Введение
В современных условиях в связи с насыщенностью рынка банковских услуг, конкурентная борьба кредитных организаций за каждого клиента усиливается с каждым днем, еще больше обостряется клиентоориентированность банков в отношении юридических лиц.
Вопросы взаимодействия коммерческих банков с клиентами, а именно с корпоративным направлением ведения бизнеса, выстраивание отношений с ключевыми клиентами (крупным, средним бизнесом) всегда актуальны для финансово-банковского сектора.
Современные банки постоянно работают над каналами сбыта банковских продуктов, улучшают системы банковского обслуживания, в особенности дистанционного и электронного сервиса, оптимизируют время и участки переговоров с клиентами, находят новые площадки для банковских продаж своих продуктов и услуг, расширяют и обновляют ассортиментный ряд продуктовой линейки банковских услуг для юридических лиц. Все это делается лишь с одной целью - привлечь клиента, удержать клиента на банковском обслуживании и извлечь от данных услуг прибыль или иной эффект.
Банковская услуга - это предоставляемые клиентам технические, технологические, финансовые, интеллектуальные и профессиональные виды деятельности банка, сопровождающие и оптимизирующие проведение банковских операций.
Учитывая современные реалии российской экономики, а именно ее ограниченность и некую степени игнорирования западными странами, иностранные инвестиции в российскую экономику в режиме санкций резко сократились, что побуждает банки активизировать свою работу в области поддержки реального сектора экономики.
Таким образом, в связи с вышеизложенным, тема исследования видится актуальной и значимой.
Предметом исследования является банковское обслуживание юридических лиц, а объектом – деятельность коммерческого банка.
Цель исследования заключается в анализе банковского обслуживания юридических лиц на примере коммерческого банка и разработке мероприятий по его улучшению, это достигается путем решения следующих задач:
- изучить сущность банковских продуктов и услуг;
- проанализировать виды банковских операций по обслуживанию юридических лиц;
- выявить принципы организации обслуживания юридических лиц в коммерческом банке;
- изучить организационно-экономическую характеристику деятельности банка;
- проанализировать депозитные и кредитные операций коммерческого банка;
- проанализировать кассетно-кассовое обслуживание юридических лиц коммерческого банка;
- разработать мероприятия по совершенствованию банковских продуктов и услуг для юридических лиц
- дать оценку экономической эффективности предложенных мероприятий.
Источниками информации послужили нормативно правовые документы по исследуемой проблеме, финансовая и бухгалтерская отчетность, труды ученых-экономистов. При написании данной работы были использованы научные статьи, методические рекомендации, книги по вопросам разработки мероприятий по вопросам банковского обслуживания юридических лиц коммерческого банка.
С теоретической точки зрения, отдельные положения работы могут представлять интерес при продолжении данного исследования в формате диссертаций, монографии, научной статьи, посвященные методикам управления риском ликвидности коммерческого банка. Что касается практической значимости, то выводы и рекомендации, представленные в работе, могут быть интересны непосредственно для коммерческого банка.
В ходе проведения исследования были использованы следующие методы: статистический метод, аналитический метод, метод расчета показателей, метод сравнения, структурно-логический метод и другие.
Работа состоит из введения, глав, заключения, списка литературы и приложений.
Глава 1. Теоретические аспекты поведения банковских операций по обслуживанию юридических лиц
Сущность банковских продуктов и услуг
На современном этапе общественного развития каждая организация, каждый предприниматель и каждое частное лицо пользуются банковскими услугами. Банковская деятельность – это особый вид предпринимательства, основными направлениями которого являются осуществление расчетов, а также привлечение и аккумулирование свободных средств различных субъектов хозяйствования и частных лиц и их распределение между ними на условиях возвратности, срочности и платности. Разнообразие вариантов банковской деятельности, направлений бизнеса сегодняшних коммерческих банков дает возможность охарактеризовать банк со всех сторон[1].
Как известно, в действующем российском законодательстве отсутствуют определения банковской услуги или банковского продукта. Есть лишь определение финансовой услуги в Федеральном законе № 135-ФЗ «О защите конкуренции», в ст. 4 которого указано, что «финансовая услуга – банковская услуга, страховая услуга, услуга на рынке ценных бумаг, услуга по договору лизинга, а также услуга, оказываемая финансовой организацией и связанная с привлечением и (или) размещением денежных средств юридических и физических лиц». Там же приводятся дефиниции «необоснованно высокая цена финансовой услуги» и «конкурентная цена финансовой услуги», но при этом сущность финансовой (банковской) услуги не раскрывается[2].
Для того чтобы раскрыть сущность банковской услуги или продукта, обратимся к законодательной базе, регулирующей деятельность кредитных организаций. В первую очередь, необходимо выделить операции, получившие статус банковских. Согласно статье 5 Федерального закона № 395-1 «О банках и банковской деятельности», к ним относятся:
1) привлечение денежных средств физических и юридических лиц во вклады (до востребования и на определенный срок);
2) размещение привлеченных средств от своего имени и за свой счет;
3) открытие и ведение банковских счетов физических и юридических лиц;
4) осуществление переводов денежных средств по поручению физических и юридических лиц, в том числе банков-корреспондентов, по их банковским счетам;
5) инкассация денежных средств, векселей, платежных и расчетных документов и кассовое обслуживание физических и юридических лиц;
6) купля-продажа иностранной валюты в наличной и безналичной формах;
7) привлечение во вклады и размещение драгоценных металлов;
8) выдача банковских гарантий;
9) осуществление переводов денежных средств без открытия банковских счетов, в том числе электронных денежных средств (за исключением почтовых переводов).
Банковская услуга - это любая деятельность, осуществляемая банком для клиента, характеризующаяся отсутствием предлагаемой материальной осязаемости такой деятельности и не выражающаяся во владении чем-либо. Можно определить банковскую услугу как действие между двумя сторонами, где банк выступает поставщиком, а клиент – потребителем.
Таким образом, ввиду общей основы рассматриваемых понятий, разграничить их, выделить конкретные сущностные признаки каждого крайне сложно. В этой связи, представляется оправданным и наиболее объясняющим сущность и различия данных понятий представленных на рисунке 1.
Из рисунка 1 очевидно, что главные отличия в этих понятиях заключается в ракурсе, через призму которого даётся их определение, а также возникают экономические отношения между производителем (банком) и потребителем (клиентом).
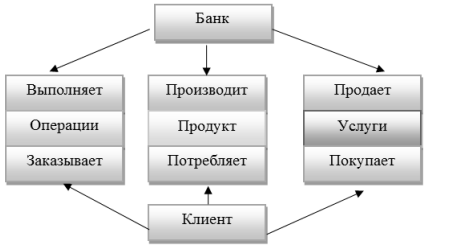
Рисунок 1 – Взаимосвязь понятия «банковский продукт», «банковская услуга», «банковская операция» через призму взаимоотношений банка и клиент
«Банковская услуга представляет собой результат обслуживания клиентов, то есть итог или полезный эффект банковской операции, состоящий в удовлетворении заявленной клиентом потребности». Тогда «банковский продукт – способ, форма банковской услуги (или совокупности банковских услуг), направленный на удовлетворение потребностей клиента». Таким образом, понятие банковских операций, банковских услуг и банковских продуктов находятся в тесной взаимосвязи друг с другом. Однако все же необходимо понимать, что продукт является первичным по отношению к услуге. Сначала создаётся продукт, а потом оказывается соответствующая услуга.
Часть 1 статьи 779 ГК РФ определяет услугу как совершение определенных действий или осуществление определенной деятельности. Одно толкование части 2 статьи 779 ГК РФ позволяет сделать вывод, что к услугам, связанным с деятельностью банка можно отнести услуги по договорам банковского вклада, банковского счета, расчетов, хранения, поручения, комиссии, доверительного управления имуществом. Хотя, по мнению некоторых юристов, банковский вклад, банковский счет и обязательства по расчетам к обязательствам по оказанию услуг вообще не относятся. Они считают, что позиция законодателя в определении границ обязательств по оказанию услуг и оптимальных форм их правового урегулирования ещё не устоялась[3].
Таким образом, можно выделить основные отличительные признаки банковских услуг:
- нематериальный характер (схожие признаки – абстрактность, неосязаемость): приобретая услуги/потребляя продукты, клиенты не получают их физического/ материального эквивалента, то есть услуги носят абстрактную, неосязаемую форму;
- неотделимость означает невозможность разграничения банка как источника, создающего продукт; объекта, предоставляющего услуги, и собственно услуги; банк выступает составной частью оказываемых услуг, а их потребление без его участия невозможно;
- несохраняемость означает, что банковские услуги не могут храниться и приобретаться впрок, как примеру одежда, продукты и прочие необходимые человеку вещи;
- экстерриториальность и интерактивность связаны с тем, что на современном этапе развития банковских технологий клиентского обслуживания, его потребности в удовлетворении тех или иных банковских услуг никак не связаны с географическим местоположением, фактическим местом пребывания;
- непостоянство качества означает, что любые банковские услуги подвержены периодическим модификациям, в том числе, направленным на их совершенствование;
- договорной характер означает, что значительное количество банковских услуг предоставляется только при оформлении договоров с банком; однако есть и услуги, которые не требуют обязательных договорных отношений (особенно в розничном сегменте), поэтому данный признак применим не ко всем банковским услугам;
- связь с деньгами объясняется собственно спецификой деятельности самого банка, главные операции, а значит и услуги, которого связаны с привлечением денежных средств, их размещением, осуществлением денежных переводов и т.д.;
- протяжённость во времени: данный признак также может характеризовать только часть банковских услуг, например, приобретаемых при расчётно-кассовом обслуживании и т.д.,
- вторичность удовлетворяемых потребностей означает что, клиент нуждается не в банковской услуге как таковой, а в тех благах, которые он может приобрести с её помощью[4].
Представляется, что ещё один признак, который отличает банковские услуги от любых других, но который не часто упоминается в специализированной учебной и научной литературе – это высокий уровень регулирования, то есть нормативно-правового определения условий и порядка их осуществления.
Ещё один аспект, который необходимо выделить – это взаимосвязь банковских услуг – как между собой, так и с сопутствующими и прочими финансовыми и небанковскими услугами.
Кредитные организации, помимо вышеперечисленных банковских операций, вправе осуществлять следующие сделки:
1) выдача поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
2) приобретение права требования от третьих лиц исполнения обязательств в денежной форме;
3) доверительное управление денежными средствами и иным имуществом по договору с физическими и юридическими лицами;
4) осуществление операций с драгоценными металлами и драгоценными камнями в соответствии с законодательством Российской Федерации;
5) предоставление в аренду физическим и юридическим лицам специальных помещений или находящихся в них сейфов для хранения документов и ценностей;
6) лизинговые операции;
7) оказание консультационных и информационных услуг;
8) другие сделки[5].
Отметим, что сама по себе банковская операция еще не является банковским продуктом или услугой, поскольку банковские операции – это всего лишь законодательно разрешенные виды деятельности, и они не обладают уникальными свойствами банковских продуктов или услуг, которыми их наделяют сами кредитные организации для обеспечения конкурентоспособности на рынке, путем введения специфических для конкретной организации условий предоставления банковских продуктов и услуг, таких как процентные ставки, сроки и др.
Исходя из сущности банковских продуктов и услуг их принято разделять на доходные и затратные:
- к затратным банковским продуктам следует относить такие продукты, результатом реализации которых является привлечение денежных средств и формирование ресурсной базы, сопровождающееся со стороны банка текущими расходами;
- к доходным банковским продуктам относится размещение ресурсов в активы, приносящие банку текущие доходы.
Исходя из вышесказанного, можно понять, почему современные исследователи и практики банковского дела не пришли к единому определению банковского продукта. Одни считают, что кредитные организации самостоятельно производят свои продукты и только отталкиваются от законодательной базы. Другие считают, что банковский продукт - это документально оформленная процедура осуществления банковской операции. Но ни у кого не возникает споров по поводу цели реализации банковских продуктов и предоставления банковских услуг; это, конечно же, получение прибыли.
Под понятием банковская услуга понимается, во-первых, итог трудовой, производительной деятельности сотрудников банка как процесса удовлетворения потребностей его клиентов (в кредите, в расчетно-кассовом обслуживании, в гарантиях, в покупке-продаже и хранении ценных бумаг, иностранной валюты и т.д.), а во-вторых, результат обслуживания клиентов (выполнения банковских операций). Сущность банковских услуг заключается в их сфере применения и объектах услуг[6].
Банковская услуга - это любое действие, которое оказывает банк для своих клиентов, чтобы помочь им управлять своими финансами и обеспечить безопасность их сбережений. Банковские услуги могут включать в себя различные виды счетов, переводы, валютные операции, кредитование, онлайн-банкинг, управление банковскими картами и т.д. Банковские услуги предоставляются как физическим лицам, так и юридическим организациям.
Банковский продукт - это услуга или финансовый инструмент, предлагаемый банком своим клиентам. Это может быть, например, вклад, кредит, банковская карта, ипотечное кредитование, онлайн-банкинг, депозитный билет и т.д. Целью банковских продуктов является предоставление клиентам удобных инструментов для хранения, использования и управления своими финансами.
Банковская услуга - это предоставляемые клиентам технические, технологические, финансовые, интеллектуальные и профессиональные виды деятельности банка, сопровождающие и оптимизирующие проведение банковских операций.
Банковский продукт - это финансовый инструмент, который предлагается банком своим клиентам для решения их финансовых потребностей. Это может быть, например, вклад, кредит, депозитный билет, ипотечное кредитование и т.д. Банковский продукт предназначен для хранения, использования и управления финансами клиента.
Банковская услуга - это любое действие, которое оказывает банк для своих клиентов, чтобы помочь им управлять своими финансами и обеспечить безопасность их сбережений. Банковские услуги могут включать в себя различные виды счетов, переводы, валютные операции, кредитование, онлайн-банкинг, управление банковскими картами и т.д.Начало формы
Учитывая современные реалии российской экономики, а именно ее ограниченность и некую степени игнорирования западными странами, иностранные инвестиции в российскую экономику в режиме санкций резко сократились, что побуждает банки активизировать свою работу в области поддержки реального сектора экономики.
Актуальными проблемами развития клиентских взаимоотношений отечественных банков с юридическими лицами являются: слабая техническая оснащенность российских банков по разработке новых и востребованных для корпоративных клиентов продуктов; низкая эффективность каналов продвижения банковских продаж и сбыта на корпоративном сегменте; недостаточная автоматизация продуктовой продажи наряду с несовершенным информационным обеспечением продвижения новых банковских продуктов в рамках определения эффективности каналов сбыта банковских продаж. Для устранения данных проблем на наш взгляд, необходимо:
Во-первых, в отношении разработки новых банковских продуктов и услуг банкам необходимо адаптировать и развивать финансовые технологии в своей продуктовой линейке, реализовать гибкие методологии, отказаться от бюрократического метода работы, а также активизировать свои усилия в пакетированном обслуживании, т.е. досконально изучить потребности каждого корпоративного клиента. Но состав продуктов и услуг для конкретного клиента должен проходить через определенный фильтр, который можно реализовать посредством сбора обратной связи (например, опросник на сайте самого банка). Таким образом, Банкам проще формировать новые пакеты услуг и продуктов, которые в дальнейшем бы успешно продавались и тиражировались.
Во-вторых, в части информативно- автоматизационных решений по доставке банковских продуктов и услуг банк должен удовлетворять потребности клиентов в режиме реального времени, а также везде, где клиенту могут потребоваться услуги банка. Банки должны научиться комплексному обслуживания, подразумевающее удовлетворение всех повседневных финансовых и нефинансовых потребностей корпоративных клиентов (в частности, дополнить опросник отдельной вставкой, через которую корпоративный клиент мог бы сам сформировать свой пакет услуг и определить базовую цену для такого пакета)[7].
В-третьих, все это применять в различных горизонтах планирования, с учетом сезонности бизнеса клиентов - юридических лиц. Суть сводится к тому, что банковские решения могли быть не массовыми, а индивидуальными и делать это не через активные продажи, а через существующие каналы связи с корпоративными клиентами.
Современные реалии таковы, что в банковской среде необходимо реформировать процесс продвижения и продажи банковских услуг клиентам, в особенности для юридических лиц, а также создать особую систему партнёрских взаимоотношений с различными поставщиками нефинансовых сервисов, создание которой строится на использовании ИТтехнологий.
В условиях стремительного развития инновационных банковских технологий залогом сохранения лидирующих позиций для банка в конкурентной среде является повышение качества услуг дистанционного банковского обслуживания (ДБО), обеспечение доступности и расширение перечня услуг интернет-банкинга, принятие комплекса мер по обеспечению его безопасности в рамках digital-стратегии.
Таким образом, в связи с вышеизложенным, тема исследования видится актуальной и значимой.
Таким образом, значимость данного подхода заключается в том, что основные его положения ориентируются на клиента банка. Банк как финансовый посредник напрямую зависит от своих клиентов. Хотя и здесь наблюдается некоторая неточность в определениях. Даже центральная фигура этого подхода - клиент - не имеет четкого определения. Таким образом, в рамках данного подхода остается некоторая неопределенность в понимании понятий «банковский продукт», «банковская услуга» и «банковская операция»[8].
Из этого следует, что особенности услуг, которые предлагает банк, вытекают, с одной стороны, из их принадлежности к собственно сфере услуг и, с другой стороны, из отличительных черт банковской деятельности, её подверженности строгому и детальному нормативно-правовому регулированию, а также инновационному характеру, многоаспектности направлений и, одновременно, комплексности банковского обслуживания.
Виды банковских операций по обслуживанию юридических лиц
Банковская услуга – это одна или несколько операций банка, удовлетворяющие определенные потребности клиента, а так же проведение банковских операций по поручению клиента в пользу последнего за определенную плату.
На сегодняшний день перечень банковских услуг и продуктов дифференцирован, поэтому коммерческие банки могут представить широкий спектр современных форм обслуживания юридическим лицам.
Юридические лица, обращаясь в банк, чаще всего выбирают комплекс услуг, затрагивающий полный спектр финансового обслуживания, таких как выплата зарплаты с использованием банковских карт, финансирование, а так же обслуживание счетов предприятия.
Услуги финансирования являются наиболее востребованными у корпоративных клиентов. Краткосрочные кредиты пользуются большим спросом, которые необходимы клиенту для финансирования текущей деятельности. Растет также интерес к долгосрочным кредитам, которые направлены на развитие.
Все больше становится востребованным обслуживание за счет систем ДБО, так как клиент может самостоятельно управлять своими счетами, не обращаясь в банк. Данные системы облегчают процесс проведения платежей юридическим лицам, а так же повышают оперативность управления своими расчетными счетами.
Спрос на кредиты крупным, средним и мелким предприятиям велик, поэтому банк рождает со своей стороны предложение. Активно развивается сектор кредитования среднего и малого бизнеса, тогда как их предоставление является более рискованным. Поэтому банки данному сегменту выдвигают строгие требования. Для большинства банков приоритетными остаются крупные корпоративные потребители[9].
Для покрытия рисков многие банки создают специальные программы по кредитам с повышенными ставками, чтобы так же увеличить круг потенциальных клиентов. В некоторых банках существуют системы для малого бизнеса экспресс-микрокредитов, где ускорена процедура выдачи и снижен уровень требования к заёмщику за счет дополнительных комиссий и повышенной ставки.
Для юридических лиц развиваются документарные операции, служащие для проведения расчетов между продавцами и покупателями. Данные операции востребованы при международной торговле. К ним относятся:
1. Проведение расчетов через документарное инкассо – это способ расчетов двух сторон, где банк поставщика получает акцепт или сумму платежа с банка покупателя на основании товарных, расчетных или денежных документов;
2. Предоставление банковских гарантий – это письменное обязательство банка заплатить компании, другому банку или иному по договору, долговой ценной бумаге или кредиту за третью сторону, при условии, если данная сторона не выполнит свои обязательства;
3. Открытие аккредитивов – это гарантия кредитной организации при передачи получателем платежа в банк, применяющий аккредитив, документов, учтенных условиями аккредитива заплатить третьему лицу по просьбе клиента.
Защита от рисков непоставки и неоплаты, гарантия выполнения взятых на себя обязательств сторонами договора, является задачей документарных операций.
Большинство банков, обслуживающие счета юридических лиц, проводят документарные операции. Они, как правило, оплачиваются отдельно от иных услуг по специальным тарифам.
Инкассация – перевозка и сбор денежных средств между организациями и их подразделениями. Предоставлять услуги, по законодательству, инкассации могут только российское объединение инкассации (РОСИНКАС) Банка России, специализированные инкассаторские службы (небанковские кредитные организации (НКО), которые имеют лицензию Банка России), инкассаторские службы учреждений банков, предприятия Государственного комитета Российской Федерации по связи и информатизации (Почта России).
Многие банки открывают свои инкассаторские службы, но, как правило, выгоднее, при постоянных операциях инкассации, пользоваться сторонними участниками рынка, так как процесс создания инкассаторских служб характеризуется высокими затратами по материальному обеспечению и их содержанию.
Факторинг – это комплекс услуг компании-клиенту, который предоставляет факторинговая компания или банк, при передаче им дебиторской задолженности, по которой оказывается управление предоставлением информационного обслуживания, защита от риска неплатежа, а так же финансирования. Факторинг дает право уменьшить расходы по введению счетов компании и может предложить более безубыточные условия расчетов своим покупателем, предлагая рассрочку платежа.
Банковская гарантия – это письменное обязательство банка заплатить компании, другому банку или иному по договору, долговой ценной бумаге или кредиту за третью сторону в том случае, если данная сторона не исполнит свои обязательства. В международной торговле широко применяются гарантии кредитных организаций. Как правило, банковские гарантии выдаются, если не предусмотрено иное, в соответствии с законодательством страны, в котором находится банк - гарант. В настоящее время банковские гарантии широко используются внутри страны. Как правило, это гарантии при участии в торгах на государственные заказы, таможенные гарантии в обеспечение уплаты таможенных платежей[10].
Депозиты для юридических лиц – это особые счета, открываемые для компании банком, по которым кредитная организация выплачивает определенный процент. С целью размещения временно свободных денежных средств открываются депозиты юридическими лицами.
Банки, как правило, предлагают юридическим лицам срочные депозиты – размещение на определенный срок денег, ранее обсуждаемый в договоре. Данный депозит может быть отзывным или безотзывным. Это зависит от того, имеет ли юридическое лицо возможность раньше срока или нет истребовать денежную сумму. Как правило, при досрочном снятии денежных средств, выплачивается пониженный процент.
Зарплатный проект – это услуга, которая предлагается юридическим лицам кредитными организациями. Данная услуга характеризуется перечислением заработной платы сотрудников на пластиковые карты.
Существуют следующие преимущества для организации зарплатного проекта:
- упрощение выдачи зарплаты персоналу,
- сокращение функций бухгалтерии,
- снижение потери времени в течение дня выплат.
Существуют услуги обслуживания для VIP-клиентов. Для них устанавливаются, как правило, специальные цены, а также четкий контроль к своевременности и качеству обслуживания. За VIP клиентом закрепляется личный менеджер, который несет ответственность за контакты и качество обслуживания.
Актуальными проблемами развития клиентских взаимоотношений отечественных банков с юридическими лицами являются:
- слабая техническая оснащенность российских банков по разработке новых и востребованных для корпоративных клиентов продуктов;
- низкая эффективность каналов продвижения банковских продаж и сбыта на корпоративном сегменте;
- недостаточная автоматизация продуктовой продажи наряду с несовершенным информационным обеспечением продвижения новых банковских продуктов в рамках определения эффективности каналов сбыта банковских продаж.
Для устранения данных проблем на наш взгляд, необходимо:
Во-первых, в отношении разработки новых банковских продуктов и услуг банкам необходимо адаптировать и развивать финансовые технологии в своей продуктовой линейке, реализовать гибкие методологии, отказаться от бюрократического метода работы, а также активизировать свои усилия в пакетированном обслуживании, т.е. досконально изучить потребности каждого корпоративного клиента. Но состав продуктов и услуг для конкретного клиента должен проходить через определенный фильтр, который можно реализовать посредством сбора обратной связи (например, опросник на сайте самого банка). Таким образом, Банкам проще формировать новые пакеты услуг и продуктов, которые в дальнейшем бы успешно продавались и тиражировались[11].
Во-вторых, в части информативно- автоматизационных решений по доставке банковских продуктов и услуг банк должен удовлетворять потребности клиентов в режиме реального времени, а также везде, где клиенту могут потребоваться услуги банка. Банки должны научиться комплексному обслуживания, подразумевающее удовлетворение всех повседневных финансовых и нефинансовых потребностей корпоративных клиентов (в частности, дополнить опросник отдельной вставкой, через которую корпоративный клиент мог бы сам сформировать свой пакет услуг и определить базовую цену для такого пакета)[12].
В-третьих, все это применять в различных горизонтах планирования, с учетом сезонности бизнеса клиентов - юридических лиц. Суть сводится к тому, что банковские решения могли быть не массовыми, а индивидуальными и делать это не через активные продажи, а через существующие каналы связи с корпоративными клиентами.
Современные реалии таковы, что в банковской среде необходимо реформировать процесс продвижения и продажи банковских услуг клиентам, в особенности для юридических лиц, а также создать особую систему партнёрских взаимоотношений с различными поставщиками нефинансовых сервисов, создание которой строится на использовании ИТтехнологий.
В условиях стремительного развития инновационных банковских технологий залогом сохранения лидирующих позиций для банка в конкурентной среде является повышение качества услуг дистанционного банковского обслуживания (ДБО), обеспечение доступности и расширение перечня услуг интернет-банкинга, принятие комплекса мер по обеспечению его безопасности в рамках digital-стратегии.
Таким образом, на сегодняшний день, значительное количество услуг предоставляется банками для юридических лиц. Они могут быть сгруппированы на основные и вспомогательные. К основным банковским услугам можно отнести кредитование юридических лиц, размещение корпоративных депозитов, а также документарные операции. К дополнительным можно отнести услуги ДБО, инкассации, зарплатные проекты, гарантийные банковские услуги.
Принципы организации обслуживания юридических лиц в коммерческом банке
Работа с представителями корпоративного канала в банках включает в себя выполнение большого количества регламентов (как внутренней направленности, так и внешней), требует глубокого и ответственного обоснования принимаемых управленческих решений, что приводит к запуску множества параллельно протекающих бизнес-процессов как во внутренней средебанковского института, так и использование некоторых бизнес-рычагов во внешней коммуникационной среде. Перманентная конкурентная среда банковского рынка, снижение маржинальности операций, необходимость строго выверять кредитно-финансовую политику с нормативами (целевыми установками) регулятора банковского рынка, приоритет финансовых потребностей клиентов, привели к формированию и развитию концепции клиентоориентированности банков. В повседневном ведении банковского бизнеса данные обстоятельства заставляют финансовые институты пересматривать взаимоотношения с клиентами и выбирают новые формы и методы предоставления услуг, ориентируясь на клиентов, исходя из их реальных запросов, создавая уникальные продуктовые линейки и разрабатывая индивидуальные финансовые решения[13].
Принцип реализации клиентоориентированной банковской политики сводится к персонализации работы с каждым конкретным клиентом корпоративного направления (малый бизнес, средний, крупный), путем закрепления за персональным клиентским менеджером целой группы, что позволяет коммерческим банкам оперативно откликаться на потребности корпоративного клиентского сообщества, проводить оперативный мониторинг введенной или вводимой продуктовой линейки в корпоративную среду.
Качество и состав клиентской базы в корпоративном бизнесе банка коррелируют с качеством и объемом привлеченных ресурсов, отражаются на возможности расширения кредитного портфеля, отражаются на установке уровня допустимых рисков.
В моменты сложной экономико-социальной ситуации, возникающей в стране на фоне ограничительных мер, связанных с пандемией COVID-19, качественное и пристальное взаимодействие банковских структур в лице менеджмента по работе с разнообразными нишами из состава корпоративного канала противостоят возникновению панических действий в среде корпоративных клиентов. Грамотные и своевременные решения в среде высшего банковского менеджмента, касательно взаимодействия с клиентами юридическими лицами, реализация их «на местах» в региональной банковской сети, не дают хода массовому оттоку денежной массы со счетов юридических лиц, не рекомендуют проведение/вхождение в высокорисковые экономические проекты и прочие экономические мероприятия.
Основой реализуемой банковской политики индивидуального обслуживания клиентов корпоративного направления, необходимо рассматривать партнерские отношения с точки зрения маркетинга, при которой с ключевыми клиентами устанавливаются долгосрочные партнерские отношения, основу которым составляют взаимные интересы по ведению долгосрочного бизнеса и его развитие. Критерием успеха маркетинга отношений является не сиюминутная прибыльность сделки между банком и клиентом (юридическим лицом), а выстраивание долговременных отношений, которые базируются на долговременном обоюдовыгодном извлечении прибыли.
Введение в банковский штат должностей специалистов по взаимодействию с клиентским направлением «корпоративный канал», позволяет банку постоянно мониторить интересы, потребности представителей корпоративного канала, реализовывать персональные предложения/акции, повышать уровень лояльности клиентского сообщества и соответственно, выстраивая подобного рода доверительные отношения «банк-клиент» можно прогнозировать тренд повышения прибыли банка. Важным моментом в теории маркетинга партнерских отношений является равенство партнеров. Равенство позиций характеризует отношения между поставщиком и клиентом, при которых отсутствует сознательное или случайное доминирование одной из сторон на любом этапе взаимоотношений[14].
Единичный клиент корпоративного блока выступает в роли заказчика услуги, он вовлекается в процесс сделки и при этом оказывает влияние на ключевые аспекты (наполнение услуги) создания и предоставления услуги. Более детально данный процесс можно рассмотреть следующим образом:
- банк предоставляет услугу в базовом виде, в том виде, в котором этот банковский продукт запущен в реализацию;
- реализация банком услуги позволяет собирать положительные/отрицательные «кейсы» обратной клиентской связи, аналогичные сборы «кейсов» совершают клиентские менеджеры вовлеченные в процесс взаимодействия с корпоративным каналом;
- банк, накапливая и анализируя «кейсы» подвергает линейку продуктов корпоративного канала метаморфозам (убирая негативные элементы, делая фокус на наиболее востребованных элементах). Задача банка – привести линейку реализуемых банковских продуктов к максимально востребованному виду для корпоративного канала региона, отрасли, или наиболее востребованной у конкретной категории клиентов юридических лиц (например, малый и средний бизнес, бизнес логистики и перевозок и т.п.).
Банк, находясь в конкретном регионе, макрорегионе, точках присутствия должен мониторить интересы клиентской базы и, исходя из интересов клиентской базы, наполнять свой продуктовый ряд.
Конкурентное преимущество на остроконкурентном рынке банковских услуг (особенно при ограниченности клиентской базы в регионах).
Прирост прибыли при оперативной реализации услуги/продукта, к которому намечен рост интереса у клиентов.
Возможный прирост базы клиентов и повышение лояльности действующих клиентов.
Во взаимодействии банка с клиентами корпоративного канала присутствует категория клиентов – ключевые клиенты (VIP-клиенты, особо значимые) — это ограниченный перечень клиентов, который характеризуется следующими критериями: крупный оборот по банковским счетам (в сезон/год), численностью занятых в данной организации-клиенте, особым статусом (градообразующее предприятие), федеральная структура/ведомство и т.п. Взаимодействие с подобными ключевыми клиентами абсолютно индивидуально, и нередко, многие банковские продуктовые нормативы, реализуемые в широком кругу корпоративных клиентов, для ключевых клиентов обладают несколько измененными нормативами (это относится к процентным ставкам, дисконтам, разнообразным преференциям). Банк в удовлетворении требований, запросов от данной категории клиентов более либерален, его политика ценообразования на услуги для категории ключевых клиентов более компромиссная.
Важно отметить, что ценность корпоративного клиента определяется не только его текущей и будущей доходностью, но и потенциалом клиента с точки зрения развития бизнеса и взаимодействия с банком в долгосрочном периоде.
Критерии отнесения клиента к тому или иному сегменту корпоративного канала определяется во многом следующими аспектами:
- оборот по счетам клиента в банке (за определенный период, т.к. ряду клиентов присуща сезонность деятельности);
- текущая прибыльность клиента для банка (в отношении существующих клиентов);
- аффилированность руководства клиентов, представляющих корпоративный канал (занятие поста в одной компании и схожей должности в другой);
- показатели, характеризующие масштаб деятельности клиента (численность работников, объем продаж, валюта баланса и пр.);
- конкурентное положение клиента в отрасли[15].
Перспективность развития данного бизнес-направления клиентом (оценочная, рейтинговая характеристика, которая отражает перспективу развития клиентом выбранного направления ведения бизнеса). Для облегчения принятия управленческих решений по конкретному клиенту в банке используют подход, предполагающий создание единого критерия на основе нескольких наиболее важных из перечисленных выше критериев.
Подытоживая, необходимо отметить, что современное банковское дело и нива обслуживания корпоративных клиентов переживают цифровую трансформацию. Банки создают и укрупняют собственные электронные экосистемы, интегрируют разнообразные механизмы аналитики, прогнозирования, персонализируют клиентские предложения.
Глава 2. Анализ банковского обслуживания юридических лиц
Организационно-экономическая характеристика деятельности банка
Совкомба́нк - российский частный универсальный коммерческий банк с головным офисом в Костроме.
Полное наименование - Публичное акционерное общество «Совкомбанк». Относится к системно значимым банкам, занимает 9-е место по размеру активов среди российских банков по итогам 2020 года.
В 2002 году, когда Совкомбанк (в то время Буйкомбанк) был приобретен, у банка были один филиал и 17 сотрудников, а капитал составлял 2 миллиона рублей. К концу 2020 года Совкомбанк стал третьим частным банком России по размеру активов РСБУ согласно рейтингу Интерфакс, сеть филиалов расширилась до 2 334 офисов в 1 тысяче городов России, численность персонала превысила 17 000 человек, а капитал Группы по МСФО составил 188 миллиардов рублей.
На протяжении 19 лет Совкомбанк успешно реализует собственную стратегию развития благодаря сочетанию элементов органического и неорганического роста. Руководству Банка удалось тщательно отобрать ниши с ограниченной конкуренцией и благодаря уникальному продуктовому предложению и широкому охвату покупателей добиться значительных успехов. Неорганический рост во многом обусловлен точечными приобретениями других банков и компаний: с 2014 года Группа Совкомбанка осуществила более 20 крупных приобретений, в результате чего удалось разнообразить продуктовую линейку и расширить клиентскую базу.
Активы Банка по МСФО выросли в 30 раз за период с 2011 по 2020 гг., что позволило Совкомбанку занять 9 строчку в списке крупнейших банков России на 31 декабря 2020 г. согласно рейтингу Интерфакс по размерам активов РСБУ.
Рост банковской группы частично обусловлен ее высокой внутренней способностью генерировать капитал: так за последние десять лет (2011-2020 гг.) средняя рентабельность капитала (ROE) Группы по МСФО составила 42%. Банк не только демонстрирует высокие показатели рентабельности на протяжении всего экономического цикла, но и высокие результаты в период экономического спада: средняя рентабельность капитала Группы во время финансового кризиса в России в 2014-2015 гг. достигала 54%.
В настоящее время бизнес-модель Банка основывается на функционировании трех основных сегментов: розничные банковские услуги, корпоративные банковские услуги и казначейство, которые в равной степени влияют на итоговый результат Группы. Три операционных сегмента Банка являются взаимодополняющими, обеспечивают сильный взаимоусиливающий эффект и диверсифицируют динамику доходов в течение экономического цикла.
На данный момент в «Совкомбанке» проводится внедрение усовершенствованной «Стратегии развития – 2025», цель которой в сфере управления персоналом является формирование людей нового качества и эффективных команд благодаря усовершенствованию компетенций, замены иерархии командой и внедрению современной культуры по работе с персоналом.
Уровень качества технологий в банковской сфере влияет как на конкретную организацию, так и на всю отрасль в целом. Так появление электронной очереди в отделениях «Совкомбанка» и возможности управлять своим счетом с помощью Интернета, упрощают процесс и экономят время клиента и банка.
Используя метод SWOT-анализа выделим сильные и слабые стороны, а также возможности и угрозы компании:
1) Сильные стороны:
- узнаваемость бренда – «Совкомбанк» является самым известным банком в стране и люди доверяют ему, позиционируя его как самый надежный банк;
- большое количество отделений по всей стране;
- быстрое обслуживание клиентов – на данный момент «Совкомбанк» стремится сократить время обслуживания до 7 минут;
- квалифицированный персонал.
2) Слабые стороны:
- отсутствие собственного IT отдела - работа на аутсорсинге одного из важнейших отделов банка;
- плохая коммуникация между некоторыми отделами компании;
- зависимость от арендодателей, дефицит площадок.
3) Возможности:
- внедрение инноваций, которые помогут улучшить обслуживание, (чему компания уже уделяет большое внимание);
- увеличение количества отделений «Совкомбанка» не только на территории России, но и за рубежом.
4) Угрозы:
- экономическая и политическая ситуации как в стране, так и в мире – несмотря на надежность банка (по мнению клиентов) при возникновении острой экономической ситуации, они могут отозвать свои вклады и сократить пользование услугами компании;
- усиление конкурентоспособности других компаний – даже при занимаемом «Совкомбанком» положении в банковской сфере России, существует опасность перетекания клиентуры в другие банки, например, из-за более привлекательных программ.
Можно сделать вывод, что АО «Совкомбанк» - крупнейшая компания как на территории РФ, так и на международной арене и является абсолютным лидером в банковской сфере. Компания стремится к расширению и развитию, с каждым годом улучшая свои показатели и разрабатывая стратегии для достижения поставленных целей. Особое внимание в «Совкомбанке» уделяется персоналу как одному из важнейших ресурсов банка.
Об эффективности работы О АО «Совкомбанк» судят по показателям прибыли и другим финансовым результатам. При выполнении анализа финансовых результатов отделения банка использовались документы по филиалу, отчеты о финансовых результатах и бухгалтерский баланс. В качестве способов оценки уровня прибыльности банка выступает структурный анализ доходов, структурный анализ расходов и оценка результатов финансовой деятельности АО «Совкомбанк». Проведем структурный анализ финансового результата.
Под финансовым результатом деятельности понимается прибыль или убыток банка. Количественным выражением финансового результата является балансовая или чистая прибыль. Структурный анализ прибыли построен на выявлении ее источников. Структурный анализ финансового результата АО «Совкомбанк» представлен в табл. 1.
Таблица 1
Анализ уровня прибыльности АО «Совкомбанк» за 2019-2021гг., тыс. руб.
| Показатели | 2019г. | 2020г. | 2021г. | Отклонение 2021г от 2019г |
| Чистая прибыль банка, тыс. руб. | 41 164 | 18 466 | 45 788 | 4 624 |
| Нераспределенная прибыль, тыс. руб. | 41 164 | 18 466 | 45 788 | 4 624 |
| Чистый процентный доход, тыс. руб. | 48 555 | 75 687 | 107 396 | 58 841 |
| Операционная прибыль, тыс. руб. | 88 393 | 69 153 | 138 014 | 49 621 |
| Прибыль (убыток) до налогообложения, тыс. руб. | 45 707 | 23 281 | 56 152 | 10 445 |
| Налог на прибыль | -4 543 | -4 815 | -10 363 | -5 820 |
| Совокупный финансовый результат, тыс. руб. | 40 949 | 19 016 | 32 670 | - 8 279 |
За анализируемый период финансовые результаты АО «Совкомбанк» возросли. Операционная прибыль возросла на 49 621 тыс. руб. или на 10,1% по сравнению с 2019 годом. Также положительным моментом является превышение беспроцентного дохода над беспроцентным расходом, при этом рост данного превышения за анализируемый период составил 58 841 тыс. руб. по сравнению с 2019 годом. Вследствие этого прибыль до налогообложения также возросла: ее рост составил 10 445 тыс. руб. по сравнению с 2019 годом. Одновременно следует отметить, что за анализируемый период сократились налоговые платежи: сокращение составило 5 820 тыс. руб. по сравнению с 2019 годом.
Сокращение налоговых платежей положительно повлиял на рост чистой прибыли, однако, имея такой резкий рост прибыли до налогообложения, данный положительный фактор практически не заметен. В итоге чистая прибыль АО «Совкомбанк» за анализируемый период возросла на 4 624 тыс. руб. по сравнению с 2019 годом.
Таким образом, за анализируемый период финансовые результаты АО «Совкомбанк» резко возросли, что является положительным моментом.
На протяжении всего анализируемого периода рейтинг АО «Совкомбанк» определялся как «стабильный», так как коэффициент прибыльности более 1%. Таким образом, в целом тенденция развития отделения банка благоприятна. В совокупности это свидетельствует о разумной и согласованной процентной политике банка при принятии решений об доходных и пассивных операциях: рост размещения средств обеспечен на условиях относительно высоких ставок при снижении стоимости ресурсов.
Для эффективного управления активами и пассивами филиала АО «Совкомбанк» в первую очередь необходимо рассмотреть структуру активов.
Общая стоимость активов сократилась на 29 888 тыс. руб. или на 1,5% по сравнению с 2019 годом. Однако по статьям активов изменения происходили неравномерно. Так, чистая ссудная задолженность сократилась на 169 109 тыс. руб. или на в 9,8 раза по сравнению с 2019 годом.
Состав высоколиквидных активов за анализируемый период характеризуется данными, представленными в таблице 2.
Таблица 2
Изменение состава высоколиквидных активов АО «Совкомбанк» за 2019-2021гг., усл. ед.
| Показатели | 2019г. | 2020г. | 2021г. | Отклонение 2021г от 2019г |
| Всего высоколиквидных активов, в том числе: | 175057 | 339605 | 292960 | 117903 |
| Денежные средства и их эквиваленты | 68,315,749 | 80,758,451 | 134,565,147 | 66 249 398 |
| Корр. счета НОСТРО | 15,078,013 | 30,789,527 | 18,580,202 | 3 502 189 |
| Средства в расчетах | 4,200,834 | 6,945,319 | 4,210,786 | 9 952 |
| Резервы по высоколиквидным активам | -2,556,605 | -2,585,471 | -2,563,056 | -6 451 |
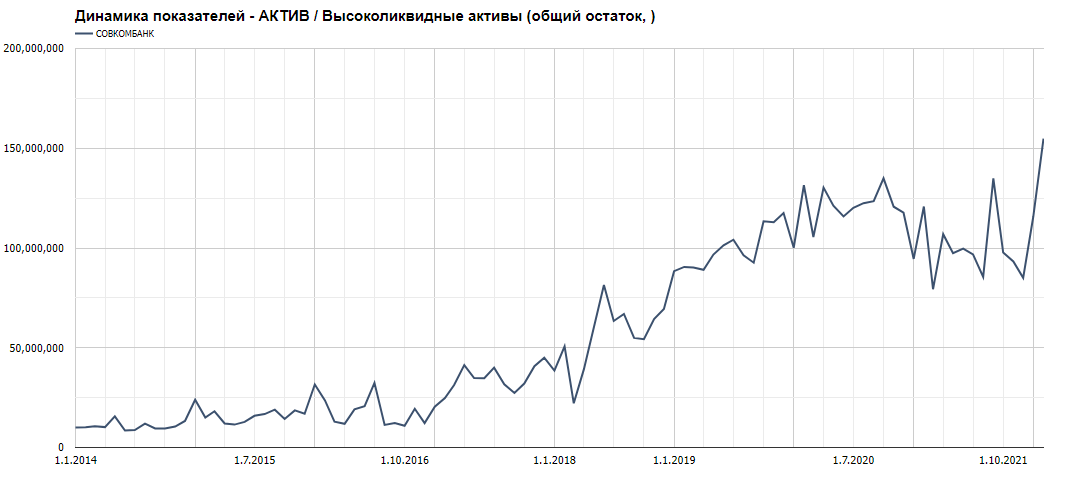
Рисунок 2 - Динамика высокодоходных активов АО «Совкомбанк»
Изменения в стоимости высоколиквидных активов повлекли за собой и изменение структуры активов. Наиболее крупными статьями активов являются чистая ссудная задолженность, и основные средства, и нематериальные активы. Рассматривая изменения в структуре за анализируемый период, можно сделать следующие выводы. Наибольшие изменения коснулись следующих статей активов: удельный вес чистой ссудной задолженности вырос на 12,75% и составил в 2021 году 74,4% от общей стоимости активов, удельный вес средств в кредитных организациях сократился на 3,46% и составил в 2021 году 1,22% от общей стоимости активов, а удельный вес обязательных резервов в Центральном банке сократился на 5,03% и составил в 2021 году 3,09% от общей стоимости активов. Изменение удельных весов остальных статей были незначительны.
Также мы наблюдаем положительную динамику в структуре высокодоходных активов, с 2019 г. по 2021 г. они выросли на 69 755 тыс. р., это на 82% больше.
Все пассивы АО «Совкомбанк» делятся на собственный капитал и кредитные обязательства. Для определения долей каждой составляющей пассивов составим табл. 3.
Таблица 3
Анализ структуры пассивов АО «Совкомбанк» за 2019-2021гг.
| Наименование | 2019г | 2020г. | 2021г. | Отклонение 2021 от 2019 гг | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Собственный капитал | 198 930 | 3,9 | 198 089 | 4 | 192 587 | 3,7 | -6 343 | 21,2% |
| Кредитные обязательства | 1 767 360 | 96,1 | 1 829 837 | 96 | 1 743 816 | 96,3 | -23 544 | 78,8% |
| ИТОГО | 1 966 290 | 100 | 2 027 926 | 100 | 1 936 403 | 100 | -29 877 | 100 |
Таким образом, стоимость пассивов упала на 29 877 тыс. руб. Наибольший удельный вес в пассивах банка принадлежит дополнительному капиталу. Однако за анализируемый период произошли изменения в структуре: удельный вес кредитных обязательств сократился на 5% за счет роста удельного веса собственного капитала. В результате удельный вес собственного капитала в 2021 году составил 22,3%, а удельный вес кредитных обязательств составил 77,7% от общей стоимости пассивов. Это является положительным моментом, так как доля собственного капитала достаточна для эффективной деятельности АО «Совкомбанк». Проанализируем структуру кредитных обязательств отделения АО «Совкомбанк». Для этого составим табл. 5.
В свете сделанных выводов возникает вопрос о достаточности собственного капитала. Поэтому в завершение рассчитаем показатели, характеризующие достаточность капитала АО «Совкомбанк». Таким показателем является коэффициент достаточности основного капитала, который определяется как отношение основного капитала к стоимости активов, взвешенные с учетом риска, выраженное в процентах. Для расчета данного показателя была составлена табл. 4.
Таблица 4
Анализ достаточности капитала АО «Совкомбанк» за 2019-2021гг. тыс. руб.
| Показатели | 2019г. | 2020г. | 2021г. | Отклонение 2021г от 2019г |
| Собственный капитал, тыс. руб. | 198 930 | 198 089 | 192 587 | -29 888 |
| Стоимость активов банка, тыс. руб. | 1 966 291 | 2 027 926 | 1 936 403 | -6 343 |
| Коэффициент достаточности основного капитала, % | 10,1 | 9,7 | 9,9 | 471,1 |
Таким образом, за анализируемый период коэффициент достаточности капитала вырос на 2% и в 2021 году составлял 9,9%. Однако при сравнении с рекомендуемыми нормами (4%), можно заметить, что на протяжении всего периода данный коэффициент значительно превышал 4%, что в целом положительно характеризует деятельность АО «Совкомбанк».
К внутренним факторам, улучшающим результаты деятельности Банка, относятся: совершенствование политики рисков, расширение работы с крупными и крупнейшими российскими, иностранными компаниями, а также оптимизация бизнес-процессов при сокращении издержек, что является частью долгосрочной стратегии развития Банка.
Наибольшие изменения коснулись следующих групп: удельный вес переоценки основных средств возрос на 19%, а удельный вес уставного капитала и фондов снизился на 6,5% и 17% от общей стоимости собственного капитала соответственно. Превышение темпов роста основных групп источников собственных средств над темпами роста расходов и рисков повлекло за собой резкий рост стоимости собственного капитала, а вследствие этого, и увеличение доли собственного капитала в общей стоимости пассивов АО «Совкомбанк».
В 2021 году Банк продолжил развивать ключевые сегменты бизнеса и на конец года достиг следующих результатов:
Топ 5 по количеству выданных автокредитов
Топ 10 по доле рынка кредитных карт
Топ 6 по доле рынка мгновенных кредитов
Совместно с крупнейшим международным ритейлером МЕГА Банком была запущена уникальная кобрендинговая программа по выпуску кредитных карт.
Дальнейшая сегментация на рынке корпоративного кредитования привела к расширению плодотворного сотрудничества с российскими туристическими компаниями.
Анализ депозитных и кредитных операций коммерческого банка
В настоящее время ПАО «Совкомбанк» является крупным частным банком в Российской Федерации по размеру активов, количеству офисов, а также территориальному покрытию.
Таблица 5
Состав и структура депозитов клиентов ПАО «Совкомбанк», млн руб.
| Источники привлеченных средств | 2019 г. | 2020 г. | 2021 г. | Изменения в структуре 2021г. к2019 г. (+,-),% | |||
| Сумма, млн руб. | В % к итогу | Сумма, млн руб. | В % к итогу | Сумма, млн руб. | В % к итогу | ||
| Средства органов государства, государственных предприятий иорганизаций | 49499,51 | 11,52 | 42709,888 | 7,75 | 63850,612 | 8,24 | -3,28 |
| Средства негосударственн ых предприятий иорганизаций | 2832,978 | 0,66 | 37442,317 | 6,80 | 155300,473 | 20,03 | +19,37 |
| Средстванаселения | 200993,166 | 46,78 | 277777,035 | 50,43 | 358688,454 | 46,27 | -0,51 |
| Средства банков | 176373,719 | 41,05 | 192853,412 | 35,01 | 197422901 | 25,47 | -15,58 |
| Всего | 429699,373 | 100 | 550782,652 | 100,00 | 775262,440 | 100,00 | Х |
Согласно табл. 1 наибольшую долю в структуре депозитов в 2021 году составляют средства населения (46,27%). Причем их доля в 2021 г. по сравнению с 2019г. сократилась незначительно – на 0,51%.
ПАО «Совкомбанк» стал больше сотрудничать с органами государства, государственными предприятиями и организациями. Доля привлеченных средств в 2021 г. выросла по сравнению с 2020 г., однако за анализируемый период доля сократилась на 3,28%.
Резко снизилась доля средств банков в 2021 году – на 15,58%. ПАО «Совкомбанк» стал больше сотрудничать с негосударственными предприятиями и организациями. Удельный вес средств увеличился на 19,37%. Данное значение 813 составило 155300,473 млн руб. в 2021 г.
Как видно из табл. 12 юридические лица в 2021 г. отдают предпочтение вкладам на срок от 1 до 3 лет (20,66%). Причем темп роста в 2021 г. по сравнению с 2019 г. составил 43,56%. По таким вкладам банк предлагает удобные условия для вкладчиков, а также достаточно высокую процентную ставку.
Стоит отметить, что в 2021 г. наблюдаются высокие темпы роста депозитов по сравнению с 2019 г. Депозиты клиентов на счетах до востребования, на 1 день и на счетах банковских карт выросли в 24,29 раза и составили 53638,4 млн руб. Также увеличилась их доля (6,92%). Однако удельный вес их остается наименьшим.
Второе место принадлежит вкладам на срок от 181 дней до 1 года. Их доля в общей сумме привлеченных ресурсов составила 17,38%. В 2021г. по отношению к 2019г. депозиты выросли в 2,75 раза.
Также клиенты предпочитают открывать вклады на 91-180 дней (17,23%) и 31-90 дней (16,03%). В 2021 г. сумма депозитов на срок свыше 3 лет осталась практически без изменений (96552,754 млн руб.). Однако по сравнению с 2019 г. доля сократилась на 9,82%.
В целом, отметим, что в структуре депозитов юридических лиц наблюдаются существенные изменения. Значительные выросли вклады в 2021 г. по сравнению с 2019 г.
Анализ рис. 2 показал, что депозиты юридических лиц в 2020 г. выросли на 38,2% и составили 277777,035 млн руб.
В 2021 г. произошло резкое снижение суммы вкладов, объем которых составил 155300,473 млн руб. В 2020 г. по сравнению с 2019 г. депозиты сократились на 122476,562 млн руб.
Таблица 6
Состав и структура депозитов юридических лиц ПАО «Совкомбанк» по срокам
| Сроки привлечения вкладов | 2019 г. | 2020 г. | 2021 г. | Темп роста, 2021 г. к2019 г.,% | |||
| сумма, млн руб. | доля,% | сумма, млн руб. | доля,% | сумма, млн руб. | доля,% | ||
| До востребования, на 1 день и на счетах банковскихкарт | 2207,97 | 0,51 | 17786,794 | 3,23 | 53638,4 | 6,92 | В 24,29раза |
| До 30 дней | 29652,886 | 6,9 | 153061,18 | 27,79 | 72385,888 | 9,34 | В 2,44раза |
| 31-90 дней | 23418,638 | 5,45 | 20150,905 | 3,66 | 124249,999 | 16,03 | В 5,3раза |
| 91-180 дней | 118264,137 | 27,52 | 115689,58 | 21 | 133542,061 | 17,23 | 112,92 |
| 181-1 год | 48916,811 | 11,38 | 41460,299 | 7,53 | 134726,141 | 17,38 | В 2,75раза |
| 1-3 года | 111565,549 | 25,96 | 105092,12 | 19,08 | 160167,194 | 20,66 | 143,56 |
| Свыше 3 лет | 95673,36 | 22,27 | 97541,78 | 17,71 | 96552,754 | 12,45 | 100,92 |
| Всего | 429699,351 | 100 | 550782,66 | 100 | 775262,44 | 100,00 | 180,42 |
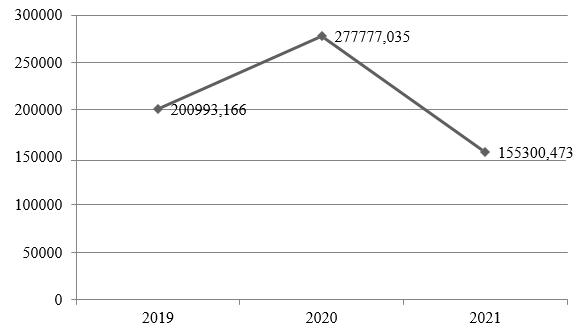
Рисунок 3 – Динамика депозитов юридических лиц ПАО «Совкомбанк», млн руб.
Проанализируем долю вкладов клиентов в депозитных операциях банковской системы Российской Федерации (Рис. 3).
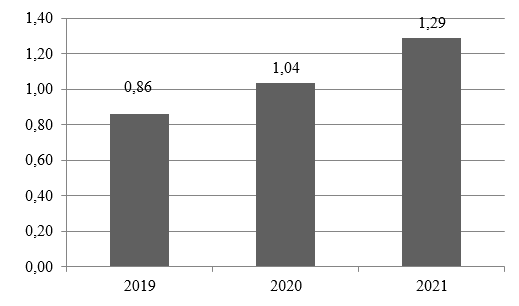
Рисунок 4 – Динамика доли ПАО «Совкомбанк» в депозитных операциях банковской системы России, %
Согласно рис. 4 можно сделать вывод, что доля ПАО «Совкомбанк» в депозитных операциях существенно мала, однако заметим, что она имеет тенденцию к росту. В 2021 г. удельный вес составляет 1,29%, в 2019 г. – 0,86%, в 2020 г. – 1,04%.
Таблица 7
Динамика срочных средств юридических лиц ПАО «Совкомбанк»
| 2019 | 2020 | 2021 | |
| Срочные средства | 1,007,679,702 | 1,079,701,889 | 1,030,045,750 |
| юридических лиц: | 588,130,460 | 655,265,823 | 591,059,165 |
| резиденты | 275,913,871 | 321,170,461 | 261,859,390 |
| до 30 дней | 92,790,487 | 80,812,142 | 65,394,213 |
| до 180 дней | 101,595,658 | 180,061,434 | 126,747,314 |
| до 1 года | 49,089,857 | 47,321,237 | 46,134,253 |
| до 3 лет | 26,393,746 | 6,757,050 | 17,302,254 |
| свыше 3 лет | 6,044,123 | 6,218,598 | 6,281,356 |
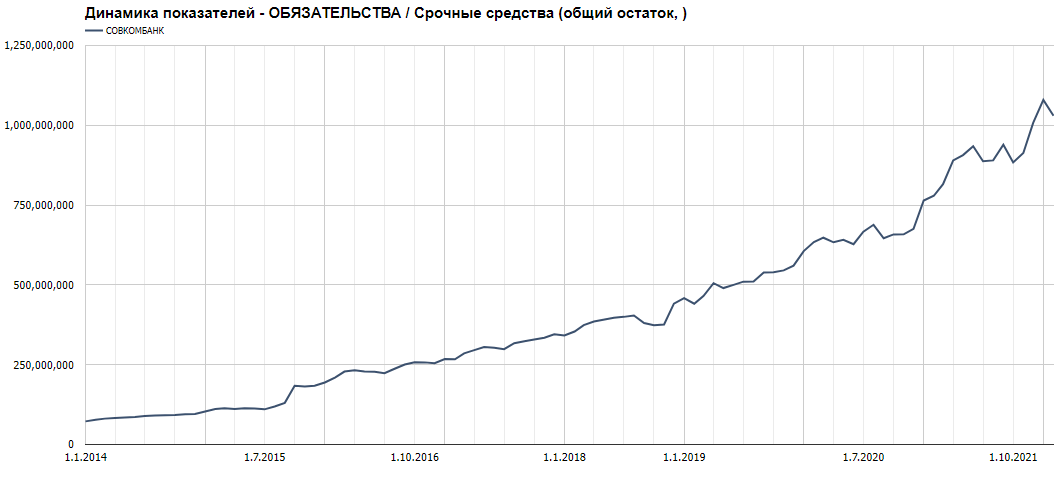
Рисунок 5 - Динамика срочных средств юридических лиц ПАО «Совкомбанк»
Таким образом, было выявлено, что, начиная с 2014 года срочные вклады для юридических лиц имеют тенденцию к увеличению, начиная с 2019 года они увеличились на 22 366 тыс. руб., или на 2,2%. Наибольшей популярностью пользуются вклады до «180 дней».
Таблица 8
Динамика текущих средств юридических лиц ПАО «Совкомбанк»
| 2019 | 2020 | 2021 | |
| Текущие средства | 432,017,339 | 420,806,280 | 424,897,882 |
| юридических лиц | 309,716,291 | 290,573,158 | 303,034,761 |
| государственные | 57,607,360 | 10,742,834 | 12,152,234 |
| резиденты | 245,237,259 | 264,066,793 | 274,592,137 |
| нерезиденты | 6,871,672 | 15,763,531 | 16,290,390 |
Рисунок 6 - Динамика текущих средств юридических лиц ПАО «Совкомбанк»
Анализируя таблицу 8 и рисунок 6, можно сделать выводы, что текущие средства нестабильны, начиная с 2019 г. и по 2021 г. они сократились на -7 119 тыс. руб., или 1,6%.
Таблица 9
Динамика текущих средств юридических лиц ПАО «Совкомбанк»
| 2019 г. | 2020 г. | 2021 г. | |
| Кредиты юридическим лицам | 596,972,061 | 621,979,109 | 734,203,434 |
| Резидентам: | 424,750,945 | 419,239,918 | 524,119,631 |
| до 30 дней | 20,513,263 | 11,879,753 | 113,856,160 |
| до 180 дней | 115,663,895 | 126,132,452 | 131,281,477 |
| до 1 года | 135,918,840 | 114,945,739 | 117,687,764 |
| до 3 лет | 67,878,417 | 76,614,188 | 69,641,151 |
| свыше 3 лет | 84,776,530 | 89,667,786 | 91,653,079 |
| Нерезидентам: | 168,572,663 | 191,260,240 | 199,483,432 |
| до 30 дней | 9,661,484 | 9,487,016 | 8,725,744 |
| до 180 дней | 5,109,900 | 18,405,968 | 18,704,698 |
| до 1 года | 25,624,263 | 24,106,466 | 25,240,595 |
| до 3 лет | 44,246,541 | 44,252,414 | 45,904,564 |
| свыше 3 лет | 83,930,475 | 95,008,376 | 100,907,831 |
| государственным компаниям: | 16,672,093 | 23,723,921 | 22,467,664 |
| до 180 дней | 3,143,958 | 194,378 | 150,793 |
| до 1 года | 5,056,463 | 5,939,503 | 6,367,098 |
| до 3 лет | 6,054,754 | 14,956,490 | 13,367,377 |
| свыше 3 лет | 2,416,918 | 2,633,550 | 2,582,396 |
| Просроченные: | 10,676,331 | 10,006,174 | 11,824,957 |
| резидентам | 10,162,665 | 9,506,596 | 11,319,040 |
| нерезидентам | 26,344 | 26,702 | 26,635 |
| государственным компаниям | 487,322 | 472,876 | 479,282 |
| резервы на возможные потери: | -23,699,971 | -22,251,144 | -23,692,250 |
| резиденты | -21,231,838 | -19,437,256 | -20,853,987 |
| нерезиденты | -1,793,732 | -1,996,069 | -2,060,257 |
| государственные компании | -674,401 | -817,819 | -778,006 |
| Кредиты ИП: | 8,663,965 | 8,991,259 | 9,440,419 |
| до 30 дней | 928,990 | 843,300 | 869,384 |
| до 180 дней | 281,947 | 220,331 | 184,483 |
| до 1 года | 134,353 | 120,232 | 122,205 |
| до 3 лет | 2,782,537 | 2,683,423 | 2,447,015 |
| свыше 3 лет | 4,667,037 | 5,273,472 | 5,928,394 |
| просроченные | 852,655 | 842,961 | 869,365 |
| Резервы на возможные потери | -983,554 | -992,460 | -980,427 |
Кредитная политика — общая часть политики, которая определяет стратегии банка. ПАО «Совкомбанк» занимается осуществлением краткосрочного и долгосрочного кредитования юридического и физического лица. В настоящее время более эффективно кредитуют промышленность, торговлю, сельское хозяйство. Организация кредитного процесса, его оценка в ПАО «Совкомбанк» производится анализом кредитных операций. В сумме обязательств банка на 2020 г. средства клиентов составили 88,72%, что на 2,31% меньше чем 12 год, а на 01.01.22 г. он возрос на 3,19%, составив 91,9% общей суммы по обязательствам банка. В 2021 г. величина удельного веса составила 5,27%, что меньше на 3,83% по сравнению с 2020 г. Величина удельного веса по прочим пассивам в структуре пассивов на 2020 г. относительно прошлого года на 0,171% и составила 2,18% от пассивов банка, а на 01.01.22 г. был увеличен удельный вес по прочим пассивам на 0,64%, составив 2,82% общей суммы по обязательствам.
Таким образом, банку важно, как привлекать и заимствовать средства для своей деятельности по выгодным условиям, так и использовать грамотно средства. Очень важно распределять ресурсы, которые имеются, по их управляемости. Так управляемые ресурсы можно сразу направлять на проведение активных операций, а условно управляемые максимально эффективно использовать. Остатки текущего счета клиента — это самый дешевый ресурс для банка, также некоторую сумму, остающуюся на счетах, можно трансформировать в управляемую часть текущих пассивов, чтобы получить значительный доход. Вот почему банки сталкиваются с проблемой, т. к. обязательства уменьшаются по срокам заимствования, привлечения, ведь банки не имеют возможность направить эти ресурсы в самые высокие по доходам долгосрочные активы. Поэтому все виды ресурсов необходимо использовать эффективно, в том числе средства на текущих счетах, а в ситуациях, когда имеет место некоторое недоверие населения к вложениям сбережений на депозитные счета на более длительный срок.
Исследование в рамках данной статьи показывает, что на данном этапе привлечение дополнительных денежных средств в банках — весьма актуальная проблема, потому что эти средства являются источниками по выдаче кредитов, процентных доходов, которые составляют наибольшую долю прибыли по банку.
2.3. Анализ расчетно-кассового обслуживания юридических лиц коммерческого банка
Расчетно-кассовые операции - ведение счетов юридических и физических лиц и осуществление расчетов по их поручению. Учитывая, что для юридических лиц в нашей стране хранение средств, в коммерческих банках является обязательным, функция расчетно-кассового обслуживания является одной из приоритетных в деятельности коммерческого банка. Коммерческий банк заинтересован в привлечении в стране за определенный период времени в наличной и безналичной формах характеризуется понятием «денежный оборот».
Для расчетно-кассового обслуживания клиент открывает счёт в банке. Учреждения банка открывают и ведут счета юридических лиц всех организационно-правовых форм собственности (государственных, муниципальных, индивидуальных, товариществ с ограниченной ответственностью – публичных акционерных обществ, обществ с ограниченной ответственностью, предприятий, созданных на основе аренды), а также предпринимателей, зарегистрированных в установленном законодательством порядке. В зависимости от форм собственности и хозяйствования клиент может открыть расчётный, текущий или бюджетный счёт.
В рамках расчетно-кассового обслуживания ПАО «Совкомбанк» предлагает корпоративным клиентам следующие услуги:
открытие и ведение счетов в рублях и иностранной валюте;
инкассация денежных средств;
интернет-банк;
зарплатный проект;
корпоративные карты;
эквайринг.
Расчетные счета открываются юридическим лицам-резидентам, которые являются коммерческими организациями. На расчетный счет зачисляется выручка от реализации продукции, работ. С него производятся расчеты с поставщиками, бюджетом, рабочими и служащими.
Текущие счета открываются юридическим лицам-резидентам, которые являются некоммерческими организациями. На текущие счета зачисляется выручка, осуществляются расчеты с поставщиками, бюджетом, работниками.
Бюджетные счета открываются предприятиям, организациям, которым выделяются средства из бюджета для целевого использования.
В ПАО «Совкомбанк» открыты все три счета и их соотношение представлены на рисунке 7.
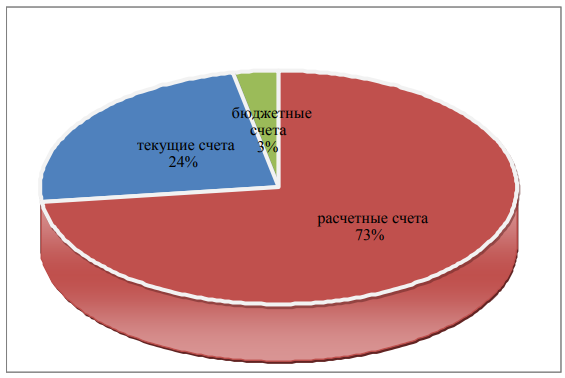
Рисунок 7 - Счета юридических лиц открытые в ПАО «Совкомбанк» в 2021 году
Как видно из рисунка большую часть составляют расчетные счета, что составляет 73% от всех счетов, которые открыты в банке у юридических лиц. Так как большая часть юридических лиц работает непосредственно в розницу и с покупателями и дневную выручку сдают в кассы банка. А бюджетных средств немного всего лишь 3%, что говорит о небольшом количестве юридических лиц, которым выделяются средства из бюджета.
Банковские счета клиентам открываются на основании внутреннего документа Банка «Правила открытия и закрытия банковских счетов юридических лиц, индивидуальных предпринимателей и физических лиц, занимающихся в установленном законодательстве Российской Федерации частной практикой, в ПАО «Совкомбанк», который разработан в соответствии с банковским законодательством и является обязательным к исполнению всеми филиалами и другими подразделениями Банка. После предоставления всех необходимых документов, процедур идентификации клиента и подписания клиентом заявления о присоединении к Общим условиям договора банковского счета в ПАО «Совкомбанк», клиенту открывается расчетный (или текущий) счет. Непосредственно формированием юридического дела занимается внутреннее структурное подразделение (ВСП), куда обращается клиент для открытия расчетного счета, затем досье передается в центральный офис для хранения документов.
Сама процедуры открытия расчетного счета:
1) Клиент обращается во внутреннее структурное подразделение для открытия расчетного счета. Это можно сделать посредством телефонной заявки, через сайт банка или личное присутствие клиента в Дополнительный офис, который территориально находится ближе к клиенту.
2) Клиент предоставляет в Банк документы (в зависимости от организационной правовой формы) и заполняет банковские формы, необходимые для идентификации клиента.
3) Сотрудник направляет документы в профильные подразделения для проверки и анализа клиента.
4) На основании положительных актов профильных подразделений клиенту открывается расчетный счет. Так же в банке имеется возможность открытия валютных счетов.
Вся поступающая в кассу предприятия денежная выручка сдаётся в кредитную организацию и зачисляется на его расчётный (текущий) счёт.
Расчёты между предприятиями и организациями осуществляются, как правило, в безналичном порядке, в установленных формах, путём перечисления средств со счёта плательщика на счёт получателя в банке.
Наиболее распространённой формой расчётов являются расчёты платёжными поручениями.
Клиент самостоятельно заполняет платёжные поручения и представляет в банк операционисту, ведущему его расчётный счёт. расчетные счета 73% текущие счета 24% бюджетные счета 3%
Первый экземпляр платёжного поручения, подписанный лицами, имеющими право распоряжаться счётом и заверенный оттиском печати, используется для списания средств со счёта клиента.
Второй экземпляр платёжного поручения, если:
а) перечисленная сумма подлежит зачислению на счёт в другом банке – предназначается соответствующему учреждению другого банка;
б) счёт получателя ведётся в том же учреждении банка – используется как мемориальный ордер для зачисления на этот счёт;
в) счёт получателя ведётся в другом учреждении банка – то он прилагается к реестру-ордеру или служит основанием для зачисления на счёт, открытый в учреждении (ОПЕРУ). В этом случае на поручении должна быть разрешительная подпись главного бухгалтера.
Третий экземпляр платёжного поручения предназначен получателю платежа при выписке из его лицевого счёта.
Четвёртый экземпляр платёжного поручения, заверенный печатью банка и подписью специалиста банка в приёме поручения, возвращается клиенту. На всех экземплярах платёжного поручения операционист банка проставляет дату и свою подпись, а на первом экземпляре.
Банку запрещено производить операции, связанные с выплатой наличных денежных средств, предприятиям, без зачисления на соответствующий банковский счёт. Банк не вправе принимать в свою кассу от юридических лиц наличные деньги для зачисления их на счета третьих лиц. Приём наличных денежных средств от клиентов для зачисления на счёт производится по объявлению на взнос наличными, состоящему из объявления, ордера и квитанции.
Исправления и помарки в кассовых документах не допускаются. Получение наличных денежных средств юридическими лицами осуществляется только со своего расчётного (текущего) и (или) бюджетного счёта в размере, необходимом на оплату труда, выплаты социального характера, стипендии, пенсии, пособия, закупку сельскохозяйственной продукции у населения, страховых возмещений, а также на другие расчёты с физическими лицами, текущие хозяйственные нужды и командировочные расходы в пределах средств на своих счетах.
Наличные деньги, полученные в банке, расходуются строго по целевому назначению. Организации, независимо от их организационно-правовой формы, могут иметь в своей кассе наличные деньги в пределах лимитов, установленных банком по согласованию с руководителями предприятий, и обязаны сдавать в банк всю денежную наличность сверх установленных лимитов в порядке и сроки, согласованные с банком, в соответствии с правилами ведения кассовых операций. При необходимости лимит остатка кассы может быть пересмотрен банком.
Выдача денежных средств по чеку производится лицу, которое указано в чеке. Денежный чек действителен в течение 10 дней, не считая дня выписки.
На данный момент отделение совершенствует ведение наличных и безналичных операций в национальной и иностранной валюте, стремится обеспечить высокую скорость прохождения платежей. И с каждым годом количество юридических лиц, находящихся на обслуживании в банке увеличивается.
А данный момент, можно открыть счета в следующей валюте:
1) Доллары
2) Евро
3) Фунты
4) Франки
Можно открыть валютные счета по запросу клиента, но это будут индивидуальные тарифы ведения расчетного счета. После открытия расчетного счета, клиенту выдается e-tokken с электронной цифровой подписью (ЭЦП) и клиент имеет доступ для совершения операций через Дистанционное банковское обслуживание (ДБО).
С точки зрения оперативности открытия расчетного счета, Банк предлагает клиенту открыть счет в течение одного рабочего дня, при условии предоставления необходимых документов.
В 2019 году, Банк выпустил мобильное приложение «Совкомбанк Бизнес», для оперативных отправки платежных поручений. Это облегчает клиенту доступ к расчетному счету, если рядом не имеется компьютер или ноутбук с электронным цифровым ключом (ЭЦП).
После открытия расчетного счета, клиент может напрямую связываться с сотрудника дополнительного офиса, где ему будет предоставляться информация о счете, так же будут оказываться информационная техническая поддержка. Посредством ДБО, клиент может направлять запросы на предоставление необходимых справок, выписок по расчётному счету и получать данные справки в электронном виде или на бумажном носителе (как выберет клиент).
Проведем анализ расчетно-кассовой деятельности корпоративных клиентов ПАО «Совкомбанк» ООО за 2019-2021 гг.
ПАО «Совкомбанк» является одним из активных игроков на рынке привлечения средств корпоративных клиентов. Как и предыдущие годы, 2021 год показал эффективность проводимой клиентской политики. Несмотря на ужесточение конкуренции на банковском рынке, ПАО «Совкомбанк» сохранил высокие темпы роста клиентской базы. В настоящее время в банке обслуживаются более 10 тыс. предприятий различных форм собственности, причем их количество увеличилось за прошлый год на 15%.
В рамках расчетно-кассового обслуживания корпоративных клиентов ПАО «Совкомбанк» открывает расчетные и прочие виды счетов юридическим лицам и индивидуальным предпринимателям (таблица 10). Согласно таблице 14 клиентская база банка возросла за последние три года. В 2020 году количество клиентов выросло на 19%, в том числе – количество юридических лиц на 21%, индивидуальных предпринимателей – на 17%. Общий рост клиентов 2021 году был чуть ниже, всего 8%, в том числе, 9% и 7% юридические лица и индивидуальные предприниматели соответственно.
Таблица 10
Структура корпоративных клиентов банка ПАО «Совкомбанк» за 2019-2021 гг., шт.1
| Счета | 2019 | 2020 | 2021 | отклонение2020/2019 | отклонение2021/2020 | ||
| абс. | % | абс. | % | ||||
| количество счетов,в том числе: | 1119 | 1307 | 1484 | 188 | 1,17 | 177 | 1,14 |
| в рублях РФ | 585 | 712 | 761 | 127 | 1,22 | 49 | 1,07 |
| в долларах США | 308 | 351 | 413 | 43 | 1,14 | 62 | 1,18 |
| в евро | 226 | 244 | 310 | 18 | 1,08 | 66 | 1,27 |
Как можно заметить, динамика открытия счетов достаточно положительная. Количество открываемых счетов увеличилось на 17% в 2020 году и на 14% в 2021. Счета, открываемые в иностранных валютах: долларах и евро, также демонстрируют значительный рост, в среднем до 27%. Такой прирост количества счетов физических лиц обусловлен увеличением клиентской базы банка, бесплатными тарифами на открытие и ведение данных счетов, а также развитием научно-технического прогресса, когда населению становится гораздо удобнее совершать товаро-обменные операции при помощи пластиковых карт либо через Интернет.
Таблица 11
Структура количества счетов корпоративных клиентов ПАО «Совкомбанк» в различных валютах за период 2019-2021 гг., шт.
| Валюта счета | 2019 | 2020 | 2021 | отклонение 2020/2019 | отклонение 2021/2020 | ||
| абс. | % | абс. | % | ||||
| рубли РФ | 8113 | 8931 | 9618 | 818 | 1,10 | 687 | 1,08 |
| доллары США | 1539 | 1687 | 1721 | 148 | 1,10 | 34 | 1,02 |
| евро | 913 | 1084 | 1197 | 171 | 1,19 | 113 | 1,10 |
| китайские юани | 14 | 12 | 11 | -2 | 0,86 | -1 | 0,92 |
| фунты стерлингов | 12 | 9 | 7 | -3 | 0,75 | -2 | 0,78 |
| чешские кроны | 9 | 8 | 5 | -1 | 0,89 | -3 | 0,63 |
| швейцарские франки | 8 | 7 | 4 | -1 | 0,88 | -3 | 0,57 |
| японские йены | 11 | 9 | 6 | -2 | 0,82 | -3 | 0,67 |
| казахские тенге | 0 | 0 | 2 | 0 | - | 2 | - |
| Итого счетов | 10619 | 11747 | 12571 | 1128 | 1,11 | 824 | 1,07 |
За 2020 год произошло увеличение количества счетов, открытых корпоративным клиентам, на 1128 штук, что составило 11% по сравнению с прошлым годом. В 2021 году прирост составил в абсолютном выражении 824 или 7%. Причем, как можно заметить ежегодно увеличиваются счета, открываемые в рублях для осуществления предпринимательской деятельности, в процентном выражении на 10% и 8% в 2020 и 2021 гг. соответственно. Данная тенденция связана с увеличением количества предприятий и организаций, которые вновь регистрируются и открывают расчетные счета, расширением клиентской базы банка. Кстати, стоит отметить, что количество счетов в иностранных валютах, отличных от долларов США и евро, имеет тенденцию к снижению, что связано с нестабильностью внешнеэкономической обстановки в мире.
Под «ведением» счета в банке понимают процедуры контроля за списанием и зачислением наличных и безналичных денежных средств с соблюдением законности, и банковских правил и норм и своевременная оплата документов из картотек в полном или частичном формате по мере поступления средств, информирование клиентов о требованиях, предъявляемых к счету и другие операции, связанные с функционированием счета.
Следует отметить, что банк ПАО «Совкомбанк» оперативно осуществляет переводы в российских рублях и иностранной валюте, обеспечивая клиентам и партнерам современный уровень расчетного сервиса.
Банк производит следующие операции с наличными средствами:
выдача наличных средств с рублевых и валютных счетов;
прием наличных средств на рублевые и валютные счета;
инкассация и доставка наличных средств;
доставка металлической (разменной) монеты;
сопровождение ценностей.
В банке действует услуга инкассации для корпоративных клиентов. Инкассация банка является собственной. В обязанности инкассаторской службы входит:
инкассация денежной выручки клиентов банка;
инкассация денежной выручки организаций, перевозка и сдача её в кассовое подразделение сторонней кредитной организации;
доставка ценностей клиентам, имеющим расчетный счет в банке;
прием денежной наличности в кассе сторонней кредитной организации, доставка и сдача её в кассы организаций;
доставка монеты в обмен на банкноты: отдельным заездом, попутным заездом;
перевозка ценностей клиента (драгметаллы, ценные бумаги, денежная наличность).
Клиенты банка могут осуществлять дистанционное управление своими счетами с помощью системы клиент-банк, которая носит название «БанкДирект». Данная система позволяет клиенту дистанционно:
получать актуальную информацию по счету;
создавать и отправлять платежные поручения;
получать выписки по счету;
настраивать периодические платежи;
совершать валютные операции;
открывать депозиты;
подавать заявки на кредиты;
обмениваться информацией с банком и многое другое.
Клиент может создавать документы как «с чистого листа», так и используя в качестве шаблонов документы, уже хранящиеся в базе данных.
Следует отметить, что 99% клиентов используют «Банк-Директ», так как тарифы на предоставление платежных документов в банк на бумажном носителе очень высокие. Данная система позволяет сократить документооборот и перевести документацию в электронный вид.
ПАО «Совкомбанк» предлагает организациям услугу по безналичному перечислению заработной платы и других приравненных к ней выплат на счета сотрудников организации. Данная услуга называется зарплатный проект.
Зарплатный проект – это услуга, предлагаемая кредитными организациями юридическим лица, в рамках которой осуществляется перечисление денег (заработной платы) на пластиковые карты сотрудников. Также банки могут оказывать компании и ее работникам другие услуги в рамках партнерства.
Для организаций преимуществами зарплатного проекта являются: сокращение функций бухгалтерии, упрощение выдачи зарплаты персоналу, снижение потери времени в течение дня выплат. Сотрудникам зарплатный проект обеспечивает конфиденциальность выплат, возможность получения наличных в удобное время.
Таким образом, корпоративный бизнес банка ПАО «Совкомбанк» специализируется на комплексном обслуживании юридических лиц и индивидуальных предпринимателей, предоставляя следующие услуги: открытие и ведение счетов в рублях и иностранной валюте, инкассация денежных средств, интернет-банк, зарплатный проект, корпоративные карты, эквайринг. В настоящее время в Банке обслуживаются более 10 тыс. предприятий различных форм собственности, причем их количество увеличилось за прошлый год на 15%. Увеличение клиентской базы банка произошло, в основном, за счет гибких тарифных условий по обслуживанию счетов, предлагаемых банком. В рамках расчетно-кассового обслуживания банк открывает и осуществляет процедуры ведения банковских счетов корпоративных клиентов. Клиенты могут открывать счета в рублях, а также в иностранной валюте: долларах США, евро, китайских юанях, фунтах стерлингов, чешских кронах, швейцарских франках, японских йенах, казахских тенге. В 2021 году прирост количества счетов составил 7%, что связано с расширением клиентской базы банка. 99% клиентов банка осуществляют дистанционное управление своими счетами с помощью системы, которая носит название «Банк-Директ».
Глава 3. Рекомендации по повышению эффективности банковского обслуживания юридических лиц ПАО «Совкомбанк»
Мероприятия по совершенствованию банковских продуктов и услуг для юридических лиц
Банки стремятся усовершенствовать банковское обслуживание, чтобы привлечь и удержать как можно больше клиентов. Однако, в наши дни, уровень обслуживания юридических и физических лиц в банках в основном схож, поэтому для того, чтобы отличаться от конкурентов, банки должны сосредоточиться на некоторых направлениях, требующих улучшений. Это может включать в себя новые технологии, разнообразные услуги и предложения, а также превосходное качество обслуживания. В целом, банки должны стремиться к тому, чтобы стать более эффективными и надежными партнерами для своих клиентов.
Одним из способов улучшить банковское обслуживание является использование новых технологий. Это может быть внедрение инноваций, таких как онлайн-банкинг, мобильные приложения и роботизированное обслуживание, чтобы упростить процесс обращения к банку и увеличить удобство для клиентов. Это также может включать в себя использование искусственного интеллекта и машинного обучения для анализа данных и предоставления более точных рекомендаций и предложений.
Другим способом улучшения банковского обслуживания является разнообразие услуг и предложений, которые предоставляет банк. Это может включать в себя различные виды расчетных счетов, кредитные карты, инвестиционные продукты, страхование и т.д. Банки должны стремиться к тому, чтобы предлагать услуги, которые реально отвечают потребностям клиентов, и учитывать их особенности и индивидуальные предпочтения.
Также, банки могут разрабатывать кастомизированные услуги, которые специально адаптированы для каждого конкретного клиента, чтобы сделать их опыт обслуживания более удобным и привлекательным. Окончательно, банки должны стремиться к тому, чтобы предоставлять высококачественное обслуживание с быстрым реагированием и дружелюбным отношением к своим клиентам, чтобы они чувствовали себя важными и уважаемыми.
Клиенту хочется чувствовать себя важным и уважаемым, поэтому важно, чтобы персонал банка был клиентоориентированным. Как признак этого можно рассмотреть комфортную обстановку, доверительное общение с клиентами и попытки предугадывать их желания. Однако, клиентоориентированность банка не только в улыбках сотрудников: важными факторами также являются банковские продукты, интернет-банк, сеть банкоматов, эффективное обучение и многое другое. Однако, для клиента, в первую очередь, важно то, что он видит непосредственно. Именно поэтому банкам стоит обратить внимание на несколько направлений: внедрение инноваций, кастомизацию услуг для каждого конкретного клиента, и предоставление высококачественного обслуживания с быстрым реагированием и дружелюбным отношением. В своей работе банки должны также использовать различные стилистические приемы, такие как эпитеты, метафоры и антонимы, чтобы улучшить впечатление от банка у клиента.
Для решения данной проблемы банку следует уделить внимание бизнес-тренингам, повышению квалификации и клиентоориентированности своего персонала, ведь каждый сотрудник, особенно расчетно-кассового отделения, является «лицом» банка.
Расчетно-кассовое обслуживание связано с выполнением огромного количества стандартных операций. Большое количество времени в банке тратится на обработку финансовых и юридических документов. Такой процесс является достаточно трудоемким и может снизить качество обслуживания клиентов банка, потому что вместо того, чтобы уделить внимание решению нестандартных финансовых задач и выявлению потребностей клиента, сотрудники заняты выполнением повседневных расчетно-кассовых операций. Таким образом, возникает необходимость снижения трудозатратности расчетно-кассового обслуживания.
Способом решения вышеупомянутой проблемы, по мнению автора, является внедрение и использование современных технологий, модернизация используемого программного обеспечения, которые позволят усовершенствовать бизнес-процессы в сфере расчетно-кассовых операций, делая предоставление данных услуг более простым и быстрым. Применение новых компьютерных технологий позволяет не только снизить трудозатратность операций, но и сократить банковские расходы на содержание персонала. Кроме того, при развитии и автоматизации процессов обслуживания клиентов, в банках снижается стоимость операций, и, как следствие, тарифы, что влечет поток новых клиентов.
Также можно отметить, что одной из потребностей современных клиентов, в особенности корпоративных, является возможность решать задачи из офиса, с помощью интернета и телефона, без посещения офисов банка. В этом случае решением проблемы сокращения трудозатратности РКО, уменьшения затраченного на получение услуги времени клиента является система «Интернет-банк», которая позволяет организовать документооборот по безбумажной технологии. Системы удаленного банковского обслуживания предоставляет клиентам обширные возможности:
возможность сделать распоряжение по счету на расстоянии;
защита от несанкционированного доступа;
получение справочной информации о движениях по счету;
получение выписок по счетам в режиме реального времени;
хранение платежных документов в архиве.
Способом экономии времени и денежных средств банка при проведении операций по пополнению и обналичиванию счетов корпоративных клиентов становятся корпоративные карты. Такие карты значительно упрощают процесс управления счетом организации. Благодаря корпоративным картам клиент может управлять своими счетами как из своего офиса, так и в любой точке, и даже находясь в командировке.
Безопасность денежных средств клиента на современном этапе – основополагающая банковская проблема. Она рассматривается как с точки зрения сохранности денежных средств, так и с точки зрения сохранности информации о клиентских данных и сохранения банковской тайны. Основной целью создания системы информационной безопасности является обеспечение защищенного хранения информации на разных носителях, защита данных, передаваемых по каналам связи, разграничение доступа к различным видам документов, создание резервных копий, послеаварийное восстановление и т.д. Защита данных достигается путем реализации комплекса организационных (документированные процедуры и правила работы с разными видами информации, средствами защиты и т.п.) и технических (аппаратные и программные средства контроля доступа, антивирусная защита и т.п.) мероприятий.
Информационной безопасности можно достичь за счет использования современных технологий защиты информации: сертифицированных ФСБ средств криптографической защиты, современных протоколов защиты данных, передаваемых через Интернет (SSL/TLS) и специфических внутренних механизмов защиты подсистемы, а стабильность – за счет промышленных вебсерверных приложений. Современные банки, стремясь обезопасить своих клиентов от мошеннических действий, активно внедряют новые продукты. Например, современные способы хранения ключей электронной подписи – крипто- и смарткарты, Safe Touch для считывания этих карт, позволяющий визуально контролировать содержание передаваемых на подпись электронных документов.
Любая целесообразная экономическая деятельность связана с проблемой эффективности. Экономическую эффективность банковской деятельности можно определить, как оптимальное использование имеющихся финансовых ресурсов в соответствии с поставленными целями.
Эффективность банковской деятельности, конкретно банковского обслуживания юридических лиц, характеризует его результативность, которая находит свое выражение в росте комиссионных доходов банка, получаемых от данного вида деятельности, а соответственно, и обшей прибыли.
Самым важным ресурсом в современном мире является время. Для юридических лиц, обращающихся за получением услуг в банк, управление данным ресурсом является актуальной проблемой. Банки, обслуживая своих клиентов, стремятся к минимизации временного интервала, затраченного на выполнение операции. Поэтому для банков одним из приоритетных направлений совершенствования РКО становится разработка способов предоставления классических банковских услуг, которые бы позволили экономить время клиентов и стоимость обслуживания.
В банках все чаще можно увидеть системы электронной очереди. И во многих из них эта система используется только для текущего управления очередью, проще говоря, для распределения клиентов по операционистам. Хотя из этого инструмента можно получить гораздо больше пользы, чем кажется на первый взгляд. Автор имеет в виду полнофункциональную систему управления очередью (СУО), которая фиксирует по каждой операции следующую информацию: номер талона, время выдачи талона (начало ожидания), время вызова на обслуживание (начало обслуживания), время окончания обслуживания, номер окна, где осуществляется обслуживание, тип операции. Эти данные можно использовать для минимизации очередей и повышения пропускной способности отделения. Причем делать это можно, управляя как клиентами, так и сотрудниками в отделении.
Анализируемый банк пока не имеет системы электронной очереди, поэтому автор в качестве меры по совершенствованию РКО в банке ПАО «Совкомбанк» предлагает ее внедрение в одном из операционных офисов. Экономический эффект выступает в виде увеличения получаемых комиссионных доходов в результате роста количества клиентов после оптимизации времени на получение банковских услуг.
Оценка экономической эффективности предложенных мероприятий
Итак, рассчитаем экономический эффект от внедрения электронной очереди. Общая стоимость затрат на внедрение представлена в таблице 13.
Таблица 13
Общие затраты на внедрение системы электронной очереди в банке ПАО «Совкомбанк»
| Показатель расходов | Стоимость |
| Терминал и необходимое оборудование | 500000 |
| Стоимость услуг сторонней организации на установку терминала | 50000 |
| Стоимость технического обслуживания за год | 100000 |
| Прочие расходы | 20000 |
| Итого: | 670000 |
В итоге общие затраты на внедрение составят 670 тыс. рублей.
В качестве результата, получаемого от нововведения, выступает рост доходов банка за счет увеличения количества клиентов. В данном расчете примем, что количество клиентов в месяц увеличится на 10 человек, а, соответственно, сумма доходов составит 35 тыс. руб.1 Итого за год получаем, что комиссионные доходы банка возрастут за год на 420 тыс. руб. 1 Данные о количестве человек и предполагаемом увеличении дохода были взяты из расчетов других банков, и которые были получены после введения электронных очередей. Данные являются предполагаемыми, т.к. существуют и другие факторы, влияющие на изменение указанных показателей.
В итоге получаем следующую ожидаемую экономическую эффективность по формуле:
Э = Эр – Ен*З,
где,
Эр – результат, достигаемый от нововведения;
Ен – нормативный коэффициент (для банковской сферы он равен 0,15);
З – общая сумма затрат на внедрение проекта.
Таким образом, получаем, что экономическая эффективность от внедрения системы электронной очереди составит:
Э = 420000 – 670000*0,15 = 319500 руб.
Даже при приблизительном расчете экономическая эффективность от внедрения получилась значительной. Такой она получилась за счет увеличения комиссионных доходов. Соответственно, вкладывая 670000 рублей, банк получит комиссионных доходов на 420 тыс. руб., а экономия за год составит 319500 рублей.
В результате расчета, автор выяснил, что предложенная мера повышения эффективности и доходности от расчетно-кассовой деятельности банка ПАО «Совкомбанк», внедрение системы электронной очереди, может показать свою эффективность на практике и положительно повлиять на рост комиссионных доходов.
В настоящее время банковский рынок непрерывно совершенствуется. Банки стремятся улучшить эффективность своих бизнес-процессов для поддержания конкурентоспособности на финансовом рынке, совершенствуя и внедряя новые технологии для осуществления расчетно-кассовых операций. Для совершенствования расчетно-кассового обслуживания в банке ПАО «Совкомбанк» были предложены следующие меры:
внимание к потребностям каждого клиента, индивидуальный подход, комплексность обслуживания;
разработка новых способов предоставления стандартных банковских услуг, экономящих время клиентов и стоимость обслуживания;
проведение маркетингового анализа потребностей клиентов, изучение опыта ведущих банков;
использование бизнес-тренингов для повышения квалификации и клиентоориентированности своего персонала;
использование современных технологий, автоматизация бизнес-процессов, модернизация используемого программного обеспечения;
сокращение бумажного оборота, перевод документов в электронный формат;
развитие и совершенствование системы удаленного банковского обслуживания для экономии времени клиентов;
усиление информационной безопасности с целью сохранения денежных средств клиента и его личных данных.
Реализация данных направлений позволит достичь эффективности в развитии расчетно-кассового обслуживания и повысить финансовую прибыль и устойчивость банка. Результатом внедренных мер по повышению эффективности расчетно-кассовой деятельности банка ПАО «Совкомбанк», внедрение системы электронной очереди, стал рост комиссионных доходов на 15,8%.
В качестве итога третьей главы автор выделил следующее.
По мнению автора, в разрезе расчетно-кассового обслуживания коммерческих банков, в т.ч. в исследуемом банке «НЕЙВА» ООО можно выделить следующие проблемы:
- отсутствие комплексности обслуживания,
- низкий уровень клиентоориентированности персонала банка,
- высокая трудозатратность расчетно-кассовых операций,
- большие временные затраты клиентов, ожидающих обслуживания,
- недостаточно высокий уровень безопасности клиентов.
Для совершенствования банковского обслуживания в банке ПАО «Совкомбанк» и решения описанных проблем автором были предложены следующие меры:
- внимание к потребностям каждого клиента, индивидуальный подход, комплексность обслуживания;
- разработка новых способов предоставления стандартных банковских услуг, экономящих время клиентов и стоимость обслуживания;
- проведение маркетингового анализа потребностей клиентов, изучение опыта ведущих банков;
- использование бизнес-тренингов для повышения квалификации и клиентоориентированности своего персонала;
- использование современных технологий, автоматизация бизнес-процессов, модернизация используемого программного обеспечения;
- сокращение бумажного оборота, перевод документов в электронный формат;
- развитие и совершенствование системы удаленного банковского обслуживания для экономии времени клиентов; усиление информационной безопасности с целью сохранения денежных средств клиента и его личных данных.
Реализация данных направлений позволит достичь эффективности в развитии банковского обслуживания юридических лиц и повысить финансовую прибыль и устойчивость банка.
В результате расчетов экономической эффективности мер по повышению результативности банковского обслуживания юридических лиц ПАО «Совкомбанк», а именно, установка терминала электронной очереди, был получен положительный результат (увеличение доходов составило 420 тыс. руб.), что свидетельствует о том, что данное предложение вполне можно применить в банке ПАО «Совкомбанк» на практике в ближайшее время.
Заключение
Современное банковское дело и нива обслуживания корпоративных клиентов переживают цифровую трансформацию. Банки создают и укрупняют собственные электронные экосистемы, интегрируют разнообразные механизмы аналитики, прогнозирования, персонализируют клиентские предложения.
Таким образом, на сегодняшний день, значительное количество услуг предоставляется банками для юридических лиц. Они могут быть сгруппированы на основные и вспомогательные. К основным банковским услугам можно отнести кредитование юридических лиц, размещение корпоративных депозитов, а также документарные операции. К дополнительным можно отнести услуги ДБО, инкассации, зарплатные проекты, гарантийные банковские услуги.
Банковская услуга - это предоставляемые клиентам технические, технологические, финансовые, интеллектуальные и профессиональные виды деятельности банка, сопровождающие и оптимизирующие проведение банковских операций.
Учитывая современные реалии российской экономики, а именно ее ограниченность и некую степени игнорирования западными странами, иностранные инвестиции в российскую экономику в режиме санкций резко сократились, что побуждает банки активизировать свою работу в области поддержки реального сектора экономики.
Актуальными проблемами развития клиентских взаимоотношений отечественных банков с юридическими лицами являются: слабая техническая оснащенность российских банков по разработке новых и востребованных для корпоративных клиентов продуктов; низкая эффективность каналов продвижения банковских продаж и сбыта на корпоративном сегменте; недостаточная автоматизация продуктовой продажи наряду с несовершенным информационным обеспечением продвижения новых банковских продуктов в рамках определения эффективности каналов сбыта банковских продаж.
Было выявлено, что корпоративный бизнес банка ПАО «Совкомбанк» специализируется на комплексном обслуживании юридических лиц и индивидуальных предпринимателей, предоставляя следующие услуги: открытие и ведение счетов в рублях и иностранной валюте, инкассация денежных средств, интернет-банк, зарплатный проект, корпоративные карты, эквайринг. В настоящее время в Банке обслуживаются более 10 тыс. предприятий различных форм собственности, причем их количество увеличилось за прошлый год на 15%. Увеличение клиентской базы банка произошло, в основном, за счет гибких тарифных условий по обслуживанию счетов, предлагаемых банком. В рамках расчетно-кассового обслуживания банк открывает и осуществляет процедуры ведения банковских счетов корпоративных клиентов. Клиенты могут открывать счета в рублях, а также в иностранной валюте: долларах США, евро, китайских юанях, фунтах стерлингов, чешских кронах, швейцарских франках, японских йенах, казахских тенге. В 2021 году прирост количества счетов составил 7%, что связано с расширением клиентской базы банка. 99% клиентов банка осуществляют дистанционное управление своими счетами с помощью системы, которая носит название «Банк-Директ».
В качестве итога третьей главы автор выделил следующее.
По мнению автора, в разрезе расчетно-кассового обслуживания коммерческих банков, в т.ч. в исследуемом банке «НЕЙВА» ООО можно выделить следующие проблемы:
- отсутствие комплексности обслуживания,
- низкий уровень клиентоориентированности персонала банка,
- высокая трудозатратность расчетно-кассовых операций,
- большие временные затраты клиентов, ожидающих обслуживания,
- недостаточно высокий уровень безопасности клиентов.
Для совершенствования банковского обслуживания в банке ПАО «Совкомбанк» и решения описанных проблем автором были предложены следующие меры:
- внимание к потребностям каждого клиента, индивидуальный подход, комплексность обслуживания;
- разработка новых способов предоставления стандартных банковских услуг, экономящих время клиентов и стоимость обслуживания;
- проведение маркетингового анализа потребностей клиентов, изучение опыта ведущих банков;
- использование бизнес-тренингов для повышения квалификации и клиентоориентированности своего персонала;
- использование современных технологий, автоматизация бизнес-процессов, модернизация используемого программного обеспечения;
- сокращение бумажного оборота, перевод документов в электронный формат;
- развитие и совершенствование системы удаленного банковского обслуживания для экономии времени клиентов; усиление информационной безопасности с целью сохранения денежных средств клиента и его личных данных.
Реализация данных направлений позволит достичь эффективности в развитии банковского обслуживания юридических лиц и повысить финансовую прибыль и устойчивость банка.
В результате расчетов экономической эффективности мер по повышению результативности банковского обслуживания юридических лиц ПАО «Совкомбанк», а именно, установка терминала электронной очереди, был получен положительный результат (увеличение доходов составило 420 тыс. руб.), что свидетельствует о том, что данное предложение вполне можно применить в банке ПАО «Совкомбанк» на практике в ближайшее время.
Список использованных источников
- Конституция Российской Федерации (принята всенародным голосованием 12.12.1993 г.) // Российская газета. – 25.12.1993 г. – № 237.
- Гражданский кодекс Российской Федерации Часть первая от 30.11.1994 № 51-ФЗ. Часть вторая от 30.11.1994 № 51-ФЗ (ред. от 25.02.2022 N 20-ФЗ)
- Налоговый кодекс Российской Федерации Часть первая от 31.07.1998 № 146-ФЗ (ред. от 21.11.2022 N 443-ФЗ).
- Федеральный закон от 02.12.1990 № 395-1 «О банках и банковской деятельности» (ред. от 05.12.2022 N 498-ФЗ).
- Федеральный закон "О защите конкуренции" от 26.07.2006 N 135-ФЗ (ред. от 05.12.2022 N 500-ФЗ).
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ред. от 19.12.2022 N 540-ФЗ).
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (ред. от 30.12.2021 N 484-ФЗ).
- Абрамова М. А. Деньги, кредит, банки и денежно-кредитная система. Тесты, задания, кейсы. Учебное пособие. — М.: КноРус, 2021.
- Авагян Г. Л. Деньги, кредит, банки: Учебное пособие / Г.Л. Авагян, Т.М. Ханина, Т.П. Носова. — М.: Магистр, НИЦ ИНФРА-М, 2019. — 416 c.
- Агеева Н. А. Деньги, кредит, банки: Учебное пособие / Н.А. Агеева. — М.: Риор, 2019. — 432 c.
- Алтунина, Л. Н. Современные подходы понятия банковского продукта, банковской услуги, банковской операции// Социально-экономическое развитие России: проблемы, тенденции, перспективы : сборник статей ХVIII Международной научно-практической конференции, Курск, 25 июня 2019 года. – Курск: Курский филиал федерального государственного бюджетного учреждения высшего образования «Финансовый университет при Правительстве Российской Федерации», 2019. – С. 25-28. – EDN FEMYMX.
- Алиев Б. Х. Деньги, кредит, банки: Учебное пособие / Б. Х. Алиев, С. К. Идрисова, Д.А. Рабаданова. — М.: Вузовский учебник, 2019. — 112 c.
- Багаева, Н. Ю. Анализ кредитного портфеля коммерческого банка (на примере ПАО "Совкомбанк") / Н. Ю. Багаева, А. Г. Собакина // Актуальные вопросы современной экономики. – 2020. – № 1. – С. 495-501. – DOI 10.34755/IROK.2020.39.98.071. – EDN DEVPIP.
- Бурмистрова, П.Д., Шаталова, Е.П. Дистанционное банковское обслуживание как средство модернизации банковских услуг // Вестник университета. - 2020. - №11
- Глотко, А. В. Совершенствование расчетно-кассового обслуживания юридических лиц для обеспечения конкурентоспособности коммерческих банков на региональном рынке / А. В. Глотко, Г. Г. Ляскин // Вестник ОрелГИЭТ. – 2022. – № 1(59). – С. 139-146. – DOI 10.36683/2076-5347-2022-1-59-139-146. – EDN PAZEJK.
- Звонова Е. А. Деньги, кредит, банки. — М.: Юрайт, 2019. — 456 c.
- Иванов В. В. Деньги, кредит, банки. — М.: Юрайт, 2020. — 372 c.
- Копылевич, О. М. Банковские продукты, услуги и технологии: сущность и характеристика// Непрерывное профессиональное образование и новая экономика. – 2020. – № 1(6). – С. 126-132. – EDN PCORGI.
- Кощеев Вадим Аркадьевич, Цветков Юрий Александрович. Цифровая трансформация банковского сектора // Теория и практика сервиса: экономика, социальная сфера, технологии, 2019. № 4 (38). [Электронный ресурс]. Режим доступа: https://cyberleninka.ru/article/n/tsifrovayatransformatsiya-bankovskogo-sektora/
- Кривошеина, В. П. Организационно-правовые основы расчетно-кассового обслуживания юридических лиц / В. П. Кривошеина // Развитие отраслей АПК на основе формирования эффективного механизма хозяйствования : Материалы Международной научно-практической конференции. В 2 частях, Киров, 18 декабря 2019 года. – Киров: Вятская государственная сельскохозяйственная академия, 2019. – С. 71-74. – EDN ZULORQ.
- Казимагомедов А. А. Деньги, кредит, банки. Учебник. — М.: Инфра-М, 2021. — 484 c.
- Казначевская Г.Б. Деньги, кредит, банки. / Г.Б. Казначевская. — М.: КноРус, 2021. — 352 c.
- Калинин Н. В., Матраева Л. В., Денисов В. Н. Деньги. Кредит. Банки. Учебник для бакалавров. 2-е изд., стер. — М.: Дашков и К, 2020. — 300 c.
- Климович В. П. Финансы, денежное обращение и кредит: учеб. / В. П. Климович. – 3-е изд., перераб. и доп. – М.: ИД «ФОРУМ»: ИНФРА-М, 2021. -456с.
- Кропин Ю. А. Деньги, кредит, банки. — М.: Юрайт, 2020. — 398 c.
- Кузнецова Е.И. Деньги, кредит, банки: Учебное пособие / Е.И. Кузнецова. — М.: ЮНИТИ, 2019. — 567 c.
- Лаврушин О. И. Банковские операции: учеб. пособие/ О. И. Лаврушин. - 3-е изд. - М.: КНОРУС, 2021. - 384 с.
- Морозов, В. С. Банковские услуги для юридических лиц: оценка качества и перспектива развития / В. С. Морозов // Мировая наука. – 2021. – № 9(54). – С. 48-50. – EDN YHKRPY.
- Николаева, И. В. Виды кредитных операций и направления их развития в ПАО «Совкомбанк»// Актуальные вопросы экономики : Сборник научных трудов. – Чебоксары : Чувашский государственный университет имени И.Н. Ульянова, 2020. – С. 150-154. – EDN RCBRQJ.
- Рамзаева, Е. П. К вопросу о теоретических аспектах понятий банковской услуги и банковского продукта// Сборник избранных статей по материалам научных конференций ГНИИ "Нацразвитие" : Материалы конференций: Всероссийская (национальная) научно-практическая конференция; Всероссийская (национальная) научная конференция; Всероссийская (национальная) научная конференция ; Всероссийская (национальная) научно-практическая конференция, Санкт-Петербург, 10–13 февраля 2022 года. – Санкт-Петербург: ГНИИ «Нацразвитие», 2022. – С. 87-89. – DOI 10.37539/FEB325.2022.21.46.006. – EDN BCZCBB.
- Реуцкий С. Ю. К вопросу о становлении цифровизации банковской деятельности в России // Закон и право. - 2020. - № 2. - С. 54-58.
- Сергеева А. П. Деньги, кредит, банки (для бакалавров) / А.П. Сергеева. — М.: КноРус, 2019. — 448 c.
- Сысоева Е. Ф. Финансы, деньги, кредит, банки. Учебное пособие. — М.: КноРус, 2021.
- Чеботаев Н.Н. АСПЕКТЫ ОБСЛУЖИВАНИЯ КОРПОРАТИВНЫХ КЛИЕНТОВ В КОММЕРЧЕСКОМ БАНКЕ // The Scientific Heritage. 2021. №79-4. URL: https://cyberleninka.ru/article/n/aspekty-obsluzhivaniya-korporativnyh-klientov-v-kommercheskom-banke (дата обращения: 13.12.2022).
- Шалагина, Ю. О. Анализ расчетно-кассового обслуживания клиентов коммерческими банками на примере банкаакб "фора-банк" (АО) / Ю. О. Шалагина, П. В. Шалагин // Аллея науки. – 2019. – Т. 1. – № 10(37). – С. 22-24. – EDN JZIGGD.
- Шахбазова, М. С. Особенности оказываемых банковских услуг юридическим лицам// Юность и Знания - Гарантия Успеха - 2018: Сборник научных трудов 5-й Международной молодежной научной конференции. В 2-х томах, Курск, 20–21 сентября 2019 года / Ответственный редактор А.А. Горохов. Том 1. – Курск: Закрытое акционерное общество "Университетская книга", 2019. – С. 218-221. – EDN VLOBPK.
- Янкина И.А. Деньги, кредит, банки. Практикум: Учебник / И.А. Янкина. — М.: КноРус, 2021. — 190 c.
- Янов В.В. Деньги, кредит, банки (для бакалавров) / В.В. Янов, И.Ю. Бубнова. — М.: КноРус, 2021. — 512 c.
- Янова С. Ю. Деньги, кредит, банки. Финансовые рынки. В 2 частях. Часть 1. — М.: Юрайт, 2022. — 300 c.
Сноски
- Рамзаева, Е. П. К вопросу о теоретических аспектах понятий банковской услуги и банковского продукта// Сборник избранных статей по материалам научных конференций ГНИИ "Нацразвитие" : Материалы конференций: Всероссийская (национальная) научно-практическая конференция; Всероссийская (национальная) научная конференция; Всероссийская (национальная) научная конференция ; Всероссийская (национальная) научно-практическая конференция, Санкт-Петербург, 10–13 февраля 2022 года. – Санкт-Петербург: ГНИИ «Нацразвитие», 2022. – С. 87-89. – DOI 10.37539/FEB325.2022.21.46.006. – EDN BCZCBB.
- Копылевич, О. М. Банковские продукты, услуги и технологии: сущность и характеристика// Непрерывное профессиональное образование и новая экономика. – 2020. – № 1(6). – С. 126-132. – EDN PCORGI.
- Алтунина, Л. Н. Современные подходы понятия банковского продукта, банковской услуги, банковской операции// Социально-экономическое развитие России: проблемы, тенденции, перспективы : сборник статей ХVIII Международной научно-практической конференции, Курск, 25 июня 2019 года. – Курск: Курский филиал федерального государственного бюджетного учреждения высшего образования «Финансовый университет при Правительстве Российской Федерации», 2019. – С. 25-28. – EDN FEMYMX.
- Морозов, В. С. Банковские услуги для юридических лиц: оценка качества и перспектива развития / В. С. Морозов // Мировая наука. – 2021. – № 9(54). – С. 48-50. – EDN YHKRPY.
- Морозов, В. С. Банковские услуги для юридических лиц: оценка качества и перспектива развития / В. С. Морозов // Мировая наука. – 2021. – № 9(54). – С. 48-50. – EDN YHKRPY.
- Шахбазова, М. С. Особенности оказываемых банковских услуг юридическим лицам// Юность и Знания - Гарантия Успеха - 2018: Сборник научных трудов 5-й Международной молодежной научной конференции. В 2-х томах, Курск, 20–21 сентября 2018 года / Ответственный редактор А.А. Горохов. Том 1. – Курск: Закрытое акционерное общество "Университетская книга", 2018. – С. 218-221. – EDN VLOBPK.
- Шахбазова, М. С. Особенности оказываемых банковских услуг юридическим лицам// Юность и Знания - Гарантия Успеха - 2018: Сборник научных трудов 5-й Международной молодежной научной конференции. В 2-х томах, Курск, 20–21 сентября 2018 года / Ответственный редактор А.А. Горохов. Том 1. – Курск: Закрытое акционерное общество "Университетская книга", 2018. – С. 218-221. – EDN VLOBPK.
- Морозов, В. С. Банковские услуги для юридических лиц: оценка качества и перспектива развития / В. С. Морозов // Мировая наука. – 2021. – № 9(54). – С. 48-50. – EDN YHKRPY.
- Морозов, В. С. Банковские услуги для юридических лиц: оценка качества и перспектива развития / В. С. Морозов // Мировая наука. – 2021. – № 9(54). – С. 48-50. – EDN YHKRPY.
- Чеботаев Н.Н. АСПЕКТЫ ОБСЛУЖИВАНИЯ КОРПОРАТИВНЫХ КЛИЕНТОВ В КОММЕРЧЕСКОМ БАНКЕ // The Scientific Heritage. 2021. №79-4. URL: https://cyberleninka.ru/article/n/aspekty-obsluzhivaniya-korporativnyh-klientov-v-kommercheskom-banke (дата обращения: 13.12.2022).
- Чеботаев Н.Н. АСПЕКТЫ ОБСЛУЖИВАНИЯ КОРПОРАТИВНЫХ КЛИЕНТОВ В КОММЕРЧЕСКОМ БАНКЕ // The Scientific Heritage. 2021. №79-4. URL: https://cyberleninka.ru/article/n/aspekty-obsluzhivaniya-korporativnyh-klientov-v-kommercheskom-banke (дата обращения: 13.12.2022).
- Чеботаев Н.Н. АСПЕКТЫ ОБСЛУЖИВАНИЯ КОРПОРАТИВНЫХ КЛИЕНТОВ В КОММЕРЧЕСКОМ БАНКЕ // The Scientific Heritage. 2021. №79-4. URL: https://cyberleninka.ru/article/n/aspekty-obsluzhivaniya-korporativnyh-klientov-v-kommercheskom-banke (дата обращения: 13.12.2022).