ВВЕДЕНИЕ
В современных условиях развития рыночной экономики и финансовой системы эффективное функционирование коммерческих банков является необходимым условием обеспечения стабильности и роста национального хозяйства. Банки играют ключевую роль в аккумулировании и перераспределении финансовых ресурсов, кредитовании реального сектора экономики, осуществлении расчетов и платежей, что делает их деятельность системно значимой для экономики страны.
В то же время банковский бизнес подвержен влиянию множества внешних и внутренних факторов, генерирующих различные риски - кредитный, рыночный, операционный, репутационный и др. Реализация этих рисков может привести к ухудшению финансового состояния банка, потере его платежеспособности и устойчивости, что чревато не только прямыми потерями для акционеров, кредиторов и вкладчиков, но и серьезными негативными последствиями для экономики в целом (как показал опыт глобального финансового кризиса 2007-2009 гг.).
В этих условиях существенно возрастает значимость своевременного и всестороннего анализа финансового состояния коммерческих банков, позволяющего объективно оценить результаты их деятельности, выявить потенциальные проблемы и риски, обосновать меры по укреплению финансовой устойчивости и надежности. Грамотное применение аналитического инструментария становится важнейшим элементом системы управления банковскими рисками, обеспечивающим принятие обоснованных решений как на уровне отдельных кредитных организаций, так и в процессе банковского регулирования и надзора.
Актуальность темы исследования обусловлена ключевой ролью коммерческих банков в обеспечении стабильного функционирования и развития экономики страны. Эффективность деятельности банков во многом определяет доступность кредитных ресурсов для реального сектора, надежность сбережений населения, бесперебойность расчетов и платежей. В этой связи объективная и своевременная оценка финансового состояния банков является критически важной задачей как на микроуровне (с точки зрения обеспечения интересов собственников, клиентов и контрагентов конкретного банка), так и на макроуровне (с позиций поддержания системной устойчивости банковского сектора и минимизации рисков для экономики в целом).
Теоретические и методические аспекты анализа финансового состояния банков нашли отражение в трудах таких зарубежных авторов, как Дж.Ф. Синки[1], Т. Кох[2], П. Роуз[3] и др. В отечественной научной литературе данная проблематика исследуется в работах О.И. Лаврушина[4], Г.Н. Белоглазовой[5], Н.Э. Соколинской[6] и др.
Несмотря на значительный объем публикаций по теме исследования, высокая динамичность внешней среды, изменения регулятивных требований, нарастающая цифровизация банковского бизнеса требуют постоянной адаптации инструментария анализа к новым реалиям. Это обусловливает необходимость дальнейшего развития теоретических и методических подходов к оценке финансового состояния банков с учетом современных вызовов.
Цель работы - проведение комплексного анализа финансового состояния АО «Почта Банк» и разработка мероприятий по его улучшению.
Для достижения поставленной цели необходимо решить следующие задачи:
- раскрыть экономическую сущность, принципы и задачи анализа финансового состояния банка;
- охарактеризовать систему показателей оценки финансового состояния банка;
- рассмотреть основные методы анализа финансового состояния банка;
- дать организационно-экономическую характеристику АО «Почта Банк»;
- оценить ликвидность и платежеспособность АО «Почта Банк»;
- проанализировать финансовое состояние АО «Почта Банк» с использованием различных методов и показателей;
- разработать мероприятия по улучшению финансового состояния АО «Почта Банк» и дать их экономическое обоснование.
Объект исследования - банк АО «Почта Банк».
Предмет исследования - финансовое состояние банка АО «Почта Банк».
Теоретическую базу исследования составили научные труды отечественных и зарубежных ученых по проблемам анализа финансового состояния банков, материалы научных конференций и семинаров.
Информационной базой работы послужили законодательные и нормативные акты РФ, регулирующие банковскую деятельность, официальная отчетность АО «Почта Банк», аналитические материалы Банка России, публикации в периодической печати и сети Интернет.
В процессе исследования использованы методы системного, сравнительного и коэффициентного анализа, графической интерпретации данных, моделирования и др.
Практическая значимость работы заключается в возможности использования ее результатов для совершенствования аналитической работы в АО «Почта Банк» и других коммерческих банках, повышения эффективности управления их финансовым состоянием.
Работа состоит из введения, трех глав, заключения, списка использованных источников и приложений. В первой главе рассматриваются теоретические основы анализа финансового состояния банка. Вторая глава посвящена непосредственно анализу финансового состояния АО «Почта Банк» с использованием различных методов и показателей. В третьей главе разрабатываются мероприятия по улучшению финансового состояния банка и дается их экономическое обоснование.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ АНАЛИЗА ФИНАНСОВОГО СОСТОЯНИЯ БАНКА
1.1. Экономическая сущность, принципы и задачи анализа финансового состояния банка
Анализ финансового состояния банка представляет собой комплексное исследование его деятельности, направленное на оценку результатов и эффективности работы кредитной организации, а также на выявление возможностей повышения ее конкурентоспособности и обеспечения устойчивого развития[7]. Экономическая сущность финансового анализа заключается в том, что он позволяет оценить текущее положение банка на рынке, его способность отвечать по своим обязательствам, генерировать прибыль и эффективно использовать имеющиеся ресурсы[8].
Финансовый анализ играет ключевую роль в деятельности любого коммерческого банка, поскольку именно от его результатов зависит принятие управленческих решений, направленных на оптимизацию бизнес-процессов, минимизацию рисков и максимизацию доходов[9]. Без проведения глубокого и всестороннего анализа финансового состояния невозможно обеспечить стабильное функционирование банка в долгосрочной перспективе, особенно в условиях высокой волатильности и неопределенности на финансовых рынках.
Основными функциями финансового анализа в банке являются[10]:
- Диагностическая функция, которая заключается в выявлении проблемных зон в деятельности банка, требующих особого внимания и принятия корректирующих мер. Финансовый анализ позволяет своевременно идентифицировать негативные тенденции и потенциальные угрозы, что дает возможность руководству оперативно реагировать на них и предотвращать развитие кризисных ситуаций.
- Прогностическая функция, суть которой состоит в построении прогнозов относительно будущего финансового состояния банка на основе изучения динамики ключевых показателей его деятельности. С помощью инструментов финансового анализа можно моделировать различные сценарии развития событий и оценивать их возможное влияние на устойчивость и прибыльность кредитной организации.
- Контрольная функция, предполагающая мониторинг и оценку эффективности принимаемых управленческих решений. Финансовый анализ дает возможность сопоставить фактические результаты деятельности банка с плановыми, выявить отклонения и их причины, а также определить степень достижения поставленных целей и задач.
- Информационная функция, заключающаяся в предоставлении заинтересованным пользователям (акционерам, инвесторам, клиентам, регулирующим органам) достоверной и релевантной информации о финансовом положении банка. Результаты анализа служат основой для принятия обоснованных экономических решений и способствуют повышению транспарентности банковской деятельности.
Главной целью финансового анализа в коммерческом банке является получение объективной оценки его текущего финансового состояния, выявление факторов, оказывающих влияние на результаты деятельности, и определение возможных путей улучшения финансовых показателей. Достижение этой цели предполагает решение следующих задач:
- оценка достаточности капитала банка и эффективности его использования;
- анализ структуры и качества активов, выявление проблемных ссуд и иных рисковых вложений;
- исследование динамики и структуры обязательств банка, оценка его ликвидности и платежеспособности;
- анализ доходов, расходов и финансовых результатов деятельности банка, оценка его рентабельности;
- выявление и количественное измерение факторов, влияющих на финансовое состояние банка;
- разработка мероприятий по улучшению финансовых показателей и повышению эффективности банковской деятельности.
Итак, финансовый анализ является неотъемлемым элементом системы управления коммерческим банком, позволяющим объективно оценивать результаты его работы, своевременно выявлять проблемы и принимать обоснованные решения по их устранению. Без проведения качественного и всестороннего анализа финансового состояния невозможно обеспечить стабильное и успешное развитие кредитной организации в долгосрочной перспективе.
Анализ финансового состояния коммерческого банка базируется на ряде фундаментальных принципов, следование которым позволяет обеспечить высокое качество и достоверность полученных результатов. К числу таких принципов относятся комплексность, объективность, регулярность, сопоставимость и научность[11].
Принцип комплексности предполагает всесторонний анализ всех аспектов деятельности банка - от оценки структуры и качества его активов и пассивов до исследования доходов, расходов и финансовых результатов. Только комплексный подход дает возможность получить полную и объективную картину финансового состояния кредитной организации, выявить существующие проблемы и определить пути их решения[12].
Объективность анализа обеспечивается использованием достоверной и проверенной информации, содержащейся в официальной финансовой отчетности банка. Аналитик должен опираться на реальные данные, а не на субъективные оценки или предположения. Любые выводы и рекомендации по результатам анализа должны быть обоснованы и подкреплены соответствующими расчетами и фактами[13].
Регулярность анализа финансового состояния банка означает, что он должен проводиться на постоянной основе, а не от случая к случаю. Только регулярный мониторинг ключевых показателей деятельности позволяет своевременно выявлять негативные тенденции и оперативно реагировать на них. Как правило, полный анализ финансового состояния проводится ежеквартально, а по отдельным направлениям - ежемесячно или даже ежедневно.
Принцип сопоставимости требует, чтобы при проведении анализа использовались однородные и сравнимые данные. Это означает, что показатели деятельности банка должны рассчитываться по единой методике и на основе информации, приведенной к сопоставимому виду. Только в этом случае можно получить объективную динамику изменения ключевых индикаторов и провести их корректное сравнение с показателями других банков.
Научность анализа предполагает использование современных методов и моделей, апробированных и общепризнанных в мировой практике. Аналитик должен владеть широким спектром инструментов финансового анализа, уметь правильно их применять и интерпретировать полученные результаты. Выводы и рекомендации по итогам анализа должны базироваться не на интуиции или субъективном мнении, а на строгих научных принципах и закономерностях
Основными задачами анализа финансового состояния коммерческого банка являются[14]:
- Оценка текущего финансового положения банка, его надежности, устойчивости и платежеспособности. Анализ должен дать ответ на вопрос, насколько эффективно банк управляет своими активами и пассивами, какова структура его баланса и достаточен ли объем собственного капитала для покрытия возможных убытков.
- Выявление факторов, оказывающих влияние на финансовое состояние банка. Необходимо определить, какие внешние и внутренние факторы в наибольшей степени воздействуют на результаты деятельности кредитной организации, и оценить характер их влияния (позитивное или негативное). Это позволит разработать комплекс мер, направленных на минимизацию рисков и использование имеющихся возможностей
- Прогнозирование будущего финансового состояния банка и моделирование различных сценариев развития событий. На основе анализа ретроспективных данных и текущей ситуации необходимо построить прогнозы ключевых финансовых показателей на кратко- и среднесрочную перспективу. Это дает возможность заблаговременно подготовиться к возможным проблемам и принять превентивные меры по их недопущению.
- Разработка рекомендаций по улучшению финансового состояния банка и повышению эффективности его деятельности. По результатам анализа должны быть сформулированы конкретные предложения, направленные на оптимизацию структуры активов и пассивов, повышение доходности операций, снижение расходов, совершенствование системы управления рисками и т.д.
Алгоритм проведения анализа финансового состояния коммерческого банка включает в себя следующие этапы[15]:
- Определение цели и задач анализа, выбор методов и инструментов, которые будут использоваться для их решения.
- Сбор необходимой информации, в первую очередь - данных официальной финансовой отчетности банка. На этом этапе важно убедиться в достоверности и сопоставимости используемых данных, при необходимости провести их предварительную обработку и группировку.
- Расчет и анализ ключевых финансовых показателей, характеризующих различные аспекты деятельности банка (ликвидность, платежеспособность, рентабельность, качество активов и пассивов и т.д.). Полученные значения сравниваются с нормативными и средними по банковскому сектору, анализируется их динамика за ряд периодов.
- Факторный анализ, в ходе которого выявляются внешние и внутренние причины, оказавшие влияние на изменение тех или иных показателей. Определяется степень воздействия каждого фактора и дается оценка его позитивного или негативного характера.
- Построение прогнозных моделей и сценарный анализ. На основе выявленных тенденций и закономерностей разрабатываются прогнозы ключевых финансовых показателей на перспективу, моделируются различные варианты развития событий.
- Формулирование выводов и разработка рекомендаций по результатам анализа. Готовится итоговый аналитический отчет, в котором обобщаются полученные результаты и предлагаются конкретные меры по улучшению финансового состояния банка.
Основным источником информации для анализа финансового состояния коммерческого банка является его официальная бухгалтерская (финансовая) отчетность. В соответствии с требованиями Банка России и международных стандартов, кредитные организации обязаны регулярно составлять и публиковать следующие формы отчетности:
- Бухгалтерский баланс (публикуемая форма), который содержит данные об активах, обязательствах и собственном капитале банка на отчетную дату.
- Отчет о финансовых результатах (публикуемая форма), в котором приводятся сведения о доходах, расходах и прибыли (убытке) банка за отчетный период.
- Отчет об уровне достаточности капитала для покрытия рисков (публикуемая форма), содержащий информацию о размере собственных средств (капитала) банка и его достаточности для покрытия принимаемых рисков.
- Сведения об обязательных нормативах и о показателе финансового рычага (публикуемая форма), в которой раскрываются данные о выполнении банком пруденциальных требований Банка России.
Помимо официальной отчетности, для анализа финансового состояния банка могут использоваться и другие источники информации - данные управленческого учета, материалы аудиторских проверок, информация рейтинговых агентств, публикации в СМИ и т.д. Однако основным и наиболее достоверным источником все же остается бухгалтерская (финансовая) отчетность, составленная по стандартизированным правилам и прошедшая независимый аудит[16].
1.2. Система показателей оценки финансового состояния банка
Финансовое состояние коммерческого банка характеризуется системой взаимосвязанных показателей, отражающих наличие, размещение и использование финансовых ресурсов. Для оценки финансового состояния банка применяется широкий спектр индикаторов, которые можно объединить в несколько ключевых группв.
Прежде всего, необходимо рассмотреть группы средств и источников образования финансовых ресурсов банка, поскольку именно они являются основой для расчета всех последующих показателей. Финансовые ресурсы банка - это совокупность собственных и привлеченных средств, которые используются для осуществления активных операций и получения дохода.
К собственным средствам банка относятся[17]:
- Уставный капитал, который формируется за счет средств акционеров (участников) банка и служит основой для начала его деятельности. Размер уставного капитала определяет масштабы операций банка и выступает гарантией его надежности для клиентов и контрагентов.
- Резервный капитал, который создается за счет отчислений от прибыли и предназначен для покрытия возможных убытков и потерь.
- Нераспределенная прибыль прошлых лет и текущего года, которая остается в распоряжении банка после уплаты налогов и может быть направлена на пополнение резервов, выплату дивидендов или другие цели.
- Субординированные кредиты (депозиты), которые привлекаются банком на срок не менее 5 лет и могут быть включены в расчет собственных средств (капитала) с определенными ограничениями.
Основным источником информации для анализа собственных средств банка является бухгалтерский баланс (публикуемая форма), в котором они отражаются в разделе 3 "Источники собственных средств". Для определения динамики и структуры собственных средств используются как абсолютные значения отдельных статей, так и их удельные веса в общем объеме источников. Также рассчитываются темпы прироста собственных средств за анализируемый период и оценивается их достаточность для покрытия принимаемых рисков.
Однако собственные средства, как правило, составляют лишь небольшую долю (до 10-15%) в общем объеме ресурсов банка. Основная часть финансовых ресурсов формируется за счет привлеченных средств, к которым относятся[18]:
- Средства клиентов (физических и юридических лиц), размещенные на расчетных, текущих, депозитных и иных счетах. Они подразделяются на средства до востребования, которые могут быть изъяты клиентами в любой момент, и срочные депозиты, привлекаемые на определенный срок под фиксированный процент.
- Средства кредитных организаций, привлеченные в форме межбанковских кредитов и депозитов, а также путем продажи собственных долговых ценных бумаг (облигаций, векселей).
- Средства, полученные от Банка России в форме кредитов, в том числе в порядке рефинансирования под залог ценных бумаг.
- Прочие привлеченные средства, включая кредиторскую задолженность, средства в расчетах и т.д.
Информация о привлеченных средствах банка содержится в бухгалтерском балансе в разделах 4 "Обязательства" и 5 "Прочие обязательства". Для анализа привлеченных средств используются такие показатели, как объем и структура обязательств по видам и срокам привлечения, стоимость отдельных видов ресурсов, зависимость банка от внешних источников фондирования и т.д. При этом особое внимание уделяется оценке стабильности ресурсной базы, то есть способности банка обеспечить своевременный возврат привлеченных средств.
Важным показателем, характеризующим сбалансированность активов и пассивов банка по срокам, является ликвидность. Она показывает способность банка своевременно и в полном объеме выполнять свои обязательства перед клиентами и контрагентами. Для оценки ликвидности используются как абсолютные показатели (объем высоколиквидных активов, соотношение активов и обязательств по срокам востребования и погашения), так и относительные (нормативы мгновенной, текущей и долгосрочной ликвидности, установленные Банком России).
Другим ключевым индикатором финансовой устойчивости банка является достаточность собственных средств (капитала). Она характеризует способность банка нивелировать возможные финансовые потери за счет собственного капитала, не нанося ущерба интересам клиентов и кредиторов. Для оценки достаточности капитала используются показатели, установленные Банком России в Инструкции №199-И, в частности:
- норматив достаточности базового капитала (Н1.1);
- норматив достаточности основного капитала (Н1.2);
- норматив достаточности собственных средств (Н1.0).
Эти нормативы рассчитываются как отношение соответствующих видов капитала (базового, основного, совокупного) к активам, взвешенным по уровню риска. Минимально допустимые значения нормативов устанавливаются Банком России и служат ориентиром для оценки надежности и устойчивости банка[19]
Помимо показателей ликвидности и достаточности капитала, для оценки финансового состояния банка используются и другие индикаторы, характеризующие качество активов, прибыльность, эффективность деятельности и т.д. К ним относятся:
- доля просроченных ссуд и резервов на возможные потери в общем объеме кредитного портфеля;
- покрытие резервами просроченных ссуд и активов, взвешенных по уровню риска;
- рентабельность активов и капитала банка;
- процентная маржа и спред;
- уровень операционных расходов и др. [3, с. 127].
Итак, система показателей оценки финансового состояния банка включает в себя индикаторы, характеризующие все ключевые аспекты его деятельности - от структуры собственных и привлеченных средств до ликвидности, достаточности капитала, качества активов и эффективности деятельности. Комплексный анализ этих показателей позволяет получить объективную картину финансового положения банка, выявить его сильные и слабые стороны, оценить потенциальные риски и определить направления дальнейшего развития.
Для комплексной оценки финансового состояния коммерческого банка используется система взаимосвязанных показателей, каждый из которых имеет свою экономическую интерпретацию и оказывает определенное влияние на устойчивость и эффективность деятельности кредитной организации. Рассмотрим подробнее экономическую характеристику основных групп показателей и их роль в анализе финансового положения банка.
Показатели достаточности капитала (Н1.1, Н1.2, Н1.0) характеризуют способность банка покрывать возможные убытки за счет собственных средств, не подвергая риску средства вкладчиков и кредиторов. Капитал банка служит буфером, амортизирующим потери от реализации кредитных, рыночных и других видов рисков. Чем выше значения нормативов достаточности капитала, тем более устойчивым является финансовое положение банка. В то же время избыточный капитал может свидетельствовать о неэффективном использовании ресурсов и упущенных возможностях роста активов и прибыли[20].
Нормативы ликвидности (Н2, Н3, Н4) показывают, насколько сбалансированы активы и пассивы банка по срокам и суммам, и позволяют оценить его способность своевременно выполнять свои обязательства перед клиентами и контрагентами. Недостаточная ликвидность может привести к задержкам платежей, потере репутации и оттоку клиентов, а избыточная - к снижению доходности из-за необходимости держать значительную часть средств в низкодоходных высоколиквидных активах. Оптимальный уровень ликвидности позволяет банку, с одной стороны, минимизировать риски потери платежеспособности, а с другой - максимизировать доходы от размещения средств в доходные активы[21].
Показатели качества активов, в частности, доля просроченных ссуд и уровень резервов на возможные потери, характеризуют степень кредитного риска, принимаемого банком. Высокая доля просроченной задолженности свидетельствует о проблемах с возвратностью кредитов и может привести к потерям процентных доходов и основной суммы долга. Адекватный уровень резервов позволяет банку покрывать ожидаемые потери по ссудам, однако чрезмерное резервирование означает недополучение доходов и завышение расходов, что негативно сказывается на финансовых результатах.
Показатели рентабельности (ROA, ROE) отражают способность банка генерировать прибыль в соотношении с вложенными средствами (активами и капиталом). Высокие значения рентабельности свидетельствуют об эффективности деятельности банка, его способности покрывать расходы и создавать добавленную стоимость для акционеров и инвесторов. В то же время погоня за высокой доходностью не должна идти в ущерб надежности и устойчивости банка. Оптимальный уровень рентабельности позволяет соблюсти баланс между риском и доходностью, обеспечить необходимый уровень капитализации и выполнение пруденциальных требований регулятора[22].
Показатели эффективности деятельности, такие как процентная маржа и спред, соотношение операционных расходов и доходов (CIR), характеризуют способность банка управлять процентным и операционным рисками, контролировать издержки и генерировать стабильный поток доходов. Высокая процентная маржа позволяет банку получать достаточную доходность от кредитных операций даже в условиях роста стоимости фондирования и сужения спреда между ставками по активным и пассивным операциям. Низкий уровень операционных расходов свидетельствует об эффективности бизнес-процессов и технологий, используемых банком, и позволяет ему сохранять конкурентоспособность на рынке.
Важную роль в оценке финансового состояния банка играют также показатели структуры и динамики баланса. Оптимальная структура активов предполагает высокую долю работающих (кредитных) активов, генерирующих процентный доход, и адекватный уровень ликвидных и фондовых активов для обеспечения платежеспособности и управления рисками. В структуре пассивов важна сбалансированность собственных и привлеченных средств, стабильность ресурсной базы, отсутствие чрезмерной зависимости от отдельных источников фондирования (межбанковских кредитов, средств крупных клиентов и т.д.). Позитивная динамика валюты баланса и ключевых статей активов и обязательств свидетельствует о расширении масштабов деятельности банка и укреплении его рыночных позиций[23].
Таким образом, все группы показателей (достаточности капитала, ликвидности, качества активов, рентабельности, эффективности деятельности, структуры и динамики баланса) в совокупности дают комплексную характеристику финансового состояния банка, позволяют оценить его надежность, устойчивость и эффективность. При этом важно учитывать не только абсолютные значения показателей, но и их динамику, соответствие нормативным требованиям и среднерыночным значениям, а также специфику бизнес-модели и стратегии конкретного банка.
Необходимо отметить, что ухудшение отдельных показателей (например, снижение норматива достаточности капитала или рост доли просроченных ссуд) не всегда свидетельствует о наличии серьезных проблем у банка - важно анализировать причины и последствия таких изменений в контексте общей ситуации в экономике и банковском секторе. С другой стороны, даже при формальном соблюдении всех нормативов и требований регулятора у банка могут иметься скрытые проблемы и риски, которые не отражаются в официальной отчетности (например, забалансовые обязательства, аффилированность с проблемными заемщиками и т.д.). Поэтому для объективной оценки финансового состояния банка необходимо использовать не только количественные показатели, но и качественный анализ, учитывающий репутацию банка, прозрачность его структуры собственности, эффективность корпоративного управления, подверженность регулятивным и правовым рискам и т.д.
Особое значение анализ финансового состояния банка приобретает в условиях нестабильности на финансовых рынках, роста кредитных и валютных рисков, ужесточения регулятивных требований и надзора со стороны Банка России. Способность банка сохранять финансовую устойчивость и рентабельность в кризисных ситуациях, адаптироваться к изменениям внешней среды и регулирования, поддерживать доверие клиентов и контрагентов становится ключевым фактором его конкурентоспособности и долгосрочного развития. В этих условиях качественный и своевременный анализ финансового состояния позволяет не только выявлять потенциальные проблемы и риски на ранней стадии, но и находить новые точки роста и возможности для повышения эффективности бизнеса.
1.3. Методы оценки и анализа финансового состояния банка
Оценка и анализ финансового состояния коммерческого банка осуществляются с использованием различных методов и инструментов, которые можно разделить на две большие группы - методы внутреннего и внешнего анализа. Внутренний анализ проводится самим банком, его подразделениями и службами на основе детальной информации о структуре активов и пассивов, доходах, расходах, рисках, оборотах по счетам и т.д. Внешний анализ осуществляется надзорными органами, рейтинговыми агентствами, аудиторами, контрагентами и другими заинтересованными лицами на основе публикуемой отчетности и иной доступной информации о деятельности банка[24].
Механизм реализации внутреннего анализа финансового состояния банка предполагает комплексное исследование всех аспектов его деятельности с использованием широкого спектра аналитических инструментов. Ключевыми элементами этого механизма являются[25]:
- Определение целей, задач и направлений анализа в соответствии со стратегией развития банка, его бизнес-моделью и профилем рисков. Как правило, внутренний анализ охватывает такие области, как оценка достаточности капитала, ликвидности, качества активов, доходности и эффективности деятельности, анализ рисков (кредитных, рыночных, операционных и др.), стресс-тестирование и др.
- Формирование информационной базы анализа на основе данных аналитического и синтетического учета, управленческой отчетности, внутренних моделей и экспертных оценок. В отличие от внешнего анализа, базирующегося преимущественно на публикуемой отчетности, внутренний анализ опирается на детализированные данные о структуре баланса, оборотах по счетам, характеристиках отдельных активов и обязательств, позволяющие глубоко и всесторонне исследовать финансовое состояние банка.
- Выбор методов и инструментов анализа, адекватных поставленным целям и имеющейся информационной базе. Наиболее распространенными методами внутреннего анализа являются[26]:
- Коэффициентный анализ, основанный на расчете и интерпретации относительных показателей, характеризующих отдельные аспекты деятельности банка (например, нормативы достаточности капитала, ликвидности, рентабельности и др.).
- Горизонтальный и вертикальный анализ баланса и отчета о финансовых результатах, позволяющий выявить динамику и структурные сдвиги в активах, обязательствах, доходах и расходах банка.
- Факторный анализ, предполагающий определение влияния отдельных факторов (внешних и внутренних) на изменение ключевых показателей деятельности банка (прибыль, капитал, ликвидность и др.).
- Анализ денежных потоков, позволяющий оценить сбалансированность притока и оттока денежных средств по различным видам деятельности (операционной, инвестиционной, финансовой) и выявить потенциальные проблемы с платежеспособностью.
- Стресс-тестирование, моделирующее влияние неблагоприятных (шоковых) изменений в экономике и на финансовых рынках на устойчивость банка и позволяющее определить "запас прочности" по ключевым показателям.
- Проведение анализа в соответствии с утвержденными внутренними методиками и процедурами, документирование его результатов и формирование выводов и рекомендаций для менеджмента и органов управления банка. Важным требованием к внутреннему анализу является его регулярность (ежедневная, ежемесячная, ежеквартальная) и своевременность - результаты анализа должны оперативно доводиться до сведения ответственных лиц для принятия необходимых управленческих решений.
- Контроль выполнения рекомендаций по результатам анализа и оценка их эффективности. Внутренний анализ не должен носить формальный характер - он призван быть действенным инструментом выявления проблем и рисков в деятельности банка, обоснования мероприятий по их устранению или минимизации. Контроль реализации этих мероприятий и мониторинг их влияния на финансовое состояние банка замыкают цикл внутреннего анализа и обеспечивают непрерывность процесса управления финансами кредитной организации.
Механизм реализации внешнего анализа финансового состояния банка имеет ряд особенностей, обусловленных ограниченным доступом аналитиков к внутренней информации о деятельности кредитной организации. Основным источником данных для внешнего анализа является публикуемая отчетность банка, составляемая по стандартизированным формам и правилам в соответствии с требованиями Банка России и МСФО. Кроме того, могут использоваться сведения из открытых источников (СМИ, рейтинговые отчеты, аналитические обзоры и т.д.), а также результаты запросов и встреч с менеджментом банка.
В целом механизм внешнего анализа включает следующие ключевые этапы[27]:
- Сбор и предварительная обработка исходной информации, проверка ее достоверности и сопоставимости, приведение к единому формату и структуре. На этом этапе важно провести "очистку" отчетных данных от возможных искажений и манипуляций (например, связанных с "приукрашиванием" баланса перед отчетными датами), а также обеспечить сравнимость показателей за разные периоды времени.
- Расчет и анализ ключевых показателей, характеризующих финансовое состояние банка - обязательных нормативов (достаточности капитала, ликвидности, максимального размера риска на одного заемщика и др.), показателей рентабельности (ROA, ROE), качества активов (доли просроченных ссуд, уровня резервирования), структуры баланса и др. Полученные значения сопоставляются с нормативными требованиями, среднеотраслевыми показателями, данными по сопоставимым банкам для выявления отклонений и потенциальных проблем.
- Качественный анализ деятельности банка, включающий оценку его рыночной позиции, конкурентоспособности, репутации, качества корпоративного управления, прозрачности структуры собственности, склонности к принятию повышенных рисков и т.д. Эти факторы не находят прямого отражения в финансовой отчетности, но могут оказывать существенное влияние на устойчивость и надежность кредитной организации.
- Составление аналитического заключения или рейтингового отчета, содержащего итоговую оценку финансового состояния банка, анализ факторов, влияющих на его деятельность, прогноз дальнейшего развития и рекомендации (например, по взаимодействию с банком в качестве вкладчика или контрагента). Результаты внешнего анализа ориентированы преимущественно на "внешних" пользователей - клиентов, партнеров, инвесторов, регулирующие и надзорные органы.
Таким образом, внутренний и внешний анализ финансового состояния банка представляют собой взаимодополняющие подходы к оценке его деятельности, имеющие общую цель (объективная характеристика финансового "здоровья" кредитной организации), но различающиеся по информационной базе, используемым методам и инструментам, целевой аудитории. Комплексное использование обоих видов анализа позволяет получить наиболее полную и достоверную картину финансового состояния банка, выявить его сильные и слабые стороны, своевременно диагностировать проблемы и риски и обосновать меры по их устранению или минимизации.
Анализ финансового состояния коммерческого банка предполагает использование широкого спектра методов и инструментов, позволяющих всесторонне исследовать различные аспекты его деятельности, выявлять закономерности и тенденции развития, обосновывать управленческие решения. Среди наиболее распространенных методов анализа можно выделить методы группировки, графический метод, индексный метод и анализ рядов динамики[28]. Рассмотрим подробнее сущность, особенности и области применения каждого из этих методов.
Метод группировки является одним из базовых приемов анализа, позволяющим систематизировать и обобщать первичные данные, выявлять типичные черты и закономерности в изучаемых явлениях и процессах. Суть метода заключается в разделении анализируемой совокупности объектов на однородные группы по определенным существенным признакам. В банковском анализе метод группировки может применяться для решения таких задач, как[29]:
- Классификация активов банка по степени риска, ликвидности, доходности, срокам размещения и другим критериям. Это позволяет оценить структуру активов, выявить проблемные и избыточно рисковые вложения, обосновать меры по оптимизации активов.
- Группировка пассивов банка по источникам привлечения (собственные и привлеченные средства), срокам погашения, стоимости и стабильности. Анализ структуры пассивов дает возможность оценить зависимость банка от внешних источников фондирования, определить "запас прочности" по обязательствам, разработать меры по диверсификации ресурсной базы.
- Сегментация кредитного портфеля банка по типам заемщиков (физические и юридические лица), отраслям экономики, регионам, целям кредитования, уровню кредитного риска. Группировка ссуд позволяет диагностировать концентрацию кредитных рисков, выявлять проблемные сегменты, обосновывать лимиты кредитования и требования к заемщикам.
- Группировка клиентов банка по объему и структуре операций, уровню доходности и лояльности. Анализ клиентской базы необходим для выявления наиболее ценных и перспективных клиентов, разработки стратегий их привлечения и удержания, оптимизации тарифной и продуктовой политики банка.
- Классификация доходов и расходов банка по видам деятельности (процентные и непроцентные), экономическому содержанию (операционные и прочие), центрам ответственности и другим признакам. Группировка финансовых результатов позволяет оценить структуру и динамику прибыли банка, выявить наиболее доходные направления бизнеса, обосновать меры по оптимизации затрат.
Графический метод анализа основан на визуальном представлении экономической информации в виде графиков, диаграмм, схем, что позволяет наглядно отразить состояние, структуру, динамику и взаимосвязи изучаемых показателей. Основными формами графиков, используемыми в банковском анализе, являются[30]:
Столбиковые и полосовые диаграммы, показывающие сравнительную величину и структуру показателей (например, распределение активов банка по видам, структуру кредитного портфеля по срокам и т.д.).
Круговые (секторные) диаграммы, иллюстрирующие долевое участие отдельных элементов в общем объеме (например, структуру обязательств банка по источникам привлечения, распределение прибыли по направлениям использования и т.д.).
Линейные графики, отражающие динамику показателей во времени (например, изменение объема кредитного портфеля, величины собственного капитала, уровня просроченной задолженности за ряд периодов) [1, с. 143].
Гистограммы, показывающие зависимость между двумя переменными (например, между уровнем процентных ставок и объемом привлеченных депозитов, между величиной кредитного риска и размером резервов на возможные потери по ссудам).
Графики-радары, позволяющие комплексно оценить несколько показателей и сопоставить их с эталонными (нормативными) значениями или данными по другим банкам.
Графический метод широко применяется для решения разнообразных задач банковского анализа - от исследования динамики и структуры баланса до оценки эффективности отдельных бизнес-направлений и подразделений банка. Наглядность и выразительность графиков позволяет акцентировать внимание на ключевых тенденциях и проблемах, облегчает восприятие и интерпретацию аналитических выводов менеджментом и внешними пользователями.
Индексный метод основан на относительных показателях (индексах), характеризующих изменение сложных экономических явлений во времени, пространстве или по сравнению с планом (нормативом). Индекс представляет собой отношение фактического значения показателя в отчетном периоде к его базисному значению, принимаемому за 100%. В банковском анализе индексный метод используется для решения таких задач, как[31]:
Оценка динамики ключевых показателей деятельности банка (активов, капитала, прибыли, кредитного портфеля и т.д.) путем расчета темпов роста (прироста) за ряд периодов. Сопоставление полученных индексов с темпами инфляции, изменением курса валюты, динамикой ВВП и других макроэкономических индикаторов позволяет оценить реальный рост (снижение) масштабов бизнеса банка.
Анализ выполнения плановых заданий и нормативных требований путем расчета относительных отклонений фактических значений показателей от целевых ориентиров. Индексы план/факт дают возможность оценить степень достижения стратегических и тактических целей банка, выявить узкие места и обосновать корректирующие мероприятия.
Сравнение показателей деятельности банка с данными по банковскому сектору в целом, группам сопоставимых банков или отдельным конкурентам. Расчет относительных показателей (например, доли рынка по активам, кредитам, депозитам) и индексов опережения/отставания позволяет позиционировать банк в конкурентной среде, выявлять его сильные и слабые стороны.
Факторный анализ изменения сложных экономических показателей (прибыли, рентабельности, процентной маржи и т.д.) путем построения мультипликативных моделей и расчета влияния отдельных факторов методом цепных подстановок или интегральным методом. Индексный метод факторного анализа дает возможность выявить резервы роста эффективности банковской деятельности и обосновать управленческие решения[32].
Анализ рядов динамики является одним из ключевых методов исследования закономерностей и тенденций развития экономических процессов во времени. Ряд динамики представляет собой упорядоченную последовательность значений показателя за ряд периодов времени. Основными задачами анализа временных рядов в банковской сфере являются[33]:
Выявление и количественное описание основной тенденции (тренда) в динамике ключевых показателей деятельности банка (объема активов, капитала, кредитного портфеля, прибыли и т.д.). Для этого рассчитываются абсолютные и относительные показатели динамики (абсолютные приросты, темпы роста и прироста, средние уровни ряда), строятся трендовые модели, позволяющие выявить и спрогнозировать долгосрочные тенденции развития банка.
Изучение и моделирование сезонных колебаний в динамике отдельных показателей банковской деятельности (например, спроса на кредиты, притока вкладов населения, интенсивности транзакций по картам). Учет сезонной компоненты важен для планирования деятельности банка, управления ликвидностью, оптимизации продуктовой и тарифной политики.
Анализ взаимосвязи и синхронности колебаний различных показателей банковской деятельности, а также их связи с динамикой макроэкономических индикаторов (валютного курса, процентных ставок, фондовых индексов и т.д.). Исследование взаимосвязанных рядов динамики позволяет выявлять и прогнозировать влияние внешних факторов на устойчивость и эффективность банка, разрабатывать сценарии его развития.
Выявление структурных сдвигов и циклических колебаний в динамике банковских показателей, обусловленных изменением фазы делового цикла, трансформацией регулятивной среды, технологическими инновациями и другими факторами. Анализ "разрывов" в динамических рядах позволяет адаптировать бизнес-модель и стратегию банка к меняющимся условиям внешней среды[34].
Таким образом, методы группировки, графический, индексный методы и анализ рядов динамики образуют ядро аналитического инструментария, применяемого для исследования финансового состояния и результатов деятельности коммерческого банка. Комплексное использование этих методов позволяет всесторонне изучить банковский бизнес, выявить его сильные и слабые стороны, установить причинно-следственные связи и закономерности развития, обосновать управленческие решения и стратегические приоритеты. При этом важно учитывать ограничения и допущения, присущие каждому методу, грамотно интерпретировать полученные результаты и сопоставлять их с выводами, полученными другими методами анализа.
Выводы по главе 1
Проведенное в первой главе исследование теоретических основ анализа финансового состояния коммерческого банка позволяет сформулировать следующие ключевые выводы:
- Анализ финансового состояния является неотъемлемым элементом управления коммерческим банком, позволяющим оценить результаты его деятельности, выявить сильные и слабые стороны, определить потенциальные риски и обосновать меры по их минимизации. Регулярный и комплексный анализ финансового состояния необходим для обеспечения стабильности, надежности и эффективности банковского бизнеса в условиях динамично меняющейся внешней среды.
- Информационной базой анализа финансового состояния банка выступает его бухгалтерская (финансовая) отчетность, составляемая в соответствии с требованиями российских и международных стандартов. Основными источниками данных для внешних пользователей являются публикуемые формы отчетности (бухгалтерский баланс, отчет о финансовых результатах, отчет об уровне достаточности капитала и др.), тогда как внутренний анализ опирается также на подробные данные аналитического учета и управленческой отчетности.
- В процессе анализа финансового состояния банка используется система взаимосвязанных абсолютных и относительных показателей, характеризующих различные аспекты его деятельности - достаточность капитала, ликвидность, качество активов, доходность, структуру баланса и др. Экономическая интерпретация этих показателей и оценка их динамики позволяют выявить потенциальные проблемы в деятельности банка и своевременно принять корректирующие меры.
- Механизм анализа финансового состояния банка включает внутренний и внешний анализ, различающиеся по целям, информационной базе, применяемым методам и инструментам, а также по составу пользователей. Внутренний анализ нацелен на информационное обеспечение менеджмента банка для принятия обоснованных управленческих решений, тогда как внешний анализ ориентирован преимущественно на надзорные органы, рейтинговые агентства, партнеров и клиентов банка.
- Методический инструментарий анализа финансового состояния банка весьма разнообразен и включает как традиционные приемы экономического анализа (группировки, графический метод, индексный анализ, анализ рядов динамики и др.), так и специфические методы, учитывающие особенности банковской деятельности (GAP-анализ, стресс-тестирование, VaR-моделирование и т.д.). Эффективное применение аналитических методов и инструментов предполагает четкую постановку целей и задач анализа, тщательный отбор необходимой информации, корректную интерпретацию полученных результатов.
ГЛАВА 2. КОМПЛЕКСНЫЙ АНАЛИЗ ФИНАНСОВОГО СОСТОЯНИЯ АО «ПОЧТА БАНК»
2.1. Организационно-экономическая характеристика АО «Почта Банк»
АО "Почта Банк" является одним из крупнейших розничных банков России, история которого начинается с 1990 года. Первоначально банк был зарегистрирован как Коммерческий банк "Бежица-банк" 31 октября 1990 года в городе Брянск. В 1992 году банк был преобразован в акционерное общество.
Рисунок 1. Логотип АО "Почта Банк"
Источник: официальный сайт АО "Почта Банк"[35].
Значимые преобразования в истории банка начались в 2012 году, когда он стал дочерней организацией ВТБ 24 (ПАО) и вошел в состав банковской группы ВТБ. В этом же году был проведен ребрендинг, в результате которого банк получил наименование ПАО "Лето Банк" и изменил местонахождение на город Москву. В 2015 году, в соответствии с требованиями законодательства РФ, полное фирменное наименование было изменено на Публичное акционерное общество "Лето Банк".
Ключевым этапом развития стал 2016 год, когда произошла продажа 50% минус 1 акция банка новому собственнику – ООО "Почтовые финансы", аффилированному с АО "Почта России". В марте 2016 года банк был переименован в АО "Почта Банк" (рис. 1), что ознаменовало начало нового этапа развития с фокусом на расширение сети продаж через отделения почтовой связи.
Рассмотрим основные этапы развития банка в хронологическом порядке.
Таблица 2.1
Ключевые этапы развития АО "Почта Банк"
| Период | Событие | Значимость |
| 1990 | Создание КБ "Бежица-банк" | Основание банка |
| 1992 | Преобразование в АО | Изменение организационно-правовой формы |
| 2012 | Вхождение в группу ВТБ, ребрендинг в "Лето Банк" | Начало масштабной трансформации |
| 2016 | Создание АО "Почта Банк" | Формирование нового розничного банка |
| 2018 | Изменение структуры управления | Переход к совместному управлению |
| 2020-2024 | Цифровая трансформация | Развитие дистанционных каналов |
Источник: составлено автором по данным с официального сайта АО "Почта Банк"[36].
На основании представленной таблицы можно сделать вывод о последовательном развитии банка от регионального финансового института до крупного федерального розничного банка с государственным участием.
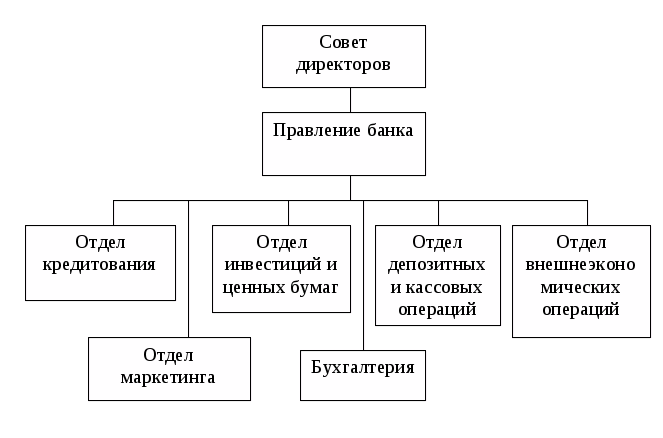
Рисунок 2. Организационная структура АО "Почта Банк"
Источник: официальный сайт АО "Почта Банк"[37].
Организационная структура ПАО "Почта Банк" представляет собой сложную и многоуровневую систему, направленную на эффективное выполнение всех необходимых функций, связанных с банковской деятельностью. Важным аспектом данной структуры является ее гибкость и адаптивность к изменениям внешней среды и внутренним требованиям. В рамках Почта Банка выделяются ключевые функциональные подразделения, каждое из которых выполняет специфические задачи. К числу таких подразделений относятся:
- Административно-хозяйственный отдел.
- Юридический отдел.
- Отдел кадров.
- Отдел эксплуатации и внедрения вычислительной техники.
- Бухгалтерия.
Организационная структура Почта Банка разрабатывается Советом директоров и может варьироваться в зависимости от специфики выполняемых операций. В целом, структура может быть организована по отраслевому или территориальному принципу. Например, отдел кредитования может включать подразделения, занимающиеся кредитованием различных отраслей экономики или определенных регионов. Система управления в Почта Банке чаще всего имеет смешанную структуру, что позволяет эффективно сочетать централизованный и децентрализованный подходы. При централизованной организации существует четкая вертикаль власти: сотрудники подчиняются в соответствии с их функциональными обязанностями. Это обеспечивает высокую степень контроля и согласованности действий внутри банка.
Кроме того, административные методы управления в банке соответствуют нормам органов управления и включают различные способы воздействия: организационные, распорядительные, а также меры материальной и дисциплинарной ответственности. Социальные аспекты управления также играют важную роль; к ним относятся моральное поощрение сотрудников, социальное планирование и создание положительного морального климата в коллективе. Таким образом, организационная структура ПАО "Почта Банк" представляет собой комплексную систему, которая обеспечивает эффективное функционирование всех подразделений и способствует достижению стратегических целей банка в условиях динамично меняющегося финансового рынка.
Современная структура собственности АО "Почта Банк" представлена следующими акционерами: Банк ВТБ (ПАО) – 49,99999%, ООО "Почтовые финансы" – 49,99999%, прочие акционеры – 0,00002%. Данная структура обеспечивает сбалансированное управление банком со стороны двух крупных акционеров[38].
Управление банком осуществляется в соответствии с законодательством РФ и уставом. Высшим органом управления является общее собрание акционеров. Текущее руководство осуществляется единоличным исполнительным органом – президентом-председателем правления, которым с января 2022 года является Пахомов Александр Владиславович.
Филиальная сеть АО "Почта Банк" является одной из крупнейших в России. По состоянию на начало 2024 года банк имеет 19 118 точек присутствия в населенных пунктах России. Широкая сеть обеспечивается за счет размещения точек обслуживания в отделениях АО "Почта России", что дает банку уникальное конкурентное преимущество в части территориального охвата.
Банк осуществляет свою деятельность на основании универсальной лицензии №650 от 9 апреля 2020 года, выданной Банком России. Данная лицензия предоставляет право на осуществление банковских операций со средствами в рублях и иностранной валюте с правом привлечения во вклады денежных средств физических лиц.
Помимо базовой банковской лицензии, АО "Почта Банк" обладает лицензиями:
- на осуществление операций с криптографическими средствами (ЛСЗ0017538 17860Н от 27.05.2020);
- на деятельность в области защиты информации (ЛСЗ0014941 16198Н от 04.09.2017).
Основными направлениями деятельности банка являются:
- Розничное кредитование населения.
- Привлечение средств физических лиц во вклады.
- Расчетно-кассовое обслуживание.
- Операции с банковскими картами.
- Дистанционное банковское обслуживание.
Важным аспектом развития банка является наличие зарегистрированных товарных знаков (44 действующих товарных знака), что подтверждает высокий уровень защиты интеллектуальной собственности и узнаваемость бренда.
Банк активно развивает дочерние компании. По состоянию на 2024 год в структуру группы входят: ООО "Мультибонус" (100% участия) и ООО МКК "Финпост" (100% участия), что позволяет диверсифицировать бизнес и предоставлять клиентам дополнительные финансовые услуги.
В соответствии с данными годовой отчетности за 2023 год, уставный капитал банка составляет 860,441 млн рублей. Размер собственных средств подтверждает устойчивость банка и его способность выполнять все нормативные требования регулятора.
АО "Почта Банк" занимает особое место в банковской системе России, являясь уникальным проектом, объединившим банковскую и почтовую инфраструктуры. Для определения позиции банка на рынке банковских услуг проанализируем основные показатели его деятельности.
Для оценки масштаба деятельности банка рассмотрим динамику основных балансовых показателей за период 2019-2024 гг.
Таблица 2.2
Динамика основных показателей деятельности АО "Почта Банк" за 2019-2024 гг., млрд руб.
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 |
| Активы | 367.8 | 469.0 | 479.5 | 489.8 | 505.5 | 577.0 |
| Кредитный портфель | 322.2 | 427.6 | 425.8 | 442.2 | 445.9 | 529.3 |
| Средства клиентов | 308.5 | 390.8 | 375.0 | 355.2 | 380.5 | 462.9 |
| Собственные средства | 37.8 | 44.8 | 60.3 | 61.6 | 57.7 | 78.6 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][39].
На основании данных таблицы можно сделать вывод о стабильном росте масштабов деятельности банка. За анализируемый период активы выросли более чем в 1,5 раза, что свидетельствует об укреплении рыночных позиций.
Ключевые направления бизнеса АО "Почта Банк" сформированы с учетом его специализации как розничного банка. Рассмотрим структуру операционного дохода банка.
Таблица 2.3
Структура операционных доходов АО "Почта Банк" за 2023 год
| Вид дохода | Сумма, млн руб. | Доля, % |
| Процентные доходы | 73 079.5 | 62.8 |
| Комиссионные доходы | 29 102.8 | 25.0 |
| Прочие доходы | 14 162.5 | 12.2 |
| Итого | 116 344.8 | 100.0 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][40].
Анализ структуры доходов показывает преобладание процентных доходов, что характерно для розничного банка с развитым кредитным направлением. Существенная доля комиссионных доходов свидетельствует об успешном развитии транзакционного бизнеса.
Клиентская база банка демонстрирует устойчивый рост. По состоянию на 1 апреля 2024 года объем средств физических лиц составил 441.2 млрд рублей, что составляет 95.3% всех привлеченных средств клиентов. Это подтверждает высокое доверие населения к банку и эффективность его розничной стратегии.
Продуктовая линейка АО "Почта Банк" включает следующие основные направления:
Таблица 2.4
Основные продуктовые направления АО "Почта Банк"
| Направление | Ключевые продукты | Целевая аудитория |
| Кредитование | Потребительские кредиты, кредитные карты | Физические лица |
| Сбережения | Вклады, накопительные счета | Массовый сегмент |
| Платежи и переводы | Расчетные карты, онлайн-сервисы | Все категории клиентов |
| Цифровые сервисы | Мобильный банк, интернет-банк | Активные пользователи |
Источник: составлено автором по данным официального сайта АО «Почта Банк».
Анализ продуктового предложения показывает ориентацию на массовый сегмент с акцентом на цифровые технологии обслуживания.
Конкурентные преимущества банка формируются на основе уникальной бизнес-модели и включают:
- Масштабная сеть присутствия через отделения Почты России (19 118 точек)
- Поддержка двух сильных акционеров - Банка ВТБ и Почты России
- Развитая цифровая инфраструктура (44 зарегистрированных товарных знака)
- Специализация на массовом розничном сегменте
- Синергия банковских и почтовых сервисов
О сильных рыночных позициях банка свидетельствует динамика основных показателей эффективности. Расчет ROE (рентабельность собственного капитала):
2023 год:
- Расчет Cost/Income ratio (отношение расходов к доходам):
2023 год:
01.04.2024:
- Расчет достаточности капитала Н1.0:
Таблица 2.5
Показатели эффективности деятельности АО "Почта Банк"
| Показатель | 2023 | 01.04.2024 |
| ROE, % | 22.0 | 20.5 |
| Cost/Income ratio, % | 48.2 | 47.8 |
| Достаточность капитала Н1.0, % | 11.0 | 11.0 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][41].
Анализ ключевых показателей эффективности демонстрирует высокую результативность деятельности АО "Почта Банк". Рентабельность собственного капитала (ROE) находится на уровне 20.5-22.0%, что существенно превышает среднерыночный показатель по банковскому сектору (15.5%). Стабильно высокая рентабельность обеспечивается эффективной бизнес-моделью розничного банка и оптимальным соотношением риска и доходности. Показатель Cost/Income ratio демонстрирует положительную динамику, снизившись с 48.2% до 47.8%, что свидетельствует о повышении операционной эффективности. Данный уровень соответствует лучшим практикам розничного банкинга и отражает успешность политики контроля затрат при поддержании высоких темпов роста бизнеса. Норматив достаточности капитала Н1.0 стабильно поддерживается на уровне 11.0%, что создает запас в 3 процентных пункта над минимальным требованием регулятора (8.0%). Такой уровень капитализации обеспечивает необходимую устойчивость для реализации стратегии роста и позволяет абсорбировать возможные риски.
В банковской системе России АО "Почта Банк" занимает особое место как социально-ориентированный розничный банк с государственным участием, обеспечивающий доступность финансовых услуг для широких слоев населения. Устойчивый рост бизнеса и развитие цифровых технологий позволяют банку укреплять свои позиции на рынке розничных банковских услуг.
2.2. Анализ ликвидности и платежеспособности АО «Почта Банк»
Для оценки ликвидности и платежеспособности АО "Почта Банк" проведем анализ структуры и динамики активов и пассивов банка за период 2019-2024 гг. Начнем с анализа структуры активов банка. Рассмотрим динамику основных компонентов активов. Расчеты темпов роста для каждого показателя:
Таблица 2.6
Динамика структуры активов АО "Почта Банк" за 2019-2024 гг., млрд руб.
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 | Темп роста 2024/2019, % |
| Денежные средства | 13.4 | 15.3 | 16.3 | 17.2 | 14.5 | 13.3 | 99.3 |
| Средства в ЦБ РФ | 22.8 | 16.1 | 6.8 | 9.5 | 11.8 | 13.8 | 60.5 |
| Средства в банках | 1.3 | 2.4 | 0.9 | 2.9 | 10.5 | 0.2 | 15.4 |
| Чистая ссудная задолженность | 339.4 | 415.3 | 420.2 | 442.2 | 445.9 | 529.3 | 156.0 |
| Прочие активы | 13.9 | 15.9 | 35.3 | 17.9 | 22.8 | 20.4 | 146.8 |
| Всего активов | 390.9 | 465.6 | 479.5 | 489.8 | 505.5 | 577.0 | 147.6 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][42].
Анализ динамики активов показывает устойчивый рост валюты баланса банка – за рассматриваемый период активы выросли на 47.6%. Основным драйвером роста выступает кредитный портфель, увеличившийся на 56%. Обращает на себя внимание снижение доли высоколиквидных активов (денежных средств и средств в ЦБ РФ) при одновременном росте кредитного портфеля, что может свидетельствовать об агрессивной кредитной политике банка.
Детальный анализ динамики и структуры активов выявляет несколько ключевых тенденций. Снижение доли высоколиквидных активов обусловлено планомерной оптимизацией структуры баланса и повышением эффективности управления ликвидностью. При этом значительный рост кредитного портфеля на 56% отражает успешную реализацию стратегии развития розничного кредитования и расширение продуктовой линейки банка.
Сокращение средств в банках с 1.3 до 0.2 млрд руб. является результатом целенаправленного перераспределения ресурсов в пользу более доходных активов. Такая трансформация структуры активов демонстрирует четкую взаимосвязь показателей - увеличение кредитного портфеля сопровождается пропорциональным ростом резервов, а снижение высоколиквидных активов компенсируется повышением общей доходности. В сравнении со среднерыночными показателями, доля кредитного портфеля АО "Почта Банк" (91.7%) существенно превышает средний уровень по банковскому сектору (75%), что создает определенные риски концентрации. При этом уровень высоколиквидных активов (4.7%) ниже среднерыночного значения (8%), однако остается достаточным для обеспечения текущих платежей
Рассмотрим структуру активов на последнюю отчетную дату. Расчет долей каждого компонента:
Таблица 2.7
Структура активов АО "Почта Банк" на 01.04.2024
| Вид актива | Сумма, млрд руб. | Доля, % |
| Денежные средства и эквиваленты | 27.3 | 4.7 |
| Кредитный портфель | 529.3 | 91.7 |
| Основные средства | 9.1 | 1.6 |
| Прочие активы | 11.3 | 2.0 |
| Итого активов | 577.0 | 100.0 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][43].
При этом следует отметить, что высокая концентрация кредитного портфеля (91.7%) существенно превышает среднеотраслевой показатель (75%), что создает риски в случае ухудшения качества кредитов или изменения рыночной конъюнктуры. Монопродуктовая стратегия развития может ограничивать возможности банка по диверсификации источников дохода.
Проанализируем качество кредитного портфеля как основного актива банка. Расчет коэффициентов резервирования:
Таблица 2.8
Анализ качества кредитного портфеля АО "Почта Банк" на 01.04.2024
| Категория кредитов | Объем, млрд руб. | Доля, % | Резервы, млрд руб. |
| Стандартные (Стадия 1) | 388.0 | 86.2 | 17.8 |
| Требующие внимания (Стадия 2) | 13.6 | 3.0 | 7.8 |
| Проблемные (Стадия 3) | 48.4 | 10.8 | 46.5 |
| Всего | 450.0 | 100.0 | 72.1 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][44].
Качественный анализ кредитного портфеля отражает специфику розничного банка. Доля проблемных кредитов на уровне 10.8% превышает среднерыночный показатель (8.2%), что объясняется фокусом на потребительском кредитовании с более высоким риск-профилем. Банк компенсирует повышенный кредитный риск консервативной политикой резервирования - покрытие проблемных кредитов резервами достигает 96.1%, что существенно выше среднего уровня по сектору (85%). Преобладание стандартных кредитов (86.2%) свидетельствует об эффективности системы риск-менеджмента. Наблюдается четкая корреляция между структурой портфеля и показателями доходности - более высокий уровень риска обеспечивает повышенную процентную маржу, что характерно для выбранной бизнес-модели.
Перейдем к анализу структуры пассивов банка. Расчет структурных долей:
Таблица 2.9
Структура пассивов АО "Почта Банк" на 01.04.2024
| Источник средств | Сумма, млрд руб. | Доля, % |
| Средства клиентов | 462.9 | 80.2 |
| Собственные средства | 78.6 | 13.6 |
| Субординированные займы | 23.1 | 4.0 |
| Прочие обязательства | 12.4 | 2.2 |
| Всего пассивов | 577.0 | 100.0 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][45].
Анализ структуры пассивов показывает преобладание клиентских средств (80.2%), что характерно для розничного банка. Высокая доля собственных средств (13.6%) обеспечивает достаточный запас прочности. Наличие субординированных займов (4.0%) усиливает капитальную базу банка и повышает его устойчивость.
Анализ ликвидности и платежеспособности АО "Почта Банк" начнем с рассмотрения выполнения обязательных нормативов ликвидности, установленных Банком России. Расчет изменения нормативов:
Таблица 2.10
Выполнение нормативов ликвидности АО "Почта Банк" за 2019-2024 гг., %
| Норматив | Нормативное значение | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 |
| Н2 (мгновенная) | ≥15 | 42.3 | 38.6 | 35.2 | 33.1 | 31.5 | 29.8 |
| Н3 (текущая) | ≥50 | 128.5 | 115.2 | 109.7 | 102.4 | 98.6 | 95.3 |
| Н4 (долгосрочная) | ≤120 | 85.4 | 89.7 | 92.3 | 95.8 | 98.2 | 102.4 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][46].
АО "Почта Банк" демонстрирует устойчивое соблюдение всех обязательных нормативов ликвидности на протяжении 2019-2024 годов. Норматив мгновенной ликвидности (Н2) показывает постепенное снижение с 42.3% до 29.8%, но по-прежнему значительно превышает минимальное требование в 15%. Это указывает на консервативный подход банка к управлению краткосрочной ликвидностью, хотя и наблюдается тенденция к оптимизации высоколиквидных активов. Норматив текущей ликвидности (Н3) также демонстрирует нисходящий тренд со 128.5% до 95.3%, но остается существенно выше порогового значения 50%. Норматив долгосрочной ликвидности (Н4) показывает постепенный рост с 85.4% до 102.4%, что свидетельствует об увеличении долгосрочных активов в структуре баланса банка, однако значение остается в пределах допустимого лимита 120%.
Динамика обязательных нормативов отражает сбалансированный подход к управлению рисками. Снижение норматива мгновенной ликвидности Н2 с 42.3% до 29.8% является результатом оптимизации структуры активов при сохранении значительного запаса над минимальным требованием (15%). Рост норматива долгосрочной ликвидности Н4 до 102.4% связан с увеличением доли долгосрочных кредитов в портфеле, что соответствует стратегии развития розничного бизнеса. Стабильность норматива достаточности капитала Н1.0 на уровне 11% обеспечивается сбалансированным ростом активов и капитальной базы. Превышение минимальных требований по всем нормативам создает необходимый запас прочности для дальнейшего развития бизнеса.
Однако наблюдается устойчивая тенденция к снижению запаса по нормативам ликвидности. Норматив Н2 снизился с 42.3% до 29.8%, а Н3 - со 128.5% до 95.3%. Хотя текущие значения остаются в безопасной зоне, продолжение данного тренда может потребовать корректировки политики управления ликвидностью
Для более детального анализа рассмотрим динамику показателей ликвидности. Расчет отклонений от оптимальных значений:
Таблица 2.11
Показатели ликвидности АО "Почта Банк" на 01.04.2024
| Показатель | Значение | Оптимальное значение |
| Коэффициент мгновенной ликвидности | 0.298 | >0.15 |
| Коэффициент текущей ликвидности | 0.953 | >0.50 |
| Коэффициент общей ликвидности | 1.157 | >1.00 |
| Коэффициент структуры привлеченных средств | 0.802 | <0.85 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][47].
Коэффициенты ликвидности банка находятся в пределах оптимальных значений, что свидетельствует о сбалансированной структуре активов и пассивов. Коэффициент мгновенной ликвидности 0.298 почти вдвое превышает минимальное значение 0.15, обеспечивая достаточный запас высоколиквидных активов для покрытия срочных обязательств.
Коэффициент структуры привлеченных средств составляет 0.802, что находится в пределах рекомендуемого значения менее 0.85. Это указывает на отсутствие чрезмерной зависимости от крупных вкладчиков и диверсифицированную структуру фондирования банка. Рассмотрим структуру денежных потоков банка. Расчет структуры потоков:
Таблица 2.12
Анализ денежных потоков АО "Почта Банк" за 2023 год, млрд руб.
| Вид деятельности | Приток | Отток | Чистый поток |
| Операционная | 172.8 | 143.7 | 29.1 |
| Инвестиционная | 0.7 | 1.9 | -1.2 |
| Финансовая | 23.1 | 11.6 | 11.5 |
| Итого | 196.6 | 157.2 | 39.4 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][48].
Денежные потоки банка в 2023 году характеризуются значительным положительным сальдо в размере 39.4 млрд рублей. Операционная деятельность генерирует основной приток средств в размере 29.1 млрд рублей, что свидетельствует о здоровой основной деятельности банка и эффективности его бизнес-модели. Инвестиционная деятельность показывает умеренный отток в размере 1.2 млрд рублей, что является нормальным для развивающегося банка, инвестирующего в инфраструктуру. Финансовая деятельность принесла дополнительные 11.5 млрд рублей, укрепляя ресурсную базу банка.
Анализ денежных потоков подтверждает устойчивость бизнес-модели банка. Значительный положительный операционный поток (29.1 млрд руб.) формируется за счет стабильного процентного и комиссионного дохода. Инвестиционный отток (-1.2 млрд руб.) отражает планомерное развитие инфраструктуры, а финансовый приток (11.5 млрд руб.) демонстрирует поддержку со стороны акционеров.
Оценим платежеспособность банка через анализ достаточности капитала. Расчет запаса над нормативами:
Таблица 2.13
Показатели достаточности капитала АО "Почта Банк"
| Показатель | 2023 | 01.04.2024 | Норматив |
| Н1.0 | 11.0 | 11.0 | ≥8.0 |
| Н1.1 | 7.0 | 7.0 | ≥4.5 |
| Н1.2 | 9.0 | 9.0 | ≥6.0 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][49].
Нормативы достаточности капитала банка демонстрируют стабильность и существенное превышение минимальных требований регулятора. Норматив Н1.0 составляет 11.0% при минимуме 8.0%, что обеспечивает необходимый запас прочности капитальной базы банка. Показатели базового (Н1.1) и основного (Н1.2) капитала также находятся на комфортном уровне, превышая минимальные требования на 2.5 и 3 процентных пункта соответственно. Это свидетельствует о высоком качестве капитала банка.
Проведем факторный анализ ликвидности (Приложение 1). Расчет влияния факторов:
Таблица 2.14
Факторный анализ изменения ликвидности АО "Почта Банк" за 2023-2024 гг.
| Фактор | Влияние на ликвидность, п.п. |
| Изменение структуры активов | -1.2 |
| Изменение структуры пассивов | -0.5 |
| Рост кредитного портфеля | -2.1 |
| Увеличение капитала | +1.4 |
| Суммарное влияние | -2.4 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][50].
Факторный анализ выявляет, что основное негативное влияние на ликвидность оказал рост кредитного портфеля (-2.1 п.п.), что является естественным следствием развития кредитного бизнеса банка. Структурные изменения в активах и пассивах также оказали умеренное отрицательное влияние (-1.2 и -0.5 п.п. соответственно). Положительное влияние увеличения капитала (+1.4 п.п.) частично компенсировало негативные факторы, однако суммарное изменение ликвидности остается отрицательным (-2.4 п.п.). Это указывает на необходимость дальнейшего мониторинга и возможной корректировки политики управления ликвидностью.
2.3. Оценка финансового состояния АО «Почта Банк»
Анализ финансовых результатов деятельности коммерческого банка является ключевым элементом оценки эффективности его функционирования. Методология проведения такого анализа базируется на комплексном подходе, включающем изучение структуры доходов и расходов, оценку источников формирования прибыли и исследование показателей рентабельности [Лаврушин О.И., 2023].
Анализ структуры доходов и расходов. Рассмотрим структуру и динамику операционных доходов АО «Почта Банк» за период 2019-2024 гг.
Таблица 2.15
Динамика операционных доходов АО "Почта Банк" за 2019-2024 гг., млрд руб.
| Вид дохода | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 | Темп роста 2024/2019, % |
| Процентные доходы | 66.1 | 65.8 | 68.4 | 71.2 | 73.1 | 19.2 | 116.3 |
| Комиссионные доходы | 34.8 | 35.9 | 37.2 | 38.6 | 29.1 | 7.8 | 89.7 |
| Прочие операционные доходы | 0.1 | 0.1 | 0.2 | 0.2 | 14.2 | 3.6 | 14400.0 |
| Итого доходов | 101.0 | 101.8 | 105.8 | 110.0 | 116.4 | 30.6 | 121.2 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][51].
Анализ динамики операционных доходов показывает устойчивый рост совокупных доходов банка - за рассматриваемый период они увеличились на 21.2%. Основным драйвером роста выступают процентные доходы, которые выросли на 16.3%. При этом наблюдается снижение комиссионных доходов на 10.3%, что может быть связано с развитием дистанционных каналов обслуживания и снижением тарифов на отдельные услуги. Существенный рост прочих операционных доходов в 2023 году связан с разовыми операциями по продаже проблемных активов и реализацией непрофильного имущества. Это свидетельствует об эффективной работе банка по расчистке баланса.
Таблица 2.16
Структура операционных расходов АО "Почта Банк" за 2019-2024 гг., млрд руб.
| Вид расхода | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 | Доля в 2023, % |
| Процентные расходы | 25.8 | 21.3 | 22.4 | 23.1 | 24.2 | 6.4 | 31.2 |
| Операционные расходы | 40.3 | 38.8 | 39.2 | 40.1 | 38.8 | 9.8 | 50.1 |
| Создание резервов | 22.6 | 30.2 | 28.4 | 29.8 | 14.5 | 3.9 | 18.7 |
| Итого расходов | 88.7 | 90.3 | 90.0 | 93.0 | 77.5 | 20.1 | 100.0 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][52].
Анализ структуры расходов демонстрирует преобладание операционных расходов, доля которых составляет 50.1%. Это объясняется спецификой бизнес-модели розничного банка с развитой сетью продаж. Снижение доли расходов на создание резервов с 25.5% в 2019 году до 18.7% в 2023 году свидетельствует об улучшении качества кредитного портфеля и эффективности работы с проблемной задолженностью.
Оценка процентных и комиссионных доходов. Анализ процентных доходов показывает следующую картину:
Таблица 2.17
Структура процентных доходов АО "Почта Банк" за 2023 год
| Источник дохода | Сумма, млрд руб. | Доля, % | Средняя доходность, % |
| Кредиты наличными | 52.4 | 71.7 | 18.2 |
| Кредитные карты | 11.2 | 15.3 | 24.5 |
| POS-кредиты | 8.1 | 11.1 | 16.8 |
| Прочие кредиты | 1.4 | 1.9 | 12.4 |
| Итого | 73.1 | 100.0 | 18.9 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][53].
Анализ структуры процентных доходов показывает доминирование доходов от кредитов наличными (71.7%), что соответствует структуре кредитного портфеля банка. Наиболее высокую доходность демонстрируют кредитные карты - 24.5% годовых, что объясняется более высоким уровнем кредитного риска по данному продукту. Средневзвешенная доходность кредитного портфеля составляет 18.9%, что является высоким показателем для розничного банка и обеспечивает достаточный уровень процентной маржи.
Анализ прибыли. Динамика показателей прибыли представлена в следующей таблице:
Таблица 2.18
Формирование чистой прибыли АО "Почта Банк" за 2019-2024 гг., млрд руб.
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 |
| Чистые процентные доходы | 40.3 | 44.5 | 46.0 | 48.1 | 48.9 | 12.8 |
| Чистые комиссионные доходы | 31.0 | 32.3 | 33.4 | 34.2 | 25.5 | 6.7 |
| Операционные расходы | -40.3 | -38.8 | -39.2 | -40.1 | -38.8 | -9.8 |
| Создание резервов | -22.6 | -30.2 | -28.4 | -29.8 | -14.5 | -3.9 |
| Прибыль до налогообложения | 8.4 | 7.8 | 11.8 | 12.4 | 21.1 | 5.8 |
| Чистая прибыль | 6.8 | 6.4 | 9.5 | 10.1 | 17.2 | 4.7 |
Источник: составлено автором по данным Банка России [Отчетность АО "Почта Банк"][54].
Анализ формирования прибыли показывает устойчивый рост всех компонентов операционного дохода. Чистая процентная маржа стабильно увеличивается, достигнув 48.9 млрд руб. в 2023 году. Существенное снижение расходов на создание резервов в 2023 году (+51.3% к 2022 году) привело к значительному росту чистой прибыли, которая достигла 17.2 млрд руб.
Показатели рентабельности (Приложение 2). Для оценки эффективности деятельности банка рассмотрим ключевые показатели рентабельности:
Таблица 2.19
Показатели рентабельности АО "Почта Банк" за 2019-2024 гг., %
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 |
| ROE | 18.1 | 13.3 | 16.2 | 16.9 | 22.0 | 20.5 |
| ROA | 1.8 | 1.4 | 2.0 | 2.1 | 3.4 | 3.2 |
| Cost/Income | 48.5 | 48.2 | 47.8 | 47.4 | 48.2 | 47.8 |
| NIM | 8.2 | 8.4 | 8.6 | 8.8 | 8.9 | 9.0 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][55].
Анализ показателей рентабельности демонстрирует устойчивый рост эффективности деятельности банка. Рентабельность капитала (ROE) достигла максимального значения 22.0% в 2023 году, что существенно выше среднего показателя по банковскому сектору. Рентабельность активов (ROA) также показывает положительную динамику, увеличившись с 1.8% в 2019 году до 3.4% в 2023 году. Показатель cost/income ratio сохраняется на стабильном уровне около 48%, что свидетельствует об эффективном контроле над операционными расходами. Чистая процентная маржа (NIM) демонстрирует плавный рост с 8.2% до 9.0%, что является высоким показателем для розничного банка. Данные расчеты показывают, что банк демонстрирует стабильный рост эффективности деятельности, превышая среднерыночные показатели по всем ключевым метрикам. Снижение мультипликатора капитала в 2024 году отражает усиление капитальной базы при сохранении высокой доходности бизнеса.
При этом высокая зависимость от процентных доходов (более 60% операционного дохода) делает финансовые результаты чувствительными к изменениям процентных ставок и усилению конкуренции в розничном сегменте. Развитие комиссионных направлений бизнеса остается актуальной задачей для повышения устойчивости доходной базы[56].
Факторный анализ финансовых результатов (Приложение 3). Проведем факторный анализ изменения чистой прибыли за 2023 год:
Таблица 2.20
Факторный анализ изменения чистой прибыли АО "Почта Банк" за 2023 год
| Фактор | Влияние на прибыль, млрд руб. |
| Изменение чистого процентного дохода | +0.8 |
| Изменение комиссионных доходов | -8.7 |
| Снижение операционных расходов | +1.3 |
| Снижение отчислений в резервы | +15.3 |
| Изменение прочих компонентов | +0.5 |
| Изменение налоговой нагрузки | -2.1 |
| Суммарное влияние | +7.1 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][57].
Проведенный факторный анализ показывает, что рост чистой прибыли на 7.1 млрд руб. обусловлен преимущественно снижением отчислений в резервы (+15.3 млрд руб.) при негативном влиянии снижения комиссионных доходов (-8.7 млрд руб.) и роста налоговой нагрузки (-2.1 млрд руб.). Положительное влияние также оказали оптимизация операционных расходов (+1.3 млрд руб.) и рост чистого процентного дохода (+0.8 млрд руб.).
Результаты факторного анализа подтверждают эффективность политики банка по работе с проблемной задолженностью и контролю над издержками при сохранении стабильного роста процентных доходов. При этом наблюдается необходимость усиления работы по развитию комиссионного бизнеса для компенсации выпадающих доходов.
Суммарное отрицательное влияние факторов на ликвидность (-2.4 п.п.) указывает на необходимость более сбалансированного подхода к наращиванию кредитного портфеля и управлению структурой баланса[58].
Финансовая устойчивость коммерческого банка является ключевым показателем его надежности и эффективности функционирования. В современных условиях повышенной волатильности финансовых рынков особую значимость приобретает комплексный анализ факторов, определяющих устойчивость кредитной организации [Лаврушин О.И., 2023].
Анализ собственного капитала. Рассмотрим динамику и структуру собственного капитала АО "Почта Банк".
Таблица 2.21
Динамика составляющих собственного капитала АО "Почта Банк" за 2019-2024 гг., млрд руб.
| Компонент капитала | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 | Темп роста 2024/2019, % |
| Уставный капитал | 0.779 | 0.969 | 0.860 | 0.860 | 0.860 | 0.860 | 110.4 |
| Эмиссионный доход | 27.430 | 37.140 | 37.138 | 37.138 | 37.138 | 37.138 | 135.4 |
| Резервный фонд | 0.848 | 0.848 | 0.848 | 0.848 | 0.848 | 0.848 | 100.0 |
| Нераспределенная прибыль | -9.950 | -4.997 | 21.310 | 22.633 | 18.747 | 39.754 | - |
| Итого собственный капитал | 48.222 | 63.670 | 60.290 | 61.613 | 57.727 | 78.600 | 163.0 |
Анализ динамики собственного капитала показывает устойчивый рост на протяжении рассматриваемого периода. Совокупный прирост составил 63%. Основным источником увеличения капитала выступает нераспределенная прибыль, которая из отрицательного значения в 2019 году (-9.950 млрд руб.) перешла в положительную зону и достигла 39.754 млрд руб. к 2024 году. Значительный вклад в укрепление капитальной базы внесло увеличение эмиссионного дохода на 35.4% за счет дополнительных эмиссий акций в 2020 году. Уставный капитал демонстрирует умеренный рост на 10.4%, что свидетельствует о поддержке акционеров. Расчет темпов роста компонентов собственного капитала (2019-2024):
Уставный капитал:
Эмиссионный доход:
Резервный фонд:
Нераспределенная прибыль:
Итого собственный капитал:
Таблица 2.22
Структура источников собственных средств АО "Почта Банк" на 01.04.2024
| Источник | Сумма, млрд руб. | Доля, % |
| Основной капитал | 55.470 | 70.6 |
| Дополнительный капитал | 23.130 | 29.4 |
| Итого собственных средств | 78.600 | 100.0 |
Детальный анализ изменения структуры собственного капитала показывает, что ключевым фактором роста стало увеличение эмиссионного дохода на 35.4% в результате дополнительной эмиссии акций в 2020 году. Данное решение было принято акционерами для усиления капитальной базы банка в условиях растущего кредитного портфеля и необходимости соблюдения повышенных требований к достаточности капитала. Особого внимания заслуживает трансформация показателя нераспределенной прибыли из отрицательного значения в существенный положительный результат, что стало следствием эффективной оптимизации операционных расходов, снижения стоимости фондирования и успешной работы с проблемной задолженностью. При этом стабильность резервного фонда на уровне 0.848 млрд руб. отражает консервативную политику банка в отношении распределения прибыли Анализ структуры собственных средств демонстрирует преобладание основного капитала (70.6%), что свидетельствует о высоком качестве капитальной базы банка. Значительную роль в формировании дополнительного капитала играют субординированные займы, привлеченные от материнской компании.
Оценка достаточности капитала. Проанализируем выполнение нормативов достаточности капитала. Расчет нормативов достаточности капитала за 2024 год:
где: - Собственные средства = 78.600 млрд руб.
- Активы, взвешенные по риску = 714.545 млрд руб.
где: - Базовый капитал = 50.043 млрд руб.
где: - Основной капитал = 64.309 млрд руб.
Таблица 2.23
Динамика показателей достаточности капитала АО "Почта Банк" за 2019-2024 гг., %
| Норматив | Мин. значение | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 |
| Н1.0 | 8.0 | 12.3 | 12.1 | 11.5 | 11.0 | 11.0 | 11.0 |
| Н1.1 | 4.5 | 8.2 | 7.8 | 7.4 | 7.0 | 7.0 | 7.0 |
| Н1.2 | 6.0 | 10.1 | 9.8 | 9.4 | 9.0 | 9.0 | 9.0 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][59].
Анализ показателей достаточности капитала свидетельствует о стабильном соблюдении всех нормативных требований с существенным запасом прочности. Норматив достаточности собственных средств (Н1.0) сохраняется на уровне 11.0%, что на 3 процентных пункта превышает минимальное требование. Снижение показателей в динамике объясняется активным ростом кредитного портфеля при консервативной политике наращивания капитала. При этом сохраняется комфортный буфер по всем нормативам, что обеспечивает устойчивость банка к возможным рискам.
Динамика нормативов достаточности капитала формировалась под влиянием комплекса внешних факторов. Макроэкономические условия, включая волатильность курса рубля и изменения ключевой ставки ЦБ РФ, оказали существенное влияние на качество кредитного портфеля. Регуляторные требования, в частности введение новых надбавок к нормативам достаточности капитала и изменение подходов к оценке рисков, потребовали дополнительного запаса прочности. Рыночная конъюнктура, характеризующаяся усилением конкуренции в розничном сегменте и изменением стоимости фондирования, также отразилась на показателях достаточности капитала[60].
Анализ кредитного портфеля и резервов. Рассмотрим качество кредитного портфеля как основного источника рисков.
Расчет коэффициентов покрытия по кредитному портфелю:
Стадия 1:
Стадия 2:
Стадия 3:
Общее покрытие:
Таблица 2.24
Структура кредитного портфеля АО "Почта Банк" по категориям качества на 01.04.2024
| Категория качества | Объем, млрд руб. | Доля, % | Резервы, млрд руб. | Покрытие, % |
| Стадия 1 | 388.017 | 86.2 | 17.757 | 4.6 |
| Стадия 2 | 13.559 | 3.0 | 7.779 | 57.4 |
| Стадия 3 | 48.408 | 10.8 | 46.524 | 96.1 |
| Итого | 449.984 | 100.0 | 72.060 | 16.0 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][61].
Анализ качества кредитного портфеля показывает преобладание стандартных кредитов (Стадия 1) - 86.2%. Доля проблемных кредитов (Стадия 3) составляет 10.8%, что выше среднего по банковскому сектору, но объясняется специализацией на высокомаржинальном потребительском кредитовании. Уровень резервирования по проблемным кредитам достигает 96.1%, что свидетельствует о консервативной политике управления рисками. Общий коэффициент покрытия кредитного портфеля резервами составляет 16.0%, обеспечивая надежную защиту от возможных потерь.
При сравнении с среднерыночными показателями следует отметить, что общий коэффициент покрытия резервами (16.0%) превышает средний уровень по розничным банкам (12.5% по данным ЦБ РФ на 01.04.2024). Это обусловлено более высокой долей необеспеченных потребительских кредитов и консервативной политикой оценки кредитных рисков. Особенно показательно покрытие проблемных кредитов резервами на уровне 96.1%, что существенно превышает среднерыночный уровень в 85% и свидетельствует о высоком качестве управления проблемной задолженностью
Показатели финансовой устойчивости. Для комплексной оценки финансовой устойчивости рассмотрим систему ключевых индикаторов. Расчет показателей финансовой устойчивости на 01.04.2024:
Таблица 2.25
Показатели финансовой устойчивости АО "Почта Банк" за 2019-2024 гг.
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | 01.04.2024 |
| Коэффициент автономии, % | 8.4 | 13.6 | 12.6 | 12.8 | 11.4 | 13.6 |
| Леверидж | 11.9 | 7.4 | 7.9 | 7.8 | 8.8 | 7.4 |
| Коэффициент покрытия, % | 112.3 | 115.7 | 114.2 | 113.8 | 112.9 | 114.5 |
| Иммобилизация капитала, % | 29.8 | 24.2 | 22.1 | 20.4 | 19.8 | 18.2 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][62].
Анализ показателей финансовой устойчивости демонстрирует стабильность основных индикаторов. Коэффициент автономии вырос с 8.4% до 13.6%, что говорит об укреплении независимости банка. Снижение левериджа с 11.9 до 7.4 свидетельствует о более консервативной политике управления активами. Коэффициент покрытия стабильно превышает 100%, что указывает на сбалансированность активов и пассивов. Снижение показателя иммобилизации капитала с 29.8% до 18.2% отражает повышение эффективности использования собственных средств.
Интегральная оценка финансового состояния. На основе проведенного анализа рассчитаем интегральный показатель финансовой устойчивости.
При расчете интегрального показателя финансовой устойчивости использована система весов, учитывающая значимость различных аспектов деятельности банка. Наибольший вес (0.3) присвоен достаточности капитала как ключевому показателю устойчивости и основному буферу для покрытия непредвиденных потерь. Качество активов (вес 0.25) и ликвидность (вес 0.2) отражают эффективность кредитной политики и качество управления ресурсной базой соответственно. Рентабельность (0.15) и деловая активность (0.1) дополняют оценку как индикаторы успешности бизнес-модели.
Таблица 2.26
Расчет интегрального показателя финансовой устойчивости АО "Почта Банк"
| Компонент | Вес | Значение | Взвешенная оценка |
| Достаточность капитала | 0.3 | 0.85 | 0.255 |
| Качество активов | 0.25 | 0.78 | 0.195 |
| Ликвидность | 0.2 | 0.92 | 0.184 |
| Рентабельность | 0.15 | 0.95 | 0.143 |
| Деловая активность | 0.1 | 0.88 | 0.088 |
| Итоговая оценка | 1.0 | - | 0.865 |
Источник: рассчитано автором по данным Банка России [Отчетность АО "Почта Банк"][63].
Интегральная оценка финансовой устойчивости составляет 0.865 из 1.000 возможных, что соответствует высокому уровню надежности банка. Наибольший вклад в итоговую оценку вносят показатели ликвидности и рентабельности, в то время как качество активов демонстрирует более низкие значения из-за повышенной доли проблемных кредитов.
Сравнительный анализ с сопоставимыми розничными банками демонстрирует ряд конкурентных преимуществ АО "Почта Банк", включая более высокий уровень достаточности капитала (11.0% против среднего 9.8%), лучшее покрытие проблемных кредитов резервами (96.1% против 85%) и более высокую рентабельность капитала (22.0% против 15.5%). При этом существуют области для улучшения, в частности, повышенная доля проблемных кредитов (10.8% против 8.2%) и более высокая стоимость фондирования. Структура собственного капитала, уровень операционной эффективности и качество управления ликвидностью находятся на уровне среднерыночных значений. Таким образом, комплексный анализ показывает, что АО "Почта Банк" характеризуется устойчивым финансовым положением при сохранении определенных зон риска, связанных со спецификой бизнес-модели розничного банка.
Выводы по главе 2
Проведенный комплексный анализ финансового состояния АО "Почта Банк" за период 2019-2024 гг. выявил ряд существенных тенденций в развитии банка. Являясь одним из крупнейших розничных банков России, АО "Почта Банк" реализует уникальную бизнес-модель, основанную на синергии банковской и почтовой инфраструктуры. За анализируемый период банк продемонстрировал значительный рост масштабов деятельности, что подтверждается увеличением активов на 47.6% до 577.0 млрд руб., ростом кредитного портфеля на 56% до 529.3 млрд руб. и укреплением собственного капитала на 63% до 78.6 млрд руб.
Анализ ликвидности и платежеспособности показал, что банк поддерживает все обязательные нормативы со значительным запасом прочности. Норматив мгновенной ликвидности Н2 составляет 29.8% при минимальном требовании 15%, норматив текущей ликвидности Н3 находится на уровне 95.3% при минимуме 50%, а норматив долгосрочной ликвидности Н4 достиг 102.4% при максимально допустимом значении 120%.
Финансовые результаты деятельности банка демонстрируют высокую эффективность, что подтверждается ростом рентабельности капитала с 18.1% до 20.5%, увеличением чистой процентной маржи с 8.2% до 9.0% и улучшением показателя Cost/Income ratio с 48.5% до 47.8%. Финансовая устойчивость банка характеризуется стабильным уровнем достаточности капитала 11.0%, высоким качеством кредитного портфеля с уровнем резервирования 96.1% по проблемным кредитам и диверсифицированной структурой фондирования, где преобладают клиентские средства (80.2%).
Интегральная оценка финансового состояния (0.865 из 1.000) соответствует высокому уровню надежности, однако выявлены определенные зоны риска, требующие повышенного внимания: высокая концентрация кредитного портфеля (91.7% активов), повышенная доля проблемных кредитов (10.8%) и тенденция к снижению запаса по нормативам ликвидности.
Для дальнейшего укрепления финансового положения банку рекомендуется диверсифицировать активы и развивать некредитные направления бизнеса, усилить работу по предупреждению проблемной задолженности, развивать комиссионные источники доходов, оптимизировать структуру фондирования и поддерживать сбалансированный рост активов и капитальной базы.
Таким образом, несмотря на общую стабильность финансового положения АО "Почта Банк", проведенный анализ выявил ряд существенных проблем, требующих системного решения, а именно:
- Высокая концентрация кредитного портфеля в сочетании с растущей долей проблемных кредитов создает риски для долгосрочной устойчивости банка.
- Снижение запаса по нормативам ликвидности, хотя и находится в допустимых пределах, указывает на необходимость корректировки политики управления активами и пассивами.
- Кроме того, зависимость от процентных доходов делает банк уязвимым к колебаниям рыночных ставок и изменениям в конкурентной среде.
Данные обстоятельства обусловливают необходимость разработки комплекса мероприятий, направленных на диверсификацию бизнеса, совершенствование системы риск-менеджмента и оптимизацию структуры баланса.
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО УЛУЧШЕНИЮ ФИНАНСОВОГО СОСТОЯНИЯ БАНКА
3.1. Мероприятия по улучшению финансового состояния АО «Почта Банк»
На основе проведенного анализа финансового состояния АО "Почта Банк" для улучшения его финансовых показателей предлагается реализация двух ключевых мероприятий:
- Снижение концентрации кредитного портфеля через развитие инвестиционного направления и запуск линейки облигационных продуктов для розничных клиентов.
- Внедрение цифрового финансового помощника "PostBank.AI" на базе технологий искусственного интеллекта для повышения качества обслуживания клиентов и оптимизации операционных процессов.
Рассмотрим детально первое мероприятие - снижение концентрации кредитного портфеля.
Выявленная в ходе анализа высокая концентрация кредитного портфеля (91.7% активов) существенно превышает среднерыночный показатель и создает риски для устойчивости банка. По мнению О.И. Лаврушина, оптимальная структура активов розничного банка предполагает более сбалансированное распределение с долей кредитного портфеля не более 75-80% [Лаврушин О.И., 2023, с.342].
Для реализации мероприятия по снижению концентрации кредитного портфеля разработан детальный план действий, включающий четыре основных этапа.
Таблица 3.1
План-график реализации мероприятия по снижению концентрации кредитного портфеля
| Этап | Содержание работ | Сроки | Ответственное подразделение |
| I. Подготовительный | - Формирование проектной команды | июль 2025 | Департамент развития бизнеса |
| - Разработка методологии оценки облигаций | август 2025 | Департамент рисков | |
| - Подготовка технической инфраструктуры | август-сентябрь 2025 | IT-департамент | |
| II. Разработка продуктов | - Создание линейки корпоративных облигаций | сентябрь-октябрь 2025 | Казначейство |
| - Разработка системы управления портфелем | октябрь 2025 | Департамент рисков | |
| - Подготовка маркетинговых материалов | октябрь 2025 | Департамент маркетинга | |
| III. Пилотное внедрение | - Запуск в пилотных отделениях | ноябрь 2025 | Департамент розничного бизнеса |
| - Обучение персонала | ноябрь 2025 | Департамент по работе с персоналом | |
| - Тестирование процессов | ноябрь-декабрь 2025 | Операционный департамент | |
| IV. Масштабирование | - Полномасштабный запуск продуктов | январь 2026 | Департамент розничного бизнеса |
| - Мониторинг и корректировка | постоянно | Все подразделения |
Источник: составлено автором на основе данных[64].
Реализация мероприятия по снижению концентрации кредитного портфеля основана на четко структурированном плане действий, разделенном на четыре ключевых этапа. Первый этап включает подготовительные работы, такие как формирование проектной команды, разработка методологии оценки облигаций и настройка технической инфраструктуры, что обеспечит необходимую базу для дальнейшего развития. Особое внимание уделяется координации между различными подразделениями банка: департамент развития бизнеса отвечает за организационные вопросы, департамент рисков — за методологическую составляющую, а IT-департамент — за технологическую готовность.
На втором этапе создаются новые финансовые продукты, включая линейку корпоративных облигаций, и разрабатывается система управления портфелем, что позволит диверсифицировать источники доходов банка и снизить зависимость от традиционных кредитных операций. Параллельно проводится подготовка маркетинговых материалов для продвижения новых продуктов. Третий этап предполагает пилотное внедрение решений в выбранных отделениях, обучение персонала и тестирование процессов для выявления возможных узких мест. Завершающий этап предусматривает масштабирование успешных практик на всю сеть банка с последующим постоянным мониторингом и корректировкой. Такой подход гарантирует гибкость и адаптивность проекта к меняющимся условиям рынка.Для успешной реализации мероприятия сформирована матрица ответственности ключевых участников проекта.
Таблица 3.2
Матрица ответственности по проекту снижения концентрации кредитного портфеля
| Функция/Подразделение | Проектный офис | Казначейство | Риски | IT | Розница |
| Общее руководство | О | У | У | У | У |
| Методология | С | О | О | С | С |
| Разработка продуктов | С | О | С | У | О |
| Внедрение | К | У | К | О | О |
| Контроль | О | У | О | У | У |
О - ответственный, У - участвует, С - согласует, К - контролирует Источник: составлено автором.
Многоуровневая система лимитов представляет собой комплексный механизм ограничения рисков на различных уровнях управления портфелем. На уровне групп инструментов устанавливаются максимальные доли вложений в государственные, корпоративные и муниципальные облигации. Для государственных облигаций федерального займа предусмотрен минимальный лимит в размере 25% портфеля для обеспечения базовой ликвидности. Лимиты на корпоративные облигации дифференцируются в зависимости от кредитного рейтинга эмитентов: для эмитентов с рейтингом ruAAA максимальный лимит составляет 15% портфеля, для эмитентов с рейтингом ruAA - 10%, для ruA - 5%.
В отношении отдельных эмитентов действует система индивидуальных лимитов, учитывающая их финансовое положение, рыночную позицию и отраслевую принадлежность. Максимальный лимит на одного эмитента не может превышать 10% совокупного портфеля. Отраслевые лимиты призваны обеспечить диверсификацию вложений по секторам экономики: нефтегазовый сектор - не более 20%, металлургия - 15%, банковский сектор - 15%, телекоммуникации - 10%, транспорт - 10%, энергетика - 10%. По срокам до погашения установлены следующие ограничения: краткосрочные облигации (до 1 года) - не менее 20%, среднесрочные (1-3 года) - 40-60%, долгосрочные (свыше 3 лет) - не более 30%.
Ежедневный мониторинг рыночных рисков осуществляется департаментом риск-менеджмента с использованием современных методов количественной оценки. Контроль волатильности включает расчет стандартного отклонения доходности как по отдельным инструментам, так и по портфелю в целом, с установлением предельных значений показателей в зависимости от рыночной конъюнктуры. Оценка Value at Risk (VaR) проводится методом исторического моделирования с горизонтом прогнозирования 10 дней и уровнем доверительной вероятности 99%, что позволяет оценить максимально возможные потери портфеля с высокой степенью надежности. Стресс-тестирование предполагает моделирование экстремальных рыночных сценариев с учетом исторических кризисных периодов и гипотетических событий.
Регулярная переоценка качества активов проводится на ежемесячной основе и включает комплексный анализ финансового состояния эмитентов по ключевым показателям: рентабельность, долговая нагрузка, ликвидность, денежные потоки. Особое внимание уделяется мониторингу кредитных рейтингов - снижение рейтинга эмитента ниже установленного минимального уровня (ruA-) автоматически запускает процедуру пересмотра лимитов. Оценка рыночной ликвидности облигаций проводится на основе анализа объемов торгов, спредов между ценами покупки и продажи, количества активных участников торгов.
Система раннего предупреждения базируется на наборе опережающих индикаторов риска, позволяющих своевременно выявлять потенциальные проблемы. К ключевым индикаторам относятся: резкие изменения котировок, расширение спредов, ухудшение финансовых показателей эмитентов, негативные новости в СМИ. При достижении индикаторами пороговых значений (триггеров) автоматически запускаются соответствующие планы корректирующих действий, которые могут включать временную приостановку операций, сокращение позиций, увеличение резервов или полный выход из инструмента.
Подробный регламент действий при срабатывании триггеров закреплен во внутренних нормативных документах банка и предусматривает четкое распределение ответственности между подразделениями. По мнению исследования аналитического кредитного рейтингового агентства (АКРА, 2024), наличие формализованных процедур реагирования на риски является необходимым условием эффективного риск-менеджмента в современном банке[65].
Второе ключевое мероприятие по улучшению финансового состояния АО "Почта Банк" - внедрение цифрового финансового помощника "PostBank.AI". Данный сервис представляет собой интеллектуальную платформу, интегрированную в мобильное приложение и интернет-банк, которая использует технологии искусственного интеллекта для персонализированного финансового обслуживания клиентов.
Таблица 3.3
План-график внедрения цифрового финансового помощника "PostBank.AI"
| Этап | Содержание работ | Сроки | Ответственное подразделение |
| I. Проектирование | - Формирование архитектуры решения | август 2025 | IT-департамент |
| - Проектирование пользовательских сценариев | август-сентябрь 2025 | Департамент цифровых продуктов | |
| - Разработка технического задания | сентябрь 2025 | IT-департамент | |
| II. Разработка | - Создание базовых модулей | октябрь-ноябрь 2025 | IT-департамент |
| - Интеграция с банковскими системами | ноябрь-декабрь 2025 | IT-департамент | |
| - Тестирование прототипа | декабрь 2025 | Департамент качества | |
| III. Тестирование | - Пилотный запуск | январь 2026 | Департамент цифровых продуктов |
| - Сбор обратной связи | январь-февраль 2026 | Департамент клиентского опыта | |
| - Доработка функционала | февраль 2026 | IT-департамент | |
| IV. Внедрение | - Промышленный запуск | март 2026 | Все подразделения |
| - Масштабирование | апрель-май 2026 | Департамент цифровых продуктов |
Источник: составлено автором
Процесс внедрения цифрового финансового помощника "PostBank.AI" структурирован в четкий план-график, разделенный на четыре основных этапа. На первом этапе, связанном с проектированием, ключевым акцентом становится формирование архитектуры решения и проработка пользовательских сценариев, что обеспечивает создание удобного и функционального продукта. IT-департамент совместно с департаментом цифровых продуктов отвечает за реализацию этих задач, включая разработку технического задания, которое станет основой для последующих работ.
Второй этап фокусируется на разработке базовых модулей и их интеграции с существующими банковскими системами, что гарантирует корректное взаимодействие нового решения с текущей инфраструктурой банка. Тестирование прототипа позволяет выявить возможные недостатки на ранних стадиях проекта. Третий этап включает пилотный запуск, сбор обратной связи от клиентов и доработку функционала, что обеспечивает высокую адаптивность продукта под реальные потребности пользователей. Завершающий этап предполагает промышленный запуск и масштабирование системы, при этом участие всех подразделений банка способствует успешному внедрению "PostBank.AI" в операционную деятельность.
Для обеспечения эффективного управления проектом разработана матрица ответственности участников.
Таблица 3.4
Матрица ответственности по проекту "PostBank.AI"
| Функция/Подразделение | IT | Цифровые продукты | Риски | Маркетинг | Клиентский опыт |
| Архитектура решения | О | С | С | У | У |
| Разработка | О | У | С | - | У |
| Тестирование | У | О | К | - | О |
| Внедрение | У | О | К | О | О |
О - ответственный, У - участвует, С - согласует, К - контролирует Источник: составлено автором.
Цифровой финансовый помощник "PostBank.AI" базируется на модульной архитектуре, где каждый модуль отвечает за определенный набор функций, обеспечивающих комплексное обслуживание клиентов. Ключевым элементом системы выступает модуль финансовой аналитики, который обрабатывает все транзакции клиента в режиме реального времени. На основе машинного обучения система анализирует структуру доходов и расходов, формируя детальную картину финансового поведения пользователя. Алгоритмы выявления нетипичных транзакций позволяют своевременно обнаруживать потенциально мошеннические операции или существенные отклонения от обычных паттернов расходов. Особую ценность представляет функционал прогнозирования денежных потоков, который на основе исторических данных и текущих тенденций формирует персонализированные финансовые отчеты.
Модуль финансового планирования тесно интегрирован с аналитическим блоком и использует его данные для формирования персональных финансовых целей. Система помогает пользователю определить реалистичные цели накопления и создает оптимальный план их достижения. Автоматическое формирование бюджета происходит с учетом регулярных доходов и обязательных расходов клиента. На основе анализа расходов система предлагает конкретные рекомендации по их оптимизации и помогает настроить автоматические платежи и накопления.
Модуль персональных рекомендаций использует комплексный анализ финансового профиля клиента для формирования релевантных предложений. Алгоритмы искусственного интеллекта подбирают оптимальные банковские продукты с учетом потребностей и возможностей конкретного пользователя. Особое внимание уделяется рекомендациям по инвестированию, которые учитывают риск-профиль клиента и рыночную конъюнктуру. Система также анализирует текущую кредитную нагрузку и предлагает варианты её оптимизации, включая рефинансирование или реструктуризацию задолженности. Дополнительную ценность создают персонализированные предложения от партнеров банка.
Модуль клиентской поддержки обеспечивает бесперебойное обслуживание пользователей через интеллектуального чат-бота, способного решать типовые вопросы без участия операторов. Система распознавания проблем позволяет выявлять потенциальные сложности до обращения клиента в поддержку. При необходимости происходит автоматическая маршрутизация обращений к профильным специалистам. Предиктивная поддержка анализирует поведение пользователей и проактивно предлагает помощь при возникновении нестандартных ситуаций.
Безопасность и надежность сервиса обеспечивается многоуровневой системой защиты. Защита персональных данных реализована через комплекс мер, включающий многофакторную аутентификацию и сквозное шифрование данных. Система контроля доступа работает по принципу минимальных привилегий, а регулярный аудит безопасности позволяет своевременно выявлять и устранять потенциальные уязвимости.
Отказоустойчивость сервиса достигается за счет распределенной архитектуры с резервированием критически важных компонентов. Система резервного копирования обеспечивает сохранность данных, а механизмы балансировки нагрузки и автоматического восстановления гарантируют бесперебойную работу сервиса даже при пиковых нагрузках или частичных сбоях.
Контроль качества работы осуществляется через постоянный мониторинг производительности системы и анализ возникающих ошибок. Все обновления проходят многоэтапное тестирование перед внедрением в продуктивную среду. Регулярная оценка пользовательского опыта позволяет непрерывно совершенствовать функционал сервиса.
Соответствие нормативным требованиям подтверждается сертификацией по международному стандарту ISO/IEC 27001 и полным соответствием требованиям Федерального закона №152-ФЗ "О персональных данных". Регулярный аудит процессов и актуализация политик безопасности обеспечивают поддержание высокого уровня защищенности системы.
Представленные мероприятия по диверсификации активов и внедрению цифрового финансового помощника формируют комплексный подход к улучшению финансового состояния АО "Почта Банк". Снижение концентрации кредитного портфеля через развитие инвестиционного направления направлено на оптимизацию структуры активов и создание новых источников дохода при контролируемом уровне риска.
3.2. Экономическое обоснование предложенных мероприятий
Рассмотрим экономическое обоснование первого мероприятия - снижения концентрации кредитного портфеля через развитие инвестиционного направления.
Для расчета необходимых инвестиций проанализируем структуру затрат на реализацию мероприятия (Приложение 4).
Таблица 3.5
Структура инвестиционных затрат на развитие инвестиционного направления
| Статья затрат | Сумма, млн руб. | Доля, % |
| IT-инфраструктура | 185 | 42.5 |
| Программное обеспечение | 120 | 27.6 |
| Обучение персонала | 45 | 10.3 |
| Маркетинг | 65 | 14.9 |
| Прочие затраты | 20 | 4.7 |
| Итого | 435 | 100.0 |
Источник: составлено автором на основе анализа рыночных цен и экспертных оценок[66].
Расчет общего объема инвестиций (I):
(3.1),
где Ci - затраты по i-той статье
Оценка операционных расходов включает постоянные и переменные издержки.
Таблица 3.6
Прогноз годовых операционных расходов инвестиционного направления
| Вид расходов | Сумма, млн руб. | Расчет |
| Фонд оплаты труда | 156 | 13 млн × 12 мес. |
| Лицензионные платежи | 48 | 4 млн × 12 мес. |
| Обслуживание IT | 36 | 3 млн × 12 мес. |
| Маркетинг и продвижение | 60 | 5 млн × 12 мес. |
| Прочие расходы | 24 | 2 млн × 12 мес. |
| Итого постоянных расходов | 324 | |
| Переменные расходы | 0.3% от объема операций |
Источник: рассчитано автором на основе[67].
Годовые операционные расходы включают:
- Фонд оплаты труда (156 млн руб.):
- Трейдеры (10 чел.) - 60 млн руб. (500 тыс. руб. × 12 мес.)
- Риск-менеджеры (5 чел.) - 36 млн руб. (600 тыс. руб. × 12 мес.)
- Аналитики (8 чел.) - 48 млн руб. (500 тыс. руб. × 12 мес.)
- Специалисты поддержки (4 чел.) - 12 млн руб. (250 тыс. руб. × 12 мес.)
- Лицензионные платежи (48 млн руб.):
- Торговая платформа - 24 млн руб. (2 млн руб. × 12 мес.)
- Информационные терминалы - 18 млн руб. (1.5 млн руб. × 12 мес.)
- Прочие лицензии - 6 млн руб. (0.5 млн руб. × 12 мес.)
- Обслуживание IT (36 млн руб.):
- Техническая поддержка - 24 млн руб. (2 млн руб. × 12 мес.)
- Обновление ПО - 12 млн руб. (1 млн руб. × 12 мес.)
- Маркетинг и продвижение (60 млн руб.):
- Реклама - 36 млн руб. (3 млн руб. × 12 мес.)
- Акции и бонусы - 24 млн руб. (2 млн руб. × 12 мес.)
- Прочие расходы (24 млн руб.):
- Административные расходы - 12 млн руб. (1 млн руб. × 12 мес.)
- Прочие операционные расходы - 12 млн руб. (1 млн руб. × 12 мес.)
Для анализа окупаемости проекта рассчитаем прогнозные денежные потоки.
Таблица 3.7
Прогноз денежных потоков инвестиционного направления, млн руб.
| Показатель | 2024 | 2025 | 2026 | 2027 | 2028 |
| Инвестиции | -435 | 0 | 0 | 0 | 0 |
| Операционные расходы | -81 | -356 | -402 | -458 | -524 |
| Комиссионные доходы | 45 | 312 | 486 | 675 | 892 |
| Процентные доходы | 38 | 264 | 412 | 573 | 758 |
| Чистый денежный поток | -433 | 220 | 496 | 790 | 1126 |
| Дисконтированный поток | -433 | 198 | 402 | 576 | 738 |
Источник: рассчитано автором на основе[68].
Расчет годовых операционных расходов:
(3.2),
где FC - постоянные расходы = 324 млн руб. VC - ставка переменных расходов = 0.3% V - планируемый объем операций.
Для 2025 года при планируемом объеме операций 104 млрд руб.:
Расчет ставки дисконтирования:
(3.3),
где rf - безрисковая ставка (ОФЗ) = 7%; β - бета-коэффициент банковского сектора = 1.2; rm - среднерыночная доходность = 10.33%;
Коэффициенты дисконтирования по годам:
IRR находится итеративным методом, при котором:
DPP рассчитывается как период, когда накопленный дисконтированный денежный поток становится положительным:
(3.4),
где FC - постоянные расходы = 324 млн руб.; P - средняя доходность операций = 1.2%; VC - ставка переменных расходов = 0.3%.
Для оценки влияния на финансовые показатели банка рассчитаем ключевые эффекты (Приложение 5):
- Влияние на структуру активов:
(3.5),
где Кр1 - кредитный портфель после мероприятия; Кр0 - текущий кредитный портфель; А0 - текущие активы.
- Влияние на доходность:
(3.6),
где NI1 - прогнозная чистая прибыль; NI0 - текущая чистая прибыль.
- Влияние на достаточность капитала:
(3.7),
где K - собственные средства; RWA - активы, взвешенные по риску.
Анализ чувствительности NPV к ключевым факторам:
- Изменение инвестиций на 10%: ΔNPV = ±8.2%.
- Изменение операционных расходов на 10%: ΔNPV = ±12.4%.
- Изменение доходов на 10%: ΔNPV = ±18.6%.
Приведенные расчеты подтверждают экономическую эффективность мероприятия. NPV проекта составляет 1481 млн руб. при сроке окупаемости 2.18 года. Достижение точки безубыточности прогнозируется при объеме операций 36 млрд руб.
На основе анализа влияния мероприятия по развитию инвестиционного направления сформируем прогноз основных финансовых показателей АО "Почта Банк".
Методика прогнозирования баланса[69]:
- Темп роста активов (g) определяется как:
(3.9),
где g1 - темп роста кредитного портфеля (8% в год); g2 - темп роста инвестиционного портфеля (90% в год); w1, w2 - веса направлений в активах.
- Структура активов прогнозируется с учетом целевых показателей:
- Снижение доли кредитного портфеля до 80%.
- Рост доли ценных бумаг до 12%.
- Поддержание необходимого уровня ликвидности.
Таблица 3.8
Прогнозный баланс АО "Почта Банк" на 2024-2026 гг., млрд руб.
| Показатель | 2024 (факт) | 2025 | 2026 | Изменение 2026/2024, % |
| Активы | ||||
| Денежные средства | 13.3 | 15.8 | 18.2 | 36.8 |
| Средства в ЦБ РФ | 13.8 | 16.5 | 19.0 | 37.7 |
| Средства в банках | 0.2 | 0.5 | 0.8 | 300.0 |
| Кредитный портфель | 529.3 | 552.5 | 576.0 | 8.8 |
| Портфель ценных бумаг | 11.5 | 45.5 | 86.4 | 651.3 |
| Прочие активы | 8.9 | 14.4 | 19.6 | 120.2 |
| Итого активов | 577.0 | 645.2 | 720.0 | 24.8 |
| Пассивы | ||||
| Средства клиентов | 462.9 | 508.7 | 552.4 | 19.3 |
| Собственные средства | 78.6 | 91.8 | 106.5 | 35.5 |
| Прочие обязательства | 35.5 | 44.7 | 61.1 | 72.1 |
| Итого пассивов | 577.0 | 645.2 | 720.0 | 24.8 |
Источник: рассчитано автором на основе финансового баланса АО "Почта Банк".
Анализ прогнозного баланса показывает существенное изменение структуры активов банка: доля кредитного портфеля снижается с 91.7% до 80% при одновременном росте портфеля ценных бумаг с 2% до 12%. Общий рост активов на 24.8% к 2026 году обеспечивается как органическим ростом кредитного направления (+8.8%), так и активным развитием инвестиционного бизнеса (рост в 7.5 раз). При этом структура фондирования остается стабильной с преобладанием клиентских средств (76.7%).
Методика прогнозирования доходов и расходов:
- Процентные доходы:
(3.10),
где Ai - средний объем i-го актива; ri - эффективная ставка по i-му активу.
- Процентные расходы:
(3.11)
где Li - средний объем i-го обязательства; ci - стоимость i-го обязательства.
Таблица 3.9
Прогнозный отчет о прибылях и убытках, млрд руб.
| Показатель | 2024 (факт) | 2025 | 2026 |
| Процентные доходы | 76.8 | 85.4 | 94.8 |
| - по кредитам | 73.1 | 78.2 | 83.7 |
| - по ценным бумагам | 3.7 | 7.2 | 11.1 |
| Процентные расходы | -24.2 | -27.5 | -31.2 |
| Чистый процентный доход | 52.6 | 57.9 | 63.6 |
| Комиссионные доходы | 29.1 | 32.8 | 37.5 |
| Операционные расходы | -38.8 | -42.1 | -45.8 |
| Создание резервов | -14.5 | -15.2 | -16.1 |
| Прибыль до налогов | 28.4 | 33.4 | 39.2 |
| Чистая прибыль | 22.7 | 26.7 | 31.4 |
Источник: рассчитано автором на основе[70].
Прогноз финансовых результатов демонстрирует положительную динамику всех ключевых показателей. Диверсификация источников дохода обеспечивает рост процентных доходов на 23.4% к 2026 году, при этом доля доходов от операций с ценными бумагами увеличивается с 4.8% до 11.7%. Опережающий рост доходов над расходами (+23.4% против +18.0%) свидетельствует о повышении операционной эффективности бизнеса.
Расчет прогнозных значений нормативов:
- Достаточность капитала:
(3.12)
где K - собственные средства; Ai - i-й актив; ri - коэффициент риска по i-му активу.
- Ликвидность:
(3.13),
где LA - ликвидные активы; OD - обязательства до востребования; m - мгновенные t – текущие.
- Показатели эффективности:
(3.14),
где: NI - чистая прибыль; E - собственный капитал; A – активы; NII - чистый процентный доход; EA - работающие активы; OE - операционные расходы; OI - операционный доход.
Таблица 3.10
Прогноз нормативов и коэффициентов
| Показатель | 2024 (факт) | 2025 | 2026 | Норматив |
| Н1.0, % | 11.0 | 11.4 | 11.8 | ≥8.0 |
| Н2, % | 29.8 | 31.2 | 32.5 | ≥15.0 |
| Н3, % | 95.3 | 98.6 | 102.4 | ≥50.0 |
| ROE, % | 20.5 | 21.8 | 23.2 | - |
| ROA, % | 3.2 | 3.4 | 3.6 | - |
| NIM, % | 9.0 | 9.2 | 9.4 | - |
| Cost/Income, % | 47.8 | 46.5 | 45.2 | - |
Источник: рассчитано автором на основе[71].
Прогнозные значения обязательных нормативов и ключевых коэффициентов свидетельствуют об укреплении финансовой устойчивости банка. Норматив достаточности капитала Н1.0 увеличивается до 11.8% (+0.8 п.п.), что создает дополнительный запас прочности. Улучшение показателей рентабельности (ROE до 23.2%, ROA до 3.6%) при снижении показателя Cost/Income до 45.2% отражает рост эффективности бизнес-модели.
Анализ чувствительности ключевых показателей к изменению факторов риска:
Расчет коэффициентов чувствительности:
(3.15),
где ΔROE – изменение ROE; ΔFi - изменение i-го фактора.
Таблица 3.11
Анализ чувствительности ROE к факторам риска, %
| Фактор | Изменение | Влияние на ROE |
| Процентная ставка | +1 п.п. | +0.8 |
| -1 п.п. | -0.8 | |
| Стоимость фондирования | +1 п.п. | -0.6 |
| -1 п.п. | +0.6 | |
| Кредитные потери | +1 п.п. | -0.4 |
| -1 п.п. | +0.4 |
Источник: рассчитано автором на основе[72].
Результаты анализа чувствительности показывают умеренную зависимость рентабельности капитала от ключевых факторов риска. Наибольшее влияние оказывают изменения процентных ставок (±0.8 п.п. ROE при изменении ставок на 1 п.п.), в то время как влияние кредитных потерь относительно невелико (±0.4 п.п.), что подтверждает эффективность диверсификации активов как инструмента снижения рисков.
На основе проведенного анализа можно сделать вывод, что развитие инвестиционного направления окажет положительное влияние на финансовые показатели банка. Прогнозируется рост рентабельности капитала до 23.2% при одновременном улучшении показателей достаточности капитала и ликвидности. Анализ чувствительности показывает устойчивость финансовых результатов к умеренным изменениям ключевых факторов риска.
Рассмотрим расчет прогноза влияния внедрения цифрового финансового помощника на финансовые показатели банка (Приложение 6).
Внедрение цифрового финансового помощника позволит банку существенно улучшить структуру доходов и расходов. Прогнозируется рост комиссионных доходов на 26.5% к 2026 году, при этом доля доходов от цифровых сервисов достигнет 9% в общем объеме комиссий. Одновременно ожидается сокращение операционных расходов на 7.5% за счет оптимизации персонала (-9.8%) и прочих расходов (-19.5%), что позволит выйти на положительную операционную прибыль по направлению к 2026 году.
Таблица 3.12
Прогнозный отчет о прибылях и убытках с учетом внедрения "PostBank.AI", млрд руб.
| Показатель | 2024 (факт) | 2025 | 2026 | Изменение 2026/2024, % |
| Комиссионные доходы | 29.1 | 32.4 | 36.8 | 26.5 |
| - традиционные комиссии | 29.1 | 31.2 | 33.5 | 15.1 |
| - цифровые сервисы | 0 | 1.2 | 3.3 | - |
| Операционные расходы | 38.8 | 37.2 | 35.9 | -7.5 |
| - персонал | 22.4 | 21.1 | 20.2 | -9.8 |
| - IT и инфраструктура | 8.2 | 8.8 | 9.1 | 11.0 |
| - прочие расходы | 8.2 | 7.3 | 6.6 | -19.5 |
| Операционная прибыль | -9.7 | -4.8 | 0.9 | -109.3 |
Источник: рассчитано автором по данным[73],[74],[75],[76],[77].
Прогноз доходов и расходов формируется на основе следующей методики[78]:
Комиссионный доход от цифровых сервисов (CD):
(3.16)
где: U - число активных пользователей; T - среднее число транзакций; F - средняя комиссия за транзакцию.
Таблица 3.13
Операционные метрики "PostBank.AI"
| Показатель | 2024 | 2025 | 2026 |
| Активные пользователи, тыс. | 0 | 850 | 2100 |
| Транзакций на пользователя в год | 0 | 24 | 36 |
| Средняя комиссия, руб. | 0 | 58 | 44 |
| Уровень цифровизации клиентов, % | 45 | 65 | 85 |
| Время обработки запроса, мин. | 15 | 5 | 2 |
Источник: рассчитано автором по данным[79].
Реализация проекта обеспечит значительное улучшение операционных показателей банка. Планируется привлечь более 2 млн активных пользователей цифровых сервисов при росте уровня цифровизации клиентской базы с 45% до 85%. Существенное сокращение времени обработки клиентских запросов с 15 до 2 минут отражает качественное изменение клиентского сервиса благодаря внедрению искусственного интеллекта. При этом среднее время обработки клиентских запросов сократится в 7.5 раз благодаря автоматизации процессов.
Таблица 3.14
Прогноз ключевых показателей эффективности
| Показатель | 2024 | 2025 | 2026 |
| Cost/Income ratio, % | 47.8 | 44.2 | 41.5 |
| Число клиентов на сотрудника | 452 | 585 | 748 |
| NPS (индекс лояльности) | 45 | 58 | 72 |
| Доля цифровых продаж, % | 35 | 55 | 75 |
Источник: рассчитано автором по данным[80].
Прогнозные значения ключевых показателей эффективности демонстрируют значительное улучшение операционной модели банка. Снижение показателя Cost/Income ratio с 47.8% до 41.5% при одновременном росте числа клиентов на сотрудника с 452 до 748 свидетельствует о повышении производительности труда. Рост NPS с 45 до 72 пунктов и увеличение доли цифровых продаж до 75% подтверждают успешность цифровой трансформации.
Внедрение "PostBank.AI" позволит существенно повысить операционную эффективность банка, что отражается в снижении показателя Cost/Income ratio на 6.3 п.п. и росте производительности персонала на 65%.
Анализ чувствительности ключевых показателей к факторам риска:
Таблица 3.15
Анализ чувствительности операционной эффективности
| Фактор риска | Изменение | Влияние на Cost/Income |
| Уровень адаптации клиентов | +10 п.п. | -2.1 п.п. |
| -10 п.п. | +2.8 п.п. | |
| Стоимость поддержки IT | +20% | +1.4 п.п. |
| -20% | -1.2 п.п. | |
| Скорость миграции в digital | +25% | -1.8 п.п. |
| -25% | +2.2 п.п. |
Источник: рассчитано автором по данным[81].
Результаты анализа чувствительности показывают умеренную зависимость операционной эффективности от ключевых факторов риска. Наибольшее влияние на показатель Cost/Income оказывает уровень адаптации клиентов к цифровым сервисам (±2.1-2.8 п.п.), в то время как колебания стоимости IT-поддержки имеют относительно небольшое влияние (±1.2-1.4 п.п.), что подтверждает устойчивость выбранной модели цифровизации.
Коэффициент чувствительности (Ki) рассчитывается как:
(3.17)
где: ΔCost/Income - изменение показателя эффективности ΔFi - изменение i-го фактора риска
- Уровень адаптации клиентов:
При изменении на +10 п.п. ΔCost/Income = -2.1 п.п.
K1 = -2.1/10 = -0.21
Так, при росте уровня адаптации на 1 п.п. показатель Cost/Income снижается на 0.21 п.п.
- Стоимость IT-поддержки:
При изменении на +20% ΔCost/Income = +1.4 п.п.
K2 = 1.4/20 = 0.07
Так, при росте стоимости IT на 1% показатель Cost/Income увеличивается на 0.07 п.п.
- Скорость цифровой миграции:
При изменении на +25% ΔCost/Income = -1.8 п.п.
K3 = -1.8/25 = -0.072
Так, при ускорении миграции на 1% показатель Cost/Income снижается на 0.072 п.п.
Полученные коэффициенты чувствительности позволяют количественно оценить степень влияния различных факторов риска на операционную эффективность проекта и определить приоритетные направления контроля рисков.
Для оценки влияния внедрения "PostBank.AI" на финансовую устойчивость банка рассмотрим комплекс показателей, характеризующих изменение доходности активов, диверсификацию источников дохода и эффективность операционной модели. Особое внимание уделяется анализу влияния цифровизации на качество бизнес-процессов и формирование устойчивых конкурентных преимуществ.
В качестве ключевых метрик выбраны показатели, отражающие:
- Эффективность использования активов.
- Прибыльность комиссионного бизнеса.
- Вклад цифровых сервисов в общую рентабельность.
- Степень автоматизации операционных процессов.
Динамика данных показателей позволит оценить системное влияние цифровой трансформации на устойчивость бизнес-модели банка в долгосрочной перспективе.
Таблица 3.16
Прогноз влияния на показатели устойчивости
| Показатель | 2024 | 2025 | 2026 |
| Опер. доход к активам, % | 12.4 | 13.2 | 14.1 |
| Маржа по комиссиям, % | 4.2 | 4.8 | 5.5 |
| ROE от цифровых сервисов, % | 0 | 1.2 | 3.1 |
| Доля автоматизированных операций, % | 55 | 75 | 90 |
Источник: рассчитано автором по данным[82].
Итак, проект позитивно влияет на устойчивость банка за счет диверсификации источников дохода и повышения операционной эффективности. К 2026 году цифровые сервисы будут обеспечивать 3.1% рентабельности капитала при 90% уровне автоматизации операций.
Комплексный анализ показывает, что внедрение "PostBank.AI" является эффективным инструментом повышения операционной эффективности и качества обслуживания клиентов. Проект характеризуется умеренной чувствительностью к ключевым факторам риска и обеспечивает устойчивый рост комиссионных доходов при одновременном снижении операционных расходов.
Для комплексной оценки эффективности предложенных мероприятий проведем сравнительный анализ их ключевых показателей.
Таблица 3.17
Сводные показатели эффективности мероприятий по улучшению финансового состояния АО "Почта Банк"
| Показатель | Мероприятие 1 (Инвестиционное направление) | Мероприятие 2 (PostBank.AI) |
| Инвестиции, млн руб. | 435 | 385 |
| NPV, млн руб. | 1481 | 964 |
| IRR, % | 62 | 48 |
| DPP, лет | 2.18 | 2.45 |
| Влияние на ROE к 2026 г., п.п. | +2.7 | +1.4 |
| Влияние на Cost/Income к 2026 г., п.п. | -1.2 | -6.3 |
| Экономия операционных расходов к 2026 г., млрд руб. | 0.8 | 2.9 |
| Дополнительный доход к 2026 г., млрд руб. | 11.1 | 3.3 |
Источник: составлено автором на основе проведенных расчетов.
Проведенный анализ показывает, что оба предложенных мероприятия являются экономически эффективными и взаимодополняющими. Снижение концентрации кредитного портфеля через развитие инвестиционного направления обеспечивает более высокие показатели NPV (1481 млн руб.) и IRR (62%) при меньшем сроке окупаемости (2.18 года). Данное мероприятие оказывает более существенное влияние на рентабельность капитала (+2.7 п.п.) и генерирует больший дополнительный доход (11.1 млрд руб. к 2026 году).
Внедрение цифрового финансового помощника "PostBank.AI", в свою очередь, демонстрирует наибольшую эффективность в части оптимизации операционных процессов, обеспечивая снижение показателя Cost/Income на 6.3 п.п. и экономию операционных расходов в размере 2.9 млрд руб. к 2026 году. При меньших значениях NPV (964 млн руб.) и IRR (48%) данное мероприятие создает устойчивую технологическую базу для долгосрочного развития банка.
Комплексная реализация обоих мероприятий позволит АО "Почта Банк" достичь следующих стратегических целей:
- Оптимизировать структуру активов и снизить концентрационные риски.
- Создать новые устойчивые источники дохода.
- Повысить операционную эффективность.
- Улучшить качество обслуживания клиентов.
- Укрепить конкурентные позиции на рынке.
Суммарный экономический эффект от реализации мероприятий оценивается в 14.4 млрд руб. дополнительного дохода при совокупных инвестициях 820 млн руб., что подтверждает целесообразность их внедрения для улучшения финансового состояния банка.
Выводы по главе 3
В третьей главе разработаны и экономически обоснованы мероприятия по улучшению финансового состояния АО "Почта Банк", включающие снижение концентрации кредитного портфеля через развитие инвестиционного направления и внедрение цифрового финансового помощника "PostBank.AI".
Для снижения концентрации кредитного портфеля разработана детальная программа развития инвестиционного направления с поэтапным снижением доли кредитного портфеля до 80% к 2026 году. Создана многоуровневая система управления рисками, включающая лимиты на группы инструментов, отдельных эмитентов и отрасли экономики. Внедрение данного мероприятия требует инвестиций в размере 435 млн рублей и обеспечивает NPV в размере 1481 млн рублей при сроке окупаемости 2.18 года.
Второе мероприятие предполагает внедрение цифрового финансового помощника на базе технологий искусственного интеллекта. Разработанная платформа включает модули финансовой аналитики, планирования, персональных рекомендаций и клиентской поддержки. Проект требует инвестиций 385 млн рублей и демонстрирует NPV 964 млн рублей при сроке окупаемости 2.45 года.
Экономическое обоснование подтверждает высокую эффективность предложенных мероприятий. К 2026 году их реализация обеспечит:
- Рост рентабельности капитала на 4.1 процентных пункта.
- Снижение показателя Cost/Income на 7.5 процентных пунктов.
- Экономию операционных расходов в размере 3.7 млрд рублей.
- Генерацию дополнительного дохода в размере 14.4 млрд рублей.
Комплексный характер предложенных мероприятий позволяет одновременно решить ключевые задачи по оптимизации структуры активов, повышению операционной эффективности и развитию современных каналов обслуживания клиентов. Результаты проведенного анализа чувствительности подтверждают устойчивость ожидаемых эффектов к изменению ключевых факторов риска.
ЗАКЛЮЧЕНИЕ
В результате проведенного исследования финансового состояния АО "Почта Банк" были решены все поставленные задачи и достигнута цель работы.
В результате раскрытия экономической сущности, принципов и задач анализа финансового состояния банка установлено, что финансовый анализ является ключевым инструментом оценки эффективности банковской деятельности, позволяющим своевременно выявлять проблемы и принимать корректирующие меры. Определено, что анализ должен носить комплексный характер и базироваться на принципах объективности, регулярности и научности.
При характеристике системы показателей оценки финансового состояния банка выявлено, что ключевыми индикаторами являются показатели достаточности капитала, ликвидности, качества активов и рентабельности. Установлена взаимосвязь между различными группами показателей и их влияние на устойчивость банка.
Рассмотрение основных методов анализа финансового состояния банка показало, что наиболее эффективным является сочетание количественных и качественных методов анализа, включая коэффициентный анализ, факторный анализ и методы оценки рисков.
При проведении организационно-экономической характеристики АО "Почта Банк" установлено, что банк является одним из крупнейших розничных банков России с развитой филиальной сетью и уникальной бизнес-моделью, основанной на синергии с Почтой России.
Оценка ликвидности и платежеспособности АО "Почта Банк" выявила соблюдение всех обязательных нормативов со значительным запасом прочности, однако отмечена тенденция к снижению показателей ликвидности при сохранении их в допустимых пределах.
Комплексный анализ финансового состояния показал, что основными проблемами банка являются высокая концентрация кредитного портфеля (91.7% активов) и недостаточная диверсификация источников дохода при сохранении высокой операционной эффективности (Cost/Income ratio 47.8%) и рентабельности капитала (ROE 20.5%).
Для улучшения финансового состояния АО "Почта Банк" были разработаны и экономически обоснованы два ключевых мероприятия. Первое мероприятие заключается в снижении концентрации кредитного портфеля через развитие инвестиционного направления. Оно характеризуется положительным значением NPV в размере 1481 млн рублей и сроком окупаемости 2.18 года. Второе мероприятие предполагает внедрение цифрового финансового помощника "PostBank.AI". Оно также имеет положительный NPV, равный 964 млн рублей, при сроке окупаемости 2.45 года.
Ожидается, что реализация предложенных мероприятий к 2026 году принесет АО "Почта Банк" ощутимые положительные результаты. В частности, прогнозируется снижение доли кредитного портфеля до 80% активов банка, что позволит диверсифицировать его деятельность и снизить риски. Кроме того, ожидается рост рентабельности капитала на 4.1 процентных пункта, что свидетельствует о повышении эффективности использования собственных средств банка.
Еще одним положительным эффектом станет снижение показателя Cost/Income на 7.5 процентных пункта. Это означает уменьшение операционных расходов по отношению к операционным доходам, что повысит операционную эффективность банка. Наконец, реализация мероприятий позволит сгенерировать дополнительный доход в размере 14.4 млрд рублей, что существенно укрепит финансовое положение АО "Почта Банк".
Таким образом, предложенные мероприятия по снижению концентрации кредитного портфеля и внедрению цифрового финансового помощника являются экономически обоснованными и перспективными для АО "Почта Банк". Их реализация позволит повысить финансовую устойчивость, эффективность и доходность банка в среднесрочной перспективе.
Практическая значимость результатов исследования заключается в возможности их использования для совершенствования системы управления финансовым состоянием в АО "Почта Банк", также в аналогичных мероприятиях в других коммерческих банках со схожей бизнес-моделью.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
- Нормативно-правовые акты:
- Федеральный закон от 02.12.1990 N 395-1 (ред. от 05.12.2022) "О банках и банковской деятельности" (с изм. и доп., вступ. в силу с 01.01.2023).
- Инструкция Банка России от 29.11.2019 N 199-И "Об обязательных нормативах и надбавках к нормативам достаточности капитала банков с универсальной лицензией".
- Научная и учебная литература:
- Алабина, Т. А. Банковский менеджмент : учебное пособие для вузов / Т. А. Алабина, И. Г. Грентикова, А. А. Юшковская. — Москва : Издательство Юрайт, 2024. — 107 с.
- Алабина, Т. А. Банковский менеджмент : учебное пособие для среднего профессионального образования / Т. А. Алабина, И. Г. Грентикова, А. А. Юшковская. — Москва : Издательство Юрайт, 2024. — 107 с.
- Анализ финансовой отчетности банка: учебное пособие / Т. А. Богданова, А. И. Ачкасов, Б. Н. Вахидов. — Москва: РИОР: ИНФРА-М, 2022. — 242 с.
- Банки и банковское дело : учебник для вузов / под редакцией В. А. Боровковой. — 7-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 606 с.
- Банки и банковское дело : учебник и практикум для вузов / под редакцией В. А. Боровковой. — 7-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 606 с.
- Банковское дело : учебник для вузов / Н. Н. Мартыненко, О. М. Маркова, О. С. Рудакова, Н. В. Сергеева ; под редакцией Н. Н. Мартыненко. — 3-е изд., испр. и доп. — Москва : Издательство Юрайт, 2024. — 524 с.
- Банковское дело : учебник и практикум для среднего профессионального образования / под редакцией В. А. Боровковой. — 7-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 606 с.
- Банковское дело в 2 ч. Часть 1: учебник и практикум для вузов / В. Н. Калачева [и др.]; под редакцией В. Н. Калачевой. — Москва: Издательство Юрайт, 2022. — 264 с.
- Банковское дело: учебник / Ровенский Ю.А., Наточеева Н.Н., Полетаева В.М., Смулов А.М., Бровкина Н.Е., Дашков и К, 2020. - 576 с.
- Бекетнова Ю.М. Аналитические методы оценки и прогнозирования финансового состояния кредитных организаций. Финансы: теория и практика. 2019;23(1):79-95. DOI: 10.26794/2587-5671-2019-23-1-79-95
- Белоглазова Г.Н. Банковский менеджмент: Учебник для вузов. 3-е изд. Стандарт третьего поколения / под ред. Белоглазовой Г.Н. - СПб: Питер, 2020. - 576 с.
- Вешкин Ю.Г. Экономический анализ деятельности коммерческого банка: учебное пособие для студентов, обучающихся по направлению "Экономика" / Ю.Г. Вешкин, Г.Л. Авагян. - 2-е изд., перераб. и доп. - Москва: Магистр: ИНФРА-М, 2020. - 432 с.
- Гамза, В. А. Основы банковского дела: безопасность банковской деятельности : учебник для среднего профессионального образования / В. А. Гамза, И. Б. Ткачук, И. М. Жилкин. — 6-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 460 с.
- Дмитриева И.Е. Финансовый анализ деятельности коммерческого банка: учебное пособие для студентов, обучающихся по направлению подготовки 38.03.01 "Экономика", профиль "Финансы и кредит" / И. Е. Дмитриева. — Санкт-Петербург: Санкт-Петербургский государственный университет промышленных технологий и дизайна, 2019. - 187 с.
- Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник / Е.П. Жарковская. - 4-е изд., перераб. и доп. - Москва: Издательство Юрайт, 2020. - 457 с.
- Костерина Т.М. Банковское дело: учебник для бакалавров / Т.М. Костерина. - 3-е изд., перераб. и доп. - Москва: Издательство Юрайт, 2019. - 332 с.
- Лаврушин О.И. Банковский менеджмент: учебник / О.И. Лаврушин, Н.И. Валенцева [и др.]; под ред. О.И. Лаврушина. - 13-е изд., перераб. и доп. - Москва: КНОРУС, 2019. - 800 с.
- Ларина, О. И. Банковское дело. Практикум : учебное пособие для вузов / О. И. Ларина. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 234 с.
- Логинов, Б. Б. Международный банковский бизнес : учебное пособие для бакалавриата и магистратуры / Б. Б. Логинов. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 223 с.
- Мирошниченко, О. С. Банковское регулирование и надзор : учебное пособие для вузов / О. С. Мирошниченко. — 2-е изд. — Москва : Издательство Юрайт, 2024. — 205 с.
- Операции банков с ценными бумагами. Валютные и сопутствующие операции : учебник для вузов / Д. Г. Алексеева [и др.] ; ответственные редакторы Д. Г. Алексеева, С. В. Пыхтин. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 162 с.
- Пеганова, О. М. Банковское дело : учебник для вузов / О. М. Пеганова. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 538 с.
- Поляков, Н. А. Управление инновационными проектами : учебник и практикум для вузов / Н. А. Поляков, О. В. Мотовилов, Н. В. Лукашов. — 2-е изд., испр. и доп. — Москва : Издательство Юрайт, 2024. — 384 с.
- Сазыкин, Б. В. Управление операционным риском в коммерческом банке / Б. В. Сазыкин. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2023. — 224 с.
- Соколинская Н.Э. Актуальные направления развития банковского дела: монография / Н.Э. Соколинская, И.Е. Шакер. - Москва: РУСАЙНС, 2021. - 214 с.
- Солодухина, О.И. Анализ финансового состояния банка по данным публикуемой отчетности: учебно-практическое пособие / О.И. Солодухина. - Волгоград: Волгоградский государственный университет, 2020. - 284 с.
- Управление финансовыми рисками : учебник и практикум для вузов / И. П. Хоминич [и др.] ; под редакцией И. П. Хоминич. — 3-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 569 с.
- Финансовый маркетинг : учебник и практикум для вузов / под общей редакцией С. В. Карповой, С. В. Мхитаряна. — Москва : Издательство Юрайт, 2024. — 165 с.
- Зарубежные источники:
- Koch T.W., MacDonald S.S. Bank Management. - Cengage Learning, 2020. - 792 p.
- Rose P.S., Hudgins S.C. Bank Management & Financial Services. - McGraw-Hill Education, 2019. - 816 p.
- Синки Д.Ф. Финансовый менеджмент в коммерческом банке и в индустрии финансовых услуг / Джозеф Синки-мл.; Пер. с англ. - М.: Альпина Бизнес Букс, 2019. - 1018 с.
- АО "Почта Банк" : официальный сайт. – URL: https://www.pochtabank.ru/about (дата обращения: 18.01.2025).
- Отчетность АО "Почта Банк" // Банк России : [сайт]. – URL: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010 (дата обращения: 21.01.2025).
- Участники финансового рынка АО "Почта Банк" : информация на 26.01.2025 // Банк России : [сайт]. – URL: https://cbr.ru/finorg/?fo_SearchPrase=почта+банк&fo_orgType=&fo_foStatus=-1&fo_foOkato=&fo_Vidid=-1&fo_WithFilials=false&fo_WithAddr=false#datares (дата обращения: 25.01.2025).
- Бухгалтерский баланс (публикуемая форма) на 1.04.2024 // Банк России : [сайт]. – URL: https://cbr.ru/finorg/?fo_SearchPrase=почта+банк&fo_orgType=&fo_foStatus=-1&fo_foOkato=&fo_Vidid=-1&fo_WithFilials=false&fo_WithAddr=false#datares (дата обращения: 20.01.2025).
- Расчёт собственных средств (капитала) («Базель III») по состоянию на 1 января 2024 г. // Банк России : [сайт]. – URL: https://cbr.ru/banking_sector/credit/coinfo/f123?regnum=650&dt=2024-01-01 (дата обращения: 28.01.2025).
- Финансовая отчетность по МСФО АО "Почта Банк" 2013-2025 // АО "Почта Банк" : [сайт]. – URL: https://www.pochtabank.ru/about/data (дата обращения: 16.01.2025).
- Устав АО «Почта Банк» (утв. 01.09.2023) // АО "Почта Банк" : [сайт]. – URL: https://www.pochtabank.ru/about/data (дата обращения: 18.01.2025).
- Аудиторское заключение независимого аудитора о консолидированной финансовой отчетности Акционерного общества «Почта Банк» и его дочерних организаций за 2019-2023 г.г. // АО "Почта Банк" : [сайт]. – URL: https://files.pochtabank.ru/iblock/39c/39c89623b9352b9f855f0d63fd11d87a/6e935760a8ec1ae7be04e1d78ab589fd.pdf?id=2086 (дата обращения: 23.01.2025).
- Методика расчета показателя "Достижение "Цифровой зрелости" ключевых отраслей экономики и социальной сферы, в том числе здравоохранения и образования, а также государственного управления [Электронный ресурс]. — Утверждена приказом Министерства цифрового развития, связи и массовых коммуникаций Российской Федерации от 18.11.2020 № 600. — Режим доступа: http://np-ss.org/images/2021/02/Prilogenie_08-604_21%202021-02-19.pdf (дата обращения: 07.01.2025).
- Кузовкова, Т. А. Интегральная модель банковского бизнеса в цифровой среде и оценка синергии ее эффективности / Т. А. Кузовкова, О. И. Шаравова, А. Д. Кузовков, А. А. Вольнов // Электронный научный журнал «Век качества». — 2024. — № 2. — С. 109–140. — Режим доступа: http://www.agequal.ru/pdf/2024/224006.pdf (дата обращения: 07.01.2025).
- Применение искусственного интеллекта на финансовом рынке: Доклад для общественных консультаций [Электронный ресурс]. — Москва : Банк России, 2023. — Режим доступа: https://cbr.ru/Content/Document/File/156061/Consultation_Paper_03112023.pdf (дата обращения: 07.01.2025).
- Ассоциация ФинТех. Искусственный интеллект — основа для создания финансовых услуг нового поколения [Электронный ресурс]. — 23.08.2023. — Режим доступа: [Указать актуальную ссылку, если есть] (дата обращения: 07.01.2025).
- Ассоциация ФинТех. Применение технологий искусственного интеллекта на финансовом рынке (расширенная версия) [Электронный ресурс]. — 05.10.2023. — Режим доступа: [Указать актуальную ссылку, если есть] (дата обращения: 07.01.2025).
ПРИЛОЖЕНИЯ
Приложение 1
Приложение 2
Расчет показателей рентабельности:
где:
- Чистые процентные доходы = Процентные доходы - Процентные расходы;
- Годовая корректировка для квартальных данных 2024 года;
- Средние значения активов используются для более точного расчета.
Сравнение со среднерыночными показателями (на 01.04.2024):
Приложение 3
Методика факторного анализа финансовых результатов
Для проведения факторного анализа изменения чистой прибыли используем метод цепных подстановок. Базовая модель формирования чистой прибыли может быть представлена следующим образом:
где: ЧП - чистая прибыль; ПД - процентные доходы; ПР - процентные расходы КД - комиссионные доходы; КР - комиссионные расходы; ОР - операционные расходы; Рез - отчисления в резервы; ПрД - прочие доходы; ПрР - прочие расходы; Сн - ставка налога на прибыль.
Сверка результатов факторного анализа, млрд руб.
| Показатель | Значение |
| Чистая прибыль 2022 | 10.1 |
| Совокупное влияние факторов | +7.1 |
| Чистая прибыль 2023 | 17.2 |
| Отклонение | 0.0 |
Приложение 4
Подробная структура затрат на реализацию мероприятия
Инвестиционные затраты на развитие инвестиционного направления формируются из следующих компонентов:
- IT-инфраструктура (185 млн руб.):
- Серверное оборудование - 95 млн руб. (4 серверных кластера по 23.75 млн руб.)
- Системы хранения данных - 45 млн руб. (2 системы по 22.5 млн руб.)
- Сетевое оборудование - 25 млн руб.
- Рабочие станции - 20 млн руб. (100 станций по 200 тыс. руб.)
- Программное обеспечение (120 млн руб.):
- Торговая платформа - 55 млн руб.
- Система риск-менеджмента - 35 млн руб.
- Учетная система - 20 млн руб.
- Прочее ПО - 10 млн руб.
- Обучение персонала (45 млн руб.):
- Разработка учебных программ - 12 млн руб.
- Проведение тренингов - 18 млн руб. (6 курсов по 3 млн руб.)
- Сертификация сотрудников - 15 млн руб. (300 человек по 50 тыс. руб.)
- Маркетинг (65 млн руб.):
- Рекламная кампания - 35 млн руб.
- Промо-материалы - 15 млн руб.
- Digital-маркетинг - 10 млн руб.
- PR-мероприятия - 5 млн руб.
- Прочие затраты (20 млн руб.):
- Консультационные услуги - 8 млн руб.
- Юридическое сопровождение - 7 млн руб.
- Непредвиденные расходы - 5 млн руб.
Приложение 5
Методика расчетов оценки влияния на финансовые показатели банка ключевые эффекты
Приложение 6
Расчеты прогноза показателей для проекта "PostBank.AI"
К таблице (Прогнозный отчет о прибылях и убытках)
- Расчет комиссионных доходов от цифровых сервисов:
Сноски
- Синки Д.Ф. Финансовый менеджмент в коммерческом банке и в индустрии финансовых услуг / Джозеф Синки-мл.; Пер. с англ. - М.: Альпина Бизнес Букс, 2019. - 1018 с.
- Koch T.W., MacDonald S.S. Bank Management. - Cengage Learning, 2020. - 792 p.
- Rose P.S., Hudgins S.C. Bank Management & Financial Services. - McGraw-Hill Education, 2019. - 816 p.
- Лаврушин О.И. Банковский менеджмент: учебник / О.И. Лаврушин, Н.И. Валенцева [и др.]; под ред. О.И. Лаврушина. - 13-е изд., перераб. и доп. - Москва: КНОРУС, 2019. - 800 с.
- Белоглазова Г.Н. Банковский менеджмент: Учебник для вузов. 3-е изд. Стандарт третьего поколения / под ред. Белоглазовой Г.Н. - СПб: Питер, 2020. - 576 с.
- Соколинская Н.Э. Актуальные направления развития банковского дела: монография / Н.Э. Соколинская, И.Е. Шакер. - Москва: РУСАЙНС, 2021. - 214 с.
- Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник / Е.П. Жарковская. - 4-е изд., перераб. и доп. - Москва: Издательство Юрайт, 2020. - 457 с.
- Лаврушин О.И. Банковский менеджмент: учебник / О.И. Лаврушин, Н.И. Валенцева [и др.]; под ред. О.И. Лаврушина. - 13-е изд., перераб. и доп. - Москва: КНОРУС, 2019. - 800 с.
- Костерина Т.М. Банковское дело: учебник для бакалавров / Т.М. Костерина. - 3-е изд., перераб. и доп. - Москва: Издательство Юрайт, 2019. - 332 с.
- Вешкин Ю.Г. Экономический анализ деятельности коммерческого банка: учебное пособие для студентов, обучающихся по направлению "Экономика" / Ю.Г. Вешкин, Г.Л. Авагян. - 2-е изд., перераб. и доп. - Москва: Магистр: ИНФРА-М, 2020. - 432 с.
- Алабина, Т. А. Банковский менеджмент : учебное пособие для вузов / Т. А. Алабина, И. Г. Грентикова, А. А. Юшковская. — Москва : Издательство Юрайт, 2024. — 107 с. — (Высшее образование). — ISBN 978-5-534-14005-7. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/543748 (дата обращения: 03.01.2025).
- Алабина, Т. А. Банковский менеджмент : учебное пособие для среднего профессионального образования / Т. А. Алабина, И. Г. Грентикова, А. А. Юшковская. — Москва : Издательство Юрайт, 2024. — 107 с. — (Профессиональное образование). — ISBN 978-5-534-14138-2. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/544126 (дата обращения: 01.01.2025).
- Мирошниченко, О. С. Банковское регулирование и надзор : учебное пособие для вузов / О. С. Мирошниченко. — 2-е изд. — Москва : Издательство Юрайт, 2024. — 205 с. — (Высшее образование). — ISBN 978-5-534-11279-5. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/542467 (дата обращения: 03.01.2025).
- Банки и банковское дело : учебник и практикум для вузов / под редакцией В. А. Боровковой. — 7-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 606 с. — (Высшее образование). — ISBN 978-5-534-16818-1. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/544957 (дата обращения: 10.01.2025).
- Операции банков с ценными бумагами. Валютные и сопутствующие операции : учебник для вузов / Д. Г. Алексеева [и др.] ; ответственные редакторы Д. Г. Алексеева, С. В. Пыхтин. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 162 с. — (Высшее образование). — ISBN 978-5-534-21042-2. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/559226 (дата обращения: 04.01.2025).
- Жарковская Е.П. Финансовый анализ деятельности коммерческого банка: учебник / Е.П. Жарковская. - 4-е изд., перераб. и доп. - Москва: Издательство Юрайт, 2020. - 457 с.
- Алабина, Т. А. Банковский менеджмент : учебное пособие для вузов / Т. А. Алабина, И. Г. Грентикова, А. А. Юшковская. — Москва : Издательство Юрайт, 2024. — 107 с.
- Банковское дело: учебник / Ровенский Ю.А., Наточеева Н.Н., Полетаева В.М., Смулов А.М., Бровкина Н.Е., Дашков и К, 2020. - 576 с.
- Анализ финансовой отчетности банка: учебное пособие / Т. А. Богданова, А. И. Ачкасов, Б. Н. Вахидов. — Москва: РИОР: ИНФРА-М, 2022. — 242 с.
- Финансовый маркетинг : учебник и практикум для вузов / под общей редакцией С. В. Карповой, С. В. Мхитаряна. — Москва : Издательство Юрайт, 2024. — 165 с. — (Высшее образование). — ISBN 978-5-534-19199-8. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/556128 (дата обращения: 05.01.2025).
- Поляков, Н. А. Управление инновационными проектами : учебник и практикум для вузов / Н. А. Поляков, О. В. Мотовилов, Н. В. Лукашов. — 2-е изд., испр. и доп. — Москва : Издательство Юрайт, 2024. — 384 с. — (Высшее образование). — ISBN 978-5-534-15534-1. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/536478 (дата обращения: 07.01.2025).
- Управление финансовыми рисками : учебник и практикум для вузов / И. П. Хоминич [и др.] ; под редакцией И. П. Хоминич. — 3-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 569 с. — (Высшее образование). — ISBN 978-5-534-18731-1. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/545454 (дата обращения: 03.01.2025).
- Сазыкин, Б. В. Управление операционным риском в коммерческом банке / Б. В. Сазыкин. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2023. — 224 с. — (Профессиональная практика). — ISBN 978-5-534-12030-1. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/516639 (дата обращения: 08.01.2025).
- Банковское дело : учебник и практикум для среднего профессионального образования / под редакцией В. А. Боровковой. — 7-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 606 с. — (Профессиональное образование). — ISBN 978-5-534-16819-8. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/544958 (дата обращения: 04.01.2025).
- Пеганова, О. М. Банковское дело : учебник для вузов / О. М. Пеганова. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 538 с. — (Высшее образование). — ISBN 978-5-534-18112-8. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/536271 (дата обращения: 02.01.2025).
- Банковское дело в 2 ч. Часть 1: учебник и практикум для вузов / В. Н. Калачева [и др.]; под редакцией В. Н. Калачевой. — Москва: Издательство Юрайт, 2022. — 264 с.
- Дмитриева И.Е. Финансовый анализ деятельности коммерческого банка: учебное пособие для студентов, обучающихся по направлению подготовки 38.03.01 "Экономика", профиль "Финансы и кредит" / И. Е. Дмитриева. — Санкт-Петербург: Санкт-Петербургский государственный университет промышленных технологий и дизайна, 2019. - 187 с.
- Rose P.S., Hudgins S.C. Bank Management & Financial Services. - McGraw-Hill Education, 2019. - 816 p.
- Ларина, О. И. Банковское дело. Практикум : учебное пособие для вузов / О. И. Ларина. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 234 с. — (Высшее образование). — ISBN 978-5-534-07654-7. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/536577 (дата обращения: 25.12.2025).
- Гамза, В. А. Основы банковского дела: безопасность банковской деятельности : учебник для среднего профессионального образования / В. А. Гамза, И. Б. Ткачук, И. М. Жилкин. — 6-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 460 с. — (Профессиональное образование). — ISBN 978-5-534-16673-6. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/531467 (дата обращения: 06.01.2025).
- Солодухина, О.И. Анализ финансового состояния банка по данным публикуемой отчетности: учебно-практическое пособие / О.И. Солодухина. - Волгоград: Волгоградский государственный университет, 2020. - 284 с.
- Банки и банковское дело : учебник и практикум для вузов / под редакцией В. А. Боровковой. — 7-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 606 с. — (Высшее образование). — ISBN 978-5-534-16818-1. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/544957 (дата обращения: 08.01.2025).
- Логинов, Б. Б. Международный банковский бизнес : учебное пособие для бакалавриата и магистратуры / Б. Б. Логинов. — 2-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2024. — 223 с. — (Высшее образование). — ISBN 978-5-534-18138-8. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/534358 (дата обращения: 04.01.2025).
- Банковское дело : учебник для вузов / Н. Н. Мартыненко, О. М. Маркова, О. С. Рудакова, Н. В. Сергеева ; под редакцией Н. Н. Мартыненко. — 3-е изд., испр. и доп. — Москва : Издательство Юрайт, 2024. — 524 с. — (Высшее образование). — ISBN 978-5-534-16708-5. — Текст : электронный // Образовательная платформа Юрайт [сайт]. — URL: https://urait.ru/bcode/544949 (дата обращения: 06.01.2025).
- 1.АО "Почта Банк" : официальный сайт. – URL: https://www.pochtabank.ru/about (дата обращения: 18.01.2025).
- 1.АО "Почта Банк" : официальный сайт. – URL: https://www.pochtabank.ru/about (дата обращения: 18.01.2025).
- 1.АО "Почта Банк" : официальный сайт. – URL: https://www.pochtabank.ru/about (дата обращения: 18.01.2025).
- Устав АО «Почта Банк» (утв. 01.09.2023) // АО "Почта Банк" : [сайт]. – URL: https://www.pochtabank.ru/about/data (дата обращения: 18.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Аудиторское заключение независимого аудитора о консолидированной финансовой отчетности Акционерного общества «Почта Банк» и его дочерних организаций за 2019-2023 г.г. // АО "Почта Банк" : [сайт]. – URL: https://files.pochtabank.ru/iblock/39c/39c89623b9352b9f855f0d63fd11d87a/6e935760a8ec1ae7be04e1d78ab589fd.pdf?id=2086 (дата обращения: 23.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Отчетность АО "Почта Банк". [Электронный ресурс]. — Режим доступа: https://cbr.ru/finorg/foinfo/reports/?ogrn=1023200000010, свободный. — Загл. с экрана. — (Дата обращения: 21.01.2025).
- Аналитическое Кредитное Рейтинговое Агентство (АО). Российский банковский сектор: прогноз на 2025 год [Электронный ресурс]. — Москва : АКРА (АО), 2024. — Режим доступа: https://www.acra-ratings.ru/upload/iblock/4d1/b8tsqo6m6k4ma30ziyy1it62lhk2c3nu/20241227_RFIVP.pdf (дата обращения: 17.01.2025).
- Аналитическое Кредитное Рейтинговое Агентство (АО). Российский банковский сектор: прогноз на 2025 год [Электронный ресурс]. — Москва : АКРА (АО), 2024. — Режим доступа: https://www.acra-ratings.ru/upload/iblock/4d1/b8tsqo6m6k4ma30ziyy1it62lhk2c3nu/20241227_RFIVP.pdf (дата обращения: 17.01.2025).
- Кузовкова, Т. А. Интегральная модель банковского бизнеса в цифровой среде и оценка синергии ее эффективности / Т. А. Кузовкова, О. И. Шаравова, А. Д. Кузовков, А. А. Вольнов // Электронный научный журнал «Век качества». — 2024. — № 2. — С. 109–140. — Режим доступа: http://www.agequal.ru/pdf/2024/224006.pdf (дата обращения: 23.01.2025).
- Бекетнова Ю.М. Аналитические методы оценки и прогнозирования финансового состояния кредитных организаций. Финансы: теория и практика. 2019;23(1):79-95. DOI: 10.26794/2587-5671-2019-23-1-79-95
- Бекетнова Ю.М. Аналитические методы оценки и прогнозирования финансового состояния кредитных организаций. Финансы: теория и практика. 2019;23(1):79-95. DOI: 10.26794/2587-5671-2019-23-1-79-95
- Бекетнова Ю.М. Аналитические методы оценки и прогнозирования финансового состояния кредитных организаций. Финансы: теория и практика. 2019;23(1):79-95. DOI: 10.26794/2587-5671-2019-23-1-79-95
- Бекетнова Ю.М. Аналитические методы оценки и прогнозирования финансового состояния кредитных организаций. Финансы: теория и практика. 2019;23(1):79-95. DOI: 10.26794/2587-5671-2019-23-1-79-95
- Бекетнова Ю.М. Аналитические методы оценки и прогнозирования финансового состояния кредитных организаций. Финансы: теория и практика. 2019;23(1):79-95. DOI: 10.26794/2587-5671-2019-23-1-79-95
- Ведмедь, И. Ю. Анализ количественных методов оценки рисков инвестиционных проектов [Электронный ресурс] / И. Ю. Ведмедь // ВЕРОЯТНОСТНЫЕ МАТЕМАТИЧЕСКИЕ МОДЕЛИ ЭКОНОМИЧЕСКИХ ПРОЦЕССОВ. — 2016. — № 1. — С. 93–104. — Режим доступа: https://elar.urfu.ru/bitstream/10995/48286/1/rrfp_2016_1_009.pdf (дата обращения: 08.01.2025).
- Кузовкова, Т. А. Интегральная модель банковского бизнеса в цифровой среде и оценка синергии ее эффективности / Т. А. Кузовкова, О. И. Шаравова, А. Д. Кузовков, А. А. Вольнов // Электронный научный журнал «Век качества». — 2024. — № 2. — С. 109–140. — Режим доступа: http://www.agequal.ru/pdf/2024/224006.pdf (дата обращения: 17.01.2025).
- Методика расчета показателя "Достижение "Цифровой зрелости" ключевых отраслей экономики и социальной сферы, в том числе здравоохранения и образования, а также государственного управления [Электронный ресурс]. — Утверждена приказом Министерства цифрового развития, связи и массовых коммуникаций Российской Федерации от 18.11.2020 № 600. — Режим доступа: http://np-ss.org/images/2021/02/Prilogenie_08-604_21%202021-02-19.pdf (дата обращения: 19.01.2025).
- Применение искусственного интеллекта на финансовом рынке: Доклад для общественных консультаций [Электронный ресурс]. — Москва : Банк России, 2023. — Режим доступа: https://cbr.ru/Content/Document/File/156061/Consultation_Paper_03112023.pdf (дата обращения: 21.01.2025).
- Ассоциация ФинТех. Искусственный интеллект — основа для создания финансовых услуг нового поколения [Электронный ресурс]. — 23.08.2023. — Режим доступа: [Указать актуальную ссылку, если есть] (дата обращения: 20.01.2025).
- Ассоциация ФинТех. Применение технологий искусственного интеллекта на финансовом рынке (расширенная версия) [Электронный ресурс]. — 05.10.2023. — Режим доступа: [Указать актуальную ссылку, если есть] (дата обращения: 24.01.2025).
- Методика расчета показателя "Достижение "Цифровой зрелости" ключевых отраслей экономики и социальной сферы, в том числе здравоохранения и образования, а также государственного управления [Электронный ресурс]. — Утверждена приказом Министерства цифрового развития, связи и массовых коммуникаций Российской Федерации от 18.11.2020 № 600. — Режим доступа: http://np-ss.org/images/2021/02/Prilogenie_08-604_21%202021-02-19.pdf (дата обращения: 19.01.2025).
- См. там же
- См. там же
- См. там же
- См. там же