Введение
Актуальность темы выпускной квалификационной работы обусловлена необходимостью изучения видов, факторов, их обуславливающие и способы снижения кредитных рисков банка
В современных условиях значение повышения уровня управления кредитным риском существенно возрастает в связи с усилением конкуренции на рынке предоставления кредитного продукта. Другой не менее важной причиной углубленного внимания к этой проблеме является неустойчивость финансового положения заемщиков, работающих различных сферах экономики.
Кредитные операции всегда связаны с высоким кредитным риском. Это определяет необходимость формирования качественного кредитного портфеля банка, в котором должна быть меньше доля более рискованных операций, несмотря на то, что в ряде случаев такие операции могут быть более прибыльными для банка. Степень риска должна соответствовать обычной норме доходности по ссудам с учётом стоимости кредитных ресурсов и административных издержек банка.
В связи с этим перед российскими коммерческими банками при увеличении конкурентной борьбы за потенциальных заёмщиков возникла необходимость планирования своей кредитной деятельности. Они должны научиться управлению кредитными операциями таким образом, чтобы эти операции приносили максимально возможную доходность, но в то же время банки должны стремиться снизить кредитные риски, которые непосредственно связаны с проведением кредитных операций. Все эти и другие аспекты кредитования фиксируются в кредитной политике коммерческого банка.
Портфель банковских ссуд подвержен всем основным видам риска, которые сопутствуют финансовой деятельности: риску ликвидности, риску процентных ставок, риску неплатежа по ссуде (кредитному риску).
Управление кредитным риском требует от банка постоянного контроля за структурой портфеля ссуд и их качественным составом. В рамках дилеммы «доходность – риск» банк вынужден ограничивать норму прибыли, страхуя себя от излишнего риска. Он должен проводить политику рассредоточения риска и не допускать концентрации кредитов у нескольких крупных заемщиков, что чревато серьезными последствиями в случае непогашения ссуды одним из них.
Банк не должен рисковать средствами вкладчиков, финансируя спекулятивные (хотя и высокоприбыльные) проекты. За этим внимательно наблюдают банковские контрольные органы в ходе периодических ревизий. Кредитный риск зависит от внешних (связанных с состоянием экономической среды, с конъюнктурой) и внутренних (вызванных ошибочными действиями самого банка) факторов.
Возможности управления внешними факторами ограничены, хотя своевременными действиями банк может в известной мере смягчить их влияние и предотвратить крупные потери. Однако основные рычаги управления кредитным риском лежат в сфере внутренней политики банка.
Кредитная политика банка определяется, во-первых, общими, установками относительно операций с клиентурой, которые тщательно разрабатываются и фиксируются в меморандуме о кредитной политике, и, во-вторых, практическими действиями банковского персонала, интерпретирующего и воплощающего в жизнь эти установки. Следовательно, в конечном счете, способность управлять риском зависит от компетентности руководства банка и уровня квалификации его рядового состава, занимающегося отбором конкретных кредитных проектов и выработкой условий кредитных соглашений.
Цель работы – выполнить всестороннее исследование теоретических и практических аспектов видов, факторов, их обуславливающие и способы снижения кредитных рисков банка на примере ПАО «Совкомбанк».
Для достижения поставленной цели решались такие задачи:
- изучить понятие и экономическая сущность кредитных рисков банка;
- изучить виды кредитных рисков банка и их характеристика;
- исследовать факторы, влияющие на возникновение кредитных рисков банка;
- дать характеристику деятельности ПАО «Совкомбанк»;
- изучить систему управления кредитными рисками банка и ее элементы;
- изучить способы снижения кредитных рисков банка, применяемые в ПАО «Совкомбанк»;
- выявить проблемы современной практики управления кредитными рисками банка;
- разработать меры по совершенствованию управления кредитными рисками банка.
Объект исследования - ПАО «Совкомбанк» в условиях исследования кредитного риска
Предмет исследования – общественные отношения по вопросам изучения фаз, стадий, этапов жизненного цикла проекта на примере ПАО «Совкомбанк».
В процессе подготовки работы были использованы такие методы как анализ, синтез, классификация, обобщение, сравнение, методы наблюдения, методы прикладного исследования.
Методологическую базу исследования составляют диалектический метод научного познания, а также исторический, логический, сравнительно-правовой, статистический, конкретно-социологический и другие общие и частные методы исследования правовых явлений.
При написании данной работы были использованы научные статьи, методические рекомендации, книги по вопросам изучения фаз, стадий, этапов жизненного цикла проекта.
Структура выпускной квалификационной работы состоит из введения, трех глав, заключения, списка литературы и приложений.
В первой главе рассматриваются теоретические основы управления кредитным риском.
Во второй главе проведен анализ управления кредитным риском на примере ПАО «Совкомбанк».
В третьей главе предлагаются меры по совершению системы управления кредитным риском банка.
По результатам выполненного исследования сделаны выводы и соответствующее заключение.
Глава 1. Теоретические основы изучения кредитных рисков банка
1.1. Понятие и экономическая сущность кредитных рисков банка
Для коммерческих банков кредитный риск имеет важное значение, так как банки в своей деятельности постоянно сталкиваются с данным видом риска. Кредитный риск представляет собой вероятность убытков из-за неспособности заемщика произвести платежи по своим обязанностям и является наиболее опасным, по сравнению с другими видами рисков. Управление кредитным риском позволяет коммерческим банкам уменьшить финансовые потери за счет создания рационального объема достаточности капитала банка и резервов на покрытие убытков по ссудам в любой момент времени. В статье анализируются кредитные риски коммерческих банков, а также рассматривается кредитный риск-менеджмент. [1]2
Кредитные риски могут возникнуть в любой момент и могут иметь очень серьезные последствия как для банков, так и для заемщиков.
Кредитная деятельность - это основная деятельность банков, которая также является основным источником их доходов. Однако такая деятельность сопряжена с множеством рисков.
Кредитные риски могут привести к финансовым потерям, снижению рыночной стоимости банковского капитала, а в более серьезных случаях деятельность банков может быть сопряжена с кредитными потерями, что поставит банки на грань банкротства.
Для того, чтобы понять, что такое кредитный риск, необходимо сначала изучить концепцию кредита.
Кредит - это отражение экономических отношений, связанных с использованием заемных средств с целью удовлетворения временных потребностей в капитале для воспроизводства и функционирования.
Кредитный риск - это риск, возникающий из-за несоблюдения заемщиком условий кредитного договора, которым может быть отсрочка платежа, неполное погашение основной суммы и процентов по ссуде или несвоевременная выплата основной суммы и процентов после предоставления кредитов, приводящие к финансовым потерям для банка. [2]2
Кроме того, кредитный риск не ограничивается кредитной деятельностью, но также связан со многими другими видами деятельности банка, связанными с кредитованием, включая гарантии, поручительства, межбанковское кредитование, ценные бумаги (облигации, акции), государственные облигации, свопы, софинансирование и т.д.
Как упоминалось выше, кредитные риски наносят ущерб банкам, косвенно влияя на экономику и общество в целом.
Кредитные риски лишают банки возможности получать процентный доход, что сказывается на прибыли и собственном капитале. Кроме того, капитал, используемый для кредитования, в основном мобилизуется за счет депозитов клиентов, поэтому в случае безнадежных долгов многим банкам приходится использовать свой капитал для выплат вкладчикам. Когда у банков больше не будет достаточно капитала для выплат вкладчикам, они окажутся неплатежеспособными, что может привести к банкротству. [3]3
Кредитный риск является наиболее важной из всех категорий рисков в банковской деятельности т.к. именно кредиты, формирующие кредитный портфель составляют около 50% всех активов банка и обеспечивают 2/3 всех доходов. Они являются самой прибыльной, но в тоже время самой рисковой частью банковских активов. [4]1
В экономической литературе встречаются разнообразные определения кредитного риска. Это связано с тем, что разные авторы рассматривают это понятие с разных точек зрения.
Кредитный риск – это риск неуплаты заемщиком основного долга и процентов или неспособность контрагента кредитной сделки действовать в соответствии с принятыми на себя обязательствами. [5]2
Кредитный риск – это риск невозврата (неплатежа) или просрочки платежа по банковской ссуде. Различают также страновой кредитный риск (при предоставлении иностранных кредитов) и риск злоупотреблений (сознательно прогнозирующий не возврат). [6]3
Поэтому, оперируя понятием кредитного риска различают кредитный риск относительно заемщика, кредитный риск относительно способа обеспечения займа, кредитный риск относительно кредитного соглашения.
Таким образом, под кредитным риском понимается риск финансовых потерь банка возникающих в случае несвоевременного и/или неполного исполнения и/или неисполнения заемщиком своих обязательств перед банком по поставке денежных средств или других активов. [7]7
Развитие банковской системы не стоит на месте: ежегодно коммерческие банки предлагают новые банковские продукты, усовершенствуют старые предложения, расширяют направления кредитования. В связи с этим, ежегодно коммерческие банки берут на себя все новые риски. Существующие сегодня методы, конечно же, способствуют их снижению, однако обеспечение эффективного противодействия рискам предполагает постоянное совершенствование системы риск-менеджмента. [8]3
Одной из актуальных проблем риск-менеджмента остаётся зачастую несоответствующий современным требованиям уровень квалификации персонала, принимающего решения о выдаче кредита, а также отсутствие личной заинтересованности сотрудников в привлечении добросовестных заёмщиков, в обеспечении высокого качества обслуживания долга. Именно поэтому важным направлением совершенствования риск-менеджмента является формирование системы мотивации сотрудников банка к разработке новых методик по анализу кредитного риска и их практической реализации, а также к постоянному повышению уровня своей профессиональной подготовки. [9]5
В частности, изучение практики применения метода экспертной оценки потенциального заёмщика показало наличие ряда нерешенных проблем. Очевидно, что заявитель с набором исключительно положительных характеристик получит автоматическое одобрение.
Соответственно, потенциальный клиент с набором негативных характеристик, либо при наличии какого-либо конкретного стоп-фактора, получит автоматический отказ. Однако возможна ситуация, когда потенциальный заёмщик имеет сложный набор положительных факторов и негативных характеристик. В условиях жесточайшей конкуренции банкам невыгодно перестраховываться и отказывать большему, чем это реально необходимо, количеству клиентов и упускать при этом прибыль, связанную с выдачей данного конкретного кредита, вдобавок теряя для себя потенциального потребителя ряда других банковских услуг в будущем. [10]7
В связи с этим в условиях серьёзнейшей борьбы банков за потенциальных клиентов приобретает особую актуальность экспертная оценка потенциального заёмщика подразделением андеррайтинга.
Методики оценки потенциальных клиентов банками являются внутренними нормативными документами и не подлежат разглашению. Поэтому данный вопрос может быть предметом дискуссий только внутри кредитных организаций.
Однако, система мотивации сотрудников, принимающих кредитные решения, может быть предметом дискуссий, и именно это направление совершенствования системы управления банком представляется, на наш взгляд, одним из наиболее перспективных в решении проблемы оптимизации системы управления кредитным риском.[11]5
Как известно, деятельность коммерческих банков направлена на получение прибыли. Соответственно, это первая цель, которой следует руководствоваться, разрабатывая предложения по совершенствованию системы управления кредитным риском. Однако не менее важным является и второе условие успешной деятельности банка на рынке кредитных услуг: банк не заинтересован в выдаче кредита заёмщику, по которому может реализоваться социальный дефолт.
Дефолт, как известно – это невыполнение, либо ненадлежащее выполнение, либо неполное выполнение заёмщиком своих обязательств перед кредитором по кредитному договору.
В соответствии с требованиями регулятора в лице Центрального Банка РФ, даже в ситуации, когда заёмщик не отказывается платить по кредиту, но делает это, нарушая ранее согласованный график платежей, допуская просроченные задолженности, банк обязан формировать резервы на возможные потери по ссудам.
В результате банк вынужден «замораживать» свои активы в виде свободных денежных средств в качестве резервов, упуская при этом прибыль, которую возможно было бы извлечь, размещая свободные денежные средства в виде займов либо вкладывая в финансовые инструменты.
В итоге на противоположных чашах весов при принятии решения по кредитной заявке оказываются:
- с одной стороны – борьба за клиента и желание найти платёжеспособного клиента даже из такого сегмента, который оказался «неоднозначным» и не получил автоматического одобрения;
- с другой стороны – возможный риск потерпеть убытки вследствие реализовавшегося дефолта в виде просроченной задолженности клиента.[12]3
Таким образом, любой банк сталкивается с классическим конфликтом риска и доходности, который лишь обострился в условиях пандемии, экономического кризиса и напряжённой конкурентной борьбы банков за долю на кредитно-финансовом рынке.
В качестве решения данной проблемы предлагается повысить качество экспертной оценки потенциального клиента-заёмщика посредством внесения соответствующих дополнений в систему мотивации сотрудников подразделения андеррайтинга, а именно привязать сумму материального вознаграждения сотрудников, с одной стороны, к величине кредитного портфеля, которая складывается из выданных кредитов и от которой должна зависеть базовая величина премии сотрудника; с другой стороны, к уровню просроченной задолженности в портфеле конкретного сотрудника (от наличия в кредитном портфеле просроченных ссуд, их количества и длительности просроченной задолженности должен зависеть понижающий коэффициент). [13]6
1.2. Виды кредитных рисков банка и их характеристика
Деятельность любого коммерческого банка ориентирована на увеличение капитала и получение дохода. Для достижения эффективного результата важно рационально использовать имеющийся капитал. В процессе своей деятельности банки могут сталкиваться с различными рисками. Для успешной и стабильной работы необходимо уметь управлять финансовыми рисками. Актуальность данной статьи заключается в том, что в нашей стране показатель кредитных рисков имеет нарастающий характер, что связано с увеличением кредитного портфеля за счет кредитования нефинансовых организаций и фирм с низким уровнем финансовой устойчивости. При этом не полный анализ и недооценки кредитных рисков, несоблюдение международных требований в этой сфере в сегодня свойственно большому количеству банков в нашей стране, что является, проблей современного кредитования в России. [14]6
Причиной кредитного риска могут служить снижение платежеспособности заемщика вследствие ухудшения его финансового состояния, а так же потеря его деловой репутации.
Кредитные риски банков могут касаться каких-то определенных ссуд, а могут охватывать весь кредитный портфель банка. Для предупреждения и предотвращения финансовых потерь в банке должна быть налажена система управления кредитными рисками. А так же в обязательном порядке в банке формируются обязательные резервы. [15]7
Кредитный портфель создается в соответствии со следующими особенностями:
- доход и возможные потери по всем ссудам, входящим в портфель;
- анализ спроса населения по видам кредитных продуктов;
- нормативы кредитного риска банка, утвержденные ЦБ;
- распределение кредитов по срокам погашения.
Под управлением кредитными рисками понимается деятельность, направленная на снижение и предотвращение кредитных рисков.
Основные мероприятия по управлению кредитными рисками заключаются:
- Анализ платежеспособности потенциального заемщика и оценка его рейтинга;
- Анализ выданных кредитов по сумме, видам, типам заемщиков;
- Для минимизации кредитных рисков рекомендовать заемщику страхование кредитов;
- Формирование резервов на возможные потери;
- Регулярно модернизировать функционирующую кредитную систему управления в банке. [16]7
Для совершенствования кредитного процесса и снижения рисков банкам выгодно применять и разрабатывать новейшие способы внешнего уведомления о финансовой состоятельности заемщиков.
Также желательно ознакомиться с зарубежными методиками управления кредитами и работы с заемщиками. На данный момент в ЦБ РФ утверждена классификация кредитных рисков банков по уровням. 1
Представленная классификация дает возможность банкам предвидеть и анализировать задолженность по ссудам, управлять финансовым положением портфеля и банка в целом.
Классификация представлена на рисунке 1.
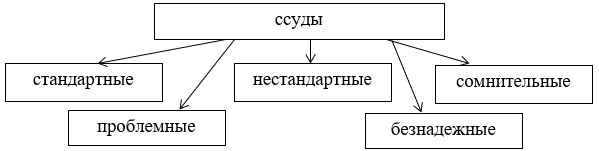
Рисунок 1 - Классификация кредитных рисков1
Методы оценки кредитного риска банка учитывают следующие факторы:
1. макро и микроэкономические обстоятельства, экономическая и политическая обстановка в стране и отдельно взятом регионе;
2. процент закредитованности определенных сфер, связанных с экономикой государства (например, кредиты крупных предприятий);
3. кредитоспособность, кредитная история, форма организации клиента, его сотрудничество с предыдущими партнерами;
4. факт банкротства напрямую оказывает воздействие на степень кредитных рисков;
5. наличие и объем у банков кредитных обязательств с неблагонадежными заемщиками;
6. уровень причастности кредитной организации к нетрадиционным способам кредитования (лизинг, факторинг и т. д.);
7. процент привлеченных заемщиков, с отсутствием информации в бюро кредитных историй;
8. наличие мошеннических действий с позиции заемщиков;
9. количество сделок с наличием, быстро теряющим ликвидность залогом. [17]7
Наличие описанных выше факторов могут оказать на кредитные риски как благоприятное, так негативное воздействие. Их влияние может быть противоположно и уравновесить друг друга. Так же может случиться обстановка, при которой факторы будут оказывать одинаковое влияние: либо благоприятное, либо неблагоприятное. В таком случае суммарное воздействие усиливается.
Основные виды кредитных рисков банка представлены на рисунке 2.
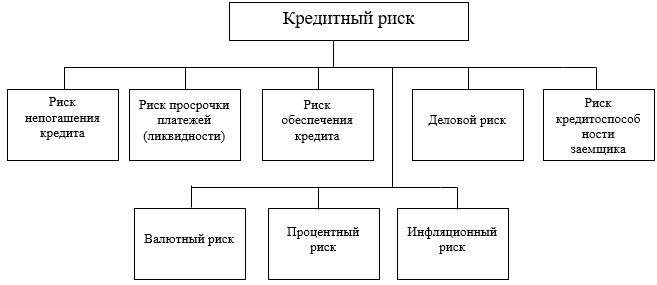
Рисунок 2 - Виды кредитных рисков[18]8
Существует несколько видов рисков, с которыми банк может столкнуться в процессе своей деятельности.
Внутренние риски. Данный вид риска напрую зависит от типа кредитного продукта. И банк, и клиент могут оказать воздействие на показатель внутреннего риска.
Со стороны кредитной организации под угрозой могут оказаться показатель данного вида риска может повлиять степень квалификации персонала банка, современная техническая оснащенность офисов и организационная система, стратегия развития будущей и текущей деятельности, намерение реализации современных кредитных направлений, рациональность организации кредитного портфеля, временные риски (при долгосрочном кредитовании, существует риск варьирования процентной ставки, валютных курсов, стоимости ценных бумаг, процентной маржи).
Так же на показатель данного вида риска может повлиять степень квалификации персонала банка, современная техническая оснащенность офисов и банка в целом и другие факторы. Классификация внутренних рисков представлена на рисунке 3.
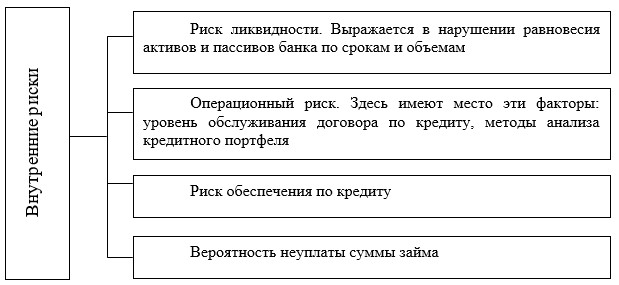
Рисунок 3 - Классификация внутренних рисков[19]9
Внешние риски. Данный вид риска напрямую зависит от финансовой стабильности заемщика.
На этот показатель оказывает влияние экономическая политика в государстве, стратегия ее реализации, действующая денежная, кредитная, внешняя и внутренняя стратегия, а так же перспективы ее совершенствования и колебаний. [20]12
Классификация внешних рисков представлена на рисунке 4.
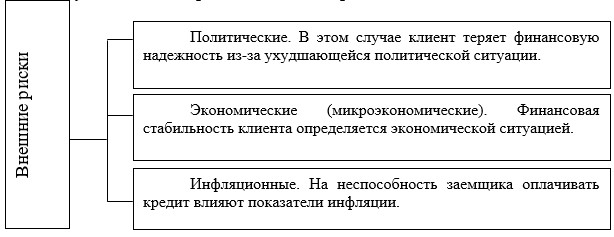
Рисунок 4 - Классификация внешних рисков1
Фундаментальные риски. Этот вид риска взаимосвязан с ликвидностью и стабильность залогового имущества.
Коммерческие риски. Коммерческие риски включают в себя деловые взаимоотношения банка с клиентами малого, среднего и крупного бизнеса.
Индивидуальные риски. Под индивидуальными рисками подразумевается вероятность неуспешной презентации и неуспешной реализации отдельных кредитных продуктов, услуг, сделок и др.
Совокупный риск – характеризуется потенциальной опасностью для всего кредитного портфеля. [21]
Данная классификация рисков помогает кредитным организациям заблаговременно просчитывать возможные неблагоприятные события, что позволяет управлять и минимизировать денежные убытки.
Под управлением кредитными рисками понимаются целенаправленная работа банковских структур для предотвращения потерь вследствие реализации рисков.
Система управления рисками – это совокупность мероприятий банка, задача которых состоит в обеспечении бесперебойной деятельности организации и получение дохода на фоне вероятных денежных убытков.
Вся система управления базируется на определенных принципах, представленных в таблице 1.
Таблица 1 - Основные принципы построения системы управления рисками[22]
| Принципы | Описание |
| Комплексность | Более точно прогнозировать и контролировать денежные потери поможет анализ возможных потерь, который включает всю деятельность по отношению к политике кредитования и сопутствующие факторы влияния. |
| Системность | При комплексном анализе финансовой стабильности кредитного портфеля нужно принимать во внимание информацию, данную самим заемщиком, а также реальную картину его платежеспособности. |
| Динамичность | Способность банка к быстрому анализу внутренних и внешних изменений способствует такому же быстрому определению возможных потерь, а также нахождению способов их компенсации. |
| Объективность | Анализ кредитного портфеля организации – это точные, выверенные расчеты и аналитические заключения, основанные на достоверных фактах. |
Представленные принципы представляют главную задачу функционирования финансовой системы – улучшение и стабилизация кредитного портфеля за счет снижения расходов по кредитным операциям.
В процессе своей деятельности банки полностью не могут исключить вероятность наступления неблагоприятных событий и обеспечить себе стопроцентную защиту от рисков. Поэтому в банках существует ряд мероприятий, позволяющий снизить финансовые потери по кредитным операциям:
Лимитирование - самая популярная методика снижения убытков. Подразумевает установление максимальной суммы кредитов отдельным категориям заемщиков.
Резервирование. Центральным Банком РФ введено положение, согласно которому кредитные организации должны формировать резерв, предусмотренный для погашения невыплаченных ссуд. [23]
Страхование. В основном под программу страхования попадает имущество, выступающее в качестве предмета залога по кредиту. В обязательном порядке банк сотрудничает только с надежными страховыми компаниями.
Распределение. Это означает, что в процентную ставку включается сумма рисковой надбавки. За счет этого сумма увеличивается для каких-либо рисков может привести не только к финансовым потерям, но к банкротству кредитной организации и отзыву лицензии.[24]
Банки являются финансовыми посредниками, функционирующими для мобилизации неиспользуемого капитала в экономике, с тем чтобы он мог быть повторно заимствован организациями и частными лицами. Ссудный капитал клиентам в основном осуществляется за счет сберегательных вкладов населения. Поэтому при возникновении кредитного риска убытки несут не только банки, но и клиенты, вкладывающие деньги. Рассмотрим основные виды кредитных рисков на рисунке 5.


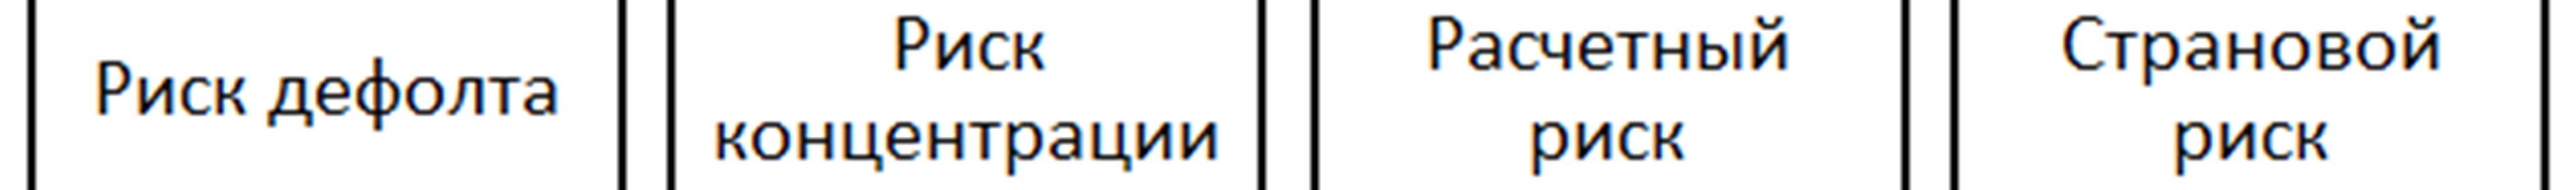


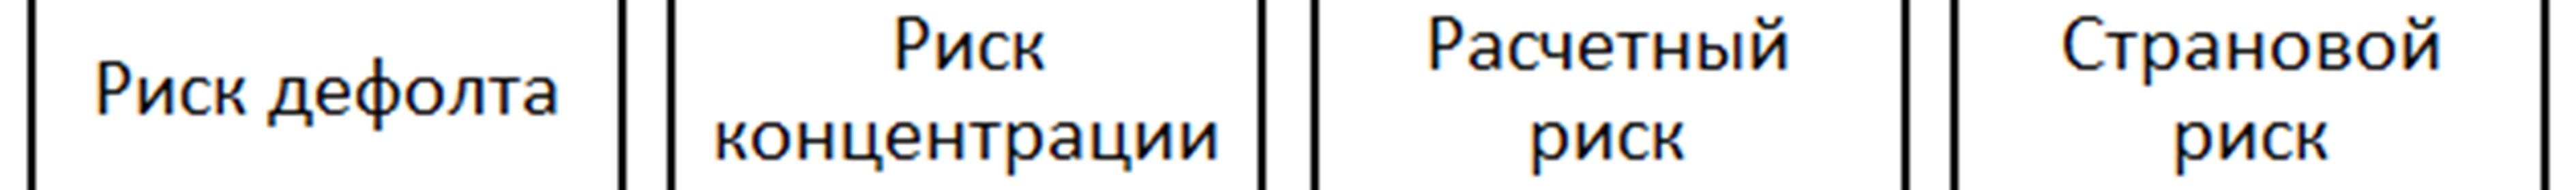
Рисунок 5 – Типы кредитного риска коммерческого банка[25]
Риск кредитного дефолта.
Риск невозврата кредита возникает, когда заемщик не может полностью погасить кредитное обязательство или, когда заемщик уже на 90 дней просрочил платеж по погашению кредита. Риск кредитного дефолта может повлиять на все чувствительные к кредитам финансовые операции, такие как ссуды, облигации, ценные бумаги и деривативы.
Уровень риска дефолта может измениться из-за более широких экономических изменений. Это также может быть связано с изменением экономической ситуации заемщика, например, усилением конкуренции, которая может повлиять на способность банка отложить выплату основной суммы и процентов по ссуде.
Риск концентрации.
Риск концентрации - это уровень риска, который возникает из-за воздействия на одного контрагента или сектора, который отражает возможные убытки, которые могут поставить под угрозу основные операции кредитора. Риск возникает из-за нехватки диверсификации кредитного портфеля коммерческого банка.
Расчетный риск.
Расчетный риск возникает, когда клиринговый агент или третье лицо обрабатывает операции для других сторон. Расчетный риск особенно важен для финансовых учреждений, которые обрабатывают большое количество транзакций на крупные суммы.
Страновой риск.
Страновой риск - это риск, который возникает, когда страна замораживает обязательства по платежам в иностранной валюте, что приводит к невыполнению своих обязательств. Риск связан с политической нестабильностью и макроэкономическими показателями страны, которые могут отрицательно сказаться на стоимости ее активов или операционной прибыли. Изменения в деловой среде коснутся всех кредитных организаций, функционирующих в той или иной стране. [26]
Чтобы минимизировать уровень кредитного риска, кредиторы должны прогнозировать кредитный риск с большей точностью.
Кредитная стратегия - это план развития банка на определенный период времени. Операционная стратегия отражает готовность банка идти на риск. Посредством кредитной стратегии применяются политики кредитного процесса, обеспечивающие достижение положительных результатов кредитными операциями, как указано в плане.
Кредитный анализ - это сбор и обработка информации, а также рассмотрение и оценка факторов, влияющих на способность клиента выплачивать ссуды, в качестве основы для принятия соответствующих решений о кредитовании.
Распределение кредитных рисков: эта деятельность включает в себя эффективное выполнение процесса классификации и создания резервов по кредитному риску, а также нормативных положений о пруденциальных нормах в кредитной деятельности, создание внутренней системы скоринга и ранжирования клиентов на основе регулярного мониторинга эффективности клиентов с помощью индикаторов раннего предупреждения, включая показатели финансового анализа и сопутствующую информацию.
Управление имеет первостепенное значение для банков, и поэтому политика и процедуры должны быть одобрены и строго соблюдаться управляющим директором / генеральным директором и советом банка.
Руководящие принципы политики сосредоточены на фундаментальных политиках управления кредитным риском, которые рекомендованы для принятия всеми банками России. В руководстве изложены общие принципы, предназначенные для реализации более подробных процедур кредитования и систем оценки рисков в отдельных банках.
Все банки должны разработать кредитную политику, которая четко излагает точку зрения руководства на приоритетные направления развития бизнеса и условия, которых следует придерживаться для выдачи кредитов. Руководящие принципы кредитования следует обновлять не реже одного раза в год, чтобы отражать изменения в экономических перспективах и оценке кредитного портфеля банка.
Руководящие принципы кредитования должны обеспечить ключевую основу для бухгалтеров / менеджеров по работе с клиентами для формулирования своих рекомендаций и должны включать следующие элементы:
- Ориентация на отрасль и бизнес-сегмент - в руководстве по кредитованию должны быть четко определены бизнес-секторы / отрасли, которые должны составлять большую часть кредитного портфеля банка.
- Типы кредитных механизмов - следует четко указать тип разрешенных кредитов, например, оборотный капитал, торговое финансирование, срочный заем и т. д.
- Лимиты на одного заемщика / группы.
- Лимиты кредитования - банку следует установить лимит риска для конкретного сектора, чтобы избежать чрезмерной концентрации капитала в каком-либо одном секторе.
- Параметры кредитной линии - параметры кредитной линии, например, максимальный размер, максимальный срок, договорные обязательства и требования безопасности и т. д., должны быть четко указаны.
Трансграничный риск - риск, связанный с трансграничным кредитованием. Заемщики конкретной страны могут быть не в состоянии выполнять основные обязательства и / или обязательства по выплате процентов. Отличается от обычного кредитного риска тем, что сложность возникает из-за политического события, такого как приостановка внешних платежей. [27]
Кредитная оценка и классификация рисков. Оценка кредитоспособности - тщательная оценка кредита и рисков должна проводиться до предоставления кредитов и, по крайней мере, ежегодно после этого для всех объектов.
Все банки должны установить правила «знай своего клиента» и борьбы с отмыванием денег, которых следует всегда придерживаться. Кроме того, следует обратить внимание на следующие области риска:
- Анализ заемщиков: необходимо оценить мажоритарных акционеров, управленческую команду, а также группы или аффилированные компании. Любые проблемы, связанные с недостаточной глубиной управления, сложной структурой собственности или межгрупповыми операциями, должны быть решены, а риски уменьшены.
- Отраслевой анализ: необходимо оценить ключевые факторы риска отрасли заемщика. Любые вопросы, касающиеся положения заемщика в отрасли, общих проблем отрасли или конкурентных сил, должны быть рассмотрены, а также должны быть определены сильные и слабые стороны заемщика по сравнению с его конкурентами.
- Анализ поставщика / покупателя: необходимо рассмотреть любую концентрацию клиентов или поставщиков, поскольку они могут оказать значительное влияние на будущую жизнеспособность заемщика.
Прогнозируемые финансовые результаты: там, где предлагаются срочные кредиты, должен быть представлен прогноз будущих финансовых показателей заемщика с указанием анализа достаточности денежных потоков для обслуживания погашения долга. Кредит не должен предоставляться, если прогнозируемый денежный поток недостаточен для погашения долгов.
- Обеспечение: необходимо получить текущую оценку обеспечения, а также оценить качество и приоритет предлагаемого обеспечения. Следует оценить адекватность и размер страхового покрытия. [28]
1.3. Факторы, влияющие на возникновение кредитных рисков банка
Факторами, оказывающими прямое воздействие на возникновение кредитного риска, являются качество кредитного портфеля, ценовая политика банка и степень управления кредитным риском в банке. [29]
Необходимо привести возможные причины кредитных рисков:
- негативные тенденции в экономике государства; кризисы отраслей экономики, таких как: внутренняя и внешняя торговля, финансы, и так далее
- падение финансовой активности заёмщика;
- политическая нестабильность в стране, соответственно, отрицательные изменения экономики в стране, и т.д.;
- изменения ситуации на рынке, которые изменяют рыночную стоимость банковских залогов;
- негативное изменение репутации самого заёмщика, связанное с нарушением им законов Российской Федерации, и пр. [30]
Также существуют риски, связанные с деятельностью конкретных кредитных учреждений. К ним можно отнести:
- портфельный риск, - связан с составом активов финансового учреждения;
- внутренний риск, - имеет отношение к репутации заемщика, его финансового состояния и платёжеспособности;
- риск концентрации, зависящий от должности должника и от его бизнеса, и так далее;
- операционный риск, имеющий отношение к бизнес-процессам (их состоянием) в компании заёмщика и тем, серьезно ли он вовлечен в погашение кредита или нет. [31]
В настоящее время кредитные организации пользуются результатами финансовых технологий при кредитовании клиентов, например, анализ заемщиков осуществляется при помощи скоринга. Но необходимо применять новейшие разработки не только в определенных операциях банка, но и при построении системы управления кредитным риском. ЦБ РФ считает, что финтех увеличивает эффективность банковских услуг, способствует росту качества работы по оценке кредитных риском, но с другой стороны создает дополнительные риски.
Теоретические исследования в области управления кредитным риском в настоящий момент не уделяют должного внимания на развитие цифровых технологий. На сегодняшний день появляются новые технологии в области финансов, которые еще недостаточно изучены в экономической литературе в целях построения системы управления кредитным риском. [32]
Под управлением кредитным риском следует понимать отлаженную систему, в которой все элементы будут воздействовать на предупреждение и устранение кредитного риска. К таким элементам относятся субъекты, методы, инструменты, этапы управления и нормативная база. Новым элементов в системе станут результаты использования финтеха. С помощью данного элемента появится возможность усилить мониторинг, а также оценку кредитного риска. Будут улучшены методы управления кредитным риском, так как современные финансовые технологии будут влиять на все взаимосвязанные элементы. Информация о клиентах будет доступной и полной. На основе этой информации анализ кредитного процесса будет более глубоким. Процесс принятия положительного решения по заявкам клиентов будет автоматизирован, будет приниматься быстрее, а также возможен дальнейший мониторинг за клиентом, с целью прогнозирования кредитного риска.
В связи с выделением нового элемента в системе управления кредитным риском рассмотрим более подробно, как поменяется модель развития системы управления кредитным риском.
В виде символической модели представим систему управления кредитным риском Ex Ante модель (рисунок 6) и Ex Post модель (рисунок 2) системы управления кредитным риском.
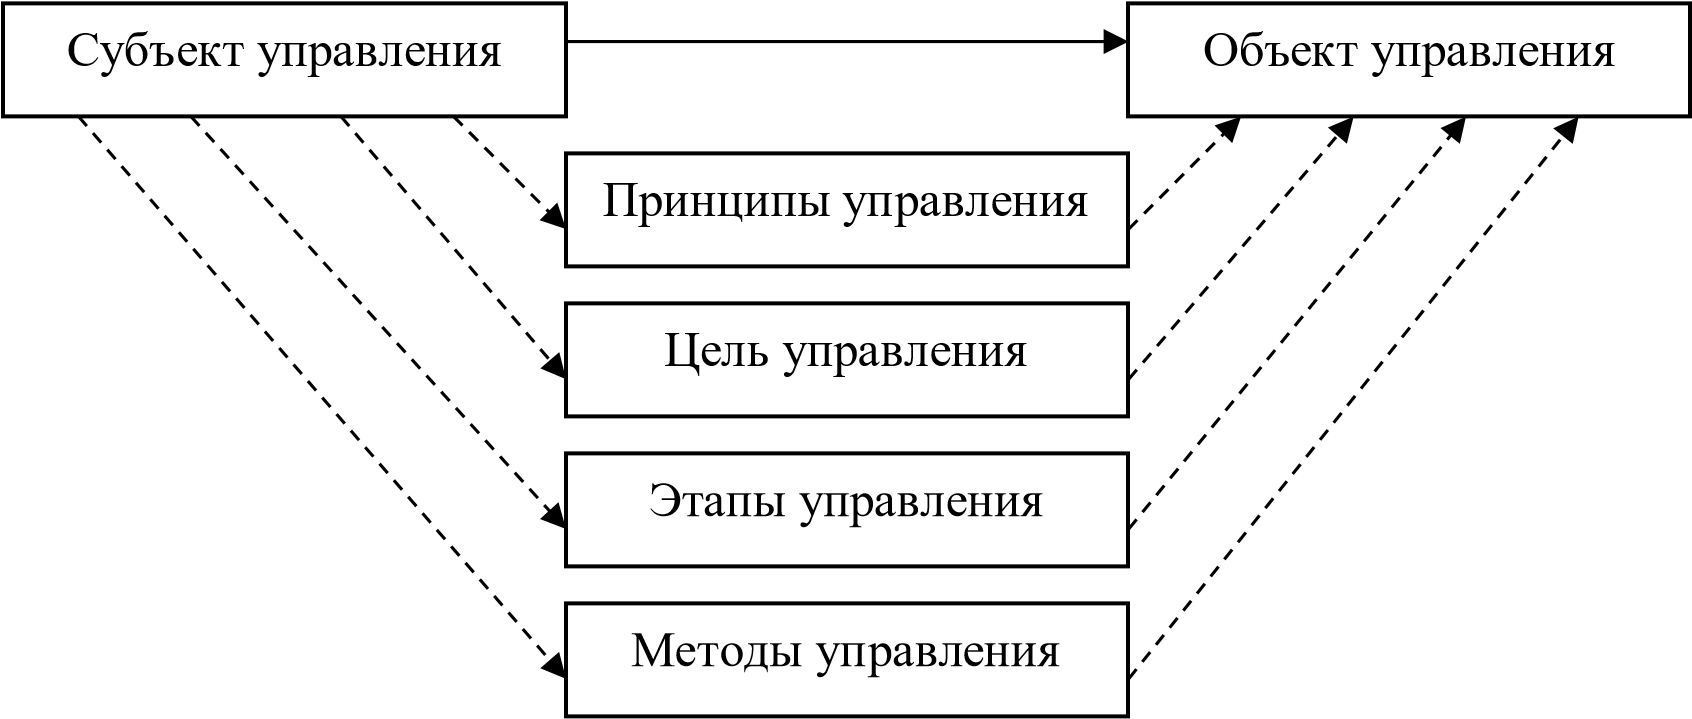
Рисунок 6 - Модель системы управления кредитным риском[33]
Основные достоинства новой модели: своевременное предупреждение кредитного риска, адаптивность управления риском к условиям внешней среды, регулярный анализ предоставленных ссуд и качества кредитного портфеля, прогнозирование показателя кредитного риска, повышенное внимание к проблемным и безнадежным ссудам.
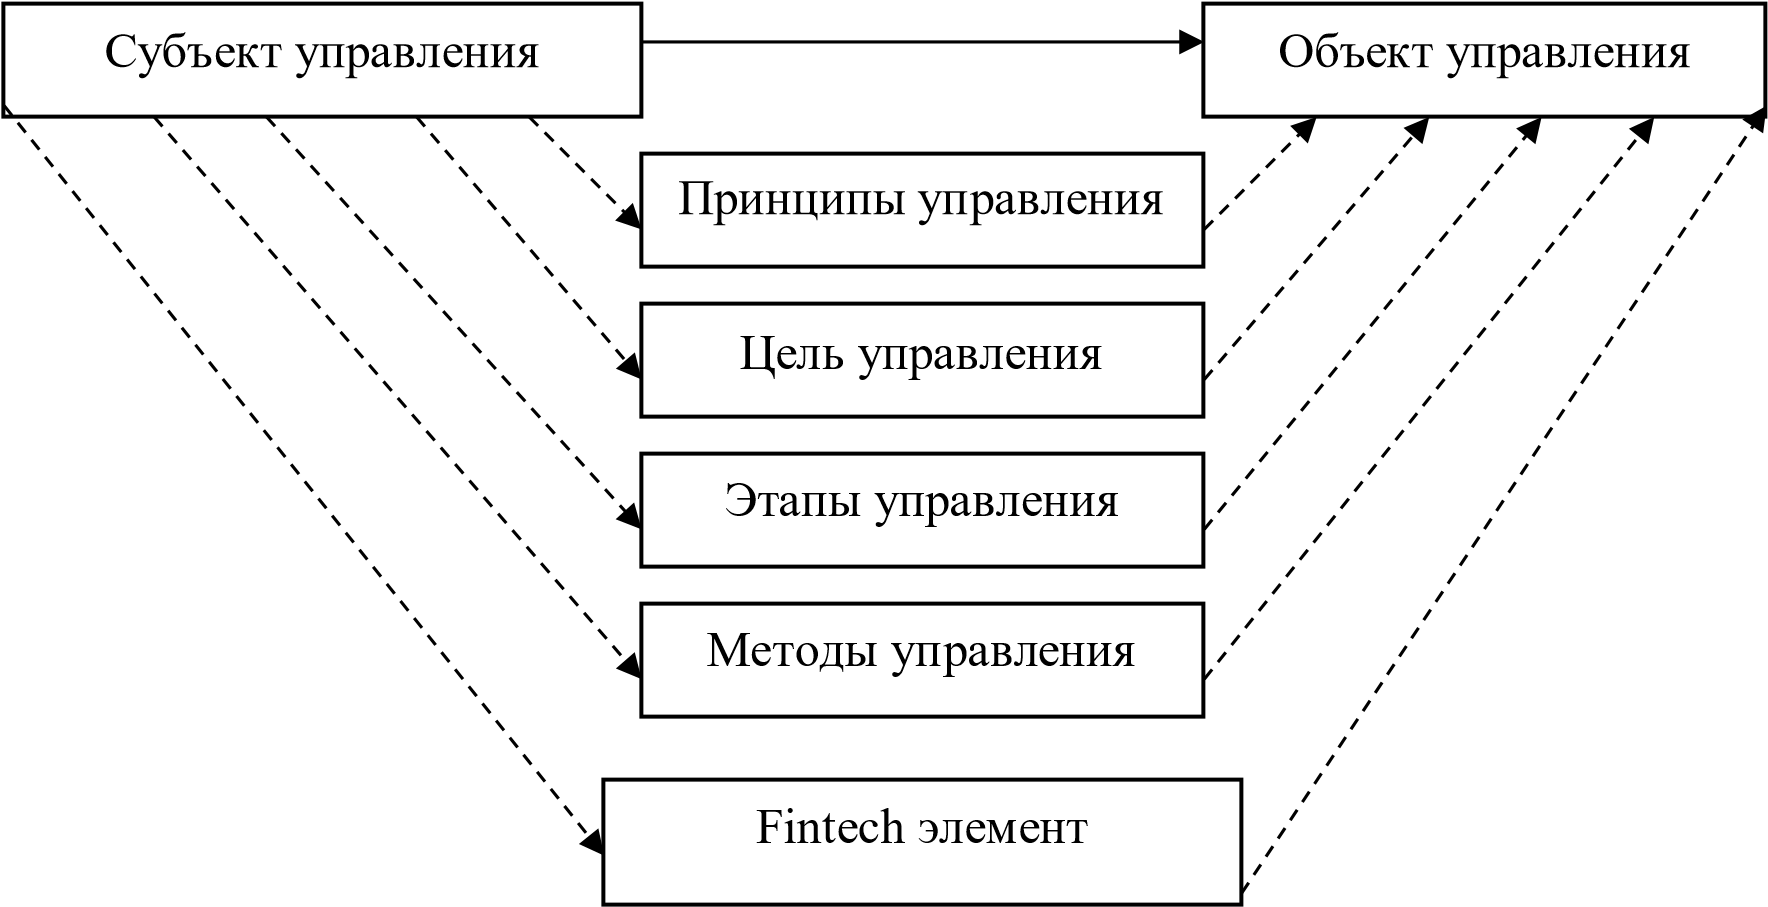
Рисунок 7 - Ex Post модель системы управления риском[34]
Недостатком в такой модели является появление новых рисков, связанных с использованием финансовых технологий. Такими рисками могут быть риск-информации, риск-технологий, операционный риск. Разработанную модель могут использовать ЦБ РФ и коммерческие банки для совершенствования управления кредитным риском.
Рассмотрим подробнее, как финтех изменит систему управления и будет влиять на взаимодействие с другими элементами системы.
Предполагается, что с помощью облачных технологий банки будут хранить информацию о клиентах. Важной информацией станет кредитная история заемщиков. Далее, благодаря технологии API кредитные организации безопасно смогут обмениваться данной информацией друг с другом. С целью повышения прозрачности и снижения рисков блокчейн-площадки позволят заключать договора между кредитором, заемщиком и гарантом. В такой схеме присутствуют сразу два механизма защиты – ответственность гаранта и залог, который предусматривает смарт-контракт. [35]
Процесс андеррайтинга будет более точным. Для этого существуют специальные алгоритмы машинного обучения, которые анализируют и сопоставляют данные о клиентах. Это позволит на основе данных о клиентах с аналогичной «биографией» определить достоверность сведений о заемщике и его способность вернуть средства. Используя технологию Bigdata кредитные организации будут иметь возможность анализировать клиента на протяжении всего срока договора. При оформлении кредита заемщик предоставляют информацию о себе, через несколько лет такие сведения, как место работы, семейной положение, количество детей, местоположение и другие могут измениться. Не всегда клиент имеет возможность сообщить об этом в банк. На основе анализа его социальных сетей, а также информации по пластиковой карте, банк сможет проконтролировать определенные изменения. [36]
Несмотря на это финтех требует определенные затраты на разработку программного обеспечения и закрепление на законодательном уровне. Тем не менее, они компенсируются за счет сокращения кредитного риска.
Выводы по 1-й главе
Таким образом, по каждому сотруднику подразделения андеррайтинга, в функции которого входит рассмотрение кредитных заявок, должен формироваться кредитный портфель, и материальное вознаграждение сотрудника должно зависеть от качества этого портфеля.
Целесообразность реализации предложенного подхода к организации системы стимулирования труда сотрудников подразделения андеррайтинга определяется тем, что в случае его применения мотивация сотрудника, принимающего решение по кредитным заявкам, будет в наибольшей степени способствовать достижению одной из главных целей управления кредитным процессом – разрешению конфликта между риском и доходностью. Данное предложение предлагается задокументировать и внести во внутренние нормативные документы на уровне банка в рамках оптимизации системы мотивации труда сотрудников подразделения андеррайтинга, принимающих решения о выдаче кредитов.
Кредитный риск характеризуется величиной средств, подверженных риску частичного или полного невозврата со стороны контрагента и вероятностью наступления этого негативного события.
Таким образом, управление кредитными рисками является одним из важных инструментов в любой кредитной организации для выживания в долгосрочной перспективе, поскольку без надлежащих стратегий смягчения последствий будет очень трудно оставаться в кредитном бизнесе из-за роста числа неплатежей и дефолтов.
Таким образом, использование новейших технологий должно использоваться при управлении кредитным риском, чтобы заранее спрогнозировать возникновения кредитного риска.
Банковская деятельность основана на большом объеме информации, которой с каждым днем становится все больше и разнообразнее, поэтому именно финтех сможет помочь быстро и точно обрабатывать ее, а, следовательно, управление кредитным риском с помощью финтеха будет более эффективным.
Появление рисков по причине внедрение в систему управления кредитным риском финтеха – это естественный процесс, но при помощи грамотного использования технологий, а также совершенствования стандартных методов возможно избежать данных рисков, превратив их в нужный навык в сфере внедрения финансовых технологий в управление кредитным риском.
Глава 2. Действующая практика управления кредитными рисками банка на примере ПАО «Совкомбанк»
2.1. Характеристика деятельности ПАО «Совкомбанк»
Совкомба́нк - российский частный универсальный коммерческий банк с головным офисом в Костроме.
Полное наименование - Публичное акционерное общество «Совкомбанк». Относится к системно значимым банкам, занимает 9-е место по размеру активов среди российских банков по итогам 2020 года.
В 2002 году, когда Совкомбанк (в то время Буйкомбанк) был приобретен, у банка были один филиал и 17 сотрудников, а капитал составлял 2 миллиона рублей. К концу 2020 года Совкомбанк стал третьим частным банком России по размеру активов РСБУ согласно рейтингу Интерфакс, сеть филиалов расширилась до 2 334 офисов в 1 тысяче городов России, численность персонала превысила 17 000 человек, а капитал Группы по МСФО составил 188 миллиардов рублей.
На протяжении 19 лет Совкомбанк успешно реализует собственную стратегию развития благодаря сочетанию элементов органического и неорганического роста. Руководству Банка удалось тщательно отобрать ниши с ограниченной конкуренцией и благодаря уникальному продуктовому предложению и широкому охвату покупателей добиться значительных успехов. Неорганический рост во многом обусловлен точечными приобретениями других банков и компаний: с 2014 года Группа Совкомбанка осуществила более 20 крупных приобретений, в результате чего удалось разнообразить продуктовую линейку и расширить клиентскую базу.
Активы Банка по МСФО выросли в 30 раз за период с 2011 по 2020 гг., что позволило Совкомбанку занять 9 строчку в списке крупнейших банков России на 31 декабря 2020 г. согласно рейтингу Интерфакс по размерам активов РСБУ.
Рост банковской группы частично обусловлен ее высокой внутренней способностью генерировать капитал: так за последние десять лет (2011-2020 гг.) средняя рентабельность капитала (ROE) Группы по МСФО составила 42%. Банк не только демонстрирует высокие показатели рентабельности на протяжении всего экономического цикла, но и высокие результаты в период экономического спада: средняя рентабельность капитала Группы во время финансового кризиса в России в 2014-2015 гг. достигала 54%.
В настоящее время бизнес-модель Банка основывается на функционировании трех основных сегментов: розничные банковские услуги, корпоративные банковские услуги и казначейство, которые в равной степени влияют на итоговый результат Группы. Три операционных сегмента Банка являются взаимодополняющими, обеспечивают сильный взаимоусиливающий эффект и диверсифицируют динамику доходов в течение экономического цикла.
На данный момент в «Совкомбанке» проводится внедрение усовершенствованной «Стратегии развития – 2025», цель которой в сфере управления персоналом является формирование людей нового качества и эффективных команд благодаря усовершенствованию компетенций, замены иерархии командой и внедрению современной культуры по работе с персоналом.
Уровень качества технологий в банковской сфере влияет как на конкретную организацию, так и на всю отрасль в целом. Так появление электронной очереди в отделениях «Совкомбанка» и возможности управлять своим счетом с помощью Интернета, упрощают процесс и экономят время клиента и банка.
Используя метод SWOT-анализа выделим сильные и слабые стороны, а также возможности и угрозы компании:
1) Сильные стороны:
- узнаваемость бренда – «Совкомбанк» является самым известным банком в стране и люди доверяют ему, позиционируя его как самый надежный банк;
- большое количество отделений по всей стране;
- быстрое обслуживание клиентов – на данный момент «Совкомбанк» стремится сократить время обслуживания до 7 минут;
- квалифицированный персонал.
2) Слабые стороны:
- отсутствие собственного IT отдела - работа на аутсорсинге одного из важнейших отделов банка;
- плохая коммуникация между некоторыми отделами компании;
- зависимость от арендодателей, дефицит площадок.
3) Возможности:
- внедрение инноваций, которые помогут улучшить обслуживание, (чему компания уже уделяет большое внимание);
- увеличение количества отделений «Совкомбанка» не только на территории России, но и за рубежом.
4) Угрозы:
- экономическая и политическая ситуации как в стране, так и в мире – несмотря на надежность банка (по мнению клиентов) при возникновении острой экономической ситуации, они могут отозвать свои вклады и сократить пользование услугами компании;
- усиление конкурентоспособности других компаний – даже при занимаемом «Совкомбанком» положении в банковской сфере России, существует опасность перетекания клиентуры в другие банки, например, из-за более привлекательных программ.
Можно сделать вывод, что АО «Совкомбанк» - крупнейшая компания как на территории РФ, так и на международной арене и является абсолютным лидером в банковской сфере. Компания стремится к расширению и развитию, с каждым годом улучшая свои показатели и разрабатывая стратегии для достижения поставленных целей. Особое внимание в «Совкомбанке» уделяется персоналу как одному из важнейших ресурсов банка.
Об эффективности работы О АО «Совкомбанк». судят по показателям прибыли и другим финансовым результатам. При выполнении анализа финансовых результатов отделения банка использовались документы по филиалу, отчеты о финансовых результатах и бухгалтерский баланс. В качестве способов оценки уровня прибыльности банка выступает структурный анализ доходов, структурный анализ расходов и оценка результатов финансовой деятельности АО «Совкомбанк». В первую очередь рассмотрим структуру доходов АО «Совкомбанк». Для этого составим таблицу 2.
Таблица 2 - Структурный анализ прибыли АО «Совкомбанк» за 2019-2021гг., тыс. руб.[37]
| Показатели | 2019г. | 2020г. | 2021г. | Отклоне-ние 2021г от 2019г |
| Процентная маржа (фактическая) | 111995 | 145506 | 231686 | 119691 |
| Беспроцентный доход (фактический) | 182537 | 450835 | 1094583 | 912046 |
| Беспроцентный расход (фактический) | 240165 | 420585 | 1008352 | 768187 |
| Превышение беспроцентного дохода нал беспроцентным расходом | -57628 | 30250 | 86231 | 143859 |
| Превышение беспроцентных расходов над беспроцентным доходом («бремя») | 57628 | -30250 | -86231 | 143859 |
| Процентная маржа за вычетом «бремени» | 54367 | 175756 | 317917 | 263550 |
| Изменение размера резервов по сравнению с предыдущим периодом | -1112 | -4175 | -122781 | -121669 |
| Прибыль до налогообложения | 53255 | 171581 | 195136 | 141881 |
| Налоги, уплаченные банком за период | 33856 | 23857 | 75042 | 41186 |
| Чистая прибыль | 19399 | 147724 | 120094 | 100695 |
По ее данным видно, что общие доходы АО «Совкомбанк» в 2021 году возросли за анализируемый период на 1107336 руб. или в 3,31 раза по сравнению с 2019 годом.
Структурный анализ доходов дополняется структурным анализов расходов. Аналогично доходам расходы делятся на несколько групп. По данным видно, что расходы АО «Совкомбанк» за анализируемый период также выросли на 965455 тыс. руб. или в 3,56 раза по сравнению с 2020 годом.
Рассматривая структуру доходов, можно заметить, что наибольший удельный вес принадлежит такой группе доходов, как другие доходы: удельный вес данной группы вырос за анализируемый период на 45,8% и составил в 2021 году 68,5% от общей стоимости доходов. Данное обстоятельство говорит о том, что большую половину всех доходов составляют прочие операционные доходы. Процентные (ссудные операции) составляют лишь пятую часть доходов, причем за анализируемый период удельный вес доходов от ссудных операций сократился на 19,3% и в 2021 году составлял 23,0% от общей стоимости доходов.
Структура динамики доходов является рациональной, так как наблюдается преобладание процентного и комиссионного дохода. Одновременно наблюдается незначительная доля видов доходов, которые являются нестабильными по своей природе. Поэтому можно сделать вывод, что доходы АО «Совкомбанк» растут, причем рост обуславливается ростом стабильных групп доходов при сокращении доли нестабильных групп доходов, что является положительной тенденцией.
Рассматривая структуру расходов, можно отметить, что преобладающую часть расходов составляют прочие текущие операционные расходы, причем удельный вес данной группы расходов вырос на 40,6% и в 2021 году составил 66,5% от общей стоимости расходов. Также одной из крупных групп расходов являются основные операционные расходы, однако удельный вес данной группы за анализируемый период сократился на 16,7% и составлял в 2021 году всего 17% от общей стоимости расходов. Среди операционных расходов наиболее крупной статьей расходов являются расходы по переоценке иностранной валюты. Одновременно можно заметить, что также намечается тенденция к сокращению доли таких групп расходов, как расходы по оплате труда персонала банка и расходы по обеспечению хозяйственной деятельности банка: сокращение удельных весов данных групп за анализируемый период составило 14,7% и 8,66% соответственно. Данное обстоятельство является положительным моментом и способствует снижению себестоимости деятельности банка и получению больших размеров прибыли.
После структурного анализа доходов и расходов проведем структурный анализ самого финансового результата.
Под финансовым результатом деятельности понимается прибыль или убыток банка. Количественным выражением финансового результата является балансовая или чистая прибыль. Структурный анализ прибыли построен на выявлении ее источников. Структурный анализ финансового результата АО «Совкомбанк» представлен в табл. 3.
Таблица 3 - Анализ уровня прибыльности АО «Совкомбанк» за 2019-2021гг., тыс. руб.[38]
| Показатели | 2019г. | 2020г. | 2021г. | Отклонение 2021г от 2019г |
| Чистая прибыль банка, тыс. руб. | 19399 | 147724 | 120094 | 100695 |
| Средний размер активов банка, тыс. руб. | 1564038 | 2834185 | 4709775 | 3145737 |
| Коэффициент прибыльности банка, % | 1,24 | 5,21 | 2,55 | 1,31 |
За анализируемый период финансовые результаты АО «Совкомбанк» возросли. Процентная маржа возросла на 119691 тыс. руб. или на 106,9% по сравнению с 2019 годом. Также положительным моментом является превышение беспроцентного дохода над беспроцентным расходом, при этом рост данного превышения за анализируемый период составил 143859 тыс. руб. по сравнению с 2019 годом. Вследствие этого прибыль до налогообложения также возросла: ее рост составил 141881 тыс. руб. по сравнению с 2019 годом. Одновременно следует отметить, что за анализируемый период возросли и налоговые платежи: рост составил 41186 тыс. руб. или 121,6% по сравнению с 2019 годом.
Рост налоговых платежей отрицательно повлиял на рост чистой прибыли, однако, имея такой резкий рост прибыли до налогообложения, данный отрицательный фактор практически не заметен. В итоге чистая прибыль АО «Совкомбанк» за анализируемый период возросла на 100695 тыс. руб. по сравнению с 2019 годом.
Таким образом, за анализируемый период финансовые результаты АО «Совкомбанк» резко возросли, что является положительным моментом.
На протяжении всего анализируемого периода рейтинг АО «Совкомбанк» определялся как «стабильный», так как коэффициент прибыльности более 1%. Таким образом, в целом тенденция развития отделения банка благоприятна. В совокупности это свидетельствует о разумной и согласованной процентной политике банка при принятии решений об доходных и пассивных операциях: рост размещения средств обеспечен на условиях относительно высоких ставок при снижении стоимости ресурсов.
Для эффективного управления активами и пассивами филиала АО «Совкомбанк» в первую очередь необходимо рассмотреть структуру активов.
Общая стоимость активов возросла на 3145737 тыс. руб. или на 201,1% по сравнению с 2019 годом. Однако по статьям активов изменения происходили неравномерно. Так, чистая ссудная задолженность возросла на 2541431 тыс. руб. или на в 2,63 раза по сравнению с 2019 годом, а средства в кредитных организациях сократились на 15816 тыс. руб. или на 21,61% по сравнению с 2019 годом.
Состав высоколиквидных активов за анализируемый период характеризуется данными, представленными в таблице 4.
Таблица 4 - Изменение состава высоколиквидных активов АО «Совкомбанк» за 2019-2021гг., усл. ед.[39]
| Показатели | 2019г. | 2020г. | 2021г. | Отклонение 2021г от 2019г |
| Всего высоколиквидных активов, в том числе: | 175057 | 339605 | 292960 | 117903 |
| -касса кредитной организации | 57666 | 90149 | 168598 | 110932 |
| -корреспондентский счет в Банке России | 97466 | 229531 | 104437 | 6971 |
| -депозиты, размещенные в Банке России | 0 | 0 | 0 | 0 |
| -вложения в государственные долговые обязательства | 19925 | 19925 | 19925 | 0 |
Изменения в стоимости активов повлекли за собой и изменение структуры активов. Наиболее крупными статьями активов являются чистая ссудная задолженность, и основные средства, и нематериальные активы. Рассматривая изменения в структуре за анализируемый период, можно сделать следующие выводы. Наибольшие изменения коснулись следующих статей активов: удельный вес чистой ссудной задолженности вырос на 12,75% и составил в 2021 году 74,4% от общей стоимости активов, удельный вес средств в кредитных организациях сократился на 3,46% и составил в 2021 году 1,22% от общей стоимости активов, а удельный вес обязательных резервов в Центральном банке сократился на 5,03% и составил в 2021 году 3,09% от общей стоимости активов. Изменение удельных весов остальных статей были незначительны. Таким образом, размер активов увеличился на 3145737 тыс. руб. или в 2,1 раза по сравнению с 2019 годом.
Данное обстоятельство было достигнуто путем перераспределения активов в сторону увеличения чистой ссудной задолженности и сокращения средств в кредитных организациях. Из приведенных данных следует, что объем высоколиквидных активов вырос за анализируемый период на 117903 тыс. руб., в том числе за счет роста остатка в кассе кредитной организации на 110932 тыс. руб.. и за счет роста наличности на корреспондентском счете, размещенного в Банке России на 6971 тыс. руб. Все пассивы АО «Совкомбанк» делятся на собственный капитал и кредитные обязательства. Для определения долей каждой составляющей пассивов составим табл. 5.
Таблица 5 - Анализ структуры пассивов АО «Совкомбанк» за 2019-2021гг.[40]
| Наименование | 2019г | 2020г. | 2021г. | Отклонение 2021 от 2019 гг | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | |
| Собственный капитал | 270723 | 17,3 | 891826 | 31,5 | 1052072 | 22,3 | 781349 | 5 |
| Кредитные обязательства | 1293315 | 82,7 | 1942359 | 68,5 | 3657703 | 77,7 | 2364388 | -5 |
| ИТОГО | 1564038 | 100 | 2834185 | 100 | 4709775 | 100 | 3145737 |
Таким образом, стоимость пассивов возросла на 3145737 тыс. руб. Наибольший удельный вес в пассивах банка принадлежит дополнительному капиталу. Однако за анализируемый период произошли изменения в структуре: удельный вес кредитных обязательств сократился на 5% за счет роста удельного веса собственного капитала. В результате удельный вес собственного капитала в 2021 году составил 22,3%, а удельный вес кредитных обязательств составил 77,7% от общей стоимости пассивов. Это является положительным моментом, так как доля собственного капитала достаточна для эффективной деятельности АО «Совкомбанк». Проанализируем структуру кредитных обязательств отделения АО «Совкомбанк». Для этого составим табл. 6.
Таблица 6 - Анализ структуры кредитных обязательств АО «Совкомбанк» за 2019-2021гг.[41]
| Наименование | 2019г | 2020г. | 2021г. | Отклонение 2021 от 2019 гг. | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | уд. веса, % | |
| Средства кредитных организаций | 119506 | 9,2 | 114437 | 5,9 | 660011 | 18,0 | 540505 | 8,8 |
| Средства клиентов | 1102648 | 85,3 | 1611557 | 83,0 | 2644334 | 72,3 | 1541686 | -13 |
| Выпущенные долговые обязательства | 46028 | 3,6 | 191025 | 9,8 | 304620 | 8,3 | 258592 | 4,7 |
| Прочие обязательства | 24653 | 1,9 | 24756 | 1,3 | 46046 | 1,3 | 21393 | -0,6 |
| Резервы на возможные потери по срочным сделкам и внебалансовым обязательствам | 480 | - | 584 | - | 2692 | 0,1 | 2212 | 0,1 |
| ИТОГО | 1293315 | 100 | 1942359 | 100 | 3657703 | 100 | 2364388 | - |
По данным табл. 6 видно, что кредитные обязательства АО «Совкомбанк» за анализируемый период возросли на 2364388 тыс. руб. или на 182,8% по сравнению с 2019 годом. Наиболее крупными группами кредитных обязательств являются средства кредитных организаций (в 2021 году удельный вес составлял 18%), средства клиентов (удельный вес в 2021 году – 72,3%) и выпущенные долговые обязательства (удельный вес в 2021 году – 8,3%). При анализе динамики изменения стоимости групп кредитных обязательств можно заметить, что наибольший рост произошел по такой группе обязательств, как средства кредитных организаций: стоимость данной группы возросла на 540505 тыс. руб. или в 4,52 раза по сравнению с 2019 годом.
Также резко возросла стоимость выпущенных долговых обязательств: по сравнению с 2019 годом стоимость по этой группе возросла на 258592 тыс. руб. или в 5,61 раза по сравнению с 2019 годом. Одновременно стоимость средств клиентов выросла на 1541686. руб. или на 139,8% по сравнению с 2019 годом.
Рассмотрим структуру собственного капитала банка. Для этого составим табл. 7
Таблица 7 - Анализ структуры собственного капитала АО «Совкомбанк» России за 2019-2021гг.[42]
| Наименование | 2019г | 2020г. | 2021г. | Отклонение | ||||
| тыс. руб. | % | тыс. руб. | % | тыс. руб. | % | тыс. руб. | Уд. веса, % | |
| Уставной капитал | 41000 | 15,1 | 41000 | 4,6 | 91000 | 8,6 | 50000 | -6,5 |
| Фонды и прибыль, оставленная в распоряжении кредитной организации | 117299 | 43,3 | 129065 | 14,5 | 276789 | 26,3 | 159490 | -17 |
| Переоценка основных средств | 98457 | 36,4 | 582741 | 65,3 | 582741 | 55,4 | 484284 | 19 |
| Нераспределенная прибыль | 19609 | 7,2 | 147724 | 16,6 | 120094 | 11,4 | 100485 | 4,2 |
| Расходы и риски, влияющие на собственные средства | -5642 | -2 | -8704 | -1 | -18552 | -1,7 | -12910 | 0,3 |
| ИТОГО | 270723 | 100 | 891826 | 100 | 1052072 | 100 | 781349 | - |
Изменения в стоимости кредитных обязательств повлекли за собой изменения в структуре кредитных обязательств. Наибольшие изменения коснулись следующих групп: удельный вес средств кредитных организаций возрос на 8,8%, удельный вес выпущенных долговых обязательств возрос на 4,7%, а удельный вес средств клиентов сократился на 13% от общей стоимости кредитных обязательств. собственный капитал АО «Совкомбанк» за анализируемый период вырос на 781349 тыс. руб. или на 288,6% по сравнению с 2019 годом. Наиболее крупными группами собственного капитала являются фонды и прибыль, оставленная в распоряжении предприятия (в 2021 году удельный вес составлял 26,3%) и переоценка основных средств (удельный вес в 2021 году – 55,4%).
При анализе динамики изменения стоимости групп собственного капитала можно заметить, что наибольший рост произошел по такой группе обязательств, как нераспределенная прибыль: стоимость данной группы возросла на 100485 тыс. руб. или в 5,12 раза по сравнению с 2019 годом. Однако также возросла и стоимость расходов и рисков, влияющих на собственные средства: по сравнению с 2019 годом стоимость по этой группе возросла на 12910 тыс. руб. или более чем в три раза. При этом выросла и стоимость основных групп собственного капитала (фонды и переоценка основных средств). В результате изменений в стоимости собственного капитала произошли и изменения в структуре собственного капитала.
В свете сделанных выводов возникает вопрос о достаточности собственного капитала. Поэтому в завершение рассчитаем показатели, характеризующие достаточность капитала АО «Совкомбанк». Таким показателем является коэффициент достаточности основного капитала, который определяется как отношение основного капитала к стоимости активов, взвешенные с учетом риска, выраженное в процентах. Для расчета данного показателя была составлена табл. 8.
Таблица 8 - Анализ достаточности капитала АО «Совкомбанк» за 2019-2021гг. тыс. руб.[43]
| Показатели | 2019г. | 2020г. | 2021г. | Отклонение 2021г от 2019г |
| Собственный капитал, тыс. руб. | 270723 | 891826 | 1052072 | 781349 |
| Стоимость активов банка, тыс. руб. | 1564038 | 2834185 | 4709775 | 3145737 |
| Коэффициент достаточности основного капитала, % | 17,3 | 31,5 | 22,3 | 5 |
Таким образом, за анализируемый период коэффициент достаточности капитала вырос на 5% и в 2021 году составлял 22,3%. Однако при сравнении с рекомендуемыми нормами (4%), можно заметить, что на протяжении всего периода данный коэффициент значительно превышал 4%, что в целом положительно характеризует деятельность АО «Совкомбанк».
К внутренним факторам, улучшающим результаты деятельности Банка, относятся: совершенствование политики рисков, расширение работы с крупными и крупнейшими российскими, иностранными компаниями, а также оптимизация бизнес-процессов при сокращении издержек, что является частью долгосрочной стратегии развития Банка (таблица 9).
Таблица 9 - Информация об операциях со связанными с кредитной организацией сторонами
| Ha 01.01.2021 г. | ||||||
| № | Наименование показателя | Головная орган изация/преоблада ющее хозяйственное общество | Дочерние организации | Основной управленческий персонал | Другие связанные стороны | Всего операций со связанными сторонами |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | ОПЕРАЦИИ И СДЕЛКИ | |||||
| 1 | Ссудная и приравненная к ней задолженность, в том числе: | 0 | 1 431 268 | 160 443 | 12 275 014 | 13 866 725 |
| 1.1 | просроченная задолженность | 0 | 0 | 2 900 | 33 | 2 933 |
| 2 | Ценные бумаги, в том числе: | 0 | 610 230 | 0 | 0 | 610 230 |
| 2.1 | имеющиеся в наличии для продажи | 0 | 610 230 | 0 | 0 | 610 230 |
| 3 | Средства кредитных организаций | 0 | 0 | 0 | 16 507 097 | 16 507 097 |
| 4 | Прочие | |||||
| 4.1 | активы | 0 | 0 | 1 146 | 11027 | 12 173 |
| 4.2 | обязательства | 455 139 | 710 | 6317 | 107 809 | 569 975 |
| 5 | Средства клиентов | 88 344 385 | 50 729 | 871 424 | 44 446 062 | 133 712 600 |
| 6 | Субординированные кредиты: | |||||
| 6.1 | субординированные кредиты полученные | 7 907 194 | 0 | 0 | 0 | 7 907 194 |
| 6.1.1 | в т.ч. по амортизированной стоимости | 6 237 827 | 0 | 0 | 0 | 6 237 827 |
| 7 | Резервы на возможные потери, в том числе: | 0 | 226 489 | 4 487 | 7 655 | 238 631 |
| 7.1 | по ссудам, ссудной и приравненной к ней задолженности | 0 | 223 606 | 4 238 | 7 501 | 235 345 |
| 7.2 | по условным обязательствам кредитного характера | 0 | 2 883 | 22 | 114 | 3 019 |
| 8 | Гарантии и поручительства | |||||
| 8.1 | выданные | 0 | 0 | 0 | 205 822 | 205 822 |
| 8.2 | полученные | 114 450 546 | 0 | 0 | 0 | 114 450 546 |
| II | ДОХОДЫ И РАСХОДЫ | |||||
| 1 | Процентные доходы, полученные, в том числе от: | 0 | 89 644 | 17 026 | 83 713 | 190 383 |
| 1.1 | Ссуд, предоставленных клиентам, не являющимся кредитными организациями | 0 | 89 644 | 17 026 | 42 135 | 148 805 |
| 2 | Процентные расходы, в том числе по: | 965 791 | 824 | 44 663 | 560 946 | 1 572 224 |
| 2.1 | Привлеченным средствам клиентов, не являющихся | 651 | 824 | 44 663 | 747 | 46 885 |
Наибольшие изменения коснулись следующих групп: удельный вес переоценки основных средств возрос на 19%, а удельный вес уставного капитала и фондов снизился на 6,5% и 17% от общей стоимости собственного капитала соответственно. Превышение темпов роста основных групп источников собственных средств над темпами роста расходов и рисков повлекло за собой резкий рост стоимости собственного капитала, а вследствие этого, и увеличение доли собственного капитала в общей стоимости пассивов АО «Совкомбанк».
В 2021 году Банк продолжил развивать ключевые сегменты бизнеса и на конец года достиг следующих результатов:
Топ 5 по количеству выданных автокредитов
Топ 10 по доле рынка кредитных карт
Топ 6 по доле рынка мгновенных кредитов
Совместно с крупнейшим международным ритейлером МЕГА Банком была запущена уникальная кобрендинговая программа по выпуску кредитных карт.
Дальнейшая сегментация на рынке корпоративного кредитования привела к расширению плодотворного сотрудничества с российскими туристическими компаниями.
2.2. Система управления кредитными рисками банка и ее элементы
Одним из важнейших факторов при решении вопроса о предоставлении кредита является финансовое состояние Заемщика, а именно его способность погасить кредит и проценты по нему в срок. Но в сложившейся экономической ситуации при решении вопроса о кредитовании все большую значимость приобретает предоставляемое обеспечение возврата кредита. Риск непогашения кредитов является одной из наиболее серьезных проблем, с которыми сталкиваются коммерческие банки. Банки, естественно, стремятся минимизировать этот риск с помощью различных способов обеспечения возврата банковских ссуд.
В традиционной процедуре кредитования в АО «Совкомбанк» при анализе предоставляемого обеспечения дается оценка предметов залога. В зависимости от вида обеспечения оценка производится различными методами. Это - затратный, рыночный, доходный методы, метод коллективной экспертизы и др. Но данные способы оценки могут быть применены с учетом совокупности различных факторов, присущих специфике российской экономики, что требует соответствующей квалификации специалистов банка, а также дополнительных временных затрат. Задача разработки методики, которая позволила бы слабым в финансовом отношении предприятиям получить кредит, а банкам снизить при этом свои риски, является чрезвычайно актуальной.
Методика управления кредитными рисками предполагает четыре последовательных этапа действий:
1 этап. Определение множества факторов, влияющих на размер и структуру обеспечения;
2 этап. Выбор наиболее значимых факторов (качественный этап анализа) и характеристика выбранных факторов;
3 этап. Оценка влияния факторов, определенных на II этапе, на размер обеспечения;
4 этап. Определение оптимального размера обеспечения с учетом влияния выделенных факторов.
На 1 этапе необходимо выявить факторы, которые могут влиять на размер и структуру предоставляемого обеспечения. Для более полной выборки можно разделить существующие факторы, влияющие на обеспечение, на 4 группы.
К первой группе относят факторы, которые оценивают непосредственно заемщика. Это может быть кредитный рейтинг заемщика, вероятность возврата кредита, надежность бизнеса клиента, экономическая ситуация и конкуренция в отрасли, государственное регулирование бизнеса клиента, технология производства, территориальное расположение клиента, дифференциация территориального расположения, дочерние и зависимые общества клиента и способность контроля за ними, контактность старшего руководства, общественное мнение о клиенте, экология клиента, безопасность бизнеса, налогообложение основной деятельности клиента, зависимость клиента от поставщиков и покупателей, оптовые или розничные продажи, используемые формы расчетов, потребности в кредитных ресурсах, денежные потоки клиента и др.).
Также к этой группе можно отнести риск проекта заемщика.
Вторая группа - факторы, которые оценивают непосредственно обеспечение. Это структура и возможность реализации предоставляемого обеспечения. К третьей группе относятся факторы, которые оценивают положение банка-кредитора: устойчивость коммерческого банка (капитальная устойчивость, коммерческая устойчивость, функциональная устойчивость, организационно - структурная устойчивость, финансовая устойчивость).
К четвертой группе принадлежат внешние факторы. Это могут быть инфляционные ожидания и прогнозирование валютного курса. На 2 этапе методики анализа производится качественный анализ факторов, влияющих на размер и структуру обеспечения, и выбираются наиболее значимые факторы. Фактор вероятности возврата кредита непосредственно влияет на структуру и размер предоставляемого обеспечения и может быть определен как наиболее значимый. Обеспечение может быть предоставлено в виде залога или поручительства, либо того и другого вместе. Любое предоставленное обеспечение имеет свои свойства и признаки.
Наиболее важным свойством обеспечения является возможность реализации. Очевидно, что чем более надежные гарантии, чем ликвиднее залог может предоставить заемщик, тем это привлекательнее для банка.
Ниже представлена таблица 2.9, в которой отражены различные виды обеспечения в порядке снижения ликвидности и соответствующие им коэффициенты реализации (вероятность реализации обеспечения), полученные с использованием метода коллективной экспертизы, в которой принимали участи ведущие специалисты АО «Совкомбанк».
Таблица 10 - Оценка возможности реализации обеспечения АО «Совкомбанк»[44]
| Вид обеспечения | Коэффициент реализации |
| 1 Гарантия иностранного банка, гарантийный депозит 100% от суммы ссуды и процентов в иностранном банке | 1,0 |
| 2 Гарантия отечественного банка с высшей степенью надежности, гарантийный депозит 100% от суммы ссуды и процентов в отечественном банке | 1,0 |
| 3 Обеспечение государственными ценными бумагами с высокой степенью ликвидности | 1,1 |
| 4 Высоколиквидные товары на контролируемом складе с гарантией сбыта в случае неплатежа | 1,2 |
| 5 Обеспечение недвижимостью с гарантией ее реализации в случае неплатежа | 1,3 |
| 6 Ликвидные акции АО | 1,4 |
| 7 Высоколиквидные товары без гарантии сбыта | 1,5 |
| 8 Недвижимость без гарантии сбыта | 1,6 |
| 9 Товары на складе без сбыта, товары в обороте | 1,7 |
| 10 Неликвидные товары, неликвидная недвижимость | 1,8 |
Из таблицы 10 видно, что чем выше данный коэффициент, тем ниже возможность реализации предоставленного обеспечения. Коэффициенты реализации были выведены с учетом различных издержек, связанных как с оценкой, так и с реализацией предоставленного обеспечения. Далее при рассмотрении так называемых внешних факторов (инфляционные ожидания, прогнозирование валютного курса и др.) кредитный менеджер в зависимости от конкретной ситуации может определить степень значимости данной группы факторов. На 3 этапе методики анализа предоставляемого обеспечения дается оценка влияния факторов, определенных на 2 этапе, на размер обеспечения.
При определении вероятности возврата кредита рассчитывается количественный показатель, который изменяет размер обеспечения в зависимости от результата. Чем ниже вероятность возврата кредита, тем большую стоимость должно иметь обеспечение, и наоборот, чем выше вероятность возврата кредита, тем меньшую стоимость должно иметь предоставляемое обеспечение. Из таблицы 2 следует, что наиболее привлекательным обеспечением для банка являются гарантии иностранного банка и гарантии отечественного банка с высшей степенью надежности. Эти гарантии можно отнести к группе безукоризненного обеспечения. К группе достаточного обеспечения, но с неблагоприятной структурой можно отнести обеспечение государственными ценными бумагами с высокой степенью ликвидности, высоколиквидные товары на контролируемом складе с гарантией сбыта в случае неплатежа, обеспечение недвижимостью с гарантией ее реализации в случае неплатежа, ликвидные акции АО, высоколиквидные товары без гарантии сбыта. Недвижимость без гарантии сбыта, товары на складе без сбыта и товары в обороте можно отнести к труднооцениваемой группе обеспечения. И к недостаточному обеспечению относятся неликвидные товары и неликвидная недвижимость. Из вышесказанного очевидно, что с увеличением коэффициента реализации размер обеспечения также увеличивается. При определении размера обеспечения можно учитывать данный фактор для способности реализации обеспечения, в случае необходимости, без убытков. Фактор влияния инфляции изменяет размер предоставляемого обеспечения в зависимости от динамики данного фактора.
При учете инфляционных ожиданий можно использовать уровень инфляции, который был заложен при планировании бюджета на текущий год Правительством РФ, или применить уровень инфляции за прошедший период. На 4 этапе разработанной методики анализа обеспечения определяется оптимальный размер обеспечения с учетом влияния выделенных факторов. Для снижения вероятности риска получить убытки, банку следует осуществлять постоянный контроль за исполнением кредитных обязательств.
Процесс кредитного мониторинга должен строиться на предшествующей ему процедуре кредитного анализа и его целью является отслеживание изменения кредитоспособности заемщика и определение того, какие действия необходимо предпринять в случае возникновения проблем. Как только кредит выдан, банк должен последовательно отслеживать его качество с целью убедиться, что не происходит его изменения в худшую сторону. Ключевым моментом данной процедуры является поддержание тесных контактов с клиентом для получения оперативной информации и ее своевременного анализа.
Целью кредитного мониторинга является контроль над качеством кредитного портфеля, проведение независимой экспертизы, своевременное выявление отклонений от принятых стандартов и целей кредитной политики банка. Контроль над ходом погашения ссуды и выплатой процентов по ней служит важным этапом всего процесса кредитования. Он заключается в периодическом анализе кредитного досье заемщика, пересмотре кредитного портфеля банка, оценке состояния ссуд и проведении аудиторских проверок.
Для этой цели в АО «Совкомбанк» ведется кредитный архив, который является базой кредитного мониторинга. Там сосредоточена вся необходимая документация - финансовые отчеты, переписка, аналитические обзоры кредитоспособности, залоговые документы и т.д. АО «Совкомбанк» имеет свою систему ведения кредитного досье. В нем документы сгруппированы в следующие разделы:
- документы по ссуде (копии кредитного соглашения, долговых обязательств, гарантийных писем, свидетельство на право подписи документов);
- финансовая и экономическая информация (балансы, отчеты о прибылях и убытках, аналитические таблицы, отчеты о денежных поступлениях, бизнес-планы, налоговые декларации);
- запросы и отчеты о кредитоспособности (справки кредитных агентств, телефонные запросы, переписка);
- материалы по обеспечению ссуды (документы о праве вступления во владение, финансовые свидетельства о залоге, документы о передаче прав по вкладам и ценным бумагам, закладные и т.п.);
- переписка и памятные записки (переписка с клиентом по вопросам кредита, записи телефонных разговоров, справки о состоянии текущего счета клиента).
В силу специфики положения государственного банка, а также исторических предпосылок, программа контроля над кредитным портфелем зависит от его специализации и принятых методов оценки кредитоспособности заемщика. Выдавая много ссуд предприятиям в отраслях, переживающих спад производства, банк проводит систематическую проверку дел своих заемщиков каждые 2-3 месяца.
Применяется также дифференцированный подход: наиболее надежные кредиты подвергаются проверке один раз в год, тогда как проблемные ссуды требуют постоянного анализа и контроля. Проводится постоянный контроль над крупными ссудами и периодический - по ссудам ниже определенной величины. Проверка ссуды состоит в повторном анализе финансовых отчетов, посещение предприятия заемщика, проверка документации, обеспечения и т.д. При контрольной проверке вновь рассматривается вопрос о соответствии данной ссуды целям и установкам кредитной политики банка, анализируется кредитоспособность и финансовое состояние клиента, рентабельность операции и т.д. В ходе очередной контрольной проверки АО «Совкомбанк» присваивает ссудам рейтинг, представляющий итоговую оценку кредита по ряду параметров. При этом ссудам присваивается номер (1, 2, 3, 4, 5), который соответствует одной из категорий – «Наивысшее качество», «Удовлетворительно», «Маржинальная ссуда», «Критическая ссуда», «Убыточная ссуда, подлежащая списанию».
Классификация ссуд по рейтингу позволяет банку АО «Совкомбанк» контролировать состав кредитного портфеля. В случае роста «Критических ссуд», выясняются причины ухудшения портфеля и принимаются меры к исправлению положения. Если рост критических ссуд связан с заемщиками в определенной отрасли хозяйства или с определенным видом кредита, выдача этих ссуд сокращается. На основе проверки дается оценка работы отдельных кредитных инспекторов и подразделений банка. Аудиторская проверка ссуд производится управлением внутреннего аудита, подведомственным Правлению банка. Эта проверка аналогична контролю кредитного портфеля, но она, как правило, осуществляется негласно работниками независимого управления, не связанного с управлением кредитных операций.
Аналитические приемы, применяемые в кредитном анализе, используются и в мониторинге для отслеживания динамики показателей и анализа изменения кредитоспособности. Ликвидность, финансовая структура, рентабельность должны являться предметом постоянного анализа. В особенности должны непрерывно анализироваться слабые места, выявленные в ходе анализа четырех аспектов кредитоспособности. Структура кредита в соответствии с кредитным договором должна быть определена так, чтобы банк имел возможность локализовать отрицательные последствия в случае возникновения проблем. Кредитный договор, как таковой, является одним из ключевых инструментов, используемых в мониторинге. Для управления процессом мониторинга необходимо разрабатывать и внедрять систему классификации рисков для ранжирования кредитов по их качеству как минимум раз в квартал. Такая система ранжирования поможет определить проблемные области, а также спланировать, согласовать и реализовать другие процедуры, направленные на защиту интересов банка в случае ухудшения кредитоспособности заемщика.
Ранжированием кредитов называется метод систематической и объективной классификации ссудного портфеля в соответствии с характеристиками качества и риска. Основной целью ранжирования кредитов является улучшение качества портфеля за счет:
- использования сигналов, предупреждающих заранее о возможной неплатежеспособности заемщиков;
- оперативного структурирования управленческой информации;
- определения стандартов для установления границ ответственности.
Важнейшими факторами, в соответствии с которыми осуществляется ранжирование кредитов, является состояние отчетности, информация о состоянии дел и счетов клиента, отношения с клиентами, наличие обеспечения.
Обычно выделяют: отраслевые лимиты; лимиты по странам; лимиты по заемщикам; лимиты по видам валюты, срокам погашения, типу обеспечения.
Лимиты могут устанавливаться в виде нормативов или абсолютных предельных величин. В качестве базы при расчете норматива может использоваться объем собственного капитала банка или размер кредитного портфеля и некоторые другие показатели. Для «Совкомбанка» ключевые области риска будут различаться (см. таблица 11).
Перед тем, как определять лимиты кредитования, следует выявить основные факторы риска. Области риска для различных банков и различных стран будут различаться. Как только основные области риска идентифицированы, руководство банка на основе ключевых рыночных факторов и выявленных областей риска должно установить лимиты кредитного портфеля.
Таблица 11 - Анализ ключевых областей риска[45]
| Область риска | Описание области риска |
| Отдельные заемщики | Чрезмерная концентрация на одном заемщике в случае его банкротства (неплатежеспособности) или невыполнения условий кредитного договора в связи с другими причинам» может свести на нет показатели деятельности банка и поставить сам банк под угрозу банкротства В случае возникновения непредвиденных проблем с крупными заемщиками изменить ситуацию весьма непросто |
| Группы взаимосвязанных заемщиков | То же, что и в предыдущем случае Финансовые проблемы только в некоторых случаях приводят к необратимому кризису платежеспособности всей группы |
| Отрасли и подотрасли | Циклические или систематические структурные слабости в отрасли могут вызвать банкротство всех компаний, за исключением лишь немногих сильнейших Отраслевой структурный кризис затрагивает не только платежеспособность компании, но и отчасти качество обеспечения как источника погашения задолженности |
| Сегменты бизнеса | Экономические события могут вызвать кризис целого направления банковской деятельности, например приостановка ипотечного кредитования, а связи с крахом рынка |
| Продукты и услуги (например, аккредитивы и валютные операции) | Прибыльность отдельного банковского продукта обычно обусловлена совокупностью факторов, что приводит к цикличности изменения показателей деятельностиЧрезмерная концентрация банка на каком-либо одном продукте или услуге может привести к циклическим скачкам в прибыльности |
Первая группа стандартов определяет правила для перевода портфеля в состояние, при котором наилучшим образом решается дилемма "риск-доходность", т.е. минимизируется риск, и в рамках этого ограничения, насколько возможно, максимизируется доходность.
Определение приоритетов формирования портфеля в АО «Совкомбанк» заключается в выявлении тех отраслей, которые имеют более низкий профиль риска по сравнению со средним, а также отраслей, в которых банк может получить более высокую доходность по кредитованию и специализированному финансированию. Процесс определения таких отраслей также поможет банку определить отрасли с недопустимо высоким уровнем риска, в которых банку следует ограничить объемы кредитования. Правила принятия рисков представляют собой критерии решения дилеммы "риск-доходность" и структурные требования к индивидуальным кредитам, относящимся к определенным областям риска.
В таблице 12 представлены некоторые ключевые факторы, которые следует учитывать при разработке лимитов для кредитного портфеля.
Таблица 12 - Анализ ключевых факторов риска при разработке лимитов кредитования[46]
| Ключевой фактор | Примерные вопросы |
| 1 | 2 |
| Степень рискованности среды, в которой действует банк | Какие основные тенденции превалируют и как они повлияют на каждую компоненту кредитного риска? |
| Цели развития | Каковы общие цели развития банка и каковы специфические цели для каждой области риска? Какие уровни кредитного риска закладываются при определении целей развития банка? Соответствует ли фактический уровень кредитного риска запланированному? |
| Надзорные и внутрибанковские цели и стандарты | Какие существуют нормативные акты ЦБР, определяющие степень рискованности кредитной политики? Как они влияют на контроль других компонент кредитного риска? Противоречат ли обязательные нормативы и другие предписания надзорных органов целям развития самого банка и соответствуют ли они фактической степени рискованности среды, в которой действует банк? |
| Маркетинговые факторы | Какова текущая конкурентная среда на основных сегментах кредитного рынка? Каковы тенденции развития спроса? Каким образом эти тенденции влияют на компоненты кредитного риска? |
Незначительные проблемы, выявленные в ходе мониторинга, могут стать предметом дополнительных согласований с руководством предприятия-заемщика, тогда как выявление серьезных проблем должно повлечь за собой передачу кредита в ведение специального отдела по восстановлению проблемных кредитов. Важнейшим элементом кредитного мониторинга является сбор достоверной информации и ее регулярный анализ.
Рекомендуется, чтобы в банке один из управленцев высшего звена был персонально ответственен за кредитный мониторинг. Данная функция, особенно в малых банках, может быть объединена с функцией мониторинга других направлений банковской деятельности.
Информация, которая предоставляется данному лицу, должна включать:
- абсолютную величину кредитного риска;
- величину кредитного риска с учетом обеспечения;
- первоначальные кредитные рейтинги;
- пересмотренные кредитные рейтинги;
- экспресс-анализ текущего финансового состояния крупнейших заемщиков;
- показатели обслуживания задолженности; отчетность о резервировании на случай потерь по кредитам.
Все ориентиры формирования кредитного портфеля в «Совкомбанке» регулярно пересматриваются с частотой не реже одного-двух раз в год. Это необходимо для того, чтобы лимиты кредитного портфеля соответствовали изменениям рыночной ситуации. Регулярный пересмотр лимитов особо важен тогда, когда имеют место постоянные изменения в законодательстве, перемены ситуации в экономике и на финансовом рынке.
Управление кредитными рисками в АО «Совкомбанк» предполагает не только мониторинг, отслеживание происходящих событий, но и принятие необходимых мер по преодолению негативных последствий. Корректирующие действия банка могут включать: проведение переговоров по реструктуризации кредита - изменению условий погашения долга; снижение уровня задолженности за счет лучшего управления оборотным капиталом; привлечение консультантов (по техническим, маркетинговым или финансовым вопросам); продажа активов; рефинансирование активов; консультации по возможностям получения поддержки со стороны государства; получение дополнительного обеспечения; предоставление отсрочки (пролонгация) с условием тщательного контроля за деятельностью заемщика (начиная с проведения регулярных встреч и получения точной финансовой информации и кончая назначением представителей банка на ключевые должности в органах управления - практика "хэндз он").
Подобного рода действия позволяют банкам более серьезно подходить к определению оптимального резерва на покрытие невозврата кредитов и соответственно разрабатывать экономически обоснованную кредитную политику. Приоритетной в управлении кредитным портфелем является реализация задачи повышения банковской рентабельности путем ориентации состава кредитного портфеля в сторону вложений в наиболее привлекательные сегменты кредитного рынка и сокращение вложений, приходящихся на наименее привлекательные направления кредитования. В этих целях необходимо:
- выявлять высокодоходные и в то же время низкорискованные направления - в соответствии с текущей ситуацией на рынке;
- отбирать приоритетные сегменты кредитного рынка путем ретроспективного анализа рискованности различных направлений кредитной деятельности в предшествующих периодах;
- корректировать направления кредитования в соответствии с изменением стратегических целей и приоритетов банка;
- постоянно поощрять сотрудников увеличивать объемы кредитования в перспективных отраслях и свертывать или прекращать финансирование малопривлекательных секторов.
Анализ и группировка кредитов по качеству имеет важное значение. Зная структуру кредитного портфеля по категориям качества кредита и определив статистическим путем, средний процент проблемных, просроченных, безнадежных ссуд по каждой категории, банк получает возможность осуществлять ряд мероприятий, направленных на снижение потерь по кредитным операциям.
Основные направления анализа качества кредита - это снижение:
- кредитного риска по каждой конкретной ссуде;
- потерь по ссудам на уровне кредитного портфеля банка в целом.
В первом случае речь идет о контроле за предоставлением и использованием кредитов (причем кредитов не только предприятиям, но и гражданам), включая непрерывный процесс отслеживания финансового состояния клиента, его кредитоспособности, направлений использования средств на протяжении всего периода кредитного договора. Во втором - классификация портфеля кредитов по качеству позволяет дифференцировать степень контроля по их различным категориям. Порядок кредитного контроля для каждой категории кредитов определяется руководством банка.
Для банка, уже выдавшего кредит заемщику, предупредительными сигналами неблагополучия служат:
- постоянное превышение лимитов кредитования;
- нарушение графика погашения: задержка с уплатой процентов или основной суммы долга;
- неблагоприятные тенденции изменения финансовых коэффициентов (нехватка ликвидных активов, уменьшение собственного оборотного капитала);
- скачкообразный рост внереализационных доходов;
- рост теневого оборота;
- неуплата налогов;
- несвоевременное предоставление оперативной и достоверной финансовой информации и задержка в представлении отчетности, заверенной аудиторами.
Объем кредитного портфеля АО «СОВКОМБАНК» по итогам 2021 года достиг уровня в 56,1 млрд. рублей, что на 17,1% выше по сравнению с 47,9 млрд. за 2020 год. По итогам 1п/г 2021г. кредитный портфель АО «СОВКОМБАНК» вырос на 24% в сравнении с аналогичным периодом 2020г., а количество подлежащих погашению кредитов превысило 4,4 млн. (+34%). Рынок потребительского кредитования характеризуется ярко выраженной сезонностью. Позитивное действие сезонного фактора доходит до максимума в 4кв. года. АО «СОВКОМБАНК» планирует увеличить кредитный портфель до 45 млрд. руб. по окончании 2007г., прогнозируя существенный рост спроса к декабрьским праздникам.
Всего до 2021 года включительно АО «СОВКОМБАНК» выдал порядка 3 млн. кредитов на общую сумму порядка 33 млрд. рублей.
Структура кредитного портфеля, высоко диверсифицированный краткосрочный портфель, региональное распределение которого в целом соответствует региональным особенностям развития потребительского кредитования в России.
Средняя первоначальная срочность кредитов, выданных АО «СОВКОМБАНК», составила по итогам 2021 года порядка 1 года, тогда как по итогам 2020 года данный показатель составил около 14,5 месяцев. Тенденция к снижению первоначальной срочности выданных кредитов объясняется проведением АО «СОВКОМБАНК» ряда специальных маркетинговых акций, которые предусматривали десятимесячную срочность кредитов. Наибольшую долю структуре кредитного портфеля АО «СОВКОМБАНК» по первоначальной срочности занимали 10-ти и 12-месячные кредиты, на которые пришлось порядка 80% объема кредитного портфеля. Остаточная срочность кредитов АО «СОВКОМБАНК» на конец 2021 года составляла порядка 8,4 месяцев, что также ниже уровня 2020 года, когда этот показатель составил 9,4месяцев. Практически половина кредитов в портфеле АО «СОВКОМБАНК» на конец 2021 года должна была быть погашена в течение 10-12 месяцев. На долю более коротких кредитов пришлось порядка 50% объема портфеля. Доля кредитов с остаточной срочностью более 12 месяцев не превышала 4%. Таким образом, портфель АО «СОВКОМБАНК» является краткосрочным, что существенно снижает кредитные риски банка и является следствием проводимой продуктовой и маркетинговой политики, делающих акцент на кредиты от 8 до 12 месяцев (рис.2.)
Рисунок 8 - Структура портфеля по срочности
Средний размер кредитов в портфеле АО «СОВКОМБАНК» по итогам 2021 года, составил около 8,7 тыс. рублей, что свидетельствует о высоком уровне диверсификации активов. Наибольшую долю по объему занимают кредиты размером от 5 до 20 тыс. рублей (почти 60% кредитного портфеля). Доля крупных - свыше 50 тыс. рублей, кредитов является незначительной и на конец прошлого года не превышала 1,2%.(рис.9.)
Рисунок 9 - Структура портфеля по объему кредита
В структуре кредитов по типу приобретаемого товара лидерство удерживает бытовая техника (порядка 36%), с объемом кредитов, соответствующих среднему значению по портфелю. Наиболее крупные кредиты, в среднем порядка 16 тыс. рублей, выдаются на покупку компьютеров. Вместе с тем именно эти кредиты являются наиболее долгосрочными: согласно условиям программы «Отличный кредит» срок погашения варьируется от 12 до 24 месяцев (рис. 10.).
Рисунок 10 - Товарная структура портфеля
С нашей точки зрения, основные характеристики кредитного портфеля АО «СОВКОМБАНК» свидетельствуют о низком кредитном риске для банка в целом. Так, доля отдельных заемщиков в структуре кредитного портфеля минимальна, средняя срочность кредитов не превышает одного года. В то же время основным критерием эффективности диверсификации кредитного портфеля АО «СОВКОМБАНК», как и любого другого банка, работающего на рынке товарного кредитования, можно считать долю просроченной задолженности. По итогам 1п/г 2021г. уровень просрочки составил порядка 16,8 % от кредитного портфеля АО «СОВКОМБАНК» против 12,6 % в середине 2020г. Данная цифра является достаточно высокой, однако рассматривать ее необходимо через призму специфики товарного кредитования в целом. Большая часть этой задолженности является технической, возникшей вследствие задержки с очередным платежом по кредит вследствие забывчивости, невнимательности или отсутствия времени у заемщиков. АО «СОВКОМБАНК» рассматривает просроченную задолженность в качестве технической, если срок просрочки не превышает 90 дней. Доля такой задолженность по итогам 2021 года составила порядка 5% совокупного объема кредитного портфеля или 963 млн. рублей. Необходимо также обратить внимание на то, что объем «не технической» просроченной задолженности полностью покрыт созданными банком резервами, объем которых на конец прошлого года составил 1,18 млрд. рублей.
Методика резервирования отражает особенности рынка потребительского кредитования. В соответствии с ней, 19% резерв создается для просрочки до 30 дней, от 52 до 67 % на т.н. «нестандартные» кредиты (просрочка свыше 90 дней); 72-78 % для просрочки свыше 180 дней; 81-85 % - для просрочки свыше 270 дней и 100% резерв создается на 360-й день просрочки.
Весной 2021г. Банк предпринял ряд радикальных мер, направленных на борьбу с ростом просрочки:
- ужесточение скоринговой модели и введение дополнительных проверок.
изменение процедуры возврата нестандартной задолженности;
- меры по предотвращению мошенничества, в тесном сотрудничестве с розничными торговыми сетями.
- списание просроченной задолженности и ее продажа международной компании, специализирующейся на возврате долгов.
- создание кредитного бюро совместно с Global Payments Europe.
Лучшей проверкой результативности этих мер станут данные об итогах деятельности во 2п/г2021г.
В целом, мы положительно оцениваем проводимую АО «СОВКОМБАНК» резервную политику, обращая внимание на то, что она является сбалансированной. То есть, резервная политика банка не является слишком консервативной, но при этом позволяет эффективно покрывать потери, возникшие именно от дефолтных кредитов.
Большое внимание должно уделяться вопросу о стоимости кредита, куда входят определение процентной ставки, размер компенсационного остатка на счете, комиссии за выдачу и оформление кредита и т. д. Одной из наиболее трудных задач в кредитовании является определение процентной ставки. Кредитор хочет установить достаточно высокую ставку для того, чтобы получить прибыль по кредиту и компенсировать все свои риски. Однако ставка по кредиту должна быть также достаточно низка для того, чтобы заемщик мог успешно выплатить кредит и не обратился к другому кредитору или не вышел на открытый рынок. Чем выше уровень конкуренции на рынке банковских кредитов фирмам, тем острее необходимость поддерживать процентную ставку на разумном уровне, сопоставимом с уровнем конкурентов на данном сегменте рынка.
Действительно, на кредитном рынке, характеризующемся высокой конкуренцией, кредитор скорее принимает ставку, а не устанавливает ее. В результате дерегулирования банковской сферы, имеющего место во многих странах, и соответствующего роста конкуренции значительно сократилась маржа банковской прибыли, получаемой от депозитов и кредитов. Поэтому правильное установление процентной ставки по кредитам становится еще более насущной задачей.
2.3. Способы снижения кредитных рисков банка, применяемые
в ПАО «Совкомбанк»
Основными отличительными чертами кредитного портфеля АО «Совкомбанк» можно также считать краткосрочность кредитов, формирующих портфель. Краткосрочность большей части кредитов обусловлена отсутствием благоприятной инвестиционной среды на российском рынке. Поэтому банку следует выработать политику, направленную на расширение выдачи долгосрочных кредитов населению.
Целью АО «Совкомбанк» в области управления банковскими рисками является обеспечение финансовой устойчивости и минимизация потерь при проведении активных операций. Для достижения этих целей при создании банка существует специальное подразделение с функциями учета, анализа и мониторинга рисков, создания системы лимитов и резервов под различные виды рисков. Все активные операции Банка, подверженные рискам, подлежат предварительному, текущему и последующему контролю.
Учитывая не достаточно высокий уровень диверсификации кредитного портфеля, проблема минимизации кредитного риска имеет особое значение в АО «Совкомбанк». Поэтому банк осознал необходимость анализа качества выдаваемых ссуд и кредитного портфеля в целом.
В банке создан специальный кредитный комитет, определяющий политику банка по части кредитования. Внутрибанковское положение о данном комитете определяет:
- приемлемые для банка виды ссуд;
- ссуды, от которых банку рекомендует воздерживаться;
- предпочтительный круг заемщиков;
- нежелательные для банка заемщики по различным категориям;
- политика в области выдачи кредитов работникам банка;
- ограничение размеров ссуд по различным категориям заемщиков;
- политику банка в области управления кредитным риском, ревизий и контроля.
Приоритетным направлением в анализе банковской деятельности является анализ его кредитной политики. Он должен отражать эффективность кредитной политики и работы банка. Кредитная деятельность «Совкомбанка» анализируется по следующим направлениям: движение кредитов, распределение кредитов по экономическим секторам, оценка обеспеченности ссуд, погашения и возвратности кредитов.
Важнейшими факторами, в соответствии, с которыми осуществляется ранжирование кредитов, является состояние отчетности, информация о состоянии дел и счетов клиента, отношения с клиентами, наличие обеспечения. Чтобы обезопасить себя от заведомо безвозвратных ссуд, банк:
1) занимается кредитованием преимущественно тех областей, в кредитовании которых у него уже накоплен значительный опыт;
2) не выдает ссуд за пределы обслуживаемого региона.
Минимальная сумма кредитной заявки для юридических лиц, принимаемой к рассмотрению, составляет:
- в головном офисе – 3 млн. руб.
- в филиалах - 1 млн. руб.
Кредитные заявки в меньших суммах применяются к рассмотрению только при предоставлении высоколиквидного оборудования.
Кредитование на цели пополнения оборотных средств осуществляется на сроки не более 1 года. К рассмотрению принимаются проекты, характеризующиеся коротким (до 2-х лет) сроком окупаемости и высокой эффективностью.
В качестве обеспечения кредитов, банк отдает предпочтение новому технологическому оборудованию, ТМЦ, залогу ценных бумаг, гарантиям иностранных банков и администраций субъектов РФ, торговой недвижимости, поручительствам юридических лиц, характеризующихся высокой кредитоспособностью.
С целью минимизации кредитного риска кредиты выдаются после детального изучения финансового положения и кредитоспособности заемщика с учетом его отраслевой принадлежности, кредитной истории, качества обеспечения возвратности кредита, деловой репутации руководителей; регулярно проводятся проверки обеспечения кредитов, постоянно осуществляется контроль за кредитным риском с учетом любой новой информации, характеризующей финансовое состояние заемщиков. Решение о выдаче (или отказе) кредита производится коллегиально на кредитных комитетах филиалов и лишь затем на кредитном комитете Головного банка.
В банковской практике АО «Совкомбанк» также используется следующие методы для минимизации риска:
- диверсификация кредитного портфеля;
- дифференциация кредитования в зависимости от степени кредитоспособности заемщика, характера объекта кредитования, качества залога (обеспечения), надежности гарантий, поручительств;
- классификация просроченных ссуд и формирование денежных резервов;
Банки в процессе своей деятельности должны проводить четкую целенаправленную политику в области вложений капитала. При этом они должны поддерживать необходимого уровня ликвидности, достаточности капитала и т.д. Очень значительным риском для банковской деятельности является сосредоточение большой части кредитных вложений у одного или нескольких заемщиков. Реализовать эти цели можно, строго придерживаясь в своей деятельности рекомендациям, инструкциям и нормативам Банка России по оценке степени кредитного риска, использованию резерва на возможные потери по ссудам.
Если для оценки рисков деятельности АО «Совкомбанк» использовать инструкцию №10 “О порядке регулирования и анализа деятельности коммерческих банков”, в которой указаны нормативы, то можно увидеть, что в 2006г. банком не было нарушено ни одного норматива. Следовательно, можно сделать вывод, что данный коммерческий банк имеет достаточно надежное положение и проводит мало рискованную кредитную политику. Стабильное развитие банка в будущем во многом будет зависеть от направленности его кредитной политики, скорости реализации Правительством и Банком России мер по снижению рисков банков. В частности, речь идет о введении системы гарантирования вкладов, формировании эффективной системы раскрытия информации о заемщиках и собственниках банков, совершенствовании системы рефинансирования и либерализации валютного законодательства.
В качестве рекомендации банку можно предложить создать информационно-аналитическую систему и иметь службу, которая формировала бы эту систему, так как для того чтобы эффективно работать с клиентами, необходимо хорошо знать и постоянно отслеживать их финансово-хозяйственную и маркетинговую деятельность. В компетенцию данного отдела может входить:
1. Проверка достоверности документов, предоставленных заемщиком.
2. Анализ работы банков, страховых компаний и других организаций, которые выступают гарантами кредита.
3. Осуществление комплекса мероприятий, касающихся проверки наличия и физического сохранения имущества, которое предоставляется заемщиком банку в залог.
4. Обеспечение контроля за целевым использованием заемщиком предоставленного кредита и, в случае выявления нецелевого использования заемщиком предоставленного кредита, непосредственное участие в решении руководством соответствующих вопросов относительно заемщика;
5. Сбор и анализ сведений о нарушении требований, установленных в соответствии с порядком предоставления кредитов заемщикам.
6.Ведение учета юридических и физических лиц, которые обращались в банк за кредитом, но не получили его.
Кроме того, банку целесообразно иметь в качестве клиентов, как минимум, одну маркетинговую фирму. Без знания конъюнктуры рынка, без умения просчитать эффективность кредитуемого проекта и проконсультировать клиента-заемщика невозможно обеспечить эффективную кредитную деятельность банка. Эти знания и навыки нужны банку и при обеспечении гарантий выдачи кредитов путем оформления залога или заклада.
В качестве одной из мер по минимизации уровня кредитного риска банк может принять стратегию разработки стандартных кредитных продуктов, в обязательные условия реализации которых входит ряд минимизирующих риски ограничений. По каждому из стандартных кредитных продуктов разработан регламентирующий процедуру его предоставления и ограничения уровня риска внутренний нормативный документ, соблюдение которого строго контролируется.
С целью выявления на ранней стадии признаков возникновения финансовых затруднений и принятия мер по защите интересов банка, рекомендуется осуществление регулярного контроля качества кредитов клиентским, залоговым, юридическим подразделениями, службой безопасности. Банк должен определить минимальные требования по видам и размеру кредитных операций.
В целях повышения ликвидности кредитного портфеля и максимального сокращения кредитных рисков, банки часто используют несколько видов обеспечения по одному кредитному обязательству, отдавая предпочтение тем, которые в большей степени гарантируют возврат кредита. В качестве дополнительного обеспечения в большинстве случаев используются поручительства собственников бизнеса и оформление права на безакцептное списание средств со счетов клиента.
В качестве одного из основных инструментов регулирования уровня кредитного риска банки обычно рассматривают систему лимитирования кредитных операций.
Департамент рисков поможет осуществлять регулярный дистанционный контроль соблюдения бизнес-подразделениями кредитных технологий. Контрольные процедуры проводятся на основе системы аналитического учета кредитных операций. Данная система базируется на регулярно подготавливаемой бизнес-подразделениями управленческой отчетности о составе кредитного портфеля. Раз в квартал осуществляется переоценка уровня кредитного риска по всем кредитным продуктам.
Желательно, чтобы банк устанавливал лимиты стоимости риска, который может быть принят, и осуществлял его ежедневный мониторинг. Банк может создать систему мониторинга открытых позиций, что позволяет сократить риск и дает возможность оперативного вмешательства в управление позициями.
Риск принятия неправильных решений можно свести к минимуму за счет многоуровневой системы мониторинга и анализа, а также за счет того, что большинство операций будут проходить коллегиальную систему принятия решений. Риск неправильного оформления документов минимизируется за счет выработки и принятия к исполнению типовых унифицированных форм договоров и документов, их постоянного обновления и многоуровневого согласования и визирования готовых к подписи документов руководством Банка. Риск информационных технологий снижается введенной в действие системой защиты и дублирования информации, использованием программно-технических комплексов, приобретенных и сопровождаемых специализированными предприятиями – лидерами рынка информационных технологий.
2. Кредитование – основной вид активных операций, проводимых банком, поэтому процедурам идентификации, оценки и управления кредитным риском банк должен уделять повышенное внимание. Среди целей кредитной политики банка особо выделяется минимизация уровня кредитного риска и расширение круга надежных и финансово-устойчивых клиентов банка. В кредитной политике должны быть определены основные приоритеты банка в кредитовании, рассмотрен весь технологический процесс предоставления кредитных продуктов с точки зрения зон ответственности участвующих в нем подразделений, описаны мероприятия по оценке и управлению кредитным риском.
Межбанковское кредитование осуществляется на основе предоставления лимитов, которые устанавливает кредитным комитетом банка. Заключение о возможности предоставления лимита по МБК составляется на основе первоначального отсева банков по ряду формализованных параметров с последующим всесторонним анализом банка-контрагента, оценки его устойчивости и платежеспособности по специальной утвержденной методике.
В банке должен быть утвержден унифицированный перечень документов, запрашиваемых у клиентов при рассмотрении вопроса о предоставлении кредита, оценке технико-экономического обоснования кредитного проекта, что позволяет собрать комплексную информацию об уровне риска планируемой операции.
На основе указанной информации банк будет производить определение уровня кредитного риска раздельно по каждому запрашиваемому заемщиком кредитному продукту путем классификации его в одну из нескольких групп риска. В качестве дополнительной меры оценки уровня риска разработаны и используются методики оценки риска по кредитным продуктам, предоставляемым различным клиентам: корпоративным, физическим лицам, банкам. Методики должны соблюдаться при рассмотрении каждой кредитной заявки. В них используется комплексный подход к анализу кредитоспособности заемщика.
Залоговая стоимость имущества и имущественных прав, предоставляемых в обеспечение по кредиту, в обязательном порядке покрывает сумму кредита, процентов и издержек банка по обращению взыскания на предмет залога. В любом случае обеспечение удовлетворяет следующим критериям: относительная стабильность рыночной цены и возможность быстрой реализации на рынке (высокая ликвидность). Возможно широкое использование страхования залогов уполномоченными банком крупнейшими страховыми компаниями.
В банке должны быть созданы и на постоянной основе действовать коллегиальный орган принятия решений по вопросам кредитования, некий кредитный комитет, принимающий решения о кредитовании и определяющий параметры кредитования. С целью создания рыночных преимуществ по сроку принятия кредитных решений в банке может быть создана система делегирования полномочий филиалам. Сопровождение выданного кредита и контроль за его возвратом также должны осуществляться специально созданным органом.
Обобщив направления снижения кредитных рисков АО «Совкомбанк» и рекомендации банковских аналитиков, можно выделить следующие способы уменьшения кредитного риска (некоторые способы являются схожими для минимизации банковских рисков в целом):
- Уменьшение размеров выдаваемых кредитов одному заемщику. Этот способ применяется, когда банк не полностью уверен в достаточной кредитоспособности клиента.
- Страхование кредитов. Страхование предполагает полную передачу риска его невозврата организации, занимающейся страхованием. Все расходы, связанные со страхованием, как правило, относятся на ссудополучателей.
- Привлечение достаточного обеспечения. Такой метод практически гарантирует банку возврат выданной суммы и получение процентов. Приоритет при защите от кредитного риска отдается не привлечению достаточного обеспечения, предназначенного для покрытия убытков, а анализу кредитоспособности заемщика, направленному на недопущение этих убытков, ссуда выдается в расчете на то, что она будет возвращена в соответствии с кредитным договором.
- Диверсификация кредитного портфеля.
- Выдача дисконтных ссуд. Дисконтные ссуды лишь в небольшой степени позволяют снизить кредитный риск. Такой способ предоставления кредитов гарантирует получение платы за кредит, а вопрос о ее возврате остается открытым, если не используются другие методы защиты от кредитного риска;
- Систематизация и обобщение информации по выданным кредитам и их возвращению. Информация по выданным кредитам должна быть систематизирована по размерам выданных кредитов, должна быть построена классификация клиентов, которые взяли кредит (физические лица, предприятия, другие банки, государственные органы и т.п.);
- Ведение кредитной истории (т.е. когда, где, какие кредиты брал и возвращал клиент). Пока в России большинство клиентов не имеют своей кредитной истории.
С целью минимизации кредитного риска банку целесообразно проводить следующие мероприятия.
Во-первых, кредитный комитет должен принимать решение о выдаче каждого кредита после детального изучения кредитоспособности и финансового положения потенциального заемщика с учетом его отраслевой принадлежности, кредитной истории и качества обеспечения возвратности кредита;
В-третьих, кредитный комитет должен установить фиксированный процент от величины капитала банка для предоставления кредитов инсайдерам.
Банк контролирует уровень кредитного риска следующим образом.
Проводит мониторинг кредитного риска по операциям с учетом любой новой информации, характеризующей финансовое состояние заемщика.
Анализирует поступившие кредитные заявки для определения кредитного риска по ним и принятия решения о приемлемости такого уровня риска для банка.
В целом кредитная политика АО «Совкомбанк» должна включать:
- Формализованные стандарты кредитования.
- Конкретные инструкции.
- Организационные моменты обеспечения кредитной деятельности и распределения полномочий при принятии кредитных решений.
- Параметры приемлемых для банка кредитов, приоритетных отраслей и регионов для кредитования.
- Лимиты кредитования для различных категорий заемщиков и групп заемщиков.
- Правила установления уровня кредитного риска для различных категорий ссуд.
8. Основные моменты методики оценки кредитного предложения и анализа кредитоспособности заемщика.
Основой банковского бизнеса являются кредитные операции, так как они – главная статья доходов банка. Но эти операции связаны с кредитным риском, которому в той или иной мере подвержены банки в процессе кредитования клиентов. Именно поэтому кредитные операции должны являться главным объектом внимания банков.
Кредитная политика банка должна обязательно учитывать возможность кредитных рисков, предварять их появление и грамотно управлять ими, то есть сводить к минимуму возможные негативные последствия кредитных операций.
Выводы по 2-й главе
Таким образом, основной целью банка является нахождение оптимального соотношения между степенью риска и доходностью по кредитным операциям при помощи грамотного управления кредитным процессом, что реализуется посредством разработки практических мероприятий по привлечению новых клиентов и анализа их кредитоспособности.
Сейчас трудно прогнозировать, как в перспективе будет развиваться банковское кредитование в России.
Для государства кредитование предприятий и других юридических лиц в настоящее время является сложной задачей. Поэтому наибольших успехов в этом виде банковского бизнеса добьются те коммерческие банки, которые создадут соответствующие внутренние механизмы, позволяющие объективно работать на нем.
Глава 3. Направления повышения качества управления кредитными рисками банка в ПАО «Совкомбанк»
3.1. Проблемы современной практики управления кредитными рисками банка
Одной из основных проблем современной практики управления кредитными рисками банка является слабый и ненадлежащий контроль в процессе кредитно-финансовой деятельности коммерческого банка.
Контроль за ходом погашения ссуды и выплатой процентов по ней служит важным этапом всего процесса кредитования. Он заключается в периодическом анализе кредитного досье заемщика, пересмотре кредитного портфеля банка, оценке состояния ссуд и проведении аудиторских проверок. Кредитный архив - это база кредитного мониторинга. Там сосредотачивается вся необходимая документация - финансовые отчеты, переписка, аналитические обзоры кредитоспособности, залоговые документы и т.д. АО «Совкомбанк» имеет свою систему ведения кредитного досье. Документы сгруппированы в следующие разделы:
- документы по ссуде (копии кредитного соглашения, долговых обязательств, гарантийных писем, свидетельство на право подписи документов);
- финансовая и экономическая информация (балансы, отчеты о прибылях и убытках, аналитические таблицы, отчеты о денежных поступлениях, бизнес-планы, налоговые декларации);
- запросы и отчеты о кредитоспособности (справки кредитных агентств, телефонные запросы, переписка);
- материалы по обеспечению ссуды (документы о праве вступления во владение, финансовые свидетельства о залоге, документы о передаче прав по вкладам и ценным бумагам, закладные и т. п.);
- переписка и памятные записки (переписка с клиентом по вопросам кредита, записи телефонных разговоров, справки о состоянии текущего счета клиента)[47]8.
Проверка ссуды может состоять в повторном анализе финансовых отчетов, посещении предприятия заемщика, проверке документации, обеспечения и т.д. При контрольной проверке вновь рассматривается вопрос о соответствии данной ссуды целям и установкам кредитной политики банка, анализируется кредитоспособность и финансовое состояние клиента, рентабельность операции и т. д.
Основным документом по контролю являются таблицы контроля кредитоспособности клиентов. Многие банки в ходе очередной контрольной проверки присваивают ссудам рейтинг, представляющий итоговую оценку кредита по ряду параметров. Классификация ссуд по рейтингу позволяет банку контролировать состав кредитного портфеля. Допустим, что по результатам последней проверки «Критические ссуды» составляют 5 % всего портфеля, тогда как ранее они составляли не более 1,5%. Необходимо выяснить причины ухудшения портфеля и принять меры к исправлению положения. Если рост критических ссуд связан с заемщиками в определенной отрасли хозяйства или с определенным видом кредита, следует сократить выдачу этих ссуд. На основе проверки может быть дана оценка работы отдельных кредитных инспекторов и подразделений банка. Аудиторская проверка ссуд производится специальным отделом, подведомственным контролеру банка. Эта проверка, как правило, осуществляется негласно работниками независимых служб, не связанных с кредитными отделами.
Аудиторский контроль в АО «Совкомбанк» имеет целью ответить на следующие вопросы:
- каково состояние кредитных архивов банка, проводится ли их обновление;
- осуществляет ли руководство и рядовые сотрудники кредитных подразделений регулярное обследование портфеля ссуд;
- правильно ли определен рейтинг;
- соответствует ли работа кредитного отдела письменному меморандуму о кредитной политике;
- каково общее качество банковского портфеля;
- достаточны ли резервные фонды банка для покрытия убытков по безнадежным ссудам[48]9.
Результаты аудиторской проверки отражаются в специальном отчете, который представляется совету директоров, соответствующим комитетам банка, руководителям подразделений банка и старшим кредитным инспекторам. В отчете должна быть сделана оценка качества всего кредитного портфеля на момент проверки и дана характеристика эффективности работы руководства и персонала кредитных отделов. Кроме того, аудиторы дают свои рекомендации по улучшению работы и изменению сложившихся методов и форм кредитования в банке.
Причина популярности скоринга очевидна - бурное развитие кредитования поставило перед банками двоякую задачу: ускорение процесса принятия кредитного решения с одной стороны, и нейтрализация всё возрастающего кредитного риска с другой. Иными словами, банк должен обладать методикой, позволяющей с максимальной точностью оценить финансовую устойчивость, кредитоспособность заёмщика.
Система скоринга сводится к набору критериев, оценивающих вероятность возврата кредита потенциальным заемщиком в баллах. Этот механизм принят во всем мире и все больше вытесняет в России стандартную схему выдачи кредита - с проверкой «вручную» всех данных о заемщике, привлечением поручителей и т.д.
Успех скоринговой модели обуславливается такими ключевыми факторами, как:
- непредвзятость оценки (скоринг напрочь отметает субъективность оценок, традиционно связанную с кредитными решениями);
- стандартизация кредитных оценок;
- возможность автоматизации;
- контроль (в силу стандартизации кредитных операций банкам не представляется сложным контролировать и отслеживать эффективность кредитных решений);
- увеличение доходности (автоматизация процесса означает снижение затрат на ручную обработку заявок на кредит до минимума).
Философия скоринга заключается не в поиске объяснений, почему тот или иной заёмщик не платит. Скоринг выделяет те характеристики, которые наиболее тесно связаны с ненадежностью или, наоборот, с надежностью клиента. Неизвестно, вернет ли данный заемщик кредит или нет, известно другое - в прошлом заёмщики с такими характеристиками кредит не возвращали. Поэтому давать кредит ему банк не будет. В этом заключается дискриминационный характер скоринга, который предполагает субъективное вмешательство даже при очень высокой степени использования соответствующих автоматизированных систем.
Для физических лиц наборы переменных, используемые в АО «Совкомбанк» для кредитного скоринга на первый взгляд могут показаться одинаковыми.
Набор характеристик может меняться в зависимости от региона, в котором работает банк, в силу его экономических и социально-культурных особенностей, но в любом случае, он будет тесно связан с оценкой вероятности дефолта заемщика. Чем более однородна популяция клиентов, на которой разрабатывается модель, тем точнее прогнозирование дефолта. Поэтому внутри одного банка могут применяться различные модели для различных групп клиентов и различных видов кредита.
В последнее время банки все чаще разрабатывают и внедряют собственные модифицированные методы оценки, которые включают в себя как элементы скоринга, так и расчет финансовых показателей. На основании полученных результатов заемщику присваивается кредитный рейтинг, который определяет степень его кредитоспособности и возможность предоставления ему ссуды.
Говоря о перспективах развития и внедрения скоринговых систем, необходимо констатировать, что это направление деятельности будет развиваться параллельно с развитием системы бюро кредитных историй и применяться скоринговые системы будут не только в экспресс-кредитовании, но и во всех видах розничного кредитования как операциях, несущих кредитный риск.
АО «Совкомбанк» имеет свою систему ведения кредитного досье. Документы сгруппированы в следующие разделы:
- документы по ссуде (копии кредитного соглашения, долговых обязательств, гарантийных писем, свидетельство на право подписи документов);
- финансовая и экономическая информация (балансы, отчеты о прибылях и убытках, аналитические таблицы, отчеты о денежных поступлениях, бизнес-планы, налоговые декларации);
- запросы и отчеты о кредитоспособности (справки кредитных агентств, телефонные запросы, переписка);
- материалы по обеспечению ссуды (документы о праве вступления во владение, финансовые свидетельства о залоге, документы о передаче прав по вкладам и ценным бумагам, закладные и т. п.);
- переписка и памятные записки (переписка с клиентом по вопросам кредита, записи телефонных разговоров, справки о состоянии текущего счета клиента).
Проверка ссуды может состоять в повторном анализе финансовых отчетов, посещении предприятия заемщика, проверке документации, обеспечения и т.д. При контрольной проверке вновь рассматривается вопрос о соответствии данной ссуды целям и установкам кредитной политики банка, анализируется кредитоспособность и финансовое состояние клиента, рентабельность операции и т. д.
Таким образом, осуществляемый в АО «Совкомбанк» кредитный мониторинг является мощным инструментом управления кредитными рисками.
Основным документом по контролю являются таблицы контроля кредитоспособности клиентов. Многие банки в ходе очередной контрольной проверки присваивают ссудам рейтинг, представляющий итоговую оценку кредита по ряду параметров. Классификация ссуд по рейтингу позволяет банку контролировать состав кредитного портфеля.
С нашей точки зрения, основные характеристики кредитного портфеля ХКФБ свидетельствуют о низком кредитном риске для банка в целом. Так, доля отдельных заемщиков в структуре кредитного портфеля минимальна, средняя срочность кредитов не превышает одного года. В то же время основным критерием эффективности диверсификации кредитного портфеля ХКФБ, как и любого другого банка, работающего на рынке товарного кредитования, можно считать долю просроченной задолженности. По итогам 2021г. уровень просрочки составил порядка 16,8 % от кредитного портфеля ХКФБ против 12,6 % в середине 2020г. Большая часть этой задолженности является технической, возникшей вследствие задержки с очередным платежом по кредит вследствие забывчивости, невнимательности или отсутствия времени у заемщиков. Доля такой задолженность по итогам 2021 года составила порядка 5% совокупного объема кредитного портфеля или 963 млн. рублей. Необходимо также обратить внимание на то, что объем «не технической» просроченной задолженности полностью покрыт созданными банком резервами, объем которых на конец прошлого года составил 1,18 млрд. рублей.
Большое внимание должно уделяться вопросу о стоимости кредита, куда входят определение процентной ставки, размер компенсационного остатка на счете, комиссии за выдачу и оформление кредита и т.д. Одной из наиболее трудных задач в кредитовании предприятий является определение процентной ставки. Кредитор хочет установить достаточно высокую ставку для того, чтобы получить прибыль по кредиту и компенсировать все свои риски. Однако ставка по кредиту должна быть также достаточно низка для того, чтобы заемщик мог успешно выплатить кредит и не обратился к другому кредитору или не вышел на открытый рынок. Чем выше уровень конкуренции на рынке банковских кредитов фирмам, тем острее необходимость поддерживать процентную ставку на разумном уровне, сопоставимом с уровнем конкурентов на данном сегменте рынка. Действительно, на кредитном рынке, характеризующемся высокой конкуренцией, кредитор скорее принимает ставку, а не устанавливает ее.
В результате дерегулирования банковской сферы, имеющего место во многих странах, и соответствующего роста конкуренции значительно сократилась маржа банковской прибыли, получаемой от депозитов и кредитов. Поэтому правильное установление процентной ставки по кредитам становится еще более насущной задачей.
3.2. Совершенствование управления кредитными рисками банка
Необходимость совершенствования кредитной политики состоит в том, что для решения ключевой задачи кредитной политики - улучшить оценку кредитоспособности заемщика:
- Использовать расширенный набор финансовых коэффициентов, поскольку применение ограниченного их количества снижает качество проводимого анализа;
- Анализировать динамику изменения финансового положения заемщика на протяжении нескольких отчетных периодов, а не по последнему балансу;
- Использовать для анализа кредитоспособности, в дополнение к анализу на основе финансовых коэффициентов, анализ денежного потока клиента;
- Кроме традиционного анализа финансового положения заемщика необходимо анализировать моральные качества клиента и его способность заработать деньги для погашения кредита, поскольку от этого, как показывает опыт, в значительной степени зависит своевременность и полнота возвращения заемных средств;
- Необходимо тщательно изучать кредитную историю клиента, для выяснения предыдущего опыта его общения с другими банками и финансовыми учреждениями;
- Для обобщения и систематизации сведений о заемщике, а также более наглядного их представления, предлагается оформлять результаты изучения его кредитоспособности в виде кредитной оценки, включая в этот документ все сведения необходимые кредитному комитету для принятия решения о выдаче кредита.
С целью наиболее полного сбора информации о заемщике и его репутации АО «Совкомбанк» использует изучение его финансовых отчетов и документов, выезды сотрудников на места для личного интервью с клиентом, запросы в банки, предприятия, страховые компании и другие учреждения об опыте их общения с данным клиентом, использование возможностей межбанковских структур (как пример можно привести межбанковскую службу безопасности, которая занимается сбором, обработкой и предоставлением информации о заемщиках).
Изучение кредитоспособности клиента является одним из наиболее важных методов снижения кредитного риска и успешной реализации кредитной политики, поскольку позволяет избежать необоснованного риска еще на этапе рассмотрения заявки на предоставление кредита.
В организационной структуре также должна быть предусмотрена служба внутренней кредитной ревизии. В сферу ее деятельности должны входить все этапы процесса кредитования для обеспечения всесторонней оценки кредитных рисков. В отличие от кредитного отдела, проводящего текущий кредитный мониторинг, служба внутренней кредитной ревизии независима от принятия решений и лиц, подлежащих проверке. Благодаря тому, что служба внутренней кредитной ревизии не несет ответственности за результаты деятельности кредитного отдела и не подчинена ему, возможно раскрытие слабых мест кредитного процесса. На основе разработанных подразделением по управлению кредитными рисками нормативов служба устанавливает отклонения запланированных показателей от действительных при выдаче кредитов в процессе отслеживания рисков.
В компетенцию службы внутренней кредитной ревизии целесообразно включать вопросы проверки качества обработки кредитных заявок и процесса предоставления кредитов на предмет соответствия фактических процедур порядку, установленному внутренними инструкциями банка. Проверка структуры кредитования может осуществляться на основании анализа кредитного портфеля по видам размерам кредитов, отраслям, срокам, видам и степени обеспечения, а также по другим критериям. В результате проведенных проверок делается заключение о степени риска, связанного с кредитным портфелем. Эффективна с этой точки зрения и проверка отдельных кредитов на основе случайной выборки.
Внутренний аудит ссудных операций должен проводится в соответствии с графиком, утвержденным руководителем внутреннего аудита и одобренным советом директоров или руководства банка. Основными его целями должны явиться:
- оценка соответствия проводимых банком ссудных операций кредитной стратегии, политике и процедурам, а также законодательству и регулятивным требованиям;
- проверка того, является ли оценка качества отдельных ссуд и ссудного портфеля в целом точной и своевременно ли она доводится до руководства банка;
- оценка адекватности службы внутренней кредитной ревизии характеру и объемам проводимых банком ссудных операций и оценка деятельности этой службы.
Руководствуясь опытом экономически развитых стран, можно утверждать, что системы комплексного управления и внутреннего аудита, при надлежащей их организации и эффективности, является ключевым звеном реализации мер по управлению рисками и их анализу.
Система внутреннего аудита будет полезной и устойчивой, если при ее функционировании учитываются четыре основных требования, связанные с управлением рисками.
Во-первых, система должна отражать отношение главных менеджеров к риску. Практика подтверждает признание менеджерами системы внутреннего аудита полезной только в случае доступности и понятности системы для него. Основными продуктами системы являются рекомендации по управлению рисками, дополненные аналитической текущей информацией и расчетами на перспективу, анализом и прогнозом деятельности конкурентов.
Второе условие – отсутствие в ней фантомных рисков. Именно такая система обеспечивает необходимую и достаточную информацию для анализа и профилактики реальных рисков.
В-третьих, целесообразно обеспечить динамизм системы внутреннего аудита, предусматривающий ее саморазвитие.
И последним требованием является обеспечение дифференциации общего и интеграции единичных рисков. Иначе говоря, должен осуществляться переход от общего риска к частным и далее от частных к единичным и наоборот. Это необходимо потому, что при существующей тенденции роста числа банковских рисков процессы управления банковских рисков процессы управления совокупным банковским риском могут, но не должны разрастаться до бесконечности.
Только совокупность указанных требований будет способствовать эффективному управлению общим риском.
Необходимым условием для успешного управления кредитными рисками в долгосрочном плане является формирование и поддержание на должном уровне культуры кредитования банка. К наиболее важным составляющим кредитной культуры можно отнести: ориентацию на потребности клиента, доверительные партнерские отношения с ним, готовность предоставления обслуживания на высоком уровне, открытость, способность учиться на ошибках, расширение спектра предоставляемых услуг и их совершенствование. Делегирование полномочий и ответственности сотрудникам всех уровней управления кредитной организации является одним из способов оптимизации управления персоналом в современных условиях. Кадровые мероприятия должны предусматривать постоянное обучение и повышение квалификации сотрудников и менеджеров, занятых кредитными операциями.
Таким образом, система управления кредитными рисками, направленная на кредитный процесс в целом, включающая планирование, управление и контроль, позволит банку иметь точную и подробную информацию о величине и характере кредитного риска, как в рамках отдельного кредита, так и кредитного портфеля в целом[49]1.
Другими методами снижения кредитного риска являются: диверсификация кредитного портфеля, ограничение размера кредита выдаваемого одному заемщику, страхование кредита, привлечение достаточного обеспечения.
Предлагаемые рекомендации могут быть использованы специалистами кредитных отделов и служб безопасности в работе по подготовке материалов для принятия решения о выдаче кредита, помогут своевременно выявить проблемные кредиты, не допустить убытки.
Исходя из существования специфических банковских рисков, имеющих в известной степени императивный характер, банки должны проводить четкую политику управления этими рисками и поддержания стабильности. Императивность банковских рисков как одна из их основных характеристик следует из возможности банка в случае неоправданно высокой степени риска по какой-либо сделке отказаться от ее проведения, т.е. уклониться от принятия на себя соответствующих рисков. Кроме того, существование систем управления банковскими рисками предполагает наличие определенного инструментария, позволяющего осуществлять минимизацию рисков сообразно целям банка.
Отправной точкой минимизации этих рисков является определение взаимосвязи различных мероприятий, имеющее большое значение для принятия соответствующих решений. Кроме того, вследствие невозможности полного исключения неопределенности при принятии управленческих решений требуется проведение дополнительных стратегических мер по управлению рисками. При этом различаются два основных пункта в постановке задачи:
- Воспрепятствование реализации возможных рисков;
- Заблаговременная подготовка к реализации неизбежных рисков.
Эти задачи решаются, во-первых, путем осуществления активных мероприятий по управлению рисками через воздействие на их отдельные категории. Во-вторых, в случае реализации рисков, путем создания резервов ликвидности и собственного капитала. Выделяемые в западной литературе стратегии и методы управления банковскими рисками могут иметь различное содержание в зависимости от типа контролируемого риска. Однако в основу любой стратегии заложен единый принцип, позволяющий составить универсальную схему основных стратегий управления кредитными рисками в банке. Заметим, что данные методы управления могут быть применимы и к другим видам банковских рисков.
Разберем основные методы активной политики управления банковскими рисками. Это:
- Избежание или уклонение от риска;
Полное избежание риска кредитных операций не представляется возможным, так как это привело бы к тому, что банки вообще не выдавали бы кредитов. Но в отдельных случаях существует возможность отклонения заявки конкретного клиента на кредит и, таким образом, избежания возникновения отдельной сопряженной со значительным риском кредитной позиции, что и имеет место в практике.
- Сокращение риска путем:
а) предварительной оценки рисков;
Вероятность непогашения кредита и процентов по нему банки пытаются снизить путем строгой проверки платежеспособности клиента. Задачей проверки платежеспособности является определение дееспособности и кредитоспособности заемщика на основе сбора, обработки и анализа доступной информации. Целью проверки кредитоспособности служит выяснение экономического положения заемщика, т.е. его способности выполнить обязательства по кредиту. Ставшие возможными в результате быстрого развития в сфере информационных технологий, а также основанные на успехах в области техники обработки информации (достаточно назвать такую тему исследований как «искусственный интеллект») управленческие информационные системы, называемые также экспертными системами, пользуются на сегодняшний день с большей популярностью в качестве одного из инструментов проверки кредитоспособности. Экспертная система может предоставить каждому отдельному кредитному работнику конкретные данные по определенной тематике и методические указания по общим и специфическим правилам решения проблемы, базируясь на знаниях многих экспертов.
б) перекладывание рисков на контрагента;
Перекладывание взвешенных индивидуальных рисков неплатежеспособности по кредитам возможно в первую очередь путем получения от заемщика достаточного обеспечения, а также заключения договора о страховании кредита. Для улучшения своего положения относительно существующих рисков банки обычно требуют от заемщика предоставления (дополнительного) обеспечения, так как, несмотря на проверку кредитоспособности, риск неплатежеспособности не может быть исключен полностью. Особенно при долгосрочных кредитах, которые в момент принятия решения о выдаче кредита предполагают осуществление долгосрочных и связанных таким образом с неопределенностью прогнозов относительно платежеспособности заемщика, обеспеченность кредита просто необходима.
Предоставление гарантий обязательно и в том случае если после завершения проверки кредитоспособности возникли определенные мнения по поводу платежеспособности заемщика, однако банк не желает отказаться от проведения данной кредитной операции. Во всяком случае, нужно сказать, что в качестве «первой» гарантией кредита выступает платежеспособность заемщика, а обеспечение является «второй линией обороны», так как кредиты должны погашаться не путем реализации предоставленного обеспечения, а из доходов должника, а обеспечение используется лишь тогда, когда заемщик не выполняет условия кредитного договора.
в) разделение рисков;
Разделение рисков имеет место в том случае, когда сумма по планируемому или заключенному кредитному договору делится на «однородные» части между несколькими кредиторами. Разделение рисков используется, как правило, при операциях по очень крупным кредитам, так как в этих случаях размер отдельного кредита часто превышает возможность, а значит и готовность кредитора принять на себя соответствующий риск. Кроме того, существуют определенные ограничения на выдачу крупных кредитов, в которых допустимый размер кредита ставится в зависимость от собственного капитала банка, вынуждая тем самым банк к созданию консорциума для выдачи кредита. Помимо возможности уменьшения выплачиваемой суммы консорциальные (синдицированные) кредиты позволяют банкам производить кредитование таких заемщиков, с которыми банки не смогли бы работать в одиночку (сочетание высокой доходности со значительными рисками).
Наконец, инициатива по разделению рисков может исходить от банка, если он в принципе мог бы самостоятельно предоставить заемщику необходимую сумму, но из стратегических соображений банк считает более выгодным осуществить выдачу синдицированного кредита в надежде в будущем быть приглашенным для участия в предоставлении крупных синдицированных кредитов.
г) возмещение рисков;
Относительно готовности банка принимать на себя определенные риски и учитывать при калькуляции возможное невыполнение обязательств со стороны контрагента (непогашение кредита) существуют различные гипотезы.
Согласно тезиса о возмещении риска при принятии банком на себя рисков по кредитным операциям допускается включение в процентную ставку по кредиту специфической премии за риск для погашения возможных потерь. Теория нормирования риска базируется на том, что банки не следуют принципу компенсации увеличивающегося кредитного риска путем увеличения содержащихся в процентных ставках премий за риск, а осуществляют селекцию кредитов таким образом, что они сохраняют готовность принять на себя риски по кредитным операциям до определенного уровня.
Смысл данной фразы заключается в том, что банки хотя и принимают на себя отдельные риски, но лишь в том случае, если вероятность непогашения кредита не превышает определенной, общепризнанной нормы, причем эта норма не зависит от уровня процентной ставки. Можно утверждать, что банки в России особых премий за риск, как правило, не взимают, а в большей степени следят за наличием достаточного обеспечения. Следует отметить, однако, тот факт, что часть процентной ставки по кредиту неявно содержит премию за риск, которая отдельно нигде не оговаривается, но обеспечивает банку создание достаточных резервов. Размер неявной премии за риск должна учитывать индивидуальную платежеспособность заемщика и зависит от рыночной позиции банка с одной стороны и репутации заемщика с другой.
д) распределение рисков;
Основная идея распределения риска заключается в диверсификации кредитных операций по самым различным критериям таким образом, чтобы в случае убыточность отдельных кредитов не имела для банка катастрофических последствий. Согласно этому принципу, кредиты должны выдаваться по возможности большому количеству заемщиков, при этом причины возможного несоблюдения с заемщиками условий кредитного договора должны находиться под влияниями различных факторов. Распределение рисков кредитных операций может осуществляться по вещественному, временному и региональному принципам. Вещественное распределение рисков может происходить по разному. На первом месте стоит дисперсия кредитных операций в зависимости от размеров, вида кредита и отраслевой принадлежности заемщиков. Временное распределение рисков имеет место тогда, когда банк диверсифицирует свой кредитный портфель на кратко, средне и долгосрочные кредиты. Региональное распределение кредитных рисков осуществляется таким образом, что при выдаче кредитов по возможности исключается концентрация операций банка на определенном регионе, для того, чтобы избежать кумулятивного воздействия негативных изменений экономики региона на кредитные операции банка в целом. Существуют, однако, определенные ограничения в смысле того, что не все банки в равной степени способны проводить такое распределение рисков. Обычно те банки, которые специализируются на определенных группах клиентов и отраслей народного хозяйства, или чья коммерческая деятельность связана с относительно жестким ограничением, не имеют достаточно возможностей проводить активные мероприятия в плане распределения рисков.
е) ограничение рисков;
Ограничение кредитных рисков важно как при выдаче отдельного кредита, так и для процесса кредитования в целом. Оно конкретизируется в установлении лимитов, которые в зависимости от вида, группы заемщиков ограничивают размеры кредита сообразно готовности банка осуществить выдачу кредита. Особым моментом лимитирования кредита является то, что контрольные банковские органы многих стан фиксируют максимальные границы отдельных кредитов и общих объемов кредитования путем соотнесения их собственным капиталом банка, Законодательное ограничение кредитных операций в России и за рубежом было рассмотрено выше.
ж) компенсация рисков.
Компенсация рисков путем хеджирования в принципе достигается тем, что банк создает в своем балансе так называемые контрпозиции, риски и шансы на прибыль по которым имеют отрицательную корреляцию с рисками и шансами на прибыль по хеджируемым позициям. Их возможная реализация зависит от наступления одних и тех же событий, при чем положительное изменение стоимости одной позиции компенсируется отрицательным изменением стоимости другой. При так называемом «совершенном» хеджировании банк полностью избегает убытков, но и не получает никакой прибыли, в противном случае возможна лишь частичная компенсация рисков. В качестве хеджирования с точки зрения воздействия на кредитора может рассматриваться посредничество по кредитам, так в данном случае активные и пассивные балансовые позиции однозначно сопоставимы и соответствуют друг другу относительно размеров, процентных ставок и сроках, а в случае непогашения кредита банк посредник не обязан к выплате по соответствующим пассивам. Однако так как при подобных операциях инициатива по противопоставлению риска непогашения кредита шансам на прибыль по контрпозиции исходит не от кредитора, а является характеристикой посреднического кредита, такая операция не представляет собой мероприятия по компенсации риска согласно вышеприведенному определению. Отсюда можно сделать вывод, что компенсация рисков кредитных операций банка путем хеджирования невозможна. Однако подобные мероприятия имеют большое значение в сфере международного кредитования, если для рефинансирования кредитором заключается «контрсделка», соответствующая исходной по валюте, сумме и срокам.
Такие меры служат в большей степени защите от валютных рисков при кредитовании. Еще одним методом снижения рисков является организация работы с проблемными кредитами.
Несмотря на элементы страхования, которые банки включают в свои программы кредитования, некоторые кредиты неизбежно переходят в разряд проблемных. Обычно это означает, что заемщик не произвел своевременно один или более платежей или что стоимость обеспечения по кредиту значительно снизилась. Несмотря на то, что каждый проблемный кредит имеет свои особенности, всем им присущи определенные общие черты, которые говорят банкиру о том, что возникли определенные трудности[50]2 (Приложение 3):
- Необычные или необъяснимые причины задержки предоставления финансовой отчетности, осуществления платежей или прекращения контактов с работниками банка.
- Любое неожиданное изменение заемщиком методов расчета амортизации, взносов по пенсионным планам, оценки товарно-материальных запасов, начисления налогов или расчета прибыли.
- Реструктурирование задолженности или отказ от выплаты дивидендов, изменение кредитного рейтинга заемщика.
- Неблагоприятные изменения цены на акции заемщика.
- Наличие чистых убытков в течение одного или нескольких лет, измеренных с помощью показателей доходности активов, доходности капитала или прибыли до уплаты процентов и налогов.
- Неблагоприятные изменения структуры капитала заемщика (показателя соотношения акционерного капитала и долговых обязательств), ликвидности (коэффициент "критической" оценки) или деловой активности (например, соотношения объема продаж и товарно-материальных запасов).
- Отклонение объема фактических продаж или потока наличности от планируемых при подаче кредитной заявки.
- Неожиданные и необъяснимые изменения в размере остатков на счетах клиента.
Естественно, наиболее приемлемым вариантом всегда является такой пересмотр условий кредитного договора, который дает и банку, и его клиенту шанс возобновить нормальную деятельность. Даже при наличии серьезных проблем с кредитным договором у банка подобных проблем может не быть у клиента. Это означает, что в случае правильно разработанного кредитного договора неразрешимые проблемы возникают редко. Однако неправильно составленный кредитный договор может усугубить финансовые проблемы заемщика и послужить причиной невыполнения обязательств по кредиту.
Таковы основные стратегии активной политики управления кредитными рисками. Хочется подчеркнуть, что основной идеей в исследовании этого вопроса в работе является систематический подход, необходимость которого очевидна, когда речь идет о таких комплексных проблемах как кредитные риски. В банковской практике управляющие (это касается в первую очередь контроллинговых подразделений) обязаны иметь четкое представление, как о структуре специфических кредитных рисков, так и о методах управления ими. Только в этом случае можно говорить о способности банка держать характерные для него риски под постоянным контролем.
Таким образом, банк должен определить все возможные риски, которые могут быть связаны с каждым кредитом, и выработать меры по их снижению.
Установление лимитов кредитования — основной способ контроля формирования кредитного портфеля, используемый для уменьшения рисков и улучшения долгосрочной жизнеспособности. Это позволяет банкам:
- избежать критических для сохранения; платежеспособности потерь от необдуманной концентрации любого вида риска;
- диверсифицировать кредитный портфель с целью сокращения концентрации и обеспечения стабильной прибыли.
Приоритетной в управлении кредитным портфелем в АО «Совкомбанк» является реализация задачи повышения банковской рентабельности путем ориентации состава кредитного портфеля в сторону вложений в наиболее привлекательные сегменты кредитного рынка и сокращение вложений, приходящихся на наименее привлекательные направления кредитования. (В качестве примеров отдельных направлений можно привести проектное финансирование, эмиссию кредитных карточек, ипотечное кредитование.)
В этих целях необходимо:
- выявлять высокодоходные и в то же время низкорискованные направления в соответствии с текущей ситуацией на рынке;
- отбирать приоритетные сегменты кредитного рынка путем ретроспективного анализа рискованности различных направлений кредитной деятельности в предшествующих периодах;
- корректировать направления кредитования в соответствии с изменением стратегических целей и приоритетов банка;
- постоянно поощрять сотрудников увеличивать объемы кредитования в перспективных отраслях и свертывать или прекращать финансирование малопривлекательных секторов.
Важной причиной «проблемных кредитов» (в зависимости от особенностей заемщиков и от намерений конкретного банка-кредитора) является недостаток кредитной информации. Грамотное управление кредитами и правильная его оценка невозможны без такой информации. В связи с этим создание кредитных бюро - актуальная тема.
Помощь в предотвращении кризиса невозвратов и снижении издержек банкам будут оказывать бюро кредитных историй (БКИ), которые должны стать неотъемлемой частью рынка кредитования частных лиц.
В настоящее время Банк России работает над формированием развитой и устойчивой банковской системы, ее соответствием принятым в международной практике подходам, прежде всего Базельским принципам эффективного банковского надзора. Признаком изменения ситуации в лучшую сторону являются произошедшие в последнее время в практике управления рисками в российских коммерческих банках изменения: улучшилась идентификация рисков; измерение риска стало более точным; большее внимание уделяется контролю за рисками; шире используется международный опыт. Во всех крупных и в большинстве средних банков создаются подразделения по управлению рисками.
С 1 сентября 2020 года каждый банк должен быть подключен хотя бы к одному бюро. Участники рынка ожидают, что многие банки будут сотрудничать с несколькими бюро кредитных историй, чтобы снизить вероятность ошибок в передаче данных. Получение в бюро информации о заемщике будет стоить банку в среднем $1–2. Логично предположить, что эти расходы банки переложат на плечи клиентов, увеличив свои комиссии. В то же время, по мнению банкиров, в перспективе создание кредитных бюро может значительно снизить процентные ставки во всех видах кредитования населения. «Формирование баз данных, где потенциальные кредиторы могли бы получить информацию о заемщиках для оперативного принятия решения, способно повысить цивилизованность и прозрачность этого рынка, снизить риски банков, а вместе с тем привести к уменьшению действительно драконовских ставок».
Сегодня в России официально зарегистрировано 14 БКИ. Начал работать и Центральный каталог кредитных историй при ЦБ, позволяющий узнать, в каком именно БКИ находится информация о конкретном потребителе. Однако, по мнению ряда специалистов, сейчас бюро находятся на начальном этапе своего развития и реально они заработают только лет через пять, когда будет накоплено достаточное количество информации о заемщиках. Взаимодействие между кредитными организациями и БКИ станет полноценным и ощутимым и в дальнейшем бюро позволят минимизировать риски на этапе принятия решений». Стоит также отметить, что заемщики не может выбирать, в какое бюро банк будет передавать информацию о них. Им придется либо принимать условия своего банка, либо идти в другой банк. Здесь для заемщика на первый план выходит вопрос надежности системы безопасности того или иного бюро: велика вероятность, что базы данных бюро через какое-то время могут появиться в продаже.
Особую актуальность в связи с передачей банками информации о кредитовании приобретает вопрос обеспечения конфиденциальности информации. Для обеспечения информационной безопасности параллельно процессу подключения банков бюро кредитных историй будут заняты получением сертификатов безопасности в Федеральной службе безопасности, которая ответственна за лицензирование систем безопасности в бюро кредитных историй. Иностранный многолетний опыт функционирования кредитных бюро подтверждает необходимость и эффективность работы кредитных бюро. В США широко распространен взаимный обмен информацией по вопросам кредитования. Под покровительством Национальной ассоциации управления кредитом тысячи кредитных менеджеров постоянно встречаются для обмена информацией и опытом. Кредитное законодательство 1974 г. США и Великобритании, устанавливающее принципы равноправия в области кредитования, имело важное значение для формирования службы кредитных бюро'. В таких бюро располагается кредитная история всех заемщиков, когда-либо обращавшихся за ссудой в любую кредитную организацию страны.
В кредитных бюро содержатся следующие виды данных: социально-демографические характеристики; судебные решения; информация о банкротствах; данные об индивидуальных заемщиках, получаемые от кредитных организаций. Существование кредитных бюро позволяет кредитным организациям выдавать ссуды клиентам, которые ранее в этой организации не обслуживались, к тому же ценна предыдущая кредитная история для прогнозирования вероятности дефолта.
Но наибольшей популярностью среди внешних источников информации пользуются запросы у других банков, обслуживающих данного клиента, и у его торговых партнеров. Банки, инвестиционные и финансовые компании могут предоставить материал о размерах депозитов компании, непогашенной задолженности, аккуратности в оплате счетов и т. д. Некоторые банки обращаются даже к конкурентам данной фирмы. Такую информацию следует использовать крайне осторожно, но она может оказаться весьма полезной. Торговые партнеры компании сообщают данные о размерах предоставленного ей коммерческого кредита, и по этим данным можно судить о том, использует ли клиент эффективно чужие средства для финансирования оборотного капитала. Эти сведения особенно ценны, так как они основаны на прошлом опыте прямого общения с данной компанией. Следует учитывать, что умышленное искажение или ненадлежащее использование конфиденциальной информации может нанести существенный вред участвующим сторонам. Особенно опасно разглашение полученных сведений. Скажем, если клиент узнает, что банк получил нелестный отзыв о нем от его поставщика, скорее всего, он откажется от услуг этого поставщика. Если же случай с разглашением конфиденциальной информации получит широкий резонанс, банку уже никто не представит сведений такого рода.
Схема эффективной работы с БКИ (рис. 11):
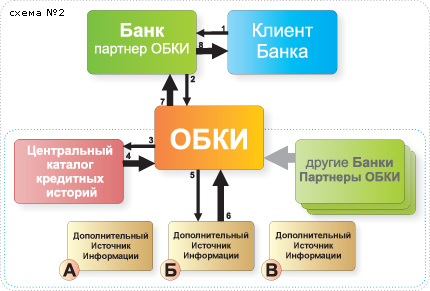
Рисунок 11 - Схема работы Бюро Кредитных Историй
- Клиент - заемщик обращается в банк за кредитом; Банк запрашивает разрешение у заемщика на получение его кредитной истории из БКИ; Заемщик дает банку письменное разрешение;
- Банк делает запрос в БКИ, одновременно информируя о разрешении клиента-заемщика;
- БКИ делает запрос титульной части кредитного отчета в Центральный Каталог кредитных историй;
- ЦК передает отчет, содержащий титульную часть, и имя БКИ, где находится кредитная история клиента;
- БКИ запрашивает информацию в дополнительных источниках информации;
- В том случае, если информация о заемщике содержится в дополнительных источниках, она добавляется к отчету по желанию автора запроса;
- ОБКИ предоставляет отчет банку;
- Банк на основании полученного единого кредитного отчета принимает решение и либо предоставляет, либо отказывает клиенту в выдаче кредита.
Преимущества от создания кредитных бюро известны мировой практике и очевидны:
- кредитные бюро повышают уровень сведений банков о потенциальных заемщиках и дают возможность более точного прогнозирования возвратности ссуд, основанного на реальной оценке надежности заемщиков. Из процесса кредитования исключаются недобросовестные заемщики. Для кредитора это ведет к значительному снижению кредитных рисков, уменьшению резервов на возможные потери по ссудам, повышению ликвидности, снижению остроты проблемы дебиторской задолженности;
- уменьшение расходов (платы) за поиск информации, которую бы банки взимали со своих клиентов, что обуславливает снижение цены кредитов. Обмен информацией между кредиторами стимулирует рост банковских кредитов по отношению к ВВП примерно на 20% и повышает эффективность финансового посредничества банками, что выгодно всем субъектам рынка и государству;
- для региона (страны) - это формирование положительного имиджа за счет повышения степени транспарентности заемщиков, включающей достоверность, своевременность и полноту раскрытия информации; благоприятный инвестиционный климат.
Банкиры, которые являются основными потребителями и поставщиками информации для БКИ, уверены, что еще большее количество бюро рынку не повредит. Рынок динамично развивается, и услуги новых БКИ могут быть востребованы. Появление на рынке большего числа участников приведет к росту конкуренции, а значит, повышению качества предоставляемых услуг и в конечном счете – к снижению их стоимости. Все это, безусловно, скажется на снижении кредитного риска.
Экономическая целесообразность кредитных бюро несомненна, хотя еще у некоторых банков имеются возражения, связанные с обменом и раскрытием своей информации.
Таким образом, следует сделать вывод.
Для банка, уже выдавшего кредит заемщику, предупредительными сигналами неблагополучия служат:
- постоянное превышение лимитов кредитования;
- нарушение графика погашения: задержка с уплатой процентов или основной суммы долга;
- неблагоприятные тенденции изменения финансовых коэффициентов (нехватка ликвидных активов, уменьшение собственного оборотного капитала);
- скачкообразный рост внереализационных доходов;
- рост теневого оборота;
- неуплата налогов;
- несвоевременное предоставление оперативной и достоверной финансовой информации и задержка в представлении отчетности, заверенной аудиторами.
Указанные факторы постоянно должны находиться в поле зрения банка. Но управление предполагает не только мониторинг, отслеживание происходящих событий, но и принятие необходимых мер по преодолению негативных последствий. Корректирующие действия банка могут включать:
- проведение переговоров по реструктуризации кредита - изменению условий погашения долга;
- снижение уровня задолженности за счет лучшего управления оборотным капиталом;
- привлечение консультантов (по техническим, маркетинговым или финансовым вопросам);
- продажа активов;
- рефинансирование активов;
- консультации по возможностям получения поддержки со стороны государства;
- получение дополнительного обеспечения;
- предоставление отсрочки (пролонгация) с условием тщательного контроля за деятельностью заемщика (начиная с проведения регулярных встреч и получения точной финансовой информации и кончая назначением представителей банка на ключевые должности в органах управления - практика "хэндз он"). Подобного рода действия позволяют банкам более серьезно подходить к определению оптимального резерва на покрытие невозврата кредитов и соответственно разрабатывать экономически обоснованную кредитную политику.
Важной причиной «проблемных кредитов» (в зависимости от особенностей заемщиков и от намерений конкретного банка-кредитора) является недостаток кредитной информации. Грамотное управление кредитами и правильная его оценка невозможны без такой информации. В связи с этим создание кредитных бюро - актуальная тема.
Выводы по 3-й главе
Таким образом, лишь совокупное применение элементов механизма кредитования дает уверенность в формировании качественного и соответствующей заданной доходности кредитного портфеля банка, а также обеспечение надежных путей возврата суммы основного долга и получение прибыли кредитным учреждением от основного вида банковских операций в современной российской финансовой практики. Процедура минимизации кредитных рисков в АО «Совкомбанк» несовершенна, поэтому следующая глава направлена на выявление путей совершенствования процесса и учета кредитных операций.
Таким образом, система управления кредитными рисками, направленная на кредитный процесс в целом, включающая планирование, управление и контроль, позволит банку иметь точную и подробную информацию о величине и характере кредитного риска, как в рамках отдельного кредита, так и кредитного портфеля в целом.
Другими методами снижения кредитного риска являются: диверсификация кредитного портфеля, ограничение размера кредита выдаваемого одному заемщику, страхование кредита, привлечение достаточного обеспечения.
Предлагаемые рекомендации могут быть использованы специалистами кредитных отделов и служб безопасности в работе по подготовке материалов для принятия решения о выдаче кредита, помогут своевременно выявить проблемные кредиты, не допустить убытки.
Важной причиной «проблемных кредитов» (в зависимости от особенностей заемщиков и от намерений конкретного банка-кредитора) является недостаток кредитной информации. Грамотное управление кредитами и правильная его оценка невозможны без такой информации. В связи с этим создание кредитных бюро - актуальная тема.
Таким образом, банк должен определить все возможные риски, которые могут быть связаны с каждым кредитом, и выработать меры по их снижению.
Заключение
Таким образом, проведя данное исследование, можно сделать следующие выводы.
В процессе своей деятельности банки сталкиваются с различного рода рисками. Среди них центральное место занимает кредитный риск. Кредитные операции являются самой доходной статьей банковского бизнеса. Однако высокая доходность сопровождается, как правило, высоким уровнем риска. Поэтому в условиях развития банковского кредитования, возникает необходимость разработки системы показателей и совершенствования методов оценки кредитоспособности заемщиков, как элемента снижения кредитного риска.
В современной экономической литературе и непосредственно в банковской практике управление кредитным риском рассматривается как центр банковской деятельности.
Кредитный риск и неопределенность - это два взаимосвязанных понятия, характеризующие действия банка на рынке кредитных операций, так как решения по кредитной сделке банки часто принимают в условиях неопределенности.
Кредитный риск - это потенциальная вероятность возникновения потерь банка.
Риск - это регулируемая экономическая категория, поскольку, основываясь на результатах оценки конкретной экономической ситуации и путем сопоставления ее с прогнозируемым вариантом события, мы можем соразмерить реальность целей и возможностей.
Применительно к кредиту риск характеризуется как вероятность непогашения основного долга и процентов, непредвиденные обстоятельства, могущие возникнуть до истечения срока, к которому лицо, получившее отсрочку платежа или кредит, обязалось погасить задолженность.
Центральное место в процессе минимизации кредитного риска принадлежит определению методов его оценки по каждой отдельной ссуде (заемщику) и на уровне банка (кредитного портфеля) в целом. Под оценкой кредитного риска заемщика обычно понимают изучение и оценку качественных и количественных показателей экономического положения заемщика. Работа по оценке кредитного риска в банке проводится в три этапа. На первом этапе производится оценка качественных показателей деятельности заемщика, на втором - оценка количественных показателей и на заключительном этапе - получение сводной оценки-прогноза и формирование окончательного аналитического вывода.
АО «Совкомбанк» имеет свою систему ведения кредитного досье. Документы сгруппированы в следующие разделы:
- документы по ссуде (копии кредитного соглашения, долговых обязательств, гарантийных писем, свидетельство на право подписи документов);
- финансовая и экономическая информация (балансы, отчеты о прибылях и убытках, аналитические таблицы, отчеты о денежных поступлениях, бизнес-планы, налоговые декларации);
- запросы и отчеты о кредитоспособности (справки кредитных агентств, телефонные запросы, переписка);
- материалы по обеспечению ссуды (документы о праве вступления во владение, финансовые свидетельства о залоге, документы о передаче прав по вкладам и ценным бумагам, закладные и т.п.);
- переписка и памятные записки (переписка с клиентом по вопросам кредита, записи телефонных разговоров, справки о состоянии текущего счета клиента).
Проверка ссуды может состоять в повторном анализе финансовых отчетов, посещении предприятия заемщика, проверке документации, обеспечения и т.д. При контрольной проверке вновь рассматривается вопрос о соответствии данной ссуды целям и установкам кредитной политики банка, анализируется кредитоспособность и финансовое состояние клиента, рентабельность операции и т. д.
Основным документом по контролю являются таблицы контроля кредитоспособности клиентов. Многие банки в ходе очередной контрольной проверки присваивают ссудам рейтинг, представляющий итоговую оценку кредита по ряду параметров. Классификация ссуд по рейтингу позволяет банку контролировать состав кредитного портфеля.
Большое внимание должно уделяться вопросу о стоимости кредита, куда входят определение процентной ставки, размер компенсационного остатка на счете, комиссии за выдачу и оформление кредита и т.д. Одной из наиболее трудных задач в кредитовании предприятий является определение процентной ставки. Кредитор хочет установить достаточно высокую ставку для того, чтобы получить прибыль по кредиту и компенсировать все свои риски. Однако ставка по кредиту должна быть также достаточно низка для того, чтобы заемщик мог успешно выплатить кредит и не обратился к другому кредитору или не вышел на открытый рынок. Чем выше уровень конкуренции на рынке банковских кредитов фирмам, тем острее необходимость поддерживать процентную ставку на разумном уровне, сопоставимом с уровнем конкурентов на данном сегменте рынка. Действительно, на кредитном рынке, характеризующемся высокой конкуренцией, кредитор скорее принимает ставку, а не устанавливает ее. Поэтому правильное установление процентной ставки по кредитам становится еще более насущной задачей.
Таким образом, лишь совокупное применение элементов механизма кредитования дает уверенность в формировании качественного и соответствующей заданной доходности кредитного портфеля банка, а также обеспечение надежных путей возврата суммы основного долга и получение прибыли кредитным учреждением от основного вида банковских операций в современной российской финансовой практики.
Важной причиной «проблемных кредитов» (в зависимости от особенностей заемщиков и от намерений конкретного банка-кредитора) является недостаток кредитной информации. Грамотное управление кредитами и правильная его оценка невозможны без такой информации. В связи с этим создание кредитных бюро - актуальная тема.
Помощь в предотвращении кризиса невозвратов и снижении издержек банкам будут оказывать бюро кредитных историй (БКИ), которые должны стать неотъемлемой частью рынка кредитования частных лиц.
Список использованной литературы
- Конституция Российской Федерации (принята всенародным голосованием 12.12.1993) (с учетом поправок, внесенных Законами РФ о поправках к Конституции РФ от 30.12.2008 N 6-ФКЗ, от 30.12.2008 N 7-ФКЗ, от 05.02.2014 N 2-ФКЗ, от 21.07.2014 N 11-ФКЗ) // Собрание законодательства РФ, 04.08.2014, N 31, ст. 4398.
- Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 N 51-ФЗ // СЗ РФ, 05.12.1994, N 32, ст. 3301.
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 N 14-ФЗ // Российская газета, N 23, 06.02.1996, N 24, 07.02.1996, N 25, 08.02.1996, N 27, 10.02.1996.
- Гражданский процессуальный кодекс Российской Федерации от 14.11.2002 N 138-ФЗ // Парламентская газета, N 220-221, 20.11.2002.
- Федеральный закон от 02.12.1990 N 395-1 «О банках и банковской деятельности» // Собрание законодательства РФ, 05.02.1996, N 6, ст. 492.
- Закон РФ от 07.02.1992 N 2300-1 «О защите прав потребителей» // Собрание законодательства РФ, 15.01.1996, N 3, ст. 140.
- Федеральный закон от 10.07.2002 N 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» // «Собрание законодательства РФ», 15.07.2002, N 28, ст. 2790.
- Федеральный закон от 04.06.2020 N 123-ФЗ «Об уполномоченном по правам потребителей финансовых услуг» // Собрание законодательства РФ, 11.06.2020, N 24, ст. 3390.
- Постановление Правительства РФ от 30.06.2004 N 322 «Об утверждении Положения о Федеральной службе по надзору в сфере защиты прав потребителей и благополучия человека» // Собрание законодательства РФ, 12.07.2004, N 28, ст. 2899.
- Постановление Правительства РФ от 07.09.2019 N 1173 «Об особенностях раскрытия кредитными организациями информации, подлежащей раскрытию в соответствии с требованиями Федерального закона «О банках и банковской деятельности» // Собрание законодательства РФ, 16.09.2019, N 37, ст. 5182.
- Приказ МАП РФ от 20.05.1998 N 160 «О некоторых вопросах, связанных с применением Закона РФ «О защите прав потребителей» (Зарегистрировано в Минюсте РФ 28.12.1998 N 1669) // Российская газета, N 5-6, 14.01.1999.
- Абдикеев Н.М. Реинжиниринг бизнеспроцессов [Текст] / Н.М. Абдикеев. - М.: Эксмо, 2017. - 592 с.
- Агарков, А.П. Экономика и управление на предприятии / А.П. Агарков [и др.]. - М.: Дашков и Ко, 2020. - 400.
- Бацура М.С. Субъекты банковского права: монография. М.: Проспект, 2020. 176 с.
- Банковское право: учебник для бакалавров / Д.Г. Алексеева, А.Г. Гузнов, Л.Г. Ефимова и др.; отв. ред. Л.Г. Ефимова, Д.Г. Алексеева. 2-е изд., перераб. и доп. М.: Проспект, 2019. 608 с.
- Белов В.А. Обзор правовых позиций Верховного Суда Российской Федерации по спорам между потребителями и кредитными организациями за 2017 - 2019 гг. // Вестник экономического правосудия Российской Федерации. 2019. N 11. С. 50 - 69.
- Белобабченко М.К. Уступка банками прав требования по кредитному договору третьим лицам // Комментарий судебной практики / отв. ред. К.Б. Ярошенко. М.: Институт законодательства и сравнительного правоведения при Правительстве РФ, ИНФРА-М, 2021. Вып. 21. С. 15 - 23.
- Брагинский, М.И., Витрянский, В.В. Договорное право: Договоры о банковском вкладе, банковском счете; банковские расчеты. Конкурс, договоры об играх и пари / М.И. Брагинский, В.В. Витрянский. - 2-е изд., стереотип. - М.: Статут, 2019. - с. 456
- Бычков А.И. Правовое регулирование экономики совместного потребления. М.: Инфотропик Медиа, 2019. 136 с.
- Бычков А. Навязчивые банки // ЭЖ-Юрист. 2021. N 20. С. 12. Васильева Е.В. Правовые основы и пути реализации функций федерального государственного контроля (надзора) за деятельностью юридических лиц, осуществляющих деятельность по возврату просроченной задолженности в качестве основного вида деятельности // Практика исполнительного производства. 2020. N 3. С. 48 - 61.
- Бабук, И.М. Экономика промышленного предприятия / И.М. Бабук, Т.А. Сахнович. - М.: ИНФРА-М, 2020. - 439 с.
- Бабкин Э.А. Разработка метода проведения сравнительного анализа языков бизнес-моделирования [Электронный ресурс] / Э. А. Бабкин. - Режим доступа: http://elibrary.ru/download/91058175.pdf
- Банкам придется драться за клиента: Конкуренция на банковском рынке резко обострилась [Электронный ресурс] - Режим доступа: http://www.rfcor.ru/news_rfc_1502667.htm
- Бьёрн А. Бизнес-процессы. Инструменты совершенствования: пер. с англ. [Текст] / Пер. с англ. С.В. Ариничева; науч. ред. Ю.П. Адлер. - М.: РИА «Стандарты и качество», 2019.- 272 с.
- Вишневский А.А. Современное банковское право: банковско-клиентские отношения: Сравнительно-правовые очерки. М.: Статут, 2019. 349 с.
- Гафарова Г.Р. Защита прав потребителей: учебное пособие / под ред. З.М. Фаткудинова. М.: Юстицинформ, 2020. 438 с.
- Гришаев С.П. Защита прав потребителей // СПС КонсультантПлюс. 2021.
- Гражданское право: учебник: в 2 т. / О.Г. Алексеева, Е.Р. Аминов, М.В. Бандо и др.; под ред. Б.М. Гонгало. М.: Статут, 2021. Т. 2. 528 с.
- Горфинкель, В.Я. Экономика предприятия / В.Я. Горфинкель. - М.: ЮНИТИ-ДАНА, 2020. - 663 с.
- Деминг Э. Выход из кризиса. Новая парадигма управления людьми, системами и процессами [Текст] - М.: Альпина Паблишер, 2020. - 400 с. - (Модели менеджмента ведущих корпораций).
- Джордж М. «Бережливое производство + шесть сигм» в сфере услуг: Как скорость бережливого производства и качество шести сигм помогают совершенствованию бизнеса: пер. с англ. [Текст] - М.: Альпина Бизнес Букс, 2017. – 402 с. – (Модели менеджмента ведущих корпораций).
- Елиферов В.Г. Бизнес-процессы. Регламентация и управление: Учеб. [Текст] - М.: Инфра-М, 2020. - 319 с.
- Клочкова, Е. Н. Экономика предприятия / Е. Н. Клочкова, В. И. Кузнецов, Т. Е. Платонова. - М.: Юрайт, 2021. - 448 с.
- Лайкер Дж. Дао Toyota: 14 принципов менеджмента ведущей компании мира: пер. с англ. [Текст] - М.: Альпина Бизнес Букс, 2017. - 402 с. - (Модели менеджмента ведущих корпораций);
- Масленченков Ю.С. Технология и организация работы банка: теория и практика [Текст] - М.: ДеКА, 2020. - 432 с.;
- Менеджмент процессов: пер. с нем. [Текст] / Под ред. Й. Беккера, Л. Вилкова, В. Таратухина и др. – М.: Эксмо, 2019. – 384 с. – (Качественный менеджмент)
- Масленников Э.А. Анализ законодательства и правоприменительной практики в сфере договорно-правового регулирования коллекторской деятельности // Вестник исполнительного производства. 2019. N 3. С. 49 - 58.
- Макаров Ю.Я. Комментарий к Закону Российской Федерации «О защите прав потребителей» (постатейный). М.: Проспект, 2020. 192 с.
- Милохова А.В. Правовой механизм защиты физических лиц при взыскании просроченной задолженности // Законы России: опыт, анализ, практика. 2019. N 4. С. 47 - 53.
- Никифорова А.Е. Гражданско-правовое регулирование защиты прав потребителей банковских услуг по законодательству Российской Федерации: диссертация ... кандидата юридических наук: 12.00.03 / Никифорова Анастасия Евгеньевна; [Место защиты: Рос. гос. гуманитар. ун-т (РГГУ)]. - Москва, 2019.
- Оно Т. Производственная система Тойоты: уходя от массового производства [Текст] - М: Институт комплексных стратегических исследований, 2019. – 192 с.
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- Репин В.В. Бизнеспроцессы компании: построение, анализ, регламентация [Текст] – М.: РИА «Стандарты и качество», 2019. – 240 с., ил. – (Деловое совершенство)
- Репин В.В. Процессный подход к управлению. Моделирование бизнес-процессов [Текст] - М.: Стандарты и качество, 2020. - 408 с.
- Ротер М. Учитесь видеть бизнес-процессы. Практика построения карт потоков создания ценности: пер. с англ. [Текст] - М.: Альпина Бизнес Букс: CBSD, Центр развития деловых навыков, 2017. - 144 с.
- Смит А. Исследование о природе и причинах богатства народов [Текст] - М.: Эксмо, 2019. - 255 с.
- Технология анализа и оптимизации бизнеспроцессов [Электронный ресурс] - Режим доступа: http://www.hrportal.ru/pages/bpta/bpta.php
- Файоль А. Управление – это наука и искусство: пер. с англ. [Текст] – М.: Республика, 2019. – 352 с.
- Харрингтон Дж. Оптимизация бизнеспроцессов. Документирование, анализ, управление, оптимизация [Текст] – М.: БМикро, Азбука, 2020. - 320 с.
- Экономика и финансы предприятия / под ред. Т.С. Новашиной. - М.: Синергия, 2021. - 344 с.
- Экономика предприятия: учебник / В. Д. Грибов, В. П. Грузинов. – Москва: КУРС: Инфра-М, 2017. – 445 с.
- Экономика и управление организацией (предприятием): учебное пособие / И. П. Воробьев, Е. И. Сидорова, А. Т. Глаз. – Минск: Квилория В. Т., 2021. – 371 с.
- Экономика организации: учебное пособие / Л. Н. Чечевицына, Е. В. Хачадурова. – Ростов-на-Дону: Феникс, 2017. – 382 с.
- Экономика организации (предприятия): учебник / Н. А. Сафронов. – Москва: Магистр: Инфра-М, 2021. – 253 с.
- Экономика организации: учебное пособие / В. П. Самарина, Г. В. Черезов, Э. А. Карпов. – Москва: КноРус, 2021. – 318 с.
- Экономика, организация и управление на предприятии: учебное пособие / [А. В. Тычинский и др.]. – Ростов–на–Дону: Феникс, 2018. – 475 с.
- Экономика, организация и управление на предприятии / под ред. М.Я. Боровской. - Спб: Феникс, 2018. - 480 с.
- Экономика предприятий (организаций): учебник / А. И. Нечитайло, А. Е. Карлик. – Москва: Проспект: Кнорус, 2018. – 304 с.
- Экономика предприятия: учебник / [В. М. Семенов и др.]. – Санкт-Петербург: Питер, 2018. – 416 с.
- Экономика предприятия: учебный комплекс / Л. А. Лобан, В. Т. Пыко. – М.: Современная школа, 2018 – 429 с.
- Экономика предприятия (организации): учебник / [Н. Б. Акуленко и др.]. – Москва: Инфра–М, 2019. – 638 с.
- Экономика предприятия: учебник / [А. П. Аксенов и др.]. – Москва: КноРус, 2019. – 346 с.
- Экономика фирмы: учебник / [А. С. Арзямов и др.]. – Москва: Инфра-М: Национальный фонд подготовки кадров, 2018. – 526, [1] с.
- Экономика фирмы: учебник для вузов / [В. Я. Горфинкель и др.]. – Москва: ИД Юрайт, 2019. – 678 с.
- Экономика предприятия: учебник / [А. П. Аксенов и др.]. – Москва: КноРус, 2021. – 346
- Экономика организации (предприятия): учебник и практикум для прикладного бакалавриата / И. В. Сергеев, И. И. Веретенникова. – Москва: Юрайт, 2017. – 510 с.
- Brand Finance Global 500 2019 [Электронный ресурс] - Режим доступа: http://www.brandfinance.com/reports/in_the_reports/brand-finance-global-500-2020.
- Shewhart W. Economic Control of Quality of Manufactured Product. – Milwaukee, WI: ASQ Quality Press, 1980.
- The Standish Group report [Электронный ресурс] - Режим доступа: http://www.standishgroup.com/newsroom/chaos_2019.php.
- 2 Жуков, Е.Ф. Банки и небанковские кредитные организации и их операции / Под ред. Е.Ф. Жукова. – М.: Вузовский учебник, 2021.- С. 107.
- 2 Жуков, Е.Ф. Банки и небанковские кредитные организации и их операции / Под ред. Е.Ф. Жукова. – М.: Вузовский учебник, 2021.- С. 107.
- 3 Тавасиев, А.М. Банковское дело / Под ред. А.М.Тавасиева, Н.Д. Эриашвили. – М.: ЮНИТИ-ДАНА, Единство, 2020. – С. 203.
- 1 Белоглазова, Г.Н. Банковское дело / Под ред. Г.Н. Белоглазовой, Л.П. Кроливецкой. – М.: Финансы и статистика, 2019. – С. 123.
- 2 Жуков, Е.Ф. Банки и небанковские кредитные организации и их операции / Под ред. Е.Ф. Жукова. – М.: Вузовский учебник, 2021.- С. 107.
- 3 Тавасиев, А.М. Банковское дело / Под ред. А.М.Тавасиева, Н.Д. Эриашвили. – М.: ЮНИТИ-ДАНА, Единство, 2020. – С. 203.
- 7 Слепов, В.А. Инвестиции / Под ред. д-ра экон. наук проф. В.А. Слепова. – М.: Экономистъ, 2019. – С. 184.
- 3 Тавасиев, А.М. Банковское дело / Под ред. А.М.Тавасиева, Н.Д. Эриашвили. – М.: ЮНИТИ-ДАНА, Единство, 2020. – С. 203.
- 5 Панов, Г.С. Кредитная политика коммерческого банка / Под ред. Г.С. Панова. – М.: ИКЦ «ДИС», 2020. – С. 51.
- 7 Слепов, В.А. Инвестиции / Под ред. д-ра экон. наук проф. В.А. Слепова. – М.: Экономистъ, 2019. – С. 184.
- 5 Панов, Г.С. Кредитная политика коммерческого банка / Под ред. Г.С. Панова. – М.: ИКЦ «ДИС», 2020. – С. 51.
- 3 Тавасиев, А.М. Банковское дело / Под ред. А.М.Тавасиева, Н.Д. Эриашвили. – М.: ЮНИТИ-ДАНА, Единство, 2020. – С. 203.
- 6 Азбукин, А.В. Коммерческое кредитование в России // Банковское дело, 2019. - № 3. - С. 15.
- 6 Азбукин, А.В. Коммерческое кредитование в России // Банковское дело, 2019. - № 3. - С. 15.
- 7 Слепов, В.А. Инвестиции / Под ред. д-ра экон. наук проф. В.А. Слепова. – М.: Экономистъ, 2019. – С. 184.
- 7 Слепов, В.А. Инвестиции / Под ред. д-ра экон. наук проф. В.А. Слепова. – М.: Экономистъ, 2019. – С. 184.
- 7 Слепов, В.А. Инвестиции / Под ред. д-ра экон. наук проф. В.А. Слепова. – М.: Экономистъ, 2019. – С. 184.
- 8 Акодис И.А., Щелкунов А.А. Финансовый экспресс-анализ деятельности банка//Бухгалтерия и банки, 2017, № 4. - С. 47-48.
- 9 Российская Федерация. Законы. «О Центральном банке Российской Федерации (Банке России)» [федер. закон принят 27 июня 2002г. (с изм. и доп. на 29 июля 2004г.)] // Информационно-справочная система «Гарант», версия от 30.03.21 г.
- 12 Тавасиев, А.М. Банковское дело / Под ред. А.М.Тавасиева, Н.Д. Эриашвили. – М.: ЮНИТИ-ДАНА, Единство, 2020. – С. 278.
- Банковское дело: Учебное пособие для вузов / Под ред. Г.Н. Белоглазовой и Л.П. Кроливецкой. – СПб.: Питер, 2019. – 362 с.
- Банковское дело: Учебное пособие для вузов / Под ред. Г.Н. Белоглазовой и Л.П. Кроливецкой. – СПб.: Питер, 2019. – 362 с.
- Деньги, кредит, банки: Учебник / Под ред. О.И. Лаврушина – М.: Финансы и статистика, 2020. – 448 с.
- Деньги, кредит, банки: Учебник / Под ред. О.И. Лаврушина – М.: Финансы и статистика, 2020. – 448 с.
- Тоцкий М.Н. Методологические основы управления кредитным риском в коммерческом банке // Деньги и кредит. – 2004. - №3. – С.8-15.
- Тоцкий М.Н. Методологические основы управления кредитным риском в коммерческом банке // Деньги и кредит. – 2004. - №3. – С.8-15.
- Тоцкий М.Н. Методологические основы управления кредитным риском в коммерческом банке // Деньги и кредит. – 2004. - №3. – С.8-15.
- Белых Л.П. Устойчивость коммерческих банков. Как банкам избежать банкротства. – М.: Банки и биржи, ЮНИТИ, 2020. – 192с.
- Белых Л.П. Устойчивость коммерческих банков. Как банкам избежать банкротства. – М.: Банки и биржи, ЮНИТИ, 2020. – 192с.
- Белых Л.П. Устойчивость коммерческих банков. Как банкам избежать банкротства. – М.: Банки и биржи, ЮНИТИ, 2020. – 192с.
- Деньги, кредит, банки: Учебник / Под ред. О.И. Лаврушина – М.: Финансы и статистика, 2020. – 448 с.
- Деньги, кредит, банки: Учебник / Под ред. О.И. Лаврушина – М.: Финансы и статистика, 2020. – 448 с.
- Деньги, кредит, банки: Учебник / Под ред. О.И. Лаврушина – М.: Финансы и статистика, 2020. – 448 с.
- Кузьмин Г. Формирование и учет резервов. Как сэкономить на налоговых платежах // Бухгалтерское приложение к газете "Экономика и жизнь". – 2017. - N 18 – С. 22.
- Кузьмин Г. Формирование и учет резервов. Как сэкономить на налоговых платежах // Бухгалтерское приложение к газете "Экономика и жизнь". – 2017. - N 18 – С. 22.
- Бор 3.М., Петренко В.В. Менеджмент банков: организация, стратегия, планирование. - М.: ДИС. 2019. С. 275.
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- ПАО Совкомбанк [Электронный ресурс] – Режим доступа: https://sovcombank.ru/
- Репин В.В. Бизнес процессы компании: построение, анализ, регламентация [Текст] – М.: РИА «Стандарты и качество», 2019. – 240 с., ил. – (Деловое совершенство)
- Репин В.В. Бизнес процессы компании: построение, анализ, регламентация [Текст] – М.: РИА «Стандарты и качество», 2019. – 240 с., ил. – (Деловое совершенство)
- 8 Романов В. Понятие рисков и их классификация как основной элемент теории рисков // Инвестиции в России. 2021. № 12. С. 41 - 43.
- 9 Филин С. А. Государственное регулирование банковских рисков при инвестировании реального сектора экономики // Банковское дело. 2007. № 3. С. 2 - 7.
- 1 Корнилов Ю.А. Некоторые вопросы управления кредитным риском./Деньги и кредит. – 2007. – №5. – С.33-37.
- 2 Усоскин В.М. Современный коммерческий банк: управление и операции. М.: Всё для Вас, 2019.
Приложение 1
Рисунок 9 - Структура портфеля по объему кредита
Приложение 2
Рисунок 10 - Товарная структура портфеля
Приложение 3
Рисунок 11 - Схема работы Бюро Кредитных Историй