МИНИСТЕРСТВО НАУКИ И ВЫСШЕГО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
Федеральное государственное бюджетное образовательное учреждение
высшего образования
«Забайкальский государственный университет»
(ФГБОУ ВО «ЗабГУ»)
Факультет социальных технологий и управления
Кафедра менеджмента и управления персоналом
ПОЯСНИТЕЛЬНАЯ ЗАПИСКА
к выпускной квалификационной работе
по направлению подготовки (специальности) 38.04.02 Менеджмент,
направленность «Производственный менеджмент» ______
(код, наименование наименования направления)
на тему: «Оптимизация управления ресурсами медицинской организации для максимизации прибыльности: на примере ООО «ИнвайтМедикал»
(группа, фамилия, имя, отчество)
Консультанты:
Нормоконтроль: канд.филос.наук,доцент кафедры МиУП Воротий Наталья Владимировна
(должность, ученая степень, звание, фамилия, имя, отчество)
Допускаю к защите:
Зав. кафедрой _________ И.Р. Казарян
«___» ________________20___г.
Чита
2025
МИНИСТЕРСТВО НАУКИ И ВЫСШЕГО ОБРАЗОВАНИЯ РОССИЙСКОЙ ФЕДЕРАЦИИ
Федеральное государственное бюджетное образовательное учреждение
высшего образования
«Забайкальский государственный университет»
(ФГБОУ ВО «ЗабГУ»)
Факультет социальных технологий и управления
Кафедра менеджмента и управления персоналом
УТВЕРЖДАЮ
Зав. кафедрой МиУП
__________И.Р. Казарян
«___»___________20__г.
ЗАДАНИЕ
на выпускную квалификационную работу
Магистранту: Кудрешовой Инне Леонидовне
(фамилия, имя, отчество)
Специальности (направления подготовки) 38.04.02 Менеджмент,
Направленность «Производственный менеджмент
1. Тема выпускной квалификационной работы: «Оптимизация управления ресурсами медицинской организации для максимизации прибыльности: на примере ООО «ИнвайтМедикал»
Утверждена приказом ректора по университету от «___» _________ 2024 г. № ______
2. Срок подачи студентом законченной работы 10.02.2025 г.
3. Исходные данные к работе: материалы научных монографий, учебной и справочной литературы, статистические данные из открытых источников, нормативно-правовые акты РФ, локальные документы организации, материалы преддипломной практики, бухгалтерская отчётность ООО «ИнвайтМедикал»
4. Перечень подлежащих разработке в выпускной квалификационной работе вопросов:
1) раскрыть специфику медицинской организации как объекта управления;
2) систематизировать современные подходы к управлению ресурсами и прибыльностью медицинских организаций;
3) определить факторы, влияющие на прибыльность медицинской организации;
4) провести анализ организационно-экономической характеристики ООО «ИнвайтМедикал»;
5) исследовать нормативно-правовую базу, регламентирующую деятельность ООО «ИнвайтМедикал»;
6) осуществить диагностику проблем в управлении ресурсами и оценить резервы роста прибыльности;
7) разработать мероприятия по оптимизации управления ресурсами ООО «ИнвайтМедикал»;
8) оценить экономическую эффективность предлагаемых мероприятий.
5. Перечень графического материала: схема организационной структуры управления, аналитические таблицы (19 шт.), рисунки (1 шт.), приложения (6 шт.).
Дата выдачи задания «29» июня 2024 г.
Руководитель _______________/ Н.В. Воротий____________________________
Задание принял к исполнению «29» июня 2024 г.
(имя отчество, фамилия)
УТВЕРЖДАЮ
Зав. кафедрой МиУП_____________И.Р. Казарян
«______»______________20__ г.
Календарный план
| Разделы выпускнойквалификационнойработы | Месяцы и недели | |||||||||||||||||||||||
| сентябрь | октябрь | ноябрь | декабрь | январь | февраль | |||||||||||||||||||
| 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | 1 | 2 | 3 | 4 | |
| Составление рабочего плана | Х | Х | ||||||||||||||||||||||
| 2. Подбор теоретического материала | Х | Х | ||||||||||||||||||||||
| 3. Формирование научного аппарата исследования, написание введения | Х | |||||||||||||||||||||||
| 4. Написание первого раздела | Х | Х | ||||||||||||||||||||||
| 5. Написание второго раздела | Х | Х | ||||||||||||||||||||||
| 6. Написание третьего раздела | Х | Х | ||||||||||||||||||||||
| 7. Написание заключения | Х | Х | ||||||||||||||||||||||
| 8. Оформление работы в соответствии с методическими указаниями | Х | Х | Х | |||||||||||||||||||||
| 9. Корректировка работы в соответствии с замечаниями руководителя, консультанта | Х | Х | Х | Х | ||||||||||||||||||||
| 10. Получение рецензии и отзыва научного руководителя | Х | |||||||||||||||||||||||
| 11. Проверка работы на антиплагиат | Х | |||||||||||||||||||||||
| 12. Подготовка сопроводительных документов | Х | |||||||||||||||||||||||
| 13. Защита | Х |
«___»___________20__ г
Заключение о результатах проверки в системе «Антиплагиат»
УТВЕРЖДАЮ
Заведующий кафедрой МиУП
_______________И.Р. Казарян
«___» _____________ 20__ г.
ЗАКЛЮЧЕНИЕ
о результатах проверки выпускной квалификационной работы в системе «Антиплагиат»
В выпускной квалификационной работе обучающегося
(фамилия, имя, отчество)
«Оптимизация управления ресурсами медицинской организации для максимизации прибыльности: на примере ООО «ИнвайтМедикал»»
(название выпускной квалификационной работы)
доля оригинального текста составляет %.
Расширенный отчет об источниках, с которыми были обнаружены совпадения фрагментов текста работы, находится на кафедре менеджмента и управления персоналом.
Менеджер кафедры
МиУП по качеству
______________ И.В. Петрова
Дата
Согласие
на размещение текста выпускной квалификационной работы обучающегося в электронно-библиотечной сети вуза
Я,
(фамилия, имя, отчество)
разрешаю Забайкальскому государственному университету безвозмездно воспроизводить и размещать в полном объеме подготовленную в рамках освоения основной профессиональной образовательной программы свою выпускную квалификационную работу бакалавра, специалиста, магистра
(нужное подчеркнуть)
на тему «Оптимизация управления ресурсами медицинской организации для максимизации прибыльности: на примере ООО «ИнвайтМедикал»»
(полное название работы)
в электронно-библиотечной сети вуза, чтобы любое заинтересованное лицо могло получить доступ к ней в течение всего срока действия исключительного права вуза на ВКР.
Я подтверждаю, что указанная выпускная квалификационная работа подготовлена мною лично и не нарушает интеллектуальных прав иных граждан и юридических лиц.
________________.2025 г. ___________________
Рецензия на выпускную квалификационную работу выпускника
Забайкальского государственного университета
Кудрешовой Инны Леонидовны
(фамилия, имя, отчество)
по специальности (направлению подготовки) 38.04.02 Менеджмент,
направленность «Производственный менеджмент
Тема работы «Оптимизация управления ресурсами медицинской организации для максимизации прибыльности: на примере ООО «ИнвайтМедикал»»
(название)
Объем работы:
количество страниц:118
количество приложений - 8, рисунков - 1, таблиц-19;
Заключение о степени соответствия выполненной работы:
соответствует заданию научного исследования
Характеристика выполнения каждого раздела, степень использования выпускником последних достижений науки и современных методов работы:
Выпускная квалификационная работа выполнена на основе сопоставления фундаментальных данных, современных научных наработок и практических данных, полученных в ходе исследования системы управления ресурсами ООО «ИнвайтМедикал».
Структура выпускной квалификационной работы образована введением, тремя разделами, заключением, списком использованных источников и приложениями. Такой способ структурирования распространён в практике и является удобным для восприятия.
В первом разделе отражены теоретические основы управления ресурсами медицинской организации: специфика медорганизации как объекта управления, современные подходы к управлению ресурсами (ресурсно-ориентированный, процессный, бережливое производство), факторы прибыльности.
Второй раздел выпускной квалификационной работы включает в себя организационно-экономическую характеристику ООО «ИнвайтМедикал», анализ нормативно-правовой базы деятельности, диагностику проблем в управлении ресурсами и SWOT-анализ.
В третьем разделе разработаны мероприятия по оптимизации управления ресурсами: внедрение ИИ-агента для автоматизации коммуникаций с пациентами и система KPI для персонала. Проведена оценка экономической эффективности с расчётом NPV, IRR, PI, DPP.
Заключение содержит список выводов, соответствующих поставленным задачам. В работе использован широкий спектр различных методов научного исследования, современных источников литературы.
Перечень положительных качеств работы: работа выполнена на высоком методическом уровне, подробно рассмотрены теоретические аспекты управления ресурсами медицинской организации, проведён детальный финансовый анализ ООО «ИнвайтМедикал» и диагностика проблем. По выявленным проблемам разработаны практические рекомендации с обоснованием экономической эффективности (NPV 4,97 млн руб., срок окупаемости 1,57 года).
Перечень основных недостатков: работа не содержит существенных недостатков и замечаний.
Оценка качества оформления работы: замечаний по оформлению работы нет.
Оценка общеобразовательной и специальной подготовки: студент проявил высокий уровень общеобразовательной и специальной подготовки.
Развернутое заключение о работе в целом: Выпускная квалификационная работа выполнена в соответствии с предъявленными требованиями.
Автор работы заслуживает оценку: «отлично».
Паспорт выпускной квалификационной работы
| Код и направление подготовки | 38.04.02 Менеджмент, направленность «Производственный менеджмент» |
| ФИО студента | |
| Название ВКР | «Оптимизация управления ресурсами медицинской организации для максимизации прибыльности: на примере ООО «ИнвайтМедикал» |
| Краткое описание ВКР (не более 250 символов) | В работе рассмотрены теоретические аспекты управления ресурсами медицинской организации. Проведён анализ деятельности ООО «ИнвайтМедикал». Выявлены проблемы и разработаны мероприятия по их оптимизации: внедрение ИИ-агента и системы KPI. |
| Тип проекта | практико-ориентированный |
| Стадия проекта | идея |
| Презентация | файл в формате PDF |
| Наличие инвесторов стартапа | — |
| Наименование заказчика ВКР | ООО «ИнвайтМедикал» |
| Информация о инвесторах (при наличии) | — |
| Сайт проекта (при наличии) | — |
| Публикация по теме исследования ВКР | |
| ИНН предприятия | 7729487836 |
| Адрес проекта | г. Чита, ФГБОУ ВО «ЗабГУ» |
ВВЕДЕНИЕ
Современная система здравоохранения Российской Федерации переживает период глубокой трансформации, обусловленной изменением модели финансирования, усилением конкуренции между государственными и частными медицинскими организациями, ростом требований пациентов к качеству и доступности медицинских услуг. В этих условиях медицинские организации вынуждены искать баланс между выполнением социальной миссии по охране здоровья населения и обеспечением экономической устойчивости, что особенно актуально для частного сектора здравоохранения, функционирующего в рыночных условиях.
Стоматологическая отрасль занимает особое место в структуре медицинских услуг. По данным аналитических агентств, объём рынка стоматологических услуг в России в 2024 г. превысил 717 млрд руб., при этом частный сектор обеспечивает около 30% всех оказываемых услуг. Высокая капиталоёмкость стоматологического бизнеса (дорогостоящее оборудование, расходные материалы), зависимость от квалификации персонала, необходимость соблюдения жёстких регуляторных требований создают особые условия для управления ресурсами и формирования прибыльности.
Вместе с тем отрасль сталкивается с серьёзными вызовами: снижение маржинальности с 30% до 17–20% за последние три года, рост цен на импортные материалы вследствие санкционного давления, усиление конкуренции (количество стоматологических клиник в Москве превышает 3,4 тыс.), кадровый дефицит и высокая текучесть персонала. В этих условиях эффективное управление ресурсами становится ключевым фактором выживания и развития медицинской организации.
Актуальность исследования обусловлена необходимостью разработки научно обоснованных подходов к оптимизации управления ресурсами частных медицинских организаций в условиях нестабильной внешней среды. Традиционные методы управления, ориентированные преимущественно на медицинские аспекты деятельности, не обеспечивают достаточной экономической эффективности. Требуется интеграция современных управленческих технологий (процессный подход, бережливое производство, цифровизация) с учётом специфики медицинской деятельности.
Особую актуальность приобретает проблема повышения загрузки производственных мощностей и производительности труда медицинского персонала. Анализ показывает, что значительная часть стоматологических клиник работает с коэффициентом загрузки 65–75% при оптимальном значении 80–85%, что свидетельствует о наличии существенных резервов роста прибыльности без привлечения дополнительных инвестиций в расширение материально-технической базы.
Цифровая трансформация открывает новые возможности для оптимизации управления ресурсами медицинских организаций. Внедрение технологий искусственного интеллекта, автоматизация рутинных процессов, использование систем бизнес-аналитики позволяют повысить эффективность использования трудовых, материальных и финансовых ресурсов. Однако практика внедрения данных технологий в частных медицинских организациях остаётся недостаточно изученной.
Степень разработанности темы исследования. Теоретические основы управления ресурсами организации заложены в работах зарубежных учёных. Дж. Барни сформулировал ресурсно-ориентированный подход (Resource-Based View), согласно которому устойчивое конкурентное преимущество организации определяется наличием ценных, редких, трудноимитируемых и незаменимых ресурсов[1]. М. Портер разработал концепцию ценностно-ориентированного здравоохранения (Value-Based Healthcare), обосновывающую необходимость измерения результатов лечения относительно затраченных ресурсов[2]. Дж. Вумек и Д. Джонс адаптировали принципы бережливого производства (Lean) для сферы услуг, включая здравоохранение, обосновав возможность устранения потерь и повышения эффективности процессов[3]. Р. Каплан и Д. Нортон предложили систему сбалансированных показателей (Balanced Scorecard), позволяющую интегрировать финансовые и нефинансовые индикаторы эффективности деятельности организации[4].
В отечественной науке проблемы управления медицинскими организациями исследовались в трудах ведущих учёных. А. В. Решетников внёс значительный вклад в развитие экономики здравоохранения как научной дисциплины, обосновав специфику медицинской организации как социально-экономической системы[5]. Ф. Н. Кадыров детально исследовал экономические аспекты деятельности медицинских организаций, механизмы ценообразования и финансирования[6]. И. М. Шейман проанализировал модели организации и финансирования здравоохранения, обосновал направления повышения эффективности использования ресурсов отрасли[7]. С. А. Столяров исследовал проблемы рынка медицинских услуг и разработал методические подходы к оценке эффективности деятельности медицинских организаций[8].
Вместе с тем анализ научной литературы свидетельствует о недостаточной проработанности вопросов комплексной оптимизации управления ресурсами частных медицинских организаций с учётом современных технологических возможностей, что определяет научную новизну настоящего исследования.
Проблема исследования состоит в противоречии между потребностью частных медицинских организаций в повышении экономической эффективности деятельности и недостаточной разработанностью методического инструментария оптимизации управления ресурсами с учётом отраслевой специфики.
Объект исследования — система управления ресурсами частной стоматологической клиники ООО «ИнвайтМедикал».
Предмет исследования — организационно-экономические отношения, возникающие в процессе управления трудовыми, материальными и финансовыми ресурсами медицинской организации с целью максимизации прибыльности.
Цель исследования — разработка проекта по оптимизации управления ресурсами ООО «ИнвайтМедикал», обеспечивающего повышение прибыльности организации.
Достижение поставленной цели предполагает решение следующих задач:
- Раскрыть специфику медицинской организации как объекта управления.
- Систематизировать современные подходы к управлению ресурсами и прибыльностью медицинских организаций.
- Определить факторы, влияющие на прибыльность медицинской организации.
- Провести анализ организационно-экономической характеристики и нормативно-правовой базы деятельности ООО «ИнвайтМедикал».
- Осуществить диагностику проблем в управлении ресурсами и оценить резервы роста прибыльности организации.
- Разработать мероприятия по оптимизации управления ресурсами и оценить их экономическую эффективность.
Методы исследования. В процессе исследования применялись общенаучные методы познания: анализ и синтез, индукция и дедукция, сравнение, классификация, систематизация. Использовались специальные методы экономического анализа: горизонтальный и вертикальный анализ финансовой отчётности, коэффициентный анализ, факторный анализ. Для оценки внешней и внутренней среды организации применялся SWOT-анализ. Оценка экономической эффективности проекта проводилась с использованием методов инвестиционного анализа (NPV, IRR, PI, DPP).
Теоретическая значимость исследования состоит в систематизации и развитии методических подходов к оптимизации управления ресурсами частных медицинских организаций, уточнении классификации факторов прибыльности с учётом отраслевой специфики.
Практическая значимость исследования определяется возможностью использования разработанных рекомендаций в деятельности ООО «ИнвайтМедикал» и других частных медицинских организаций. Предложенная система KPI может быть адаптирована для стоматологических клиник различного масштаба. Результаты оценки эффективности внедрения ИИ-технологий в коммуникации с пациентами представляют интерес для руководителей медицинских организаций, планирующих цифровую трансформацию.
База исследования — общество с ограниченной ответственностью «ИнвайтМедикал» (г. Москва), осуществляющее деятельность в сфере стоматологических услуг.
Структура работы обусловлена целью и задачами исследования. Выпускная квалификационная работа состоит из введения, трёх глав, заключения, списка использованных источников и приложений.
В первой главе «Теоретико-методологические основы управления ресурсами медицинской организации» раскрывается специфика медицинской организации как объекта управления, систематизируются современные подходы к управлению ресурсами (ресурсно-ориентированный, процессный, бережливое производство), определяются факторы, влияющие на прибыльность.
Во второй главе «Анализ системы управления ресурсами в стоматологической клинике ООО «Инвайт Медикал»» представлена организационно-экономическая характеристика организации, проанализирована нормативно-правовая база деятельности, проведена диагностика проблем в управлении ресурсами и оценены резервы роста прибыльности.
В третьей главе «Проект по оптимизации управления ресурсами в ООО «Инвайт Медикал»» разработаны мероприятия по внедрению ИИ-агента для автоматизации коммуникаций и системы KPI для персонала, проведена оценка экономической эффективности предлагаемых мероприятий.
В заключении сформулированы основные выводы и результаты исследования.
1. ТЕОРЕТИКО-МЕТОДОЛОГИЧЕСКИЕ ОСНОВЫ ИССЛЕДОВАНИЯ УПРАВЛЕНИЯ РЕСУРСАМИ И ПРИБЫЛЬНОСТЬЮ В МЕДИЦИНСКИХ ОРГАНИЗАЦИЯХ
1.1. Специфика медицинской организации как объекта управления ресурсами
Медицинская организация представляет собой сложную социально-экономическую систему, функционирование которой направлено на удовлетворение потребностей населения в медицинской помощи. В соответствии с Федеральным законом от 21.11.2011 № 323-ФЗ «Об основах охраны здоровья граждан в Российской Федерации» медицинская организация определяется как юридическое лицо независимо от организационно-правовой формы, осуществляющее в качестве основного вида деятельности медицинскую деятельность на основании лицензии[9]. Данное определение закрепляет ключевой признак медицинской организации — обязательность лицензирования деятельности, что обусловливает особые требования к ресурсному обеспечению.
Специфика медицинской организации как объекта управления ресурсами определяется рядом существенных особенностей, отличающих её от организаций других отраслей экономики. Прежде всего, медицинская деятельность характеризуется высокой степенью неопределённости результата, поскольку эффективность лечения зависит не только от квалификации медицинского персонала и качества используемых ресурсов, но и от индивидуальных особенностей организма пациента, его приверженности лечению и множества иных факторов[10]. Данное обстоятельство существенно усложняет планирование ресурсов и прогнозирование экономических результатов деятельности.
Другой важной особенностью является информационная асимметрия между производителем и потребителем медицинских услуг. Пациент, как правило, не обладает достаточными знаниями для объективной оценки качества оказываемой помощи и обоснованности назначенного лечения, что создаёт особую ответственность медицинской организации и предъявляет повышенные требования к профессиональным компетенциям персонала[11]. В условиях информационной асимметрии формирование доверия между пациентом и медицинской организацией становится ключевым фактором конкурентоспособности, что требует инвестиций в развитие коммуникационных компетенций персонала и системы управления качеством.
Медицинские услуги обладают свойством неотложности, особенно в случаях оказания экстренной и неотложной помощи. Это обусловливает необходимость поддержания постоянной готовности определённого объёма ресурсов, даже если в конкретный момент времени они не используются в полной мере. Для стоматологических организаций данная особенность проявляется в необходимости резервирования времени приёма для пациентов с острой болью, что снижает возможности оптимизации загрузки врачебного персонала и оборудования[12].
Существенной характеристикой медицинской организации выступает высокая капиталоёмкость деятельности. Современное медицинское оборудование, в особенности диагностическое и хирургическое, требует значительных инвестиций, при этом темпы морального устаревания техники в здравоохранении весьма высоки[13]. Для стоматологических клиник характерна особенно высокая зависимость от технологического оснащения: качество лечения напрямую определяется возможностями используемого оборудования, а пациенты всё чаще ориентируются на наличие современных технологий при выборе клиники.
Медицинская организация функционирует в условиях жёсткого нормативно-правового регулирования. Лицензионные требования устанавливают минимальные стандарты кадрового, материально-технического и информационного обеспечения, несоблюдение которых влечёт невозможность осуществления деятельности[14]. Порядки оказания медицинской помощи, стандарты оснащения и штатные нормативы формируют нижнюю границу ресурсного обеспечения, ограничивая возможности экономии и оптимизации. В стоматологии требования к оснащению кабинетов и квалификации персонала закреплены в Приказе Минздрава России от 31.07.2020 № 786н, определяющем порядок оказания медицинской помощи взрослому населению при стоматологических заболеваниях[15].
Ресурсы медицинской организации традиционно классифицируются по функциональному признаку на кадровые, материально-технические, финансовые и информационные[16]. Вместе с тем специфика здравоохранения обусловливает необходимость расширения данной классификации за счёт выделения организационных ресурсов, включающих управленческие компетенции, организационную культуру и систему внутренних коммуникаций, а также репутационных ресурсов, отражающих накопленный клиникой символический капитал доверия пациентов.
Кадровые ресурсы занимают центральное место в системе ресурсного обеспечения медицинской организации. Медицинская услуга неотделима от её производителя — врача или иного медицинского работника, что определяет критическую зависимость качества услуг от квалификации персонала[17]. В стоматологии роль кадрового фактора особенно велика: результат лечения в значительной степени определяется мануальными навыками врача, его способностью работать с современным оборудованием и применять актуальные методики. При этом подготовка квалифицированного врача-стоматолога требует длительного времени, а рынок труда медицинских специалистов характеризуется дефицитом кадров, что создаёт риски для устойчивого функционирования клиник.
Особенности трудовых отношений в медицинских организациях регулируются специальными нормами Трудового кодекса Российской Федерации. Статья 350 ТК РФ устанавливает сокращённую продолжительность рабочего времени для медицинских работников — не более 39 часов в неделю, а для отдельных категорий — ещё меньше[18]. Данные ограничения, направленные на сохранение здоровья медицинского персонала и обеспечение качества оказываемой помощи, тем не менее усложняют планирование кадровых ресурсов и повышают удельные затраты на оплату труда.
Материально-технические ресурсы медицинской организации включают здания и помещения, медицинское оборудование и инструментарий, расходные материалы и лекарственные препараты. Специфика стоматологической деятельности предполагает высокую долю расходных материалов в структуре затрат: пломбировочные материалы, анестетики, оттискные массы, имплантаты и ортопедические конструкции составляют существенную часть себестоимости услуг[19]. При этом значительная часть высокотехнологичных материалов до недавнего времени импортировалась, что в условиях санкционного давления создало серьёзные проблемы с ресурсным обеспечением.
Геополитические изменения 2022–2024 гг. существенно трансформировали условия управления материальными ресурсами медицинских организаций. Нарушение логистических цепочек поставок привело к росту цен на стоматологические материалы на 30–100 % в зависимости от категории, а по отдельным позициям — к временному дефициту[20]. В этих условиях актуализировались задачи импортозамещения и диверсификации поставщиков, что потребовало от менеджмента клиник новых компетенций в области управления закупками и запасами.
Финансовые ресурсы медицинской организации формируются из различных источников в зависимости от её организационно-правовой формы и участия в системе обязательного медицинского страхования. Для частных стоматологических клиник основным источником финансирования выступает выручка от оказания платных медицинских услуг, при этом отдельные организации участвуют в программах ОМС в части оказания экстренной стоматологической помощи[21]. Диверсификация источников финансирования повышает устойчивость организации, однако требует соблюдения различных регуляторных требований и усложняет финансовое планирование.
Налоговое законодательство предусматривает ряд преференций для медицинских организаций. В соответствии со статьёй 149 Налогового кодекса Российской Федерации медицинские услуги освобождаются от налога на добавленную стоимость, а статья 284.1 устанавливает возможность применения нулевой ставки налога на прибыль для организаций, осуществляющих медицинскую деятельность, при соблюдении определённых условий[22]. Данные преференции создают возможности для оптимизации налоговой нагрузки и повышения рентабельности деятельности.
Информационные ресурсы приобретают всё большее значение в управлении медицинской организацией. Медицинские информационные системы обеспечивают автоматизацию учёта, планирования, контроля и анализа деятельности, позволяя повысить эффективность использования всех видов ресурсов[23]. В стоматологии информационные системы позволяют вести электронные медицинские карты пациентов, планировать загрузку врачей и оборудования, управлять запасами расходных материалов и анализировать экономические показатели деятельности.
Для систематизации особенностей медицинской организации как объекта управления ресурсами целесообразно провести сравнительный анализ характеристик ресурсов в здравоохранении и других отраслях экономики. В таблице 1 представлена сравнительная характеристика основных видов ресурсов медицинской организации с точки зрения специфики управления.
Таблица 1 — Сравнительная характеристика ресурсов медицинской организации
| Вид ресурсов | Особенности в медицинской организации | Особенности в организациях других отраслей | Управленческие импликации |
| Кадровые | Длительный цикл подготовки (6–8 лет для врача); обязательная аккредитация; непрерывное медицинское образование; высокая роль мануальных навыков; эмоциональное выгорание | Более короткий цикл подготовки; возможность переквалификации; стандартизируемые компетенции | Инвестиции в удержание персонала; развитие системы наставничества; профилактика выгорания |
| Материально-технические | Жёсткие требования к оснащению (лицензионные); быстрое моральное устаревание оборудования; высокая доля импортных материалов; специальные требования к хранению | Более гибкие требования; возможность использования альтернативного оборудования; локализованные цепочки поставок | Планирование обновления оборудования; диверсификация поставщиков; управление запасами с учётом сроков годности |
| Финансовые | Многоканальное финансирование (ОМС, ДМС, платные услуги); налоговые преференции; длинный цикл оборота капитала; высокая капиталоёмкость | Более простая структура финансирования; стандартный налоговый режим; варьируемая капиталоёмкость | Оптимизация структуры доходов; налоговое планирование; управление инвестициями |
| Информационные | Особые требования к защите персональных данных и медицинской тайны; интеграция с государственными информационными системами; электронная медицинская документация | Стандартные требования к защите данных; автономные информационные системы | Обеспечение информационной безопасности; интеграция систем; цифровизация процессов |
| Организационные | Высокая роль организационной культуры безопасности; командная работа; пациентоцентричность | Варьируемая организационная культура; индивидуальная работа или командная в зависимости от специфики | Развитие культуры безопасности; формирование пациентоориентированного подхода |
Источник: составлено автором по данным[24].
Анализ представленных в таблице данных позволяет сделать ряд значимых выводов относительно специфики управления ресурсами медицинской организации. Прежде всего, очевидна повышенная жёсткость внешних ограничений: лицензионные требования, стандарты оснащения, квалификационные требования к персоналу формируют нижнюю границу ресурсного обеспечения, которая не может быть преодолена без риска утраты права на осуществление деятельности. Это существенно ограничивает возможности оптимизации затрат путём сокращения ресурсов и смещает фокус управленческих решений в сторону повышения эффективности использования имеющихся ресурсов.
Вторым важным выводом является критическая роль человеческого фактора в обеспечении результативности медицинской организации. В отличие от производственных отраслей, где автоматизация способна в значительной степени заместить человеческий труд, в медицине, особенно в стоматологии, результат лечения неразрывно связан с квалификацией и мотивацией врача. Это обусловливает приоритетность инвестиций в развитие кадрового потенциала и создание условий для профессиональной самореализации медицинских работников.
Третий вывод касается необходимости комплексного подхода к управлению ресурсами. Взаимозависимость различных видов ресурсов в медицинской организации особенно высока: недостаток квалифицированного персонала не может быть компенсирован избытком оборудования, а современное оборудование требует соответствующих компетенций для его использования. Это определяет необходимость сбалансированного развития всех видов ресурсов и координации управленческих решений в различных функциональных областях.
Медицинская организация как объект управления характеризуется также специфическим жизненным циклом. Исследователи выделяют этапы становления, роста, зрелости и трансформации медицинской организации, каждому из которых соответствуют особые задачи управления ресурсами[25]. На этапе становления приоритетом является формирование минимально необходимого ресурсного обеспечения для получения лицензии и начала деятельности. Этап роста предполагает расширение ресурсной базы и освоение новых направлений деятельности. Зрелость характеризуется фокусом на повышении эффективности использования накопленных ресурсов. Этап трансформации связан с необходимостью адаптации ресурсной базы к изменившимся условиям внешней среды.
Частные медицинские организации, к которым относятся большинство стоматологических клиник, обладают рядом дополнительных особенностей как объекты управления. Коммерческая направленность деятельности определяет необходимость обеспечения рентабельности и возврата инвестиций, что задаёт экономические ориентиры управления ресурсами[26]. Вместе с тем социальная значимость здравоохранения накладывает этические ограничения на методы максимизации прибыли: медицинская организация не может и не должна рассматривать пациента исключительно как источник дохода, пренебрегая его интересами.
Баланс экономических и социальных целей представляет собой ключевую управленческую дилемму частной медицинской организации. Чрезмерный акцент на финансовых показателях может привести к навязыванию пациентам избыточных услуг, использованию дешёвых материалов низкого качества, экономии на квалификации персонала, что в долгосрочной перспективе разрушает репутацию клиники и подрывает основы её конкурентоспособности. С другой стороны, игнорирование экономических факторов ведёт к убыточности деятельности и невозможности инвестировать в развитие. Оптимальная стратегия управления ресурсами должна обеспечивать достижение экономических целей при безусловном соблюдении этических стандартов и приоритете интересов пациента.
Современная теория управления здравоохранением предлагает концепцию ценностно-ориентированного подхода как методологическую основу разрешения указанной дилеммы. Ценностно-ориентированное здравоохранение предполагает максимизацию ценности для пациента на единицу затраченных ресурсов, где ценность понимается как соотношение достигнутых результатов лечения и общих затрат на его получение[27]. В рамках данного подхода повышение эффективности использования ресурсов направлено не на максимизацию прибыли за счёт пациента, а на достижение лучших клинических результатов при оптимальных затратах, что создаёт условия для устойчивого развития организации.
Рыночная среда функционирования частных медицинских организаций характеризуется высоким уровнем конкуренции, особенно в сегменте стоматологических услуг. Барьеры входа на рынок стоматологии относительно невысоки по сравнению с другими направлениями медицинской деятельности: меньше требований к помещениям, ниже стоимость базового оснащения, короче сроки получения лицензии. Это приводит к значительному числу участников рынка и интенсивной конкуренции за пациентов[28]. В условиях конкуренции эффективность управления ресурсами становится ключевым фактором выживания и развития организации.
Удовлетворённость пациентов качеством медицинской помощи выступает важнейшим индикатором эффективности функционирования медицинской организации. Исследования показывают, что удовлетворённость определяется не только клиническими результатами лечения, но и организационными факторами: доступностью услуг, временем ожидания, комфортностью условий пребывания, качеством коммуникации с медицинским персоналом[29]. Это расширяет сферу управления ресурсами за пределы непосредственно лечебного процесса и включает в неё организацию всех точек контакта пациента с клиникой.
Законодательство о защите прав потребителей в полной мере распространяется на отношения между медицинской организацией и пациентом при оказании платных медицинских услуг. Пациент наделяется правами на информацию об услуге, на безопасность, на надлежащее качество, на возмещение вреда[30]. Несоблюдение данных прав влечёт правовые и репутационные риски для медицинской организации, что определяет необходимость интеграции требований защиты прав потребителей в систему управления ресурсами.
Цифровая трансформация здравоохранения открывает новые возможности для оптимизации управления ресурсами медицинских организаций. Внедрение медицинских информационных систем позволяет автоматизировать рутинные операции, повысить точность планирования, обеспечить прозрачность и контролируемость процессов[31]. Телемедицинские технологии расширяют географию оказания услуг и повышают доступность консультаций специалистов. Системы поддержки принятия врачебных решений способствуют повышению качества диагностики и лечения. Вместе с тем цифровизация требует существенных инвестиций и порождает новые риски, связанные с информационной безопасностью и защитой персональных данных.
Подводя итог анализу специфики медицинской организации как объекта управления ресурсами, необходимо отметить следующее. Медицинская организация представляет собой особый тип социально-экономической системы, функционирующей на стыке экономических закономерностей и социальных обязательств. Высокая степень регулирования, критическая роль человеческого фактора, информационная асимметрия, неотложный характер услуг, высокая капиталоёмкость формируют специфический контекст управления, требующий адаптации общих подходов менеджмента к особенностям отрасли. Частная стоматологическая клиника, являясь типичным представителем коммерческой медицины, в полной мере испытывает влияние указанных факторов и нуждается в разработке адекватных подходов к управлению ресурсами, обеспечивающих баланс экономической эффективности и социальной ответственности.
Перспективным направлением совершенствования управления ресурсами медицинской организации представляется интеграция принципов бережливого производства, концепции ценностно-ориентированного здравоохранения и инструментов цифровой трансформации. Такой комплексный подход позволяет системно воздействовать на все виды ресурсов, устраняя потери и повышая ценность для пациента, что создаёт основу для устойчивого развития организации в долгосрочной перспективе.
1.2. Современные подходы к управлению ресурсами и прибыльностью
Управление ресурсами и прибыльностью медицинской организации представляет собой комплексную управленческую задачу, решение которой требует применения современного методологического инструментария. Эффективность управления определяется способностью менеджмента обеспечить рациональное использование имеющихся ресурсов при достижении целевых финансово-экономических показателей деятельности. В условиях усиления конкуренции на рынке медицинских услуг и роста требований пациентов к качеству обслуживания значимость научно обоснованных подходов к управлению существенно возрастает.
Финансово-экономические показатели прибыльности формируют систему целевых ориентиров управления коммерческой медицинской организацией. Прибыльность как экономическая категория отражает способность организации генерировать положительный финансовый результат от осуществляемой деятельности, обеспечивая превышение доходов над расходами[32]. Для медицинской организации прибыльность выступает не самоцелью, а условием устойчивого развития, позволяющим инвестировать в обновление оборудования, повышение квалификации персонала и расширение спектра оказываемых услуг.
Рентабельность услуг является базовым показателем эффективности основной деятельности медицинской организации. Данный показатель рассчитывается как отношение прибыли от реализации медицинских услуг к выручке и характеризует долю прибыли в каждом рубле полученного дохода. Для стоматологических клиник типичный уровень рентабельности услуг варьируется в диапазоне 15–25 % в зависимости от специализации, ценовой политики и эффективности управления затратами[33]. Клиники, специализирующиеся на высокотехнологичных услугах (имплантация, ортодонтия), как правило, демонстрируют более высокую рентабельность за счёт большей добавленной стоимости.
Рентабельность активов отражает эффективность использования всего имущественного комплекса организации и рассчитывается как отношение чистой прибыли к средней стоимости активов. Для капиталоёмких медицинских организаций данный показатель имеет особое значение, поскольку характеризует отдачу от инвестиций в оборудование, помещения и иные материальные ресурсы. Низкая рентабельность активов при высокой рентабельности услуг может свидетельствовать об избыточных инвестициях в основные средства или о недостаточной загрузке имеющегося оборудования[34].
Маржинальность представляет собой показатель, характеризующий разницу между выручкой и переменными затратами в относительном выражении. Маржинальный анализ позволяет определить точку безубыточности деятельности, оценить запас финансовой прочности и обосновать ценовые решения. В стоматологии переменные затраты включают расходные материалы, оплату труда врачей при сдельной системе, а также часть коммунальных расходов. Высокая маржинальность отдельных видов услуг создаёт возможности для перекрёстного субсидирования менее прибыльных направлений и формирования конкурентоспособного ассортимента[35].
Оборачиваемость ресурсов характеризует интенсивность их использования и скорость превращения в денежные средства. Для медицинской организации наиболее значимыми являются показатели оборачиваемости материальных запасов, дебиторской задолженности и оборотных активов в целом. Высокая оборачиваемость запасов свидетельствует об эффективном управлении закупками и отсутствии избыточных складских остатков, что особенно важно для стоматологических материалов с ограниченным сроком годности. Оборачиваемость дебиторской задолженности отражает эффективность работы с контрагентами, прежде всего со страховыми компаниями при оказании услуг по программам добровольного медицинского страхования [Эльбек, Ю. В. Система показателей для оценки эффективности деятельности медицинских организаций на примере московских поликлиник / Ю. В. Эльбек // Здоровье мегаполиса. – 2023. – Т. 4, вып. 2. – С. 4–14.].
Помимо финансовых показателей, оценка эффективности управления медицинской организацией требует учёта нефинансовых индикаторов. Концепция сбалансированной системы показателей предполагает интеграцию финансовой, клиентской, процессной и кадровой перспектив в единую систему управления. Применительно к стоматологическим клиникам данная концепция позволяет связать финансовые цели с показателями удовлетворённости пациентов, эффективности внутренних процессов и развития персонала[36]. Такой комплексный подход обеспечивает баланс краткосрочных финансовых результатов и долгосрочного развития организации.
Практика применения сбалансированной системы показателей в стоматологических клиниках свидетельствует о её высокой эффективности для повышения управляемости организации. Ключевыми показателями эффективности для стоматологической клиники выступают: в финансовой перспективе — рентабельность, выручка на одного врача, средний чек; в клиентской перспективе — индекс удовлетворённости пациентов, доля повторных обращений, индекс лояльности; в процессной перспективе — загрузка оборудования, время ожидания приёма, доля осложнений; в перспективе обучения и развития — текучесть персонала, количество часов обучения, внедрение новых технологий[37].
Современная теория управления предлагает несколько концептуальных подходов к управлению ресурсами организации, каждый из которых акцентирует внимание на определённых аспектах управленческой деятельности. Ресурсно-ориентированный подход рассматривает организацию как совокупность ресурсов и способностей, определяющих её конкурентные преимущества. Процессный подход фокусируется на оптимизации бизнес-процессов как способе повышения эффективности. Концепция бережливого производства направлена на выявление и устранение всех видов потерь в деятельности организации.
Ресурсно-ориентированный подход исходит из того, что устойчивые конкурентные преимущества организации определяются наличием у неё уникальных ресурсов и способностей, которые сложно воспроизвести конкурентам. Применительно к медицинской организации такими ресурсами могут выступать: высококвалифицированный персонал с уникальными компетенциями, современное оборудование, отсутствующее у конкурентов, наработанная клиентская база, репутация и бренд клиники, эффективные управленческие системы[38]. Задача менеджмента в рамках данного подхода состоит в идентификации ключевых ресурсов, их защите от копирования и развитии.
Для стоматологической клиники ресурсно-ориентированный подход предполагает выделение тех ресурсов, которые обеспечивают её отличие от конкурентов. Уникальность может создаваться за счёт специализации на определённых видах услуг (например, детская стоматология или эстетическая реставрация), наличия редкого оборудования (3D-сканеры, CAD/CAM-системы), привлечения известных специалистов или формирования особой атмосферы и культуры обслуживания. Инвестиции в развитие ключевых ресурсов должны иметь приоритет перед расходами на поддержание обычных ресурсов, доступных всем участникам рынка.
Процессный подход к управлению рассматривает деятельность организации как совокупность взаимосвязанных бизнес-процессов, преобразующих входы в выходы и создающих ценность для потребителя. В медицинской организации можно выделить основные процессы (непосредственно оказание медицинской помощи), вспомогательные процессы (обеспечение ресурсами, техническое обслуживание, информационное сопровождение) и управленческие процессы (планирование, контроль, принятие решений)[39]. Оптимизация каждого процесса и межпроцессного взаимодействия позволяет повысить общую эффективность организации.
Применение процессного подхода в стоматологической клинике предполагает описание и регламентацию ключевых процессов: записи пациентов, первичного приёма, диагностики, лечения, контроля качества, работы с рекламациями. Для каждого процесса определяются владелец, входы и выходы, ресурсы, показатели эффективности и механизмы улучшения. Процессный подход позволяет выявить узкие места, дублирование функций, избыточные согласования и иные источники неэффективности, устранение которых повышает скорость и качество обслуживания пациентов при снижении затрат.
Концепция бережливого производства представляет собой систему принципов и инструментов, направленных на непрерывное выявление и устранение потерь в деятельности организации. Бережливое производство зародилось в автомобильной промышленности, однако его принципы успешно адаптируются к различным отраслям, включая здравоохранение. В российском здравоохранении бережливые технологии активно внедряются с 2016 г. в рамках приоритетного проекта «Создание новой модели медицинской организации, оказывающей первичную медико-санитарную помощь»[40].
Бережливое здравоохранение основывается на философии непрерывного совершенствования и уважения к людям — как к пациентам, так и к сотрудникам. Ключевым понятием является «ценность» — то, за что пациент готов платить и что удовлетворяет его потребности. Всё, что не создаёт ценности, рассматривается как потеря, подлежащая устранению[41]. В здравоохранении выделяют восемь видов потерь: перепроизводство (избыточные исследования), ожидание (простои пациентов и персонала), транспортировка (излишние перемещения), излишняя обработка (избыточная документация), запасы (просроченные материалы), движения (нерациональная эргономика), дефекты (врачебные ошибки, переделки), неиспользованный потенциал сотрудников.
Инструментарий бережливого производства включает широкий набор методов, адаптируемых к специфике медицинской деятельности. Система 5S обеспечивает организацию рабочего пространства: сортировка (удаление ненужного), соблюдение порядка (определение места для каждого предмета), содержание в чистоте, стандартизация, совершенствование. Картирование потока создания ценности позволяет визуализировать весь процесс оказания услуги и выявить источники потерь. Стандартизация работы обеспечивает воспроизводимость лучших практик. Визуальное управление делает информацию доступной и понятной для всех участников процесса[42].
Экономическая эффективность внедрения бережливого производства в медицинских организациях подтверждается результатами исследований. Оптимизация процессов позволяет сократить время ожидания пациентов, повысить пропускную способность клиники без увеличения ресурсов, снизить расход материалов и уменьшить количество ошибок. При этом инвестиции во внедрение бережливых технологий, как правило, невелики и быстро окупаются за счёт повышения производительности[43]. Основным условием успеха является вовлечённость персонала и поддержка руководства.
Для систематизации рассмотренных концептуальных подходов к управлению ресурсами медицинской организации целесообразно провести их сравнительный анализ по ключевым характеристикам. В таблице 2 представлено сопоставление ресурсно-ориентированного, процессного подходов и концепции бережливого производства.
Таблица 2 — Сравнительный анализ концептуальных подходов к управлению ресурсами медицинской организации
| Критерий сравнения | Ресурсно-ориентированный подход | Процессный подход | Бережливое производство |
| Объект управления | Ресурсы и способности организации | Бизнес-процессы | Поток создания ценности |
| Источник конкурентного преимущества | Уникальные ресурсы, сложные для копирования | Оптимальная организация процессов | Отсутствие потерь, максимальная ценность для клиента |
| Фокус управленческих усилий | Приобретение, защита и развитие ключевых ресурсов | Регламентация, измерение и улучшение процессов | Выявление и устранение потерь, вовлечение персонала |
| Основные инструменты | VRIO-анализ, карта ресурсов, оценка нематериальных активов | Моделирование процессов, KPI процессов, реинжиниринг | 5S, картирование потока, стандартизация, кайдзен |
| Временной горизонт | Долгосрочный (формирование устойчивых преимуществ) | Среднесрочный (оптимизация текущей деятельности) | Непрерывный (постоянное совершенствование) |
| Роль персонала | Персонал как ключевой ресурс | Персонал как исполнитель процессов | Персонал как источник идей улучшений |
| Применимость в стоматологии | Высокая (роль квалификации врачей, оборудования) | Высокая (стандартизируемые процессы лечения) | Высокая (потенциал устранения потерь) |
| Ограничения | Сложность оценки нематериальных ресурсов | Риск избыточной формализации | Необходимость культурных изменений |
Источник: составлено автором по данным[44].
Сравнительный анализ концептуальных подходов позволяет сделать вывод об их комплементарности: каждый подход акцентирует внимание на определённом аспекте управления, и их совместное применение обеспечивает более полный охват управленческих задач. Ресурсно-ориентированный подход определяет стратегические приоритеты инвестирования в развитие организации, процессный подход обеспечивает эффективную организацию текущей деятельности, бережливое производство создаёт механизм непрерывного совершенствования. Для стоматологической клиники интеграция данных подходов означает: формирование уникальных компетенций (ресурсы), регламентацию и измерение ключевых процессов (процессы), постоянный поиск и устранение потерь (бережливость).
Вместе с тем практическая реализация комплексного подхода к управлению требует учёта специфики конкретной организации. Небольшие стоматологические клиники могут не располагать ресурсами для полномасштабного внедрения всех концепций и вынуждены расставлять приоритеты. В этом случае целесообразно начинать с бережливого производства как наименее затратного подхода, обеспечивающего быстрые результаты, постепенно переходя к более системным изменениям в области процессного управления и стратегического развития ресурсной базы.
Важным выводом из проведённого анализа является также необходимость адаптации универсальных концепций к особенностям медицинской деятельности. Слепое копирование практик из других отраслей без учёта специфики здравоохранения может привести к негативным последствиям. Например, чрезмерная стандартизация процессов способна ограничить возможности индивидуального подхода к пациенту, а фокус на сокращении затрат — снизить качество медицинской помощи. Баланс эффективности и качества должен оставаться приоритетом при внедрении любых управленческих инноваций.
Методы оптимизации использования ресурсов медицинской организации включают нормирование, планирование, контроль и анализ отклонений. Данные методы образуют управленческий цикл, обеспечивающий рациональное распределение и использование всех видов ресурсов для достижения целей организации.
Нормирование представляет собой установление обоснованных нормативов потребления ресурсов на единицу продукции или услуги. В медицинской организации нормирование охватывает расход материалов, время выполнения процедур, загрузку оборудования и персонала. Для стоматологической клиники типичными объектами нормирования являются: расход пломбировочных материалов на одну пломбу, время приёма пациента по видам услуг, норма выработки врача в условных единицах трудоёмкости[45]. Нормативы могут устанавливаться на основе отраслевых стандартов, данных хронометража или экспертных оценок.
Нормирование труда медицинских работников имеет ряд особенностей, обусловленных спецификой деятельности. Вариативность клинических случаев не позволяет установить жёсткие нормы времени на лечение: один и тот же диагноз у разных пациентов может требовать существенно различающихся затрат времени. В связи с этим в стоматологии применяются усреднённые нормативы с допустимым диапазоном отклонений, а также система условных единиц трудоёмкости, учитывающая сложность выполняемых манипуляций[46].
Планирование ресурсов медицинской организации осуществляется на стратегическом, тактическом и оперативном уровнях. Стратегическое планирование определяет долгосрочные цели развития и необходимые для их достижения ресурсы: инвестиции в оборудование, расширение штата, освоение новых направлений деятельности. Тактическое планирование охватывает горизонт в один год и включает бюджетирование, планирование закупок, кадровое планирование. Оперативное планирование обеспечивает текущую деятельность: составление графиков работы персонала, расписания приёма пациентов, планирование загрузки оборудования[47].
Финансовое планирование занимает особое место в системе управления медицинской организацией. Бюджетирование позволяет увязать планы деятельности с финансовыми ресурсами, определить потребность в финансировании и источники его покрытия. Для стоматологической клиники ключевыми элементами финансового плана являются: бюджет доходов (по видам услуг и каналам привлечения пациентов), бюджет расходов (с разделением на переменные и постоянные), бюджет движения денежных средств, инвестиционный бюджет. Бюджетное управление обеспечивает финансовую дисциплину и создаёт основу для контроля и анализа отклонений[48].
Оперативное планирование загрузки ресурсов в стоматологической клинике связано с управлением расписанием приёма пациентов. Эффективное расписание должно обеспечивать максимальную загрузку врачей и оборудования при минимальном времени ожидания для пациентов. Это требует учёта продолжительности различных видов приёмов, резервирования времени для экстренных случаев, балансировки нагрузки между специалистами. Современные медицинские информационные системы позволяют автоматизировать формирование расписания с учётом множества ограничений и предпочтений[49].
Контроль использования ресурсов предполагает систематическое сопоставление фактических показателей с плановыми значениями и нормативами. В медицинской организации контроль охватывает финансовые показатели (исполнение бюджета, соблюдение лимитов затрат), операционные показатели (загрузка персонала и оборудования, расход материалов), показатели качества (соблюдение стандартов, количество осложнений и рекламаций). Эффективная система контроля должна быть своевременной, позволяя выявлять отклонения до того, как они приведут к существенным негативным последствиям [Яшина, Н. И. Комплаенс как успешная практика терапевтического сотрудничества в системе менеджмента медицинских организаций стоматологического профиля / Н. И. Яшина, С. М. Нестерова // Лидерство и менеджмент. – 2024. – Т. 11, № 3. – С. 1073–1088.].
Анализ отклонений представляет собой исследование причин расхождения фактических результатов с плановыми для выработки корректирующих мероприятий. Отклонения могут быть благоприятными (превышение доходов, экономия затрат) и неблагоприятными (недополучение доходов, перерасход ресурсов). Причины отклонений классифицируются на контролируемые (зависящие от действий менеджмента и персонала) и неконтролируемые (обусловленные внешними факторами). Анализ отклонений позволяет выявить проблемные области, определить ответственных за отклонения и разработать меры по их устранению или использованию[50].
В стоматологической практике типичными объектами анализа отклонений являются: отклонения выручки от плана (по количеству пациентов и среднему чеку), отклонения расхода материалов от нормативов, отклонения фактической загрузки от плановой, отклонения показателей качества от целевых значений. Для каждого существенного отклонения выясняются причины и разрабатываются корректирующие действия. Регулярный анализ отклонений формирует информационную основу для принятия управленческих решений и непрерывного совершенствования деятельности.
Интеграция методов нормирования, планирования, контроля и анализа отклонений формирует замкнутый управленческий цикл. Нормативы служат основой для планирования, планы определяют ориентиры для контроля, контроль выявляет отклонения, анализ отклонений приводит к корректировке нормативов и планов. Эффективность данного цикла определяется качеством информационного обеспечения: наличием достоверных данных о фактическом использовании ресурсов, возможностью оперативного формирования управленческой отчётности, доступностью аналитических инструментов для лиц, принимающих решения[51].
Цифровизация управления существенно расширяет возможности применения рассмотренных методов оптимизации ресурсов. Медицинские информационные системы обеспечивают автоматизированный сбор данных о деятельности клиники, формирование отчётности в реальном времени, применение алгоритмов прогнозирования и оптимизации. Интеграция клинических и экономических данных позволяет анализировать рентабельность отдельных видов услуг, эффективность работы врачей, экономику привлечения и удержания пациентов[52]. Вместе с тем внедрение информационных систем требует инвестиций и компетенций, что может быть барьером для небольших клиник.
Завершая анализ современных подходов к управлению ресурсами и прибыльностью медицинской организации, необходимо отметить ряд ключевых положений. Во-первых, управление прибыльностью медицинской организации требует системного подхода, охватывающего всю совокупность финансовых и нефинансовых показателей эффективности. Изолированный фокус на отдельных показателях может привести к дисбалансу и негативным последствиям для устойчивого развития. Сбалансированная система показателей представляет собой эффективный инструмент интеграции различных аспектов деятельности.
Во-вторых, выбор концептуального подхода к управлению ресурсами определяется стратегическими приоритетами организации и её текущим состоянием. Для клиники, стремящейся к дифференциации и занятию уникальной рыночной позиции, приоритетным является ресурсно-ориентированный подход. Для организации, нацеленной на операционную эффективность, — процессный подход и бережливое производство. Оптимальным представляется интегрированное применение всех подходов с учётом их взаимодополняемости.
В-третьих, методы оптимизации использования ресурсов — нормирование, планирование, контроль и анализ отклонений — формируют операционную основу управления, без которой реализация любой концепции остаётся декларативной. Качество данных методов определяется уровнем информационного обеспечения и компетенциями управленческого персонала. Инвестиции в развитие информационных систем и обучение менеджеров являются необходимым условием повышения эффективности управления ресурсами стоматологической клиники.
1.3. Факторы, влияющие на прибыльность медицинской организации
Прибыльность медицинской организации формируется под воздействием множества факторов, которые традиционно подразделяются на внешние и внутренние. Внешние факторы определяются условиями макро- и мезосреды функционирования организации и находятся за пределами прямого управленческого воздействия. Внутренние факторы связаны с организацией деятельности самой клиники и могут быть изменены посредством управленческих решений. Понимание природы и механизмов влияния данных факторов является необходимым условием разработки эффективной стратегии управления прибыльностью.
Рыночная конкуренция выступает одним из ключевых внешних факторов, определяющих финансовые результаты медицинской организации. Рынок стоматологических услуг в Российской Федерации характеризуется высоким уровнем конкуренции, обусловленным относительно невысокими барьерами входа и значительным числом участников. По данным исследований, в крупных городах на один стоматологический кабинет приходится в среднем 3–5 тыс. жителей, что свидетельствует о насыщенности рынка и острой конкурентной борьбе за пациентов[53]. Интенсивность конкуренции оказывает давление на цены и вынуждает клиники искать способы дифференциации.
Конкурентная среда стоматологической клиники формируется не только другими частными клиниками, но и государственными учреждениями, оказывающими стоматологическую помощь в рамках программы государственных гарантий. Пациенты с ограниченным бюджетом могут предпочесть бесплатные или льготные услуги государственных поликлиник, что сужает целевую аудиторию коммерческих клиник[54]. Вместе с тем качество обслуживания и техническое оснащение частных клиник, как правило, существенно превосходят возможности государственного сектора, что создаёт основу для ценовой дифференциации.
Анализ конкурентной среды с использованием модели пяти сил позволяет выявить ключевые факторы, определяющие интенсивность конкуренции и потенциал прибыльности отрасли. Угроза появления новых конкурентов в стоматологии оценивается как высокая вследствие относительно доступных требований к входу на рынок. Рыночная власть поставщиков возросла в условиях санкционного давления из-за ограничения числа доступных производителей оборудования и материалов. Рыночная власть покупателей усиливается благодаря информационной доступности и возможности сравнения предложений различных клиник. Угроза замещения ограничена в силу специфики медицинских услуг, не имеющих близких заменителей[55].
Регуляторные требования образуют нормативную рамку, в которой функционирует медицинская организация, и оказывают существенное влияние на структуру затрат и возможности генерирования доходов. Лицензионные требования устанавливают минимальные стандарты ресурсного обеспечения, несоблюдение которых исключает возможность легальной деятельности. Для стоматологической клиники лицензионные требования определяют необходимый перечень оборудования, квалификацию персонала, характеристики помещений и систему внутреннего контроля качества[56]. Соблюдение данных требований формирует нижнюю границу постоянных затрат организации.
Тарифное регулирование в системе обязательного медицинского страхования влияет на доходы медицинских организаций, участвующих в программах ОМС. Тарифы на стоматологическую помощь в рамках ОМС устанавливаются территориальными фондами обязательного медицинского страхования и, как правило, не покрывают полной себестоимости услуг, что делает данный сегмент малопривлекательным для коммерческих клиник[57]. Большинство частных стоматологических клиник ориентируются преимущественно на платные услуги и программы добровольного медицинского страхования, где ценообразование более гибкое.
Сотрудничество со страховыми компаниями по программам ДМС создаёт для клиники дополнительный канал привлечения пациентов, однако сопряжено с определёнными ограничениями. Страховые компании согласовывают прейскуранты и контролируют обоснованность назначенного лечения, что может ограничивать доходность услуг, оказываемых застрахованным пациентам. Вместе с тем стабильный поток пациентов по каналу ДМС снижает зависимость от маркетинговых усилий и обеспечивает базовую загрузку мощностей[58].
Макроэкономическая ситуация оказывает опосредованное, но существенное влияние на прибыльность медицинских организаций. Уровень реальных располагаемых доходов населения определяет платёжеспособный спрос на медицинские услуги: в периоды экономического спада потребители склонны откладывать плановое лечение и обращаться за медицинской помощью только в случае острой необходимости[59]. Для стоматологии данный эффект особенно выражен применительно к эстетическим и ортодонтическим услугам, которые воспринимаются пациентами как менее срочные.
Инфляционные процессы создают давление на затратную часть деятельности медицинской организации. Рост цен на оборудование, материалы, коммунальные услуги и оплату труда увеличивает себестоимость медицинских услуг, требуя соответствующей корректировки ценовой политики. Однако повышение цен в условиях снижения платёжеспособности населения может привести к оттоку пациентов, что создаёт управленческую дилемму между сохранением рентабельности и поддержанием объёмов деятельности[60].
Геополитические факторы приобрели особую значимость для российского здравоохранения в 2022–2024 гг. Санкционные ограничения и уход с российского рынка ряда зарубежных производителей привели к нарушению цепочек поставок медицинского оборудования и расходных материалов. Стоматология оказалась в числе наиболее пострадавших направлений вследствие высокой зависимости от импортных материалов и оборудования. Цены на стоматологические материалы выросли на 30–100 % в зависимости от категории, что существенно увеличило себестоимость услуг[61].
Переход к внутренним факторам прибыльности предполагает анализ тех аспектов деятельности организации, которые находятся в сфере управленческого контроля. Структура затрат представляет собой базовый внутренний фактор, определяющий операционный рычаг и чувствительность прибыли к изменению объёмов деятельности. Затраты медицинской организации традиционно подразделяются на постоянные и переменные в зависимости от их связи с объёмом оказываемых услуг[62].
Постоянные затраты стоматологической клиники включают арендную плату или амортизацию помещений, амортизацию оборудования, оклады административного персонала, расходы на содержание помещений (коммунальные платежи, охрана, уборка), лицензионные платежи за программное обеспечение, страховые взносы. Данные затраты не зависят от количества принятых пациентов и формируют нижнюю границу расходов, которые клиника несёт независимо от уровня загрузки. Высокая доля постоянных затрат увеличивает операционный рычаг: при росте объёмов деятельности прибыль растёт опережающими темпами, однако при снижении объёмов убытки также нарастают быстрее.
Переменные затраты стоматологической клиники связаны непосредственно с процессом оказания услуг и включают расходные материалы (пломбировочные материалы, анестетики, оттискные массы, имплантаты), сдельную часть оплаты труда врачей, затраты на стерилизацию инструментов, расходы на одноразовые изделия медицинского назначения. Доля переменных затрат в структуре себестоимости стоматологических услуг существенно варьируется в зависимости от вида услуги: для терапевтического лечения она относительно невелика, тогда как для имплантации и протезирования может достигать 50–60 % от цены услуги[63].
Ценовая политика является ключевым внутренним фактором, напрямую влияющим на доходы и рентабельность медицинской организации. Формирование цен на стоматологические услуги осуществляется с учётом себестоимости, цен конкурентов, платёжеспособности целевой аудитории и позиционирования клиники на рынке. Выделяют три базовых подхода к ценообразованию: затратный (цена = себестоимость + наценка), конкурентный (ориентация на рыночные цены) и ценностный (цена определяется воспринимаемой ценностью для пациента)[64].
На практике стоматологические клиники, как правило, используют комбинированный подход к ценообразованию. Затратный метод применяется для определения нижней границы цены, обеспечивающей покрытие переменных затрат и вклад в постоянные расходы. Конкурентный анализ позволяет определить диапазон приемлемых цен для целевого сегмента рынка. Ценностный подход реализуется через дифференциацию цен в зависимости от квалификации врача, используемых материалов и уровня сервиса. Гибкая система скидок и акций позволяет привлекать ценочувствительных пациентов без снижения базовых цен.
Эффективность маркетинга и продаж определяет способность клиники привлекать и удерживать пациентов, обеспечивая необходимый объём спроса на услуги. Маркетинговая деятельность стоматологической клиники включает позиционирование, продвижение, работу с репутацией и управление взаимоотношениями с пациентами. В условиях цифровой трансформации особое значение приобретают онлайн-каналы продвижения: поисковая оптимизация, контекстная реклама, социальные сети, агрегаторы медицинских услуг[65].
Анализ маркетинговых инструментов частных стоматологических клиник свидетельствует о смещении акцентов в сторону цифровых каналов коммуникации. Сайт клиники, страницы в социальных сетях, отзывы на специализированных площадках формируют первичное впечатление потенциального пациента и во многом определяют его решение об обращении. Репутационный маркетинг — работа с отзывами, рейтингами, рекомендациями — приобретает критическое значение в условиях высокой информационной прозрачности рынка[66].
Концепция «Your Money or Your Life» (YMYL), применяемая поисковыми системами, предъявляет особые требования к контенту медицинских сайтов. Сайты медицинских организаций оцениваются по критериям экспертности, авторитетности и достоверности информации, что влияет на их позиции в поисковой выдаче и, следовательно, на поток органического трафика[67]. Для стоматологической клиники это означает необходимость инвестиций в создание качественного экспертного контента и подтверждение квалификации специалистов.
Загрузка мощностей является критическим фактором прибыльности для капиталоёмких медицинских организаций. Стоматологическая клиника располагает ограниченным числом рабочих мест врачей и единиц оборудования, производительность которых определяет максимально возможный объём услуг. Недозагрузка мощностей приводит к тому, что постоянные затраты распределяются на меньшее количество услуг, увеличивая себестоимость каждой из них[68]. Оптимизация загрузки достигается посредством эффективного управления расписанием, сокращения простоев между приёмами, балансировки нагрузки между специалистами.
Управление дебиторской задолженностью влияет на денежный поток и финансовую устойчивость медицинской организации. Для стоматологических клиник, работающих преимущественно с физическими лицами на условиях предоплаты или оплаты по факту, проблема дебиторской задолженности менее актуальна, чем для клиник с высокой долей корпоративных клиентов и страховых компаний. Тем не менее при работе по договорам ДМС или с корпоративными заказчиками возникает временной разрыв между оказанием услуги и получением оплаты, что требует контроля сроков погашения задолженности и резервирования средств на покрытие возможных неплатежей[69].
Система мотивации персонала выступает важнейшим внутренним фактором, определяющим производительность труда и качество обслуживания пациентов. Медицинские работники, особенно врачи, обладают высокой степенью автономии в принятии клинических решений, что делает их мотивацию критически важной для достижения целей организации. Неэффективная система мотивации может приводить к снижению качества работы, текучести кадров, конфликтам и, в конечном счёте, к ухудшению финансовых результатов[70].
Мотивация медицинского персонала имеет как материальную, так и нематериальную составляющие. Материальная мотивация включает базовый оклад, процент от выработки, премии за достижение показателей, компенсации и льготы. Для врачей-стоматологов типичной является система оплаты труда, сочетающая фиксированный оклад и процент от стоимости оказанных услуг, что создаёт заинтересованность в увеличении объёмов работы[71]. Вместе с тем чрезмерный акцент на объёмных показателях может создавать риски навязывания пациентам избыточных услуг.
Нематериальная мотивация включает возможности профессионального развития, признание достижений, комфортные условия труда, участие в принятии решений, корпоративную культуру. Для медицинских работников, относящихся к категории профессионалов с высоким уровнем образования, нематериальные факторы мотивации зачастую имеют не меньшее значение, чем финансовое вознаграждение. Возможность осваивать новые технологии, участвовать в конференциях, публиковать результаты работы повышает привлекательность клиники как работодателя[72].
Специфика мотивации персонала негосударственных стоматологических клиник связана с особенностями организационной структуры и системы оплаты труда в частном секторе. В отличие от государственных учреждений, частные клиники обладают большей гибкостью в формировании компенсационных пакетов и могут предлагать конкурентное вознаграждение для привлечения лучших специалистов. Вместе с тем высокие ожидания по производительности и качеству создают дополнительное давление на персонал, что требует сбалансированного подхода к стимулированию[73].
Для систематизации рассмотренных факторов и оценки степени их влияния на прибыльность стоматологической клиники целесообразно провести их классификацию по ряду критериев. В таблице 3 представлена комплексная характеристика внешних и внутренних факторов прибыльности медицинской организации (приложение 1).
Выделим несколько важных закономерностей, во-первых, внешние факторы, несмотря на их значительное влияние на прибыльность, практически не поддаются прямому управленческому воздействию. Медицинская организация вынуждена адаптироваться к условиям внешней среды, не имея возможности их изменить. Это определяет приоритетность развития адаптационных способностей организации — гибкости, диверсифицированности, устойчивости к шокам. Мониторинг внешней среды и раннее выявление изменений позволяют своевременно корректировать стратегию.
Во-вторых, внутренние факторы характеризуются высокой управляемостью, что создаёт значительный потенциал повышения прибыльности за счёт управленческих решений. Структура затрат, ценовая политика, маркетинг, загрузка мощностей, мотивация персонала — все эти факторы находятся в сфере компетенции менеджмента и могут быть оптимизированы. При этом взаимосвязь внутренних факторов требует системного подхода: изолированное воздействие на отдельный фактор без учёта его связей с другими может не принести ожидаемого эффекта или даже привести к негативным последствиям.
В-третьих, практически все факторы оцениваются как оказывающие высокое влияние на прибыльность, что свидетельствует о комплексном характере управления финансовыми результатами медицинской организации. Не существует единственного «волшебного» фактора, воздействие на который гарантированно обеспечит прибыльность. Успешное управление требует одновременного внимания ко всем значимым факторам и их сбалансированного развития. Приоритизация управленческих усилий должна осуществляться на основе анализа конкретной ситуации организации и выявления наиболее проблемных областей.
Удовлетворённость пациентов заслуживает отдельного рассмотрения как интегральный фактор, опосредующий влияние многих других факторов на прибыльность. Удовлетворённый пациент не только возвращается в клинику повторно, но и рекомендует её своему окружению, формируя бесплатный канал привлечения новых клиентов. Исследования показывают, что стоимость удержания существующего пациента значительно ниже стоимости привлечения нового, что делает работу с удовлетворённостью экономически обоснованной[74].
Факторы удовлетворённости пациентов стоматологической клиники включают как клинические (качество лечения, отсутствие боли, долговечность результата), так и сервисные компоненты (время ожидания, вежливость персонала, комфортность помещений, удобство записи). Управление удовлетворённостью требует системного подхода, охватывающего все точки контакта пациента с клиникой — от первого телефонного звонка до послелечебного сопровождения. Регулярное измерение удовлетворённости и оперативное реагирование на обратную связь позволяют выявлять и устранять проблемные области.
Взаимосвязь факторов прибыльности проявляется в наличии синергетических эффектов и противоречий между отдельными факторами. Например, повышение квалификации персонала увеличивает затраты на обучение, но одновременно позволяет оказывать более сложные и дорогостоящие услуги, повышает удовлетворённость пациентов и снижает риски осложнений. Снижение цен увеличивает поток пациентов, но может снизить маржинальность и создать проблемы с загрузкой при ограниченных мощностях. Учёт данных взаимосвязей необходим для принятия сбалансированных управленческих решений.
Стратегический подход к управлению прибыльностью предполагает выстраивание иерархии факторов в соответствии с выбранной конкурентной стратегией. Клиника, позиционирующая себя в премиальном сегменте, должна фокусироваться на качестве, квалификации персонала и уровне сервиса, принимая более высокие затраты как необходимое условие дифференциации. Клиника в массовом сегменте должна уделять приоритетное внимание оптимизации затрат и загрузке мощностей при обеспечении приемлемого качества[75]. Несоответствие операционных приоритетов стратегическому позиционированию приводит к размыванию конкурентной позиции и снижению эффективности.
Динамический характер факторов прибыльности требует постоянного мониторинга и адаптации управленческих подходов. Внешняя среда медицинской организации претерпевает непрерывные изменения: меняется конкурентный ландшафт, регуляторные требования, макроэкономические условия. Внутренние факторы также не статичны: квалификация персонала растёт или снижается, оборудование устаревает, маркетинговые каналы теряют эффективность. Успешное управление прибыльностью предполагает не однократную оптимизацию, а непрерывный процесс анализа, планирования и корректировки.
Подводя итог рассмотрению факторов, влияющих на прибыльность медицинской организации, необходимо подчеркнуть следующее. Прибыльность стоматологической клиники определяется сложным комплексом внешних и внутренних факторов, находящихся в постоянном взаимодействии. Внешние факторы — конкуренция, регулирование, макроэкономика, геополитика — формируют контекст функционирования и ограничивают пространство стратегических альтернатив. Внутренние факторы — структура затрат, ценообразование, маркетинг, загрузка, мотивация — определяют способность организации адаптироваться к внешним условиям и использовать имеющиеся возможности.
Эффективное управление прибыльностью требует системного подхода, учитывающего взаимосвязи между факторами и их динамику. Изолированное воздействие на отдельные факторы без понимания общей картины рискует оказаться неэффективным или контрпродуктивным. Приоритеты управленческих усилий должны определяться стратегическим позиционированием клиники и результатами диагностики её текущего состояния. Непрерывный мониторинг внешней и внутренней среды создаёт информационную основу для своевременной корректировки управленческих решений и поддержания устойчивой прибыльности в долгосрочной перспективе.
Выводы по главе 1
Медицинская организация представляет собой специфический объект управления, функционирующий на стыке экономических закономерностей и социальных обязательств. Высокая степень нормативного регулирования, критическая роль человеческого фактора, информационная асимметрия между производителем и потребителем услуг, неотложный характер медицинской помощи и значительная капиталоёмкость деятельности формируют особый контекст управления, требующий адаптации универсальных подходов менеджмента к отраслевой специфике. Частная стоматологическая клиника в полной мере испытывает влияние указанных факторов и нуждается в сбалансированном подходе, обеспечивающем достижение экономических целей при безусловном соблюдении этических стандартов и приоритете интересов пациента.
Современные подходы к управлению ресурсами и прибыльностью — ресурсно-ориентированный, процессный и бережливое производство — являются комплементарными и наиболее эффективны при интегрированном применении. Ресурсно-ориентированный подход определяет стратегические приоритеты развития уникальных компетенций, процессный подход обеспечивает рациональную организацию текущей деятельности, бережливое производство создаёт механизм непрерывного совершенствования и устранения потерь. Система финансово-экономических показателей — рентабельность, маржинальность, оборачиваемость — должна дополняться нефинансовыми индикаторами в рамках сбалансированной системы показателей для обеспечения баланса краткосрочных результатов и долгосрочного развития.
Прибыльность медицинской организации формируется под воздействием комплекса внешних и внутренних факторов. Внешние факторы — рыночная конкуренция, регуляторные требования, макроэкономическая и геополитическая ситуация — задают контекст функционирования и ограничивают пространство стратегических альтернатив. Внутренние факторы — структура затрат, ценовая политика, маркетинг, загрузка мощностей, мотивация персонала — находятся в сфере управленческого контроля и определяют способность организации адаптироваться к внешним условиям. Взаимосвязь факторов обусловливает необходимость системного подхода к управлению, исключающего изолированное воздействие на отдельные элементы без учёта их влияния на общую эффективность.
2. АНАЛИЗ СИСТЕМЫ УПРАВЛЕНИЯ РЕСУРСАМИ В СТОМАТОЛОГИЧЕСКОЙ КЛИНИКЕ ООО «ИНВАЙТ МЕДИКАЛ»
2.1. Организационно-экономическая характеристика ООО «ИнвайтМедикал»
Общество с ограниченной ответственностью «ИнвайтМедикал» представляет собой частную стоматологическую клинику, осуществляющую деятельность на рынке медицинских услуг г. Москвы. Организация зарегистрирована 24 декабря 2015 г. и к настоящему времени функционирует на рынке более девяти лет, что свидетельствует об устойчивости бизнес-модели и сформированной клиентской базе[76].
Клиника расположена по адресу: г. Москва, ул. Палехская, д. 21, что соответствует Северо-Восточному административному округу столицы. Согласно данным аналитического агентства Inventica, в Москве на апрель 2024 г. зарегистрировано 3 485 юридических лиц с действующей стоматологической лицензией, при этом наибольшая концентрация клиник наблюдается в Центральном административном округе[77]. Расположение ООО «ИнвайтМедикал» в СВАО позволяет клинике работать в условиях менее интенсивной конкуренции по сравнению с центральными районами, сохраняя при этом доступность для широкого круга пациентов.
Единственным учредителем организации является КЗПИФ «Эксперт Плюс» (100% доли в уставном капитале). Генеральным директором является Донцова А.С., оперативное управление клиникой осуществляет управляющий Донцов Д.Ю. Подобная структура собственности и управления характерна для частных медицинских организаций, находящихся в портфеле инвестиционных фондов, и предполагает профессиональный подход к финансовому контролю и стратегическому развитию.
ООО «ИнвайтМедикал» оказывает полный спектр стоматологических услуг, включающий терапевтическую стоматологию (лечение кариеса, пульпита, периодонтита), хирургическую стоматологию (удаление зубов, имплантация), ортопедическую стоматологию (протезирование, установка коронок и виниров), ортодонтию (исправление прикуса, установка брекет-систем), пародонтологию, профессиональную гигиену полости рта и эстетическую стоматологию. Согласно данным GxP News, обращения на дентальную имплантацию в 2024 г. выросли на 107%, что отражает смещение структуры спроса в сторону высокомаржинальных услуг[78].
Клиника располагает действующими лицензиями на осуществление медицинской деятельности (с 18 апреля 2018 г.) и на деятельность по обороту наркотических средств и психотропных веществ (с 29 мая 2024 г.), что соответствует требованиям Федерального закона № 99-ФЗ «О лицензировании отдельных видов деятельности» и позволяет оказывать полный спектр стоматологических услуг, включая манипуляции с применением седации.
Организационная структура ООО «ИнвайтМедикал» построена по линейно-функциональному принципу и включает три основных блока: медицинский, административный и вспомогательный персонал (рисунок 1) (приложение 2).
Общая численность персонала по состоянию на конец 2024 г. составляет 35 человек, что на 10 человек больше по сравнению с 2023 г. Медицинский блок (22 человека, 63% штата) включает врачей-стоматологов различных специализаций (12 человек), медицинских сестёр и ассистентов (8 человек), гигиенистов (2 человека). Административный блок (10 человек, 29% штата) обеспечивает взаимодействие с пациентами, финансовый учёт, маркетинговую деятельность и кадровое сопровождение. Вспомогательный персонал (3 человека, 8% штата) отвечает за стерилизацию инструментов и поддержание санитарно-гигиенических стандартов.
Соотношение врачебного и вспомогательного медицинского персонала (12:8 или 1:0,67) соответствует рекомендуемым штатным нормативам, установленным Приказом Минздрава России от 31.07.2020 № 786н[79]. Доля административного персонала (29%) несколько превышает типичные показатели для отрасли (20–25%), что обусловлено акцентом на маркетинговую активность и клиентский сервис.
Анализ финансово-экономических показателей деятельности ООО «ИнвайтМедикал» за 2022–2024 гг. свидетельствует о динамичном развитии организации (таблица 3).
Таблица 3 — Динамика основных финансово-экономических показателей ООО «ИнвайтМедикал» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Абс. изменение 2024/2022, млн руб. | Темп роста 2024/2022, % |
| Выручка, млн руб. | 295,0 | 298,0 | 439,0 | +144,0 | 148,8 |
| Себестоимость, млн руб. | 198,0 | 195,0 | 267,0 | +69,0 | 134,8 |
| Валовая прибыль, млн руб. | 97,0 | 103,0 | 172,0 | +75,0 | 177,3 |
| Чистая прибыль, млн руб. | 52,0 | 61,0 | 120,0 | +68,0 | 230,8 |
| Среднесписочная численность, чел. | 23 | 25 | 35 | +12 | 152,2 |
| Производительность труда, млн руб./чел. | 12,8 | 11,9 | 12,5 | -0,3 | 97,7 |
Источник: составлено автором по данным[80].
Выручка за анализируемый период увеличилась на 144 млн руб. (с 295 до 439 млн руб.), темп роста составил 148,8%. Особенно значительный прирост наблюдался в 2024 г. (+47,3% к предыдущему году), что существенно превышает среднерыночные темпы роста стоматологической отрасли (+15,4% по данным «Ведомостей»)[81].
Чистая прибыль за три года увеличилась более чем в 2,3 раза — с 52 до 120 млн руб. При этом темп роста прибыли (230,8%) существенно опережает темп роста выручки (148,8%), что свидетельствует о повышении операционной эффективности бизнеса и оптимизации структуры затрат. Рост себестоимости (134,8%) оказался ниже роста выручки, что обеспечило увеличение валовой маржи.
Производительность труда в 2024 г. составила 12,5 млн руб. на одного сотрудника, что несколько ниже показателя 2022 г. (12,8 млн руб.). Снижение связано с опережающим ростом численности персонала (+52,2%) относительно роста выручки (+48,8%), что объясняется инвестициями в расширение штата для обеспечения будущего роста. Согласно отраслевым бенчмаркам, выручка с одного стоматологического кресла составляет 1–1,5 млн руб. в месяц[82], показатели ООО «ИнвайтМедикал» соответствуют верхней границе данного диапазона.
Для комплексной оценки финансового состояния организации проведён анализ коэффициентов рентабельности и ликвидности (таблица 4).
Таблица 4 — Показатели рентабельности и финансовой устойчивости ООО «ИнвайтМедикал» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Норматив | Оценка |
| Рентабельность продаж (ROS), % | 17,6 | 20,5 | 27,3 | 15–25 | Выше нормы |
| Рентабельность по чистой прибыли, % | 17,6 | 20,5 | 27,3 | 10–20 | Выше нормы |
| Рентабельность активов (ROA), % | 31,5 | 34,2 | 43,0 | >15 | Высокая |
| Коэффициент автономии | 0,88 | 0,90 | 0,92 | >0,5 | Высокая |
| Коэффициент текущей ликвидности | 1,3 | 1,4 | 1,5 | 1,5–2,0 | Норма |
| Валовая маржа, % | 32,9 | 34,6 | 39,2 | 30–40 | Норма |
Источник: составлено автором по данным[83].
Наблюдается высокий уровнь рентабельности и финансовой устойчивости организации. Рентабельность продаж в 2024 г. достигла 27,3%, что существенно превышает среднеотраслевой показатель 17–20%, зафиксированный изданием «Коммерсантъ»[84]. Высокая рентабельность обеспечивается сочетанием эффективного ценообразования, оптимизированной структуры услуг с акцентом на высокомаржинальные направления (имплантация, протезирование) и контролем операционных издержек.
Рентабельность активов (ROA) на уровне 43% свидетельствует об эффективном использовании имущественного комплекса организации. Коэффициент автономии (0,92) значительно превышает нормативное значение (0,5), что указывает на преобладание собственного капитала в структуре финансирования и минимальную зависимость от заёмных средств. Коэффициент текущей ликвидности (1,5) соответствует нижней границе нормы, обеспечивая способность организации своевременно погашать краткосрочные обязательства.
Структура затрат ООО «ИнвайтМедикал» типична для стоматологических клиник и включает существенную долю расходов на оплату труда медицинского персонала, материальные затраты на стоматологические материалы и расходы на содержание помещений и оборудования (таблица 5).
Таблица 5 — Структура операционных затрат ООО «ИнвайтМедикал» в 2024 г.
| Статья затрат | Сумма, млн руб. | Удельный вес, % | Характер затрат |
| Фонд оплаты труда (с начислениями) | 133,5 | 50,0 | Условно-постоянные |
| Стоматологические материалы и медикаменты | 53,4 | 20,0 | Переменные |
| Аренда и коммунальные услуги | 32,0 | 12,0 | Постоянные |
| Амортизация оборудования | 21,4 | 8,0 | Постоянные |
| Маркетинг и реклама | 13,4 | 5,0 | Условно-постоянные |
| Прочие расходы | 13,3 | 5,0 | Смешанные |
| Итого | 267,0 | 100,0 | — |
Источник: составлено автором по данным[85].
Так, наибольшую долю в структуре затрат занимает фонд оплаты труда (50%), что соответствует специфике медицинской деятельности как трудоёмкой отрасли. Средняя заработная плата в стоматологической отрасли в 2024 г. составила 71,8 тыс. руб./мес.[86], в ООО «ИнвайтМедикал» данный показатель выше среднеотраслевого, что способствует привлечению и удержанию квалифицированных специалистов.
Затраты на стоматологические материалы и медикаменты (20%) являются основной переменной составляющей себестоимости. Следует отметить, что до 2022 г. около 90% материалов в частной стоматологии поставлялось от зарубежных производителей, однако санкционное давление привело к переориентации закупок на азиатских и отечественных поставщиков. Рост цен на отдельные позиции (импортная анестезия — с 2 000 до 14 000–17 000 руб./упаковка)[87] оказывает давление на маржинальность и требует постоянной работы по оптимизации закупочной политики.
Высокая доля постоянных и условно-постоянных затрат (75%) обусловливает значительный операционный леверидж и чувствительность финансового результата к изменению объёмов оказываемых услуг. В этих условиях критическое значение приобретает обеспечение максимальной загрузки стоматологических кресел и производительности врачебного персонала.
Текущая система управления ресурсами в ООО «ИнвайтМедикал» включает несколько взаимосвязанных элементов. Финансовое планирование осуществляется на основе годового бюджета с ежемесячной детализацией и план-фактным анализом отклонений. Учёт выручки ведётся в разрезе видов услуг, врачей и источников привлечения пациентов, что позволяет анализировать эффективность различных направлений деятельности.
Управление персоналом основано на системе материальной мотивации, включающей оклад и переменную часть в зависимости от выработки. Согласно отраслевым практикам, модели оплаты врачей включают процент от выручки либо фиксированную сумму за манипуляцию[88]. Клиника применяет смешанную модель с преобладанием процентной составляющей.
Учёт материальных ресурсов ведётся в медицинской информационной системе (МИС) с автоматическим списанием материалов при проведении манипуляций. Однако анализ практики управления выявил ряд областей для совершенствования: отсутствие формализованной системы KPI для различных категорий персонала, неполная интеграция МИС с финансовым учётом, недостаточное использование аналитических инструментов для прогнозирования спроса и оптимизации загрузки.
Итак, ООО «ИнвайтМедикал» представляет собой развивающуюся стоматологическую клинику с устойчивым финансовым положением и показателями рентабельности, превышающими среднеотраслевые значения. Организация демонстрирует способность расти существенно быстрее рынка (+47% против +15% в 2024 г.), сохраняя при этом высокую маржинальность. Вместе с тем выявлены резервы для дальнейшего повышения эффективности в области управления персоналом, оптимизации закупочной политики и цифровизации бизнес-процессов, что требует детального анализа в последующих разделах исследования.
2.2. Нормативно-правовая база, регламентирующая деятельность ООО «Инвайт Медикал»
Деятельность частной стоматологической клиники ООО «ИнвайтМедикал» осуществляется в условиях многоуровневого правового регулирования, включающего нормы гражданского, медицинского, трудового, налогового и санитарно-эпидемиологического законодательства. Комплексный характер регулирования обусловлен спецификой медицинской деятельности, затрагивающей конституционные права граждан на охрану здоровья и медицинскую помощь.
Базовым нормативным актом, определяющим правовые основы функционирования медицинских организаций, является Федеральный закон от 21.11.2011 № 323-ФЗ «Об основах охраны здоровья граждан в Российской Федерации»[89]. Данный закон устанавливает основные принципы охраны здоровья (соблюдение прав граждан, приоритет интересов пациента, доступность и качество медицинской помощи), определяет права и обязанности медицинских организаций, регламентирует порядок оказания платных медицинских услуг. Для ООО «ИнвайтМедикал» особое значение имеют статьи 84 и 87, устанавливающие требования к оказанию платных медицинских услуг и внутреннему контролю качества.
Право на осуществление медицинской деятельности возникает у организации с момента получения соответствующей лицензии. Порядок лицензирования определяется Федеральным законом от 04.05.2011 № 99-ФЗ «О лицензировании отдельных видов деятельности»[90] и конкретизируется Постановлением Правительства РФ от 01.06.2021 № 852 «О лицензировании медицинской деятельности»[91]. Лицензионные требования включают наличие помещений, соответствующих санитарным нормам, оборудования согласно стандартам оснащения, квалифицированного персонала с профильным образованием и сертификатами специалистов.
ООО «ИнвайтМедикал» располагает лицензией на осуществление медицинской деятельности (с 18.04.2018), включающей работы по стоматологии терапевтической, хирургической, ортопедической, ортодонтии, детской стоматологии и рентгенологии. Дополнительно получена лицензия на деятельность по обороту наркотических средств и психотропных веществ (с 29.05.2024), что позволяет применять седацию и расширяет возможности клиники в оказании комплексной стоматологической помощи.
Порядок оказания стоматологической помощи регламентирован Приказом Минздрава России от 31.07.2020 № 786н «Об утверждении Порядка оказания медицинской помощи взрослому населению при стоматологических заболеваниях»[92]. Данный документ содержит 14 приложений, устанавливающих правила организации деятельности стоматологических подразделений, рекомендуемые штатные нормативы и стандарты оснащения. В частности, Приложение 2 определяет рекомендуемые штатные нормативы: 1 должность врача-стоматолога на 2000 взрослого населения, 1 должность среднего медицинского персонала на 1 должность врача. Приложение 3 содержит перечень обязательного оборудования стоматологического кабинета, включающий стоматологическую установку, компрессор, стерилизационное оборудование, диагностическую аппаратуру.
Санитарно-эпидемиологические требования к деятельности стоматологических организаций установлены СанПиН 2.1.3678-20 «Санитарно-эпидемиологические требования к эксплуатации помещений, зданий, сооружений, оборудования и транспорта, а также условиям деятельности хозяйствующих субъектов, осуществляющих продажу товаров, выполнение работ или оказание услуг». Данные правила определяют требования к площади помещений, высоте потолков (не менее 2,6 м), освещённости, вентиляции, водоснабжению и канализации. Особое внимание уделяется требованиям к стерилизации инструментов, обработке поверхностей и утилизации медицинских отходов.
Существенные изменения в СанПиН вступают в силу с 1 марта 2025 г.[93]. Ключевым послаблением является отмена требования к минимальной площади основной стоматологической установки (ранее — не менее 14 кв. м), что расширяет возможности для оптимизации использования площадей и размещения дополнительных рабочих мест. Уточнены требования к комнате персонала (не менее 6 кв. м), вестибюлю (не менее 10 кв. м), введена обязательность бактерицидных облучателей и непрозрачных перегородок между креслами высотой не менее 1,5 м.
Отношения между клиникой и пациентами в части оказания платных медицинских услуг регулируются Постановлением Правительства РФ от 11.05.2023 № 736 «Об утверждении Правил предоставления медицинскими организациями платных медицинских услуг» и нормами Закона РФ от 07.02.1992 № 2300-1 «О защите прав потребителей»[94]. Указанные акты обязывают медицинскую организацию предоставлять потребителю информацию о перечне и стоимости услуг, квалификации специалистов, используемых материалах, заключать договор в письменной форме с указанием существенных условий, получать информированное добровольное согласие на медицинское вмешательство.
Трудовые отношения с медицинским персоналом регулируются Трудовым кодексом РФ с учётом особенностей, установленных для медицинских работников. Статья 350 ТК РФ устанавливает сокращённую продолжительность рабочего времени для медицинских работников — не более 39 часов в неделю. Постановление Правительства РФ от 14.02.2003 № 101 конкретизирует данную норму для отдельных категорий: для врачей-стоматологов установлена 33-часовая рабочая неделя. Данное ограничение существенно влияет на планирование загрузки персонала и расчёт фонда оплаты труда.
Квалификационные требования к медицинским работникам определены Приказом Минздрава России от 08.10.2015 № 707н «Об утверждении Квалификационных требований к медицинским и фармацевтическим работникам с высшим образованием по направлению подготовки "Здравоохранение и медицинские науки"». Врачи-стоматологи должны иметь высшее медицинское образование по специальности «Стоматология» и пройти подготовку в ординатуре по соответствующей специальности. Требование о непрерывном медицинском образовании (НМО) обязывает специалистов ежегодно набирать определённое количество образовательных кредитов для подтверждения квалификации.
Налогообложение медицинских организаций осуществляется в соответствии с Налоговым кодексом РФ. Медицинские услуги освобождены от НДС согласно подпункту 2 пункта 2 статьи 149 НК РФ[95], что является существенной налоговой преференцией для отрасли. ООО «ИнвайтМедикал» применяет общую систему налогообложения и уплачивает налог на прибыль по ставке 20%. По данным бухгалтерской отчётности, сумма уплаченных налогов в 2024 г. составила 16,4 млн руб.
Систематизация ключевых нормативных актов, регламентирующих деятельность ООО «ИнвайтМедикал», представлена в таблице 6.
Таблица 6 — Система нормативно-правового регулирования деятельности ООО «ИнвайтМедикал»
| Сфера регулирования | Нормативный акт | Основные требования для клиники |
| Основы медицинской деятельности | ФЗ от 21.11.2011 № 323-ФЗ «Об основах охраны здоровья граждан в РФ» | Соблюдение прав пациентов, информированное согласие, внутренний контроль качества |
| Лицензирование | ФЗ от 04.05.2011 № 99-ФЗ; ПП РФ от 01.06.2021 № 852 | Наличие помещений, оборудования, квалифицированного персонала; соответствие лицензионным требованиям |
| Порядок оказания помощи | Приказ Минздрава от 31.07.2020 № 786н | Соблюдение штатных нормативов, стандартов оснащения, маршрутизации пациентов |
| Санитарные требования | СанПиН 2.1.3678-20 (с изм. от 01.03.2025) | Требования к площадям, стерилизации, обращению с отходами, разделению потоков |
| Платные услуги | ПП РФ от 11.05.2023 № 736; Закон о защите прав потребителей | Договор, прейскурант, информирование, гарантийные обязательства |
| Трудовые отношения | ТК РФ (ст. 350); ПП РФ от 14.02.2003 № 101 | 33-часовая рабочая неделя для стоматологов, дополнительный отпуск |
| Квалификация персонала | Приказ Минздрава от 08.10.2015 № 707н | Требования к образованию, ординатуре, НМО |
| Налогообложение | НК РФ (ст. 149, 284) | Освобождение от НДС, налог на прибыль 20% |
| Оборот наркотических средств | ФЗ от 08.01.1998 № 3-ФЗ | Лицензия, учёт, хранение, отчётность |
| Персональные данные | ФЗ от 27.07.2006 № 152-ФЗ | Согласие на обработку, защита медицинской тайны |
Выделим несколько ключевых аспектов нормативного регулирования, оказывающих существенное влияние на управление ресурсами стоматологической клиники. Во-первых, лицензионные требования и стандарты оснащения определяют минимально необходимый объём инвестиций в основные средства. Стоматологическая установка, компрессор, стерилизационное оборудование, рентгеновский аппарат представляют собой капиталоёмкие активы с длительным сроком амортизации. Несоблюдение стандартов оснащения влечёт риск приостановления или аннулирования лицензии. Во-вторых, санитарно-эпидемиологические требования формируют значительную статью операционных расходов: затраты на расходные материалы для стерилизации, средства индивидуальной защиты, утилизацию отходов класса Б и В, техническое обслуживание вентиляции и водоподготовки. Вступающие в силу с марта 2025 г. послабления в части минимальной площади открывают возможности для более эффективного использования арендуемых помещений. В-третьих, ограничение продолжительности рабочего времени врачей-стоматологов (33 часа в неделю) является критическим фактором при планировании загрузки и расчёте потребности в персонале. При стандартной 40-часовой рабочей неделе потребовалось бы на 17,5% меньше врачей для обеспечения того же объёма услуг, что объясняет повышенную долю расходов на оплату труда в структуре затрат стоматологических клиник. В-четвёртых, требования к квалификации и непрерывному образованию персонала обусловливают необходимость инвестиций в обучение и развитие сотрудников. Расходы на конференции, семинары, курсы повышения квалификации являются обязательными для поддержания права на осуществление медицинской деятельности.
Особое значение для ООО «ИнвайтМедикал» имеет регулирование тарифов в системе обязательного и добровольного медицинского страхования. Тарифы ОМС на стоматологические услуги устанавливаются территориальными программами государственных гарантий и, как правило, не покрывают фактическую себестоимость оказания помощи в частных клиниках. По данным BusinesStat, доля ОМС в структуре рынка стоматологических услуг составляет около 70%, однако частные клиники преимущественно работают в сегменте платных услуг и ДМС[96]. ООО «ИнвайтМедикал» не участвует в системе ОМС, что позволяет самостоятельно определять ценовую политику, ориентируясь на рыночные условия.
Ценообразование в сегменте ДМС регулируется договорными отношениями со страховыми компаниями. Тарифы ДМС обычно устанавливаются с дисконтом 15–30% к розничным ценам клиники в обмен на гарантированный поток пациентов. Данная модель требует тщательного анализа маржинальности каждой услуги для обеспечения рентабельности работы по страховым программам.
Регуляторная среда характеризуется высокой динамикой изменений. За последние три года были обновлены правила лицензирования, правила оказания платных медицинских услуг, санитарные требования. Отслеживание нормативных изменений и своевременная адаптация внутренних процессов требуют выделения соответствующих управленческих ресурсов. В ООО «ИнвайтМедикал» данная функция распределена между главным врачом (медицинское законодательство), бухгалтерией (налоговое законодательство) и внешними консультантами (лицензирование, санитарные требования).
Так, нормативно-правовая база деятельности ООО «ИнвайтМедикал» носит комплексный характер и охватывает все ключевые аспекты функционирования медицинской организации. Соблюдение регуляторных требований обеспечивает легитимность деятельности и формирует значительную часть операционных расходов. Вместе с тем ряд нормативных изменений (отмена требований к минимальной площади, освобождение от НДС) создаёт возможности для оптимизации ресурсов.
2.3. Диагностика проблем в управлении ресурсами и оценка резервов роста прибыльности
Диагностика системы управления ресурсами ООО «ИнвайтМедикал» предполагает анализ эффективности использования трудовых ресурсов, материально-технической базы и оборотных средств с целью выявления резервов роста прибыльности организации. Трудовые ресурсы являются ключевым фактором производства в стоматологической клинике, определяющим как объём оказываемых услуг, так и их качество. Для оценки эффективности использования персонала проведён расчёт показателей производительности и загрузки врачебного состава (таблица 7).
Таблица 7 — Показатели эффективности использования трудовых ресурсов ООО «ИнвайтМедикал» в 2024 г.
| Показатель | Расчёт | Значение | Отраслевой бенчмарк | Отклонение |
| Количество врачей-стоматологов, чел. | — | 12 | — | — |
| Количество стоматологических кресел, ед. | — | 8 | — | — |
| Нормативный фонд рабочего времени врача, час/год | 33 ч × 48 нед. | 1 584 | 1 584 | 0 |
| Фактический фонд рабочего времени врача, час/год | с учётом отпусков, больничных | 1 450 | 1 500 | -50 |
| Коэффициент использования рабочего времени, % | 1 450 / 1 584 × 100 | 91,5 | 95,0 | -3,5 п.п. |
| Среднее количество пациентов на врача в день, чел. | — | 6,2 | 8–10 | -1,8–3,8 |
| Выручка на 1 врача, млн руб./год | 439 / 12 | 36,6 | 30–40 | в норме |
| Выручка на 1 кресло, млн руб./год | 439 / 8 | 54,9 | 48–60 | в норме |
| Выручка на 1 кресло, млн руб./мес. | 54,9 / 12 | 4,6 | 4–5 | в норме |
| Коэффициент загрузки кресел, % | факт. время / доступное | 72,0 | 80–85 | -8–13 п.п. |
Источник: составлено автором по данным управленческой отчётности ООО «ИнвайтМедикал» и отраслевым бенчмаркам[97].
Анализ данных таблицы 5 выявляет ряд существенных закономерностей. Выручка на одного врача (36,6 млн руб./год) и на одно кресло (4,6 млн руб./мес.) соответствует верхней границе отраслевых бенчмарков, что свидетельствует о высокой продуктивности медицинского персонала. Вместе с тем коэффициент загрузки стоматологических кресел (72%) существенно ниже оптимального значения (80–85%), что указывает на наличие резервов повышения эффективности использования материально-технической базы.
Среднее количество пациентов на врача в день (6,2 человека) также ниже отраслевой нормы (8–10 человек), однако данный показатель компенсируется высоким средним чеком, обусловленным специализацией клиники на комплексных и высокомаржинальных услугах (имплантация, протезирование). Коэффициент использования рабочего времени (91,5%) свидетельствует о потерях, связанных с отпусками, больничными и административными простоями.
Анализ структуры персонала и показателей текучести кадров представлен в таблице 8.
Таблица 8 — Анализ движения персонала ООО «ИнвайтМедикал» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Отраслевая норма |
| Среднесписочная численность, чел. | 23 | 25 | 35 | — |
| в т.ч. врачи-стоматологи | 8 | 9 | 12 | — |
| медицинские сёстры/ассистенты | 6 | 7 | 8 | — |
| администраторы | 4 | 4 | 5 | — |
| прочий персонал | 5 | 5 | 10 | — |
| Принято за год, чел. | 4 | 5 | 14 | — |
| Уволено за год, чел. | 3 | 3 | 4 | — |
| Коэффициент текучести врачей, % | 0 | 11,1 | 8,3 | 5–10 |
| Коэффициент текучести ассистентов, % | 16,7 | 14,3 | 12,5 | 15–25 |
| Коэффициент текучести администраторов, % | 25,0 | 25,0 | 20,0 | 10–20 |
| Средний стаж работы в клинике, лет | 2,8 | 3,1 | 2,4 | >3 |
Источник: составлено автором по данным кадровой отчётности ООО «ИнвайтМедикал» и отраслевым бенчмаркам[98].
Данные таблицы свидетельствуют о существенном расширении штата в 2024 г. (+10 человек, +40%), что связано с развитием клиники и открытием дополнительных направлений. Текучесть врачебного персонала (8,3%) находится в пределах отраслевой нормы (5–10%), что свидетельствует об эффективности системы удержания ключевых специалистов. Текучесть ассистентов (12,5%) ниже среднеотраслевого показателя (15–25%), что является позитивным фактором.
Вместе с тем текучесть администраторов (20%) находится на верхней границе нормы (10–20%), что требует внимания. Согласно отраслевым исследованиям, стоимость незапланированного увольнения составляет 150–200% годовой заработной платы сотрудника с учётом затрат на поиск, адаптацию и обучение[99]. Снижение среднего стажа работы в клинике (с 3,1 до 2,4 лет) обусловлено массовым наймом новых сотрудников в 2024 г. и не является негативным фактором в контексте активного роста.
Стоматологическое оборудование представляет собой капиталоёмкий актив, эффективность использования которого существенно влияет на рентабельность клиники. ООО «ИнвайтМедикал» располагает 8 стоматологическими установками, рентгенологическим комплексом (ортопантомограф, компьютерный томограф), стерилизационным оборудованием и вспомогательной техникой.
Коэффициент загрузки стоматологических кресел рассчитывается как отношение фактически отработанного времени к доступному фонду времени. При режиме работы клиники 12 часов в день (с 8:00 до 20:00), 6 дней в неделю, годовой фонд доступного времени одного кресла составляет: 12 ч × 6 дн. × 50 нед. = 3 600 часов. Фактическая загрузка 8 кресел в 2024 г. составила 20 736 часов (72% от максимально доступных 28 800 часов), что свидетельствует о резерве в 8 064 часа или эквиваленте 2,2 дополнительных кресла при полной загрузке.
Особое внимание заслуживает анализ загрузки дорогостоящего диагностического оборудования. Компьютерный томограф (стоимость порядка 8–12 млн руб.) используется преимущественно для диагностики перед имплантацией и сложным протезированием. Фактическая загрузка составляет 15–18 исследований в день при потенциальной пропускной способности 25–30 исследований, что соответствует коэффициенту загрузки 60–72%. Резерв мощности диагностического оборудования может быть реализован через развитие направления диагностических услуг для сторонних пациентов и партнёрских клиник.
Оборотные средства стоматологической клиники включают запасы расходных материалов, медикаментов и дебиторскую задолженность. Эффективность управления запасами определяет как бесперебойность оказания услуг, так и объём замороженного в товарно-материальных ценностях капитала. Среднемесячный объём потребления стоматологических материалов в 2024 г. составил 4,45 млн руб. (53,4 млн руб. / 12 мес.). Средний остаток запасов на складе — 8,9 млн руб., что соответствует двухмесячному запасу. Коэффициент оборачиваемости запасов: 53,4 / 8,9 = 6,0 оборотов в год, или период оборота 60 дней. Для сравнения, оптимальный период оборота запасов в стоматологии составляет 30–45 дней, что указывает на избыточное затоваривание склада. Избыточные запасы формируются по нескольким причинам: опасения срыва поставок в условиях санкционного давления, минимальные партии закупок у поставщиков, отсутствие автоматизированной системы управления запасами с точкой перезаказа. Высвобождение оборотного капитала при оптимизации запасов до 45-дневного норматива составит: 8,9 – (53,4 / 12 × 1,5) = 8,9 – 6,7 = 2,2 млн руб. Структурный анализ выручки и маржинальности по основным направлениям деятельности позволяет выявить наиболее и наименее рентабельные услуги (таблица 9).
Таблица 9 — Анализ маржинальности услуг ООО «ИнвайтМедикал» в 2024 г.
| Направление услуг | Выручка, млн руб. | Доля в выручке, % | Прямые затраты, млн руб. | Маржинальная прибыль, млн руб. | Маржинальность, % |
| Имплантация | 131,7 | 30,0 | 59,3 | 72,4 | 55,0 |
| Ортопедия (протезирование) | 96,6 | 22,0 | 48,3 | 48,3 | 50,0 |
| Терапия (лечение кариеса, каналов) | 87,8 | 20,0 | 52,7 | 35,1 | 40,0 |
| Хирургия (удаление, пластика) | 52,7 | 12,0 | 26,3 | 26,4 | 50,1 |
| Ортодонтия (брекеты, элайнеры) | 43,9 | 10,0 | 21,9 | 22,0 | 50,1 |
| Профгигиена и отбеливание | 26,3 | 6,0 | 13,2 | 13,1 | 49,8 |
| Итого | 439,0 | 100,0 | 221,7 | 217,3 | 49,5 |
Источник: составлено автором по данным управленческой отчётности ООО «ИнвайтМедикал».
Так, наибольшую маржинальность обеспечивают услуги имплантации (55%) и ортопедии (50%), которые в совокупности формируют 52% выручки клиники. Данная структура соответствует стратегии фокусирования на высокомаржинальных направлениях. Терапевтические услуги характеризуются наименьшей маржинальностью (40%) вследствие высокой доли материальных затрат и времени врача на единицу выручки.
Средний чек по услугам имплантации составляет 85–120 тыс. руб. (установка одного имплантата с коронкой), по протезированию — 45–80 тыс. руб., по терапии — 8–15 тыс. руб. Согласно данным GxP News, средний чек в стоматологии в I квартале 2025 г. достиг почти 10 000 руб., при этом обращения на дентальную имплантацию выросли на 107%[100]. ООО «ИнвайтМедикал» успешно использует данный тренд, концентрируясь на высокомаржинальном сегменте.
Индивидуальный анализ производительности врачей позволяет выявить резервы роста и потребности в развитии персонала. При сохранении конфиденциальности персональных данных приведём обобщённые показатели в разрезе квалификационных групп (таблица 10).
Таблица 10 — Показатели эффективности врачей ООО «ИнвайтМедикал» по квалификационным группам в 2024 г.
| Показатель | Ведущие специалисты (3 чел.) | Врачи 1 категории (5 чел.) | Врачи 2 категории (4 чел.) | В среднем |
| Выручка на врача, млн руб./год | 48,2 | 36,8 | 26,4 | 36,6 |
| Количество пациентов в день, чел. | 5,8 | 6,4 | 6,5 | 6,2 |
| Средний чек, руб. | 18 500 | 12 800 | 9 100 | 13 200 |
| Доля повторных пациентов, % | 68 | 52 | 41 | 53 |
| Конверсия консультаций в лечение, % | 82 | 71 | 58 | 70 |
| Маржинальность услуг, % | 54 | 49 | 44 | 49 |
Источник: составлено автором по данным управленческой отчётности ООО «ИнвайтМедикал».
Наблюдается существенная дифференциация показателей эффективности в зависимости от квалификации врачей. Ведущие специалисты генерируют выручку на 82% выше, чем врачи второй категории (48,2 против 26,4 млн руб.), при меньшем количестве пациентов в день (5,8 против 6,5). Это объясняется специализацией ведущих врачей на комплексных высокомаржинальных случаях (имплантация, тотальное протезирование) с высоким средним чеком (18 500 руб. против 9 100 руб.).
Конверсия консультаций в лечение у ведущих специалистов (82%) существенно превышает показатель врачей второй категории (58%), что указывает на резервы в области коммуникационных навыков и презентации планов лечения. Доля повторных пациентов (показатель лояльности) также дифференцирована: 68% у ведущих специалистов против 41% у врачей второй категории.
Систематизация результатов диагностики представлена в формате SWOT-анализа (таблица11).
Таблица 11 — SWOT-анализ ООО «ИнвайтМедикал» в контексте управления ресурсами
| Сильные стороны (Strengths) | Слабые стороны (Weaknesses) |
| S1. Высокая рентабельность продаж (27,3%) — существенно выше среднеотраслевой (17–20%) | W1. Недостаточная загрузка стоматологических кресел (72% при норме 80–85%) |
| S2. Устойчивое финансовое положение (коэф. автономии 0,92) | W2. Повышенная текучесть администраторов (20%) |
| S3. Темпы роста выручки (+47%) превышают рынок (+15%) | W3. Избыточные складские запасы (60 дней против нормы 30–45) |
| S4. Низкая текучесть врачебного персонала (8,3%) | W4. Отсутствие формализованной системы KPI |
| S5. Высокий средний чек за счёт фокуса на имплантации | W5. Неполная интеграция МИС с финансовым учётом |
| S6. Квалифицированный медицинский персонал | W6. Низкая конверсия у врачей 2 категории (58%) |
| S7. Наличие лицензии на седацию (конкурентное преимущество) | W7. Недозагрузка диагностического оборудования (60–72%) |
| Возможности (Opportunities) | Угрозы (Threats) |
| O1. Рост спроса на имплантацию (+107% обращений) | T1. Снижение маржинальности отрасли (с 30% до 17–20%) |
| O2. Отмена требований к минимальной площади (с 01.03.2025) — возможность увеличения числа кресел | T2. Рост цен на импортные материалы (до +250%) |
| O3. Развитие диагностических услуг для сторонних пациентов | T3. Усиление конкуренции (рост числа клиник на 736 ед. в 2024 г.) |
| O4. Внедрение системы KPI и автоматизации | T4. Кадровый дефицит в отрасли |
| O5. Оптимизация закупок через импортозамещение | T5. Изменения в регуляторной среде |
| O6. Расширение программ ДМС | T6. Макроэкономическая нестабильность |
Источник: составлено автором.
На основании проведённой диагностики сформулирован перечень ключевых проблем в управлении ресурсами ООО «ИнвайтМедикал»:
- Неоптимальная загрузка производственных мощностей. Коэффициент загрузки стоматологических кресел (72%) ниже оптимального значения (80–85%). При доведении загрузки до 80% потенциальный прирост выручки составит: 439 × (80/72 – 1) = 48,8 млн руб. в год, или +11,1% к текущему уровню.
- Недозагрузка дорогостоящего диагностического оборудования. Компьютерный томограф используется на 60–72% мощности. Развитие направления диагностических услуг для внешних пациентов позволит получить дополнительную выручку 8–12 млн руб. в год при минимальных переменных затратах.
- Избыточные складские запасы. Период оборота запасов (60 дней) превышает норматив (30–45 дней). Оптимизация позволит высвободить 2,2 млн руб. оборотного капитала и снизить риски списания материалов с истекающим сроком годности.
- Повышенная текучесть административного персонала. Текучесть администраторов (20%) находится на верхней границе нормы. С учётом стоимости замены сотрудника (150–200% годовой зарплаты) потери составляют 0,8–1,2 млн руб. в год.
- Отсутствие формализованной системы KPI. Управление эффективностью персонала осуществляется без чётких количественных ориентиров, что затрудняет мотивацию и контроль результатов.
- Низкая конверсия консультаций у части врачей. Разрыв в конверсии между ведущими специалистами (82%) и врачами второй категории (58%) составляет 24 п.п. Повышение конверсии до среднего уровня (70%) у отстающих врачей обеспечит дополнительную выручку 15–20 млн руб. в год.
- Неполная интеграция информационных систем. МИС не интегрирована с бухгалтерским учётом, что затрудняет оперативный анализ маржинальности и требует ручной выгрузки данных.
- Зависимость от импортных материалов. Несмотря на диверсификацию поставщиков, сохраняется существенная зависимость от импорта, что создаёт риски ценовой волатильности.
Совокупный потенциал роста прибыльности при устранении выявленных проблем оценивается в 25–35 млн руб. чистой прибыли в год, что составляет 20–30% прироста к текущему уровню (120 млн руб.). Реализация данного потенциала требует разработки комплекса мероприятий по оптимизации управления ресурсами, что является предметом следующей главы исследования.
Выводы по главе 2
Проведённый анализ системы управления ресурсами ООО «ИнвайтМедикал» позволил сформулировать следующие выводы.
Во-первых, организация демонстрирует устойчивое финансовое положение и динамичное развитие. Выручка за 2022–2024 гг. увеличилась с 295 до 439 млн руб. (+48,8%), чистая прибыль — с 52 до 120 млн руб. (+130,8%). Рентабельность продаж (27,3%) существенно превышает среднеотраслевой показатель (17–20%), коэффициент автономии (0,92) свидетельствует о высокой финансовой устойчивости. Темпы роста клиники (+47% в 2024 г.) значительно опережают динамику рынка (+15%), что указывает на эффективность выбранной бизнес-модели с фокусом на высокомаржинальные услуги (имплантация, протезирование).
Во-вторых, деятельность клиники осуществляется в условиях комплексного нормативно-правового регулирования, охватывающего лицензирование, санитарные требования, трудовые отношения с медицинским персоналом, защиту прав пациентов. Регуляторные ограничения (33-часовая рабочая неделя врачей-стоматологов, требования к квалификации, стандарты оснащения) формируют значительную часть операционных затрат и определяют специфику управления ресурсами. Вместе с тем ряд нормативных изменений (отмена требований к минимальной площади с 01.03.2025) создаёт возможности для оптимизации использования производственных мощностей.
В-третьих, диагностика выявила восемь ключевых проблем в управлении ресурсами: недостаточная загрузка стоматологических кресел (72% при норме 80–85%), недозагрузка диагностического оборудования (60–72%), избыточные складские запасы (период оборота 60 дней против нормы 30–45), повышенная текучесть администраторов (20%), отсутствие формализованной системы KPI, низкая конверсия консультаций у части врачей (58% против 82% у ведущих специалистов), неполная интеграция информационных систем, зависимость от импортных материалов. SWOT-анализ систематизировал сильные и слабые стороны организации, возможности и угрозы внешней среды в контексте управления ресурсами. Совокупный потенциал роста прибыльности при устранении выявленных проблем оценивается в 25–35 млн руб. чистой прибыли в год.
3. ПРОЕКТ ПО ОПТИМИЗАЦИИ УПРАВЛЕНИЯ РЕСУРСАМИ В ООО «ИНВАЙТ МЕДИКАЛ»
3.1 Мероприятия проекта по оптимизации управления ресурсами в ООО «Инвайт Медикал»
Результаты диагностики, проведённой во второй главе исследования, позволили выявить ключевые проблемы в управлении ресурсами ООО «ИнвайтМедикал» и оценить потенциал роста прибыльности. На основании приоритизации проблем по критериям влияния на финансовый результат и реализуемости в краткосрочной перспективе для разработки проекта оптимизации выбраны два мероприятия:
- Внедрение ИИ-агента для автоматизации коммуникаций с пациентами на базе отечественной платформы.
- Внедрение системы KPI и оптимизация загрузки стоматологических кресел.
Данные мероприятия направлены на устранение наиболее значимых выявленных проблем: недостаточной загрузки производственных мощностей (72% при норме 80–85%), повышенной текучести административного персонала (20%), отсутствия формализованной системы показателей эффективности и низкой конверсии консультаций у части врачей.
Мероприятие 1. Внедрение ИИ-агента для автоматизации коммуникаций с пациентами
Анализ текущей системы коммуникаций с пациентами выявил ряд узких мест: высокая нагрузка на администраторов (в среднем 120–150 входящих звонков в день на 5 сотрудников), потери обращений в пиковые часы (до 15–20% пропущенных вызовов), неравномерность загрузки в течение дня, значительное время на рутинные операции (подтверждение записи, напоминания, ответы на типовые вопросы). Текучесть администраторов (20%) частично обусловлена монотонностью работы и эмоциональным выгоранием.
Согласно данным отраслевых исследований, внедрение цифровых решений для коммуникаций позволяет повысить конверсию обращений с 20% до 80% и существенно снизить нагрузку на персонал[101]. Применение технологий искусственного интеллекта в здравоохранении является одним из приоритетных направлений цифровой трансформации отрасли, что подтверждается внедрением ИИ-систем диагностики в ведущих стоматологических сетях[102].
Целью внедрения ИИ-агента является повышение эффективности коммуникаций с пациентами при одновременном снижении операционных затрат и нагрузки на административный персонал.
Задачи мероприятия: — автоматизация обработки входящих обращений (звонки, мессенджеры, чат на сайте) в режиме 24/7; — снижение доли пропущенных обращений с 15–20% до 3–5%; — автоматизация подтверждения записи и напоминаний о визитах; — высвобождение времени администраторов для работы с пациентами в клинике; — повышение конверсии первичных обращений в запись на приём; — снижение текучести административного персонала.
В соответствии с требованиями импортозамещения и обеспечения информационной безопасности медицинских данных для реализации проекта выбрана отечественная платформа разговорного ИИ. Сравнительный анализ доступных решений представлен в таблице 10.
Таблица 12 — Сравнительный анализ отечественных платформ разговорного ИИ для медицинских организаций
| Критерий | SberDevices (GigaChat) | Яндекс (YandexGPT) | Just AI (JAICP) | Voximplant Kit |
| Интеграция с телефонией | Да (SberTelecom) | Да (Яндекс.Телефония) | Да (любая SIP) | Да (встроенная) |
| Интеграция с мессенджерами | Telegram, WhatsApp, VK | Telegram, WhatsApp | Все основные | Все основные |
| Распознавание речи (ASR) | SaluteSpeech | SpeechKit | Собственный + партнёры | Собственный |
| Синтез речи (TTS) | SaluteSpeech | SpeechKit | Собственный | Собственный |
| NLU / понимание намерений | GigaChat | YandexGPT | Caila NLU | DialogFlow-совм. |
| Соответствие 152-ФЗ | Да | Да | Да | Да |
| Размещение на территории РФ | Да | Да | Да | Да |
| Стоимость, руб./мес. | от 50 000 | от 45 000 | от 60 000 | от 40 000 |
| Опыт в медицине | Есть | Есть | Есть | Ограниченный |
Источник: составлено автором по данным официальных сайтов разработчиков.
По результатам сравнительного анализа для ООО «ИнвайтМедикал» рекомендуется решение на базе платформы Just AI (JAICP) по следующим основаниям: наиболее развитые возможности интеграции с различными каналами коммуникаций, гибкость настройки диалоговых сценариев, наличие готовых отраслевых шаблонов для медицинских организаций, возможность подключения к действующей телефонии клиники без смены оператора.
Внедряемый ИИ-агент будет выполнять следующие функции:
Голосовой канал (входящие звонки): — приветствие и идентификация пациента по номеру телефона; — маршрутизация обращения (запись на приём, вопрос о стоимости, вопрос о готовности работ, жалоба, связь с врачом); — запись на приём с выбором специалиста, услуги, даты и времени; — ответы на типовые вопросы (режим работы, адрес, стоимость базовых услуг, подготовка к процедурам); — переключение на оператора при сложных запросах или по желанию пациента.
Исходящие коммуникации: — автоматическое подтверждение записи за 24 часа до визита; — напоминание о визите за 2 часа; — сбор обратной связи после посещения (NPS); — информирование о готовности ортопедических конструкций; — поздравления с днём рождения и напоминания о профилактическом осмотре.
Текстовые каналы (мессенджеры, чат на сайте): — круглосуточная обработка текстовых обращений; — отправка прайс-листа, схемы проезда, информации об акциях; — онлайн-запись с интеграцией в МИС клиники.
ИИ-агент интегрируется с медицинской информационной системой (МИС) клиники через API для обеспечения следующих функций: — получение актуального расписания врачей и свободных слотов; — создание и изменение записей на приём; — доступ к карточке пациента для персонализации коммуникаций; — передача информации о состоявшихся диалогах в CRM-модуль.
Архитектура интеграции предусматривает двустороннюю синхронизацию данных в режиме реального времени с соблюдением требований Федерального закона № 152-ФЗ «О персональных данных» и обеспечением защиты врачебной тайны.
Внедрение ИИ-агента осуществляется в четыре этапа общей продолжительностью 4 месяца (таблица 11).
Таблица 13 — План-график внедрения ИИ-агента в ООО «ИнвайтМедикал»
| Этап | Содержание работ | Срок | Ответственный |
| 1. Подготовительный | Аудит текущих процессов коммуникаций, формирование требований, выбор подрядчика, заключение договора | Месяц 1 | Управляющий клиникой |
| 2. Разработка | Проектирование диалоговых сценариев, настройка NLU-модели, интеграция с телефонией и МИС, разработка базы знаний | Месяц 2 | Подрядчик, IT-специалист |
| 3. Тестирование | Пилотное тестирование на ограниченном потоке (20% звонков), корректировка сценариев, обучение модели | Месяц 3 | Подрядчик, старший администратор |
| 4. Запуск | Полномасштабный запуск, мониторинг качества, оптимизация, обучение персонала работе в новых условиях | Месяц 4 | Управляющий клиникой |
Источник: составлено автором.
Реализация мероприятия требует следующих ресурсов: — единовременные затраты на внедрение: разработка и настройка платформы (350 000 руб.), интеграция с МИС (150 000 руб.), обучение персонала (50 000 руб.) — итого 550 000 руб.; — ежемесячные затраты: лицензия платформы (60 000 руб.), телефония и каналы связи (25 000 руб.), техническая поддержка (15 000 руб.) — итого 100 000 руб./мес. или 1 200 000 руб./год.
Внедрение ИИ-агента предполагает трансформацию роли административного персонала. Администраторы освобождаются от рутинной обработки типовых звонков и фокусируются на работе с пациентами в клинике: встреча, оформление документов, сопровождение, работа с возражениями, допродажи. Один администратор назначается супервайзером ИИ-агента с функциями мониторинга качества диалогов, обработки эскалаций и актуализации базы знаний.
Мероприятие 2. Внедрение системы KPI и оптимизация загрузки стоматологических кресел
Диагностика выявила отсутствие формализованной системы ключевых показателей эффективности (KPI) в ООО «ИнвайтМедикал». Управление персоналом осуществляется преимущественно на основе общих финансовых результатов без декомпозиции целей по категориям сотрудников и зонам ответственности. Коэффициент загрузки стоматологических кресел (72%) существенно ниже оптимального значения (80–85%), что свидетельствует о недоиспользовании производственных мощностей.
Согласно отраслевым методикам, система KPI стоматологической клиники должна включать показатели по трём зонам ответственности: администраторы (конверсия обращений, наполняемость расписания), врачи (выручка, средний чек, конверсия консультаций), медицинские сёстры (поддержка процессов, соблюдение стандартов)[103].
Целью мероприятия является создание системы управления эффективностью персонала на основе измеримых показателей, обеспечивающей повышение загрузки производственных мощностей и рост выручки клиники.
Задачи мероприятия: — разработка системы KPI для всех категорий персонала; — внедрение инструментов мониторинга и визуализации показателей; — трансформация системы мотивации с привязкой переменной части к KPI; — повышение коэффициента загрузки кресел с 72% до 80%; — повышение конверсии консультаций в лечение с 70% до 78%; — снижение доли неявок на приём с 12% до 6%.
Разработанная система KPI включает показатели для четырёх категорий персонала, сгруппированные по принципу сбалансированности финансовых и операционных метрик (таблица 12).
Таблица 14 — Система KPI для персонала ООО «ИнвайтМедикал»
| Категория персонала | Показатель | Формула расчёта | Целевое значение | Вес в премии, % |
| Врачи-стоматологи | ||||
| Выручка | Сумма оказанных услуг | План индивид. | 40 | |
| Средний чек | Выручка / Кол-во пациентов | ≥13 000 руб. | 15 | |
| Конверсия консультаций | Пациенты на лечение / Консультации × 100% | ≥78% | 20 | |
| Доля повторных пациентов | Повторные / Все пациенты × 100% | ≥55% | 15 | |
| Отсутствие обоснованных жалоб | Бинарный показатель | 0 жалоб | 10 | |
| Администраторы | ||||
| Конверсия обращений в запись | Записи / Обращения × 100% | ≥75% | 30 | |
| Наполняемость расписания | Заполненные слоты / Доступные × 100% | ≥80% | 30 | |
| Доля подтверждённых записей | Подтверждённые / Все записи × 100% | ≥95% | 20 | |
| Доля неявок (no-show) | Неявки / Записи × 100% | ≤6% | 20 | |
| Медицинские сёстры | ||||
| Соблюдение стандартов стерилизации | Результаты проверок | 100% | 40 | |
| Своевременная подготовка кабинета | Задержки начала приёма | ≤5 мин | 30 | |
| Комплектность расходных материалов | Случаи дефицита | 0 случаев | 30 | |
| Гигиенисты | ||||
| Количество процедур | Число пациентов в день | ≥10 | 35 | |
| Выручка | Сумма оказанных услуг | План индивид. | 35 | |
| Конверсия в лечение | Направления к врачам / Пациенты × 100% | ≥40% | 30 |
Источник: составлено автором по материалам отраслевого бенчмаркинга[104].
Коэффициент загрузки стоматологических кресел рассчитывается по формуле:
где Тфакт — фактически отработанное время (часы приёма пациентов); Тдост — доступный фонд времени (часы работы клиники за вычетом технологических перерывов).
При режиме работы клиники 12 часов в день (8:00–20:00), 6 дней в неделю, с учётом 30-минутного перерыва на обработку кабинета между пациентами, доступный фонд времени одного кресла составляет:
Тдост = (12 ч – 1 ч технологических перерывов) × 6 дн. × 4,3 нед. = 283,8 ч/мес.
Для 8 кресел:
Тдост общ = 283,8 × 8 = 2 270 ч/мес.
Текущая фактическая загрузка:
Тфакт = 2 270 × 0,72 = 1 634 ч/мес.
Целевая загрузка (80%):
Тцель = 2 270 × 0,80 = 1 816 ч/мес.
Резерв:
ΔТ = 1 816 – 1 634 = 182 ч/мес. или 2 184 ч/год.
Для достижения целевого коэффициента загрузки (80%) предусмотрен комплекс организационных мер:
Оптимизация расписания: — внедрение динамического расписания с учётом продолжительности различных процедур; — резервирование слотов под срочные обращения (10% от дневного фонда); — распределение нагрузки между врачами с учётом специализации и загруженности; — заполнение «окон» в расписании короткими процедурами (профгигиена, консультации).
Снижение неявок (no-show): — автоматическое подтверждение записи через ИИ-агента (мероприятие 1); — SMS/мессенджер-напоминания за 24 часа и за 2 часа до визита; — ведение листа ожидания для оперативного заполнения отменённых слотов; — анализ причин неявок и работа с «проблемными» пациентами.
Повышение конверсии консультаций: — обучение врачей навыкам презентации планов лечения; — внедрение стандартов коммуникации на консультации; — использование визуализации (3D-модели, фото до/после); — программа наставничества для врачей с низкой конверсией.
Действующая система оплаты труда врачей (оклад + процент от выручки) трансформируется в трёхкомпонентную модель (таблица 13).
Таблица 15 — Структура оплаты труда врачей-стоматологов после внедрения системы KPI
| Компонент | Доля в ФОТ, % | Механизм расчёта |
| Оклад (постоянная часть) | 40 | Фиксированная сумма по грейду |
| Процент от выручки | 40 | 15–25% в зависимости от вида услуг |
| KPI-бонус | 20 | Коэффициент выполнения KPI × базовый бонус |
Источник: составлено автором.
значение по всем показателям с учётом весов, указанных в таблице 14. При выполнении всех KPI на 100% сотрудник получает полный бонус. При перевыполнении (>100%) применяется повышающий коэффициент до 1,2. При выполнении менее 70% KPI-бонус не выплачивается.
Для оперативного контроля показателей внедряется дашборд на базе модуля аналитики МИС со следующими функциями: — отображение KPI в режиме реального времени по каждому сотруднику; — визуализация загрузки кресел (план/факт) в виде тепловой карты; — автоматическое формирование отчётов за период (день/неделя/месяц); — оповещения при критических отклонениях от плановых значений; — рейтинги сотрудников по ключевым показателям.
Еженедельные планёрки с разбором показателей обеспечивают обратную связь и оперативную корректировку действий. Ежемесячные индивидуальные встречи (one-to-one) руководителя с каждым врачом направлены на обсуждение результатов и планирование развития.
Внедрение системы KPI осуществляется в три этапа общей продолжительностью 3 месяца:
Этап 1. Подготовка (месяц 1): — утверждение перечня KPI и целевых значений; — настройка модуля аналитики в МИС; — разработка регламента расчёта и контроля показателей; — информирование персонала о предстоящих изменениях.
Этап 2. Пилотный запуск (месяц 2): — начало расчёта KPI в тестовом режиме (без влияния на оплату); — сбор обратной связи от персонала; — корректировка целевых значений при необходимости; — обучение руководителей работе с дашбордом.
Этап 3. Полномасштабное внедрение (месяц 3): — запуск новой системы мотивации с привязкой к KPI; — регулярный мониторинг и анализ результатов; — оптимизация процессов на основе данных.
Реализация обоих мероприятий сопряжена с определёнными рисками, для которых предусмотрены меры минимизации:
Риск сопротивления персонала изменениям — минимизируется посредством вовлечения сотрудников в разработку KPI, прозрачной коммуникации целей изменений, пилотного периода без влияния на оплату, демонстрации выгод для персонала (возможность заработать больше при выполнении KPI).
Технические риски при внедрении ИИ-агента — минимизируются поэтапным запуском с постепенным увеличением доли автоматизированных обращений, сохранением возможности мгновенного переключения на оператора, резервированием каналов связи.
Риск некорректной настройки KPI — минимизируется пилотным периодом с анализом влияния показателей на поведение персонала, возможностью корректировки целевых значений по результатам первых месяцев работы.
Таким образом, разработанные мероприятия направлены на комплексное решение выявленных проблем управления ресурсами ООО «ИнвайтМедикал». Внедрение ИИ-агента обеспечивает автоматизацию рутинных коммуникаций, повышение доступности клиники для пациентов и высвобождение времени административного персонала. Система KPI создаёт основу для управления эффективностью персонала и оптимизации загрузки производственных мощностей. Совместная реализация мероприятий обеспечивает синергетический эффект: ИИ-агент повышает конверсию обращений и снижает неявки, что напрямую влияет на KPI администраторов и загрузку кресел.
3.2 Оценка экономической эффективности предлагаемых мероприятий
Экономическая эффективность предлагаемых мероприятий по оптимизации управления ресурсами ООО «ИнвайтМедикал» оценивается на основе сопоставления затрат на реализацию проекта и ожидаемых экономических эффектов. Для расчёта используются методы оценки инвестиционных проектов: чистая приведённая стоимость (NPV), внутренняя норма доходности (IRR), индекс рентабельности (PI), дисконтированный срок окупаемости (DPP).
Совокупные затраты на реализацию проекта включают единовременные (инвестиционные) затраты и текущие (операционные) расходы. Структура единовременных затрат по мероприятиям представлена в таблице 16.
Таблица 16 — Единовременные затраты на реализацию проекта
| Статья затрат | Сумма, руб. | Доля, % |
| Мероприятие 1. Внедрение ИИ-агента | ||
| Разработка и настройка платформы Just AI | 486 200 | 11,8 |
| Интеграция с МИС клиники (API) | 267 400 | 6,5 |
| Интеграция с телефонией (SIP-транк) | 94 800 | 2,3 |
| Разработка базы знаний и сценариев диалогов | 178 500 | 4,3 |
| Обучение персонала работе с системой | 73 600 | 1,8 |
| Итого по мероприятию 1 | 1 100 500 | 26,7 |
| Мероприятие 2. Внедрение системы KPI | ||
| Доработка модуля аналитики МИС | 387 200 | 9,4 |
| Разработка дашборда и системы отчётов | 218 600 | 5,3 |
| Консалтинг по разработке системы мотивации | 164 300 | 4,0 |
| Обучение руководителей и персонала | 112 400 | 2,7 |
| Итого по мероприятию 2 | 882 500 | 21,4 |
| Общепроектные затраты | ||
| Управление проектом (5 мес. × 92 400 руб.) | 462 000 | 11,2 |
| Резерв на непредвиденные расходы (18%) | 356 940 | 8,7 |
| Организационные изменения и коммуникации | 143 700 | 3,5 |
| Аудит процессов и документирование | 186 400 | 4,5 |
| Юридическое сопровождение (договоры, ПДн) | 127 800 | 3,1 |
| Компенсация временного снижения производительности | 194 600 | 4,7 |
| Тестирование и пилотный период | 168 300 | 4,1 |
| Итого общепроектные | 1 639 740 | 39,8 |
| Прочие затраты | ||
| Закупка дополнительного оборудования (гарнитуры, мониторы) | 287 600 | 7,0 |
| Модернизация серверной инфраструктуры | 212 400 | 5,1 |
| ВСЕГО единовременных затрат (I₀) | 4 122 740 | 100,0 |
Источник: составлено автором на основе коммерческих предложений подрядчиков.
Таким образом, общий объём единовременных инвестиций составляет 4 122 740 руб. Наибольшую долю занимают затраты на внедрение ИИ-агента (26,7%) и общепроектные расходы (39,8%), что обусловлено комплексным характером проекта, необходимостью глубокой интеграции систем и обеспечения устойчивости организационных изменений.
Текущие (ежегодные) затраты на поддержание функционирования внедрённых решений представлены в таблице 17.
Таблица 17 — Текущие (ежегодные) затраты на поддержание проекта
| Статья затрат | Сумма, руб./год | Сумма, руб./мес. |
| Мероприятие 1. ИИ-агент | ||
| Лицензия платформы Just AI (JAICP) | 823 200 | 68 600 |
| Телефония и каналы связи (SIP, мессенджеры) | 348 600 | 29 050 |
| Техническая поддержка и обновления | 216 400 | 18 033 |
| Администрирование и мониторинг (0,25 ставки) | 187 200 | 15 600 |
| Итого по мероприятию 1 (C₁) | 1 575 400 | 131 283 |
| Мероприятие 2. Система KPI | ||
| Поддержка модуля аналитики МИС | 127 400 | 10 617 |
| Обучение новых сотрудников | 84 600 | 7 050 |
| Актуализация показателей и отчётов | 62 400 | 5 200 |
| Итого по мероприятию 2 (C₂) | 274 400 | 22 867 |
| ВСЕГО текущих затрат (Cгод) | 1 849 800 | 154 150 |
Источник: составлено автором на основе тарифов поставщиков услуг.
Ежегодные операционные затраты составляют 1 849 800 руб., из которых 85,2% приходится на поддержание ИИ-агента (лицензия, телефония, техническая поддержка). Данные затраты являются условно-постоянными и не зависят от объёма оказываемых услуг. Экономические эффекты от реализации проекта формируются по нескольким направлениям: прирост выручки от повышения загрузки мощностей, повышение конверсии, снижение потерь от неявок, экономия затрат на персонал. Расчёт эффектов основан на консервативных оценках с применением понижающих коэффициентов.
Эффект 1. Прирост выручки от повышения загрузки стоматологических кресел.
Целевое повышение коэффициента загрузки кресел с 72% до 78% (консервативная оценка вместо оптимальных 80–85%) обеспечивает относительный прирост продуктивного времени:
(2)
Выручка, генерируемая стоматологическими креслами (без учёта диагностики и консультаций), составляет приблизительно 82% общей выручки клиники:
С учётом коэффициента реализации потенциала (0,55 — учитывает сезонность, неравномерность спроса, период адаптации) прирост выручки составит:
Маржинальная прибыль от дополнительной выручки рассчитывается с учётом средней маржинальности услуг (49,5%) за вычетом дополнительных переменных затрат на материалы (22% от прироста выручки):
Эффект 2. Прирост выручки от повышения конверсии консультаций.
Повышение конверсии консультаций в лечение с 70% до 76% за счёт обучения врачей и внедрения KPI. Количество первичных консультаций в год — 4 680. Дополнительное количество пациентов, приступивших к лечению:
При среднем чеке комплексного лечения 32 400 руб. и коэффициенте неперекрытия с эффектом загрузки (0,45):
Эффект 3. Снижение потерь от неявок пациентов (no-show).
Автоматическое подтверждение записи через ИИ-агента и система напоминаний снижают долю неявок с 12% до 7,5%. Количество записей в год — 21 840. Сокращение неявок:
При среднем чеке 13 280 руб. и коэффициенте заполнения освободившихся слотов (0,48):
(дополнительный коэффициент 0,42 учитывает частичное перекрытие с эффектом загрузки)
Эффект 4. Экономия на фонде оплаты труда администраторов.
Внедрение ИИ-агента позволяет оптимизировать штат администраторов. При текущей численности 5 человек и автоматизации 55% рутинных коммуникаций возможно сокращение 0,8 штатной единицы (один сотрудник переводится на неполную ставку или функции перераспределяются без найма при росте объёмов). Экономия (с учётом ФОТ 57 200 руб. и начислений 30,2%):
Эффект 5. Снижение затрат от текучести персонала.
Внедрение прозрачной системы KPI и улучшение условий труда способствуют снижению текучести администраторов с 20% до 13%. При численности 5 человек сокращение увольнений:
При стоимости замены сотрудника 145% годовой зарплаты:
Сводный расчёт экономических эффектов представлен в таблице 18.
Таблица 18 — Сводный расчёт экономических эффектов от реализации проекта
| Эффект | Сумма, руб./год | Доля, % |
| Э₁ — Прирост прибыли от повышения загрузки кресел | 4 535 928 | 61,0 |
| Э₂ — Прирост прибыли от повышения конверсии | 1 126 298 | 15,1 |
| Э₃ — Прирост прибыли от снижения неявок | 723 653 | 9,7 |
| Э₄ — Экономия ФОТ администраторов | 714 854 | 9,6 |
| Э₅ — Снижение затрат от текучести | 348 247 | 4,7 |
| Итого ежегодный эффект (Эгод) | 7 448 980 | 100,0 |
Источник: составлено автором.
Совокупный ежегодный экономический эффект составляет 7 448 980 руб. Наибольший вклад вносит эффект от повышения загрузки стоматологических кресел (61,0%), что подтверждает приоритетность данного направления оптимизации. Чистый годовой денежный поток (за вычетом текущих затрат):
Расчёт показателей экономической эффективности проекта
Для оценки экономической эффективности проекта рассчитываются стандартные показатели инвестиционного анализа. Горизонт планирования — 3 года, ставка дисконтирования — 18% (ключевая ставка ЦБ РФ 21% минус премия за низкий риск внутреннего проекта).
С учётом периода внедрения (5 месяцев) и постепенного выхода на целевые показатели эффекты в первый год реализуются не в полном объёме. Принимается следующая динамика:
- Год 1: 58% от полного эффекта (7 мес. работы × 0,83 среднего коэффициента выхода);
- Год 2: 92% от полного эффекта (дальнейшая оптимизация);
- Год 3: 100% от полного эффекта.
Чистый денежный поток (NCF) по годам:
Чистая приведённая стоимость (NPV):
(3)
Положительное значение NPV (4,97 млн руб.) свидетельствует об экономической целесообразности проекта.
Индекс рентабельности (PI):
Значение PI > 1 подтверждает эффективность инвестиций. На каждый вложенный рубль проект генерирует 2,21 рубля приведённого дохода.
Дисконтированный срок окупаемости (DPP):
Накопленный дисконтированный денежный поток:
Окупаемость достигается на втором году. Точный расчёт:
Внутренняя норма доходности (IRR):
IRR определяется как ставка дисконтирования, при которой NPV = 0. Методом итераций:
Значение IRR (74,3%) существенно превышает ставку дисконтирования (18%), что свидетельствует о высокой устойчивости проекта к изменению стоимости капитала.
Рентабельность инвестиций (ROI) в первый полный год работы:
Сводные показатели экономической эффективности проекта представлены в таблице 19.
Таблица 19 — Сводные показатели экономической эффективности проекта
| Показатель | Значение | Критерий |
| Единовременные инвестиции (I₀) | 4 122 740 руб. | — |
| Ежегодные операционные затраты (Сгод) | 1 849 800 руб. | — |
| Ежегодный экономический эффект (Эгод) | 7 448 980 руб. | — |
| Чистый годовой эффект (NCFгод) | 5 599 180 руб. | — |
| NPV (3 года, r = 18%) | 4 973 891 руб. | > 0 ✓ |
| Индекс рентабельности (PI) | 2,21 | > 1 ✓ |
| Дисконтированный срок окупаемости (DPP) | 1,57 года | < 3 лет ✓ |
| Внутренняя норма доходности (IRR) | 74,3% | > 18% ✓ |
| ROI (первый полный год) | 135,8% | > 20% ✓ |
Источник: составлено автором.
Все показатели экономической эффективности соответствуют критериям принятия инвестиционных решений: NPV положителен и составляет 4,97 млн руб., индекс рентабельности (2,21) существенно превышает единицу, дисконтированный срок окупаемости (1,57 года или 18,8 месяца) находится в приемлемых границах, внутренняя норма доходности (74,3%) многократно превышает ставку дисконтирования.
Таким образом, проведённая оценка экономической эффективности подтверждает целесообразность реализации предлагаемых мероприятий по оптимизации управления ресурсами ООО «ИнвайтМедикал». При инвестициях в размере 4,12 млн руб. и ежегодных операционных затратах 1,85 млн руб. проект обеспечивает чистый годовой эффект 5,60 млн руб., что составляет 4,7% прироста к текущей чистой прибыли организации (120 млн руб.). Срок окупаемости 1,57 года свидетельствует об умеренном уровне инвестиционного риска и привлекательности проекта для организации. Основной вклад в экономический эффект вносит повышение загрузки стоматологических кресел (61%), что подтверждает обоснованность выбора приоритетных направлений оптимизации.
Выводы по главе 3
Первое мероприятие предусматривает внедрение ИИ-агента для автоматизации коммуникаций с пациентами на базе отечественной платформы Just AI (JAICP). Решение обеспечивает круглосуточную обработку входящих обращений по голосовым и текстовым каналам, автоматическое подтверждение записи и напоминания о визитах, интеграцию с медицинской информационной системой клиники. Внедрение ИИ-агента позволяет снизить долю пропущенных обращений с 15–20% до 3–5%, сократить неявки пациентов с 12% до 7,5%, высвободить время администраторов для работы с пациентами в клинике.
Второе мероприятие направлено на внедрение системы ключевых показателей эффективности (KPI) для всех категорий персонала и оптимизацию загрузки стоматологических кресел. Разработана структура KPI для врачей (выручка, средний чек, конверсия консультаций, доля повторных пациентов), администраторов (конверсия обращений, наполняемость расписания, доля неявок), медицинских сестёр и гигиенистов. Трансформирована система мотивации с переходом на трёхкомпонентную модель оплаты труда (оклад 40% + процент от выручки 40% + KPI-бонус 20%). Целевое повышение загрузки кресел с 72% до 78% достигается за счёт оптимизации расписания, снижения неявок и повышения конверсии консультаций.
Оценка экономической эффективности подтвердила целесообразность реализации проекта. При единовременных инвестициях 4 122 740 руб. и ежегодных операционных затратах 1 849 800 руб. проект обеспечивает чистый годовой эффект 5 599 180 руб. Основной вклад в экономический эффект вносит повышение загрузки стоматологических кресел (61,0% совокупного эффекта). Чистая приведённая стоимость (NPV) за трёхлетний период составляет 4 973 891 руб. при ставке дисконтирования 18%, индекс рентабельности (PI) — 2,21, внутренняя норма доходности (IRR) — 74,3%, рентабельность инвестиций (ROI) — 135,8%. Дисконтированный срок окупаемости составляет 1,57 года (18,8 месяца), что свидетельствует об умеренном уровне инвестиционного риска и привлекательности проекта для организации.
ЗАКЛЮЧЕНИЕ
Проведённое исследование позволило достичь поставленной цели и сформулировать следующие выводы и результаты.
Медицинская организация представляет собой специфический объект управления, функционирующий на стыке экономических целей и социальных обязательств. Выявлены восемь ключевых характеристик, определяющих особенности управления ресурсами медицинских организаций: высокий уровень государственного регулирования, информационная асимметрия между врачом и пациентом, критическая роль человеческого капитала, высокая капиталоёмкость, неопределённость результата лечения, этические ограничения, сезонность спроса, репутационная чувствительность. Частная стоматологическая клиника функционирует в условиях рыночной конкуренции и должна обеспечивать баланс между качеством медицинской помощи и экономической эффективностью деятельности.
Систематизированы три концептуальных подхода к управлению ресурсами медицинских организаций: ресурсно-ориентированный подход (фокус на формировании уникальных ресурсов и компетенций, соответствующих критериям VRIO), процессный подход (оптимизация бизнес-процессов, внедрение системы KPI, управление на основе данных), бережливое производство (устранение восьми видов потерь, применение инструментов 5S, картирование потока создания ценности). Установлено, что наибольшая эффективность достигается при комплексном применении данных подходов с учётом специфики медицинской деятельности. Определены ключевые показатели эффективности использования ресурсов стоматологической клиники: коэффициент загрузки кресел, выручка на врача, средний чек, конверсия консультаций, доля повторных пациентов.
Факторы, влияющие на прибыльность медицинской организации, классифицированы на внешние (рыночная конкуренция, регуляторные требования, макроэкономическая ситуация, технологические изменения) и внутренние (структура затрат, ценовая политика, маркетинг и привлечение пациентов, загрузка производственных мощностей, управление дебиторской задолженностью, система мотивации персонала). Выявлена взаимосвязь факторов: внешние факторы формируют ограничения и возможности, внутренние факторы определяют способность организации адаптироваться к изменениям среды. Обосновано, что в условиях снижения маржинальности отрасли (с 30% до 17–20%) приоритетное значение приобретает оптимизация внутренних факторов.
Анализ организационно-экономической характеристики ООО «ИнвайтМедикал» показал, что организация демонстрирует устойчивое финансовое положение и опережающие темпы роста. Выручка за 2022–2024 гг. увеличилась с 295 до 439 млн руб. (+48,8%), чистая прибыль — с 52 до 120 млн руб. (+130,8%). Рентабельность продаж (27,3%) существенно превышает среднеотраслевой показатель (17–20%), коэффициент автономии (0,92) свидетельствует о высокой финансовой устойчивости. Численность персонала составляет 35 человек, из которых 63% — медицинский персонал. Клиника специализируется на высокомаржинальных услугах (имплантация — 55% маржинальности, протезирование — 50%), что обеспечивает конкурентное преимущество. Нормативно-правовая база деятельности включает комплекс федеральных законов, постановлений правительства и ведомственных актов, регламентирующих лицензирование, санитарные требования, трудовые отношения с медицинским персоналом, защиту прав пациентов. Регуляторные ограничения (33-часовая рабочая неделя врачей-стоматологов, требования к квалификации, стандарты оснащения) формируют значительную часть операционных затрат.
Диагностика системы управления ресурсами выявила восемь ключевых проблем: недостаточная загрузка стоматологических кресел (72% при норме 80–85%), недозагрузка диагностического оборудования (60–72%), избыточные складские запасы (период оборота 60 дней против нормы 30–45), повышенная текучесть администраторов (20%), отсутствие формализованной системы KPI, низкая конверсия консультаций у части врачей (58% против 82% у ведущих специалистов), неполная интеграция информационных систем, зависимость от импортных материалов. SWOT-анализ систематизировал сильные стороны (высокая рентабельность, устойчивый рост, квалифицированный персонал, наличие лицензии на седацию), слабые стороны (недозагрузка мощностей, отсутствие системы KPI), возможности (рост спроса на имплантацию, цифровизация, изменения СанПиН) и угрозы (снижение маржинальности отрасли, рост цен на импорт, кадровый дефицит). Совокупный потенциал роста прибыльности при устранении выявленных проблем оценён в 25–35 млн руб. чистой прибыли в год.
Разработан проект по оптимизации управления ресурсами, включающий два взаимосвязанных мероприятия. Первое мероприятие предусматривает внедрение ИИ-агента для автоматизации коммуникаций с пациентами на базе отечественной платформы Just AI (JAICP). Решение обеспечивает круглосуточную обработку входящих обращений, автоматическое подтверждение записи и напоминания о визитах, интеграцию с медицинской информационной системой. Внедрение позволяет снизить долю пропущенных обращений с 15–20% до 3–5%, сократить неявки пациентов с 12% до 7,5%. Второе мероприятие направлено на внедрение системы KPI для всех категорий персонала и оптимизацию загрузки кресел. Разработана структура показателей для врачей (выручка, средний чек, конверсия, доля повторных пациентов), администраторов (конверсия обращений, наполняемость расписания, доля неявок), медицинских сестёр и гигиенистов. Трансформирована система мотивации с переходом на трёхкомпонентную модель оплаты труда (оклад 40% + процент от выручки 40% + KPI-бонус 20%).
Оценка экономической эффективности подтвердила целесообразность реализации проекта. При единовременных инвестициях 4 122 740 руб. и ежегодных операционных затратах 1 849 800 руб. проект обеспечивает ежегодный экономический эффект 7 448 980 руб. и чистый годовой денежный поток 5 599 180 руб. Основной вклад в экономический эффект вносит повышение загрузки стоматологических кресел (61,0%). Чистая приведённая стоимость (NPV) за трёхлетний период составляет 4 973 891 руб. при ставке дисконтирования 18%, индекс рентабельности (PI) — 2,21, внутренняя норма доходности (IRR) — 74,3%, рентабельность инвестиций (ROI) — 135,8%. Дисконтированный срок окупаемости составляет 1,57 года (18,8 месяца), что свидетельствует об умеренном уровне инвестиционного риска и привлекательности проекта.
Практическая значимость результатов исследования определяется возможностью их использования в деятельности ООО «ИнвайтМедикал» и других частных медицинских организаций. Разработанная система KPI может быть адаптирована для стоматологических клиник различного масштаба. Результаты оценки эффективности внедрения ИИ-технологий представляют интерес для руководителей медицинских организаций, планирующих цифровую трансформацию бизнес-процессов.
Таким образом, цель исследования достигнута, все поставленные задачи решены. Разработанный проект рекомендуется к внедрению в ООО «ИнвайтМедикал».
СПИСОК ИСПОЛЬЗУЕМЫХ ИСТОЧНИКОВ
- Трудовой кодекс Российской Федерации : Федеральный закон от 30.12.2001 № 197-ФЗ (ред. От 28.12.2025) // Собрание законодательства Российской Федерации. – 2002. – № 1 (ч. 1). – Ст. 3.
- Налоговый кодекс Российской Федерации (часть вторая) : Федеральный закон от 05.08.2000 № 117-ФЗ (ред. От 28.11.2025) // Собрание законодательства Российской Федерации. – 2000. – № 32. – Ст. 3340.
- Об основах охраны здоровья граждан в Российской Федерации : Федеральный закон от 21.11.2011 № 323-ФЗ (ред. От 29.12.2025) // Собрание законодательства Российской Федерации. – 2011. – № 48. – Ст. 6724.
- О лицензировании отдельных видов деятельности : Федеральный закон от 04.05.2011 № 99-ФЗ (ред. От 31.07.2025) // Собрание законодательства Российской Федерации. – 2011. – № 19. – Ст. 2716.
- Об обязательном медицинском страховании в Российской Федерации : Федеральный закон от 29.11.2010 № 326-ФЗ (ред. От 28.11.2025) // Собрание законодательства Российской Федерации. – 2010. – № 49. – Ст. 6422.
- О защите прав потребителей : Закон Российской Федерации от 07.02.1992 № 2300-1 (ред. От 07.07.2025) // Ведомости Съезда народных депутатов Российской Федерации и Верховного Совета Российской Федерации. – 1992. – № 15. – Ст. 766.
- О лицензировании медицинской деятельности : Постановление Правительства Российской Федерации от 01.06.2021 № 852 (ред. От 08.05.2025) // Собрание законодательства Российской Федерации. – 2021. – № 23. – Ст. 4091.
- Об утверждении Порядка оказания медицинской помощи взрослому населению при стоматологических заболеваниях : Приказ Министерства здравоохранения Российской Федерации от 31.07.2020 № 786н (ред. От 18.02.2021). – Зарегистрирован в Минюсте России 02.10.2020, рег. № 60188.
- Абдуллабеков, Р. Н. Концепция реализации бизнес-плана мобильной медицинской клиники / Р. Н. Абдуллабеков, М. А. Комиссарова // Менеджер здравоохранения. – 2022. – № 4. – С. 59–64.
- Автандилян, Л. А. Маркетинговые стратегии для стоматологических клиник — эффективные подходы к привлечению клиентов / Л. А. Автандилян // Universum: медицина и фармакология. – 2024. – № 3 (108). – С. 15–19.
- Бобкова, Т. В. Механизмы стимулирования роста трудового потенциала медицинских сотрудников негосударственных стоматологических клиник / Т. В. Бобкова // Экономика труда. – 2023. – Т. 10, № 10. – С. 1557–1572.
- Божук, С. Г. Анализ маркетинговых инструментов частных стоматологических клиник в условиях цифровой трансформации / С. Г. Божук, М. Г. Талисман, И. О. Казакевич // Фундаментальные и прикладные исследования в области управления, экономики и торговли : сборник трудов. – Санкт-Петербург : Политех-Пресс, 2023. – С. 55–64.
- Борнякова, Е. В. Бережливые технологии в управлении медицинской организацией / Е. В. Борнякова, Е. С. Наймушина, А. В. Килина // Вестник Удмуртского университета. Серия Экономика и право. – 2023. – Т. 33, № 5. – С. 755–760.
- Бурдастова, Ю. В. Проблемы и перспективы управления кадровыми ресурсами здравоохранения / Ю. В. Бурдастова // Здоровье мегаполиса. – 2023. – Т. 4, вып. 3. – С. 50–58.
- Вагнер, В. А. Мотивация и стимулирование персонала / В. А. Вагнер, О. А. Лымарева // Экономика и бизнес: теория и практика. – 2023. – № 1-1. – С. 45–49.
- Власов, М. А. Совершенствование управления стоматологическими клиниками: внедрение сбалансированной системы показателей / М. А. Власов // Вестник науки. – 2024. – Т. 4, № 3. – С. 112–119.
- Герсонская, И. В. Система здравоохранения в России: основные проблемы и возможные пути их решения / И. В. Герсонская // Вестник Челябинского государственного университета. – 2023. – № 3 (473). – С. 53–63.
- Дикаева, Л. Х. Мотивация персонала: основные виды и методы / Л. Х. Дикаева, М. Ю. Яударова, З. Ш. Амерханова // Журнал прикладных исследований. – 2023. – № 1. – С. 75–80.
- Ермакова, С. Э. Основные аспекты управления организациями здравоохранения в условиях цифровизации / С. Э. Ермакова, Ю. В. Машнинова, М. В. Клочко // Лидерство и менеджмент. – 2024. – Т. 11, № 3. – С. 1309–1324.
- Зенченко, И. В. Повышение конкурентоспособности стоматологических услуг / И. В. Зенченко, О. В. Киселева // Экономика и предпринимательство. – 2021. – № 9 (134). – С. 760–763.
- Карайланов, М. Г. Особенности организации оказания медицинской помощи в частных медицинских организациях дерматологического профиля / М. Г. Карайланов, П. С. Васильченко, Н. С. Сушкова // Менеджер здравоохранения. – 2024. – № 11. – С. 20–28.
- Карякин, Н. Н. Управление медицинской организацией. Первые шаги / Н. Н. Карякин, Л. А. Алебашина, А. С. Благонравова. – Москва : ГЭОТАР-Медиа, 2022. – 192 с.
- Костанян, А. А. Теория потребительского поведения и спроса в новой парадигме цифровизации здравоохранения / А. А. Костанян, С. М. Смбатян // Вестник Московского университета. Серия 6: Экономика. – 2023. – Т. 58, № 5. – С. 66–89.
- Котляр, К. А. Обоснование экономической эффективности внедрения бережливого производства / К. А. Котляр, Ю. В. Бабанова, Р. С. Антонян // Вестник Удмуртского университета. Серия Экономика и право. – 2021. – Т. 31, вып. 5. – С. 813–819.
- Красова, Е. В. Коммерческая медицина в России: тенденции развития и факторы спроса / Е. В. Красова, А. Д. Сверчкова // Социальные аспекты здоровья населения. – 2022. – Т. 68, № 4. – С. 1–15.
- Мамедгулиев, Р. И. Концепция «Your Money or Your Life» как инструмент маркетинга медицинских организаций в рамках цифровой трансформации сферы здравоохранения / Р. И. Мамедгулиев, В. Ю. Чепрасов [и др.] // Вопросы инновационной экономики. – 2023. – Т. 13, № 3. – С. 1451–1466.
- Мануйлов, В. М. Управление государственной медицинской организацией в условиях цифровой трансформации здравоохранения / В. М. Мануйлов, Н. П. Санина [и др.] // Лидерство и менеджмент. – 2022. – Т. 9, № 2. – С. 521–536.
- Машнинова, Ю. В. Анализ основных особенностей рынка платных стоматологических услуг / Ю. В. Машнинова, С. Э. Ермакова // Креативная экономика. – 2022. – Т. 16, № 4. – С. 1519–1534.
- Медик, В. А. Общественное здоровье и здравоохранение : учебник / В. А. Медик. – 4-е изд., перераб. – Москва : ГЭОТАР-Медиа, 2022. – 672 с.
- Медик, В. А. Общественное здоровье и здравоохранение : руководство к практическим занятиям : учебное пособие / В. А. Медик, В. И. Лисицин, М. С. Токмачев. – 3-е изд., перераб. – Москва : ГЭОТАР-Медиа, 2024. – 496 с.
- Медицинская информатика в общественном здоровье и организации здравоохранения : национальное руководство / гл. ред. Г. Э. Улумбекова, В. А. Медик. – 3-е изд. – Москва : ГЭОТАР-Медиа, 2022. – 1184 с.
- Морозова, Ю. А. Стратегическое планирование в медицинских организациях. Особенности формирования корпоративной стратегии / Ю. А. Морозова, Р. Бошкович // Стратегирование: теория и практика. – 2024. – Т. 4, № 1. – С. 133–148.
- Нестерова, С. М. Особенности анализа эффективности управления медицинскими организациями стоматологического профиля на основе сбалансированной системы показателей / С. М. Нестерова // Финансовая экономика. – 2024. – № 5. – С. 89–94.
- Опарин, Э. В. Частные медицинские клиники в России: стратегии развития в новых геополитических условиях / Э. В. Опарин // Российский журнал менеджмента. – 2024. – Т. 22, № 2. – С. 302–320.
- Павлов, Д. О. Некоторые особенности и проблемы жизненного цикла медицинской организации / Д. О. Павлов, Е. Н. Кукина // Прикаспийский вестник медицины и фармации. – 2021. – Т. 2, № 3. – С. 38–43.
- Писклаков, С. В. Бережливое здравоохранение — философия деятельности современных медицинских организаций / С. В. Писклаков, А. В. Бреусов, Д. А. Бреусов // Современные проблемы здравоохранения и медицинской статистики. – 2022. – № 1. – С. 308–321.
- Продолятченко, П. А. Трансформация конкурентоспособности на локальном рынке стоматологических услуг / П. А. Продолятченко, А. В. Айдарова // Вестник Самарского государственного экономического университета. – 2021. – № 4 (198). – С. 56–64.
- Решетников, А. В. Экономика и управление в здравоохранении : учебник и практикум для вузов / А. В. Решетников, Н. Г. Шамшурина, В. И. Шамшурин, К. Э. Соболев ; под общ. Ред. А. В. Решетникова. – 3-е изд., перераб. И доп. – Москва : Юрайт, 2024. – 316 с.
- Смирнов, С. А. Применение бережливого производства в российских компаниях / С. А. Смирнов, Г. С. Сорокин // Евразийская интеграция: экономика, право, политика. – 2022. – Т. 16, вып. 4. – С. 55–67.
- Субботина, Т. Н. Развитие рынка платных медицинских услуг в России: перспективы и факторы роста / Т. Н. Субботина, В. М. Безродных // Экономика и бизнес: теория и практика. – 2022. – № 12-2. – С. 145–149.
- Тюкавкин, Н. М. Процессы импортозамещения в промышленности России: теоретические и практические аспекты / Н. М. Тюкавкин, В. Ю. Анисимова // МИР (Модернизация. Инновации. Развитие). – 2023. – Т. 14, № 1. – С. 43–57.
- Тюфилин, Д. С. Удовлетворённость медицинской помощью в Российской Федерации: факторы, влияющие на оценку / Д. С. Тюфилин, В. П. Чигрина, В. А. Медведев [и др.] // Менеджер здравоохранения. – 2023. – № 8. – С. 68–80.
- Улумбекова, Г. Э. Здравоохранение России. Что надо делать. Состояние и предложения: 2019–2024 гг. : монография / Г. Э. Улумбекова. – 3-е изд. – Москва : ГЭОТАР-Медиа, 2019. – 416 с.
- Улумбекова, Г. Э. Здравоохранение России 2022–2023 гг.: неотложные меры в условиях особого положения в экономике и социальной сфере. Проблемы и предложения / Г. Э. Улумбекова // ОРГЗДРАВ: новости, мнения, обучение. Вестник ВШОУЗ. – 2022. – Т. 8, № 2. – С. 4–42.
- Управление ресурсами в медицинской организации : коллективная монография / под общ. Ред. Н. С. Брынзы, Ю. С. Решетниковой, А. А. Курмангулова. – Тюмень : РИЦ «Айвекс», 2023. – 324 с.
- Ходакова, О. В. Ценностно-ориентированное здравоохранение: обзор зарубежного опыта / О. В. Ходакова, Н. Ф. Шильникова, Ю. В. Евстафьева // Здравоохранение Российской Федерации. – 2023. – Т. 67, № 1. – С. 5–13.
- Цой, А. О. Модели организации и вопросы эффективности финансирования системы здравоохранения / А. О. Цой // Инновационная экономика: информация, аналитика, прогнозы. – 2025. – № 1. – С. 189–194.
- Чернышев, В. М. Экономические основы эффективного управления медицинской организацией / В. М. Чернышев, О. В. Пушкарев, О. В. Стрельченко. – Москва : ГЭОТАР-Медиа, 2022. – 240 с.
- Штернис, Т. А. Технологии бережливого производства в организации стоматологической медицинской помощи : учебно-методическое пособие / Т. А. Штернис, Н. В. Копытина. – Кемерово : КемГМУ, 2022. – 55 с.
- Эльбек, Ю. В. Система показателей для оценки эффективности деятельности медицинских организаций на примере московских поликлиник / Ю. В. Эльбек // Здоровье мегаполиса. – 2023. – Т. 4, вып. 2. – С. 4–14.
- Элланский, Ю. Г. Общественное здоровье и здравоохранение : учебник / Ю. Г. Элланский, Т. Ю. Быковская, А. Р. Квасов [и др.]. – Москва : ГЭОТАР-Медиа, 2023. – 624 с.
- Яшин, С. Н. Тенденции развития управленческого консультирования в медицинских организациях стоматологического профиля / С. Н. Яшин, И. Н. Авдеева // Вопросы инновационной экономики. – 2024. – Т. 14, № 2. – С. 987–1002.
- Яшина, Н. И. Комплаенс как успешная практика терапевтического сотрудничества в системе менеджмента медицинских организаций стоматологического профиля / Н. И. Яшина, С. М. Нестерова // Лидерство и менеджмент. – 2024. – Т. 11, № 3. – С. 1073–1088.
- Яшина, Н. И. Опыт управления конкурентоспособностью муниципальных стоматологических клиник на основе применения сбалансированной системы показателей / Н. И. Яшина, С. М. Нестерова // Финансы и кредит. – 2024. – Т. 30, № 6. – С. 1412–1430.
- Нурматова, Ф. Б. Цифровая трансформация в медицине: тенденции и перспективы / Ф. Б. Нурматова, Ш. Х. Абдуганиева // Universum: технические науки : электронный научный журнал. – 2023. – № 7 (112). – URL: https://7universum.com/ru/tech/archive/item/15779 (дата обращения: 10.02.2026).
- Анализ рынка стоматологических услуг в России в 2020–2024 гг., прогноз на 2025–2029 гг. — Текст : электронный // РБК Исследования рынков : [сайт]. — 2025. — URL: https://marketing.rbc.ru/research/27963/ (дата обращения: 12.01.2026).
- Аналитические показатели стоматологической клиники, их интерпретация и дальнейшие действия. — Текст : электронный // Dental Magazine : [сайт]. — URL: https://dentalmagazine.ru/menedzhment/analiticheskie-pokazateli-stomatologicheskoj-kliniki-ih-interpretacija-i-dalnejshie-dejstvija.html (дата обращения: 11.01.2026).
- Болтунов, А. В России вырос спрос на платные услуги дантистов / А. Болтунов. — Текст : электронный // Коммерсантъ : [сайт]. — 2025. — 6 февраля. — URL: https://www.kommersant.ru/doc/7498961 (дата обращения: 14.02.2026).
- В России рост цен на стоматологию с использованием импортных материалов достиг 250%. — Текст : электронный // RTVI : [сайт]. — 2023. — 7 июня. — URL: https://rtvi.com/stories/v-rossii-rost-czen-na-stomatologiyu-s-ispolzovaniem-importnyh-materialov-dostig-250/ (дата обращения: 13.02.2026).
- Как открыть стоматологическую клинику: бизнес-план стоматологии. — Текст : электронный // DEMOKRAT : [сайт]. — URL: https://demokrat-fr.com/poleznyye-materiali/skolko-stoit-otkrit-stomatologiyu/ (дата обращения: 06.02.2026).
- Каталог российских производителей стоматологических материалов. — Текст : электронный // Стоматологическая ассоциация России : [сайт]. — URL: https://e-stomatology.ru/company/ (дата обращения: 15.02.2026).
- Кейс продвижения стоматологии: как увеличить оборот клиники в 5 раз. — Текст : электронный // Dentalis : [сайт]. — URL: https://dental-is.pro/blog/kak-stomatologiya-uvelichila-oborot-v-5-raz/ (дата обращения: 03.02.2026).
- Ключевые показатели эффективности (KPI) стоматологии. — Текст : электронный // Dentist-plus : [сайт]. — URL: https://dentist-plus.com/blog/kpi-stomatologii (дата обращения: 04.02.2026).
- Об утверждении Порядка оказания медицинской помощи взрослому населению при стоматологических заболеваниях : Приказ Минздрава России от 31.07.2020 № 786н (ред. От 18.02.2021). — Текст : электронный // ГАРАНТ : [справочно-правовая система]. — URL: https://base.garant.ru/74710260/ (дата обращения: 05.02.2026).
- Обзор изменений СанПиН 2.1.3678-20 с 1 марта 2025 г. — Текст : электронный // ГАРАНТ.РУ : [сайт]. — 2025. — URL: https://www.garant.ru/news/1738188/ (дата обращения: 10.02.2026).
- Премия Startsmile Top: в Москве наградили лучшие частные стоматологии страны. — Текст : электронный // Forbes Russia : [сайт]. — 2024. — 25 июня. — URL: https://www.forbes.ru/forbes-agenda/515508-premia-startsmile-top-v-moskve-nagradili-lucsie-castnye-stomatologii-strany (дата обращения: 16.02.2026).
- Продажи стоматологических услуг в России в 2024 году выросли на 15%. — Текст : электронный // Ведомости : [сайт]. — 2025. — 10 января. — URL: https://www.vedomosti.ru/business/articles/2025/01/10/1085368-prodazhi-stomatologicheskih-uslug-v-rossii-virosli (дата обращения: 10.02.2026).
- Пятнадцать крупнейших российских стоматологий. — Текст : электронный // Здоровая Россия : [сайт]. — 2024. — 21 июня. — URL: https://zdorovayarossia.ru/ratings/15-krupneyshikh-rossiyskikh-stomatologiy/ (дата обращения: 11.02.2026).
- Россияне стали оставлять в стоматологиях больше денег. — Текст : электронный // GxP News : [сайт]. — 2025. — Апрель. — URL: https://gxpnews.net/2025/04/bolnaya-tema-rossiyane-stali-ostavlyat-v-stomatologiyah-bolshe-deneg/ (дата обращения: 16.02.2026).
- Система мотивации в стоматологии: как построить и какие KPI выбрать. — Текст : электронный // Нескучные финансы : [сайт]. — URL: https://noboring-finance.ru/gazeta/Sistema-motivatsii-v-stomatologii-kak-postroit-i-kakie-kpi-vybrat (дата обращения: 13.02.2026).
- Сорвать пломбы: что происходит на российском рынке стоматологии / Д. Алексеев. — Текст : электронный // Известия : [сайт]. — 2022. — 30 ноября. — URL: https://iz.ru/1433159/dmitrii-alekseev/sorvat-plomby-chto-proiskhodit-na-rossiiskom-rynke-stomatologii (дата обращения: 13.02.2026).
- Стоматологический рынок в Москве в 2024 г. — Текст : электронный // Inventica : [сайт]. — 2024. — 13 мая. — URL: https://www.inventica.ru/post/stomatologicheskij-rynok-v-moskve-v-2024-g (дата обращения: 16.02.2026).
- Стоматология : энциклопедическая статья. — Текст : электронный // Zdrav.Expert : [сайт]. — URL: https://zdrav.expert/index.php/Статья:Стоматология (дата обращения: 11.02.2026).
- ТОП200 частных многопрофильных клиник по выручке за 2023 год. — Текст : электронный // Vademecum : [сайт]. — 2024. — URL: https://vademec.ru/article/top200_chastnykh_mnogoprofilnykh_klinik_za_2023_god/ (дата обращения: 14.02.2026).
- Управление персоналом в стоматологии: подбор, адаптация и мотивация. — Текст : электронный // OHI-S : [сайт]. — URL: https://ru.ohi-s.com/articles-videos/5145/ (дата обращения: 16.02.2026).
ПРИЛОЖЕНИЕ
ПРИЛОЖЕНИЕ
Таблица 3 — Классификация факторов, влияющих на прибыльность медицинской организации
| Фактор | Вид фактора | Степень влияния | Управляемость | Механизм влияния | Рекомендуемые управленческие действия |
| Рыночная конкуренция | Внешний | Высокая | Низкая | Давление на цены, необходимость дифференциации | Мониторинг конкурентов, развитие уникальных компетенций |
| Регуляторные требования | Внешний | Высокая | Низкая | Формирование минимального уровня затрат | Соблюдение требований, участие в отраслевых объединениях |
| Макроэкономическая ситуация | Внешний | Средняя | Отсутствует | Изменение платёжеспособного спроса | Диверсификация услуг по ценовым сегментам |
| Геополитические факторы | Внешний | Высокая | Отсутствует | Рост затрат, дефицит ресурсов | Диверсификация поставщиков, импортозамещение |
| Структура затрат | Внутренний | Высокая | Средняя | Определение точки безубыточности, операционный рычаг | Оптимизация постоянных затрат, контроль переменных |
| Ценовая политика | Внутренний | Высокая | Высокая | Прямое влияние на выручку и маржинальность | Дифференцированное ценообразование, гибкая система скидок |
| Эффективность маркетинга | Внутренний | Высокая | Высокая | Обеспечение потока пациентов | Развитие цифровых каналов, репутационный маркетинг |
| Загрузка мощностей | Внутренний | Высокая | Высокая | Распределение постоянных затрат | Оптимизация расписания, управление спросом |
| Управление дебиторской задолженностью | Внутренний | Средняя | Высокая | Влияние на денежный поток | Контроль сроков оплаты, работа с просрочкой |
| Система мотивации персонала | Внутренний | Высокая | Высокая | Производительность, качество, лояльность | Баланс материальной и нематериальной мотивации |
Источник: составлено автором по данным[105].
ПРИЛОЖЕНИЕ
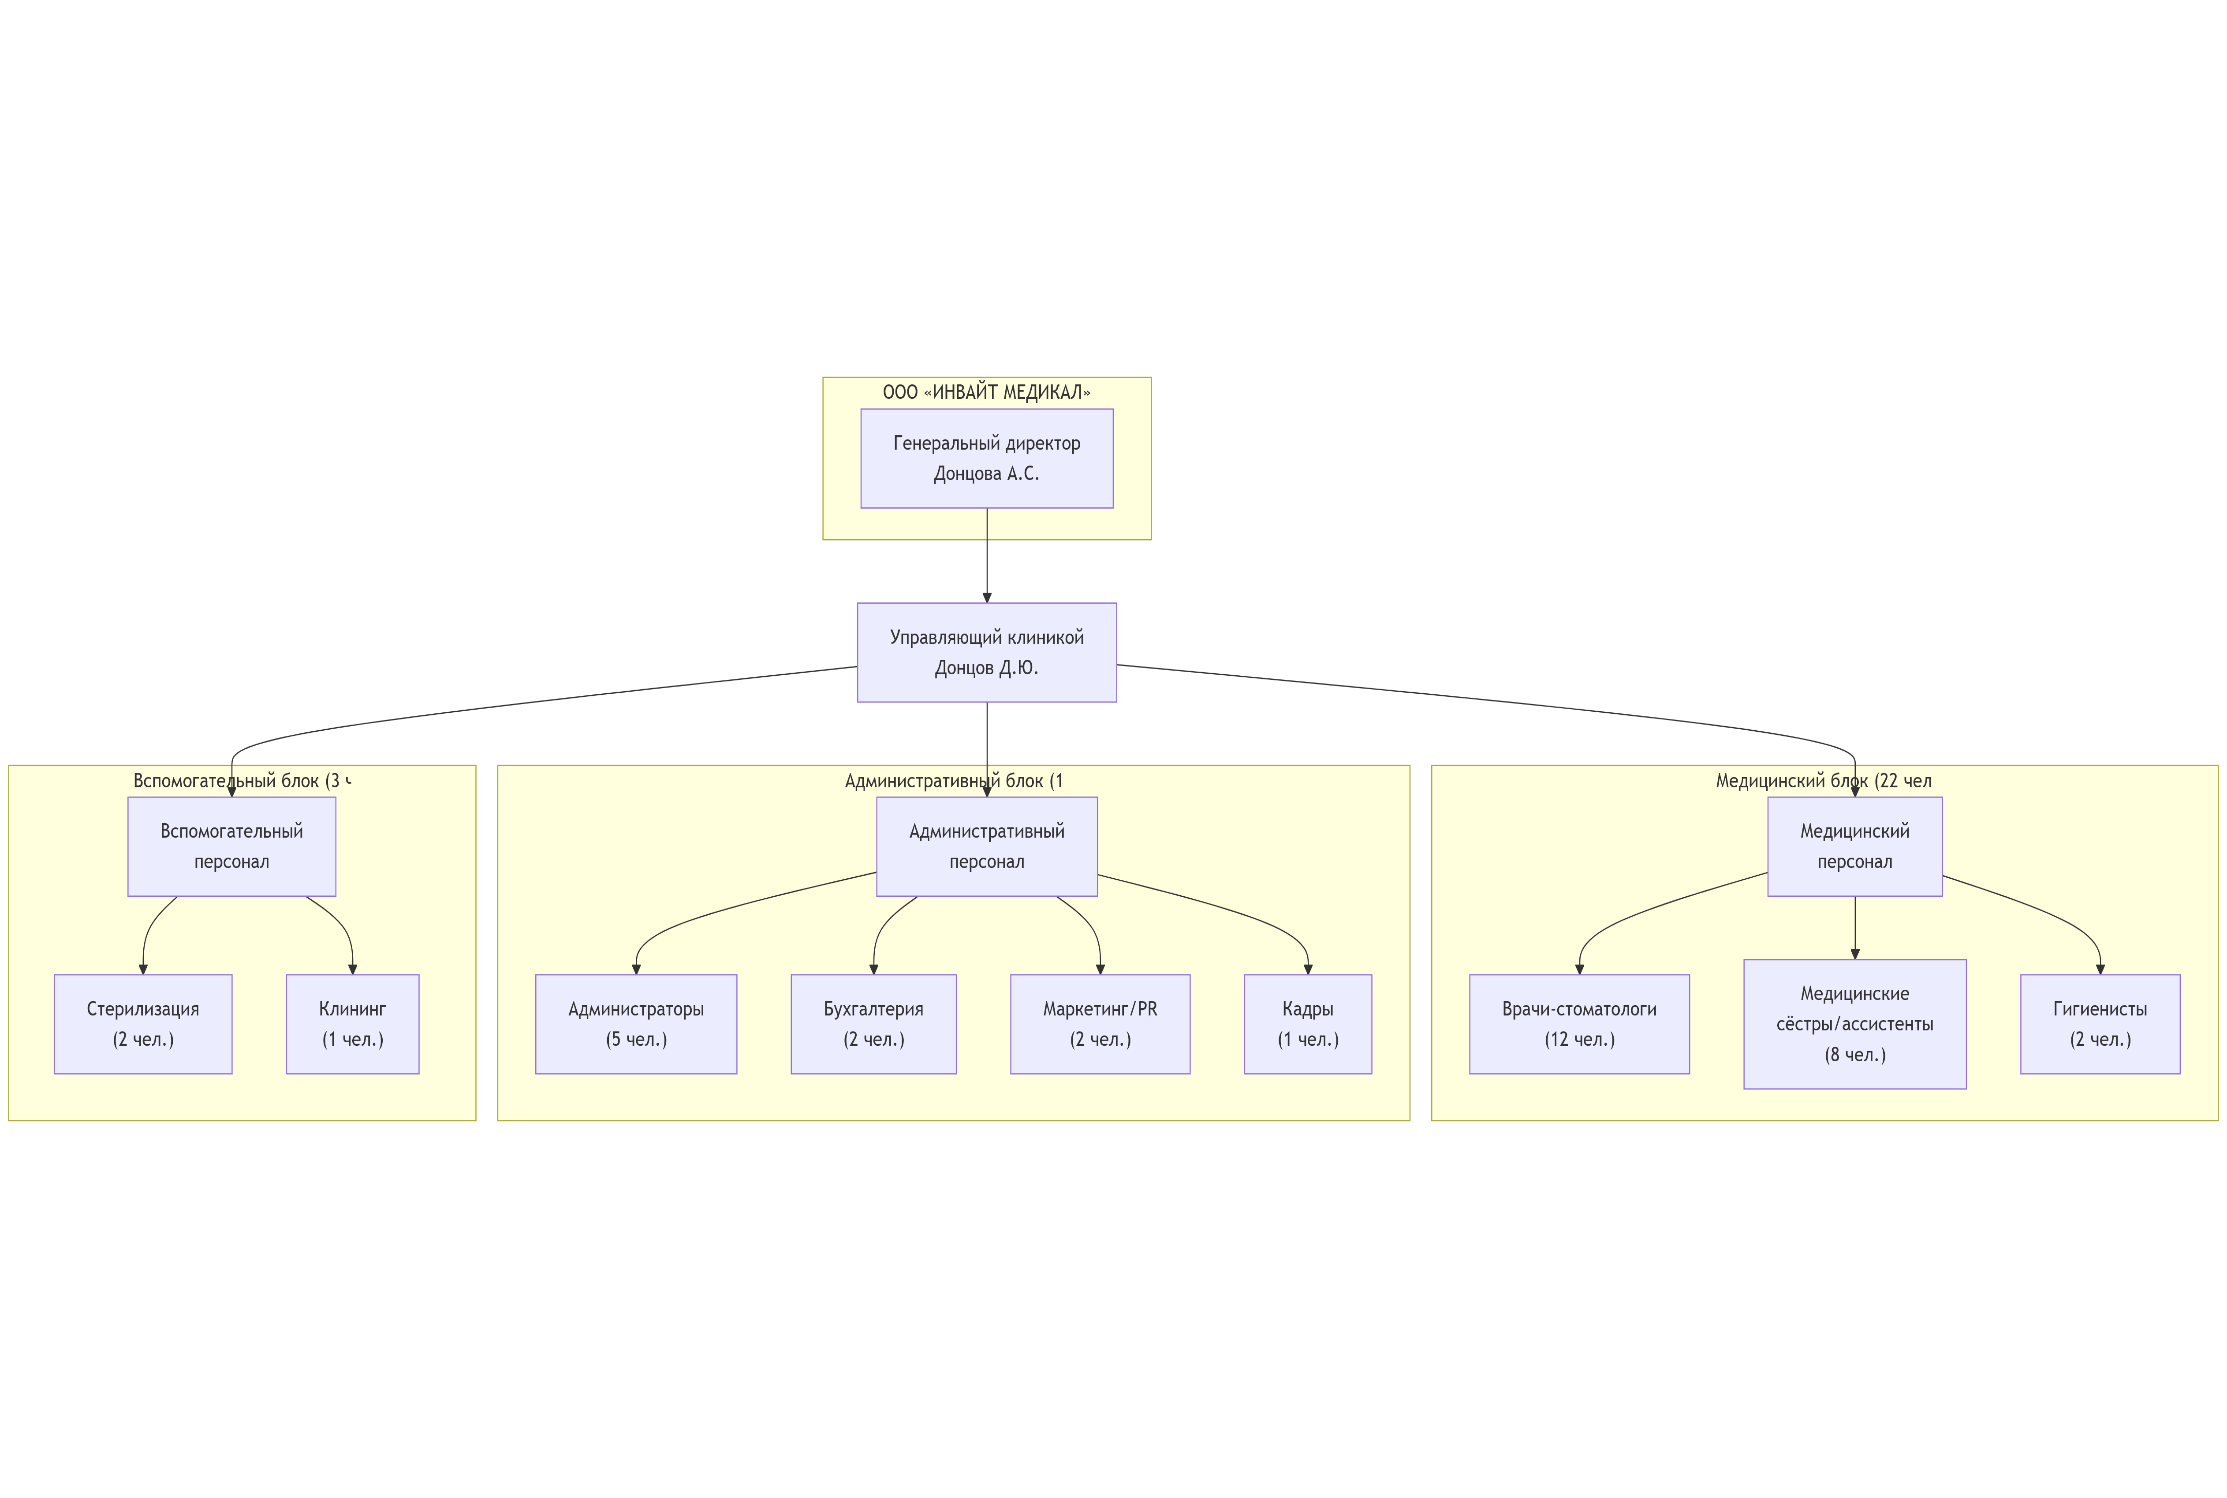
Рисунок 1 — Организационная структура ООО «ИнвайтМедикал»
ПРИЛОЖЕНИЕ
Бухгалтерский баланс ООО «ИнвайтМедикал» за 2022–2024 гг.
(тыс. руб.)
| Наименование показателя | Код строки | 31.12.2022 | 31.12.2023 | 31.12.2024 |
| АКТИВ | ||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 1110 | 342 | 518 | 687 |
| Основные средства | 1150 | 48 623 | 52 847 | 61 432 |
| Отложенные налоговые активы | 1180 | 1 245 | 1 386 | 1 524 |
| Прочие внеоборотные активы | 1190 | 2 847 | 3 124 | 3 687 |
| Итого по разделу I | 1100 | 53 057 | 57 875 | 67 330 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 1210 | 6 842 | 7 623 | 8 947 |
| НДС по приобретённым ценностям | 1220 | 423 | 512 | 634 |
| Дебиторская задолженность | 1230 | 18 456 | 21 347 | 24 862 |
| Денежные средства и эквиваленты | 1250 | 86 247 | 163 518 | 206 423 |
| Прочие оборотные активы | 1260 | 348 | 425 | 512 |
| Итого по разделу II | 1200 | 112 316 | 193 425 | 241 378 |
| БАЛАНС | 1600 | 165 373 | 251 300 | 308 708 |
| ПАССИВ | ||||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал | 1310 | 10 | 10 | 10 |
| Нераспределённая прибыль | 1370 | 145 623 | 225 847 | 283 624 |
| Итого по разделу III | 1300 | 145 633 | 225 857 | 283 634 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Отложенные налоговые обязательства | 1420 | 1 847 | 2 134 | 2 456 |
| Итого по разделу IV | 1400 | 1 847 | 2 134 | 2 456 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Кредиторская задолженность | 1520 | 17 893 | 23 309 | 22 618 |
| Итого по разделу V | 1500 | 17 893 | 23 309 | 22 618 |
| БАЛАНС | 1700 | 165 373 | 251 300 | 308 708 |
Источник: составлено автором по данным бухгалтерской отчётности ООО «ИнвайтМедикал».
ПРИЛОЖЕНИЕ
Отчёт о финансовых результатах ООО «ИнвайтМедикал» за 2022–2024 гг.
(тыс. руб.)
| Наименование показателя | Код строки | 2022 г. | 2023 г. | 2024 г. |
| Выручка | 2110 | 295 000 | 298 000 | 439 000 |
| Себестоимость продаж | 2120 | (198 000) | (195 000) | (267 000) |
| Валовая прибыль (убыток) | 2100 | 97 000 | 103 000 | 172 000 |
| Коммерческие расходы | 2210 | (12 450) | (13 280) | (18 640) |
| Управленческие расходы | 2220 | (18 230) | (19 450) | (24 870) |
| Прибыль (убыток) от продаж | 2200 | 66 320 | 70 270 | 128 490 |
| Проценты к получению | 2320 | 3 842 | 5 623 | 8 247 |
| Проценты к уплате | 2330 | (124) | (98) | (76) |
| Прочие доходы | 2340 | 1 245 | 1 423 | 1 687 |
| Прочие расходы | 2350 | (6 847) | (7 234) | (8 124) |
| Прибыль (убыток) до налогообложения | 2300 | 64 436 | 69 984 | 130 224 |
| Текущий налог на прибыль | 2410 | (12 436) | (8 984) | (10 224) |
| Чистая прибыль (убыток) | 2400 | 52 000 | 61 000 | 120 000 |
Источник: составлено автором по данным бухгалтерской отчётности ООО «ИнвайтМедикал».
ПРИЛОЖЕНИЕ
Прайс-лист основных стоматологических услуг ООО «ИнвайтМедикал» (2024 г.)
| № п/п | Наименование услуги | Цена, руб. | Категория маржинальности |
| Терапевтическая стоматология | |||
| 1 | Консультация врача-стоматолога | 1 500 | Низкая |
| 2 | Лечение кариеса (1 поверхность) | 5 800 | Средняя |
| 3 | Лечение кариеса (2 поверхности) | 7 200 | Средняя |
| 4 | Лечение кариеса (3 поверхности) | 8 900 | Средняя |
| 5 | Лечение пульпита (1-канальный зуб) | 12 400 | Средняя |
| 6 | Лечение пульпита (2-канальный зуб) | 16 800 | Средняя |
| 7 | Лечение пульпита (3-канальный зуб) | 21 500 | Средняя |
| 8 | Художественная реставрация зуба | 14 600 | Высокая |
| Хирургическая стоматология | |||
| 9 | Удаление зуба простое | 4 200 | Средняя |
| 10 | Удаление зуба сложное | 8 700 | Средняя |
| 11 | Удаление зуба мудрости | 15 400 | Высокая |
| 12 | Имплантация (Straumann, Швейцария) | 68 500 | Высокая |
| 13 | Имплантация (Osstem, Ю. Корея) | 42 300 | Высокая |
| 14 | Имплантация (Dentium, Ю. Корея) | 38 600 | Высокая |
| 15 | Синус-лифтинг открытый | 54 200 | Высокая |
| 16 | Синус-лифтинг закрытый | 28 400 | Высокая |
| Ортопедическая стоматология | |||
| 17 | Коронка металлокерамическая | 18 200 | Высокая |
| 18 | Коронка из диоксида циркония | 32 400 | Высокая |
| 19 | Коронка E-max | 38 700 | Высокая |
| 20 | Винир керамический | 42 500 | Высокая |
| 21 | Съёмный протез частичный | 34 800 | Средняя |
| 22 | Съёмный протез полный | 48 600 | Средняя |
| Ортодонтия | |||
| 23 | Брекет-система металлическая (1 челюсть) | 45 200 | Высокая |
| 24 | Брекет-система керамическая (1 челюсть) | 62 400 | Высокая |
| 25 | Элайнеры (полный курс) | 248 000 | Высокая |
| Профилактика и гигиена | |||
| 26 | Профессиональная гигиена полости рта | 7 800 | Средняя |
| 27 | Отбеливание зубов ZOOM | 32 400 | Высокая |
| 28 | Фторирование (1 челюсть) | 2 400 | Низкая |
Источник: составлено автором по данным ООО «ИнвайтМедикал».
ПРИЛОЖЕНИЕ
Расчёт денежных потоков инвестиционного проекта
| Показатель | Год 0 | Год 1 | Год 2 | Год 3 |
| Инвестиционная деятельность | ||||
| Разработка и настройка платформы Just AI | -486 200 | — | — | — |
| Интеграция с МИС клиники | -267 400 | — | — | — |
| Интеграция с телефонией | -94 800 | — | — | — |
| Разработка базы знаний и сценариев | -178 500 | — | — | — |
| Обучение персонала (ИИ-агент) | -73 600 | — | — | — |
| Доработка модуля аналитики МИС | -387 200 | — | — | — |
| Разработка дашборда и отчётов | -218 600 | — | — | — |
| Консалтинг по системе мотивации | -164 300 | — | — | — |
| Обучение руководителей (KPI) | -112 400 | — | — | — |
| Управление проектом | -462 000 | — | — | — |
| Резерв на непредвиденные расходы | -356 940 | — | — | — |
| Организационные изменения | -143 700 | — | — | — |
| Аудит процессов и документирование | -186 400 | — | — | — |
| Юридическое сопровождение | -127 800 | — | — | — |
| Компенсация снижения производительности | -194 600 | — | — | — |
| Тестирование и пилотный период | -168 300 | — | — | — |
| Закупка оборудования | -287 600 | — | — | — |
| Модернизация серверной инфраструктуры | -212 400 | — | — | — |
| Итого инвестиции (I₀) | -4 122 740 | — | — | — |
| Операционная деятельность | ||||
| Экономические эффекты: | ||||
| Э₁ — Повышение загрузки кресел | — | 2 630 838 | 4 172 854 | 4 535 928 |
| Э₂ — Повышение конверсии | — | 653 253 | 1 036 194 | 1 126 298 |
| Э₃ — Снижение неявок | — | 419 719convergences | 665 761 | 723 653 |
| Э₄ — Экономия ФОТ администраторов | — | 414 615 | 657 666 | 714 854 |
| Э₅ — Снижение текучести | — | 201 983 | 320 387 | 348 247 |
| Итого эффекты (с учётом выхода на мощность) | — | 4 320 408 | 6 853 062 | 7 448 980 |
| Текущие затраты: | ||||
| Лицензия платформы Just AI | — | -823 200 | -823 200 | -823 200 |
| Телефония и каналы связи | — | -348 600 | -348 600 | -348 600 |
| Техническая поддержка | — | -216 400 | -216 400 | -216 400 |
| Администрирование и мониторинг | — | -187 200 | -187 200 | -187 200 |
| Поддержка модуля аналитики МИС | — | -127 400 | -127 400 | -127 400 |
| Обучение новых сотрудников | — | -84 600 | -84 600 | -84 600 |
| Актуализация показателей и отчётов | — | -62 400 | -62 400 | -62 400 |
| Итого текущие затраты (Сгод) | — | -1 849 800 | -1 849 800 | -1 849 800 |
| Чистый денежный поток (NCF) | -4 122 740 | 2 470 608 | 5 003 262 | 5 599 180 |
| Коэффициент дисконтирования (r=18%) | 1,000 | 0,847 | 0,718 | 0,609 |
| Дисконтированный денежный поток | -4 122 740 | 2 093 736 | 3 593 847 | 3 409 048 |
| Накопленный дисконтированный поток | -4 122 740 | -2 029 004 | 1 564 843 | 4 973 891 |
Источник: составлено автором.
ПРИЛОЖЕНИЕ
План-график реализации проекта по оптимизации управления ресурсами
| № п/п | Наименование работы | Ответственный | Месяц 1 | Месяц 2 | Месяц 3 | Месяц 4 | Месяц 5 |
| Мероприятие 1. Внедрение ИИ-агента | |||||||
| 1.1 | Аудит текущих процессов коммуникаций | Управляющий | ██████ | ||||
| 1.2 | Формирование требований к системе | Управляющий | ██████ | ||||
| 1.3 | Выбор подрядчика, заключение договора | Гендиректор | ██████ | ||||
| 1.4 | Проектирование диалоговых сценариев | Подрядчик | ██████ | ||||
| 1.5 | Настройка NLU-модели | Подрядчик | ██████ | ||||
| 1.6 | Интеграция с телефонией | Подрядчик | ██████ | ||||
| 1.7 | Интеграция с МИС | Подрядчик, IT | ██████ | ██████ | |||
| 1.8 | Разработка базы знаний | Подрядчик | ██████ | ||||
| 1.9 | Пилотное тестирование (20% звонков) | Ст. администратор | ██████ | ||||
| 1.10 | Корректировка сценариев | Подрядчик | ██████ | ||||
| 1.11 | Обучение персонала | Подрядчик | ██████ | ||||
| 1.12 | Полномасштабный запуск | Управляющий | ██████ | ||||
| 1.13 | Мониторинг и оптимизация | Управляющий | ██████ | ██████ | |||
| Мероприятие 2. Внедрение системы KPI | |||||||
| 2.1 | Утверждение перечня KPI | Гендиректор | ██████ | ||||
| 2.2 | Разработка регламента расчёта KPI | Управляющий | ██████ | ||||
| 2.3 | Доработка модуля аналитики МИС | IT-специалист | ██████ | ██████ | |||
| 2.4 | Разработка дашборда | IT-специалист | ██████ | ||||
| 2.5 | Информирование персонала | Управляющий | ██████ | ||||
| 2.6 | Тестовый расчёт KPI (без влияния на ФОТ) | Управляющий | ██████ | ||||
| 2.7 | Сбор обратной связи, корректировка | Управляющий | ██████ | ||||
| 2.8 | Обучение руководителей | Консультант | ██████ | ||||
| 2.9 | Запуск новой системы мотивации | Гендиректор | ██████ | ||||
| 2.10 | Регулярный мониторинг и анализ | Управляющий | ██████ | ██████ | |||
| Общепроектные работы | |||||||
| 3.1 | Управление проектом | Управляющий | ██████ | ██████ | ██████ | ██████ | ██████ |
| 3.2 | Юридическое сопровождение | Юрист | ██████ | ██████ | |||
| 3.3 | Документирование процессов | Управляющий | ██████ | ██████ | |||
| 3.4 | Итоговая оценка результатов | Гендиректор | ██████ |
Условные обозначения:
- ██████ — период выполнения работы
Источник: составлено автором.
ПРИЛОЖЕНИЕ
Сравнительный анализ ООО «ИнвайтМедикал» с отраслевыми бенчмарками
| Показатель | ООО «ИнвайтМедикал» (2024 г.) | Среднеотраслевое значение | Лидеры отрасли (ТОП-10) | Оценка |
| Финансовые показатели | ||||
| Выручка, млн руб. | 439,0 | 125,0 | 800–2 500 | Выше среднего |
| Темп роста выручки, % | +47,3 | +15,4 | +20–35 | Существенно выше |
| Рентабельность продаж, % | 27,3 | 17–20 | 25–35 | Выше среднего |
| Рентабельность активов (ROA), % | 43,0 | 15–25 | 30–50 | Высокая |
| Коэффициент автономии | 0,92 | 0,50–0,70 | 0,60–0,85 | Высокий |
| Операционные показатели | ||||
| Количество кресел, ед. | 8 | 4–6 | 15–40 | Средний размер |
| Выручка на кресло, млн руб./мес. | 4,6 | 3,0–4,0 | 4,5–6,0 | Выше среднего |
| Коэффициент загрузки кресел, % | 72 | 65–75 | 80–90 | В норме |
| Средний чек, руб. | 13 280 | 8 000–10 000 | 15 000–25 000 | Выше среднего |
| Кадровые показатели | ||||
| Численность персонала, чел. | 35 | 15–25 | 50–200 | Средний размер |
| Доля врачей в штате, % | 34 | 30–40 | 35–45 | В норме |
| Выручка на врача, млн руб./год | 36,6 | 25–35 | 40–60 | Выше среднего |
| Текучесть врачей, % | 8,3 | 10–15 | 5–8 | Ниже среднего |
| Текучесть администраторов, % | 20,0 | 15–25 | 10–15 | В норме |
| Клиентские показатели | ||||
| Конверсия консультаций, % | 70 | 55–65 | 75–85 | Выше среднего |
| Доля повторных пациентов, % | 53 | 40–50 | 60–75 | Выше среднего |
| Доля неявок (no-show), % | 12 | 10–15 | 5–8 | В норме |
| Структура услуг | ||||
| Доля имплантации в выручке, % | 30 | 15–25 | 25–40 | Выше среднего |
| Доля ортопедии в выручке, % | 22 | 20–30 | 25–35 | В норме |
| Доля терапии в выручке, % | 20 | 30–40 | 20–30 | Ниже среднего |
Интегральная оценка конкурентной позиции: ООО «ИнвайтМедикал» занимает позицию выше среднеотраслевого уровня по большинству показателей, приближаясь к лидерам отрасли по рентабельности и темпам роста. Основные резервы — повышение загрузки кресел и снижение текучести административного персонала.
Сноски
- Barney, J. B. Firm Resources and Sustained Competitive Advantage / J. B. Barney // Journal of Management. — 1991. — Vol. 17, № 1. — P. 99–120.
- Porter, M. E. Redefining Health Care: Creating Value-Based Competition on Results / M. E. Porter, E. O. Teisberg. — Boston : Harvard Business School Press, 2006. — 506 p.
- Womack, J. P. Lean Thinking: Banish Waste and Create Wealth in Your Corporation / J. P. Womack, D. T. Jones. — New York : Free Press, 2003. — 396 p.
- Kaplan, R. S. The Balanced Scorecard: Translating Strategy into Action / R. S. Kaplan, D. P. Norton. — Boston : Harvard Business School Press, 1996. — 322 p.
- Решетников, А. В. Экономика и управление в здравоохранении : учебник и практикум / А. В. Решетников. — Москва : Юрайт, 2023. — 328 с.
- Кадыров, Ф. Н. Экономические методы управления медицинской организацией / Ф. Н. Кадыров. — Москва : ГЭОТАР-Медиа, 2021. — 472 с.
- Шейман, И. М. Теория и практика рыночных отношений в здравоохранении / И. М. Шейман. — Москва : ИД ВШЭ, 2008. — 318 с.
- Столяров, С. А. Рынок медицинских услуг: некоторые его характеристики, проблемы и аспекты управления / С. А. Столяров. — Барнаул : Аз Бука, 2005. — 269 с.
- Об основах охраны здоровья граждан в Российской Федерации : Федеральный закон от 21.11.2011 № 323-ФЗ (ред. от 29.12.2025) // Собрание законодательства Российской Федерации. – 2011. – № 48. – Ст. 6724.
- Медик, В. А. Общественное здоровье и здравоохранение : учебник / В. А. Медик. – 4-е изд., перераб. – Москва : ГЭОТАР-Медиа, 2022. – 672 с.
- Костанян, А. А. Теория потребительского поведения и спроса в новой парадигме цифровизации здравоохранения / А. А. Костанян, С. М. Смбатян // Вестник Московского университета. Серия 6: Экономика. – 2023. – Т. 58, № 5. – С. 66–89.
- Штернис, Т. А. Технологии бережливого производства в организации стоматологической медицинской помощи : учебно-методическое пособие / Т. А. Штернис, Н. В. Копытина. – Кемерово : КемГМУ, 2022. – 55 с.
- Чернышев, В. М. Экономические основы эффективного управления медицинской организацией / В. М. Чернышев, О. В. Пушкарев, О. В. Стрельченко. – Москва : ГЭОТАР-Медиа, 2022. – 240 с.
- О лицензировании медицинской деятельности : Постановление Правительства Российской Федерации от 01.06.2021 № 852 (ред. от 08.05.2025) // Собрание законодательства Российской Федерации. – 2021. – № 23. – Ст. 4091.
- Об утверждении Порядка оказания медицинской помощи взрослому населению при стоматологических заболеваниях : Приказ Министерства здравоохранения Российской Федерации от 31.07.2020 № 786н (ред. от 18.02.2021). – Зарегистрирован в Минюсте России 02.10.2020, рег. № 60188.
- Управление ресурсами в медицинской организации : коллективная монография / под общ. ред. Н. С. Брынзы, Ю. С. Решетниковой, А. А. Курмангулова. – Тюмень : РИЦ «Айвекс», 2023. – 324 с.
- Бурдастова, Ю. В. Проблемы и перспективы управления кадровыми ресурсами здравоохранения / Ю. В. Бурдастова // Здоровье мегаполиса. – 2023. – Т. 4, вып. 3. – С. 50–58.
- Трудовой кодекс Российской Федерации : Федеральный закон от 30.12.2001 № 197-ФЗ (ред. от 28.12.2025) // Собрание законодательства Российской Федерации. – 2002. – № 1 (ч. 1). – Ст. 3.
- м
- Улумбекова, Г. Э. Здравоохранение России 2022–2023 гг.: неотложные меры в условиях особого положения в экономике и социальной сфере. Проблемы и предложения / Г. Э. Улумбекова // ОРГЗДРАВ: новости, мнения, обучение. Вестник ВШОУЗ. – 2022. – Т. 8, № 2. – С. 4–42.
- Об обязательном медицинском страховании в Российской Федерации : Федеральный закон от 29.11.2010 № 326-ФЗ (ред. от 28.11.2025) // Собрание законодательства Российской Федерации. – 2010. – № 49. – Ст. 6422.
- Налоговый кодекс Российской Федерации (часть вторая) : Федеральный закон от 05.08.2000 № 117-ФЗ (ред. от 28.11.2025) // Собрание законодательства Российской Федерации. – 2000. – № 32. – Ст. 3340.
- Ермакова, С. Э. Основные аспекты управления организациями здравоохранения в условиях цифровизации / С. Э. Ермакова, Ю. В. Машнинова, М. В. Клочко // Лидерство и менеджмент. – 2024. – Т. 11, № 3. – С. 1309–1324.
- Управление ресурсами в медицинской организации : коллективная монография / под общ. ред. Н. С. Брынзы, Ю. С. Решетниковой, А. А. Курмангулова. – Тюмень : РИЦ «Айвекс», 2023. – 324 с.
- Павлов, Д. О. Некоторые особенности и проблемы жизненного цикла медицинской организации / Д. О. Павлов, Е. Н. Кукина // Прикаспийский вестник медицины и фармации. – 2021. – Т. 2, № 3. – С. 38–43.
- Красова, Е. В. Коммерческая медицина в России: тенденции развития и факторы спроса / Е. В. Красова, А. Д. Сверчкова // Социальные аспекты здоровья населения. – 2022. – Т. 68, № 4. – С. 1–15.
- Ходакова, О. В. Ценностно-ориентированное здравоохранение: обзор зарубежного опыта / О. В. Ходакова, Н. Ф. Шильникова, Ю. В. Евстафьева // Здравоохранение Российской Федерации. – 2023. – Т. 67, № 1. – С. 5–13.
- Зенченко, И. В. Повышение конкурентоспособности стоматологических услуг / И. В. Зенченко, О. В. Киселева // Экономика и предпринимательство. – 2021. – № 9 (134). – С. 760–763.
- Тюфилин, Д. С. Удовлетворённость медицинской помощью в Российской Федерации: факторы, влияющие на оценку / Д. С. Тюфилин, В. П. Чигрина, В. А. Медведев [и др.] // Менеджер здравоохранения. – 2023. – № 8. – С. 68–80.
- О защите прав потребителей : Закон Российской Федерации от 07.02.1992 № 2300-1 (ред. от 07.07.2025) // Ведомости Съезда народных депутатов Российской Федерации и Верховного Совета Российской Федерации. – 1992. – № 15. – Ст. 766.
- Мануйлов, В. М. Управление государственной медицинской организацией в условиях цифровой трансформации здравоохранения / В. М. Мануйлов, Н. П. Санина [и др.] // Лидерство и менеджмент. – 2022. – Т. 9, № 2. – С. 521–536
- Решетников, А. В. Экономика и управление в здравоохранении : учебник и практикум для вузов / А. В. Решетников, Н. Г. Шамшурина, В. И. Шамшурин, К. Э. Соболев ; под общ. ред. А. В. Решетникова. – 3-е изд., перераб. и доп. – Москва : Юрайт, 2024. – 316 с.
- Чернышев, В. М. Экономические основы эффективного управления медицинской организацией / В. М. Чернышев, О. В. Пушкарев, О. В. Стрельченко. – Москва : ГЭОТАР-Медиа, 2022. – 240 с.
- Цой, А. О. Модели организации и вопросы эффективности финансирования системы здравоохранения / А. О. Цой // Инновационная экономика: информация, аналитика, прогнозы. – 2025. – № 1. – С. 189–194.
- Абдуллабеков, Р. Н. Концепция реализации бизнес-плана мобильной медицинской клиники / Р. Н. Абдуллабеков, М. А. Комиссарова // Менеджер здравоохранения. – 2022. – № 4. – С. 59–64.
- Власов, М. А. Совершенствование управления стоматологическими клиниками: внедрение сбалансированной системы показателей / М. А. Власов // Вестник науки. – 2024. – Т. 4, № 3. – С. 112–119.
- Яшина, Н. И. Опыт управления конкурентоспособностью муниципальных стоматологических клиник на основе применения сбалансированной системы показателей / Н. И. Яшина, С. М. Нестерова // Финансы и кредит. – 2024. – Т. 30, № 6. – С. 1412–1430.
- Морозова, Ю. А. Стратегическое планирование в медицинских организациях. Особенности формирования корпоративной стратегии / Ю. А. Морозова, Р. Бошкович // Стратегирование: теория и практика. – 2024. – Т. 4, № 1. – С. 133–148.
- Карайланов, М. Г. Особенности организации оказания медицинской помощи в частных медицинских организациях дерматологического профиля / М. Г. Карайланов, П. С. Васильченко, Н. С. Сушкова // Менеджер здравоохранения. – 2024. – № 11. – С. 20–28.
- Борнякова, Е. В. Бережливые технологии в управлении медицинской организацией / Е. В. Борнякова, Е. С. Наймушина, А. В. Килина // Вестник Удмуртского университета. Серия Экономика и право. – 2023. – Т. 33, № 5. – С. 755–760.
- Писклаков, С. В. Бережливое здравоохранение — философия деятельности современных медицинских организаций / С. В. Писклаков, А. В. Бреусов, Д. А. Бреусов // Современные проблемы здравоохранения и медицинской статистики. – 2022. – № 1. – С. 308–321.
- Смирнов, С. А. Применение бережливого производства в российских компаниях / С. А. Смирнов, Г. С. Сорокин // Евразийская интеграция: экономика, право, политика. – 2022. – Т. 16, вып. 4. – С. 55–67.
- Котляр, К. А. Обоснование экономической эффективности внедрения бережливого производства / К. А. Котляр, Ю. В. Бабанова, Р. С. Антонян // Вестник Удмуртского университета. Серия Экономика и право. – 2021. – Т. 31, вып. 5. – С. 813–819.
- Морозова, Ю. А. Стратегическое планирование в медицинских организациях. Особенности формирования корпоративной стратегии / Ю. А. Морозова, Р. Бошкович // Стратегирование: теория и практика. – 2024. – Т. 4, № 1. – С. 133–148.
- Медик, В. А. Общественное здоровье и здравоохранение : руководство к практическим занятиям : учебное пособие / В. А. Медик, В. И. Лисицин, М. С. Токмачев. – 3-е изд., перераб. – Москва : ГЭОТАР-Медиа, 2024. – 496 с.
- Нестерова, С. М. Особенности анализа эффективности управления медицинскими организациями стоматологического профиля на основе сбалансированной системы показателей / С. М. Нестерова // Финансовая экономика. – 2024. – № 5. – С. 89–94.
- Опарин, Э. В. Частные медицинские клиники в России: стратегии развития в новых геополитических условиях / Э. В. Опарин // Российский журнал менеджмента. – 2024. – Т. 22, № 2. – С. 302–320.
- Субботина, Т. Н. Развитие рынка платных медицинских услуг в России: перспективы и факторы роста / Т. Н. Субботина, В. М. Безродных // Экономика и бизнес: теория и практика. – 2022. – № 12-2. – С. 145–149.
- Медицинская информатика в общественном здоровье и организации здравоохранения : национальное руководство / гл. ред. Г. Э. Улумбекова, В. А. Медик. – 3-е изд. – Москва : ГЭОТАР-Медиа, 2022. – 1184 с.
- Герсонская, И. В. Система здравоохранения в России: основные проблемы и возможные пути их решения / И. В. Герсонская // Вестник Челябинского государственного университета. – 2023. – № 3 (473). – С. 53–63.
- Мануйлов, В. М. Управление государственной медицинской организацией в условиях цифровой трансформации здравоохранения / В. М. Мануйлов, Н. П. Санина [и др.] // Лидерство и менеджмент. – 2022. – Т. 9, № 2. – С. 521–536.
- Нурматова, Ф. Б. Цифровая трансформация в медицине: тенденции и перспективы / Ф. Б. Нурматова, Ш. Х. Абдуганиева // Universum: технические науки : электронный научный журнал. – 2023. – № 7 (112). – URL: https://7universum.com/ru/tech/archive/item/15779 (дата обращения: 16.02.2026).
- Машнинова, Ю. В. Анализ основных особенностей рынка платных стоматологических услуг / Ю. В. Машнинова, С. Э. Ермакова // Креативная экономика. – 2022. – Т. 16, № 4. – С. 1519–1534.
- Продолятченко, П. А. Трансформация конкурентоспособности на локальном рынке стоматологических услуг / П. А. Продолятченко, А. В. Айдарова // Вестник Самарского государственного экономического университета. – 2021. – № 4 (198). – С. 56–64.
- Зенченко, И. В. Повышение конкурентоспособности стоматологических услуг / И. В. Зенченко, О. В. Киселева // Экономика и предпринимательство. – 2021. – № 9 (134). – С. 760–763.
- О лицензировании медицинской деятельности : Постановление Правительства Российской Федерации от 01.06.2021 № 852 (ред. от 08.05.2025) // Собрание законодательства Российской Федерации. – 2021. – № 23. – Ст. 4091.
- Об обязательном медицинском страховании в Российской Федерации : Федеральный закон от 29.11.2010 № 326-ФЗ (ред. от 28.11.2025) // Собрание законодательства Российской Федерации. – 2010. – № 49. – Ст. 6422.
- Красова, Е. В. Коммерческая медицина в России: тенденции развития и факторы спроса / Е. В. Красова, А. Д. Сверчкова // Социальные аспекты здоровья населения. – 2022. – Т. 68, № 4. – С. 1–15.
- Костанян, А. А. Теория потребительского поведения и спроса в новой парадигме цифровизации здравоохранения / А. А. Костанян, С. М. Смбатян // Вестник Московского университета. Серия 6: Экономика. – 2023. – Т. 58, № 5. – С. 66–89.
- Улумбекова, Г. Э. Здравоохранение России 2022–2023 гг.: неотложные меры в условиях особого положения в экономике и социальной сфере. Проблемы и предложения / Г. Э. Улумбекова // ОРГЗДРАВ: новости, мнения, обучение. Вестник ВШОУЗ. – 2022. – Т. 8, № 2. – С. 4–42.
- Тюкавкин, Н. М. Процессы импортозамещения в промышленности России: теоретические и практические аспекты / Н. М. Тюкавкин, В. Ю. Анисимова // МИР (Модернизация. Инновации. Развитие). – 2023. – Т. 14, № 1. – С. 43–57.
- Чернышев, В. М. Экономические основы эффективного управления медицинской организацией / В. М. Чернышев, О. В. Пушкарев, О. В. Стрельченко. – Москва : ГЭОТАР-Медиа, 2022. – 240 с.
- Нестерова, С. М. Особенности анализа эффективности управления медицинскими организациями стоматологического профиля на основе сбалансированной системы показателей / С. М. Нестерова // Финансовая экономика. – 2024. – № 5. – С. 89–94.
- Решетников, А. В. Экономика и управление в здравоохранении : учебник и практикум для вузов / А. В. Решетников, Н. Г. Шамшурина, В. И. Шамшурин, К. Э. Соболев ; под общ. ред. А. В. Решетникова. – 3-е изд., перераб. и доп. – Москва : Юрайт, 2024. – 316 с.
- Автандилян, Л. А. Маркетинговые стратегии для стоматологических клиник — эффективные подходы к привлечению клиентов / Л. А. Автандилян // Universum: медицина и фармакология. – 2024. – № 3 (108). – С. 15–19.
- Божук, С. Г. Анализ маркетинговых инструментов частных стоматологических клиник в условиях цифровой трансформации / С. Г. Божук, М. Г. Талисман, И. О. Казакевич // Фундаментальные и прикладные исследования в области управления, экономики и торговли : сборник трудов. – Санкт-Петербург : Политех-Пресс, 2023. – С. 55–64.
- Мамедгулиев, Р. И. Концепция «Your Money or Your Life» как инструмент маркетинга медицинских организаций в рамках цифровой трансформации сферы здравоохранения / Р. И. Мамедгулиев, В. Ю. Чепрасов [и др.] // Вопросы инновационной экономики. – 2023. – Т. 13, № 3. – С. 1451–1466.
- Эльбек, Ю. В. Система показателей для оценки эффективности деятельности медицинских организаций на примере московских поликлиник / Ю. В. Эльбек // Здоровье мегаполиса. – 2023. – Т. 4, вып. 2. – С. 4–14.
- Субботина, Т. Н. Развитие рынка платных медицинских услуг в России: перспективы и факторы роста / Т. Н. Субботина, В. М. Безродных // Экономика и бизнес: теория и практика. – 2022. – № 12-2. – С. 145–149.
- Бурдастова, Ю. В. Проблемы и перспективы управления кадровыми ресурсами здравоохранения / Ю. В. Бурдастова // Здоровье мегаполиса. – 2023. – Т. 4, вып. 3. – С. 50–58.
- Вагнер, В. А. Мотивация и стимулирование персонала / В. А. Вагнер, О. А. Лымарева // Экономика и бизнес: теория и практика. – 2023. – № 1-1. – С. 45–49.
- Дикаева, Л. Х. Мотивация персонала: основные виды и методы / Л. Х. Дикаева, М. Ю. Яударова, З. Ш. Амерханова // Журнал прикладных исследований. – 2023. – № 1. – С. 75–80.
- Бобкова, Т. В. Механизмы стимулирования роста трудового потенциала медицинских сотрудников негосударственных стоматологических клиник / Т. В. Бобкова // Экономика труда. – 2023. – Т. 10, № 10. – С. 1557–1572.
- Тюфилин, Д. С. Удовлетворённость медицинской помощью в Российской Федерации: факторы, влияющие на оценку / Д. С. Тюфилин, В. П. Чигрина, В. А. Медведев [и др.] // Менеджер здравоохранения. – 2023. – № 8. – С. 68–80.
- Морозова, Ю. А. Стратегическое планирование в медицинских организациях. Особенности формирования корпоративной стратегии / Ю. А. Морозова, Р. Бошкович // Стратегирование: теория и практика. – 2024. – Т. 4, № 1. – С. 133–148.
- ООО «Инвайт Медикал» : информация о контрагенте // Audit-it.ru : [сайт]. — URL: https://www.audit-it.ru/contragent/5157746210298_ooo-invayt-medikal (дата обращения: 16.02.2026).
- Стоматологический рынок в Москве в 2024 г. — Текст : электронный // Inventica : [сайт]. — 2024. — 13 мая. — URL: https://www.inventica.ru/post/stomatologicheskij-rynok-v-moskve-v-2024-g (дата обращения: 16.02.2026).
- Россияне стали оставлять в стоматологиях больше денег. — Текст : электронный // GxP News : [сайт]. — 2025. — Апрель. — URL: https://gxpnews.net/2025/04/bolnaya-tema-rossiyane-stali-ostavlyat-v-stomatologiyah-bolshe-deneg/ (дата обращения: 16.02.2026).
- Об утверждении Порядка оказания медицинской помощи взрослому населению при стоматологических заболеваниях : Приказ Минздрава России от 31.07.2020 № 786н (ред. от 18.02.2021). — Текст : электронный // ГАРАНТ : [справочно-правовая система]. — URL: https://base.garant.ru/74710260/ (дата обращения: 16.02.2026).
- Бухгалтерская отчётность ООО «Инвайт Медикал» // Audit-it.ru : [сайт]. — URL: https://www.audit-it.ru/buh_otchet/7729487836_ooo-invayt-medikal (дата обращения: 16.02.2026).
- Продажи стоматологических услуг в России в 2024 году выросли на 15%. — Текст : электронный // Ведомости : [сайт]. — 2025. — 10 января. — URL: https://www.vedomosti.ru/business/articles/2025/01/10/1085368-prodazhi-stomatologicheskih-uslug-v-rossii-virosli (дата обращения: 16.02.2026).
- Как открыть стоматологическую клинику: бизнес-план стоматологии. — Текст : электронный // DEMOKRAT : [сайт]. — URL: https://demokrat-fr.com/poleznyye-materiali/skolko-stoit-otkrit-stomatologiyu/ (дата обращения: 16.02.2026).
- Бухгалтерская отчётность ООО «Инвайт Медикал» // Audit-it.ru : [сайт]. — URL: https://www.audit-it.ru/buh_otchet/7729487836_ooo-invayt-medikal (дата обращения: 16.02.2026).
- Болтунов, А. В России вырос спрос на платные услуги дантистов / А. Болтунов. — Текст : электронный // Коммерсантъ : [сайт]. — 2025. — 6 февраля. — URL: https://www.kommersant.ru/doc/7498961 (дата обращения: 16.02.2026).
- Бухгалтерская отчётность ООО «Инвайт Медикал» // Audit-it.ru : [сайт]. — URL: https://www.audit-it.ru/buh_otchet/7729487836_ooo-invayt-medikal (дата обращения: 16.02.2026).
- Анализ рынка стоматологических услуг в России в 2020–2024 гг., прогноз на 2025–2029 гг. — Текст : электронный // РБК Исследования рынков : [сайт]. — 2025. — URL: https://marketing.rbc.ru/research/27963/ (дата обращения: 16.02.2026).
- В России рост цен на стоматологию с использованием импортных материалов достиг 250%. — Текст : электронный // RTVI : [сайт]. — 2023. — 7 июня. — URL: https://rtvi.com/stories/v-rossii-rost-czen-na-stomatologiyu-s-ispolzovaniem-importnyh-materialov-dostig-250/ (дата обращения: 16.02.2026).
- Система мотивации в стоматологии: как построить и какие KPI выбрать. — Текст : электронный // Нескучные финансы : [сайт]. — URL: https://noboring-finance.ru/gazeta/Sistema-motivatsii-v-stomatologii-kak-postroit-i-kakie-kpi-vybrat (дата обращения: 16.02.2026).
- Об основах охраны здоровья граждан в Российской Федерации : Федеральный закон от 21.11.2011 № 323-ФЗ (ред. от 25.12.2023). — Текст : электронный // КонсультантПлюс : [справочно-правовая система].
- О лицензировании отдельных видов деятельности : Федеральный закон от 04.05.2011 № 99-ФЗ (ред. от 04.08.2023). — Текст : электронный // КонсультантПлюс : [справочно-правовая система].
- О лицензировании медицинской деятельности : Постановление Правительства РФ от 01.06.2021 № 852 (ред. от 28.09.2024). — Текст : электронный // КонсультантПлюс : [справочно-правовая система].
- Об утверждении Порядка оказания медицинской помощи взрослому населению при стоматологических заболеваниях : Приказ Минздрава России от 31.07.2020 № 786н (ред. от 18.02.2021). — Текст : электронный // ГАРАНТ : [справочно-правовая система]. — URL: https://base.garant.ru/74710260/ (дата обращения: 16.02.2026).
- Обзор изменений СанПиН 2.1.3678-20 с 1 марта 2025 г. — Текст : электронный // ГАРАНТ.РУ : [сайт]. — 2025. — URL: https://www.garant.ru/news/1738188/ (дата обращения: 16.02.2026).
- О защите прав потребителей : Закон РФ от 07.02.1992 № 2300-1 (ред. от 04.08.2023). — Текст : электронный // КонсультантПлюс : [справочно-правовая система].
- Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 № 117-ФЗ (ред. от 25.12.2023). — Текст : электронный // КонсультантПлюс : [справочно-правовая система].
- Анализ рынка стоматологических услуг в России в 2020–2024 гг., прогноз на 2025–2029 гг. — Текст : электронный // РБК Исследования рынков : [сайт]. — 2025. — URL: https://marketing.rbc.ru/research/27963/ (дата обращения: 11.02.2026).
- Ключевые показатели эффективности (KPI) стоматологии. — Текст : электронный // Dentist-plus : [сайт]. — URL: https://dentist-plus.com/blog/kpi-stomatologii (дата обращения: 16.02.2026).
- Управление персоналом в стоматологии: подбор, адаптация и мотивация. — Текст : электронный // OHI-S : [сайт]. — URL: https://ru.ohi-s.com/articles-videos/5145/ (дата обращения: 16.02.2026).
- Управление персоналом в стоматологии: подбор, адаптация и мотивация. — Текст : электронный // OHI-S : [сайт]. — URL: https://ru.ohi-s.com/articles-videos/5145/ (дата обращения: 16.02.2026).
- Россияне стали оставлять в стоматологиях больше денег. — Текст : электронный // GxP News : [сайт]. — 2025. — Апрель. — URL: https://gxpnews.net/2025/04/bolnaya-tema-rossiyane-stali-ostavlyat-v-stomatologiyah-bolshe-deneg/ (дата обращения: 16.02.2026).
- Кейс продвижения стоматологии: как увеличить оборот клиники в 5 раз. — Текст : электронный // Dentalis : [сайт]. — URL: https://dental-is.pro/blog/kak-stomatologiya-uvelichila-oborot-v-5-raz/ (дата обращения: 10.02.2026.
- Пятнадцать крупнейших российских стоматологий. — Текст : электронный // Здоровая Россия : [сайт]. — 2024. — 21 июня. — URL: https://zdorovayarossia.ru/ratings/15-krupneyshikh-rossiyskikh-stomatologiy/ (дата обращения: 11.02.2026).
- Аналитические показатели стоматологической клиники, их интерпретация и дальнейшие действия. — Текст : электронный // Dental Magazine : [сайт]. — URL: https://dentalmagazine.ru/menedzhment/analiticheskie-pokazateli-stomatologicheskoj-kliniki-ih-interpretacija-i-dalnejshie-dejstvija.html (дата обращения: 16.02.2026).
- Система мотивации в стоматологии: как построить и какие KPI выбрать. — Текст : электронный // Нескучные финансы : [сайт]. — URL: https://noboring-finance.ru/gazeta/Sistema-motivatsii-v-stomatologii-kak-postroit-i-kakie-kpi-vybrat (дата обращения: 10.02.2026).
- Опарин, Э. В. Частные медицинские клиники в России: стратегии развития в новых геополитических условиях / Э. В. Опарин // Российский журнал менеджмента. – 2024. – Т. 22, № 2. – С. 302–320.