ВВЕДЕНИЕ
В современных условиях динамично развивающейся экономики и возрастающей конкуренции эффективное функционирование любого предприятия невозможно без грамотно организованной системы внутреннего контроля. Внутренний контроль является неотъемлемой частью управления организацией, позволяющей своевременно выявлять и устранять недостатки в деятельности, предотвращать возможные риски и обеспечивать достижение поставленных целей.
Система внутреннего контроля охватывает все аспекты деятельности предприятия - от операционных процессов до стратегического планирования, и направлена на повышение эффективности использования ресурсов, обеспечение сохранности активов, соблюдение законодательных требований и предоставление достоверной финансовой отчетности. Грамотно выстроенная система внутреннего контроля способствует принятию оптимальных управленческих решений, повышению инвестиционной привлекательности и конкурентоспособности организации.
Особую значимость эффективная система внутреннего контроля приобретает в государственных учреждениях, деятельность которых направлена на реализацию социально значимых функций и задач. Специфика функционирования таких организаций, высокие требования к рациональному использованию бюджетных средств и обеспечению прозрачности деятельности обуславливают необходимость построения комплексной системы внутреннего контроля, учитывающей отраслевые особенности и факторы внешней среды.
Актуальность темы исследования обусловлена следующими факторами:
- Возрастающая роль внутреннего контроля в управлении организацией и обеспечении ее эффективного функционирования в условиях изменчивости внешней среды.
- Необходимость совершенствования системы внутреннего контроля в государственных учреждениях в целях повышения результативности их деятельности и качества оказываемых услуг.
- Потребность в разработке методических рекомендаций по организации системы внутреннего контроля с учетом специфики деятельности медико-социальных учреждений.
Степень разработанности темы исследования. Проблемы организации системы внутреннего контроля на предприятиях исследовались в трудах многих зарубежных и отечественных ученых. Среди зарубежных авторов существенный вклад в разработку теоретических и методических аспектов внутреннего контроля внесли Р. Додж, К. Друри, Дж. Робертсон, Б. Нидлз, Э. Аренс и Дж. Лоббек и др. В работах отечественных исследователей, таких как В.Д. Андреев, Т.М. Рогуленко, В.В. Бурцев, Н.Т. Белуха, Б.Н. Соколов и др., рассматриваются вопросы организации и методологии внутреннего контроля в различных отраслях экономики.
Объектом исследования является ФКУ "ГБ МСЭ ФМБА России".
Предметом исследования выступает система внутреннего контроля ФКУ "ГБ МСЭ ФМБА России".
Целью выпускной квалификационной работы является разработка рекомендаций по совершенствованию системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России".
Для достижения поставленной цели необходимо решить следующие задачи:
- Исследовать теоретические аспекты организации системы внутреннего контроля на предприятии.
- Дать характеристику системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России".
- Оценить эффективность организации системы внутреннего контроля в учреждении.
- Выявить проблемы и недостатки в системе внутреннего контроля ФКУ "ГБ МСЭ ФМБА России".
- Разработать мероприятия по устранению выявленных недостатков и внедрению автоматизированной системы внутреннего контроля.
- Оценить эффективность предложенных мероприятий по совершенствованию системы внутреннего контроля.
В процессе исследования использовались следующие методы: анализ научной и методической литературы по теме исследования, изучение нормативно-правовых актов, регламентирующих внутренний контроль, анализ документов и отчетности ФКУ "ГБ МСЭ ФМБА России", статистическое исследование.
Теоретическая значимость работы заключается в расширении теоретико-методических основ организации системы внутреннего контроля в государственных учреждениях медико-социальной экспертизы.
Практическая значимость исследования состоит в том, что разработанные рекомендации могут быть использованы для совершенствования системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России" и аналогичных учреждениях.
Структура работы включает введение, три главы, заключение, список использованных источников и приложения. В первой главе рассматриваются теоретические аспекты организации системы внутреннего контроля на предприятии. Вторая глава посвящена анализу системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России". В третьей главе представлены направления совершенствования системы внутреннего контроля учреждения. В заключении обобщены результаты проведенного исследования и сформулированы основные выводы.
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ОРГАНИЗАЦИИ СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ НА ПРЕДПРИЯТИИ
1.1 Понятие, сущность и значение внутреннего контроля в деятельности предприятия
В современных условиях динамичного развития экономики, усиления конкуренции и роста предпринимательских рисков эффективное функционирование любого предприятия невозможно без грамотно организованной системы внутреннего контроля. Внутренний контроль представляет собой неотъемлемую часть системы управления организацией, которая обеспечивает достижение поставленных целей, своевременное выявление и устранение недостатков в деятельности, предотвращение возможных рисков и принятие оптимальных управленческих решений.
Федеральный закон «О бухгалтерском учете» определяет обязанность каждого экономического субъекта организовывать и осуществлять внутренний контроль совершаемых фактов хозяйственной жизни[1]. При этом крупные организации, подлежащие обязательному аудиту, должны проводить внутренний контроль ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности. Таким образом, на законодательном уровне подчеркивается значимость внутреннего контроля как важнейшего инструмента обеспечения достоверности учетно-отчетной информации и эффективности функционирования предприятий.
В научной литературе существует множество определений понятия «внутренний контроль». Так, В. Д. Андреев трактует его как систему мер, организованных руководством и осуществляемых на предприятии для наиболее эффективного выполнения всеми работниками своих должностных обязанностей при совершении хозяйственных операций[2]. Ю. Н. Воропаев отмечает, что внутренний контроль включает комплекс методик и процедур, применяемых администрацией для обеспечения снижения нежелательного риска в деловой и финансовой деятельности, учете и отчетности[3].
Обобщая различные трактовки, можно определить внутренний контроль как интегрированную в систему управления организацией совокупность процессов и процедур, осуществляемых на всех уровнях менеджмента и направленных на обеспечение эффективного функционирования предприятия, достижение поставленных целей, сохранность активов, соблюдение законодательных требований, предотвращение ошибок и искажений в учете и отчетности.
Сущность внутреннего контроля раскрывается через его цели и задачи. Согласно Информации Минфина России, внутренний контроль должен обеспечивать предотвращение или выявление отклонений от установленных правил и процедур, а также искажений данных бухгалтерского учета, бухгалтерской (финансовой) и иной отчетности[4]. Комитет спонсорских организаций Комиссии Тредвея (COSO), разрабатывающий международные рекомендации по организации внутреннего контроля, определяет его целью обеспечение разумной уверенности в достижении компанией своих целей по трем направлениям:
- эффективность и результативность деятельности, сохранность активов;
- достоверность и своевременность финансовой и управленческой отчетности;
- соблюдение применимого законодательства и внутренних регламентов.
Соответственно, внутренний контроль должен охватывать все уровни управления и бизнес-процессы организации, обеспечивая безопасность активов, законность и эффективность использования ресурсов, достоверность информации о финансово-хозяйственной деятельности, выполнение плановых показателей, соблюдение внутренних политик и процедур. Он выступает как инструмент обратной связи, позволяющий оперативно выявлять недостатки и отклонения, принимать меры по их устранению и предотвращению в будущем.
Значение внутреннего контроля в управлении предприятием трудно переоценить. Грамотно организованная система внутреннего контроля позволяет существенно снизить риски злоупотреблений и ошибок, обеспечить рациональное использование ресурсов, повысить качество учетно-отчетной информации. Она создает основу для принятия обоснованных управленческих решений, способствует достижению стратегических и операционных целей, повышению инвестиционной привлекательности и конкурентоспособности предприятия.
В условиях автоматизации бизнес-процессов, повышения сложности информационно-технологической инфраструктуры, роста киберугроз значимость эффективного внутреннего контроля еще более возрастает. Как отмечает С. М. Резниченко, в современной экономике внутренний контроль должен быть нацелен на управление всеми рисками хозяйственной деятельности, включая риски кибербезопасности, обеспечивая устойчивость и защищенность организации[5]. Развивая систему внутреннего контроля, компании могут не только минимизировать последствия реализовавшихся рисков, но и использовать новые возможности для повышения эффективности деятельности, извлекая выгоду из стратегических инвестиций в контрольную среду.
Организационно функции внутреннего контроля могут быть реализованы как специальным контрольно-ревизионным подразделением, службой внутреннего аудита, так и другими функциональными службами (планово-экономический отдел, бухгалтерия, финансовый отдел, служба экономической безопасности) и работниками всех уровней в рамках их компетенции. Главное, чтобы контроль носил комплексный и непрерывный характер, охватывая все аспекты деятельности предприятия, и осуществлялся на систематической основе квалифицированным персоналом.
В заключение следует отметить, что обязанность по организации эффективной системы внутреннего контроля возложена на руководство предприятия, которое должно обеспечить создание контрольной среды, разработку и внедрение необходимых процедур, определение полномочий и ответственности субъектов контроля, выделение ресурсов на его осуществление. Без поддержки и личного участия собственников и высшего менеджмента даже хорошо продуманная система контроля не сможет функционировать результативно и обеспечивать достижение поставленных целей.
Итак, внутренний контроль является неотъемлемой функцией системы управления современным предприятием, обеспечивающей реализацию целей деятельности, эффективность бизнес-процессов, сохранность активов, соблюдение законодательных требований, достоверность отчетности. Он пронизывает все уровни управления, охватывает все сферы деятельности и позволяет своевременно выявлять и устранять недостатки, предотвращать риски и принимать обоснованные решения. Значение внутреннего контроля в условиях нарастания рисков, особенно киберугроз, постоянно возрастает, что требует его непрерывного развития и адаптации к новым вызовам.
Внутренний контроль является неотъемлемой частью системы управления любым современным предприятием, обеспечивая эффективность принимаемых решений, достижение поставленных целей и минимизацию рисков хозяйственной деятельности. В научной литературе и управленческой практике внутренний контроль рассматривается как одна из ключевых функций менеджмента наряду с планированием, организацией, мотивацией и регулированием[6]. Он пронизывает все уровни управленческой иерархии и все сферы деятельности предприятия, охватывает все бизнес-процессы и операции.
Место внутреннего контроля в системе управления предприятием определяется его целями, задачами и функциями. Как отмечалось в предыдущем параграфе, основная цель внутреннего контроля - обеспечение разумной уверенности в достижении компанией целей в области эффективности и результативности деятельности, достоверности отчетности и соблюдения законодательства. Соответственно, внутренний контроль должен быть встроен во все процессы управления, обеспечивая обратную связь, выявление отклонений и недостатков, принятие корректирующих мер.
В организационном аспекте внутренний контроль может осуществляться как специальными контрольными подразделениями (службой внутреннего аудита, контрольно-ревизионным отделом), так и быть распределен между функциональными службами и отдельными работниками в рамках их должностных обязанностей. Главное, чтобы контрольная деятельность носила непрерывный и систематический характер, охватывала все уровни управления и координировалась из единого центра.
По мнению Ю. Н. Воропаев, эффективная система внутреннего контроля должна распространяться на следующие уровни функционирования предприятия[7]:
- организационную структуру, включая распределение ответственности и полномочий,
- управление рисками,
- контрольные процедуры на уровне бизнес-процессов,
- информационно-коммуникационную систему,
- мониторинг самой системы внутреннего контроля.
Итак, служба внутреннего контроля должна быть подотчетна и подконтрольна высшему руководству и собственникам, но при этом функционально и организационно независима от других подразделений. Это обеспечивает ее объективность и способность выявлять недостатки на всех уровнях управления.
Важнейшим аспектом функционирования системы внутреннего контроля является ее взаимодействие с другими подсистемами управления предприятием. Внутренний контроль тесно связан с планированием, поскольку использует в качестве базы для оценки плановые и нормативные показатели. Выявленные в процессе контроля отклонения фактических результатов от запланированных являются сигналом о необходимости корректировки планов или поиска резервов повышения эффективности деятельности.
Не менее значима связь внутреннего контроля с учетной системой предприятия, как финансовой, так и управленческой. Учетная информация служит основным источником данных для контрольной деятельности, а результаты проверок, в свою очередь, повышают достоверность и качество учета и отчетности. Как отмечает М. А. Беспалов, одной из задач внутреннего контроля является обеспечение точности и полноты бухгалтерских записей, своевременности подготовки достоверной финансовой отчетности[8].
Тесная взаимосвязь существует между внутренним контролем и анализом хозяйственной деятельности. Результаты контрольных мероприятий, выявленные отклонения и их причины служат информационной базой для аналитической работы. В то же время методы экономического анализа широко используются в процессе контроля для исследования динамики и факторов изменения контролируемых показателей, определения резервов повышения эффективности.
Следует подчеркнуть, что внутренний контроль не просто связан, а интегрирован в процесс управления рисками предприятия. Он является одним из ключевых механизмов управления рисками наряду с их идентификацией, оценкой и разработкой мер реагирования. Внутренний контроль обеспечивает мониторинг рисков, контроль выполнения мероприятий по их минимизации, оценку эффективности используемых методов управления рисками. В условиях турбулентности экономики, роста рыночной неопределенности и появления новых видов рисков (в частности, киберрисков) роль внутреннего контроля в обеспечении устойчивости и безопасности бизнеса существенно возрастает.
Вопрос организационного построения службы внутреннего контроля решается в каждой компании индивидуально с учетом ее масштабов, отраслевой специфики, уровня рисков, сложившейся организационной структуры. Наиболее распространенной является модель, при которой служба внутреннего контроля функционально подчиняется собственникам (акционерам) или комитету по аудиту при совете директоров, а административно - единоличному исполнительному органу (генеральному директору, правлению). Это обеспечивает независимость и высокий статус контрольного подразделения, позволяет ему объективно оценивать деятельность менеджмента всех уровней.
Вместе с тем очевидно, что служба внутреннего контроля не может обеспечить тотальный контроль всех операций и процессов в крупной компании. Поэтому важнейшим условием эффективности контрольной деятельности является риск-ориентированный подход, то есть концентрация усилий на наиболее значимых, рисковых направлениях деятельности. Для этого разрабатывается risk-basedplan (план контрольных мероприятий на основе оценки рисков), который фокусируется на ключевых бизнес-процессах, точках контроля, областях потенциальных нарушений и злоупотреблений.
Немаловажным фактором действенности внутреннего контроля является поддержка и тон высшего руководства. Если контрольная среда в компании характеризуется низкой исполнительской дисциплиной, попустительским отношением к нарушениям и рискам, игнорированием результатов проверок со стороны топ-менеджмента, то даже идеально выстроенная служба внутреннего контроля будет неэффективна. Поэтому первостепенной задачей собственников и высших руководителей является формирование корпоративной культуры контроля - неприятия недобросовестных действий, обязательности исполнения регламентов и процедур, неотвратимости наказания за нарушения на всех уровнях иерархии.
Таким образом, внутренний контроль представляет собой сквозную функцию системы управления предприятием, интегрированную во все процессы и направления деятельности. Он обеспечивает обратную связь, выявление отклонений и недостатков, разработку корректирующих мероприятий на всех уровнях управленческой иерархии. Эффективная организация внутреннего контроля требует формирования специальной службы, наделенной необходимыми полномочиями и ресурсами, использования риск-ориентированного подхода, тесного взаимодействия с другими функциями управления - планированием, учетом, анализом, управлением рисками. Ключевое значение для действенности внутреннего контроля имеет позиция высшего руководства, его нацеленность на формирование корпоративной этики добросовестности и ответственности.
1.2 Элементы и принципы построения эффективной системы внутреннего контроля
Построение эффективной системы внутреннего контроля является ключевым фактором обеспечения достоверности финансовой отчетности, сохранности активов, соблюдения нормативных требований и достижения целей деятельности экономического субъекта. Концептуальные основы организации внутреннего контроля определяются как национальным законодательством, так и общепризнанными международными разработками, важнейшей из которых является интегрированная модель внутреннего контроля, разработанная Комитетом спонсорских организаций Комиссии Тредвея (COSO).
Согласно определению COSO, внутренний контроль представляет собой процесс, осуществляемый советом директоров, менеджментом и другими сотрудниками организации, который направлен на обеспечение разумной уверенности в достижении целей по следующим категориям:
- эффективность и результативность операционной деятельности;
- достоверность финансовой отчетности;
- соблюдение применимых законов и нормативных актов.
Как видно из определения, ключевая цель внутреннего контроля - не абсолютная, а разумная гарантия достижения организацией поставленных целей. При этом цели внутреннего контроля тесно коррелируют с общими целями деятельности экономического субъекта. Операционная эффективность предполагает рациональное использование ресурсов, сохранность активов, предотвращение и выявление нарушений. Обеспечение достоверной финансовой отчетности является фундаментальной задачей, без решения которой бизнес теряет доверие стейкхолдеров - собственников, инвесторов, кредиторов, контрагентов. Наконец, соблюдение требований законов и регулятивных норм критически важно для непрерывности деятельности организации.
Для достижения этих целей в организации должна быть создана система внутреннего контроля, включающая пять взаимосвязанных компонентов[9]:
- Контрольная среда. Это фундамент для всех остальных компонентов, включающий этические ценности, компетентность персонала, философию управления и стиль работы руководства, организационную структуру, наделение ответственностью и полномочиями.
- Оценка рисков. Организация должна идентифицировать и анализировать риски с точки зрения вероятности их возникновения и влияния с целью определения того, как эти риски должны управляться.
- Контрольные процедуры. Это политики и процедуры, которые помогают удостовериться, что распоряжения руководства выполняются, и включают такие действия как санкционирование операций, проверки, сверки, разделение обязанностей и др.
- Информация и коммуникация. Необходима для эффективного функционирования системы внутреннего контроля, включает учетную систему, аналитику, внешние и внутренние отчеты.
- Мониторинг. Представляет собой процесс оценки качества работы системы внутреннего контроля, осуществляемый на постоянной основе или путем отдельных проверок.
Действенность взаимодействия и функционирования перечисленных компонентов обеспечивается соблюдением ряда принципов организации внутреннего контроля. Как отмечает В. Я. Вилисов, к таким принципам относятся[10]:
- ответственность - каждый субъект внутреннего контроля должен нести ответственность за ненадлежащее выполнение контрольных функций;
- сбалансированность - субъекту нельзя предписывать контрольные функции, не обеспеченные средствами для их выполнения;
- соответствие контролирующей и контролируемой систем - степень сложности системы внутреннего контроля должна соответствовать степени сложности организации;
- постоянство - контроль должен осуществляться непрерывно;
- комплексность - все объекты должны быть охвачены адекватным контролем; нельзя добиться общей эффективности, сосредоточив контроль только над относительно узким кругом объектов;
- согласованность действий и разделение обязанностей - контроль должны осуществлять координированно, на основе четкого разделения обязанностей, полномочий и ответственности между субъектами;
- рациональность - общий эффект от внедрения системы контроля должен превышать затраты на ее функционирование;
- прозрачность - понятность и открытость деятельности всех субъектов контроля.
По мнению А. В. Евдокимовой, успешное функционирование внутреннего контроля возможно только при наличии в его структуре, взаимодействии и непрерывном совершенствовании всех перечисленных элементов. Однако при этом следует учитывать, что эффективность внутреннего контроля не может быть абсолютной и подвержена ряду ограничений[11]:
- превышение должностных полномочий руководством и персоналом, включая сговор;
- возникновение ошибок при принятии решений и осуществлении контроля;
- изменение внешних обстоятельств, находящихся вне влияния организации.
Поэтому задача руководства - обеспечить функционирование внутреннего контроля на уровне, дающем разумные гарантии достижения поставленных целей, снижающем риски до приемлемого уровня и гибко реагирующем на изменения среды.
Итак, концептуальные основы внутреннего контроля, заложенные моделью COSO, определяют его как важнейший процесс, пронизывающий всю деятельность организации и направленный на обеспечение эффективности операций, достоверности отчетности, соблюдения законодательства. Достижение этих целей требует системного подхода к организации контроля, взаимоувязанного функционирования таких элементов как контрольная среда, оценка рисков, контрольные процедуры, информационный обмен и мониторинг. При этом система внутреннего контроля должна базироваться на принципах ответственности, постоянства, комплексности, согласованности действий, разделения обязанностей, рациональности. Учет концептуальных основ внутреннего контроля позволит организациям создать эффективную систему, адекватную их масштабам, целям и рискам и обеспечивающую разумную уверенность в их достижении.
Несмотря на тщательную проработку концептуальных основ внутреннего контроля и стремление организаций следовать лучшим практикам его построения, в реальной деятельности эффективность систем внутреннего контроля практически всегда имеет определенные ограничения. Выявление, анализ и учет факторов, потенциально снижающих результативность контрольных механизмов - важнейшая задача как при проектировании системы внутреннего контроля, так и в процессе ее функционирования и совершенствования.
Как отмечает Информация Минфина России № ПЗ-11/2013, эффективность внутреннего контроля может быть ограничена[12]: а) изменением экономической конъюнктуры или законодательства, возникновением новых обстоятельств вне сферы влияния руководства экономического субъекта; б) превышением должностных полномочий руководством или иным персоналом экономического субъекта, включая сговор персонала; в) возникновением ошибок в процессе принятия решений, осуществления фактов хозяйственной жизни, ведения бухгалтерского учета, в том числе составления бухгалтерской (финансовой) отчетности.
Первая группа факторов связана с высоким динамизмом и неопределенностью среды функционирования современных организаций. По мере ускорения научно-технического прогресса, усложнения экономических связей, роста конкуренции и социально-политической нестабильности способность бизнеса предвидеть и своевременно адаптироваться к изменениям становится критически важной. Однако даже самые совершенные системы внутреннего контроля не могут полностью устранить риски, связанные с радикальными сдвигами в технологиях, потребительских предпочтениях, регулятивных требованиях, макроэкономических шоках и форс-мажорных обстоятельствах. Как подчеркивает М. В. Мельник, внутренний контроль может только снизить вероятность непредвиденных событий и потерь, но не способен их полностью предотвратить[13].
Превышение должностных полномочий, злоупотребления и сговор со стороны руководства и персонала представляют собой, возможно, наиболее опасные угрозы эффективности внутреннего контроля, поскольку исходят от лиц, наделенных высокими полномочиями и владеющих инсайдерской информацией об уязвимостях системы. К сожалению, даже наличие развитой контрольной среды, регламентация процедур и разделение обязанностей не гарантируют полной защиты от умышленных действий недобросовестных работников. Как показывает практика корпоративных скандалов и банкротств начала 2000-х годов (дела Enron, Parmalat и др.), современные системы внутреннего контроля не всегда способны своевременно выявить и предотвратить масштабные финансовые махинации высшего руководства. В этой связи особое значение приобретает мониторинг факторов риска недобросовестных действий (давление обстоятельств, возможность для их совершения, способность самооправдания), а также неукоснительное соблюдение этических стандартов на всех уровнях организации.
Третья группа ограничивающих факторов связана с объективно присущими системам внутреннего контроля "слабыми местами", обусловленными влиянием человеческого фактора. Несмотря на усилия по регламентации и автоматизации контрольных процедур, в них всегда сохраняется элемент субъективности, связанный с профессиональным суждением, компетентностью и добросовестностью лиц, осуществляющих контроль. Ошибки и упущения в процессе разработки, утверждения и выполнения операций, ведения учета и составления отчетности могут быть как непреднамеренными (вследствие некомпетентности, невнимательности, загруженности персонала), так и сознательными. При этом, как отмечает В. В. Пугачев, формальное соблюдение всех предписанных регламентами процедур не всегда способно предотвратить существенные искажения в силу ограниченности самих применяемых процедур[14].
Кроме перечисленных в Информации Минфина России факторов, можно отметить и другие обстоятельства, снижающие эффективность внутреннего контроля. К ним относятся:
- недостатки организационной структуры (размытость полномочий и ответственности, конфликт интересов между подразделениями и должностными лицами и т.п.);
- ненадлежащее состояние информационной инфраструктуры (отсутствие надежных каналов коммуникаций, проблемы с архивированием и защитой данных);
- неадекватность применяемых методик оценки рисков и осуществления контрольных процедур масштабам и специфике деятельности;
- психологические факторы (недооценка важности контроля, боязнь критики и конфликтов у проверяющих и т.п.).
Необходимо подчеркнуть, что влияние перечисленных негативных факторов носит вероятностный характер и может существенно варьировать в зависимости от конкретных обстоятельств. Как справедливо отмечает А. Л. Анисимова, величина рисков системы внутреннего контроля динамична и в каждый данный момент зависит от адекватности применяемых процедур контроля[15]. Задача руководства - обеспечить такую комбинацию и взаимосвязь компонентов системы внутреннего контроля, которая минимизирует влияние ограничивающих факторов и обеспечивает разумную уверенность в достижении поставленных целей.
Для этого необходим регулярный мониторинг эффективности системы внутреннего контроля, предполагающий не только оценку надежности применяемых процедур, но и анализ достаточности контроля с учетом изменяющихся рисков. Важнейшим условием эффективности мониторинга является его непрерывность. Как подчеркивается в Информации Минфина РФ № ПЗ-11/2013, при периодической оценке отдельных областей и компонентов внутреннего контроля могут быть определены области и вопросы, требующие дополнительного внимания со стороны субъектов внутреннего контроля, только на момент проведения проверок. При непрерывном мониторинге снижается риск неправомерных действий персонала экономического субъекта.
Результаты оценки внутреннего контроля должны доводиться до сведения собственников и высшего руководства, которые обязаны своевременно принимать решения по совершенствованию системы контроля, кадровым и организационным изменениям. При этом первостепенное значение имеет "тон сверху", личный пример добросовестности и подотчетности, подаваемый руководством. Без должной организационной культуры даже идеально выстроенная система контроля не сможет эффективно противостоять давлению обстоятельств и возможностям для злоупотреблений.
Таким образом, функционирование системы внутреннего контроля организации неизбежно сопряжено с определенными ограничениями, снижающими ее эффективность. К числу основных факторов, ограничивающих возможности внутреннего контроля, относятся изменчивость внешней среды, превышение полномочий и сговор персонала, ошибки при разработке и выполнении контрольных процедур. Влияние этих факторов носит вероятностный характер и может усугубляться недостатками организационной структуры, информационного обеспечения, несоответствием применяемых методик оценки рисков и проведения проверок. Минимизация негативного воздействия данных факторов требует регулярного мониторинга надежности и достаточности системы внутреннего контроля, своевременного принятия корректирующих действий, а также поддержания высоких этических стандартов на всех уровнях организации. Только комплексный подход, сочетающий формализованные процедуры с адекватной средой контроля, позволит обеспечить разумную уверенность в достижении целей в условиях неустранимых ограничений.
1.3 Нормативно-правовое регулирование внутреннего контроля в РФ
Становление системы нормативно-правового регулирования внутреннего контроля в Российской Федерации неразрывно связано с развитием рыночных отношений, интеграцией страны в мировую экономику и адаптацией к международным стандартам корпоративного управления. На протяжении последних десятилетий в российском законодательстве прослеживается тенденция к повышению требований к качеству и эффективности внутреннего контроля в организациях различных сфер деятельности.
Как отмечает О. В. Ковалева, до начала 2000-х годов обязанность по организации системы внутреннего контроля была установлена лишь для ограниченного круга экономических субъектов - кредитных организаций, профессиональных участников рынка ценных бумаг, страховых компаний. Для большинства коммерческих организаций создание специальных подразделений внутреннего контроля носило добровольный характер и определялось потребностями собственников и менеджмента[16]. Функции внутреннего контроля в этот период реализовывались преимущественно ревизионными комиссиями, создаваемыми в соответствии с законодательством об акционерных обществах и обществах с ограниченной ответственностью.
Важным этапом в развитии нормативной базы внутреннего контроля стало принятие в 2001 г. Федерального закона № 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма", установившего обязанность организаций, осуществляющих операции с денежными средствами или иным имуществом, разрабатывать правила внутреннего контроля и программы его осуществления. Нормы «антиотмывочного» законодательства существенно расширили круг субъектов внутреннего контроля и способствовали унификации подходов к его организации в финансовом секторе экономики.
Следующей вехой стало принятие Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», который впервые установил обязанность всех экономических субъектов организовывать и осуществлять внутренний контроль совершаемых фактов хозяйственной жизни. Согласно ч. 1 ст. 19 Закона экономический субъект обязан организовать и осуществлять внутренний контроль совершаемых фактов хозяйственной жизни. А экономический субъект, бухгалтерская (финансовая) отчетность которого подлежит обязательному аудиту, обязан организовать и осуществлять внутренний контроль ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности (за исключением случаев, когда его руководитель принял ведение бухгалтерского учета на себя)[17]. Тем самым контроль был признан неотъемлемым элементом системы бухгалтерского учета, обеспечивающим достоверность формируемой в ней информации.
Важным фактором, оказавшим влияние на развитие правовой базы внутреннего контроля в России, стал зарубежный опыт, прежде всего - практика применения закона Сарбейнса-Оксли в США. Необходимость адаптации к требованиям этого закона российских компаний, имеющих листинг на американских биржах, привела к ужесточению регулятивных требований к системам внутреннего контроля эмитентов со стороны ФСФР (с 2013 года - Банка России). В частности, Приказом ФСФР РФ от 04.10.2011 № 11-46/пз-н было утверждено Положение о раскрытии информации эмитентами эмиссионных ценных бумаг, согласно которому в годовом отчете акционерного общества должны раскрываться сведения о системе внутреннего контроля за финансово-хозяйственной деятельностью эмитента, в том числе информация о наличии службы внутреннего аудита, её задачах, функциях и подотчетности[18].
Концептуальное значение для развития нормативно-правовой базы внутреннего контроля имело Информационное письмо Минфина России от 25.12.2013 № 07-04-15/57289, в котором была изложена позиция министерства по вопросам организации и осуществления экономическим субъектом внутреннего контроля фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской отчетности с учетом положений ст. 19 Федерального закона «О бухгалтерском учете». В письме были даны базовые определения внутреннего контроля, его элементов и процедур, принципы организации и распределения полномочий внутри экономического субъекта[19]. Несмотря на необязательный характер, рекомендации Минфина стали ориентиром для выстраивания систем внутреннего контроля в компаниях реального сектора экономики.
Дальнейшее расширение нормативных требований к внутреннему контролю было связано с принятием Федерального закона от 23.07.2013 № 234-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации в части противодействия незаконным финансовым операциям», который установил обязанность организаций, имеющих стратегическое значение для обороноспособности и безопасности государства, создавать службы внутреннего аудита или комитеты по аудиту при совете директоров. Аналогичные требования были введены для государственных корпораций и компаний.
Важную роль в развитии методологических основ внутреннего контроля сыграли рекомендации в области бухгалтерского учета «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» (ПЗ-11/2013), выпущенные Минфином в конце 2013 года. В этом документе были детализированы цели и задачи внутреннего контроля, даны описания элементов, процедур и принципов его организации, стандартизованы подходы к документированию и оценке внутреннего контроля.
В последнее десятилетие нормативно-правовая база внутреннего контроля продолжает совершенствоваться как на уровне обязательных требований, так и методических рекомендаций. В частности, Федеральным законом от 19.07.2018 № 209-ФЗ введено требование об организации внутреннего контроля в публично-правовых компаниях. Росфинмониторинг периодически обновляет требования к правилам внутреннего контроля субъектов Федерального закона № 115-ФЗ (последняя редакция - Постановление от 14.07.2021 № 18). Банк России в 2020 году выпустил рекомендации по организации управления рисками, внутреннего контроля, внутреннего аудита, работы комитета совета директоров (наблюдательного совета) по аудиту в публичных акционерных обществах[20].
Таким образом, на современном этапе в российском законодательстве сформирована многоуровневая система нормативно-правового регулирования внутреннего контроля. Она включает в себя как обязательные требования к организации внутреннего контроля, установленные специальными законами для отдельных категорий экономических субъектов (кредитные, страховые организации, профессиональные участники рынка ценных бумаг, субъекты 115-ФЗ, эмитенты, государственные компании и т. д.), так и общие нормы Федерального закона «О бухгалтерском учете», предписывающие наличие внутреннего контроля всем компаниям без исключения. Унификации подходов к построению систем внутреннего контроля способствуют многочисленные методические рекомендации Минфина России, Банка России и других регуляторов. Вместе с тем, как справедливо отмечает О. В. Ковалева, пока отсутствует единый системный документ, определяющий цели, задачи, объекты, предметы внутреннего контроля. Необходимо четко определить субъекты контроля, их функции, полномочия и обязанности, что позволит сформировать целостную и внутренне непротиворечивую систему внутреннего контроля на различных уровнях экономики страны и повысить уровень экономической безопасности[21].
Действующая система нормативно-правового регулирования внутреннего контроля в Российской Федерации предъявляет комплекс требований к его организации и документированию, направленных на обеспечение эффективности, непрерывности и прозрачности контрольной деятельности экономических субъектов. Ключевую роль в формировании единых методологических подходов к построению систем внутреннего контроля играют рекомендации Минфина России № ПЗ-11/2013 "Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности".
Данный документ конкретизирует требования статьи 19 Федерального закона "О бухгалтерском учете" и определяет внутренний контроль как процесс, направленный на получение достаточной уверенности в том, что экономический субъект обеспечивает[22]: а) эффективность и результативность своей деятельности, в том числе достижение финансовых и операционных показателей, сохранность активов; б) достоверность и своевременность бухгалтерской (финансовой) и иной отчетности; в) соблюдение применимого законодательства, в том числе при совершении фактов хозяйственной жизни и ведении бухгалтерского учета.
Для реализации этих целей организации должны формировать систему внутреннего контроля исходя из собственных потребностей и особенностей деятельности. При этом, как отмечает Ф. С. Растегаева, выбор варианта организации внутреннего контроля является не формальным следованием нормативным требованиям, а взвешенным управленческим решением, учитывающим отраслевую специфику, масштабы бизнеса, уровень рисков, наличие ресурсов[23].
Согласно рекомендациям Минфина России, внутренний контроль может осуществляться:
- путем создания отдельного структурного подразделения - службы внутреннего контроля (внутреннего аудита);
- путем возложения соответствующих полномочий на ревизионную комиссию общества;
- путем возложения обязанностей по внутреннему контролю на главного бухгалтера или иное должностное лицо экономического субъекта;
- путем привлечения сторонней компании (аудиторской организации) - аутсорсинг.
Выбор варианта организации внутреннего контроля зависит от целого ряда факторов, среди которых: задачи и объем деятельности по внутреннему контролю, наличие ресурсов (кадровых, финансовых, технических) для создания отдельного подразделения, необходимость накопления и передачи специфических знаний и навыков, уровень рисков деятельности, требования законодательства, предписывающие обязательное создание службы внутреннего контроля или аудита (для отдельных категорий организаций).
Служба внутреннего контроля (внутреннего аудита), как правило, создается в крупных компаниях со сложной организационной структурой и высокими рисками. Она должна быть функционально подотчетна совету директоров (комитету по аудиту), а административно - единоличному исполнительному органу. Это обеспечивает ее независимость и объективность. Деятельность службы регламентируется положением о внутреннем контроле (внутреннем аудите), определяющим ее цели, задачи, функции, полномочия, ответственность.
В организациях меньшего масштаба функции внутреннего контроля могут быть возложены на ревизионную комиссию, главного бухгалтера, финансового директора или иных ответственных лиц. В таких случаях также необходимо четкое закрепление полномочий и обязанностей по внутреннему контролю во внутренних документах (положениях о подразделениях, должностных инструкциях).
Привлечение сторонней компании для осуществления внутреннего контроля (аутсорсинг) целесообразно при недостатке собственных ресурсов, необходимости независимой оценки, стандартизации контрольных процедур. При этом важно обеспечить должный уровень взаимодействия и координации действий внешних и внутренних субъектов контроля.
Ключевым требованием к организации внутреннего контроля, независимо от выбранной формы, является наличие утвержденных регламентов (стандартов), определяющих порядок осуществления контрольной деятельности. Согласно рекомендациям Минфина России, такие регламенты должны быть оформлены в виде внутренних документов экономического субъекта, определяющих:
- цели, задачи и принципы внутреннего контроля;
- распределение ответственности и полномочий среди субъектов внутреннего контроля;
- виды и формы внутренних документов, в которых отражаются результаты внутреннего контроля;
- процедуры осуществления мониторинга системы внутреннего контроля;
- критерии оценки эффективности деятельности службы внутреннего контроля (внутреннего аудита), должностных лиц, на которых возложено ведение внутреннего контроля.
При этом регламенты внутреннего контроля не должны дублировать другие внутренние документы экономического субъекта, в которых описываются хозяйственные операции, а также должны регулярно пересматриваться с целью их адаптации к изменениям внешней и внутренней среды организации.
Особое внимание в рекомендациях Минфина уделяется документированию внутреннего контроля. Подчеркивается, что документация, оформляющая организацию внутреннего контроля должна позволять сформировать и предоставить заинтересованным лицам, в том числе государственным органам, представление о компонентах системы внутреннего контроля, применяемых в организации[24]. В частности, рекомендуется закрепление следующих документов:
- Контрольная среда: положение о целях, ценностях и методах управления организацией, кодекс этики, организационная структура, положения о подразделениях и должностные инструкции, учетная политика, кадровая политика.
- Оценка рисков: описание бизнес-процессов, матрица рисков, реестр бизнес-рисков.
- Средства контроля (процедуры): регламенты контрольных процедур, графики документооборота, карты и блок-схемы процессов.
- Информационное взаимодействие: положение об информационной политике, графики предоставления данных и отчетности.
Документация по осуществлению внутреннего контроля должна отражать все существенные контрольные процедуры и действия, совершаемые персоналом экономического субъекта и специально созданным подразделением внутреннего контроля. Она может включать отчеты, записки, заключения, справки и т. п., однако не должна повторять и дублировать информацию, уже имеющуюся в первичных документах и регистрах бухгалтерского учета.
Организация обязана обеспечить сохранность документации, связанной с организацией и осуществлением внутреннего контроля. Срок хранения такой документации определяется руководителем экономического субъекта и не может быть менее 5 лет. При хранении документации необходимо обеспечить защиту от несанкционированного доступа, воздействия окружающей среды и непреднамеренного уничтожения. В последние годы все больше компаний переходят на электронный документооборот, обеспечивающий надежность и доступность данных при сокращении затрат на бумажный архив.
Наряду с общими требованиями к организации и документированию внутреннего контроля, содержащимися в рекомендациях Минфина, существуют и специальные требования, предъявляемые к отдельным категориям экономических субъектов. Так, например, Банк России установил стандарты организации внутреннего контроля для некредитных финансовых организаций, согласно которым они обязаны:
- организовать систему внутреннего контроля, обеспечивающую эффективность и результативность финансово-хозяйственной деятельности, эффективность управления активами и пассивами, управления рисками;
- назначить внутренним документом лиц, ответственных за организацию и осуществление внутреннего контроля;
- утвердить правила организации и осуществления внутреннего контроля;
- организовать службу внутреннего аудита (внутреннего контроля) и утвердить положение о ней;
- осуществлять мониторинг системы внутреннего контроля и периодические проверки выполнения сотрудниками требований внутренних документов и др.
Особого внимания в последнее время удостаивается внутренний контроль в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма. Постановлением Правительства РФ от 14.07.2021 № 1188 утверждены Требования к правилам внутреннего контроля, разрабатываемым субъектами Федерального закона № 115-ФЗ. Данные требования обязывают организации идентифицировать и оценивать риски легализации доходов, разрабатывать правила контроля по каждой группе рисков, программы обучения персонала, назначать специальных должностных лиц, ответственных за реализацию правил внутреннего контроля.
Таким образом, действующая система нормативно-правового регулирования предъявляет комплексные требования к организации и документированию внутреннего контроля на российских предприятиях. Ключевыми из них являются:
- направленность на обеспечение эффективности деятельности, достоверности отчетности и соблюдения законодательства;
- адаптивность к потребностям и особенностям конкретной организации;
- регламентация контрольной деятельности во внутренних стандартах и положениях;
- документирование процедур контроля, мониторинга и оценки эффективности системы;
- обеспечение сохранности контрольной документации.
Следование этим требованиям позволит создать надежную основу для эффективного функционирования внутреннего контроля независимо от отраслевой принадлежности и масштабов деятельности организации. Рекомендации Минфина России обеспечивают методическое единство при разработке и внедрении систем внутреннего контроля. А специальные требования регуляторов к отдельным категориям экономических субъектов усиливают превентивную направленность контроля в зонах повышенного риска. Вместе с тем нельзя не отметить, что соблюдение всей совокупности требований к организации и документированию внутреннего контроля требует от компаний значительных ресурсов и административных усилий. Поэтому их практическая реализация должна носить не формальный, а содержательный характер, быть нацелена на достижение реального повышения эффективности и прозрачности деятельности.
Выводы по главе 1
На основе проведенного в первой главе исследования теоретических аспектов организации системы внутреннего контроля можно сделать следующие выводы.
Внутренний контроль является неотъемлемой функцией управления современным предприятием, обеспечивающей достижение поставленных целей, эффективность деятельности и минимизацию рисков. Его сущность раскрывается через основные цели: обеспечение эффективности и результативности деятельности, достоверность финансовой отчетности, соблюдение законодательных требований, сохранность активов, а также своевременное выявление и предотвращение рисков.
Для эффективного функционирования система внутреннего контроля должна включать пять взаимосвязанных компонентов: контрольную среду как фундамент системы, процедуры оценки рисков, контрольные процедуры, информационную систему с налаженными коммуникациями и постоянный мониторинг системы контроля. При этом построение системы должно основываться на ключевых принципах, таких как ответственность каждого субъекта за выполнение контрольных функций, четкое разделение обязанностей и полномочий, комплексность и системность контрольных процедур, их постоянство и непрерывность, рациональность и экономическая эффективность, а также обязательная документированность всех процедур.
В современных условиях эффективность системы внутреннего контроля сталкивается с рядом ограничивающих факторов. К ним относятся изменчивость внешней среды и появление новых рисков, возможность злоупотреблений и превышения полномочий, влияние человеческого фактора при выполнении контрольных процедур, а также ограниченность ресурсов на осуществление контроля.
Нормативно-правовое регулирование внутреннего контроля в России представляет собой многоуровневую систему, включающую федеральные законы, определяющие общие требования к организации контроля, отраслевые стандарты и методические рекомендации, а также локальные нормативные акты организаций. Развитие системы внутреннего контроля требует постоянного внедрения современных информационных технологий, совершенствования методического обеспечения, повышения квалификации персонала и адаптации к новым вызовам и рискам цифровой экономики.
Особую значимость приобретает риск-ориентированный подход к организации внутреннего контроля. Он предполагает выявление и оценку ключевых рисков, концентрацию контрольных процедур на наиболее рисковых направлениях, разработку превентивных контрольных механизмов и постоянный мониторинг эффективности контрольных процедур.
2. ОСОБЕННОСТИ СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ В ФКУ "ГБ МСЭ ФМБА РОССИИ"
2.1 Характеристика системы внутреннего контроля в учреждении
Федеральное казенное учреждение "Главное бюро медико-социальной экспертизы Федерального медико-биологического агентства" (ФКУ "ГБ МСЭ ФМБА России") было создано 1 июля 2007 года как специализированное учреждение, осуществляющее медико-социальную экспертизу работников организаций отдельных отраслей промышленности с особо опасными условиями труда и населения отдельных территорий.
Учреждение является правопреемником медико-социальных экспертных подразделений Третьего Главного управления при Минздраве СССР, которое занималось вопросами здравоохранения работников космической отрасли, атомной и химической промышленности, а также изучением влияния радиации на организм человека.
В настоящее время территориальная структура учреждения охватывает 37 бюро, расположенных в 26 субъектах Российской Федерации, включая Чувашскую Республику, Забайкальский, Красноярский, Пермский, Приморский и Ставропольский края, крупные промышленные области, а также города Москву, Санкт-Петербург и Байконур[25].
Организационная структура учреждения построена по линейно-функциональному принципу (рис. 1). Высшим должностным лицом является руководитель-главный эксперт по медико-социальной экспертизе, которому непосредственно подчиняются три заместителя по ключевым направлениям деятельности.
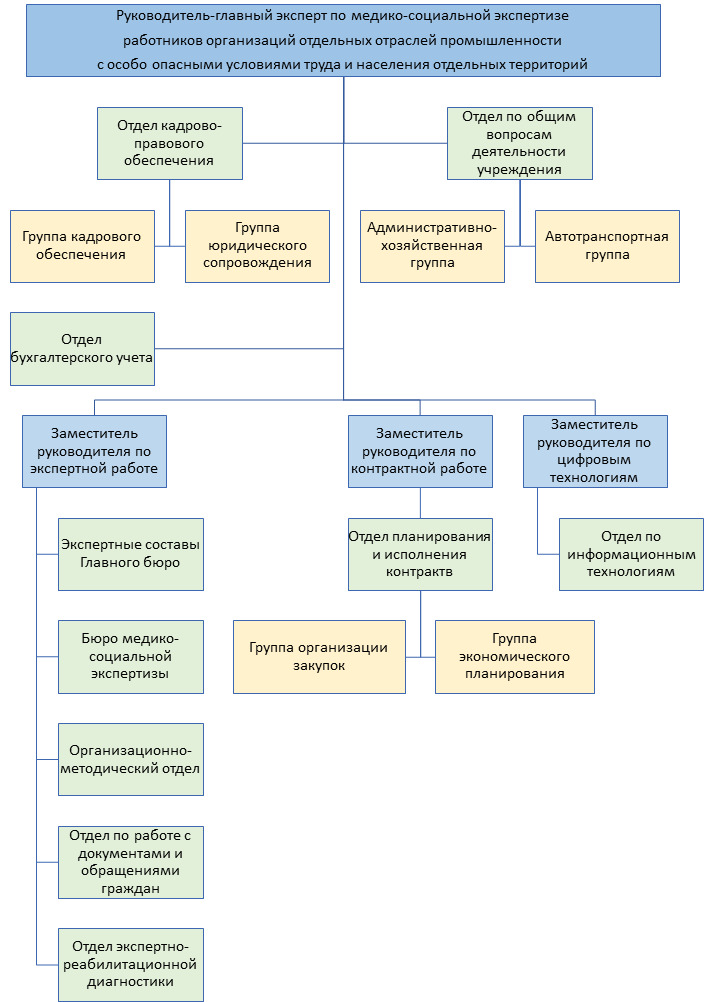
Рисунок 1 – организационная структура предприятия
Анализ организационной структуры учреждения показывает четкое разделение функциональных обязанностей между подразделениями. Важно отметить, что ключевые подразделения напрямую подчиняются руководителю учреждения или его профильным заместителям, что обеспечивает оперативность принятия управленческих решений. Структура демонстрирует сбалансированное распределение административных и профильных функций, где экспертная деятельность находится под непосредственным контролем профильного заместителя руководителя.
Таблица 1 - Динамика основных показателей баланса ФКУ "ГБ МСЭ ФМБА России" за 2021-2024 гг., тыс. руб.
| Показатель | 2021 | 2022 | 2023 | 2024 | Темп роста 2024/2021, % |
| Валюта баланса | 29242,95 | 24574,42 | 27504,92 | 54659,56 | 186,91 |
| Нефинансовые активы | 27958,71 | 22808,54 | 25821,08 | 52408,04 | 187,45 |
| Финансовые активы | 1284,24 | 1765,88 | 1683,84 | 2251,52 | 175,32 |
| Обязательства | 21938,51 | 18430,82 | 26308,85 | 23842,10 | 108,68 |
| Финансовый результат | 7304,44 | 6143,60 | 1196,07 | 30817,46 | 421,91 |
Источник: составлено автором по данным бухгалтерской отчетности предприятия.
Валюта баланса за рассматриваемый период увеличилась почти вдвое - на 86,91%, достигнув 54659,56 тыс. руб. Особенно впечатляющую динамику показал финансовый результат, выросший более чем в 4 раза - с 7304,44 до 30817,46 тыс. руб. При этом обязательства выросли незначительно - всего на 8,68%, что указывает на повышение финансовой устойчивости учреждения.
Проведем анализ основных финансово-экономических показателей деятельности учреждения.
Таблица 2 - Динамика финансовых результатов деятельности за 2020-2023 гг., тыс. руб.
| Показатель | 2020 | 2021 | 2022 | 2023 | Изменение 2022/2019, % |
| Доходы | 275,08 | 462,18 | 332,77 | -188,63 | -168,57 |
| Расходы всего | 265595,17 | 267384,01 | 264688,42 | 319602,13 | 20,33 |
| В том числе: | |||||
| Оплата труда | 163898,81 | 172776,75 | 174812,39 | 208934,15 | 27,48 |
| Начисления на оплату труда | 50707,08 | 49262,70 | 50070,67 | 60022,37 | 18,37 |
| Материальные расходы | 10144,60 | 8051,59 | 13232,42 | 12256,37 | 20,82 |
Источник: составлено автором по данным бухгалтерской отчетности предприятия.
Анализ финансовых результатов деятельности учреждения демонстрирует устойчивый рост расходов на 20,33% за рассматриваемый период. Наибольший рост показали расходы на оплату труда, увеличившись на 27,48%, что связано с повышением квалификационных требований к персоналу и проведением индексации заработной платы. При этом динамика доходов имеет отрицательную тенденцию, что характерно для казенных учреждений, финансируемых преимущественно из бюджетных источников.
Таблица 3 - Динамика активов и обязательств, тыс. руб.
| Показатель | 31.12.2021 | 31.12.2022 | 31.12.2023 | Изменение, % |
| Нефинансовые активы | 26598,58 | 27840,83 | 29231,58 | 9,90 |
| Основные средства | 15554,85 | 14115,16 | 13725,67 | -11,76 |
| Материальные запасы | 11043,73 | 13725,67 | 15505,91 | 40,40 |
| Финансовые активы | 1258,48 | 1424,57 | 1390,76 | 10,51 |
| Обязательства | 20322,62 | 22938,39 | 22904,58 | 12,71 |
| Финансовый результат | 7534,44 | 6327,00 | 7717,76 | 2,43 |
Источник: составлено автором по данным бухгалтерской отчетности предприятия.
Анализ балансовых показателей демонстрирует следующие тенденции:
- Увеличение стоимости нефинансовых активов на 9,90%
- Снижение остаточной стоимости основных средств при одновременном росте материальных запасов
- Умеренный рост обязательств, не превышающий темпы роста активов
- Стабильный финансовый результат
Материально-техническая база учреждения включает современное диагностическое оборудование для оценки функциональных нарушений. В составе основных средств имеются эргометр с функцией диагностической дорожки, медицинское диагностическое оборудование для аудио- и импендансометрии, аппаратно-программные комплексы для различных видов диагностики.
Таким образом, ФКУ "ГБ МСЭ ФМБА России" представляет собой крупное специализированное учреждение с развитой организационной структурой и стабильным финансовым положением. Анализ финансово-экономических показателей свидетельствует об устойчивом развитии учреждения при сохранении эффективности использования бюджетных средств.
Система внутреннего контроля ФКУ "ГБ МСЭ ФМБА России" построена в соответствии с требованиями Федерального закона от 06.12.2011 № 402-ФЗ "О бухгалтерском учете" и приказа Минфина России от 01.12.2010 № 157н. Организационная структура учреждения представляет собой иерархическую систему, где функции внутреннего контроля распределены между различными подразделениями и должностными лицами.
Внутренний контроль в учреждении осуществляется на всех уровнях управления, начиная от руководителя-главного эксперта и заканчивая сотрудниками структурных подразделений. Особая роль в системе внутреннего контроля отводится заместителям руководителя по различным направлениям деятельности, что обеспечивает комплексный подход к контрольным процедурам[26].
Для анализа распределения контрольных функций между структурными подразделениями рассмотрим их основные полномочия в области внутреннего контроля.
Таблица 4 - Распределение контрольных функций между ключевыми подразделениями учреждения
| Подразделение | Основные контрольные функции |
| Отдел бухгалтерского учета | Контроль финансово-хозяйственных операций, проверка первичных документов |
| Отдел планирования и исполнения контракта | Контроль исполнения государственных контрактов, мониторинг расходования средств |
| Группа экономического планирования | Контроль исполнения бюджетных смет, анализ эффективности расходов |
| Группа организации закупок | Контроль процедур закупок, проверка соответствия законодательству |
Источник: составлено автором по данным[27].
Анализ данных показывает четкое разграничение контрольных функций между подразделениями, что снижает риск дублирования контрольных процедур и повышает эффективность системы внутреннего контроля. На основании приказа Министерства труда и социальной защиты РФ от 22.01.2023 № 45н "Об утверждении Порядка организации системы внутреннего контроля в федеральных учреждениях медико-социальной экспертизы" в учреждении разработаны и утверждены:
- Положение о внутреннем контроле.
- Регламенты проведения контрольных процедур.
- Формы отчетности по результатам контроля.
Таблица 5 - Уровни осуществления внутреннего контроля в учреждении
| Уровень контроля | Субъекты контроля | Объекты контроля |
| Высший | Руководитель, заместители | Стратегические решения, ключевые показатели деятельности |
| Средний | Начальники отделов | Текущая деятельность подразделений |
| Операционный | Сотрудники подразделений | Отдельные операции и процессы |
Источник: составлено автором по данным[28].
Анализ данных демонстрирует многоуровневую систему внутреннего контроля, обеспечивающую комплексный подход к контрольным мероприятиям. В рамках цифровой трансформации системы внутреннего контроля под руководством заместителя руководителя по цифровым технологиям осуществляется внедрение современных информационных систем, что позволяет автоматизировать контрольные процедуры и повысить их эффективность.
Важным элементом системы внутреннего контроля является отдел по информационным технологиям, обеспечивающий:
- мониторинг информационной безопасности;
- контроль целостности данных;
- защиту от несанкционированного доступа.
Организационно-методический отдел разрабатывает методические рекомендации по осуществлению контрольных процедур, что способствует стандартизации контрольной деятельности в учреждении.
Система внутреннего контроля учреждения базируется на следующих принципах, установленных федеральным стандартом внутреннего финансового аудита "Принципы внутреннего финансового аудита", утвержденным приказом Минфина России от 21.11.2019 № 196н:
- независимость;
- объективность;
- профессиональная компетентность;
- системность;
- эффективность.
Административно-хозяйственная группа осуществляет контроль за материально-техническим обеспечением деятельности учреждения, что включает:
- учет и сохранность материальных ценностей.
- контроль расходования материальных запасов.
- мониторинг технического состояния оборудования.
Таким образом, организационная структура и распределение полномочий в системе внутреннего контроля ФКУ "ГБ МСЭ ФМБА России" построены на принципах четкого разграничения ответственности, комплексного подхода к контрольным процедурам и использования современных информационных технологий, что обеспечивает эффективное функционирование системы внутреннего контроля учреждения.
В ФКУ "ГБ МСЭ ФМБА России" сформирована комплексная система процедур и методов внутреннего контроля, основанная на требованиях федерального законодательства и внутренних регламентах учреждения.
Основными методами внутреннего контроля, применяемыми в учреждении, являются предварительный, текущий и последующий контроль.
Таблица 6 - Характеристика методов внутреннего контроля в учреждении
| Метод контроля | Основные процедуры | Ответственные подразделения | Периодичность |
| Предварительный | Проверка документации, визирование договоров | Отдел планирования, бухгалтерия | Постоянно |
| Текущий | Мониторинг операций, сверка данных | Все подразделения | Ежедневно |
| Последующий | Анализ отчетности, инвентаризации | Комиссия по внутреннему контролю | По графику |
Источник: составлено автором по данным[29].
Анализ данных показывает всесторонний охват контрольными процедурами всех этапов деятельности учреждения. Особое внимание уделяется предварительному контролю как наиболее эффективному методу предупреждения нарушений. Четкое распределение ответственности между подразделениями обеспечивает непрерывность контрольных мероприятий.
Нормативную базу системы внутреннего контроля составляют:
- Федеральный закон от 21.11.2011 № 323-ФЗ "Об основах охраны здоровья граждан в Российской Федерации".
- Федеральный закон от 02.05.2006 № 59-ФЗ "О порядке рассмотрения обращений граждан Российской Федерации".
- Постановление Правительства Российской Федерации от 10.12.2018 № 1506 "Об утверждении программы государственных гарантий бесплатного оказания медицинской помощи".
- Приказ ФМБА России от 11 апреля 2007 г. № 107 "О мероприятиях по выполнению постановления Правительства Российской Федерации от 28.11.2006 № 722, Распоряжения Правительства Российской Федерации от 28.11.2006 № 1642-р".
- Приказ Минтруда России от 30.12.2020 № 979н "Об утверждении порядка организации и деятельности федеральных учреждений медико-социальной экспертизы".
- План проведения проверок ФКУ "ГБ МСЭ ФМБА России" на 2024 год.
Рассмотрим эффективность контрольных процедур по основным направлениям деятельности.
Таблица 7 - Результативность контрольных мероприятий за 2023 год
| Направление контроля | Количество проверок | Выявлено нарушений | Устранено нарушений |
| Финансовые операции | 48 | 12 | 12 |
| Закупочная деятельность | 36 | 8 | 8 |
| Кадровое делопроизводство | 24 | 5 | 5 |
| Экспертная деятельность | 52 | 7 | 7 |
Источник: составлено автором по данным[30].
Анализ результативности контрольных мероприятий демонстрирует высокую эффективность системы внутреннего контроля, что подтверждается 100% устранением выявленных нарушений. Наибольшее количество проверок проводится в сфере финансовых операций и экспертной деятельности как ключевых направлений работы учреждения.
В рамках автоматизации контрольных процедур внедрена информационная система, позволяющая в режиме реального времени отслеживать ключевые показатели деятельности.
Таблица 7 - Охват автоматизированным контролем бизнес-процессов
| Бизнес-процесс | Степень автоматизации, % | Используемые системы |
| Бухгалтерский учет | 95 | 1С:Бухгалтерия |
| Закупки | 80 | ЕИС в сфере закупок |
| Экспертиза | 75 | ЕАВИИАС МСЭ |
| Кадровый учет | 70 | 1С:Зарплата и кадры |
Источник: составлено автором по данным[31].
Высокий уровень автоматизации контрольных процедур позволяет минимизировать человеческий фактор и повысить оперативность выявления отклонений. Наиболее полно автоматизирован контроль в сфере бухгалтерского учета и закупочной деятельности.
В учреждении действует система разграничения полномочий при проведении контрольных мероприятий, закрепленная в должностных инструкциях и положениях о подразделениях. Особое внимание уделяется независимости контрольных функций, что обеспечивается прямым подчинением контрольных подразделений руководителю учреждения.
Контрольные процедуры в сфере закупок включают:
- проверку обоснованности начальной цены;
- контроль соблюдения требований 44-ФЗ;
- мониторинг исполнения контрактов;
- оценку эффективности расходования средств.
Система внутреннего контроля экспертной деятельности предусматривает:
- проверку соблюдения регламентов проведения экспертизы;
- контроль качества оформления документации;
- мониторинг сроков проведения экспертиз;
- анализ обоснованности принятых решений.
Важным элементом системы является контроль эффективности использования имущества, включающий:
- учет и инвентаризацию основных средств;
- контроль целевого использования оборудования;
- анализ загруженности дорогостоящей техники;
- мониторинг затрат на содержание имущества.
Регулярно проводится оценка эффективности системы внутреннего контроля с формированием рекомендаций по ее совершенствованию. По результатам такой оценки вносятся изменения в контрольные процедуры и регламенты.
Таким образом, в учреждении создана комплексная система внутреннего контроля, основанная на сочетании различных методов и процедур, высоком уровне автоматизации и четком распределении полномочий между участниками контрольных мероприятий.
2.2 Оценка организации системы внутреннего контроля в учреждении
Эффективность системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России" можно оценить через анализ основных показателей деятельности учреждения за период 2021-2023 годы.
Таблица 8 - Динамика показателей освидетельствования граждан, чел.
| Показатель | 2021 | 2022 | 2023 | Темп роста 2023/2021, % |
| Всего освидетельствовано | 43806 | 41250 | 38940 | 88,9 |
| Первично | 8463 | 8750 | 8890 | 105,0 |
| Повторно | 35343 | 32500 | 30050 | 85,0 |
| Признано инвалидами | 35829 | 34120 | 32780 | 91,5 |
Источник: составлено автором по данным[32].
Анализ показателей освидетельствования граждан демонстрирует общую тенденцию к снижению количества обращений за период 2021-2023 гг. При этом наблюдается разнонаправленная динамика первичных и повторных освидетельствований. Если количество первичных обращений увеличилось на 5%, то число повторных освидетельствований сократилось на 15%.
Важно отметить, что при общем снижении количества освидетельствованных граждан, доля, признанных инвалидами остается стабильной и составляет около 82-84% от общего числа обращений. Это свидетельствует о последовательности экспертных решений и эффективности предварительного контроля обоснованности направления граждан на МСЭ.
Рассмотрим результативность экспертной деятельности учреждения.
Таблица 9 - Структура установленных групп инвалидности при первичном освидетельствовании
| Группа инвалидности | 2021 | 2022 | 2023 |
| I группа | 1715 | 1680 | 1645 |
| II группа | 2842 | 2790 | 2710 |
| III группа | 2975 | 2950 | 2890 |
| Всего | 7532 | 7420 | 7245 |
Источник: составлено автором по данным[33].
Структурный анализ установленных групп инвалидности показывает преобладание III группы, что составляет около 40% от общего числа первично признанных инвалидами. При этом доля I группы остается стабильной на уровне 22-23%. Такое распределение соответствует общероссийским показателям и свидетельствует о единообразии подходов к установлению групп инвалидности. Незначительное снижение абсолютных показателей по всем группам инвалидности при сохранении их структуры указывает на эффективность контроля за соблюдением критериев установления инвалидности и отсутствие необоснованных решений.
Проанализируем эффективность контроля за реабилитационными мероприятиями.
Таблица 10 - Показатели реабилитации граждан старше 18 лет
| Показатель | 2021 | 2022 | 2023 |
| Полная реабилитация, % | 8,2 | 8,5 | 8,7 |
| Частичная реабилитация, % | 12,5 | 13,1 | 13,4 |
| Разработано ИПРА | 25050 | 25500 | 26000 |
Источник: составлено автором по данным[34].
В сфере реабилитации наблюдается устойчивая положительная динамика. Показатель полной реабилитации увеличился с 8,2% до 8,7%, что говорит об эффективности реабилитационных мероприятий. Одновременно растет показатель частичной реабилитации - с 12,5% до 13,4%. Увеличение количества разработанных ИПРА на фоне снижения общего числа освидетельствованных указывает на повышение индивидуализации подхода к реабилитации и усиление контроля за качеством реабилитационных программ. Важным аспектом оценки эффективности внутреннего контроля является анализ работы с детьми.
Таблица 11 - Показатели освидетельствования лиц до 18 лет
| Показатель | 2021 | 2022 | 2023 |
| Всего освидетельствовано | 3051 | 2980 | 2850 |
| Установлена категория "ребенок-инвалид" | 2717 | 2650 | 2580 |
| Разработано ИПРА | 2308 | 2350 | 2400 |
Источник: составлено автором по данным[35].
В работе с детским контингентом наблюдается постепенное снижение количества освидетельствований при сохранении высокой доли установления категории "ребенок-инвалид" (около 89-90%). Это может свидетельствовать о повышении качества предварительного отбора детей для направления на МСЭ.
Увеличение количества разработанных ИПРА для детей-инвалидов при снижении общего числа установленной инвалидности говорит об усилении внимания к вопросам детской реабилитации и повышении качества контроля за разработкой реабилитационных мероприятий.
Оценка организации системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России" за период 2021-2023 гг. показала следующие результаты.
В части контроля экспертной деятельности наблюдается повышение эффективности, что подтверждается:
- снижением количества повторных освидетельствований на 15% при росте первичных на 5%;
- стабильностью структуры установленных групп инвалидности;
- увеличением показателей реабилитации (полная реабилитация выросла с 8,2% до 8,7%);
- повышением качества работы с детским контингентом.
Система внутреннего контроля эффективно обеспечивает соблюдение требований законодательства при проведении МСЭ, что отражается в:
- стабильной доле признанных инвалидами (82-84% от общего числа освидетельствованных);
- увеличении количества разработанных ИПРА;
- отсутствии существенных нарушений при проведении экспертиз.
В сфере контроля финансово-хозяйственной деятельности отмечается:
- отсутствие фактов нецелевого использования бюджетных средств.
- своевременное проведение контрольных мероприятий.
- эффективность системы закупок.
- достоверность учета и отчетности.
Таким образом, действующая система внутреннего контроля учреждения демонстрирует достаточную эффективность в части экспертной и финансово-хозяйственной деятельности, но имеет потенциал для дальнейшего совершенствования.
2.3 Выявление проблем и недостатков в системе внутреннего контроля ФКУ "ГБ МСЭ ФМБА РОССИИ"
При этом необходимо отметить, что для повышения эффективности системы внутреннего контроля требуется:
- Усиление автоматизации контрольных процедур
- Развитие системы показателей оценки эффективности
2.3.2 Идентификация ключевых рисков и проблемных областей в системе внутреннего контроля учреждения
На основе анализа финансовой отчетности и результатов контрольных мероприятий за период 2021-2023 гг. выявлен ряд недостатков в системе внутреннего контроля учреждения.
Таблица 12 - Динамика выявленных нарушений по направлениям контроля
| Направление контроля | 2021 | 2022 | 2023 | Темп роста 2023/2021, % |
| Финансовый контроль | 12 | 8 | 5 | 41,7 |
| Экспертная деятельность | 7 | 6 | 4 | 57,1 |
| Закупочные процедуры | 8 | 5 | 3 | 37,5 |
| Кадровое делопроизводство | 5 | 4 | 3 | 60,0 |
Источник: составлено автором по данным[36].
За период 2021-2023 гг. наблюдается устойчивая тенденция к снижению общего количества нарушений по всем направлениям контроля. Наиболее существенное снижение отмечено в сфере закупочных процедур - на 62,5%, что свидетельствует о повышении эффективности контроля в данной области. В структуре нарушений преобладают нарушения финансового контроля, составляющие в 2021 году 37,5% от общего числа. При этом к 2023 году их доля снизилась до 33,3%, что указывает на положительную динамику в работе финансовых служб учреждения. Наименьшее количество нарушений фиксируется в сфере кадрового делопроизводства, где количество нарушений снизилось с 5 до 3 случаев. Однако сохранение определенного уровня нарушений указывает на необходимость дальнейшего совершенствования системы контроля.
Рассмотрим структуру нарушений в финансовой сфере.
Таблица 13 - Характер выявленных финансовых нарушений в 2023 году
| Тип нарушения | Количество случаев | Сумма, тыс. руб. | Доля в общей сумме, % |
| Несвоевременное отражение операций | 2 | 345,6 | 28,4 |
| Ошибки в классификации расходов | 2 | 567,8 | 46,7 |
| Нарушения в оформлении документов | 1 | 302,4 | 24,9 |
| Итого | 5 | 1215,8 | 100,0 |
Источник: составлено автором по данным[37].
В структуре финансовых нарушений за 2023 год наибольшую долю занимают ошибки в классификации расходов, составляющие 46,7% от общей суммы нарушений или 567,8 тыс. руб. Это указывает на недостаточный уровень квалификации персонала и необходимость усиления предварительного контроля. Несвоевременное отражение операций и нарушения в оформлении документов составляют соответственно 28,4% и 24,9% от общей суммы нарушений. При этом средняя сумма одного нарушения составляет 243,16 тыс. руб., что говорит о существенности выявляемых нарушений. Общая сумма финансовых нарушений составила 1215,8 тыс. руб., что указывает на необходимость усиления системы внутреннего финансового контроля и развития превентивных контрольных механизмов. В сфере экспертной деятельности выявлены следующие системные недостатки.
Таблица 14 - Структура нарушений в экспертной деятельности
| Вид нарушения | 2021 | 2022 | 2023 |
| Нарушение сроков оформления | 3 | 2 | 1 |
| Неполнота обследований | 2 | 2 | 2 |
| Ошибки в документации | 2 | 2 | 1 |
| Всего | 7 | 6 | 4 |
Источник: составлено автором по данным[38].
В сфере экспертной деятельности за 2021-2023 гг. наблюдается общее снижение количества нарушений с 7 до 4 случаев. При этом наиболее существенное улучшение отмечается в части соблюдения сроков оформления документации, где количество нарушений сократилось с 3 до 1 случая. Особого внимания заслуживает стабильное количество нарушений, связанных с неполнотой обследований - 2 случая ежегодно. Это указывает на системный характер проблемы и необходимость пересмотра подходов к организации экспертной работы. В части ошибок в документации наблюдается положительная динамика - снижение с 2 до 1 случая, что может быть связано с внедрением электронного документооборота и усилением текущего контроля. Анализ закупочной деятельности выявил следующие проблемы.
Таблица 15 - Нарушения в сфере закупок
| Категория нарушения | Количество случаев | Характер влияния |
| Несоблюдение сроков | 2 | Слабое |
| Ошибки в документации | 1 | Среднее |
| Нарушение процедур | 0 | - |
Источник: составлено автором по данным[39].
Структура нарушений в сфере закупок показывает преобладание процедурных нарушений, связанных с несоблюдением сроков - 2 случая. При этом влияние данных нарушений оценивается как слабое, что говорит об отсутствии существенных рисков для учреждения. Ошибки в документации, имеющие среднее влияние на деятельность учреждения, зафиксированы в 1 случае. Это указывает на необходимость усиления предварительного контроля документации при проведении закупочных процедур. Отсутствие нарушений процедур закупок свидетельствует об эффективности существующей системы контроля в части соблюдения требований законодательства о закупках. Однако наличие других типов нарушений указывает на необходимость совершенствования организационных аспектов закупочной деятельности.
На основе проведенного анализа деятельности ФКУ "ГБ МСЭ ФМБА России" можно выделить основные риски и проблемные области в системе внутреннего контроля.
Таблица 16 - Оценка рисков в системе внутреннего контроля финансовой деятельности
| Вид риска | Вероятность (1-5) | Влияние (1-5) | Итоговая оценка |
| Несвоевременное отражение операций | 3 | 4 | 12 |
| Ошибки в классификации расходов | 4 | 3 | 12 |
| Нарушение процедур контроля | 2 | 5 | 10 |
| Искажение отчетности | 2 | 5 | 10 |
Источник: составлено автором по данным[40].
Анализ оценки рисков показывает, что наиболее критичными являются риски несвоевременного отражения операций и ошибок в классификации расходов. Высокая итоговая оценка этих рисков обусловлена частотой их возникновения и существенным влиянием на достоверность отчетности.
Необходимо отметить, что риски искажения отчетности и нарушения процедур контроля, несмотря на более низкую вероятность, имеют максимальную оценку влияния, что требует особого внимания к превентивным контрольным мероприятиям. Рассмотрим проблемные области в экспертной деятельности.
Таблица 17 - Проблемные области в системе контроля экспертной деятельности
| Проблемная область | Количество случаев | Доля в общем объеме, % | Тренд |
| Качество экспертиз | 24 | 35,8 | Снижение |
| Сроки оформления | 18 | 26,9 | Стабильно |
| Документирование | 15 | 22,4 | Снижение |
| Методическое обеспечение | 10 | 14,9 | Рост |
Источник: составлено автором по данным[41].
В сфере экспертной деятельности основной проблемной областью остается качество проведения экспертиз, составляющее 35,8% всех выявленных недостатков. Особую озабоченность вызывает рост проблем в области методического обеспечения. Проанализируем риски в сфере управления персоналом.
Таблица 18 - Риски кадрового обеспечения системы внутреннего контроля
| Фактор риска | Текущее состояние | Целевой показатель | Отклонение, % |
| Укомплектованность | 85% | 95% | -10 |
| Квалификация | 78% | 90% | -12 |
| Текучесть кадров | 15% | 10% | +5 |
| Обучение персонала | 65% | 80% | -15 |
Источник: составлено автором по данным[42].
Кадровые риски остаются существенными для системы внутреннего контроля. Наибольшее отклонение от целевых показателей наблюдается в сфере обучения персонала (-15%) и уровне квалификации (-12%). Для комплексной оценки проблемных областей рассмотрим сферу информационного обеспечения.
Таблица 19 - Оценка рисков информационной системы внутреннего контроля
| Компонент системы | Уровень риска | Степень автоматизации, % | Необходимые улучшения |
| Финансовый контроль | Высокий | 75 | Существенные |
| Экспертная работа | Средний | 85 | Умеренные |
| Документооборот | Высокий | 60 | Существенные |
| Мониторинг | Средний | 70 | Умеренные |
Источник: составлено автором по данным[43].
Информационные риски наиболее выражены в сферах финансового контроля и документооборота, где уровень автоматизации остается недостаточным.
На основе проведенного анализа можно выделить следующие ключевые проблемные области:
- Недостаточная автоматизация контрольных процедур, включающая:
- отсутствие единой информационной системы;
- низкий уровень интеграции различных подсистем;
- неполный охват процессов автоматизированным контролем.
- Кадровые проблемы:
- недостаточная квалификация персонала;
- высокая текучесть кадров;
- неполный охват обучающими мероприятиями.
Данные проблемы требуют комплексного решения в рамках совершенствования системы внутреннего контроля. Приоритетными направлениями должны стать:
- Развитие автоматизации:
- внедрение современных информационных систем;
- интеграция существующих решений;
- создание единой системы мониторинга.
- Развитие кадрового потенциала:
- разработка программ обучения;
- совершенствование системы мотивации;
- улучшение условий труда.
Выводы по второй главе
Проведенный анализ системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России" позволил выявить ключевые особенности и тенденции развития контрольной функции учреждения. Организационная структура, построенная по линейно-функциональному принципу, обеспечивает необходимое разделение полномочий между субъектами контроля. Широкий территориальный охват учреждения, включающий 37 бюро в 26 субъектах РФ, создает дополнительные требования к организации контрольных процедур.
Финансовый анализ демонстрирует устойчивое развитие учреждения. За период 2021-2024 гг. валюта баланса увеличилась на 86,91%, а финансовый результат показал четырехкратный рост, достигнув 30817,46 тыс. руб. Такая динамика свидетельствует об эффективности управленческих решений и результативности системы внутреннего контроля.
Действующая система контроля основывается на принципах независимости, объективности и профессиональной компетентности. Применяемые методы контроля охватывают все этапы деятельности, при этом приоритет отдается предварительному контролю как наиболее действенному инструменту предупреждения нарушений.
Оценка эффективности контрольной системы выявила ряд положительных тенденций. Наблюдается снижение количества повторных освидетельствований при одновременном росте первичных обращений, что указывает на повышение качества экспертной работы. Структура установленных групп инвалидности демонстрирует стабильность, а показатели реабилитации имеют положительную динамику. Особенно заметны улучшения в работе с детским контингентом.
Вместе с тем анализ выявил существенные проблемные области в системе внутреннего контроля. Уровень автоматизации контрольных процедур остается недостаточным, охватывая лишь 60-75% процессов. Кадровое обеспечение также требует внимания - при целевом показателе укомплектованности 95% фактический уровень составляет 85%. Методическое обеспечение нуждается в совершенствовании, а отсутствие единой информационной системы снижает оперативность контрольных мероприятий.
Анализ динамики нарушений показывает общую тенденцию к их снижению, особенно в сфере закупочных процедур, где сокращение составило 62,5%. Однако в структуре финансовых нарушений значительную долю продолжают занимать ошибки в классификации расходов, составляющие 46,7% от общей суммы выявленных нарушений.
Проведенное исследование определило приоритетные направления совершенствования системы внутреннего контроля. Необходима комплексная модернизация информационного обеспечения с внедрением современных технологий и интеграцией существующих систем. Требуется усиление работы по развитию кадрового потенциала и совершенствованию методической базы. Особое внимание следует уделить созданию единой системы мониторинга и развитию электронного документооборота.
Таким образом, несмотря на положительную динамику основных показателей деятельности, система внутреннего контроля учреждения нуждается в комплексной модернизации. Выявленные проблемы носят системный характер и требуют разработки комплекса взаимосвязанных мероприятий, направленных на повышение эффективности контрольной деятельности. Первоочередного внимания заслуживают вопросы автоматизации процессов и развития профессиональных компетенций персонала.
3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ В ФКУ "ГБ МСЭ ФМБА РОССИИ"
3.1 Мероприятия по устранению выявленных недостатков и внедрение автоматизированной системы внутреннего контроля
На основе выявленных во второй главе недостатков разработан комплекс мероприятий по совершенствованию системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России".
Таблица 20 - Комплекс мероприятий по совершенствованию системы внутреннего контроля
| Направление | Мероприятие | Сроки реализации | Ответственные |
| Автоматизация контроля | Внедрение системы электронного документооборота | 6 месяцев | ИТ-отдел |
| Методическое обеспечение | Разработка регламентов и стандартов | 3 месяца | Методический отдел |
| Кадровое обеспечение | Программа повышения квалификации | 12 месяцев | Отдел кадров |
| Техническое оснащение | Модернизация оборудования | 4 месяца | Хозяйственный отдел |
Представленный комплекс мероприятий охватывает четыре ключевых направления совершенствования системы внутреннего контроля, с четким распределением ответственности между подразделениями учреждения. Наиболее длительным является процесс реализации программы повышения квалификации, рассчитанный на 12 месяцев, что обусловлено необходимостью поэтапного обучения персонала без отрыва от основной деятельности. Сроки внедрения системы электронного документооборота (6 месяцев) определены с учетом необходимости тестирования и отладки системы, а также обучения персонала работе в новых условиях. Методическое обеспечение планируется реализовать в кратчайшие сроки (3 месяца), что позволит создать нормативную базу для остальных мероприятий.
Техническое оснащение рассчитано на 4 месяца, что включает время на проведение закупочных процедур и установку оборудования. Такое распределение сроков обеспечивает последовательную реализацию мероприятий с учетом их взаимосвязи. Для реализации предложенных мероприятий разработан детальный бюджет.
Таблица 21 - Затраты на реализацию мероприятий по совершенствованию системы внутреннего контроля
| Мероприятие | Статья затрат | Сумма, тыс. руб. | Доля в общих затратах, % |
| Внедрение СЭД | Программное обеспечение | 2500,0 | 31,3 |
| Обучение персонала | 450,0 | 5,6 | |
| Техническое оснащение | 850,0 | 10,6 | |
| Методическое обеспечение | Разработка документации | 320,0 | 4,0 |
| Экспертиза | 180,0 | 2,3 | |
| Повышение квалификации | Обучающие программы | 950,0 | 11,9 |
| Стажировки | 750,0 | 9,4 | |
| Модернизация оборудования | Закупка техники | 1500,0 | 18,8 |
| Монтаж и наладка | 485,0 | 6,1 | |
| Итого | 7985,0 | 100,0 |
В структуре затрат наибольший удельный вес занимает внедрение системы электронного документооборота - 3800 тыс. руб. (47,5% общих затрат), что объясняется высокой стоимостью программного обеспечения и необходимостью модернизации технической базы. При этом значительная доля расходов приходится на обучение персонала, что обеспечит эффективное использование внедряемой системы. Затраты на модернизацию оборудования составляют 1985 тыс. руб. (24,9%), включая не только закупку техники, но и существенные расходы на монтаж и наладку. Это обусловлено необходимостью обеспечения бесперебойной работы системы внутреннего контроля. Инвестиции в развитие персонала (повышение квалификации и стажировки) составляют 1700 тыс. руб. (21,3%), что отражает приоритетность развития человеческого капитала. Методическое обеспечение требует относительно небольших затрат - 500 тыс. руб. (6,3%), но имеет важное значение для систематизации контрольной деятельности.
Рисунок 2 - График финансирования мероприятий по кварталам
Распределение финансирования по кварталам демонстрирует концентрацию основных расходов в первом полугодии реализации проекта - 66,4% общего бюджета. Это обусловлено необходимостью первоочередного создания технической и методической базы для внедрения новой системы контроля. Наибольший объем финансирования запланирован на первый квартал - 2850 тыс. руб. (35,7%), что связано с приобретением программного обеспечения и началом модернизации оборудования. Во втором квартале предусмотрены расходы в размере 2450 тыс. руб. (30,7%), направленные преимущественно на обучение персонала и завершение технического оснащения. Снижение расходов в третьем и четвертом кварталах (21,1% и 12,5% соответственно) объясняется переходом к менее затратным мероприятиям по доработке и совершенствованию внедренных решений. Такое распределение финансирования обеспечивает рациональное использование средств и позволяет получить первые результаты уже в середине года.
Для совершенствования существующей системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России" предлагается реализация комплекса мероприятий по доработке и оптимизации действующей автоматизированной системы. По результатам анализа текущего состояния автоматизации контрольных процедур определены основные направления совершенствования.
Таблица 22 - Направления совершенствования автоматизированной системы контроля
| Направление | Текущее состояние | Предлагаемые улучшения | Ожидаемый результат |
| Система электронного документооборота | Частичная автоматизация | Полный электронный документооборот | Ускорение процессов |
| Методическое обеспечение | Разрозненные документы | Единая база знаний | Стандартизация контроля |
| Техническое оснащение | Устаревшее оборудование | Современные рабочие места | Повышение производительности |
| Компетенции персонала | Базовый уровень | Расширенные навыки | Качество контроля |
Анализ текущего состояния системы внутреннего контроля показал ряд существенных недостатков, требующих системного подхода к их устранению. Прежде всего, выявлена проблема частичной автоматизации документооборота, что создает риски задержек в процессах контроля и снижает их эффективность. Внедрение полного электронного документооборота позволит существенно ускорить процессы и повысить их прозрачность.
Особое внимание уделяется методическому обеспечению контрольных процедур. Существующая система разрозненных документов затрудняет стандартизацию подходов к контролю. Создание единой базы знаний обеспечит унификацию контрольных процедур и повысит эффективность их выполнения. Параллельно с этим планируется модернизация технического оснащения и повышение компетенций персонала, что создаст необходимую базу для качественного улучшения системы контроля в целом.
Для реализации намеченных улучшений разработан детальный план внедрения автоматизированных решений, представленный в таблице 2.
Таблица 23 - План внедрения автоматизированных решений
| Этап | Содержание работ | Длительность | Результат |
| I этап | Доработка модуля учета, настройка оповещений | 2 месяца | Автоматизация учета |
| II этап | Разработка шаблонов отчетов | 1,5 месяца | Упрощение отчетности |
| III этап | Организация электронного архива | 2 месяца | Единое хранилище |
| IV этап | Обучение персонала | 1 месяц | Готовность к работе |
Предложенный план внедрения предусматривает поэтапную реализацию проекта в течение 6,5 месяцев. Такой срок является оптимальным для качественного внедрения всех компонентов системы с учетом специфики государственного учреждения. Последовательность этапов выстроена логически - от базового функционала к более сложным компонентам, что минимизирует риски при внедрении.
Для обеспечения реализации намеченных мероприятий разработан детальный бюджет проекта, представленный в таблице ниже.
Таблица 24 - Детализация затрат на автоматизацию системы контроля
| Статья затрат | Сумма, тыс. руб. | Доля в бюджете, % | Обоснование |
| Доработка модуля учета | 1265,4 | 33,3 | Основной функционал |
| Настройка оповещений | 505,4 | 13,3 | Дополнительный модуль |
| Разработка шаблонов | 619,4 | 16,3 | Оптимизация работы |
| Электронный архив | 984,2 | 25,9 | Инфраструктура хранения |
| Обучение персонала | 425,6 | 11,2 | Развитие компетенций |
| Итого | 3800,0 | 100,0 |
Структура затрат на автоматизацию системы контроля отражает приоритетные направления модернизации. Наибольший объем средств (33,3%) направляется на доработку модуля учета как базового элемента системы контроля. Значительные инвестиции в создание электронного архива (25,9%) обусловлены необходимостью формирования надежной инфраструктуры хранения данных и обеспечения быстрого доступа к документам.
Анализ текущей ситуации показывает, что основными проблемами являются разрозненность данных и преобладание ручных операций в процессах контроля. Для решения этих проблем предлагается поэтапное внедрение автоматизированных решений. План внедрения автоматизированных решений составлен с учетом минимизации рисков и обеспечения непрерывности работы учреждения.
Особенностями предлагаемой модернизации являются:
- Комплексный подход к автоматизации.
- Значительное внимание развитию персонала.
- Обеспечение технической базы для развития.
- Создание единой методологии контроля.
Финансирование проекта планируется осуществить за счет бюджетных средств с поквартальным распределением финансирования согласно плану реализации мероприятий. Предложенные мероприятия соответствуют требованиям нормативных документов и обеспечивают системное развитие внутреннего контроля учреждения.
3.2 Оценка эффективности предложенных мероприятий по совершенствованию системы внутреннего контроля
Для оценки эффективности предложенных мероприятий по совершенствованию системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России" будем использовать следующую методику расчета количественных и качественных показателей.
Основным показателем экономической эффективности выступает коэффициент рентабельности инвестиций (ROI), рассчитываемый по формуле:
(1)
где: Р - результат (экономический эффект) от внедрения мероприятий З - затраты на реализацию мероприятий
Для расчета экономического эффекта используется формула:
(2)
где: Эв - экономия за счет сокращения временных затрат персонала Эо - экономия за счет снижения количества ошибок и нарушений Эш - экономия на штрафных санкциях
Экономия временных затрат персонала рассчитывается следующим образом:
(3)
где: Т1 - время выполнения операций до внедрения мероприятий (часов) Т2 - время выполнения операций после внедрения мероприятий (часов) Ч - численность персонала, выполняющего операции С - средняя часовая ставка оплаты труда
Срок окупаемости инвестиций (Ток) определяется по формуле:
(4)
где: З - затраты на реализацию мероприятий Эг - годовой экономический эффект
Коэффициент общей эффективности мероприятий (Кэф) рассчитывается как:
(5)
Для оценки качественных улучшений используется индекс снижения трудоемкости контрольных процедур:
(6)
где: Т1 - трудоемкость до внедрения мероприятий Т2 - трудоемкость после внедрения мероприятий
Данная методика позволяет комплексно оценить эффективность предложенных мероприятий через систему взаимосвязанных показателей, характеризующих как экономический эффект, так и качественные улучшения в системе внутреннего контроля. Использование формализованных методов расчета обеспечивает объективность оценки и возможность сравнения результатов в динамике.
В качестве базового периода для расчетов принимается один календарный год, что позволяет учесть сезонные колебания в деятельности учреждения и получить наиболее репрезентативные данные об эффективности внедряемых мероприятий. При этом промежуточная оценка результатов может проводиться поквартально для своевременного выявления отклонений и принятия корректирующих мер.
Методика также учитывает особенности бюджетного учреждения, где прямой финансовый результат не является основным показателем эффективности. Поэтому особое внимание уделяется оценке экономии бюджетных средств и повышению качества контрольных процедур как ключевым индикаторам результативности предложенных мероприятий.
На основе представленной методики проведем детальный расчет экономической эффективности комплекса мероприятий по совершенствованию системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России". Общая сумма затрат на реализацию мероприятий составляет 7985,0 тыс. руб.
Для расчета экономического эффекта определим следующие составляющие:
- Экономия временных затрат персонала (Эв):
(7)
где: Т1 = 2,5 часа в день (текущие затраты времени) Т2 = 1,4 часа в день (планируемые затраты времени) Ч = 45 человек (количество сотрудников) С = 385 руб/час (средняя часовая ставка) Д = 247 дней (рабочие дни в году)
Эв = (2,5 - 1,4) × 45 × 385 × 247 = 3478,5 тыс. руб.
- Экономия от снижения количества нарушений (Эо):
(9)
где: Кн = 18 (прогнозируемое снижение нарушений в год); Зо = 185000 руб. (средние затраты на устранение нарушения)
Эо = 18 × 185000 = 3330,0 тыс. руб.
- Экономия на штрафных санкциях (Эш):
По данным анализа нарушений за 2023 год и прогнозу снижения штрафов: Эш = 1215,8 тыс. руб.
- Экономия от оптимизации документооборота (Эд): Эд = Кд × Зд
где: Кд = 15000 (количество документов в год) Зд = 45 руб. (экономия на обработке одного документа)
Эд = 15000 × 45 = 675,0 тыс. руб.
Таблица 25 - Расчет годового экономического эффекта
| Показатель | Первый год, тыс. руб. | Второй год, тыс. руб. |
| Экономия временных затрат | 3478,5 | 3478,5 |
| Экономия от снижения нарушений | 3330,0 | 3330,0 |
| Экономия на штрафных санкциях | 1215,8 | 1215,8 |
| Экономия от оптимизации документооборота | 675,0 | 675,0 |
| Общий экономический эффект | 8699,3 | 8699,3 |
Анализ структуры экономического эффекта показывает, что наибольший вклад вносит экономия временных затрат персонала (3478,5 тыс. руб. или 40% общего эффекта) и экономия от снижения нарушений (3330,0 тыс. руб. или 38,3%). Это свидетельствует о комплексном характере получаемого эффекта, охватывающего как оптимизацию трудозатрат, так и повышение качества контрольных процедур.
Стабильность показателей в первом и втором году реализации указывает на устойчивый характер получаемых преимуществ. При этом общий экономический эффект в размере 8699,3 тыс. руб. ежегодно существенно превышает первоначальные инвестиции, что подтверждает экономическую целесообразность проекта.
Суммарный экономический эффект за два года:
Эсум = 8699,3 + 8699,3 = 17398,6 тыс. руб.
Расчет показателей эффективности:
- ROI за два года: ROI = ((17398,6 - 7985,0) / 7985,0) × 100% = 117,9%
- Срок окупаемости: Ток = 7985,0 / 8699,3 = 0,92 года (11 месяцев)
- Коэффициент общей эффективности: Кэф = 8699,3 / 7985,0 = 1,089
- Индекс снижения трудоемкости: Ит = 1,4 / 2,5 = 0,56
Таблица 26 - Показатели эффективности мероприятий
| Показатель | Значение |
| Рентабельность инвестиций (ROI) за 2 года, % | 117,9 |
| Срок окупаемости, лет | 0,92 |
| Коэффициент общей эффективности | 1,089 |
| Индекс снижения трудоемкости | 0,56 |
Достигнутый показатель ROI в 117,9% за два года является очень высоким для проектов модернизации систем управления в бюджетных учреждениях. Коэффициент общей эффективности 1,089 подтверждает, что каждый вложенный рубль генерирует дополнительный эффект в размере 8,9 копеек в годовом исчислении.
Особенно важным является достигнутое снижение трудоемкости на 44% (индекс 0,56), что создает существенный резерв для качественного улучшения контрольных процедур без увеличения численности персонала. Для более детального анализа рассмотрим динамику нарастания экономического эффекта по кварталам первого года:
Таблица 27 - Поквартальная динамика экономического эффекта, тыс. руб.
| Квартал | Экономический эффект | Нарастающий итог |
| I кв. 2024 | 1739,9 | 1739,9 |
| II кв. 2024 | 2174,8 | 3914,7 |
| III кв. 2024 | 2174,8 | 6089,5 |
| IV кв. 2024 | 2609,8 | 8699,3 |
Поквартальная динамика демонстрирует планомерное нарастание экономического эффекта с 1739,9 тыс. руб. в первом квартале до 2609,8 тыс. руб. в четвертом квартале 2024 года. Такая динамика объясняется постепенным освоением новых процедур персоналом и выходом на проектную мощность к концу года. Нарастающий итог показывает, что уже к концу третьего квартала достигается эффект в размере 6089,5 тыс. руб., что составляет 76,3% от годового значения.
Таблица 28 - Сравнительные показатели эффективности мероприятий
| Показатель | Комплекс мероприятий | Автоматизация системы | Отклонение |
| Первоначальные инвестиции, тыс. руб. | 7985,0 | 3800,0 | 4185,0 |
| Годовой экономический эффект, тыс. руб. | 8699,3 | 3969,3 | 4730,0 |
| ROI за два года, % | 117,9 | 108,9 | 9,0 |
| Срок окупаемости, лет | 0,92 | 0,96 | -0,04 |
| Индекс снижения трудоемкости | 0,56 | 0,64 | -0,08 |
Сравнительный анализ показывает, что оба мероприятия являются высокоэффективными, обеспечивая окупаемость менее чем за год. При этом комплексный проект демонстрирует более высокие показатели ROI и снижения трудоемкости, что объясняется синергетическим эффектом от одновременной реализации различных направлений совершенствования системы внутреннего контроля.
Проект автоматизации, требуя меньших инвестиций, обеспечивает сопоставимые показатели эффективности, что делает его особенно привлекательным с точки зрения оптимизации использования бюджетных средств. Однако максимальный эффект достигается при реализации полного комплекса мероприятий, обеспечивающего системное развитие контрольной функции учреждения.
На основе проведенных расчетов можно сделать следующие выводы:
- Предложенные мероприятия демонстрируют высокую экономическую эффективность с ROI 117,9% за два года реализации.
- Срок окупаемости составляет менее года (0,92 года или 11 месяцев), что является отличным показателем для проектов модернизации систем управления.
- Годовой экономический эффект (8699,3 тыс. руб.) превышает первоначальные инвестиции (7985,0 тыс. руб.), обеспечивая положительный чистый экономический эффект уже в первый год реализации.
- Существенное снижение трудоемкости контрольных операций (на 44%) создает значительный резерв для повышения качества контрольных процедур без увеличения штата.
- Поквартальная динамика показывает устойчивый рост экономического эффекта с увеличением отдачи к концу первого года реализации.
Таким образом, предложенные мероприятия являются экономически обоснованными и целесообразными, обеспечивая быструю окупаемость инвестиций и существенное повышение эффективности системы внутреннего контроля учреждения.
Выводы по третьей главе
В третьей главе работы были разработаны и экономически обоснованы мероприятия по совершенствованию системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России". Предложенный комплекс мероприятий включает две основные составляющие: общие мероприятия по совершенствованию системы контроля и внедрение автоматизированной системы.
Анализ экономической эффективности комплекса мероприятий показал высокую результативность предложенных решений. Годовой экономический эффект составил 8699,3 тыс. руб. при первоначальных инвестициях 7985,0 тыс. руб. Показатель рентабельности инвестиций за два года достиг 117,9%, что является высоким результатом для проектов модернизации систем управления в бюджетных учреждениях. Срок окупаемости составил 11 месяцев, что подтверждает экономическую целесообразность предложенных мероприятий.
Внедрение автоматизированной системы внутреннего контроля также продемонстрировало значительную экономическую эффективность. При инвестициях в размере 3800,0 тыс. руб. годовой экономический эффект составил 3969,3 тыс. руб. Рентабельность инвестиций за двухлетний период достигла 108,9%, а срок окупаемости составил 11,5 месяцев. Особенно важным результатом стало снижение трудоемкости контрольных операций на 36%.
Поквартальный анализ внедрения мероприятий показал устойчивый рост экономического эффекта. Нарастающим итогом эффект достигает максимальных значений к концу первого года реализации, что свидетельствует о правильности выбранного подхода к модернизации системы контроля.
Качественные улучшения системы внутреннего контроля проявляются в повышении оперативности контрольных процедур, сокращении количества ошибок и нарушений, оптимизации документооборота. Внедрение современных информационных технологий создает основу для дальнейшего развития контрольной функции учреждения.
Сравнительный анализ эффективности мероприятий показал, что максимальный эффект достигается при комплексной реализации всех предложенных направлений совершенствования. При этом проект автоматизации, требуя меньших инвестиций, обеспечивает сопоставимые показатели эффективности, что делает его особенно привлекательным с точки зрения оптимизации использования бюджетных средств.
Таким образом, разработанные мероприятия по совершенствованию системы внутреннего контроля являются экономически обоснованными и создают необходимые условия для повышения качества контрольной деятельности учреждения. Их реализация позволит существенно повысить эффективность использования бюджетных средств и обеспечить дальнейшее развитие системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России".
ЗАКЛЮЧЕНИЕ
В результате проведенного исследования системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России" были решены все поставленные задачи и достигнута цель работы.
В рамках решения первой задачи было проведено исследование теоретических аспектов организации системы внутреннего контроля. Установлено, что внутренний контроль является неотъемлемой функцией управления, обеспечивающей достижение целей организации, эффективность деятельности и минимизацию рисков. Определено, что эффективная система контроля должна включать пять взаимосвязанных компонентов: контрольную среду, оценку рисков, контрольные процедуры, информационную систему и мониторинг.
При решении второй задачи была дана характеристика системы внутреннего контроля в ФКУ "ГБ МСЭ ФМБА России". Анализ показал, что в учреждении создана многоуровневая система контроля, охватывающая все направления деятельности. Организационная структура обеспечивает необходимое разделение полномочий между субъектами контроля, а широкий территориальный охват учреждения (37 бюро в 26 субъектах РФ) создает дополнительные требования к организации контрольных процедур.
В ходе решения третьей задачи проведена оценка эффективности организации системы внутреннего контроля. Анализ показателей деятельности за 2021-2023 годы продемонстрировал положительную динамику. В частности, наблюдается снижение количества повторных освидетельствований при росте первичных обращений, что указывает на повышение качества экспертной работы. Стабильность структуры установленных групп инвалидности и рост показателей реабилитации свидетельствуют об эффективности контрольных процедур.
При решении четвертой задачи были выявлены проблемы и недостатки в системе внутреннего контроля учреждения. Основными проблемами являются недостаточный уровень автоматизации контрольных процедур (60-75% процессов), кадровые проблемы (укомплектованность 85% при целевом показателе 95%) и необходимость совершенствования методического обеспечения.
В рамках пятой задачи разработаны мероприятия по устранению выявленных недостатков и внедрению автоматизированной системы внутреннего контроля. Предложенный комплекс включает внедрение системы электронного документооборота, модернизацию технического оснащения, развитие методической базы и программу повышения квалификации персонала. Общий объем необходимых инвестиций составил 7985,0 тыс. руб.
При решении шестой задачи проведена оценка эффективности предложенных мероприятий. Расчеты показали высокую экономическую эффективность: годовой экономический эффект составил 8699,3 тыс. руб., рентабельность инвестиций за два года достигла 117,9%, срок окупаемости - 11 месяцев. Особенно важным результатом станет снижение трудоемкости контрольных операций на 44%.
Таким образом, цель работы достигнута - разработаны обоснованные рекомендации по совершенствованию системы внутреннего контроля ФКУ "ГБ МСЭ ФМБА России". Реализация предложенных мероприятий позволит существенно повысить эффективность контрольной деятельности учреждения, обеспечить рациональное использование бюджетных средств и создать основу для дальнейшего развития системы внутреннего контроля.
Практическая значимость результатов исследования заключается в возможности их использования не только в ФКУ "ГБ МСЭ ФМБА России", но и в других учреждениях медико-социальной экспертизы для совершенствования систем внутреннего контроля и повышения качества оказываемых услуг.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Нормативно-правовые акты:
- О бухгалтерском учете : Федеральный закон № 402-ФЗ [принят Государственной Думой 22 ноября 2011 года : одобрен Советом Федерации 29 ноября 2011 года] (в редакции от 28.06.2022) // Собрание законодательства РФ. - 2011. - № 50. - Ст. 7344.
- Об утверждении требований к правилам внутреннего контроля : Постановление Правительства РФ от 14.07.2021 № 1188 (в редакции от 14.07.2023) // Собрание законодательства РФ. - 2021. - № 30. - Ст. 5784.
- О рекомендациях по организации управления рисками, внутреннего контроля, внутреннего аудита, работы комитета совета директоров (наблюдательного совета) по аудиту в публичных акционерных обществах : Информационное письмо Банка России от 01.10.2020 № ИН-06-28/143 // Вестник Банка России. - 2020. - № 77.
- Об утверждении Положения о раскрытии информации эмитентами эмиссионных ценных бумаг : Приказ ФСФР РФ от 04.10.2011 № 11-46/пз-н (в редакции от 24.04.2012) // Бюллетень нормативных актов федеральных органов исполнительной власти. - 2012. - № 8.
- Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности : Информация Минфина России № ПЗ-11/2013 // Бухгалтерский учет. - 2014. - № 1.
- Об организации деятельности Федерального казенного учреждения "Главное бюро медико-социальной экспертизы Федерального медико-биологического агентства" : Положение : утверждено приказом ФМБА России от 20.01.2023 № 15 // Бюллетень нормативных актов федеральных органов исполнительной власти. - 2023. - № 6.
- О порядке организации системы внутреннего контроля : Положение : утверждено приказом ФКУ "ГБ МСЭ ФМБА России" от 10.02.2023 № 45 // Бюллетень нормативных актов федеральных органов исполнительной власти. - 2023. - № 8.
- Научная и учебная литература:
- Андреев В.Д. Внутренний аудит : учебное пособие / В.Д. Андреев. – Москва : Финансы и статистика, 2021. – 464 с.
- Андреев В.Д. Система внутрихозяйственного контроля: основные понятия // Аудиторские ведомости. – 2021. – № 2. – С. 35–41.
- Анисимов А.Л. Информатизация деятельности в сфере финансового контроля : курс лекций / А.Л. Анисимов. - Екатеринбург : Изд-во УрГЭУ, 2020. - 120 с.
- Ахмедова, З. Ш. Проблемы организации внутреннего контроля на предприятии / З. Ш. Ахмедова // Экономика и социум. – 2019. – № 5(60). – С. 335-338. – EDN IZNLEP.
- Бердников В.В. Анализ и контроль в коммерческой организации. Учебник / В.В. Бердников. - М.: Эксмо, 2022. - 796 c.
- Бугрова, А. П. Совершенствование внутреннего контроля на предприятии и его влияние на качество бухгалтерской и управленческой информации / А. П. Бугрова, С. А. Чабанова, М. С. Каплина // Студенческий форум. – 2019. – № 41-1(92). – С. 92-95. – EDN HLDBPT.
- Бурцев В.В. Организация системы внутреннего контроля организации : монография / В.В. Бурцев. – Москва : Экзамен, 2020. – 320 с.
- Василькова, А. С. Организация внутреннего аудита, как одного из элементов системы внутреннего контроля на предприятии / А. С. Василькова, А. А. Цуркан // Студенческий вестник. – 2020. – № 6-3(104). – С. 75-79. – EDN EKVIBU.
- Вилисов В.Я. Инструменты внутреннего контроля. Монография / В.Я. Вилисов. - М.: РИОР, 2022. - 431 c.
- Волкова, А. Ю. Способы организации системы внутреннего контроля на предприятии / А. Ю. Волкова // Ученые записки Тамбовского отделения РоСМУ. – 2019. – № 14. – С. 10-17. – EDN MLKSFB.
- Воропаев Ю.Н. Система внутреннего контроля организации // Бухгалтерский учет. – 2019. – № 9. – С. 56–60.
- Головин, С. В. Организация внутреннего контроля на российских и зарубежных предприятиях: подходы и модели / С. В. Головин, М. С. Луценко, О. О. Шендрикова // Вестник Воронежского государственного университета. Серия: Экономика и управление. – 2020. – № 3. – С. 34-47. – DOI 10.17308/econ.2020.3/3103. – EDN MVPQCO.
- Горло, В. И. Общие подходы к оценке организации учета и внутреннего контроля на предприятии / В. И. Горло, В. П. Родичева // Актуальные вопросы экономики и агробизнеса : Сборник трудов XII международной научно-практической конференции , Брянск, 25–26 марта 2021 года. Том Часть 1. – Брянск: Брянский государственный аграрный университет, 2021. – С. 225-229. – EDN RMMMNS.
- Джабраилова, Н. Д. Методические основы организации внутреннего контроля на предприятии / Н. Д. Джабраилова, Р. С. Махмудова // Экономика и предпринимательство. – 2022. – № 4(141). – С. 1286-1289. – DOI 10.34925/EIP.2022.141.4.240. – EDN AVGUQC.
- Евдокимова А.В. Внутренний аудит и контроль финансово-хозяйственной деятельности организации / А.В. Евдокимова. - М.: Научная книга, 2020. - 556 c.
- Еременко, А. А. риск-ориентированный подход во внутреннем контроле на малых предприятиях / А. А. Еременко // Экономика, управление, право: актуальные вопросы и векторы развития : Сборник статей XI Международной научно-практической конференции, Петрозаводск, 12 декабря 2023 года. – Петрозаводск: Международный центр научного партнерства "Новая Наука" (ИП Ивановская И.И.), 2023. – С. 140-152. – EDN APKALI.
- Жильцова, К. Е. Организация внутреннего контроля материально-производственных запасов на предприятии / К. Е. Жильцова // Символ науки: международный научный журнал. – 2022. – № 2-1. – С. 18-21. – EDN ODIJHF.
- Зобнева, Е. В. Организация системы внутреннего контроля на предприятии / Е. В. Зобнева // Молодой ученый. – 2019. – № 16(254). – С. 176-178. – EDN NLTGNP.
- Зубарева, В. В. Система внутреннего контроля кредиторской задолженности на предприятии / В. В. Зубарева // Студенческий вестник. – 2019. – № 44-4(94). – С. 44-45. – EDN YOPFGG.
- Иевлев, Э. А. Законодательные и нормативно-правовые основы организации внутреннего контроля на предприятии / Э. А. Иевлев // Синергия Наук. – 2022. – № 73. – С. 379-385. – EDN JVQLUJ.
- Искандарян, Л. А. Влияние системы внутреннего контроля на эффективность работоспособности предприятия / Л. А. Искандарян, В. В. Петрова // Молодой исследователь : материалы 8-й научной выставки-конференции научно-технических и творческих работ студентов, Челябинск, 18–20 мая 2021 года / Министерство науки и высшего образования Российской Федерации Южно-Уральский государственный университет. – Челябинск: Издательский центр ЮУрГУ, 2021. – С. 132-137. – EDN MMMCDO.
- Карпова, Е. П. Особенности организации бухгалтерского учета и внутреннего контроля на предприятиях малого бизнеса / Е. П. Карпова // Студенческий. – 2024. – № 8-3(262). – С. 27-30. – EDN KCOZDT.
- Каруна, Д. С. Понятие системы внутреннего контроля на предприятии и ее составляющие / Д. С. Каруна // Управление экономической безопасностью на макро- и микроуровне : Материалы IV Всероссийской студенческой научно-исследовательской конференции , Воронеж, 17 февраля 2022 года. – Воронеж, 2022. – С. 72-75. – EDN FLWMJR.
- Ковалева, Н. Н. Оптимизация системы внутреннего контроля на предприятии / Н. Н. Ковалева, А. Э. Мельгуй, Л. В. Ермакова // Экономика. Социология. Право. – 2020. – № 4(20). – С. 27-35. – EDN UBCTRK.
- Ковалева О.В. Развитие нормативно-правовой базы внутреннего контроля в Российской Федерации // Вестник Саратовского государственного социально-экономического университета. – 2021. – № 3 (87). – С. 23–27.
- Кубатиева, Л. М. Использование системы внутреннего контроля на малых предприятиях / Л. М. Кубатиева, А. А. Гурдзибеева // Перспективы развития АПК в современных условиях : МАТЕРИАЛЫ 13 - Й МЕЖДУНАРОДНОЙ НАУЧНО-ПРАКТИЧЕСКОЙ КОНФЕРЕНЦИИ, Владикавказ, 26–27 мая 2024 года. – Владикавказ: Горский государственный аграрный университет, 2024. – С. 272-274. – EDN XNCMGM.
- Лебедева, О. А. Организация системы внутреннего контроля на предприятиях / О. А. Лебедева // Образование. Наука. Производство : Сборник докладов XV Международного молодежного форума, Белгород, 23–24 октября 2023 года. – Белгород: Белгородский государственный технологический университет им. В.Г. Шухова, 2023. – С. 130-135. – EDN UGCSOY.
- Лосева, А. С. Организация системы внутреннего контроля на предприятии / А. С. Лосева, Ю. С. Гриднева, В. О. Демина // Тенденции развития науки и образования. – 2021. – № 70-3. – С. 49-52. – DOI 10.18411/lj-02-2021-86. – EDN LYPFOY.
- Лытнева, Н. А. Аудит организации системы внутреннего контроля на промышленном предприятии / Н. А. Лытнева, Е. А. Кыштымова, Н. Л. Киданова // Финансовый бизнес. – 2024. – № 2(248). – С. 44-48. – EDN OBJUVD.
- Мальцева, М. А. влияние внутреннего контроля дебиторской задолженности на финансовую устойчивость предприятия / М. А. Мальцева // Студенческая наука: созидая будущее : ВСЕРОССИЙСКАЯ СТУДЕНЧЕСКАЯ НАУЧНО-ПРАКТИЧЕСКАЯ КОНФЕРЕНЦИЯ, Курск, 05–06 июня 2024 года. – Курск: Курский государственный университет, 2024. – С. 421-424. – EDN CZLGNA.
- Мельник М.В. Анализ и контроль в коммерческой организации: учебник / М.В. Мельник, В.В. Бердников. - М.: Эксмо, 2023. - 560 c.
- Мещеряков-Началов, Н. Е. факторы эффективности системы внутреннего контроля дебиторской задолженности на предприятии / Н. Е. Мещеряков-Началов // ФУНДАМЕНТАЛЬНАЯ и ПРИКЛАДНАЯ НАУКА: СОСТОЯНИЕ и ТЕНДЕНЦИИ РАЗВИТИЯ : сборник статей IV Международной научно-практической конференции, Петрозаводск, 05 апреля 2020 года. – Петрозаводск: Международный центр научного партнерства «Новая Наука», 2020. – С. 147-150. – EDN GPUHQY.
- Мкртчян, А. Г. Проблемы и перспективы развития внутреннего контроля на предприятии / А. Г. Мкртчян // ГОСУДАРСТВО и РЫНОК в УСЛОВИЯХ ГЛОБАЛИЗАЦИИ МИРОВОГО ЭКОНОМИЧЕСКОГО ПРОСТРАНСТВА : сборник статей Международной научно-практической конференции, Екатеринбург, 15 октября 2019 года. – Екатеринбург: Общество с ограниченной ответственностью "Аэтерна", 2019. – С. 30-35. – EDN YSGPQK.
- Налгиева, Р. А. Совершенствование бухгалтерского учета и внутреннего контроля на предприятиях малого бизнеса / Р. А. Налгиева, Я. С. Митрофанова // Актуальные вопросы экономических наук и современного менеджмента : Сборник статей по материалам LXXXVIII международной научно-практической конференции, Новосибирск, 06 ноября 2024 года. – Новосибирск: Общество с ограниченной ответственностью "Сибирская академическая книга", 2024. – С. 28-33. – EDN CCVXLL.
- Писаренко, К. О. Актуальные вопросы организации системы внутреннего контроля на предприятии / К. О. Писаренко, М. К. Штаркина // Проблемы современного общества и пути их решения : Материалы IIIмеждународной научно-практической конференции, Краснодар, 14 апреля 2018 года / Под научной редакцией М.И. Кутера. – Краснодар: ООО "Электронные издательские технологии", 2019. – С. 317-320. – EDN KLOIWB.
- Попова, Ю. А. Современные тенденции в рамках построения системы внутреннего контроля и аудита на предприятии / Ю. А. Попова // Вектор экономики. – 2020. – № 12(54). – С. 5. – EDN WYWDSX.
- Поскребышева, А. И. проблемы организации внутреннего контроля на предприятии / А. И. Поскребышева, Э. Б. Адельсеитова // Bonum Initium. – 2023. – № 18(26). – С. 83-89. – EDN OTKBMF.
- Пугачев В.В. Внутренний аудит и контроль. Организация внутреннего аудита в условиях экономического кризиса. Учебник / В.В. Пугачев. - М.: Дело и сервис, 2021. - 281 c.
- Растегаева Ф.С., Шашкова Т.Н. Современные тенденции развития внутреннего контроля в условиях цифровизации экономики // Финансы и управление. – 2020. – №1. – С. 412-421.
- Резниченко С.М. Современные системы внутреннего контроля : учеб. пособие / С.М. Резниченко, М.Ф. Сафонова, О.И. Швырёва. – Краснодар: КубГАУ, 2016. – 439 с.
- Ройтблат, О. С. Внутренний и внешний контроль на торговом предприятии / О. С. Ройтблат // Фундаментальные и прикладные исследования в современном мире. – 2020. – № 28. – С. 219-224. – EDN XBDBVR.
- Семенко, И. Е. Организация внутреннего контроля качества на предприятии / И. Е. Семенко // Глобализация науки: история, современное состояние, перспективы развития : Сборник статей Международной научно-практической конференции, Саратов, 02 августа 2024 года. – Уфа: Общество с ограниченной ответственностью "ОМЕГА САЙНС", 2024. – С. 109-110. – EDN UVKQLA.
- Сидорова, Е. А. Подходы к организации системы внутреннего контроля на предприятии / Е. А. Сидорова, Е. П. Змиенко, Ю. А. Кудрина // Новые технологии в научных исследованиях, проектировании, управлении, производстве : Труды Международной научно-технической конференции, посвященной памяти д.т.н., профессора Зайцева Александра Ивановича, Воронеж, 21–23 ноября 2019 года. – Воронеж: ООО "НАУЧНОЕ ИЗДАТЕЛЬСТВО ГУСЕВЫХ", 2019. – С. 495-499. – EDN CVCTGK.
- Сомова, Р. С. Взаимосвязь внутреннего аудита и внутреннего контроля на предприятии / Р. С. Сомова // Актуальные вопросы науки и образования: теоретические и практические аспекты : Материалы Международной (заочной) научно-практической конференции, Кишинев, Молдавия, 13 мая 2020 года / Под общей редакцией А.И. Вострецова. – Кишинев, Молдавия: Научно-издательский центр "Мир науки" (ИП Вострецов Александр Ильич), 2020. – С. 39-42. – EDN TTSMTR.
- Старкова, М. М. Внутренний контроль на предприятии авиационной промышленности / М. М. Старкова, А. Г. Болдычева // СТИН. – 2024. – № 1. – С. 27-32. – EDN BYBAHE.
- Телявлина, Г. Р. Формирование системы внутреннего контроля на предприятии / Г. Р. Телявлина // Актуальные вопросы экономической теории: развитие и применение в практике российских преобразований : Материалы VIII Международной научно‐практической конференции, Уфа, 24–25 мая 2019 года. – Уфа: ГОУ ВПО "Уфимский государственный авиационный технический университет", 2019. – С. 42-46. – EDN RDGSPZ.
- У, Ш. Влияние внутреннего контроля на инвестиционную эффективность интернет-предприятий / Ш. У // Экономика и социум. – 2021. – № 2-2(81). – С. 245-249. – EDN JOAQUX.
- Филиппова, О. А. Внутренний контроль как составная часть процесса управления рисками на предприятии / О. А. Филиппова, В. С. Радолов, А. И. Фотина // Экономика и предпринимательство. – 2022. – № 7(144). – С. 900-906. – DOI 10.34925/EIP.2022.144.7.178. – EDN EGLFGL.
- Чаплыгина, О. А. Понятие, сущность и задачи внутреннего контроля на предприятии / О. А. Чаплыгина // ПОКОЛЕНИЕ БУДУЩЕГО: Взгляд молодых ученых-2019 : Сборник научных статей 8-й Международной молодежной научной конференции, в 6-х томах , Курск, 13–14 ноября 2019 года / Ответственный редактор Горохов А.А.. Том 1. – Курск: Юго-Западный государственный университет, 2019. – С. 450-456. – EDN YDFDMI.
- Чеглова, В. Н. Система внутреннего контроля за наличными денежными средствами на предприятии / В. Н. Чеглова // МСФО в современной экономике России: модели, схемы и способы практической реализации : Материалы Международной студенческой научно-практической конференции, Москва, 26–29 марта 2019 года. – Москва: Общество с ограниченной ответственностью "Научный консультант", 2019. – С. 308-312. – EDN AIUPUM.
- Аренс, Э. Аудит / Э. Аренс, Дж. Лоббек ; пер. с англ. - Москва : Финансы и статистика, 2019. - 560 с.
- Додж, Р. Краткое руководство по стандартам и нормам аудита / Р. Додж ; пер. с англ. - Москва : Финансы и статистика, 2019. - 240 с.
- Друри, К. Управленческий и производственный учет / К. Друри ; пер. с англ. - 6-е изд. - Москва : ЮНИТИ-ДАНА, 2020. - 1424 с.
- Нидлз, Б. Принципы бухгалтерского учета / Б. Нидлз, Х. Андерсон, Д. Колдуэлл ; пер. с англ. - Москва : Финансы и статистика, 2018. - 496 с.
- Робертсон, Дж. Аудит / Дж. Робертсон ; пер. с англ. - Москва : KPMG : Аудиторская фирма "Контакт", 2019. - 496 с.
- ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. - Москва. - URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/obshchaya-informatsiya/ (дата обращения: 12.12.2024). - Режим доступа: свободный. - Текст : электронный.
- Организация деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. - Москва. - URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). - Режим доступа: свободный. - Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. - Москва. - URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). - Режим доступа: свободный. - Текст : электронный.
- Структура учреждения // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. - Москва. - URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/struktura-uchrezhdeniya/ (дата обращения: 12.12.2024). - Режим доступа: свободный. - Текст : электронный.
- ФКУ "ГБ МСЭ ФМБА России" : сведения о контрагенте // Audit-it.ru : [сайт]. - Москва. - URL: https://www.audit-it.ru/contragent/5077746846898_fku-gb-mse-fmba-rossii (дата обращения: 12.12.2024). - Режим доступа: свободный. - Текст : электронный.
- Об организации деятельности Федерального казенного учреждения "Главное бюро медико-социальной экспертизы Федерального медико-биологического агентства" : Положение : утверждено приказом ФМБА России от 20.01.2023 № 15 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Об утверждении регламента работы по проведению медико-социальной экспертизы : Приказ ФКУ "ГБ МСЭ ФМБА России" от 15.03.2023 № 89 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- О порядке организации системы внутреннего контроля : Положение : утверждено приказом ФКУ "ГБ МСЭ ФМБА России" от 10.02.2023 № 45 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
ПРИЛОЖЕНИЯ
Приложение 1
| ОТЧЕТ О ФИНАНСОВЫХ РЕЗУЛЬТАТАХ ДЕЯТЕЛЬНОСТИ 2023 | |||||||||||||||||||||||||||||||
| КОДЫ | |||||||||||||||||||||||||||||||
| Форма по ОКУД | 0503121 | ||||||||||||||||||||||||||||||
| на 1 января 2024 г. | Дата | 01.01.2024 | |||||||||||||||||||||||||||||
| Главный распорядитель, распорядитель, получатель бюджетных средств, | |||||||||||||||||||||||||||||||
| главный администратор, администратор доходов бюджета, | по ОКПО | 80792328 | |||||||||||||||||||||||||||||
| главный администратор, администратор источников | ИНН | 7734564758 | |||||||||||||||||||||||||||||
| финансирования дефицита бюджета | ФКУ "ГБ МСЭ ФМБА России" | Глава по БК | 388 | ||||||||||||||||||||||||||||
| Наименование бюджета (публично-правового образования) | Федеральный бюджет | по ОКТМО | 00000001 | ||||||||||||||||||||||||||||
| Периодичность: годовая | |||||||||||||||||||||||||||||||
| Единица измерения: руб. | по ОКЕИ | 383 | |||||||||||||||||||||||||||||
| Наименование показателя | Кодстроки | Код по КОСГУ | Бюджетная деятельность | Средства во временном распоряжении | Итого | ||||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||||||||||||||||||||||||
| Доходы | 010 | 100 | -188 625,17 | - | -188 625,17 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Доходы от компенсации затрат | 134 | 1 616,00 | - | 1 616,00 | |||||||||||||||||||||||||||
| Доходы от штрафных санкций за нарушение законодательства о закупках и нарушение условий контрактов (договоров) | 141 | 3 262,23 | - | 3 262,23 | |||||||||||||||||||||||||||
| Страховые возмещения | 143 | 11 153,18 | - | 11 153,18 | |||||||||||||||||||||||||||
| Доходы от выбытия активов | 172 | -204 656,58 | - | -204 656,58 | |||||||||||||||||||||||||||
| Расходы | 150 | 200 | 319 602 132,44 | - | 319 602 132,44 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Заработная плата | 211 | 208 934 150,04 | - | 208 934 150,04 | |||||||||||||||||||||||||||
| Прочие несоциальные выплаты персоналу в денежной форме | 212 | 246 721,60 | - | 246 721,60 | |||||||||||||||||||||||||||
| Начисления на выплаты по оплате труда | 213 | 60 022 374,58 | - | 60 022 374,58 | |||||||||||||||||||||||||||
| Прочие несоциальные выплаты персоналу в натуральной форме | 214 | 249 716,16 | - | 249 716,16 | |||||||||||||||||||||||||||
| Услуги связи | 221 | 9 886 235,49 | - | 9 886 235,49 | |||||||||||||||||||||||||||
| Транспортные услуги | 222 | 219 296,53 | - | 219 296,53 | |||||||||||||||||||||||||||
| Коммунальные услуги | 223 | 977 952,86 | - | 977 952,86 | |||||||||||||||||||||||||||
| Арендная плата за пользование имуществом (за исключением земельных участков и других обособленных природных объектов) | 224 | 5 671 579,14 | - | 5 671 579,14 | |||||||||||||||||||||||||||
| Работы, услуги по содержанию имущества | 225 | 2 090 282,44 | - | 2 090 282,44 | |||||||||||||||||||||||||||
| Прочие работы, услуги | 226 | 6 917 888,14 | - | 6 917 888,14 | |||||||||||||||||||||||||||
| Страхование | 227 | 129 725,01 | - | 129 725,01 | |||||||||||||||||||||||||||
| Безвозмездные перечисления (передачи) текущего характера сектора государственного управления | 241 | 12 100,00 | - | 12 100,00 | |||||||||||||||||||||||||||
| Пенсии, пособия, выплачиваемые работодателями, нанимателями бывшим работникам в денежной форме | 264 | 2 114,76 | - | 2 114,76 | |||||||||||||||||||||||||||
| Социальные пособия и компенсации персоналу в денежной форме | 266 | 508 644,23 | - | 508 644,23 | |||||||||||||||||||||||||||
| Амортизация | 271 | 11 291 752,91 | - | 11 291 752,91 | |||||||||||||||||||||||||||
| Расходование материальных запасов | 272 | 12 256 374,55 | - | 12 256 374,55 | |||||||||||||||||||||||||||
| Налоги, пошлины и сборы | 291 | 156 524,00 | - | 156 524,00 | |||||||||||||||||||||||||||
| Штрафы за нарушение законодательства о налогах и сборах, законодательства о страховых взносах | 292 | 3 500,00 | - | 3 500,00 | |||||||||||||||||||||||||||
| Штрафы за нарушение законодательства о закупках и нарушение условий контрактов (договоров) | 293 | 1 216,00 | - | 1 216,00 | |||||||||||||||||||||||||||
| Иные выплаты текущего характера физическим лицам | 296 | 20 000,00 | - | 20 000,00 | |||||||||||||||||||||||||||
| Иные выплаты текущего характера организациям | 297 | 3 984,00 | - | 3 984,00 | |||||||||||||||||||||||||||
| Чистый операционный результат(стр. 301 - стр. 302); (стр. 310 + стр. 410) | 300 | -319 790 757,61 | - | -319 790 757,61 | |||||||||||||||||||||||||||
| Операционный результат до налогообложения (стр. 010 − стр. 150) | 301 | -319 790 757,61 | - | -319 790 757,61 | |||||||||||||||||||||||||||
| Налог на прибыль | 302 | - | - | - | |||||||||||||||||||||||||||
| Операции с нефинансовыми активами(стр. 320 + стр. 330 + стр. 350 + стр. 360 + стр. 370 + стр. 380 + стр. 390 + стр. 395 + стр. 400) | 310 | 26 586 964,99 | - | 26 586 964,99 | |||||||||||||||||||||||||||
| Чистое поступление основных средств | 320 | 30 996 324,19 | - | 30 996 324,19 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости основных средств | 321 | 310 | 42 288 077,10 | - | 42 288 077,10 | ||||||||||||||||||||||||||
| уменьшение стоимости основных средств | 322 | 41Х | 11 291 752,91 | - | 11 291 752,91 | ||||||||||||||||||||||||||
| Чистое поступление нематериальных активов | 330 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости нематериальных активов | 331 | 320 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости нематериальных активов | 332 | 42Х | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление непроизведенных активов | 350 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости непроизведенных активов | 351 | 330 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости непроизведенных активов | 352 | 43Х | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление материальных запасов | 360 | -4 453 150,68 | - | -4 453 150,68 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости материальных запасов | 361 | 340 | 8 873 320,74 | - | 8 873 320,74 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| уменьшение стоимости материальных запасов | 362 | 440 | 13 326 471,42 | - | 13 326 471,42 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Чистое поступление прав пользования | 370 | -287 998,80 | - | -287 998,80 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости прав пользования | 371 | 35Х | 102 586,80 | - | 102 586,80 | ||||||||||||||||||||||||||
| уменьшение стоимости прав пользования | 372 | 45Х | 390 585,60 | - | 390 585,60 | ||||||||||||||||||||||||||
| Чистое поступление биологических активов | 380 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости биологических активов | 381 | 360 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости биологических активов | 382 | 46X | - | - | - | ||||||||||||||||||||||||||
| Чистое изменение затрат на изготовление готовой продукции, выполнение работ, услуг | 390 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение затрат | 391 | х | - | - | - | ||||||||||||||||||||||||||
| уменьшение затрат | 392 | х | - | - | - | ||||||||||||||||||||||||||
| Чистое изменение затрат на биотрансформацию | 395 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение затрат | 396 | х | - | - | - | ||||||||||||||||||||||||||
| уменьшение затрат | 397 | х | - | - | - | ||||||||||||||||||||||||||
| Расходы будущих периодов | 400 | х | 331 790,28 | - | 331 790,28 | ||||||||||||||||||||||||||
| Операции с финансовыми активами и обязательствами(стр. 420 - стр. 510) | 410 | -346 377 722,60 | - | -346 377 722,60 | |||||||||||||||||||||||||||
| Операции с финансовыми активами(стр. 430 + стр. 440 + стр. 450 + стр. 460 + стр. 470 + стр. 480) | 420 | -315 816 070,66 | 301 817,93 | -315 514 252,73 | |||||||||||||||||||||||||||
| Чистое поступление денежных средств и их эквивалентов | 430 | -316 050 111,63 | 301 817,93 | -315 748 293,70 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| поступление денежных средств и их эквивалентов | 431 | 510 | 722 718,63 | 446 446,29 | 1 169 164,92 | ||||||||||||||||||||||||||
| выбытие денежных средств и их эквивалентов | 432 | 610 | 316 772 830,26 | 144 628,36 | 316 917 458,62 | ||||||||||||||||||||||||||
| Чистое поступление ценных бумаг, кроме акций | 440 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости ценных бумаг, кроме акций и иных финансовых инструментов | 441 | 520 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости ценных бумаг, кроме акций и иных финансовых инструментов | 442 | 620 | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление акций и иных финансовых инструментов | 450 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости акций и иных финансовых инструментов | 451 | 530 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости акций и иных финансовых инструментов | 452 | 630 | - | - | - | ||||||||||||||||||||||||||
| Чистое предоставление заимствований | 460 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по предоставленным заимствованиям | 461 | 540 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по предоставленным заимствованиям | 462 | 640 | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление иных финансовых активов | 470 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости иных финансовых активов | 471 | 550 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости иных финансовых активов | 472 | 650 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение прочей дебиторской задолженности | 480 | 234 040,97 | - | 234 040,97 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение прочей дебиторской задолженности | 481 | 560 | 5 910 178,52 | - | 5 910 178,52 | ||||||||||||||||||||||||||
| уменьшение прочей дебиторской задолженности | 482 | 660 | 5 676 137,55 | - | 5 676 137,55 | ||||||||||||||||||||||||||
| Операции с обязательствами (стр. 520 + стр. 530 + стр. 540 + стр. 550 + стр. 560) | 510 | 30 561 651,94 | 301 817,93 | 30 863 469,87 | |||||||||||||||||||||||||||
| Чистое увеличение задолженности по внутренним привлеченным заимствованиям | 520 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по внутренним привлеченным заимствованиям | 521 | 710 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по внутренним привлеченным заимствованиям | 522 | 810 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение задолженности по внешним привлеченным заимствованиям | 530 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по внешним привлеченным заимствованиям | 531 | 720 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по внешним привлеченным заимствованиям | 532 | 820 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение прочей кредиторской задолженности | 540 | 32 133 069,32 | 301 817,93 | 32 434 887,25 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение прочей кредиторской задолженности | 541 | 730 | 461 036 767,94 | 446 446,29 | 461 483 214,23 | ||||||||||||||||||||||||||
| уменьшение прочей кредиторской задолженности | 542 | 830 | 428 903 698,62 | 144 628,36 | 429 048 326,98 | ||||||||||||||||||||||||||
| Доходы будущих периодов | 550 | х | - | - | - | ||||||||||||||||||||||||||
| Резервы предстоящих расходов | 560 | х | -1 571 417,38 | - | -1 571 417,38 | ||||||||||||||||||||||||||
| Руководитель | С.Д. Аминова | Главный бухгалтер | О.В. Крайнова | ||||||||||||||||||||||||||||
| (подпись) | (расшифровка подписи) | (подпись) | (расшифровка подписи) | ||||||||||||||||||||||||||||
| 31 января 2024 г. | |||||||||||||||||||||||||||||||
| Централизованная бухгалтерия | |||||||||||||||||||||||||||||||
| (наименование, ОГРН, ИНН, КПП, местонахождение) | |||||||||||||||||||||||||||||||
| Руководитель | |||||||||||||||||||||||||||||||
| (уполномоченное лицо) | |||||||||||||||||||||||||||||||
| (должность) | (подпись) | (расшифровка подписи) | |||||||||||||||||||||||||||||
| Исполнитель | |||||||||||||||||||||||||||||||
| (должность) | (подпись) | (расшифровка подписи) | (телефон, e-mail) | ||||||||||||||||||||||||||||
| 31 января 2024 г. |
Приложение 2
| ОТЧЕТ О ФИНАНСОВЫХ РЕЗУЛЬТАТАХ ДЕЯТЕЛЬНОСТИ 2022 | |||||||||||||||||||||||||||||||
| КОДЫ | |||||||||||||||||||||||||||||||
| Форма по ОКУД | 0503121 | ||||||||||||||||||||||||||||||
| на 1 января 2023 г. | Дата | 01.01.2023 | |||||||||||||||||||||||||||||
| Главный распорядитель, распорядитель, получатель бюджетных средств, | |||||||||||||||||||||||||||||||
| главный администратор, администратор доходов бюджета, | по ОКПО | 80792328 | |||||||||||||||||||||||||||||
| главный администратор, администратор источников | ИНН | 7734564758 | |||||||||||||||||||||||||||||
| финансирования дефицита бюджета | ФКУ "ГБ МСЭ ФМБА России" | Глава по БК | 388 | ||||||||||||||||||||||||||||
| Наименование бюджета (публично-правового образования) | Федеральный бюджет | по ОКТМО | 00000001 | ||||||||||||||||||||||||||||
| Периодичность: годовая | |||||||||||||||||||||||||||||||
| Единица измерения: руб. | по ОКЕИ | 383 | |||||||||||||||||||||||||||||
| Наименование показателя | Кодстроки | Код по КОСГУ | Бюджетная деятельность | Средства во временном распоряжении | Итого | ||||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||||||||||||||||||||||||
| Доходы | 010 | 100 | 288 636,21 | - | 288 636,21 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Доходы от штрафных санкций за нарушение законодательства о закупках и нарушение условий контрактов (договоров) | 141 | 1 358,34 | - | 1 358,34 | |||||||||||||||||||||||||||
| Доходы от выбытия активов | 172 | 41 447,87 | - | 41 447,87 | |||||||||||||||||||||||||||
| Безвозмездные неденежные поступления текущего характера от сектора государственного управления и организаций государственного сектора | 191 | 245 830,00 | - | 245 830,00 | |||||||||||||||||||||||||||
| Расходы | 150 | 200 | 262 452 404,08 | - | 262 452 404,08 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Заработная плата | 211 | 176 321 830,99 | - | 176 321 830,99 | |||||||||||||||||||||||||||
| Прочие несоциальные выплаты персоналу в денежной форме | 212 | 183 431,98 | - | 183 431,98 | |||||||||||||||||||||||||||
| Начисления на выплаты по оплате труда | 213 | 50 192 837,35 | - | 50 192 837,35 | |||||||||||||||||||||||||||
| Прочие несоциальные выплаты персоналу в натуральной форме | 214 | 27 468,72 | - | 27 468,72 | |||||||||||||||||||||||||||
| Услуги связи | 221 | 9 785 478,35 | - | 9 785 478,35 | |||||||||||||||||||||||||||
| Транспортные услуги | 222 | 151 240,00 | - | 151 240,00 | |||||||||||||||||||||||||||
| Коммунальные услуги | 223 | 4 490 151,95 | - | 4 490 151,95 | |||||||||||||||||||||||||||
| Арендная плата за пользование имуществом (за исключением земельных участков и других обособленных природных объектов) | 224 | 390 585,60 | - | 390 585,60 | |||||||||||||||||||||||||||
| Работы, услуги по содержанию имущества | 225 | 4 403 828,87 | - | 4 403 828,87 | |||||||||||||||||||||||||||
| Прочие работы, услуги | 226 | 6 250 366,74 | - | 6 250 366,74 | |||||||||||||||||||||||||||
| Страхование | 227 | 91 858,60 | - | 91 858,60 | |||||||||||||||||||||||||||
| Безвозмездные перечисления (передачи) текущего характера сектора государственного управления | 241 | 131 040,00 | - | 131 040,00 | |||||||||||||||||||||||||||
| Пенсии, пособия, выплачиваемые работодателями, нанимателями бывшим работникам в денежной форме | 264 | 770 005,06 | - | 770 005,06 | |||||||||||||||||||||||||||
| Социальные пособия и компенсации персоналу в денежной форме | 266 | 1 335 320,61 | - | 1 335 320,61 | |||||||||||||||||||||||||||
| Амортизация | 271 | 4 410 459,44 | - | 4 410 459,44 | |||||||||||||||||||||||||||
| Расходование материальных запасов | 272 | 3 295 922,15 | - | 3 295 922,15 | |||||||||||||||||||||||||||
| Налоги, пошлины и сборы | 291 | 178 029,00 | - | 178 029,00 | |||||||||||||||||||||||||||
| Штрафы за нарушение законодательства о закупках и нарушение условий контрактов (договоров) | 293 | 1 585,71 | - | 1 585,71 | |||||||||||||||||||||||||||
| Иные выплаты текущего характера организациям | 297 | 40 962,96 | - | 40 962,96 | |||||||||||||||||||||||||||
| Чистый операционный результат(стр. 301 - стр. 302); (стр. 310 + стр. 410) | 300 | -262 163 767,87 | - | -262 163 767,87 | |||||||||||||||||||||||||||
| Операционный результат до налогообложения (стр. 010 − стр. 150) | 301 | -262 163 767,87 | - | -262 163 767,87 | |||||||||||||||||||||||||||
| Налог на прибыль | 302 | - | - | - | |||||||||||||||||||||||||||
| Операции с нефинансовыми активами(стр. 320 + стр. 330 + стр. 350 + стр. 360 + стр. 370 + стр. 380 + стр. 390 + стр. 400) | 310 | 3 047 983,47 | - | 3 047 983,47 | |||||||||||||||||||||||||||
| Чистое поступление основных средств | 320 | -1 203 931,08 | - | -1 203 931,08 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости основных средств | 321 | 310 | 3 206 528,36 | - | 3 206 528,36 | ||||||||||||||||||||||||||
| уменьшение стоимости основных средств | 322 | 41Х | 4 410 459,44 | - | 4 410 459,44 | ||||||||||||||||||||||||||
| Чистое поступление нематериальных активов | 330 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости нематериальных активов | 331 | 320 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости нематериальных активов | 332 | 42Х | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление непроизведенных активов | 350 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости непроизведенных активов | 351 | 330 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости непроизведенных активов | 352 | 43Х | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление материальных запасов | 360 | 4 280 094,06 | - | 4 280 094,06 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости материальных запасов | 361 | 340 | 7 707 056,21 | - | 7 707 056,21 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Увеличение стоимости материальных запасов для целей капитальных вложений | 347 | 707 829,51 | - | 707 829,51 | |||||||||||||||||||||||||||
| уменьшение стоимости материальных запасов | 362 | 440 | 3 426 962,15 | - | 3 426 962,15 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Чистое поступление прав пользования | 370 | -390 585,60 | - | -390 585,60 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости прав пользования | 371 | 35Х | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости прав пользования | 372 | 45Х | 390 585,60 | - | 390 585,60 | ||||||||||||||||||||||||||
| Чистое изменение затрат на изготовление готовой продукции, выполнение работ, услуг | 390 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение затрат | 391 | х | - | - | - | ||||||||||||||||||||||||||
| уменьшение затрат | 392 | х | - | - | - | ||||||||||||||||||||||||||
| Расходы будущих периодов | 400 | х | 362 406,09 | - | 362 406,09 | ||||||||||||||||||||||||||
| Операции с финансовыми активами и обязательствами(стр. 420 - стр. 510) | 410 | -265 211 751,34 | - | -265 211 751,34 | |||||||||||||||||||||||||||
| Операции с финансовыми активами(стр. 430 + стр. 440 + стр. 450 + стр. 460 + стр. 470 + стр. 480) | 420 | -267 065 631,96 | 40 462,42 | -267 025 169,54 | |||||||||||||||||||||||||||
| Чистое поступление денежных средств и их эквивалентов | 430 | -267 176 104,43 | 40 462,42 | -267 135 642,01 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| поступление денежных средств и их эквивалентов | 431 | 510 | 1 111 043,81 | 50 538,85 | 1 161 582,66 | ||||||||||||||||||||||||||
| выбытие денежных средств и их эквивалентов | 432 | 610 | 268 287 148,24 | 10 076,43 | 268 297 224,67 | ||||||||||||||||||||||||||
| Чистое поступление ценных бумаг, кроме акций | 440 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости ценных бумаг, кроме акций и иных финансовых инструментов | 441 | 520 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости ценных бумаг, кроме акций и иных финансовых инструментов | 442 | 620 | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление акций и иных финансовых инструментов | 450 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости акций и иных финансовых инструментов | 451 | 530 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости акций и иных финансовых инструментов | 452 | 630 | - | - | - | ||||||||||||||||||||||||||
| Чистое предоставление заимствований | 460 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по предоставленным заимствованиям | 461 | 540 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по предоставленным заимствованиям | 462 | 640 | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление иных финансовых активов | 470 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости иных финансовых активов | 471 | 550 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости иных финансовых активов | 472 | 650 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение прочей дебиторской задолженности | 480 | 110 472,47 | - | 110 472,47 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение прочей дебиторской задолженности | 481 | 560 | 5 918 588,69 | - | 5 918 588,69 | ||||||||||||||||||||||||||
| уменьшение прочей дебиторской задолженности | 482 | 660 | 5 808 116,22 | - | 5 808 116,22 | ||||||||||||||||||||||||||
| Операции с обязательствами (стр. 520 + стр. 530 + стр. 540 + стр. 550 + стр. 560) | 510 | -1 853 880,62 | 40 462,42 | -1 813 418,20 | |||||||||||||||||||||||||||
| Чистое увеличение задолженности по внутренним привлеченным заимствованиям | 520 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по внутренним привлеченным заимствованиям | 521 | 710 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по внутренним привлеченным заимствованиям | 522 | 810 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение задолженности по внешним привлеченным заимствованиям | 530 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по внешним привлеченным заимствованиям | 531 | 720 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по внешним привлеченным заимствованиям | 532 | 820 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение прочей кредиторской задолженности | 540 | -2 475 622,39 | 40 462,42 | -2 435 159,97 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение прочей кредиторской задолженности | 541 | 730 | 286 584 743,89 | 50 538,85 | 286 635 282,74 | ||||||||||||||||||||||||||
| уменьшение прочей кредиторской задолженности | 542 | 830 | 289 060 366,28 | 10 076,43 | 289 070 442,71 | ||||||||||||||||||||||||||
| Доходы будущих периодов | 550 | х | - | - | - | ||||||||||||||||||||||||||
| Резервы предстоящих расходов | 560 | х | 621 741,77 | - | 621 741,77 | ||||||||||||||||||||||||||
| Руководитель | С.Д. Аминова | Главный бухгалтер | О.В. Крайнова | ||||||||||||||||||||||||||||
| (подпись) | (расшифровка подписи) | (подпись) | (расшифровка подписи) | ||||||||||||||||||||||||||||
| 3 февраля 2023 г. | |||||||||||||||||||||||||||||||
| Централизованная бухгалтерия | |||||||||||||||||||||||||||||||
| (наименование, ОГРН, ИНН, КПП, местонахождение) | |||||||||||||||||||||||||||||||
| Руководитель | |||||||||||||||||||||||||||||||
| (уполномоченное лицо) | |||||||||||||||||||||||||||||||
| (должность) | (подпись) | (расшифровка подписи) | |||||||||||||||||||||||||||||
| Исполнитель | |||||||||||||||||||||||||||||||
| (должность) | (подпись) | (расшифровка подписи) | (телефон, e-mail) | ||||||||||||||||||||||||||||
| 3 февраля 2023 г. |
Приложение 3
| ОТЧЕТ О ФИНАНСОВЫХ РЕЗУЛЬТАТАХ ДЕЯТЕЛЬНОСТИ 2021 | |||||||||||||||||||||||||||||||
| КОДЫ | |||||||||||||||||||||||||||||||
| Форма по ОКУД | 0503121 | ||||||||||||||||||||||||||||||
| на 1 января 2022 г. | Дата | 01.01.2022 | |||||||||||||||||||||||||||||
| Главный распорядитель, распорядитель, получатель бюджетных средств, | |||||||||||||||||||||||||||||||
| главный администратор, администратор доходов бюджета, | по ОКПО | 80792328 | |||||||||||||||||||||||||||||
| главный администратор, администратор источников | ИНН | 7734564758 | |||||||||||||||||||||||||||||
| финансирования дефицита бюджета | ФКУ "ГБ МСЭ ФМБА России" | Глава по БК | 388 | ||||||||||||||||||||||||||||
| Наименование бюджета (публично-правового образования) | Федеральный бюджет | по ОКТМО | 00000001 | ||||||||||||||||||||||||||||
| Периодичность: годовая | |||||||||||||||||||||||||||||||
| Единица измерения: руб. | по ОКЕИ | 383 | |||||||||||||||||||||||||||||
| Наименование показателя | Кодстроки | Код по КОСГУ | Бюджетная деятельность | Средства во временном распоряжении | Итого | ||||||||||||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | ||||||||||||||||||||||||||
| Доходы | 010 | 100 | 332 766,96 | - | 332 766,96 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Доходы от компенсации затрат | 134 | 545,73 | - | 545,73 | |||||||||||||||||||||||||||
| Доходы от штрафных санкций за нарушение законодательства о закупках и нарушение условий контрактов (договоров) | 141 | -218,66 | - | -218,66 | |||||||||||||||||||||||||||
| Страховые возмещения | 143 | 120 300,00 | - | 120 300,00 | |||||||||||||||||||||||||||
| Доходы от выбытия активов | 172 | -108 815,09 | - | -108 815,09 | |||||||||||||||||||||||||||
| Безвозмездные неденежные поступления текущего характера от сектора государственного управления и организаций государственного сектора | 191 | 292 453,98 | - | 292 453,98 | |||||||||||||||||||||||||||
| Безвозмездные неденежные поступления капитального характера от сектора государственного управления и организаций государственного сектора | 195 | 28 501,00 | - | 28 501,00 | |||||||||||||||||||||||||||
| Расходы | 150 | 200 | 264 688 423,99 | - | 264 688 423,99 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Заработная плата | 211 | 174 812 390,94 | - | 174 812 390,94 | |||||||||||||||||||||||||||
| Прочие несоциальные выплаты персоналу в денежной форме | 212 | 88 800,00 | - | 88 800,00 | |||||||||||||||||||||||||||
| Начисления на выплаты по оплате труда | 213 | 50 070 674,04 | - | 50 070 674,04 | |||||||||||||||||||||||||||
| Прочие несоциальные выплаты персоналу в натуральной форме | 214 | 98 775,00 | - | 98 775,00 | |||||||||||||||||||||||||||
| Услуги связи | 221 | 7 176 994,03 | - | 7 176 994,03 | |||||||||||||||||||||||||||
| Коммунальные услуги | 223 | 4 107 466,80 | - | 4 107 466,80 | |||||||||||||||||||||||||||
| Арендная плата за пользование имуществом (за исключением земельных участков и других обособленных природных объектов) | 224 | 352 611,20 | - | 352 611,20 | |||||||||||||||||||||||||||
| Работы, услуги по содержанию имущества | 225 | 3 023 821,92 | - | 3 023 821,92 | |||||||||||||||||||||||||||
| Прочие работы, услуги | 226 | 4 452 399,63 | - | 4 452 399,63 | |||||||||||||||||||||||||||
| Страхование | 227 | 30 032,17 | - | 30 032,17 | |||||||||||||||||||||||||||
| Пенсии, пособия, выплачиваемые работодателями, нанимателями бывшим работникам в денежной форме | 264 | 830 152,89 | - | 830 152,89 | |||||||||||||||||||||||||||
| Социальные пособия и компенсации персоналу в денежной форме | 266 | 1 084 473,00 | - | 1 084 473,00 | |||||||||||||||||||||||||||
| Амортизация | 271 | 4 989 480,22 | - | 4 989 480,22 | |||||||||||||||||||||||||||
| Расходование материальных запасов | 272 | 13 232 417,16 | - | 13 232 417,16 | |||||||||||||||||||||||||||
| Налоги, пошлины и сборы | 291 | 195 978,00 | - | 195 978,00 | |||||||||||||||||||||||||||
| Другие экономические санкции | 295 | 410,81 | - | 410,81 | |||||||||||||||||||||||||||
| Иные выплаты текущего характера физическим лицам | 296 | 141 546,18 | - | 141 546,18 | |||||||||||||||||||||||||||
| Чистый операционный результат(стр. 301 - стр. 302); (стр. 310 + стр. 410) | 300 | -264 355 657,03 | - | -264 355 657,03 | |||||||||||||||||||||||||||
| Операционный результат до налогообложения (стр. 010 − стр. 150) | 301 | -264 355 657,03 | - | -264 355 657,03 | |||||||||||||||||||||||||||
| Налог на прибыль | 302 | - | - | - | |||||||||||||||||||||||||||
| Операции с нефинансовыми активами(стр. 320 + стр. 330 + стр. 350 + стр. 360 + стр. 370 + стр. 380 + стр. 390 + стр. 400) | 310 | -5 150 170,14 | - | -5 150 170,14 | |||||||||||||||||||||||||||
| Чистое поступление основных средств | 320 | -4 362 049,19 | - | -4 362 049,19 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости основных средств | 321 | 310 | 817 817,59 | - | 817 817,59 | ||||||||||||||||||||||||||
| уменьшение стоимости основных средств | 322 | 41Х | 5 179 866,78 | - | 5 179 866,78 | ||||||||||||||||||||||||||
| Чистое поступление нематериальных активов | 330 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости нематериальных активов | 331 | 320 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости нематериальных активов | 332 | 42Х | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление непроизведенных активов | 350 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости непроизведенных активов | 351 | 330 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости непроизведенных активов | 352 | 43Х | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление материальных запасов | 360 | -1 732 295,68 | - | -1 732 295,68 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости материальных запасов | 361 | 340 | 11 500 121,48 | - | 11 500 121,48 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| уменьшение стоимости материальных запасов | 362 | 440 | 13 232 417,16 | - | 13 232 417,16 | ||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| Чистое поступление прав пользования | 370 | 774 471,01 | - | 774 471,01 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости прав пользования | 371 | 35Х | 1 127 082,21 | - | 1 127 082,21 | ||||||||||||||||||||||||||
| уменьшение стоимости прав пользования | 372 | 45Х | 352 611,20 | - | 352 611,20 | ||||||||||||||||||||||||||
| Чистое изменение затрат на изготовление готовой продукции, выполнение работ, услуг | 390 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение затрат | 391 | х | - | - | - | ||||||||||||||||||||||||||
| уменьшение затрат | 392 | х | - | - | - | ||||||||||||||||||||||||||
| Расходы будущих периодов | 400 | х | 169 703,72 | - | 169 703,72 | ||||||||||||||||||||||||||
| Операции с финансовыми активами и обязательствами(стр. 420 - стр. 510) | 410 | -259 205 486,89 | - | -259 205 486,89 | |||||||||||||||||||||||||||
| Операции с финансовыми активами(стр. 430 + стр. 440 + стр. 450 + стр. 460 + стр. 470 + стр. 480) | 420 | -255 692 721,76 | 164 675,84 | -255 528 045,92 | |||||||||||||||||||||||||||
| Чистое поступление денежных средств и их эквивалентов | 430 | -255 602 887,55 | 164 675,84 | -255 438 211,71 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| поступление денежных средств и их эквивалентов | 431 | 510 | 2 137 520,50 | 217 600,19 | 2 355 120,69 | ||||||||||||||||||||||||||
| выбытие денежных средств и их эквивалентов | 432 | 610 | 257 740 408,05 | 52 924,35 | 257 793 332,40 | ||||||||||||||||||||||||||
| Чистое поступление ценных бумаг, кроме акций | 440 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости ценных бумаг, кроме акций и иных финансовых инструментов | 441 | 520 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости ценных бумаг, кроме акций и иных финансовых инструментов | 442 | 620 | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление акций и иных финансовых инструментов | 450 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости акций и иных финансовых инструментов | 451 | 530 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости акций и иных финансовых инструментов | 452 | 630 | - | - | - | ||||||||||||||||||||||||||
| Чистое предоставление заимствований | 460 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по предоставленным заимствованиям | 461 | 540 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по предоставленным заимствованиям | 462 | 640 | - | - | - | ||||||||||||||||||||||||||
| Чистое поступление иных финансовых активов | 470 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение стоимости иных финансовых активов | 471 | 550 | - | - | - | ||||||||||||||||||||||||||
| уменьшение стоимости иных финансовых активов | 472 | 650 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение прочей дебиторской задолженности | 480 | -89 834,21 | - | -89 834,21 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение прочей дебиторской задолженности | 481 | 560 | 6 428 157,92 | - | 6 428 157,92 | ||||||||||||||||||||||||||
| уменьшение прочей дебиторской задолженности | 482 | 660 | 6 517 992,13 | - | 6 517 992,13 | ||||||||||||||||||||||||||
| Операции с обязательствами (стр. 520 + стр. 530 + стр. 540 + стр. 550 + стр. 560) | 510 | 3 512 765,13 | 164 675,84 | 3 677 440,97 | |||||||||||||||||||||||||||
| Чистое увеличение задолженности по внутренним привлеченным заимствованиям | 520 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по внутренним привлеченным заимствованиям | 521 | 710 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по внутренним привлеченным заимствованиям | 522 | 810 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение задолженности по внешним привлеченным заимствованиям | 530 | - | - | - | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение задолженности по внешним привлеченным заимствованиям | 531 | 720 | - | - | - | ||||||||||||||||||||||||||
| уменьшение задолженности по внешним привлеченным заимствованиям | 532 | 820 | - | - | - | ||||||||||||||||||||||||||
| Чистое увеличение прочей кредиторской задолженности | 540 | 2 943 694,92 | 164 675,84 | 3 108 370,76 | |||||||||||||||||||||||||||
| в том числе: | |||||||||||||||||||||||||||||||
| увеличение прочей кредиторской задолженности | 541 | 730 | 280 247 963,97 | 217 600,19 | 280 465 564,16 | ||||||||||||||||||||||||||
| уменьшение прочей кредиторской задолженности | 542 | 830 | 277 304 269,05 | 52 924,35 | 277 357 193,40 | ||||||||||||||||||||||||||
| Доходы будущих периодов | 550 | х | - | - | - | ||||||||||||||||||||||||||
| Резервы предстоящих расходов | 560 | х | 569 070,21 | - | 569 070,21 | ||||||||||||||||||||||||||
| Руководитель | С.Д. Аминова | Главный бухгалтер | О.В. Крайнова | ||||||||||||||||||||||||||||
| (подпись) | (расшифровка подписи) | (подпись) | (расшифровка подписи) | ||||||||||||||||||||||||||||
| 4 февраля 2022 г. | |||||||||||||||||||||||||||||||
| Централизованная бухгалтерия | |||||||||||||||||||||||||||||||
| (наименование, ОГРН, ИНН, КПП, местонахождение) | |||||||||||||||||||||||||||||||
| Руководитель | |||||||||||||||||||||||||||||||
| (уполномоченное лицо) | |||||||||||||||||||||||||||||||
| (должность) | (подпись) | (расшифровка подписи) | |||||||||||||||||||||||||||||
| Исполнитель | |||||||||||||||||||||||||||||||
| (должность) | (подпись) | (расшифровка подписи) | (телефон, e-mail) | ||||||||||||||||||||||||||||
| 4 февраля 2022 г. |
Сноски
- Федеральный закон «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ (ред. от 30.12.2021) // Официальный интернет-портал правовой информации. URL: http://pravo.gov.ru/ (дата обращения: 28.05.2023).
- Андреев В. Д. Система внутрихозяйственного контроля: основные понятия // Аудиторские ведомости. – 2021. – № 2. – С. 35–41.
- Воропаев Ю. Н. Система внутреннего контроля организации // Бухгалтерский учет. – 2019. – № 9. – С. 56–60.
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_156407/ (дата обращения: 08.12.2024).
- Резниченко, С. М. Современные системы внутреннего контроля : учеб. пособие / С. М. Резниченко, М. Ф. Сафонова, О. И. Швырёва. – Краснодар: КубГАУ, 2016. – 439 с
- Бурцев В. В. Основные направления совершенствования внутреннего контроля в организации // Аудиторские ведомости. – 2021. – № 8. – С. 27-36.
- Воропаев Ю. Н. Система внутреннего контроля организации // Бухгалтерский учет. – 2019. – № 9. – С. 56–60.
- Модель внутреннего контроля ведения бухучета и составления бухгалтерской отчетности / М.А. Беспалов // Налоговый вестник. –февраль 2019. С. 303.
- Бердников, Виктор Вячеславович Анализ и контроль в коммерческой организации. Учебник / Бердников Виктор Вячеславович. - М.: Эксмо, 2022. - 796 c.
- Вилисов, В.Я. Инструменты внутреннего контроля. Монография / В.Я. Вилисов. - М.: РИОР, 2022. - 431 c.
- Евдокимова, А. В. Внутренний аудит и контроль финансово-хозяйственной деятельности организации / А.В. Евдокимова. - М.: Научная книга, 2020. - 556 c.
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_156407/ (дата обращения: 08.12.2024).
- Мельник, М.В. Анализ и контроль в коммерческой организации: учебник / М.В. Мельник, В.В. Бердников. - М.: Издательство "Эксмо" ООО, 2023. - 560 c.
- Пугачев, В.В. Внутренний аудит и контроль. Организация внутреннего аудита в условиях экономического кризиса. Учебник. Гриф УМО МО РФ / В.В. Пугачев. - М.: Дело и сервис (ДиС), 2021. - 281 c.
- Анисимов А. Л. Информатизация деятельности в сфере финансового контроля : курс лекций / А. Л. Анисимов ; М-во науки и высш. образования Рос. Федерации, Урал. гос. экон. ун-т. - Екатеринбург : Изд-во УрГЭУ, 2020. - 120 с.
- Ковалева О. В. Развитие нормативно-правовой базы внутреннего контроля в Российской Федерации // Вестник Саратовского государственного социально-экономического университета. – 2021. – № 3 (87). – С. 23–27.
- Федеральный закон от 06.12.2011 № 402-ФЗ (ред. от 28.06.2022) «О бухгалтерском учете» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_122855/ (дата обращения: 02.12.2024).
- Приказ ФСФР РФ от 04.10.2011 № 11-46/пз-н (ред. от 24.04.2012) «Об утверждении Положения о раскрытии информации эмитентами эмиссионных ценных бумаг» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_123576/ (дата обращения: 09.12.2024).
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_156407/ (дата обращения: 11.12.2024).
- Информационное письмо Банка России от 01.10.2020 № ИН-06-28/143 «О рекомендациях по организации управления рисками, внутреннего контроля, внутреннего аудита, работы комитета совета директоров (наблюдательного совета) по аудиту в публичных акционерных обществах» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_363984/ (дата обращения: 28.11.2024).
- Ковалева О. В. Развитие нормативно-правовой базы внутреннего контроля в Российской Федерации // Вестник Саратовского государственного социально-экономического университета. – 2021. – № 3 (87). – С. 23–27.
- <Информация> Минфина России N ПЗ-11/2013 "Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности".
- Растегаева Ф. С., Шашкова Т. Н. Современные тенденции развития внутреннего контроля в условиях цифровизации экономики // Финансы и управление. – 2020. – №1. – С. 412-421.
- Постановление Правительства РФ от 14.07.2021 № 1188 «Об утверждении требований к правилам внутреннего контроля, разрабатываемым адвокатами, нотариусами, доверительными собственниками (управляющими) иностранной структуры без образования юридического лица, исполнительными органами личного фонда, имеющего статус международного фонда (кроме международного наследственного фонда), лицами, осуществляющими предпринимательскую деятельность в сфере оказания юридических или бухгалтерских услуг, аудиторскими организациями и индивидуальными аудиторами» // Консультант Плюс. URL: http://www.consultant.ru/document/cons_doc_LAW_390987/ (дата обращения: 28.12.2024).
- Об организации деятельности Федерального казенного учреждения "Главное бюро медико-социальной экспертизы Федерального медико-биологического агентства" : Положение : утверждено приказом ФМБА России от 20.01.2023 № 15 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- О порядке организации системы внутреннего контроля : Положение : утверждено приказом ФКУ "ГБ МСЭ ФМБА России" от 10.02.2023 № 45 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Структура учреждения // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. - Москва. - URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/struktura-uchrezhdeniya/ (дата обращения: 12.12.2024). - Режим доступа: свободный. - Текст : электронный.
- Об организации деятельности Федерального казенного учреждения "Главное бюро медико-социальной экспертизы Федерального медико-биологического агентства" : Положение : утверждено приказом ФМБА России от 20.01.2023 № 15 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- О порядке организации системы внутреннего контроля : Положение : утверждено приказом ФКУ "ГБ МСЭ ФМБА России" от 10.02.2023 № 45 // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Организация деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/dokumenty/organizatsiya-deyatelnosti-fku-gb-mse-fmba-rossii/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Показатели деятельности ФКУ "ГБ МСЭ ФМБА России" // ФКУ "ГБ МСЭ ФМБА России" : официальный сайт. – Москва. – URL: https://www.gbmsefmba.ru/ob-uchrezhdenii/pokazateli-deyatelnosti/ (дата обращения: 12.12.2024). – Режим доступа: свободный. – Текст : электронный.
- Андреев, В. Д. Внутренний аудит : учебное пособие / В. Д. Андреев. – Москва : Финансы и статистика, 2021. – 464 с. – ISBN 978-5-279-03201-4.
- Бурцев, В. В. Организация системы внутреннего контроля организации : монография / В. В. Бурцев. – Москва : Экзамен, 2020. – 320 с. – ISBN 978-5-377-00314-5.
- Бурцев, В. В. Организация системы внутреннего контроля организации : монография / В. В. Бурцев. – Москва : Экзамен, 2020. – 320 с. – ISBN 978-5-377-00314-5.
- Бурцев, В. В. Организация системы внутреннего контроля организации : монография / В. В. Бурцев. – Москва : Экзамен, 2020. – 320 с. – ISBN 978-5-377-00314-5.