ВВЕДЕНИЕ
В современных условиях существования предприятий различных форм собственности в нашей стране, особенно актуальным становится изучение вопросов формирования основного и оборотного капитала предприятия. Это обусловлено тем, что возможности успешного развития предпринимательской деятельности могут быть реализованы лишь только в том случае, если собственник правильно управляет капиталом, вложенным в предприятие.
Одним из источников формирования капитал предприятия выступают заемные средства – кредит, который является существенным и значительным открытием человечества в сфере экономики, он относится к числу важнейших категорий экономической науки.
Основные и оборотные средства являются одной из составных частей имущества предприятия. Состояние и эффективность их использования - одно из главных условий успешной деятельности предприятия. Развитие рыночных отношений определяет новые условия их организации. Высокая инфляция, неплатежи и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к основным и оборотным средствам, искать новые источники пополнения, изучать проблему эффективности их использования.
Основные и оборотные средства два очень схожих понятия, но у них есть существенные различия, которые проявляются в: характере и сроках функционирования, в порядке перенесения стоимости на производимые продукты и услуги, в источниках их возмещения. А общее между ними то, что и основные и оборотные средства являются факторами производства продукции, товаров и услуг и составной частью имущества предприятия.
Объектом данного исследования является кредит, как источник основных и оборотных средств организаций.
Предметом исследования является процесс изучения кредита, как источника основных и оборотных средств организаций.
Актуальность данной темы заключается в том, что без использования заемных средств в настоящее время не существует практически ни одно предприятие.
Цель данного исследования – изучение особенностей использования кредита, как источника основных и оборотных средств организаций
В задачи работы входит:
- изучить сущность и принципы банковского кредитования,
- изучить кредит, как источник образования оборотных средств,
- рассмотреть использование кредита для приобретения основных средств фирмы,
- исследовать кредитный институт, как источник кредитования бизнеса,
- провести сравнительный анализ кредитных источников формирования основных и оборотных средств организаций.
Теоретической основой этой работы явилась публикация различных авторов, периодической литературы, интернет-информационных ресурсов по изучению особенностей использования кредита, как источника основных и оборотных средств организаций.
Общей методологической основой этого исследования является диалектический метод, который требует рассмотрения объекта в его непрерывном развитии, изменении и связи с другими явлениями. Для этого типа исследований используется традиционный логический и теоретический метод, основанный на проверенных практиках исторической материалистической теории особенностей современного состояния и перспектив развития системы кредитования.
ГЛАВА 1. ТЕОРИТИЧЕСКИЕ ОСНОВЫ ПРОЕКТА
1.1 Сущность и принципы банковского кредитования
Кредит – это финансовые отношения кредитора и заемщика, согласно условиям, которых ссудодатель предоставляет ссудополучателю определенную сумму денежных средств в рамках кредитного договора.
То есть, сущность, и функции кредита заключается в следующем: кредитор предоставляет свои свободные средства заемщику на основании взаимного соглашения на условиях срочности, платности и возвратности.
Банковский кредит – это любая форма финансовых отношений, в результате которых банк предоставляет денежные средства в долг. Кстати, нельзя не отметить, что в качестве заемщиков могут выступать частные клиенты юридические лица, а также иные финансовые организации.
Кредитом так же является определенная сумма денег, которую банк одалживает на оговоренный срок на тех или иных условиях. Получается, банковский кредит работает в качестве механизма перераспределения денежного капитала от тех, у кого он есть (вкладчики банка), тем, кто нуждается в этом ресурсе (заемщики).
Банковский кредит понимают и шире: как совокупность организационных, информационных, финансовых и технических процедур по выдаче необходимой суммы заемщику.
То есть это целый регламент, при том достаточно строгий. Он описывает каждый шаг, который необходимо сделать сотруднику банку, чтобы предоставить клиенту ссуду.
Рассмотрим шесть принципов банковского кредитования.
Принцип срочности. Стороны определяют дату, к которой заем должен быть возвращен.
Принцип возвратности. Предполагается, что к этой дате сумму вернут в полном объеме.
Принцип платности. Подразумевает, что за услугу по предоставлению займа нужно заплатить проценты.
Принцип законности. Кредитные сделки должны соответствовать нормам законодательства и банковским правилам. Например, договор не должен противоречить документам, которые составили и приняли в Центробанке РФ - органе, который регулирует банковскую деятельность в стране.
Принцип неизменности условий. Если одна из сторон хочет внести корректировки в изначально зафиксированные в договоре обязательства, она может сделать это только по правилам, прописанным в самом договоре.
Принцип взаимовыгоды. Условия сделки должны удовлетворять интересы и возможности обеих сторон.
Помимо принципов есть законы и правила. Они определяют, как должен работать этот финансовый инструмент. Например, Центробанк не позволяет коммерческим банкам выдавать в виде кредита столько денег, сколько им вздумается. Регулятор заставил банки откладывать в резерв часть привлеченных от вкладчиков денег - так государство пытается оградить финансовые организации от неустойчивости и возможного банкротства, а граждан - от потери накоплений. Норму обязательных резервов периодически корректируют в зависимости от ситуации в финансовом секторе.
Также регулятор периодически проверяет кредитную и учетную политику банков, правильно ли распределены обязанности между сотрудниками и многие другие аспекты работы.
Центробанк помимо прочего регламентирует процесс выдачи кредита. Например, ведомство обязало банки называть заемщикам полную стоимость кредита до заключения кредитного договора.
Разновидностей этого финансового продукта много. Остановимся на основных типах, которые чаще всего встречаются в классификациях банковских кредитов.
Целевой и нецелевой. Во втором случае заемщик получает деньги и может тратить их на что угодно. Но в некоторых случаях банку важно понимать, куда пойдут деньги. Более того, он перечисляет средства не своему клиенту, а третьей стороне - застройщику (как в случае с ипотекой) или поставщику товара, за который заемщик-предприниматель должен рассчитаться.
Обеспеченный или необеспеченный. Потребительские кредиты чаще всего дают без залога, но когда речь идет о более крупных суммах, без него не обойтись. В качестве залога оставляют недвижимость, транспорт, ценные бумаги и другое дорогое имущество. Если его хозяин не вернет деньги, оно станет собственностью кредитора. Альтернатива залогу - поручительство. Заемщик приводит человека, который подтверждает его платежеспособность. Если клиент не вернет деньги, банк будет вправе требовать долг с поручителя.
Как правило, ставки по необеспеченным кредитам выше, чем по залоговым. Обычно они находятся на уровне 18-25% годовых.
Краткосрочные и долгосрочные. Срок договора может составлять от нескольких месяцев до десятков лет, как в случае с ипотекой или синдицированными кредитами на крупные инфраструктурные проекты.
С фиксированной и плавающей процентной ставкой. В первом случае банк не меняет значение этого показателя в течение срока действия договора. Во втором случае стороны договариваются, что ставка может корректироваться при определенных сдвигах в экономике. Например, ставку могут привязать к ключевой ставке Центробанка.
С дифференцированными и аннуитетными платежами. При аннуитетных заемщик из месяца к месяцу возвращает одну и ту же сумму. Сначала он таким образом рассчитывается по процентам, затем погашает основной долг. С дифференцированными платежами все иначе: основной долг погашается равномерно, а проценты начисляются на остаток долга. Поэтому сначала дифференцированный платеж выше аннуитетного, а затем - ниже. По способу погашения есть и другие разновидности банковских кредитов. Например, сложный, когда от 20 до 50 % суммы выплачивается последним траншем. Или прогрессивный, когда выплаты растут от месяца к месяцу.
А бывает еще и сезонный. Его дают предприятиям с цикличным производством. В сезон, когда компания набирает обороты, она платит больше, чем в месяцы простоя.
Важная часть банковского кредитования - скоринг. Это система оценки клиентов статистическими методами. Для скоринга банкиры используют специальные программы.
Банковские кредиты подразделяются на активные и пассивные. В первом случае банк дает кредит, т.е. выступает кредитором, во втором берет кредит, т е является заемщиком. Банк может входить в кредитные отношения (брать или давать кредиты) и с другими банками (иными кредитными организациями), включая банк центральный, выполняя в зависимости от ситуации активную или пассивную функцию. В этом случае мы имеем дело с межбанковским кредитованием.
Что касается всех других предприятий, организаций, учреждений и физических лиц (нефинансовый сектор экономики), то кредитные отношения банка с ними имеют другой характер - здесь банк практически всегда является стороной, дающей кредит. Далее речь идет именно об активном банковском кредитовании.
С каждым годом банки разрабатывают новые продукты для привлечения клиентов, увеличивая свою прибыль. Рассмотрим самые популярные банковские кредитные продукты.
Потребительский. Этот вид подразумевает выдачу денег для физических лиц на приобретение предметов или услуг для личного использования. Они выдаются для покупки бытовой техники, компьютеров, ноутбуков, смартфонов, мебельных гарнитуров, на образование, путешествия, а также для оплаты дорогостоящего лечения. Условия для выдачи ссуды одни из самых простых: возраст заемщика - от 18 лет; максимальный срок кредитования - 7 лет; не нужна справка о доходах. Залогом выступает сам товар, который приобретается, реже недвижимость. Используются также услуги поручителя. Процентные ставки зависят от условий выдачи займа, категории приобретаемого товара.
Ипотека. Этот вид банковского продукта ориентирован на приобретение недвижимости под залог покупаемого жилья. Банки предоставляют более жесткие требования к заемщикам, т. к. стоимость жилья высокая, а риски невозврата гораздо выше. Срок кредитования - более 5 лет. Потенциальный клиент старше 18 лет, имеет значение трудового стажа и стабильный доход. Также потребуются поручители. Даже семейное положение заемщика имеет большое значение.
Автокредит. Суть этого продукта схожа с ипотекой. Разница только в залоге. В случае автокредита залоговое имущество - приобретаемый автомобиль. Как и недвижимость, авто в залоге нельзя продать, подарить, обменять. Одно из обязательных условий предоставления кредита - это страхование транспортного средства: ОСАГО, КАСКО.
Кредитные карты. Этот вид кредитования относится к нецелевому виду - деньги можно тратить по своему усмотрению. Банк устанавливает лимит на счету и перечисляет туда средства. Заемщик вправе использовать все деньги на карте, но при этом обязан ежемесячно выплачивать минимальный платеж, который состоит из тела кредита и процентов за пользование услугой. В качестве бонуса предоставляется льготный период, когда деньги можно вернуть без процентов. Он устанавливается, исходя из условий соглашения.
Кредиты нужны для развития бизнеса, дорогостоящей покупки (автомобиля, жилья), на которую не нужно откладывать деньги. Преимущества кредитования заключаются в доступности, простоте оформления, возможности сразу получить нужную сумму денег. Недостатки - высокие проценты, возможные скрытые комиссии и дополнительные платежи.
1.2 Кредит, как источник образования оборотных средств
Кредит является источником формирования оборотных средств предприятия.
Денежные средства играют большую и важную роль в жизни хозяйствующих субъектов. Являясь абсолютно ликвидным активом, деньги выполняют функцию идеального средства платежа.
Денежные средства - это наиболее ликвидная категория активов, обеспечивающая компании наивысший уровень ликвидности.
Деньги - это финансовый ресурс организации, наиболее ликвидный актив, способный обеспечить выполнение обязательств всех уровней и типов.
Оборотный капитал - это совокупность средств производства и обращения, которая состоит из текущих затрат, готовых товаров для продажи, средств для расчетов с покупателями и денежных средств, необходимых для покупки сырья, материалов, топлива и т. д.
По источникам образования оборотные активы делятся на собственные и заемные. Собственный оборотный капитал создается при распределении готовой продукции. Собственные оборотные средства оцениваются по стоимости их производства в соответствующей экономике.
Оборотный капитал, который был заимствован или приобретен, оценивается по цене его приобретения и доставки до места потребления. Компании используют кредиты, гранты и наличные для приобретения оборотного капитала.
Оборотный капитал, с одной стороны, является частью пассива баланса, который содержит сумму (собственного и заемного) авансированного капитала для создания оборотного капитала (активов) организации, а с другой стороны - самого оборотного капитала. Этот документ учитывает текущие активы.
Оборотный капитал предприятия отражен в заключительной части II «Оборотные активы» бухгалтерского баланса. По своей роли и месту в производственном цикле они подразделяются на оборотные производственные мощности и оборотные фонды.
Возобновляемые производственные мощности включают склады, полуфабрикаты собственного производства; они также включают расходы по предоплате. Вращающееся производственное оборудование потребляется компанией в течение каждого производственного цикла, изменяя свою первоначальную форму и переводя ее стоимость в готовый продукт.
Оборотными фондами являются денежные средства, счета (дебиторская задолженность) и готовая продукция (товары).
Основные задачи анализа оборотного капитала:
- изучение изменений в составе и структуре оборотных средств;
- группировка оборотных средств по основным характеристикам;
- выявить основные источники формирования оборотного капитала;
- Определить ключевые показатели эффективности использования оборотных средств.
Наиболее важными источниками информации для анализа оборотных средств являются бухгалтерский баланс (Форма № 1), отчет о прибылях и убытках (Форма № 2) и первичные учетные данные, которые декодируют и детализируют отдельные статьи баланса.
Функциональная роль оборотного капитала в производственном процессе принципиально отличается от роли основного капитала. Оборотный капитал обеспечивает непрерывность производственного процесса. Характерной из них является скорость продаж.
Материальные элементы оборотных средств (рабочие элементы) полностью потребляются в каждом производственном цикле, могут терять свою природную материальную форму и полностью включаются в себестоимость произведенной продукции (выполненные работы, оказанные услуги).
Цикл оборотного капитала состоит из трех этапов:
заготовительную (закупки);
- производственную;
- сбытовую.
Каждый бизнес начинается с определенной суммы денег, которая инвестируется в определенное количество производственных ресурсов (или товаров для продажи). В результате фазы закупок оборотный капитал переходит от денежной формы к производству (работа или товары).
На этапе производства ресурсы содержатся в продуктах, работах или услугах. Результатом этого этапа является переход оборотных средств из формы производства в форму товара.
На этапе реализации оборотный капитал преобразуется из сырьевой формы обратно в денежные средства. Сумма первоначальной денежной суммы (D) и дохода (D1) от продажи продукции (установок, услуг) не совпадают по стоимости. Получающийся финансовый результат бизнеса (прибыль или убыток) объясняет причины несоответствия.
Покупки приводят к увеличению запасов и пассивов; Производство приводит к увеличению готовой продукции; Реализация приводит к увеличению дебиторской задолженности и кассовой наличности, а также по текущему счету. Этот цикл операций повторяется много раз и в конечном итоге приводит к получению наличных и выплатам наличными.
Потребность в оборотном капитале для производственной зоны и цикла неодинакова для разных видов экономической деятельности и даже для отдельных компаний в одном и том же секторе. Эта потребность определяется материальным содержанием и скоростью оборота оборотных средств, объемом производства, технологией и организацией производства, порядком продаж и закупок сырья и другими факторами.
Деление оборотных средств на быстрые и медленные (см. таблицу 1) не является абсолютным и зависит от конкретной реальной ситуации в каждом отчетном периоде компании. Может оказаться, что остатки готовой продукции на складе компании (товары) продаются быстрее (за наличные), чем сроки погашения дебиторской задолженности.
Таблица 1
Состав и структура оборотных средств по степени ликвидности
| Группа оборотных средств | Состав включаемых статей актива баланса |
| 1 | 2 |
| 1.Наиболее ликвидные оборотные активы | 1.1. Денежные средства: касса; расчетный счет; валютный счет; прочие денежные средства1.2. Краткосрочные финансовые вложения |
| 2.Быстрореализуемые оборотные активы | 2.1. Товары отгруженные2.2. Краткосрочная дебиторская задолжен -ность2.3. Прочие оборотные активы |
| 3.Медленно реализуемыеоборотные активы | Запасы за минусом расходов будущих периодов |
| 4. Общая сумма оборотных средств | п. 1 + п. 2 + п. 3 |
Ликвидность оборотных средств является основным фактором риска капиталовложений в оборотный капитал. Накопленные статистические данные о скорости продаж определенных видов оборотных средств за длительный период времени позволяют нам определить вероятность риска инвестирования в эти активы (см. таблицу 2).
Таблица 2
Состав и структура оборотных средств по степени риска вложений капитала
| Группа оборотных средств | Состав включаемых статей актива баланса |
| 1 | 2 |
| 1. Оборотные средства с минимальным риском вложения | 1.1. Денежные средства: касса; расчетный счет; валютный счет; прочие денежные средства1.2. Краткосрочные финансовые вложения |
| 2. Оборотные средства с малым риском вложений | 2.1. Дебиторская задолженность (за вычетом сомнительной)2.2. Производственные запасы (за вычетом залежалых)2.3. Остатки готовой продукции и товаров (за вычетом не пользующихся спросом) |
| 3. Оборотные средства со средним риском вложений | 3.1. Незавершенное производство (за вычетом сверхнормативного)3.2. Расходы будущих периодов |
| 4. Оборотные средства с высоким риском вложений | 4.1. Сомнительная дебиторская задолженность4.2. Залежалые производственные запасы4.3. Сверхнормативное незавершенное производство4.4. Готовая продукция и товары, не пользующиеся спросом4.5. Прочие элементы оборотных средств, не вошедшие в предыдущие группы |
| 5. Общая сумма оборотных средств | п. 1 + п. 2 + п. 3 + п. 4 |
В зависимости от особенностей формирования, оборотный капитал делится на нормированный и нестандартизированный.
Нормативные активы, как правило, включают все оборотные фонды и некоторые оборотные средства, которые имеются в наличии в виде остатков непроданных готовых продуктов (товаров). Нормализованный оборотный капитал отражен в финансовых планах компании.
К ненормируемым средствам относятся все остальные элементы фондов обращения, т. е. отправленная потребителям, но еще не оплаченная продукция (товары) и все виды денежных средств и расчетов.
Группировка оборотных средств по способу отражения в балансе предприятия позволяет выделить следующие группы:
- материальные оборотные средства. Сюда входят материалы (основные и вспомогательные), незавершенное производство, расходы будущих периодов, готовая продукция, товары, прочие запасы и затраты;
- дебиторская задолженность. В ее состав входят: товары отгруженные, расчеты с дебиторами, прочие оборотные активы;
- денежные средства. В их состав включаются: касса, расчетный счет, валютный счет, прочие денежные средства, краткосрочные финансовые вложения.
Классификация оборотных средств по ликвидности и степени финансового риска характеризует качество активов предприятия в обращении. Целью этой классификации является определение текущих активов, которые вряд ли будут проданы.
Группировка оборотных средств в соответствии с риском капиталовложений важна для финансового менеджера, чья работа заключается в том, чтобы контролировать рациональное распределение капитала на текущие активы (оборотный капитал). Эффективное управление ликвидностью означает, что увеличение доли оборотных активов с высоким или средним риском не допускается. Состав и структура источников оборотного капитала представлены в таблице 3.
Таблица 3
Источники оборотных средств
| Собственные | Заемные | Дополнительно привлеченные |
| 1 | 2 | 3 |
| Уставный капиталДобавочный капиталРезервный капиталФонд накопленияЦелевые финансирования и поступления | Долгосрочные кредиты банковДолгосрочные займыКраткосрочные кредиты банковКраткосрочные займы | Кредиторская задолженность- поставщикам и подрядчикам- по оплате труда- по социальному страхованию- бюджету- прочим кредиторам |
| Нераспределенная прибыль | Коммерческие кредитыИнвестиционный налоговый кредитИнвестиционный взнос работников | Фонд потребленияРезервы предстоящих расходов и платежейРезервы по сомнительным долгам |
Однако по ряду объективных причин (инфляция, рост объемов производства, задержки в оплате счетов клиентов и т. д.) Компания временно предъявляет дополнительные требования к оборотному капиталу. В этих случаях финансовая поддержка экономической деятельности идет рука об руку с включением заемных источников - банковских кредитов, займов, инвестиционных налоговых кредитов.
1.3 Использование кредита для приобретения основных средств фирмы
Предприятия и организации привлекают кредиты для приобретения основных средств.
Основные средства составляют основу и техническую базу организации. Они часто используются в процессе производства и долгое время сохраняют свой естественный вид. Под группой недвижимости понимают совокупные активы, которые одинаковы с точки зрения содержания и характера использования в процессе бизнес-операций.
Например, фермы и здания, самолеты, автомобили, компьютеры (активы) играют важную роль в общей капитализации экономического субъекта. В зависимости от обстоятельств, затрат, большого количества и эффективного использования недвижимых активов зависит от финансовых результатов организации. В показателях финансовой отчетности особое внимание уделяется стоимости набора активов, которая отражает финансовое положение организации, что имеет большое значение для владельца и других заинтересованных пользователей, таких как инвестор, истец, продавцы и подрядчики, покупатели и клиенты, сотрудники, поставщики, органы власти и общественность.
Согласно IAS 16 (IAS), «недвижимые активы - материальные активы, которые:
а) предназначен для использования при производстве или доставке товаров и услуг, для проката или в административных целях;
б) предназначен для использования более чем на один период.
Основные средства могут также включать материальные активы, стоимость которых определена, и будут приносить экономические выгоды в будущем. Если определить экономические выгоды сложно, затраты на приобретение личных вещей не являются материальными активами и отражаются за счет уменьшения прибыли отчетного периода.
Согласно этому стандарту, основные средства не включают:
- фиксированная продажа недвижимости;
- свойства, связанные с сельскохозяйственной деятельностью, кроме плодовых культур;
- выявление и оценка активов, связанных с разведкой и оценкой запасов полезных ископаемых;
Право использовать больше минеральных и минеральных ресурсов, таких как нефть, природный газ и другие невозобновляемые ресурсы.
Но стандартные условия применяются ко всем этим предметам, кроме недвижимости для продажи, при создании или обслуживании собственности.
В ПБУ 6/01 такие активы, как недвижимость, принимаются к бухгалтерскому учету при выполнении ряда условий:
а) «объект предназначен для использования при изготовлении товаров при эксплуатации или предоставлении услуг, для административных или организационных потребностей предприятия для оплаты временного владения и использования или временного использования;
б) предмет предназначен для длительного использования, то есть периода более 12 месяцев или нормального рабочего цикла, если вы превышаете 12 месяцев;
в) организация не намерена продавать позже данный товар;
г) объект может приносить экономические выгоды (доход) в будущем. "
По РСБУ 6/01 основные средства не включают:
Машины, оборудование и другие предметы, перечисленные как готовая продукция на складе и как товары на складе организации, занимающейся предпринимательской деятельностью;
- предметы были доставлены для установки или установки, а также для отправки;
- крупные инвестиции и финансовые вложения.
Согласно плану счетов основные средства учитываются на счете 01 «Основные средства». При приобретении основных средств за плату затраты, которые формируют первоначальную стоимость, отражаются на счете 08 «Инвестиции во внеоборотные активы» в соответствии со счетом 60 «Расчеты с поставщиками и подрядчиками».
В соответствии с Налоговым кодексом Российской Федерации под основными средствами в целях налогообложения понимается часть имущества, используемого в качестве средства труда для производства и реализации товаров (выполнения работ, оказания услуг) или для управления организацией. с первоначальной стоимостью более 100 000 руб.
В бухгалтерской и финансовой отчетности активы, для которых выполняются условия как основные средства, а стоимость не превышает предела в 40 000 рублей, могут быть отражены в запасах. Для обеспечения сохранности этих активов в процессе производства или эксплуатации на предприятии должен быть организован соответствующий контроль за их движением. Такие активы обычно отражаются на отдельном субсчете по счету 10, и после их передачи в эксплуатацию они должны быть перечислены в ведомости оперативного учета в соответствующей сумме.
Основными задачами учета основных средств являются следующие, представленные на рисунке 1.
Рисунок 1 – Основные задачи бухгалтерского учета основных средств
Наиболее значимыми предпосылками для организации учета основных средств являются: классификация, порядок определения принципов оценки основных средств, а также выбор форм первичных учетных документов и регистров. В зависимости от видов классификации основных средств они группируются. Классификация используется для обеспечения единообразия группировки основных средств в учете и отчетности всеми организациями, независимо от их отраслевой принадлежности и организационно-правовой формы.
Согласно МСФО, основные средства это: земля; здания; сооружения; оборудование; водные суда; воздушные суда; автотранспортные средства; мебель и встраиваемые элементы; офисное оборудование; плодовые культуры.
В зависимости от переноса стоимости активов на продукцию различают:
- объекты, стоимость которых убывает в результате износа, а затем переносится на стоимость продукции методом амортизации (здания, сооружения, оборудование и т.п.);
- объекты, стоимость которых убывает в результате их физического истощения (природные ископаемые, водные и лесные ресурсы и т.п.);
- объекты, стоимость которых в ходе производственной деятельности не убывает (земля, библиотечные фонды и т.п.).
По степени использования основные средства подразделяются на находящиеся: в эксплуатации; в ремонте; в запасе (резерве); в стадии достройки, дооборудования, реконструкции, модернизации и частичной ликвидации; на консервации.
По степени использования основные средства также можно разделить на активные, неактивные и резервные.
Оборотные активы включают в себя основные средства для производства продукции или выполнения производственных работ. В свою очередь, актеры делятся на активных и пассивных.
Активные - это основные средства, которые влияют на товар и определяют масштабы его производства (машины, оборудование и транспортные средства). Пассивные - это основные средства, способствующие реализации производственного процесса и обеспечивающие его непрерывную работу (здания, сооружения, передающие устройства и т. д.).
Неактивные объекты включают в себя сохранение. Те средства, которые находятся в комплексе и предназначены для завершенного производственного цикла, когда он остановлен на срок более трех месяцев, отправляются на консервацию. Неактивные основные средства включают в себя оборудование, станки, приборы, инструменты.
По форме собственности основные средства подразделяются на:
- принадлежащие на праве собственности (в том числе арендованные, переданные в безвозмездное пользование, переданные в доверительное управление);
- находясь в организации на праве экономического управления или оперативного управления (в том числе сданных в аренду, переданных в свободное пользование, переданных в доверительное управление);
- полученные организацией в аренду;
- полученные организацией для свободного использования;
- получено организацией в доверительное управление.
По другой классификации основные средства в зависимости от принадлежности подразделяются на: собственные; арендованные.
По функциональному назначению основные средства подразделяются на производственные, производственные и непроизводственные. Производственные основные фонды других отраслей предназначены для работы в подразделениях предприятия, связанных с капитальным строительством, сельским и лесным хозяйством, торговлей и общественным питанием, материально-техническим снабжением и маркетингом и т. д.
Стоимость основных средств, которые производит организация, определяется исходя из принципов их приобретения. При производстве тех же активов для продажи стоимость активов равна стоимости их производства для продажи. Приобретение объекта или группы основных средств возможно в обмен на неденежный актив или комбинацию денежных и неденежных активов. Стоимость такого предмета оценивается по справедливой стоимости. Если приобретенный объект не может быть оценен по справедливой стоимости, то он оценивается по балансовой стоимости, принимая во внимание его увеличение на оплату наличными или его уменьшение на сумму надбавки, произведенной контрагентом, который передает основные средства.
Таким образом, следует сделать вывод. Было определено, что одним из источников формирования капитал предприятия выступают заемные средства – кредит, который является существенным и значительным открытием человечества в сфере экономики, он относится к числу важнейших категорий экономической науки.
Основные и оборотные средства являются одной из составных частей имущества предприятия. Состояние и эффективность их использования - одно из главных условий успешной деятельности предприятия. Развитие рыночных отношений определяет новые условия их организации.
Под банковским кредитом понимается определенная сумма денег, которую банк одалживает на оговоренный срок на тех или иных условиях. Получается, банковский кредит работает в качестве механизма перераспределения денежного капитала от тех, у кого он есть (вкладчики банка), тем, кто нуждается в этом ресурсе (заемщики).
Банковский кредит понимают и шире: как совокупность организационных, информационных, финансовых и технических процедур по выдаче необходимой суммы заемщику.
Банковское кредитование строится на шести принципах: срочности, возвратности, платности, законности, неизменности условий, взаимовыгоды.
Банковское законодательство РФ предусматривает множество различных видов обеспечения того или иного займа. Таким образом, коммерческие банки могут существенно снизить риск невозвраты предоставленных в виде кредита денег. Так как именно риск неплатежеспособности клиента является ключевым фактором, определяющим величину процентных ставок, при наличии соответствующего обеспечения кредитополучатель может рассчитывать на уступки со стороны банка и гораздо более выгодные условия кредитования. Наиболее распространенными способами обеспечения займа являются: залоговое имущество; банковская гарантия; поручительство со стороны иных лиц.
Банковский кредитный процесс регулирует огромное количество различных нормативных документов, как внешних, распространяющихся на все кредитные организации, так и тех, что созданы внутри банка и имеют законную силу лишь в пределах конкретного финансового учреждения.
ГЛАВА 2 ПРАКТИЧЕСКАЯ ЧАСТЬ ПРОЕКТА
2.1 Кредитный институт, как источник кредитования бизнеса
Кредитная организация (институт) - юридическое лицо, которое на основании специального разрешения (лицензии) Центрального банка Российской Федерации (Банка России) имеет право осуществлять банковскую деятельность с целью получения прибыли в качестве своей основной цели.
Помимо банковской деятельности, кредитная организация имеет право делать следующее:
- выдача гарантий третьим лицам, которые предусматривают выполнение обязательств в денежной форме;
- приобретение права требовать от третьих лиц выполнения своих обязательств в денежной форме;
- доверительное управление денежными средствами и другими активами в рамках договора с физическими и юридическими лицами;
- операции с драгоценными металлами и драгоценными камнями в соответствии с законодательством Российской Федерации;
- аренда специальных помещений или сейфов для хранения документов и ценностей физическим и юридическим лицам;
- лизинговые операции;
- предоставление консультационных и информационных услуг.
Кредитная организация вправе осуществлять иные операции в соответствии с законодательством Российской Федерации. Кредитной организации запрещается осуществлять производственную, торговую и страховую деятельность.
В отличие от Центрального банка Российской Федерации, кредитные организации создаются на основе всех форм собственности, т. е. является коммерческой организацией. Уставный капитал кредитной организации состоит из средств ее участников - юридических и физических лиц - и служит гарантией выполнения обязательств банка. Утвержденный минимальный капитал вновь зарегистрированных банков определяется Центральным банком Российской Федерации. Отношения между банками и клиентами регулируются договором.
Кредитная организация не несет ответственности по государственным обязательствам. Государство не несет ответственности по обязательствам кредитной организации, если только само государство не взяло на себя такие обязательства.
Кредитная организация не отвечает по обязательствам Банка России. Банк России не несет ответственности по обязательствам кредитной организации, если Банк России не принял на себя такие обязательства.
Кредитные учреждения могут делиться по таким критериям:
- по форме собственности - на государственные и частные;
- по форме организации - на такие, что имеют собственное дело (один владелец), общество (владельцы - партнеры), корпорацию (является юридическим лицом, капитал которой отделен от капитала владельцев);
- за выполняемыми операциями - на универсальные и специализированные (лизингу, страховые компании и др.);
- по территории деятельности - на международные (МВФ, МБРР, Европейский фонд развития), региональные и национальные (связанные с национальной кредитной системой, которая оказывает содействие развитию государственных кредитных институтов);
- за сутью и выполняемыми функциями в кредитной системе - на эмиссионные (центральные), коммерческие банки, специальные финансово-кредитные институты.
Кроме того, кредитные организации подразделяются на банки и небанковские кредитные организации (НКО).
Банк - кредитная организация, которая имеет исключительное право осуществлять в совокупности операции: привлечение во вклады денежных средств физических и юридических лиц, размещение указанных средств от своего имени за свой счет на условиях возвратности, платности, срочности, открытие и ведение банковских счетов.
НКО - кредитная организация, имеющая право осуществлять отдельные банковские операции, предусмотренные законом. Допустимые сочетания банковских операций для НКО устанавливает Центробанк.
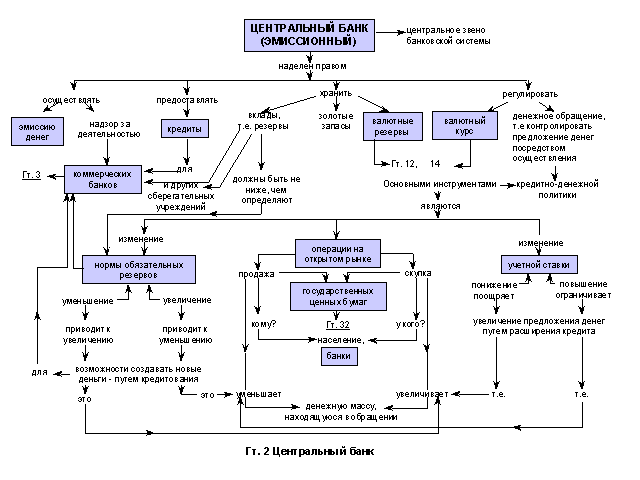
Рисунок 2 – Допустимые сочетания банковских операций для НКО
При этом каждое звено выполняет свои конкретные функции.
В кредитной системе каждой страны выделяются следующие основные кредитно-финансовые учреждения: Центральный (эмиссионный) банк, коммерческие банки и специализированные финансово-кредитные учреждения.
1. Главное положение в кредитно-финансовой системе, будучи «банком банков», занимает Центральный (эмиссионный) банк. Он является, как правило, государственным учреждением.
К основным функциям Центрального банка относятся следующие: эмиссионная, аккумуляции и хранения кассовых резервов, является хранителем официальных золотовалютных резервов страны, осуществляет кредитование коммерческих банков и кассовое обслуживание государственных учреждений, предоставляет кредиты и выполняет расчетные операции для правительственных органов, безналичные расчеты, основанные на зачете взаимных требований и обязательств (клиринг).
2. Коммерческие банки представляют собой банки, совершающие кредитование промышленных, торговых и других предприятий, главным образом, за счет тех денежных капиталов, которые они получают в виде вкладов.
Коммерческие банки являются основным звеном банковской системы, они осуществляют комплексное обслуживание клиентов, что отличает их от специальных кредитных организаций, выполняющих ограниченный круг финансовых операций и услуг. Современный коммерческий банк выполняет около ста взаимосвязанных операций и услуг.
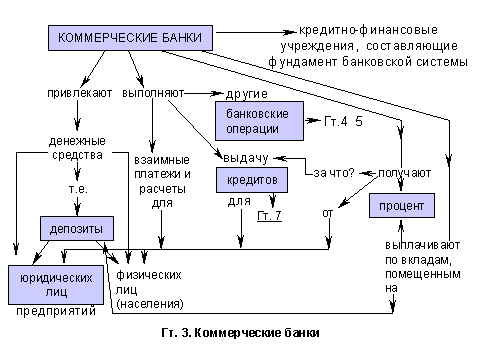
Рисунок 3 – Специальные кредитные учреждения - банки и небанковские кредитные учреждения, специализирующиеся в определенной области кредитования.
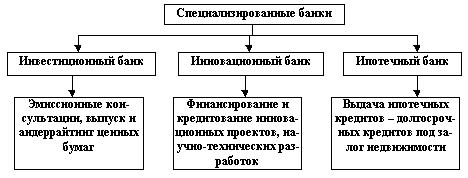
Рисунок 4 – Отдельные виды специализированных банков
Специализированные кредитно-финансовые учреждения отличает ориентация либо на обслуживание определенных типов клиентуры, либо на осуществление в основном одного-двух видов услуг. Их деятельность концентрируется в большинстве своем на обслуживании небольшого сегмента рынка и, как правило, предоставлении услуг специфической клиентуре.
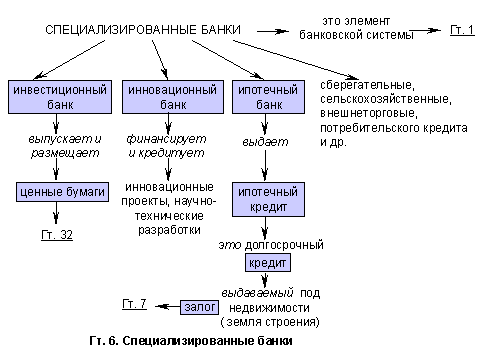
Рисунок 5 – Инвестиционные и инновационные банки
Инвестиционные и инновационные банки специализируются на аккумуляции денежных средств на длительные сроки, в том числе посредством выпуска облигационных займов и предоставления долгосрочных ссуд.
Инвестиционные банки занимаются финансированием и долгосрочным кредитованием различных отраслей, главным образом, промышленности, торговли и транспорта. Через инвестиционные банки удовлетворяется значительная часть потребностей промышленных и других предприятий в основном капитале. Развитие этого звена кредитной системы характерно для современного рыночного хозяйства. В отличие от коммерческих банков инвестиционные мобилизуют подавляющую часть своих ресурсов путем выпуска собственных акций и облигаций и размещения их на фондовом рынке ценных бумаг, получая на этом доход, а также получения кредитов от коммерческих банков. Вместе с тем они играют активную роль в выпуске и размещении акций промышленных и других компаний.
К инвестиционным банкам примыкают инвестиционные компании, которые аккумулируют денежные ресурсы частных инвесторов путем эмиссии собственных ценных бумаг и помещают их в акции и облигации предприятий, как в своей стране, так и за рубежом. Они покупают, сохраняют и продают ценные бумаги с целью получения прибыли на вложенный капитал.
Инвестиционные компании могут пользоваться в ограниченных размерах ссудными средствами. Компании открытого типа имеют право только привлекать банковский кредит, а закрытого типа - выпускать также облигационные займы.
Инновационные банки - кредитно-финансовое учреждение, специализирующееся на кредитовании и финансировании инновационных проектов, создаваемое для содействия изобретательству и широкому применению научно-технических разработок (начиная от проектирования и заканчивая массовым внедрением в производство).
Ипотечные банки - кредитные учреждения, специализирующиеся на выдаче долгосрочных ссуд под залог недвижимого имущества — земли и строений. Они мобилизуют ресурсы посредством выпуска особого вида ценных бумаг – закладных листов, обеспечением которых служит заложенная в банках недвижимость.
Сберегательные учреждения (сберегательные банки и кассы) - кредитные учреждения, основная функция которых состоит в привлечении сбережений и временно свободных денежных средств населения. коммерческих банков. Сберегательные банки выпускают кредитные карточки.
Банковский холдинг представляет собой держательскую (холдинговую) компанию, владеющую пакетами акций и иных ценных бумаг других компаний и осуществляющую операции с этими ценными бумагами.
Таким образом, основные формы деятельности этих учреждений на рынке ссудных капиталов сводятся к аккумуляции сбережений населения, предоставлению кредитов через облигационные займы корпорациям и государству, мобилизации капитала через все виды акций, предоставлению ипотечных и потребительских кредитов, а также кредитной взаимопомощи.
К кредитным учреждениям можно отнести ломбарды, кредитные товарищества, общества или союзы.
2.2 Сравнительный анализ кредитных источников формирования основных и оборотных средств организаций
Наиболее важными кредитными инструментами в мире являются кредитные линии, ссуды до востребования, овердрафты, факторинг, инвестиции, лизинг, синдицированные ссуды, векселя, иностранная валюта и межбанковские ссуды.
Анализ современных форм кредитования клиентов коммерческими банками, кредитно-кредитными организациями и финансовыми учреждениями выявил следующие преимущества и недостатки кредитных инструментов.
1. Преимущества прямого кредитования, т.е. прямого кредитования банками компаний и организаций:
- простота процедуры получения;
- конкурентоспособные процентные ставки;
- широкий ассортимент товаров;
- большое количество банков, выдающих кредиты.
Недостатки прямого кредитования:
- наличие скрытых комиссий и платежей;
- наличие безопасности;
- долгосрочный мониторинг клиентов.
2. Принципиальное различие между кредитной линией и единовременной выплатой заключается в типе предоставленной ссуды, при которой ссуда предоставляется частями, а не мгновенно. При открытии кредитной линии стороны определяют размер и продолжительность линии. Обязательным условием для открытия кредитной линии также является определение лимита эмиссии и лимита долга.
Преимущества кредитования в рамках кредитной линии:
- Клиент полностью уверен, что получит заемные средства в размере, согласованном с банком.
- Соглашение никоим образом не обязывает клиента фактически использовать безусловное право на получение ссуды. Он может воспользоваться этим правом полностью, частично или совсем не использовать;
- После получения ссуды клиент может погасить ссуду единовременно или постепенно, в соответствии с условиями, которые он сам поставил.
- Использование постоянных кредитных линий привлекает заемщиков с максимальной гибкостью. Банки обычно не отправляют сообщения заемщику до тех пор, пока их финансовые или рыночные условия не ухудшатся. Длительный период уведомления позволяет легко найти альтернативный источник ресурсов.
- Невозобновляемые кредитные линии включают четкий график погашения. В этом случае любая сумма, уплаченная заемщиком до согласованного срока, будет зачтена в счет погашения последующих платежей.
- Кредитные линии интересны для банка тем, что четкий график погашения делает эти активы источником дохода на постоянном уровне.
Недостатки кредитных линий:
- Обоснование методики определения кредитного лимита;
- Отсутствие ограничений на погашение кредита для заемщика не всегда выгодно для банка, поскольку это противоречит его управлению активами.
3. Целевое кредитование. Целевое использование кредита является важным требованием кредитного договора. Российское законодательство предусматривает, что такой заем предоставляется только для целей, указанных в кредитном договоре.
Преимущества адресного кредитования:
- удовлетворяет индивидуальные целевые потребности заемщика;
- отражается на отдельном ссудном счете, где учитывается задолженность по каждой индивидуальной частной кредитной линии;
- Любая новая ссуда, выданная после погашения долга в указанные сроки, записывается на новый ссудный счет.
Недостатки целевого кредитования:
- При выдаче целевых кредитов анализ финансового состояния компании и прогнозируемого баланса ее финансовых потоков может выявить очевидные несоответствия. Таким образом, с учетом ожидаемого положительного сальдо денежных потоков от финансируемого проекта ликвидность компании может быть неудовлетворительной.
- Ссуды могут быть продлены в случае временных финансовых трудностей для клиентов, но срок продления не должен превышать первоначальный срок ссуды.
4. Синдицированный заем - это заем, предоставляемый заемщику двумя кредиторами (консорциумом кредиторов), участвующими в конкретной сделке с конкретными акциями.
Преимущества синдицированного кредита:
- нет ограничений по сумме кредита, в то время как обычный кредит имеет стандарт центрального банка, а облигационный кредит имеет стандарт обеспечения ликвидности;
- Срок организации от 8 до 13 недель и, в отличие от долгового кредита, здесь нет налоговой специфики.
- Заемщик очень быстро (от 8 до 13 недель) получает кредит на большую сумму, чем может себе позволить средний российский банк.
- У региональных банков относительно дешевые деньги и есть ограничения на их размещение. Крупные компании работают с ограниченным числом своих традиционных кредиторов. Таким образом, компания может значительно расширить базу кредиторов.
- Использование синдицированных кредитов свидетельствует о высокой квалификации заемщика и укрепляет его репутацию на российском и международном рынках капитала.
- сочетает государственное финансирование с индивидуальным банковским подходом, а также снижает затраты на получение кредитов в разных банках;
- Появляется возможность распределить риски между несколькими банками и продать всю или часть их доли в сделке в любое время. Синдикаты выгодны для заемщиков по той же причине, по которой они выгодны для банковской организации: после получения «государственного» кредита от ряда крупных кредиторов и своевременного его погашения компания становится желанным клиентом для других крупных банков.
- Стоимость синдицированного кредита ниже, чем у многих двусторонних кредитов в различных финансовых структурах. С синдикатом заемщик получает необходимую сумму мгновенно от всех финансовых учреждений по единой процентной ставке.
Недостаток:
- Получить такой кредит сложнее, потому что заявку на кредит нужно согласовывать со всеми участниками. На принятие решения и заполнение всех документов уходит значительно больше времени, чем на выдачу стандартного кредита.
- Есть много проблем, связанных с отношениями кредиторов, в основном связанных с равенством их прав при сделке. Комплексная правовая база для таких сделок в России не разработана.
- Основная проблема для российского банка в том, что он не может продать свою долю синдицированного кредита сторонним инвесторам через производный инструмент.
5. Овердрафт - это кредитование банком текущего (корреспондентского) счета клиента (с недостаточным или отсутствием денег на нем) и оплатой расчетных документов с расчетного (текущего, корреспондентского) счета клиента банка. Будучи новым для российской практики, овердрафт широко известен за рубежом. В своей экономической сущности овердрафт представляет собой сложную форму краткосрочного кредитования. Это универсальная, гарантированная форма удовлетворения внезапных потребностей клиентов в краткосрочной перспективе.
Овердрафт - это кредит, который может использовать заемщик, который имеет временную потребность в деньгах. Форма кредита овердрафта возникла в Англии и в настоящее время применяется в большинстве развитых стран.
Овердрафт может быть разрешен, то есть предварительно согласован с банком, и несанкционирован, когда клиент выдает чек или платежный документ без разрешения банка.
Проценты по овердрафту ежедневно рассчитываются на непогашенный остаток, и клиент платит только за фактически используемые суммы. Юридическое лицо может использовать овердрафт только в банке, в котором он имеет расчетный счет.
Характерной чертой овердрафта является его краткосрочная и подвижная природа. Это позволяет клиенту решить проблему финансирования краткосрочного долга в периоды, когда расходы временно превышают поток денег на счет. Если речь идет о финансировании долгосрочных капитальных затрат, овердрафт не применяется.
6. Факторинг - это комплекс услуг для производителей и поставщиков, которые действуют на условиях отсрочки платежа.
Преимущества, которые поставщик получает за счет факторинга: раннее оформление претензий;
- Освобождение от риска неуплаты;
- упрощение структуры баланса;
- Экономия на бухгалтерских, административных и других расходах.
Эти преимущества помогают ускорить оборачиваемость капитала, снизить затраты на сбыт, расширить производство и увеличить прибыль.
Основным недостатком факторинга является то, что его использование для бизнеса обходится дороже, чем получение кредита. Комиссия факторинга представляет собой полную оплату за комплексную услугу и обычно состоит из следующих компонентов:
- плата за оформление документов;
- сама факторинговая комиссия (0,5-3% от стоимости заявки); Проценты за использование средств, которые банк предоставляет клиенту сразу после отгрузки товара и получения товаросопроводительных документов (до 36% в год).
7. Лизинг - это вид финансовых услуг, связанных с предоставлением кредитов на приобретение основных средств.
Арендодатель обязуется приобрести в собственность указанное арендатором имущество у указанного им продавца и передать это имущество арендатору за плату во временное владение и пользование.
Лизинг включает в себя ряд функций, присущих как кредитной сделке, так и инвестиционной деятельности. Каждый вид лизинга оптимален для соответствующих условий сделки. Финансовый лизинг - это возможность выгодно приобрести недвижимость, избегая использования кредита или оборотных средств.
8. Форфейтинг - это экспортный кредит путем покупки коммерческих счетов-фактур без их передачи продавцу. форма кредитования экспортеров, продавцов при продаже товаров, наиболее часто используемая во внешней торговле. Банк (форфейтор) освобождает экспортера (продавца) от финансового обязательства импортера (покупателя) по оплате приобретенного товара сразу после доставки товара и производит досрочную, полную или частичную оплату стоимости товара экспортеру.
Преимущества форфейтинга перед экспортером:
- Ситуация с ликвидностью экспортера улучшается, поскольку компания получает денежные средства немедленно.
- Экспортер освобожден от валютного, кредитного и процентного рисков.
- снижение долгосрочных требований к балансу компании, что ведет к повышению ее кредитоспособности;
- Нет необходимости контролировать погашение кредита и работу по сбору платежей.
- Форфейтинг не влияет на лимит овердрафта экспортера или другие кредиты, предоставленные банком.
Недостатки форфейтинга:
Высокие затраты: ставка конфискации значительно выше, чем обычные ставки ссуды, потому что фор-фактор принимает на себя все риски. Затраты на форфейтинг включают:
- расходы, связанные с привлечением средств в зависимости от процентных ставок на европейском рынке;
- административные расходы;
- Форфейторская комиссия, то есть разница во времени между заключением договора и предоставлением документов.
Таким образом, в зависимости от странового риска ставка дисконтирования может достигать 10% в год и более.
9. Преимущества постимпортного финансирования перед кредитованием.
Хотя ситуация в банковском секторе характеризуется высокими затратами по займам, компании-импортеры считают их более дешевыми заменителями торгового финансирования и аккредитивов.
Преимущество процессов документации заключается в том, что, в отличие от ссуды, аккредитив выполняет регулирующую и контрольную функцию. Самое главное, что оформление документов дешевле, чем получение кредита. Наиболее типичными потребителями постимпортного финансирования сегодня являются покупатели автомобилей (в том числе автодилеров) и тракторов, оборудования для пищевой промышленности (мини-пекарни, мясоперерабатывающие предприятия и т. д.) и бытовой техники (оптовая торговля).
Анализ различных систем кредитования показал, что при прочих равных условиях рынок кредитных ресурсов является наиболее предпочтительным, по таким характеристикам, как эластичность рынка, конкурентоспособность, стабильность системы финансовых рычагов и инструментов, нечувствительность процентной ставки к неэкономическим процессам и небольшая разница между процентными ставками.
ЗАКЛЮЧЕНИЕ
Таким образом, в работе были исследованы особенности использования кредита как источника основных и оборотных средств организаций.
В работе было определено, что одним из источников формирования капитал предприятия выступают заемные средства – кредит, который является существенным и значительным открытием человечества в сфере экономики, он относится к числу важнейших категорий экономической науки.
Основные и оборотные средства являются одной из составных частей имущества предприятия. Состояние и эффективность их использования - одно из главных условий успешной деятельности предприятия. Развитие рыночных отношений определяет новые условия их организации. Высокая инфляция, неплатежи и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к основным и оборотным средствам, искать новые источники пополнения, изучать проблему эффективности их использования.
Кредит – это финансовые отношения кредитора и заемщика, согласно условиям, которых ссудодатель предоставляет ссудополучателю определенную сумму денежных средств в рамках кредитного договора.
Банковский кредит – это любая форма финансовых отношений, в результате которых банк предоставляет денежные средства в долг. Кстати, нельзя не отметить, что в качестве заемщиков могут выступать частные клиенты юридические лица, а также иные финансовые организации.
Кредитом так же является определенная сумма денег, которую банк одалживает на оговоренный срок на тех или иных условиях. Получается, банковский кредит работает в качестве механизма перераспределения денежного капитала от тех, у кого он есть (вкладчики банка), тем, кто нуждается в этом ресурсе (заемщики).
Денежные средства играют большую и важную роль в жизни хозяйствующих субъектов. Являясь абсолютно ликвидным активом, деньги выполняют функцию идеального средства платежа.
Оборотный капитал - это совокупность средств производства и обращения, которая состоит из текущих затрат, готовых товаров для продажи, средств для расчетов с покупателями и денежных средств, необходимых для покупки сырья, материалов, топлива и т. д.
Оборотный капитал, который был заимствован или приобретен, оценивается по цене его приобретения и доставки до места потребления. Компании используют кредиты, гранты и наличные для приобретения оборотного капитала.
Основные средства составляют основу и техническую базу организации. Они часто используются в процессе производства и долгое время сохраняют свой естественный вид. Под группой недвижимости понимают совокупные активы, которые одинаковы с точки зрения содержания и характера использования в процессе бизнес-операций.
Кредитная организация (институт) - юридическое лицо, которое на основании специального разрешения (лицензии) Центрального банка Российской Федерации (Банка России) имеет право осуществлять банковскую деятельность с целью получения прибыли в качестве своей основной цели.
Наиболее важными кредитными инструментами в мире являются кредитные линии, ссуды до востребования, овердрафты, факторинг, инвестиции, лизинг, синдицированные ссуды, векселя, иностранная валюта и межбанковские ссуды.
СПИСОК ЛИТЕРАТУРЫ
- Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 № 51-ФЗ (ред. от 03.08.2018) (с изм. и доп., вступ. в силу с 01.01.2019) // Собрание законодательства РФ, 05.12.1994, № 32, ст. 3301
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 29.07.2018) (с изм. и доп., вступ. в силу с 30.12.2018) // Собрание законодательства РФ, 29.01.1996, № 5, ст. 410
- Федеральный закон от 02.12.1990 № 395-1 (ред. от 27.12.2018) «О банках и банковской деятельности» (с изм. и доп., вступ. в силу с 01.01.2019) // «Российская газета», № 27, 10.02.1996.
- Федеральный закон от 16.07.1998 № 102-ФЗ (ред. от 31.12.2017) «Об ипотеке (залоге недвижимости)» (с изм. и доп., вступ. в силу с 01.01.2019) // Собрание законодательства РФ, 20.07.1998, N 29, ст. 3400.
- Федеральный закон от 21.12.2013 № 353-ФЗ (ред. от 27.12.2018) «О потребительском кредите (займе)» // Российская газета, № 289, 23.12.2013
- Федеральный закон от 02.07.2010 № 151-ФЗ (ред. от 27.12.2018) «О микрофинансовой деятельности и микрофинансовых организациях» (с изм. и доп., вступ. в силу с 28.01.2019) // «Российская газета», № 147, 07.07.2010.
- Определение Верховного суда РФ по делу № 7-КГ 17-4 от 22 августа 2017 года // [Электронный ресурс] – URL: http://vsrf.ru/stor_pdf.php?id=1574062 Определение Верховного суда РФ по делу №45-КГ17-24 от 13 марта 2018 года // [Электронный ресурс] – URL: http://vsrf.ru/stor_pdf.php?id=1635264
- Определение Верховного суда РФ по делу 41-КГ 18-3 от 15 мая 2018 года // [Электронный ресурс] – URL: http://vsrf.ru/stor_pdf.php?id=1656622
- Постановление Арбитражного суда Западно-Сибирского округа от 3 октября 2018 г. по делу № А27-5719/2017 // [Электронный ресурс] – URL: https://www.sudact.ru/arbitral/doc/vsbEkDtFHc1Q/
- Указание Банка России от 13.05.2008 № 2008-У «О порядке расчета и доведения до заемщика - физического лица полной стоимости кредита» (Зарегистрировано в Минюсте РФ 29.05.2008 N 11772) // [Электронный ресурс] – URL: http://www.consultant.ru/document/cons_doc_LAW_77345/
- Абдурахманов Р. Р. Особенности прав и обязанностей сторон по кредитному договору / Р.Р. Абдурахманов // Юридические науки. – 2018. - №13 – С. 2-3
- Авагян, Г.Л. Деньги, кредит, банки: Учебное пособие / Г.Л. Авагян, Т.М. Ханина, Т.П. Носова. - М.: Магистр, НИЦ ИНФРА-М, 2019. - 416 c.
- Алексеева Д. Г. Банковское кредитование : учебник и практикум для бакалавриата и магистратуры / Д. Г. Алексеева, С. В. Пыхтин. - М. : Издательство Юрайт, 2018. - 128 с.
- Арутюнян А.А. Соответствие правовой конструкции кредитного договора потребностям предпринимательства / А.А. Арутюнян // Электронный научный журнал «Наука. Общество. Государство». - 2019. - Т.4. - № 3 - С. 59
- Балихина, Н.В. Финансы и кредит: Учебное пособие / Н.В. Балихина, М.Е. Косов. - М.: Юнити, 2018. - 256 c.
- Болвачев, А.И. Деньги, кредит, банки: Учебник / Е.А. Звонова, М.Ю. Богачева, А.И. Болвачев; Под ред. Е.А. Звонова. - М.: НИЦ ИНФРА-М, 2016. - 592 c.
- ВасюкинаМ.В. Что такое целевой кредит? / М.В. Васюкина // Новая наука: Стратегии и векторы развития. - 2018. - Т. 2. - № 2. - С. 222-224.
- ГалимоваГ.А. К вопросу о защите прав и интересов заемщика в кредитных договорах / Г.А. Галимова // Научно-практический электронный журнал Аллея Науки. - №5(21). - 2018.- С. 2
- Галицкая, С. В. Деньги, кредит, финансы: учеб. / С. В. Галицкая. - М.: Эксмо, 2016. - 456с.
- ГарифяновИ.Р. Место договора лизинга в системе гражданско – правовых договоров / И.Р. Гарифянов // Научно-практический электронный журнал Аллея Науки - №11(27). - 2018. – С. 3
- ГарскийА.И. К вопросу о правовой природе кредитного договора / А.И. Гарский // «Экономика и социум» - №8(39) - 2017 – С. 3-4
- Глотова, И.И. Финансы, денежное обращение и кредит: Учебник / И.И. Глотова. - Рн/Д: Феникс, 2015. - 538 c.
- Давиденко В.А. Анализ рентабельности предприятия в оценке эффективности его деятельности / В.А. Давиденко // Инновационная экономика: перспективы развития и совершенствования. - 2018. - № 2 (28). - С. 16-20.
- Деева, А.И. Финансы и кредит / А.И. Деева. - М.: КноРус, 2019. - 64 c.
- Деньги, кредит, банки : учеб. / под ред. Г. Н. Белоглазовой. – М.: Высшее образование, 2018.- 245с.
- Деньги, кредит, банки. Экспресс-курс : учеб.пособие / под ред. О. И. Лаврушина. – 3-е изд., перераб. и доп. – М. : КНОРУС, 2016.- 544 с.
- Ибрагимова Н.Б. Залог как обеспечительный правовой механизм в кредитовании / Н.Б. Ибрагимова // Научно-практический электронный журнал Аллея Науки. - №11(27). – 2018. – С. 85-87
- Ильин А.А. Виды кредитных договоров и их особенности / А.А. Ильин // Научный электронный журнал Меридиан. 2017. № 4 (9). С. 42-48.
- ИшембитоваГ.Г. К вопросу о деятельности микрофинансовых организаций и перспектив их развития в РФ / Г.Г. Ишембитова // Научно-практический журнал Аллея Науки. - №3(19). – 2018. С. 2
- Калистратов М.А. Потребительский кредит как элемент системы кредитных отношений с населением // Теория и практика общественного развития, №12, 2012. С. 13-16.
- Карали А.А. Особенности досрочного расторжения кредитного договора по инициативе заемщика / А.А. Карали // Научно-практический электронный журнал Аллея Науки - №11(27) – 2018. – С. 3
- Климович, В. П. Финансы, денежное обращение и кредит: учеб. / В. П. Климович. – 3-е изд., перераб. и доп. – М.: ИД «ФОРУМ»: ИНФРА-М, 2018. -456с.