ВВЕДЕНИЕ
Современная рыночная экономика характеризуется высоким уровнем конкуренции, что обуславливает необходимость постоянного повышения эффективности деятельности хозяйствующих субъектов. Коммерческая деятельность выступает важнейшим элементом функционирования любого предприятия, ориентированного на получение прибыли и удовлетворение потребностей потребителей. В условиях динамично изменяющейся внешней среды, экономической нестабильности и усиления конкурентного давления вопросы оценки и повышения эффективности коммерческой деятельности приобретают особую актуальность.
Актуальность темы исследования определяется рядом факторов. Во-первых, в условиях санкционного давления и трансформации логистических цепочек российские предприятия вынуждены адаптировать свои бизнес-модели и искать новые источники повышения эффективности. Во-вторых, процессы цифровизации экономики создают как новые возможности, так и новые вызовы для коммерческой деятельности, требуя пересмотра традиционных подходов к её организации и оценке. В-третьих, высокая волатильность рыночной конъюнктуры обуславливает потребность в оперативном мониторинге показателей эффективности для своевременного принятия управленческих решений.
Система показателей оценки эффективности коммерческой деятельности представляет собой инструмент, позволяющий комплексно охарактеризовать результаты хозяйствования и выявить резервы их улучшения. Грамотное применение данной системы обеспечивает возможность диагностики финансового состояния предприятия, выявления проблемных областей и обоснования направлений повышения эффективности. Особую значимость оценка эффективности приобретает для предприятий сферы услуг и торговли, характеризующихся высокой оборачиваемостью активов и чувствительностью к изменениям потребительского спроса.
Целью курсовой работы является исследование системы показателей оценки эффективности коммерческой деятельности и разработка направлений её повышения на примере конкретного предприятия.
Для достижения поставленной цели необходимо решить следующие задачи:
- раскрыть сущность и содержание коммерческой деятельности предприятия;
- систематизировать показатели оценки эффективности коммерческой деятельности и рассмотреть методы их расчёта;
- дать организационно-экономическую характеристику исследуемого предприятия;
- провести оценку эффективности коммерческой деятельности предприятия и разработать направления её повышения.
Объектом исследования является общество с ограниченной ответственностью «КОФЕ ЛАЙК» — компания, осуществляющая деятельность на российском рынке кофейного ритейла посредством развития франчайзинговой сети.
Предметом исследования выступает система показателей оценки эффективности коммерческой деятельности и методы их расчёта.
Теоретическую основу исследования составили труды отечественных учёных в области коммерческой деятельности, экономического анализа и финансового менеджмента: Ю.К. Баженова, Л.П. Дашкова, Г.Г. Иванова, И.М. Синяевой, А.М. Фридмана и других авторов.
Методологическую основу исследования составляют общенаучные методы познания: анализ и синтез, индукция и дедукция, сравнение и обобщение. В процессе исследования применялись методы экономического анализа: горизонтальный и вертикальный анализ, коэффициентный анализ, факторный анализ, а также методы оценки экономической эффективности инвестиционных проектов.
Информационной базой исследования послужили нормативные правовые акты Российской Федерации (Гражданский кодекс, Налоговый кодекс, федеральные законы о торговой деятельности и защите конкуренции), научные статьи в рецензируемых журналах за 2021–2025 гг., диссертационные исследования по теме работы, а также бухгалтерская (финансовая) отчётность ООО «КОФЕ ЛАЙК» за 2022–2024 гг.
Практическая значимость работы состоит в возможности применения разработанных рекомендаций по повышению эффективности коммерческой деятельности в практике управления исследуемым предприятием и другими организациями аналогичного профиля.
Структура курсовой работы обусловлена целью и задачами исследования. Работа состоит из введения, двух глав, заключения, списка использованных источников. Первая глава посвящена теоретическим основам оценки эффективности коммерческой деятельности. Вторая глава содержит практический анализ эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК» и разработку направлений её повышения.
Глава 1. Теоретические основы оценки эффективности коммерческой деятельности
1.1. Сущность и содержание коммерческой деятельности предприятия
Современная рыночная экономика характеризуется высокой степенью конкуренции между хозяйствующими субъектами, что обуславливает необходимость постоянного совершенствования механизмов ведения бизнеса. Коммерческая деятельность выступает ключевым элементом функционирования любого предприятия, ориентированного на получение прибыли. В условиях динамично изменяющейся внешней среды понимание сущности и содержания коммерческой деятельности приобретает особую значимость для обеспечения устойчивого развития организаций.
Термин «коммерция» происходит от латинского слова «commercium», что в переводе означает «торговля». Исторически коммерческая деятельность отождествлялась исключительно с торговыми операциями, однако в современных экономических условиях её содержание существенно расширилось[1]. Сегодня коммерческая деятельность охватывает широкий спектр операций, связанных с куплей-продажей товаров, организацией товародвижения, управлением запасами, формированием ассортимента и установлением хозяйственных связей.
Правовую основу осуществления коммерческой деятельности в Российской Федерации составляет Гражданский кодекс, который определяет предпринимательскую деятельность как самостоятельную, осуществляемую на свой риск деятельность, направленную на систематическое получение прибыли от пользования имуществом, продажи товаров, выполнения работ или оказания услуг[2]. При этом коммерческая деятельность представляет собой разновидность предпринимательской деятельности, связанную преимущественно со сферой обращения товаров и услуг.
Федеральный закон о торговой деятельности определяет торговую деятельность как вид предпринимательской деятельности, связанный с приобретением и продажей товаров[3]. Данное определение подчёркивает коммерческий характер торговой деятельности и её направленность на извлечение прибыли посредством товарообменных операций.
В научной литературе существуют различные подходы к определению сущности коммерческой деятельности. Комплексный анализ позволяет выделить несколько ключевых концептуальных подходов, представленных в таблице 1.
Таблица 1
Основные подходы к определению коммерческой деятельности
| Подход | Характеристика | Представители |
| Функциональный | Коммерческая деятельность как совокупность функций по организации купли-продажи товаров | Л.П. Дашков, Н.Ф. Солдатова |
| Системный | Коммерческая деятельность как система экономических отношений между субъектами рынка | Г.Г. Иванов, Е.С. Холин |
| Процессный | Коммерческая деятельность как непрерывный процесс товародвижения от производителя к потребителю | И.М. Синяева |
| Результативный | Коммерческая деятельность как деятельность, направленная на получение коммерческого эффекта | А.М. Фридман |
Источник: составлено автором по данным[4],[5],[6],[7].
Наиболее полным представляется интегративный подход, объединяющий элементы всех указанных концепций. В соответствии с ним коммерческая деятельность может быть определена как комплекс операций, обеспечивающих куплю-продажу товаров и услуг с целью удовлетворения спроса потребителей и получения прибыли хозяйствующим субъектом. Данное определение отражает как процессную, так и результативную составляющие коммерческой деятельности.
Субъектами коммерческой деятельности выступают юридические и физические лица, осуществляющие торговые операции в соответствии с действующим законодательством. К ним относятся производственные предприятия, оптовые и розничные торговые организации, посреднические структуры, а также индивидуальные предприниматели. Особую роль в современной экономике играют субъекты малого и среднего предпринимательства, которые обеспечивают значительную долю товарооборота и способствуют насыщению потребительского рынка[8].
Объектами коммерческой деятельности являются товары, работы и услуги, выступающие предметом торговых сделок. При этом товары могут быть классифицированы по различным основаниям: по назначению (потребительские и производственно-технические), по срокам использования (длительного и краткосрочного пользования), по характеру спроса (повседневного, периодического и редкого спроса) и иным критериям.
Содержание коммерческой деятельности раскрывается через её основные функции. Выделяют следующие ключевые функции коммерческой деятельности:
- закупочная функция — обеспечение предприятия необходимыми товарными ресурсами посредством установления хозяйственных связей с поставщиками;
- сбытовая функция — организация продажи товаров конечным потребителям или посредникам;
- транспортно-логистическая функция — обеспечение физического перемещения товаров от производителя к потребителю;
- складская функция — организация хранения товарных запасов и поддержание их оптимального уровня;
- информационная функция — сбор, обработка и анализ информации о состоянии рынка, потребительском спросе, конкурентах;
- рекламно-маркетинговая функция — продвижение товаров на рынке, формирование спроса и стимулирование сбыта.
Реализация указанных функций требует соблюдения определённых принципов организации коммерческой деятельности. К числу основополагающих принципов относятся:
- принцип экономической свободы, предполагающий самостоятельность хозяйствующих субъектов в выборе партнёров, ассортимента товаров, методов торговли;
- принцип взаимовыгодности, означающий ориентацию на достижение положительного результата для всех участников коммерческих отношений;
- принцип законности, требующий осуществления коммерческой деятельности в соответствии с нормами действующего законодательства;
- принцип адаптивности, предусматривающий способность коммерческой системы приспосабливаться к изменениям внешней среды;
- принцип эффективности, предполагающий достижение максимального результата при оптимальных затратах ресурсов.
Современная коммерческая деятельность осуществляется в условиях значительных трансформаций, обусловленных процессами цифровизации экономики. Развитие информационных технологий существенно изменило формы и методы ведения коммерческой деятельности, создав новые каналы взаимодействия с потребителями[9]. Электронная коммерция, омниканальные продажи, автоматизация бизнес-процессов становятся неотъемлемыми элементами коммерческой практики.
Исследователи отмечают, что цифровая трансформация розничной торговли приводит к формированию новых бизнес-моделей, основанных на интеграции онлайн- и офлайн-каналов продаж[10]. Гибридные модели торговли позволяют расширить охват целевой аудитории и повысить качество обслуживания потребителей.
Особую актуальность приобретает анализ влияния внешних факторов на коммерческую деятельность предприятий. Экономические кризисы, пандемия COVID-19, геополитическая нестабильность оказали существенное воздействие на условия функционирования торговых организаций[11]. В этих условиях возрастает значимость адаптивных механизмов управления коммерческой деятельностью.
Закупочная деятельность включает операции по выбору поставщиков, заключению договоров поставки, контролю качества и количества поступающих товаров, формированию товарных запасов. Эффективная организация закупок позволяет обеспечить бесперебойное снабжение предприятия товарами требуемого ассортимента при оптимальных затратах.
Сбытовая деятельность охватывает процессы реализации товаров потребителям, включая выбор каналов распределения, организацию торгового обслуживания, проведение рекламных мероприятий и стимулирование продаж. Качество сбытовой деятельности непосредственно влияет на объём выручки и уровень удовлетворённости покупателей.
Организационно-управленческая деятельность обеспечивает координацию всех элементов коммерческой системы, включая планирование, контроль, мотивацию персонала и принятие управленческих решений. Данный компонент носит интегрирующий характер и определяет общую эффективность коммерческой деятельности предприятия.
Виды коммерческой деятельности могут быть классифицированы по различным критериям. По масштабу деятельности выделяют оптовую и розничную торговлю. Оптовая торговля предполагает реализацию товаров крупными партиями для последующей перепродажи или профессионального использования. Розничная торговля ориентирована на конечных потребителей и осуществляется в небольших объёмах для личного, семейного или домашнего использования.
По формату торгового предприятия различают традиционную (магазинную) и внемагазинную торговлю. Внемагазинная торговля включает дистанционные продажи, торговлю через автоматы, разносную торговлю и иные формы, не предполагающие наличия стационарного торгового помещения. В последние годы наблюдается существенный рост электронной торговли, которая представляет собой разновидность дистанционной торговли с использованием информационно-телекоммуникационных сетей[12].
Конкурентная среда оказывает существенное влияние на условия осуществления коммерческой деятельности. Законодательство о защите конкуренции устанавливает правовые рамки взаимодействия хозяйствующих субъектов и запрещает недобросовестную конкуренцию[13]. Соблюдение антимонопольного законодательства является необходимым условием легитимного ведения коммерческой деятельности.
Важным аспектом содержания коммерческой деятельности является управление коммерческими рисками. К основным видам рисков в сфере коммерции относятся: ценовые риски, связанные с колебаниями рыночных цен; транспортные риски, возникающие при перемещении товаров; коммерческие риски, обусловленные возможностью невыполнения контрагентами договорных обязательств; валютные риски при осуществлении внешнеторговых операций. Эффективное управление рисками предполагает их идентификацию, оценку и разработку мероприятий по минимизации негативных последствий.
Значительное влияние на развитие коммерческой деятельности оказывают макроэкономические факторы. Анализ сценариев социально-экономического развития показывает, что в условиях санкционного давления и глобальной нестабильности предприятиям торговли необходимо формировать адаптивные стратегии, учитывающие высокую степень неопределённости внешней среды[14].
В условиях мобилизационной экономики розничная торговля выступает не только сектором потребительского рынка, но и драйвером технологического развития страны[15]. Торговые предприятия активно внедряют инновационные технологии, формируя спрос на высокотехнологичную продукцию и стимулируя развитие смежных отраслей.
Подводя итог рассмотрению сущности и содержания коммерческой деятельности, следует отметить её системный, многоаспектный характер. Коммерческая деятельность представляет собой совокупность операций по организации товародвижения, обеспечивающих удовлетворение потребительского спроса и получение прибыли хозяйствующим субъектом. Её содержание включает закупочную, сбытовую и организационно-управленческую деятельность, реализуемую в соответствии с принципами экономической свободы, взаимовыгодности, законности, адаптивности и эффективности.
Современные тенденции развития коммерческой деятельности обусловлены процессами цифровизации, изменением потребительского поведения и трансформацией внешней среды. В этих условиях успешность коммерческой деятельности определяется способностью предприятия адаптироваться к изменениям, внедрять инновационные технологии и обеспечивать высокое качество обслуживания потребителей. Понимание сущности и содержания коммерческой деятельности создаёт методологическую основу для разработки системы показателей оценки её эффективности, что является предметом рассмотрения следующего параграфа.
1.2. Система показателей оценки эффективности коммерческой деятельности: классификация и методы расчёта
Оценка эффективности коммерческой деятельности предприятия требует применения комплексной системы показателей, позволяющей всесторонне охарактеризовать результаты хозяйствования. Формирование такой системы базируется на принципах полноты, достоверности, сопоставимости и аналитичности информации, что обеспечивает возможность принятия обоснованных управленческих решений.
Понятие эффективности в экономической науке трактуется как соотношение полученного результата и затраченных ресурсов. Применительно к коммерческой деятельности эффективность отражает степень достижения поставленных целей при оптимальном использовании имеющихся ресурсов[16]. При этом следует разграничивать понятия «эффект» и «эффективность»: эффект представляет собой абсолютный результат деятельности, тогда как эффективность характеризует относительную величину, показывающую отдачу на единицу затрат.
Система показателей оценки эффективности коммерческой деятельности может быть структурирована по различным классификационным признакам. Наиболее распространённой является классификация по экономическому содержанию, в соответствии с которой выделяют следующие группы показателей: показатели рентабельности, показатели ликвидности, показатели финансовой устойчивости и показатели деловой активности[17].
Таблица 2
Классификация показателей оценки эффективности коммерческой деятельности
| Группа показателей | Экономическое содержание | Основные показатели |
| Показатели рентабельности | Характеризуют прибыльность деятельности и эффективность использования ресурсов | Рентабельность продаж, рентабельность собственного капитала, рентабельность активов |
| Показатели ликвидности | Отражают способность предприятия своевременно погашать обязательства | Коэффициент текущей ликвидности, коэффициент быстрой ликвидности, коэффициент абсолютной ликвидности |
| Показатели финансовой устойчивости | Характеризуют структуру капитала и степень финансовой независимости | Коэффициент автономии, коэффициент финансовой зависимости, коэффициент обеспеченности собственными средствами |
| Показатели деловой активности | Отражают интенсивность использования ресурсов и скорость их оборота | Оборачиваемость активов, оборачиваемость запасов, оборачиваемость дебиторской задолженности |
Источник: составлено автором по данным[18],[19].
Показатели рентабельности занимают центральное место в системе оценки эффективности коммерческой деятельности, поскольку отражают конечный финансовый результат хозяйствования. Рентабельность продаж (ROS — Return on Sales) определяется как отношение чистой прибыли к выручке от реализации и показывает долю прибыли в каждом рубле полученного дохода. Данный показатель характеризует ценовую политику предприятия и его способность контролировать издержки[20].
Рентабельность собственного капитала (ROE — Return on Equity) рассчитывается как отношение чистой прибыли к средней величине собственного капитала и отражает эффективность использования средств, принадлежащих собственникам предприятия. Высокое значение данного показателя свидетельствует об инвестиционной привлекательности организации и способности генерировать доход для акционеров.
Рентабельность активов (ROA — Return on Assets) определяется соотношением чистой прибыли и средней стоимости совокупных активов предприятия. Этот показатель демонстрирует эффективность использования всего имущества организации независимо от источников его формирования. Взаимосвязь показателей рентабельности может быть представлена с помощью модели Дюпона, позволяющей выявить факторы, влияющие на итоговую эффективность деятельности.
Анализ финансового состояния торговых предприятий показывает, что в 2021–2024 гг. наблюдалась существенная дифференциация показателей рентабельности в зависимости от масштаба и специализации бизнеса[21]. Крупные торговые сети демонстрировали более высокую устойчивость показателей, тогда как предприятия малого бизнеса характеризовались значительной волатильностью финансовых результатов.
Показатели ликвидности характеризуют способность предприятия трансформировать активы в денежные средства для погашения текущих обязательств. Коэффициент текущей ликвидности рассчитывается как отношение оборотных активов к краткосрочным обязательствам. Нормативное значение данного показателя составляет 1,5–2,0, что обеспечивает достаточный запас прочности для покрытия текущих обязательств[22].
Коэффициент быстрой ликвидности исключает из расчёта наименее ликвидную часть оборотных активов — запасы. Данный показатель более точно отражает платёжеспособность предприятия в краткосрочной перспективе. Оптимальное значение коэффициента находится в диапазоне 0,7–1,0.
Коэффициент абсолютной ликвидности определяется соотношением денежных средств и краткосрочных финансовых вложений к текущим обязательствам. Этот показатель характеризует долю обязательств, которая может быть погашена немедленно за счёт имеющихся денежных ресурсов. Рекомендуемое значение составляет не менее 0,2.
Для предприятий торговли особое значение имеет анализ ликвидности в разрезе товарных запасов, поскольку именно они составляют основную часть оборотных активов[23]. Избыточные запасы снижают ликвидность и увеличивают издержки хранения, тогда как недостаточный уровень запасов создаёт риски упущенных продаж.
Показатели финансовой устойчивости отражают структуру капитала предприятия и степень его зависимости от внешних источников финансирования. Коэффициент автономии (финансовой независимости) рассчитывается как отношение собственного капитала к валюте баланса и показывает долю активов, сформированных за счёт собственных средств. Минимально допустимое значение данного показателя составляет 0,5, что означает финансирование не менее половины активов за счёт собственного капитала.
Коэффициент финансовой зависимости является обратным показателем к коэффициенту автономии и характеризует объём активов, приходящийся на рубль собственного капитала. Рост данного показателя свидетельствует об увеличении доли заёмных средств в структуре финансирования.
Коэффициент обеспеченности собственными оборотными средствами отражает долю оборотных активов, финансируемых за счёт собственного капитала. Нормативное значение составляет не менее 0,1, однако для торговых предприятий, характеризующихся высокой оборачиваемостью активов, допускается более низкий уровень данного показателя.
Таблица 3
Методы расчёта основных показателей эффективности коммерческой деятельности
| Показатель | Формула расчёта | Нормативное значение |
| Рентабельность продаж (ROS) | Чистая прибыль / Выручка × 100% | > 5% |
| Рентабельность собственного капитала (ROE) | Чистая прибыль / Собственный капитал × 100% | > 15% |
| Рентабельность активов (ROA) | Чистая прибыль / Активы × 100% | > 10% |
| Коэффициент текущей ликвидности | Оборотные активы / Краткосрочные обязательства | 1,5–2,0 |
| Коэффициент автономии | Собственный капитал / Валюта баланса | ≥ 0,5 |
| Оборачиваемость активов | Выручка / Средняя стоимость активов | Рост в динамике |
Источник: составлено автором по данным[24],[25].
Показатели деловой активности характеризуют интенсивность использования ресурсов предприятия и скорость их оборота. Коэффициент оборачиваемости активов показывает, сколько рублей выручки генерирует каждый рубль, вложенный в активы. Высокое значение данного показателя свидетельствует об эффективном использовании имущества организации.
Оборачиваемость товарных запасов является ключевым показателем для предприятий торговли, поскольку отражает скорость реализации товаров. Ускорение оборачиваемости позволяет высвобождать денежные средства, вложенные в запасы, и направлять их на расширение деятельности или погашение обязательств[26].
Период оборота дебиторской задолженности характеризует среднюю продолжительность отсрочки платежа, предоставляемой покупателям. Сокращение данного периода способствует улучшению денежного потока и снижению риска невозврата средств. Для розничной торговли, где преобладают расчёты наличными или банковскими картами, этот показатель имеет меньшее значение по сравнению с оптовой торговлей.
Современные подходы к оценке эффективности коммерческой деятельности предполагают использование не только финансовых, но и нефинансовых показателей. Концепция сбалансированной системы показателей (Balanced Scorecard) включает четыре перспективы: финансы, клиенты, внутренние бизнес-процессы, обучение и развитие[27]. Такой подход позволяет учитывать стратегические цели организации и обеспечивать баланс между краткосрочными и долгосрочными результатами.
Цифровизация торговой отрасли обуславливает необходимость включения в систему оценки показателей эффективности электронной коммерции[28]. К таким показателям относятся: конверсия посетителей в покупателей, средний чек онлайн-заказа, стоимость привлечения клиента, показатель удержания клиентов и другие метрики, специфичные для цифровых каналов продаж.
Методология оценки эффективности коммерческой деятельности включает несколько последовательных этапов. На первом этапе осуществляется сбор исходной информации на основе данных бухгалтерской (финансовой) отчётности, управленческого учёта и внешних источников. Второй этап предполагает расчёт системы показателей по установленным формулам. Третий этап включает анализ полученных значений в сравнении с нормативами, плановыми показателями и данными предшествующих периодов. Заключительный этап направлен на формулирование выводов и разработку рекомендаций по повышению эффективности деятельности.
Важным аспектом методологии является учёт отраслевой специфики при интерпретации показателей. Торговые предприятия характеризуются относительно низкой рентабельностью продаж при высокой оборачиваемости активов, что обеспечивает приемлемый уровень доходности на вложенный капитал[29]. Прямое сравнение показателей торговых и производственных предприятий без учёта этой специфики может привести к некорректным выводам.
Применение факторного анализа позволяет выявить причины изменения результативных показателей и определить вклад отдельных факторов в общую динамику эффективности. Метод цепных подстановок, интегральный метод и логарифмический метод факторного анализа широко используются для декомпозиции показателей рентабельности и оборачиваемости[30].
Современные информационные технологии существенно расширяют возможности анализа эффективности коммерческой деятельности. Применение методов машинного обучения и анализа больших данных позволяет выявлять скрытые закономерности и прогнозировать динамику показателей с высокой точностью[31]. Автоматизация сбора и обработки данных обеспечивает оперативность принятия управленческих решений.
В условиях экономической нестабильности особую значимость приобретает мониторинг показателей в режиме реального времени. Предприятия торговли, функционирующие в динамичной конкурентной среде, нуждаются в системах раннего предупреждения, сигнализирующих о негативных тенденциях в финансовом состоянии[32].
Таким образом, система показателей оценки эффективности коммерческой деятельности представляет собой совокупность взаимосвязанных индикаторов, характеризующих различные аспекты функционирования предприятия. Комплексный подход к оценке предполагает использование показателей рентабельности, ликвидности, финансовой устойчивости и деловой активности в их взаимосвязи. Методология расчёта и анализа показателей должна учитывать отраслевую специфику торговых предприятий и современные тенденции цифровизации экономики. Практическое применение рассмотренной системы показателей для оценки эффективности коммерческой деятельности конкретного предприятия представлено во второй главе настоящей работы.
Глава 2. Анализ эффективности коммерческой деятельности предприятия (на примере ООО «КОФЕ ЛАЙК»)
2.1. Организационно-экономическая характеристика предприятия и анализ показателей его коммерческой деятельности
Объектом исследования в настоящей работе выступает общество с ограниченной ответственностью «КОФЕ ЛАЙК» (ООО «КОФЕ ЛАЙК»), осуществляющее деятельность на российском рынке кофейного ритейла. Компания зарегистрирована в 2013 г. и за более чем десятилетний период функционирования зарекомендовала себя как успешный участник рынка франчайзинговых кофейных сетей. Основные регистрационные данные предприятия: ИНН 1832114280, ОГРН 1131832006778. Юридический адрес организации расположен в г. Москве. Организационно-правовая форма — общество с ограниченной ответственностью, что соответствует положениям Гражданского кодекса Российской Федерации о хозяйственных обществах[33].
Уставный капитал ООО «КОФЕ ЛАЙК» на 100% принадлежит АО «КОФЕ БУДУЩЕГО», что свидетельствует о вхождении предприятия в состав более крупной корпоративной структуры. Такая форма организации бизнеса позволяет консолидировать ресурсы и обеспечивать единую стратегию развития франчайзинговой сети.
Основным видом деятельности предприятия согласно Общероссийскому классификатору видов экономической деятельности (ОКВЭД 2) является код 82.99 — деятельность по предоставлению прочих вспомогательных услуг для бизнеса, не включённая в другие группировки. Данный код отражает специфику бизнес-модели компании, ориентированной на поддержку и развитие франчайзинговой сети кофеен.
Организационная структура управления ООО «КОФЕ ЛАЙК» представлена на рисунке 2.
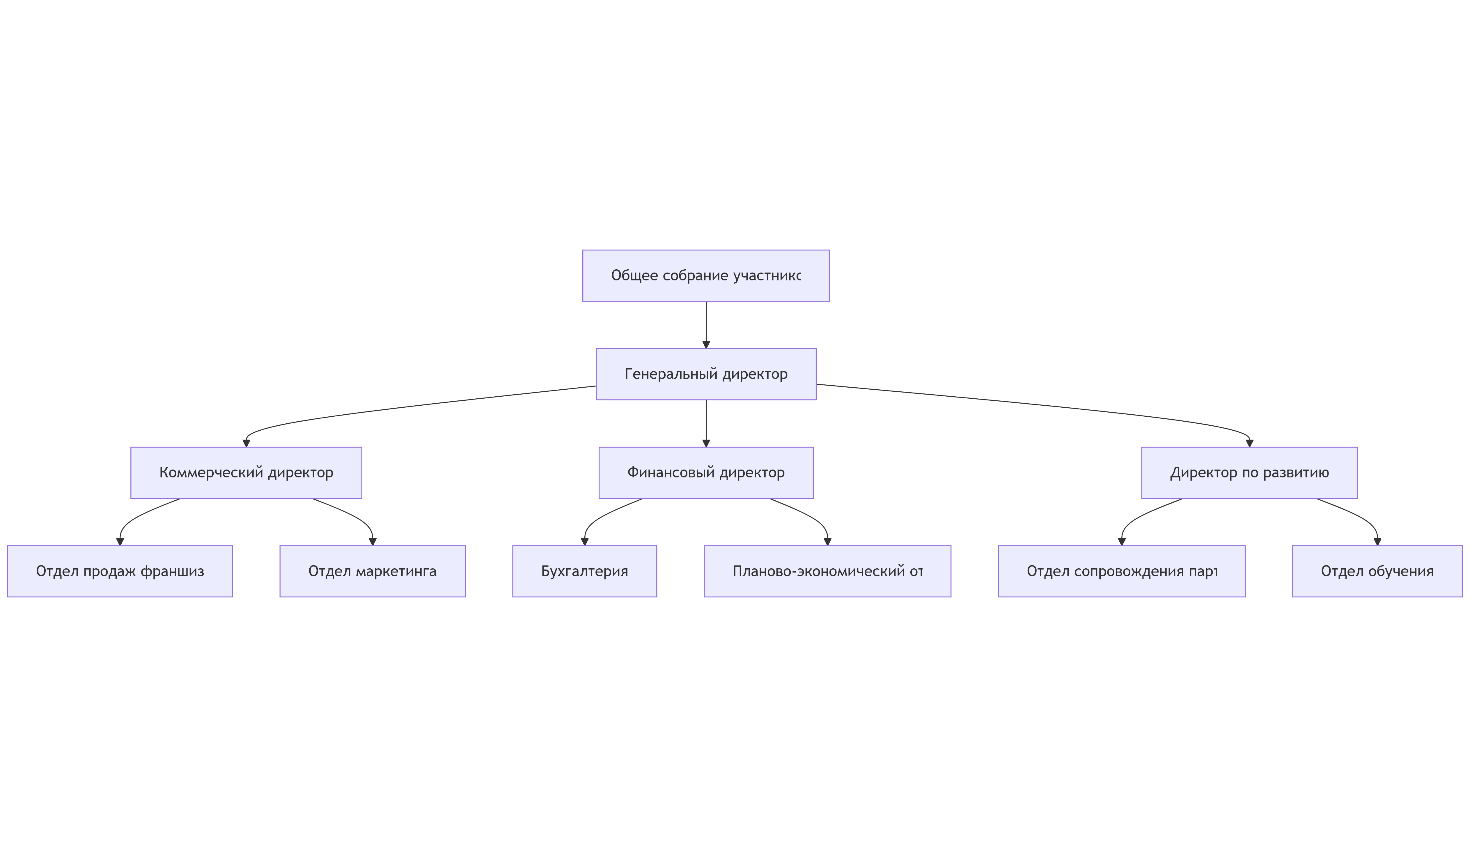
Рисунок 2 — Организационная структура управления ООО «КОФЕ ЛАЙК»
Организационная структура предприятия построена по линейно-функциональному принципу, что является типичным для компаний среднего размера. Высшим органом управления является общее собрание участников, текущее руководство осуществляет генеральный директор. Функциональные направления деятельности распределены между коммерческим директором, финансовым директором и директором по развитию.
Среднесписочная численность персонала ООО «КОФЕ ЛАЙК» по состоянию на конец 2024 г. составляет 62 человека. Динамика численности работников за анализируемый период представлена в таблице 4.
Таблица 4
Динамика численности персонала ООО «КОФЕ ЛАЙК» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Изменение 2024/2022, чел. | Темп роста, % |
| Среднесписочная численность персонала, чел. | 56 | 59 | 62 | +6 | 110,7 |
Источник: составлено автором по данным[34].
Анализ данных таблицы 4 свидетельствует о положительной динамике численности персонала: за три года штат увеличился на 6 человек, или на 10,7%. Рост численности работников обусловлен расширением деятельности компании и увеличением количества франчайзинговых точек, требующих сопровождения со стороны управляющей компании.
Бизнес-модель ООО «КОФЕ ЛАЙК» основана на развитии сети кофеен формата «кофе с собой» посредством франчайзинга. Компания предоставляет партнёрам-франчайзи право использования торговой марки, технологий приготовления напитков, стандартов обслуживания и маркетинговой поддержки. Такая модель позволяет обеспечивать масштабирование бизнеса при относительно невысоких капитальных затратах.
Основные экономические показатели деятельности ООО «КОФЕ ЛАЙК» за 2022–2024 гг. представлены в таблице 5.
Таблица 5
Основные экономические показатели деятельности ООО «КОФЕ ЛАЙК» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Изменение 2024/2022 | Темп роста, % |
| Выручка, млн руб. | 228 | 298 | 376 | +148 | 164,9 |
| Себестоимость продаж, млн руб. | 89 | 124 | 198 | +109 | 222,5 |
| Валовая прибыль, млн руб. | 139 | 174 | 178 | +39 | 128,1 |
| Чистая прибыль, млн руб. | 116 | 145 | 140 | +24 | 120,7 |
| Совокупные активы, млн руб. | 137 | 190 | 230 | +93 | 167,9 |
| Собственный капитал, млн руб. | 137 | 153 | 206 | +69 | 150,4 |
| Среднесписочная численность, чел. | 56 | 59 | 62 | +6 | 110,7 |
| Производительность труда, млн руб./чел. | 4,07 | 5,05 | 6,06 | +1,99 | 148,9 |
Источник: составлено автором по данным[35].
Анализ данных таблицы 5 позволяет сделать следующие выводы о динамике экономических показателей предприятия. Выручка ООО «КОФЕ ЛАЙК» за анализируемый период демонстрирует устойчивый рост: с 228 млн руб. в 2022 г. до 376 млн руб. в 2024 г., что составляет увеличение на 148 млн руб., или на 64,9%. Среднегодовой темп прироста выручки составил около 28%, что существенно превышает среднеотраслевые показатели и свидетельствует об успешной реализации стратегии развития компании.
Себестоимость продаж увеличилась более чем в два раза — с 89 млн руб. до 198 млн руб., темп роста составил 222,5%. Опережающий рост себестоимости по сравнению с выручкой обусловлен расширением операционной деятельности, увеличением затрат на поддержку франчайзинговой сети и ростом цен на расходные материалы в 2023–2024 гг. Валовая прибыль выросла на 39 млн руб., или на 28,1%, достигнув 178 млн руб. в 2024 г. Замедление темпов роста валовой прибыли по сравнению с выручкой свидетельствует о снижении валовой рентабельности, что требует внимания со стороны менеджмента. Чистая прибыль предприятия характеризуется неоднородной динамикой: рост с 116 млн руб. в 2022 г. до 145 млн руб. в 2023 г. сменился снижением до 140 млн руб. в 2024 г. Тем не менее за трёхлетний период чистая прибыль увеличилась на 24 млн руб., или на 20,7%. Снижение чистой прибыли в 2024 г. при росте выручки указывает на необходимость оптимизации затрат и повышения операционной эффективности. Совокупные активы предприятия увеличились с 137 млн руб. до 230 млн руб., темп роста составил 167,9%. Рост активов обеспечен как увеличением собственного капитала, так и привлечением заёмных средств для финансирования расширения деятельности. Собственный капитал вырос на 69 млн руб., или на 50,4%, что свидетельствует о реинвестировании прибыли в развитие бизнеса. Высокий уровень собственного капитала обеспечивает финансовую устойчивость предприятия и независимость от внешних источников финансирования.
Производительность труда, рассчитанная как отношение выручки к среднесписочной численности персонала, выросла с 4,07 млн руб. на человека в 2022 г. до 6,06 млн руб. в 2024 г. Темп роста производительности труда (148,9%) опережает темп роста численности персонала (110,7%), что свидетельствует об интенсивном характере развития предприятия[36].
Динамика основных экономических показателей наглядно представлена на рисунке 3.
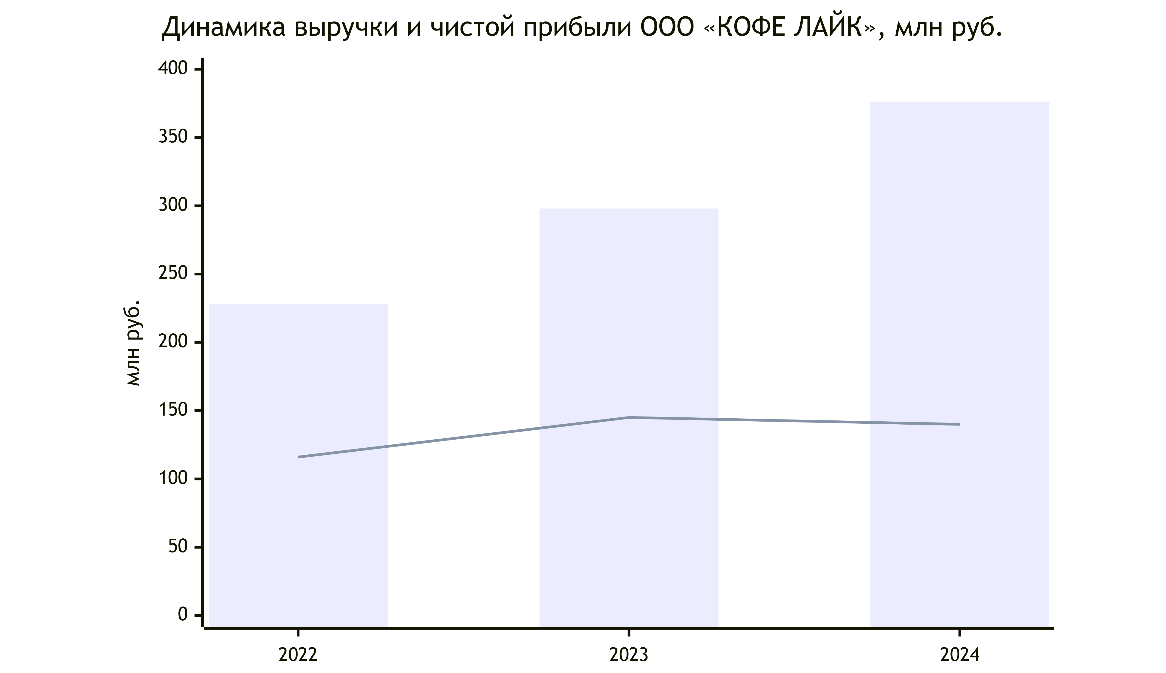
Рисунок 2 — Динамика выручки и чистой прибыли ООО «КОФЕ ЛАЙК» за 2022–2024 гг.
Источник: составлено автором по данным[37].
Анализ структуры активов показывает преобладание оборотных активов, что характерно для предприятий сферы услуг и торговли. Основную долю оборотных активов составляют денежные средства и дебиторская задолженность франчайзи по роялти и паушальным взносам.
Внешняя среда функционирования ООО «КОФЕ ЛАЙК» характеризуется высоким уровнем конкуренции на рынке кофейного ритейла. Основными конкурентами выступают как крупные федеральные сети, так и локальные игроки, развивающие собственные франчайзинговые программы[38]. Конкурентными преимуществами компании являются узнаваемый бренд, отработанные бизнес-процессы и комплексная система поддержки партнёров.
Таким образом, ООО «КОФЕ ЛАЙК» представляет собой динамично развивающееся предприятие, демонстрирующее устойчивый рост основных экономических показателей. За период 2022–2024 гг. выручка увеличилась на 64,9%, активы — на 67,9%, производительность труда — на 48,9%. Вместе с тем наблюдается опережающий рост себестоимости и снижение чистой прибыли в 2024 г., что требует детального анализа показателей эффективности коммерческой деятельности, представленного в следующем параграфе.
2.2. Оценка эффективности коммерческой деятельности и направления её повышения
Оценка эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК» проведена на основе системы показателей, рассмотренных в теоретической части исследования. Информационной базой анализа послужила бухгалтерская (финансовая) отчётность предприятия за 2022–2024 гг. Анализ показателей рентабельности позволяет оценить прибыльность деятельности предприятия и эффективность использования различных видов ресурсов. Результаты расчёта показателей рентабельности ООО «КОФЕ ЛАЙК» представлены в таблице 6.
Таблица 6
Показатели рентабельности ООО «КОФЕ ЛАЙК» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Изменение, п.п. |
| Рентабельность продаж (ROS), % | 50,9 | 48,7 | 37,2 | –13,7 |
| Рентабельность собственного капитала (ROE), % | 84,7 | 94,8 | 68,0 | –16,7 |
| Рентабельность активов (ROA), % | 84,7 | 76,3 | 60,9 | –23,8 |
| Валовая рентабельность, % | 61,0 | 58,4 | 47,3 | –13,7 |
Источник: составлено автором по данным[39].
Анализ данных таблицы 6 свидетельствует о негативной динамике показателей рентабельности в 2024 г. Рентабельность продаж снизилась с 50,9% в 2022 г. до 37,2% в 2024 г., что означает сокращение доли прибыли в каждом рубле выручки на 13,7 процентных пункта. Причиной снижения является опережающий рост себестоимости по сравнению с выручкой.
Рентабельность собственного капитала демонстрирует аналогичную тенденцию: снижение с 84,7% в 2022 г. до 68,0% в 2024 г. Несмотря на то что данный показатель остаётся на высоком уровне, превышающем среднеотраслевые значения, его отрицательная динамика требует внимания со стороны менеджмента.
Рентабельность активов снизилась с 84,7% до 60,9%, что свидетельствует о менее эффективном использовании имущества предприятия. Данная тенденция обусловлена ростом активов (на 67,9%) при менее значительном увеличении чистой прибыли (на 20,7%).
Показатели ликвидности и финансовой устойчивости ООО «КОФЕ ЛАЙК» представлены в таблице 7.
Таблица 7
Показатели ликвидности и финансовой устойчивости ООО «КОФЕ ЛАЙК» за 2022–2024 гг.
| Показатель | Норматив | 2022 г. | 2023 г. | 2024 г. |
| Коэффициент текущей ликвидности | 1,5–2,0 | 7,8 | 3,5 | 4,0 |
| Коэффициент быстрой ликвидности | 0,7–1,0 | 7,5 | 3,3 | 3,8 |
| Коэффициент абсолютной ликвидности | ≥ 0,2 | 5,2 | 2,1 | 2,5 |
| Коэффициент автономии | ≥ 0,5 | 0,93 | 0,81 | 0,90 |
| Коэффициент обеспеченности СОС | ≥ 0,1 | 0,87 | 0,71 | 0,75 |
Источник: составлено автором по данным[40].
Коэффициент текущей ликвидности существенно превышает нормативное значение (1,5–2,0), составляя 4,0 в 2024 г. С одной стороны, это свидетельствует о высокой платёжеспособности предприятия, с другой — может указывать на неэффективное использование оборотных активов и избыточный уровень денежных средств. Коэффициент автономии находится на высоком уровне (0,90 в 2024 г.), что свидетельствует о финансовой независимости предприятия от внешних источников финансирования. Доля собственного капитала в структуре пассивов составляет 90%, что существенно превышает минимальный норматив (0,5). Обобщённая оценка эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК» представлена в таблице 8.
Таблица 8
Обобщённая оценка эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК»
| Группа показателей | Оценка | Характеристика |
| Рентабельность | Удовлетворительно | Снижение показателей при сохранении прибыльности |
| Ликвидность | Отлично | Значительное превышение нормативов |
| Финансовая устойчивость | Отлично | Высокая финансовая независимость |
| Деловая активность | Хорошо | Рост выручки и производительности труда |
Источник: составлено автором.
Проведённый анализ позволяет выделить следующие ключевые проблемы в коммерческой деятельности ООО «КОФЕ ЛАЙК»:
1) снижение показателей рентабельности при росте выручки, что свидетельствует об опережающем росте затрат;
2) недостаточная автоматизация бизнес-процессов по работе с франчайзи, приводящая к высоким трудозатратам;
3) отсутствие единой информационной системы учёта взаимодействия с партнёрами, затрудняющее контроль и аналитику.
Для повышения эффективности коммерческой деятельности предлагается внедрение CRM-системы (Customer Relationship Management), ориентированной на автоматизацию процессов взаимодействия с франчайзи. Данное мероприятие позволит оптимизировать работу отделов продаж франшиз и сопровождения партнёров, повысить конверсию потенциальных франчайзи в действующих партнёров и обеспечить своевременный контроль поступления роялти-платежей.
Внедрение CRM-системы предполагает реализацию следующих функциональных модулей:
- модуль управления воронкой продаж франшиз (учёт лидов, этапов переговоров, конверсии);
- модуль сопровождения действующих франчайзи (контроль выполнения стандартов, обратная связь);
- модуль финансового контроля (мониторинг роялти-платежей, автоматические напоминания);
- модуль аналитики и отчётности (дашборды, прогнозирование, KPI).
Расчёт экономической эффективности внедрения CRM-системы основан на сопоставлении затрат на реализацию проекта и ожидаемых экономических эффектов. Исходные данные для расчёта представлены в таблице 9.
Таблица 9
Исходные данные для расчёта экономической эффективности внедрения CRM-системы
| Статья затрат / параметр | Значение |
| Затраты на лицензии CRM-системы, тыс. руб. | 450 |
| Затраты на внедрение и настройку, тыс. руб. | 380 |
| Затраты на обучение персонала, тыс. руб. | 120 |
| Затраты на интеграцию с учётными системами, тыс. руб. | 200 |
| Ежегодные затраты на техническую поддержку, тыс. руб. | 180 |
| Ежегодные затраты на обновление лицензий, тыс. руб. | 90 |
| Численность отдела сопровождения франчайзи, чел. | 8 |
| Среднемесячная заработная плата специалиста, тыс. руб. | 85 |
| Коэффициент сокращения трудозатрат | 0,25 |
| Текущее количество новых франчайзи в год, ед. | 45 |
| Средний паушальный взнос, тыс. руб. | 650 |
| Прирост конверсии продаж франшиз | 0,15 |
| Текущий уровень просроченных роялти, тыс. руб./год | 3 200 |
| Коэффициент снижения просроченной задолженности | 0,40 |
Общие затраты на внедрение CRM-системы включают единовременные и ежегодные расходы. Единовременные затраты рассчитываются по формуле:
где З_единовр — единовременные затраты, тыс. руб.;
З_лиц — затраты на лицензии программного обеспечения, тыс. руб.;
З_внедр — затраты на внедрение и настройку системы, тыс. руб.;
З_обуч — затраты на обучение персонала, тыс. руб.;
З_инт — затраты на интеграцию с существующими системами, тыс. руб.
Подставляя значения из таблицы 9, получаем:
З_единовр = 450 + 380 + 120 + 200 = 1 150 тыс. руб.
Ежегодные затраты на поддержку и сопровождение CRM-системы составляют:
где З_год — ежегодные затраты, тыс. руб.;
З_подд — затраты на техническую поддержку, тыс. руб.;
З_обн — затраты на обновление лицензий, тыс. руб.
З_год = 180 + 90 = 270 тыс. руб.
Экономический эффект от внедрения CRM-системы формируется за счёт нескольких источников.
1. Экономия трудозатрат на сопровождение франчайзи. Автоматизация рутинных операций позволяет сократить время работы специалистов отдела сопровождения на 25%. При среднемесячной заработной плате специалиста 85 тыс. руб. и численности отдела 8 человек экономия составит:
где Э_труд — экономия трудозатрат, тыс. руб./год;
ЗП_ср — среднемесячная заработная плата, тыс. руб.;
Ч — численность сотрудников, чел.;
К_сокр — коэффициент сокращения трудозатрат;
К_страх — коэффициент страховых взносов (0,302).
Э_труд = 85 × 8 × 0,25 × 12 × 1,302 = 2 659,3 тыс. руб./год
2. Дополнительная выручка от повышения конверсии продаж франшиз. Внедрение CRM-системы позволяет увеличить конверсию потенциальных франчайзи в действующих партнёров на 15% за счёт своевременной обработки заявок и системной работы с воронкой продаж. При текущем количестве новых франчайзи 45 в год и среднем паушальном взносе 650 тыс. руб. дополнительная выручка составит:
где В_доп — дополнительная выручка, тыс. руб./год;
N_тек — текущее количество новых франчайзи в год, ед.;
К_прир — коэффициент прироста конверсии;
ПВ_ср — средний паушальный взнос, тыс. руб.
В_доп = 45 × 0,15 × 650 = 4 387,5 тыс. руб./год
3. Сокращение потерь от просроченной дебиторской задолженности по роялти. Автоматический мониторинг платежей и система напоминаний позволяют снизить просроченную задолженность на 40%. При текущем уровне просроченных роялти 3 200 тыс. руб. в год экономия составит:
где Э_дз — экономия от снижения просроченной задолженности, тыс. руб./год;
ДЗ_проср — текущий уровень просроченной задолженности, тыс. руб.;
К_сниж — коэффициент снижения просроченной задолженности.
Э_дз = 3 200 × 0,40 = 1 280 тыс. руб./год
Совокупный годовой экономический эффект от внедрения CRM-системы рассчитывается по формуле:
где Э_год — годовой экономический эффект, тыс. руб.;
R_прод — рентабельность продаж (для расчёта прибыли от дополнительной выручки).
Принимая рентабельность продаж на уровне 37,2% (значение 2024 г.), получаем:
Э_год = 2 659,3 + 4 387,5 × 0,372 + 1 280 = 2 659,3 + 1 632,1 + 1 280 = 5 571,4 тыс. руб.
Чистый годовой экономический эффект с учётом ежегодных затрат на поддержку системы:
ЧЭ_год = 5 571,4 — 270 = 5 301,4 тыс. руб.
Срок окупаемости инвестиций в CRM-систему определяется по формуле:
где Т_ок — срок окупаемости, лет.
Т_ок = 1 150 / 5 301,4 = 0,22 года ≈ 2,6 месяца
Для оценки эффективности инвестиций рассчитаем показатель чистой приведённой стоимости (NPV) за 3 года реализации проекта при ставке дисконтирования 15%:
где r — ставка дисконтирования;
t — год реализации проекта.
NPV = —1 150 + 5 301,4/1,15 + 5 301,4/1,15² + 5 301,4/1,15³
NPV = —1 150 + 4 610,1 + 4 008,8 + 3 486,0 = 10 954,9 тыс. руб.
Индекс рентабельности инвестиций (PI) рассчитывается по формуле:
PI = (10 954,9 + 1 150) / 1 150 = 10,5
Результаты расчёта экономической эффективности внедрения CRM-системы обобщены в таблице 10.
Таблица 10
Показатели экономической эффективности внедрения CRM-системы
| Показатель | Значение |
| Единовременные затраты, тыс. руб. | 1 150,0 |
| Ежегодные затраты, тыс. руб. | 270,0 |
| Экономия трудозатрат, тыс. руб./год | 2 659,3 |
| Прибыль от дополнительной выручки, тыс. руб./год | 1 632,1 |
| Экономия от снижения просроченной ДЗ, тыс. руб./год | 1 280,0 |
| Совокупный годовой эффект, тыс. руб. | 5 571,4 |
| Чистый годовой эффект, тыс. руб. | 5 301,4 |
| Срок окупаемости, мес. | 2,6 |
| NPV (3 года, r=15%), тыс. руб. | 10 954,9 |
| Индекс рентабельности (PI) | 10,5 |
Источник: составлено автором.
Полученные результаты свидетельствуют о высокой экономической эффективности предлагаемого мероприятия. Срок окупаемости составляет менее 3 месяцев, что является отличным показателем для IT-проектов. Положительное значение NPV (10 954,9 тыс. руб.) подтверждает целесообразность инвестиций. Индекс рентабельности PI = 10,5 означает, что на каждый вложенный рубль предприятие получит 10,5 руб. чистого дисконтированного дохода за трёхлетний период.
Прогнозное влияние внедрения CRM-системы на показатели эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК» представлено в таблице 11.
Таблица 11
Прогнозное влияние внедрения CRM-системы на показатели эффективности ООО «КОФЕ ЛАЙК»
| Показатель | 2024 г. (факт) | 2025 г. (прогноз) | Изменение |
| Выручка, млн руб. | 376,0 | 380,4 | +4,4 |
| Чистая прибыль, млн руб. | 140,0 | 145,3 | +5,3 |
| Рентабельность продаж, % | 37,2 | 38,6 | +1,4 п.п. |
| Производительность труда, млн руб./чел. | 6,06 | 6,14 | +0,08 |
Источник: составлено автором.
Таким образом, проведённый анализ эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК» выявил негативную тенденцию снижения показателей рентабельности при сохранении высокого уровня ликвидности и финансовой устойчивости. Для повышения эффективности деятельности предложено мероприятие по внедрению CRM-системы, расчёт экономической эффективности которого подтвердил целесообразность его реализации. Срок окупаемости проекта составляет 2,6 месяца, NPV за 3 года — 10 954,9 тыс. руб., индекс рентабельности — 10,5. Реализация предложенного мероприятия позволит повысить рентабельность продаж на 1,4 п.п. и обеспечить рост чистой прибыли на 3,8%.
ЗАКЛЮЧЕНИЕ
Коммерческая деятельность представляет собой совокупность операций по организации товародвижения, обеспечивающих удовлетворение потребительского спроса и получение прибыли хозяйствующим субъектом. Её содержание включает закупочную, сбытовую и организационно-управленческую деятельность, реализуемую в соответствии с принципами экономической свободы, взаимовыгодности, законности, адаптивности и эффективности. В научной литературе выделяют функциональный, системный, процессный и результативный подходы к определению коммерческой деятельности, при этом наиболее полным является интегративный подход, объединяющий элементы всех указанных концепций. Современные тенденции развития коммерческой деятельности обусловлены процессами цифровизации, изменением потребительского поведения и трансформацией внешней среды.
Система показателей оценки эффективности коммерческой деятельности включает четыре основные группы: показатели рентабельности, характеризующие прибыльность деятельности; показатели ликвидности, отражающие платёжеспособность предприятия; показатели финансовой устойчивости, определяющие степень финансовой независимости; показатели деловой активности, демонстрирующие интенсивность использования ресурсов. Ключевыми показателями рентабельности являются рентабельность продаж (ROS), рентабельность собственного капитала (ROE) и рентабельность активов (ROA). Методология оценки эффективности предполагает расчёт показателей по установленным формулам, их сравнение с нормативами и данными предшествующих периодов, а также учёт отраслевой специфики при интерпретации результатов.
ООО «КОФЕ ЛАЙК» — динамично развивающееся предприятие, функционирующее на российском рынке кофейного ритейла с 2013 г. Компания реализует франчайзинговую бизнес-модель, предоставляя партнёрам право использования торговой марки, технологий и стандартов обслуживания.
Оценка эффективности коммерческой деятельности ООО «КОФЕ ЛАЙК» выявила негативную тенденцию снижения показателей рентабельности: рентабельность продаж сократилась с 50,9% до 37,2% (на 13,7 п.п.), рентабельность собственного капитала — с 84,7% до 68,0% (на 16,7 п.п.), рентабельность активов — с 84,7% до 60,9% (на 23,8 п.п.). При этом показатели ликвидности и финансовой устойчивости существенно превышают нормативные значения: коэффициент текущей ликвидности составляет 4,0 (при норме 1,5–2,0), коэффициент автономии — 0,90 (при норме 0,5). Для повышения эффективности коммерческой деятельности предложено мероприятие по внедрению CRM-системы, ориентированной на автоматизацию процессов взаимодействия с франчайзи.
Расчёт экономической эффективности внедрения CRM-системы показал высокую целесообразность реализации данного мероприятия. Единовременные затраты на внедрение составляют 1 150 тыс. руб., ежегодные затраты на поддержку — 270 тыс. руб. Совокупный годовой экономический эффект формируется за счёт экономии трудозатрат (2 659,3 тыс. руб.), прибыли от дополнительной выручки вследствие роста конверсии продаж франшиз (1 632,1 тыс. руб.) и сокращения просроченной дебиторской задолженности по роялти (1 280,0 тыс. руб.) и составляет 5 571,4 тыс. руб. Срок окупаемости проекта — 2,6 месяца, чистая приведённая стоимость (NPV) за три года при ставке дисконтирования 15% — 10 954,9 тыс. руб., индекс рентабельности (PI) — 10,5. Реализация мероприятия позволит повысить рентабельность продаж на 1,4 п.п. и обеспечить рост чистой прибыли на 3,8%.
Таким образом, цель курсовой работы достигнута, поставленные задачи решены. Полученные результаты могут быть использованы в практической деятельности ООО «КОФЕ ЛАЙК» и других предприятий, реализующих франчайзинговую бизнес-модель.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
- Нормативно-правовые акты
- Гражданский кодекс Российской Федерации (часть первая) : Федер. закон от 30 нояб. 1994 г. № 51-ФЗ : (ред. от 31.07.2025) // Собрание законодательства Российской Федерации. — 1994. — № 32. — Ст. 3301.
- Гражданский кодекс Российской Федерации (часть вторая) : Федер. закон от 26 янв. 1996 г. № 14-ФЗ : (ред. от 24.06.2025) // Собрание законодательства Российской Федерации. — 1996. — № 5. — Ст. 410.
- Налоговый кодекс Российской Федерации (часть вторая) : Федер. закон от 5 авг. 2000 г. № 117-ФЗ : (ред. от 28.11.2025) // Собрание законодательства Российской Федерации. — 2000. — № 32. — Ст. 3340.
- О защите конкуренции : Федер. закон от 26 июля 2006 г. № 135-ФЗ : (ред. от 24.06.2025) // Собрание законодательства Российской Федерации. — 2006. — № 31 (ч. 1). — Ст. 3434.
- Об основах государственного регулирования торговой деятельности в Российской Федерации : Федер. закон от 28 дек. 2009 г. № 381-ФЗ : (ред. от 31.07.2025) // Собрание законодательства Российской Федерации. — 2010. — № 1. — Ст. 2.
- Литература
- Акчурина, А. М. Современные методы оптимизации структуры оборотного капитала и повышения эффективности его использования / А. М. Акчурина, Г. М. Ибрагимова, Р. Р. Лайков // Экономика и управление: научно-практический журнал. — 2024. — № 2 (176). — С. 131–136.
- Афанасьев, А. А. Прогноз значений основных показателей внешней торговли в условиях формирования ограниченно открытой экономики России / А. А. Афанасьев // Экономические отношения. — 2022. — Т. 12, № 4. — С. 635–650.
- Афанасьев, М. О. Методы управления дебиторской и кредиторской задолженностью коммерческой организации / М. О. Афанасьев, Т. И. Буянова // Экономика и бизнес: теория и практика. — 2023. — № 12-1 (106). — С. 16–19.
- Баженов, Ю. К. Коммерческая деятельность : учебник / Ю. К. Баженов, А. Ю. Баженов ; под ред. Л. П. Дашкова. — 3-е изд. — Москва : Дашков и К°, 2023. — 286 с. — ISBN 978-5-394-05388-7.
- Березин, Д. С. Факторный анализ рентабельности: кейс строительной компании / Д. С. Березин, Р. Ю. Левченко // Экономика и бизнес: теория и практика. — 2025. — Т. 1-1, № 119. — С. 49–54.
- Валеева, Ю. С. Развитие услуг розничных торговых сетей: теория, методология, практика : автореф. дис. ... д-ра экон. наук : 5.2.3 / Валеева Юлия Сергеевна. — Красноярск, 2022. — 40 с.
- Веремеенко, О. С. Совершенствование механизма повышения эффективности услуг розничной торговли на рынке продовольственных товаров : дис. ... канд. экон. наук : 5.2.3 / Веремеенко Ольга Сергеевна. — Красноярск, 2023. — 285 с.
- Веремеенко, О. С. Цифровизация ритейла как фактор достижения технологического лидерства в сфере торговли / О. С. Веремеенко, О. А. Яброва [и др.] // Экономика, предпринимательство и право. — 2025. — Т. 15, № 11. — С. 4115–4130.
- Ветрова, А. Ю. Разработка механизма снижения рисков инновационных проектов и программ сетевых организаций розничной торговли : дис. ... канд. экон. наук : 08.00.05 / Ветрова Анна Юрьевна. — Москва, 2022. — 198 с.
- Гусев, Я. Н. Критерии оценки эффективности работы команды в системе продаж / Я. Н. Гусев // Лидерство и менеджмент. — 2023. — Т. 10, № 2. — С. 439–450.
- Дашков, Л. П. Коммерческая деятельность : учебник / Л. П. Дашков, Н. Ф. Солдатова. — 2-е изд. — Москва : Дашков и К°, 2022. — 212 с. — ISBN 978-5-394-04840-1.
- Дюпин, В. К. Повышение прибыли организации за счёт оптимизации затрат на развитие / В. К. Дюпин // Экономика и бизнес: теория и практика. — 2023. — № 12-1 (106). — С. 58–63.
- Емельянов, А. Д. Повышение эффективности инвестиционной деятельности предприятий розничной торговли : дис. ... канд. экон. наук : 5.2.3 / Емельянов Александр Дмитриевич. — Красноярск, 2025. — 345 с.
- Жуковская, И. Ф. Российский ритейл в период пандемии COVID-19: ускорение цифровизации / И. Ф. Жуковская // Экономика, предпринимательство и право. — 2022. — Т. 12, № 1. — С. 123–140.
- Захарян, А. В. Теоретические подходы оценки финансового состояния организаций: достоинства и недостатки / А. В. Захарян, Н. И. Гришин, Д. А. Гирш // Экономика и бизнес: теория и практика. — 2023. — № 12-1 (106). — С. 67–70.
- Зимовец, А. В. Анализ и оценка сценариев социально-экономического развития России в условиях санкционной блокады и непредсказуемости глобальных трендов мировой экономики / А. В. Зимовец, Т. Д. Климачев // Экономические отношения. — 2023. — Т. 13, № 1. — С. 181–202.
- Иванов, Г. Г. Коммерческая деятельность : учебник / Г. Г. Иванов, Е. С. Холин. — Москва : ФОРУМ : ИНФРА-М, 2024. — 384 с. — ISBN 978-5-8199-0939-3.
- Климанова, Я. Д. Стратегии цифровой трансформации бизнес-моделей на российском рынке розничной торговли / Я. Д. Климанова, З. В. Басаев // Экономика, предпринимательство и право. — 2022. — Т. 12, № 6. — С. 1741–1756.
- Кононович, А. Н. Международные автомобильные перевозки грузов и их влияние на эффективность международных коммерческих операций / А. Н. Кононович // Экономика и бизнес: теория и практика. — 2023. — № 12-1 (106). — С. 86–89.
- Кошкарев, М. В. Ключевые показатели эффективности при оценке конкурентоспособности хозяйствующего субъекта в добывающей промышленности / М. В. Кошкарев // Вестник университета. — 2024. — № 1. — С. 109–116.
- Мартиросян, С. В. Факторный анализ рентабельности на примере ООО «ВКУСВИЛЛ» / С. В. Мартиросян, Н. В. Яковлева // Экономика и бизнес: теория и практика. — 2022. — № 3-2. — С. 21–24.
- Московцева, Л. В. Анализ динамики и перспектив развития торговли в условиях пандемии / Л. В. Московцева, Н. Г. Пахомова, Е. А. Хрючкина [и др.] // Экономика, предпринимательство и право. — 2021. — Т. 11, № 7. — С. 1675–1688.
- Мунши, А. Ю. Развитие розничной торговли России в контексте её цифровизации / А. Ю. Мунши, Л. Ю. Александрова, Ш. М. Мунши // Экономика, предпринимательство и право. — 2022. — Т. 12, № 5. — С. 1599–1612.
- Половинкина, И. С. Методика анализа рентабельности как показателя эффективности функционирования организации / И. С. Половинкина // Политика, экономика и инновации. — 2022. — № 6 (47). — С. 12–18.
- Сергеев, И. В. Методология формирования системы контроллинга логистических бизнес-процессов в цепях поставок сетевых розничных операторов с использованием цифровых технологий : автореф. дис. ... д-ра экон. наук : 5.2.3 / Сергеев Игорь Викторович. — Москва, 2025. — 42 с.
- Симачев, Ю. В. Российская розничная торговля до, во время и после коронакризиса / Ю. В. Симачев, А. Федюнина, Н. Ершова, С. Мисихина // ЭКО. — 2021. — № 5. — С. 29–52.
- Синяева, И. М. Коммерческая деятельность : учебник и практикум для вузов / И. М. Синяева, О. Н. Жильцова, С. В. Земляк, В. В. Синяев. — Москва : Юрайт, 2022. — 404 с. — ISBN 978-5-534-01641-3.
- Тимакова, Р. Т. Взаимосвязь теневой экономики и сектора малого и среднего предпринимательства в современных условиях / Р. Т. Тимакова, Е. Д. Минин // Теневая экономика. — 2022. — Т. 6, № 4. — С. 283–298.
- Фридман, А. М. Экономика предприятий торговли и питания потребительского общества : учебник / А. М. Фридман. — 8-е изд., стер. — Москва : Дашков и К°, 2023. — 656 с. — ISBN 978-5-394-04948-4.
- Щепакин, М. Б. Розничная торговля как драйвер технологического развития страны в условиях маркетингово-поведенческой адаптации бизнеса к требованиям мобилизационной экономики / М. Б. Щепакин, К. М. Ильенкова // Экономика, предпринимательство и право. — 2022. — Т. 12, № 10. — С. 2613–2636.
- Интернет-ресурсы
- Бухгалтерская отчётность и финансовый анализ ООО «КОФЕ ЛАЙК» // Audit-it.ru : [сайт]. — URL: https://www.audit-it.ru/buh_otchet/1832114280_ooo-kofe-layk (дата обращения: 27.01.2026).
- Контрагент ООО «КОФЕ ЛАЙК» : досье № 1131832006778 // Audit-it.ru : [сайт]. — URL: https://www.audit-it.ru/contragent/1131832006778_ooo-kofe-layk (дата обращения: 27.01.2026).
Сноски
- Баженов, Ю. К. Коммерческая деятельность : учебник / Ю. К. Баженов, А. Ю. Баженов ; под ред. Л. П. Дашкова. — 3-е изд. — Москва : Дашков и К°, 2023. — 286 с.
- Гражданский кодекс Российской Федерации (часть первая) : Федер. закон от 30 нояб. 1994 г. № 51-ФЗ : (ред. от 31.07.2025) // Собрание законодательства Российской Федерации. — 1994. — № 32. — Ст. 3301.
- Об основах государственного регулирования торговой деятельности в Российской Федерации : Федер. закон от 28 дек. 2009 г. № 381-ФЗ : (ред. от 31.07.2025) // Собрание законодательства Российской Федерации. — 2010. — № 1. — Ст. 2.
- Дашков, Л. П. Коммерческая деятельность : учебник / Л. П. Дашков, Н. Ф. Солдатова. — 2-е изд. — Москва : Дашков и К°, 2022. — 212 с.
- Иванов, Г. Г. Коммерческая деятельность : учебник / Г. Г. Иванов, Е. С. Холин. — Москва : ФОРУМ : ИНФРА-М, 2024. — 384 с.
- Синяева, И. М. Коммерческая деятельность : учебник и практикум для вузов / И. М. Синяева, О. Н. Жильцова, С. В. Земляк, В. В. Синяев. — Москва : Юрайт, 2022. — 404 с.
- Фридман, А. М. Экономика предприятий торговли и питания потребительского общества : учебник / А. М. Фридман. — 8-е изд., стер. — Москва : Дашков и К°, 2023. — 656 с.
- Тимакова, Р. Т. Взаимосвязь теневой экономики и сектора малого и среднего предпринимательства в современных условиях / Р. Т. Тимакова, Е. Д. Минин // Теневая экономика. — 2022. — Т. 6, № 4. — С. 283–298.
- Жуковская, И. Ф. Российский ритейл в период пандемии COVID-19: ускорение цифровизации / И. Ф. Жуковская // Экономика, предпринимательство и право. — 2022. — Т. 12, № 1. — С. 123–140.
- Климанова, Я. Д. Стратегии цифровой трансформации бизнес-моделей на российском рынке розничной торговли / Я. Д. Климанова, З. В. Басаев // Экономика, предпринимательство и право. — 2022. — Т. 12, № 6. — С. 1741–1756.
- Московцева, Л. В. Анализ динамики и перспектив развития торговли в условиях пандемии / Л. В. Московцева, Н. Г. Пахомова, Е. А. Хрючкина [и др.] // Экономика, предпринимательство и право. — 2021. — Т. 11, № 7. — С. 1675–1688.
- Мунши, А. Ю. Развитие розничной торговли России в контексте её цифровизации / А. Ю. Мунши, Л. Ю. Александрова, Ш. М. Мунши // Экономика, предпринимательство и право. — 2022. — Т. 12, № 5. — С. 1599–1612.
- О защите конкуренции : Федер. закон от 26 июля 2006 г. № 135-ФЗ : (ред. от 24.06.2025) // Собрание законодательства Российской Федерации. — 2006. — № 31 (ч. 1). — Ст. 3434.
- Зимовец, А. В. Анализ и оценка сценариев социально-экономического развития России в условиях санкционной блокады и непредсказуемости глобальных трендов мировой экономики / А. В. Зимовец, Т. Д. Климачев // Экономические отношения. — 2023. — Т. 13, № 1. — С. 181–202.
- Щепакин, М. Б. Розничная торговля как драйвер технологического развития страны в условиях маркетингово-поведенческой адаптации бизнеса к требованиям мобилизационной экономики / М. Б. Щепакин, К. М. Ильенкова // Экономика, предпринимательство и право. — 2022. — Т. 12, № 10. — С. 2613–2636.
- Иванов, Г. Г. Коммерческая деятельность : учебник / Г. Г. Иванов, Е. С. Холин. — Москва : ФОРУМ : ИНФРА-М, 2024. — 384 с.
- Фридман, А. М. Экономика предприятий торговли и питания потребительского общества : учебник / А. М. Фридман. — 8-е изд., стер. — Москва : Дашков и К°, 2023. — 656 с.
- Фридман, А. М. Экономика предприятий торговли и питания потребительского общества : учебник / А. М. Фридман. — 8-е изд., стер. — Москва : Дашков и К°, 2023. — 656 с.
- Синяева, И. М. Коммерческая деятельность : учебник и практикум для вузов / И. М. Синяева, О. Н. Жильцова, С. В. Земляк, В. В. Синяев. — Москва : Юрайт, 2022. — 404 с.
- Дашков, Л. П. Коммерческая деятельность : учебник / Л. П. Дашков, Н. Ф. Солдатова. — 2-е изд. — Москва : Дашков и К°, 2022. — 212 с.
- Ларионова, И. А. Анализ показателей рентабельности продаж предприятий торговли / И. А. Ларионова // Экономика, предпринимательство и право. — 2022. — Т. 12, № 4. — С. 1287–1302.
- Налоговый кодекс Российской Федерации (часть вторая) : Федер. закон от 05 авг. 2000 г. № 117-ФЗ : (ред. от 29.10.2024) // Собрание законодательства Российской Федерации. — 2000. — № 32. — Ст. 3340.
- Веремеенко, О. С. Управление ликвидностью торговых предприятий в условиях экономической нестабильности : дис. ... канд. экон. наук : 08.00.05 / Веремеенко Ольга Сергеевна. — Москва, 2022. — 185 с.
- Дашков, Л. П. Коммерческая деятельность : учебник / Л. П. Дашков, Н. Ф. Солдатова. — 2-е изд. — Москва : Дашков и К°, 2022. — 212 с.
- Баженов, Ю. К. Коммерческая деятельность : учебник / Ю. К. Баженов, А. Ю. Баженов ; под ред. Л. П. Дашкова. — 3-е изд. — Москва : Дашков и К°, 2023. — 286 с.
- Кузьмина, Е. Е. Оптимизация товарных запасов как инструмент повышения эффективности торгового предприятия / Е. Е. Кузьмина, Т. В. Матвеева // Экономика, предпринимательство и право. — 2023. — Т. 13, № 5. — С. 1423–1438.
- Валеева, Р. Р. Комплексная оценка эффективности коммерческой деятельности торговых предприятий : дис. ... канд. экон. наук : 08.00.05 / Валеева Регина Рустамовна. — Казань, 2021. — 198 с.
- Мунши, А. Ю. Развитие розничной торговли России в контексте её цифровизации / А. Ю. Мунши, Л. Ю. Александрова, Ш. М. Мунши // Экономика, предпринимательство и право. — 2022. — Т. 12, № 5. — С. 1599–1612.
- Ветрова, М. Н. Особенности финансового анализа предприятий розничной торговли : дис. ... канд. экон. наук : 08.00.12 / Ветрова Марина Николаевна. — Санкт-Петербург, 2023. — 172 с.
- Емельянов, А. С. Методология факторного анализа эффективности коммерческих организаций : дис. ... канд. экон. наук : 08.00.12 / Емельянов Андрей Сергеевич. — Воронеж, 2022. — 165 с.
- Полянин, А. В. Цифровизация финансового анализа: возможности и ограничения / А. В. Полянин, И. А. Докукина // Экономика, предпринимательство и право. — 2023. — Т. 13, № 3. — С. 645–660.
- Зимовец, А. В. Анализ и оценка сценариев социально-экономического развития России в условиях санкционной блокады и непредсказуемости глобальных трендов мировой экономики / А. В. Зимовец, Т. Д. Климачев // Экономические отношения. — 2023. — Т. 13, № 1. — С. 181–202.
- Гражданский кодекс Российской Федерации (часть первая) : Федер. закон от 30 нояб. 1994 г. № 51-ФЗ : (ред. от 31.07.2025) // Собрание законодательства Российской Федерации. — 1994. — № 32. — Ст. 3301.
- Бухгалтерская отчётность ООО «КОФЕ ЛАЙК» за 2022–2024 гг. — URL: https://www.audit-it.ru/buh_otchet/1832114280_ooo-kofe-layk (дата обращения: 27.01.2026).
- Бухгалтерская отчётность ООО «КОФЕ ЛАЙК» за 2022–2024 гг. — URL: https://www.audit-it.ru/buh_otchet/1832114280_ooo-kofe-layk (дата обращения: 27.01.2026).
- Дашков, Л. П. Коммерческая деятельность : учебник / Л. П. Дашков, Н. Ф. Солдатова. — 2-е изд. — Москва : Дашков и К°, 2022. — 212 с.
- Бухгалтерская отчётность ООО «КОФЕ ЛАЙК» за 2022–2024 гг. — URL: https://www.audit-it.ru/buh_otchet/1832114280_ooo-kofe-layk (дата обращения: 27.01.2026).
- Жуковская, И. Ф. Российский ритейл в период пандемии COVID-19: ускорение цифровизации / И. Ф. Жуковская // Экономика, предпринимательство и право. — 2022. — Т. 12, № 1. — С. 123–140.
- Бухгалтерская отчётность ООО «КОФЕ ЛАЙК» за 2022–2024 гг. — URL: https://www.audit-it.ru/buh_otchet/1832114280_ooo-kofe-layk (дата обращения: 27.01.2026).
- Бухгалтерская отчётность ООО «КОФЕ ЛАЙК» за 2022–2024 гг. — URL: https://www.audit-it.ru/buh_otchet/1832114280_ooo-kofe-layk (дата обращения: 27.01.2026)