ВВЕДЕНИЕ
Современный этап развития российской экономики характеризуется усилением конкурентной борьбы на рынках, ускорением темпов технологических изменений и возрастанием неопределенности внешней среды, что предъявляет качественно новые требования к системам управления хозяйствующих субъектов. Предприятия, стремящиеся сохранить и укрепить свои рыночные позиции, вынуждены постоянно совершенствовать управленческие процессы, внедрять инновационные методы и инструменты управления, повышать оперативность принятия решений и качество управленческой информации. В этих условиях система управления предприятием перестает быть статичной конструкцией и превращается в динамично развивающийся механизм, способный адаптироваться к изменениям внешней среды и обеспечивать достижение стратегических целей организации.
Особую актуальность вопросы совершенствования системы управления приобретают для предприятий сферы профессиональных услуг, к которым относятся аудиторские организации. Специфика аудиторской деятельности, требующая высокой квалификации персонала, строгого соблюдения профессиональных стандартов, обработки больших объемов финансовой документации и безукоризненного выполнения обязательств перед клиентами, определяет повышенные требования к эффективности системы управления. Территориальная распределенность структуры крупных аудиторских компаний, включающих головной офис и региональные подразделения, создает дополнительные управленческие вызовы, связанные с координацией деятельности, обменом информацией и контролем исполнения решений.
Цифровизация экономики и стремительное развитие информационных технологий открывают принципиально новые возможности для трансформации систем управления предприятиями. Внедрение интегрированных систем управления ресурсами предприятия, автоматизация бизнес-процессов, использование технологий искусственного интеллекта и больших данных для поддержки принятия решений становятся не просто конкурентными преимуществами, но необходимыми условиями выживания в современной бизнес-среде. Вместе с тем процесс автоматизации системы управления требует значительных инвестиций и тщательного обоснования экономической эффективности внедряемых решений, что обусловливает необходимость проведения комплексных исследований в данной области.
Актуальность темы курсовой работы определяется объективной потребностью российских предприятий в совершенствовании систем управления для повышения эффективности деятельности в условиях возрастающей конкуренции и цифровизации экономики. Проблемы неэффективного управления затратами, высокой дебиторской задолженности, низкой финансовой устойчивости и недостаточной координации территориально распределенных подразделений, характерные для многих современных организаций, требуют системного подхода к их решению на основе автоматизации управленческих процессов. Практическая значимость исследования усиливается выбором в качестве объекта анализа реально действующего предприятия АО «ЮНИКОН», что позволяет разработать конкретные рекомендации по совершенствованию системы управления с обоснованием их экономической эффективности.
Степень разработанности темы исследования. Теоретические и методологические аспекты управления предприятием исследуются в трудах многочисленных отечественных и зарубежных ученых. Среди зарубежных исследователей следует отметить работы В. Веллора, посвященные управлению по целям и ключевым результатам, где автор рассматривает методологию OKR как инструмент распространения стратегических целей на всю организацию [1]. Значительный вклад в развитие теории управления результативностью внес Г. Кокинз, исследовавший проблемы преодоления разрыва между объявленной стратегией и реальными процессами в организации [3].
Отечественная научная школа представлена работами С.Ю. Угловской, исследующей современные методы управления в организации, включая экономические, административные и социально-психологические подходы [31]. Комплексное исследование методов и критериев оценки эффективности системы управления с акцентом на концепцию управления по результатам проведено О.А. Лапаевой, Л.И. Грациановой, И.Ю. Апальковой и З.Г. Хановой, которые обосновали ключевые принципы результативно-ориентированного управления и критерии его эффективности [20]. Существенный вклад в разработку проблематики развития управления и перехода к ситуационному управлению внес Л.Л. Грищенко, рассмотревший тенденции технологической трансформации систем управления и роль автоматизированных систем в повышении эффективности управленческой деятельности [8]. Методологические основы функционирования системы управления предприятием исследованы Е.М. Кобозевой и Е.С. Романовой, которые раскрыли структурные элементы и принципы построения эффективных систем управления [16]. Теоретические основы построения систем управления современными предприятиями разработаны О.О. Смирновой и Е.П. Карлиной, предложившими концептуальные подходы к организации управленческой деятельности [27].
Объект исследования - АО «ЮНИКОН».
Предмет исследования - управленческие отношения, возникающие в процессе функционирования системы управления предприятием, методы и инструменты совершенствования управленческой деятельности на основе автоматизации бизнес-процессов.
Цель работы разработка практических рекомендаций по совершенствованию системы управления АО «ЮНИКОН» на основе комплексного анализа существующих проблем и обоснования экономической эффективности предлагаемых мероприятий.
Для достижения поставленной цели в работе решаются следующие задачи:
- исследовать понятие, сущность и элементы системы управления предприятием;
- изучить современные подходы и методы совершенствования системы управления;
- провести организационно-экономическую характеристику АО «ЮНИКОН» и анализ действующей системы управления;
- выявить проблемы и недостатки в системе управления предприятием;
- обосновать автоматизацию системы управления как основное направление совершенствования деятельности АО «ЮНИКОН»;
- рассчитать экономическую эффективность внедрения автоматизированной системы управления.
Методологическую основу исследования составляет комплекс общенаучных и специальных методов познания. В работе применялись методы системного анализа при исследовании структуры системы управления предприятием, методы сравнительного анализа при изучении различных подходов к совершенствованию управления, методы финансового анализа при оценке финансово-экономического состояния предприятия, расчетно-аналитические методы при определении экономической эффективности предлагаемых мероприятий, методы экономико-математического моделирования при прогнозировании результатов внедрения автоматизированных систем управления.
Теоретическая значимость работы заключается в систематизации и обобщении современных научных подходов к совершенствованию систем управления предприятием, выявлении ключевых направлений трансформации управленческих процессов в условиях цифровизации экономики, обосновании методологии оценки экономической эффективности проектов автоматизации систем управления.
Практическая значимость работы определяется разработкой конкретных рекомендаций по совершенствованию системы управления АО «ЮНИКОН» на основе внедрения интегрированной ERP-системы и CRM-системы с детальным обоснованием их функциональной архитектуры, организационного обеспечения внедрения и расчетом показателей экономической эффективности. Результаты исследования могут быть использованы руководством АО «ЮНИКОН» при принятии решения о реализации проекта автоматизации системы управления, а также применены в практике других предприятий сферы профессиональных услуг, сталкивающихся с аналогичными управленческими проблемами.
Структура курсовой работы определяется логикой исследования и включает введение, три главы, заключение, список использованных источников из 35 наименований и приложения.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ СИСТЕМЫ УПРАВЛЕНИЯ ПРЕДПРИЯТИЕМ
1.1. Понятие, сущность и элементы системы управления предприятием
Система управления предприятием представляет собой одну из наиболее сложных и многоаспектных категорий современной экономической науки, требующую комплексного теоретического осмысления. В условиях динамично развивающейся рыночной среды и возрастающей конкуренции понимание природы, структуры и механизмов функционирования системы управления становится критически важным фактором обеспечения устойчивого развития хозяйствующих субъектов.
Концептуальное определение системы управления предприятием базируется на понимании предприятия как сложной социально-экономической системы, функционирование которой направлено на достижение конкретных целей. Система управления предприятием может быть определена как совокупность взаимосвязанных и взаимодействующих элементов, обеспечивающих целенаправленное воздействие на объект управления для достижения запланированных результатов деятельности организации [10]. Данное определение подчеркивает системный характер управленческой деятельности, при котором отдельные элементы не просто существуют параллельно, но образуют единую целостность, обладающую свойствами, не присущими отдельным составляющим.
Сущность системы управления предприятием раскрывается через понимание ее двойственной природы. С одной стороны, система управления выступает как механизм координации ресурсов организации, включающий материальные, финансовые, человеческие и информационные активы для достижения поставленных целей [2]. С другой стороны, она представляет собой процесс непрерывного взаимодействия между управляющей и управляемой подсистемами, в рамках которого осуществляется сбор, обработка и передача информации, принятие и реализация управленческих решений. Основной целью функционирования системы управления является обеспечение получения прибыли на основе выпуска продукции или оказания услуг высокого качества при рациональном использовании имеющихся ресурсов [16].
Структурно система управления предприятием формируется из 3 основных взаимосвязанных элементов, каждый из которых играет специфическую роль в обеспечении эффективности управленческой деятельности. Первым элементом выступают органы управления с присущими им методами воздействия на управляемые объекты [8]. Органы управления включают в себя руководящие структуры различных уровней иерархии, от высшего менеджмента до линейных руководителей, каждый из которых наделен определенными полномочиями и несет ответственность за принятие решений в рамках своей компетенции. Методы воздействия, применяемые органами управления, охватывают широкий спектр инструментов, включающих административные директивы, экономические стимулы и социально-психологические механизмы влияния на поведение работников.
Вторым ключевым элементом системы управления являются пункты управления с каналами связи между ними, обеспечивающие пространственную организацию управленческой деятельности. Пункты управления представляют собой физические или виртуальные локации, где концентрируется управленческая информация, осуществляется ее анализ и принимаются решения [27]. Каналы связи между пунктами управления формируют коммуникационную инфраструктуру организации, качество и эффективность функционирования которой непосредственно влияет на скорость и точность передачи управленческих команд и обратной информации о состоянии управляемых объектов.
Третьим элементом выступают средства управления с их технической наполненностью, которые представляют собой инструментальную базу реализации управленческих функций [8]. Современные средства управления включают широкий арсенал технологий, от традиционных организационно-распорядительных документов до высокотехнологичных информационных систем, автоматизированных комплексов принятия решений и систем искусственного интеллекта. Техническая наполненность средств управления определяет потенциал системы управления по обработке больших объемов информации, скорость реагирования на изменения внешней и внутренней среды, а также точность прогнозирования последствий управленческих решений.
Управленческому процессу присущи специфические характеристики, отличающие его от других видов деятельности в организации. Прежде всего, это целенаправленность, означающая, что любое управленческое воздействие осуществляется для достижения конкретных, заранее определенных результатов [10]. Наличие четко идентифицируемых субъекта и объекта управления позволяет разграничить управляющую и управляемую подсистемы, определить границы их ответственности и полномочий. Информационная взаимосвязь обеспечивает непрерывный обмен данными между всеми элементами системы управления, создавая основу для координации действий и корректировки управленческих решений. Иерархичность системы управления предполагает наличие уровней подчинения и многоступенчатой структуры принятия решений, где каждый уровень обладает определенной автономией и в то же время интегрирован в общую систему [12].
Система управления предприятием функционирует на основе реализации управленческих функций, которые представляют собой относительно обособленные направления управленческой деятельности. Функция планирования подразумевает определение целей деятельности организации и разработку методов их достижения на различных временных горизонтах. Организационная функция состоит в обеспечении предприятия необходимыми ресурсами и создании условий для достижения поставленных целей через формирование рациональной организационной структуры и распределение полномочий [27]. Функция мотивации представляет собой систему побуждения персонала к наилучшей трудовой деятельности через механизмы материального и нематериального стимулирования. Контрольная функция подразумевает систематическую оценку и анализ результатов деятельности организации, сопоставление фактических показателей с плановыми и выявление отклонений для принятия корректирующих воздействий.
Эффективность системы управления предприятием определяется степенью достижения поставленных целей при оптимальном использовании имеющихся ресурсов. Современные системы управления должны обладать свойствами адаптивности, позволяющими быстро реагировать на изменения внешней среды, гибкости в выборе методов и инструментов управленческого воздействия, а также устойчивости, обеспечивающей сохранение управляемости системы в условиях неопределенности и рисков [2].
Таким образом, система управления предприятием представляет собой сложную многоуровневую конструкцию, интегрирующую организационные структуры, управленческие процессы, технические средства и человеческие ресурсы в единый механизм достижения стратегических и оперативных целей организации. Понимание природы, структуры и принципов функционирования системы управления создает теоретическую основу для разработки практических мероприятий по ее совершенствованию и повышению эффективности деятельности предприятия.
1.2. Современные подходы и методы совершенствования системы управления
Современный этап развития экономических отношений характеризуется стремительными трансформационными процессами, обусловленными цифровизацией, глобализацией и усилением конкурентной борьбы на рынках. В этих условиях совершенствование системы управления предприятием становится императивом выживания и развития организаций, что требует постоянного поиска и внедрения инновационных подходов и методов управленческой деятельности. Переход от традиционных моделей управления к современным концепциям представляет собой закономерный эволюционный процесс, отражающий качественные изменения в технологическом базисе и социально-экономических отношениях [17].
Методологическую основу современного управления составляет система методов, представляющая собой совокупность способов и приемов воздействия на объект управления для выполнения разнообразных функций управления организацией. Экономические методы управления формируют базис материальной мотивации персонала и определяют финансово-экономические параметры деятельности предприятия. Система материальной мотивации устанавливает механизмы вознаграждения сотрудников за выполненную работу, включая размер должностных окладов, премиальные составляющие, надбавки и доплаты за особые условия труда [31]. Планирование как экономический метод предполагает разработку программ, определяющих будущее состояние экономической системы предприятия, а также путей и средств его достижения через принятие обоснованных управленческих решений. Балансовый метод обеспечивает комплексный анализ всех экономических процессов организации через систему материальных, трудовых и финансовых балансов, позволяющих оценить наличие и использование ресурсов предприятия [31].
Административные методы управления представляют собой инструменты непосредственного воздействия, носящие директивный и обязательный характер, основанные на организационной дисциплине, распределении ответственности и использовании властных полномочий. Воздействие административных методов осуществляется посредством приказов, распоряжений, оперативных указаний и контроля за исполнением принятых решений. Характерными особенностями административных методов выступают четкая адресность директив, безусловная обязательность выполнения распоряжений и наличие строгих временных рамок реализации заданий [31]. Социально-психологические методы управления образуют систему приемов и способов воздействия на коллектив и отдельных работников для повышения их трудовой и творческой активности через обращение к внутреннему миру человека, его личностным характеристикам, интеллекту и мотивационной сфере.
Революционным направлением совершенствования систем управления стало внедрение концепции управления по результатам, которая кардинально изменила фокус управленческого внимания с процессов на достигаемые результаты и создаваемую ценность. Управление по результатам представляет собой методологию, позволяющую как отдельным сотрудникам, так и организациям в целом устанавливать четкие цели, отслеживать прогресс их достижения и принимать обоснованные решения на основе данных, что способствует эффективному распределению ресурсов [20]. Ключевые принципы управления по результатам включают ориентацию на конечные результаты и воздействие, применение результативно-ориентированного подхода к планированию и реализации мероприятий, фокусирование на измерении эффективности и отчетности, приверженность непрерывному обучению и адаптивному управлению, а также культуру подотчетности и прозрачности принимаемых решений [20].
Процесс разработки системы управления по результатам предполагает четкое формулирование целей деятельности предприятия, определение ожидаемых результатов и последствий управленческих воздействий, установление индикаторов эффективности для отслеживания прогресса достижения поставленных задач. Критериями эффективности такой системы выступают комплексность показателей, пронизывающих все структурные подразделения по горизонтали и всю вертикаль управления, а также взаимосвязь с процессами планирования, бюджетирования и учета, обеспечивающая замкнутый цикл управления от постановки целей до сбора фактических данных об их достижении [20].
Стремительное развитие информационных технологий открыло новые горизонты для совершенствования систем управления предприятиями через внедрение автоматизированных информационных систем управленческой информации. Современные условия характеризуются необходимостью обработки больших объемов информации, содержащейся в разнообразных документах, включая финансовую отчетность, нормативные акты и оперативные данные о деятельности предприятия [6]. Информационные системы управления позволяют преобразовывать разрозненные данные в структурированную информацию, пригодную для анализа и принятия обоснованных управленческих решений. Разработка эффективных информационных систем основывается на применении методов искусственного интеллекта, включая нечеткую логику для анализа финансовых показателей и семантические сети для представления знаний о предметной области [6].
Качественно новым уровнем развития систем управления становится переход к ситуационному управлению, представляющему собой деятельность органов управления, при которой решения и управляющие воздействия субъекта управления основываются на анализе вариантов принятия решений с учетом текущего состояния объекта управления, располагаемых вариантов действий и прогноза последствий принимаемых управленческих воздействий [8]. Технологической основой ситуационного управления выступают 5 компонентов, включающих современные средства связи, автоматизированные системы управления, навигационные спутниковые системы, системы видеонаблюдения и цифровые двойники объектов управления [8]. Автоматизированные системы управления представляют сложные комплексы, включающие технические средства, программное обеспечение и регламенты, посредством которых реализуются задачи управления объектами и процессами, осуществляется навигация в информационном пространстве и обеспечивается информационная безопасность организации.
В практике управления эффективность достигается через одновременное применение различных методов и их оптимальных сочетаний, когда все методы управления органически дополняют друг друга и находятся в постоянном динамическом равновесии [31]. Современные системы управления должны базироваться на принципах оптимальности, предполагающих наличие нескольких вариантов решений и выбор среди них наилучшего в соответствии с критериями эффективности, а также подвергаться регулярному анализу и корректировке для адаптации к изменяющимся условиям внешней и внутренней среды [12].
ВЫВОДЫ ПО ГЛАВЕ 1
В первой главе курсовой работы были рассмотрены теоретические основы системы управления предприятием, что позволило сформировать концептуальную базу для последующего анализа и разработки практических рекомендаций. Проведенное исследование позволяет сформулировать следующие ключевые выводы.
Система управления предприятием представляет собой сложную многоуровневую конструкцию, интегрирующую три основных элемента: органы управления с присущими им методами воздействия, пункты управления с каналами связи между ними и средства управления с их технической наполненностью. Эффективное функционирование системы управления обеспечивается через реализацию классических управленческих функций, включающих планирование, организацию, мотивацию, координацию и контроль, которые находятся в постоянном взаимодействии и образуют замкнутый цикл управления.
Современные подходы к совершенствованию систем управления базируются на использовании трех групп методов управления: экономических, административных и социально-психологических, применяемых в оптимальном сочетании в зависимости от специфики управленческой ситуации. Концепция управления по результатам представляет собой инновационный подход, смещающий фокус управленческого внимания с процессов на достигаемые результаты и предполагающий установление четких целей, отслеживание прогресса их достижения и принятие обоснованных решений на основе данных.
Революционным направлением развития современных систем управления является их комплексная автоматизация на основе информационных технологий. Внедрение автоматизированных систем управления, включающих ERP-системы для интеграции бизнес-процессов и CRM-системы для управления взаимоотношениями с клиентами, обеспечивает качественный переход к ситуационному управлению, при котором решения принимаются на основе анализа текущего состояния объекта управления, доступных вариантов действий и прогноза последствий управленческих воздействий.
ГЛАВА 2. АНАЛИЗ СУЩЕСТВУЮЩЕЙ СИСТЕМЫ УПРАВЛЕНИЯ АО «ЮНИКОН» И ВЫЯВЛЕНИЕ ПРОБЛЕМ
2.1. Организационно-экономическая характеристика АО «ЮНИКОН» и анализ действующей системы управления
Акционерное общество «ЮНИКОН» представляет собой крупную российскую организацию, осуществляющую деятельность в сфере профессиональных услуг. Предприятие было зарегистрировано в едином государственном реестре юридических лиц 5 октября 1992 г., что свидетельствует о 33-летней истории его функционирования на российском рынке. Для сравнения следует отметить, что средний возраст юридических лиц в данной отрасли составляет 18 лет, что позволяет характеризовать АО «ЮНИКОН» как предприятие с устойчивыми рыночными позициями и значительным опытом работы. Организационно-правовая форма предприятия определена как непубличное акционерное общество, что обеспечивает определенную закрытость структуры собственности и позволяет акционерам сохранять контроль над стратегическим управлением компанией.
Основным видом экономической деятельности организации является деятельность по проведению финансового аудита, что классифицируется по ОКВЭД под кодом 69.20.1. Данная специализация определяет специфику системы управления предприятием, поскольку аудиторская деятельность требует высокой степени квалификации персонала, строгого соблюдения профессиональных стандартов и нормативных требований. Компания включена в реестр аудиторских организаций Саморегулируемой организации под регистрационным номером 12006020340, что подтверждает соответствие деятельности установленным профессиональным стандартам. Помимо основного направления деятельности, предприятие осуществляет дополнительные виды услуг, включающие разработку компьютерного программного обеспечения, юридические услуги, ведение бухгалтерского учета и налоговое консультирование, что свидетельствует о диверсификации бизнеса и стремлении к комплексному обслуживанию клиентов.
Территориальная структура АО «ЮНИКОН» характеризуется наличием головного офиса в г. Москве по адресу Варшавское шоссе, д. 125, стр. 1, а также 4 обособленных подразделений, расположенных в крупных региональных центрах Российской Федерации, включая г. Санкт-Петербург, г. Уфу и другие города. Географическая диверсификация деятельности позволяет организации обслуживать клиентов в различных регионах страны, однако одновременно создает дополнительные управленческие вызовы, связанные с необходимостью координации работы территориально распределенных подразделений. Руководство организацией с 8 августа 2014 г. осуществляет генеральный директор Погуляев Владислав Юрьевич, что свидетельствует о стабильности высшего менеджмента компании на протяжении более чем 10 лет.
Масштаб деятельности АО «ЮНИКОН» может быть охарактеризован как крупный, о чем свидетельствуют основные экономические показатели предприятия. Для более детального анализа финансово-экономического состояния организации целесообразно рассмотреть динамику ключевых показателей за период 2020-2024 гг., представленных в таблице 1.
Таблица 1 - Динамика основных финансово-экономических показателей деятельности АО «ЮНИКОН» за 2020-2024 гг.
| Показатель | 2020 | 2021 | 2022 | 2023 | 2024 | Абсолютное изменение 2024/2023 | Темп роста 2024/2023, % |
| Выручка, млн руб. | 1735 | н/д | 2005 | 1931 | 1992 | +61 | 103,2 |
| Чистая прибыль, млн руб. | н/д | 270 | н/д | 54 | 14 | -40 | 24,8 |
| Совокупные активы, млн руб. | н/д | н/д | 785 | 704 | 781 | +77 | 110,9 |
| Чистые активы, млн руб. | 83 | 135 | 105 | 108 | 123 | +15 | 113,9 |
| Среднесписочная численность, чел. | н/д | н/д | н/д | 750 | 741 | -9 | 98,8 |
| Рентабельность продаж, % | н/д | н/д | 11,1 | н/д | 2,3 | н/д | н/д |
| Производительность труда, тыс. руб./чел. | н/д | н/д | н/д | 2575 | 2688 | +113 | 104,4 |
Источник: составлено автором по данным бухгалтерской отчетности АО «ЮНИКОН»
Анализ представленных данных позволяет сделать ряд важных выводов относительно финансово-экономического состояния и динамики развития предприятия. В части выручки наблюдается положительная тенденция, характеризующаяся приростом на 61 млн руб. или 3,2% в 2024 г. по сравнению с предыдущим годом, что свидетельствует о сохранении рыночных позиций компании и наличии устойчивого спроса на оказываемые услуги. Общий объем выручки в размере 1992 млн руб. позволяет отнести предприятие к категории крупных участников рынка аудиторских услуг. Совокупные активы организации за анализируемый период увеличились на 77 млн руб., достигнув значения 781 млн руб., что свидетельствует о расширении ресурсной базы предприятия и его инвестиционной активности.
Вместе с тем анализ показателей прибыльности выявляет серьезные проблемы в системе управления финансово-экономической деятельностью организации. Чистая прибыль в 2024 г. составила всего 14 млн руб., что на 75,2% меньше показателя предыдущего года. Столь значительное снижение чистой прибыли при одновременном росте выручки указывает на существенное увеличение затратной части деятельности предприятия и недостаточную эффективность системы управления издержками. Рентабельность продаж снизилась с 11,1% в 2022 г. до 2,3% в 2024 г., что свидетельствует о критическом ухудшении эффективности основной деятельности. Производительность труда, рассчитанная как отношение выручки к среднесписочной численности работников, выросла на 4,4%, достигнув значения 2688 тыс. руб. на одного работника, однако данный рост не компенсирует падение прибыльности предприятия.
Система управления персоналом АО «ЮНИКОН» характеризуется значительным масштабом, о чем свидетельствует среднесписочная численность работников в размере 741 человек. При этом наблюдается незначительное сокращение численности на 9 человек по сравнению с предыдущим годом, что может быть связано как с оптимизацией организационной структуры, так и с естественной текучестью кадров. Управление столь крупным трудовым коллективом, распределенным по нескольким территориально удаленным подразделениям, требует применения современных методов менеджмента и автоматизированных систем управления.
2.2. Выявление проблем и недостатков в системе управления предприятием
Проведенный анализ финансово-экономических показателей деятельности АО «ЮНИКОН» позволяет выявить ряд существенных проблем и недостатков в функционировании системы управления предприятием, которые оказывают негативное влияние на эффективность его деятельности и требуют принятия управленческих решений по их устранению. Комплексная оценка состояния предприятия предполагает исследование не только абсолютных финансовых показателей, но и относительных коэффициентов, характеризующих финансовую устойчивость, ликвидность и рентабельность организации.
Наиболее критичной проблемой системы управления АО «ЮНИКОН» является катастрофическое падение показателей прибыльности при сохранении положительной динамики выручки. Чистая прибыль предприятия в 2024 г. составила всего 14 млн руб., что представляет собой снижение на 75,2% по сравнению с предыдущим годом, когда данный показатель находился на уровне 54 млн руб. Подобная негативная тенденция при одновременном росте выручки на 3,2% свидетельствует о серьезных недостатках в системе управления затратами и неэффективности контроля над издержками предприятия. Анализ отчета о финансовых результатах показывает, что себестоимость продаж в 2024 г. составила 1682 млн руб., что представляет 84,4% от выручки, в то время как управленческие расходы достигли 266 млн руб., увеличившись на 8,4% по сравнению с предыдущим годом. Непропорциональный рост управленческих расходов относительно темпов роста выручки указывает на наличие проблем в организационной структуре управления и избыточность административного аппарата.
Серьезную озабоченность вызывает структура капитала и источников финансирования деятельности предприятия, характеризующаяся критически низким уровнем финансовой устойчивости. Для детального анализа данной проблемы целесообразно рассмотреть систему ключевых финансовых коэффициентов, представленных в таблице 2.
Таблица 2 - Анализ финансовых коэффициентов АО «ЮНИКОН» за 2022-2024 гг.
| Показатель | Нормативное значение | 2022 | 2023 | 2024 | Отклонение 2024 от норматива |
| Коэффициент автономии | ≥ 0,5 | 0,13 | 0,15 | 0,16 | -0,34 |
| Коэффициент текущей ликвидности | 1,5-2,0 | 1,2 | н/д | 1,2 | -0,3 |
| Рентабельность продаж, % | индивидуально | 11,1 | н/д | 2,3 | н/д |
| Рентабельность активов (ROA), % | индивидуально | 17,5 | н/д | 1,8 | н/д |
| Доля краткосрочных обязательств в пассивах, % | < 50 | 63,5 | 67,9 | 52,7 | +2,7 |
| Доля дебиторской задолженности в активах, % | < 40 | н/д | 56,1 | 32,5 | н/д |
Источник: составлено автором по данным бухгалтерской отчетности АО «ЮНИКОН»
Представленные данные свидетельствуют о наличии системных проблем в управлении финансовыми ресурсами предприятия. Коэффициент автономии, характеризующий долю собственных средств в общей сумме источников финансирования, составляет 0,16 при нормативном значении не менее 0,5, что указывает на критическую зависимость предприятия от заемных источников финансирования и высокие финансовые риски. Собственный капитал организации на конец 2024 г. составил всего 123 млн руб. при совокупных активах в размере 781 млн руб., что означает, что 84,3% активов финансируется за счет заемных средств. Долгосрочные обязательства предприятия достигли 247 млн руб., увеличившись в 2,1 раза по сравнению с предыдущим годом, в то время как краткосрочные обязательства составили 412 млн руб. Подобная структура капитала создает существенные риски для финансовой устойчивости организации и ограничивает возможности для стратегического развития.
Коэффициент текущей ликвидности, отражающий способность предприятия погашать краткосрочные обязательства за счет оборотных активов, находится на уровне 1,2 при нормативном значении 1,5-2,0, что свидетельствует о недостаточной ликвидности предприятия и потенциальных проблемах с платежеспособностью. Оборотные активы в размере 498 млн руб. лишь незначительно превышают краткосрочные обязательства, что создает риски невыполнения текущих обязательств перед кредиторами и может негативно повлиять на деловую репутацию организации. Особую тревогу вызывает структура кредиторской задолженности, которая составляет 379 млн руб. или 48,5% от общей суммы пассивов, что указывает на наличие проблем в системе управления денежными потоками и планирования платежей.
Существенным недостатком системы управления является высокий уровень дебиторской задолженности, которая на конец 2024 г. составила 254 млн руб. или 32,5% от совокупных активов предприятия. Несмотря на снижение данного показателя на 141 млн руб. по сравнению с предыдущим годом, когда дебиторская задолженность достигала 395 млн руб., текущий уровень остается значительным и свидетельствует о неэффективной системе управления расчетами с клиентами. Отвлечение значительных финансовых ресурсов в дебиторскую задолженность ограничивает оборотные средства предприятия и создает дополнительную потребность в заемном финансировании, что влечет за собой увеличение финансовых расходов.
Территориальная распределенность структуры управления, включающая головной офис и 4 обособленных подразделения в различных регионах страны, создает дополнительные управленческие проблемы, связанные с координацией деятельности, обменом информацией и контролем исполнения управленческих решений. Отсутствие единой автоматизированной информационной системы управления затрудняет оперативное получение консолидированной отчетности, снижает скорость принятия управленческих решений и увеличивает административные издержки на содержание управленческого аппарата в территориально удаленных подразделениях.
ВЫВОДЫ ПО ГЛАВЕ 2
Во второй главе курсовой работы был проведен комплексный анализ существующей системы управления АО «ЮНИКОН» и выявлены ключевые проблемы, препятствующие эффективному функционированию предприятия. Исследование позволяет сформулировать следующие выводы.
АО «ЮНИКОН» представляет собой крупную аудиторскую организацию с 33-летней историей функционирования на российском рынке, выручкой 1992 млн руб. и численностью персонала 741 человек. Территориальная структура предприятия включает головной офис в г. Москве и 4 обособленных подразделения в региональных центрах, что обеспечивает географическую диверсификацию бизнеса, но одновременно создает дополнительные управленческие вызовы.
Анализ финансово-экономических показателей выявил критическое ухудшение эффективности деятельности предприятия. Чистая прибыль в 2024 г. снизилась на 75,2% по сравнению с предыдущим годом, составив всего 14 млн руб., при одновременном росте выручки на 3,2%. Рентабельность продаж упала с 11,1% в 2022 г. до 2,3% в 2024 г., что свидетельствует о серьезных проблемах в системе управления затратами.
Анализ финансовой устойчивости выявил критически низкий коэффициент автономии на уровне 0,16 при нормативном значении не менее 0,5, что указывает на высокую зависимость предприятия от заемных источников финансирования. Коэффициент текущей ликвидности составляет 1,2 при нормативе 1,5-2,0, что создает риски с погашением краткосрочных обязательств.
Существенной проблемой является высокий уровень дебиторской задолженности в размере 254 млн руб., что составляет 32,5% от совокупных активов предприятия и свидетельствует о неэффективной системе управления расчетами с клиентами. Территориальная распределенность структуры управления при отсутствии единой автоматизированной информационной системы затрудняет координацию деятельности подразделений и снижает оперативность принятия управленческих решений.
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ СИСТЕМЫ УПРАВЛЕНИЯ АО «ЮНИКОН»
3.1. Автоматизация системы управления как основное направление совершенствования деятельности АО «ЮНИКОН»
Проведенный анализ системы управления АО «ЮНИКОН» выявил комплекс взаимосвязанных проблем, негативно влияющих на эффективность деятельности предприятия. Катастрофическое падение чистой прибыли на 75,2%, критически низкий коэффициент финансовой автономии 0,16, значительный объем дебиторской задолженности в размере 254 млн руб., а также территориальная распределенность структуры управления с 4 обособленными подразделениями создают объективную необходимость качественной трансформации системы управления предприятием. Специфика аудиторской деятельности, требующая обработки больших объемов финансовой документации, высокой точности расчетов и строгого соблюдения сроков предоставления услуг клиентам, определяет автоматизацию управленческих процессов как приоритетное направление совершенствования системы управления организацией.
Современные информационные технологии предоставляют широкий спектр инструментов для повышения эффективности управления предприятием, однако выбор конкретных решений должен основываться на специфике выявленных проблем и стратегических целях организации. Анализ проблемного поля АО «ЮНИКОН» позволяет определить два ключевых направления автоматизации, реализация которых способна обеспечить комплексное решение существующих управленческих проблем. Первым направлением является внедрение интегрированной системы управления ресурсами предприятия класса ERP, обеспечивающей централизованное управление финансовыми, материальными и человеческими ресурсами организации.
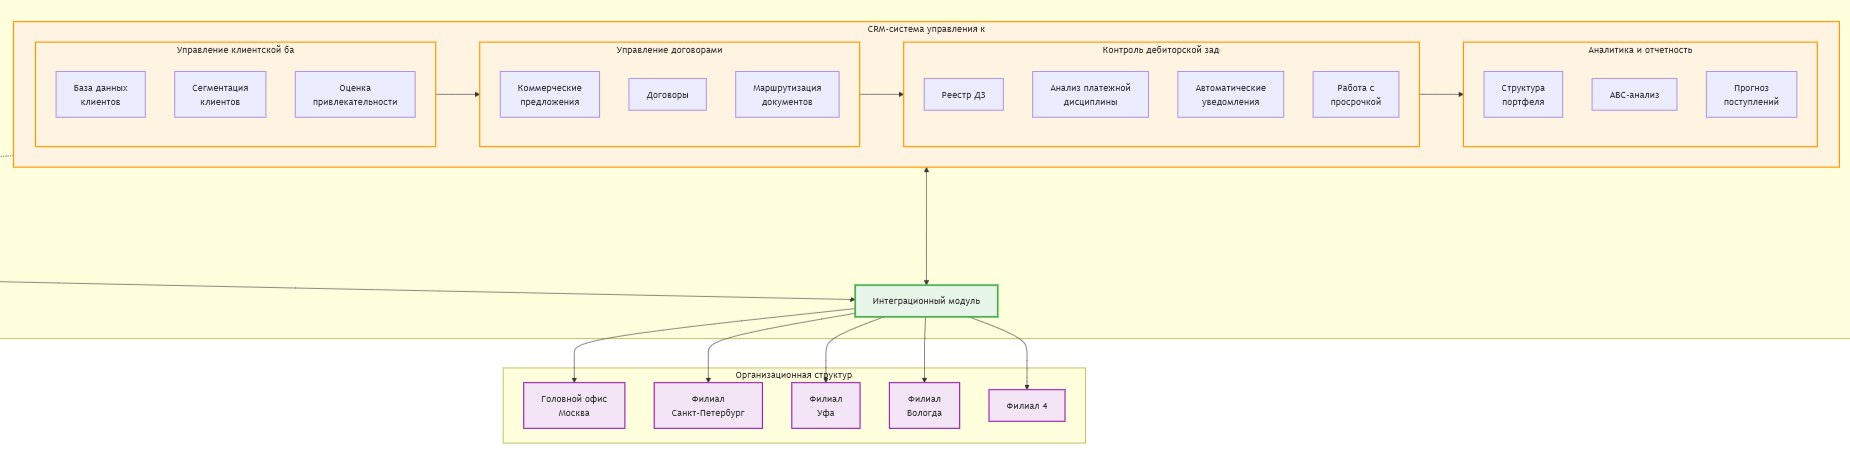
Второе направление предполагает создание системы управления взаимоотношениями с клиентами класса CRM, ориентированной на оптимизацию работы с дебиторской задолженностью и повышение эффективности взаимодействия с заказчиками аудиторских услуг.
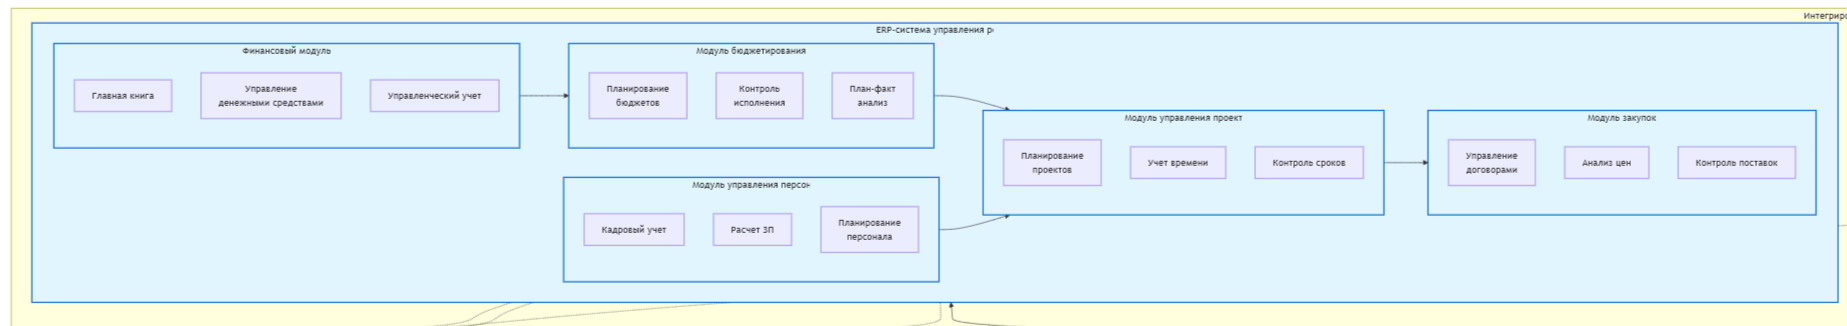
Интегрированная система управления ресурсами предприятия представляет собой программный комплекс, обеспечивающий автоматизацию и интеграцию всех основных бизнес-процессов организации в единой информационной среде. Критическая важность внедрения ERP-системы для АО «ЮНИКОН» обусловлена необходимостью решения проблемы непропорционального роста управленческих расходов, которые увеличились на 8,4% при росте выручки всего на 3,2%, а также потребностью в консолидации финансовой информации от территориально распределенных подразделений в режиме реального времени. Функциональная архитектура ERP-системы для аудиторской компании должна включать несколько взаимосвязанных модулей, каждый из которых решает специфические задачи управления.
Финансовый модуль ERP-системы обеспечивает автоматизацию процессов бухгалтерского и управленческого учета, консолидацию финансовой отчетности головного офиса и обособленных подразделений, а также формирование аналитической отчетности для различных уровней управления. Модуль главной книги позволяет вести единый план счетов для всей организации, автоматически формировать проводки по хозяйственным операциям и обеспечивать контроль правильности отражения операций в учете. Подсистема управления денежными средствами предоставляет инструменты для планирования платежей, контроля кассовых разрывов и оптимизации денежных потоков, что критически важно для предприятия с коэффициентом текущей ликвидности 1,2 при нормативе 1,5-2,0. Модуль управленческого учета обеспечивает формирование отчетности по центрам финансовой ответственности, позволяет анализировать рентабельность отдельных направлений деятельности и клиентских проектов, что даст возможность выявить убыточные сегменты бизнеса и принять обоснованные решения по их оптимизации или закрытию.
Модуль бюджетирования и финансового планирования решает проблему отсутствия эффективного контроля над затратами, которая привела к падению рентабельности продаж с 11,1% до 2,3%. Система позволяет формировать бюджеты доходов и расходов на различных уровнях детализации, устанавливать лимиты расходования средств для структурных подразделений и отслеживать исполнение бюджетов в режиме реального времени. Механизм согласования бюджетных заявок обеспечивает многоуровневый контроль планируемых расходов, предотвращая несанкционированное превышение установленных лимитов. Функциональность план-фактного анализа позволяет оперативно выявлять отклонения фактических показателей от плановых значений и принимать корректирующие управленческие решения до того, как негативные тенденции приобретут критический характер.
Модуль управления персоналом и расчета заработной платы автоматизирует процессы кадрового учета, табелирования рабочего времени и начисления вознаграждений для 741 сотрудника организации, распределенных по территориально удаленным подразделениям. Подсистема кадрового учета ведет полную историю трудовой деятельности каждого работника, включая информацию о занимаемых должностях, профессиональных квалификациях, результатах аттестаций и повышениях квалификации. Модуль расчета заработной платы обеспечивает автоматическое начисление должностных окладов, премий, надбавок и компенсаций в соответствии с установленными алгоритмами, исключая ошибки ручного расчета и обеспечивая своевременную выплату вознаграждений работникам. Функциональность планирования потребности в персонале позволяет прогнозировать необходимую численность сотрудников различных специализаций для выполнения портфеля заказов, что особенно актуально для аудиторской компании с выраженной сезонностью загрузки персонала.
Модуль управления проектами решает специфические задачи аудиторской организации, связанные с планированием и контролем выполнения клиентских заказов. Система позволяет формировать график работ по каждому аудиторскому проекту, назначать ответственных исполнителей, планировать потребность в трудовых ресурсах и контролировать фактические трудозатраты. Механизм учета рабочего времени по проектам обеспечивает детальную информацию о затратах времени сотрудников на выполнение конкретных задач, что позволяет объективно оценивать рентабельность каждого проекта и эффективность работы персонала. Функциональность контроля сроков исполнения работ предоставляет инструменты для мониторинга соблюдения договорных обязательств перед клиентами и предотвращения срывов установленных дедлайнов, что критически важно для сохранения деловой репутации аудиторской компании.
3.2. Расчет экономической эффективности внедрения автоматизированной системы управления
Оценка экономической эффективности внедрения интегрированной системы автоматизации управления АО «ЮНИКОН» требует комплексного подхода, включающего определение объема инвестиционных затрат, расчет ожидаемых экономических эффектов и вычисление показателей эффективности инвестиционного проекта. Методологической основой расчетов выступают общепринятые в мировой и отечественной практике подходы к оценке эффективности инвестиционных проектов, базирующиеся на дисконтировании денежных потоков и расчете интегральных показателей эффективности.
Определение объема инвестиционных затрат на внедрение автоматизированной системы управления основывается на анализе рыночных цен программных продуктов класса ERP и CRM, стоимости работ по их внедрению и настройке, а также затрат на обучение персонала и сопровождение систем в первый год эксплуатации. Приобретение лицензий на ERP-систему для предприятия с численностью 741 человек и территориально распределенной структурой требует закупки лицензий на серверное программное обеспечение и клиентских лицензий для пользователей системы. Стоимость программного обеспечения ERP-системы с учетом необходимого функционала финансового управления, бюджетирования, управления персоналом и проектами составляет 22 млн руб. Приобретение CRM-системы с модулями управления клиентской базой, контроля дебиторской задолженности и аналитики требует инвестиций в размере 4,5 млн руб.
Стоимость работ по внедрению и настройке информационных систем определяется сложностью бизнес-процессов предприятия, необходимостью адаптации типовой функциональности под специфику аудиторской деятельности и обеспечения интеграции между системами. Услуги консалтинговой компании по обследованию бизнес-процессов, разработке технического задания, настройке систем и их интеграции составляют 12 млн руб. Приобретение серверного оборудования и модернизация компьютерной техники пользователей для обеспечения стабильной работы информационных систем требует затрат в объеме 6 млн руб. Обучение персонала работе с новыми системами предполагает проведение тренингов для различных категорий пользователей и составляет 2,5 млн руб. Таким образом, общий объем первоначальных инвестиционных затрат составляет 47 млн руб.
Ежегодные эксплуатационные затраты на функционирование автоматизированной системы управления включают оплату технической поддержки программного обеспечения, заработную плату системных администраторов и затраты на обновление лицензий. Годовая стоимость технической поддержки программного обеспечения составляет 18% от стоимости лицензий, что соответствует 4,8 млн руб. Содержание штата из 3 системных администраторов для обслуживания информационных систем требует 5,4 млн руб. в год при средней заработной плате специалиста 150 тыс. руб. в месяц с учетом страховых взносов. Общая сумма ежегодных эксплуатационных затрат составляет 10,2 млн руб.
Расчет ожидаемых экономических эффектов от внедрения автоматизированной системы управления базируется на анализе выявленных проблем предприятия и оценке потенциала их решения средствами автоматизации. Оптимизация управленческих процессов и сокращение непроизводительных затрат времени сотрудников за счет автоматизации рутинных операций позволяет снизить управленческие расходы, которые в 2024 г. составили 266 млн руб. Исследования показывают, что внедрение ERP-систем обеспечивает сокращение административных издержек на 8-12%. Консервативная оценка экономии управленческих расходов на уровне 8% составляет 21,3 млн руб. в год.
Внедрение CRM-системы с модулем контроля дебиторской задолженности обеспечивает ускорение оборачиваемости дебиторской задолженности за счет автоматизации процессов выставления счетов, направления напоминаний клиентам о приближающихся сроках оплаты и работы с просроченной задолженностью. При текущем объеме дебиторской задолженности 254 млн руб. ускорение ее оборачиваемости на 20% позволяет высвободить из оборота 51 млн руб. Экономический эффект от ускорения оборачиваемости дебиторской задолженности рассчитывается как произведение высвобожденных средств на стоимость капитала предприятия. При средневзвешенной стоимости капитала 15% годовых экономический эффект составляет 7,7 млн руб. в год, что рассчитывается по формуле:
(1)
где Эдз – экономический эффект от сокращения дебиторской задолженности, млн руб.; ДЗ – текущий объем дебиторской задолженности, млн руб.; Дсокр – доля сокращения дебиторской задолженности; Ск – стоимость капитала предприятия.
Повышение производительности труда сотрудников за счет автоматизации процессов учета, отчетности и документооборота оценивается на уровне 15%. При текущей численности персонала 741 человек и средней заработной плате 185 тыс. руб. в месяц экономический эффект от высвобождения рабочего времени эквивалентен экономии фонда оплаты труда 111 человек, что составляет 24,7 млн руб. в год и рассчитывается по формуле:
(2)
где Эпт – экономический эффект от повышения производительности труда, млн руб.; Ч – численность персонала, чел.; ЗПср – средняя заработная плата, тыс. руб.; Кстр – коэффициент страховых взносов, равный 1,302; Дпт – доля повышения производительности труда.
Оптимизация бизнес-процессов и повышение качества управленческих решений за счет наличия оперативной аналитической информации способствует снижению себестоимости оказываемых услуг. При текущей себестоимости 1682 млн руб. ее снижение на 2% обеспечивает экономию 33,6 млн руб. в год. Совокупный годовой экономический эффект от внедрения автоматизированной системы управления составляет 87,3 млн руб., что рассчитывается как сумма всех выявленных источников экономии за вычетом ежегодных эксплуатационных затрат по формуле:
(3)
где Эгод – годовой экономический эффект, млн руб.; Эур – экономия управленческих расходов, млн руб.; Эдз – эффект от сокращения дебиторской задолженности, млн руб.; Эпт – эффект от повышения производительности труда, млн руб.; Эсс – экономия себестоимости, млн руб.; Зэкспл – ежегодные эксплуатационные затраты, млн руб.
Расчет показателей эффективности инвестиционного проекта осуществляется на основе построения денежных потоков проекта с горизонтом планирования 5 лет и ставкой дисконтирования 15%, соответствующей средневзвешенной стоимости капитала предприятия. Простой срок окупаемости инвестиций рассчитывается по формуле:
(4)
где PP – срок окупаемости, лет; I0 – первоначальные инвестиции, млн руб.; CFср – среднегодовой денежный поток, млн руб.
Подставляя значения, получаем: PP = 47 / 30,4 = 1,55 года.
Дисконтированный срок окупаемости с учетом фактора времени составляет 1,8 года. Чистая приведенная стоимость проекта рассчитывается по формуле:
(5)
где NPV – чистая приведенная стоимость, млн руб.; CFt – денежный поток периода t, млн руб.; r – ставка дисконтирования; t – номер периода; I0 – первоначальные инвестиции, млн руб.
Таблица 3 - Расчет показателей экономической эффективности проекта автоматизации системы управления АО «ЮНИКОН»
| Показатель | 0 год | 1 год | 2 год | 3 год | 4 год | 5 год |
| Первоначальные инвестиции, млн руб. | -47,0 | - | - | - | - | - |
| Экономия управленческих расходов, млн руб. | - | 21,3 | 21,3 | 21,3 | 21,3 | 21,3 |
| Эффект от сокращения ДЗ, млн руб. | - | 7,7 | 7,7 | 7,7 | 7,7 | 7,7 |
| Эффект от роста производительности, млн руб. | - | 24,7 | 24,7 | 24,7 | 24,7 | 24,7 |
| Экономия себестоимости, млн руб. | - | 33,6 | 33,6 | 33,6 | 33,6 | 33,6 |
| Эксплуатационные затраты, млн руб. | - | -10,2 | -10,2 | -10,2 | -10,2 | -10,2 |
| Чистый денежный поток, млн руб. | -47,0 | 77,1 | 77,1 | 77,1 | 77,1 | 77,1 |
| Коэффициент дисконтирования (15%) | 1,000 | 0,870 | 0,756 | 0,658 | 0,572 | 0,497 |
| Дисконтированный денежный поток, млн руб. | -47,0 | 67,1 | 58,3 | 50,7 | 44,1 | 38,3 |
| Накопленный дисконтированный поток, млн руб. | -47,0 | 20,1 | 78,4 | 129,1 | 173,2 | 211,5 |
Источник: составлено автором
Чистая приведенная стоимость проекта составляет 211,5 млн руб., что значительно превышает нулевое значение и свидетельствует о высокой экономической эффективности проекта автоматизации. Положительное значение NPV означает, что проект генерирует стоимость для акционеров предприятия и его реализация экономически целесообразна. Индекс рентабельности инвестиций рассчитывается по формуле:
что свидетельствует о том, что на каждый рубль инвестированных средств предприятие получает 5,5 руб. дисконтированных денежных поступлений.
Внутренняя норма доходности проекта, представляющая собой ставку дисконтирования, при которой NPV равна нулю, составляет 164%, что многократно превышает стоимость капитала предприятия 15% и подтверждает высокую привлекательность инвестиционного проекта. Расчет IRR осуществляется методом итераций по формуле:
Анализ рисков реализации проекта автоматизации включает оценку вероятности недостижения запланированных эффектов и разработку мер по минимизации рисков. К основным рискам проекта относятся риск превышения бюджета внедрения, риск увеличения сроков реализации проекта, риск недостаточной вовлеченности персонала в процесс внедрения и риск технических проблем при интеграции систем. Для минимизации рисков рекомендуется заключение договора с подрядчиком на условиях фиксированной стоимости работ, формирование резерва на непредвиденные расходы в размере 10% от бюджета проекта, организация регулярного мониторинга хода реализации проекта и обеспечение поддержки проекта со стороны высшего руководства предприятия.
Таким образом, проведенные расчеты убедительно демонстрируют высокую экономическую эффективность проекта внедрения автоматизированной системы управления в АО «ЮНИКОН», что подтверждается коротким сроком окупаемости инвестиций, значительной положительной величиной чистой приведенной стоимости проекта и высокими значениями индекса рентабельности и внутренней нормы доходности.
ВЫВОДЫ ПО ГЛАВЕ 3
В третьей главе курсовой работы были разработаны практические мероприятия по совершенствованию системы управления АО «ЮНИКОН» и проведена оценка их экономической эффективности. Исследование позволяет сформулировать следующие выводы.
Основным направлением совершенствования системы управления предприятием определена комплексная автоматизация управленческих процессов на основе внедрения интегрированной ERP-системы и CRM-системы. Внедрение ERP-системы обеспечит централизованное управление финансовыми, материальными и человеческими ресурсами организации через систему взаимосвязанных модулей, включающих финансовый учет, бюджетирование, управление персоналом, управление проектами и закупками. Функциональность системы позволит решить проблему непропорционального роста управленческих расходов и обеспечить консолидацию финансовой информации от территориально распределенных подразделений в режиме реального времени.
Внедрение CRM-системы с модулями управления клиентской базой, контроля дебиторской задолженности и аналитики обеспечит решение критической проблемы высокой дебиторской задолженности через автоматизацию процессов выставления счетов, направления напоминаний о сроках оплаты и работы с просроченной задолженностью. Интеграция ERP и CRM систем в единое информационное пространство создаст основу для перехода к качественно новому уровню управления предприятием.
Расчет экономической эффективности проекта автоматизации подтвердил его высокую инвестиционную привлекательность. При объеме первоначальных инвестиций 47 млн руб. совокупный годовой экономический эффект составляет 77,1 млн руб., обеспечивая простой срок окупаемости 1,55 года. Чистая приведенная стоимость проекта достигает 211,5 млн руб., индекс рентабельности составляет 5,5, а внутренняя норма доходности равна 164%, что многократно превышает стоимость капитала предприятия и подтверждает целесообразность реализации проекта.
ЗАКЛЮЧЕНИЕ
Проведенное исследование позволило решить поставленные задачи и достичь цели курсовой работы, заключающейся в разработке практических рекомендаций по совершенствованию системы управления АО «ЮНИКОН» на основе комплексного анализа существующих проблем и обоснования экономической эффективности предлагаемых мероприятий.
Система управления предприятием представляет собой сложную конструкцию, интегрирующую три основных элемента: органы управления с методами воздействия, пункты управления с каналами связи и средства управления с технической наполненностью. Эффективное функционирование системы обеспечивается через реализацию пяти управленческих функций: планирования, организации, мотивации, координации и контроля, образующих замкнутый цикл управления.
Современные подходы к совершенствованию систем управления базируются на использовании экономических, административных и социально-психологических методов. Концепция управления по результатам смещает фокус с процессов на достигаемые результаты, предполагая установление четких целей, мониторинг показателей эффективности и принятие обоснованных решений на основе данных. Революционным направлением развития является комплексная автоматизация на основе информационных технологий, обеспечивающая переход к ситуационному управлению.
АО «ЮНИКОН» представляет собой крупную аудиторскую организацию с 33-летней историей, выручкой 1992 млн руб., численностью 741 человек и территориально распределенной структурой, включающей головной офис и 4 региональных подразделения. Финансово-экономический анализ выявил положительную динамику выручки с ростом на 3,2%, однако производительность труда составила 2688 тыс. руб. на работника.
Комплексный анализ выявил критические проблемы в системе управления. Чистая прибыль упала на 75,2% до 14 млн руб. при росте выручки, рентабельность продаж снизилась с 11,1% до 2,3%. Управленческие расходы выросли на 8,4% до 266 млн руб. Коэффициент автономии составляет 0,16 при норме 0,5, коэффициент текущей ликвидности 1,2 при норме 1,5-2,0. Дебиторская задолженность достигла 254 млн руб. или 32,5% активов. Территориальная распределенность при отсутствии единой информационной системы затрудняет координацию и увеличивает издержки.
Основным направлением совершенствования определена комплексная автоматизация на основе внедрения интегрированной ERP-системы и CRM-системы. ERP-система включает финансовый модуль с главной книгой и управленческим учетом, модуль бюджетирования для контроля затрат, модуль управления персоналом для 741 сотрудника, модуль управления проектами и модуль закупок. CRM-система обеспечивает управление клиентской базой, автоматизацию договорной работы, контроль дебиторской задолженности через автоматические уведомления и аналитику для принятия решений. Интеграция систем создает единое информационное пространство для всех подразделений.
Оценка экономической эффективности подтвердила высокую инвестиционную привлекательность проекта. При первоначальных инвестициях 47 млн руб. и ежегодных эксплуатационных затратах 10,2 млн руб. совокупный годовой экономический эффект составляет 77,1 млн руб. за счет экономии управленческих расходов 21,3 млн руб., ускорения оборачиваемости дебиторской задолженности с эффектом 7,7 млн руб., повышения производительности труда с эффектом 24,7 млн руб. и снижения себестоимости с экономией 33,6 млн руб. Простой срок окупаемости составляет 1,55 года, дисконтированный 1,8 года. Чистая приведенная стоимость проекта достигает 211,5 млн руб., индекс рентабельности 5,5, внутренняя норма доходности 164%, что многократно превышает стоимость капитала и подтверждает целесообразность реализации проекта.
Таким образом, внедрение интегрированной системы автоматизации управления представляет собой эффективное направление решения выявленных проблем АО «ЮНИКОН» и обеспечивает значительный экономический эффект при приемлемом сроке окупаемости. Разработанные рекомендации могут быть использованы руководством предприятия при принятии решения о реализации проекта автоматизации.
СПИСОК ЛИТЕРАТУРЫ
- Архипова, К. А. Методологические положения исследования систем управления / К. А. Архипова // Актуальные проблемы современной экономики и общества : Материалы ХI международной научно-практической конференции. В 2-х частях, Омск, 2023 года. – Омск, 2023. – С. 85-90.
- Барышников, П. В. Особенности системы управления предприятием как объектом управления / П. В. Барышников // Экономические исследования и разработки. – 2023. – № 11. – С. 167-173.
- Бетеева, А. А. Сущность и основные принципы менеджмента / А. А. Бетеева // Тенденции развития науки и образования. – 2023. – № 102-2. – С. 26-29.
- Борисова, А. И. Менеджмент как искусство управления / А. И. Борисова, П. Р. Егорова, А. А. Кондаков, А. В. Решеткин // Инновационные идеи молодых исследователей для агропромышленного комплекса : Сборник материалов Международной научно-практической конференции молодых ученых, Пенза, 2025 года. – Пенза, 2025. – С. 109-111.
- Буханов, Н. С. Современный менеджмент: ключевые принципы и методы / Н. С. Буханов, Е. А. Строкова, С. А. Мартынова, И. В. Ивилева, И. Ю. Нефедова // Экологическое состояние природной среды и научно-практические аспекты современных агротехнологий : Материалы VIII Международной научно-практической конференции, Рязань, 2024 года. – Рязань, 2024. – С. 30-34.
- Галиев, И. И. Совершенствование процесса принятия решений посредством разработки эффективных информационных систем управленческой информации / И. И. Галиев // Всероссийская научно-практическая конференция студентов, магистрантов, аспирантов и молодых ученых "XV КАМСКИЕ ЧТЕНИЯ" : Сборник докладов, Набережные Челны, 2024 года. – Набережные Челны, 2024. – С. 45-48.
- Гончарова, Н. В. Экономика и организация управления предприятием / Н. В. Гончарова, О. С. Юшкова // Экономические и социальные проблемы регионального развития в современных условиях : Сборник научных трудов Международной научно-практической конференции. В 2-х томах, Курск, 2025 года. – Курск, 2025. – С. 161-165.
- Грищенко, Л. Л. Тенденции в развитии управления / Л. Л. Грищенко // Труды Академии управления МВД России. – 2025. – № 2 (74). – С. 33-42.
- Грошева, Н. Б. Контур экономического управления в общей системе управления предприятием / Н. Б. Грошева, Б. В. Сольский // Бизнес-образование в экономике знаний. – 2023. – № 3 (26). – С. 20-23.
- Деев, Д. О. Система управления предприятием / Д. О. Деев, М. С. Энтентеев // Социально-экономические процессы современного общества (к 80-летию Льва Пантелеймоновича Куракова) : материалы Всероссийской научно-практической конференции, Чебоксары, 2023 года. – Чебоксары, 2023. – С. 19-20.
- Джафарова, А. Н. Функции управления экономическими системами / А. Н. Джафарова // Управление экономикой, системами, процессами : Сборник статей VIII Международной научно-практической конференции, Пенза, 2024 года. – Пенза, 2024. – С. 139-142.
- Епифанов, А. М. Современные принципы построения процесса совершенствования системы управления предприятия / А. М. Епифанов // Вестник Московской международной академии. – 2023. – № 1. – С. 76-79.
- Звягин, Л. С. Применение методов системного анализа для эффективного управления информационной безопасностью хозяйствующего субъекта / Л. С. Звягин // Мягкие измерения и вычисления. – 2023. – Т. 62, № 1. – С. 28-39.
- Каргин, Н. Н. Методологические основы построения адекватных ситуации управленческих концепций в системе кадрового менеджмента / Н. Н. Каргин // Система подготовки кадров социально-культурного и оздоровительного сервиса в условиях инновационной экономики : Сборник научных трудов IV Международной научно-практической конференции, Москва, 2025 года. – Москва, 2025. – С. 20-29.
- Кобозева, Е. М. К вопросу о построении и функционировании эффективной системы управления предприятием / Е. М. Кобозева, Д. А. Кузько // Инновационная экономика: перспективы развития и совершенствования. – 2023. – № 1 (67). – С. 107-112.
- Кобозева, Е. М. Методологические основы функционирования системы управления предприятием / Е. М. Кобозева, Е. С. Романова // Инновационная экономика: перспективы развития и совершенствования. – 2023. – № 2 (68). – С. 108-113.
- Кокорев, И. А. Совершенствование системы управления современными организациями в условиях высокой динамики и неопределенности / И. А. Кокорев, С. А. Филин // Экономика и управление: проблемы, решения. – 2024. – Т. 2, № 5 (146). – С. 61-68.
- Кондаков, Я. В. Управление, как процесс / Я. В. Кондаков, М. С. Павлов // Вклад молодых ученых в инновационное развитие АПК России : Сборник материалов Международной научно-практической конференции молодых ученых, Пенза, 2023 года. – Пенза, 2023. – С. 219-223.
- Круглов, Ф. С. Использование системного подхода в управлении предприятием / Ф. С. Круглов // Менеджмент в современном обществе: технологии будущего и наставничество : материалы XXII Международной научно-практической конференции, Орел, 2024 года. – Орел, 2024. – С. 206-211.
- Лапаева, О. А. Методы и критерии оценки эффективности системы управления. Управление по результатам / О. А. Лапаева, Л. И. Грацианова, И. Ю. Апалькова, З. Г. Ханова // Modern Economy Success. – 2025. – № 1. – С. 117-122.
- Ломакина, Т. Л. Классификация методов исследования систем управления / Т. Л. Ломакина // Современные тенденции и инновации в науке и производстве : Материалы ХIII международной научно-технической конференции, Междуреченск, 2024 года. – Междуреченск, 2024.
- Меркулова, Е. Э. Современные тенденции управления предприятием / Е. Э. Меркулова, Т. А. Седых // Актуальные проблемы развития хозяйствующих субъектов, территорий и систем регионального и муниципального управления в современных экономических условиях : Материалы международной научно-практической конференции, приуроченной к празднованию 60-летия ЮЗГУ, Курск, 2024 года. – Курск, 2024. – С. 144-148.
- Овчаренко, Е. А. Система управления предприятием в современных условиях хозяйствования / Е. А. Овчаренко, Л. А. Юзык // Научное творчество молодежи в индустрии гостеприимства : Материалы VI Всероссийской научно-практической конференции с международным участием студентов, аспирантов и молодых ученых, Москва, 2024 года. – Москва, 2024. – С. 146-148.
- Пугачёв, Р. П. Совершенствование системы управления деятельностью фирмы / Р. П. Пугачёв // Столыпинский вестник. – 2023. – Т. 5, № 6.
- Родионова, К. Системный подход в менеджменте / К. Родионова // Инновационные идеи молодых исследователей для агропромышленного комплекса : Сборник материалов Международной научно-практической конференции молодых ученых, Пенза, 2025 года. – Пенза, 2025. – С. 444-447.
- Серкин, В. В. Метод научного управления и подходы к управлению, разработанные на его основе / В. В. Серкин // Cifra. Экономика. – 2023. – № 1 (1).
- Смирнова, О. О. Теоретические основы построения систем управления современными предприятиями / О. О. Смирнова, Е. П. Карлина // Вестник Астраханского государственного технического университета. Серия: Экономика. – 2024. – № 3. – С. 22-32.
- Суворова, А. В. Теоретические основы эффективности управления предприятием / А. В. Суворова, Е. В. Воронина, Е. А. Куулар // Агропродовольственная экономика. – 2023. – № 4. – С. 37-43.
- Трейман, М. Г. Организация комплексной системы управления предприятием как механизм развития принципов менеджмента / М. Г. Трейман // Инновации и инвестиции. – 2025. – № 1. – С. 190-192.
- Туребаев, Р. Ж. Особенности современной системы управления предприятием / Р. Ж. Туребаев, М. А. Амирова // Экономическая и социальная сфера региона: тенденции, проблемы и перспективы : Сборник Всероссийской научно-практической конференции с международным участием, посвященной 20-летию Экономического факультета, Кызыл, 2023 года. – Кызыл, 2023. – С. 63-66.
- Угловская, С. Ю. Современные методы управления в организации / С. Ю. Угловская // Развитие современной науки и образования: инновации в преподавании, обучении, научных исследованиях : Сборник материалов Международной научно-практической конференции, Архангельск, 2024 года. – Архангельск, 2024. – С. 147-149.
- Хайруллин, Р. Н. Система управления как конкурентное преимущество (на примере ГАУЗ "МКДЦ") / Р. Н. Хайруллин, Т. Б. Абсалямов // Менеджер здравоохранения. – 2024. – № 5. – С. 4-14.
- Achkasova, L. System of enterprise efficiency management / L. Achkasova // Экономика транспортного комплекса. – 2023. – № 41. – С. 5.
- Bannikov, S. A. To the analysis of the scientific category "management system" / S. A. Bannikov, M. G. Toshboltaeva // Beneficium. – 2023. – № 1 (46). – С. 69-73.
- Nosirov, I. A. Calculating the effectiveness of implementing the strategy and proposed measures / I. A. Nosirov, I. T. Ermatov // Innovation Economy. – 2023. – № 1. – С. 109-114.
ПРИЛОЖЕНИЯ
Приложение 1
Приложение 2