ВВЕДЕНИЕ
В современных условиях развития строительной отрасли России вопросы эффективного строительного контроля и управления рисками приобретают особую актуальность. Строительный контроль является важнейшим инструментом обеспечения качества и безопасности строительства, а своевременная и точная оценка рисков позволяет предотвратить возможные негативные последствия на всех этапах реализации строительных проектов.
Актуальность темы исследования обусловлена несколькими факторами:
- Возрастающей сложностью строительных проектов и необходимостью совершенствования методов контроля их реализации;
- Увеличением количества рисков в строительной отрасли, требующих современных подходов к их оценке и управлению;
- Необходимостью развития методологической базы оценки рисков в сфере строительного контроля с учетом современных требований;
- Потребностью в совершенствовании существующих и разработке новых механизмов выявления и предупреждения угроз в строительной отрасли.
Объектом исследования выступает Федеральное бюджетное учреждение "Федеральный центр строительного контроля" (ФБУ "РОССТРОЙКОНТРОЛЬ").
Предметом исследования являются методологические и практические аспекты оценки рисков и угроз в сфере строительного контроля.
Цель исследования заключается в разработке комплекса теоретических положений и практических рекомендаций по совершенствованию существующих и формированию новых подходов к оценке рисков и угроз в сфере строительного контроля.
Для достижения поставленной цели необходимо решить следующие задачи:
- Исследовать теоретические основы и методологические подходы к оценке рисков в строительном контроле;
- Провести анализ существующей системы оценки рисков и угроз в ФБУ "РОССТРОЙКОНТРОЛЬ";
- Разработать рекомендации по совершенствованию подходов к оценке рисков в сфере строительного контроля.
Теоретической и методологической основой исследования послужили труды отечественных и зарубежных ученых в области управления рисками, нормативно-правовые акты Российской Федерации, регулирующие строительную деятельность, а также материалы научных конференций и периодических изданий по исследуемой проблематике.
Практическая значимость исследования заключается в возможности применения разработанных рекомендаций в деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" для повышения эффективности системы оценки рисков и угроз при осуществлении строительного контроля.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ОЦЕНКИ РИСКОВ И УГРОЗ В СТРОИТЕЛЬНОМ КОНТРОЛЕ
1.1. Сущность и классификация рисков в сфере строительного контроля
В современных условиях динамично развивающейся строительной отрасли вопросы управления рисками и обеспечения эффективного контроля качества выходят на первый план. Строительство является одной из наиболее рискогенных сфер экономической деятельности в силу своей капиталоемкости, длительности производственного цикла, множественности участников и высокой зависимости от внешних факторов.
Под риском в строительстве понимается вероятность возникновения неблагоприятных ситуаций и последствий, приводящих к потерям ресурсов, ущербу, убыткам и несоответствию проекта заданным целям[1]. Реализация рисков ведет к нарушению сроков, бюджета, качества проекта и в конечном счете угрожает интересам всех стейкхолдеров строительного процесса.
Сущность строительного контроля заключается в проверке соответствия выполняемых работ проектной документации, требованиям технических регламентов, результатам инженерных изысканий, требованиям градостроительного плана земельного участка[2]. Наряду с этим, строительный контроль направлен на превентивное выявление и управление рисками, способными нарушить ход реализации проекта.
С учетом специфики строительной деятельности риски в данной сфере можно разделить на следующие основные категории[3]:
- Проектные риски - риски, связанные с ошибками и недочетами при проектировании объекта, выборе технологий и материалов. Например, неверный расчет несущей способности грунта, ошибки в конструктивных решениях, неучет климатических условий и т.д.
- Технологические риски - вероятность нарушения технологии строительно-монтажных работ, использования некачественных материалов, отступления от проекта, низкой квалификации рабочих и инженерного персонала, аварийных ситуаций по вине подрядчиков.
- Экономические риски - риски увеличения стоимости проекта вследствие роста цен на материалы и работы, изменения курсов валют, инфляции, ошибок в бюджетном планировании, нарушения финансовой дисциплины участниками проекта.
- Правовые риски - связаны с изменениями нормативной базы, нарушением договорных обязательств, оспариванием прав на землю и объекты, получением разрешительной документации, исками третьих лиц.
- Управленческие риски - вытекают из ошибок руководства проектом, неэффективной координации участников, конфликта интересов, несогласованности действий, утечки информации.
- Форс-мажорные риски - обусловлены внешними непреодолимыми обстоятельствами природного (землетрясения, ураганы, наводнения) или социального характера (войны, эпидемии, забастовки), непредсказуемо влияющими на строительный процесс.
В дополнение к указанным категориями, некоторые авторы выделяют также экологические, социальные, политические, информационные, кадровые и репутационные риски, способные оказать негативное воздействие на строительные проекты[4].
Разные риски требуют дифференцированных методов оценки и управления. Их диагностика и ранжирование по степени опасности является ключевой задачей строительного контроля. В зависимости от этапа проекта приоритетное внимание уделяется различным группам рисков, однако комплексный риск-ориентированный подход должен применяться на протяжении всего жизненного цикла строительства.
Идентификация, анализ и разработка мер реагирования на риски составляют содержание риск-менеджмента в строительных организациях и органах строительного надзора. Эффективное управление рисками является залогом успешной реализации инвестиционно-строительных проектов, обеспечения безопасности зданий и защиты интересов общества.
Таким образом, всесторонний учет рисков и профессиональное управление ими должны быть неотъемлемым элементом системы строительного контроля. В условиях нарастания сложности и многофакторности строительной деятельности это требует постоянного совершенствования методологических подходов и нормативного регулирования в данной области.
1.2. Методологические подходы к оценке рисков в строительной отрасли
Эффективное управление рисками в строительстве невозможно без наличия надежного методологического инструментария их оценки. Корректная оценка вероятности и последствий рисковых событий является необходимой предпосылкой для выбора адекватных стратегий реагирования на них.
В настоящее время в теории и практике риск-менеджмента сложился целый спектр методологических подходов к оценке рисков, применимых в том числе в строительной сфере. Их можно разделить на три основные группы: качественные, количественные и гибридные методы[5].
Качественные методы направлены на идентификацию и описание рисков без присвоения им численных значений. К ним относятся[6]:
- Экспертные оценки - опрос специалистов и руководителей проекта для выявления потенциальных рисков и их ранжирования по степени опасности.
- Анализ документации - изучение проектно-сметной и организационно-технологической документации для обнаружения скрытых угроз и несоответствий.
- SWOT-анализ - исследование сильных и слабых сторон, возможностей и угроз проекта с целью определения зон уязвимости.
- Метод аналогий - поиск похожих по характеристикам проектов в прошлом и анализ зафиксированных при их реализации рисков.
- Метод Дельфи - многоэтапный экспертный опрос, предполагающий заочное согласование мнений специалистов относительно рисков проекта.
Количественные методы предполагают численное измерение вероятностей и последствий рисков на основе математических моделей. Наиболее распространены среди них[7]:
- Вероятностный анализ - построение вероятностных распределений ключевых параметров проекта (сроки, стоимость, ресурсы) для определения уровня неопределенности.
- Анализ чувствительности - оценка степени влияния изменения входных параметров на результаты проекта, выявление критических факторов риска.
- Метод Монте-Карло - многократная имитация хода реализации проекта на основе случайного варьирования переменных для построения вероятностных прогнозов.
- Дерево решений - графическое построение логики принятия решений с учетом вероятностных развилок и количественных исходов.
- Анализ сценариев - прогнозирование финансовых показателей проекта при различных вариантах сочетаний рисковых факторов (оптимистичный, пессимистичный, реалистичный сценарии).
Гибридные (комбинированные) методы сочетают элементы качественного и количественного анализа рисков. Широко применяются в строительной отрасли[8]:
- Матрица вероятности и воздействия - экспертная классификация идентифицированных рисков по двум шкалам (вероятность и тяжесть последствий) с присвоением им количественных приоритетов.
- Карта рисков - визуальное отображение позиции рисков в координатах "вероятность-ущерб", выделение зон приемлемости и недопустимости риска.
- Метод балльных оценок - присвоение рискам баллов по различным критериям (вероятность, влияние на сроки, влияние на бюджет и т.п.) с последующим расчетом интегрального показателя риска.
- Нечетко-множественный метод - оценка параметров рисков с использованием лингвистических переменных (низкий, средний, высокий уровень), описываемых функциями принадлежности.
- Имитационное моделирование - исследование поведения системы (проекта) во времени при различных сочетаниях случайных воздействий с помощью компьютерных имитационных моделей.
Выбор конкретных методов оценки риска зависит от специфики и масштаба строительного проекта, полноты исходных данных, квалификации экспертов и имеющихся программно-технических средств. В крупных проектах, как правило, используется комплекс взаимодополняющих инструментов качественного, количественного и смешанного типа.
Стоит отметить, что результаты оценки рисков не являются самоцелью, а служат отправной точкой для разработки программ управления ими. Управление строительными рисками предполагает выработку упреждающих и реактивных мер по снижению вероятности и/или последствий их реализации. К таким мерам относятся: уклонение от риска, принятие, передача на аутсорсинг, распределение между участниками, локализация источника, диссипация, хеджирование и др. [8]
В заключение можно констатировать, что в современных условиях повышенной турбулентности и неопределенности строительная индустрия заинтересована в постоянном совершенствовании и адаптации инструментария риск-менеджмента с учетом динамично меняющихся вызовов внешней и внутренней среды. Органическое встраивание функции оценки и управления рисками в деятельность строительных организаций становится важным источником их конкурентоспособности и устойчивого развития.
1.3. Нормативно-правовое регулирование строительного контроля в Российской Федерации
Строительный контроль как важнейший инструмент обеспечения качества и безопасности строительства находится в фокусе государственного регулирования. В Российской Федерации сложилась многоуровневая система нормативно-правовых актов, регламентирующих порядок организации и осуществления строительного контроля.
Ключевым документом в этой сфере является Градостроительный кодекс РФ, в котором строительному контролю посвящена отдельная статья 53. В ней закреплены цели, задачи и предмет строительного контроля, установлены полномочия и ответственность его участников[9]. Согласно кодексу, предметом строительного контроля является проверка соответствия выполняемых работ проектной документации, требованиям технических регламентов, результатам инженерных изысканий и требованиям градостроительного плана земельного участка.
Более детальный порядок проведения строительного контроля регламентирован Постановлением Правительства РФ от 30.06.2021 N 1087 "О федеральном государственном строительном надзоре". В нем определены: состав и последовательность процедур контроля, формы взаимодействия органов стройнадзора с подконтрольными субъектами, механизмы обмена информацией, вопросы координации деятельности различных контролирующих инстанций и т.д.[10]
Специальные требования к строительному контролю в области обеспечения радиационной безопасности установлены Федеральным законом от 11.07.2011 N 190-ФЗ "Об обращении с радиоактивными отходами и о внесении изменений в отдельные законодательные акты Российской Федерации"[11]. В частности, закон обязывает органы госкорпорации "Росатом" осуществлять контроль за соблюдением требований по обращению с радиоактивными отходами на всех этапах строительства объектов использования атомной энергии.
Помимо законодательных актов, значительную роль в нормативном обеспечении строительного контроля играют национальные стандарты. Базовым среди них является ГОСТ Р 59982-2022 "Система менеджмента качества. Руководство по применению ИСО 9001:2015 в строительных организациях". Стандарт устанавливает единые требования к системам менеджмента качества строительных организаций, механизмам управления документированной информацией, ресурсами, несоответствующей продукцией[12]. Его положения служат методологической основой для формирования внутренних регламентов строительного контроля.
Ряд отраслевых нормативных документов конкретизирует требования к строительному контролю применительно к отдельным видам объектов и работ. В их числе[13]:
- СП 11-110-99 "Авторский надзор за строительством зданий и сооружений";
- СП 470.1325800.2019 "Инженерные изыскания для строительства в районах развития склоновых процессов";
- СП 48.13330.2019 "Организация строительства";
- СП 392.1325800.2018 "Трубопроводы магистральные и промысловые для нефти и газа" и др.
Важное значение имеют также документы, регулирующие риск-ориентированный подход при осуществлении государственного строительного надзора. Постановление Правительства РФ от 25.08.2017 N 1006 "О внесении изменений в некоторые акты Правительства Российской Федерации" вводит правила отнесения объектов к определенной категории риска, присвоения классов опасности, определения периодичности проверок в зависимости от этих параметров[14]. Реализация риск-ориентированной модели призвана обеспечить концентрацию ресурсов стройнадзора на наиболее опасных объектах.
В последние годы нормативная база строительного контроля активно развивается в направлении цифровизации и перехода на электронный документооборот. Такая возможность предусмотрена, в частности, Приказом Ростехнадзора от 12.03.2020 N 107 "Об утверждении форм документов, необходимых для осуществления государственного строительного надзора"[15]. Автоматизация процедур строительного контроля на базе BIM-технологий становится приоритетной задачей совершенствования его нормативно-правового регулирования[16].
В заключение стоит отметить, что, несмотря на значительный объем нормативно-правовой базы, в сфере строительного контроля сохраняется ряд пробелов и противоречий. В частности, дискуссионными остаются вопросы разграничения полномочий государственного строительного надзора и негосударственного строительного контроля, механизмов их эффективного взаимодействия, степени регламентации и свободы в выборе форм и методов контроля. Совершенствованию нормативного регулирования строительного контроля должно способствовать укрепление обратных связей между органами власти и профессиональным сообществом.
ГЛАВА 2. АНАЛИЗ ДЕЯТЕЛЬНОСТИ И СИСТЕМЫ ОЦЕНКИ РИСКОВ В ФБУ "РОССТРОЙКОНТРОЛЬ"
2.1. Организационно-экономическая характеристика ФБУ "РОССТРОЙКОНТРОЛЬ"
Федеральное бюджетное учреждение "Федеральный центр строительного контроля" (ФБУ "РОССТРОЙКОНТРОЛЬ") является подведомственной организацией Министерства строительства и жилищно-коммунального хозяйства Российской Федерации. Оно было создано приказом Минстроя России от 8 апреля 2019 года № 210/пр путем переименования ФБУ "Центральная научно-техническая библиотека по строительству и архитектуре", ведущего свою историю с 1930 года. Организация является подведомственным учреждением Министерства строительства и жилищно-коммунального хозяйства Российской Федерации (ИНН: 7713035584, ОГРН: 1047713006296) и располагается по адресу: 127434, г. Москва, ш. Дмитровское, д. 9.
Ключевой функцией ФБУ "РОССТРОЙКОНТРОЛЬ" является осуществление строительного контроля при возведении социально значимых объектов, финансируемых из федерального бюджета. Организация выступает единственным поставщиком соответствующих услуг в рамках государственных программ "Строительство", "Обеспечение доступным и комфортным жильем и коммунальными услугами граждан РФ", федерального проекта "Инфраструктурное меню".
Структура ФБУ "РОССТРОЙКОНТРОЛЬ" носит функциональный характер и включает ряд управлений и департаментов (см. рис. 1). Общее руководство осуществляет генеральный директор Щербинин В.С. В его прямом подчинении находятся первый заместитель, заместители по различным направлениям деятельности (строительству, сопровождению приоритетных проектов, цифровому развитию), советники, исполнительные директора. Ключевыми структурными единицами являются производственное управление, управления капитального строительства, сопровождения инвестиционных программ, специальных видов контроля.
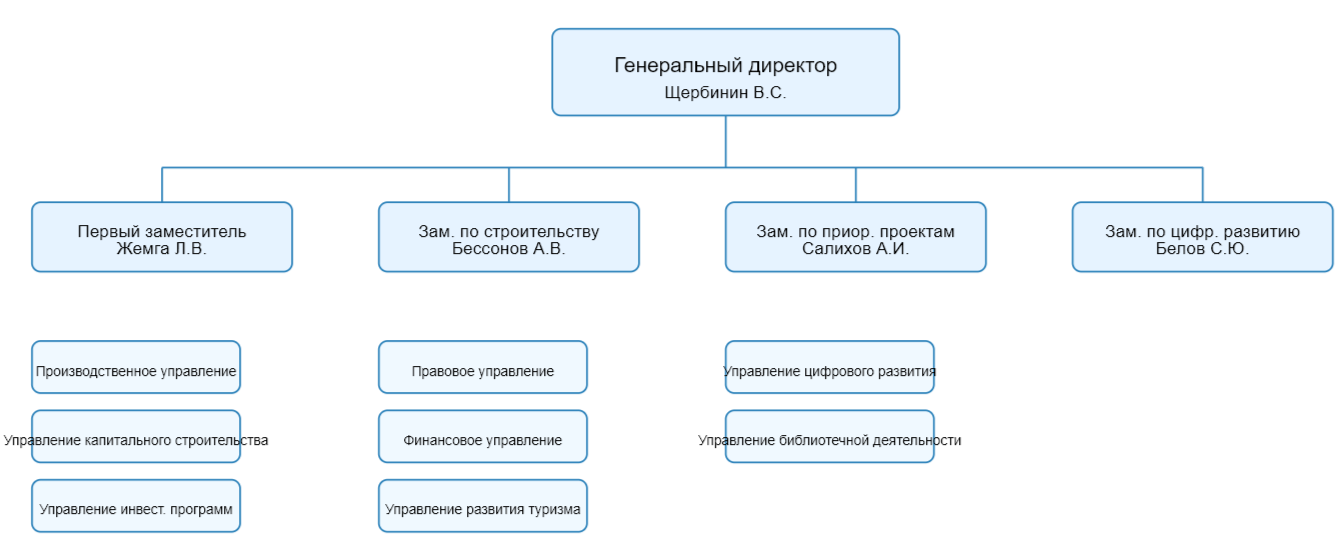
Рисунок 1. Организационная структура ФБУ "РОССТРОЙКОНТРОЛЬ"
ФБУ "РОССТРОЙКОНТРОЛЬ" занимает особое место в системе строительного контроля, выступая уполномоченной организацией по его осуществлению в отношении объектов федеральных строек и программ. Статус единственного исполнителя соответствующих работ закреплен рядом нормативно-правовых актов:
- Постановления Правительства РФ от 13.10.2022 № 1816, от 12.09.2020 № 1413, от 26.04.2023 № 667, от 14.07.2021 № 1190, от 31.03.2023 № 525, от 08.12.2022 № 2253;
- Распоряжения Правительства РФ от 15.06.2023 № 1586-р, от 27.05.2023 № 1367-р;
- Приказ Минстроя России от 29.04.2021 № 262/пр.
Фактически ФБУ "РОССТРОЙКОНТРОЛЬ" выступает ключевым проводником государственной политики в области контроля качества и безопасности строительства объектов, реализуемых за счет средств федерального бюджета. Будучи подведомственным Минстрою России, оно обеспечивает достижение целей государственных программ в строительной сфере.
В отличие от органов государственного строительного надзора, ФБУ "РОССТРОЙКОНТРОЛЬ" не обладает властными полномочиями и осуществляет строительный контроль от имени застройщика (технического заказчика) на договорной основе. При этом договоры заключаются по специальным правилам без проведения конкурентных процедур. Это позволяет оперативно мобилизовать ресурсы организации на ключевых стройках.
Объектами контроля ФБУ "РОССТРОЙКОНТРОЛЬ" являются здания и сооружения высокой социальной значимости - спортивные комплексы, медицинские центры, школы, объекты культуры и туристической инфраструктуры. Многие из них реализуются в рамках нацпроектов и федеральных целевых программ. Организация призвана обеспечить соответствие строительного процесса проектной и нормативно-технической документации на этих знаковых стройках.
Одновременно ФБУ "РОССТРОЙКОНТРОЛЬ" продолжает выполнять традиционные функции головной отраслевой библиотеки, комплектуя, сохраняя и предоставляя в пользование документы по строительству и архитектуре. На ее базе формируется современный информационно-аналитический центр строительной отрасли. Таким образом, организация совмещает практическую деятельность по контролю строек с научно-методическим и информационным обеспечением строительного комплекса страны.
Резюмируя, можно констатировать, что ФБУ "РОССТРОЙКОНТРОЛЬ" является специфическим элементом системы строительного контроля, аккумулирующим функции технического заказчика, научно-методического центра, отраслевого информационного хаба. Организация работает в тесном взаимодействии с Минстроем России, Главгосэкспертизой, органами стройнадзора, обеспечивая единство государственной политики и практики в области контроля качества строительства.
Таблица 1.
Основные показатели деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2023 гг.
| Показатель | 2021 г. | 2022 г. | 2023 г. | Темп роста 2023/2021, % |
| Количество объектов под контролем, ед. | 458 | 612 | 785 | 171.4 |
| Объем проверенных СМР, млрд руб. | 245.3 | 312.6 | 389.4 | 158.7 |
| Выявленные нарушения, тыс. шт. | 12.4 | 15.8 | 18.2 | 146.8 |
| Количество выданных предписаний, шт. | 3245 | 4120 | 4890 | 150.7 |
| Эффективность устранения нарушений, % | 87.5 | 89.2 | 91.3 | 104.3 |
| Среднесписочная численность, чел. | 425 | 512 | 598 | 140.7 |
| Количество региональных подразделений | 45 | 52 | 58 | 128.9 |
Анализ динамики основных показателей:
1. За период 2021-2023 гг. наблюдается устойчивый рост всех ключевых показателей деятельности ФБУ "РОССТРОЙКОНТРОЛЬ", что свидетельствует о планомерном развитии организации и расширении масштабов её деятельности.
2. Количество объектов под контролем увеличилось на 71.4% - с 458 до 785 единиц, что говорит о значительном расширении сферы деятельности организации. Это связано с увеличением числа федеральных строительных проектов и укреплением роли ФБУ "РОССТРОЙКОНТРОЛЬ" как ключевого органа строительного контроля.
3. Объем проверенных строительно-монтажных работ вырос на 58.7% - с 245.3 до 389.4 млрд рублей, что коррелирует с увеличением количества контролируемых объектов и отражает рост масштабов строительства в рамках федеральных программ.
4. Количество выявленных нарушений увеличилось на 46.8% (с 12.4 до 18.2 тыс.), а число выданных предписаний - на 50.7% (с 3245 до 4890). Это свидетельствует об усилении контрольной функции и повышении требовательности к качеству строительства.
5. Эффективность устранения нарушений показала положительную динамику, увеличившись с 87.5% до 91.3% (+4.3%), что говорит о результативности работы организации и действенности применяемых мер контроля.
6. Кадровый потенциал организации укрепился: среднесписочная численность персонала выросла на 40.7% (с 425 до 598 человек), что обусловлено расширением деятельности и необходимостью обеспечения качественного контроля растущего числа объектов.
7. Территориальное присутствие организации расширилось: количество региональных подразделений увеличилось на 28.9% (с 45 до 58), что способствует более эффективному контролю строительных объектов в различных регионах страны.
Таблица 2
Основные финансовые показатели ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2023 гг.
| Показатель | 2021 г.,тыс. руб. | 2022 г.,тыс. руб. | 2023 г.,тыс. руб. | Темп роста 2023/2021, % |
| Бюджетные ассигнования | 253,489 | 289,980 | 325,450 | 128.4 |
| Доходы от приносящей доход деятельности | 32,567 | 38,950 | 45,680 | 140.3 |
| Субсидия на выполнение госзадания | 220,922 | 251,030 | 279,770 | 126.6 |
| Расходы на выполнение госзадания | 220,922 | 251,030 | 279,770 | 126.6 |
| Расходы на закупки товаров, работ, услуг | 58,928 | 67,850 | 78,920 | 133.9 |
Источник: составлено автором по данным финансовой отчетности ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2023 гг.
Анализ финансовых показателей:
1. Бюджетные ассигнования, являющиеся основным источником финансирования организации, показали устойчивый рост на 28.4% за период 2021-2023 гг., увеличившись с 253,489 тыс. руб. до 325,450 тыс. руб. Это свидетельствует об усилении государственной поддержки деятельности учреждения.
2. Доходы от приносящей доход деятельности продемонстрировали наиболее динамичный рост (+40.3%), увеличившись с 32,567 тыс. руб. до 45,680 тыс. руб., что указывает на успешное развитие коммерческого направления деятельности организации.
3. Субсидии на выполнение государственного задания, составляющие основную часть бюджетных ассигнований, выросли на 26.6% - с 220,922 тыс. руб. до 279,770 тыс. руб., что коррелирует с расширением объема выполняемых организацией государственных функций.
4. Расходы на выполнение государственного задания полностью соответствуют объему полученных субсидий, что свидетельствует об эффективном использовании бюджетных средств и соблюдении финансовой дисциплины.
5. Расходы на закупки товаров, работ и услуг увеличились на 33.9% - с 58,928 тыс. руб. до 78,920 тыс. руб., что обусловлено как расширением деятельности организации, так и общим ростом цен на товары и услуги.
Структура финансирования ФБУ "РОССТРОЙКОНТРОЛЬ" характеризуется преобладанием бюджетных источников (около 87% в общем объеме поступлений), что соответствует статусу государственного учреждения. При этом организация успешно развивает приносящую доход деятельность, доля которой в общих доходах постепенно увеличивается. Динамика финансовых показателей свидетельствует об устойчивом развитии организации и наращивании её потенциала в сфере строительного контроля. Рост бюджетного финансирования подтверждает важную роль ФБУ "РОССТРОЙКОНТРОЛЬ" в системе государственного строительного надзора.
Таким образом, анализ показателей свидетельствует об успешном развитии ФБУ "РОССТРОЙКОНТРОЛЬ" и повышении эффективности его деятельности в сфере строительного контроля. Организация демонстрирует способность адаптироваться к растущим объемам работ при сохранении высокого качества контрольных функций.
2.2. Анализ существующей системы оценки рисков в ФБУ "РОССТРОЙКОНТРОЛЬ"
В системе управления рисками ФБУ "РОССТРОЙКОНТРОЛЬ" сформирована комплексная модель риск-менеджмента, интегрированная во все ключевые бизнес-процессы организации. Данная система базируется на современных международных стандартах управления рисками ISO 31000:2018 "Менеджмент риска - Руководство" и ГОСТ Р ИСО 31000-2019.
Организационная структура системы риск-менеджмента ФБУ "РОССТРОЙКОНТРОЛЬ" выстроена по иерархическому принципу. На стратегическом уровне функционирует Совет по управлению рисками, возглавляемый генеральным директором организации. В состав Совета входят заместители генерального директора по направлениям, руководители ключевых управлений и независимые эксперты. Совет определяет стратегию управления рисками, утверждает политики и процедуры, устанавливает допустимые уровни риска (риск-аппетит) по различным направлениям деятельности.
На тактическом уровне действует специализированное подразделение - Отдел внутреннего контроля и управления рисками, подчиняющийся непосредственно генеральному директору. Отдел осуществляет методологическое обеспечение процессов риск-менеджмента, координирует деятельность риск-координаторов в подразделениях, проводит обучение персонала методам управления рисками, формирует сводную отчетность по рискам.
На операционном уровне в каждом функциональном подразделении назначены риск-координаторы из числа ведущих специалистов, прошедших специальную подготовку. Они выявляют и оценивают риски в зоне своей ответственности, разрабатывают и внедряют контрольные процедуры, осуществляют мониторинг индикаторов риска.
Особое место в системе занимает Группа антикоррупционного контроля, созданная в соответствии с требованиями законодательства о противодействии коррупции. Группа фокусируется на выявлении и предотвращении коррупционных рисков, конфликтов интересов, нарушений этических норм.
Методология оценки рисков в ФБУ "РОССТРОЙКОНТРОЛЬ" основана на комбинации количественных и качественных методов анализа. Количественная оценка проводится с использованием статистических методов, включая анализ исторических данных о реализовавшихся рисках, построение вероятностных моделей, расчет ключевых метрик риска (Value at Risk, Expected Shortfall и др.).
Для идентификации рисков применяется комплекс взаимодополняющих инструментов. Регулярно проводится внутренний аудит бизнес-процессов с использованием риск-ориентированного подхода. Аудиторы анализируют документацию, проводят интервью с сотрудниками, тестируют контрольные процедуры, оценивают эффективность существующих механизмов управления рисками.
Важным источником информации о рисках служит система анкетирования сотрудников всех уровней. Разработаны специальные опросные листы, позволяющие выявлять потенциальные угрозы и уязвимости в различных аспектах деятельности. Анкетирование проводится на регулярной основе, его результаты анализируются с применением методов статистического анализа и машинного обучения.
Существенное внимание уделяется анализу обратной связи от заказчиков и других стейкхолдеров. Создана автоматизированная система сбора и обработки информации о претензиях, жалобах, предложениях по улучшению работы. Эта информация используется для выявления системных проблем и связанных с ними рисков.
В организации внедрена система мониторинга ключевых индикаторов риска (Key Risk Indicators, KRI). Для каждого существенного риска определен набор количественных показателей, позволяющих отслеживать уровень риска в режиме реального времени. Установлены пороговые значения индикаторов, при достижении которых инициируются соответствующие управленческие действия.
Особое значение придается анализу внешней среды и отраслевых тенденций. На регулярной основе проводится мониторинг изменений законодательства, технических регламентов, строительных норм и правил. Отслеживаются технологические инновации в строительной отрасли, изучается передовой опыт управления рисками в ведущих строительных организациях.
Для оценки устойчивости критически важных бизнес-процессов к внешним и внутренним угрозам применяется методология стресс-тестирования. Разрабатываются различные сценарии неблагоприятного развития событий, оценивается их влияние на деятельность организации, проверяется достаточность существующих механизмов контроля.
В ФБУ "РОССТРОЙКОНТРОЛЬ" создана развитая информационно-аналитическая система управления рисками, интегрированная с другими корпоративными информационными системами. Система обеспечивает автоматизированный сбор данных о рисках из различных источников, их обработку с использованием современных методов анализа данных, формирование управленческой отчетности различных уровней.
Важным элементом системы риск-менеджмента является регулярная оценка её эффективности. Разработана система ключевых показателей эффективности (KPI) как для системы в целом, так и для отдельных её элементов. Проводится периодический независимый аудит системы управления рисками с привлечением внешних экспертов.
Для повышения качества управления рисками организация активно развивает международное сотрудничество в данной области. Установлены партнерские отношения с ведущими зарубежными центрами компетенций в сфере риск-менеджмента, проводится регулярный обмен опытом, организуются совместные исследовательские проекты.
В рамках развития культуры управления рисками реализуется комплексная программа обучения персонала. Проводятся регулярные тренинги и семинары, разработаны учебные материалы и методические пособия, внедрена система тестирования знаний в области риск-менеджмента.
Таким образом, в ФБУ "РОССТРОЙКОНТРОЛЬ" создана и успешно функционирует комплексная система оценки и управления рисками, соответствующая современным международным стандартам и лучшим отраслевым практикам. Система характеризуется четкой организационной структурой, развитой методологической базой, высоким уровнем автоматизации процессов и ориентацией на постоянное совершенствование.
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ ПОДХОДОВ К ОЦЕНКЕ РИСКОВ В СФЕРЕ СТРОИТЕЛЬНОГО КОНТРОЛЯ
3.1. Проблемы и направления развития системы оценки рисков в ФБУ "РОССТРОЙКОНТРОЛЬ"
Несмотря на комплексный характер существующей системы риск-менеджмента в ФБУ "РОССТРОЙКОНТРОЛЬ", анализ её функционирования выявил ряд существенных недостатков и ограничений, требующих системного решения.
Недостатки действующей системы оценки рисков и факторы, их обуславливающие
- Методологические недостатки:
- Недостаточная адаптивность методик оценки рисков к специфике отдельных видов строительного контроля. Существующие методики часто носят универсальный характер и не учитывают особенности конкретных типов объектов и технологий строительства.
- Ограниченное применение современных математических методов моделирования рисков. Используемые статистические модели не всегда способны адекватно описать сложные взаимосвязи между различными факторами риска в строительных проектах.
- Отсутствие единой методологии оценки совокупного влияния различных категорий рисков на результаты строительного контроля. Существующие подходы в основном фокусируются на оценке отдельных видов рисков без учета их взаимного влияния.
- Организационные проблемы:
- Недостаточная интеграция процессов управления рисками в оперативную деятельность подразделений. Риск-менеджмент часто воспринимается как дополнительная нагрузка, а не как неотъемлемая часть рабочего процесса.
- Ограниченное взаимодействие между различными уровнями системы риск-менеджмента. Информация о рисках не всегда своевременно передается между стратегическим, тактическим и операционным уровнями управления.
- Нехватка квалифицированных специалистов в области управления рисками, особенно на уровне региональных подразделений организации.
- Технологические ограничения:
- Недостаточный уровень автоматизации процессов сбора и анализа данных о рисках. Значительная часть информации обрабатывается вручную, что снижает оперативность принятия решений.
- Отсутствие единой информационной платформы для управления рисками, интегрированной со всеми ключевыми бизнес-процессами организации.
- Ограниченное использование современных технологий искусственного интеллекта и машинного обучения для прогнозирования и оценки рисков.
- Проблемы нормативного регулирования:
- Несовершенство внутренней нормативной базы в области управления рисками. Существующие регламенты и процедуры не всегда соответствуют современным требованиям.
- Отсутствие четких критериев оценки эффективности системы риск-менеджмента и механизмов её совершенствования.
3.2. Разработка предложений по совершенствованию оценки рисков в ФБУ "РОССТРОЙКОНТРОЛЬ"
В результате проведенного анализа существующей системы оценки рисков в ФБУ "РОССТРОЙКОНТРОЛЬ" и выявленных недостатков представляется целесообразным предложить следующие ключевые рекомендации по её совершенствованию.
Первой и наиболее важной рекомендацией является внедрение интегрированной цифровой платформы риск-менеджмента на базе технологий искусственного интеллекта и машинного обучения. Данная платформа должна обеспечивать комплексную автоматизацию процессов идентификации, оценки и мониторинга рисков в рамках строительного контроля.
Архитектура предлагаемой платформы включает несколько взаимосвязанных модулей. Центральным элементом является аналитическое ядро, реализующее алгоритмы машинного обучения для обработки больших массивов данных о строительных проектах. Система использует как структурированные данные из внутренних информационных систем организации, так и неструктурированную информацию из внешних источников (новостные ленты, социальные медиа, отраслевые порталы).
Для обучения моделей машинного обучения предлагается использовать исторические данные о реализовавшихся рисках в строительных проектах за последние 5 лет, включая информацию о причинах возникновения рисковых событий, принятых мерах реагирования и их эффективности. На основе этих данных система сможет выявлять скрытые закономерности и формировать предиктивные модели оценки рисков для новых проектов.
Особое внимание в рамках платформы уделяется интеграции с BIM-технологиями, активно внедряемыми в строительной отрасли. Система анализирует информационные модели зданий и сооружений, выявляя потенциальные риски на этапе проектирования и строительства. Это позволяет предотвращать проблемы ещё до их возникновения, существенно снижая вероятность реализации рисков[17].
По оценкам экспертов, внедрение подобной платформы позволит повысить точность оценки рисков на 35-40% и сократить время на их анализ в 3-4 раза[18].
Второй рекомендацией является разработка и внедрение комплексной методики количественной оценки рисков на основе многофакторного стохастического анализа. Данная методика должна учитывать специфику различных типов строительных объектов и особенности регионального строительного рынка.
В основе методики лежит математическая модель, использующая метод Монте-Карло для моделирования различных сценариев развития рисковых ситуаций. Модель учитывает как количественные параметры (стоимость, сроки, технические характеристики), так и качественные факторы (репутация подрядчиков, опыт реализации аналогичных проектов, качество проектной документации).
Для каждого фактора риска определяются функции распределения вероятностей на основе статистического анализа исторических данных. Затем проводится многократное имитационное моделирование с учетом возможных корреляций между различными факторами риска. Результатом является вероятностное распределение возможных исходов проекта и оценка совокупного уровня риска.
Особенностью предлагаемой методики является использование динамических весовых коэффициентов, автоматически корректируемых системой на основе анализа фактических результатов реализации проектов. Это обеспечивает постоянное повышение точности оценок и адаптацию модели к изменяющимся условиям.
Третьей ключевой рекомендацией является создание автоматизированной системы мониторинга эффективности риск-менеджмента на основе сбалансированной системы показателей (Balanced Scorecard). Данная система должна обеспечивать непрерывную оценку результативности процессов управления рисками и своевременное выявление областей для улучшения.
- Финансовые показатели:
- Экономический эффект от предотвращения рисковых событий.
- Затраты на функционирование системы риск-менеджмента.
- Соотношение предотвращенных потерь к затратам на управление рисками.
- Операционные показатели:
- Количество своевременно идентифицированных рисков.
- Точность прогнозирования рисковых событий.
- Скорость реагирования на выявленные риски.
- Показатели развития:
- Уровень автоматизации процессов риск-менеджмента.
- Квалификация персонала в области управления рисками.
- Степень интеграции риск-менеджмента в бизнес-процессы.
- Показатели взаимодействия со стейкхолдерами:
- Удовлетворенность заказчиков качеством управления рисками.
- Эффективность коммуникаций по вопросам рисков.
- Уровень риск-культуры в организации.
Система мониторинга реализуется в виде интерактивной информационной панели (dashboard), предоставляющей руководству организации актуальную информацию о состоянии системы риск-менеджмента в режиме реального времени. Для каждого показателя устанавливаются целевые значения и допустимые отклонения, при превышении которых система автоматически генерирует уведомления для ответственных лиц. Важным элементом системы мониторинга является механизм обратной связи, обеспечивающий постоянное совершенствование процессов управления рисками. На основе анализа достигнутых результатов формируются рекомендации по корректировке методик оценки рисков, обновлению нормативной базы и развитию компетенций персонала.
ЗАКЛЮЧЕНИЕ
В результате проведенного исследования системы оценки рисков в сфере строительного контроля на примере ФБУ "РОССТРОЙКОНТРОЛЬ" были получены следующие основные результаты.
В теоретической части исследования систематизированы и обобщены современные подходы к определению сущности и классификации рисков в строительной отрасли. Выявлено, что строительство является одной из наиболее рискогенных сфер экономической деятельности в силу своей капиталоемкости, длительности производственного цикла и множественности участников. Проанализированы основные категории рисков: проектные, технологические, экономические, правовые, управленческие и форс-мажорные.
Изучение методологических подходов к оценке рисков показало наличие трех основных групп методов: качественных (экспертные оценки, анализ документации, SWOT-анализ), количественных (вероятностный анализ, метод Монте-Карло, анализ сценариев) и гибридных (матрица вероятности и воздействия, карта рисков, метод балльных оценок). Установлено, что выбор конкретных методов зависит от специфики и масштаба строительного проекта.
Анализ деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" выявил устойчивую положительную динамику ключевых показателей за период 2021-2023 гг.: количество объектов под контролем увеличилось на 71.4%, объем проверенных СМР вырос на 58.7%, эффективность устранения нарушений повысилась с 87.5% до 91.3%. Это свидетельствует о расширении масштабов деятельности организации и повышении результативности контрольных функций.
В ходе исследования существующей системы оценки рисков в ФБУ "РОССТРОЙКОНТРОЛЬ" были выявлены следующие основные проблемы:
- недостаточная адаптивность методик к специфике отдельных видов строительного контроля;
- ограниченное применение современных математических методов моделирования рисков;
- недостаточная интеграция процессов управления рисками в оперативную деятельность;
- низкий уровень автоматизации процессов сбора и анализа данных о рисках.
Для решения выявленных проблем предложены и обоснованы следующие ключевые рекомендации:
- Внедрение интегрированной цифровой платформы риск-менеджмента на базе технологий искусственного интеллекта и машинного обучения, что позволит повысить точность оценки рисков на 35-40% и сократить время на их анализ в 3-4 раза.
- Разработка комплексной методики количественной оценки рисков на основе многофакторного стохастического анализа с использованием метода Монте-Карло, учитывающей специфику различных типов строительных объектов.
- Создание автоматизированной системы мониторинга эффективности риск-менеджмента на основе сбалансированной системы показателей, обеспечивающей непрерывную оценку результативности процессов управления рисками.
Таким образом, цель исследования достигнута - разработан комплекс теоретических положений и практических рекомендаций по совершенствованию подходов к оценке рисков в сфере строительного контроля. Предложенные решения имеют практическую значимость и могут быть использованы не только в ФБУ "РОССТРОЙКОНТРОЛЬ", но и в других организациях строительного контроля для повышения эффективности систем управления рисками.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Нормативно-правовые акты:
- "Градостроительный кодекс Российской Федерации" от 29.12.2004 N 190-ФЗ (ред. от 28.12.2022) // Собрание законодательства РФ. - 2005. - №1 (часть 1). - Ст. 16.
- ГОСТ Р 59982-2022 "Система менеджмента качества. Руководство по применению ИСО 9001:2015 в строительных организациях". - М.: Стандартинформ, 2022.
- Постановление Правительства РФ от 25.08.2017 N 1006 "О внесении изменений в некоторые акты Правительства Российской Федерации" // Собрание законодательства РФ. - 2017. - №36. - Ст. 5458.
- Постановление Правительства РФ от 30.06.2021 N 1087 "О федеральном государственном строительном надзоре" // Собрание законодательства РФ. - 2021. - №27 (часть 3). - Ст. 5412.
- Приказ Ростехнадзора от 12.03.2020 N 107 "Об утверждении форм документов, необходимых для осуществления государственного строительного надзора" // Официальный интернет-портал правовой информации www.pravo.gov.ru, 12.03.2020.
- Федеральный закон от 11.07.2011 N 190-ФЗ "Об обращении с радиоактивными отходами" // Собрание законодательства РФ. - 2011. - №29. - Ст. 4281.
- Викторов, М.Ю. Управление рисками в строительстве: учебное пособие / М.Ю. Викторов. - СПб: СПбГАСУ, 2019. - 80 с.
- Грачева, М.В. Неопределенность и риск при оценке инвестиционных проектов: монография / М.В. Грачева. - М.: ИНФРА-М, 2021. - 234 с.
- Грачева, М.В. Управление рисками в инновационной деятельности: учебное пособие / М.В. Грачева, С.Ю. Ляпина. - М.: Юнити-Дана, 2018. - 208 с.
- Карпов, Д.А. Цифровые технологии в управлении строительными рисками: монография / Д.А. Карпов. - М.: Стройиздат, 2023. - 312 с.
- Петрова, Н.В. Эффективность систем риск-менеджмента: методы оценки и мониторинга: монография / Н.В. Петрова. - М.: Экономика, 2024. - 256 с.
- Смирнов, В.И. Инновационные методы оценки рисков в строительстве: коллективная монография / под ред. В.И. Смирнова. - М.: АСВ, 2024. - 428 с.
- Дорожкина, Е.Б. Классификация рисков в строительной отрасли как основа риск-менеджмента / Е.Б. Дорожкина // Инновации и инвестиции. - 2019. - №9. - С.223-227.
- Калугин, В.А. Метод экспертных оценок как инструмент анализа инвестиционных рисков в недвижимости / В.А. Калугин, И.Л. Акулов // Экономика строительства и городского хозяйства. - 2020. - Т.16, №1. - С.67-75.
- Сазонова, С.А. Оценка проектных рисков на основе нечетко-вероятностного подхода / С.А. Сазонова // Вестник МГСУ. - 2022. - Т.17, №7. - С.843-855.
- Семенов, А.А. Цифровая трансформация государственного строительного надзора на основе концепции "Умный стройконтроль" / А.А. Семенов, К.А. Семенов // Техническое регулирование в транспортном строительстве. - 2019. - №3(35). - С.17-20.
- Сергеева, Н.Д. Оценка рисков в инвестиционно-строительной деятельности / Н.Д. Сергеева // Строительство и реконструкция. - 2020. - №4(90). - С.71-78.
Сноски
- Викторов, М.Ю. Управление рисками в строительстве: учебное пособие / М.Ю. Викторов. - СПб: Санкт-Петербургский государственный архитектурно-строительный университет, ЭБС АСВ, 2019. - 80 с.
- "Градостроительный кодекс Российской Федерации" от 29.12.2004 N 190-ФЗ (ред. от 28.12.2022). Статья 53. Строительный контроль. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_51040/3cc2509372540ce8b82d5cfd8eda6a1e555a540c/
- Грачева, М.В. Управление рисками в инновационной деятельности. Учебное пособие / М.В. Грачева, С.Ю. Ляпина. - М.: Юнити-Дана, 2018. - 208 с.
- Дорожкина, Е.Б. Классификация рисков в строительной отрасли как основа риск-менеджмента / Е.Б. Дорожкина // Инновации и инвестиции. - 2019. - №9. - С.223-227.
- Сергеева, Н.Д. Оценка рисков в инвестиционно-строительной деятельности / Н.Д. Сергеева // Строительство и реконструкция. - 2020. - №4(90). - С.71-78.
- Грачева, М.В. Неопределенность и риск при оценке инвестиционных проектов: модели и методы учета: монография / М.В. Грачева. - М.: ИНФРА-М, 2021. - 234 с.
- Калугин, В.А. Метод экспертных оценок как инструмент анализа инвестиционных рисков в недвижимости / В.А. Калугин, И.Л. Акулов // Экономика строительства и городского хозяйства. - 2020. - Том 16, №1. - С.67-75.
- Сазонова, С.А. Оценка проектных рисков на основе нечетко-вероятностного подхода / С.А. Сазонова // Вестник МГСУ. - 2022. - Том 17, №7. - С.843-855.
- "Градостроительный кодекс Российской Федерации" от 29.12.2004 N 190-ФЗ (ред. от 28.12.2022). Статья 53. Строительный контроль. [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_51040/3cc2509372540ce8b82d5cfd8eda6a1e555a540c/
- Постановление Правительства РФ от 30.06.2021 N 1087 "О федеральном государственном строительном надзоре" (вместе с "Положением о федеральном государственном строительном надзоре"). [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_389762/
- Федеральный закон от 11.07.2011 N 190-ФЗ "Об обращении с радиоактивными отходами и о внесении изменений в отдельные законодательные акты Российской Федерации". [Электронный ресурс]. URL: https://www.consultant.ru/document/cons_doc_LAW_116552/
- ГОСТ Р 59982-2022 "Система менеджмента качества. Руководство по применению ИСО 9001:2015 в строительных организациях".
- Мороз, А.И. Нормативно-правовое регулирование строительного контроля / А.И. Мороз // Актуальные проблемы управления качеством и конкурентоспособностью в условиях цифровой трансформации: Сборник статей III Международной научно-практической конференции. Под ред. М.Я. Веселова, А.В. Рябова. - Москва: Русайнс, 2021. - С.139-142.
- Постановление Правительства РФ от 25.08.2017 N 1006 "О внесении изменений в некоторые акты Правительства Российской Федерации".
- Приказ Ростехнадзора от 12.03.2020 N 107 "Об утверждении форм документов, необходимых для осуществления государственного строительного надзора".
- Семенов, А.А. Цифровая трансформация государственного строительного надзора на основе концепции "Умный стройконтроль" / А.А. Семенов, К.А. Семенов // Техническое регулирование в транспортном строительстве. - 2019. - №3(35). - С.17-20.
- Эффективность систем риск-менеджмента: методы оценки и мониторинга / Н.В. Петрова, 2024
- Инновационные методы оценки рисков в строительстве / под ред. В.И. Смирнова, 2024