Введение
Прохождение производственной практики по профессиональному модулю ПМ.03. Проведение расчетов с бюджетом и внебюджетными фондами проходило в КФХ "Новая Земля".
Целью производственной практики является приобретение первоначального практического опыта проведения расчетов с бюджетом и внебюджетными фондами в организации.
Для реализации данной цели необходимо решить следующие задачи:
- Изучение приемов и способов проведения расчетов с бюджетом и внебюджетными фондами
- Приобретение навыка формирования бухгалтерских проводок по учету расчетов с бюджетом и внебюджетными фондами в организации.
Отчет по практики содержит введение, основную часть, заключение, список использованных источников, приложения.
Практическая значимость работы заключается в том, что в ней на основании проведенного анализа, дана комплексная оценка эффективности деятельности КФХ «Новая Земля» и разработаны основные направления совершенствования, что позволит повысить эффективность.
Теоретической и методологической основой прохождения учебной практики послужил системный подход к рассматриваемым в работе разделов. При выполнении работы были использованы общенаучные и специальные методы исследований. Из общенаучных применялись методы научной абстракции, анализа и синтеза, логического познания.
В результате прохождения производственной практики необходимо получить практический опыт: применения нормативных правовых актов в управленческой деятельности; подготовки проектов управленческих решений; обработки входящих и исходящих документов, систематизации их, по порядку ведения обеспечения деятельности КФХ «Новая Земля», разработка мер по совершенствованию деятельности КФХ «Новая Земля».
1. Общая характеристика организации
Организация КРЕСТЬЯНСКОЕ (ФЕРМЕРСКОЕ) ХОЗЯЙСТВО "НОВАЯ ЗЕМЛЯ" зарегистрирована в едином государственном реестре юридических лиц 6 лет 6 месяцев назад 14 августа 2017.
Средний возраст юридических лиц для вида деятельности 01.25 "Выращивание прочих плодовых деревьев, кустарников и орехов" составляет 17 лет. Данная организация моложе.
Налоговый орган, в котором юридическое лицо состоит на учёте: Межрайонная Инспекция Федеральной налоговой службы №18 по Московской области (код инспекции – 5005). Налоговый орган до 19.09.2022 – Инспекция Федеральной налоговой службы по г.Егорьевску Московской области (код 5011).
Полное наименование организации: КРЕСТЬЯНСКОЕ (ФЕРМЕРСКОЕ) ХОЗЯЙСТВО "НОВАЯ ЗЕМЛЯ"
ИНН: 5011036914
КПП: 501101001
ОГРН: 1175022006466
Место нахождения: 140326, обл. Московская, г. Егорьевск, с. Лелечи, д. 47, ком. 7
Вид деятельности: Выращивание прочих плодовых деревьев, кустарников и орехов (код по ОКВЭД 01.25)
Статус организации: коммерческая, действующая
Организационно-правовая форма: Крестьянские (фермерские) хозяйства (код 15300 по ОКОПФ)
Руководителем организации (лицом, имеющим право без доверенности действовать от имени юридического лица) с 17 мая 2019 г. является глава хозяйства Барыгин Андрей Валерьевич (ИНН: 771806094137).
Таблица 1. Бухгалтерский баланс КФХ "НОВАЯ ЗЕМЛЯ"
| Наименование показателя | Код | 31.12.22 | 31.12.21 | 31.12.20 |
| Материальные внеоборотные активы | 1150 | 1 707 | 1 897 | 2 089* |
| Денежные средства и денежные эквиваленты | 1250 | - | 1 | - |
| Финансовые и другие оборотные активы (включая дебиторскую задолженность) | 1230 | 2 631 | 981 | 403 |
| БАЛАНС | 1600 | 4 338 | 2 879 | |
| Капитал и резервы | 1300 | 2 665 | 1 266 | 684 |
| Краткосрочные заемные средства | 1510 | 54 | 54 | 140 |
| Кредиторская задолженность | 1520 | 626 | 405 | 353 |
| Другие краткосрочные обязательства | 1550 | 993 | 1 154 | 1 315 |
| БАЛАНС | 1700 | 4 338 | 2 879 |
Проанализировав данные бухгалтерского баланса КФХ "Новая Земля" за период 2020-2022 гг., представленные в Таблице 1, можно сделать следующие выводы.
- Наблюдается положительная динамика чистых активов (капитала и резервов) предприятия - рост более чем в 4 раза с 684 тыс. руб. в 2020 году до 2665 тыс. руб. по итогам 2022 года. Это свидетельствует об увеличении собственного капитала хозяйства и укреплении его финансовой устойчивости.
- В структуре активов преобладают финансовые и другие оборотные активы, включая дебиторскую задолженность - их доля в 2022 году составила более 60%. Это говорит о том, что значительная часть активов хозяйства инвестирована в текущую деятельность, а не капитальные вложения.
- Наблюдается снижение долгосрочных активов (материальных внеоборотных) с 2089 тыс. руб. в 2020 до 1707 тыс. руб в 2022 году. Это может указывать на сокращение инвестиций в основные средства, либо на ускоренный износ имеющихся основных фондов.
- Собственный капитал в 2022 году составляет лишь 61% от пассивов предприятия. Это означает сохраняющуюся зависимость КФХ от заемных средств. Однако их объем снизился по сравнению с 2020 годом.
Таким образом, наблюдается положительная динамика укрепления финансовой устойчивости КФХ и снижения долговой нагрузки в последние годы. Тем не менее, структура активов и пассивов остается не совсем оптимальной и требует дальнейшей корректировки.
Динамика показателей капитала, внеоборотных активов и общей величины активов (пассивов) баланса изображена на следующем графике:
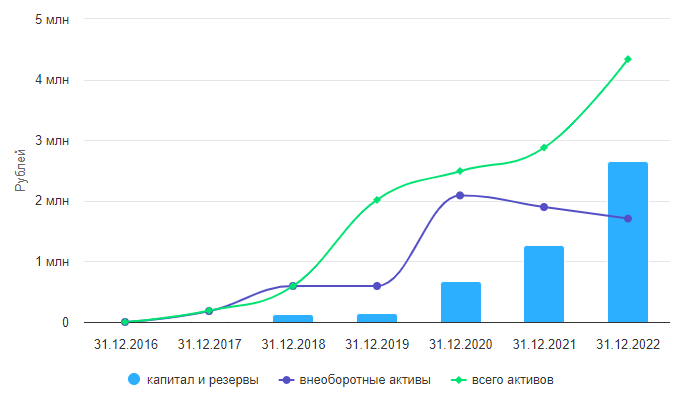
Рисунок 2 - Динамика показателей капитала, внеоборотных активов и общей величины активов (пассивов) баланса КФХ "НОВАЯ ЗЕМЛЯ"
Важнейший показатель чистых активов и два коэффициента, рассчитанные по данным баланса, на которые следует обратить внимание в первую очередь, представлены ниже:
Таблица 2. Краткий анализ финансовых результатов КФХ "НОВАЯ ЗЕМЛЯ"
| Финансовый показатель | 31.12.2022 | 31.12.2021 | 31.12.2020 |
| Чистые активы1 | 2 665 | 684 | |
| Коэффициент автономии (норма: 0,5 и более) | 0.44 | 0.27 | |
| Коэффициент текущей ликвидности (норма: 1,5-2 и выше) | 0 | 0 |
На основании данных таблицы можно сделать следующие выводы:
- Чистые активы КФХ "Новая Земля" значительно выросли в 2022 году по сравнению с предыдущими годами - более чем в 3 раза по сравнению с 2021 годом и в несколько раз по сравнению с 2020 годом. Это положительная динамика, свидетельствующая об улучшении финансового состояния хозяйства. Рост чистых активов мог быть вызван увеличением прибыли, ростом стоимости активов при сохранении объема обязательств и другими факторами.
- Коэффициент автономии вырос с 0,27 в 2021 году до 0,44 в 2022, но остается ниже нормативного значения 0,5. Это означает сохранение зависимости КФХ от заемных источников финансирования, хотя степень этой зависимости снизилась. Рост коэффициента мог быть вызван как ростом чистых активов, так и снижением заемных средств в пассивах хозяйства.
- Коэффициент текущей ликвидности равен 0 за оба года, что свидетельствует об отсутствии у предприятия ликвидных оборотных средств, достаточных для покрытия краткосрочных обязательств. Это очень негативный фактор, создающий риски потери финансовой устойчивости и платежеспособности.
- Для полноценного анализа требуются дополнительные данные о структуре активов и пассивов хозяйства, источниках роста чистых активов, динамике выручки и прибыли. Но уже на основании представленных показателей можно сделать вывод о некотором улучшении финансового положения предприятия в 2022 году и о сохраняющихся серьезных проблемах с ликвидностью и финансовой устойчивостью.
Отчет подготовлен по форме, утвержденной Приказом Минфина РФ N 66н, обязательной для применения российскими организациями. Если в отчетности цифры за соответствующий год отличались от представленных ранее, мы отдаем приоритет более поздним данным.
Таблица 3. Краткий анализ финансовых результатов КФХ "НОВАЯ ЗЕМЛЯ"
| Наименование показателя | Код | 2022 | 2021 | 2020 |
| Выручка | 2110 | 2 086 | 875 | 493 |
| Расходы по обычной деятельности | 2120 | (387) | (447) | (309) |
| Прочие доходы | 2340 | 161 | 161 | 107 |
| Прочие расходы | 2350 | (461) | (7) | (18) |
| Чистая прибыль (убыток) | 2400 | 1 399 | 582 | 270 |
Проанализировав данные отчета о финансовых результатах КФХ "Новая Земля" за 2020-2022 гг., представленные в Таблице 3, можно отметить следующее:
- Наблюдается существенный рост выручки предприятия - более чем в 4 раза с 2020 по 2022 год. Это положительная динамика, свидетельствующая о расширении масштабов деятельности КФХ и увеличении объемов реализации.
- Темпы роста чистой прибыли опережают темпы роста выручки - чистая прибыль в 2022 году по сравнению с 2020 выросла более чем в 5 раз. Это говорит об улучшении финансовых результатов и повышении рентабельности предприятия.
- Основная причина значительного роста прибыли в 2022 году - резкий скачок прочих доходов при сравнительно небольшом увеличении прочих расходов. Необходим более детальный анализ состава этих статей для понимания устойчивости такой динамики в долгосрочной перспективе.
- Соотношение расходов по обычной деятельности и выручки свидетельствует об эффективности операционной деятельности КФХ и способности предприятия генерировать операционную прибыль.
Таким образом, наблюдается впечатляющий рост финансовых результатов КФХ "Новая Земля", что является подтверждением правильности стратегических решений менеджмента предприятия и качества оперативного управления.
Основные показатели рентабельности, а также показатель EBIT (прибыль до вычета налогов и процентов к уплате), за последние годы можно проследить на графике и в таблице:
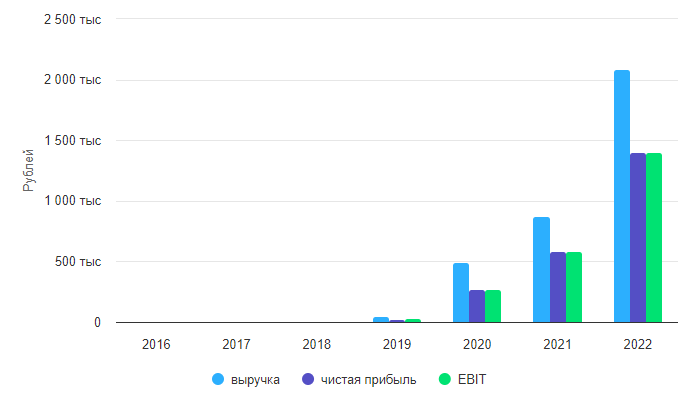
Рисунок 2 - Краткий анализ финансовых результатов КФХ "НОВАЯ ЗЕМЛЯ"
Таблица 4. Краткий анализ финансовых результатов КФХ "НОВАЯ ЗЕМЛЯ"
| Финансовый показатель | 2022 | 2021 | 2020 |
| EBIT | 582 | 273 | |
| Рентабельность продаж (прибыли от продаж в каждом рубле выручки) | 81.4% | 37.3% | |
| Рентабельность собственного капитала (ROE) | 60% | 64% | |
| Рентабельность активов (ROA) | 38.8% | 12% |
Анализируя данные о рентабельности и эффективности деятельности КФХ "Новая Земля" за последние 3 года, представленные в Таблице 4, можно отметить следующие тенденции:
- Показатель EBIT (прибыль до вычета процентов и налогов) в 2022 году демонстрирует значительный рост по сравнению с 2021 годом - более чем в 2 раза. Это свидетельствует об эффективной операционной деятельности предприятия.
- Наблюдается впечатляющая положительная динамика показателя рентабельности продаж - с 37,3% в 2021 году до 81,4% в 2022 году. Таким образом, предприятию удается генерировать все большую долю прибыли с каждого рубля выручки.
- Показатели рентабельности активов (ROA) и рентабельности собственного капитала (ROE) также продемонстрировали существенный прирост в 2022 году по сравнению с предыдущими периодами
Таким образом, на основании представленных данных можно сделать вывод о существенном повышении эффективности и прибыльности деятельности КФХ "Новая Земля" в 2022 году по сравнению с предыдущими периодами. Это является подтверждением успешности финансово-хозяйственной стратегии руководства предприятия.
2. Определение налогооблагаемой базы и расчет суммы НДС, подлежащей уплате в бюджет
Налогообложение оказывает глубокое влияние на деятельность компании, особенно на ее конечные финансовые результаты. Налоги могут влиять на конкурентоспособность продукции, цены реализации, объем продаж, затраты и, в конечном итоге, на чистую прибыль и общее финансово-экономическое положение организации.
Для анализа налоговых платежей хозяйствующего субъекта крайне важно сначала определить его режим налогообложения. Исходя из режима и специфики предприятия, можно определить, какими налогами оно облагается.
Общая система налогообложения (ОСНО) является наиболее сложной из всех режимов в Российской Федерации. Она характеризуется большим количеством налогов и требованием полного ведения бухгалтерского и налогового учета. Система ОСНО не имеет ограничений по видам деятельности, количеству работников и получаемым доходам.
Осуществляя свою деятельность на общей системе налогообложения организации необходимо уплатить следующие налоги:
- НДС – 20%;
- налог на прибыль – 20%;
- налог на имущество – ставка зависит от региона, но не может превышать 2,2%;
- транспортный налог (при наличии транспортных средств на балансе) – ставка зависит от вида и мощности транспортного средства;
- земельный налог – ставка 1,5%.
ОСНО выгодно применять в случаях, если значительная часть контрагентов находится на ОСНО и тем самым заинтересована во «входном» НДС, либо если организация осуществляет импорт товаров на территории РФ.
КФХ «Новая Земля» осуществляет свою деятельность с применением общей системы налогообложения и уплачивает следующие налоги:
- налог на добавленную стоимость,
- налог на прибыль,
- налог на имущество,
- страховые взносы в социальные фонды.
Для определения влияния налогов на организацию проведем налоговый анализ ООО "Земстрой-Консалтинг". Изучив данные с 2020 по 2022 год, представленные в таблице 2, мы создадим полную картину налоговых платежей компании, включая их структуру и темпы роста.
Наш анализ выявит тенденции в платежах по каждому налогу, особенно выделив существенные изменения.
Результаты показывают, что налог на прибыль организации растет в связи с положительной динамикой прибыли от продаж.
Кроме того, увеличился и налог на добавленную стоимость (НДС), темп роста которого составил 160,9%. В 2022 году уплата НДС составит 614 800 тысяч рублей, что на 60,9% больше, чем в 2020 году. Увеличение НДС можно объяснить ростом объема продаж на 28,2% в 2022 году по сравнению с 2020 годом.
Кроме того, увеличение страховых взносов в социальные фонды связано с ростом фондов оплаты труда.
Таблица 5 – Анализ состава и динамики налоговых платежей КФХ «Новая Земля», тыс. руб.
| Наименование показателя | 2020 год | 2021 год | 2022 год | Отклонение | |||||
| Абсолютное, тыс. руб. | Относительное, % | ||||||||
| 2022/ 2021 гг. | 2021/ 2020 гг. | 2022/ 2020 гг. | 2022/ 2021 гг. | 2021/ 2020 гг. | 2022/ 2020 гг. | ||||
| Налог на добавленную стоимость (НДС). | 385 | 559,1 | 614,8 | 55,7 | 174,1 | 229,8 | 110,6 | 145,2 | 160,9 |
| Налог на прибыль | 168, 6 | 181,4 | 218,6 | 37,2 | 12,8 | 50 | 121,1 | 108,1 | 130,6 |
| Налог на имущество | 4,11 5 | 5,545 | 6,625 | 1,08 | 1,43 | 2,51 | 119,5 | 135,5 | 161 |
| Взносы в пенсионный фонд | 138, 6 | 147,84 | 157,08 | 9,24 | 9,24 | 19,47 | 106,3 | 107,7 | 113,3 |
| Страховые взносы в фонд социального страхования | 15,2 2 | 19,48 | 20,7 | 1,22 | 4,26 | 5,48 | 106,5 | 128,1 | 136 |
| Взносы в ФОМС | 32,1 3 | 34,27 | 36,41 | 2,14 | 2,14 | 4,28 | 106,2 | 107,6 | 113,3 |
| Всего налогов | 743,6 65 | 947,635 | 1054,2 15 | 106,58 | 203,97 | 310,55 | 111,2 | 127,4 | 142,6 |
Таким образом, в результате всех произошедших изменений общая величина налоговых платежей в 2022 году по сравнению с 2020 годом увеличилась на 310 550 тыс. руб., а по сравнению с 2021 годом – 106 580 тыс. руб. и составила 1 054 215 тыс. руб.
3. Оформление бухгалтерскими проводками операций по Единому налоговому платежу (ЕНП) (с 2023 года)
В 2023 году вся система погашения обязательств по налогам, сборам и взносам подверглась реформации. Новый порядок уплаты налогов распространяется на всех экономических субъектов, включая индивидуальных предпринимателей. Данная форма получила название единый налоговый счет (ЕНС),
который был открыт всем налогоплательщикам автоматически. Инструментом реализации данной формы является единый налоговый платеж.
Единый налоговый платеж (ЕНП) - сумма денег, перечисляемых экономическим субъектом в бюджет на счет Федерального Казначейства в целях осущест-
Контент достутен под лицензией Creative Commons Attribution 4.0 International License. This work is licensed under a Creative Commons Attribution 4.0 International License. © В. П. Устимова 2023
вления им совокупной налоговой обязанности. Денежные средства перечисляются непосредственно на ЕНС с помощью одного платежного документа без указания в нем конкретного налога1.
Так, посредством ЕНП можно погашать задолженность по налогам и сборам, авансам по налогам, страховым взносам, пеням, штрафам и процентам2. Прежний порядок погашения задолженности сохранился для расчетов по НДФЛ с выплат иностранцам, работающим по патенту, государственной пошлине при отсутствии исполнительного документа, взносы за травматизм.
Выбрать старый или новый механизм уплаты налогов могут налогоплательщики, уплачивающие сборы за пользование объектами животного мира и водных биологических ресурсов.
Все платежи, осуществляемые с ЕНС, распределяются налоговыми органами согласно очередности:
1) недоимка по НДФЛ;
2) НДФЛ;
3) недоимки по иным налогам и сборам;
4) текущие платежи по другим налогам (авансы), сборам, взносам;
5) пени;
6) проценты;
7) штрафы3.
В рамках каждой группы очередность платежа обусловлена сроком погашения обязательства, то есть первым будет засчитан тот платеж, который образовался раньше других4. При недостатке денежных средств и совпадении сроков уплаты сумма будет пропорционально распределена между платежами5 в соответствующей последовательности [4].
По НДФЛ необходимо помнить, что налог удерживается при каждом перечислении сотруднику заработной платы и аванса.
Знание данной очередности зачета сумм поможет
налогоплательщику правильно распределить имеющиеся у него денежные средства.
Помимо самого порядка уплаты налогов, изменениям подверглись и сроки их осуществления. Так, налоговая отчетность должна быть предоставлена экономическими субъектами до 25 числа месяца следующего за отчетным, а непосредственно сам платеж должен быть осуществлен до 28 числа каждого месяца, в котором налог подлежит уплате6. Срок уплаты остался прежним для страховых взносов за травматизм - 15 число месяца следующего за отчетным7. Кроме того, важно знать, что НДФЛ, удержанный до 22 числа текущего месяца, перечисляется в бюджет до 28 числа того же месяца, а после 22 числа - 28 числа следующего месяца.
Для того чтобы переход на новый способ уплаты налогов прошел более гладко, налоговыми органами рекомендуется провести сверку сальдо [6].
Кроме того, в состав налоговой отчетности вошла новая форма - уведомление об исчисленных налогах. Информация здесь аналогична той, что указывалось в платежных документах, так, реквизитами документа являются КПП, КБК, ОКТМО, отчетный период и сумма. В одном уведомлении можно дать сведения по всем авансам на несколько периодов. Также следует отметить, что суммы формируются за каждый отдельный период, а не нарастающим итогом.
Таким образом, уведомление является основным источником информации для налоговых органов о суммах, подлежащих удержанию в бюджет, его отсутствие может привести к начислению пеней.
Заполнение данного документа имеет свои особенности. Уведомление формируется только для тех налогов, для которых не предусмотрена налоговая декларация или если ее подача осуществляется после срока уплаты.
1 Еще раз про единый налоговый счет и платеж - просто и понятно // Клерк - URL: https://www.klerk.ru/blogs/e-office24/562987/ (дата обращения: 06.04.2023).
2 О внесении изменений в первую часть Налогового кодекса Российской Федерации: федер. закон № 379-Ф3 // КонсультантПлюс. -URL: https://www.consultant.ru/document/cons_doc_LAW_401500/ (дата обращения: 06.04.2023).
3 О внесении изменений в первую часть Налогового кодекса Российской Федерации: федер. закон № 196-ФЗ // КонсультантПлюс. -URL: https://www.consultant.ru/document/cons_doc_LAW_448081/ (дата обращения: 04.07.2023).
4 Кобрина Е. Единый налоговый платеж для организаций и ИП с 2022 года - как это будет работать // Контур.Журнал. - URL: https:// kontur.ru/articles/1768 (дата обращения: 06.04.2023).
5 Там же.
6 Еще раз про единый налоговый счет и платеж - просто и понятно // Клерк - URL: https://www.klerk.ru/blogs/e-office24/562987/ (дата обращения: 06.04.2023).
7 Единый налоговый счет (ЕНС) - новый порядок учета начислений и платежей по налогам и страховым взносам с 2023 года // Федеральная налоговая служба - URL: https://www.nalog.gov.ru/rn77/ens/ (дата обращения: 06.04.2023).
8 Там же.
9 Еще раз про единый налоговый счет и платеж - просто и понятно // Клерк - URL: https://www.klerk.ru/blogs/e-office24/562987/ (дата обращения: 06.04.2023).
Так, уведомление необходимо для таких платежей, как страховые взносы, НДФЛ и для налогов, по которым обязательны авансовые платежи (например, налог на имущество организаций), но следует учесть, что если до момента уплаты платежа предприятие успевает подать налоговую декларацию или расчет, то уведомление подавать не нужно10. Также уведомление не подается по налогу на прибыль, НДС, ПСН, автоматизированной УСН и другим.
Таким образом, можно сформулировать следующие «правила» периодичности подачи уведомлений:
1) по НДФЛ и страховым взносам, кроме взносов за травматизм, - ежемесячно, кроме последнего месяца в квартале;
2) по имущественным налогам и УСН - ежеквартально, кроме последнего квартала11.
Кроме того, при наличии на ЕНС положительного сальдо и уведомления об исчисленных суммах, НДФЛ автоматически будет списан со счета на следующий день после получения уведомления от налогового агента (срок подачи досрочного уведомления - 12 число текущего месяца, для НДФЛ, удержанный с 23 числа по 9). Даже при подаче досрочного уведомле-
Источник: разработано автором
Наиболее проблематичным аспектом нововведений является единое сальдо счета. Сальдо ЕНС -разница между ЕНП и совокупной обязанностью налогоплательщика, то есть общей величиной налогов, сборов, взносов, пеней, штрафов и процентов, подлежащих уплате в бюджет14.
Сальдо может быть положительным, отрицательным и равно нулю. В случае если ЕНП превышает совокупную налоговую обязанность, то имеет место
ния, налогоплательщик обязан подавать и основное уведомление с указанием полной суммы12.
Подать уведомление и получить информацию о состоянии ЕНС экономические субъекты могут в личном кабинете налогоплательщика. При обнаружении ошибки налогоплательщику необходимо подать новое уведомление [1].
Если налогоплательщик не подаст уведомление в установленные сроки, то его ждет штраф в размере 200 рублей за каждый несданный документ9.
Новый механизм уплаты налогов закреплен нормами Налогового кодекса, поэтому организациям не нужно описывать его в Учетной политике, но необходимо внести в рабочий План счетов новый субсчет к счету 68 - «ЕНП». Однако субсчета, открытые для отдельных налогов, убирать из рабочего Плана счетов не нужно, они будут использоваться для начисления сумм налогов, то есть в корреспонденции с такими счетами, как 20, 26, 44, 90, 91, 99.
Так, по дебету субсчета отражаются платежи по ЕНС, а по кредиту - расходование сумм на уплату конкретных налогов, бухгалтерская запись будет сформирована на дату наступления срока уплаты13.
положительное сальдо, в противном случае - отрицательное, если ЕНП и совокупная обязанность являются равными, то говорят о нулевом сальдо [3].
Если после зачета сумм налогов, сборов и взносов на ЕНС остались денежные средства (имеется положительное сальдо), то налогоплательщик вправе вернуть их на расчетный счет15. Для этого необходимо подать заявление на возврат средств по новой форме. Кроме того, в случае просрочки предусмотрена до-
Таблица 1. Проводки по ЕНП
| Содержание хозяйственной операции | Дебет | Кредит |
| Перенесена задолженность по соответствующему налогу на ЕНС | 68/… | 68/ЕНП |
| Перечислен единый налоговый платеж | 68/ЕНП | 51 |
В случае наличия отрицательного сальдо после истечения сроков уплаты налогов и подачи налоговой отчетности налогоплательщику может грозить блокировка счета. Информация о состоянии ЕНС должна проверяться банками ежедневно, так как приостановление операции по счету осуществляется в размере отрицательного сальдо и прекращается в момент его перехода в положительное или нулевое сальдо16.
Таким образом, можно выделить преимущества и недостатки нового способа уплаты налогов и сборов. Его сильными сторонами являются:
- минимизация ошибок в платежных документах за счет общих реквизитов для всех налогов, которые могут привести к пеням, штрафам;
- единый срок оплаты - 28 число каждого месяца, что призвано уменьшить случаи просроченных платежей17;
- единое сальдо ЕНС - законодательные органы отмечают, что именно этот инструмент позволит избавиться от начисления лишних штрафных сумм, поскольку осуществляться это будет на общее отрицательное сальдо, кроме того, ситуация, в которой по одному налогу имеется переплата, а по-другому - недоимка не возникнет, так как зачет будет осуществляться пропорционально;
- быстрый возврат положительного сальдо18;
- за счет быстрого доступа возможно легкое отслеживание состояния счета, что способствует контролю за появлением отрицательного сальдо;
- уменьшение времени на снятие блокировки счета - до 1 рабочего дня19;
- возможность подключения автоплатежа
Недостатки нового механизма уплаты обязательных платежей обусловлены рисками для налогоплательщиков при его введении:
- счет имеет единое сальдо, что может привести к возникновению путаницы, поскольку налогоплательщик не будет знать: за какой конкретно платеж ему были начислены штрафные санкции, или по какому налогу прошел платеж;
- необходимо постоянно следить за состоянием ЕНС, так как наличие отрицательного сальдо может привести к блокировке счета в банке;
- одним из преимуществ ЕНС и ЕНП является уменьшение количества реквизитов в платежных документах, однако с новой системой пришла и новая форма отчетности - уведомление, в котором необходимо указывать те же сведения, что и раньше, так, эффект от нововведений равен нулю;
- налоговые органы самостоятельно разносят платежи, так, необходимо не забывать о человеческом факторе, следовательно, могут возникать ошибки;
- поскольку внедрение ЕНС является шагом в развитии автоматизированной среды в сфере финансового регулирования, то следует понимать, что он нуждается в хорошей 1Т-поддержке20, в реализации чего возникают сомнения, так как предыдущий год показал большой отток разработчиков из России.
В целях сведения к минимуму приведенных недостатков и упрощения ведения учета налогоплательщиков предлагается ведение хозяйствующими субъектами вспомогательной таблицы - «Регистр по учету сумм ЕНП».
Источником информации для заполнения таблицы являются данные по счету 68 и субсчетов к нему, а также декларации, уведомления, судебные акты, решения налоговых органов об отсрочке (рассрочке) и иные документы.
Первая строка таблицы содержит информацию о входном сальдо, которое уже сформировалось к моменту осуществления расчетов, информацию о нем можно получить непосредственно из кабинета налогоплательщика.
Затем указываются данные о досрочно уплачиваемом НДФЛ. Все последующие платежи рассматриваются в рамках установленной очередности.
В первой графе таблицы отражается информация о конкретном налоге, сборе, взносе, недоимках, пенях, процентах и штрафах.
Во второй графе содержится информация о задолженности на начало отчетного периода, информация о ней в будущем будем браться из последней графы регистра - «Задолженность на конец отчетного периода».
Далее отражаются начисленные суммы налогов согласно данным по кредиту счета и соответствующих субсчетов.
В четвертом столбце отражается размер ЕНП, который организация планирует перечислить в пользу бюджета.
Пятый столбец - «Коэффициент зачета сумм» - важен, поскольку по новым правилам зачет сумм осуществляется пропорционально. Знать коэффициент зачета необходимо особенно при недостатке денежных средств на оплату, поэтому следует заострить внимание на округлении данного показателя.
Следующая графа является логическим продолжением четвертой, здесь отражается размер сумм, которые непосредственно будут переведены в бюджет в счет уплаты конкретного налога или сбора.
В последнем столбце отражается сумма задолженности на конец периода, которая будет влиять на входное сальдо ЕНС в следующем периоде. Если сумма задолженности на начало периода была не погашена, то значение последней графы рекомендуется отмечать красным цветом, в противном случае - зеленым.
Значение общей суммы по этой графе и есть конечное сальдо, оно же входное сальдо на начало следующего отчетного периода. Если здесь формируется отрицательная сумма, то ее также рекомендуется отмечать красным цветом и предусмотреть график ее погашения.
Временным промежутком для составления данного регистра является месяц, так как платежи в бюджет осуществляются 28 числа каждого месяца.
Для удобства и точности расчетов рекомендуется вести данный регистр в MS Excel. В программе реализуется возможность автоматического установления формул в расчетные графы, что позволит избежать ненужных округлений, впоследствии которые могут привести к формированию неправильных сумм.
Разработанный регистр заполнен ниже на основе данных условного примера. Условная организация ООО «Озон» не имеет задолженности на начало отчетного периода, а к уплате в бюджет было начислено 410000 рублей, из них:
- НДФЛ с аванса, дата выплата которого 5 июня - 50000 рублей;
- НДФЛ с заработной платы (дата выплаты - 20 июня) - 60000 рублей;
- страховые взносы в ОПС - 219000 рублей, в ОМС - 51000 рублей, в ВНиМ - 30000 рублей (таблица 2).
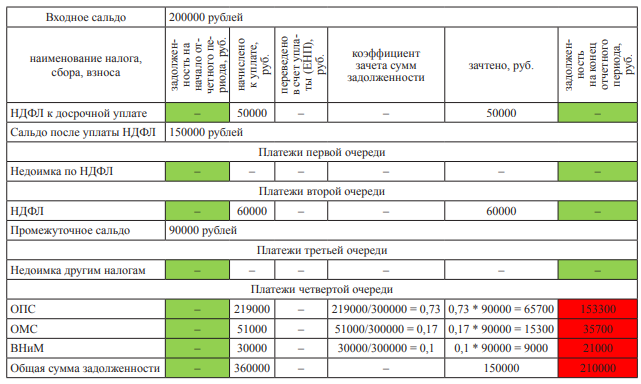
Рисунок 3. Пример заполнения регистра по учету сумм ЕНП
Условный налогоплательщик к моменту уплаты взносов и НДФЛ имеет 200000 рублей на ЕНС, иных перечислений на счет не предусмотрено, следовательно, суммы будут распределены пропорционально в рамках каждой очереди. Сначала будет зачтен досрочный НДФЛ, который был удержан с аванса, тогда на ЕНС останется 150000 рублей. Далее суммы будут учтены по очереди.
В рамках четвертой очереди предусмотрены расчеты по страховым взносам согласно коэффициентам зачета. Так, в счет ОПС будет распределено 65700 рублей, в ОМС - 15300 рублей, в ВНиМ - 9000 рублей.
Таким образом, размер задолженности на конец отчетного периода составит 210000 рублей. Данная задолженность является кредиторской, значит, по ЕНС образовалось отрицательное сальдо, поэтому полученная сумма отмечена красным цветом. На начало отчетного периода эта сумма будет формировать входное сальдо.
Заключение
В ходе прохождения производственной практики были рассмотрены основные практические аспекты организации расчетов с бюджетом и внебюджетными фондами организации в КФХ «Новая Земля».
Цель производственной практики: приобретение первоначального практического опыта проведения расчетов с бюджетом и внебюджетными фондами в организации.
Для реализации данной цели были решены следующие задачи:
- Изучение приемов и способов проведения расчетов с бюджетом и внебюджетными фондами
- Приобретение навыка формирования бухгалтерских проводок по учету расчетов с бюджетом и внебюджетными фондами в организации.
Изучив организацию бухгалтерского учета имущества организации в КФХ «Новая Земля» можно утверждать следующее:
В период прохождения производственной практики я проделал следующую работу: ознакомилась с особенностью деятельности КФХ «Новая Земля»; активно участвовал в хозяйственной деятельности учреждения, изучал особенности ведения бухгалтерского учета в учреждении.
За время практики мной были получены следующие знания и умения: руководство коллективом; анализ организационной структуры и системы бухгалтерского учета; анализ учетной политики; проведение инвентаризации; изучение первичной и вторичной документации.
Цель практики была осуществлена: углубление практического опыта обучающегося, развитие общих и профессиональных компетенций, проверку его готовности к самостоятельной трудовой деятельности, а также на подготовку к выполнению выпускной квалификационной работы в организациях и предприятиях различных организационно – правовых форм.
Производственную практику считаю эффективным методом освоения своей будущей профессии.
В процессе практики были успешно выполнены поставленные задачи. Цель преддипломной практики достигнута.
Список использованных источников
- Гражданский кодекс Российской Федерации: Часть первая-четвертая: (ред от 16.12.2019) [Электронный ресурс] Режим доступа: http://www.consultant.ru/cons/cgi/online.cgi?req=doc&base=LAW&n=340325
- Налоговый кодекс Российской Федерации от 31.07.1998 N 146-ФЗ(ред. От 01.04.2020) [Электронный ресурс] Режим доступа: http://www.consultant.ru/cons/cgi/online.cgi?rnd=91303BD90F832B4F5C6DEFC9E95994EB&req=doc&base=LAW&n=327521
- О бухгалтерском учете: федеральный закон от от 06.12.2011(ред. от 26.07.2019) [Электронный ресурс] Режим доступа: http://www.consultant.ru/cons/cgi/online.cgi?req=doc&base=LAW&n=327805
- Бухгалтерский учет. Учебник и практикум для среднего профессионального образования / О.А. Агеева — М.: Юрайт, 2020. — 273 с.
- Бухгалтерский финансовый учет: Учебник для среднего профессионального образования / Л.В. Бухарева [и др.] под редакцией И.М. Дмитреевой, В.Б. Малицкой, Ю.К. Харакоз. – 4-ое изд., перераб. и доп.-М. :Юрайт, 2020. — 490 с.
- Информационный портал экономической информации https://www.audit-it.ru/
- Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" // "Собрание законодательства РФ", 12.12.2011, N 50, ст. 7344.
- Алексеева Г. И. Бухгалтерский учет и отчетность. Учебник. — М.: КноРус, 2022. — 412 c.
- Андреев В.Д. Введение в профессию бухгалтера: Учебное пособие / В.Д. Андреев, И.В. Лисихина. — М.: Магистр, НИЦ ИНФРА-М, 2020. — 192 c.
- Астахов В.П. Бухгалтерский учет от А до Я: Учебное пособие / В.П. Астахов. — Рн/Д: Феникс, 2018. — 479 c.
- Бабаев Ю. А., Петров А. М. Теория бухгалтерского учета. 6-е изд. — М.: Проспект, 2022. — 256 c.
- Федеральный закон от 06.12.2011 N 402-ФЗ (ред. от 26.07.2020) "О бухгалтерском учете" // "Собрание законодательства РФ", 12.12.2011, N 50, ст. 7344.
- Алексеева Г. И. Бухгалтерский учет и отчетность. Учебник. — М.: КноРус, 2022. — 412 c.
- Андреев В.Д. Введение в профессию бухгалтера: Учебное пособие / В.Д. Андреев, И.В. Лисихина. — М.: Магистр, НИЦ ИНФРА-М, 2020. — 192 c.
- Астахов В.П. Бухгалтерский учет от А до Я: Учебное пособие / В.П. Астахов. — Рн/Д: Феникс, 2018. — 479 c.
- Бабаев Ю. А., Петров А. М. Теория бухгалтерского учета. 6-е изд. — М.: Проспект, 2022. — 256 c.
- Охотникова, Г. А. Учет труда и его оплата / Г. А. Охотникова // Студенческая наука и XXI век. – 2018. – № 2-1. – С. 282-284. – EDN BFVOPP.
- Скорикова, Е. Н. Документальное оформление учета финансовых результатов// Научные достижения в XXI веке : Сборник научных трудов по материалам VI Международной научно-практической конференции, Анапа, 01 февраля 2021 года. – Анапа: Общество с ограниченной ответственностью «Научно-исследовательский центр экономических и социальных процессов» в Южном Федеральном округе, 2021. – С. 13-18. – EDN COIOMY.
- Тодыбаева А.В., Нурмухамедова Х.Ш. БУХГАЛТЕРСКИЙ УЧЕТ И АНАЛИЗ СОБСТВЕННОГО КАПИТАЛА ОРГАНИЗАЦИИ // Хроноэкономика. 2022. №2 (36). URL: https://cyberleninka.ru/article/n/buhgalterskiy-uchet-i-analiz-sobstvennogo-kapitala-organizatsii (дата обращения: 19.12.2022).
- Федеральный закон от 06.12.2011 N 402-ФЗ (ред. от 26.07.2020) "О бухгалтерском учете" // "Собрание законодательства РФ", 12.12.2011, N 50, ст. 7344.
- Алексеева Г. И. Бухгалтерский учет и отчетность. Учебник. — М.: КноРус, 2022. — 412 c.
- Андреев В.Д. Введение в профессию бухгалтера: Учебное пособие / В.Д. Андреев, И.В. Лисихина. — М.: Магистр, НИЦ ИНФРА-М, 2020. — 192 c.
- Астахов В.П. Бухгалтерский учет от А до Я: Учебное пособие / В.П. Астахов. — Рн/Д: Феникс, 2018. — 479 c.
- Бабаев Ю. А., Петров А. М. Теория бухгалтерского учета. 6-е изд. — М.: Проспект, 2022. — 256 c.
- Специальность 38.02.01 Экономика и бухгалтерский учет (по отраслям)
- ДНЕВНИК
- прохождения производственной практики ПП.03
- по профессиональному модулю ПМ.03. Проведение расчетов с бюджетом и внебюджетными фондами
- (наименование практики)
- Студента ____Дремухиной Сары Сергеевной ____________________________________
- (Ф.И.О. студента)
- _3_ курса очной формы обучения, учебная группа № _з31-09/21
- Место прохождения практики
- _ООО « »_____________________________________
- (указывается полное наименование организации в соответствии с уставом)
- Срок прохождения практики: с 11.12. 2023 г. по 26.12. 2023 г.
- Срок сдачи отчета: 26.12.2023 г.
- Студент _________________ ___С.С.Дремухина________________
- Руководители практики:
- От Колледжа:_______________________________________________ В.В. Шалунова
- От Организации_____________________________________________________________
- Москва 2023 ДНЕВНИК
- прохождения производственной практики
- Руководители практики:
- От Колледжа: __________________________________________В.В. Шалунова
- От Организации ____________________________________________________
- АТТЕСТАЦИОННЫЙ ЛИСТ ПО ПРАКТИКЕ
- Студента _____________________________________________________________________
- (Ф.И.О. студента)
- обучающегося на ____ курсе по специальности: 38.02.01 Экономика и бухгалтерский учет (по отраслям)
- Студент ____________________________________________ проходил производственную практику ПП.03. по профессиональному модулю ПМ.03. Проведение расчетов с бюджетом и внебюджетными фондами
- В период с «11» декабря 2023 г. по «26» декабря 2023 г.
- В организации _____________________________________________________
- Наименование организации, юридический адрес
- Уровень освоения обучающимся общих компетенций
- Описание показателей, критериев и уровней оценивания компетенций
- Уровень освоения обучающимся профессиональных компетенций (ПК)
- Оценка практики: ________________________________________________
- Руководитель практики
- от Колледжа: _________________ ____________ В.В.Шалунова
- Руководитель практики
- от Организации: __________ _______________ __________/_________
- «____» ______________20___ г.
| АНО ПО «КОЛЛЕДЖ ЭКОНОМИЧЕСКИХ МЕЖДУНАРОДНЫХ СВЯЗЕЙ»COLLEGE OF ECONOMIC INTERNATIONAL RELATIONS |
| №п/п | Содержание тем практики | Дата | Подпись руководителя практики от Организации |
| Вводный инструктаж. Знакомство с предприятием. Изучение организации работы с документами. Исследование существующей системы налогообложения организации. | 05.123023 | ||
| Изучение порядка начисления налогов организации по существующей системе налогообложения Определение основных видов налогов, уплачиваемых организацией, классификация их в соответствии с налоговой системой РФ Разработка таблицы, отражающей систему налогообложения организации. Заполнение платежных поручений по перечислению средств на Единый налоговый счетОформление бухгалтерскими проводками операций по Единому налоговому платежу (ЕНП) | 05.12.2023 | ||
| Изучение порядка заполнения исходящих и входящих счетов - фактур и отражения в них сумм НДС. Проведение расчета начисления и уплаты НДС. Изучение порядка заполнения и заполнение налоговой декларации по НДС. Изучение актов сверки с налоговыми органами по НДС. | 06.12.2023 | ||
| Изучение порядка начисления исходящих и входящих сумм акциз.Проведение расчета начисления акциз, оформление проведенного расчета в отчете по практике.Оформление налоговых деклараций по акцизам.Изучение актов сверки с налоговыми органами по акцизам. | 06.12.2023 | ||
| Изучение системы налогового учета в организации. Изучение облагаемых и необлагаемых оборотов. Проведение расчета начисления и уплаты налога на прибыль. Оформление проведенного расчета в отчете по практике.. Изучение актов сверки с налоговыми органами по налогу на прибыль. | 07.12.2023 | ||
| Изучение порядка и проведение расчета начисления платежей за пользование природными ресурсами. Оформление проведенного расчета в отчете по практике. Изучение порядка заполнения и заполнение налоговой декларации по платежам за пользование природными ресурсами. Изучение актов сверки с налоговыми органами по платежам. | 07.12.2023 | ||
| Изучение порядка и проведение расчета начисления государственной пошлины. Оформление проведенного расчета в отчете по практике.Оформление платежных документов для перечисления налогов. | 07.12.2023 | ||
| Изучение порядка и проведение расчета начисления и уплаты НДФЛ. Оформление проведенного расчета в отчете по практике.Оформление налоговых регистров по НДФЛИзучение актов сверки с налоговыми органами по НДФЛ. | 08.12.2023 | ||
| Изучение порядка расчета среднегодовой стоимости имущества, проведение расчета начисления и уплаты налога на имущество. Оформление проведенного расчета в отчете по практике.Изучение порядка и заполнение налоговой декларации по налогу на имущество организаций. Изучение актов сверки с налоговыми органами по налогу на имущество организаций | 08.12.2023 | ||
| Изучение порядка начисления и проведение расчета начисления и уплаты транспортного налога. Оформление проведенного расчета в отчете по практике.Заполнение декларации по транспортному налогу. . Изучение актов сверки с налоговыми органами по налогу. | 08.12.2023 | ||
| Изучение порядка начисления и порядка оформления налога на игорный бизнес. Изучение порядка начисления, порядка проведения расчета начисления и уплаты налога на имущество физических лиц.Изучение порядка начисления и порядка проведения расчета начисления и уплаты земельного налога. Оформление проведенного расчета в отчете по практике.Заполнение декларации по земельному налогу. Изучение актов сверки с налоговыми органами по налогу. | 09.12.2023 | ||
| Изучение порядка начисления и проведения расчета начисления и уплаты налога на УСНО. Оформление проведенного расчета в отчете по практике. Заполнение декларации по налогу на УСНО. Изучение актов сверки с налоговыми органами по налогу на УСНО. | 09.12.2023 | ||
| Изучение порядка начисления и проведение расчета начисления и уплаты ЕНВД. Оформление проведенного расчета в отчете по практике. Заполнение декларации по ЕНВД.Изучение актов сверки с налоговыми органами по ЕНВД. | 09.12.2023 | ||
| Изучение порядка и проведения расчета начисления и уплаты ЕСХН. Оформление проведенного расчета в отчете по практике.Заполнение декларации по ЕСХН. Изучение актов сверки с налоговыми органами по ЕСХН.Изучение экономической сущности налогообложения при выполнении соглашений о разделе продукции, определение условий для применения налогообложения при выполнении соглашений о разделе продукции.Особенности определения налоговой базы при исчислении налога на прибыль организаций, НДС при выполнении соглашений. | 10.12.2023 | ||
| Изучение порядка начисления и проведение расчета страховых взносов в Социальный фонд России. Оформление проведенного расчета в отчете по практике. Оформление расчетов по страховым взносамИзучение актов сверки с ПФ, ФСС | 10.12.2023 |
| Осваиваемые общие компетенции | УровеньНужное выделить «галочкой» | ||
| Минимальный | Базовый | Высокий | |
| ОК.01. Понимать сущность и социальную значимость своей будущей профессии, проявлять к ней устойчивый интерес | V | ||
| ОК.02. Организовывать собственную деятельность, выбирать типовые методы и способы выполнения профессиональных задач, оценивать их эффективность и качество | V | ||
| ОК.03. Принимать решения в стандартных и нестандартных ситуациях и нести за них ответственность | V | ||
| ОК.04. Осуществлять поиск и использование информации, необходимой для эффективного выполнения профессиональных задач, профессионального и личностного развития | V | ||
| ОК.06. Владеть информационной культурой, анализировать и оценивать информацию с использованием информационно-коммуникационных технологий | V | ||
| ОК.07. Работать в коллективе и команде, эффективно общаться с коллегами, руководством, потребителями | V | ||
| ОК.08. Брать на себя ответственность за работу членов команды (подчиненных), результат выполнения заданий | V | ||
| ОК.09. Самостоятельно определять задачи профессионального и личностного развития, заниматься самообразованием, осознанно планировать повышение квалификации | V | ||
| ОК.10. Ориентироваться в условиях частой смены технологий в профессиональной деятельности | V |
| Показатели оценивания | Критерии оценивания компетенций | Уровень освоения компетенции |
| Понимание смысла компетенции | Имеет базовые общие знания в рамках диапазона выделенных задач.Понимает факты, принципы, процессы, общие понятия в пределах области исследования. В большинстве случаев способен выявить достоверные источники информации, обработать, анализировать информацию.Имеет фактические и теоретические знания в пределах области исследования с пониманием границ применимости. | Минимальный уровеньБазовый уровеньВысокий уровень |
| Освоение компетенции в рамках изучения учебной дисциплины | Наличие основных умений, требуемых для выполнения простых задач. Способен применять только типичные, наиболее часто встречающиеся приемы по конкретной сформулированной (выделенной) задаче.Имеет диапазон практических умений, требуемых для решения определенных проблем в области исследования. В большинстве случаев способен выявить достоверные источники информации, обработать, анализировать информацию.Имеет широкий диапазон практических умений, требуемых для развития творческих решений, абстрагирования проблем. Способен выявлять проблемы и умеет находить способы решения, применяя современные методы и технологии. | Минимальный уровеньБазовый уровеньВысокий уровень |
| Способность применять на практике знания, полученные в ходе изучения дисциплины | Способен работать при прямом наблюдении. Способен применять теоретические знания к решению конкретных задач. Может взять на себя ответственность за завершение задач в исследовании, приспосабливает свое поведение к обстоятельствам в решении проблем. Затрудняется в решении сложных, неординарных проблем, не выделяет типичных ошибок и возможных сложностей при решении той или иной проблемы.Способен контролировать работу, проводить оценку, совершенствовать действия работы. Умеет выбрать эффективный прием решения задач по возникающим проблемам. | Минимальный уровеньБазовый уровеньВысокий уровень |
| Код и формулировка ПК | Основные показатели оценки результата | Компетенция (элемент компетенции)сформирована(да/нет)Нужное подчеркнуть |
| ПК 3.1. | Формировать бухгалтерские проводки по начислению и перечислению налогов и сборов в бюджеты различных уровней | да/нет |
| ПК 3.2. | Оформлять платежные документы для перечисления налогов и сборов в бюджет, контролировать их прохождение по расчетно-кассовым банковским операциям. | да/нет |
| ПК 3.3. | Формировать бухгалтерские проводки по начислению и перечислению страховых взносов во внебюджетные фонды. | да/нет |
| ПК 3.4. | Оформлять платежные документы на перечисление страховых взносов во внебюджетные фонды, контролировать их прохождение по расчетно-кассовым банковским операциям. | да/нет |