Введение
Становление рыночных отношений в нашей республике актуализирует проблему оптимизации товарных запасов и рациональное управление ими. Отсутствие излишних запасов, как и их наличие, ведут к нежелательным экономическим последствиям. Организациям, размер запасов должен нести выгоду, соответствовать их потребностям, обеспечивать рациональную деятельность. Переход к рыночной экономической системе послуживший отправной точкой к изменению методов управления товарно-материальными запасами, что приводит к проблемам оптимизации таких запасов с использованием методов экономики, маркетинга, финансов, логистики.
Выбранная тема является актуальной темой современности, так состояние запасов оказывает значительное влияние на конкурентоспособность предприятия, его финансовое состояние и результаты деятельности, что привело к оптимизации запасов предприятия и к их эффективному управлению различными методами.
Цель производственной (технологической) практики – формирование у обучающихся компетенций, направленных на закрепление и углубление теоретической подготовки, приобретение опыта по получению знаний, умений и навыков в профессиональной деятельности.
Задачи практики:
- совершенствование профессиональных знаний в сфере избранного направления подготовки. Закрепление полученных теоретических знаний по дисциплинам направления и специальным дисциплинам студенческой программы;
- вырабатывание профессиональных умений и получение опыта профессиональной деятельности;
- обеспечение формирования у обучающихся общекультурных и профессиональных компетенций, как правило, по отдельным видам профессиональной деятельности, к которым готовится выпускник;
- практическое освоение содержания основных работ и исследований в 3 области торгового дела, выполняемых в организации по месту прохождения практики;
- участие в конкретном торговом процессе или исследованиях.
Глава 1. Теоретические аспекты управления товарными запасами
- Понятие и сущность запасов
Под материальными запасами понимают находящуюся на разных стадиях производства и обращения продукцию производственно-технического назначения, изделия народного потребления и другие товары, ожидающие вступления в процесс личного или производственного потребления. Товарные запасы - это количество товаров в денежном или натуральном выражении, находящихся в торговых предприятиях, на складах, в пути на определенную дату [2, c.30].
Товарные запасы - это оборотные фонды коммерческого предприятия. Товарные запасы выступают как условие непрерывности процесса удовлетворения спроса покупателей и бесперебойной продажи товаров.
С логистической позиции товарные запасы - это материальные потоки, которые вышли из сферы производства, но еще не поступившие в сферу потребления.
Цели и виды запасов могут быть различными, но независимо от этого запасы представляют собой очень значимую составляющую производственного процесса. Их объем, места расположения и динамическая зависимость от потребителей последующих стадий производства в большей степени определяют эффективность материальных потоков внутри организации и во внешней среде.
Структура товарных запасов организации определена тем перечнем продукции, которую она производит/реализует. Так, структура товарных запасов представлена ассортиментным перечнем продукции, при этом, доля отдельного элемента в структуре товарных запасов определяется как отношение частного (отдельного элемента группы) к общей величине товарных запасов, сформированных на определенный период времени. Ассортимент определяет структуру товарных запасов конкретной организации.
Необходимость образования товарных запасов и поддержания их на нужном уровне обусловлены многими факторами:
- сезонными колебаниями в производстве и потреблении товаров;
- случайными колебаниями спроса и предложения товаров;
- особенностями в территориальном размещении производства; - условиями транспортировки товаров;
- условиями реализации товаров;
- вида реализуемых (или продаваемых) товарных запасов;
- интервалами завоза товаров;
- способа доставки товарных запасов коммерческому предприятию: железнодорожным транспортом, автомобильным, речными или морскими судами [4, c.55];
- состоянием материально-технической базы торговли, предопределяющей возможности для хранения товара.
Таким образом, существование товарных запасов как явления, обусловлено необходимостью обеспечения нормального процесса обращения товаров, его надежности и непрерывности. Однако не всякий товарный запас объективно необходим для обеспечения товарного обращения.
Товарные запасы формируются на всех циклах движения товара: на складах производителей, в пути, на складах розничных (оптовых) торговых предприятий, что обуславливается выполнением некоторых функций:
- как форма товарного предложения, они удовлетворяют реальный спрос населения;
- соотносят неравенство между структурой спроса и объемом товарного предложения;
- обеспечивают бесперебойное, расширенное производство и обращение, в процессе которых происходит их создание и израсходование.
Таким образом, товарные запасы - это оборотные фонды коммерческого предприятия. Товарные запасы выступают как условие непрерывности процесса удовлетворения спроса покупателей и бесперебойной продажи товаров.
- Классификация запасов
В современных экономических условиях залогом успешной работы любого предприятия является обеспечение непрерывности процесса производства, что, в свою очередь, способствует достижению положительного финансового результата. Это обуславливает необходимость создания запасов, а именно сырья, материалов, топлива, запасных частей и т.д.
В зависимости от формы существования и назначения запасы подразделяются на различные виды. По форме существования выделяют два основных вида запасов материальных ценностей:
- производственные запасы сырья, материалов и топлива, создаваемые в сфере производства в связи с прерывностью их поступления;
- товарные запасы готовых средств производства, находящиеся в сфере обращения.
Товарные запасы организации, также как и производственные, можно классифицировать по основным классификационным признакам, которые представлены в таблице 1.
Таблица 1. Классификация товарных запасов
| Классификационный признак | Виды |
| по срокам | Входные;выходные товарные запасы |
| по величине | Минимальные;максимальные;средние товарные запасы |
| по назначению | Текущие; Сезонные;целевые товарные запасы |
| по стоимостному изменению | в стоимостном измерении;в натуральном измерении; в днях оборота |
Текущие запасы предназначены для ежедневного отпуска сырья, материалов, топлива в производство или ежедневной отгрузки готовой продукции потребителям со складов посреднической организации. Величина текущих запасов непрерывно изменяется за счет постоянного их расхода и пополнения [9, c.190].
Для управления материальными ресурсами необходимо четко представлять себе классификацию затрат, связанных с созданием и хранением запасов. По степени воздействия на общую сумму расходов затраты делятся на:
- регулируемые (такие затраты, которые находятся в прямой зависимости от субъектов управления);
- нерегулируемые (когда управляющее воздействие не влияет на величину расходов) [40, c.23].
По отношению к объему поставок затраты делятся на:
- вмененные издержки. Инвестиции в запасы отражаются на прибыли, которая могла бы быть получена, если бы средства не были бы иммобилизованы в запасы, а использовались по другим направлениям; зависят от количества закупленных ресурсов.
- релевантные издержки. Связаны с хранением запасов и выполнением заказа. В релевантные издержки включаются только те статьи, которые изменяются в зависимости от уровня запасов.
По отношению к базисным логистическим активам запасы подразделяют на: совокупные, запасы в снабжении, производственные и сбытовые. Все запасы, имеющиеся в экономике и включающие в себя сырье, основные и вспомогательные материалы, полуфабрикаты, детали, готовые изделия и т.п. определим как совокупные. Снабженческие, производственные и сбытовые запасы составляют совокупные материальные запасы фирмы, являющиеся объектом оптимизации логистического менеджмента с позиции общих издержек.
Запасы в снабжении - это материальные ресурсы, находящиеся в логистических каналах (цепях) от поставщиков до складов материальных ресурсов товаропроизводителя, предназначенные для обеспечения производства готовой продукции.
Производственные запасы - это запасы материальных ресурсов и незавершенного производства, предназначенные для производственного потребления, их основная цель - обеспечить ритмичное функционирование производственного процесса.
Сбытовые (товарные) запасы - это запасы готовой продукции, находящиеся на складах фирмы производителя и в каналах сферы обращения и предназначенные для удовлетворения спроса потребителей (продажи). Запасы в каналах сферы обращения подразделяются: на запасы в пути (транспортные запасы) и запасы на предприятиях розничной и оптовой торговли [12, c.56].
По отношению к основным комплексным логистическим активностям можно выделить складские, транспортные и запасы грузопереработки.
Складские запасы - это запасы продукции, находящиеся на складах различного типа и уровня определенных звеньев логистической системы как внутрифирменных, так и логистических посредников.
Транспортные запасы - это запасы материальных ресурсов, незавершенного производства или готовой продукции, находящиеся в процессе транспортировки от одного звена логистической системы к другому или в пределах одного звена логистической системы.
Запасы грузопереработки без логистической операции хранения относятся к специфическим складским запасам.
По функциональному назначению запасы подразделяют на текущие, страховые (гарантийные), подготовительные, сезонные, запасы продвижения готовой продукции, спекулятивные и неликвидные запасы.
Страховой (гарантийный) запас (часть запаса) предназначен для непрерывного обеспечения материалами или товарами производственного или торгового процесса в случае различных непредвиденных обстоятельств: колебаниями спроса на готовую продукцию, невыполнение договорных обязательств по поставкам материальных ресурсов, сбоями в производственно-технических циклах и др. Размеры страховых запасов следует определить на основе сопоставления затрат на их содержание и затрат из-за возникновения дефицита. Критерием целесообразности закупок в предвидении повышения цены служит соотношение дополнительных затрат на содержание запасов и возможности приобрести продукцию по более низкой цене [19, c.90].
Запасы продвижения готовой продукции формируются и поддерживаются в дистрибутивных каналах для быстрой реакции на проводимую фирмой маркетинговую политику продвижения товара на рынок, обычно сопровождаемую широкомасштабной рекламой в средствах массовой информации. Эти запасы (чаще всего для товаров широкого потребления: аудио- и видеотехники) должны удовлетворять возможное резкое увеличение спроса на готовую продукцию.
Спекулятивные запасы обычно создаются фирмами для материальных ресурсов в целях защиты от возможного повышения цен на них или введения протекционистских квот или тарифов.
Устаревшие (неликвидные) запасы, как правило, образуются, когда логистические циклы в производстве и дистрибьюции не совпадают с жизненным циклом товара. В этом случае морально устаревшие товары не находят сбыта. Задачей менеджера является предотвращение возможности появления таких запасов.
Классификация затрат по местам возникновения зависит от принятой системы управления, а номенклатура статей разрабатывается на каждом предприятии индивидуально.
- Методы управления товарными запасами в организации
Модель управления запасами предприятия должна отвечать на два ключевых вопроса - сколько товаров и когда заказывать. Существует большое число таких моделей, что объясняется различным характером спроса (потребления/расхода продукции), который может быть детерминированным или стохастическим. Если хотя бы один из параметров модели является случайной величиной (процессом), то она является стохастической, иначе - детерминированной.
Детерминированный спрос может быть:
- статический (интенсивность потребления не изменяется с течением времени);
- динамический, (достоверный спрос меняется с течением времени). Стохастический спрос может быть:
- стационарный, когда плотность вероятности спроса не меняется с течением времени;
- нестационарный, когда функция плотности вероятности спроса меняется с течением времени [30, c.99].
Одним из методов управления запасами является АВС-анализ, который позволяет разбить все товары, хранящиеся на складе, на определенные категории.
Суть данного метода заключается в том, что все номенклатурные позиции классифицируются, а данные об их запасах учитываются исходя из относительной важности этих позиций. Методы управления запасами формируются для каждой выделенной категории. Традиционно используется трехступенчатое ранжирование номенклатурных позиций на классы A, B и C:
- категория А включает ограниченное количество запасов товарно-материальных ценностей (ТМЦ), наиболее важных для работы, так как им необходим постоянный учет и контроль; эти ресурсы требуют в обязательном порядке расчета оптимального размера заказа и поставки;
- категория В включает в себя те виды товарно-материальных запасов, которые менее важны, чем товары категории А для предприятия, им уделяют меньше внимания при организации управленческого контроля, их проверку целесообразно организовывать, например, в рамках ежемесячной инвентаризации;
- категория С включает в себя самый широкий ассортимент оставшихся относительно малоценных и быстро заменяемых товаров и материалов, закупаемых обычно в большом количестве [3, c.23].
Для каждого класса требуются разные правила управления запасами. Для элементов категории А рекомендуются следующие правила:
- регулярная оценка прогноза и метода прогнозирования. В любом из прогнозов, скорее всего, будут ошибки, но это будет стоить компании дороже, если товар дефицитный или дорогой. В данной связи к методам прогнозирования потребности в номенклатурных позициях следует относиться внимательно, а также следить за точностью выполнения уже построенных прогнозов;
- частый циклический подсчет запасов с жесткими допусками. Отклонение данных инвентаризации по запасам, отображаемое в информационной системе, от фактических недопустимо. При отклонении, превышающем жесткий допуск, следует в обязательном порядке уточнить его причины. В то же время рекомендуется проводить полную инвентаризацию один раз в год (в шесть месяцев);
- постоянное обновление информации в базе данных (желательно ежедневно), т.е. по номенклатурным позициям категории А необходимо использовать системы с постоянным обновлением данных по запасам на предприятии;
- систематическое рассмотрение размеров партий/заказов, требований к страховому запасу и спросу, обычно приводящее к решению о заказах небольших размеров партий, что приводит к снижению затрат на хранение запасов. Необходимо выявление реальных потребностей в номенклатурных позициях и внимательное слежение за всеми параметрами планирования;
- тщательный контроль и сокращение длительности (продолжительности) рабочего цикла, так как чем короче цикл, тем меньше потребность в оборотных средствах [8, c.34].
Для номенклатур класса B применяются те же правила, что и для категории A, но реже и с более высокими приемлемыми допусками.
Для номенклатурных позиций класса C сформулированы следующие правила:
- наиболее важным из них является то, что товар должен быть в наличии, так как есть возможность сорвать выполнение плана продаж или производства из-за отсутствия самых дешевых номенклатурных позиций, не требующих значительных затрат на хранение и потребности в оборотных средствах;
- простая запись информации или ее отсутствие в базе данных;
- для контроля объема запасов можно проводить периодическую процедуру проверки или использовать систему с периодическим обновлением данных;
- большие размеры партий (заказов) и большой резервный запас, поскольку эти номенклатуры не влекут значительных затрат, связанных с хранением товарно-материальных запасов. Однако за заказы крупными партиями поставщики могут предоставлять скидки;
- хранение товарно-материальных ценностей в непосредственной близости от завода-изготовителя, чтобы его сотрудники имели прямой доступ к необходимым расходным материалам. Процедура выпуска запасов в производство за счет этого будет более простой, а также приведет к устранению излишней бюрократической волокиты, связанной с определенными затратами;
- нечастый подсчет запасов с большими приемлемыми допусками (например, взвешивание вместо подсчета).
После ABC-анализа следует применять XYZ-анализ, затем составляется итоговая матрица. На ее основе запас на складе формируется наиболее оптимальным образом.
Управление материальными ресурсами на любом предприятии предполагает проведение регулярного анализа значительного количества информации по истории продаж, поставок, товарных запасов, возвратов и многому другому. Подробный анализ информации по каждому товару невозможен, так как на него просто не хватит рабочего времени. Поэтому предприятие должно решить вопрос о том, по каким группам товаров проводить анализ ежедневно, а какие достаточно проверять раз в неделю или даже в месяц.
Основная идея XYZ-анализа состоит в группировке объектов по коэффициенту вариации (однородности анализируемых параметров).
В качестве объектов анализа можно выбрать товарную группу, поставщика, товар и т.п. Затем определяется параметр проведения анализа, который зачастую осуществляется на основе данных по сбыту продукции или отгрузке комплектующих со склада.
После определения коэффициента вариации происходит группирование товаров по его величине: товары с коэффициентом вариации менее 10% относятся к группе Х, от 10 до 25 % - к группе Y, а более 25 % - к группе Z.
Таблица 2. Распределение объектов по финансовой привлекательности (ABC) и тенденции роста ценности (XYZ)
| AX Высокие потребительская стоимость и надежность прогноза благодаря стабильности потребления | AY Высокая потребительская стоимость, средняя степень надежности прогноза из-за нестабильного потребления | AZ Высокая потребительская стоимость, невысокая надежность прогноза изза вероятностного потребления |
| BX Средняя потребительская стоимость, высокая надежность прогноза благодаря стабильности потребления | BY Средние потребительская стоимость и надежность прогноза из-за нестабильного потребления | BZ Средняя потребительская стоимость, невысокая степень надежности прогноза из-за вероятностного потребления |
| CX Низкая потребительская стоимость, высокая надежность прогноза благодаря стабильности потребления | CY Низкая потребительская стоимость, средняя надежность прогноза из-за нестабильного потребления | CZ Низкая потребительская стоимость, невысокая надежность прогноза изза вероятностного потребления |
Таким образом, применение данного метода управления запасами позволяет сгруппировать весь ассортимент на категории в зависимости от стабильности продаж. Исходя из полученных данных предприятию необходимо выявить основные причины, влияющие на стабильность и прогнозируемость продаж, и устранить их. При комплексном анализе состояния системы управления товарными ресурсами наиболее продуктивно совмещение результатов АВС- и XYZ-анализов.
Совместное использование ABC и XYZ-анализов помогает управлять и материальными потоками, и базой потребителей, а также влияет на ассортиментную политику предприятия, повышая долю востребованных товаров и платежеспособных покупателей. Главный плюс метода совместного использования ABC и XYZ-анализов заключается в том, что он универсален, т.е. пригоден в разрезе любых объектов бизнеса: от товаров до оценки работы персонала [45, c.123].
Основная задача системы управления ТМЗ – инвестировать средства в запасы таким образом, чтобы были достигнуты долгосрочные целей предприятия. Система управления запасами реализует организационную структуру и текущую политику, обеспечивающие поддержание запаса ресурса и эффективное управление им. Одной из целью системы управления является создание «буфера» для устранения неполадок в поставках и спросе.
Управление материальными ресурсами на любом предприятии предполагает проведение регулярного анализа значительного количества информации по истории продаж, поставок, товарных запасов, возвратов и многому другому. Подробный анализ информации по каждому товару невозможен, так как на него просто не хватит рабочего времени. Поэтому предприятие должно решить вопрос о том, по каким группам товаров проводить анализ ежедневно, а какие достаточно проверять раз в неделю или даже в месяц.
Глава 2. Анализ системы управления товарными запасами ООО «Сталь-комфорт»
2.1. Общая характеристика деятельности ООО «Сталь-Комфорт»
Объектом исследования является Общество с ограниченной ответственностью «Сталь-Комфорт», зарегистрированное по адресу г. Санкт-Петербург, проспект Индустриальный, дом 20 корпус 1, с 2011 г.
Общество является юридическим лицом, действующим в соответствии с законодательством Российской Федерации. В реестре малого и среднего бизнеса состоит как микропредприятие.
В соответствии с общероссийским классификатором видов экономической деятельности основным видом деятельности предприятия является 25.9 - производство прочих готовых металлических изделий, однако, по мимо этого ООО «Сталь-Комфорт» осуществляет 31 дополнительный вид деятельности.
Предприятие осуществляет ряд следующих услуг:
- ковка;
- секционные ворота и роллеты;
- сервисное обслуживание;
- автоматика;
- промышленное оборудование;
- противопожарное оборудование;
- входные двери;
- изделия из нержавеющий стали.
SWOT-анализ показал, что в ООО «Сталь-Комфорт» необходимы улучшения. В то же время основное внимание следует уделять повышению качества обслуживания, а именно внедрению новой автоматизированной системы управления. Существующая система, разработанная по просьбе создателей мини-отеля, нецелесообразна и может считаться устаревшей. Кроме того, целесообразно расширить спектр дополнительных услуг, чтобы повысить удовлетворенность клиентов.
Склад на территории ООО «Сталь-Комфорт» - это одно из основных помещений. Кладовщик принимает и хранит товарно-материальные ценности на складе и отгружает их в соответствии с расходными документами; координирует работу водителей, грузчиков склада. Кладовщик должен знать все внутрискладские документы.
Склад - это одна из самых значимых частей бизнеса и люди там должны работать образованные. Погрузочно-разгрузочная техника и оборудование для работы на складе ООО «Сталь-Комфорт» были закуплены в 2010 году. За период с 2017 года по 2019 год это оборудование и техника постепенно стареют, изнашиваются и порой приходят в негодность.
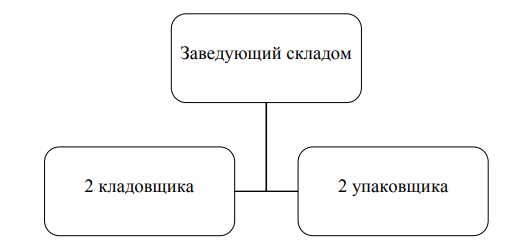
Рисунок 1 - Организационная структура склада ООО «Сталь-Комфорт»
Необходимо учитывать, что реализация функции временного хранения материальных запасов на предприятии ООО «Сталь-Комфорт» обозначает необходимость проведения работ, направленных на размещение груза, обеспечение необходимых условий для хранения и перевозки груза.
На ООО «Сталь-Комфорт» существует один вариант (системы) управления материальными потоками:
- толкающая система (рисунок 2) – представляет собой систему организации производства, в которой предметы труда, поступающие на производственный участок, непосредственно этим участком у предыдущего технологического звена не заказываются. Материальный поток «выталкивается» получателю по команде, поступающей на передающее звено из центральной системы управления производством.
Система управленияСистема управления
Склад сырьяСклад сырьяЦех № 1Цех № 1Цех № …Цех № …Цех сборкиЦех сборки
Рисунок 2 – Схема толкающей системы управления материальным потоком в рамках внутрипроизводственной логистической системы
- это материальный поток,
- информационный поток.
2.2. Анализ системы управления товарными запасами организации
Рассмотрим систему управления запасами в ООО «Сталь-Комфорт».
МетодыМетоды
Классификация запасовКлассификация запасов
Контроль над уровнем запасовКонтроль над уровнем запасовОпределение оптимального объемаОпределение оптимального объемаОценка запасовОценка запасов
Рисунок 3 – Методы управления запасами на предприятии
Прежде чем применять те или иные методы целесообразно провести ABC-анализ, который выявит наиболее важные группы товаров на предприятии. Применение данного метода было рассмотрено в предыдущем параграфе, с помощью него удалось выявить, что наиболее важными товарами, приносящими больший процент, прибыли предприятию ООО «Сталь-Комфорт» являются: дверь однопольная металлическая и дверь двупольная металлическая – группа А. Именно эта категория товаров на предприятии должна подвергаться наиболее тщательному анализу. Для нее рекомендуется применять расчет оптимального размера заказа.
Далее, вторую группу товаров составляют: дверь двупольная металлическая, со стеклом и выпадающим порогом; дверь двупольная металлическая противопожарная и дверь однопольная металлическая противопожарная со стеклом. Для данной категории применяются более простые количественные методы, а для категории С – люк металлический противопожарный, так как в этот товар вложено меньше денежных средств, применяются совсем не строгие методы управления запасами. Считается, что метод анализа ABC подходит абсолютного любому предприятию, независимо от специфики его деятельности. Однако, существуют и другие методы оценки запасов, например:
- метод себестоимости каждой единицы закупаемых запасов;
- метод FIFO;
- определение себестоимости по средневзвешенной арифметической.
После проведения оценки запасов, различные предприятия используют следующие методы контроля над уровнем запасов:
- определение уровня повторного заказа;
- определение цикла исполнения повторного заказа;
- определение уровня и цикла повторного заказа;
- планирование потребностей в материалах;
- «Mix-max»;
- метод «канбан- точно в срок».
Выбор методов управления запасами, как и упоминалось выше, индивидуальный, он напрямую зависит от специфики, вида и положения на рынке товаров и услуг предприятия. За оценку товаров и выбора методов управления на предприятии отвечает либо руководитель, либо нанятый компетентный в данных вопросах работник. Выше упомянутые методы являются наиболее распространёнными и чаще применяемыми предприятиями на практике.
Рассматривая зарубежный опыт управлением запасами можно выделить два метода, которые адаптированы к применению российскими предприятиями:
- система момента повторного заказа (система двух лотов);
- система периодической инвентаризации (постоянного цикла).
Для ООО «Сталь-Комфорт», с учетом его специфики микропредприятия автор рекомендует использовать метод периодической инвентаризации, так как метод первой системы все же более подойдет крупным и средним предприятиям, в силу своей специфики. А для предприятий с небольшими объемами продаж более рационально будет проводить периодическую инвентаризацию. Это обуславливается тем, что, изучив счет-фактуру ООО «Сталь-Комфорт» за февраль 2020г., можно сделать вывод, что заказов на предприятии минимальное количество, поэтому и рассчитывать размер повторного заказа ежемесячно не требуется. Достаточно лишь проводить инвентаризацию запасов через установленный промежуток времени и размещать повторный заказ по необходимости.
Еще одной рекомендацией предприятию в сфере управлениями запасами будет введение в процесс информационно-технической поддержки. Однако, на сегодняшний день, затраты на различные программные обеспечения высоки и достаточно превышают потребности микропредприятий. К тому же самостоятельное освоения большинства их них довольно трудоемкая задача, а обучение естественно предполагает еще один пункт затрат. Однако, на всех ПК предусмотрена встроенная программа MS Excel, которая достаточно понятна в пользовании и главное не требует дополнительных затрат. Для управления запасами в данной программе требуется создать электронную систему учета запасов с входными и выходными данными.
Определив потребности в продукции предприятия ООО «Сталь-Комфорт» в прошлой главе, перейдем к рассмотрению управления объемами и заказами. Одной из целей любой компании является удовлетворение покупателя, поэтому правильное управлением заказами – приоритетное направление в управлении предприятием. Сущность данного направления заключается в сокращении времени логистического цикла заказов, с целью повышения качества обслуживания, снижения уровня товарных запасов и общих логистических издержек.
Для более наглядного понимания логистического цикла рассмотрим рисунок 4.
Обработка заказов
Источники выполнения заказаИсточники выполнения заказа
Передача канала по каналам связиПередача канала по каналам связиПрием заказаПрием заказа
ПотребителиПотребители
Контроль выполнения заказаКонтроль выполнения заказаМониторинг заказаМониторинг заказаПланирование выполнения заказаПланирование выполнения заказа
Выполнение заказов
Рисунок 4 – Логистический цикл управления заказами на предприятии
Далее происходит распределение заказов, такая логистическая деятельность имеет определенную последовательность:
- формирование портфеля заказов;
- установление количественных и качественных параметров заказанной продукции;
- управление товарными потоками;
- разработка планов поставки;
- формирование грузовых потоков;
- управление грузовыми потоками за пределами предприятия.
Именно управление заказами обеспечивает эффективное продвижение всех материальных потоков по логистическим цепям на пути от производителя к потребителю.
В ООО «Сталь-Комфорт», с учетом специфики микропредприятия управления заказами и их выполнения более упрощенное (рис.5).
Составление заявкиСоставление заявки
Консультация менеджераКонсультация менеджера
Изготовление и установкаИзготовление и установкаЗаключение договораЗаключение договораВыезд на замерВыезд на замер
Рисунок 5 – Управление и выполнение заказов в ООО «Сталь-Комфорт»
На все изделия предприятия предоставляется гарантия 12 месяцев. Оформить заказ на данном предприятии можно через интернет сайт самостоятельно или по телефону с менеджером. Также для удобства потенциальных клиентов на официальном сайте предусмотрен онлайн калькулятор цен на изделия, что в корне упрощает процесс заказа товара.
ООО «Сталь-Комфорт», как и все предприятия, действующие на территории РФ, ведет свою деятельность согласно действующему законодательству. Относительно закупок предприятие руководствуется:
- «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» от 05.04.2013 №44-ФЗ (от 30.12.2021 N 476-ФЗ);
- Постановление правительства РФ от 30.09.2019 №1279.
Главным документом планирования является план-график, с 2020 г. составлять его необходимо на три года и с внесением уменьшенного перечня информации. Если раньше план закупок занимал 33 позиции в текущем году он сократился до 14. Готовится такой план только в электронном виде, который при утверждении подписывается квалифицированный электронной подписью руководителя предприятия.
Заключение
Таким образом, в ООО «СТАЛЬ-КОМФОРТ» ведется оперативный контроль и учет за состоянием товарных запасов на основании действующих форм отчетности и учета. Для данной цели торговый отдел магазина использует статистические отчеты об обороте розничной торговли и товарных запасах, карточки количественно-суммового учета. В отчетах отображаются остатки товаров на начало месяца, а также данные об их продаже покупателям и поступлении на склад. Фактические остатки товаров сопоставляют с обязательными размерами и при выявлении отклонений выявляют причины, вызвавшие данные отклонения.
Регулирование товарных запасов заключается в маневрировании ими - в поддержании их на определенном уровне. Регулирование товарных запасов предполагает принятие руководством ООО «СТАЛЬ-КОМФОРТ» различных коммерческих решений с целью нормализации товарных запасов.
Обязательные размеры товарных запасов для ООО «СТАЛЬ- КОМФОРТ» устанавливаются с учетом оптимальных размеров разовой поставки, объема дневной реализации товаров и других факторов. Сотрудники магазина принимают меры по ускорению завоза товаров в магазин или активизации продажи заменяющих товаров и следят за соответствием фактических запасов товаров установленным их необходимым размерам.
Несмотря на достаточно большой остаток товарных запасов на начало года, за счет более быстрой оборачиваемости мы планируем сократить сумму товарных запасов на конец года до 175,6 тысяч рублей, что на 74% меньше, чем в 2020 году.
Средняя величина товарных запасов снизится на 185,7 тысяч рублей, или на 30%, обеспеченность товарными ресурсами снизится на 0,08, в случае нашей организации это положительный момент, поскольку наблюдалось затоваривание товарными запасами по отдельным товарным группам.
Анализ сезонности спроса и продажи продукции можно прийти к выводу, что запасов на ООО «СТАЛЬ КОМФОРТ» недостаточно, так как сумма спроса превышает сумма затрат по данным товарным пунктам. Таким образом, количество спроса на 9,8% превышает количество запасов, что составляет потери в размере 703,5 тысячи рублей, или 7831,2 тысячи рублей от себестоимости проданного товара за год, относительно 7187,7 тысяч рублей.
Оптимизация объема и сроков поставок займет не более 3 недель, поэтому осуществлять новую деятельность ООО «СТАЛЬ КОМФОРТ» сможет оказывать уже во 2 квартале следующего года.
Оборачиваемость в среднем по товарным группам составит 17,4 дней, за счет этого увеличится выручка от реализации, согласно предварительных расчетов, на 13%, и составит 10400 тысяч рублей.
Список использованных источников
- О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд [Электронный ресурс]: Федеральный закон от 05.04.2013 №44-ФЗ - Доступ из справочно-правовой системы «КонсультантПлюс». – Режим доступа: http://www.consultant.ru
- Бутрин, А.Г. Моделирование цепи поставок промышленного предприятия: учебное пособие. / А.Г. Батурин / Челябинск: Издательский центр ЮУрГУ, 2020. - 184 с.
- Бланк И.А. Финансовый менеджмент. Ника-Центр Эльга, 2017. С.454.
- Воронченко, Т.В Современные методы анализа и управления запасами предприятия [Электронный ресурс] /Т.В.Воронченко// Журнал «Российский экономический вестник» - 2019. – Режим доступа: https://cyberleninka.ru/
- Дыбская, В.В. Логистика распределения. Учебное пособие / В.В. Дыбская. - Москва. МЦЛ ГУ-ВШЭ, 2018. – 390 с.
- Козлов, А.С. Проектирование и исследование бизнес-процессов: учеб. пособие - 2-е изд [Текст] / Козлов А.С. -М.: Флинта: МПСИ, 2017. - 272 с
- Крейнина, М.Н. Финансовый менеджмент: Учебное пособие. [Текст]/ М.Н. Крейнина - М.: Издательство «Дело и Сервис», 2018 г. – 456с.
- Крылов, Э.И. Анализ финансовых результатов, рентабельности и себестоимости продукции. [Текст] / Э.И. Крылов, В.М. Власова - М.: Финансы и статистика, 2017 г.– 720с.
- Мельник, М.В. Финансовый анализ: система показателей и методика проведения. [Текст] / М.В. Мельник, В.В. Бердников - Учеб. пособие / Под ред. М.В. Мельник. М.: Экономист, 2019 г.– 159с.
- Уваров, С.А. Логистика / С.А. Уваров. – М.: Юрайт, 2017. – 456 с.
- Шеремет, А.Д. Комплексный экономический анализ деятельности предприятия (вопросы логистики). [Текст] / А.Д. Шеремет - М.: «Экономика», 2019 г.– 207с.
- Неруш Ю. М. Логистика: учеб.-4-ое изд., перереб. и доп. - М.: ТК Велби, Н54 Изд-во Проспект, 2018. - 520 с.
- Осипова Л.В. Основы коммерческой деятельности: Практикум / Л.В. Осипова. - М.: Бином, 2018. – 295 с. 31. Родников, А.П. Логистика: Термин. Словарь [Текст] – 2-е изд., испр. и доп. – М.: ИНФРА-М. - 2019. – 255 с.
- Рыжиков Ю.И. Теория очередей и управление запасами. - СПб: Питер, 2019. - 308 с. 33.
- Солдатов А.А., Трифонов Ю.В. Синтетический подход к стратегическому управлению развития предприятия // Российское предпринимательство. - 2018. - №5 - С.45-51.
- Степанов В.И. Логистика: учеб. пособие. М.: ТК Велби, Изд-во «Проспект», 2019. – 488 с.
- Стерлигова А.Н. Управление запасами в цепях поставок: Учебник. - М.: ИНФРА-М, 2020. - 430 с. 40.
- Управление организацией / Под ред. А. Г. Поршнева, З.П. Руменцевой, Н.А. Саломатина. – М.: Инфра-М, 2019. – 716 с. 41.
- Фасоляк Н.Д.,Смирнов, Организация и планирование снабжения и сбыта. - М.; Экономика. 2018. – 279 с. 42.