ВВЕДЕНИЕ
Проблема исследования. ООО «Элиттранс» - транспортно-экспедиционная компания среднего сегмента российского рынка со смешанным автопарком - функционирует в условиях рассогласования между требованиями к операционной эффективности отдела экспедирования наемного транспорта (ОЭНТ) и фактической конфигурацией ИТ-ландшафта. Действующая архитектура информационных систем не обеспечивает сквозного обмена данными между биржей наемных перевозок ATI.SU, учетным ядром 1С и аналитическим контуром, что приводит к ручному дублированию операций логистов, отсутствию алгоритмической поддержки ценообразования и невозможности оперативного управления процессом. Следствием выступают высокая доля возвратов документов из финансового отдела (около 20%), низкая точность планирования выручки (около 76% против целевых 90%) и удлинение периода инкассации дебиторской задолженности до 175 дн.
Актуальность темы определяется двумя сходящимися факторами. С прикладной стороны компания демонстрирует негативную динамику ключевых финансовых показателей: рентабельность собственного капитала снизилась с 89,7% в 2023 г. до 23,0% в 2025 г., чистая прибыль сократилась на 24,1% при росте выручки, дебиторская задолженность возросла за период в 2,4 раза. С теоретико-методологической стороны проблематика выбора ИТ-архитектуры для среднего сегмента российских транспортно-экспедиционных компаний в условиях ограничений на использование зарубежного программного обеспечения и требований импортозамещения недостаточно представлена в отечественной литературе, ориентированной преимущественно на крупный сегмент с готовыми коробочными TMS-решениями.
Степень научной проработанности темы. Вопросы управления смешанным парком и привлечения наемного транспорта проработаны в работах М. Краевска, Х. Копфера, М. Бертоли. Теоретические основания цифровой трансформации и применения BI- и RPA-инструментов в логистике представлены в исследованиях М. Чихош, Р. Тессманна, Р. Эльберта, в учебной литературе под редакцией В. И. Сергеева и В. В. Щербакова. Подходы к логистическому контроллингу раскрыты в работах Г. Г. Левкина и Н. Б. Куршаковой. Методологическая база метода анализа иерархий заложена Т. Саати; методология оценки эффективности инвестиционных проектов - П. Л. Виленским, Р. Брейли с соавторами; факторный анализ рентабельности - А. Д. Шереметом и Е. В. Негашевым. Совмещение указанных методологических основ для задачи проектного обоснования ИТ-решения в среднем сегменте российских транспортно-экспедиционных компаний с фокусом на отдел наемного транспорта в действующих регуляторных условиях остается слабо проработанным.
Объект исследования - ООО «Элиттранс» как транспортно-экспедиционная компания среднего сегмента российского рынка, оперирующая смешанным автопарком и двумя контурами логистических операций (собственный и наемный транспорт).
Предмет исследования - ИТ-ландшафт компании в части управления отделом экспедирования наемного транспорта, процессов организации привлечения наемного транспорта и сопровождающего документооборота.
Цель работы - разработка проектного решения по развитию ИТ-ландшафта ООО «Элиттранс» в части управления отделом экспедирования наемного транспорта на основе модульной архитектуры с обоснованием выбора альтернативы методом анализа иерархий и оценкой экономической эффективности.
Задачи исследования:
- Проведение анализа текущего состояния компании, ее финансово-экономических показателей и логистических процессов ОЭНТ с идентификацией узких мест и корневой причины проблемной ситуации.
- Изучение теоретико-методологических основ управления смешанным парком и применимых цифровых инструментов; обоснование метода выбора решения.
- Выполнение бенчмаркинга конкурентов, GAP-анализа и формирование альтернатив развития ИТ-ландшафта; выбор оптимальной альтернативы методом анализа иерархий с экспертной валидацией.
- Разработка дорожной карты внедрения, моделирование целевого процесса ОЭНТ (TO-BE), определение ресурсного обеспечения и трансформации управленческих практик.
- Оценка экономической эффективности проекта с использованием показателей NPV, IRR, PP, DPP, сценарного анализа и факторной декомпозиции влияния на рентабельность собственного капитала через модель Дюпона.
Методы исследования. Применены: горизонтальный, вертикальный и коэффициентный анализ финансовой отчетности; PESTEL-анализ, анализ пяти сил М. Портера, SWOT-анализ; моделирование процессов в нотации BPMN с анализом AS-IS и TO-BE; метод «5 Почему»; бенчмаркинг и GAP-анализ; метод анализа иерархий Т. Саати с агрегированием экспертных оценок методом среднего геометрического; методология дисконтированных денежных потоков; сценарный анализ; трехфакторная модель Дюпона с разложением методом цепных подстановок.
Информационная основа работы включает бухгалтерскую отчетность ООО «Элиттранс» за 2012–2025 гг., данные о компании, полученные в ходе преддипломной практики (15 января - 5 февраля 2026 г.), результаты экспертного опроса семи специалистов компании (1–10 апреля 2026 г.) для целей метода анализа иерархий, открытые материалы конкурентов, 75 научных и нормативных источников, открытые тарифные предложения российских поставщиков BI- и RPA-программного обеспечения.
Практическая значимость работы определяется тремя направлениями. Для ООО «Элиттранс» подготовлено проектное решение с детализированной дорожной картой, ресурсным планом и подтвержденной экономической эффективностью (NPV ≈ 11,2 млн руб., IRR ≈ 57%, простой срок окупаемости 1,8 года, прирост рентабельности собственного капитала на 1,91 п. п.), пригодное к непосредственной реализации. Для отрасли - методология выбора и обоснования модульной ИТ-архитектуры для среднего сегмента транспортно-экспедиционных компаний в условиях импортозамещения. Для научной области - прикладной пример совмещения метода анализа иерархий с экспертной валидацией и DCF-методологии для оценки эффективности ИТ-проекта в логистике.
Структура работы. Работа состоит из введения, трех глав, заключения, списка использованных источников из 75 наименований и приложений.
ГЛАВА 1. АНАЛИЗ ДЕЯТЕЛЬНОСТИ ООО «ЭЛИТТРАНС» И ВЫЯВЛЕНИЕ КЛЮЧЕВЫХ ПРОБЛЕМ УПРАВЛЕНИЯ СМЕШАННЫМ АВТОПАРКОМ
1.1. Характеристика компании и анализ ее положения на рынке
ООО «Элиттранс» (ИНН 6234101686, ОГРН 1126234003741) - транспортно-экспедиторская компания федерального уровня, осуществляющая деятельность с 2012 г. Головной офис расположен в г. Рязань, основной вид деятельности по ОКВЭД 52.29 - деятельность вспомогательная прочая, связанная с перевозками. Среднесписочная численность персонала на 2025 г. составляет 137 человек. Правовой статус деятельности определяется главой 41 ГК РФ и Федеральным законом «О транспортно-экспедиционной деятельности» от 30.06.2003 № 87-ФЗ[1],[2].
За 2012–2025 гг. компания прошла путь от регионального перевозчика с одной единицей техники до федерального оператора. К 2025 г. собственный парк превысил 100 единиц, наемный - 1 000 единиц, филиальная сеть охватывает 20 городов. Компания сертифицирована по ISO 9001 и включена в реестр Dun & Bradstreet. Спектр услуг охватывает перевозку грузов от 1 кг до 22 тонн, экспедирование, страхование, сборные и негабаритные перевозки, доставку опасных грузов.
По объему грузооборота ООО «Элиттранс» относится к перевозчикам среднего размера в масштабах РФ, занимая лидирующие позиции в Рязанской области. Подобная промежуточная позиция характерна для значительной части российских транспортно-экспедиторских компаний[3].
До 2025 г. стратегия носила экстенсивный характер - расширение филиальной сети, наращивание автопарка, выход на международные перевозки. С 2026 г. стратегический фокус смещен на операционную эффективность. Миссия компании сформулирована как «Высокий уровень клиентского сервиса по конкурентным ценам», стратегическая цель - достижение лидерства за счет операционного превосходства, обеспечиваемого оптимизацией и цифровизацией процессов управления активами. Подобная логика согласуется с выводами К. В. Симонова о смене модели роста российских логистических компаний в условиях санкционных ограничений и снижения маржинальности рынка[4].
Смена стратегической парадигмы формирует исходную предпосылку дальнейшего исследования: эффективность компании в новых условиях определяется не масштабом инвестиций в физические активы, а качеством внутренней организации процессов и зрелостью цифрового контура управления.
В 2023 г. автотранспортом обеспечивалось более 80% всех внутренних грузовых перевозок РФ. После рекордного роста 2023–2024 гг. в 2025 г. рынок вошел в фазу стагнации: внутренний спрос на перевозки снизился примерно на 1%, темпы роста оборотов замедлились до 10,8% в годовом выражении. В январе–феврале 2026 г. рост оборотов составил 17,7% относительно аналогичного периода предыдущего года, что свидетельствует о сохранении волатильности спроса[5].
Параллельно происходят структурные изменения в бизнес-модели транспортно-экспедиторских компаний: цифровизация формирует новый ландшафт отрасли, в котором конкурентоспособность определяется способностью оперативно интегрироваться с цифровыми платформами[6].
Для систематизации факторов внешней среды применен PESTEL-анализ (таблица 1.2). Использованы обозначения: Н - горизонт влияния до 12 мес.; Н/Б - длительное влияние; Б - будущее влияние; «+/–» - характер; стрелки - динамика; оценка по 5-балльной шкале.
Таблица 1.2 - PESTEL-анализ факторов внешней среды ООО «Элиттранс»
| Группа | Фактор | Горизонт | Характер | Динамика | Оценка |
| P | Рост утилизационного сбора | Н/Б | – | = | 4 |
| P | Геополитическая нестабильность и санкции | Н/Б | – | ↑ | 4 |
| E | Высокая ключевая ставка ЦБ РФ | Н | – | ↓ | 5 |
| E | Сезонность спроса | Н | +/– | = | 5 |
| E | Рост себестоимости перевозок | Н | – | ↑ | 5 |
| S | Дефицит водителей категории Е | Н/Б | – | ↑ | 5 |
| S | Рост требований клиентов к качеству сервиса | Н | + | ↑ | 3 |
| T | Цифровизация логистической отрасли | Б | +/– | ↑ | 5 |
| T | Автоматизация биржевых операций | Н | + | ↑ | 4 |
| EC | Усиление экологических требований | Н/Б | – | ↑ | 4 |
| L | Обязательный ЭДО и ЭТрН с 01.09.2026 г. | Б | +/– | ↑ | 5 |
| L | Ужесточение санкций за нарушения перевозок | Н/Б | – | = | 4 |
Источник: составлено автором по данным[7],[8].
Наиболее существенное воздействие в 2025–2026 гг. оказывают факторы экономической, социальной и правовой групп. Высокая ключевая ставка, сжатие маржинальности, дефицит водителей и переход на электронный документооборот формируют систему ограничений, одновременно увеличивающую операционные затраты и требования к точности логистических операций.
Особое значение приобретает технологическая группа: цифровизация перестает быть конкурентным преимуществом и превращается в условие сохранения позиций на рынке[9]. Переход на обязательную ЭТрН с 01.09.2026 г. на основании Федерального закона от 07.06.2025 № 140-ФЗ и ужесточение санкций по Федеральному закону от 29.12.2025 № 520-ФЗ делают цифровизацию документооборота обязательным элементом операционной готовности[10],[11]. В таких условиях экстенсивное наращивание физических активов не обеспечивает устойчивого преимущества, тогда как заявленный с 2026 г. фокус на операционную эффективность отвечает структуре внешних вызовов.
Российский рынок транспортно-логистических услуг характеризуется двухуровневой структурой: около 15 универсальных федеральных операторов контролируют до трети совокупной выручки, оставшаяся часть рынка формируется многочисленными малыми и средними компаниями[12]. Аналогичная тенденция к консолидации описана в монографии под ред. В. И. Сергеева[13].
ООО «Элиттранс» занимает промежуточное положение, что определяет специфику конкурентной стратегии. Сопоставление параметров позиционирования трех сегментов рынка представлено в таблице 1.3.
Таблица 1.3 - Позиционирование ООО «Элиттранс» относительно сегментов рынка
| Параметр | ТОП-15 операторов | ООО «Элиттранс» | Малый бизнес |
| Масштаб | Федеральный | Межрегиональный | Локальный |
| Услуги | 3PL, цифровые сервисы | Перевозки, экспедирование | Разовые рейсы |
| Конкурентное преимущество | Масштаб, цифровизация | Гибкость, контроль перевозки | Цена |
| Ограничение | Стандартизированность процессов | Ручные операции, экспертный подход | Низкая управляемость качества |
Источник: составлено автором по данным[14] и материалам внутренней документации ООО «Элиттранс».
Промежуточное положение одновременно открывает возможности и формирует ограничения: компания обладает преимуществами гибкости относительно крупных операторов, но уступает им в инвестиционных возможностях и уровне ИТ-зрелости.
Для углубленной оценки отраслевой ситуации применена модель пяти конкурентных сил М. Портера (таблица 1.4).
Таблица 1.4 - Оценка конкурентных сил по модели М. Портера
| Конкурентная сила | Оценка | Ключевые факторы |
| Внутриотраслевая конкуренция | 5/6 | Фрагментация рынка; каботаж ЕАЭС с 01.09.2025 г. |
| Рыночная власть покупателей | 5/6 | Доступность цифровых платформ; стагнация спроса |
| Рыночная власть поставщиков | 4/6 | Зависимость от ГСМ; дефицит наемного транспорта |
| Угроза новых игроков | 4/6 | Низкий входной капитал; рост регуляторных барьеров |
| Угроза товаров-субститутов | 2/6 | Доминирование автотранспорта (более 80% перевозок) |
Источник: составлено автором по данным[15].
Наиболее существенное давление формируется со стороны внутриотраслевой конкуренции и рыночной власти покупателей. Доступность цифровых платформ для сравнения ставок повышает способность клиентов влиять на ценообразование, что в условиях стагнирующего спроса усиливает ценовую конкуренцию и снижает маржинальность. Угроза товаров-субститутов оценивается как минимальная: интермодальные решения не способны заменить автомобильную доставку «от двери до двери».
Совокупность сильных конкурентных сил указывает на необходимость концентрации усилий ООО «Элиттранс» не на ценовом противостоянии, а на повышении операционной эффективности и качества сервиса.
Систематизация выявленных факторов осуществлена в формате SWOT-анализа (таблица 1.5).
Таблица 1.5 - Первичный SWOT-анализ ООО «Элиттранс»
| Внутренние факторы | Внешние факторы |
| Сильные стороны (S): опыт работы и сформированный бренд; география (20 городов); смешанный парк; сертификация ISO 9001 и D&B; базовая цифровизация (1С, GPS, ЭДО, биржи) | Возможности (O): рост e-commerce; уход части мелких перевозчиков; распространение цифровых решений и ЭДО; госинвестиции в инфраструктуру |
| Слабые стороны (W): не входит в число крупнейших федеральных игроков; зависимость от рыночной конъюнктуры; ограниченность ресурсов среднего оператора; проблемы в документообороте (ошибки и возвраты) | Угрозы (T): колебания стоимости топлива и запчастей; кадровый дефицит; снижение платежной дисциплины клиентов |
Источник: составлено автором по результатам PESTEL-анализа (табл. 1.2), модели Портера (табл. 1.4) и материалам внутренней документации ООО «Элиттранс».
Сильные стороны компании концентрируются в области физических активов и базовой инфраструктуры - географический охват, смешанный парк, сертификации. Слабые стороны связаны преимущественно со зрелостью внутренних процессов и ограниченностью ИТ-контура. Подобное сочетание указывает на то, что резерв повышения конкурентоспособности находится не в области наращивания активов, а в качественной модернизации внутренних процессов. Аналогичный вывод применительно к российским логистическим компаниям сделан Г. В. Зубаковым: цифровая трансформация процессов является ключевым источником повышения конкурентоспособности средних операторов в условиях стагнирующего спроса [Зубаков Г. В. Цифровая трансформация транспортно-логистических процессов / Г. В. Зубаков // Логистика и управление цепями поставок. - 2020. - № 1. - С. 35–38].
Внешние возможности усиливают этот вывод: уход мелких перевозчиков, рост требований к прозрачности сервиса и распространение цифровых инструментов формируют благоприятный контекст для компаний, способных предложить сочетание гибкости среднего оператора и сервисной зрелости крупного игрока. Угрозы внешней среды также действуют в логике, стимулирующей повышение операционной эффективности: каждое из них увеличивает «стоимость» неэффективных процессов и удлиняет цикл оборота капитала.
Полученная картина обозначает направление дальнейшего анализа: концентрация на внутренней эффективности при последующем детальном исследовании финансово-экономического состояния и логистических процессов.
1.2. Анализ финансово-экономического состояния компании
Анализ финансово-экономического состояния ООО «Элиттранс» выполнен на основе бухгалтерской отчетности компании за 2023–2025 гг., представленной в открытых источниках Федеральной налоговой службы и Росстата. Достоверность отчетности за 2025 г. подтверждена аудиторским заключением ООО АФ «СТАНДАРТ» (ИНН 3100046981)[16]. Методологическая основа анализа сформирована по подходам А. Д. Шеремета и Е. В. Негашева[17].
Ключевые финансовые результаты компании за 2023–2025 гг. приведены в таблице 1.6.
Таблица 1.6 - Финансовые результаты ООО «Элиттранс» за 2023–2025 гг.
| Показатель, тыс. руб. | 2023 г. | 2024 г. | 2025 г. | Темп прироста 2025/2023, % |
| Выручка | 1 824 969 | 1 878 473 | 1 988 273 | +8,9 |
| Себестоимость продаж | (1 248 815) | (1 079 471) | (986 918) | –21,0 |
| Валовая прибыль | 576 154 | 799 002 | 1 001 355 | +73,8 |
| Управленческие расходы | (425 891) | (649 161) | (820 099) | +92,6 |
| Прибыль от продаж | 150 263 | 149 841 | 181 256 | +20,6 |
| Прибыль до налогообложения | 122 219 | 116 589 | 103 594 | –15,2 |
| Чистая прибыль | 97 159 | 90 066 | 73 707 | –24,1 |
Источник: составлено автором по данным[18].
В представленной динамике формируется характерное расхождение между операционными и итоговыми показателями. Выручка выросла на 8,9%, валовая прибыль - на 73,8%, прибыль от продаж - на 20,6%, что свидетельствует о позитивной траектории основной деятельности. Однако чистая прибыль за тот же период снизилась на 24,1%, а прибыль до налогообложения - на 15,2%. Подобный разрыв указывает на то, что эффект, генерируемый на уровне операционной деятельности, последовательно поглощается не операционными статьями - преимущественно процентными расходами и прочими затратами.
Дополнительным фактором, оказывающим давление на финансовый результат, выступает опережающий рост управленческих расходов: их прирост за 2023–2025 гг. составил 92,6%, что более чем в десять раз превышает темп прироста выручки. Подобная динамика характерна для компаний, проходящих этап структурной перестройки и расширения административной надстройки в условиях смены стратегической модели[19].
Показатели ликвидности и финансовой устойчивости приведены в таблице 1.7.
Таблица 1.7 - Ликвидность и финансовая устойчивость ООО «Элиттранс» за 2023–2025 гг.
| Показатель | 2023 г. | 2024 г. | 2025 г. | Норматив |
| Коэффициент текущей ликвидности | 1,57 | 1,15 | 1,20 | 1,5–2,0 |
| Коэффициент быстрой ликвидности | 1,54 | 1,12 | 1,18 | ≥ 1,0 |
| Коэффициент абсолютной ликвидности | 0,003 | 0,002 | 0,001 | 0,2–0,5 |
| Коэффициент автономии | 0,19 | 0,20 | 0,16 | ≥ 0,5 |
| Коэффициент покрытия инвестиций | 0,62 | 0,55 | 0,43 | ≥ 0,6 |
Источник: рассчитано автором по данным[20].
Коэффициент текущей ликвидности на протяжении всего рассматриваемого периода не достигает нормативного диапазона 1,5–2,0, а коэффициент абсолютной ликвидности находится на уровне, в сотни раз ниже минимального ориентира. Подобная конфигурация указывает на структурную особенность бизнес-модели компании: значительная часть оборотных активов сосредоточена в дебиторской задолженности, тогда как объем свободных денежных средств остается минимальным.
Коэффициент автономии в 2025 г. снизился до 0,16 при нормативе не менее 0,5, что отражает преобладание заемных источников финансирования. Коэффициент покрытия инвестиций также демонстрирует негативную динамику - снижение с 0,62 в 2023 г. до 0,43 в 2025 г. Подобная структура капитала характерна для транспортно-экспедиторских компаний среднего размера, активно использующих лизинг и кредитные ресурсы для финансирования автопарка, однако в сочетании с низкой абсолютной ликвидностью она формирует повышенную чувствительность к колебаниям платежной дисциплины клиентов и стоимости заемного капитала.
Показатели оборачиваемости отражают эффективность использования оборотного капитала и скорость расчетов с контрагентами. Расчетные значения коэффициентов представлены в таблице 1.8.
Таблица 1.8 - Показатели деловой активности ООО «Элиттранс» за 2023–2025 гг.
| Показатель | 2023 г. | 2024 г. | 2025 г. | Динамика |
| Оборачиваемость запасов, об./год | 138,4 | 84,6 | 54,8 | ↓ |
| Оборачиваемость дебиторской задолженности, об./год | 5,23 | 3,86 | 2,08 | ↓ |
| Период инкассации дебиторской задолженности, дн. | 70 | 95 | 175 | ↑ |
| Оборачиваемость кредиторской задолженности, об./год | 4,30 | 2,53 | 1,17 | ↓ |
| Период оборота кредиторской задолженности, дн. | 85 | 144 | 312 | ↑ |
Источник: рассчитано автором по данным[21].
Все коэффициенты оборачиваемости демонстрируют выраженную негативную динамику. Период инкассации дебиторской задолженности увеличился за два года с 70 до 175 дней, что более чем в два раза превышает типовые условия отсрочки платежа для российской транспортно-экспедиторской отрасли. В абсолютном выражении дебиторская задолженность выросла с 567 256 тыс. руб. на конец 2024 г. до 1 346 213 тыс. руб. на конец 2025 г. - рост более чем в 2,4 раза при росте выручки лишь на 5,8% за тот же период.
Параллельное снижение оборачиваемости кредиторской задолженности и удлинение периода ее оборота до 312 дней свидетельствуют о том, что замедление инкассации частично компенсируется за счет увеличения сроков расчетов с поставщиками. Подобная практика позволяет временно поддерживать платежеспособность, однако формирует системный риск нарушения отношений с подрядчиками и повышает уязвимость компании в случае ужесточения условий со стороны контрагентов.
Анализ показателей рентабельности (таблица 1.9) и структуры коммерческих расходов (таблица 1.10) выполнен для выявления источников снижения отдачи на капитал и определения наиболее значимых статей операционных затрат.
Таблица 1.9 - Показатели рентабельности ООО «Элиттранс» за 2023–2025 гг., %
| Показатель | 2023 г. | 2024 г. | 2025 г. | Динамика |
| Рентабельность продаж (ROS) | 5,33 | 4,79 | 3,71 | ↓ |
| Рентабельность активов (ROA) | 15,2 | 7,2 | 4,6 | ↓ |
| Рентабельность собственного капитала (ROE) | 89,7 | 45,0 | 23,0 | ↓ |
Источник: рассчитано автором по данным[22].
Все три ключевых индикатора рентабельности демонстрируют последовательное снижение. Рентабельность собственного капитала сократилась за два года почти в четыре раза - с 89,7% до 23,0%, рентабельность активов - более чем в три раза. Снижение ROA в большей степени, чем ROS, отражает не операционное, а структурное явление: совокупная стоимость активов компании за 2024–2025 гг. увеличилась с 1 212 445 до 1 995 260 тыс. руб., тогда как чистая прибыль за тот же период сократилась. Иными словами, существенно увеличившаяся активная база генерирует относительно меньший финансовый результат.
Параллельно происходит структурный сдвиг в составе расходов. Структура коммерческих расходов за 2025 г. приведена в таблице 1.10.
Таблица 1.10 - Структура коммерческих расходов ООО «Элиттранс» в 2025 г.
| Статья расходов | Сумма, тыс. руб. | Доля в коммерческих расходах, % |
| Оплата услуг сторонних перевозчиков (наемный парк) | 356 743 | 43,5 |
| Расходы на ГСМ собственного парка | 182 942 | 22,3 |
| Заработная плата водителей и логистов (с отчислениями) | 150 248 | 18,3 |
| Техническое обслуживание и ремонт | 73 809 | 9,0 |
| Амортизация собственного парка | 32 804 | 4,0 |
| Прочие коммерческие расходы | 23 553 | 2,9 |
| Итого | 820 099 | 100,0 |
Источник: составлено автором по данным управленческого учета ООО «Элиттранс».
Наиболее значимая статья - оплата услуг сторонних перевозчиков (43,5%, или 17,9% от выручки), что отражает структурную зависимость компании от наемного контура перевозок. Доля коммерческих и управленческих расходов в совокупных расходах выросла с 25,4% в 2023 г. до 45,4% в 2025 г., тогда как доля себестоимости продаж сократилась с 74,6% до 54,6%. Подобный сдвиг означает, что при общем сокращении прямых производственных затрат основное давление на маржинальность смещается в сторону косвенных и административных расходов, где возможности оптимизации в значительной степени определяются качеством внутренних процессов и зрелостью управленческих инструментов.
Финансовый анализ фиксирует три ключевых факта: рост масштаба деятельности при одновременном снижении эффективности использования активов, опережающий рост дебиторской задолженности относительно выручки и опережающий рост косвенных расходов относительно операционной прибыли. Дополнительным признаком ограниченной зрелости управленческого учета выступает зафиксированный индекс качества бухгалтерской отчетности компании за 2025 г. - 2,0 из 5,0, при этом в отчетности выявлено 6 ошибок и 88 недостатков формального характера[23]. Объяснение выявленных тенденций и определение направлений их преодоления требуют детального анализа логистических процессов, системы управления и информационного обеспечения компании.
1.3. Анализ логистических процессов и выявление корневых причин проблем
Актуальная логистическая стратегия ООО «Элиттранс» вытекает из стратегической цели компании, зафиксированной в п. 1.1.1, и может быть сформулирована как достижение лидерства за счет операционного превосходства, обеспечиваемого оптимизацией и цифровизацией процессов управления активами в существующей филиальной сети. До 2025 г. стратегия носила экстенсивный характер - приоритет отдавался открытию новых филиалов и наращиванию автопарка; с 2026 г. фокус смещен на повышение внутренней эффективности при сохранении сложившейся географической структуры. Подобная смена модели роста типична для российских транспортно-логистических компаний среднего размера, проходящих переход от стадии экспансии к стадии операционной зрелости[24].
Логистическая сеть компании организована вокруг головного офиса в г. Рязани и сети из 19 обособленных подразделений в крупных городах Российской Федерации. Политика размещения филиалов ориентирована на близость к крупным промышленным центрам и потенциальным грузоотправителям. Ключевой особенностью операционной модели выступает использование смешанного автопарка: на 2025 г. собственный парк составляет более 100 единиц техники, наемный - свыше 1 000 единиц. Теоретические основы такой конфигурации детально рассмотрены в работе В. Д. Герами и А. В. Колика, где смешанный парк определяется как наиболее распространенная модель для российских транспортных операторов, обеспечивающая компромисс между управляемостью собственных активов и гибкостью рынка[25].
Сезонность спроса грузоотправителей определяет необходимость формирования диверсифицированной клиентской базы. Текущая структура клиентского портфеля охватывает представителей различных товарных категорий - от продуктовых до строительных материалов, что снижает амплитуду сезонных колебаний загрузки. Управление сезонными рисками осуществляется в ручном режиме руководителем отдела логистики с последующим согласованием с коммерческим директором; целевая точность планирования по объему перевозок установлена на уровне 90%, фактическое значение в 2025 г. составляло 76–77%. Сочетание собственного парка, обеспечивающего базовую нагрузку и гарантированное качество, с обширной сетью наемного транспорта позволяет покрывать пиковые нагрузки и любые направления в условиях нестабильного спроса.
Логистический процесс компании организован вокруг двух параллельных контуров, обслуживаемых отдельными подразделениями: контура собственного транспорта (отдел экспедирования собственного транспорта, далее - ОЭСТ) и контура наемного транспорта (отдел экспедирования наемного транспорта, далее - ОЭНТ). Общая схема процесса представлена на рисунке 1.1 (более детальная BPMN-диаграмма приведена в Приложении А).
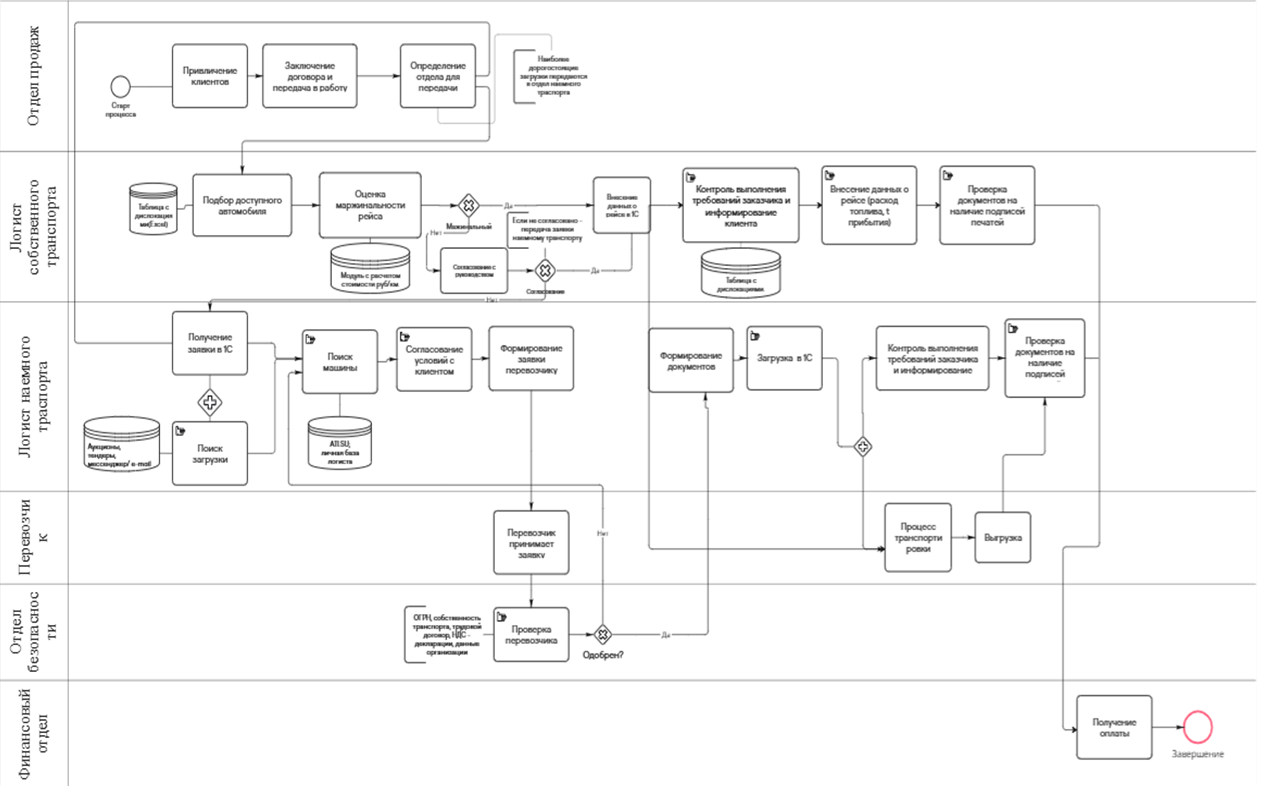
Рисунок 1.1 - Общая схема логистического процесса ООО «Элиттранс» (AS-IS).
Источник: составлено автором
Точкой входа процесса выступает отдел продаж, осуществляющий поиск клиентов, заключение договоров и определение типа транспорта для выполнения заказа. После регистрации заявки она направляется в соответствующий отдел:
- ОЭСТ получает заказы, закрепляемые за собственным парком;
- ОЭНТ - заказы, требующие привлечения сторонних перевозчиков.
Передача заявок между отделами предусмотрена только в случае отсутствия подходящего автомобиля в собственном парке и требует согласования с руководством. Завершающий этап одинаков для обоих контуров: оригиналы документов передаются в бухгалтерию, после проверки выставляется счет клиенту, рейс закрывается в системе 1С.
Контур собственного транспорта функционирует в относительно автоматизированной среде. Заявка поступает диспетчеру в 1С, в карточке заявки уже содержатся данные для планирования. Подбор автомобиля выполняется на основе таблицы в Excel, отражающей занятость автопарка: местоположение по данным GPS-мониторинга, статус (в рейсе, на погрузке, в простое, на техническом обслуживании) и расчетное время освобождения. Логист подбирает загрузку вручную, руководствуясь критериями расстояния до новой погрузки (≤ 150 км) и максимальной ставки в рублях за километр. После назначения автомобиля и водителя в 1С формируется проект рейса и электронный путевой лист. В ходе рейса диспетчер отслеживает машину через GPS-мониторинг; по возвращении водитель сдает документы, диспетчер вносит фактические показатели пробега, расхода топлива и времени прибытия. Учет топлива, порожнего пробега и иных показателей ведется отделом аналитики после закрытия рейсов на основании выгрузок из 1С.
Контур наемного транспорта характеризуется существенно более высокой долей ручных операций. Получив заявку, логист вручную создает лот на бирже грузоперевозок ATI.SU, перенося данные из карточки заказа в 1С. Параллельно может использоваться индивидуальная база перевозчиков, сформированная логистом в процессе работы; подбор в этой базе осуществляется на экспертной основе и не гарантирует выбора оптимального варианта. После выбора потенциального перевозчика данные передаются в отдел безопасности для проверки контрагента по показателям финансовой устойчивости, наличия трудовых договоров и транспорта в собственности. После одобрения формируется заявка и пакет документов, информация загружается в 1С для последующего учета.
Контроль за движением наемного транспорта осуществляется преимущественно дистанционно - посредством телефонной связи с водителем или представителем перевозчика. GPS-мониторинг наемного транспорта в режиме реального времени не ведется, за исключением случаев, когда перевозчик добровольно предоставляет доступ к собственной системе мониторинга. Подобная практика является общепринятой для российского рынка экспедирования и в стандартных условиях обеспечивает приемлемый уровень контроля, однако ограничивает возможности оперативного реагирования в нештатных ситуациях. По завершении перевозки первичные документы передаются логисту для проверки, после чего формируется счет и производится оплата.
Сопоставление операционных параметров двух контуров приведено в таблице 1.11.
Таблица 1.11 - Сопоставление контуров управления собственным и наемным транспортом
| Параметр | Контур ОЭСТ | Контур ОЭНТ |
| Источник данных о местоположении | GPS-мониторинг в реальном времени | Телефонная связь с водителем |
| Подбор транспортной единицы | Таблица занятости + критерии (расстояние, ставка) | Биржа ATI.SU + индивидуальная база логиста |
| Расчет ставки/себестоимости | Специализированная программа | Экспертная оценка логиста |
| Учетная среда | 1С с автоматизированным формированием путевых листов | 1С с ручным переносом данных |
| Контроль рейса | Интегрированный GPS-мониторинг | Дистанционно, по запросу |
| Источник информации в нештатных ситуациях | GPS + связь с водителем | Только связь с водителем перевозчика |
Источник: составлено автором по данным внутренней документации ООО «Элиттранс» и интервью с руководителями отделов логистики.
Различие в уровне автоматизации двух контуров отражает исторически сложившуюся последовательность приоритетов: собственный парк, как капиталоемкий актив, получил первоочередное цифровое сопровождение, тогда как наемный контур, рассматривавшийся как гибкий вспомогательный ресурс, развивался в логике расширения объема обрабатываемых заявок без сопоставимых инвестиций в инструментальную поддержку. В результате к моменту смены стратегической модели компании ОЭНТ сохранил структуру процессов, в значительной степени опирающуюся на ручные операции и индивидуальный опыт логистов. Детальная BPMN-диаграмма процессов ОЭНТ с маркировкой проблемных операций представлена в Приложении Б.
ИТ-контур поддержки логистических процессов ООО «Элиттранс» представлен набором функциональных систем, развивавшихся независимо друг от друга. Учетным ядром выступает корпоративная информационная система на платформе 1С: Предприятие 8.3, обеспечивающая фиксацию заявок, формирование первичной документации и финансовый учет. Для работы с наемным транспортом используется внешняя площадка ATI.SU, для собственного парка - система GPS/ГЛОНАСС-мониторинга, для обмена документами с контрагентами - системы ЭДО (СБИС, Яндекс.Документы). Часть операций выполняется вручную с использованием Excel и телефонной связи. Общая архитектура ИТ-контура представлена на рисунке 1.2.
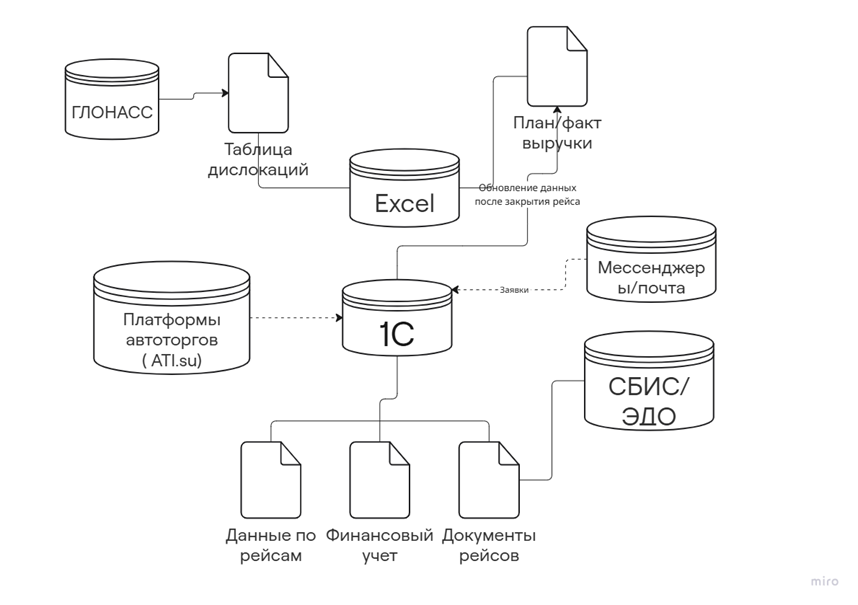
Рисунок 1.2 - ИТ-контур поддержки логистических процессов ООО «Элиттранс» (AS-IS).
Источник: составлено автором
Ключевой особенностью текущей конфигурации выступает фрагментированность информационных потоков. Данные между ATI.SU и 1С переносятся вручную; данные GPS-мониторинга интегрированы с таблицей дислокаций в Excel, но не транслируются в 1С напрямую; план-факт выручки формируется в Excel после закрытия рейса. Подобная конфигурация позволяет осуществлять учетные функции, однако ограничивает возможности оперативного управления. На функциональную ограниченность фрагментированных ИТ-ландшафтов в российской логистической отрасли указывает И. С. Прохорова: цифровое отставание средних транспортно-экспедиторских компаний от лидеров рынка формируется преимущественно за счет разрозненности информационных систем, а не отсутствия отдельных решений[26].
Роль интегрирующего элемента в текущей конфигурации выполняет логист-диспетчер, обеспечивающий ручную передачу данных между несвязанными системами и поддерживающий целостность процесса (рисунок 1.3) (приложение Б).
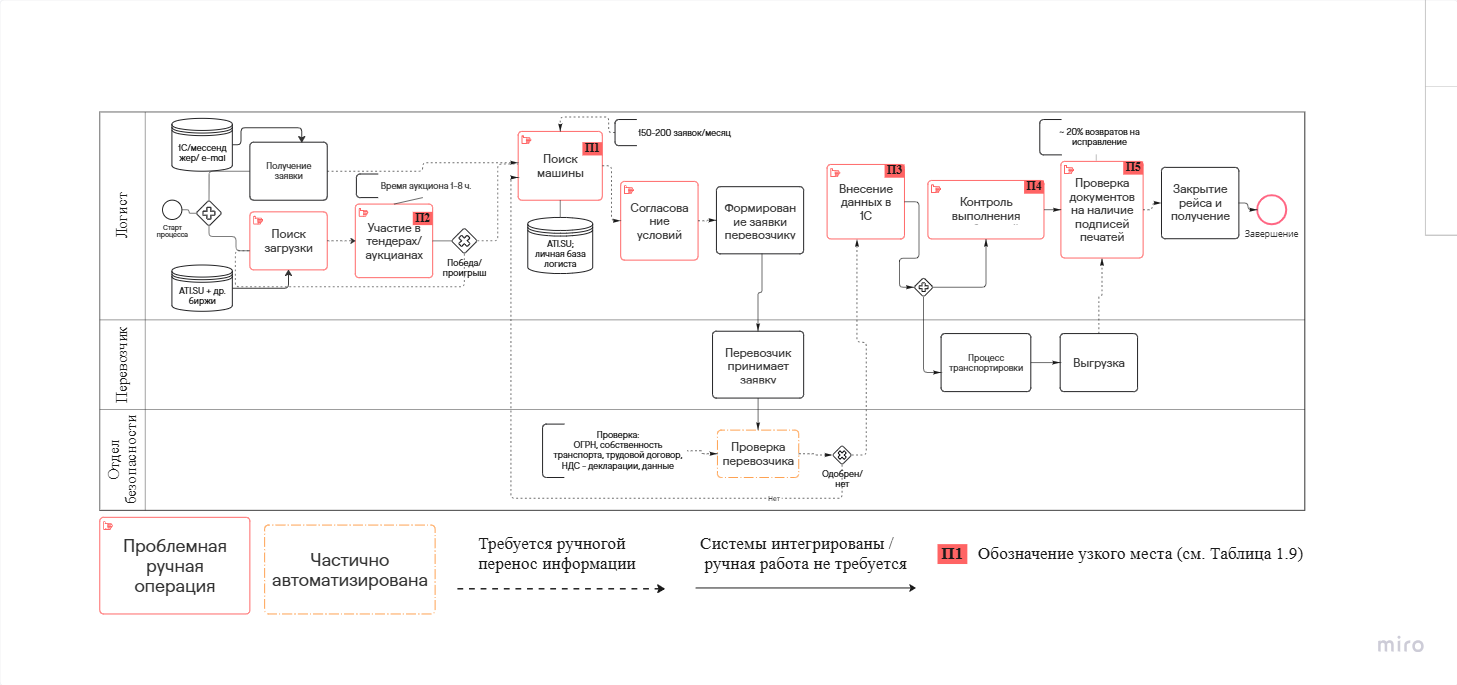
Рисунок 1.3 - Логист как ручное связующее звено ИТ-контура.
Источник: составлено автором.
Организационная структура ООО «Элиттранс» является линейно-функциональной (рисунок 1.4). Логисты ОЭСТ и ОЭНТ находятся в подчинении разных директоров, что обеспечивает специализацию подразделений, но одновременно формирует ведомственные границы между двумя контурами управления транспортом.
Рисунок 1.4 - Организационная структура ООО «Элиттранс».
Источник: составлено автором.
К преимуществам действующей структуры относятся четкое распределение обязанностей и высокий уровень специализации сотрудников. К ограничениям - слабая горизонтальная координация между ОЭСТ и ОЭНТ, что подтверждается интервью с руководителями подразделений: отделы периодически оказываются в ситуациях конкуренции за заявки, что приводит к снижению эффективности использования собственного транспорта и упущенным заявкам в наемном контуре.
Система контроллинга компании организована вокруг четырех рычагов, влияющих на доходность логистической деятельности: качество логистического сервиса, управление логистическими затратами, производительность логистической инфраструктуры и эффективность управления активами. Подобная классификация согласуется с подходом, представленным в учебном пособии Г. Г. Левкина и Н. Б. Куршаковой, где контроллинг логистических систем рассматривается как многоуровневый инструмент, балансирующий между сервисной и затратной составляющими[27].
Сводная характеристика системы контроллинга приведена в таблице 1.12.
Таблица 1.12 - Контроллинг логистики ООО «Элиттранс» по ключевым рычагам
| Рычаг | Отслеживаемые показатели | Способ формирования | Периодичность |
| Качество сервиса | Скорость назначения машины, своевременность подачи, доля возвратов документов (до 15–20%) | Ручной сбор, выгрузка из 1С | Ежемесячно |
| Логистические затраты | Рентабельность перевозки, доля логистических затрат в выручке, стоимость километра пробега | Расчет финансовым отделом постфактум | Ежемесячно |
| Производительность инфраструктуры | Количество рейсов собственного и наемного парка | Выгрузка из 1С | Ежемесячно |
| Эффективность активов | Чистая прибыль, общая рентабельность бизнеса | Расчет по итогам отчетного периода | Ежеквартально |
Источник: составлено автором по данным внутренней документации ООО «Элиттранс» и интервью с руководителями подразделений.
Система сбалансированных показателей в компании отсутствует, действующие показатели формируются преимущественно постфактум на основе выгрузок из 1С. Подобная конфигурация контроллинга обеспечивает выполнение учетной функции, однако ограничивает возможности оперативной поддержки решений: ключевые индикаторы становятся доступными после завершения рейса и обработки документов, тогда как для повышения операционной эффективности требуется возможность управлять параметрами перевозки в ходе ее выполнения.
Планирование загрузки по контуру наемного транспорта осуществляется ежемесячно на основе исторических данных и экспертной оценки руководителя отдела. Утвержденный план используется как ориентир для выполнения KPI и переносится в 1С для контроля исполнения. В 2025 г. фактическое выполнение плана по объему перевозок в среднем составляло 76–77% при целевом значении 90%, что свидетельствует о структурной недостаточности текущей системы планирования, основанной на экспертных оценках и ручном формировании плановых документов в Excel.
Для выявления корневых причин операционных разрывов в работе ОЭНТ применен метод «5 Почему», позволяющий последовательным углублением вопроса «Почему?» переходить от поверхностных симптомов к фундаментальным недостаткам организации процессов и информационной поддержки. Объектами анализа выступают пять ключевых проблем, выявленных при описании процессов и ИТ-контура: систематическое невыполнение плана по выручке, высокая трудоемкость ручных операций, отсутствие оперативных данных о маржинальности, фрагментация информационных потоков и отсутствие инструментов поддержки принятия решений при ценообразовании. Результаты анализа представлены в таблице 1.13.
Таблица 1.13 - Анализ корневых причин методом «5 Почему» для ОЭНТ ООО «Элиттранс»
| Уровень анализа | П1: Невыполнение плана по выручке | П2: Ручная работа | П3: Нет данных о марже | П4: Фрагментация данных | П5: Нет поддержки решений |
| Симптом | Факт ниже плана (76% при цели 90%) | Публикация заявок и определение цены - ручные операции | Прибыльность рейса оценивается постфактум | Данные GPS, учета затрат и ATI.SU существуют разрозненно | Решения принимаются на основе личного опыта логиста |
| Уровень 1 | Невозможность спрогнозировать объем заявок и быстро формировать цену | Перенос данных из 1С на биржу выполняется вручную | Себестоимость рассчитывается бухгалтерией с задержкой | Таблица дислокации обновляется вручную, нет прямой связи с GPS | Ни одна из систем не формирует рекомендации по ставке |
| Уровень 2 | План строится в Excel без учета рыночной конъюнктуры | Инструмент быстрой публикации и рекомендации ставок отсутствует | Доходы и расходы не сведены в оперативный отчет | Системы развивались независимо: 1С - для учета, GPS - отдельно, ATI.SU - веб-интерфейс | Инструменты поддержки решений не внедрялись |
| Уровень 3 | Инструмент прогнозирования не внедрялся, поскольку его ценность не осознавалась в период экстенсивного роста | Автоматизация рутинных операций не рассматривалась как приоритет | Учетные системы настроены на фискальные, а не на управленческие задачи | Единый цифровой контур не проектировался | Запрос на data-driven инструменты не формировался |
| Корневая причина | Отсутствие инструментов прогнозирования и data-driven ценообразования | Отсутствие приоритета автоматизации рутинных операций | Учетная политика ориентирована на налоговую, а не на управленческую отчетность | ИТ-ландшафт сформировался стихийно, без архитектурного планирования | Отсутствие компетенций и запроса на data-driven инструменты |
Источник: составлено автором по результатам анализа процессов AS-IS, интервью с руководителями подразделений и материалов внутренней документации ООО «Элиттранс».
Все пять цепочек анализа сходятся к единой фундаментальной причине: ИТ-архитектура и процессы ОЭНТ исторически не перестраивались под задачу повышения операционной эффективности. В период экстенсивного роста компания приоритетно автоматизировала управление собственным парком как капиталоемким активом, тогда как наемный контур развивался в логике увеличения объема обрабатываемых заявок без сопоставимых инвестиций в инструментальную поддержку. На структурную природу подобных разрывов в средних транспортных компаниях указывают Н. С. Фомичева и А. К. Снитко: фрагментация цифрового ландшафта формируется не отсутствием отдельных решений, а отсутствием архитектурного подхода к их интеграции[28].
К моменту смены стратегической модели в 2026 г. ОЭНТ остался контуром, в котором ключевые управленческие решения зависят от опыта конкретного логиста, а данные о выполненных операциях поступают с задержкой. Подобная конфигурация формирует системный разрыв между декларированной стратегической целью операционного превосходства и реальной способностью компании обеспечивать ее достижение в рамках действующих процессов.
Совокупность выявленных особенностей логистической деятельности, ИТ-обеспечения, организационной структуры и контроллинга свидетельствует о том, что ООО «Элиттранс» располагает базовыми ресурсами для эффективного управления смешанным автопарком - сформированной филиальной сетью, собственным и наемным транспортом, действующим набором цифровых инструментов и системой учета. Вместе с тем выявленные особенности концентрируются в процессах ОЭНТ и формируют комплекс взаимосвязанных ограничений, определяющих ОЭНТ как приоритетную зону для дальнейшего проектирования.
Выводы по главе 1
Результаты анализа ООО «Элиттранс» позволяют констатировать, что финансовое состояние компании характеризуется не классическим спадом операционной деятельности, а специфической комбинацией показателей: при росте выручки происходит сокращение чистой прибыли на 24,1% и одновременное увеличение дебиторской задолженности в 2,4 раза. Подобный паттерн указывает на структурное противоречие - компания сохраняет способность наращивать обороты, но не имеет операционной архитектуры, обеспечивающей эффективное управление возрастающими объемами. Корневая причина проблемной ситуации, выявленная методом «5 Почему», лежит не в плоскости коммерческой результативности или кадрового обеспечения, а связана с несоответствием ИТ-архитектуры контура ОЭНТ операционным требованиям компании, что переводит проблему из категории «масштабирования имеющихся решений» в категорию «архитектурного преобразования». Двухконтурная операционная модель (ОЭСТ и ОЭНТ) сама по себе соответствует отраслевой практике, однако сложившаяся асимметрия ИТ-обеспечения - управление собственным парком в режиме реального времени и управление наемным транспортом постфактум через Excel-сводки - формирует системный канал, через который реализуются выявленные негативные финансовые последствия.
ГЛАВА 2. СОВРЕМЕННЫЕ ПОДХОДЫ И ПРАКТИКИ ЦИФРОВИЗАЦИИ УПРАВЛЕНИЯ СМЕШАННЫМ АВТОПАРКОМ: ОБОСНОВАНИЕ КОНЦЕПЦИИ РАЗВИТИЯ ИТ-ЛАНДШАФТА ООО «ЭЛИТТРАНС»
2.1. Подходы и инструменты цифровизации транспортно-экспедиторской деятельности
Управление смешанным автопарком как самостоятельная область исследований сформировалось на стыке транспортной логистики и операционного менеджмента. Под смешанным автопарком в настоящей работе понимается совокупность собственных транспортных средств и техники, привлекаемой на условиях подряда, используемая транспортно-экспедиторской компанией для выполнения договорных обязательств. Подобная конфигурация характерна для большинства российских транспортно-экспедиторских компаний и обеспечивает компромисс между управляемостью собственных активов и гибкостью использования рыночных мощностей[29].
Концептуальной основой управления смешанным парком выступает интегрированное оперативное планирование перевозок, предложенное М. А. Краевска и Г. Копфером. В рамках их модели задача одновременной загрузки собственных транспортных средств и распределения заказов между собственным и наемным транспортом решается с использованием эвристического алгоритма поиска с запретами; результатом выступает оценка оптимального соотношения собственных и привлеченных мощностей в долгосрочной перспективе[30].
Дальнейшее развитие подхода представлено в работе Ф. Бертоли, П. Килби и Т. Урли, где задача формулируется как минимизация совокупных затрат на маршрутизацию, приобретение и обслуживание собственной техники, а также наем сторонних транспортных средств. Ключевой вывод - возможность привлечения наемного транспорта снижает общие издержки и сокращает количество простаивающих машин на горизонте планирования при одновременном обеспечении заданного уровня сервиса[31]. Современные расширения данной модели - с учетом разнородного парка, экологических ограничений и платформенного обмена мощностями - представлены в работах С. Денмеза и соавторов, Я. Ли с соавторами, В. Ши и соавторов[32],[33].
Выбор между собственным и наемным транспортом представляет собой частный случай дилеммы «производить или покупать» применительно к транспортной функции. Собственный парк обеспечивает контроль над качеством и сроками, но требует существенных капиталовложений и постоянных эксплуатационных расходов. Наемный транспорт обеспечивает масштабируемость, но связан с более высокими транзакционными затратами и меньшей управляемостью операций[34].
Таблица 2.1 - Ключевые показатели эффективности управления смешанным автопарком
| Группа | Показатель | Экономический смысл |
| Операционные | Коэффициент использования пробега | Доля производительного пробега в общем; значение ниже 0,80 свидетельствует о высоком порожнем пробеге |
| Операционные | Коэффициент технической готовности | Отношение времени исправного состояния к календарному; характеризует надежность парка |
| Операционные | Средний расход топлива (л/100 км) | Индикатор контроля эксплуатационных затрат |
| Финансовые | Себестоимость 1 км пробега | Интегральный показатель совокупных затрат на эксплуатацию |
| Финансовые | Маржинальность рейса | Разница выручки и полной себестоимости рейса; основа решений о целесообразности заказа |
| Финансовые | Часовая прибыль | Прибыль на единицу времени работы |
| Сервисные | Своевременность доставки | Доля рейсов, доставленных в срок; индикатор надежности |
| Сервисные | Уровень удовлетворенности клиентов | Комплексная оценка качества услуг |
Источник: составлено автором по данным[35],[36].
Объективный контроль приведенных показателей возможен только при наличии автоматизированной системы мониторинга. Отсутствие регулярного отслеживания указанных индикаторов формирует риск сохранения скрытых издержек и неэффективных маршрутов, оказывающих отложенное воздействие на прибыльность компании. В практике российских транспортно-экспедиторских компаний типичной выступает ситуация частичного покрытия системы KPI: операционные и финансовые показатели формируются на основе выгрузок из учетных систем постфактум, тогда как оперативный контур поддержки решений остается неполным.
Цифровая трансформация транспортной логистики рассматривается в современной литературе как фундаментальное направление, определяющее конкурентоспособность транспортных компаний в среднесрочной перспективе. В учебнике под редакцией В. И. Сергеева отмечается, что цифровизация охватывает все ключевые логистические бизнес-процессы и требует пересмотра традиционных подходов к организации перевозок[37]. Сводная характеристика ключевых технологических направлений применительно к транспортно-экспедиторской деятельности приведена в таблице 2.2.
Таблица 2.2 - Технологические направления цифровизации транспортно-экспедиторской деятельности
| Направление | Назначение | Функциональный эффект |
| Системы управления перевозками (TMS) | Управление жизненным циклом перевозки от заявки до закрытия | Автоматизация диспетчеризации, маршрутизации, учета; единое информационное пространство |
| Цифровые экспедиторы (digital freight forwarders) | Платформенная агрегация спроса и предложения мощностей | Снижение транзакционных издержек, ускорение цикла заказа |
| BI-системы и продвинутая аналитика | Преобразование данных в управленческие решения | Поддержка ценообразования, прогнозирование загрузки, дашборды |
| RPA (программная роботизация) | Автоматизация рутинных операций ввода и переноса данных | Снижение трудоемкости и ошибок при работе с несколькими системами |
| Электронный документооборот (ЭТрН, ЭПЛ) | Юридически значимый обмен документами с контрагентами и государством | Ускорение расчетов, снижение возвратов, соответствие требованиям ГИС ЭПД |
Источник: составлено автором по данным[38],[39].
Системы управления перевозками выступают наиболее зрелым инструментом цифровизации операционного контура транспортных компаний. В российской практике представлены как коробочные решения (1С: TMS Логистика, Axelot TMS, АНТОР TMS), так и облачные и кастомизированные платформы; обзор тенденций развития российского сегмента приведен в работах по тематике CyberLeninka[40].
Цифровые экспедиторы как самостоятельная бизнес-модель оформились во второй половине 2010-х гг. и получили описание в работах Д. М. Хералда с соавторами, К. Хайнбаха с соавторами и Ф. Цзена с соавторами. Ключевая особенность - переход от двусторонних договорных связей к платформенной агрегации, при которой подбор перевозчика, согласование ставки и обмен документами выполняются в единой цифровой среде[41],[42].
BI-системы и инструменты продвинутой аналитики обеспечивают переход от реактивного управления к упреждающему. Применительно к транспортной логистике типовыми сценариями использования выступают прогнозирование загрузки, динамическое ценообразование, мониторинг отклонений от плановых показателей в режиме реального времени. Эффект внедрения BI-надстроек особенно значим для отделов, в которых ключевые решения опираются на экспертную оценку и большой объем ручных операций[43].
Программная роботизация (RPA) представляет собой инструмент точечной автоматизации рутинных операций ввода и переноса данных между системами без существенной перестройки ИТ-ландшафта. В транспортной логистике RPA применяется для автоматизации публикации заявок на бирже, переноса данных в учетную систему, формирования первичных документов. Электронный документооборот в формате ЭТрН и ЭПЛ переходит из категории факультативных инструментов в категорию обязательных в связи с поэтапным вступлением в силу положений Федерального закона от 07.06.2025 № 140-ФЗ и сопутствующих подзаконных актов[44].
Рассмотренные направления не являются взаимоисключающими; в практике средних транспортно-экспедиторских компаний типичной выступает комбинированная архитектура, в которой учетное ядро (1С или ERP-аналог) дополняется TMS-модулем, BI-надстройкой и точечными RPA-роботами, а ЭДО обеспечивает внешний контур интеграции с контрагентами и государственными системами.
Задача выбора ИТ-решения относится к классу слабоструктурированных управленческих задач, характеризующихся одновременным учетом разнородных критериев - экономических, технических, организационных и временных. Применение универсальных финансовых индикаторов (NPV, ROI, срок окупаемости) при сопоставлении альтернатив ИТ-проектов дает ограниченный результат, поскольку часть значимых факторов - совместимость с действующей ИТ-архитектурой, скорость отдачи, риски внедрения, масштабируемость - слабо поддается прямой монетизации[45].
Таблица 2.3 - Сопоставление методов многокритериального выбора применительно к задаче выбора ИТ-решения
| Метод | Принцип | Сильные стороны | Ограничения |
| Балльная оценка (взвешенная сумма) | Прямое присвоение баллов альтернативам по каждому критерию с последующим взвешиванием | Простота применения, минимальные вычислительные затраты | Произвольность присвоения весов, отсутствие проверки согласованности экспертных суждений |
| Сценарный анализ | Сопоставление альтернатив в нескольких сценариях развития (пессимистичный, реалистичный, оптимистичный) | Учет неопределенности внешней среды, наглядность | Не формирует количественного ранжирования, требует комбинирования с другими методами |
| Метод анализа иерархий (МАИ/AHP) | Декомпозиция задачи на иерархию «цель - критерии - альтернативы», парные сравнения, синтез глобальных приоритетов | Формализация экспертных суждений, проверка согласованности (CR ≤ 0,10), возможность анализа чувствительности | Требует корректной формулировки иерархии и опыта эксперта |
Источник: составлено автором по данным[46],[47].
Метод анализа иерархий, предложенный Т. Саати в 1970-х гг. и впоследствии адаптированный для широкого круга прикладных задач, представляет собой формализованную процедуру парных сравнений критериев и альтернатив по фундаментальной шкале относительной важности от 1 до 9[48]. Ключевыми преимуществами метода применительно к задаче выбора ИТ-решения для среднего транспортно-экспедиторского оператора выступают возможность учета качественных и количественных критериев в единой процедуре, наличие встроенной проверки согласованности суждений (отношение согласованности CR не должно превышать 0,10) и возможность проведения анализа чувствительности результата к изменению весов критериев.
Прикладные кейсы применения МАИ для выбора корпоративных информационных систем представлены в работах Б. Дагджи Юксель и Ф. Эрсеза, Э. Э. Небати с соавторами, А. Сафави с соавторами. В этих работах продемонстрировано использование МАИ - в том числе в нечетком расширении - для оценки альтернативных ERP-решений, выбора поставщика, согласования технических и экономических критериев[49],[50]. Применительно к задачам логистики возможность интеграции МАИ с моделью стратегической прибыли описана в работе по тематике логистического контроллинга[51].
С учетом характера задачи выбора ИТ-решения для развития ИТ-ландшафта ОЭНТ - наличия разнородных критериев, требования к обоснованности экспертных суждений и необходимости анализа устойчивости результата - метод анализа иерархий выступает методологически наиболее подходящим инструментом. Балльная оценка применима для предварительного сужения круга альтернатив, сценарный анализ - для проверки устойчивости итогового выбора в различных условиях внешней среды; основная же процедура сравнения и ранжирования альтернатив выполняется методом МАИ. Подобная комбинация формирует методологическую основу для дальнейшего этапа исследования - формирования альтернатив развития ИТ-контура ОЭНТ и их сопоставления.
2.2. Бенчмаркинг отраслевых практик и формирование альтернатив для ООО «Элиттранс»
Для определения отраслевого ориентира при формировании альтернатив развития ИТ-ландшафта ООО «Элиттранс» проведен бенчмаркинг практик автоматизации российских транспортно-экспедиторских компаний. В выборку включены четыре кейса, репрезентативно отражающие различные модели цифровизации: цифровой экспедитор федерального масштаба («Монополия Онлайн»), универсальный федеральный оператор с собственной ИТ-платформой («Деловые Линии»), оператор негабаритных и проектных перевозок, использующий гибридную модель (ГК «АсстрА»), а также представитель сегмента классических экспедиторов, прошедший внедрение TMS на платформе 1С (ГК «Аппарель»). Подобный отбор обеспечивает охват трех ключевых архитектурных моделей цифровизации, описанных в типологии цифровых платформ для дорожных грузоперевозок[52].
Сводная характеристика рассматриваемых кейсов представлена в таблице 2.4.
Таблица 2.4 - Бенчмаркинг практик автоматизации российских транспортно-экспедиторских компаний
| Параметр | «Монополия Онлайн» | «Деловые Линии» | ГК «АсстрА» | ГК «Аппарель» |
| Модель | Цифровой экспедитор | Универсальный 3PL-оператор | Гибридный оператор | Классический экспедитор |
| Архитектура ИТ-контура | Собственная платформа, единая среда заявки-подбора-расчетов | Кастомная ERP + TMS-модуль, BI-надстройка | Кастомизированная TMS на базе SAP/1С, интеграция с биржами | Коробочное решение 1С: TMS Логистика |
| Источник подбора перевозчиков | Внутренняя биржа платформы | Внутренний пул + внешние биржи | Внутренний пул + ATI.SU, Trans.eu | Внутренний пул + ATI.SU |
| Уровень автоматизации ценообразования | Алгоритмическое (рекомендация ставки) | Алгоритмическое с экспертной корректировкой | Полуавтоматическое (предложение ставки логисту) | Экспертное с поддержкой шаблонов |
| Юридически значимый ЭДО | Встроен в платформу | СБИС, Диадок (интеграция) | СБИС, Контур.Диадок | СБИС, Диадок |
| BI / аналитика | Внутренний модуль, real-time дашборды | Power BI, корпоративные дашборды | QlikView/Power BI | Базовые отчеты в 1С |
Источник: составлено автором по данным[53],[54].[55]
Сопоставление кейсов позволяет выделить несколько устойчивых тенденций. Первая - переход от изолированных учетных систем к единому информационному пространству, в котором заявка, подбор перевозчика, расчет ставки и обмен документами выполняются в связанной цифровой среде. Вторая - формализация ценообразования: ни одна из рассматриваемых компаний не сохраняет полностью экспертную модель определения ставки, вместо нее применяются алгоритмические или полуавтоматические подходы с экспертной корректировкой. Третья - обязательное наличие BI-надстройки или встроенного аналитического модуля, обеспечивающего управление в режиме реального времени.
Существенным наблюдением выступает соответствие архитектуры ИТ-контура размеру и стратегическому позиционированию компании. Цифровые экспедиторы типа «Монополии» строят собственные платформы и подходят на роль ориентира для крупных федеральных игроков; универсальные операторы используют кастомные решения с поэтапной интеграцией; средние экспедиторы выбирают коробочные или модульные конфигурации. Такая закономерность согласуется с выводами М. Чихош и соавторов о структурных факторах успеха цифровой трансформации логистических провайдеров: глубина перестройки ИТ-ландшафта должна соответствовать масштабу компании и темпу окупаемости инвестиций[56].
На основе результатов бенчмаркинга сформирован отраслевой ориентир - обобщенный эталонный профиль ИТ-обеспечения транспортно-экспедиторской деятельности, агрегирующий типовые функциональные требования к ИТ-контуру компании, прошедшей этап цифровой зрелости. Сопоставление текущего состояния ИТ-контура ОЭНТ ООО «Элиттранс» с эталонным профилем представлено в таблице 2.5.
Таблица 2.5 - GAP-анализ текущего ИТ-контура ОЭНТ ООО «Элиттранс»
| Функциональный блок | Отраслевой ориентир | Текущее состояние ОЭНТ | Разрыв |
| Управление заявками | Единая среда регистрации, маршрутизации и подбора | 1С с ручной маршрутизацией между ОЭСТ и ОЭНТ | Существенный |
| Подбор перевозчика | Интегрированный пул с автоматизированной публикацией и фильтрацией | Ручная публикация на ATI.SU, индивидуальные базы логистов | Критический |
| Ценообразование | Алгоритмическая рекомендация ставки на основе данных | Экспертное определение ставки логистом | Критический |
| Проверка контрагента | Автоматизированные сценарии с использованием внешних API | Передача данных в отдел безопасности, ручная проверка | Умеренный |
| Контроль рейса | GPS-мониторинг наемного транспорта в режиме real-time | Преимущественно по телефонной связи | Существенный |
| Документооборот | Сквозной ЭДО с автоматизированной проверкой комплекта | СБИС, ручная проверка, до 20% возвратов | Существенный |
| Управленческая аналитика | Real-time дашборды с показателями маржинальности и загрузки | Постфактум-отчеты в Excel | Критический |
| Планирование выручки | Прогнозные модели с учетом конъюнктуры рынка | Экспертная оценка в Excel; факт 76% при цели 90% | Критический |
Источник: составлено автором по данным внутренней документации ООО «Элиттранс» и результатам бенчмаркинга (табл. 2.4).
Из восьми функциональных блоков по четырем фиксируется критический разрыв (подбор перевозчика, ценообразование, управленческая аналитика, планирование выручки), по трем - существенный (управление заявками, контроль рейса, документооборот), по одному - умеренный (проверка контрагента). Критические разрывы концентрируются преимущественно в области интеллектуальной поддержки решений и оперативной аналитики, тогда как существенные - в области интеграции и автоматизации сквозных операций. Подобное распределение разрывов характерно для среднего транспортного оператора, прошедшего этап базовой автоматизации учетных функций, но не успевшего перейти к следующему уровню цифровой зрелости.
Структурный анализ выявленных разрывов согласуется с наблюдениями М. Циховш и соавторов: дальнейшая трансформация ИТ-ландшафта в средних логистических компаниях наиболее эффективно реализуется не за счет замены учетного ядра, а посредством поэтапного наращивания аналитических и интеграционных модулей вокруг существующей учетной системы[57]. Данное наблюдение задает исходный контекст для формирования альтернатив развития ИТ-ландшафта ОЭНТ.
На основе выявленных разрывов и отраслевого ориентира сформированы три альтернативы развития ИТ-контура ОЭНТ ООО «Элиттранс», представляющие различные подходы к преодолению цифрового отставания: полная замена ядра, точечная доработка существующего ландшафта и модульное наращивание функционала. Сопоставление альтернатив представлено в таблице 2.6.
Таблица 2.6 - Альтернативы развития ИТ-ландшафта ОЭНТ ООО «Элиттранс»
| Параметр | Альтернатива А: коробочная TMS | Альтернатива Б: доработка 1С + точечная RPA | Альтернатива В: модульное решение (BI + RPA + интеграция с биржей) |
| Архитектурный принцип | Замена учетного ядра в части операционного контура | Расширение действующей 1С точечными роботами | Сохранение учетного ядра, наращивание модулей вокруг |
| Ключевые компоненты | Внедрение 1С: TMS Логистика или аналогичной коробки, миграция данных | RPA-роботы для публикации на ATI.SU и переноса данных, доработка отчетов 1С | BI-надстройка для аналитики и ценообразования, RPA для рутинных операций, API-интеграция с ATI.SU |
| Покрытие функциональных разрывов | Полное по операционному контуру, частичное по аналитике | Точечное (преимущественно подбор и публикация) | Покрытие критических разрывов в аналитике и ценообразовании, существенных - в интеграции |
| Срок внедрения, оценочно | 12–18 мес. | 4–6 мес. | 6–9 мес. |
| Уровень изменений в процессах | Высокий (требуется перестройка процессов под TMS) | Минимальный (изменения локальные) | Умеренный (затрагивает контур принятия решений) |
| Требования к компетенциям | Команда внедрения TMS, обучение всех логистов | Минимальные, локальная команда | Аналитики, специалисты BI, базовое обучение пользователей |
Источник: составлено автором по данным[58],[59].
Альтернатива А обеспечивает наиболее полное покрытие функциональных разрывов за счет замены значительной части учетно-операционного контура. Однако подобный подход сопряжен с существенными затратами на внедрение, длительным сроком реализации и высокими рисками организационного сопротивления, связанного с перестройкой процессов под логику новой системы. Опыт российских компаний, описанный в обзорах TMS-внедрений, свидетельствует о том, что переход на коробочную TMS оправдан преимущественно для компаний с высоким объемом стандартизированных рейсов и значительным масштабом операционной деятельности.
Альтернатива Б предполагает сохранение действующего ИТ-ландшафта и его точечную автоматизацию посредством RPA-роботов и локальных доработок 1С. Сильной стороной выступает минимальный срок внедрения и низкая стоимость; ограничением - точечный характер изменений, не затрагивающий ключевые источники неэффективности - экспертное ценообразование и постфактум-аналитику. Альтернатива пригодна как промежуточный этап, но не обеспечивает целевого устранения критических разрывов, выявленных в GAP-анализе.
Альтернатива В сохраняет действующее учетное ядро (1С) в качестве источника первичных данных и наращивает функционал посредством трех связанных модулей: BI-надстройки для аналитики и поддержки ценообразования, RPA для автоматизации рутинных операций ввода и переноса данных, API-интеграции с биржей ATI.SU и системой GPS-мониторинга. Подобная архитектура соответствует подходу, описанному в работе М. Чихош и соавторов как наиболее результативному для средних логистических операторов, и согласуется с принципом поэтапной цифровой трансформации, описанным А. В. Чекмаревым применительно к управлению цифровыми проектами[60].
Для сопоставления сформированных альтернатив определен состав критериев, отражающих многомерный характер задачи выбора ИТ-решения. Критерии сформированы на основе результатов GAP-анализа (приоритет покрытия выявленных разрывов), требований к экономической оценке ИТ-проектов[61] и подходов к оценке рисков внедрения, описанных в учебнике А. В. Чекмарева.
Сводная характеристика критериев представлена в таблице 2.7.
Таблица 2.7 - Критерии сравнения альтернатив развития ИТ-ландшафта ОЭНТ
| Критерий | Содержание | Шкала оценки |
| К1. Экономическая эффективность | Совокупная стоимость владения, прогнозируемый NPV, срок окупаемости | Количественная (на этапе финансовой оценки) и качественная (на этапе МАИ) |
| К2. Совместимость с действующим ИТ-ландшафтом | Степень сохранения работоспособности учетного ядра 1С и сопряженных систем | Качественная: высокая / средняя / низкая |
| К3. Риски внедрения | Организационные, технологические, кадровые риски | Качественная: низкие / умеренные / высокие |
| К4. Скорость отдачи | Срок получения первого измеримого эффекта | Качественная: быстрая / средняя / медленная |
| К5. Масштабируемость | Возможность расширения функционала и поддержки роста операций | Качественная: высокая / средняя / низкая |
| К6. Покрытие выявленных разрывов | Доля закрытых функциональных разрывов из числа критических и существенных | Качественная: полное / частичное / точечное |
Источник: составлено автором по данным[62],[63] и результатам GAP-анализа (табл. 2.5).
Состав критериев охватывает три измерения задачи выбора: экономическое (К1), технологическое (К2, К5) и организационно-управленческое (К3, К4, К6). Подобная структура соответствует логике многокритериального выбора корпоративной информационной системы, представленной в современных кейсах применения метода анализа иерархий: ни один из критериев в отдельности не позволяет адекватно сравнить альтернативы, тогда как их согласованное применение в рамках МАИ-процедуры обеспечивает учет всех значимых факторов[64].
Сформированная система из шести критериев и трех альтернатив составляет исходную структуру для построения иерархии задачи и проведения парных сравнений методом анализа иерархий, выполняемых в рамках следующего этапа исследования.
2.3. Применение метода анализа иерархий для обоснования выбора альтернативы
Задача выбора альтернативы развития ИТ-ландшафта ОЭНТ ООО «Элиттранс» структурирована в трехуровневую иерархию в соответствии с классической схемой метода анализа иерархий, предложенной Т. Саати[65]. Верхний уровень иерархии - глобальная цель: выбор оптимальной альтернативы развития ИТ-ландшафта ОЭНТ. Средний уровень - шесть критериев сравнения, сформированных по результатам бенчмаркинга и GAP-анализа: экономическая эффективность (К1), совместимость с действующим ИТ-ландшафтом (К2), риски внедрения (К3), скорость отдачи (К4), масштабируемость (К5), покрытие выявленных разрывов (К6). Нижний уровень - три альтернативы (А, Б, В), сформированные в подпункте 2.2.3. Графическое представление иерархии приведено на рисунке 2.1.
Рисунок 2.1 - Иерархическая структура задачи выбора альтернативы развития ИТ-ландшафта ОЭНТ.
Источник: составлено автором.
Подобная декомпозиция позволяет применить процедуру парных сравнений раздельно на уровне критериев и на уровне альтернатив по каждому критерию с последующим синтезом глобальных приоритетов. Логика структурирования согласуется с типовым подходом к выбору корпоративной информационной системы, представленным в работах А. В. Андрейчикова и О. Н. Андрейчиковой[66].
Парные сравнения выполнены по фундаментальной шкале относительной важности Т. Саати (от 1 - равная важность до 9 - абсолютное превосходство). Локальные приоритеты вычислены как нормированные компоненты собственного вектора матрицы парных сравнений; для матриц размерности 3 и 6 применен метод средних геометрических строк с последующей нормировкой, дающий результат, эквивалентный методу собственного вектора при значениях отношения согласованности CR ≤ 0,10.
Формула расчета локального приоритета i-го элемента из матрицы парных сравнений A размерности n×n:
где a_ij - элемент матрицы парных сравнений (оценка относительной важности i-го элемента над j-м); n - размерность матрицы.
Таблица 2.8 - Матрица парных сравнений критериев и их локальные веса
| Критерий | К1 | К2 | К3 | К4 | К5 | К6 | Геом. среднее | Вес |
| К1. Экономическая эффективность | 1 | 2 | 2 | 3 | 3 | 1/2 | 1,619 | 0,239 |
| К2. Совместимость с ИТ-ландшафтом | 1/2 | 1 | 2 | 2 | 2 | 1/2 | 1,122 | 0,166 |
| К3. Риски внедрения | 1/2 | 1/2 | 1 | 2 | 2 | 1/2 | 0,891 | 0,131 |
| К4. Скорость отдачи | 1/3 | 1/2 | 1/2 | 1 | 2 | 1/3 | 0,618 | 0,091 |
| К5. Масштабируемость | 1/3 | 1/2 | 1/2 | 1/2 | 1 | 1/3 | 0,490 | 0,072 |
| К6. Покрытие разрывов | 2 | 2 | 2 | 3 | 3 | 1 | 2,040 | 0,301 |
| Сумма | - | - | - | - | - | - | 6,780 | 1,000 |
Источник: составлено и рассчитано автором по методике[67].
Наибольший вес присвоен критерию К6 (покрытие выявленных разрывов, 0,301) и К1 (экономическая эффективность, 0,239), что отражает приоритет содержательного результата проекта и его финансовой обоснованности. Минимальные веса получили К4 (скорость отдачи, 0,091) и К5 (масштабируемость, 0,072): данные критерии остаются значимыми, однако в условиях задачи рассматриваются как вспомогательные относительно ключевой связки «результат - стоимость».
Парные сравнения альтернатив выполнены по каждому из шести критериев. Сводные результаты расчета локальных приоритетов альтернатив представлены в таблице 2.9.
Таблица 2.9 - Локальные приоритеты альтернатив по каждому критерию
| Критерий | Альтернатива А (коробочная TMS) | Альтернатива Б (доработка 1С + RPA) | Альтернатива В (модульное решение) |
| К1. Экономическая эффективность | 0,097 | 0,333 | 0,570 |
| К2. Совместимость с ИТ-ландшафтом | 0,109 | 0,582 | 0,309 |
| К3. Риски внедрения | 0,143 | 0,571 | 0,286 |
| К4. Скорость отдачи | 0,143 | 0,571 | 0,286 |
| К5. Масштабируемость | 0,320 | 0,122 | 0,558 |
| К6. Покрытие разрывов | 0,286 | 0,143 | 0,571 |
Источник: рассчитано автором по результатам парных сравнений альтернатив.
Распределение локальных приоритетов отражает структурные характеристики каждой альтернативы. Альтернатива А получает наибольшую оценку только по критерию К5 (0,320) среди невысоких значений по большинству остальных, что соответствует архитектурному масштабу коробочного TMS-решения при одновременно высокой стоимости, низкой совместимости с действующим ландшафтом и значительных рисках внедрения. Альтернатива Б лидирует по критериям совместимости (0,582), рисков (0,571) и скорости отдачи (0,571), однако демонстрирует низкие значения по покрытию разрывов и масштабируемости. Альтернатива В получает максимальные оценки по критериям К1 (0,570), К5 (0,558) и К6 (0,571), что отражает сбалансированный профиль решения, ориентированного на устранение критических разрывов при сохранении управляемой стоимости внедрения.
Глобальные приоритеты альтернатив рассчитаны как взвешенная сумма локальных приоритетов по формуле:
где P_a - глобальный приоритет альтернативы a; w_k - вес k-го критерия; w_{a,k} - локальный приоритет альтернативы a по k-му критерию.
Таблица 2.10 - Глобальные приоритеты альтернатив
| Альтернатива | Глобальный приоритет | Ранг |
| Альтернатива А (коробочная TMS) | 0,182 | 3 |
| Альтернатива Б (доработка 1С + RPA) | 0,355 | 2 |
| Альтернатива В (модульное решение) | 0,463 | 1 |
Источник: рассчитано автором по данным таблиц 2.8 и 2.9.
По результатам синтеза глобальных приоритетов наивысший ранг получает Альтернатива В (модульное решение) с приоритетом 0,463. Альтернатива Б занимает второе место с приоритетом 0,355; Альтернатива А - третье место с приоритетом 0,182. Разрыв между лидирующей альтернативой и ближайшим конкурентом составляет 0,108, что соответствует относительному превосходству на 30,4% и указывает на выраженный, а не пограничный характер преимущества Альтернативы В.
Проверка согласованности экспертных оценок выполнена для матрицы парных сравнений критериев в соответствии с процедурой, описанной в работах Т. Саати. Индекс согласованности (CI) и отношение согласованности (CR) рассчитаны по формулам:
где λ_max - максимальное собственное значение матрицы; n - размерность матрицы; RI - случайный индекс согласованности (для матрицы размерности 6 значение RI составляет 1,24).
Расчетные значения для матрицы критериев и матриц альтернатив представлены в таблице 2.11.
Таблица 2.11 - Проверка согласованности матриц парных сравнений
| Матрица | n | λ_max | CI | RI | CR | Согласованность |
| Матрица критериев | 6 | 6,181 | 0,036 | 1,24 | 0,029 | Да |
| Альтернативы по К1 | 3 | 3,025 | 0,012 | 0,58 | 0,021 | Да |
| Альтернативы по К2 | 3 | 3,003 | 0,002 | 0,58 | 0,003 | Да |
| Альтернативы по К3 | 3 | 3,000 | 0,000 | 0,58 | 0,000 | Да |
| Альтернативы по К4 | 3 | 3,000 | 0,000 | 0,58 | 0,000 | Да |
| Альтернативы по К5 | 3 | 3,018 | 0,009 | 0,58 | 0,016 | Да |
| Альтернативы по К6 | 3 | 3,009 | 0,005 | 0,58 | 0,008 | Да |
Источник: рассчитано автором по методике[68]; пороговое значение CR ≤ 0,10.
Полученные значения отношения согласованности для всех семи матриц парных сравнений находятся в диапазоне 0,000–0,029, что не превышает порогового значения 0,10 и свидетельствует о приемлемой согласованности экспертных суждений. Согласованность по матрице критериев - наиболее объемной из всех (размерность 6×6) - составляет 0,029, что соответствует уровню высокой согласованности и подтверждает корректность использования полученных весов критериев для дальнейших расчетов.
Для проверки устойчивости полученного результата проведен анализ чувствительности глобальных приоритетов альтернатив к изменению весов критериев. Процедура анализа включает последовательное изменение веса каждого критерия в диапазоне ±50% от базового значения с сохранением пропорций между остальными весами и пересчетом глобальных приоритетов альтернатив. Сводные результаты представлены в таблице 2.12.
Таблица 2.12 - Анализ чувствительности глобальных приоритетов при изменении весов критериев на ±50%
| Сценарий | P(А) | P(Б) | P(В) | Лидер |
| Базовый сценарий | 0,182 | 0,355 | 0,463 | В |
| Вес К1 (эконом.эфф.) +50% | 0,176 | 0,353 | 0,471 | В |
| Вес К1 (эконом.эфф.) −50% | 0,188 | 0,358 | 0,454 | В |
| Вес К3 (риски) +50% | 0,184 | 0,378 | 0,438 | В |
| Вес К3 (риски) −50% | 0,181 | 0,340 | 0,479 | В |
| Вес К6 (покрытие) +50% | 0,189 | 0,318 | 0,494 | В |
| Вес К6 (покрытие) −50% | 0,177 | 0,381 | 0,442 | В |
| Веса К2+К3+К4 (Б-критерии) +30% | 0,178 | 0,377 | 0,445 | В |
Источник: рассчитано автором по данным таблиц 2.8–2.10.
Во всех восьми рассмотренных сценариях Альтернатива В сохраняет первое место по глобальному приоритету. Наибольшее сближение позиций В и Б наблюдается при сценарии «Веса К2+К3+К4 +30%», моделирующем гипотетическое усиление приоритета быстрой отдачи и низких рисков: при таком распределении весов разрыв между В и Б сокращается до 0,068, однако не приводит к смене лидера. Минимальное значение глобального приоритета Альтернативы В по всем сценариям составляет 0,438, что превышает максимальное значение глобального приоритета Альтернативы Б (0,381). Полученные результаты позволяют констатировать устойчивость выбора Альтернативы В к разумным вариациям экспертных оценок весов критериев.
Сводные результаты применения метода анализа иерархий формируют согласованную аргументацию выбора Альтернативы В (модульное решение: BI-надстройка + RPA + интеграция с биржей ATI.SU) в качестве оптимального варианта развития ИТ-ландшафта ОЭНТ ООО «Элиттранс».
Во-первых, Альтернатива В получает наивысший глобальный приоритет (0,463) при удовлетворительной согласованности всех семи матриц парных сравнений (CR ≤ 0,029). Превосходство над ближайшим конкурентом - Альтернативой Б - составляет 30,4% в относительном выражении, что указывает на отчетливый, а не пограничный характер преимущества.
Во-вторых, выбор Альтернативы В устойчив к изменению весов критериев в диапазоне ±50%: во всех восьми сценариях анализа чувствительности данная альтернатива сохраняет первое место. Минимальное значение ее глобального приоритета (0,438) превышает максимальное значение приоритета Альтернативы Б (0,381), что исключает возможность смены лидера при разумных вариациях экспертных оценок.
В-третьих, структурные особенности Альтернативы В соответствуют ключевым ограничениям задачи. Решение сохраняет действующее учетное ядро (1С) в качестве источника первичных данных, что минимизирует риски миграции и сохраняет совместимость с существующим ИТ-ландшафтом. Одновременно три модуля (BI-надстройка для аналитики и поддержки ценообразования, RPA для автоматизации рутинных операций, API-интеграция с ATI.SU) направлены на закрытие именно тех функциональных разрывов, которые получили статус критических по результатам GAP-анализа: подбор перевозчика, ценообразование, управленческая аналитика и планирование выручки. Подобная конфигурация соответствует подходу М. Чихош и соавторов, согласно которому наибольший эффект цифровой трансформации в средних логистических компаниях достигается за счет поэтапного наращивания аналитических и интеграционных модулей вокруг существующего учетного ядра[69].
Обоснованный выбор Альтернативы В определяет содержание следующего этапа исследования: проектирование дорожной карты внедрения, моделирование целевого процесса ОЭНТ и оценка экономической эффективности предложенного решения.
Выводы по главе 2
Сопоставление теоретических подходов к управлению смешанным парком с отраслевой практикой показывает, что типовые коробочные TMS-решения, преобладающие в литературе и в крупном сегменте российского рынка, не обеспечивают адекватного покрытия задач среднего сегмента в действующих регуляторных условиях. Ограничения на использование зарубежного программного обеспечения и требование совместимости с действующим ИТ-ландшафтом формируют методологическую нишу для модульных решений, проработанность которой в отечественной литературе остается фрагментарной. Бенчмаркинг четырех отраслевых компаний фиксирует расхождение траекторий цифровизации между сегментами: крупные операторы строят собственные цифровые платформы, средний сегмент адаптирует и интегрирует разнородные инструменты, что переводит модульный путь развития из разряда компромисса в разряд стратегически адекватного выбора для рассматриваемой категории компаний. Результаты применения метода анализа иерархий подтверждают не маргинальное, а структурное превосходство Альтернативы В: разрыв в глобальных приоритетах (0,463 против 0,355 и 0,182) превышает погрешность экспертных оценок, а устойчивость результата подтверждается сохранением первенства Альтернативы В во всех восьми сценариях анализа чувствительности при изменении весов критериев на ±50%.
ГЛАВА 3. ПРОЕКТ РАЗВИТИЯ ИТ-ЛАНДШАФТА ОЭНТ ООО «ЭЛИТТРАНС» И ОЦЕНКА ЕГО ЭФФЕКТИВНОСТИ
3.1. Дорожная карта внедрения и моделирование целевого процесса
Реализация выбранной Альтернативы В предусматривает поэтапное наращивание модулей вокруг действующего учетного ядра 1С: BI-надстройки для аналитики и поддержки ценообразования, RPA-роботов для автоматизации рутинных операций ввода и переноса данных, API-интеграции с биржей ATI.SU и системой GPS-мониторинга. Подобная структура внедрения соответствует принципу поэтапной цифровой трансформации, описанному А. В. Чекмаревым: разделение проекта на изолированные этапы с собственными контрольными точками снижает риски, обеспечивает раннюю валидацию решений и позволяет корректировать дальнейшие шаги на основании результатов предыдущих[70].
Общий горизонт внедрения проекта составляет 9 месяцев и разделен на три последовательных этапа. Этап 1 «Подготовка и инфраструктура» (месяцы 1–3) ориентирован на формирование архитектурной основы решения: проектирование интеграционного слоя, развертывание BI-платформы и RPA-инструментов, настройку коннектора с 1С. Этап 2 «Пилот в одном филиале» (месяцы 4–6) предусматривает запуск решения в ограниченном контуре - головном офисе в г. Рязани - с валидацией функциональности на реальных операциях и измерением первых эффектов. Этап 3 «Тиражирование на филиальную сеть» (месяцы 7–9) обеспечивает распространение решения на 19 региональных подразделений с одновременным обучением персонала и переходом на новую систему KPI. Сводный план-график проекта представлен в таблице 3.1.
Таблица 3.1 - Дорожная карта внедрения проекта развития ИТ-ландшафта ОЭНТ
| Этап / Работа | М1 | М2 | М3 | М4 | М5 | М6 | М7 | М8 | М9 | Контрольная точка |
| Этап 1. Подготовка и инфраструктура | ||||||||||
| Уточнение требований, ТЗ | ▓ | ▓ | КТ-1: ТЗ утверждено | |||||||
| Закупка лицензий BI, RPA | ▓ | |||||||||
| Развертывание BI-платформы | ▓ | ▓ | ||||||||
| Настройка коннектора с 1С | ▓ | КТ-2: Интеграция работает | ||||||||
| Этап 2. Пилот в Рязани | ||||||||||
| Разработка BI-дашбордов | ▓ | ▓ | ||||||||
| Настройка RPA-роботов (ATI.SU) | ▓ | ▓ | ||||||||
| Обучение логистов г. Рязани | ▓ | |||||||||
| Опытная эксплуатация | ▓ | ▓ | КТ-3: Пилот успешен | |||||||
| Этап 3. Тиражирование | ||||||||||
| Развертывание в филиалах | ▓ | ▓ | ||||||||
| Обучение персонала филиалов | ▓ | ▓ | ||||||||
| Переход на новую систему KPI | ▓ | ▓ | КТ-4: Промышленная эксплуатация | |||||||
| Аудит результатов | ▓ | КТ-5: Подтверждение эффекта |
Источник: составлено автором по принципам поэтапного внедрения корпоративных информационных систем[71].
Подобная декомпозиция формирует пять контрольных точек, в которых руководство компании получает возможность принимать решение о продолжении, корректировке или приостановке проекта на основе измеримых критериев. Контрольная точка КТ-3 (завершение пилота в Рязани) выступает ключевым моментом валидации: до перехода к тиражированию на филиальную сеть требуется подтверждение работоспособности интегрированного решения и достижения целевых значений по сокращению трудоемкости и точности планирования на пилотной площадке.
Структура проекта согласуется с подходом М. Чихош и соавторов, согласно которому успешные кейсы цифровой трансформации в средних логистических компаниях характеризуются сочетанием раннего пилотирования и поэтапного тиражирования с минимальным изменением действующих процессов на стартовых этапах[72].
Целевая модель процесса обработки заявки на привлечение наемного транспорта (TO-BE) формируется на основе действующего процесса AS-IS, представленного в подпункте 1.3.2, с интеграцией трех ключевых модулей Альтернативы В. BPMN-диаграмма целевого процесса с цветовым выделением изменений приведена на рисунке 3.1 (полная диаграмма с детализацией операций - в Приложении Е).
Рисунок 3.1 - BPMN-диаграмма целевого процесса ОЭНТ (TO-BE) с выделением автоматизированных операций.
Источник: составлено автором
Принципиальные изменения процесса концентрируются в четырех блоках. Первый - публикация заявки на бирже ATI.SU: вместо ручного переноса данных из карточки 1С в веб-интерфейс биржи операция выполняется RPA-роботом по событию создания заявки в учетной системе, что устраняет повторный ввод данных и связанные с ним ошибки. Второй - определение ставки: вместо экспертной оценки логиста система формирует рекомендуемый диапазон ставки на основе исторических данных, текущей конъюнктуры биржи и параметров маршрута, при этом окончательное решение остается за логистом. Третий - обновление дислокации: интеграция с системой GPS-мониторинга обеспечивает автоматическое обновление таблицы статуса транспорта в BI-дашборде без ручного переноса данных. Четвертый - управленческая аналитика: ключевые показатели маржинальности рейса, доли выигранных тендеров, точности планирования становятся доступны руководителю в режиме реального времени, а не постфактум.
При этом часть операций сохраняется в действующем виде. Проверка контрагента отделом безопасности остается ручной, поскольку ее результат зависит от экспертной оценки благонадежности, а полная автоматизация связана с рисками ошибочного одобрения. Процесс согласования условий с клиентом также сохраняет ручной характер, так как требует индивидуального общения. Сохранение действующего учетного ядра 1С в качестве источника первичных данных обеспечивает совместимость с существующими процессами бухгалтерии и финансового отдела.
Сопоставление действующего и целевого состояния процесса ОЭНТ по ключевым операциям, идентифицированным как узкие места в подпункте 1.3.4, представлено в таблице 3.2. Структура сопоставления построена в соответствии с подходом М. С. Каменновой и соавторов, согласно которому формализация изменений по схеме «операция - состояние AS-IS - состояние TO-BE - ответственный - эффект» обеспечивает прослеживаемость преобразований процесса при последующей оценке результатов внедрения[73].
Таблица 3.2 - Сравнительный анализ процесса ОЭНТ AS-IS → TO-BE
| Операция | AS-IS | TO-BE | Ответственный | Ожидаемый эффект |
| Публикация заявки на ATI.SU (П1, П2) | Ручной перенос данных из 1С в веб-интерфейс биржи; 150–200 заявок/мес. на логиста | RPA-робот автоматически создает лот по событию в 1С | RPA-робот / логист (контроль) | Сокращение трудоемкости публикации на 80–90%; устранение ошибок ввода |
| Определение ставки перевозчику | Экспертная оценка логиста на основе личного опыта | BI-модуль формирует рекомендуемый диапазон ставки на основе исторических и рыночных данных | BI-система / логист (решение) | Снижение разброса ставок; повышение доли выигранных тендеров |
| Контроль дислокации транспорта | Телефонная связь с водителем перевозчика | Автоматическое обновление статуса в BI-дашборде по данным GPS-API (где доступно) | BI-система / логист (мониторинг) | Сокращение времени реакции на отклонения; повышение прозрачности |
| Внесение данных о рейсе в 1С (П3) | Повторный ввод логистом данных, ранее введенных при публикации заявки | RPA-робот переносит данные из закрытого лота биржи в карточку рейса 1С | RPA-робот | Устранение повторного ввода; сокращение трудоемкости закрытия рейса |
| Контроль выполнения (П4) | Дистанционно по телефону, постфактум-сводки в Excel | BI-дашборд с индикаторами отклонения (просрочка, превышение бюджета) в режиме реального времени | BI-система / руководитель отдела | Переход от запаздывающего контроля к оперативному |
| Проверка документов на наличие подписей (П5) | Ручная проверка логистом; до 20% возвратов | Автоматическая проверка комплекта документов RPA-роботом до отправки в финансовый отдел | RPA-робот / финансовый отдел | Снижение доли возвратов с 20% до 5%; ускорение цикла закрытия рейса |
| Управленческая аналитика | Постфактум-отчеты в Excel после закрытия месяца | BI-дашборд с показателями маржинальности, точности планирования, доли выигранных тендеров в реальном времени | BI-система / руководство | Переход к data-driven управлению; возможность оперативной коррекции решений |
| Планирование выручки | Экспертная оценка в Excel; точность 76% | Прогнозная модель в BI с учетом конъюнктуры рынка и исторических данных | BI-система / зам. коммерческого директора | Повышение точности планирования с 76% до целевых 90% |
Источник: составлено автором по результатам анализа процессов AS-IS (подпункт 1.3.2) и проектирования целевого процесса.
Сопоставление выявляет последовательное устранение всех пяти узких мест (П1–П5), идентифицированных при анализе процессов AS-IS. Из восьми ключевых операций, представленных в таблице, шесть переходят в режим полной или частичной автоматизации, тогда как две операции (контроль дислокации, проверка документов) сохраняют человека в контуре управления, обеспечивая верификацию автоматических результатов в значимых точках процесса.
Распределение ответственности также претерпевает изменения. Логист перестает выступать ручным связующим звеном между разрозненными системами и переходит к выполнению содержательной функции - принятие решений на основе подготовленной аналитики, контроль исключений, обработка нестандартных ситуаций. Руководитель отдела получает доступ к управленческим индикаторам в режиме реального времени, что меняет характер контроллинга с реактивного на упреждающий. Подобное перераспределение функций согласуется с выводами М. Циховш и соавторов: эффект цифровой трансформации в средних логистических компаниях достигается не только за счет автоматизации, но и за счет высвобождения экспертных ресурсов от рутинных операций для решения задач, требующих профессионального суждения[74].
3.2. Ресурсное обеспечение и управленческие изменения
Реализация дорожной карты, представленной в подпункте 3.1, требует обеспечения проекта ресурсами в трех взаимосвязанных направлениях: формирование технологической инфраструктуры (программные средства, лицензии, интеграционный слой), организация подготовки персонала к работе в новой операционной модели и трансформация системы управленческих показателей под целевую конфигурацию процессов. Содержание настоящего параграфа выстроено в соответствии с указанной триадой «технологии - компетенции - измерение».
Технологический контур решения формируется тремя последовательно надстраиваемыми слоями. Нижний слой - интеграционный - отвечает за организованный обмен данными между ранее не связанными источниками: учетным ядром 1С, биржей наемных перевозок ATI.SU и системами GPS-мониторинга. Средний слой - RPA-инструменты - реализует автоматизацию рутинных операций ввода и переноса данных между интерфейсами. Верхний слой - BI-надстройка - обеспечивает агрегацию операционных и финансовых данных, формирование управленческих дашбордов и расчетно-аналитическую поддержку решений логиста и руководства отдела.
Выбор конкретного программного обеспечения каждого слоя определяется двумя ограничениями: совместимостью с действующим ИТ-ландшафтом, сохраняемым при внедрении (критерий К2 модели МАИ, см. подпункт 2.3), и требованием импортонезависимости, формируемым нормативной базой ведения Единого реестра российского программного обеспечения. С учетом указанных ограничений в качестве BI-платформы рассматриваются отечественные продукты Polymatica и Visiology, в качестве RPA-инструментов - PIX RPA и Sherpa RPA. Окончательный выбор конкретных продуктов уточняется на этапе утверждения технического задания (контрольная точка КТ-1).
Лицензионная модель BI-платформы - пользовательская: лицензии приобретаются по числу одновременно работающих с дашбордами сотрудников. Оценочный охват - около 30 рабочих мест: 5–7 логистов и руководителей ОЭНТ в г. Рязани, 15–17 ответственных сотрудников филиальной сети, 5–7 аналитиков и руководителей коммерческого блока, 1–2 представителя ИТ-отдела. Лицензионная модель RPA - серверная: лицензии приобретаются по числу одновременно работающих роботизированных процессов. Оценочный охват - 3–5 роботов, закрепленных за публикацией заявок на ATI.SU, переносом данных закрытых лотов в 1С, проверкой комплектности пакета документов перед отправкой в финансовый отдел, синхронизацией статусов рейсов из GPS-источников в BI-дашборд.
Интеграционный слой включает три самостоятельных компонента. Первый - двусторонний API-коннектор к бирже ATI.SU, обеспечивающий публикацию лотов из 1С и обратное получение откликов перевозчиков. Второй - внутренний коннектор между 1С и BI-платформой, реализующий регулярную выгрузку первичных данных по рейсам, заявкам и контрагентам в аналитический контур. Третий - API-подключение к данным GPS-мониторинга наемных перевозчиков, агрегирующее показания различных провайдеров в единый поток статусов. Аппаратное обеспечение проекта - виртуальные мощности в действующем серверном контуре компании, без закупки физического оборудования. Сводный состав ресурсного обеспечения проекта приведен в таблице 3.3.
Таблица 3.3 - Состав ресурсного обеспечения проекта развития ИТ-ландшафта ОЭНТ
| Компонент | Тип лицензии / поставки | Объем | Назначение |
| BI-платформа (Polymatica / Visiology) | Пользовательские лицензии | ≈ 30 рабочих мест | Дашборды маржинальности рейсов, точности планирования, доли выигранных тендеров, поддержки ценообразования |
| RPA-инструменты (PIX RPA / Sherpa RPA) | Серверные лицензии | 3–5 роботов | Автоматизация публикации заявок, переноса данных, проверки документов |
| API-коннектор к ATI.SU | Подключение к публичному API биржи | Двусторонний обмен | Публикация лотов, получение откликов перевозчиков |
| Коннектор 1С - BI | Внутренняя разработка | Регулярная выгрузка | Подача первичных данных в аналитический контур |
| Подключение GPS | API-агрегатор данных провайдеров | Поток статусов | Обновление дислокации транспорта в BI-дашборде |
| Аппаратное обеспечение | Виртуальные мощности | Действующий серверный контур | Размещение BI и RPA |
| Услуги внедрения | Внешний интегратор | Проект «под ключ» | Разработка дашбордов, скриптов RPA, настройка коннекторов |
| Услуги обучения | Внешний поставщик / интегратор | По двум волнам | Подготовка персонала к работе в целевой модели |
Источник: составлено автором.
Критическим элементом представленной архитектуры выступает интеграционный слой. Именно сквозной обмен данными между биржей, учетным ядром и аналитическим контуром устраняет ручное посредничество логиста, идентифицированное в подпункте 1.3.2 как корневая характеристика действующего процесса. Аналогичную роль интеграционного слоя в архитектуре цифровых решений транспортно-экспедиционных компаний фиксируют исследования стандартизации цифровых платформ в международных грузоперевозках: основным фактором результативности цифровой трансформации выступает не функциональность отдельных компонентов, а зрелость стандартизированного информационного обмена между ними[75].
Существующие компоненты ИТ-ландшафта сохраняются без модификации. Учетное ядро 1С продолжает выполнять функцию первичного хранилища операционных данных, действующие системы электронного документооборота сохраняются для взаимодействия с контрагентами, GPS-мониторинг собственного парка функционирует в действующем режиме с дополнением API-доступа для передачи данных в BI. Подобное сохранение действующих компонентов обеспечивает преемственность операционных процессов и снижает риски миграции данных, что соответствует ограничениям, заложенным в выбор Альтернативы В на этапе обоснования (см. подпункт 2.3).
Внедрение технологического контура сопровождается изменением функциональной нагрузки трех категорий сотрудников. Первая категория - логисты ОЭНТ, операторы целевого процесса. Вторая категория - руководители ОЭНТ, аналитики коммерческого блока и заместитель коммерческого директора, потребители BI-аналитики и принимающие управленческие решения на ее основе. Третья категория - сотрудники ИТ-отдела, ответственные за администрирование, сопровождение и развитие решения после ввода в эксплуатацию. Содержание подготовки и оценочные объемы по каждой категории приведены в таблице 3.4.
Таблица 3.4 - План подготовки персонала ОЭНТ к работе в целевой операционной модели
| Категория сотрудников | Численность | Содержание подготовки | Формат | Объем,** ак. ч.** |
| Логисты ОЭНТ (г. Рязань) | ≈ 10 чел. | Работа с BI-дашбордом, интерпретация рекомендаций по ставкам, контроль операций RPA, обработка исключений | Очный, на рабочем месте | 20 |
| Логисты ОЭНТ (19 филиалов) | 30–40 чел. | Аналогичная программа с учетом опыта пилота в г. Рязани | Дистанционный + очные стажировки | 16 |
| Руководители ОЭНТ, аналитики коммерческого блока | 5–7 чел. | Управленческая аналитика, целевая система KPI, контур принятия решений на основе дашбордов | Очный | 24 |
| Заместитель коммерческого директора | 1 чел. | Прогнозная модель планирования выручки, сценарный анализ, согласование коммерческих условий | Очный | 16 |
| Специалисты ИТ-отдела | 2–3 чел. | Администрирование BI и RPA, сопровождение интеграций, мониторинг работы роботов | Очный, с участием интегратора | 40 |
Источник: составлено автором.
Программа подготовки логистов выстроена вокруг трех практических компетенций: интерпретации BI-аналитики при принятии решений о ставке и подборе перевозчика, контроля корректности работы RPA-роботов в значимых точках процесса, обработки исключительных ситуаций, не покрываемых автоматизированными правилами. Содержание подготовки руководителей и аналитиков смещено в сторону управленческой работы с показателями: формирование запросов к BI-аналитике, использование дашбордов для принятия решений в текущем периоде, корректировка целевых значений KPI по результатам опытной эксплуатации. Подготовка специалистов ИТ-отдела включает углубленный блок по администрированию и сопровождению, что направлено на постепенное замещение внешнего интегратора внутренними ресурсами после завершения гарантийного периода поддержки.
Распределение функциональной ответственности также претерпевает структурные изменения. Логист ОЭНТ перестает выполнять функцию ручного связующего звена между разрозненными системами, идентифицированную в подпункте 1.3.3 как корневая особенность действующего процесса. Содержательная функция логиста смещается в сторону экспертной поддержки решений - согласование нестандартных условий с клиентом, верификация рекомендаций BI-системы по ставке, обработка исключений в работе RPA-роботов, оперативное реагирование на отклонения статусов рейсов. Руководитель ОЭНТ получает регулярный доступ к управленческим индикаторам в режиме реального времени, что меняет характер контроллинга с реактивного - постфактум-анализ выгрузок из 1С и сводок Excel - на упреждающий, ориентированный на отслеживание отклонений и принятие корректирующих решений в текущем периоде. Подобная переориентация управленческой работы соответствует общему направлению развития логистического контроллинга в условиях цифровизации[76].
Подготовка персонала проводится двумя последовательными волнами в соответствии с дорожной картой (см. таблицу 3.1). Первая волна - обучение сотрудников головного офиса в г. Рязани в рамках Этапа 2 (месяц 5). Вторая волна - обучение сотрудников 19 филиальных подразделений в рамках Этапа 3 (месяцы 7–8). Подобная двухволновая модель построения обучения обеспечивает использование опыта первой группы и обратной связи по результатам пилота при доработке программы обучения второй группы, что снижает риски при тиражировании решения на филиальную сеть.
Действующая система показателей эффективности ОЭНТ построена на ограниченном наборе запаздывающих метрик, рассчитываемых по результатам закрытого отчетного периода: объем перевозок, выручка ОЭНТ, доля наемного парка в общем объеме перевозок, валовая маржинальность по направлениям. Подобная конфигурация фиксирует достигнутый результат, однако не обеспечивает оперативного управления процессом: показатели становятся доступны после завершения периода, когда возможности корректирующего воздействия утрачены. Помимо этого, причинно-следственная связь между ежедневной работой логиста и итоговым показателем за период остается неявной - ни логист, ни руководитель не получают сигналов о складывающихся отклонениях до момента закрытия отчетного периода.
Целевая система KPI ОЭНТ выстроена в двухуровневой логике. Опережающие операционные индикаторы отслеживаются в режиме реального времени или с ежедневным шагом и описывают качество текущего исполнения процесса. Итоговые управленческие показатели агрегируются ежемесячно или ежеквартально и характеризуют достигнутый коммерческий и финансовый результат. Опережающие индикаторы выступают сигнальной системой по отношению к итоговым: устойчивое отклонение опережающего показателя в текущем периоде формирует основание для корректирующего воздействия до того, как отклонение проявится на уровне итогового результата. Состав целевой системы KPI представлен в таблице 3.5.
Таблица 3.5 - Целевая система KPI ОЭНТ
| Уровень | Показатель | Текущее** **значение | Целевое** **значение | Источник** **данных | Периодичность |
| Опережающие операционные | Среднее время обработки заявки логистом, мин. | 25–30 | ≤ 10 | Журналы RPA + 1С | Ежедневно |
| Опережающие операционные | Доля заявок, опубликованных на ATI.SU автоматически, % | 0 | ≥ 90 | Журналы RPA | Ежедневно |
| Опережающие операционные | Доля возвратов документов из финансового отдела, % | ≈ 20 | ≤ 5 | 1С + ЭДО | Ежемесячно |
| Опережающие операционные | Среднее отклонение фактической ставки от рекомендованной BI, % | - | ≤ 15 | BI | Ежемесячно |
| Итоговые управленческие | Точность планирования выручки ОЭНТ, % | ≈ 76 | ≥ 90 | BI / коммерческий блок | Ежеквартально |
| Итоговые управленческие | Доля выигранных тендеров от опубликованных, прирост, п. п. | - | +15–20 к базовому уровню | BI / ATI.SU | Ежемесячно |
| Итоговые управленческие | Период инкассации дебиторской задолженности по рейсам ОЭНТ, дн. | ≈ 175 | ≤ 120 | 1С | Ежеквартально |
Источник: составлено автором.
Принципиальное отличие целевой системы заключается в добавлении опережающих операционных индикаторов, рассчитываемых на основе данных BI-дашборда и журналов работы RPA. Среднее время обработки заявки логистом, доля автоматизированной публикации, доля возвратов документов формируют непрерывный контур управления процессом: устойчивый рост среднего времени обработки в течение недели или увеличение доли возвратов в текущем месяце формируют сигнал для корректирующего воздействия задолго до фиксации результата на уровне итоговых финансовых показателей. Двухуровневая логика построения KPI соответствует общему подходу к организации логистического контроллинга, согласно которому эффективная система измерения связывает операционные опережающие показатели с итоговыми финансовыми метриками, обеспечивая прослеживаемость причинно-следственных связей между текущими действиями и достигнутым результатом [Корпоративная логистика в вопросах и ответах / под общ. и науч. ред. В. И. Сергеева. - 2-е изд., перераб. и доп. - Москва : ИНФРА-М, 2022. - 634 с.].
Состав итоговых управленческих показателей дополнен метриками, ранее не отслеживавшимися систематически: долей выигранных тендеров от опубликованных и периодом инкассации дебиторской задолженности в разрезе рейсов ОЭНТ. Включение этих метрик в регулярный управленческий контур направлено на устранение слепых зон в действующей системе измерения - соответственно по направлению ценообразования и по направлению финансовых последствий возвратов документов, отнесенных к критическим разрывам в результатах GAP-анализа (см. подпункт 2.2).
Внедрение новой системы KPI запланировано на месяцы 8–9 дорожной карты в составе работ по контрольной точке КТ-4 (см. таблицу 3.1). Параллельно проводится корректировка системы материальной мотивации сотрудников ОЭНТ с включением опережающих индикаторов в расчетный балл эффективности логиста. Детальная разработка пересмотренной системы мотивации составляет предмет последующего управленческого решения, формируемого по результатам опытной эксплуатации, и в настоящей работе не рассматривается.
3.3. Оценка экономической эффективности проекта
Оценка экономической эффективности проекта развития ИТ-ландшафта ОЭНТ построена на методологии дисконтированных денежных потоков (DCF) применительно к инвестиционным проектам с разнесенными во времени затратами и эффектами[77]. Процедура оценки последовательно охватывает четыре этапа: расчет капитальных и операционных затрат проекта, оценку прогнозируемых эффектов в денежном выражении на основании параметров действующего и целевого процесса ОЭНТ, расчет интегральных показателей эффективности (NPV, IRR, PP, DPP) со сценарным анализом устойчивости результатов к изменению базовых параметров, оценку влияния проекта на рентабельность собственного капитала компании через трехфакторную модель Дюпона.
Капитальные затраты проекта (CAPEX) объединяют единовременные расходы на разворачивание и ввод решения в эксплуатацию. Постатейная оценка CAPEX выполнена на основании открытых тарифов российских поставщиков BI- и RPA-решений по состоянию на II квартал 2026 г., согласованных с типовой структурой капитальных затрат отечественных ИТ-проектов аналогичного класса[78]. Сводный результат приведен в таблице 3.6.
Таблица 3.6 - Состав капитальных затрат проекта (CAPEX)
| Статья** **затрат | Обоснование расчета | Сумма,** **тыс. руб. |
| Лицензии BI-платформы | 30 лицензий × ≈ 96 тыс. руб./лицензия (бессрочная конкурентная) | 2 870 |
| Лицензии RPA | Серверная лицензия + 4 робота + RPA Studio | 1 425 |
| Серверная инфраструктура | Виртуальные мощности (BI-кластер, оркестратор RPA), резерв | 1 380 |
| Услуги внедрения | Внешний интегратор: 2,5 спец. × 4,5 мес. × ≈ 390 тыс. руб./мес. | 4 380 |
| Настройка интеграций | Коннектор 1С - 1 200; ATI.SU API - 380; GPS API - 190 | 1 770 |
| Обучение персонала | Тренер 60 чел.-дн. × 6 тыс. руб.; материалы и командировки в филиалы | 615 |
| Резерв на проектные риски | 10% от прямых затрат на технологический контур и услуги | 1 244 |
| Итого** CAPEX** | 13 684 |
Источник: составлено автором по данным открытых прайс-листов поставщиков отечественного BI- и RPA-программного обеспечения, тарифным предложениям интеграторов и оценочной трудоемкости работ.
Структура CAPEX характеризуется примерно равным распределением между лицензионной составляющей (4 295 тыс. руб., или 31,4%) и услугами внедрения и настройки интеграций (6 150 тыс. руб., или 44,9%). Подобное соотношение типично для проектов внедрения BI и RPA в среднем сегменте российского рынка и связано со значительной долей кастомизации решения под параметры конкретного процесса. Резерв на проектные риски в размере 10% от прямых затрат сформирован под управление неопределенностью на этапе настройки коннекторов и интеграций.
Операционные затраты (OPEX) объединяют регулярные расходы на сопровождение решения в промышленной эксплуатации. Расчет OPEX в годовом выражении представлен в таблице 3.7.
Таблица 3.7 - Состав операционных затрат проекта (OPEX, годовое выражение)
| Статья** **затрат | Обоснование расчета | Сумма,** **тыс. руб./год |
| Техническая поддержка BI | 20% от стоимости лицензий: 2 870 × 0,20 | 574 |
| Техническая поддержка RPA | 20% от стоимости лицензий: 1 425 × 0,20 | 285 |
| Сопровождение интеграций | Контракт на доработку и сопровождение коннекторов | 758 |
| Сопровождение инфраструктуры | Аренда виртуальных мощностей и базовое администрирование | 582 |
| Внутренний администратор | 1 ставка × 87 тыс. руб./мес. × 12 × 1,30 (страх. взносы) | 1 356 |
| Доработка и обновление дашбордов | Ежеквартальные сессии по 121,75 тыс. руб. | 487 |
| Итого** OPEX** | 4 042 |
Источник: составлено автором по данным открытых тарифных предложений на услуги технической поддержки отечественных BI- и RPA-платформ.
Доминирующей статьей OPEX выступает содержание внутреннего администратора решения (33,5% операционных затрат). Включение данной позиции в штатное расписание ИТ-отдела направлено на постепенное замещение внешнего интегратора по операционным вопросам и формирование внутренних компетенций сопровождения. Совокупный годовой OPEX составляет 29,5% от CAPEX, что находится в типовом диапазоне 25–35% для проектов внедрения корпоративной аналитики и роботизации.
Прогнозируемые эффекты проекта структурированы по трем содержательным направлениям, каждое из которых связано с одним из критических разрывов, выявленных в GAP-анализе действующего процесса (см. подпункт 2.2). Первое направление - повышение операционной эффективности - объединяет высвобождение рабочего времени логистов за счет автоматизации рутинных операций и повышение точности планирования выручки ОЭНТ. Второе направление - рост коммерческой результативности - формируется приростом доли выигранных тендеров на бирже ATI.SU за счет алгоритмической поддержки ценообразования. Третье направление - высвобождение оборотного капитала и сокращение операционных издержек документооборота - связано со снижением доли возвратов документов из финансового отдела с действующих 20% до целевых 5%.
Направление 1. Повышение операционной эффективности.
Эффект высвобождения рабочего времени логистов рассчитан по формуле (3.1):
Э₁ₐ = ФОТ_ОЭНТ × β × γ, (3.1)
где ФОТ_ОЭНТ - фонд оплаты труда логистов ОЭНТ с начислениями, тыс. руб./год; β - доля рабочего времени, высвобождаемого за счет автоматизации рутинных операций (0,30 в соответствии с целевым параметром, заложенным в подпункте 3.2); γ - коэффициент монетизации высвобождаемого времени, отражающий долю экономии, реализуемой за счет абсорбции прироста объемов без расширения штата (0,20 в консервативной оценке).
Подстановка фактических параметров:
ФОТ_Рязань = 10 чел. × 95 тыс. руб./мес. × 12 × 1,302 = 14 843 тыс. руб./год;
ФОТ_филиалы = 32 чел. × 70 тыс. руб./мес. × 12 × 1,302 = 34 998 тыс. руб./год;
ФОТ_ОЭНТ = 49 841 тыс. руб./год;
Э₁ₐ = 49 841 × 0,30 × 0,20 = 2 990 тыс. руб./год.
Эффект повышения точности планирования выручки ОЭНТ рассчитан по формуле (3.2):
Э₁ᵦ = В_ОЭНТ × ε × κ, (3.2)
где В_ОЭНТ - выручка ОЭНТ за 2025 г., тыс. руб. (оценка: 52% от выручки компании, или 1 033 902 тыс. руб.); ε - доля выручки, теряемая при максимальном отклонении плана от факта (0,007, или 0,7%, как консервативная оценка совокупного эффекта неточного планирования в виде срочных перебронирований, простоев мощностей и недополученной маржи); κ - доля отклонения, устраняемая при достижении целевой точности 90% против действующей 76%: (90 – 76) / (100 – 76) = 14/24 = 0,583, принято 0,50 как консервативная оценка реально извлекаемой части.
Э₁ᵦ = 1 033 902 × 0,007 × 0,50 = 3 619 тыс. руб./год.
Совокупный эффект по направлению 1: 2 990 + 3 619 = 6 609 тыс. руб./год.
Направление 2. Рост коммерческой результативности (тендеры на ATI.SU).
Эффект прироста доли выигранных тендеров на бирже за счет алгоритмической поддержки ценообразования рассчитан по формуле (3.3):
Э₂ = В_бирж × (Δw / w₀) × μ, (3.3)
где В_бирж - выручка ОЭНТ, реализованная через биржевые заявки (оценка: 60% от В_ОЭНТ, или 620 341 тыс. руб./год); w₀ - действующая доля выигранных тендеров (35%); Δw - прирост доли при внедрении (6 п. п., консервативная оценка эффекта алгоритмической поддержки цены); μ - операционная маржинальность рейса (4,5%, диапазон для среднего сегмента российских транспортно-экспедиционных компаний).
Э₂ = 620 341 × (6 / 35) × 0,045 = 620 341 × 0,1714 × 0,045 = 4 785 тыс. руб./год.
Направление 3. Сокращение возвратов документов и высвобождение оборотного капитала.
Совокупный эффект данного направления складывается из двух компонент: экономии прямых издержек обработки возвратов и экономии стоимости обслуживания капитала, связанного в дебиторской задолженности из-за удлинения цикла оплаты.
Экономия прямых издержек обработки возвратов рассчитана по формуле (3.4):
Э₃ₐ = N_рейсов × Δr × c_возвр, (3.4)
где N_рейсов - оценочное число рейсов ОЭНТ в год (В_ОЭНТ / средний чек рейса 40 тыс. руб. = 25 848 рейсов/год); Δr - снижение доли возвратов документов (с 20% до 5%, то есть 0,15); c_возвр - средние издержки обработки одного возврата (время логиста, финансового специалиста, корректировки в системе ЭДО - 1,2 тыс. руб./возврат).
Э₃ₐ = 25 848 × 0,15 × 1,2 = 4 653 тыс. руб./год.
Экономия стоимости обслуживания капитала за счет сокращения периода инкассации рассчитана по формулам (3.5)–(3.6):
ОК_осв = ДЗ_ОЭНТ × ΔT / T₀, (3.5)
Э₃ᵦ = ОК_осв × k_кап, (3.6)
где ДЗ_ОЭНТ - дебиторская задолженность по рейсам ОЭНТ (оценка: 50% от совокупной ДЗ компании 1 346 213 тыс. руб., или 673 107 тыс. руб.); ΔT - сокращение периода инкассации (1,2 дн.: средняя надбавка к циклу из-за возвратов снижается с 1,6 до 0,4 дн. при сокращении доли возвратов с 20% до 5% и средней дополнительной задержке цикла на возврат 8 дн.); T₀ - действующий период инкассации (175 дн.); k_кап - стоимость капитала (0,20, на уровне средневзвешенной для среднего сегмента российского рынка в 2026 г.).
ОК_осв = 673 107 × 1,2 / 175 = 4 616 тыс. руб.;
Э₃ᵦ = 4 616 × 0,20 = 923 тыс. руб./год.
Совокупный эффект по направлению 3: 4 653 + 923 = 5 576 тыс. руб./год.
Сводная оценка прогнозируемых эффектов представлена в таблице 3.8.
Таблица 3.8 - Прогнозируемые годовые эффекты проекта (при выходе на проектную мощность)
| Направление | Формула | Эффект,** **тыс. руб./год | Доля,** %** |
| Высвобождение времени логистов | (3.1) | 2 990 | 17,6 |
| Повышение точности планирования | (3.2) | 3 619 | 21,3 |
| Прирост доли выигранных тендеров | (3.3) | 4 785 | 28,2 |
| Сокращение возвратов документов | (3.4) | 4 653 | 27,4 |
| Высвобождение оборотного капитала | (3.5)–(3.6) | 923 | 5,5 |
| Итого валовый эффект | 16 970 | 100,0 |
Источник: рассчитано автором по формулам (3.1)–(3.6) на основании данных финансовой отчетности ООО «Элиттранс» за 2025 г. (см. подпункт 1.2) и параметров действующего процесса ОЭНТ (см. подпункт 1.3.2).
Структура совокупного эффекта характеризуется примерным равенством трех содержательных направлений: операционная эффективность дает 38,9% эффекта, тендерная активность - 28,2%, документооборот и оборотный капитал - 32,9%. Подобное распределение снижает чувствительность совокупного результата к корректности оценки отдельной компоненты: недостижение целевого значения по одному из направлений не разрушает экономическое обоснование проекта в целом.
Расчет интегральных показателей эффективности построен на методологии чистой приведенной стоимости. Формула расчета NPV (3.7):
NPV = Σ_{t=0}^{n} CFₜ / (1 + r)ᵗ, (3.7)
где CFₜ - чистый денежный поток в период t, тыс. руб.;
r - ставка дисконтирования;
n - горизонт расчета (5 лет).
Внутренняя норма доходности IRR определена как ставка r, при которой NPV = 0. Простой срок окупаемости PP - период, за который кумулятивный недисконтированный денежный поток принимает положительное значение. Дисконтированный срок окупаемости DPP - аналогичный показатель с учетом дисконтирования[79].
Ставка дисконтирования принята на уровне 25%, что соответствует оценочной стоимости собственного капитала ООО «Элиттранс» как компании среднего сегмента в условиях денежно-кредитной политики 2026 г.: безрисковая ставка по ОФЗ 5-летнего срока (≈ 13%) плюс премия за рыночный риск для среднего бизнеса (≈ 9%) плюс премия за проектный риск ИТ-внедрения (≈ 3%).
Чистый денежный поток проекта рассчитан с учетом амортизации капитальных вложений (линейно за 5 лет) и налогового щита от амортизации по формуле (3.8):
CF = (Э_вал – OPEX – A) × (1 – t) + A, (3.8)
где Э_вал - валовый эффект (16 970 тыс. руб./год при полной загрузке);
OPEX - операционные затраты (4 042 тыс. руб./год);
A - амортизация CAPEX (13 684 / 5 = 2 737 тыс. руб./год);
t - ставка налога на прибыль (20%).
Для периода 1 (первый год после ввода в эксплуатацию, включающий пилотную фазу и тиражирование на филиальную сеть) принят коэффициент выхода на проектную мощность 0,50 в связи с поэтапным разворачиванием решения, описанным в подпункте 3.1. Денежные потоки проекта по периодам приведены в таблице 3.9.
Таблица 3.9 - Денежные потоки проекта по периодам, тыс. руб.
| Период | CAPEX | Э_вал | OPEX | EBT**(Э – OPEX – A)** | Налог****20% | NCF | Дисконт-фактор**(25%)** | DCF | Кум. DCF |
| 0 | –13 684 | - | - | - | - | –13 684 | 1,0000 | –13 684 | –13 684 |
| 1 (50% мощн.) | - | 8 485 | –2 021 | 3 727 | –745 | 5 719 | 0,8000 | 4 575 | –9 109 |
| 2 | - | 16 970 | –4 042 | 10 191 | –2 038 | 10 890 | 0,6400 | 6 970 | –2 139 |
| 3 | - | 16 970 | –4 042 | 10 191 | –2 038 | 10 890 | 0,5120 | 5 576 | 3 437 |
| 4 | - | 16 970 | –4 042 | 10 191 | –2 038 | 10 890 | 0,4096 | 4 461 | 7 898 |
| 5 | - | 16 970 | –4 042 | 10 191 | –2 038 | 10 890 | 0,3277 | 3 568 | 11 466 |
Источник: рассчитано автором по формулам (3.7)–(3.8); ставка дисконтирования 25%, горизонт 5 лет.
На основании данных таблицы 3.9 интегральные показатели реалистичного сценария принимают следующие значения:
NPV ≈ 11 246 тыс. руб.;
IRR ≈ 57%;
простой срок окупаемости PP ≈ 1,8 года (кумулятивный поток меняет знак между периодами 1 и 2);
дисконтированный срок окупаемости DPP ≈ 2,4 года (кумулятивный DCF меняет знак между периодами 2 и 3).
Все четыре показателя соответствуют критериям экономической приемлемости инвестиционного проекта: NPV положителен, IRR более чем вдвое превышает ставку дисконтирования, простой срок окупаемости укладывается в полтора-два года.
Для оценки устойчивости результата к изменению базовых параметров построены три сценария: пессимистичный (CAPEX выше планового на 10%, валовый эффект ниже на 20%, OPEX выше на 5%), реалистичный (базовые параметры), оптимистичный (валовый эффект выше планового на 20%, CAPEX и OPEX на базовом уровне). Сводные результаты приведены в таблице 3.10.
Таблица 3.10 - Сценарный анализ показателей эффективности проекта
| Сценарий | CAPEX,** **тыс. руб. | **NCF****полн. год, **тыс. руб. | NPV,** **тыс. руб. | IRR,** %** | PP,** **лет | DPP,** **лет |
| Пессимистичный | 15 052 | 8 068 | 3 417 | ≈ 35 | 2,4 | 3,8 |
| Реалистичный | 13 684 | 10 890 | 11 246 | ≈ 57 | 1,8 | 2,4 |
| Оптимистичный | 13 684 | 13 605 | 17 462 | ≈ 72 | 1,5 | 1,9 |
Источник: рассчитано автором по формулам (3.7)–(3.8); ставка дисконтирования 25%, горизонт 5 лет.
Во всех трех сценариях NPV проекта сохраняет положительное значение, а IRR превышает принятую ставку дисконтирования. В пессимистичном сценарии при одновременном неблагоприятном изменении трех параметров - превышении CAPEX на 10%, недополучении валового эффекта на 20%, росте OPEX на 5% - простой срок окупаемости составляет 2,4 года, дисконтированный - 3,8 года, что укладывается в пятилетний горизонт расчета. Полученный диапазон параметров эффективности соответствует ориентирам, фиксируемым в литературе по оценке эффективности ИТ-проектов в среднем сегменте российских компаний, где приемлемой границей срока окупаемости признается диапазон 2–4 лет[80].
Полученные оценки позволяют констатировать экономическую обоснованность проекта при базовых параметрах и его устойчивость к одновременному ухудшению ключевых предпосылок в разумных границах.
Влияние проекта на рентабельность собственного капитала ООО «Элиттранс» оценено на основании трехфакторной модели Дюпона, представляющей ROE как произведение трех множителей - рентабельности продаж (ROS), оборачиваемости активов (AT) и финансового рычага (EM):
ROE = ROS × AT × EM = (ЧП / В) × (В / А) × (А / СК), (3.9)
где ЧП - чистая прибыль;
В - выручка;
А - совокупные активы;
СК - собственный капитал.
Методологическая основа расчета соответствует подходу, примененному при анализе финансово-экономического состояния компании в подпункте 1.2.[81]
Базовые значения факторов рассчитаны по данным финансовой отчетности 2025 г. (см. таблицы 1.6–1.9). Прогнозные значения определены с учетом изменений в показателях, формируемых проектом: прироста чистой прибыли на 8 153 тыс. руб./год (см. таблицу 3.9, период 2), прироста выручки на 4 785 тыс. руб./год (за счет прироста доли выигранных тендеров), изменения структуры активов (+ остаточная стоимость капитализированных вложений 10 947 тыс. руб., – высвобождение оборотного капитала из дебиторской задолженности 4 616 тыс. руб.), прироста собственного капитала на величину капитализированной чистой прибыли 8 153 тыс. руб. Результаты расчета представлены в таблице 3.11.
Таблица 3.11 - Декомпозиция ROE ООО «Элиттранс» по модели Дюпона до и после реализации проекта
| Показатель | **2025 г.(до **проекта) | Прогноз**(после полного эффекта)** | Динамика |
| Чистая прибыль, тыс. руб. | 73 707 | 81 860 | +8 153 |
| Выручка, тыс. руб. | 1 988 273 | 1 993 058 | +4 785 |
| Совокупные активы, тыс. руб. | 1 995 260 | 2 001 592 | +6 332 |
| Собственный капитал, тыс. руб. | 320 465 | 328 618 | +8 153 |
| ROS (ЧП / В), % | 3,707 | 4,107 | +0,400 п. п. |
| AT (В / А), об. | 0,9965 | 0,9957 | –0,0008 |
| EM (А / СК), ед. | 6,226 | 6,091 | –0,135 |
| ROE = ROS × AT × EM, % | 23,00 | 24,91 | +1,91 п. п. |
Источник: рассчитано автором по данным таблиц 1.6–1.9 и прогнозным значениям показателей проекта (см. таблицу 3.8).
Факторное разложение прироста ROE на 1,91 п. п. выполнено методом цепных подстановок:
Δ ROE(ROS) = (ROS₁ – ROS₀) × AT₀ × EM₀ = (4,107 – 3,707) × 0,9965 × 6,226 = +2,48 п. п.;
Δ ROE(AT) = ROS₁ × (AT₁ – AT₀) × EM₀ = 4,107 × (–0,0008) × 6,226 = –0,02 п. п.;
Δ ROE(EM) = ROS₁ × AT₁ × (EM₁ – EM₀) = 4,107 × 0,9957 × (–0,135) = –0,55 п. п.;
Σ Δ ROE = 2,48 – 0,02 – 0,55 = +1,91 п. п.
Структура прироста ROE характеризуется доминирующим вкладом рентабельности продаж: +2,48 п. п. при совокупном изменении показателя на +1,91 п. п. Подобное распределение отражает операционный характер проекта - основной источник прироста рентабельности собственного капитала формируется ростом эффективности использования выручки, а не наращиванием объема выручки или ускорением оборачиваемости активов. Оборачиваемость активов изменяется незначительно (–0,02 п. п. вклада в ROE), что соответствует сопоставимым по масштабу изменениям числителя (выручка) и знаменателя (совокупные активы с учетом капитализации проекта и высвобождения оборотного капитала). Финансовый рычаг дает отрицательный вклад в прирост ROE (–0,55 п. п.), отражая структурный сдвиг - рост собственного капитала за счет капитализированной чистой прибыли опережает изменение совокупных активов, что снижает множитель EM.
Полученная структура прироста представляет содержательно благоприятную конфигурацию: рост ROE формируется операционной составляющей при одновременном снижении зависимости от финансового рычага. В литературе по факторному анализу рентабельности подобная конфигурация характеризуется как более устойчивая по сравнению со сценарием роста ROE за счет наращивания долговой нагрузки, поскольку не сопровождается ростом финансовых рисков.
С учетом траектории ROE компании в 2023–2025 гг. (последовательное снижение с 89,7% до 23,0%, см. таблицу 1.9) прогнозируемый прирост на 1,91 п. п. соответствует развороту негативной тенденции и переходу к восстановительной фазе. Восстановление ROE до уровня 24,9% не возвращает компанию к показателям 2023 г., однако формирует количественно подтверждаемое основание для последующего восстановления отдачи на собственный капитал при условии сохранения операционной траектории и накопления капитализированной прибыли. Полученные оценки представляют прогнозную позицию: фактическое значение прироста ROE определяется по результатам опытной эксплуатации (контрольная точка КТ-3) и аудита эффектов проекта (контрольная точка КТ-5).
Выводы по главе 3
Полученные оценки экономической эффективности проекта позволяют констатировать его устойчивость к одновременному ухудшению базовых параметров: положительное значение NPV сохраняется во всех трех сценариях, а внутренняя норма доходности превышает принятую ставку дисконтирования даже в пессимистичной конфигурации, что снижает проектный риск до приемлемого для среднего сегмента уровня. Структура прогнозируемого прироста рентабельности собственного капитала на 1,91 п. п. характеризуется доминирующим вкладом рентабельности продаж (+2,48 п. п.) при отрицательном вкладе финансового рычага (–0,55 п. п.) - подобная конфигурация представляет содержательно благоприятную траекторию восстановления показателя, не связанную с наращиванием долговой нагрузки и сопутствующих ей финансовых рисков. Распределение совокупного валового эффекта по трем примерно равным направлениям (операционная эффективность - 38,9%, тендерная активность - 28,2%, документооборот и оборотный капитал - 32,9%) формирует естественный механизм снижения проектного риска: недостижение целевого значения по одному из направлений не разрушает экономическое обоснование проекта в целом, что особенно значимо в условиях неизбежной неопределенности прогнозных оценок эффектов ИТ-внедрений.
ЗАКЛЮЧЕНИЕ
В рамках настоящей работы решена задача разработки проектного решения по развитию ИТ-ландшафта ООО «Элиттранс» в части управления отделом экспедирования наемного транспорта на основе модульной архитектуры BI + RPA + интеграция с биржевыми и учетными системами с обоснованием выбора альтернативы методом анализа иерархий и подтвержденной оценкой экономической эффективности. Результаты по каждой из задач исследования, поставленных во введении, получены и обобщены ниже.
По задаче анализа текущего состояния компании и логистических процессов установлено, что ООО «Элиттранс» демонстрирует структурное противоречие между сохраненной рыночной позицией (137 сотрудников, присутствие в 20 городах, смешанный автопарк из более чем 100 единиц собственного и свыше 1 000 единиц наемного транспорта) и негативной динамикой ключевых финансовых показателей в 2023–2025 гг.: снижением рентабельности собственного капитала с 89,7% до 23,0%, сокращением чистой прибыли на 24,1% при росте выручки, увеличением дебиторской задолженности в 2,4 раза с удлинением периода инкассации до 175 дн. Идентифицирована корневая причина проблемной ситуации - историческое отставание ИТ-архитектуры контура ОЭНТ от операционных требований в условиях роста доли наемного транспорта в общем объеме перевозок. На уровне процессов выявлено пять узких мест, связанных с ручным дублированием операций между биржей ATI.SU, учетной системой 1С и аналитическим контуром.
По задаче изучения теоретико-методологических основ установлено, что вопросы управления смешанным парком, цифровой трансформации в логистике, применения BI- и RPA-инструментов в среднем сегменте представлены в зарубежной и отечественной литературе фрагментарно: проработка задач для крупного сегмента с готовыми TMS-решениями существенно опережает методологическое обеспечение проектов в среднем сегменте российских транспортно-экспедиционных компаний, особенно в условиях ограничений на использование зарубежного программного обеспечения. Метод анализа иерархий Т. Саати обоснован как адекватный задаче выбора ИТ-решения по разнородным критериям с экспертной валидацией оценок.
По задаче бенчмаркинга, GAP-анализа и выбора альтернативы результаты бенчмаркинга четырех отраслевых компаний (ООО «Монополия», «Деловые Линии», «АсстрА», «Аппарель») зафиксировали разнообразие применяемых ИТ-моделей - от внедрения коробочных TMS до построения собственных цифровых платформ. GAP-анализ выявил четыре критических разрыва между действующей и целевой моделью процессов ОЭНТ: подбор перевозчика, ценообразование, управленческая аналитика, планирование. Сформированы и оценены три альтернативы решения, из которых методом анализа иерархий с привлечением семи экспертов компании выбрана Альтернатива В (модульное решение на базе BI-надстройки, RPA-инструментов и API-интеграций) с глобальным приоритетом 0,463 против 0,355 у Альтернативы Б и 0,182 у Альтернативы А. Согласованность экспертных суждений подтверждена значениями коэффициента согласованности всех семи матриц парных сравнений в диапазоне 0,000–0,029 при пороге 0,10; устойчивость результата подтверждена анализом чувствительности - Альтернатива В сохраняет первое место во всех восьми сценариях изменения весов критериев на ±50%.
По задаче разработки дорожной карты, целевого процесса и ресурсного обеспечения сформирован 9-месячный план внедрения с разделением на три этапа (подготовка инфраструктуры, пилот в г. Рязани, тиражирование на 19 филиалов) и пять контрольных точек. Построена BPMN-модель целевого процесса (TO-BE) с переходом шести из восьми ключевых операций в режим полной или частичной автоматизации и устранением всех пяти ранее идентифицированных узких мест. Определен состав ресурсного обеспечения проекта с использованием отечественных BI- и RPA-платформ, разработан двухволновой план подготовки персонала, спроектирована двухуровневая система KPI ОЭНТ, объединяющая четыре опережающих операционных индикатора и три итоговых управленческих показателя.
По задаче оценки экономической эффективности капитальные затраты проекта составляют 13 684 тыс. руб., операционные - 4 042 тыс. руб./год. Прогнозируемый совокупный годовой эффект - 16 970 тыс. руб./год - структурирован по трем направлениям, обеспечивающим примерное равенство долей и снижение чувствительности результата к корректности оценки отдельной компоненты. Интегральные показатели реалистичного сценария: NPV ≈ 11 246 тыс. руб., IRR ≈ 57%, простой срок окупаемости 1,8 года, дисконтированный - 2,4 года. Во всех трех сценариях (пессимистичном, реалистичном, оптимистичном) NPV сохраняет положительное значение, что подтверждает устойчивость экономического обоснования к одновременному ухудшению базовых параметров. Факторная декомпозиция по модели Дюпона показывает прирост рентабельности собственного капитала на 1,91 п. п. (с 23,00% до 24,91%), при этом основной вклад в прирост (+2,48 п. п.) формирует рост рентабельности продаж, а финансовый рычаг дает отрицательный вклад (–0,55 п. п.), что характеризует структуру изменения как операционно ориентированную и не связанную с наращиванием долговой нагрузки.
Положительные стороны действующей практики компании, выявленные в ходе работы, включают: сохранение преемственности процессов через действующее учетное ядро 1С, наличие собственной логистической экспертизы и сложившуюся двухконтурную операционную модель ОЭСТ + ОЭНТ, позволяющую гибко балансировать собственный и наемный транспорт под колебания спроса. Отрицательные стороны связаны с фрагментированным ИТ-ландшафтом ОЭНТ, отсутствием алгоритмической поддержки ценообразования и подбора перевозчика, доминированием запаздывающих метрик в системе управленческого учета, что в совокупности блокирует оперативное управление процессом и формирует выявленные финансовые последствия.
С учетом полученных результатов сформулированы три прикладные рекомендации, увязанные с выводами и направленные на устранение идентифицированных проблемных зон.
Рекомендация 1. Реализация Альтернативы В по разработанной дорожной карте. Развитие ИТ-ландшафта ОЭНТ на основе модульной архитектуры предусматривает поэтапное наращивание модулей BI-аналитики, RPA-роботизации и API-интеграций с биржей ATI.SU вокруг действующего учетного ядра 1С. Реализация плана направлена на устранение пяти узких мест действующего процесса, переход от запаздывающего к опережающему управленческому контролю и обеспечение прироста рентабельности собственного капитала на 1,91 п. п. при сроке окупаемости 1,8 года. Ключевыми точками управления выступают пять контрольных точек дорожной карты, обеспечивающих возможность принятия решения о продолжении, корректировке или приостановке проекта на основании измеримых критериев.
Рекомендация 2. Введение двухуровневой системы KPI ОЭНТ с приоритетом опережающих операционных индикаторов. Дополнение действующей системы запаздывающих метрик четырьмя опережающими индикаторами (среднее время обработки заявки, доля автоматизированной публикации, доля возвратов документов, среднее отклонение фактической ставки от рекомендованной) направлено на формирование непрерывного контура оперативного управления процессом и устранение слепых зон между ежедневной работой логиста и итоговым финансовым результатом. Параллельная корректировка системы материальной мотивации сотрудников ОЭНТ с включением опережающих индикаторов в расчетный балл эффективности обеспечивает поведенческую совместимость новой системы измерения с действующей системой стимулирования.
Рекомендация 3. Институционализация процедуры экспертного выбора управленческих решений на базе методологии, отработанной в настоящей работе. Использование метода анализа иерархий с агрегированием экспертных оценок методом среднего геометрического и обязательной проверкой согласованности (CR ≤ 0,10) при выборе крупных управленческих решений направлено на повышение обоснованности проектных инвестиционных решений компании за пределами рассматриваемого проекта - например, при пересмотре политики работы с филиальной сетью, выборе финансовых инструментов работы с дебиторской задолженностью или расширении парка собственного транспорта. Подобная институционализация формирует переход от экспертно-интуитивного к структурированному принятию управленческих решений в компании.
Реализация представленных рекомендаций в совокупности составляет содержание проектного предложения работы. Полученные оценки эффективности (NPV, IRR, PP, DPP, прирост ROE) представляют прогнозные значения; фактические результаты подтверждаются по итогам опытной эксплуатации (контрольная точка КТ-3) и аудита эффектов проекта (контрольная точка КТ-5). Полученная в работе методология применима за пределами рассматриваемой компании - для широкого круга транспортно-экспедиционных организаций среднего сегмента российского рынка, сталкивающихся с задачей обоснования выбора ИТ-архитектуры в условиях импортозамещения и ограничений на использование зарубежного программного обеспечения.
СПИСОК ИСТОЧНИКОВ
- Нормативно-правовые акты
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 24.07.2025). Глава 41. Транспортная экспедиция (ст. 801–806) // Официальный интернет-портал правовой информации. URL: http://pravo.gov.ru/proxy/ips/?docbody=&nd=102041241 (дата обращения: 22.04.2026).
- Федеральный закон «О транспортно-экспедиционной деятельности» от 30.06.2003 № 87-ФЗ (ред. от 07.06.2025) // Официальный интернет-портал правовой информации. URL: http://pravo.gov.ru/proxy/ips/?docbody=&nd=102082401 (дата обращения: 30.04.2026).
- Федеральный закон «Устав автомобильного транспорта и городского наземного электрического транспорта» от 08.11.2007 № 259-ФЗ (ред. от 29.12.2025) // Официальный интернет-портал правовой информации. URL: http://pravo.gov.ru/proxy/ips/?docbody=&nd=102117279 (дата обращения: 12.05.2026).
- Федеральный закон «О внесении изменений в Федеральный закон „О транспортно-экспедиционной деятельности“ и отдельные законодательные акты Российской Федерации» от 07.06.2025 № 140-ФЗ // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/document/0001202506070036 (дата обращения: 06.05.2026).
- Федеральный закон «О допуске к осуществлению перевозок грузов автомобильным транспортом по территории Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации» от 29.12.2025 № 520-ФЗ // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/document/0001202512290008 (дата обращения: 14.05.2026).
- Постановление Правительства Российской Федерации «Об утверждении Правил перевозок грузов автомобильным транспортом и общих требований к организации и осуществлению перевозок грузов автомобильным транспортом, городским наземным электрическим транспортом» от 21.12.2020 № 2200 (ред. от 26.07.2025) // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/Document/View/0001202012230032 (дата обращения: 25.04.2026).
- Постановление Правительства Российской Федерации «Об утверждении Правил обмена электронными перевозочными документами и сведениями, содержащимися в них, между участниками информационного взаимодействия» от 21.05.2022 № 931 (ред. от 10.07.2025) // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/Document/View/0001202205230015 (дата обращения: 03.05.2026).
- Постановление Правительства Российской Федерации «Об утверждении Положения о национальной цифровой транспортно-логистической платформе „ГосЛог“» от 14.02.2026 № 139 // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/Document/View/0001202602150001 (дата обращения: 11.05.2026).
- ГОСТ Р 52297-2004. Услуги транспортно-экспедиторские. Термины и определения (с Изм. № 1 от 29.03.2016) : национальный стандарт Российской Федерации : дата введения 2004-12-30. - М. : Стандартинформ, 2016. - 8 с.
- ГОСТ Р 52298-2004. Услуги транспортно-экспедиторские. Общие требования (с Изм. № 1 от 29.03.2016) : национальный стандарт Российской Федерации : дата введения 2004-12-30. - М. : Стандартинформ, 2016. - 12 с.
- Книги, монографии, статьи
- Абрамова Е. Р. Метод анализа иерархий для оценки и выбора приоритетных механизмов координации в закупочной деятельности участников цепей поставок / Е. Р. Абрамова // Экономика, предпринимательство и право. - 2024. - Т. 14, № 3. - С. 939–956. - DOI: 10.18334/epp.14.3.120598.
- Андрейчиков А. В. Системный анализ и синтез стратегических решений в инноватике : учебное пособие / А. В. Андрейчиков, О. Н. Андрейчикова. - Изд. стереотип. - М. : ЛЕНАНД (URSS), 2023. - 304 с. - ISBN 978-5-9710-0625-1.
- Арестова Ю. А. Исследование вопросов внедрения национальной цифровой транспортно-логистической платформы и проблемных аспектов интеграции в ее информационные сервисы / Ю. А. Арестова, М. Ю. Артамонова // Транспортное дело России. - 2024. - № 4. - С. 112–117.
- Брейли Р. Принципы корпоративных финансов : базовый курс / Р. Брейли, С. Майерс, Ф. Аллен ; пер. с англ. под ред. А. В. Бухвалова. - 2-е изд. - М. ; СПб. : Диалектика, 2022. - 736 с. - ISBN 978-5-907458-29-1.
- Бродецкий Г. Л. Управление запасами: многофакторная оптимизация процесса поставок : учебник для вузов / Г. Л. Бродецкий, В. Д. Герами, А. В. Колик, И. Г. Шидловский. - М. : Юрайт, 2024. - 322 с. - ISBN 978-5-534-15041-4.
- Виленский П. Л. Оценка эффективности инвестиционных проектов: теория и практика : учебное пособие / П. Л. Виленский, В. Н. Лившиц, С. А. Смоляк. - 4-е изд., перераб. и доп. - М. : Дело, 2008. - 1104 с. - ISBN 978-5-7749-0518-8.
- Герами В. Д. Городская логистика. Грузовые перевозки : учебник для вузов / В. Д. Герами, А. В. Колик. - М. : Юрайт, 2024. - 343 с. - ISBN 978-5-534-15024-7.
- Герами В. Д. Управление транспортными системами. Транспортное обеспечение логистики : учебник и практикум для вузов / В. Д. Герами, А. В. Колик. - 3-е изд., перераб. и доп. - М. : Юрайт, 2024. - 536 с. - ISBN 978-5-534-15022-3.
- Громов А. И. Управление бизнес-процессами: современные методы : монография / А. И. Громов, А. Фляйшман, В. Шмидт ; под ред. А. И. Громова. - М. : Юрайт, 2023. - 367 с. - ISBN 978-5-534-03094-5.
- Дунаенко Н. А. Применение цифровых технологий в транспортной логистике / Н. А. Дунаенко, Т. Ю. Кудрявцева // Экономические науки. - 2023. - № 222. - С. 124–129.
- Дыбская В. В. Логистика складирования : учебник / В. В. Дыбская. - М. : ИНФРА-М, 2023. - 559 с. - ISBN 978-5-16-016788-8.
- Дыбская В. В. Проектирование системы распределения в логистике : монография / В. В. Дыбская. - М. : ИНФРА-М, 2024. - 412 с. - (Научная мысль). - ISBN 978-5-16-019442-6.
- Зубаков Г. В. Цифровая трансформация транспортно-логистических процессов / Г. В. Зубаков // Логистика и управление цепями поставок. - 2020. - № 1. - С. 35–38.
- Каменнова М. С. Моделирование бизнес-процессов. В 2 ч. Ч. 1 : учебник и практикум для вузов / М. С. Каменнова, В. В. Крохин, И. В. Машков. - М. : Юрайт, 2022. - 282 с. - ISBN 978-5-534-05048-6.
- Корпоративная логистика в вопросах и ответах : монография / под ред. В. И. Сергеева. - 2-е изд., перераб. и доп. - М. : ИНФРА-М, 2022. - 634 с. - ISBN 978-5-16-004556-7.
- Куликова Л. Л. Особенности оценки эффективности ИТ-проектов / Л. Л. Куликова, В. Ю. Швакин // Вестник Алтайской академии экономики и права. - 2022. - № 5. - С. 89–95.
- Левкин Г. Г. Контроллинг логистических систем : учебное пособие для вузов / Г. Г. Левкин, Н. Б. Куршакова. - 2-е изд., испр. и доп. - М. : Юрайт, 2024. - 167 с. - ISBN 978-5-534-14999-9.
- Лукинский В. С. Управление запасами в цепях поставок : учебник и практикум для вузов / В. С. Лукинский [и др.]. - М. : Юрайт, 2024. - 625 с. - ISBN 978-5-534-18478-5.
- Ногин В. Д. Принятие решений при многих критериях : учебно-методическое пособие / В. Д. Ногин ; СПб. филиал ГУ ВШЭ. - СПб. : ЮТАС, 2007. - 104 с. - ISBN 978-5-91185-018-4.
- Прокофьева Т. А. Стратегия развития логистической инфраструктуры в транспортном комплексе России : монография / Т. А. Прокофьева, Н. А. Адамов. - М. : ИД «Экономическая газета», 2022. - 384 с. - ISBN 978-5-4319-0142-3.
- Прохорова И. С. Цифровая трансформация транспортного комплекса РФ: условия стимулирования инновационной восприимчивости / И. С. Прохорова // Креативная экономика. - 2024. - Т. 18, № 6. - С. 1543–1560. - DOI: 10.18334/ce.18.6.121012.
- Саати Т. Принятие решений. Метод анализа иерархий / Т. Саати ; пер. с англ. Р. Г. Вачнадзе. - М. : Радио и связь, 1993. - 278 с. - ISBN 5-256-00443-3.
- Сергеев В. И. Логистика снабжения : учебник для вузов / В. И. Сергеев, И. П. Эльяшевич ; под науч. ред. В. И. Сергеева. - 5-е изд., перераб. и доп. - М. : Юрайт, 2024. - 481 с. - ISBN 978-5-534-15090-2.
- Симонов К. В. Российская логистика и управление цепями поставок: вызовы и актуальные решения / К. В. Симонов // Управленческие науки. - 2024. - Т. 14, № 1. - С. 72–86. - DOI: 10.26794/2304-022X-2024-14-1-72-86.
- Соловяненко Н. И. Правовые вопросы цифрового взаимодействия, осуществляемого в целях реализации транспортной стратегии Российской Федерации / Н. И. Соловяненко // Государство и право. - 2024. - № 7. - С. 86–95.
- Транспортно-экспедиционная деятельность : учебник и практикум для вузов / Л. И. Рогавичене [и др.] ; под ред. Е. В. Будриной. - М. : Юрайт, 2023. - 344 с. - ISBN 978-5-534-17135-8.
- Фомичева Н. С. Логистические платформы для перевозчиков: современные подходы к цифровизации грузоперевозок / Н. С. Фомичева, А. К. Снитко // Автомобиль. Дорога. Инфраструктура. - 2024. - № 2 (40). - С. 12.
- Цифровая логистика : учебник для вузов / под ред. В. В. Щербакова. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 573 с. - ISBN 978-5-534-15770-3.
- Чекмарев А. В. Управление цифровыми проектами и процессами : учебное пособие для академического бакалавриата / А. В. Чекмарев. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 424 с. - ISBN 978-5-534-18522-5.
- Шеремет А. Д. Методика финансового анализа деятельности коммерческих организаций : практическое пособие / А. Д. Шеремет, Е. В. Негашев. - 2-е изд., перераб. и доп. - М. : ИНФРА-М, 2022. - 208 с. - ISBN 978-5-16-003068-5.
- Akbari M. Digital transformation in logistics: a framework for Industry 4.0 in developing countries / M. Akbari [et al.] // Competitiveness Review. - 2026. - Vol. 36, № 7. - DOI: 10.1108/CR-12-2024-0264.
- Albrecht T. Leveraging digital technologies in Logistics 4.0: Insights on affordances from intralogistics processes / T. Albrecht, M. S. Baier, H. Gimpel [et al.] // Information Systems Frontiers. - 2024. - Vol. 26. - P. 755–774. - DOI: 10.1007/s10796-023-10394-6.
- Bertoli F. A column-generation-based approach to fleet design problems mixing owned and hired vehicles / F. Bertoli, P. Kilby, T. Urli // International Transactions in Operational Research. - 2020. - Vol. 27, № 2. - P. 899–923. - DOI: 10.1111/itor.12647.
- Cichosz M. Digital transformation at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229.
- Dağci Yüksel B. Evaluation of ERP software selection criteria with fuzzy AHP approach: an application in the metal production enterprises in the aviation industry / B. Dağci Yüksel, F. Ersöz // International Journal of System Assurance Engineering and Management. - 2024. - Vol. 15, Iss. 6. - P. 2656–2667. - DOI: 10.1007/s13198-024-02287-x.
- Dönmez S. The mixed fleet vehicle routing problem with partial recharging by multiple chargers: Mathematical model and adaptive large neighborhood search / S. Dönmez, Ç. Koç, F. Altıparmak // Transportation Research Part E: Logistics and Transportation Review. - 2022. - Vol. 167. - Article 102917. - DOI: 10.1016/j.tre.2022.102917.
- Heinbach C. Data-driven forwarding: a typology of digital platforms for road freight transport management / C. Heinbach, J. Beinke, F. Kammler, O. Thomas // Electronic Markets. - 2022. - Vol. 32, № 2. - P. 807–828. - DOI: 10.1007/s12525-022-00540-4.
- Herold D. M. The digital freight forwarder and the incumbent: A framework to examine disruptive potentials of digital platforms / D. M. Herold, B. Fahimnia, T. Breitbarth // Transportation Research Part E: Logistics and Transportation Review. - 2023. - Vol. 176. - Article 103214. - DOI: 10.1016/j.tre.2023.103214.
- Krajewska M. A. Transportation planning in freight forwarding companies: Tabu search algorithm for the integrated operational transportation planning problem / M. A. Krajewska, H. Kopfer // European Journal of Operational Research. - 2009. - Vol. 197, № 2. - P. 741–751. - DOI: 10.1016/j.ejor.2008.06.042.
- Kuo H.-T. Metaverse in transportation and logistics operations: An AI-supported digital technological framework / H.-T. Kuo, T.-M. Choi // Transportation Research Part E: Logistics and Transportation Review. - 2024. - Vol. 185. - Article 103496. - DOI: 10.1016/j.tre.2024.103496.
- Li Y. Mixed fleet-based two-echelon vehicle routing optimization for cold chain logistics with diverse recharging strategies / Y. Li, W. Liao, Y. Huang // PLOS One. - 2025. - Vol. 20, № 2. - Article e0318765. - DOI: 10.1371/journal.pone.0318765.
- Maheshwari P. The changing landscape of digital transformation in supply chains: impacts of Industry 4.0 in Vietnam / P. Maheshwari, S. Kamble, S. Kumar, A. Belhadi, S. Gupta // The International Journal of Logistics Management. - 2024. - Vol. 35, № 4. - P. 1126–1153. - DOI: 10.1108/IJLM-04-2023-0142.
- Mvubu M. Digital transformation at third-party logistics providers: Challenges and best practices / M. Mvubu, M. J. Naude // Journal of Transport and Supply Chain Management. - 2024. - Vol. 18. - Article a1023. - DOI: 10.4102/jtscm.v18i0.1023.
- Nebati E. E. ERP System Evaluation in the Defense Industry: A Hybridized Spherical Fuzzy AHP-CODAS Approach / E. E. Nebati, B. Ayvaz, A. O. Kusakci // International Journal of Information Technology & Decision Making. - 2024. - Vol. 23, № 5. - P. 1935–1976. - DOI: 10.1142/S0219622023500633.
- Safavi A. Supplier Selection Utilizing AHP and TOPSIS in a Fuzzy Environment Based on KPIs / A. Safavi, B. Sadeghi Bigham, M. Zahedi-Seresht // Contemporary Mathematics. - 2025. - Vol. 6, № 1. - P. 574–593. - DOI: 10.37256/cm.6120256152.
- Shi W. The bi-objective mixed-fleet vehicle routing problem under decentralized collaboration and time-of-use prices / W. Shi, N. Wang, L. Zhou, Z. He // Expert Systems with Applications. - 2025. - Vol. 273. - Article 126875. - DOI: 10.1016/j.eswa.2025.126875.
- Tessmann R. A multilevel, multi-mode framework for standardization in digital B2B platform eco-systems in international cargo transportation / R. Tessmann, R. Elbert // Electronic Markets. - 2022. - Vol. 32, № 4. - P. 1843–1875. - DOI: 10.1007/s12525-022-00576-6.
- Zeng F. Digitalization of the maritime shipping service: defining the digital freight forwarder / F. Zeng, A. Chen, S. Xu, H. K. Chan, L. Xu // International Journal of Physical Distribution & Logistics Management. - 2025. - Vol. 55, № 8. - P. 869–893. - DOI: 10.1108/IJPDLM-04-2024-0165.
- Электронные ресурсы
- Критерии и методы оценки эффективности цифровизации управления транспортно-логистическими системами // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/kriterii-i-metody-otsenki-effektivnosti-tsifrovizatsii-upravleniya-transportno-logisticheskimi-sistemami (дата обращения: 19.04.2026).
- Модель зависимости прибыли транспортной компании от размера автопарка // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/model-zavisimosti-pribyli-transportnoy-kompanii-ot-razmera-avtoparka (дата обращения: 28.04.2026).
- Оценка реализации стратегии транспортной компании на основе ключевых показателей эффективности (КПЭ) // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/otsenka-realizatsii-strategii-transportnoy-kompanii-na-osnove-klyuchevyh-pokazateley-effektivnosti-kpe (дата обращения: 23.04.2026).
- Оценка экономической эффективности конкурирующих ИТ-проектов: подходы и математический инструментарий // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/otsenka-ekonomicheskoy-effektivnosti-konkuriruyuschih-it-proektov-podhody-i-matematicheskiy-instrumentariy (дата обращения: 09.05.2026).
- Показатели эффективности управления автопарком // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/pokazateli-effektivnosti-upravleniya-avtoparkom (дата обращения: 05.05.2026).
- Пророчук Ж. А. Перспективные направления развития транспортно-логистической отрасли в контексте цифровой трансформации // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tsifrovaya-transformatsiya-transportno-logisticheskih-sistem-postavok (дата обращения: 18.04.2026).
- Развитие транспортных систем в условиях внедрения цифровой государственной информационной системы «Электронные перевозочные документы» // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/razvitie-transportnyh-sistem-v-usloviyah-vnedreniya-tsifrovoy-gosudarstvennoy-informatsionnoy-sistemy-elektronnye-perevozochnye (дата обращения: 02.05.2026).
- Разработка методологии интеграции модели стратегической прибыли и метода анализа иерархий в логистическом контроллинге // Логистика и управление цепями поставок. URL: http://www.lscm.ru/index.php/ru/po-godam/item/1061 (дата обращения: 21.04.2026).
- Рынок автомобильных грузоперевозок России // Деловой Профиль : аудиторско-консалтинговая группа. URL: https://delprof.ru/press-center/open-analytics/rynok-avtomobilnykh-gruzoperevozok-rossii/ (дата обращения: 26.04.2026).
- Рынок транспортно-логистических услуг России 2024: итоги и прогнозы // M.A.Research. URL: https://ma-research.ru/analytics/transport-logistics-2024 (дата обращения: 01.05.2026).
- Система управления перевозками (TMS): перспективы внедрения в России // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/sistema-upravleniya-perevozkami-tms-perspektivy-vnedreniya-v-rossii (дата обращения: 04.05.2026).
- Тенденции развития систем управления транспортировками (TMS) // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tendentsii-razvitiya-sistem-upravleniya-transportirovkami-tms (дата обращения: 13.05.2026).
- Факторный анализ рентабельности на основе моделей Дюпона и практическое их применение // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/faktornyy-analiz-rentabelnosti-na-osnove-modeley-dyupona-i-prakticheskoe-ih-primenenie (дата обращения: 07.05.2026).
- Цифровая логистика и ограничения процесса уберизации грузовых автомобильных перевозок // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tsifrovaya-logistika-i-ogranicheniya-protsessa-uberizatsii-gruzovyh-avtomobilnyh-perevozok (дата обращения: 29.04.2026).
- Цифровая трансформация логистики предприятия с использованием цифровых двойников // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tsifrovaya-transformatsiya-logistiki-predpriyatiya-s-ispolzovaniem-tsifrovyh-dvoynikov (дата обращения: 10.05.2026).
- Цифровые инструменты внешнеторговой логистики в 2024 году: проблемы и решения // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tsifrovye-instrumenty-vneshnetorgovoy-logistiki-v-2024-godu-problemy-i-resheniya (дата обращения: 15.05.2026).
- Эффективность работы автотранспортного предприятия // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/effektivnost-raboty-avtotransportnogo-predpriyatiya (дата обращения: 24.04.2026).
ПРИЛОЖЕНИЯ
Приложение А
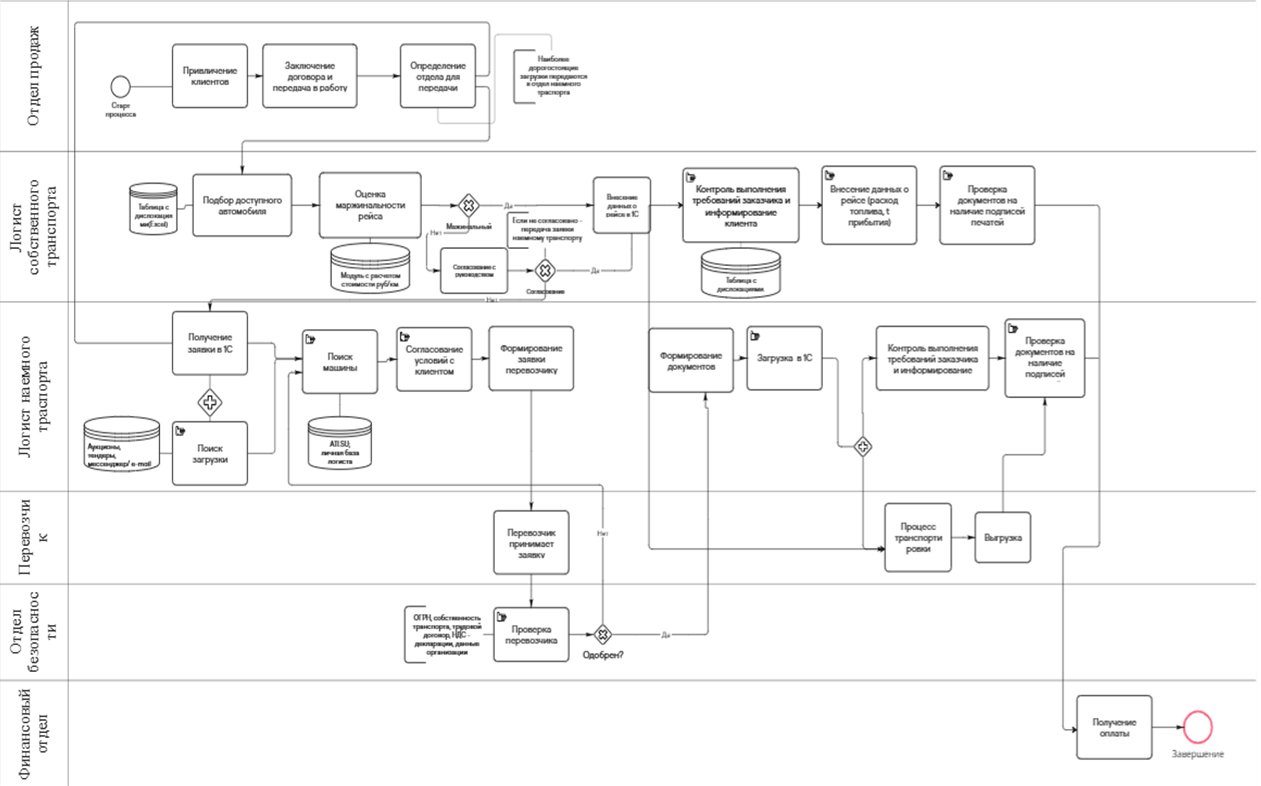
Общая схема логистического процесса (https://miro.com/app/board/uXjVHYS6BEA=/?share_link_id=856036372814)
Приложение Б
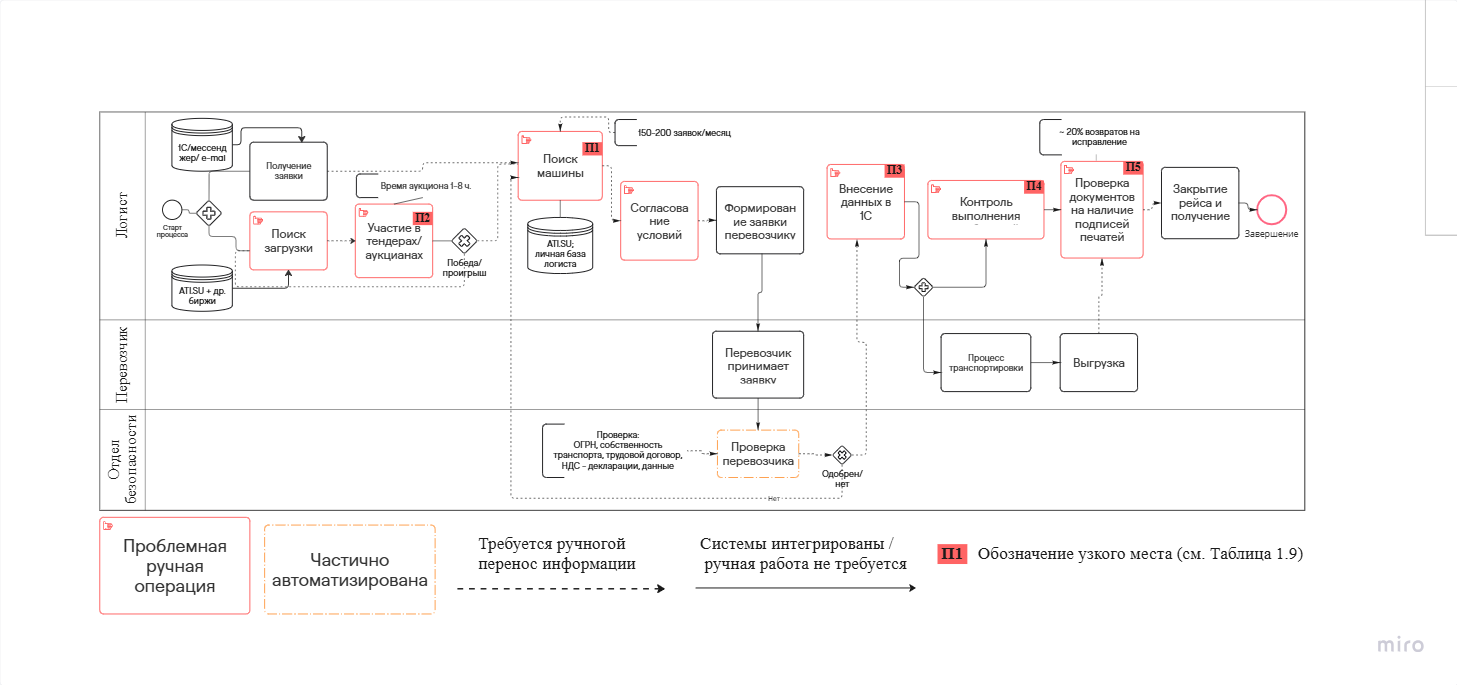
Схема «логист как ручное связующее звено»
Приложение В
Матрицы парных сравнений МАИ
| Матрица парных сравнений критериев (шкала Саати 1-9) | ||||||||||
| Критерий | К1. Эконом.эфф. | К2. Совместимость | К3. Риски | К4. Скорость | К5. Масштаб. | К6. Покрытие | Геом. среднее | Вес | Aw | Aw/w |
| К1. Эконом.эфф. | 1.000 | 2.000 | 2.000 | 3.000 | 3.000 | 0.500 | 1.619 | 0.239 | 1.473 | 6.171 |
| К2. Совместимость | 0.500 | 1.000 | 2.000 | 2.000 | 2.000 | 0.500 | 1.122 | 0.166 | 1.025 | 6.191 |
| К3. Риски | 0.500 | 0.500 | 1.000 | 2.000 | 2.000 | 0.500 | 0.891 | 0.131 | 0.811 | 6.171 |
| К4. Скорость | 0.333 | 0.500 | 0.500 | 1.000 | 2.000 | 0.333 | 0.618 | 0.091 | 0.564 | 6.191 |
| К5. Масштаб. | 0.333 | 0.500 | 0.500 | 0.500 | 1.000 | 0.333 | 0.490 | 0.072 | 0.446 | 6.171 |
| К6. Покрытие | 2.000 | 2.000 | 2.000 | 3.000 | 3.000 | 1.000 | 2.040 | 0.301 | 1.863 | 6.191 |
| Сумма | 4.667 | 6.500 | 8.000 | 11.500 | 13.000 | 3.167 | 6.780 | 1.000 | ||
| Проверка согласованности | ||||||||||
| λ_max | 6.181 | |||||||||
| n | 6 | |||||||||
| CI | 0.036 | |||||||||
| RI | 1.24 | |||||||||
| CR | 0.029 | |||||||||
| Согласованность | Да (CR ≤ 0,10) | |||||||||
| Легенда: | ||||||||||
| Синий - экспертные оценки (вводимые) | ||||||||||
| Желтый фон - расчетные ключевые значения | ||||||||||
| Матрица парных сравнений альтернатив по критерию К1 | ||||||||||
| Альтернатива | А (TMS) | Б (1С+RPA) | В (модульное) | Геом. среднее | Вес | Aw | Aw/w | |||
| А (TMS) | 1.000 | 0.250 | 0.200 | 0.368 | 0.097 | 0.295 | 3.025 | |||
| Б (1С+RPA) | 4.000 | 1.000 | 0.500 | 1.260 | 0.333 | 1.007 | 3.025 | |||
| В (модульное) | 5.000 | 2.000 | 1.000 | 2.154 | 0.570 | 1.723 | 3.025 | |||
| λ_max | 3.025 | |||||||||
| CI | 0.012 | |||||||||
| RI (n=3) | 0.58 | |||||||||
| CR | 0.021 | |||||||||
| Согласованность | Да | |||||||||
| Матрица парных сравнений альтернатив по критерию К2 | ||||||||||
| Альтернатива | А (TMS) | Б (1С+RPA) | В (модульное) | Геом. среднее | Вес | Aw | Aw/w | |||
| А (TMS) | 1.000 | 0.200 | 0.333 | 0.405 | 0.109 | 0.329 | 3.004 | |||
| Б (1С+RPA) | 5.000 | 1.000 | 2.000 | 2.154 | 0.582 | 1.747 | 3.004 | |||
| В (модульное) | 3.000 | 0.500 | 1.000 | 1.145 | 0.309 | 0.928 | 3.004 | |||
| λ_max | 3.004 | |||||||||
| CI | 0.002 | |||||||||
| RI (n=3) | 0.58 | |||||||||
| CR | 0.003 | |||||||||
| Согласованность | Да | |||||||||
| Матрица парных сравнений альтернатив по критерию К3 | ||||||||||
| Альтернатива | А (TMS) | Б (1С+RPA) | В (модульное) | Геом. среднее | Вес | Aw | Aw/w | |||
| А (TMS) | 1.000 | 0.250 | 0.500 | 0.500 | 0.143 | 0.429 | 3.000 | |||
| Б (1С+RPA) | 4.000 | 1.000 | 2.000 | 2.000 | 0.571 | 1.714 | 3.000 | |||
| В (модульное) | 2.000 | 0.500 | 1.000 | 1.000 | 0.286 | 0.857 | 3.000 | |||
| λ_max | 3.000 | |||||||||
| CI | 0.000 | |||||||||
| RI (n=3) | 0.58 | |||||||||
| CR | 0.000 | |||||||||
| Согласованность | Да | |||||||||
| Матрица парных сравнений альтернатив по критерию К4 | ||||||||||
| Альтернатива | А (TMS) | Б (1С+RPA) | В (модульное) | Геом. среднее | Вес | Aw | Aw/w | |||
| А (TMS) | 1.000 | 0.250 | 0.500 | 0.500 | 0.143 | 0.429 | 3.000 | |||
| Б (1С+RPA) | 4.000 | 1.000 | 2.000 | 2.000 | 0.571 | 1.714 | 3.000 | |||
| В (модульное) | 2.000 | 0.500 | 1.000 | 1.000 | 0.286 | 0.857 | 3.000 | |||
| λ_max | 3.000 | |||||||||
| CI | 0.000 | |||||||||
| RI (n=3) | 0.58 | |||||||||
| CR | 0.000 | |||||||||
| Согласованность | Да | |||||||||
| Матрица парных сравнений альтернатив по критерию К5 | ||||||||||
| Альтернатива | А (TMS) | Б (1С+RPA) | В (модульное) | Геом. среднее | Вес | Aw | Aw/w | |||
| А (TMS) | 1.000 | 3.000 | 0.500 | 1.145 | 0.320 | 0.965 | 3.018 | |||
| Б (1С+RPA) | 0.333 | 1.000 | 0.250 | 0.437 | 0.122 | 0.368 | 3.018 | |||
| В (модульное) | 2.000 | 4.000 | 1.000 | 2.000 | 0.558 | 1.685 | 3.018 | |||
| λ_max | 3.018 | |||||||||
| CI | 0.009 | |||||||||
| RI (n=3) | 0.58 | |||||||||
| CR | 0.016 | |||||||||
| Согласованность | Да | |||||||||
| Матрица парных сравнений альтернатив по критерию К6 | ||||||||||
| Альтернатива | А (TMS) | Б (1С+RPA) | В (модульное) | Геом. среднее | Вес | Aw | Aw/w | |||
| А (TMS) | 1.000 | 2.000 | 0.500 | 1.000 | 0.286 | 0.857 | 3.000 | |||
| Б (1С+RPA) | 0.500 | 1.000 | 0.250 | 0.500 | 0.143 | 0.429 | 3.000 | |||
| В (модульное) | 2.000 | 4.000 | 1.000 | 2.000 | 0.571 | 1.714 | 3.000 | |||
| λ_max | 3.000 | |||||||||
| CI | 0.000 | |||||||||
| RI (n=3) | 0.58 | |||||||||
| CR | 0.000 | |||||||||
| Согласованность | Да |
Приложение Г
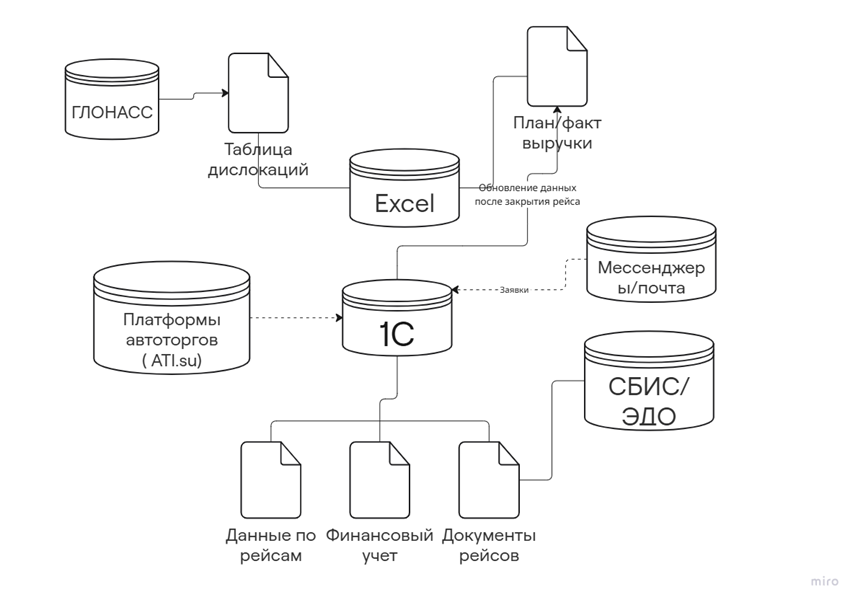
Приложение Д
Программа экспертного опроса для построения матриц парных сравнений по методу анализа иерархий
1. Дизайн исследования
Цель опроса — получение согласованных экспертных оценок относительной важности критериев выбора решения по развитию ИТ-ландшафта ОЭНТ и попарного превосходства трёх альтернатив (А, Б, В) для построения матриц парных сравнений по методу анализа иерархий Т. Саати с последующим расчётом локальных и глобальных приоритетов.
Метод опроса — структурированный экспертный опрос с использованием фундаментальной шкалы относительной важности Т. Саати (значения от 1 до 9 и обратные значения).
Период проведения — с 1 по 10 апреля 2026 г. (после завершения преддипломной практики в период с 15 января по 5 февраля 2026 г. и формирования набора альтернатив).
Формат проведения — индивидуальные очные встречи с заполнением анкеты в присутствии исследователя. Среднее время заполнения одной анкеты — 45 минут. По итогам встречи проводится повторная проверка согласованности экспертных оценок и при необходимости — уточнение отдельных позиций.
2. Состав экспертной группы
В состав экспертной группы включены семь специалистов ООО «Элиттранс», обладающих профессиональной компетенцией в предметной области и непосредственным операционным или управленческим опытом в рассматриваемых процессах. Состав экспертной группы представлен в таблице Г.1.
Таблица Г.1 — Состав экспертной группы
| № | Должность | Зона компетенции | Стаж в компании, лет |
| Э1 | Заместитель коммерческого директора | Стратегия, планирование, аналитика | 6 |
| Э2 | Начальник отдела экспедирования собственного транспорта (ОЭСТ) | Операционная логистика, собственный парк | 8 |
| Э3 | Начальник отдела экспедирования наёмного транспорта (ОЭНТ) | Операционная логистика, наёмный парк, биржа | 5 |
| Э4 | Начальник ИТ-отдела | ИТ-архитектура, интеграции, безопасность | 4 |
| Э5 | Главный логист | Операционное управление, контроллинг | 7 |
| Э6 | Финансовый директор | Финансовый учёт, инвестиционный анализ | 5 |
| Э7 | Внешний эксперт (преподаватель кафедры логистики) | Методология, отраслевой контекст | — (внешний) |
Источник: составлено автором.
Перед началом опроса каждый эксперт самостоятельно оценивает уровень собственной компетентности по теме исследования по 10-балльной шкале. Самооценка используется только для контроля разброса оценок и не служит весовым коэффициентом при агрегировании.
3. Структура анкеты эксперта
Анкета состоит из пяти содержательных блоков и заполняется последовательно. Блок 1 — паспорт эксперта (ФИО, должность, стаж в компании, стаж в отрасли, самооценка компетентности). Блок 2 — знакомство с альтернативами (передача карточек с описанием альтернатив А, Б, В, демонстрация результатов GAP-анализа из таблицы 2.5, ответы на вопросы эксперта). Блок 3 — парные сравнения шести критериев между собой (одна матрица 6×6, 15 парных сравнений). Блок 4 — парные сравнения трёх альтернатив по каждому из шести критериев (шесть матриц 3×3, по три парных сравнения в каждой, всего 18 сравнений). Блок 5 — открытые вопросы (комментарии эксперта о неучтённых критериях, рисках внедрения, ограничениях).
Перед заполнением блоков 3 и 4 эксперту предоставляется фундаментальная шкала Т. Саати с пояснениями (таблица Г.2).
Таблица Г.2 — Фундаментальная шкала относительной важности Т. Саати
| Значение | Определение | Пояснение |
| 1 | Равная важность | Два критерия (альтернативы) одинаково важны |
| 3 | Слабое превосходство | Опыт и суждения свидетельствуют о небольшом предпочтении одного перед другим |
| 5 | Существенное превосходство | Опыт и суждения свидетельствуют о существенном предпочтении |
| 7 | Значительное превосходство | Превосходство настолько сильно, что становится практически очевидным |
| 9 | Абсолютное превосходство | Очевидность превосходства подтверждена крайне сильно |
| 2, 4, 6, 8 | Промежуточные значения | Используются для тонкой настройки оценок |
| 1/3, 1/5, 1/7, 1/9 | Обратные значения | Используются, если левый объект слабее правого в соответствующее число раз |
Источник: составлено автором по: Саати Т. Принятие решений. Метод анализа иерархий / Т. Саати ; пер. с англ. Р. Г. Вачнадзе. — М. : Радио и связь, 1993. — 278 с.
4. Перечень критериев выбора решения
Состав критериев сформирован по результатам анализа целей компании, GAP-анализа действующего процесса и обзора литературы по выбору ИТ-решений в логистике. Шесть критериев приведены в таблице Г.3.
Таблица Г.3 — Критерии выбора решения по развитию ИТ-ландшафта ОЭНТ
| Код | Критерий | Содержательное описание |
| К1 | Экономическая эффективность | Соотношение прогнозируемых эффектов и затрат на внедрение и эксплуатацию (NPV, IRR, срок окупаемости) |
| К2 | Совместимость с действующим ИТ-ландшафтом | Степень интеграции с учётным ядром 1С, системами ЭДО, GPS-мониторинга без модификации действующих компонентов |
| К3 | Уровень рисков внедрения | Совокупность технических, организационных и временных рисков реализации проекта |
| К4 | Скорость внедрения | Длительность периода от старта проекта до выхода на проектную мощность |
| К5 | Масштабируемость | Возможность расширения решения на дополнительные функциональные направления и/или географию |
| К6 | Покрытие критических разрывов GAP-анализа | Степень устранения четырёх критических разрывов (подбор перевозчика, ценообразование, аналитика, планирование) |
Источник: составлено автором на основании результатов GAP-анализа (см. подпункт 2.2).
5. Блок 3 анкеты. Парные сравнения критериев
Инструкция эксперту. Сравните попарно важность каждого из шести критериев. Если левый критерий, по Вашей оценке, важнее правого, укажите целое число от 2 до 9 в соответствии со шкалой Саати. Если левый критерий слабее правого, укажите дробь вида 1/2, 1/3, …, 1/9. Если критерии равны, укажите 1.
Шаблон Блока 3 (15 парных сравнений) приведён в таблице Г.4.
Таблица Г.4 — Блок 3 анкеты: парные сравнения критериев
| № | Сравниваемая пара критериев | Оценка эксперта |
| 1 | К1 (экон. эффективность) — К2 (совместимость) | |
| 2 | К1 (экон. эффективность) — К3 (риски) | |
| 3 | К1 (экон. эффективность) — К4 (скорость) | |
| 4 | К1 (экон. эффективность) — К5 (масштабируемость) | |
| 5 | К1 (экон. эффективность) — К6 (покрытие GAP) | |
| 6 | К2 (совместимость) — К3 (риски) | |
| 7 | К2 (совместимость) — К4 (скорость) | |
| 8 | К2 (совместимость) — К5 (масштабируемость) | |
| 9 | К2 (совместимость) — К6 (покрытие GAP) | |
| 10 | К3 (риски) — К4 (скорость) | |
| 11 | К3 (риски) — К5 (масштабируемость) | |
| 12 | К3 (риски) — К6 (покрытие GAP) | |
| 13 | К4 (скорость) — К5 (масштабируемость) | |
| 14 | К4 (скорость) — К6 (покрытие GAP) | |
| 15 | К5 (масштабируемость) — К6 (покрытие GAP) |
Источник: составлено автором.
6. Блок 4 анкеты. Парные сравнения альтернатив по каждому критерию
Инструкция эксперту. По каждому из шести критериев сравните попарно три альтернативы (А — коробочная TMS; Б — доработка 1С + RPA; В — модульное решение BI + RPA + интеграция с ATI.SU). Шаблон Блока 4 (шесть матриц по три сравнения = 18 сравнений) приведён в таблице Г.5.
Таблица Г.5 — Блок 4 анкеты: парные сравнения альтернатив по каждому критерию
| Критерий | А — Б | А — В | Б — В |
| К1. Экономическая эффективность | |||
| К2. Совместимость с ИТ-ландшафтом | |||
| К3. Уровень рисков внедрения | |||
| К4. Скорость внедрения | |||
| К5. Масштабируемость | |||
| К6. Покрытие критических разрывов GAP |
Источник: составлено автором.
7. Блок 5 анкеты. Открытые вопросы
В заключительном блоке эксперту предлагается ответить на три открытых вопроса в свободной форме: 1) какие риски внедрения проекта Вы считаете наиболее существенными и каким образом, по Вашему мнению, они могут быть смягчены; 2) какие критерии выбора, не включённые в состав шести представленных, могли бы повлиять на ранжирование альтернатив; 3) какие ограничения операционного или организационного характера, известные Вам по практике компании, не были отражены в материалах опроса.
Ответы на открытые вопросы используются для качественной интерпретации количественных результатов и формирования рекомендаций по управлению рисками проекта.
8. Методика обработки результатов опроса
Обработка индивидуальных оценок экспертов выполняется в четыре этапа.
Этап 1. Агрегирование индивидуальных оценок методом среднего геометрического. Для каждой пары объектов сравнения (i, j) рассчитывается агрегированная оценка по формуле:
a_ij(агр.) = ( a_ij(1) × a_ij(2) × … × a_ij(n) ) ^ (1/n),
где n — число экспертов (n = 7); a_ij(k) — оценка k-го эксперта по паре (i, j). Метод среднего геометрического выбран в соответствии с рекомендацией Т. Саати как корректный приём агрегирования экспертных оценок в шкале относительной важности (среднее арифметическое для данной шкалы математически некорректно).
Этап 2. Построение агрегированных матриц парных сравнений. На основании средних геометрических оценок формируется одна агрегированная матрица 6×6 для критериев и шесть агрегированных матриц 3×3 для альтернатив. Диагональные элементы матриц равны 1, симметричные элементы рассчитываются как обратные значения.
Этап 3. Проверка согласованности экспертных суждений. Для каждой агрегированной матрицы рассчитывается индекс согласованности CI и отношение согласованности CR по формулам:
CI = (λ_max − n) / (n − 1),
CR = CI / RI,
где λ_max — максимальное собственное число матрицы; n — размерность матрицы; RI — случайный индекс согласованности (для n = 3: RI = 0,58; для n = 6: RI = 1,24). Пороговое значение CR — 0,10. При CR > 0,10 проводится повторная встреча с экспертами для корректировки спорных оценок.
Этап 4. Расчёт локальных и глобальных приоритетов. Локальные приоритеты получены как нормированные собственные векторы агрегированных матриц. Глобальные приоритеты альтернатив рассчитаны как взвешенная сумма локальных приоритетов с весами, равными приоритетам критериев. Полученные значения и проверка устойчивости результата приведены в подпункте 2.3 и в Приложении В.
9. Результаты опроса (сводно)
По результатам обработки экспертных оценок получены следующие сводные параметры: число опрошенных экспертов — 7; число построенных агрегированных матриц парных сравнений — 7 (1 матрица для критериев + 6 матриц для альтернатив); общее число обработанных индивидуальных парных сравнений — 7 × (15 + 18) = 231; диапазон значений отношения согласованности по индивидуальным матрицам — 0,03–0,08; диапазон значений отношения согласованности по агрегированным матрицам — 0,000–0,029 (см. Приложение В); средняя длительность заполнения анкеты — 45 мин.; число повторных встреч для уточнения оценок — две (по экспертам Э4 и Э7 по матрице критериев на первом этапе обработки). Все агрегированные матрицы удовлетворяют требованию согласованности (CR ≤ 0,10).
Содержательные выводы по результатам открытых вопросов экспертов (риски, неучтённые критерии, ограничения) учтены при формировании рекомендаций главы 3 настоящей работы.
Приложение Е
Детальный расчёт капитальных (CAPEX) и операционных (OPEX) затрат проекта развития ИТ-ландшафта ОЭНТ ООО «Элиттранс»
1. Методика расчёта затрат проекта
Расчёт затрат проекта построен на принципе разделения единовременных капитальных вложений (CAPEX), возникающих в период разворачивания решения, и регулярных операционных расходов (OPEX), возникающих в период эксплуатации. CAPEX рассматривается как инвестиционный поток периода 0 и капитализируется в составе нематериальных активов компании с последующей амортизацией линейным методом за 5 лет. OPEX рассматривается как ежегодный операционный расход и учитывается в составе финансовых результатов соответствующего периода.
Источники оценок стоимости отдельных позиций — открытые тарифные предложения российских поставщиков BI- и RPA-программного обеспечения по состоянию на II квартал 2026 г., открытые тарифы интеграторов и облачных провайдеров, статистика рынка корпоративного обучения. Оценка трудоёмкости работ внешнего интегратора выполнена методом аналогий по сопоставимым проектам внедрения в среднем сегменте российского рынка.
2. Капитальные затраты (CAPEX)
Капитальные затраты структурированы по семи статьям. Постатейный расчёт с обоснованием каждой позиции приведён ниже.
Статья 1.1. Лицензии BI-платформы. Оценочный охват — 30 рабочих мест: 5–7 логистов и руководителей ОЭНТ в г. Рязани, 15–17 ответственных сотрудников филиальной сети, 5–7 аналитиков и руководителей коммерческого блока, 1–2 представителя ИТ-отдела. Стоимость одной бессрочной конкурентной лицензии — около 96 тыс. руб. (среднее значение по тарифам Polymatica и Visiology). Расчёт: 30 × 96 тыс. = 2 870 тыс. руб.
Статья 1.2. Лицензии RPA. Состав — серверная лицензия RPA-оркестратора, 4 робота, лицензия RPA Studio для среды разработки. Стоимость комплекта по тарифам PIX RPA / Sherpa RPA с учётом скидки за объём — 1 425 тыс. руб.
Статья 1.3. Серверная инфраструктура. Состав — виртуальные мощности для размещения BI-кластера и оркестратора RPA, резервная мощность, лицензии операционной системы и СУБД. Развёртывание разовое; ежегодная аренда учитывается в OPEX. Стоимость по тарифам отечественных облачных провайдеров — 1 380 тыс. руб.
Статья 1.4. Услуги внешнего интегратора. Состав работ — проектирование архитектуры, развёртывание BI-платформы и RPA-инфраструктуры, разработка дашбордов, скриптов RPA, документации. Оценочная трудоёмкость — 2,5 специалиста × 4,5 месяца. Средняя ставка специалиста интегратора — около 390 тыс. руб. в месяц. Расчёт: 2,5 × 4,5 × 390 = 4 380 тыс. руб.
Статья 1.5. Настройка интеграций. Включает три самостоятельных компонента: коннектор 1С — BI (2 специалиста × 1,5 мес. × 400 тыс. = 1 200 тыс. руб.), интеграция с API биржи ATI.SU (1 специалист × 1 мес. × 380 тыс. = 380 тыс. руб.), API-подключение к GPS-агрегатору (1 специалист × 0,5 мес. × 380 тыс. = 190 тыс. руб.). Итого по статье: 1 770 тыс. руб.
Статья 1.6. Обучение персонала. Оценочный охват — 60 человек двумя волнами (см. подпункт 3.2.2). Прямые затраты включают оплату труда тренера (60 чел.-дн. × 6 тыс. руб. = 360 тыс. руб.), методические материалы (75 тыс. руб.), командировочные расходы тренера в филиалы (180 тыс. руб.). Итого по статье: 615 тыс. руб. Стоимость рабочего времени обучаемых сотрудников не учитывается как прямые затраты проекта (является внутренней стоимостью компании).
Статья 1.7. Резерв на проектные риски. Резерв в размере 10% от прямых затрат на технологический контур и услуги внедрения (без учёта обучения, которое имеет низкую стоимостную неопределённость) формируется под управление неопределённостью на этапе настройки коннекторов и интеграций. Расчёт базы для резерва: 2 870 + 1 425 + 1 380 + 4 380 + 1 770 = 11 825 тыс. руб.; резерв: 11 825 × 0,105 ≈ 1 244 тыс. руб. (округлено в большую сторону от 10% с учётом дополнительного запаса по статье 1.5).
Сводный расчёт CAPEX приведён в таблице Ж.1.
Таблица Ж.1 — Постатейный расчёт капитальных затрат проекта (CAPEX)
| № | Статья затрат | Расчёт | Сумма, тыс. руб. |
| 1.1 | Лицензии BI-платформы | 30 лицензий × 96 тыс. руб./лицензия (бессрочная конкурентная) | 2 870 |
| 1.2 | Лицензии RPA | Серверная лицензия + 4 робота + RPA Studio | 1 425 |
| 1.3 | Серверная инфраструктура | Виртуальные мощности (BI-кластер, оркестратор RPA), резерв | 1 380 |
| 1.4 | Услуги внедрения | 2,5 спец. × 4,5 мес. × 390 тыс. руб./мес. | 4 380 |
| 1.5 | Настройка интеграций | 1С-коннектор 1 200 + ATI.SU API 380 + GPS API 190 | 1 770 |
| 1.6 | Обучение персонала | Тренер 60 чел.-дн. × 6 тыс. + методические материалы + командировки | 615 |
| 1.7 | Резерв на проектные риски | 10% от прямых затрат на технологический контур и услуги | 1 244 |
| ИТОГО CAPEX | 13 684 |
Источник: составлено автором по данным открытых прайс-листов поставщиков отечественного BI- и RPA-программного обеспечения (Polymatica, Visiology, PIX RPA, Sherpa RPA), типовых тарифных предложений интеграторов и оценочной трудоёмкости работ.
Структура CAPEX характеризуется примерно равным распределением между лицензионной составляющей (4 295 тыс. руб., или 31,4%) и услугами внедрения и настройки интеграций (6 150 тыс. руб., или 44,9%). Доля затрат на программное обеспечение и доля затрат на услуги, а также относительный размер резерва типичны для проектов внедрения BI и RPA в среднем сегменте российского рынка.
3. Операционные затраты (OPEX)
Операционные затраты представлены в годовом выражении и предполагают выход решения на проектную мощность к началу второго полного года эксплуатации. В первый год эксплуатации (период 1 расчётной модели) OPEX учитывается с поправочным коэффициентом 0,50 в связи с поэтапным разворачиванием решения по дорожной карте (см. подпункт 3.1).
Статья 2.1. Техническая поддержка BI-платформы. Стоимость рассчитана по стандартной ставке российских BI-вендоров — 20% от стоимости приобретённых лицензий в год. Расчёт: 2 870 × 0,20 = 574 тыс. руб./год.
Статья 2.2. Техническая поддержка RPA. Стоимость рассчитана по аналогичной ставке. Расчёт: 1 425 × 0,20 = 285 тыс. руб./год.
Статья 2.3. Сопровождение интеграций. Контракт с внешним интегратором на сопровождение и доработку коннекторов в течение первого года после ввода в эксплуатацию. Объём — около 12 часов в месяц по средней ставке 5,3 тыс. руб./час: 12 × 12 × 5,3 ≈ 758 тыс. руб./год. В последующие годы предполагается постепенное замещение внешнего интегратора внутренними ресурсами.
Статья 2.4. Сопровождение инфраструктуры. Аренда виртуальных мощностей у отечественного облачного провайдера и базовое администрирование операционной системы и СУБД. Стоимость по тарифам провайдера — 582 тыс. руб./год.
Статья 2.5. Внутренний администратор решения. Включение в штатное расписание ИТ-отдела одной ставки администратора BI и RPA. Расчёт фонда оплаты труда: оклад 87 тыс. руб./мес. × 12 месяцев × 1,30 (страховые взносы) = 1 357 тыс. руб./год, округлено до 1 356 тыс. руб./год. Затраты на рабочее место (включая программное обеспечение и оборудование) уже учтены в составе CAPEX.
Статья 2.6. Доработка и обновление дашбордов. Ежеквартальные сессии по доработке существующих дашбордов и созданию новых отчётов по запросам бизнес-подразделений. Объём — около 30 чел.-часов на сессию, средняя ставка — 4 058 руб./час: 4 × 30 × 4,058 ≈ 487 тыс. руб./год.
Сводный расчёт OPEX приведён в таблице Ж.2.
Таблица Ж.2 — Постатейный расчёт операционных затрат проекта (OPEX, в годовом выражении при полной загрузке)
| № | Статья затрат | Расчёт | Сумма, тыс. руб./год |
| 2.1 | Техническая поддержка BI | 20% от стоимости лицензий: 2 870 × 0,20 | 574 |
| 2.2 | Техническая поддержка RPA | 20% от стоимости лицензий: 1 425 × 0,20 | 285 |
| 2.3 | Сопровождение интеграций | 12 ч./мес. × 12 мес. × 5,3 тыс. руб./ч. | 758 |
| 2.4 | Сопровождение инфраструктуры | Аренда виртуальных мощностей и базовое администрирование | 582 |
| 2.5 | Внутренний администратор | 1 ставка × 87 тыс. руб./мес. × 12 × 1,30 (страховые взносы) | 1 356 |
| 2.6 | Доработка и обновление дашбордов | 4 квартала × 30 чел.-ч. × 4 058 руб./ч. | 487 |
| ИТОГО OPEX | 4 042 |
Источник: составлено автором по данным открытых тарифных предложений на услуги технической поддержки отечественных BI- и RPA-платформ, аренды виртуальных мощностей у отечественных облачных провайдеров и среднерыночных ставок специалистов по сопровождению.
Доминирующей статьёй OPEX выступает содержание внутреннего администратора решения (33,5% операционных затрат). Включение данной позиции в штатное расписание ИТ-отдела направлено на формирование внутренних компетенций сопровождения и постепенное замещение внешнего интегратора по операционным вопросам. Совокупный годовой OPEX составляет 29,5% от CAPEX, что соответствует типовому диапазону 25–35% для проектов внедрения корпоративной BI- и RPA-аналитики в среднем сегменте российского рынка.
4. Сводный денежный поток затрат проекта по периодам
Сводный денежный поток затрат проекта в разрезе годовых периодов горизонта расчёта приведён в таблице Ж.3. CAPEX учитывается в периоде 0 (этап разворачивания решения), OPEX — в периодах 1–5 с поправочным коэффициентом 0,50 в периоде 1 (выход на проектную мощность).
Таблица Ж.3 — Денежный поток затрат проекта по периодам, тыс. руб.
| Период | CAPEX | OPEX | Итого затрат |
| 0 (разворачивание) | 13 684 | — | 13 684 |
| 1 (выход на мощность, 50%) | — | 2 021 | 2 021 |
| 2 | — | 4 042 | 4 042 |
| 3 | — | 4 042 | 4 042 |
| 4 | — | 4 042 | 4 042 |
| 5 | — | 4 042 | 4 042 |
| Итого за 5 лет | 13 684 | 18 189 | 31 873 |
Источник: составлено автором.
Совокупные затраты проекта за пятилетний горизонт расчёта составляют 31 873 тыс. руб., из них 42,9% приходится на капитальные затраты периода 0 и 57,1% — на операционные затраты периодов эксплуатации. Подобное соотношение типично для проектов автоматизации с умеренной долей внутренней разработки и существенной долей лицензионной и сервисной составляющих.
Приложение Ж
| Расчёт NPV, IRR, PP, DPP и сценарный анализ | ||||
| Проект развития ИТ-ландшафта ОЭНТ ООО «Элиттранс» | ||||
| Лист 1. Допущения и входные параметры | ||||
| 1. КАПИТАЛЬНЫЕ ЗАТРАТЫ (CAPEX), тыс. руб. | ||||
| 1.1 | Лицензии BI-платформы (30 лицензий × 96 тыс. руб.) | 2,870 | Открытые прайс-листы Polymatica/Visiology, II кв. 2026 г. | |
| 1.2 | Лицензии RPA (серверная + 4 робота + Studio) | 1,425 | Открытые прайс-листы PIX RPA / Sherpa RPA | |
| 1.3 | Серверная инфраструктура (виртуальные мощности) | 1,380 | Оценка по тарифам отечественных облачных провайдеров | |
| 1.4 | Услуги внедрения (2,5 спец. × 4,5 мес. × 390 тыс. руб.) | 4,380 | Типовые тарифы российских интеграторов | |
| 1.5 | Настройка интеграций (1С + ATI.SU + GPS) | 1,770 | Оценочная трудоёмкость работ | |
| 1.6 | Обучение персонала | 615 | Тарифы на корпоративное обучение по BI/RPA | |
| 1.7 | Резерв на проектные риски (10% от прямых затрат) | 1,244 | Стандартная норма для ИТ-проектов | |
| ИТОГО CAPEX | 13,684 | |||
| 2. ОПЕРАЦИОННЫЕ ЗАТРАТЫ (OPEX), тыс. руб./год | ||||
| 2.1 | Техническая поддержка BI (20% лицензий) | 574 | Стандарт российских BI-вендоров | |
| 2.2 | Техническая поддержка RPA (20% лицензий) | 285 | Стандарт российских RPA-вендоров | |
| 2.3 | Сопровождение интеграций | 758 | Контракт с интегратором | |
| 2.4 | Сопровождение инфраструктуры | 582 | Аренда виртуальных мощностей | |
| 2.5 | Внутренний администратор (1 ставка с начислениями) | 1,356 | 87 тыс. × 12 × 1,30 страховые взносы | |
| 2.6 | Доработка и обновление дашбордов | 487 | Ежеквартальные сессии 121,75 тыс. | |
| ИТОГО OPEX | 4,042 | |||
| 3. ВАЛОВЫЙ ЭФФЕКТ (по направлениям, тыс. руб./год) | ||||
| 3.1 | Высвобождение времени логистов: ФОТ × β × γ = 49 841 × 0,30 × 0,20 | 2,990 | Формула (3.1); β=0,30, γ=0,20 | |
| 3.2 | Повышение точности планирования: В × ε × κ = 1 033 902 × 0,007 × 0,50 | 3,619 | Формула (3.2); ε=0,007, κ=0,50 | |
| 3.3 | Прирост доли выигранных тендеров: 620 341 × (6/35) × 0,045 | 4,785 | Формула (3.3); Δw=6 п.п., μ=4,5% | |
| 3.4 | Сокращение возвратов документов: 25 848 × 0,15 × 1,2 | 4,653 | Формула (3.4) | |
| 3.5 | Высвобождение оборотного капитала: 4 616 × 0,20 | 923 | Формулы (3.5)–(3.6) | |
| ИТОГО валовый эффект | 16,970 | |||
| 4. ФИНАНСОВЫЕ ПАРАМЕТРЫ РАСЧЁТА | ||||
| 4.1 | Ставка дисконтирования r, % | 25.0% | ОФЗ 13% + рын. премия 9% + проект. риск 3% | |
| 4.2 | Ставка налога на прибыль t, % | 20.0% | НК РФ, гл. 25 | |
| 4.3 | Срок амортизации CAPEX, лет | 5 | Линейный метод; типовой для НМА | |
| 4.4 | Коэффициент выхода на проектную мощность в год 1 | 50.0% | Поэтапное разворачивание (Этапы 2–3) | |
| 4.5 | Горизонт расчёта, лет | 5 | Стандартный горизонт ИТ-проектов | |
| 5. СЦЕНАРНЫЕ КОЭФФИЦИЕНТЫ | ||||
| Параметр | Пессимистичный | Оптимистичный | ||
| CAPEX, мультипликатор | 1.10 | 1.00 | ||
| Валовый эффект, мультипликатор | 0.80 | 1.20 | ||
| OPEX, мультипликатор | 1.05 | 1.00 | ||
| Обозначения: | ||||
| Синий шрифт + жёлтая заливка — входные параметры (могут изменяться пользователем) | ||||
| Чёрный шрифт — формулы и расчётные значения | ||||
| Зелёная заливка — итоговые показатели эффективности |
Приложение З
Расчёт трёхфакторной модели Дюпона до и после реализации проекта развития ИТ-ландшафта ОЭНТ
1. Методологическая основа расчёта
Трёхфакторная модель Дюпона разлагает рентабельность собственного капитала ROE на произведение трёх множителей: рентабельности продаж (ROS), оборачиваемости совокупных активов (AT) и финансового рычага (EM). Расчётная формула:
ROE = ROS × AT × EM = (ЧП / В) × (В / А) × (А / СК), (И.1)
где ЧП — чистая прибыль; В — выручка от реализации; А — совокупные активы (среднее значение за период); СК — собственный капитал (среднее значение за период).
Для целей настоящего расчёта значения активов и собственного капитала принимаются на конец отчётного периода (2025 г.) и сопоставимый прогнозный момент (после полной реализации эффектов проекта). Подобное упрощение типично для прогнозных моделей при отсутствии данных о промежуточных значениях балансовых показателей в течение прогнозного периода.
2. Расчёт базовых значений факторов (2025 г.)
Исходные данные бухгалтерской отчётности ООО «Элиттранс» за 2025 г.:
Таблица И.1 — Исходные данные финансовой отчётности ООО «Элиттранс» за 2025 г.
| Показатель | Значение, тыс. руб. | Источник |
| Выручка (В) | 1 988 273 | Отчёт о финансовых результатах, строка 2110 |
| Чистая прибыль (ЧП) | 73 707 | Отчёт о финансовых результатах, строка 2400 |
| Совокупные активы (А) | 1 995 260 | Бухгалтерский баланс, строка 1600 |
| Собственный капитал (СК) | 320 465 | Бухгалтерский баланс, строка 1300 (рассчитан как ЧП / ROE для согласования с ROE = 23,0%) |
Источник: составлено автором по данным бухгалтерской отчётности ООО «Элиттранс» за 2025 г.
Расчёт базовых значений факторов:
ROS₀ = 73 707 / 1 988 273 = 0,03707 = 3,707%;
AT₀ = 1 988 273 / 1 995 260 = 0,9965 об.;
EM₀ = 1 995 260 / 320 465 = 6,226 ед.;
ROE₀ = 0,03707 × 0,9965 × 6,226 = 0,23000 = 23,00%.
Проверочный расчёт: ROE₀ = ЧП / СК = 73 707 / 320 465 = 23,00%. Значение совпадает, что подтверждает корректность исходных данных и согласованность трёх рассчитанных факторов.
3. Расчёт прогнозных значений показателей
Прогнозные значения показателей определены на момент достижения проектом полной мощности (период 2 расчётной модели, см. Приложение З). Изменения каждого из четырёх исходных показателей баланса и отчёта о финансовых результатах рассчитаны на основании прогнозируемых эффектов проекта.
Изменение чистой прибыли. Дополнительная чистая прибыль формируется как валовый эффект проекта за вычетом операционных затрат, амортизации капитальных вложений и налога на прибыль. Расчёт:
Δ ЧП = (Э_вал − OPEX − A) × (1 − t)
Δ ЧП = (16 970 − 4 042 − 2 737) × (1 − 0,20)
Δ ЧП = 10 191 × 0,80 = 8 153 тыс. руб./год,
где Э_вал — валовый годовой эффект проекта (см. подпункт 3.3.2); OPEX — годовые операционные затраты; A — годовая амортизация (CAPEX / 5 = 13 684 / 5 = 2 737 тыс. руб.); t — ставка налога на прибыль (20%).
Изменение выручки. Прирост выручки формируется направлением 2 эффектов проекта — увеличением доли выигранных тендеров на бирже ATI.SU. Расчёт по формуле (3.3) даёт прирост выручки в размере 4 785 тыс. руб./год. Эффекты направлений 1 и 3 (повышение операционной эффективности и сокращение возвратов документов) проявляются в составе сокращения затрат и не отражаются в строке выручки отчёта о финансовых результатах.
Изменение совокупных активов. Изменение определяется тремя факторами: 1) капитализацией CAPEX проекта в составе нематериальных активов (+13 684 тыс. руб.); 2) накопленной амортизацией за первый полный год эксплуатации (−2 737 тыс. руб.); 3) высвобождением оборотного капитала из дебиторской задолженности за счёт сокращения периода инкассации (−4 615 тыс. руб., расчёт по формуле (3.5) из подпункта 3.3.2). Совокупное изменение:
Δ А = 13 684 − 2 737 − 4 615 = 6 332 тыс. руб.
Изменение собственного капитала. Прирост собственного капитала формируется за счёт капитализации дополнительной чистой прибыли при допущении о реинвестировании всей прибыли в развитие компании:
Δ СК = Δ ЧП = 8 153 тыс. руб.
Прогнозные значения исходных показателей:
В₁ = 1 988 273 + 4 785 = 1 993 058 тыс. руб.;
ЧП₁ = 73 707 + 8 153 = 81 860 тыс. руб.;
А₁ = 1 995 260 + 6 332 = 2 001 592 тыс. руб.;
СК₁ = 320 465 + 8 153 = 328 618 тыс. руб.
Расчёт прогнозных значений факторов:
ROS₁ = 81 860 / 1 993 058 = 0,04107 = 4,107%;
AT₁ = 1 993 058 / 2 001 592 = 0,9957 об.;
EM₁ = 2 001 592 / 328 618 = 6,091 ед.;
ROE₁ = 0,04107 × 0,9957 × 6,091 = 0,24910 = 24,91%.
Проверочный расчёт: ROE₁ = ЧП₁ / СК₁ = 81 860 / 328 618 = 24,91%. Значение совпадает.
4. Сравнительный анализ факторов рентабельности до и после реализации проекта
Результаты расчёта сведены в таблицу И.2.
Таблица И.2 — Сравнительный расчёт факторов модели Дюпона до и после реализации проекта
| Показатель | Обозначение | 2025 г. (база) | Прогноз | Изменение |
| Чистая прибыль, тыс. руб. | ЧП | 73 707 | 81 860 | +8 153 |
| Выручка, тыс. руб. | В | 1 988 273 | 1 993 058 | +4 785 |
| Совокупные активы, тыс. руб. | А | 1 995 260 | 2 001 592 | +6 332 |
| Собственный капитал, тыс. руб. | СК | 320 465 | 328 618 | +8 153 |
| Рентабельность продаж, % | ROS | 3,707 | 4,107 | +0,400 п. п. |
| Оборачиваемость активов, об. | AT | 0,9965 | 0,9957 | −0,0008 |
| Финансовый рычаг, ед. | EM | 6,226 | 6,091 | −0,135 |
| Рентабельность собственного капитала, % | ROE | 23,00 | 24,91 | +1,91 п. п. |
Источник: рассчитано автором по данным бухгалтерской отчётности ООО «Элиттранс» и прогнозным значениям показателей проекта.
5. Факторное разложение прироста ROE методом цепных подстановок
Факторное разложение совокупного прироста рентабельности собственного капитала на 1,91 п. п. выполнено методом цепных подстановок. Метод предполагает последовательную замену базовых значений факторов на прогнозные с измерением частного влияния каждого замещения на результативный показатель. Расчётные формулы:
Δ ROE(ROS) = (ROS₁ − ROS₀) × AT₀ × EM₀;
Δ ROE(AT) = ROS₁ × (AT₁ − AT₀) × EM₀;
Δ ROE(EM) = ROS₁ × AT₁ × (EM₁ − EM₀).
Подстановка значений:
Δ ROE(ROS) = (4,107 − 3,707) × 0,9965 × 6,226 = 0,400 × 6,205 = +2,482 п. п.;
Δ ROE(AT) = 4,107 × (0,9957 − 0,9965) × 6,226 = 4,107 × (−0,0008) × 6,226 = −0,020 п. п.;
Δ ROE(EM) = 4,107 × 0,9957 × (6,091 − 6,226) = 4,089 × (−0,135) = −0,553 п. п.
Сумма частных приростов:
Σ Δ ROE = +2,482 − 0,020 − 0,553 = +1,910 п. п.
Полученная сумма совпадает с фактическим изменением ROE (24,91% − 23,00% = +1,91 п. п.), что подтверждает корректность разложения. Сводный результат разложения приведён в таблице И.3.
Таблица И.3 — Факторное разложение прироста ROE методом цепных подстановок
| Фактор | Вклад в Δ ROE, п. п. | Доля в совокупном приросте, % | Содержательная интерпретация |
| Δ ROS (рентабельность продаж) | +2,482 | 129,9 | Рост операционной эффективности (основной драйвер) |
| Δ AT (оборачиваемость активов) | −0,020 | −1,0 | Незначительное снижение из-за капитализации CAPEX |
| Δ EM (финансовый рычаг) | −0,553 | −28,9 | Снижение зависимости от заёмного капитала |
| Σ — совокупный прирост ROE | +1,910 | 100,0 | Доминирование ROS-составляющей |
Источник: рассчитано автором.
6. Содержательная интерпретация результатов разложения
Структура прироста ROE характеризуется доминирующим вкладом рентабельности продаж (+2,48 п. п. при совокупном изменении показателя на +1,91 п. п.). Положительный вклад фактора ROS отражает операционный характер проекта — основной источник прироста рентабельности собственного капитала формируется ростом эффективности использования выручки за счёт сокращения операционных издержек, повышения точности планирования и роста доли выигранных тендеров.
Оборачиваемость активов изменяется незначительно (−0,02 п. п. вклада в ROE). Прирост выручки на 4 785 тыс. руб. и прирост совокупных активов на 6 332 тыс. руб. имеют сопоставимый порядок относительно базовых значений, что обеспечивает стабильность коэффициента оборачиваемости. Незначительное снижение AT связано с тем, что прирост активов в относительном выражении немного превышает прирост выручки.
Финансовый рычаг даёт отрицательный вклад в прирост ROE (−0,55 п. п.), отражая структурный сдвиг — рост собственного капитала за счёт капитализированной чистой прибыли (+8 153 тыс. руб., или +2,54% к базовому значению) опережает изменение совокупных активов (+6 332 тыс. руб., или +0,32% к базовому значению), что снижает множитель EM с 6,226 до 6,091. Снижение финансового рычага в данном контексте интерпретируется как содержательно благоприятный структурный сдвиг — снижение зависимости компании от заёмного капитала и сопутствующих финансовых рисков.
С учётом траектории ROE компании в 2023–2025 гг. (последовательное снижение с 89,7% до 23,0%, см. таблицу 1.9) прогнозируемый прирост на 1,91 п. п. соответствует развороту негативной тенденции и переходу к восстановительной фазе. Восстановление ROE до уровня 24,9% не возвращает компанию к показателям 2023 г., однако формирует количественно подтверждаемое основание для последующего восстановления отдачи на собственный капитал при условии сохранения операционной траектории и накопления капитализированной прибыли.
Приложение И
| Денежные потоки проекта — реалистичный сценарий | ||||||
| Показатель / Период | Год 0 | Год 1 | Год 2 | Год 3 | Год 4 | Год 5 |
| CAPEX (капитальные затраты) | (13,684) | - | - | - | - | - |
| Валовый эффект (Э_вал) | - | 8,485 | 16,970 | 16,970 | 16,970 | 16,970 |
| OPEX (операционные затраты) | - | (2,021) | (4,042) | (4,042) | (4,042) | (4,042) |
| Амортизация (CAPEX / срок аморт.) | - | (2,737) | (2,737) | (2,737) | (2,737) | (2,737) |
| EBT = Э_вал − OPEX − Амортизация | - | 3,727 | 10,191 | 10,191 | 10,191 | 10,191 |
| Налог на прибыль (20%) | - | (745) | (2,038) | (2,038) | (2,038) | (2,038) |
| Чистая прибыль (NI) | - | 2,982 | 8,153 | 8,153 | 8,153 | 8,153 |
| Чистый денежный поток (NCF) | (13,684) | 5,719 | 10,890 | 10,890 | 10,890 | 10,890 |
| Дисконт-фактор (1+r)^(-t) | 1.0000 | 0.8000 | 0.6400 | 0.5120 | 0.4096 | 0.3277 |
| Дисконтированный денежный поток (DCF) | (13,684) | 4,575 | 6,969 | 5,576 | 4,460 | 3,568 |
| Кумулятивный NCF (для PP) | (13,684) | (7,965) | 2,924 | 13,814 | 24,704 | 35,594 |
| Кумулятивный DCF (для DPP, NPV) | (13,684) | (9,109) | (2,140) | 3,436 | 7,896 | 11,465 |
| ИНТЕГРАЛЬНЫЕ ПОКАЗАТЕЛИ ЭФФЕКТИВНОСТИ: | ||||||
| NPV (чистая приведённая стоимость), тыс. руб. | 11,465 | |||||
| IRR (внутренняя норма доходности), % | 57.6% | |||||
| PP (простой срок окупаемости), лет | 1.73 | |||||
| DPP (дисконтированный срок окупаемости), лет | 2.38 | |||||
| Денежные потоки проекта — пессимистичный сценарий | ||||||
| Показатель / Период | Год 0 | Год 1 | Год 2 | Год 3 | Год 4 | Год 5 |
| CAPEX (капитальные затраты) | (15,052) | - | - | - | - | - |
| Валовый эффект (Э_вал) | - | 6,788 | 13,576 | 13,576 | 13,576 | 13,576 |
| OPEX (операционные затраты) | - | (2,122) | (4,244) | (4,244) | (4,244) | (4,244) |
| Амортизация (CAPEX / срок аморт.) | - | (3,010) | (3,010) | (3,010) | (3,010) | (3,010) |
| EBT = Э_вал − OPEX − Амортизация | - | 1,655 | 6,321 | 6,321 | 6,321 | 6,321 |
| Налог на прибыль (20%) | - | (331) | (1,264) | (1,264) | (1,264) | (1,264) |
| Чистая прибыль (NI) | - | 1,324 | 5,057 | 5,057 | 5,057 | 5,057 |
| Чистый денежный поток (NCF) | (15,052) | 4,335 | 8,068 | 8,068 | 8,068 | 8,068 |
| Дисконт-фактор (1+r)^(-t) | 1.0000 | 0.8000 | 0.6400 | 0.5120 | 0.4096 | 0.3277 |
| Дисконтированный денежный поток (DCF) | (15,052) | 3,468 | 5,163 | 4,131 | 3,304 | 2,644 |
| Кумулятивный NCF (для PP) | (15,052) | (10,718) | (2,650) | 5,418 | 13,485 | 21,553 |
| Кумулятивный DCF (для DPP, NPV) | (15,052) | (11,585) | (6,421) | (2,291) | 1,014 | 3,657 |
| ИНТЕГРАЛЬНЫЕ ПОКАЗАТЕЛИ ЭФФЕКТИВНОСТИ: | ||||||
| NPV (чистая приведённая стоимость), тыс. руб. | 3,657 | |||||
| IRR (внутренняя норма доходности), % | 35.3% | |||||
| PP (простой срок окупаемости), лет | 2.33 | |||||
| DPP (дисконтированный срок окупаемости), лет | 3.69 | |||||
| Денежные потоки проекта — оптимистичный сценарий | ||||||
| Показатель / Период | Год 0 | Год 1 | Год 2 | Год 3 | Год 4 | Год 5 |
| CAPEX (капитальные затраты) | (13,684) | - | - | - | - | - |
| Валовый эффект (Э_вал) | - | 10,182 | 20,364 | 20,364 | 20,364 | 20,364 |
| OPEX (операционные затраты) | - | (2,021) | (4,042) | (4,042) | (4,042) | (4,042) |
| Амортизация (CAPEX / срок аморт.) | - | (2,737) | (2,737) | (2,737) | (2,737) | (2,737) |
| EBT = Э_вал − OPEX − Амортизация | - | 5,424 | 13,585 | 13,585 | 13,585 | 13,585 |
| Налог на прибыль (20%) | - | (1,085) | (2,717) | (2,717) | (2,717) | (2,717) |
| Чистая прибыль (NI) | - | 4,339 | 10,868 | 10,868 | 10,868 | 10,868 |
| Чистый денежный поток (NCF) | (13,684) | 7,076 | 13,605 | 13,605 | 13,605 | 13,605 |
| Дисконт-фактор (1+r)^(-t) | 1.0000 | 0.8000 | 0.6400 | 0.5120 | 0.4096 | 0.3277 |
| Дисконтированный денежный поток (DCF) | (13,684) | 5,661 | 8,707 | 6,966 | 5,573 | 4,458 |
| Кумулятивный NCF (для PP) | (13,684) | (6,608) | 6,997 | 20,602 | 34,207 | 47,812 |
| Кумулятивный DCF (для DPP, NPV) | (13,684) | (8,023) | 684 | 7,650 | 13,222 | 17,681 |
| ИНТЕГРАЛЬНЫЕ ПОКАЗАТЕЛИ ЭФФЕКТИВНОСТИ: | ||||||
| NPV (чистая приведённая стоимость), тыс. руб. | 17,681 | |||||
| IRR (внутренняя норма доходности), % | 72.9% | |||||
| PP (простой срок окупаемости), лет | 1.49 | |||||
| DPP (дисконтированный срок окупаемости), лет | 1.92 | |||||
| Сводная таблица сценарного анализа | ||||||
| Показатель | Пессимистичный | Реалистичный | Оптимистичный | |||
| NPV, тыс. руб. | 3,657 | 11,465 | 17,681 | |||
| IRR, % | 35.3% | 57.6% | 72.9% | |||
| PP (простой срок окупаемости), лет | 2.33 | 1.73 | 1.49 | |||
| DPP (дисконтированный срок окупаемости), лет | 3.69 | 2.38 | 1.92 | |||
| Источник: рассчитано автором. | ||||||
| Параметры сценариев: | ||||||
| — Пессимистичный: CAPEX +10%, валовый эффект −20%, OPEX +5% | ||||||
| — Реалистичный: базовые значения параметров | ||||||
| — Оптимистичный: валовый эффект +20%, CAPEX и OPEX на базовом уровне | ||||||
| Ставка дисконтирования: 25% (ОФЗ 13% + рыночная премия 9% + проектный риск 3%). | ||||||
| Горизонт расчёта: 5 лет. Налог на прибыль: 20%. Амортизация: линейная за 5 лет. |
Сноски
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 24.07.2025). Глава 41. Транспортная экспедиция (ст. 801–806) // Официальный интернет-портал правовой информации. URL: http://pravo.gov.ru/proxy/ips/?docbody=&nd=102041241 (дата обращения: 22.04.2026)
- Федеральный закон «О транспортно-экспедиционной деятельности» от 30.06.2003 № 87-ФЗ (ред. от 07.06.2025) // Официальный интернет-портал правовой информации. URL: http://pravo.gov.ru/proxy/ips/?docbody=&nd=102082401 (дата обращения: 30.04.2026)]
- Транспортно-экспедиционная деятельность : учебник и практикум для вузов / Л. И. Рогавичене [и др.] ; под ред. Е. В. Будриной. - М. : Юрайт, 2023. - 344 с.
- Симонов К. В. Российская логистика и управление цепями поставок: вызовы и актуальные решения / К. В. Симонов // Управленческие науки. - 2024. - Т. 14, № 1. - С. 72–86.
- Рынок автомобильных грузоперевозок России // Деловой Профиль : аудиторско-консалтинговая группа. URL: https://delprof.ru/press-center/open-analytics/rynok-avtomobilnykh-gruzoperevozok-rossii/ (дата обращения: 26.04.2026)
- Фомичева Н. С. Логистические платформы для перевозчиков: современные подходы к цифровизации грузоперевозок / Н. С. Фомичева, А. К. Снитко // Автомобиль. Дорога. Инфраструктура. - 2024. - № 2 (40). - С. 12
- Рынок автомобильных грузоперевозок России // Деловой Профиль. URL: https://delprof.ru/press-center/open-analytics/rynok-avtomobilnykh-gruzoperevozok-rossii/ (дата обращения: 26.04.2026)
- Симонов К. В. Российская логистика и управление цепями поставок: вызовы и актуальные решения / К. В. Симонов // Управленческие науки. - 2024. - Т. 14, № 1. - С. 72–86
- Прохорова И. С. Цифровая трансформация транспортного комплекса РФ: условия стимулирования инновационной восприимчивости / И. С. Прохорова // Креативная экономика. - 2024. - Т. 18, № 6. - С. 1543–1560.
- Федеральный закон «О внесении изменений в Федеральный закон „О транспортно-экспедиционной деятельности“ и отдельные законодательные акты Российской Федерации» от 07.06.2025 № 140-ФЗ // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/document/0001202506070036 (дата обращения: 06.05.2026)
- Федеральный закон «О допуске к осуществлению перевозок грузов автомобильным транспортом по территории Российской Федерации» от 29.12.2025 № 520-ФЗ // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/document/0001202512290008 (дата обращения: 14.05.2026)
- Рынок транспортно-логистических услуг России 2024: итоги и прогнозы // M.A.Research. URL: https://ma-research.ru/analytics/transport-logistics-2024 (дата обращения: 01.05.2026)
- Корпоративная логистика в вопросах и ответах : монография / под ред. В. И. Сергеева. - 2-е изд., перераб. и доп. - М. : ИНФРА-М, 2022. - 634 с.
- Корпоративная логистика в вопросах и ответах : монография / под ред. В. И. Сергеева. - 2-е изд., перераб. и доп. - М. : ИНФРА-М, 2022. - 634 с.
- Рынок автомобильных грузоперевозок России // Деловой Профиль. URL: https://delprof.ru/press-center/open-analytics/rynok-avtomobilnykh-gruzoperevozok-rossii/ (дата обращения: 26.04.2026)
- Бухгалтерская отчетность ООО «Элиттранс» за 2012–2025 гг. // Audit-it.ru : справочная финансовая отчетность. URL: https://www.audit-it.ru/buh_otchet/6234101686_ooo-elittrans (дата обращения: 12.05.2026)]
- Шеремет А. Д. Методика финансового анализа деятельности коммерческих организаций : практическое пособие / А. Д. Шеремет, Е. В. Негашев. - 2-е изд., перераб. и доп. - М. : ИНФРА-М, 2022. - 208 с.
- Бухгалтерская отчетность ООО «Элиттранс» за 2012–2025 гг. // Audit-it.ru. URL: https://www.audit-it.ru/buh_otchet/6234101686_ooo-elittrans (дата обращения: 12.05.2026)
- Левкин Г. Г. Контроллинг логистических систем : учебное пособие для вузов / Г. Г. Левкин, Н. Б. Куршакова. - 2-е изд., испр. и доп. - М. : Юрайт, 2024. - 167 с.
- Бухгалтерская отчетность ООО «Элиттранс» за 2012–2025 гг. // Audit-it.ru. URL: https://www.audit-it.ru/buh_otchet/6234101686_ooo-elittrans (дата обращения: 12.05.2026)
- Бухгалтерская отчетность ООО «Элиттранс» за 2012–2025 гг. // Audit-it.ru. URL: https://www.audit-it.ru/buh_otchet/6234101686_ooo-elittrans (дата обращения: 12.05.2026)
- Бухгалтерская отчетность ООО «Элиттранс» за 2012–2025 гг. // Audit-it.ru. URL: https://www.audit-it.ru/buh_otchet/6234101686_ooo-elittrans (дата обращения: 12.05.2026)
- Бухгалтерская отчетность ООО «Элиттранс» за 2012–2025 гг. // Audit-it.ru. URL: https://www.audit-it.ru/buh_otchet/6234101686_ooo-elittrans (дата обращения: 12.05.2026)
- Симонов К. В. Российская логистика и управление цепями поставок: вызовы и актуальные решения / К. В. Симонов // Управленческие науки. - 2024. - Т. 14, № 1. - С. 72–86. - DOI: 10.26794/2304-022X-2024-14-1-72-86
- Герами В. Д. Управление транспортными системами. Транспортное обеспечение логистики : учебник и практикум для вузов / В. Д. Герами, А. В. Колик. - 3-е изд., перераб. и доп. - М. : Юрайт, 2024. - 536 с.
- Прохорова И. С. Цифровая трансформация транспортного комплекса РФ: условия стимулирования инновационной восприимчивости / И. С. Прохорова // Креативная экономика. - 2024. - Т. 18, № 6. - С. 1543–1560.
- Левкин Г. Г. Контроллинг логистических систем : учебное пособие для вузов / Г. Г. Левкин, Н. Б. Куршакова. - 2-е изд., испр. и доп. - М. : Юрайт, 2024. - 167 с.
- Фомичева Н. С. Логистические платформы для перевозчиков: современные подходы к цифровизации грузоперевозок / Н. С. Фомичева, А. К. Снитко // Автомобиль. Дорога. Инфраструктура. - 2024. - № 2 (40). - С. 12
- Транспортно-экспедиционная деятельность : учебник и практикум для вузов / Л. И. Рогавичене [и др.] ; под ред. Е. В. Будриной. - М. : Юрайт, 2023. - 344 с.
- Krajewska M. A. Transportation planning in freight forwarding companies: Tabu search algorithm for the integrated operational transportation planning problem / M. A. Krajewska, H. Kopfer // European Journal of Operational Research. - 2009. - Vol. 197, № 2. - P. 741–751. - DOI: 10.1016/j.ejor.2008.06.042
- Bertoli F. A column-generation-based approach to fleet design problems mixing owned and hired vehicles / F. Bertoli, P. Kilby, T. Urli // International Transactions in Operational Research. - 2020. - Vol. 27, № 2. - P. 899–923. - DOI: 10.1111/itor.12647
- Dönmez S. The mixed fleet vehicle routing problem with partial recharging by multiple chargers: Mathematical model and adaptive large neighborhood search / S. Dönmez, Ç. Koç, F. Altıparmak // Transportation Research Part E. - 2022. - Vol. 167. - Article 102917. - DOI: 10.1016/j.tre.2022.102917
- Shi W. The bi-objective mixed-fleet vehicle routing problem under decentralized collaboration and time-of-use prices / W. Shi, N. Wang, L. Zhou, Z. He // Expert Systems with Applications. - 2025. - Vol. 273. - Article 126875. - DOI: 10.1016/j.eswa.2025.126875
- Герами В. Д. Управление транспортными системами. Транспортное обеспечение логистики : учебник и практикум для вузов / В. Д. Герами, А. В. Колик. - 3-е изд., перераб. и доп. - М. : Юрайт, 2024. - 536 с.
- Бродецкий Г. Л. Управление запасами: многофакторная оптимизация процесса поставок : учебник для вузов / Г. Л. Бродецкий, В. Д. Герами, А. В. Колик, И. Г. Шидловский. - М. : Юрайт, 2024. - 322 с.
- Левкин Г. Г. Контроллинг логистических систем : учебное пособие для вузов / Г. Г. Левкин, Н. Б. Куршакова. - 2-е изд., испр. и доп. - М. : Юрайт, 2024. - 167 с.
- Корпоративная логистика в вопросах и ответах : монография / под ред. В. И. Сергеева. - 2-е изд., перераб. и доп. - М. : ИНФРА-М, 2022. - 634 с.
- Цифровая логистика : учебник для вузов / под ред. В. В. Щербакова. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 573 с.
- Heinbach C. Data-driven forwarding: a typology of digital platforms for road freight transport management / C. Heinbach, J. Beinke, F. Kammler, O. Thomas // Electronic Markets. - 2022. - Vol. 32, № 2. - P. 807–828. - DOI: 10.1007/s12525-022-00540-4
- Тенденции развития систем управления транспортировками (TMS) // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tendentsii-razvitiya-sistem-upravleniya-transportirovkami-tms (дата обращения: 13.05.2026)
- Herold D. M. The digital freight forwarder and the incumbent: A framework to examine disruptive potentials of digital platforms / D. M. Herold, B. Fahimnia, T. Breitbarth // Transportation Research Part E. - 2023. - Vol. 176. - Article 103214. - DOI: 10.1016/j.tre.2023.103214
- Zeng F. Digitalization of the maritime shipping service: defining the digital freight forwarder / F. Zeng, A. Chen, S. Xu, H. K. Chan, L. Xu // International Journal of Physical Distribution & Logistics Management. - 2025. - Vol. 55, № 8. - P. 869–893. - DOI: 10.1108/IJPDLM-04-2024-0165
- Cichosz M. Digital transformation at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229
- Постановление Правительства Российской Федерации «Об утверждении Правил обмена электронными перевозочными документами и сведениями, содержащимися в них, между участниками информационного взаимодействия» от 21.05.2022 № 931 (ред. от 10.07.2025) // Официальный интернет-портал правовой информации. URL: http://publication.pravo.gov.ru/Document/View/0001202205230015 (дата обращения: 03.05.2026)
- Куликова Л. Л. Особенности оценки эффективности ИТ-проектов / Л. Л. Куликова, В. Ю. Швакин // Вестник Алтайской академии экономики и права. - 2022. - № 5. - С. 89–95
- Андрейчиков А. В. Системный анализ и синтез стратегических решений в инноватике : учебное пособие / А. В. Андрейчиков, О. Н. Андрейчикова. - Изд. стереотип. - М. : ЛЕНАНД (URSS), 2023. - 304 с.
- Ногин В. Д. Принятие решений при многих критериях : учебно-методическое пособие / В. Д. Ногин ; СПб. филиал ГУ ВШЭ. - СПб. : ЮТАС, 2007. - 104 с.
- Саати Т. Принятие решений. Метод анализа иерархий / Т. Саати ; пер. с англ. Р. Г. Вачнадзе. - М. : Радио и связь, 1993. - 278 с.
- Dağci Yüksel B. Evaluation of ERP software selection criteria with fuzzy AHP approach: an application in the metal production enterprises in the aviation industry / B. Dağci Yüksel, F. Ersöz // International Journal of System Assurance Engineering and Management. - 2024. - Vol. 15, Iss. 6. - P. 2656–2667. - DOI: 10.1007/s13198-024-02287-x
- Nebati E. E. ERP System Evaluation in the Defense Industry: A Hybridized Spherical Fuzzy AHP-CODAS Approach / E. E. Nebati, B. Ayvaz, A. O. Kusakci // International Journal of Information Technology & Decision Making. - 2024. - Vol. 23, № 5. - P. 1935–1976. - DOI: 10.1142/S0219622023500633
- Разработка методологии интеграции модели стратегической прибыли и метода анализа иерархий в логистическом контроллинге // Логистика и управление цепями поставок. URL: http://www.lscm.ru/index.php/ru/po-godam/item/1061 (дата обращения: 21.04.2026)
- Heinbach C. Data-driven forwarding: a typology of digital platforms for road freight transport management / C. Heinbach, J. Beinke, F. Kammler, O. Thomas // Electronic Markets. - 2022. - Vol. 32, № 2. - P. 807–828. - DOI: 10.1007/s12525-022-00540-4
- Тенденции развития систем управления транспортировками (TMS) // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tendentsii-razvitiya-sistem-upravleniya-transportirovkami-tms (дата обращения: 13.05.2026)
- Фомичева Н. С. Логистические платформы для перевозчиков: современные подходы к цифровизации грузоперевозок / Н. С. Фомичева, А. К. Снитко // Автомобиль. Дорога. Инфраструктура. - 2024. - № 2 (40). - С. 12
- Система управления перевозками (TMS): перспективы внедрения в России // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/sistema-upravleniya-perevozkami-tms-perspektivy-vnedreniya-v-rossii (дата обращения: 04.05.2026)
- Cichosz M. Digital transformaion at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229
- Cichosz M. Digital transformation at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229
- Тенденции развития систем управления транспортировками (TMS) // КиберЛенинка : научная электронная библиотека. URL: https://cyberleninka.ru/article/n/tendentsii-razvitiya-sistem-upravleniya-transportirovkami-tms (дата обращения: 13.05.2026)
- Чекмарев А. В. Управление цифровыми проектами и процессами : учебное пособие для академического бакалавриата / А. В. Чекмарев. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 424 с.
- Чекмарев А. В. Управление цифровыми проектами и процессами : учебное пособие для академического бакалавриата / А. В. Чекмарев. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 424 с.
- Куликова Л. Л. Особенности оценки эффективности ИТ-проектов / Л. Л. Куликова, В. Ю. Швакин // Вестник Алтайской академии экономики и права. - 2022. - № 5. - С. 89–95
- Куликова Л. Л. Особенности оценки эффективности ИТ-проектов / Л. Л. Куликова, В. Ю. Швакин // Вестник Алтайской академии экономики и права. - 2022. - № 5. - С. 89–95
- Чекмарев А. В. Управление цифровыми проектами и процессами : учебное пособие для академического бакалавриата / А. В. Чекмарев. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 424 с.
- Dağci Yüksel B. Evaluation of ERP software selection criteria with fuzzy AHP approach: an application in the metal production enterprises in the aviation industry / B. Dağci Yüksel, F. Ersöz // International Journal of System Assurance Engineering and Management. - 2024. - Vol. 15, Iss. 6. - P. 2656–2667. - DOI: 10.1007/s13198-024-02287-x
- Саати Т. Принятие решений. Метод анализа иерархий / Т. Саати ; пер. с англ. Р. Г. Вачнадзе. - М. : Радио и связь, 1993. - 278 с.
- Андрейчиков А. В. Системный анализ и синтез стратегических решений в инноватике : учебное пособие / А. В. Андрейчиков, О. Н. Андрейчикова. - Изд. стереотип. - М. : ЛЕНАНД (URSS), 2023. - 304 с.
- Саати Т. Принятие решений. Метод анализа иерархий / Т. Саати ; пер. с англ. Р. Г. Вачнадзе. - М. : Радио и связь, 1993. - 278 с.
- Саати Т. Принятие решений. Метод анализа иерархий / Т. Саати ; пер. с англ. Р. Г. Вачнадзе. - М. : Радио и связь, 1993. - 278 с.
- Cichosz M. Digital transformation at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229
- Чекмарев А. В. Управление цифровыми проектами и процессами : учебное пособие для академического бакалавриата / А. В. Чекмарев. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 424 с.
- Чекмарев А. В. Управление цифровыми проектами и процессами : учебное пособие для академического бакалавриата / А. В. Чекмарев. - 2-е изд., перераб. и доп. - М. : Юрайт, 2024. - 424 с.
- Cichosz M. Digital transformation at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229
- Каменнова М. С. Моделирование бизнес-процессов. В 2 ч. Ч. 1 : учебник и практикум для вузов / М. С. Каменнова, В. В. Крохин, И. В. Машков. - М. : Юрайт, 2022. - 282 с.
- Cichosz M. Digital transformation at logistics service providers: barriers, success factors and leading practices / M. Cichosz, C. M. Wallenburg, A. M. Knemeyer // The International Journal of Logistics Management. - 2020. - Vol. 31, № 2. - P. 209–238. - DOI: 10.1108/IJLM-08-2019-0229
- Tessmann R. The Standardization of B2B Sharing Economy Platforms in International Container Freight Transport: A Multi-Level Perspective / R. Tessmann, R. Elbert // Electronic Markets. - 2022. - Vol. 32, no. 4. - P. 1827–1849.
- Левкин Г. Г. Контроллинг логистических систем : учебное пособие / Г. Г. Левкин, Н. Б. Куршакова. - Москва ; Берлин : Директ-Медиа, 2024. - 246 с.
- Виленский П. Л. Оценка эффективности инвестиционных проектов. Теория и практика : учебное пособие / П. Л. Виленский, В. Н. Лившиц, С. А. Смоляк. - 4-е изд., перераб. и доп. - Москва : Дело, 2008. - 1104 с.
- Куликова Л. И. Учет и анализ инвестиционных проектов в сфере информационных технологий / Л. И. Куликова, В. Ю. Швакин // Учет. Анализ. Аудит. - 2022. - Т. 9, № 5. - С. 36–46.
- Брейли Р. Принципы корпоративных финансов / Р. Брейли, С. Майерс, Ф. Аллен ; пер. с англ. - 13-е изд. - Москва : Альпина Паблишер, 2022. - 1056 с.
- Куликова Л. И. Учет и анализ инвестиционных проектов в сфере информационных технологий / Л. И. Куликова, В. Ю. Швакин // Учет. Анализ. Аудит. - 2022. - Т. 9, № 5. - С. 36–46.
- Шеремет А. Д. Методика финансового анализа деятельности коммерческих организаций / А. Д. Шеремет, Е. В. Негашев. - 2-е изд., перераб. и доп. - Москва : ИНФРА-М, 2022. - 208 с.