Введение
Актуальность выбранной темы работы обусловлена необходимостью изучения особенностей себестоимости продукции и путей ее снижения.
В настоящее время в РФ развивается производство, а совместно с ним рынок и экономика государства. С ходом заполнения рынка продуктами и предложениями увеличивается конкурентность, собственно, что вынуждает всякого участника рынка биться за свое место. В конкуренции одерживает победу тот, у кого повыше качество и ниже стоимость на продукцию или же предложение. Как раз эти два ведущих фактора воздействуют на исход противостояния, а резерв совершенствования данных факторов как раз и заключены в себестоимость.
Предметом является себестоимость продукции, а объектом – анализ себестоимости.
Целью исследования является проанализировать себестоимость продукции, это достигается путем решения следующих задач:
- изучить понятие и сущность себестоимости;
- выявить основные методы учета себестоимости продукции;
- выявить основные направления анализа себестоимости.
Методология исследования. В процессе выполнения работы были применены следующие методы: горизонтальный, вертикальный, сравнительный и факторный анализ.
Понятие и сущность себестоимости
Современные условия хозяйствующей деятельности предприятия предполагают процесс управления двумя элементами: затратами и доходами, которые, в сумме, и формируют финансовый результат (прибыль и рентабельность), отражающий эффективность бизнеса.
Затраты – это потребленные в процессе производства продукции, работ, услуг ресурсы, которые представляют собой балансовые сальдо на отчетную дату [1, c.266].
Затраты, на сегодняшний день, выступают ключевыми составляющими экономической эффективности производственного процесса, формирующие в сумме себестоимость продукции.
Себестоимость продукции - один из важнейших показателей функционирования предприятия, отражающий все стороны его хозяйственной деятельности и аккумулирующий результаты использования всех видов производственных ресурсов. От его уровня зависят финансово - экономические результаты деятельности предприятий, финансовое состояние субъектов хозяйствования.
Себестоимость продукции, представляя собой затраты предприятия на производство и обращение, служит основой соизмерения доходов и расходов. Себестоимость - один из обобщающих показателей интенсификации и эффективности потребления ресурсов.
Себестоимость продукции – это общий размер затрат на производство продукции, измеряемая на одну единицу товара/услуги. От себестоимости продукции зависит и сбытовая политика предприятия. Ценообразование, в первую очередь, состоит из размера себестоимости продукции. Однако, в случае, если размер себестоимости завышен, цена будет также завышена, что сделает товары организации неконкурентоспособными.
Именно по этой причине столь важным является ведение бухгалтерского учета затрат, благодаря которому проводиться контроль и управление расходами предприятия, используемых в рамках производства готовой продукции.
Стоит отметить, что на сегодняшний день, калькулирование себестоимости продукции входит в число основных задач бухгалтерского учета затрат, проводимого российскими предприятиями. Помимо этого, к основным задачам бухгалтерского учета затрат относятся:
- учет объема, ассортимента и качества продукции;
- отражение фактических затрат при производстве продукции;
- контроль за ресурсами;
- выявление резервов и путей снижения размера себестоимости продукции.
В рамках реализации этих задач, у бухгалтерского учета затрат на предприятиях российской экономики возникает следующий ряд проблем [3, c.14]:
- трудности рационального использования сырья и материалов при производстве (причина высокого размера себестоимости продукции);
- недостаточная организация учета затрата по центрам финансовой ответственности;
- недостаточное внимание сущности управленческого учета и отсутствие разграничения между производственным и финансовым учетом затрат.
При совершенствовании организации учета затрат необходимо обратить внимание на алгоритм внедрения системы, который обязан состоять из следующих элементов [2, c.66]:
- разработка систем учета производственных затрат;
- определение себестоимости продукции по отдельных цехам, подразделениям, ответственным лицам и т.д.;
- прогнозирование себестоимости производства будущего периода на основе полученных прошлых данных;
- сравнение себестоимости производства по различным периодам, сопоставление структуры затрат.
Обращаем внимание, что ключевым предметом совершенствования организации учета затрат и калькулирования себестоимости продукции на предприятиях является учет себестоимости производства продукции, анализ его прошлых значений и прогнозирование будущих показателей.
Все эти действия влияют на ценообразование продукции предприятия. Цена – выступает выражением стоимости производства и реализации продукции осуществляемое предприятием. В свою очередь, цена формирует доходы, при отнимании от которых суммы затрат производства и формируется рентабельность и прибыльность деятельности компании.
Рентабельность предприятия – это ключевой показатель эффективности использования денежных средств или иных ресурсов. Экономический смысл показателей рентабельности отражается в том, что они характеризуют прибыль, полученного с каждого затраченного предприятием (собственного и заемного) средств [4, c.320].
Исходя из этого, в заключении исследования, можно установить следующую цепочку взаимосвязи описываемых понятий: затраты, используемые предприятиями при производстве продукции, учитываются в процессе калькулирования себестоимости продукции, от чего формируется цена. Цена, в свою очередь, влияет на объем доходов предприятий, при отнятии от которой суммы расходов и создается рентабельность производственной деятельности. Рентабельность выступает ключевым показателем эффективности использования финансовых ресурсов организации, в связи с чем можно дать ответ на следующий вопрос: какой размер прибыли формируется при производстве у компании?
Основные методы учета себестоимости продукции
Себестоимость учитывает все затраты производства, в том числе затраты на сбыт продукции, маркетинг, рекламу.
Учет затрат – это тип бухгалтерского учета, целью которого является учет затрат компании на производство путем оценки входных затрат на каждом этапе производства, а также постоянных издержек, таких как амортизация оборудования [1, с. 269].
Учет затрат часто используется внутри компании для содействия принятию решения, финансовый учет – это то, что обычно видит сообщество внешних инвесторов. Учет затрат может быть наиболее полезным в качестве инструмента управления бюджетом и создания программ контроля затрат, которые могут повысить чистую прибыль для компании в будущем.
Затраты необходимо учитывать для своевременного реагирования в случае наступления форс-мажора, для планирования объема производства с учетом располагаемых возможностей, для контроля за расходованием сырья и пр. Необходимо рассчитывать себестоимость продукта, чтобы знать по какой цене он попадёт конечному потребителю, будет ли этот продукт востребован на рынке.
На промышленных предприятиях применяются четыре основных метода калькулировании себестоимости и учета затрат на производство, 14 которые представлены на рисунке 1.
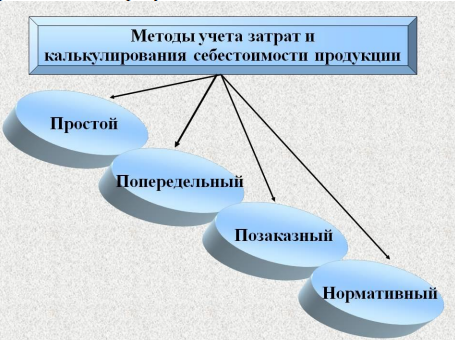
Рисунок 1. Методы учета затрат и калькулирования себестоимости продукции
Правильное исчисление себестоимости продукции имеет важное значение: чем лучше организован учет, чем совершеннее методы калькулирования, тем легче выявить посредством анализа резервы снижения себестоимости продукции [2, c. 66].
Конечная цель любого производства – это продажа изготовленного товара. Если товар не продается, то и производство следует прекращать и начинать производство товаров, востребованных на рынке. Потребитель часто при выборе товара смотрит именно на цену.
Простой метод калькулирования применяется на предприятиях, вырабатывающих однородную продукцию, не имеющих полуфабрикатов и незавершенного производства.
На этих предприятиях все производственные расходы за отчетный период составляют себестоимость всей выработанной продукции (работ, услуг). Себестоимость единицы продукции исчисляется путем деления суммы производственных расходов на количество единиц продукции [3, с. 13].
Попередельный метод используется в массовых производствах с последовательной переработкой сырья и материалов (нефтепереработка, металлургия, химическая, текстильная промышленность и др.), которая осуществляется в несколько законченных стадий (фаз, переделов). Применяется в том случае, если после окончания каждой из них получается не продукт, а полуфабрикат.
Он может быть использован как в собственном производстве, так и реализован на сторону.
Впервые попередельный метод учета затрат и калькулирования себестоимости начали использовать в 70-х годах, был воспринят позитивно. Но с 90-х годов он потерял лидирующие позиции и был заменен другими методами (сбалансированная система показателей, экономическая добавленная стоимость).
Позаказный метод используется в индивидуальном и мелкосерийном производстве отдельных партий сложных изделий (судостроение, машиностроение) или когда продукция изготовляется в соответствии с техническими условиями заказчика [4, с. 320].
Объектом учета является отдельный производственный заказ. Суть этого метода в том, что прямые основные издержки производства учитываются в разрезе калькуляционных статей по производственным заказам. Остальные издержки учитываются по местам возникновения и включаются в себестоимость заказов путем распределения. До выполнения заказа все производственные расходы, которые к нему относятся, считаются незавершенным производством.
По окончании работ определяется индивидуальная себестоимость единицы продукции.
Нормативный метод используется в отраслях обрабатывающей промышленности с массовым и серийным производством разнообразной и сложной продукции (машиностроение, металлообработка, швейное, обувное, мебельное производство и другие).
Норма – это минимальные затраты, необходимые для производства продукции заданного качества. Это научно обоснованный показатель, выражающий меру затрат труда, времени, материальных и финансовых ресурсов, необходимых для производства того или иного изделия.
Норматив – норма, характеризующая расчетную потребность в натуральной или стоимостной форме, выраженная в абсолютных или относительных показателях.
Сущность метода заключается в следующем [5, с. 61]:
Отдельные виды затрат на производство учитывают по текущим нормам, предусмотренным нормативными калькуляциями;
Обособленно ведут оперативный учет отклонений фактических затрат от текущих норм с указанием места возникновения отклонений, причин и виновников их образования; учитывают изменения, вносимые в текущие нормы затрат в результате внедрения организационно-технических мероприятий.
Таким образом, существует довольно много методов расчета себестоимости готовой продукции. Руководству предприятия важно четко представлять себе отличия между ними, а также понимать, как именно выбор того или иного метода отразится на финансовом результате деятельности предприятия.
Основные направления снижения себестоимости
Рассмотрим основные направлений снижения себестоимости. Рост объемов производства является наиболее действенным способом сокращение производственных трат. [2, c.63] Все производственные затраты компании можно отнести к переменным или постоянным. Постоянные затраты не зависят от динамики производства, они необходимы вне зависимости от того, сколько продукции выпущен в отчетном периоде (амортизация производственного оборудования, затраты на ремонт и техническое обслуживание производственных объектов, затраты на электроэнергию для общих нужд и т. п.). Переменные издержки изменяются в определенной пропорции вместе с динамикой объема производства: производство уменьшается — затраты сокращаются, производство увеличивается — затраты растут. Типичные переменные затраты — расход энергоресурсов при эксплуатации производственного оснащения, заработная плата производственных рабочих, расход сырья и материалов на выпуск продукции. [3, c.13]
Также для снижения себестоимости, следует снизить количество брака, вызванного техническими проблемами в работе оборудования, несоответствующем качеством сырья и материалов, недостаточной квалификацией персонала, для этого необходимо систематически повышать квалификацию сотрудников, закупать материалы у проверенных партнеров. Это позволит производить более качественную продукцию. Также необходимо постоянно контролировать рациональность использования сырья, например, повторно использовать сырье после переработки отходов.
Оптимизация производственных процессов требует больше предварительного анализа ситуации и является более трудозатратой по сравнению с другими, так как потери и излишние затраты в результате неэффективности процессов не могут быть выявлены просто на основании данных отчетов о производстве продукции. В то же время положительный эффект снижения себестоимости продукции в результате оптимизации производственных процессов вполне может быть значительным и даже превосходить другие методы. Кроме того, если в результате этой работы компания действительно повышает эффективность процессов, то это почти всегда приводит к дополнительному снижению затрат другими способами. [3, c.15]
Методы анализа себестоимости
Себестоимость является наиболее важным показателем для анализа с целью повышения эффективности производства. Анализ может быть выполнен в нескольких разделах. Например, все расходы делятся на переменные (которые зависят от объема производства) и постоянные (или условно постоянные, которые в пределах определенного диапазона не зависят от количества выпускаемой продукции). Этот анализ позволяет определить объем производства, при котором предприятие достигает рентабельности (точка безубыточности).
Если рассматривать себестоимость как экономическую категорию, то можно выделить следующие функции, которые она выполняет:
- обеспечивает учет и контроль всех затрат на производство и реализацию продукции;
- является основой для формирования уровня цен на продукцию предприятия и определения прибыли и рентабельности;
- служит для определения оптимального размера предприятия;
- служит экономическим обоснованием целесообразности реальных инвестиций в реконструкцию, техническое перевооружение и расширение существующего предприятия; также принятие различных управленческих решений и т. д.
В экономическом анализе себестоимость продукции является одним из важных объектов, поскольку ее показатели показывают степень использования материальных, трудовых и финансовых ресурсов, качество труда отдельных работников и управления в целом.
Методы оценки себестоимости продукции включают в себя 4 вида.
- Нормативный метод;
- Попроцессный метод;
- Попередельный метод;
- Позаказной метод.
Нормативный метод – метод, который основывается на следующих принципах:
- предварительный расчет нормативной себестоимости по каждой продукции;
- ведение в течение месяца учета изменений действующих норм для корректировки нормативной себестоимости;
- учет фактических затрат в течение месяца с подразделением их на расходы по нормам и отклонениям от норм;
- определение причин отклонений от норм по местам их возникновения;
- определение фактической себестоимости продукции как суммы нормативной себестоимости, отклонений от норм и изменений норм.
Попроцессный метод – метод, который применяется в компаниях, которые занимаются массовым производством, производят один или несколько видов продукции и в которых отсутствует незавершенное производство.
Сущностью попроцессного метода является учет прямых и косвенных издержек по статьям на весь выпуск продукции, а средняя себестоимость единицы продукции (работ, услуг) будет определяться как деление суммы всех произведенных за месяц затрат на количество готовой продукции за тот же период.
Попередельный метод – метод, который применяется в организациях с массовым производством обрабатывающей промышленности, в которых технологический процесс включает в себя несколько последовательных стадий. Согласно этому методу, прямые затраты будут отражаться в текущем учете не по видам продукции (работ, услуг), а по стадиям производства, даже если на одной стадии будет возможность получения товаров различного вида. Во многих случаях объектом исчисления затрат является не вся продукция стадии производства, а отдельные ее виды или группы.
Позаказный метод – метод, который используется в тех отраслях, где идет обработка сразу большого множества разных деталей, заготовок, а готовая продукция создается путем механической сборки отдельных частей изделия. При данном методе все прямые затраты учитываются по статьям калькуляционного листа в соответствии с отдельными заказами. Выдача заказов происходит на определенное количество продукции того или иного вида. Все остальные расходы учитываются по местам их возникновения, по их назначению и по статьям и включаются в себестоимость отдельных заказов в соответствии с избранной базой распределения.
Помимо методов вычисления себестоимости, существуют методы оценки затрат. Автор выделяет 3 метода оценки.
- Инженерный метод
- Метод обмена мнениями
- Метод анализа счетов
Инженерный метод – метод, при котором оценка функции затрат происходит в соответствии с проведенным анализом взаимосвязей между входом и выходом физических ресурсов
Особенность данного метода заключается в значительных затратах во времени. В ряде правительственных контрактов предусмотрено обязательное использование инженерного метода. Но работники большинства компаний считают что анализ все затрат является слишком дорогостоящим. Кроме того, трудно определить физическую взаимосвязь между входом и выходом по ряду статей затрат, например, НИОКР или реклама.
Метод обмена мнениями – метод, при котором оценка функции затрат происходит в соответствии исследованиями проведенных интервью и анкет, в которых отражаются мнения о затратах.
Благодаря данному методу стимулируется связь между подразделениями. К данному методу может быть вызвано доверие благодаря слиянию знаний экспертов. Метод обмена мнениями не требует детального анализа данных, поэтому оценка затрат и расчет их функции может довольно быстро произвестись. Однако акцент на мнениях экспертов в отличие от систематических расчетов ведет к тому, что точность оценки затрат во многом зависит от внимательности, знаний и навыков людей, участвующих в обмене мнениями.
Метод анализа счетов–метод, при котором оценка затрат происходит в соответствии с группировкой счетов затрат на переменные, постоянные. Зачастую менеджеры компаний используют не количественный, а качественный анализ при принятии таких решений о классификации затрат.
Заключение
Таким образом, себестоимость продукции - один из важнейших показателей функционирования предприятия, отражающий все стороны его хозяйственной деятельности и аккумулирующий результаты использования всех видов производственных ресурсов. От его уровня зависят финансово - экономические результаты деятельности предприятий, финансовое состояние субъектов хозяйствования.
Существует довольно много методов расчета себестоимости готовой продукции. Руководству предприятия важно четко представлять себе отличия между ними, а также понимать, как именно выбор того или иного метода отразится на финансовом результате деятельности предприятия.
Исходя из этого, в заключении исследования, можно установить следующую цепочку взаимосвязи описываемых понятий: затраты, используемые предприятиями при производстве продукции, учитываются в процессе калькулирования себестоимости продукции, от чего формируется цена. Цена, в свою очередь, влияет на объем доходов предприятий, при отнятии от которой суммы расходов и создается рентабельность производственной деятельности. Рентабельность выступает ключевым показателем эффективности использования финансовых ресурсов организации, в связи с чем можно дать ответ на следующий вопрос: какой размер прибыли формируется при производстве у компании?
Анализ себестоимости продукции позволяет выяснить ее динамику, тенденции выполнения плана по уровню затрат, влияние факторов на прирост, резервы, а также дать оценку мероприятий по снижению себестоимости продукции.
Список использованных источников
- Абдакимова А.М. Себестоимость продукции и пути ее снижения / А.М. Абдакимова // В сборнике: Непрерывное профессиональное образование: теория и практика сборник научных статей по материалам IX Международной научно-практической конференции преподавателей, аспирантов, магистрантов и студентов. — 2018. — С. 266-269.
- Барабанщикова А.А. Понятие, роль, виды себестоимости продукции строительных организаций// В сборнике: Студенческая молодежь XXI века: наука, творчество, карьера, цифровизация. Сборник материалов межвузовской студенческой научно-практической интернет-конференции. Под общей редакцией В.И. Семеновой, под научной редакцией Л.Н. Горбуновой. 2020. С. 61-67.
- Гапоненко М.В. Анализ основных методов учета себестоимости продукции// В сборнике: ЭМПИ: экономика, менеджмент, прикладная информатика. Материалы IV Всероссийской мульти-дисциплинарной научно-практической конференции студентов и аспирантов с международным участием, посвященной 90-летию БГТУ. 2019. С. 13-15.
- Ковалев А.Е., Устименко Н.А. Основные направления анализа себестоимости// В сборнике: ЭКОНОМИКА, БИЗНЕС, ИННОВАЦИИ. сборник статей II Международной научно-практической конференции. 2018. С. 319-321.
- Радостева Э.М., Паршакова А.В. Понятие и сущность себестоимости продукции// В сборнике: управление социально-экономическими системами: теория, методология, практика. Сборник статей IV Международной научно-практической конференции. 2018. С. 58-64.
- Целуйко, И.Г. Особенности учета затрат в субъектах малого предпринимательства / И.Г. Целуйко, А.М. Глазырина // Актуальные проблемы агропромышленного комплекса: сборник трудов научно-практической конференции преподавателей, аспирантов, магистрантов и студентов Новосибирского ГАУ. – Новосибирск: ИЦ НГАУ «Золотой Колос», 2018. – С. 310-313.
- Шанин, И.И. Методы расчета себестоимости производимой продукции на предприятиях / И.И. Шанин // Международный студенческий научный вестник. — 2018. — № 2. — С. 44.
- Шукаева, А.В. Резервы снижения себестоимости продукции и анализ их выявления / А.В. Шукаева // В сборнике: Тенденции и перспективы реализации финансовой политики государства на современном этапе Сборник материалов Международной научно-практической конференции. Под общей редакцией А.А. Грачевой. Научная редакция А.В. Шукаевой. — 2018. — С. 185-188.