ВВЕДЕНИЕ
Актуальность выбранной темы исследования обусловлена необходимостью изучения особенностей оптимизации транспортных расходов предприятия.
Управление предприятием - это процесс обеспечения его деятельности для достижения своих целей. Цель нормально функционирующего предприятия - получение максимальной прибыли с наименьшими затратами на формирование источников последующего экономического развития предприятия, что позволит проводить инвестиционную политику, политику реконструкции и расширения производства; социальная политика развития коллектива, которая служит основой для формирования кадровой политики и т. д. Финансовый результат деятельности предприятия в свою очередь во многом зависит от правильно выбранной стратегии управления затратами. Модели, основанные на изучении взаимосвязи между затратами, объемом производства и прибылью, позволяют руководителям предприятий планировать и прогнозировать деятельность фирмы.
Эффективное управление затратами является эффективным инструментом повышения прозрачности и эффективности организации и ее структурных подразделений и возможно только на основе комплексного и систематического подхода к решению этой проблемы, то есть на основе единой системы управления затратами.
Формирование издержек является ключевым и в то же время самым сложным элементом в формировании и развитии производственно-экономического механизма предприятия, охваченного системой финансового учета.
Можно сформировать достоверный показатель прибыли (убытка) организации. Только при условии правильного расчета его доходов и расходов. Затраты - снижение экономических выгод в отчетном периоде. В отличие от расходов, расходы в момент их учета не влияют на прибыль. Только во время продажи продукции могут быть показаны доходы, расходы и прибыль от продажи. Чтобы различать термины «стоимость» и «стоимость», важно понимать, что затраты на внедрение не уменьшают капитал организации.
Затраты представляют собой сумму за определенный период, которая задокументирована, экономически обоснована и полностью переносится их стоимость на продукты, проданные за этот период. Затраты представляют собой совокупность разных видов затрат на изготовление и реализацию продукции.
Чтобы считаться расходом, отток активов должен уменьшить капитал. Например, платеж по обязательствам можно рассматривать как отток активов. Поскольку оба показателя (как активы, так и обязательства) уменьшаются на одну и ту же сумму, это означает, что их разница остается неизменной. Получение товаров означает увеличение обязательств, но капитал не уменьшается, так как обязательства и активы увеличиваются на одну и ту же сумму. Поступление готовой продукции означает неуклонное увеличение некоторых активов и уменьшение других активов, так что капитал остается неизменным.
Капитал организации уменьшается, если отток (истощение) активов не соответствует разумному (на ту же сумму) сокращению обязательств или притоку других активов, или если обязательства растут без адекватного притока активов.
Затраты - это сумма затрат на используемые ресурсы. Признание затрат означает «отток» определенных видов активов в другие или равное увеличение активов и пассивов. Это не уменьшает капитал организации и, следовательно, не приводит к учету расходов. Конец периода начисления означает учет актива или расхода. Расходы признаются расходами, которые не привели к созданию краткосрочного или долгосрочного актива. Кроме того, амортизация краткосрочного актива, не связанная с его производственным потреблением, или амортизация долгосрочного актива признается в качестве расхода по любой причине.
Снижение себестоимости продукции или услуг является одной из первоочередных, актуальных задач любого общества, отрасли, организации. Уровень себестоимости продукции влияет на сумму прибыли, на уровень рентабельности, на платежеспособность и финансовое состояние предприятия, на темпы расширенного воспроизводства, на уровень закупочных, розничных цен на продукцию.
На сегодняшний день особую актуальность приобретает проблема снижения себестоимости. Поиск путей ее снижения помогает многим в условиях рыночной экономики.
Существует большое количество научной экономической литературы, в которой сущность затрат и издержек, а также основные направления анализа затрат предприятия описаны достаточно подробно. Следует отметить, что в исследовании затрат на производство и их анализе занимаются такие ученые, как Любушин Н.П., Скамай Л.Г., Савицкая Г.В., Бороненкова С.А., Гиляровская Л.Т., Селезнева Н.Н., Чечевицына Л.Н. и многие другие.
Цель работы – изучить особенности оптимизации транспортных расходов предприятия.
На основании цели работы поставлены следующие задачи:
- изучить общее представление о расходах,
- изучить основы логистических процессов предприятия,
- изучить особенности оптимизации транспортных расходов предприятия,
- выполнить анализ транспортных расходов ИФНС России №22 по Московской области ,
- разработать пути оптимизации транспортных расходов в ИФНС России №22 по Московской области .
Объект исследования – система учета транспортных расходов в ИФНС России №22 по Московской области .
Предметом исследования являются отношения и методы оценки, используемые в процессе изучения особенностей оптимизации транспортных расходов предприятия.
Теоретической основой этой работы явилась публикация различных авторов, периодической литературы, информационных ресурсов Интернета по изучению особенностей оптимизации транспортных расходов предприятия.
Методология исследования. Общей методологической основой этого исследования является диалектический метод, который требует рассмотрения объекта в его непрерывном развитии, изменении и связи с другими явлениями. Для этого типа исследований используется традиционный логико-теоретический метод, основанный на проверенных практиках исторического материалистического учения об особенностях оптимизации транспортных расходов предприятия.
Практическая значимость работы. Материалы, изложенные в настоящем документе, могут быть использованы в образовательной деятельности по теме выполненных исследований.
Структура работы обусловлена целью и задачами исследования. Работа состоит из введения, глав, заключения, списка использованных источников.
Научная новизна данной исследовательской работы состоит в разработке и внедрении рекомендаций по оптимизации затрат предприятия в целях улучшения его финансово-экономических показателей. Выводы, предложения и рекомендации автора могут быть использованы в дальнейшем учебно-образовательном процессе по направлению выполненного исследования.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ОПТИМИЗАЦИИ ТРАНСПОРТНЫХ РАСХОДОВ
1.1. Общее представление о расходах
В современном менеджменте проблема затрат и издержек вызывает повышенное внимание, так как они являются важнейшими экономическими категориями. Их уровень во многом определяет величину прибыли и рентабельность предприятия, эффективность его хозяйственной деятельности. Снижение и оптимизация затрат являются одними из основных направлений совершенствования экономической деятельности каждого предприятия, определяющих его конкурентоспособность, надежность и финансовую устойчивость. [16, c.87]
Себестоимость продукции – один из важнейших экономических показателей деятельности промышленных предприятий, выражающий в денежной форме все затраты предприятия, связанные с производством и реализацией продукции (услуг, работ) [26, c.71].
Затраты представляют собой расходы предприятия, выраженные в денежной форме и связанные с использованием в процессе производства сырья и материалов, комплектующих изделий, топлива, энергии, труда, основных фондов, нематериальных активов и других затрат некапитального характера [16, c.36].
Издержки – это денежное выражение затрат производственных факторов, необходимых для осуществления предприятием своей производственной и реализационной деятельности [9, c.55].
Любое производство в настоящее время невозможно без тех или иных издержек. Издержки возникают вследствие того, что используемые в производстве ресурсы характеризуются феноменом редкости. В странах с развитыми рыночными отношениями существует два подхода к оценке издержек: бухгалтерский и экономический. Для отечественной экономики характерен бухгалтерский подход к оценке затрат.
Элементы затрат - это однородные по своему экономическому содержанию расходы. [15, с. 88]
К ним относятся сырье и материалы, топливо, энергия, заработная плата, амортизация, отчисления на социальное страхование и т. д. Планирование затрат на экономические элементы позволяет связать их с другими разделами плана: планом логистики, фондом заработной платы. [10, с. 76]
Затраты на экономическое обслуживание - это себестоимость производства и реализации продукции. Расходы разделены на группы: материальные затраты, затраты на рабочую силу, социальные отчисления, амортизацию основных фондов и другие затраты. [22, с. 57]
«Материальные затраты» включают материальные ресурсы, которые составляют продукт. Это основные и вспомогательные материалы, компоненты, полуфабрикаты, топливо всех видов, контейнеры, запасные части для ремонта, закупленная энергия всех видов, связанная с использованием натурального сырья, затраты на работы и услуги производства, выполняемые третьими лицами. В стоимость материальных ресурсов включена стоимость их приобретения (без учета налога на добавленную стоимость); комиссионные, выплаченные поставщикам и внешнеэкономическим организациям; стоимость услуг товарных бирж; таможенные пошлины и транспортные сборы, хранение и доставка третьими лицами. Из стоимости материальных ресурсов этой группы исключается стоимость переработки отходов, которая из-за потери потребительских свойств не используется в качестве материальных ресурсов. [1, с. 88]
«Затраты на оплату труда» включают в себя: выплаты заработной платы по существующим формам и системам оплаты труда; выплаты по установленным премиальным системам, в том числе вознаграждение по результатам работы за год; компенсационные выплаты (доплата за работу в ночное время, сверхурочные и т. д.); стоимость бесплатного питания, коммунальных услуг, жилья, фирменной одежды; оплата регулярных и дополнительных отпусков, компенсация за использованный отпуск и другие платежи, входящие в фонд заработной платы в соответствии с действующим законодательством. [6, с. 59]
Группа «Отчисления на социальные нужды» включает обязательные платежи в Фонд государственного социального страхования, Пенсионный фонд, Государственный фонд занятости и Фонд обязательного медицинского страхования. Сумма отчислений в эти фонды рассчитывается в соответствии с установленными законом нормами в процентах от стоимости рабочей силы, включенной в себестоимость продукции. [56, с. 112]
Группа «Амортизация основных средств» отражает амортизационные отчисления для полного восстановления основных средств, размер которых определяется на основе их балансовой стоимости и текущих ставок амортизации. Сумма увеличения амортизационных отчислений при проведении в соответствии с законом индексации начисленных амортизационных отчислений для полного восстановления также включена в эту группу. [40, с. 98]
Группа «Прочие расходы» включает некоторые виды налогов, сборов и сборов; Платежи за предельно допустимые выбросы загрязняющих веществ; Платежи за обязательное страхование имущества, которое включено в производственные фонды организации; Платежи за обязательное страхование отдельных категорий работников, занятых производством определенных видов продукции; Страхование различных видов гражданской ответственности; Вознаграждение за изобретения и рационализаторские предложения; Расходы на командировки в соответствии с установленными нормами.[10, с. 76]
Понятие затрат предприятия существенно различается в зависимости от их экономического назначения. Четкое разграничение затрат по их роли в процессе воспроизводства является определяющим моментом в теории и практической деятельности. В соответствии с ним на всех уровнях управления осуществляется группировка затрат, формируется себестоимость продукции, определяется источники финансирования. [4, с. 88]
Грамотное использование существующих возможностей в сумме с вовлечением новых инструментов позволит увидеть результаты уже в краткосрочной перспективе.
Снижение себестоимости продукта – всегда насущный вопрос, особенно для компаний с собственными производственными мощностями.
Шаг I. Найти «узкое место» и сфокусироваться на нем
Прежде чем прибегать к определенным методам снижения себестоимости, необходимо провести детальный анализ затрат. В случае с массовым производством продуктов это прежде всего материальные затраты.
Сегментация материальных затрат, т.е. их разделение на отдельные компоненты, позволяет нам выделить «узкое место» – наиболее дорогостоящие составляющие продукта. Именно им стоит уделить максимум своего внимания. Здесь вступает в силу закон Парето – один или несколько наиболее затратных компонентов занимают значительную долю в составе материальных затрат.
Шаг II. Действовать
Определив фокус, мы выбираем наиболее оптимальный метод снижения себестоимости. Ниже представлены возможные шаги, которые мы используем в своей практике:
I. Объединение сил с другими бизнес-единицами.
1.1 Общие корпоративные закупки (иными словами, «централизованные закупки»). К этому методу есть возможность прибегнуть при наличии нескольких предприятий, которые используют одинаковое или похожее сырье. Подобная практика дает возможность получить более выгодные условия для консолидированных закупочных объемов.
1.2. Внутригрупповая продажа – покупка/продажа продукции одним предприятием у другого в рамках одного холдинга. К этому методу мы прибегаем в случае, если невозможно осуществить закупку нужного товара в своей стране, но тот же товар закупает бизнес-единица в другой стране, а также в случае сжатых сроков. Необходимо обязательно проводить аудит производства позиции закупки на предмет её соответствия международным нормам сертификата IFS, прежде чем начать сотрудничество с поставщиком. Этот процесс занимает немало времени, что для бизнеса по производству товаров массового потребления может стоить миллионы. В таком случае оптимальным решением будет закупить этот товар у предприятия в другой стране, которое уже закупает данную позицию у проверенного поставщика и завершило аудит ранее.
II. Долгосрочный договор с поставщиком. Это дает возможность снизить стоимость предмета закупки за счет специальных условий от поставщика в рамках продолжительного сотрудничества.
III. Использование инструментов автоматизации закупок. Вероятность получить лучшую стоимость продукта пропорциональна объемам базы поставщиков, поэтому одной из основных целей перед собой мы ставим ее увеличение.
Начиная с шага №1, мы проанализировали затраты и пришли к выводу, что на поиск поставщиков уходит много ресурсов – как временных, так и человеческих. Оптимальным решением было бы видеть всех поставщиков в одном окне. Путем проб и ошибок мы остановились на электронной площадке торгов как инструменте достижения наших целей.
В процессе снижения себестоимости рекомендуется анализировать, затем действовать. А грамотное использование существующих возможностей в сумме с вовлечением новых инструментов позволит увидеть результаты уже в краткосрочной перспективе.
Теперь приступим к анализу кейнсианской теории расходов, фокусируясь на её обосновании. Кейнсианская теория объясняет, что расходы способствуют экономическому росту, потому что рост расходов означает рост спроса, а поскольку производство зависит от спроса и происходит от него, рост спроса способствует росту производства. Утверждается, что без достаточных расходов спрос будет низким, что будет отбивать у людей охоту к производству и вызывать экономическое замедление.
Из-за колебаний спроса во время производства мы должны заключить, что решение о начале процесса производства основывается не на текущем спросе, а на будущем спросе, ожидаемом по прошествии определённого периода, а именно периода между началом и концом производства. Другими словами, можно логически заключить, что производство любых товаров должно быть реакцией не на текущий спрос, а на будущий спрос, который производитель ожидает в конце процесса производства. Следовательно, утверждение, приводившееся в начале этого раздела, можно переформулировать более точно, сказав, что стимулом производства является будущий спрос, ожидаемый производителем в конце производства.
Например, фермер сеет пшеницу сегодня не из-за текущего спроса на хлеб, а потому что он ожидает определённого спроса на него в конце процесса производства, когда он предложит его рынку. Даже если такое ожидание неявное, особенно в экономике с таким прогрессивным разделением труда, как сегодняшняя, оно всё же существует. Так должно быть, поскольку, при прочих равных, если реальный спрос на продукт в конце производства будет ниже определённого уровня, то производитель понесёт убытки (или получит прибыль ниже ожидаемой). Таким образом, если он не ожидает, что спрос в конце процесса производства будет превышать определённый уровень (ниже которого он понесёт убытки), то он не станет приступать к производству. Если фермер приступил к производству, значит, как у любого другого производи
Теперь можно приступить к анализу теории о том, что расходы стимулируют производство и, следовательно, ведут к экономическому росту. Проблема этой теории в том, что, несмотря на свою убедительность, она не учитывает измерение времени в экономике (в данном случае речь идёт о разделении текущего и будущего спроса), что, при адекватном подходе, ведёт к совершенно другим выводам.
Верить, что расходы ведут к экономическому росту, – значит думать, что улучшение производительности (главным образом, за счёт производства товаров высшего порядка), представляющее собой главную форму экономического роста, является результатом текущего спроса, а не ожидаемого будущего спроса на потребительские товары. Однако, поскольку мы показали, что производители при принятии решения о начале процесса производства полагаются не на текущий спрос, а на ожидаемый будущий спрос, можно с уверенностью сказать, что это не так.
Теперь можно заключить, что экономическое развитие основано на улучшении и расширении производства, которое движимо не текущим спросом, а ожиданием будущего спроса. Такой вывод указывает на то, что гипотеза о том, что увеличение расходов ведёт к экономическому росту, не может быть точной, так как она игнорирует тот факт, что текущий спрос отличен от ожидаемого будущего спроса и имеет другой экономический смысл.
Далее необходимо попытаться понять, как расходы влияют на экономический рост, с учётом правильной формулировки о том, что расходы ведут к увеличению текущего спроса.
Расходы подразумевают предпочтение людей направлять ресурсы в текущее производство и распределение потребительских товаров, которые можно приобрести и употребить в настоящем. Такое предпочтение текущего потребления возникает вместо и за счёт предпочтения производства товаров высшего порядка.
Разница между этими предпочтениями в том, что, тогда как первое не может способствовать экономическому росту, поскольку потребительские товары не могут использоваться для производства будущих товаров, которые будут удовлетворять будущий спрос, второе может способствовать улучшению производства будущих товаров, в котором и заключается суть экономического роста. Другими словами, первое – это предпочтение потребления и, следовательно, истощения существующих ресурсов, тогда как второе – это предпочтение улучшенного производства будущих товаров и, следовательно, лучшего удовлетворения будущих потребностей.
Из вышесказанного можно заключить, что увеличение расходов ведёт к росту текущего спроса, что способствует не экономическому прогрессу, а стагнации и истощению ресурсов.
Но затраты имеют ряд особенностей, о которых нельзя забывать:
1) затраты хозяйствующих субъектов постоянно изменяются. Исходя из этого принципа, в управленческом учете выделяют постоянные, переменные и условно-постоянные расходы. Переменные затраты имеют определенную зависимость от объемов производственной деятельности или от степени загрузки производственных мощностей. Постоянные затраты не имеют четкой зависимости от объемов производства, они более привязаны к временному фактору. Постоянные и условно-постоянные затраты – это весьма условные понятия, так как только в определенном временном периоде некоторые затраты действительно могут быть неизменимыми.
2) многообразие затрат и различные методы их классификации позволяют удовлетворять различные потребности управления, что обуславливает многообразие методов их учета и калькулирования себестоимости [9, c.55].
Методы учета затратМетоды учета затрат
По оперативности учета и контроляПо оперативности учета и контроляПо полноте учета затратПо полноте учета затрат
Метод калькулирования нормативной себестоимостиМетод калькулирования нормативной себестоимостиМетод калькулирования фактической себестоимостиМетод калькулирования фактической себестоимостиМетод калькулирования неполной себестоимостиМетод калькулирования неполной себестоимостиМетод калькулирования полной себестоимостиМетод калькулирования полной себестоимости
По объектам учета затратПо объектам учета затрат
Метод учета по функциямМетод учета по функциямПозаказный методПозаказный методПопередельный методПопередельный методПопроцессный методПопроцессный метод
Рисунок 1 – Классификация методов учета затрат
3) очень трудно дать оценку прямых затрат и распределить косвенные затраты таким образом, чтобы они наиболее точно отражали реально понесенные затраты при производстве и реализации той или иной продукции. Прямые затраты – это затраты, связанные непосредственно с одним объектом учета затрат, косвенные затраты – это совокупность понесенных затрат, связанных одновременно с несколькими объектами отнесения затрат, которые невозможно связать с конкретным единственным объектом отнесения затрат, они подлежат распределению между объектами учета затрат, база распределения выбирается самостоятельно предприятием.
4) многие эффективные методы учета затрат основаны на использовании норм расходов, а так как каждое производственное предприятие имеет свои технологические особенности, то и нормы должны устанавливаться индивидуально.
Целенаправленное воздействие на затраты требует их классификации в целях обеспечения эффективного управления доходностью организации [20, c.86].
Затраты, образующие себестоимость, по экономическому содержанию группируются по следующим элементам: материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация основных фондов, прочие затраты. Их структура формируется под влиянием различных факторов: характера производимой продукции (работ, услуг) и потребляемых материально-сырьевых ресурсов, технико-экономических особенностей производства, форм его организации и размещения, условий снабжения и сбыта продукции и т.д. Отчисления на социальные нужды представляют собой форму перераспределения национального дохода на финансирование общественных потребностей. Удельный вес отчислений в общем объеме затрат связан с уровнем затрат на оплату труда [16, c.38].
Существенную долю занимают затраты на оплату процентов за кредит, за услуги связи, вычислительных центов и банков, а также оплата сторонним организациям и пр. [6, c.38]
В стоимость производства входят:
- затраты на подготовку и освоение производства;
- затраты, непосредственно связанные с производством продукции, благодаря технологии и организации производства;
- затраты на рабочую силу;
- затраты, связанные с использованием природного сырья;
- некапитальные затраты, связанные с совершенствованием технологии и организации производства, а также улучшение качества продукции;
- расходы, связанные с изобретениями, техническими усовершенствованиями и предложениями по рационализации;
- расходы на поддержание производственного процесса (текущий, средний и капитальный ремонт);
- расходы на обеспечение нормальных условий труда и мер предосторожности;
- расходы, связанные с наймом рабочей силы;
- текущие расходы, связанные с обслуживанием и эксплуатацией экологических фондов;
- расходы, связанные с обучением и переподготовкой персонала;
- расходы на транспортировку работников на работу и с работы;
- выплаты, предусмотренные трудовым законодательством (оплата отпусков, компенсаций и т. д.);
- отчисления на государственное социальное страхование и пенсии, в государственный фонд занятости от затрат на рабочую силу для работников, занятых производством соответствующей продукции;
- отчисления на страхование имущества
- расходы на выплату процентов по краткосрочным кредитам банкам, оплату банковских услуг;
- расходы на гарантийное обслуживание;
- затраты на воспроизводство основных производственных фондов (амортизация для полного восстановления);
- амортизация (амортизация) нематериальных активов;
- потери от вступления в брак;
- потери от простоев по причинам внутреннего производства. [33, с. 56]
Если расчетный коэффициент больше единицы, то затраты прогрессивные. Прогрессивные затраты возникают из-за сбоев в производстве, неритмичности производства и наличия других непроизводственных расходов. [54, с. 87]
1. По экономическим элементам3. По отношению к технологическому процессу: основные и накладные4. По способу группировки: одноэлементные и комплексные6. По способу отнесения на себестоимость продукта: прямые и косвенные5. По роли в процессе производства производственные и непроизводственные7. По периодичности возникновения: текущие и единовременные8. По отношению к готовой продукции: затраты на незавершенное производство и на готовый продуктЗатратыУправление себестоимостьюОсуществление планированияПостоянные и переменныеПринимаемые и не принимаемые при оценкахБезвозвратные Вмененные Приростные и предельныеПланируемые и непланируемые2. По статьям калькуляции себестоимости:Сырье, материалы, полуфабрикаты, комплектующие изделия;Вспомогательные материалы;Топливо и энергия на технологические цели;Основная зарплата произв. рабочих;Дополнительная зарплата произв. рабочих;Отчисления на социальные нужды по заработной плате производственных рабочих;Расходы на содержание и эксплуатацию оборудования;Расходы на подготовку и освоение нового производства;Цеховые расходы; Общепроизводственные расходы;Потери от брака;Внепроизводственные расходы.1. По экономическим элементам3. По отношению к технологическому процессу: основные и накладные4. По способу группировки: одноэлементные и комплексные6. По способу отнесения на себестоимость продукта: прямые и косвенные5. По роли в процессе производства производственные и непроизводственные7. По периодичности возникновения: текущие и единовременные8. По отношению к готовой продукции: затраты на незавершенное производство и на готовый продуктЗатратыУправление себестоимостьюОсуществление планированияПостоянные и переменныеПринимаемые и не принимаемые при оценкахБезвозвратные Вмененные Приростные и предельныеПланируемые и непланируемые2. По статьям калькуляции себестоимости:Сырье, материалы, полуфабрикаты, комплектующие изделия;Вспомогательные материалы;Топливо и энергия на технологические цели;Основная зарплата произв. рабочих;Дополнительная зарплата произв. рабочих;Отчисления на социальные нужды по заработной плате производственных рабочих;Расходы на содержание и эксплуатацию оборудования;Расходы на подготовку и освоение нового производства;Цеховые расходы; Общепроизводственные расходы;Потери от брака;Внепроизводственные расходы.
Рисунок 2 – Классификация затрат в зависимости от целей предприятия
Общая себестоимость промышленной продукции состоит из затрат на производство и реализацию продукции, т. е. это сумма издержек производства и непроизводственных затрат (стоимость приобретенной на таре стороны, отчисления в маркетинговые организации в соответствии с установленными нормами и контрактами и т. д.). [15, с. 78]
1.2. Основы логистических процессов предприятия
Логистический процесс - это хронологически определенная последовательность логистических процессов / функций, реализующих цели логистической системы или ее (функциональных) сетевых подразделений, определенные в период планирования [12, с. 24].
В идеальных условиях единый логистический процесс компании, естественно, разделен на отдельные смежные подпроцессы (закупка и доставка сырья для собственного производства, доставка готовой продукции с производства на склад, перемещение склада внутри склада и предварительная обработка продаж). Сбор и отгрузка продукции потребителям).
Управление материальным потоком на отдельных этапах его прохождения имеет определенную специфику, согласно которой можно выделить пять функциональных направлений логистики: закупка, производство, продажа, транспорт, информация.
Таким образом, все логистические процессы в компании можно рассматривать в следующих областях [18, с. 47]:
- Закупочная логистика - это процесс, при котором материальные ресурсы становятся доступными для компаний, ресурсы размещаются на складах компании, хранятся и отправляются на производство.
- Производственная логистика - управление материальными потоками при прохождении по производственным звеньям при переходе от первичного источника сырья к конечному пользователю;
- Распределительная логистика - это комплекс взаимосвязанных функций, которые реализуются при распределении материального потока между разными оптовыми покупателями, то есть при оптовой торговле товарами. Логистика распределения охватывает всю цепочку системы распределения: маркетинг, транспортировку, хранение и многое другое;
- Транспортная логистика - это управление транспортировкой грузов, то есть изменение местонахождения основных средств с помощью автотранспорта.
- Информационная логистика - это часть логистики, которая представляет собой связь между доставкой, производством и продажами компании и организует поток данных, который сопровождает поток материалов в ходе его движения.
- Складская логистика - область логистики, которая занимается управлением размещением на складе, складированием, пополнением и доставкой материальных ресурсов потребителям в соответствии с их интересами. Решает задачи анализа эффективности существующих складов, определения количества необходимых складов, выбора места хранения, разработки логистического процесса на складе и выбора способа хранения ресурсов.
- Логистика запасов - часть логистики, которая изучает модели формирования и потребления запасов и посвящена эффективному управлению этими запасами. Решает проблемы анализа состояния изменения запасов путем выбора модели управления запасами. Определение количества закупаемых ресурсов, определение времени заказа ресурсов;
- Логистика услуг - область логистики, которая занимается управлением потоками услуг в логистических системах, проектированием, формированием и оптимизацией систем обслуживания и их эффективным использованием. Задачи сервисной логистики: определение перечня услуг, предоставляемых потребителям; Гарантия качества сервисной работы; Проектирование, обучение, использование и оптимизация структуры обслуживания, организация движения ресурсов для оказания услуг потребителям.
- Финансовая логистика - область логистики, которая занимается управлением финансовыми потоками в логистических системах. Решает задачу определения рациональности финансовых потоков; Выбор формы оплаты наличными; Организация движения финансовых потоков в системах, обеспечение финансовой устойчивости логистической системы и ее связей, выявление узких мест в логистической системе;
- Торговая логистика - Организация и управление всем комплексом потоковых процессов, связанных с получением прибыли в обращении.
Сферы логистики имеют свои особенности [15, с. 21]:
- информационная логистика. В отличие от четырех других, эта область логистики занимается управлением информационными потоками, а не материальными потоками. Соответственно, методы, используемые в других областях логистики, для этого не могут быть использованы. Кроме того, с развитием информационных технологий за последнее десятилетие стало возможным работать с мощными информационными потоками и, таким образом, обеспечивать последовательное управление материальными потоками. Это послужило толчком для создания информационной логистики;
- транспортная логистика. Его методы используются при организации перевозок, в которых решаются конкретные задачи транспортной логистики. При этом используются два вида транспорта: общественный транспорт, то есть транспорт специальными транспортными организациями и частный транспорт нетранспортных компаний. Транспортная логистика в основном занимается общественным транспортом;
- закупочная логистика. Он занимается снабжением компаний сырьем и другими необходимыми материалами. Решение этих проблем также имеет свои особенности, которые учитывает закупочная логистика. Он решает проблему выбора поставщиков, заключения с ними договоров и контроля за их выполнением. Также задачей логистики закупок является принятие мер в случае нарушения условий доставки;
- дистрибьюционная логистика. Занимается продажей произведенной продукции. Этот круг задач решают как напрямую компании-производители, так и посреднические компании. При этом необходимо учитывать, что решение этих задач напрямую связано с властными структурами, которые заинтересованы в их успешном решении, поскольку от этого зависит экономическое состояние в регионе. Задачи логистики сбыта также должны решаться на уровне планирования производства, поскольку эта область логистики определяет параметры материального потока, такие как размер производимой партии, вопросы упаковки, упаковки и время выпуска партии, потому что они имеют прямое отношение к проблеме реализации;
- производственная логистика. Его главная особенность в том, что управление материальными потоками на данном этапе своего существования осуществляется на территории компании, движение потока осуществляется на основе решений, принимаемых системой управления компанией, и участниками логистического процесса. не вступают в товарно-денежные отношения. [1, с, 71]
Несмотря на то, что все области логистики имеют свои специфические методы, не следует забывать, что они взаимосвязаны и общая концепция логистики управляет сквозным потоком материалов и информации. Успешное решение логистических проблем возможно только при тесном сотрудничестве всех участников логистического процесса.
1.3. Особенности оптимизации транспортных расходов предприятия
Основная задача менеджеров компании в этом плане - снизить стоимость перевозки без потери ее качества. О планировании логистических процессов говорилось в отдельной статье. Рассмотрим основные виды затрат, которые характерны для перевозки сырья, готовой продукции или персонала:
- плата за погрузку / разгрузку и доставку товара до точки продажи.
- затраты на эксплуатацию, техническое обслуживание и капитальный ремонт автомобиля.
- цена бензина.
- оплата труда водителей, механиков, экспедиторов.
- уплата налогов, пошлин, пошлин.
- транспортные расходы по платным дорогам. [13, с, 87]
Оптимизация работы транспорта необходима в случае неконтролируемого увеличения описанных затрат. Процесс оптимизации транспортных расходов в компании начинается с анализа текущей логистической стратегии и сбора рекомендаций по ее корректировке.
Анализируются следующие аспекты транспортной системы компании:
- тип движения товаров;
- выбор типа автомобиля и его конкретной модели;
- подбор транспортной компании и других логистических посредников;
- схема складских терминалов компании. [21, с, 99]
Корректируя текущую логистическую стратегию, можно разработать эффективный методический аппарат для оптимизации транспортных операций. Для эффективных изменений отдел логистики должен разработать дорожную карту и согласовать ее с руководством и финансами.
Приоритетные задачи, решаемые при оптимизации транспортных процессов:
- развитие компании МТБ. Основной упор следует сделать на максимальную автоматизацию трудоемких работ.
- своевременное обновление и капитальный ремонт автопарка.
- внедрение автоматизированных логистических систем, которые могут предоставить сводные данные по всем отгрузкам за необходимый период. Система также должна предоставлять подробную информацию для каждой отдельной поездки. [18, с, 54]
В рамках «восстановления» логистического направления компании необходимо соблюдать меры, не влияющие на безопасность груза или пассажиров, соблюдающие сроки прибытия и отправления и увеличивающие время простоя на этапе погрузки.
Есть три основных направления инноваций, в которых снижаются затраты на перевозку грузов и пассажиров:
Выбор оптимального транспортного средства: Технические характеристики транспортного средства определяют уровень транспортных расходов. Немаловажно, что в автопарке компании есть негабаритные модели перевозок в пределах населенного пункта.
Выбор оптимально расположенных точек разгрузки и погрузки: склады следует анализировать не только по степени удобного доступа / погрузки, но и по степени удаленности от поставщиков.
Анализ целесообразности владения собственным автопарком: Этот аспект актуален для малого бизнеса. Отделу логистики необходимо сбалансировать стоимость владения собственным автопарком с тарифами на услуги, предоставляемые транспортными компаниями. [33, с, 65]
Проанализировав приоритетные направления логистики компании, необходимо разработать план оптимизации транспортных расходов в компании. Этот план обычно имеет общую конфигурацию, независимо от типа компании:
- координация межведомственной работы, выпуск методических указаний и регламентов взаимодействия отделов;
- внедрение единых показателей эффективности для отделов логистики;
- вривлечение топ-менеджмента для эффективного взаимодействия между отделами и создания отчетной документации;
Теперь, когда эти управленческие решения реализованы, необходимо выбрать эффективный метод оптимизации управления транспортными системами.
В современном управлении логистикой разработана методическая основа, с помощью которой можно снизить затраты на перевозку грузов и пассажиров. Решения в рамках этих методов принимаются на основе математических моделей. Это могут быть алгоритмы компьютерных вычислений или эвристические модели.
Например, для оптимизации транспортных процессов широко используются следующие методы:
- «Метод северо-западного угла»: используется только для решения транспортных проблем. Перемещение по транспортной таблице начинается с крайнего левого столбца в верхней строке. В таблице указаны максимальные значения, при которых не превышаются навыки поставщика и потребности покупателя. Описанный метод не учитывает такие ключевые факторы, как стоимость доставки.
- «Метод Фогеля»: согласно этому методу необходимо рассчитать разницу между двумя самыми низкими тарифами для каждого столбца ТТ (транспортной таблицы).
- Метод минимальной стоимости: логист записывает отправление в ячейки с наименьшей ставкой фрахта. [41, с, 91]
Эти методы реализованы в CRM-системе «1С: Предприятие». Расчет транспортных задач может осуществляться автоматически путем активации различных адаптаций в программной оболочке.
Чтобы снизить затраты, вы также можете использовать «полевые методы», такие как: Б. «Путь коммивояжера», который заключается в создании такого маршрута, по которому вы можете хотя бы один раз пройти через территорию желаемых городов, а затем вернуться в исходную точку. С помощью метода коммивояжера вы можете смоделировать маршрут, чтобы водитель не делал никаких «крючков» или без необходимости проезжал через одно и то же место несколько раз.
Компания с развитым логистическим направлением в своей деятельности обязана использовать программные решения, помогающие отслеживать информацию о перевозках и на ее основе создавать базу данных с возможностью загрузки Excel или других программ.
Это программное обеспечение должно иметь следующие функции:
- обработка транспортных заявок;
- подбор автомобиля с учетом характеристик груза;
- формирование ТТН, другой сопроводительной документации;
- расчет транспортных расходов. [19, с, 76]
Автоматизированные системы должны состоять не только из программного обеспечения, но и из трекеров, которые передают текущее положение автомобиля, данные о расходе топлива, времени вождения и поддерживают статус работы и отдыха.
Оптимизация транспортного отдела компании - важнейшая задача корпоративного управления, ведь именно от этой области зависит коммуникация с поставщиками, партнерами и конечными пользователями. Вы не можете придерживаться одного аспекта улучшения транспорта - вы должны внедрять инновации всесторонним образом. Современное программное обеспечение позволяет нейтрализовать долю участия человека в моделировании транспорта. Поэтому руководство должно участвовать в обновлении MTB компании, подготовке отчетов и разработке предложений по дальнейшему совершенствованию логистики. [16, с, 76]
Как известно, транспортная составляющая занимает центральное место в логистической системе компании, поскольку транспорт связывает все звенья логистической системы, что повышает ее стабильность, гибкость и единство ее элементов. В компании транспортные предприятия и подразделения играют основную роль в подсистеме транспортной логистики. Основная задача - обеспечить слаженный транспортный процесс.
Эти отделы являются местом происхождения и накопления затрат на транспортную логистику. В целом, классификация логистических затрат по месту происхождения является одной из наиболее распространенных классификационных характеристик, используемых многими авторами. Помимо этой особенности классификации логистических затрат, можно также выделить классификацию по фазам логистического процесса и основным компонентам логистических процессов.
При анализе отечественной и зарубежной литературы по изучению транспортных издержек среди ученых было обнаружено относительное единство в трактовке этой экономической категории. Многие авторы согласны с тем, что транспортные расходы (стоимость) - это стоимость транспортировки товаров от точки продажи или покупки до места нахождения покупателя. Транспортные расходы - это дополнительные расходы, связанные с продолжением производственного процесса в транспортном секторе.
Оптимизация - улучшение системы для повышения ее эффективности. Принято считать, что оптимизация - это выбор лучшего из всех возможных вариантов. Таким образом, оптимизация транспортных операций подразумевает выбор наиболее эффективного способа выполнения этих операций, реализация которого будет иметь наибольший экономический эффект для компании. Чтобы решить вопрос об оптимизации такой стоимостной категории, как транспорт, необходимо прежде всего изучить ее структуру. [65, с, 98]
В отечественной и зарубежной деловой литературе существует множество различных подходов к изображению состава или структуры транспортных расходов. Для более четкого понимания состава затрат на транспортную логистику предлагается рассмотреть ряд подходов к изучению структуры этих видов затрат.
Отсюда следует сделать вывод.
Было установлено, что расходы, связанные с транспортировкой, считаются эксплуатационными расходами транспортных единиц компаний или перевозчиков, участвующих в транспортировке. В уровень этих затрат входят: заработная плата рабочих, занятых на выполнении работы; Затраты на оплату труда; Амортизационные расходы на здания, сооружения, оборудование; Расходы на ремонт зданий, сооружений, оборудования; Затраты на энергию и топливо; Затраты на вспомогательные материалы; Затраты, связанные с эксплуатацией оборудования; Накладные расходы.
Транспортные расходы несут компании, которые сами перевозят товары, в то время как тарифы являются формой транспортных расходов для компаний, которые используют сторонние организации для оказания транспортных услуг. Под транспортными тарифами обычно понимается стоимость услуг по перемещению материальных ценностей в космосе.
По мнению автора, транспортные расходы характеризуют вид затрат в зависимости от типа логистических процессов, в результате чего затраты учитываются. В зависимости от логистической компании транспортные расходы делятся на: транспортные расходы, затраты на упаковку, затраты на обработку, затраты на страхование.
ГЛАВА 2. ИССЛЕДОВАНИЕ И ВЫБОР ПУТЕЙ ОПТИМИЗАЦИИ ТРАНСПОРТНЫХ РАСХОДОВ НА ПРИМЕРЕ ИФНС РОССИИ №22 ПО МОСКОВСКОЙ ОБЛАСТИ
2.1. Краткая характеристика ИФНС России №22 по Московской области
ИФНС России № 22 по Московской области является территориальным органом Федеральной налоговой службы и входит в единую централизованную систему налоговых органов.
Количество налогоплательщиков - 3 325 388 (в том числе юридических лиц - 87 889, физических лиц - 3 237 499 человек). Налоговые поступления населения всех уровней за 2014 год: 45,0 млрд руб. (122,6% к аналогичному показателю 2013 г.) на 2015 г. - 53,7 млрд руб. (119,2% к прошлому году), на 2016 год - 53,4 млрд рублей, на 2017 год - 73,1 млрд рублей. (136,9% к прошлому году).
Структура ИФНС относится к типу функциональной структуры. Это позволяет реструктурировать работу надзорного органа с учетом требований автоматизации многих основных процессов и оптимизировать разделение труда между отделами и налоговыми инспекторами.
Функциональная структура развивалась как неизбежный результат возрастающей сложности процесса управления. Особенность функциональной структуры заключается в том, что при сохранении единоначалия для отдельных управленческих функций формируются специальные подразделения, разработки которых обладают знаниями и навыками для работы в этой области управления (рисунок 3).
Руководство ИФНС №22 по Московской областиРуководство ИФНС №22 по Московской области
Отдел общего обеспеченияОтдел общего обеспечения
Юридический отделЮридический отдел
Отдел регистрации и учета налогоплательщиковОтдел регистрации и учета налогоплательщиков
Отдел работы с налогоплательщикамиОтдел работы с налогоплательщиками
Отдел информационных технологийОтдел информационных технологий
Отдел ввода и обработки данныхОтдел ввода и обработки данных
Отдел учета, отчетности и анализаОтдел учета, отчетности и анализа
Отдел урегулирования взыскания задолженностиОтдел урегулирования взыскания задолженности
Отдел камеральных проверок №1Отдел камеральных проверок №1
Отдел камеральных проверок №2Отдел камеральных проверок №2
Отдел камеральных проверок №3Отдел камеральных проверок №3
Отдел выездных проверокОтдел выездных проверок
Финансовый отделФинансовый отдел
Отдел оперативного контроляОтдел оперативного контроля
Отдел налогового аудитаОтдел налогового аудита
Рисунок 3 - Организационная структура ИФНС России №22 по Московской области
Все отделы, составляющие инспекцию, одинаково необходимы для нормальной работы. При этом разные ведомства по-разному участвуют в процессе сбора налогов. В зависимости от характера участия отделы делятся на две категории - базовые и вспомогательные.
Основные ведомства принимают непосредственное участие в сборе налогов. Сюда входят отделы, которые ведут бухгалтерский учет и регистрацию налогоплательщиков, отдел ввода и обработки данных, отдел бухгалтерского учета, отчетности и анализа, отдел урегулирования и взыскания долгов и т. д.
ИФНС России № 22 по Московской области не только выполняет задачи по сбору и зачислению НДС в бюджет, но и в соответствии со своими основными функциями контролирует своевременный и полный сбор и перечисление НДС в бюджет предприятиями. Налоговый учет учреждений, организаций и физических лиц в надзорном органе ФНС России № 22 по Московской области.
По состоянию на 1 января 2020 года в надзорный орган ФНС России № 22 по Московской области входят 2013 компаний и организаций, что на 99 больше, чем количество компаний, зарегистрированных на 1 января 2019 года, и на 124 больше. по сравнению с количеством Компаний, зарегистрированных в ходе проверки на 1 января 2018 г.
Основные показатели эффективности проверки за период с 2019 по 2020 годы приведены в таблице 1.
Таблица 1. Основные показатели работы инспекции, тыс. руб.
| № п/п | Направление работы | 2019 год | 2020 год | В том числе НДС | |
| 2019 г. | 2020 г. | ||||
| 1. | Поступило в бюджетную систему, всего | 1233684 | 1459755 | 361478 | 384366 |
| в том числе | |||||
| 1. | в федеральный бюджет | 415705 | 429527 | 0 | 0 |
| 2. | в территориальный бюджет | 817979 | 1030228 | 63443 | 76310 |
| 2.1 | из них в местный бюджет | 426988 | 538337 | 148035 | 178056 |
В результате можно сделать вывод, что налоговые поступления по всем уровням бюджета в 2019 и 2020 годах составили 1 233 684 тысячи рублей. и 1 459 755 тыс. руб. соответственно. Поступления по НДС в 2019 и 2020 годах составили 361 478 тыс. Руб. и 384366 тыс. руб. соответственно. Прирост поступлений по НДС в 2020 году составил 22 888 тыс. Руб. по сравнению с 2020 годом или 6,3%.
Соотношение доходов территориального бюджета и федерального бюджета стабильно сохраняется в пользу первого, и большая часть доходов территориального бюджета приходится на поступления в местный бюджет.
Надзорный орган Федеральной налоговой службы №22 по Московской области мобилизовал налоги и другие платежи в бюджеты всех уровней на период 2019-2020 годов в соответствии с намеченными целями.
Анализ налоговых поступлений Управления Федеральной налоговой службы № 22 по Московской области в общем объеме поступлений по налогу на прибыль представлен в таблице 2.
Таблица 2. Доля НДС в поступлениях по ИФНС России №22 по Московской области
| Статьи доходов | 2019 год | 2020 год | Отклонение 2020 года к 2019 году | |
| Сумма | Темп роста, % | |||
| Всего, тыс. руб. | 1233684 | 1459755 | 226071 | 118,3 |
| В том числе НДС | 361478(24%) | 384366(25%) | 22888(1%) | 106,3 |
Исходя из данных в таблице выше, можно сделать вывод, что поступления по НДС в 2019 и 2020 годах составили 361 478 тыс. Руб. и 384366 тыс. руб. соответственно. Прирост налоговых поступлений в 2020 году составил 226 071 тыс. Руб. по сравнению с 2019 годом или темп роста составил 118,3%. В том числе прирост поступлений по НДС в 209 году составил 22888 тыс. Руб. по сравнению с 2019 годом или темп роста составил 6,3%.
Доля НДС в общем объеме налоговых поступлений составила 24% в 2019 году, 25% в 2020 году, рост доли незначительный: на 1%.
Для наглядного представления данных они отображаются на диаграмме.
Увеличение поступлений НДС в бюджет связано с увеличением количества налогоплательщиков, изменением налоговой базы, а также с активной работой по борьбе с задолженностью.
Однако не все налогоплательщики платят НДС в срок и в рамках бюджета.
Основная проблема при формировании региональных домохозяйств - их низкая собираемость. Формирование бюджетов напрямую зависит от того, сколько и как своевременно собираются налоги и сборы. Есть много проблем со сбором; однако наиболее неотложными являются не элементарные платежи, то есть задолженность по налоговым платежам домашнему хозяйству.
Основными причинами неплатежей в бюджет являются:
1. Рост убыточных компаний, не платящих НДС - зарегистрировано около 20 таких компаний.
Отсутствие средств на корпоративных счетах. Банкротство организаций связано с неполучением денежных средств на расчетные счета за продукцию и, как следствие, с ростом требований.
Избежание компаний и предпринимателей от налогового учета и уплаты налогов и сборов из-за неполной правовой базы.
Незначительное поступление средств от продажи конфискованного имущества. Это связано с неэффективностью работы судебных приставов.
Одна из основных причин недостаточного поступления бюджетных платежей - неполная правовая база, позволяющая руководителям предприятий безнаказанно уклоняться от уплаты налогов. Анализ доходов бюджета показывает, что 24% налогов поступает в бюджет за счет принудительного сбора по постановлению налоговой инспекции.
Большое внимание в настоящее время уделяется так называемой «компании-однодневке». Многие менеджеры начинают бизнес сроком на один год, чтобы не недооценивать налоговую базу. Таких недобросовестных налогоплательщиков приглашают на собеседование в специально созданную комиссию.
Важную роль в поступлении НДС в бюджет играют отдел выездной проверки №1 и отдел выездной проверки №2. Таким образом, в 2019 году было проведено 168 выездных налоговых проверок по НДС, всего списано 95,988,000. в дополнение к бюджету, в том числе один НДС 26 397 000 руб. От вас:
- юридических лиц - 139, на что в бюджет дополнительно начислено 26337 тыс. руб .;
- ИП - 29, за что дополнительно взыскано 60 000 руб .;
В 2020 году проведено 235 выездных налоговых проверок по НДС, всего дополнительно в бюджет начислено 111087 тыс. Руб., В том числе НДС 85 845 тыс. Руб. От вас:
- юридических лиц - 204, по которым в бюджет дополнительно отчислено 84 903 000 рублей;
- ИП - 31, по которому взыскано дополнительно 942 тыс. руб.
Основные нарушения налогового законодательства выявлены по следующим направлениям: досрочное перечисление НДС, наличие просроченной задолженности. Счета выставляются некорректно и сумма НДС принимается к вычету, что приводит к нарушениям.
Несмотря на проведенную контрольную работу, при проверке организации расчетов с бюджетом по НДС было установлено, что надзорный орган не в полной мере применяет все методы налогового контроля, а именно:
- при проверке подачи отчетов с суммой к возмещению перекрестные проверки не проводятся в полном объеме. Не дожидаясь ответа на запрос, ИФНС передает в организацию сумму НДС.
- надзорный орган не в полной мере использует права, предоставленные налоговым органам в соответствии со статьями 31, 88, 93 Налогового кодекса по запросу в соответствии со статьей 227 Налогового кодекса в отношении налоговых деклараций. Итак, 83 ИП, получивших совокупный налогооблагаемый доход в размере 9,5 млн рублей за 2019 год. не делали деклараций об авансовых платежах;
Целью проведения налоговой проверки налоговой декларации и представленных документов является контроль соблюдения налогоплательщиками законодательства о налогах и сборах, выявление и предотвращение налоговых нарушений, предотвращение незаконного возврата бюджетных средств, выявление и вовлечение лиц, получающих доход от продажа принадлежащего им имущества в декларации. Имущество.
Налоговая проверка камеры проводится автоматически с помощью программного обеспечения, установленного в налоговом органе. Сегодня это программа «EDI» (электронная обработка данных).
Меры налогового контроля в рамках налоговой проверки и представленных документов осуществляются в соответствии с Положением о проведении налоговых проверок (внутренний документ), оформлении и оформлении их результатов.
В конце календарного года налогоплательщик подает налоговую декларацию в налоговые органы по месту жительства.
После получения декларации и сопроводительных подтверждающих документов отдел осмотра столов № 2 проверит законность предоставления пособия по активам. Камерный досмотр проводится по следующим направлениям:
1. Проверка правильности документов, представленных налогоплательщиком для подтверждения права на вычет.
2. Проверка факта того, что ранее выставленные счета-фактуры не были предъявлены налогоплательщику.
3. Проверка правильности определения суммы возмещения.
При отсутствии хотя бы одного из вышеуказанных документов в качестве приложения к налоговой декларации отдел камеральной проверки письменно проинформирует налогоплательщика в течение трех рабочих дней со дня возникновения указанных обстоятельств о невозможности проведения камеральной проверки. налоговая проверка и просит налогоплательщика предоставить подтверждающие документы в установленный срок. В этом случае налоговая проверка будет проводиться на камеру с момента подачи квитанций.
На конец 2019 года в надзорный орган ФНС России №22 по Московской области было подано 3334 декларации по НДС, в том числе 2720 деклараций о предоставлении суммы, подлежащей возмещению.
По итогам 2020 года в надзорный орган ФНС России №22 по Московской области было направлено 2834 декларации по НДС, в том числе 1679 деклараций о предоставлении суммы, подлежащей возмещению.
В процессе рассмотрения письменных обращений налогоплательщиков и сопроводительных документов к ним для принятия соответствующего решения или направления налогоплательщику письменного уведомления об отказе в предоставлении уведомления.
После ознакомления со всеми документами сотрудник отдела камерального аудита выдаст уведомление или сообщение об отказе в подтверждении права заявителя на компенсацию.
Динамика налоговых проверок ФНС России № 22 по Московской области за последние три года представлена в таблице 3.
Таблица 3. Динамика проведения камеральных налоговых проверок в ИФНС России №22 по Московской области
| 2018 | 2019 | 2020 | |
| Количество проведенных камеральных проверок | 804 321 | 1 010 491 | 231 686 |
| из них выявивших нарушения | 30 946 | 44 233 | 9 217 |
| % | 3,85% | 4,37% | 3,98% |
| Доначислено (руб.): | 2 749 540 | 3 686 442 | 1 116 561 |
| налоги | 2 336 607 | 3 097 954 | 996 980 |
| пени | 74 236 | 100 063 | 27 959 |
| штрафы | 338 697 | 488 425 | 91 622 |
| Уменьшенные платежи | 229 455 | 346 769 | 52 587 |
Динамика проведения выездных налоговых проверок в ИФНС России №22 по Московской области за последние 3 года представлена в таблице 4.
Таблица 4. Количество проведенных налоговых проверок по НДС
| 2018 | 2019 | 2020 | |
| Количество проведенных выездных проверок | 5 238 | 6 974 | 1 638 |
| из них выявивших нарушения | 2 779 | 3 720 | 850 |
| 53,06% | 53,34% | 51,89% | |
| Доначислено (руб.): | 15 999 748 | 21 928 218 | 9 286 019 |
| налоги | 11 618 381 | 15 679 571 | 6 014 863 |
| пени | 1 873 135 | 2 937 784 | 1 768 185 |
| штрафы | 2 508 232 | 3 310 863 | 1 502 971 |
| Уменьшенные платежи | 12 366 | 9 299 | 0 |
Проанализировав данные в таблице, можно сделать вывод, что количество проверок, а следовательно, и сумма дополнительных затрат, увеличивались из года в год в 2018 году и резко снизились в 2020 году. Это можно объяснить определенной сезонностью в работе налоговых органов. В 2018 году было проведено сравнительно небольшое количество проверок: 1721 выезд и 222038 операторов. В результате было начислено дополнительно 4 092 072 рубля и 836 881 рубль.
Проверки на месте более эффективны. Это видно как по сумме доплат, так и по количеству выявленных нарушений. Более половины выездных налоговых проверок выявляют нарушения налогоплательщиками законодательства о налогах и сборах.
Таким образом, можно сделать вывод, что налогоплательщики по-прежнему безответственны и что количество налоговых проверок сократить невозможно.
По результатам других мер контроля и штрафов за несвоевременную уплату налогов, сборов и сборов в бюджет и ЕАЭР начисляются значительные дополнительные суммы.
Таблица 5. Доначисление по результатам проверок
| 2018 | 2019 | 2020 | |
| Суммы доначислений по результатам прочих контрольных мероприятий и пени за несвоевременную уплату налогов, взносов и сборов (руб.) | 3 604 259 | 5 037 808 | 1 747 217 |
В общей сложности по итогам трех лет в бюджеты всех уровней и внебюджетные фонды Российской Федерации было доначислено.
Таблица 6. Доначислено всего
| 2018 | 2019 | 2020 | |
| Доначислено (руб.) | 22 403 583 | 30 652 468 | 12 119 697 |
В случае несвоевременной подачи налоговой декларации и (или) занижения налоговой базы налогоплательщик привлекается к налоговой ответственности в соответствии со статьями 119, 122 Налогового кодекса.
По итогам 2020 года в контролирующий орган ФНС России №22 по Московской области подано 305 деклараций о возмещении НДС по импорту на сумму 6,5 млн рублей.
Количество поданных в 2020 году деклараций о возмещении импорта уменьшилось на 209 или 40,7% по сравнению с 2019 годом.
Исходя из вышеизложенного, рассмотрим данные о количестве налогоплательщиков, подавших декларации в налоговые органы для подтверждения ставки налога 0% на экспортные операции.
Таблица 7. Данные о декларациях для подтверждения ставки 0% при экспортных сделках
| № п/п | Показатель | По доходам 2019 года | По доходам 2020 года |
| Всего подано деклараций | 3442 | 4277 | |
| Число деклараций, поданных с целью получения возмещения | 2787 | 1569 | |
| 2.1. | в том числе: при сделках ВЭД – импорт | 514 | 305 |
| 2.2. | При возмещении при сделках на внутреннем рынке | 2273 | 1264 |
| 3. | Количество деклараций для подтверждения 0% ставки при экспорте | 108 | 1523 |
На завершающем этапе будет изучен показатель сумм, которые будут возмещены из бюджета по НДС. Пункт 7 статьи 78 Налогового кодекса Российской Федерации предусматривает возврат суммы переплаченного налога по письменному запросу налогоплательщика.
Согласно пункту 9 настоящей статьи, возврат суммы излишне уплаченного налога будет производиться за счет домохозяйства (внебюджетного фонда), в котором произошла переплата, в течение одного месяца со дня подачи заявления о возврате.
Однако надзорный орган обязан вернуть возврат не позднее четырех месяцев со дня подачи декларации, поскольку есть статья 88 Налогового кодекса РФ, согласно которой проводится камеральная проверка налоговой декларации. и оформление документов осуществляется в течение трех месяцев с момента их подачи в налоговый орган.
Так, если налоговый орган после подачи налоговой декларации и документов, служащих основанием для исчисления и уплаты налога, а также других документов о деятельности налогоплательщика, находящихся в налоговом органе, проводит кабинетную налоговую
По результатам проверки сумма переплаты по налогу будет в связи с подачей вычета по социальному налогу, которая производится в течение одного месяца с даты окончания налоговой проверки декларации налогоплательщика. Другими словами, срок, в течение которого налогоплательщик может выплатить излишне уплаченный налог, составляет четыре месяца.
Например, надзорный орган Федеральной налоговой службы №22 по Московской области проверил все 100% поданных деклараций за 2019 и 2020 годы. Однако в нарушение статьи 78 НК РФ 110 налогоплательщиков выдали заключение о возмещении излишне уплаченного НДС на общую сумму 400 тыс. Руб. оформлено с нарушением установленных сроков.
В 25 случаях налогоплательщикам было отказано в возврате налога, в основном потому, что у налогоплательщика была задолженность по уплате налогов и сборов или задолженность по штрафам, поступившим из того же бюджета, поскольку переплаченная сумма возвращается только после выплаты задолженности (долга).
Налоговые поступления в Российской Федерации составляют большую часть доходов бюджета на всех уровнях, что позволяет государству выполнять свои прямые задачи. Трехуровневая налоговая система в России реализована следующим образом. Федеральный законодательный орган определяет систему налогов и сборов, а также общие принципы налогообложения. Это закреплено в Конституции РФ и Налоговом кодексе РФ. На региональном и местном уровне законодательная (представительная) власть (в порядке и в пределах, предусмотренных Налоговым кодексом Российской Федерации) может определять конкретные налоговые ставки, порядок и условия уплаты налогов, а также налоговые льготы.
ИФНС России № 22 по Московской области подчиняется вышестоящему руководству как территориальный орган. Одними из правовых норм для надзорного органа ФНС России № 22 по Московской области являются: Налоговый кодекс Российской Федерации, Закон о местных налогах в Челябинской области, постановления и распоряжения вышестоящего органа. Федеральной налоговой службы России.
Использование разных методов проверки дает возможность выявлять нарушения, связанные с уплатой налогов на разных стадиях их возникновения. При неисполнении налоговых обязательств применяются санкции, пени и штрафы в соответствии с главой 8 Налогового кодекса Российской Федерации «Исполнение обязанности по уплате налогов и сборов».
ИФНС России №22 по Московской области в 2020 г. обеспечила добавление в бюджет НДС в размере 3 202 млн руб., Что на 500 млн руб. (28,5%) больше, чем в 2019 г. (таблица 1). Поступления по НДС превысили 600 млн руб. чем в 2018 году
Таблица 8. Анализ поступления налогов в бюджет
| 2018млн. руб. | 2019млн. руб. | 2020млн. руб. | абсолютные отклонения (+/-, млн. руб.)2019 к 2018 | абсолютные отклонения 2020 к 2019 | % прироста поступлений2019 к 2018 | % прироста поступлений2020 к 2019 |
| 2102 | 2702 | 3202 | +600 | +500 | 28,5 | 18,5 |
В механизме налогового контроля камеральная налоговая проверка является одним из основных пунктов, так как это наиболее эффективный метод предотвращения и пресечения налоговых правонарушений и преступлений на их ранних стадиях.
В настоящее время офисные проверки являются важным фактором пополнения бюджета. Особенно важным направлением внутреннего аудита является проверка обоснованности сумм НДС, указанных плательщиком возмещения, а также применение налоговых льгот при исчислении НДС.
Вопрос возврата НДС из федерального бюджета до сих пор остается серьезным препятствием для развития российского экспорта, поскольку налоговые органы в большинстве случаев не могут проверить реальность экспортных операций менее чем за год.
Эффективность проверок оценивается налоговыми органами исключительно на основании показателей суммы дополнительных налогов, штрафов, пеней и количества выявленных нарушений. Таким образом, налоговые органы искажают установленную законодательством цель налоговых проверок: контроль соблюдения налогового законодательства. Налоговые проверки рассматриваются как дополнительное средство пополнения бюджета.
Сравнительная характеристика аналогичных отчетных периодов в 2020 году наглядно демонстрирует рост поступлений в бюджетную систему Российской Федерации, которыми управляет ФНС России.
В надзорном органе ФНС России № 22 по Московской области Департамент анализа и налоговой статистики планирует сумму поступлений НДС и других платежей от компаний на месяц, квартал или год. Эти целевые показатели рассчитываются на основе проверок, проведенных компаниями, предполагаемой прибыли компаний и т.д.. Затем отдел сравнивает и анализирует плановые показатели с фактическими доходами за соответствующий период и рассчитывает не только отклонения, но и их причины.
Рассмотрим исполнение бюджетных ассигнований по НДС за период 2018-2020 гг. (таблица 9).
Таблица 9. Выполнение бюджетных назначений по НДС за 2018–2020 гг. по ИФНС России №22 по Московской области
| Период | Отклонение | |||
| Бюдж. назнач. тыс. руб. | Факт. выполн. | Абсол. отклон. тыс. руб. | Темп роста в% | |
| тыс. руб. | ||||
| 2018 г | 250456 | 251000 | 544 | 100,22 |
| 2019 г | 170 410,00 | 180 390,00 | 9980 | 105,86 |
| 2020 г | 198470 | 206000 | 7530 | 103,79 |
Как видно из таблицы 9 по НДС, уровень фактической выручки выше плановых показателей. В 2019 году план перевыполнен на 5,86%, или 9980 тыс. Руб. Были получены дополнительные налоговые платежи.
В 2020 году план перевыполнен на 7530 тысяч рублей. или 3,79%.
Эффективным инструментом увеличения доходов населения является система взаиморасчетов между промышленными и бытовыми компаниями, работающими в городе.
Подводя итог, анализ работы дает возможность координировать (регулировать) деятельность не только одного надзорного органа, но и всей системы налогового администрирования, выявлять слабые места в организации работы и на этой основе искать инструкции по улучшению.
Планирование имеет много преимуществ:
- планирование побуждает менеджеров думать о будущем;
- приводит к определению показателей эффективности для последующего мониторинга;
- заставляет организацию четко определить свои цели и политические взгляды;
- делает организацию лучше подготовленной к внезапным изменениям.
Таким образом, для надзорного органа ФНС России № 22 по Московской области планирование является основой эффективной работы и достижения поставленных перед организацией целей.
Основной задачей налоговых органов Российской Федерации является контроль соблюдения налогового законодательства, правильности их исчисления, полноты и своевременности внесения налогов и сборов в соответствующие бюджеты, установленных законодательством Российской Федерации, государственными органами. органы власти субъектов Российской Федерации, а также постановления о представительных органах местного самоуправления в зоне их ответственности.
2.2. Анализ транспортных расходов ИФНС России №22 по Московской области
Анализ транспортных затрат ИФНС России №22 по Московской областипо общему объему и составу представлен в таблице 10.
Таблица 10. Анализ затрат на применение автотранспорта на ИФНС России №22 по Московской областив общей сумме расходов по виду деятельности, тыс.руб.
| Показатели | 2019 год | 2020 год | Изменение | Темп роста, % |
| Материальные затраты, в т.ч. | 13500,84 | 6710,42 | -6790,42 | 49,70 |
| - расходы на содержание спец автомобилей | 1916,00 | 1306,11 | 609,89 | 68,17 |
| - расходы на содержание легковых авто | 718,50 | 535,84 | -182,66 | 74,58 |
| - расходы на содержание грузовых авто | 2155,50 | 1507,05 | -648,45 | 69,92 |
| Всего транспортных расходов | 4790,00 | 3349,00 | -1441,00 | 69,92 |
| Затраты на оплату труда | 2017,60 | 1030,37 | -987,23 | 51,07 |
| Отчисления на социальные нужды | 452,37 | 226,83 | -225,54 | 50,14 |
| Амортизация | 159,85 | 147,95 | -11,89 | 92,56 |
| Прочие затраты | 696,57 | 660,66 | -35,91 | 94,85 |
| Итого по элементам затрат | 16827,22 | 8776,23 | -8050,99 | 52,15 |
Данные в таблице 10 показывают снижение всех затрат, включая сокращение транспортных расходов для организации.
Транспортные расходы включены в сумму материальных затрат. В связи с уменьшением объемов выездных проверок и оказываемых услуг в связи с введением в компании кратковременных смен и неполной рабочей недели наблюдается снижение всех затрат компании. Общая стоимость снизилась на 50,3% и в 2020 году составила всего 6710,42 тысячи рублей, тогда как в 2019 году стоимость составила 13 500,84 тысячи рублей. Транспортные расходы были значительно снижены.
Стоимость содержания электротранспорта ФНС России №22 по Московской области снизилась на 38,1% и в 2020 году составила 301,41 тыс. Руб. За единицу.
Стоимость обслуживания дизельных микроавтобусов снизилась на 26,6 и в 2020 году составила 703,29 тысячи рублей.
Стоимость обслуживания легковых автомобилей снизилась на 35,4 и составила 535,84 тыс. руб.
Стоимость обслуживания спецтехники в 2020 году составила 1507,05 тыс. Руб. (Снижение на 31%).
Общая стоимость перевозки в 2020 году составила 3349 тысяч рублей. (Снижение на 31%).
Руководство надзорного органа ФНС России № 22 по Московской области в отчетном периоде пыталось снизить транспортные расходы. Однако рост цен не позволил, несмотря на снижение, добиться результата 50% -ного уменьшения количества обработанных автодней.
Анализ динамики и структуры транспортных затрат ФНС России №22 по Московской области представлен в таблице 11.
Таблица 11. Анализ структуры транспортных расходов на ИФНС России №22 по Московской областив 2019-2020 гг., тыс.руб.
| Показатели | 2019 год | 2020 год | Изменение | Темп роста, % | |||
| Сумма | Удельный вес, % | Сумма | Удельный вес, % | ||||
| Струк-туры | Суммы | ||||||
| ГСМ | 3,67 | 0,08 | 2,81 | 0,09 | 0,01 | -0,86 | 76,57 |
| Электроэнергия | 1079,00 | 22,53 | 1301,40 | 38,86 | 16,33 | 222,40 | 120,61 |
| Заработная плата и отчисления | 1990,00 | 41,54 | 1042,79 | 31,14 | -10,41 | -947,21 | 52,40 |
| Запасные части | 1717,33 | 35,85 | 1002,00 | 29,92 | -5,93 | -715,33 | 58,35 |
| Итоготранспортных расходов | 4790,00 | 100,00 | 3349,00 | 100,00 | 0,00 | -1441,00 | 69,92 |
Данные таблицы 11 показывают, что в ИФНС России №22 по Московской области в 2020 году произошли существенные изменения по всем статьям затрат на автомобильные перевозки.
Стоимость ГСМ снизилась на 0,86 тыс. Руб. (23,5%) и в 2020 г. составила всего 2,81 тыс. Руб. Немного выросла доля горюче-смазочных материалов в общей структуре транспортных расходов. При этом стоимость доп. Расходов увеличилась на 20,61% и в 2020 году составила 1301,4 тысячи рублей. Это увеличение связано с подорожанием горюче-смазочных материалов в начале 2020 года. Доля расходов на горюче-смазочные материалы в 2020 году составила 38,86%, в 2019 году - 22,53%.
Заработная плата водителей (за счет снижения премий) снизилась на 47,6% и в 2020 году составила 1 042,9 тыс. Руб., Доля заработной платы в общей сумме транспортных расходов составила 31,14%. По сравнению с 2019 годом этот показатель снизился на 10,41%.
Стоимость запчастей снизилась на 41,65% и в 2020 году составила 1002 тысячи рублей. Доля транспортных расходов в общем объеме также снизилась и составила всего 29,9% (снижение на 5,93%).
Значительное увеличение затрат на электроэнергию связано с ростом тарифов в 2020 году.
Чтобы обобщить особенности эффективности и интенсивности использования трафика, рассчитаем показатель как показатель стоимости транспорта на рубль оказанных услуг по формуле:
, (6)
где ФОМ – фондоотдача грузовых машин;
К – среднегодовое число машин, ед.;
Тед – отработано за год дней;
ЧВ – выработка продукции за 1 маш-час.
СМ – среднегодовая стоимость машин.
руб/руб.
руб/руб
руб/руб
руб/руб
руб/руб
руб/руб
Результаты расчета влияния факторов на изменение фондоотдачи представлен в таблице 12.
Таблица 12. Расчет влияния факторов на изменение фондоотдачи транспортных средств на ИФНС России №22 по Московской областив 2020 г.
| Показатель | Расчетное значение | Влияние фактора |
| Фондоотдача 2020 года | 0,25 | |
| Стоимость транспортных средств | 0,03 | -0,22 |
| Количество отработанных дней | 0,21 | 0,18 |
| Количество отработанных часов за день | 0,18 | -0,03 |
| Количество автомобилей | 0,16 | -0,02 |
| Увеличение выработки автомобилей | 0,18 | 0,02 |
Данные таблицы 12 свидетельствуют о том, что показатель фондоотдачи транспорта ИФНС России №22 по Московской областиуменьшился из-за следующих факторов:
- уменьшение стоимости транспортных средств -0,22
- уменьшения количество часов в смене -0,03
- уменьшение числа автомобилей -0,02.
Положительное влияние оказали факторы:
- количество отработанных дней +0,18
- увеличение выработки автомобилей +0,02
Общее влияние:
-0,22+0,18-0,03-0,02+0,02 = -0,07
Снижение стоимости транспортных затрат связано с износом устаревших транспортных средств, которые не подлежат восстановлению, а также продажей некоторых транспортных средств.
Уменьшение количества часов в смену - следствие сокращения рабочего времени из-за финансового кризиса. Руководство решило сократить объемы грузовых перевозок собственным автотранспортом, что привело к сокращению рабочего времени.
Анализ расхода горюче-смазочных материалов.
Сумма затрат по статье «Горюче-смазочные материалы» (Zткм) на 1 автомобиль зависит от пробега, нормы расхода и пробега 100 км, а также от средней стоимости 1 кг горюче-смазочных материалов. Факторную модель можно записать следующим образом:
, (7)
где ni – количество использованного ГСМ;
Цi – цена использованного ГСМ за 1 кг;
VГР – объем грузооборота.
Исходные данные для анализа затрат на ГСМ приведены в таблице 13. Объем грузооборота в 2019 г. составил 34450,5 тыс.км., в 2020 г. 32423 тыс.км. по данным финансовой отчетности предприятия.
Таблица 13. Исходные данные для анализа затрат на ГСМ транспорта на ИФНС России №22 по Московской областив 2019-2020 гг.
| Наиме-нование ГСМ | 2019 год | 2020 год | Изменениеобъемазатрат по наименова-ниям | ||||
| кол-во, кг | цена за 1 кг., руб. | всего использовано, руб. | кол-во, кг | цена за 1 кг., руб. | всего использовано, руб. | ||
| дизельное топливо | 8000 | 19 | 152000 | 7540 | 19 | 143260 | -8740 |
| бензин 92 | 2652 | 22 | 58344 | 2105 | 23 | 48415 | -9929 |
| бензин 95 | 2964 | 24,5 | 72618 | 2322 | 26 | 60372 | -12246 |
| масло М1 | 10000 | 185 | 1850000 | 7460 | 220 | 1641200 | -208800 |
| масло М2 | 7000 | 165 | 1155000 | 5500 | 120 | 660000 | -495000 |
| тосол | 1895 | 205 | 388475 | 1100 | 230 | 253000 | -135475 |
| итого | 3676437 | 2806247 | -870190 |
В 2019 г общая сумма горюче-смазочных материалов составляла 3676, 4 тыс.руб., данный показатель уменьшился в 2020 г на 870,2 тыс.руб., в связи с уменьшением времени работы автотранспорта.
Расчет влияния факторов на расходы на ГСМ представлен в таблице 14.
Таблица 14. Расчет условных и фактических значений расходов на ГСМ на ИФНС России №22 по Московской областиза 2020 г.
| Показатель | Порядок расчета | Расчетное значение |
| Расходы на ГСМ в 2019 г, на 1 ткм | 106,72 | |
| Изменение количества ГСМ | 80,10 | |
| Изменение цены на ГСМ | 81,46 | |
| Изменение грузооборота | 86,55 | |
| Фактор | Порядок расчета | Влияние фактора |
| Расходы на ГСМ в 2019 г, на 1 ткм | Усл.1 – затраты 2019 год | |
| Изменение количества ГСМ | Усл.2 – Усл.1 | -26,61 |
| Изменение цены на ГСМ | Усл.3 –Усл.2 | 1,36 |
| Изменение грузооборота | затраты 2020 года – Усл.3 | 5,09 |
| Итого | затраты2020 – затраты2019 | -20,17 |
Таким образом, уменьшение расходов на горюче-смазочные материалы произошло только за счет уменьшения количества используемых ГСМ (на -26,61 руб. /ткм).
Отрицательное влияние на увеличение расходов на ГСМ оказали факторы:
- увеличение цен на ГСМ 1,36 руб. /ткм;
- уменьшение грузооборота 5,09 руб. /ткм.
Общее влияние: -26,61 + 1,36 + 5,09 = 86,55 – 106,72 = -20,17 руб. /ткм
При изучении анализа затрат на оплату труда Органа надзора ФНС России №22 по Московской области ИФНС России №22 по Московской области следует иметь в виду, что сумма затрат на оплату труда на 1 шт. тонно-км зависит от производительности труда (количество отработанных часов на 1 тонно-км), а размер заработной платы за автомобиль также определяется годовой производительностью автомобиля. Расчет влияния этих факторов проводился методом абсолютных разностей по формуле (8):
, (8)
где ЗП1ткм – сумма заработной платы на 1 ткм;
З – затраты труда на 100 ткм, чел.-ч.
Расчет влияния фактора трудоемкость работ (9):
. (9)
где З0 и З1 – затраты труда соответственно в базовом и отчетном периодах.
Расчет влияния уровня оплаты труда производится по формуле (10):
, (10)
где ЗП0 и ЗП1 – уровень оплаты труда соответственно в базовом и отчетном периодах.
Анализ затрат по оплате труда ИФНС России №22 по Московской областипредставлен в таблице 15.
Таблица 15. Анализ затрат по плате труда водителей ИФНС России №22 по Московской области
| Затраты | Затраты на 1 ткм | Изменение (+/-) | |
| 2019 год | 2020 год | ||
| Затраты труда на 100 ткм, чел-ч. | 3 | 2,5 | -0,5 |
| Уровень оплаты труда за 1 чел.-ч. | 33 | 32,02 | -0,98 |
| Сумма зарплаты на 1 ткм, руб. | 0,99 | 0,81 | -0,18 |
| Фактор | Расчет влияния, руб. | ||
| Изменение трудоемкости | (2,5-3)*33 / 100 = -0,165 | ||
| Изменение уровня оплаты труда | (32,02-33)*2,5 / 100 = -0,0245 |
Таким образом, заработная плата за 1 тонну км в 2020 году составила 0,81 рубля. При этом снижение трудоемкости труда привело к снижению заработной платы на 0,165 руб. / ткм и изменение размера вознаграждения за 1 чел. Водитель по 0,0245 руб / ткм.
Снижение заработной платы водителей связано с сокращением рабочего времени и сокращением рабочей недели.
2.3. Выбор путей оптимизации транспортных расходов на примере ИФНС России №22 по Московской области
Для определения нормы снижения затрат на содержание и эксплуатацию транспортных средств ФНС России №22 по Московской области необходимо детально проанализировать стоимость каждой позиции и причины ее изменения.
В ФНС России № 22 по Московской области снижение грузооборота отрицательно сказалось на стоимости ГСМ (на 5 руб. / Ткм). Эту сумму можно рассматривать как неиспользованный резерв для снижения стоимости перевозки.
Формула расчета резервов снижения стоимости 1 тонно-км за счет увеличения грузооборота и снижения стоимости ГСМ выглядит следующим образом:
, (11)
где РС – резерв снижения себестоимости 1 ткм,
З1 – фактическая сумма затрат на содержание машин в отчетном периоде;
РЗ – резерв сокращения затрат за счет экономного использования средств на содержание и эксплуатацию машин;
ДЗ – дополнительная сумма затрат, необходимая для освоения резервов увеличения объема грузооборота;
V1 – фактический объем грузооборота в отчетном периоде, ткм;
РV – резерв увеличения объема грузооборота, ткм;
СВ- возможный уровень себестоимости 1 ткм;
C1 – фактический уровень себестоимости 1 ткм.
Уровень заработной платы водителей снизился на 2,5/3*100 = 16,6%, следовательно, снижение заработной платы на 15% также можно считать резервом снижения себестоимости транспортных расходов.
Расчет снижения автотранспортных расходов за сет увеличения объема грузооборота и сокращения затрат на ГСМ:
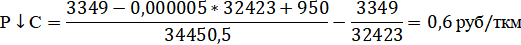
Расчет снижения автотранспортных расходов за счет снижения заработной платы водителей:
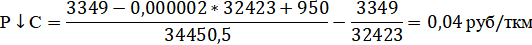
Результаты расчетов сведены в таблицу 16.
Таблица 16. Резервы снижения автотранспортных расходов на ИФНС России №22 по Московской области
| Показатели | Резерв, руб./ткм |
| Снижение расходов за счет увеличения грузооборота и снижения расходов на ГСМ | 0,6 |
| Снижение расходов за счет заработной платы водителей | 0,04 |
| Итого | 0,64 |
При плановом грузообороте в 34450,5 ткм сумма снижения расходов составит: 34450,5 * 0,64 = 22048,32 руб.
По результатам проделанной работы можно сделать вывод, что работа бизнеса Управления Федеральной налоговой службы №22 по Московской области достаточно стабильна. Тем не менее, мы предложим следующие рекомендации для дальнейшего улучшения коммерческой деятельности магазина.
В Управлении Федеральной налоговой службы России №22 по Московской области налажена система покупки топлива для автомобилей за наличные деньги водителями. Среди способов снижения затрат на топливо важен переход к системе оплаты топлива банковским переводом (пластиковыми картами), которая может снизить затраты на топливо и улучшить контроль над расходами водителя. Например, компания «Роснефть» предоставляет скидку 5% при заправке пластиковыми картами. В 2017 году компания планирует заключить договор с нефтяной компанией на частичное обслуживание автомобилей компании по пластиковым картам.
Разберем рабочий день водителей. Результаты «Фото» рабочего дня водителей за месяц представлены в таблице 17.
Как видно из представленной таблицы, 43,7% рабочего времени водителей ФНС России №22 по Московской области заняты ожиданием работы. Принимая во внимание, что при доставке продукции по городу и у оптовых торговцев в городе 4 машины из 6 машин, задействованных в сервисе продаж, 5 машин (35,7%) и соответствующее количество водителей используются ежедневно (в среднем за месяц) без работы ежедневно.
Таблица 17. Итоги «фотографии» рабочего времени водителей. ИФНС России №22 по Московской области
| Этап работы | Водители грузовых машин (часы / %) |
| Фактическое рабочее время (перевозка товара) | 88 (50%) |
| Техническое обслуживание и ремонт | 11 (6,25%) |
| Время ожидания отправки груза | 77 (43,7%) |
| Итого | 176 (100%) |
Простой оплачивается как работа, и компонент заработной платы играет важную роль в общих расходах Федеральной инспекции налоговой службы № 22 по Московской области. Руководство предложило схему частичного распределения 1 водителя на 2 единицы автомобиля с целью повышения эффективности использования рабочего времени водителя. Ожидаемое повышение эффективности использования рабочего времени - 30-40%.
Организация процесса перевозки связана с офисной работой на бумажных носителях, что сказывается на трудозатратах персонала, задействованного в оформлении транспортных документов, и, в последнем случае, на стоимости транспорта.
Решение проблемы заключается в автоматизации делопроизводства и документооборота организации, а также во внедрении информационной системы поддержки документооборота (далее ИС ДОУ).
Эффекты от внедрения автоматизированной системы электронного документооборота схематично показаны на рисунке 4 и состоят из двух основных блоков.
Рисунок 4 – График эффективности внедрения СЭД
Первый блок содержит следующие показатели эффективности: Это экономия финансовых ресурсов, связанная с внедрением документооборота. Время работы сотрудников Контрольного органа ФНС России № 22 по Московской области. Второй блок включает в себя увеличение скорости документооборота и повышение эффективности предоставления информации, а также увеличение взаимодействия сотрудников в разных службах и отделах.
С внедрением ИС дошкольных учреждений у сотрудников всех служб Управления Федеральной налоговой службы России № 22 по Московской области появилась возможность в короткие сроки получить необходимую информацию, обработать и отправить руководить решениями, связанными с торговлей и предпринимательской деятельностью. Деятельность контролирующего органа ФНС России №22 по Московской области и, в конечном итоге, влияет на совершенствование всей организационной системы организации.
С целью определения резерва снижения затрат на содержание и эксплуатацию грузового автотранспорта ФНС России № 22 по Московской области проведен анализ стоимости каждой позиции с учетом причин ее изменения.
В ходе анализа выяснилось, что уровень заработной платы водителей снизился на 16,6%, а снижение погрузочно-разгрузочных работ отрицательно сказалось на стоимости ГСМ (на 5 руб. / Ткм).
Расчетные данные по снижению транспортных затрат для ФНС России №22 по Московской области следующие: снижение затрат за счет увеличения погрузочно-разгрузочных работ и снижение затрат на ГСМ - 0,6 руб. / Ткм, снижение затрат с заработная плата машиниста - 0,64 руб. / ткм ... При плановом грузообороте 34 450,5 т-км снижение затрат составляет 22 048 000 руб.
43,7% рабочего времени водителей ФНС России №22 по Московской области ждут работы.
Для сокращения времени простоя водителей необходимо частично закрепить 1 водителя на 2 единицы техники, чтобы повысить эффективность использования рабочего времени водителей.
Ожидаемое повышение эффективности использования рабочего времени - 30-40%.
Организация транспортного процесса связана с офисной работой, что также сказывается на трудозатратах персонала, занятого подготовкой транспортных документов, и, в последнем случае, на стоимости транспорта.
Решение проблемы заключается в автоматизации делопроизводства и документооборота организации, а также во внедрении информационной системы поддержки документооборота.
ВЫВОДЫ ЗАКЛЮЧЕНИЕ
Таким образом, транспортные расходы играют одну из основных ролей при организации перевозки и являются частью затрат, которые несут организации, и зависят от типа перевозки и выбранного маршрута.
Затраты - это сумма затрат на используемые ресурсы. Признание затрат означает «отток» определенных видов активов в другие или равное увеличение активов и пассивов. Это не уменьшает капитал организации и, следовательно, не приводит к учету расходов. Конец периода начисления означает учет актива или расхода. Расходы признаются расходами, которые не привели к созданию краткосрочного или долгосрочного актива. Кроме того, амортизация краткосрочного актива, не связанная с его производственным потреблением, или амортизация долгосрочного актива признается в качестве расхода по любой причине.
При анализе стоимости перевозки влияние различных факторов исследуется с использованием методов: метода различий, метода цепной замены. Сегодняшний метод ABC-анализа относится к современным методам расчета и используется при учете проблем, направленных на поиск возможного снижения транспортных расходов.
При изучении особенностей деятельности ФНС России № 22 по Московской области было проведено исследование особенностей управления организацией. В организации управление основано на линейно-функциональной структуре, в которой функции разных отделов разграничены, что исключает дублирование работы.
Анализ деятельности надзорного органа ФНС России № 22 по Московской области показал, что экономические показатели надзорного органа ФНС России № 22 по Московской области свидетельствуют о его растущем успехе..
С тех пор посредники оказали прямое влияние на выбор компанией канала продаж.74% продаж компании приходится на оптовые посредники (20% в городе, 54% в других регионах). В текущей ситуации в компании рекомендуется сосредоточиться на развитии этого конкретного канала продаж, поскольку этот тип канала связан с наименьшими затратами для компании.
С целью определения резерва снижения стоимости содержания и эксплуатации грузового автотранспорта ФНС России №22 по Московской области была проанализирована стоимость каждой позиции и учтены причины ее изменения.
ИФНС России № 22 по Московской области является территориальным органом Федеральной налоговой службы и входит в единую централизованную систему налоговых органов.
По состоянию на 1 января 2020 года в надзорный орган ФНС России № 22 по Московской области входят 2013 компаний и организаций, что на 99 больше, чем количество компаний, зарегистрированных на 1 января 2019 года, и на 124 больше. по сравнению с количеством Компаний, зарегистрированных в ходе проверки на 1 января 2018 г.
Эффективность проверок оценивается налоговыми органами исключительно на основании показателей суммы дополнительных налогов, штрафов, пеней и количества выявленных нарушений. Таким образом, налоговые органы искажают установленную законодательством цель налоговых проверок: контроль соблюдения налогового законодательства. Налоговые проверки рассматриваются как дополнительное средство пополнения бюджета.
Анализ транспортных затрат ИФНС России №22 по Московской областипо общему объему и составу представлен в таблице 10. Стоимость содержания электротранспорта ФНС России №22 по Московской области снизилась на 38,1% и в 2020 году составила 301,41 тыс. Руб. За единицу.
Стоимость обслуживания дизельных микроавтобусов снизилась на 26,6 и в 2020 году составила 703,29 тысячи рублей. Стоимость обслуживания легковых автомобилей снизилась на 35,4 и составила 535,84 тыс. руб. Стоимость обслуживания спецтехники в 2020 году составила 1507,05 тыс. руб. (снижение на 31%). Общая стоимость перевозки в 2020 году составила 3349 тысяч рублей. (снижение на 31%).
Руководство надзорного органа ФНС России № 22 по Московской области в отчетном периоде пыталось снизить транспортные расходы. Однако рост цен не позволил, несмотря на снижение, добиться результата 50% -ного уменьшения количества обработанных автодней.
Снижение стоимости транспортных затрат связано с износом устаревших транспортных средств, которые не подлежат восстановлению, а также продажей некоторых транспортных средств.
Таким образом, уменьшение расходов на горюче-смазочные материалы произошло только за счет уменьшения количества используемых ГСМ (на -26,61 руб. /ткм).
По результатам проделанной работы можно сделать вывод, что работа бизнеса Управления Федеральной налоговой службы №22 по Московской области достаточно стабильна.
Для сокращения времени простоя водителей необходимо частично закрепить 1 водителя на 2 единицы техники, чтобы повысить эффективность использования рабочего времени водителей.
Ожидаемое повышение эффективности использования рабочего времени - 30-40%.
Организация транспортного процесса связана с офисной работой, что также сказывается на трудозатратах персонала, занятого подготовкой транспортных документов, и, в последнем случае, на стоимости транспорта.
Решение проблемы заключается в автоматизации делопроизводства и документооборота организации, а также во внедрении информационной системы поддержки документооборота.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Аньшин В.Н. Бюджетирование в компании: Современные технологии. - М.: Дело, 2019. с. 288
- Анализ и диагностика финансово-хозяйственной деятельности предприятия / Под ред. П.П. Табурчака, В.М. Тумина и М.С. Сапрыкина. – СПб.: Химиздат, 2011. – 288 с.
- Ананьева Е.А., Данилочкина Н.Г. Управление затратами. - М.: Изд-во ПРИОР», ИВАКО Аналитик, 2012,64с.
- Агеев, Д. Кластерный подход в управлении промышленными предприятиями / Д. Агеев // Предпринимательство. – 2013. – №6. – С. 13–18.
- Безруких П.С. Учёт и контроль себестоимости продукции. - М. Финансы, 2012. - 320 с.
- Балабанов И.Т. Анализ и планирование финансов хозяйствующего субъекта. - М.: Финансы и статистика, 2011. - 112с.
- Бланк И.А. Основы финансового менеджмента. В 2-х томах. - К.: Ника-Центр, Эльга, 2015. с. 328
- Бланк И.А. Энциклопедия финансового менеджмента. В 4-х томах. - К.: НикатЦентр, Эльга, 2018. с. 290
- Бланк И.А. Управление финансовыми рисками. - К.: Эльга, Ника-Центр, 2018. с. 210
- Белозеров С. А. Финансы предприятия: сущность и структур; СПб: Изд. Дом «Mиp», 2013. с. 230
- Бирма Г., Шмидт С. Экономический анализ затрат. Пер. с англ. под ред. Л. П. Белых. М.: Банки и биржи, ЮНИТИ, 2015. с. 580
- Бочаров В. В. Комплексный финансовый анализ. СПб: Питер, 2016. с. 430
- Бреши Р., Майерс С. Принципы корпоративных финансов: пер. с англ. М.: ЗАО «Олимп-Бизнес» 2015.
- Воронова, Е.Ю. Управленческий учет: Учебник для академического бакалавриата / Е.Ю. Воронова. - Люберцы: Юрайт, 2018. - 428 c.
- Воронова, Е.Ю. Управленческий учет: Учебник для бакалавров / Е.Ю. Воронова. - М.: Юрайт, 2019. - 551 c.
- Ван Хорн Д., Вахович Дж. Основы финансового менеджмента / Пер. с англ. - М.: Изд. дом Вильяме, 2014.
- Горлов И. Я. Теория финансов. 2-е изд. СПб., 2015.
- Гатауллин, Р.А. Методологическая оценка производственного потенциала промышленного комплекса региона / Р.А. Гатауллин // Экономический вестник. – 2013. – №4. – С. 29 – 32
- Грузинов, В.П. Экономика предприятия (предпринимательская): учебник для вузов / В.П. Грузинов. – 2-е изд., перераб. и доп. – М.: ЮНИТИ-ДАНА, 2012. – 795 с.
- Друри К. Вввсдсние в управленческий и производственный учет. -Учебное пособие для вузов / Пер.с англ.под.ред. Н.Д. Эриашвили, Предисловие проф. П.С. Безруких. - 3-е изд. - перераб. и доп. - М.:Аудит, ЮНИТИ, 2012. - 783 с.
- Друри К. Введение в управленческий и производственный учёт: Пер. с англ./ Под ред. С.А. Табалиной. - М.: Аудит, ЮНИТИ, 2011. - 560 с.:
- Друри К. Учет затрат методом стандарт-кост / Пер.с англ. Под.ред. Н.Д Эриашвили. - М.: Аудит, ЮНИТИ, 2011. - 224с.
- Дранко О. И. Финансовый менеджмент: технологии управления затратами предприятия. М.: ЮНИТИ, 2017.
- Дмитриева, И.М. Финансовый и управленческий учет в условиях перехода на МСФО. Теория и практика: Монография. / И.М. Дмитриева, Г.Е. Машинистова. - М.: ЮНИТИ, 2018. - 167 c.
- Друри, К. Управленческий и производственный учет: Учебник. / К. Друри. - М.: ЮНИТИ, 2019. - 1423 c.
- Джонс Э. Деловые финансы / Пер. с англ. - М.: ЗАО Олимп-Бизнес, 2016.
- Ефимова О. В. Финансовый анализ. 4-е изд., перераб. и доп. М: Бухгалтерский учет, 2016.
- Карелин В.П. Финансы корпораций: Учебник. - М.: Дашков и КО, 2015.
- Ковалев В.В. Введение в финансовый менеджмент. - М.: Финансы и статистика, 2016.
- Ковалев В.В., Ковалев Вит. В. Финансы предприятий. - М.: ООО ВИТРЭМ, 2017.
- Краткий курс по экономике предприятия / Пер. с нем. - Под. ред. Н.Н. Ушаковой, Е.В. Савельева, Н.Н. Гуляевой. - К.: Генеза, 2016.
- Каверина, О.Д. Управленческий учет: Учебник и практикум для СПО / О.Д. Каверина. - Люберцы: Юрайт, 2018. - 389 c.
- Каверина, О.Д. Управленческий учет: теория и практика: Учебник / О.Д. Каверина. - Люберцы: Юрайт, 2016. - 488 c.
- Керимов, В.Э. Бухгалтерский управленческий учет: Практикум для бакалавров / В.Э. Керимов. - М.: Дашков и К, 2017. - 96 c.
- Кондраков, Н.П. Бухгалтерский (финансовый, управленческий) учет: Учебник. / Н.П. Кондраков. - М.: Проспект, 2019. - 496 c.
- Карпова Т.П. Основы управленческого учёта: Учеб. пособие. - М.:ИНФРА - М, 2014. - 392 с.
- Карпова Т.П. Управленческий учет. Учебник. - М.: ЮНИТИ, 2012.
- Ковалев В.В. Управление финансами: Учебное пособие. - М.: ФБК -Пресс, 2011. - 160с. (Серия Академия бухгалтера и менеджера).
- Кондратова И.Г. Основы управленческого учета: Учеб. Пособие. - М.:Финансы и статистика, 2011. - 160с.
- Нидлз Б., Андерсон X., Колдуэлл Д. Принципы бухгалтерского учёта: Пер. с англ./ Под ред. Я.В. Соколова. - 2-е изд., стереотип. - М.:Финансы и статистика, 2011. - 496 с.: ил. (Серия по бухгалтерскому учёту и аудиту).
- Николаева С.А. Особенности учёта затрат в условиях рынка: система «директ-костинг»: Теория и практика. - М.: Финансы и статистика. 2010.
- Николаева С.А. Принципы формирования и калькулирования себестоимости. - М.: Аналитика - Пресс, 2011. - 144 с.
- Николаева С.А. Учетная политика организации. - М.: Аналитика-Пресс, 2012
- Остаев, Г.Я. Управленческий учет: Учебник / Г.Я. Остаев. - М.: ДиС, 2019. - 272 c.
- Островская, О.Л. Управленческий учет: Учебник и практикум для прикладного бакалавриата / О.Л. Островская, Е.Б. Абдалова, М.А. Осипов. - Люберцы: Юрайт, 2016. - 383 c.
- Милгром П., Роберте Дж. Экономика, организация и менеджмент: в 2 т. / пер. с англ. / под редакцией И. И. Елисеевой, В. Л. Тамбовцева. СПб: Экономическая школа, 2014.
- Пичета В. И. Ю. Крижанич. Экономические взгляды на управление затратами предприятия. СПб., 2016.
- Палий В.Ф., Палий В.В. Финансовый учет. Учебное пособие: В 2ч. - М.:ФБК-Прссс, 2012. -ч.1.-304с.
- Плаий В.Ф., Палий В.В. Финансовый учет.: Учебное пособие: В 2ч. -М.: ФБК -Пресс, 2011. - ч.2. - 352с. (Серия «Академия бухгалтера и менеджера»)
- Попадюк, Т. Оценка потенциала конкурентоспособности промышленности / Т. Попадюк // Вопросы статистики. – 2012. – №10. – С. 80
- Раин Б. Стратегический учет для руководителя \ пер. с англ. Под ред. В.А. Микрюкова.- М.: Аудит ЮНИТИ ,2014.- 616с.
- Рахман 3., Шеремет А. Бухгалтерский учёт в рыночной экономике. - М.:
- ИНРА-М, 2012. - 272 с.
- Реформа бухгалтерского учет «Российские и международные стандарты. Практика применения. /Соколов Я.В., Палий, В.Ф., Ремизов Н.А. и др. -М.: Книжный мир., 2012. - 208с.
- Селезнева Н.Н. Финансовый анализ: Учебное пособие, М. –2012 г.420 с.
- Скоун Т. Управленческий учёт: Пер. с англ./ Под ред. Н.Д Эрнашвили. -М.: Аудит, ЮНИТИ, 2012. - 180 с.
- Скляр, С. Методологические основы управления конкурентным потенциалом промышленного предприятия / С. Скляр // Экономика и производство. -2014. – №4. – С. 14–18.
- Сорокина, И.Э. Методы оценки конкурентоспособности хозяйствующих субъектов / И.Э Сорокина // Маркетинг в России и за рубежом. – 2012. – №4. – С. 63–73
- Сухарева Л.А., Петренко СИ. Контроллинг - основа управления бизнесом. - К.: Эльга, Ника-Центр, 2015.
- Фабоцци Ф. Управление затратами / Пер. с англ. - М.:ИНФРА-М, 2010.
- Хорнгрен Ч. Т., Фостер Дж. Управленческий аспект / пер с англ. / под ред. Я. В. Соколова. М.: Финансы и статистика, 2019.
- Тимофеев, А. Вариант модельного анализа конкурентоспособности предприятий промышленной отрасли / А. Тимофеев // Российский экономический журнал. – 2014. – №7. – С. 90 – 92.
- Управленческий учёт \ Под ред. В.Палия и Р.Вандер Вила.-М.: ИНФРА-М, 2011-480с.
- Ульмаскулов, Т.Ф. Модель инновационного развития нефтехимической отрасли: характерные особенности и принципы функционирования // Экономические науки. – 2012. – №4. – С. 122 – 125.
- Хоршрен Ч.Т., Дж. Фостер. Бухгалтерский учёт: управленческий аспект:Пер. с англ./ Под ред. А.В. Соколова. - М.: Финансы и статистика, 2010. - 416 с.: ил. (Серия по бухгалтерскому учёту).
- Чернов В.А. Управленческий учет и анализ коммерческой деятельности/ Под ред. М.И.Баканова. - М.: Финансы и статистика, 2011. - 320с.
- Шибанова, Т. Внутренние факторы конкурентоспособного развития промышленности России / Т. Шибанова // Экономический анализ. – 2012. – №25. – С. 26–30.
- Хруцкий Е.Н. Внутрифирменное бюджетирование: Настольная книга. - М.: Финансы и статистика, 2017.
- Шарп Ф., Александер Г., Бейли Д. Затраты / Пер. с англ. - М.: ИНФРА-М, 2017.
- Шим Д., Сигел Д. Методы управления стоимостью и анализ затрат/ Пер. с англ. - М.: ФИЛИНЪ, 2016.
- Шим Д., Сигел Д. Основы бюджетирования / Пер. с англ. - СПб.: Пергамент, 2016.
- World Gold Council Режим доступа: http://www.gold.org/investment/research/regular_reports/investment_statistics_commentary/
- Bohre H. Funktionale Kostenkalkulation.- Berlin, 1969
- Booz, Allen and Hamilton, -New Product Management for the 1980s,‖
- New York, Booz Allen Hamilton Inc, 1982
- Chofreh, A.G., Goni, F. A., Klemes, J.J. A Roadmap for Sustainable E
- n-terprise Resource Planning Systems Implementation (Part III). Journalof Cleaner Production. Volume 174, P. 1325-1337 URL: https://doi.org/10.1016/j.jclepro.2017.10.285 Available online 20 February 2018.
- Courcelle-Seneuil, J. G.Traité théorique et pratique des entreprises industrielles, commerciales et agricoles ou Manuel des affaires.
- Gantt Henry L. Work, Wages, and Profits: Their Influence on the Cost of Living / New York, New York, USA: Engineering Magazine Company. 1910. 212 р
Приложение 1
Методы учета затратМетоды учета затрат
По оперативности учета и контроляПо оперативности учета и контроляПо полноте учета затратПо полноте учета затрат
Метод калькулирования нормативной себестоимостиМетод калькулирования нормативной себестоимостиМетод калькулирования фактической себестоимостиМетод калькулирования фактической себестоимостиМетод калькулирования неполной себестоимостиМетод калькулирования неполной себестоимостиМетод калькулирования полной себестоимостиМетод калькулирования полной себестоимости
По объектам учета затратПо объектам учета затрат
Метод учета по функциямМетод учета по функциямПозаказный методПозаказный методПопередельный методПопередельный методПопроцессный методПопроцессный метод
Рисунок 1 – Классификация методов учета затрат
Приложение 2
1. По экономическим элементам3. По отношению к технологическому процессу: основные и накладные4. По способу группировки: одноэлементные и комплексные6. По способу отнесения на себестоимость продукта: прямые и косвенные5. По роли в процессе производства производственные и непроизводственные7. По периодичности возникновения: текущие и единовременные8. По отношению к готовой продукции: затраты на незавершенное производство и на готовый продуктЗатратыУправление себестоимостьюОсуществление планированияПостоянные и переменныеПринимаемые и не принимаемые при оценкахБезвозвратные Вмененные Приростные и предельныеПланируемые и непланируемые2. По статьям калькуляции себестоимости:Сырье, материалы, полуфабрикаты, комплектующие изделия;Вспомогательные материалы;Топливо и энергия на технологические цели;Основная зарплата произв. рабочих;Дополнительная зарплата произв. рабочих;Отчисления на социальные нужды по заработной плате производственных рабочих;Расходы на содержание и эксплуатацию оборудования;Расходы на подготовку и освоение нового производства;Цеховые расходы; Общепроизводственные расходы;Потери от брака;Внепроизводственные расходы.1. По экономическим элементам3. По отношению к технологическому процессу: основные и накладные4. По способу группировки: одноэлементные и комплексные6. По способу отнесения на себестоимость продукта: прямые и косвенные5. По роли в процессе производства производственные и непроизводственные7. По периодичности возникновения: текущие и единовременные8. По отношению к готовой продукции: затраты на незавершенное производство и на готовый продуктЗатратыУправление себестоимостьюОсуществление планированияПостоянные и переменныеПринимаемые и не принимаемые при оценкахБезвозвратные Вмененные Приростные и предельныеПланируемые и непланируемые2. По статьям калькуляции себестоимости:Сырье, материалы, полуфабрикаты, комплектующие изделия;Вспомогательные материалы;Топливо и энергия на технологические цели;Основная зарплата произв. рабочих;Дополнительная зарплата произв. рабочих;Отчисления на социальные нужды по заработной плате производственных рабочих;Расходы на содержание и эксплуатацию оборудования;Расходы на подготовку и освоение нового производства;Цеховые расходы; Общепроизводственные расходы;Потери от брака;Внепроизводственные расходы.
Рисунок 2 – Классификация затрат в зависимости от целей предприятия