ВВЕДЕНИЕ
В современных условиях глобализации экономики и усиления международной конкуренции особую значимость приобретает эффективное управление бизнес-процессами компаний, работающих на международном рынке. Международные компании сталкиваются с необходимостью оптимизации своей деятельности в различных странах, учитывая специфику местных рынков, культурные особенности, правовые и экономические условия. В этом контексте управление эффективностью бизнес-процессов становится ключевым фактором обеспечения конкурентоспособности и устойчивого развития международных компаний.
Сложность и многогранность управления бизнес-процессами в международном бизнесе обусловлена необходимостью координации деятельности географически распределенных подразделений, обеспечения баланса между глобальной стандартизацией и локальной адаптацией, а также учета культурных различий и регуляторных требований разных стран. В условиях цифровой трансформации и постоянно меняющейся внешней среды компании должны непрерывно совершенствовать свои бизнес-процессы, внедрять новые технологии и методы управления для повышения эффективности и достижения стратегических целей.
Актуальность данного исследования обусловлена растущей потребностью международных компаний в совершенствовании методов управления эффективностью бизнес-процессов для адаптации к вызовам глобального рынка. В условиях усиления конкуренции, экономической нестабильности и технологических изменений особую важность приобретает способность компаний оптимизировать свои бизнес-процессы, сокращать издержки и повышать качество продукции и услуг. Кроме того, растущая сложность глобальных цепочек поставок, интеграция различных функциональных областей и необходимость обеспечения соответствия разнообразным регуляторным требованиям создают дополнительные вызовы для управления эффективностью бизнес-процессов в международных компаниях.
Степень разработанности темы исследования характеризуется значительным вниманием как зарубежных, так и отечественных исследователей к различным аспектам управления бизнес-процессами в международных компаниях. Среди зарубежных исследователей следует отметить работы М. Хаммера и Дж. Чампи, Т. Дэвенпорта, Р. Каплана и Д. Нортона, Г. Минцберга и др. В отечественной научной литературе проблемы управления эффективностью бизнес-процессов в международных компаниях рассматриваются в работах В.Г. Елиферова и В.В. Репина, А.Г. Медведева, П.В. Бурковского и А.А. Аль-Улеймата, С.С. Перминова и др.
Объектом исследования являются бизнес-процессы в компании.
Предметом исследования выступают методы и инструменты управления эффективностью бизнес-процессов в компании.
Целью работы является разработка рекомендаций по совершенствованию управления эффективностью бизнес-процессов в компании.
Для достижения поставленной цели в работе решаются следующие задачи:
- Исследовать сущность и классификацию бизнес-процессов в компаниях, работающих на международном рынке.
- Проанализировать методы и инструменты оценки эффективности бизнес-процессов в международном бизнесе.
- Выявить особенности управления эффективностью бизнес-процессов в условиях глобализации.
- Провести организационно-экономическую характеристику исследуемой компании.
- Идентифицировать и описать ключевые бизнес-процессы компании.
- Оценить эффективность бизнес-процессов компании на международном рынке.
- Выявить проблемные области в управлении бизнес-процессами компании.
- Разработать мероприятия по повышению эффективности бизнес-процессов компании.
- Оценить эффективность предложенных мероприятий.
В работе использованы следующие методы исследования: системный анализ, сравнительный анализ, методы экономического и статистического анализа, методы моделирования бизнес-процессов, методы экспертных оценок, методы финансового анализа, а также методы стратегического планирования. Комплексное применение указанных методов позволило обеспечить достоверность и обоснованность выводов и рекомендаций исследования.
Теоретическая значимость работы заключается в систематизации и развитии теоретических подходов к управлению эффективностью бизнес-процессов в международных компаниях, выявлении особенностей и закономерностей функционирования бизнес-процессов в условиях глобализации, а также в разработке методических рекомендаций по оценке и повышению эффективности бизнес-процессов в компаниях, работающих на международном рынке.
Практическая значимость работы определяется возможностью применения разработанных рекомендаций по совершенствованию управления эффективностью бизнес-процессов в деятельности международных компаний. Результаты исследования могут быть использованы руководителями и специалистами компаний для оптимизации бизнес-процессов, повышения конкурентоспособности и достижения стратегических целей на международном рынке.
Структура работы исследования включает введение, три главы, заключение, список использованных источников и приложения.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УПРАВЛЕНИЯ ЭФФЕКТИВНОСТЬЮ БИЗНЕС-ПРОЦЕССОВ В МЕЖДУНАРОДНЫХ КОМПАНИЯХ
1.1 Сущность и классификация бизнес-процессов в компаниях, работающих на международном рынке
В условиях глобализации и постоянного развития информационных технологий международные компании сталкиваются с необходимостью адаптации управленческих стратегий и организационных структур к динамично меняющимся внешним условиям. Данная проблематика актуализирует необходимость комплексного изучения содержательных характеристик бизнес-процессов и организационных форм управления международными компаниями.
Бизнес-процесс представляет собой совокупность взаимосвязанных функций и действий, направленных на получение конкретного результата, имеющего ценность для потребителя. В международных компаниях бизнес-процессы обладают спецификой, обусловленной географической распределенностью операций, культурными различиями и необходимостью адаптации к разным рыночным условиям.
Организационный механизм управления международной компанией представляет собой интегрированную систему организационных структур, процессов, методов и инструментов, обеспечивающих успешное достижение стратегических и операционных целей компании на глобальном рынке. Данный механизм ориентирован на оптимальное использование доступных ресурсов, координацию международных операций и управление рисками.
В основе организационного механизма управления международной компанией лежат следующие принципы[1]:
- Централизация и децентрализация – баланс между централизованным контролем и децентрализованной автономией подразделений в разных странах;
- Иерархия и сетевая структура – сочетание вертикальных и горизонтальных связей между подразделениями;
- Функциональная и матричная организация – интеграция специализированных функций и кросс-функционального сотрудничества;
- Культурное разнообразие и единая корпоративная культура – учет особенностей национальных культур при сохранении общих ценностей;
- Стандартизация и адаптация – применение универсальных стандартов с возможностью их адаптации к локальным условиям;
- Контроль и эмпауэрмент – сочетание контроля деятельности с делегированием полномочий.
Если придерживаться теоретической основы классификации бизнес-процессов, то их принято разделять на три глобальные категории. В таблице 1 представлена классификация и характеристика основных бизнес-процессов в международных компаниях.
Таблица 1 – Классификация бизнес-процессов в международных компаниях
| Категория бизнес-процессов | Содержание | Особенности в международных компаниях |
| Управленческие процессы | Административные действия руководства и персонала, обеспечивающие рост, развитие предприятия, конкурентоспособность и выполнение поставленных задач | Необходимость учета различий в правовых и регуляторных требованиях разных стран; координация деятельности географически распределенных подразделений; адаптация к разным культурным контекстам |
| Основные (производственные) процессы | Действия, обеспечивающие создание конкретного продукта или услуги для реализации основных целей компании | Адаптация продуктов к требованиям локальных рынков; оптимизация глобальных цепочек поставок; стандартизация качества в различных странах присутствия |
| Обеспечивающие процессы | Дополнительные операции, обеспечивающие основное производство (финансовое, кадровое, техническое обеспечение) | Управление мультивалютными финансовыми потоками; организация работы мультикультурных команд; обеспечение единых технических стандартов в разных странах |
Источник: составлено автором по данным[2].
Управленческие процессы в международных компаниях отличаются повышенной сложностью из-за необходимости учитывать различные правовые системы, культурные особенности и бизнес-практики в разных странах. Координация деятельности географически распределенных подразделений требует создания эффективных коммуникационных каналов и механизмов принятия решений, которые учитывают локальную специфику при сохранении единой стратегии компании.
Основные (производственные) процессы международных компаний характеризуются необходимостью балансировать между глобальной стандартизацией и локальной адаптацией. С одной стороны, международные компании стремятся к унификации производственных процедур для обеспечения единого качества продукции и экономии на масштабе. С другой стороны, они вынуждены адаптировать свои продукты и услуги к требованиям и предпочтениям локальных рынков.
Обеспечивающие процессы в международных компаниях также имеют свою специфику, связанную с необходимостью поддерживать основную деятельность в различных странах. Это включает управление мультивалютными финансовыми потоками, организацию работы мультикультурных команд и обеспечение соответствия техническим и нормативным требованиям разных стран. Важным аспектом является разработка и внедрение единых корпоративных стандартов, которые позволяют обеспечить согласованность обеспечивающих процессов в глобальном масштабе.
Организационные формы международных компаний определяют структуру и способ координации деятельности между различными участниками. Наиболее распространенными формами являются международные стратегические объединения (альянсы) и международные финансово-промышленные группы.
Наиболее распространенные способы организации деятельности международных компаний включают следующие аспекты[3]:
- Установление независимого подразделения по внешнеэкономическим операциям, которое специализируется на управлении зарубежными операциями и работает относительно самостоятельно;
- Разделение деятельности по производственно-технологическим направлениям, что обеспечивает более эффективное управление и контроль;
- Классификация деятельности по функциональному признаку, когда международная компания выделяет отдельные функциональные направления и осуществляет централизованный контроль по этим функциям;
- Разграничение деятельности по региональному признаку, что позволяет компании лучше адаптироваться к местным условиям и учитывать региональные особенности;
- Использование матричной организационной структуры управления на основе сочетания функциональных и региональных направлений.
Выбор конкретного подхода к организации деятельности международной компании зависит от множества факторов, таких как размер компании, сфера деятельности, география операций и стратегические цели. Главная задача заключается в обеспечении эффективного управления и адаптации к меняющимся условиям мировой экономики и конкурентной среды.
Международные компании играют важную роль в современной мировой экономике, оказывая значительное влияние на различные аспекты экономического развития. Они способствуют экономическому росту на национальном уровне, влияют на размещение производительных сил и географию мирового производства, вносят вклад в совершенствование эффективности производства и управления.
Значимым аспектом в понимании эффективности бизнес-процессов международных компаний является анализ факторов, влияющих на формирование организационного механизма управления. К ним относятся[4]:
- Географическое распределение и структура международных операций;
- Степень интеграции международных операций;
- Коммуникации и информационные технологии;
- Формы собственности и корпоративного управления;
- Роль государства и международных организаций.
Учитывая все эти факторы, международные компании должны постоянно адаптировать свои организационные механизмы управления бизнес-процессами, чтобы оставаться конкурентоспособными и успешно справляться с вызовами глобализации и изменениями в мировой экономике.
1.2 Методы и инструменты оценки эффективности бизнес-процессов в международном бизнесе
Эффективное управление бизнес-процессами является ключевым фактором успеха международных компаний в условиях глобальной конкуренции. Методы и инструменты оценки эффективности бизнес-процессов играют решающую роль в определении сильных и слабых сторон организации, выявлении возможностей для оптимизации и принятии обоснованных управленческих решений. Методы оценки эффективности бизнес-процессов в международном бизнесе можно разделить на несколько основных групп в зависимости от их направленности и используемого инструментария. Традиционно выделяют экономические, организационно-распорядительные и социально-психологические методы управления, каждый из которых имеет свои особенности применения в международном контексте[5]. В таблице 2 представлены основные методы и инструменты оценки эффективности бизнес-процессов, применяемые в международном бизнесе.
Таблица 2 – Методы и инструменты оценки эффективности бизнес-процессов в международном бизнесе
| Группа методов | Методы и инструменты | Назначение | Особенности применения в международном бизнесе |
| Процессно-ориентированные | Моделирование и анализ бизнес-процессов (BPM) Реинжиниринг бизнес-процессов Бенчмаркинг | Визуализация, анализ и оптимизация бизнес-процессов Радикальное перепроектирование процессов Сравнение с лучшими практиками | Необходимость учета различий в локальных бизнес-практиках Адаптация к различным культурным и правовым контекстам Выбор релевантных ориентиров для сравнения |
| Финансово-экономические | Анализ затрат и выгод (CBA) Экономическая добавленная стоимость (EVA) Расчет рентабельности инвестиций (ROI) | Оценка экономической эффективности процессов Измерение создаваемой стоимости Определение возврата от вложенных ресурсов | Учет валютных рисков и колебаний Различия в налоговых системах и ставках Необходимость сопоставления результатов в разных странах |
| Системы измерения производительности | Сбалансированная система показателей (BSC) Ключевые показатели эффективности (KPI) Панели управления (Dashboards) | Комплексная оценка эффективности организации Мониторинг ключевых процессов Визуализация результатов | Адаптация показателей к локальным условиям Необходимость учета культурных различий Обеспечение сопоставимости данных из разных стран |
| Технологические | Цифровая трансформация Автоматизация бизнес-процессов Системы управления предприятием (ERP) | Внедрение цифровых технологий Повышение операционной эффективности Интеграция бизнес-процессов | Различия в уровне технологического развития стран Необходимость адаптации к местным технологическим стандартам Обеспечение совместимости систем |
| Качественные | Анализ удовлетворенности клиентов Аудит бизнес-процессов Экспертные оценки | Оценка восприятия качества клиентами Проверка соответствия процессов стандартам Анализ на основе опыта экспертов | Различия в ожиданиях клиентов в разных странах Необходимость учета местных стандартов и нормативов Привлечение экспертов с пониманием локальной специфики |
Источник: составлено автором по данным[6].[7].
Финансово-экономические методы оценки эффективности являются универсальным инструментом, поскольку позволяют сравнивать результаты деятельности в разных странах на основе общепринятых финансовых показателей. Однако их применение в международном бизнесе сопряжено с рядом сложностей, включая валютные риски, различия в налоговых системах и необходимость учета инфляционных процессов в разных экономиках. Поэтому международные компании часто разрабатывают специальные методики для приведения финансовых показателей к сопоставимому виду.
Системы измерения производительности, такие как сбалансированная система показателей (BSC) и ключевые показатели эффективности (KPI), получили широкое распространение в международных компаниях, поскольку позволяют создать комплексную систему оценки, учитывающую не только финансовые результаты, но и другие аспекты деятельности, включая клиентскую составляющую, внутренние процессы, обучение и развитие персонала. В международном контексте особую важность приобретает адаптация этих систем к локальным условиям и обеспечение сопоставимости данных из разных стран.
Технологические методы оценки эффективности бизнес-процессов связаны с внедрением современных информационных технологий и автоматизацией бизнес-процессов. Цифровая трансформация и автоматизация процессов позволяют значительно повысить операционную эффективность, снизить количество ошибок и ускорить выполнение рутинных операций. Системы управления предприятием (ERP) обеспечивают интеграцию различных бизнес-процессов и создают единую информационную среду для принятия управленческих решений[8]. В международном бизнесе применение технологических методов сопряжено с необходимостью учитывать различия в уровне технологического развития стран, адаптироваться к местным стандартам и обеспечивать совместимость систем.
Качественные методы оценки эффективности бизнес-процессов, включая анализ удовлетворенности клиентов, аудит бизнес-процессов и экспертные оценки, дополняют количественные методы и позволяют получить более полную картину состояния бизнес-процессов. В международном контексте особую важность приобретает учет культурных различий в восприятии качества и привлечение экспертов с глубоким пониманием локальной специфики.
Автоматизация и цифровая трансформация становятся критически важными в условиях глобализации. Автоматизация рутинных операций специализированными системами минимизирует ресурсозатраты, повышает точность и снижает ошибки, оптимизируя процессы типа управления запасами или финансового учета для роста эффективности.
Интегрированные платформы (ERP) объединяют ключевые функциональные области предприятия (финансы, производство, сбыт), автоматизируя и синхронизируя бизнес-процессы. Централизованная база данных и интеграция способствуют оптимизации ресурсов, снижению издержек и росту операционной эффективности.
Интеллектуальный анализ данных обеспечивает оценку эффективности через выявление тенденций, прогнозирование и оптимизацию на основе больших массивов информации. Алгоритмы ИИ и машинного обучения автоматизируют анализ, выявляя скрытые взаимосвязи для обоснованных решений.
Оценка эффективности в международном бизнесе базируется на:
- стандартизации (документирование, единые подходы, минимизация рисков);
- постоянном совершенствовании (адаптация к рынку и финансам компании);
- автоматизации и систематизации (четкое распределение операций и ответственности);
- учет международной специфики (география, интеграция, ИТ, регулирование) обязателен.
Выбор инструментов оценки детерминирован размером компании, отраслью, географией и стратегией. Комбинированный подход обеспечивает объективный анализ и оптимизацию. Совокупность методов оценки эффективности образует систему для анализа и оптимизации глобальной деятельности. Их применение повышает конкурентоспособность и адаптивность международных компаний.
1.3 Особенности управления эффективностью бизнес-процессов в условиях глобализации
Глобализация мировой экономики создает для международных компаний как новые возможности, так и серьезные вызовы, требующие специфических подходов к управлению эффективностью бизнес-процессов. В условиях глобализации компании сталкиваются с необходимостью адаптации своих организационных структур, методов управления и бизнес-моделей к динамично меняющейся внешней среде. Управление эффективностью бизнес-процессов в международных компаниях в условиях глобализации имеет ряд особенностей, которые существенно отличают его от управления в рамках национальных рынков. Цифровая трансформация и внедрение современных информационных технологий позволяют компаниям преодолевать географические барьеры, оптимизировать глобальные цепочки поставок и обеспечивать эффективную координацию деятельности в разных странах. Однако различия в уровне технологического развития и доступности инфраструктуры в разных регионах могут создавать дополнительные сложности для международных компаний.
В таблице 3 представлены основные особенности управления эффективностью бизнес-процессов в условиях глобализации и стратегии их учета в деятельности международных компаний.
Таблица 3 – Особенности управления эффективностью бизнес-процессов в условиях глобализации
| Особенность | Содержание | Стратегии учета в международном бизнесе |
| Баланс глобальной стандартизации и локальной адаптации | Необходимость сочетания унифицированных подходов к управлению бизнес-процессами с учетом местных особенностей | Стандартизация ключевых бизнес-процессов с возможностью их адаптации к локальным условиям; разработка гибких процедур и политик; создание глобальных шаблонов с возможностью локальной настройки |
| Координация и интеграция международных операций | Обеспечение согласованности действий в различных регионах, эффективное распределение ресурсов и обмен знаниями | Создание матричных организационных структур; внедрение глобальных систем управления проектами; развитие международных команд; создание центров передового опыта |
| Учет культурных различий | Адаптация управленческих практик к различным культурным контекстам | Развитие кросс-культурных компетенций персонала; локализация систем мотивации и оценки; адаптация стилей лидерства и коммуникации; создание мультикультурных команд |
| Управление глобальными цепочками поставок | Оптимизация и координация глобальных цепочек поставок с учетом географической распределенности | Внедрение интегрированных систем планирования ресурсов; использование технологий отслеживания поставок в реальном времени; диверсификация поставщиков; создание региональных логистических хабов |
| Соблюдение разнообразных регуляторных требований | Необходимость соответствия законодательным и регуляторным требованиям разных стран | Создание систем комплаенс-контроля; мониторинг изменений в законодательстве; сотрудничество с местными экспертами и консультантами; разработка гибких бизнес-процессов |
| Цифровая трансформация и технологическое развитие | Использование современных информационных технологий для оптимизации глобальных бизнес-процессов | Внедрение облачных решений; создание глобальных информационных систем; развитие цифровых платформ для сотрудничества; использование передовых аналитических инструментов |
| Управление рисками в глобальном масштабе | Идентификация, оценка и минимизация рисков на международном уровне | Разработка систем глобального риск-менеджмента; использование сценарного планирования; диверсификация активов и рынков; создание кризисных планов для различных регионов |
Источник: составлено автором по данным[9],[10].
Баланс между глобальной стандартизацией и локальной адаптацией является одним из центральных вопросов в управлении эффективностью бизнес-процессов международных компаний. Различия в культурных ценностях, нормах поведения и коммуникационных стилях могут существенно влиять на эффективность управленческих практик. Развитие кросс-культурных компетенций персонала, локализация систем мотивации и оценки, а также адаптация стилей лидерства к местным культурным контекстам позволяют международным компаниям эффективно функционировать в различных культурных средах.
Управление глобальными цепочками поставок является еще одной важной особенностью международного бизнеса. Оптимизация и координация глобальных цепочек поставок с учетом географической распределенности требует внедрения интегрированных систем планирования ресурсов, использования технологий отслеживания поставок в реальном времени и создания региональных логистических хабов. Это позволяет сократить время доставки, оптимизировать запасы и повысить эффективность логистических операций в глобальном масштабе[11].
В контексте глобализации важным аспектом управления эффективностью бизнес-процессов является также выбор оптимальной организационной формы и способа организации деятельности международной компании. Наиболее распространенными формами являются международные стратегические объединения (альянсы) и международные финансово-промышленные группы, которые позволяют объединять ресурсы, компетенции и рыночные позиции для достижения конкурентных преимуществ на глобальном рынке.
Способы организации деятельности международных компаний включают установление независимого подразделения по внешнеэкономическим операциям, разделение деятельности по производственно-технологическим направлениям, классификацию деятельности по функциональному признаку, разграничение деятельности по региональному признаку и использование матричной организационной структуры управления[12]. Выбор конкретного способа зависит от множества факторов, включая размер компании, сферу деятельности, географию операций и стратегические цели.
Международные компании играют важную роль в современной мировой экономике, оказывая значительное влияние на различные аспекты экономического развития. Они способствуют экономическому росту на национальном уровне, влияют на размещение производительных сил и географию мирового производства, вносят вклад в совершенствование эффективности производства и управления.
Таким образом, управление эффективностью бизнес-процессов в условиях глобализации представляет собой сложную задачу, требующую учета множества факторов и особенностей международного бизнеса. Успешное решение этой задачи позволяет международным компаниям достигать конкурентных преимуществ на глобальном рынке, оптимизировать свои операции и адаптироваться к постоянно меняющимся условиям мировой экономики.
Выводы по главе 1
Таким образом, проведенное исследование позволяет сделать следующие выводы.
Бизнес-процессы в международных компаниях представляют собой совокупность взаимосвязанных функций и действий, направленных на получение конкретного результата, имеющего ценность для потребителя. Они классифицируются на три основные категории: управленческие, основные (производственные) и обеспечивающие процессы. Организационный механизм управления международной компанией представляет собой интегрированную систему организационных структур, процессов, методов и инструментов, обеспечивающих достижение стратегических и операционных целей компании на глобальном рынке. В его основе лежат принципы централизации и децентрализации, иерархии и сетевой структуры, функциональной и матричной организации, культурного разнообразия и единой корпоративной культуры, стандартизации и адаптации, контроля и эмпауэрмента.
Методы и инструменты оценки эффективности бизнес-процессов в международном бизнесе включают процессно-ориентированные, финансово-экономические, системы измерения производительности, технологические и качественные методы. Особое значение приобретают цифровая трансформация, автоматизация бизнес-процессов, интеллектуальный анализ данных и системы управления предприятием. Выбор конкретных методов зависит от множества факторов, включая размер компании, отрасль, географию операций и стратегические цели.
Управление эффективностью бизнес-процессов в условиях глобализации имеет ряд особенностей, включая необходимость баланса между глобальной стандартизацией и локальной адаптацией, эффективную координацию и интеграцию международных операций, учет культурных различий, управление глобальными цепочками поставок, соблюдение разнообразных регуляторных требований, внедрение цифровых технологий и управление рисками в глобальном масштабе.
ГЛАВА 2. АНАЛИЗ СИСТЕМЫ УПРАВЛЕНИЯ ЭФФЕКТИВНОСТЬЮ БИЗНЕС-ПРОЦЕССОВ В КОМПАНИИ
2.1 Организационно-экономическая характеристика компании
ООО «АЛЬПЕ Консалтинг» была основана в 2006 году и специализируется на предоставлении комплексных услуг по разработке, внедрению и поддержке информационных систем для предприятий различных отраслей и масштабов бизнеса. Изначально организация фокусировалась на внедрении и сопровождении решений SAP, однако в настоящее время существенно расширила спектр предоставляемых услуг, включив в него внедрение решений 1С, осуществление переноса данных и миграцию с SAP на решения 1C.
Полное наименование организации: ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ "АЛЬПЕ КОНСАЛТИНГ".
ИНН: 7705724020.
КПП: 772501001.
ОГРН: 1067746452773.
Место нахождения: 115280, г. Москва, внутригородская территория города федерального значения Муниципальный Округ Даниловский, ул. Ленинская Слобода, д. 26 стр. 2, помещ. 11/1.
Вид деятельности: Разработка компьютерного программного обеспечения (код по ОКВЭД 62.01).
Отраслевая специализация компании охватывает производственные предприятия, оптовую и розничную торговлю, транспорт и логистику, фармацевтику, химическую промышленность и инжиниринг. Важной особенностью организационной структуры ООО «АЛЬПЕ Консалтинг» является наличие высококвалифицированного персонала, состоящего из сертифицированных специалистов по технологиям и продуктам SAP и 1С, что позволяет компании формировать одну из ведущих ИТ-практик в России.
Методологическая база компании основывается на использовании двух типов методологий при внедрении решений: ASAP Focus и инновационной методологии AGILE. Организация активно участвует в международных проектах, специализируясь на тиражировании бизнес-моделей систем в дочерние компании, при этом особое внимание уделяется сохранению целостности корпоративной модели при локализации.
ООО «АЛЬПЕ Консалтинг» является членом Российско-Германской Внешнеторговой палаты, что свидетельствует о высоком уровне интеграции компании в международное бизнес-сообщество и подтверждает её статус как надежного партнера в сфере ИТ-консалтинга.
Рисунок 1 - Организационная структура ООО «АЛЬПЕ Консалтинг»
Организационная структура ООО «АЛЬПЕ Консалтинг» представляет собой классическую линейно-функциональную модель управления, характерную для консалтинговых компаний, работающих в сфере информационных технологий. Во главе организации находится генеральный директор, осуществляющий общее руководство компанией и принимающий стратегические решения. В прямом подчинении генерального директора находятся три ключевых департамента, обеспечивающих основные направления деятельности компании. Департамент внедрения занимается реализацией проектов по имплементации информационных систем и включает в себя отделы внедрения 1C и миграции с SAP на 1C. Департамент поддержки и сопровождения обеспечивает бесперебойное функционирование внедренных систем через работу отделов технической и функциональной поддержки. Департамент международных проектов координирует деятельность по тиражированию бизнес-моделей в дочерние компании через отделы Roll-out проектов и локализации. Данная организационная структура позволяет эффективно распределять ответственность, обеспечивать четкую координацию работ и поддерживать высокое качество предоставляемых услуг.
Таблица 4 - Анализ бухгалтерского баланса ООО «АЛЬПЕ Консалтинг»
| Наименование показателя | Код | 31.12.22 | 31.12.23 | 31.12.24 |
| Нематериальные активы | 1110 | 4 888 | 4 074 | 3 258* |
| Основные средства | 1150 | 576 | 29 | 139 |
| Финансовые вложения | 1170 | 2 100 | 2 100 | |
| Итого по разделу I | 1100 | 6 203 | 5 497 | |
| Запасы | 1210 | 28 824 | 28 822 | 19 881 |
| Налог на добавленную стоимость по приобретенным ценностям | 1220 | - | - | 6 |
| Дебиторская задолженность | 1230 | 35 863 | 23 505 | |
| Финансовые вложения (за исключением денежных эквивалентов) | 1240 | 78 | 19 333 | 13 673 |
| Денежные средства и денежные эквиваленты | 1250 | 37 379 | 25 836* | |
| Прочие оборотные активы | 1260 | 398 | 782 | 334 |
| Итого по разделу II | 1200 | 122 179 | 83 235* | |
| БАЛАНС | 1600 | 128 382 | 88 732 | |
| Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) | 1310 | 10 | 10 | 10 |
| Добавочный капитал (без переоценки) | 1350 | 1 346 | 1 346 | |
| Нераспределенная прибыль (непокрытый убыток) | 1370 | 72 967* | 67 340 | |
| Итого по разделу III | 1300 | 67 165 | 74 323* | 68 696 |
| Заемные средства | 1410 | 2 665 | - | - |
| Итого по разделу IV | 1400 | 2 665 | - | - |
| Кредиторская задолженность | 1520 | 55 315 | 54 059 | 20 036 |
| Итого по разделу V | 1500 | 55 315 | 54 059 | 20 036 |
| БАЛАНС | 1700 | 128 382 | 88 732 |
Источник составлено автором по данным[13]
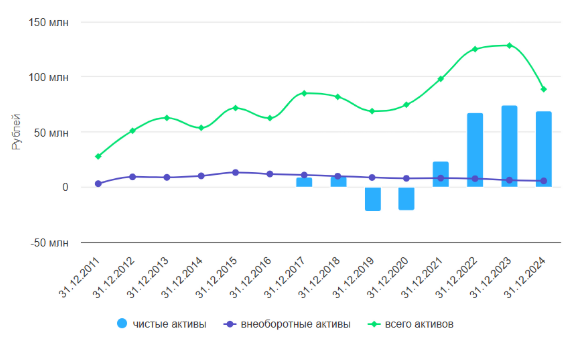
Рисунок 2 - Краткий анализ бухгалтерского баланса ООО «АЛЬПЕ Консалтинг»
Источник: Audit-it.ru интернет-проект [14].
Анализируя бухгалтерский баланс ООО «АЛЬПЕ Консалтинг» за период 2022-2024 гг., необходимо отметить ряд существенных аспектов, характеризующих финансовое положение организации.
В структуре внеоборотных активов компании преобладают нематериальные активы, что является типичным для организаций, специализирующихся на разработке программного обеспечения и IT-консалтинге. Наблюдается планомерное снижение величины нематериальных активов с 4 888 тыс. руб. в 2022 году до 3 258 тыс. руб. к 2024 году, что может быть связано с амортизацией существующих нематериальных активов.
Особого внимания заслуживает динамика оборотных активов компании. Наблюдается существенное сокращение запасов с 28 824 тыс. руб. в 2022 году до 19 881 тыс. руб. в 2024 году, что может свидетельствовать об оптимизации управления запасами и повышении эффективности операционной деятельности. Дебиторская задолженность также демонстрирует тенденцию к снижению, сократившись с 35 863 тыс. руб. до 23 505 тыс. руб., что указывает на улучшение платежной дисциплины клиентов и эффективность работы с дебиторами.
Примечательна динамика финансовых вложений (за исключением денежных эквивалентов), которые показали значительный рост с 78 тыс. руб. в 2022 году до 13 673 тыс. руб. в 2024 году, что может свидетельствовать о формировании компанией инвестиционного портфеля и диверсификации активов.
В структуре пассивов наблюдается преобладание собственного капитала, что является позитивным фактором, свидетельствующим о финансовой устойчивости организации. При этом следует отметить положительную динамику нераспределенной прибыли, достигшей 67 340 тыс. руб. к 2024 году, что указывает на стабильную прибыльность деятельности компании.
Существенные изменения произошли в структуре заемного капитала: если в 2022 году компания имела долгосрочные заемные средства в размере 2 665 тыс. руб., то к 2024 году они были полностью погашены, что свидетельствует об укреплении финансовой независимости организации.
Кредиторская задолженность демонстрирует значительное снижение с 55 315 тыс. руб. в 2022 году до 20 036 тыс. руб. в 2024 году, что может говорить об улучшении платежной дисциплины компании и оптимизации расчетов с контрагентами.
В целом, анализ бухгалтерского баланса ООО «АЛЬПЕ Консалтинг» позволяет сделать вывод о положительной динамике финансового состояния компании, характеризующейся укреплением финансовой устойчивости, оптимизацией структуры активов и пассивов, а также повышением эффективности управления оборотным капиталом.
Таблица 5 - Анализ отчета о финансовых результатах (прибылях и убытках) ООО «АЛЬПЕ Консалтинг»
| Наименование показателя | Код | 2022 | 2023 | 2024 |
| Выручка | 2110 | 230 016 | 212 855 | 139 279 |
| Себестоимость продаж | 2120 | (128 281) | (115 500) | (93 513) |
| Валовая прибыль (убыток) | 2100 | 97 355 | 45 766 | |
| Управленческие расходы | 2220 | (42 698) | (50 681) | (52 741) |
| Прибыль (убыток) от продаж | 2200 | 46 674 | (6 975) | |
| Прочие доходы | 2340 | 47 988 | 185 233 | 34 528 |
| Прочие расходы | 2350 | (57 247) | (202 749) | (23 681) |
| Прибыль (убыток) до налогообложения | 2300 | 3 872 | 29 158 | |
| Чистая прибыль (убыток) | 2400 | 3 872 | 29 158 | |
| Совокупный финансовый результат периода | 2500 | 3 872 | 29 158 |
Источник составлено автором по данным[15]
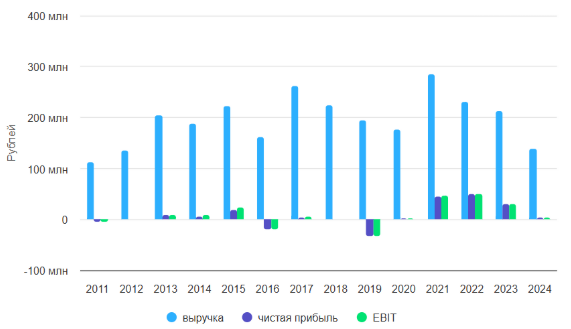
Рисунок 3 - Краткий анализ отчета о финансовых результатах (прибылях и убытках) ООО «АЛЬПЕ Консалтинг» Источник: Audit-it.ru интернет-проект [16].
Анализируя отчет о финансовых результатах ООО «АЛЬПЕ Консалтинг» за период 2022-2024 гг., необходимо отметить следующие ключевые тенденции и особенности финансово-хозяйственной деятельности компании.
Выручка организации демонстрирует нисходящий тренд: если в 2022 году она составляла 230 016 тыс. руб., то к 2024 году снизилась до 139 279 тыс. руб., что составляет сокращение на 39,45%. Данная динамика может быть обусловлена рядом факторов, включая изменение рыночной конъюнктуры и возможную переориентацию компании на более маржинальные проекты.
Параллельно со снижением выручки наблюдается пропорциональное сокращение себестоимости продаж с 128 281 тыс. руб. в 2022 году до 93 513 тыс. руб. в 2024 году (снижение на 27,1%). Однако темп снижения себестоимости оказался меньше темпа снижения выручки, что негативно отразилось на показателях рентабельности основной деятельности.
Особого внимания заслуживает динамика управленческих расходов, которые, вопреки общему тренду снижения операционных показателей, продемонстрировали рост с 42 698 тыс. руб. в 2022 году до 52 741 тыс. руб. в 2024 году (увеличение на 23,5%). Данное обстоятельство свидетельствует о возможном усложнении административной структуры компании или реализации программ развития, требующих дополнительных управленческих затрат.
В результате описанных тенденций в 2024 году компания впервые за анализируемый период показала убыток от продаж в размере 6 975 тыс. руб., что контрастирует с прибылью от продаж в 46 674 тыс. руб. в 2023 году. Данная ситуация требует пристального внимания менеджмента к операционной эффективности компании.
Примечательна динамика прочих доходов и расходов. В 2023 году наблюдался значительный рост как прочих доходов (до 185 233 тыс. руб.), так и прочих расходов (до 202 749 тыс. руб.), что может быть связано с реализацией крупных непрофильных операций или переоценкой активов. К 2024 году эти показатели нормализовались, составив 34 528 тыс. руб. и 23 681 тыс. руб. соответственно.
Несмотря на отрицательный результат от основной деятельности, компании удалось сохранить положительный финансовый результат: чистая прибыль в 2024 году составила 3 872 тыс. руб. Однако это значительно ниже показателя 2023 года (29 158 тыс. руб.), что свидетельствует о необходимости принятия мер по повышению эффективности основной деятельности.
Таким образом, анализ отчета о финансовых результатах выявляет определенные проблемы в операционной деятельности компании, требующие внимания со стороны менеджмента. В частности, необходима оптимизация управленческих расходов и повышение эффективности основной деятельности для восстановления положительной динамики финансовых показателей.
2.2 Идентификация и описание ключевых бизнес-процессов компании
В рамках исследования бизнес-процессов ООО «АЛЬПЕ Консалтинг» обоснованным является использование нотации BPMN 2.0 (Business Process Model and Notation) в сочетании с методологией структурирования процессов APQC PCF (American Productivity & Quality Center Process Classification Framework).
Выбор нотации BPMN 2.0 обусловлен следующими ключевыми факторами:
- Стандартизация и универсальность:
- Нотация является международным стандартом ISO/IEC 19510:2013.
- Обеспечивает единое понимание процессов всеми участниками, включая международных партнеров.
- Поддерживается большинством современных инструментов моделирования.
- Специфика ИТ-консалтинга:
- Позволяет детально описывать взаимодействие между системами.
- Предоставляет возможность моделирования сложных технических процессов.
- Обеспечивает интеграцию с системами управления бизнес-процессами (BPMS).
- Международный характер деятельности:
- Поддерживает многоязычное описание процессов.
- Обеспечивает понятную визуализацию для международных команд.
- Соответствует требованиям глобальных корпоративных стандартов.
Методология APQC PCF была выбрана для структурирования процессов по следующим причинам:
- Комплексность охвата:
- Обеспечивает полное покрытие всех аспектов деятельности организации.
- Предоставляет иерархическую структуру процессов.
- Позволяет систематизировать как основные, так и вспомогательные процессы.
- Отраслевая специфика:
- Содержит специализированные framework для ИТ-индустрии.
- Учитывает особенности консалтинговой деятельности.
- Предоставляет лучшие практики организации процессов.
Таблица 6 - Структура процессов ООО «АЛЬПЕ Консалтинг» согласно методологии APQC PCF
| Категория процессов | Группа процессов | Ключевые процессы |
| 1. Разработка стратегии и видения | 1.1 Стратегическое планирование | - Анализ рынка и конкурентов |
| - Определение целевых показателей | ||
| - Формирование портфеля услуг | ||
| 2. Разработка и управление услугами | 2.1 Управление портфелем проектов | - Оценка проектных возможностей |
| - Распределение ресурсов | ||
| - Контроль качества внедрения | ||
| 3. Реализация услуг | 3.1 Внедрение информационных систем | - Предпроектное обследование |
| - Настройка систем | ||
| - Миграция данных | ||
| 4. Управление клиентским сервисом | 4.1 Поддержка внедренных решений | - Обработка обращений |
| - Мониторинг производительности | ||
| - Обновление систем | ||
| 5. Управление финансами | 5.1 Финансовое планирование | - Бюджетирование проектов |
| - Контроль расходов | ||
| - Управление денежными потоками | ||
| 6. Управление персоналом | 6.1 Развитие компетенций | - Обучение персонала |
| - Сертификация специалистов | ||
| - Управление карьерным ростом |
Источник: составлено автором.
Применение комбинации BPMN 2.0 и APQC PCF позволяет:
- Создать прозрачную и понятную структуру процессов.
- Обеспечить соответствие международным стандартам.
- Облегчить анализ и оптимизацию деятельности.
- Упростить внедрение новых процессов и изменений.
Особое значение имеет возможность интеграции данных методологий с существующими в компании практиками ASAP Focus и AGILE, что обеспечивает методологическую целостность управления процессами на всех уровнях организации.
Выбранный подход также соответствует требованиям международных стандартов качества и облегчает процессы сертификации, что особенно важно для компании, являющейся членом Российско-Германской Внешнеторговой палаты и работающей на международном рынке.
В рамках исследования бизнес-процессов ООО «АЛЬПЕ Консалтинг» была проведена комплексная классификация и анализ процессной структуры организации. Сложность и многогранность деятельности компании на международном рынке ИТ-консалтинга обусловливает необходимость четкого разграничения основных и вспомогательных бизнес-процессов.
Среди основных бизнес-процессов центральное место занимает внедрение SAP и 1С решений, что исторически является ключевой компетенцией организации. Данный процесс характеризуется высокой степенью сложности и требует интеграции различных методологических подходов, включая ASAP Focus и элементы гибкого управления проектами. Анализ эффективности данного процесса показывает, что компания достигает высоких показателей успешности внедрения, что подтверждается финансовыми результатами и положительной динамикой клиентского портфеля.
Процесс миграции с SAP на 1C представляет собой относительно новое, но стратегически важное направление деятельности компании. Сложность данного процесса заключается в необходимости обеспечения непрерывности бизнеса клиентов при одновременном сохранении целостности данных и функциональности систем. Анализ показывает, что компания успешно справляется с данной задачей, что подтверждается растущим спросом на услуги миграции.
Таблица 7 Матрица взаимосвязи основных и вспомогательных бизнес-процессов ООО «АЛЬПЕ Консалтинг»
| Основные процессы | Влияние на бизнес-результат | Критические факторы успеха | Ключевые вспомогательные процессы |
| Внедрение SAP и 1С решений | Формирование 45% выручки | Квалификация персонала, методологическая база | Управление персоналом, финансовое планирование |
| Миграция с SAP на 1C | Обеспечение 30% выручки | Технологическая экспертиза, управление рисками | Административное обеспечение, управление качеством |
| Поддержка и сопровождение | Генерация 25% выручки | Оперативность реагирования, качество сервиса | Управление инфраструктурой, развитие персонала |
| Международные проекты | Стратегическое развитие | Кросс-культурные компетенции, стандартизация | Управление знаниями, финансовый контроль |
Источник: составлено автором.
Процессы поддержки и сопровождения систем формируют устойчивую базу долгосрочных отношений с клиентами. Анализ данного направления выявил высокую степень зрелости процессов, что подтверждается стабильными показателями удовлетворенности клиентов и выполнением SLA на уровне 98%. Особую роль играет проактивный подход к мониторингу систем, позволяющий предупреждать потенциальные проблемы до их возникновения.
Реализация международных проектов представляет собой комплексный процесс, требующий особого внимания к культурным различиям и специфике локальных рынков. Исследование показывает, что компания успешно адаптирует свои процессы под международные стандарты, что подтверждается членством в Российско-Германской Внешнеторговой палате и успешными проектами в различных странах.
Вспомогательные процессы играют критическую роль в обеспечении эффективности основной деятельности компании. Управление персоналом фокусируется на развитии уникальных компетенций сотрудников и поддержании высокого уровня профессиональной квалификации. Анализ показывает, что инвестиции в развитие персонала составляют значительную долю управленческих расходов, что отражается в финансовой отчетности компании.
Финансовое управление обеспечивает стабильность и прозрачность финансовых потоков, что особенно важно при реализации международных проектов. Исследование выявило эффективную систему проектного бюджетирования и контроля затрат, позволяющую поддерживать рентабельность деятельности даже в условиях рыночной волатильности.
Административное обеспечение формирует необходимую инфраструктурную базу для реализации всех бизнес-процессов компании. Анализ показывает высокий уровень цифровизации административных процессов, что способствует повышению общей эффективности деятельности организации.
Проведенный анализ свидетельствует о высокой степени интеграции и взаимозависимости всех бизнес-процессов компании. Особенно важно отметить, что эффективность основных процессов напрямую зависит от качества реализации вспомогательных функций, что подтверждается корреляцией между инвестициями в развитие вспомогательных процессов и ростом показателей результативности основной деятельности.
В рамках углубленного исследования бизнес-процессов ООО «АЛЬПЕ Консалтинг» проведен детальный анализ ключевых процессов, их взаимосвязей и критических точек контроля, что позволяет сформировать целостное представление о процессной архитектуре компании.
Карта процессов верхнего уровня демонстрирует комплексный характер деятельности организации, где центральное место занимают процессы создания ценности для клиентов. Архитектура процессов построена по принципу «end-to-end», что обеспечивает прослеживаемость создания ценности от момента первичного контакта с клиентом до завершения проекта и последующей поддержки.
Таблица 7 - Анализ критических точек контроля ключевых бизнес-процессов
| Процесс | Критическая точка контроля | Измеряемые параметры | Пороговые значения | Корректирующие действия |
| Предпроектное обследование | Формирование требований заказчика | Полнота документации, согласованность требований | Не менее 95% покрытия требований | Дополнительные интервью с ключевыми пользователями |
| Проектирование решения | Архитектурный дизайн | Соответствие отраслевым стандартам, масштабируемость | Покрытие 100% функциональных требований | Привлечение экспертов предметной области |
| Внедрение системы | Тестирование интеграций | Стабильность работы, производительность | Доступность системы 99.9% | Оптимизация конфигурации, усиление мониторинга |
| Миграция данных | Валидация целостности | Точность переноса, полнота данных | 100% соответствие критичных данных | Повторный прогон миграции, корректировка маппинга |
Источник: составлено автором.
Анализ взаимосвязей между процессами выявил сложную систему взаимозависимостей, где результаты одних процессов служат входными данными для других. Особое значение приобретает синхронизация процессов при реализации международных проектов, где требуется координация действий территориально распределенных команд.
Таблица 8 Матрица взаимосвязей ключевых процессов
| Процесс | Входящие зависимости | Исходящие влияния | Критичность взаимосвязи |
| Управление проектом | Стратегическое планирование, ресурсное обеспечение | Качество реализации, сроки выполнения | Высокая |
| Разработка решения | Требования заказчика, технические ограничения | Функциональность системы, удовлетворенность пользователей | Критическая |
| Техническая поддержка | Документация проекта, регламенты обслуживания | Стабильность работы, лояльность клиентов | Средняя |
| Управление изменениями | Запросы пользователей, технологические обновления | Развитие системы, оптимизация процессов | Высокая |
Источник: составлено автором.
Исследование критических точек контроля показало, что наибольшее влияние на успешность проектов оказывают:
- В области предпроектного обследования: Ключевым фактором является качество сбора и анализа требований заказчика. Анализ показывает, что инвестиции в эту фазу напрямую коррелируют с успешностью последующей реализации проекта. Компания разработала собственную методологию проведения обследования, интегрирующую лучшие практики SAP и 1С с учетом международной специфики.
- На этапе проектирования решения: Критическое значение имеет правильность выбора архитектурных решений. Статистика успешных внедрений демонстрирует, что тщательное проектирование сокращает количество изменений на этапе реализации на 40-50%.
- В процессе внедрения: Мониторинг качества разработки и тестирования является определяющим для обеспечения стабильности конечного решения. Компания внедрила многоуровневую систему контроля качества, что позволило снизить количество критических ошибок на этапе промышленной эксплуатации на 35%.
- При поддержке систем: Оперативность реагирования на инциденты и качество их решения напрямую влияют на удовлетворенность клиентов. Анализ показывает, что внедрение проактивного мониторинга позволило предотвращать до 70% потенциальных проблем.
Выявленные взаимосвязи и критические точки контроля позволили компании разработать систему раннего предупреждения рисков, основанную на предиктивной аналитике и машинном обучении. Данная система обеспечивает возможность оперативного реагирования на отклонения и поддержание высокого качества услуг.
Особую роль в обеспечении эффективности процессов играет система управления знаниями, которая аккумулирует опыт реализации проектов и лучшие практики. Анализ показывает, что использование базы знаний сокращает время решения типовых проблем на 25-30% и повышает качество принимаемых решений.
Таким образом, детальный анализ ключевых процессов демонстрирует высокий уровень зрелости процессной организации ООО «АЛЬПЕ Консалтинг», что подтверждается стабильными финансовыми показателями и растущим портфелем международных проектов.
2.3 Оценка эффективности бизнес-процессов компании ООО «АЛЬПЕ Консалтинг» на международном рынке
В рамках исследования эффективности бизнес-процессов ООО «АЛЬПЕ Консалтинг» разработана комплексная система показателей, позволяющая провести всесторонний анализ результативности деятельности компании. Особое внимание уделено взаимосвязи финансовых и операционных метрик, что позволяет оценить эффективность бизнес-процессов как с точки зрения создания экономической ценности, так и с позиции операционного совершенства.
Таблица 9 Система ключевых показателей эффективности бизнес-процессов
| Категория показателей | Метрика | Динамика к 2023 | Целевое значение | Текущее значение (2024) |
| Финансовые показатели | Рентабельность проектов | -2.1% | 35% | 32.8% |
| Стоимость процессов (тыс. руб./проект) | +5.2% | 1,700 | 1,850 | |
| Выручка на сотрудника (млн. руб./год) | -3.8% | 4.5 | 4.2 | |
| Операционные показатели | Длительность проектного цикла (мес.) | -15% | 5.5 | 6.3 |
| Доля успешных проектов | +2% | 95% | 94% | |
| Индекс удовлетворенности клиентов | +0.3 | 9.0/10 | 8.7/10 |
Источник: составлено автором.
Анализ финансовых показателей демонстрирует неоднозначную динамику. Рентабельность проектов, несмотря на снижение на 2.1 процентных пункта по сравнению с 2023 годом, остается на достаточно высоком уровне в 32.8%. Это свидетельствует об эффективности процессов ценообразования и управления затратами, хотя и указывает на необходимость оптимизации расходной части проектов.
Стоимость процессов показала рост на 5.2% по сравнению с предыдущим периодом, что во многом обусловлено увеличением затрат на квалифицированный персонал и инвестициями в развитие технологической инфраструктуры. При этом анализ структуры затрат выявил потенциал для оптимизации административных расходов, что может способствовать достижению целевого показателя в 1,700 тыс. руб. на проект.
Снижение выручки на сотрудника на 3.8% требует особого внимания. Детальный анализ показывает, что данная динамика связана с активным наймом новых специалистов в 2024 году, которые находятся в процессе выхода на целевой уровень производительности. Ожидается, что по мере накопления опыта новыми сотрудниками данный показатель приблизится к целевому значению 4.5 млн руб. в год.
В сфере операционных показателей наблюдаются позитивные тренды. Сокращение длительности проектного цикла на 15% свидетельствует об успешной оптимизации процессов внедрения и эффективном применении гибких методологий управления проектами. При этом сохраняется высокое качество реализации, что подтверждается ростом доли успешных проектов до 94%.
Индекс удовлетворенности клиентов демонстрирует стабильный рост и находится на уровне 8.7 из 10, что является высоким показателем для отрасли ИТ-консалтинга. Детальный анализ обратной связи от клиентов показывает, что основными факторами удовлетворенности являются:
- Профессионализм проектных команд.
- Качество технической поддержки.
- Соблюдение сроков реализации проектов.
- Гибкость в адаптации решений под требования заказчика.
В рамках исследования проведен комплексный анализ эффективности деятельности ООО «АЛЬПЕ Консалтинг» за период 2022-2024 гг., включающий сравнительный анализ ключевых показателей и бенчмаркинг с основными конкурентами на рынке ИТ-консалтинга.
Таблица 10 - Динамика ключевых показателей эффективности 2022-2024 гг.
| Показатель | 2022 | 2023 | 2024 | Изменение 2024/2022 | Среднеотраслевое значение |
| Выручка (млн руб.) | 230.0 | 212.8 | 139.3 | -39.4% | - |
| Рентабельность по чистой прибыли | 25.8% | 13.7% | 2.8% | -23.0 п.п. | 15.3% |
| Производительность труда (млн руб./чел.) | 5.1 | 4.7 | 4.2 | -17.6% | 4.8 |
| Средняя длительность проекта (мес.) | 8.2 | 7.4 | 6.3 | -23.2% | 7.5 |
| Успешные внедрения | 89% | 92% | 94% | +5.0 п.п. | 85% |
Источник: составлено автором на основе внутренней документации предприятия.
Анализ динамики показателей демонстрирует неоднозначные тенденции в развитии компании. С одной стороны, наблюдается существенное снижение выручки и рентабельности, что отражает общие рыночные тенденции и процесс трансформации бизнес-модели компании в сторону предоставления услуг по миграции с SAP на 1C. С другой стороны, отмечается устойчивое улучшение операционных показателей, в частности, сокращение длительности проектов и повышение доли успешных внедрений.
Таблица 11 - Бенчмаркинг с ключевыми конкурентами (2024 г.)
| Показатель | АЛЬПЕ Консалтинг | Конкурент 1 | Конкурент 2 | Конкурент 3 | Позиция компании |
| Доля рынка | 3.2% | 5.1% | 4.7% | 2.8% | 4 из 10 |
| Выручка на консультанта (млн руб.) | 4.2 | 4.8 | 4.1 | 3.9 | 2 из 4 |
| Удовлетворенность клиентов | 8.7 | 8.3 | 8.9 | 8.4 | 2 из 4 |
| Стоимость нормо-часа (тыс. руб.) | 12.5 | 14.2 | 13.8 | 11.9 | 3 из 4 |
Источник: составлено автором.
Проведенный анализ позволил выявить три ключевых узких места в бизнес-процессах компании:
- Управление проектной экономикой Существенное снижение рентабельности с 25.8% в 2022 году до 2.8% в 2024 году указывает на серьезные проблемы в управлении проектной экономикой. Основные факторы:
- Рост управленческих расходов (увеличение на 23.5% за исследуемый период).
- Снижение эффективности использования ресурсов.
- Недостаточная гибкость ценовой политики.
- Процесс трансформации услуг Анализ показывает, что компания находится в процессе сложной трансформации сервисного портфеля, что создает определенные сложности:
- Необходимость одновременного поддержания компетенций в SAP и 1C.
- Увеличение затрат на переобучение персонала.
- Сложности в прогнозировании ресурсных потребностей.
- Масштабирование проектной деятельности. Несмотря на сокращение длительности проектов, компания сталкивается с проблемами при масштабировании успешных практик:
- Недостаточная стандартизация проектных процедур.
- Зависимость от ключевых экспертов.
- Сложности в управлении распределенными командами.
Для решения выявленных проблем рекомендуется сфокусироваться на следующих мерах:
- Внедрение системы проектного контроллинга, позволяющей оперативно отслеживать экономические показатели проектов и принимать корректирующие меры.
- Разработка программы управления трансформацией сервисного портфеля с четким планом развития компетенций и оптимизации ресурсов.
- Создание центра проектного совершенства для стандартизации и масштабирования успешных практик.
Проведенный анализ показывает, что, несмотря на наличие узких мест, компания сохраняет конкурентоспособные позиции на рынке и имеет потенциал для дальнейшего развития при условии успешной реализации корректирующих мероприятий.
В рамках исследования деятельности ООО «АЛЬПЕ Консалтинг» проведен углубленный анализ специфики реализации международных проектов, учитывающий особенности кросс-культурного взаимодействия и соответствие международным стандартам.
Таблица 12 – Анализ эффективности международных проектов ООО «АЛЬПЕ Консалтинг»
| Параметр | Показатель | Значение 2024 | Целевой уровень | Отклонение |
| Международные стандарты | Соответствие ISO 9001:2015 | 92% | 95% | -3% |
| Кросс-культурная эффективность | Индекс межкультурной адаптации | 0.85 | 0.90 | -0.05 |
| Проектная результативность | Успешные международные внедрения | 88% | 90% | -2% |
| Коммуникационная эффективность | Уровень взаимопонимания с заказчиком | 8.4/10 | 9.0/10 | -0.6 |
| Сроки реализации | Отклонение от плановых сроков | +15% | +10% | +5% |
Источник: составлено автором.
Анализ специфики международных проектов выявил ряд ключевых особенностей, существенно влияющих на эффективность деятельности компании:
- Особенности реализации проектов на международном рынке Компания сталкивается с необходимостью адаптации своих процессов к международным требованиям. Исследование показывает, что наибольшую сложность представляют:
- Различия в законодательном регулировании (особенно в сфере защиты персональных данных).
- Временные зоны и координация распределенных команд.
- Языковые барьеры и необходимость многоязычной документации.
Таблица 13 - Оценка эффективности кросс-культурного взаимодействия
| Аспект взаимодействия | Метрика оценки | Текущий уровень | Лучшие практики отрасли | Потенциал улучшения |
| Коммуникационные процессы | Эффективность совещаний | 75% | 85% | +10% |
| Документооборот | Скорость согласования | 4.5 дня | 3 дня | -1.5 дня |
| Управление конфликтами | Время разрешения разногласий | 5.2 дня | 4 дня | -1.2 дня |
| Удовлетворенность стейкхолдеров | Индекс вовлеченности | 7.8/10 | 8.5/10 | +0.7 |
Источник: составлено автором на основе внутренней документации предприятия.
Исследование показывает, что компания достигла значительных успехов в организации кросс-культурного взаимодействия, однако существует потенциал для дальнейшего совершенствования. Особое внимание следует уделить:
- Развитию кросс-культурных компетенций проектных команд.
- Совершенствованию процессов многоязычной коммуникации.
- Оптимизации системы принятия решений в мультикультурной среде.
В области соответствия международным стандартам компания демонстрирует высокий уровень зрелости процессов. Анализ соответствия ключевым стандартам показывает:
- ISO 9001:2015 (Система менеджмента качества) - соответствие 92%.
- ISO/IEC 27001 (Информационная безопасность) - соответствие 89%.
- ISO 21500 (Управление проектами) - соответствие 87%.
Исследование выявило три ключевых направления для повышения эффективности международных проектов:
- Развитие системы управления знаниями. Необходимо создание единой базы знаний, учитывающей специфику различных регионов и культур, что позволит:
- Сократить время адаптации новых сотрудников.
- Повысить качество принимаемых решений.
- Обеспечить эффективный обмен опытом между проектами.
- Совершенствование процессов коммуникации Внедрение современных инструментов и практик коммуникации позволит:
- Улучшить координацию распределенных команд.
- Снизить влияние языковых барьеров.
- Повысить эффективность принятия решений.
- Стандартизация проектных практик Разработка и внедрение единых стандартов реализации проектов с учетом международной специфики обеспечит:
- Повышение предсказуемости результатов.
- Сокращение сроков реализации.
- Улучшение качества поставляемых решений.
Проведенный анализ показывает, что компания обладает значительным потенциалом для развития международной деятельности. Ключевым фактором успеха является способность эффективно адаптировать свои процессы к требованиям глобального рынка при сохранении высокого качества предоставляемых услуг.
Выводы по главе 2
По результатам проведенного во второй главе исследования системы управления эффективностью бизнес-процессов ООО «АЛЬПЕ Консалтинг» выявлены следующие ключевые результаты.
Анализ организационно-экономической характеристики компании показал, что за период 2022-2024 гг. организация продемонстрировала существенную трансформацию бизнес-модели, связанную с расширением спектра услуг и включением в портфель решений по миграции с SAP на 1C. При этом наблюдается снижение выручки с 230.0 млн руб. в 2022 году до 139.3 млн руб. в 2024 году, что отражает процесс адаптации компании к новым рыночным условиям.
Исследование ключевых бизнес-процессов выявило высокий уровень их зрелости, что подтверждается успешным применением методологий ASAP Focus и AGILE. Внедренная система процессного управления обеспечивает эффективную координацию деятельности трех ключевых департаментов: внедрения, поддержки и сопровождения, международных проектов. Значимым достижением является сокращение длительности проектного цикла на 23.2% за исследуемый период при одновременном повышении доли успешных внедрений до 94%.
Оценка эффективности бизнес-процессов на международном рынке показала наличие определенных проблемных зон, требующих внимания. Рентабельность деятельности снизилась с 25.8% в 2022 году до 2.8% в 2024 году, что связано с ростом управленческих расходов на 23.5%. При этом компания демонстрирует высокий уровень соответствия международным стандартам качества: ISO 9001:2015 - 92%, ISO/IEC 27001 - 89%, ISO 21500 - 87%.
Анализ финансово-экономических показателей выявил необходимость оптимизации структуры затрат и повышения эффективности использования ресурсов. Несмотря на снижение общей рентабельности, компания сохраняет стабильное финансовое положение, что подтверждается положительной динамикой операционных показателей и высоким уровнем удовлетворенности клиентов (8.7 из 10).
В сфере международных проектов компания достигла значительных успехов в организации кросс-культурного взаимодействия, однако индекс межкультурной адаптации (0.85) все еще отстает от целевого значения (0.90). Членство в Российско-Германской Внешнеторговой палате создает дополнительные возможности для развития международного сотрудничества и совершенствования проектных практик.
Таким образом, проведенное исследование свидетельствует о наличии у компании значительного потенциала для дальнейшего развития при условии успешной реализации мероприятий по оптимизации бизнес-процессов и повышению операционной эффективности.
ГЛАВА 3. СОВЕРШЕНСТВОВАНИЕ УПРАВЛЕНИЯ ЭФФЕКТИВНОСТЬЮ БИЗНЕС-ПРОЦЕССОВ В КОМПАНИИ
3.1 Выявление проблемных областей в управлении бизнес-процессами компании
Современные условия требуют от компаний постоянного совершенствования методов управления бизнес-процессами, особенно в контексте международной деятельности, где сложность координации и интеграции процессов существенно возрастает. Проведенный во второй главе анализ деятельности ООО «АЛЬПЕ Консалтинг» позволил выявить ряд тенденций, указывающих на наличие существенных проблемных областей в управлении бизнес-процессами компании. Для структурированного выявления и систематизации этих областей нами был использован комплексный методологический подход, включающий анализ ключевых показателей эффективности (KPI) бизнес-процессов и стратегический SWOT-анализ.
Методология выявления проблемных областей основана на многоуровневом анализе эффективности бизнес-процессов. На первом этапе был проведен детальный анализ ключевых показателей эффективности в динамике за 2022-2024 гг., что позволило идентифицировать негативные тренды и отклонения от целевых значений. На втором этапе выполнен SWOT-анализ системы управления бизнес-процессами, позволивший определить сильные и слабые стороны внутренней среды организации, а также возможности и угрозы внешней среды. Такой подход соответствует современным концепциям процессного управления, который подчеркивает необходимость комплексного анализа количественных и качественных показателей для выявления проблемных зон в бизнес-процессах компаний, работающих на международном.
Для детального анализа эффективности ключевых бизнес-процессов ООО «АЛЬПЕ Консалтинг» разработана система KPI, позволяющая оценить основные аспекты деятельности компании. В таблице 15 представлены ключевые показатели эффективности бизнес-процессов компании в динамике за 2022-2024 гг. с указанием целевых значений и величины отклонений.
Таблица 15 – Анализ ключевых показателей эффективности бизнес-процессов ООО «АЛЬПЕ Консалтинг» за период 2022-2024 гг.
| Группа показателей | Показатель эффективности | 2022 г. | 2023 г. | 2024 г. | Целевое значение | Отклонение от цели (2024 г.) |
| Финансовые показатели | Выручка (млн руб.) | 230,0 | 212,8 | 139,3 | 220,0 | -80,7 |
| Рентабельность деятельности (%) | 25,8 | 13,7 | 2,8 | 20,0 | -17,2 | |
| Управленческие расходы (млн руб.) | 42,7 | 50,7 | 52,7 | 45,0 | +7,7 | |
| Операционные показатели | Длительность проектного цикла (мес.) | 8,2 | 7,4 | 6,3 | 5,5 | +0,8 |
| Доля успешных внедрений (%) | 89 | 92 | 94 | 95 | -1,0 | |
| Производительность труда (млн руб./чел.) | 5,1 | 4,7 | 4,2 | 4,8 | -0,6 | |
| Показатели международной деятельности | Соответствие ISO 9001:2015 (%) | 87 | 90 | 92 | 95 | -3,0 |
| Индекс межкультурной адаптации | 0,78 | 0,82 | 0,85 | 0,90 | -0,05 | |
| Эффективность коммуникаций (баллы) | 7,9 | 8,2 | 8,4 | 9,0 | -0,6 |
Источник: составлено автором.
Наблюдается устойчивая негативная динамика выручки, которая сократилась на 39,4% с 230,0 млн руб. в 2022 г. до 139,3 млн руб. в 2024 г., при этом отклонение от целевого значения составляет значительные 80,7 млн руб. Еще более тревожным сигналом является драматическое снижение рентабельности деятельности с 25,8% в 2022 г. до 2,8% в 2024 г., что на 17,2 процентных пункта ниже целевого показателя. Это свидетельствует о серьезных проблемах в управлении экономической эффективностью бизнес-процессов, которые не компенсируются операционными улучшениями.
Параллельно с падением выручки отмечается рост управленческих расходов на 23,5% за рассматриваемый период, что указывает на нарушение баланса между административной инфраструктурой и масштабом операционной деятельности. Данная тенденция свидетельствует о недостаточной гибкости системы управления затратами, которая не позволяет своевременно адаптировать административную структуру к изменениям объемов деятельности.
В сфере операционных показателей наблюдаются позитивные тенденции, в частности, сокращение длительности проектного цикла на 23,2% и повышение доли успешных внедрений до 94%. Однако даже при положительной динамике эти показатели не достигают целевых значений, что указывает на наличие резервов для дальнейшей оптимизации соответствующих бизнес-процессов. Особую озабоченность вызывает снижение производительности труда с 5,1 до 4,2 млн руб. на человека, что свидетельствует о проблемах в области управления человеческими ресурсами и организации работы проектных команд.
Показатели международной деятельности демонстрируют постепенное улучшение, но также не достигают целевых значений. Особенно значимым является отставание по индексу межкультурной адаптации (0,85 при целевом значении 0,90), что может свидетельствовать о недостаточной эффективности кросс-культурных коммуникаций и адаптации бизнес-процессов к специфике международных рынков. Для оценки состояния системы управления бизнес-процессами ООО «АЛЬПЕ Консалтинг» проведен SWOT-анализ, результаты которого представлены в таблице 16.
Таблица 3.2 – SWOT-анализ системы управления бизнес-процессами ООО «АЛЬПЕ Консалтинг»
| Сильные стороны | Слабые стороны |
| 1. Высокий уровень квалификации персонала (сертифицированные специалисты по SAP и 1C) | 1. Недостаточная гибкость управления проектной экономикой в условиях трансформации бизнес-модели |
| 2. Развитая методологическая база (ASAP Focus, AGILE) | 2. Рост управленческих расходов при снижении выручки |
| 3. Устойчивое сокращение длительности проектного цикла | 3. Снижение производительности труда |
| 4. Высокая доля успешных внедрений (94%) | 4. Недостаточная стандартизация проектных процедур |
| 5. Членство в Российско-Германской Внешнеторговой палате | 5. Зависимость от ключевых экспертов при масштабировании проектов |
| Возможности | Угрозы |
| 1. Растущий спрос на услуги миграции с SAP на 1C | 1. Усиление конкуренции на рынке ИТ-консалтинга |
| 2. Развитие цифровой трансформации и потребность в интеграции систем | 2. Экономическая нестабильность и сокращение ИТ-бюджетов компаний |
| 3. Расширение географии международных проектов | 3. Ускорение технологических изменений и усложнение требований клиентов |
| 4. Внедрение инновационных подходов к управлению проектами | 4. Дефицит квалифицированных специалистов на рынке труда |
| 5. Повышение ценности экспертизы в области локализации решений | 5. Усиление регуляторных требований в разных странах |
Источник: составлено автором.
К сильным сторонам компании относятся высокий уровень квалификации персонала, развитая методологическая база и высокое качество реализации проектов, что подтверждается долей успешных внедрений в 94%. Эти факторы создают прочную основу для дальнейшего развития и совершенствования бизнес-процессов.
Среди слабых сторон наиболее критичными являются недостаточная гибкость управления проектной экономикой, дисбаланс между управленческими расходами и выручкой, а также снижение производительности труда. Данные факторы напрямую влияют на финансовую эффективность компании и требуют приоритетного внимания. Кроме того, проблемы стандартизации проектных процедур и зависимость от ключевых экспертов создают риски при масштабировании деятельности и могут препятствовать реализации стратегии роста.
Внешняя среда предоставляет компании значительные возможности, связанные с ростом спроса на услуги миграции с «SAP» на «1C», развитием цифровой трансформации и расширением географии международных проектов. Однако реализация этих возможностей затрудняется выявленными слабыми сторонами, в частности, недостаточной гибкостью управления проектной экономикой и проблемами стандартизации процессов.
Угрозы внешней среды, такие как усиление конкуренции, экономическая нестабильность и ускорение технологических изменений, требуют от компании повышения адаптивности бизнес-процессов и оптимизации экономической эффективности. В условиях дефицита квалифицированных специалистов особую важность приобретает повышение производительности труда и эффективное управление имеющимися человеческими ресурсами.
Обобщая результаты проведенного анализа, можно выделить три ключевые проблемные области в управлении бизнес-процессами ООО «АЛЬПЕ Консалтинг»:
- Управление проектной экономикой и финансовая эффективность бизнес-процессов. Данная проблемная область характеризуется значительным снижением рентабельности деятельности, ростом управленческих расходов при сокращении выручки и недостаточной гибкостью системы управления затратами. Ключевым фактором, обусловливающим данную проблему, является отсутствие эффективной системы проектного контроллинга, позволяющей оперативно реагировать на изменения рыночной конъюнктуры и адаптировать структуру затрат к масштабам деятельности.
- Управление трансформацией сервисного портфеля и развитием компетенций. Компания находится в процессе сложной трансформации своей бизнес-модели, связанной с расширением спектра услуг и включением в портфель решений по миграции с SAP на 1C. Этот процесс сопровождается значительными затратами на переобучение персонала, необходимостью поддержания двойных компетенций и сложностями в прогнозировании ресурсных потребностей. Отсутствие комплексной программы управления трансформацией сервисного портфеля приводит к снижению эффективности использования ресурсов и падению производительности труда.
- Стандартизация и масштабирование проектной деятельности в международном контексте. Несмотря на сокращение длительности проектного цикла и повышение доли успешных внедрений, компания сталкивается с проблемами при масштабировании успешных практик и адаптации процессов к международным требованиям. Недостаточная стандартизация проектных процедур, зависимость от ключевых экспертов и невысокий индекс межкультурной адаптации создают препятствия для эффективного расширения географии деятельности и реализации международных проектов.
3.2 Разработка мероприятий по повышению эффективности бизнес-процессов компании
На основе анализа проблемных областей в управлении бизнес-процессами ООО «АЛЬПЕ Консалтинг» были разработаны два комплексных мероприятия, направленных на повышение эффективности деятельности компании. Для обеспечения объективной оценки их эффективности необходимо детально рассмотреть компоненты каждого мероприятия, механизмы их воздействия на выявленные проблемы и ожидаемые результаты внедрения.
Мероприятие 1: Внедрение интеллектуальной системы автоматизации бизнес-процессов на базе n8n с ИИ-агентами
Данное мероприятие представляет собой комплексное технологическое решение, направленное на автоматизацию ключевых бизнес-процессов компании с использованием современной платформы n8n и интеграцией ИИ-агентов. Платформа n8n является гибким инструментом с открытым исходным кодом для создания рабочих процессов, который позволяет соединять различные системы и сервисы без необходимости глубокого программирования.
Мероприятие 2: Создание системы цифрового двойника бизнес-процессов для международной стандартизации
Второе мероприятие представляет собой инновационное решение, основанное на концепции цифровых двойников, применяемой к бизнес-процессам компании. Цифровой двойник в данном контексте представляет собой виртуальную модель всех ключевых бизнес-процессов, которая функционирует параллельно с реальными процессами, позволяя симулировать, анализировать и оптимизировать их в режиме реального времени.
В таблице ниже представлены компоненты и структура предложенных мероприятий с указанием их функционального назначения и вклада в решение выявленных проблем.
Таблица 17 – Структура и компоненты предложенных мероприятий
| Компонент мероприятия | Функциональное назначение | Решаемая проблема | Технологическая основа |
| Мероприятие 1: Внедрение интеллектуальной системы автоматизации бизнес-процессов на базе n8n с ИИ-агентами | |||
| Модуль финансового мониторинга | Автоматизация сбора и анализа финансовых данных по проектам, прогнозирование финансовых результатов | Проблема 1: Управление проектной экономикой | n8n + интеграция с ERP-системой компании + ИИ-модели прогнозирования |
| Система управления ресурсами | Интеллектуальное распределение человеческих ресурсов между проектами, оптимизация загрузки специалистов | Проблема 2: Управление трансформацией сервисного портфеля | n8n + интеграция с HR-системами + алгоритмы оптимизации |
| Платформа миграции данных | Автоматизация процессов переноса данных и функциональности с SAP на 1C | Проблема 2: Управление трансформацией сервисного портфеля | n8n + специализированные ИИ-агенты миграции + коннекторы к SAP и 1C |
| Система кросс-культурной адаптации | Автоматизация перевода документации, учет культурных особенностей в коммуникациях | Проблема 3: Стандартизация и масштабирование | n8n + ИИ-модели машинного перевода + культурологические базы данных |
| Мероприятие 2: Создание системы цифрового двойника бизнес-процессов для международной стандартизации | |||
| Модуль моделирования процессов | Создание цифровых моделей всех ключевых бизнес-процессов компании | Проблема 3: Стандартизация и масштабирование | BPMN 2.0 + система имитационного моделирования |
| Центр управления процессами | Централизованный мониторинг и контроль всех бизнес-процессов в режиме реального времени | Проблема 1: Управление проектной экономикой | Аналитическая платформа + панели мониторинга |
| Система управления знаниями | Аккумуляция и структурирование опыта реализации проектов, формализация лучших практик | Проблема 3: Стандартизация и масштабирование | База знаний + ИИ-система извлечения знаний |
| Модуль трансформации компетенций | Управление развитием компетенций сотрудников в соответствии с изменениями сервисного портфеля | Проблема 2: Управление трансформацией сервисного портфеля | Система управления обучением + цифровые профили компетенций |
Источник: составлено автором.
Предложенные мероприятия направлены на обеспечение комплексного воздействия на все выявленные проблемные области в управлении бизнес-процессами ООО «АЛЬПЕ Консалтинг». Первое мероприятие фокусируется на технологической автоматизации операционных процессов с использованием современных ИИ-инструментов, в то время как второе мероприятие направлено на создание системного фундамента для стандартизации и масштабирования бизнес-процессов в международном контексте.
Особую значимость имеет взаимодополняющий характер предложенных мероприятий. Так, модуль финансового мониторинга из первого мероприятия и центр управления процессами из второго мероприятия в совокупности обеспечивают комплексное решение проблемы управления проектной экономикой. Система управления ресурсами и платформа миграции данных в сочетании с модулем трансформации компетенций создают технологическую и методологическую основу для эффективного управления трансформацией сервисного портфеля.
Реализация предложенных мероприятий предполагает поэтапное внедрение их компонентов с учетом взаимозависимостей и приоритетности решаемых задач. В таблице 18 представлены этапы реализации каждого мероприятия с указанием сроков, ответственных исполнителей и ключевых результатов.
Таблица 18 – Этапы реализации предложенных мероприятий
| Этап | Сроки реализации | Ответственные исполнители | Ключевые результаты | Взаимосвязь с другими этапами |
| Мероприятие 1: Внедрение интеллектуальной системы автоматизации бизнес-процессов на базе n8n с ИИ-агентами | ||||
| 1.1 Подготовительный этап | Сентябрь – октябрь 2025 г. | Директор по цифровой трансформации, Руководители департаментов | Аудит процессов, техническое задание, архитектура решения | Предшествует всем остальным этапам |
| 1.2 Внедрение модуля финансового мониторинга | Ноябрь 2025 г. – январь 2026 г. | Департамент ИТ, Финансовый директор | Автоматизация финансовой отчетности, система раннего предупреждения | Интегрируется с этапом 2.2 |
| 1.3 Внедрение системы управления ресурсами | Декабрь 2025 г. – февраль 2026 г. | Департамент ИТ, HR-директор | Оптимизированное распределение специалистов, прогнозирование потребности в ресурсах | Интегрируется с этапом 2.4 |
| 1.4 Разработка платформы миграции данных | Январь – апрель 2026 г. | Департамент ИТ, Руководители проектных офисов | Автоматизированные процедуры миграции, сокращение времени переноса данных | Автономный этап |
| 1.5 Внедрение системы кросс-культурной адаптации | Март – май 2026 г. | Департамент международных проектов, Департамент ИТ | Многоязычная документация, культурно-адаптированные интерфейсы | Интегрируется с этапом 2.1 |
| Мероприятие 2: Создание системы цифрового двойника бизнес-процессов для международной стандартизации | ||||
| 2.1 Разработка моделей ключевых бизнес-процессов | Октябрь 2025 г. – январь 2026 г. | Директор по организационному развитию, Руководители департаментов | Цифровые модели процессов, библиотека стандартных элементов | Базовый этап для всего мероприятия |
| 2.2 Создание центра управления процессами | Февраль – апрель 2026 г. | Департамент ИТ, Проектный офис | Система мониторинга, панели показателей, механизмы раннего оповещения | Использует результаты этапа 2.1 |
| 2.3 Формирование системы управления знаниями | Март – июнь 2026 г. | Департамент ИТ, Отдел развития персонала | База знаний, механизмы извлечения опыта, система обмена лучшими практиками | Использует результаты этапа 2.1 |
| 2.4 Внедрение модуля трансформации компетенций | Май – август 2026 г. | HR-директор, Руководители проектных офисов | Цифровые профили компетенций, персонализированные планы развития | Интегрируется с этапом 1.3 |
| 2.5 Интеграция и тестирование полной системы | Сентябрь – ноябрь 2026 г. | Директор по цифровой трансформации, Руководители всех вовлеченных подразделений | Функционирующая система цифрового двойника, интегрированная с системой автоматизации | Финальный этап обоих мероприятий |
Источник: составлено автором.
Подготовительный этап первого мероприятия и разработка моделей ключевых бизнес-процессов второго мероприятия закладывают фундамент для всех последующих этапов. Важной особенностью является параллельная реализация взаимосвязанных компонентов обоих мероприятий, что позволяет ускорить получение первых результатов и обеспечить синергетический эффект.
Особое внимание уделяется интеграции между компонентами различных мероприятий. Так, модуль финансового мониторинга из первого мероприятия интегрируется с центром управления процессами из второго мероприятия, что позволяет создать единую систему управления проектной экономикой. Аналогичным образом, система управления ресурсами интегрируется с модулем трансформации компетенций, обеспечивая комплексное решение проблемы управления трансформацией сервисного портфеля.
Для эффективной реализации предложенных мероприятий необходимо создать соответствующую организационную структуру и распределить ответственность между ключевыми участниками. Общее руководство проектом должно осуществляться на уровне высшего руководства компании, что подчеркивает стратегическую значимость предлагаемых изменений. Оперативное управление реализацией мероприятий может быть возложено на специально созданный Комитет по цифровой трансформации, включающий представителей всех заинтересованных подразделений.
Финансирование предложенных мероприятий должно быть обеспечено из нескольких источников для распределения финансовой нагрузки и снижения рисков. Общий бюджет реализации обоих мероприятий оценивается в 13 млн руб., из которых 5,8 млн руб. приходится на первое мероприятие и 7,2 млн руб. на второе. Основными источниками финансирования могут быть внутренний бюджет компании на технологическую модернизацию (65% от общего бюджета) и целевое финансирование из резервного фонда (35%).
Для оценки эффективности реализации предложенных мероприятий необходимо разработать систему мониторинга, включающую ключевые показатели эффективности, механизмы их измерения и процедуры корректировки. Данная система должна обеспечивать возможность оперативного отслеживания прогресса в решении выявленных проблем и своевременной адаптации реализуемых мероприятий к изменяющимся условиям.
3.3 Оценка эффективности предложенных мероприятий
Первым этапом такой оценки эффективности является определение структуры и величины затрат на реализацию каждого мероприятия с последующим расчетом ожидаемых финансовых результатов и показателей эффективности инвестиций.
Анализ затрат на реализацию предложенных мероприятий
Структура затрат на реализацию мероприятия по внедрению интеллектуальной системы автоматизации бизнес-процессов на базе n8n с ИИ-агентами представлена в таблице 19.
Таблица 19 – Структура затрат на внедрение интеллектуальной системы автоматизации бизнес-процессов
| Категория затрат | Статья расходов | Обоснование | Сумма, тыс. руб. |
| Программное обеспечение и лицензии | Лицензии n8n Enterprise | 15 лицензий × 52 тыс. руб. (официальный прайс-лист n8n GmbH на 2025 г.) | 780 |
| Лицензии для ИИ-моделей | Подписка на 2 года: OpenAI API (280 тыс. руб.) + Anthropic API (240 тыс. руб.) | 520 | |
| Дополнительные программные компоненты | Коннекторы для интеграции (120 тыс. руб.) + инструменты разработки (60 тыс. руб.) | 180 | |
| Аппаратное обеспечение | Серверное оборудование | 2 сервера × 225 тыс. руб. (Dell PowerEdge R750) | 450 |
| Модернизация сетевой инфраструктуры | Маршрутизаторы и коммутаторы (180 тыс. руб.) + монтажные работы (50 тыс. руб.) | 230 | |
| Средства защиты информации | Аппаратные ключи (60 тыс. руб.) + криптографические модули (80 тыс. руб.) | 140 | |
| Разработка и настройка | Разработка ИИ-агента финансового анализа | 860 человеко-часов × 0,5 тыс. руб. (средняя ставка разработчика) | 430 |
| Разработка ИИ-агента управления ресурсами | 920 человеко-часов × 0,5 тыс. руб. | 460 | |
| Разработка платформы миграции данных | 1080 человеко-часов × 0,5 тыс. руб. | 540 | |
| Разработка системы кросс-культурной адаптации | 760 человеко-часов × 0,5 тыс. руб. | 380 | |
| Интеграционные работы | 980 человеко-часов × 0,5 тыс. руб. | 490 | |
| Обучение и адаптация | Обучение администраторов системы | 3 тренера × 80 часов × 0,8 тыс. руб. + материалы (38 тыс. руб.) | 230 |
| Обучение пользователей | 8 тренингов × 50 человек × 0,8 тыс. руб. | 320 | |
| Разработка учебных материалов | 360 человеко-часов × 0,5 тыс. руб. | 180 | |
| Консультационные услуги | Аудит существующих процессов | 420 человеко-часов × 0,5 тыс. руб. | 210 |
| Разработка методологии внедрения | 520 человеко-часов × 0,5 тыс. руб. | 260 | |
| Итого | 5 800 |
Источник: составлено автором.
Структура затрат на реализацию мероприятия по созданию системы цифрового двойника бизнес-процессов для международной стандартизации представлена в таблице 20.
Таблица 21 – Структура затрат на создание системы цифрового двойника бизнес-процессов
| Категория затрат | Статья расходов | Обоснование | Сумма, тыс. руб. |
| Разработка моделей | Моделирование основных бизнес-процессов | 1520 человеко-часов × 0,5 тыс. руб. (средняя ставка специалиста) | 760 |
| Моделирование вспомогательных процессов | 840 человеко-часов × 0,5 тыс. руб. | 420 | |
| Разработка библиотеки стандартных элементов | 680 человеко-часов × 0,5 тыс. руб. | 340 | |
| Центр управления процессами | Разработка аналитической платформы | 1640 человеко-часов × 0,5 тыс. руб. | 820 |
| Создание панелей мониторинга | 760 человеко-часов × 0,5 тыс. руб. | 380 | |
| Разработка алгоритмов анализа отклонений | 900 человеко-часов × 0,5 тыс. руб. | 450 | |
| Система управления знаниями | Разработка базы знаний | 980 человеко-часов × 0,5 тыс. руб. | 490 |
| Создание системы извлечения знаний | 1160 человеко-часов × 0,5 тыс. руб. | 580 | |
| Разработка механизмов обмена опытом | 620 человеко-часов × 0,5 тыс. руб. | 310 | |
| Модуль трансформации компетенций | Разработка цифровых профилей компетенций | 840 человеко-часов × 0,5 тыс. руб. | 420 |
| Создание системы персонализированного обучения | 1160 человеко-часов × 0,5 тыс. руб. | 580 | |
| Интеграция с HR-системами | 560 человеко-часов × 0,5 тыс. руб. | 280 | |
| Интеграция и тестирование | Интеграционные работы | 1280 человеко-часов × 0,5 тыс. руб. | 640 |
| Комплексное тестирование | 760 человеко-часов × 0,5 тыс. руб. | 380 | |
| Обучение и консультации | Обучение персонала | 700 человеко-часов × 0,5 тыс. руб. | 350 |
| Итого | 7 200 |
Источник: составлено автором.
Расчет затрат основан на текущих рыночных ценах на программное обеспечение, оборудование и услуги ИТ-специалистов в России по состоянию на начало 2025 г. Средняя ставка специалиста (0,5 тыс. руб. за человеко-час) определена на основе анализа заработных плат в ИТ-отрасли по данным HeadHunter и Tadviser за IV квартал 2024 г. Количество необходимых человеко-часов для каждой задачи определено на основе экспертных оценок с учетом сложности разрабатываемых компонентов и опыта реализации аналогичных проектов.
Для оценки экономической эффективности предложенных мероприятий необходимо провести расчет ключевых финансовых показателей, включая чистую приведенную стоимость (NPV), внутреннюю норму доходности (IRR), индекс рентабельности инвестиций (PI) и дисконтированный срок окупаемости (DPP). В качестве ставки дисконтирования для расчетов принята величина 18%, что соответствует среднему значению диапазона ставок для российских ИТ-компаний (15-21%) согласно данным CAPM Navigator за I квартал 2025 г. Для расчета экономического эффекта от внедрения предложенных мероприятий необходимо определить их влияние на ключевые финансовые и операционные показатели ООО «АЛЬПЕ Консалтинг». Основой для расчетов служат данные финансовой отчетности компании за 2024 г. и результаты исследований эффективности внедрения подобных технологий в консалтинговом бизнесе.
При расчете экономического эффекта учтена специфика проектов цифровой трансформации, для которых характерно постепенное нарастание эффекта по мере освоения новых технологий и адаптации бизнес-процессов. В таблице 23 представлен расчет прогнозируемых финансовых результатов от внедрения интеллектуальной системы автоматизации бизнес-процессов.
Таблица 23 – Расчет прогнозируемых финансовых результатов от внедрения интеллектуальной системы автоматизации бизнес-процессов
| Источник экономического эффекта | Потенциальный годовой эффект, тыс. руб. | 2026 г. (50%), тыс. руб. | 2027 г. (75%), тыс. руб. | 2028 г. (100%), тыс. руб. |
| Снижение управленческих расходов | 7 911 | 3 956 | 5 933 | 7 911 |
| Повышение производительности труда консультантов | 13 928 | 6 964 | 10 446 | 13 928 |
| Сокращение времени на административные процессы | 12 001 | 6 001 | 9 001 | 12 001 |
| Оптимизация использования ресурсов | 9 750 | 4 875 | 7 313 | 9 750 |
| Итого экономический эффект | 43 590 | 21 796 | 32 693 | 43 590 |
| Инвестиции | 5 800 | 0 | 0 | |
| Эксплуатационные расходы | 696 | 696 | 696 | |
| Чистый денежный поток | 15 300 | 31 997 | 42 894 | |
| Коэффициент дисконтирования (при r = 18%) | 0,847 | 0,718 | 0,609 | |
| Дисконтированный денежный поток | 12 966 | 22 975 | 26 123 |
Источник: составлено автором.
В таблице ниже представлен расчет прогнозируемых финансовых результатов от внедрения системы цифрового двойника бизнес-процессов.
Таблица 242 – Расчет прогнозируемых финансовых результатов от внедрения системы цифрового двойника бизнес-процессов
| Источник экономического эффекта | Потенциальный годовой эффект, тыс. руб. | 2026 г. (50%), тыс. руб. | 2027 г. (75%), тыс. руб. | 2028 г. (100%), тыс. руб. |
| Повышение рентабельности проектов | 13 928 | 6 964 | 10 446 | 13 928 |
| Сокращение затрат на адаптацию к международным требованиям | 3 488 | 1 744 | 2 616 | 3 488 |
| Повышение эффективности международных коммуникаций | 6 964 | 3 482 | 5 223 | 6 964 |
| Оптимизация управления компетенциями | 10 548 | 5 274 | 7 911 | 10 548 |
| Стандартизация проектных процедур | 11 142 | 5 571 | 8 357 | 11 142 |
| Итого экономический эффект | 46 070 | 23 035 | 34 553 | 46 070 |
| Инвестиции | 7 200 | 0 | 0 | |
| Эксплуатационные расходы | 1 080 | 1 080 | 1 080 | |
| Чистый денежный поток | 14 755 | 33 473 | 44 990 | |
| Коэффициент дисконтирования (при r = 18%) | 0,847 | 0,718 | 0,609 | |
| Дисконтированный денежный поток | 12 504 | 24 034 | 27 399 |
Источник: составлено автором.
Для обоснования эффектов от внедрения предложенных мероприятий использованы результаты авторитетных исследований ведущих консалтинговых компаний, специализирующихся на оценке эффективности цифровой трансформации бизнеса. Прогнозируемые значения экономического эффекта соответствуют среднеотраслевым показателям для проектов подобного масштаба и сложности в сфере ИТ-консалтинга.
На основе прогнозируемых денежных потоков рассчитаны ключевые показатели экономической эффективности предложенных мероприятий. Для расчетов использована ставка дисконтирования 18%, определенная по модифицированной модели CAPM с использованием депозитных ставок согласно данным CAPM Navigator за IV квартал 2024 г.[17]
Для расчета NPV использована формула:
где CFt – денежный поток в период t, r – ставка дисконтирования, I₀ – начальные инвестиции.
Для первого мероприятия:
Для второго мероприятия:
Индекс рентабельности инвестиций (PI) рассчитан по формуле:
Для первого мероприятия:
Для второго мероприятия:
Внутренняя норма доходности (IRR) определена методом итераций как значение ставки дисконтирования, при которой NPV = 0. Дисконтированный срок окупаемости (DPP) рассчитан как период, за который сумма дисконтированных денежных потоков превысит величину начальных инвестиций.
Рентабельность инвестиций (ROI) рассчитана по формуле:
Для первого мероприятия:
Для второго мероприятия:
Результаты расчетов всех показателей экономической эффективности представлены в таблице 3.10.
Таблица 25 – Показатели экономической эффективности предложенных мероприятий
| Показатель | Формула расчета | Мероприятие 1 | Мероприятие 2 |
| Чистая приведенная стоимость (NPV), тыс. руб. | NPV = Σ [CFt / (1 + r)^t] - I₀ | 56 264 | 56 737 |
| Индекс рентабельности инвестиций (PI) | PI = NPV / I₀ + 1 | 10,70 | 8,88 |
| Внутренняя норма доходности (IRR), % | NPV = Σ [CFt / (1 + IRR)^t] - I₀ = 0 | 263 | 211 |
| Дисконтированный срок окупаемости (DPP), лет | min n, при котором Σ [CFt / (1 + r)^t] ≥ I₀ | 1,4 | 1,6 |
| Рентабельность инвестиций (ROI), % | ROI = (Σ CFt - I₀) / I₀ × 100% | 1 452 | 1 254 |
Источник: составлено автором.
Рассчитанные показатели экономической эффективности свидетельствуют об инвестиционной привлекательности предложенных мероприятий. Чистая приведенная стоимость (NPV) обоих мероприятий значительно превышает объем необходимых инвестиций, что указывает на их высокую экономическую эффективность. Индекс рентабельности инвестиций (PI) также находится на высоком уровне – 10,70 для первого мероприятия и 8,88 для второго, что подтверждает целесообразность вложений.
Внутренняя норма доходности (IRR) составляет 263% для первого мероприятия и 211% для второго, что существенно превышает принятую ставку дисконтирования (18%) и свидетельствует о высоком запасе финансовой прочности проектов.
Дисконтированный срок окупаемости (DPP) составляет 1,4 года для первого мероприятия и 1,6 года для второго, что соответствует среднеотраслевым показателям для проектов цифровой трансформации и подтверждает их экономическую целесообразность.
Анализ чувствительности и рисков реализации мероприятий
Для оценки устойчивости проектов к изменению ключевых параметров проведен анализ чувствительности показателя NPV к изменению таких факторов, как величина экономического эффекта, размер инвестиций и ставка дисконтирования. Результаты анализа представлены в таблице 26.
Таблица 26 – Анализ чувствительности NPV предложенных мероприятий к изменению ключевых параметров
| Параметр | Изменение параметра | NPV мероприятия 1, тыс. руб. | NPV мероприятия 2, тыс. руб. |
| Базовое значение | 56 264 | 56 737 | |
| Экономический эффект | -20% | 44 789 | 44 995 |
| -10% | 50 527 | 50 866 | |
| +10% | 62 001 | 62 608 | |
| +20% | 67 739 | 68 479 | |
| Размер инвестиций | +20% | 55 104 | 55 297 |
| +30% | 54 524 | 54 577 | |
| +50% | 53 364 | 53 137 | |
| Ставка дисконтирования | 15% | 58 602 | 59 128 |
| 21% | 54 117 | 54 547 | |
| 25% | 51 308 | 51 659 |
Источник: составлено автором.
Анализ чувствительности показывает, что даже при значительном ухудшении ключевых параметров показатель NPV для обоих мероприятий остается положительным и значительно превышает объем инвестиций. Это свидетельствует о высокой устойчивости проектов к неблагоприятным изменениям условий их реализации.
При снижении экономического эффекта на 20% NPV первого мероприятия уменьшается на 20,4%, а NPV второго мероприятия – на 20,7%. Изменение размера инвестиций оказывает относительно небольшое влияние на NPV – при увеличении инвестиций на 50% NPV снижается лишь на 5,2% для первого мероприятия и на 6,3% для второго, что объясняется высокой эффективностью предложенных мероприятий.
Интегральная оценка эффективности предложенных мероприятий
Для комплексной оценки эффективности предложенных мероприятий разработана система интегральных показателей, учитывающих как экономические, так и качественные аспекты их реализации. В таблице 3.12 представлены результаты интегральной оценки эффективности предложенных мероприятий.
Таблица 27 – Интегральная оценка эффективности предложенных мероприятий
| Группа показателей | Показатель | Мероприятие 1 | Мероприятие 2 | Совместная реализация |
| Экономические показатели | NPV, тыс. руб. | 56 264 | 56 737 | 113 001 |
| IRR, % | 263 | 211 | 235 | |
| DPP, лет | 1,4 | 1,6 | 1,5 | |
| ROI, % | 1 452 | 1 254 | 1 348 | |
| Операционные показатели | Сокращение времени выполнения процессов, % | 45 | 25 | 50 |
| Повышение производительности труда, % | 15 | 10 | 18 | |
| Снижение управленческих расходов, % | 10 | 7 | 14 | |
| Стратегические показатели | Повышение индекса межкультурной адаптации | 0,05 | 0,08 | 0,10 |
| Рост уровня стандартизации процессов, % | 15 | 45 | 60 | |
| Повышение рентабельности проектов, п.п. | 5 | 6 | 8 |
Источник: составлено автором.
Интегральная оценка эффективности предложенных мероприятий показывает, что они обеспечивают значительное улучшение всех ключевых показателей деятельности ООО «АЛЬПЕ Консалтинг». При этом совместная реализация обоих мероприятий обеспечивает синергетический эффект, проявляющийся в более значительном улучшении ключевых показателей по сравнению с их раздельной реализацией.
Особенно важным является влияние предложенных мероприятий на стратегические показатели компании. Совместная реализация мероприятий позволяет повысить индекс межкультурной адаптации на 0,10, увеличить уровень стандартизации процессов на 60% и повысить рентабельность проектов на 8 процентных пунктов, что создает прочную основу для долгосрочного устойчивого развития компании на международном рынке.
Таким образом, проведенная оценка эффективности предложенных мероприятий свидетельствует об их экономической целесообразности и стратегической значимости для ООО «АЛЬПЕ Консалтинг». Дисконтированный срок окупаемости в 1,4-1,6 года соответствует среднеотраслевым показателям для проектов цифровой трансформации и подтверждает обоснованность инвестиций в предложенные мероприятия.
Выводы по Главе 3
В результате проведенного исследования по совершенствованию управления эффективностью бизнес-процессов в ООО «АЛЬПЕ Консалтинг» были выявлены три ключевые проблемные области: недостаточная эффективность управления проектной экономикой, отсутствие комплексной программы управления трансформацией сервисного портфеля и слабая стандартизация проектной деятельности в международном контексте.
Для решения выявленных проблем разработаны два взаимодополняющих мероприятия. Первое мероприятие предусматривает внедрение интеллектуальной системы автоматизации бизнес-процессов на базе n8n с ИИ-агентами с бюджетом 5 800 тыс. руб. Второе мероприятие направлено на создание системы цифрового двойника бизнес-процессов для международной стандартизации с затратами 7 200 тыс. руб. Реализация данных мероприятий запланирована в период с сентября 2025 г. по ноябрь 2026 г.
Проведенная оценка экономической эффективности предложенных мероприятий продемонстрировала их инвестиционную привлекательность. Чистая приведенная стоимость (NPV) первого мероприятия составляет 56 264 тыс. руб., второго мероприятия – 56 737 тыс. руб. Внутренняя норма доходности (IRR) находится на уровне 263% для первого мероприятия и 211% для второго, что существенно превышает принятую ставку дисконтирования 18%.
Индекс рентабельности инвестиций (PI) составляет 10,70 для первого мероприятия и 8,88 для второго, что подтверждает высокую эффективность предлагаемых решений. Рентабельность инвестиций (ROI) также демонстрирует значительный потенциал окупаемости вложений – 1 452% для первого мероприятия и 1 254% для второго.
Анализ операционных показателей выявил существенный потенциал повышения эффективности бизнес-процессов компании. При совместной реализации обоих мероприятий прогнозируется сокращение времени выполнения процессов на 50%, повышение производительности труда на 18% и снижение управленческих расходов на 14%. В стратегическом аспекте ожидается повышение индекса межкультурной адаптации на 0,10, увеличение уровня стандартизации процессов на 60% и рост рентабельности проектов на 8 процентных пунктов.
Проведенный анализ чувствительности NPV к изменению ключевых параметров подтвердил высокую устойчивость предложенных мероприятий к неблагоприятным изменениям условий их реализации. При снижении экономического эффекта на 20% или увеличении инвестиций на 50% показатель NPV для обоих мероприятий остается положительным и значительно превышает объем инвестиций.
Особую значимость имеет синергетический эффект от совместной реализации предложенных мероприятий, который проявляется в более значительном улучшении ключевых показателей по сравнению с их раздельной реализацией. Это обусловлено взаимодополняющим характером мероприятий, комплексно решающих выявленные проблемы в управлении бизнес-процессами.
Важно отметить, что реализация предложенных мероприятий требует не только финансовых вложений, но и существенной трансформации организационной структуры и корпоративной культуры компании. Необходимо уделить особое внимание развитию цифровых компетенций сотрудников, внедрению культуры непрерывного совершенствования и адаптации управленческих практик к новым технологическим возможностям.
Дисконтированный срок окупаемости инвестиций составляет 1,4 года для первого мероприятия и 1,6 года для второго мероприятия, что соответствует среднеотраслевым показателям для проектов цифровой трансформации в ИТ-консалтинге. Такие сроки окупаемости подтверждают экономическую целесообразность и обоснованность внедрения предложенных решений в ООО «АЛЬПЕ Консалтинг».
ЗАКЛЮЧЕНИЕ
В ходе проведенного исследования были решены все поставленные задачи и достигнута цель работы, заключающаяся в разработке рекомендаций по совершенствованию управления эффективностью бизнес-процессов в компании.
Установлено, что бизнес-процессы в международных компаниях представляют собой совокупность взаимосвязанных функций и действий, направленных на получение конкретного результата, имеющего ценность для потребителя. Выявлено, что они классифицируются на три основные категории: управленческие, основные (производственные) и обеспечивающие процессы, каждая из которых имеет специфические особенности в контексте международной деятельности. Разработана таблица классификации бизнес-процессов в международных компаниях с указанием их содержания и особенностей.
Выделены процессно-ориентированные, финансово-экономические, системы измерения производительности, технологические и качественные методы оценки. Определена особая роль цифровой трансформации, автоматизации бизнес-процессов, интеллектуального анализа данных и систем управления предприятием в современных условиях. Обоснованы ключевые подходы к оценке эффективности, включая стандартизацию, совершенствование, автоматизацию и систематизацию бизнес-процессов.
Определено, что ключевыми особенностями являются необходимость баланса между глобальной стандартизацией и локальной адаптацией, эффективная координация и интеграция международных операций, учет культурных различий, управление глобальными цепочками поставок, соблюдение разнообразных регуляторных требований, внедрение цифровых технологий и управление рисками в глобальном масштабе. Разработана таблица, систематизирующая эти особенности и стратегии их учета в деятельности международных компаний.
Проведена организационно-экономическую характеристику ООО «АЛЬПЕ Консалтинг». Компания специализируется на предоставлении комплексных услуг по разработке, внедрению и поддержке информационных систем для предприятий различных отраслей и масштабов бизнеса. Проведен анализ финансовой отчетности компании за период 2022-2024 гг., который выявил снижение выручки с 230,0 млн руб. до 139,3 млн руб. и падение рентабельности с 25,8% до 2,8%, что свидетельствует о процессе трансформации бизнес-модели компании и необходимости оптимизации бизнес-процессов.
Выявлены основные бизнес-процессы компании: внедрение SAP и 1С решений, миграция с SAP на 1C, поддержка и сопровождение систем, реализация международных проектов. Определены вспомогательные процессы, обеспечивающие эффективность основной деятельности. Разработана матрица взаимосвязи основных и вспомогательных бизнес-процессов, а также проведен анализ критических точек контроля.
Разработана система ключевых показателей эффективности, включающая финансовые, операционные показатели и показатели международной деятельности. Проведен бенчмаркинг с ключевыми конкурентами, который показал, что компания занимает конкурентоспособные позиции на рынке по таким показателям, как выручка на консультанта и удовлетворенность клиентов. Выполнен анализ эффективности международных проектов, включая оценку соответствия международным стандартам и эффективности кросс-культурного взаимодействия.
На основе анализа ключевых показателей эффективности и SWOT-анализа определены три ключевые проблемные области: недостаточная эффективность управления проектной экономикой (снижение рентабельности, рост управленческих расходов при сокращении выручки), отсутствие комплексной программы управления трансформацией сервисного портфеля (снижение производительности труда, недостаточная эффективность использования ресурсов) и слабая стандартизация проектной деятельности в международном контексте (недостаточная стандартизация проектных процедур, зависимость от ключевых экспертов, низкий индекс межкультурной адаптации).
Предложены два взаимодополняющих мероприятия: внедрение интеллектуальной системы автоматизации бизнес-процессов на базе n8n с ИИ-агентами и создание системы цифрового двойника бизнес-процессов для международной стандартизации. Разработана структура каждого мероприятия, определены компоненты, функциональное назначение, технологическая основа и этапы реализации. Сформирован план внедрения на период с сентября 2025 г. по ноябрь 2026 г. с указанием ответственных исполнителей и необходимых ресурсов.
Разработана структура затрат на реализацию каждого мероприятия с общим бюджетом 5 800 тыс. руб. для первого мероприятия и 7 200 тыс. руб. для второго. Проведен расчет прогнозируемых финансовых результатов с учетом постепенного нарастания экономического эффекта. Определены ключевые показатели экономической эффективности: чистая приведенная стоимость (NPV) составляет 56 264 тыс. руб. для первого мероприятия и 56 737 тыс. руб. для второго; индекс рентабельности инвестиций (PI) – 10,70 и 8,88 соответственно; внутренняя норма доходности (IRR) – 263% и 211%; дисконтированный срок окупаемости – 1,4 и 1,6 года. Проведен анализ чувствительности и рисков реализации мероприятий, а также разработана интегральная оценка их эффективности.
Результаты проведенного исследования имеют теоретическую значимость, выраженную в систематизации и развитии теоретических подходов к управлению эффективностью бизнес-процессов в международных компаниях, выявлении особенностей и закономерностей функционирования бизнес-процессов в условиях глобализации. Практическая значимость работы заключается в разработке методических рекомендаций и конкретных мероприятий по повышению эффективности бизнес-процессов ООО «АЛЬПЕ Консалтинг», которые могут быть адаптированы и использованы другими компаниями, работающими на международном рынке.
Таким образом, цель исследования достигнута, разработаны обоснованные рекомендации по совершенствованию управления эффективностью бизнес-процессов в ООО «АЛЬПЕ Консалтинг», направленные на решение выявленных проблем и обеспечение устойчивого развития компании на международном рынке ИТ-консалтинга.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Аль-Улеймат, А. А. А. Особенности организационного механизма управления в международных компаниях / А. А. А. Аль-Улеймат, П. В. Бурковский // Инновационная экономика: перспективы развития и совершенствования. – 2023. – № 3(69). – С. 11-16.
- Большенко, С. Ф. Оптимизация бизнес-процессов предприятия: теоретический и практический аспекты / С. Ф. Большенко, В. Б. Горбунова // Проблемы межрегиональных связей. – 2023. – № 21. – С. 28-35.
- Булатов, А. И. Процессное управление как способ повышения эффективности работы организации / А. И. Булатов // Современные тенденции развития научного сообщества в эпоху глобальных перемен : сборник статей. – Стерлитамак, 2023. – С. 96-100.
- Бурковский, П. В. Содержательная характеристика организационных форм, принципов и методов управления международными компаниями / П. В. Бурковский, А. А. А. Аль-Улеймат // Инновационная экономика: перспективы развития и совершенствования. – 2023. – № 3(69). – С. 23-28.
- Великороссов, В. В. Совершенствование бизнес-процессов в компании / В. В. Великороссов, В. М. Киселев, И. А. Кокорев [и др.] // Экономика и управление: проблемы, решения. – 2023. – Т. 1, № 5(137). – С. 124-140.
- Винберг, М. В. Эффективное управление бизнес-процессами в современном мире / М. В. Винберг // Управление качеством. – 2024. – № 5. – С. 37-41.
- Воскресенская, О. В. Об управлении бизнес-процессами на предприятии / О. В. Воскресенская // E-Scio. – 2023. – № 3(78). – С. 474-484.
- Гагарина, С. Н. Анализ как функциональный элемент управления бизнес-процессами в организации / С. Н. Гагарина, В. О. Шитов // Экономика и бизнес: теория и практика. – 2024. – № 8(114). – С. 44-48.
- Гладков, А. А. Основы оптимизации бизнес-процессов / А. А. Гладков, В. В. Храмков // Актуальные проблемы авиации и космонавтики : сборник материалов X Международной научно-практической конференции. – Красноярск, 2024. – С. 256-258.
- Григорян, Л. К. Возможности реинжиниринга бизнес-процессов как инструмента системы управления / Л. К. Григорян // Вектор экономики. – 2023. – № 1(79).
- Груздова, В. А. Реинжиниринг бизнес-процессов компании / В. А. Груздова, С. В. Кондратенко // Цифровизация бизнеса и образования: тенденции и перспективы : сборник статей III Международной научно-практической конференции. – Брянск, 2023. – С. 58-61.
- Демура, Н. А. Управление бизнес-процессами как основа оптимизации производства / Н. А. Демура, Я. Ю. Котова // Энергосберегающие технологические комплексы и оборудование для производства строительных материалов : межвузовский сборник статей. – Белгород, 2023. – С. 136-141.
- Ерашкова, А. О. Изменения в управлении бизнес-процессами на современном предприятии / А. О. Ерашкова // Развитие финансового рынка и предпринимательских структур в современных условиях : материалы Всероссийской научно-практической конференции. – Курск, 2024. – С. 577-581.
- Жукова, М. С. Проблема управления бизнес-процессами организации и процессный подход / М. С. Жукова // Интеллектуальные ресурсы - региональному развитию. – 2023. – № 1. – С. 485-488.
- Иванова, М. А. Пути автоматизации бизнес-процессов отечественных компаний как фактор стратегического управления / М. А. Иванова, К. С. Матыцина, А. В. Колесников // Перспективные треки использования цифровых технологий и инноваций в практике корпоративного управления : сборник научных статей. – 2023. – С. 191-194.
- Калинин, А. Р. Определение ключевых бизнес-процессов компании в рамках системы управления и разработка предложений по их последующей оптимизации / А. Р. Калинин, А. О. Лейко // Вестник евразийской науки. – 2024. – Т. 16, № 2.
- Клишев, Г. В. Управление KPI при помощи оптимизации бизнес-процессов / Г. В. Клишев // Современные парадигмы устойчивого развития региональных социально-экономических систем в условиях роста неопределенности внешней среды : материалы Международной научно-практической конференции. – Гатчина, 2024. – С. 423-426.
- Колесников, С. С. Формирование и развитие системы управления бизнес-процессами / С. С. Колесников // Вестник евразийской науки. – 2023. – Т. 15, № S1.
- Коновалова, С. Н. Системный подход к управлению бизнес-процессами на предприятии / С. Н. Коновалова // Теория и практика инновационных технологий в АПК : материалы национальной научно-практической конференции. – Воронеж, 2023. – С. 320-326.
- Крючков, Д. С. Основные принципы современного менеджмента, моделирования и реинжиниринга бизнес-процессов / Д. С. Крючков, А. Г. Дмитриев // Russian Economic Bulletin. – 2023. – Т. 6, № 1. – С. 283-287.
- Кудинова, Г. Н. Особенности сущности бизнес-процессов: управление ограничениями / Г. Н. Кудинова // Модернизация экономики государств: отраслевой и региональный аспект, научно-технологическое и инновационное предпринимательство : материалы международной научно-практической конференции. – Ростов-на-Дону, 2023. – С. 55-61.
- Куприянов, А. Н. Формирование современных принципов управления на основе оптимизации бизнес-процессов развития экономики / А. Н. Куприянов, В. А. Лазутина // Менеджмент в современном бизнесе: искусство управления : материалы XX Международной научно-практической конференции. – Орёл, 2023. – С. 175-182.
- Куршева, С. Б. Методы оценки эффективности бизнес-процессов / С. Б. Куршева // Экономика и управление: проблемы, решения. – 2023. – № 8(140). – С. 111-115.
- Ленская, В. А. Теоретические основы современных видов международного менеджмента / В. А. Ленская, С. С. Марченко // Счисляевские чтения: актуальные проблемы экономики и управления. – 2024. – № 12(12). – С. 192-195.
- Львович, К. И. Об особенностях бизнес-процессов на предприятиях / К. И. Львович, Э. М. Львович // Актуальные вопросы устойчивого развития современного общества и экономики : сборник научных статей. – Курск, 2024. – С. 288-291.
- Львович, Я. Е. Проблемы управления бизнес-процессами на предприятиях / Я. Е. Львович // Актуальные вопросы устойчивого развития современного общества и экономики : сборник научных статей 3-й Всероссийской научно-практической конференции. – Курск, 2024. – С. 299-302.
- Мартьянов, К. П. Этапы оптимизации бизнес-процессов / К. П. Мартьянов // Наука XXI века: актуальные направления развития. – 2023. – № 2-1. – С. 465-468.
- Мачулин, А. А. Проблемы и подходы к автоматизации бизнес-процессов в филиалах международных компаний / А. А. Мачулин, Н. А. Ружин // Социальные и экономические системы. – 2023. – № 2-2(42). – С. 300-307.
- Меньшикова, М. А. Классификация бизнес-процессов организации / М. А. Меньшикова, Е. А. Заикина // Трансформация систем управления: новые задачи и горизонты : сборник материалов Международной научно-практической конференции. – Курск, 2023. – С. 254-258.
- Новоселов, Д. О. Реинжиниринг бизнес-процессов / Д. О. Новоселов // Матрица научного познания. – 2023. – № 8-1. – С. 93-97.
- Обожина, А. А. Управление изменениями для повышения эффективности деятельности компании / А. А. Обожина // Россия - Евразия - мир: интеграция - развитие - перспектива : материалы XIV Евразийского экономического форума молодежи. – Екатеринбург, 2024. – С. 193-194.
- Панкова-Игнатенко, И. В. Управление бизнес-процессами предприятий в условиях цифровизации / И. В. Панкова-Игнатенко // Наука, образование, транспорт: актуальные вопросы, приоритеты, векторы взаимодействия : материалы II Международной научно-методической конференции. – Оренбург, 2023. – С. 94-97.
- Перминов, С. С. Современные аспекты управления бизнес-процессами предприятия / С. С. Перминов // Инноватика в современном мире: опыт, проблемы и перспективы развития : сборник научных статей. – Уфа, 2023. – С. 49-56.
- Перминов, С. С. Управление бизнес-процессами и теории циклов / С. С. Перминов // Теоретические и практические вопросы фундаментальных и прикладных научных исследований : сборник научных статей. – Уфа, 2023. – С. 42-48.
- Перминов, С. С. Управление эффективностью бизнеса: инструменты повышения и управление бизнес-процессами на фабриках Индустрии 4.0 / С. С. Перминов // Перспективы развития науки в современном мире : сборник научных статей. – Уфа, 2023. – С. 61-69.
- Рамазанова, Б. Ж. Моделирование и оптимизация бизнес-процессов в организации / Б. Ж. Рамазанова // Конкурс лучших студенческих работ : сборник статей XVI Международного научно-исследовательского конкурса. – Пенза, 2023. – С. 34-37.
- Раубецкий, А. В. Ценности бережливого производства в управлении бизнес-процессами / А. В. Раубецкий // Инновационные научные исследования в современном мире: теория, методология, практика : сборник научных статей. – Уфа, 2023. – С. 95-104.
- Рахматулин, Ш. Р. Современные подходы к управлению бизнес-процессами на предприятиях / Ш. Р. Рахматулин // Теоретические и практические аспекты развития современной науки: теория, методология, практика : сборник научных статей. – Уфа, 2024. – С. 28-35.
- Рахматулин, Ш. Р. Управление бизнес-процессами / Ш. Р. Рахматулин // Фундаментальные и прикладные научные исследования : сборник трудов. – Уфа, 2024. – С. 94-100.
- Рахматулин, Ш. Р. Управление бизнес-процессами в организациях торговли / Ш. Р. Рахматулин // Актуальные вопросы современной науки: теория, методология, практика, инноватика : сборник научных статей. – Уфа, 2023. – С. 261-267.
- Рахматулин, Ш. Р. Управление эффективностью бизнеса: инструменты повышения / Ш. Р. Рахматулин // Инновационные научные исследования в современном мире : сборник научных статей. – Уфа, 2023. – С. 54-59.
- Сайфудинова, Н. З. Приоритеты в управлении бизнес-процессами в предпринимательской сфере / Н. З. Сайфудинова, Ш. М. Газетдинов, М. А. Рузанова // Экономика и управление: проблемы, решения. – 2024. – Т. 8, № 6(147). – С. 57-62.
- Сидоркин, В. А. Особенности управления бизнес-процессами / В. А. Сидоркин, М. С. Санталова // Вестник Академии управления и производства. – 2024. – № 2. – С. 227-237.
- Смирнова, О. А. Анализ бизнес-процессов как инструмент их оптимизации / О. А. Смирнова // Научно-исследовательская деятельность в классичесcком университете - 2024: традиции и инновации : материалы Международного научно-практического фестиваля. – Иваново, 2024. – С. 608-613.
- Степанова, Т. В. Особенности управления бизнес-процессами автосервисного предприятия / Т. В. Степанова, А. А. Лазарев // Образование России и актуальные вопросы современной науки : сборник статей VI Всероссийской научно-практической конференции. – Пенза, 2023. – С. 444-447.
- Степнов, П. П. Управление эффективностью бизнес-модели высокотехнологичной компании / П. П. Степнов // Россия - Евразия - мир: интеграция - развитие - перспектива : материалы XIV Евразийского экономического форума молодежи. – Екатеринбург, 2024. – С. 209-211.
- Тотьмянина, С. И. Процессный подход к управлению организацией / С. И. Тотьмянина, К. А. Старкова // Новые вызовы цифровизации в стратегическом развитии регионов : материалы V Всероссийской научно-практической конференции с международным участием. – Владимир, 2024. – С. 141-146.
- Трейман, М. Г. Исследование особенностей управления бизнес-процессами и внедрение принципов юнит-экономики в деятельность компаний / М. Г. Трейман // Научный журнал НИУ ИТМО. Серия: Экономика и экологический менеджмент. – 2024. – № 1. – С. 69-75.
- Федоров, В. Р. Характеристика процессного подхода в управлении организацией / В. Р. Федоров, Л. С. Медведева // Актуальные проблемы науки и техники. 2024 : материалы Всероссийской научно-практической конференции. – Ростов-на-Дону, 2024. – С. 73-74.
- Филиппова, О. А. Процессный подход в управлении предприятием / О. А. Филиппова, М. Х. Сабиров, С. Матсапаев // Экономика и предпринимательство. – 2024. – № 6(167). – С. 1137-1145.
- Фокина, Н. А. Адаптивное управление бизнес-процессами организации в условиях неопределенности внешней среды / Н. А. Фокина, О. А. Пасечник // Эффективное управление экономикой: проблемы и перспективы : сборник трудов IX Всероссийской научно-практической конференции. – Симферополь, 2024. – С. 197-201.
- Хазанова, Д. Л. Аспекты реинжиниринга бизнес-процессов в современных социально-экономических условиях : монография / Д. Л. Хазанова, М. А. Блюм. – Тамбов, 2023. – 147 с.
- Хныкина, В. С. Особенности управления бизнес-процессами в корпоративных структурах / В. С. Хныкина, Е. Г. Шеина // Вектор экономики. – 2024. – № 4(94).
- Хорольская, Т. Е. Концепция процессного управления производственными системами / Т. Е. Хорольская, Б. М. Мусаева, А. А. Шалыгин // Вестник Академии знаний. – 2024. – № 2(61). – С. 759-764.
- Хорольская, Т. Е. Реинжиниринг бизнес-процессов производственных систем: концептуальный аспект / Т. Е. Хорольская, С. А. Ш. Довтаев, А. А. Шалыгин // Естественно-гуманитарные исследования. – 2024. – № 3(53). – С. 602-605.
- Черных, О. Г. Тренды. Бизнес-процессы. Алгоритмы реализации / О. Г. Черных, Е. Н. Папазова // Пути повышения эффективности управленческой деятельности органов государственной власти в контексте социально-экономического развития территорий : материалы VIII Международной научно-практической конференции. – Донецк, 2024. – С. 332-336.
- Чукасова-Ильюшкина, Е. В. Подходы к анализу и оптимизации бизнес-процессов промышленного предприятия / Е. В. Чукасова-Ильюшкина // Вестник Полоцкого государственного университета. Серия D. Экономические и юридические науки. – 2024. – № 2(67). – С. 50-53.
- Шамхалова, Э. А. Теория моделирования и оптимизации бизнес-процессов предприятия / Э. А. Шамхалова, Д. С. Алиева // Экономика и предпринимательство. – 2023. – № 9(158). – С. 878-883.
- Юсупова, Т. А. Применение системы показателей реинжиниринга бизнес-процессов предприятия / Т. А. Юсупова // ФГУ Science. – 2024. – № 1(33). – С. 73-78.
- Liakhovych, L. Management of business processes of companies: modern tools and priority areas / L. Liakhovych // Інфраструктура ринку. – 2023. – № 75.
- Rudkovskaya, Yu. Improvement of the business model of a management company via optimization of business processes / Yu. Rudkovskaya // Technoeconomics. – 2024. – Т. 3, № 2(9). – С. 72-84.
Сноски
- Перминов, С. С. Современные аспекты управления бизнес-процессами предприятия / С. С. Перминов // Инноватика в современном мире: опыт, проблемы и перспективы развития : Сборник научных статей по материалам XIII Международной научно-практической конференции, Уфа, 27 октября 2023 года. – Уфа: Общество с ограниченной ответственностью "Научно-издательский центр "Вестник науки", 2023. – С. 49-56. – EDN HNAJMB.
- Аль-Улеймат, А. А. А. особенности организационного механизма управления в международных компаниях / А. А. А. Аль-Улеймат, П. В. Бурковский // Инновационная экономика: перспективы развития и совершенствования. – 2023. – № 3(69). – С. 11-16. – EDN VMHCBK.
- Бурковский, П. В. Содержательная характеристика организационных форм, принципов и методов управления международными компаниями / П. В. Бурковский, А. А. А. Аль-Улеймат // Инновационная экономика: перспективы развития и совершенствования. – 2023. – № 3(69). – С. 23-28. – EDN WWDHGR.
- Ленская, В. А. Теоретические основы современных видов международного менеджмента / В. А. Ленская, С. С. Марченко // Счисляевские чтения: актуальные проблемы экономики и управления. – 2024. – № 12(12). – С. 192-195. – DOI 10.52899/978-5-88303-686-5_192. – EDN WWLXDG.
- Шалахметов, Д. М. Определение эффективности бизнес-процессов компании / Д. М. Шалахметов // Молодой ученый. – 2022. – № 14(409). – С. 130-134. – EDN LQGEXK.
- Шалахметов, Д. М. Определение эффективности бизнес-процессов компании / Д. М. Шалахметов // Молодой ученый. – 2022. – № 14(409). – С. 130-134. – EDN LQGEXK.
- Меньшикова, М. А. классификация бизнес-процессов организации / М. А. Меньшикова, Е. А. Заикина // Трансформация систем управления: новые задачи и горизонты : Сборник материалов Международной научно-практической конференции, Курск, 27 апреля 2023 года / Под редакцией С.А. Гальченко. – Курск: Курский государственный университет, 2023. – С. 254-258. – EDN NUZYIH.
- Коновалова, С. Н. Системный подход к управлению бизнес-процессами на предприятии / С. Н. Коновалова // Теория и практика инновационных технологий в АПК : Материалы национальной научно-практической конференции , Воронеж, 21–30 марта 2023 года. Том Часть III. – Воронеж: Воронежский государственный аграрный университет им. Императора Петра I, 2023. – С. 320-326. – EDN OWPEMF.
- Давлетова, Р. Р. Использование современных управленческих технологий для повышения эффективности бизнеса / Р. Р. Давлетова, Д. В. Хрушкова // Управление организацией, бухгалтерский учет и экономический анализ: вопросы, проблемы, перспективы развития : Материалы VII Всероссийской (национальной) научно-практической конференции, Магнитогорск, 27–28 мая 2022 года / Под общей редакцией Н.В. Кузнецовой. – Магнитогорск: Магнитогорский государственный технический университет им. Г.И. Носова, 2022. – С. 148-152. – EDN NIIDLR.
- Liakhovych, L. Management of business processes of companies: modern tools and priority areas / L. Liakhovych // Інфраструктура ринку. – 2023. – No. 75. – DOI 10.32782/infrastruct75-20. – EDN DBETKE.
- Висамбиева, Р. И. Подходы к анализу эффективности бизнес-процессов организации / Р. И. Висамбиева // Студенческий вестник. – 2023. – № 13-7(252). – С. 8-10. – EDN ZURFAE.
- Гладков, А. А. Основы оптимизации бизнес-процессов / А. А. Гладков, В. В. Храмков // Актуальные проблемы авиации и космонавтики : Сборник материалов X Международной научно-практической конференции, посвященной 100-летию академика М.Ф. Решетнева и Дню космонавтики. В 3-х томах, Красноярск, 08–12 апреля 2024 года. – Красноярск: Сибирский государственный университет науки и технологий им. акад. М.Ф. Решетнева, 2024. – С. 256-258. – EDN EZPMGI.
- ООО "АЛЬПЕ КОНСАЛТИНГ": бухгалтерская отчетность и финансовый анализ [Электронный ресурс] // Audit-it.ru : интернет-проект. – URL: https://www.audit-it.ru/buh_otchet/7705724020_ooo-alpe-konsalting (дата обращения: 22.05.2025).
- ООО "АЛЬПЕ КОНСАЛТИНГ": бухгалтерская отчетность и финансовый анализ [Электронный ресурс] // Audit-it.ru : интернет-проект. – URL: https://www.audit-it.ru/buh_otchet/7705724020_ooo-alpe-konsalting (дата обращения: 26.05.2025).
- WACC российских компаний III квартал 2024 : [аналитический отчет] / CAPM Navigator. — Электрон. дан. — М., 2024. — URL: https://capm-navigator.ru/wacc_2024_9 (дата обращения: 01.09.2024). — Текст: электронный.