Введение
В настоящее время в условиях развития современной экономической системы предприятия стремятся к либерализации своей внешнеторговой деятельности путем осуществления взаимоотношений с международными контрагентами и поддержания связей с новыми партнерами. При этом возникает необходимость правильной и эффективной организации учета хозяйственных операций в иностранной валюте, регулируемой различными принятыми международными нормативными и законодательными актами, что усложняет проведение данных расчетов и делает необходимым осуществление непосредственного контроля за валютными операциями.
Это во многом обуславливает потребность в совершенствовании организации бухгалтерского учета и анализа операций с иностранной валютой, а также повышении качества учетной информации, оперативности ее получения и полноты предоставляемых сведений для всех уровней пользователей.
Этим и подтверждается актуальность выбранной темы.
Предметом исследования является бухгалтерский учет валютных операций, а объектом - ПАО Банк Левобережный.
Целью исследования является изучить особенности организации бухгалтерского учета валютных операций, это достигается путем решения следующих задач:
- изучить понятие и виды валютных операций;
- проанализировать организацию бухгалтерского учета валютных операций в соответствии с законодательством;
- изучить краткую характеристику ПАО Банк Левобережный;
- выявить особенности учета валютных операций на примере ПАО Банк Левобережный.
Исследование проводилось на базе изучения нормативно-правовых актов по бухгалтерскому и налоговому учету, в частности Положений по бухгалтерскому учету, плана счетов и инструкции по его применению, а также внутренних документов организации, таких как Устав, учетная политика и распоряжения генерального директора. Также была изучена литература отечественных авторов.
В данном исследовании используются следующие методы: изучение и анализ научной литературы, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
Глава 1. Теоретические основы организации бухгалтерского учета валютных операций
Понятие и виды валютных операций
В литературе встречается огромное количество трактовок понятия валюты. Например, иностранная валюта представляет собой денежные знаки в виде банкнот, монет, казначейских билетов, находящейся в обороте и являющиеся законным платежным средством на территории соответствующего иностранного государства, а также изъятые или изымаемые из обращения, но подлежащие обмену на денежные знаки, находящиеся в обращении.
Иностранная валюта – это средства в денежных единицах иностранных государств и международных расчетных единицах, находящиеся в виде свободно – конвертируемой наличности или на счетах в банках на территории страны и за ее пределами.
Согласно МСФО 21 «Влияние изменений валютных курсов», валютная операция представляет собой операцию, выраженную в иностранной валюте или требующая расчета в ней. Данные операции могут осуществляться при продаже или покупке организацией активов, указанных в иностранной валюте, при получении или погашении валютных займов или кредита, а также при погашении обязательств, выраженных в иностранной валюте[1].
Валютные операции – это комплекс действий резидентов и нерезидентов, которые совершаются с валютой и ценными бумагами в форме различного рода сделок. Их существенной чертой является движение валюты в виде перехода права собственности на них или их физического перемещения.
На основании Федерального закона от 10.12.2003 года №177-ФЗ «О валютном регулировании и валютном контроле», к валютным операциям относят следующие:
- Приобретение и отчуждение валютных ценностей, валюты РФ и внутренних ценных бумаг, а также их использование в качестве средств платежа;
- Импорт и экспорт валютных ценностей, валюты РФ и внутренних ценных бумаг на территорию Российской Федерации;
- Перевод иностранных валют, валют РФ, внешних и внутренних ценных бумаг со счетов, открытых за пределами России на счета того же лица, открытого на территории России, и наоборот.
При осуществлении валютных операций в иностранной валюте организация на основании договора банковского счета открывает в банке валютные счета (текущий и транзитный). Поступившая валюта зачисляется на транзитный валютный счет. Операции, связанные с покупкой или продажей иностранной валюты, осуществляются с использованием текущего валютного счета.
Законодательными актами и нормативно – правовыми актами, устанавливающими общие принципы и порядок проведения валютных операций, являются:
- Федеральный Закон «О валютном регулировании и валютном контроле» от 10.12.2003 г. № 173 – ФЗ;
- Инструкция Банка России «О порядке представления резидентами и нерезидентами уполномоченным банкам подтверждающих документов и информации при осуществлении валютных операций, о единых формах учета и отчетности по валютным операциям, порядке и сроках их представления» от 16.08.2017 г. № 181 – И;
- Инструкция Банка России «О порядке осуществления уполномоченными банками (филиалами) отдельных видов банковских операций с наличной иностранной 5 валютой и операций с чеками (в том числе дорожными чеками), номинальная стоимость которых указана в иностранной валюте, c участием физических лиц» от 16.09.2010 № 136 – И;
- Инструкция Банка России «Об обязательной продаже части валютной выручки на внутреннем валютном рынке Российской Федерации» от 30.03.2004 г. № 111 – И.
Основным нормативно – правовым актом, регулирующим порядок совершения валютных операций, является Федеральный закон «О валютном регулировании и валютном контроле» от 10.12.2003 № 173 – ФЗ. Данный закон устанавливает правовые принципы и основы совершения операций в иностранной валюте на территории страны, а также порядок регулирования и границы контроля со стороны правительства.[2]
В настоящее время выделяют следующие виды валютных операций:
1) По срокам выполнения: капитальные, текущие и кассовые;
2) По субъектам: совершенные резидентами и нерезидентами;
3) По характеру: активные и пассивные[3].
На основе представленных выше видах валютных операций, можно выделить:
операции с денежными средствами на банковских счетах, открытых в иностранной валюте;
корреспондентскую связь с другими банками;
сопровождение валютных операций по экспорту и импорту;
торговля иностранной валютой на территории Российской Федерации;
накопление иностранной валюты внутри страны;
кредитование в международной финансовой среде.
Согласно п. 6 ст. 1 закона № 173-ФЗ к резидентам и нерезидентам во время осуществления валютных операций относятся следующие объекты, приведенные в таблице 1. К субъектам также относятся уполномоченные банки – финансовые организации, которые осуществляют валютные операции на основании выданных Центробанком лицензий.
Валютные операции и их ограничения напрямую связаны субъектами, которые в них участвуют. Между лицами, которые признаны нерезидентами, нет никаких ограничений. Небольшим исключением в рамках антимонопольного законодательства являются валютные операции, которые реализуются на территории России. Реализация валютных операций между нерезидентами и резидентами, также не имеет ограничений. Валютные операции между резидентами запрещены, однако существуют исключения. К ним относятся валютные операции между предприятием и банками с целью:
- получения валютных кредитов в коммерческих банках РФ, внесение и снятие валюты с текущего счета, покупка векселей у банков, уплата банку комиссионного вознаграждения в иностранной валюте;
- продажа товаров в магазинах беспошлинной торговли;
- расчеты в валюте между российскими предприятиями, если одно из них - импортер или экспортер, а другое - посредник по импорту или экспорту;
- платежи в валюте российским транспортным компаниям за перевозку экспортных и импортных грузов;
- выплаты в иностранной валюте персоналу при направлении их в зарубежную командировку[4].
Основанием для осуществления хозяйственных операций на счетах бухгалтерского учета, являются соответствующие первичные учетные документы, подтверждающие факт возникновения, оплаты или погашения активов и обязательств организации в иностранной валюте. К данным первичным документам относятся (рисунок 1.1):
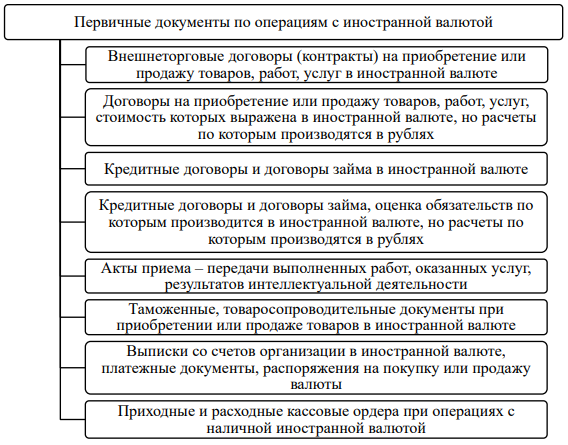
Рисунок 1.1. Первичные учетные документы по валютным операциям
Для формирования информации на банковском счете необходимы выписка банка и другие расчетно – денежные документы. Выписка банка содержит сведения о поступившей или списанной сумме валютных денежных средств, о контрагенте, дате и курсе валют на эту дату. Кроме первичных документов в виде выписок банка, для отражения курсовых разниц, формируется бухгалтерская справка – расчет, где наглядно изображен расчет данных разниц.
Организация бухгалтерского учета валютных операций в российских организациях
Бухгалтерский учет операций с иностранной валютой и валютных операций ведется в соответствии с действующими требованиями, установленными Федеральным Законом «О бухгалтерском учете» № 402 – ФЗ, ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте», Инструкцией по применению Плана счетов бухгалтерского учета финансово – хозяйственной деятельности организаций, утвержденной приказом Минфина от 31.10.2000 г. № 94н, положениями по бухгалтерскому учету, регулирующими порядок бухгалтерского учета соответствующих активов, обязательств, доходов и расходов, стоимость которых выражена в иностранной валюте.
Записи по операциям с иностранной валютой в бухгалтерском учете ведутся в рублях и иностранной валюте, в котором производятся расчеты и платежи. Если расчеты по операциям, стоимость которых выражена в иностранной валюте (условных денежных единицах), производятся в рублях, записи в бухгалтерском учете по данным операциям ведутся в рублях и соответствующей иностранной валюте (условных денежных единицах).
Для обобщения информации о наличии и движении денежных средств в иностранной валюте на валютных счетах предприятия, открытых на территории страны и за ее пределами, используется активный денежный синтетический счет 52 «Валютные счета». По дебиту данного счета отражается поступление денежных средств на валютные счета организации, а по кредиту – их списание. Аналитический учет ведется по каждому счету, открытому в банке для хранения денежных средств в иностранной валюте[5].
К счету 52 «Валютные счета» могут быть открыты следующие субсчета:
- 52 – 1 «Валютные счета внутри страны»;
- 52 – 2 «Валютные счета за рубежом».
Субсчет 52 – 1 «Валютные счета внутри страны» используется при осуществлении экспортно – импортных операций и зачислении валютной выручки в соответствии с действующими нормативными актами Центрального банка. При этом для детализации данного субсчета открываются аналитические счета «Транзитный валютный счет в банке» (для зачисления в полном объеме валютной выручки, в т.ч. не подлежащей обязательной продаже, и проведения других операций в соответствии с валютным законодательством), «Текущий валютный счет в банке» (для учета иностранной валюты, остающейся в распоряжении организации после обязательной продажи и других операций), «Специальный транзитный счет в банке».
Субсчет 52 – 2 «Валютные счета за рубежом» применяется в организациях, имеющих счета в зарубежных банках, открываемые в установленном валютном законодательством порядке для содержания своих представительств, выполнения определенных работ и т.п.
Бухгалтерский учет по счету 52 «Валютные счета» ведется на основании полученных банковских выписок по открытым валютным счетам организации. К данным выпискам должны быть приложены соответствующие расчетно – денежные документы, которые могут быть получены банком как от самого владельца счета, так и от других организаций. Банковские выписки организация получает по мере совершения каких – либо операций по валютному счету или в другие сроки, установленные уполномоченным банком.
Иностранную валюту можно использовать только для расчетов с зарубежными контрагентами для оплаты приобретенных активов, погашения кредитов и займов, взятых в валюте, оплату командировочных расходов за границей, погашения прочих видов обязательств и т.п. При этом наличные денежные средства можно снимать с валютного счета только для оплаты командировочных.
В таблице 1.1. представлена основная корреспонденция счетов по учету валютных операций.
Покупка и продажа иностранной валюты осуществляются через кредитные организации на основании распоряжений предприятия. При приобретении иностранной валюты со счетов учета денежных средств списываются денежные средства в оплату приобретаемой валюты по курсу уполномоченного банка или в оплату банковских услуг, признаваемые прочими расходами организации.
Таблица 1.1. Корреспонденция счетов по учету валютных операций
| № | Содержание операции | Дебет | Кредит |
| 1 | Внесена на валютный счет наличная иностранная валюта | 52 | 50 |
| 2 | Поступила выручка в иностранной валюте от покупателя | 52 | 62 |
| 3 | Получен краткосрочный кредит (заем) в иностранной валюте | 52 | 66 |
| 4 | Получен долгосрочный кредит (заем) в иностранной валюте | 52 | 67 |
| 5 | Возвращена на валютный счет неиспользованная иностранная валюта, выданная под отчет | 52 | 71 |
| 6 | Поступили на валютный счет денежные средства в качестве вклада в уставный капитал | 52 | 75 |
| 7 | Поступила оплата за проданную продукцию (товары, работы, услуги) в иностранной валюте | 52 | 90 – 1 |
| 8 | Средства от продажи прочего имущества, а также дополнительные доходы, поступившие в иностранной валюте, отражены в составе прочих доходов | 52 | 91 – 1 |
| 9 | Поступила иностранная валюта с валютного счета в кассу организации | 50 | 52 |
| 10 | Перечислена иностранная валюта на специальный счет в банке | 55 | 52 |
| 11 | Погашена задолженность перед поставщиком в иностранной валюте | 60 | 52 |
| 12 | Погашен краткосрочный кредит или проценты по нему в иностранной валюте | 66 | 52 |
| 13 | Погашен долгосрочный кредит или проценты по нему в иностранной валюте | 67 | 52 |
| 14 | Перечислена с валютного счета заработная плата работникам | 70 | 52 |
| 15 | Выданы под отчет денежные средства в иностранной валюте | 71 | 52 |
| 16 | Выплачены с валютного счета дивиденды учредителям | 75 | 52 |
| 17 | Оплачены с валютного счета собственные акции, выкупленные у акционеров | 81 | 52 |
| 18 | С валютного счета оплачены расходы, связанные с устранением последствий чрезвычайных ситуаций | 91 – 2 | 52 |
Приобретенная иностранная валюта зачисляется на валютный счет организации и отражается в бухгалтерском учете в валюте расчетов и рублях по курсу, установленному Центральным банком на дату ее покупки. Разница между рублевым эквивалентом стоимости приобретенной валюты по официальному курсу и по курсу, установленному уполномоченным банком для покупки валюты, признается прочими доходами или расходами предприятия.
Покупка иностранной валюты осуществляется с последующим зачислением на текущий валютный счет для следующих целей:
- Для совершения платежей за границу (покупка товаров, работ, услуг) и погашения обязательств в иностранной валюте;
- Для осуществления платежей, связанных с движением капитала или переводом дивидендов от инвестиций;
- Для оплаты командировочных расходов. Если приобретение иностранной валюты не связано с производственной деятельностью организации, то расходы на ее покупку относятся на финансовые результаты. В таблице 1.2 приведена корреспонденция счетов по учету покупки иностранной валюты.
Таблица 1.2. Корреспонденция счетов по учету покупки иностранной валюты
| № | Содержание операции | Дебет | Кредит |
| 1 | Перечислены с расчетного счета денежные средства на покупку иностранной валюты | 57 | 51 |
| 2 | Зачислена приобретенная иностранная валюта на текущий валютный счет | 52 | 57 |
| 3 | Начислено комиссионное вознаграждение банку | 91 – 2 | 76 |
| 4 | Отражена разница между курсом покупки валюты и курсом Центрального банка в составе прочих расходов организации | 91 – 2 | 57 |
| 5 | Начислены положительные курсовые разницы на средства в иностранной валюте на расчетном счете | 52 | 91 – 1 |
| 6 | Начислены отрицательные курсовые разницы на средства в иностранной валюте на расчетном счете | 91 – 2 | 52 |
Если день зачисления иностранной валюты на текущий валютный счет не совпадает с днем покупки валюты, то возникает курсовая разница, которая отражается на счете 91 «Прочие доходы и расходы».
При продаже иностранной валюты сумма проданной валюты списывается с валютных счетов организации и отражается в составе прочих расходов в рублях по действующему курсу Центрального банка на дату ее продажи. Рублевый эквивалент от продажи валюты, поступивший на счета предприятия в уполномоченных банках, отражается в фактически поступивших суммах в составе прочих доходов организации. Стоимость банковских услуг по продаже валюты отражается в составе прочих расходов[6].
В таблице 1.3 представлена корреспонденция счетов по учету продажи иностранной валюты.
Таблица 1.3. Корреспонденция счетов по учету продажи иностранной валюты
| № | Содержание операции | Дебет | Кредит |
| 1 | Перечислена иностранная валюта с текущего валютного счета для приобретения рублей | 57 | 52 |
| 2 | Списана стоимость иностранной валюты по курсу Центрального банка на дату продажи | 91 – 2 | 57 |
| 3 | Начислены положительные курсовые разницы на средства в иностранной валюте в пути на дату продажи валюты | 57 | 91 – 1 |
| 4 | Начислены отрицательные курсовые разницы на средства в иностранной валюте в пути на дату продажи валюты | 91 – 2 | 76 |
| 5 | Зачислена на расчетный счет организации выручка в рублях от продажи валюты | 51 | 57 |
| 6 | Отражена разница между курсом покупки валюты банком и курсом Центрального банка в составе прочих расходов организации | 91 – 2 | 57 |
| 7 | Перечислена оставшаяся валютная выручка на текущий валютный счет | 52 – 2 | 52 – 1 |
Организации, осуществляя экспортно – импортную деятельность, сталкиваются с риском изменения курса иностранных валют, получением отрицательных или положительных курсовых разниц. В конечном итоге это отразится на финансовом результате предприятия.
Бухгалтерский учет курсовых разниц ведется обособленно от других видов доходов и расходов организации. Они не могут быть отнесены к операциям с использованием иностранной валюты, в связи с этим предприятие должно учитывать их отдельно от финансовых результатов по данным операциям. Образовавшиеся курсовые разницы учитываются в составе прочих доходов или расходов, которые зачисляются на финансовый результат организации.
Курсовые разницы по активам и обязательствам, стоимость которых выражена в иностранной валюте (условных денежных единицах), но расчеты по которым производятся в рублях, учитываются обособленно от курсовых разниц по активам и обязательствам, расчеты по которым производятся в иностранной валюте.
В бухгалтерском учете для учета курсовых разниц используется счет 91 «Прочие доходы и расходы».
Для отражения положительной и отрицательной курсовой разницы производятся следующие записи:
Дт 52 Кт 91 – 1 – Отражена положительная курсовая разница;
Дт 91 – 2 Кт 52 – Отражена отрицательная курсовая разница.
Из всего вышесказанного следует, что бухгалтерский учет валютных операций осуществляется в той же системе счетов, что и учет рублевых операций. При этом все счета в иностранной валюте лучше учитывать отдельно, на специально открытых субсчетах соответствующих счетов бухгалтерского учета. Кроме обычных составляющих учетные записи на этих субсчетах должны быть учтены валютные курсы, использованные для пересчета эквивалента хозяйственных операций в рублях, которые отражены данными записями.
Глава 2. Анализ бухгалтерского учета валютных операций ПАО Банк Левобережный
Краткая характеристика ПАО Банк Левобережный
Банк «Левобережный» (ПАО) успешно работает на рынке финансовых услуг с 1991 г. За этот период он заслужил статус надежной региональной кредитной организации, входящей в рейтинги крупнейших российских представителей банковского сообщества.
Головной офис кредитной организации расположен в Новосибирске. По состоянию на 1 января 2019 г. региональная структура Банка включает в себя 52 дополнительных офиса и 12 операционных офисов, расположенных в г. Новосибирске и Новосибирской области, а также в СФО в таких городах как Кемерово, Новокузнецк, Калтан, Барнаул, Бийск, Красноярск, Томск. Собственная сеть банкоматов и терминалов насчитывает порядка 500 устройств.
Основными задачами, которые ставит перед собой Банк, является улучшение качества обслуживания клиентов, постоянное расширение ассортимента предоставляемых продуктов и услуг, основными качествами которых являются удобство, надежность и доступность.
В табл. 2.1 представлена доля рынка Банка в Новосибирской области по различным направлениям деятельности (информация по головным офисам и филиалам, расположенным в регионе).
Таблица 2.1. Доля рынка в Новосибирской области по различным направлениям деятельности в Банке «Левобережный» (ПАО) в 2019–2020 гг., %
| Наименование показателя | 2019 г. | 2020 г. | Темп прироста |
| Кредиты юридическим лицам | 3,9 | 7,2 | 84,62 |
| Кредиты физическим лицам | 6,8 | 6,5 | -4,41 |
| Средства физических лиц | 6,3 | 6,7 | 6,35 |
| Средства юридических лиц | 5,6 | 6,1 | 8,93 |
Среди российских банков по состоянию на 01.01.2020 г., согласно рейтингу информационного портала banki.ru, Банк занимает следующие позиции:
1) по чистой прибыли – 40-е место (+1 позиция за 2019 г.);
2) по активам нетто – 93-е место (+2 позиций за 2019 г.);
3) по капиталу – 96-е место (+11 позиций за 2019 г.);
4) по кредитному портфелю – 68-е место (+8 позиций за 2019 г.);
5) по вкладам – 55-е место (+5 позиций за 2019 г.).
По данным компании «Русипотека» за 2020 г. Банк входит в число ведущих банков страны по ипотечному кредитованию, занимая 26 строчку соответствующего рейтинга по объему выданных ипотечных кредитов.
По состоянию на 01.01.2020 г. основные показатели деятельности Банка представлены в табл. 2.2.
Таблица 2.2. Основные показатели деятельности Банка «Левобережный» (ПАО) в 2019–2020 гг., тыс. руб.
| Наименование показателя | 2019 | 2020 |
| Активы | 49004297 | 57858997 |
| Ссудная задолженность | 39446709 | 47231703 |
| Средства клиентов | 39889168 | 47355064 |
| Собственные средства (капитал) | 6217620 | 7633732 |
| Чистая прибыль, тыс. руб. | 1697000 | 1851000 |
| Рентабельность капитала (ROE), % | 30,9 | 26,8 |
| Рентабельность активов (ROA), % | 3,8 | 3,6 |
В сравнении с итогами 2019 г., значение рентабельности капитала уменьшилось на 4,1 процентных пункта и составило 26,8 %. Рентабельность активов уменьшилась на 0,2 процентного пункта и составила 3,6 %.
Данные по объемам выданных кредитов по основным группам заемщиков показывают, что в последние три года в целом по кредитному портфелю динамика положительная: объем кредитов, выданных физическим лицам за 2019 г. увеличился на 34,29 % по сравнению с 2018 г., а за 2020 г. – на 16,71 % по сравнению с 2019 г.
В разрезе кредитов юридическим лицам наблюдаются следующие изменения: в 2019 г. объем выданных кредитов уменьшился на 4,41 % по сравнению с 2018 г., а в 2020 г. снижение темпа прироста было более значительным – на 9,73 % по сравнению с 2019 г.
Особенности учета валютных операций на примере ПАО Банк Левобережный
Учет валютных операций осуществляется в порядке, предусмотренном ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте» в соответствии с принципами, установленными федеральным законодательством. Это достаточно сложный участок бухгалтерского учета. Поскольку вести бухгалтерский учет необходимо на русском языке в валюте Российской Федерации, то каждая валютная сделка пересчитывается в рубли на дату совершения операции по курсу ЦБР.
ПАО Банк Левобережный может осуществлять валютные операции только с разрешением, выдаваемым Банком России. Расчета с резидентами государства могут быть осуществлены исключительно в валюте рассматриваемого государства. Исключением могут быть только расчёты в магазинах беспошлинной торговли, сделки дарения или наследования, а также на маршруте следования транспортных средств при международных перевозках или при инкассации.
При получении валютной выручки по контракту сотрудники ПАО Банк Левобережный зачисляют ее на транзитный валютный счет.
ПАО Банк Левобережный вправе использовать приобретенную иностранную валюту или валютную выручку по своему усмотрению. На настоящий момент требование об обязательной продаже части валютной выручки отменено.
ПАО Банк Левобережный активно использует следующие способы перевода денежных средств с транзитного счета:
Первый способ - перевод с транзитного валютного счета на текущий валютный счет.
После поступления выручки на транзитный счет, обязательным условием является необходимость произвести перевод денежных средств с транзитного счета на валютный счет, либо сконвертировать денежные средства в рублевый эквивалент, иначе компания не сможет распоряжаться полученными денежными средствами.
ПАО Банк Левобережный хранят выручку на валютном счете и продают ее только по необходимости. После продажи валюты ПАО Банк Левобережный зачисляет сумму выручки в рублях на расчетный счет организации.
Если выручка хранится на текущем валютном счете, в соответствии с п. 7 ПБУ 3/2006 организация переоценивает остаток денежных средств на валютном счете по официальному курсу ЦБ РФ на дату:
- совершения операции в иностранной валюте;
- отчетную дату.
Кроме того, пересчет стоимости средств на банковских счетах, выраженной в иностранной валюте, производится по мере изменения курса.
За совершение операций с валютной выручкой организация уплачивает банку комиссию, которая списывается с текущего рублевого счета.
Для отражения перевода с транзитного валютного счета на текущий валютный счет денежных средств ПАО Банк Левобережный делаются следующие проводки:
Дт 52 Кт 62 – поступление денежных средств на транзитный счет
Дт 91.02 Кт 52 переоценка валютных остатков
Дт 52 (субсчет "Текущий валютный счет") Кт 52 (субсчет "Транзитный валютный счет") – перевод с транзитного валютного счета на текущий валютный счет.
Второй вариант - частичный перевод денежных средств с транзитного счета на текущий валютный счет, и частичная конвертация денежных средств и зачисление на расчетный счет рублевого эквивалента. Он используется так же часто, как и первый вариант, перевод на текущий валютный счет и конвертация делается одновременно в одном распоряжении. В банк-клиенте делается распоряжение о переводе средств с транзитного счета, большая часть суммы переводится на текущий валютный счет, а сумма денежных средств, которая нужна для оплаты счетов от поставщиков и погашения задолженности перед работниками организации, конвертируется, с учетом текущего курса, выставляемым банком и комиссии за исполненную операцию.
ПАО Банк Левобережный при покупке валюты у организации использует биржевой курс валюты для расчетов. Он может быть фиксированным, он может быть равен курсу ЦБ, а может быть выше или даже ниже курса ЦБ.
Частичный перевод денежных средств с транзитного счета на текущий валютный счета, и частичная конвертация денежных средств и зачисление на расчетный счет рублевого эквивалента.
Для отражения конвертации валюты и зачисления рублевого эквивалента сотрудники ПАО Банк Левобережный делают следующие проводки:
Дт 91.02 Кт 57.22 – переоценка валютных остатков
Дт 51 Кт 91.01 – конверсионная операция
Дт 91.02 Кт 57.22 – отклонение курса от продажи
Дт 52 Кт 91.01 переоценка
Дт 57.22 Кт 52 – списана валюта для продажи
Третий вариант - конвертация всей суммы иностранной валюты и перевод на расчетный счет рублевого эквивалента. Это не самый лучший вариант, в случае, если курс валюты вырастет, компания может понести значительные убытки. Особенно, в конце года курс очень часто растет, так же существует риск ввода новых санкций против России, что еще больше может повлиять на рост курса валюты.
Очень редко, но все-таки может существовать данный вариант, когда, например, в ПАО Банк Левобережный не самые лучшие условия для хранения валюты на валютном счете – снимается комиссия за хранение на счете денежных средств.
В данном случае можно посоветовать размещать свободные средства в рублях на депозиты на короткий срок и как минимум покрыть расходы на услуги банка.
Для учета курсовых разниц ПАО Банк Левобережный используется счет 91 «Прочие доходы и расходы». Для отражения положительной и отрицательной курсовой разницы производятся следующие записи:
Дт 52 Кт 91 – 1 – Отражена положительная курсовая разница;
Дт 91 – 2 Кт 52 – Отражена отрицательная курсовая разница.
Таким образом, ПАО Банк Левобережный имеет задачи, такие как контроль привлечения и размещения денежных средств, открытие и ведение банковских счетов юридических и физических лиц, покупка и продажа иностранной валюты при наличных и безналичных расчетах, а также осуществляют выдачу банковских гарантий и переводы физических лиц.
Заключение
Таким образом, цель и задачи курсовой работы были достигнуты.
Валютные операции – это комплекс действий резидентов и нерезидентов, которые совершаются с валютой и ценными бумагами в форме различного рода сделок. Их существенной чертой является движение валюты в виде перехода права собственности на них или их физического перемещения.
Основным нормативно – правовым актом, регулирующим порядок совершения валютных операций, является Федеральный закон «О валютном регулировании и валютном контроле» от 10.12.2003 № 173 – ФЗ. Данный закон устанавливает правовые принципы и основы совершения операций в иностранной валюте на территории страны, а также порядок регулирования и границы контроля со стороны правительства.
Таким образом, учет операций с иностранной валютой и валютных операций предполагает:
- регистрацию информации об активах и обязательствах, выраженных в иностранной валюте, покупке и продаже валюты, возникновении курсовых разниц;
- синтетический учет ведется с применением счета 52 «Валютные счета»;
- курсовые разницы учитываются в составе прочих доходов или расходов организации, которые зачисляются на финансовый результат организации.
Из всего вышесказанного следует, что бухгалтерский учет валютных операций осуществляется в той же системе счетов, что и учет рублевых операций. При этом все счета в иностранной валюте лучше учитывать отдельно, на специально открытых субсчетах соответствующих счетов бухгалтерского учета. Кроме обычных составляющих учетные записи на этих субсчетах должны быть учтены валютные курсы, использованные для пересчета эквивалента хозяйственных операций в рублях, которые отражены данными записями.
Список использованных источников
- Бабаев, Ю.А. Бухгалтерский финансовый учет: Учебник / Ю.А. Бабаев, Л.Г. Макарова, А.М. Петров. - М.: Вузовский учебник, 2017. - 320 c.
- Бабаев, Ю.А. Бухгалтерский учет, анализ и аудит внешнеэконом. деятельности: Учебник / Ю.А. Бабаев, А.М. Петров, Ж.А. Кеворкова и др. - М.: Вузовский учебник, 2018. - 352 c.
- Башкатова, Н. Ф. Учет валютных операций по российскому законодательству и международным стандартам// Актуальные проблемы учета, анализа и аудита. – 2020. – № 9. – С. 30-38.
- Богун, Ю. Ю. Учет и контроль валютных операций// Инновации в науке и практике: сборник статей по материалам XIII международной научно-практической конференции, Барнаул, 26 декабря 2018 года. – Барнаул: Общество с ограниченной ответственностью Дендра, 2018. – С. 70-74.
- Бышок, К. А. Теоретические основы бухгалтерского учета валютных операций// Вопросы науки и образования. – 2020. – № 4(88). – С. 4-7.
- Валяева, В. Г. Особенности учета операций с иностранной валютой и валютных операций// Инновации. Наука. Образование. – 2021. – № 45. – С. 1005-1020.
- Гартвич, А. Бухгалтерский учет в таблицах и схемах / А. Гартвич. - СПб.: Питер, 2019. - 288 c.
- Гандзий, Н. А. Учет и контроль валютных операций// Развитие методологии и организации бухгалтерского учета, экономического анализа и аудита в соответствии с МСФО и МСА: Научно-исследовательская работа преподавателей и студентов Финансового университетапри Правительстве Российской Федерации / Под редакцией А.М. Петрова. – Москва : ООО "Издательство "Спутник+", 2018. – С. 41-43.
- Дараева, Ю.А. Бухгалтерский учет: конспект лекций / Ю.А. Дараева. - Рн/Д: Феникс, 2018. - 365 c.
- Евдокова, В. А. Теоретические основы учета валютных операций// Студенческий вестник. – 2020. – № 41-5(139). – С. 41-43.
- Жураховская, Л. О. Организация учета и контроля валютных операций// Новые информационные технологии в науке: сборник статей международной научно-практической конференции: в 3 частях, Уфа, 18 апреля 2017 года. – Уфа: Общество с ограниченной ответственностью "ОМЕГА САЙНС", 2017. – С. 83-84.
- Каморджанова, Н.А. Бухгалтерский финансовый учет. Учебное пособие / Н.А. Каморджанова, И.В. Карташова. - СПб.: Питер, 2018. - 416 c.
- Кирьянкова, И. В. Особенности бухгалтерского учета операций с иностранной валютой / И. В. Кирьянкова, И. В. Филько // Учет, анализ и аудит: проблемы теории и практики. – 2019. – № 23. – С. 62-68.
- Ковальчук, В. В. Совершенствование бухгалтерского учета валютных операций организации: выбор методик, оптимизация налогообложения// Потребительская кооперация. – 2017. – № 4(59). – С. 28-33.
- Леевик, Ю.С. Бухгалтерский финансовый учет / Ю.С. Леевик. - СПб.: Питер, 2018. - 208 c.
- Мельник, М.В. Бухгалтерский учет и анализ (для бакалавров) / М.В. Мельник, Н.К. Муравицкая, Е.Б. Герасимова. - М.: КноРус, 2018. - 272 c.
- Мирзоназаров, С. А. Принципы учета валютных операций// Интернаука. – 2019. – № 31(113). – С. 41-42.
- Морозкина, С. С. Анализ и учет валютных операций коммерческих банков// Фундаментальные и прикладные исследования в области экономики и финансов: Сборник научных статей VI международной научно-практической конференции, Орел, 03 декабря 2020 года. – Орел: Среднерусский институт управления - филиал РАНХиГС, 2020. – С. 117-121.
- Никандрова, Л.К. Бухгалтерский финансовый учет: Учебник / Л.К. Никандрова, М.Д. Акатьева. - М.: Инфра-М, 2017. - 320 c.
- Парасоцкая, Н.Н. Бухгалтерский учет: современные вызовы, приоритеты и пути развития. том 4. / Н.Н. Парасоцкая. - М.: Русайнс, 2018. - 352 c.
- Петров, А.М. Бухгалтерский учет в торговле и общественном питании: Учебное пособие / А.М. Петров. - М.: Вузовский учебник, 2018. - 23 c.
- Погорелова, М.Я. Бухгалтерский (финансовый) учет: Теория и практика: Учебное пособие / М.Я. Погорелова. - М.: Риор, 2018. - 144 c.
- Сацук, Т.П. Бухгалтерский финансовый учет и отчетность: Учебное пособие / Т.П. Сацук, И.А. Полякова, О.С. Ростовцева. - М.: КноРус, 2018. - 118 c.
- Соколинская, Н.Э. Бухгалтерский учет в банках. вопросы, задания, тесты (для бакалавров) / Н.Э. Соколинская. - М.: КноРус, 2018. - 264 c.
- Степанюк, Т. И. Особенности учета и контроля валютных операций в банках// Роль учёта, контроля и управления в системе обеспечения устойчивого развития государственного и коммерческого секторов экономики, Симферополь, 29 апреля 2021 года. – Симферополь: Крымский федеральный университет им. В.И. Вернадского, 2021. – С. 305-308.
- Хохлова, К. А. Оценка кредитного риска в Банке "Левобережный" (ПАО)// Непрерывное профессиональное образование и новая экономика. – 2019. – № 2(5). – С. 61-71.
- Церпенто, С.И. Бухгалтерский учет в строительстве: Учебное пособие / С.И. Церпенто, Н.В. Предеус. - М.: КноРус, 2017. - 540 c.
- Шабля, А. Бухгалтерский учет в строительстве: Учебное пособие / А. Шабля. - М.: Проспект, 2019. - 176 c.
- Шанина, Т. А. Учет и оформление неторговых операций в иностранной валюте// Роль учёта, контроля и управления в системе обеспечения устойчивого развития государственного и коммерческого секторов экономики, Симферополь, 29 апреля 2021 года. – Симферополь: Крымский федеральный университет им. В.И. Вернадского, 2021. – С. 318-322.
- Шутова, И.С. Бухгалтерский (управленческий) учет в сельском хозяйстве: Учебное пособие / И.С. Шутова, Г.М. Лисович. - М.: Вузовский учебник, 2018. - 64 c.
Сноски
- Валяева, В. Г. Особенности учета операций с иностранной валютой и валютных операций / В. Г. Валяева, И. В. Шамрина // Инновации. Наука. Образование. – 2021. – № 45. – С. 1005-1020.
- Валяева, В. Г. Особенности учета операций с иностранной валютой и валютных операций / В. Г. Валяева, И. В. Шамрина // Инновации. Наука. Образование. – 2021. – № 45. – С. 1005-1020.
- Бышок, К. А. Теоретические основы бухгалтерского учета валютных операций / К. А. Бышок, Е. В. Сапунова // Вопросы науки и образования. – 2020. – № 4(88). – С. 4-7.
- Бышок, К. А. Теоретические основы бухгалтерского учета валютных операций / К. А. Бышок, Е. В. Сапунова // Вопросы науки и образования. – 2020. – № 4(88). – С. 4-7.
- Валяева, В. Г. Особенности учета операций с иностранной валютой и валютных операций// Инновации. Наука. Образование. – 2021. – № 45. – С. 1005-1020.
- Валяева, В. Г. Особенности учета операций с иностранной валютой и валютных операций// Инновации. Наука. Образование. – 2021. – № 45. – С. 1005-1020.