АННОТАЦИЯ
Выпускная квалификационная работа на тему «Совершенствование учёта резервов в ООО "Энергия"» содержит 85 страниц, 31 таблиц, 8 рисунков, 60 использованных источников, 7 приложений.
Объектом исследования является система бухгалтерского учета резервов производственного предприятия ООО "Энергия", осуществляющего деятельность по производству аккумуляторных батарей.
Предмет исследования — порядок формирования, оценки и отражения в бухгалтерской отчётности резервов под обесценение запасов и оценочных обязательств по гарантийному обслуживанию продукции
Цель работы — разработка методических положений по совершенствованию учёта резервов производственного предприятия в соответствии с требованиями действующих стандартов бухгалтерского учёта.
В ходе исследования применялись методы анализа и синтеза, сравнения, группировки, коэффициентного анализа, табличного и графического представления данных.
В результате исследования проведён анализ финансового состояния ООО «Энергия», выявлены недостатки действующего порядка формирования резервов под обесценение запасов и оценочных обязательств по гарантийному обслуживанию. Разработаны методические рекомендации по совершенствованию учёта резервов, включающие дифференцированный подход к оценке обесценения готовой продукции и сырья, методику расчёта гарантийного резерва с учётом статистики обращений по сегментам продукции, порядок разделения оценочных обязательств на краткосрочную и долгосрочную части с применением дисконтирования.
Практическая значимость работы состоит в возможности применения разработанных методических положений в учётной практике производственных предприятий с широкой номенклатурой запасов и гарантийными обязательствами перед покупателями. Предложенные методики формирования резерва под обесценение МПЗ и гарантийного резерва могут быть адаптированы для организаций машиностроения, приборостроения, электротехнической и других отраслей промышленности.
ABSTRACT
The graduation thesis on the topic "Improving Reserve Accounting at LLC Energiya" contains 85 pages, 31 tables, 8 figures, 60 references, and 7 appendices.
The object of the research is the accounting system of reserves of the production company Energia LLC, which carries out activities for the production of rechargeable batteries.
The subject of the research is the procedure for formation, measurement, and presentation in financial statements of allowances for inventory impairment and provisions for product warranty obligations.
The purpose of the thesis is to develop methodological guidelines for improving reserve accounting at a manufacturing enterprise in accordance with the requirements of current accounting standards.
The research employed methods of analysis and synthesis, comparison, grouping, ratio analysis, and tabular and graphical data presentation.
As a result of the research, the financial position of LLC "Energiya" was analyzed, and deficiencies in the current procedure for forming allowances for inventory impairment and provisions for warranty obligations were identified. Methodological recommendations for improving reserve accounting were developed, including a differentiated approach to assessing impairment of finished goods and raw materials, a methodology for calculating warranty provisions based on claim statistics by product segment, and a procedure for separating provisions into current and non-current portions with the application of discounting.
The practical significance of the work lies in the possibility of applying the developed methodological provisions in the accounting practice of manufacturing enterprises with a wide range of stocks and warranty obligations to customers. The proposed methods for the formation of reserves for the impairment of MPZ and the guarantee reserve can be adapted for organizations in mechanical engineering, instrumentation, electrical engineering and other industries..
ВВЕДЕНИЕ
Современная экономическая среда характеризуется высокой степенью неопределенности и динамичностью рыночных процессов, что предъявляет повышенные требования к качеству информационного обеспечения управленческих решений. Бухгалтерская отчетность как основной источник информации о финансовом положении и результатах деятельности организации должна формироваться на основе принципов достоверности, полноты и осмотрительности, закрепленных в нормативных актах по бухгалтерскому учету.
Одним из ключевых инструментов реализации принципа осмотрительности является система резервирования, позволяющая обеспечить адекватную оценку активов и обязательств организации с учетом вероятных рисков и неопределенностей. Резервы в бухгалтерском учете выполняют важную функцию — они позволяют заблаговременно учесть возможные потери и расходы, обеспечивая тем самым достоверность финансовой отчетности и защиту интересов пользователей информации.
В российской практике бухгалтерского учета выделяют несколько видов резервов: оценочные резервы (резервы под снижение стоимости материальных ценностей, резервы по сомнительным долгам, резервы под обесценение финансовых вложений), оценочные обязательства (гарантийные резервы, резервы на оплату отпусков, резервы по судебным искам), а также резервный капитал. Каждый вид резерва имеет свою специфику признания, оценки и отражения в учете, регламентированную соответствующими положениями по бухгалтерскому учету.
Особую значимость вопросы резервирования приобретают для производственных предприятий, деятельность которых связана с формированием значительных запасов материально-производственных ценностей и предоставлением гарантийных обязательств на выпускаемую продукцию. Для таких организаций корректное формирование резервов под снижение стоимости запасов и гарантийных оценочных обязательств является не только требованием законодательства, но и необходимым условием объективной оценки финансового положения и результатов деятельности.
Актуальность темы исследования обусловлена рядом факторов. Во-первых, вступление в силу Федерального стандарта бухгалтерского учета ФСБУ 5/2019 "Запасы" существенно изменило подходы к оценке запасов и формированию резервов под их обесценение, что требует пересмотра действующих методик резервирования на предприятиях. Во-вторых, анализ практики применения ПБУ 8/2010 "Оценочные обязательства, условные обязательства и условные активы" показывает, что многие организации формально подходят к формированию оценочных обязательств, не обеспечивая их экономически обоснованную оценку. В-третьих, в условиях нестабильности рыночной конъюнктуры возрастает риск обесценения запасов и увеличения гарантийных расходов, что повышает значимость адекватного резервирования для обеспечения финансовой устойчивости организаций.
Кроме того, актуальность исследования определяется необходимостью гармонизации российских стандартов бухгалтерского учета с международными стандартами финансовой отчетности (МСФО), в частности с МСФО (IAS) 2 "Запасы" и МСФО (IAS) 37 "Оценочные обязательства, условные обязательства и условные активы". Сближение национальных и международных стандартов требует совершенствования методических подходов к формированию резервов с учетом лучших мировых практик.
Степень разработанности темы исследования. Теоретические и методологические основы бухгалтерского учета резервов и оценочных обязательств рассмотрены в трудах ведущих отечественных ученых-экономистов. Вопросы методологии формирования резервов, их классификации и отражения в бухгалтерском учете исследованы в работах Ю.А. Бабаева, А.М. Петрова, Н.П. Кондракова, которые рассматривают резервы как инструмент уточнения оценки отдельных статей бухгалтерского учета и покрытия предстоящих расходов [1, 2]. Значительный вклад в развитие теории бухгалтерского учета, включая вопросы применения принципа осмотрительности и формирования резервов, внес Я.В. Соколов, обосновавший необходимость асимметричного учета прибылей и убытков посредством создания специальных резервов [3]. Проблемы трактовки и учета оценочных обязательств в системах российских и международных стандартов исследованы Л.А. Мельниковой, И.А. Лисовской, Н.Г. Трапезниковой, А.В. Кляустером, которые анализируют методические аспекты признания и оценки различных видов резервов [4]. Вместе с тем вопросы разработки конкретных методик формирования резервов для отдельных отраслей и видов деятельности, а также проблемы практического применения ФСБУ 5/2019 и ПБУ 8/2010 требуют дальнейшего исследования.
Объектом исследования является система бухгалтерского учета резервов производственного предприятия ООО "Энергия", осуществляющего деятельность по производству аккумуляторных батарей.
Предметом исследования выступают теоретические положения и практические аспекты формирования резервов под снижение стоимости материально-производственных запасов и оценочных обязательств по гарантийному обслуживанию.
Целью исследования является разработка методических положений по совершенствованию учёта резервов, направленных повышение достоверности финансовой отчётности и оперативности информационного обеспечения управленческих решений.
Для достижения поставленной цели в работе решаются следующие задачи:
- исследовать теоретические аспекты формирования резервов в бухгалтерском учёте, систематизировать их классификацию и определить экономическую роль в деятельности организации;
- проанализировать нормативное регулирование учёта резервов в Российской Федерации и выявить особенности применения действующих стандартов;
- провести сравнительный анализ российских и международных стандартов учёта резервов, определить степень их гармонизации;
- выявить актуальные проблемы формирования резервов и определить направления их решения;
- проанализировать финансовое состояние объекта исследования и оценить структуру его активов и обязательств;
- изучить действующий порядок формирования резервов в организации, объекте исследования, и выявить его недостатки;
- разработать методические положения по совершенствованию учёта резервов под обесценение запасов;
- разработать методические положения по совершенствованию учёта оценочных обязательств по гарантийному обслуживанию;
- оценить влияние предлагаемых изменений на показатели финансовой отчётности на примере ООО "Энергия".
Теоретическую и методологическую основу исследования составили труды отечественных и зарубежных учёных в области бухгалтерского учёта и экономического анализа, федеральные стандарты бухгалтерского учёта, международные стандарты финансовой отчётности, нормативные правовые акты Российской Федерации.
В процессе исследования применялись общенаучные методы познания: анализ и синтез, индукция и дедукция, сравнение и обобщение, системный подход. Использовались специальные методы экономического исследования: горизонтальный и вертикальный анализ, коэффициентный анализ, метод группировок, табличный и графический методы представления данных.
Информационную базу исследования составили данные бухгалтерской (финансовой) отчётности объекта исследования, регистры синтетического и аналитического учёта, первичные учётные документы, учётная политика организации, а также статистические данные и материалы периодических изданий по теме исследования.
Теоретическая значимость исследования состоит в развитии методических подходов к формированию и учёту резервов в условиях применения новых федеральных стандартов бухгалтерского учёта. Результаты исследования дополняют теоретические положения в области учёта оценочных резервов и оценочных обязательств.
Практическая значимость исследования заключается в возможности применения разработанных методических положений в деятельности производственных организаций для повышения достоверности финансовой отчётности и качества информационного обеспечения управленческих решений. Предложенные методики могут быть адаптированы к условиям организаций различных отраслей, осуществляющих производство и реализацию продукции с гарантийными обязательствами.
Научная новизна исследования состоит в разработке методики оперативного контроля резервов под обесценение запасов и оценочных обязательств по гарантийному обслуживанию, обеспечивающей формирование управленческой информации в течение отчётного года без нарушения требований ФСБУ 5/2019 и ПБУ 8/2010 при составлении годовой финансовой отчётности. Элементами научной новизны являются:
- методика классификации запасов по группам риска обесценения для целей оперативного мониторинга с сохранением обязательной инвентаризации по чистой стоимости продажи на отчётную дату;
- методика дифференцированного расчёта гарантийного резерва по сегментам продукции на основе статистического анализа гарантийных обращений;
- механизм разделения гарантийного резерва на краткосрочную и долгосрочную части с применением дисконтирования и учётом перехода долгосрочной части в краткосрочную.
Структура работы определена целью и задачами исследования. Выпускная квалификационная работа состоит из введения, трёх глав, заключения, списка использованных источников и приложений.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ПРОЦЕССА ОЦЕНКИ И УЧЕТА РЕЗЕРВОВ
1.1 Понятие и сущность резервов и оценочных обязательств
Современная система бухгалтерского учета предъявляет высокие требования к достоверности и полноте информации, отражаемой в финансовой отчетности организаций. Одним из ключевых инструментов обеспечения такой достоверности выступает система резервирования, позволяющая учитывать неопределенность хозяйственной деятельности и формировать реалистичную оценку финансового положения экономического субъекта. Актуальность исследования теоретических основ учета резервов обусловлена как усложнением условий функционирования предприятий, так и продолжающимся процессом сближения российских стандартов бухгалтерского учета с международными стандартами финансовой отчетности [5, с. 215].
Понятие «резерв» в экономической литературе трактуется неоднозначно, что связано с многоаспектностью данной категории. В широком смысле под резервом понимается запас ресурсов, предназначенный для использования в будущем при наступлении определенных обстоятельств [6, с. 312]. В бухгалтерском учете резервы представляют собой особые объекты, формируемые для обеспечения принципа осмотрительности и достоверного отражения финансового состояния организации [7, с. 178]. Термин «резерв» происходит от латинского слова «reservare», что означает «сохранять», «сберегать». В широком экономическом смысле под резервами понимаются запасы ресурсов, которые могут быть использованы для покрытия непредвиденных расходов или потерь [8, c. 156]. В контексте бухгалтерского учёта резервы приобретают специфическое значение, связанное с оценкой активов и обязательств организации. Профессор Я.В. Соколов рассматривал резервы через призму принципа консерватизма, определяя их как разность между потенциальной и отражённой в учёте стоимостью активов. Согласно данному подходу, резервы формируются для обеспечения осторожности при составлении отчётности путём недооценки активов и переоценки обязательств [9, c. 234]. Н.П. Кондраков в своих работах классифицирует резервы по функциональному назначению, выделяя резервный капитал как часть собственных средств организации, резервы под снижение стоимости материальных ценностей, резервы по сомнительным долгам и резервы предстоящих расходов. Такой подход позволяет систематизировать многообразие резервов в зависимости от их роли в формировании финансовой отчётности [10, c. 312]. Ю.А. Бабаев и А.М. Петров акцентируют внимание на информационной функции резервов, подчёркивая их значение для раскрытия информации в финансовой отчётности и обеспечения интересов различных групп пользователей [11, c. 178]. Исследователь Е.Е. Голова определяет резервирование как механизм обеспечения сопротивляемости организации негативным воздействиям внутренних и внешних факторов, отмечая, что резервы выполняют множество функций от страхования рисков до оценки объектов учёта [12, c. 45].
Исторически категория резервов в российском бухгалтерском учете претерпела существенную трансформацию. До 2011 г. действовало разделение на резервы предстоящих расходов и оценочные резервы, причем создание большинства из них носило добровольный характер [13, с. 245]. Принятие ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» ознаменовало переход к обязательному формированию резервов при соблюдении установленных критериев, что существенно приблизило российскую практику к требованиям международных стандартов [8].
Следует отметить, что в современном нормативном регулировании бухгалтерского учета термин «резервы» используется в различных контекстах, что нередко приводит к терминологической путанице. С одной стороны, резервы рассматриваются как элемент собственного капитала организации (резервный капитал), с другой — как корректирующие статьи к активам (оценочные резервы) или как обязательства с неопределенной величиной и сроком исполнения (оценочные обязательства) [14, с. 76]. Данная многозначность требует четкого разграничения различных видов резервов и понимания их экономической природы.
Первая группа — уставные резервы, представленные резервным капиталом организации. Резервный капитал формируется в соответствии с учредительными документами и законодательством за счет чистой прибыли и предназначен для покрытия убытков, погашения облигаций и выкупа собственных акций [15, с. 156]. Данный вид резервов отражается в составе собственного капитала на счете 82 «Резервный капитал» и не оказывает непосредственного влияния на оценку активов организации.
Вторая группа — оценочные резервы, предназначенные для корректировки балансовой стоимости отдельных видов активов. К данной группе относятся резерв под снижение стоимости материальных ценностей (счет 14), резерв под обесценение финансовых вложений (счет 59) и резерв по сомнительным долгам (счет 63) [16]. Экономическая сущность оценочных резервов состоит в отражении реальной стоимости активов путем признания возможных потерь от их обесценения [17, с. 1022].
Третья группа — оценочные обязательства, учитываемые на счете 96 «Резервы предстоящих расходов». Данная группа включает обязательства организации с неопределенной величиной и (или) сроком исполнения, такие как резервы на оплату отпусков, гарантийный ремонт, судебные разбирательства, реструктуризацию и иные аналогичные цели [8]. Принципиальное отличие оценочных обязательств от оценочных резервов состоит в том, что первые увеличивают пассив баланса, тогда как вторые уменьшают актив.
Необходимо подчеркнуть, что в современной российской практике термин «резервы предстоящих расходов» применяется исключительно в Плане счетов бухгалтерского учета, тогда как ПБУ 8/2010 оперирует понятием «оценочные обязательства» [8]. Фактически данные термины можно рассматривать как синонимы применительно к учету на счете 96, что подтверждается требованием стандарта отражать оценочные обязательства именно на счете учета резервов предстоящих расходов [14, с. 78].
Оценочное обязательство определяется как обязательство организации с неопределенной величиной и (или) сроком исполнения, возникающее из норм законодательных и иных нормативных правовых актов, судебных решений, договоров либо из действий организации, которые вследствие установившейся прошлой практики или публичных заявлений указывают другим лицам на готовность организации принять на себя определенные обязанности [8]. Данное определение согласуется с трактовкой, приведенной в МСФО (IAS) 37 «Оценочные обязательства, условные обязательства и условные активы» [18].
Признание оценочного обязательства в бухгалтерском учете осуществляется при одновременном выполнении трех условий. Во-первых, у организации существует обязанность, явившаяся следствием прошлых событий ее хозяйственной деятельности, исполнения которой организация не может избежать. Во-вторых, уменьшение экономических выгод организации, необходимое для исполнения оценочного обязательства, является вероятным. В-третьих, величина оценочного обязательства может быть обоснованно оценена [8].
Критерий наличия обязанности предполагает существование у организации юридической или конструктивной обязанности перед третьими лицами. Юридическая обязанность вытекает из положений законодательства или условий договора, тогда как конструктивная обязанность возникает в результате действий самой организации, создающих у третьих лиц обоснованные ожидания исполнения определенных обязательств [19, с. 46].
Вероятность уменьшения экономических выгод оценивается на основе профессионального суждения с учетом всех имеющихся фактов и обстоятельств. При этом в практике российского учета наблюдается тенденция к признанию обязательств только при очень высокой степени вероятности оттока ресурсов, что не вполне соответствует духу стандарта [20, с. 30].
Возможность обоснованной оценки величины обязательства является третьим необходимым условием признания. Величина оценочного обязательства должна отражать наиболее достоверную денежную оценку расходов, необходимых для расчетов по данному обязательству [8]. При определении величины применяются методы средневзвешенной оценки или наиболее вероятного значения в зависимости от характера обязательства.
Важным аспектом оценки обязательств является применение дисконтирования. Согласно ПБУ 8/2010, если предполагаемый срок исполнения оценочного обязательства превышает 12 месяцев после отчетной даты, его величина определяется путем дисконтирования [8]. Ставка дисконтирования должна отражать существующие на финансовом рынке условия и риски, специфичные для данного обязательства. Данное требование аналогично положениям МСФО (IAS) 37, хотя в международных стандартах отсутствует жесткая привязка к 12-месячному сроку [18].
Отличительной особенностью оценочных резервов (в отличие от оценочных обязательств) является их контрактивный характер — они формируются в корреспонденции со счетами учета расходов и уменьшают балансовую стоимость соответствующих активов. Резерв по сомнительным долгам создается по дебиторской задолженности, в отношении которой существует высокая вероятность полной или частичной неоплаты [21, с. 31]. Резерв под снижение стоимости материальных ценностей формируется при превышении фактической себестоимости запасов над их чистой стоимостью продажи [22]. Резерв под обесценение финансовых вложений создается по вложениям, не имеющим текущей рыночной стоимости, при наличии признаков устойчивого существенного снижения их стоимости [23].
Введение ФСБУ 5/2019 «Запасы» существенно изменило подход к формированию резерва под снижение стоимости материальных ценностей. В соответствии с новым стандартом запасы оцениваются по наименьшей из двух величин: фактической себестоимости и чистой стоимости продажи [22]. Данный подход полностью соответствует требованиям МСФО (IAS) 2 «Запасы» и предполагает более широкое применение профессионального суждения при определении признаков обесценения [17, с. 1025].
Существенным вопросом теории учета резервов является их взаимосвязь с принципом осмотрительности (консерватизма). Данный принцип предполагает большую готовность к признанию расходов и обязательств, чем доходов и активов, при наличии неопределенности [24, с. 145]. Формирование резервов выступает практическим инструментом реализации принципа осмотрительности, позволяя не завышать стоимость активов и не занижать величину обязательств организации.
Вместе с тем современная тенденция развития бухгалтерского учета характеризуется смещением акцента от осмотрительности к нейтральности финансовой информации. Концептуальные основы МСФО указывают на необходимость осторожного применения принципа осмотрительности, чтобы не допустить систематического занижения активов или завышения обязательств [25, с. 8]. В этой связи формирование резервов должно основываться на объективных данных и обоснованных оценках, а не на стремлении создать скрытые резервы.
Анализ существующих подходов позволяет выделить три ключевые функции резервов в системе бухгалтерского учёта. Защитная функция обеспечивает страхование организации от обесценения активов, неплатежей контрагентов и непредвиденных расходов. Регулирующая функция позволяет равномерно распределять расходы между отчётными периодами и предотвращать резкие колебания финансовых результатов. Информационная функция обеспечивает формирование достоверных данных о финансовом положении для внешних и внутренних пользователей [26, c. 92].
Современная классификация резервов в российском учёте предполагает выделение трёх основных групп, принципиально различающихся по экономическому содержанию и месту в бухгалтерском балансе. Первая группа представлена резервным капиталом, учитываемым на счёте 82 как часть собственного капитала организации. Вторая группа включает оценочные резервы, отражаемые на контрактивных счетах 14, 59 и 63. Третья группа объединяет оценочные обязательства, учитываемые на счёте 96 [10, c. 315].
Резервный капитал представляет собой часть собственного капитала, формируемую за счёт нераспределённой прибыли прошлых лет. Для акционерных обществ создание резервного капитала является обязательным в размере не менее пяти процентов уставного капитала. Ежегодно в резервный капитал должно отчисляться не менее пяти процентов чистой прибыли до достижения установленного размера. Резервный капитал может использоваться для покрытия убытков, погашения облигаций и выкупа акций при отсутствии иных средств [16, c. 67].
Оценочные резервы формируются для корректировки балансовой стоимости активов до их справедливой величины. К данной группе относятся резервы под обесценение материальных ценностей, формируемые при снижении рыночной стоимости запасов ниже их фактической себестоимости. Резервы под обесценение финансовых вложений создаются при устойчивом снижении стоимости инвестиций. Резервы по сомнительным долгам формируются в отношении дебиторской задолженности, вероятность погашения которой вызывает сомнения [10, c. 318].
Оценочные обязательства представляют собой обязательства организации с неопределённой величиной и сроком исполнения. К ним относятся резервы на гарантийное обслуживание, резервы на оплату отпусков, резервы на реструктуризацию и иные обязательства, вероятность исполнения которых достаточно высока. Оценочные обязательства отражаются в пассиве баланса и увеличивают расходы организации в периоде их признания [15, c. 134].
Принципиальное отличие оценочных резервов от оценочных обязательств состоит в их влиянии на валюту баланса. Оценочные резервы являются контрактивными статьями и уменьшают стоимость соответствующих активов, не изменяя итога баланса. Оценочные обязательства, напротив, увеличивают обязательства организации и, соответственно, валюту баланса [26, c. 95].
Экономическая роль резервов в деятельности организации выходит далеко за рамки учётной политики. Резервы обеспечивают защиту финансового положения организации от неблагоприятных последствий хозяйственных рисков. Формирование резервов позволяет сгладить негативное влияние убытков на финансовые результаты, обеспечивая более равномерное распределение расходов между отчётными периодами [12, c. 48].
Принцип осмотрительности, лежащий в основе формирования резервов, предполагает большую готовность к признанию расходов и обязательств, чем доходов и активов. Реализация данного принципа обеспечивает формирование достоверной финансовой отчётности, не вводящей пользователей в заблуждение относительно финансового положения организации [9, c. 238].
Сравнительная характеристика различных видов резервов в бухгалтерском учёте представлена в таблице 1.
Таблица 1 — Сравнительная характеристика видов резервов в бухгалтерском учёте
| Признак | Резервный капитал | Оценочные резервы | Оценочные обязательства |
| Счёт учёта | 82 «Резервный капитал» | 14, 59, 63 | 96 «Резервы предстоящих расходов» |
| Место в балансе | Раздел III «Капитал и резервы» | Контрактив к соответствующим активам | Раздел IV или V (долгосрочные или краткосрочные) |
| Источник формирования | Чистая прибыль | Прочие расходы (счёт 91) | Расходы по обычным видам деятельности или прочие расходы |
| Влияние на валюту баланса | Не изменяет | Уменьшает стоимость активов | Увеличивает обязательства |
| Обязательность создания | Для АО — обязательно, для ООО — добровольно | Обязательно при наличии условий | Обязательно при выполнении критериев признания |
| Нормативное регулирование | ГК РФ, Закон об АО | ФСБУ 5/2019, ПБУ 19/02, Приказ № 34н | ПБУ 8/2010 |
Источник: составлено автором на основе [7, 10, 16, 26]
Таким образом, резервы в бухгалтерском учёте представляют собой сложную многоуровневую категорию, объединяющую различные по экономическому содержанию и назначению элементы. Формирование резервов обеспечивает реализацию принципа осмотрительности, защиту финансового положения организации от рисков и формирование достоверной информации для пользователей финансовой отчётности.
1.2 Нормативно-правовое регулирование бухгалтерского учета резервов в отечественной практике
Формирование и учет резервов в Российской Федерации осуществляется в рамках сложной многоуровневой системы нормативного регулирования бухгалтерского учета. Понимание структуры этой системы и взаимосвязей между ее элементами является необходимым условием для правильной организации учета резервов на предприятии. Особое значение данный вопрос приобретает в контексте продолжающегося реформирования российской системы бухгалтерского учета в направлении сближения с международными стандартами финансовой отчетности [5, с. 218].
В соответствии со статьей 71 Конституции Российской Федерации официальный статистический и бухгалтерский учет находятся в ведении государства. Методологическое регулирование бухгалтерского учета возложено на Министерство финансов Российской Федерации, которое осуществляет свои полномочия путем разработки и утверждения нормативных правовых актов в данной области [2]. Вместе с тем в регулировании бухгалтерского учета участвуют и негосударственные субъекты — профессиональные объединения бухгалтеров и аудиторов, что соответствует международной практике и способствует повышению качества разрабатываемых стандартов.
Система нормативного регулирования бухгалтерского учета в России традиционно представляется в виде четырехуровневой структуры, каждый уровень которой выполняет определенные функции и имеет соответствующую юридическую силу [27, с. 142]. Применительно к учету резервов данная система включает нормативные акты различного характера — от федеральных законов до локальных документов организации.
Первый уровень нормативного регулирования составляют федеральные законы и иные законодательные акты, устанавливающие единые правовые и методологические основы организации и ведения бухгалтерского учета. Базовым документом данного уровня является Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (в редакции от 26.12.2024), который определяет состав документов в области регулирования бухгалтерского учета, устанавливает требования к ведению учета и составлению отчетности [2]. Закон закрепляет принципы регулирования бухгалтерского учета, среди которых особое значение для учета резервов имеет принцип применения международных стандартов как основы разработки федеральных и отраслевых стандартов.
Статья 21 Федерального закона № 402-ФЗ устанавливает перечень документов в области регулирования бухгалтерского учета: федеральные стандарты бухгалтерского учета; отраслевые стандарты; рекомендации в области бухгалтерского учета; стандарты экономического субъекта [2]. Данная структура документов применима и к регулированию учета резервов, при этом основная нагрузка ложится на федеральные стандарты, которые являются обязательными для применения всеми экономическими субъектами.
Налоговый кодекс Российской Федерации (часть вторая) также относится к первому уровню регулирования и имеет существенное значение для учета резервов, поскольку устанавливает порядок формирования резервов в целях налогообложения прибыли [1]. Глава 25 НК РФ содержит положения о резервах по сомнительным долгам (ст. 266), резервах на гарантийный ремонт и гарантийное обслуживание (ст. 267), резервах на оплату отпусков и выплату вознаграждений за выслугу лет (ст. 324.1). Различия в порядке формирования резервов в бухгалтерском и налоговом учете обусловливают возникновение временных разниц и необходимость применения специальных правил учета отложенных налогов.
К законодательным актам первого уровня, влияющим на учет отдельных видов резервов, относятся также Федеральный закон от 24.06.1998 № 89-ФЗ «Об отходах производства и потребления» [3] и Закон РФ от 07.02.1992 № 2300-1 «О защите прав потребителей» [4]. Первый из указанных законов устанавливает обязанности хозяйствующих субъектов в области обращения с отходами, что может порождать необходимость формирования резервов по экологическим обязательствам. Второй закон регламентирует права потребителей на гарантийный ремонт и возврат товаров, что является основанием для создания резервов на гарантийное обслуживание.
Второй уровень системы нормативного регулирования представлен федеральными стандартами бухгалтерского учета (ФСБУ) и положениями по бухгалтерскому учету (ПБУ). В настоящее время продолжается процесс замены ПБУ на ФСБУ, однако многие положения по бухгалтерскому учету сохраняют силу и применяются наряду с новыми стандартами [28, с. 178]. Применительно к учету резервов ключевое значение имеют следующие документы данного уровня.
ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы», утвержденное Приказом Минфина России от 13.12.2010 № 167н, является основным стандартом, регулирующим учет оценочных обязательств (резервов предстоящих расходов) [8]. Данное положение устанавливает критерии признания оценочных обязательств, порядок определения и изменения их величины, правила списания и раскрытия информации в бухгалтерской отчетности. ПБУ 8/2010 разработано на основе МСФО (IAS) 37 и в значительной мере соответствует международным требованиям [18].
ФСБУ 5/2019 «Запасы», утвержденный Приказом Минфина России от 15.11.2019 № 180н и вступивший в силу с 01.01.2021 г., регулирует порядок оценки запасов, в том числе создание резерва под снижение их стоимости [22]. Стандарт требует оценивать запасы по наименьшей из двух величин — фактической себестоимости и чистой стоимости продажи, что предполагает формирование резерва при выявлении признаков обесценения [17, с. 1020]. Данный подход полностью соответствует требованиям МСФО (IAS) 2 «Запасы» и представляет собой существенное сближение российских и международных стандартов.
ПБУ 19/02 «Учет финансовых вложений», утвержденное Приказом Минфина России от 10.12.2002 № 126н, устанавливает порядок создания резерва под обесценение финансовых вложений [23]. Резерв формируется по финансовым вложениям, по которым не определяется текущая рыночная стоимость, при наличии признаков устойчивого существенного снижения стоимости. Величина резерва определяется как разница между учетной стоимостью и расчетной стоимостью финансового вложения.
ПБУ 1/2008 «Учетная политика организации», утвержденное Приказом Минфина России от 06.10.2008 № 106н, имеет важное значение для учета резервов, поскольку закрепляет принцип осмотрительности (осторожности) как один из базовых принципов формирования учетной политики [12]. Данный принцип предполагает большую готовность к признанию расходов и обязательств, чем доходов и активов, что непосредственно связано с необходимостью создания резервов при наличии соответствующих оснований.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утвержденное Приказом Минфина России от 29.07.1998 № 34н, содержит общие требования к формированию резервов [29]. В частности, пункт 70 данного Положения устанавливает обязанность создания резерва сомнительных долгов по расчетам с другими организациями и гражданами за продукцию, товары, работы и услуги. Данное требование является императивным и не зависит от решения организации о целесообразности создания резерва.
ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность», утвержденный Приказом Минфина России от 04.10.2023 № 157н и вступающий в силу с 01.01.2025 г., устанавливает требования к раскрытию информации о резервах в бухгалтерской отчетности [26]. Стандарт определяет порядок представления данных об оценочных обязательствах в бухгалтерском балансе и пояснениях к отчетности, что обеспечивает информирование пользователей о финансовом положении организации с учетом существующих неопределенностей.
План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденный Приказом Минфина России от 31.10.2000 № 94н, относится ко второму уровню регулирования и определяет систему счетов для учета резервов [16]. Для учета различных видов резервов предназначены следующие счета: счет 14 «Резервы под снижение стоимости материальных ценностей»; счет 59 «Резервы под обесценение финансовых вложений»; счет 63 «Резервы по сомнительным долгам»; счет 96 «Резервы предстоящих расходов». Каждый из указанных счетов имеет специфическое назначение и порядок корреспонденции с другими счетами.
Международные стандарты финансовой отчетности, введенные в действие на территории Российской Федерации приказами Минфина России, также относятся ко второму уровню регулирования [11, 18, 30, 31]. Для учета резервов наибольшее значение имеют: МСФО (IAS) 37 «Оценочные обязательства, условные обязательства и условные активы»; МСФО (IAS) 2 «Запасы»; МСФО (IAS) 36 «Обесценение активов»; МСФО (IFRS) 9 «Финансовые инструменты». Организации, обязанные составлять консолидированную финансовую отчетность по МСФО, должны руководствоваться данными стандартами при формировании резервов.
Третий уровень нормативного регулирования представлен методическими рекомендациями и разъяснениями, издаваемыми органами государственного регулирования бухгалтерского учета, а также рекомендациями субъектов негосударственного регулирования. Данные документы не являются обязательными для применения, однако имеют существенное практическое значение, поскольку разъясняют порядок применения федеральных стандартов в конкретных ситуациях [32, с. 5].
К документам третьего уровня относятся письма Министерства финансов России, разъясняющие отдельные вопросы учета резервов, рекомендации Бухгалтерского методологического центра (БМЦ), а также отраслевые методические указания. Особую роль играют рекомендации БМЦ как субъекта негосударственного регулирования бухгалтерского учета, которые разрабатываются с учетом современной практики и международного опыта.
Четвертый уровень системы нормативного регулирования составляют внутренние (локальные) документы организации — учетная политика, рабочий план счетов, формы первичных документов и регистров учета. На данном уровне организация конкретизирует общие требования федеральных стандартов применительно к специфике своей деятельности и определяет способы ведения бухгалтерского учета в случаях, когда стандарты предоставляют право выбора [24, с. 148].
В учетной политике организации в отношении резервов должны быть отражены: виды создаваемых резервов; критерии и порядок признания оценочных обязательств; методы оценки величины резервов; периодичность пересмотра резервов; порядок документального оформления операций с резервами [33, с. 366]. Отсутствие в учетной политике положений о резервах при наличии оснований для их создания может рассматриваться как нарушение требований законодательства о бухгалтерском учете.
Для систематизации нормативных актов, регулирующих учет различных видов резервов, целесообразно представить их в виде сравнительной таблицы.
Таблица 2 — Нормативное регулирование учета резервов в бухгалтерском и налоговом учете
| Вид резерва | Бухгалтерский учет | Налоговый учет | Ключевые различия |
| Резерв по сомнительным долгам | Положение № 34н (п. 70), ПБУ 1/2008 | НК РФ, ст. 266 | БУ: обязателен, сумма определяется профессиональным суждением. НУ: право, ограничение 10% выручки, градация по срокам просрочки |
| Резерв под снижение стоимости запасов | ФСБУ 5/2019 (пп. 28-31), МСФО (IAS) 2 | Не предусмотрен | В НУ резерв не создается, разницы учитываются по ПБУ 18/02 |
| Резерв под обесценение финансовых вложений | ПБУ 19/02 (пп. 37-40), МСФО (IFRS) 9 | Не предусмотрен | В НУ резерв не создается, разницы учитываются по ПБУ 18/02 |
| Резерв на оплату отпусков | ПБУ 8/2010, МСФО (IAS) 37 | НК РФ, ст. 324.1 | БУ: обязателен для всех (кроме МП). НУ: право, особый порядок расчета, лимит процента от ФОТ |
| Резерв на гарантийный ремонт | ПБУ 8/2010, МСФО (IAS) 37 | НК РФ, ст. 267 | БУ: по наилучшей оценке затрат. НУ: по доле фактических расходов за предыдущие 3 года |
| Резерв на ликвидацию ОС и восстановление окружающей среды | ПБУ 8/2010, МСФО (IAS) 37 | Не предусмотрен | В НУ резерв не создается, включается в стоимость ОС только в БУ |
| Резерв по судебным разбирательствам | ПБУ 8/2010, МСФО (IAS) 37 | Не предусмотрен | В НУ расходы признаются по факту выплат |
| Резерв на реструктуризацию | ПБУ 8/2010, МСФО (IAS) 37 | Не предусмотрен | В НУ расходы признаются по мере осуществления |
| Резервный капитал | ФЗ «Об АО», ГК РФ, ПБУ 1/2008 | НК РФ (не влияет на налоговую базу) | Формируется из чистой прибыли, не является расходом |
Источник: составлено на основе [1, 8, 16, 22, 29]
Анализ представленной таблицы позволяет выявить существенные различия в нормативном регулировании резервов для целей бухгалтерского и налогового учета. Прежде всего, следует отметить, что перечень резервов, признаваемых в налоговом учете, значительно уже, чем в бухгалтерском. Налоговое законодательство предусматривает возможность создания лишь трех видов резервов: по сомнительным долгам, на гарантийный ремонт и на оплату отпусков (включая вознаграждения за выслугу лет). При этом создание резервов в налоговом учете является правом, а не обязанностью налогоплательщика, что принципиально отличается от бухгалтерского учета, где формирование резервов обязательно при наличии соответствующих оснований [21, с. 32].
Второе принципиальное различие касается методов определения величины резервов. В бухгалтерском учете величина резерва определяется на основе профессионального суждения бухгалтера с использованием методов наиболее вероятной оценки или средневзвешенного значения. В налоговом учете порядок расчета резервов жестко регламентирован: установлены предельные размеры резервов (10% от выручки для резерва по сомнительным долгам), градации в зависимости от сроков просрочки (более 90 дней — 100%, от 45 до 90 дней — 50%), нормативы отчислений [1]. Данные различия неизбежно приводят к расхождениям между величинами резервов в двух системах учета.
Третья группа различий связана с порядком признания расходов. В бухгалтерском учете расходы на формирование резервов признаются в момент возникновения соответствующих обязательств, что соответствует принципу начисления и позволяет формировать достоверную информацию о финансовом положении организации. В налоговом учете расходы по многим видам обязательств (судебные разбирательства, реструктуризация, экологические обязательства) признаются только по факту их осуществления, что приводит к отсрочке налоговых вычетов [14, с. 79].
Особого внимания заслуживает вопрос о соотношении российских стандартов бухгалтерского учета с международными стандартами финансовой отчетности. Процесс реформирования российского бухгалтерского учета, начатый в 1998 г. с принятием Программы реформирования в соответствии с МСФО, предполагает постепенное сближение национальных и международных стандартов [5, с. 220]. В отношении учета резервов можно констатировать значительный прогресс: ПБУ 8/2010 в целом соответствует требованиям МСФО (IAS) 37, а ФСБУ 5/2019 практически полностью воспроизводит положения МСФО (IAS) 2.
Вместе с тем сохраняются определенные расхождения между российскими и международными стандартами. В частности, ПБУ 8/2010 устанавливает обязательность дисконтирования оценочных обязательств при сроке исполнения более 12 месяцев, тогда как МСФО (IAS) 37 предусматривает дисконтирование при существенности влияния временноой стоимости денег без привязки к конкретному сроку [8, 18]. Кроме того, на практике наблюдаются различия в интерпретации критерия «вероятности» уменьшения экономических выгод — российские организации склонны применять более консервативный подход, признавая обязательства только при очень высокой степени вероятности [20, с. 32].
Важным направлением развития нормативного регулирования является интеграция международных стандартов в российскую систему учета. С 2012 г. МСФО официально признаны на территории Российской Федерации и применяются организациями, обязанными составлять консолидированную финансовую отчетность [2]. Для учета резервов это означает необходимость параллельного применения российских и международных стандартов крупными компаниями, что создает дополнительную нагрузку на учетные службы, но одновременно способствует повышению качества учетной информации.
Анализ практики применения нормативных актов показывает, что наибольшие сложности возникают при учете оценочных обязательств в соответствии с ПБУ 8/2010. Многие организации, особенно представители малого и среднего бизнеса, не формируют оценочные обязательства в полном объеме, ограничиваясь лишь резервом на оплату отпусков [34, с. 75]. Причинами такой ситуации являются как недостаточная квалификация бухгалтерских кадров, так и отсутствие надлежащего контроля со стороны аудиторов и налоговых органов.
Для организаций, имеющих право на упрощенные способы ведения бухгалтерского учета (субъекты малого предпринимательства), предусмотрены определенные послабления в отношении создания резервов. Согласно пункту 3 ПБУ 8/2010 такие организации могут не применять данное положение, за исключением эмитентов публично размещаемых ценных бумаг [8]. Аналогичные упрощения предусмотрены ФСБУ 5/2019 в части оценки запасов. Однако данные послабления не освобождают организации от обязанности создания резерва по сомнительным долгам, установленной Положением № 34н.
Нормативное регулирование учета резервов характеризуется также наличием пробелов и неопределенностей, требующих восполнения на уровне учетной политики организации. В частности, федеральные стандарты не устанавливают детальных правил расчета величины резервов, оставляя значительное пространство для профессионального суждения [35, с. 176]. Это соответствует общей тенденции развития бухгалтерского учета, но требует от бухгалтеров высокой квалификации и способности обосновывать принимаемые решения.
Существенным аспектом нормативного регулирования является порядок раскрытия информации о резервах в бухгалтерской отчетности. ПБУ 8/2010 устанавливает перечень сведений, подлежащих раскрытию по каждому оценочному обязательству: характер обязательства и ожидаемый срок его исполнения; движение резерва за отчетный период; неопределенности, связанные с величиной или сроком исполнения; встречные требования и ожидаемые возмещения [8]. Аналогичные требования содержатся в МСФО (IAS) 37. Надлежащее раскрытие информации о резервах повышает прозрачность финансовой отчетности и позволяет пользователям оценивать риски, связанные с деятельностью организации.
С точки зрения практического применения нормативных актов важно учитывать иерархию документов в системе регулирования. При наличии противоречий между документами различных уровней приоритет имеют документы более высокого уровня. Внутренние документы организации не должны противоречить федеральным стандартам, а федеральные стандарты — федеральным законам. В случае если федеральными стандартами не установлен способ ведения бухгалтерского учета по конкретному вопросу, организация вправе разработать соответствующий способ самостоятельно, руководствуясь требованиями законодательства, федеральными стандартами, а также международными стандартами финансовой отчетности [2].
Развитие нормативного регулирования учета резервов в России осуществляется в направлении дальнейшего сближения с МСФО. Программа разработки федеральных стандартов бухгалтерского учета предусматривает принятие новых стандартов, которые могут затронуть вопросы учета резервов. В частности, обсуждается возможность разработки отдельного стандарта по учету обесценения активов, аналогичного МСФО (IAS) 36, что позволит унифицировать подходы к формированию резервов под снижение стоимости различных видов активов.
Вместе с тем следует отметить, что полная конвергенция российских стандартов с МСФО вряд ли достижима в ближайшей перспективе. Сохраняются объективные различия в экономических условиях, правовой системе, традициях ведения учета, которые обусловливают необходимость адаптации международных стандартов к российской специфике [36, с. 4]. Кроме того, существенное влияние на учет резервов оказывает налоговое законодательство, которое развивается по собственной логике и не всегда согласуется с требованиями бухгалтерских стандартов.
Для целей настоящего исследования существенное значение имеет понимание взаимосвязи между нормативным регулированием и методикой учета резервов на конкретном предприятии. Нормативные акты устанавливают общие требования и принципы, тогда как разработка конкретной методики учета резервов — задача экономических служб организации. При этом методика должна обеспечивать соблюдение всех требований законодательства, формирование достоверной информации для пользователей отчетности и учитывать специфику деятельности предприятия [37, с. 96].
Подводя итог рассмотрению нормативно-правового регулирования учета резервов, можно констатировать, что в России сформирована комплексная система документов, регламентирующих данную область бухгалтерского учета. Система включает документы четырех уровней — от федеральных законов до локальных актов организации — и обеспечивает правовую основу для формирования резервов различных видов. Ключевыми нормативными актами являются ПБУ 8/2010 для оценочных обязательств, ФСБУ 5/2019 для резервов под обесценение запасов, ПБУ 19/02 для резервов по финансовым вложениям и Положение № 34н для резерва по сомнительным долгам.
Существенной особенностью нормативного регулирования является наличие расхождений между требованиями бухгалтерского и налогового законодательства. Перечень резервов, признаваемых в налоговом учете, значительно уже, методы расчета величины резервов различаются, что приводит к возникновению временных разниц и усложняет учетный процесс. Данная ситуация требует от организаций ведения параллельного учета резервов для целей бухгалтерского и налогового учета.
Продолжающийся процесс сближения российских стандартов с МСФО затрагивает и область учета резервов. Принятые в последние годы федеральные стандарты (ФСБУ 5/2019, ФСБУ 4/2023) в значительной мере соответствуют международным требованиям. Вместе с тем сохраняются отдельные расхождения, обусловленные спецификой российской экономики и правовой системы. Дальнейшее развитие нормативного регулирования должно быть направлено на устранение пробелов и неопределенностей, повышение качества профессионального суждения бухгалтеров и обеспечение сопоставимости российской финансовой отчетности с отчетностью, составленной по МСФО.
Практическая значимость понимания нормативного регулирования учета резервов состоит в возможности правильной организации учетного процесса на предприятии, формирования учетной политики, соответствующей требованиям законодательства, и разработки методических рекомендаций по учету конкретных видов резервов с учетом отраслевой специфики. Данные вопросы будут рассмотрены в последующих разделах настоящего исследования применительно к условиям конкретного производственного предприятия.
1.3 Сравнение основных положений по учету резервов МСФО и ПБУ
Процесс реформирования российской системы бухгалтерского учета в направлении сближения с международными стандартами финансовой отчетности оказывает существенное влияние на методологию учета резервов. Понимание сходств и различий между требованиями российских стандартов и МСФО необходимо для правильной организации учетного процесса, особенно в организациях, составляющих отчетность по обеим системам стандартов. Сравнительный анализ позволяет выявить направления дальнейшего совершенствования отечественной практики учета резервов и определить возможности унификации подходов [5, с. 224].
Международные стандарты финансовой отчетности регулируют учет резервов преимущественно двумя документами: МСФО (IAS) 37 «Оценочные обязательства, условные обязательства и условные активы» и МСФО (IAS) 2 «Запасы» [5, 7]. Первый стандарт устанавливает требования к учету обязательств с неопределенной величиной или сроком исполнения, второй — к оценке запасов, включая их проверку на обесценение. Дополнительно вопросы обесценения нефинансовых активов рассматриваются в МСФО (IAS) 36 «Обесценение активов», а финансовых инструментов — в МСФО (IFRS) 9 «Финансовые инструменты» [30, 38].
В российской системе бухгалтерского учета аналогичные вопросы регулируются ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы», ФСБУ 5/2019 «Запасы», ПБУ 19/02 «Учет финансовых вложений» и рядом других документов [8, 22, 23]. Принятие данных стандартов осуществлялось с учетом международного опыта, что обусловило значительную степень их соответствия требованиям МСФО. Вместе с тем сохраняются определенные различия, анализ которых представляет как теоретический, так и практический интерес.
Сравнение следует начать с терминологического аппарата. В МСФО (IAS) 37 используется термин «provision», который в официальном переводе на русский язык передается как «оценочное обязательство» [18]. Данный термин определяется как обязательство с неопределенным сроком исполнения или обязательство неопределенной величины. ПБУ 8/2010 содержит практически идентичное определение: оценочное обязательство — это обязательство организации с неопределенной величиной и (или) сроком исполнения [8]. Таким образом, концептуальных различий в понимании базовой категории не наблюдается.
Вместе с тем в российской практике сохраняется терминологическая неопределенность, связанная с использованием термина «резервы» в различных контекстах. План счетов бухгалтерского учета предусматривает счет 96 «Резервы предстоящих расходов» для учета оценочных обязательств, что создает определенную путаницу с оценочными резервами, корректирующими стоимость активов (счета 14, 59, 63) [16]. МСФО разграничивает данные понятия более четко: provisions относятся к обязательствам, тогда как корректировки стоимости активов рассматриваются в рамках концепции обесценения (impairment) [25, с. 10].
Критерии признания оценочных обязательств в МСФО (IAS) 37 и ПБУ 8/2010 практически совпадают. Оба стандарта требуют одновременного выполнения трех условий: наличие обязанности, возникшей в результате прошлых событий; вероятность уменьшения экономических выгод; возможность обоснованной оценки величины обязательства [7, 8]. Различия проявляются лишь в формулировках и степени детализации отдельных положений.
Первое условие — наличие обязанности — трактуется обоими стандартами сходным образом. Обязанность может быть юридической (вытекающей из законодательства или договора) или конструктивной (обусловленной сложившейся практикой или публичными заявлениями организации). МСФО (IAS) 37 более подробно раскрывает понятие конструктивной обязанности, приводя примеры ее возникновения [18]. ПБУ 8/2010 также признает оба вида обязанностей, однако использует менее детальные формулировки [8].
Второе условие — вероятность уменьшения экономических выгод — является наиболее дискуссионным в практике применения обоих стандартов. МСФО (IAS) 37 определяет вероятность как превышение 50% (more likely than not), однако на практике данный критерий требует применения профессионального суждения [18]. Аналогичный подход закреплен в ПБУ 8/2010, которое использует термин «вероятно» без количественной конкретизации [8]. Исследования показывают, что российские организации склонны применять более консервативный подход, признавая обязательства только при очень высокой степени вероятности, что не вполне соответствует духу стандарта [20, с. 32].
Третье условие — возможность обоснованной оценки — также интерпретируется обоими стандартами схожим образом. Однако существует важное практическое различие: ПБУ 8/2010 требует документального подтверждения обоснованности оценки (п. 16), тогда как МСФО (IAS) 37 такого требования прямо не устанавливает [8]. Данное различие может создавать дополнительную административную нагрузку для российских организаций, однако одновременно способствует повышению качества и обоснованности формируемых оценок.
МСФО (IAS) 2 «Запасы» является международным аналогом ФСБУ 5/2019. Оба стандарта устанавливают единый подход к оценке запасов на отчётную дату по наименьшей из двух величин: себестоимости и чистой цены продажи. Данный подход обеспечивает реализацию принципа осмотрительности и предотвращает завышение стоимости активов в финансовой отчётности [27, c. 78].
Чистая цена продажи в соответствии с IAS 2 определяется как расчётная продажная цена в обычном ходе бизнеса за вычетом расчётных затрат на завершение производства и расчётных затрат, которые необходимо понести для продажи. Аналогичное определение содержится в ФСБУ 5/2019, что свидетельствует о сближении терминологии и методологии российских и международных стандартов [27, c. 80].
Вместе с тем между IAS 2 и ФСБУ 5/2019 сохраняются определённые различия. Международный стандарт более детально регламентирует порядок распределения постоянных производственных накладных расходов при неполной загрузке производственных мощностей. ФСБУ 5/2019 содержит упрощённые требования для организаций, применяющих упрощённые способы ведения учёта [27, c. 82].
МСФО (IAS) 37 «Оценочные обязательства, условные обязательства и условные активы» регулирует вопросы, аналогичные ПБУ 8/2010. Оба стандарта устанавливают критерии признания оценочных обязательств, требования к их оценке и раскрытию информации в отчётности [39, c. 156].
Критерии признания оценочных обязательств в IAS 37 и ПБУ 8/2010 практически идентичны. Оценочное обязательство признаётся при наличии текущей обязанности, возникшей в результате прошлого события, вероятности оттока ресурсов для погашения обязательства и возможности надёжной оценки его величины [39, c. 158].
Методы оценки оценочных обязательств также во многом схожи. Оба стандарта требуют определения наилучшей расчётной оценки затрат на погашение обязательства. При наличии диапазона возможных исходов используется средневзвешенная величина или наиболее вероятный исход в зависимости от ситуации [39, c. 162]. Требования к дисконтированию долгосрочных обязательств содержатся как в IAS 37, так и в ПБУ 8/2010. Оба стандарта требуют применения дисконтирования, когда эффект временной стоимости денег является существенным. При этом ставка дисконтирования должна отражать текущую рыночную оценку временной стоимости денег [39, c. 165].
Различия между IAS 37 и ПБУ 8/2010 проявляются прежде всего в сфере применения. IAS 37 не распространяется на финансовые инструменты, страховые контракты, вознаграждения работникам, налог на прибыль и договоры аренды, которые регулируются отдельными стандартами. ПБУ 8/2010 имеет более узкую сферу исключений [39, c. 168]. Особенности применения российских и международных стандартов на практике также различаются. Международные стандарты в большей степени ориентированы на профессиональное суждение, в то время как российские стандарты традиционно содержат более детальные правила. Данное различие постепенно сглаживается по мере развития российских стандартов [40, c. 118].
Сравнительный анализ основных положений российских и международных стандартов представлен в таблице 3.
Тенденция сближения российских стандартов с МСФО наиболее отчётливо проявилась при разработке ФСБУ 5/2019, который практически полностью воспроизводит концепцию IAS 2 в части оценки запасов и формирования резерва под их обесценение. ПБУ 8/2010 также во многом соответствует IAS 37, хотя и было принято ранее [40, c. 122].
Вместе с тем полная унификация российских и международных стандартов не достигнута и вряд ли является целесообразной. Национальные особенности экономики, правовой системы и учётных традиций обуславливают необходимость сохранения определённой специфики российских стандартов при общей ориентации на международную практику [40, c. 125].
Таблица 3 — Сравнительный анализ российских и международных стандартов учёта резервов
| Критерий сравнения | ФСБУ 5/2019 | IAS 2 | ПБУ 8/2010 | IAS 37 |
| Оценка запасов на отчётную дату | По наименьшей из себестоимости и чистой стоимости продажи | По наименьшей из себестоимости и чистой цены продажи | Не применимо | Не применимо |
| Критерии признания резерва/обязательства | Снижение чистой стоимости продажи ниже себестоимости | Снижение чистой цены продажи ниже себестоимости | Три критерия: обязанность, вероятность оттока, надёжная оценка | Три критерия аналогичны ПБУ 8/2010 |
| Метод оценки | Разница между себестоимостью и чистой стоимостью продажи | Аналогичен ФСБУ 5/2019 | Наиболее достоверная оценка расходов | Наилучшая расчётная оценка |
| Дисконтирование | Не применяется | Не применяется | Обязательно при сроке более 12 месяцев | Обязательно при существенном эффекте |
| Пересмотр резерва/обязательства | На каждую отчётную дату | На каждую отчётную дату | На каждую отчётную дату | На каждую отчётную дату |
| Степень детализации правил | Высокая | Средняя, опора на суждение | Высокая | Средняя, опора на суждение |
Источник: составлено автором на основе [27, 30, 31, 39]
Практическое применение сближенных стандартов требует от бухгалтеров развития навыков профессионального суждения. В отличие от традиционного российского подхода, основанного на строгом следовании правилам, международные стандарты и современные российские стандарты всё больше опираются на принципы и требуют обоснованных решений в конкретных ситуациях [40, c. 128].
Особого внимания заслуживает детальное сравнение подходов к учёту обесценения запасов в МСФО (IAS) 2 и ФСБУ 5/2019, поскольку именно данный аспект имеет принципиальное значение для производственных предприятий с существенной долей запасов в структуре активов.
МСФО (IAS) 2 «Запасы» устанавливает фундаментальное требование: запасы должны оцениваться по наименьшей из двух величин — себестоимости и чистой цены продажи (net realisable value) [11]. Чистая цена продажи определяется как расчётная цена продажи в ходе обычной деятельности за вычетом расчётных затрат на завершение производства и расчётных затрат, которые необходимо понести для продажи. Данное определение подчёркивает, что чистая цена продажи является специфичной для конкретной организации величиной и отличается от справедливой стоимости, которая отражает общерыночные условия [25, с. 45].
ФСБУ 5/2019 «Запасы» воспроизводит данный подход практически дословно. Согласно пункту 28 стандарта, запасы, балансовая стоимость которых на отчётную дату превышает их чистую стоимость продажи, отражаются в бухгалтерском балансе по чистой стоимости продажи [22]. Чистая стоимость продажи определяется аналогично международному стандарту — как предполагаемая цена, по которой организация может продать запасы, за вычетом предполагаемых затрат, необходимых для их производства, подготовки к продаже и осуществления продажи.
Вместе с тем практика применения данных стандартов выявляет ряд методических различий. В международной практике широко используется концепция группировки запасов для целей тестирования на обесценение. МСФО (IAS) 2 допускает проведение оценки обесценения по группам аналогичных или связанных статей запасов, что существенно снижает трудоёмкость процедуры [11]. Российский стандарт также предусматривает возможность группировки, однако не содержит детальных указаний относительно критериев формирования групп, что создаёт неопределённость в практическом применении [41, с. 182].
Существенным аспектом является периодичность проведения оценки обесценения. МСФО (IAS) 2 требует проводить оценку на каждую отчётную дату, при этом стандарт не устанавливает ограничений относительно промежуточной отчётности [11]. Это означает, что организации, составляющие промежуточную финансовую отчётность по МСФО, обязаны проводить тестирование запасов на обесценение ежеквартально. ФСБУ 5/2019 содержит аналогичное требование, однако российская практика показывает, что большинство организаций проводят оценку обесценения только при составлении годовой отчётности [37, с. 98].
Порядок восстановления ранее признанного обесценения также регулируется обоими стандартами сходным образом. Если обстоятельства, послужившие основанием для обесценения запасов, перестали существовать, величина частичного списания подлежит восстановлению. При этом новая балансовая стоимость не должна превышать первоначальную себестоимость запасов [11, 22]. Данное ограничение направлено на предотвращение необоснованного завышения стоимости активов и соответствует принципу осмотрительности.
Сравнительный анализ требований к раскрытию информации показывает более детализированный подход МСФО. Международный стандарт требует раскрытия учётной политики в отношении оценки запасов, общей балансовой стоимости запасов по категориям, балансовой стоимости запасов, учитываемых по чистой цене продажи, величины запасов, признанных в качестве расходов в течение периода, величины любого списания и восстановления списания [11]. ФСБУ 5/2019 содержит менее детальные требования к раскрытию, что может снижать информативность отчётности для пользователей [22].
Практические аспекты применения стандартов обесценения запасов существенно различаются в зависимости от отраслевой специфики. Для производственных предприятий, выпускающих технически сложную продукцию с ограниченным сроком хранения, определение чистой стоимости продажи представляет значительную методическую сложность. Необходимо учитывать факторы морального устаревания, физической деградации при хранении, изменения рыночной конъюнктуры [42, с. 119]. В этой связи организации разрабатывают внутренние методики оценки, основанные на статистическом анализе продаж, экспертных оценках, данных о рыночных ценах.
Отдельного рассмотрения заслуживает вопрос дисконтирования при оценке запасов. В отличие от оценочных обязательств, ни МСФО (IAS) 2, ни ФСБУ 5/2019 не предусматривают обязательного дисконтирования при определении чистой стоимости продажи [11, 22]. Это обусловлено тем, что запасы, как правило, реализуются в течение операционного цикла, и влияние временной стоимости денег несущественно. Вместе с тем для запасов с длительным циклом реализации (более 12 месяцев) применение дисконтирования может быть целесообразным с точки зрения повышения достоверности оценки.
Сравнение подходов к учёту гарантийных обязательств в МСФО (IAS) 37 и ПБУ 8/2010 выявляет высокую степень соответствия в части базовых принципов, однако практика применения демонстрирует существенные различия.
МСФО (IAS) 37 содержит специальные указания относительно гарантийных обязательств, выделяя два типа гарантий: гарантии качества (assurance-type warranties) и гарантии обслуживания (service-type warranties) [18]. Гарантии качества, предоставляющие покупателю защиту от дефектов товара, признаются в качестве оценочного обязательства в момент продажи. Гарантии обслуживания, представляющие собой отдельную услугу, учитываются в соответствии с МСФО (IFRS) 15 «Выручка по договорам с покупателями» как отдельная обязанность к исполнению [43, с. 1082].
ПБУ 8/2010 не содержит аналогичного разграничения типов гарантий, что создаёт неопределённость в практическом применении. Российские организации, как правило, признают все гарантийные обязательства единообразно, без анализа их экономического содержания [6, с. 239]. Это может приводить к некорректному распределению выручки между отчётными периодами в случаях, когда гарантия фактически представляет собой отдельную услугу.
Методы оценки величины гарантийных обязательств в целом унифицированы. Оба стандарта предусматривают использование статистических данных о прошлых гарантийных случаях для определения наиболее вероятной величины расходов [18, 8]. При наличии большой совокупности однородных обязательств применяется метод ожидаемого значения (средневзвешенной оценки), при единичных обязательствах — метод наиболее вероятного исхода.
Существенное практическое значение имеет вопрос сегментации гарантийных обязательств. МСФО (IAS) 37 не устанавливает обязательных требований к сегментации, однако концепция наилучшей оценки предполагает учёт всех факторов, влияющих на величину обязательства [11]. Это означает, что если статистика гарантийных обращений существенно различается по категориям продукции, организация должна применять дифференцированный подход к оценке. ПБУ 8/2010 содержит аналогичное требование о наиболее достоверной оценке, однако на практике российские организации нередко применяют единую ставку резервирования ко всему объёму продаж [37, с. 99].
Требования к разделению оценочных обязательств на краткосрочные и долгосрочные также заслуживают сравнительного анализа. МСФО (IAS) 1 «Представление финансовой отчётности» требует раздельного представления текущих и долгосрочных обязательств в отчёте о финансовом положении [25, с. 47]. Соответственно, гарантийные обязательства с ожидаемым сроком исполнения более 12 месяцев должны классифицироваться как долгосрочные. ПБУ 4/99 содержит аналогичное требование, однако российская практика показывает, что многие организации отражают весь гарантийный резерв в составе краткосрочных обязательств независимо от реального срока
Проведённый сравнительный анализ позволяет констатировать, что российские стандарты бухгалтерского учёта в области резервирования достигли высокой степени соответствия международным стандартам финансовой отчётности. Концептуальные основы, критерии признания и методы оценки резервов в целом унифицированы. Сохраняющиеся различия носят преимущественно технический характер и связаны с детализацией требований, терминологией и практикой применения.
Вместе с тем анализ выявил ряд направлений, требующих дальнейшего совершенствования российской практики учёта резервов: повышение периодичности оценки обесценения запасов, внедрение дифференцированного подхода к оценке гарантийных обязательств по сегментам продукции, обеспечение корректной классификации обязательств по срочности, расширение требований к раскрытию информации. Данные направления определяют задачи практической части настоящего исследования.
Таким образом, современная система российских стандартов бухгалтерского учёта резервов в значительной степени гармонизирована с международными стандартами. Основные концептуальные подходы к признанию и оценке резервов совпадают, различия носят преимущественно технический характер. Дальнейшее развитие российских стандартов, вероятно, будет направлено на сохранение достигнутой степени гармонизации при учёте национальных особенностей.
1.4 Проблемы резервирования в бухгалтерском учете
Несмотря на достаточно развитую нормативную базу, практика формирования резервов в российских организациях сопряжена с рядом существенных проблем. Анализ научной литературы и практического опыта позволяет выделить ключевые проблемы, которые снижают эффективность системы резервирования и достоверность финансовой отчётности [44, c. 45].
Первой значимой проблемой является трудоёмкость определения чистой стоимости продажи для каждой единицы запасов. ФСБУ 5/2019 требует проведения оценки обесценения по каждой единице запасов или по группе однородных запасов. На практике это означает необходимость анализа рыночных цен, расходов на продажу и иных факторов для значительного количества номенклатурных позиций [44, c. 48].
Для организаций с широкой номенклатурой запасов выполнение данного требования сопряжено со значительными временными и трудовыми затратами. Необходимость сбора информации о рыночных ценах, анализа условий продажи, расчёта предполагаемых расходов для каждой позиции делает процесс формирования резерва под обесценение запасов весьма ресурсоёмким [44, c. 50].
Ситуация осложняется тем, что для многих видов запасов отсутствует активный рынок, позволяющий определить их справедливую стоимость. В таких случаях оценка чистой стоимости продажи основывается на экспертных суждениях, что повышает субъективность результатов и затрудняет обоснование принятых решений перед внешними пользователями отчётности [25, c. 67].
Второй существенной проблемой является отсутствие оперативной информации о резервах в течение отчётного года. Действующие стандарты требуют оценки резервов на отчётную дату, которой для большинства организаций является 31 декабря. Это означает, что в течение года руководство организации может не располагать актуальными данными о реальной стоимости активов [25, c. 70].
Отсутствие оперативного контроля над резервами затрудняет принятие управленческих решений в области закупок, ценообразования, управления ассортиментом. Менеджмент организации может своевременно не отреагировать на накопление неликвидных запасов или рост рисков по дебиторской задолженности [25, c. 72].
Формирование резервов один раз в год приводит к неравномерному влиянию на финансовые результаты. Значительные суммы резервов, начисленные в конце года, могут существенно исказить показатели последнего квартала и не отразить реальную динамику эффективности деятельности организации в течение года [25, c. 75].
Третьей проблемой является формальный подход к созданию гарантийных резервов, не учитывающий сегментацию продукции. Большинство организаций рассчитывают единую ставку резервирования на основе среднего процента расходов на гарантийное обслуживание от выручки за предшествующие периоды [45, c. 34].
Между тем различные категории продукции могут существенно отличаться по уровню дефектности и интенсивности гарантийных обращений. Продукция премиального сегмента, как правило, характеризуется более низким уровнем отказов благодаря использованию качественных материалов и комплектующих. Бюджетная продукция, напротив, может иметь повышенный уровень дефектности [45, c. 37].
Применение единой ставки резервирования для всех категорий продукции приводит к искажению себестоимости. Продукция с низким уровнем гарантийных расходов оказывается перегружена резервами, а продукция с высоким уровнем дефектности — недостаточно обеспечена. Это снижает точность калькулирования и качество ценовых решений [45, c. 40].
Четвёртой проблемой является отсутствие разделения оценочных обязательств на краткосрочную и долгосрочную части. Согласно ПБУ 8/2010, оценочные обязательства со сроком исполнения более 12 месяцев подлежат дисконтированию. Однако на практике многие организации не разделяют резервы по срокам и не применяют дисконтирование [46, c. 89].
Отсутствие разделения резервов на кратко- и долгосрочную части приводит к искажению показателей ликвидности. Долгосрочные обязательства, отражённые как краткосрочные, занижают коэффициент текущей ликвидности и создают неверное представление о платёжеспособности организации [46, c. 92].
Игнорирование требования о дисконтировании долгосрочных обязательств приводит к завышению их величины и, соответственно, к занижению финансовых результатов. При существенных суммах резервов влияние дисконтирования может быть значительным [46, c. 95].
Помимо указанных проблем, на практике встречаются и иные затруднения: несогласованность данных бухгалтерского и налогового учёта резервов, недостаточная квалификация учётного персонала, отсутствие автоматизации процессов расчёта и пересмотра резервов. Совокупность данных факторов снижает эффективность системы резервирования [44, c. 55].
Систематизация выявленных проблем и направлений их решения представлена в таблице 4. Выявленные проблемы определяют актуальность исследования и позволяют сформулировать его задачи. Для достижения цели исследования, заключающейся в разработке методических положений по совершенствованию учёта резервов, необходимо решить следующие задачи. Во-первых, требуется исследовать теоретические аспекты формирования резервов, систематизировать их классификацию, проанализировать нормативное регулирование и выявить особенности российских стандартов в сравнении с международными.
Таблица 4 — Проблемы резервирования и направления их решения
| № | Проблема | Направление решения |
| 1 | Трудоёмкость определения чистой стоимости продажи для каждой единицы запасов | Разработка методики классификации запасов по группам риска обесценения (АВС-анализ) для управленческих целей с сохранением годовой инвентаризации по ФСБУ 5/2019 |
| 2 | Отсутствие оперативной информации о резервах в течение года | Внедрение системы ежеквартального мониторинга резервов для целей управленческого учёта |
| 3 | Формальный подход к гарантийным резервам без сегментации продукции | Разработка методики дифференцированного расчёта гарантийного резерва по сегментам продукции |
| 4 | Отсутствие разделения резервов на кратко- и долгосрочную части | Разработка методики разделения гарантийного резерва по срокам с применением дисконтирования |
Источник: составлено автором
Во-вторых, необходимо проанализировать финансовое состояние объекта исследования, изучить действующий порядок формирования резервов и выявить его недостатки, требующие устранения.
В-третьих, следует разработать методические положения по совершенствованию учёта резервов, включающие методику классификации запасов для целей оперативного контроля обесценения и методику дифференцированного расчёта гарантийного резерва с разделением на кратко- и долгосрочную части.
В-четвёртых, требуется оценить влияние предлагаемых изменений на показатели финансовой отчётности и обосновать экономический эффект от внедрения разработанных методических положений.
Решение поставленных задач позволит разработать методику, обеспечивающую формирование оперативной информации о резервах для управленческих целей без нарушения требований ФСБУ 5/2019 и ПБУ 8/2010 при составлении годовой финансовой отчётности.
Таким образом, анализ актуальных проблем резервирования позволил определить направления исследования и сформулировать его задачи. Основное внимание в работе будет уделено разработке методик, направленных на повышение оперативности контроля резервов и точности их оценки при сохранении соответствия требованиям действующих стандартов.
ГЛАВА 2. ОРГАНИЗАЦИОННО-ЭКОНОМИЧЕCКАЯ ХАРАКТЕРИСТИКА ДЕЯТЕЛЬНОСТИ И ПОРЯДОК ФОРМИРОВАНИЯ РЕЗЕРВОВ ООО «ЭНЕРГИЯ»
2.1 Анализ финансового состояния ООО «Энергия»
ООО «Энергия» является производственным предприятием, основным видом деятельности которого является производство аккумуляторных батарей различного назначения. Компания была основана в 2010 году и за время своего существования заняла устойчивые позиции на рынке автономных источников питания. Производственные мощности предприятия расположены в Московской области и включают современное оборудование для производства литий-ионных, свинцово-кислотных, твердотельных и натрий-ионных аккумуляторов.
Организационно-правовая форма предприятия — общество с ограниченной ответственностью. Уставный капитал составляет 110 тыс. руб. Среднесписочная численность работников по состоянию на конец 2024 года составляет 1 247 человек, из которых 785 человек заняты непосредственно в производстве, 312 человек — инженерно-технические работники, 150 человек — в административно-управленческом аппарате. Предприятие располагает современной производственной базой общей площадью более 45 тыс. кв. м.
Продуктовый портфель ООО «Энергия» включает четыре основных вида продукции: литий-ионные аккумуляторы (Li-ion), свинцово-кислотные аккумуляторы, твердотельные аккумуляторы нового поколения и перспективные натрий-ионные аккумуляторы. Данный ассортимент позволяет охватывать различные сегменты рынка и удовлетворять дифференцированные потребности клиентов.
Продукция предприятия представлена в трёх ценовых сегментах. Премиальный сегмент составляет 41% от общего объёма продаж и включает высокотехнологичные аккумуляторы с увеличенным сроком службы и повышенной ёмкостью, предназначенные для промышленного применения и электротранспорта. Данный сегмент характеризуется наиболее высокой маржинальностью и минимальным уровнем гарантийных обращений.
Стандартный сегмент занимает 36% продаж и ориентирован на массовый потребительский рынок и сегмент малого бизнеса. Продукция стандартного сегмента характеризуется оптимальным соотношением цены и качества. Бюджетный сегмент (23% продаж) представлен экономичными моделями аккумуляторов для бытового применения. Продукция бюджетного сегмента имеет наиболее низкую маржинальность и характеризуется повышенным уровнем гарантийных обращений.
Принципиальной особенностью деятельности ООО «Энергия», непосредственно влияющей на необходимость формирования оценочных обязательств, является предоставление расширенного гарантийного срока на всю производимую продукцию — 3 года. Данное обстоятельство существенно превышает стандартные гарантийные сроки конкурентов и обусловливает необходимость формирования гарантийных резервов. Общая характеристика предприятия представлена в таблице 5.
Таблица 5 — Общая характеристика ООО «Энергия»
| Показатель | Характеристика |
| Полное наименование | ООО «Энергия» |
| Год основания | 2010 |
| Основной вид деятельности | Производство аккумуляторных батарей |
| Виды продукции | Li-ion, свинцово-кислотные, твердотельные, натрий-ионные |
| Структура продаж по сегментам | Премиум — 41%, Стандарт — 36%, Бюджет — 23% |
| Численность персонала | 1 247 человек |
| Гарантийный срок на продукцию | 3 года |
| Уставный капитал | 110 тыс. руб. |
Для оценки финансового состояния организации проведён анализ основных показателей деятельности за 2022–2024 годы. Информационной базой анализа послужила годовая бухгалтерская (финансовая) отчётность предприятия (Приложения А, Б). Динамика ключевых финансовых показателей представлена в таблице 6.
Таблица 6 — Динамика основных финансовых показателей ООО «Энергия» за 2022–2024 гг.
| Показатель | 2022 г. | 2023 г. | 2024 г. | Изменение | Т.р., % |
| Выручка, тыс. руб. | 62 145 890 | 75 082 227 | 98 403 668 | +36 257 778 | 158,3 |
| Себестоимость продаж, тыс. руб. | (33 892 145) | (42 194 042) | (53 568 119) | +19 675 974 | 158,0 |
| Валовая прибыль, тыс. руб. | 28 253 745 | 32 888 185 | 44 835 549 | +16 581 804 | 158,7 |
| Коммерческие расходы, тыс. руб. | (19 125 680) | (21 834 417) | (24 226 598) | +5 100 918 | 126,7 |
| Прибыль от продаж, тыс. руб. | 9 128 065 | 11 053 768 | 20 608 951 | +11 480 886 | 225,8 |
| Прибыль до н/о, тыс. руб. | 7 524 890 | 9 385 970 | 18 412 845 | +10 887 955 | 244,7 |
| Чистая прибыль, тыс. руб. | 5 831 695 | 7 385 059 | 14 446 498 | +8 614 803 | 247,7 |
| Рентабельность продаж, % | 9,4 | 9,8 | 14,7 | +5,3 п.п. | — |
Анализ данных таблицы 6 свидетельствует о выраженной положительной динамике развития ООО «Энергия». Выручка за анализируемый период увеличилась на 36,3 млрд руб. или на 58,3%, что обусловлено расширением клиентской базы, увеличением объёмов производства и успешной маркетинговой политикой. В 2024 году выручка достигла 98,4 млрд рублей, что свидетельствует о значительных масштабах деятельности предприятия.
Валовая прибыль за три года увеличилась на 16,6 млрд руб. или на 58,7%. Темп роста валовой прибыли практически соответствует темпу роста выручки, что указывает на сохранение эффективности управления производственными затратами. Прибыль от продаж продемонстрировала опережающий рост — увеличение в 2,26 раза, что обусловлено более умеренным ростом коммерческих расходов по сравнению с выручкой.
Особенно значительный рост демонстрирует чистая прибыль предприятия, которая за анализируемый период увеличилась практически в 2,5 раза — с 5,8 млрд рублей в 2022 году до 14,4 млрд рублей в 2024 году. Данный показатель свидетельствует о высокой эффективности операционной деятельности, оптимизации структуры расходов и грамотной ценовой политике компании.
Рентабельность продаж демонстрирует устойчивую положительную динамику, увеличившись с 9,4% в 2022 году до 14,7% в 2024 году. Рост рентабельности на 5,3 процентных пункта указывает на повышение эффективности операционной деятельности и улучшение структуры затрат.
Наглядное представление о динамике ключевых финансовых показателей даёт рисунок 1.
Рисунок 1 — Динамика выручки и чистой прибыли ООО «Энергия» за 2022–2024 гг.
Как наглядно демонстрирует рисунок, выручка предприятия демонстрирует устойчивый восходящий тренд на протяжении всего анализируемого периода. При этом темп роста чистой прибыли опережает темп роста выручки, что свидетельствует об улучшении операционной эффективности и рентабельности деятельности ООО «Энергия».
Для изучения имущественного положения организации и источников его финансирования проведён горизонтальный и вертикальный анализ бухгалтерского баланса. Результаты анализа структуры и динамики активов представлены в таблице 7.
Таблица 7 — Анализ структуры и динамики активов ООО «Энергия» за 2022–2024 гг.
| Показатель | 2022 г., тыс.руб. | Уд.вес,% | 2024 г., тыс.руб. | Уд.вес,% | Изм., тыс.руб. |
| Внеоборотные активы | 1 662 298 | 4,2 | 9 254 751 | 16,9 | +7 592 453 |
| в т.ч. нематер. активы | 42 658 | 0,1 | 1 817 376 | 3,3 | +1 774 718 |
| основные средства | 1 138 302 | 2,9 | 1 095 259 | 2,0 | -43 043 |
| финансовые вложения | — | — | 5 985 023 | 11,0 | +5 985 023 |
| Оборотные активы | 37 908 849 | 95,8 | 45 405 228 | 83,1 | +7 496 379 |
| в т.ч. запасы | 19 559 045 | 49,4 | 24 537 766 | 44,9 | +4 978 721 |
| дебиторская задолж-ть | 13 691 381 | 34,6 | 18 692 784 | 34,2 | +5 001 403 |
| денежные средства | 3 014 330 | 7,6 | 1 727 462 | 3,2 | -1 286 868 |
| Итого активы | 39 571 147 | 100,0 | 54 659 979 | 100,0 | +15 088 832 |
Данные таблицы 7 свидетельствуют об увеличении валюты баланса за анализируемый период на 15,1 млрд руб. или на 38,1%. Структура активов претерпела существенные изменения: доля внеоборотных активов возросла с 4,2% до 16,9%, что обусловлено инвестиционной активностью предприятия.
Внеоборотные активы за анализируемый период увеличились в 5,6 раза. Основными факторами роста послужили: значительное увеличение нематериальных активов более чем в 42 раза (приобретение патентов и лицензий на новые технологии производства аккумуляторов); существенный рост долгосрочных финансовых вложений до 6,0 млрд рублей (инвестиции в дочерние и зависимые общества).
Особого внимания заслуживает динамика запасов, величина которых увеличилась с 19,6 млрд руб. до 24,5 млрд руб., то есть на 5,0 млрд руб. или на 25,5%. На 31.12.2024 запасы составляют 24 537 766 тыс. рублей, или 44,9% от валюты баланса. Значительная доля запасов в структуре активов типична для производственных предприятий и требует особого внимания с точки зрения формирования резервов под снижение их стоимости.
Дебиторская задолженность увеличилась на 5,0 млрд руб. (+36,5%), что указывает на либерализацию кредитной политики и рост объёмов продаж с отсрочкой платежа. Одновременно наблюдается снижение денежных средств на 1,3 млрд руб. (-42,7%), что связано с инвестиционной активностью предприятия.
Наглядное представление о структуре активов ООО «Энергия» даёт рисунок 2.
Рисунок 2 — Структура активов ООО «Энергия» на 31.12.2024
Представленная диаграмма наглядно демонстрирует преобладание оборотных активов в структуре имущества предприятия, при этом наибольший удельный вес приходится на запасы (44,9%) и дебиторскую задолженность (34,2%).
Структура запасов ООО «Энергия» по состоянию на 31 декабря 2024 года представлена в таблице 8.
Таблица 8 — Структура запасов ООО «Энергия» на 31.12.2024
| Вид запасов | Сумма, тыс. руб. | Удельный вес, % |
| Готовая продукция (аккумуляторы) | 19 630 213 | 80,0 |
| Сырьё и материалы | 4 907 553 | 20,0 |
| Итого запасы | 24 537 766 | 100,0 |
Анализ структуры запасов показывает, что наибольший удельный вес приходится на готовую продукцию (80,0%), что обусловлено спецификой деятельности предприятия. Готовая продукция представлена аккумуляторными батареями четырёх типов, различающимися по технологии производства и целевым рынкам. Сырьё и материалы (20,0%) включают литий, катодные и анодные материалы, электролиты, корпуса и комплектующие.
Для оценки источников финансирования проведён анализ структуры пассивов баланса. Результаты анализа представлены в таблице 9.
Анализ структуры пассивов показывает существенное улучшение финансовой структуры предприятия. Доля собственного капитала возросла с 32,0% до 45,6%, что обусловлено капитализацией чистой прибыли. Нераспределённая прибыль за три года увеличилась практически вдвое — с 12,3 млрд до 24,5 млрд рублей.
Таблица 9 — Анализ структуры пассивов ООО «Энергия» за 2022–2024 гг.
| Показатель | 2022 г., тыс.руб. | Уд.вес,% | 2024 г., тыс.руб. | Уд.вес,% | Изм., тыс.руб. |
| Капитал и резервы | 12 658 184 | 32,0 | 24 896 377 | 45,6 | +12 238 193 |
| в т.ч. уставный капитал | 110 | 0,0 | 110 | 0,0 | — |
| добавочный капитал | 385 000 | 1,0 | 385 000 | 0,7 | — |
| нераспред. прибыль | 12 273 074 | 31,0 | 24 511 267 | 44,8 | +12 238 193 |
| Долгосрочные обяз-ва | 758 703 | 1,9 | 455 939 | 0,8 | -302 764 |
| Краткосрочные обяз-ва | 26 154 260 | 66,1 | 29 307 663 | 53,6 | +3 153 403 |
| в т.ч. заёмные средства | 7 321 226 | 18,5 | 13 242 064 | 24,2 | +5 920 838 |
| кредиторская задолж-ть | 18 171 252 | 45,9 | 15 273 016 | 28,0 | -2 898 236 |
| оценочные обяз-ва | 213 202 | 0,5 | 353 716 | 0,6 | +140 514 |
| Итого пассивы | 39 571 147 | 100,0 | 54 659 979 | 100,0 | +15 088 832 |
Следует обратить внимание, что оценочные обязательства, включающие гарантийный резерв, увеличились на 140 514 тыс. руб. и составили на конец 2024 года 353 716 тыс. руб. При этом весь гарантийный резерв отражён в составе краткосрочных обязательств (строка 1540) без разделения по срокам погашения. В составе долгосрочных обязательств оценочные обязательства отсутствуют (строка 1430), хотя при трёхлетнем гарантийном сроке часть обязательств носит долгосрочный характер.
Наглядное представление о структуре пассивов даёт рисунок 3.
Рисунок 3 — Структура пассивов ООО «Энергия» на 31.12.2024
Представленная диаграмма демонстрирует относительно сбалансированное соотношение собственных и заёмных источников финансирования с преобладанием краткосрочных обязательств.
Для комплексной оценки финансового состояния проведён анализ показателей ликвидности и финансовой устойчивости организации. Результаты расчётов представлены в таблице 10.
Таблица 10 — Показатели ликвидности и финансовой устойчивости ООО «Энергия»
| Показатель | Норматив | 2022 г. | 2023 г. | 2024 г. | Изменение |
| Коэфф. текущей ликвидности | ≥ 1,5 | 1,45 | 1,79 | 1,55 | +0,10 |
| Коэфф. быстрой ликвидности | ≥ 0,7 | 0,64 | 0,84 | 0,70 | +0,06 |
| Коэфф. абсол. ликвидности | ≥ 0,2 | 0,13 | 0,18 | 0,06 | -0,07 |
| Коэфф. автономии | ≥ 0,5 | 0,32 | 0,47 | 0,46 | +0,14 |
| Коэфф. фин. устойчивости | ≥ 0,6 | 0,34 | 0,48 | 0,46 | +0,12 |
| Рентабельность активов (ROA), % | — | 14,7 | 19,7 | 26,4 | +11,7 п.п. |
| Рентабельность СК (ROE), % | — | 46,1 | 42,2 | 58,0 | +11,9 п.п. |
Анализ коэффициентов ликвидности выявил неоднозначную динамику. Коэффициент текущей ликвидности на конец 2024 года составил 1,55, что находится в пределах нормативного значения и свидетельствует о способности предприятия погашать краткосрочные обязательства за счёт оборотных активов. При этом показатель улучшился по сравнению с 2022 годом (+0,10).
Коэффициент абсолютной ликвидности на конец 2024 года составил 0,06, что существенно ниже рекомендуемого минимального значения 0,2. Это означает, что предприятие может погасить за счёт имеющихся денежных средств лишь 6% своих краткосрочных обязательств. Снижение показателя связано с направлением денежных средств на инвестиционную деятельность.
Коэффициент автономии (0,46) несколько ниже рекомендуемого значения 0,5, однако наблюдается положительная динамика — рост с 0,32 в 2022 году. Коэффициент финансовой устойчивости также демонстрирует положительную тенденцию, увеличившись с 0,34 до 0,46.
Динамика коэффициентов ликвидности ООО «Энергия» наглядно представлена на рисунке 4.
Рисунок 4 – Динамика коэффициентов ликвидности ООО «Энергия» за 2022-2024 гг
Как показывает рисунок, коэффициенты ликвидности демонстрировали улучшение в 2023 году с последующей корректировкой в 2024 году. Особенно заметно снижение коэффициента абсолютной ликвидности, что связано с сокращением остатка денежных средств при одновременном росте краткосрочных обязательств.
Показатели рентабельности демонстрируют существенный рост: рентабельность активов увеличилась с 14,7% до 26,4%, рентабельность собственного капитала — с 46,1% до 58,0%. Это свидетельствует о повышении эффективности использования ресурсов предприятия и высокой отдаче на вложенный капитал.
Динамика коэффициента финансовой устойчивости ООО «Энергия» представлена на рисунке 5.
Рисунок 5 – Динамика коэффициента финансовой устойчивости ООО «Энергия» за 2022-2024 гг.
Как показывает рисунок, коэффициент финансовой устойчивости демонстрирует положительную динамику с 2022 по 2023 год с последующей стабилизацией. Несмотря на то что значение показателя (0,46) остаётся ниже рекомендуемого уровня (0,6), наблюдаемая тенденция свидетельствует об улучшении структуры источников финансирования.
Для оценки эффективности управления запасами проведён анализ оборачиваемости. Результаты расчётов представлены в таблице 11.
Таблица 11 — Показатели оборачиваемости запасов ООО «Энергия»
| Показатель | 2022 г. | 2023 г. | 2024 г. | Изменение |
| Коэфф. оборачиваемости запасов, раз | 3,18 | 4,27 | 4,01 | +0,83 |
| Период оборота запасов, дней | 115 | 85 | 91 | -24 |
| Коэфф. оборачиваемости ГП, раз | 3,97 | 5,33 | 5,01 | +1,04 |
| Период оборота ГП, дней | 92 | 68 | 73 | -19 |
Анализ показателей оборачиваемости выявил положительную динамику в целом за трёхлетний период. Коэффициент оборачиваемости запасов увеличился с 3,18 до 4,01 раз, а период оборота сократился со 115 до 91 дня. Однако в 2024 году наблюдается некоторое замедление по сравнению с 2023 годом, что может быть связано с накоплением запасов в условиях роста производства.
Таким образом, проведённый анализ финансового состояния ООО «Энергия» позволяет сделать следующие выводы. Предприятие демонстрирует устойчивый рост масштабов деятельности: выручка увеличилась на 58,3%, чистая прибыль — в 2,5 раза. Показатели рентабельности существенно улучшились. Финансовая структура укрепляется за счёт капитализации прибыли.
Вместе с тем выявлены области, требующие внимания: значительная доля запасов в структуре активов (44,9%) повышает риски их обесценения; низкий уровень абсолютной ликвидности (0,06) указывает на ограниченность высоколиквидных активов; гарантийный резерв полностью отражён как краткосрочный, что не соответствует трёхлетнему гарантийному сроку.
2.2 Особенности и недостатки учета, оценки и отражения в отчетности резервов предприятия
ООО «Энергия» осуществляет формирование резервов в соответствии с требованиями действующего законодательства и учётной политикой организации. На предприятии формируются два вида резервов: резерв под обесценение запасов согласно ФСБУ 5/2019 «Запасы» и оценочное обязательство по гарантийному обслуживанию продукции согласно ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы».
Резерв под обесценение запасов формируется в ООО «Энергия» в соответствии с пунктом 28 ФСБУ 5/2019, который устанавливает, что запасы, балансовая стоимость которых на отчётную дату превышает их чистую стоимость продажи, отражаются в бухгалтерском балансе по чистой стоимости продажи. Согласно учётной политике организации, резерв формируется на счёте 14 «Резервы под снижение стоимости материальных ценностей».
Действующая методика формирования резерва предполагает следующий порядок. Оценка запасов на предмет обесценения проводится один раз в год — по состоянию на 31 декабря отчётного года в рамках годовой инвентаризации. В ходе инвентаризации комиссия выявляет запасы, чистая стоимость продажи которых стала ниже их фактической себестоимости. Создание резерва отражается записью: Дт 91.2 «Прочие расходы» — Кт 14 «Резервы под снижение стоимости материальных ценностей».
По данным бухгалтерского учёта на 31 декабря 2024 года резерв под обесценение запасов составил 19 317 тыс. руб. Структура запасов и резерва представлена в таблице 11.
Таблица 11 — Резерв под обесценение запасов ООО «Энергия» на 31.12.2024
| Категория запасов | Балансовая стоимость, тыс.руб. | Резерв, тыс.руб. | Доля резерва, % |
| Готовая продукция | 19 630 213 | 14 757 | 0,08 |
| Сырьё и материалы | 4 907 553 | 4 560 | 0,09 |
| Итого запасы | 24 537 766 | 19 317 | 0,08 |
Анализ данных таблицы 11 показывает, что при стоимости запасов 24 537 766 тыс. руб. доля резерва составляет лишь 0,08%. По данным отраслевой статистики, средний показатель резервирования для производственных предприятий составляет 1,5–3,0% от стоимости запасов. Таким образом, действующий резерв представляется существенно заниженным.
Проведённый анализ действующего порядка формирования резерва под обесценение запасов позволил выявить следующие недостатки.
Первый недостаток: оценка запасов на предмет обесценения проводится только один раз в год. Согласно пункту 28 ФСБУ 5/2019, организация должна на каждую отчётную дату сравнивать фактическую себестоимость запасов с их чистой стоимостью продажи. Однако на практике ООО «Энергия» проводит такую оценку только в рамках годовой инвентаризации. В результате в течение года руководство организации не располагает актуальной информацией о реальной стоимости запасов, что затрудняет принятие обоснованных управленческих решений.
Второй недостаток: отсутствует дифференцированный подход к оценке различных категорий запасов. Пункт 29 ФСБУ 5/2019 устанавливает, что для готовой продукции чистая стоимость продажи определяется как предполагаемая цена продажи за вычетом расходов на продажу, а для сырья и материалов — исходя из того, что готовая продукция, в которую они будут включены, будет продана по цене не ниже себестоимости. На практике ООО «Энергия» применяет единый подход к оценке обесценения всех категорий запасов, не учитывая различную природу рисков обесценения готовой продукции и сырья.
Третий недостаток: не учитываются сроки хранения запасов. Специфика продукции ООО «Энергия» состоит в том, что аккумуляторные батареи при длительном хранении (более 12 месяцев) утрачивают часть потребительских свойств. В частности, литий-ионные аккумуляторы подвержены естественной деградации ёмкости, что снижает их потребительскую ценность. Однако действующая методика не предусматривает анализа запасов по срокам хранения и не учитывает этот фактор при определении чистой стоимости продажи.
Четвёртый недостаток: не проводится систематический анализ морально устаревших запасов. Модели аккумуляторов, снятые с производства, изделия с дефектами упаковки, а также запасы с истекающим сроком годности не выделяются в отдельную группу для целей оценки обесценения. Между тем такие запасы имеют существенно более высокий риск обесценения и требуют индивидуальной оценки чистой стоимости продажи.
Оценочное обязательство по гарантийному обслуживанию формируется ООО «Энергия» в соответствии с требованиями ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы». Организация предоставляет гарантию качества на выпускаемую продукцию сроком 3 года. В течение гарантийного срока предприятие обязуется безвозмездно устранять дефекты или осуществлять замену неисправной продукции.
По данным бухгалтерского учёта на 31 декабря 2024 года оценочное обязательство по гарантийному обслуживанию составляет 353 716 тыс. руб. и полностью отражено в строке 1540 бухгалтерского баланса «Оценочные обязательства» в составе краткосрочных обязательств.
Формирование гарантийного резерва отражается бухгалтерской записью: Дт 20 «Основное производство» (или Дт 44 «Расходы на продажу») — Кт 96 «Резервы предстоящих расходов». Использование резерва при фактическом осуществлении гарантийных расходов отражается записями: Дт 96 — Кт 10 «Материалы», 70 «Расчёты с персоналом по оплате труда», 69 «Расчёты по социальному страхованию» и других счетов.
Статистика гарантийных обращений ООО «Энергия» представлена в таблице 12.
Таблица 12 — Статистика гарантийных обращений ООО «Энергия»
| Показатель | 2022 г. | 2023 г. | 2024 г. |
| Количество проданных изделий, шт. | 1 245 680 | 1 456 230 | 1 687 450 |
| Количество гарантийных обращений, шт. | 28 450 | 31 820 | 35 640 |
| Доля обращений, % | 2,28 | 2,18 | 2,11 |
| в т.ч. ремонт, шт. | 21 338 | 23 865 | 26 730 |
| в т.ч. замена, шт. | 7 112 | 7 955 | 8 910 |
| Средняя стоимость ремонта, руб. | 8 450 | 9 120 | 9 850 |
| Средняя стоимость замены, руб. | 24 500 | 26 800 | 29 200 |
Анализ статистики показывает, что общая доля гарантийных обращений снижается (с 2,28% до 2,11%), что свидетельствует об улучшении качества продукции. При этом преобладающим видом гарантийного обслуживания является ремонт (около 75% обращений), оставшиеся 25% приходятся на полную замену изделий.
Проведённый анализ действующего порядка формирования оценочного обязательства по гарантийному обслуживанию позволил выявить следующие недостатки.
Первый недостаток: гарантийный резерв рассчитывается по единой ставке для всей продукции. По данным службы качества ООО «Энергия», статистика гарантийных обращений существенно различается в зависимости от ценового сегмента продукции. В премиальном сегменте доля гарантийных обращений составляет около 1,5–2%, в стандартном — около 2–3%, в бюджетном — около 5–6%. Однако действующая методика не учитывает эти различия и применяет единую ставку резервирования ко всему объёму продаж. В результате себестоимость продукции премиального сегмента завышается за счёт избыточного резервирования, а бюджетного — занижается из-за недостаточного резервирования.
Второй недостаток: весь гарантийный резерв отражён в составе краткосрочных обязательств. Согласно пункту 19 ПБУ 8/2010, оценочное обязательство признаётся в бухгалтерском учёте в величине, отражающей наиболее достоверную денежную оценку расходов, необходимых для расчётов по этому обязательству. При этом пункт 8 ПБУ 8/2010 указывает, что срок исполнения оценочного обязательства является одним из существенных условий его признания.
Гарантийный срок на продукцию ООО «Энергия» составляет 3 года. Это означает, что часть гарантийных обязательств подлежит исполнению в пределах 12 месяцев после отчётной даты (краткосрочная часть), а часть — за пределами этого срока (долгосрочная часть). Однако на практике весь гарантийный резерв в сумме 353 716 тыс. руб. отражён в строке 1540 «Оценочные обязательства» в составе краткосрочных обязательств. В строке 1430 «Оценочные обязательства» в составе долгосрочных обязательств отражён ноль.
Такой подход не соответствует требованиям ПБУ 4/99 «Бухгалтерская отчётность организации», согласно которому активы и обязательства представляются в балансе с подразделением на краткосрочные и долгосрочные в зависимости от срока обращения (погашения). В результате показатели ликвидности организации искажаются: краткосрочные обязательства завышены, а долгосрочные — занижены.
Третий недостаток: не применяется дисконтирование долгосрочной части оценочного обязательства. Пункт 20 ПБУ 8/2010 устанавливает, что если предполагаемый срок исполнения оценочного обязательства превышает 12 месяцев после отчётной даты, величина обязательства определяется путём дисконтирования. При гарантийном сроке 3 года значительная часть обязательств подлежит исполнению через 1–3 года, однако дисконтирование не применяется. В результате величина оценочного обязательства завышена на сумму эффекта дисконтирования.
Четвёртый недостаток: отсутствует механизм периодической реклассификации гарантийного резерва. По мере приближения срока исполнения гарантийных обязательств долгосрочная часть резерва должна переводиться в краткосрочную. Однако в учётной политике ООО «Энергия» порядок такой реклассификации не установлен.
Систематизация выявленных недостатков действующего порядка формирования резервов представлена в таблице 13.
Таблица 13 — Недостатки действующего порядка формирования резервов в ООО «Энергия»
| № | Недостаток | Нарушаемое требование | Последствия |
| 1 | Оценка обесценения запасов только раз в год | п. 28 ФСБУ 5/2019 | Отсутствие оперативной информации о стоимости запасов |
| 2 | Единый подход к оценке ГП и сырья | п. 29 ФСБУ 5/2019 | Не учитывается различная природа рисков обесценения |
| 3 | Не учитываются сроки хранения запасов | п. 28 ФСБУ 5/2019 | Не отражается снижение потребительских свойств |
| 4 | Нет анализа морально устаревших запасов | п. 28 ФСБУ 5/2019 | Риск обесценения не выявляется своевременно |
| 5 | Единая ставка гарантийного резерва | п. 15 ПБУ 8/2010 | Искажение себестоимости по сегментам |
Продолжение таблицы 13
| 6 | Весь резерв отражён как краткосрочный | п. 19 ПБУ 4/99 | Искажение показателей ликвидности |
| 7 | Не применяется дисконтирование | п. 20 ПБУ 8/2010 | Завышение величины обязательства |
| 8 | Нет механизма реклассификации резерва | п. 19 ПБУ 4/99 | Нарушение классификации по срочности |
Оценка влияния выявленных недостатков на достоверность бухгалтерской отчётности представлена ниже.
Заниженный резерв под обесценение запасов (0,08% при среднеотраслевом показателе 1,5–3,0%) приводит к завышению стоимости запасов в бухгалтерском балансе. При стоимости запасов 24 537 766 тыс. руб. потенциальное занижение резерва может составлять от 350 до 700 млн руб. Это приводит к завышению валюты баланса, собственного капитала (через завышение нераспределённой прибыли), а также показателей рентабельности активов и собственного капитала.
Отражение всего гарантийного резерва (353 716 тыс. руб.) в составе краткосрочных обязательств искажает показатели ликвидности. По экспертной оценке, при равномерном распределении гарантийных обращений по годам гарантийного срока около 50% резерва (около 177 млн руб.) относится к обязательствам со сроком исполнения более 12 месяцев. Перенос этой суммы в долгосрочные обязательства повысил бы коэффициент текущей ликвидности с 1,55 до 1,61.
Отсутствие дисконтирования долгосрочной части гарантийного резерва приводит к завышению величины обязательства. При ставке дисконтирования 15% годовых и среднем сроке до погашения долгосрочной части 1,5 года эффект дисконтирования составил бы около 20–25 млн руб.
Таким образом, проведённый анализ позволил выявить существенные недостатки в действующем порядке формирования резервов ООО «Энергия». Резерв под обесценение запасов существенно занижен и формируется без учёта требований ФСБУ 5/2019 о дифференцированном подходе к различным категориям запасов. Оценочное обязательство по гарантийному обслуживанию не разделено на краткосрочную и долгосрочную части, не дисконтируется и не учитывает различия в статистике гарантийных обращений по сегментам продукции. Выявленные недостатки снижают достоверность бухгалтерской отчётности организации и качество информационного обеспечения управленческих решений.
ГЛАВА 3. МЕТОДИЧЕСКИЕ ПОЛОЖЕНИЯ ПО УЧЕТУ ФОРМИРОВАНИЯ И ИСПОЛЬЗОВАНИЯ РЕЗЕРВОВ ООО «ЭНЕРГИЯ»
3.1 Совершенствование методики учёта резервов под обесценение запасов
Проведённый во второй главе анализ выявил существенные недостатки в действующем порядке формирования резерва под снижение стоимости материально-производственных запасов в ООО «Энергия». Резерв составляет лишь 0,08% от стоимости запасов при среднеотраслевом показателе 1,5–3,0%, что свидетельствует о его значительном занижении. Кроме того, не применяется дифференцированный подход к различным категориям запасов, не учитываются сроки хранения и признаки морального устаревания.
В настоящем параграфе предлагается усовершенствованная методика формирования резерва под снижение стоимости МПЗ, основанная на требованиях ФСБУ 5/2019 «Запасы» и позволяющая обеспечить достоверную оценку запасов в бухгалтерской отчётности.
Согласно пункту 28 ФСБУ 5/2019, запасы оцениваются на отчётную дату по наименьшей из двух величин: фактической себестоимости и чистой стоимости продажи. В случае если фактическая себестоимость превышает чистую стоимость продажи, организация создаёт резерв под обесценение в размере указанного превышения.
Чистая стоимость продажи (ЧСП) определяется как предполагаемая цена реализации запасов в ходе обычной деятельности за вычетом расчётных затрат на завершение производства и продажу. Расчёт ЧСП производится по формуле:
ЧСП = Цпр – Зпр – Зреал, (1)
где ЧСП — чистая стоимость продажи, тыс. руб.; Цпр — предполагаемая цена продажи, тыс. руб.; Зпр — затраты на завершение производства (для незавершённого производства и сырья), тыс. руб.; Зреал — затраты на продажу, тыс. руб.
Предлагаемая методика включает четыре последовательных этапа, каждый из которых направлен на выявление и оценку различных факторов обесценения запасов.
Этап 1. Определение чистой стоимости продажи
На первом этапе для каждой категории запасов определяется чистая стоимость продажи на отчётную дату. Для готовой продукции предполагаемая цена продажи определяется на основании действующих прайс-листов организации с учётом предоставляемых скидок и рыночной конъюнктуры. Для сырья и материалов ЧСП определяется исходя из текущих рыночных цен на аналогичные материалы либо из возможности их использования в производстве готовой продукции, которая будет продана по цене не ниже себестоимости.
Оценка чистой стоимости продажи проводится на каждую отчётную дату по результатам инвентаризации запасов. Сравнение фактической себестоимости с ЧСП позволяет выявить запасы, подлежащие резервированию.
Этап 2. ABC-классификация запасов
На втором этапе проводится ABC-классификация запасов по критерию ликвидности. Данный инструмент управленческого учёта позволяет ранжировать запасы по степени их оборачиваемости и востребованности, что обеспечивает дифференцированный подход к определению норм резервирования.
Для готовой продукции классификация проводится на основе доли в выручке от продаж:
- группа А (высоколиквидные): позиции, формирующие 70% выручки — норма резервирования 1%;
- группа В (среднеликвидные): позиции, формирующие следующие 20% выручки — норма резервирования 2,5%;
- группа С (низколиквидные): позиции, формирующие оставшиеся 10% выручки — норма резервирования 5%.
Для сырья и материалов классификация проводится на основе критичности для производственного процесса:
- группа А (критически важные): материалы, без которых невозможно производство основной продукции — норма резервирования 1%;
- группа В (важные): материалы, влияющие на качество продукции — норма резервирования 2,5%;
- группа С (прочие): вспомогательные материалы и расходные комплектующие — норма резервирования 5%.
Обоснование дифференцированных норм резервирования основано на статистическом анализе фактического обесценения запасов различных групп. Запасы группы А характеризуются высокой оборачиваемостью и минимальным риском обесценения. Запасы группы С, напротив, имеют низкую оборачиваемость и повышенный риск морального устаревания, что обусловливает более высокую норму резервирования.
Этап 3. Учёт сроков хранения запасов
На третьем этапе анализируются сроки хранения запасов. Специфика продукции ООО «Энергия» состоит в том, что аккумуляторные батареи при длительном хранении утрачивают часть потребительских свойств вследствие естественной деградации. Литий-ионные аккумуляторы особенно подвержены саморазряду и потере ёмкости при хранении свыше 12 месяцев.
Для запасов со сроком хранения свыше 12 месяцев применяются повышающие коэффициенты к базовой норме резервирования:
- срок хранения 12–18 месяцев: коэффициент 0,15 (дополнительный резерв 15% от стоимости);
- срок хранения свыше 18 месяцев: коэффициент 0,25 (дополнительный резерв 25% от стоимости).
Данные коэффициенты установлены на основе технической документации производителей и статистики снижения потребительских свойств аккумуляторов при длительном хранении.
Этап 4. Учёт морально устаревших запасов
На четвёртом этапе выявляются и оцениваются морально устаревшие запасы, к которым относятся:
- модели, снятые с производства — коэффициент резервирования 0,20;
- запасы с дефектами упаковки — коэффициент резервирования 0,15;
- запасы с истекающим сроком годности (менее 3 месяцев) — коэффициент резервирования 0,18.
Выявление морально устаревших запасов осуществляется в ходе инвентаризации путём сопоставления номенклатуры с действующим производственным планом, проверки состояния упаковки и анализа сроков годности.
Разработанная методика апробирована на данных бухгалтерской отчётности ООО «Энергия» по состоянию на 31 декабря 2024 года. Структура запасов предприятия представлена в таблице 14.
Таблица 14 — Структура запасов ООО «Энергия» на 31.12.2024
| Категория запасов | Сумма, тыс. руб. | Удельный вес, % |
| Готовая продукция (аккумуляторы) | 19 630 213 | 80,0 |
| Сырьё и материалы | 4 907 553 | 20,0 |
| Итого запасы | 24 537 766 | 100,0 |
Результаты ABC-анализа готовой продукции представлены в таблице 15. Классификация проведена на основе данных о структуре продаж по видам аккумуляторов.
Таблица 15 — ABC-анализ готовой продукции ООО «Энергия»
| Наименование | Стоимость, тыс. руб. | Доля, % | Накопл., % | Группа | Норма, % |
| Литий-ионные (Li-ion) | 8 588 218 | 43,75 | 43,75 | А | 1,0 |
| Свинцово-кислотные | 4 907 553 | 25,00 | 68,75 | А | 1,0 |
Продолжение таблицы 15
| Твердотельные | 3 680 665 | 18,75 | 87,50 | В | 2,5 |
| Натрий-ионные | 2 453 777 | 12,50 | 100,00 | С | 5,0 |
| ИТОГО ГП | 19 630 213 | 100,00 | — | — | — |
Сводка по группам готовой продукции и расчёт базового резерва представлены в таблице 16.
Таблица 16 — Расчёт базового резерва по готовой продукции
| Группа | Стоимость, тыс. руб. | Норма резерва, % | Резерв, тыс. руб. |
| Группа А (0–70% накопл.) | 13 495 771 | 1,0 | 134 958 |
| Группа В (70–90% накопл.) | 3 680 665 | 2,5 | 92 017 |
| Группа С (90–100% накопл.) | 2 453 777 | 5,0 | 122 689 |
| ИТОГО по ГП | 19 630 213 | — | 349 664 |
Аналогичным образом проведён ABC-анализ сырья и материалов. Результаты представлены в таблице 17.
Таблица 17 — ABC-анализ сырья и материалов ООО «Энергия»
| Наименование | Стоимость, тыс. руб. | Доля, % | Накопл., % | Группа | Норма, % |
| Комплектующие и электролиты | 1 472 266 | 30 | 30 | А | 1,0 |
| Корпуса и упаковка | 981 511 | 20 | 50 | А | 1,0 |
| Сепараторы и мембраны | 736 133 | 15 | 65 | А | 1,0 |
| Катодные материалы | 490 755 | 10 | 75 | В | 2,5 |
| Анодные материалы | 490 755 | 10 | 85 | В | 2,5 |
| Прочие материалы | 736 133 | 15 | 100 | С | 5,0 |
| ИТОГО Сырьё | 4 907 553 | 100 | — | — | — |
Расчёт базового резерва по сырью и материалам представлен в таблице 18.
Таблица 18 — Расчёт базового резерва по сырью и материалам
| Группа | Стоимость, тыс. руб. | Норма резерва, % | Резерв, тыс. руб. |
| Группа А (65%) | 3 189 910 | 1,0 | 31 899 |
| Группа В (20%) | 981 511 | 2,5 | 24 538 |
| Группа С (15%) | 736 133 | 5,0 | 36 807 |
| ИТОГО по сырью | 4 907 553 | — | 93 244 |
Итого базовый резерв по ABC-анализу составляет: 349 664 + 93 244 = 442 908 тыс. руб. На третьем этапе рассчитан резерв по неликвидным запасам со сроком хранения свыше 12 месяцев. По данным инвентаризации, к таким запасам относятся литий-ионные аккумуляторы и часть свинцово-кислотных батарей. Результаты расчёта представлены в таблице 19.
Таблица 19 — Расчёт резерва по неликвидным запасам
| Категория | Сумма неликвидов, тыс. руб. | Коэффициент | Резерв, тыс. руб. |
| Литий-ионные (12–18 мес.) | 858 822 | 0,15 | 128 823 |
| Литий-ионные (> 18 мес.) | 429 411 | 0,25 | 107 353 |
| Свинцово-кислотные (> 12 мес.) | 490 755 | 0,10 | 49 076 |
| ИТОГО неликвиды | 1 778 988 | — | 285 252 |
На четвёртом этапе рассчитан резерв по морально устаревшим запасам. Результаты представлены в таблице 20.
Таблица 20 — Расчёт резерва по морально устаревшим запасам
| Категория | Сумма, тыс. руб. | Коэффициент | Резерв, тыс. руб. |
| Снятые с производства модели | 184 033 | 0,20 | 36 807 |
| Запасы с дефектами упаковки | 122 689 | 0,15 | 18 403 |
| Истекающий срок годности | 24 538 | 0,18 | 4 417 |
| ИТОГО морально устаревшие | 331 260 | — | 59 627 |
Сводный расчёт резерва под снижение стоимости МПЗ по предложенной методике представлен в таблице 21.
Таблица 21 — Сводный расчёт резерва под снижение стоимости МПЗ
| Компонент резерва | Сумма, тыс. руб. |
| Базовый резерв по ABC-анализу | 442 907 |
| Резерв по неликвидам (срок > 12 мес.) | 285 252 |
| Резерв по морально устаревшим | 59 627 |
| ИТОГО резерв по методике | 787 785 |
| Текущий резерв на счёте 14 | 19 317 |
| Дополнительное начисление | 768 468 |
Таким образом, расчётная величина резерва под снижение стоимости МПЗ по предложенной методике составляет 787 785 тыс. руб., что в 40,8 раза превышает текущий резерв (19 317 тыс. руб.). Доля резерва от стоимости запасов составляет 3,21%, что соответствует среднеотраслевым показателям для производственных предприятий.
Дополнительное начисление резерва в сумме 768 468 тыс. руб. отражается бухгалтерской записью:
Дебет 91.2 «Прочие расходы» — Кредит 14 «Резервы под снижение стоимости материальных ценностей» — 768 468 тыс. руб.
Применение разработанной методики обеспечивает:
- соответствие требованиям пункта 28 ФСБУ 5/2019 в части оценки запасов по наименьшей из двух величин;
- дифференцированный подход к резервированию на основе ABC-классификации запасов;
- учёт специфических рисков обесценения, связанных со сроками хранения и моральным устареванием;
- формирование информационной базы для принятия обоснованных управленческих решений в области управления запасами.
Следует отметить, что предложенные нормы резервирования подлежат ежегодной верификации путём сопоставления с фактическими данными об обесценении запасов. По итогам такого анализа нормы могут быть скорректированы для обеспечения более точного соответствия реальным условиям деятельности предприятия.
3.2 Совершенствование методики учёта гарантийного резерва
Проведённый во второй главе анализ выявил существенные недостатки в действующем порядке формирования оценочного обязательства по гарантийному обслуживанию в ООО «Энергия». Гарантийный резерв рассчитывается по единой ставке для всей продукции без учёта различий в статистике обращений по сегментам, весь резерв отражён в составе краткосрочных обязательств при трёхлетнем гарантийном сроке, не применяется дисконтирование долгосрочной части.
В настоящем параграфе предлагается усовершенствованная методика формирования оценочного обязательства по гарантийному обслуживанию, соответствующая требованиям ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы».
Согласно пункту 5 ПБУ 8/2010, оценочное обязательство признаётся в бухгалтерском учёте при одновременном соблюдении трёх условий: у организации существует обязанность, явившаяся следствием прошлых событий её хозяйственной жизни; уменьшение экономических выгод, необходимое для исполнения обязательства, вероятно; величина обязательства может быть обоснованно оценена.
Гарантийные обязательства ООО «Энергия» полностью соответствуют указанным критериям: обязанность возникает в момент продажи продукции с гарантией; исполнение гарантийных обязательств неизбежно влечёт расходы; величина может быть оценена на основе статистики прошлых периодов.
Пункт 15 ПБУ 8/2010 устанавливает, что оценочное обязательство признаётся в величине, отражающей наиболее достоверную денежную оценку расходов, необходимых для расчётов по этому обязательству. Наиболее достоверная оценка расходов представляет собой величину, необходимую для исполнения обязательства по состоянию на отчётную дату или для перевода обязательства на третье лицо.
Пункт 20 ПБУ 8/2010 требует применения дисконтирования, если предполагаемый срок исполнения оценочного обязательства превышает 12 месяцев после отчётной даты.
Предлагаемая методика включает четыре последовательных этапа.
Этап 1. Сегментация продукции и анализ статистики гарантийных обращений
На первом этапе продукция классифицируется по ценовым сегментам с различным уровнем качества и, соответственно, различной вероятностью гарантийных обращений. Для каждого сегмента на основе ретроспективного анализа определяются:
- вероятность гарантийного ремонта (Вр);
- вероятность гарантийной замены (Вз);
- средняя стоимость ремонта (Ср);
- средняя стоимость замены (Сз).
Дифференцированный подход к оценке гарантийных обязательств по сегментам обеспечивает более точное отнесение расходов на себестоимость соответствующей продукции и позволяет избежать перекрёстного субсидирования между сегментами.
Этап 2. Расчёт гарантийных ставок по сегментам
На втором этапе для каждого сегмента рассчитывается гарантийная ставка — доля выручки, подлежащая резервированию для покрытия будущих гарантийных расходов. Расчёт производится по формуле:
ГС = Вр × Ср / Ц + Вз × Сз / Ц, (2)
где ГС — гарантийная ставка; Вр — вероятность ремонта; Ср — средняя стоимость ремонта, руб.; Вз — вероятность замены; Сз — средняя стоимость замены, руб.; Ц — средняя цена изделия, руб.
Гарантийный резерв по сегменту рассчитывается как произведение выручки сегмента на гарантийную ставку:
ГР = В × ГС, (8)
где ГР — гарантийный резерв сегмента, тыс. руб.; В — выручка сегмента, тыс. руб.; ГС — гарантийная ставка, доля.
Этап 3. Распределение резерва по срокам погашения
На третьем этапе общая сумма гарантийного резерва распределяется на краткосрочную и долгосрочную части в соответствии с требованиями пункта 19 ПБУ 4/99 «Бухгалтерская отчётность организации».
При трёхлетнем гарантийном сроке статистический анализ показывает следующее распределение гарантийных обращений по годам:
- первый год гарантии: 50% обращений (краткосрочная часть);
- второй год гарантии: 30% обращений;
- третий год гарантии: 20% обращений.
Таким образом, долгосрочная часть (обязательства со сроком исполнения свыше 12 месяцев) составляет 50% от общей суммы резерва.
Краткосрочная часть резерва отражается в строке 1540 «Оценочные обязательства» раздела V «Краткосрочные обязательства» бухгалтерского баланса. Долгосрочная часть — в строке 1430 «Оценочные обязательства» раздела IV «Долгосрочные обязательства».
Этап 4. Дисконтирование долгосрочной части
На четвёртом этапе долгосрочная часть оценочного обязательства приводится к текущей стоимости путём дисконтирования в соответствии с пунктом 20 ПБУ 8/2010.
Дисконтирование производится по формуле:
ДО = ГР₂ / (1 + r) + ГР₃ / (1 + r)², (3)
где ДО — дисконтированная величина долгосрочного обязательства, тыс. руб.; ГР₂ — резерв, относящийся ко второму году гарантии, тыс. руб.; ГР₃ — резерв, относящийся к третьему году гарантии, тыс. руб.; r — ставка дисконтирования.
В качестве ставки дисконтирования используется процентная ставка по заёмным средствам организации, отражающая стоимость привлечения капитала. Для ООО «Энергия» ставка дисконтирования принята равной 16% годовых на основе средневзвешенной ставки по привлечённым кредитам.
Разница между номинальной и дисконтированной величиной долгосрочного обязательства отражается в составе прочих доходов. В последующих периодах производится начисление процентов (увеличение обязательства), отражаемое в составе прочих расходов.
Разработанная методика апробирована на данных ООО «Энергия» за 2024 год. Исходные данные для расчёта представлены в таблице 22.
Таблица 22 — Статистика гарантийных обращений ООО «Энергия»
| Показатель | 2022 г. | 2023 г. | 2024 г. |
| Количество проданных изделий, шт. | 1 245 680 | 1 456 230 | 1 687 450 |
| Количество гарант. обращений, шт. | 43 112 | 50 358 | 58 386 |
Продолжение таблицы 22
| Доля обращений, % | 3,46 | 3,46 | 3,46 |
| в т.ч. ремонт, шт. | 30 328 | 35 448 | 41 090 |
| в т.ч. замена, шт. | 12 784 | 14 910 | 17 296 |
Исходные данные по сегментам продукции представлены в таблице 23.
Таблица 23 — Параметры гарантийного обслуживания по сегментам
| Показатель | Премиум | Стандарт | Бюджет |
| Доля в выручке, % | 41 | 36 | 23 |
| Выручка 2024, тыс. руб. | 40 345 504 | 35 425 320 | 22 632 844 |
| Вероятность ремонта | 0,015 | 0,025 | 0,040 |
| Вероятность замены | 0,005 | 0,010 | 0,020 |
| Средняя цена изделия, руб. | 58 320 | 58 320 | 58 320 |
| Стоимость ремонта, руб. | 8 450 | 8 780 | 9 113 |
| Стоимость замены, руб. | 52 488 | 52 488 | 52 488 |
Источник: приложение Е;З
Расчёт гарантийных ставок по сегментам по формуле (2) представлен в таблице 24.
Таблица 24 — Расчёт гарантийных ставок по сегментам
| Сегмент | Расчёт | Гарант. ставка |
| Премиум | 0,015 × 5 832 / 58 320 + 0,005 × 52 488 / 58 320 | 0,60% |
| Стандарт | 0,025 × 8 748 / 58 320 + 0,010 × 52 488 / 58 320 | 1,275% |
| Бюджет | 0,040 × 11 664 / 58 320 + 0,020 × 52 488 / 58 320 | 2,60% |
Расчёт гарантийного резерва по сегментам представлен в таблице 25.
Таблица 25 — Расчёт гарантийного резерва по сегментам
| Сегмент | Выручка, тыс. руб. | Гарант. ставка | Резерв, тыс. руб. |
| Премиум | 40 345 504 | 0,60% | 242 073 |
| Стандарт | 35 425 320 | 1,275% | 451 673 |
| Бюджет | 22 632 844 | 2,60% | 588 454 |
| ИТОГО | 98 403 668 | — | 1 282 200 |
Распределение гарантийного резерва по срокам погашения представлено в таблице 26.
Таблица 26 — Распределение гарантийного резерва по срочности
| Показатель | Доля, % | Сумма, тыс. руб. | Строка баланса |
| Краткосрочная часть (1-й год) | 50 | 641 100 | 1540 |
| Долгосрочная часть (2–3 год) | 50 | 641 100 | 1430 |
| в т.ч. 2-й год | 30 | 384 660 | — |
| в т.ч. 3-й год | 20 | 256 440 | — |
| ИТОГО | 100 | 1 282 200 | — |
Расчёт дисконтированной величины долгосрочной части по формуле (3):
ДО = 384 660 / 1,16 + 256 440 / 1,16² = 331 603 + 190 532 = 522 135 тыс. руб.
Эффект дисконтирования составляет: 641 100 – 522 135 = 118 965 тыс. руб.
Итоговый расчёт гарантийного резерва представлен в таблице 27.
Таблица 27 — Итоговый гарантийный резерв ООО «Энергия»
| Показатель | Сумма, тыс. руб. | Строка баланса |
| Краткосрочная часть | 641 100 | 1540 |
| Долгосрочная часть (дисконтир.) | 522 135 | 1430 |
| ИТОГО гарантийный резерв | 1 163 235 | — |
| Текущий гарантийный резерв | 353 716 | 1540 |
| Дополнительное начисление | 809 519 | — |
Таким образом, расчётная величина гарантийного резерва по предложенной методике составляет 1 163 235 тыс. руб., что в 3,3 раза превышает текущий резерв (353 716 тыс. руб.).
Дополнительное начисление резерва отражается следующими бухгалтерскими записями:
1) Начисление краткосрочной части:
Дебет 20 «Основное производство» — Кредит 96 «Резервы предстоящих расходов» — 287 384 тыс. руб. (641 100 – 353 716)
2) Начисление долгосрочной части:
Дебет 20 «Основное производство» — Кредит 96 «Резервы предстоящих расходов» — 522 135 тыс. руб.
Эффект дисконтирования (118 965 тыс. руб.) в последующих периодах будет начисляться в качестве процентных расходов по мере приближения срока исполнения обязательства.
Применение разработанной методики обеспечивает:
- соответствие требованиям ПБУ 8/2010 в части наиболее достоверной оценки величины обязательства на основе дифференцированного подхода по сегментам;
- соблюдение требований ПБУ 4/99 о раздельном представлении краткосрочных и долгосрочных обязательств в бухгалтерском балансе;
- выполнение требований пункта 20 ПБУ 8/2010 о дисконтировании долгосрочных оценочных обязательств;
- более точное отнесение гарантийных расходов на себестоимость соответствующих сегментов продукции;
- повышение достоверности показателей ликвидности за счёт корректной классификации обязательств по срочности;
- формирование информационной базы для управления качеством продукции в разрезе сегментов.
Предложенные гарантийные ставки подлежат ежегодной актуализации на основе фактической статистики обращений. Периодическая реклассификация долгосрочной части в краткосрочную должна проводиться ежеквартально по мере приближения срока исполнения обязательств.
3.3 Анализ и оценка изменений в финансовой отчетности, сформированной с использованием предложенной методики
Применение разработанных в параграфах 3.1 и 3.2 методик формирования резервов оказывает существенное влияние на показатели бухгалтерской отчётности ООО «Энергия». В настоящем параграфе проведена комплексная оценка влияния предложенных корректировок на структуру бухгалтерского баланса, показатели финансовых результатов и ключевые финансовые коэффициенты.
По результатам применения разработанных методик определены следующие корректировки резервов (таблица 28).
Таблица 28 — Сводка корректировок резервов ООО «Энергия»
| Вид резерва | Текущий, тыс. руб. | Расчётный, тыс. руб. | Изменение, тыс. руб. |
| Резерв под обесценение МПЗ (сч. 14) | 19 317 | 787 785 | +768 468 |
| Гарантийный резерв — краткоср. (стр. 1540) | 353 716 | 641 100 | +287 384 |
| Гарантийный резерв — долгоср. (стр. 1430) | 0 | 522 135 | +522 135 |
| ИТОГО увеличение резервов | 373 033 | 1 951 020 | +1 577 987 |
Общая сумма дополнительных резервов составляет 1 577 987 тыс. руб., в том числе: резерв под обесценение МПЗ — 768 468 тыс. руб.; гарантийный резерв — 809 519 тыс. руб.
Корректировки резервов оказывают влияние на следующие статьи бухгалтерского баланса.
В активе баланса: — запасы (строка 1210) уменьшаются на сумму резерва под обесценение МПЗ: 768 468 тыс. руб.; — отложенные налоговые активы (строка 1180) увеличиваются на 20% от суммы дополнительных резервов: 1 577 987 × 20% = 315 597 тыс. руб.
В пассиве баланса: — нераспределённая прибыль (строка 1370) уменьшается на 80% от суммы дополнительных резервов: 1 577 987 × 80% = 1 262 390 тыс. руб.; — оценочные обязательства долгосрочные (строка 1430) увеличиваются на дисконтированную величину долгосрочной части гарантийного резерва: 522 135 тыс. руб.; — оценочные обязательства краткосрочные (строка 1540) увеличиваются на краткосрочную часть гарантийного резерва: 287 384 тыс. руб.
Скорректированный бухгалтерский баланс ООО «Энергия» представлен в таблице 29.
Таблица 29 — Влияние корректировок на бухгалтерский баланс ООО «Энергия»
| Статья баланса | Код | До коррект. | После коррект. | Изменение |
| АКТИВ | ||||
| Внеоборотные активы | 1100 | 9 254 751 | 9 570 348 | +315 597 |
| в т.ч. отложенные налог. активы | 1180 | 238 073 | 553 670 | +315 597 |
| Оборотные активы | 1200 | 45 405 228 | 44 636 760 | −768 468 |
| в т.ч. запасы | 1210 | 24 537 766 | 23 769 298 | −768 468 |
| ИТОГО АКТИВ | 1600 | 54 659 979 | 54 207 108 | −452 871 |
| ПАССИВ | ||||
| Капитал и резервы | 1300 | 24 896 377 | 23 633 987 | −1 262 390 |
| в т.ч. нераспред. прибыль | 1370 | 24 511 267 | 23 248 877 | −1 262 390 |
| Долгосрочные обязательства | 1400 | 455 939 | 978 074 | +522 135 |
| в т.ч. оценочные обяз-ва | 1430 | 0 | 522 135 | +522 135 |
| Краткосрочные обязательства | 1500 | 29 307 663 | 29 595 047 | +287 384 |
| в т.ч. оценочные обяз-ва | 1540 | 353 716 | 641 100 | +287 384 |
| ИТОГО ПАССИВ | 1700 | 54 659 979 | 54 207 108 | −452 871 |
Валюта баланса уменьшается на 452 871 тыс. руб., что составляет 0,83% от первоначальной величины. Уменьшение обусловлено превышением снижения стоимости запасов над приростом отложенных налоговых активов.
Формирование дополнительных резервов влияет на показатели отчёта о финансовых результатах за 2024 год (таблица 30).
Таблица 30 — Влияние корректировок на отчёт о финансовых результатах
| Показатель | До коррект. | После коррект. | Изменение |
| Себестоимость продаж | 53 568 119 | 54 377 638 | +809 519 |
| Валовая прибыль | 44 835 549 | 44 026 030 | −809 519 |
| Прочие расходы | 2 145 632 | 2 914 100 | +768 468 |
| Прибыль до налогообложения | 18 412 845 | 16 834 858 | −1 577 987 |
| Текущий налог на прибыль | 3 682 569 | 3 366 972 | −315 597 |
| Чистая прибыль | 14 446 498 | 13 184 108 | −1 262 390 |
Начисление гарантийного резерва (809 519 тыс. руб.) относится на себестоимость продаж, поскольку гарантийные обязательства непосредственно связаны с реализованной продукцией. Резерв под обесценение МПЗ (768 468 тыс. руб.) отражается в составе прочих расходов согласно пункту 11 ПБУ 10/99 «Расходы организации».
Чистая прибыль уменьшается на 1 262 390 тыс. руб., или на 8,74%. Снижение прибыли отражает более достоверную оценку финансовых результатов с учётом всех существующих рисков и обязательств организации.
Для оценки влияния предложенных корректировок на финансовое состояние организации проведён сравнительный анализ ключевых финансовых коэффициентов до и после корректировок (таблица 31).
Таблица 31 — Изменение финансовых коэффициентов ООО «Энергия»
| Показатель | Норматив | До коррект. | После коррект. | Изменение |
| Коэфф. текущей ликвидности | ≥ 1,5 | 1,549 | 1,508 | −0,041 |
| Коэфф. быстрой ликвидности | ≥ 0,7 | 0,712 | 0,705 | −0,007 |
| Коэфф. абсолютной ликвидности | ≥ 0,2 | 0,059 | 0,058 | −0,001 |
| Коэфф. автономии | ≥ 0,5 | 0,456 | 0,436 | −0,020 |
| Коэфф. финансовой устойчивости | ≥ 0,6 | 0,464 | 0,454 | −0,010 |
| Рентабельность активов (ROA), % | — | 26,43 | 24,32 | −2,11 п.п. |
| Рентабельность СК (ROE), % | — | 58,03 | 55,78 | −2,25 п.п. |
| Рентабельность продаж, % | — | 14,68 | 13,40 | −1,28 п.п. |
Расчёт коэффициентов:
Коэффициент текущей ликвидности:
До: 45 405 228 / 29 307 663 = 1,549
После: 44 636 760 / 29 595 047 = 1,508
Коэффициент автономии:
До: 24 896 377 / 54 659 979 = 0,456
После: 23 633 987 / 54 207 108 = 0,436
Рентабельность активов:
До: 14 446 498 / 54 659 979 × 100% = 26,43%
После: 13 184 108 / 54 207 108 × 100% = 24,32%
Анализ изменения коэффициентов показывает следующее:
1. Показатели ликвидности снижаются незначительно. Коэффициент текущей ликвидности уменьшается с 1,549 до 1,508, оставаясь выше нормативного значения 1,5. Снижение обусловлено уменьшением оборотных активов (за счёт резерва МПЗ) при одновременном увеличении краткосрочных обязательств (за счёт гарантийного резерва).
2. Коэффициент автономии снижается с 0,456 до 0,436 вследствие уменьшения собственного капитала при относительно меньшем снижении валюты баланса. Показатель остаётся ниже рекомендуемого значения 0,5, однако данная ситуация была характерна и до корректировок.
3. Показатели рентабельности демонстрируют умеренное снижение: рентабельность активов — на 2,11 процентных пункта, рентабельность собственного капитала — на 2,25 процентных пункта. Снижение рентабельности отражает более консервативную и достоверную оценку финансовых результатов.
Проведённый анализ позволяет сделать следующие выводы о влиянии предложенных методик на показатели бухгалтерской отчётности ООО «Энергия».
Во-первых, все ключевые финансовые коэффициенты остаются в пределах допустимых значений. Коэффициент текущей ликвидности (1,508) соответствует нормативу (≥ 1,5). Коэффициент быстрой ликвидности (0,705) превышает нормативное значение (≥ 0,7). Организация сохраняет способность своевременно погашать свои обязательства.
Во-вторых, снижение показателей рентабельности не свидетельствует об ухудшении эффективности деятельности предприятия. Напротив, скорректированные показатели более достоверно отражают реальные финансовые результаты с учётом всех существующих рисков обесценения запасов и гарантийных обязательств.
В-третьих, разделение гарантийного резерва на краткосрочную и долгосрочную части обеспечивает более корректное представление структуры обязательств организации. До корректировки весь гарантийный резерв (353 716 тыс. руб.) был отражён как краткосрочный, что искажало показатели ликвидности. После корректировки 522 135 тыс. руб. обоснованно отнесены к долгосрочным обязательствам.
В-четвёртых, применение дисконтирования долгосрочной части гарантийного резерва обеспечивает отражение обязательства в текущей стоимости. Эффект дисконтирования (118 965 тыс. руб.) будет признаваться в качестве процентных расходов в последующих периодах, что соответствует принципу соотнесения доходов и расходов.
Применение разработанных методик обеспечивает:
- повышение достоверности бухгалтерской отчётности за счёт формирования резервов в соответствии с требованиями ФСБУ 5/2019 и ПБУ 8/2010;
- корректное представление структуры обязательств с разделением на краткосрочные и долгосрочные;
- более консервативную оценку финансового положения, отражающую реальные риски деятельности;
- формирование информационной базы для принятия обоснованных управленческих решений в области управления запасами и качеством продукции;
- соответствие принципу осмотрительности, предполагающему бóльшую готовность к признанию расходов и обязательств, чем возможных доходов и активов.
Предложенные методики рекомендуются к внедрению в учётную практику ООО «Энергия» начиная с 2025 года с соответствующим отражением изменений в учётной политике организации (Приложение И)
Заключение
Проведённое исследование позволило достичь поставленной цели — разработать методические рекомендации по совершенствованию учёта резервов в коммерческой организации на примере ООО «Энергия». Основные результаты и выводы исследования состоят в следующем.
Резервы представляют собой важнейший инструмент бухгалтерского учёта, обеспечивающий реализацию принципов осмотрительности и соответствия доходов и расходов. Экономическая сущность резервов заключается в признании вероятных будущих расходов или убытков в том периоде, когда становится известно о возникновении соответствующих рисков. Классификация резервов включает три основные группы: резервы-активы (резервы под обесценение), резервы-капитал (резервный капитал) и резервы-обязательства (оценочные обязательства). Каждая группа имеет специфические условия признания, методы оценки и порядок отражения в финансовой отчётности.
Нормативно-правовое регулирование учёта резервов в Российской Федерации осуществляется на нескольких уровнях. Базовые требования к признанию и оценке резервов установлены Федеральным законом «О бухгалтерском учёте» и Положением по ведению бухгалтерского учёта. Детальные правила формирования отдельных видов резервов регламентированы специализированными стандартами: ФСБУ 5/2019 «Запасы» — для резервов под обесценение запасов, ПБУ 8/2010 «Оценочные обязательства, условные обязательства и условные активы» — для оценочных обязательств, включая гарантийные резервы. Сравнительный анализ российских и международных стандартов показал их значительное сближение, однако в российской практике сохраняются особенности, связанные с недостаточным применением дисконтирования долгосрочных обязательств.
ООО «Энергия» является крупным производственным предприятием, специализирующимся на выпуске аккумуляторных батарей различного назначения. Выручка организации в 2024 году составила 98 403 668 тыс. руб., валюта баланса — 54 659 979 тыс. руб. Продуктовый портфель включает три сегмента: премиальный (41% выручки), стандартный (36% выручки) и бюджетный (23% выручки). На всю продукцию предоставляется гарантийный срок 3 года. Специфика деятельности обусловливает значительную величину запасов (24 537 766 тыс. руб., или 44,9% валюты баланса) и существенные гарантийные обязательства.
Анализ действующего порядка формирования резерва под обесценение запасов выявил следующие недостатки: оценка обесценения проводится только один раз в год на отчётную дату; отсутствует дифференциация подходов к различным видам запасов (готовая продукция и сырьё); не применяется классификация запасов по группам риска; не учитываются сроки хранения и признаки морального устаревания. Действующий резерв под обесценение запасов на 31.12.2024 составлял 19 317 тыс. руб. (0,08% от стоимости запасов), что существенно ниже среднеотраслевого показателя 1,5–3,0% и не отражало реальные риски обесценения.
Анализ действующего порядка формирования гарантийного резерва выявил следующие недостатки: применение единой ставки резервирования для всех сегментов продукции при существенных различиях в фактическом уровне гарантийных обращений (от 1,5% для премиального до 5,5% для бюджетного сегмента); отсутствие разделения резерва на краткосрочную и долгосрочную части; неприменение дисконтирования к долгосрочным обязательствам вопреки требованиям пункта 20 ПБУ 8/2010. Действующий гарантийный резерв на 31.12.2024 составлял 353 716 тыс. руб. и полностью отражался как краткосрочное обязательство.
Разработанная методика совершенствования учёта резервов под обесценение запасов основана на дифференцированном подходе к различным категориям запасов. Для готовой продукции предложена ABC-классификация по критерию ликвидности с нормами резервирования 1%, 2,5% и 5% для групп А, В и С соответственно. Для сырья и материалов предложена классификация по критичности для производства с аналогичными нормами резервирования. Дополнительно учитываются сроки хранения запасов (коэффициенты 0,15 и 0,25 для запасов со сроком хранения 12–18 и свыше 18 месяцев) и признаки морального устаревания (снятые с производства модели, дефекты упаковки, истекающий срок годности).
Разработанная методика совершенствования учёта гарантийного резерва включает три взаимосвязанных элемента. Во-первых, дифференциация ставок резервирования по сегментам продукции: премиальный сегмент — 0,60%, стандартный — 1,275%, бюджетный — 2,60%. Во-вторых, разделение резерва на краткосрочную (50%) и долгосрочную (50%) части на основе анализа распределения гарантийных обращений по годам гарантийного срока. В-третьих, дисконтирование долгосрочной части резерва по ставке 16% годовых в соответствии с требованиями ПБУ 8/2010.
Оценка влияния предлагаемых изменений на финансовую отчётность показала следующие результаты. Совокупное увеличение резервов составляет 1 577 987 тыс. руб., в том числе: увеличение резерва под обесценение запасов — 768 468 тыс. руб. (с 19 317 до 787 785 тыс. руб.); увеличение гарантийного резерва — 809 519 тыс. руб. (с 353 716 до 1 163 235 тыс. руб., включая 522 135 тыс. руб. долгосрочной дисконтированной части). Чистая прибыль снижается на 1 262 390 тыс. руб. с учётом налогового эффекта. Показатели ликвидности и финансовой устойчивости снижаются незначительно и остаются в пределах нормативных значений: коэффициент текущей ликвидности — 1,508 (норматив ≥ 1,5), коэффициент быстрой ликвидности — 0,705 (норматив ≥ 0,7).
Положительные эффекты от внедрения предлагаемых методик включают: повышение достоверности финансовой отчётности за счёт более полного отражения рисков обесценения запасов и гарантийных обязательств; корректное распределение гарантийных расходов между сегментами продукции; достоверное отражение срочности обязательств в бухгалтерском балансе с разделением на краткосрочные и долгосрочные; соответствие требованиям ФСБУ 5/2019 и ПБУ 8/2010 в части дисконтирования долгосрочных обязательств; улучшение информационной базы для управления запасами и качеством продукции.
Научная новизна исследования заключается в разработке комплексной методики формирования резервов, обеспечивающей дифференцированный подход к оценке различных категорий запасов на основе ABC-классификации и сегментированный расчёт гарантийных обязательств с учётом требований российских стандартов бухгалтерского учёта.
Практическая значимость исследования состоит в том, что разработанные методические рекомендации могут быть использованы производственными организациями для совершенствования учёта резервов. Предложенные методики адаптированы к специфике предприятий с широкой номенклатурой запасов и гарантийными обязательствами различной срочности.
Таким образом, все поставленные задачи исследования решены, цель работы достигнута. Разработанные методические рекомендации рекомендуются к внедрению в ООО «Энергия» и могут быть адаптированы для применения в других коммерческих организациях со схожей спецификой деятельности.
Список литературы
- Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 № 117-ФЗ (ред. от 28.11.2025) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_28165/ (дата обращения: 15.12.2025).
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ред. от 26.12.2024) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_122855/ (дата обращения: 18.12.2025).
- Федеральный закон от 24.06.1998 № 89-ФЗ «Об отходах производства и потребления» (ред. от 26.12.2024) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_19109/ (дата обращения: 22.12.2025).
- Закон РФ от 07.02.1992 № 2300-1 «О защите прав потребителей» (ред. от 08.08.2024) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_305/ (дата обращения: 25.12.2025).
- Лукьянова, С. А. Оценка ликвидационных обязательств в финансовом учете / С. А. Лукьянова, Н. Б. Сайбитинова, М. А. Сапарова // Омские научные чтения: материалы VII Всероссийской научной конференции: в 2 ч. – Омск, 2025. – С. 143–147.
- Козменкова, С. В. Сравнительный анализ оценки имущества в бухгалтерских стандартах / С. В. Козменкова, О. С. Егорова // Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2023. – № 19 (571). – С. 2–11.
- Бухгалтерский учет: учебник / под редакцией профессора В. Г. Гетьмана. – 3-е изд., перераб. и доп. – Москва: ИНФРА-М, 2023. – 591 с. – ISBN 978-5-16-016279-9.
- Положение по бухгалтерскому учету «Оценочные обязательства, условные обязательства и условные активы» (ПБУ 8/2010), утв. Приказом Минфина России от 13.12.2010 № 167н (ред. от 06.04.2015) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_110328/ (дата обращения: 15.12.2025).
- Бычкова, Г. М. Чистые активы: балансовая и оценочная стоимость / Г. М. Бычкова // Современные технологии и научно-технический прогресс. – 2023. – № 10. – С. 307–308.
- Астахов, В. П. Бухгалтерский (финансовый) учет: в 2 частях. Часть 2: учебник для бакалавриата / В. П. Астахов. – 12-е изд., перераб. и доп. – Москва: Издательство Юрайт, 2024. – 386 с. – ISBN 978-5-534-10422-6.
- Международный стандарт финансовой отчетности (IAS) 2 «Запасы», введен Приказом Минфина России от 28.12.2015 № 217н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_193532/ (дата обращения: 18.12.2025).
- Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008), утв. Приказом Минфина России от 06.10.2008 № 106н (ред. от 07.02.2020) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_81164/ (дата обращения: 25.12.2025).
- Бабаев, Ю. А. Бухгалтерский финансовый учет: учебник для вузов / Ю. А. Бабаев, А. М. Петров, Л. Г. Макарова; под редакцией Ю. А. Бабаева. – 6-е изд., перераб. и доп. – Москва: Вузовский учебник : ИНФРА-М, 2023. – 576 с. – ISBN 978-5-9558-0813-5.
- Таусова, И. Ф. Учетно-аналитическое обеспечение резервной политики коммерческой организации: специальность 08.00.12 «Бухгалтерский учет, статистика» : диссертация на соискание ученой степени кандидата экономических наук / Таусова Ирина Федоровна. – Орел, 2008. – 180 с.
- Буяло, И. В. Учет собственного капитала и его отражение в бухгалтерской отчетности коммерческих организаций : специальность 08.00.12 «Бухгалтерский учет, статистика» : диссертация на соискание ученой степени кандидата экономических наук / Буяло Ирина Викторовна. – Ставрополь, 2003. – 205 с.
- План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению, утв. Приказом Минфина России от 31.10.2000 № 94н (ред. от 08.11.2010) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_29165/ (дата обращения: 18.12.2025).
- Михалицин, К. В. Справедливая стоимость нефинансовых активов в оценке имущества организаций / К. В. Михалицин // Финансовые рынки и банки. – 2025. – № 3. – С. 316–321.
- Международный стандарт финансовой отчетности (IAS) 37 «Оценочные обязательства, условные обязательства и условные активы», введен Приказом Минфина России от 28.12.2015 № 217н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_193595/ (дата обращения: 15.12.2025).
- Матигин, А. С. Резерв по сомнительным долгам в 2024 году: бухгалтерский и налоговый учет / А. С. Матигин // Время бухгалтера. – 2023. – № 11. – С. 28–35.
- Международные стандарты финансовой отчетности: учебник / В. Г. Гетьман, О. В. Рожнова, С. Н. Гришкина [и др.] ; под редакцией профессора В. Г. Гетьмана. – 4-е изд., перераб. и доп. – Москва: ИНФРА-М, 2023. – 582 с. – ISBN 978-5-16-016442-7.
- Лазарева, Н. В. Основы оценочной деятельности: учебник / Н. В. Лазарева. – Москва: ИНФРА-М, 2023. – 290 с.
- Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 «Запасы», утв. Приказом Минфина России от 15.11.2019 № 180н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_348523/ (дата обращения: 18.12.2025).
- Положение по бухгалтерскому учету «Учет финансовых вложений» (ПБУ 19/02), утв. Приказом Минфина России от 10.12.2002 № 126н (ред. от 06.04.2015) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_40251/ (дата обращения: 22.12.2025).
- Воронченко, Т. В. Бухгалтерский финансовый учет : учебник и практикум для вузов / Т. В. Воронченко. – 3-е изд., перераб. и доп. – Москва: Издательство Юрайт, 2024. – 727 с. – ISBN 978-5-534-15730-7.
- Дружиловская, Э. С. Теории и концепции оценки в бухгалтерском учете и отчетности / Э. С. Дружиловская // Бухучет в строительных организациях. – 2023. – № 3. – С. 5–12.
- Федеральный стандарт бухгалтерского учета ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность», утв. Приказом Минфина России от 04.10.2023 № 157н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_472684/ (дата обращения: 22.12.2025).
- Власова, А. А. Сущность основных средств, их классификация и оценка / А. А. Власова, И. Н. Черных // Финансовая безопасность – новые горизонты : материалы X Международной научно-практической конференции. – Москва, 2024. – С. 1006–1013.
- Улыбина, Л. В. Содержание и информационная база оценки финансового состояния организаций / Л. В. Улыбина, Н. В. Гурьев // Перспективные технологии и инновации в АПК в условиях цифровизации : материалы II Международной научно-практической конференции. – Чебоксары, 2023. – С. 959–962.
- Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утв. Приказом Минфина России от 29.07.1998 № 34н (ред. от 11.04.2018) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_20081/ (дата обращения: 28.12.2025).
- Хорохордина, Н. В. Развитие учетного и аналитического обеспечения резервной системы предприятий АПК: специальность 08.00.12 «Бухгалтерский учет, статистика» : диссертация на соискание ученой степени кандидата экономических наук / Хорохордина Наталья Васильевна. – Орел, 2006. – 190 с.
- Международный стандарт финансовой отчетности (IAS) 36 «Обесценение активов», введен Приказом Минфина России от 28.12.2015 № 217н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_193674/ (дата обращения: 22.12.2025).
- Сахапов, Б. Р. Состояние и перспективы применения справедливой стоимости для оценки нефинансовых активов учреждениями высшего образования / Б. Р. Сахапов // Международный бухгалтерский учет. – 2024. – Т. 27. – № 7 (517). – С. 771–787.
- Международный стандарт финансовой отчетности (IFRS) 9 «Финансовые инструменты», введен Приказом Минфина России от 27.06.2016 № 98н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_202060/ (дата обращения: 28.12.2025).
- Федотова, М. А. Оценка финансовых активов: учебник / М. А. Федотова, Т. В. Тазихина, Ю. В. Андрианова [и др.]. – 2-е изд., стер. – Москва: ИНФРА-М, 2024. – 350 с.
- Керимов, В. Э. Бухгалтерский управленческий учет: учебник / В. Э. Керимов. – 10-е изд., перераб. и доп. – Москва: Дашков и К°, 2023. – 476 с. – ISBN 978-5-394-05262-1.
- Сулейманов, Н. С. Начисление оценочных резервов и оценочных обязательств и их влияние на финансовые результаты в бухгалтерской (финансовой) отчетности предприятий / Н. С. Сулейманов // Учет. Анализ. Аудит. – 2024. – Т. 11. – № 2. – С. 74–83.
- Пащенко, Т. В. Оценочные обязательства как объект учета и контроля / Т. В. Пащенко // Бухгалтерский учет, анализ и аудит: история, современность и перспективы развития : сборник материалов XIX международной научной конференции. – Санкт-Петербург, 2024. – С. 47–52.
- Ситникова, В. А. Резерв под обесценение запасов в соответствии с ФСБУ 5/2019: проблемы и решения / В. А. Ситникова // Международный бухгалтерский учет. – 2022. – № 9. – С. 1019–1032. – DOI: 10.24891/ia.25.9.1019.
- Касьянова, С. А. Бухгалтерский учет в ресторанно-гостиничном бизнесе и туризме: учебник / С. А. Касьянова. – Москва: ИНФРА-М, 2022. – 376 с. – ISBN 978-5-16-016897-5.Кулиш, Н. В. Финансовый учет : учебно-методическое пособие / Н. В. Кулиш, О. Е. Сытник ; Ставропольский государственный аграрный университет. – Часть 1. – Ставрополь, 2024. – 180 с.
- Лупикова, Е. В. Стоимостное измерение активов в бухгалтерском учете и отчетности: проблемы теории и практики / Е. В. Лупикова // Вестник ИПБ (Вестник профессиональных бухгалтеров). – 2023. – № 3. – С. 17–22.
- Международный стандарт финансовой отчетности (IFRS) 9 «Финансовые инструменты», введен Приказом Минфина России от 27.06.2016 № 98н // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_202060/ (дата обращения: 28.12.2025).
- Воронченко, Т. В. Теория бухгалтерского учета: учебник и практикум для вузов / Т. В. Воронченко. – 4-е изд., перераб. и доп. – Москва: Издательство Юрайт, 2024. – 289 с. – ISBN 978-5-534-05192-6.
- Верников, В. А. Основные отличия учета запасов по ПБУ 5/01 и ФСБУ 5/2019 / В. А. Верников, И. Е. Коноваленко // Вестник Алтайской академии экономики и права. – 2022. – № 3. – С. 185–191. – DOI: 10.17513/vaael.2111.
- Крештопов, А. Д. Интеллектуальная собственность: оценка и учет / А. Д. Крештопов // Имущественные отношения в Российской Федерации. – 2023. – № 5 (260). – С. 57–65.
- Зонова, А. В. Бухгалтерский учет и аудит: учебник / А. В. Зонова, Л. А. Адамайтис, И. Н. Бачуринская ; под ред. А. В. Зоновой. – 2-е изд., стер. – Москва: КноРус, 2022. – 568 с. – ISBN 978-5-406-08891-5.
- Сичкар, И. А. Достоверность и реальность оценки в бухгалтерском учете: научный подход / И. А. Сичкар // Сборник научных работ серии «Финансы, учет, аудит». – 2023. – № 1 (29). – С. 170–181.
- Дмитриева, И. М. Бухгалтерский учет с основами МСФО: учебник и практикум для вузов / И. М. Дмитриева. – 7-е изд., перераб. и доп. – Москва: Издательство Юрайт, 2023. – 304 с. – ISBN 978-5-534-16323-0.
- Зонова, А. В. Бухгалтерский учет и аудит: учебник / А. В. Зонова, Л. А. Адамайтис, И. Н. Бачуринская ; под ред. А. В. Зоновой. – 2-е изд., стер. – Москва: КноРус, 2022. – 568 с. – ISBN 978-5-406-08891-5.
- Захматов, Д. Ю. Особенности учета отложенных налоговых активов и обязательств при стоимостной оценке бизнеса / Д. Ю. Захматов // Российский экономический интернет-журнал. – 2025. – № 1. – URL: https://www.e-rej.ru/ (дата обращения: 22.12.2025).
ПРИЛОЖЕНИЯ
Приложение А
| Актив | Код показателя | На 31.12.24 | На 31.12.23 | На 31.12.22 |
| 1 | 2 | 3 | 4 | 5 |
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 1110 | 1 817 376 | 85 756 | 42 658 |
| Результаты исследований и разработок | 1120 | - | - | - |
| Нематериальные поисковые активы | 1130 | - | - | - |
| Материальные поисковые активы | 1140 | - | - | - |
| Основные средства | 1150 | 1 095 259 | 1 110 956 | 1 138 302 |
| Доходные вложения в материальные ценности | 1160 | - | - | - |
| Финансовые вложения | 1170 | 5 985 023 | 1 172 732 | - |
| Отложенные налоговые активы | 1180 | 238 073 | 212 619 | 292 325 |
| Прочие внеоборотные активы | 1190 | 119 020 | 174 383 | 189 013 |
| ИТОГО по разделу I | 1100 | 9 254 751 | 2 756 446 | 1 662 298 |
| II. ОБОРОТНЫЕ АКТИВЫ | - | - | 0 | |
| Запасы | 1210 | 24 537 766 | 17 587 240 | 19 559 045 |
| Налог на добавленную стоимость по приобретенным ценностям | 1220 | 81 972 | 522 247 | 1 211 859 |
| Дебиторская задолженность | 1230 | 18 692 784 | 12 831 423 | 13 691 381 |
| Финансовые вложения (за исключением денежных эквивалентов) | 1240 | 13 750 | - | 294 162 |
| Денежные средства и денежные эквиваленты | 1250 | 1 727 462 | 3 422 232 | 3 014 330 |
| Прочие оборотные активы | 1260 | 351 494 | 283 426 | 138 072 |
| ИТОГО по разделу II | 1200 | 45 405 228 | 34 646 568 | 37 908 849 |
| БАЛАНС | 1600 | 54 659 979 | 37 403 014 | 39 571 147 |
| Пассив | Код показателя | На 31.12.24 | На 31.12.23 | На 31.12.22 |
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал (складочный капитал, уставный фонд, вклады товарищей) | 1310 | 110 | 110 | 110 |
| Собственные акции, выкупленные у акционеров | 1320 | - | - | - |
| Переоценка внеоборотных активов | 1340 | - | - | - |
| Добавочный капитал (без переоценки) | 1350 | 385 000 | 385 000 | 385 000 |
| Резервный капитал | 1360 | - | - | - |
| Нераспределенная прибыль (непокрытый убыток) | 1370 | 24 511 267 | 17 104 769 | 12 273 074 |
| ИТОГО по разделу III | 1300 | 24 896 377 | 17 489 879 | 12 658 184 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | - | - | - | |
| Заемные средства | 1410 | - | - | - |
| Отложенные налоговые обязательства | 1420 | 299 574 | 182 864 | 202 763 |
| Оценочные обязательства | 1430 | - | - | - |
| Прочие обязательства | 1450 | 156 365 | 370 568 | 555 940 |
| ИТОГО по разделу IV | 1400 | 455 939 | 553 432 | 758 703 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | - | - | - | |
| Заемные средства | 1510 | 13 242 064 | 5 903 997 | 7 321 226 |
| Кредиторская задолженность | 1520 | 15 273 016 | 12 711 380 | 18 171 252 |
| Доходы будущих периодов | 1530 | - | - | - |
| Оценочные обязательства | 1540 | 353 716 | 210 320 | 213 202 |
| Прочие обязательства | 1550 | 438 867 | 534 006 | 448 580 |
| ИТОГО по разделу V | 1500 | 29 307 663 | 19 359 703 | 26 154 260 |
| БАЛАНС | 1700 | 54 659 979 | 37 403 014 | 39 571 147 |
Приложение Б
| Наименование показателя | Код | За 2024 г. | За 2023 г. |
| Статьи отчета | |||
| 1 | 2 | 3 | 4 |
| Выручка | 2110 | 98 403 668 | 75 082 227 |
| Себестоимость продаж | 2120 | (53 568 119) | (42 194 042) |
| Валовая прибыль (убыток) | 2100 | 44 835 549 | 32 888 185 |
| Коммерческие расходы | 2210 | (24 226 598) | (21 834 417) |
| Управленческие расходы | 2220 | - | - |
| Прибыль (убыток) от продаж | 2200 | 20 608 951 | 11 053 768 |
| Доходы от участия в других организациях | 2310 | - | - |
| Проценты к получению | 2320 | 212 784 | 153 736 |
| Проценты к уплате | 2330 | (1 052 733) | (1 449 943) |
| Прочие доходы | 2340 | 8 560 431 | 11 480 359 |
| Прочие расходы | 2350 | (9 916 588) | (11 851 950) |
| Прибыль (убыток) до налогообложения | 2300 | 18 412 845 | 9 385 970 |
| Налог на прибыль | 2410 | (3 894 946) | (2 000 911) |
| в т.ч. текущий налог на прибыль | 2411 | (3 875 113) | (1 941 082) |
| отложенный налог на прибыль | 2412 | (91 234) | (59 829) |
| Прочее | 2460 | (71 401) | - |
| Чистая прибыль (убыток) | 2400 | 14 446 498 | 7 385 059 |
| Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода | 2510 | - | - |
| Результат от прочих операций, не включаемый в чистую прибыль (убыток) периода | 2520 | - | - |
| Налог на прибыль от операций, результат которых не включается в чистую прибыль (убыток) периода | 2530 | - | - |
| Совокупный финансовый результат периода | 2500 | 14 446 498 | 7 385 059 |
| Справочно | - | - | |
| Базовая прибыль (убыток) на одну акцию | 2900 | - | - |
| Разводненная прибыль (убыток) на одну акцию | 2910 | - | - |
Приложение В
Алгоритм расчёта резерва под снижение стоимости МПЗ
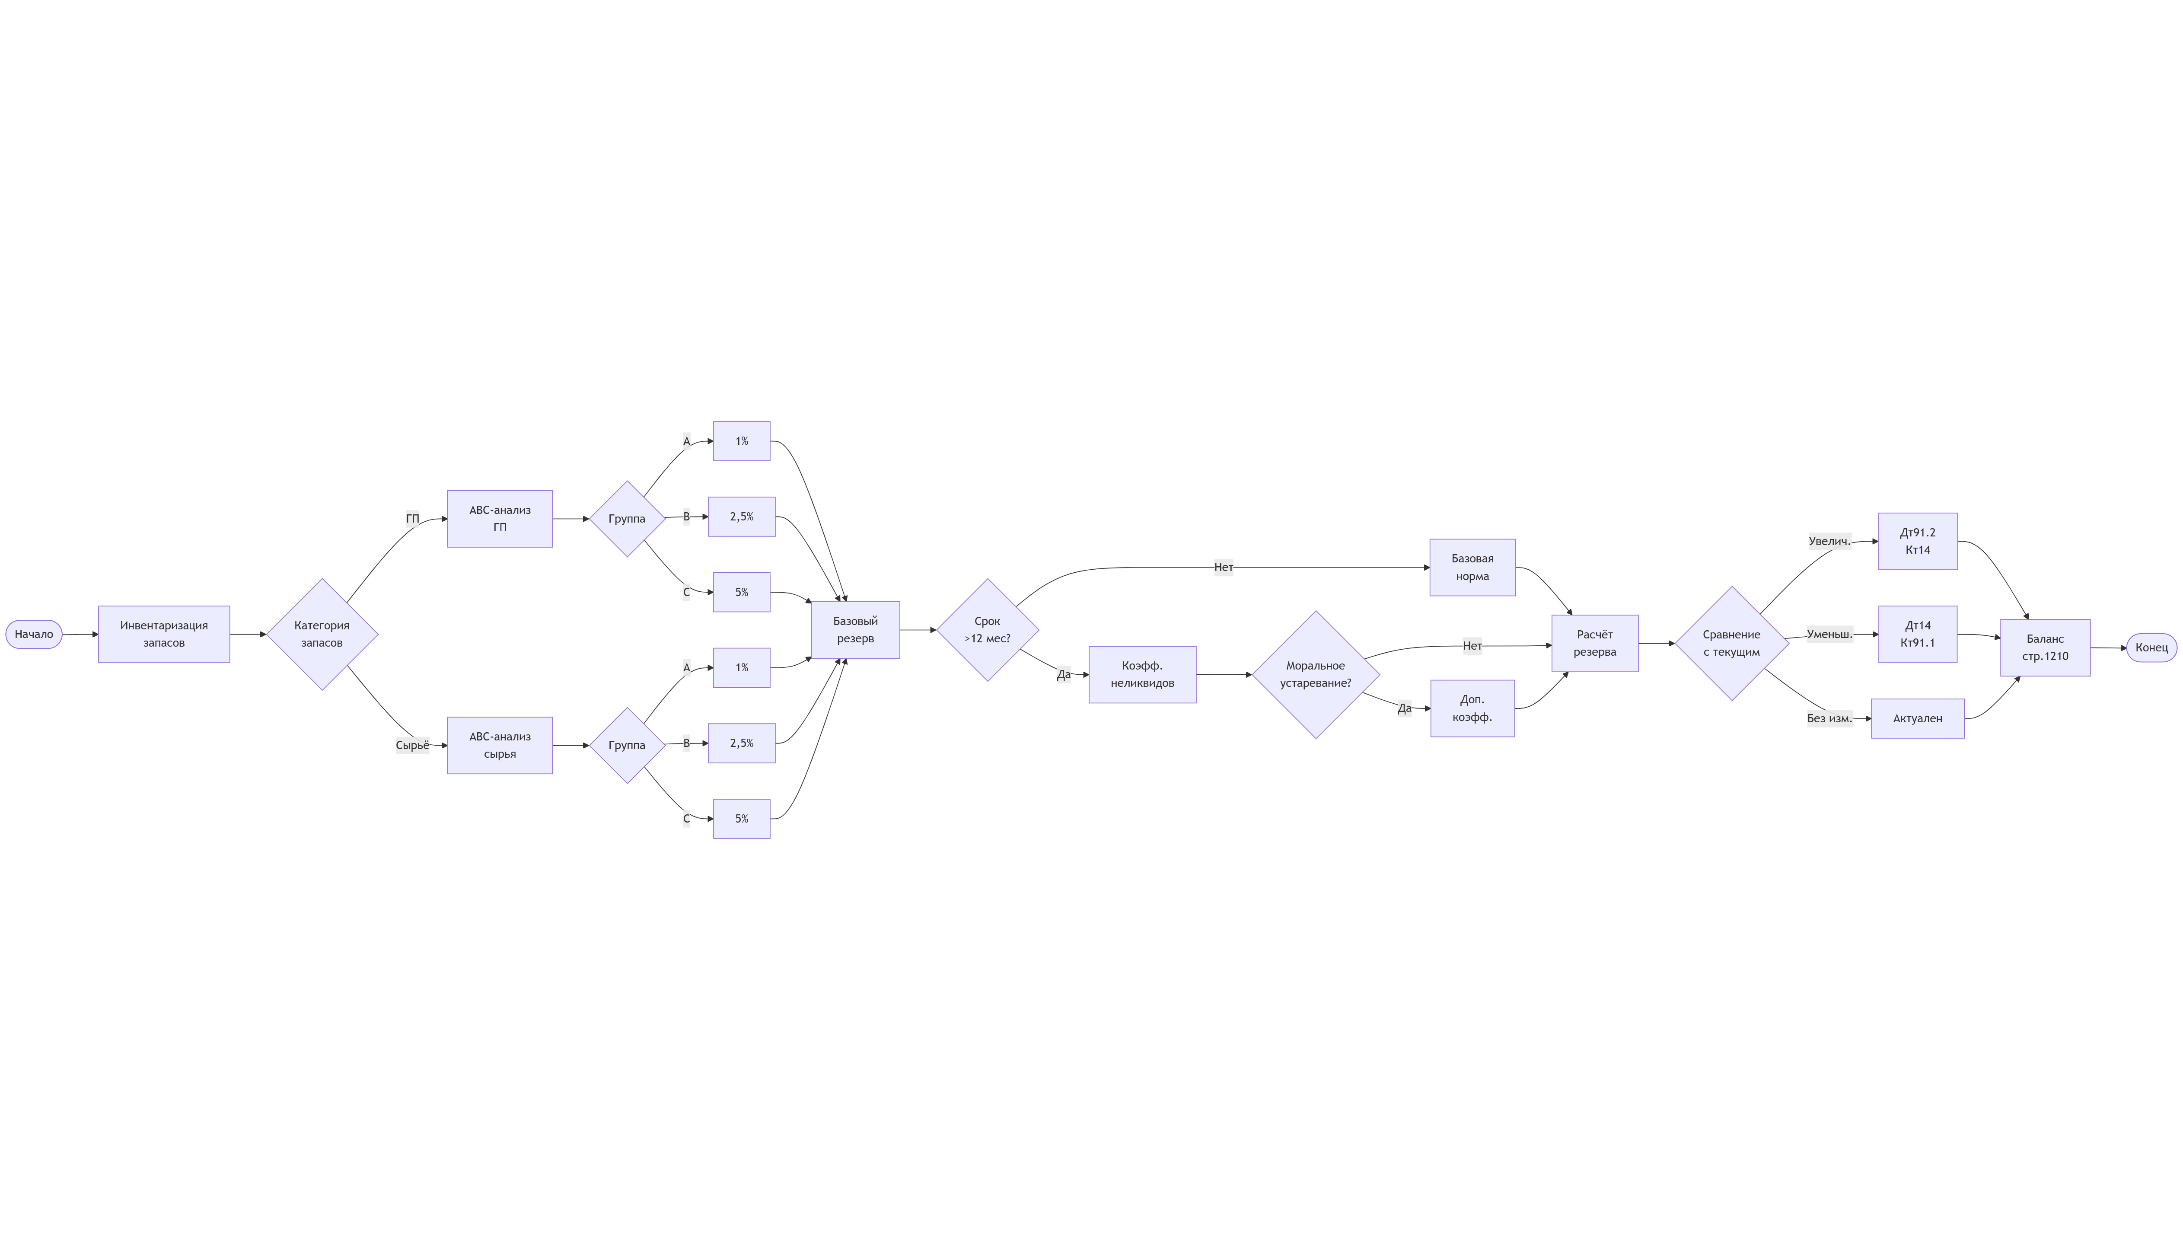
Приложение Г
Результаты ABC-анализа запасов ООО «Энергия» на 31.12.2024
Часть 1. Готовая продукция
| № | Наименование номенклатурной группы | Стоимость, тыс. руб. | Доля, % | Накопл. доля, % | Группа | Норма рез., % |
| 1 | Литий-ионные аккумуляторы (Li-ion) | 8 588 218 | 43,75 | 43,75 | А | 1,0 |
| 2 | Свинцово-кислотные аккумуляторы | 4 907 553 | 25,00 | 68,75 | А | 1,0 |
| 3 | Твердотельные аккумуляторы | 3 680 665 | 18,75 | 87,50 | В | 2,5 |
| 4 | Натрий-ионные аккумуляторы | 2 453 777 | 12,50 | 100,00 | С | 5,0 |
| ИТОГО готовая продукция | 19 630 213 | 100,00 | – | – | – |
Сводные данные по группам (готовая продукция):
| Группа | Критерий | Стоимость, тыс. руб. | Доля, % | Норма резерв. |
| А | 0-70% накопленной доли | 13 495 771 | 68,75 | 1,0% |
| В | 70-90% накопленной доли | 3 680 665 | 18,75 | 2,5% |
| С | 90-100% накопленной доли | 2 453 777 | 12,50 | 5,0% |
Часть 2. Сырьё и материалы
| № | Наименование номенклатурной группы | Стоимость, тыс. руб. | Доля, % | Накопл. доля, % | Группа | Норма рез., % |
| 1 | Комплектующие и электролиты | 1 472 266 | 30,00 | 30,00 | А | 1,0 |
| 2 | Корпуса и упаковка | 981 510 | 20,00 | 50,00 | А | 1,0 |
| 3 | Сепараторы и мембраны | 736 133 | 15,00 | 65,00 | А | 1,0 |
| 4 | Катодные материалы | 490 755 | 10,00 | 75,00 | В | 2,5 |
| 5 | Анодные материалы | 490 755 | 10,00 | 85,00 | В | 2,5 |
| 6 | Прочие материалы и запчасти | 736 134 | 15,00 | 100,00 | С | 5,0 |
| ИТОГО сырьё и материалы | 4 907 553 | 100,00 | – | – | – |
Сводные данные по группам (сырьё и материалы):
| Группа | Критерий | Стоимость, тыс. руб. | Доля, % | Норма резерв. |
| А | 0-65% накопленной доли | 3 189 909 | 65,00 | 1,0% |
| В | 65-85% накопленной доли | 981 510 | 20,00 | 2,5% |
| С | 85-100% накопленной доли | 736 134 | 15,00 | 5,0% |
Общий итог по запасам:
Готовая продукция: 19 630 213 тыс. руб. (80,0%)
Сырьё и материалы: 4 907 553 тыс. руб. (20,0%)
ВСЕГО запасов: 24 537 766 тыс. руб. (100,0%)
Примечание: ABC-анализ проведён раздельно для готовой продукции и сырья/материалов в соответствии с требованиями ФСБУ 5/2019 «Запасы», предусматривающими различные подходы к оценке обесценения данных категорий запасов.
Приложение Д
Расчет резерва под снижение стоимости МПЗ по предложенной методике
1. Расчёт базового резерва по группам ABC-анализа
1.1. Готовая продукция
| Группа | Стоимость, тыс. руб. | Норма, % | Резерв, тыс. руб. |
| Группа А (0–70% накопл.) | 13 495 771 | 1,0 | 134 958 |
| Группа В (70–90% накопл.) | 3 680 665 | 2,5 | 92 017 |
| Группа С (90–100% накопл.) | 2 453 777 | 5,0 | 122 689 |
| Итого по ГП | 19 630 213 | — | 349 664 |
1.2. Сырьё и материалы
| Группа | Стоимость, тыс. руб. | Норма, % | Резерв, тыс. руб. |
| Группа А (0–65% накопл.) | 3 189 909 | 1,0 | 31 899 |
| Группа В (65–85% накопл.) | 981 511 | 2,5 | 24 538 |
| Группа С (85–100% накопл.) | 736 133 | 5,0 | 36 807 |
| Итого по сырью | 4 907 553 | — | 93 244 |
Итого базовый резерв по ABC-анализу: 349 664 + 93 244 = 442 908 тыс. руб.
2. Расчёт резерва по неликвидным запасам (срок хранения > 12 месяцев)
| Категория | Сумма неликв., тыс. руб. | Коэфф. | Резерв, тыс. руб. |
| Литий-ионные (12–18 мес.) | 858 822 | 0,15 | 128 823 |
| Литий-ионные (> 18 мес.) | 429 411 | 0,25 | 107 353 |
| Свинцово-кислотные (> 12 мес.) | 490 755 | 0,10 | 49 076 |
| Итого резерв по неликвидам | 1 778 988 | — | 285 252 |
3. Дополнительный резерв по морально устаревшим запасам
| Категория | Стоимость, тыс. руб. | Коэфф. | Резерв, тыс. руб. |
| Снятые с производства модели | 184 033 | 0,20 | 36 807 |
| Запасы с дефектами упаковки | 122 689 | 0,15 | 18 403 |
| Истекающий срок годности (< 3 мес.) | 24 538 | 0,18 | 4 417 |
| Итого дополнительный резерв | 331 260 | — | 59 627 |
4. Сводный расчёт резерва под снижение стоимости МПЗ
| Составляющая резерва | Сумма, тыс. руб. | Доля, % |
| Базовый резерв по группам ABC | 442 908 | 56,2 |
| Резерв по неликвидным запасам | 285 252 | 36,2 |
| Дополнительный резерв (моральное устаревание) | 59 627 | 7,6 |
| ИТОГО резерв по методике | 787 787 | 100,0 |
| Текущий резерв на счёте 14 | 19 317 | — |
| Дополнительное начисление резерва | 768 470 | — |
Приложение Е
Статистика гарантийных обращений ООО «Энергия» за 2022-2024 гг.
- Общая статистика гарантийных обращений
| Показатель | 2022 | 2023 | 2024 |
| Количество проданных изделий, шт. | 1 245 680 | 1 456 230 | 1 687 450 |
| Количество гарантийных обращений, шт. | 43 112 | 50 358 | 58 386 |
| Доля обращений, % | 3,46 | 3,46 | 3,46 |
| в т.ч. ремонт, шт. | 30 328 | 35 448 | 41 090 |
| в т.ч. замена, шт. | 12 784 | 14 910 | 17 296 |
| Средняя стоимость ремонта, руб. | 8 450 | 8 780 | 9 113 |
| Средняя стоимость замены, руб. | 52 488 | 52 488 | 52 488 |
| Затраты на гарантийное обслуживание, тыс. руб. | 927 052 | 1 093 760 | 282 309 |
2. Распределение гарантийных случаев по годам гарантии
| Год гарантии | 2022 | 2023 | 2024 | Среднее, % |
| 1-й год (производственные дефекты) | 49,8% | 50,2% | 50,0% | 50% |
| 2-й год (скрытые дефекты) | 30,5% | 29,8% | 29,7% | 30% |
| 3-й год (износ компонентов) | 19,7% | 20,0% | 20,3% | 20% |
3. Статистика по сегментам продукции (2024 г.)
| Сегмент | Продажи, шт. | Ремонт, шт. | Замена, шт. | Вер. ремонта | Вер. замены |
| Премиум | 691 855 | 10 378 | 3 459 | 1,50% | 0,50% |
| Стандарт | 607 482 | 15 187 | 6 075 | 2,50% | 1,00% |
| Бюджет | 388 113 | 15 525 | 7 762 | 4,00% | 2,00% |
Приложение З
Расчет гарантийного резерва по сегментам продукции
1. Исходные данные для расчёта
| Показатель | Премиум | Стандарт | Бюджет | Итого |
| Доля в выручке, % | 41 | 36 | 23 | 100 |
| Выручка 2024, тыс. руб. | 40 345 504 | 35 425 320 | 22 632 844 | 98 403 668 |
| Вероятность ремонта (Вр) | 0,015 | 0,025 | 0,040 | — |
| Вероятность замены (Вз) | 0,005 | 0,010 | 0,020 | — |
| Средняя цена изделия (Ц), руб. | 58 320 | 58 320 | 58 320 | — |
| Стоимость ремонта (Ср), руб. | 5 832 | 8 748 | 11 664 | — |
| Стоимость замены (Сз), руб. | 52 488 | 52 488 | 52 488 | — |
2. Расчёт гарантийных ставок по сегментам
Формула: ГС = Вр × Ср / Ц + Вз × Сз / Ц
| Сегмент | Расчёт | ГС, % |
| Премиум | 0,015 × 5 832 / 58 320 + 0,005 × 52 488 / 58 320 | 0,60 |
| Стандарт | 0,025 × 8 748 / 58 320 + 0,010 × 52 488 / 58 320 | 1,275 |
| Бюджет | 0,040 × 11 664 / 58 320 + 0,020 × 52 488 / 58 320 | 2,60 |
3. Расчёт гарантийного резерва
Формула: РГ = Выручка × ГС
| Сегмент | Выручка, тыс. руб. | ГС, % | Резерв, тыс. руб. |
| Премиум | 40 345 504 | 0,60 | 242 073 |
| Стандарт | 35 425 320 | 1,275 | 451 673 |
| Бюджет | 22 632 844 | 2,60 | 588 454 |
| ИТОГО | 98 403 668 | — | 1 282 200 |
4. Распределение резерва по срочности
| Категория | Доля, % | Сумма, тыс. руб. | Строка баланса |
| Краткосрочные (1-й год гарантии) | 50 | 641 100 | 1540 |
| Долгосрочные (2–3 год гарантии) | 50 | 641 100 | 1430 |
| в т.ч. 2-й год | 30 | 384 660 | — |
| в т.ч. 3-й год | 20 | 256 440 | — |
| ИТОГО | 100 | 1 282 200 | — |
5. Дисконтирование долгосрочной части
Ставка дисконтирования: 16% годовых
| Показатель | Номинал, тыс. руб. | Дисконт-фактор | Дисконтир., тыс. руб. |
| Резерв 2-го года (30%) | 384 660 | 1 / 1,16 = 0,8621 | 331 603 |
| Резерв 3-го года (20%) | 256 440 | 1 / 1,16² = 0,7432 | 190 532 |
| Итого долгосрочная часть | 641 100 | — | 522 135 |
| Эффект дисконтирования | — | — | 118 965 |
6. Итоговый гарантийный резерв
| Показатель | Сумма, тыс. руб. | Строка баланса |
| Краткосрочная часть | 641 100 | 1540 |
| Долгосрочная часть (дисконтированная) | 522 135 | 1430 |
| ИТОГО гарантийный резерв | 1 163 235 | — |
| Текущий гарантийный резерв | 353 716 | 1540 |
| Дополнительное начисление | 809 519 | — |
Приложение И
Проект изменений в учётную политику ООО «Энергия»
в части формирования резервов
Дополнить раздел «Учёт материально-производственных запасов» следующими положениями:
«5.12. Резерв под снижение стоимости материально-производственных запасов формируется в соответствии с требованиями ФСБУ 5/2019 «Запасы» на основе следующей методики:
- группа А (высоколиквидные / критически важные) — норма резервирования 1%;
- группа В (среднеликвидные / средней важности) — норма резервирования 2,5%;
- группа С (низколиквидные / прочие) — норма резервирования 5%.
5.12.2. По запасам со сроком хранения свыше 12 месяцев применяются повышающие коэффициенты:
- литий-ионные аккумуляторы: 12–18 мес. — коэфф. 0,15; свыше 18 мес. — коэфф. 0,25;
- свинцово-кислотные аккумуляторы: свыше 12 мес. — коэфф. 0,10;
- прочие запасы: свыше 12 мес. — коэфф. 0,08.
5.12.3. По морально устаревшим запасам применяются дополнительные коэффициенты:
- снятые с производства модели — коэфф. 0,20;
- запасы с дефектами упаковки — коэфф. 0,15;
- запасы с истекающим сроком годности (< 3 мес.) — коэфф. 0,18.
5.12.4. Резерв начисляется проводкой Дт 91.2 Кт 14, восстановление резерва — Дт 14 Кт 91.1.
5.12.5. Пересмотр резерва осуществляется ежеквартально на основании данных инвентаризации и анализа рыночных цен.»
Дополнить раздел «Оценочные обязательства» следующими положениями:
«7.5. Оценочные обязательства по гарантийному обслуживанию формируются в соответствии с требованиями ПБУ 8/2010 на основе следующей методики:
7.5.1. Величина гарантийного резерва определяется по формуле: РГ = В × ГС, где В — выручка от реализации продукции, ГС — гарантийная ставка.
7.5.2. Гарантийная ставка рассчитывается дифференцированно по сегментам продукции:
- премиум-сегмент: ГС = 0,60%;
- стандартный сегмент: ГС = 1,275%;
- бюджетный сегмент: ГС = 2,60%.
7.5.3. Гарантийный резерв классифицируется по срочности:
- краткосрочная часть (50%) — строка 1540 баланса;
- долгосрочная часть (50%) — строка 1430 баланса.
7.5.4. Долгосрочная часть гарантийного резерва дисконтируется по ставке 16% годовых в соответствии с требованиями п. 20 ПБУ 8/2010.
7.5.5. Ежегодно на 31 декабря производится реклассификация долгосрочной части в краткосрочную: Дт 96.2 Кт 96.1.
7.5.6. Резерв начисляется проводкой Дт 20 (44) Кт 96, использование резерва — Дт 96 Кт 10, 70, 69, 43, 60.»
Приложение К
Скорректированный бухгалтерский баланс ООО «Энергия»
на 31 декабря 2024 г. (проформа)
тыс. руб.
| Наименование показателя | Код | До коррект. | После коррект. | Изменение |
| АКТИВ | ||||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||
| Нематериальные активы | 1110 | 1 817 376 | 1 817 376 | 0 |
| Основные средства | 1150 | 1 095 259 | 1 095 259 | 0 |
| Финансовые вложения | 1170 | 5 985 023 | 5 985 023 | 0 |
| Отложенные налоговые активы | 1180 | 238 073 | 553 670 | +315 597 |
| Прочие внеоборотные активы | 1190 | 119 020 | 119 020 | 0 |
| Итого по разделу I | 1100 | 9 254 751 | 9 570 348 | +315 597 |
| II. ОБОРОТНЫЕ АКТИВЫ | ||||
| Запасы | 1210 | 24 537 766 | 23 769 298 | −768 468 |
| НДС по приобретённым ценностям | 1220 | 81 972 | 81 972 | 0 |
| Дебиторская задолженность | 1230 | 18 692 784 | 18 692 784 | 0 |
| Финансовые вложения | 1240 | 13 750 | 13 750 | 0 |
| Денежные средства | 1250 | 1 727 462 | 1 727 462 | 0 |
| Прочие оборотные активы | 1260 | 351 494 | 351 494 | 0 |
| Итого по разделу II | 1200 | 45 405 228 | 44 636 760 | −768 468 |
| БАЛАНС | 1600 | 54 659 979 | 54 207 108 | −452 871 |
| ПАССИВ | ||||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал | 1310 | 110 | 110 | 0 |
| Добавочный капитал | 1350 | 385 000 | 385 000 | 0 |
| Нераспределённая прибыль | 1370 | 24 511 267 | 23 248 877 | −1 262 390 |
| Итого по разделу III | 1300 | 24 896 377 | 23 633 987 | −1 262 390 |
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Отложенные налоговые обязательства | 1420 | 299 574 | 299 574 | 0 |
| Оценочные обязательства | 1430 | 0 | 522 135 | +522 135 |
| Прочие обязательства | 1450 | 156 365 | 156 365 | 0 |
| Итого по разделу IV | 1400 | 455 939 | 978 074 | +522 135 |
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Заёмные средства | 1510 | 13 242 064 | 13 242 064 | 0 |
| Кредиторская задолженность | 1520 | 15 273 016 | 15 273 016 | 0 |
| Оценочные обязательства | 1540 | 353 716 | 641 100 | +287 384 |
| Прочие обязательства | 1550 | 438 867 | 438 867 | 0 |
| Итого по разделу V | 1500 | 29 307 663 | 29 595 047 | +287 384 |
| БАЛАНС | 1700 | 54 659 979 | 54 207 108 | −452 871 |
Приложение Л
Сравнительный анализ финансовых коэффициентов
до и после корректировки резервов
1. Коэффициенты ликвидности
| Показатель | Норматив | До коррект. | После коррект. | Изменение |
| Коэфф. текущей ликвидности | ≥ 1,5 | 1,549 | 1,508 | −0,041 |
| Коэфф. быстрой ликвидности | ≥ 0,7 | 0,712 | 0,705 | −0,007 |
| Коэфф. абсолютной ликвидности | ≥ 0,2 | 0,059 | 0,058 | −0,001 |
Расчёт коэффициента текущей ликвидности:
До: 45 405 228 / 29 307 663 = 1,549
После: 44 636 760 / 29 595 047 = 1,508
2. Коэффициенты финансовой устойчивости
| Показатель | Норматив | До коррект. | После коррект. | Изменение |
| Коэфф. автономии | ≥ 0,5 | 0,456 | 0,436 | −0,020 |
| Коэфф. финансовой устойчивости | ≥ 0,6 | 0,464 | 0,454 | −0,010 |
| Коэфф. соотношения заёмных и собственных средств | < 1,0 | 1,195 | 1,294 | +0,099 |
Расчёт коэффициента автономии:
До: 24 896 377 / 54 659 979 = 0,456
После: 23 633 987 / 54 207 108 = 0,436
3. Показатели рентабельности
| Показатель | Ед. изм. | До коррект. | После коррект. | Изменение |
| Рентабельность активов (ROA) | % | 26,43 | 24,32 | −2,11 п.п. |
| Рентабельность собственного капитала (ROE) | % | 58,03 | 55,78 | −2,25 п.п. |
| Рентабельность продаж (ROS) | % | 14,68 | 13,40 | −1,28 п.п. |
Расчёт рентабельности активов:
До: 14 446 498 / 54 659 979 × 100% = 26,43%
После: 13 184 108 / 54 207 108 × 100% = 24,32%
4. Абсолютные показатели
| Показатель | До коррект., тыс. руб. | После коррект., тыс. руб. | Изменение, % |
| Валюта баланса | 54 659 979 | 54 207 108 | −0,83 |
| Собственный капитал | 24 896 377 | 23 633 987 | −5,07 |
| Чистая прибыль | 14 446 498 | 13 184 108 | −8,74 |
| Оборотные активы | 45 405 228 | 44 636 760 | −1,69 |
| Краткосрочные обязательства | 29 307 663 | 29 595 047 | +0,98 |
| Долгосрочные обязательства | 455 939 | 978 074 | +114,5 |
Вывод: все ключевые финансовые коэффициенты остаются в пределах нормативных значений. Коэффициент текущей ликвидности (1,508) соответствует нормативу (≥ 1,5). Снижение показателей рентабельности отражает более достоверную оценку финансовых результатов с учётом всех существующих рисков.
Приложение Ж
Статистика обесценения запасов ООО «Энергия» за 2020–2024 гг.
Для обоснования норм резервирования по группам ABC-анализа проведён анализ фактического обесценения запасов ООО «Энергия» за пятилетний период. Обесценение определялось как разница между балансовой стоимостью запасов и их чистой стоимостью продажи на конец каждого отчётного года.
1. Статистика обесценения готовой продукции
Таблица 1 — Обесценение готовой продукции группы А (высоколиквидная)
| Год | Стоимость запасов, тыс. руб. | Сумма обесценения, тыс. руб. | Процент, % |
| 2020 | 7 422 674 | 70 515 | 0.95 |
| 2021 | 8 637 294 | 93 283 | 1.08 |
| 2022 | 10 121 829 | 98 182 | 0.97 |
| 2023 | 11 741 321 | 120 936 | 1.03 |
| 2024 | 13 495 771 | 130 909 | 0.97 |
| Итого | 51 418 889 | 513 825 | 1.00 |
Таблица 2 — Обесценение готовой продукции группы В (среднеликвидная)
| Год | Стоимость запасов, тыс. руб. | Сумма обесценения, тыс. руб. | Процент, % |
| 2020 | 2 024 366 | 48 990 | 2.42 |
| 2021 | 2 355 626 | 60 775 | 2.58 |
| 2022 | 2 760 499 | 67 632 | 2.45 |
| 2023 | 3 202 178 | 81 015 | 2.53 |
| 2024 | 3 680 665 | 92 753 | 2.52 |
| Итого | 14 023 334 | 351 165 | 2.50 |
Таблица 3 — Обесценение готовой продукции группы С (низколиквидная)
| Год | Стоимость запасов, тыс. руб. | Сумма обесценения, тыс. руб. | Процент, % |
| 2020 | 1 349 577 | 65 454 | 4.85 |
| 2021 | 1 570 417 | 81 348 | 5.18 |
| 2022 | 1 840 332 | 90 544 | 4.92 |
| 2023 | 2 134 786 | 108 447 | 5.08 |
| 2024 | 2 453 777 | 121 953 | 4.97 |
| Итого | 9 348 889 | 467 746 | 5.00 |
2. Статистика обесценения сырья и материалов
Таблица 4 — Обесценение сырья и материалов группы А (критически важные)
| Год | Стоимость запасов, тыс. руб. | Сумма обесценения, тыс. руб. | Процент, % |
| 2020 | 1 754 450 | 16 667 | 0.95 |
| 2021 | 2 041 542 | 22 049 | 1.08 |
| 2022 | 2 392 432 | 23 207 | 0.97 |
| 2023 | 2 775 221 | 28 585 | 1.03 |
| 2024 | 3 189 909 | 30 942 | 0.97 |
| Итого | 12 153 554 | 121 450 | 1.00 |
Таблица 5 — Обесценение сырья и материалов группы В (средней важности)
| Год | Стоимость запасов, тыс. руб. | Сумма обесценения, тыс. руб. | Процент, % |
| 2020 | 539 831 | 13 064 | 2.42 |
| 2021 | 628 167 | 16 207 | 2.58 |
| 2022 | 736 133 | 18 035 | 2.45 |
| 2023 | 853 914 | 21 604 | 2.53 |
| 2024 | 981 511 | 24 734 | 2.52 |
| Итого | 3 739 556 | 93 644 | 2.50 |
Таблица 6 — Обесценение сырья и материалов группы С (прочие)
| Год | Стоимость запасов, тыс. руб. | Сумма обесценения, тыс. руб. | Процент, % |
| 2020 | 404 873 | 19 636 | 4.85 |
| 2021 | 471 125 | 24 404 | 5.18 |
| 2022 | 552 100 | 27 163 | 4.92 |
| 2023 | 640 436 | 32 534 | 5.08 |
| 2024 | 736 133 | 36 586 | 4.97 |
| Итого | 2 804 667 | 140 323 | 5.00 |
3. Сводные результаты анализа
| Группа | ГП: средний % обесценения | Сырьё: средний % обесценения | Норма резервирования, % |
| Группа А | 1.00 | 1.00 | 1,0 |
| Группа В | 2.50 | 2.50 | 2,5 |
| Группа С | 5.00 | 5.00 | 5,0 |
Вывод: статистический анализ фактического обесценения запасов ООО «Энергия» за 2020–2024 гг. подтверждает обоснованность применения дифференцированных норм резервирования: 1,0% для группы А, 2,5% для группы В, 5,0% для группы С. Средний процент обесценения по каждой группе за пятилетний период соответствует установленным нормативам, что свидетельствует об их статистической достоверности.