Введение
Страхование является одной из древнейших категорий общественных отношений. Изначальный смысл рассматриваемого понятия связан со словом «страх». Люди подвержены множеству опасностей. Это: утрата имущества, болезнь, инвалидность, смерть. Поэтому человеку всегда было присуще стремление к безопасности и надежности. Для этого люди объединялись в семьи, кланы, гильдии и т.д., вплоть до государств. Основные источники финансовой безопасности – семья, работодатель, правительство и страховая компания. В отсутствие системы государственной социальной защиты и страхования основную роль играла семья. В современном обществе роль семьи снижается, растет роль государственной социальной защиты и страхования.
Человеку не дано предсказать или полностью избавиться от рисков. Тем не менее, он может принять меры защите от их финансовых последствий. Один из основных методов защиты – страхование – механизм, посредством которого люди, подверженные некоторому конкретному риску, вносят деньги в фонд, за счет которого покрываются убытки пострадавших от реализации данного риска.
Этим и подтверждается актуальность выбранной темы.
Предметом исследования является личное страхование, а объектом – организация страхования в РФ.
Целью исследования является изучить особенности организации личного страхования в РФ, это достигается путем решения следующих задач:
- изучить сущность и классификация личного страхования;
- выявить роль личного страхования в жизни граждан;
- изучить понятие и сущность страхования жизни от несчастных случаев;
- проанализировать статистику по вопросам страхования жизни от несчастных случаев;
- выявить особенности обязательного медицинского страхования;
- выявить особенности добровольного медицинского образования.
Материалы и методы исследования. В качестве материалов исследования использовалась методическая литература, периодические издания, а также интернет-источники, использованы данные из официальных источников информации.
В ходе написания курсовой работы автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
Глава 1. Понятие, виды и анализ статистических данные в личном страховании
Сущность и классификация личного страхования
Личное страхование является формой защиты физических лиц от рисков, которые угрожают жизни, работоспособности, здоровью индивида. Этот вид страхования обладает рисковыми и сберегательными функциями, при которых временно свободные средства, находящиеся в страховом фонде, являются для страхового предприятия источником инвестиционных вложений, а для страхователя служат источником капитализации взноса.
Законодательно личное страхование введено в нашей стране в середине 1922 года, но практически заключать договоры стали с 1923 года, когда по итогам денежной реформы валюта стала стабильна.
Изначально произошло введение смешанное страхование жизни на дожитие и смерть. В конце 1924 - 1925 г. введено страхование от несчастных случаев. В конце 1925 - 1926 г. Произошло введение добровольного страхования пассажиров (в 1931 года оно стало обязательно) [3, c.146].
Личное страхование - это форма защиты физических лиц от рисков, которые угрожают жизни человека, его трудоспособности, здоровью.
Закон РФ “Об организации страхового дела в Российской Федерации” устанавливает, что объектами личного страхования могут быть имущественные интересы, связанные с:
- это дожитием граждан до определенного возраста или срока, смертью, наступлением в жизни граждан иных событий (то есть страхование жизни);
- это причинением вреда жизни или здоровью граждан, оказанием им медицинских услуг (страхование от несчастных случаев и болезней и соответственно медицинское страхование).
Личное страхование проводится в обязательной и добровольной форме, страховщик не принуждает страхователя к заключению договора, также страховщик вправе отказаться от принятия на себя рисков страхователя.
В соответствии со ст. 934 ГК РФ по договору личного страхования страховщик обязуется за обусловленную страховую премию, уплачиваемую страхователем, выплатить единовременно или выплачивать периодически страховую сумму в случае причинения вреда жизни или здоровью самого страхователя или названного в договоре застрахованное лицо, также достижения им определенного возраста или наступления в его жизни другого предусмотренного договором страхового случая.
Договор личного страхования представляет собой договор гражданско-правового характера, по которому «одна сторона (страховщик) берет на себя обязанность за определенную договором оплату (страховую премию), оплачиваемую другой стороной (страхователем), оплатить единовременно или оплачивать периодами определенную договором сумму (страховую сумму) в случаях нанесения вреда жизни либо здоровью самого страхователя или другого определенного договором человека (застрахованного лица), достижения им определенных лет или возникновения в его жизни другого, оговоренного договором события (страхового случая)».
Величина нетто-ставки по личному страхованию зависит от следующих факторов:
- возраста и пола страхователя или застрахованного на момент вступления договора в силу;
- вида, размера и срока выплаты страховых сумм;
- срока и периода уплаты страховых взносов;
- срока действия договора страхования;
- номинальной годовой нормы доходности, запланированной в расчете дохода от инвестирования средств страховых резервов по долгосрочным видам страхования;
- статистических данных и таблиц смертности [9, c.289].
Таблица 1. Виды личного страхования
| Виды | Характеристика |
| Страхование жизни на случай смерти, дожития до определенного возраста или срока, либо наступления иного события. | Страховой термин «дожитие» обозначает достижение страхователем установленного договором срока. Соответствующий договор заключается на длительные сроки. Страхование не защитит от многочисленных рисков, но зато оградит и обезопасит наши финансы. Стоимость полиса всегда определяется индивидуально. |
| Пенсионное страхование | Обязательное пенсионное страхование – это система, с помощью которой государство формирует источник финансирования пенсий граждан. Застрахованными лицами называются граждане, на которых распространяется обязательное пенсионное страхование. При наступлении страхового случая (инвалидность или достижение пенсионного возраста) Пенсионный фонд выплачивает пенсию застрахованным лицам. |
| Страхование от несчастных случаев и болезней | В эту категорию попадают производственные и бытовые травмы, отравления, увечья, вызванные ДТП и другие ситуации, повлекшие за собой серьёзное нарушение здоровья. |
| Медицинское страхование | Так же, как и другие виды страхования, может быть обязательным и добровольным. Работодатель каждого официально трудящегося гражданина при оплате налогов ежемесячно отчисляет в ФОМС 3,6%, поэтому каждый гражданин имеет право на получение первичной медицинской помощи. |
В настоящий момент времени личное страхование рассматривается в качестве отдельной крупной отрасли страховой деятельности, обеспечивающей страховую защиту населения либо увеличение достигнутого ими семейного состояния. К личному страхованию принадлежат все виды страхования, взаимосвязанные со случайными событиями в жизни гражданина.
- с одной стороны, с дожитием людей до определенных лет или определенного срока, с гибелью, с возникновением других событий в жизни людей;
- с другой стороны, с нанесением вреда жизни, здоровью людей, оказанием им медицинской услуги (страхование от несчастного случая и болезни, медицинское страхование).
Роль личного страхования в жизни граждан
Надобность личного добровольного страхования предопределяется рискованным характером воспроизводства рабочих сил, увеличением меры риска жизни, ухудшением экологии, увеличением удельного веса граждан преклонных лет в общей численности населения.
Основным значением личного страхования представляется увеличение социальной защиты граждан при помощи оплат денежной компенсации в ситуации утери здоровья, жизни или работоспособности, увеличение размера пенсии при помощи оплат рент, обеспечение граждан качественными медицинскими услугами и многое другое. В то же время большая социальная защита людей помогает увеличению доверия к властям, стабильности политической обстановки, что есть возможность признать политическим значением личного страхования [12, c.134].
Экономическое содержание личного страхования заключается в замкнутом перераспределении страховых взносов между участниками личного страхования при помощи специализированного страхового фонда. Объектами страховой защиты по личному страхованию являются жизнь, здоровье, работоспособность гражданина, которые не обладают стоимостью, что и предопределяет экономическую сущность личного страхования. При помощи страхования этих объектов дается финансовая помощь людям и их семьям, которая позволяет преодолеть социальные последствия, взаимосвязанные с утерей здоровья страхователем, гибелью члена семьи, сохранением уровня семейной прибыли, включая при уходе на заслуженные отдыхи или в ситуации утери кормильца.
Требуемая помощь оказывается из государственного внебюджетного фонда, бюджета государства или за счет индивидуальных средств людей. В первых двух ситуациях страховая защищенность реализуется при помощи социального страхования и обеспечения. В третьей ситуации зависимо от финансовых возможностей людей и цели защищенности. Названные формы обеспечения страховой защищенности могут пополнять друг друга.
Несмотря на все это, развитие личного страхования в нашей стране обладает рядом препятствий. Например, в связи с экономической нестабильностью и высоким уровнем инфляции долгосрочные инвестиции не предоставляют особенного интереса для людей; недостаточное регулирование страховой деятельности на уровне законодательства устремляет к недоверию граждан к представителям страховых учреждений.
В условиях рыночной экономики, которая неизбежно повышает спрос на страховые услуги со стороны граждан, очень важен процесс социализации личного страхования и его перспективное развитие. Для этого необходимо разрешить спектр задач, которые непосредственно связаны с профессиональными участниками страхового рынка:
- проработать и активно ввести в практику страхования страховые товары, в наибольшей мере отвечающие интересам граждан;
- осуществлять политику наибольшей информационной открытости, которая естественным образом ведет к увеличению доверия со стороны граждан к страховщикам;
- проработать мероприятия по развитию институтов страховых брокеров и агентов;
- осуществлять политику объяснения достоинства и целесообразности личного страхования в общем и отдельных его форм [9, c.289].
Таблица 2. Статистика личного страхования в РФ на современном этапе
| Год | 2018 | 2019 | 2020 |
| Население России, млн человек | 143,0 | 143,3 | 143,7 |
| ВВП, млрд рублей | 62599,1 | 66755,3 | 71406,4 |
| Взносы по страхованию жизни, млрд рублей | 53,8 | 84,9 | 108,5 |
| Выплаты по страхованию жизни, млрд рублей | 13,3 | 12,3 | 14,2 |
| Доля страхования жизни в ВВП, % | 0,086 | 0,127 | 0,152 |
| Средняя премия по страхованию жизни на человека, руб. | 375 | 591 | 755 |
Исходя из данных таблицы можно сделать вывод, что с увеличением населения РФ увеличились ВВП на 14%, или 8807,3 млрд руб., также увеличились выплаты по страхованию жизни на 101%, или 54,7 млрд. руб., увеличилась доля страхования жизни в ВВП и увеличилась средняя премия по страхованию жизни на человека.
Таким образом, можно сделать выводы по первой главе:
Основная роль личного страхования заключается в представлении увеличения социальной защиты граждан при помощи оплат денежной компенсации в ситуации утери здоровья, жизни или работоспособности, увеличение размера пенсии при помощи оплат рент, обеспечение граждан качественными медицинскими услугами и многое другое.
Глава 2. Понятие, функции и анализ статистики по вопросам страхования жизни от несчастных случаев
2.1.Понятие и сущность страхования жизни
При страховании жизни страховщик в обмен на уплату страховых премий гарантирует выплатить определенную страховую сумму страхователю или указанному третьему лицу в случае смерти застрахованного или его дожития до определенного срока.
Страхование жизни выделяется среди видов личного страхования перечнем страховых рисков, включенных в объем страховой ответственности страховщика и являющихся основанием для страховых выплат, а также сроком действия договора. Многие разновидности страхования жизни являются долгосрочными, а от этого зависят принципы подхода к расчету тарифных ставок, а это в свою очередь экономическая основа проведения любого вида страхования.
Предметом страхования от несчастных случаев и болезней по российскому законодательству являются имущественные интересы застрахованного, объеденные с временной или постоянной утратой трудоспособности или гибелью по причине несчастного случая как на производстве, так и, в зависимости от условий страхования, в быту [4, c.170].
Учтя тот факт, что в соответствии с определениями несчастного случая и болезни их наступление всякий раз наносит вред здоровью, страхование может производиться на случай наступления несчастного случая или болезни.
К сожалению, полис страхования от несчастных случаев не устраняет причины несчастного случая, но существенно помогает в решении его последствий. Немало финансовых проблем возникает если несчастный случай привел к травме. Решение материальных проблем, поможет в проведении эффективного лечения и реабилитации, компенсировать потерю в заработке.
Страхование жизни является видом страхования, в котором объектом представлены события в жизни застрахованного гражданина:
- дожитие до конкретного возраста;
- смерть застрахованного;
-оговоренные в договоре страхования события в жизни человека: брак, зачисление в учебное учреждение, иные события.
Страхование от несчастных случаев является видом страхования, в котором страховым случаем признается внешняя причина, обычно, кратковременного влияния, которая привела к временной либо постоянной утере работоспособности или смерти гражданина. По сравнению со страхованием жизни, которое, прежде всего, обладает долговременным характером, страхование от несчастного случая подписывается только до одного года.
Страхование жизни подразделяется на страхование капиталов и страхование рент (аннуитетов). Под аннуитетом понимается последовательность выплат, осуществляемых страховщиком страхователю, которые носят регулярный характер.
При страховании капиталов страховщик берет на себя обязательство выплатить единовременно известную сумму денег в случае смерти застрахованного или в случае дожития его до обусловленного договором момента времени. Страхователь же обязуется уплачивать за это в течение известного периода времени страховые взносы. Страхователь может уплачивать страховую премию единовременным платежом или в рассрочку [7, c.84].
При страховании аннуитета страхователь уплачивает единовременно или в рассрочку страховую премию, за счет которой страховщик обязуется выплачивать застрахованному в течение известного числа лет или пожизненно определенный годовой доход, то есть аннуитет.
При страховании жизни страхуется риск продолжительности человеческой жизни. Таким образом, риском является не сама смерть, а время ее наступления.
Страхование жизни позволяет преодолеть недостаточность системы государственного социального обеспечения и способствует увеличению личных доходов населения. Кроме того, полис страхования жизни представляет собой гарантию или обеспечение при осуществлении целого ряда финансово-кредитных операций. Таким образом, страхование жизни выполняет следующие функции:
- защита семьи в случае потери кормильца и дохода умершего члена семьи;
- обеспечение в случае временной или постоянной утраты трудоспособности (инвалидности);
- обеспечение пенсии в старости; накопление средств для оказания материальной поддержки детям при достижении совершеннолетия, для оплаты их образования;
- накопление средств (страхование капиталов); гарантия возврата кредита;
- возможность получения ссуды в страховой компании на льготных условиях [9, c.289].
Несчастным случаем считается событие, вследствие которого застрахованное лицо получило повреждение или иной ущерб здоровью, повлекшее временную или стабильную потерю им трудоспособности либо его смерть.
Добровольное страхование от несчастных случаев может распространяться как на лицо, заключившее договор (страхователя), так и на третьи лица. К страховым случаям по этому виду страхования относятся:
травмы и кратковременная потеря трудоспособности в результате несчастного случая;
госпитализация и хирургические операции вследствие несчастного случая;
абсолютная потеря трудоспособности – иначе инвалидность – вследствие несчастного случая;
смерть в результате несчастного случая.
Но никак не покрываются страхованием ситуации, если страхователь осознанно нанес себе физический вред или находился в стадии опьянения (алкогольного, токсического, наркотического), а еще если он совершил незаконные действия. Не является несчастным случаем обострение хронического заболевания, застрахованного и ряд других ситуаций, предусмотренных договором и правилами страхования от несчастных случаев.
Страховыми случаями, следовательно, не признаются события, совершившиеся в результате:
умышленного действия страхователя или выгодоприобретателя;
управления застрахованным транспортным средством в состоянии алкогольного, наркотического или токсического опьянения;
управления транспортным средством лицом, не имеющим права на вождение данного средства транспорта;
самоубийства (за исключением случаев, когда застрахованный был доведен до самоубийства);
умышленного причинения застрахованным лицом себе телесных повреждений [12, c.135].
Как правило, выплата производится на основании медицинских документов, где зафиксированы несчастный случай или заболевание, явившиеся причиной страхового случая, а также их последствия. Для того чтобы подтвердить факт наступления последствий, может быть образована специальная экспертная комиссия, решение которой будет основанием для выплаты страхового обеспечения. Затем детальнее рассмотрим процесс добровольного страхования.
Страховой полис может обеспечивать и наиболее широкое покрытие, распространяя страхование на впервые диагностированные заболевания, в том числе критически опасные - рак, инфаркт миокарда, инсульт, инфаркт и др.
Подводя итог, можно сделать следующее заключение. Страхование от несчастных случаев и болезней является одной из важнейших отраслей страхования. Развитое страхование от несчастных случаев и болезней, во-первых, может помочь увеличить социальную защищённость людей, путём выплат пособий, дополнительных пенсий в виде рент и т. д., а во-вторых, накопляет большие денежные резервы, которые в свою очередь инвестируются в экономику государства.
2.2. Анализ современного состояния страхования по вопросам несчастных случаев
Россияне в условиях пандемии COVID-19 больше всего обеспокоены своим здоровьем и здоровьем своих близких. С момента начала пандемии каждый десятый россиянин задумывался о страховании жизни и/или о страховании непосредственно от коронавируса.
Страхование жизни и здоровья, в том числе страхование от несчастных случаев, распространено среди жителей развитых стран и остается редкостью для россиян. А пока это первое, о чем нужно думать в нынешних условиях. Не зря банки в обязательном порядке обеспечивают жизнь и здоровье заемщиков: кредитные организации стараются обезопасить себя от непредвиденных ситуаций. Наличие такого страхового полиса хотя бы частично смягчает финансовые последствия для семьи, возникающие в случае болезни или смерти основного кормильца.
Согласно исследованию, большинство россиян (27%) особенно обеспокоены тем, что они и / или их родственники - родители, бабушки и дедушки, дети и другие родственники - заболеют COVID-19. В контексте распространения вируса о страховании жизни задумывались 12% респондентов. В частности, эту проблему рассматривали 6,3% респондентов, но пока не застраховались. Еще 3% оформили страхование от несчастных случаев и болезней, а 1,6% - приобрели полис добровольного медицинского страхования. Наибольший интерес к страхованию жизни с начала пандемии проявили жители Бурятии (15,4%), Волгоградской области (13,4%), Тюменской области (12,5%), области Омск (10%) и Хабаровский край (10%). Высокая доля застрахованных во время пандемии наблюдалась в Санкт-Петербурге (22,2%), во Владимирской области (14%), в Красноярском крае (13,3%), в Москве (12%) и Ленинградской области (10%).
С самого начала вспышки эпидемии инфекции COVID-19 в России страховщики предоставили возможность застраховаться напрямую от коронавируса. Из всех респондентов этой услугой пользовались только 2%. 11% еще не застрахованы, но считают эту возможность интересной. Еще 14,6% на момент опроса уже были застрахованы по программам страхования жизни, поэтому вопрос приобретения специальной страховки для них не актуален. 75% респондентов еще не задумывались о страховке непосредственно от коронавируса.
Наибольший интерес проявили жители Хабаровского края (30%), Иркутской области (22,7%), Новосибирской области (19,6%), Бурятии (15,4%) и Московской области (14%). в прямом страховании от коронавируса. Не большая часть застрахованных от коронавируса - в Ханты-Мансийском автономном округе (7,1%), Московской области (6%), Забайкальском крае (4,8%), Иркутске (4%) и Тульской области (3,5%).
Итоги первого полугодия 2020 года показали снижение объема страховых премий ДМС. Снижение составило в среднем 9-14%. Разница в значениях следующая - 116 млрд рублей против 100-105 млрд рублей. Аналитики сходятся во мнении, что, поскольку прогноз дальнейшего распространения коронавируса остается неопределенным, такие результаты весьма оптимистичны.
Если пандемию COVID-19 удастся полностью остановить в ближайшем будущем, прогнозируется быстрое восстановление экономической активности. В таких условиях можно ожидать увеличения премий по добровольному медицинскому страхованию. В среднем показатели могут увеличиваться на 10-15%.
Сегодня полисы страхования жизни в основном покупают люди в возрасте от 50 лет и старше, так как большая часть сбережений находится у этой категории людей. На таких же условиях действует депозитный портфель основного клиента. Клиенты в возрасте до 30 лет составляют менее 1% наших страхователей. Для увеличения доли таких клиентов необходима планомерная работа по повышению финансовой грамотности граждан. Это основная задача государственной лестницы, решение которой даст толчок развитию как фондового рынка, так и экономики, с одной стороны, а с другой - повысит социальную защищенность граждан. Когда человечество поймет, что государство может, как и в большинстве стран, обеспечить пенсионера только базовым уровнем жизни, наш страхователь станет моложе. Молодые люди начнут планировать будущее не на 5-10 лет, а на 20-30 лет раньше. Это уже происходит, но медленнее, чем хотелось бы.
Пандемия прекратит свое бурное существование, а вместе с ней и интерес к страховым услугам, связанные с короновирусом. Но кризис с ним может увеличить спрос на страхование жизни. Хотя не исключено, что рост интереса скорректирует общее снижение доходов потенциальных клиентов.
На сегодняшний день в стране наблюдается такая ситуация: растет безработица, которая до пандемии колебалась в районе 4-5%, а теперь, когда часные организации вынуждены сокращать кадры, из-за потерь выручки, данный показатель может вырости до 7-8%. Но при том, что нормой для успешной экономики уровень безработицы, может быть, не выше 6%. В результате снижения занятости располагаемые доходы населения также уменьшатся примерно на 5% (в 2019 году они выросли менее чем на 1%).
Однако я уверена, что опасения по поводу кризиса и беспокойство за свое будущее приведут к сознательному и умеренному потреблению и увеличению склонности к сбережению.
Глава 3. Сущность и особенности функционирования обязательного медицинского страхование и добровольного медицинского страхования
Особенности обязательного медицинского страхования
Система обязательного медицинского страхования создана для обеспечения граждан правом на бесплатное медицинское обслуживание. Данный вид страхования позволяет гражданам России получать бесплатную медицинскую помощь и бесплатные лекарственные средства на равноправной основе, за счет финансовых ресурсов, находящихся в распоряжении фонда обязательного медицинского страхования. На данный период насчитывается 86 территориальных фондов обязательного медицинского страхования, действующих на всей территории России. Эти права граждан закреплены в 41 статье Конституции Российской Федерации [10, c.140].
Главным и основным нормативным правовым актом, регулирующим обязательное медицинское страхование в России, является Федеральный Закон Российской Федерации от 29 ноября 2010 года №326-ФЗ «Об обязательном медицинском страховании в Российской Федерации».
Федеральный фонд обязательного медицинского страхования (ОМС) действует как основной орган такого типа страхования и является градообразующим фондом для всех остальных медицинских организаций.
Федеральный закон №326-ФЗ «Об обязательном медицинском страховании в Российской Федерации» гласит, что субъектами медицинского страхования являются застрахованные лица, страхователи, различные медицинские учреждения и организации, территориальные фонды ОМС и, конечно, главный фонд медицинского страхования в России - это Федеральный фонд обязательного медицинского страхования.
Сущность системы обязательного медицинского страхования заключается в том, что создается система на основе материальной деятельности фонда медицинского страхования и заключается во взаимодействии между субъектами медицинского страхования на этой основе. Такая система обеспечивает все действующее здравоохранение в Российской Федерации финансовыми ресурсами, получаемые от обязательного страхования граждан и от оказанных дополнительных услуг за счет добровольного страхования.
ОМС преследует самую главную цель в здравоохранении – в любой непредвиденной ситуации получить гарантию на обеспечение граждан бесплатными медицинскими услугами и бесплатными лекарственными средствами в случае необходимости.
Основами функционирования системы обязательного медицинского страхования являются:
- обеспечение равноправности граждан в сфере медицинского страхования и получения медицинской помощи;
- бесплатное получение медицинской помощи в сфере функционирования системы;
- разграничение полномочий и функций бюджетных и внебюджетных фондов ОМС, совокупность элементов системы представлена на рисунке 1.
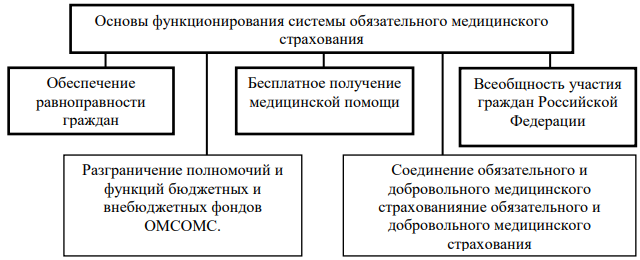
Рисунок 1 - Основы функционирования системы обязательного медицинского страхования
Таким образом, можно сделать вывод о том, что система обязательного медицинского страхования активно развивается, увеличивая как доходную часть фонда, так и выгоду страхования для каждого застрахованного лица, тем самым развивая страховую систему. Следовательно, страхование является неотъемлемой частью жизнедеятельности человека и выступает превентивной мерой в нестабильных жизненных ситуациях.
Перспективы развития обязательного медицинского страхования в России довольно обширные, однако, для реализации данного потенциала необходимо провести ряд кардинальных изменений. В частности, необходимо:
- Повышение уровня заработной платы работников государственных медицинских учреждений;
- Привлечение большего количества специалистов в государственные медицинские учреждения, поскольку из-за нехватки существует проблема больших очередей в больницах и поликлиниках;
- Необходимо провести модернизацию и реконструкцию ряда медицинских учреждений;
- Требуется обеспечение больниц и поликлиник передовым медицинским оборудованием и медикаментами [8, c.33].
Обязательное медицинское страхование должно иметь большую социальную направленность, выполнять принципы, указанные в Федеральном законе, и обеспечивать население высококачественными медицинскими услугами, особенно малоимущее население, которые на данном этапе не имеет возможность получить медицинскую помощь в дорогостоящих медицинских учреждениях.
Особенности добровольного медицинского образования
Добровольное медицинское страхование представляет собой дополнительную программу к обязательному медицинскому страхованию, которое осуществляется за счет средств страхователя и взносов работодателя. Фактически добровольное медицинское страхование страхует затраты на медицинскую помощь, но не само здоровье страхователя. Затраты на медицинскую помощь возмещаются страхователю несколькими способами, которые предусмотрены договором. Существует несколько видов добровольного медицинского страхования – индивидуальное и коллективное.
Добровольное медицинское страхование (далее - ДМС) осуществляется на основе программ добровольного медицинского страхования и призвано обеспечить застрахованным гражданам получение медицинских услуг сверх минимума, гарантированного социальными программами.
Объектом медицинского страхования является страховой риск, обусловленный расходами, понесенными застрахованным в связи с его обращением в медицинское учреждением за оказанием медицинской помощи.
В качестве субъектов страховых отношений в ДМС выступают страхователь (застрахованный), страховая медицинская организация (страховщик) и поставщик медицинских услуг (медицинское учреждение, частнопрактикующие врачи и т.д.). Взаимоотношения между субъектами добровольного медицинского страхования строятся на основании договора страхования, который содержит права и обязанности сторон.
В системе добровольного страхования застрахованные граждане могут выступать в роли страхователей, самостоятельно заключая договор медицинского страхования со страховой медицинской организацией. Договор ДМС может также заключаться в пользу третьих лиц, которые будут застрахованными по договору.
Страховщик разрабатывает программу ДМС, включающую в себя перечень видов медицинских услуг, гарантируемых застрахованному в соответствии с договором страхования, расходы по которым подлежат возмещению со стороны страховщика. Программа ДМС прилагается к договору страхования.
При заключении договора страхования страховщик вправе потребовать от подлежащего страхованию лица заполнения декларации здоровья (анкеты). В основном договоры ДМС заключаются сроком на один год, в этом случае тарифы рассчитываются дифференцированно в зависимости от принадлежности застрахованных к определенной группе риска для каждого возраста. Тарифные ставки рассчитываются отдельно по каждому направлению ДМС: амбулаторно-поликлинической, стационарной, скорой и неотложной, реабилитационной, профилактической, медикаментозной, стоматологической помощи и др.
Страховая сумма в ДМС зависит от стоимости выбранной программы страхования и медицинского учреждения (группы учреждений), где будут оказываться медицинские услуги. Перечень медицинских услуг (программа страхования) и страховая сумма по договору страхования устанавливаются по соглашению между страхователем и страховщиком.
Страховым случаем в ДМС является обращение застрахованного лица в медицинское учреждение за медицинской помощью в связи с возникновением любого из заболеваний, включенных в программу медицинского страхования. При наступлении страхового случая у страховщика возникает обязанность осуществить выплату страхового обеспечения в размере полной или частичной компенсации медицинских расходов застрахованного лица.
Оказанные застрахованному лицу медицинские услуги оплачиваются (компенсируются) на основании счетов или иных документов, подтверждающих факт оказания медицинских услуг. Страховщик не оплачивает медицинские услуги, не предусмотренные программой страхования, а также медицинские услуги, полученные по инициативе застрахованного лица без предварительного согласования со страховщиком в медицинских учреждениях, не определенных договором страхования [4, c.171].
Основными видами добровольного медицинского страхования, которые предлагаются страховыми организациями России, являются следующие:
1) страхование на случай болезни, повреждения здоровья;
2) страхование на случай стационарного лечения, проведения операций;
3) стоматологическое страхование;
4) страхование на случай протезирования;
5) страхование на случай санаторно-курортного лечения;
6) страхование на случай проведения пластических или корректирующих внешность операций;
7) страхование граждан, выезжающих за границу.
Программами ДМС может, в частности, гарантироваться:
1) высококвалифицированное амбулаторно-поликлиническое обслуживание застрахованных в лучших (ведущих) медицинских учреждениях соответствующего профиля;
2) размещение и лечение в госпитальных лечебных учреждениях (стационарах);
3) санаторно-курортное лечение;
4) стоматологическое лечение;
5) предоставление физиотерапевтических и оздоровительных процедур;
6) протезирование;
7) ведение динамического наблюдения (мониторинга) за состоянием здоровья;
8) другие виды медицинских услуг [3, c.149].
Страховщик в соответствии с правилами ДМС не возмещает медицинскому учреждению стоимость медицинских услуг, если застрахованный обратился с травматическим повреждением здоровья в результате:
1) нахождения в состоянии алкогольного, наркотического или токсического опьянения;
2) совершения застрахованным умышленного преступления, находящегося в прямой причинной связи с повреждением здоровья;
3) в результате покушения на самоубийство, за исключением тех случаев, когда застрахованный был доведен до такого состояния третьими лицами;
4) при умышленном причинении себе телесных повреждений;
5) при грубой неосторожности, осознанном подвергании себя очевидной опасности, кроме случаев спасения жизни людей или ликвидации угрозы их жизни.
Преимуществами добровольного медицинского страхования являются:
1) обладатели полиса ДМС получают дополнительные медицинские услуги сверх установленных ОМС;
2) программы ДМС обеспечивают более комфортные условия лечения по сравнению с программой ОМС;
3) покупка программы ДМС обходится дешевле, чем посещение частной клиники без полиса от случая к случаю и оплата медицинских услуг по факту их оказания, поскольку страховая компания обеспечивает клинике большой поток пациентов и получает от неё оптовые скидки с цены медицинских услуг, в то время как сам пациент оплачивает страховой компании за полис ДМС фиксированную цену.
4) при заключении комплексного договора, включающего все виды медицинского обслуживания, клиент страховой компании может подобрать индивидуально для себя все необходимые виды медицинских услуг.
К недостаткам добровольного медицинского страхования относят:
1) цена;
2) договор ДМС обычно включает в себя и ряд ограничений. Например, некоторые категории граждан не могут воспользоваться программами ДМС, существуют исключения из страховых случаев, которые не оплачиваются страховкой, обслуживание пациентов по ДМС осуществляется только в определённых медицинских учреждениях и т.д.
3) есть риск навязывания гражданину услуг, которые ему не нужны. Врачам становится выгодно приглашать пациентов на повторные приёмы и направлять их на излишние процедуры, анализы и обследования.
4) полис ДМС действует ограниченное время, потом его нужно продлевать. Таким образом, добровольное медицинское страхование обеспечивает полноценную защиту здоровья и жизни граждан. В сравнении с обязательным страхованием, такой вид страховки даёт больше прав и возможностей для полноценного и продуктивного лечения.
При этом, ОМС и ДМС имеют серьезные отличительные признаки, которые рассмотрены в таблице 1.
Таблица 3. Сравнительная характеристика ОМС и ДМС
| Критерии | ДМС | ОМС |
| Вид страхования | Личное страхование | Всеобщее или массовое |
| Регламентируется законом | «О страховании», «О медицинском страховании граждан в РФ» | «О медицинском страховании граждан в РФ» |
| Использование доходов | Для любой коммерческой и некоммерческой деятельности | Только для основной деятельности — медицинского страхования |
| Тарифы | Устанавливаются договором страховщика и страхователя | Устанавливаются по единой утвержденной методике |
| Правила страхования | Определяются страховыми организациями | Определяются государством |
| Страхователи | Физические и юридические лица | Работодатели, государство |
| Вид деятельности | Коммерческое | Некоммерческое |
| Источник средств | Личные доходы граждан | Взносы работодателей |
| Гарантированный минимум услуг | Определяется договором страховщика и страхователя | Утверждается органами власти |
| Система контроля качества | Устанавливаются договором субъектов страхования | Определяется государственными органами |
Для развития ДМС необходимы следующие организационные меры:
1) организация и внедрение социальной рекламы ДМС с использованием средств массовой информации, показывающих значение этого вида страхования, его варианты и его значение для общества;
2) объяснение страховым компаниям преимуществ и преимуществ работы с различными типами ДМС;
3) разработка правил страхования для предложенных вариантов ДМС;
4) утверждение Департаментом страхового надзора Министерства финансов Российской Федерации новых вариантов ДМС.
Таким образом, основные проблемы развития медицинского страхования должны быть решены только путем четких и целенаправленных действий российского правительства и создания продуманной реформы в сфере социальной защиты населения.
Заключение
Таким образом, можно сделать следующие выводы:
Личное страхование является совокупностью распределительных взаимоотношений между участниками, при помощи финансовых взносов которых образуется страховой фонд, который предназначен для оказания нужной материальной помощи людям при возникновении неблагоприятных событий, взаимосвязанных с их жизнью, здоровьем, работоспособностью, а также для накоплений финансовых ресурсов с целью обеспечения требуемого уровня благосостояния.
Так же, в данной работе мы рассмотрели следующие виды личного страхования:
Сущность системы обязательного медицинского страхования заключается в том, что создается система на основе материальной деятельности фонда медицинского страхования и заключается во взаимодействии между субъектами медицинского страхования на этой основе. Такая система обеспечивает все действующее здравоохранение в Российской Федерации финансовыми ресурсами, получаемые от обязательного страхования граждан и от оказанных дополнительных услуг за счет добровольного страхования.
Добровольное медицинское страхование представляет собой дополнительную программу к обязательному медицинскому страхованию, которое осуществляется за счет средств страхователя и взносов работодателя. Фактически добровольное медицинское страхование страхует затраты на медицинскую помощь, но не само здоровье страхователя.
Страхование от несчастных случаев и болезней является одной из важнейших отраслей страхования. Развитое страхование от несчастных случаев и болезней, во-первых, может помочь увеличить социальную защищённость людей, путём выплат пособий, дополнительных пенсий в виде рент и т. д., а во-вторых, накопляет большие денежные резервы, которые в свою очередь инвестируются в экономику государства.
Так же по результатам исследования мы выделили следующие проблемы страхования:
1. Низкая платежеспособность населения. Значительная часть граждан не имеет возможности приобретать услуги личного страхования, так как их доход не превышает величину прожиточного минимума или близок к ней.
2. Неблагоприятный налоговый климат. На сегодняшний день налоговое законодательство возводит практически запретительные барьеры на пути развития личного вида страхования.
3. Отсутствие доверия населения к страховщикам. Это вызвано кризисом банковской системы 1995 года и экономическим кризисом 1998 года. Отсутствие налаженных механизмов, гарантирующих защиту прав страхователей, оказывает отрицательное влияние на развитие личного страхования.
4. Отсутствие механизмов распространения информации о деятельности страховых компаний. Население не получает подробной статистической информации, которая способна заинтересовать их в использовании услуги личного страхования.
5. Отсутствие надежных инвестиционных инструментов для размещения средств страховых резервов. Из-за этого страховщики не могут обеспечить стабильные проценты доходности по накопительным договорам страхования.
6. Низкий уровень развития инфраструктуры регионального страхового рынка. Отсутствие предложения страховых услуг является препятствием для увеличения потенциальных страхователей.
7. Бессистемное совершенствование законодательства в сфере страхования. Происходящие изменения не учитывают интересы страхователей. В большинстве стран с высоким уровнем развития экономики страховые компании представляют собой мощнейшие кредитующие организации, обладающие огромной финансовой мощью.
Список использованных источников
- Болтинкова, К. О. Проблемы и перспективы развития личного страхования в России// В сборнике: Права человека: история, теория, практика. Седьмая Всероссийская научно-практическая конференция, посвященная 25-летию Конституции Российской Федерации: Сборник научных статей. Ответственный редактор В.В. Коровин. 2018. С. 106-110.
- Брежнева, О. В. Актуальные проблемы личного страхование в России// Аллея науки. – 2018. – Т. 1. – № 5(21). – С. 138-140.
- Гайдаров, Г. М. Опыт работы медицинской организации по добровольному медицинскому страхованию// Актуальные вопросы общественного здоровья и здравоохранения на уровне субъекта Российской Федерации: материалы Всероссийской научно-практической конференции, посвященной 100-летию Иркутского государственного медицинского университета (1919–2019), Иркутск, 28 ноября 2019 года / Под общей редакцией Г.М. Гайдарова. – Иркутск: Иркутский научный центр хирургии и травматологии, 2019. – С. 145-149.
- Еременко, И. А. Роль страхования в жизни в системе личного страхования// Научные исследования и разработки 2018: XXXIV Международная научно-практическая конференция, Москва, 23 марта 2018 года. – Москва: Научный центр "Олимп", 2018. – С. 168-171.
- Зайнутова, З. М. Медицинское страхование: состояние и перспективы его развития// Тенденции развития науки и образования. – 2020. – № 58-8. – С. 92-94.
- Замолаева, И. С. Добровольное медицинское страхование: сущность, проблемы и перспективы развития в РФ// Актуальные вопросы развития современного общества: Сборник научных статей 10-й Всероссийской научно-практической конференции, Курск, 15–16 апреля 2020 года. – Курск: Курский филиал федерального государственного бюджетного образовательного учреждения высшего профессионального образования "Финансовый университет при Правительстве РФ", 2020. – С. 200-203.
- Ишембитова, Г. Г. Понятие и правовое регулирование личного и имущественного страхования// Аллея науки. – 2018. – Т. 5. – № 6(22). – С. 83-85.
- Клементьева, Т. М. Понятие и сущность страхования здоровья// International scientific review of the problems of law, sociology and political science: Collection of scientific articles IX International correspondence scientific specialized conference, Boston, USA, 29–30 апреля 2019 года. – Boston, USA: PROBLEMS OF SCIENCE, 2019. – С. 31-39.
- Костенко, Р. В. Рынок личного страхования в РФ// Вестник современных исследований. – 2018. – № 12.2(27). – С. 287-289.
- Малышев, К. А. К характеристике личного страхования// Молодёжь Сибири - науке России: материалы международной научно-практической конференции, Красноярск, 24 апреля 2018 года. – Красноярск: Сибирский институт бизнеса, управления и психологии, 2018. – С. 136-140.
- Махачева, Б. Г. Обязательное медицинское страхование в РФ и перспективы его развития// Современные исследования в гуманитарных и естественнонаучных отраслях: Сборник научных статей / Научный редактор С.В. Галачиева. – Москва: Издательство "Перо", 2019. – С. 75-78.
- Полякова, А. А. Организация добровольного страхования жизни от несчастных случаев и болезней// Высокие технологии, наука и образование: актуальные вопросы, достижения и инновации: сборник статей II Международной научно-практической конференции, Пенза, 10 ноября 2018 года / Ответственный редактор Г.Ю. Гуляев. – Пенза: МЦНС «Наука и Просвещение», 2018. – С. 134-136.
- Рзянкина, А. А. Анализ страхового рынка в России 2020// Инновационные идеи молодых исследователей для агропромышленного комплекса : Сборник материалов Международной научно-практической конференции, Пенза, 24–26 марта 2021 года. – Пенза: Пензенский государственный аграрный университет, 2021. – С. 182-186.
- Сабиржанова, М. Р. Российский рынок страхования жизни в эпоху пандемии// Скиф. Вопросы студенческой науки. – 2020. – № 11(51). – С. 289-292.
- Саврасова, М. Д. Современное развитие личного медицинского страхования в аспекте изменения обязательного страхования в Российской Федерации// В сборнике: Современные вопросы финансовых и страховых отношений в мировом сообществе. сборник статей по материалам IV Международной научно-практической конференции преподавателей вузов, ученых, специалистов, аспирантов, студентов. 2018. С. 61-64.
- Самотканова, В. Г. Система обязательного медицинского страхования: экономическая сущность и основы функционирования// Финансы России в условиях глобализации: материалы IV Международной научно-практической конференции, приуроченной ко «Дню финансиста - 2019», Воронеж, 25 сентября 2019 года. – Воронеж: Воронежский экономико-правовой институт, 2019. – С. 34-37.
- Сапунова, М. А. Преимущества и недостатки добровольного медицинского страхования// Актуальные проблемы развития хозяйствующих субъектов, территорий и систем регионального и муниципального управления: материалы ХIV международной научно-практической конференции, Курск, 01–02 июня 2019 года. – Курск: Юго-Западный государственный университет, 2019. – С. 348-351.
- Соболева, Д. Р. Личное страхование// В сборнике: Управление социально-экономическим развитием регионов: проблемы и пути их решения. Сборник статей 10-й Международной научно-практической конференции. 2020. С. 434-437.
- Филатова, О. А. Классификация личного страхования по видам страхования в России и в СССР// В сборнике: Проблемы финансов, кредита и бухгалтерского учета в условиях реформирования экономики. Сборник материалов международной студенческой научно-практической конференции. Под ред. Е.А. Карловской. 2018. С. 333-338.
- Халимова, Э. М. Договор личного страхования// Вестник науки. – 2021. – Т. 2. – № 6-1(39). – С. 158-160.