ВВЕДЕНИЕ
Актуальность выбранной темы исследования обусловлена необходимостью изучения особенностей инвестиционного страхования жизни.
Страхование – важный элемент общей культуры человека. Если каждый человек страхует свое жилье, свой бизнес, здоровье и жизнь, то он предусмотрителен относительно будущего своей семьи, коллег и самого себя, он смотрит в завтрашний день, обеспечивая его сегодня. Посредством страхования человек реализует одну из важнейших своих потребностей - потребность в безопасности. Благодаря страхованию снижается степень такой зависимости, когда человеческие ошибки или злой умысел, просто стихийные бедствия могут поставить отдельную жизнь, семью, бизнес на грань катастрофы.
Страхование - особый механизм рыночной экономики, который способствует "сглаживанию" ее негативных экономических и социальных последствий, является также потенциальным инвестором, способным инвестиционный капитал в развитие отечественной индустрии.
В настоящее время страхование - это уже не просто финансовый механизм возмещения ущерба, а ещё и источник рефинансирования кредитного сектора или одна из крупнейших сфер институциональных инвестиций. Страхование также способно заменить некоторые государственные социальные программы, снимая нагрузку с государственного бюджета.
Надежная и стабильная система страхования обеспечивает высокий уровень экономической защиты ее участников и успешного функционирования их в рыночной экономике, что является необходимой предпосылкой роста и стабильности экономики в целом.
В настоящее время страхование в России не достаточно развито. По основным макроэкономическим показателям Российский страховой рынок значительно уступает развитым странам. И поэтому возникает задача в должном обеспечении развития этой стороны экономическо-общественных отношений. Без осознанной на уровне государства и общества экономической целесообразности страхования невозможно создать прочную основу для развития страхового рынка.
Инвестиционное страхование жизни - это инвестиционно-страховой продукт, который, помимо страхования жизни, позволяет получать дополнительный инвестиционный доход от размещения части страхового взноса в различные инвестиционные инструменты. Это комбинированный страховой продукт, который уже получил широкое распространение на страховых рынках мира и лишь начинает свое развитие в России.
Сложившаяся ситуация в России не соответствует опыту ведущих зарубежных стран, где этот вид страхования является объектом повышенного интереса участников страхового рынка и занимает значительную долю страхового портфеля по причине высокой рентабельности проведения операций страхования жизни. Кроме того, по мнению ведущих российских экономистов, рынок сбережений населения является одним из наиболее реальных и наименее освоенных источников привлечения ресурсов. Таким образом, представляется возможным сделать вывод о том, что развитие страхования жизни в РФ и мотивация потенциальных страхователей - физических лиц к приобретению продуктов страхования жизни является важной задачей отечественного страхового рынка.
В развитых странах, таких как США, Великобритания, Франция и др. уровень развития инвестиционного страхования жизни достаточно высок и достигает от 80 % до 90 % уровня всего сектора страхования, Приложение 1. Однако в РФ данный показатель находится на низком уровне, не достигая даже половины от общего объема страхования. Недоработанность законодательного регулирования инвестиционного страхования жизни, недостаточное доверие населения, нехватка специалистов высокого уровня, а также ряд других проблем определили актуальность этой темы, а также вышеуказанное противоречие между необходимостью и низким уровнем развития сектора инвестиционного страхования жизни и послужило причиной выбора такой темы данной дипломной работы, а также непосредственно моя работа в данном направлении в одной из ведущих страховых компаний.
Таким образом, необходимость исследований в области развития инвестиционного страхования жизни, а также выявление недостатков в этой сфере и способов их решения являются важными и актуальными проблемами современной страховой системы России.
Рассматриваемая в работе проблема развития инвестиционного страхования жизни явилась предметом исследований многих ведущих российских и зарубежных авторов, таких как А.Г. Грязнова, С.Л. Ефимов, В.Н. Рыбин, Ю.А. Сплетухов, В.В. Шахов, Т.А. Федорова и др., нормативно-правовые акты Российской Федерации, статистические данные, публикации Е.Е. Яблочкиной, И. Судариковой, М. Жилкина, В.Б. Дорофеева и других авторов.
Согласно отдельным аспектам инвестиционного страхования жизни за последние годы в России появилось значительное количество переводных работ известных зарубежных экономистов, степень которых следует признать высоким. Совместно с тем современная система научных знаний о данном продукте отнюдь не отвечает на ряд актуальных вопросов и нуждается в определенных уточнениях и дополнениях, кое-какие существенные моменты либо вообще никак не попали в сферу внимания российских и зарубежных ученых, либо исследованы недостаточно, что определило выбор автором темы исследования и основные направления ее выполнения.
В связи с этим проведение исследований, направленных на изучение и совершенствование инвестиционного страхования жизни в Российской Федерации с учетом интересов всех его участников, является в настоящее время особо актуальным, имеет теоретическую и практическую ценность. Для общества в целом ценность данных исследований определяется тем, что они будут способствовать расширению сферы инвестиционного страхования жизни и тем самым стабильности экономики и страховой системы страны.
Целью данной работы является исследование особенностей инвестиционного страхования жизни.
В соответствии с целью дипломной работы были поставлены следующие задачи:
- изучить сущность и значение инвестиционного страхования жизни;
- изучить инвестиционное страхование жизни, как перспективное направление развития;
- выполнить анализ вариантов инвестиционных стратегий с набором базовых параметров инвестиционного страхования жизни;
- исследовать модель инвестиционного страхования жизни в ПАО «Сбербанк»;
- выявить проблемы инвестиционного страхования жизни в ПАО «Сбербанк»;
- исследовать перспективы инвестиционного страхования жизни в ПАО «Сбербанк».
Объект исследования - рынок инвестиционного страхования жизни в РФ.
Предметом исследования являются отношения, возникающие в сфере инвестиционного страхования жизни между субъектами по поводу обеспечения страховой защиты.
Теоретико-методологической основой исследования являются фундаментальные концепции развития инвестиционного страхования жизни, представленные в классических, современных исследованиях ученых-экономистов, базирующиеся на системно-функциональном подходе к изучению закономерностей развития системы страхования жизни, теории по организации страхования жизни, методам государственного регулирования и содействию деятельности страховых организаций, фундаментальные и прикладные исследования по вопросам статистического изучения социальной необходимости инвестиционного страхования жизни, а также касающиеся проблем функционирования рынка страховых услуг и осуществления инвестирования в данном секторе.
В работе использовались данные аналитических агентств, исследований и экспертных оценок научно-исследовательских институтов и центров, широкая информационная база, касающаяся опыта и результатов деятельности по инвестиционному страхованию жизни отечественных и зарубежных страховых компаний.
Нормативно-правовую базу исследования составляют Гражданский кодекс РФ, Федеральные законы, нормативно-правовые акты Министерства финансов РФ, регулирующие механизм функционирования системы инвестиционного страхования жизни.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ИНВЕСТИЦИОННОГО СТРАХОВАНИЯ ЖИЗНИ
1.1. Сущность и значение инвестиционного страхования жизни
На сегодняшний день инвестиционное страхование жизни не пользуется достаточным спросом со стороны частных инвесторов, что обусловлено относительной новизной данного вида инвестирования на российском страховом рынке. Однако за рубежом инвестиционное страхование жизни давно доказало свою социально-экономическую значимость как продукта добровольного страхования и выгодного способа инвестирования[1].
Неразвитость инвестиционного страхования жизни на российском страховом рынке обуславливается наличием проблем, существенно препятствующих популяризации данного продукта добровольного страхования. Считаем необходимым, выявить эти проблемы, рассмотреть пути их решения и определить перспективы их дальнейшего развития для повышения устойчивости, эффективности и конкурентоспособности данного страхового продукта.
Уровень развития страхового рынка является одним из немногих реальных инструментов, способных оказывать влияние на стабилизацию социально-экономического положения страны, благодаря привлечению средств в экономику страны.
В современных условиях инвестиционное страхование жизни - это один из классических инструментов накопления денежных средств. Учитывая, что популярные банковские депозиты - продукты доступные и понятные, чаще всего именно ими пользуются клиенты кредитных организаций для защиты накоплений от инфляционных процессов. В последнее время наметилась тенденция снижения процентной ставки по обычным вкладам, из этого следует, что большинство клиентов предпочитают вкладываться в инвестиционное страхование жизни. Выбор обуславливается высокой доходностью и получением дополнительной страховой защиты.
Термин «инвестиционное страхование жизни» впервые зародился еще в 2005 г., тогда был разработан первый государственный проект «Страховой маркетинг». В 2010 г. с этим страховым продуктом начали работать каналы сбыта, практически только банковские. В 2014 году инвестиционное страхование жизни становится вторым по объему сегментом рынка страхования и на сегодняшний день он не сдает свои позиции[2].
Инвестиционное страхование жизни (ИСЖ) - это продукт страховой компании, который предполагает финансовую защиту от неблагоприятных событий, связанных с жизнью человека плюс дополнительный инвестиционный доход, за счет инвестирования части страховых взносов.
Предложения страховых компаний в сфере инвестиционного страхования жизни достаточно разнообразны, и различаются они в первую очередь по страховым рискам. Существует два обязательных страховых риска, таких как смерть страхователя, и дожитие до окончания периода действия страховки. Так же есть и дополнительные страховые риски вроде болезни или травмы страхователя.
Инвестиционное страхование жизни – взвешенный и разумный способ формирования семейного и индивидуального капитала, позволяющий получить потенциально высокую доходность при низком риске потери вложения.
Средства сделанных страховых взносов распределяются между консервативными инструментами, обеспечивающими сохранность вложений и перспективными, с точки зрения роста, активами, которые обеспечивают доходность.
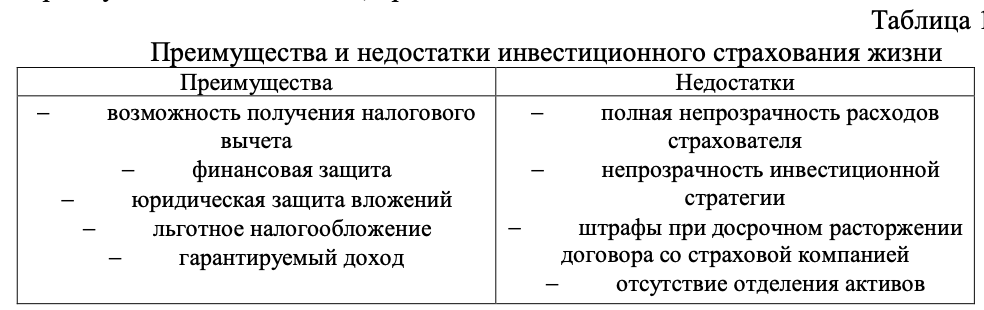
Чтобы стать участником программы ИСЖ или попытаться заработать на вложенных средствах в финансовые инструменты нужно оценить преимущества и недостатки, представленные в таблице 1.
Таблица 1
Преимущества и недостатки инвестиционного страхования жизни[3]
Прежде чем подписывать договор, необходимо продумать, какие риски хотелось бы включить в свой полис. Первые два риска, о которых было сказано выше, являются обязательными. В законодательстве, так же прописаны причины, по которым клиенту могут дать отказ в выплате возмещения, представленные на рисунке 1.
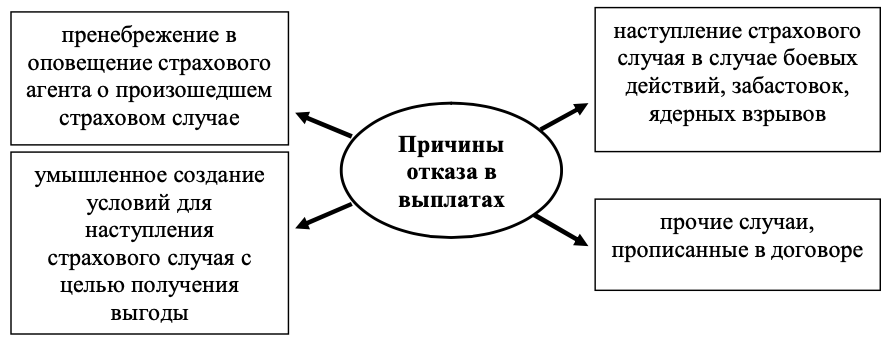
Рисунок 1 - Причины отказа выплат возмещений клиенту[4]
При подписании договора об инвестиционном страховании жизни клиент должен предоставить компании свои паспортные данные, что будет подтверждением вашей личности и возраста. Еще одна особенность, в программе ИСЖ могут участвовать как резиденты, так и нерезиденты РФ.
При досрочном расторжении договора возможны штрафы, на что граждане редко обращают свое внимание. Становясь клиентом программы ИСЖ, можно получить возможность приумножить свои деньги за счет их вложения в финансовые институты. Здесь важно знать особенности, которые представлены на рисунке 2.
При использовании инвестиционных инструментов нужно хорошо знать страховую компанию, с которой собираешься составлять договор. Для этого необходимо обратить внимание: на величину страховой компании; расходы; доходность; распределение активов; удобство.
При наступлении страхового случая, прописанного в договоре ИСЖ, следует подать запрос в компанию, оформлявшую полис, подкрепив его документами: справкой, выданной медицинским учреждением, которая будет подтверждать факт получения увечий; свидетельством о смерти застрахованного лица; полисом; заявлением, которое написано по установленному образцу; оригиналом договора, подписанного в страховой компании[5].
Все предоставленные документы проходят проверку, после чего, в случае одобрения заявки, выгодоприобретателю будет выплачена страхования компенсация, оговоренная в договоре.
В случае с таким нестандартным инвестиционным инструментом как ИСЖ, не все критерии выбора будут одинаково полезны.
На сегодняшний день в каждой крупной страховой компании предлагают программы инвестиционного страхования жизни и здоровья[6].
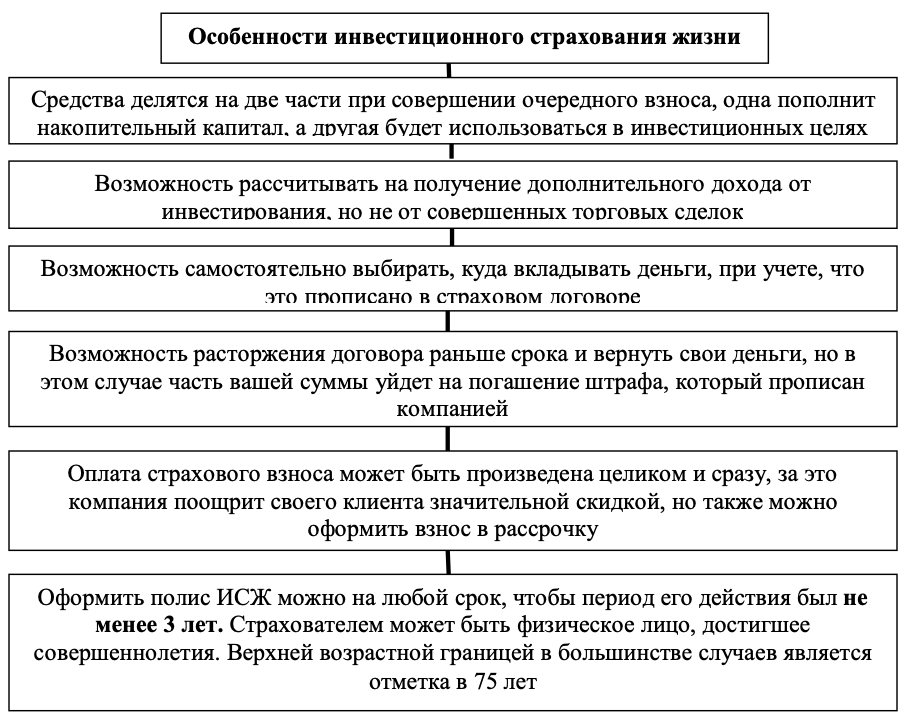
Рисунок 2 - Особенности инвестиционного страхования жизни
Одним из ключевых моментов, на который следует обращать внимание при выборе инвестиционной стратегии, это коэффициент участия населения в программе ИСЖ. Он показывает долю участия населения в каждой страховой компании. Показатель этот может значительно варьироваться[7].
Таким образом, инвестиционное страхование жизни защищает клиента от возможной потери вклада, гарантирует выше доход, чем депозиты. С каждым годом программы страхования, включающие инвестирование, становятся среди населения более востребованными. Это значит, что специалисты будут и дальше оптимизировать условия ИСЖ согласно запросам страхователей.
1.2. Инвестиционное страхование жизни, как перспективное направление развития
Потребители все чаще приобретают инвестиционное страхование жизни как средство увеличение денежных накоплений и как способ страхования жизни. Проблема инвестиционного страхования жизни связана с отсутствием рассмотрения защиты прав потребителей страховых услуг при инвестиционном страховании жизни на законодательном уровне. Это и определяет актуальность рассмотрения защиты прав потребителей.
Инвестиционное страхование жизни – это вид страхования жизни, с помощью которого происходит формирование и приумножение денежных средств потребителя[8].
Страховые компании аккумулируют и инвестируют денежные средства застрахованного лица в сферу экономики, для получения инвестиционного дохода. Инвестиционное страхование жизни с точки зрения потребителя – позволяет увеличить денежные средства в долгосрочной перспективе и обеспечить страховой защитой в случаи наступления страхового случая, с точки зрения бизнеса и экономики – ИСЖ рассматривается как дополнительный источник денежных средства, привлеченные для увеличения объемов экономики.
Инвестиционное страхование рассматривается многими учеными такими как: И.А. Судариковой, А.С. Обуховой, М.В. Карп, В.П. Фролкиной, Е.Н. Рубцовой, Е.В. Сорокиным, Р.Ю. Черкашневым. Например, И.А. Сударикова считает, что «инвестиционное страхование жизни – это гибридный финансовый продукт, сочетающий в себе накопительное страхование жизни и финансовый инструмент, позволяющий получить доход за счет инвестирования страховой премии в различные финансовые активы, предлагаемые страховщиком». Е.В. Сорокин, в отличии от И.А. Судариковой, определяет ИСЖ как способ страховой защиты с возможностью получить инвестиционный доход[9].
На основе изучения точек зрения можно сформулировать следующее определение ИСЖ с контрактной точки зрения – это договор страхования жизни между застрахованным лицом и страховой компанией, который подразумевает страхование жизни с возможностью получения инвестиционного дохода за счет инвестирования страховой премии в различные финансовые активы (акции, облигации, драгоценные металлы) в соответствии с доступной для страховой компании стратегии. Вопросы защиты прав интересов потребителей при инвестиционном страховании жизни не достаточно регламентируются на законодательном уровне, так, например, в нормативно-правовых документах не определено понятие ИСЖ.
В настоящее время взаимодействие участников при инвестиционном страховании жизни осуществляется следующим образом: инвестор (субъект) с избытком денежных средств заключает договор со страховой компанией (субъект), коммерческий банк выступает посредником между страховой компанией и инвестором.
Инвестор (субъект) перечисляет денежные средства на счет банка.
Коммерческие банки заключает агентские договоры со страховой компанией и в силу него передают денежные средства инвестора страховой компании. Страховая компания размещает денежные средства инвестора по выбранной программе.
Страховая компания производит страховую выплату по заявлению инвестора при наступлении страхового случая.
Проблемами инвестиционного страхования жизни связано, на наш взгляд, являются мисселинг, сложность понимания и исчисления страховой выплаты, оппортунистическое поведение и асимметрия информации при заключении договора ИСЖ, отсутствие фондов страхования ИСЖ, отсутствие возможности снижения налогооблагаемой базы, низкая финансовая грамотность, «ловушки» ожиданий при взаимодействии участников при ИСЖ.
Модель позволила определить основные направления развития ИСЖ. Для её функционирования должны быть созданы следующие предпосылки и условия:
- принятие закона об инвестиционном страховании жизни, внесение изменений в Гражданский кодекс (часть вторая) и Закон РФ «Об организации страхового дела в Российской Федерации» от 27.11.1992 № 4015-1, в котором будут определены основные положения (предмет регулирования, основные понятия, принципы построения ИСЖ, полномочия, правовое регулирование и полномочия органов государственной власти), участники, элементы ИСЖ;
- проведение образовательных программ и работ, с последующими контрольными мероприятиями на практике, создание финансового координатора группы сотрудников, кредитной и страховой компании, проходивших обучение – предполагается устранение проблемы недобросовестной практики продажи (месселинга) ИСЖ, оппортунистического поведения и асимметрии информации, сложности понимания и исчисления страховой выплаты.
- создание фонда страхования инвестиционного страхования жизни, через определение в соответствующих законах или через увеличение процентного соотношения гарантированной части страховой премии. Создание фонда страхования ИСЖ, на примере страховании вкладов, поможет обеспечить возвратность вложенных денежных средств в случаи банкротства или отзыва лицензии страховой компании, а увеличение гарантированной части может обеспечить потребителю более высокий доход – устраняется проблема ненадежности ИСЖ;
- для устранения проблемы налоговой системы в части инвестиционного страхования жизни предлагается, на примере зарубежного страхования жизни, для владельцев полисов ИСЖ, уменьшить налогооблагаемую базу подоходного налога за счет внесенного страхового взноса, то есть при уплате подоходного налога потребитель должен проинформировать работодателя о наличии данного полиса и суммы страхового взноса, затем работодатель производит уменьшение суммы налогооблагаемой базы или получение налогового вычета с суммы страхового взноса. Данное предложение повысит финансовую привлекательность инвестиционного страхования жизни, в следствии чего произойдет увеличение количества заключаемых договоров;
- «Ловушка» ожиданий – данную проблему невозможно решить полностью, в связи с тем в основе инвестиционного страхования жизни лежат договорные отношения между субъектами страховой деятельности и в настоящий момент существуют множество других способов инвестирования для потребителя (вклады и т. д.). Проблема «ловушки» ожиданий решается только в части асимметрии информации, но предпочитаемый выбор инвестирования денежных средств остаётся за потребителем[10].
Таким образом, предлагаемая модель взаимодействия участников будет способствовать решению проблем защиты прав потребителей при инвестиционном страховании жизни.
Однако существует определённый уровень риска, что в ближайшее время потенциал экстенсивного роста показателей развития ИСЖ будет исчерпан. Данный риск связан с тем, что страхователями по договорам ИСЖ являются, как правило, частные инвесторы со стабильным уровнем дохода, способные вкладывать часть своих свободных сбережений в рисковый финансовый инструмент. В то же время данный сегмент потенциальных страхователей перенасыщен предлагаемыми инвестиционными продуктами. Продукты ИСЖ, в свою очередь, рассчитанные на клиентов со средним и ниже среднего уровнем дохода, вызывают рост мисселинга со стороны недобросовестных компаний, что обусловлено незначительным уровнем финансовой грамотности страхователей.
В связи с этим возникает необходимость в интенсивном росте показателей рынка инвестиционного страхования жизни, чему будут способствовать качественные изменения в данном сегменте страхового рынка: повышение степени клиентоориентированности при предложении программы ИСЖ потенциальному инвестору, ориентация страховой компании на повышение эффективности управления операциями по инвестированию, создание инвестиционной привлекательности страховых продуктов, повышение степени профессионализма работников страховой компании, специализирующихся на предложении ИСЖ, и другие факторы.
Однако необходимо отметить, что на развитие инвестиционного страхования жизни влияют также макроэкономические факторы, оказывающие влияние на востребованность продуктов ИСЖ: повышение благосостояния частных инвесторов, рост уровня сбережений потенциальных страхователей, повышение покупательной способности населения и другие[11].
Проанализировав динамику числа заключенных договоров по инвестиционному страхованию жизни (рисунок 3), можно отметить, что количество страховых договоров увеличились на 61,37% за анализируемый период. В то время как количество страховых выплат, осуществляемых компаниями, специализирующихся на ИСЖ, увеличилось на 255,58%. Данная тенденция может свидетельствовать об увеличении частоты наступления либо страховых случаев, либо случаях досрочного прекращения договора ИСЖ.
Поскольку досрочное прекращение договора инвестиционного страхования жизни после закрепленного законодательством срока не возможно без потери части средств, выявленная тенденция может также говорить об изначальном непонимании клиентом страховой компании условий договора ИСЖ, что связано с ранее упомянутой проблемой низкой финансовой грамотности потенциальных страхователей-инвесторов.
Анализ динамики объемов страховых выплат и страховых премий по инвестиционному страхованию жизни показал, что данные показатели имеют тенденцию к увеличению на протяжении трехлетнего периода: прирост объемов страховых выплат и страховых премий составил 122,80% и 470,89% соответственно. Положительная динамика данных количественных показателей во многом обусловлена повышением спроса на программы инвестиционного страхования жизни вследствие снижения процентных ставок по депозитам.
Также росту объемов премий и выплат по договорам ИСЖ косвенно поспособствовал характер деятельности надзорного органа в данный период, поскольку Банком России было отозвано большое количество лицензий у коммерческих банков, предлагающих клиентам консервативный инструмент накопления денежных средств – банковские вклады.
Согласно рисунку 4, удельный вес премий по договорам ИСЖ является максимальным в структуре собранных страховых премий по страхованию жизни. При этом общая картина изменилась несущественно за анализируемый период: удельный вес страховых премий по договорам ИСЖ увеличился с 59,9% до 61,3%, вес премий по кредитному страхованию вырос с 19,7% до 20,0%, доля премий по накопительному страхованию жизни сократилась с 15,1% до 14,0%, удельный вес премий по прочим видам страхования сократился с 5,3% до 5,0%.
Немаловажное значение при исследовании страхового рынка имеют показатели, демонстрирующие развитие отрасли в соотношении с темпами развития экономики страны. Таким показателем является глубина страхования, рассчитываемая как отношение страховых премий к макроэкономическому показателю – ВВП.
Темпы прироста глубины страхования также имеют отрицательную динамику: данный показатель сократился на 15,6%. В этой связи можно отметить, что с учетом масштабов экономики растущий удельный вес страхования в ВВП страны позволяет говорить об инвестиционном страховании жизни как о стратегической отрасли, внутри которой аккумулируются значительные финансовые ресурсы.
Однако негативные тенденции, представленные снижением темпов прироста, говорят о ранее отмеченном экстенсивном спаде в развитии сегмента инвестиционного страхования жизни.
Рассмотрим далее основные проблемы, свойственные инвестиционному страхованию жизни.
Одной из таких проблем является некомпетентность и недостаточный уровень профессионализма работников страховой компании, специализирующейся на страховании жизни. Наиболее значимым здесь для сегмента инвестиционного страхования является неспособность страховщиков жизни доказать клиенту преимущества данного вида инвестирования и добровольного страхования.
Решение данной проблемы связано в первую очередь повышением квалификации и уровня профессионализма сотрудников страховой компании, например, путем введения аттестации для работников, предлагающих потенциальным страхователям продукты ИСЖ или путем введения ответственности работника за возникновение ущерба страхователя в случае, когда неверного или неполного информирования о рисках[12].
Однако стоит отметить, что непонимание сущности продуктов инвестиционного страхования жизни может быть обусловлено не только непрофессионализмом работников страховой компании, но и низкой финансовой грамотностью клиентов. В целях решения указанной проблемы необходимо применение различных методов повышения информирования потенциальных страхователей и доходности и рисках программ ИСЖ. Например, в Великобритании функционирует институт омбудсменов, разрешающих споры в случае мисселинга при продаже. В Нидерландах клиент страховой компании в обязательном порядке получает памятку с основными параметрами по договору, в том числе с детализацией его инвестиционных параметров.
Несовершенство страхового законодательства также является одной из ключевых проблем, препятствующих развитию ИСЖ. Стоит отметить, что надзорный орган в лице Центрального банка постоянно корректирует нормативную базу на фоне изменяющейся конъюнктуры финансового рынка и назревания насущных проблем. Примером может служить относительно недавнее введение нормативного акта, закрепляющего ответственность страховщиков за уведомление клиента компании о принимаемых рисках по договорам ИСЖ.
В соответствии с Указанием Банка России №5055У субъекты финансового рынка, предлагающие продут ИСЖ обязаны информировать клиентов:
- об условиях, порядке расчета инвестиционной доходности и отсутствии гарантий её получения;
- о порядке возврата первоначального взноса при досрочном расторжении договора инвестиционного страхования жизни,
- о соотношении гарантийной и рисковой составляющих страховой выплаты, а также о соотношении инвестиций и средств, используемых для оплаты комиссионных посредникам и покрытие расходов страховой организации[13].
Подводя итог проведенному исследованию, стоит отметить, что только комплексный и системный подход к решению проблем, препятствующих дальнейшему развитию инвестиционного страхования жизни, будет способствовать популяризации ИСЖ как выгодного способа размещения сбережений клиентов страховых фирм и страховой защиты граждан.
Перспективы дальнейших исследований проблемы, мы видим в следующем:
- развитие системы каналов продаж продукта ИСЖ является немаловажным направлением популяризации ИСЖ. Перспективы продвижения исследуемого продукта добровольного страхования во многом зависят от развития банкострахования, драйвером развития которого в свою очередь является развитие ИСЖ. В этой связи необходимо решение проблем, свойственных не только ИСЖ, но и банкострахованию: «навязывание» продуктов банкострахования; несовместимость технологий банков и страховых фирм; высокие риски взаимодействия коммерческих банков и страховых организаций и другие проблемы;
- создание доверительной среды – следующее направление популяризации инвестиционного страхования жизни, связанное в первую очередь с ранее обозначенной проблемой низкой финансовой грамотности клиентов страховых фирм.
- Эффективность предпринимаемых мер по решению данной проблемы зависят от комплексности приложенных усилий как со стороны надзорного органа, так и со стороны субъектов финансового рынка;
- развитие фондового рынка. Размещение сбережений на рынке ценных бумаг является довольно непопулярным видом инвестирования. Развитие рынка ценных бумаг как части финансового рынка является одной из приоритетных задач Банка России.
- В целях устранения существующих барьеров в развитии фондового рынка надзорный орган намерен реализовать следующие мероприятия: обеспечение доступности линейки инструментов долевого и долгового финансирования; упрощение процедуры регистрации выпусков ценных бумаг; развитие рынка производных финансовых инструментов и другие меры[14].
Будем надеяться, что ИСЖ несмотря на сегодняшнее состояние экономики в стране и в мире будет развиваться, расширится клиентская база и данный продукт внесет большой вклад в развитие национального финансового рынка.
1.3. Анализ вариантов инвестиционных стратегий с набором базовых параметров инвестиционного страхования жизни
В период, когда ставка по депозитам банков снижается, а политика Правительства и Центрального банка нацелена на постоянное ее уменьшение, люди стали все больше задаваться вопросами по дальнейшему инвестированию средств, так как размещать деньги на банковских депозитах становится невыгодно, потому что они не позволяют защитить средства от действия инфляции.
До последнего времени самым популярным способом накопления и сохранения денежных средств у населения были банковские депозиты.
Как известно, ставки по банковским депозитам устанавливаются в зависимости от размера действующей ключевой ставки. Центральный Банк РФ, так же, как и все мировые финансовые институты, придерживается дальнейшего смягчения денежно-кредитной политики и плавно понижает ключевую ставку на протяжении ряда лет.
Следовательно, все банки вслед за решением ЦБ будут вынуждены понижать процентные ставки, что делает экономически нецелесообразным размещение средств в банках.
Все вышеперечисленные факторы обуславливают переток денежных средств с банковских депозитов в инвестиционные продукты.
Любому человеку свойственно, при наличии свободных финансовых ресурсах, стремление их не только сохранить, но и увеличить. Когда ставки по банковским вкладам снижаются, население начинает искать альтернативные способы размещения капитала, нежели банковский вклад. Страховые организации, видя спрос со стороны физических лиц на размещение капитала, создали новый продукт, который называется инвестиционное страхование жизни (ИСЖ).
Инвестиционное страхование жизни - это страховой продукт, покупка которого обеспечивает страхователю базовую защиту от определенных рисков, а также даёт возможность получить некоторый доход на вложенный капитал. Одним из важных отличий ИСЖ от классического (рискового) страхования является гарантированный возврат вложенного капитала[15].
При покупке полиса ИСЖ, как и при покупке любого продукта, страхователь платит оговоренную сумму страховой организации - страховую премию. Данная сумма для страховой организации состоит из двух частей.
Первая часть - это рисковая часть, данную сумму страховщик резервирует в своём фонде, на случай наступления страховых случаев. Рисковая часть является своего рода платой за взятие страховщиком определенных договором рисков.
Вторая часть - это инвестиционная часть, которую страховая компания инвестирует в различного рода активы, для осуществления будущих выплат страхователю.
Большую часть привлеченных денежных средств страховщик имеет право инвестировать лишь в безрисковые активы, так как по прошествии срока действия договора страховщик обязан вернуть полную стоимость полиса (включая и рисковую часть).
Программы инвестиционного страхования жизни успешно функционируют на российском рынке с 2012 года, и за этот период зарекомендовали себя как востребованный и пользующийся спросом финансовый инструмент, решающий стразу несколько задач – сохранность, накопление, защита[16].
Ключевыми преимуществами данного инвестиционного продукта выступают следующие факторы:
- клиент сам выбирает комфортный срок и уровень вложений;
- можно выбрать куда будут вложены средства полиса помимо гарантированных выплат;
- страховая защита обеспечит клиента и его близких крупными выплатами в случае неблагоприятных событий с первого дня действия программы;
- для получения большего результата клиент может делать дополнительные взносы, увеличивая уровень выплат;
- страховые выплаты не могут быть арестованы или блокированы по решению суда, не облагаются НДФЛ и не требуют срока ожидания в случае получения выплат наследниками;
- программа предусматривает возможность налогового вычета в объеме 13% в год от сделанных клиентом взносов;
- деньги доступны клиенту в любой момент. Он в праве пополнять и изымать их, когда это необходимо;
- взносы приносят доход за счет инвестирования и профессионального управления без усилий со стороны клиента;
- клиент получает рекордные гарантированные выплаты по дожитию;
- благосостояние клиента и его семьи защищено в случае экстренных обстоятельств страховыми выплатами.
Инвестиционные программы имеют ряд значимых юридических преференций:
- исключают возможность претензий со стороны третьих лиц;
- страховые выплаты не могут быть арестованы или блокированы по решению суда;
- не облагаются НДФЛ;
- не требуют срока ожидания в случае получения выплат наследниками[17].
Чтобы сохранить лидерские позиции на рынке инвестиционно-страховых услуг, компании необходимо постоянно генерировать и разрабатывать новые программы, которые имели бы широкую диверсификацию:
- по странам (выход на международные фондовые рынки);
- по виду активов (акции, облигации, индексные фонды, опционы, фьючерсы, сырьевые ресурсы, такие как нефть, промышленные и драгоценные металлы).
Эти программы так же должны обеспечивать 100%-ю защиту вложенных средств и давать возможность зарабатывать доходность выше, чем действующие ставки по депозитам.
Для обеспечения всех выше названных условий, компания должна обладать собственными активами, постоянно создавать резервы под обеспечение всех возможных страховых рисков, инвестировать в новые технологии.
Программы ИСЖ – это долгосрочное вложение денежных средств, они могут быть заключены сроком от 5 до 30 лет. Как правило, условия программы таковы, что в случае необходимости, клиент не имеет возможности снять определенную часть вклада без потерь, а некоторые программы предполагают вывод до 50% инвестиционного дохода.[18]
Досрочное расторжение договора невыгодно для клиента, так как предполагает выплату выкупной суммы, размер которой определяется в установленном процентном отношении от уплаченной страховой премии в зависимости от количества лет, оставшихся до окончания договора.
Страховые программы должны быть более гибкими и позволять клиентам в нужный момент увеличивать накопления дополнительными взносами или изымать часть денег в случае необходимости без потерь. Компания выступила с предложением уникального инвестиционного продукта, аналогов которому нет.
Его особенности заключаются в том, что:
- преумножает личный капитал, благодаря инвестициям в высокодоходные активы;
- инвестиционный результат контролируется профессиональными управляющими в оперативном режиме и полностью прозрачен для клиента посредством предоставления доступа к личному кабинету;
- обеспечивает длительный горизонт инвестиций без необходимости регулярного перезаключения договора;
- пополнение и изъятие средств дает возможность гибкого управления накоплениями и обеспечивает оперативный доступ к средствам в любой момент времени;
- независимо от состояния финансовых рынков, программа гарантирует выплату к окончанию накопительного периода до 200% от объема взносов;
- страховая защита обеспечивает клиенту полную независимость от обстоятельств[19].
Данный продукт позволяет повысить потенциальную доходность и привлекательность инвестиций для клиента.
Принцип действия программы:
- Определить финансовые цели, которых хотел бы достичь клиент в долгосрочной перспективе.
- Определить комфортную для клиента сумму вложений, срок инвестиционно-страховой программы.
- Рассчитать размер страхового взноса.
- Выбрать требуемый объем страховых рисков и направление инвестиций.
- Сделать первичный дополнительный взнос для достижения более значимого финансового результата.
Средства взносов инвестируются в активы по одному из выбранных направлений – зарубежные рынки и российская экономика.
Информация о доходности портфеля доступна клиенту в любой момент через личный кабинет. В нем доступны текущие показатели доходности, прогнозные данные, в случае если клиент пожелает изменить параметры инвестиций.
Длительный срок действия договора страхования жизни позволяет избежать излишних действий по перезаключению договоров и реинвестированию на новые сроки.
Большинство страховых организаций дают право страхователю выбирать инвестиционную стратегию для вложения оставшейся инвестиционной части.
Первые предложения полисов ИСЖ в РФ появились в 2010 году, на фоне снижения ключевой ставки ЦБ РФ, однако широкое распространение они получили только спустя 10 лет[20].
У полиса ИСЖ, как и у других финансовых инструментов, есть свои особенности. Можно выделить следующие особенности ИСЖ в сопоставлении с банковским вкладом:
- Долгосрочность размещения капитала. Для Российской практики средний срок действия полиса составляет от 3 до 7 лет. В странах с более развитой и более стабильной экономикой договоры ИСЖ заключают на более длительный срок.
- Страхование от некоторых рисков. Основными рисками являются: риск дожития и риск ухода из жизни.
- Возможность получить от государства налоговый вычет. Эта возможности распространяется на граждан, которые платят НДФЛ (т.е. получают «белую зарплату»), а также при условии, что договор оформлен на 5 и более лет.
- В случае ухода из жизни страхователя, выгодоприобретатели получают страховую выплату не позднее 14 дней.
- В случае развода супругов, средства, внесенные в ИСЖ, не подлежат разделу. Также внесенные средства не подлежат взысканию по суду и аресту.
Вышеназванные особенности выгодно выделяют ИСЖ на фоне депозита, однако помимо положительных особенностей, у полиса ИСЖ есть также отрицательные стороны. Самый серьезный недостаток заключается в том, что доходность ИСЖ никак не гарантирована. Другими словами, доходность ИСЖ может составить 0% за весь период и по истечении срока действия договора покупатель полиса получит лишь свой капитал. Если учесть инфляцию, то в реальном выражении инвестор (покупатель) получит даже меньше, чем вложил. Также серьезным недостатком является то, что полис ИСЖ не попадает под систему страхования вкладов, что логично, ведь этот инструмент относится к другой финансовой категории, нежели депозиты.
В случае отзыва лицензии у страховой организации заключенный договор ИСЖ расторгается или страховщик переступает заключенный договор другой страховой организации. Если же по каким-либо причинам страховая организация не осуществила ни одного из выше указанных действий, то вернуть капитал получится только в общем порядке взыскания долгов. Данный недостаток можно нивелировать путём выбора надёжной и финансово устойчивой страховой организации[21].
Еще один недостаток ИСЖ по сравнению с депозитом можно обозначить как наличие у полиса ИСЖ выкупной суммы. Выкупная сумма - это та сумма денежных средств, которая выплачивается в случае досрочного расторжения долгосрочного договора страхования жизни. Средняя выкупная сумма по инвестиционному страхованию жизни составляет 75%-90% от первоначальной стоимости полиса. Уход из жизни также попадает под категорию досрочного расторжения договора. Следовательно, выгодоприобретатели получат выкупную сумму, а не весь первоначальный капитал.
В случае депозита досрочное изъятие денежных средств не уменьшает первоначальный вложенный капитал, а проценты чаще всего пересчитываются как по депозиту до востребования.
Исходя из особенностей и недостатков ИСЖ, можно сделать вывод, что ИСЖ не является альтернативой депозиту.
Депозит и ИСЖ - это два абсолютно разных финансовых продукта, единственным сходством которых является гарантированный возврат капитала. Также ИСЖ можно охарактеризовать как более рисковый финансовый продукт, несмотря на то, что он имеет в названии слово «страхование». О большей рискованности свидетельствует разброс возможной доходности.
Инвестор (покупатель), который берет на себя больший риск, потенциально может получить большую доходность. Целесообразно проверить это утверждение на практике. Для сравнения возьмём предложения определённой организации, а именно Сбербанка. Сопоставим доходности, которые инвестор получил бы, положив капитал на депозит или вложив его в ИСЖ.
Исходя из последних новостей, в банках участились случаи навязывания полисов ИСЖ. Консультанты часто предлагают ИСЖ как альтернативу депозита, при этом не обозначая основные особенности и недостатки данного финансового продукта. У ИСЖ и депозита совершенно разные цели.
ИСЖ - это более рисковый и потенциально более доходный финансовый продукт. В случае долгосрочного размещения свободного капитала, а также некоторой толерантности к риску предпочтение стоит отдать ИСЖ. Также потенциальную доходность ИСЖ могут увеличить налоговые вычеты. В случае, если есть вероятность того, что вложенный капитал необходимо будет досрочно изъять, то предпочтение стоит отдать депозиту.
Вывод по главе 1
Таким образом, в первой главе работы были изучены теоретические аспекты инвестиционного страхования жизни, а именно: изучена сущность и значение инвестиционного страхования жизни, инвестиционное страхование жизни, как перспективное направление развития, выполнен анализ вариантов инвестиционных стратегий с набором базовых параметров инвестиционного страхования жизни.
Было отмечено, что страхование жизни по-прежнему остаётся одной из быстрорастущих частей страхового рынка. Об этом говорят размеры сборов страховых премий за 2015-2018 годы, которые составляют 130, 216, 332 и 453 миллиардов рублей соответственно. Это увеличение сектора страхования жизни обусловлено формированием инвестиционного страхования жизни, которое в свою очередь сделалось драйвером увеличения для страхового рынка с 2016 года.
По своей сути инвестиционное страхование жизни - это продукт, предоставляющий возможность приобрести инвестиционный доход вдобавок к рисковой составляющей долгосрочного договора страхования жизни.
Темпы роста, какие демонстрирует инвестиционное страхование жизни в минувшие годы, обусловлены тем, что определенное количество клиентов банков переместили собственные накопления из депозитов в страховые продукты с инвестиционной составляющей, так как сокращение ставок по депозитам создало банковские вложения меньше заманчивыми, а новейший страховой продукт, предусматривающий значительную прибыльность, получил спрос.
Кроме того, существенные комиссии, одновременно уплачиваемые страховыми компаниями банкам, реализующим страховые продукты, сделали страхование жизни (а непосредственно, ИСЖ) драйвером страхового рынка.
Как итог, можно сказать, что угадать последующее направление развития инвестиционного страхования жизни достаточно трудно. Невысокая прибыльность для компаний, неудовлетворение качеством предложения услуг клиентами, увеличение ставок по депозитам - все это отрицательно отразится на рынке инвестиционного страхования жизни, что обеспечит убывание инвестиций и повлечет сокращение размера премий и, как результат, замедление темпов увеличения рынка страхования жизни либо его негативный рост.
Введение стандартов продаж инвестиционного страхования жизни посодействует осмыслению продукта страхования жизни для покупателей и сформирует базу для высококачественных продаж целевым потребителям.
ГЛАВА 2. ОРГАНИЗАЦИЯ ИНВЕСТИЦИОННОГО СТРАХОВАНИЯ ЖИЗНИ ПАО «СБЕРБАНК»
2.1. Модель инвестиционного страхования жизни в ПАО «Сбербанк»
ПАО «Сбербанк» - крупнейший транснациональный и универсальный банк в России, а также в Центральной и Восточной Европе. Он находится под контролем Центрального банка Российской Федерации, который владеет больше чем 52% акций.
На момент 1 мая 2020 года «Сбербанк» включал в себя 14826 отделений в 83 регионах страны, а центральный офис банка расположен в Москве.
История банка берет свое начало в 1841 году после подписания Николаем I указа о формировании сберегательной кассы. Изначально существовало всего два небольших учреждения в Москве и Санкт-Петербурге, которые позже разрослись в сеть учреждений по всей стране. На период советской власти они преобразовались в систему Государственных сберегательных касс. В 1991 году после проведения денежной реформы «Сбербанк» стал акционерным обществом, а позже в 2017 году - публичным акционерным обществом. На данный момент это крупнейший универсальный банк, крупнейшая международная группа, чей бренд узнаваем в двадцати странах мира.
На «Сбербанк» приходится практически половина рынка частных вкладов России, а также каждый третий по счету корпоративный и розничный кредит. По отчетности РСБУ на 2020 год чистая прибыль ПАО «Сбербанк» составила 674 миллиарда рублей. В 2019 году рентабельность собственного капитала составила более чем 20% и по версии The Banker по ROE «Сбербанк» вошел в топ-5 мировых банков. На конец декабря 2020 года в ПАО «Сбербанк» зарегистрировано 310 тысяч сотрудников.
«Сбербанк» стремится стать самым инновационным банком в нашей стране, который возможно будет иметь в будущем хорошо развитую корпоративную культуру и будет ценит роль сотрудников в компании.
На данный момент в «Сбербанке» проводится внедрение усовершенствованной «Стратегии развития – 2025», цель которой в сфере управления персоналом является формирование людей нового качества и эффективных команд благодаря усовершенствованию компетенций, замены иерархии командой и внедрению современной культуры по работе с персоналом.
Организационная структура ПАО «Сбербанк» представлена на рисунке 3.
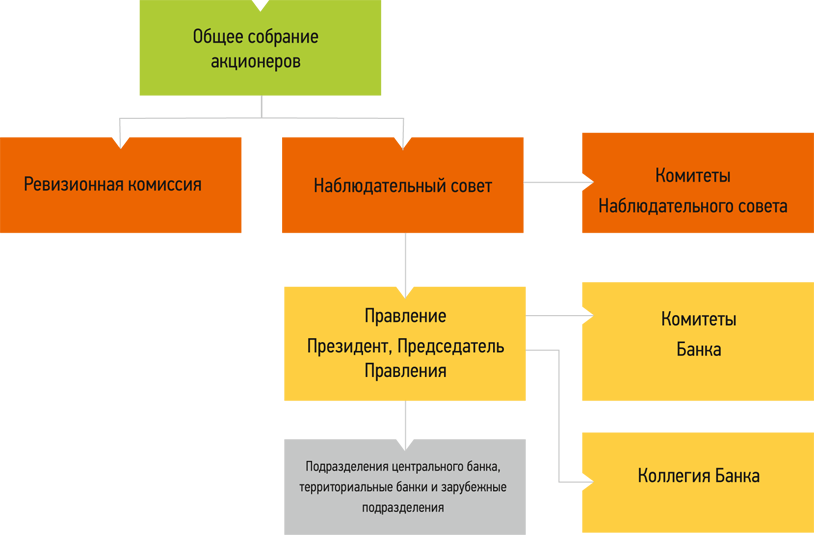
Рисунок 3 – Схема организационной структуры ПАО «Сбербанк»
1) Высший орган управления ПАО «Сбербанк» – это Общее собрание акционеров, на котором решаются основные вопросы по деятельности компании.
2) Наблюдательный совет – согласно Уставу осуществляет общее руководство деятельностью банка, то есть определение ключевых направлений деятельности компании, назначение членов Правления и их досрочное отстранение, созыв и подготовка Общих собраний акционеров, составление рекомендаций по размеру дивидендов от акций и т.п.
3) Комитеты Наблюдательного совета – органы, сформированные для предварительного рассмотрения наиболее важных вопросов, которые являются частью компетенций Наблюдательного совета, а также подготовки рекомендаций по ним.
4) Правление, Президент и Председатель Правления – коллегиальный исполнительный орган управления, осуществляющий руководство текущей деятельностью банка. Функциями Правления являются предварительное обсуждение вопросов, подлежащих Наблюдательному совету и Общему собранию акционеров, определение политики банка в различных областях его деятельности, практическое внедрение прогрессивных банковских технологий, обсуждение отчетов об итогах деятельности банка, реализация проектов по автоматизации банковских работ, формирование современной банковской структуры, а также решение текущих вопросов деятельности компании.
5) Коллегия банка – постоянно действующий коллегиальный рабочий орган, состоящий из членов Правления банка, а также руководителей территориальных и дочерних банков. Тут обсуждаются стратегические вопросы развития компании и нахождение наилучших решений, учитывая особенности регионов.
Сбербанк является лидером внедрения цифровых технологий, успешно трансформирует собственную технологическую платформу и создает крупнейшую промышленную ИТ-систему. В банке создано несколько инновационных лабораторий по таким ключевым направлениям, как искусственный интеллект и машинное обучение, виртуальная и дополненная реальность, blockchain, робототехника, роботизация процессов и геймификация.
Сбербанк развивает собственную цифровую экосистему в самых разных направлениях, разрабатывая удобные онлайн-сервисы для любых жизненных ситуаций. В основе экосистемы находится собственная технологическая платформа, позволяющая в режиме реального времени за счет открытых интерфейсов и кода, машинного обучения, облачных технологий и анализа больших данных с заданным уровнем безопасности, формировать лучшие предложения для клиентов, как из собственных товаров и услуг, так и за счет подключения внешних поставщиков.
Динамика структуры активов ПАО Сбербанк представлена в таблице 2.
Таблица 2
Динамика активов ПАО Сбербанк в 2019-2021 гг., млрд. руб.
| Активы | 2019 | 2020 | 2021 | Темп роста (%) | ||
| 2020: 2019 | 2021: 2020 | 2021: 2019 | ||||
| Денежные средства | 615 | 622 | 689 | 101 | 111 | 112 |
| Средства кредитных организаций в ЦБ РФ | 967 | 748 | 865 | 77 | 116 | 89 |
| Средства в кредитных организациях | 348 | 300 | 406 | 86 | 135 | 117 |
| Чистая ссудная задолженность | 16222 | 17466 | 20173 | 108 | 115 | 124 |
| Финансовые активы, оцениваемые по справедливой стоимости через прибыль или убыток | 141 | 91 | 198 | 65 | 218 | 140 |
| Чистые вложения в ценные бумаги и другие финансовые активы, имеющиеся в наличии для продажи | 2270 | 2517 | 2966 | 111 | 118 | 131 |
| Чистые вложения в ценные бумаги, удерживаемые до погашения | 456 | 645 | 696 | 141 | 108 | 153 |
| Требование по текущему налогу на прибыль | 8 | 0,4 | 17 | 5 | 43 | 200 |
| Основные средства, нематериальные активы е и материальные запасы | 469 | 484 | 500 | 103 | 103 | 107 |
| Долгосрочные активы, предназначенные для продажи | 8 | 11 | 9 | 138 | 82 | 113 |
| Прочие активы | 217 | 252 | 388 | 116 | 154 | 179 |
| Всего активов | 21721 | 23159 | 26907 | 107 | 116 | 116 |
Из таблицы 2.1 следует, что в сложный для экономики России период банк сумел сохранить и нарастить большой объем чистой ссудной задолженности.
Банк гибко относится к переменам, ориентируясь на стремительно меняющиеся технологии и предпочтения клиентов. Таким образом, в характеристике деятельности прослеживается, как банк строит честные и доверительные отношения с каждым клиентом, стремясь быть полезной и интегрированной частью их жизни. Сбербанк работает со всеми сегментами клиентов, от розничных до крупных холдингов и транснациональных компаний. Премьер-министр России Михаил Мишустин во время встречи с главой Сбербанка Германом Грефом, сказал, что «..электронные сервисы, технологии, которыми сегодня обладает банк, будут применяться для упрощения жизни наших людей, для построения цифровой платформы государства» [45].
По результатам 2021 года на долю ПАО Сбербанк приходится 30,2% совокупных банковских активов страны. Банк является основным кредитором российской экономики и занимает крупнейшую долю на рынке вкладов. На его долю приходится 44,9% вкладов населения, 23,7% кредитов физическим лицам и
32,7% кредитов юридическим лицам [57]. Для того чтобы провести оценку финансово-экономического положения кредитной организации необходимо рассмотреть динамику и структуру активов и привлеченных средств банка.
В 2021 году темп роста данного показателя составил 115%, по сравнению с 2019 годом – 124%. В 2021 году также выросли вложения в ценные бумаги с темпом роста в 118%. Наибольший темп роста в 2021 году был зафиксирован по статье прочие активы –154%. Долгосрочные активы уменьшились в 2021 году и составили 82% от величины аналогичного показателя в 2020 году.
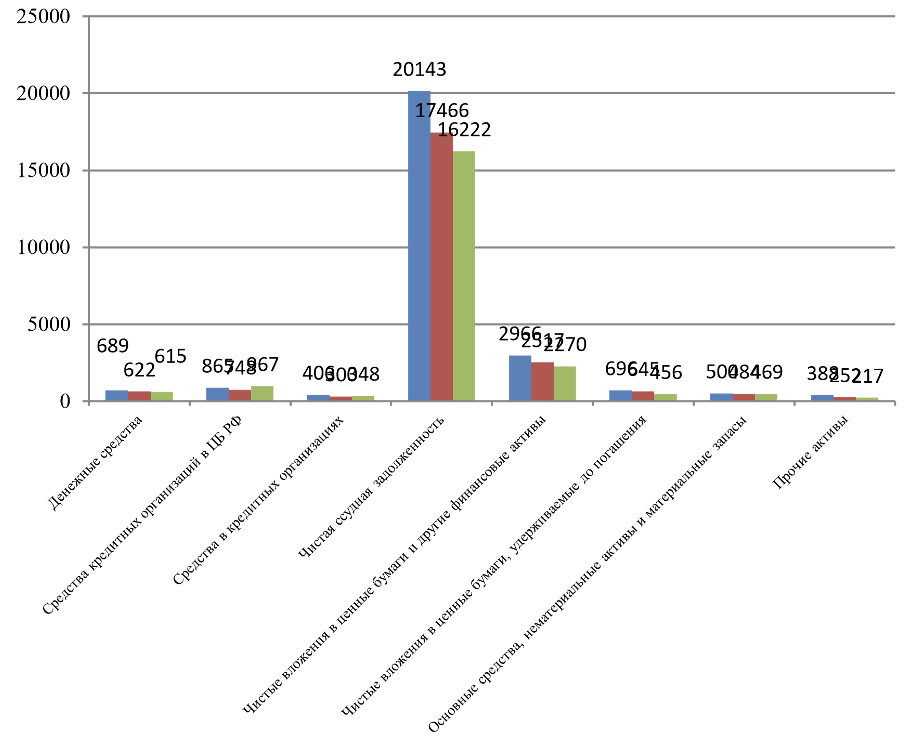
Рисунок 4– Динамика активов ПАО Сбербанк, млрд. руб.
Величина статьи активов «Основные средства, нематериальные активы и материальные запасы» увеличивалась все последние три года с темпом роста 103%. Средства ПАО Сбербанк в Центральном Банке Российской Федерации увеличились и составили в 2021 году 116% по сравнению с аналогичным показателем 2020 года. Средства в кредитных организациях также в 2021 году выросли и составили 116 % от аналогичного показателя 2020 года.
В структуре активов ПАО Сбербанк наибольший удельный вес занимает чистая ссудная задолженность (рис. 4).
Второй крупной статьей актива являются чистые вложения в ценные бумаги и другие финансовые активы, имеющиеся в наличии для продажи, которые за три года увеличились на 2.4 п.п.
Динамика пассивов (обязательств) ПАО Сбербанк за период 2019-2021 годы представлена в таблице 3.
Таблица 3
Динамика пассивов ПАО Сбербанк в 2019-2021 гг., млрд. руб.
| Пассивы | 2019 | 2020 | 2021 | Темп роста (%) | ||
| 2020: 2019 | 2021: 2020 | 2021: 2019 | ||||
| Кредиты, депозиты и прочие средства ЦБ РФ | 581 | 591 | 567,0 | 102 | 96 | 98 |
| Средства кредитных организаций | 364 | 464 | 990 | 127 | 213 | 272 |
| Средства не кредитных организаций | 168821 | 17743 | 20490 | 105 | 115 | 121 |
| Выпущенные долговые обязательства | 611 | 575 | 538 | 94 | 94 | 498 |
| Обязательства по текущему налогу на прибыль | 6 | 12 | 1,7 | 200 | 14 | 28 |
| Отложенные налоговые обязательства | 18 | 0 | 0 | 0 | - | 0 |
| Прочие обязательства | 280 | 270 | 319 | 96 | 118 | 114 |
| РВПС | 42 | 63 | 59 | 150 | 94 | 140 |
| Всего обязательств | 18892 | 19800 | 23100 | 105 | 117 | 122 |
За три анализируемых года обязательства банка выросли на 17%. Наибольший рост среди крупных статей наблюдался по статье: «Средства кредитных организаций» (213% в 2021 году к 2020 году). (рис 5).
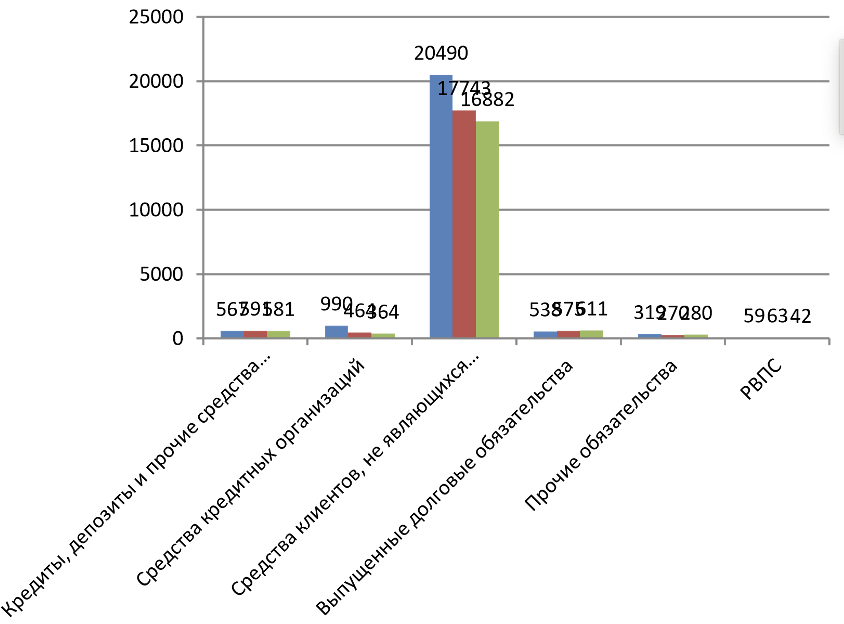
Рисунок 5 - Динамика структуры пассивов ПАО Сбербанк, млрд. руб.
В общей структуре обязательств ПАО Сбербанк наибольшую долю занимают средства клиентов, не являющиеся кредитными организациями – 89%.
На основании данных таблицы 4 можно сказать, что в 2021 году источники собственных средств в абсолютном выражении составили 3800 млрд. руб. В относительном выражении это составляет 113% к аналогичному показателю 2020 года и 134% к аналогичному показателю 2021 года. Данный рост был обеспечен в основном за счет таких показателей, как нераспределенная прибыль (+17%) и неиспользованная прибыль (+20%).
Для анализа динамики собственных средств банка сгруппируем их по отдельным статьям (табл. 4).
Таблица 4
Динамика собственных средств ПАО Сбербанк в 2019-2021 гг., млрд. руб.
| Источники собственных средств | 2019 | 2020 | 2021 | Темп роста (%) | ||
| 2020: 2019 | 2021: 2020 | 2021: 2019 | ||||
| Средства акционеров (участников) | 68 | 68 | 68 | 100 | 100 | 100 |
| Эмиссионный доход | 228 | 228 | 228 | 100 | 100 | 100 |
| Резервный фонд | 4 | 4 | 4 | 100 | 100 | 100 |
| Переоценка по справедливой стоимости ценных бумаг, имеющихся в наличии для продажи | 40 | 55 | - 12 | 138 | 670 | 520 |
| Переоценка основных средств и нематериальных активов | 45 | 40 | 35 | 89 | 88 | 78 |
| Нераспределенная прибыль (непокрытые убытки) прошлых лет | 1946 | 2312 | 2697 | 119 | 117 | 139 |
| Неиспользованная прибыль (убыток) за отчетный период | 498 | 654 | 782 | 131 | 120 | 157 |
| Всего источников собственных средств | 2829 | 3359 | 3800 | 119 | 113 | 134 |
На рисунке 6 представлена динамика собственных средств ПАО Сбербанк, в млрд. руб.
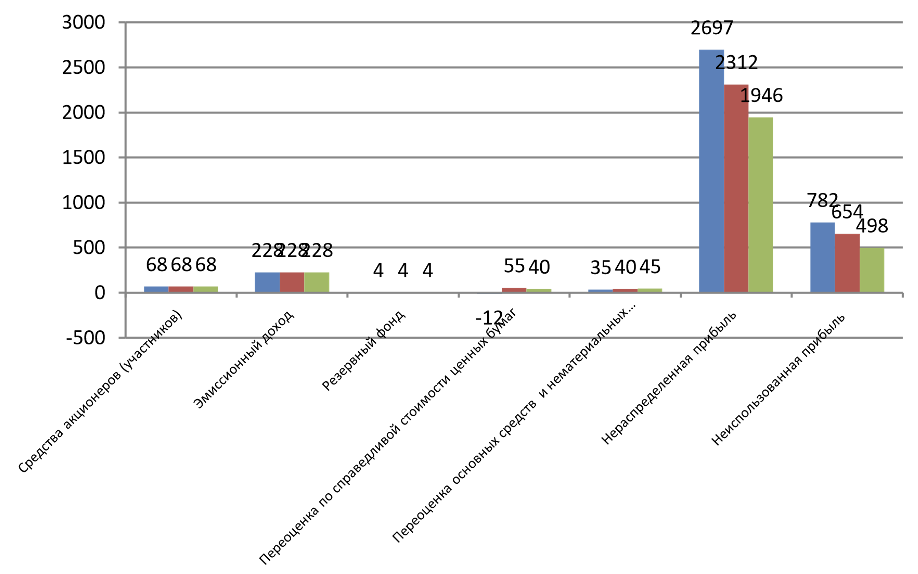
Рисунок 6 - Динамика собственных средств ПАО Сбербанк, млрд. руб.
Если рассматривать территориальное размещение активов, то можно заметить тенденцию, сложившуюся в российской банковской практике в последние годы. Основная масса кредитного портфеля банка (более 57%) на января 2019 год расположена в Москве, Центральном и Северном регионе (табл. 5), такая же тенденция складывается и по различным сегментам кредитных продуктов.
Основная масса портфеля по ипотечному и автокредитованию сосредоточена в столице. Это объясняется более высокими доходами москвичей и жителей Московской и Ленинградской областей, сосредоточением большого количества банков в одном городе, высокими темпами строительства в больших масштабах жилья, миграцией населения в столичные регионы.
Таблица 5
Распределение активов и обязательств ПАО Сбербанк по сегментам, млрд. руб. на 01.01.2019г.
| Сегмент | Итого активов | Итого обязательств |
| Москва | 11500 | 10500 |
| Центральныйо и Северный регионы Европейской части России | 4000 | 3700 |
| Поволжье и Юг Европейской части России | 3300 | 2800 |
| Урал, Сибирь и Дальний Восток России | 3740 | 2700 |
| Другие страны | 4360 | 3400 |
| Итого | 26900 | 23100 |
Если говорить о финансовых результатах, то важно отметить, что по состоянию на декабрь 2021 году ПАО Сбербанк заработал рекордную чистую прибыль, которая составила 811 млрд. руб. (табл. 6).
В целом по итогам 2021 года ПАО Сбербанк заработал чистой прибыли более 811 млрд. руб., что составило львиную долю всей прибыли банковского сектора страны.
Таблица 6
Динамика доходов и расходов ПАО «Сбербанк» за 2019-2021 гг., млрд. руб.
| Показатели | 2019 г. | 2020 г. | 2021 г. | Изменение в 2021 г. по сравнению с 2019 г. | |
| +,- | относитель ное, % | ||||
| 1. Чистые процентные доходы (отрицательная процентная маржа) после создания резерва на возможные потери | 1 114 | 1 183 | 1 177 | 63 | 5,66 |
| 2. Общая сумма чистых доходов от операций с финансовыми вложениями (финансовые активы и обязательства, доходы от участия в капитале других юридических лиц) | -61 | 51 | 107 | 168 | 276,59 |
| 3. Общая сумма чистых доходов от операций с иностранной валютой и драгоценными металлами | 51 | 26 | 24 | -27 | -52,51 |
| 4. Общая сумма сальдо комиссионных доходов и расходов | 317 | 364 | 433 | 116 | 36,65 |
| 5. Прочие операционные доходы | 34 | 48 | 65 | 31 | 91,62 |
| 6. Операционные расходы | 765 | 715 | 760 | -4 | -0,59 |
| 7. Изменение резерва по прочим потерям | -42 | -112 | -44 | -2 | -5,59 |
| 8. Прибыль до налогообложения (стр. 1 + стр. 2 + стр. 3 + стр. 4 + стр. 5 – стр. 6 + стр. 7) | 648 | 846 | 1 002 | 354 | 54,70 |
| 9. Возмещение (расход) по налогам | 150 | 192 | 220 | 70 | 47,11 |
| 10. Чистая прибыль (убыток) | 498 | 654 | 811 | 284 | 56,97 |
В 2019 г. получению прибыли способствовали проводимые банком операции по привлечению и размещению средств (сумма чистого дохода после создания резервов 1 113 674 492 млрд. руб.); операции с иностранной валютой и драгоценными металлами (сумма чистого дохода 50 566 489 млрд. руб.); комиссионные операции (сумма чистого дохода 316 918 331 млрд. руб.). Убыточными оказались операции, связанные с инвестиционной деятельностью (с ценными бумагами и вкладами в капитал других юридических лиц (сумма чистого убытка 61 млрд. руб.).
В 2020 г. получению прибыли способствовали проводимые банком операции по привлечению и размещению средств (сумма чистого дохода после создания резервов 1 183 млрд. руб.); операции, связанные с инвестиционной деятельностью (с ценными бумагами и вкладами в капитал других юридических лиц (сумма чистого дохода 51 млрд. руб.); операции с иностранной валютой и драгоценными металлами (сумма чистого дохода 26 млрд. руб.); комиссионные операции (сумма чистого дохода 363 682 193 млрд. руб.).
В 2021 г. получению прибыли способствовали проводимые банком операции по привлечению и размещению средств (сумма чистого дохода после создания резервов 1 177 млрд. руб.); операции, связанные с инвестиционной деятельностью (с ценными бумагами и вкладами в капитал других юридических лиц (сумма чистого дохода 107млрд. руб.); операции с иностранной валютой и драгоценными металлами (сумма чистого дохода 24 млрд. руб.); комиссионные операции (сумма чистого дохода 433 млрд. руб.).
В итоге сумма финансового результата от проведения кредитно-депозитных операций увеличилась на 63 млрд. руб. (темп изменения +5,66%) за 2019-2021 гг., что положительно характеризует рассматриваемый аспект формирования чистого финансового результата банка.
Сумма финансового результата от инвестиционных операций (с ценными бумагами и вкладами в капиталы других лиц) увеличилась на 168 млрд. руб. (темп изменения +276,59% за 2019-2021 гг., что положительно характеризует рассматриваемый аспект формирования чистого финансового результата банка.
Сумма финансового результата от операций с иностранной валютой и драгоценными металлами сократилась на 27млрд. руб. (темп изменения -52,51%) за 2019-2021 гг., что негативно характеризует рассматриваемый аспект формирования чистого финансового результата банка.
Сумма финансового результата от проведения банком комиссионных операций увеличилась на 116 млрд. руб. (темп изменения = +36,65%) за 2019-2021 гг., что положительно характеризует рассматриваемый аспект формирования чистого финансового результата банка.
Сумма прочих операционных доходов увеличилась на 31 млрд. руб. (темп изменения +91,62%) за 2019-2021 гг., что положительно характеризует рассматриваемый аспект формирования чистого финансового результата банка.
Сумма операционных расходов сократилась на 4 млрд. руб. (темп изменения -0,59%) за 2019-2021 гг., что позитивно характеризует рассматриваемый аспект формирования чистого финансового результата банка.
ИСЖ ПАО «Сбербанк» - то более рисковый инструмент, поэтому в теории он способен принести больше прибыли.
Срок договора – от 3 и до 30 лет.
Деньги вкладываются единоразовым платежом сразу или сумма разбивается на ежемесячные взносы. По окончанию срока договора вам обещают вернуть 100% вклада и инвестиционный доход, но только при определенных обстоятельствах.
Капитал разделяется на 2 фонда – гарантированный и дополнительный. Первый вкладывается в надежные финансовые активы: депозиты, облигации федерального займа и т.д. Деньги из второго фонда инвестируются в рисковые, но более высокодоходные инструменты. На выходе такая формула должна помочь заработать как банку, так и инвестору.
Накопительное страхование жизни - это финансовое решение, которое совмещает в себе накопления и страховую защиту.
С помощью полиса ИСЖ осуществляется:
- формирование накоплений,
- страховая защита,
- налоговый вычет.
ПАО «Сбербанк» свои клиента предлагает следующие полисы ИСЖ:
- расширенный;
- детский;
- с медицинской защитой;
- с защитой на случай потери работы.
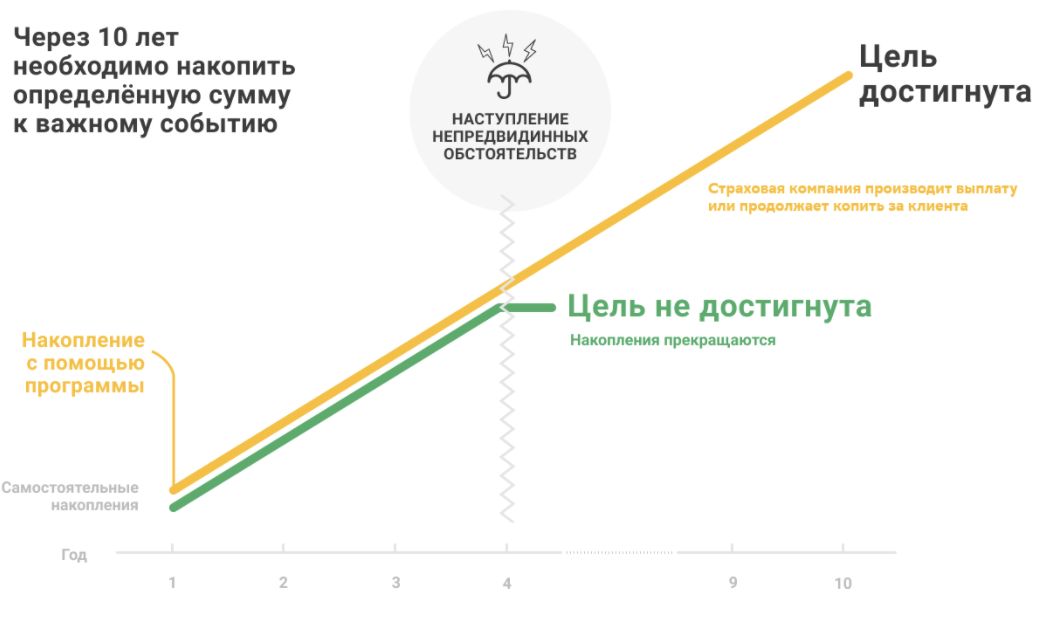
Рисунок 7 – Порядок устройства ИСЖ ПАО «Сбербанк»
Выбор направления, стратегии инвестирования в ПАО «Сбербанк» предоставляется клиенту из вариантов, предлагаемых страхователем, кроме того, их можно изменять в течение срока действия договора. Далее деньгами клиента управляют страховые компании самостоятельно или передают их посредникам – инвестиционным или управляющим компаниям.
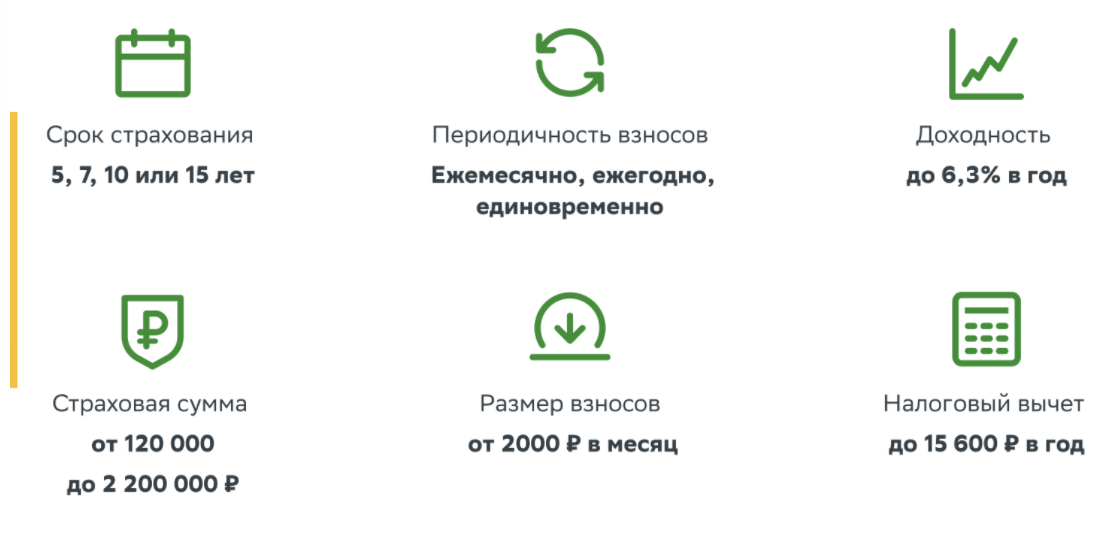
Рисунок 8 – Условия ИСЖ ПАО «Сбербанк»
В качестве основных аргументов в ПАО «Сбербанк» для приобретения ИСЖ вместо обычного депозита (банковского вклада) выдвигаются следующие:
- вероятность получения более высоких процентов по вложениям;
- необложение страховых выплат налогом на доходы физических лиц при наступлении страхового случая;
- возможность получения налогового вычета в размере 13 % оплаченных страховых взносов (на сумму до 120 000,00 руб. в год, т. е. не более 15 600,00 руб., и при условии заключения договора на срок не менее 5 лет);
- до момента выплаты или возврата (при наступлении страхового случая, завершении или расторжении договора ИСЖ) эти вклады являются неделимой личной неприкосновенной собственностью, т. е. они не делятся при разводе и не подлежат конфискации при наложении взыскания или ареста на имущество;
- возможность выбора и смены стратегии инвестирования.
При этом другие существенные, но не столь привлекательные подробности менеджеры ПАО «Сбербанк», как правило, опускают. Так, не акцентируется внимание на следующих обстоятельствах.
Такие инвестиции в отличие от банковских вкладов не защищены гарантиями государства, т. е. системой обязательного государственного страхования, осуществляемого ГК АСВ, и в случае банкротства организации их возврат в полном объеме маловероятен (если только банкрот не был застрахован в другой компании).
ИСЖ ПАО «Сбербанк» – продукт долгосрочный, а потому в случае досрочного расторжения договора клиент получит так называемую «выкупную» сумму, значительно меньшую, чем его взнос (особенно в начале срока действия договора), и, как правило, не ранее чем через год после заключения договора. В случае же досрочного снятия денежных средств с депозита вкладчик теряет только проценты по вкладу.
Полис ИСЖ ПАО «Сбербанк» не является инструментом гарантированного получения прибыли, и имеется высокая неопределенность по уровню его доходности. Если инвестиционная стратегия не оправдается, страхователь с большой долей вероятности получит только сумму гарантированного дохода, равную внесенным взносам. Депозит же имеет фиксированную доходность, проценты по нему определены заранее и будут получены в соответствии с условиями договора банковского вклада.
Имеются возможные риски инвестирования, связанные, например, с состоянием фондового рынка и поведением игроков на нем.
При выборе стратегии в ПАО «Сбербанк» клиент может допустить ошибку, поскольку рекламируемое и настойчиво рекомендуемое направление (сектор) инвестирования переоценено и не сможет сгенерировать значимого дохода всем участникам. В этом случае даже при высоком коэффициенте участия доход будет весьма незначительным.
Клиент ПАО «Сбербанк» не является профессиональным финансовым аналитиком, а потому высока вероятность допущения типичных стратегических ошибок начинающего инвестора, а именно:
- смена стратегии (выход из фонда) при снижении стоимости базового актива (товара, валюты, акции, облигации) или производного финансового инструмента (опциона, фьючерсного контракта и т. п.), к которым привязаны инвестиции; от колебания цены не застрахован ни один актив, однако профессиональные участники рынка рекомендуют менять стратегию (избавляться от падающего актива) только при наличии уверенности, что это падение глобальное, и последующий рост в обозримой перспективе невозможен;
- смена стратегии (смена фонда) сразу после получения ощутимого инвестиционного дохода; в данном случае возрастает вероятность финансовых потерь, поскольку при смене стратегии активы будут проданы и полученные средства вложены в новый актив, однако его рост окажется под вопросом, поэтому профессиональные финансисты советуют сначала зафиксировать накопленный доход и только после этого менять фонд, но и здесь есть свои особенности: при каждой фиксации инвестиционного дохода в течение срока действия полиса ИСЖ сумма рисковой части продукта, который направляется на покупку опциона, уменьшается, что снижает потенциал доходности.
Поскольку полис ИСЖ ПАО «Сбербанк» не является продуктом банка, то последний не несет ответственности за выполнение каких-либо обязательств по нему, и претензии следует предъявлять совсем другим лицам.
Все перечисленное представляет собой нюансы, которые вряд ли сможет объяснить менеджер банка ПАО «Сбербанк» (а равно и представитель иного финансового посредника, поскольку такие продукты могут предлагать и другие профессиональные участники рынка финансовых услуг), поэтому заключать договор ИСЖ целесообразно не сразу, получив заманчивое предложение, а подумав и взвесив свои финансовые возможности, оценив вероятность риска потери вложенных средств, обновив знание предмета к программам повышения финансовой грамотности населения, которые имеются в свободном доступе.
Отчеты о состоянии инвестиционного счета содержат необходимую для экспертных расчетов информацию, предоставленную страховой компанией клиенту при осуществлении операционного сопровождения по заключенному договору страхования, в том числе: сумму оплаченных страховых взносов; величину КУ; тип приобретенного в пользу клиента опциона с учетом направления инвестирования; результаты инвестирования – накопленный промежуточный доход и текущее состояние инвестиционного счета; динамику выбранного направления инвестирования с момента заключения договора и на дату отчета; изменение (прирост, снижение в процентах) стоимости базового актива; величину промежуточного дохода, доступного для целей фиксации, и др.
Заявления страхователя, на основании которых эксперт устанавливает, на какую дату страхователь выразил желание зафиксировать накопленный инвестиционный доход, на всю сумму или ее часть надлежало увеличить размер страховой суммы.
Как правило, информация, необходимая для проведения экспертных расчетов, в том числе о ценах рыночных активов, в которые были инвестированы средства истца, котировках финансовых инструментов и базового актива по состоянию на моменты открытия и закрытия биржи на даты операций с опционом клиента, спецификация опциона, условия эмиссии ценных бумаг и др. должна быть представлена в материалах дела. В случае отсутствия каких-либо справочных данных их необходимо запросить посредством заявления соответствующего ходатайства. Если оно будет удовлетворено не в полной мере, определенную часть из них можно извлечь самостоятельно, обратившись к официальным информационным сайтам. В данном случае эксперта нельзя упрекнуть в самостоятельном сборе материалов для экспертного исследования, поскольку такая информация является справочной, вспомогательной и публикуется в официальных источниках в общем доступе.
2.2. Проблемы инвестиционного страхования жизни в ПАО «Сбербанк»
Уменьшение страховых премий по ИСЖ началось с 2019 г., причиной снижения послужили негативные отзывы клиентов ПАО «Сбербанк», чьи полисы перестали действовать в конце 2018 г. и в начале 2019 г., т. к. ИСЖ в России вступило в активную продажу в 2015 г., а срок страхования составляет в среднем 3–5 лет. Данный негатив произошел из-за мисселинга. После этого мисселинга, длившегося несколько лет, Всероссийским союзом страховщиков был разработан внутренний стандарт страхования жизни, в котором прописаны конкретные методы и формы информирования возможных клиентов о значимых условиях: выкупные суммы, инвестиционные риски и период охлаждения.
Динамика страховых премий ИСЖ ПАО «Сбербанк» и общий объем сборов по страхованию жизни приведена на рис. 9.
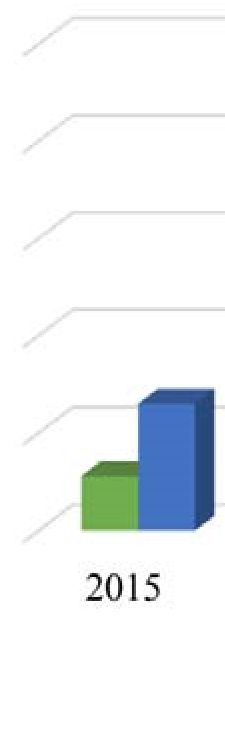
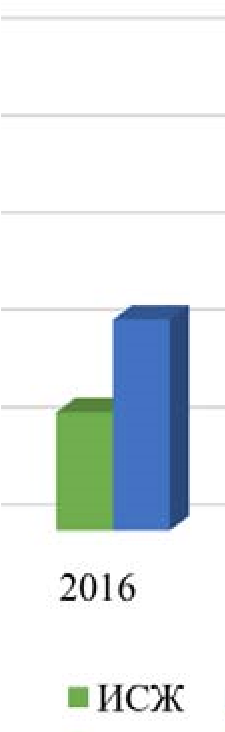
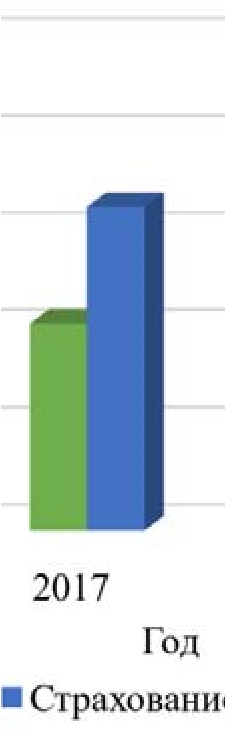
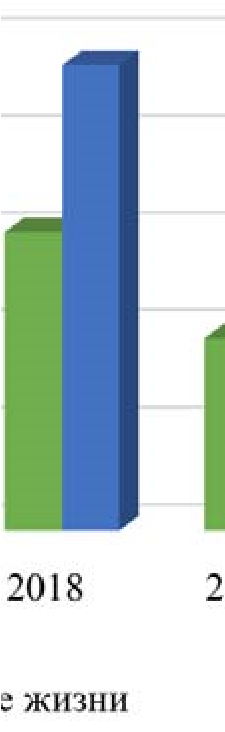
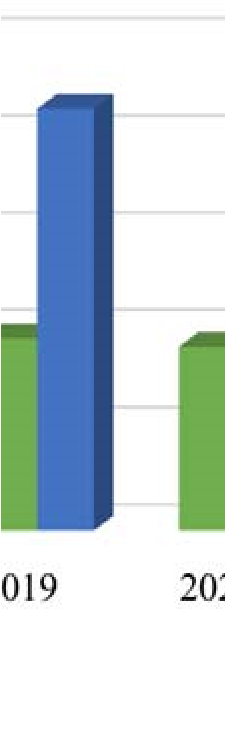
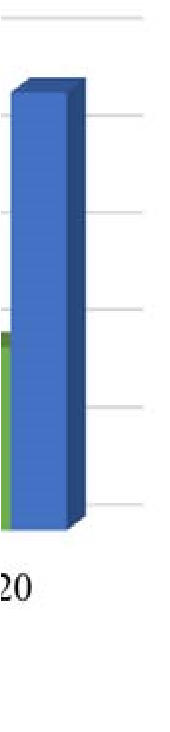
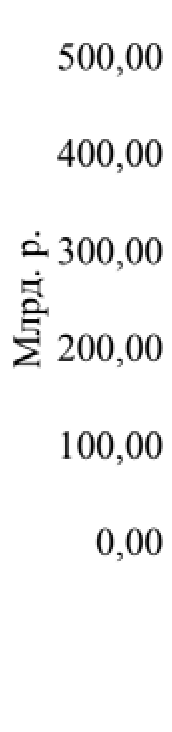
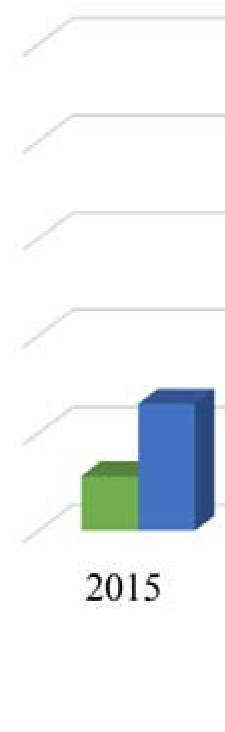
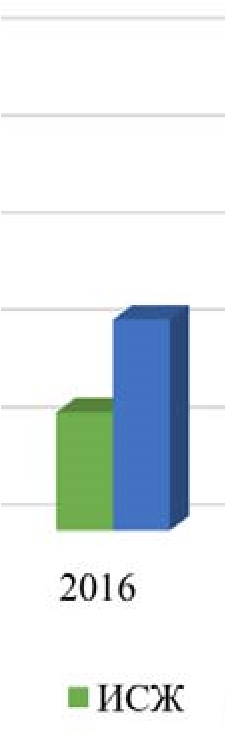
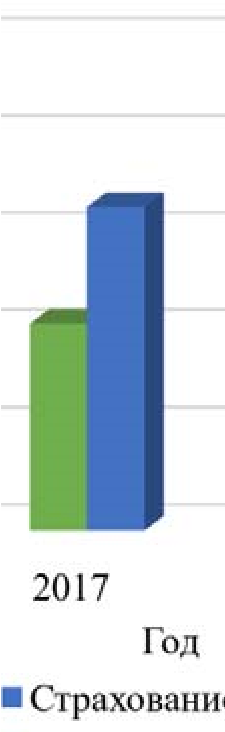
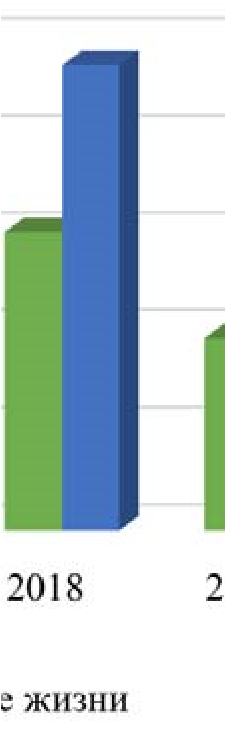
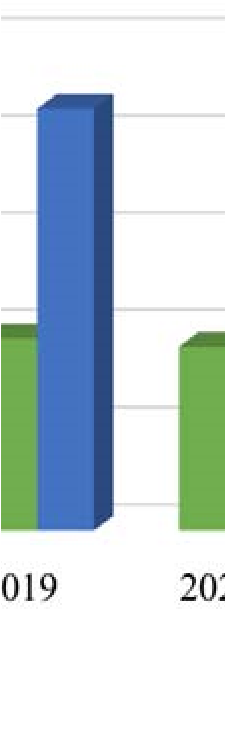
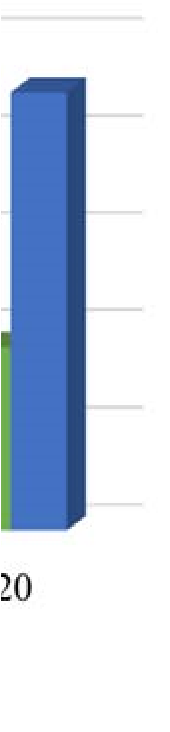
Рисунок 9 - Динамика премий по ИСЖ и страхованию жизни в 2015–2020 гг.
Без учета проблемы, что описана выше, существует множество и других различных факторов, которые ограничивают полноценное современное развитие рынка ИСЖ в России:
- нет открытого доступа к информации о средней доходности полисов;
- недостаток гарантийного фонда, обеспечивающего страховую выплату клиенту при отзыве у компании лицензии, а также ее возможного банкротства;
- отсутствие возможности досрочного расторжения договора с получением всех уплаченных страховых взносов после 14 дней с момента заключения договора;
- отсутствие доверия у населения в результате мисселинга;
- нет гарантийного инвестиционного дохода.
Для начала построим прогноз сумм премий по ИСЖ в ПАО «Сбербанк», чтобы понимать, что ожидает данный продукт без решения нынешних его недостатков. Для этого нам нужно сначала рассмотреть временной ряд в табл. 2.6, где t – это периоды, равные одному году (начиная с 2014 г.), y – суммы премий по ИСЖ, млрд руб.
Таблица 7
Расчетные показатели для проверки автокорреляции
| Период, t | Предсказанное, y | Остатки, e | e2 | e – et–1 | (e – et–1)2 |
| 1 | 2,01 | –1,01 | 1,02 | x | x |
| 2 | 2,18 | –0,18 | 0,03 | 0,83 | 0,69 |
| 3 | 3,31 | –0,31 | 0,09 | –0,13 | 0,02 |
| 4 | 4,88 | –0,88 | 0,78 | –0,58 | 0,33 |
| 5 | 6,52 | –1,52 | 2,31 | –0,63 | 0,40 |
| 6 | 4,62 | 1,38 | 1,90 | 2,90 | 8,39 |
| 7 | 4,47 | 2,53 | 6,38 | 1,15 | 1,32 |
| Сумма | 12,52 | 3,54 | 11,15 |
Таким образом, по прогнозу ожидается дальнейшее снижение сумм премий по ИСЖ в ПАО «Сбербанк» в 2021 г. на 18,85 %. А в 2022 г. ожидается более резкое снижение более чем на 40 %, как видно из рис. 10. Как быстро ИСЖ набирало темпы роста с 2014 г. по 2018 г., так быстро и будет падать, если не предпринимать никакие меры.
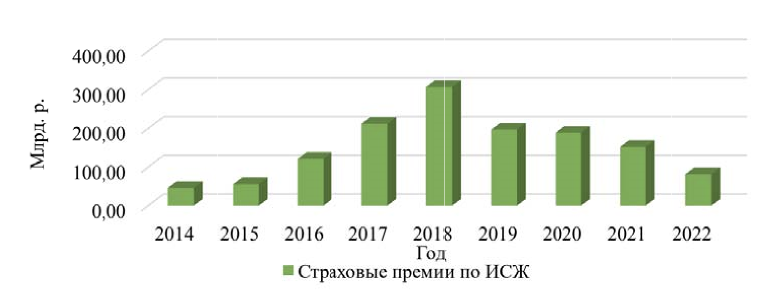
Рисунок 10 - Суммы премий по ИСЖ с прогнозом на два периода
Чтобы такой плачевный прогноз не осуществился, нужно разработать пути совершенствования данного продукта и реализовать их. Создание гарантийного фонда страховщиков жизни для выплат страхователям в случае банкротства или отзыва лицензии страховщиков способствовало бы эффективному развитию продукта ИСЖ.
Доверие населения как раз и было разрушено тем, что ИСЖ принесло им нулевую доходность, когда им обещали хороший процент. Создание ЦБ РФ минимальной ставки доходности по полисам ИСЖ необходимо, т. к. ИСЖ заключаются не на короткий период до года, а на срок 3–5 лет.
За это время при нулевой и очень маленькой доходности инфляция съедает денежные средства страхователя. Но ставка не должна быть выше ключевой ставки, т. к. это небанковский вклад. Здесь заложены дополнительные риски страховой организацией при возникновении страхового случая.
Ключевая ставка меньше уровня инфляции на 1 пункт. При этом ЦБ РФ стремится снизить инфляцию до 4 %. Поэтому рекомендация по минимальной ставке доходности такова: она должна составлять 2/3 от ключевой ставки, т. е. на данный момент это 3,66 %. Она должна быть меньше ключевой ставки для выгоды страховщикам, но при этом также должна покрывать долю инфляции, что выгодно страхователям.
Поскольку ИСЖ в России появилось относительно недавно, процесс является не до конца изученным, не совсем понятным страховым продуктом для населения страны. И при этом рынок ИСЖ имеет большой потенциал для развития в России, хотя и существует некоторый перечень проблем, тормозящих развитие данного продукта. Ключевым фактором распространения ИСЖ в ближайшие годы будет являться удовлетворенность клиентов полученным доходом.
Сборы по ИСЖ в ПАО «Сбербанк» составляют значимую часть премий страховых компаний по страхованию жизни. При этом средняя доходность ИСЖ не перекрывает инфляцию, размер средней доходности около 2–3 % достигается только благодаря некоторым страховым компаниям, которые успешно проводили политику инвестирования, т. е. большинство полисов ИСЖ на данном этапе в нашей стране равно 0 и менее 1 %. Из-за этого суммы по ИСЖ стремительно падают. Но если, как минимум, решить основные проблемы ИСЖ – доходность и мисселинг, с помощью введения минимальной ставки гарантированной доходности по полисам ИСЖ и повышения финансовой грамотности населения с помощью разработанных программ, то данный продукт сможет продолжить функционировать.
По построенному прогнозу при решении выявленных проблем ИСЖ снова будет занимать лидерские позиции. Тем самым ИСЖ снова повысит свое влияние на микроуровне, а также на уровне страны за счет инвестиций в отечественные предприятия, государственные и муниципальные ценные бумаги, за большие суммы налога.
2.3. Перспективы инвестиционного страхования жизни в ПАО «Сбербанк»
Дочерняя компания Сбера «СберСтрахование жизни» модифицировала продуктовую линейку инвестиционного страхования жизни (ИСЖ). Теперь в мобильном приложении «СберБанк Онлайн», офисах СберПремьер и СберПервый доступны для оформления классические стратегии ИСЖ «Глобальная трансформация», «Цифровая медицина» и «Инвестиции в Гонконг» по программе «Доходный курс плюс».
Стратегия «Глобальная трансформация» представлена индексом, базирующемся на акциях 30 компаний с регулярной ребалансировкой, умеренной волатильностью и глобальной диверсификацией, среди которых крупные телекоммуникационные холдинги, ключевые игроки индустрии здравоохранения, разработчики программного обеспечения и пр. Индекс стратегии учитывает такие тренды как изменение стандартов мобильной связи, устойчивое развитие и совершенствование здравоохранения. При отборе акций применяются ESG-критерии. Драйверами роста индекса станут увеличение вложений государств и компаний в инновации и зеленые технологии.
Индекс стратегии «Цифровая медицина» представлен акциями ведущих мировых компаний рынка цифрового здравоохранения, включая разработчиков ПО, аналитику больших данных, производителей медицинских изделий и оборудования, а также диагностических тестов. Факторами роста индекса станут развитие онлайн-сегмента (телемедицина), а также увеличивающийся спрос на удаленный мониторинг пациентов и медицинские услуги на фоне глобального старения населения.
В основе стратегии «Инвестиции в Гонконг» лежит индекс Hang Seng - важнейший биржевой индекс Гонконгской фондовой биржи, чья капитализация превышает $3 трлн. Положительную динамику индекса могут обеспечить: продолжение стимулирующей политики Национальным банком Китая, реализация программы экономического процветания до 2025 года, а также высокая доля вакцинированного населения.
Новые стратегии программы ИСЖ “Доходный курс” отвечают актуальным потребностям и риск-профилям наших клиентов. Предложенные корзины ориентированы на различные рыночные сценарии. При этом сохраняются главные преимущества страхового продукта с инвестиционным доходом: страхование жизни, 100%-ная защита капитала, его специальный юридический статус, обеспечивающий неприкосновенность средств при имущественных спорах.
Основная миссия - постоянно трансформировать программы ИСЖ, чтобы они отвечали рыночной ситуации, приносили клиентам доход, оставаясь прозрачными и понятными».
«СберСтрахование жизни» занимается инвестиционным страхованием жизни с 2012 года. В настоящее время в компании действует порядка 350 тыс. договоров ИСЖ. При заключении договора ИСЖ на срок от 5 лет можно оформить налоговый вычет в размере 13% от суммы взносов по договору (не более 15 600 рублей в год).
Мобильное приложение СберБанк Онлайн пополнилось новым функционалом по страхованию жизни. Теперь клиенты СберСтрахования жизни могут подать заявление на выплату по завершившимся договорам накопительного и инвестиционного страхования жизни и заявить о страховом случае при получении инвалидности, временной нетрудоспособности или недобровольной потере работы.
Подать заявление на выплату по рисковому страхованию можно в карточке продукта в разделе «Страхование», по продуктам инвестиционного и накопительного страхования жизни - в разделе «Инвестиции». К заявлению необходимо приложить сканы подтверждающих документов (каких именно - покажет приложение при оформлении заявления).
В 2021 году в фокусе нашего внимания находилась цифровизация постпродажного обслуживания. Возможность подать заявление в мобильном приложении очень важна: это не только удобно, но и безопасно для здоровья с учётом непростой эпидемиологической ситуации. Ещё в начале года, чтобы подать заявление на урегулирование или оформить выплату по дожитию, владельцу полиса требовалось посетить офис банка или страховщика.
В середине года ПАО «Сбербанк» предоставила возможность расторгнуть договор в СберБанк Онлайн в случае, если клиент по каким-то причинам передумал. Теперь онлайн можно оформить выплату по дожитию и страховому случаю. В следующем году функционал мобильного приложения пополнится новыми возможностями.
СберСтрахование жизни не только последовательно выводит сервисы постпродажного обслуживания в онлайн, но и подключается к государственным сервисам, чтобы производить выплаты моментально. Год назад компания получила доступ к электронному сервису ЗАГС, что позволило произвести почти 20 тыс. выплат на общую сумму более 50 млн рублей без посещения клиентами офиса банка или страховой компании. В 2021 году СберСтрахование жизни подключилась к системе электронных больничных Фонда социального страхования, чтобы в упрощённом порядке производить выплаты по больничным листам по продуктам, включающим риск временной нетрудоспособности.
В 2022 году мы планируем интегрироваться с медицинскими сервисами, чтобы моментально производить выплаты и по страховым случаям, связанным с заболеваниями и травмами.
ПАО «Сбербанк» единственная компания на рынке, которая так глубоко интегрировала в свои процессы возможности государственных сервисов. Параллельно мы развиваем сотрудничество с Почтой России в части доставки уведомлений клиенту через портал госуслуг, например, о необходимости внести очередной платёж по договору страхования.
ПАО «Сбербанк» вывел ещё одну программу накопительного страхования жизни (НСЖ) от «СберСтрахование жизни» в мобильное приложение СберБанк Онлайн. Теперь клиенты могут оформить договор по программе «Билет в будущее» на срок от 1 года. При выборе параметров продукта (срочность, регулярность и сумма взносов) пользователь сразу увидит сумму накоплений и годовую доходность.
В СберБанк Онлайн пока выведена базовая версия программы с фиксированным набором рисков. Программа позволяет получить гарантированную доходность - до 7% годовых (в зависимости от выбранных условий).
Копить с «билетом» можно в течение 1, 2, 3, 4, 5, 7, 10 и 15 лет. Деньги можно вносить единовременно или в рассрочку (ежемесячно или ежегодно). Минимальный взнос - 2000 рублей, минимальная сумма накоплений - 42 тыс. рублей.
Оформить полис НСЖ по программе «Билет в будущее» можно в разделе «Инвестиции и накопления» на главной странице СберБанк Онлайн. Помимо страховой защиты полисы НСЖ имеют такие преимущества, как специальный юридический статус, обеспечивающий неприкосновенность капитала при имущественных спорах, а также налоговые преференции (при оформлении программы на срок более 5 лет каждый год можно получать налоговый вычет до 15 600 рублей).
Стремительная цифровизация страхового бизнеса в 2020–2021 годах сократила путь клиента до нескольких касаний при оформлении не только полиса рискового страхования, но и полиса страхования жизни.
Начать копить на квартиру или даже бытовую технику должно быть так же просто, как запустить таймер голосовой командой. Кстати, уже сейчас виртуальные ассистенты Сбера - Сбер, Джой и Афина - понимают команду "Хочу пополнить НСЖ". А в начале 2022 года помощники научатся пополнять договоры накопительного страхования жизни без перехода в СберБанк Онлайн.
«Запуск "Билета в будущее» в онлайн-канале - ещё одно напоминание о том, как легко и быстро можно начать формировать накопления на любые цели. Цифровой сервис и базовая версия программы позволили нам предложить более высокую доходность.
Клиенты будут получать доходность на уровне депозитов или выше них, пользуясь при этом страховой защитой. Эти преимущества получится протестировать и на коротком горизонте: оформлять полисы можно на срок от одного года. Человек - дитя привычки. Мы надеемся, что позитивный опыт накопления при помощи страхования на коротком горизонте станет важным стимулом к более долгосрочному финансовому планированию».
В отделениях Сбера программа «Билет в будущее» доступна в трёх версиях: базовая, расширенная и детская.
Расширенная программа, помимо базовых рисков, защищает клиента на случай получения инвалидности. Детская программа распространяет страховую защиту не только на взрослого, но и на ребёнка.
С начала 2021 года договор НСЖ по программе «Билет в будущее» заключил каждый десятый. В 77% случаев программу выбирают женщины. 40% «билетов» с начала года оформили молодые клиенты до 35 лет, столько же пришлось на лиц в возрасте 36–45 лет.
Вывод по главе 2
Таким образом, во второй главе работы были изучены особенности организация инвестиционного страхования жизни ПАО «Сбербанк». Была рассмотрена модель инвестиционного страхования жизни в ПАО «Сбербанк», исследованы проблемы инвестиционного страхования жизни в ПАО «Сбербанк», а так же перспективы инвестиционного страхования жизни в ПАО «Сбербанк»
ПАО «Сбербанк» - крупнейший транснациональный и универсальный банк в России, а также в Центральной и Восточной Европе. Он находится под контролем Центрального банка Российской Федерации, который владеет больше чем 52% акций.
«Сбербанк» стремится стать самым инновационным банком в нашей стране, который возможно будет иметь в будущем хорошо развитую корпоративную культуру и будет ценит роль сотрудников в компании.
На данный момент в «Сбербанке» проводится внедрение усовершенствованной «Стратегии развития – 2025», цель которой в сфере управления персоналом является формирование людей нового качества и эффективных команд благодаря усовершенствованию компетенций, замены иерархии командой и внедрению современной культуры по работе с персоналом.
Сбербанк развивает собственную цифровую экосистему в самых разных направлениях, разрабатывая удобные онлайн-сервисы для любых жизненных ситуаций. В основе экосистемы находится собственная технологическая платформа, позволяющая в режиме реального времени за счет открытых интерфейсов и кода, машинного обучения, облачных технологий и анализа больших данных с заданным уровнем безопасности, формировать лучшие предложения для клиентов, как из собственных товаров и услуг, так и за счет подключения внешних поставщиков.
ИСЖ ПАО «Сбербанк» - то более рисковый инструмент, поэтому в теории он способен принести больше прибыли.
Накопительное страхование жизни - это финансовое решение, которое совмещает в себе накопления и страховую защиту.
Выбор направления, стратегии инвестирования в ПАО «Сбербанк» предоставляется клиенту из вариантов, предлагаемых страхователем, кроме того, их можно изменять в течение срока действия договора. Далее деньгами клиента управляют страховые компании самостоятельно или передают их посредникам – инвестиционным или управляющим компаниям.
ИСЖ ПАО «Сбербанк» – продукт долгосрочный, а потому в случае досрочного расторжения договора клиент получит так называемую «выкупную» сумму, значительно меньшую, чем его взнос (особенно в начале срока действия договора), и, как правило, не ранее чем через год после заключения договора. В случае же досрочного снятия денежных средств с депозита вкладчик теряет только проценты по вкладу.
Полис ИСЖ ПАО «Сбербанк» не является инструментом гарантированного получения прибыли, и имеется высокая неопределенность по уровню его доходности. Если инвестиционная стратегия не оправдается, страхователь с большой долей вероятности получит только сумму гарантированного дохода, равную внесенным взносам. Депозит же имеет фиксированную доходность, проценты по нему определены заранее и будут получены в соответствии с условиями договора банковского вклада.
Поскольку полис ИСЖ ПАО «Сбербанк» не является продуктом банка, то последний не несет ответственности за выполнение каких-либо обязательств по нему, и претензии следует предъявлять совсем другим лицам.
Все перечисленное представляет собой нюансы, которые вряд ли сможет объяснить менеджер банка ПАО «Сбербанк» (а равно и представитель иного финансового посредника, поскольку такие продукты могут предлагать и другие профессиональные участники рынка финансовых услуг), поэтому заключать договор ИСЖ целесообразно не сразу, получив заманчивое предложение, а подумав и взвесив свои финансовые возможности, оценив вероятность риска потери вложенных средств, обновив знание предмета к программам повышения финансовой грамотности населения, которые имеются в свободном доступе.
Таким образом, по прогнозу ожидается дальнейшее снижение сумм премий по ИСЖ в ПАО «Сбербанк» в 2021 г. на 18,85 %. А в 2022 г. ожидается более резкое снижение более чем на 40 %, как видно из рис. 3. Как быстро ИСЖ набирало темпы роста с 2014 г. по 2018 г., так быстро и будет падать, если не предпринимать никакие меры.
Стратегия «Глобальная трансформация» представлена индексом, базирующемся на акциях 30 компаний с регулярной ребалансировкой, умеренной волатильностью и глобальной диверсификацией, среди которых крупные телекоммуникационные холдинги, ключевые игроки индустрии здравоохранения, разработчики программного обеспечения и пр. Индекс стратегии учитывает такие тренды как изменение стандартов мобильной связи, устойчивое развитие и совершенствование здравоохранения. При отборе акций применяются ESG-критерии. Драйверами роста индекса станут увеличение вложений государств и компаний в инновации и зеленые технологии.
Новые стратегии программы ИСЖ “Доходный курс” отвечают актуальным потребностям и риск-профилям наших клиентов. Предложенные корзины ориентированы на различные рыночные сценарии. При этом сохраняются главные преимущества страхового продукта с инвестиционным доходом: страхование жизни, 100%-ная защита капитала, его специальный юридический статус, обеспечивающий неприкосновенность средств при имущественных спорах.
Основная миссия - постоянно трансформировать программы ИСЖ, чтобы они отвечали рыночной ситуации, приносили клиентам доход, оставаясь прозрачными и понятными».
«СберСтрахование жизни» занимается инвестиционным страхованием жизни с 2012 года. В настоящее время в компании действует порядка 350 тыс. договоров ИСЖ. При заключении договора ИСЖ на срок от 5 лет можно оформить налоговый вычет в размере 13% от суммы взносов по договору (не более 15 600 рублей в год).
ЗАКЛЮЧЕНИЕ
Таким образом, в работе была достигнута поставлена цель было выполнено исследование особенностей инвестиционного страхования жизни.
В соответствии с целью дипломной работы были решены поставленные задачи:
- изучена сущность и значение инвестиционного страхования жизни;
- изучено инвестиционное страхование жизни, как перспективное направление развития;
- выполнен анализ вариантов инвестиционных стратегий с набором базовых параметров инвестиционного страхования жизни;
- исследована модель инвестиционного страхования жизни в ПАО «Сбербанк»;
- выявлены проблемы инвестиционного страхования жизни в ПАО «Сбербанк»;
- исследованы перспективы инвестиционного страхования жизни в ПАО «Сбербанк».
В первой главе работы были изучены теоретические аспекты инвестиционного страхования жизни, а именно: изучена сущность и значение инвестиционного страхования жизни, инвестиционное страхование жизни, как перспективное направление развития, выполнен анализ вариантов инвестиционных стратегий с набором базовых параметров инвестиционного страхования жизни.
Было отмечено, что страхование жизни по-прежнему остаётся одной из быстрорастущих частей страхового рынка. Об этом говорят размеры сборов страховых премий за 2015-2018 годы, которые составляют 130, 216, 332 и 453 миллиардов рублей соответственно. Это увеличение сектора страхования жизни обусловлено формированием инвестиционного страхования жизни, которое в свою очередь сделалось драйвером увеличения для страхового рынка с 2016 года.
По своей сути инвестиционное страхование жизни - это продукт, предоставляющий возможность приобрести инвестиционный доход вдобавок к рисковой составляющей долгосрочного договора страхования жизни.
Темпы роста, какие демонстрирует инвестиционное страхование жизни в минувшие годы, обусловлены тем, что определенное количество клиентов банков переместили собственные накопления из депозитов в страховые продукты с инвестиционной составляющей, так как сокращение ставок по депозитам создало банковские вложения меньше заманчивыми, а новейший страховой продукт, предусматривающий значительную прибыльность, получил спрос.
Кроме того, существенные комиссии, одновременно уплачиваемые страховыми компаниями банкам, реализующим страховые продукты, сделали страхование жизни (а непосредственно, ИСЖ) драйвером страхового рынка.
Как итог, можно сказать, что угадать последующее направление развития инвестиционного страхования жизни достаточно трудно. Невысокая прибыльность для компаний, неудовлетворение качеством предложения услуг клиентами, увеличение ставок по депозитам - все это отрицательно отразится на рынке инвестиционного страхования жизни, что обеспечит убывание инвестиций и повлечет сокращение размера премий и, как результат, замедление темпов увеличения рынка страхования жизни либо его негативный рост.
Введение стандартов продаж инвестиционного страхования жизни посодействует осмыслению продукта страхования жизни для покупателей и сформирует базу для высококачественных продаж целевым потребителям.
Во второй главе работы были изучены особенности организация инвестиционного страхования жизни ПАО «Сбербанк». Была рассмотрена модель инвестиционного страхования жизни в ПАО «Сбербанк», исследованы проблемы инвестиционного страхования жизни в ПАО «Сбербанк», а так же перспективы инвестиционного страхования жизни в ПАО «Сбербанк»
ПАО «Сбербанк» - крупнейший транснациональный и универсальный банк в России, а также в Центральной и Восточной Европе. Он находится под контролем Центрального банка Российской Федерации, который владеет больше чем 52% акций.
«Сбербанк» стремится стать самым инновационным банком в нашей стране, который возможно будет иметь в будущем хорошо развитую корпоративную культуру и будет ценит роль сотрудников в компании.
На данный момент в «Сбербанке» проводится внедрение усовершенствованной «Стратегии развития – 2025», цель которой в сфере управления персоналом является формирование людей нового качества и эффективных команд благодаря усовершенствованию компетенций, замены иерархии командой и внедрению современной культуры по работе с персоналом.
Сбербанк развивает собственную цифровую экосистему в самых разных направлениях, разрабатывая удобные онлайн-сервисы для любых жизненных ситуаций. В основе экосистемы находится собственная технологическая платформа, позволяющая в режиме реального времени за счет открытых интерфейсов и кода, машинного обучения, облачных технологий и анализа больших данных с заданным уровнем безопасности, формировать лучшие предложения для клиентов, как из собственных товаров и услуг, так и за счет подключения внешних поставщиков.
ИСЖ ПАО «Сбербанк» - то более рисковый инструмент, поэтому в теории он способен принести больше прибыли.
Накопительное страхование жизни - это финансовое решение, которое совмещает в себе накопления и страховую защиту.
Выбор направления, стратегии инвестирования в ПАО «Сбербанк» предоставляется клиенту из вариантов, предлагаемых страхователем, кроме того, их можно изменять в течение срока действия договора. Далее деньгами клиента управляют страховые компании самостоятельно или передают их посредникам – инвестиционным или управляющим компаниям.
ИСЖ ПАО «Сбербанк» – продукт долгосрочный, а потому в случае досрочного расторжения договора клиент получит так называемую «выкупную» сумму, значительно меньшую, чем его взнос (особенно в начале срока действия договора), и, как правило, не ранее чем через год после заключения договора. В случае же досрочного снятия денежных средств с депозита вкладчик теряет только проценты по вкладу.
Полис ИСЖ ПАО «Сбербанк» не является инструментом гарантированного получения прибыли, и имеется высокая неопределенность по уровню его доходности. Если инвестиционная стратегия не оправдается, страхователь с большой долей вероятности получит только сумму гарантированного дохода, равную внесенным взносам. Депозит же имеет фиксированную доходность, проценты по нему определены заранее и будут получены в соответствии с условиями договора банковского вклада.
Поскольку полис ИСЖ ПАО «Сбербанк» не является продуктом банка, то последний не несет ответственности за выполнение каких-либо обязательств по нему, и претензии следует предъявлять совсем другим лицам.
Все перечисленное представляет собой нюансы, которые вряд ли сможет объяснить менеджер банка ПАО «Сбербанк» (а равно и представитель иного финансового посредника, поскольку такие продукты могут предлагать и другие профессиональные участники рынка финансовых услуг), поэтому заключать договор ИСЖ целесообразно не сразу, получив заманчивое предложение, а подумав и взвесив свои финансовые возможности, оценив вероятность риска потери вложенных средств, обновив знание предмета к программам повышения финансовой грамотности населения, которые имеются в свободном доступе.
Таким образом, по прогнозу ожидается дальнейшее снижение сумм премий по ИСЖ в ПАО «Сбербанк» в 2021 г. на 18,85 %. А в 2022 г. ожидается более резкое снижение более чем на 40 %, как видно из рис. 3. Как быстро ИСЖ набирало темпы роста с 2014 г. по 2018 г., так быстро и будет падать, если не предпринимать никакие меры.
Стратегия «Глобальная трансформация» представлена индексом, базирующемся на акциях 30 компаний с регулярной ребалансировкой, умеренной волатильностью и глобальной диверсификацией, среди которых крупные телекоммуникационные холдинги, ключевые игроки индустрии здравоохранения, разработчики программного обеспечения и пр. Индекс стратегии учитывает такие тренды как изменение стандартов мобильной связи, устойчивое развитие и совершенствование здравоохранения. При отборе акций применяются ESG-критерии. Драйверами роста индекса станут увеличение вложений государств и компаний в инновации и зеленые технологии.
Новые стратегии программы ИСЖ “Доходный курс” отвечают актуальным потребностям и риск-профилям наших клиентов. Предложенные корзины ориентированы на различные рыночные сценарии. При этом сохраняются главные преимущества страхового продукта с инвестиционным доходом: страхование жизни, 100%-ная защита капитала, его специальный юридический статус, обеспечивающий неприкосновенность средств при имущественных спорах.
Основная миссия - постоянно трансформировать программы ИСЖ, чтобы они отвечали рыночной ситуации, приносили клиентам доход, оставаясь прозрачными и понятными».
«СберСтрахование жизни» занимается инвестиционным страхованием жизни с 2012 года. В настоящее время в компании действует порядка 350 тыс. договоров ИСЖ. При заключении договора ИСЖ на срок от 5 лет можно оформить налоговый вычет в размере 13% от суммы взносов по договору (не более 15 600 рублей в год).
СПИСОК ЛИТЕРАТУРЫ
- Закон РФ «Об организации страхового дела в Российской Федерации» от 27.11.1992 № 4015-1» // Российская газета. № 23. 06.02.1996.
- Указание Центрального банка Российской Федерации от 11.01.2019 от 5055–У «О минимальных (стандартных) требованиях к условиям и порядку осуществления добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика»// Российская газета. № 23. 06.02.1996.
- Указание Банка России от 22 февраля 2017 г. N 4297-У «О порядке инвестирования средств страховых резервов и перечне разрешенных для инвестирования активов»// Российская газета. № 23. 06.02.1996.
- Архипов, А. П. Социальное страхование : учебник и практикум для среднего профессионального образования / А. П. Архипов. - 2-е изд., перераб. и доп. - Москва : Издательство Юрайт, 2020. - 301 с.
- Архипов, А.П. Корпоративное страхование : учебник / Архипов А.П. - Москва : КноРус, 2020. - 256 с.
- Архипов, А.П. Страхование имущественных рисков: учебник и практикум: учебник / Архипов А.П. - М.: КноРус, 2019. - 273 с.
- Архипов, А.П. Страховое дело: учебник / Архипов А.П. - М.: КноРус, 2019. - 252 с.
- Балабушкин А.Н. Опционы и фьючерсы. Методическое пособие. М.: Фондовая биржа РТС, 2004. 104 с.
- Буренин А.Н. Форварды, фьючерсы, опционы, экзотические и погодные производные. М.: НТО им. академика С.И. Вавилова, 2005. 524 с.
- Вайн С. Опционы. Полный курс для профессионалов. 4-е изд. испр. и доп. М.: Альпина Паблишер, 2021. 438 с.
- Галаганов, В.П. Основы страхования и страхового дела : учебное пособие / Галаганов В.П. - Москва : КноРус, 2018. - 216 с.
- Губернаторов, А.М. Цифровизация бизнес-процессов в страховании : монография / Губернаторов А.М., Тесленко И.Б., Дигилина О.Б., Муравьева Н.В., Вахромеева М.П. - Москва : Русайнс, 2019. - 149 с.
- Жегалова Е. В. Инвестиционное страхование жизни в России: современное состояние и тенденции развития // Страхование в информационном обществе – место, задачи, перспективы : сб. тр. XX Междунар. науч.-практ. конф. Владимир, 2019. 256–261 с. URL: https://www.elibrary.ru/item.asp?id=38081165 (дата обращения: 07.05.2021).
- Жуков Д. Инвестиционное страхование жиз- ни: плюсы и минусы // Информационный портал Банки.ру (banki.ru). https://www.banki.ru/news/columnists/?id=9289412
- Ипатьев И.Р. Управление рисками и основные проблемы использования внебиржевых производственных финансовых инструментов. Страхование опционных позиций // Финансовые рынки и банки. 2020. № 3. С. 144– 150.
- Ишманов И.Н. Формирование портфеля ценных бумаг, основанное на теории распознавания образов и модели Марковица / И.Н. Ишманов // Аудит и финансовый анализ. 2020. № 3. С. 293-297.
- Ивасенко, А.Г. Страхование : учебное пособие / Ивасенко А.Г.,
- Никонова Я.И. - Москва : КноРус, 2020. - 320 с.
- Климова, И.И. Английский язык в сфере страхования : учебное пособие / Климова И.И., Широких А.Ю., Калугина О.А., Моисеева Т.В. - Москва : КноРус, 2020. - 136 с.
- Косаренко, Н.Н. Государство и страхование: проблемы государственно-правового регулирования страхования : монография / Косаренко Н.Н. - Москва : Русайнс, 2017. - 163 с.
- Кузько, Е.С. Мошенничество в сфере страхования: уголовноправовая характеристика и практика квалификации : монография / Кузько Е.С. - Москва : Юстиция, 2020. - 114 с.
- Концепция по совершенствованию регулирования инвестиционного страхования жизни [Электронный ресурс] – Режим доступа - URL: https://www.cbr.ru/ Content/Document/File/51259/concept_20181030.pdf (дата обращения: 18.03.2022).
- Международные стандарты финансовой отчетности в страховании: учебное пособие / Цыганов А.А., под ред., Брызгалов Д.В., Кириллова Н.В. - Москва: КноРус, 2020. - 199 с.
- Никулина, Н.Н. Актуарная деятельность в страховании. Теория и практика : учебник / Никулина Н.Н. - Москва: Русайнс, 2020. - 396 с.
- Обзор ключевых показателей деятельности страховщиков. Информационно-аналитический материал [Электронный ресурс] – Режим доступа - URL: http://www.cbr.ru/content/document/file/71180/review_insure_ 18q4.pdf (дата обращения: 18.03.2022)
- О минимальных (стандартных) требованиях к условиям и порядку осуществления добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика: Указание Банка России от 11 января 2019 года № 5055-У. [Электронный ресурс]. - Режим доступа: http://cbr.ru/Queries/UniDbQuery/File/50883/791 (дата обращения: 18.03.2022)
- Официальный сайт Центрального Банка РФ [Электронный ресурс] - Режим доступа: http://www.cbr.ru/ (дата обращения: 18.03.2022).
- Еременко И. А. Развитие инвестиционного страхования жизни в России // Вектор экономики. 2018. № 2 (20). 35 с. URL: https://www.elibrary.ru/ item.asp?id=32539802 (дата обращения: 04.05.2021).
- Лахно Ю.В. К вопросу о развитии российского рынка деривативов // Финансы и кредит. 2021. № 14 (542). С. 49–54.
- Левин В.С. Матвеева Т.А. Классификация производных финансовых инструментов // Финансы и кредит. 2021. № 39 (471). С. 9–14.
- Пенюгалова Л.А., Василенко Е.Ю. Рынок производных ценных бумаг: методики работы с фьючерсными контрактами и биржевыми опционами // Финансы и кредит. 2021. № 28 (460). С. 27–36.
- Рыкова И.Н. Опционы и виды опционных стратегий на финансовом рынке // Финансы и кредит. 2019. № 40 (376). С. 2–14.
- Рыбин, В.Н. Основы страхования : учебное пособие / Рыбин В.Н. - Москва : КноРус, 2020. - 232 с.
- Савонько, Л.М. Страхование предпринимательского риска : монография / Савонько Л.М. - Москва : Русайнс, 2019. - 108 с.
- Социальное страхование : учебник для среднего профессионального образования / Ю. П. Орловский [и др.] ; под общей редакцией Ю. П. Орловского. - Москва: Издательство Юрайт, 2020. - 127 с.
- Соловьев В.Н., Тумаков А.В. Опцион на заключение договора и опционного договора // Вестник экономической безопасности. 2018. № 4. С. 80–83.
- Суслякова О.Н. Перспективы развития страхования жизни в России//Вестник Тульского филиала Финуниверситета. 2021. №1. С.272-276
- Крячко У. В. Инвестиционное и накопительное страхование жизни - симбиоз на рынке страховых и инвестиционных услуг // Молодой ученый. - 2021. - №24. - С. 472-474.
- Суслякова О.Н. Страхование жизни: необходимость и итоги развития в России//Инновационная экономика: перспективы развития и совершенствования. 2019. №1 (11). С.253-258
- Суслякова О.Н. Драйверы развития страхового рынка России//Российская экономика: взгляд в будущее. Сборник материалов II Международной научно-практической (заочной) конференции. Ответственный редактор: Я.Ю. Радюкова. 2019. С. 199-206.
- Суслякова О.Н. Страхование. Практикум. Учебное пособие. Калуга. 2021.
- Страхование в эпоху цифровой экономики: проблемы и перспективы [Текст]: сборник трудов XIX Международной научнопрактической конференции (г. Йошкар-Ола, 5-7 июня 2018 г.): в 2 т. / ПАО СК «Росгосстрах», Марийский государственный университет. Йошкар-Ола : МарГУ, 2018. Т. 1. - 2018. - 271 с.
- Сударикова И.А., Трегубова Ю.А. Перспективы развития инвестиционного страхования жизни в России // Проблемы развития страхового бизнесы в России. 2022. С. 92–95.
- Сорокин Е.В. Инновации в страховании жизни: инвестиционное страхование // Вестник Уральского финансово-юридического института. 2019. № 3 (5). С. 108–111.
- XXVII Международный финансовый конгресс: Банк России. URL: https:// cbr.ru/content/document/file/43988/pres_13062018.pdf (дата обращения: 04.04.2022).
- Харитонова, Е.Н. Взгляд молодых ученых на проблемы устойчивого развития. Будущее страхования, банков и предпринимательства. Том 1 : сборник статей / Харитонова Е.Н., Кириллова Н.В., Диденко В.Ю., Пономарева М.А., Мусиенко С.О. - Москва : Русайнс, 2019. - 313 с.
- Черных, М.Н. Страхование: финансовые аспекты: учебное пособие / Черных М.Н., Каячев Г.Ф., Каячева Л.В. - Москва : КноРус, 2020. - 284 с.
- Эксперт РА: офиц. сайт. URL: https://www.raexpert.ru (дата обращения: 18.03.22).
- European Insurance in Figures. URL: https://www.insuranceeurope.eu/publications/689/european-insurance-infigures-2019- data/EIF%202021.pdf (дата обращения: 11.03.2022).
- Шамсиева В. Т. Проблемы инвестиционного страхования жизни в России // Экономика, управление, финансы: теория и практика : сб. материалов I Междунар. очно-заочной науч.-практ. конф. Москва : НИЦ «Империя», 2018. 167–171 с. URL: https://www.elibrary.ru/item.asp?id=36558975 (дата обращения: 08.03.2022).
- Банки.ру [Электронный ресурс] – Режим доступа - URL: https://www.banki.ru (Дата обращения: 25.03.2022).
- Официальный сайт ПАО «Сбербанк» [Электронный ресурс] – URL: https://www.sberbank.ru (Дата обращения: 25.03.2022).
- Официальный сайт Центрального банка Российской Федерации [Электронный ресурс] – URL: https://www.cbr.ru (Дата обращения: 25.03.2022).
- Руксперт [Электронный ресурс] – URL: https://ruxpert.ru (Дата обращения:25.03.2022).
- Томсет М. Биржевые секреты: опционы / Пер. с aнгл. В.В. Найдёнова, А.В. Бушуева. Смоленск: Русич, 2018. 384 с.
- Чекулаев М.В. Загадки и тайны опционной торговли: механика биржевого успеха. М.: ИК Аналитика, 2021. 432 с.
- Халл Д.К. Опционы, фьючерсы и другие производные финансовые инструменты. 6-е изд. Пер. с англ. М.: ИД Вильямс, 2017. 1056 с.
- Шамсиева В. Т. Проблемы инвестиционного страхования жизни в России // Экономика, управление, финансы: теория и практика : сб. материалов I Междунар. очно-заочной науч.-практ. конф. Москва : НИЦ «Империя», 2018. 167–171 с. URL: https://www.elibrary.ru/item.asp?id=36558975 (дата обращения: 08.03.2022).
- Щербаков, В.А. Страхование : учебное пособие / Щербаков В.А., Костяева Е.В. -Москва https://www.book.ru/book/936332 Эксперт РА: офиц. сайт. URL: https://www.raexpert.ru (дата обращения: 18.03.22).
- Черных, М.Н. Страхование: финансовые аспекты: учебное пособие / Черных М.Н., Каячев Г.Ф., Каячева Л.В. - Москва : КноРус, 2020. - 284 с.
- Шамсиева В. Т. Проблемы инвестиционного страхования жизни в России // Экономика, управление, финансы: теория и практика : сб. материалов I Междунар. очно-заочной науч.-практ. конф. Москва : НИЦ «Империя», 2018. 167–171 с. URL: https://www.elibrary.ru/item.asp?id=36558975 (дата обращения: 08.03.2022).
- Суслякова О.Н. Драйверы развития страхового рынка России//Российская экономика: взгляд в будущее. Сборник материалов II Международной научно-практической (заочной) конференции. Ответственный редактор: Я.Ю. Радюкова. 2019. С. 199-206.
- Харитонова, Е.Н. Взгляд молодых ученых на проблемы устойчивого развития. Будущее страхования, банков и предпринимательства. Том 1 : сборник статей / Харитонова Е.Н., Кириллова Н.В., Диденко В.Ю., Пономарева М.А., Мусиенко С.О. - Москва : Русайнс, 2019. - 313 с. https://www.book.ru/book/933790
- Страхование в эпоху цифровой экономики: проблемы и перспективы [Текст]: сборник трудов XIX Международной научнопрактической конференции (г. Йошкар-Ола, 5-7 июня 2018 г.): в 2 т. / ПАО СК «Росгосстрах», Марийский государственный университет. Йошкар-Ола : МарГУ, 2018. Т. 1. - 2018. - 271 с.
- Шамсиева В. Т. Проблемы инвестиционного страхования жизни в России // Экономика, управление, финансы: теория и практика : сб. материалов I Междунар. очно-заочной науч.-практ. конф. Москва : НИЦ «Империя», 2018. 167–171 с. URL: https://www.elibrary.ru/item.asp?id=36558975 (дата обращения: 08.03.2022).
- Суслякова О.Н. Перспективы развития страхования жизни в России//Вестник Тульского филиала Финуниверситета. 2021. №1. С.272-276 Крячко У. В. Инвестиционное и накопительное страхование жизни - симбиоз на рынке страховых и инвестиционных услуг // Молодой ученый. - 2021. - №24. - С. 472-474.
- Шамсиева В. Т. Проблемы инвестиционного страхования жизни в России // Экономика, управление, финансы: теория и практика : сб. материалов I Междунар. очно-заочной науч.-практ. конф. Москва : НИЦ «Империя», 2018. 167–171 с. URL: https://www.elibrary.ru/item.asp?id=36558975 (дата обращения: 08.03.2022).
- Рыбин, В.Н. Основы страхования : учебное пособие / Рыбин В.Н. - Москва : КноРус, 2020. - 232 с.
- Обзор ключевых показателей деятельности страховщиков. Информационно-аналитический материал [Электронный ресурс] – Режим доступа - URL: http://www.cbr.ru/content/document/file/71180/review_insure_ 18q4.pdf (дата обращения: 18.03.2022)
- Обзор ключевых показателей деятельности страховщиков. Информационно-аналитический материал [Электронный ресурс] – Режим доступа - URL: http://www.cbr.ru/content/document/file/71180/review_insure_ 18q4.pdf (дата обращения: 18.03.2022)
- Кузько, Е.С. Мошенничество в сфере страхования: уголовноправовая характеристика и практика квалификации : монография / Кузько Е.С. - Москва : Юстиция, 2020. - 114 с.
- О минимальных (стандартных) требованиях к условиям и порядку осуществления добровольного страхования жизни с условием периодических страховых выплат (ренты, аннуитетов) и (или) с участием страхователя в инвестиционном доходе страховщика: Указание Банка России от 11 января 2019 года № 5055-У. [Электронный ресурс]. - Режим доступа: http://cbr.ru/Queries/UniDbQuery/File/50883/791 (дата обращения: 18.03.2022) Официальный сайт Центрального Банка РФ [Электронный ресурс] - Режим доступа: http://www.cbr.ru/ (дата обращения: 18.03.2022).
- Обзор ключевых показателей деятельности страховщиков. Информационно-аналитический материал [Электронный ресурс] – Режим доступа - URL: http://www.cbr.ru/content/document/file/71180/review_insure_ 18q4.pdf (дата обращения: 18.03.2022)
- Пенюгалова Л.А., Василенко Е.Ю. Рынок производных ценных бумаг: методики работы с фьючерсными контрактами и биржевыми опционами // Финансы и кредит. 2021. № 28 (460). С. 27–36.
- Пенюгалова Л.А., Василенко Е.Ю. Рынок производных ценных бумаг: методики работы с фьючерсными контрактами и биржевыми опционами // Финансы и кредит. 2021. № 28 (460). С. 27–36.
- Пенюгалова Л.А., Василенко Е.Ю. Рынок производных ценных бумаг: методики работы с фьючерсными контрактами и биржевыми опционами // Финансы и кредит. 2021. № 28 (460). С. 27–36.
- Крячко У. В. Инвестиционное и накопительное страхование жизни - симбиоз на рынке страховых и инвестиционных услуг // Молодой ученый. - 2021. - №24. - С. 472-474.
- Крячко У. В. Инвестиционное и накопительное страхование жизни - симбиоз на рынке страховых и инвестиционных услуг // Молодой ученый. - 2021. - №24. - С. 472-474.
Приложение 1
Приложение 2