Введение
В настоящее время в условиях развития рыночной экономики основные средства являются одним из самых важных элементов в процессе труда, так как они в основном определяют производственную мощность предприятия и образуют его производственно – техническую базу. Объекты основных средств являются наиболее дорогостоящей частью средств производства, обеспечивающие производственный цикл в течение длительного времени.
Следовательно, их состояние и эффективное использование крайне важны для хозяйственной деятельности организации. Это обусловливает потребность в совершенствовании организации налогового учета, а также повышении качества учетной информации, оперативности ее получения и полноты предоставляемых сведений для всех уровней пользователей.
Предметом исследования является налоговый учет выбытия основных средств.
Объектом исследования является ООО «Легко для бизнеса».
Цель работы изучить особенности учета основных средств на примере организации ООО «Легко для бизнеса», это достигается путем решения следующих задач:
- изучить понятие и сущность основных средств;
- выявить особенности выбытия основных средств в налоговом учете;
- дать краткую характеристику ООО «Легко для бизнеса»;
- проанализировать особенности налогообложения выбытия основных средств на примере ООО «Легко для бизнеса».
В данной работе используются следующие методы исследования: изучение и анализ научной литературы, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
Теоретическая значимость заключается в систематизации материалов по изучаемой теме. Содержание теоретической части работы может быть использовано студентами экономических институтов и педагогами образовательных учреждений для ознакомления с изучаемой темой.
Практическая значимость работы заключается в разработке рекомендаций для студентов образовательных учреждений для углубленного понимания темы особенностей учета основных средств в России.
Структура и объем работы: курсовая работа состоит из введения, двух глав, заключения и списка литературы.
В данном исследовании используются следующие методы: изучение и анализ научной литературы, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания курсовой работы автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
Глава 1. Теоретические особенности налогового учета основных средств
Понятие и сущность основных средств
Основные средства – это активы, которые должны иметь материально-вещественную форму, неоднократно участвовать в процессе производства, длительное время сохранять натуральную форму и переносить свою стоимость частями по мере использования.
В соответствии с приказом Министерства Финансов № 204н 17.09. 2020 года утвержден федеральный стандарт бухгалтерского учета 6/2020 «Основные средства», который может применяться экономическими субъектами с первого января 2022 года.
Согласно федеральному стандарту 6/2020 п.5 хозяйствующие субъекты вправе самостоятельно устанавливать лимит стоимости актива основного средства. Это решение должно быть экономически обосновано руководством организации, и никто не вправе будет заявить, что это решение неверное.
Основное средство – это имущество, хозяйствующего субъекта которое:
- будет использоваться в деятельности организации или предоставляться в аренду за определенную плату;
- будет приносить организации экономические выгоды (доход) организации (п. 8 ФСБУ 6/2020);
- не предназначено для перепродажи;
- срок полезного использования которого более двенадцати месяцев;
- стоимость которого для налогового учета составляет более 100 тыс. руб., а для бухгалтерского учета – более 40 тыс., рублей[1].
Поэтому можно сделать вывод о том, что основным отличием для бухгалтерского и налогового учета является его первоначальная стоимость.
В соответствии с п. 9 федерального стандарта 6/2020 «Основные средства», срок полезного использования формируется на основании:
- ожидаемого срока эксплуатации с учетом мощности, производительности, нормативных, договорных ограничений, намерений самой организации в отношении эксплуатации объекта основного средства;
- ожидаемого износа объекта основного средства с учетом режима эксплуатации, проведения ремонтов, влияния внешней среды, естественных условий и других аналогичных факторов использования;
- ожидаемого морального старения, в части изменения, а также усовершенствования процесса производства, что основано на результатах рыночного спроса на выпускаемую продукцию, работы, услуги при эксплуатации основных средств;
- ожидаемого процесса в части замены, реконструкции, модернизации или технического перевооружения.
Согласно положению ведения бухгалтерского учета (ПБУ6/01), которое применяется хозяйствующими субъектами до 2022 года основное средство – это актив организации, который:
- применяется в процессе производства продукции, выполнении работ, услуг и для управленческих нужд организации;
- применяется организацией неоднократно, а срок полезного использования должен быть более 12 месяцев;
- актив организации «основное средство», который не предполагается к продаже;
- основное средство хозяйствующего субъекта, которое будет приносить экономические выгоды, то есть доход в будущем.
К объектам основных средств относятся здания, сооружения, рабочие и силовые машины, оборудование, вычислительная техника, производственный и хозяйственный инструмент, транспортные средства и другие объекты основных средств.
Согласно п. 4 6/01 к активам относятся объекты, которые соответствуют следующим критериям (рис.1.). В бухгалтерском учете основные средства отражаются по первоначальной стоимости, которая определяется с учетом всех произведенных затрат в части приобретения, доставки монтажа, то есть доведения до готовности для передачи в эксплуатацию.
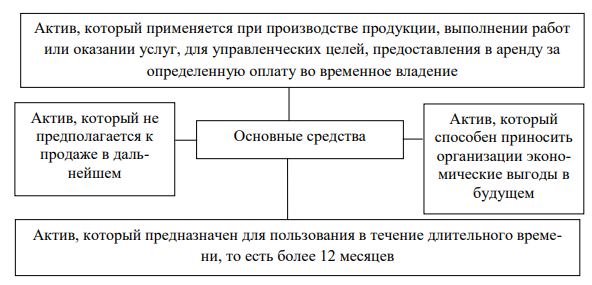
Рис.1. Критерии признания основных средств в учете
Такое понятие как переоцененная стоимость объектов основных средств возникает в результате переоценки и отражается в бухгалтерском учете за минусом суммы накопленной амортизации и накопленных убытков от обесценения объекта основного средства.
Понятие остаточной стоимости определяется – за минусом суммы начисленной амортизации или убытков от обесценения объекта основного средства.
Необходимо отметить, что в активе бухгалтерского баланса основные средства показываются по остаточной стоимости.
Необходимо отметить, что для отражения в учете основного средства применяется единица учета. Каждому объекту основного средства присваивается инвентарный номер, который в дальнейшем отражается на самом объекте и в карточке для ведения учета[2].
Присвоенный инвентарный номер закрепляется за объектом на весь период его использования. Однако необходимо помнить, что в случае списания или продажи объекта основного средства этот инвентарный номер не может присваиваться вновь приобретенным объектам основных средств.
Для отражения в учете основного средства бухгалтер организации должен определить состав инвентарного объекта. Особенности формирования стоимостной оценки объекта основного средства рассмотрены на рис. 2.
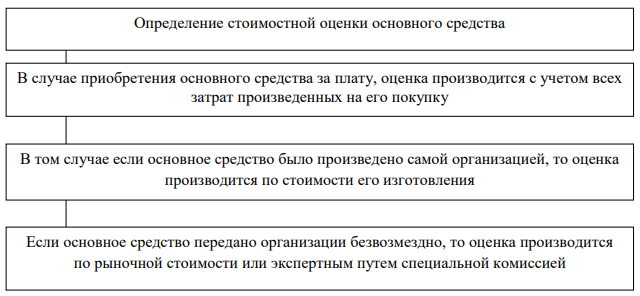
Рис. 2. Определение стоимостной оценки основных средств
Основные средства – это имущество компании со всеми приспособлениями, а также это может быть отдельно обособленный предмет или комплекс каких-либо предметов, которые представляют собой единое целое для выполнения работ, услуг и производственных целей.
Согласно ФСБУ 6/2020 п. 5 организация вправе сама самостоятельно определить лимит стоимости основного средства.
Рассмотрим некоторые варианты, которые организация может применять для оценки основных средств:
- первый вариант, организацией принято решение установить лимит стоимости в сумме 100 тыс. рублей.
Необходимо отметить, что при установлении стоимости основных средств, приобретенных после применения федерального стандарта 6/2020, исчезает разница между их отражением в регистрах учета.
Таким образом, бухгалтеру организации не нужно будет производить начисления отложенных налоговых обязательств, а затем производить погашение их в случае приобретения объектов основных средств, относительно недорогих, то есть от 40 тыс. рублей до 100 тыс. рублей.
- второй вариант, организацией принято решение установить лимит стоимости в сумме 40 тыс. рублей.
Необходимо заметить, что может быть такое решение в целом для организации экономически целесообразно, но в системе ведения бухгалтерского учета появляются дополнительные корректировки по тем основным средствам, стоимость которых ниже 100 тыс. рублей, для целей налогового учета.
В связи с этим, необходимо заключить, что вроде бы у организации и появилась самостоятельность в принятии стоимостной оценки основных В случае приобретения основного средства за плату, оценка производится с учетом всех затрат произведенных на его покупку В том случае если основное средство было произведено самой организацией, то оценка производится по стоимости его изготовления Если основное средство передано организации безвозмездно, то оценка производится по рыночной стоимости или экспертным путем специальной комиссией Определение стоимостной оценки основного средства 100 средств, но при не соблюдении положений бухгалтерского и налогового учета возникает еще больше проблем в части корректировки стоимости[3].
Поэтому в обязательном порядке при формировании учетной политики в разделе основных средств необходимо прописать стоимостную оценку и порядок начисления амортизации.
Ведь согласно положению ведения бухгалтерского учета, компания может использовать как элемент учетной политики для отражения основного средства стоимостью менее 40 тыс. руб., с начислением амортизации и без начисления амортизации.
Однако, необходимо помнить, что в НК РФ отмечено, что минимальная стоимость основного средства составляет 100 тыс. рублей.
Необходимо отметить, что в пункте 1 ст. 257 Налогового кодекса Российской Федерации прописано, что основными средствами считается, имущество, первоначальная стоимость которого составляет 100 тыс. рублей.
Итак, можно сделать следующий вывод:
- если стоимость основного средства составляет 100 тыс. рублей, то оно подлежит начислению амортизации линейным методом;
- если стоимость основного средства ниже 100 тыс. рублей, то при передаче в эксплуатацию стоимость списывается на расходы организации.
В связи с этим необходимо отметить, что если стоимость менее 40 тыс. руб., то их можно отражать в учете одним из способов:
- как объект основного средства;
- материальный запас компании.
К основным средствам относятся здания, сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие приборы и устройства, вычислительная техника, транспортные средства, инструмент, производственный и хозяйственный инвентарь и принадлежности и прочие соответствующие объекты.
Классификация основных средств используется для определения сроков полезного использования и целей исчисления налога на прибыль субъекта. К особенностям классификации объектов основных средств можно отнести следующие критерии:
- это активы, которые подлежат обязательной государственной регистрации;
- это активы, которые не подлежат обязательной государственной регистрации;
- это активы, которые классифицируются по степени использования и первоначальной стоимости;
- это активы, которые классифицируются в зависимости от вида деятельности и принадлежности организации;
- это активы, которые классифицируются в зависимости от области применения и принадлежности организации.
В зависимости от участия в процессе производства объекты основных средств делят на активные и пассивные:
- активные – это такие, которые воздействуют на предметы труда, участвуют в процессе производства продукции, оказании услуг или работ.
- пассивные основные средства – это такие активы, которые могут обеспечить только определенные условия для процесса производства продукции, выполнения работ или предоставления услуг.
В соответствии с применяемой классификацией основные средства делят:
- по видам, значимость их применения зависит от того в какой деятельности они применяются – это может быть промышленность, сельское хозяйство, торговля, строительство и другие виды экономической деятельности;
- по формам собственности основные средства можно объединить в следующие группы: государственные, коллективные, частные или иностранные;
- по периоду эксплуатации основные средства сгруппированы в соответствующие группы – до 5 лет использования, от 5 до 10 лет, от 10 до 15 лет, от 15 лет до 20 и более 20 лет использования.
К основным факторам, которые могут оказать влияние на структуру объекта основного средства необходимо отнести следующие:
- объем и характер выпускаемой продукции;
- степень автоматизации и механизации процессов производства, а также география и климатическое расположение хозяйствующего субъекта.
Особенности выбытия основных средств в налоговом учете
Списание основных средств производится на основании решения ответственных лиц или созданной на предприятии комиссии, которая обычно включает главного бухгалтера (бухгалтера) и лиц, ответственных за сохранность основных средств[4].
При списании объекта основных средств ответственными лицами или комиссией создается специальный акт о списании имущества по форме №ОС-4.
Причины выбытия основных средств:
1) в силу непригодности к эксплуатации из-за физического износа;
2) из-за морального износа;
3) в результате продажи;
4) при безвозмездной передаче или дарении;
5) в порядке товарообменных операций;
6) как вклад (взнос) в уставный капитал другой организации;
7) под воздействием непредвиденных обстоятельств;
8) при передаче в совместную деятельность и в иных случаях.
Изучив основные корреспонденции счетов по учету выбытия основных средств, отечественные и зарубежные стандарты учета, а также правила налогового учета, сформулируем следующие выводы.
1. При списании основных средств формируется их остаточная стоимость либо на отдельном субсчете к счету 01, либо непосредственно на 01 счете. Исключение из данного правила имеет место лишь при передаче объекта в доверительное управление.
2. Списание остаточной стоимости производится на счет 91, по которому формируется финансовый результат от выбытия. Однако из этого правила также имеются исключения: при передаче объекта в уставный капитал другой организации остаточная стоимость списывается в дебет счетов учета расчетов, а при передаче в совместную деятельность – в дебет счета 58. Стоимость внесенного в совместную деятельность вклада учитывается по остаточной стоимости выбывающего объекта.
3. В случае ликвидации объекта основных средств полученные материалы и иные запчасти зачисляются в состав прочих доходов по рыночной стоимости, что отличает отечественные правила от МСФО, поскольку согласно IAS 16 данные материалы уменьшают остаточную стоимость выбывающего объекта путем так называемой переквалификации актива, и доход в данном случае не формируется[5].
4. В налоговом учете при реализации основного средства выручка от продажи включается в состав доходов от реализации, а остаточная стоимость списывается в состав расходов, связанных с производством и реализацией, в отличие от бухучета, в котором данная операция рассматривается как прочая деятельность. При реализации основного средства с убытком в бухгалтерском учете данный убыток признается в периоде его получения, а в налоговом учете этот убыток не учитывается, но он равномерно включается в состав прочих расходов в течение оставшегося срока полезного использования выбывающего актива.
5. Безвозмездная передача основного средства, наряду с реализацией, признается объектом налогообложения НДС исходя из рыночной стоимости.
Кроме того, при безвозмездной передаче основного средства хозяйствующему субъекту следует произвести восстановление НДС, принятого к налоговому вычету при приобретении.
В процессе анализа был обозначен ряд спорных моментов, которые подлежат устранению в связи с планируемым введением в действие 32 проекта ФСБУ «Основные средства» в 2020 г. Данный проект устранит ряд разночтений с МСФО, что позволит сформировать более качественную учетную информацию, необходимую для оценки деятельности организации и принятии решений по увеличению ее эффективности.
Основные средства в компании могут выбывать разными путями, основание для этого определяет порядок бухгалтерского и налогового учета данной операции:
случаи без передачи прав собственности – хищение, уничтожение стихийным бедствием и т.д. (восстановления расходов не требуется);
передача прав собственности на объект – продажа основных средств, подписание договора дарения, передача имущества в качестве вклада в уставный капитал и др. (требуется восстановление суммы затрат).
Если же происходит реализация (передача) основных средств до момента истечения трех лет с даты учета расходов, налогоплательщику необходимо произвести пересчет налоговой базы за весь период пользования основными средствами, а также уплатить дополнительную сумму налога и пени.
Когда производится пересчет налога, то в первую очередь необходимо исключить расходы в виде стоимости основного средства из налоговой базы. При этом включаться должна только начисленная сумма амортизации за период, когда пока основное средство учитывалось на балансе.
Следует обратить внимание на порядок учета реализованных ОС, установленный гл. 25 НК РФ. Так, в соответствии с п. 3 ст. 268 НК РФ убыток, возникающий при превышении остаточной стоимости ОС над суммой выручки от продажи ОС, следует принимать в целях исчисления налога на прибыль равными долями в течение всего оставшегося срок полезного использования. Указанная особенность учета убытка в целях налога на прибыль формирует временные разницы, отражение которых производится путем применения ПБУ 18/02.
Пример 2
Исходные условия — из примера 1. При этом оставшийся срок полезного использования ОС — 37 месяцев.
Определим сумму убытка 570 000 — (472 000 — 72 000) = 170 000 руб.
Убыток, который ООО «Авто-парк» может равномерно учитывать ежемесячно в целях исчисления налога на прибыль, — 170 000 / 37 = 4 594,59 руб. Начиная с 2021 года ООО «Авто-парк» будет отражать эту сумму в составе прочих расходов.
Таким образом, в учете ООО возникнет временная разница — отложенный налоговый актив, отражаемый в августе проводкой Дт 09 Кт 68 — 170 000 руб. В сентябре эта сумма будет уменьшена Дт 68 Кт 09 — 4 594,59 руб.
Таким образом, в бухучете выбытие основных средств отражается проводками по списанию его первоначальной стоимости и амортизации, которые формируют остаточную стоимость объекта в бухучете. При реализации основного средства с убытком важно учесть возникающие в налоговом учете временные разницы, появление которых обусловлено наличием разных законодательно установленных подходов к отражению результатов выбытия.
Глава 2. Анализ налогообложения выбытия основных средств на примере ООО «Легко для бизнеса»
Краткая характеристика ООО «Легко для бизнеса»
ООО «Легко для бизнеса» оказывает бухгалтерские услуги, такие как: бухгалтерский и кадровый учет, регистрация фирм, консалтинг, ведение ВЭД предприятия и др. Формы сотрудничества могут быть весьма разнообразны, начиная от формирования «нулевой отчётности» и до регулярного сотрудничества на ежедневной основе.
Для некоторых компаний ООО «Легко для бизнеса» полностью выполняет все функции бухгалтерии предприятия вплоть до исполнения банковских платежей и выставления первичных документов контрагентам. Однако для компаний может быть выработан индивидуальный план работы, в соответствии с их требованиями.
Компания была создана в 2012 году Еремеевым Денисом Романовичем. В настоящий момент организация обслуживает 45 юридических лиц с различными системами налогообложения.
Основное направление деятельности «Легко для бизнеса» - услуги бухгалтерского учета для компаний Санкт-Петербурга.
На 45 фирм-клиентов приходится всего лишь 3 главных бухгалтера и 3 бухгалтера, поэтому организация имею функциональный вид.
Главные бухгалтера формируют и сдают отчетность закрепленных за ними фирм, в течение периода, предшествующего отчетности, консультируют и производят оптимизацию налогообложения и ведения бухгалтерского учета, решая возникающие проблемы.
Между тремя бухгалтерами разделены участки учета: кадровый учет, банк и касса, расчеты, доходы и расходы и т.д. Они собирают и обрабатывают информацию и предоставляют ее главным бухгалтерам.
Помощники бухгалтера занимаются работой с первичной документацией, работой с архивом, помогают в работе с клиентами.
Директор отдела бухгалтерского обслуживания координирует работу бухгалтеров всех уровней, решает наиболее важные и сложно разрешимые вопросы, а также ведет бухгалтерский учет самой компании ООО «Легко для бизнеса». Генеральный директор осуществляет управленческий учет, занимается продвижением компании.
Таким образом, «Легко для бизнеса» - это современная аутсосинговая компания с большим спектром бухгалтерских услуг. Благодаря компетентным специалистам все услуги предоставляются качественно и во время. Компания ООО «Легко для бизнеса» за 8 лет своей деятельности заняла достаточно высокую позицию на рынке бухгалтерского обслуживания.
Таблица 1 - Структура и динамика имущества ООО «Легко для бизнеса»
| № | Показатель | 2020 год | 2021 год | Изменение | ||||
| Сумм, тыс.Руб. | Уд.Вес, % | Сумма,тыс. руб. | Уд.Вес, % | Абс. Прирост,тыс. руб. | Темп прироста, % | Уд. Веса, % | ||
| 1 | Внеоборотныеактивы | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Оборотныеактивы, в т.ч. | 1499 | 100 | 4074 | 100 | 2575 | 172 | 0 |
| 2.1 | Запасы | 125 | 8 | 1849 | 45 | 1724 | 1379 | 37 |
| 2.2 | Денежныесредства и ихэквиваленты | 906 | 60 | 1530 | 38 | 624 | 69 | -22 |
Как показывает таблица 1, внеоборотные активы у ООО «Легко для бизнеса» отсутствуют. Что касается оборотных активов, то начиная с 2020 г. по 2021 год они имеют тенденцию к росту, что составило + 172%. По нашим оценкам, данный рост произошёл по причине роста запасов на 1724 тыс. руб., или 1379%.
Налогообложение выбытия основных средств на примере ООО «Легко для бизнеса»
Так как в ООО «Легко для бизнеса» действует упрощенная система налогообложения, в организации учитывают основные средства в налоговом учете по особым правилам. В статье 46 НК РФ описан порядок признания расходов на приобретение основных средств, на их реконструкцию, модернизацию и т.д. Такие расходы в бухгалтерском учете относят в состав расходов, которые уменьшают налогооблагаемую базу.
В налоговом учете ООО «Легко для бизнеса» по операциям выбытия объектов амортизируемого имущества предусмотрен следующий порядок учета результатов. В частности:
− расходы на ликвидацию выводимых из эксплуатации основных средств, включая суммы недоначисленной амортизации, формируют внереализационные расходы (подп. 8 п. 1 ст. 270 НК РФ);
− при определении налоговой базы не учитываются расходы в виде стоимости безвозмездно переданного имущества и расходов, связанных с такой передачей (п. 16 ст. 270 НК РФ);
− убыток от реализации объектов основных средств учитывается не в текущем периоде, а включается в состав прочих расходов равными долями в течение срока, определяемого как разница между сроком полезного использования этого имущества и фактическим сроком его эксплуатации до момента реализации (п. 3 ст. 268 НК РФ).
Кроме того, в случае реализации ранее чем по истечении пяти лет с момента введения в эксплуатацию основных средств, в отношении которых применялась амортизационная премия, сумма этой премии подлежит восстановлению и включению в состав внереализационных доходов (п. 9 ст. 258 НК РФ). Эта норма действует для основных средств, введенных в эксплуатацию начиная с 1 января 2008 г.
Что касается сроков списания, то ОС списываются на расходы в зависимости от периода несения расходов. Если расходы понесены в период применения УСН, расходы на приобретение ОС учитываются с момента ввода этих ОС в эксплуатацию. В случае, когда расходы были понесены до перехода на УСН, стоимость ОС уменьшает налог в течение календарного года применения УСН. ОС со сроком использования от 3-х до 15 лет списывают в течение трех лет:
- 50% от стоимости списывается в течение 1 года;
- 30% стоимости – в течение 2 года;
- 20% стоимости – в течение 3 года.
Что касается ОС со сроком полезного использования свыше 15 лет, то они списываются ООО «Легко для бизнеса» в течение первых десяти лет применения УСН равными долями их стоимости. ООО «Легко для бизнеса» пользуется постановлением правительства РФ № 1 от 01.01.2002г., которым установлена классификация ОС, на основе которого устанавливается срок полезного использования ОС.
Выбытие объекта из состава основных средств отражается на счете 01 с открытием отдельного субсчета «Выбытие основных средств». По дебету данного счета отражается первоначальная (восстановительная) стоимость основного средства, а по кредиту – начисленная сумма амортизации.
Во всех случаях выбытия основных средств сначала сумма начисленной амортизации списывается в кредит, а первоначальная (восстановительная) стоимость – в дебет счета 01.09 «Выбытие основных средств».
В аналогичном порядке в ООО «Легко для бизнеса» отражается списание первоначальной стоимости и суммы начисленной амортизации в налоговом учете. При этом списание сумм со счетов 01.01 и 02.01 производится по каждому виду учета в отдельности (Сумма НУ, Сумма ПР и Сумма ВР).
Дальнейшие записи зависят от варианта выбытия. Приведем их для наиболее типичных ситуаций (в рассмотренных примерах постоянные и временные разницы в оценке объектов амортизируемого имущества и суммах начисленной по ним амортизации не учитываются).
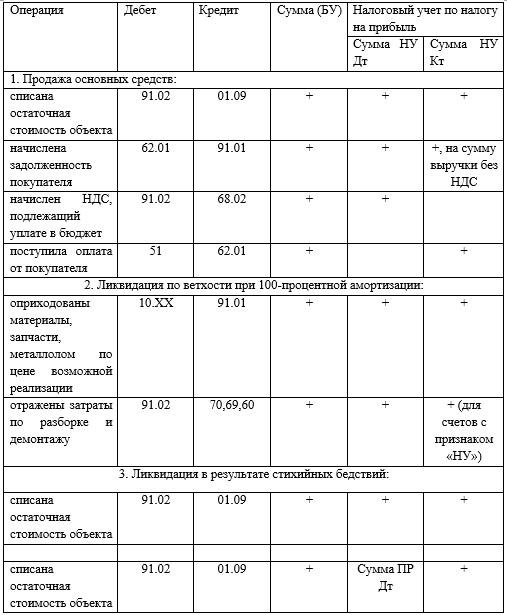
Рис. 3. Налогообложение выбытия основных средств в ООО «Легко для бизнеса»
ООО «Легко для бизнеса использует программу, 1С:Бухгалтерия 8, в которой выбытие объектов основных средств с баланса организации отражается с помощью документов Подготовка к передаче ОС, Передача ОС и Списание ОС.
Заключение
Подводя итоги, отметим, что при учете ОС предприятиям, находящимся на УСН, необходимо принимать во внимание особенности, связанные с порядком определения стоимости, которую можно учесть в расходах, а также на порядок признания расходов. При реализации ОС до истечения трех или десяти лет с момента признания расходов не стоит забывать пересчет налоговой базы, подать уточненные декларации и уплатить пени.
Следует обратить внимание на порядок учета реализованных ОС, установленный гл. 25 НК РФ. Так, в соответствии с п. 3 ст. 268 НК РФ убыток, возникающий при превышении остаточной стоимости ОС над суммой выручки от продажи ОС, следует принимать в целях исчисления налога на прибыль равными долями в течение всего оставшегося срок полезного использования. Указанная особенность учета убытка в целях налога на прибыль формирует временные разницы, отражение которых производится путем применения ПБУ 18/02.
В заключении хотелось бы отметить, что к исчислению налогов, связанных с основными средствами организация должна подходить грамотно, поскольку в случае нарушений организация может быть привлечена к налоговой ответственности за неправильное отражение на счетах бухгалтерского учета и в бухгалтерской отчетности материальных ценностей согласно НК РФ. Кроме того, КоАП РФ предполагает привлечение к административной ответственности за искажение любой статьи (строки) формы бухгалтерской отчетности не менее чем на 10%.
Таким образом, в бухучете выбытие основных средств отражается проводками по списанию его первоначальной стоимости и амортизации, которые формируют остаточную стоимость объекта в бухучете. При реализации основного средства с убытком важно учесть возникающие в налоговом учете временные разницы, появление которых обусловлено наличием разных законодательно установленных подходов к отражению результатов выбытия.
Список использованных источников
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» [Электронный ресурс]:
- Федеральный стандарт бухгалтерского учета 6/2020 «Основные средства» Приказ Минфина России от 17.09.2020 № 204н.
- Налоговый кодекс Российской Федерации [Электронный ресурс] / СПС Консультант-Плюс. – Режим доступа: http://www.consultant.ru (дата обращения: 12.09.2022);
- Федеральная налоговая служба [Электронный ресурс] / Официальный сайт ФНС РФ. – Режим доступа: http://www.nalog.ru (дата обращения: 12.09.2022);
- Информация Минфина России от 20.12.2018 № ПЗ-3/2018 «Об упрощенной системе бухгалтерского учета и бухгалтерской отчетности» [Электронный ресурс] // КонсультантПлюс: правовой сайт. URL:http://www.consultant.ru/
- Бороненкова С. А., Власова И. Е., Буянова Т. И. Совершенствование учетного обеспечения управления имущественными рисками хозяйствующего субъекта // Аудит. 2018. №6. С. 27–32.
- Верещагин, С. А. Списание основных средств / С. А. Верещагин // Бухгалтерский учет. – 2022. – № 8. – С. 43-55. – EDN YOOZNS.
- Гаврикова, А. С. Преимущества упрощенной системы налогообложения / А. С. Гаврикова // Вопросы экономики и экономического образования : Сборник научных трудов / Под редакцией С. Е. Урванцевой; МГОУ. – Москва : ООО «Принтика», 2020. – С. 26-44. – EDN JVXLSP.
- Головнин, Т. С. Актуальные вопросы учета выбытия основных средств// Бухгалтерский учет, анализ и аудит: современное состояние и перспективы развития : Материалы Х Международной научно-практической конференции, Екатеринбург, 15 апреля 2019 года. – Екатеринбург: Уральский государственный экономический университет, 2019. – С. 30-32. – EDN TDDFNX.
- Калуцкая, Н. А. Понятия и оценка основных средств// Белгородский экономический вестник. – 2021. – № 2(102). – С. 96-101. – EDN LKNKKF.
- Королева, В. А. Понятие и классификация основных средств// Студенческий вестник. – 2021. – № 25-2(170). – С. 34-35. – EDN ZZFDQG.
- Кругляк, З.И. Налоговый учет: Учебное пособие / З.И. Кругляк. - Рн/Д: Феникс, 2017. - 384 c.
- Малис, Н.И. Налоговый учет: Учебное пособие / Н.И. Малис, А.В. Толкушкин. - М.: Магистр, 2018. - 351 c.
- Меджидова, М. К. Учет основных средств на предприятиях при упрощенной системе налогообложения / М. К. Меджидова // Chronos: экономические науки. – 2020. – № 1(26). – С. 10-13. – EDN TWZOXT.
- Пьянкова, Е. В. Проблемы учета и налогообложения при выбытии основных средств / Е. В. Пьянкова // Вестник науки. – 2020. – Т. 1. – № 12(33). – С. 71-74. – EDN EQFPFU.
- Сигидов, Ю. И. Учет и оценка основных средств / Ю. И. Сигидов, М. А. Коровина. – Краснодар : Кубанский государственный аграрный университет имени И.Т. Трубилина, 2018. – 224 с. – ISBN 978-5-00097-659-3. – EDN XUJZWX.
- Стафиевская, М. В. Учет выбытия основных средств / М. В. Стафиевская // Школа Науки. – 2019. – № 1(12). – С. 44-45. – EDN YWBXWX.
- Солярик М.А. Оптимизация налогообложения путем перехода на упрощенную систему. Интеграция наук. 2019. № 1 (24). С. 38-40;
- Фархутдинова, Е. А. Особенности учета и налогообложения консервации основных средств// Финансовая политика государства: современные тенденции и перспективы : сборник материалов Всероссийской научно-практической конференции, Рязань, 29 сентября 2018 года. – Рязань: Академия права и управления Федеральной службы исполнения наказаний, 2018. – С. 347-349. – EDN FELXVR.
- Цыденова, Э.Ч. Бухгалтерский и налоговый учет: Уч. / Э.Ч. Цыденова, Л.К. Аюшиева. - М.: Инфра-М, 2018. - 128 c.
Сноски
- Калуцкая, Н. А. Понятия и оценка основных средств// Белгородский экономический вестник. – 2021. – № 2(102). – С. 96-101. – EDN LKNKKF.
- Калуцкая, Н. А. Понятия и оценка основных средств// Белгородский экономический вестник. – 2021. – № 2(102). – С. 96-101. – EDN LKNKKF.
- Калуцкая, Н. А. Понятия и оценка основных средств// Белгородский экономический вестник. – 2021. – № 2(102). – С. 96-101. – EDN LKNKKF.
- Головнин, Т. С. Актуальные вопросы учета выбытия основных средств// Бухгалтерский учет, анализ и аудит: современное состояние и перспективы развития : Материалы Х Международной научно-практической конференции, Екатеринбург, 15 апреля 2019 года. – Екатеринбург: Уральский государственный экономический университет, 2019. – С. 30-32. – EDN TDDFNX.
- Головнин, Т. С. Актуальные вопросы учета выбытия основных средств// Бухгалтерский учет, анализ и аудит: современное состояние и перспективы развития : Материалы Х Международной научно-практической конференции, Екатеринбург, 15 апреля 2019 года. – Екатеринбург: Уральский государственный экономический университет, 2019. – С. 30-32. – EDN TDDFNX.