Введение
На сегодняшний день, актуальной является налогового учета амортизируемого имущества. Основная масса налогоплательщиков, как показывает практика, использует более простые методы и избегает тех, которые ограничены большим количеством специальных условий, усложняющих учет и, следовательно, вызывающих рост числа неточностей и ошибок.
Предметом исследования является амортизируемое имущество, а объектом – налоговый учет.
Целью исследования является изучить особенности налогового учета амортизируемого имущества, это достигается путем решения следующих задач:
- изучить понятие и сущность амортизируемого имущества;
- проанализировать налоговый учет амортизируемого имущества.
В данном исследовании используются следующие методы: изучение и анализ научной литературы по вопросу чтения, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания реферативной работы автор изучил фундаментальные научные исследования отечественных ученых по обозначенной теме.
Понятие и сущность амортизируемого имущества
В Налоговом кодексе Российской Федерации в статье 256 дано определение дефиниции, амортизируемое имущество. Соответственно амортизируемым имуществом признаются имущество, результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, которые находятся у налогоплательщика на праве собственности, используются им для извлечения дохода и стоимость которых погашается путем начисления амортизации, со сроком полезного использования более 12 месяцев и первоначальной стоимостью более 100 000 рублей.
Из данного определения следует, что амортизируемым имуществом являются следующие объекты:
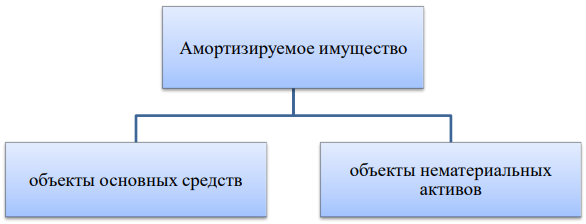
Рис. 1. Состав амортизируемого имущества
Амортизируемым имуществом в налоговом учете признается имущество, результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности, которые находятся у налогоплательщика на праве собственности (если иное не предусмотрено НК РФ), используются им для извлечения дохода и стоимость которых погашается путем начисления амортизации.
Амортизация – есть постепенное перенесение стоимости амортизируемого имущества в процессе их эксплуатации на стоимость готовой продукции, работ и услуг в течение срока их полезного использования. Слово амортизация происходит от латинского «amortisatio», что дословно переводится как «погашение».
Понятие «износ» первично по отношению к понятию «амортизация». Износ материален, измеряем и не зависит от способа ведения учета. Амортизация же не материальна, ее нельзя измерить, а можно лишь начислить, тем или иным способом, который может быть законодательно установлен.
Амортизационные отчисления - денежное выражение стоимости износа амортизируемого имущества. Они включаются в расходы предприятий, связанные с производством и реализацией продукции, и в составе выручки от реализации продукции возвращаются предприятию, становясь источником финансирования воспроизводства.
Цель амортизации: возмещение и накопление денежных средств для последующего воспроизводства амортизируемого имущества.
Амортизация как экономическая категория выполняет важные функции:
1. денежного возмещения износа основных фондов;
2. инвестирования на простое и расширенное воспроизводство;
3. формирования издержек на производство и реализацию продукции;
4. определения налогооблагаемой прибыли;
5. экономического обоснования инвестиций;
6. предотвращения чрезмерного морального и физического износа основных фондов;
7. развития и ускорения НТП[1].
Таким образом, амортизация является важной составляющей затрат организации, оказывающей существенное влияние на формирование ее финансового результата и информации об имущественном положении организации.
Налоговый учет амортизируемого имущества
Налоговый учёт - обобщение информации налогоплательщиком по объектам налогообложения для исчисления налоговой базы, на основе первичной документации, предоставленной согласно требования Налогового Кодекса РФ.
Целью налогового учёта является – возможность иметь полную информацию о налоговых обязательствах, а также контроль за правильностью исчисления, полнотой и своевременной уплатой налогов в бюджет.
Налоговый учёт ведется в специальных формах - регистрах.
Существует 2 основных способа ведения налогового учёта:
1. На основе бухгалтерского учёта. Налоговые регистры заполняются согласно данных бухгалтерских регистров. Если правила бухгалтерского учёта той или иной операции не сходятся с правилами налогового учёта, то в налоговых регистрах делаются корректировки.
2. Организация отдельного налогового учёта. В данном случае налоговый учёт ведется вне зависимости от бухгалтерского учета[2].
Имущество организации признается амортизируемым, если удовлетворяет следующим требованиям:
- используется для получения дохода;
- имущество планируется использовать более 12 месяцев;
- стоимость имущества превышает 100 000 руб;
- находится у организации на праве собственности.
Амортизация — это процесс периодического переноса начальной стоимости основного средства или нематериального актива на себестоимость производимой продукции. Начислять амортизацию можно только на объекты амортизируемого имущества. По общему правилу делать это нужно с 1-го числа месяца, следующего за месяцем, в котором этот объект был введен в эксплуатацию.
Налоговый Кодекс разделяет все основные средства, согласно СПИ на 10 групп (табл. 1).
Таблица 1 – Нормы амортизации по группам
| Группа | Срок полезного использования основных средств, лет | Нормы амортизации по группам, % |
| 12 | От 1 до 2 включительно | 14,3 |
| 3 | От 2 до 3 | 8,8 |
| 4 | От 3 до 5 | 5,6 |
| 5 | От 5 до 7 | 3,8 |
| 6 | От 7 до 10 | 2,7 |
| 7 | От 10 до 15 | 1,8 |
| 8 | От 15 до 20 | 1,3 |
| 9 | От 20 до 25 | 1,0 |
| 10 | От 25 до 30 | 0,8 |
| 11 | Свыше 30 | 0,7 |
Метод начисления амортизации устанавливается налогоплательщиком самостоятельно применительно ко всем объектам амортизируемого имущества и отражается в учетной политике для целей налогообложения. Налогоплательщики вправе выбрать один из следующих методов начисления:
1) линейный метод;
2) нелинейный метод.
При установлении налогоплательщиком в учетной политике для целей налогообложения линейного метода начисления амортизации применяется порядок начисления амортизации, установленный статьей 259.1 НК РФ. Сумма начисленной за один месяц амортизации в отношении объекта амортизируемого имущества определяется как произведение его первоначальной (восстановительной) стоимости и нормы амортизации, определенной для данного объекта.
Норма амортизации по каждому объекту амортизируемого имущества определяется по формуле:
K = 1/n *100%,
где K - норма амортизации в процентах к первоначальной (восстановительной) стоимости объекта амортизируемого имущества;
n - срок полезного использования данного объекта амортизируемого имущества, выраженный в месяцах.
Начисление амортизации прекращается с 1-го числа месяца, следующего за месяцем, когда произошло полное списание стоимости объекта амортизируемого имущества либо когда данный объект выбыл из состава амортизируемого имущества налогоплательщика по любым основаниям.
При установлении налогоплательщиком в учетной политике для целей налогообложения нелинейного метода начисления амортизации используется порядок начисления амортизации, установленный статьей 259.2 НК РФ.
На 1-е число налогового периода, с начала которого учетной политикой для целей налогообложения установлено применение нелинейного метода начисления амортизации, для каждой амортизационной группы (подгруппы) определяется суммарный баланс, который рассчитывается как суммарная стоимость всех объектов амортизируемого имущества, отнесенных к данной амортизационной группе (подгруппе). В дальнейшем суммарный баланс каждой амортизационной группы (подгруппы) определяется на 1-е число месяца, для которого определяется сумма начисленной амортизации. Для амортизационных групп и входящих в их состав подгрупп суммарный баланс определяется без учета объектов амортизируемого имущества, амортизация по которым начисляется линейным методом[3].
Суммарный баланс каждой амортизационной группы (подгруппы) ежемесячно уменьшается на суммы начисленной по этой группе (подгруппе) амортизации. Сумма начисленной за один месяц амортизации для каждой амортизационной группы (подгруппы) определяется исходя из произведения суммарного баланса соответствующей амортизационной группы (подгруппы) на начало месяца и норм амортизации по следующей формуле:
A = B ∗ k 100, где
A - сумма начисленной за один месяц амортизации для соответствующей амортизационной группы (подгруппы);
B - суммарный баланс соответствующей амортизационной группы (подгруппы);
k - норма амортизации для соответствующей амортизационной группы (подгруппы).
При выбытии объектов амортизируемого имущества суммарный баланс соответствующей амортизационной группы (подгруппы) уменьшается на остаточную стоимость таких объектов.
В случае если в результате выбытия амортизируемого имущества суммарный баланс соответствующей амортизационной группы (подгруппы) был уменьшен до достижения суммарным балансом нуля, такая амортизационная группа (подгруппа) ликвидируется. В случае если суммарный баланс амортизационной группы (подгруппы) становится менее 20 000 рублей, в месяце, следующем за месяцем, когда указанное значение было достигнуто, налогоплательщик вправе ликвидировать указанную группу (подгруппу), при этом значение суммарного баланса относится на внереализационные расходы текущего периода.
По истечении срока полезного использования объекта амортизируемого имущества, налогоплательщик может исключить данный объект из состава амортизационной группы (подгруппы) без изменения суммарного баланса этой амортизационной группы (подгруппы). При этом начисление амортизации, исходя из суммарного баланса этой амортизационной группы (подгруппы) продолжается в порядке, установленном НК РФ.
Ускоренная амортизация — это право, которое дает возможность признавать амортизационные начисления при расчете налогооблагаемой базы по налогу на прибыль ускоренными темпами, то есть в больших суммах по сравнению с обычным порядком. Законодательство предусматривают возможность применять для целей налогообложения прибыли повышающий коэффициент амортизации основных средств. Эти положения изложены в статье 259.3 НК РФ. Значения коэффициентов — 2 и 3.
Кроме того, допускается начисление амортизации по нормам ниже установленных НК РФ по решению руководителя организации налогоплательщика, закрепленному в учетной политике для целей налогообложения в порядке, установленном для выбора применяемого метода начисления амортизации[4].
При реализации амортизируемого имущества налогоплательщиками, использующими пониженные нормы амортизации, остаточная стоимость реализуемых объектов амортизируемого имущества определяется исходя из фактически применяемой нормы амортизации.
Заключение
Для роста заинтересованности налогоплательщиков в проведении эффективной амортизационной политики необходимы поправки в законодательстве, которые касаются вопросов:
- разработки сроков полезного использования амортизируемого имущества, которые будут экономически целесообразными и будут учитывать не только физический износ амортизируемых объектов, но и моральный;
- создания амортизационного фонда, который будет обособленным и позволит обеспечить целевое использование сумм накопленной амортизации;
- реализации ускоренных методов амортизации, которые являются наиболее эффективными механизмами ее начисления;
- начисления амортизации в амортизационной группе отдельно по каждому объекту ОС, что положительно скажется на качестве учета каждого объекта ОС и скорости оборота амортизируемого имущества;
- предоставления налоговых льгот для налогоплательщиков, у которых имеются основные 106 фонды с высокой степенью изношенности, данная мера окажет положительное влияние на интенсивность обновления основных фондов, что, в современной экономической ситуации, является актуальной проблемой.
Решение выявленных проблем и общее усовершенствование законодательства позволит более рационально начислять и эффективно использовать амортизационные отчисления.
Список использованных источников
- Алиева, Н. М. Понятие амортизируемого имущества// Актуальные вопросы современной экономики. – 2019. – № 6-1. – С. 631-636.
- Басова, Ю. Г. Налоговый учет амортизируемого имущества// Общественные и экономические науки. Студенческий научный форум : сборник статей по материалам ХХIХ студенческой международной научно-практической конференции, Москва, 01 июля 2020 года. – Москва: Общество с ограниченной ответственностью "Международный центр науки и образования", 2020. – С. 33-38.
- Курушина, Д. Е. Амортизируемое имущество в налоговом учете// Аллея науки. – 2020. – Т. 1. – № 6(45). – С. 85-88.
- Мартияненко, П. В. Основные средства как объект налогового учета// Потенциал российской экономики и инновационные пути его реализации: Материалы международной научно-практической конференции студентов и аспирантов: в 2 частях, Омск, 25 апреля 2019 года / Под редакцией В.А. Ковалева и А.И. Ковалева. – Омск: Финансовый университет при Правительстве Российской Федерации, Омский филиал, 2019. – С. 160-163.
- Мороз, Д. А. Совершенствование налогового учета амортизируемого имущества// EurasiaScience : Сборник статей XIV международной научно-практической конференции, Москва, 31 марта 2018 года. – Москва: Общество с ограниченной ответственностью "Актуальность.РФ", 2018. – С. 106-107.
- Силкина, Н. Г. Особенности налогового учета амортизируемого имущества// Форум молодых ученых. – 2021. – № 3(55). – С. 87-89.
- Хайманова, О. Т. Бухгалтерский и налоговый учет амортизируемого имущества// Перспективы развития АПК в современных условиях : Материалы 7-й Междунородной научно-практической конференции, Владикавказ, 12–14 апреля 2017 года. – Владикавказ: Горский государственный аграрный университет, 2017. – С. 364-367.
Сноски
- Алиева, Н. М. Понятие амортизируемого имущества// Актуальные вопросы современной экономики. – 2019. – № 6-1. – С. 631-636.
- Силкина, Н. Г. Особенности налогового учета амортизируемого имущества// Форум молодых ученых. – 2021. – № 3(55). – С. 87-89.
- Курушина, Д. Е. Амортизируемое имущество в налоговом учете// Аллея науки. – 2020. – Т. 1. – № 6(45). – С. 85-88.
- Курушина, Д. Е. Амортизируемое имущество в налоговом учете// Аллея науки. – 2020. – Т. 1. – № 6(45). – С. 85-88.