Введение
Тема налогов и их роли в экономике является одной из самых актуальных и важных для современного общества. Налоги являются основным источником доходов государства и необходимы для обеспечения финансовой устойчивости и роста экономики. В этом контексте, изучение налоговой системы и их эффективности имеет большое значение.
Помимо общих вопросов налогообложения, кривая Лафера является важным концептом, который имеет прямое отношение к определению оптимального уровня налогообложения в экономике. Она отражает зависимость между налоговой ставкой и доходами, получаемыми от налогообложения. Изучение кривой Лафера позволяет государству определить оптимальный уровень налогообложения, который обеспечивает максимальную выручку для бюджета, минимизируя при этом негативные экономические последствия.
Изучение видов налогов является не менее важным, поскольку это позволяет понимать, как налоги воздействуют на экономику и как они используются для достижения различных целей. Налоговая система включает в себя множество налоговых видов, таких как налог на доходы физических лиц, налог на добавленную стоимость, акцизы и другие. Каждый из них имеет свои особенности и влияние на экономику, поэтому изучение каждого вида налога отдельно позволяет более глубоко понять функционирование налоговой системы в целом.
Таким образом, изучение налогов, их природы и функций, типов налогов, а также кривой Лафера имеет большое значение для государства и общества в целом, поскольку позволяет оптимизировать налоговую систему и обеспечить финансовую стабильность экономики.
Предметом исследования являются налоги, а объектом – налоговая система РФ.
Целью исследования является изучить особенности функционирования налогов в РФ.
Задачи:
- изучить понятие и функции налогов;
- изучить виды налогов;
- проанализировать кривую Лаффера.
В данной работе используются следующие методы исследования: изучение и анализ научной литературы, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания исследования автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
1. Понятие и функции налогов
Несомненно, понятие налога является основной дефиницией налогового права. Правильное определение налога позволяет отграничить налоговые платежи от различных сборов. Налоговое право в современном мире является одной из главных и динамично развивающихся отраслей права. В связи с этим корректное определение налога играет важную роль в системе налогообложения и является актуальным по сей день.
Налоги являются чрезвычайно древним финансовым институтом, возникновение налогов связано с разделением общества на определенные слои и, в частности, с возникновением государства. Появление налогов предопределило своего рода потребность в выработке теоретических основ налогообложения.
В современной литературе различные авторы выделяют чрезвычайно много определений налогов, но практически в каждом понятии упоминается, что налог – это обязательный платеж. Так, утверждал один из авторов, что «налог есть обязательный платеж» [3, с. 214]. Это определение является общим, так как существуют различные платежи, помимо налогов, которые обязательны к уплате, к примеру, штрафы. Существует высказывание: «налог – это принудительный сбор с граждан, который устанавливается для покрытия общих расходов государства». В данном определении синонимом налога выступает сбор, что в современном налоговом праве не является равнозначным с налогом понятием. Получается, что автор не разделяет платежи в пользу государства на безвозмездные платежи и платежи, за совершение каких-либо значимых юридических действий.
Один из ученых, считает, что «налог есть обязательный взнос, который взимается государством с граждан и юридических лиц в различные бюджеты страны». Под взносом ученый понимает «способ изъятия у физических и юридических лиц части дохода, полученного от различных источников, в том числе от занятий предпринимательской деятельностью». Это определение является некорректным, так как объектом налогообложения не всегда является доход налогоплательщика. Налогом могут облагаться, в частности, транспортные средства и недвижимое имущество граждан РФ, которые могут и не выступать в роли индивидуального предпринимателя.
В статье 8 НК РФ дано понятие налога. Налог – это обязательный, индивидуально безвозмездный платеж, взимаемый с организаций и физических лиц в форме отчуждения принадлежащих им на праве собственности, хозяйственного ведения или оперативного управления денежных средств в целях финансового обеспечения деятельности государства и (или) муниципальных образований. В законном определении налога содержатся некоторые неточности, а именно указание на форму налога – «отчуждение» – является лишним, так как налоги не взимаются, а осуществляются налогоплательщиками. Кроме того, помимо взимания налога в форме отчуждения денежных средств, возможна и добровольная уплата налога.
Налоги – это важнейший элемент общественно-экономических отношений с начала появления государства. Также налоги – это главная форма доходов государства, вне зависимости от того, какова форма его устройства. При помощи налогов бюджеты каждого уровня пополняются финансовыми средствами, а значит – государство может выполнять свои функции. На сегодняшний день в развитых странах налоги – это главная форма государственных доходов. Также они представляют собой важное средство для контролирования экономических и общественных процессов. Налоги дают государству возможность оказывать стимулирующее воздействие на инвестиционную активность, осуществлять свою экономическую и финансовую политику. С помощью налогов, кроме того, государство может обеспечивать экономический рост, решать ряд политических вопросов, выполнять общественное регулирование [7, c.699].
Содержание и сущность налогов проявляются в их функциях. Условно, функции налогов можно разделить на 2 группы: основные и дополнительные. К основным функциям налогов принято относить:
1) фискальную – обеспечение финансирования государственных расходов;
2) регулирующую – государственное регулирование экономики;
3) контрольную – отслеживание своевременности и полноты поступления в бюджет налоговых платежей [4, с. 170].
К дополнительным функциям относятся такие функции, как распределительная (перераспределение доходов между разными слоями с целью сглаживания неравенства), стимулирующая (применение этой функции связано с появлением различных льгот и освобождений) и дестимулирующая (противоположная стимулирующей функция, то есть применение этой функции связано с установлением через налоговое бремя препятствий для развития каких-либо неблагоприятных экономических процессов) [2, с. 135].
Таким образом, при помощи налогов государство реализовывает финансово-экономическую политику, решает различные политические задачи, а также поддерживает экономическое развитие государства. Легальное определение налога содержит недостатки, так как в нем не отражено то обстоятельство, что налог устанавливается на основании закона и уплачивается в большинстве случаев регулярно. Также налог не только отчуждается принудительно, но в подавляющем большинстве случаев уплачивается добровольно. Легальное определение налога должно предусматривать возможность как добровольной, так и принудительной уплаты налога.
2. Виды налогов
Виды налогов в Российской Федерации:
Подоходный налог: Подоходный налог является наиболее важным налогом в Российской Федерации, поскольку он генерирует значительную часть государственных доходов. Он взимается с доходов физических, а также юридических лиц. Ставка подоходного налога для физических лиц в России составляет 13%, в то время как для юридических лиц она составляет 20%.
Налог на добавленную стоимость (НДС): НДС - это налог, который взимается с добавленной стоимости на каждой стадии производственного процесса, от стадии сырья до стадии конечного потребителя. Ставка НДС в России составляет 20%, хотя некоторые товары и услуги облагаются налогом по сниженной ставке 10% или 0%.
Налог на имущество: Налог на имущество взимается с рыночной стоимости недвижимого имущества, такого как земля, здания и сооружения. Ставка налога варьируется от региона к региону, но обычно она колеблется от 0,1% до 2% от рыночной стоимости.
Акцизные налоги: Акцизные сборы взимаются с производства и продажи определенных товаров, таких как табак, алкоголь и бензин. Ставка акцизов варьируется в зависимости от вида продукта, и обычно они устанавливаются в расчете на единицу измерения.
Взносы на социальное обеспечение: Взносы на социальное обеспечение собираются для финансирования программ социального обеспечения, таких как пенсии, здравоохранение и пособия по безработице. Как работодатели, так и наемные работники обязаны вносить взносы в систему социального обеспечения. Текущая ставка взносов на социальное обеспечение в России составляет 30%, при этом 22% выплачивает работодатель и 8% - работник [2, c.135].
В заключение следует отметить, что Российская Федерация имеет сложную налоговую систему, которая включает в себя различные виды налогов, собираемых различными уровнями власти. Налог на прибыль, налог на добавленную стоимость, налог на имущество, акцизы и взносы на социальное страхование являются наиболее важными видами налогов в Российской Федерации. Понимание характеристик, ставок и методов взимания этих налогов имеет решающее значение для частных лиц и предприятий, работающих в стране. Информация, представленная в этой статье, поможет читателям лучше понять российскую налоговую систему и ее влияние на экономику.
3. Кривая Лаффера
Кривая Лаффера - это теоретическая модель, которая иллюстрирует взаимосвязь между налоговыми ставками и государственными доходами. Кривая предполагает, что существует оптимальная налоговая ставка, превышение которой приведет к снижению государственных доходов.
Концепция кривой Лаффера названа в честь экономиста Артура Лаффера, который впервые представил эту идею на встрече с политиками в 1974 году. Лаффер утверждал, что по мере повышения налоговых ставок наступает момент, когда стимулы для работы, производства и инвестиций становятся настолько сильными, что объем налогооблагаемой деятельности уменьшается, что в конечном итоге приводит к снижению государственных доходов.
Согласно кривой Лафера, налоговые доходы государства вначале увеличиваются с ростом налоговых ставок, но после достижения определенного уровня налоговых ставок они начинают снижаться. Таким образом, налоговые доходы достигают своего максимального значения при определенном уровне налоговой ставки, который называется оптимальной налоговой ставкой [5, c.160].
Кривая Лафера используется для анализа влияния налоговой политики на экономический рост и государственные доходы. Она является одним из инструментов, используемых правительствами для принятия решений о налоговой политике. Кроме того, кривая Лафера является предметом дискуссий и споров среди экономистов, в связи с тем, что ее форма и положение могут быть различными в разных экономических условиях и ситуациях.
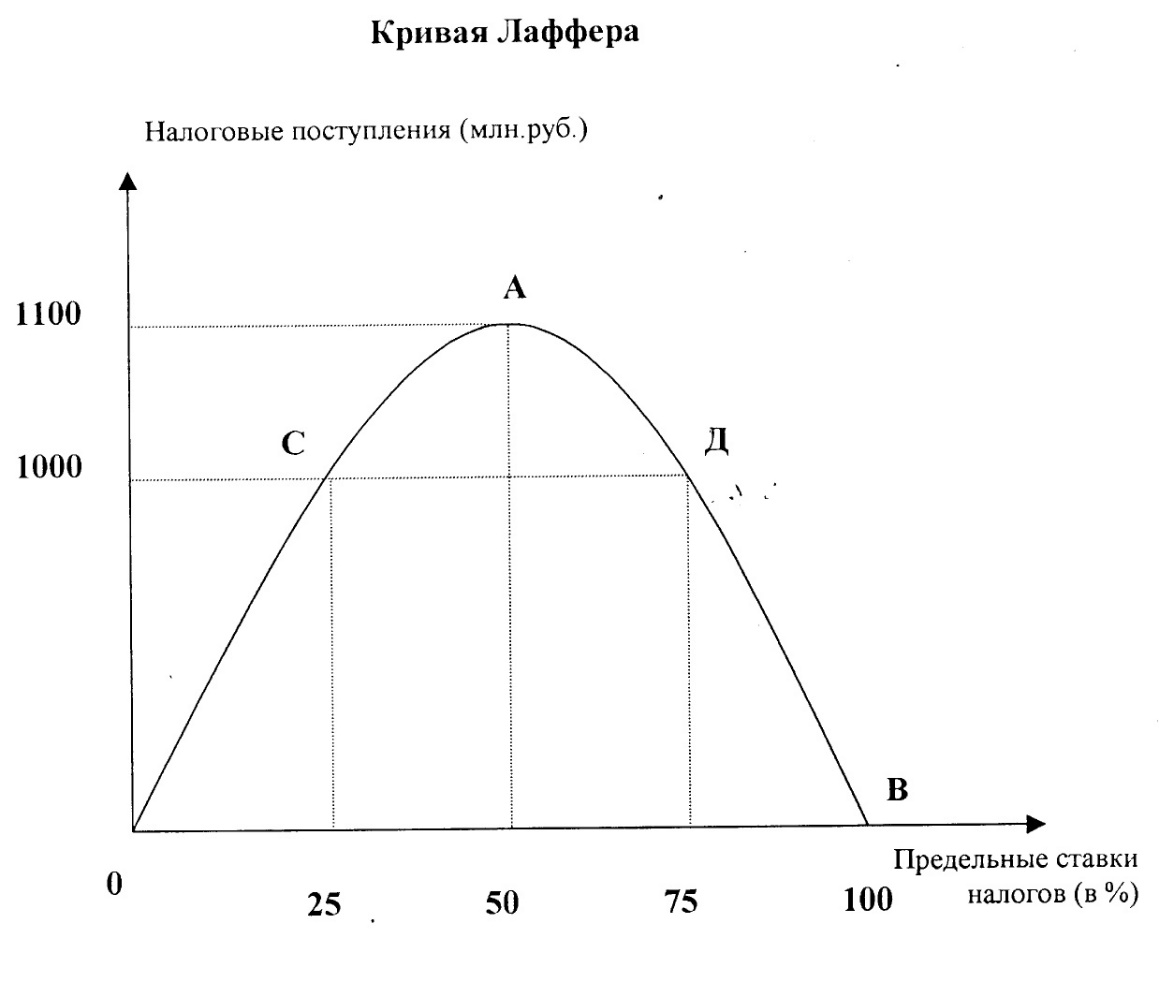
Рисунок 1 – Кривая Лаффера
Кривую Лаффера часто изображают в виде колоколообразной кривой, с налоговой ставкой по оси x и государственными доходами по оси y. Поскольку налоговые ставки увеличиваются с нуля, государственные доходы первоначально увеличиваются по мере того, как с растущей налоговой базы собирается больше налогов. Однако в какой-то момент дальнейшее повышение налоговых ставок приводит к снижению государственных доходов, поскольку налогоплательщики сокращают свою налогооблагаемую деятельность в ответ на повышение налоговых ставок. Точка, в которой государственные доходы максимизируются, является пиком кривой, которая представляет оптимальную налоговую ставку.
Кривая Лаффера была предметом многочисленных дискуссий в экономических и политических кругах. Критики утверждают, что теория чрезмерно упрощает взаимосвязь между налоговыми ставками и государственными доходами и что пик кривой трудно определить на практике. Другие утверждают, что кривая полезна для иллюстрации компромиссов между более высокими налоговыми ставками и государственными доходами и что она подчеркивает важность сбалансирования потребности в доходах с необходимостью поощрения экономического роста и инвестиций.
Несмотря на споры, связанные с кривой Лаффера, она остается важной концепцией в дискуссиях о налогообложении и государственных финансах. Многие политики продолжают ссылаться на кривую Лаффера при принятии решений о налоговой политике, и эта идея продолжает оставаться предметом продолжающихся исследований и дебатов в академических кругах.
Заключение
В заключение, изучение налогов, их природы и функций является важным аспектом понимания современной экономики. Налоги играют решающую роль в финансировании общественных благ и услуг, перераспределении доходов и богатства и регулировании экономической деятельности. Понимание различных типов налогов, их назначения и их влияния на экономику важно как для политиков, так и для отдельных налогоплательщиков.
Налоги – это важнейший элемент общественно-экономических отношений с начала появления государства. Также налоги – это главная форма доходов государства, вне зависимости от того, какова форма его устройства.
Одной из ключевых концепций в изучении налогов является кривая Лаффера. Кривая Лаффера иллюстрирует взаимосвязь между налоговыми ставками и государственными доходами и предполагает, что существует оптимальная налоговая ставка, которая максимизирует доходы. Хотя кривая Лаффера была предметом многочисленных дебатов и противоречий, она остается ценным инструментом для директивных органов, позволяющим сбалансировать потребность в доходах с необходимостью стимулирования экономического роста и инвестиций.
Завершая этот курс, важно признать, что налогообложение - это сложная и развивающаяся область изучения. Изменения в технологиях, глобализация, а также политические и социальные факторы - все это потенциально может повлиять на налоговую политику и ее воздействие на экономику. Важно, чтобы политики и исследователи продолжали изучать и анализировать налоговые системы, чтобы убедиться, что они эффективны, действенны и справедливы.
Таким образом, изучение налогов и кривой Лаффера является важным компонентом современной экономической теории и практики. Понимая природу и функции налогов, типы налогов и последствия кривой Лаффера, мы можем разработать разумную налоговую политику, способствующую экономическому росту, социальному благосостоянию и общему благу.
Список использованных источников
- Налоговый кодекс Российской Федерации, часть первая от 31 июля 1998 г. № 146-ФЗ: в ред. Федер. закона от 17 февр. 2021 г. № 8-ФЗ) // Рос. газ. 1998. 06 авг.; 2021. 19 февр.
- Грачева Г. Ю. Современное понимание налогового права России // Труды юридического факультета Ставропольского университета. 2019. № 5. С. 134–137.
- Гутиева, К. Т. Сущность и виды налогов. Налоговая система РФ / К. Т. Гутиева, А. В. Фролов //. – 2019. – Т. 1, № 65. – С. 213-218. – EDN YMVBZL.
- Калашникова, Е. Б. Понятие "налог" в российском праве / Е. Б. Калашникова, К. А. Емельшина // . – 2020. – № 2-2. – С. 167-170. – EDN TDNYCZ.
- Калинин, А. М. Повышение ставки НДС в России с позиции кривой Лаффера / А. М. Калинин // Проблемы прогнозирования. – 2022. – № 3(192). – С. 160-168. – DOI 10.47711/0868-6351-192-160-168. – EDN ZCBIPG.
- Прохорова, В. В. Особенности применения специального налогового режима в виде налога на профессиональный доход (по материалам Краснодарского края) / В. В. Прохорова, Н. Е. Хафизов, Д. А. Овчаренко // Управление социально-экономическим развитием регионов: проблемы и пути их решения : Сборник научных статей 12-ой Международной научно-практической конференции, Курск, 24–25 июня 2022 года. – Курск: Курский филиал федерального государственного образовательного бюджетного учреждения высшего образования "Финансовый университет при Правительстве Российской Федерации", 2022. – С. 212-215. – EDN ZZYWZU.
- Салгириев, Р. Р. Налоговая система в российской Федерации: виды и функции налогов / Р. Р. Салгириев, Д. Ш. Алихаджиева, И. А. Элимханов // Инновации. Наука. Образование. – 2021. – Т. 1, № 44. – С. 698-703. – EDN GBLIBX.
- Химичева Н. И. Понятие налогов в РФ // Журнал российского права. 2019. № 3. С. 25–29.