Введение
Анализ временных рядов — совокупность математико-статистических методов анализа, предназначенных для выявления структуры временных рядов и для их прогнозирования. Сюда относятся, в частности, методы регрессионного анализа. Выявление структуры временного ряда необходимо для того, чтобы построить математическую модель того явления, которое является источником анализируемого временного ряда. Прогноз будущих значений временного ряда используется для эффективного принятия решений. Прогнозирования временных рядов имеет широкое применение: от прогноза температуры до предсказания значения биржевых котировок и валютных пар.
Временные ряды состоят из двух элементов:
периода времени, за который или по состоянию на который приводятся числовые значения;
числовых значений того или иного показателя, называемых уровнями ряда.
Временные ряды классифицируются по следующим признакам:
по форме представления уровней:
ряды абсолютных показателей;
относительных показателей;
средних величин.
по количеству показателей, для которых определяются уровни в каждый момент времени: одномерные и многомерные временные ряды;
по характеру временного параметра: моментные и интервальные временные ряды. В моментных временных рядах уровни характеризуют значения показателя по состоянию на определенные моменты времени. В интервальных рядах уровни характеризуют значение показателя за определенные периоды времени. Важная особенность интервальных временных рядов абсолютных величин заключается в возможности суммирования их уровней. Отдельные же уровни моментного ряда абсолютных величин содержат элементы повторного счета. Это делает бессмысленным суммирование уровней моментных рядов;
по расстоянию между датами и интервалами времени выделяют равноотстоящие — когда даты регистрации или окончания периодов следуют друг за другом с равными интервалами и неполные (неравноотстоящие) — когда принцип равных интервалов не соблюдается;
по наличию пропущенных значений: полные и неполные временные ряды;
временные ряды бывают детерминированными и случайными: первые получают на основе значений некоторой неслучайной функции (ряд последовательных данных о количестве дней в месяцах); вторые есть результат реализации некоторой случайной величины.
в зависимости от наличия основной тенденции выделяют стационарные ряды, в которых среднее значение и дисперсия постоянны, и нестационарные, содержащие основную тенденцию развития.
Временные ряды, как правило, возникают в результате измерения некоторого показателя. Это могут быть как показатели (характеристики) технических систем, так и показатели природных, социальных, экономических и других систем (например, погодные данные). Типичным примером временного ряда можно назвать биржевой курс, при анализе которого пытаются определить основное направление развития (тенденцию или тренд).
Предметом исследования являются методы прогнозирования временных рядов, а объектом – временные ряды.
В данном исследовании используются следующие методы: изучение и анализ научной литературы, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания реферативной работы автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
Методы прогнозирования временных рядов
Метод прогнозирования представляет собой последовательность действий, в результате выполнения которой определяется модель прогнозирования конкретного временного ряда.
На первом этапе классификации методы можно условно поделить на две группы: интуитивные и формализованные (рис. 1).
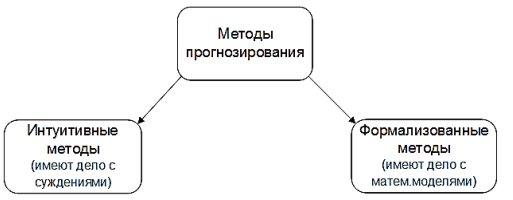
Рис. 1. Классификация методов прогнозирования[1]
Интуитивные методы прогнозирования имеют дело с суждениями и оценками экспертов. На сегодняшний день они часто применяются в маркетинге, экономике, политике, так как система, поведение которой необходимо спрогнозировать, или очень сложна и не поддается математическому описанию, или очень проста и в таком описании не нуждается.
Формализованные методы — описанные в литературе методы прогнозирования, в результате которых строят модели прогнозирования, то есть определяют такую математическую зависимость, которая позволяет вычислить будущее значение процесса, то есть сделать прогноз.
В данной работе рассматриваются формальные методы. Метод прогнозирования содержит действия по оценке качества прогнозных значений. Общий итеративный подход к построению математической модели прогнозирования состоит из следующий шагов.
Шаг 1. На первом шаге на основании предыдущего собственного или стороннего опыта выбирается общий класс моделей для прогнозирования временного ряда на заданный горизонт.
Шаг 2. Определенный общий класс моделей обширен. Для непосредственной подгонки к исходному временному ряду, развиваются грубые методы идентификации подклассов моделей. Такие методы идентификации используют качественные оценки временного ряда.
Шаг 3. После определения подкласса модели, необходимо оценить ее параметры, если модель содержит параметры, или структуру, если модель относится к категории структурных моделей. На данном этапе обычно используется итеративные способы, когда производится оценка участка (или всего) временного ряда при различных значениях изменяемых величин. Как правило, данный шаг является наиболее трудоемким в связи с тем, что часто в расчет принимаются все доступные исторические значения временного ряда.
Шаг 4. Далее производится диагностическая проверка полученной модели прогнозирования. Чаще всего выбирается участок или несколько участков временного ряда, достаточных по длине для проверочного прогнозирования и последующей оценки точности прогноза. Выбранные для диагностики модели прогнозирования участки временного ряда называются контрольными участками (периодами).
Шаг 5. В случае если точность диагностического прогнозирования оказалась приемлемой для задач, в которых используются прогнозные значения, то модель готова к использованию. В случае если точность прогнозирования оказалось недостаточной для последующего использования прогнозных значений, то возможно итеративное повторение всех описанных выше шагов, начиная с первого[2].
Модели прогнозирования временных рядов
Модели предметной области — такие математические модели прогнозирования, для построения которых используют законы предметной области. Например, модель, на которой делают прогноз погоды, содержит уравнения динамики жидкостей и термодинамики. Прогноз развития популяции делается на модели, построенной на дифференциальном уравнении. То есть, в таких моделях используются зависимости, свойственные конкретной предметной области, модель, к которой требуется индивидуальный подход.
Модели временных рядов — математические модели прогнозирования, которые стремятся найти зависимость будущего значения от прошлого внутри самого процесса и на этой зависимости вычислить прогноз. Эти модели универсальны для различных предметных областей, то есть их общий вид не меняется в зависимости от природы временного ряда. Таким образом, можно говорить, что это обобщенные модели.
Составить общую классификацию моделей предметной области не представляется возможным. Для временных рядов модели могут быть разделены на статистические и структурные.
В статистических моделях зависимость будущего значения от прошлого задается в виде некоторого уравнения. К ним относятся:
1) регрессионные модели (линейная регрессия, нелинейная регрессия);
2) авторегрессионные модели (ARIMAX, GARCH, ARDLM); 3) модель экспоненциального сглаживания;
4) модель по выборке максимального подобия.
В структурных моделях зависимость будущего значения от прошлого задается в виде некоторой структуры и правил перехода по ней. К ним относятся:
1) нейросетевые модели;
2) модели на базе цепей Маркова;
3) модели на базе классификационно-регрессионных деревьев.
Все методы и модели были сведены в обобщенную классификацию (рис.2).
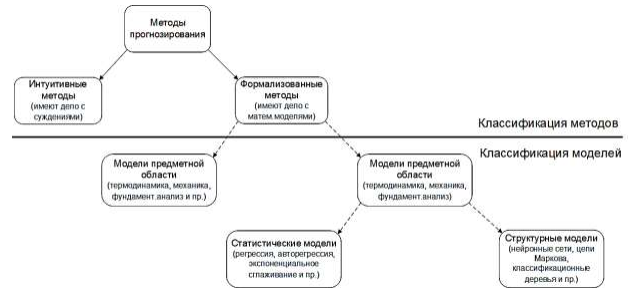
Рис. 2. Общая классификация методов и моделей прогнозирования[3]
Регрессионные модели прогнозирования
Данные модели являются одними из старейших, однако сейчас находят не самое большое применение.
Существует много задач, требующих изучения отношения между двумя и более переменными. Для решения таких задач используется регрессионный анализ. В настоящее время регрессия получила широкое применение, включая задачи прогнозирования и управления. Целью регрессионного анализа является определение зависимости между исходной переменной и множеством внешних факторов (регрессоров). При этом коэффициенты регрессии могут определяться по методу наименьших квадратов или методу максимального правдоподобия.
Основные виды регрессионной модели:
простая линейная регрессия (linear regression);
множественная регрессия;
нелинейная регрессия.
Авторегрессионные модели
В основу авторегрессионных моделей заложено предположение о том, что значение процесса Z(t) линейно зависит от некоторого количества предыдущих значений того же процесса Z(t-1),…,Z(t-p).
Рассмотрим основные виды авторегрессионных моделей:
- модель скользящего среднего;
- модель с условной гетероскедастичностью;
- модель с распределенным лагом[4].
Модели экспоненциального сглаживания
Модели экспоненциального сглаживания разработаны в середине XX века и до сегодняшнего дня являются широко распространенными в силу их простоты и наглядности. Модель экспоненциального сглаживания (exponential smoothing, ES) чаще всего применяется для моделирования финансовых и экономических процессов. В основу экспоненциального сглаживания заложена идея постоянного пересмотра прогнозных значений по мере поступления фактических.
Модель ES присваивает экспоненциально убывающие веса наблюдениям по мере их старения. Таким образом, последние доступные наблюдения имеют большее влияние на прогнозное значение, чем старшие наблюдения.
Функция модели ES имеет вид:
Z(t) = S(t) + εt ,
S(t) = α ∗ Z(t − 1) + (1 − α) ∗ S(t − 1) + εt ,
где α — коэффициент сглаживания, 0 < α < 1;
начальные условия определяются как S(1) = Z(0).
В данной модели каждое последующее сглаженное значение S(t) является взвешенным средним между предыдущим значением временного ряда Z(t) и предыдущего сглаженного значения S(t-1).
Модели на основе нейронных сетей
В целом, нейронная сеть – это система, способная изменять свою структуру под воздействием внешних факторов. Нейронная сеть состоит из нейронов.
Нейрон – это переключатель, получающий и передающий импульсы, или сигналы. Если нейрон получает достаточно сильный импульс, то говорят, что нейрон активирован, то есть передает импульсы связанным с ним нейронам. Не активированный нейрон остается в состоянии покоя и не передает импульс.
Нейрон состоит из нескольких компонентов: синапсов, соединяющих нейрон с другими нейронами и получающих импульсы от соседних нейронов, аксона, передающего импульс другим нейронам, и дендрита, получающего сигналы из различных источников, в т.ч. от синапсов.
Когда нейрон получает импульс, превышающий определенный порог, он передает импульс последующим нейронам (активирует импульс).
Искусственные нейронные сети имитируют работу нейронной сети. Они состоят из искусственных нейронов – упрощенной вариацией биологического нейрона (рис.4). На вход нейрона передается вектор из n компонентов, каждый элемент вектора – один из импульсов получаемый нейроном.
Принцип работы следующий: каждый приходящий импульс умножается на соответствующий вес из вектора весов W (w1, w2, … , wm), аналогичный синаптической силе. Далее все произведения суммируются, определяя уровень активации нейрона. В зависимости от функции активации и порога активации нейрон либо активируется и передает сигнал дальше (другим нейронам в сети), либо нет.
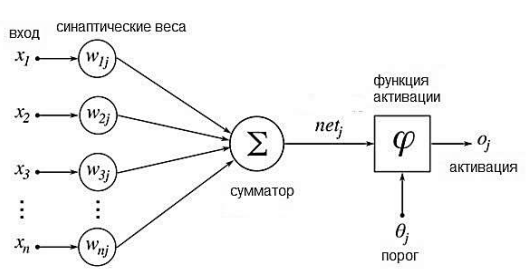
Рис. 4. Искусственный нейрон
Соединяя такие нейроны (на вход одного нейрона i-го слоя идут импульсы других нейронов (i-1)-го слоя), получают нейронную сеть.
При помощи нейронных сетей возможно моделирование нелинейной зависимости будущего значения временного ряда от его фактических значений и от значений внешних факторов посредством обучения ее на уже имеющихся данных. Более подробно устройство нейронных сетей будет рассмотрено далее[5].
Другие модели прогнозирования
Можно использовать ряд других моделей, таких как модели на основе цепей Маркова, модель на классификационно-регрессионных деревьях, модель на основе генетического алгоритма для задач прогнозирования временных рядов, но по ряду причин было принято решение не рассматривать их подробно. Например, модели на цепях Маркова основываются на том, что прогноз будущего значения зависит только от текущего значения, то есть модель будет гораздо менее гибкая и с большой вероятностью менее точная. Так же ряд подобных моделей не обладает достаточной методологической базой, то есть имеет недостаточно подробное описание как моделей, так и их возможностей.
Сравнение моделей прогнозирования
Основные достоинства и недостатки различных моделей были сведены в таблицу 1.
Таблица 1. Сравнение моделей прогнозирования
| Модель и метод | Достоинства | Недостатки |
| Регрессионныемодели и методы | Простота, гибкость,прозрачностьмоделирования;единообразие анализа ипроектирования. | Сложность определенияфункциональной зависимости;трудоемкость нахождениякоэффициентов зависимости;отсутствие возможностимоделирования нелинейныхпроцессов (для нелинейнойрегрессии) |
| Авторегрессионные модели и методы | Простота, прозрачность моделирования; единообразие анализа и проектирования; множество примеров применения | Трудоемкость и ресурсоемкость идентификации моделей; невозможность моделирования нелинейностей; низкая адаптивность |
| Модели и методы экспоненциального сглаживания | Простота моделирования; единообразие анализа и проектирования | Недостаточная гибкость; узкая применимость моделей |
| Нейросетевые модели и методы | Нелинейность моделей; масштабируемость, высокая адаптивность; единообразие анализа и проектирования; множество примеров применения | Отсутствие прозрачности; сложность выбора архитектуры; жесткие требования к обучающей выборке; сложность выбора алгоритма обучения; ресурсоемкость процесса обучения |
Нелинейность нейронных сетей позволяет устанавливать нелинейные зависимости между будущими и фактическими значениями процессов. Другими важными достоинствами является масштабируемость – параллельная структура искусственных нейронных сетей ускоряет вычисления, что является крайне актуальным в промышленных масштабах, когда необходимо обрабатываться терабайты данных.
Заключение
В работе были рассмотрены различные подходы к анализу временных рядов. Приведены и описаны наиболее популярные прогнозные модели, из использующихся для решения задач предиктивной аналитики.
На основе проведенного обзора сформулированы основные преимущества и недостатки различных типов моделей, на основе которых можно принимать решения об использовании того или иного вида моделей для решения конкретных задач.
Было выявлено, что наиболее перспективным подходом на данный момент можно считать использование нейронных сетей, так как они позволяют построить наиболее гибкую и полную с точки зрения отслеживаемых закономерностей модель.
Список использованных источников
- Афанасьев, В. Н. Анализ временных рядов и прогнозирование / В. Н. Афанасьев. – Саратов : Ай Пи Ар Медиа, 2019. – 310 с. – ISBN 978-5-4497-0269-2. – EDN KYQKLB.
- Демина, Д. С. Сравнительный анализ методов прогнозирования временных рядов // Инновационные аспекты социально-экономического развития региона : Сборник статей по материалам участников VIII Ежегодной научной конференции аспирантов "МГОТУ", Наукоград Королев, Московская обл., 17 мая 2018 года. – Наукоград Королев, Московская обл.: Общество с ограниченной ответственностью "Научный консультант", 2018. – С. 174-182. – EDN LXPLUT.
- Кильдишев, Г. С. Анализ временных рядов и прогнозирование / Г. С. Кильдишев, А. А. Френкель. – 2-е издание. – Москва : URSS, 2021. – 104 с. – ISBN 978-5-9710-8688-8. – EDN CBJFPG.
- Мазуров, М. Е. О прогнозировании финансовых временных рядов// Синергетика в общественных и естественных науках : материалы Международной междисциплинарной научной конференции с элементами научной школы для молодежи: в 3 частях, Тверь, 22–26 апреля 2015 года / Ответственный редактор: Лапина Г.П.. – Тверь: Тверской государственный университет, 2015. – С. 61-64. – EDN UDQELP.
- Плиска, А. Г. Модели прогнозирования временных рядов// Студенческий вестник. – 2019. – № 22-4(72). – С. 11-13. – EDN UZPMPS.
- Плиска, А. Г. Методы прогнозирования временного ряда// Академия педагогических идей Новация. Серия: Студенческий научный вестник. – 2019. – № 6. – С. 28-30. – EDN IKNIIP.
- Семиохин, С. И. Обзор современных подходов к прогнозированию временных рядов// Молодежный научно-технический вестник. – 2017. – № 12. – С. 3. – EDN UPHCAU.
- Тарасова, С. А. Прогнозирование временного ряда инфекционной заболеваемости// Программные продукты и системы. – 2019. – № 2. – С. 337-342. – EDN ZYAHJB.
- Тырыгина, Г. А. О моделях прогнозирования временных рядов// Вестник научных конференций. – 2021. – № 3-3(67). – С. 167-169. – EDN RGPGKE.
Сноски
- Афанасьев, В. Н. Анализ временных рядов и прогнозирование / В. Н. Афанасьев. – Саратов : Ай Пи Ар Медиа, 2019. – 310 с. – ISBN 978-5-4497-0269-2. – EDN KYQKLB.
- Семиохин, С. И. Обзор современных подходов к прогнозированию временных рядов// Молодежный научно-технический вестник. – 2017. – № 12. – С. 3. – EDN UPHCAU.
- Демина, Д. С. Сравнительный анализ методов прогнозирования временных рядов // Инновационные аспекты социально-экономического развития региона : Сборник статей по материалам участников VIII Ежегодной научной конференции аспирантов "МГОТУ", Наукоград Королев, Московская обл., 17 мая 2018 года. – Наукоград Королев, Московская обл.: Общество с ограниченной ответственностью "Научный консультант", 2018. – С. 174-182. – EDN LXPLUT.