Введение
В настоящее время энергетические ресурсы играют ведущую роль в современной экономике. Уровень развития производительных сил каждого государства определяется в значительной степени масштабам», потребления энергоресурсов.
О важной роли энергоресурсов свидетельствует то обстоятельство, что более 70 % добываемых в мире полезных ископаемых относится к источникам энергии.
Основные виды энергоресурсов — уголь, нефть, природный газ, гидроэлектроэнергия и ядерная энергия.
Нефть и природный газ с середины 60х годов нашего столетия начинают играть ведущую роль в мировой энергетике. В таких странах, как ФРГ, Великобритания, на долю нефти и природного газа приходится 55—60 % от общего потребления энергоресурсов, в США и Японии 75—80 %.
В течение последних десятилетий роль и значение природного газа в энергобалансе мировой экономики постоянно возрастает, что обусловлено как его высокой эффективностью в качестве энергетического ресурса и сырья для промышленности, так и повышенной в сравнении с нефтью и углем экологичностью.
Актуальность данной работы связана с тенденцией развития отрасли в будущем, а возможно, даже усиления за счет удешевления технологий сжижения природного газа и строительства новых магистральных газопроводов.
Предметом данной работы является газовая промышленность мира. Объектом исследования выступает экономико географическая оценка развития и размещения газовой промышленности мира.
Целью данной работы является изучить экономико - географические факторы газовой промышленности, это достигается следующим путем:
- Рассмотрения значения отрасли для экономики мира в целом;
- Изучить структуру, основные центры и потенциал газовой промышленности;
- Проанализировать характеристики факторов, оказывающих влияние на развитие и размещение данной отрасли;
- Выделить современное размещение отрасли экономики мира и её основные центры сосредоточения объёмов производства.
В данном исследовании используются следующие методы: изучение и анализ научной литературы по вопросам экономико – географической оценке размещения и развития газовой промышленности мира, а так же ознакомление со статистическими данными и их анализ.
В ходе написания реферативной работы автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
Значение отрасли для экономики мира в целом
Газовая промышленность — отрасль топливной промышленности, основная задача которой — добыча и разведка природного газа, газоснабжение по газопроводам, производство искусственного газа из угля и сланцев, переработка газа, использование его в различных отраслях промышленности и коммунально-бытовом хозяйстве.
Одна из важнейших задач предприятий газовой отрасли — транспортировка и учет газа.
Сфера потребления природного газа охватывает все отрасли мировой экономики.
Без широкого использования природного газа как высококачественного энергоносителя и ценнейшего химического сырья немыслимо эффективное развитие таких важнейших отраслей промышленности, как химическая, черная и цветная металлургия, нефтеперерабатывающая и нефтехимическая, цементная, машиностроение, металлообрабатывающая и многие другие.
Значительное количество газа потребляется и в коммунальном хозяйстве.
Основной причиной широкого использования природного газа является его сравнительная дешевизна, простота трубопроводного транспорта и распределения.
Применение газа способствует автоматизации технологических процессов, увеличению производительности труда, повышению качества и снижению себестоимости выпускаемой продукции.
Существенным преимуществом газового топлива является улучшение условий быта населения, повышение санитарно-гигиенического уровня производства и очистка воздушного бассейна.
С уверенностью можно сказать, что преимущества использования природного газа перед другими видами топлива на сегодняшний день настолько очевидны, что другие виды топлива, имеет смысл развивать только, в качестве дополнительных или резервных — на случай перебоя в газоснабжении.
- Мировая газовая отрасль. Мировые центры добычи. Структура и потенциал.
Международный газовый союз (МГС) оценивает общемировые ресурсы природного газа примерно в 400 трлн. куб. м, однако, перевод их в доказанные запасы потребует большого объема геологоразведочных работ.
Доказанные же запасы составляют пока лишь около 170 трлн. куб. м.
Мировые запасы природного газа более чем достаточны для удовлетворения 86% спроса.
Международная ассоциация Cedigaz оценивает мировые резервы газа в 158,3 трл. куб. м, а в 173,7 трл. куб. м.
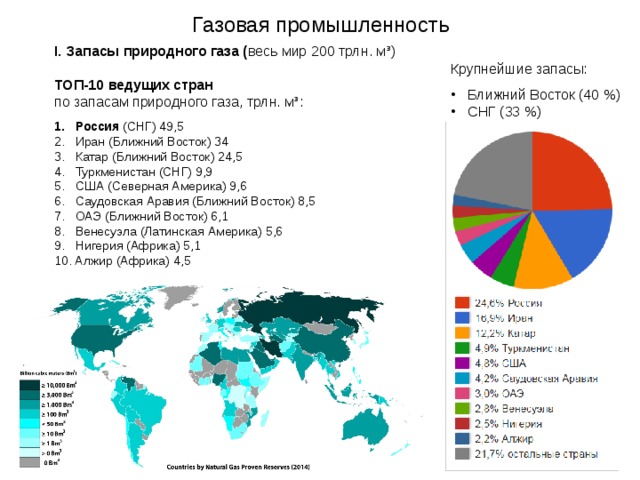
Наибольшими запасами газа располагают Россия (27,4%), Иран (15,4%), Катар (14,9%), Саудовская Аравия (3,9%), ОАЭ (3,5%), США (3,3%), Нигерия (2,9%), Алжир (2,8%), Венесуэла (2,5%).
Динамика увеличения мировых ресурсов природного газа более благоприятная, чем у нефти. Так, в 1983 г. доказанные запасы природного газа составляли 92,68 трлн. куб. м, в 1993г.-141,08 трлн. куб. м, а в 2003 году-175,78 трлн. куб. м.
При современном уровне добычи газа обеспеченность мирового сообщества разведанными запасами газа составляет 63 года.
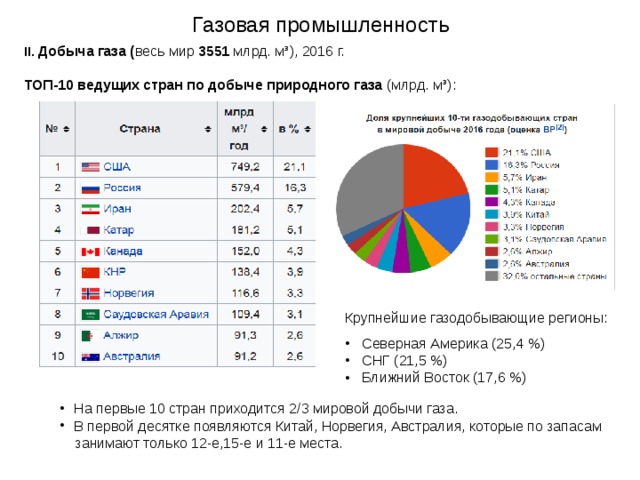
Наибольшие объемы добычи природного газа у США (20%), России (19,2%), Канады (6,3%), Алжира (5,3%), Ирана (3,9%), Норвегии (3,7%), Великобритании (3%).
Наибольшее количество газа потребляется в США (22,7%), России (15,9%), Великобритании (3,7%), Германии (3,6%), Канаде (3,4%), Иране (3,1%), Японии (3,0%), Италии (2,9%).
Видно, что на промышленно-развитые страны приходится почти половина потребления добываемого природного газа.
Наибольшие объемы газового экспорта приходится на Россию (25,1%), Канаду (13,3%), Норвегию (9,6%), Алжир (7,6%), Нидерланды (6,8%), Туркменистан (5,3%), Индонезию (5,0%), США (4,9%).
Крупнейшими импортерами природного газа являются США (15%), Германия (11,4%), Япония (9,7%), Украина (8,8%), Италия (8,5%), Франция (5,7%), Южная Корея (3,8%), Испания (3,4%).
Наибольшие темпы прироста потребления газа в предстоящее тридцатилетие будут характерны для Китая (5,4% в год), стран Африки (5,1%), стран Южной Азии (3,8%), Латинской Америки (4,1%). Спрос в странах ОЭСР будет расти более медленными темпами: страны Западной Европы – 2,1%, страны АТР - 2,3%, США и Канады – 1,7% [5].
Из-за быстрого роста потребления газа в развивающихся странах, прежде всего, в Китае, изменится географическая структура потребления газа.
Удельный вес стран ОЭСР в мировом потреблении за (2000-2030) гг. сократится с 52% до 49%, а в странах с переходной экономикой с 24% до 19%, доля же развивающихся стран вырастет с 21% до 32%.
Изменится и отраслевая структура потребления газа. Ожидается, что в период 2000-2020 гг. спрос на природный газ в мировой электроэнергетике будет возрастать темпами, равными 3,2% в год, что приведет к повышению удельного веса природного газа в потреблении топлива в электроэнергетике до 27% против 21% в 2002 г. (в 2030 г. - 29%).
Переход на газ мировой энергетики, во-первых, позволяет повысить КПД станции до 62% (2030 г.) по сравнению с КПД станции, работающей на угле, равной (43-44)%, а во-вторых, имеет экологические преимущества.
Особенно быстро этот процесс будет протекать в европейских странах, где удельный вес газа в потреблении энергоресурсов возрастет с 15% в 2000 г. до 41% в 2030 г.
Еще один новый путь использования газа - применение его в процессе производства жидкого топлива (Gas-To-Liquids).
Потребление газа на эти цели увеличится с 4 млрд. куб. м с 2000 г. до 233 млрд. куб. м в 2030 г. Крупнейшие нефтяные компании уже приступили к реализации первых проектов по строительству крупных установок по принципу GTL (Gas-To-Liquids): природный газ преобразуется в экологически чистые жидкие моторные топлива. Эти установки становятся конкурентоспособными при высоких мировых ценах на нефть.
Главными районами добычи газа остаются Россия и страны Ближнего Востока. Быстро нарастает добыча в Средней Азии, Африке и Латинской Америке.
Крупнейшим потребителем импортного газа останется Европа. К 2030 году ожидается многократный рост поставок газа на североамериканский континент.
Быстрыми темпами будут развиваться процессы внедрения в международную торговлю сжиженного природного газа (СПГ). В настоящее время доля СПГ в мировой торговле газом составляет 27,4%, а к 2020 г. прогнозируется увеличение доли СПГ в общем объеме газового рынка до (31-37)%.
Ввоз СПГ в страны Азии составляет около 70% всего объема СПГ, попадающего в каналы международной торговли, около 27% СПГ поставляется в страны Западной Европы, а остальное в США. В дальнейшем мировой спрос на этот товар будет концентрироваться в основном в США, где уже намечается расширение производства электроэнергии на базе газа.
В то же время в этой стране уже наблюдается сокращение добычи природного газа. Дефицит внутренних поставок газа будет стимулировать импорт СПГ. Уже сейчас темпы роста спроса на СПГ почти вдвое выше спроса на трубопроводные поставки.
Увеличение темпов роста торговли СПГ связано со значительным снижением цен на этот вид топлива. За последние десять лет себестоимость производства и транспортировки СПГ сократилась на (35-50)% и тенденция к снижению издержек сохраняется.
Первоначально развитие торговли СПГ обуславливалось невозможностью получить топливо другим путем. Примером может служить Япония, на которую в настоящее время приходится 48% потребляемого СПГ в мире.
Сейчас помимо этой причины появились такие, как обеспечение поставок взамен истощающихся собственных ресурсов, а также желание диверсифицировать источники импорта.
Вследствие привязанности поставок газа к трубопроводам рынки природного газа являются региональными. Однако быстрое распространение торговли СПГ может сделать этот рынок более глобальным. В настоящее время цены на СПГ назначаются для каждой сделки отдельно. Однако не исключено, что скоро цены на сжиженный газ будут определяться на бирже.
Американская консультационная компании «Cambridge Energy Research Associates» («CERA») в своем прогнозе предсказывает, что в среднесрочной перспективе производство СПГ может стать вторым по значимости бизнесом в области глобальной энергетики. Это обусловлено двумя факторами - резким увеличением поставок и растущим повсеместно спросом, особенно со стороны США.
По подсчетам «CERA» в предстоящие 8 лет необходимо будет построить такой же объем мощностей по производству СПГ, какой создан за последние 40 лет. В настоящее время уже согласованы и находятся на стадии строительства мощности по производству СПГ в объеме 60 млн.т. в год в Азии, на Ближнем и Среднем Востоке и в странах атлантического региона.
Расширение производства СПГ связано с желанием стран, обладающих значительными запасами природного газа, активнее использовать его для максимизации своих доходов. Среди этих стран Катар, Нигерия, Тринидад и Тобаго, Австралия. Возможно развитие производства в Иране, Анголе и Венесуэле
Современное размещение отрасли экономики мира. Основные центры сосредоточения объёмов производства
Структура энергетических ресурсов характеризуется постоянным увеличением в мировом энергобалансе доли и значения природного газа. Это обусловлено его высокой эффективностью в энергетике, технологичностью газохимической переработки, экологичностью. Данная тенденция
продолжится и в будущем, в том числе за счет удешевления технологий сжижения и инновационных процессов.
Тенденция к повышению удельного веса газа в энергетическом балансе России не может рассматриваться как благоприятный фактор улучшения структуры потребления топлива.
Дело в том, что дешевизна газа является одной из причин его неэффективного использования. Она провоцирует рост спроса, даже в тех районах страны, где традиционно доминировали другие энергоносители, например уголь.
Использование газа по заниженным ценам является серьезной проблемой для всей национальной экономики, поскольку сдерживает развитие технического прогресса, одним из приоритетных направлений которого в современном мире является энергосбережение. Отмечается усложнение рынка газа за счет появления новых сегментов: нефтяного газа, сжатого (компримированного) газа, гелия, метанола, синтез-топлива, олефинов и др.
Мировые доказанные запасы природного газа на начало 2013 г., по оценке Oil&Gas Journal и компании British Petroleum, составили 191,0 и 208,4 трлн м3 соответственно.
За последние 20 лет мировые запасы газа увеличились на 65 %, с 126 до 208 трлн м3. Прирост мировых разведанных запасов газа произошел за счет разведанных и новых месторождений (Северный Купол/южный Парс), газа Арабско-Персидского залива.
Существенно увеличились запасы газа за счет новых открытий
Азиатско-Тихоокеанского региона (АТР).
Освоение газовых ресурсов Ближнего Востока ограничено необходимостью формирования транспортной инфраструктуры и развития производства сжиженного природного газа (СПГ).
Это обуславливает высокую обеспеченность (до 100–200 лет) добычи запасами газа в странах Ближневосточного региона: Ливия (360 лет), Азербайджан (156 лет), Туркменистан (137 лет) и др.
Запасы газа из нетрадиционных источников составляют более 331 трлн м3 . В США, Германии, России уже отработана технология извлечения метана при разработке угольных месторождений.
Кроме этого в России, Австралии, Канаде, Китае интенсивно ведутся исследования по подземной газификации угля без выдачи его на поверхность.
В России в 2014 г. объем разведанных запасов газа был на уровне 32,6 трлн м3, что составило 17,4 % от общемировых запасов. Большая часть запасов (92 %) находится на суше, лишь 3,8 трлн м3 – на море.
Особенность географического размещения заключается в том, что 78 % находится в пределах Западно-Сибирского региона.
Потенциальные ресурсы газа оцениваются в 151,3 трлн м3, при степени разведанности в РФ 24 %. Сырьевой базе газовой отрасли свойственна высокая концентрация запасов, что создает благоприятные условия для вовлечения их в разработку.
Так, в 20 уникальных месторождениях (более 500 млрд м3 в каждом) содержится 75 % всех запасов (Уренгойское, Ямбургское, Медвежье и др.), а в 115 крупных (запасы каждого 30–500 млрд м3 ) – 22 %.
Таким образом, более 90 % запасов газа сосредоточены в месторождениях, ввод в эксплуатацию которых обеспечит высокие темпы прироста добычи при благоприятных технико-экономических показателях.
Газовая промышленность России характерна тем, что в ее структуре доминирующее положение занимает государственная монопольная организация ПАО «Газпром». В настоящее время ПАО
«Газпром» и его дочерним обществам принадлежит 72 % разведанных запасов газа России. По оценке компании DeGolyer and MacNaughton на 31 декабря 2014 г. доказанные и вероятные запасы углеводородов Группы Газпром составляли 23,5 трлн м3 газа.
- Современное состояние отрасли, её динамика за последние 20-25 лет
В последние годы резко возросли потенциал и амбиции вертикально интегрированных нефтяных компаний (ВИНК) в сфере газодобычи. Согласно данным компании Miller and Lents, доказанные запасы природного газа НК «ЛУКОЙЛ» на 31 декабря 2014 г. составили 678 млрд м3.
Всего ВИНК контролируют 6,6 трлн м3 разведанных запасов природного газа. Остальным независимым производителям принадлежат 4,4 трлн м3 , среди которых лидирует компания «ИТЕРА».
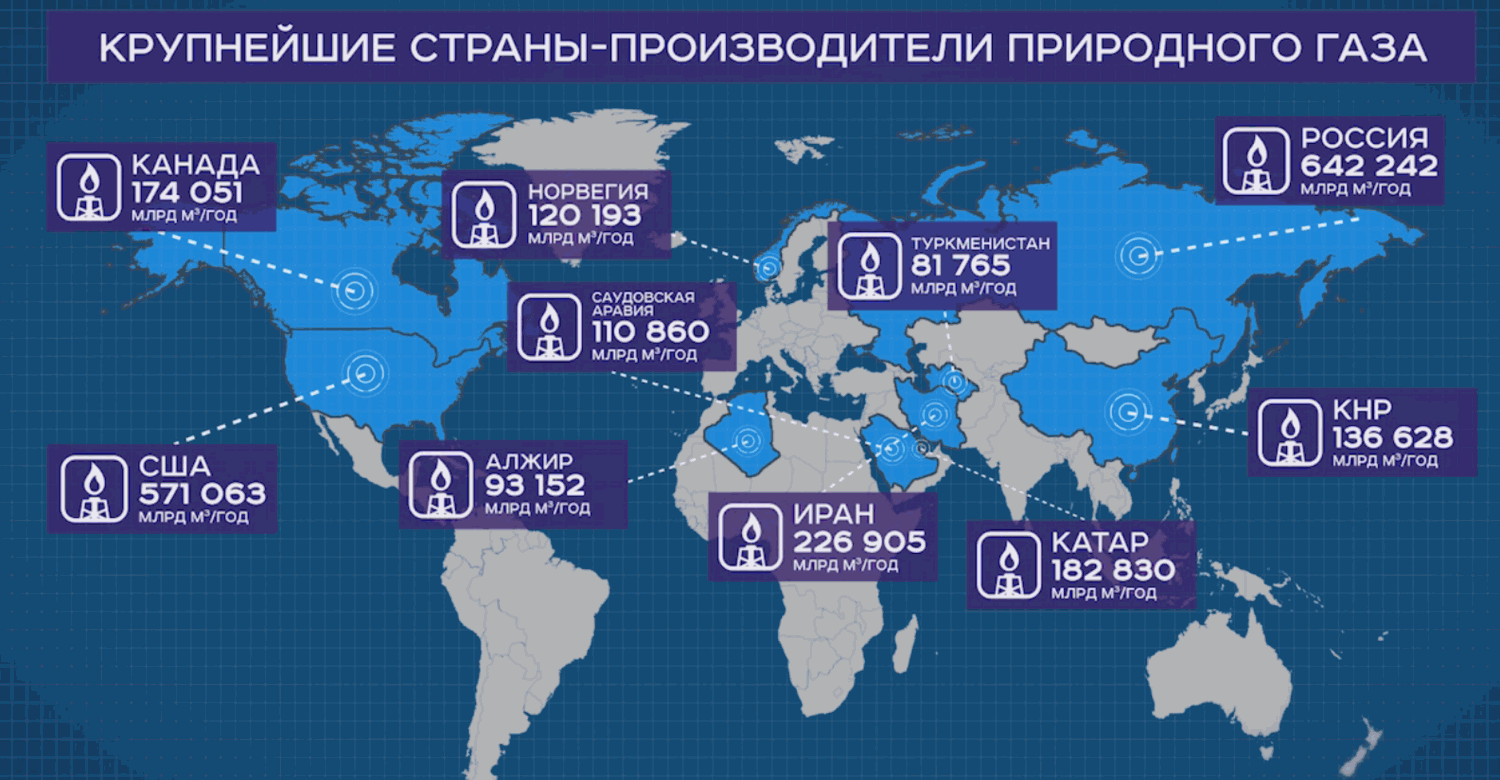
Мировые лидеры в области добычи газа – Россия и США, им принадлежит 39 % всей добычи. В то же время у них существуют серьезные проблемы с перспективой добычи газа. Доступ к газовым месторождениям осложнен природными условиями, а доставка газа конечным потребителям затруднена.
Значительный уровень добычи газа сохраняется в Канаде, Катаре, Иране, Норвегии, однако их общая доля в общемировой добыче газа не превышает 17 %.
По объемам добычи газа ПАО «Газпром», на долю которого приходится 13 % мировой добычи, находится в числе лидеров среди нефтегазовых компаний мира. В 2014 г. добыча газа сократилась
на 8,9 % по отношению к 2013 г. и составила 443,9 млрд м3 (в том числе 7,55 млрд м3 – попутный нефтяной газ).
В своей стратегии ПАО «Газпром» придерживается принципа добычи такого объема газа, который обеспечен спросом. При наличии платежеспособного спроса российских потребителей и благоприятных условий на внешних рынках к 2020 г. добыча газа ПАО «Газпром» может составить 650–670 млрд м3. Стратегическими регионами добычи газа на долгосрочную перспективу являются полуостров Ямал, Восточная Сибирь и Дальний Восток, континентальный шельф России.
Основой газовой промышленности России является Единая система газоснабжения (ЕСГ).
В состав ЕСГ ПАО «Газпром» входят 170,7 тыс. км магистральных газопроводов и отводов, 250 линейных компрессорных станций (КС), на которых установлено 3825 газоперекачивающих агрегатов общей мощностью в 46,1 тыс. МВт, 26 объектов подземного хранения газа (ПХГ) суммарной активной емкостью 71,1 млрд м3.
Перспективы развития отрасли
В перспективе в России получит дальнейшее развитие система газоснабжения за счет подключения новых объектов, в первую очередь на востоке страны.
Протяженность магистральных газопроводов возрастет на 25–27 тыс. км, в том числе за счет новых экспортных направлений. В рамках реализации программы создания в Восточной Сибири и на Дальнем Востоке единой системы газоснабжения, при соответствующих внешних условиях будет проводиться поэтапное формирование системы газопроводов в этих регионах
России для поставок газа в страны АТР, в первую очередь – в Китай. В случае экономической эффективности возможно их соединение с ЕСГ.
Стоит отметить, что в Российской Федерации плотность газораспределительных систем на два порядка ниже, чем в странах ЕС и Северной Америки.
Однако планируемая реализация принятой программы газификации субъектов РФ позволит в ближайшие десятилетия значительно повысить плотность газораспределительных систем и будет способствовать расширению внутреннего рынка газа, в том числе за счет создания его новых территориальных сегментов.
Основным потребителем газа в России является электроэнергетика, которая ежегодно использует около 140 млрд м3 газа.
Спрос на газ со стороны электроэнергетических компаний постоянно
растет. Потребление природного газа населением страны увеличилось за последние 10 лет более чем в три раза. Однако уровень газификации, особенно в сельской местности, остается недостаточным и составляет в настоящее время около 30 % против 60 % в городах.
Большую динамику роста будет показывать сектор СПГ. За рубежом успешно функционирует целая индустрия по производству СПГ, регазификация которого обеспечивает получение около 100 млрд м3 газа ежегодно.
Доля СПГ в мировой торговле газом в настоящее время составляет 30 %.
Если объем трубопроводных поставок газа увеличился за последние 10 лет на 45 %, то СПГ – на 110 % .
Это вызвано ростом спроса на СПГ в наиболее динамично развивающемся регионе мира – АТР, а также США и Европе.
Специалисты Infield Systems предполагают, что мировой рынок СПГ может быть ограничен в этом году, что будет обусловлено заметным снижением основного дополнительного потенциала сжижения, возможных дальнейших задержек реализации проекта и гибкой структуры спроса.
Тем не менее, достаточно ограниченный газовый рынок, скорее всего, будет стимулировать реализацию множества газовых проектов, о чем можно сказать, основываясь на FID-газовых проектах, получивших одобрение, реализация которых начнется в 2016 г.
Поэтому новый виток избыточных поставок природного газа следует ожидать в период 2017–2019 гг.. Этот виток может быть вызван крупномасштабными инвестициями, сделанными в предыдущие годы, и новыми объемами поставок на рынок, такими как, экспорт сланцевого газа из США, и новых разработок сланцевого газа в Китае и Восточной Европе.
Необходимо отметить, что слабым местом российской индустрии СПГ станут высокие издержки добычи газа в основных регионах (Ямал, шельф Баренцева моря, Сахалин, Якутия), часто превышающие издержки добычи в других странах-экспортерах СПГ.
Кроме того, при экспорте СПГ с Ямала будут выше и транспортные затраты, поскольку глубины моря ограничивают размеры танкеров-метановозов.
Экспорт газа, осуществляемый как на основе долгосрочных контрактов, так и в рамках спотовой торговли, позволит нарастить необходимый объем поставок из России на европейский рынок при кратном увеличении поставок в восточном направлении (Китай, Япония, Республика
Корея и др.).
Существуют проблемы ценообразования и налогообложения газовой промышленности. Оптовая цена на газ, устанавливаемая Федеральной службой по тарифам, не покрывает в полной мере затрат, связанных с реализацией газа на внутреннем рынке, и не обеспечивает достижения приемлемого уровня рентабельности используемого капитала с учетом возрастающих потребностей отрасли в инвестициях.
В конце 2012 – начале 2013 г. ПАО «Газпром» предпринял ряд мер, направленных на повышение конкурентоспособности российского газа на европейском рынке, и предоставил скидки к ценам на свой газ, поставляемый по долгосрочным контрактам, для основных партнеров российской компании в странах ЕС, а также временно понизил уровень контрактных обязательств по условию «бери и плати».
В результате цены на российский газ по долгосрочным контрактам пришли в соответствие с ценами спотовых рынков ЕС, а экспорт газа в страны Европы (включая поставки газа в Турцию, а также в страны Европы, не входящие в ЕС, а именно Сербия, Босния и Герцеговина, Швейцария) с
территории России за 2013 г. вырос на 17 млрд м3 (+14,7 %).
Несмотря на современные тенденции и меры по развитию внутреннего рынка газа, к настоящему времени не достигнут экономически обоснованный уровень регулируемой цены на газ в России.
Формирование эффективной ценовой и неразрывно связанной с ней налоговой политики в газовой промышленности является даже не отраслевой, а общегосударственной проблемой. Но решаться она может только на основе углубленного анализа динамики издержек производства в газовой промышленности.
Особую роль приобретает проблема охраны окружающей среды. Неудовлетворительность ее решения на много лет задержала освоение газовых месторождений полуострова Ямал.
С большой остротой она встанет и при освоении шельфов арктических морей. Из локальных экологические проблемы все более отчетливо перерастают в глобальные.
Характеристика факторов, оказывающих влияние на развитие и размещение данной отрасли
Регуляторные ограничения:
- Экологические настроения в общественном мнении–против роста добычи–привели к принятию законодательных ограничений (Британия, Франция, США );
Растущая стоимость трудовых ресурсов:
- Растущая стоимость трудовых ресурсов снижает рентабельность (Россия, Австралия, Китай, Филиппины);
Недостаток инфраструктуры на слаборазвитых рынках:
- В последние годы обнаружены большие запасы газа в некоторых странах, в которых нет достаточной инфраструктуры и трудовых ресурсов для освоения. Требуются колоссальные инвестиции для создания инфраструктуры, в первую очередь, транспортной (Африка);
Международные партнерства под угрозой санкций:
- В ряде стран нефтегазовые компании контролируются государством. При введении международных санкций иностранные компании могут не захотеть брать на себя риск (Россия, Иран);
Политические риски:
- Богатые природными ресурсами страны часто имеют нестабильные политические системы. При насильственной смене правительств компании-операторы несут риски произвольного пересмотра контрактов и дефолтов по платежам (Египет);
Волатильность цен на энергоносители:
- В ситуации, когда цены на нефть находятся на исторических минимумах (и скорее всего, надолго), цены на газ следуют в том же направлении, ставя под угрозу рентабельность новых проектов в среднесрочной перспективе (Россия и весь мир)
Заключение
Характер «глобальности» развития региональных рынков природного газа очевиден с точки интернационализации торговли, развития технологий СПГ, повышения роли финансового сектора и конкурентных моделей ценообразования.
Менее чем за сто лет региональные рынки «голубого топлива» прошли путь от локальных и страновых до трансконтинентальных по масштабам торговли.
Вслед за рынком нефти структура газовая отрасль преобразовывалась по пути от преимущественно монопольной к более конкурентной среде.
Немаловажную роль в этих тенденциях играет растущая заинтересованность основных игроков рынка развивать технологическую базу и транспортную инфраструктуру.
В этой связи, технология СПГ стала мощным катализатором торговли газом: появились новые центры добычи, расширилась география участников, возросла роль спотовых рынков.
Тем не менее, в настоящий момент отсутствует единый подход к формированию справедливой цены на газ.
Способы формирования цены различаются на локальных рынках в зависимости от ряда факторов, таких как степень либерализации, государственная политика и географические особенности региона.
На рынках континентальной Европы и Азии доминируют долгосрочные контракты на поставку газа с привязкой к ценам на нефть и нефтепродукты.
Более рыночные механизмы традиционно распространены в Северной Америке и Великобритании, где стоимость топлива формируется через конкурентные механизмы спотовой торговли. В результате, стоимость газа сильно отличается на региональных рынках и отсутствует «эталонный» индикатор, который мог бы стать общим знаменателем для всех игроков.
В тоже время демонополизация любого рынка повышает значимость независимых ценовых индикаторов, в роли которых сейчас выступают биржевые фьючерсные рынки. Введенный в США фьючерс на природный газ с пунктом поставки Henry Hub и аналогичный контракт на лондонском биржевом рынке с пунктом поставки NBP не только стали вторыми по ликвидности после фьючерсов на нефть, но и эталонами для расчета газовых цен.
В перспективе интенсивное развитие газового рынка, глобализация торговли и растущая роль финансового сектора предопределит переход к независимой модели ценообразования, что будет способствовать «сближению» цен на локальных рынках.
Список используемых источников
- Березуцкий В.Л., Ценообразования в газовой отрасли на мировом рынке// В книге: МНСК-2019. Математика Материалы 57-й Международной научной студенческой конференции. 2019. С. 76.
- Мазурчук Т.М., Роль и место газовой отрасли России на мировом рынке голубого топлива в современных условиях// Экономика и предпринимательство. 2018. № 4 (93). С. 255-258.
- Метелев П.С., Фисенко А.Г., Специфика развития газовой отрасли России в контексте мирового газового рынка// Метелев П.С., Фисенко А.Г.
- Мошкин П.В., Трансформация форм хозяйствования газовой отрасли: мировой опыт// Транспортное дело России. 2017. № 4. С. 9-10.
- Gorodnova N.V., Berezin A.E., Matyushok V.M., ANALYSIS OF THE GLOBAL NATURAL GAS MARKET: PROBLEMS AND PROSPECTS// Экономика и предпринимательство. 2015. № 10-1 (63). С. 26-30.
Приложение А
Приложение Б
Приложение C