Введение
Мировое общественное развитие характеризуется созданием экономических отношений и взаимодействия между различными странами. На данный момент прослеживается развитие мирохозяйственных связей через нарастание взаимопроникновения отдельных национальных хозяйств, то есть международной экономической интеграцией. Всё это влияет на оптимизацию мировой торговли, максимизацию мирового производство, а также на обеспечение международного разделения труда и повышение общественного благосостояния.
В 1995 году руководители Казахстана, России, Белоруссии, а чуть позже Киргизии, Узбекистана и Таджикистана, подписали первый договор о создании Таможенного союза, который в последствии был трансформирован в ЕврАзЭС.
Таможенное регулирование в таможенном союзе осуществляется в соответствии с таможенным законодательством таможенного союза, а в части, не урегулированной таким законодательством, до установления соответствующих правоотношений на уровне таможенного законодательства таможенного союза, - в соответствии с законодательством государств - членов таможенного союза.
Инструменты государственного таможенного регулирования международной торговли по своему характеру делятся: тарифные и нетарифные.
Целью исследования является изучить особенности таможенно-тарифного и нетарифного регулирования, это достигается путем решения следующих задач:
- изучить сущность таможенно-тарифного регулирования;
- выявить понятие и сущность нетарифного регулирования внешнеэкономической деятельности;
- проанализировать проблемы и пути их решения в области нетарифного регулирования.
В данном исследовании используются следующие методы: изучение и анализ научной литературы по вопросу чтения, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания реферативной работы автор изучил фундаментальные научные исследования отечественных ученых по обозначенной теме.
Сущность таможенно-тарифного регулирования
Таможенно - тарифное регулирование является одним из основных методов экономического воздействия на импортные и экспортные потоки продукции при пересечении таможенной границы стран.
Таможенно–тарифное регулирование представляет собой совокупность организационных, экономических и административных мер государственного регулирования внешнеэкономической деятельности, которые призваны способствовать защите интересов национальных производителей на внутреннем и внешнем рынках, регулировать структуру экспорта и импорта товаров, а также обеспечивать пополнение доходной части федерального бюджета.
Таможенно-тарифное регулирование выполняет особую роль в экономической системе. Оно реализует, как и налоговая система, фискальную функцию, наполняя бюджет доходами от внешнеторговой деятельности.
К нормативным актам, регулирующим применение таможенно - тарифных мер в РФ, относят:
- Федеральный закон № 164 «Об основах государственного регулирования внешнеторговой деятельности»,
- Федеральный закон № 289 «О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации»,
- Закон РФ № 5003-1 «О таможенном тарифе»,
- Таможенный кодекс Евразийского экономического Союза (далее – ТК ЕАЭС),
- Решение Совета ЕЭК № 54 «Об утверждении единой Товарной номенклатуры внешнеэкономической деятельности Евразийского экономического Союза и Единого таможенного тарифа Евразийского экономического Союза».
Также важным документом является Договор о ЕАЭС. Решение Высшего Евразийского экономического совета от 08.05.2015 № 16 (ред. от 30.09.2019) «О перечне чувствительных товаров, в отношении которых решение об изменении ставки ввозной таможенной пошлины принимается Советом Евразийской экономической комиссии» оперирует мерами в области конкретной продукции.
К международным конвенциям относят Международную конвенцию об упрощении и гармонизации таможенных процедур 1973 г., Брюссельскую конвенцию по определению таможенной стоимости, Кодекс по определению таможенной стоимости и международную конвенцию о ГС 1983 г.
Объектом в таможенно-тарифном регулировании является порядок расчета и обложения таможенными пошлинами на товары, которые перемещаются через границу и регулируются с помощью определенных тарифов. К основным элементам таможенно-тарифного регулирования отнесем:
- таможенный тариф – совокупность ставок по таможенным пошлинам, применяемые к товарам, перемещаемым через границу ЕАЭС, систематизированный в зависимости от номенклатуры товаров ВЭД;
- таможенные пошлины – обязательные сборы, взимаемые таможенными органами при вывозе или ввозе товаров на таможню страны; - ставка таможенных пошлин – сумма, указанная в таможенном тарифе платежа, взимаемого таможенными органами за определенный товар, вывозимый или ввозимый на территорию страны;
- страна происхождения товаров является дифференциацией пошлин в зависимости от страны товарного происхождения;
- система группирования товаров, которое происходит в виде-распределения товаров на отдельные группы в соответствии с кодом ТН ВЭД;
- таможенная стоимость товаров является ценой сделки, по факту уплаченной или подлежащей уплате за декларированные товары в момент их пересечения таможенной границы;
- тарифные льготы предоставляются в виде возмещения ранее уплаченных таможенных пошлин, в виде таможенного освобождения от уплаты пошлины, снижения тарифной ставки или в виде установления тарифных льгот в виде преференций;
- тарифные преференции считаются специальные льготы, которые предоставляются декларированным товарам или нескольким видам товаров, применимым только к стране или группам стран;
- тарифные привилегии – это льготы, которые предоставляются отдельным лицам или должностным лицам при пересечении таможенной границы товаров и прочих предметов.
Нами предлагается рассмотреть основные принципы, на которых строится система таможенно-тарифного регулирования в ЕАЭС.
1. Принцип обязательности законодательного обеспечения. Все нормы и правила таможенно-тарифной политики подлежат обязательному утверждению на законодательном уровне при помощи формирования и принятия соответствующих нормативно-правовых документов.
2. Принцип оперативности. Все инструменты таможенно-тарифного регулирования, включая тарифные ставки и виды взимаемых пошлин, должны достаточно быстро вводиться, изменяться и корректироваться.
3. Принцип эскалации ставок ввозных пошлин подразумевает наличие трех уровней ставок – минимальные, целью которых является обеспечение собственных предприятий необходимым объемом дешевого импортного сырья, средние – обеспечение производственными ресурсами отечественных предприятий и максимальные с высокой долей добавленной стоимости[1].
4. Принцип обязательного учета и использования мирового опыта. Данный принцип очевиден, поскольку каждая страна вправе искать более эффективные методы и решать определенные задачи в рамках ведения таможенно-тарифной политики.
Таможенно-тарифное регулирование является постоянным процессом непрерывного движения товарных потоков в соответствии с постоянно действующим механизмом применения тарифа и пошлин в целях регулирования внешнеторговой деятельности.
Отличительной особенностью таможенно-тарифного регулирования является то, что оно имеет обособленность и самостоятельность в системе приоритетов государственного регулирования, что и позволяет отдельно оценить процесс таможенно-тарифного регулирования как категорию внешнеторговой деятельности.
Схематично вся система таможенно-тарифного регулирования представлена на рисунке 1.
Главным элементом таможенно-тарифного регулирования является таможенный тариф, который по характеру своего действия относится к экономическим регуляторам внешней торговли.
Как правило, таможенный тариф представляет собой инструмент торговой политики внутреннего рынка государства с учетом обязательного взаимодействия с международным рынком.
Таможенный тариф можно считать, как конкретным сводом ставок таможенных пошлин, который применяется к тем товарам, которые перемещаются через таможенную границу так и конкретной ставкой таможенной пошлины, которая подлежит уплате при вывозе и ввозе определенного товара.
Таможенный тариф является общим и единым инструментом внешнеторговой политики в том случае, когда несколько стран создали свою наднациональную группировку или таможенный союз.
Например, на территории Евразийского экономического союза функционирует и активно применяется участниками внешнеторговой деятельности Единый таможенный тариф.
Обычно таможенные тарифы имеют несколько колонок ставок обложения: колонку максимальных пошлин, колонку минимальных пошлин и колонку преференциальных пошлин.
Максимальные пошлины действуют в отношении товаров тех стран, с которыми нет торговых договоров и соглашений.
Минимальные пошлины действуют в отношении товаров тех стран, с которыми действуют торговые договоры или соглашения, предусматривающие взаимное предоставление режима наибольшего благоприятствования.
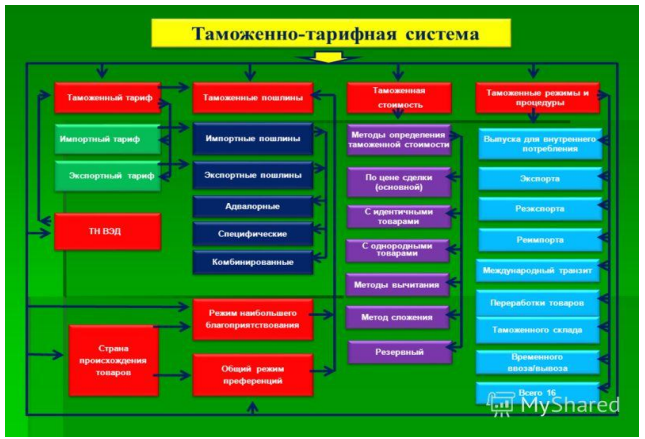
Рис. 1. Схема системы таможенно-тарифного регулирования
Преференциальные пошлины промышленно развитых стран для товаров развивающихся государств входят в образованную в рамках ООН (ЮНКТАД) общую систему преференций.
К основным целям таможенного тарифа действующего на пространстве ЕАЭС относятся следующие:
- равномерность товарной структуры ввоза товаров на территорию ЕАЭС;
- обеспечение условий для эффективных интеграций России в международную экономику;
- поддержание рационального соотношения ввоза и вывоза товаров[2].
На основе вышеизложенного можно отметить, что при определении уровня таможенно-тарифного обложения и влияния его на таможенную политику в целом приоритетными задачами, решение которых возможно только при помощи тарифа, являются такие, как:
Создание возможностей для развития национального производства и при этом защита отечественного рынка.
Полное обеспечение формирования доходной части федерального бюджета за счет таможенных платежей.
Приобретение или получение от торговых партнеров торгово-политических уступок.
Создание предпосылок, которые бы начали стимулировать развитие конкурентов.
Таким образом, таможенный тариф является ключевым и основным инструментом и категорией внешнеторговой деятельности, который существенно регулирует таможенно-тарифную деятельность государства в современных условиях, выполняя при этом перечень определенных функций и задач, которые позволяют выстраивать систему таможенного регулирования в целом.
При этом, таможенно-тарифное регулирование является одним из методов государственного регулирования внешнеторговой деятельности, построенное в ходе многолетней активной практики и действующее в актуальное время с помощью своих методов, инструментов и требований и действительно является основным звеном в области регулирования внешнеторговой деятельности.
Понятие и сущность нетарифного регулирования внешнеэкономической деятельности
Нетарифные меры — это государственные меры, за исключением обычных таможенных тарифов, которые потенциально могут иметь экономическое влияние на международную торговлю товарами, изменение количества проданных товаров, их цены или и то, и др.
На сегодняшний день нет единой международной классификации нетарифных методов регулирования. Большинство отечественных и международных авторов опираются на классификацию, разработанную в рамках ГГАТ / ВТО, где насчитывается более 800 конкретных форм, инструментов нетарифного ограничения. Условно все инструменты нетарифного регулирования разделены на 5 групп:
− меры вмешательства государства в экономику;
− особенности таможенных и административных процедур;
− стандарты и иные специальные требования к товарам;
− торговые барьеры;
− импортные налоги и сборы[3].
Данные группы включают в себя лицензирование, запрет на ввоз и вывоз определенных товаров, квотирование и контингентирование, «добровольные» ограничительные меры, антидемпинговые процедуры, различные финансовые меры, требования к упаковке, маркировке, санитарное, фитосанитарное, экологическое, ветеринарное регулирование, сертификация, предотгрузочную инспекцию и др.
На современном этапе, согласно действующим мерам нетарифного регулирования ВЭД в России разрабатывается, осуществляется и контролируется в основном специальными органами государственной власти, а именно Министерством экономического развития РФ и Министерством промышленности и торговли РФ, включая их территориальные подразделения.
Отечественные авторы группируют нетарифные ограничения в Российской Федерации на следующие внешнеторговые меры: квотирование и лицензирование, а также экспортный и валютный контроль, антидопинговые и компенсационные меры.
Квотирование, как количественная мера нетарифного регулирования, определяет ограничения экспорта и импорта товаров путем установления Правительством РФ и международными обязательствами страны данных ограничений. Первоочередный список товаров, попадающий под квотирование, объема квот при импорте устанавливается и определяется решением Коллегии Евразийской экономической комиссии, а исходя из этого последующими нормативно-правовыми документами РФ.
За распределение квот отвечает Министерство экономического развития РФ и Министерство промышленности и торговли РФ. Товары, которые попадают под установления тарифной квоты, подлежат и лицензированию.
Лицензирование, как мера нетарифного ограничения, обозначает регулирования органами власти ввоза и вывоза товаров через выдачу специальных разрешений – лицензий. Лицензия может являться как составной частью квотирования, так и выступать самостоятельным инструментом государственного ограничения. Процесс лицензирования осуществляется не только по конкретным товарам, но и по странам и группам стран. Таким образом, лицензирование товара выступает способом регулирования экспорта и импорта различных категорий товаров на внешнем и внутреннем рынке.
Перечень товаров, подлежащих лицензирования, так же как и в случае с квотированием, устанавливается Правительством РФ. Выдача лицензий отведена в компетенцию Министерства промышленности и торговли РФ, в том числе его территориальным подразделениям. В Российской Федерации лицензия выдается в соответствии с ЕТН ВЭД на каждый код товара.
Основными целями процесса лицензирования во внешнеэкономической деятельности являются введения временных количественных ограничений отдельных видов товаров при экспорте или импорте, предоставления исключительных прав на ввоз и вывоз отдельных категорий товаров, а также выполнение Россией международных обязательств.
В Российской Федерации существуют различные виды лицензий. Выделяют разовую лицензию, которая выдается субъектам ВЭД на основе контракта и действует в течение 1 года, генеральную лицензию, выдаваемую посредством решения Правительства РФ на срок до 1 года, и исключительную лицензию, в случае определение в федеральном законе РФ исключительного права на экспорт и (или) импорт товаров[4].
Следует отметить, что лицензии может служить причиной отказа таможенными органами в выпуске товара на границе РФ. Существуют определенные сроки предоставления субъектами ВЭД лицензии в органы таможенной службы, которые определены в законодательстве РФ.
Экспортный контроль, как мера нетарифного регулирования, выступает как совокупность мер, обеспечивающих порядок ВЭД по отношению оборота товаров, информации, работ и услуг, а также результатов интеллектуальной деятельности, которые могут быть использованы для создания оружия массового поражения, средств его доставки и других видов техники вооружения.
Экспортный контроль осуществляется с целью защиты интересов нации в сфере внешнеэкономической деятельности в случае экспорта товаров военного назначения, в том числе соблюдения Россией международных обязательств в области нераспространения оружия массового уничтожения и технологий их создания.
Перечень товаров, за которыми осуществляется экспортный контроль, утверждается указом или распоряжением Президента России по предоставлению Правительства РФ.
К методам экспортного контроля, как меры нетарифного ограничения, относят таможенное оформление и таможенный контроль вывоза из постсоветского пространства подотчетных товаров и технологий в соответствии с российским законодательством о таможенном деле.
Внешнеэкономические операции, в том числе осуществление экспорта и импорта, а также различные формы передачи и международного обмена подотчетных товаров, контролируемых со стороны органов власти, передача которых осуществляется на основании заключенных договоров между отечественными и иностранными лицами. Федеральная служба по техническому и экспортному контролю осуществляет выдачу лицензий, как разовых, так и генеральных, на основании заявлений по утвержденной форме от российских участников ВЭД.
Валютное регулирование внешнеэкономической деятельности и валютный контроль за ее совершением был введен в начале 1990-х гг. Как мера нетарифного ограничения, осуществляется с помощью таких инструментов, как создание рублевых депозитов при совершении импортных операций с авансовыми платежами, установление ограниченного срока возврата выручки от экспортных операций, установление необходимой и обязательной продажи переделённой части выручки от эскорта в валюте на внутреннем валютном рынке за рубли и иные.
На современном этапе органами валютного регулирования Российской Федерации являются Центральный банк РФ и Правительство РФ, которые осуществляют без каких-либо ограничений все виды валютных операций, регулирующих в соответствии с законодательством РФ.
Антидемпинговые и компенсационные пошлины, как меры нетарифного регулирования, определяются как экономические, которые взимаются в дополнение к таможенным пошлинам. К данной группе мер также можно отнести различные виды сборов, такие как консульские, портовые, акцизные сборы, гербовые, лицензионные и таможенные. Данная группа мер нетарифного регулирования воздействует на внешнеэкономическую торговлю путем повышения цен товаров, которые пересекают границу.
Приостановка внешнеэкономических операций применяется как к отечественным субъектам ВЭД, так и к зарубежным, нарушивших законодательство.
Цель нетарифного регулирования охватывает более значительный диапазон задач по сравнению с тарифным регулированием. Если комплекс задач тарифного регулирования ограничивается выполнением защиты национального производства и пополнением государственного бюджета, то в нетарифное регулирование входят такие пункты, как:
− обеспечение конкурентоспособности отдельным отраслям экономики и хозяйствующим субъектам;
− обеспечение продовольственной безопасности;
− защита национального производства, поддержка в продвижении товаров на мировом рынке;
− соблюдение общественной морали и правопорядка;
− охрана окружающей среды;
− защита культурного достояния страны;
− обеспечение безопасности и необходимого уровня обороноспособности государства;
− выполнение международных обязательств России.
Проблемы и пути их решения в области нетарифного регулирования
Стоит отметить, что на применение нетарифных мер оказывает серьезное влияние деятельность таможенных органов. Основные проблемы в области нетарифного регулирования:
1. Устаревшая технологическая инфраструктура валютного контроля в странах ЕАЭС. В условиях развития международных экономических связей, необходимо упрощение и ускорение выполнения валютного контроля.
2. Сложный процесс таможенного администрирования[5].
К основным недостаткам настоящей системы таможенного администрирования в рамках ЕАЭС можно отнести:
Таблица 2 – Повышение эффективности мер нетарифного регулирования
| Процедура | Предполагаемый эффект |
| Постепенная унификация и отмена нетарифных барьеров в торговле товарами и услугами | -Увеличение реального объема экспорта в денежном выражении на 15-30%. -Увеличение импорта по всем направлениям. -Снижение объемов внутреннего производства при росте импорта со стороны партнеров. -Потенциальные отрасли - бенефициары: Производство машин и оборудования; Целлюлозно-бумажная промышленность; Пищевая промышленность; Производство резины и пластмасс; Химическая промышленность; Деревообрабатывающая промышленность. |
| Модернизация технологической инфраструктуры валютного контроля в странах ЕАЭС | -Препятствие незаконному выводу валютных средств. -Снижение временных затрат на выполнение операций валютного контроля. |
| Упрощение процедуры таможенного администрирования | Снижение временных затрат по части таможенного оформления и проверочных мероприятий |
2.1. Многоступенчатость таможенного оформления;
2.2. Разобщенность функций контроля таможенных и налоговых органов;
3. Дефицит взаимодействия функциональных отделов таможенных органов при реализации системы управления рисками. Взаимодействие уполномоченных органов стран-членов союза осложнено низкой технологической обеспеченностью и широким географическим разбросом, что создает препятствие для повышения эффективности выявления, пресечения и профилактики правонарушений в сфере валютного контроля[6].
Для того чтобы решить возникшие проблемы нужно разработать стратегию развития мер нетарифного регулирования, которая содержала в себе смягчение мер нетарифного регулирования и пути повышения эффективности нетарифного регулирования внешней торговли (Таблица 2).
Таким образом, важнейшей задачей в ЕАЭС является необходимость максимально ликвидировать и/или унифицировать нетарифные барьеры внутри союза. Нетарифные барьеры существенно обременяют взаимные потоки товаров и услуг между странами ЕАЭС, снижая эффективность общего рынка, что в особенности препятствует развитию технологических отраслей.
Заключение
Таможенно-тарифное регулирование занимает важное место в таможенном регулировании декларирования товаров, развития экономики. Роль тарифного регулирования огромна, так как с помощью установки тарифов, государство регулирует экспорт и импорт товаров, тем самым защищая отечественную экономику, пополняя бюджет страны.
Нетарифные меры регулирования реализуют с помощью использования инструментов административного характера, и их использование очень важно, в особенности, когда экономические методы не эффективно реализуются. Сегодня нетарифные меры регулирования распространены в мире широко. От применения подобных мер страны не отказываются, и будут принимать их в дальнейшем для собственной экономической безопасности.
Таким образом, представляется возможным заключить, что тарифные и нетарифные методы таможенного регулирования необходимы для выполнения следующих функций: фискальной, протекционистской и балансировочной. Таможенные платежи, как одна из мер тарифного регулирования, являются сложным, многосоставным инструментом и включают в себя ряд платежных обязательств, которые напрямую зависят от того, каким образом классифицирован декларируемый товар, из какой страны он ввозится, а также от условий поставки согласно Инкотермс-2020. Основную часть доходов федерального бюджета (около 30-40 %) обеспечивают выгодные таможенные пошлины. Поэтому среди всех перечисленных ранее функций таможенного регулирования наиболее важной является фискальная функция.
Список использованных источников
- Агапова, А. В. Анализ таможенно-тарифного и нетарифного регулирования внешнеэкономической деятельности// Актуальные научные исследования в современном мире. – 2021. – № 8-3(76). – С. 93-97.
- Высоцкая, В. Г. Государственное регулирование внешней торговли на примере нетарифных мер// Трансформация национальной социально-экономической системы России: Материалы II Международной научно-практической конференции, Москва, 22 ноября 2019 года. – Москва: Российский государственный университет правосудия, 2020. – С. 44-48.
- Гатиятулин, Ш. Н. Особенности таможенно-тарифного регулирования внешнеторговой деятельности ЕАЭС// Форум. Серия: Гуманитарные и экономические науки. – 2021. – № 2(22). – С. 209-212.
- Гомон, И. В. Оценка применения мер нетарифного регулирования внешней торговли// Естественно-гуманитарные исследования. – 2020. – № 27(1). – С. 60-63.
- Курских, Е. А. Нетарифное регулирование внешнеэкономической деятельности в Российской Федерации: направления и особенности// Аллея науки. – 2020. – Т. 1. – № 12(51). – С. 367-372.
- Маркина, Е. Ю. Сущность таможенно - тарифного регулирования// Тенденции развития науки и образования. – 2020. – № 62-9. – С. 41-44.
- Мешечкина, Р. П. Нетарифное регулирование внешнеторговой деятельности и его совершенствование // Научный журнал Дискурс. – 2019. – № 12(38). – С. 252-259.
- Сидорчик, А. Е. Нетарифное регулирование внешней торговли в Европейском союзе: особенности и тенденции развития// Россия - Азия - Африка - Латинская Америка: экономика взаимного доверия : Материалы X Евразийского экономического форума молодежи, Екатеринбург, 16–19 апреля 2019 года. – Екатеринбург: Уральский государственный экономический университет, 2019. – С. 96-97.
- Пантак, А. В. Роль и назначение нетарифных мер регулирования во внешней торговле// Форум молодёжной науки. – 2021. – Т. 2. – № 2. – С. 55-59.
Сноски
- Гатиятулин, Ш. Н. Особенности таможенно-тарифного регулирования внешнеторговой деятельности ЕАЭС// Форум. Серия: Гуманитарные и экономические науки. – 2021. – № 2(22). – С. 209-212.
- Гатиятулин, Ш. Н. Особенности таможенно-тарифного регулирования внешнеторговой деятельности ЕАЭС// Форум. Серия: Гуманитарные и экономические науки. – 2021. – № 2(22). – С. 209-212.
- Курских, Е. А. Нетарифное регулирование внешнеэкономической деятельности в Российской Федерации: направления и особенности// Аллея науки. – 2020. – Т. 1. – № 12(51). – С. 367-372.
- Курских, Е. А. Нетарифное регулирование внешнеэкономической деятельности в Российской Федерации: направления и особенности// Аллея науки. – 2020. – Т. 1. – № 12(51). – С. 367-372.
- Гомон, И. В. Оценка применения мер нетарифного регулирования внешней торговли// Естественно-гуманитарные исследования. – 2020. – № 27(1). – С. 60-63.
- Гомон, И. В. Оценка применения мер нетарифного регулирования внешней торговли// Естественно-гуманитарные исследования. – 2020. – № 27(1). – С. 60-63.