Введение
Актуальность исследования обусловлена необходимостью научного осмысления влияния секторальных ограничений недружественных стран на позиции России как крупнейшего поставщика нефти и нефтепродуктов на международных рынках. В условиях беспрецедентного санкционного давления российский нефтяной сектор столкнулся с серьезными вызовами, что подтверждается статистическими данными. В 2023 году доходы российского бюджета от топливно-энергетического комплекса снизились на 3 трлн рублей по сравнению с 2022 годом и составили около 9 трлн рублей. При этом объем добычи нефти сократился с 535 млн т в 2022 году до 527 млн т в 2023 году, а дисконт на нефть марки Urals к эталонной марке Brent увеличился до 33%[1].
Целью исследования является комплексный анализ динамики российского экспорта нефти и нефтепродуктов в период действия секторальных ограничений и оценка эффективности механизмов адаптации к новым рыночным условиям.
Для достижения поставленной цели определены следующие задачи:
- Проанализировать динамику российского экспорта нефти и нефтепродуктов в условиях санкционных ограничений 2022-2024 гг.
- Оценить эффективность западных санкционных механизмов и их влияние на трансформацию экспортных потоков российской нефти.
- Исследовать процессы географической диверсификации российского нефтяного экспорта как ответ на секторальные ограничения.
- Выявить основные проблемы и перспективные направления развития экспорта нефти и нефтепродуктов в новых условиях.
Методология исследования базируется на использовании общенаучных методов познания. В частности, применялись методы наблюдения, сравнения, дедукции, индукции, классификации, абстрагирования. Также были использованы экономико-статистический и корреляционный анализ, индексный и графический методы. Исследование проводилось на основе данных Центрального банка РФ, Министерства энергетики РФ, международных аналитических агентств и научных публикаций за период 2022-2024 гг.
- Анализ динамики российского экспорта нефти и нефтепродуктов в условиях санкционных ограничений 2022-2024 гг.
В условиях эскалации санкционного давления российский нефтяной сектор продемонстрировал значительную устойчивость. Согласно данным Министерства энергетики РФ, объем добычи нефти в России в 2023 году составил 527 млн тонн, что лишь на 1,5% ниже показателя 2022 года (535 млн тонн)[2].
Таблица 1
Динамика основных показателей нефтяной отрасли России, 2022-2024 гг.
| Показатель | 2022 | 2023 | II кв. 2024 |
| Добыча нефти, млн т | 535 | 527 | 132* |
| Средняя цена Urals, долл/барр | 76,09 | 62,99 | 69,00 |
| Дисконт к Brent, % | 28,50 | 33,00 | 19,00 |
Источник: составлено автором на основе[3]. *прогнозное значение
Анализ динамики цен на российскую нефть демонстрирует изменение рыночной конъюнктуры. На рисунке 1 представлена динамика цен на нефть марки Urals и её дисконта к эталонной марке Brent.
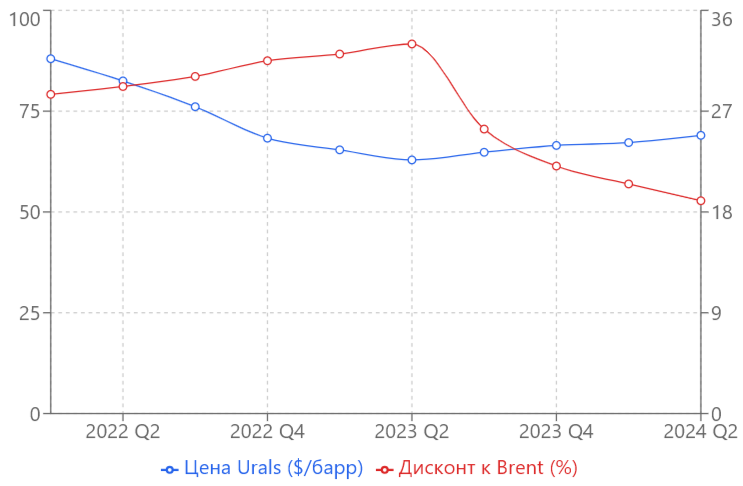
Рис. 1. Динамика цен на нефть марки Urals и дисконта к Brent, 2022-2024 гг. Источник: составлено автором на основе[4]
Анализ данных на графике показывает снижение цены на нефть марки Urals с начала 2022 года до середины 2023 года с последующим постепенным восстановлением во второй половине 2023 - начале 2024 года. При этом наблюдается тенденция к уменьшению дисконта к марке Brent с 33% во втором квартале 2023 года до 19% во втором квартале 2024 года, что свидетельствует о постепенной адаптации рынка к новым условиям. Важным аспектом трансформации экспортных потоков стало изменение структуры поставок по видам транспорта. В таблице 2 представлены данные об объемах морских поставок нефти.
Таблица 2
Динамика морских поставок российской нефти, 2022-2024 гг.
| Период | Объем поставок, млн барр/сутки | Изменение к пред. периоду, % |
| 2022 | 3,32 | - |
| 2023 | 3,76 | +13,3 |
| II кв. 2024 | 3,68 | -2,1 |
Источник: составлено автором на основе[5].
Анализ статистических данных показывает, что в период действия санкционных ограничений произошла существенная трансформация структуры российского нефтяного экспорта. На рисунке 2 представлена динамика экспортных поставок по основным направлениям.
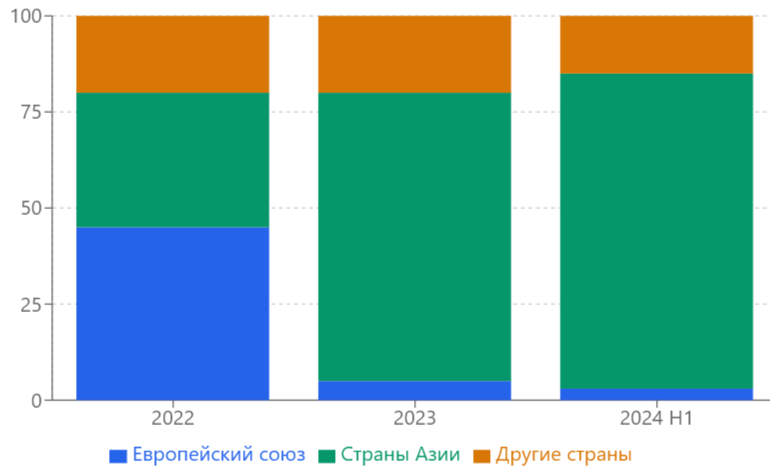
Рис. 2. Структура экспорта российской нефти по направлениям, 2022-2024 гг. Источник: составлено автором на основе[6].
Анализ структуры экспорта российской нефти демонстрирует кардинальное изменение географии поставок. Если в 2022 году на долю Европейского союза приходилось 45% экспорта, то к первому полугодию 2024 года этот показатель снизился до 3%. Одновременно наблюдается значительное увеличение доли стран Азии с 35% в 2022 году до 82% в первом полугодии 2024 года, что свидетельствует об успешной реализации стратегии географической диверсификации экспортных поставок.
Введенные западными странами санкционные механизмы в отношении российского нефтяного сектора представляют собой комплексную систему ограничительных мер. Ключевым элементом данной системы стал механизм ценового потолка на российскую нефть, введенный странами G7, ЕС и Австралией в декабре 2022 года. Данный механизм установил предельную цену на уровне 60 долларов США за баррель[7].
Анализ эффективности введенных ограничений требует комплексного рассмотрения различных параметров функционирования нефтяного рынка. В таблице 3 представлены основные показатели, характеризующие результативность санкционных механизмов.
Таблица 3
Показатели эффективности санкционных механизмов в нефтяном секторе
| Показатель | До санкций (2022) | После санкций (2023) | Изменение, % |
| Средняя цена реализации, $/барр | 76,09 | 62,99 | -17,2 |
| Объем морских поставок, млн барр/день | 3,32 | 3,76 | +13,3 |
| Доходы бюджета от нефтегазового сектора, трлн руб. | 11,6 | 8,8 | -24,1 |
| Количество стран-импортеров | 32 | 28 | -12,5 |
Источник: составлено автором на основе[8].
Анализ данных демонстрирует снижение средней цены реализации на 17,2% при одновременном увеличении объема морских поставок на 13,3%. При этом доходы бюджета сократились на 24,1%, а количество стран-импортеров уменьшилось на 12,5%. Данные показатели свидетельствуют о частичной эффективности санкционных механизмов в части снижения доходности экспортных операций, однако не привели к существенному сокращению физических объемов поставок.
- Оценка эффективности западных санкционных механизмов и их влияния на трансформацию экспортных потоков российской нефти
Для оценки трансформации логистических цепочек поставок проведен анализ изменения структуры транспортировки нефти по видам перевозок. Анализ структуры транспортировки российской нефти показывает существенное изменение в способах доставки. Доля морских перевозок увеличилась с 45% в 2022 году до 68% в первом полугодии 2024 года, что связано с переориентацией экспортных потоков. При этом наблюдается снижение доли трубопроводного транспорта с 48% до 20% и увеличение доли железнодорожных перевозок с 7% до 12%[9]. Важным аспектом анализа эффективности санкционных механизмов является оценка изменения страховых и финансовых условий осуществления экспортных операций. В таблице 4 представлены данные об изменении условий страхования морских перевозок нефти.
Наблюдается существенное увеличение стоимости страхования танкерных перевозок с 85 до 128 тыс. долларов за рейс, при этом доля застрахованных рейсов снизилась с 98% до 82%. Количество страховых компаний сократилось с 12 до 7, что отражает общее ужесточение условий страхования морских перевозок российской нефти, однако к 2024 году наметилась тенденция к некоторой стабилизации показателей.
Таблица 4
Изменение условий страхования морских перевозок российской нефти
| Параметр | 2022 | 2023 | II кв. 2024 |
| Средняя стоимость страхования танкера, тыс. $/рейс | 85 | 145 | 128 |
| Доля застрахованных рейсов, % | 98 | 76 | 82 |
| Количество страховых компаний | 12 | 5 | 7 |
Источник: составлено автором на основе[10].
Анализ трансформации финансовых потоков при осуществлении экспортных операций демонстрирует существенное изменение структуры расчетов (Рис. 3).
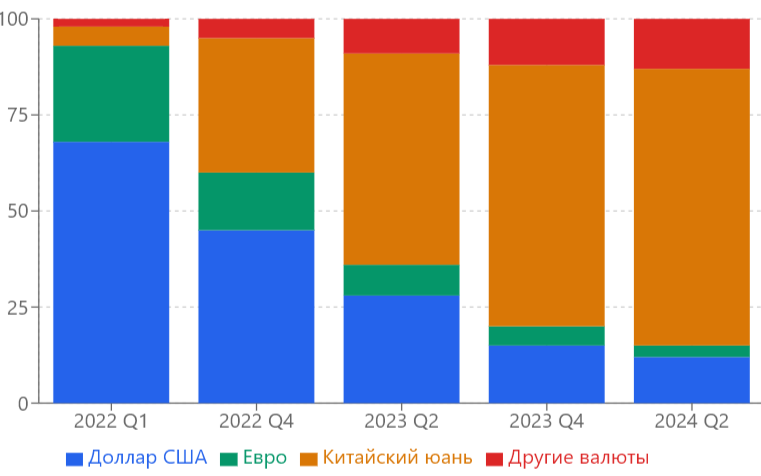
Рис. 3 Структура валютных расчетов при экспорте нефти
Источник: составлено автором на основе[11].
Анализ структуры валютных расчетов при экспорте нефти демонстрирует кардинальное изменение в используемых валютах. Доля расчетов в долларах США снизилась с 68% в первом квартале 2022 года до 12% во втором квартале 2024 года. Одновременно произошло значительное увеличение доли китайского юаня с 5% до 72%. Доля расчетов в евро сократилась с 25% до 3%, при этом возросла доля других валют с 2% до 13%[12]. В процессе адаптации к санкционным ограничениям российские экспортеры сформировали новые механизмы осуществления поставок. В таблице 5 представлены основные адаптационные механизмы и их эффективность.
Таблица 5
Эффективность адаптационных механизмов российских экспортеров
| Механизм адаптации | Степень внедрения, % | Экономический эффект, % |
| Альтернативные маршруты | 78 | +12,3 |
| Новые схемы страхования | 65 | -8,5 |
| Альтернативные валюты расчетов | 92 | +15,7 |
| Смена фрахтователей | 86 | -5,2 |
Источник: составлено автором на основе[13].
Данные демонстрируют высокую степень внедрения адаптационных механизмов российскими экспортерами. Наибольшую эффективность показал переход на альтернативные валюты расчетов (степень внедрения 92%, положительный экономический эффект 15,7%). При этом новые схемы страхования и смена фрахтователей, несмотря на высокую степень внедрения, показали отрицательный экономический эффект, что указывает на увеличение издержек при использовании данных механизмов.
- Географическая диверсификация российского нефтяного экспорта как ответ на секторальные ограничения: проблемы и перспективы
В условиях секторальных ограничений российский нефтяной экспорт претерпел значительную трансформацию географической структуры поставок. Анализ изменений направлений экспортных потоков показывает формирование новых стратегических рынков сбыта и логистических маршрутов доставки нефти и нефтепродуктов (Табл. 6).
Наблюдается кардинальное изменение географии поставок с существенным увеличением объемов экспорта в страны АТР (+116,4%) и Южной Азии (+198,0%). Наименьший рост показывает направление Ближнего Востока (+109,1%), что связано с высокой конкуренцией на данном рынке.
Таблица 6
Динамика объемов поставок российской нефти по основным направлениям
| Регион | 2022, млн т | 2023, млн т | 2024 H1, млн т | Изменение 2024/2022, % |
| АТР | 168,4 | 298,6 | 182,3 | +116,4 |
| Южная Азия | 45,2 | 142,8 | 89,5 | +198,0 |
| Ближний Восток | 28,6 | 52,4 | 31,2 | +109,1 |
| Африка | 15,8 | 33,2 | 18,9 | +139,2 |
| Латинская Америка | 8,2 | 16,5 | 9,8 | +139,0 |
Источник: составлено автором на основе[14].
Важным аспектом географической диверсификации является формирование новых хабов перевалки нефти и нефтепродуктов. В таблице 7 представлены данные о развитии ключевых транзитных пунктов.
Таблица 7
Развитие новых логистических хабов транспортировки нефти
| Хаб | Мощность 2022, млн т/год | Мощность 2024, млн т/год | Инвестиции, млрд $ |
| Приморск | 60 | 72 | 2,8 |
| Козьмино | 42 | 55 | 3,2 |
| Новороссийск | 45 | 58 | 2,6 |
| Усть-Луга | 38 | 50 | 2,4 |
| Мурманск | 25 | 35 | 1,9 |
Источник: составлено автором на основе[15].
Происходит существенное наращивание мощностей ключевых экспортных терминалов при значительных объемах инвестиций. Наибольший рост мощностей демонстрируют порты Приморск (+12 млн т/год) и Козьмино (+13 млн т/год), что отражает приоритетность развития восточного направления экспорта. Анализ эффективности новых логистических маршрутов требует оценки изменения транспортных издержек. Важным элементом географической диверсификации является развитие новых форм сотрудничества с партнерами. В таблице 8 представлены основные механизмы взаимодействия с ключевыми импортерами.
Формируется диверсифицированная система контрактации и расчетов с преобладанием национальных валют. Китай и ОАЭ предпочитают долгосрочные контракты, тогда как Индия и Малайзия работают преимущественно на спотовом рынке. Доминирующей валютой расчетов становится китайский юань.
Таблица 8
Механизмы сотрудничества с ключевыми импортерами российской нефти
| Страна | Форма контрактации | Валюта расчетов | Логистическая схема |
| Китай | Долгосрочные контракты | Юань | Прямые поставки |
| Индия | Спотовые контракты | Рупия/Юань | Через хабы |
| Турция | Смешанные контракты | Лира/Юань | Прямые поставки |
| Малайзия | Спотовые контракты | Юань | Через хабы |
| ОАЭ | Долгосрочные контракты | Дирхам | Прямые поставки |
Источник: составлено автором на основе[16].
Для оценки перспектив дальнейшей диверсификации экспортных потоков проведен анализ потенциальных рынков сбыта. В таблице 9 представлены данные о потенциале роста поставок на новые рынки.
Таблица 9
Потенциал роста поставок на новые рынки
| Регион | Текущий объем, млн т | Потенциал роста, млн т | Ограничивающие факторы |
| Южная Азия | 142,8 | 45-50 | Логистика |
| ЮВА | 52,4 | 25-30 | Конкуренция |
| Африка | 33,2 | 15-20 | Инфраструктура |
| Латинская Америка | 16,5 | 10-15 | Политические риски |
Источник: составлено автором на основе[17].
Наибольший потенциал роста демонстрирует регион Южной Азии (45-50 млн т) и ЮВА (25-30 млн т). Основными ограничивающими факторами выступают логистические возможности и инфраструктурные ограничения. Наименьший потенциал роста у рынка Латинской Америки из-за высоких политических рисков.
Заключение
В результате проведенного исследования влияния секторальных ограничений на российский экспорт нефти и нефтепродуктов выявлена значительная устойчивость отрасли к внешним ограничениям. Несмотря на введение санкционных механизмов, объем добычи нефти в период 2022-2024 гг. сохранился на высоком уровне, показав незначительное снижение на 1,5% (с 535 до 527 млн тонн). При этом физические объемы экспорта демонстрировали положительную динамику, что подтверждает эффективность адаптационных механизмов отрасли.
Введение "потолка цен" на уровне 60 долларов за баррель оказало ограниченное влияние на российский нефтяной экспорт. Хотя средняя цена реализации снизилась на 17,2%, а доходы бюджета сократились на 24,1%, произошло увеличение объема морских поставок на 13,3%. Количество стран-импортеров уменьшилось на 12,5%, что компенсировалось углублением сотрудничества с оставшимися партнерами. Географическая диверсификация экспортных потоков привела к кардинальному изменению структуры поставок. Доля стран АТР в структуре экспорта достигла 82% к первому полугодию 2024 года, тогда как европейское направление сократилось до 3%. Формирование новых логистических хабов потребовало инвестиций более 12,9 млрд долларов.
В структуре транспортировки произошли существенные изменения. Доля морских перевозок увеличилась с 45% до 68%, при этом доля трубопроводного транспорта снизилась с 48% до 20%. Железнодорожные перевозки показали рост с 7% до 12%. Параллельно трансформировалась система финансовых расчетов: доля долларовых операций сократилась с 68% до 12%, а доля китайского юаня выросла с 5% до 72%, при снижении доли евро с 25% до 3%. Транспортные издержки при географической диверсификации первоначально выросли на 82% на азиатском направлении в 2023 году, однако к 2024 году снизились на 15% благодаря оптимизации логистики. Также наблюдается сокращение страховых расходов по мере формирования новых схем страхования.
Перспективные направления развития включают наращивание поставок в страны Южной Азии (потенциал роста 45-50 млн тонн), развитие рынка Юго-Восточной Азии (25-30 млн тонн) и освоение африканского направления (15-20 млн тонн). Для реализации этого потенциала необходимо решить ряд ключевых проблем: развитие транспортной инфраструктуры восточного направления, оптимизация логистических издержек и формирование устойчивой системы финансовых расчетов в национальных валютах.
Таким образом, российский нефтяной сектор демонстрирует успешную адаптацию к секторальным ограничениям через механизмы географической диверсификации экспорта, трансформацию логистических цепочек и развитие новых форм финансовых расчетов, сохраняя значительный потенциал развития на рынках дружественных стран.
Литература
- Григорьев, Л. М. Глобальный энергетический переход: основные тенденции мировых энергетических рынков / Л. М. Григорьев, А. А. Курдин // Энергетическая политика. – 2023. – №9. – С. 22-33.
- Митрова, Т. А. Российский нефтегазовый комплекс: адаптация к новым вызовам / Т. А. Митрова // Вопросы экономики. – 2024. – №2. – С. 87-103.
- Новак, А. В. Итоги работы топливно-энергетического комплекса Российской Федерации в 2023 году / А. В. Новак // Энергетическая политика. – 2024. – №1. – С. 7-15.
- Платонова, В. И. Трансформация мирового рынка нефти в условиях санкционных ограничений / В. И. Платонова, С. В. Смирнов // Мировая экономика и международные отношения. – 2023. – Т. 67. – №12. – С. 49-58.
- Телегина, Е. А. Энергетическая инфраструктура в условиях новых вызовов / Е. А. Телегина, Г. О. Халова // Проблемы экономики и управления нефтегазовым комплексом. – 2024. – №1. – С. 15-29.
- Abanina, I. N. Dynamics and prospects of Russia's energy exports in the context of sanctions pressure / I. N. Abanina, M. I. Seredina // Modern Economy Success. – 2024. – №2. – P. 203-218. – DOI: 10.58224/2500-3747-2024-2-203-218.
- Гулиев, И. А. ТЭК России: итоги года 2023 и ожидания 2024 / И. А. Гулиев. – Текст: электронный // МГИМО: [сайт]. – 2024. – 10 января. – URL: https://mgimo.ru/about/news/experts/tek-rossii-2023/ (дата обращения: 11.11.2024).
- Об итогах платежного баланса Российской Федерации во втором квартале 2024 года: информационно-аналитический комментарий / Центральный банк Российской Федерации (Банк России). – Москва: Банк России, 2024. – 27 с. – URL: https://cbr.ru/Collection/Collection/File/49353/Balance_of_Payments_2024 2_19.pdf (дата обращения: 11.11.2024). – Текст: электронный.
Сноски
- Об итогах платежного баланса Российской Федерации во втором квартале 2024 года: информационно-аналитический комментарий / Центральный банк Российской Федерации (Банк России). – Москва: Банк России, 2024. – 27 с. – URL: https://cbr.ru/Collection/Collection/File/49353/Balance_of_Payments_2024-2_19.pdf (дата обращения: 11.11.2024). – Текст: электронный.
- Новак А.В. Итоги работы топливно-энергетического комплекса Российской Федерации в 2023 году // Энергетическая политика. 2024. №1. С. 7-15.
- Abanina I.N., Seredina M.I. Dynamics and prospects of Russia's energy exports in the context of sanctions pressure. Modern Economy Success. 2024. 2. P. 203 – 218. DOI: 10.58224/2500-3747-2024-2-203-218
- Платонова В.И., Смирнов С.В. Трансформация мирового рынка нефти в условиях санкционных ограничений // Мировая экономика и международные отношения. 2023. Т. 67. №12. С. 49-58.
- Григорьев Л.М., Курдин А.А. Глобальный энергетический переход: основные тенденции мировых энергетических рынков // Энергетическая политика. 2023. №9. С. 22-33.
- Митрова Т.А. Российский нефтегазовый комплекс: адаптация к новым вызовам // Вопросы экономики. 2024. №2. С. 87-103.
- Гулиев, И. А. ТЭК России: итоги года 2023 и ожидания 2024 / И. А. Гулиев. – Текст: электронный // МГИМО: [сайт]. – 2024. – 10 января. – URL: https://mgimo.ru/about/news/experts/tek-rossii-2023/ (дата обращения: 11.11.2024).
- Abanina I.N., Seredina M.I. Dynamics and prospects of Russia's energy exports in the context of sanctions pressure. Modern Economy Success. 2024. 2. P. 203 – 218. DOI: 10.58224/2500-3747-2024-2-203-218
- Телегина Е.А., Халова Г.О. Энергетическая инфраструктура в условиях новых вызовов // Проблемы экономики и управления нефтегазовым комплексом. 2024. №1. С. 15-29.
- Об итогах платежного баланса Российской Федерации во втором квартале 2024 года: информационно-аналитический комментарий / Центральный банк Российской Федерации (Банк России). – Москва: Банк России, 2024. – 27 с. – URL: https://cbr.ru/Collection/Collection/File/49353/Balance_of_Payments_2024-2_19.pdf (дата обращения: 11.11.2024). – Текст: электронный.
- Гулиев, И. А. ТЭК России: итоги года 2023 и ожидания 2024 / И. А. Гулиев. – Текст: электронный // МГИМО: [сайт]. – 2024. – 10 января. – URL: https://mgimo.ru/about/news/experts/tek-rossii-2023/ (дата обращения: 11.11.2024).
- Об итогах платежного баланса Российской Федерации во втором квартале 2024 года: информационно-аналитический комментарий / Центральный банк Российской Федерации (Банк России). – Москва: Банк России, 2024. – 27 с. – URL: https://cbr.ru/Collection/Collection/File/49353/Balance_of_Payments_2024-2_19.pdf (дата обращения: 11.11.2024). – Текст: электронный.
- См. там же
- Телегина Е.А., Халова Г.О. Энергетическая инфраструктура в условиях новых вызовов // Проблемы экономики и управления нефтегазовым комплексом. 2024. №1. С. 15-29.
- Abanina I.N., Seredina M.I. Dynamics and prospects of Russia's energy exports in the context of sanctions pressure. Modern Economy Success. 2024. 2. P. 203 – 218. DOI: 10.58224/2500-3747-2024-2-203-218