Введение
Выбранная тема является актуальной, так как жизненный цикл проекта имеет огромное значение и помогает: улучшить коммуникацию между командой и заказчиками; позволяет быть уверенным, что цель достижима с помощью доступных ресурсов; дает возможность управлять рисками и минимизировать их.
Так же, актуальность темы выпускной квалификационной работы обусловлена необходимостью изучения фаз, стадий, этапов жизненного цикла проекта.
Проект представляет способ довести до завершения большинство новых работ. Все проекты, в общих чертах, имеют определенные характеристики.
Проекты существуют в каждой организации. Проекты могут управляться с использованием набора соответствующих процессов проектного менеджмента. Практически, один и тот же набор процессов может использоваться вне зависимости от типа проекта.
Все проекты должны быть определены и спланированы, все проекты должны обеспечиваться процессами управления объемом, рисками, качеством, должны коммуницировать статус. Иногда люди не вполне отчетливо различают работы по управлению проектом и работы жизненного цикла проекта, так как для успешного выполнения проекта необходимы работы обоих видов.
Основное различие между ними заключается в том, что управление проектом сосредоточено на определении, планировании, мониторинге и контроле, а также на закрытии проекта. Работы же, связанные с фактическим созданием результатов поставки проекта, принято относить к «жизненному циклу» проекта. В процессе управления проектом создается его график, но подавляющее большинство работ в этом графике составляют именно работы жизненного цикла проекта, в результате выполнения которых появляется выходная продукция.
Управление проектами – это приложение знаний, навыков, инструментов и методов к операциям проекта для удовлетворения требований, предъявляемых к проекту. Управление проектами выполняется с помощью применения и интеграции процессов управления проектами: инициации, планирования, исполнения, мониторинга и управления, завершения.
Методы управления проектами, направленные на поиск путей обеспечения эффективного процесса, претерпевает постоянные изменения.
Методология и средства управления проектом широко используются в мировой практике во всех сферах проектно-ориентированной деятельности. В Японии, по данным Японской ассоциации управления проектами, все проекты оцениваются и реализуются с помощью технологий управления проектами.
Жизненный цикл проекта определяет фазы, которые связывают начало проекта с его завершением. Например, когда организация обнаруживает благоприятную возможность, которую она хотела бы использовать, она часто авторизует анализ осуществимости, чтобы решить, следует ли браться за выполнение проекта.
Определение жизненного цикла проекта может помочь менеджеру проекта решить, следует ли считать анализ осуществимости первой фазой проекта или выделить его в отдельный проект. Когда результат этого предварительного анализа не очевиден, лучше выделять его в отдельный проект.
Переход из одной фазы в другую в пределах жизненного цикла проекта обычно подразумевает некую форму технической передачи или сдачи результатов, и часто именно это указывает на переход от фазы к фазе.
Результаты поставки одной фазы обычно проверяются на предмет завершенности и точности и проходят процедуру одобрения, прежде чем начнутся работы следующей фазы. Однако иногда фаза может начаться до одобрения результатов поставки предшествующей фазы в тех случаях, когда сопутствующий этому риск рассматривается как приемлемый.
Цель работы – исследовать фазы, стадии, этапы жизненного цикла проекта на примере ООО «ЛИРА».
Для достижения поставленной цели решались такие задачи:
- изучить понятие жизненного цикла проекта;
- изучить особенности жизненный цикл проекта и его основные фазы, стадии, этапы;
- изучить управление проектом по фазам, стадиям и этапам жизненного цикла;
- исследовать концептуальный план проекта;
- выполнить анализ управления проектом на прединвестиционной фазе;
- выполнить анализ управления проектом на инвестиционной фазе;
- выполнить анализ управления проектом на завершающей фазе.
Объект исследования - жизненный цикл ООО «ЛИРА».
Предмет исследования – общественные отношения по вопросам изучения фаз, стадий, этапов жизненного цикла проекта на примере ООО «ЛИРА».
В процессе подготовки работы были использованы такие методы как анализ, синтез, классификация, обобщение, сравнение, методы наблюдения, методы прикладного исследования.
Методологическую базу исследования составляют диалектический метод научного познания, а также исторический, логический, сравнительно-правовой, статистический, конкретно-социологический и другие общие и частные методы исследования правовых явлений.
Источниками информации послужили нормативно правовые документы по исследуемой проблеме, труды ученых, таких как Андреев, Р.Н.,Буров, А.В., Боровяк С. Н.,Волкова О.Н., Габдуллина Г.К., Гасанов Г. И., Гринкевич О.В., ШаховскаяВ.В., Щиборщ К.В., Азарова Ю.П., Богоявленской Д.Б, Васильковой Ю.В., Евладовой Е.Б., Логиновой Л.Г., Фришмана И.И., Кулагиной И.Ю, Ньюэла М.В., Пинбайка Р., Рубиндильда Д., Манфреда Кетс де Врис, Макконнелла С. и многих других авторов.
При написании данной работы были использованы научные статьи, методические рекомендации, книги по вопросам изучения фаз, стадий, этапов жизненного цикла проекта.
Структура выпускной квалификационной работы состоит из введения, двух глав, заключения, списка литературы и приложений.
В первой главе рассматриваются теоретические основы управления проектом по жизненному циклу.
Во второй главе проведен анализ управления проектом по жизненному циклу на примере ООО «ЛИРА»
По результатам выполненного исследования сделаны выводы и соответствующее заключение.
Глава 1. Теоретические основы управления проектом по жизненному циклу
1.1. Понятие жизненного цикла проекта
Проект – это комплекс взаимосвязанных мероприятий, направленный на создание уникального продукта или услуги в условиях временных и ресурсных ограничений.[1]
Проект – это замысле, который характеризуется следующими факторы:
- однократность условий в их совокупности – речь идет об особом замысле. Он отличается от повседневных работ и не повторяется;
- наличие цели – ясных и измеримых, которые к концу проекта должны быть достигнуты;
- ограничениями:
- ограничение по времени – временной график выполнения проекта с обозначенным началом и концом выполнения работ;
- ограничения финансового, персонального или другого рода – бюджет проекта, этапы;
- отграничение от других замыслов – проект не повторяется и отличается от процессных работ;
- специфичная для проекта организация – в проект подбираются разные люди с разными ролями, включаются разные отделы, разные поставщики. В каждом проекте эти составляющие разные.[2]
Проект - это временное предприятие, предназначенное для создания уникальных продуктов, услуг или результатов.[3]
Проект - замысел, идея, образ, намерение, обоснования, план.[4]
Проект – это одноразовая, не повторяющаяся деятельность или совокупность действий, в результате которых за определенное время достигаются четко поставленные цели.[5]
Проект – комплекс взаимосвязанных мероприятий, направленный на создание уникального продукта или услуги в условиях временных и ресурсных ограничений.[6]
Проект - это способ довести до завершения большинство новых работ. Все проекты, в общих чертах, имеют определенные характеристики.[7]
Управление проектом: планирование, организация и контроль трудовых, финансовых и материально-технических ресурсов проекта, направленные на эффективное достижение целей проекта.
Проект – это временное предприятие, предназначенное для создания уникальных продуктов, услуг или результатов.[8]
Временный характер проекта означает, что у любого проекта есть определенное начало и завершение.
Завершение наступает, когда достигнуты цели проекта; или признано, что цели проекта не будут или не могут быть достигнуты; или исчезла необходимость в проекте.
«Временный» не обязательно предполагает краткую длительность проекта.
«Временный», как правило, не относится к создаваемому в ходе проекта продукту, услуге или результату. Большинство проектов предпринимается для достижения устойчивого, длительного результата. Каждый проект приводит к созданию уникального продукта, услуги или результата.
Проекты существуют в каждой организации. Проекты могут управляться с использованием набора соответствующих процессов проектного менеджмента. Практически, один и тот же набор процессов может использоваться вне зависимости от типа проекта. К примеру, все проекты должны быть определены и спланированы, все проекты должны обеспечиваться процессами управления объемом, рисками, качеством, должны коммуницировать статус.
Иногда люди не вполне отчетливо различают работы по управлению проектом и работы жизненного цикла проекта, так как для успешного выполнения проекта необходимы работы обоих видов. Основное различие между ними заключается в том, что управление проектом сосредоточено на определении, планировании, мониторинге и контроле, а также на закрытии проекта. Работы же, связанные с фактическим созданием результатов поставки проекта, принято относить к «жизненному циклу» проекта. В процессе управления проектом создается его график, но подавляющее большинство работ в этом графике составляют именно работы жизненного цикла проекта, в результате выполнения которых появляется выходная продукция.[9]
Несмотря на уникальность всех проектов, подобно тому, как существуют общие процессы управления, применимые к большинству проектов, существуют также и общие модели, которые могут служить руководством по определению жизненного цикла большинства проектов.
Управление проектами – это приложение знаний, навыков, инструментов и методов к операциям проекта для удовлетворения требований, предъявляемых к проекту.[10]
Управление проектами выполняется с помощью применения и интеграции процессов управления проектами: инициации, планирования, исполнения, мониторинга и управления, завершения.
Менеджер проекта – это лицо, ответственное за достижение целей проекта[11].
Управление проектами показывает процессы, связанные с обеспечением того, чтобы проект содержал всю необходимую и требуемую работу для успешной реализации проекта.
Управление проектами включает процессы, обеспечивающие включение в проект работ и материалов, которые необходимы для успешного завершения проекта.
Управление проектом проекта напрямую связано с определением и контролем того, что включено и что не включено в проект.
Цель - описание того, что мы хотим достичь.
Стратегия - констатация того, каким образом мы собираемся эти цели достигать. Проекты преобразуют стратегии в действия, а цели в реальность.
Проекты предпринимаются на всех уровнях организации, к ним могут быть причастны как один человек, так и многие тысячи участников. Их длительность может составлять от нескольких недель до нескольких лет. В проекте могут участвовать одно или несколько подразделений (например, совместные предприятия или партнерства). Примерами проектов могут служить, среди прочего:
- разработка нового продукта или услуги;
- осуществление изменений в структуре, кадрах или стиле организации;
- разработка нового транспортного средства;
- разработка или приобретение новой, или усовершенствованной информационной системы;
- строительство здания или сооружения;
- создание водопроводной системы для города или поселка;
- проведение избирательной кампании;
- внедрение новой процедуры или нового процесса на предприятии;
- выполнение требований контракта.[12]
Проекты являются средством организации операций, которые не могут быть проведены в рамках обычной деятельности организации. Проекты часто используются в качестве средства выполнения стратегического плана организации, причем команда проекта может состоять как из сотрудников организации, так и нанята по контракту.
Проекты обычно авторизуются в результате одного или нескольких стратегических соображений:
- требования рынка (нефтяная компания авторизует проект создания нового нефтеперерабатывающего завода в ответ на постоянные перебои с поставками горючего);
- нужды организации (тренинговая компания авторизует проект разработки нового курса обучения для увеличения своих доходов);
- требования заказчика (например, электрическая компания авторизует проект сооружения новой подстанции для электроснабжения нового промышленного района);
- технологический прогресс (например, разработчик программного обеспечения авторизует новый проект разработки нового поколения видеоигр после появления новых игровых приставок от производителей электроники);
- требования законодательства (производитель краски авторизует проект разработки инструкции по обращению с новым токсичным веществом).[13]
Внедрение инвестиционного процесса должно проходить по определенным утвержденным программам и бизнес-проектам. Определение необходимых объектов для инвестирования должно осуществляться по такому определению, как максимум эффективности при минимальных временных и финансовых расходах.
Согласно этим задачам, возникает необходимость решения проблем по совершенствованию структуры материального производства, ликвидации дисбаланса между основными наукоемкими отраслями.
Работа над инвестиционным проектом должна начинаться с разработки методики, которую необходимо рассматривать в тесной взаимосвязи с развитием инвестиционного цикла.
Реализация бизнес-проекта выполняется в течении инвестиционного цикла, под которым понимают процесс, охватывающий ряд стадий (фаз), связанных с зарождением замысла, его реализацией и достижением заданных показателей эффективности проекта.
1.2. Жизненный цикл проекта и его основные фазы, стадии, этапы
Жизненный цикл проекта- последовательность фазпроекта, задаваемая исходя из потребностей управления проектом.[14]
В рамках методологии Института управления проектами жизненный цикл проекта имеет 5 фаз:
- инициация;
- планирование;
- выполнение;
- контрольимониторинг;
- завершение.[15]
Жизненный цикл проекта определяет фазы, которые связывают начало проекта с его завершением. Например, когда организация обнаруживает благоприятную возможность, которую она хотела бы использовать, она часто авторизует анализ осуществимости, чтобы решить, следует ли браться за выполнение проекта. Определение жизненного цикла проекта может помочь менеджеру проекта решить, следует ли считать анализ осуществимости первой фазой проекта или выделить его в отдельный проект.
Когда результат этого предварительного анализа не очевиден, лучше выделять его в отдельный проект. Переход из одной фазы в другую в пределах жизненного цикла проекта обычно подразумевает некую форму технической передачи или сдачи результатов, и часто именно это указывает на переход от фазы к фазе.
Результаты поставки одной фазы обычно проверяются на предметзавершенности и точности и проходят процедуру одобрения, прежде чем начнутся работы следующей фазы. Однако иногда фаза может начаться до одобрения результатов поставки предшествующей фазы в тех случаях, когда сопутствующий этому риск рассматривается как приемлемый.
Такая практика наложения фаз, обычно выполняемых последовательно, является примером применения метода сжатия расписания, который называется «быстрый проход». Не существует одного наилучшего способа определить идеальный жизненный цикл проекта. У некоторых организаций есть принятые принципы, согласно которым для всех проектов предполагается одинаковый жизненный цикл, в то время как другие организации позволяют команде управления проектом выбирать жизненный цикл, наиболее подходящий для своего проекта. Общеотраслевые принципы часто обуславливают использование предпочтительного жизненного цикла в этой отрасли.[16]
Жизненный цикл проекта обычно определяет следующее:
- какие технические работы должны быть проведены в каждой фазе (например, в какой фазе должно быть проведено проектирование?);
- в какой момент каждой фазы должны быть получены результаты поставки и как проходит проверка и подтверждение каждого результата поставки;
- кто участвует в каждой фазе (например, одновременно проводимые инженерные работы требуют, чтобы те, кто их выполняют, участвовали в определении требований и проектировании);
- как контролировать и подтверждать каждую фазу.[17]
Фаза проекта обычно завершается изучением проделанной работы и результатов поставки, чтобы определить, насколько они приемлемы, и решить, необходимы ли еще дополнительные работы или фазу можно считать закрытой.
Часто еще до завершения текущей фазы руководство проводит анализ для принятия решения о начале операций следующей фазы, например, менеджер проекта выбирает метод быстрого прохода. Другой пример: компания, занимающаяся информационными технологиями, выбирает итеративный жизненный цикл, при котором одновременно проводятся несколько фаз проекта.[18]
Требования для одного модуля можно составить и проанализировать еще до того, как модуль спроектирован и собран. Пока проводится анализ этого модуля, можно начинать параллельно составлять требования для другого модуля.
Точно так же фаза может быть закрыта без принятия решения о начале другой фазы. Например, если проект был завершен или риск был оценен как слишком большой, чтобы продолжать проект.
Многие проекты связаны с текущей деятельностью исполняющей организации. Некоторые организации формально одобряют проекты только после проведения анализа осуществимости, создания предварительного плана или выполнения какой-либо другой формы анализа. В этих случаях предварительное планирование или анализ проводятся в виде отдельного проекта. Например, дополнительные фазы могут появиться в результате разработки и испытаний прототипа до того, как проект по разработке окончательного продукта будет инициирован.[19]
Некоторые типы проектов, в особенности внутренние услуги или разработка нового продукта, могут инициироваться неформально на ограниченный период времени, чтобы обеспечить формальное одобрение дополнительных фаз или операций. Движущие силы, которые стимулируют проект, обычно называют проблемами, возможностями или практическими требованиями. В результате подобного давления менеджменту обычно приходится определять степени приоритетности данной задачи с учетом требований и ресурсов, нужных для других возможных проектов.[20]
Жизненный цикл проекта определяет фазы, которые связывают начало проекта с его завершением.
Определение жизненного цикла проекта может помочь менеджеру проекта решить, следует ли считать анализ осуществимости первой фазой проекта или выделить его в отдельный проект. Когда результат этого предварительного анализа не очевиден, лучше выделять его в отдельный проект. Переход из одной фазы в другую в пределах жизненного цикла проекта обычно подразумевает некую форму технической передачи или сдачи результатов, и часто именно это указывает на переход от фазы к фазе. [21]
Задача проекта - достижение конкретной бизнес-цели, при соблюдении ограничений «железного треугольника» (рисунок 2). Это означает, что ни один из углов треугольника не может быть изменен без оказания влияния на другие. Например, чтобы уменьшить время, потребуется увеличить стоимость и/или сократить содержание. Результаты поставки одной фазы обычно проверяются на предметзавершенности и точности и проходят процедуру одобрения, прежде чем начнутся работы следующей фазы.
Проект считается успешным, если удовлетворены все требования заказчика и участников проекта. Поэтому у проекта разработки сегодня не три, а четыре фактора успеха:
- выполнен в соответствие со спецификациями;
- выполнен в срок;
- выполнен в пределах бюджета;
- каждый участник команды уходил с работы с чувством успеха.
Для успешного проекта характерно постоянное ощущение его участниками чувства удовлетворения и гордости за результаты своей работы, чувства оптимизма. Нет ничего более гибельного для проекта, чем равнодушие или уныние его участников.
Каждый продукт имеет свой жизненный цикл, в который проект разработки очередного релиза входит как одна из фаз. Аналогично, каждый проект разработки ПО имеет свой собственный жизненный цикл, который состоит из четырех фаз. Рассмотрим их более подробно.
На фазе инициации проекта необходимо понять, что и зачем мы будем делать - разработать концепцию проекта. Фаза планирования определяет, как мы будем это делать. На фазе реализации происходит материализация наших идей в виде документированного и протестированного программного продукта. И, наконец, на фазе завершения мы должны подтвердить, что мы разработали именно тот продукт, который задумали в концепции проекта, а также провести приемо-сдаточные испытания (ПСИ) продукта на предмет соответствия его свойств, определенным ранее требованиям. Редкий проект выполняется в соответствие с первоначальными планами, поэтому важным элементом фазы завершения является «обратная связь»: анализ причин расхождения и усвоение уроков на будущее. Помним, что управляющая система без обратной связи не может быть устойчивой. Завершая обзор управления проектами «с высоты птичьего полета», необходимо упомянуть еще об одной особенности проекта по сравнению с операционной деятельностью. Если в операционной деятельности ресурсы расходуются более-менее равномерно по времени, то в проектном управлении расходование ресурсов в единицу времени имеет явно выраженное колоколообразное распределение.
Проект часто начинается с идеи, которая появляется у одного человека. Постепенно, по мере формулирования, анализа и оценки этой идеи, привлекаются дополнительные специалисты. Еще больше участников требуется на фазе планирования проекта. Пик потребления ресурсов приходится на фазу реализации. В современных моделях разработки реализация осуществляется на основе сочетания итеративного и инкрементального подходов. Итеративность предполагает, что требования к системе и ее архитектура прорабатываются не один раз, а постепенно уточняются от итерации к итерации. На последней фазе происходит постепенное высвобождение участников проектной команды. Каждый проект разработки имеет свою организационную структуру, которая определяет распределение ответственности и полномочий среди участников проекта, а также обязанностей и отношений отчетности. Чем меньше проект, тем больше ролей приходится совмещать одному исполнителю.[22]
1.3. Управление проектом по фазам, стадиям и этапам жизненного цикла
В настоящее время управление проектами приобретает все большую популярность и оформляется как новая культура управленческой деятельности, которая получила распространение по всему миру. Большинство организаций коммерческой и некоммерческой направленности сменили стиль управления с традиционного на проектный. Любой проект в процессе своей реализации проходит различные стадии (фазы), которые в совокупности составляют жизненный цикл проекта. В ходе реализации проекта необходимо применять действия направленные на повышение эффективности проекта в целом.
Проектное управление все шире используется в деятельности предприятий, в том числе при разработке и внедрении инноваций. Применение проектного подхода для реализации инноваций хорошо согласуется с сущностью проекта, важнейшим атрибутом которого является направленность на создание уникального продукта.
В настоящее время в основном используются гибкая или традиционная методологии управление жизненным циклом проекта, однако обе методологии имеют существенные недостатки, все чаще появляется необходимость сочетать положительные стороны различных методологий для выхода на новый уровень в отрасли управления проектами.
Многие ученые и практики в своих трудах рассматривали данную проблематику. У каждой из методологий есть свои преимущества, к тому же они часто считаются взаимоисключающими. Но все же некоторые элементы обеих методологий могут быть объединены в единый процесс для получения лучших результатов. Как в классической методологии, так и в гибкой, в основе лежит основной принцип – удовлетворение потребностей клиента. Суть заключается в управлении командой, в предоставлении измеряемых результатов.
Практически каждая проектно-ориентированная организация пытается использовать в управлении проектами методологии Agile и Waterfall, при этом далеко не всегда делается попытка обоснования в ней адаптированности объекта к инновациям для того, чтобы понять, подходит в конкретной ситуации данная методология или нет.
Waterfall (буквально – водопад), является типичной методологией, в которой процесс разработки выглядит как поток, последовательно проходящий фазы анализа требований, проектирования, реализации, тестирования, а также ввод в действие. Данную методологию обычно называют «водопадом», потому что выход из одной фазы, в то же время является входом в следующую фазу. Для Waterfall свойственны заранее сформированные требования.
Проблемы, связанные с методологией Waterfall:
Не все требования понятны и идентифицируются во время планирования и их дальнейшей реализации. Невозможность предоставления обратной связи заказчиков до окончания проекта.
Ограниченные возможности запросов на изменение с учетом рисков, которые практически невозможно избежать.
Сложность планирования. Высокая стоимость изменений.
Agile в переводе с английского языка означает: гибкий, динамичный.
Соответственно, управление проектами Agile трактуется как гибкий и адаптивный подход. В конце 80-х и 90-х годов в управлении начал использоваться итерационный метод, предполагающий, что проект разбивается на дополнительные функциональные возможности для ускорения и контроля его реализации.
Управление проектами все чаще рассматривается как существенная часть стратегического управления. Объектом исследования данной темы является жизненный цикл проекта, предметом исследования – особенности управления проектом организации на различных этапах его жизненного цикла. Методики, принципы, программное обеспечение, разработанное специально для управления проектами, нашли свое применение в стратегическом управлении и в операционной деятельности компании. Создание и управление проектом с нуля может быть пугающим, особенно без помощи специальных консалтинговых компаний.
Часто в компаниях, которые только начинают осваивать проектный подход, на сотрудника возлагаются не только его должностные обязанности, но и обязанности связанные с реализуемым проектом. Но, к сожалению, данный подход не дает той эффективности, которую от него ожидают. Так как реализация любого проекта, как правило, ограничена во времени, этот временной отрезок разделен на фазы, которые определяют, в каком состоянии находится реализуемый проект, а также промежуточные результаты проектных работ.
Таким образом, в результате управления проектом необходимо учитывать характеристики проекта на протяжении всего времени реализации проекта. Так как именно управление проектом с учетом особенностей его жизненного цикла обеспечивает повышение его эффективности, что в свою очередь приводит к росту отдачи от инвестиций в проект.
Жизненный цикл проекта – основополагающее понятие, которое отражает последовательность этапов, реализация которых помогает достичь запланированные цели проекта. Количество фаз определяется для каждого проекта индивидуально, так как количество этапов зависит от сложности и степени инновационности проекта. Тем не менее, любой проект независимо от сложности и объема работ проходит следующие состояния – стадия, когда «проекта еще нет» и стадия когда «проекта уже нет».
Большинство современных авторов сходятся во мнении о том, что в жизненном цикле проекта могут быть выделены три основных фазы его реализации:
- Начальная фаза, на которой происходит зарождение замысла проекта, а также составляется детально проработанный план проекта;
- Инвестиционная фаза, на которой непосредственно заключаются контракты с поставщиками, формируется команда проекта;
- Эксплуатационная фаза, на которой происходит реализация проекта и достигаются его цели.
Рассмотрим типовую модель стадий жизненного цикла проекта, которая представлена на рисунке 1.
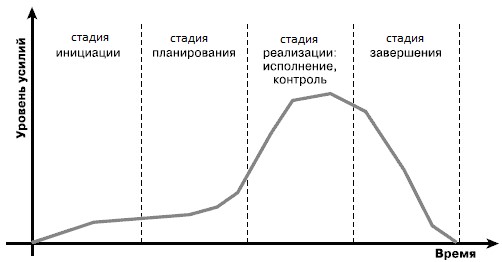
Рисунок 1 - Основные стадии жизненного цикла проекта[23]
Проведем более детальный анализ содержания каждой из стадий, представленных на данном рисунке.
Первая стадия жизненного цикла проекта называется инициация. Инициация проекта начинается с определения проектной идеи – основного замысла проекта. Проект инициируется вследствие возникновения потребностей, которые необходимо удовлетворить. Для определения потребностей проводятся маркетинговые исследования, работы с тендерами. Ставятся задачи по проекту, происходит поиск источников финансирования. После постановки идеи происходит разработка примерного плана по реализации намеченной цели.
На стадии инициации проекта планируется работа рабочей группы, проводится концептуальное планирование будущего проекта. При проведении сравнительного анализа проектов, если в компании имеются уже реализованные проекты, применяются методы проектного анализа. К методам проектного анализа относятся – финансовый, экономический, коммерческий, институциональный, организационный, экологический анализ, анализ рисков и другие виды анализа проекта. По завершению данной стадии проводится оценка жизнеспособности проекта, также принимается решение о том, стоит ли продолжать работать над данным проектом[24].
После завершения данной стадии начинается одна из важнейших стадий проекта – планирование проекта, которая направлена на разработку плана. В данном плане определены действия, которые необходимо предпринять для достижения поставленных на предыдущей стадии целей проекта. На данном этапе определяется стратегии, подсистемы, выбираются наиболее эффективные способы реализации проекта и рационального использования ресурсов. По своей сути составленный план должен отражать кто, что, как и когда будет делать.
Планирование в проектной среде можно определить как предварительную проработку и выбор прогнозных решений по реализации проекта в условиях различных альтернатив, базирующихся на знании предметной области и возможных неопределенностей (рисков) реализации проекта. При этом в контексте управления проектом планирование включает также процессы организации осуществления планов, корректировки планов и контроля над их выполнением. Планирование в том или ином виде в течение всего времени реализации проекта. Принятые в процессе планирования решения должны обеспечить реализуемость проекта в заданные сроки и минимальной стоимостью и затратами ресурсов и при высоком качестве выполнения работ. Одна из основных целей планирования – интеграция участников проекта для выполнения комплекса работ, обеспечивающих достижение конечных результатов проекта.
Важно отметить то, что планирование является основой для контроля и проведения мониторинга хода выполнения проекта.
После того как план разработан наступает так же не менее важная стадия реализации проекта – исполнение и контроль. Исполнение начинается с момента формального оформления и подписания плана проекта. Соответственно завершение происходит после того как будут выполнены все обязательства по заключенным контрактам. Ответственным за контроль над исполнением данной стадии является руководитель проектов.
После утверждения формального плана начинается, как уже говорилось выше, его реализация. По мере реализации проекта руководитель проекта осуществляет контроль над ходом выполнения намеченного плана. Контроль заключается в сборе и сравнении фактических данных о ходе выполнения работ с намеченными результатами в плане. Это необходимо для того, чтобы своевременно определить возможные отклонения и предотвратить их дальнейшее развитие. После проведенной проверки принимается решение об исправлении недочетов для улучшения качества предоставляемых услуг или продуктов или же о завершении проекта.
Однако следует отметить, что полностью расхождения не устраняются. Для определения некритичных отклонений на предыдущих этапах определяется масштаб допустимых отклонений (МДО). Допустимые отклонения незначительно влияют на ожидаемый результат.
Итак, после прохождения всех вышеперечисленных фаз, наступает время для заключительной фазы – завершение проекта. Проект считается законченным, когда происходит достижение конечных целей. Завершение проекта может произойти и раньше установленных сроков. Такое происходит в случае, если руководитель проекта принимает решение закончить проект до поставленных сроков, если, например, проект требует больших затрат, чем было запланировано. Также на данном этапе происходит подведение итогов, разрешение возникающих конфликтов и закрытие проекта. Данные по проекту архивируются. На данном этапе важной частью является составление заключительной отчетности[25].
Для завершения проекта от руководства требуется принятие соответствующего решения, провести конкретные мероприятия по завершению проекта. Мероприятия зависят от характера проекта. Если при реализации проекта использовалось оборудование, то необходимо провести его инвентаризацию. Если же был реализован подрядный проект, то необходимо определить удовлетворяют ли полученные результаты условиям контракта.
Так, выделяют следующие критерии успешности проекта:
- достигнуты цели, стоящие перед проектом;
- выдержаны сроки реализации проекта;
- сохранен размер бюджета;
- нет перерасхода ресурсов[26].
Приведем пример определения жизненного цикла проекта для отдельных областей.
Мировой банк (World Bank) предъявляет следующие требования к определению жизненного цикла тех проектов, которые предлагаются ему для финансирования:
1. Прединвестиционная фаза
- Анализ инвестиционных возможностей
- Предварительное ТЭО
- ТЭО
- Доклад об инвестиционных возможностях
2. Инвестиционная фаза:
- Переговоры и заключение контрактов
- Проектирование
- Строительство
- Маркетинг
- Обучение
3. Эксплуатационная фаза:
- Приемка и запуск
- Замена оборудования
- Расширение, инновация[27].
Жизненный цикл проекта имеет свои особенности. Один из вариантов, описанных Моррисом (Morris A Guide to the Project Management Body of Knowledge: Project Management Institute, 1996), выглядит следующим образом:
- Возможность – формулировка проекта, целесообразность, разработка стратегии. Результат: решение о целесообразности выполнения проекта.
- Планирование и проектирование – основное проектирование, основные затраты и график работ. Результат: заключение основного контракта.
- Производство – изготовление, поставка, строительные работы, установка и тестирование. Результат: Объект завершен.
- Передача и начало эксплуатации – заключительные проверки и обслуживание. Результат: Объект полностью действует.
Рассмотрим еще один пример жизненных циклов проекта в разных видах бизнеса в таблице 1.
Таблица 1
Примеры жизненных циклов проекта в разных видах бизнеса
| Общее деление | Госбюджетные организации РФ | Строительные проекты | ИТ-проекты | Нефтегазодобывающий бизнес |
| Инициация | Инициация | Инициация | Инициация (оценка) | |
| Начальная фаза (концепция) | Подготовка тендера | Концепция | Предконтрактная фаза (пресейл) | Выбор |
| Проведениетендера | ||||
| Контрактование | ||||
| Фаза разработки | Разработка | Разработка проектной документации | Разработка | Определение |
| Фаза реализации | Исполнение | Строительство | Реализация | Выполнение |
| Фаза завершения | Завершение | Завершение | Завершение | Эксплуатация |
Таким образом, можно увидеть, что традиционно в жизненном цикле проекта выделяют три основных фазы: прединвестиционную, инвестиционную, эксплуатационную, и четыре стадии:
- инициация,
- планирование,
- исполнение,
- завершение проекта.
Каждая из этих фаз, в свою очередь может быть представлена в виде последовательности определенных этапов[28].
Если технологические компании хотят оставаться актуальными в быстро развивающейся, постоянно меняющейся отрасли, командам разработчиков программного обеспечения нужен способ максимально продвинуть свои продукты вперед в короткие сроки. Методология гибкой разработки программного обеспечения была разработана специально для быстрой разработки и развертывания программного обеспечения.
Исследуем этапы жизненного цикла гибкой разработки программного обеспечения (SDLC), чтобы определить, будет ли этот процесс соответствовать потребностям вашей команды.
Этап 1. Разработка плана и определение приоритетов проектов
На первом этапе жизненного цикла гибкой разработки программного обеспечения команда определяет объемы проектов и расставляет приоритеты. Некоторые команды могут работать более чем над одним проектом одновременно в зависимости от организации отдела. Для каждой концепции необходимо определить возможности для бизнеса и определить время и работу, которые потребуются для завершения проекта. Основываясь на этой информации, можно оценить технико-экономическую осуществимость и решить, какие проекты стоит реализовывать.
Этап 2. Формирование требования к диаграмме для начального спринта
Далее происходит отбор членов команды для работы над проектом и распределяются ресурсы. Создается календарный план или карта процессов в Lucidchart, чтобы разграничить обязанности и четко показать, когда необходимо выполнить определенную работу в течение спринта.
Этап 3. Построение / итерация.
Работа начинается после того, как команда определила требования для начального спринта на основе отзывов и требований заинтересованных сторон.
4. Запуск итерации в производство.
Данная итерация состоит из следующих шагов:
- Тестирование системы. Группа обеспечения качества (QA) должна тестировать функциональность, обнаруживать ошибки и записывать выигрыши и проигрыши.
- Устранение дефектов.
- Доработка системной и пользовательской документации. Lucidchart может помочь визуализировать код с помощью диаграмм UML или продемонстрировать пользовательские потоки, чтобы все понимали, как работает система и как они могут ее развивать.
- Выпустить итерацию в производство.
Этап 5. Производство и текущая поддержка версии программного обеспечения.
Этот этап включает постоянную поддержку выпуска программного обеспечения. Другими словами, команда должна поддерживать бесперебойную работу системы и показывать пользователям, как ее использовать. Фаза производства заканчивается, когда заканчивается поддержка или когда выпуск планируется списать.
6. Выход из эксплуатации
На этапе вывода из эксплуатации завершается выпуск системы из производственной среды, как правило, когда нужно заменить систему новым выпуском или когда система становится избыточной, устаревшей или противоречащей вашей бизнес-модели[29].
Рассмотрим, каким образом происходит планирование спринта в этом случае. В гибком SDLC работа делится на спринты с целью создания рабочего продукта в конце каждого спринта. Спринт обычно длится две недели или 10 рабочих дней. Рабочий процесс спринта должен следовать этой базовой схеме:
Строить планы. Спринт начинается с собрания по планированию спринта, на котором члены команды собираются вместе, чтобы разложить компоненты для предстоящего раунда работы. Менеджер по продукту отдает приоритет работе от невыполненных задач, чтобы назначить команду.
Развивать. Дизайн и разработка продукта в соответствии с утвержденными руководящими принципами.
Тест / QA. Проводится тщательное тестирование и документирование результатов перед отправкой.
Доставлять. Представляется работающий продукт или программное обеспечение заинтересованным сторонам и клиентам.
Оценивать. Получают отзывы от клиентов и заинтересованных сторон и соберите информацию для использования в следующем спринте.
Помимо встреч по планированию спринтов, команда проекта должна собираться на ежедневные встречи, чтобы проверять и отслеживать прогресс, улаживать любые конфликты и работать, чтобы поддерживать процесс.
Таким образом в данном исследовании проведен анализ традиционного жизненного цикла проекта и проектов разрабатываемых по гибким методологиям, в результате чего показаны основные отличия в методики разработки и процессах на каждом этапе жизненного цикла[30].
Выводы по главе 1
В первой главе настоящей работы было дано общее представление о проекте, рассмотрены особенности процесса управления проектами на всех этапах его жизненного цикла, определена роль организационной структуры на стадиях жизненного цикла проекта, дана характеристика фазам и этапам жизненного цикла проекта. Проект представляет собой средство стратегического развития. Цель - описание того, что мы хотим достичь. Стратегия - констатация того, каким образом мы собираемся эти цели достигать. Проекты преобразуют стратегии в действия, а цели в реальность.
Жизненный цикл проекта представляет собой последовательность фазпроекта, задаваемая исходя из потребностей управления проектом. Жизненный цикл проекта определяет фазы, которые связывают начало проекта с его завершением. Определение жизненного цикла проекта может помочь менеджеру проекта решить, следует ли считать анализ осуществимости первой фазой проекта или выделить его в отдельный проект. Результаты поставки одной фазы обычно проверяются на предметзавершенности и точности и проходят процедуру одобрения, прежде чем начнутся работы следующей фазы.
Глава 2. Анализ управления проектом по жизненному циклу на примере ООО «ЛИРА»
2.1. Организационно-экономическая характеристика ООО «ЛИРА»
ООО "ЛИРА", расположенное в поселке Красково, Московской области, занимается производством безалкогольного детского шампанского ТМ "Какаду". Весь процесс изготовления напитков строго контролируется ведущими специалистами компании. Благодаря многоступенчатой системе водоподготовки химический состав воды доводится до норм соответствия САНПиН. В производстве безалкогольных шипучих напитков используются только натуральные компоненты, пектин и аскорбиновая кислота.
Компания находится по адресу 140050, Московская обл., Люберецкий р-н, пос. Красково, ул. Карла Маркса, д.117, литера А1.
Почтовый адрес: ООО "АКЦЕНТ КОНСАЛТ", Осиповой М.В., 3-й Хорошевский пр-д, 4-172, Москва, 123007
Общество с ограниченной ответственностью ООО «ЛИРА» создано в соответствии с частью 1 Гражданского кодекса РФ от 01 января 1995 г. Федеральным Законом РФ «Об обществах с ограниченной ответственностью» от 08 февраля 1998 г., законодательством РФ о защите прав потребителей и на основании Устава ООО ООО «ЛИРА», непротиворечащего законодательству России.
Компания владеет отдельным имуществом, которое учитывается на собственном балансе, может приобретать и осуществлять имущественные и личные неимущественные права от своего имени, выполнять свои обязанности, быть истцом и ответчиком в суде.
Компания имеет круглую печать, содержащую полное фирменное наименование на русском языке, с указанием ее местонахождения, штампов и форм с его именем на русском и английском языках, собственным логотипом, а также другими средствами визуальной идентификации.
Компания владеет, использует, распоряжается этим имуществом в соответствии с целями и видами своей деятельности, предусмотренными Уставом.
Источником финансовых ресурсов Компании являются прибыль, средства, полученные от продажи акций и других ценных бумаг, займов и других квитанций, которые не противоречат действующему законодательству Российской Федерации.
ООО «ЛИРА» специализируется на производстве детского шампанского.
Основные направления ООО «ЛИРА» - производство:
- пива;
- безалкогольных напитков;
- воды минеральной и газированной;
- напитков и соков фруктовых;
- сиропов и прочих составов для изготовления безалкогольных напитков.
В ООО «ЛИРА» работают профессионалы, благодаря чему клиенты компании получают высококвалифицированные услуги.
ООО «ЛИРА» проводит аудит сметной, коммерческой стоимости проекта, сравнивает фактический построенный объект со сметной стоимостью и согласуем у Заказчика все дополнительно выполненные объемы работ с оформлением подтверждающих исполнительно-технических документов. Также ООО «ЛИРА» составляет коммерческое предложение, либо локальные сметные расчеты с выбранными видами работ и пояснениями.
Генеральным директором является Алёхин Игорь Васильевич.
Организационная структура предприятия наглядно представлена на рисунке 2.
Генеральный директорВедущий специалист по финансамЗам генерального директора-главный инженерНачальник планово-финансового отдела Главный бухгалтерОтдел кадров Сервисный отделПроизводственный отделОтдел метрологии и поверкиСметчик-расчетчикРасчётный планово-финансовый отделIT-службаГенеральный директорВедущий специалист по финансамЗам генерального директора-главный инженерНачальник планово-финансового отдела Главный бухгалтерОтдел кадров Сервисный отделПроизводственный отделОтдел метрологии и поверкиСметчик-расчетчикРасчётный планово-финансовый отделIT-служба
Рисунок 2 - Организационная структура ООО «ЛИРА»
Таким образом, можно сделать вывод, что организационная структура управления предприятия относится к линейно-функциональной.
При линейно-функциональном управлении линейные звенья принимают решения, а функциональные подразделения информируют и помогают линейному руководителю вырабатывать и принимать конкретные решения. Единоличным исполнительным органом Общества является Генеральный директор.
ООО «ЛИРА» свободно определяет структуру бизнеса, численность работников, работников. Метод и система оплаты в трудовых договорах предусматривают ставки и оклады, основанные на государственных налогах, таких как минимальная заработная плата квалифицированных работников, а также устанавливают поощрительные выплаты, надбавки, пособия и другие виды поощрительных материалов.
Доход каждого работника определяется конечным результатом его работы, его личный вклад не ограничен максимальной суммой и облагается подоходным налогом в соответствии с законодательством Российской Федерации.
ООО «ЛИРА» оставляет за собой право подключать других специалистов с помощью набора краткосрочных творческих рабочих процессов на основе контрактного соглашения.
Сотрудники ООО «ЛИРА» сталкиваются с обязательным социальным и социальным обеспечением. ООО «ЛИРА» удерживает отчисления из своей выручки в государственный фонд социального страхования с использованием предусмотренных законом средств и стандартов. Сегодня все работы в цехе выполняются механически и автоматически, процесс технического совершенствования не останавливается. Особое внимание уделяется улучшению условий окружающей среды.
Для руководителей предусмотрены индивидуальные надбавки в зависимости от сложности и объема выполняемой работы. Доплаты производятся в индивидуальном порядке непосредственным руководителем, как правило, за выполнение работ в нерабочее время, за замещение отсутствующих сотрудников. В качестве основной меры материального стимулирования всех сотрудников было выбрано премирование.
На уровень заработной платы влияют: обязанности и степень ответственности, уровень знаний, квалификации и опыта работы, предъявляемые к конкретной должности. В ООО «ЛИРА» применяются повременно-премиальная оплата труда для руководства и служащих, и тарифная система для рабочих. Руководители и служащие получают установленный для должности оклад. При выполнении плановых показателей работы, всем руководителям и служащим выплачивается премия. Инженерно-техническим работникам и специалистам офиса ежемесячная премия начисляется в размере от 30 до 50% установленного должностного оклада, для производственных рабочих премия составляет от 50 до 80% месячной тарифной ставки, квартальная премия составляет от 50% до 100% должностного оклада или тарифа, за фактически отработанное время. Для руководителей и служащих могут применяться надбавки к должностным окладам за увеличенный объем выполняемой работы, за замещение отсутствующих работников. Размер надбавки может быть постоянным и временным, он составляет от 10 до 50%, в зависимости от объема и сложности выполняемой работы.
Рассмотрим показатели коммерческой деятельности ООО «ЛИРА». Анализ состава и размещения активов проводится по следующей форме (табл. 2).
Таблица 2
Анализ состава и размещения активов ООО «ЛИРА»
| Активы | 2019 | 2020 | 2021 | Изменения | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | гр.6 - гр.2 | (гр.6 - гр.2)/гр.2 |
| 1. Внеоборотные активы, всего | 476317187 | 86,77 | 507943390 | 89,15 | 508790205 | 88,46 | 32473018 | 6,82 |
| в том числе: | ||||||||
| основные средства | 312862454 | 56,99 | 318351358 | 55,88 | 320615058 | 55,74 | 7752604 | 2,48 |
| нематериальные активы | 99892 | 0,02 | 1095233 | 0,19 | 2227224 | 0,39 | 2127332 | 2129,63 |
| 2. Оборотные (текущие активы), всего | 72619267 | 13,23 | 61800040 | 10,85 | 66400435 | 11,54 | -6218832 | -8,56 |
| в том числе: | ||||||||
| запасы | 3733324 | 0,68 | 4925924 | 0,86 | 6179449 | 1,07 | 2446125 | 65,52 |
| дебиторская задолженность | 49898930 | 9,09 | 44887748 | 7,88 | 48209505 | 8,38 | -1689425 | -3,39 |
| денежные средства и краткосрочные финансовые вложения | 15553339 | 2,83 | 3422103 | 0,60 | 3388221 | 0,59 | -12165118 | -78,22 |
| Валюта баланса | 548936454 | 100 | 569743430 | 100 | 575190640 | 100 | 26254186 | - |
Так, в соответствии с данными таблицы 2 можно отметить, что в анализируемом периоде внеоборотные активы увеличились на 32473018 тыс. руб. или на 6.82%. Данная динамика была вызвана за счет увеличения основных средств на 7752604 тыс. руб. Доля внеоборотных активов предприятия увеличилась с 86.77% до 88.46%. Наибольший удельный вес в структуре внеоборотных активов составляют основные средства, так их доля уменьшилась и составила – 55,74%.
На предприятии наблюдается уменьшение оборотных активов на 6218832 тыс. руб. или на 8,56%. Доля оборотных активов предприятия в структуре активов уменьшилась с 13,23% до 11,54%.
Наибольший удельный вес в структуре оборотных активов предприятия занимает дебиторская задолженность, так ее доля уменьшилась и составила 8,38%. Доля запасов увеличилась и составила 1,07%.
Следующим этапом анализа является изучение динамики и структуры источников финансовых ресурсов (табл. 3).
Таблица 3
Анализ динамики и структуры источников финансовых ресурсов ООО «ЛИРА»
| Пассивы | 2019 | 2020 | 2021 | Изменения | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | гр.6 - гр.2 | (гр.6 - гр.2)/гр.2 |
| 1. Собственный капитал, всего | 262046658 | 47,74 | 279958572 | 49,14 | 274419359 | 47,71 | 12372701 | 4,72 |
| 2. Долгосрочные обязательства, всего | 167582518 | 30,53 | 160881291 | 28,24 | 164854552 | 28,66 | -2727966 | -1,63 |
| в том числе: | ||||||||
| заемные средства | 138858006 | 25,30 | 128543249 | 22,56 | 125562445 | 21,83 | -13295561 | -9,57 |
| 3. Краткосрочныеобязательства, всего | 119307278 | 21,73 | 128903567 | 22,62 | 135916729 | 23,63 | 16609451 | 13,92 |
| в том числе: | ||||||||
| заемные средства | 53667700 | 9,78 | 60789934 | 10,67 | 68295109 | 11,87 | 14627409 | 27,26 |
| кредиторская задолженность | 54444055 | 9,92 | 56154280 | 9,86 | 56111530 | 9,76 | 1667475 | 3,06 |
| Валюта баланса | 548936454 | 100 | 569743430 | 100 | 575190640 | 100 | 26254186 | - |
Результаты анализа структуры пассивов предприятия (табл. 3) показали, что наибольший удельный вес в структуре занимает заемный капитал.
Сумма собственного капитала предприятия в анализируемом периоде увеличилась на 12372701тыс. руб. или на 4,72%. В тоже время произошло незначительное уменьшение доли собственного капитала в структуре пассивов с 47,77% 2019 г до 47,71% в 2021 г. В анализируемом периоде наблюдается уменьшение суммы долгосрочных обязательств на 2727966 тыс. руб. или на 1,63%, так же их доля уменьшилась с 30,53% в 2019 г. до 28,6% в 2021 г.
На предприятии в анализируемом периоде наблюдается увеличение краткосрочных обязательств на 16609451 тыс. руб. или на 13,92%. Их доля увеличилась до 23,63%. Заемные средства занимают в структуре краткосрочных обязательств наибольший удельный вес – 11,8%, доля кредиторской задолженности составляет 9,76%. Оценка стоимости чистых активов организации представлена в таблице 4.
Таблица 4
Оценка стоимости чистых активов ООО «ЛИРА»
| Показатель | 2019 | 2020 | 2021 | Изменения | |
| тыс.руб. | тыс.руб. | тыс.руб. | тыс.руб. | % | |
| 1 | 3 | 4 | 5 | гр.5 - гр.3 | (гр.5 - гр.3)/гр.2 |
| Собственный капитал | 262586050 | 280433632 | 274830002 | 12243952 | 4,66 |
| 1. Чистые активы | 262586050 | 280433632 | 274830002 | 12243952 | 4,66 |
| 2. Уставный капитал | 7280 | 6961 | 6961 | -319 | -4,38 |
| 3. Превышение чистых активов над уставным капиталом (стр.1-стр.2) | 262578770 | 280426671 | 274823041 | 12244271 | 4,66 |
| 4. Чистый капитал (собственный капитал за вычетом убытков и задолженностей учредителей (ЗУ)) | 262586050 | 280433632 | 274830002 | 12243952 | 4,66 |
Как видно из таблицы 4 на предприятии наблюдается увеличение суммы чистых активов на 12243952 или на 4,66%. Превышение чистых активов над уставным капиталом в 2019 г. ставило 262578770 тыс. руб., в 2020 г. – 280426671 тыс. руб., в 2021 г. – 274823041 тыс. руб. Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения представлен в таблице 5.
Таблица 5
Группировка активов по степени ликвидности
| Показатели | 2019 | 2020 | 2021 | Структура, % | ||
| тыс.руб | тыс.руб | тыс.руб | 2019 | 2020 | 2021 | |
| Наиболее ликвидные активы (А1) | 17830149 | 10902612 | 9581739 | 3,25 | 1,91 | 1,67 |
| Быстро реализуемые активы (А2) | 49898930 | 44887748 | 48209505 | 9,09 | 7,88 | 8,38 |
| Медленно реализуемые активы (А3) | 4890188 | 6009680 | 8609191 | 0,89 | 1,05 | 1,50 |
| Труднореализуемые активы (A4) | 476317187 | 507943390 | 508790205 | 86,77 | 89,15 | 88,46 |
| Баланс | 548936454 | 569743430 | 575190640 | 100 | 100,00 | 100,00 |
Как видно из таблицы 5 на предприятии наблюдается снижение доли наиболее ликвидных активов с 3,25% до 1,67%. Так же наблюдается снижение доли быстрореализуемых активов с 9,09% до 8,38%., а доля медленно реализуемых активов увеличилась с 0,89% до 1,5%.
Таким образом, следует отметить, что основным видом деятельности компании ООО «ЛИРА» является деятельность в области инженерных изысканий, инженерно-технического проектирования, управления проектами строительства, выполнения строительного контроля и авторского надзора, предоставление технических консультаций в этих областях.
Распределим полученные факторы по полям матрицы (таблица 6).
Таблица 6
Первичный SWOT-анализ ООО «ЛИРА»
| СИЛЬНЫЕ СТОРОНЫ | СЛАБЫЕ СТОРОНЫ | |
| ВОЗМОЖНОСТИ "O" - OPPORTUNITIES | УГРОЗЫ "T" - THREATS | |
| В Н Е Ш Н Я Я С Р Е Д А | 1. Растущий рынок.2. Общенациональная государственная программа "доступное жилье".3. Возможности быстрого роста.4. Наличие новых привлекательных географических рынков.5. Появление новых технологий в строительстве 6. Приток частного и иностранного капитала в строительную отрасль. | 1. Низкая доступность финансов.2. Высокая конкуренция.3. Развитие альтернативных технологий и аналогов оборудования.4. Изменение системы контроля в строительстве.5. Высокая степень контроля бизнеса со стороны государства.6. Отсутствие нормативов по стандартизации новых технологий.7. Дефицит специалистов.8. Угроза поглощения более крупной компанией. |
| ПРЕИМУЩЕСТВА "S" - STRENGTH | НЕДОСТАТКИ "W" - WEAKNESS | |
| В Н У Т Р Е Н Н Я Я С Р Е Д А | 1. Лидерство на рынке 2. Узнаваемый брэнд 3. Команда высококвалифицированных специалистов 4. Опыт 5. Широкая производственная линейка 6. Система профессионального обучения и повышения квалификации 7. Наличие у компании утвержденных сто 8. Программа социальной ответственности 9. Послепостроечный мониторинг за осадками зданий и сооружений10. Многолетнее партнерство с лидерами мирового рынка | 1. Недостаток финансовых средств (оборотных и для осуществления стратегических инициатив) 2. Непостоянство денежного потока из-за большого периода оборота дебиторской задолженности.3. Низкая рентабельность производственной деятельности из-за слабой организации снабжения и технического сервиса механизмов.4. Высокие издержки производства.5. Громоздкость организационной функциональной структуры из-за отсутствия формализации процессов управления 6. Слабая маркетинговая политика |
Выполним поэлементный SWOT-анализ (таблица 7).
Сопоставим полученные факторы для выделения возможных частных стратегий и их последующего анализа.
Конкурентные активы. Использование преимуществ компании (сильных сторон) для освоения рыночных возможностей (S-O)
Конкурентные пассивы. Преодоление недостатков компании (слабых сторон) для нивелирования угроз (W-T)
Узкие места. Преодоление недостатков компании (слабых сторон) для освоения возможностей (W-O)
Безопасность и защита. Использование преимуществ компании (сильных сторон) для нивелирования угроз (S-T)
Таблица 7
Поэлементный SWOT-анализ ООО «ЛИРА»
| S - ПРЕИМУЩЕСТВА | W - НЕДОСТАТКИ | |
| O | Конкурентные активы: поле S-O (СИВ) Как КОМПАНИЯ может использовать свои сильные стороны для освоения возможностей?Стратегия:Максимизация использования сильных сторон и благоприятных возможностей | Узкие места: поле W-O (СЛВ) Как КОМПАНИЯ может преодолеть свои слабые стороны для освоения возможностей? Стратегия:Минимизация влияния слабых сторон и максимизация использования благоприятных возможностей |
| В О З М О Ж Н О С Т И | 1. Стратегия быстрого роста (S1S3S1O1O3O4O6O7) 2. Стратегия укрупнения посредством слияния или поглощения (S1S2S3S4S5S10O1O6O7) 3. Стратегия диверсификации по отраслям: жилищное, транспортное, подземное и т.д. (S1S3S5S6S10O1O2O4O5O7) 4. Стратегия функционального лидерства (S1S2S3S4O3O4O6) 5. Участие в консорциумах, вхождение или создание холдинга (S2S3S4S10O1O2O4O6O7) | 1. Стратегия реорганизации с изменением организационной структуры (W3W4W5O1O2O5) 2. Стратегия географического расширения (W1W4W6O1O2O4O7) 3. Стратегия освоения смежных рынков (W1W2W4W6O1O5O6) 4. Стратегия внедрения менеджмента качества (W2W3W4W5O1O5O6O7) 5. Увеличение объема НИОКР (W1W3W4W6O1O4O5) |
| T | Безопасность и защита: поле S-T (СИУ) Как КОМПАНИЯ может использовать свои сильные стороны для нивелирования угроз? Стратегия:Максимизация использования сильных сторон и минимизация возможных угроз | Конкурентные пассивы: поле W-T (СЛУ) Как КОМПАНИЯ может преодолеть свои слабые стороны для нивелирования угроз? Стратегия:Минимизация влияния слабых сторон и минимизация возможных угроз. |
| У Г Р О З Ы | 1. Стратегия реорганизации с изменением организационной структуры (S1S3S5S6S8S10T2T3T4T5T7T8) 2. Стратегия укрепления организационной культуры (S1S2S3S4S6S8S10 T2T4T7T8) 3. Стратегия отраслевой диверсификации с целью минимизации рисков (S1S3S4S5S10T2T3T5T6) 4. Стратегия внедрения менеджмента качества (S1S3S4S6S7S9S10T2T3T4T5T6) 5. Участие в консорциумах, вхождение или создание холдинга (S2S3S4S10T2T5T8) 6. Наступательная маркетинговая политика (S1S2S3S4S5S7S10T2T3T6) | 1. Стратегия лидерства по издержкам (W1W2W3W4T2T3T8) 2. Стратегия внедрения менеджмента качества (W3W4W5W6T2T3T4T6) 3. Интеграция "назад": открытия бетонного завода и арматурного цеха (W1W2W3W4T2T8) 4. Стратегия долгосрочного привлечения финансового капитала (W1W2W3T1T2T3T8) 5. Интеграция "вперед": генподряд, девелопмент, инвестиции в строительство (W1W2W4W6T1T2T3T5T8) |
Пояснение. Каждая выдвигаемая гипотеза частной стратегии в той или иной степени удовлетворяет ряду факторов первичной матрицы SWOT. Эти факторы перечисляются в скобках в краткой форме. Например (S1W4O1T7):
S1 => Strength №1 => Преимущество №1 => "Лидерство на рынке"
W4 => Weakness №4 => Недостаток №4 => "Высокие издержки производства"
O1 => Opportunity №1 => Возможность №1 => "Растущий рынок"
T7 => Threat №7 => Угроза №7 => "Дефицит специалистов"
Частные стратегии.
На основе вышеперечисленных факторов можно выделить частные стратегии, которые позволят реализовать рыночные возможности и избежать рыночных угроз, используя сильные стороны компании и нивелируя свои слабые стороны. Стратегические альтернативы отсортированы по важности, начиная с наиболее востребованной стратегии в текущей ситуации.
Наступательная маркетинговая политика.
Большой потенциал, учитывая отсутствие систематизированных усилий по организации продаж до сих пор и возросшую конкуренцию. Причем не надо бояться продать больше объемов работ, чем можно реально выполнить на имеющемся оборудовании. Рыночный момент настолько благоприятен, что растущие цены, скорее всего, позволят привлекать на работы субподрядчиков из других регионов и возможно конкурентов (или бывших заказчиков со своим оборудованием). Главная задача в таких условиях - закрепиться на рынке в новых условиях и расширить свою долю, расширить список компаний-заказчиков;
Стратегия контроля над издержками.
Низкая рентабельность предприятия последних лет, в том числе, вызвана высокой себестоимостью. В таких условиях контроль над издержками - важный фактор не только повышения рентабельности, но и конкурентоспособности компании в целом.
В перспективе неизбежно, так как все больше и больше конкурентов внедряют СМК. В настоящих рыночных условиях компания не может быть признанным Брендом на рынке, не обладая при этом безупречным качеством своих услуг.
Функциональное лидерство.
Возможно, но требует значительных инвестиций в НИОКР. В условиях, когда компания только что выходит из кризиса это будет преждевременно. Необходимо более полно использовать текущие ресурсы и технологии, несущие в себе функциональное лидерство.
Приведём сравнительную характеристику конкурентов ООО «ОМЕГАСТРОЙ» (таблица 8)
Таблица 8
Сравнительная характеристика конкурентов ООО «ОМЕГАСТРОЙ»
| Показатели оценки | Предприятия | |||
| ООО «Олива» | ООО «Шампань» | ООО «ЛИДЕР» | ООО «ЛИРА» | |
| Маркетинг | ||||
| Репутация фирмы | 4 | 3 | 5 | 5 |
| Престиж бренда | 4 | 4 | 5 | 5 |
| Эффективность рекламы | 3 | 4 | 4 | 4 |
| Ценовая политика | 3 | 4 | 4 | 5 |
| Качество обслуживания | 4 | 4 | 4 | 4 |
| Кадровый состав | ||||
| Уровень квалификации персонала | 5 | 5 | 5 | 5 |
| Уровень подготовки персонала | 5 | 4 | 4 | 5 |
ООО «ЛИРА» занимает лидирующие позиции на рынке.
ООО «Шампань» очень близко к ООО «Олива», но выглядит более привлекательно для покупателя, чем ООО «Олива», благодаря широкому спектру услуг, которые оно предлагает покупателю на рынке. ООО «ЛИДЕР» - стабильная компания на рынке, сбалансированная с широким спектром предлагаемых услуг.
ООО «Шампань» уступает всем конкурентам по всем параметрам. Основная причина этого - отсутствие интернет-ресурса. В наши дни это большой рост продаж. Интернет-ресурс влияет на все показатели.
ООО «Лидер». Сильная, солидная компания с хорошей ценовой политикой. Налаженная система связи с постоянными клиентами. Своевременная информация о приходе новых видов услуг. Распространение каталогов постоянным клиентам.
Экспертами выступают руководители предприятий:
- ООО «Шампань»;
- ООО «Олива»;
- ООО «ЛИДЕР.
Экспертная оценка выставлялась каждым представителем каждой организации, после чего подводились итоги, оформлялись результаты проведеёного анализа.
Далее, обратим внимание на факторы внешней среды.
К числу факторов внешней среды относятся следующие:
- нормы ведения бизнеса и коммерческое право;
- законы и нормативные акты, касающиеся финансовой отчетности;
- применимая концепция подготовки финансовой отчетности;
- информационные системы;
- корпоративное управление.
Воздействие потребителей проявляется в следующих формах:
- особые требования к дизайну, техническим характеристикам и качеству продукции, формам и системам оплаты;
- установление определенного уровня цены;
- предпочтение в сторону определенных торговых марок;
- угроза перехода к другим производителям и т.п.
Отсюда можно сделать вывод, что между внешней и внутренней средой предприятия существует тесная взаимосвязь. Внешние факторы предприятия, безусловно, оказывают влияние на внутреннюю структуру и на все предприятие в целом. Только проведя анализ и внешней и внутренней среды предприятия, хорошо изучив все факторы и учтя все нюансы, можно выработать правильную конкурентоспособную стратегию с наименьшими рисками.
2.2. Концептуальный план проекта
В условиях осуществления инновационного проекта по внедрению нового оборудования для более эффективного производства детского шампанского, с сокращением временных ресурсов, руководству ООО «ЛИРА» необходимо произвести расчет и принять решение по объему закупаемого оборудования и сумме затрат, необходимых для осуществления данного проекта. Рассмотрим их далее подробно.
Цель проекта: расширение производства, с помощью увеличения оборудования для производства детского шампанского. Анализ рынка показал наличие удовлетворительного платежеспособного спроса на детское шампанское. Рынок является открытым, продукция конкурентоспособной как по качеству, так и по цене.
Участники проекта – работники ООО «ЛИРА».
Предлагаем увеличить объем производства детского шампанского с помощью нового инновационного оборудования:
- ополаскиватель. Обеспечивает очистку стеклянной тары;
- инспекционный автомат. Предназначен для контроля геометрии бутылок, целостности горлышка и наличия посторонних предметов в таре.
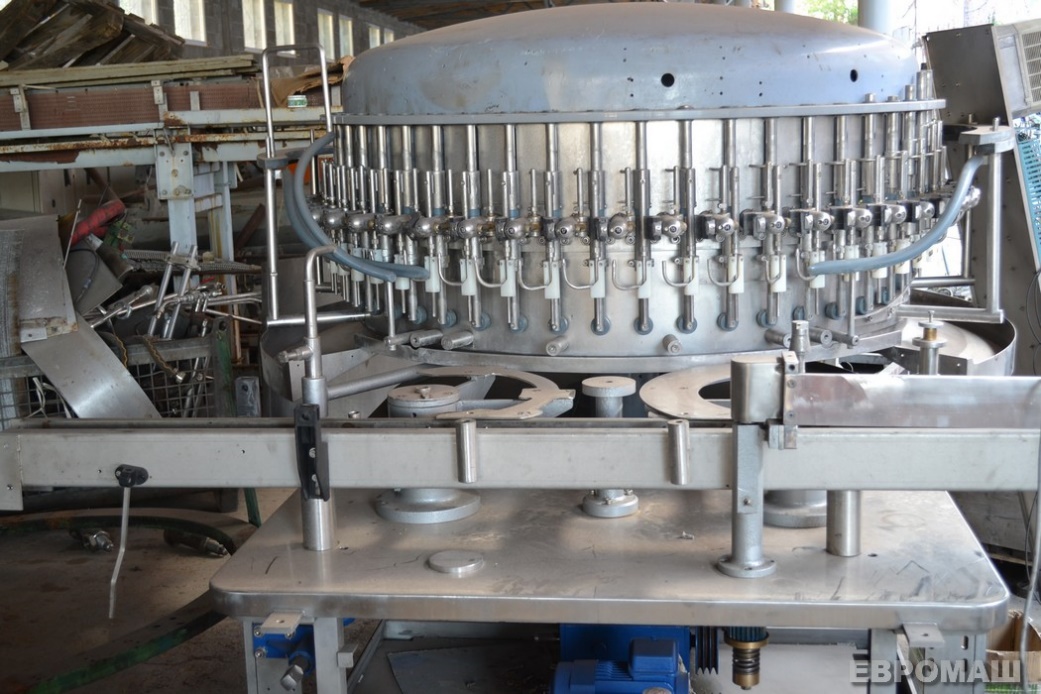
Рисунок 3 - Ополаскиватель Perrier
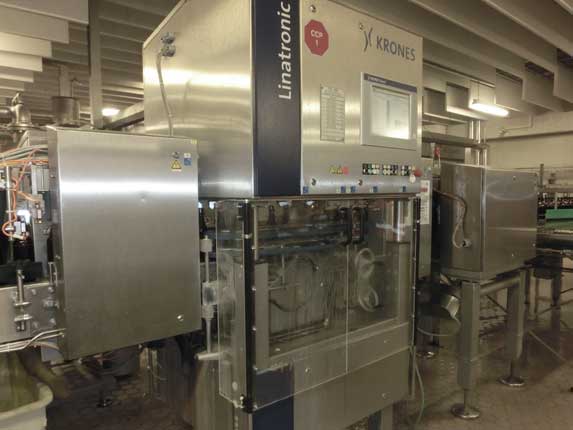
Рисунок 4 -Инспекционный автомат Krones Linatronic M2
Дерево целей проекта представим на рисунке 5.
Сформируем команду проекта. В данной организации все новые магазины открываются по одному и тому же сценарию. Поэтому в команду проекта входят: менеджер проекта, разработчик плана проекта и специалист по финансированию.
Рисунок 5 - Дерево целей проекта
Рассмотрим функциональные обязанности каждого члена команды проекта. Менеджер проекта занимается контролем за проектом и сроками его выполнения, разработчик плана проекта рассчитывает и анализирует затраты на реализацию проекта, специалист по финансированию проекта проводит оценку эффективности проекта и выносит решение о перечислении инвестиций на данный проект.
Построим матрицу ответственности каждого из участников проекта (табл. 9). Матрица ответственности определяет степень ответственности каждого члена команды за ту или иную задачу, если он имеет к ней некоторое отношение.
Таблица 9
Матрица ответственности участников проекта
| Цели проекта | Менеджер проекта | Разработчик плана проекта | Специалист по финансированию |
| 1 | О | И | И |
| 2 | О | И | И |
| 3 | И | И | О |
| 4 | И | О | И |
| 5 | И | О | И |
| 6 | И | И | О |
| 7 | И | И | О |
В нашем проекте предусмотрены 2 вида ответственности:
Ответственный (О) - полностью отвечает за выполнение задачи и вправе принимать решения по способу ее реализации.
Исполнитель (И) - исполняет задачу, но в общем случае, не несет ответственности за способ ее решения.
2.3. Анализ управления проектом на прединвестиционной фазе
Нормы времени на каждую операцию взаимоувязаны с длительностью операции таким образом, чтобы обеспечить прогнозируемую производительность, не утомляя работника.
Таблица 10
Маршрутная карта
| Наименование и содержание операций | Специалист | Оборудование | Оснастка | Миним. разряд по ЕТС | Время мин. |
| Контрольная 1.Входной контроль качества комплектующих изделий.Подготовительная 1.Подготовка к дальнейшему монтажу и необходимая доработка корпуса.Монтажная 1.Монтаж на лицевой панели.Подготовительная 2.Подготовка и обработка печатных плат для дальнейшего монтажа.Монтажная 2.Монтаж компонентов на плату.Монтажная 3.Окончательная сборка. Контрольная 2.Проверка соответствия техническим характеристикам. | КонтролерМеханик – обработчикСборщикСборщикСборщикСборщикЭлектрик-контролер | Тестер, технические условияМонтажный столМонтажный столМонтажный столМонтажный столМонтажный столТестер, контрольный стенд | Щупы, зажимы, отвертка.Напильник, надфили, дрель.Паяльник, флюс, оловоОтвертка, напильник, дрельПаяльник, флюс, оловоОтверткаОтвертка,щупы, зажимы | 4233324 | 10154020402020 |
Все нормы времени на операции приведены в маршрутной карте (маршрутная карта - это технологический документ, который содержит перечень технологических операций в порядке их проведения.
В маршрутной карте для каждой операции указывается оборудование, оснастка, инструмент, разряд работ и время).
Исходя из нормы затрат рабочего времени на полный цикл операций рассчитаем количество рабочих в бригаде. В бригаде должны быть представлены рабочие четырех специальностей:
- Электрик – контролер, разряд не ниже четвертого;
- Механик – обработчик, разряд не ниже второго;
- Сборщик, разряд не ниже третьего;
- Упаковщик, без разряда.
На основе вышеприведенных данных можно сделать вывод об оптимальном размере бригады, которая будет осуществлять полный цикл сборки и контроля продукции. Бригада должна состоять из 8-и сборщиков, 2-х контролеров, 1-го механика и 1-го упаковщика (табл. 11.). Таким образом, бригада должна состоять из 12 человек. Руководство бригадой осуществляет бригадир.
Таблица 11
Расчет оптимального числа рабочих в бригаде
| Должность | Кол-во выполняемых операций | Суммарное затраченное время, мин. | Количество полных циклов в единицу времени n | Необходимое кол-во рабочих |
| Контролер | 2 | 30 | 4 | 2 |
| Механик - обработчик | 1 | 15 | 8 | 1 |
| Сборщик | 4 | 120 | 1 | 8 |
| Упаковщик | 1 | 15 | 8 | 1 |
| Итого | - | 180 | - | 12 |
За единицу времени n принято время, необходимое для выполнения всех операций сборщику, так как это наиболее продолжительная часть сборочного процесса.
Для нормального функционирования предприятия помимо рабочих, непосредственно занятых в производстве необходимо наличие штата управления и обслуживающего персонала.
Штат управления будет состоять из следующих сотрудников:
- директор;
- главный бухгалтер;
- главный инженер – конструктор;
- инженер по снабжению и сбыту;
- бухгалтер – кассир;
- бригадир.
Это составляет 28% от численности производственного персонала, что практически укладывается в рекомендуемые нормы соотношения рабочих и управленцев (20-25%). Всего для работы предприятия требуется 32 человека (24 производственных + 8 непроизводственных работников). Для того, чтобы качественно исполнять возложенные на них обязанности сотрудники фирмы должны обладать необходимыми навыками, теоретическими знаниями и практическим опытом. Поэтому для занятия какой-либо должности кандидат должен соответствовать определенным критериям, которые приведены в табл. 12.
Таблица 12
Штатное расписание
| N | Должности | Кол-во | Разряд | Минимальные требования |
| 1. | Директор | 1 | - | Высшее экономическое или юридическое образование. Стаж работы на руководящей должности не менее 3 лет. Компетентность в вопросах производства, финансов и управления. Свободное владение английским языком и компьютером. Доля в уставном фонде предприятия. |
| 2. | Главный бухгалтер | 1 | - | Высшее экономическое образование. Свободное владение английским языком и компьютером. Общий бухгалтерский стаж – не менее 6 лет на негосударственном производственном предприятии, из них в должности главного бухгалтера – не менее 2 лет. |
| 3. | Главный инженер – конструктор | 1 | - | Высшее техническое образование. Свободное владение компьютером. Непосредственное участие в разработке изделия. Компетентность в вопросах производства. Стаж работы по профилю – не менее 5 лет. |
| 4. | Инженер по сбыту и снабжению | 1 | - | Высшее или среднее специальное экономическое образование. Знание рынка поставщиков и потребителей продукции, конкурентов. Свободное владение английским языком. Стаж работы по профилю – не менее 3 лет. |
| 5. | Бухгалтер-кассир | 1 | - | Среднее специальное экономическое образование. Свободное владение компьютером. Стаж работы – 2 года. |
| 6. | Бригадир | 2 | 5 | Среднее специальное техническое образование. Компетентность в вопросах производства. Компетентность в вопросах управления коллективом. Стаж работы на сравнимом производстве – не менее 5 лет (В дальнейшем бригадиры будут назначаться только из числа рабочих). |
| 7. | Электрик - контролер | 4 | 4 | Среднее специальное электротехническое образование. Стаж в должности сборщика не менее года. |
| 8. | Сборщик | 16 | 3 | Среднее специальное электротехническое образование. |
| 9. | Механик - обработчик | 2 | 2 | |
| 10. | Упаковщик | 2 | - | |
| 11. | Грузчик - кладовщик | 1 | - | |
| 12. | Итого | 32 |
Помимо перечисленных условий будущий работник должен стремиться к достижению целей и задач фирмы, уважать внутреннюю культуру организации и дух товарищества, проявлять ответственность в своем деле и ценить труд коллег, хранить конфиденциальность известных ему коммерческих и служебных секретов, строго выполнять возложенные на него обязательства, соблюдать служебный распорядок.
Набор персонала может производиться из разных источников (таб. 13), однако необходимо провести тестирование каждого кандидата на вопрос соответствия будущей должности.
Таблица 13
Порядок набора персонала предприятия
| Должность | Конкурс, выборы, тестирование | Анкета | Рекомендации | Заявки в учебные заведения | Через службу занятости |
| Директор* | + | ||||
| Главный бухгалтер | + | + | |||
| Главный инженер - конструктор | + | + | + | ||
| Инженер по снабжению | + | + | |||
| Бухгалтер-кассир | + | + | + | ||
| Бригадир | + | ||||
| Электрик - контролер | + | + | + | ||
| Сборщик | + | + | + | ||
| Механик - обработчик | + | + | + | + | |
| Упаковщик | + | + | + | ||
| Грузчик - кладовщик | + | + | + |
* - директор назначается решением собрания пайщиков предприятия
Для нормальной работы фирмы рекомендуется односменный режим работы с 8-ми часовым рабочим днем. Длительность рабочей недели составит 5 дней.
Следует отметить, что длительность работы в течение дня составляет 9 часов. Сюда следует включить одночасовой перерыв на отдых в работе. Перерыв на отдых производится после первых 4-х часов работы. Исходя из того, что суммарное количество дней на праздники, выходные и нерабочие дни в течение года составляет порядка 115 дней, получаем, что количество рабочих дней в году: 365 – 115 = 250. Отсюда фонд времени использования оборудования для 8-ми часовой смены составляет 2000 часов. С учетом времени, необходимого на содержание и эксплуатацию (10%) эффективный фонд использования оборудования составит 1800 часов.
Зная эффективный фонд времени работы оборудования, определим годовую пропускную способность.
Изготовление алюминиевого профиля включает в себя ряд операций, выполняемых последовательно всеми членами бригады. Полный поэтапный цикл производства изделия составляет 3 часа (суммарное время, затраченное бригады на производство алюминиевого профиля). Численность бригады составляет 12 человек. Значит, средняя норма затраченного бригадой времени составляет 0,25 часов: 3 ч. / 12 чел. = 0,25 ч.
В производстве задействовано 2 бригады, следовательно пропускная способность в год составляет: Qгод.=1800*/0,25 х 2=14400 штук в год.
Каждому работнику предприятия для выполнения своих функций требуется определенный инвентарь. Он должен быть функциональным, износостойким, безопасным, удобным, а также полностью соответствовать современным условиям производства. Этот инвентарь необходимо купить или арендовать до момента ввода предприятия в эксплуатацию. Статья затрат на оборудование нередко оказывается самой большой в списке затрат, из-за чего самоокупаемость предприятия может произойти только через несколько лет. Иногда бремя затрат на оборудование оказывается настолько сильным, что начинающее предприятие терпит большие убытки и в конечном итоге становится банкротом. Поэтому нужно четко знать количество требуемого оборудования и не делать неэффективных покупок.
Расчет затрат на оборудование приведен в таблице 14.
Таблица 14
Затраты на покупку оборудования
| Наименование затрат | Кол – во, шт. | Стоимость единицы, у.е. | Общая стоимость, у.е. |
| Контрольный стенд контролера | 2 | 100 | 200 |
| Складское оборудование | 1 | 300 | 300 |
| Комплект инвентаря на 1 рабочее место контролера | 4 | 200 | 800 |
| Комплект инвентаря на 1 рабочее место сборщика | 16 | 150 | 2400 |
| Комплект инвентаря на 1 рабочее место механика-обработчика | 2 | 200 | 400 |
| Комплект дополнительного инвентаря на 1 рабочее место механика-обработчика | 2 | 100 | 200 |
| Комплект инвентаря на 1 рабочее место упаковщика | 2 | 100 | 200 |
| Тележка для перевозки грузов | 1 | 150 | 150 |
| Монтажный стол | 16 | 150 | 2400 |
| Упаковочный стол | 2 | 100 | 200 |
| Шкаф технический для хранения инвентаря | 24 | 100 | 2400 |
| Компьютер | 5 | 600 | 3000 |
| Ксерокс | 1 | 400 | 400 |
| Принтер | 2 | 150 | 300 |
| Сканер | 1 | 100 | 100 |
| Телефон | 3 | 150 | 450 |
| Стол | 3 | 50 | 150 |
| Стул | 4 | 10 | 40 |
| Шкаф | 3 | 70 | 210 |
| Стол офисный | 6 | 150 | 450 |
| Кресло офисное | 8 | 50 | 400 |
| Шкаф офисный | 6 | 200 | 1200 |
| Холодильник | 1 | 200 | 200 |
| Сейф | 1 | 250 | 250 |
| Вытяжка | 18 | 50 | 900 |
| Прочий электротехнический инвентарь (удлинители, сетевые фильтры, кабеля, переходники) | 500 | ||
| Прочий инвентарь | 1000 | ||
| Расходные материалы к оргтехнике | 200 | ||
| Канцелярские принадлежности | 250 | ||
| Бумага, бланки, папки и проч. | 250 | ||
| Итого: | 19900 |
Общая сумма затрат на оборудование составит 19900 долларов. Из них 10550 долл. (53%) будет затрачено непосредственно на рабочий инструмент и принадлежности, 4450 долл. (22,3%) – на офисную оргтехнику, 2900 долл. (14,5%) – на мебель, 2000 долл. (10%) – на прочее оборудование.
Для нормальной и безаварийной работы оборудования необходимо периодически проводить его диагностику и профилактику. На эти цели было выделено 10% от фонда времени работы оборудования. В стоимостном выражении на обслуживание оборудования ежегодно будет выделяется 5% от его первоначальной стоимости: Ст-тьобс. = 19900 х 5% = 995 у.е.
Независимо от того, работает предприятие или нет оно несет бремя определенных расходов. Эти расходы не соотносятся с изменением объема выпуска и носят фиксированный характер. Одной особенностью затрат является то, что они прямо не влияют на процесс производства (отсюда и одно из названий – косвенные).
Затраты, относящиеся к постоянным включают в себя следующие статьи:
- арендная плата;
- амортизация;
- ФОТ непроизводственного персонала;
- затраты на коммунальные услуги и электроэнергию;
- затраты на обслуживание и эксплуатацию оборудования.
Для каждого работника необходимо 4 м2 (2х2) для рабочего места, 1 м2 требуется для хранения деталей и инструмента. Механику - обработчику также нужно 1 м2 для дополнительного оборудования. Кроме того, необходимо 6 м2 (1х6) отвести для прохода и еще 6 м2 (2х3) выделить для бригадира. Производственная площадь для работы бригады составит 73 м2. Для подсобных помещений сборочного участка выделяется площадь равная 20% от общего объема: 73 м2 х 20% = 14,6 м2. Исходя из этих величин габариты производственного участка должны равняться 87,6 м2.
Производственный цех будет состоять из двух однотипных сборочных участков. Соответственно их площадь составит 175,2 м2.
Таблица 15
Расчет площади сборочного участка
| Наименование | Габариты МxМ | Кол-во рабочих | Всего m2 |
| Рабочее место:а) Контролераб) Механика-обработчикав) Сборщикаг) Упаковщика | 2х22х22х22х2 | 2181 | 84324 |
| Места для хранения деталей и инструмента:а) Контролераб) Механика-обработчикав) Сборщикаг) Упаковщика | 1х11х11х11х1 | 2181 | 2181 |
| Место для дополнительного оборудования механика - обработчика | 1х1 | 1 | 1 |
| Проход | 1х6 | - | 6 |
| Место бригадира | 2х6 | 1 | 6 |
| Итого: | 73 |
Непроизводственная площадь будет представлена следующими помещениями:
- Склад;
- Кабинет директора;
- Бухгалтерия;
- Кабинет главного инженера - конструктора;
- Кабинет инженера по сбыту и снабжению.
Расчет площади непроизводственных помещений приведен в таб. 16. Площадь подсобных помещений составит 20% от общей непроизводственной площади. Она равняется: 84 м2 х 20 % = 16,8 м2. В итоге габариты непроизводственных помещений будут равны: 84 м2 + 16,8 м2 = 100,8 м2.
Таблица 16
Расчет площади непроизводственных помещений
| Наименование | Габариты МxМ | Всего m2 |
| Склад | 6х6 | 36 |
| Кабинет директора | 3х5 | 15 |
| Бухгалтерия | 3х4 | 12 |
| Кабинет главного инженера - конструктора | 3х3 | 9 |
| Кабинет инженера по снабжению и сбыту | 3х4 | 12 |
| Итого: | 84 |
Сумма площадей всех производственных и непроизводственных помещений составит рекомендуемую площадь предприятия. Она равняется: 175,2 м2 + 100,8 м2 = 276 м2.
Для организации производственного цикла планируется арендовать помещение необходимого размера на предприятии, занимающемся выпуском сходной продукции. Такое положение имеет ряд преимуществ по сравнению с арендой другого помещения:
- более низкая арендная плата по сравнению с арендной платой обычных офисных помещений;
- помимо аренды помещения можно взять в аренду и все необходимое оборудование;
- наличие высококвалифицированных кадров «под боком»;
- наличие поставщика комплектующих в лице арендодателя и, соответственно, возможные скидки при их закупке;
- наличие необходимой инфраструктуры, соответствующей специфике производства – подъездных путей, тепловых, газовых, электрических коммуникаций;
- наличие у арендодателя поставщиков и покупателей, которые могут стать и нашими партнерами;
- возможность заключения длительных партнерских соглашений с арендодателем вплоть до преобразования рассматриваемого производства в будущем в дочернее предприятие или филиал завода с широкими полномочиями. Если арендодатель является известной торговой маркой, то его известность может помочь в продвижении на рынки.
Затраты на аренду помещения определяются из расчета, что стоимость месячной аренды одного квадратного метра производственного помещения составляет 8 у. е., а одного квадратного метра офисного помещения – 15 у.е. Исходя из вышеприведенных данных получаем стоимость аренды:
Ст-тьА= 15 х 100,8+8 х 175,2 = 1512 + 1401,6 = 2913,6 у.е. в месяц, или 34963,2 у.е. в год.
Амортизация оборудования будет производится по обычной схеме – 20% процентов годовых. Исходя из этого рассчитаем годовые отчисления на амортизацию (напомню, что стоимость оборудования составляет 19900 у.е.
А = 19900 х 20% = 3980 у.е.
Как уже было отмечено выше, персонал предприятия подразделяется на две категории – производственные работники и непроизводственные, куда входит аппарат управления и обслуживающие рабочие. Исходя из этого деления производится начисление заработной платы. Производственные рабочие получают заработную плату по сдельной системе, непроизводственные – на основе оклада. Ниже приведен фонд оплаты труда непроизводственных рабочих вместе с отчислениями во внебюджетные фонды.
Таблица 17
Фонд оплаты труда непроизводственных рабочих с удержаниями
| N | Должности | Количество | Месячный оклад, у.е. | Годовой ФОТ, у.е. |
| Часть 1: Основная заработная плата | ||||
| 1. | Директор | 1 | 400 | 4800 |
| 2. | Главный бухгалтер | 1 | 350 | 4200 |
| 3. | Главный инженер | 1 | 300 | 3600 |
| 4. | Инженер по снабжению | 1 | 300 | 3600 |
| 5. | Бухгалтер-кассир | 1 | 150 | 1800 |
| 6. | Бригадир | 2 | 200 | 4800 |
| 7. | Грузчик - кладовщик | 1 | 80 | 960 |
| 8. | Итого | 8 | 1980 | 23760 |
| Часть 2: Дополнительная заработная плата | ||||
| 9. | Ежегодная премия всем сотрудникам в размере месячной оплаты труда | - | - | 1980 |
| 10 | *Льгота по оплате за проезд до места работы и обратно | - | 50,4 | 604,8 |
| 10. | Всего к начислению | - | 2030,4 | 24364,8 |
| Часть 3: Отчисления во внебюджетные фонды | ||||
| 15 | Отчисления в Фонд социального страхования | 5,4% | 109,6 | 1315,7 |
| 16. | Отчисления в Фонд занятости | 1,5% | 30,5 | 366 |
| 17. | Отчисления в Фонд медицинского страхования | 3,6% | 73,1 | 877,2 |
| 18. | Отчисления в Пенсионный Фонд | 28% | 568,5 | 6822 |
| 19. | Всего отчислений | 38,5% | 781,7 | 9380,9 |
| 18. | Итого ФОТ с отчислениями | 2812,1 | 33745,7 |
Рассчитав по отдельным статьям величину общепроизводственных расходов мы можем вычислить сумму годовых отчислений – табл. 17.
Таблица 18
Расчет общепроизводственных расходов
| № | Наименование статей расходов | Значение годовых показателей, у.е. |
| 1. | Ежегодные расходы на содержание и эксплуатацию оборудования (5% от стоимости оборудования) – п. 3.3 | 995 |
| 2. | Оплата аренды помещения – п. 3.4.2 | 34963,2 |
| 3. | Амортизационные отчисления основного оборудования – п. 3.4.3 | 3980 |
| 4.1 | Годовой фонд заработной платы непроизводственного персонала – п. 3.4.4 | 24364,8 |
| 4.2 | Отчисления на социальные цели (38.5%) – п. 3.4.4 | 9380,9 |
| 5. | Прочие расходы не предусмотренные предыдущими статьями – электроэнергия, коммунальные услуги и т.д.(10% от предыдущих статей) | 7316,6 |
| Итого годовые общепроизводственные (косвенные) расходы | 81000,5 |
Для определения затрат полагаем, что каждый месяц на фирме выпускается одинаковый объем алюминиевого профиля равный 1/12 части годового выпуска. Годовой объем выпуска равен 14400 тонн алюминиевого профиля. Следовательно в месяц будет выпускаться 1200 тонн профиля. Учтем возможные потери и брак в размере 5% от этой цифры. Исходя из имеющихся данных рассчитаем ежемесячные затраты на закупку комплектующих (табл. 19.).
Таблица 19
Затраты на покупку материалов и комплектующих
| Наименование затрат | Количество шт. | Стоимость единицы у.е. | Общая стоимость у.е. |
| Корпус | 1260 | 0,1 | 126 |
| Корпус для профиля | 1260 | 0,8 | 1008 |
| Тиристорный ключ | 1260 | 0,4 | 504 |
| Схема управления тиристорным ключом в сборке | 1260 | 0,5 | 630 |
| Преобразователь 12 в – 600 в | 1260 | 0,8 | 1008 |
| Печатная плата | 1260 | 0,05 | 63 |
| Электрод положительный, в виде сачка | 1260 | 1,2 | 1512 |
| Электрод отрицательный, в виде изолированного провода | 1260 | 0,3 | 378 |
| Редуктор управления величиной электромагнитного колебания | 1260 | 0,15 | 189 |
| Тумблер включения | 1260 | 0,2 | 252 |
| Уплотнитель | 1260 | 1,1 | 1386 |
| стойки | 2520 | 0,05 | 126 |
| Инструкция по применению | 1260 | 0,4 | 504 |
| Ручка | 1260 | 0,8 | 1008 |
| Коробка алюминиевая | 1260 | 0,1 | 126 |
| Итого: | 7,0 | 8820 |
Только заключив предварительные контракты на поставку продукции можно приступать к налаживанию производства. С одной стороны это позволяет с уверенностью смотреть в будущее, с другой стороны - есть возможность получить авансовые платежи от посредника (в зависимости от условий контракта).
Зарплата производственных рабочих, как уже было сказано выше начисляется по сдельной системе. Применение такого метода оплаты стимулирует рабочих и материально их заинтересовывает в увеличении производительности труда. Оплата за единицу продукции работнику каждой специальности устанавливается в зависимости от сложности работы, затрат времени на ее выполнение, суммарной величины труда данного работника в конечном продукте. Как и непроизводственному персоналу, рабочим сборочных участков установлены премии и льготы, которые также призваны увеличить заинтересованность рабочих в росте производительности своего труда. В конечном итоге именно от качественной и производительной работы зависит производственное и финансовое благополучие фирмы. Расчет фонда оплаты труда сдельных рабочих приведен в таблице 20.
Таблица 20
Расчет ФОТ производственного персонала с отчислениями
| Специальность | Сдельная оплата за единицу продукции у.е. | Годовой объем продукции, шт. | Значение расчетного показателя по годовому ФОТ, у.е. | Значение расчетного показателя по месячному ФОТ, у.е. | Кол-во рабочих | Расчетное значение месячного размера з/п, у.е. |
| Электрик - контролер | 0,4 | 14400 | 5760 | 480 | 4 | 120 |
| Механик - обработчик | 0,15 | 2160 | 180 | 2 | 90 | |
| Сборщик | 1,4 | 20160 | 1680 | 16 | 105 | |
| Упаковщик | 0,15 | 2160 | 180 | 2 | 90 | |
| Итого | - | 14400 | 30240 | 2520 | 24 | - |
| Фонд планируемых премий (в размере месячного ФОТ), у.е. | 2520 | |||||
| Фонд планируемых льгот, у.е. | 1800 | |||||
| Годовой фонд основной з/п основных рабочих, у.е. | 34560 | |||||
| Отчисления во внебюджетные фонды (38,5%), у.е. | 13305,6 | |||||
| Итого ФОТ с отчислениями, у.е. | 47865,6 |
0,15 х 2 (поездки) х 24 (сотрудника) х 250 (рабочих дней) = 1800 (долл.). Величина общехозяйственных затрат составляет 1% от суммы следующих статей – затраты на материалы, годовой ФОТ основных рабочих с отчислениями, ежегодные отчисления на содержание оборудования, амортизация: 116424 + 47865,6 + 995 + 3980 = 169264,6 х 1% = 1692,6 у.е.
Суммируя предыдущие статьи мы можем рассчитать величину полной себестоимости на годовой выпуск.
Таблица 21
Расчет полной себестоимости
| Наименование статей расходов в год | Сумма у.е. | Доля, |
| Общепроизводственные расходы – 3.4.5 | 81000,5 | 30,6 |
| 3атраты на материалы – п. 3.5 | 116424 | 44,1 |
| Расходы на рекламу – п. 3.6 | 10000 | 3,8 |
| Транспортные расходы – п. 3.7 | 7200 | 2,7 |
| Годовой фонд з/п основных рабочих – п. 3.8 | 34560 | 13,1 |
| Отчисления на социальные цели (38,5%) – п. 3.8 | 13305,6 | 5,0 |
| Общехозяйственные расходы – п. 3.9 | 1692,6 | 0,6 |
| Величина полной себестоимости | 264182,7 | 100 |
Из таблицы 21 видно, что себестоимость выпуска составляет: С-ть1 = 264182,7 / 14400 = 18,34 у.е.
В результате произведенных расчетов мы можем вычислить сумму необходимых первоначальных затрат на организацию производства. Какая то часть этих затрат является единовременными платежами (затраты на образование предприятия и покупку оборудования) и больше финансовых средств не потребует.
2.4 Анализ управления проектом на инвестиционной фазе
Выполним расчёт первоначальных инвестиций
Таблица 22
Расчет первоначальных инвестиций
| Наименование статей затрат | Сумма, у.е. |
| Затраты на аренду помещений за 1-й мес. | 2913,6 |
| Затраты на оборудование и инвентарь | 19900 |
| Затраты на первоначальные закупки материалов на 1-й месяц работы | 9702 |
| Первоначальные затраты на рекламу | 830 |
| Единовременные затраты на создание предприятия | 3000 |
| Итого: размер необходимых инвестиций | 36345,6 |
Размер первоначальных инвестиций дает основу для расчета величины уставного капитала фирмы. Он будет равен сумме первоначальных затрат плюс еще 10% на неучтенные расходы. В конечном итоге величина уставного капитала составит: 36345,6 + 3634,56 = 39980,16 ~ 40000 у.е.
Определение критического объема выпуска или «точки безубыточности».
Для определения критического объема выпуска разделим затраты в течение года на переменные и условно постоянные.
Таблица 23
Переменные затраты
| Переменные затраты | Сумма у.е. | Доля% |
| Затраты на материалы и комплектующие | 116424 | 70,4 |
| Фонд заработной платы основных рабочих с отчислениями с зарплаты на социальныецели | 47865,6 | 28,9 |
| Затраты на эксплуатацию и содержание оборудования | 995 | 0,6 |
| Итого величина переменных затрат на годовой выпуск продукции | 165284,6 | 100 |
Отсюда величина переменных затрат на выпуск единицы продукции составляет: Зперем./ед.= 165284,6 / 14400 = 11,48 у.е.
Таблица 24
Условно-постоянные затраты
| Условно-постоянные затраты | Сумма, у.е. | Доля,% |
| Амортизационные отчисления от стоимости оборудования | 3980 | 4,5 |
| Общепроизводственные расходы | 81000,5 | 93,5 |
| Общехозяйственные расходы | 1692,6 | 1,9 |
| Итого величина условно-постоянных затрат на годовой выпуск (Зпост.) | 86673,1 | 100 |
На основе этих данных и данных о том, что отпускная цена предприятием данного продукта будет 23 у.е. вычислим критический объем выпуска:
Формула критического объема выпуска: PQ = Зпост. + Зперем./ед. х Q:
23Q = 86673,1 + 11,48Q,
отсюда критический объем выпуска:
23Q – 11.48Q = 86673,1
11,52Q = 86673,1
Q = 86673,1 / 11,52 = 7523,7 ~ 7524 единицы продукции.
Это 52,25% (7524 / 14400 х 100) от предполагаемого годового выпуска.
Постоянные затраты = 86673,1 у.е.
Переменные затраты = 165284,6 у.е.
Объем выпуска = 14400
TC=86673,1 + 11,48Q
TR=23Q
Назначение отпускной цены 1 погонного метра профиля - 23 у.е. основывается на следующих условиях: цена изделия равняется произведению полной себестоимости выпуска единицы продукции и нормы прибыли. Предполагаемая норма прибыли планируется в размере 25%, отсюда цена изделия равна:
18,34 + 25% = 22,92 ~ 23 у.е.
Для проведения данного анализа необходимо составить сводку основных экономических показателей. К ним относятся следующие показатели:
1. Валовая и чистая прибыль;
2. Рентабельность продукции;
3. Рентабельность фондов;
4. Полная себестоимость;
5. Трудоемкость;
6. Прогнозируемая цена на продукцию;
7. Критический объем продаж и выпуска;
8. Эффективность капитальных вложений;
9. Срок окупаемости;
10. Запас финансовой прочности.
1. Величина валовой прибыли от продаж рассматриваемого продукта составит разницу между валовой выручкой и полной себестоимостью. Валовая выручка равна годовому объему выпуска (продаж) умноженному на отпускную цену изделия: 14400 х 23 = 331200. Тогда валовая прибыль составит:
331200 - 264182,7 (п. 3.10) = 67017,3, при условии, что будет обеспечен прогнозируемый уровень продаж.
Стоимость имущества организации складывается из:
- стоимости аренды помещения - 34963,2 у.е.;
- стоимости оборудования за вычетом 7% износа
19900 х (1 - 0,07)=18507 у.е.;
Отсюда стоимость имущества составляет:
34963,2 + 18507 = 53470,2 у.е.
Налог на имущество (2%) составляет:
53470,2 х 2% = 1069,4 у.е.
Налог на содержание жилищного фонда равен 1.5% от валовой прибыли:
67017,3 х 1,5% = 1005,2 у.е.
Налог на общеобразовательные нужды равен 1% от фонда оплаты труда основных рабочих:
34560 х 1%=345,6 у.е.
Исходя из вышеприведенных расчетов база налогообложения по налогу на прибыль равна:
67017,3 – 1069,4 – 1005,2 – 345,6 = 64597,1 у.е.
Налог на прибыль на текущий момент составляет 35% и равен:
64597,1 х 35% = 22608,9 у.е.
Величина чистой прибыли составляет:
64597,1 – 22608,9 = 41988,1 у.е.
Прибыль в распоряжении организации:
41988,115 - 36345,6 = 5642,5 у.е.
2. Величина рентабельности продукции вычисляется по формуле:
Р = П / Т х 100%, где:
П – валовая прибыль;
Т – валовая выручка
Р = 67017,3 / 331200 х 100 = 20,23%, то есть на 100 рублей проданной продукции приходится 20 рублей 23 копейки прибыли.
3. Величина рентабельности производственных фондов вычисляется по формуле:
(П / (ОФ + МС)) х 100, где:
П – валовая прибыль;
ОФ – средняя стоимость основных фондов предприятия, которая равна сумме стоимости оборудования и стоимости аренды помещения;
МС - средняя стоимость материальных оборотных средств;
ОФ = 19900 + 34963,2 = 54863,2 у.е.
МС = 116424 у.е. (п. 3.5)
Отсюда величина рентабельности производственных фондов равна:
(67017,3 / (54863,2 + 116424)) х 100% = 39,1%
4. Полная себестоимость выпуска продукции равна 264182,7.
5. Трудоемкость выпускаемой продукции равна сумме времени, затрачиваемой на каждую единицу продукции на отдельном рабочем месте:
Т=3 часа
6. Прогнозируемая отпускная цена продукции фирмы равна 23 у.е.
7. Критический объем выручки от продаж составляет 173052 у.е., при котором критический объем продаж составляет 7524 приборов.
8. Эффективность капитальных вложений определяется как отношение прибыли к капитальным вложениям (инвестициям):
Е = П / К:
41988,1 / 36345,6 (п. 3.11) =1,15
9. Срок окупаемости - величина обратная эффективности капитальных вложений: Т = К / П:
36345,6 / 41988,1 = 0,86 года ~ 10,5 месяцев
10. Запас финансовой прочности организации определяется следующим образом: Wпрочн.=(Dmax - Dmin) / Dmax х 100%, где
Dmax - максимальный годовой доход от продажи продукции;
Dmin - годовой доход при критическом уровне продаж;
Wпрочн.=( 331200 - 173052) / 331200 х 100% = 47,75%
Чистой прибыли, остающейся в распоряжении предприятия вполне достаточно, чтобы окупить капитальные вложения в течение первого года работы. Хорошая норма рентабельности продаваемого товара будет сопровождаться стабильным уровнем продаж.
Невысокая трудоемкость продукции по времени позволяет фирме обеспечить требуемый объем выпуска, не привлекая при этом большого количества сотрудников.
Критический объем продаж составляет 52,25% от планируемого. Это очень сильный показатель который означает, что фирме удастся стабилизировать свое положение на рынке в течение первого года работы даже в случае действия неблагоприятных факторов внешней среды.
Эффективность капитальных вложений оценивается в 115%. То есть после первого года работы величина чистой прибыли, остающейся в распоряжении фирмы составит 115% от вложенного капитала. Небольшой срок окупаемости капитала позволяет фирме уже к концу первого года работы получать прибыль, идущую на развитие организации, а не возврат вложенных средств.
Запас финансовой прочности компании составляет 47,75%, что позволяет компании в большинстве возможных ситуаций работать без убытков. То есть имеется возможность снизить планируемый доход от продаж на величину 47,75% от планируемого.
На основе рассмотренных показателей можно сделать вывод, что проект эффективен по следующим причинам:
- Невысокие цены на продукцию;
- Невысокая трудоемкость;
- Низкий уровень критического объема продаж по сравнению с планируемым;
- Высокая эффективность капитальных вложений;
- Короткий срок окупаемости капитала;
- Достаточный запас финансовой прочности.
Если добавить к этому то, что продукт обладает новизной и отличными потребительскими свойствами, то можно сказать, что фирма-производитель имеет очень хорошие перспективы роста и готова занять стабильное положение на рынке уже в течение первого года работы.
Данный проект по организации производства алюминиевого профиля обеспечивает высокую привлекательность инвестиций, так как при обеспечении планируемого объема продаж их возврат происходит в течение первого года. Высокий уровень запаса финансовой прочности способствует стабилизации в работе фирмы уже в течение первого года работы, что также немаловажно на данный момент. Кардинальная новизна основной идеи, заложенной в продукте обеспечивает высокий потребительский спрос, отсутствие серьезных конкурентов и хорошую отдачу вложенных средств.
Детально проработанные расчеты планируемого производства и анализ экономических показателей позволяют вариативно подходить к производственному процессу в зависимости от внешних условий. Малое количество сотрудников фирмы делает фирму удобной и легкой в управлении, что очень важно для слаженной работы организации в целом. Удачно построенный технологический процесс сборки и использование современного оборудования позволяет обеспечить ритмичный выпуск без особой утомляемости работников. Этому способствует и высокая квалификация работников по всему технологическому процессу. Эффективная оплата труда также должна повысить заинтересованность в производительной работе. Далее приводятся итоговые показатели бизнес-плана.
Таблица 25
Итоговые показатели бизнес-плана
| Показатель | у.е. | Млн. руб. |
| 1. Себестоимость продукции | 264182,7 | 7397115,6 |
| 2. Выручка от продажи | 331200 | 9273600 |
| 3. Валовая прибыль | 67017,3 | 1876484,4 |
| 4. Чистая прибыль | 41988,1 | 1175666,8 |
| 4. Начальные инвестиции | 36345,6 | 1017676,8 |
| 5. Прибыль в распоряжении организации после 1-го года работы | 5642,5 | 157990 |
В заключении хотелось бы отметить, что для сохранения полного контроля над столь успешным производством не рекомендуется привлекать первоначальные инвестиции в виде банковского кредита или в результате эмиссии акции. Наилучшим способом будет привлечение денежных средств ограниченного числа инвесторов на основе паевых вложений.
2.5. Анализ управления проектом на завершающей фазе
Эффективность капитальных вложений оценивается в 115%. То есть после первого года работы величина чистой прибыли, остающейся в распоряжении фирмы составит 115% от вложенного капитала. Небольшой срок окупаемости капитала позволяет фирме уже к концу первого года работы получать прибыль, идущую на развитие организации, а не возврат вложенных средств.
Запас финансовой прочности компании составляет 47,75%, что позволяет компании в большинстве возможных ситуаций работать без убытков. То есть имеется возможность снизить планируемый доход от продаж на величину 47,75% от планируемого.
На основе рассмотренных показателей можно сделать вывод, что проект эффективен по следующим причинам:
- Невысокие цены на продукцию;
- Невысокая трудоемкость;
- Низкий уровень критического объема продаж по сравнению с планируемым;
- Высокая эффективность капитальных вложений;
- Короткий срок окупаемости капитала;
- Достаточный запас финансовой прочности.
Если добавить к этому то, что продукт обладает новизной и отличными потребительскими свойствами, то можно сказать, что фирма-производитель имеет очень хорошие перспективы роста и готова занять стабильное положение на рынке уже в течение первого года работы.
Данный проект по организации производства алюминиевого профиля обеспечивает высокую привлекательность инвестиций, так как при обеспечении планируемого объема продаж их возврат происходит в течение первого года. Высокий уровень запаса финансовой прочности способствует стабилизации в работе фирмы уже в течение первого года работы, что также немаловажно на данный момент. Кардинальная новизна основной идеи, заложенной в продукте обеспечивает высокий потребительский спрос, отсутствие серьезных конкурентов и хорошую отдачу вложенных средств.
Детально проработанные расчеты планируемого производства и анализ экономических показателей позволяют вариативно подходить к производственному процессу в зависимости от внешних условий. Малое количество сотрудников фирмы делает фирму удобной и легкой в управлении, что очень важно для слаженной работы организации в целом. Удачно построенный технологический процесс сборки и использование современного оборудования позволяет обеспечить ритмичный выпуск без особой утомляемости работников. Этому способствует и высокая квалификация работников по всему технологическому процессу. Эффективная оплата труда также должна повысить заинтересованность в производительной работе. Далее приводятся итоговые показатели бизнес-плана.
Таблица 26
Итоговые показатели бизнес-плана
| Показатель | у.е. | Млн. руб. |
| 1. Себестоимость продукции | 264182,7 | 7397115,6 |
| 2. Выручка от продажи | 331200 | 9273600 |
| 3. Валовая прибыль | 67017,3 | 1876484,4 |
| 4. Чистая прибыль | 41988,1 | 1175666,8 |
| 4. Начальные инвестиции | 36345,6 | 1017676,8 |
| 5. Прибыль в распоряжении организации после 1-го года работы | 5642,5 | 157990 |
В заключении хотелось бы отметить, что для сохранения полного контроля над столь успешным производством не рекомендуется привлекать первоначальные инвестиции в виде банковского кредита или в результате эмиссии акции. Наилучшим способом будет привлечение денежных средств ограниченного числа инвесторов на основе паевых вложений.
2.6. Сетевое моделирование
Предложенная в работе система, основанная на знаниях, для проектирования инновационных процессов создания продукции и услуг может быть реализована в архитектуре системы индустрии четвертого поколения (i4.0-система). Она включает набор взаимодействующих между собой i4.0-компонентов оболочек администрирования ресурсов (AAS), к которым обращаются i4.0приложения участников инновационных процессов. AAS является программной реализацией концепции цифровых двойников создаваемых продуктов или его частей, а также связанных ресурсов: станков, производственных линий, цепочек поставок, субъектов-исполнителей производственных процессов, информационных и организационно-управляющих ресурсов.
С точки зрения предметно-ориентированного подхода AAS продуктов и их компонентов в процессах проектирования инновационных процессов создания продукции и услуг будут составлять смысловое ядро СОЗ, а AAS остальных ресурсов – вспомогательные сущности.
Сервисы AAS разделяются на сервисы компонентов приложений и инфраструктурные сервисы платформы AAS. На рисунке 2 представлена структура оболочки администрирования ресурсов для продуктов (компонентов продуктов), взаимодействующая с i4.0-платформой.
Оболочка администрирования ресурса цифрового двойника отражает данные о некоторой физической сущности (любом ресурсе) и включает набор сервисов, реализующих функциональные модули решения проектных задач.
Данные о ресурсе определяют состояние этой сущности на различных этапах жизненного цикла, могут быть планируемыми, фактическими, прогнозируемыми, моделируемыми и т.д. Данные могут быть разнесены по подмоделям, например, иденти фикационным, техническим, операционным и документационным подмоделям:
- идентификационные данные, которые должны
- быть неизменяемыми в течение всего жизненного цикла проекта;
- технические данные – количественные и качественные характеристики, соответствующие бизнес-требованиям к продукту по выполнению функций продукта;
- функциональные данные – требования к функциональным подсистемам продукта в случае достаточно сложной его структуры;
- проектные документируемые данные, отражающие характеристики реализации функциональных требований в части используемых технологий и исполнителей процессов;
- операционные данные, отражающие результаты функционирования продуктов на стадии эксплуатации или результаты имитационного и математического моделирования на стадиях проектирования и разработки.
Сервисы компонентов приложений AAS соответствуют функциональным модулям приложений. В случае ограниченного контекста, связанного с проектированием инновационного процесса создания продукции и услуг, сервисы компонентов приложений вызывают модули приложений формирования качественных характеристики, требований к продуктам, проектирования конструкции и цепочек создания ценности, а также модуль-планировщик, координирующий выполнение всех функциональных модулей.
Инфраструктурные сервисы i4.0-платформы являются вспомогательными. Они обеспечивают функционирование собственно AAS и взаимодействие между AAS, и с этой точки зрения являются платформенными и стандартизированными. Инфраструктурные сервисы относятся к i4.0-платформе, на основе которой создается i4.0система.
К инфраструктурным сервисам относятся, прежде всего, сервисы управления AAS, которые выполняют функции создания компонентов AAS, регистрацию и создание реестров сервисов, поиск и представление сервисов, поиск и представление данных и подмоделей AAS.
Набор стандартизированных сервисов моделирования ресурса позволяет генерировать и использовать данные о ресурсах с помощью инструментов моделирования. В качестве типовых инструментов моделирования используются инструменты, реализующие:
- методы развертывания функции качества (quality function deployment, QFD) для определения приоритетов реализации бизнес и функциональных требований;
- методы анализа видов и последствий потенциальных несоответствий (failure mode and effects analysis, FMEA);
- методы обработки нечетких множеств; методы имитационного моделирования; методы статистического моделирования; методы машинного обучения и нейросетевого моделирования и др.
Таким образом, на i4.0-платформе можно реализовать общую функциональность различных видов моделирования (модули моделирования ресурса), необходимого для построения цепочки создания ценности – механизмы имитационного моделирования, алгоритмы QFD и FMEA, прочие математические и статистические алгоритмы моделирования. При этом любая AAS, участвующая на различных этапах цепочки создания ценности, может вызывать эти сервисы для реализации соответствующей функциональности (рис. 3), подставляя необходимые входные данные для моделирования из собственных подмоделей и получая необходимые результаты.
Для контроля доступа сервисов компонентов приложений к данным и моделям в конкретных AAS используются инфраструктурные сервисы i4.0-платформы, которые задают ограничения доступа для различных компонентов приложений, осуществляют обращение к онтологиям, определяют контекст совместного использования компонентов приложений, проверяют (классифицируют) соответствие обращений к сервисам компонентов приложений стандартам.
Рисунок 6 - Структура оболочки администрирования ресурсов для продуктов (компонентов продуктов), взаимодействующая с i4.0-платформой
На рисунке 6 инфраструктурные платформенные сервисы реализуют функции управления онтологиями, сервисно-ориентированной архитектурой, взаимодействия с другими AAS и контроля доступа к AAS.
AAS может предоставлять сервисные интерфейсы для программных приложений для доступа к своим данным и вызова команд или запуска моделей. Сервисные интерфейсы (например, реализованные в форме API RESTful) обеспечивают связь и взаимодействие между AAS и c приложениями. Как правило, современная промышленная продукция имеет сложную структуру. В этом случае для продукта в целом и для его отдельных частей создаются отдельные i4.0-компоненты (AAS), которые между собой связываются отношениями, реализуемыми с помощью сервисных интерфейсов (рис. 4).
Рисунок 7 – Многоуровневая сетевая модель системы AAS
В качестве акторов запуска функциональных приложений и соответствующих i4.0-компонентов могут выступать как внешние субподрядчики, так и внутренние исполнители.
Эти i4.0-компоненты обмениваются между собой информацией с помощью трех режимов взаимодействия: пассивный режим – обмен файлами; реактивный режим – с помощью организации обмена данными и вызова сервисов через API; проактивный режим (pear-to-pear), когда цифровые двойники в автоматическом режиме совместно выполняют некоторые производственные процессы.
В качестве режимов взаимодействия рассматриваются либо пассивный, либо реактивный режим взаимодействия, предполагающий активное участие людей в процессе проектирования. С точки зрения многоагентной реализации процесса взаимодействия i4.0-компонентов, принадлежащих внешним участникам цепочки создания ценности, реактивный режим взаимодействия соответствует различным режимам рассылки сообщений и подписки на информацию, а также сервисного взаимодействия.
Схема взаимодействия участников сетевого предприятия в i4.0-системе, реализующей функции системы, основанной на знаниях, по поддержке инновационных процессов создания продукции, представлена на рисунке 5.
Рисунок 8 - Схема сетевого взаимодействия участников предприятия в i4.0-системе
На основе референсной модели онтологии предметной области формируются онтологии проектов как для проекта в целом, так и для его составных частей. Как было отмечено в первом разделе, онтологии формируются итерационно и используются для решения поисковых задач в базах знаний и обмена знаниями между отдельными оболочками администрирования ресурсов. Стандартизированные сервисы методов QFD, FMEA, обработки нечетких множеств используются в функциональных модулях AAS, реализуя когнитивные механизмы принятия решений. Рассмотрим технологию проектирования инновационных процессов создания продуктов в i4.0-системе более детально.
Ядром AAS является модуль планирования, реализующий интерфейсные сервисы для взаимодействия с участниками инновационного процесса создания продукции и обеспечивающий координацию функциональных сервисов. В частности, модуль поддерживает процесс принятия решений по выбору варианта конструкции продукта и цепочки создания ценности на основе сочетания методов QFD и нечеткой логики. В рамках метода QFD при описании каждой качественной характеристики (бизнес-требования) экспертным путем устанавливается приоритет (вес), где самая важная характеристика с наибольшим потребительским интересом имеет максимальный вес. Дальнейшая процедура предусматривает сбор требований и оценку их влияния на ценностные характеристики, выбор наиболее важных требований. Последующая оценка конструктивных элементов с точки зрения их влияния на реализацию требований связана с выбором варианта конструкции продукции, в большей степени отвечающей выбранным требованиям, а оценка рисков, связанных с поставщиками и/или подрядчиками, учитывает сформированные варианты конструкции. В результате осуществляется выбор оптимальной цепочки процесса создания ценности, в которой для всех участников определены требования и связанные риски, организован доступ к данным моделей AAS (распределенному репозиторию).
Формирование проектов продуктов инициируется в AAS и проходит ряд итераций, в рамках которых осуществляются вызовы сервисов, реализуемых модулями AAS.
Ценность продукта для потребителя определяется через ценностные (качественные) характеристики (или бизнес-требования), которые описываются в онтологии проекта с помощью сервисов модуля формирования качественных характеристик, а также набор функциональных и нефункциональных требований, критериальную базу оценки реализации требований, которые описываются с помощью сервисов модуля формирования требований.
Интегрированное выражение когнитивного понимания рыночной ситуации по рассматриваемому виду продукции находит свое представление в методологии SWOT анализа, который в обобщенной форме выявляет достоинства и недостатки производства рассматриваемого вида продукции, а также возможности и угрозы рыночной реализации проекта.
Процесс формирования качественных характеристик продукта является слабоформализуемой задачей анализа внешних и внутренних факторов соответствующего рынка продукции и услуг. В этом процессе принимают участие специалисты различных профилей: маркетологи, исследователи новых технологий и материалов, конструкторы и технологи аналогичных видов продукции. В решении задачи отбора важнейших свойств проектируемого продукта могут использоваться методы анализа больших данных о рынках продукции, технологий и материалов, предиктивного прогнозирования тенденций развития, анализа ресурсных ограничений и рисков освоения новых видов продукции и технологий.
Классификация продуктов, типовые (обязательные и опциональные) ценностные характеристики, параметры продукта и некоторые логические правила, представленные в референсной онтологии, используются при описании инновационного продукта (нового класса продукции) в онтологии проекта, наследующего ряд ценностных характеристик той категории, к которой он принадлежит, и/или имеющего некоторые уникальные, несвойственные для данной категории продуктов, характеристики.
С помощью существующих сервисов дополнительно оцениваются и классифицируются в онтологии проекта ожидаемые и привлекающие характеристики (согласно Кано), а также минимизируется наличие не влияющих, противоречивых и отвращающих характеристик. При этом наибольший приоритет (вес) согласно QFD будут иметь именно обязательные (ожидаемые) и привлекающие характеристики, а противоречивые или отвращающие характеристики – наименьший. В ходе дальнейшей работы над проектом из набора может быть исключена часть опциональных характеристик, реализация которых приводит к значительным издержкам проекта, а также отвращающие и противоречивые характеристики, снижающие ценность продукта для потребителя.
Сведения о качественных (ценностных) характеристиках продукта могут уточняться в ходе проекта и используются в модуле формирования требований, где для каждой из выявленных качественных (ценностных) характеристик определяется как минимум одно требование, реализация которого обеспечивает соответствующую характеристику. Функциональные требования должны быть распределены по подсистемам (поддоменам предметной области).
В онтологию проекта из референсной онтологии переносятся типовые требования, свойственные определенным категориям продукта и задаваемые стандартами (например, ТУ и ГОСТами), и вносятся производные от этих требований (или независимые от них) оригинальные требования и ограничения проекта.
Условием для включения конструктивного элемента в вариант конструкции продукта (bill of materials, BOM) является обеспечение возможности выполнения некоторых функций продукта или реализация обязательных интерфейсных требований. Также может происходить наследование структуры (product breakdown structure, PBS) из онтологии продукта. Таким образом, каждый конструктивный элемент и функция продукта прямо или косвенно связаны с одним или несколькими требованиями, которые в совокупности определяют вариант конструкции продукта.
Ранжировать (сравнивать) различные варианты конструкций продукта можно обращаясь к сервисам метода QFD для оценки влияния конструктивных элементов на обеспечение соответствующих требований. При этом полученные по указанной выше формуле оценки важности требований учитываются при расчете оценок для отдельных конструктивных элементов.
Спецификация BOM – задача слабоформализуемая, итерационная и имеющая инновационный характер. В ходе выполнения этой задачи BOM определяется таким образом, чтобы обеспечить, с одной стороны, полное соответствие существующим требованиям (в варианте конструкции всегда должен быть предусмотрен хотя бы один элемент для каждого обязательного требования) и, с другой стороны, соответствующий уровень издержек. Для отбора необязательных конструктивных элементов и/или элементов, с которыми связаны высокие издержки, может задаваться и использоваться некоторое пороговое значение.
Определяющим фактором является возможность приобретения выбранных типов конструктивных элементов и/или их производства. Для оценки такой возможности сформированный вариант конструкции передается модулю планировщику, который в свою очередь вызывает сервисы, реализуемые модулем проектирования цепочки создания ценности. С помощью указанных сервисов в том числе проводится анализ рынка, выбор варианта инновационного процесса и подбор его участников.
Отсутствие входящих в проект продукта конструктивных элементов у поставщиков, связанных с обязательными требованиями, может привести к одному из следующих организационных сценариев, инициируемых модулем планирования:
- поиск подрядчиков, которые могли бы обеспечить производство отсутствующего конструктивного элемента на заказ с применением заданных технологий, инструментов и проектных ограничений;
- выбор согласно рангу другого варианта конструкции продукта, не содержащего отсутствующие элементы;
- пересмотр концепции продукта с целью уточнения характеристик и требований для исключения отсутствующего элемента конструкции;
- завершение работ, обусловленное отсутствием возможности пересмотра концепции продукта.
Для того, чтобы выявить предприятия, способные произвести на заказ отсутствующие конструктивные элементы, необходимо сформировать вариант цепочки создания ценности, включающий работы по производству, проектированию, сборке, обработке, наладке, обслуживанию и поставке продукции. Состав и связи таких работ содержатся в онтологии проекта, где также могут быть определены возможные инструменты и технологии, а также соответствие заданным проектным ограничениям и установленным требованиям.
В результате проведенного исследования технологии проектирования инновационных процессов создания продукции сетевого предприятия с использованием i4.0-системы, основанной на знаниях, можно сделать следующие выводы.
Декомпозицию предметной области для проектирования инновационных процессов создания продукции и услуг целесообразно осуществлять на основе применения предметно-ориентированного подхода, который обеспечивает, с одной стороны, объективное отражение структуры продукции и услуг и цепочек создания ценностей, а с другой стороны, формирование проектных коллективов, способных эффективно взаимодействовать в рамках поставленных задач.
Система, основанная на знаниях, для проектирования инновационных процессов создания продукции и услуг, может быть реализована на платформе индустрии 4.0 (платформа i4.0), которая обеспечивает многоагентную реализацию процесса проектирования в распределенной сетевой архитектуре с использованием технологии цифровых двойников и нитей.
Предметно-ориентированное проектирование позволяет выделять ограниченные контексты создания продукции и услуг по стадиям жизненного цикла, а для этапа проектирования – последовательность работ по формированию концепции, функциональных и нефункциональных требований, проектированию конструкции изделия и цепочки создания ценности. Соответственно, структура i4.0-системы, основанной на предметно-ориентированной декомпозиции, будет включать наборы взаимодействующих оболочек администрирования ресурсов, реализующих ограниченные контексты проектирования.
Особенностью предлагаемой технологии проектирования инновационных процессов создания продукции и услуг является ее итерационный характер, в ходе исполнения которой для цифровых двойников продуктов и их составных частей динамически создаются оболочки администрирования ресурсов, формирующие и оценивающие версии цепочек создания ценностей на предмет наилучшего выполнения функциональных и нефункциональных требований.
Применение стандартизированных онтологических сервисов i4.0-платформы обеспечивает динамическое создание онтологий из референсных моделей и их актуализацию по мере развития инновационного проекта создания продукции и услуг.
Стандартизированные методы i4.0-платформы в части обмена информацией между AAS позволяют выполнять различные режимы активного взаимодействия участников инновационного процесса, направленные на получение обоснованных и согласованных проектных решений.
Функциональные модули оболочек администрирования ресурсов базируются на применении стандартизированных сервисов, реализующих когнитивные методы: развертывания функции качества для определения приоритетов реализации бизнес- и функциональных требований, анализа видов и последствий потенциальных несоответствий для оценки рисков, метода обработки нечетких множеств для получения многокритериальных оценок целесообразности принятия тех или иных проектных решений.
Характеризуя предлагаемую технологию проектирования инновационных процессов создания продукции и услуг в целом, следует отметить ее новизну в части предложенных методов реализации многоагентного взаимодействия участников инновационного процесса в рамках динамического построения i4.0-системы и использования онтологических и когнитивных методов формирования проектных решений.
В перспективе предполагается продолжить исследования применения разработанных методов и механизмов i4.0-систем для реализации последующих этапов жизненного цикла создания продукции и услуг.
Вывод по главе 2
На основании результатов второй главы следует сделать выводы.
Во второй главе работы состояние системы проектирования было рассмотрено на примере ООО «ЛИРА». Общество с ограниченной ответственностью ООО «ЛИРА» было создано в соответствии с частью 1 Гражданского кодекса Российской Федерации от 01 января 1995 года в соответствии с Федеральным законом Российской Федерации «Об обществах с ограниченной ответственностью» от 08 февраля 1998 года, законодательством Российской Федерации. Федерация по защите прав потребителей и на основании Устава ООО ООО «ЛИРА», что не противоречит законодательству России. Основным направлением деятельности компании ООО ООО «ЛИРА» является разработка компьютерного программного обеспечения.
По результатам анализа финансово-экономических показателей предприятия было установлено, что внеоборотные активы увеличились на 32473018 тыс. руб. или 6,82%. Данная динамика была вызвана увеличением основных фондов на 7752604 тыс. руб. Доля внеоборотных активов предприятия увеличилась с 86,77% до 88,46%. Наибольшую долю в структуре внеоборотных активов занимают основные средства, поэтому их доля снизилась и составила 55,74%.
На предприятии наблюдается уменьшение оборотных активов на 6218832 тыс. руб. или 8,56%. Доля оборотных активов предприятия в структуре активов снизилась с 13,23% до 11,54%.
Сумма собственного капитала в анализируемом периоде увеличилась на 12372701 тыс. руб. или 4,72%. В то же время произошло незначительное снижение доли собственного капитала в структуре обязательств с 47,77% в 2018 году до 47,71% в 2020 году. За анализируемый период произошло уменьшение суммы долгосрочных обязательств на 2727966 тысяч рублей наблюдалось. или 1,63%, их доля также снизилась с 30,53% в 2018 году до 28,6% в 2020 году. У компании наблюдается снижение доли наиболее ликвидных активов с 3,25% до 1,67%. Также наблюдается снижение доли быстро продающихся активов с 9,09% до 8,38%., а доля медленно реализуемых активов увеличилась с 0,89% до 1,5%. На долю трудно реализуемых активов приходится наибольшая доля в структуре активов, поэтому их доля в 2018 году составила 86,77%, в 2019 году - 89,15%, в 2020 году - 88,46%. На предприятии доля наиболее срочных обязательств снижается на 9,92% до 9,76%. В то же время наблюдается увеличение доли краткосрочных обязательств с 11,72% до 13,8%, а доля долгосрочных обязательств снизилась с 30,53% до 28,66%.
Было установлено, что одной из системных проблем проектирования в ООО «ЛИРА» является отсутствие бюджетного взаимодействия с другими системами в компании - например, в основном с финансовой отчетностью. Мы выделяем ряд причин, по которым руководителям ООО «ЛИРА» следует понимать переход от прибыли, определенной в бюджете, к прибыли, указанной в финансовой отчетности.
Проектное управление в ООО «ЛИРА» является инструментом для достижения целей компании. Поэтому для менеджеров ООО «ЛИРА» важно не только планировать свою деятельность, но и достигать поставленных целей. Проектирование в ООО «ЛИРА» - это совокупность центров ответственности.
ЗАКЛЮЧЕНИЕ
По результатам выполненного исследования выполним обобщающие выводы.
В работе была достигнута поставленная цель - исследованы фазы, стадии, этапы жизненного цикла проекта на примере ООО «ЛИРА».
Для достижения поставленной были решены следующие задачи:
- изучено понятие жизненного цикла проекта;
- изучены особенности жизненный цикл проекта и его основные фазы, стадии, этапы;
- изучен процесс управления проектом по фазам, стадиям и этапам жизненного цикла;
- исследован концептуальный план проекта;
- выполнен анализ управления проектом на прединвестиционной фазе;
- выполнен анализ управления проектом на инвестиционной фазе.
Таким образом, в первой главе настоящей работы было дано общее представление о проекте, рассмотрены особенности процесса управления проектами на всех этапах его жизненного цикла, определена роль организационной структуры на стадиях жизненного цикла проекта, дана характеристика фазам и этапам жизненного цикла проекта.
В определении жизненного цикла проекта также указывается, какие переходные операции при завершении проекта включаются в него, чтобы связать проект с текущими операциями исполняющей организации. Примерами могут служить новый продукт, подготовленный для производства, или новые программные продукты, передаваемые специалистам по маркетингу.
Проект представляет собой средство стратегического развития.
Цель - описание того, что мы хотим достичь.
Стратегия - констатация того, каким образом мы собираемся эти цели достигать. Проекты преобразуют стратегии в действия, а цели в реальность.
Жизненный цикл проекта представляет собой последовательность фазпроекта, задаваемая исходя из потребностей управления проектом. Жизненный цикл проекта определяет фазы, которые связывают начало проекта с его завершением. Определение жизненного цикла проекта может помочь менеджеру проекта решить, следует ли считать анализ осуществимости первой фазой проекта или выделить его в отдельный проект. Результаты поставки одной фазы обычно проверяются на предметзавершенности и точности и проходят процедуру одобрения, прежде чем начнутся работы следующей фазы.
Во второй главе работы состояние системы проектирования было рассмотрено на примере ООО «ЛИРА». Общество с ограниченной ответственностью ООО «ЛИРА» было создано в соответствии с частью 1 Гражданского кодекса Российской Федерации от 01 января 1995 года в соответствии с Федеральным законом Российской Федерации «Об обществах с ограниченной ответственностью» от 08 февраля 1998 года, законодательством Российской Федерации.
По результатам анализа финансово-экономических показателей предприятия было установлено, что внеоборотные активы увеличились на 32473018 тыс. руб. или 6,82%. Данная динамика была вызвана увеличением основных фондов на 7752604 тыс. руб. Доля внеоборотных активов предприятия увеличилась с 86,77% до 88,46%. Наибольшую долю в структуре внеоборотных активов занимают основные средства, поэтому их доля снизилась и составила 55,74%.
На предприятии наблюдается уменьшение оборотных активов на 6218832 тыс. руб. или 8,56%. Доля оборотных активов предприятия в структуре активов снизилась с 13,23% до 11,54%.
Сумма собственного капитала в анализируемом периоде увеличилась на 12372701 тыс. руб. или 4,72%. В то же время произошло незначительное снижение доли собственного капитала в структуре обязательств с 47,77% в 2018 году до 47,71% в 2020 году. За анализируемый период произошло уменьшение суммы долгосрочных обязательств на 2727966 тысяч рублей наблюдалось. или 1,63%, их доля также снизилась с 30,53% в 2018 году до 28,6% в 2020 году. У компании наблюдается снижение доли наиболее ликвидных активов с 3,25% до 1,67%. Также наблюдается снижение доли быстро продающихся активов с 9,09% до 8,38%., а доля медленно реализуемых активов увеличилась с 0,89% до 1,5%. На долю трудно реализуемых активов приходится наибольшая доля в структуре активов, поэтому их доля в 2018 году составила 86,77%, в 2019 году - 89,15%, в 2020 году - 88,46%. На предприятии доля наиболее срочных обязательств снижается на 9,92% до 9,76%. В то же время наблюдается увеличение доли краткосрочных обязательств с 11,72% до 13,8%. а доля долгосрочных обязательств снизилась с 30,53% до 28,66%.
Было установлено, что одной из системных проблем проектирования в ООО «ЛИРА» является отсутствие бюджетного взаимодействия с другими системами в компании - например, в основном с финансовой отчетностью. Мы выделяем ряд причин, по которым руководителям ООО «ЛИРА» следует понимать переход от прибыли, определенной в бюджете, к прибыли, указанной в финансовой отчетности.
Проектное управление в ООО «ЛИРА» является инструментом для достижения целей компании. Поэтому для менеджеров ООО «ЛИРА» важно не только планировать свою деятельность, но и достигать поставленных целей. Проектирование в ООО «ЛИРА» - это совокупность центров ответственности.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- "Кодекс Российской Федерации об административных правонарушениях" от 30.12.2001 N 195-ФЗ (ред. от 14.07.2022) (с изм. и доп., вступ. в силу с 25.07.2022) // Консультант плюс: справочно-правовая система.
- Трудовой кодекс Российской Федерации [Электронный ресурс]: Федеральный закон от 30.12.2001 N 197-ФЗ (ред. от 30.04.2021) (с изм. и доп., вступ. в силу с 01.05.2022) // Консультант плюс: справочно-правовая система.
- Об обществах с ограниченной ответственностью [Электронный ресурс]: Федеральный закон от 08.02.1998 N 14-ФЗ (от 25.02.2022 N 25-ФЗ)// Консультант плюс: справочно-правовая система.
- Андреев, Р.Н. Экономическая сущность и принципы проектирования / Р.Н. Андреев // Современные тенденции развития науки и технологий. - 2019. - № 3-11 (24). - С. 36-38.
- Андреев, Р.Н. Экономическая сущность и принципы бюджетирования / Современные тенденции развития науки и технологий. 2018. № 3-11 (24). С. 36-38.
- Буров, А.В. Теоретико - методологические аспекты бюджетирования в зарубежной практике / Достижения науки и образования. 20122. № 6 (19). С. 33-34.
- Боровяк, С. Н., Хмельницкая, Н. В. Проектирование – экономическая основа качества системы управления / С. Н.Боровяк, Н.В.Хмельницкая // Молодой ученый. – 2020. – №19. – С. 362-365.
- Бочаров, В.В. Коммерческое проектирование: учебник / В.В. Бочаров. - СПб.: Питер, 2020. - 368 с.
- Буров, А.В. Теоретико - методологические аспекты проектирования в зарубежной практике / А.В. Буров // Достижения науки и образования. - 2018. - № 6 (19). - С. 33-34.
- Волкова О.Н. Проектирование и финансовый контроль в коммерческих организациях: [научно-практ. изд.] – М.: Финансы и статистика, 2020. - 268 с.
- Габдуллина, Г.К. Понятие и сущность проектирования на предприятии, виды и содержание бюджетов / Г.К.Габдуллина, Ф.М.Зиннурова // Современное общество и власть. - 2018. - № 2 (12). - С. 163-168.
- Гасанов, Г. И. Проектирование как инструмент финансового планирования на предприятии // Молодой ученый. – 2020. – №11. – С. 1828-1833.
- Гиляровская Л.Т. Экономический анализ: Учебник для вузов / - 2-е изд., доп. - М.: ЮНИТИ-ДАНА, 2019.-615с.
- Гринкевич, О.В. Генезис теории и практики проектирования / О.В.Гринкевич, А.Е.Иванников // Техника и технология пищевых производств. - 2019. - № 1(36). - С. 136-141.
- Габдуллина, Г.К., Зиннурова, Ф.М. Понятие и сущность бюджетирования на предприятии, виды и содержание бюджетов / Современное общество и власть. 2019. № 2 (12). С. 163-168.
- Гасанов, Г. И. Бюджетирование как инструмент финансового планирования на предприятии // Молодой ученый. - 2019. - №11. - С. 1828-1833.
- Дудка, Е. С., Натарова, Е. В. Бюджетирование как метод эффективного планирования деятельности предприятия // Молодой ученый. - 2019. - №1. - С. 351-357.
- Ермилова, М.И. Внутрикорпоративное финансовое планирование и проектирование. Учебник / М.И. Ермилова, Е.О. Азизи, М.Е. Косов. - М.: Юнити, 2019. - 336 c.
- Иванов, Е.А. Проектирование в учетно-аналитических системах многосегментных организаций: Монография / Е.А. Иванов. - М.: Инфра-М, 2019. - 272 c.
- Иванов, О.К. Бюджетирование как элемент управления финансовыми ресурсами / Молодежь и наука. 2021. № 4.3. С. 77.
- Иванова, Н. Е., Приступа, М. Э. Особенности бюджетирования в строительной отрасли // Молодой ученый. - 2021. - №14. - С. 360-363.
- Ильин, А.И. Планирование на предприятии: учебное пособие. 8-е изд., испр. и доп. Мн.: Новое знание, 2018. 700 с.
- Ковалева, Н.В. Организация процесса бюджетирования на предприятии / Потребительская кооперация. 2021. № 1 (56). С. 36-41.
- Колесник, Н. Ф., Шведкова А. М. Совершенствование процесса бюджетирования на предприятии // Молодой ученый. - 2020. - №11. - С. 357-359.
- Колмыкова, Е. С. Бюджетирование как инструмент финансового планирования // Молодой ученый. - 2018. - №3. - С. 456-458.
- Ковалев В.В. Финансовый анализ: методы и процедуры/ - М.: Финансы и статистика, 2020 – 559 с.
- Колесник, Н. Ф. Совершенствование процесса проектирования на предприятии / Н. Ф.Колесник, А. М. Шведкова // Молодой ученый. – 2020. – №11. – С. 357-359.
- Колмыкова, Е. С. Проектирование как инструмент финансового планирования / Е.С. Колмыкова // Молодой ученый. – 2020. – №3. – С. 456-458.
- Кондратова И.Г. Проектирование как инструмент финансового планирования // Экономический анализ: теория и практика. 2020. № 4.
- Кузьмина, М.С. Учет затрат, калькулирование и проектирование в отраслях производственной сферы / М.С. Кузьмина. - М.: КноРус, 2021. - 1280 c.
- Куницына Н.Н. Финансовое планирование как элемент механизма корпоративного управления // Экономический анализ: теория и практика. 2020. № 12.
- Ладыгин В.В. Бюджетирование и контроль на предприятии. - М.: ЛЕНАНД, 2020. - 530 с.
- Левушкина, Н. В., Макарова, Л. М. Сравнительная характеристика методик бюджетирования деятельности предприятий // Молодой ученый. - 2018. - №4. - С. 253-257.
- Маевская, Е.Б. Стратегический анализ и проектирование денежных потоков коммерческих организаций: Монография / Е.Б. Маевская. - М.: Инфра-М, 2019. - 256 c.
- Незамайкин, В.Н. Финансовое планирование и проектирование: Учебное пособие / В.Н. Незамайкин, Н.А. Платонова, И.Л. Юрзинова. - М.: Вузовский учебник, 2019. - 200 c.
- Пичугина Л. Технология автоматизации проектирования на производственных предприятиях//Финансовая газета. 2020. - №51.
- Петрова, Е. С. Сущность бюджетирования в системе планирования // Молодой ученый. - 2018. - №9. - С. 143-145.
- Самсонов, Н.Ф. Управление финансами. Финансы предприятий: учебник. М.: ИНФРА-М, 2021. 364 с.
- Симунин, Е.Н. Планирование на предприятии: учебное пособие / Е.Н.Симунин, В.М. Васильцова, Т.А. Симунина, В.С. Васильцов. - М.: КНОРУС, 2020. - 336 с.
- Слепов, В.А. Финансы организаций (предприятий): учебник / В.А.Слепов, Т.В. Шубина. М.: ИНФРА-М, Магистр, 2020. - 352 с.
- Хайрулин А.Г. Анализ финансового состояния организации в условиях проектирования // Экономический анализ: теория и практика. 2020. № 9. С. 43.
- Хруцкий, В. Е. Внутрифирменное проектирование. Семь практических шагов: практическое пособие / В. Е. Хруцкий, Р. В. Хруцкий. – М.: Издательство Юрайт, 2020. – 205 с.
- Чухрова, О.В. Методологические основы взаимосвязи управленческого учета и проектирования / О.В. Чухрова // Учет и статистика. - 2018. - № 2 (46). - С. 28-36.
- Шаховская, В.В. Хохлов, О.Г. Кулакова. Проектирование: теория и практика: учебное пособие [и др.]. - М.: КНОРУС. - 400 с., 2020 год.
- Щиборщ К.В. Проектирование деятельности промышленных предприятий России. – М.: дело и Сервис, 2020. - с.185.
- Хайрулин А.Г. Анализ финансового состояния организации в условиях проектирования // Экономический анализ: теория и практика. 2020. № 9. С. 43.
- Симунин, Е.Н. Планирование на предприятии: учебное пособие / Е.Н.Симунин, В.М. Васильцова, Т.А. Симунина, В.С. Васильцов. - М.: КНОРУС, 2020. – С. 35
- Бочаров, В.В. Коммерческое проектирование: учебник / В.В. Бочаров. - СПб.: Питер, 2020. - 368 с.
- Буров, А.В. Теоретико - методологические аспекты бюджетирования в зарубежной практике / Достижения науки и образования. 2018. № 6 (19). С. 33.
- Андреев, Р.Н. Экономическая сущность и принципы проектирования / Р.Н. Андреев // Современные тенденции развития науки и технологий. - 2019. - № 3-11 (24). - С. 36
- Щиборщ К.В. Проектирование деятельности промышленных предприятий России. – М.: дело и Сервис, 2020. – С. 43
- Волкова О.Н. Проектирование и финансовый контроль в коммерческих организациях: [научно-практ. изд.] – М.: Финансы и статистика, 2020. - С. 88
- Чухрова, О.В. Методологические основы взаимосвязи управленческого учета и проектирования / О.В. Чухрова // Учет и статистика. - 2018. - № 2 (46). - С. 28
- Левушкина, Н. В., Макарова, Л. М. Сравнительная характеристика методик бюджетирования деятельности предприятий // Молодой ученый. - 2018. - №4. - С. 29
- Незамайкин, В.Н. Финансовое планирование и проектирование: Учебное пособие / В.Н. Незамайкин, Н.А. Платонова, И.Л. Юрзинова. - М.: Вузовский учебник, 2019. - С. 89
- Петрова, Е. С. Сущность бюджетирования в системе планирования // Молодой ученый. - 2018. - №9. - С. 143
- Кондратова И.Г. Проектирование как инструмент финансового планирования // Экономический анализ: теория и практика. 2020. № 4. С. 99
- Колмыкова, Е. С. Бюджетирование как инструмент финансового планирования // Молодой ученый. - 2018. - №3. - С. 45
- Колесник, Н. Ф. Совершенствование процесса проектирования на предприятии / Н. Ф.Колесник, А. М. Шведкова // Молодой ученый. – 2020. – №11. – С. 59.
- Ковалева, Н.В. Организация процесса бюджетирования на предприятии / Потребительская кооперация. 2017. № 1 (56). С. 36
- Иванов, Е.А. Проектирование в учетно-аналитических системах многосегментных организаций: Монография / Е.А. Иванов. - М.: Инфра-М, 2019. – С. 59
- Иванова, Н. Е., Приступа, М. Э. Особенности бюджетирования в строительной отрасли // Молодой ученый. - 2017. - №14. - С. 36
- Габдуллина, Г.К. Понятие и сущность проектирования на предприятии, виды и содержание бюджетов / Г.К.Габдуллина, Ф.М.Зиннурова // Современное общество и власть. - 2018. - № 2 (12). - С. 63
- Габдуллина, Г.К., Зиннурова, Ф.М. Понятие и сущность бюджетирования на предприятии, виды и содержание бюджетов / Современное общество и власть. 2017. № 2 (12). С. 18.
- Гиляровская Л.Т. Экономический анализ: Учебник для вузов / - 2-е изд., доп. - М.: ЮНИТИ-ДАНА, 2019.- С. 77
- Габдуллина, Г.К. Понятие и сущность проектирования на предприятии, виды и содержание бюджетов / Г.К.Габдуллина, Ф.М.Зиннурова // Современное общество и власть. - 2018. - № 2 (12). - С. 69
- Андреев, Р.Н. Экономическая сущность и принципы бюджетирования / Современные тенденции развития науки и технологий. 2018. № 3-11 (24). С. 38.
- Андреев, Р.Н. Экономическая сущность и принципы проектирования / Р.Н. Андреев // Современные тенденции развития науки и технологий. - 2019. - № 3-11 (24). - С. 77.
- Андреев, Р.Н. Экономическая сущность и принципы проектирования / Р.Н. Андреев // Современные тенденции развития науки и технологий. - 2019. - № 3-11 (24). - С. 65
- Андреев, Р.Н. Экономическая сущность и принципы проектирования / Р.Н. Андреев // Современные тенденции развития науки и технологий. - 2019. - № 3-11 (24). - С. 65
- Боровяк, С. Н., Хмельницкая, Н. В. Проектирование – экономическая основа качества системы управления / С. Н.Боровяк, Н.В.Хмельницкая // Молодой ученый. – 2020. – №19. – С. 59.
- Дудка, Е. С., Натарова, Е. В. Бюджетирование как метод эффективного планирования деятельности предприятия // Молодой ученый. - 2019. - №1. - С. 33
- Дудка, Е. С., Натарова, Е. В. Бюджетирование как метод эффективного планирования деятельности предприятия // Молодой ученый. - 2019. - №1. - С. 33
- Колесник, Н. Ф. Совершенствование процесса проектирования на предприятии / Н. Ф.Колесник, А. М. Шведкова // Молодой ученый. – 2020. – №11. – С. 49.
- Маевская, Е.Б. Стратегический анализ и проектирование денежных потоков коммерческих организаций: Монография / Е.Б. Маевская. - М.: Инфра-М, 2019. – С. 60
Приложение 1
Структура оболочки администрирования ресурсов для продуктов (компонентов продуктов), взаимодействующая с i4.0-платформой
Приложение 2
Многоуровневая сетевая модель системы AAS
Приложение 3
Схема сетевого взаимодействия участников предприятия в i4.0-системе