Введение
Финансовый контроль зародился еще много веков назад и выражался, безусловно, в непривычных нам сейчас формах, однако это стало полноценной опорой для формирования финансового контроля в наше время. Финансовый контроль представляет собой деятельность специальных органов за соблюдением финансового законодательства всех экономических субъектов. Финансовый контроль является стержнем в финансовых правоотношениях и может осуществляться органами государственной власти и специальными органами. Финансовый контроль имеет свои особенности, что позволяет отграничить его от других видов контроля, например, является неотъемлемой частью финансовой деятельности государства. Финансовый контроль имеет свои принципы, такие как гласность, законность, независимость и так далее. Главной целью финансового контроля является выявление нарушений закона и пресечение правонарушений, пресечение латентных преступлений в сфере экономики, исключение коррупции в сфере финансовых отношений.
В Российской Федерации большое значение приобретает проблема организации государственного финансового контроля. Читая новости, мы можем заметить, как часто пишут о коррупционных скандалах, о выявлении неэффективного распределения бюджетных средств, о нецелевом использовании государственных средств. Из-за недостаточной прозрачности системы, у населения есть недоверие к процессу расходования бюджетных средств. Важно найти причины сложившейся ситуации и определить пути решения данной проблемы, для этого необходимо рассмотреть организацию государственного финансового контроля в Российской Федерации, выявить его недостатки, предложить оптимальные пути решения проблем.
Актуальность темы определяется потребностью в совершенствовании системы организации и проведения государственного финансового контроля в России.
Предметом исследования является финансовый контроль, а объектом – нормативно правовые акты, регулирующие финансовый контроль.
Целью исследования является изучить эффективность и правовые проблемы финансового контроля, это достигается путем решения следующих задач:
- изучить понятие, сущность и виды финансового контроля;
- изучить историю возникновения финансового контроля;
- выявить особенности правового регулирования финансового контроля;
- проанализировать правовое регулирование государственного финансового контроля в г. Москве;
- проанализировать правовые проблемы организации и проведения финансового контроля и предложения по их решению.
В качестве материалов для данного исследования послужила нормативно-правовая база, а именно статьи национального законодательства, которыми регламентирована деятельность финансового контроля. Также в рамках работы над курсовой использованы данные о предмете исследования, взятые из материалов авторитетных средств массовой информации.
Методологическую базу исследования составила совокупность социологического, статистического, формально-юридического и сравнительно-правового методов. Кроме того, авторами использованы такие общенаучные методы, как анализ, синтез, индукция и моделирование.
Глава 1. Теоретические особенности финансового контроля в Российской Федерации
Понятие, сущность и виды финансового контроля
Сегодня, государственный финансовый контроль – это основной элемент управления государственными и муниципальными финансами. С помощью него осуществляется финансовая политика, направленная на обеспечение соблюдения бюджетного законодательства РФ и иных нормативных правовых актов, регулирующих бюджетные правоотношения. В данный момент, политические и экономические условия очень подвижны, что усиливает значение государственного финансового контроля. Такая ситуация обуславливает необходимость совершенствования системы финансового контроля, с учетом внешних и внутренних факторов.
Контроль финансов – это процесс, который обеспечивает регулирование эффективности и законности действий. В общем, финансовый контроль выступает в качестве очень важного звена, которое обеспечивает законность деятельности организации, а так же эффективности и качество использования финансовых ресурсов [12, c. 157].
Объектами финансового контроля являются распорядители бюджетных средств, государственные учреждения, государственные унитарные предприятия, хозяйственные товарищества и общества с участием публично правовых образований, юридические лица, индивидуальные предприниматели, кредитные организации.
Субъектами финансового контроля являются различные органы, которые могут осуществлять властное воздействие на подконтрольные субъекты.
К органам общей компетенции относится Правительство РФ, правительства субъектов. Правительство закладывает единые правила финансовой политики, регулирует бюджетную систему, разрабатывает проект федерального бюджета и так далее. А правительство субъектов разрабатывает региональный бюджет.
Выделим несколько задач осуществления финансового контроля, которых должны придерживаться хозяйствующие субъекты:
- проверка целесообразности распределения и использования ресурсов, которыми владеет организация;
- проверка, контролирующая соблюдение сводов относящихся к исполнению операций с финансами, расчет денежных средств, так же относится к ним;
- исключение нарушений финансовой дисциплины и состояние внутренних резервов производства;
- определение внутренних резервов производства, а также искоренение несоблюдения финансовой дисциплины;
Финансовый контроль можно трактовать в двух аспектах:
- деятельность специально уполномоченных органов за соблюдением финансового законодательства и финансовой дисциплины;
- элемент управления финансами и денежными потоками для обеспечения целесообразности и эффективности финансовых операций.
Финансовый контроль имеет своей направленностью:
- предупреждение неэффективных, неправомерных действий по использованию денежных средств.
- Выявление фактов нецелевого использования средств [7, c.151].
Финансовый контроль базируется на проведении множества, очень важных и точных мероприятий, помогающих проверить работу и эффективность хозяйственной деятельности какого - либо предприятия с целью, выявления все возможных недочетов и нарушений, а в последующем, их устранение и налаживание процесса деятельности, исходя из сделанного анализа.
Важнейшим этапом в создании общегосударственной системы государственного финансового контроля является выработка и принятие единой концепции государственного финансового контроля как системы общепринятых взглядов на цели, способы, формы и задачи государственного финансового контроля, решение которой носит значительный характер для усовершенствования данного института [3, c.6]. Целью финансового контроля является выявление нарушений закона, осуществление мероприятий по предотвращению таких правонарушений, а в крайних случаях привлечение к ответственности. А целью всей финансовой деятельности государства является финансирование мероприятий, которые направлены на социально-экономическое развитие и обеспечение безопасности.
Для достижения любой цели сопутствуют задачи. А задачи финансового контроля следующие:
- соблюдение финансового законодательства всеми субъектами;
- обеспечение своевременного выполнения финансовых обязательств;
- обеспечение сохранности денежных средств и иных материальных ценностей;
- совершенствование регулирования финансовых правоотношений;
- предупреждение и предотвращение правонарушений;
- применение мер юридической ответственности;
- проверка операций финансового характера.
В свою очередь можно выделить несколько основных видов финансового контроля, которые также имеют, как свои преимущества, так и недостатки. Данные виды контроля проводятся на разных уровнях и затрагивают разные области хозяйствующих субъектов.
Контроль может быть:
- предварительным;
- текущим;
- последующим, если иметь в виду непосредственно время его проведения.
Заметим, что предварительный контроль финансов проводится до реализации действий направленных на образование, использование и распределение денежных фондов, исходя из этого, необходимо сделать выводы о его важности и необходимости. Ведь перед ним стоит непростая задача по предотвращению нарушения дисциплины, которые касаются финансов.
Вторым этапом контроля является текущий контроль. Данный вид еще называют оперативный финансовый контроль. Его осуществление происходит в процессе, когда совершаются денежные операции. Целью данного контроля является сопоставление будущего плана и фактического распределения денежных ресурсов, для хозяйственных расходов, а также предотвращения нецелевого, неграмотного и недобросовестного их использования.
Контроль происходит с разных сторон. (Рисунок 1)
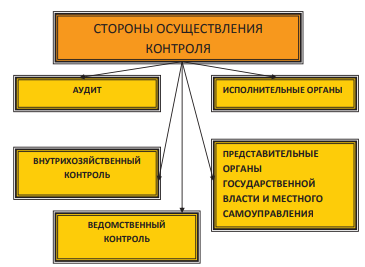
Рисунок 1 – Стороны финансового контроля
Министерства и ведомости осуществляют контроль над действиями предприятий, и это является непосредственно, частью их системы.
Также необходимо проводить обязательный и инициативный финансовый контроль. По требованию закона или решению некоторых уполномоченных служб, компетентных в данном вопросе, осуществляется проверка обязательного финансового контроля. В свою очередь инициативный контроль, осуществляется по добровольному согласию лиц, занимающихся управлением и ведением финансов [9, c.153].
Всем предприятиям и организациям необходимо вовремя и тщательно проводить внутренний финансовый контроль, от него будет зависеть, насколько качественно и отлажено, организован процесс внутрихозяйственной деятельности.
Как уже ранее было отмечено, финансовый контроль является очень важным звеном в финансовой системе в целом, непосредственно, благодаря этому образовывается надежная система, с помощью нее выстраивается структурирование прибыли и формирование потерь организации. Гарантом успеха и благосостояния организации служит то, насколько эффективно и тщательно проведен финансовый контроль. В свою очередь он является неотъемлемой составляющей всей работы предприятия в целом. Реализация финансового контроля в большей степени подчиняется законодательной базы. Именно конституция является гарантом ее основы [1, c.640].
В Российской Федерации, государство создало и обеспечило достаточно компетентное и точное функционирование, постоянной, максимально совершенной системы финансового контроля. Благодаря этому, организациям и предприятиям, проще вести свою хозяйственную деятельность, и снизить свои риски и финансовые потери, развивая и повышая уровень экономики в стране.
История возникновения финансового контроля
Принято считать, что XVII век считается началом введения системы финансового контроля, поскольку в силу объективных причин началось расширение аппарата управления, а значит и сосредоточение денежных средств в руках государства и возникла необходимость создания органа, который будет обеспечивать финансовый контроль в государстве. Таким органом стал Счетный приказ, созданный в 1655 году. Контроль заключался в том, что орган осуществлял сбор налогов и контролировал их поступление. Высшая стадия контроля осуществлялась в центральном аппарате, куда воеводы с сентября по ноябрь представляли сметный список, содержавший сведения об остатках на начало финансового года, доходы и недоимки, произведенные за год, расходы и остатки к концу года. За непредставление отчетов предусматривался штраф или иное наказание. Можно утверждать, что Счетный приказ помогал росту доходов государства.
Следующий этап развития финансового контроля был во времена Петра первого. Мы знаем, что его реформы привели к расцвету государства и в том числе к росту государственного бюджета. Во время его правления был создан Сенат, куда входили коллегии, часть из которых как раз и осуществляла финансовый контроль, а также началось формирование надзора. Этим занимался институт фискалов, который принято считать первым централизованным государственным органом контроля в сфере финансов.
Фискалам вменялось в обязанность «тайно проведывать, доносить и обличать злоупотребления чиновников (как высших, так и низших), преследовать казнокрадство, взяточничество и «вообще безгласные преступления явно противогосударственного и противообщественного характера [7, c.151].
Стоит отметить, что в юридически оформленную систему финансовый контроль зародился лишь в IX веке, когда было создано Министерство Финансов, куда сводились все расходные планы. В 164 дальнейшем было создано Главное управление ревизии государственных счетов и введение должности Государственный контролер. В их функции входили ревизия доходов и расходов всех казенных средств, а также усматривать выгоды, приобретенные казною при различных операциях, говоря современным языком проводить аудит эффективности. [6, c.92] В дальнейшем это управление было преобразовано в Государственный контроль, однако ни один из органов не помог плодотворному финансовому контролю.
В 1892 году издан закон «Учреждение государственного контроля» и представлял собой акт ранее изданных постановлений о финансовом контроле. Закон сыграл важную роль в развитии правового регулирования финансового контроля. Согласно закону первой инстанцией по ревизии являлись все центральные и местные учреждения. Второй инстанцией в составе Государственного контроля являлся Совет Государственного контроля, который руководил ревизионной деятельностью всех учреждений, утверждал или отменял их постановления. В царской России финансовый контроль осуществлялся исполнительными органами власти, однако контроль осуществлялся разными ведомствами, что привело к бессистемности. Естественно, что во время Советского Союза институт финансового контроля претерпел изменения. Главной особенностью контроля в этот период истории являлось наличие системы органов и партийного, и народного, и общественного контроля. Последний осуществлялся через профсоюзные организации. Считается, что система финансового контроля в советское время была достаточно эффективной.
Сейчас в России в системе федеральных органов действует 66 контрольных служб и подразделений, у которых есть много полномочий в области финансового контроля. Также в стране сформировалась система, которая состоит из системы государственного финансового контроля и негосударственного финансового контроля, что обеспечивает лучшую эффективность. Многовековой исторический опыт показал недостатки некоторых проводимых мероприятий, но при этом выделяются и положительные моменты, которые стали опорой для нынешнего законодательства. Также благодаря опыту сформировалась слаженная система контроля, которая существуют на современном этапе развития нашей страны.
Глава 2. Анализ законодательства в области финансового контроля в Российской Федерации
2.1. Особенности правового регулирования финансового контроля в России
Важное значение в системе законодательства каждого государства имеют правовые нормы, регулирующие отношения в области финансового контроля.
Так например, Лимская Декларация руководящих принципов контроля содержит основополагающие принципы финансового контроля: законность, целесообразность, правильность, экономичность и эффективность финансовой деятельности [1, c.640]. На этих принципах базируются и нормативно-правовые акты в области финансового контроля, принимаемые в Российской Федерации. На сегодняшний день, в нашей стране действует множество правовых актов в области финансового контроля, к основным можно отнести:
- Бюджетный кодекс Российской Федерации от 31 июля 1998,
- Федеральный закон «О Счетной палате Российской Федерации» от 05 апреля 2013,
- Указ Президента «О мерах по обеспечению государственного финансового контроля в Российской Федерации» от 25 июля 1996.
Однако, в правовое регулирование государственного финансового контроля в нашей стране далеко от идеала, так как имеет ряд проблем и противоречий, негативным образом сказывающихся на качестве и эффективности государственного финансового контроля.
Направлением совершенствования государственного финансового контроля в РФ и повышения его эффективности можно назвать принятие единой концепции государственного финансового контроля в РФ, цель которой - установление единых правовых основ осуществления государственного финансового контроля, определение системы органов, правомочных осуществлять контроль, а также механизм их взаимодействия.
На сегодняшний день, законодательная база финансового контроля не сформирована в полной мере а представляет собой набор разноуровневых актов, не складывающихся в организованную систему. В Российской Федерации существует большое количество законов, указов, постановлений, регулирующих осуществление контрольной деятельности. Однако зачастую эти нормы не охватывают целые области экономической деятельности, оставляя их вне всякого контроля со стороны власти. Это проявляется главным образом в несогласованности нормативно-правовых актов, неясности формулировок, отсутствии механизмов взаимодействия. Из этого следует, что уже существующие нормативные документы в области финансового контроля должны быть упорядочены и систематизированы.
Весь перечень нормативных актов в сфере финансового контроля можно разделить на несколько составляющих:
1) нормативные правовые акты, содержащие базовые положения об основных видах финансового контроля (Бюджетный кодекс Российской Федерации);
2) нормативные правовые акты, устанавливающие правовой статус и полномочия органов государственного контроля (Федеральный закон «О счетной палате»);
3) нормативные правовые акты, обеспечивающие проведение различных видов финансового контроля (таких как: ведомственный контроль, общественный финансовый контроль и т.п.) на федеральном уровне [13, c.630].
Одним из основополагающих условий эффективности организации финансового контроля является соблюдение принципов, охватывающих контрольные процедуры в целом.
Принципы контроля — одно из фундаментальных понятий, характеризующих такое сложное явление, как контроль. Проблема принципов контроля в теоретическом, методологическом и практическом аспектах пока недостаточно разработана.
Финансовый контроль, являясь разновидностью государственного контроля в целом и одной из функций управления, базируется на общих принципах государственного управления. Финансовый контроль в нашей стране реализуется главным образом в деятельности специально уполномоченных государственных органов по оценке бюджетного процесса, инвестиционных программ, а также по надзору и проверке органов государственной власти, органов местного самоуправления, организаций и их объединений с целью соответствия целевому назначению, рациональности, полноте и своевременности направления и использования государственных финансовых ресурсов, вскрытия резервов в процессе их формирования и расходования, выявления отклонений от принципов законности и эффективности финансово-хозяйственных операций и правил их отражения в отчетности, установления полноты и своевременности расчетов с государственным бюджетом и бюджетами государственных внебюджетных фондов, а также выявления резервов повышения эффективности деятельности и роста доходов государственного бюджета [5, c.682].
На сегодняшний день, наиболее распространенными формами взаимодействия контролирующих органов являются: декларации о сотрудничестве и координации деятельности, соглашения о сотрудничестве и информационном взаимодействии, издание совместных приказов, совместные контрольные мероприятия. Однако, к сожалению, в Российской механизм взаимодействия органов внутреннего и внешнего финансового контроля в законодательстве четкого закрепления не имеет.
Правовое регулирование государственного финансового контроля в г. Москве
Без финансового контроля не представляется возможным рациональное расходование и использование бюджета Российской Федерации в целом и бюджетов субъектов.
Надзор за тем, чтобы деятельность по формированию, распределению и использованию государственных и муниципальных фондов денежных средств для эффективного социально-экономического развития Российской Федерации и субъектов, была законна и целесообразна, является финансовым контролем [1, с. 641].
Бюджетный кодекс Российской Федерации от 31.07.1998 № 145-ФЗ в зависимости от уровня определяет два вида финансового контроля: государственный и муниципальный. Говоря о государственном финансовом контроле субъектов Российской Федерации, а именно, в городе Москве, важно отметить, что он осуществляется над большим объемом финансов, сосредоточенных в городе федерального значения – в городе Москве. Государственный финансовый контроль в городе Москве – тот же надзор, который является финансовым контролем, но касательно только государственных фондов Москвы в целях эффективного социального и экономического развития города.
Нормативную правовую базу осуществления финансового контроля в городе Москве составляют следующие акты:
1. Бюджетный кодекс Российской Федерации от 31.07.1998 № 145-ФЗ;
2. Федеральный закон от 07.02.2011 № 6-ФЗ «Об общих принципах организации и деятельности контрольно-счетных органов субъектов Российской Федерации и муниципальных образований»;
3. Законодательство города Москвы: Закон г. Москвы от 28.06.1995 «Устав города Москвы», Закон г. Москвы от 10.09.2008 № 39 «О бюджетном устройстве и бюджетном процессе в городе Москве», Закон г. Москвы от 30.06.2010 № 30 «О Контрольно-счетной палате Москвы»;
4. Постановление Правительства Москвы от 01.06.2012№ 252-ПП «Об утверждении Положения о Главном контрольном управлении города Москвы», Постановление Правительства Москвы от 22.02.2011 № 43-ПП «Об утверждении Положения о Департаменте финансов города Москвы», Постановление Правительства Москвы от 27.08.2014 № 487-ПП «Об утверждении Порядка осуществления внутреннего финансового контроля и внутреннего финансового аудита»;
5. иные акты, регулирующие отношения, связанные с осуществлением финансового контроля в городе Москве.
Государственный финансовый контроль в городе Москве согласно Уставу города Москвы, осуществляется органами государственной власти города Москвы [3, c.7]. Исходя из положений законодательства, можно выделить внутренний и внешний государственный финансовый контроль. 8
Внутренний финансовый контроль в городе Москве осуществляется Департаментом финансов города Москвы и Главным контрольным управлением города Москвы, которые подотчетны Мэру города Москвы и Правительству Москвы. Что касается внешнего контроля в городе Москве, то он осуществляется Контрольно-счетной палатой города Москвы под руководством Московской городской Думы.
Мэр Москвы решает вопросы социально-экономического развития Москвы, управляет городским хозяйством и осуществляет исполнительно-распорядительные функции. Правительство Москвы – орган общей компетенции, который обеспечивает согласованную деятельность других исполнительных органов города [4, c.66].
К функциональным органам исполнительной власти, чьи направления деятельности определяет Правительство Москвы, относят Главное контрольное управление города Москвы и Департамент финансов города Москвы.
Главное контрольное управление города Москвы – это функциональный орган исполнительной власти города Москвы, осуществляющий внутренний государственный контроль, контроль за соблюдением нормативных правовых актов в сфере закупок, а также в сфере оказания государственных услуг города Москвы.
Внутренний государственный контроль в городе Москве также осуществляет Департамент финансов города Москвы, а именно, разрабатывает и реализует политику государства в сфере бюджетной деятельности, организации исполнения бюджета субъекта, управляет государственным долгом Москвы, участвует в формировании и реализации финансовой и налоговой политики в городе Москве [6, c.93].
Органом внешнего финансового контроля в городе Москве является Контрольно-счётная палата, созданная по распоряжению Московской городской Думы, чтобы контролировать и обеспечивать эффективность и правомерность управления собственностью Москвы и осуществлять надзор за исполнением бюджета города и его территориального государственного внебюджетного фонда, а также за их формированием.
Контрольно-счетная палата может проводить экспертизу нормативных правовых актов, регулирующих отношения по поводу бюджета Москвы, ежеквартально осуществлять мониторинг, годовую проверку отчетности по исполнению бюджета города и участвовать в мероприятиях, проводимых для противодействия коррупции.
Важно отметить, что Контрольно-счетная палата строит свою деятельность согласно планам работы, разработанным и утверждённым Палатой самостоятельно на основании результатов мероприятий, поручений Мосгордумы и запросов Мэра города.
Правовые проблемы организации и проведения финансового контроля и предложения по их решению
Российская Федерация около 20 лет назад перешла от командной к рыночной экономике, что повлекло за собой большие изменения в законодательной системе страны. Появляются новые сферы деятельности, которые необходимо регулировать и контролировать государству.
Если проанализировать нормативно-правовые акты в системе государственного финансового контроля за последние несколько лет, можно наблюдать, как активно формировалась и совершенствовалась законодательная база в данной сфере: вносятся изменения в существующие Федеральные законы с учетом специфики изменения экономики страны, принимаются новые законодательные акты. Данная деятельность очень важна – она повышает эффективность государственного финансового контроля.
Проанализировав устройство государственного финансового контроля в Российской Федерации, выделили ряд имеющихся проблем, нашли пути их решения.
1. В России отсутствует полноценная и отлажено действующая нормативно-правовая база, касающаяся финансового контроля.
Государственный финансовый контроль в Российской Федерации регулируется Бюджетным Кодексом Российской Федерации, Налоговым Кодексом Российской Федерации, федеральными законами «О Счётной палате Российской Федерации», «О рынке ценных бумаг», «О центральном банке Российской Федерации», положениями Министерства финансов Российской Федерации и т.д. При осуществлении проверок органы государственного финансового контроля сталкиваются с проблемой несогласованности норм различных отраслей права, что значительно затрудняет их деятельность.
Необходимо разработать и принять нормативно-правовой документ, в котором будут закреплены основы организации и проведения государственного финансового контроля, который позволит четко регулировать данный процесс [1, c.641].
В статье 6 БК РФ «Понятия и термины, применяемые в настоящем Кодексе» не представлена трактовка термина «государственный (муниципальный) финансовый контроль», в то время как данному виду контроля посвящен Раздел IX «Государственный (муниципальный) финансовый контроль. Так же в статье 6 БК РФ отсутствует понятие «эффективность использования бюджетных средств», хотя в статье 28 БК РФ был выделен данный принцип бюджетной системы Российской Федерации [2, c.205].
Для решения существующей проблемы, потребуется разработка и принятие нового федерального закона о финансовом контроле. Данный нормативно-правовой акт закрепляет:
- понятие финансового контроля; единые принципы финансового контроля;
- перечень органов финансового контроля, их функции, сфера деятельности и порядок взаимодействия;
- классификация нарушений и недостатков, выявляемых финансовым контролем;
- порядок принятия контрольных мер и санкций по выявленным нарушениям.
2. Отсутствует четкое разграничение полномочий между государственными органами, которые осуществляют финансовый контроль, происходит смешение контрольных полномочий.
Согласно пункту 2 Указа Президента Российской Федерации от 25.06.1996 года № 1095 «О мерах по обеспечению государственного финансового контроля в Российской Федерации» в России государственный финансовый контроль осуществляют: Счётная палата Российской Федерации, Министерство финансов России, Федеральная таможенная служба, Федеральная налоговая служба, Центральный банк России и т.д., также в данном Указе прописано положение, согласно которому государственный финансовый контроль могут осуществлять иные органы, компетентные в вопросах мониторинга поступления и расходования средств в рамках бюджетной системы России [6, c.93].
В главе 2 Бюджетного кодекса Российской Федерации закреплены бюджетные полномочия, но в главе отсутствует разграничение между органами государственной власти, которые осуществляют их.
В законодательных актах не закреплены цели финансового контроля, так же не утверждены единая профессиональная терминология, методология, что приводит к смешению полномочий органов государственного и муниципального финансового контроля, что дискредитирует эти органы в целом.
Необходимо внести поправки в Бюджетный кодекс Российской Федерации или создать отдельный нормативно-правовой документ, который строго разграничивает деятельность органов государственного финансового контроля. В документе должны быть закреплены их полномочья в сфере государственного финансового контроля и порядок их взаимодействия между собой.
Четко разграниченные полномочия помогут государственным органам эффективнее выполнять свою работу, не дублировать действие коллег, повысить качество исполнения бюджета, рационально развивать социальную сферу общества, повысить уровень жизни населения. Появится возможность предотвращать преступления в бюджетной сфере с помощью барьеров, которые вовремя будут сигнализировать об утечке бюджетных средств.
3. Меры, применяемые к нарушителям действующего законодательства при использовании государственных бюджетных средств неэффективны, они недостаточно соизмеримы с причиненным ущербом государству и наказанием. Преступления в данной сфере совершаются и повторяются часто, так как существующие меры наказания не служат барьером для их предотвращения [1, c.641].
Особенности привлечения к бюджетной ответственности закреплены Бюджетным Кодексом Российской Федерации частью 4 «Бюджетные нарушения и бюджетные меры принуждения». Наиболее распространенные меры наказания за совершение преступления в бюджетной сфере – это административная и уголовная ответственность.
Административная ответственность наступает в случае нецелевого использования бюджетных средств; нарушения сроков возврата бюджетных средств, полученных на возвратной основе; нарушение срока исполнения поручения о перечислении и т.д. Чаще всего к нарушителям применяют административные меры наказания согласно статьям 15.4 КоАП РФ и 15.5 КоАП РФ [3, c.8].
Если в результате проверки, органом государственного финансового контроля, будет выявлено, что должностное лицо израсходовало бюджетные средства в крупном размере (сумма бюджетных средств составила свыше одного миллиона пятисот тысяч рублей) на цели не соответствующие условиям их получения, то к нему применяются уголовные меры наказания по статье 285.1 УК РФ в зависимости от тяжести содеянного преступления [5, c.682].
На основании данных, проведенных проверок Счётной палатой Российской Федерации за 2017-2019гг. выявим тенденции в сфере нарушений использования государственных средств.
Таблица 1. Количество выявленных нарушений и сумма ущерба по результатам проверок 2018-2020гг.
| 2018 | 2019 | 2020 | |
| Количество выявленных нарушений | 6455 | 9235 | 4443 |
| Сумма ущерба | 1 трлн 865,6 млрд. руб. | 772,7 млрд. руб. | 884,6 млрд. руб. |
По таблице 1 можно сделать вывод, что в 2020 году Счётной палатой Российской Федерации было выявлено на 2012 нарушений меньше чем в 2018 году, сумма ущерба в сравниваемых периодах значительно уменьшилась почти на 1 трлн. рублей. В 2020 году было проведено на 4792 проверки меньше, но сумма ущерба была причинена на 111,9 млрд. руб. больше. Динамика скачкообразна, возможно, это связано с изменением Стратегии деятельности Счётной палаты Российской Федерации, были выбраны другие социально- значимые отрасли экономики страны для проведения проверок. Сумма ущерба, причиненная государству по-прежнему значительна, требуются меры по снижению.
Таблица 2. Меры наказания по результатам проверок 2018-2020гг.
| Меры наказания | За отчетный период 2018, кол-во | Рост (снижение) к аналогичному периоду прошлого года, % | За отчетный период 2019, кол-во | Рост (снижение) к аналогичному периоду прошлого года, % | За отчетный период 2020, кол-во |
| Возбуждение уголовных дел | 20 | 200 | 40 | 62,5 | 25 |
| Проведение оперативно-розыскных мероприятия | 84 | 92,8 | 78 | 26 | 20 |
| Возбуждение дел об административных правонарушениях | 109 | 74,3 | 81 | 64,1 | 52 |
| Привлечение должностных и юридических лиц к административной ответственности | 130 | 31,5 | 41 | 97 | 40 |
Согласно таблице 2 можно сделать вывод, что количество уголовных дел за совершение преступления в бюджетной сфере по итогам проверок Счётной платы Российской Федерации в 2019 году по сравнению с 2018 годом выросло в 2 раза, 2020 году значительно уменьшилось на 37,5 %. Уменьшилось привлечение должностных и юридических лиц к административной ответственности на 70 % в 2020 году по сравнению с 2018 годом. Очень тяжело выявить определенную устойчивую динамику в принимаемых мерах наказания по результатам проверок.
Ужесточение наказания за содеянное преступление в бюджетной сфере повлечет повышение уровня дисциплины экономических субъектов.
- Отсутствует единая методология показателей оценки эффективности финансового контроля.
Оценка эффективности использования государственных средств – выступает важным инструментом современной бюджетной политики государства. Перед государством стоит важная задача – разработать нормативно-правовой документ, который определит понятийный аппарат для оценки эффективности использования государственных средств, разработать единую методологию, которая смогла бы помочь органам государственного финансового контроля при анализе эффективности использования бюджетных средств. Данные меры помогут рационально формировать бюджет государства, достигать наибольшего социально- экономического развития страны, рационально использовать бюджетные средства.
Все инструменты разного уровня государственного финансового контроля должны быть взаимосвязаны. Выстраивание взаимодействия должно происходить на одних и тех же принципах, на одних классификаторах, стандартах, сопоставимых для всех участников бюджетного процесса, а так же показателей деятельности и результатов оценки этой деятельности.
Применение современного информационного программного обеспечения в системе государственного финансового контроля, поможет обрабатывать большое количество информации, различные виды данных и преобразовывать их в знания, на основании которых, в процессе своей деятельности органы государственного контроля могут предпринять меры, в рамках своих полномочий, для предотвращения правонарушений.
Повышение уровня квалификации сотрудников государственного финансового контроля, внедрение научных разработок, так же способствуют развитию государственного финансового контроля в России. Необходимо, сотрудничество органов государственного финансово контроля с научными институтами. Научная деятельность, скорректирует имеющиеся недостатки, поможет разработать эффективные методики, концепции, стратегии для грамотной организации системы государственного финансового контроля в России.
В результате анализа нормативной правовой базы, судебной практики и ознакомления материалов заседания рабочей группы Совета по совершенствованию внутреннего государственного финансового контроля г. Москвы, можно выявить следующие проблемы:
1. Государственный финансовый контроль в городе осуществляется неэффективно, это связано с деятельностью органов внутреннего финансового контроля органов государства и города Москвы.
2. В нормативных правовых актах нет определения внутреннего и внешнего государственного контроля.
3. Необоснованное выделение и неэффективное использование средств бюджета Москвы (пример – отсутствие проверки органами контроля необходимости проведения ежегодного ремонта дорог).
4. Неправомерное расходование средств бюджета на коррупционной основе через подложных поставщиков с необоснованным завышением цен за работу и оказание услуг для реализации государственных заказов, когда рыночная цена на стадии распределения бюджета не проверяется.
На наш взгляд, для решения указанных проблем целесообразно:
1. Выработать понятия внутреннего и внешнего государственного финансового контроля в городе Москве, а также установить порядок его осуществления для прозрачности системы и эффективности его осуществления.
2. На стадии распределения государственного бюджета необходимо обеспечить сравнительно-рыночно-ценовой контроль. Прежде всего это относится к органам внутреннего контроля, у которых есть возможность отслеживать каждый запрос и проект необходимых мероприятий с учётом запрошенных сумм и сравнении их с реальными рыночными ценами.
3. На стадии исполнения и реализации выделенных средств необходимо обеспечить контроль реальной реализации заявленного плана, в соответствии с соотношением потраченной цены и качества, чтобы также не допустить коррупционных махинаций.
4. При организации планов объектов проверки Контрольно-счётной палаты необходимо уделить большее внимание всем видам обращений граждан.
Таким образом, система организации государственного финансового контроля нуждается в реформирование, существует ряд проблем, которые необходимо решить, в первую очередь, на законодательном уровне.
Комплексное принятие мер, поможет совершенствовать систему государственного финансового контроля в Российской Федерации, что поспособствует развитию экономики страны, а прозрачная система организации государственного финансового контроля, увеличит процент доверия со стороны населения к государству.
Заключение
В наиболее общем смысле можно сказать, что финансовый контроль - это совокупность действий и операций, направленных на проверку финансовых вопросов деятельности субъектов хозяйствования, с целью управления финансовой стороной хозяйственной деятельности. Финансовый контроль государства регламентирован законодательством и осуществляется особыми контрольными органами.
На сегодняшний день, наиболее распространенными формами взаимодействия контролирующих органов являются: декларации о сотрудничестве и координации деятельности, соглашения о сотрудничестве и информационном взаимодействии, издание совместных приказов, совместные контрольные мероприятия. Однако, к сожалению, в Российской механизм взаимодействия органов внутреннего и внешнего финансового контроля в законодательстве четкого закрепления не имеет.
Сейчас в России в системе федеральных органов действует 66 контрольных служб и подразделений, у которых есть много полномочий в области финансового контроля. Также в стране сформировалась система, которая состоит из системы государственного финансового контроля и негосударственного финансового контроля, что обеспечивает лучшую эффективность. Многовековой исторический опыт показал недостатки некоторых проводимых мероприятий, но при этом выделяются и положительные моменты, которые стали опорой для нынешнего законодательства. Также благодаря опыту сформировалась слаженная система контроля, которая существуют на современном этапе развития нашей страны.
Таким образом, система организации государственного финансового контроля нуждается в реформирование, существует ряд проблем, которые необходимо решить, в первую очередь, на законодательном уровне.
Комплексное принятие мер, поможет совершенствовать систему государственного финансового контроля в Российской Федерации, что поспособствует развитию экономики страны, а прозрачная система организации государственного финансового контроля, увеличит процент доверия со стороны населения к государству.
Список использованных источников
- Алапаев М.Д. История становления и развития правового регулирования финансового контроля в сфере государственного оборонного заказа// Аллея науки. 2019. Т. 1. № 6 (33). С. 638-641.
- Быковская Ю.В. Проблемы финансового контроля в современной России и пути их решения // Вестник экономической безопасности. 2019. №1. С. 202-209.
- Васильева А.Д., Гладкова С.А. Правовое регулирование государственного финансового контроля в городе Москве// В сборнике: Актуальные проблемы правотворчества в Российской Федерации. Сборник статей Международной научно-практической конференции. 2019. С. 6-9.
- Вахрушева Н.А., Гизетдинова Э.Ф. Правовые проблемы регулирования государственного финансового контроля// Электронный научный журнал. 2019. № 2 (24). С. 64-67.
- Гурьянова А.Д. Актуальные вопросы правового регулирования ведомственного финансового контроля// Аллея науки. 2018. Т. 1. № 4 (20). С. 678-682.
- Жалина И.В. Классификация видов и форм финансового контроля// Студенческий вестник. 2020. № 43-5 (141). С. 91-93.
- Карчевская И.А., Паулов П.А. Сущность государственного финансового контроля и место в нем валютного контроля// В сборнике: International scientific discoveries 2018. XXXIII международная научно-практическая конференция. 2018. С. 150-151.
- Кириченко А.А. К вопросу о понятии и сущности финансового контроля в России// В сборнике: НАУКА СЕГОДНЯ: РЕАЛЬНОСТЬ И ПЕРСПЕКТИВЫ. материалы международной научно-практической конференции. 2020. С. 72-73.
- Костицына В.В. Понятие, виды государственного финансового контроля// Моя профессиональная карьера. 2020. Т. 2. № 8. С. 151-153.
- Крецу Я.А. Актуальные вопросы законодательного регулирования государственного финансового контроля// Вестник науки. 2018. Т. 2. № 9 (9). С. 96-99.
- Лысенко А.А. Законодательное регулирование государственного контроля в России// Скиф. Вопросы студенческой науки. 2020. № 11 (51). С. 110-114.
- Лязина А.О., Паулова П.А. Актуальные проблемы правового регулирования финансового контроля в РФ// В сборнике: International scientific discoveries 2018. XXXIII международная научно-практическая конференция. 2018. С. 157-159.
- Носуля Д.Е., Тирова С.С. Правовое регулирование государственного финансового контроля в Российской Федерации// Аллея науки. 2018. Т. 3. № 1 (17). С. 628-631.
- Панина И.В. О сущности государственного (муниципального) контроля// В сборнике: Актуальные проблемы учета, экономического анализа и финансово-хозяйственного контроля деятельности организации. Материалы VIII Международной научно-практической конференции: в 2 частях. 2021. С. 124-129.
- Прошунин М.М. Государственный цифровой финансовый контроль: правовая сущность// Финансовое право. 2021. № 5. С. 3-7.
- Сакал И.Ю., Колесникова Е.В. Место и сущность государственного аудита в системе государственного финансового контроля// В сборнике: РАЗВИТИЕ ФИНАНСОВ, БУХГАЛТЕРСКОГО УЧЕТА И АУДИТА В СОВРЕМЕННЫХ КОНЦЕПЦИЯХ УПРАВЛЕНИЯ. Материалы III межрегиональной научно-практической конференции с международным участием. Министерство науки и высшего образования РФ; Крымский федеральный университет им. В.И. Вернадского; Институт экономики и управления; Кафедра учёта, анализа и аудита. 2020. С. 81-83.
- Трухина О.А. Финансовый контроль как инструмент государственного регулирования экономики// Инновационное развитие экономики. 2020. № 4-5 (58-59). С. 168-174.
- Фундюкова В.А. Сущность и виды финансового контроля// Студенческий вестник. 2020. № 8-2 (106). С. 86-89.
- Хребтова Т.П. Государственный финансовый контроль: сущность, содержание, виды// Вестник Московского государственного лингвистического университета. Образование и педагогические науки. 2021. № 1 (838). С. 279-286.
- Шевцова И.А. Финансовый контроль и его виды// В сборнике: ЕДИНСТВО И ИДЕНТИЧНОСТЬ НАУКИ: ПРОБЛЕМЫ И ПУТИ РЕШЕНИЯ. сборник статей по итогам Международной научно-практической конференции. 2018. С. 231-234.