Введение
Пенсионное обеспечение является неотъемлемой частью социальной политики любого государства, напрямую влияя на уровень благосостояния и социальную защищенность граждан. В современных условиях пенсионные системы во всем мире сталкиваются с серьезными вызовами, вызванными демографическими изменениями, экономическими трансформациями и необходимостью обеспечения долгосрочной финансовой устойчивости.
Российская Федерация не является исключением. В последние годы в нашей стране активно проводится реформирование пенсионной системы, затрагивающее как параметры пенсионного обеспечения, так и организационно-правовые основы его функционирования. Однако эффективность предпринимаемых мер вызывает обоснованные дискуссии в научном сообществе и обществе в целом.
В этих условиях сравнительно-правовой анализ зарубежного опыта реформирования пенсионных систем и его применимости к российским реалиям представляется чрезвычайно актуальным. Изучение успешных практик организации пенсионного обеспечения в других странах, их критическое осмысление и адаптация к национальным особенностям могут стать залогом повышения эффективности российской пенсионной системы и обеспечения достойного уровня жизни граждан пожилого возраста.
Предмет исследования – нормативно-правовые акты, регулирующие пенсионную систему России и в зарубежных странах
Объект исследования – общественные отношения, возникающие в сфере пенсионной системы России и зарубежных странах.
Целью исследования является провести сравнительно-правовой анализ пенсионной системы России и зарубежных государств.
Задачи:
- исследовать генезис, становление и развитие пенсионного обеспечения граждан в РФ;
- изучить понятие и содержание системы пенсионного обеспечения в России;
- проанализировать правовую основу пенсионной системы в РФ;
- исследовать генезис, становление и развитие пенсионного обеспечения населения в зарубежных государствах;
- проанализировать современные пенсионных системы в зарубежных странах;
- проанализировать проблемы государственного регулирования пенсионной системы РФ;
- выявить роль мирового опыта в развитии пенсионной системы РФ.
При написании работы автор использовал следующие методы Среди общенаучных методов ключевое место займут сравнительный, системный, логический и исторический методы. Сравнительный метод позволит выявить общие закономерности и специфические черты организации пенсионных систем в России и зарубежных странах. Системный подход обеспечит всестороннее рассмотрение пенсионного обеспечения как сложного социально-правового явления. Логический метод будет способствовать формулированию обоснованных выводов и предложений, а исторический метод - проследить эволюцию пенсионных систем и их реформирование.
Из числа частноправовых методов ведущую роль сыграют формально-юридический, сравнительно-правовой и метод толкования правовых норм. Применение формально-юридического метода позволит проанализировать действующее законодательство, регулирующее пенсионные отношения. Сравнительно-правовой метод будет использован для выявления общих и отличительных черт правового регулирования пенсионного обеспечения в России и за рубежом. Метод толкования правовых норм обеспечит глубокое понимание правовой природы исследуемых институтов.
Нормативной базой выпускной квалификационной работы послужили отечественные и федеральные законы, которые регулируют отношения в сфере пенсионного обеспечения, Конституция РФ, подзаконные нормативно-правовые акты РФ.
Теоретической основой послужили труды отечественных авторов, по выбранной теме, российских ученых и юристов, которые были посвящены вопросам пенсионного обеспечения. К основным источникам, которые были использованы, при написании выпускной квалификационной работы, можно отнести труды следующих специалистов: Власов Е. В., Гималетдинова Н., Голованова Н. А., Дороганова Я. В., Игнатова М. А., Козочкин И. Д., Костычева Д. М., Курохтин И. В., Лавренко А. В., Маркосян М. М., Рахметов А. Е., Сайфуллова А. Ю., Самаров Е. А., Сойнов Я. Е., Татаркина К. В.
Практическая значимость исследования заключается в выработке научно-обоснованных предложений по совершенствованию российского пенсионного законодательства с учетом лучших зарубежных практик. Полученные результаты могут быть использованы органами государственной власти при разработке и реализации мер, направленных на повышение эффективности пенсионной системы Российской Федерации.
На теоретическом уровне исследование вносит вклад в развитие науки финансового права в части углубления научных представлений о правовом регулировании пенсионного обеспечения. Проведенный сравнительно-правовой анализ пенсионных систем России и зарубежных стран способствует формированию целостного научного понимания данного правового института, его генезиса, современного состояния и перспектив эволюции.
Результаты работы могут быть использованы в учебном процессе при подготовке лекционных курсов, практических занятий и учебно-методических материалов по финансовому, трудовому и социальному праву, а также в дальнейших научных исследованиях в соответствующей сфере.
Выпускная квалификационная работа состоит из введения, трех глав, заключения, списка использованных источников, приложения.
Глава 1. Общая характеристика пенсионной системы России
1.1 Понятие, сущность и виды пенсионных систем
Создание прочной теоретической и методологической базы для пенсионного сектора требует комплексной организации его структуры. Таким образом, крайне важно разграничить различные, но взаимосвязанные концепции. К ним относятся пенсии как производная от заработанного дохода, пенсионное обеспечение как важнейший элемент социальной защиты и пенсионная система как проявление экономической динамики, направленной на обеспечение пенсионеров необходимыми материальными активами и социальными удобствами.
По своей сути, основная роль пенсионной системы заключается в обеспечении социальной защиты и страхования физических лиц как в теоретическом, так и в экономическом плане. Эта функция служит краеугольным камнем накопления и приумножения материальных ресурсов.
В научной литературе определения часто не в полной мере раскрывают суть определенных понятий, в результате чего во многих случаях эти понятия ошибочно воспринимаются как идентичные по своей сути. Иллюстрацией этого является Новый энциклопедический словарь, в котором дается следующее определение пенсии: "Пенсия - это денежное пособие, выплачиваемое физическим лицам из пенсионных и связанных с ними фондов после прекращения трудовой деятельности, достижения пенсионного возраста или в соответствии с другими обстоятельствами, предусмотренными законодательными актами"[1].
В современных условиях концепция пенсии не имеет четкого определения в отношении ее значимости, измеримости во времени, географического контекста, предмета расчета, размера компенсации и широты охватываемых областей взаимодействия. Таким образом, одобрение такой интерпретации пенсии оказывается непростой задачей, поскольку денежная помощь, хотя и в форме материальной поддержки, может быть оказана любому нетрудоспособному лицу любым благотворителем, склонным оказать такую помощь. Однако это отклонилось бы от сути пенсии и вместо этого представляло бы собой единичный акт гуманитарной (или спонсорской) финансовой помощи.
Производное от латинского слова "reps", означающего выплату, автор предлагает иную интерпретацию пенсии как определенной доли заработка, систематически удерживаемой на протяжении всей трудовой деятельности человека в качестве страхового взноса в пенсионный фонд и тем самым превращающейся в будущую пенсию. Важно отметить, что эта конструкция неизменно предполагает денежное выражение.
Следовательно, трудовой доход становится основным источником пенсий, и только заработная плата оправдывает такое назначение. Более того, согласно трудовой теории стоимости, заработная плата означает вознаграждение, получаемое работниками в результате экономической реализации права собственности на их трудовые ресурсы. Короче говоря, в определенных социально-экономических рамках рабочая сила превращается в рыночный товар, который обменивается и компенсируется в виде заработной платы[2].
В условиях рыночной экономики стоимость рабочей силы, определяемая как необходимый компонент, включает в себя не только вознаграждение, необходимое для поддержания жизни работника, но и средства к существованию пожилых и нетрудоспособных членов семьи, находящихся на иждивении.
Пережитки системы расчетов советских времен устарели, поскольку налоговые вычеты, связанные с заработной платой, хотя и уменьшали общую сумму вознаграждения, одновременно выплачивались работнику наличными. Этот приток наличности стал краеугольным камнем семейных бюджетных ассигнований, направленных на удовлетворение потребностей как домохозяйства, так и его нетрудоспособных членов.
Современная глобальная среда и переход к рыночной экономике ознаменовали появление возможностей для активного обеспечения своего будущего, воплощением которых является принцип "работать ради старости" и способность накапливать сбережения. Этот сдвиг парадигмы способствовал популяризации практики целевого использования определенной части заработка для обеспечения финансовой безопасности в будущем, что привело к распространению неправительственных фондов, которые способствуют накоплению и инвестированию таких сбережений.
В ту эпоху эта практика была распространена во многих странах, представляя собой новую стратегию, направленную на повышение благосостояния всех членов семьи, включая тех, кто стал нетрудоспособным по старости или инвалидности.
Центральным элементом этого инновационного подхода было заключение трудового договора между работником и специальным накопительным пенсионным фондом с последующим открытием персонального сберегательного счета. Впоследствии работник предоставил работодателю реквизиты счета для отчислений в пенсионный фонд, тем самым составив часть заработной платы в качестве пенсионного взноса.
В соответствии с новой системой структура вознаграждения сотрудника является многогранной и включает в себя налоговые обязательства наряду с выплатой "на руки" за расчетный период. Ставка отчислений в пенсионный фонд остается фиксированной, при этом накопленная сумма накапливается на личном счете физического лица до достижения им возраста или порога нетрудоспособности.
По сути, эта форма сбора выходит за рамки простого налогообложения и приобретает характер инвестиции, тем самым обеспечивая доход, обозначаемый как "пенсия", доступный при соблюдении определенных критериев.
В современной терминологии налоговой системы появилось новое понятие и участник отношений на рынке труда - пенсионер. Понятие заработной платы в настоящее время включает в себя две составляющие: часть, получаемую для немедленного использования, и часть, выделяемую бывшему работнику в периоды нетрудоспособности и составляющую доход в виде пенсии.
С этой точки зрения очевидно, что эволюция рыночной экономики, особенно в рамках рынка труда, влечет за собой значительные преобразования в производстве товаров первой необходимости. Этот процесс предполагает извлечение производной формы стоимости рабочей силы — пенсий — из товарного труда. Очевидно, что пенсии, как преобразованная форма заработной платы, не могут превышать по величине первоначальную заработную плату работников.
В Российской Федерации сложились следующие формы пенсионного обеспечения:
- обязательное пенсионное страхование, т.е. система создаваемых государством правовых,
экономических и организационных мер, направленных на компенсацию гражданам заработка, получаемого ими до установления обязательного страхового обеспечения. Обязательное пенсионное страхование осуществляется за счет страховых взносов, уплачиваемых страхователями в пользу застрахованных лиц и аккумулируемых в Пенсионном фонде РФ. В форме обязательного пенсионного страхования назначаются и выплачиваются страховые пенсии (по старости, инвалидности, по случаю потери кормильца) и накопительные пенсии;
- государственное пенсионное обеспечение, т.е. система создаваемых государством правовых, экономических и организационных мер, направленных на компенсацию гражданам их дохода, утраченного в связи с прекращением федеральной государственной гражданской службы при достижении установленной законом выслуги при выходе на страховую пенсию. Государственное пенсионное обеспечение осуществляется за счет федерального бюджета в отношении строго определенных законом категорий субъектов, которые не относятся к числу застрахованных лиц и не подлежат обязательному пенсионному страхованию[3].
Под видом государственного пенсионного обеспечения назначаются и выплачиваются различные категории пенсий, включая пенсии за выслугу лет, по старости, инвалидности, в связи с потерей кормильца и социальные пенсии.
И наоборот, негосударственное пенсионное обеспечение представляет собой отдельную систему правовых, экономических и организационных мер, принятых государством для вознаграждения граждан за заработки, полученные до принятия протоколов о негосударственном пенсионном обеспечении. Эта система действует на основе соглашений между негосударственными пенсионными фондами и вкладчиками.
Негосударственное пенсионное обеспечение осуществляется на добровольной основе, при этом вкладчики делают пенсионные взносы в негосударственные пенсионные фонды. В рамках этой системы осуществляется выплата пенсий по старости, инвалидности, в связи с потерей кормильца и других пенсионных выплат, предусмотренных законодательством Российской Федерации или пенсионными договорами.
Право на получение государственной пенсии имеют граждане Российской Федерации, а также иностранные граждане и лица без гражданства, постоянно проживающие на территории России. В последние годы наблюдается заметный рост притока граждан из других стран, переезжающих в Россию. Таким образом, иностранные граждане, работающие на территории России, в настоящее время активно участвуют в программе обязательного пенсионного страхования, предусмотренной Федеральным законом от 15 декабря 2001 года № 167-ФЗ "Об обязательном пенсионном страховании в Российской Федерации".
Российское правительство определило порядок получения иностранными гражданами пенсий и необходимые условия для их участия в страховых взносах. Участниками пенсионной системы являются: граждане Российской Федерации, работающие по найму, которые перечисляют взносы на обязательное пенсионное страхование; иностранные граждане или лица без гражданства, проживающие в России на постоянной или временной основе по трудовым договорам (бессрочным или продолжительностью не менее шести месяцев в совокупности в течение года).; а также лица, которым официально предоставлен статус беженца в соответствии с Федеральным законом № 4528-1 "О беженцах". Подтверждение статуса беженца подтверждается наличием специального свидетельства, соответствующего установленным критериям.
Гражданам, имеющим одновременно право на различные виды пенсии в соответствии с законодательством Российской Федерации, устанавливается одна пенсия по их выбору. Однако законом установлено исключение для определенной группы лиц. Право на одновременное получение двух пенсий предоставляется:
- гражданам, ставшим инвалидами вследствие военной травмы. Им могут устанавливаться пенсия по инвалидности и страховая пенсия по старости;
- участникам Великой Отечественной войны. Им могут устанавливаться пенсия по инвалидности и страховая пенсия по старости; - родителям военнослужащих, проходивших военную службу по призыву, погибших (умерших) в период прохождения военной службы или умерших вследствие военной травмы после увольнения с военной службы (за исключением случаев, когда смерть военнослужащих наступила в результате их противоправных действий). Им могут устанавливаться пенсия по случаю потери кормильца и страховая пенсия по старости (инвалидности), или пенсия по случаю потери кормильца и социальная пенсия, или пенсия по случаю потери кормильца и пенсия за выслугу лет (по инвалидности)[4];
- вдовам военнослужащих, погибших в период прохождения военной службы по призыву вследствие военной травмы, не вступившим в новый брак. Им могут устанавливаться пенсия по случаю потери кормильца и страховая пенсия по старости (инвалидности), или пенсия по случаю потери кормильца и социальная пенсия, или пенсия по случаю потери кормильца и пенсия за выслугу лет (по инвалидности);
- гражданам, награжденным знаком «Жителю блокадного Ленинграда». Им могут устанавливаться пенсия по инвалидности и страховая пенсия по старости;
- членам семей погибших (умерших) граждан из числа космонавтов. Им могут устанавливаться пенсия по случаю потери кормильца и любая другая пенсия, установленная в соответствии с законодательством Российской Федерации (за исключением пенсии по случаю потери кормильца или социальной пенсии по случаю потери кормильца). Пенсии по государственному пенсионному обеспечению устанавливаются и выплачиваются независимо от получения накопительной части трудовой пенсии.
Вместо положений о персональных пенсиях, действовавших в советский период российской истории, в настоящее время в Российской Федерации существует Федеральный закон от
04.03.2002 г. № 21-ФЗ «О дополнительном ежемесячном материальном обеспечении граждан Российской Федерации за выдающиеся достижения и особые заслуги перед Российской Федерацией».
По данному Закону правом на дополнительное ежемесячное материальное обеспечение пользуются граждане Российской Федерации, проживающие на территории Российской Федерации, получающие пенсию, ежемесячное пожизненное содержание, выплачиваемое пребывающему в отставке судье, и имеющие выдающиеся достижения и особые заслуги перед Российской Федерацией. Помимо названного Закона, в настоящее время действует Указ Президента РФ от 28.08.2003 г. № 995 «О дополнительном ежемесячном материальном обеспечении лиц, замещавших должности первых заместителей и заместителей Министров Союза ССР и РСФСР, первых заместителей и заместителей председателей государственных комитетов Союза ССР и РСФСР, заместителей управляющих делами Советов Министров Союза ССР и РСФСР и заместителей председателей комитетов народного контроля Союза ССР и РСФСР».
В соответствии с принципами социального государства, отстаиваемыми Россией, право на пенсию должно быть общепризнанным среди граждан. Социальные пенсии предназначены для инвалидов, которые не имеют права на получение трудовых пенсий, независимо от их трудовой или иной общественно полезной деятельности, наряду с выплатой предусмотренных законом пенсионных выплат. Такая форма выплаты пенсий служит гарантией материального обеспечения граждан, оказавшихся в социально значимых обстоятельствах, при поддержке государства. Включение социальных пенсий в национальное пенсионное законодательство является относительно недавним событием, его история насчитывает около 18 лет. Положение о социальных пенсиях было первоначально закреплено в Законе СССР от 15 мая 1990 года "О пенсионном обеспечении граждан в СССР".
Принципиально, что право на социальную пенсию по действующему законодательству предоставляется только постоянно проживающим в нашей стране лицам. Право на социальную пенсию в соответствии с настоящим Федеральным законом имеют постоянно проживающие в Российской Федерации:
- инвалиды I, II и III группы, в т.ч. инвалиды с детства;
- дети-инвалиды;
- дети в возрасте до 18 лет, а также старше этого возраста, обучающиеся по очной форме по основным образовательным программам в организациях, осуществляющих образовательную деятельность, до окончания ими такого обучения, но не дольше чем до достижения ими возраста 23 лет, потерявшие одного или обоих родителей, и дети умершей одинокой матери;
- граждане из числа малочисленных народов Севера, достигшие возраста 55 и 50 лет (соответственно мужчины и женщины), постоянно проживающие в районах проживания малочисленных народов Севера на день назначения пенсии;
- граждане Российской Федерации, достигшие возраста 65 и 60 лет (соответственно, мужчины и женщины), а также иностранные граждане и лица без гражданства, постоянно проживающие на территории Российской Федерации не менее 15 лет и достигшие указанного возраста[5].
1.2 Особенности развития пенсионной системы России
Пенсионное обеспечение в России имеет долгую и богатую историю, охватывающую период с древних времен до наших дней. На протяжении веков пенсионная система претерпевала значительные изменения, отражая эволюцию общества, экономики и политического устройства страны.
Первые упоминания о пенсионном обеспечении в России относятся к эпохе Древней Руси X-XI веков. В те времена выплата пенсий осуществлялась по личному распоряжению князя и носила избирательный характер, распространяясь преимущественно на военнослужащих княжеской дружины, утративших способность к службе по причине ранений или преклонного возраста[6].
Дальнейшее развитие пенсионного обеспечения связано с правлением Ивана IV Грозного, издавшего в 1587 году указ о распределении поместий за службу. Этот документ заложил основы системы поместного обеспечения, при которой земельные наделы выдавались в качестве вознаграждения за верную службу государю[7].
Значительный вклад в развитие пенсионного законодательства внес Петр I, принявший в 1720 году Морской устав, где впервые официально употреблялось понятие «пенсия». Устав регламентировал порядок назначения пенсий морским чинам, а также их вдовам и сиротам. В 1722 году был принят знаменитый «Табель о рангах», определявший размеры жалования и пенсий для военных и гражданских служащих[8].
Во второй половине XVIII века, в период правления Екатерины II, пенсионное обеспечение получило дальнейшее развитие. Были введены пенсии за выслугу лет, требования к минимальному стажу службы, а также установлены льготы для семей погибших офицеров.
XIX век ознаменовался дальнейшим совершенствованием пенсионного законодательства Российской империи. В 1827 году был принят знаковый документ – «Устав о пенсиях и единовременных пособиях государственным (военным и гражданским) служащим». Устав систематизировал ранее принятые нормативные акты и заложил основы для создания единого пенсионного фонда, формировавшегося за счет вычетов из жалования чиновников[9].
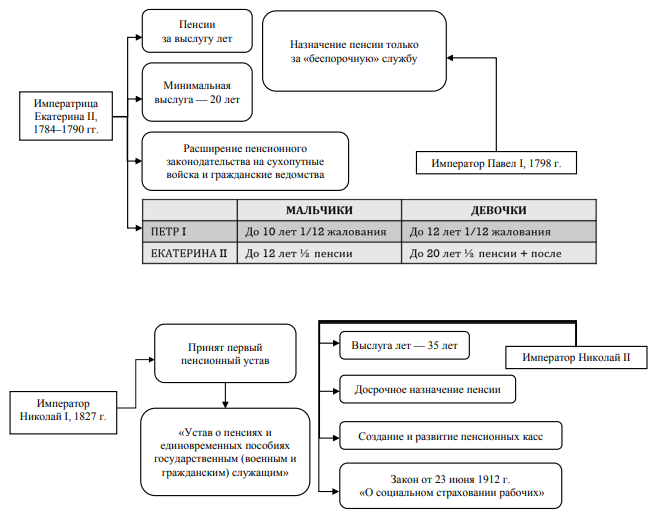
Рисунок 1. Развитие пенсионного обеспечения в российской империи
Переломным моментом в развитии пенсионного обеспечения дореволюционной России стало принятие в 1912 году закона «О страховании рабочих на случай болезни и несчастных случаев». Этот закон впервые ввел обязательное социальное страхование для промышленных рабочих, заложив фундамент для дальнейшего расширения охвата населения пенсионным обеспечением[10].
После Октябрьской революции 1917 года пенсионная система России претерпела коренные изменения. Советская власть создавала систему социального обеспечения на новых принципах всеобщности и доступности. В 1920-е годы были введены пенсии по инвалидности и по случаю потери кормильца, а также персональные пенсии за особые заслуги перед государством.
Важной вехой в развитии советской пенсионной системы стало принятие в 1956 году закона «О государственных пенсиях», установившего единый возраст выхода на пенсию (60 лет для мужчин и 55 лет для женщин), а также гарантировавшего гражданам СССР право на получение пенсии по старости, инвалидности и по случаю потери кормильца. В 1964 году пенсионное обеспечение было распространено на колхозников, что позволило охватить практически все категории населения.
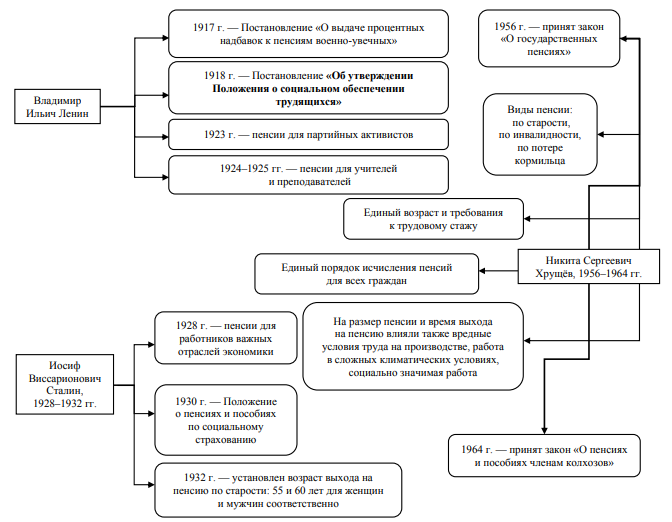
Рисунок 2. Развитие пенсионного обеспечения в СССР
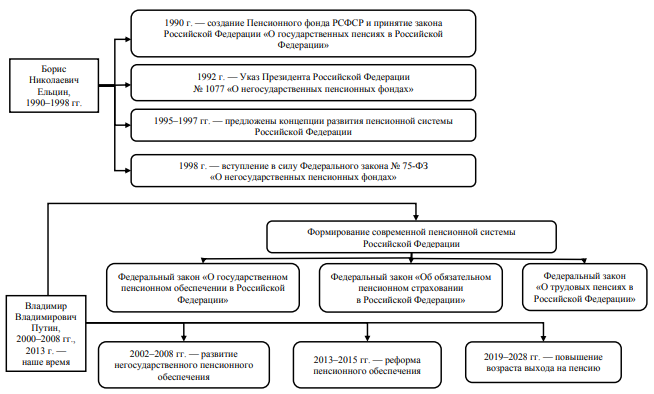
Рисунок 3. Развитие пенсионного обеспечения в Российской Федерации
Распад СССР и последовавшие за ним социально-экономические реформы 1990-х годов привели к необходимости трансформации пенсионной системы России. В 1990 году был образован Пенсионный фонд РСФСР, а в 1992 году приняты законы «О государственных пенсиях в Российской Федерации» и «О негосударственных пенсионных фондах», заложившие основы современной трехуровневой пенсионной системы, включающей в себя государственное пенсионное обеспечение, обязательное пенсионное страхование и негосударственное пенсионное обеспечение [8, с. 215].
Дальнейшее развитие пенсионной системы России в начале XXI века было связано с принятием в 2001 году пакета законов, направленных на модернизацию системы обязательного пенсионного страхования. Ключевыми нововведениями стали введение накопительной составляющей пенсии, персонифицированного учета пенсионных прав граждан, а также расширение возможностей для инвестирования пенсионных накоплений [9, с. 127].
В 2015 году в России была введена новая пенсионная формула, в основу которой был положен принцип начисления пенсионных прав в баллах, зависящих от страхового стажа и размера уплаченных страховых взносов. Важным нововведением стало поэтапное повышение требований к минимальному стажу и количеству баллов, необходимых для назначения страховой пенсии по старости [10, с. 83].
Еще одним шагом стал введенный в 2013 г. временный мораторий на направление страховых взносов на накопительную пенсию, который ежегодно продлевается и является постоянной мерой около 10 лет.
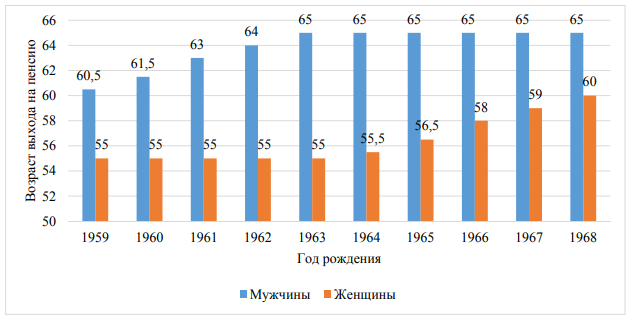
Рисунок 4. График плавной корректировки возраста для назначения страховой пенсии по старости
Значительные изменения в пенсионной системе России произошли в 2018 году в связи с принятием закона о поэтапном повышении пенсионного возраста. Реформа предусматривает постепенное увеличение возраста выхода на пенсию до 60 лет для женщин и 65 лет для мужчин, что призвано обеспечить долгосрочную финансовую устойчивость пенсионной системы в условиях демографического старения населения [11, с. 54].
Таким образом, пенсионная система России прошла длительный путь развития, отражая изменения в социально-экономическом и политическом устройстве страны. От избирательного пенсионного обеспечения в дореволюционный период до всеобщего охвата населения в советское время и последующих реформ в постсоветский период – каждый этап развития пенсионной системы имел свои особенности и был направлен на решение актуальных задач своего времени. Современная пенсионная система России представляет собой многоуровневую модель, сочетающую в себе элементы государственного пенсионного обеспечения, обязательного пенсионного страхования и добровольного пенсионного обеспечения, что позволяет обеспечить социальную защиту граждан и способствует повышению уровня их благосостояния в пожилом возрасте.
Выводы
1. Для построения пенсионных систем во всем мире характерны различные подходы. В большинстве стран существует сочетание распределительных и накопительных схем. В то время как государственные бюджеты обеспечивают выплату одной части пенсий, другая часть выплачивается частными страховыми компаниями и пенсионными фондами за счет начисленных взносов работников. Часто такое разделение приводит к тому, что распределительный и накопительный компоненты распределяются поровну.
2. В разных странах существуют значительные различия в размерах пенсионных выплат, которые могут достигать десяти раз. Такие различия тесно связаны с уровнем дохода на душу населения, политикой правительства и устоявшимися социальными нормами. Размеры пенсий сильно варьируются и составляют от 20% до 70% от средней заработной платы в разных странах.
3. Основные мировые тенденции в совершенствовании пенсионной системы включают постепенное повышение пенсионного возраста и гармонизацию критериев выхода на пенсию для мужчин и женщин.
Глава 2. Сравнительно-правовой анализ пенсионных систем зарубежных государств
2.1 Пенсионные системы стран Европейского Союза
Пенсионное обеспечение является ключевым элементом социальной защиты населения в странах Европейского Союза. Исторически сформировавшиеся пенсионные системы в этих государствах претерпевают различные изменения в ответ на социально-экономические вызовы современности.
Традиционно пенсионные системы в Европе были полностью государственными, однако со временем стали внедряться и негосударственные пенсионные фонды для снижения нагрузки на государственные бюджеты. Наибольшее распространение негосударственное пенсионное обеспечение получило в таких странах, как Великобритания, Дания, Нидерланды и Ирландия, в то время как во Франции, Испании, Греции и на Мальте оно развивалось значительно слабее[11].
Согласно данным Европейского центрального банка, в 2017 году совокупный объем активов государственных пенсионных фондов стран ЕС превысил 2,4 трлн евро. Лидерами по размеру государственных пенсионных фондов являются Нидерланды (56,23% от общего объема), Германия (25,44%) и Испания (5,55%). В то же время наименьшие пенсионные фонды зафиксированы в Греции (0,05%), Литве (0,12%) и Латвии (0,14%).
Схожая картина наблюдается и в размерах пенсионных выплат. Наибольшие средние страховые пенсионные выплаты приходятся на Нидерланды (25,9 млрд евро в год), Испанию (11,2 млрд евро) и Германию (4,8 млрд евро). В свою очередь, минимальные размеры пенсионных выплат зафиксированы в Греции (4 млн евро в год), Италии (4,8 млн евро) и Латвии (10,5 млн евро).
Оценка уровня жизни пенсионеров в странах ЕС также демонстрирует значительные различия. Так, средний размер пенсий в Нидерландах, Люксембурге, Австрии, Дании и Бельгии превышает 1,5 тыс. евро в месяц, в то время как в Хорватии, Эстонии, Литве, Румынии и Болгарии он не достигает даже 300 евро.
Европейская комиссия активно проводит реформирование пенсионных систем стран ЕС, ориентируясь на три ключевых направления: увеличение продолжительности трудовой жизни, наращивание объемов пенсионных накоплений и развитие добровольного пенсионного обеспечения. Эти меры призваны обеспечить устойчивость пенсионных систем перед лицом демографических вызовов, связанных с ростом продолжительности жизни и снижением рождаемости[12].
Таким образом, пенсионные системы стран Европейского Союза характеризуются значительной неоднородностью, обусловленной различиями в исторических, экономических и социальных условиях каждого государства. Вместе с тем, общие тенденции европейской пенсионной политики направлены на повышение устойчивости и справедливости пенсионного обеспечения граждан.
При оценке пенсионных систем в странах ЕС принято выделять три основных уровня: обязательные государственные пенсионные системы, дополнительные пенсионные системы и индивидуальные частные страховые инициативы. Уникальное сочетание этих компонентов в каждой стране соотносится с их историческими и социально-экономическими условиями.
Классификация пенсионных систем ЕС может основываться на нескольких определяющих принципах: широте охвата населения, предпосылках для получения пенсионных прав, а также источниках и принципах финансирования. На основе этих критериев формируются две преобладающие модели пенсионного обеспечения: универсальные системы и системы, основанные на принципах социального страхования.
Несмотря на различия, операционный ландшафт большинства пенсионных систем ЕС, как правило, представляет собой смешанную структуру. Последние тенденции подчеркивают растущее соответствие между этими двумя моделями, обусловленное как интеграционными усилиями, так и всеобъемлющими демографическими и экономическими потребностями.
Так, ряд стран, придерживающихся универсального подхода, дополняют его созданием добровольных пенсионных схем. В свою очередь, государства с преимущественно страховыми системами расширяют охват населения пенсионным обеспечением и вводят элементы всеобщности. Общей тенденцией является также повышение пенсионного возраста в ответ на старение населения[13].
Стремясь снизить нагрузку на пенсионную инфраструктуру, многие европейские страны проводят реформы, направленные на увеличение взносов работников в свои пенсионные резервы. Это влечет за собой увеличение отчислений и увеличение продолжительности трудового стажа.
Пересмотр пенсионных систем в ЕС представляет собой многогранное и тонкое мероприятие. Хотя такие меры необходимы для поддержания финансового равновесия и достойного качества жизни пенсионеров, они могут привести к снижению благосостояния активной рабочей силы и усилению экономического неравенства.
Таким образом, пенсионные системы стран Евросоюза характеризуются значительным многообразием, основанным на исторически сложившихся различиях в подходах к социальной защите. Вместе с тем, общие тенденции реформирования пенсионного обеспечения в ЕС направлены на повышение его финансовой устойчивости и эффективности в условиях демографических и экономических трансформаций современности.
Помимо основных моделей универсальных и страховых пенсионных систем, в странах Европейского Союза функционируют различные дополнительные пенсионные схемы. Данные схемы характеризуются тем, что они предоставляют дополнительное пенсионное обеспечение ограниченному кругу лиц, как правило, занятых в определенных отраслях или на конкретных предприятиях.
Пенсионные схемы в странах ЕС предусматривают несколько видов механизмов индексации пенсионных выплат в зависимости от динамики экономического развития. Как правило, применяются два основных метода:
Индексация на основе изменения потребительских цен. Данный метод существует только в двух государствах-членах ЕС - Великобритании и Швеции.
Индексация, основанная на динамике заработной платы (как в брутто, так и в нетто выражении). Этот подход используется во многих странах, например, во Франции и Нидерландах.
Некоторые государства, такие как Дания, Италия и Германия, применяют комбинированный метод индексации. Кроме того, в ряде стран, в частности в Австрии, при начислении пенсий учитывается уровень безработицы.
Частота проведения индексаций пенсионных выплат также существенно различается между странами ЕС. Так, в Австрии, Великобритании и Швеции индексация осуществляется один раз в год, в то время как в Дании, Франции и Нидерландах - два раза в год. Исключением является Италия, где пенсии индексируются несколько раз в год в соответствии со стоимостью жизни и один раз в год в зависимости от динамики заработной платы.
Размер индексации может служить показателем экономической стабильности государства. В странах с более высокими темпами роста экономики, как правило, наблюдается и более значительная индексация пенсионных выплат.
Другой важной особенностью пенсионных систем в странах Европейского Союза является значительное разнообразие в установлении пенсионного возраста. Так, для женщин он может варьировать от 55 лет в Италии до 67 лет в Дании. Аналогичный разброс характерен и для мужчин - от 60 до 67 лет.
Более низкий пенсионный возраст для женщин связывают с двумя основными факторами. Во-первых, предполагается, что мужчины обычно женятся на более молодых женщинах и, соответственно, хотят выйти на пенсию в тот же период. Во-вторых, более ранний выход на пенсию женщин рассматривается как компенсация за дополнительную нагрузку, связанную с совмещением профессиональной деятельности и домашних обязанностей.
Вместе с тем, следует отметить, что факт более высокой нагрузки на женщин не является достаточным обоснованием для установления более низкого пенсионного возраста. Данный вопрос остается дискуссионным в научном сообществе.
В последние годы в большинстве стран ЕС наметилась тенденция к стандартизации пенсионного возраста для обоих полов. Этот единый пенсионный возраст уже введен в действие в таких странах, как Германия, Франция и Швеция.
Еще одно различие между универсальной и страховой пенсионными системами заключается в более высоком пенсионном возрасте, характерном для первой из них, примером чего может служить установленный в Швеции возраст выхода на пенсию в диапазоне от 65 до 67 лет, в отличие от систем страхования. Более того, в большинстве пенсионных систем ЕС установлен фиксированный пенсионный возраст без положений о досрочном выходе на пенсию. Существуют исключения, например, в Швеции, где застрахованные лица могут выбрать досрочный выход на пенсию, хотя и с максимальным отклонением в пять лет от стандартного пенсионного возраста.
Аналогичным образом, в большинстве случаев возможность отложить выход на пенсию, как правило, ограничивается сопоставимыми пятилетними интервалами. Однако в некоторых странах, например в Австрии, в отношении пенсионного страхования самозанятых лиц такие ограничения не вводятся.
Экономические и демографические сдвиги, наблюдавшиеся в последние десятилетия, включая резкий рост безработицы среди молодежи, побудили несколько стран ЕС принять меры, направленные на снижение пенсионного возраста и расширение возможностей досрочного выхода на пенсию. Эти инициативы были разработаны с целью смягчения негативных последствий для рынка труда.
Таким образом, помимо основных моделей пенсионных систем, в странах Европейского Союза функционируют разнообразные дополнительные схемы, отличающиеся механизмами индексации пенсионных выплат, возрастом выхода на пенсию, условиями досрочного ухода с рынка труда. Эти особенности в значительной степени обусловлены историческими, социально-экономическими и демографическими факторами развития каждого государства-члена Евросоюза[14].
2.2 Пенсионные системы стран СНГ
Пенсионные системы стран Содружества Независимых Государств (СНГ) за последние три десятилетия претерпели значительные изменения, обусловленные трансформацией политических и социально-экономических реалий после распада СССР. Процесс перехода от централизованной плановой экономики к рыночным отношениям потребовал коренного пересмотра принципов функционирования систем пенсионного обеспечения, унаследованных от советской эпохи. В результате в большинстве стран СНГ были предприняты попытки реформирования пенсионных систем с целью их адаптации к новым условиям и обеспечения долгосрочной финансовой устойчивости.
Несмотря на предпринятые усилия, пенсионные системы государств Содружества в настоящее время сталкиваются с рядом серьезных проблем и вызовов. Одной из ключевых особенностей пенсионного обеспечения в странах СНГ является сохранение доминирующей роли распределительных механизмов, предполагающих выплату текущих пенсий за счет страховых взносов работающего населения[15]. Данная модель, характерная для большинства постсоветских государств, во многом обусловлена историческими и социально-политическими факторами, а также недостаточным уровнем развития финансовых рынков и институтов.
Вместе с тем, эффективность распределительных пенсионных систем в странах СНГ существенно ограничивается целым рядом объективных факторов. Прежде всего, речь идет о неблагоприятных демографических тенденциях, характеризующихся старением населения и сокращением доли лиц трудоспособного возраста. Так, по оценкам экспертов, к 2050 году доля населения в возрасте 65 лет и старше в странах СНГ может возрасти до 18-25%, что приведет к росту демографической нагрузки на работающее население и потребует значительного увеличения расходов на выплату пенсий[16].
Другим фактором, негативно влияющим на устойчивость пенсионных систем стран Содружества, является широкое распространение неформальной занятости и теневой экономики. По различным оценкам, доля неформального сектора в структуре занятости в государствах СНГ варьируется от 20 до 60%, что приводит к сокращению доходной базы пенсионных систем и ставит под угрозу их финансовую сбалансированность[17]. Низкий уровень охвата населения пенсионным обеспечением, обусловленный высокой долей самозанятых и работников, занятых в неформальном секторе, является одной из ключевых проблем, требующих решения в рамках дальнейшего реформирования пенсионных систем стран СНГ.
Серьезные вызовы для пенсионного обеспечения в государствах Содружества связаны также с проблемами на рынке труда, включая безработицу, неполную занятость и низкий уровень оплаты труда. Несмотря на предпринимаемые усилия по повышению минимальных гарантий в сфере оплаты труда, во многих странах СНГ сохраняется значительный разрыв между размером минимальной заработной платы и величиной прожиточного минимума. Данная ситуация негативно сказывается на размерах пенсионных отчислений и выплат, а также усугубляет проблему бедности среди пенсионеров.
Отдельного внимания заслуживает проблема низкого уровня пенсионных выплат в большинстве стран СНГ. Несмотря на неоднократные повышения размеров пенсий в последние годы, их покупательная способность по-прежнему остается недостаточной для обеспечения достойного уровня жизни пенсионеров. Так, по данным Межгосударственного статистического комитета СНГ, в 2020 году средний размер назначенных пенсий в странах Содружества варьировался от 46 до 261 доллара США[18]. При этом коэффициент замещения, отражающий соотношение средней пенсии и средней заработной платы, в большинстве государств СНГ не превышает 40%, что существенно ниже рекомендуемых Международной организацией труда стандартов.
Недостаточный уровень пенсионных выплат во многом связан с ограниченными возможностями государственных бюджетов стран СНГ, испытывающих дефицит финансовых ресурсов на фоне экономической нестабильности и кризисных явлений. В условиях сокращения доходов пенсионных систем и роста демографической нагрузки правительства вынуждены искать пути оптимизации расходов, что нередко приводит к непопулярным решениям, таким как повышение пенсионного возраста или ужесточение требований к страховому стажу.
Наряду с проблемами распределительных пенсионных систем, страны СНГ сталкиваются с трудностями в развитии накопительных механизмов пенсионного обеспечения. Несмотря на предпринимаемые в ряде государств Содружества шаги по внедрению обязательных и добровольных накопительных пенсионных схем, их эффективность остается достаточно низкой. Это связано с такими факторами, как неразвитость финансовых рынков, высокие административные издержки, недостаточная прозрачность инвестиционного процесса и низкая доходность пенсионных накоплений.
Показательным примером в этом отношении является опыт Казахстана, который одним из первых среди стран СНГ приступил к радикальному реформированию пенсионной системы и переходу к накопительной модели. Однако, несмотря на первоначальные ожидания, эффективность накопительной компоненты оказалась существенно ниже прогнозируемой, что потребовало пересмотра первоначальных параметров реформы и усиления роли государственного солидарного компонента в рамках многоуровневой пенсионной системы.
Опыт других стран СНГ также свидетельствует о наличии серьезных проблем в функционировании накопительных пенсионных систем. В частности, в России обязательная накопительная компонента, введенная в 2002 году, была фактически «заморожена» в 2014 году в связи с необходимостью обеспечения сбалансированности бюджета Пенсионного фонда[19]. В Кыргызстане и Таджикистане предпринятые попытки введения накопительных пенсионных схем не увенчались успехом в силу неблагоприятных социально-экономических условий и ограниченности ресурсов для их полноценной реализации.
Важно отметить, что проблемы пенсионного обеспечения в странах СНГ в значительной степени обусловлены сложившимися институциональными и социально-экономическими условиями, включая несовершенство законодательной базы, слабость механизмов регулирования и надзора, а также недостаточный уровень межведомственной координации и социального диалога. Преодоление этих проблем требует комплексного подхода, предполагающего не только реформирование самих пенсионных систем, но и реализацию мер по совершенствованию рынка труда, повышению качества государственного управления и укреплению институтов социальной защиты.
Наконец, нельзя не отметить, что пандемия COVID-19 и ее социально-экономические последствия оказали серьезное негативное влияние на состояние пенсионных систем стран СНГ. Сокращение доходов населения и бизнеса, рост безработицы и неформальной занятости привели к снижению поступлений страховых взносов и усугубили проблему дефицита бюджетов пенсионных фондов. В этих условиях правительства были вынуждены пойти на экстренные меры поддержки, включая временное снижение или отсрочку уплаты страховых взносов, что еще больше усилило нагрузку на пенсионные системы.
Итак, на современном этапе пенсионные системы стран СНГ сталкиваются с целым комплексом проблем и вызовов, требующих безотлагательного решения. Ключевыми направлениями дальнейшего реформирования должны стать обеспечение долгосрочной финансовой устойчивости пенсионных систем, повышение уровня пенсионных выплат и расширение охвата населения пенсионным обеспечением. Достижение этих целей невозможно без проведения структурных реформ, направленных на оптимизацию параметров пенсионных систем, развитие накопительных механизмов, а также совершенствование институциональной среды и повышение эффективности управления пенсионными ресурсами. При этом важно учитывать национальную специфику и социально-экономические реалии каждой из стран СНГ, адаптируя передовой международный опыт к местным условиям и потребностям.
Пенсионные системы стран Содружества Независимых Государств (СНГ) в настоящее время находятся в процессе активного реформирования, обусловленного необходимостью адаптации к изменившимся социально-экономическим реалиям и демографическим вызовам. Несмотря на различия в масштабах и темпах преобразований, большинство государств СНГ демонстрируют схожие подходы к модернизации своих пенсионных систем, направленные на повышение их финансовой устойчивости, расширение охвата населения пенсионным обеспечением и обеспечение достойного уровня жизни пенсионеров.
Одним из ключевых направлений реформирования пенсионных систем стран СНГ является постепенное повышение пенсионного возраста. Данная мера призвана обеспечить сбалансированность пенсионных систем в условиях старения населения и роста демографической нагрузки на трудоспособное население. К настоящему времени решения о повышении пенсионного возраста приняты в большинстве государств Содружества, включая Азербайджан, Армению, Беларусь, Казахстан, Кыргызстан, Молдову, Россию, Таджикистан и Узбекистан.
При этом страны СНГ демонстрируют различные подходы к реализации данной меры. Так, в России с 2019 года началось поэтапное повышение пенсионного возраста до 60 лет для женщин и 65 лет для мужчин, которое должно завершиться к 2028 году. В Казахстане пенсионный возраст для женщин повышается ежегодно на полгода, начиная с 2018 года, и к 2027 году должен сравняться с мужским (63 года). В Узбекистане в 2022 году началось постепенное повышение пенсионного возраста до 63 лет для мужчин и 58 лет для женщин с ежегодным увеличением на полгода в течение[20].
Вместе с тем, повышение пенсионного возраста в странах СНГ сопряжено с рядом социальных и экономических рисков. В частности, данная мера может привести к росту безработицы среди лиц предпенсионного возраста, увеличению масштабов бедности и социального неравенства, а также усилению миграционных процессов. В связи с этим большинство государств Содружества предусматривают комплекс мер по смягчению негативных последствий повышения пенсионного возраста, включая программы переобучения и трудоустройства граждан старшего возраста, развитие системы досрочных пенсий для отдельных категорий работников, а также усиление адресной социальной поддержки малообеспеченных пенсионеров.
Другим важным направлением пенсионных реформ в странах СНГ является развитие накопительных механизмов пенсионного обеспечения. Несмотря на различия в масштабах и моделях реализации, большинство государств Содружества рассматривают внедрение накопительных пенсионных систем как перспективный инструмент повышения уровня пенсионного обеспечения граждан и снижения нагрузки на распределительные механизмы[21].
Наиболее продвинутой в этом отношении является пенсионная система Казахстана, где обязательные пенсионные накопления были введены еще в 1998 году. В настоящее время накопительная пенсионная система Казахстана охватывает более 90% экономически активного населения и аккумулирует пенсионные активы в размере около 15% ВВП[22]. При этом государство проводит политику по стимулированию добровольных пенсионных накоплений граждан через систему налоговых льгот и государственного софинансирования.
В России обязательная накопительная пенсионная система была введена в 2002 году, однако в 2014 году ее функционирование было приостановлено в связи с необходимостью обеспечения сбалансированности бюджета Пенсионного фонда. В настоящее время накопительная составляющая формируется исключительно за счет добровольных взносов граждан и средств государственного софинансирования. При этом дискуссии о возобновлении обязательных пенсионных накоплений и повышении их роли в пенсионной системе продолжаются как на экспертном, так и на политическом уровне.
В Армении с 2014 года действует обязательная накопительная пенсионная система, участие в которой является добровольным для граждан старше 40 лет и обязательным для лиц моложе этого возраста. Размер обязательных пенсионных взносов составляет 5% от заработной платы работника, которые дополняются взносом государства в размере 7,5%[23]. В Кыргызстане и Таджикистане в последние годы также предпринимаются попытки внедрения добровольных накопительных пенсионных схем, однако их развитие сдерживается неблагоприятными экономическими условиями и низким уровнем доходов населения.
Важным аспектом развития накопительных пенсионных систем в странах СНГ является обеспечение эффективности инвестирования пенсионных накоплений и защиты прав застрахованных лиц. Решение этих задач требует формирования адекватной регуляторной среды, включая развитие институтов финансового рынка, повышение транспарентности инвестиционного процесса и усиление механизмов государственного надзора. При этом особое внимание должно уделяться повышению финансовой грамотности населения и формированию культуры долгосрочных сбережений.
Перспективным направлением развития пенсионных систем стран СНГ является также расширение охвата пенсионным обеспечением самозанятого населения и работников неформального сектора экономики. В настоящее время значительная часть занятых в государствах Содружества не участвует в системе обязательного пенсионного страхования, что негативно сказывается на их будущем пенсионном обеспечении и создает дополнительную нагрузку на государственные бюджеты.
Для решения этой проблемы страны СНГ используют различные подходы, включая упрощение процедур регистрации и уплаты страховых взносов для самозанятых, введение льготных режимов налогообложения, а также реализацию программ государственного софинансирования пенсионных взносов для отдельных категорий работников. Так, в Беларуси с 2019 года действует механизм добровольного участия самозанятых граждан в системе государственного социального страхования, предусматривающий уплату фиксированных страховых взносов и получение базовой пенсии. В Узбекистане в 2020 году был введен новый механизм пенсионного обеспечения самозанятых лиц, основанный на принципе добровольного участия и государственного софинансирования пенсионных взносов.
Наконец, важным условием успешного реформирования пенсионных систем стран СНГ является обеспечение их тесной координации с другими направлениями социально-экономической политики, включая развитие рынка труда, совершенствование системы оплаты труда, оптимизацию налогообложения и повышение эффективности социальной защиты населения. Реализация комплексного подхода к решению этих задач позволит не только обеспечить долгосрочную финансовую устойчивость пенсионных систем, но и создать условия для повышения уровня и качества жизни пенсионеров.
При этом важно учитывать, что эффективность пенсионных реформ в странах СНГ во многом зависит от последовательности и прозрачности действий государства, а также от уровня доверия населения к пенсионной системе и институтам социального страхования [16, с. 39]. Формирование благоприятной институциональной среды и повышение информированности граждан о механизмах функционирования и преимуществах различных компонентов пенсионной системы должны стать неотъемлемой частью реформационных усилий.
Таким образом, направления реформирования пенсионных систем стран СНГ на современном этапе включают в себя повышение пенсионного возраста, развитие накопительных механизмов пенсионного обеспечения, расширение охвата пенсионным страхованием самозанятого населения и работников неформального сектора, а также обеспечение тесной координации пенсионных реформ с другими направлениями социальной и экономической политики государства. Реализация этих мер сопряжена с рядом вызовов и рисков, требующих взвешенного и комплексного подхода, учитывающего национальную специфику и интересы различных групп населения.
Перспективы развития пенсионных систем государств Содружества в значительной степени будут определяться их способностью адаптироваться к меняющимся социально-экономическим и демографическим условиям, обеспечивая при этом достойный уровень пенсионного обеспечения для всех категорий граждан. Достижение этой цели потребует не только совершенствования действующих пенсионных механизмов, но и внедрения инновационных подходов и решений, основанных на лучших международных практиках и адаптированных к национальным реалиям.
Глава 3. Правовые проблемы пенсионной системы России и пути их решения
3.1 Правовые проблемы пенсионной системы России
Одной из ключевых проблем российской пенсионной системы является постоянное реформирование, которое негативно влияет на ее восприятие обществом. Так, в 2014 году был введен мораторий на перечисление части страховых взносов для формирования накопительной пенсии, а в 2018 году повышен пенсионный возраст. Обе эти законодательные инициативы ухудшили восприятие пенсионного законодательства в России.
Анализ статистических данных показывает, что указанные преобразования не оказали долгосрочного положительного эффекта ни на объемы бюджетных дотаций в Пенсионный фонд России, ни на достаточность средств для выплаты страховых пенсий. Так, после моратория на перечисление части взносов в накопительную пенсию объем дотаций из федерального бюджета снизился лишь временно, а в дальнейшем наблюдался их рост. Аналогичная ситуация сложилась и после повышения пенсионного возраста в 2018 году - кратковременное снижение бюджетных дотаций и недостатка средств на страховую пенсию сменилось их ростом в 2020 году[24].
Таким образом, осуществляемые преобразования российской пенсионной системы в процессе реформирования в большей степени связаны с параметрическими изменениями пенсионного обеспечения граждан, такими как возрастные ограничения по формированию накопительной пенсии, увеличение "срока дожития", что ведет к уменьшению размера накопительной пенсии. Изменения также касаются организационно-правовой формы негосударственных пенсионных фондов и создания системы гарантирования пенсионных накоплений.
Между тем, по мнению автора, российская пенсионная система ставит безопасность пенсионных фондов выше их доходности. Такой подход не способствует решению задачи увеличения размера пенсий граждан за счет накопительного сегмента и не приводит к повышению коэффициента замещения заработной платы при выходе на пенсию, что является целью, изложенной в "Стратегии развития пенсионной системы Российской Федерации на период до 2030 года".
Одной из ключевых правовых проблем пенсионной системы России является определение права собственности на пенсионные средства. Согласно действующему законодательству, они рассматриваются как "государственная собственность", что является существенным препятствием для формирования подлинно страховой пенсионной системы.
В этой связи предлагается закрепить в законодательстве три формы собственности на пенсионные накопления: "общественно-личную" собственность, формируемую за счет страховых платежей работодателей в пользу наемных работников; "лично-общественную" собственность застрахованных, складывающуюся из их собственных страховых взносов; "личную" собственность застрахованных лиц, формируемую за счет добровольного пенсионного страхования. Введение данных правовых конструкций будет способствовать повышению финансовой ответственности граждан и их непосредственному участию в формировании пенсионных прав[25].
Кроме того, существуют проблемы, связанные с недостаточным уровнем пенсионных выплат и низким коэффициентом замещения заработной платы пенсией. Несмотря на рост размера пенсий в последние годы, они зачастую не превышают 34% от прежнего дохода, что ставит под сомнение выполнение международных социальных стандартов. Данная ситуация усугубляется высоким уровнем страховых взносов (30% от заработной платы) при низком размере пенсий, что, в свою очередь, способствует развитию теневого сектора экономики.
Таким образом, российская пенсионная система сталкивается с комплексом правовых проблем, решение которых требует системного подхода. Это касается как определения статуса пенсионных средств, так и повышения эффективности функционирования накопительной составляющей, обеспечения адекватности пенсионных выплат и снижения нагрузки на федеральный бюджет. Только опираясь на хорошо спланированные, взвешенные реформы можно добиться устойчивого развития пенсионной системы в долгосрочной перспективе[26].
В 2024 году в Российской Федерации произошли значительные преобразования в системе пенсионного обеспечения граждан, которые наряду с пенсиями затронули также различные социальные пособия. Внесение корректив в пенсионное законодательство - всегда резонансное событие, вызывающее активные обсуждения в обществе, поскольку затрагивает жизненно важные интересы миллионов людей. Актуальность данной темы обусловлена необходимостью адаптации пенсионной системы к современным экономическим и социальным реалиям, в том числе к высоким темпам инфляции, особенностям демографической ситуации, вызывающим повышенную нагрузку на государственный бюджет.
Целью настоящего исследования является всесторонний анализ планируемых изменений в пенсионном законодательстве Российской Федерации в 2024 году, а также оценка их потенциального влияния на уровень жизни граждан-получателей пенсий и социальных пособий. Для достижения поставленной цели были решены следующие задачи: изучены ключевые новеллы пенсионного законодательства, проанализированы механизмы индексации пенсий и пособий, дана оценка последствий нормативных преобразований для уровня доходов населения.
Согласно планам Социального фонда Российской Федерации, в 2024 году произойдет значительная индексация как страховых пенсий неработающих граждан, так и новых пенсий для работающих россиян. В частности, страховые пенсии по старости неработающих пенсионеров будут проиндексированы на 7,5%, что приведет к увеличению среднего размера таких выплат до 23,4 тысячи рублей ежемесячно. Это позитивно отразится на материальном положении более 27 миллионов российских пенсионеров.
Кроме того, будет повышена стоимость пенсионного коэффициента и фиксированной выплаты на 7,5%, что также обеспечит дополнительную прибавку к пенсиям работающих граждан. Данная мера придаст уверенность и стабильность в вопросе формирования будущих пенсионных прав для этой категории населения.
Значительные изменения коснутся и системы детских пособий. В связи с ростом величины прожиточного минимума в регионах Российской Федерации, размеры всех детских пособий, таких как пособия по беременности и родам, по уходу за ребенком до 1,5 лет, будут автоматически пересчитаны и увеличены. Максимальная сумма ежемесячного пособия по уходу за ребенком до 1,5 лет для работающих родителей вырастет до 49 тысяч рублей. Кроме того, материнский капитал будет проиндексирован на 7,5%, что обеспечит дополнительную поддержку семей с детьми[27].
Важным нововведением станет также сохранение права на получение ежемесячного пособия по уходу за ребенком-инвалидом для родителей и опекунов, вышедших на работу на условиях неполного рабочего времени, включая удаленный формат занятости. Эта мера позволит совмещать уход за ребенком с трудовой деятельностью, не теряя при этом социальной поддержки.
Кроме социальных выплат, в 2024 году продолжится плавное повышение возраста выхода на страховую пенсию по старости - до 58 лет для женщин и 63 лет для мужчин. При этом минимальные требования для назначения страховой пенсии остаются неизменными - 15 лет страхового стажа и 28,2 пенсионных коэффициента.
Наряду с указанными преобразованиями, Социальный фонд Российской Федерации в 2024 году будет расширять применение технологий "электронного правительства" в сфере пенсионного обеспечения. В частности, планируется запуск единой цифровой платформы и создание Федерального реестра нуждающихся граждан. Это позволит повысить адресность и эффективность социальной помощи, облегчит взаимодействие граждан с государственными органами при назначении пенсий и пособий.
Таким образом, изменения пенсионного законодательства, запланированные на 2024 год, носят комплексный характер и затрагивают как размеры различных социальных выплат, так и организационно-правовые аспекты функционирования пенсионной системы. Индексация пенсий и пособий, увеличение материнского капитала, сохранение права на пособия при трудоустройстве родителей ребенка-инвалида - все эти меры направлены на повышение уровня жизни российских граждан и укрепление социальной защищенности населения[28].
Одновременно с этим продолжается поэтапное повышение пенсионного возраста, что, с одной стороны, оказывает определенное давление на граждан предпенсионного возраста, а с другой стороны, призвано обеспечить долгосрочную финансовую устойчивость пенсионной системы в условиях демографических вызовов. Развитие цифровых технологий в сфере социального обеспечения также будет способствовать повышению качества и доступности государственных услуг для населения.
В целом, изменения пенсионного законодательства в 2024 году носят многоаспектный характер и затрагивают жизненно важные интересы миллионов российских граждан. Их реализация потребует тщательного мониторинга и оперативного реагирования на возникающие проблемы с целью обеспечения социальной стабильности и повышения уровня благосостояния населения.
3.2 Перспективы использования опыта зарубежных государств в пенсионной системе России
На современном этапе реформирования пенсионной системы России представляют интерес наработки ряда зарубежных государств, осуществлявших преобразования своих национальных моделей пенсионного обеспечения. Изучение международного опыта может оказаться полезным для определения перспективных направлений развития российской пенсионной системы.
Среди основных подходов к реформированию пенсионных институтов в мировой практике можно выделить три ключевых направления. Первое - параметрические изменения, включающие повышение пенсионного возраста, увеличение страхового стажа, ставки взносов и т.д. Второе - сохранение распределительной системы с введением накопительного компонента. Третье - переход к полностью накопительной модели пенсионного обеспечения[29].
Ярким примером реформирования по последнему варианту стала пенсионная система Чили, в которой в 1981 году полностью отказались от распределительного элемента в пользу обязательных пенсионных накоплений. Однако опыт этой страны оценивается достаточно неоднозначно: если поначалу реформа имела положительный эффект, то в дальнейшем обнаружились серьезные проблемы, в первую очередь с обеспечением адекватного уровня жизни пенсионеров. В итоге Чили вернулась к модели с элементами распределительной системы.
Российская пенсионная реформа 1997 года во многом ориентировалась на чилийскую модель, что вызвало озабоченность экспертов в связи с существенными социально-экономическими различиями между двумя странами. В итоге концепция российской реформы была скорректирована с учетом опыта Швеции и Польши, где применялась смешанная распределительно-накопительная пенсионная система.
Современная шведская пенсионная система представляет собой многоуровневую конструкцию, включающую: всеобщую пенсию, состоящую из пенсии, основанной на доходах, и премиальной пенсии; трудовую пенсию, подразделяющуюся на льготную и премиальную; а также возможность дополнительных частных пенсионных накоплений. При этом размер пенсий находится в зависимости от уровня заработка, а накопительная составляющая предполагает инвестирование средств в различные финансовые инструменты[30].
Изучение опыта Швеции представляет несомненный интерес для модернизации российской пенсионной системы. Однако сравнительный анализ показывает, что при формальном сходстве моделей реальная направленность и механизмы их функционирования существенно различаются. В частности, в России преобладает патерналистский подход, когда государство берет на себя большую ответственность, в то время как в Швеции более выражен принцип личной ответственности граждан за формирование своих пенсионных прав.
Кроме того, важной особенностью современных зарубежных пенсионных систем является возрастающая роль негосударственных пенсионных фондов и страховых компаний. Так, в США, Великобритании, Германии и ряде других развитых стран функционирует смешанная модель, сочетающая распределительные государственные пенсии и накопительные негосударственные пенсионные программы. При этом частные пенсионные институты активно стимулируются государством, в том числе посредством налоговых льгот.
В России данное направление развития пенсионной системы находится лишь на начальном этапе. Вместе с тем, опыт зарубежных государств свидетельствует о потенциале негосударственных пенсионных фондов в обеспечении достойного уровня пенсионного обеспечения граждан. Использование подобного опыта, включая внедрение корпоративных пенсионных планов и стимулирование добровольных пенсионных накоплений, может способствовать повышению эффективности российской пенсионной системы.
Таким образом, анализ международной практики реформирования пенсионных институтов указывает на актуальность применения смешанной распределительно-накопительной модели, сочетающей государственные гарантии минимального пенсионного обеспечения и развитие негосударственной накопительной составляющей, регулируемой и стимулируемой государством. Использование наиболее эффективных элементов зарубежных пенсионных систем, адаптированных к российским условиям, может стать ключом к формированию устойчивой, справедливой и адекватной реалиям времени системы пенсионного обеспечения в нашей стране[31].
Анализ опыта реформирования пенсионных систем в различных странах мира позволяет выделить несколько ключевых особенностей, актуальных для модернизации российской пенсионной модели.
Во-первых, в большинстве развитых государств пенсионные взносы разделены между работодателем и работником, в то время как в России весь объем страховых платежей уплачивается работодателем. Такой подход снижает ответственность граждан за формирование своих пенсионных прав и отстраняет их от процесса управления пенсионным накоплением. Зарубежный опыт свидетельствует о целесообразности постепенного перехода к паритетному распределению пенсионных взносов между работодателем и работником, что усилит личную заинтересованность граждан в увеличении будущих пенсионных выплат.
Во-вторых, в структуре пенсионных систем большинства развитых стран наблюдается сочетание государственных (распределительных) и частных (накопительных) элементов. Так, исследование Организации экономического сотрудничества и развития (ОЭСР) выявило три основных составляющих пенсионного обеспечения: государственные пенсии, обязательные частные пенсии и добровольные частные пенсионные накопления. Российская пенсионная система в этом отношении также содержит описанные элементы, однако их соотношение и механизмы функционирования требуют дальнейшего совершенствования.
В-третьих, важным показателем эффективности пенсионной системы является коэффициент замещения пенсий. Согласно данным ОЭСР, в странах с различными моделями пенсионного обеспечения (только государственные пенсии или сочетание государственных и частных) средний взвешенный коэффициент замещения составляет около 64%. В России же этот показатель находится на уровне 34%, что свидетельствует о необходимости повышения адекватности пенсионных выплат по отношению к прежним заработкам граждан.
Вместе с тем, следует отметить, что в зарубежных странах наблюдаются определенные различия в значениях коэффициента замещения для различных доходных групп населения. В ряде государств (Австралия, Дания, Исландия и др.) низкий коэффициент для среднего класса и высокодоходных граждан компенсируется развитыми программами государственной поддержки малообеспеченных пенсионеров. В других странах (Чили, Венгрия, Польша и пр.) произошла частичная замена государственных пенсий на обязательные частные накопления. Таким образом, при настройке российской пенсионной системы необходима ориентация на достижение сбалансированности между уровнем пенсионного обеспечения для различных категорий граждан.
Не менее важным аспектом является активизация роли негосударственных пенсионных фондов и страховых компаний в пенсионном обеспечении. Опыт развитых стран свидетельствует, что развитие данного сегмента позволяет не только диверсифицировать источники пенсионных доходов, но и повысить эффективность управления пенсионными накоплениями. Государство, в свою очередь, выступает гарантом сохранности пенсионных средств и источником стимулирующих мер, включая налоговые льготы[32].
Таким образом, при реформировании российской пенсионной системы целесообразно учитывать следующие уроки зарубежной практики:
- поэтапный переход к паритетному распределению пенсионных взносов между работодателями и работниками;
- совершенствование сбалансированной модели, сочетающей государственные гарантии минимального пенсионного обеспечения и развитие добровольных накопительных пенсионных программ;
- обеспечение достаточного уровня коэффициента замещения пенсий для различных групп населения;
- стимулирование роста негосударственного пенсионного страхования как источника дополнительных пенсионных доходов граждан.
Комплексный учет указанных факторов, адаптированных к российским социально-экономическим условиям, будет способствовать формированию более эффективной, устойчивой и справедливой пенсионной системы в нашей стране.
Выводы по Главе 3
Проведенное исследование правовых проблем пенсионной системы Российской Федерации и перспектив использования опыта зарубежных государств в ее модернизации позволяет сформулировать следующие основные выводы.
Анализ российского пенсионного законодательства выявил ряд острых правовых проблем, требующих своевременного решения. Одной из ключевых является определение права собственности на пенсионные средства. Действующая трактовка их как "государственной собственности" является серьезным препятствием для формирования подлинно страховой пенсионной системы, основанной на личной ответственности граждан. Альтернативным вариантом может стать закрепление в законодательстве трех форм собственности на пенсионные накопления: "общественно-личной", "лично-общественной" и "личной" собственности застрахованных лиц.
Другие проблемы связаны с недостаточным уровнем пенсионных выплат и низким коэффициентом замещения заработной платы пенсией. Несмотря на повышение размеров пенсий в последние годы, они в большинстве случаев не превышают 34% от прежнего дохода, что ставит под сомнение выполнение международных социальных стандартов. Данная ситуация усугубляется высоким уровнем страховых взносов (30% от заработной платы) при низком размере пенсий, что способствует развитию теневого сектора экономики.
Изучение опыта реформирования пенсионных систем в зарубежных государствах выявило ряд перспективных элементов, актуальных для совершенствования российской модели. К ним относятся: паритетное распределение пенсионных взносов между работодателями и работниками, сочетание государственных гарантий минимального пенсионного обеспечения и развитие добровольных накопительных программ, достижение сбалансированности коэффициента замещения пенсий для различных доходных групп населения, активизация роли негосударственных пенсионных институтов.
Комплексный учет указанных факторов, адаптированных к российским социально-экономическим условиям, будет способствовать формированию более эффективной, устойчивой и справедливой пенсионной системы в нашей стране. Повышение личной ответственности граждан за формирование пенсионных накоплений, развитие добровольных накопительных схем, совершенствование механизмов инвестирования пенсионных средств - все эти направления способны обеспечить адекватность пенсионных выплат, сбалансировать бюджет Пенсионного фонда России и в конечном счете повысить благосостояние российских пенсионеров.
Вместе с тем, необходимо учитывать, что процесс модернизации пенсионной системы является сложным и многоаспектным, затрагивающим интересы миллионов граждан. Поэтому при реализации соответствующих преобразований требуется проведение тщательного мониторинга, оперативное реагирование на возникающие проблемы и учет мнения широких слоев населения. Только комплексный подход, сбалансированность интересов государства, работодателей и наемных работников обеспечат устойчивое функционирование пенсионной системы Российской Федерации в долгосрочной перспективе.
Заключение
Проведенный анализ изменений в российском пенсионном законодательстве в 2024 году, а также рассмотрение перспектив использования опыта зарубежных государств в реформировании национальной пенсионной системы позволяют сделать ряд важных выводов.
Во-первых, преобразования, запланированные в Российской Федерации на 2024 год, носят комплексный характер и затрагивают как размеры различных социальных выплат, так и организационно-правовые аспекты функционирования пенсионной системы. Увеличение страховых пенсий неработающих граждан, повышение детских пособий, сохранение права на пособия при трудоустройстве родителей ребенка-инвалида, рост материнского капитала - все эти меры направлены на повышение уровня жизни российских граждан и укрепление социальной защищенности населения.
Во-вторых, изучение зарубежного опыта реформирования пенсионных систем выявило ряд ключевых тенденций, актуальных для модернизации российской модели. К ним относятся: паритетное распределение пенсионных взносов между работодателями и работниками, сочетание государственных гарантий минимального пенсионного обеспечения и развитие добровольных накопительных программ, достижение сбалансированности коэффициента замещения пенсий для различных доходных групп населения, активизация роли негосударственных пенсионных институтов.
В-третьих, комплексный учет указанных факторов, адаптированных к российским социально-экономическим условиям, будет способствовать формированию более эффективной, устойчивой и справедливой пенсионной системы в нашей стране. Повышение личной ответственности граждан за формирование пенсионных накоплений, развитие добровольных накопительных схем, совершенствование механизмов инвестирования пенсионных средств - все эти направления способны обеспечить адекватность пенсионных выплат, сбалансировать бюджет Пенсионного фонда России и в конечном счете повысить благосостояние российских пенсионеров.
В то же время необходимо учитывать, что процесс модернизации пенсионной системы является сложным и многоаспектным, затрагивающим интересы миллионов граждан. Поэтому при реализации соответствующих преобразований требуется проведение тщательного мониторинга, оперативное реагирование на возникающие проблемы и учет мнения широких слоев населения. Только комплексный подход, сбалансированность интересов государства, работодателей и наемных работников обеспечат устойчивое функционирование пенсионной системы Российской Федерации в долгосрочной перспективе.
Список использованных источников
- Конституция Российской Федерации (с учетом поправок, внесенных Законами Российской Федерации о поправках к Конституции Российской Федерации от 30.12.2008 N 6-ФКЗ, от 30.12.2008 N 7-ФКЗ, от 05.02.2014 N 2-ФКЗ, от 21.07.2014 N 11 -ФКЗ)
- Закон РФ "О пенсионном обеспечении лиц, проходивших военную службу, службу в органах внутренних дел, Государственной противопожарной службе, органах по контролю за оборотом наркотических средств и психотропных веществ, учреждениях и органах уголовно-исполнительной системы, войсках национальной гвардии Российской Федерации, и их семей" от 12.02.1993 N 4468-1 [Электронный ресурс] //. URL: http://www.consultant.ru/document/ Cons_doc_LAW_4436/
- Федеральный закон "О внесении изменений в отдельные законодательные акты Российской Федерации по вопросам назначения и выплаты пенсий" от 03.10.2018 N 350-ФЗ [Электронный ресурс] //. URL: http ://www.consultant.ru/ document/cons_doc_LAW_308156/
- Федеральный закон "О государственном пенсионном обеспечении в Российской Федерации" от 15.12.2001 N 166-ФЗ [Электронный ресурс] // . URL: http://www.consultant.ru/document/cons_doc_LAW_34419/
- Федеральный закон "Об индивидуальном (персонифицированном) учете в системе обязательного пенсионного страхования" от 01.04.1996 N 27-ФЗ [Электронный ресурс] //. URL: http://www.consultant.ru/document/cons_doc_LAW_9839/
- Федеральный закон "Об обязательном пенсионном страховании в Российской Федерации" от 15.12.2001 N 167-ФЗ [Электронный ресурс] // . URL: http://www.consultant.ru/document/Cons_doc_LAW_34447/
- Федеральный закон "О страховых пенсиях" от 28.12.2013 N 400-ФЗ [Электронный ресурс] //. URL: http://www.consultant.ru/document/cons_doc_LAW_156525/
- Федеральный закон РФ от 28 декабря 2013 г. № 424-ФЗ «О накопительной пенсии» // Собрание законодательства Российской Федерации. - 2013. - N 52 (часть I). -Ст. 6989 (с изм. от 28.12.2022).
- Агеева А.С. НОРМАТИВНО - ПРАВОВОЕ РЕГУЛИРОВАНИЕ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ В РФ НА СОВРЕМЕННОМ ЭТАПЕ РАЗВИТИЯ // Мировая наука. 2019. №5 (26). URL: https://cyberleninka.ru/article/n/normativno-pravovoe-regulirovanie-pensionnogo-obespecheniya-v-rf-na-sovremennom-etape-razvitiya (дата обращения: 27.02.2024).
- Антонова Людмила Ивановна, Орлова Инна Степановна ПЕНСИОННОЕ ЗАКОНОДАТЕЛЬСТВО СТРАН СНГ: ПРОБЛЕМЫ, ТЕНДЕНЦИИ РЕФОРМИРОВАНИЯ // Евразийская интеграция: экономика, право, политика. 2019. №2 (24). URL: https://cyberleninka.ru/article/n/pensionnoe-zakonodatelstvo-stran-sng-problemy-tendentsii-reformirovaniya (дата обращения: 28.05.2024).
- Вафин Эдуард Яфасович ИЗМЕНЕНИЯ В ПЕНСИОННОМ ЗАКОНОДАТЕЛЬСТВЕ РОССИЙСКОЙ ФЕДЕРАЦИИ В 2024 ГОДУ // Universum: экономика и юриспруденция. 2024. №3 (113). URL: https://cyberleninka.ru/article/n/izmeneniya-v-pensionnom-zakonodatelstve-rossiyskoy-federatsii-v-2024-godu (дата обращения: 28.05.2024).
- Гумар Н.А., Есетова С.К., Тажмуратов Ш.Е. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ НАСЕЛЕНИЯ И ВИДЫ ПЕНСИОННЫХ СИСТЕМ // Образование и право. 2021. №10. URL: https://cyberleninka.ru/article/n/teoreticheskie-osnovy-pensionnogo-obespecheniya-naseleniya-i-vidy-pensionnyh-sistem (дата обращения: 27.02.2024).
- Ефимова Л.А., Макарова С.Д., Тукмакова Ю.О. Возможности и ограничения использования зарубежного опыта в процессе реформирования пенсионной системы РФ // Экономический анализ: теория и практика. 2014. №24 (375). URL: https://cyberleninka.ru/article/n/vozmozhnosti-i-ogranicheniya-ispolzovaniya-zarubezhnogo-opyta-v-protsesse-reformirovaniya-pensionnoy-sistemy-rf (дата обращения: 28.05.2024).
- Калинина А. Пенсии в Германии. 05.01.2021. Режим доступа: http:// vi-sasam.ru/emigration/europe-emigration/ pensiya-v-germanii.html.
- Кулаков Александр Вадимович ПЕНСИОННОЕ ОБЕСПЕЧЕНИЕ: ИСТОРИЯ И СОВРЕМЕННОСТЬ // Научные записки молодых исследователей. 2022. №1. URL: https://cyberleninka.ru/article/n/pensionnoe-obespechenie-istoriya-i-sovremennost (дата обращения: 27.02.2024).
- Роик, В. Д. Пенсионные системы в странах СНГ: итоги преобразований и пути совершенствования / В. Д. Роик // ЭКО. – 2019. – № 3(537). – С. 94-116. – EDN YZGIBN.
- Стрепетова Анастасия Дмитриевна Зарубежный опыт реформирования пенсионных институтов и перспективы его применения в России // Социально-гуманитарные знания. 2019. №7. URL: https://cyberleninka.ru/article/n/zarubezhnyy-opyt-reformirovaniya-pensionnyh-institutov-i-perspektivy-ego-primeneniya-v-rossii (дата обращения: 28.05.2024).
- Хмелевский Сергей Владимирович Эволюция пенсионнного страхования в некоторых зарубежных странах // Проблемы экономики и юридической практики. 2016. №2. URL: https://cyberleninka.ru/article/n/evolyutsiya-pensionnnogo-strahovaniya-v-nekotoryh-zarubezhnyh-stranah (дата обращения: 27.02.2024).
- Фетисова Ольга Викторовна, Шеховцов Виктор Викторович ПЕНСИОННОЕ ОБЕСПЕЧЕНИЕ В РАЗНЫХ СТРАНАХ МИРА // Гуманитарий Юга России. 2021. №1. URL: https://cyberleninka.ru/article/n/pensionnoe-obespechenie-v-raznyh-stranah-mira (дата обращения: 27.02.2024).
- Сайт Социального фонда России. - [Электронный ресурс] - URL:www.sfr.gov.ru (дата обращения 20.02.2024).
- Официальный сайт Федеральной службы государственной статистики. — Режим доступа: http://www.gks.ru
- Заключение на проект федерального закона № 1027744–7 «О бюджете Пенсионного фонда Российской Федерации на 2021 год и на плановый период 2022 и 2023 годов». [Электронный ресурс], Режим доступа -https://ach.gov.ru/
- Оперативный доклад об исполнении федерального бюджета и бюджетов государственных внебюджетных фондов январь — декабрь 2020 года Электронный ресурс. [Режим доступа] — https://ach.gov.ru/
- Выпускная квалификационная работа – дипломная работа выполнена мной совершенно самостоятельно. Все использованные в работе материалы и концепции из опубликованной научной литературы и других источников имеют ссылки на них. Выпускная квалификационная работа – дипломная работа прошла проверку на корректность заимствования в системе «АНТИПЛАГИАТ».
- Настоящим подтверждаю, что даю разрешение Университету «Синергия» на размещение полного текста моей выпускной квалификационной работы – дипломной работы, отзыва на мою выпускную квалификационную работу – дипломную работу в электронно-библиотечной системе Университета «Синергия».
- _______ /_____Мещеряков Т.Г.____
- «___» ______________ 20__ г.
Сноски
- Гумар Н.А., Есетова С.К., Тажмуратов Ш.Е. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ НАСЕЛЕНИЯ И ВИДЫ ПЕНСИОННЫХ СИСТЕМ // Образование и право. 2021. №10. URL: https://cyberleninka.ru/article/n/teoreticheskie-osnovy-pensionnogo-obespecheniya-naseleniya-i-vidy-pensionnyh-sistem (дата обращения: 28.06.2023).
- Гумар Н.А., Есетова С.К., Тажмуратов Ш.Е. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ НАСЕЛЕНИЯ И ВИДЫ ПЕНСИОННЫХ СИСТЕМ // Образование и право. 2021. №10. URL: https://cyberleninka.ru/article/n/teoreticheskie-osnovy-pensionnogo-obespecheniya-naseleniya-i-vidy-pensionnyh-sistem (дата обращения: 28.06.2023).
- Гирич Елена Андреевна, Цечоев Валерий Кулиевич ОБЩАЯ ХАРАКТЕРИСТИКА ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ В РОССИЙСКОЙ ФЕДЕРАЦИИ // Образование и право. 2019. №10. URL: https://cyberleninka.ru/article/n/obschaya-harakteristika-pensionnogo-obespecheniya-v-rossiyskoy-federatsii (дата обращения: 28.06.2023).
- Гирич Елена Андреевна, Цечоев Валерий Кулиевич ОБЩАЯ ХАРАКТЕРИСТИКА ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ В РОССИЙСКОЙ ФЕДЕРАЦИИ // Образование и право. 2019. №10. URL: https://cyberleninka.ru/article/n/obschaya-harakteristika-pensionnogo-obespecheniya-v-rossiyskoy-federatsii (дата обращения: 28.06.2023).
- Гирич Елена Андреевна, Цечоев Валерий Кулиевич ОБЩАЯ ХАРАКТЕРИСТИКА ПЕНСИОННОГО ОБЕСПЕЧЕНИЯ В РОССИЙСКОЙ ФЕДЕРАЦИИ // Образование и право. 2019. №10. URL: https://cyberleninka.ru/article/n/obschaya-harakteristika-pensionnogo-obespecheniya-v-rossiyskoy-federatsii (дата обращения: 28.06.2023).
- Захаров М.Л., Тучкова Э.Г. Право социального обеспечения России: Учебник. – М.: Волтерс Клувер, 2004. – 608 с.
- Ерусланова Р.И., Емельянова Ф.Н., Кондратьева Р.А. Пенсионное обеспечение в России: учебное пособие / Под ред. Р.И. Еруслановой. – М.: Издательско-торговая корпорация «Дашков и К°», 2008. – 608 с.
- Ляшок В.Ю., Малева Т.М., Горлин Ю.М. Повышение пенсионного возраста: позитивные эффекты и вероятные риски // Экономическая политика. – 2018. – Т. 13. – № 1. – С. 148-179.
- Соловьев А.К. Пенсионная реформа в России: проблемы и перспективы // Журнал Новой экономической ассоциации. – 2015. – № 3 (27). – С. 184-189.
- Роик В.Д. Социальное страхование: учебник и практикум для академического бакалавриата. – М.: Юрайт, 2018. – 509 с.
- Бусалова Светлана Геннадьевна, Гулина Ольга Александровна Пенсионное обеспечение в странах ЕС // Контентус. 2019. №1 (66). URL: https://cyberleninka.ru/article/n/pensionnoe-obespechenie-v-stranah-es (дата обращения: 28.05.2024).
- Хамидова, П. Б. Системы пенсионного обеспечения в странах Европейского союза / П. Б. Хамидова // Вестник науки. – 2024. – Т. 2, № 1(70). – С. 452-460. – EDN MIRYPQ.
- Борисенко Н.Ю. Проблемы функционирования распределительных пенсионных систем в странах СНГ // ЭКО. – 2016. – № 9. – С. 65-83.
- Гурвич Е.Т. Принципы новой пенсионной реформы // Вопросы экономики. – 2019. – № 9. – С. 84-102.
- Соловьев А.К. Демографические условия повышения пенсионного возраста в странах СНГ // Проблемы прогнозирования. – 2019. – № 3. – С. 34-50.
- Средний размер назначенных пенсий в странах СНГ // Межгосударственный статистический комитет СНГ [Электронный ресурс]. – URL: http://www.cisstat.com/rus/macro/1-pension_size_cis.pdf (дата обращения: 30.04.2024).
- Горлин Ю.М., Ляшок В.Ю., Малева Т.М. Повышение пенсионного возраста: позитивные эффекты и вероятные риски // Экономическая политика. – 2018. – Т. 13. – № 1. – С. 148-179.
- Алияров Б.К., Байжолова Р.А. Реформирование пенсионной системы Казахстана: итоги и перспективы // Вестник КазНУ. Серия экономическая. – 2022. – № 2. – С. 119-130.
- Назаров В.С. Накопительные пенсионные системы в странах СНГ // Научно-исследовательский финансовый институт. Финансовый журнал. – 2017. – № 2. – С. 29-38.
- Хамзина Ж.А., Бурибаев Е.А. Развитие пенсионной системы Республики Казахстан в условиях социальной модернизации общества // Право и государство. – 2019. – № 2 (83). – С. 53-62.
- Рудаков А.Б. Управление пенсионной системой Казахстана в условиях меняющейся экономической ситуации // Россия и новые государства Евразии. – 2020. – № IV (XLIX). – С. 105-123.
- Зайцева, А. Ю. Пенсионная система в РФ: проблемы и пути решения / А. Ю. Зайцева. — Текст : непосредственный // Молодой ученый. — 2022. — № 14 (409). — С. 167-170. — URL: https://moluch.ru/archive/409/90141/ (дата обращения: 28.05.2024).
- Зайцева, А. Ю. Пенсионная система в РФ: проблемы и пути решения / А. Ю. Зайцева. — Текст : непосредственный // Молодой ученый. — 2022. — № 14 (409). — С. 167-170. — URL: https://moluch.ru/archive/409/90141/ (дата обращения: 28.05.2024).
- Ефимова Л.А., Макарова С.Д., Тукмакова Ю.О. Возможности и ограничения использования зарубежного опыта в процессе реформирования пенсионной системы РФ // Экономический анализ: теория и практика. 2019. №24 (375). URL: https://cyberleninka.ru/article/n/vozmozhnosti-i-ogranicheniya-ispolzovaniya-zarubezhnogo-opyta-v-protsesse-reformirovaniya-pensionnoy-sistemy-rf (дата обращения: 28.05.2024).
- Вафин Эдуард Яфасович ИЗМЕНЕНИЯ В ПЕНСИОННОМ ЗАКОНОДАТЕЛЬСТВЕ РОССИЙСКОЙ ФЕДЕРАЦИИ В 2024 ГОДУ // Universum: экономика и юриспруденция. 2024. №3 (113). URL: https://cyberleninka.ru/article/n/izmeneniya-v-pensionnom-zakonodatelstve-rossiyskoy-federatsii-v-2024-godu (дата обращения: 28.05.2024).
- Вафин Эдуард Яфасович ИЗМЕНЕНИЯ В ПЕНСИОННОМ ЗАКОНОДАТЕЛЬСТВЕ РОССИЙСКОЙ ФЕДЕРАЦИИ В 2024 ГОДУ // Universum: экономика и юриспруденция. 2024. №3 (113). URL: https://cyberleninka.ru/article/n/izmeneniya-v-pensionnom-zakonodatelstve-rossiyskoy-federatsii-v-2024-godu (дата обращения: 28.05.2024).
- Стрепетова Анастасия Дмитриевна Зарубежный опыт реформирования пенсионных институтов и перспективы его применения в России // Социально-гуманитарные знания. 2019. №7. URL: https://cyberleninka.ru/article/n/zarubezhnyy-opyt-reformirovaniya-pensionnyh-institutov-i-perspektivy-ego-primeneniya-v-rossii (дата обращения: 28.05.2024).
- Ефимова Л.А., Макарова С.Д., Тукмакова Ю.О. Возможности и ограничения использования зарубежного опыта в процессе реформирования пенсионной системы РФ // Экономический анализ: теория и практика. 2019. №24 (375). URL: https://cyberleninka.ru/article/n/vozmozhnosti-i-ogranicheniya-ispolzovaniya-zarubezhnogo-opyta-v-protsesse-reformirovaniya-pensionnoy-sistemy-rf (дата обращения: 28.05.2024).