Введение
Выбранная тема является актуальной, по так как знание теоретических основ бухгалтерского учета является необходимым для понимания практической деятельности в данной области. Также, теоретические основы бухгалтерского учета являются основой для разработки новых методов и подходов в данной области. В связи с постоянным развитием и изменением экономической и политической ситуации, а также развитием новых технологий, знание теоретических основ бухгалтерского учета позволяет быть в курсе современных тенденций и изменений в данной области.
Предметом исследования является бухгалтерский учет, а объектом – современные организации.
Целью исследования является изучить теоретические основы бухгалтерского учета, это достигается путем решения следующих задач:
- изучить понятие и сущность бухгалтерского учета;
- изучить историю возникновения и развития бухгалтерского учета;
- изучить виды и принципы бухгалтерского учета в организациях;
- проанализировать синтетический и аналитический учет в организациях:
- изучить особенности учетной политики в организациях.
В данной работе используются следующие методы исследования: изучение и анализ научной литературы, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания исследования автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
Глава 1. Теоретические основы бухгалтерского учета
1.1. Понятие и сущность бухгалтерского учета
Бухгалтерский учет - это процесс регистрации, классификации и обобщения финансовых операций для получения информации, полезной при принятии деловых решений. Он включает в себя систематическую регистрацию всех финансовых операций, связанных с бизнесом, включая покупки, продажи, поступления и платежи. Зарегистрированная информация затем используется для составления финансовой отчетности, такой как балансовые отчеты, отчеты о прибылях и убытках и отчеты о движении денежных средств.
По мнению одних авторов, бухгалтерский учет является важным инструментом для оценки финансовой деятельности компании и принятия обоснованных деловых решений.
По мнению других авторов, бухгалтерский учет обеспечивает основу для эффективного планирования и контроля, предоставляя информацию о финансовом положении, результатах деятельности и движении денежных средств компании.
Например, если компания хочет определить свою прибыль за определенный период, она может использовать свои бухгалтерские записи для расчета выручки и расходов, а затем вычесть расходы из выручки. Полученная сумма представляет собой прибыль компании за этот период.
В заключение следует отметить, что бухгалтерский учет является важным аспектом бизнеса, который предоставляет информацию для поддержки принятия решений, оценки финансовых результатов и обеспечения эффективного управления финансовыми ресурсами.
Объект учета относится к элементам, которые регистрируются и измеряются в процессе учета, таким как активы, обязательства, доходы, расходы и капитал. Предметом бухгалтерского учета является процесс регистрации, классификации и обобщения финансовых операций для получения информации, полезной при принятии решений.
Примеры объекта учета включают денежные средства, дебиторскую задолженность, товарно-материальные запасы, основные средства, облигации, акции и другие инвестиции. Например, компания может записать покупку оборудования как актив, который со временем будет амортизироваться. Компания также может учитывать кредиторскую задолженность перед поставщиками, займы и другие обязательства.
Примеры предмета бухгалтерского учета включают регистрацию ежедневных операций, подготовку финансовых отчетов, расчет налогов и анализ финансовых результатов. Например, компания может подготовить балансовый отчет, чтобы предоставить информацию о своих активах, обязательствах и собственном капитале на определенный момент времени. Компания также может подготовить отчет о доходах и расходах, чтобы показать свои доходы и расходы за определенный период времени, например, за месяц или год[1].
В заключение следует отметить, что объект и предмет бухгалтерского учета взаимосвязаны и играют решающую роль в процессе составления финансовой отчетности. Понимание элементов, составляющих объект, и процесса учета и измерения этих элементов необходимо для принятия обоснованных решений о финансовом положении и результатах деятельности компании.
В России бухгалтерский учет играет важнейшую роль в функционировании предприятий и организаций. Основными функциями бухгалтерского учета в России являются предоставление финансовой информации, поддержка принятия решений, содействие соблюдению налогового законодательства, а также обеспечение подотчетности и прозрачности.
Первая функция бухгалтерского учета заключается в предоставлении финансовой информации. Финансовый учет в России предоставляет финансовую информацию внешним заинтересованным сторонам, таким как инвесторы, кредиторы и налоговые органы. Финансовые отчеты, такие как балансовые отчеты, отчеты о прибылях и убытках и отчеты о движении денежных средств, дают представление о финансовом положении и результатах деятельности компании за определенный период времени. Эта информация используется заинтересованными сторонами для принятия обоснованных инвестиционных и кредитных решений.
Вторая функция бухгалтерского учета заключается в поддержке принятия решений. Управленческий учет в России предоставляет внутреннюю информацию менеджерам и другим лицам, принимающим решения. Эта информация используется для анализа финансовой деятельности компании, выявления областей, требующих улучшения, и принятия обоснованных деловых решений. Мероприятия управленческого учета, такие как бюджетирование, учет затрат и управление эффективностью, помогают руководителям контролировать затраты, повышать эффективность и принимать решения, способствующие общему успеху компании[2].
Третья функция бухгалтерского учета заключается в содействии соблюдению налогового законодательства. Налоговый учет в России используется для расчета и представления отчетности по налогам, причитающимся государству. Эта функция имеет решающее значение для обеспечения выполнения предприятиями и организациями своих налоговых обязательств и соблюдения налогового законодательства и нормативных актов в России. Налоговый учет включает в себя подготовку налоговых деклараций, расчет причитающихся налогов и их уплату.
Четвертая функция бухгалтерского учета заключается в обеспечении подотчетности и прозрачности. Аудит в России используется для независимой проверки точности и достоверности финансовой информации. Аудит помогает снизить риск мошенничества и бесхозяйственности и обеспечивает уверенность заинтересованных сторон в достоверности финансовой информации. Эта функция имеет решающее значение для укрепления доверия к финансовой системе и экономике в целом.
Первой задачей бухгалтерского учета является регистрация финансовых операций. Это предполагает систематическую и непрерывную регистрацию всех финансовых операций в организованной форме. Эта информация используется для подготовки финансовых отчетов, таких как балансовые отчеты и отчеты о прибылях и убытках, которые дают представление о финансовом положении и результатах деятельности компании за определенный период времени. Точное и своевременное отражение финансовых операций имеет решающее значение для обеспечения надежности и полезности финансовой информации.
Второй задачей бухгалтерского учета является классификация финансовой информации. Это предполагает группировку финансовых операций в значимые категории и подкатегории. Эта информация используется для подготовки финансовой отчетности и анализа финансовой деятельности компании. Правильная классификация финансовой информации имеет решающее значение для обеспечения точности и полноты финансовых отчетов.
Третьей задачей бухгалтерского учета является обобщение финансовой информации. Это предполагает объединение финансовой информации в единый набор финансовых отчетов. Финансовые отчеты, такие как балансовые отчеты и отчеты о прибылях и убытках, дают обобщенное представление о финансовом положении и результатах деятельности компании. Подготовка финансовой отчетности имеет решающее значение для обеспечения заинтересованных сторон информацией, необходимой им для принятия обоснованных решений об инвестировании и кредитовании.
Четвертая задача бухгалтерского учета заключается в доведении финансовой информации до заинтересованных сторон. Это предполагает распространение финансовой информации среди внешних заинтересованных сторон, таких как инвесторы, кредиторы и налоговые органы, и внутренних заинтересованных сторон, таких как менеджеры и другие лица, принимающие решения. Финансовая информация используется для поддержки принятия решений, облегчения соблюдения налогового законодательства, а также для обеспечения подотчетности и прозрачности. Эффективная передача финансовой информации имеет решающее значение для обеспечения успеха предприятий и организаций в России.
В заключение следует отметить, что бухгалтерский учет в России играет важнейшую роль в функционировании предприятий и организаций. Функции бухгалтерского учета включают предоставление финансовой информации, поддержку принятия решений, содействие соблюдению налогового законодательства, а также обеспечение подотчетности и прозрачности. Каждая функция важна для обеспечения эффективного функционирования российской экономики и подотчетности предприятий и организаций.
1.2. История возникновения и развития бухгалтерского учета
История бухгалтерского учета восходит к древним цивилизациям, таким как Месопотамия, Греция и Рим, где ранние формы учета использовались для целей налогообложения и регистрации финансовых операций государства и предприятий.
В Средние века практика бухгалтерского учета развивалась в итальянских городах-государствах, особенно в Венеции, Генуе и Флоренции, где купцы и торговцы были обязаны вести учет своих операций для целей налогообложения и управления бизнесом. В это время была разработана система учета с двойной записью, которая используется и сегодня. Эта система предполагает регистрацию каждой финансовой операции на двух счетах - дебетовом и кредитовом - и использование полученной информации для подготовки финансовой отчетности[3].
В конце 15 века итальянский математик Лука Пачоли написал первый всеобъемлющий учебник по бухгалтерскому учету, который стал основой для современной практики бухгалтерского учета. Его книга "Summa de Arithmetica, Geometria, Proportione et Proportionalità" включала первое письменное описание системы бухгалтерского учета с двойной записью и утвердила бухгалтерский учет в качестве признанной профессии.
Во время промышленной революции 18-го и 19-го веков бухгалтерский учет становился все более важным для предприятий по мере того, как они увеличивались в размерах и усложнялись. Использование бухгалтерской информации было необходимо предприятиям для принятия обоснованных решений и оценки их финансовой деятельности. Это привело к разработке более сложных методов учета и созданию профессиональных бухгалтерских организаций.
В 20 веке, с ростом корпораций и усложнением финансовых операций, методы бухгалтерского учета продолжали развиваться. Развитие компьютеров и интернета произвело дальнейшую революцию в бухгалтерском учете, сделав обработку и анализ финансовой информации более простой и эффективной.
В заключение следует отметить, что история бухгалтерского учета - это долгая и развивающаяся история, которая насчитывает тысячи лет. С течением времени методы бухгалтерского учета развивались и изменялись в ответ на потребности предприятий, рост торговли и промышленности и развитие технологий. Сегодня бухгалтерский учет остается важнейшим аспектом бизнеса, предоставляя важную информацию для принятия обоснованных решений и оценки финансовой деятельности.
История бухгалтерского учета в России берет свое начало в 16 веке, когда страна еще находилась под властью Великого княжества Московского. В это время практика бухгалтерского учета использовалась в основном в налоговых целях, поскольку государство стремилось собирать доходы для поддержания своей растущей империи.
В XVII и XVIII веках, по мере роста и усложнения российской экономики, практика бухгалтерского учета становилась все более сложной. Развитие торговли и коммерции, а также увеличение размеров предприятий привели к необходимости получения более точной и подробной финансовой информации. В это время практика бухгалтерского учета в России находилась под сильным влиянием европейской практики бухгалтерского учета, особенно в Германии и Франции.
В конце XIX - начале XX века, по мере развития российской экономики, бухгалтерский учет становился все более важным для предприятий. Рост промышленности и увеличение размеров корпораций привели к необходимости применения более сложных методов учета и созданию профессиональных бухгалтерских организаций.
Советский период, с 1917 по 1991 год, принес значительные изменения в российскую экономику и практику бухгалтерского учета. Правительство национализировало большую часть промышленности страны и внедрило централизованную плановую экономику, что оказало большое влияние на практику бухгалтерского учета. В этот период бухгалтерский учет использовался в основном для целей планирования и контроля, а не для принятия решений[4].
После распада Советского Союза в 1991 году российская экономика претерпела значительные реформы, включая создание рыночной экономики. Это привело к значительным изменениям в практике бухгалтерского учета, включая принятие международных стандартов бухгалтерского учета и рост бухгалтерской профессии.
В заключение следует отметить, что история бухгалтерского учета в России - это долгая и развивающаяся история, отражающая меняющиеся экономические и политические условия страны. С течением времени практика бухгалтерского учета в России развивалась и изменялась в ответ на потребности экономики и рост торговли и промышленности. Сегодня бухгалтерский учет остается важным аспектом бизнеса в России, предоставляя важную информацию для принятия обоснованных решений и оценки финансовых результатов[5].
Таким образом, развитие бухгалтерского учета можно разделить на несколько этапов:
Древние времена: Практика бухгалтерского учета использовалась в древних цивилизациях, таких как Вавилон, Греция и Рим, где бухгалтерский учет использовался для целей налогообложения и ведения учета торговых операций.
Средние века: В Средние века практика бухгалтерского учета стала более сложной, с развитием в Италии бухгалтерского учета с двойной записью.
Промышленная революция: Промышленная революция привела к росту бизнеса и необходимости использования более совершенных методов учета для отслеживания финансовых операций.
20 век: В 20-м веке широко использовались компьютеры в бухгалтерском учете и разрабатывались стандарты бухгалтерского учета, включая введение Международных стандартов бухгалтерского учета (IAS).
Современная эпоха: В последние годы стремительное развитие технологий привело к росту цифровой бухгалтерии и использованию программного обеспечения и других инструментов для автоматизации бухгалтерских процессов. Кроме того, достижения в области анализа данных и искусственного интеллекта меняют способы ведения бухгалтерского учета, что приводит к повышению эффективности и точности финансовой отчетности.
Глава 2. Особенности функционирования бухгалтерского учета в организации
2.1. Виды и принципы бухгалтерского учета в организациях
В России существует несколько видов бухгалтерского учета, каждый из которых имеет свой собственный набор правил, процедур и целей. Эти различные виды учета используются для удовлетворения конкретных потребностей различных отраслей и организаций.
Первый тип учета - финансовый учет, который используется для предоставления финансовой информации внешним заинтересованным сторонам, таким как инвесторы, кредиторы и налоговые органы. Этот вид учета сосредоточен на подготовке финансовой отчетности, такой как балансовые отчеты, отчеты о прибылях и убытках и отчеты о движении денежных средств, которые дают представление о финансовом положении и результатах деятельности компании за определенный период времени. Финансовый учет в России регулируется Российскими стандартами бухгалтерского учета (РСБУ), которые основаны на Международных стандартах финансовой отчетности (МСФО).
Второй вид учета - управленческий учет, который используется для предоставления внутренней информации менеджерам и другим лицам, принимающим решения. Этот вид учета фокусируется на анализе финансовой информации с целью принятия обоснованных бизнес-решений. Управленческий учет в России включает такие виды деятельности, как бюджетирование, учет затрат и управление эффективностью.
Третий вид учета - налоговый учет, который используется для расчета и представления отчетности по налогам, причитающимся государству. Налоговый учет в России регулируется Налоговым кодексом Российской Федерации и другими соответствующими налоговыми законами и нормативными актами. Налоговый учет включает в себя подготовку налоговых деклараций, расчет причитающихся налогов и их уплату.
Четвертым видом учета является аудит, который используется для независимой проверки точности и достоверности финансовой информации. Аудиторская деятельность в России регулируется Федеральным законом "Об аудиторской деятельности", который устанавливает требования к проведению аудита и квалификации аудиторов. Аудит является важным инструментом обеспечения прозрачности и подотчетности финансовой информации, а также снижения риска мошенничества и бесхозяйственности.
В России бухгалтерский учет играет важнейшую роль в достижении целей и задач предприятий и организаций. Задачами бухгалтерского учета в России являются регистрация финансовых операций, классификация финансовой информации, обобщение финансовой информации и доведение финансовой информации до сведения заинтересованных сторон.
В России принципы бухгалтерского учета регулируются Федеральным законом № 402-ФЗ "О бухгалтерском учете" от 6 декабря 2011 года. Эти принципы являются общепризнанными и составляют основу практики бухгалтерского учета в стране.
Актуальность: Соответствующая информация должна своевременно отражаться в бухгалтерских записях для обеспечения ее актуальности и достоверности. Это имеет решающее значение для принятия решений и анализа.
Надежность: Бухгалтерская информация должна быть надежной и заслуживающей доверия. Это означает, что она должна быть точной, полной и не содержать существенных искажений.
Сопоставимость: Учетная информация должна быть сопоставимой, чтобы можно было проводить значимые сравнения между различными периодами и организациями.
Последовательность: Учетная политика и методы должны последовательно применяться во времени для обеспечения сопоставимости и надежности[6].
Существенность: В бухгалтерском учете должны отражаться только существенные операции и события. Это означает, что несущественные операции и события могут быть опущены.
Объективность: Бухгалтерская информация должна быть записана объективно, без предвзятости и личной интерпретации.
Превосходство содержания над формой: В бухгалтерских записях должна отражаться суть сделок и событий, а не только их юридическая форма.
Полное раскрытие информации: Вся соответствующая информация должна быть раскрыта в финансовой отчетности для обеспечения прозрачности и подотчетности.
Историческая стоимость: Активы и обязательства должны отражаться по первоначальной стоимости, если иное не предусмотрено законом или стандартами бухгалтерского учета.
Метод начисления: Операции и события должны отражаться по методу начисления, а не по кассовому методу, чтобы обеспечить более точное отражение финансовых результатов деятельности организации.
Эти принципы служат основой для практики бухгалтерского учета в России и необходимы для обеспечения качества, надежности и полезности финансовой информации.
Структура бухгалтерского учета относится к организации и расположению финансовой информации систематическим и последовательным образом. Она включает в себя идентификацию, измерение и регистрацию финансовых операций, а также подготовку финансовой отчетности для представления всеобъемлющей картины финансового состояния организации.
Структура бухгалтерского учета делится на несколько ключевых компонентов, включая главную книгу, которая служит центральным хранилищем всех финансовых операций. Она включает такие счета, как активы, обязательства и капитал, и дает общее представление о финансовом положении организации. Другим ключевым компонентом является план счетов, в котором перечислены все счета главной книги и который служит способом категоризации и организации финансовых данных.
Кроме того, в структуру бухгалтерского учета входят системы кредиторской и дебиторской задолженности, которые отслеживают невыполненные обязательства организации и поступающие платежи, соответственно. Эта информация необходима для управления денежными потоками и обеспечения своевременной оплаты счетов и счетов-фактур.
Один из примеров структуры бухгалтерского учета можно увидеть в процессе ведения бухгалтерского учета в небольшом розничном бизнесе. Предприятие ведет главную бухгалтерскую книгу, которая включает счета для учета денежных средств, товарно-материальных запасов, кредиторской и дебиторской задолженности. План счетов распределяет эти счета по более широким категориям, таким как текущие активы и обязательства, что позволяет проводить более детальный анализ и принимать решения. Система кредиторской задолженности будет отслеживать непогашенные долги предприятия, а система дебиторской задолженности - поступающие платежи от клиентов[7].
В заключение следует отметить, что структура бухгалтерского учета является важнейшим аспектом финансового менеджмента, обеспечивая основу для организации, анализа и представления финансовой информации. Она играет решающую роль в оказании помощи организациям в принятии обоснованных решений и достижении их финансовых целей.
В заключение следует отметить, что различные виды бухгалтерского учета в России служат разным целям и используются разными группами заинтересованных сторон. Финансовый учет предоставляет информацию внешним заинтересованным сторонам, управленческий учет предоставляет информацию внутренним заинтересованным сторонам, налоговый учет рассчитывает и отражает задолженность по налогам, а аудит проверяет точность и надежность финансовой информации. Каждый вид учета играет важную роль в обеспечении эффективного функционирования российской экономики и подотчетности предприятий и организаций.
2.2. Синтетический и аналитический учет в организациях
Синтетический и аналитический учет являются важными составляющими бухгалтерского учета, так как они используются всеми субъектами предпринимательской деятельности для отражения фактов хозяйственной жизни, в том числе и в сельскохозяйственных организациях. Синтетический учет представляет собой учет обобщенных учетных данных по видам имущества, обязательств и хозяйственных процессов по экономическим операциям, который ведется на синтетических бухгалтерских счетах.
Синтетический учет ведется только в денежном выражении. Особенностью ведения синтетического счета в организации является то, что к использованным счетам открываются специальные субсчета. Например, к счету 08 «Вложение во внеоборотные активы» используют следующие субсчета:
1. Приобретение земельных участков.
2. Приобретение объектов природопользования.
3. Строительство объектов основных средств.
4. Приобретение объектов основных средств.
5. Приобретение нематериальных активов.
6. Перевод молодняка животных в основное стадо.
7. Приобретение взрослых животных.
8. Выполнение научно-исследовательских, опытно-конструкторских и технологических работ.
К счету 10 «Материалы» используют следующие субсчета:
1. Сырье и материалы.
2. Покупные полуфабрикаты и комплектующие изделия, конструкции и детали.
3. Топливо.
4. Тара.
5. Запасные запчасти.
6. Прочие материалы.
7. Материалы, переданные в переработку на сторону.
8. Строительные материалы.
9. Инвентарь и хозяйственные принадлежности.
10. Специальная оснастка и специальная одежда на складе.
11. Специальная оснастка и специальная одежда в эксплуатации[8].
Использование этих счетов вместе с субсчетами зависит от вида деятельности организации, от рабочего плана счетов, от квалификации кадров, а также учетной политики предприятия и многих других факторов, влияющих на работу бухгалтера. Однако, недостаточно управлять организацией только с помощью синтетических (обобщенных) данных, для более детального анализа используют аналитический учет.
Аналитический учет – это учет, в котором отражены детализированные данные синтетического счета в денежных и натуральных показателях. Для составления аналитического учета используют аналитические счета, открывающиеся к каждому факту хозяйственной жизни синтетического счета. Предприятие может открывать определенное количество аналитических счетов к соответствующим синтетическим, опираясь на вид деятельности предприятия, его цели и задачи.
Аналитические и синтетические счета взаимосвязаны, так как аналитические счета отражают те же типы собственности и источники их формирования. Взаимосвязь выражается в следующем:
1. Сальдо начальное синтетического счета равно сумме сальдо начального по аналитическому счету.
2. Оборот дебетовый синтетического счета равен сумме оборота дебетового по аналитическому счету.
3. Оборот кредитовый синтетического счета равен сумме оборота кредитового по аналитическому счету.
4. Сальдо конечное синтетического счета равно сумме сальдо конечного по аналитическому счету.
Синтетический и аналитический учет в сельском хозяйстве имеет свои особенности, это обусловлено главным образом длительным производственным циклом, сезонностью работы и видом деятельности. Это влияет на итоги деятельности предприятия, которые формируются только в конце года. Большое значение имеет правильный учет и оценка готовой продукции, так как именно эти факторы важны для определения финансового результата, полученного на синтетических счетах. Открытие аналитических счетов необходимо в тех случаях, когда требуется детализация ведения учёта в разрезе, например, видов топлива, сотрудников, товарно-материальных ценностей и других направлений ведения учёта[9].
Главное различие между синтетическим и аналитическим учетом заключается в том, как они формируются. Разница между синтетическим и аналитическим учётом отражена в таблице 1.
Таблица 1 - Различия синтетического и аналитического учёта
| Показатели | Синтетический учет | Аналитический учет |
| Способ формирования | Систематизация и классификация | Группировка |
| Разделение | Объединение | |
| По времени создания | Предварительно | В процессе учета |
| Тип объекта | Абстрактный | Конкретный |
| Показатели | Синтетический учет | Аналитический учет |
| Количество объектов | Определено при классификации | Заранее известно |
| Тип списания объектов | План счетов | Справочники |
| Корреспонденция счетов | Образует | Нет |
| Назначение учета | Анализ хозяйственной деятельности | Контроль за состоянием объектов хозяйственной деятельности |
| Показатели | Внешние | Внутренние |
| Выходные формы | Балансы, отчеты | Оборотные ведомости |
| Учетные регистры | Нет | Карточки |
| Сальдо счетов | Свернутое | Развернутое |
Работа с аналитическими счетами обладает определенными преимуществами:
- значительно упрощает ведение бухгалтерского учета;
- позволяет внедрить хорошо структурированную иерархию счетов в зависимости от их назначения, целей и признаков;
- позволяет создать эффективную систему бухгалтерского учета.
Эффективность любого предприятия во многом зависит от того, как организуется получение и обработка экономической информации. Бухгалтерский учет с помощью аналитического и синтетического учета обеспечивает наиболее важную, надежную информацию, организует и обрабатывает разнообразные данные, которые вносят вклад в правильные управленческие решения. На основании информации, отраженной на бухгалтерских счетах, осуществляется анализ финансово-хозяйственной деятельности предприятия.
Современная экономика требует от предприятий улучшения производительности, условий труда, а также качества продукции и благодаря данным, которые собираются с помощью аналитического и синтетического учета, этого можно достичь и вывести свое предприятие на новый уровень в экономике.
2.3. Особенности учетной политики в организациях
Учетная политика в российской организации - это набор руководящих принципов, принципов и процедур, которые регулируют учет финансовых операций и подготовку финансовой отчетности. Эта политика разработана для обеспечения последовательности и сопоставимости финансовой отчетности, а также для предоставления уместной и надежной информации заинтересованным сторонам.
Например, российская организация может иметь политику, которая требует признания выручки только тогда, когда она заработана и реализована, а расходов - когда они понесены. Политика также может определять метод амортизации активов, порядок начисления налогов на прибыль и раскрытия информации об условных обязательствах. Учетная политика должна регулярно пересматриваться, чтобы убедиться, что она остается актуальной и подходящей для организации.
Для организации важно иметь четко определенную учетную политику, чтобы обеспечить точность и надежность финансовой отчетности. Учетная политика должна быть доведена до сведения всех заинтересованных сторон, включая сотрудников, акционеров и регулирующие органы. Соблюдение учетной политики способствует прозрачности и подотчетности финансовой отчетности, что крайне важно для укрепления доверия с заинтересованными сторонами и принятия обоснованных бизнес-решений.
В перечень обязательных элементов любой учетной политики входят семь наиболее важных аспектов, представленных на рисунке 1.
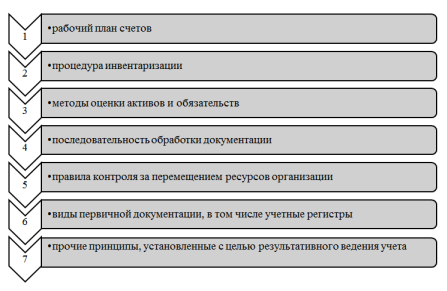
Рисунок 1 – Основные составляющие учетной политики организации[10]
Основными целями учетной политики в организации являются:
Предоставление надежной, точной и актуальной финансовой информации.
Обеспечение соответствия стандартам бухгалтерского учета и нормативным требованиям.
Поддержка процесса принятия решений путем предоставления полезной и своевременной информации руководству, заинтересованным сторонам и другим пользователям финансовой отчетности.
Поддержка стратегических целей организации путем предоставления актуальной финансовой информации внутренним и внешним заинтересованным сторонам.
Обеспечение последовательности и сопоставимости финансовой информации во времени.
Обеспечение прозрачности бухгалтерской информации и практики в интересах заинтересованных сторон и пользователей финансовой отчетности.
Минимизация финансовых рисков путем создания механизмов контроля и процессов, обеспечивающих точность и надежность финансовой информации.
Повышение подотчетности и авторитета организации путем предоставления надежной и заслуживающей доверия финансовой информации.
На первоначальной стадии работы над документом берется во внимание порядок налогообложения и объем компании. Это весьма значимо, потому что у малых предпринимателей есть возможность осуществлять бухгалтерский учет по более простой схеме. Составляют исключение только различные юридические лица, которым требуется аудит и некоторые виды кооперативов.
Главный бухгалтер отвечает за формирование учетной политики, ведением бухгалтерского учета, своевременное представление совершенной и полной бухгалтерской или финансовой отчетности.
Компания реализует ведение бухгалтерского учета с использованием программных продуктов «1С: Бухгалтерия».
Для того, чтобы подготовить предоставленные данных о работе компании, главный бухгалтер или руководитель должны создать учетную политику в течение 90 дней с даты ее регистрации и в будущем хранить основные сведения о фирме.
Информационные возможности учетной политики обобщены на рисунке 2.
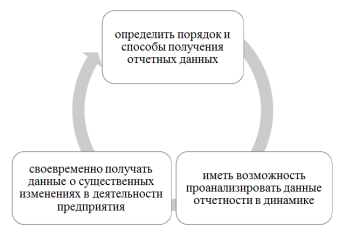
Рисунок 2 – Возможности учетной политики
Формирование учетной политики регламентируется следующими законодательными актами:
- Федеральный закон от 06.11.2011 № 402-ФЗ «О бухгалтерском учете»;
- Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (приказ Минфина России от 29.07.1998 № 34 н).
Процедура ведения учетной политики организации производится из трех основных разделов: технология учета объектов учета, организация бухгалтерского учета и методика ведения бухгалтерского учета[11].
Техника бухгалтерского учета – это совокупность приемов, используемых организацией при построении учетного процесса. В учетной политике отражаются только те методы, которые данная организация использует частично, учитывая специфику своей работы.
Учетная политика бухгалтерского учета стремиться обеспечивать ряд основных моментов (рисунок 3).
Одним из направлений улучшения компании ведения бухгалтерского учета считается его направленность на интернациональные стандарты бухгалтерского учета и финансовой отчетности.
Учетную политику ведет главный бухгалтер или другой уполномоченный на это сотрудник, выполняющий аналогичные функции. Документ формируется в виде приказа и утверждается руководителем. Учетная политика утверждается предварительно – на следующий год нынешнего года, в основном, в последние дни декабря.
Организация не обязана ежегодно принимать новый документ. Когда речь идет о малом бизнесе, часто нет необходимости компании в новом документе. Однако положения принципов бухгалтерского учета должны полностью соответствовать закону. В случае незначительных изменений возможно дополнение методов учета и оценки для целей БУ и НУ, не дожидаясь конца года.
Изменение учетной политики должно быть обоснованным и может иметь место только в следующих случаях:
- изменение законодательных и нормативных актов по учету и налогообложению;
- применение организацией новых, более совершенных методов бухгалтерского учета;
- существенное изменение условий деятельности (реорганизация, смена собственников, изменение вида деятельности и пр.).
Изменения в учетной политике, которые оказывают существенное влияние на финансовое состояние, движение денежных средств, подлежат отдельному выявлению в бухгалтерской отчетности:
- причину изменения учетной политики;
- содержание изменения учетной политики;
- порядок отражения последствий изменения учетной политики в бухгалтерской отчетности;
- суммы корректировок, связанных с изменением учетной политики, по каждой статье бухгалтерской отчетности за каждый из представленных отчетных периодов.
При создании учетной политики стоит обращать свое внимание на:
- активы и обязательства компании находятся обособленно от активов и обязательств другой фирмы;
- организация будет продолжать свою работу в будущем или ликвидирует свои задолженности перед третьими сторонами;
- факты хозяйственной жизни относятся к тому отчетному периоду, в котором они были совершены.
Учетная политика организации не специализируется на решении проблем, не связанных с бухгалтерским учетом и налогообложением. Учетная политика, установленная в организации, применяется как руководство, сборник законов при ведении бухгалтерского и налогового учета.
Заключение
Таким образом, было выявлено, что бухгалтерский учет - это процесс регистрации, классификации и обобщения финансовых операций для получения информации, полезной при принятии деловых решений. Он включает в себя систематическую регистрацию финансовых операций и служит основой для подготовки финансовой отчетности, такой как балансовые отчеты и отчеты о доходах, которые показывают финансовое положение и результаты деятельности компании. Бухгалтерская информация используется заинтересованными сторонами, включая владельцев, менеджеров, инвесторов, кредиторов и регулирующие органы, для принятия обоснованных решений о распределении ресурсов и управлении рисками.
В заключение следует отметить, что бухгалтерский учет в России играет важнейшую роль в достижении целей и задач предприятий и организаций. В задачи бухгалтерского учета входит регистрация финансовых операций, классификация финансовой информации, обобщение финансовой информации и доведение финансовой информации до сведения заинтересованных сторон. Эти задачи важны для обеспечения надежности, полезности и подотчетности финансовой информации, а также для содействия успеху предприятий и организаций в России.
Целью бухгалтерского учета является сбор, систематизация и анализ информации об экономической деятельности для поддержания деятельности предприятия, а также для предоставления достоверных и актуальных финансовых отчетов владельцам, инвесторам, налоговым органам, банкам и другим заинтересованным сторонам.
Бухгалтерский учет является важным инструментом для отражения финансовой деятельности организации. В России действуют специальные законы и нормативные акты, регулирующие бухгалтерский учет, что позволяет получать достоверную информацию о финансовом состоянии и результатах экономической деятельности. Аналитический и синтетический учет являются двумя основными видами бухгалтерского учета, каждый из которых имеет свои особенности и применяется в зависимости от конкретных условий и потребностей организации. Основными принципами бухгалтерского учета являются объективность, полнота, верность и устойчивость.
Список использованных источников
- Аджиева, А.Ю., Дикарева, И.А. Некоторые подходы к аудиту финансовых результатов / Новая наука: Теоретический и практический взгляд. 2019. № 8 (88). С. 241-245.
- Ахметова, А. Д. История становления бухгалтерского учета / А. Д. Ахметова // Апрельские научные чтения имени профессора В.А. Пипко : Учетно-финансовый факультет. Финансово-экономические и учетно-аналитические проблемы развития региона, Ставрополь, 23–24 апреля 2020 года. – Ставрополь: Издательство "АГРУС", 2020. – С. 28-31. – EDN QGXLLJ.
- Буланцов, М. В. Об особенностях учетной политики / М. В. Буланцов // Юрисконсульт в строительстве. – 2020. – № 2. – С. 60-63. – EDN SAGLWQ.
- Зиброва, Н. В. Особенности аудита учетной политики в коммерческих организациях / Н. В. Зиброва, О. Н. Тарасенко // Молодежный вектор развития аграрной науки : МАТЕРИАЛЫ 72-Й НАЦИОНАЛЬНОЙ НАУЧНО-ПРАКТИЧЕСКОЙ КОНФЕРЕНЦИИ СТУДЕНТОВ И МАГИСТРАНТОВ, Воронеж, 01 апреля – 31 2021 года / Воронежский государственный аграрный университет имени императора Петра I. Том Часть VII. – Воронеж: воро, 2021. – С. 158-164. – EDN KVUFTV.
- Канке, А.А., Кошевая, И.П. Анализ финансово-хозяйственной деятельности предприятия. М.: ИНФРА-М, 2019. — 288 с.
- Керимов, В.Э. Бухгалтерский финансовый учет: учебник. 6-е изд. М.: Издательско-торговая корпорация «Дашков и К°», 2019. 688 с.
- Киреева, Е.В. Анализ финансовых результатов деятельности организации по данным отчета о финансовых результатах / Политика, экономика и инновации. 2019. № 4 (6). С. 7.
- Коврижных, О.Е., Мингалеева, О.В. Учетная политика организации как инструмент управления финансовыми результатами деятельности / Путеводитель предпринимателя. 2019. № 29. С. 163-169.
- Колачева, Н. В., Быкова, Н. Н. Финансовый результат предприятия как объект оценки и анализа М. Юнити – 2019. – 67 с.
- Кондраков, Н. П. Бухгалтерский учет (финансовый и управленческий): Учебник/Кондраков Н. П., 5-е изд., перераб. и доп. — М.: НИЦ ИНФРА-М, 2019. — 584 с.
- Лысов, И.А., Колачева, Н.В. Методология управления финансовыми результатами предприятия /И.А. Лысов, Н.В. Колачева//Вестник НГИЭИ. -2019. -№ 1 (44). -С. 54-59
- Машкин, А. Л. Тенденции развития принципов классификации информации в бухгалтерском, статистическом и налоговом учете / А. Л. Машкин, Н. В. Казицкая // Экономика и бизнес: теория и практика. – 2021. – № 8(78). – С. 131-134. – DOI 10.24412/2411-0450-2021-8-131-134. – EDN DPTTKZ.
- Мельник, М. В. Бухгалтерский учет в коммерческих организациях: Учебное пособие / Мельник М.В., Егорова С.Е., Кулакова Н.Г. и др. — М.: Форум, НИЦ ИНФРА-М, 2020. — 480 с
- Мухаметшина, Л.З. Формирование отчета о финансовых результатах: современные проблемы и решения / Science Time. 2019. № 5 (29). С. 460-468.
- Особенности формирования учетной политики организации АПК в 2022 году / А. С. Лосева, В. В. Акиндинов, Ю. С. Горохова, А. А. Быковская // Наука и Образование. – 2022. – Т. 5. – № 2. – EDN WNAMSZ.
- Синтетический и аналитический учет в организациях / З. И. Азиева, В. П. Васильев, К. И. Мещерякова, З. А. Панеш // Учетно-аналитическое обеспечение системы управления инновационной деятельностью : Материалы Международной научной конференции молодых ученых и преподавателей вузов, Краснодар, 20–22 декабря 2018 года. – Краснодар: Кубанский государственный аграрный университет имени И.Т. Трубилина, 2019. – С. 88-92. – EDN PPMKRF.
- Савицкая, Г.В. Теория анализа хозяйственной деятельности. М. ИНФРА — М, 2019. 288 с.
- Садыкова, Т. М. Бухгалтерский учет и анализ: Учебник / Садыкова Т.М., Церпенто С.И. — М.:ИЦ РИОР, НИЦ ИНФРА-М, 2019. — 256 с. [Электронный источник] / URL: http://znanium.com/bookread2.php?book=528434
- Сигидов, Ю. И. Бухгалтерский учет и аудит: Учебное пособие / Ю.И. Сигидов, М.Ф. Сафонова, Г.Н. Ясменко и др. — М.: НИЦ ИНФРА-М, 2019. — 407 с
- Скворцова, К.Е., Ивановская, А.В. Совокупный финансовый результат: проблемы формирования компонентов совокупного финансового результата, не включаемых в чистую прибыль отчетного периода / Успехи современной науки. 2019. Т. 2. № 2. С. 69-73.
- Соболева, А.А. Сущность, критерии и показатели финансовых результатов деятельности предприятия / Экономика и управление: анализ тенденций и перспектив развития. 2019. № 24. С. 96-100.
- Старкова, А..А., Смагина, М.Н. Методика проведения анализа финансовых результатов деятельности организации на основании данных отчета о финансовых результатах / Вестник научных конференций. 2019. № 4-5 (8). [Электронный источник] / URL: http://elibrary.ru/item.asp?id=26083872
- Федотова, А.А., Алексеева, В.Е. Формирование учетной информации о финансовых результатах хозяйственной деятельности / Молодежь и наука. 2019. № 5. С. 226.
- Филатова, В.А., Лосева, А.В.Характеристика результатов хозяйственной деятельности: подходы к определению и оценке /В.А. Филатова, А.В. Лосева//Сборники конференций НИЦ Социосфера. -2019. -№ 53. -С. 230-236.
- Фролов, В. Г. Общие понятия и классификация объектов бухгалтерского учета / В. Г. Фролов // Дни студенческой науки, Москва, 05–09 апреля 2021 года. – Москва-Берлин: ООО «Директ-Медиа», 2021. – С. 555-559. – EDN KHXUUP.
- Шеремет, А.Д. Комплексный экономический анализ хозяйственной деятельности. М.: ИНФРА-М, 2019. 615 с.
Сноски
- Фролов, В. Г. Общие понятия и классификация объектов бухгалтерского учета / В. Г. Фролов // Дни студенческой науки, Москва, 05–09 апреля 2021 года. – Москва-Берлин: ООО «Директ-Медиа», 2021. – С. 555-559. – EDN KHXUUP.
- Фролов, В. Г. Общие понятия и классификация объектов бухгалтерского учета / В. Г. Фролов // Дни студенческой науки, Москва, 05–09 апреля 2021 года. – Москва-Берлин: ООО «Директ-Медиа», 2021. – С. 555-559. – EDN KHXUUP.
- Ахметова, А. Д. История становления бухгалтерского учета / А. Д. Ахметова // Апрельские научные чтения имени профессора В.А. Пипко : Учетно-финансовый факультет. Финансово-экономические и учетно-аналитические проблемы развития региона, Ставрополь, 23–24 апреля 2020 года. – Ставрополь: Издательство "АГРУС", 2020. – С. 28-31. – EDN QGXLLJ.
- Ахметова, А. Д. История становления бухгалтерского учета / А. Д. Ахметова // Апрельские научные чтения имени профессора В.А. Пипко : Учетно-финансовый факультет. Финансово-экономические и учетно-аналитические проблемы развития региона, Ставрополь, 23–24 апреля 2020 года. – Ставрополь: Издательство "АГРУС", 2020. – С. 28-31. – EDN QGXLLJ.
- Буланцов, М. В. Об особенностях учетной политики / М. В. Буланцов // Юрисконсульт в строительстве. – 2020. – № 2. – С. 60-63. – EDN SAGLWQ.
- Машкин, А. Л. Тенденции развития принципов классификации информации в бухгалтерском, статистическом и налоговом учете / А. Л. Машкин, Н. В. Казицкая // Экономика и бизнес: теория и практика. – 2021. – № 8(78). – С. 131-134. – DOI 10.24412/2411-0450-2021-8-131-134. – EDN DPTTKZ.
- Машкин, А. Л. Тенденции развития принципов классификации информации в бухгалтерском, статистическом и налоговом учете / А. Л. Машкин, Н. В. Казицкая // Экономика и бизнес: теория и практика. – 2021. – № 8(78). – С. 131-134. – DOI 10.24412/2411-0450-2021-8-131-134. – EDN DPTTKZ.
- Кондраков, Н. П. Бухгалтерский учет (финансовый и управленческий): Учебник/Кондраков Н. П., 5-е изд., перераб. и доп. — М.: НИЦ ИНФРА-М, 2019. — 584 с.
- Кондраков, Н. П. Бухгалтерский учет (финансовый и управленческий): Учебник/Кондраков Н. П., 5-е изд., перераб. и доп. — М.: НИЦ ИНФРА-М, 2019. — 584 с.
- Буланцов, М. В. Об особенностях учетной политики / М. В. Буланцов // Юрисконсульт в строительстве. – 2020. – № 2. – С. 60-63. – EDN SAGLWQ.
- Буланцов, М. В. Об особенностях учетной политики / М. В. Буланцов // Юрисконсульт в строительстве. – 2020. – № 2. – С. 60-63. – EDN SAGLWQ.