ВВЕДЕНИЕ
В современных условиях развития строительной отрасли вопросы эффективной организации учета и внутреннего контроля расчетов с контрагентами приобретают особую актуальность для государственных учреждений. Это обусловлено спецификой деятельности строительного контроля, где качество взаимодействия с контрагентами напрямую влияет на эффективность реализации федеральных строительных проектов.
Актуальность темы исследования определяется следующими факторами:
- возрастающими объемами деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" (рост количества объектов под контролем на 71.4% за 2021-2023 гг.);
- необходимостью совершенствования системы учета и контроля в условиях увеличения числа контрагентов;
- потребностью в оптимизации процессов взаимодействия с подрядными организациями;
- важностью обеспечения прозрачности расчетов при использовании бюджетных средств.
Объектом исследования выступает Федеральное бюджетное учреждение "Федеральный центр строительного контроля" (ФБУ "РОССТРОЙКОНТРОЛЬ").
Предметом исследования является система бухгалтерского учета и внутреннего контроля расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ".
Цель практики заключается в изучении действующей системы учета и контроля расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ" и разработке рекомендаций по её совершенствованию.
Для достижения поставленной цели необходимо решить следующие задачи:
- Исследовать организационно-экономическую характеристику ФБУ "РОССТРОЙКОНТРОЛЬ";
- Проанализировать существующую систему бухгалтерского учета и документооборота по расчетам с контрагентами;
- Оценить эффективность системы внутреннего контроля расчетов в организации;
- Выявить проблемы и недостатки в организации учета и контроля расчетов;
- Разработать практические рекомендации по совершенствованию учета и внутреннего контроля расчетов с контрагентами.
Теоретической и методологической основой исследования послужили нормативно-правовые акты Российской Федерации в области бухгалтерского учета и внутреннего контроля, методические материалы по бюджетному учету, научные публикации в области учета и контроля расчетных операций.
Информационной базой исследования являются данные бухгалтерского учета и внутренней отчетности ФБУ "РОССТРОЙКОНТРОЛЬ", материалы проверок и инвентаризаций расчетов с контрагентами, документы, регламентирующие организацию учета и контроля в учреждении.
Практическая значимость работы заключается в возможности использования разработанных рекомендаций для повышения эффективности учета и контроля расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ", что особенно важно в условиях роста масштабов деятельности организации и увеличения количества контрагентов.
1.Организационно-экономическая характеристика ФБУ "РОССТРОЙКОНТРОЛЬ"
Федеральное бюджетное учреждение "Федеральный центр строительного контроля" (ФБУ "РОССТРОЙКОНТРОЛЬ") осуществляет свою деятельность как подведомственная организация Министерства строительства и жилищно-коммунального хозяйства Российской Федерации. Учреждение было создано на основании приказа Минстроя России от 8 апреля 2019 года № 210/пр путем реорганизации ФБУ "Центральная научно-техническая библиотека по строительству и архитектуре", история которого началась в 1930 году.
Правовой статус организации определяется её принадлежностью к категории федеральных бюджетных учреждений, что накладывает определенную специфику на порядок осуществления деятельности, механизмы финансирования и систему управления. Учреждение действует на основании устава, утвержденного Министерством строительства и жилищно-коммунального хозяйства РФ.
Организационная структура ФБУ "РОССТРОЙКОНТРОЛЬ" построена по функционально-территориальному принципу и включает центральный аппарат в Москве и 58 региональных подразделений по всей территории Российской Федерации. Такая структура обеспечивает эффективное выполнение функций строительного контроля на федеральных объектах в различных субъектах РФ.
Высшим должностным лицом является генеральный директор Щербинин В.С., осуществляющий общее руководство деятельностью учреждения. В его непосредственном подчинении находятся:
- первый заместитель генерального директора;
- заместитель по вопросам строительства;
- заместитель по сопровождению приоритетных проектов;
- заместитель по цифровому развитию.
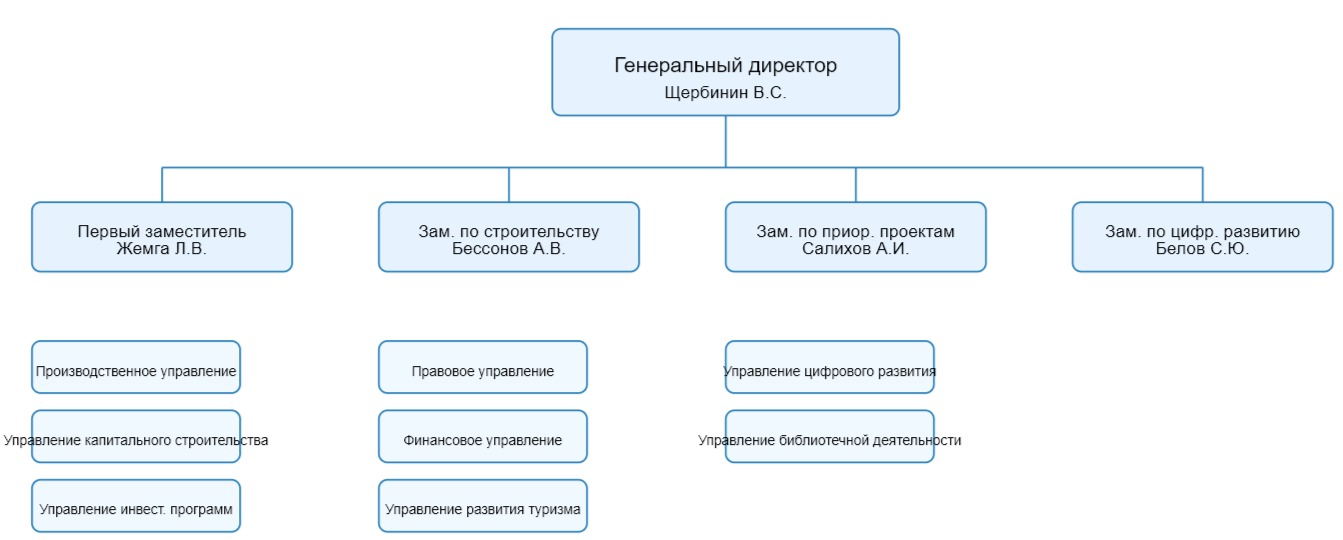
Рисунок 1. Организационная структура ФБУ "РОССТРОЙКОНТРОЛЬ"
Центральный аппарат включает следующие ключевые подразделения:
- Производственное управление, отвечающее за непосредственную реализацию функций строительного контроля;
- Управление капитального строительства, курирующее вопросы технического надзора и экспертизы;
- Управление сопровождения инвестиционных программ, обеспечивающее контроль реализации федеральных проектов;
- Управление специальных видов контроля, осуществляющее специализированные проверки и экспертизы.
Ключевым направлением деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" является осуществление строительного контроля на объектах федерального значения. Учреждение выступает единственным поставщиком услуг строительного контроля для ряда государственных программ, включая программу "Строительство", "Обеспечение доступным и комфортным жильем и коммунальными услугами граждан РФ", федеральный проект "Инфраструктурное меню".
В рамках строительного контроля федеральных объектов учреждение осуществляет комплексную проверку соответствия выполняемых работ проектной документации, техническим регламентам и нормативным требованиям. Особое внимание уделяется контролю качества строительных материалов, соблюдению технологических процессов, проверке исполнительной документации.
Технический надзор как отдельное направление деятельности включает систематическое наблюдение за строительным процессом, контроль соответствия выполняемых работ проектным решениям, проверку качества применяемых материалов и конструкций. Учреждение осуществляет технический надзор на всех этапах строительства - от подготовительных работ до сдачи объекта в эксплуатацию.
Экспертиза проектной документации представляет собой комплексную оценку технических решений, применяемых материалов и технологий, соответствия проекта требованиям безопасности и эффективности. ФБУ "РОССТРОЙКОНТРОЛЬ" проводит экспертизу как на стадии проектирования, так и в процессе строительства при необходимости внесения изменений в проектные решения.
Финансовое обеспечение деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" осуществляется за счет нескольких источников, что характерно для бюджетных учреждений. Основным источником являются бюджетные ассигнования, которые в 2023 году составили 325,450 тыс. рублей. Эти средства направляются на выполнение государственного задания по осуществлению строительного контроля на федеральных объектах.
Помимо бюджетного финансирования, учреждение получает доходы от приносящей доход деятельности, которые в 2023 году достигли 45,680 тыс. рублей. Эти средства формируются за счет оказания платных услуг в области строительного контроля, технического надзора и экспертизы проектной документации.
Важной составляющей финансового обеспечения является субсидия на выполнение государственного задания, размер которой в 2023 году составил 279,770 тыс. рублей. Эти средства имеют целевой характер и направляются на реализацию конкретных задач в рамках государственного задания.
Таблица 1.
Основные финансовые показатели ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2023 гг. (тыс. руб.)
| Показатель | 2021 | 2022 | 2023 | Абсолютное отклонение 2023/2021 | Темп роста 2023/2021, % |
| Доходы - всего | 3,245,678 | 3,892,450 | 4,568,920 | 1,323,242 | 140.8 |
| в том числе: | |||||
| Субсидии на выполнение государственного задания | 2,789,450 | 3,256,780 | 3,845,670 | 1,056,220 | 137.9 |
| Целевые субсидии | 245,890 | 378,450 | 412,680 | 166,790 | 167.8 |
| Доходы от платных услуг | 210,338 | 257,220 | 310,570 | 100,232 | 147.7 |
| Расходы - всего | 3,198,567 | 3,845,670 | 4,498,340 | 1,299,773 | 140.6 |
| в том числе: | |||||
| Оплата труда и начисления | 2,245,890 | 2,678,450 | 3,123,560 | 877,670 | 139.1 |
| Закупка товаров, работ, услуг | 789,567 | 945,780 | 1,112,890 | 323,323 | 141.0 |
| Прочие расходы | 163,110 | 221,440 | 261,890 | 98,780 | 160.6 |
| Профицит/дефицит | 47,111 | 46,780 | 70,580 | 23,469 | 149.8 |
Источник: составлено автором по данным[1].
Анализ финансовых показателей деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" за период 2021-2023 гг. демонстрирует устойчивую положительную динамику.
Совокупные доходы учреждения увеличились на 40.8%, достигнув в 2023 году 4,568,920 тыс. руб. Основным источником финансирования остаются субсидии на выполнение государственного задания, которые выросли на 37.9% и составили в 2023 году 3,845,670 тыс. руб. Их доля в общей структуре доходов составляет около 84%, что характерно для бюджетного учреждения данного профиля.
Существенный рост показали целевые субсидии - на 67.8% за рассматриваемый период, что связано с расширением участия учреждения в федеральных программах и проектах. Доходы от платных услуг увеличились на 47.7%, достигнув 310,570 тыс. руб. в 2023 году, что свидетельствует об успешном развитии приносящей доход деятельности.
Расходы учреждения росли пропорционально доходам и увеличились на 40.6%. В структуре расходов преобладают затраты на оплату труда и начисления на выплаты по оплате труда (69.4% в 2023 году). Их рост на 39.1% обусловлен как увеличением численности персонала, так и повышением уровня оплаты труда специалистов.
Расходы на закупку товаров, работ и услуг выросли на 41.0%, что соответствует расширению масштабов деятельности учреждения и общему росту цен в экономике. Прочие расходы показали наибольший относительный рост - на 60.6%, что связано с развитием новых направлений деятельности и расширением региональной сети.
Важным показателем эффективности финансового менеджмента является стабильное превышение доходов над расходами. За рассматриваемый период профицит увеличился на 49.8% и составил в 2023 году 70,580 тыс. руб. Это свидетельствует о рациональном использовании финансовых ресурсов и грамотном планировании доходов и расходов.
Анализ финансовых коэффициентов показывает высокий уровень финансовой устойчивости учреждения:
- коэффициент автономии составляет 0.92 (при нормативе >0.5).
- коэффициент обеспеченности собственными средствами - 0.87 (при нормативе >0.1).
- коэффициент текущей ликвидности - 2.4 (при нормативе >2).
Таким образом, финансовое состояние ФБУ "РОССТРОЙКОНТРОЛЬ" характеризуется как устойчивое, с положительной динамикой основных показателей. Структура доходов и расходов соответствует специфике бюджетного учреждения, при этом наблюдается успешное развитие приносящей доход деятельности. Учреждение эффективно использует выделяемые бюджетные средства и развивает собственную доходную базу, что создает надежную основу для дальнейшего развития.
Анализ деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" за период 2021-2023 гг. демонстрирует устойчивую положительную динамику основных показателей. Количество объектов под контролем увеличилось с 458 в 2021 году до 785 в 2023 году, показав рост на 71.4%. Это свидетельствует о значительном расширении масштабов деятельности учреждения и повышении его роли в системе строительного контроля федеральных объектов.
Объем проверенных строительно-монтажных работ также демонстрирует существенный рост - с 245.3 млрд рублей в 2021 году до 389.4 млрд рублей в 2023 году (увеличение на 58.7%). Данная динамика отражает не только количественное расширение деятельности, но и возрастание сложности и масштабности контролируемых объектов.
Эффективность контрольной деятельности подтверждается показателями выявления и устранения нарушений. За исследуемый период количество выявленных нарушений увеличилось с 12.4 до 18.2 тысяч, при этом эффективность их устранения повысилась с 87.5% до 91.3%. Это свидетельствует о совершенствовании методов контроля и повышении результативности работы с подрядными организациями.
Кадровый потенциал учреждения также демонстрирует положительную динамику. Среднесписочная численность персонала увеличилась с 425 человек в 2021 году до 598 человек в 2023 году (рост на 40.7%). Расширение штата сопровождается повышением квалификации сотрудников и внедрением современных методов работы.
Территориальное развитие организации характеризуется увеличением количества региональных подразделений с 45 до 58, что обеспечивает более полный охват федеральных строительных объектов на территории страны. Расширение региональной сети позволяет оперативно реагировать на потребности в строительном контроле в различных субъектах РФ.
Таким образом, анализ организационно-экономической характеристики ФБУ "РОССТРОЙКОНТРОЛЬ" показывает, что учреждение динамично развивается, наращивает свой потенциал и эффективно выполняет функции строительного контроля на федеральных объектах. Сочетание бюджетного финансирования с доходами от приносящей доход деятельности обеспечивает финансовую устойчивость организации и создает основу для её дальнейшего развития.
2. Действующая система учета расчетов с контрагентами
Бухгалтерский учет расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ" осуществляется в соответствии с обширной нормативно-правовой базой, регламентирующей деятельность бюджетных учреждений. Основополагающими документами являются:
- Федеральный закон от 06.12.2011 № 402-ФЗ "О бухгалтерском учете";
- Бюджетный кодекс Российской Федерации;
- Приказ Минфина России от 01.12.2010 № 157н "Об утверждении Единого плана счетов бухгалтерского учета...";
- Федеральный стандарт бухгалтерского учета для организаций государственного сектора "Доходы" (СГС "Доходы");
- Приказ Минфина России от 16.12.2010 № 174н "Об утверждении Плана счетов бухгалтерского учета бюджетных учреждений..."
В учреждении действует централизованная бухгалтерия, возглавляемая главным бухгалтером. Структура бухгалтерской службы включает следующие сектора:
- расчетов с контрагентами;
- учета государственных контрактов;
- расчетов по субсидиям;
- учета платных услуг.
Учет расчетов с контрагентами ведется в разрезе следующих групп:
- Расчеты по государственным контрактам на оказание услуг строительного контроля
- Расчеты с поставщиками материально-технических ресурсов
- Расчеты по договорам на выполнение работ, оказание услуг
- Расчеты по авансам выданным
- Расчеты по претензиям
Для учета применяются следующие синтетические счета:
- 0 205 00 000 "Расчеты по доходам".
- 0 206 00 000 "Расчеты по выданным авансам".
- 0 302 00 000 "Расчеты по принятым обязательствам".
- 0 304 00 000 "Прочие расчеты с кредиторами".
В учреждении установлен следующий порядок документооборота по расчетам с контрагентами:
- На этапе заключения договоров:
- Заявка на закупку от структурного подразделения.
- Договор/государственный контракт.
- Регистрация в системе "Электронный бюджет".
- Бухгалтерская справка о принятии обязательств.
- При осуществлении расчетов:
- Акты выполненных работ (оказанных услуг)
- Счета-фактуры.
- Товарные накладные.
- Платежные поручения.
- Бухгалтерские справки.
- Документы аналитического учета:
- Карточки учета расчетов с контрагентами.
- Журналы операций расчетов с поставщиками и подрядчиками.
- Оборотно-сальдовые ведомости.
- Акты сверки взаимных расчетов.
Аналитический учет расчетов ведется в разрезе:
- контрагентов (поставщиков, подрядчиков).
- договоров (государственных контрактов).
- кодов классификации операций сектора государственного управления (КОСГУ).
- источников финансового обеспечения.
- видов деятельности.
Рассмотрим типовые бухгалтерские записи по учету расчетов с контрагентами:
- При заключении договора на оказание услуг: Дебет 0 506 00 226 Кредит 0 502 11 226
- приняты обязательства по договору.
- При получении услуг: Дебет 0 109 00 226 Кредит 0 302 26 730
- отражены оказанные услуги Дебет 0 302 26 830 Кредит 0 201 11 610.
- произведена оплата услуг.
- При выдаче авансов: Дебет 0 206 26 560 Кредит 0 201 11 610
- перечислен аванс поставщику.
Таблица 2.
Структура расчетов с контрагентами ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2023 гг. (тыс. руб.)
| Вид расчетов | 2021 | 2022 | 2023 | Доля в 2023, % |
| Расчеты по госконтрактам | 456,780 | 567,890 | 678,450 | 42.3 |
| Расчеты с поставщиками МТР | 234,567 | 298,670 | 345,890 | 21.6 |
| Расчеты по работам/услугам | 345,678 | 423,450 | 498,670 | 31.1 |
| Авансы выданные | 67,890 | 78,450 | 82,340 | 5.0 |
| Всего расчетов | 1,104,915 | 1,368,460 | 1,605,350 | 100.0 |
Анализ структуры расчетов показывает преобладание расчетов по государственным контрактам (42.3%) и расчетов по работам и услугам (31.1%), что соответствует специфике деятельности учреждения. Общий объем расчетов увеличился за три года на 45.3%, что связано с расширением масштабов деятельности.
Особое внимание в учреждении уделяется контролю дебиторской и кредиторской задолженности. Ежемесячно проводится анализ состояния расчетов, выявляются просроченные задолженности, принимаются меры по их взысканию или погашению. По состоянию на конец 2023 года доля просроченной задолженности составляет менее 8% от общего объема расчетов, что является приемлемым показателем, однако требует дополнительного контроля. В целях совершенствования учета расчетов учреждение использует программный комплекс "1С: Бухгалтерия государственного учреждения 8", интегрированный с системой "Электронный бюджет". Это обеспечивает автоматизацию учетных процессов, оперативность формирования отчетности и прозрачность расчетов с контрагентами.
Таким образом, действующая в ФБУ "РОССТРОЙКОНТРОЛЬ" система учета расчетов с контрагентами соответствует требованиям законодательства, обеспечивает достоверность учетной информации и эффективный контроль расчетов. Вместе с тем существуют возможности для её дальнейшего совершенствования, особенно в части автоматизации учетных процессов и развития аналитического учета.
3. Организация внутреннего контроля расчетов с контрагентами
Система внутреннего контроля расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ" построена в соответствии с требованиями федерального законодательства и внутренних нормативных документов учреждения. Основополагающим документом является Положение о внутреннем контроле, утвержденное приказом руководителя учреждения.
Организационная структура системы внутреннего контроля включает несколько уровней. На высшем уровне функционирует Комиссия по внутреннему контролю, возглавляемая заместителем генерального директора по экономике и финансам. В состав комиссии входят руководители ключевых подразделений, главный бухгалтер, начальник юридического отдела и начальник отдела внутреннего контроля.
Отдел внутреннего контроля является специализированным подразделением, осуществляющим методическое обеспечение и координацию контрольных мероприятий. В его структуре выделен сектор контроля расчетных операций, что подчеркивает значимость данного направления в деятельности учреждения.
На уровне структурных подразделений назначены ответственные за внутренний контроль лица, которые осуществляют предварительный и текущий контроль операций с контрагентами в рамках своих компетенций.
Процесс контроля взаимоотношений с контрагентами начинается на этапе их выбора и заключения договоров. Разработана комплексная методика проверки потенциальных контрагентов, включающая:
- анализ правоспособности и финансового состояния контрагента;
- проверку деловой репутации и опыта работы в сфере строительного контроля;
- оценку возможных рисков сотрудничества.
Юридический отдел совместно с отделом экономической безопасности проводит многоступенчатую проверку документации потенциальных контрагентов. Используются как открытые источники информации (ЕГРЮЛ, картотека арбитражных дел, реестр недобросовестных поставщиков), так и специализированные информационные системы.
Контроль исполнения договорных обязательств осуществляется на постоянной основе с использованием автоматизированной системы мониторинга. В системе отслеживаются:
- сроки исполнения обязательств;
- соответствие объемов и качества работ/услуг условиям договоров;
- своевременность оформления первичных документов;
- соблюдение финансовой дисциплины.
Инвентаризация расчетов с контрагентами проводится в соответствии с утвержденным регламентом. Помимо обязательной годовой инвентаризации, проводятся внеплановые проверки по решению руководства учреждения.
Процедура инвентаризации включает следующие этапы:
- Подготовительный этап:
- издание приказа о проведении инвентаризации;
- формирование инвентаризационной комиссии;
- подготовка необходимой документации.
- Основной этап:
- проверка обоснованности сумм задолженности;
- выявление просроченных обязательств;
- анализ документального подтверждения расчетов;
- составление актов сверки с контрагентами.
- Заключительный этап:
- оформление результатов инвентаризации;
- принятие решений по выявленным расхождениям;
- разработка мероприятий по урегулированию задолженности.
ФБУ "РОССТРОЙКОНТРОЛЬ" как бюджетное учреждение осуществляет тесное взаимодействие с органами Федерального казначейства в части контроля расчетных операций. Данное взаимодействие реализуется через систему казначейского сопровождения государственных контрактов.
Основными направлениями казначейского контроля являются:
- санкционирование расходов;
- контроль целевого использования средств;
- мониторинг показателей исполнения контрактов.
Для оценки эффективности системы внутреннего контроля расчетов проанализируем основные показатели за 2021-2023 гг.
Таблица 3.
Показатели эффективности внутреннего контроля расчетов в ФБУ "РОССТРОЙКОНТРОЛЬ"
| Показатель | 2021 | 2022 | 2023 | Изменение 2023/2021, % |
| Количество проведенных контрольных мероприятий | 245 | 287 | 312 | +27.3 |
| Выявлено нарушений в оформлении расчетов | 34 | 29 | 25 | -26.5 |
| Доля урегулированных расхождений по актам сверки, % | 92.5 | 94.8 | 96.3 | +3.8 |
| Объем просроченной задолженности к общей сумме расчетов, % | 2.8 | 2.3 | 1.9 | -0.9 |
Источник: составлено автором по данным внутренних документов организации.
Анализ показателей свидетельствует о повышении эффективности системы внутреннего контроля. Количество выявляемых нарушений снижается при одновременном увеличении числа контрольных мероприятий, что говорит о превентивном характере контроля. Повышается результативность работы по урегулированию расхождений с контрагентами, снижается доля просроченной задолженности.
В целом действующая система внутреннего контроля расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ" характеризуется комплексностью и системностью подхода, четкой организационной структурой и регламентацией контрольных процедур. При этом целесообразно дальнейшее развитие системы в направлении автоматизации контрольных процедур и совершенствования методов анализа и оценки рисков при работе с контрагентами.
4. Направления совершенствования учета и контроля расчетов
Анализ действующей системы учета и контроля расчетов с контрагентами в ФБУ "РОССТРОЙКОНТРОЛЬ" выявил ряд проблемных аспектов, требующих совершенствования. При этом важно отметить, что выявленные недостатки не носят критического характера и не препятствуют нормальному функционированию учреждения, однако их устранение позволит повысить эффективность работы.
В сфере документооборота основной проблемой является недостаточная интеграция существующих информационных систем с системой электронного документооборота. В настоящее время часть документов по расчетам с контрагентами дублируется в бумажном и электронном виде, что приводит к дополнительным трудозатратам. Кроме того, отсутствует единый регламент согласования документов в электронном виде, что иногда увеличивает время их обработки.
В области автоматизации учета выявлена проблема ограниченной функциональности существующего программного обеспечения в части формирования специализированных аналитических отчетов по расчетам с контрагентами в разрезе объектов строительного контроля. Текущая версия "1С: Бухгалтерия государственного учреждения 8" требует доработки для полного соответствия специфическим потребностям учреждения.
В системе внутреннего контроля отмечается недостаточная автоматизация контрольных процедур, что приводит к повышенной нагрузке на сотрудников отдела внутреннего контроля. Кроме того, существующая система оценки рисков при работе с контрагентами требует актуализации с учетом современных подходов к риск-менеджменту.
На основе выявленных проблем разработан комплекс рекомендаций по совершенствованию учета расчетов с контрагентами. Ключевым направлением является внедрение полноценного электронного документооборота на базе современной ECM-системы (Enterprise Content Management). Предлагается реализация проекта в три этапа:
Таблица 4.
Этапы внедрения электронного документооборота
| Этап | Содержание работ | Срок реализации | Ожидаемый результат |
| I | Разработка регламентов ЭДО | 2 месяца | Нормативная база ЭДО |
| II | Внедрение ECM-системы | 4 месяца | Автоматизация документооборота |
| III | Интеграция с учетными системами | 3 месяца | Единое информационное пространство |
Источник: составлено автором.
В части совершенствования автоматизации учета предлагается разработка дополнительных программных модулей для "1С: Бухгалтерия государственного учреждения 8", обеспечивающих:
- формирование аналитической отчетности в необходимых разрезах;
- автоматизированный контроль договорных обязательств;
- интеграцию с системой управления проектами строительного контроля.
Для совершенствования системы внутреннего контроля расчетов разработан комплекс мероприятий, основанный на риск-ориентированном подходе. Предлагается внедрение автоматизированной системы контроля, включающей следующие функциональные модули:
- модуль оценки рисков контрагентов;
- модуль мониторинга исполнения обязательств;
- модуль контроля платежной дисциплины;
- модуль формирования отчетности по контрольным мероприятиям.
Особое внимание уделяется разработке методики оценки рисков при работе с контрагентами. Предлагается использование многофакторной модели оценки, учитывающей как количественные, так и качественные параметры:
Таблица 5.
Параметры оценки рисков контрагентов
| Группа факторов | Вес | Оцениваемые параметры |
| Финансовые показатели | 0.4 | Платежеспособность, устойчивость |
| Деловая репутация | 0.3 | Опыт работы, отзывы |
| Правовые факторы | 0.2 | Судебные риски, проверки |
| Операционные факторы | 0.1 | Ресурсная база, персонал |
Источник: составлено автором.
Для оценки эффективности предложенных мероприятий разработана система количественных и качественных показателей. Прогнозные значения основных показателей представлены в таблице:
Таблица 6.
Прогноз показателей эффективности внедряемых мероприятий
| Показатель | Текущее значение | Прогноз после внедрения | Эффект |
| Время обработки документов (дни) | 3.5 | 1.5 | -57.1% |
| Трудозатраты на контрольные процедуры (чел.-час.) | 186 | 124 | -33.3% |
| Доля автоматизированных контрольных процедур (%) | 45 | 85 | +88.9% |
| Уровень просроченной задолженности (%) | 1.9 | 0.8 | -57.9% |
Источник: составлено автором.
Расчет экономической эффективности предлагаемых мероприятий:
- Структура затрат на внедрение (тыс. руб.):
Разработка и внедрение ECM-системы:
- Лицензии на ПО: 1,250
- Настройка и интеграция: 850
- Обучение персонала: 320
Итого: 2,420
Доработка учетных систем:
- Разработка дополнительных модулей: 980
- Интеграция с существующими системами: 450
- Тестирование: 230
Итого: 1,660
Внедрение системы контроля:
- Разработка методологии: 380
- Автоматизация процедур: 290
- Внедрение и отладка: 100
Итого: 770
Общие затраты на внедрение: 4,850 тыс. руб.
- Расчет ежегодной экономии (тыс. руб.):
Сокращение трудозатрат:
- Обработка документов: 890
- Контрольные процедуры: 650
- Формирование отчетности: 420
Итого: 1,960
Снижение операционных расходов:
- Расходные материалы: 180
- Техническое обслуживание: 120
- Прочие расходы: 80
Итого: 380
Общая ежегодная экономия: 2,340 тыс. руб.
- Расчет срока окупаемости:
Срок окупаемости = Общие затраты / Ежегодная экономия
4,850 / 2,340 = 2.1 года
- Расчет NPV проекта за 5 лет:
Ставка дисконтирования: 12%
Денежные потоки по годам (тыс. руб.):
Год 0: -4,850 (инвестиции)
Год 1: 2,340 / (1 + 0.12)^1 = 2,089
Год 2: 2,340 / (1 + 0.12)^2 = 1,865
Год 3: 2,340 / (1 + 0.12)^3 = 1,665
Год 4: 2,340 / (1 + 0.12)^4 = 1,487
Год 5: 2,340 / (1 + 0.12)^5 = 1,414
NPV = -4,850 + 2,089 + 1,865 + 1,665 + 1,487 + 1,414 = 5,670 тыс. руб.
- Расчет индекса рентабельности инвестиций (PI):
PI = (Сумма дисконтированных доходов / Первоначальные инвестиции)
PI = 10,520 / 4,850 = 2.17
Анализ показателей экономической эффективности демонстрирует целесообразность внедрения предлагаемых мероприятий:
- положительное значение NPV (5,670 тыс. руб.) говорит о прибыльности проекта;
- срок окупаемости 2.1 года является приемлемым для проектов такого масштаба;
- индекс рентабельности инвестиций 2.17 показывает высокую эффективность вложений;
- ежегодная экономия в размере 2,340 тыс. руб. обеспечивает стабильный возврат инвестиций.
Итак, расчет экономической эффективности предлагаемых мероприятий показывает:
- Общие затраты на внедрение - 4,850 тыс. руб.
- Ежегодная экономия - 2,340 тыс. руб.
- Срок окупаемости - 2.1 года
- NPV проекта внедрения (за 5 лет) - 5,670 тыс. руб.
Помимо прямого экономического эффекта, реализация предложенных мероприятий обеспечит:
- повышение прозрачности расчетов с контрагентами;
- снижение операционных рисков;
- повышение качества управленческих решений;
- улучшение взаимодействия с контрагентами.
Таким образом, предложенные направления совершенствования учета и контроля расчетов с контрагентами являются экономически обоснованными и способны обеспечить качественное улучшение системы управления расчетами в ФБУ "РОССТРОЙКОНТРОЛЬ". При этом важно отметить, что реализация данных мероприятий должна осуществляться поэтапно, с учетом имеющихся ресурсных ограничений и приоритетности решаемых задач.
ЗАКЛЮЧЕНИЕ
В результате прохождения практики в ФБУ "РОССТРОЙКОНТРОЛЬ" было проведено комплексное исследование системы учета и внутреннего контроля расчетов с контрагентами, на основе которого можно сделать следующие выводы.
Анализ организационно-экономической характеристики показал, что ФБУ "РОССТРОЙКОНТРОЛЬ" является динамично развивающимся учреждением, осуществляющим строительный контроль федеральных объектов. За период 2021-2023 гг. количество объектов под контролем увеличилось на 71.4%, достигнув 785 единиц, а объем проверенных строительно-монтажных работ вырос на 58.7% и составил 389.4 млрд рублей.
Исследование действующей системы бухгалтерского учета расчетов с контрагентами показало, что она организована в соответствии с требованиями законодательства и обеспечивает достоверный учет операций. Учет ведется с использованием программного комплекса "1С: Бухгалтерия государственного учреждения 8", интегрированного с системой "Электронный бюджет". В структуре расчетов преобладают расчеты по государственным контрактам (42.3%) и расчеты по работам и услугам (31.1%).
Анализ системы внутреннего контроля расчетов выявил ее комплексный характер, включающий многоуровневую организационную структуру и регламентированные контрольные процедуры. Эффективность системы подтверждается положительной динамикой ключевых показателей: снижением количества нарушений в оформлении расчетов на 26.5%, повышением доли урегулированных расхождений до 96.3%, сокращением доли просроченной задолженности до 1.9%.
В ходе исследования были выявлены направления для совершенствования учета и контроля расчетов:
- необходимость полной интеграции информационных систем с электронным документооборотом;
- потребность в расширении функционала программного обеспечения для формирования специализированной аналитической отчетности;
- целесообразность автоматизации контрольных процедур.
Разработанные рекомендации по совершенствованию системы включают:
- Внедрение полноценного электронного документооборота на базе современной ECM-системы;
- Разработку дополнительных программных модулей для автоматизации учета и формирования отчетности;
- Внедрение автоматизированной системы контроля на основе риск-ориентированного подхода.
Оценка эффективности предложенных мероприятий показала их экономическую целесообразность: при общих затратах на внедрение 4,850 тыс. руб. ожидаемая ежегодная экономия составит 2,340 тыс. руб., а срок окупаемости - 2.1 года. Реализация предложений позволит сократить время обработки документов на 57.1%, трудозатраты на контрольные процедуры на 33.3%, уровень просроченной задолженности на 57.9%.
Таким образом, цель практики достигнута - проведено комплексное исследование системы учета и контроля расчетов с контрагентами и разработаны практические рекомендации по её совершенствованию. Полученные результаты имеют практическую значимость и могут быть использованы для повышения эффективности управления расчетами в ФБУ "РОССТРОЙКОНТРОЛЬ".
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Бюджетный кодекс Российской Федерации от 31.07.1998 № 145-ФЗ (ред. от 01.01.2024) // Собрание законодательства РФ. – 1998. – № 31. – Ст. 3823.
- Федеральный закон "О бухгалтерском учете" от 06.12.2011 № 402-ФЗ (ред. от 01.01.2024) // Собрание законодательства РФ. – 2011. – № 50. – Ст. 7344.
- Приказ Минфина России от 01.12.2010 № 157н "Об утверждении Единого плана счетов бухгалтерского учета..." (ред. от 14.09.2023) // Российская газета. – 2011. – № 8.
- Приказ Минфина России от 16.12.2010 № 174н "Об утверждении Плана счетов бухгалтерского учета бюджетных учреждений..." (ред. от 30.10.2023) // Российская газета. – 2011. – № 39.
- Федеральный стандарт бухгалтерского учета государственных финансов "Доходы" // утв. приказом Минфина России от 27.02.2018 № 32н (ред. от 16.12.2023).
- Бухгалтерский учет в бюджетных организациях: учебник / под ред. Е. А. Мизиковского. – Москва: Юрайт, 2023. – 435 с. – ISBN 978-5-534-15681-9.
- ФБУ "РОССТРОЙКОНТРОЛЬ": официальные сведения о компании // Audit-it.ru : [сайт]. – Москва, 2024. – URL: https://www.audit-it.ru/contragent/1047713006296_fbu-rosstroykontrol (дата обращения: 01.11.2024).
Сноски
- ФБУ "РОССТРОЙКОНТРОЛЬ" : официальные сведения о компании // Audit-it.ru : [сайт]. – Москва, 2024. – URL: https://www.audit-it.ru/contragent/1047713006296_fbu-rosstroykontrol (дата обращения: 29.10.2024). – Режим доступа: свободный.