ВВЕДЕНИЕ
В современных условиях эффективное управление доходами и расходами является ключевым фактором обеспечения финансовой устойчивости и конкурентоспособности любой коммерческой организации. От того, насколько правильно и своевременно осуществляется учет и анализ доходов и расходов, зависит точность оценки финансового состояния предприятия и возможность принятия обоснованных управленческих решений.
Объектом исследования в период прохождения практики выступило ООО "Гермес" - торговая компания, специализирующаяся на розничной торговле одеждой в специализированных магазинах.
Предметом исследования является организация бухгалтерского учета и система внутреннего контроля в ООО "Гермес".
Целью прохождения практики является закрепление теоретических знаний и приобретение практических навыков ведения бухгалтерского учета и осуществления внутреннего контроля в коммерческой организации.
Для достижения поставленной цели были определены следующие задачи:
- Изучить организационно-правовую форму и основные направления деятельности ООО "Гермес";
- Проанализировать организационную структуру управления предприятием;
- Исследовать показатели финансово-хозяйственной деятельности организации;
- Изучить организацию бухгалтерского учета и документооборота;
- Ознакомиться с системой внутреннего контроля предприятия.
При написании отчета использовались нормативно-правовые акты, регулирующие бухгалтерский учет в РФ, внутренние документы организации (учетная политика, должностные инструкции, первичные документы, регистры бухгалтерского учета), а также данные бухгалтерской (финансовой) отчетности ООО "Гермес" за 2021-2023 гг.
В процессе прохождения практики были получены практические навыки ведения бухгалтерского учета, составления и анализа финансовой отчетности, осуществления внутреннего контроля в коммерческой организации, что будет способствовать формированию необходимых профессиональных компетенций.
1. Общая характеристика ООО "Гермес"
Общество с ограниченной ответственностью "Гермес" создано в соответствии с Гражданским кодексом РФ[1], Федеральным законом "Об обществах с ограниченной ответственностью" от 08.02.1998 N 14-ФЗ (в ред. от 29.12.2023)[2], а также Федеральным законом "О развитии малого и среднего предпринимательства в Российской Федерации" от 24.07.2007 N 209-ФЗ (в ред. от 02.07.2023)[3].
ООО "Гермес" зарегистрировано 16 февраля 2018 года в едином государственном реестре юридических лиц. Юридический адрес компании: 191025, г. Санкт-Петербург, ул. Маяковского, 1/96, литера а, помещ. 28-н. Основным видом деятельности является розничная торговля одеждой в специализированных магазинах (код по ОКВЭД 47.71).
Дополнительными видами деятельности компании являются[4]:
- Производство прочей верхней одежды (ОКВЭД 14.13).
- Торговля оптовая одеждой и обувью (ОКВЭД 46.42).
- Торговля оптовая бытовыми электротоварами (ОКВЭД 46.43).
- Торговля оптовая фармацевтической продукцией (ОКВЭД 46.46).
- Торговля оптовая прочими бытовыми товарами (ОКВЭД 46.49).
Миссия ООО "Гермес" заключается в предоставлении качественной, модной и доступной по цене одежды широкому кругу покупателей через развитую розничную сеть. Стратегической целью компании является удовлетворение потребностей населения в одежде и других товарах повседневного спроса посредством розничной и оптовой торговли, расширение ассортимента товаров и торговой сети, повышение доступности и качества обслуживания клиентов.
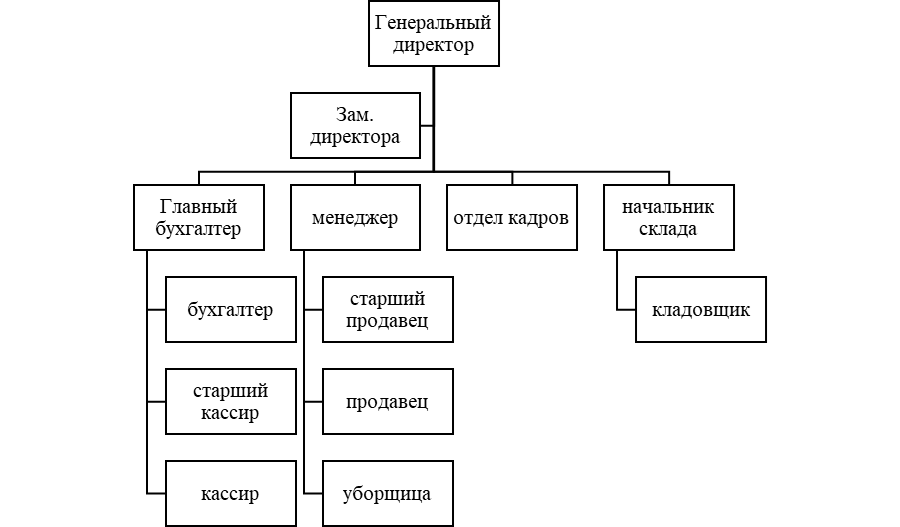
В ООО "Гермес" реализована линейно-функциональная организационная структура управления, которая обеспечивает четкое разделение управленческих функций и оптимальное взаимодействие между подразделениями компании. Согласно исследованиям современных авторов[5], данный тип организационной структуры наиболее эффективен для предприятий малого и среднего бизнеса в сфере розничной торговли.
Рисунок 1. Организационная структура ООО «Гермес»
Рассмотрим основные характеристики системы управления в ООО "Гермес":
Руководство текущей деятельностью осуществляет единоличный исполнительный орган - генеральный директор Норекова О.В., назначенный на должность 25 июля 2023 года. В его прямом подчинении находятся руководители функциональных подразделений:
- Главный бухгалтер, возглавляющий бухгалтерию, в составе которой работает бухгалтер-оператор.
- Руководитель отдела менеджмента, координирующий работу двух менеджеров по продажам.
- Заведующий складом, отвечающий за организацию складского учета и логистику.
По итогам 2022 года среднесписочная численность работников составила 31 человек, что на 2 человека меньше показателя 2021 года. Снижение численности персонала связано с оптимизацией бизнес-процессов и повышением производительности труда.
Для оценки основных тенденций развития ООО "Гермес" проведем анализ ключевых финансово-экономических показателей деятельности компании за 2021-2023 гг.
Таблица 1
Основные финансово-экономические показатели деятельности ООО "Гермес" за 2021-2023 гг.
| Наименование показателя | 2021 | 2022 | 2023 | Абсолютное изменение 2023/2021 | Темп роста 2023/2021, % |
| Выручка, тыс. руб. | 89 894 | 120 710 | 155 975 | 66 081 | 173,5 |
| Себестоимость продаж, тыс. руб. | 77 757 | 103 676 | 141 586 | 63 829 | 182,1 |
| Валовая прибыль, тыс. руб. | 12 137 | 17 034 | 14 389 | 2 252 | 118,6 |
| Чистая прибыль, тыс. руб. | 9 116 | 13 814 | 7 082 | -2 034 | 77,7 |
| Рентабельность продаж, % | 10,1 | 11,4 | 4,5 | -5,6 | - |
| Среднесписочная численность работников, чел. | 33 | 31 | 31 | -2 | 93,9 |
| Производительность труда, тыс. руб./чел. | 2 724 | 3 894 | 5 031 | 2 307 | 184,7 |
Источник: составлено автором по данным[6].
Анализ данных таблицы 1 показывает устойчивый рост масштабов деятельности ООО "Гермес". Выручка компании увеличилась с 89 894 тыс. руб. в 2021 году до 155 975 тыс. руб. в 2023 году, или на 73,5%. Рост выручки обусловлен как расширением клиентской базы и ассортимента продукции, так и повышением цен в условиях инфляции.
Себестоимость продаж за анализируемый период выросла на 82,1%, что несколько превышает темп роста выручки. Это привело к снижению рентабельности продаж с 10,1% в 2021 году до 4,5% в 2023 году. Опережающий рост себестоимости связан с увеличением закупочных цен на товары, транспортных расходов и арендной платы.
Несмотря на сокращение численности персонала на 2 человека, производительность труда выросла на 84,7% - с 2 724 тыс. руб. на человека в 2021 году до 5 031 тыс. руб. в 2023 году. Это свидетельствует о повышении эффективности использования трудовых ресурсов.
Финансовое состояние компании характеризуется следующими показателями: валюта баланса увеличилась с 29 471 тыс. руб. на 31.12.2021 до 61 310 тыс. руб. на 31.12.2023, или более чем в 2 раза. Собственный капитал вырос с 9 261 тыс. руб. до 29 730 тыс. руб., что указывает на укрепление финансовой устойчивости предприятия.
По мнению экспертов [7], торговые компании в 2021-2023 гг. столкнулись с рядом серьезных вызовов, включая пандемию COVID-19, санкционное давление, разрыв логистических цепочек и снижение покупательской способности населения. В этих условиях ООО "Гермес" продемонстрировало способность адаптироваться к изменениям внешней среды и обеспечивать устойчивое развитие бизнеса.
Таким образом, анализ основных показателей деятельности ООО "Гермес" за 2021-2023 гг. свидетельствует о поступательном развитии компании, увеличении масштабов деятельности и повышении эффективности использования ресурсов. Вместе с тем, снижение рентабельности продаж указывает на необходимость оптимизации затрат и совершенствования ценовой политики.
2. Анализ финансово-хозяйственной деятельности ООО "Гермес"
Для оценки имущественного положения ООО "Гермес" проведем горизонтальный и вертикальный анализ бухгалтерского баланса за 2021-2023 гг.
Таблица 2
Анализ структуры и динамики активов ООО "Гермес" за 2021-2023 гг.
| Показатель | 2021 | 2022 | 2023 | Удельный вес, % | Удельный вес, % | Темп роста 2023/2021, % |
| 2021 | 2023 | |||||
| Внеоборотные активы | 1 038 | 1 159 | 2 643 | 3,5 | 4,3 | 254,6 |
| Оборотные активы | 28 433 | 32 394 | 58 667 | 96,5 | 95,7 | 206,3 |
| в том числе: | ||||||
| - запасы | 14 765 | 18 031 | 45 002 | 50,1 | 73,4 | 304,8 |
| - дебиторская задолженность | 10 487 | 12 413 | 9 533 | 35,6 | 15,5 | 90,9 |
| - денежные средства | 2 098 | 1 950 | 4 132 | 7,1 | 6,7 | 196,9 |
| Баланс | 29 471 | 33 553 | 61 310 | 100,0 | 100,0 | 208,0 |
Источник: составлено автором по данным[8].
Анализ данных таблицы 2 показывает, что за период 2021-2023 гг. произошло существенное увеличение активов ООО "Гермес". Валюта баланса выросла более чем в 2 раза - с 29 471 тыс. руб. до 61 310 тыс. руб., что свидетельствует о расширении масштабов деятельности компании.
В структуре активов преобладают оборотные средства, доля которых составляет более 95%. Это характерно для предприятий торговли и обусловлено спецификой их деятельности. Наибольший удельный вес в оборотных активах занимают запасы - 73,4% на конец 2023 года. За анализируемый период стоимость запасов увеличилась более чем в 3 раза, что связано с расширением ассортимента и созданием страховых запасов в условиях нестабильности поставок.
Для оценки финансовой устойчивости и платежеспособности ООО "Гермес" рассчитаем основные коэффициенты, характеризующие структуру капитала и способность компании погашать свои обязательства.
Таблица 3
Показатели финансовой устойчивости и платежеспособности ООО "Гермес" за 2021-2023 гг.
| Показатель | Нормативное значение | 2021 | 2022 | 2023 | Изменение 2023/2021 |
| Коэффициент автономии | ≥0,5 | 0,31 | 0,69 | 0,49 | 0,18 |
| Коэффициент финансовой зависимости | ≤2,0 | 3,18 | 1,45 | 2,06 | -1,12 |
| Коэффициент текущей ликвидности | ≥2,0 | 1,76 | 6,61 | 3,09 | 1,33 |
| Коэффициент быстрой ликвидности | ≥1,0 | 0,78 | 2,93 | 0,72 | -0,06 |
| Коэффициент абсолютной ликвидности | ≥0,2 | 0,13 | 0,40 | 0,22 | 0,09 |
Источник: составлено автором.
Коэффициент автономии показывает долю собственного капитала в общей сумме источников финансирования. За анализируемый период данный показатель увеличился с 0,31 до 0,49, что свидетельствует об укреплении финансовой независимости компании. Однако значение коэффициента остается ниже рекомендуемого уровня (0,5), что указывает на зависимость от внешних источников финансирования.
Анализ доходов, расходов и финансовых результатов позволяет оценить эффективность основной деятельности предприятия и выявить резервы ее повышения.
Таблица 4
Анализ финансовых результатов ООО "Гермес" за 2021-2023 гг.
| Показатель | 2021 | 2022 | 2023 | Абсолютное изменение | Темп роста, % |
| Выручка | 89 894 | 120 710 | 155 975 | 66 081 | 173,5 |
| Себестоимость продаж | 77 757 | 103 676 | 141 586 | 63 829 | 182,1 |
| Валовая прибыль | 12 137 | 17 034 | 14 389 | 2 252 | 118,6 |
| Коммерческие расходы | (7 745) | (10 327) | (7 182) | -563 | 92,7 |
| Прибыль от продаж | 4 392 | 6 707 | 7 207 | 2 815 | 164,1 |
| Прочие доходы | 6 084 | 8 920 | 2 898 | -3 186 | 47,6 |
| Прочие расходы | (450) | (600) | (1 469) | 1 019 | 326,4 |
| Чистая прибыль | 9 116 | 13 814 | 7 082 | -2 034 | 77,7 |
Источник: составлено автором по данным[9].
За период 2021-2023 гг. наблюдается устойчивый рост выручки ООО "Гермес" - на 73,5% по сравнению с 2021 годом. Это свидетельствует об укреплении рыночных позиций компании и эффективности ее маркетинговой стратегии.
По итогам проведенного анализа можно сделать следующие выводы:
- ООО "Гермес" демонстрирует устойчивый рост масштабов деятельности, что подтверждается увеличением валюты баланса и выручки более чем в 2 раза за 2021-2023 гг.
- Структура активов соответствует специфике торговой деятельности - преобладают оборотные активы (более 95%), основную часть которых составляют запасы.
- Финансовая устойчивость компании укрепляется, о чем свидетельствует рост коэффициента автономии с 0,31 до 0,49, однако сохраняется зависимость от внешних источников финансирования.
- Показатели ликвидности находятся в пределах нормативных значений, что указывает на способность компании своевременно погашать свои обязательства.
- Эффективность деятельности снижается - темп роста себестоимости (182,1%) опережает темп роста выручки (173,5%), что привело к сокращению чистой прибыли на 22,3%.
3. Организация бухгалтерского учета в ООО "Гермес"
Учетная политика ООО "Гермес" разработана в соответствии с Федеральным законом "О бухгалтерском учете" от 06.12.2011 N 402-ФЗ[10], Положением по бухгалтерскому учету "Учетная политика организации" (ПБУ 1/2008)[11] и другими нормативными актами по бухгалтерскому учету.
Основополагающими принципами формирования учетной политики ООО "Гермес" являются:
- допущение имущественной обособленности;
- допущение непрерывности деятельности;
- последовательность применения учетной политики;
- временная определенность фактов хозяйственной деятельности.
Таблица 5
Основные элементы учетной политики ООО "Гермес"
| Элемент учетной политики | Принятый вариант учета | Обоснование |
| Организационно-технический раздел | ||
| Форма бухгалтерского учета | Автоматизированная с использованием программы "1С:Бухгалтерия 8.3" | Обеспечение оперативности учета |
| Рабочий план счетов | Разработан на основе типового плана счетов | Приказ Минфина РФ от 31.10.2000 №94н |
| График документооборота | Утверждается приказом руководителя | Обеспечение своевременности учета |
| Методический раздел | ||
| Способ начисления амортизации | Линейный способ | ПБУ 6/01 "Учет основных средств" |
| Оценка МПЗ | По средней себестоимости | ПБУ 5/01 "Учет материально-производственных запасов" |
| Признание доходов и расходов | Метод начисления | ПБУ 9/99 "Доходы организации", ПБУ 10/99 "Расходы организации" |
Источник: составлено автором.
Документооборот в ООО "Гермес" организован в соответствии с Положением о документах и документообороте в бухгалтерском учете[12] и предусматривает следующие этапы:
- Создание или получение документов от других организаций.
- Принятие к учету первичных документов.
- Обработка первичных документов.
- Передача документов в архив.
В компании применяется автоматизированная форма бухгалтерского учета с использованием программного продукта "1С:Бухгалтерия 8.3".
Автоматизация учетных процессов позволяет:
- обеспечить оперативность обработки информации.
- повысить точность учетных данных.
- сократить трудоемкость учетных работ.
- формировать разнообразные отчеты.
Учет доходов и расходов в ООО "Гермес" ведется в соответствии с ПБУ 9/99 "Доходы организации"[13] и ПБУ 10/99 "Расходы организации"[14]. Для целей бухгалтерского учета доходы и расходы подразделяются на:
- доходы и расходы от обычных видов деятельности.
- прочие доходы и расходы.
Таблица 6
Корреспонденция счетов по учету доходов и расходов в ООО "Гермес"
| Содержание операции | Дебет | Кредит | Сумма, руб. | Документ-основание |
| Отражена выручка от реализации товаров | 62 | 90.1 | 25 000 | Накладная, счет-фактура |
| Списана себестоимость проданных товаров | 90.2 | 41 | 18 000 | Бухгалтерская справка |
| Начислен НДС с выручки | 90.3 | 68 | 4 167 | Счет-фактура |
| Списаны расходы на продажу | 90.7 | 44 | 1 500 | Бухгалтерская справка |
| Выявлен финансовый результат от продаж (прибыль) | 90.9 | 99 | 1 333 | Бухгалтерская справка |
Источник: составлено автором.
Для обеспечения формирования полной и достоверной информации о доходах и расходах в ООО "Гермес" организован аналитический учет в разрезе:
- видов деятельности.
- групп товаров.
- мест возникновения затрат.
- статей затрат.
Такая детализация учета позволяет:
- проводить анализ доходности различных направлений деятельности
- контролировать уровень затрат.
- принимать обоснованные управленческие решения.
Ежемесячно в ООО "Гермес" проводится закрытие счетов учета доходов и расходов с формированием финансового результата. Данные о доходах, расходах и финансовых результатах отражаются в бухгалтерской отчетности - форме №2 "Отчет о финансовых результатах".
Для контроля правильности ведения учета доходов и расходов в компании проводятся:
- регулярные сверки аналитического и синтетического учета.
- инвентаризация расчетов.
- внутренний аудит учетной документации.
4. Система внутреннего контроля ООО "Гермес"
Система внутреннего контроля ООО "Гермес" организована в соответствии с требованиями Федерального закона "О бухгалтерском учете"[15] и Информации Минфина России № ПЗ-11/2013 "Организация и осуществление экономическим субъектом внутреннего контроля"[16].
Основными целями системы внутреннего контроля являются:
- вобеспечение эффективности деятельности организации.
- обеспечение достоверности бухгалтерской отчетности.
- соблюдение применимого законодательства.
- сохранность активов организации.
Таблица 7
Элементы системы внутреннего контроля ООО "Гермес"
| Элемент | Содержание | Ответственные лица |
| Контрольная среда | Организационная структура, распределение полномочий и ответственности | Генеральный директор |
| Оценка рисков | Выявление и анализ рисков хозяйственной деятельности | Руководители подразделений |
| Процедуры контроля | Документальный контроль, физический контроль, сверка данных | Главный бухгалтер |
| Информация и коммуникация | Система сбора и обмена информацией | Все сотрудники |
| Мониторинг | Оценка эффективности контрольных процедур | Служба внутреннего контроля |
В ООО "Гермес" разработана комплексная система контроля за движением товарно-материальных ценностей (ТМЦ), которая является ключевым элементом внутреннего контроля в торговых организациях.
Контроль за движением ТМЦ осуществляется на следующих этапах:
- Поступление товаров:
- проверка соответствия количества и качества товаров данным сопроводительных документов.
- контроль правильности оформления первичных документов.
- проверка своевременности оприходования товаров.
- Хранение товаров:
- обеспечение надлежащих условий хранения.
- контроль доступа к местам хранения.
- проведение инвентаризаций.
- Выбытие товаров:
- санкционирование отпуска товаров.
- контроль правильности оформления расходных документов.
- проверка полноты и своевременности отражения операций в учете.
Таблица 8
Контрольные процедуры при движении ТМЦ в ООО "Гермес"
| Этап | Контрольные процедуры | Периодичность | Исполнители |
| Поступление товаров | Проверка сопроводительных документов | При каждой поставке | Кладовщик |
| Контроль качества товаров | При каждой поставке | Товаровед | |
| Проверка оприходования | Ежедневно | Бухгалтер | |
| Хранение товаров | Проверка условий хранения | Еженедельно | Зав. складом |
| Выборочные проверки остатков | Ежемесячно | Ревизор | |
| Полная инвентаризация | Ежегодно | Инвентаризационная комиссия | |
| Выбытие товаров | Проверка оснований для отпуска | При каждом отпуске | Менеджер по продажам |
| Контроль оформления документов | Ежедневно | Бухгалтер | |
| Сверка данных учета | Ежемесячно | Главный бухгалтер |
Контроль доходов и расходов является важнейшим направлением внутреннего контроля, обеспечивающим достоверность финансовых результатов. В ООО "Гермес" разработаны следующие контрольные процедуры:
- Контроль доходов:
- проверка полноты отражения выручки от продаж.
- контроль правильности применения цен и скидок.
- проверка своевременности отражения доходов.
- сверка данных бухгалтерского и оперативного учета продаж.
- Контроль расходов:
- проверка обоснованности и документального подтверждения расходов.
- контроль соблюдения нормативов расходов.
- проверка правильности классификации расходов.
- анализ отклонений фактических расходов от плановых.
Эффективность системы внутреннего контроля регулярно оценивается с помощью следующих показателей:
- количество выявленных нарушений.
- сумма предотвращенного ущерба.
- процент выполнения контрольных процедур.
- своевременность устранения выявленных недостатков.
ЗАКЛЮЧЕНИЕ
В рамках проведенного исследования организации бухгалтерского учета и системы внутреннего контроля в ООО "Гермес" были всесторонне изучены особенности финансово-хозяйственной деятельности компании, проанализирована эффективность существующей системы учета и контроля, а также разработаны рекомендации по ее совершенствованию.
Анализ деятельности компании за период 2021-2023 гг. показал устойчивую тенденцию роста масштабов бизнеса. Выручка организации увеличилась на 73,5%, достигнув 156 млн рублей, что свидетельствует об укреплении рыночных позиций ООО "Гермес" и эффективности выбранной стратегии развития. Существенный рост валюты баланса более чем в 2 раза (до 61,3 млн рублей) подтверждает наращивание экономического потенциала компании.
Вместе с тем, исследование выявило определенные проблемы в финансово-хозяйственной деятельности организации. Наиболее существенной из них является опережающий рост себестоимости по сравнению с выручкой, что привело к снижению рентабельности продаж с 10,1% до 4,5%. Данная тенденция указывает на необходимость оптимизации затрат и совершенствования ценовой политики компании.
Оценка организации бухгалтерского учета показала, что в ООО "Гермес" сформирована рациональная учетная политика, соответствующая требованиям законодательства и учитывающая специфику торговой деятельности. Автоматизация учетных процессов на базе программы "1С:Бухгалтерия 8.3" обеспечивает оперативность и достоверность формирования учетной информации. Система внутреннего контроля охватывает все ключевые бизнес-процессы и позволяет своевременно выявлять и предупреждать возможные нарушения.
Для повышения эффективности деятельности ООО "Гермес" рекомендуется реализовать комплекс взаимосвязанных мероприятий по трем основным направлениям:
- Финансовый менеджмент: оптимизация структуры затрат, совершенствование управления оборотным капиталом, внедрение системы бюджетирования.
- Бухгалтерский учет: развитие управленческого учета, автоматизация формирования отчетности, повышение квалификации персонала.
- Внутренний контроль: автоматизация контрольных процедур, внедрение риск-ориентированного подхода, усиление контроля эффективности.
Теоретическая значимость проведенной работы заключается в развитии методических подходов к организации учетно-контрольных систем в торговых организациях. Практическая ценность работы состоит в разработке конкретных рекомендаций, реализация которых позволит повысить эффективность деятельности ООО "Гермес" и обеспечить устойчивое развитие компании в долгосрочной перспективе.
СПИСОК ЛИТЕРАТУРЫ
- Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 N 51-ФЗ (ред. от 29.12.2023) // Собрание законодательства РФ. - 1994. - № 32. - Ст. 3301.
- Федеральный закон от 08.02.1998 N 14-ФЗ (ред. от 29.12.2023) "Об обществах с ограниченной ответственностью" // Собрание законодательства РФ. - 1998. - № 7. - Ст. 785.
- Федеральный закон от 24.07.2007 N 209-ФЗ (ред. от 02.07.2023) "О развитии малого и среднего предпринимательства в Российской Федерации" // Собрание законодательства РФ. - 2007. - № 31. - Ст. 4006.
- Федеральный закон от 06.12.2011 N 402-ФЗ (ред. от 29.12.2023) "О бухгалтерском учете" // Собрание законодательства РФ. - 2011. - №50. - Ст. 7344.
- Информация Минфина России № ПЗ-11/2013 "Организация и осуществление экономическим субъектом внутреннего контроля" // Экономика и жизнь. - 2013. - №43.
- Приказ Минфина России от 06.05.1999 N 32н (ред. от 27.11.2023) "Об утверждении Положения по бухгалтерскому учету "Доходы организации" ПБУ 9/99" // Бюллетень нормативных актов федеральных органов исполнительной власти. - 1999. - №26.
- Приказ Минфина России от 06.05.1999 N 33н (ред. от 27.11.2023) "Об утверждении Положения по бухгалтерскому учету "Расходы организации" ПБУ 10/99" // Бюллетень нормативных актов федеральных органов исполнительной власти. - 1999. - №26.
- Внутренний контроль в торговых организациях: учебное пособие / под ред. В.В. Бурцева. - М.: ИНФРА-М, 2023. - 278 с.
- Донцова, Л.В. Анализ бухгалтерской (финансовой) отчетности / Л.В. Донцова, Н.А. Никифорова. - М.: Дело и Сервис, 2023. - 159 с.
- Шеремет, А.Д. Методика финансового анализа деятельности коммерческих организаций / А.Д. Шеремет. - М.: ИНФРА-М, 2023. - 237 с.
- Бухгалтерская (финансовая) отчетность ООО "Гермес" [Электронный ресурс] // Audit-it.ru : информационный портал. URL: https://www.audit-it.ru/buh_otchet/7839068860_ooo-germes (дата обращения: 22.10.2024).
- Общество с ограниченной ответственностью "Гермес" [Электронный ресурс] // Audit-it.ru: информационный портал. URL: https://www.audit-it.ru/contragent/1167847302480_ooo-germes (дата обращения: 21.10.2024).
Сноски
- Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 N 51-ФЗ (ред. от 29.12.2023) // Собрание законодательства РФ. - 1994. - № 32. - Ст. 3301.
- Федеральный закон от 08.02.1998 N 14-ФЗ (ред. от 29.12.2023) "Об обществах с ограниченной ответственностью" // Собрание законодательства РФ. - 1998. - № 7. - Ст. 785.
- Федеральный закон от 24.07.2007 N 209-ФЗ (ред. от 02.07.2023) "О развитии малого и среднего предпринимательства в Российской Федерации" // Собрание законодательства РФ. - 2007. - № 31. - Ст. 4006.
- Общество с ограниченной ответственностью "Гермес" [Электронный ресурс] // Audit-it.ru : информационный портал. URL: https://www.audit-it.ru/contragent/1167847302480_ooo-germes (дата обращения: 29.03.2024).
- Шеремет А.Д. Методика финансового анализа деятельности коммерческих организаций. - М.: ИНФРА-М, 2023. - 237 с.
- Бухгалтерская (финансовая) отчетность ООО "Гермес" [Электронный ресурс] // Audit-it.ru : информационный портал. URL: https://www.audit-it.ru/buh_otchet/7839068860_ooo-germes (дата обращения: 29.03.2024).
- Донцова Л.В., Никифорова Н.А. Анализ бухгалтерской (финансовой) отчетности. - М.: Дело и Сервис, 2023. - 159 с.
- Бухгалтерская (финансовая) отчетность ООО "Гермес" [Электронный ресурс] // Audit-it.ru : информационный портал. URL: https://www.audit-it.ru/buh_otchet/7839068860_ooo-germes (дата обращения: 29.03.2024).
- Бухгалтерская (финансовая) отчетность ООО "Гермес" [Электронный ресурс] // Audit-it.ru : информационный портал. URL: https://www.audit-it.ru/buh_otchet/7839068860_ooo-germes (дата обращения: 29.03.2024).
- Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" (ред. от 29.12.2023) // Собрание законодательства РФ. - 2011. - №50. - Ст. 7344.
- Информация Минфина России № ПЗ-11/2013 "Организация и осуществление экономическим субъектом внутреннего контроля" // Экономика и жизнь. - 2013. - №43.
- Внутренний контроль в торговых организациях: учебное пособие / под ред. В.В. Бурцева. - М.: ИНФРА-М, 2023. - 278 с.
- Приказ Минфина России от 06.05.1999 N 32н "Об утверждении Положения по бухгалтерскому учету "Доходы организации" ПБУ 9/99" (ред. от 27.11.2023) // Бюллетень нормативных актов федеральных органов исполнительной власти. - 1999. - №26.
- Приказ Минфина России от 06.05.1999 N 33н "Об утверждении Положения по бухгалтерскому учету "Расходы организации" ПБУ 10/99" (ред. от 27.11.2023) // Бюллетень нормативных актов федеральных органов исполнительной власти. - 1999. - №26.
- Федеральный закон от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" (ред. от 29.12.2023) // Собрание законодательства РФ. - 2011. - №50. - Ст. 7344.
- Информация Минфина России № ПЗ-11/2013 "Организация и осуществление экономическим субъектом внутреннего контроля" // Экономика и жизнь. - 2013. - №43.