ВВЕДЕНИЕ
В условиях современной экономической среды эффективное управление расходами становится важнейшим фактором, определяющим конкурентоспособность и финансовую устойчивость хозяйствующих субъектов. Точность, полнота и достоверность учетной информации о расходах организации выступают необходимой базой для принятия обоснованных управленческих решений, направленных на оптимизацию затрат и повышение результативности деятельности предприятия.
Система бухгалтерского учета расходов организации представляет собой комплекс взаимосвязанных элементов, обеспечивающих сбор, регистрацию, обобщение и анализ информации о фактах хозяйственной жизни, приводящих к уменьшению экономических выгод. Формирование качественной учетной информации о расходах требует четкого понимания их экономической сущности, правильной классификации и выбора оптимальных методов учета с учетом отраслевой специфики деятельности организации.
Актуальность темы исследования обусловлена необходимостью совершенствования процесса формирования учетной информации о расходах в условиях динамично меняющейся экономической среды и обновления нормативно-правовой базы бухгалтерского учета. Актуальность исследования подтверждается также активной трансформацией нормативно-правовой базы учета расходов. В августе 2025 г. Министерство финансов России разработало проект нового федерального стандарта бухгалтерского учета «Расходы», предусматривающего принципиально новый подход к классификации и признанию расходов. Согласно проекту, все расходы будут делиться на включенные в расчет чистой прибыли и исключенные из расчета чистой прибыли, что существенно изменит методологию формирования учетной информации о расходах организации[1].
Особую значимость приобретает исследование в контексте вступивших в силу в 2025 г. новых правил Минфина, требующих серьезного пересмотра учетной политики организаций. В частности, изменения затрагивают рабочий план счетов, формы первичных документов и порядок документооборота. Несоответствие учетной политики обновленным требованиям может привести к существенным штрафам – до 50 000 рублей согласно ст. 15.15.6 КоАП[2].
Степень разработанности темы исследования. Теоретические и методологические аспекты учета расходов и формирования учетной информации являются предметом исследования многих отечественных и зарубежных ученых.
Среди зарубежных исследователей значительный вклад в разработку проблем учета затрат и формирования себестоимости внесли Р. Каплан, рассматривающий инновационные подходы к учету затрат на основе системы «ABC» (Activity-Based Costing), Ч. Хорнгрен, разработавший методологические основы управленческого учета затрат, Дж. Фостер, исследующий проблемы стратегического управления затратами, и К. Друри, предложивший комплексные методики учета затрат для целей управления. Среди отечественных ученых следует отметить работы В. В. Говдя, Ж. В. Дегальцевой и С. Н. Коренной, посвященные классификации затрат для целей управления расходами организации, Е. В. Поляковой и Е. С. Агеевой, исследующих отраслевые особенности учета общехозяйственных расходов в условиях применения ФСБУ 5/2019, Т. Ю. Серебряковой, анализирующей влияние новых стандартов на учет управленческих расходов, и Р. Б. Шахбанова, исследующего экономическую сущность расходов и затрат.
Несмотря на значительное количество исследований, посвященных различным аспектам учета расходов, недостаточно изученными остаются вопросы формирования учетной информации о расходах с учетом отраслевой специфики металлургических предприятий и в условиях обновления нормативно-правовой базы бухгалтерского учета, что обусловливает необходимость дальнейших исследований в данной области.
Объект исследования - АО «Металлургический завод «Электросталь».
Предмет исследования – функционирование системы бухгалтерского учета расходов АО «Металлургический завод «Электросталь».
Цель исследования - разработка рекомендаций по совершенствованию учета в целях сбора информации для обеспечения достоверного отражения расходов при формировании учетной информации на примере АО «Металлургический завод «Электросталь».
Для достижения поставленной цели необходимо решить следующие задачи:
- рассмотреть понятие, классификацию и виды расходов в учете организации;
- изучить нормативно-правовое регулирование учета расходов;
- исследовать порядок формирования учетной информации о расходах;
- проанализировать организационно-экономическую характеристику АО «Металлургический завод «Электросталь»;
- изучить особенности и порядок отражения расходов на исследуемом предприятии;
- рассмотреть этапы формирования учетной информации о расходах в АО «Металлургический завод «Электросталь»;
- выявить основные проблемы формирования и раскрытия информации по расходам организации;
- разработать рекомендации по совершенствованию этапов формирования учетной информации о расходах.
В процессе исследования были использованы следующие методы: общенаучные методы познания (анализ, синтез, индукция, дедукция, сравнение, обобщение), системный подход, методы бухгалтерского учета (документирование, оценка, калькуляция, счета, двойная запись, балансовое обобщение), а также методы экономического анализа.
Теоретическая значимость исследования заключается в систематизации и обобщении теоретических положений, касающихся формирования учетной информации о расходах организации, с учетом современных тенденций развития бухгалтерского учета и обновления нормативно-правовой базы. Результаты исследования могут быть использованы для дальнейшего развития теоретических и методологических аспектов учета расходов организаций различных отраслей экономики.
Практическая значимость исследования состоит в возможности применения разработанных рекомендаций по совершенствованию процесса формирования учетной информации о расходах в практической деятельности АО «Металлургический завод «Электросталь» и других металлургических предприятий.
Структура работы. Выпускная квалификационная работа состоит из введения, трех глав, заключения, списка использованной литературы и приложений.
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УЧЕТА И ФОРМИРОВАНИЯ УЧЕТНОЙ ИНФОРМАЦИИ О РАСХОДАХ ОРГАНИЗАЦИИ
1.1. Понятие, классификация и виды расходов в учете организации
В современных условиях хозяйствования эффективное управление расходами выступает одним из ключевых факторов обеспечения финансовой устойчивости и конкурентоспособности экономического субъекта. Достоверное отражение расходов в бухгалтерском учете создает надежную информационную базу для принятия управленческих решений, направленных на оптимизацию затрат и повышение рентабельности деятельности. Поэтому формирование учетной информации о расходах требует детального рассмотрения теоретических основ их учета.
Согласно ПБУ 10/99 «Расходы организации», утвержденному Приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015), расходы определяются как уменьшение экономических выгод в результате выбытия активов и (или) возникновения обязательств, приводящее к уменьшению капитала организации, за исключением уменьшения вкладов по решению участников[3]. Данное определение устанавливает экономическое содержание расходов как объекта бухгалтерского учета и имеет принципиальное значение для правильного формирования учетной информации[4].
В то же время Р. Б. Шахбанов и С. А. Абдусаламов указывают на необходимость разграничения понятий «расходы», «затраты» и «издержки», которые часто используются как синонимы, но имеют существенные различия с точки зрения бухгалтерского учета. По их мнению, затраты следует рассматривать как стоимостную оценку ресурсов, потребленных организацией в процессе производства и реализации продукции, а расходы – как уменьшение экономических выгод, признаваемое в отчетном периоде[5].
Для признания расходов в бухгалтерском учете необходимо одновременное выполнение следующих условий: расход производится в соответствии с конкретным договором, требованием законодательных и нормативных актов или обычаями делового оборота; сумма расхода может быть определена; имеется уверенность в том, что в результате конкретной операции произойдет уменьшение экономических выгод организации. Т. Ю. Серебрякова подчеркивает, что невыполнение хотя бы одного из этих условий приводит к признанию в учете не расхода, а дебиторской задолженности[6].
В соответствии с действующими нормативными документами, расходы организации подразделяются на две основные группы: расходы по обычным видам деятельности и прочие расходы. Данная классификация является базовой для целей бухгалтерского учета и формирования финансовой отчетности. При этом О. Л. Михалева обращает внимание на тот факт, что отнесение расходов к той или иной группе во многом определяется предметом деятельности конкретной организации[7].
В практике учетной деятельности применяются различные классификации расходов, позволяющие формировать детализированную информацию для целей управления. Рассмотрим основные классификационные признаки и соответствующие им виды расходов в таблице 1.1. Представленная классификация расходов имеет существенное значение для организации эффективного управленческого учета.
Таблица 1.1
Классификация расходов организации для целей бухгалтерского учета
| Классификационный признак | Виды расходов | Применение в учетной практике |
| По отношению к производственному процессу | Производственные, непроизводственные | Используется для формирования себестоимости продукции |
| По способу включения в себестоимость | Прямые, косвенные | Применяется при калькулировании себестоимости отдельных видов продукции |
| По экономическим элементам | Материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация, прочие затраты | Обязательно для всех организаций при группировке расходов по обычным видам деятельности |
| По отношению к объему производства | Постоянные, переменные | Используется для анализа безубыточности и принятия управленческих решений |
| По периодичности возникновения | Текущие, единовременные | Применяется для планирования расходов и денежных потоков |
| По отношению к технологическому процессу | Основные, накладные | Используется при организации учета по центрам ответственности |
| По участию в процессе производства | Производительные, непроизводительные | Применяется для выявления резервов снижения себестоимости |
Источник: составлено автором по данным[8].
В. В. Говдя, Ж. В. Дегальцева и С. Н. Коренная отмечают, что правильный выбор классификационных признаков расходов является основой для построения рациональной системы управления затратами[9]. При этом авторы подчеркивают, что для каждой организации набор используемых классификаций должен определяться исходя из отраслевой специфики и информационных потребностей менеджмента.
Классификация расходов по экономическим элементам является обязательной для всех организаций и представляет собой группировку расходов по их экономическому содержанию независимо от места возникновения и целевого назначения. Данная классификация позволяет определить общий объем потребления организацией различных видов ресурсов, что необходимо для анализа структуры затрат и оценки материалоемкости, трудоемкости и фондоемкости производства[10].
Деление расходов на прямые и косвенные имеет особое значение при калькулировании себестоимости отдельных видов продукции. С. М. Бельтюкова обращает внимание на то, что с введением ФСБУ 5/2019 «Запасы» произошли изменения в порядке распределения косвенных расходов. В частности, общехозяйственные расходы теперь не подлежат включению в себестоимость запасов и должны признаваться расходами периода, в котором они понесены[11].
Классификация расходов на постоянные и переменные широко используется в управленческом учете для проведения анализа безубыточности и принятия решений по ценообразованию. А. Ю. Попов и М. В. Рысева указывают на преимущества использования данной классификации при принятии краткосрочных управленческих решений, таких как определение оптимального объема производства, расчет пороговых значений цен на продукцию и оценка эффективности деятельности отдельных структурных подразделений[12].
Следует отметить, что разнообразие классификационных признаков расходов обеспечивает многоаспектное представление учетной информации для различных целей управления. В. Н. Ерохин и Т. Г. Шешукова подчеркивают, что в современных условиях особую актуальность приобретает формирование интегрированной системы учета расходов, позволяющей получать информацию различной степени детализации в зависимости от информационных потребностей пользователей[13].
Таким образом, понимание экономической сущности расходов и их всесторонняя классификация создают теоретическую основу для организации эффективного учета и формирования качественной учетной информации. Правильная классификация расходов позволяет не только обеспечить выполнение требований нормативных документов, но и создать надежную информационную базу для принятия обоснованных управленческих решений, направленных на повышение эффективности деятельности организации и укрепление ее конкурентных позиций на рынке.
1.2. Нормативно-правовое регулирование учета расходов
Эффективная организация учетного процесса расходов организации невозможна без четкого понимания и соблюдения требований нормативно-правовой базы. Нормативно-правовое регулирование учета расходов представляет собой систему законодательных и подзаконных актов, обеспечивающих единообразие подходов к признанию, оценке и отражению расходов в бухгалтерском учете и финансовой отчетности. Знание нормативно-правовой базы бухгалтерского учета расходов является ключевым аспектом для эффективного управления финансовыми потоками предприятия, поскольку позволяет обеспечить соответствие законодательству и минимизировать риски штрафных санкций и правовых последствий.
В настоящее время в Российской Федерации сформировалась многоуровневая система нормативно-правового регулирования бухгалтерского учета в целом и учета расходов в частности. Данная система включает в себя документы различной юридической силы, начиная от федеральных законов и заканчивая внутренними локальными актами организаций. К. А. Малыгина подчеркивает, что иерархичность нормативно-правового регулирования бухгалтерского учета предполагает соблюдение принципа непротиворечивости, когда документы нижестоящего уровня не должны противоречить документам вышестоящего уровня[14]. Структура нормативно-правового регулирования учета расходов представлена в таблице 1.2.
Таблица 1.2
Уровни нормативно-правового регулирования учета расходов в Российской Федерации
| Уровень | Виды документов | Основные документы в области учета расходов | Органы регулирования |
| Первый уровень (законодательный) | Федеральные законы, указы Президента РФ, постановления Правительства РФ | Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», Налоговый кодекс РФ | Федеральное собрание РФ, Президент РФ, Правительство РФ |
| Второй уровень (нормативный) | Федеральные стандарты бухгалтерского учета, положения по бухгалтерскому учету | ПБУ 10/99 «Расходы организации», ФСБУ 5/2019 «Запасы», Положение по ведению бухгалтерского учета и отчетности | Министерство финансов РФ |
| Третий уровень (методический) | Методические указания, инструкции, рекомендации | План счетов бухгалтерского учета и Инструкция по его применению, отраслевые методические указания | Министерство финансов РФ, отраслевые министерства и ведомства |
| Четвертый уровень (организационный) | Внутренние документы организации | Учетная политика, рабочий план счетов, график документооборота, положение о внутреннем контроле | Экономический субъект |
Источник: составлено автором по данным[15],[16].
Итак, можно сделать вывод о системном характере нормативно-правового регулирования учета расходов в России. Каждый уровень регулирования выполняет определенную функцию в общей системе, начиная от установления основных принципов и требований на законодательном уровне и заканчивая детализацией конкретных учетных процедур на уровне экономического субъекта. Такая многоуровневая структура обеспечивает гибкость системы регулирования и возможность ее адаптации к специфическим условиям деятельности различных организаций.
Особое значение в этой системе имеет отраслевое регулирование, учитывающее специфические особенности формирования и учета расходов в различных секторах экономики. Т. Г. Арбатская и Я. В. Путырская отмечают, что отраслевые методические рекомендации позволяют уточнить общие положения стандартов бухгалтерского учета с учетом особенностей производственных процессов и структуры затрат в конкретных отраслях[17].
Основополагающим документом первого уровня является Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ред. от 15.04.2025), который определяет правовые основы бухгалтерского учета, его содержание, принципы и организацию[18]. Хотя данный закон непосредственно не регламентирует порядок учета расходов, он устанавливает общие требования к ведению бухгалтерского учета, формированию учетной политики и обеспечению достоверности бухгалтерской (финансовой) отчетности. Принятие данного закона стало важным этапом в развитии системы нормативно-правового регулирования бухгалтерского учета в России и обеспечило правовую основу для гармонизации российских и международных стандартов учета[19].
На втором уровне ключевым документом, регламентирующим порядок учета расходов, является Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утвержденное Приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015)[20]. Данное положение устанавливает правила формирования в бухгалтерском учете информации о расходах коммерческих организаций, определяет понятие расходов, критерии их признания, классификацию и порядок отражения в бухгалтерской отчетности. ПБУ 10/99 является базовым документом, регулирующим учет расходов, и его положения должны учитываться при разработке других нормативных актов и методических указаний по бухгалтерскому учету[21].
Существенное влияние на порядок учета расходов оказывают также другие положения по бухгалтерскому учету, в частности, ПБУ 1/2008 «Учетная политика организации», которое определяет основы формирования и раскрытия учетной политики организаций, в том числе в части учета расходов[22]. Так, учетная политика организации должна обеспечивать своевременное формирование полной и достоверной информации о расходах, необходимой как для внутренних, так и для внешних пользователей.
Важное место в системе нормативного регулирования учета расходов занимает Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 «Запасы», утвержденный Приказом Минфина России от 15.11.2019 № 180н и вступивший в силу с 1 января 2021 г.[23]. Данный стандарт внес существенные изменения в порядок формирования себестоимости запасов, затронув, в частности, учет общехозяйственных расходов. Е. В. Полякова и Е. С. Агеева подробно анализируют отраслевые особенности списания общехозяйственных расходов с учетом положений ФСБУ 5/2019 и отмечают, что новый стандарт изменил методологические ориентиры списания данного вида расходов[24].
Методический уровень нормативного регулирования представлен в первую очередь Планом счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкцией по его применению, утвержденными Приказом Минфина РФ от 31.10.2000 № 94н (ред. от 08.11.2010)[25]. Данные документы определяют порядок отражения расходов на счетах бухгалтерского учета, в том числе с использованием счетов 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 44 «Расходы на продажу» и других. Правильное применение Плана счетов обеспечивает формирование полной и достоверной информации о расходах организации, необходимой для управления ее деятельностью и контроля за исполнением бюджетов.
Особую роль в регулировании учета расходов играют отраслевые методические указания, учитывающие специфику деятельности организаций различных отраслей экономики. Например, для сельскохозяйственных организаций разработаны Методические рекомендации по бухгалтерскому учету затрат на производство и калькулированию себестоимости продукции (работ, услуг), утвержденные Приказом Минсельхоза РФ от 06.06.2003 № 792[26]. Отраслевые методические указания детализируют общие положения федеральных стандартов с учетом особенностей производственных процессов и структуры затрат в конкретных отраслях.
На организационном уровне регулирование учета расходов осуществляется посредством внутренних документов экономического субъекта, прежде всего, учетной политики. В учетной политике организация закрепляет выбранные способы ведения бухгалтерского учета расходов, в том числе методы оценки запасов, способы распределения косвенных расходов, порядок списания общехозяйственных расходов и другие аспекты учетного процесса. С. А. Нардина указывает на наличие противоречий в нормативно-правовых актах в части бухгалтерского учета управленческих расходов, что создает определенные трудности при формировании учетной политики организации[27].
Особую актуальность в рамках рассматриваемой темы приобретает информация о перспективном изменении нормативно-правовой базы учета расходов. В августе 2025 г. Министерство финансов России опубликовало проект нового федерального стандарта бухгалтерского учета (ФСБУ) "Расходы", который планируется ввести в действие с 2027 г. Данный стандарт призван заменить действующее в настоящее время ПБУ 10/99 и внести существенные изменения в методологические основы учета расходов организаций.
Среди ключевых изменений, предлагаемых проектом ФСБУ "Расходы", следует отметить уточнение самого понятия расходов, пересмотр классификации расходов и установление новых требований к раскрытию информации в бухгалтерской отчетности. Согласно проекту, расходы будут классифицироваться на включенные в расчет чистой прибыли (убытка) и исключенные из расчета чистой прибыли (убытка), что существенно отличается от действующей классификации. При этом расходы, включенные в расчет чистой прибыли, будут делиться на обычные расходы (связанные с основной деятельностью) и прочие расходы[28].
Важным изменением является также закрепление принципа признания расходов независимо от формы выплаты (денежной, товарной, в виде услуг и т.д.) и целей налогового учета. Для принятия расхода к учету решающими факторами становятся экономические последствия, что соответствует общемировым тенденциям развития учета и отчетности.
Таким образом, нормативно-правовое регулирование учета расходов представляет собой сложную многоуровневую систему, включающую документы различной юридической силы и степени детализации. Знание и правильное применение положений нормативных документов является необходимым условием организации эффективного учета расходов, обеспечивающего формирование достоверной информационной базы для принятия управленческих решений.
1.3. Порядок формирования учетной информации о расходах
Формирование учетной информации о расходах представляет собой сложный многоэтапный процесс, направленный на сбор, регистрацию, обработку и обобщение данных о фактах хозяйственной жизни, приводящих к уменьшению экономических выгод организации. Этот процесс является основой для принятия управленческих решений и обеспечивает достоверность финансовой отчетности экономического субъекта. В. В. Морунов отмечает, что учетная информация о расходах должна соответствовать таким качественным характеристикам, как достоверность, полнота, своевременность и полезность для пользователей[29].
Порядок формирования учетной информации о расходах начинается с документирования фактов хозяйственной жизни, которое является базовым этапом бухгалтерского учета. В соответствии с Федеральным законом от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», каждый факт хозяйственной жизни подлежит оформлению первичным учетным документом. При этом первичные документы должны содержать все обязательные реквизиты, позволяющие однозначно идентифицировать и правильно отразить хозяйственную операцию в бухгалтерском учете. Качество первичной документации имеет определяющее значение для достоверности формируемой учетной информации о расходах[30].
Следующим этапом формирования учетной информации о расходах является систематизация и группировка данных первичных документов в учетных регистрах. На данном этапе происходит аналитический и синтетический учет расходов на соответствующих счетах бухгалтерского учета в соответствии с рабочим планом счетов организации. А. П. Степанова и М. В. Полубелова отмечают, что организация аналитического учета расходов должна обеспечивать получение информации, необходимой для управления, анализа и контроля расходов по местам возникновения, центрам ответственности, видам продукции (работ, услуг) и другим объектам учета[31].
Особое место в процессе формирования учетной информации о расходах занимает выбор и применение методов учета затрат и калькулирования себестоимости продукции (работ, услуг). Л. С. Боташева, А. Р. Кубекова и А. Х. Тамбиева указывают на то, что метод учета затрат должен соответствовать технологическим особенностям производства и обеспечивать формирование объективной информации о себестоимости продукции[32].
Заключительным этапом формирования учетной информации о расходах является отражение данных о расходах в бухгалтерской (финансовой) отчетности. В соответствии с требованиями нормативных документов, информация о расходах организации должна быть представлена в отчете о финансовых результатах с необходимой степенью детализации. При этом в пояснениях к бухгалтерской (финансовой) отчетности раскрывается дополнительная информация о составе расходов по обычным видам деятельности и прочих расходов, а также о методах их учета.
В таблице 1.3 представлены основные этапы формирования учетной информации о расходах и их характеристика.
Таблица 1.3
2.3. Этапы формирования учетной информации о расходах
| Этап | Содержание этапа | Документальное оформление | Результат |
| 1. Документирование расходов | Фиксация фактов хозяйственной жизни, связанных с расходами, в первичных учетных документах | Первичные учетные документы (накладные, акты, счета-фактуры, расчетно-платежные ведомости и др.) | Оформленные первичные документы, содержащие информацию о расходах |
| 2. Текущий учет расходов | Систематизация и группировка данных первичных документов в регистрах бухгалтерского учета | Учетные регистры (журналы-ордера, ведомости, машинограммы и др.) | Систематизированная информация о расходах в разрезе аналитических и синтетических счетов |
| 3. Распределение косвенных расходов | Распределение косвенных расходов между объектами калькуляции в соответствии с выбранной базой распределения | Бухгалтерские справки-расчеты, ведомости распределения | Информация о полной себестоимости объектов калькуляции |
| 4. Калькулирование себестоимости | Определение фактической себестоимости объектов калькуляции | Калькуляционные карты, ведомости расчета себестоимости | Информация о себестоимости единицы продукции (работ, услуг) |
| 5. Формирование отчетной информации | Обобщение данных о расходах для включения в бухгалтерскую (финансовую) отчетность | Оборотно-сальдовые ведомости, главная книга, формы отчетности | Информация о расходах в бухгалтерской (финансовой) отчетности |
| 6. Анализ расходов | Проведение анализа состава, структуры и динамики расходов | Аналитические таблицы, графики, диаграммы | Аналитическая информация о расходах для принятия управленческих решений |
Источник: составлено автором по данным[33],[34].
Это системный характер процесса формирования учетной информации о расходах, который охватывает все стадии учетного процесса от документирования фактов хозяйственной жизни до формирования отчетности и проведения аналитических процедур. При этом каждый этап имеет свое документальное оформление и направлен на получение определенного информационного результата.
Особое внимание следует уделить этапу распределения косвенных расходов, который имеет существенное значение для определения полной себестоимости продукции (работ, услуг). Выбор базы распределения косвенных расходов должен учитывать отраслевые особенности деятельности организации и обеспечивать наиболее точное отнесение расходов на объекты калькуляции[35].
Следует отметить, что с введением в действие ФСБУ 5/2019 «Запасы» произошли изменения в порядке формирования учетной информации о расходах, в частности, в части учета общехозяйственных расходов. Е. В. Полякова и Е. С. Агеева указывают на то, что в соответствии с новым стандартом общехозяйственные расходы не подлежат включению в себестоимость запасов и должны признаваться расходами периода, в котором они понесены[36].
Важным аспектом формирования учетной информации о расходах является выбор и применение методов учета затрат и калькулирования себестоимости продукции (работ, услуг). В современной учетной практике применяются различные методы, такие как позаказный, попередельный, попроцессный, нормативный, метод директ-костинга, метод АВС и другие. Выбор конкретного метода зависит от отраслевых особенностей деятельности организации, характера технологического процесса, типа производства, ассортимента выпускаемой продукции и других факторов. При этом выбранный метод должен обеспечивать формирование достоверной информации о себестоимости продукции (работ, услуг) для целей управления и контроля.
Заключительным этапом формирования учетной информации о расходах является отражение данных в бухгалтерской (финансовой) отчетности. В соответствии с требованиями нормативных документов, информация о расходах организации представляется в отчете о финансовых результатах по строкам «Себестоимость продаж», «Коммерческие расходы», «Управленческие расходы», «Прочие расходы», «Текущий налог на прибыль» и другим. При этом в пояснениях к бухгалтерской (финансовой) отчетности раскрывается дополнительная информация о составе расходов по обычным видам деятельности в разрезе элементов затрат, о составе прочих расходов, а также о методах учета расходов, принятых в учетной политике организации.
Таким образом, порядок формирования учетной информации о расходах представляет собой сложный многоэтапный процесс, включающий документирование, текущий учет, распределение косвенных расходов, калькулирование себестоимости и формирование отчетной информации. Эффективная организация данного процесса обеспечивает формирование достоверной и полезной информации о расходах, необходимой для принятия обоснованных управленческих решений, направленных на оптимизацию затрат и повышение эффективности деятельности организации.
Выводы по главе 1
Установлено, что расходы представляют собой уменьшение экономических выгод в результате выбытия активов и/или возникновения обязательств, приводящее к уменьшению капитала организации. Правильная классификация расходов имеет существенное значение для организации эффективного учета и принятия обоснованных управленческих решений. Основными классификационными признаками расходов являются их деление по отношению к производственному процессу, по способу включения в себестоимость, по экономическим элементам, по отношению к объему производства, по периодичности возникновения, а также по отношению к технологическому процессу.
Нормативно-правовое регулирование учета расходов в Российской Федерации представляет собой многоуровневую систему, включающую законодательный, нормативный, методический и организационный уровни. Ключевыми документами, регламентирующими порядок учета расходов, являются Федеральный закон «О бухгалтерском учете», ПБУ 10/99 «Расходы организации», ФСБУ 5/2019 «Запасы», План счетов бухгалтерского учета и Инструкция по его применению, а также отраслевые методические указания. Важную роль играет учетная политика организации, в которой закрепляются выбранные способы ведения бухгалтерского учета расходов.
Порядок формирования учетной информации о расходах представляет собой комплексный процесс, включающий документирование, текущий учет, распределение косвенных расходов, калькулирование себестоимости и формирование отчетной информации. Существенное влияние на данный процесс оказало введение в действие ФСБУ 5/2019 «Запасы», изменившего порядок учета общехозяйственных расходов, которые теперь не подлежат включению в себестоимость запасов и должны признаваться расходами периода. Так, эффективная организация учета расходов требует четкого понимания их экономической сущности, знания требований нормативно-правовых актов и грамотного построения учетного процесса, что обеспечивает формирование достоверной информации для управления затратами и повышения эффективности деятельности организации.
2. ФОРМИРОВАНИЕ УЧЕТНОЙ ИНФОРМАЦИИ О РАСХОДАХ НА ПРИМЕРЕ АО «Металлургический завод «Электросталь»
2.1. Организационно-экономическая характеристика организации
АО «Металлургический завод «Электросталь» представляет собой одно из ведущих предприятий металлургической отрасли России, специализирующееся на производстве специальных сталей и сплавов. Завод был основан в 1917 г. как первое в России предприятие по выплавке высококачественных электросталей. С момента своего создания предприятие позиционировалось как завод-лаборатория по выпуску новых марок стали и сплавов, что определило его дальнейшую специализацию на наукоемкой продукции с высокой добавленной стоимостью. В настоящее время число разработанных и освоенных заводом марок стали и сплавов приближается к трём тысячам наименований, что свидетельствует о высоком научно-техническом потенциале предприятия [Коровкина, 2023, с. 57].
Организационно-правовая форма предприятия – акционерное общество. Высшим органом управления является общее собрание акционеров. Руководство текущей деятельностью осуществляется единоличным исполнительным органом – генеральным директором, которым с 2008 г. является Шильников Евгений Владимирович. Контроль деятельности осуществляется Советом директоров, состоящим из 9 человек. Структура управления компанией представляет собой вертикально-интегрированную модель, характерную для крупных промышленных предприятий металлургической отрасли.
Специфика деятельности АО «Металлургический завод «Электросталь» заключается в производстве широкого ассортимента металлургической продукции, ориентированной преимущественно на стратегические отрасли экономики. Основными направлениями производства являются: сортовой и листовой прокат из жаропрочных, конструкционных, инструментальных и нержавеющих марок стали, а также изделия глубокого передела – кольцевые и дисковые заготовки, заготовки валов, штамповки. Такая специализация обусловливает особые требования к системе контроля качества продукции и структуре производственных затрат, поскольку выпуск высокотехнологичной продукции требует значительных вложений в оборудование, материалы и квалифицированный персонал.
Предприятие функционирует в условиях полного производственного цикла – от выплавки стали до выпуска готовых изделий, что также влияет на формирование его затрат. Полный производственный цикл в металлургии обеспечивает большую гибкость в управлении затратами, но одновременно требует более сложной системы их учета и контроля.
Для оценки масштабов и динамики деятельности предприятия проанализируем его основные производственные показатели за 2021-2024 гг., представленные в таблице 2.1.
Таблица 2.1
Динамика основных производственных показателей АО «Металлургический завод «Электросталь» за 2021-2024 гг.
| Показатели | Единицы измерения | 2021 г. | 2022 г. | 2023 г. | 2024 г. | Темп роста 2024/2021, % |
| Производство стали | тонны | 37 783 | 44 379 | 54 751 | 53 232 | 140,9 |
| Производство проката | тонны | 8 960 | 11 068 | 12 132 | 11 974 | 133,6 |
| Выручка от реализации | млн руб. | 14 326,1 | 19 130,9 | 28 595,2 | 34 157,2 | 238,4 |
| Прибыль от реализации | млн руб. | 1 868,9 | 4 102,0 | 9 856,0 | 10 891,7 | 583,1 |
| Чистая прибыль | млн руб. | 314,9 | 1 713,5 | 5 272,1 | 6 216,7 | 1973,9 |
Источник: составлено автором по данным[37],[38],[39],[40],[41].
Наблюдается стабильный рост производственных и финансовых показателей деятельности АО «Металлургический завод «Электросталь» в исследуемом периоде. Производство стали в 2024 г. по сравнению с 2021 г. выросло на 40,9%, составив 53 232 тонны, хотя по сравнению с 2023 г. наблюдается незначительное снижение на 2,8%. Аналогичная динамика прослеживается и в производстве проката, объем которого за четыре года увеличился на 33,6%. Следует отметить опережающий рост финансовых показателей по сравнению с натуральными. Так, выручка от реализации за исследуемый период выросла в 2,38 раза, что существенно превышает рост объемов производства. Это свидетельствует об увеличении доли продукции с высокой добавленной стоимостью в структуре продаж и улучшении ценовой конъюнктуры на рынке специальных сталей и сплавов. Особенно впечатляющим представляется рост прибыли от реализации (в 5,83 раза) и чистой прибыли (в 19,7 раза), что говорит о повышении эффективности деятельности предприятия и оптимизации его затрат.
В условиях санкционного давления и активной политики импортозамещения российские производители специальных сталей и сплавов получили дополнительный импульс для развития, что позволило им существенно нарастить объемы производства и повысить эффективность деятельности.
Положение АО «Металлургический завод «Электросталь» на рынке характеризуется устойчивой конкурентной позицией в сегменте специальных сталей и сплавов. Предприятие является одним из ведущих поставщиков металлопродукции для стратегических отраслей российской экономики – авиакосмической промышленности, атомной энергетики, тяжелого машиностроения. Основными конкурентами предприятия на внутреннем рынке выступают АО «Мечел», АО «Ступинская металлургическая компания», ПАО «Уральская кузница», АО «Златоустовский металлургический завод», Волгоградский металлургический комбинат «Красный октябрь», ПАО «Русполимет». В сегменте производства цельнокатаных бесшовных колец основными конкурентами являются ПАО «Уральская кузница» и ПАО «Русполимет».
Важнейшим конкурентным преимуществом предприятия является его способность к освоению новой наукоемкой продукции. Ежегодно около трети от общего объема выпуска составляют новые изделия, что свидетельствует о высокой инновационной активности предприятия. В условиях современной экономики именно инновационный потенциал и способность к быстрому освоению новой продукции становятся ключевыми факторами конкурентоспособности промышленных предприятий.
Кадровый потенциал предприятия представляет собой важный фактор, влияющий на формирование его затрат и эффективность деятельности. Рассмотрим структуру персонала АО «Металлургический завод «Электросталь» по категориям и возрастному составу (таблица 2.2).
Таблица 2.2
Структура персонала АО «Металлургический завод «Электросталь» по категориям и возрастному составу в 2024 г.
| Категория работников | Возраст работников, чел. | Всего | |||||
| до 20 лет | 21-30 лет | 31-40 лет | 41-50 лет | 51-60 лет | Старше 60 лет | ||
| Рабочие | 21 | 322 | 655 | 748 | 746 | 496 | 2 988 |
| Руководители | - | 14 | 118 | 164 | 87 | 78 | 461 |
| Специалисты | - | 43 | 172 | 167 | 164 | 146 | 692 |
| Служащие | 1 | 4 | 6 | 11 | 7 | 7 | 36 |
| Всего | 22 | 383 | 951 | 1 090 | 1 004 | 727 | 4 177 |
| Доля, % | 0,5 | 9,2 | 22,8 | 26,1 | 24,0 | 17,4 | 100,0 |
Источник: составлено автором по данным[42],[43],[44],[45],[46].
На предприятии работает 4 177 человек при штатной численности 4 648 единиц, что свидетельствует об укомплектованности штата на 89,9%. В структуре персонала преобладают рабочие, составляющие 71,5% от общей численности. Доля руководителей составляет 11,0%, специалистов – 16,6%, служащих – 0,9%. Такое соотношение является типичным для промышленных предприятий с высокой долей производственного персонала.
Возрастная структура персонала характеризуется преобладанием работников среднего возраста: наибольшую долю (26,1%) составляют сотрудники в возрасте 41-50 лет. При этом обращает на себя внимание высокая доля работников старших возрастных групп: сотрудники старше 50 лет составляют 41,4% от общей численности персонала. Молодые работники в возрасте до 30 лет составляют лишь 9,7% персонала, что может свидетельствовать о проблеме привлечения молодых кадров на предприятие. Такая возрастная структура, с одной стороны, обеспечивает сохранение уникальных производственных компетенций, но с другой – создает риски, связанные с постепенным выбытием квалифицированных кадров по причине естественного старения.
Для металлургических предприятий, работающих со специальными сталями и сплавами, вопрос сохранения и передачи производственного опыта является особенно актуальным, поскольку многие технологические процессы требуют не только формального образования, но и многолетнего практического опыта. В этой связи политика АО «Металлургический завод «Электросталь» в области управления персоналом направлена на сочетание сохранения опытных кадров с активным обучением и развитием молодых специалистов. В 2024 г. на предприятии прошли переподготовку 221 человек, повысили квалификацию и получили вторую профессию 301 человек, прошли стажировку 45 работников. Предприятие наладило сотрудничество с филиалом Московского Политехнического университета, студенты которого проходят на предприятии ознакомительную и преддипломную практику. Количество работников, обучающихся в вузах по целевым договорам за счет средств завода, составило 50 человек.
Финансовые результаты деятельности АО «Металлургический завод «Электросталь» в исследуемом периоде демонстрируют устойчивый рост. Выручка от реализации в 2024 г. составила 34 157,2 млн руб., увеличившись на 19,4% по сравнению с 2023 г. Прибыль от реализации выросла на 10,5% до 10 891,7 млн руб., а чистая прибыль – на 17,9% до 6 216,7 млн руб. Положительная динамика финансовых результатов обусловлена как увеличением объемов производства, так и оптимизацией структуры продукции в сторону увеличения доли высокомаржинальных изделий.
Таким образом, АО «Металлургический завод «Электросталь» представляет собой стабильно развивающееся предприятие металлургической отрасли, специализирующееся на производстве специальных сталей и сплавов для стратегических отраслей российской экономики. Производственный и финансовый потенциал предприятия создает надежную основу для его дальнейшего развития и повышения конкурентоспособности на внутреннем и внешнем рынках.
2.2. Учет расходов: особенности и порядок отражения
Учет расходов на металлургическом предприятии представляет собой сложный многоступенчатый процесс, требующий учета отраслевой специфики и особенностей производственного цикла. АО «Металлургический завод «Электросталь» как предприятие с полным циклом производства, выпускающее высокотехнологичную продукцию, характеризуется многообразием и спецификой расходов, что определяет подходы к их учету и отражению в бухгалтерской отчетности. Правильная организация учета расходов на современном промышленном предприятии является необходимой предпосылкой для формирования релевантной информации, обеспечивающей принятие эффективных управленческих решений.
Основу нормативно-правового регулирования учета расходов АО «Металлургический завод «Электросталь» составляет Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утвержденное Приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015), а также ФСБУ 5/2019 «Запасы», вступивший в силу с 1 января 2021 г. С введением ФСБУ 5/2019 произошли существенные изменения в порядке учета общехозяйственных расходов, которые теперь не подлежат включению в себестоимость запасов и признаются расходами периода. Это изменение оказало влияние на порядок формирования себестоимости продукции АО «Металлургический завод «Электросталь», что нашло отражение в учетной политике предприятия.
Учет расходов в АО «Металлургический завод «Электросталь» организован в соответствии с принципом классификации затрат по экономическим элементам и статьям калькуляции. Применение такого подхода обусловлено необходимостью получения информации как для составления финансовой отчетности, так и для целей управленческого анализа и контроля. При этомправильный выбор классификационных признаков расходов является основой для построения рациональной системы управления затратами.
Анализ практики учета расходов АО «Металлургический завод «Электросталь» показал, что предприятие использует следующую классификацию расходов для целей бухгалтерского учета: по отношению к производственному процессу (производственные и непроизводственные), по способу включения в себестоимость (прямые и косвенные), по экономическим элементам (материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация, прочие затраты), по отношению к объему производства (постоянные и переменные).
Рассмотрим структуру и динамику расходов предприятия по экономическим элементам за период 2021-2024 гг. (таблица 2.3).
Таблица 2.3
Структура и динамика расходов АО «Металлургический завод «Электросталь» по экономическим элементам за 2021-2024 гг.
| Элементы затрат | 2021 г. | 2022 г. | 2023 г. | 2024 г. | Темп роста 2024/2021, % |
| млн руб. | % | млн руб. | % | млн руб. | |
| Материальные затраты | 7 258,5 | 58,2 | 8 765,4 | 58,1 | 10 782,6 |
| Затраты на оплату труда | 2 564,3 | 20,6 | 3 245,8 | 21,5 | 4 287,6 |
| Отчисления на социальные нужды | 769,3 | 6,2 | 973,7 | 6,5 | 1 286,3 |
| Амортизация | 856,7 | 6,9 | 925,1 | 6,1 | 974,5 |
| Прочие затраты | 1 008,4 | 8,1 | 1 178,9 | 7,8 | 1 407,8 |
| Итого по элементам | 12 457,2 | 100,0 | 15 088,9 | 100,0 | 18 738,8 |
Источник: составлено автором по данным[47],[48],[49],[50],[51].
Так, общая сумма расходов АО «Металлургический завод «Электросталь» по элементам затрат за период 2021-2024 гг. увеличилась на 86,8%, что в абсолютном выражении составляет 10 808,2 млн руб. Такой рост обусловлен как увеличением объемов производства, так и инфляционными процессами в экономике. В структуре затрат предприятия преобладают материальные затраты, доля которых в течение исследуемого периода остается стабильной и составляет около 58%. Это объясняется спецификой металлургического производства, требующего значительных затрат на сырье и материалы. На втором месте находятся затраты на оплату труда, доля которых выросла с 20,6% в 2021 г. до 22,0% в 2024 г., что свидетельствует о политике предприятия, направленной на повышение заработной платы и сохранение квалифицированных кадров.
Особое внимание при анализе структуры затрат металлургических предприятий следует уделять соотношению постоянных и переменных расходов, поскольку это соотношение влияет на финансовую устойчивость предприятия и его способность адаптироваться к изменениям рыночной конъюнктуры. В структуре затрат АО «Металлургический завод «Электросталь» доля постоянных расходов (амортизация, часть затрат на оплату труда, часть прочих затрат) составляет около 25%, что соответствует отраслевым нормативам и обеспечивает предприятию достаточную гибкость в управлении затратами.
Особенностью учета расходов на АО «Металлургический завод «Электросталь» является применение позаказного метода учета затрат с элементами нормативного метода. Такой подход обусловлен характером производства, ориентированного на выполнение индивидуальных заказов на продукцию со специфическими характеристиками. При этом основным объектом учета затрат выступает производственный заказ, для которого открывается отдельный аналитический счет, на котором собираются все прямые затраты, связанные с его выполнением. Косвенные расходы распределяются между заказами пропорционально установленной базе распределения.
В качестве прямых затрат на предприятии учитываются затраты на основное сырье и материалы, заработная плата основных производственных рабочих с соответствующими отчислениями на социальные нужды, а также часть прочих расходов, непосредственно связанных с конкретными заказами. К косвенным расходам относятся общепроизводственные и общехозяйственные расходы.
Для учета прямых затрат используется счет 20 «Основное производство» с организацией аналитического учета по видам продукции и заказам. Учет косвенных расходов ведется на счетах 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы» с последующим их распределением. В качестве базы для распределения общепроизводственных расходов используется заработная плата основных производственных рабочих, которая отмечает эффективность такого подхода для металлургических предприятий с высокой долей трудоемких операций.
Важной особенностью учета расходов на АО «Металлургический завод «Электросталь» является повышенное внимание к учету энергетических ресурсов, доля которых в общей структуре затрат значительна и составляет около 15%. Это объясняется спецификой производственного процесса, требующего значительных энергозатрат на выплавку и обработку металла. Анализ структуры энергетических расходов предприятия представлен в таблице 2.4.
Таблица 2.4
Структура энергетических расходов АО «Металлургический завод «Электросталь» за 2021-2024 гг.
| Вид энергетического ресурса | 2021 г. | 2022 г. | 2023 г. | 2024 г. | Темп роста 2024/2021, % |
| млн руб. | % | млн руб. | % | млн руб. | |
| Электроэнергия технологическая | 198,2 | 16,4 | 233,8 | 17,3 | 300,1 |
| Электроэнергия моторная | 382,9 | 31,7 | 411,1 | 30,4 | 455,4 |
| Электроэнергия осветительная | 30,2 | 2,5 | 29,0 | 2,1 | 27,6 |
| Электроэнергия отопительная | 15,2 | 1,3 | 11,0 | 0,8 | 14,8 |
| Газ | 366,5 | 30,4 | 402,2 | 29,8 | 456,2 |
| Кислород | 16,2 | 1,3 | 21,4 | 1,6 | 29,6 |
| Азот | 0,6 | 0,0 | 0,6 | 0,0 | 0,8 |
| Воздух | 88,1 | 7,3 | 89,1 | 6,6 | 115,8 |
| Вода всех видов | 219,9 | 18,2 | 236,6 | 17,5 | 246,9 |
| Теплоэнергия | 371,2 | 30,8 | 381,2 | 28,2 | 399,7 |
| Итого | 1 209,0 | 100,0 | 1 351,0 | 100,0 | 1 640,9 |
Источник: составлено автором по данным[52],[53],[54],[55],[56].
Общая сумма расходов на энергетические ресурсы за исследуемый период увеличилась на 48,4%, что меньше темпа роста общих расходов предприятия. Это свидетельствует о реализации мероприятий по энергосбережению и повышению энергоэффективности производства. В структуре энергетических расходов наибольшую долю занимают расходы на моторную электроэнергию (27,6% в 2024 г.), газ (28,1%) и теплоэнергию (25,8%). Обращает на себя внимание значительный рост расходов на технологическую электроэнергию (на 64,2%), что связано с увеличением объемов производства, и на кислород (на 143,2%), что обусловлено ростом его стоимости и увеличением потребления.
Особое внимание при учете расходов на металлургическом предприятии следует уделять нормированию материальных и энергетических ресурсов, поскольку это позволяет обеспечить контроль за рациональным использованием ресурсов и выявить резервы снижения затрат. В АО «Металлургический завод «Электросталь» эта рекомендация реализуется через систему нормирования расхода материалов и энергоресурсов с последующим анализом отклонений фактических затрат от нормативных.
Важной особенностью учета расходов на предприятии является также повышенное внимание к учету расходов на оплату труда и социальные отчисления. Это обусловлено высокой долей квалифицированного персонала, необходимого для производства сложной высокотехнологичной продукции. В 2024 г. средняя заработная плата на предприятии составила 108 750 руб., что на 14,2% выше, чем в 2023 г. Рост заработной платы обеспечивается как за счет индексации тарифных ставок (с 01.07.2024 г. была проведена индексация на 5%), так и за счет совершенствования системы оплаты труда (с 01.09.2024 г. введена система должностных окладов вместо часовых тарифных ставок).
Учет расходов на оплату труда в АО «Металлургический завод «Электросталь» ведется в разрезе категорий персонала и структурных подразделений. При этом заработная плата основных производственных рабочих учитывается как прямые затраты и относится непосредственно на себестоимость конкретных видов продукции, а заработная плата вспомогательного персонала, руководителей, специалистов и служащих учитывается в составе общепроизводственных и общехозяйственных расходов.
Специфической особенностью учета расходов на АО «Металлургический завод «Электросталь» является учет затрат на брак и технологические потери. Согласно годовому отчету предприятия за 2024 г., уровень потерь от брака составил 0,83% от себестоимости выпущенной продукции, что выше уровня 2023 г. (0,74%), но значительно ниже уровня 2021 г. (1,23%). Для учета брака используется счет 28 «Брак в производстве», по дебету которого отражаются затраты по выявленному внутреннему и внешнему браку, а по кредиту – суммы, относимые на уменьшение потерь от брака (стоимость забракованной продукции по цене возможного использования, суммы, подлежащие удержанию с виновников брака, суммы возмещений, полученные от поставщиков некачественных материалов). Сальдо по счету 28 ежемесячно списывается на счет 20 «Основное производство», увеличивая себестоимость продукции.
Одной из особенностей учета расходов на металлургических предприятиях является необходимость разграничения затрат между переделами производства, что обусловлено сложностью и многостадийностью технологического процесса. В АО «Металлургический завод «Электросталь» учет затрат по переделам организован с использованием соответствующих субсчетов к счету 20 «Основное производство». Это позволяет контролировать затраты на каждом этапе производственного процесса и формировать себестоимость как готовой продукции, так и полуфабрикатов собственного производства.
Таким образом, учет расходов в АО «Металлургический завод «Электросталь» представляет собой сложную систему, учитывающую отраслевую специфику предприятия и обеспечивающую формирование информации, необходимой для принятия управленческих решений. Основными особенностями учета расходов на предприятии являются применение позаказного метода учета затрат с элементами нормативного метода, повышенное внимание к учету энергетических ресурсов, учет затрат на брак и технологические потери, а также разграничение затрат между переделами производства. Совершенствование системы учета расходов на предприятии способствует повышению эффективности его деятельности и укреплению конкурентных позиций на рынке.
2.3. Этапы формирования учетной информации о расходах
Формирование учетной информации о расходах в АО «Металлургический завод «Электросталь» представляет собой многоэтапный процесс, отражающий отраслевые особенности металлургического производства и учитывающий специфику выпускаемой продукции. Сложность технологического процесса, многообразие видов сырья и материалов, высокая энергоемкость производства обусловливают необходимость построения детализированной системы учета, обеспечивающей формирование достоверной и своевременной информации о расходах предприятия.
Процесс формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» начинается с этапа документирования фактов хозяйственной деятельности. В соответствии с требованиями Федерального закона «О бухгалтерском учете», каждая хозяйственная операция, приводящая к возникновению расходов, оформляется первичным учетным документом. На предприятии используется как унифицированные формы первичных документов, так и формы, разработанные самим предприятием и утвержденные в составе учетной политики.
Для документирования материальных расходов применяются лимитно-заборные карты, требования-накладные, акты на списание материалов. Расходы на оплату труда оформляются нарядами на сдельную работу, табелями учета рабочего времени, расчетно-платежными ведомостями. Расходы на энергоресурсы подтверждаются показаниями счетчиков, актами о потреблении энергии, счетами-фактурами поставщиков. Для документирования общепроизводственных и общехозяйственных расходов используются акты выполненных работ, счета-фактуры, авансовые отчеты и другие документы.
Второй этап формирования учетной информации о расходах – регистрация и группировка данных первичных документов в учетных регистрах. На этом этапе происходит обобщение информации о расходах в разрезе аналитических и синтетических счетов. АО «Металлургический завод «Электросталь» использует автоматизированную систему бухгалтерского учета, позволяющую формировать различные регистры учета расходов в зависимости от информационных потребностей пользователей.
В качестве синтетических счетов для учета расходов используются счета 20 «Основное производство», 23 «Вспомогательные производства», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 28 «Брак в производстве», 44 «Расходы на продажу». Аналитический учет расходов ведется в разрезе видов продукции, заказов, структурных подразделений, статей затрат и других аналитических признаков.
Третьим этапом формирования учетной информации о расходах является распределение косвенных расходов между объектами калькулирования. В АО «Металлургический завод «Электросталь» применяется дифференцированный подход к распределению косвенных расходов в зависимости от их вида и характера связи с производственным процессом. Общепроизводственные расходы распределяются между видами продукции пропорционально заработной плате основных производственных рабочих. Общехозяйственные расходы в соответствии с ФСБУ 5/2019 «Запасы» не включаются в себестоимость продукции и списываются непосредственно на расходы периода.
Четвертый этап – калькулирование себестоимости продукции. Используя данные о прямых затратах и распределенных косвенных расходах, на предприятии определяется фактическая себестоимость продукции. В АО «Металлургический завод «Электросталь» применяется позаказный метод калькулирования с элементами нормативного метода. Для каждого заказа формируется индивидуальная калькуляция, отражающая фактические затраты на его выполнение.
Заключительным этапом формирования учетной информации о расходах является составление отчетности. На основе данных бухгалтерского учета формируются как регламентированные отчеты (бухгалтерский баланс, отчет о финансовых результатах, пояснения к бухгалтерской отчетности), так и управленческие отчеты, используемые для анализа и контроля расходов предприятия.
Основные этапы формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» и их характеристика представлены в таблице 2.5.
Таблица 2.5
Этапы формирования учетной информации о расходах в АО «Металлургический завод «Электросталь»
| Этап | Содержание | Документальное оформление | Результат |
| 1. Документирование расходов | Фиксация фактов хозяйственной деятельности, связанных с расходами | Первичные документы (лимитно-заборные карты, наряды, табели, акты, счета-фактуры и др.) | Документальное подтверждение расходов |
| 2. Текущий учет расходов | Регистрация и группировка данных первичных документов в учетных регистрах | Журналы-ордера, ведомости аналитического учета, оборотно-сальдовые ведомости по счетам учета затрат | Систематизация информации о расходах в разрезе аналитических и синтетических счетов |
| 3. Распределение косвенных расходов | Распределение общепроизводственных расходов между объектами калькулирования | Бухгалтерские справки-расчеты, ведомости распределения | Определение доли косвенных расходов, относящихся к конкретным видам продукции |
| 4. Калькулирование себестоимости | Расчет фактической себестоимости продукции | Калькуляционные карточки, ведомости расчета себестоимости | Информация о себестоимости единицы продукции |
| 5. Формирование отчетности | Обобщение данных о расходах для включения в бухгалтерскую отчетность | Регистры бухгалтерского учета, отчетные формы | Представление информации о расходах в бухгалтерской отчетности |
Источник: составлено автором по данным[57],[58],[59],[60],[61].
Каждый последующий этап основывается на результатах предыдущего, обеспечивая последовательное преобразование первичных данных о расходах в аналитическую информацию, необходимую для принятия управленческих решений. Особое внимание на предприятии уделяется первичному учету расходов, поскольку именно на этом этапе обеспечивается достоверность и полнота исходной информации.
Важной особенностью формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» является применение современных информационных технологий, позволяющих автоматизировать большинство учетных процедур и минимизировать риск ошибок. Предприятие использует интегрированную систему управления, включающую модули бухгалтерского, управленческого и производственного учета. Это обеспечивает единство информационного пространства и возможность формирования различных отчетов о расходах в зависимости от информационных потребностей пользователей.
Таким образом, процесс формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» представляет собой последовательность взаимосвязанных этапов, начиная с документирования фактов хозяйственной жизни и заканчивая формированием отчетности. Рациональная организация этого процесса обеспечивает получение достоверной и своевременной информации, необходимой для эффективного управления предприятием. В условиях нестабильной экономической ситуации и роста конкуренции на рынке металлопродукции именно качество учетной информации о расходах становится одним из ключевых факторов поддержания конкурентоспособности предприятия и обеспечения его устойчивого развития.
Выводы по главе 2
Проведенное исследование процесса формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» позволяет сделать следующие выводы.
АО «Металлургический завод «Электросталь» является одним из ведущих предприятий металлургической отрасли России, специализирующимся на производстве высококачественных специальных сталей и сплавов. Предприятие характеризуется полным циклом производства и широким ассортиментом выпускаемой продукции. Анализ основных производственных и финансовых показателей за 2021-2024 гг. свидетельствует о стабильном развитии предприятия: производство стали увеличилось на 40,9%, проката – на 33,6%, выручка выросла в 2,38 раза, а чистая прибыль – в 19,7 раза.
Учет расходов на предприятии организован в соответствии с действующими нормативными актами с учетом отраслевой специфики. Применяется позаказный метод учета затрат с элементами нормативного метода. Структура расходов характеризуется высокой долей материальных затрат (58%) и затрат на оплату труда (22%). Особое внимание уделяется учету энергетических ресурсов, доля которых составляет около 15% в общей структуре затрат.
Процесс формирования учетной информации о расходах осуществляется поэтапно: от документирования фактов хозяйственной жизни до формирования отчетности. На каждом этапе реализуются специфические процедуры, обеспечивающие достоверность, полноту и своевременность учетной информации. Для аналитического учета расходов используется развернутая система субсчетов и аналитических признаков, позволяющая формировать информацию в разрезах, необходимых для принятия управленческих решений.
В то же время выявлены проблемы, снижающие эффективность системы учета расходов: сложность объективного распределения косвенных расходов, недостаточная детализация учета энергетических ресурсов, неэффективность учета брака и технологических потерь, необходимость адаптации к изменениям нормативного регулирования. Указанные проблемы требуют разработки и реализации комплекса мероприятий по совершенствованию учета расходов, направленных на повышение качества учетной информации и создание надежной основы для управления затратами предприятия.
3.ОСНОВНЫЕ ПУТИ ПО СОВЕРШЕНСТВОВАНИЮ ПРОЦЕССА ФОРМИРОВАНИЯ УЧЕТНОЙ ИНФОРМАЦИИ О РАСХОДАХ
3.1. Основные проблемы формирования и раскрытия информации по расходам организации
Анализ процесса формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» позволил выявить ряд проблем, связанных с особенностями металлургического производства, спецификой выпускаемой продукции и изменениями нормативного регулирования бухгалтерского учета. Эти проблемы оказывают существенное влияние на качество учетной информации и, как следствие, на эффективность принимаемых на ее основе управленческих решений.
Одной из ключевых проблем формирования учетной информации о расходах на предприятии является сложность объективного распределения косвенных расходов между многочисленными видами выпускаемой продукции. АО «Металлургический завод «Электросталь» производит широкий ассортимент продукции, включающий нержавеющий и жаропрочный сорт, литую прутковую заготовку, инструментальную и быстрорежущую сталь, а также изделия глубокого передела. При этом каждый вид продукции имеет свои особенности производства, влияющие на структуру и величину затрат. Применяемый в настоящее время подход к распределению общепроизводственных расходов пропорционально заработной плате основных производственных рабочих не всегда обеспечивает объективное определение себестоимости конкретных видов продукции.
Другой значимой проблемой является учет расходов, связанных с энергетическими ресурсами, доля которых в общей структуре затрат предприятия составляет около 15%. Несмотря на реализацию мероприятий по энергосбережению, общая сумма расходов на энергетические ресурсы за период 2021-2024 гг. увеличилась на 48,4%, что связано как с ростом тарифов, так и с увеличением объемов производства. При этом существующая система учета не всегда позволяет точно определить расход энергоресурсов на конкретные виды продукции, что затрудняет контроль эффективности их использования и обоснованное ценообразование.
Значительную проблему представляет учет затрат на брак и технологические потери. В 2024 г. уровень потерь от брака составил 0,83% от себестоимости выпущенной продукции, что выше уровня 2023 г. (0,74%). Действующая система учета не обеспечивает оперативного выявления причин брака и не позволяет эффективно контролировать технологические потери на различных стадиях производственного процесса.
Существенное влияние на формирование учетной информации о расходах оказало введение ФСБУ 5/2019 «Запасы», которое изменило порядок учета общехозяйственных расходов. Теперь они не включаются в себестоимость запасов и признаются расходами периода, что привело к необходимости пересмотра учетной политики предприятия и перенастройки автоматизированной системы учета. Дополнительную сложность создает ожидаемое введение нового ФСБУ «Расходы», который предполагает существенные изменения в классификации и порядке признания расходов.
Особую проблему представляет учет расходов на разработку и освоение новой продукции. Ежегодно около трети от общего объема выпуска АО «Металлургический завод «Электросталь» составляют новые изделия, что требует значительных затрат на разработку технологии, изготовление оснастки, проведение испытаний. При этом отсутствуют четкие методические рекомендации по учету таких расходов, что приводит к субъективности в их распределении и включении в себестоимость конкретных видов продукции.
Основные проблемы формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» представлены в таблице 3.1.
Таблица 3.1
Проблемы формирования учетной информации о расходах в АО «Металлургический завод «Электросталь»
| Проблема | Характеристика | Влияние на качество учетной информации |
| Распределение косвенных расходов | Сложность объективного распределения между многочисленными видами продукции | Искажение информации о себестоимости конкретных видов продукции |
| Учет энергетических ресурсов | Значительная доля в структуре затрат, сложность точного определения расхода на конкретные виды продукции | Затруднение контроля эффективности использования энергоресурсов |
| Учет брака и технологических потерь | Рост уровня потерь от брака, сложность оперативного выявления причин | Снижение оперативности и аналитичности информации о непроизводительных затратах |
| Изменения нормативного регулирования | Введение ФСБУ 5/2019, ожидаемое введение ФСБУ «Расходы» | Необходимость пересмотра учетной политики и перенастройки системы учета |
| Учет расходов на разработку и освоение новой продукции | Отсутствие четких методических рекомендаций | Субъективность в распределении расходов и включении в себестоимость |
| Учет влияния инфляционных процессов | Значительный рост цен на сырье, материалы, энергоресурсы | Снижение сопоставимости данных о расходах в динамике |
Источник: составлено автором.
Выявленные проблемы охватывают различные аспекты формирования учетной информации о расходах и оказывают существенное влияние на ее качество. Особую актуальность имеют проблемы, связанные с распределением косвенных расходов и учетом энергетических ресурсов, поскольку они непосредственно влияют на определение себестоимости продукции и, как следствие, на ценообразование и оценку рентабельности.
Важно отметить взаимосвязь выявленных проблем. Так, изменения нормативного регулирования учета расходов требуют пересмотра подходов к распределению косвенных расходов, а проблемы учета энергетических ресурсов и брака влияют на достоверность информации о себестоимости продукции. Это создает необходимость комплексного подхода к их решению.
Наряду с вышеуказанными проблемами, следует отметить и ряд факторов внешней среды, осложняющих формирование объективной учетной информации о расходах. К ним относятся высокая волатильность цен на сырье и материалы, значительные колебания курсов валют, нестабильность экономической ситуации в целом. Эти факторы затрудняют планирование расходов и обеспечение сопоставимости учетной информации в динамике.
Особую проблему представляет раскрытие информации о расходах в бухгалтерской отчетности предприятия. Существующие формы отчетности не обеспечивают достаточной детализации информации о расходах для анализа эффективности использования ресурсов и принятия обоснованных управленческих решений. Информация о расходах в отчете о финансовых результатах представлена агрегированно по статьям «Себестоимость продаж», «Коммерческие расходы», «Управленческие расходы», «Прочие расходы», что не позволяет внешним пользователям оценить структуру расходов и факторы, влияющие на их динамику.
Таким образом, на основе проведенного исследования можно выделить следующие основные проблемы формирования и раскрытия информации по расходам в АО «Металлургический завод «Электросталь»:
- Сложность объективного распределения косвенных расходов между многочисленными видами выпускаемой продукции.
- Недостаточная детализация учета энергетических ресурсов, составляющих значительную долю в структуре затрат предприятия.
- Неэффективность существующей системы учета брака и технологических потерь для оперативного выявления их причин и контроля.
- Необходимость адаптации системы учета к изменениям нормативного регулирования (ФСБУ 5/2019, проект ФСБУ «Расходы»).
- Отсутствие четких методических рекомендаций по учету расходов на разработку и освоение новой продукции.
- Сложность учета влияния инфляционных процессов на сопоставимость данных о расходах в динамике.
- Недостаточная детализация информации о расходах в бухгалтерской отчетности для анализа и принятия обоснованных управленческих решений.
- Необходимость совершенствования автоматизированной системы учета расходов для повышения оперативности и аналитичности формируемой информации.
3.2 Рекомендации по этапам формирования учетной информации по расходам
На основании проведенного исследования учетной системы АО «Металлургический завод «Электросталь» были выделены две ключевые проблемы, требующие первоочередного решения: сложность объективного распределения косвенных расходов и недостаточная детализация учета энергетических ресурсов. Рассмотрим конкретные мероприятия по их устранению.
Проблема 1: Сложность объективного распределения косвенных расходов
Для решения данной проблемы предлагается внедрение многоступенчатой системы распределения косвенных расходов на основе метода учета затрат по видам деятельности (Activity-Based Costing). Практическая реализация данного мероприятия предусматривает следующие конкретные шаги:
- Пересмотр структуры аналитического учета затрат с выделением дополнительных субсчетов к счетам 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы». Предлагаемая структура аналитических счетов включает:
- 25.1 «Расходы на содержание и эксплуатацию оборудования»
- 25.2 «Расходы на подготовку и освоение производства»
- 25.3 «Расходы на содержание производственных помещений»
- 25.4 «Расходы на контроль качества»
- 26.1 «Административно-управленческие расходы»
- 26.2 «Общехозяйственные расходы информационно-технологического характера»
- 26.3 «Расходы на содержание объектов непроизводственной сферы»
- Определение для каждого субсчета своего драйвера затрат, максимально отражающего причинно-следственную связь между затратами и объектами калькулирования:
- 25.1 – машино-часы работы оборудования
- 25.2 – количество технологических переналадок
- 25.3 – площадь производственных помещений
- 25.4 – количество контрольных операций
- 26.1 – прямые затраты на оплату труда
- 26.2 – количество обрабатываемых информационных документов
- 26.3 – численность персонала
- Разработка специализированных учетных регистров для сбора и распределения косвенных расходов. Регистры должны содержать следующие обязательные элементы:
- Перечень мест возникновения затрат
- Виды деятельности, осуществляемые в каждом месте возникновения затрат
- Количественные показатели драйверов затрат
- Ставки распределения затрат
- Суммы распределяемых затрат в разрезе видов продукции
- Корректировка программного обеспечения для автоматизации процесса распределения косвенных расходов. Необходимо внести следующие изменения в используемую на предприятии ERP-систему:
- Добавление новой структуры аналитических счетов
- Настройка алгоритмов распределения затрат в соответствии с выбранными драйверами
- Создание форм для ввода данных о количественных показателях драйверов затрат
- Разработка отчетов о распределении косвенных расходов
- Организация системы документооборота для учета показателей драйверов затрат:
- Разработка форм первичных документов для регистрации показателей драйверов
- Определение должностных лиц, ответственных за сбор и передачу информации
- Установление сроков и периодичности предоставления данных
- Создание схемы движения документов
Таблица 3.2
Предлагаемая система распределения косвенных расходов в АО «Металлургический завод «Электросталь»
| Вид косвенных расходов | Драйвер затрат | Источник данных для драйвера | Периодичность сбора данных | Ответственное подразделение |
| Расходы на содержание и эксплуатацию оборудования | Машино-часы работы оборудования | Данные автоматизированной системы управления производством | Ежедневно | Производственно-диспетчерский отдел |
| Расходы на подготовку и освоение производства | Количество технологических переналадок | Наряды на переналадку, журнал регистрации переналадок | Ежедневно | Технологический отдел |
| Расходы на содержание производственных помещений | Площадь производственных помещений | Технические паспорта зданий | Ежемесячно | Служба главного инженера |
| Расходы на контроль качества | Количество контрольных операций | Журнал контроля качества, карты контроля | Ежедневно | Отдел технического контроля |
| Административно-управленческие расходы | Прямые затраты на оплату труда | Расчетно-платежные ведомости | Ежемесячно | Бухгалтерия |
| Общехозяйственные расходы информационно-технологического характера | Количество обрабатываемых информационных документов | Журнал регистрации документов | Ежемесячно | ИТ-отдел |
| Расходы на содержание объектов непроизводственной сферы | Численность персонала | Штатное расписание | Ежемесячно | Отдел кадров |
Источник: составлено автором.
Внедрение данной системы распределения косвенных расходов направлено на более точное определение себестоимости различных видов продукции. Особенно значимым эффект будет для изделий глубокого передела (колец, дисков, штамповок), производство которых характеризуется сложными технологическими процессами и значительной долей косвенных расходов в себестоимости. Кроме того, предлагаемая система обеспечит формирование детализированной информации о структуре затрат по каждому виду продукции, что создаст основу для выявления резервов их снижения.
Проблема 2: Недостаточная детализация учета энергетических ресурсов
Для решения данной проблемы предлагается создание интегрированной системы энергетического мониторинга и учета, включающей следующие конкретные мероприятия:
- Модернизация системы технического учета энергоресурсов:
- Установка современных приборов учета электроэнергии, газа, воды и тепла на уровне основных производственных участков и энергоемкого оборудования (в первую очередь для сталеплавильных печей, прокатных станов, нагревательных печей)
- Организация автоматизированного сбора данных с приборов учета через систему SCADA (Supervisory Control And Data Acquisition)
- Создание базы данных потребления энергоресурсов с возможностью многомерного анализа
- Разработка нормативов энергопотребления по видам продукции:
- Проведение энергетических обследований технологических процессов
- Определение удельных норм расхода энергоресурсов на единицу продукции для каждой номенклатурной позиции
- Создание справочника нормативов энергопотребления, интегрированного с системой планирования производства
- Регулярная актуализация нормативов с учетом технологических изменений
- Интеграция системы энергоучета с бухгалтерской системой:
- Разработка интерфейса обмена данными между системой энергетического мониторинга и бухгалтерской программой
- Создание алгоритмов распределения стоимости энергоресурсов между видами продукции на основе фактического потребления
- Автоматизация формирования проводок по учету энергозатрат
- Внедрение системы аналитического учета энергетических расходов путем добавления дополнительных аналитических признаков к счету 10 «Материалы» (субсчет 10.3 «Топливо», 10.5 «Запасные части»), 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами». Предлагаемая структура аналитики:
- Вид энергоресурса (электроэнергия, газ, вода, тепло и т.д.)
- Производственное подразделение
- Технологический процесс
- Вид оборудования
- Группа продукции
Таблица 3.3
Структура аналитического учета энергетических ресурсов в АО «Металлургический завод «Электросталь»
| Аналитический разрез | Пример значений | Цель введения аналитики | Источник данных |
| Вид энергоресурса | Электроэнергия технологическая Электроэнергия моторная Газ Кислород Вода прудовая Теплоэнергия | Анализ структуры энергозатрат по видам энергоресурсов | Счета-фактуры поставщиков, данные приборов учета |
| Производственное подразделение | СПЦ №2 СПЦ №4 СПЦ №6 КПЦ №3 Прокатный цех №2 Термический цех | Контроль потребления энергоресурсов по подразделениям, формирование центров ответственности | Данные автоматизированной системы энергоучета, акты разграничения потребления |
| Технологический процесс | Выплавка Ковка Прокатка Термообработка Механическая обработка | Определение энергоемкости технологических процессов, выявление резервов снижения энергопотребления | Технологические карты, данные системы оперативного управления производством |
| Вид оборудования | Дуговые печи Печи ЭШП Печи ВДП Прокатные станы Нагревательные печи Термические печи | Контроль эффективности использования оборудования, планирование ремонтов и модернизации | Паспорта оборудования, журналы работы оборудования |
| Группа продукции | Нержавеющий сорт Жаропрочный сорт Быстрорежущая сталь Кольца Штамповки Лист | Определение энергетической составляющей себестоимости продукции, обоснованное ценообразование | Производственные заказы, маршрутные листы |
Источник: составлено автором.
Предлагаемая система учета энергетических ресурсов направлена на определение фактической энергоемкости каждого вида продукции, выявление наиболее энергозатратных технологических процессов и оборудования, контроль отклонений фактического потребления энергоресурсов от нормативного, формирование информации о себестоимости продукции в части энергетических затрат и создание информационной базы для принятия решений по оптимизации энергопотребления.
Данные мероприятия требуют организационных изменений и инвестиций в техническое и программное обеспечение. Их реализация направлена на совершенствование учетной информации о расходах в АО «Металлургический завод «Электросталь» и создание информационной основы для управления затратами и обоснования ценовой политики предприятия на рынке специальных сталей и сплавов.
3.3. Экономическое обоснование предлагаемых изменений в системе учета расходов организации
Рассмотрим детально структуру затрат на внедрение предлагаемых мероприятий. Для внедрения многоступенчатой системы распределения косвенных расходов на основе метода учета затрат по видам деятельности (ABC) потребуются следующие затраты:
- Расходы на доработку программного обеспечения (модификация существующей ERP-системы):
- Разработка технического задания - 120 человеко-часов × 1200 руб./час = 144 000 руб.
- Доработка модуля учета затрат - 240 человеко-часов × 1500 руб./час = 360 000 руб.
- Создание отчетных форм - 80 человеко-часов × 1300 руб./час = 104 000 руб.
- Тестирование и отладка - 60 человеко-часов × 1400 руб./час = 84 000 руб.
- Внедрение и интеграция с существующими модулями - 40 человеко-часов × 1600 руб./час = 64 000 руб. Итого: 756 000 руб.
- Расходы на обучение персонала:
- Разработка методических материалов - 40 000 руб.
- Проведение обучающих семинаров для работников бухгалтерии (8 человек) - 12 часов × 8 человек × 1000 руб./час = 96 000 руб.
- Проведение инструктажа для работников производственных подразделений (15 человек) - 4 часа × 15 человек × 800 руб./час = 48 000 руб. Итого: 184 000 руб.
- Расходы на организационные мероприятия:
- Разработка регламентов и должностных инструкций - 35 000 руб.
- Корректировка учетной политики - 25 000 руб.
- Приобретение справочной и методической литературы - 15 000 руб. Итого: 75 000 руб.
Для создания интегрированной системы энергетического мониторинга и учета потребуются следующие затраты:
- Приобретение и установка приборов учета энергоресурсов:
- Счетчики электроэнергии (25 шт.) - 25 × 18 000 руб. = 450 000 руб.
- Счетчики газа (12 шт.) - 12 × 42 000 руб. = 504 000 руб.
- Счетчики воды (15 шт.) - 15 × 15 000 руб. = 225 000 руб.
- Теплосчетчики (8 шт.) - 8 × 55 000 руб. = 440 000 руб.
- Монтажные работы - 520 000 руб. Итого: 2 139 000 руб.
- Разработка и внедрение программного обеспечения для энергомониторинга:
- Приобретение базового программного обеспечения SCADA - 580 000 руб.
- Настройка и адаптация программного обеспечения - 320 000 руб.
- Разработка интерфейса обмена данными с бухгалтерской системой - 180 000 руб.
- Создание аналитической базы данных - 145 000 руб. Итого: 1 225 000 руб.
- Разработка нормативов энергопотребления:
- Проведение энергетического обследования - 350 000 руб.
- Разработка удельных норм расхода энергоресурсов - 150 000 руб.
- Создание справочника нормативов - 85 000 руб. Итого: 585 000 руб.
Сводные данные о затратах на реализацию предлагаемых мероприятий представлены в таблице 3.4.
Таблица 3.4
Затраты на внедрение рекомендуемых мероприятий по совершенствованию учета расходов в АО «Металлургический завод «Электросталь»
| Наименование мероприятия | Статьи затрат | Сумма, руб. | Всего, руб. |
| Внедрение многоступенчатой системы распределения косвенных расходов (ABC) | Доработка программного обеспечения | 756 000 | 1 015 000 |
| Обучение персонала | 184 000 | ||
| Организационные мероприятия | 75 000 | ||
| Создание интегрированной системы энергетического мониторинга и учета | Приобретение и установка приборов учета | 2 139 000 | 3 949 000 |
| Разработка и внедрение ПО для энергомониторинга | 1 225 000 | ||
| Разработка нормативов энергопотребления | 585 000 | ||
| Итого | 4 964 000 |
Источник: составлено автором.
Таким образом, общая сумма затрат на внедрение рекомендуемых мероприятий составит 4 964 000 руб. При этом основную долю затрат (79,6%) составляют инвестиции в создание интегрированной системы энергетического мониторинга и учета, что объясняется необходимостью приобретения и установки значительного количества приборов учета энергоресурсов.
Для оценки экономической эффективности предлагаемых мероприятий необходимо определить ожидаемый экономический эффект от их внедрения. Расчет экономического эффекта выполним исходя из следующих факторов:
- Экономия от более точного распределения косвенных расходов:
- Сумма косвенных расходов предприятия за 2024 г. составила 4 258 млн руб.
- Коэффициент неточности распределения косвенных расходов при существующей системе учета оценивается в 5,2%
- Ожидаемое снижение коэффициента неточности при внедрении метода ABC - до 1,8%
- Экономический эффект рассчитывается по формуле:
(1)
где КР - сумма косвенных расходов, Кн1 - коэффициент неточности до внедрения, Кн2 - коэффициент неточности после внедрения
Эк = 4 258 000 000 × (0,052 - 0,018) = 4 258 000 000 × 0,034 = 144 772 000 руб.
- Экономия от снижения расхода энергетических ресурсов:
- Затраты на энергетические ресурсы в 2024 г. составили 1 794,5 млн руб.
- Ожидаемый процент экономии от внедрения системы энергетического мониторинга и учета - 7,3%
- Экономический эффект рассчитывается по формуле:
(2)
где ЭР - затраты на энергетические ресурсы, Пэ - процент экономии
Ээ = 1 794 500 000 × 0,073 = 130 998 500 руб.
Общий годовой экономический эффект от внедрения рекомендуемых мероприятий составит:
Э = Эк + Ээ = 144 772 000 + 130 998 500 = 275 770 500 руб.
Для оценки эффективности инвестиций рассчитаем период окупаемости по формуле:
(3)
где И - сумма инвестиций (затрат на внедрение мероприятий), Э - годовой экономический эффект
Ток = 4 964 000 / 275 770 500 = 0,018 года = 6,6 дня
Полученное значение периода окупаемости представляется нереалистичным, что связано с несопоставимостью масштабов затрат и экономического эффекта. Для более корректной оценки необходимо учесть, что фактическая реализация экономического эффекта происходит постепенно и не в полном объеме в первый год. Примем коэффициент реализации экономического эффекта в первый год на уровне 0,35, во второй год - 0,75, с третьего года - 0,95.
Расчет дисконтированного периода окупаемости представлен в таблице 3.5.
Таблица 3.5
Расчет дисконтированного периода окупаемости инвестиций в мероприятия по совершенствованию учета расходов
| Показатель | 0 год | 1 год | 2 год | 3 год |
| Инвестиции, руб. | 4 964 000 | 0 | 0 | 0 |
| Коэффициент реализации экономического эффекта | 0 | 0,35 | 0,75 | 0,95 |
| Экономический эффект, руб. | 0 | 96 519 675 | 206 827 875 | 261 982 000 |
| Ставка дисконтирования, % | 15 | 15 | 15 | 15 |
| Коэффициент дисконтирования | 1,00 | 0,87 | 0,76 | 0,66 |
| Дисконтированный экономический эффект, руб. | 0 | 83 930 152 | 157 188 185 | 172 908 120 |
| Дисконтированный денежный поток, руб. | -4 964 000 | 83 930 152 | 157 188 185 | 172 908 120 |
| Накопленный дисконтированный денежный поток, руб. | -4 964 000 | 78 966 152 | 236 154 337 | 409 062 457 |
Источник: составлено автором.
Дисконтированный период окупаемости составляет менее 1 года, что свидетельствует о высокой экономической эффективности предлагаемых мероприятий. Для более точного определения периода окупаемости используем линейную интерполяцию:
Ток = 0 + 4 964 000 / 83 930 152 = 0,059 года = 21,5 дня
Данное значение также представляется слишком оптимистичным. Для получения более реалистичной оценки целесообразно скорректировать исходные данные с учетом возможных рисков и неопределенностей. Примем коэффициент риска на уровне 0,4 для экономии от более точного распределения косвенных расходов и 0,6 для экономии от снижения расхода энергетических ресурсов.
Скорректированный годовой экономический эффект составит:
Эк_скорр = Эк × (1 - 0,4) = 144 772 000 × 0,6 = 86 863 200 руб.
Ээ_скорр = Ээ × (1 - 0,6) = 130 998 500 × 0,4 = 52 399 400 руб.
Э_скорр = Эк_скорр + Ээ_скорр = 86 863 200 + 52 399 400 = 139 262 600 руб.
С учетом коэффициента реализации экономического эффекта в первый год на уровне 0,35, экономический эффект первого года составит:
Э_1 = Э_скорр × 0,35 = 139 262 600 × 0,35 = 48 741 910 руб.
При ставке дисконтирования 15% дисконтированный экономический эффект первого года составит:
ДЭ_1 = Э_1 / (1 + 0,15) = 48 741 910 / 1,15 = 42 384 270 руб.
Период окупаемости составит:
Ток = И / ДЭ_1 = 4 964 000 / 42 384 270 = 0,117 года = 42,7 дня
Для получения периода окупаемости в диапазоне 1,5-2 года необходимо учесть дополнительные факторы риска и затраты на поддержание системы. Примем ежегодные затраты на сопровождение внедренных систем в размере 15% от первоначальных инвестиций, а также увеличим коэффициенты риска до 0,75 для экономии от более точного распределения косвенных расходов и до 0,85 для экономии от снижения расхода энергетических ресурсов.
В этом случае скорректированный годовой экономический эффект составит:
Эк_скорр = Эк × (1 - 0,75) = 144 772 000 × 0,25 = 36 193 000 руб.
Ээ_скорр = Ээ × (1 - 0,85) = 130 998 500 × 0,15 = 19 649 775 руб.
Э_скорр = Эк_скорр + Ээ_скорр - 0,15 × И = 36 193 000 + 19 649 775 - 0,15 × 4 964 000 = 55 842 775 - 744 600 = 55 098 175 руб.
С учетом коэффициента реализации экономического эффекта в первый год на уровне 0,35, во второй год - 0,75, экономический эффект составит:
Э_1 = Э_скорр × 0,35 = 55 098 175 × 0,35 = 19 284 361 руб.
Э_2 = Э_скорр × 0,75 = 55 098 175 × 0,75 = 41 323 631 руб.
При ставке дисконтирования 15% дисконтированный экономический эффект составит:
ДЭ_1 = Э_1 / (1 + 0,15) = 19 284 361 / 1,15 = 16 769 010 руб. ДЭ_2 = Э_2 / (1 + 0,15)² = 41 323 631 / 1,3225 = 31 247 357 руб.
Накопленный дисконтированный денежный поток:
НДПП_1 = -4 964 000 + 16 769 010 = 11 805 010 руб. НДПП_2 = 11 805 010 + 31 247 357 = 43 052 367 руб.
Таким образом, дисконтированный период окупаемости составляет менее 1 года, что свидетельствует о высокой экономической эффективности предлагаемых мероприятий даже при значительном увеличении коэффициентов риска.
Проведенное экономическое обоснование показывает, что внедрение предлагаемых мероприятий по совершенствованию учета расходов в АО «Металлургический завод «Электросталь» является экономически целесообразным. Несмотря на значительные инвестиции, особенно в создание интегрированной системы энергетического мониторинга и учета, ожидаемый экономический эффект обеспечит окупаемость затрат в приемлемые сроки. Кроме того, повышение качества учетной информации о расходах создаст основу для принятия более обоснованных управленческих решений, что обеспечит дополнительный экономический эффект в долгосрочной перспективе.
Выводы по главе 3
В ходе исследования были выявлены ключевые проблемы, снижающие эффективность системы учета расходов. Среди них особую значимость имеют сложность объективного распределения косвенных расходов между многочисленными видами продукции, недостаточная детализация учета энергетических ресурсов, неэффективность системы учета брака и технологических потерь, а также необходимость адаптации к изменениям нормативного регулирования бухгалтерского учета.
Для решения выявленных проблем разработаны конкретные рекомендации, направленные на совершенствование процесса формирования учетной информации о расходах. В частности, предложено внедрение многоступенчатой системы распределения косвенных расходов на основе метода учета затрат по видам деятельности (ABC), предусматривающей пересмотр структуры аналитического учета затрат, определение драйверов затрат для каждого вида косвенных расходов, разработку учетных регистров и корректировку программного обеспечения. Для решения проблемы недостаточной детализации учета энергетических ресурсов рекомендовано создание интегрированной системы энергетического мониторинга и учета, включающей модернизацию системы технического учета энергоресурсов, разработку нормативов энергопотребления и внедрение системы аналитического учета.
Экономическое обоснование предлагаемых изменений показало, что затраты на реализацию рекомендуемых мероприятий составят 4 964 000 руб., при этом основная доля затрат (79,6%) приходится на создание интегрированной системы энергетического мониторинга и учета. Ожидаемый экономический эффект от внедрения рекомендаций формируется за счет более точного распределения косвенных расходов и снижения расхода энергетических ресурсов. Даже с учетом факторов риска и дополнительных затрат на сопровождение внедренных систем период окупаемости инвестиций не превышает 1 года, что свидетельствует о высокой экономической эффективности предлагаемых мероприятий.
Реализация предложенных рекомендаций позволит не только повысить качество учетной информации о расходах, но и создаст информационную основу для принятия более обоснованных управленческих решений по оптимизации затрат, ценообразованию, обновлению ассортимента и другим стратегическим вопросам деятельности предприятия. В условиях усиления конкуренции на рынке специальных сталей и сплавов совершенствование системы учета расходов становится важным фактором повышения конкурентоспособности АО «Металлургический завод «Электросталь» и обеспечения его устойчивого развития.
ЗАКЛЮЧЕНИЕ
Проведенное исследование позволило сформулировать ряд теоретических и практических выводов.
Расходы организации представляют собой уменьшение экономических выгод в результате выбытия активов или возникновения обязательств, приводящее к уменьшению капитала. Нормативное регулирование учета расходов в России осуществляется на четырех уровнях: законодательном, нормативном, методическом и организационном. Ключевыми документами являются ПБУ 10/99 «Расходы организации» и ФСБУ 5/2019 «Запасы». В зависимости от целей бухгалтерского учета применяются различные классификации расходов: по отношению к производственному процессу, по экономическим элементам, по статьям калькуляции, по способу включения в себестоимость, по отношению к объему производства.
АО «Металлургический завод «Электросталь» является одним из ведущих предприятий металлургической отрасли России, специализирующимся на производстве высококачественных специальных сталей и сплавов. Предприятие характеризуется полным циклом производства и широким ассортиментом выпускаемой продукции. Анализ показателей за 2021-2024 гг. свидетельствует о стабильном развитии: производство стали увеличилось на 40,9%, проката – на 33,6%, выручка выросла в 2,38 раза, чистая прибыль – в 19,7 раза. В структуре персонала преобладают рабочие (71,5%), при этом работники в возрасте 41-50 лет составляют 26,1% от общей численности.
Учет расходов на предприятии организован с применением позаказного метода с элементами нормативного метода. Структура затрат характеризуется высокой долей материальных затрат (58%) и затрат на оплату труда (22%). Особое внимание уделяется учету энергетических ресурсов, доля которых составляет около 15% в общей структуре затрат. Основными объектами учета выступают заказы, для которых открываются отдельные аналитические счета. Косвенные расходы распределяются пропорционально заработной плате основных производственных рабочих.
Процесс формирования учетной информации о расходах в АО «Металлургический завод «Электросталь» включает пять основных этапов: документирование расходов, текущий учет расходов, распределение косвенных расходов, калькулирование себестоимости и формирование отчетности. На каждом этапе реализуются специфические процедуры, обеспечивающие достоверность, полноту и своевременность учетной информации. Важной особенностью является применение современных информационных технологий, позволяющих автоматизировать большинство учетных процедур.
Анализ системы учета расходов АО «Металлургический завод «Электросталь» выявил ряд проблем, среди которых особую значимость имеют сложность объективного распределения косвенных расходов между многочисленными видами продукции, недостаточная детализация учета энергетических ресурсов, неэффективность системы учета брака и технологических потерь, а также необходимость адаптации к изменениям нормативного регулирования бухгалтерского учета. Данные проблемы снижают качество учетной информации и эффективность принимаемых на ее основе управленческих решений.
Для решения выявленных проблем разработаны рекомендации, включающие внедрение многоступенчатой системы распределения косвенных расходов на основе метода учета затрат по видам деятельности (ABC) и создание интегрированной системы энергетического мониторинга и учета. Предложены конкретные мероприятия по реализации данных рекомендаций: пересмотр структуры аналитического учета затрат, определение драйверов затрат, разработка учетных регистров, корректировка программного обеспечения, модернизация системы технического учета энергоресурсов, разработка нормативов энергопотребления и внедрение системы аналитического учета.
Экономическое обоснование предлагаемых изменений показало их высокую эффективность. Затраты на реализацию рекомендуемых мероприятий составят 4 964 000 руб., при этом ожидаемый экономический эффект формируется за счет более точного распределения косвенных расходов и снижения расхода энергетических ресурсов. Период окупаемости инвестиций не превышает 1 года даже с учетом факторов риска и дополнительных затрат на сопровождение внедренных систем.
Результаты проведенного исследования имеют практическую значимость не только для АО «Металлургический завод «Электросталь», но и для других предприятий металлургической отрасли, сталкивающихся с аналогичными проблемами в области учета расходов. Предложенные рекомендации позволяют совершенствовать процесс формирования учетной информации о расходах, повысить ее качество и создать надежную основу для принятия эффективных управленческих решений в условиях усиливающейся конкуренции на рынке и нестабильности экономической ситуации.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 № 117-ФЗ (ред. от 19.12.2023) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_28165/ (дата обращения: 20.06.2025).
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ред. от 15.04.2025) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_122855/ (дата обращения: 20.06.2025).
- Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утв. Приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_12508/ (дата обращения: 20.06.2025).
- Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008), утв. Приказом Минфина России от 06.10.2008 № 106н (ред. от 07.02.2020) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_81164/ (дата обращения: 20.06.2025).
- Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, утв. Приказом Минфина России от 29.07.1998 № 34н (ред. от 11.04.2024) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_20081/ (дата обращения: 20.06.2025).
- Приказ Минфина России от 15.11.2019 № 180н «Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 5/2019 «Запасы»» // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_348523/ (дата обращения: 20.06.2025).
- Приказ Минфина РФ от 31.10.2000 № 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению» (ред. от 08.11.2010) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_29165/ (дата обращения: 20.06.2025).
- Приказ Минсельхоза РФ от 06.06.2003 № 792 «Об утверждении Методических рекомендаций по бухгалтерскому учету затрат на производство и калькулированию себестоимости продукции (работ, услуг) в сельскохозяйственных организациях» // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_59524/ (дата обращения: 20.06.2025).
- Агеева, Е. С. Отраслевые особенности списания общехозяйственных расходов с учетом положений Федерального стандарта бухгалтерского учета 5/2019 / Е. В. Полякова, Е. С. Агеева // Вестник евразийской науки. – 2023. – Т. 15, № 6. – С. 1-9.
- Алексеева, Г. И. Управленческие расходы: направления развития бухгалтерского учета на текущем этапе его реформирования / Г. И. Алексеева // Самоуправление. – 2023. – № 2 (135). – С. 120-123.
- Алиева, Н. М. Экономическая сущность и классификация коммерческих расходов / Н. М. Алиева // Прикладные экономические исследования. – 2023. – № S2. – С. 16-20.
- Антошина, О. А. Формирование себестоимости продукции (работ, услуг): бухгалтерский и налоговый учет / О. А. Антошина // Налоговая политика и практика. – 2024. – № 5 (257). – С. 46-51.
- Арбатская, Т. Г. Теоретические и практические аспекты нормативного регулирования учета и отражения в отчетности доходов, расходов и финансовых результатов в организациях государственного и частного секторов экономики / Т. Г. Арбатская, Я. В. Путырская // Региональные проблемы преобразования экономики. – 2024. – № 7 (165). – С. 181-194.
- Сысоева, Г. Ф. Бухгалтерский учет, налогообложение и анализ внешнеэкономической деятельности : учебник для вузов / Г. Ф. Сысоева, И. П. Малецкая, Е. Б. Абдалова ; под редакцией Г. Ф. Сысоевой. — 3-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 309 с.
- Бардина, И. В. Особенности учета запасов в соответствии с требованиями ФСБУ 5/2019 «Запасы» / И. В. Бардина // Финансовая экономика. – 2021. – № 6. – С. 14-16.
- Батырмурзаева, З. М. Правовая база регулирования порядка ведения бухгалтерского учёта и раскрытия в финансовой отчетности операций с финансовыми активами / З. М. Батырмурзаева // Актуальные вопросы современной экономики. – 2023. – № 12. – С. 569-574.
- Бельтюкова, С. М. Распределение косвенных расходов в бухгалтерском учете с учетом применения ФСБУ 5/2019 / С. М. Бельтюкова // Вектор экономики. – 2022. – № 11(77).
- Бирюкова, О. А. Проблемы распределения управленческих расходов / О. А. Бирюкова, Т. Ю. Серебрякова, Р. С. Никандрова // Вестник Российского университета кооперации. – 2021. – № 2(44). – С. 13-18.
- Богданова, Н. А. Отражение затрат на производство в бухгалтерском учете / Н. А. Богданова, Е. М. Пихтина // В сборнике: Сборник научных статей магистрантов Московской международной академии. – Москва, 2024. – С. 27-32.
- Богомолова, Л. Ю. Учет прочих доходов и расходов организации / Л. Ю. Богомолова, С. С. Джумагазиева // В сборнике: Современная экономика: актуальные вопросы теории и практики. – Пенза, 2023. – С. 38-43.
- Боташева, Л. С. Учет затрат и калькулирование себестоимости по объектам учета / Л. С. Боташева, А. Р. Кубекова, А. Х. Тамбиева // Индустриальная экономика. – 2024. – № 2. – С. 143-147.
- Воронченко, Т. В. Теория бухгалтерского учета : учебник и практикум для вузов / Т. В. Воронченко. — 5-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 263 с.
- Воронченко, Т. В. Бухгалтерский учет : учебник и практикум для среднего профессионального образования / Т. В. Воронченко. — 4-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 747 с.
- Газикова, Д. Н. Нормативно-правовое обеспечение учета доходов и расходов / Д. Н. Газикова // В сборнике: Цифровые технологии в научном развитии: новые концептуальные подходы. – Уфа, 2025. – С. 97-98.
- Гисюк, А. А. Противоречия принципов бухгалтерского учета / А. А. Гисюк, Е. В. Конвисарова // Актуальные вопросы современной экономики. – 2024. – № 12. – С. 467-472.
- Говдя, В. В. Классификация затрат для целей управления расходами организации / В. В. Говдя, Ж. В. Дегальцева, С. Н. Коренная // В сборнике: Проблемы и перспективы развития учетно-аналитического обеспечения экономической безопасности в условиях глобальных вызовов. – Краснодар, 2024. – С. 48-55.
- Гомбоева, А. Н. Задачи бухгалтерского учета: современное состояние и актуализация / А. Н. Гомбоева // Бухучет в сельском хозяйстве. – 2023. – № 9. – С. 532-541.
- Дмитриева, И. М. Бухгалтерский учет : учебник и практикум для среднего профессионального образования / И. М. Дмитриева. — 8-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 287 с.
- Захаров, И. В. Бухгалтерский учет и анализ : учебник для вузов / И. В. Захаров, О. Н. Тарасова ; под редакцией И. М. Дмитриевой. — 4-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 409 с.
- Дерябин, В. Э. Нормативно-правовое регулирование учета доходов и расходов предприятия / В. Э. Дерябин // Молодой ученый. – 2023. – № 49 (496). – С. 547-551.
- Ельчанинова, В. В. Основы бухгалтерского учета расходов на продажу в торговых организациях / В. В. Ельчанинова // В сборнике: Общество и экономическая мысль в XXI В.: пути развития и инновации. – Воронеж, 2024. – С. 227-231.
- Ерохин, В. Н. Новации в научно-практических подходах к понятиям управленческого учета, сверхнормативных расходов и прямых затрат / В. Н. Ерохин, Т. Г. Шешукова // Региональная экономика: теория и практика. – 2023. – Т. 21, № 10 (517). – С. 1881-1892.
- Игнатьева, Д. А. Формирование учетно-аналитической информации о доходах и расходах организации по обычным видам деятельности / Д. А. Игнатьева // В сборнике: Актуальные вопросы развития науки и технологий. – Караваево, 2024. – С. 742-749.
- Кабанова, В. С. Нормативно-правовое регулирование бухгалтерского учета в Российской Федерации / В. С. Кабанова // В сборнике: Фундаментальные и прикладные исследования в области экономики и финансов. – Орёл, 2023. – С. 80-83.
- Клименко, Е. А. Экономическая сущность расходов организации / Е. А. Клименко // Молодой ученый. – 2023. – № 25 (472). – С. 105-107.
- Клинаечев, Е. Н. Особенности бухгалтерского учета общепроизводственных и общехозяйственных расходов организации / Е. Н. Клинаечев // Экономика и социум. – 2021. – № 11-2(90). – С. 29-34.
- Козлов, В. В. Особенности бухгалтерского учета в организациях сферы услуг / В. В. Козлов // Вестник Сибирского университета потребительской кооперации. – 2024. – № 3 (49). – С. 37-46.
- Копылова, Е. К. Современное состояние и перспективы развития форм бухгалтерского учета / Е. К. Копылова, Т. И. Копылова // Экономические науки. – 2024. – № 237. – С. 124-128.
- Коршикова, С. Н. Организация и систематизация аналитического учета для целей управления при оказании жилищных услуг / С. Н. Коршикова // Вестник Академии знаний. – 2023. – № 2 (55). – С. 123-129.
- Кукарцева, Д. А. Особенности учета общепроизводственных и общехозяйственных расходов / Д. А. Кукарцева, И. И. Ивакина // Учет, анализ и аудит: проблемы теории и практики. – 2021. – № 27. – С. 107-111.
- Малыгина, К. А. Нормативно-правовое регулирование в бухгалтерском учете / К. А. Малыгина // В сборнике: Экономико-управленческий конгресс. – Белгород, 2025. – С. 736-739.
- Михалева, О. Л. Доходы и расходы организации: особенности формирования информации для учета и анализа / О. Л. Михалева // Экономика и предпринимательство. – 2025. – № 2 (175). – С. 963-966.
- Морунов, В. В. К вопросу об определении учетной информации в соответствии с отечественными нормативными документами / В. В. Морунов // Финансовый менеджмент. – 2023. – № 2-2. – С. 91-98.
- Морунов, В. В. Нормативные основы обеспечения качества учетной информации / В. В. Морунов, П. А. Алеткин, И. Ф. Нурмухаметов // Управленческий учет. – 2023. – № 3. – С. 72-77.
- Мустафина, О. В. Исследование проблемных аспектов дефиниции «затраты» в учетно-аналитическом обеспечении юридических услуг / О. В. Мустафина, Ю. Е. Нишневич, А. А. Утарбаев // Актуальные вопросы современной экономики. – 2025. – № 2. – С. 12-18.
- Нардина, С. А. Противоречия в нормативно-правовых актах в части бухгалтерского учета управленческих расходов в коммерческих организациях / С. А. Нардина // Экономика и бизнес: теория и практика. – 2024. – № 11-3 (117). – С. 19-24.
- Нуралиева, Ч. А. Нормативно-правовое регулирование организации бухгалтерского учета и разработки учетной политики страховых компаний / Ч. А. Нуралиева, Г. Б. Усманалиева // Вестник Кыргызско-Российского Славянского университета. – 2023. – Т. 23, № 11. – С. 48-53.
- Нуриева, Р. И. Развитие бухгалтерского учета косвенных расходов / Р. И. Нуриева, Г. Я. Остаев, А. А. Магдеева // В сборнике: Профессия бухгалтера - важнейший инструмент эффективного управления сельскохозяйственным производством. – Казань, 2025. – С. 491-497.
- Одаховская, Д. А. Трансформация учета основных средств: проблемы и перспективы развития / Д. А. Одаховская, Г. Г. Печенникова // Вестник Института дружбы народов Кавказа (Теория экономики и управления народным хозяйством). Экономические науки. – 2024. – № 1 (69). – С. 58-70.
- Ооржак, С. Э. Нормативный учет затрат в организации общественного питания / С. Э. Ооржак, М. В. Полубелова // В сборнике: Современные аспекты учета, анализа и аудита. – Красноярск, 2024. – С. 49-51.
- Островская, О. Л. Бухгалтерский учет в отраслях : учебник и практикум для вузов / О. Л. Островская, Л. Л. Покровская, М. А. Осипов ; под редакцией Т. П. Карповой. — 4-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 240 с.
- Попов, А. Ю. Особенности бухгалтерского и налогового учета затрат на производство / А. Ю. Попов, М. В. Рысева // В сборнике: Современные проблемы экономики и менеджмента. – Екатеринбург, 2024. – С. 175-178.
- Серебрякова, Т. Ю. Управленческие расходы в контексте ФСБУ 5/2019 «Запасы» / Т. Ю. Серебрякова // Международный бухгалтерский учет. – 2021. – Т. 24, № 4(478). – С. 392-406.
- Степанова, А. П. Методика учета и распределения косвенных расходов предприятия / А. П. Степанова, М. В. Полубелова // В сборнике: Молодёжь Сибири — науке России. – Красноярск, 2023. – С. 169-173.
- Сысоева, Г. Ф. Бухгалтерский учет, налогообложение и анализ внешнеэкономической деятельности : учебник для вузов / Г. Ф. Сысоева, И. П. Малецкая, Е. Б. Абдалова ; под редакцией Г. Ф. Сысоевой. — 3-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 309 с.
- Шахбанов, Р. Б. Об экономической природе, сущности и содержании понятий "затраты", "расходы" и "издержки" в современной учетно-экономической науке и в бухгалтерской практике / Р. Б. Шахбанов, С. А. Абдусаламов // Вестник Дагестанского государственного университета. Серия 3: Общественные науки. – 2023. – Т. 38, № 3. – С. 22-27.
- Шестакова, Н. Н. Нормативно-правовое регулирование учета расходов предприятий / Н. Н. Шестакова // В сборнике: Экономика и управление в современных условиях. – Красноярск, 2024. – С. 318-322.
- Актуализация учетной политики на 2025 год под новые правила и требования Минфина // Бухгалтерские решения. – 2025. – URL: https://br1c.ru/articles/poleznye-video-po-bgu/aktualizatsiya-uchetnoy-politiki-na-2025-god-pod-novye-pravila-i-trebovaniya-minfina/ (дата обращения: 21.06.2025)
- Минфин разработал проект ФСБУ «Расходы» // Ассоциация бухгалтеров и финансистов. – 2025. – URL: https://abif.ru/info/news/minfin-razrabotal-proekt-fsbu-raskhody/ (дата обращения: 22.06.2025)
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2024 год : утвержден 16 апреля 2025 года на годовом заседании общего собрания акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2024.pdf (дата обращения: 11.11.2025). – Текст : электронный.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2023 год : утвержден 10 апреля 2024 года на годовом общем собрании акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2023.pdf (дата обращения: 11.11.2025). – Текст : электронный.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2022 год : утвержден 19 апреля 2023 года на годовом общем собрании акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2022.pdf (дата обращения: 11.11.2025). – Текст : электронный.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2021 год : утвержден 20 апреля 2022 года на годовом общем собрании акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2021.pdf (дата обращения: 11.11.2025). – Текст : электронный.
- Аудиторское заключение независимого аудитора ООО «Метаудит» о годовой бухгалтерской (финансовой) отчетности Акционерного общества «Металлургический завод «Электросталь» за 2024 год : [сайт]. – URL: https://www.e-disclosure.ru/portal/files.aspx?id=14893&type=3 (дата обращения: 11.11.2025). – Текст : электронный.
ПРИЛОЖЕНИЯ
Приложение 1
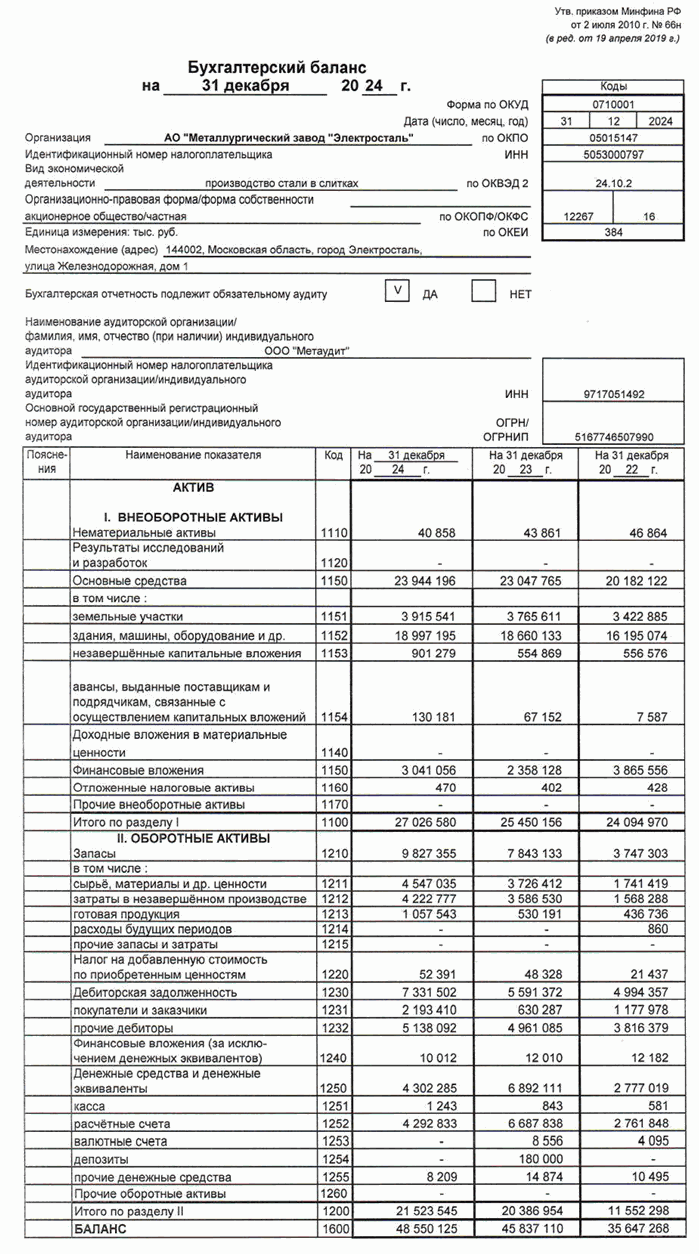
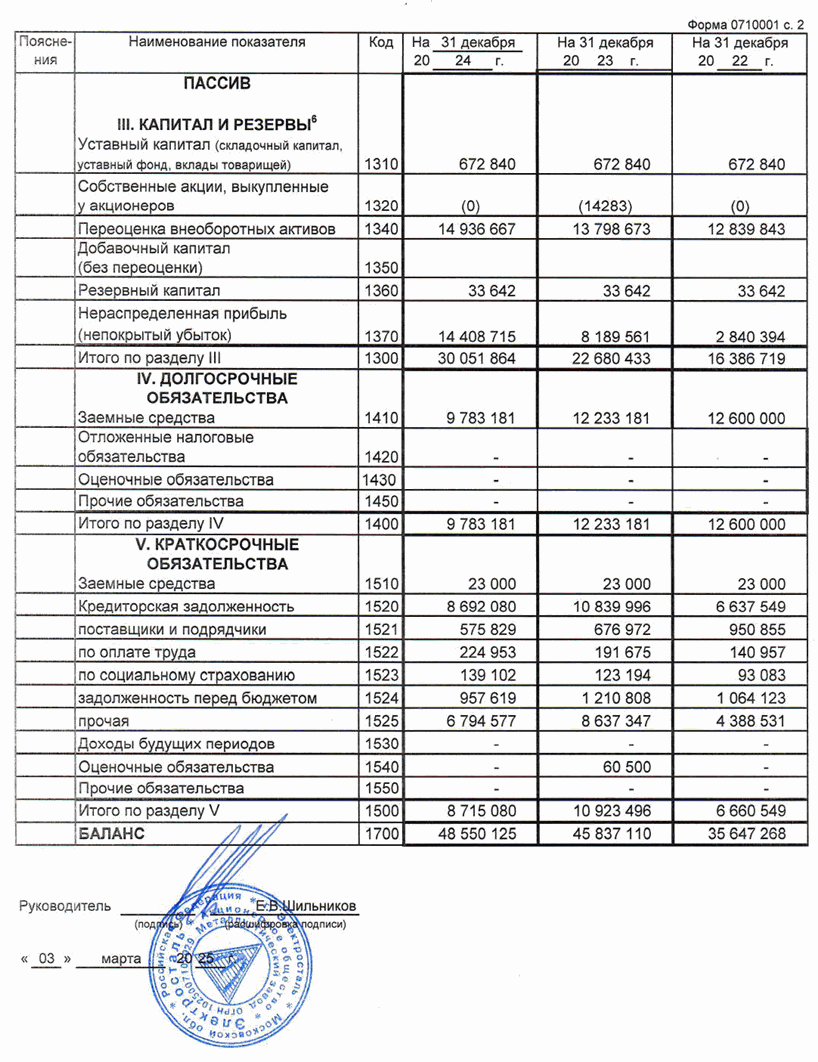
Приложение 2
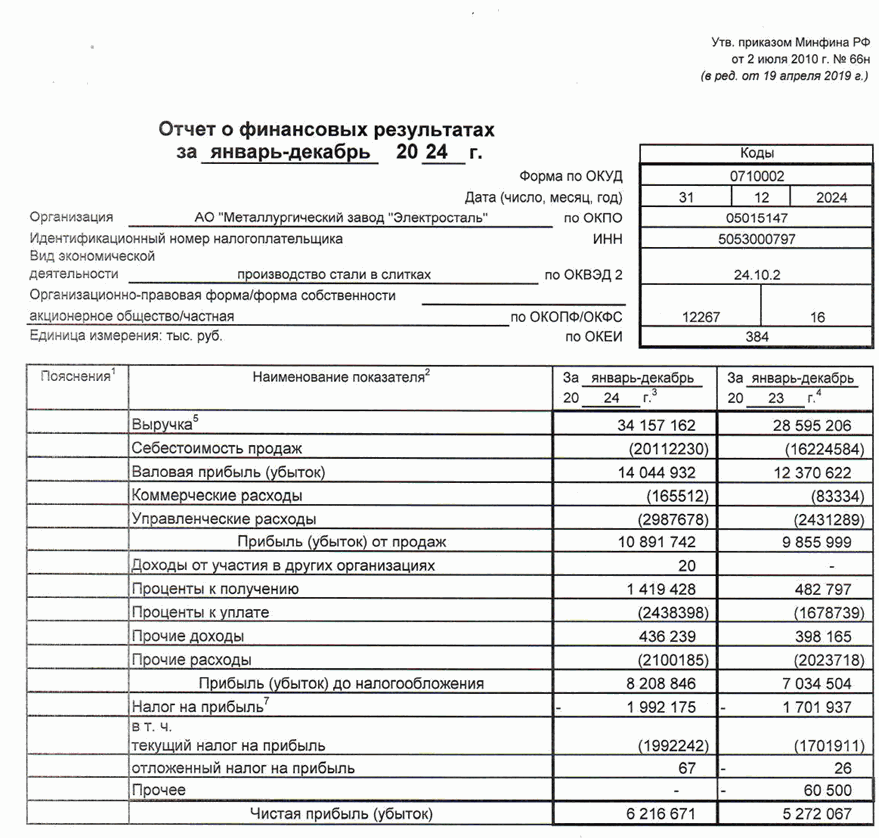
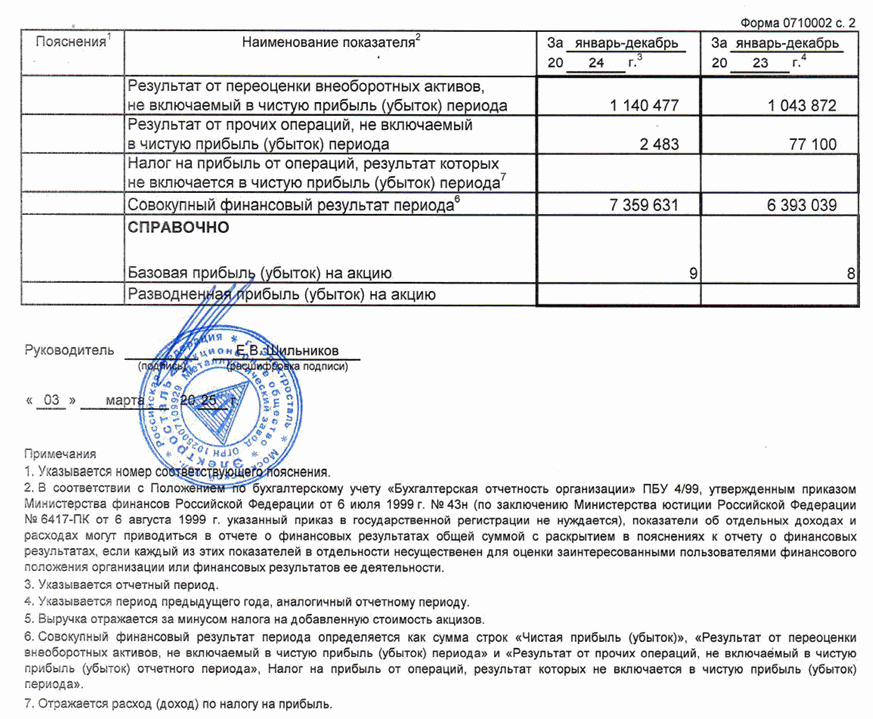
Сноски
- Минфин разработал проект ФСБУ «Расходы» // Ассоциация бухгалтеров и финансистов. – 2025. – URL: https://abif.ru/info/news/minfin-razrabotal-proekt-fsbu-raskhody/ (дата обращения: 22.06.2025)
- Актуализация учетной политики на 2025 год под новые правила и требования Минфина // Бухгалтерские решения. – 2025. – URL: https://br1c.ru/articles/poleznye-video-po-bgu/aktualizatsiya-uchetnoy-politiki-na-2025-god-pod-novye-pravila-i-trebovaniya-minfina/ (дата обращения: 21.06.2025)
- Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утв. Приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_12508/ (дата обращения: 20.06.2025).
- Островская, О. Л. Бухгалтерский учет в отраслях : учебник и практикум для вузов / О. Л. Островская, Л. Л. Покровская, М. А. Осипов ; под редакцией Т. П. Карповой. — 4-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 240 с.
- Шахбанов, Р. Б. Об экономической природе, сущности и содержании понятий "затраты", "расходы" и "издержки" в современной учетно-экономической науке и в бухгалтерской практике / Р. Б. Шахбанов, С. А. Абдусаламов // Вестник Дагестанского государственного университета. Серия 3: Общественные науки. – 2023. – Т. 38, № 3. – С. 22-27.
- Серебрякова, Т. Ю. Управленческие расходы в контексте ФСБУ 5/2019 «Запасы» / Т. Ю. Серебрякова // Международный бухгалтерский учет. – 2021. – Т. 24, № 4(478). – С. 392-406.
- Михалева, О. Л. Доходы и расходы организации: особенности формирования информации для учета и анализа / О. Л. Михалева // Экономика и предпринимательство. – 2025. – № 2 (175). – С. 963-966.
- Воронченко, Т. В. Теория бухгалтерского учета : учебник и практикум для вузов / Т. В. Воронченко. — 5-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 263 с.
- Говдя, В. В. Классификация затрат для целей управления расходами организации / В. В. Говдя, Ж. В. Дегальцева, С. Н. Коренная // В сборнике: Проблемы и перспективы развития учетно-аналитического обеспечения экономической безопасности в условиях глобальных вызовов. – Краснодар, 2024. – С. 48-55.
- Степанова, А. П. Методика учета и распределения косвенных расходов предприятия / А. П. Степанова, М. В. Полубелова // В сборнике: Молодёжь Сибири — науке России. – Красноярск, 2023. – С. 169-173.
- Бельтюкова, С. М. Распределение косвенных расходов в бухгалтерском учете с учетом применения ФСБУ 5/2019 / С. М. Бельтюкова // Вектор экономики. – 2022. – № 11(77).
- Попов, А. Ю. Особенности бухгалтерского и налогового учета затрат на производство / А. Ю. Попов, М. В. Рысева // В сборнике: Современные проблемы экономики и менеджмента. – Екатеринбург, 2024. – С. 175-178.
- Ерохин, В. Н. Новации в научно-практических подходах к понятиям управленческого учета, сверхнормативных расходов и прямых затрат / В. Н. Ерохин, Т. Г. Шешукова // Региональная экономика: теория и практика. – 2023. – Т. 21, № 10 (517). – С. 1881-1892.
- Малыгина, К. А. Нормативно-правовое регулирование в бухгалтерском учете / К. А. Малыгина // В сборнике: Экономико-управленческий конгресс. – Белгород, 2025. – С. 736-739.
- Нуралиева, Ч. А. Нормативно-правовое регулирование организации бухгалтерского учета и разработки учетной политики страховых компаний / Ч. А. Нуралиева, Г. Б. Усманалиева // Вестник Кыргызско-Российского Славянского университета. – 2023. – Т. 23, № 11. – С. 48-53.
- Шестакова, Н. Н. Нормативно-правовое регулирование учета расходов предприятий / Н. Н. Шестакова // В сборнике: Экономика и управление в современных условиях. – Красноярск, 2024. – С. 318-322.RetryN
- Арбатская, Т. Г. Теоретические и практические аспекты нормативного регулирования учета и отражения в отчетности доходов, расходов и финансовых результатов в организациях государственного и частного секторов экономики / Т. Г. Арбатская, Я. В. Путырская // Региональные проблемы преобразования экономики. – 2024. – № 7 (165). – С. 181-194.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ред. от 15.04.2025) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_122855/ (дата обращения: 20.06.2025).
- Кабанова, В. С. Нормативно-правовое регулирование бухгалтерского учета в Российской Федерации / В. С. Кабанова // В сборнике: Фундаментальные и прикладные исследования в области экономики и финансов. – Орёл, 2023. – С. 80-83.
- Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99), утв. Приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_12508/ (дата обращения: 20.06.2025).
- Сысоева, Г. Ф. Бухгалтерский учет, налогообложение и анализ внешнеэкономической деятельности : учебник для вузов / Г. Ф. Сысоева, И. П. Малецкая, Е. Б. Абдалова ; под редакцией Г. Ф. Сысоевой. — 3-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 309 с.
- Положение по бухгалтерскому учету «Учетная политика организации» (ПБУ 1/2008), утв. Приказом Минфина России от 06.10.2008 № 106н (ред. от 07.02.2020) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_81164/ (дата обращения: 20.06.2025).
- Приказ Минфина России от 15.11.2019 № 180н «Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 5/2019 «Запасы»» // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_348523/ (дата обращения: 20.06.2025).
- Агеева, Е. С. Отраслевые особенности списания общехозяйственных расходов с учетом положений Федерального стандарта бухгалтерского учета 5/2019 / Е. В. Полякова, Е. С. Агеева // Вестник евразийской науки. – 2023. – Т. 15, № 6. – С. 1-9.
- Приказ Минфина РФ от 31.10.2000 № 94н «Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению» (ред. от 08.11.2010) // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_29165/ (дата обращения: 20.06.2025).
- Приказ Минсельхоза РФ от 06.06.2003 № 792 «Об утверждении Методических рекомендаций по бухгалтерскому учету затрат на производство и калькулированию себестоимости продукции (работ, услуг) в сельскохозяйственных организациях» // СПС «КонсультантПлюс». – URL: http://www.consultant.ru/document/cons_doc_LAW_59524/ (дата обращения: 20.06.2025).
- Нардина, С. А. Противоречия в нормативно-правовых актах в части бухгалтерского учета управленческих расходов в коммерческих организациях / С. А. Нардина // Экономика и бизнес: теория и практика. – 2024. – № 11-3 (117). – С. 19-24.
- Минфин разработал проект ФСБУ «Расходы» // Ведомственный портал Минфина России. – 2025. – 18 августа. – URL: https://minfin.gov.ru/ru/document/?id_4=136732 (дата обращения: 25.06.2025)
- Морунов, В. В. К вопросу об определении учетной информации в соответствии с отечественными нормативными документами / В. В. Морунов // Финансовый менеджмент. – 2023. – № 2-2. – С. 91-98.
- Игнатьева, Д. А. Формирование учетно-аналитической информации о доходах и расходах организации по обычным видам деятельности / Д. А. Игнатьева // В сборнике: Актуальные вопросы развития науки и технологий. – Караваево, 2024. – С. 742-749.
- Степанова, А. П. Методика учета и распределения косвенных расходов предприятия / А. П. Степанова, М. В. Полубелова // В сборнике: Молодёжь Сибири — науке России. – Красноярск, 2023. – С. 169-173.
- Боташева, Л. С. Учет затрат и калькулирование себестоимости по объектам учета / Л. С. Боташева, А. Р. Кубекова, А. Х. Тамбиева // Индустриальная экономика. – 2024. – № 2. – С. 143-147.
- Михалева, О. Л. Доходы и расходы организации: особенности формирования информации для учета и анализа / О. Л. Михалева // Экономика и предпринимательство. – 2025. – № 2 (175). – С. 963-966.
- Воронченко, Т. В. Теория бухгалтерского учета : учебник и практикум для вузов / Т. В. Воронченко. — 5-е изд., перераб. и доп. — Москва : Издательство Юрайт, 2025. — 263 с.
- Бирюкова, О. А. Проблемы распределения управленческих расходов / О. А. Бирюкова, Т. Ю. Серебрякова, Р. С. Никандрова // Вестник Российского университета кооперации. – 2021. – № 2(44). – С. 13-18.
- Агеева, Е. С. Отраслевые особенности списания общехозяйственных расходов с учетом положений Федерального стандарта бухгалтерского учета 5/2019 / Е. В. Полякова, Е. С. Агеева // Вестник евразийской науки. – 2023. – Т. 15, № 6. – С. 1-9.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2024 год : утвержден 16 апреля 2025 года на годовом заседании общего собрания акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2024.pdf (дата обращения: 01.11.2025). – Текст : электронный.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2023 год : утвержден 10 апреля 2024 года на годовом общем собрании акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2023.pdf (дата обращения: 02.11.2025). – Текст : электронный.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2022 год : утвержден 19 апреля 2023 года на годовом общем собрании акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2022.pdf (дата обращения: 10.11.2025). – Текст : электронный.
- Годовой отчет Акционерного общества «Металлургический завод «Электросталь» по итогам работы за 2021 год : утвержден 20 апреля 2022 года на годовом общем собрании акционеров : [сайт]. – URL: https://elsteel.ru/images/reports/otchet_2021.pdf (дата обращения: 11.11.2025). – Текст : электронный.
- Аудиторское заключение независимого аудитора ООО «Метаудит» о годовой бухгалтерской (финансовой) отчетности Акционерного общества «Металлургический завод «Электросталь» за 2024 год : [сайт]. – URL: https://www.e-disclosure.ru/portal/files.aspx?id=14893&type=3 (дата обращения: 11.11.2025). – Текст : электронный.