Введение
Неоспоримую значимость обобщения информации о данном объекте доказывают многочисленные научные публикации и статистика формирования оценочных обязательств в отчетности. Анализ выборки из 600 наиболее крупных компаний реального сектора экономики на российском рынке, показал: в 17% компаний в отчетности, подготовленной по РСБУ, оценочные обязательства занимают долю более 5% в структуре обязательств; для отчетности, подготовленной по МСФО, аналогичный результат показали 16% компаний. В этом же исследовании определена значимость оценочных обязательств в финансовом результате компаний: 63% компаний в отчетности, подготовленной по РСБУ, имеют более 5% оценочных обязательств в чистой прибыли, а в отчетности, подготовленной по МСФО, этот показатель составил 68%[1].
Международная аудиторская компания Deloitte в ежегодном обзоре практики применения МСФО российскими компаниями за 2018 год отнесла оценочные обязательства в тройку лидеров в рейтинге самых распространенных вопросов аудита, а также указала на оценочные обязательства как один из основных источников неопределенности. Это свидетельствует об актуальности вопросов признания оценочных обязательств и необходимости наиболее осторожного отражения их в отчетности.
Предметом исследования являются оценочные обязательства, а объектом – бухгалтерский учет.
Целью исследования является изучить особенности учета оценочных обязательств, это достигается путем решения следующих задач:
- изучить понятие и сущность оценочных обязательств в бухгалтерском учете;
- проанализировать особенности бухгалтерского учета оценочных обязательств;
- провести сравнительную характеристику оценочных обязательств в Российской и международной практике бухгалтерского учета.
Понятие и сущность оценочных обязательств в бухгалтерском учете
В настоящее время в современных условиях ведения бизнеса вводятся новые требования к информации, предоставляемой участникам предпринимательской деятельности, которые, в свою очередь, все чаще ориентируются на международные стандарты и подчеркивают достоверность финансовой отчетности.
Понятие «элементы финансовой отчетности» используется в концептуальной основе для подготовки финансовой отчетности и включает в себя основные компоненты, составляющие финансовую отчетность (рисунок 1):
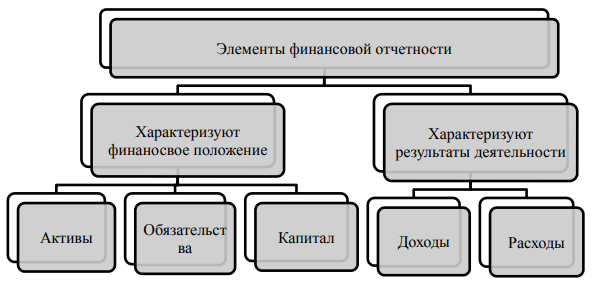
Рисунок 1 – Элементы финансовой отчетности[2]
Таким образом, обязательства организации как основного элемента отчетности оказывают непосредственное влияние на ее достоверность.
Оценочные обязательства принимаются к бухгалтерскому учету с одновременным выполнением следующих условий:
1. Неизбежность, то есть обязательства организации, которых нельзя избежать.
2. Вероятность возникновения затрат, что означает уменьшение экономических выгод организации за счет обязательств.
3. Сумма потенциального дохода может быть разумно оценена.
Оценочные обязательства – значимый объект бухгалтерского учета, важнейший инструмент, применяемый в современной учетной практике экономического субъекта.
Рассмотрим подробнее пример оценочного обязательства. Организация занимается продажей товаров, но в случае поломки продавец, согласно условиям гарантии, обязан привести товар в исправное состояние в течение двух лет без дополнительной оплаты. В этом случае обязательство по будущему ремонту возникает сразу в момент продажи товара. Если продается одна единица товара, то вероятность ее поломки невелика, но если таких товаров много, то она увеличивается.
1. Организация обязана ремонтировать проданные товары в случае поломки. Обязательство возникает в результате прошедшего события - продажи товара, качество которого организация гарантирует, что подтверждает гарантийный талон
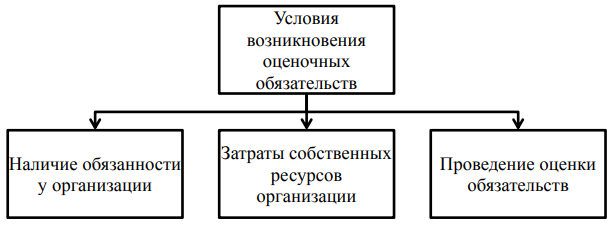
Рисунок 2 – Условия возникновения оценочных обязательств
2. Организация потратит собственные дополнительные ресурсы для проведения ремонта.
3. Оценка обязательств может основываться на следующих данных (рисунок 3):
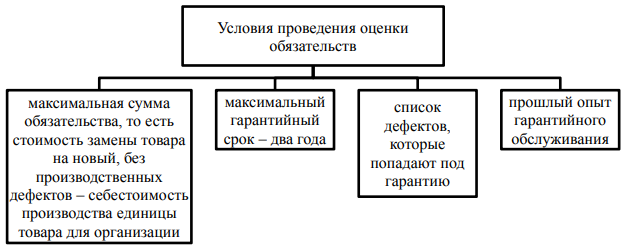
Рисунок 3 – Условия проведения оценки обязательств
Организация не имеет возможности избежать расчетов, связанных с таким событием, это возможно:
- если нормативный акт претерпел изменения;
- в результате действий организации или других лиц.
Оценочные обязательства могут возникнуть (рисунок 4).
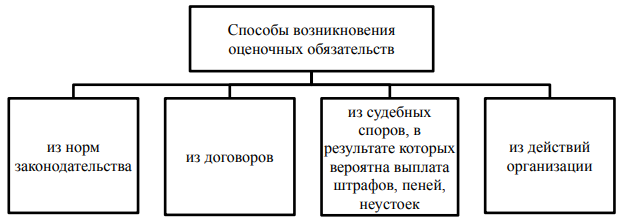
Рисунок 4 – Способы возникновения оценочных обязательств
Например, в соответствии с договором производитель предоставляет потребителям гарантии и обязуется исправлять недостатки, которые могут появиться в течение года с даты покупки товара. На основании трудового договора организация обязана предоставить своим работникам отпуск и вознаграждение.
Особенности бухгалтерского учета оценочных обязательств
ПБУ 8/10 отражает примеры возникновения стоимостных обязательств. Они накапливаются по кредиту счета 96 «Резервы будущих расходов» на субсчете «Оценочные обязательства». Особый интерес представляет создание предполагаемой ответственности за гарантийный ремонт, техническое обслуживание и его использование. Рассмотрим пример корреспонденции:
1. Формирование оценочных обязательств по кредиту счетов 20 «Основное производство» или 44 «Расходы на продажу», а по кредиту счета 96 «Резервы на будущие расходы», субсчет «Оценочные обязательства» (рисунок 5). Признание рекламаций по гарантиям отражается по дебету счета 96 «Резервы предстоящих расходов», а кредиту счетов 60 «Расчеты с поставщиками и подрядчиками» или 76 «Расчеты с разными дебиторами и кредиторами»[3].
2. При недостаточности зарезервированных сумм обязательств – дебет счетов 20 «Основное производство» или 44 «Расходы на продажу», а кредиту счетов 60 «Расчеты с поставщиками и подрядчиками» или 76 «Расчеты с разными дебиторами и кредиторами».
3.Оплата претензий по рекламациям отражается по дебету счетов 60 «Расчеты с поставщиками и подрядчиками» или 76 «Расчеты с разными дебиторами и кредиторами».
4. Списание сумм невостребованных обязательств по гарантиям. Дебет счета 96 «Резервы предстоящих расходов» и кредит счета 91 «Прочие доходы и расходы», субсчет «Прочие доходы».
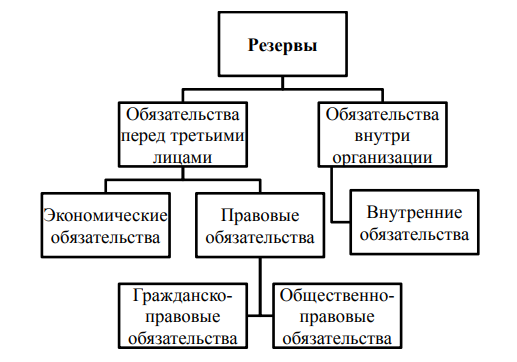
Рисунок 5 – Возможные резервы организации
Предприятие должно сформировать резервы или условные обязательства, если критерии признания обязательств игнорируются. Резерв представляет собой вид обязательства и представляет собой обязательство, которое является неопределенным с точки зрения суммы исполнения или с точки зрения срока погашения.
Резервы необходимы для выполнения будущих обязательств, которые характеризуются неопределенностью. Положение не требуется в организации, если оно может избежать затрат, связанных с ее будущими действиями. Стандарты запрещают создание резервов на расходы будущих периодов, например, оплату отпусков, ремонт основных средств и т. д.
По каждому конкретному классу резервов в примечаниях к финансовой отчетности раскрывается следующая информация (рисунок 6).
Оценочные обязательства представляют собой резервы будущих затрат, складывающиеся из всех средств организации, которые сформировались из-за издержек производства. Оценочные обязательства создаются для того, чтобы равномерно включать в расходы отчетного периода затраты на оплату отпусков сотрудникам фирмы, повышение производительности основных средств, выплату вознаграждения за выслугу лет, которая начисляется каждый год и т.д.
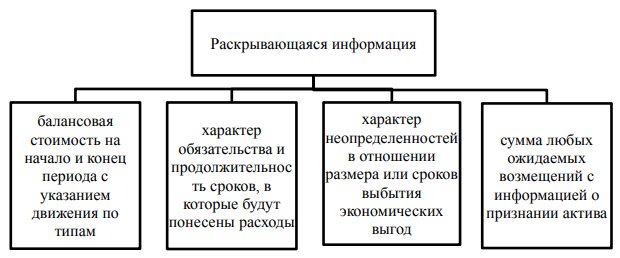
Рисунок 6 – Информация, раскрывающаяся для каждого класса резервов в примечаниях к финансовой отчетности
Если рассматривать оценочные обязательства в качестве отдельного вида объекта бухгалтерского учета, то можно сказать, что они относятся к привлеченным источникам имущества организации. Они вместе с источниками финансирования показывают инструменты и источники создания имущества организации.
Оценочные обязательства помогают отразить общую сумму расходов организации, которые необходимы для погашения этих обязательств. Сумма обязательств определяется исходя из фактов экономической жизни, опыта организаций и совокупности экспертных мнений. Оценка обязательств всегда подтверждается с помощью документов.
При определении величины предполагаемого обязательства необходимо учитывать:
- события, которые могут повлиять на размер предполагаемого обязательства;
- возможные риски, связанные с каждым из предполагаемых обязательств и основанные на выводах независимых экспертов или прошлом опыте сотрудников организации[4].
Сумма предполагаемого обязательства может измениться в результате поступления новой информации, поэтому ее организация проверяет в конце года. Дополнительная проверка необходима, если новые события происходят в течение года. Примером этого является ремонт и усовершенствование оборудования для продажи, что в настоящее время снижает вероятность ремонта по гарантии. В результате этой проверки сумма обязательств:
- остается такой же;
- вычитается для другого дохода, если нет условий для признания обязательства;
Сравнительная характеристика оценочных обязательств в Российской и международной практике бухгалтерского учета
Основным официальным документом, использующим термин «оценочное обязательство» в российском учете, является ПБУ 8/2010. В нем «оценочное обязательство» трактуется аналогично МСФО 37: «оценочно обязательство - обязательство организации с неопределенной величиной и (или) сроком исполнения». Как и МСФО его признание требует выполнение трех условий:
а) у организации существует обязанность, явившаяся следствием прошлых событий ее хозяйственной жизни, исполнения которой организация не может избежать.
б) уменьшение экономических выгод организации, необходимое для исполнения оценочного обязательства, вероятно;
в) величина оценочного обязательства может быть обоснованно оценена.
Практическая схожесть этих условий доказывает наметившуюся тенденцию на сближение российских и международных стандартов. Одним из важных шагов на этом пути является единое понимание терминов и их корректный перевод[5].
В 2015 году приказом Минфина России был введен новый перевод стандарта МСФО 37 (IAS 37 «Provisions, Contingent Liabilities and Contingent Assets»), в котором слово «provisions», ранее переводившееся как «резервы» заменено на термин «оценочные обязательства». Несмотря на то, что перевод ни в первом, ни во втором варианте дословно нельзя считать правильным, законодатель поступил целесообразно, что стал использовать второй вариант «оценочные обязательства», так как он наиболее точно отражает экономический смысл, задуманный авторами МСФО 37.
Связано это с тем, что на момент принятия нового перевода в 2015 году, термин «оценочные обязательства» существовал в ПБУ 8/2010 уже как минимум пять лет, поэтому многие бухгалтеры успели привыкнуть к этому термину. Более того, в этом документе «оценочные обязательства» имеют тот же смысл, что и «provisions» в МСФО. Использовать для слова «provisions» термин «резервы» было бы неразумно, так как оно уже активно используется в российском учете и означает по своей экономической сути другие учетные операции, такие как образование резервов под снижение стоимости материальных ценностей, резервов под обесценение финансовых вложений, резервов по сомнительным долгам. В российской практике учета их называют «оценочные резервы». Такое название встречается в ПБУ 21/2008 и ПБУ 10/99. Предназначение оценочных резервов – корректировка балансовой стоимости некоторых активов при угрозе их обесценения.
Другой стороной этой проблемы является то, что в России действует План счетов, утвержденный в 2000 году, который предусматривает для счета 96 название «Резервы предстоящих расходов». «Оценочные обязательства» согласно п. 8 по ПБУ 8/2010 учитываются на счете 96 «Резервы предстоящих расходов». Однако, если подходить к вопросу законодательно формально, то на счете 96 «Резервы предстоящих расходов» согласно инструкции по применению могут быть отражены суммы:
- предстоящей оплаты отпусков работникам организации;
- на гарантийный ремонт и гарантийное обслуживание;
- на ремонт основных средств.
Последние запрещены для признания в качестве оценочных обязательств, поскольку не соблюдается условие п.5 ПБУ 8/2010 - отсутствует обязанность, явившаяся следствием прошлых событий ее хозяйственной жизни, исполнения которой организация не может избежать. Предназначение счета 96 для создания резерва на ремонт основных средств – не более чем законодательная недоработка.
Таким образом, несмотря на формальную эквивалентность понятий «резерв предстоящих расходов» и «оценочное обязательство», предпочтительным является второе, так как вступление в силу ПБУ 8/2010 является очередным шаг на пути гармонизации международного и национального учета, что подтверждается словами начальника отдела методологии бухгалтерского учета и отчетности Минфина России Сухарева И. Р.
Экономическая суть оценочных обязательств в РСБУ и МСФО одинакова, что проявляется в тождественности определения этого понятия и схожести условий признания. Тем не менее, существуют существенные отличия в российской и международной практике их бухгалтерского учета и отражения в отчетности.
Наиболее существенным отличием является отражение в отчетности оценочного обязательства по оплате отпусков работников. Это случай, когда в международной практике вопрос признание такого обязательства относится к регламентации МСФО (IAS) 19 «Вознаграждение работникам». В тексте этого стандарта не использует понятие «оценочные обязательства». Наиболее подходящим определением из стандарта к «ежегодным оплачиваемым отпускам» относится понятие «накапливаемое оплачиваемое время отсутствия». О признании таких затрат написано в п.16 МСФО 19:
«Организация должна оценить ожидаемые затраты на оплату накапливаемого оплачиваемого времени отсутствия как дополнительную сумму, которую она предполагает выплатить работнику за неиспользованное оплачиваемое время отсутствия, накопленное по состоянию на конец отчетного периода».
Из логики представления стандарта, можно понять, что оценочное обязательство на оплату отпусков не создается, а признается обязательство или расход. Такие обязательства в отчетности будет отражаться как прочая кредиторская задолженность, а не отдельно, как это требуется для оценочных обязательств.
В РСБУ ситуация складывается иначе, на оплату отпусков работников признается оценочное обязательство, что следует из письма Минфина России от 14.06.2011 № 07-02-06/107[6].
Вторым существенным отличием является вопрос в аспекте учета оценочного обязательства при капитализации соответствующих затрат в стоимости основных средствах. К ним относятся затраты на ликвидацию, вывод его из эксплуатации, его утилизация, восстановление окружающей среды и другие.
В п.8 ПБУ 6/2001 указывает на то, что в первоначальную стоимость основных средств могут включаться «иные затраты, непосредственно связанные с приобретением, сооружением и изготовлением объекта основных средств». В перечне п.8 ПБУ 6/2001 нет явного указания на возможность признания затрат по оценочному обязательству в стоимости основных средств, однако вполне является оправданным отнесение таких сумм в категорию «иных затрат». Несмотря на то, что конкретная позиция ПБУ 6/01 относительно признания сумм по оценочному обязательству неочевидна, компании признают такие затраты в первоначальной стоимости основных средств, так нет и соответствующего запрета. Возможность такого включения подтверждает п.8 ПБУ 8/2010, в котором написано, что величина оценочного обязательства включается в стоимость актива, чем и является основное средство.
Однако, российские бухгалтеры не склонны отражать затраты по оценочному обязательству в активах из-за необходимости трудоемких расчетов временных разниц, которые возникают вследствие того, что ст. 257 НК РФ не предусматривает возможность включения оценочных обязательств в первоначальную стоимость основных средств.
Отличие российской учетной практики от международных стандартов просматривается при изменении сумм оценочного обязательства, включенного в основное средство. В РСБУ запрещено изменение стоимости основного средства по причине изменения стоимостной оценки соответствующего оценочного обязательства, что следует из п. 14 ПБУ 6/2001. Изменение должно относиться на прочие доходы или расходы согласно п.23 ПБУ 8/2010.
В МСФО такой проблемы не возникает, так как в них не определено, куда необходимо относить изменение в оценке оценочного обязательства.
В РСБУ и МСФО также отличается особенности учета оценочных обязательств, связанных с восстановлением окружающей среды. Единственным нормативным актом в РСБУ, который непосредственным образом указывает на необходимость о признании таких обязательств является ПБУ 24/2011 «Учет затрат на освоение природных ресурсов». Однако, ПБУ 24/2011 предписывает капитализацию таких оценочных обязательств в составе поисковых 116 активов в сумме фактических затрат. Согласно п.4 ст. 39 федерального закона «Об охране окружающей среды» № 7-ФЗ от 10.01.2002 при выводе объектов их эксплуатации должны быть разработаны и реализованы мероприятия по восстановлению природной среды. Закон обуславливает появление обязательства, которого нельзя избежать, что приводит к признанию оценочного обязательства по восстановлению окружающей среды.
Важно также отметить, что в российском учете слабо развит учет природоохранных мероприятий, а также учет обязательств, связанных с утилизацией и переработкой отходов, из чего следует редкость наличия подобных оценочных обязательств в отчетности компаний. В основном такие оценочные обязательства можно встретить в отчетности крупных компаний, пользующихся недрами.
Международные стандарты рекомендуют в некоторых случаях создавать фонды для возмещения затрат по восстановлению окружающей среды.
В соответствии с Разъяснениями КРМФО (IFRIC) 5 «Права, связанные с участием в фондах финансирования вывода объектов из эксплуатации, восстановления окружающей среды и экологической реабилитации» такие фонды учреждаются одним или несколькими участниками для финансирования собственных или совместных обязательств. Особенность таких фондов заключается в том, что в них независимые попечители управляют взносами участников. Деньги фонда инвестируются в различные виды активов, которые могут включать как долговые, так и долевые инструменты, и которые доступны для использования в целях покрытия затрат участников по выводу объектов из эксплуатации. При наступлении обязанности по осуществлению затрат по выводу объектов из эксплуатации участники имеют возможность получить из фонда возмещение произведенных ими затрат[7].
Компания отражает свою долю участия в фонде в виде отдельного актива и признает оценочное обязательство. В российской практике не существует правил относительно создания таких фондов, которые бы финансировали затраты по восстановлению окружающей среды.
Очевидным недостатком РСБУ в отношении оценочных обязательств является недостаточность проработки нормативной базы, в которой, по сравнению с МСФО, мало конкретики.
В частности, ПБУ 8/2010 не перечисляет конкретные случаи, когда может быть изменена расчетная величина оценочного обязательства. В свою очередь МСФО 37 указывает, что такое изменение имеет место быть в ситуациях, когда:
- пересматривается предполагаемый отток ресурсов;
- пересматривается рыночная ставка дисконтирования;
- пересматривается, амортизация дисконта, связанная с течением времени.
Также в РСБУ не конкретизированы аспекты признания оценочного обязательства по реструктуризации, в то время как в МСФО 37 этому уделено отдельное внимание. МСФО 37 определяет признаки начала реструктуризации, ограничение по срокам реализации плана реконструкции. ПБУ 8/2010 ограничивается перечислением условий, когда обязанность по реструктуризации деятельности существует на отчетную дату.
Тем не менее, в случаях, когда российские нормативные акты не могут дать, конкретный ответ на отдельные вопросы учета оценочных обязательств, то отечественное законодательство разрешает организациям разрабатывать свои способы учета исходя из международных стандартов финансовой отчетности.
Заключение
Таким образом, можно сделать вывод, что учет оценочных обязательств должен обязательно соответствовать требованиям экономических тенденций, которые в настоящее время характеризуются динамичным развитием бизнес-среды, обновлением всех элементов производства, а также увеличением значения факта неопределенности.
Организация аналитического учета любого объекта должна базироваться на различиях его видов. Перечень оценочных обязательств, которые могут быть сформированы в каком-либо экономическом субъекте, остается открытым. Причем одни из них объективно должны формироваться систематически в обязательном порядке, обстоятельства же признания других имеют вероятностный характер. Исследование многообразия видов оценочных обязательств позволило сформировать признаки их классификации, отдельные из которых использовались для построения системы аналитических счетов на рекомендуемом счете учета рассматриваемого объекта. Указанная система способствует повышению полезности информационного пространства принятия управленческих решений. Полученные результаты исследования полезно применимы для дальнейших научных изысканий в области оптимизации признания и учета оценочных обязательств по видам и группам.
Список использованных источников
- Козлова Л. Р. Оценочные резервы, условные обязательства и активы в корпоративной отчетности компаний // Международный бухгалтерский учет. – 2018.- № 1(439).- С. 86-102
- Мизиковский, И. Е. Аналитический учет оценочных обязательств// Вестник Нижегородского университета им. Н.И. Лобачевского. Серия: Социальные науки. – 2018. – № 3(51). – С. 34-41. – EDN YNMACT.
- Осипова, Е. А. Особенности бухгалтерского учета оценочных обязательств в ЗАО "гамми" / Е. А. Осипова // Развитие бухгалтерского учета, анализа, аудита и статистики в условиях современных стратегий хозяйственной деятельности : Сборник научных статей Всероссийской научно-практической конференции, Нижний Новгород, 13 января 2020 года / Редколлегия: И.Е. Мизиковский, Э.С. Дружиловская. – Нижний Новгород: Национальный исследовательский Нижегородский государственный университет им. Н.И. Лобачевского, 2020. – С. 134-138. – EDN YIDDCJ.
- Сигидов, Ю. И. Оценочные обязательства как объект бухгалтерского учета// Развитие экономики в условиях цифровизации и ее информационное обеспечение : Материалы Международнойнаучной конференциимолодых ученых и преподавателей вузов, Краснодар, 06–07 декабря 2019 года / Составители: Ю.И. Сигидов, Н.С. Власова. – Краснодар: Кубанский государственный аграрный университет имени И.Т. Трубилина, 2019. – С. 16-22. – EDN RNXLAI.
- Серебренникова, А. С. К вопросу об учете оценочного обязательства по оплате отпусков / А. С. Серебренникова // Экономическая безопасность страны, региона, организаций различных видов деятельности : Сборник статей по материалам Второго Всероссийского форума в Тюмени по экономической безопасности, Тюмень, 20–21 апреля 2021 года / Отв. редактор Д.Л. Скипин. – Тюмень: Тюменский государственный университет, 2021. – С. 370-376. – EDN MJDSAY.
- Сигидов, Ю. И. Оценочные обязательства как объект бухгалтерского учета// Развитие экономики в условиях цифровизации и ее информационное обеспечение : Материалы Международнойнаучной конференциимолодых ученых и преподавателей вузов, Краснодар, 06–07 декабря 2019 года / Составители: Ю.И. Сигидов, Н.С. Власова. – Краснодар: Кубанский государственный аграрный университет имени И.Т. Трубилина, 2019. – С. 16-22. – EDN RNXLAI.
- Ткаченко, Ю. А. Учет оценочных обязательств / Ю. А. Ткаченко, Н. В. Гречихина // Белгородский экономический вестник. – 2021. – № 4(104). – С. 54-58. – EDN OPMWAB.
- Харитонов, И. А. Сравнительная характеристика оценочных обязательств в Российской и международной практике бухгалтерского учета// Развитие контрольных и учетно-аналитических процессов для стратегического управления бизнесом: XI Международная научно-практическая конференция «Декабрьские чтения памяти С.Б. Барнгольц»: материалы научно-исследовательской работы преподавателей и студентов Финансового университета при Правительстве Российской Федерации, Москва, 12–13 декабря 2019 года. – Москва: ООО "Издательство "Спутник+", 2020. – С. 111-118. – EDN XYWKIM.
Сноски
- Харитонов, И. А. Сравнительная характеристика оценочных обязательств в Российской и международной практике бухгалтерского учета// Развитие контрольных и учетно-аналитических процессов для стратегического управления бизнесом : XI Международная научно-практическая конференция «Декабрьские чтения памяти С.Б. Барнгольц» : материалы научно-исследовательской работы преподавателей и студентов Финансового университета при Правительстве Российской Федерации, Москва, 12–13 декабря 2019 года. – Москва: ООО "Издательство "Спутник+", 2020. – С. 111-118. – EDN XYWKIM.
- Сигидов, Ю. И. Оценочные обязательства как объект бухгалтерского учета// Развитие экономики в условиях цифровизации и ее информационное обеспечение : Материалы Международнойнаучной конференциимолодых ученых и преподавателей вузов, Краснодар, 06–07 декабря 2019 года / Составители: Ю.И. Сигидов, Н.С. Власова. – Краснодар: Кубанский государственный аграрный университет имени И.Т. Трубилина, 2019. – С. 16-22. – EDN RNXLAI.
- Сигидов, Ю. И. Оценочные обязательства как объект бухгалтерского учета// Развитие экономики в условиях цифровизации и ее информационное обеспечение : Материалы Международнойнаучной конференциимолодых ученых и преподавателей вузов, Краснодар, 06–07 декабря 2019 года / Составители: Ю.И. Сигидов, Н.С. Власова. – Краснодар: Кубанский государственный аграрный университет имени И.Т. Трубилина, 2019. – С. 16-22. – EDN RNXLAI.
- Сигидов, Ю. И. Оценочные обязательства как объект бухгалтерского учета// Развитие экономики в условиях цифровизации и ее информационное обеспечение : Материалы Международнойнаучной конференциимолодых ученых и преподавателей вузов, Краснодар, 06–07 декабря 2019 года / Составители: Ю.И. Сигидов, Н.С. Власова. – Краснодар: Кубанский государственный аграрный университет имени И.Т. Трубилина, 2019. – С. 16-22. – EDN RNXLAI.
- Харитонов, И. А. Сравнительная характеристика оценочных обязательств в Российской и международной практике бухгалтерского учета// Развитие контрольных и учетно-аналитических процессов для стратегического управления бизнесом : XI Международная научно-практическая конференция «Декабрьские чтения памяти С.Б. Барнгольц» : материалы научно-исследовательской работы преподавателей и студентов Финансового университета при Правительстве Российской Федерации, Москва, 12–13 декабря 2019 года. – Москва: ООО "Издательство "Спутник+", 2020. – С. 111-118. – EDN XYWKIM.
- Харитонов, И. А. Сравнительная характеристика оценочных обязательств в Российской и международной практике бухгалтерского учета// Развитие контрольных и учетно-аналитических процессов для стратегического управления бизнесом : XI Международная научно-практическая конференция «Декабрьские чтения памяти С.Б. Барнгольц» : материалы научно-исследовательской работы преподавателей и студентов Финансового университета при Правительстве Российской Федерации, Москва, 12–13 декабря 2019 года. – Москва: ООО "Издательство "Спутник+", 2020. – С. 111-118. – EDN XYWKIM.
- Харитонов, И. А. Сравнительная характеристика оценочных обязательств в Российской и международной практике бухгалтерского учета// Развитие контрольных и учетно-аналитических процессов для стратегического управления бизнесом : XI Международная научно-практическая конференция «Декабрьские чтения памяти С.Б. Барнгольц» : материалы научно-исследовательской работы преподавателей и студентов Финансового университета при Правительстве Российской Федерации, Москва, 12–13 декабря 2019 года. – Москва: ООО "Издательство "Спутник+", 2020. – С. 111-118. – EDN XYWKIM.