Введение
Основные средства - важнейший ресурс организации, без которого невозможна ее деятельность. Роль основных средств в процессе труда определяется тем, что в своей совокупности они образуют производственно-техническую базу и определяют производственную мощность организации. На протяжении длительного периода времени основные средства находятся в непрерывном движении: они поступают в организацию, изнашиваются в результате эксплуатации, подвергаются ремонту, перемещаются внутри организации, выбывают из организации вследствие морального или физического износа[1].
Актуальность работы состоит в том, что основные средства, как часть имущества организации, являются ее главным производственным потенциалом.
Основные средства выступают одним из важнейших ресурсов (факторов производства), использование которых сопряжено с многообразными внутренними и внешними факторами производства. Для организаций, занимающихся в основном производственной деятельностью, основные средства являются наиболее значимой составной частью имущества. Появление у организации основных средств приводит к возникновению таких объектов учета, как амортизационные отчисления, расходы на ремонт или модернизацию основных средств, расходы на обслуживание основных средств, что влияет на величину себестоимости произведенной и реализованной продукции, и в конечном итоге – на величину финансовых результатов организации. Все это приводит к необходимости правильного учета основных средств. Качество учетной информации о наличии, состоянии, движении и использовании основных средств, ее своевременность и достоверность имеют важное значение в управлении.
Этим и обосновывается актуальность темы выпускной квалификационно работы.
Предметом выпускной квалификационно работы является учета основных средств, а объектом – ООО «АБС».
Целью выпускной квалификационной работы является изучить особенности учета основных средств и пути его совершенствования.
Задачи:
- изучить понятие, задачи и общие принципы учета основных средств;
- проанализировать особенности классификации и оценки основных средств;
- изучить особенности аналитического и синтетического учет движения основных средств;
- разработать рекомендации по совершенствованию учета основных средств;
- проанализировать состав и структуру, обеспеченности и технического состояния, анализ эффективности использования основных средств.
При написании работы автор использовал следующие методы исследования: анализ, дедукция, изучение, обобщение, логика, сравнение различных точек зрения, индукция.
Теоретической основой послужили труды отечественных авторов, по выбранной теме, российских ученых и юристов, которые были посвящены вопросам учета основных средств и путей его совершенствования. К основным источникам, которые были использованы, при написании выпускной квалификационной работы, можно отнести труды следующих специалистов: Адаменко А. А., Акрамов М. Р., Владимирова А.А., Гаджираджабова М. А., Москвина О.В., Галайда А.М., Петрова Л. В., Самсонова А.С.
Структура выпускной квалификационной работы включает содержание, введение, две главы, объединяющие восемь параграфов, заключение и список использованных источников.
Глава 1. Теоретические основы учета основных средств
Понятие, задачи и общие принципы учета основных средств
Основные средства — это внеоборотные активы, участвующие в течение длительного периода в хозяйственном процессе и приносящие организации дополнительные экономические выгоды. Сохраняя первоначальную материальную форму, они переносят части своей стоимости на продукты, произведенные с их участием, выполненные работы или услуги, путем начисления амортизации.
Учет основных средств — это система сбора, классификации, записи, отражения и контроля за движением основных средств в организации.
Основные средства — материальные активы, которые предприятие содержит с целью использования их в процессе производства или поставки товаров, предоставления услуг, сдачи в аренду другим лицам или для осуществления административных и социально-культурных функций, ожидаемый срок полезного использования (эксплуатации) которых более одного года (или операционного цикла, если он длится дольше года).
Основные средства — это материальные активы, которые используются для производства товаров и услуг, а также для собственных нужд организации, например, здания, машины, оборудование и т.д. Они являются важной частью баланса организации и оказывают значительное влияние на ее финансовое положение[2].
Цель учета основных средств - обеспечить точную информацию о количестве, стоимости, местонахождении и состоянии этих активов в организации.
Учет основных средств в России регулируется Федеральным законом "О бухгалтерском учете" от 06.12.2011 N 402-ФЗ. Компании обязаны вести учет основных средств на основе бухгалтерской политики, которая определяется самим предприятием. Учет основных средств должен включать информацию о приобретении, перемещении, списании и реализации активов.
Приобретение основных средств требует проведения инвентаризации и оформления соответствующих документов, таких как акты приемки-передачи, счета-фактуры и накладные. При перемещении основных средств необходимо вести документацию об изменениях их местоположения и стоимости.
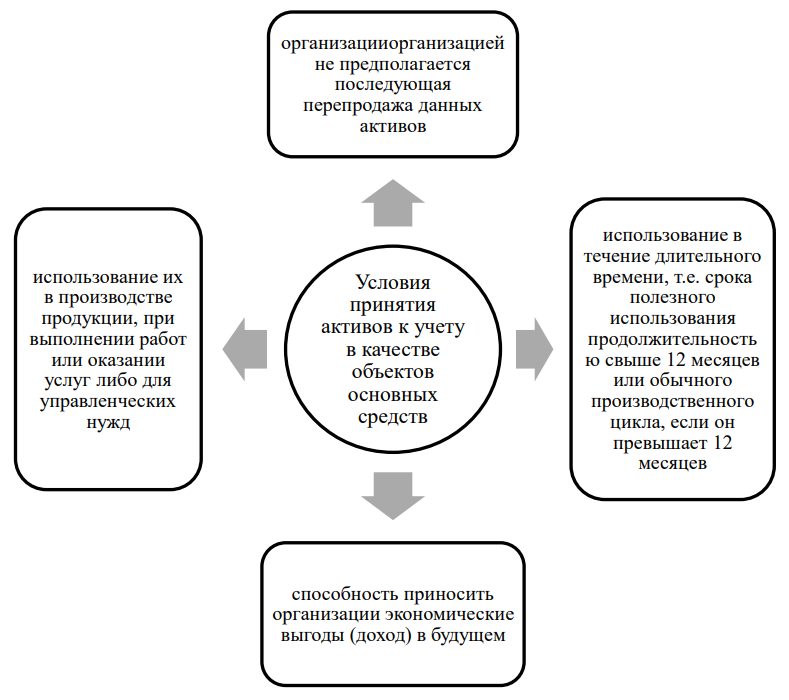
Рисунок 1 – Условия принятия активов к бухгалтерскому учету в качестве объектов основных средств
Для того, чтобы присвоить определенному имуществу организации статус основных средств, необходимо, чтобы им было соблюдено несколько критериев, выделяющих основные средства. Во-первых, срок полезного использования данного предмета должен превышать обычный операционный цикл, который длиться более 12 месяцев или же срок его полезного использования без опоры на циклы также должен быть более 12 месяцев. Во-вторых, предмет должен иметь материально-физическую форму и быть способен приносить организации экономическую выгоду в будущем. В-третьих, при производственном цикле не предполагается последующая перепродажа данных активов, исключая при этом сдачу основного средства в аренду[3].
Ранее упоминалось, что ключевой принцип действия основных средств является перенос частичной стоимости предмета, используемого в процессе производства на конечный продукт. Суть данного принципа строится на том, что предмет, участвующий в процессе производства с течением времени постепенно начинает терять свои первоначальные свойства, закладывая в цену конечного продукта стоимость износа, понесенного в процессе производства. Как правило, к концу полезной эксплуатации оборудования вся его себестоимость полностью или практически полностью переносится на цену готовой продукции. В современных экономических источниках, промежуток времени, за который основное средство производит полный перенос себестоимости на цену готовой продукции называют «сроком полезного использования». Подводя все вышесказанное, можно сказать, что процесс описанный выше происходит за счет начисления амортизации.
На текущий момент, подход к определению и классификации объектов как основные средства, может несущественно различаться, но они все опираются на ряд признаков, являющихся общепризнанными.
Первым таким признаком является то, каким именно образом стоимость актива переносится на цену конечной продукции, по данному признаку активы делятся на оборотные и вне оборотные. Выше уже было отмечено, что вне оборотные активы производят перенос собственной стоимости на конечную продукцию частично, с учетом амортизации. Оборотные активы в свою очередь полностью закладывают собственную себестоимость в цену готовой продукции за один производственный цикл, пропорционально необходимой на производство продукта величине.
Вторым признаком классификации основных фондов предприятия является их вещественность. При данной классификации принято делить основные средства на две большие группы – материальные и нематериальные. К группе нематериальных активов относят всю интеллектуальную собственность организации, функционирующую по определенным правилам, сюда относят различные патенты организации, выданные организации различные лицензии, зарегистрированных товарных знаков, промышленных образцов разработанных предприятием, баз данных, компьютерных программ и т.д. К основным средства относят вторую группу, а именно вещественные объекты, которые используются предприятием на различных этапах производственного цикла[4].
Третьим, отдельным критерием сортировки является использование и неиспользование материального объекта в производственном цикле. Используемые в производственном цикле объекты представлены средствами труда, которые в процессе производства сохраняют свои физические кондиции, лишь немного изнашиваясь со временем , за счет чего постепенно перенося свою стоимость на цену готовой продукции, чаще всего к данной группе относят различные станки и производственное оборудование. Вторую группу составляют так называемые внепроизводственные активы, объекты, которые непосредственно не участвуют в производственном цикле, однако имеют культурную, бытовую, досуговую или схожую ценность. В данную группу, например, можно отнести различную мебель, тренажеры, лечебные комплексы и т.д.
Также, еще одним критерием, по которому некоторые экономисты предлагают структурировать основные средства, является степень участия данных предметов в процессе производства. При данном распределении выделяют активную и пассивную производственную группу. Сторонниками данного деления в пассивную группу определяется все то, что имеет непосредственное участие в процессе производства – станки и оборудование, различные машины и тому подобное, в группу пассивных участников производства относят все то, что позволяет предприятию или производству осуществлять свою деятельность, но при этом не являюсь прямым участником производственного процесса, сюда относят например здание управления предприятием, здание цеха, производственный склад и так далее. Однако, стоит отметить, что при учете данного распределения, наполнение группы может различаться в соответствии с отраслью, на которой действует предприятие. Как пример, в нефтедобывающей промышленности нефтяная вышка будет являться активным, а не пассивным участником производства, поскольку в рассматриваемом случае она скорее ближе к станку или производственному оборудованию, чем к сооружению позволяющему осуществлять производственную деятельность.
В некоторых экономических трудах предлагают делить основные средства на группы, отражающие кто именно является их собственниками. Зачастую при описании данного разделения предлагается делить все имущество, относящееся к основным средствам на категорию собственных средств предприятия, сюда входит все, что является непосредственной собственностью предприятия и учтено на его балансе, категорию арендованных основных средств, сюда включают все, что находится на балансе предприятия как имущество взятое во временное пользование, аренду или лизинг, категорию средств находящихся в оперативном управлении, категорию средств полученных в безвозмездное пользование и категорию средств, находящихся в доверительном управлении, оформленном соответствующими документами[5].
Очередным критерием, по которому разделяют основные средства – это интенсивность их использования. В данному разделении существует две группы, группа действующих и группа бездействующих основных средств. В группу действующих основных средств относят все основные средства, которые в данный момент времени эксплуатируются предприятием, соответственно в группу бездействующих основных средств относят все то, что в данный момент времени простаивает без эксплуатации.
Задачи учета основных средств:
- Верное оформление документов - бухгалтерский учет основных средств должен осуществляться в соответствии с требованиями законодательства и внутренних правил организации. Документы должны быть оформлены правильно и своевременно, чтобы обеспечить точность учета и упростить процесс проверки учетной документации.
- Правильность вносимой информации - важно, чтобы информация об основных средствах была внесена правильно и без ошибок, чтобы обеспечить точность учета. Это включает в себя правильную классификацию основных средств, учет начисленных амортизационных отчислений и правильный расчет стоимости основных средств[6].
- Своевременное отображение поступления основных средств на учет организации - необходимо обеспечить своевременное отражение в учетной документации поступления основных средств в организацию. Это позволит оценить общий объем активов организации и правильно рассчитать налоговые обязательства.
- Отражение движения основных средств предприятия - бухгалтерский учет основных средств должен отражать движение основных средств в организации: приобретение, перемещение, списание и продажу. Это позволит определить актуальный состав основных средств и их стоимость.
- Оценка качества основных средств - важно оценить качество и состояние основных средств, чтобы принимать решения об их ремонте, замене или продаже. Это также поможет правильно рассчитать их стоимость и начислять амортизационные отчисления.
- Оценка эффективности использования основных средств - бухгалтерский учет основных средств позволяет оценить эффективность их использования, например, расчетом коэффициента использования основных средств. Это поможет принимать решения о необходимости увеличения или уменьшения объема основных средств в организации.
Принципы учета основных средств (ОС) включают:
- Принцип правильности и достоверности учета – все операции, связанные с приобретением, эксплуатацией и списанием ОС, должны быть правильно и достоверно отражены в бухгалтерском учете.
- Принцип непрерывности учета – учет ОС должен осуществляться непрерывно на протяжении всего периода их использования.
- Принцип индивидуализации ОС – каждый объект основных средств должен иметь индивидуальный учетный номер, который позволяет однозначно идентифицировать его в бухгалтерском учете.
- Принцип оценки ОС по их первоначальной стоимости – ОС должны быть учтены по их фактической первоначальной стоимости, которая включает все затраты на их приобретение, установку и подготовку к эксплуатации.
- Принцип сохранности ОС – ОС должны быть защищены от порчи, кражи и других случайных и непредвиденных событий[7].
- Принцип амортизации ОС – стоимость ОС должна быть распределена на периоды их использования путем начисления амортизации.
- Принцип правильности отражения изменений в учете – любые изменения в учете ОС, связанные с их приобретением, эксплуатацией или списанием, должны быть правильно и своевременно отражены в бухгалтерском учете.
Таким образом, основные средства - это часть производственных средств, вещественно воплощенная в средствах труда, сохраняющая в течение длительного времени свою натуральную форму, переносящая по частям стоимость на продукцию и возмещающая только после проведения нескольких производственных циклов. Существует классификация основных средств по признакам: по назначению; по вещественно-натуральному составу; по участию в процессе производства; по принадлежности; по возрастному составу и др. Финансовое состояние зависит от эффективного использования основных средств[8].
Подводя итоги, следует сказать, что описанные выше разделения основных средств на структурные группы по различным признакам, лишь сперва кажутся лишними и неудобными, но при грамотном распределении так называемых ярлыков, могут стать удобной структурной частью стратегической и операционной стратегии предприятия или производства, благодаря более детальному и удобному расфасовыванию имеющихся активов и составлению более подробной картины состояния предприятия.
Классификация и оценка основных средств
Существует несколько классификационных признаков, по которым можно группировать основные средства, которые представлены в таблице 1.
Таблица 1 - Классификация основных средств
| Признаки классификации | Классификационные групп |
| По натурально-вещественному составу и выполняемым функциям (по видам) | Здания – промышленные и хозяйственные постройки, в которых организована деятельность предприятия; Сооружения – инженерные конструкции, выполняющие специальные функции (шахты, бассейны, печи, очистные сооружения); Передаточные устройства – электросети, тепло- газо- и паропроводы; Машины и оборудование – станочный парк, используемый в основном и вспомогательных производствах; Прочие машины и оборудование – объекты, не вошедшие в состав предыдущего пункта по признаку непроизводственного назначения; Транспортные средства – спецтехника самостоятельного хода, автомобили, кары, подъемники, штабелеры, прицепные устройства; Инструмент, кроме специального; Производственный инвентарь – прочие приспособления, используемые в основном и вспомогательных производствах; Хозяйственный инвентарь – приспособления общехозяйственного назначения, не используемые в производственных процессах; Рабочий, продуктивный и племенной скот; Многолетние насаждения; Прочие основные средства – в этой категории могут учитываться те основные средства, которые не нашли отражения в предыдущих пунктах. |
| По степени использования в организации | Находящихся в эксплуатации; в запасе (резерве); в ремонте; в стадии достройки, дооборудования, реконструкции, модернизации и частичной ликвидации; на консервации. |
| По принадлежности собственник на основании имеющихся у организации прав | Собственные; арендованные (полученные в лизинг); находящиеся в оперативном управлении или хозяйственном ведении; полученные в безвозмездное пользование; полученные в доверительное управление. |
| По функциональному назначению | Производственные основные средства – это объекты, которые применяются в обычных видах деятельности организации; Непроизводственные основные средства — это объекты, которые не используются при осуществлении обычных видов деятельности организации. Данные объекты жилищно-коммунального хозяйства, учреждения науки, культуры, здравоохранения. |
| По характеру участия в производственном процессе | Активные – основные средства, которые напрямую влияют на предмет труда и влияют на выпуск продукции; Пассивные – основные средства, которые обеспечивают условия для нормального протекания процесса производства. |
| По отраслевой принадлежности | Промышленности; сельского хозяйства; торговли; связи; транспорта; строительства |
| По имущественной характеристике | Движимое и недвижимое имущество. |
| Амортизационные группы | 10 групп |
Классификация основных средств включает периоды, в течение которых основное средство должно быть амортизировано для целей подоходного налога. Нет необходимости обосновывать выбор конкретного срока службы для установки.
Если подходить к характеристике основных средств, исходя из их назначения, можно говорить об используемых и неиспользуемых в производстве объектах. Первая группа включает в себя те из средств труда, которые способны сохранять свои физические кондиции. При многократном использовании в производственных циклах они изнашиваются постепенно и медленно переносят стоимость на производимую продукцию. Это относится к станкам, любым видам оборудования, задействованного в производственном цикле, с помощью которых и производится продукция в большей части предприятий и называется амортизационные издержки[9].
Вторая группа – это объекты основных активов, которые не имеют производственного значения. Они могут относиться, например, к таким сферам, как культурная, бытовая, досуговая и так далее. В качестве примеров упомянем спортивные залы или площадки, лечебно-профилактические комплексы и так далее. Отдельно отметим также роль зданий и сооружений, без которых не имело бы смысла говорить о том, что производственный процесс стабилен и устойчив.
Еще одним определяющим критерием при характеристике основных активов считается степень их участия, которая может быть активной либо пассивной. Активная часть состоит из объектов, принимающих непосредственное участие в производственных циклах – станки, различные виды машин и оборудования. В состав пассивных входят такие элементы, которые не только способствуют нормальному функционированию этих циклов, но и деятельности организации в целом. Содержание этих групп может отличаться в различных отраслях промышленности. Так, на предприятиях, специализирующихся на добыче полезных ископаемых, в металлургических концернах и некоторых других, сооружения также относятся к активной части.
Упоминая о структуре основных фондов, нужно понимать пропорцию соотношение между отдельными группами в общем комплексе организации (имеются в виду их активная и пассивная части). Она находится в зависимости от таких важных факторов, как масштабы предприятий, особенности их деятельности, уровень квалификации и так далее. Главное место в удельном весе этой структуры принадлежит машинам и оборудованию, находящихся на балансе организаций.
Чем больше величина получаемого коэффициента, тем более прогрессивной считается структура. Кстати, высокая прогрессивность означает, что активные элементы, вчисле которых – автоматические системы, машины и оборудование предприятия, обладают значительным удельным весом.
Исходя из того, кто конкретно является собственником предприятия, основные средства могут относиться к следующим категориям:
- Собственным активам, состоящим из средств труда, принадлежащих предприятию и числящихся на его балансе;
- Арендованным средствам, которые были получены во временное пользование от других физических либо юридических лиц взамен определенной платы;
- Средствам, которые находятся в оперативном управлении (их субъекты – учреждения, находящиеся под патронажем государства, использующие основные активы в рамках прав пользовании в соответствии с их законодательством), либо относятся к хозяйственному ведению;
- Средствам, полученным от физлиц и организаций в безвозмездное пользование;
- В зависимости от интенсивности использования объекты основных средств классифицируют на:
- Действующие, которые в данный промежуток времени эксплуатируются;
- Бездействующие, которые по определенным причинам временно не используются (ремонт, реконструкция, модернизация)[10].
Объекты основных средств, входящие в экономику, при их учете обязаны приобретать соответствующую оценку в мягком выражении. Различают 3 вида оценки основных средств, которые презентованы на рис. 2
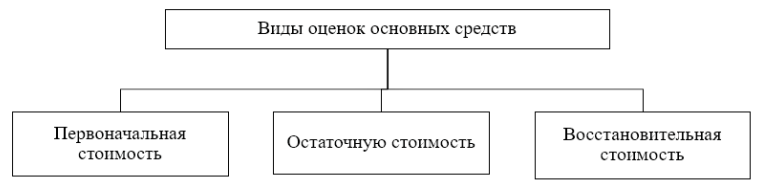
Рисунок 2 - Виды оценок основных средств
Основные средства учитываются по начальной цене. Стоимостью объекта, приобретенного для оплаты, признается сумма практически составленных организацией расходов на закупку, строительство и изготовление, за исключением НДС и других возмещаемых налогов.
Стоимость основных средств, по которым они учитываются, не подлежит изменению, за исключением случаев, описанных в законе. Изменение начальной цены допускается в случаях достройки, благоустройства, реконструкции и выборочной ликвидации соответствующих объектов. Увеличение (уменьшение) первоначальной стоимости основных средств относится к дополнительному капиталу организации.
Остаточная стоимость-величина, при которой объект отображается на балансе. Он рассчитывается как разница между начальной ценой и суммой накопленной амортизации для объекта (или группы объектов) основных средств на определенную дату.
Стоимость замены (общая стоимость замены) — это стоимость, используемая при реализации механизма переоценки основных средств. Переоценка основных средств проводится с целью определения их реальной стоимости путем приведения первоначальной стоимости объектов в соответствие с рыночными ценами и условиями воспроизводства на дату переоценки.
Решение организации о переоценке в начале отчетного года должно быть выполнено надлежащим образом, обязательным для всех подразделений организации, которые будут участвовать в переоценке. Такой документ должен включать перечень нематериальных активов группы. Таким образом, основные средства - незаменимая составляющая ресурсного потенциала хозяйствующего субъекта любой отрасли экономики. Они не только обеспечивают его нормальную жизнедеятельность, но и служат для нужд управления данной организации[11].
Согласно МСФО 16 выделяются еще следующие виды стоимости основных средств:
1) Стоимость, специфичная для организации - приведенная (дисконтированная) стоимость денежных потоков, которые организация предполагает получить от использования актива в будущем, а также от его выбытия в конце срока полезного использования;
2) Амортизируемая величина – это разница между первоначальной стоимостью основного средства (может использоваться другая сумма, принимаемая за первоначальную стоимость) и его ликвидационной стоимостью;
3) Справедливая стоимость ОС - цена, которая была бы получена при продаже этого ОС в ходе обычной сделки между участниками рынка (продавцом и покупателем) на дату оценки;
4) Ликвидационная стоимость ОС - расчетная величина денежных средств, которую организация получила бы на текущий момент времени от выбытия данного ОС после вычета расчетных (предполагаемых) затрат на его выбытие, если бы состояние данного ОС и срок его службы были такими, какие ожидаются по окончании срока его полезного использования. Ликвидационная стоимость ОС определяется на дату приобретения и начала эксплуатации, если она является существенной. Имеются трудности при определении ликвидационной стоимости в момент поступления ОС, так как спрогнозировать условия, в которых будет фактически использоваться данный объект, достаточно проблематично[12].
Таким образом, было выявлено, что к основным средствам относятся такие объекты, как здания и сооружения, рабочие и силовые машины и оборудование, измерительные и регулирующие устройства и приборы, вычислительная техника, транспортные средства, инструменты, производственный и хозяйственный инвентарь и принадлежности, рабочий продуктивный и племенной скот, многолетние насаждения, а также капитальные вложения на коренное улучшение земель (осушительные, оросительные и иные мелиоративные работы), земельные участки, объекты природопользования (вода, недра и другие природные ресурсы). Классификация основных средств разнообразна и выделяет группы объектов по характеру участия в производственном процессе, по принадлежности, по характеру использования, по вещественному составу и др.
Глава 2. Учет и анализ использования основных средств на примере
Организационная характеристика ООО «АБС»
Общество с ограниченной ответственностью «АБС», именуемое в дальнейшем ООО «АБС», создано в соответствии с Гражданским кодексом Российской Федерации и Федеральным законом Российской Федерации «Об обществах с ограниченной ответственностью».
Общество является юридическим лицом и строит свою деятельность на основании настоящего Устава и действующего законодательства Российской Федерации. Общество является коммерческой организацией.
Для достижения своей миссии предприятие может приобретать права, нести обязанности и осуществлять любые действия, которые не будут противоречить действующему законодательству РФ и уставу предприятия.
Высшим органом управления Общества является Общее собрание Участников. Один раз в год Общество проводит очередное (годовое) Общее собрание. Проводимые помимо очередного (годового) Общие собрания Участников являются внеочередными.
Очередное (годовое) Общее собрание Участников Общества проводиться в период с первого по тридцатое апреля.
Единоличным исполнительным органом является Генеральный директор в лице Хомякова Александра Николаевича.
Имущество в обществе с ограниченной ответственность «АБС»» на первоначальном этапе в основном образовалось за счет вкладов в уставный капитал. Также, источниками образования имущества, предусмотренные законодательством РФ могут выступать:
–Вклады участников общества;
–Кредиты и займы;
- Безвозмездное поступление или благотворительные взносы и пожертвования организаций, предприятий, граждан;
- Доходы, получаемые от оказываемых обществом услуг;
- истая прибыль от деятельности организации;
- Другие источники, не запрещенные законодательством Уставный капитал Общества определяет минимальный размер имущества, составляет десять тысяч рублей.
Общество является собственником принадлежащего ему имущества и денежных средств и отвечает по своим обязательствам собственным имуществом.
Участники имеют предусмотренные законом и учредительными документами Общества обязательственные права по отношению к Обществу. Участники не отвечают по обязательствам Общества и несут риск убытков, связанных с деятельностью Общества, в пределах стоимости внесенных ими вкладов.
ООО «АБС» осуществляет учет результатов работ, ведет бухгалтерский и налоговый учет по нормам, действующим в Российской Федерации.
Управление предприятием осуществляется в соответствии с законодательством РФ и Уставом предприятия.
Юридический адрес: 630008, город Томск, Иркутский тракт, дом 204а, квартира 80. Фактический адрес филиала: 634045, город Томск, переулок Нижний 29.
Общая численность работающих предприятия в Томском Филиале на конец 2022 года составляет 18 человек. Среднесписочная численность в 2021 году составила 54 человек.
Основной целью деятельности Общества является извлечение прибыли в порядке и на условиях, определяемых действующим законодательством России.
Общество вправе осуществлять любые виды деятельности, не запрещенные законом.
ООО «АБС» ведет свою деятельность в городе Томске с 2007 года и является крупнейшим в Томской области конноспортивным комплексом, расположенным в черте города.
ООО «АБС» специализируется на развитии массового конного спорта, а так же на разведении и продаже спортивных лошадей.
Комплекс предоставляет широкий спектр услуг, что позволяет без труда удовлетворить потребности каждого спортсмена, частного коневладельца, покупателя, а так же приезжающих на соревнования команд.
Также ООО «АБС»» имеет ведущую в Сибирском федеральном округе спортивную площадку для проведения соревнований крупного масштаба, что позволяет популяризировать конный спорт, привлекать клиентов и покупателей, а также заинтересовывать спонсоров. Развитие конного спорта позволяет предлагать интересные цены для всех потребителей услуг.
ООО «АБС» сотрудничает с такими отечественными организациями как ОАО «Российские Ипподромы», ОАО «Конный завод имени Первой Конной Армии», ЗАО «Старожиловский конной завод» и другие, а так же с различными заводами стран Европы: Кладрубский конный завод - National stud farm Kladruby nad Labem ( ехия), Конный завод земли Северный Рейн – Вестфалия (Германия), Конный завод «Веедерн» (Польша), что позволяет улучшать селекцию лошадей и стимулировать рост спроса на лошадей, рожденных в ООО «АБС».
Постоянными поставщиками ООО «АБС» являются ОАО «Томские мельницы» и ООО «Продукты Сибири», обеспечивающие регулярное поступление кормов в комплекс.
Конная спортивная школа - большой и сложный комплекс. При всей специфике ее учета основное внимание уделяется лошадям, и это неудивительно, потому что без них школа фактически не может осуществлять свои функции. Основным нефинансовым активом конноспортивной школы является лошадь. Следовательно, объектом учета в составе основных средств является каждое взрослое животное.
40% клиентов ООО «АБС» являются покупатели рожденных и выращенных в данном комплексе лошадей, еще 40% представляют посетители конно – спортивных секций, остальные 20% это частные коневладельцы, чьи лошади содержатся в данном конно – спортивном клубе.
Несмотря на сложную ситуацию, сложившуюся в конном спорте России после финансового кризиса 2008 года, ООО «КСК «АБС»» ориентирован на развитие конного спорта и продажу лошадей отечественного разведения. Главной целью данной организации является привлечение и приобщение к конному спорту молодого поколения, а также крупных спонсоров.
Основные экономические показатели деятельности ООО «АБС»»:
Выручка от реализации ООО «АБС» в 2022 году увеличилась на 13629 тыс. руб., по сравнению с 2021 годом или на 38% и составила 494823 тыс. руб. При этом, себестоимость товаров предприятия также уменьшилась на 1439 тыс. руб. или на 5,14%. Положительным моментом является то, что себестоимость уменьшается, а темпы выручки растут вверх.
Коммерческих расходов предприятие в анализируемом периоде не осуществляло, а управленческие расходы составили на конец 2022 г.3659 тыс. руб., увеличившись за период на 2303 тыс. руб.
В 2021 году ООО «АБС» предприятие осуществляло прочих расходов на 2112 тыс. руб., прочих доходов же за этот период не имело.
Структуру управления можно назвать линейно-функциональной. Данная структура обеспечивает такое разделение управленческого труда, при котором линейные звенья управления призваны командовать, а функциональные – консультировать, помогать в разработке конкретных вопросов и подготовке соответствующих решений, программ, планов, продаж, рекомендаций.
ООО «АБС» ведет свою деятельность в условиях общего режима налогообложения, уплачивает налог на прибыль, ведет бухгалтерский учет и предоставляет финансовую отчетность в ФСС, ФОМС и ПФР ежеквартально, в общеустановленном порядке.
Бухгалтерский учёт на предприятии осуществляется с требованиями современного законодательства в соответствии с учётной политикой предприятия.
Ответственность за организацию бухгалтерского учета напредприятии, соблюдение законодательства при выполнении хозяйственных операций несет генеральный директор ООО «АБС».
Бухгалтерский учет на предприятии ведется бухгалтерской службой, которая является его структурным подразделением и возглавляется главным бухгалтером.
Главный бухгалтер подчиняется непосредственно руководителю ООО «АБС»» и несет ответственность за формирование учётной политики, ведение бухгалтерского учета, своевременное представление полной и достоверной бухгалтерской отчетности. Он обеспечивает соответствие осуществляемых хозяйственных операций законодательству РФ, осуществляет контроль за движением имущества и выполнением обязательств.
Обязанности главного бухгалтера ООО «АБС»:
1. Организовать ведение бухгалтерского учета в полном соответствии с Законом РФ «О бухгалтерском учете» Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, Планом счетов бухгалтерского учета финансово-хозяйственной деятельности предприятия и Инструкцией по его применению, другими действующими нормативными актами в области методологии бухгалтерского учета.
2. Оперативно реагировать на изменения действующего законодательства, и обеспечить правильное введение бухгалтерского учета.
3. Организовать доступность информации в определении налоговой базы, ставки и др. элементов налогового законодательства, с целью правильного определения и расчета сумм (налогов и платежей), положенных к возмещению в бюджет и внебюджетным фондам, в соответствии с действующим законодательством.
В ООО «АБС» ведется бухгалтерский учет имущества, обязательств и хозяйственных операций путем двойной записи на взаимосвязанных счетах бухгалтерского учета, включенных в рабочий план счетов бухгалтерского учета, с применением журнально-ордерной формы учета . При использовании для ведения бухгалтерского учета вычислительной техники журналы-ордера формируются применяемым программным обеспечением.
В целях обеспечения необходимого качества ведения бухгалтерского учета предприятие ведет документооборот в соответствии с графиками документооборота, утвержденными руководителем предприятия либо его заместителями.
Все двойные записи в бухгалтерском учете ООО «АБС», осуществляющие организацией, оформляются только при наличии оправдательных документов. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет.
Учетная политика ООО «АБС» на 2022 год регламентируется Приказом по учетной политике на основании Федерального закона 402-ФЗ «О бухгалтерском учете».
Согласно данному документу, для обеспечения достоверности данных бухгалтерского учета и бухгалтерской отчетности на предприятии проводится инвентаризация имущества и обязательств, в ходе которой проверяются и документально подтверждаются их наличие, состояние и оценка.
Оценка имущества осуществляется:
- приобретенного за плату – путем суммирования фактически произведенных затрат на его покупку;
- полученного безвозмездно – по рыночной стоимости на момент оприходования;
- произведенного в самом обществе – по стоимости его изготовления.
Записи в бухгалтерском учете по валютным счетам, а также по операциям в иностранной валюте производятся в рублях, в суммах, определяемых в результате пересчета иностранной валюты по курсу ЦБ РФ, действующего на момент совершения операции. Бухгалтерский учет имущества ведется в рублях с копейками.
В отношении учета основных средств применяются нормы Положения по бухгалтерскому учету «Учет основных средств» (ПБУ 6/01), утвержденного Приказом МФ РФ от 30.03.2001 г. № 26н. Основные средства отражаются в бухгалтерском балансе по остаточной стоимости. Амортизация всех основных средств в бухгалтерском учете производится линейным способом. Переоценка основных средств производится на основании приказа руководителя предприятия.
Общество производит уплату ежемесячных авансовых платежей по налогу на прибыль исходя из фактически полученной прибыли, подлежащей исчислению в соответствии со ст. 286 НК РФ.
Обилие документов, в ряде случаев полностью противоречащих друг другу, требует от бухгалтера особой осмотрительности при решении вопроса о том, как поступить в том или ином случае и каким документом при этом руководствоваться.
2.2.Аналитический и синтетический учет движения основных средств
Рассмотрим систему бухгалтерского учета ООО «АБС» в условиях учетной политики на примере учета основных средств.
Бухгалтерский учет основных средств на ООО «АБС» ведется в соответствии с Положением по бухгалтерскому учету «Учет основных средств», ПБУ 6/01.
В соответствии со ст. 5 Федерального закона от 06.12.2011 N 402-ФЗ "О бухгалтерском учете" одним из объектов бухгалтерского учета являются активы, так к основным средствам ООО «АБС» принимаются активы, приобретенные с целью получения прибыли в будущем, посредством данного основного средства, срок полезного использования продолжительность которых превышает 1 год, также не предполагается их перепродажа, объект приобретается 74 для того, чтобы приносить прибыль ООО «АБС» в будущем. Приобретенный такой актив принимается к бухгалтерскому учету организации ООО «АБС», за единицу бухгалтерского учета принимается основное средство как инвентарный объект.
Каждый объект основного средства приходуется по дебету счета 01. На 01 счет обобщается информация, о наличии и движении основных средств, находящихся в пользовании организации.
В ООО «АБС» к учету принимаются основные средства по первоначальной стоимости. Если объект основных средств приобретается за плату, в этом случае первоначальная стоимость животных формируется не только из затрат, связанных с покупкой, она включает в себя расходы на доставку, а также оплату различных консультационных услуг, связанных с приобретением животного, и др.
В случае, когда основное средство организация получает безвозмездно, первоначальной стоимостью является рыночная стоимость на момент принятия к учету данного объекта, плюс дополнительные расходы, связанные с поступлением основного средства. Если рыночная цена объекта не известна, то для определения рыночной стоимости необходимо прибегнуть к помощи экспертов, для получения заключения независимого оценщика, экспертное заключение технических служб ООО «АБС», цены на аналогичную продукцию и т.д.
При получении основных средств по договору мены за первоначальную стоимостью, принимается стоимость, подлежащих передаче или переданных ценностей организацией. Цену этих ценностей устанавливают исходя из цен, по которым при аналогичных обстоятельствах организация определяет стоимость аналогичных ценностей.
Стоимость приобретенных животных, включаемых в состав основных средств, будет переноситься в расходы путем начисления амортизационных отчислений, которые определяются исходя из первоначальной стоимости животного и срока полезного использования, установленного Классификацией 75 основных средств, включаемых в амортизационные группы, утвержденной Постановлением Правительства РФ от 01.01.2002 N 1. В соответствии с указанной Классификацией рабочий, продуктивный и племенной скот (за исключением молодняка животных) относится к IV амортизационной группе (имущество со сроком полезного использования свыше 5 до 7 лет включительно).
Амортизация основных средств, как указано в учетной политике организации ООО «АБС», начисляется линейным способом и учитывается на счете 02. На 02 счете обобщается информация об амортизации основного средства, которая была накоплена за время использования объекта основных средств в данной организации.
Начисленная амортизация в размере 100% стоимости на объект нефинансовых активов - спортивную лошадь, которая может быть использована по своему назначению в деятельности организации, - не может служить основанием для списания ее с балансового учета. Кроме того, выбытие животного с баланса лишает учреждение основания списывать с балансового учета корм на ее содержание.
При приобретении объекта основного средства, бывшего в эксплуатации в другой организации, норма амортизации такого объекта определяется в соответствии с учетом срока его полезного использования за вычетом количества лет (месяцев) эксплуатации предыдущим собственником. В случае если амортизация была начислена 100% у предыдущего собственника, срок полезного использования основного средства определяется исходя из возраста и физического состояния лошади, а так же личного мнения собственника.
Движение основных средств в компании ООО «АБС» связано с осуществлением хозяйственных операций по поступлению, выбытию и внутреннему перемещению основных средств. Поступающие основные средства принимает комиссия, назначенная руководителем ООО «АБС». Операции движения основных средств оформляются следующими типовыми 76 формами первичной учетной документации, которые приведены в Постановлении Госкомстата России от 21 января 2003 г. N 7.
Рассмотрим пример: 01.04.2022 конноспортивной школой была куплена спортивная лошадь стоимостью 310 000 руб. (без НДС). Услуги по доставке сторонней организацией составили 10 000 руб. (без НДС).
Таблица 2 - Бухгалтерские проводки ООО «АБС»
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| Приобрели основное средство | 08 | 60 | 300 000 |
| НДС входящий | 19 | 60 | 54 000 |
| Расчет с поставщиком | 60 | 51 | 354 000 |
| Отражена доставка | 08 | 76 | 10 000 |
| НДС входящий | 19 | 60 | 1 800 |
| Расчет с транспортной компанией | 76 | 51 | 11 800 |
| Приняты к учету основные средства: (300 000 + 10 000) руб. | 01 | 08 | 310 000 |
Пример 2: Конноспортивной школой был приобретен жеребенок. На 01.09.2022 он достиг трех лет, поэтому было решено перевести его в состав основных средств. Стоимость молодого животного по учетным данным составляет 55 600 руб. Расходы на его кормление - 106 840 руб. Все затраты были осуществлены за счет средств, полученных от платных услуг.
Таблица 3 - Бухгалтерские проводки ООО «АБС»
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| Отражено выбытие молодого животного, переводимого из молодняка в другую возрастную группу | 11 | 11 | 55 600 |
| Отражены расходы на корм животного | 20-2 | 10-7 | 106 840 |
| Принято к учету животное в составе основных средств (55 600 + 106 840) руб. | 01 | 08 | 162 440 |
Поступление было оформлено следующими документами: покупка – акт о приеме (поступлении) молодого животного, ввод в эксплуатацию - акт о приемке – передаче основных средств (кроме зданий, сооружений), также были сделаны соответствующие отметки в инвентарной карточке.
Аналитический учет спортивных лошадей ведется на инвентарных карточках учета основных средств по породам и возрасту. Инвентарный номер и кличка животного указываются на табличке, которая прикрепляется к двери денника, где содержится животное.
Пример 3: Объект основных средств (взрослое животное) относится к четвертой амортизационной группе и организацией установлен срок полезного использования равный 84 месяцам. Ежемесячная норма амортизации составила (1/84)*100=1,19%. Сумма ежемесячных амортизационных отчислений составила 3690 рублей 48 копеек (310 000*1,19%).
Таблица 4 - Бухгалтерские проводки ООО «АБС»
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| Начислена амортизация (310 000 руб. / 84 мес.) | 44 | 02 | 3 690,48 |
Пример 4: В конноспортивной школе произошла гибель животного. Первоначальная стоимость животного - 150 000 руб., сумма начисленной амортизации - 21 400 руб. На ликвидацию трупа животного было потрачено 13 000 руб.
По результатам проведенного расследования была установлена гибель животного по причине падежа.
Таблица 5 - Бухгалтерские проводки ООО «АБС»
| Содержание операции | Дебет | Кредит | Сумма, руб. |
| Списана первоначальная стоимость погибших животных | 01/в | 01 | 150 000 |
| Отражена амортизация, начисленная по животному, выбывшему в связи с падежом | 02 | 01/в | 21 400 |
| Списана остаточная стоимость основных средств | 91/2 | 01/в | 128 600 |
| Отражена сумма расходов на ликвидацию ОС | 91/2 | 60 | 13 000 |
| Отражено перечисление денежных средств за выполненные работы по ликвидации ОС | 60 | 51 | 13 000 |
| Отражен финансовый результат о выбытии ОС | 99 | 91 | 141 600 |
Бухгалтерский учёт в 2022 году ООО «АБС» осуществляет в соответствии с требованиями современного законодательства и в соответствии с учётной политикой предприятия. Бухгалтерский учет ведется бухгалтерской службой, которая является его структурным подразделением и возглавляется главным бухгалтером.
Синтетический учет основных средств в 2022 году ООО «АБС» ведется в денежной оценке. Для этого используются балансовые счета: 01 «Основные средства», 03 «Доходные вложения в материальные ценности», 02 «Амортизация основных средств», 91 «Прочие доходы и расходы».
Стоимость основных средств ООО «АБС» за 2021-2022 гг. сократилась на 302 тыс. руб. или на 63,61 %, что сложилось в результате выбытия зданий и сооружений в 2022 г.
За анализируемый период в ООО «АБС» объекты основных средств не поступали.
По величине стоимости наиболее значимыми элементами состава основных средств ООО «АБС» в 2021-2022 гг. являлись здания (123 035 тыс. руб. или 44,17% в структуре основных средств). Следующее по значению – сооружения – 50 551 тыс. руб. или 18,44% на конец анализируемого периода.
В 2022 ООО «АБС» использовало основные средства более эффективно, чем в 2021 г.
Одним из важнейших направлений совершенствования финансового учета основных средств ООО «АБС» является разработка адекватной амортизационной политики.
Анализ наличия и динамики основных средств позволяет сделать вывод, что в 2021 году коэффициент роста основных средств выше, чем в 2022 году в несколько раз. Коэффициент роста в 2022 году составил 1,13, а в 2021 году 0,99, это способствует тому что в 2022 году были поступления основных средство, за анализируемый период выбытие составило 7 588 тыс. руб., а на конец года относительное отклонение составило 100,19%, по сравнению с началом года.
На основе анализа и оценки движения основных средств установлено, что поступление в 2022 году по сравнению с 2021 годом было более интенсивным. Снижение данного показателя свидетельствует об ослаблении имущественного потенциала. Коэффициент поступления в 2021 году составил 1,01%, а в 2022 году 1,13. Также, видно рост коэффициента выбытия в 2022 году, он на -1,28% ниже, чем в 2021 году, увеличение данного показателя свидетельствует о том, что списывало старое предприятие оборудование и другие основные средства. Наблюдается увеличение прироста основных средств в 2022 году на 1,4 %, что позволяет сделать вывод о том, что в организации наблюдается сокращение стоимости основных средств и увеличение прочих оборотных активов в балансе предприятия.
При анализе и оценке технического состояния ООО «АБС» выяснилось, коэффициент износа 2022 года увеличился на -3,23% по сравнению с 2021 годом и составил 53,91%, это довольно низкий показатель, при этом коэффициент годности уменьшился прямо пропорционально коэффициенту износа и на 2022 год составил 46,09%. Наблюдается высокая степень износа основных средств предприятия.
Полученные данные показывают, что предприятие мало заботится об обновлении действующей. Деятельность ведётся на устаревшем оборудовании.
2.3.Совершенствование учета основных средств
Одним из важных направлений совершенствования бухгалтерского учета основных средств в ООО «АБС» является введение дополнительного контроля со стороны руководства предприятия. Проведение анализа эффективности использования основных средств по данным бухгалтерского учета обязательно должно проводиться под непосредственным контролем руководителя предприятия. В этом случае руководитель получит более полную картину состояния дел на своем предприятии.
Организовать систему внутреннего контроля — это один из элементов, способных оказывать существенное влияние на совершенствование постановки учета в компании. Система внутреннего контроля (СВК) — совокупность организационной структуры, методик и процедур, принятых руководством экономического субъекта в качестве средств для упорядоченного и эффективного ведения хозяйственной деятельности, которая в т. ч. включает надзор и проверку, организованные внутри данного экономического субъекта его силами: соблюдения требований законодательства, точности и полноты документации бухгалтерского учета, предотвращения ошибок, исполнения приказов и распоряжений, обеспечения сохранности имущества организации.
Внутренний контроль как функция системы управления позволяет обеспечить управляющее звено компании достоверной текущей информацией об эффективности использования ресурсов, о возможных «зонах» риска, нарушениях и злоупотреблениях в процессе производства.
Наилучшим способом контроля в ООО «АБС» является создание центров ответственности за поддержание контроля за состоянием, движением и учетом основных средств с разработкой внутренней отчетной документации и сроков ее выполнения. Просмотр руководителем бухгалтерских документов, изучение действующих нормативных актов в этой области позволит более рационально тратить средства на приобретение основных средств, тратить меньше времени на убеждение руководства в необходимости приобретения того или иного объекта и совершенствовать дисциплину использование основных средств работниками предприятия.
По нашему мнению, для успешной реализации контрольных функций внутренний контроль должен быть встроен в структуру управления субъекта хозяйствования путем создания на предприятии отделов, специализирующихся на проведении внутреннего контроля. Обязательным условием является отражение контрольных функций в уставных документах, с определением списка ответственных лиц и меры ответственности каждого работника за некачественное выполнение возложенных на него функций.
Для устранения существующих недостатков основных средств и повышения эффективности их использования в ООО «АБС» возможно проведение внутреннего аудита основных средств в соответствии с локальным нормативным актом управляющего. Учет основных средств должен вестись в соответствии с условиями действующего законодательства в области бухгалтерского учета.
Также, в качестве мероприятий, по совершенствованию учёта основных средств в «АБС» предлагаем разработать и внедрить на предприятии платёжный календарь, который представляет собой план рациональной организации денежных потоков в краткосрочной перспективе. Он позволяет свести прогнозные и реальные варианты по поступлению и расходованию денежных средств в рамках одного месяца (квартала).
Также необходимо более тесное сотрудничество между руководителями ООО «АБС» и работниками, которые осуществляют финансово-расчетные и снабженческие операции.
Одной из актуальных проблем учета основных средств на современном этапе, по нашему мнению, является неопределенная организация их оценки и переоценки. В то же время особенно важно привести отечественную систему учета переоценки основных средств в соответствие с международными стандартами.
В основе подразделения оценки основных средств, по нашему мнению, должны лежать следующие исторически сложившиеся подходы к оценке:
- оценка по исторической стоимости, то есть по фактической стоимости приобретения или создания имущества;
- оценка по текущим (рыночным) ценам или по цене возможной продажи (рис. 3).
Процедура переоценки основных средств не получила широкого распространения, и балансовая стоимость основных средств в этом отношении существенно отличается от их фактической стоимости.
Руководствуясь международной практикой бухгалтерского учета, в существующую систему бухгалтерского учета в ООО «АБС» должен быть включен дополнительный счет «Резерв переоценки активов». Эта учетная запись будет принадлежать к группе основных фондовых счетов. В случае переоценки основных средств дооценка зачисляется на счет, формируя резерв переоценки, в случае девальвации - дебетуется.
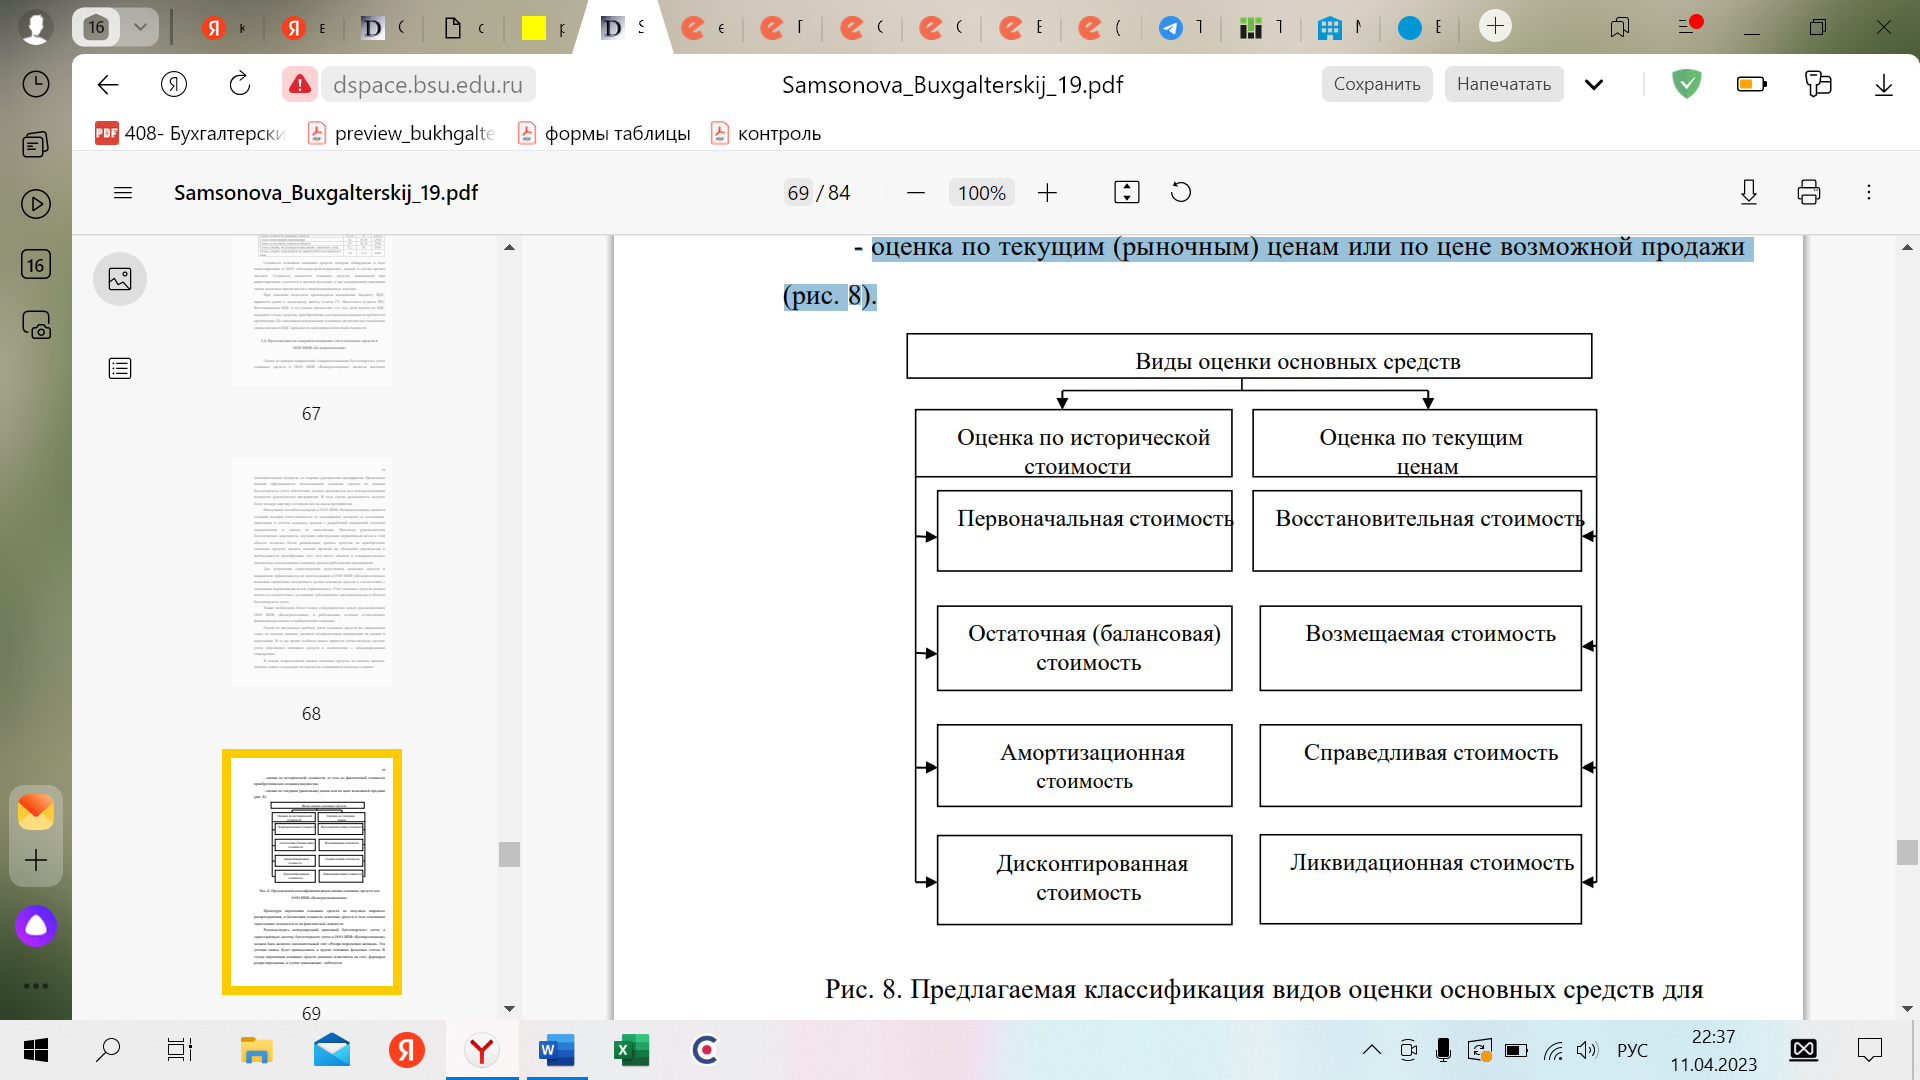
Рисунок 3 - Предлагаемая классификация видов оценки основных средств для ООО «АБС»
При отражении отрицательных результатов переоценки имущества на счетах уценка основных средств частично покрывается суммой резерва, созданного в результате предыдущей переоценки основных средств. Оставшаяся сумма уценки активов уменьшит нераспределенную прибыль ООО «АБС». Одновременно следует ввести следующие формы отчетности: ведомость учета переоцененной собственности, ведомость формирования резерва для переоценки основных средств, отчет о результатах переоценки основных средств.
Также возникает необходимость выделить еще одно направление для улучшения учета основных средств в ООО «АБС», а именно учет результатов переоценки основных средств. Это обеспечит наиболее точное формирование восстановительной стоимости основных средств. Также появится возможность визуально видеть результаты переоценки основных средств, отслеживать использование собственного капитала компании для покрытия отрицательных результатов переоценки. Все это, в свою очередь, повысит степень информативности финансовой отчетности и предоставит всем заинтересованным пользователям информацию о реальном положении дел в компании.
ООО «АБС» можно предложить следующие способы улучшения учета основных средств:
- подбор оптимальной по составу и объему бухгалтерской информации, который обеспечит выполнение заданий по учету основных средств;
- разработка и внедрение рациональных схем документооборота, которые позволили бы своевременно выполнять поставленные задачи с минимальными затратами трудовых, материальных и финансовых ресурсов;
- улучшение содержания и состава накопителей для учета основных средств;
- полная компьютеризация основных средств с учетом своевременного и правильного расчета сумм амортизации, определение амортизации в соответствии с установленными стандартами;
- правильный расчет и совершенствование метода начисления амортизации. Бухгалтерский учет следует держать под контролем амортизацию основных средств, чтобы не допустить ее до порога, близкого к достижению их стоимости. Если есть чрезмерная плата, компания может получить снижение финансовой устойчивости, убыток;
- руководство организации осуществляет строгий контроль за деятельностью бухгалтерского учета. Для этого необходимо чаще проводить внутренние аудиты не только по учету основных средств, но и не реже одного раза в год (если позволяют средства предприятия) проводить внешний аудит с привлечением одной из аудиторских фирм;
- создание центров ответственности за состоянием, движением и учетом основных средств.
Процесс осуществления инвентаризации основных средств является достаточно масштабным и долгим из-за того, что особенность деятельности каждого хозяйствующего субъекта различна, в результате чего инвентаризация объектов основных средств требует детальной проверки каждого объекта без исключения.
В течение длительного времени многие организации, впрочем, и такие как ООО «АБС», проводили инвентаризацию основных средств, одновременно испытывая большие трудовые, материальные и временные затраты. Одним из методов совершенствования проведения инвентаризации на сегодняшний день является внедрение новейшего метода инвентаризации с помощью программного пакета «KEEP COUNT Основные Средства», который значительно сможет упростит процесс осуществления инвентаризации основных средств в ООО «АБС».
Использование данной программы позволит в ООО «АБС»:
- снизить затраты времени на проведение инвентаризации;
- сократить вероятности исчезновения (кражи) объектов основных средств;
- увеличить оперативность контроля за перемещением основных средств;
- сократить вероятность ошибок при приеме, перемещении и выбытии основных средств;
- обнаружить ошибки в отражения документальных данных;
- увеличить уровень контроля сохранности объектов основных средств;
- вовремя осуществлять техническое усовершенствование своих отдельных подразделений, за счет перераспределения финансовых средств.
В функциональные возможности программы входит:
- ведение основных справочников по объектам основных средств;
- распознавание единиц объектов основных средств;
- ввод данных о движении основных средств;
- процесс осуществления инвентаризации;
- создание индивидуальных шаблонов и типовых;
- создание документов и др.
«KEEP COUNT Основные средства» дает возможность осуществлять процесс инвентаризацию основных средств с примененим терминалов сбора сведений и технологий кодирования (штрихового). По данным, которые были ранее сгенерированы и загружены в терминал, можно вести учет основных средств с возможностью отображения подробной информации об объекте учета, его местонахождении, принадлежности к группе учета и т.д.
Выходные формы, полученные с использованием программного обеспечения «KEEP COUNT Основные Средства»», дадут возможность оценить и обработать данные, выгруженные из основной учетной системы. Согласно принадлежности к группам, а также во время осуществления процесса инвентаризации объектов основных средств показывать подробную, многострочную информацию о каждом объекте учета, отражающие краткое описание объекта, местоположение, год ввода в эксплуатацию, заводские, технические и паспортные данные.
Результатом проведения инвентаризации являются сгенерированные документы «инвентаризационная опись» и «сличительная ведомость».
Таким образом, программный комплекс «KEEP COUNT Основные Средства» позволит в ООО «АБС» существенно оптимизировать и усовершенствовать процессы бухгалтерского учета основных средств.
Также актуальным является разработка направлений повышения технического состояния и обеспеченности основных средств. Рекомендуем следующие направления:
- своевременное обновление основных средств с помощью приобретения или строительства новых объектов, реконструкции, модернизации имеющихся основных средств;
- обеспечение равномерной пропорций между оборотными и основными средствами предприятия;
- совершенствование техники, технологии, организации производства, разработка инновационных процессов.
Одно из мероприятий для повышения эффективности обновления основных средств – регулярный анализ, который поможет обеспечить оценку технического состояния, что позволит выявить объекты, требующие ремонта, модернизации или реконструкции, или же списания. Также важно, во время переоценивать основные средства, учитывая рыночную стоимость, степень изношенности.
Другое мероприятие – резервирование собственных источников, использование которых будет способствовать снижению стоимости модернизированных или приобретенных основных средств.
Таким образом, выполненное исследование позволило определить наиболее важные направления повышения эффективности воспроизводства основных средств, а также мероприятия, позволяющие реализовать эти направления.
В заключении отметим, предложенные нами основные направления совершенствования учета объектов основных средств в ООО «АБС», будут способствовать правильной организации контроля за основными средствами, их наличием и движением согласно законодательству Российской Федерации.
Анализ состава и структуры, обеспеченности и технического состояния основных средств
Основные средства – основа материально-технической базы организации, важнейшая составляющая ее имущественного капитала.
Эффективность деятельности организации во многом зависит от структуры, состояния и эффективности использования основных средств.
Анализ основных средств организации позволяет оценить и определить проблемы организации по управлению основными средствами, сформулировать и обосновать управленческие решения по повышению эффективности использования основных средств. В ходе анализа определяется возможность дальнейшего успешного продолжения деятельности организацией без капитальных вложений.
При проведении анализа предприятия основными средствами необходимо выяснить, достаточно ли у предприятия основных средств, какова их динамика, состав, структура.
В ходе анализа необходимо выявить, как изменилась структура основных средств в результате поступления и выбытия основных средств. В процессе проведения анализа состава и структуры основных средств необходимо определить удельный вес отдельных групп основных средств в общей стоимости основных средств организации.
Для определения изменений, происходящих в составе и структуре основных средств ООО «АБС» за 2021 и 2022 года проанализируем состав и структуру на основании таблицы 6.
Таблица 6 – Состав, структура и движение основных средств ООО «АБС» в 2021-2022 годах
| 2021 г. | Поступило, тыс. р. | Выбыло, тыс. р. | 2022 г. | Относитель ное отклонение, % | Темп роста, % | |||
| Сумма, тыс. р. | Удельный вес, % | Сумма, тыс. р. | Удельный вес, % | |||||
| Здания | 123 035 | 44,17 | - | - | 123 035 | 44,87 | 0,7 | - |
| Сооружения | 51 155 | 18,37 | - | - | 50 551 | 18,44 | 0,07 | - |
| Оборудование | 36 843 | 13,23 | 486 | 792 | 36 050 | 13,15 | -0,08 | -2,15 |
| Транспортные средства | 25 141 | 9,03 | - | 604 | 23 336 | 8,51 | -0,52 | -2,40 |
| Инвентарь | 18 994 | 6,82 | 574 | 933 | 18 105 | 6,6 | -0,22 | -4,91 |
| Рабочий скот | 23 336 | 8,38 | 1 710 | 970 | 23 111 | 8,42 | 0,04 | -4,16 |
| Итого: | 278 504 | 100 | - | 3 299 | 274 188 | 100 | 0 | -1,18 |
Как видно из таблицы 6, стоимость основных средств ООО «АБС» за 2021-2022 гг. сократилась на 2 329 тыс. руб. или на 1,18 %, что 80 сложилось в результате выбытия оборудования, транспортных средств, инвентаря и рабочего скота в 2022 г.
За анализируемый период в ООО «АБС» объекты основных средств поступали в виде оборудования, инвентаря и рабочего скота.
За период 2021-2022 гг. по группе «Оборудование» произошло выбытие на 792 тыс. руб. что составило уменьшение темпа роста на 2,15%, удельный вес уменьшился на 0,08 %
Транспортные средства на 2022 год уменьшились на 604 тыс. руб., удельный вес уменьшился на 0,52 % и составил 8,51%. Тоже самое произошло и с инвентарем, удельный вес уменьшился 0,22% и составил 6,6 % всех основных средств.
По величине стоимости наиболее значимыми элементами состава основных средств ООО «АБС» 2022 г. являлись здания 123 035 тыс. руб. или 44,17% удельного веса в структуре основных средств. Следующее по значению – сооружения – 50 551 тыс. руб. или 18, 44 % удельного веса на конец анализируемого периода.
Для характеристики движения основных средств рассчитывают показатель роста. Кроста = наличие на конец года/наличие на начало.
Рассмотрим баланс наличия и движения основных средств в ООО «КСК «АБС»» за 2021 и 2022 гг. Расчётные данные занесены в таблицу 7.
Таблица 7 – Баланс наличия и движения основных средств за 2021-2022гг.
| Год | Наличие на начало года, тыс. руб. | Движение основных средств | Наличие на конец года, тыс. руб. | Абсолютно е отклонение, тыс.руб. | Относительное отклонение, % | |
| Поступило | Выбыло | |||||
| 2021 | 279 286 | 2 769 | 7 588 | 273 612 | -5 674 | 97,97 |
| 2022 | 274 281 | 3 103 | 3 958 | 274 801 | 520 | 100,19 |
По результатам анализа можно сделать вывод о том, что на конец 2022 года стоимость основных фондов ниже на 4 485 тыс. руб., чем на начало 2021 года. Это произошло в основном из-за освобождения зданий и сооружений.
В течении 2022 года было поступление оборудования на 2 769 тыс. руб. и выбытие зданий на 7 588 тыс. руб., на конец года абсолютное отклонение составило - 5 674 тыс. руб., а коэффициент роста 1,04. В 2021 году поступлений основных средство составило 3 103 тыс. руб., за анализируемый период выбытие составило 3 958 тыс. руб., а на конец года относительное отклонение составило 100,19 %, по сравнению с началом года. Коэффициент роста в 2022 году составил 0,37
Техническое состояние основных средств является важнейшей характеристикой технического уровня производства. Техническое состояние влияет на фондоотдачу основных средств, объем производства и выпуска продукции, и в конечном итоге – на финансовые результаты деятельности предприятия. Техническое состояние основных средств характеризуется степенью их поступления, выбытия, пророста, годности и износа. Рассмотрим и рассчитаем данные показатели, а также проанализируем их изменение за 2 года.
Проведём анализ движения основных средств на основе составленной таблицы 8.
Таблица 8 – Анализ и оценка движения основных средств за 2021-2022гг
| Показатель | 2021 год | 2022 год | Абсолютное отклонение, тыс. руб. |
| Стоимость основных средств на начало года | 279 286 | 274 281 | 5 005 |
| Стоимость основных средств на конец года | 273 612 | 274 801 | -1 189 |
| Стоимость поступивших основных средств за год | 2 769 | 3 103 | -334 |
| Стоимость выбывших основных средств за год | 7 588 | 3 958 | 3 630 |
| Коэффициент поступления (Кпост), % | 1,01 | 1,13 | -0,12 |
| Коэффициент выбытия (Квыб), % | 2,72 | 1,44 | -1,28 |
| Коэффициент прироста2 (Кприроста), % | -1,7 | -0,3 | -1,4 |
По данным таблицы 8 видно, что поступление в 2022 году по сравнению с 2021 годом было более интенсивным. Рост данного показателя свидетельствует об усилении имущественного потенциала. Коэффициент поступления в 2021 году составил 1,01%, а в 2022 году 1,13. Также, видно рост коэффициента выбытия в 2022 году, он на 1,28% ниже, чем в 2021 году, уменьшение данного показателя свидетельствует о том, что у предприятия имеется застой старого оборудования и других основных средств. Наблюдается увеличение прироста основных средств в 2022 году на 1,4 %, что позволяет сделать вывод о том, что в организации наблюдается увеличение стоимости основных средств и уменьшение прочих оборотных активов в балансе предприятия.
Проведём анализ технического состояния основных средств на основе составленной таблицы 9.
Таблица 9 – Анализ и оценка технического состояния основных средств за 2021 - 2022гг.
| Показатель, тыс. руб. | 2021 | 2022 | Абсолютное отклонение, тыс. руб. |
| Стоимость основных средств на начало года | 279 286 | 274 281 | 5 005 |
| Стоимость основных средств на конец года | 273 612 | 274 801 | -1 189 |
| Сумма начисленной амортизации | 141566 | 147 498 | -5 932 |
| Коэффициент износа (Кизн), % | 50,68 | 53,91 | 3,23 |
| Коэффициент годности (Кгодн), % | 49,32 | 46,09 | -3,23 |
По данным таблицы 9 видно, что техническое состояние основных 85 средств в ООО «АБС»» низкое, так как коэффициент износа 2022 года увеличился на 12,85% по сравнению с 2021 годом и составил 63,94%, при этом коэффициент годности уменьшился прямо пропорционально коэффициенту износа и на 2022 год составил 36,06%.
Полученные данные показывают, что предприятие мало заботится об обновлении действующего оборудования. Деятельность ведётся на устаревшем оборудовании.
Увеличение коэффициента износа и уменьшение показателя коэффициента годности обусловлены следующими факторами:
- использование метода начисления амортизации по данным бухгалтерского учета;
- приобретение основных средств, бывших в употреблении, от других организаций с высоким уровнем износа;
- заниженные темпы обновления основных средств;
- невыполнение мероприятий по вводу новых основных средств.
Хотя коэффициент износа основных средств и определяется как отношение суммы начисленной амортизации за весь срок использования основных средств в организации к первоначальной стоимости основных средств, но на практике этот коэффициент не отражает фактической изношенности основных средств, и по этой причине он может уточняться в случае реализации основных средств.
Заключение
Бухгалтерский учёт в 2022 году ООО «АБС» осуществляет в соответствии с требованиями современного законодательства и в соответствии с учётной политикой предприятия. Бухгалтерский учет ведется бухгалтерской службой, которая является его структурным подразделением и возглавляется главным бухгалтером.
Синтетический учет основных средств в 2022 году ООО «АБС» ведется в денежной оценке. Для этого используются балансовые счета: 01 «Основные средства», 03 «Доходные вложения в материальные ценности», 02 «Амортизация основных средств», 91 «Прочие доходы и расходы».
Стоимость основных средств ООО «АБС» за 2021-2022 гг. сократилась на 302 тыс. руб. или на 63,61 %, что сложилось в результате выбытия зданий и сооружений в 2022 г.
За анализируемый период в ООО «АБС» объекты основных средств не поступали.
По величине стоимости наиболее значимыми элементами состава основных средств ООО «АБС»» в 2021-2022 гг. являлись здания (123 035 тыс. руб. или 44,17% в структуре основных средств). Следующее по значению – сооружения – 50 551 тыс. руб. или 18,44% на конец анализируемого периода.
В 2022 ООО «АБС» использовало основные средства более эффективно, чем в 2021 г.
Одним из важнейших направлений совершенствования финансового учета основных средств ООО «АБС» является разработка адекватной амортизационной политики.
Анализ наличия и динамики основных средств позволяет сделать вывод, что в 2021 году коэффициент роста основных средств выше, чем в 2022 году в несколько раз. Коэффициент роста в 2022 году составил 1,13, а в 2021 году 0,99, это способствует тому что в 2022 году были поступления основных средство, за анализируемый период выбытие составило 7 588 тыс. руб., а на конец года относительное отклонение составило 100,19%, по сравнению с началом года.
На основе анализа и оценки движения основных средств установлено, что поступление в 2022 году по сравнению с 2021 годом было более интенсивным. Снижение данного показателя свидетельствует об ослаблении имущественного потенциала. Коэффициент поступления в 2021 году составил 1,01%, а в 2022 году 1,13. Также, видно рост коэффициента выбытия в 2022 году, он на -1,28% ниже, чем в 2021 году, увеличение данного показателя свидетельствует о том, что списывало старое предприятие оборудование и другие основные средства. Наблюдается увеличение прироста основных средств в 2022 году на 1,4 %, что позволяет сделать вывод о том, что в организации наблюдается сокращение стоимости основных средств и увеличение прочих оборотных активов в балансе предприятия.
При анализе и оценке технического состояния ООО «АБС» выяснилось, коэффициент износа 2022 года увеличился на -3,23% по сравнению с 2021 годом и составил 53,91%, это довольно низкий показатель, при этом коэффициент годности уменьшился прямо пропорционально коэффициенту износа и на 2022 год составил 46,09%. Наблюдается высокая степень износа основных средств предприятия.
Полученные данные показывают, что предприятие мало заботится об обновлении действующей. Деятельность ведётся на устаревшем оборудовании.
Поэтому актуально является разработка направлений повышения технического состояния и обеспеченности основных средств. Рекомендуем следующие направления:
- своевременное обновление основных средств с помощью приобретения или строительства новых объектов, реконструкции, модернизации имеющихся основных средств;
- обеспечение равномерной пропорций между оборотными и основными средствами предприятия;
- совершенствование техники, технологии, организации производства, разработка инновационных процессов.
Одно из мероприятий для повышения эффективности обновления основных средств – регулярный анализ, который поможет обеспечить оценку технического состояния, что позволит выявить объекты, требующие ремонта, модернизации или реконструкции, или же списания.
Также важно, во время переоценивать основные средства, учитывая рыночную стоимость, степень изношенности. Другое мероприятие – резервирование собственных источников, использование которых будет способствовать снижению стоимости модернизированных или приобретенных основных средств.
Таким образом, выполненное исследование позволило определить наиболее важные направления повышения эффективности воспроизводства основных средств, а также мероприятия, позволяющие реализовать эти направления. Предложенные мероприятия будут способствовать не только повышению эффективности работы предприятия, но и в целом эффективности и конкурентоспособности ООО «АБС».
Список использованных источников
- Федеральный закон «О бухгалтерском учете» от 06.12.11г. №402-ФЗ [Электронный ресурс]. – URL: http://base.garant.ru/70103036/.
- Международный стандарт финансовой отчетности «Оценка справедливой стоимости» /Приказ Минфина РФ от 28.12.2015 г. № 217н. – Текст: электронный. – Режим доступа: http://www.consultant.ru/document/cons_doc_LAW_193740/
- Международный стандарт финансовой отчетности 36 «Обесценение активов» /Приказ Минфина РФ от 28.12. 2015 г. № 217н. – Текст: электронный. – Режим доступа: http://www.consultant.ru/document/cons_doc_LAW_193674/
- Положение по бухгалтерскому учету 6/01 «Учет основных средств» / Приказ Минфина РФ от 30.03.2001 N 26н ( в ред. от 16.05.2016 N 64н) . – Текст: электронный. – Режим доступа: http://www.consultant.ru/document/cons_doc_LAW_31472/71350ef35fca8434a702b24b27e57b60 e1162f1e/
- Федеральный стандарт бухгалтерского учета 6/2020 «Учет основных средств» /Приказ Минфина РФ от 17.09.2020 № 204н. – Текст: электронный. – Режим доступа: http://bmcenter.ru/files/proekt_fsbu_osnovniye_sredctva
- Адаменко, А. А. Основные средства: понятие, классификация, нормативно-правовое регулирование их учета / А. А. Адаменко, Т. Е. Хорольская, М. С. Василенко // Естественно-гуманитарные исследования. – 2019. – № 26(4). – С. 230-234. – EDN DDLATT.
- Акрамов, М. Р. Экономическая классификация основных средств, их сущность / М. Р. Акрамов // Научный альманах Центрального Черноземья. – 2022. – № 1-7. – С. 183-188. – EDN CGQFYH.
- Атанесян, Л. Р. Актуальные проблемы налогового и бухгалтерского учета основных средств в организациях / Л. Р. Атанесян // Научные междисциплинарные исследования : Сборник статей V Международной научно-практической конференции, Саратов, 25 сентября 2020 года. – Саратов: НОО «Цифровая наука», 2020. – С. 88-92. – EDN OTTVMR.
- Бузырева, К. А. Проблемы учета операций с основными средствами / К. А. Бузырева, Н. В. Секирина // Школа университетской науки: парадигма развития. – 2020. – № 4(38). – С. 27-30. – EDN ZUAPHA.
- Владимирова А.А. Учет основных средств по МСФО и российским стандартам. В сборнике: Учетно-контрольные и аналитические процессы в условиях цифровизации экономики. Москва, 2019. С. 108-112.
- Гаджираджабова, М. А. Теоретические аспекты основных средств, классификация и их оценка / М. А. Гаджираджабова, У. З. Мамаева // Вестник научной мысли. – 2021. – № 2. – С. 60-65. – DOI 10.34983/DTIPB.2021.48.16.001. – EDN TGKWHJ.
- Дмитренко, Е. А. Проблемы учета основных средств в бюджетных учреждениях здравоохранения / Е. А. Дмитренко, Д. В. Харламов // Актуальные вопросы современной экономики. – 2021. – № 5. – С. 560-566. – EDN OXDLYQ.
- Дробная, Е. Н. Актуальные проблемы учета основных средств / Е. Н. Дробная, А. В. Батуров // Экономический рост как основа устойчивого развития России : Сборник научных статей 4-ой Всероссийской научно-практической конференции. В 2-х томах, Курск, 20–22 ноября 2019 года. Том 1. – Курск: Закрытое акционерное общество "Университетская книга", 2019. – С. 225-231. – EDN BRSPLC.
- Иванова, Н. В. Проблемы и современное направление развития учета основных средств / Н. В. Иванова // Научные труды студентов Ижевской ГСХА : [Электронное издание] / отв. за выпуск Н. М. Итешина.. Том 1 (10). – Ижевск : Ижевская государственная сельскохозяйственная академия, 2020. – С. 1083-1088. – EDN MTTCAJ.
- Лесников, А. Л. Экономическая сущность основных средств в организации, проблемы их учета и аудита / А. Л. Лесников // ПРИОРИТЕТЫ СОЦИАЛЬНО-ЭКОНОМИЧЕСКОГО РАЗВИТИЯ ЕВРАЗИЙСКОГО ПРОСТРАНСТВА : Сборник статей по итогам Международной научно-практической конференции, Магнитогорск, 23 мая 2019 года / Ответственный редактор: Сукиасян Асатур Альбертович. – Магнитогорск: Общество с ограниченной ответственностью "Агентство международных исследований", 2019. – С. 133-135. – EDN YVWVPA.
- Минкина, А. В. Проблемы учета амортизации основных средств / А. В. Минкина // Молодой ученый. – 2020. – № 48(338). – С. 521-523. – EDN ZBAFMK.
- Москвина О.В., Галайда А.М. Сценарии и стратегии учета основных средств. В сборнике: Учетно-контрольные и аналитические процессы в условиях цифровизации экономики. Межвузовский сборник научных трудов и результатов совместных научно-исследовательских проектов. Москва, 2019. С. 278-281.
- Основополагающие принципы учета основных средств в современных условиях / Е. В. Арская, Л. В. Усатова, Н. А. Калуцкая, И. А. Ельцова // Белгородский экономический вестник. – 2017. – № 1(85). – С. 189-195. – EDN YOQZHX.
- Осипова, И. В. Основные средства: проблемы бухгалтерского и налогового учета / И. В. Осипова, А. А. Дмитриев // Бухучет в строительных организациях. – 2019. – № 7. – С. 26-32. – EDN BOOWTT.
- Петрова, Л. В. Основные принципы и подходы в учете основных средств в целях экономической безопасности / Л. В. Петрова // Вклад транспорта в национальную экономическую безопасность : Труды VII Международной научно-практической конференции, Москва, 14 апреля 2022 года / Под ред. Р.А. Кожевникова, Ю.И. Соколова, З.П. Межох. – Москва: Общество с ограниченной ответственностью "Издательство Прометей", 2022. – С. 173-176. – EDN OFPYJJ.
- Пьянкова, Е. В. Проблемы учета и налогообложения при выбытии основных средств / Е. В. Пьянкова // . – 2020. – Т. 1, № 12(33). – С. 71-74. – EDN EQFPFU.
- Резанова, В. С. Понятие и оценка основных средств для целей бухгалтерского учета / В. С. Резанова // Молодые ученые в решении актуальных проблем науки : сборник материалов Всероссийской научно-практической конференции студентов, аспирантов и молодых ученых, Красноярск, 22–23 апреля 2021 года. – Красноярск: Федеральное государственное бюджетное образовательное учреждение высшего образования "Сибирский государственный университет науки и технологий имени академика М.Ф. Решетнева", 2021. – С. 1028-1031. – EDN QVHAEB.
- Самсонова А.С. Порядок аудита основных средств. В сборнике: Образовательная система: вопросы теории и практики. сборник научных трудов. Казань, 2019. С. 344-347
- Теребрина, В. С. Проблемы учета основных средств / В. С. Теребрина // Устойчивое развитие науки и образования. – 2019. – № 5. – С. 98-101. – EDN GOVFYK.
- Щеголева, Е. С. Бухгалтерский учет основных средств / Е. С. Щеголева, А. М. Солодухина, Е. А. Казлова // Научные достижения: теория, методология, практика : Сборник научных трудов по материалам XXIX Международной научно-практической конференции, Анапа, 29 марта 2021 года. – Анапа: Общество с ограниченной ответственностью «Научно-исследовательский центр экономических и социальных процессов» в Южном Федеральном округе, 2021. – С. 71-74. – EDN BGNDJI.
Сноски
- Резанова, В. С. Понятие и оценка основных средств для целей бухгалтерского учета / В. С. Резанова // Молодые ученые в решении актуальных проблем науки : сборник материалов Всероссийской научно-практической конференции студентов, аспирантов и молодых ученых, Красноярск, 22–23 апреля 2021 года. – Красноярск: Федеральное государственное бюджетное образовательное учреждение высшего образования "Сибирский государственный университет науки и технологий имени академика М.Ф. Решетнева", 2021. – С. 1028-1031. – EDN QVHAEB.
- Резанова, В. С. Понятие и оценка основных средств для целей бухгалтерского учета / В. С. Резанова // Молодые ученые в решении актуальных проблем науки : сборник материалов Всероссийской научно-практической конференции студентов, аспирантов и молодых ученых, Красноярск, 22–23 апреля 2021 года. – Красноярск: Федеральное государственное бюджетное образовательное учреждение высшего образования "Сибирский государственный университет науки и технологий имени академика М.Ф. Решетнева", 2021. – С. 1028-1031. – EDN QVHAEB.
- Акрамов, М. Р. Экономическая классификация основных средств, их сущность / М. Р. Акрамов // Научный альманах Центрального Черноземья. – 2022. – № 1-7. – С. 183-188. – EDN CGQFYH.
- Акрамов, М. Р. Экономическая классификация основных средств, их сущность / М. Р. Акрамов // Научный альманах Центрального Черноземья. – 2022. – № 1-7. – С. 183-188. – EDN CGQFYH.
- Акрамов, М. Р. Экономическая классификация основных средств, их сущность / М. Р. Акрамов // Научный альманах Центрального Черноземья. – 2022. – № 1-7. – С. 183-188. – EDN CGQFYH.
- Щеголева, Е. С. Бухгалтерский учет основных средств / Е. С. Щеголева, А. М. Солодухина, Е. А. Казлова // Научные достижения: теория, методология, практика : Сборник научных трудов по материалам XXIX Международной научно-практической конференции, Анапа, 29 марта 2021 года. – Анапа: Общество с ограниченной ответственностью «Научно-исследовательский центр экономических и социальных процессов» в Южном Федеральном округе, 2021. – С. 71-74. – EDN BGNDJI.
- Щеголева, Е. С. Бухгалтерский учет основных средств / Е. С. Щеголева, А. М. Солодухина, Е. А. Казлова // Научные достижения: теория, методология, практика : Сборник научных трудов по материалам XXIX Международной научно-практической конференции, Анапа, 29 марта 2021 года. – Анапа: Общество с ограниченной ответственностью «Научно-исследовательский центр экономических и социальных процессов» в Южном Федеральном округе, 2021. – С. 71-74. – EDN BGNDJI.
- Землякова, С. Н. Особенности бухгалтерского учета основных средств по ФСБУ 6/2020 "Основные средства" / С. Н. Землякова // Вестник Донского государственного аграрного университета. – 2020. – № 4-2(38). – С. 73-78. – EDN JZZXNQ.
- Гаджираджабова, М. А. Теоретические аспекты основных средств, классификация и их оценка / М. А. Гаджираджабова, У. З. Мамаева // Вестник научной мысли. – 2021. – № 2. – С. 60-65. – DOI 10.34983/DTIPB.2021.48.16.001. – EDN TGKWHJ.
- Гаджираджабова, М. А. Теоретические аспекты основных средств, классификация и их оценка / М. А. Гаджираджабова, У. З. Мамаева // Вестник научной мысли. – 2021. – № 2. – С. 60-65. – DOI 10.34983/DTIPB.2021.48.16.001. – EDN TGKWHJ.
- Резанова, В. С. Понятие и оценка основных средств для целей бухгалтерского учета / В. С. Резанова // Молодые ученые в решении актуальных проблем науки : сборник материалов Всероссийской научно-практической конференции студентов, аспирантов и молодых ученых, Красноярск, 22–23 апреля 2021 года. – Красноярск: Федеральное государственное бюджетное образовательное учреждение высшего образования "Сибирский государственный университет науки и технологий имени академика М.Ф. Решетнева", 2021. – С. 1028-1031. – EDN QVHAEB.
- Резанова, В. С. Понятие и оценка основных средств для целей бухгалтерского учета / В. С. Резанова // Молодые ученые в решении актуальных проблем науки : сборник материалов Всероссийской научно-практической конференции студентов, аспирантов и молодых ученых, Красноярск, 22–23 апреля 2021 года. – Красноярск: Федеральное государственное бюджетное образовательное учреждение высшего образования "Сибирский государственный университет науки и технологий имени академика М.Ф. Решетнева", 2021. – С. 1028-1031. – EDN QVHAEB.