ВВЕДЕНИЕ
Актуальность выбранной темы исследования обусловлена необходимостью изучения порядка организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Банковская система обеспечивает механизм межотраслевого и межрегионального перераспределения денежного капитала, является ключевым элементом механизмов урегулирования и оплаты экономической системы страны. Безопасность и стабильность национальной валюты зависит от состояния банковской системы государства.
Деятельность банковских учреждений настолько разнообразна, что их реальная сущность оказывается неопределенной. В современном обществе банки занимаются различными видами операций. Они не только организуют денежное обращение и кредитные отношения; через них, финансирование промышленности и сельского хозяйства, страховые операции, покупка и продажа ценных бумаг, а в некоторых случаях и посреднические операции и управление имуществом. Кредитные учреждения выступают в качестве консультантов, участвуют в обсуждении национальных экономических программ, ведут статистику, имеют свои дочерние предприятия.
Денежные средства играют большую и важную роль в жизни хозяйствующих субъектов. Являясь абсолютно ликвидным активом, деньги выполняют функцию идеального средства платежа.
Сущность денежных средств наиболее полно раскрывается в их функциях. Как мера стоимости, деньги участвуют в ценообразовании, определяют стоимость товаров, работ, услуг. Таким образом, деньги обеспечивают количественное соизмерение различных благ. Являясь средством обращения, деньги выступают посредником в договорных отношениях и связующим звеном в цепочке «товар-деньги-товар». Образуя излишек, деньги могут выступать и средством накопления.
Платежные операции юридических лиц предприятий имеют строгую регламентацию и контроль со стороны государства. Неподчинение закону в вопросах операций с денежными средствами влечет за собой санкции, несмотря на то, что денежные средства предприятий являются их собственностью.
Современная система бухгалтерского учета очень требовательна к порядку отражения операций хозяйствующих субъектов, в частности связанных с денежными средствами. Бухгалтерская отчетность должна содержать реальную и полную информацию о денежных средствах предприятия на отчетную дату и их потоках за отчетный период. Бухгалтерская информация должна формироваться, обеспечивая базу для принятия управленческих решений менеджерами предприятия. Рациональное распоряжение денежными средствами позволяет выводить предприятие на уровень достаточного для обеспечения деятельности объема денег, но и формирования его излишка для привлечения дополнительного дохода.
Высокая важность денежных средств как ликвидного актива, участвующего в расчетах, обуславливает актуальность курсовой работы. Профессионал в области экономики и управления должен понимать и знать порядок учета денежных средств предприятия.
Целью работы является исследование порядка организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Достижению данной цели способствует решение следующих задач:
- изучить нормативное регулирование учета денежных средств на счетах в банке;
- изучить синтетический и аналитический учет денежных средств на счетах в банке;
- изучить порядок документального оформления операций учета денежных средств на счетах в банке;
- дать краткую технико-экономическую характеристику деятельности организации;
- изучить порядок ведения бухгалтерского учета и документального оформления операций по учету денежных средств на счетах в банке;
- предложить меры по совершенствованию организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Объектом исследования в данной работе является система бухгалтерского учета денежных средств на счетах в банке.
Предметом исследования являются отношения и методы оценки, используемые в процессе изучения особенностей организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Методология исследования. Общеметодологическую базу данного исследования составляет диалектический метод, требующий рассмотрения предмета в его непрерывном развитии, изменении и связях с другими явлениями. Применяется традиционный для такого рода исследований логико-теоретический метод, базирующийся на проверенных практикой положениях историко-материалистического учения об особенностях организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Практическая значимость работы. Материалы, изложенные в данной работе могут быть использованы в учебно-образовательной деятельности по теме выполненного исследования.
Структура работы способствует решению этих задач и достижению цели: работа состоит из введения, трех глав, заключения, списка литературы и приложений.
Глава 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ОРГАНИЗАЦИИ И ВЕДЕНИЯ БУХГАЛТЕРСКОГО УЧЕТА ДЕНЕЖНЫХ СРЕДСТВ НА СЧЕТАХ В БАНКЕ
1.1. Нормативное регулирование учета денежных средств на счетах в банке
Государственное регулирование движения денежных средств и их учета в Российской Федерации осуществляется многоступенчатой системой нормативно-правовых актов. Рассмотрим сферу регулирования каждого из них.
1. Гражданский кодекс Российской Федерации - формулирует основные понятия о деньгах как об объекте гражданского права[1]. Статья 140 ГК РФ обуславливает рубль законным средством платежа, которое обязательно к приему на всей территории страны по нарицательной стоимости.
Ст.140 ГК РФ определяет наличную и безналичную формы расчетов на территории Российской Федерации. Таким образом, из положений гражданского права вытекает обязанность ведения учета в рублях РФ.
2. Налоговый кодекс Российской Федерации накладывает ответственность на налогоплательщиков в связи с нарушением налогового регулирования расчетных операций[2]. Например, в соответствии со ст.132 НК РФ обслуживающий банк несет ответственность в виде штрафа в размере 40 000 рублей за несообщение налоговому органу информации об открытии и закрытии счетов, депозитов организации, индивидуального предпринимателя, физического лица. Кроме того, банки несут ответственность за нарушение сроков исполнения платежного поручения налогоплательщика о перечислении налогов и сборов (ст.133 НК РФ).
3. Федеральный закон «О бухгалтерском учете» №402-ФЗ от 06.12.2011 (ред. от 31.12.2017) – основной нормативно-правовой акт, регулирующий порядок ведения бухгалтерского учета в Российской Федерации.
Статья 9 определяет требования к первичным учетным документам. Каждая хозяйственная операция должна оформляться оправдательным документом. До вступления в законную силу Федерального закона №402-ФЗ (до 1 января 2019) для оформления бухгалтерских документов использовались бланки унифицированных форм. Однако это не касается кассовых документов, о чем дается указание в Информации Минфина России N ПЗ-10/2012 "О вступлении в силу с 1 января 2019 г. Федерального закона от 6 декабря 2011 г. N 402-ФЗ «О бухгалтерском учете».
На основании вышеуказанного российские предприятия должны использовать бланки документов, утвержденных Постановлением Госкомстата РФ от 18.08.1998 N 88 (ред. от 03.05.2000) «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации».
3. Положение по ведению бухгалтерского учета и бухгалтерской отчетности №34н[3]. Данный нормативный акт детализирует требования Федерального закона «О бухгалтерском учете» №402-ФЗ. Применительно к учету денежных средств Положение устанавливает следующие требования:
- не допускается внесение исправлений в первичные кассовые и банковские документы;
- в определенных случаях должна проводиться обязательная инвентаризация активов и обязательств, в том числе денежных средств (перед составлением годовой бухгалтерской отчетности, при смене материально-ответственных лиц, при выявлении фактов хищения и порчи имущества, при реорганизации и ликвидации фирмы).
4. ПБУ 4/99 «Бухгалтерская отчетность» устанавливает правила и требования по заполнению бухгалтерской отчетности, в число которой входит отчет о движении денежных средств[4].
5. Приказ Минфина России от 02.07.2010 N66н «О формах бухгалтерской отчетности организаций» (ред. от 06.04.2021) представляет бланк формы отчета о движении денежных средств, применяемый российскими организациями.
6. ПБУ 3/2006 «Учет активов и обязательств, стоимость которых выражена в иностранной валюте»[5]. Поскольку бухгалтерский учет и отчетность должны обеспечивать сопоставимость учетных данных, организация обязана пересчитать стоимость своих активов и обязательств, выраженных в валюте, в рубли Российской Федерации (п.4 ПБУ 3/2006).
7. План счетов бухгалтерского учета и инструкция по его применению[6]. План счетов формирует перечень счетов синтетического учета и субсчетов, которые должны применяться организациями.
8. Порядок ведения кассовых операций – главный документ, регламентирующий движение, документальное оформление и учет наличных денежных потоков предприятий[7]. Данный нормативный акт разработан и утвержден Центральным Банком РФ и обязателен к применению на всей территории РФ.
Согласно п.4 для осуществления обязанностей по приему, выдаче, учету и оформлению денежных средств руководителем утверждается специалист из числа сотрудников предприятия. Функции кассира может выполнять руководитель самостоятельно.
Порядок ведения кассовых операций содержит подробную инструкцию по организации приема и выдачи денежных средств из кассы предприятия и их документальному оформлению.
9. Указание Банка России от 07.10.2019 N 3073-У "Об осуществлении наличных расчетов" устанавливает правила осуществления наличных расчетов в Российской Федерации в валюте Российской Федерации, а также в иностранной валюте с соблюдением требований валютного законодательства Российской Федерации[8].
Согласно п.2 Указаний устанавливается запрет на расходование наличных денежных средств организации, за исключением следующих целей:
- выдача заработной платы и выплат социального характера;
- выплата страховых возмещений физическим лицам;
- выдача под отчет на приобретение товаров, работ, услуг;
- возврат сумм, полученных ранее в качестве предоплаты за товары, работы, услуги.
В соответствии с п.6 Указаний юридические лица имеет право рассчитываться наличными денежными средствами друг с другом в размере, не превышающем 100 тысяч рублей по одному договору.
10. Методические указания по инвентаризации имущества и обязательств продолжают тему регулирования порядка проведения инвентаризации на предприятиях, определяет рекомендованные формы учетных документов, оформляющих результаты инвентаризаций[9]. Среди них можно выделить, например, акт инвентаризации наличных денежных средств.
11. Положение о правилах осуществления перевода денежных средств регулирует порядок осуществления переводов денежных средств банками на территории Российской Федерации в валюте Российской Федерации[10].
Глава 1 определяет следующие формы безналичных расчетов в РФ: платежные поручения, аккредитивы, инкассовые поручения, чеки, прямое дебетование, электронные денежные средства.
Форма расчетов избирается самостоятельно плательщиком. Безналичный перевод денежных средств осуществляется путем списания денежных средств с расчетного счета плательщика на расчетный счет получателя средств.
12. Следует особо обратить внимание, что за неисполнение основных требований нормативно-правовых актов, регулирующих обращение денежных средств на территории РФ, предприятие несет ответственность. В частности, виды такой ответственности приведены в главе 15 Кодекса об административных правонарушениях.
В частности, при нарушении требования о предельном расчете наличными средствами между юридическими лицами (100 тыс. руб.), при несоблюдении лимита денежных средств в кассе и неполном оприходовании денежных средств на юридическое лицо может быть наложен штраф в размере от 40 000 до 50 000 руб., а на должностных лиц – от 4000 до 5000 руб.
Таким образом, основными целями бухгалтерского учета денежных средств является:
- контроль соблюдения законодательства в части использования денежных средств и соблюдения законодательства при расчетах;
- контроль сохранности денежных средств;
- непрерывный учет движения денежных средств предприятия;
- документальное оформление движения денежных средств;
- раскрытие информации о денежных средствах предприятия в отчетности.
1.2. Синтетический и аналитический учет денежных средств на счетах в банке
Свободные денежные средства сверх установленного лимита кассы, организация, выступающая в качестве юридического лица и имеющая самостоятельный баланс, обязана хранить на расчетном счете.
Списание денежных средств со счета осуществляется банком по поручению владельца счета, и только в отдельных случаях денежные средства списываются с расчетных счетов в порядке бесспорного их взыскания.
В бесспорном порядке банк может списать денежные средства только в исключительных случаях, например:
- по решению суда;
- по требованию налоговой инспекции об уплате налоговых недоимок и пеней, начисленных по результатам проверки.
При недостаточности на расчетном счете денежных средств для погашения всех обязательств, предъявленных к владельцу счета, списание этих средств со счета, в соответствии с действующим законодательством, производится в следующем порядке:
- в первую очередь – по исполнительным документам, предусматривающим перечисление или выдачу денежных средств со счета для удовлетворения потребностей о возмещении вреда, причиненного жизни и здоровью, а так же требований о взыскании алиментов;
- во вторую очередь – по исполнительным документам, предусматривающим перечисление или выдачу денежных средств для расчетов по выплате выходных пособий и оплате труда с лицами, работающими по трудовому договору, в том числе по контракту, по выплате вознаграждений авторам результатов интеллектуальной деятельности;
- в третью очередь – по платежным документам, предусматривающим перечисление или выдачу денежных средств для расчетов по оплате труда с лицами, работающими по трудовому договору (контракту), а так же отчислениям в Пенсионный фонд, Фонд социального страхования и фонды обязательного медицинского страхования;
- в четвертую очередь – по платежным документам, предусматривающим платежи в бюджет и внебюджетные фонды;
- в пятую очередь – по исполнительным документам, предусматривающим удовлетворение других платежных требований;
в шестую очередь – по другим платежным документам в порядке календарной очереди.[11]
Списание средств со счета по требованиям, относящихся к одной очереди, производится в порядке календарной очередности поступления документов.
Основным банковским документом и главным регистром аналитического учета операций по расчетным счетам, подтверждающим соответствующую операцию по зачислению денежных средств на расчетный счет или снятие их с расчетного счета, является выписка банка.
Сведения о движении денежных средств на расчетном счете содержатся в выписке с расчетного счета, которая представляет собой копию записей по расчетному счету конкретной организации. Периодичность получения выписки с расчетного счета предопределяется количеством операций, произведенных банком за определенный промежуток времени.
Выписка из расчетного счета организации является банковским документом, дающим бухгалтеру достоверную информацию о состоянии счета и движении средств на расчетном счете организации. Финансовые операции организации, оформленные платежными и иными расчетно – платежными банковскими документами, в выписке кодируются, то есть получают установленный для операции код (цифровой шифр):
- 01 платежное поручение;
- 03 денежный чек (получение наличных с расчетного счета в кассу);
- 04 расчетный чек;
- 05 аккредитив;
- 06 мемориальный ордер;
- 07 погашение займа;
- 08 выдача лимитированной чековой книжки;
- 09 распоряжение банка по регулированию специальных ссудных счетов и счетов под расчетные документы в пути;
- 10 списание процентов за полученный займ[12].
Бухгалтер, обрабатывающий выписку банка, должен исходить из того, что расчетный счет, являющийся для организации активным, а для банка – пассивный, поэтому в выписке банка зачисление (поступление) средств на расчетный счет записано по кредиту, а выбытие – по дебету.
Бухгалтер, на основании данных, которые были указаны в прилагаемых к выписке приходных и расходных документов, сверяет суммы по выписке.
О неправильных записях по расчетному счету бухгалтерия обязана поставить в известность банк не позднее 10 дней с момента получения выписки[13].
Выписки из расчетного счета хранятся с платежными документами о расходе и поступлении средств. К ним прилагаются первичные расчетные документы, явившиеся основанием для совершения необходимых операций.
Синтетический учет операций по расчетным счетам ведут в журнале ордере №2 (кредит счета) и ведомости №2 (дебет счета), а так же в Главной книге.
Для сбора информации о наличии и движении денежных средств на расчетном счете предприятия используется активный счет 51 «Расчетные счета». По дебету счета 51 показывается остаток и зачисление денежных средств, по кредиту – выбытие денежных средств с расчетного счета предприятия.
Организация открыла в банке специальный карточный счет, на который перечислила 10 000 руб., и получила корпоративную банковскую карту. Стоимость карты 100 руб. Карта была выдана работнику для оплаты материалов стоимостью 4 000 руб. После оплаты работник вернул карту[14].
Будут сделаны следующие бухгалтерские проводки[15]:
| Содержание операции | Корреспондирующие счета | Сумма, руб. | |
| Дебет | Кредит | ||
| 1. Перечислены средства на карточный счет | 55-4 | 51 | 10 000 |
| 2. Принята к учету банковская карта | 50-3 | 51 | 100 |
| 3. Выдана под отчет банковская карта работнику | 71 | 50-3 | 100 |
| 4. Списаны с карточного счета денежные средства на основании выписки из банка | 60 | 55-4 | 4 000 |
| 5. Приняты к учету материалы | 10 | 60 | 4 000 |
| 6. Банковская карта возвращена в организацию | 50-3 | 71 | 100 |
Бухгалтером организации при проверке выписки банка обнаружена ошибочно списанная с расчетного счета сумма в размере 54 000 руб. В результате предъявления претензии банку ошибочно списанная сумма была зачислена банком на расчетный счет организации.
Будут сделаны следующие бухгалтерские проводки[16]:
| Содержание операции | Корреспондирующие счета | Сумма, руб. | |
| Дебет | Кредит | ||
| 1. Предъявлена претензия банку на сумму денежных средств, ошибочно списанных с расчетного счета организации | 76 – 2 | 51 | 54 000 |
| 2. Зачислены банком на расчетный счет организации, ранее ошибочно списанные денежные средства | 51 | 76 – 2 | 54 000 |
В течение месяца имели место следующие поступления денежных средств на расчетный счет организации: от учредителей в качестве вклада в уставный капитал организации – 200 000 руб.; от покупателей в погашение задолженности за проданную продукцию – 755 200 руб.; из кассы организации – 44 000 руб.
В течение месяца с расчетного счета организации были произведены следующие перечисления денежных средств: банку в погашение задолженности по краткосрочному кредиту – 100 000 руб.; поставщикам в погашение задолженности за полученные материальные ценности – 590 000 руб.; бюджету в погашение задолженности по налогам – 63 100 руб.; в кассу организации для выплаты заработной платы – 133 700 руб.
Будут сделаны следующие бухгалтерские проводки[17]:
| Содержание операции | Корреспондирующие счета | Сумма, руб. | |
| Дебет | Кредит | ||
| 1. Получены денежные средства на расчетный счет от учредителей в качестве вклада в уставный капитал организации | 51 | 75 - 1 | 200 000 |
| 2. Получены денежные средства на расчетный счет от покупателей в погашение задолженности за проданную продукцию | 51 | 62 | 755 200 |
| 3. Получены денежные средства на расчетный счет из кассы организации | 51 | 50 - 1 | 44 000 |
| 4. Перечислены денежные средства с расчетного счета банку в погашение задолженности по краткосрочному кредиту | 66 | 51 | 100 000 |
| 5. Перечислены денежные средства с расчетного счета поставщикам в погашение задолженности за полученные материальные ценности | 60 | 51 | 590 000 |
| 6. Перечислены денежные средства с расчетного счета бюджету в погашение задолженности по налогам | 68 | 51 | 63 100 |
| 7. Получены денежные средства с расчетного счета в кассу организации для выплаты заработной платы | 50 - 1 | 51 | 133 700 |
Движение денежных средств на расчетном счете предприятия оформляется следующими бухгалтерскими проводками:
Таблица 1 - Примеры хозяйственных операций по расчетному счету[18]
| Содержание хозяйственной операции | Дебет | Кредит |
| 1. Внесение денежных средств из кассы на расчетный счет организации2. Перечислены денежные средства от покупателей и заказчиков3. Поступление выручки на расчетный счет от розничной продажи товаров, продукции и услуг4. Зачислены на расчетный счет суммы от продажи имущества5. Погашена дебиторская задолженность6. Возвращен на расчетный счет остаток неиспользованного аккредитива7.Зачислены на расчетный счет суммы, ранее числящиеся в пути (инкассация)8. Возвращены излишне перечисленные сумма налогов и сборов в бюджет и внебюджетные фонды9. Зачислены на расчетный счет денежные средства по договорам займов и кредитов10. Зачислены на расчетный счет суммы целевого финансирования11. Поступили на расчетный счет средства от учредителей (вклады в уставный капитал)12. Возвращены займы, предоставленные организацией другим физическим и юридическим лицам (кроме работников организации)13. Погашена работником задолженность по предоставленному займу или возмещению материального ущерба14. Зачислены на расчетный счет остатки неиспользованных подотчетных сумм банковским переводом15. Отражены ошибочно зачисленные на расчетный счет денежные средства, не принадлежащие организации16. Перечислены денежные средства с расчетного счета в кассу17. Перечислены денежные средства в погашение задолженности перед поставщиками и подрядчиками18. Погашена кредиторская задолженность19. Выставлен аккредитив, получена лимитированная чековая книжка20. Перечислены с расчетного счета суммы в погашение обязательств перед бюджетом и внебюджетными фондами21. Погашена задолженность по кредитам и займам22. Перечислены суммы доходов (дивидендов) учредителям23. Осуществлены финансовые вложения24. Списаны ошибочно зачисленные суммы с расчетного счета25. Погашена задолженность перед персоналом по оплате труда26. Предоставлен работнику займ27. Списаны комиссионные расходы за банковское обслуживание | 5151515151515151515151515151515060, 767655.168, 6966, 67755876.2707391.2 | 5062, 7690.191.17655.15768, 6966, 6776, 867558737176.2515151515151515151515151 |
Большая часть расчетов с юридическими и физическими лицами осуществляется безналичным способом. С этой целью организации открываются банковскими счетами.
Текущий счет является основной учетной записью и представляет собой неограниченный депозит организации. Он открыт для организаций с независимым балансом и их текущими активами. В то же время организации имеют право на неограниченное количество текущих счетов.
Открытие (закрытие) текущего счета регулируется Инструкцией Банка России от 14 июня 2006 года № 28-I «Об открытии и закрытии банковских счетов, счетов за депозиты (депозиты)».
Организации имеют право открывать текущий счет в любом банке для хранения денежных средств и осуществлять все виды расчетов, операции с наличными и кредитами. В этом случае, согласно ст. 23 Налогового кодекса организаций РФ обязаны информировать налоговый орган по месту регистрации открытия (закрытия) счетов в течение семи дней[19].
1.3. Документальное оформление операций учета денежных средств на счетах в банке
«Положение о платежной системе Банка России» (утв. Банком России 29.06.2012 N 384-П) (ред. от 14.07.2020) устанавливает документы, которыми оформляется движение денежных средств на расчетном счете.
Наиболее часто используются следующие формы банковских расчетных документов:
- платежные поручения;
- объявление о взносе наличными;
- инкассовые поручения;
- расчеты по инкассо;
- платежные требования;
- аккредитивы;
- чеки.
Банк обязан принимать расчетные документы независимо от наличия денежных средств на счете плательщика. Оплата по ним производится по мере зачисления денежных средств на счет клиента независимо от того, поступают ли они полностью или частично. Это упрощает документооборот для клиентов.[20]
Расчетные документы принимаются банками к исполнению при наличии на первом экземпляре (кроме чеков) двух подписей – руководителя и главного бухгалтера предприятия – или только подписи руководителя (при отсутствии в штате предприятия должности счетного работника) и оттиска печати (кроме чеков), указанных в карточке с образцами подписей и оттиска печати.
В случае применения системы типа «банк-клиент» разрешается применение подписей электронного вида в соответствии с требованиями законодательства и нормативных актов Центрального Банка России.
Платежные поручения – являются наиболее распространенной формой расчетного документа в Российской Федерации. Этим документом держатель счета дает поручение обслуживающему его банку перечислить определенную сумму денежных средств на счет получателя этих средств. В Положении о платежной системе установлен срок исполнения банками платежных поручений – установленный законодательством или более короткий, если это установлено договором банковского счета. Платежными поручениями оплачиваются товары, выполненные работы и оказанные услуги; перечисляются налоги и сборы; удержания из зарплаты работников предприятия физическим или юридическим лицам; заработная плата, выдаваемая работникам через отделения банков; возврат кредитов и займов.
При этой форме расчетов банк обязан по поручению плательщика перевести определенную денежную сумму с его расчетного счета на счет указанного плательщиком лица в данном банке.
Платежное поручение, подписывается ответственными лицами предприятия, передается в обслуживающий банк. В банке проверяется правильность заполнения и оформления платежных поручений, после этого операционист банка на всех экземплярах (кроме последнего) принятого к исполнению платежного поручения в поле «Поступление в банк платежа» заполняет дату поступления в банк платежного поручения. Последний экземпляр, в котором в поле «Отметки банка» проставляются штамп банка, дата приема и подпись исполнителя, передается бухгалтеру предприятия в качестве подтверждения приема платежного поручения к исполнению.
При отсутствии или недостачи денежных средств на счете организации платежные поручения помещаются в картотеку. Их оплата осуществляется по мере зачисления средств в очередности, установленной законодательством. Разрешена частичная оплата платежных поручений из картотеки.
Банк обязан информировать организацию по ее требованию об исполнении платежного поручения не позже следующего рабочего дня после обращения организации в банк, если иной срок не предусмотрен договором.
Объявление на взнос наличными выдается при внесении наличных денежных средств на расчетный счет. В подтверждение получения денег плательщику выдается квитанция, которая является оправдательным документом.
Инкассовые поручения. При приеме инкассовых поручений с приложенными исполнительными документами операционист банка проверку соответствия реквизитов платежного требования (инкассового поручения) реквизитам исполнительного документа. После проверки правильности заполнения на всех экземплярах принятых расчетных документов проставляется штамп банка-эмитента, дата приема и подпись ответственного исполнителя. Непринятые документы вычеркиваются из реестра переданных на инкассо расчетных документов и отзываются обратно получателю средств. Последние экземпляры расчетных документов вместе со вторым экземпляром реестра возвращаются получателю средств (взыскателю) в качестве подтверждения приема документов на инкассо. Банк-эмитент, принявший на инкассо расчетные документы, принимает на себя обязательство доставить их по назначению.
Инкассовые поручения применяются:
- в случаях, когда бесспорный порядок взыскания денежных средств установлен законодательством, в том числе для взыскания денежных средств органами, выполняющими контрольные функции;
- для взыскания по исполнительным документам;
- в случаях, предусмотренных сторонами по основному договору, при условии предоставления банку, обслуживающему плательщика, права на списание денежных средств со счета плательщика без его распоряжения[21].
При взыскании денежных средств на основании исполнительных документов инкассовое поручение должно содержать ссылку на дату выдачи исполнительного документа, его номер, номер дела, по которому принято решение, подлежащее принудительному исполнению, а также наименование органа, вынесшего такое решение. В случае взыскания исполнительского сбора судебным приставом-исполнителем инкассовое поручение должно содержать указание на взыскание исполнительского сбора, а также ссылку на дату и номер исполнительного документа судебного пристава.
Инкассовые поручения на взыскание денежных средств со счетов, выставленные на основании исполнительных документов, принимаются банком взыскателя с приложением подлинника исполнительного документа либо его дубликата.
Банки не принимают к исполнению инкассовые поручения на списание денежных средств в бесспорном порядке, если прилагаемый к инкассовому поручению исполнительный документ предъявлен по истечении срока, предписанного законодательством.
Инкассовые поручения осуществляются по мере поступления денежных средств в очередности, установленной законодательством.
Бесспорный порядок списания денежных средств применяется по обязательствам в соответствии с условиями основного договора, за исключением случаев, установленных Банком России.
Банки приостанавливают списание денежных средств в бесспорном порядке в следующих случаях:
- по решению органа, осуществляющего контрольные функции в соответствии с законодательством, о приостановлении взыскания;
- при наличии судебного акта о приостановлении взыскания;
- по иным основаниям, предусмотренным законодательством[22].
Основу взаимоотношений участников расчетов по инкассо составляют договорные отношения, в силу которых у сторон существуют определенные права и конкретные обязательства. На банки возлагаются обязанности по получению денежных средств от плательщика и переведению их получателю, а также информированию получателя средств по его требованию о причинах неоплаты расчетных документов в оговоренные договором сроки. Для получателя эта услуга сопряжена с обязательством по уплате банку соответствующей суммы поощрения, размер которого устанавливается сторонами в договоре.
Расчеты по инкассо– банковская операция, с помощью которой банк-эмитент по поручению и за счет средств клиента на основании расчетных документов совершает действия по получению от плательщика платежа.
Взаимоотношения участников расчетов по инкассо осуществляются на договорной основе. На банки возлагаются обязанности по получению денежных средств от плательщика и доставке их получателю, а также информированию получателя средств по его требованию о причинах неоплаты расчетных документов в оговоренные договором сроки. Для получателя эта услуга сопряжена с обязательством по уплате банку соответствующего денежного поощрения, размер которого указан в договоре.
Расчеты по инкассо производятся на основе следующих документов:
- инкассового поручения, предполагающего бесспорное списание средств со счета плательщика;
- платежного требования (оплата которого может производиться по распоряжению плательщика (с акцептом) или без его распоряжения (в безакцептном порядке)[23].
Платежное требование представляет собой расчетный документ, содержащий требование кредитора (получателя средств) по основному договору к должнику (плательщику) об уплате определенной денежной суммы через банк.
Платежные требования используются при расчетах за отгруженные товары, проделанные работы, оказанные услуги, а также в некоторых других случаях, предусмотренных основным договором.
Расчеты с использованием платежных требований могут производиться с предварительным акцептом и без акцепта плательщика. Без акцепта плательщика расчеты платежными требованиями применяются в случаях:
- установленных законодательством;
- предписанных сторонами по основному договору при условии предоставления банку, обслуживающему плательщика, права на уплату денежных средств со счета плательщика без его указания[24].
Срок для акцепта платежных требований устанавливается сторонами по основному договору. При этом срок для акцепта должен быть не меньше 5 рабочих дней.
Плательщик может предоставить исполняющему банку в договоре банковского счета разрешение оплачивать платежные требования, предъявленные к его счету любыми или указанными плательщиком кредиторами (получателями средств), при неполучении от плательщика документа об акцепте или отказе от акцепта (полном или частичном) платежного требования в течение срока, установленного для акцепта.
Безакцептное списание денежных средств со счета в случаях, предусмотренных основным договором, производится банком при наличии в договоре банковского счета условия о безакцептном списании денежных средств либо на основании дополнительного соглашения к договору банковского счета, содержащего соответствующее условие. Плательщик долженпередать обслуживающему банку информационные сведения о кредиторе (получателе средств), который имеет право выдвигать платежные требования на списание денежных средств в безакцептном порядке, наименовании товаров, работ или услуг, за которые будет производиться плата, а также об основном договоре (дата, номер и соответствующий пункт, предусматривающий право безакцептного списания)[25].
Аккредитив представляет собой условное денежное обязательство банка, выдаваемое им по поручению клиента в пользу его контрагента по договору. Банк, открывший аккредитив, может произвести поставщику платеж (акцептовать или учесть переводной вексель) или предоставить полномочия другому банку осуществлять такие платежи при условии представления им документов и выполнении условий, предусмотренных в аккредитиве. Аккредитив предназначен для расчетов только с одним поставщиком. Одновременно может быть открыто несколько аккредитивов.
Чек применяется организацией для получения наличных денежных средств с расчетного счета; он выписывается в единственном экземпляре на имя кассира или другого лица, которому разрешено получение денежных средств. Бланк чека состоит из самого чека, корешка чека и контрольной марки. Все части имеют одинаковый номер; корешок чека остается в чековой книжке, чек отрезается и предъявляется в банк, а контрольная марка выдается банковским служащим представителю организации для выдачи денег в кассе банка[26].
Требования к оформлению банковских документов те же, что и к кассовым документам: они не должны содержать помарки и исправления.
Вывод по главе 1.
Таким образом, в первой главе работы было изучено нормативное регулирование учета денежных средств на счетах в банке, синтетический и аналитический учет денежных средств на счетах в банке, а так же порядок документального оформления операций учета денежных средств на счетах в банке.
Было определено, что государственное регулирование движения денежных средств и их учета в Российской Федерации осуществляется многоступенчатой системой нормативно-правовых актов.
Современная система бухгалтерского учета очень требовательна к порядку отражения операций хозяйствующих субъектов, в частности связанных с денежными средствами.
Бухгалтерская отчетность должна содержать реальную и полную информацию о денежных средствах предприятия на отчетную дату и их потоках за отчетный период.
Основными целями бухгалтерского учета денежных средств является: контроль соблюдения законодательства в части использования денежных средств и соблюдения законодательства при расчетах; контроль сохранности денежных средств; непрерывный учет движения денежных средств предприятия; документальное оформление движения денежных средств; раскрытие информации о денежных средствах предприятия в отчетности.
Основным банковским документом и главным регистром аналитического учета операций по расчетным счетам, подтверждающим соответствующую операцию по зачислению денежных средств на расчетный счет или снятие их с расчетного счета, является выписка банка.
Сведения о движении денежных средств на расчетном счете содержатся в выписке с расчетного счета, которая представляет собой копию записей по расчетному счету конкретной организации.
Периодичность получения выписки с расчетного счета предопределяется количеством операций, произведенных банком за определенный промежуток времени.
Выписка из расчетного счета организации является банковским документом, дающим бухгалтеру достоверную информацию о состоянии счета и движении средств на расчетном счете организации.
Большая часть расчетов с юридическими и физическими лицами осуществляется безналичным способом. С этой целью организации открываются банковскими счетами.
Текущий счет является основной учетной записью и представляет собой неограниченный депозит организации. Он открыт для организаций с независимым балансом и их текущими активами. В то же время организации имеют право на неограниченное количество текущих счетов.
Глава 2. ПОРЯДОК И СОВЕРШЕНСТВОВАНИЕ ВЕДЕНИЯ БУХГАЛТЕРСКОГО УЧЕТА ДЕНЕЖНЫХ СРЕДСТВ НА СЧЕТАХ В БАНКЕ НА ПРИМЕРЕ ООО «АЛТЕС МЕХАНИК»
2.1. Краткая технико-экономическая характеристика деятельности организации
Объектом исследования является ООО «Алтес Механик», общество с ограниченной ответственностью, являющееся юридическим лицом и осуществляющее торговлю на основании Договора и действующего законодательства Российской Федерации.
ООО «Алтес Механик» было зарегистрировано 23 октября 2006 года.
Руководитель организации: Гасанов, Директор Эхтирам Ариф Оглы.
Юридический адрес ООО «Алтес Механик»: 109129, г. Москва, Текстильщиков, 8-я улица, 16-4.
Включает в себя регистрацию малого и среднего бизнеса.
Основными видами деятельности являются «Уничтожение и разрушение зданий», зарегистрировано 13 дополнительных мероприятий.
За время существования компании сформировалась команда экспертов, обладающих необходимыми техническими и деловыми полномочиями для выполнения комплексного строительства любых объектов.
Основные предоставляемые услуги.
- монтаж труб;
- установка систем вентиляции и установка систем любого типа, включая вытяжные, распределительные, локальные, локальные, станционные, без изменений и общие;
- работы по проектированию, монтажу, пуско-наладке и обслуживанию систем кондиционирования воздуха на любом оборудовании;
- монтаж, пусконаладка, обслуживание системы отопления и распределения тепла
- работы по проектированию, монтажу, пуско-наладке и обслуживанию холодильных систем;
- проектирование и монтаж индивидуальных отопительных агрегатов;
Проектирование и проектирование системы водоснабжения;
- работы по проектированию, монтажу, вводу в эксплуатацию и техническому обслуживанию пожарной системы;
- проектирование внутренних инженерных систем;
- поставка и монтаж реактивного оборудования за счет тепловой энергии. Источником тепловой энергии могут быть горячая вода, выхлопные газы, пар, природный газ и другие виды топлива;
-Управление инженерными системами. На основании комплекса технических и организационных мероприятий, в результате которых гарантируется непрерывная работа оборудования.
ООО «Алтес Механик» свободно определяет структуру бизнеса, численность работников, работников. Метод и система оплаты в трудовых договорах предусматривают ставки и оклады, основанные на государственных налогах, таких как минимальная заработная плата квалифицированных работников, а также устанавливают поощрительные выплаты, надбавки, пособия и другие виды поощрительных материалов.
Доход каждого работника определяется конечным результатом его работы, его личный вклад не ограничен максимальной суммой и облагается подоходным налогом в соответствии с законодательством Российской Федерации.
ООО «Алтес Механик» оставляет за собой право подключать других специалистов с помощью набора краткосрочных творческих рабочих процессов на основе контрактного соглашения.
Сотрудники ООО «Алтес Механик» сталкиваются с обязательным социальным и социальным обеспечением. ООО «Алтес Механик» удерживает отчисления из своей выручки в государственный фонд социального страхования с использованием предусмотренных законом средств и стандартов. Сегодня все работы в цехе выполняются механически и автоматически, процесс технического совершенствования не останавливается. Особое внимание уделяется улучшению условий окружающей среды.
Участники не несут ответственности по обязательствам ООО «Алтес Механик» и несут риск убытков в связи с хозяйственной деятельностью ООО «Алтес Механик» в размере стоимости их вкладов.
Для достижения целей своей деятельности ООО «Алтес Механик» может приобретать права, нести обязанности и осуществлять любые действия, которые не будут противоречить действующему законодательству и настоящему Уставу.
ООО «Алтес Механик» для достижения целей своей деятельности вправе осуществлять любые имущественные и личные неимущественные права, предоставляемые законодательством, от своего имени совершать любые допустимые законом сделки, быть истцом и ответчиком в суде.
ООО «Алтес Механик» является собственником имущества, приобретенного в процессе его хозяйственной деятельности. ООО «Алтес Механик» осуществляет владение, пользование и распоряжение находящимся в его собственности имуществом по своему усмотрению в соответствии с целями своей деятельности и назначением имущества.
ООО «Алтес Механик» может создавать самостоятельно и совместно с другими предприятиями, товариществами, кооперативами, предприятиями, учреждениями, организациями и гражданами на территории РФ организации с правами юридического лица в любых допустимых законом организационно-правовых формах.
Создание филиалов и представительств за границей регулируется законодательством Российской Федерации и соответствующих государств.
ООО «Алтес Механик» самостоятельно планирует свою производственно-хозяйственную деятельность, а также социальное развитие коллектива. Основу планов составляют договоры, заключаемые с потребителями услуг ООО «Алтес Механик», а также поставщиками материально-технических и иных ресурсов. Выполнение работ и предоставление услуг осуществляются по ценам и тарифам, устанавливаемым ООО «Алтес Механик» самостоятельно.
ООО «Алтес Механик» имеет право:
- в порядке, установленном законом, участвовать в деятельности и создавать в РФ и других странах хозяйственные ООО «Алтес Механик» и другие предприятия и организации с правами юридического лица;
- участвовать в ассоциациях и других видах объединений;
- участвовать в деятельности и сотрудничать в любой иной форме с международными общественными, кооперативными и иными организациями;
- приобретать и реализовывать продукцию (работы, услуги) других обществ, предприятий, объединений и организаций, а также иностранных фирм как в РФ, так и за рубежом, в соответствии с действующим законодательством;
- осуществлять иные права и нести другие обязанности в соответствии с действующим законодательством.
ООО «Алтес Механик» вправе привлекать для работы российских и иностранных специалистов, самостоятельно определяя формы, размеры и виды оплаты труда. ООО «Алтес Механик» в целях реализации технической, социальной, экономической и налоговой политики несет ответственность за сохранность документов (управленческих, финансово-хозяйственных, по личному составу и др.); обеспечивает передачу на государственное хранение документов, имеющих научно-историческое значение, в государственные архивные учреждения в соответствии с действующим законодательством; хранит и использует в установленном порядке документы по личному составу.
Для достижения целей своей деятельности ООО «Алтес Механик» может приобретать права, принимать обязанности и осуществлять любые действия, не запрещенные законодательством. Деятельность ООО «Алтес Механик» не ограничивается оговоренной в Уставе. Сделки, выходящие за пределы уставной деятельности, но не противоречащие закону, являются действительными.
Организационная структура в бизнесе линейная (рис. 1).
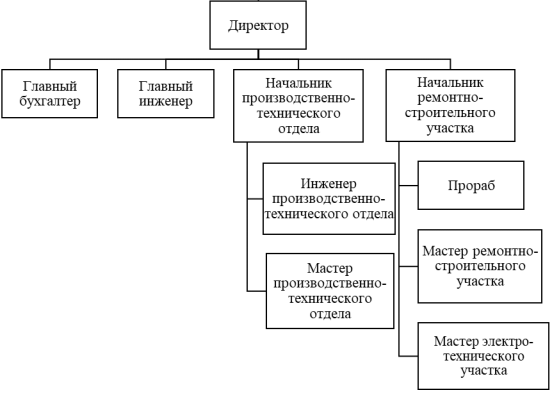
Рисунок 1 - Организационная структура ООО «Алтес Механик»
Директор может переизбираться неограниченное число раз. Директор обязан в своей деятельности соблюдать требования действующего законодательства, руководствоваться требованиями настоящего Устава, решениями органов управления ООО «Алтес Механик», принятыми в рамках их компетенции, а также заключенными ООО «Алтес Механик» договорами и соглашениями, в том числе заключенными с ООО «Алтес Механик»м трудовым договором.
Директор обязан действовать в интересах ООО «Алтес Механик» добросовестно и разумно. По требованию участников (участника) он обязан возместить убытки, не обусловленные обычным коммерческим риском, причиненные им ООО «Алтес Механик», если иное не вытекает из закона или договора. Директор руководит текущей деятельностью ООО «Алтес Механик» и решает все вопросы, которые не отнесены настоящим Уставом и законом к компетенции Общего собрания участников ООО «Алтес Механик».
Директор ООО «Алтес Механик»:
- без доверенности действует от имени ООО «Алтес Механик», в том числе представляет его интересы и совершает сделки;
- выдает доверенности на право представительства от имени ООО «Алтес Механик», в том числе доверенности с правом передоверия;
- издает приказы о назначении на должности работников ООО «Алтес Механик», об их переводе и увольнении, применяет меры поощрения и налагает дисциплинарные взыскания;
- рассматривает текущие и перспективные планы работ;
- обеспечивает выполнение планов деятельности ООО «Алтес Механик»;
- утверждает правила, процедуры и другие внутренние документы ООО «Алтес Механик», за исключением документов, утверждение которых отнесено настоящим Уставом к компетенции Общего собрания участников ООО «Алтес Механик»;
- определяет организационную структуру ООО «Алтес Механик»;
- обеспечивает выполнение решений Общего собрания участников;
- подготавливает материалы, проекты и предложения по вопросам, выносимым на рассмотрение Общего собрания участников;
- распоряжается имуществом ООО «Алтес Механик» в пределах, установленных Общим собранием участников, настоящим Уставом и действующим законодательством;
- утверждает штатные расписания ООО «Алтес Механик», филиалов и представительств ООО «Алтес Механик»;
- открывает расчетный, валютный и другие счета ООО «Алтес Механик» в банковских учреждениях, заключает договоры и совершает иные сделки, выдает доверенности от имени ООО «Алтес Механик»;
- утверждает договорные тарифы на услуги и продукцию ООО «Алтес Механик»;
- организует бухгалтерский учет и отчетность;
- принимает решения по другим вопросам, связанным с текущей деятельностью ООО «Алтес Механик».
Для проверки и подтверждения правильности годовых отчетов и бухгалтерских балансов ООО «Алтес Механик» вправе по решению Общего собрания участников привлекать профессионального аудитора (аудиторскую фирму), не связанного имущественными интересами с ООО «Алтес Механик», лицом, осуществляющим функции Генерального директора и участниками ООО «Алтес Механик». Аудиторская проверка может быть проведена также по требованию любого участника. В случае проведения такой проверки оплата услуг аудитора осуществляется за счет участника ООО «Алтес Механик», по требованию которого она проводится.
Директор и главный бухгалтер ООО «Алтес Механик» несут личную ответственность за соблюдение порядка ведения, достоверность учета и отчетности. Решение о распределении прибыли принимает Общее собрание участников. ООО «Алтес Механик» вправе принимать решение о распределении своей чистой прибыли между участниками ООО «Алтес Механик» ежеквартально (раз в полгода или раз в год). Часть чистой прибыли, подлежащей распределению, распределяется пропорционально вкладам в уставный капитал ООО «Алтес Механик». ООО «Алтес Механик» не вправе принимать решение о распределении своей прибыли между участниками ООО «Алтес Механик» и не вправе выплачивать участникам прибыль, решение о распределении которой было принято если:
- на момент принятия такого решения стоимость чистых активов ООО «Алтес Механик» меньше его уставного капитала и резервного фонда или станет меньше их размера в результате принятия такого решения;
- в иных случаях, предусмотренных настоящим Уставом и действующим законодательством РФ.
Таким образом, нами была дана краткая характеристика деятельности предприятия. ООО «Алтес Механик» было зарегистрировано 1 января 1995 года в соответствии с частью 1 Гражданского кодекса Российской Федерации и Федеральным законом Российской Федерации «О предприятиях с корпоративной ответственностью» от 8 января 1998 года. Российская Федерация о защите прав потребителей и на основании сертификата ООО «Алтес Механик», что не противоречит российскому законодательству. Целями деятельности ООО «Алтес Механик» являются расширение рынка товаров и услуг, а также извлечение прибыли.
В таблице 1 ниже приведены основные финансовые результаты ООО «Алтес Механик».
Таблица 1 - Основные финансовые результаты деятельности ООО «Алтес Механик» за 2019-2020 гг., тыс. руб.
| Показатель | Значение показателя, тыс. руб. | Изменение показателя | Средне-годоваявеличина, тыс. руб. | ||
| 2019 г. | 2020 г. | тыс. руб. (гр.3 - гр.2) | ± %((3-2) : 2) | ||
| 1. Выручка | 255 468 | 341 999 | +86 531 | +33,9 | 298 734 |
| 2. Расходы по обычным видам деятельности | 254 404 | 340 589 | +86 185 | +33,9 | 297 497 |
| 3. Прибыль (убыток) от продаж | 1 064 | 1 410 | +346 | +32,5 | 1 237 |
| 4. Прочие доходы и расходы, кроме процентов к уплате | 107 | -37 | -144 | ↓ | 35 |
| 5. EBIT (прибыль до уплаты процентов и налогов) | 1 171 | 1 373 | +202 | +17,3 | 1 272 |
| 6. Проценты к уплате | – | – | – | – | – |
| 7. Налог на прибыль, изменение налоговых активов и прочее | -234 | -241 | -7 | ↓ | -238 |
| 8. Чистая прибыль (убыток) | 937 | 1 132 | +195 | +20,8 | 1 035 |
Выручка за 2020 год достигла 341 999 000 рублей, тогда как за период с 2019 года она была самой низкой - 255 468 000 рублей. (то есть увеличение составило 86 531 000 рублей).
Величина прибыли от продаж за предыдущий год составила 1 410 000 руб. За весь анализируемый период значительно выросли финансовые результаты от продаж, до 346 000 рублей, или 32,5%.
Чтобы рассчитать стоимость обычных операций, следует отметить, что организация не использовала возможность учитывать общие затраты бизнеса как обычно, а также их ежемесячные производственные затраты. Это привело к отсутствию в системе показателя «Стоимость управления» за отчетный период.
Рассмотрим порядок учета в ООО «Алтес Механик». Состав и содержание информации, подлежащей раскрытию в составе информации о финансовых отчетах по учетной политике предприятия по конкретным вопросам бухгалтерского учета, устанавливаются соответствующими правилами бухгалтерского учета.
Фирма ведет бухгалтерский учет в соответствии с Федеральным законом «О бухгалтерском учете» [27].
При формировании учетной политики организации на основе других допущений, не предусмотренных в настоящих Правилах, такое утверждение, а также причины их применения и оценка их воздействия в стоимостном выражении должны быть подробно описаны в финансовые отчеты.
Дадим оценку организацию процесса учета в ООО «Алтес Механик».
Основной целью бухгалтерского учета является правильное и своевременное отражение операций на счетах бухгалтерского учета, определение финансового результата деятельности компании.
На счете 20 «Основное производство», 23 «Вспомогательное производство» собираются прямые затраты, связанные с производством. Для бухгалтерских операций счета 23 «Вспомогательное производство» в ООО «Алтес Механик» на 2018 год представлены в балансе. На счету 25 «Общепроизводственные расходы» учитываются косвенные затраты, связанные с производством.
Аналитический учет затрат осуществляется в зависимости от вида расходов и частей организации.
Счет 26 «Общехозяйственные расходы» учитывает расходы на содержание администрации организации.
В частности, на счете 97 «Расходы будущих периодов» отражается стоимость страхования оборудования, стоимость капитального ремонта зданий, машин и оборудования, стоимость подписки на специализированную литературу и т. д.
Зарегистрированная сумма списывается на счет в «Вспомогательном производстве», дебет счета 23, 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 29 «Обслуживание производства и хозяйства». Аналитический учет осуществляется по видам расходов и офисов.
При организации формирования расходов на обычные виды деятельности, применимые к их группе, в соответствии со следующими элементами:
- материальные затраты;
- затраты на рабочую силу;
- социальные взносы;
- износ основных средств;
- прочие расходы.
Аналитический учет по видам затрат, проводимых организацией в соответствии со счетами плана работы.
Основным документом, регулирующим учет себестоимости продукции, является Положение о бухгалтерском учете «Расходы организации» (ПБУ 10/1999), утвержденное приказом Министерства финансов Российской Федерации от 06.05.1999 № 33н [28].
Дебет этих счетов отражает расходы и кредит - аннулирование. Учетная политика организации, следующие позиции, касающиеся местоположения производственных издержек:
- Учет затрат ведется с подразделением по их управлению, собранным по дебету счета 20 «Основное производство» и 23 «Вспомогательная продукция» и косвенным, отражается в дебете счета 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы»;
- По состоянию на конец отчетного периода косвенные затраты включаются в себестоимость продукции в результате распределения:
Дебетовый счет 20 или 23 счета кредита 25, 26.
- косвенные издержки, связанные с дебетом счета 25 «Общие расходы», 26 «Общие экономические расходы» распределяются между видами продукции - объектами расчета пропорционально заработной плате производственных работников;
- для определения суммы финансовых затрат, связанных с списанием всех видов товаров и материалов, используемых в производстве, метод оценки средней стоимости.
- расходы, понесенные в отчетном периоде, но относящиеся к будущим периодам, отражаются на счете 97 «Отсроченные расходы» и признаются в качестве расхода в равных частях в течение периода, к которому они относятся. Аналитический учет на счете 97 по видам расходов.
В ООО «Алтес Механик» денежная подотчетность выдается в качестве аванса на командировочные расходы, для внутренних нужд (покупка бытовых и офисных принадлежностей, бензина через автозаправочные станции, для мелкого ремонта и т. д. оплаты).
В соответствии с приказом в ООО «Алтес Механик» была создана комиссия для проведения инвентаризации наличных денег в кассовом аппарате. Разрабатывается инвентарь получения и передачи (с изменением материала ответственного лица) или инвентаризация денежных средств. Причиной записей в учетных записях операций с денежными потоками за период «Алтес Механик» служит банковский счет. Учет НДС путем осуществления в обращении бухгалтерского учета Дт 68.2 «Расчеты по НДС» и Кт 19 «НДС на приобретенные товары», независимо от уплаты НДС в поставщике и налоговом учете в том же размере корректировки, зафиксированном в книге покупки, НДС и подаче налоговые декларации НДС в ООО «Алтес Механик» ежемесячно.
Кредиторская задолженность ООО «Алтес Механик» основана на контракте на поставку товаров, материалов, а также на другие соглашения, заключенные ООО «Алтес Механик» в ходе своей деятельности. Состояние расчетов с покупателями и клиентами отражается в балансе счета 62 «Расчеты с покупателями и клиентами». Аналитический учет для счета 62 проводится в контексте конкретных бизнес-операций: 62.1 «Расчеты с покупателями в рублях», 62.2 «Авансы, полученные в рублях». Расчеты с покупателями и клиентами осуществляются ООО «Алтес Механик» в соответствии с условиями контрактов на поставку.
2.2. Бухгалтерский учет и документальное оформление операций по учету денежных средств на счетах в банке
Ведение бухгалтерского учета в ООО «Алтес Механик» регламентируется законодательством РФ и принятой учетной политикой организации. При формировании учетной политики согласно ПБУ 1/2008 необходимо учитывать особенности функционирования организации, ее отраслевую принадлежность и организационно-правовую форму. Учетная политика формируется главным бухгалтером и утверждается руководителем организации (директором).
Вместе с учетной политикой в ООО «Алтес Механик» утверждаются:
- рабочий план счетов, разработанный на основе единого Плана счетов бухгалтерского учета, утв. Приказом Минфина РФ от 31.10.2000 г. № 94н;
- формы первичных учетных документов и регистров бухгалтерского учета;
- порядок проведения инвентаризации активов и обязательств;
- способы оценки активов и обязательств;
- график документооборота и технология обработки учетной информации, а также другие аспекты учетной политики согласно требованиям ПБУ 1/2008 «Учетная политика организации».
В части учета денежных средств, учетная политика предусматривает следующие положения:
- использование рабочих счетов для учета денежных средств на основе типового Плана счетов финансово-хозяйственной деятельности организаций, утвержденного приказом Минфина от 31 октября 2000 г. № 94н;
- использование унифицированных форм первичных учетных документов по учету денежных средств.
Бухгалтерский учет ведется с использованием компьютерной техники и специализированной бухгалтерской программы «1С: Бухгалтерия 8.1».
Основанием для записи в бухгалтерских регистрах являются первичные документы, которые должны быть составлены в момент совершения хозяйственных операций, либо сразу после их окончания. На предприятии применяются типовые унифицированные формы документов. Документы, форма которых не предусмотрена в альбомах унифицированных форм первичной учетной документации, разрабатываются самостоятельно главным бухгалтером (или, при условии временного отсутствия в штате организации главного бухгалтера, руководителем лично).
Порядок и сроки передачи первичных документов в бухгалтерию для отражения в бухгалтерском учете, устанавливаются согласно утвержденному графику документооборота.
Для систематизации и накопления информации, содержащейся в принятых к учету первичных документах, а также для отражения информации на счетах бухгалтерского учета и в отчетности, организация применяет типовые регистры бухгалтерского учета.
Проанализировав учетную политику ООО «Алтес Механик», можно сделать вывод, что она обеспечивает полное и своевременное отражение фактов хозяйственной деятельности в бухгалтерском учете и бухгалтерской отчетности, рациональное ведение бухгалтерского учета, исходя из экономического содержания фактов и условий хозяйствования,.
В ООО «Алтес Механик» используется автоматизированная форма ведения бухгалтерского учета денежных средств на базе специализированной бухгалтерской программы «1С: Бухгалтерия 8.1».
Для выполнения безналичных расчетов в организации ООО «Алтес Механик» открыт расчетный счет в банке ОАО «Мосбизнесбанк». Основная форма расчетов – с использованием платежных поручений.
Для учета наличия и движения денежных средств организации, хранящихся в банках, используется активный счет 51 «Расчетные счета».
По дебету счета 51 «Расчетные счета» отражаются поступления денежных средств, по кредиту – списание. Операции по движению денежных средств на счетах организации отражаются в автоматизированном бухгалтерском учете на основании банковских выписок и приложенных к ним денежно-расчетных документов. При зачислении денежных средств на счета организации корреспондирующим счетом по кредиту будет счет, являющийся источником их поступления. При списании денежных средств корреспондирующим счетом по дебету является счет, показывающий, на какие цели выбыли денежные средства предприятия.
Компьютерный учет операций движения денежных средств на расчетных и иных счетах в банках позволяет бухгалтеру организации:
- формировать и изменять совокупности синтетических и аналитических счетов бухгалтерского учета;
- создавать и распечатывать платежные документы для осуществления безналичных расчетов;
- осуществлять записи на счетах и в регистрах бухгалтерского учета на основании полученных выписок из банка;
- составлять учетные регистры по регламенту и запросам пользователей;
- осуществлять контроль за предстоящими поступлениями средств от дебиторов и платежами кредиторам.
Схема автоматизации учета операций движения денежных средств на расчетных и иных счетах в банках аналогична рассмотренной ранее и включает:
- массивы справочной информации (компьютерный план счетов и т.д.);
- экранные (электронные) формы платежных документов;
- блоки формирования и печати: записей о совершенных хозяйственных операциях на основании выписок банка; учетных регистров; статей бухгалтерской отчетности.
Для осуществления аналитического учета, кроме справочника хозяйственных операций, формируются и другие справочные массивы, которые включают такие обязательные реквизиты, как «код», «наименование», «номер счета», и основные признаки объекта учета (например, реквизиты банков, организаций-контрагентов, коды валют и др.).
Бухгалтер создает платежные документы путем заполнения экранных форм документов. При этом заполнение полей условно-постоянных реквизитов производится автоматизировано путем выбора необходимой информации из справочников.
Банковские операции в иностранной валюте в организации не производятся.
Для оформления платежных документов бухгалтер ООО «Алтес Механик» заполняет следующие поля:
- корреспондирующий счет (либо код операции);
- реквизиты плательщика или получателя;
- суммы денежных средств;
- основание и назначение платежа;
- вид, срок и очередность платежа;
- информация о перечислении налога, идентифицирующая платеж (при платежах в бюджет).
По окончании ввода экранная форма платежного документа сохраняется и распечатывается. Полученный платежный документ проверяется бухгалтером, уполномоченными лицами.
На основании полученных выписок из банка бухгалтер ООО «Алтес Механик» проводит платежные документы, записи о которых загружаются в массив хозяйственных операций. На базе массивов хозяйственных операций и компьютерного плана счетов автоматически формируются бухгалтерские записи (проводки).
В компьютерной системе учета «1С: Бухгалтерия 8.1» обеспечивается быстрый поиск, сортировка информации в справочниках и рабочих массивах, формирование выходных документов учета движения денежных средств на расчетных и иных счетах в банках; в частности, формируются документы:
- платежное поручение (ф. 0401060);
- платежное требование (ф. 0401061);
- банковская выписка из расчетного счета;
- журнал хозяйственных операций по счету 51 «Расчетные счета»;
- реестр платежных документов;
- журнал-ордер №2 и ведомость №2 по счету 51 «Расчетные счета»;
- карточка счета 51 «Расчетные счета»;
- анализ счета 51 «Расчетные счета» (по датам и за период).
Формы платежного поручения (ф. 0401060) и платежного требования (ф. 0401061) приведены в Приложениях 5 и 6, остальные документы приведены в Приложениях 7 – 13.
Основные хозяйственные операции, связанные с движением денежных средств на расчетном счете организации, оформляются следующими бухгалтерскими проводками:
Получены на расчетный счет деньги из кассы организации:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 50 «Касса».
Зачислена на расчетный счет выручка от реализации продукции:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 90/1 «Выручка».
Зачислена на расчетный счет выручка от реализации прочих активов:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 91/1 «Прочие доходы».
Зачислены на расчетный счет кредиты банка:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 66 «Расчеты по краткосрочным кредитам и займам»;
или:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 67 «Расчеты по долгосрочным кредитам и займам».
Получены на расчетный счет штрафы, пени, неустойки:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 91/1 «Прочие доходы».
Зачислено от дебиторов в погашение долгов:
Д-т сч. 51 «Расчетные счета»;
К-т сч. 76 «Расчеты с разными дебиторами и кредиторами».
Выдано по чеку наличными в кассу организации:
Д-т сч. 50 «Касса»;
К-т сч. 51 «Расчетные счета».
Перечислено в погашение задолженности поставщикам:
Д-т сч. 60 «Расчеты с поставщиками и подрядчиками»;
К-т сч. 51 «Расчетные счета».
Перечислено в погашение задолженности бюджету по налогам:
Д-т сч. 68 «Расчеты по налогам и сборам»;
К-т сч. 51 «Расчетные счета».
Перечислено в погашение задолженности органам социального страхования и обеспечения:
Д-т сч. 69 «Расчеты по социальному страхованию и обеспечению»;
К-т сч. 51 «Расчетные счета».
Перечислено в погашение задолженности прочим кредиторам:
Д-т сч. 76 «Расчеты с разными дебиторами и кредиторами»;
К-т сч. 51 «Расчетные счета».
Перечисление в погашение задолженности по кредиту:
Д-т сч. 66, 67 «Расчеты по кратко/долгосрочным кредитам и займам»;
К-т сч. 51 «Расчетные счета».
Перечислены штрафы, пени, неустойки за несоблюдение договоров:
Д-т сч. 91/2 «Прочие расходы»;
К-т сч. 51 «Расчетные счета».
Использование системы электронных расчетов «Клиент-Банк»
В организации ООО «Алтес Механик» используется система электронных расчетов «Клиент-Банк». Эта система позволяет осуществлять обмен информацией между банком и организацией и проводить безналичные расчеты.
Система «Клиент-Банк» позволяет электронным способом:
- передавать платежные документы;
- получать выписки в режиме реального времени или по результатам операционного дня;
- получать справочную информацию для осуществления безналичных расчетов (например, курсы валют);
- осуществлять экспорт/импорт информации об операциях движения денежных средств по расчетному и иным счетам;
- обмениваться с оператором банка текстовыми сообщениями в случае возникновения вопросов.
По окончании ввода первичной информации экранная форма платежного документа сохраняется и импортируется по электронным каналам в банк. При передаче платежных документов используется система кодирования и электронной подписи, гарантирующая достоверность, конфиденциальность передаваемой информации, исключающая вмешательство третьих лиц в процессы расчетов при условии соблюдения мер безопасности организацией.
При необходимости можно произвести замену платежного документа. Документ с использованием электронной подписи считается принятым в случае получения сообщения банка о времени его приема, По запросу организации банк передает электронным способом выписки банка.
Автоматизация учета операций, связанных с движением денежных средств на расчетных и иных счетах, позволяет организации сократить бумажный документооборот и расходы на содержание бухгалтерской службы; увеличить скорость безналичных расчетов; исключить описки и другие неточности, сопровождающие ручной вариант учета.
Для учета денежных средств, вложенных в аккредитивы и чековые книжки, в организации ООО «Алтес Механик» предназначен счет 55 «Специальные счета в банках». Соответственно к нему открываются субсчета: 55-1 «Аккредитивы» и 55-2 «Чековые книжки», и др. Для открытия аккредитива или для получения чековой книжки денежные средства списываются с расчетного счета организации и зачисляются на счет 55 «Специальные счета в банках». При этом делается проводка:
Д-т сч. 55 «Специальные счета в банках» (субсчет «Аккредитивы» или субсчет «Чековые книжки»),
К-т сч. 51 «Расчетные счета».
Например, открыт аккредитив на сумму 200 тыс. руб.. Эта сумма будет храниться на специальном счете в банке с момента открытия аккредитива до того дня, когда поставщик, в пользу которого открыт аккредитив, отгрузит продукцию (выполнит работы, окажет услуги), сдаст все расчетные документы в свой обслуживающий банк и на его расчетный счет будут зачислены денежные средства с аккредитива. При этом должна быть сделана проводка:
Д-т сч. 60 «Расчеты с поставщиками и подрядчиками»
К-т сч. 55 «Специальные счета в банках».
Счет 60 «Расчеты с поставщиками и подрядчиками» будет закрываться при поступлении материальных ценностей, на оплату которых был использован аккредитив:
Д-т сч. 10 «Материалы» (или другой счет по учету материальных ценностей),
К-т сч. 60 «Расчеты с поставщиками и подрядчиками».
Если на счет 55 «Специальные счета в банках» денежные средства перечислялись для расчетов чековыми книжками, то при расчетах с другими организациями за приобретенные материальные ценности (работы, услуги) этим предприятиям выдается чек на определенную сумму. Так как при расчетах чеками покупатель получает материальные ценности (работы, услуги) при выдаче чека, он на дату получения ценностей (работ, услуг) делает проводку:
Д-т сч. 10 «Материалы» (или другой счет по учету материальных ценностей);
К-т сч. 60 «Расчеты с поставщиками и подрядчиками».
Синтетический учет операций по расчетному счету ведется на активном счете 51 «Расчетные счета». Типовые бухгалтерские проводки по счету 51 «Расчетные счета» показаны в таблице 2.
Таблица 2 - Счет 51 «Расчетные счета»
| Поступление денежныхсредств | Корреспондирующий счет | Списание денежныхсредств | Корреспондирующий счет |
| Сальдо – остаток денежных средств на начало периода | __ | ||
| Из кассы организацииОт покупателей за продукцию, товары (работы, услуги) От покупателей (заказчиков) аванс От банка кредит Возврат излишне перечисленных налогов Возврат излишне перечисленных средств социальным фондам От разных дебиторов От арендатора арендная плата Ошибочно зачисленная сумма | 50626266, 676869767676-2 | В кассу организацииНа приобретение денежных документовНа открытие аккредитиваВ оплату задолженностипоставщикамАванс поставщикам иподрядчикамВ оплату задолженности:• банку• бюджету• социальным фондам• учредителям• прочим кредиторамВозврат ошибочно зачисленной суммы | 5050-355606066,676869757676-2 |
Получив чек, организация-поставщик сдает его в свой обслуживающий банк, который на сумму чека предъявляет требование об оплате банку покупателя. А банк покупателя перечисляет эту сумму со счета 55 «Специальные счета в банках» банку поставщика, который зачисляет полученную сумму на расчетный счет своего клиента.
Плательщик (покупатель), получив от своего банка выписку по счету 55 «Специальные счета в банках», делает у себя в учете проводку:
Д-т сч. 60 «Расчеты с поставщиками и подрядчиками»
К-т сч. 55 «Специальные счета в банках».
В отличие от расчетов аккредитивами, когда сумма аккредитива, как правило, используется целиком и счет 55 «Специальные счета в банках» закрывается сразу, при расчетах чеками денежные средства списываются с этого счета постепенно.
Неиспользованная сумма аккредитива или чековой книжки списывается со счета 55 «Специальные счета в банках» и зачисляется на расчетный счет предприятия. При этом в учете делается проводка:
Д-т сч. 51 «Расчетные счета»,
К-т сч. 55 «Специальные счета в банках».
В рассматриваемой организации ООО «Алтес Механик» не производится учет денежных средств в иностранной валюте, следовательно, счет 52 «Валютные счета» в организации не используется.
При совершении операций с использованием банковских карт в случае отсутствия денежных средств на счете клиента расчеты по таким операциям производятся путем предоставления клиенту кредита на соответствующую сумму на условиях договора между эмитентом и клиентом.
Учет операций с использованием банковских карт в организации:
- перечислена банку стоимость банковской карты (при ее получении):
Д-т сч. 50, субсчет 3 «Денежные документы»,
К-т сч. 51 «Расчетные счета»;
- перечислены денежные средства на специальный карточный счет в банке для осуществления платежей:
Д-т сч. 55 «Специальные счета в банках»,
К-т сч. 51 «Расчетные счета»;
- банковская карта выдается подотчетному лицу:
Д-т сч. 71 «Расчеты с подотчетными лицами»,
К-т сч. 50, субсчет 3 «Денежные документы»;
- подотчетное лицо после осуществления разрешенных ему платежей по карте предоставляет авансовый отчет:
Д-т сч. 10, 41, 26,
К-т сч. 71 «Расчеты с подотчетными лицами»;
- списаны средства с карточного счета (после получения банковской выписки):
Д-т сч. 71 «Расчеты с подотчетными лицами»,
К-т сч. 55 «Специальные счета в банках»;
- карта, возвращенная подотчетным лицом, опять зачисляется в состав денежных документов:
Д-т сч. 50, субсчет 3 «Денежные документы»,
К-т сч. 71 «Расчеты с подотчетными лицами»;
- списание банковской карты (после окончания срока ее действия):
Д-т сч. 26 «Общехозяйственные расходы»,
К-т сч. 50, субсчет 3 «Денежные документы».
На специальных счетах в банках учитываются денежные средства, находящиеся в аккредитивах, чековых книжках, на текущих, особых и других счетах, денежные средства целевого финансирования и использования, если они подлежат обособленному хранению и использованию. Для учета каждого вида денежных средств открываются соответствующие субсчета к счету 55 «Специальные счета в банках»:
- субсчет 55-1 «Аккредитивы»;
- субсчет 55-2 «Чековые книжки»;
- субсчет 55-3 «Депозитные счета».
Денежные средства организации зачисляются в аккредитивы за счет собственных средств или кредитов банка. Используются средства с аккредитива для расчетов с поставщиками. Неиспользованные в аккредитивах средства восстанавливаются банком на тот счет, с которого они были перечислены.
При выдаче банком организации чековых книжек депонируются ее средства или кредиты банка. Депонированные средства списываются на основании выписки банка о погашении предъявленных ему чеков, которые были выданы организацией своим кредиторам. Суммы по чекам, выданным организацией, но не предъявленным к оплате в банк или не оплаченных банком, остаются на специальном счете. Оставшиеся неиспользованные чеки возвращаются в банк.
Типовые бухгалтерские проводки по счету 55 «Специальные счета в банках» показаны в таблице 3.
Таблица 3 - Счет 55 «Специальные счета в банках»
| Поступление денежныхсредств | Корреспонди-рующий счет | Списание денежныхсредств | Корреспонди-рующий счет |
| Сальдо – остаток денежных средств на начало периода | __ | ||
| При открытии аккредитивов, выдаче чековых книжек за счет собственных средств или кредитов банка На текущие счета филиалов и структурных единиц органи-зации, выделенных на отдель-ный баланс Целевого финансирования | 51, 52,66, 67 51, 52, 86 | В оплату расходов целевого назначения При возврате неиспользо-ванных средств в аккре-дитивах, чеков В оплату счетов постав-щиков и подрядчиков В оплату текущих расходов филиалов и структурных единиц организации, выделенных на отдельный баланс При возврате целевого финансирования | 07, 10,60 и др. 51, 52 60, 76 79 86 |
Организация может учитывать на отдельном субсчете счете 55 средства целевого финансирования (на содержание социальных учреждений, финансирование капитальных вложений, субсидии правительственных органов и др.), обособленно хранящиеся в банке. На отдельных субсчетах счета 55 «Специальные счета в банках» учитываются также текущие счета филиалов и других структурных единиц, входящих в состав организации и выделенных на отдельные балансы. Текущие счета открываются в местных учреждениях банков для осуществления текущих расчетов: выплаты заработной платы, командировочных сумм, на хозяйственные цели. Операции по текущим счетам отражаются аналогично операциям по расчетному счету.
Суммы наличных денежных средств, сданных кредитным организациям, сберегательным банкам или почтовым отделениям, списывают в дебет счета 57 с кредита счета 50 «Касса».
С кредита счета 57 денежные средства списывают в дебет счета 51 «Расчетные счета» (согласно выписке банка) или других счетов в зависимости от их использования (50 «Касса», 52 «Валютные счета», 62 «Расчеты с покупателями и заказчиками», 73 «Расчеты с персоналом по прочим операциям»).
Движение денежных средств (переводов) в иностранной валюте учитывают на счете 57 обособленно.
В соответствии с п. 29 ПБУ 4/99 в бухгалтерской отчетности должны быть раскрыты данные о движении денежных средств в отчетном периоде, характеризующие наличие, поступление и расходование денежных средств в организации.
«Отчет о движении денежных средств» (форма № 4) - совокупность показателей, развернуто характеризующих потоки денежных средств за отчетный период. Отчет о движении денежных средств содержит информацию, в которой заинтересованы как собственники организации, так и ее кредиторы. Собственники, имея информацию о денежных потоках, имеют возможность более обоснованно подойти к разработке политики распределения и использования прибыли. Кредиторы могут составить заключение о достаточности средств у потенциального заемщика и его способности зарабатывать денежные средства, необходимые для погашения обязательств.
Информация, содержащаяся в «Отчете о движении денежных средств», необходима для оценки:
- перспективной возможности организации создавать положительные потоки денежных средств (превышение денежных поступлений над расходами);
- способности организации выполнять свои обязательства по расчетам с кредиторами, выплате дивидендов и иных платежей;
- потребности в дополнительном привлечении денежных средств со стороны;
- причин различия между чистыми доходами организации и связанными с ними поступлениями и платежами;
- эффективности операций по финансированию предприятия и инвестиционных сделок в денежной и безденежной формах.
В пояснениях к Отчету справочно должны быть приведены данные о поступлениях в отчетном периоде денежных средств по наличному расчету с выделением в том числе: расчетов с юридическими лицами; расчетов с физическими лицами; сумм денежных средств, сданных организацией в кредитную организацию; сумм денежных средств, полученных в кассу организации из кредитной организации.
В Отчете о движении денежных средств используются записи на счетах бухгалтерского учета денежных средств (50 «Касса», 51 «Расчетные счета», 52 «Валютные счета», 55 «Специальные счета в банках», 57 «Переводы в пути»).
Отчет о движении денежных средств (форма №4) ООО «Алтес Механик» за 2020 г. приведен в Приложении 14. Анализ состава, динамики и структуры денежных потоков ООО «Алтес Механик» за 2019-2020 гг. представлен в таблицах 4 и 5.
Таблица 4 - Анализ состава и динамики денежных потоков в ООО «Алтес Механик» за 2019-2020 гг., тыс.руб.
| Показатели | 2019 г. | 2020 г. |
| 1. Остаток денежных средств на начало отчетного года | 6220 | 4360 |
| 2. Поступило денежных средств | ||
| По текущей деятельности | 46532 | 55991 |
| - средства, полученные от покупателей, заказчиков | 36386 | 40537 |
| - прочие доходы | 10146 | 15454 |
| По инвестиционной деятельности | 551 | 4147 |
| - выручка от продажи объектов основных средств и иных внеоборотных активов | 121 | 2726 |
| - выручка от продажи ценных бумаг и иных финансовых вложений | - | - |
| - полученные дивиденды | 75 | 667 |
| - полученные проценты | 234 | 276 |
| - поступления от погашения займов, предоставленных другим организациям | 121 | 478 |
| По финансовой деятельности | - | - |
| Всего поступлений денежных средств | 47083 | 60138 |
| 3. Использовано денежных средств | ||
| По текущей деятельности | 48335 | 55082 |
| - на оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов | 21866 | 19523 |
| - на оплату труда | 8166 | 10370 |
| - на выплату дивидендов, процентов | 728 | 386 |
| - на расчеты по налогам и сборам | 8832 | 9289 |
| - прочие расходы | 8743 | 15514 |
| По инвестиционной деятельности | 608 | 2424 |
| - приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | 388 | 72 |
| - приобретение ценных бумаг и иных финансовых вложений | - | - |
| - займы, предоставленные другим организациям | 220 | 2352 |
| По финансовой деятельности | - | - |
| Итого использовано денежных средств | 48943 | 57506 |
| 4. Чистое изменение денежных средств | -1860 | 2632 |
| 5. Остаток денежных средств на конец отчетного периода | 4360 | 6992 |
Результаты анализа состава и структуры денежных потоков ООО «Алтес Механик» позволяют сделать следующие выводы.
Сумма поступивших за 2019 г. денежных средств составила 60138 тыс. руб. Из них 93,10% приходится на текущую деятельность, 6,90% - на инвестиционную.
Финансовая деятельность отсутствует. Отток денежных средств организации за 2019 г. составил 57506 тыс. руб. Из них 95,78% приходится на текущую деятельность и 4,22% - на инвестиционную.
Таблица 5 - Анализ структуры денежных потоков в ООО «Алтес Механик» за 2019-2020 гг.
| Показатели | Доля от суммы всех источников денежных средств, % | |
| 2019 г. | 2020 г. | |
| 1. Поступило денежных средств | ||
| По текущим операциям | 98,83 | 93,10 |
| - средства, полученные от покупателей, заказчиков | 77,28 | 67,41 |
| - прочие доходы | 21,55 | 25,70 |
| По инвестиционным операциям | 1,17 | 6,90 |
| - выручка от продажи объектов основных средств и иных внеоборотных активов | 0,26 | 4,53 |
| - выручка от продажи ценных бумаг и иных финансовых вложений | - | - |
| - полученные дивиденды | 0,16 | 1,11 |
| - полученные проценты | 0,50 | 0,46 |
| - поступления от погашения займов, предоставленных другим организациям | 0,26 | 0,79 |
| По финансовым операциям | - | - |
| Всего поступлений денежных средств | 100,00 | 100,00 |
| 2. Использовано денежных средств | ||
| По текущим операциям | 98,76 | 95,78 |
| - на оплату приобретенных товаров, работ, услуг, сырья и иных оборотных активов | 44,68 | 33,95 |
| - на оплату труда | 16,68 | 18,03 |
| - на выплату дивидендов, процентов | 1,49 | 0,67 |
| - на расчеты по налогам и сборам | 18,05 | 16,15 |
| - прочие расходы | 17,86 | 26,98 |
| По инвестиционным операциям | 1,24 | 4,22 |
| - приобретение объектов основных средств, доходных вложений в материальные ценности и нематериальных активов | 0,79 | 0,13 |
| - приобретение ценных бумаг и иных финансовых вложений | - | - |
| - займы, предоставленные другим организациям | 0,45 | 4,09 |
| По финансовым операциям | - | - |
| Итого использовано денежных средств | 100,00 | 100,00 |
Таким образом, ситуацию на предприятии можно оценить положительно, так как ООО «Алтес Механик», не привлекая финансовых ресурсов на заемной основе, используя собственные резервы, сумело преодолеть трудности и увеличить за 2019-2020гг. остаток денежных средств на 772 тыс.руб.
Положительным моментом является также то обстоятельство, что приток денежных средств происходил не за счет увеличения уставного капитала, то есть предприятие проводит достаточно грамотную финансовую политику. Среди проблем управления денежными потоками ООО «Алтес Механик» можно отметить то, что не ведется систематическое оперативное планирование денежных потоков предприятия. Для оперативного управления денежными потоками ООО «Алтес Механик» целесообразно составлять платежный календарь.
2.3. Совершенствование организации и ведения бухгалтерского учета денежных средств на счетах в банке
При аудиторской проверке банковских операций особое внимание обращается на соблюдение действующего законодательства при их осуществлении, в соответствии с которым организации обязаны хранить свои денежные средства (сверх наличного лимита) в обслуживающих учреждениях банков. Расчеты с учреждениями банка возникают в связи с хранением денежных средств на расчетном, текущем и других счетах, получением краткосрочных и долгосрочных ссуд, их погашением и переоформлением, претензиями к банку по ошибочным записям на счетах. Расчеты между организациями через учреждения банков осуществляются по безналичным формам расчета.
Порядок открытия и режим банковских счетов, а также осуществления операций, связанных с безналичными расчетами, регулируются специальными инструктивными указаниями ЦБ РФ.
Аудит банковских операций проводится с использованием показателей, взятых из следующих форм отчетности и регистров бухгалтерского учета:
1) Бухгалтерский баланс (ф. № 1) – используют данные статей баланса «Расчетные счета», «Валютные счета», «Прочие денежные средства» (в части счета 55);
2) Главная книга – используют сальдо по счетам 51 «Расчетный счет», 52 «Валютный счет», 55 «Специальные счета в банках»;
3) Сводные регистры синтетического учета (сальдо и обороты по дебету и кредиту) – берут данные из сводных регистров синтетического учета по счетам 51 «Расчетный счет», 52 «Валютный счет», 55 «Специальные счета в банках»;
4) Регистры синтетического учета по субсчетам при наличии нескольких расчетных, валютных, специальных счетов (сальдо и обороты по дебету и кредиту) - данные регистров по каждому счету в банке, а также другие показатели.
Основными этапами аудита банковских операций являются:
- проверка наличия и фактического количества открытых в организации расчетных, текущих, валютных счетов; законченность и необходимость их открытия, в каких банках они открыты;
- проверка наличия правильно оформленных оправдательных документов ко всем суммам, указанным в выписках банка;
- проверка своевременного зачисления и списания средств по счетам организации в банке.
Опыт аудиторских проверок показывает, что типичными ошибками, которые выявляются в ходе проверки банковских операций, являются следующие:
- отсутствие платежных документов, подтверждающих факт совершения операций, или оформление их ненадлежащим образом;
- отсутствие приложений к платежным документам, послужившим основанием для совершения операций;
- перечисление авансов по бестоварным счетам без предварительного оформления договора и по другим сомнительным операциям;
- несоответствие данных в платежных поручениях данным выписки банка;
- некорректная корреспонденция счетов по учету банковских операций.
Поэтому программа аудита банковских операций должна включать:
- установление наличия расчетных, текущих, валютных и прочих счетов организации в банках (в каких учреждениях банка открыты эти счета);
- проверку законности совершаемых по банковским счетам хозяйственных операций, правильности их документального оформления;
- проверку полноты и своевременности оприходования поступивших на счета денежных средств;
- проверку полноты и своевременности оплаченных средств по предъявленным счетам;
- проверку своевременности перечисления налогов в бюджет и обязательных платежей во внебюджетные фонды;
- проверку полученных в банке средств и оприходованных в кассу, а также целевого использования этих средств;
- определение платежеспособности организации и причин просрочек расчетов с разными кредиторами, в том числе с банками по ссудам и бюджетом по налогам;
- проверку соответствия по каждому безналичному расчету с организациями их договорным взаимоотношениям;
- контроль достоверности и экономической целесообразности проведения отдельных банковских операций;
- проверку соответствия данных о наличии и движении денежных средств, отраженных в документах и записях;
- проверку правильности корреспонденции счетов по банковским операциям.
Источниками информации для аудита банковских операций являются:
- договоры с юридическими и физическими лицами, исполнительные листы и претензионные иски;
- выписки банка с приложенными к ним денежно-расчетными документами;
- Главная книга;
- листки расшифровки, журналы-ордера № 1, 2, 3, ведомость № 1, 2 журнально-ордерной формы учета или распечатки (на бумажном носителе) оборотов по соответствующим счетам: 51 «Расчетные счета», 52 «Валютные счета» и 55 «Специальные счета в банках», и др. [24, 34, 37].
Аудит банковских операций начинается с определения количества и видов счетов, открытых организацией в учреждениях банков.
Установление количества открытых организацией банковских счетов.
Аудитор в ходе проверки установил, что ООО «Алтес Механик» имеет единственный рублевый счет, открытый в ОАО «Мосбизнесбанк», г. Москва, приложенный к налоговой отчетности; счетов в иностранной валюте организация не имеет. Эти данные аудитор использовал при проверке наличия банковских выписок по всем счетам и регистров синтетического учета по каждому счету.
Установление соответствия суммы остатка денежных средств в выписке банка и учетном регистре на начало и конец периода. Аудитор выявил, что все банковские выписки с подколотыми оправдательными документами имеются в ООО «Алтес Механик» в наличии, на всех первичных документах, приложенных к выпискам, имеется штамп банка. Полнота банковских выписок устанавливалась по их постраничной нумерации и переносу остатка средств на счете. Остаток средств на конец периода в предыдущей выписке банка по счету равняется остатку средств на начало периода в следующей выписке. В ходе проверки аудитор установил, что суммы остатка денежных средств в выписке банка и учетном регистре на начало и конец периода совпадают.
Проверка наличия права подписи денежных документов. Аудитор установил, что все должностные лица, получившие право подписи денежных документов, включены в соответствующие приказы руководителя организации; в ООО «Алтес Механик» и в обслуживающем банке имеются копии приказов с образцами подписей. Случаев нарушения установленного порядка подписи денежных документов за 2020 г. аудитором не выявлено.
Встречная проверка платежных документов клиента и его контрагентов на одну и ту же операцию. В ходе проверки аудитор осуществил встречную проверку платежных документов ООО «Алтес Механик» и его контрагента ООО «Селена» на одни и те же операции за 14 июня и 7 декабря 2020 г. Существенных нарушений установленных правил проведения платежей в рамках договорных отношений аудитором не выявлено.
Проверка правильности корреспонденции счетов по движению средств в платежных документах и отраженных в регистрах аналитического и сводного бухгалтерского учета. В первую очередь аудитор ознакомился с корреспонденцией счетов, указанной в Главной книге, чтобы установить наиболее часто встречающиеся операции и проверить правильность бухгалтерских проводок, выявить записи, не типичные для проверяемой организации.
Затем аудитор сверил остатки на счетах по выпискам банка и по учетным регистрам, а также обороты и остатки по счетам 51 «Расчетные счета», 55 «Специальные счета в банках», 57 «Переводы в пути» в учетных регистрах и в Главной книге. Аудитор также проверил: порядок ведения учетных регистров; своевременность отражения в регистрах синтетического учета операций по движению денежных средств на расчетном счете; производятся ли записи в учетные регистры по каждой выписке банка.
Аудитор изучил выписки банка с приложенными к ним платежными документами. При этом банковские документы изучались им по существу, т.е. аудитор выяснял обоснованность всех перечислений с расчетного счета (договора, расчеты платежей и т.п.). Аудитор также исследовал полноту и своевременность оприходования оплаченных товарно-материальных ценностей; достоверность документов на получение ссуд или предоставление займов; правильность и законность операций с аккредитивами, векселями и др. Особое внимание аудитор уделял выявлению случаев совершения незаконных банковских операций, т.е. операций, осуществленных без договоров между предприятиями или по бестоварным счетам.
Поступление средств на расчетный счет. При проверке поступивших на счета денежных средств аудитор должен установить правильность их учета и полноту зачисления. Для этого аудитор перечисленную покупателями выручку сверял с записями в учетных регистрах по счетам учета реализации (счета 90 «Продажи», 91 «Прочие доходы и расходы») и по счетам учета расчетов с покупателями и заказчиками (счета 62 «Расчеты с покупателями и заказчиками» и 76 «Расчеты с разными дебиторами и кредиторами»). Поступление денежных средств от прочих дебиторов (по договорам аренды, штрафных санкций и др.) аудитор проверял по данным выписок и приложенным к ним документам. Аудитор также устанавливал наличие договоров, обоснованность и полноту зачисления денежных средств. В ходе проверки аудитор определил также правильность указания корреспонденции счетов по зачислению денежных средств на счета в банках, своевременность выделения НДС по поступившим суммам выручки, авансов и др.
Списание средств с расчетного счета. Аналогично проводился контроль операций по списанию денежных средств с расчетного и других банковских счетов. Особое внимание аудитор обратил на своевременность и полноту оприходования в кассу полученных из банка наличных денег, законность перечисления средств по счетам поставщиков и прочих кредиторов; было установлено, что все операции подтверждены документально (имелись договоры, акты сдачи-приемки выполненных работ, накладные на ТМЦ и др.).
Правильность корреспонденции счетов по списанию денежных средств с расчетного счета аудитор проверял по данным учетных регистров по счетам 51 и 55. При этом он выяснял правомерность отнесения на издержки отдельных видов расходов. Средства, списанные с расчетного и других счетов в банках, не могут относиться непосредственно на счета учета издержек (20, 26, 44 и др.), предварительно они должны быть отражены на счетах 60 «Расчеты с поставщиками и подрядчиками», 76 «Расчеты с разными дебиторами и кредиторами». Исключения составляют отдельные прочие расходы, которые сразу списываются на счет 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки» по мере их оплаты. Поэтому аудитор сначала убедился, что под видом текущих затрат предприятием не списаны расходы на капитальные вложения, на оплату социально-бытовых и других услуг, которые должны финансироваться за счет прибыли, остающейся в распоряжении предприятия после налогообложения. Для этого проводится сплошная проверка документов и взаимная сверка регистров учета по указанным счетам. Тем самым обеспечивается необходимая аналитичность учета и возможность контроля отдельных видов затрат.
В результате проверки аудитор сделал вывод, что все бухгалтерские проводки по операциям в банке правильно составлены и отражены в бухгалтерском учете на соответствующих счетах; записи, указанные в выписках банка, соответствуют записям в журнале-ордере № 2, ведомости № 2, на счете 51 «Расчетный счет» и в Главной книге.
Проверка правильности корреспонденции счетов по движению средств на специальных счетах в банках. Аудиторская проверка проводится по счетам 55 «Специальные счета в банках» и 57 «Переводы в пути», по каждому специальному счету в банке.
Бухгалтерский учет операций, связанных с расчетами по аккредитиву, по чекам, иным платежным документам, ведется на счете 55 «Специальные счета в банках». К нему могут быть открыты субсчета 55-1 «Аккредитивы», 55-2 «Чековые книжки», 55-3 «Депозитные счета» и др. В зависимости от целевого предназначения денежных средств, к счету 55 могут быть открыты и другие субсчета, например, специальный карточный счет в банке, предназначенный для хранения денежных средств при осуществлении расчетов с использованием банковских карт.
Аудиторская проверка операций по специальным счетам проводится по общей методике, изложенной в предыдущем п. 5, при этом аудитору необходимо дополнительно проверить:
- правильность и законность применения аккредитивной формы расчетов;
- соблюдение сроков действия аккредитивов;
- правильность документального оформления операций, оплаченных чеками из лимитированных и не лимитированных чековых книжек;
- наличие депозитных сертификатов, приобретенных у банка (если такие операции были);
- полноту и правильность документального оформления операций по движению средств целевого финансирования;
- правильность составления бухгалтерских проводок;
- соответствие записей в выписках банка по операциям счета 55 данным журнала-ордера № 3 и Главной книге.
На заключительном этапе проверки данного блока операций аудитор устанавливал реальность и законность операций по счету 57 «Переводы в пути». Основанием для записей по этому счету являются копии квитанций банка или почты, копии сопроводительных ведомостей на сдачу выручки инкассаторам и т.п. По счету 57 аудитор выяснял реальное отражение средств, направленных для зачисления на расчетный счет. Аудитор проводил проверку: наличия первичных документов; правильности составления бухгалтерских проводок по операциям со средствами в пути; правильности ведения аналитического учета. Аудитор не выявил существенных нарушений нормативных требований.
Установление соответствия данных отчетности данным бухгалтерского учета. Источниками информации являются форма № 4 «Отчет о движении денежных средств» годового отчета и учетные регистры. Аудиторские процедуры сводятся к заполнению таблицы соответствия сумм в формах отчетности и учетных регистрах согласно рабочим документам аудитора. В ходе проверки аудитор установил, что суммы остатка денежных средств на начало 2020 г. (4360 тыс.руб.) и на конец 2020 г. (6992 тыс.руб.), указанные в строке 4450 и в строке 4500, соответственно, формы .№4 «Отчета о движении денежных средств» ООО «Алтес Механик» за январь-декабрь 2020 г., соответствуют суммам остатков по счетам учетных регистров и Главной книги на начало и конец 2020 г.
После окончания проверки аудитор представил руководителю ООО «Алтес Механик» Отчет, в котором изложил результаты выполненной проверки и предложил ряд мероприятий по совершенствованию учета денежных средств в организации.
В Отчете аудитора указано, что инициативная аудиторская проверка учета денежных средств в организации ООО «Алтес Механик» проведена в период с 06 по 10 апреля 2021 г. Проверка осуществлялась выборочным методом. Особое внимание уделялось порядку ведения кассы и кассовых операций, операций по расчетным счетам, специальным счетам в банках, соблюдению расчетно-платежной дисциплины.
В ходе проверки были использованы все необходимые первичные учетные документы, регистры аналитического и синтетического учета, компьютерные распечатки, приказы, материалы инвентаризации.
В соответствии с учредительными документами, зарегистрированными в установленном законом порядке, Общество с ограниченной ответственностью «Алтес Механик» является юридическим лицом по законодательству Российской Федерации, имеет свой самостоятельный баланс, фирменное название, печать, расчетный счет в банке, и осуществляет хозяйственную деятельность в соответствии с Уставом и законодательством РФ. Согласно Уставу ООО «Алтес Механик», основными видами деятельности Общества являются оптово-розничная торговля, коммерческая и другие виды деятельности, не запрещенные законами Российской Федерации.
По данным Отчета аудитора, на 31.12.2020 г. остаток денежных средств в кассе ООО «Алтес Механик» составил 13550 руб..
В ходе проверки соблюдения организацией ООО «Алтес Механик» действующих нормативных требований к ведению кассы и кассовых операций, аудитор не выявил существенных нарушений. Приходные и расходные кассовые ордера в организации заполняются компьютерным способом с соблюдением всех требуемых реквизитов; остатки денежных средств, числящиеся по отчетам кассира, тождественны данным оборотно-сальдового баланса и главной книги; записи, произведенные в приходных и расходных кассовых ордерах, а также в отчетах кассира, обоснованы соответствующими документами и обусловлены экономической целесообразностью; превышения лимита остатков по кассе нет.
Вместе с тем, в ведении кассы и кассовых операций имеются отдельные упущения: внезапные ревизии кассы и внутренний аудит учета кассовых операций в течение III и IV кварталов 2020 г. не проводились; нет приказа о сроках проведения ревизий.
Проверка соблюдения действующих нормативных требований к организации и ведению учета денежных средств на расчетных счетах в ООО «Алтес Механик» также не выявила серьезных нарушений. Аудитор установил, что организация имеет единственный рублевый счет в банке ОАО «Мосбизнесбанк», г. Москва, приложенный к налоговой отчетности; все банковские выписки с подколотыми оправдательными документами имеются в ООО «Алтес Механик» в наличии, на всех первичных документах, приложенных к выпискам, имеется штамп банка; суммы остатка денежных средств в выписке банка и учетном регистре на начало и конец периода совпадают.
Все должностные лица ООО «Алтес Механик», получившие право подписи денежных документов, включены в соответствующие приказы руководителя организации; в ООО «Алтес Механик» и в обслуживающем банке имеются копии приказов с образцами подписей. Аудитор провел встречную проверку платежных документов клиента и его контрагентов на одну и ту же операцию, существенных нарушений установленных правил проведения платежей в рамках договорных отношений аудитором не выявлено.
Проверка правильности корреспонденции счетов по движению средств в платежных документах и отраженных в регистрах аналитического и сводного бухгалтерского учета показала, что все бухгалтерские записи выполнены правильно.
Аудитор изучил выписки банка с приложенными к ним платежными документами.
При этом банковские документы изучались им по существу, т.е. аудитор выяснял обоснованность всех перечислений с расчетного счета (договора, расчеты платежей и т.п.).
В ходе проверки выявлен также один случай несоответствия данных в платежном поручении данным выписки банка: вместо суммы 29146 руб., указанной в платежном поручении и подлежащей списанию со счета, в соответствующей банковской выписке была указана сумма 29464 руб..
Поэтому аудитор рекомендовал руководителю организации ООО «Алтес Механик» усилить контроль за соответствием данных в банковских выписках данным платежных поручений, представляемых в банк.
Других существенных нарушений по ведению кассовых операций и учета денежных средств на расчетных счетах и специальных счетах в банках в ходе проведенной аудиторской проверки не выявлено.
Чтобы избежать штрафных санкций со стороны налоговых органов, ООО «Алтес Механик» можно рекомендовать принять следующие меры:
- обеспечить надлежащую сохранность денежных средств, установив дополнительную сигнализацию в помещении кассы;
- создать комиссию для проведения внезапных ревизий в кассе, издать приказ о сроках проведения ревизий;
- провести внутреннюю проверку операций с денежными средствами по кассе и по банковским счетам в соответствии с методиками, предложенными аудитором.
Составление платежного календаря
В дополнение к указанным выше рекомендациям, в работе предложено разработать платежный календарь с целью оперативного управления денежными потоками в ООО «Алтес Механик».
В платежном календаре должен быть отражен график поступления денежных средств от всех видов деятельности в течение прогнозного периода времени, а также график предстоящих платежей (уплаты налогов, выплаты заработной платы, погашения кредитов и т.д.).
Платежный календарь полностью охватывает денежный оборот коммерческой организации; дает возможность увязать поступления денежных средств и платежей, как в наличной, так и безналичной формах; позволяет обеспечить постоянную платежеспособность и ликвидность.
Процесс составления платежного календаря включает следующие этапы:
- Выбор периода планирования.
- Планирование объема продажи продукции, товара (работ, услуг).
- Расчет объема возможных денежных поступлений (доходов).
- Оценка денежных расходов, ожидаемых в плановом периоде (заработная плата работников, коммерческие и управленческие расходы, налоги и сборы, дивиденды, погашение банковских ссуд и др.).
Сравнение ожидаемого сальдо на конец периода с минимальной суммой денежных средств на счетах и в кассе, которую целесообразно иметь в качестве страхового запаса, а также для прогнозируемых инвестиций.
В качестве примера рассмотрим методику составления платежного календаря в ООО «Алтес Механик» на ноябрь месяц 2021 г. На основе ежедневных банковских выписок за октябрь 2021 г. составим таблицу данных, необходимых для составления платежного календаря (таблица 6).
Таблица 6 - Данные за октябрь 2021 г., необходимые для составления платежного календаря ООО «Алтес Механик» на ноябрь 2021 г.
| Показатель | Сумма, руб. |
| Остаток денежных средств на начало месяца | 555 000 |
| Денежные потоки по текущим операциям: | |
| Выручка от реализации товаров | 3 050 000 |
| Прочие поступления денежных средств | 12 600 |
| Платежи поставщикам за товар | 1 085 000 |
| Оплата услуг транспортной организации | 92 610 |
| Оплата труда персонала | 380 000 |
| Налоги, сборы и отчисления | 150 010 |
| Комиссия за пользование системой Клиент-банк | 1 900 |
| Оплата за телекоммуникационные услуги | 2 500 |
| Оплата за аренду помещения | 250 000 |
| Кассовое обслуживание | 5 000 |
| Прочие расходы | 1 000 |
| Денежные потоки по инвестиционным операциям: | |
| Полученные проценты | 25 300 |
| Поступления от погашения займов | 130 000 |
| Остаток денежных средств на конец месяца | 1 804 880 |
В ноябре 2021 г. ожидаемые выплаты, являющиеся ежемесячными расходами и носящие обязательный характер, представлены в таблице 7.
Таблица 7 - Платежный календарь расходов на ноябрь 2019 г.
| Наименование платежа | Сумма, руб. | Дата платежа |
| Оплата за телекоммуникационные услуги | 2 500 | 02.11.2021 |
| Оплата за аренду помещения | 250 000 | 03.11. 2021 |
| Кассовое обслуживание | 5 000 | 05.11. 2021 |
| Комиссия за пользование системой Клиент-банк | 1 900 | 05.11. 2021 |
| Заработная плата за сентябрь | 380 000 | 05.11. 2021 |
| Налог на доходы физических лиц, | 148 200 | 05.11. 2021 |
| Канцелярские товары и др. | 1 500 | 10.11. 2021 |
Ценность платежного календаря как инструмента управления денежными потоками компании заключается в установлении связи между денежными потоками, конкретными периодами времени и источниками денежных сумм.
Используя полученные данные, на основании обобщения известных методик составления платежного календаря, можно предложить следующую форму платежного календаря на ноябрь 2021 г. (таблица 8.).
Таблица 8 - Платежный календарь на ноябрь 2021 г., руб.
| I. Валовые доходыи поступления | За месяц | II. Валовые расходыи платежи | За месяц |
| Поступления всего: | 3 655 300 | Расходы всего: | 2 969 100 |
| в том числе: | в том числе: | ||
| Выручка от реализации | 3 500 000 | Оплата услуг транспортной организации | 180 000 |
| Прочие поступления денежных средств | - | Оплата за телекоммуникационные услуги | 2 500 |
| Полученные проценты | 25 300 | Оплата за аренду помещения | 250 000 |
| Погашение займов | 130 000 | Оплата поставщикам | 2 000 000 |
| Кассовое обслуживание | 5 000 | ||
| Комиссия за пользование системой Клиент-банк | 1 900 | ||
| Налоги, сборы и отчисления | 148 200 | ||
| Заработная плата за сентябрь | 380 000 | ||
| Прочие расходы | 1 500 | ||
| Остаток денежных средств на конец периода | 2 492 080 | ||
| Потребность в дополнительныхисточниках финансирования | - |
Платежный календарь позволяет решать следующие задачи:
- свести прогнозные варианты плана поступления и расходования денежных средств к одному реальному заданию по формированию денежных потоков в рамках одного месяца;
- синхронизировать положительный и отрицательный денежные потоки, повысив тем самым эффективность денежного оборота предприятия;
- обеспечить приоритетность платежей предприятия по критерию их влияния на конечные результаты его финансовой деятельности;
- обеспечить необходимую абсолютную ликвидность денежного потока предприятия, т.е. его платежеспособность в краткосрочной перспективе;
- включить управление денежными потоками в систему оперативного контроля (а соответственно, и текущего мониторинга) финансовой деятельности предприятия.
Разработка платежного календаря позволит предприятию в максимально возможной степени синхронизировать положительный и отрицательный денежные потоки, повысив тем самым эффективность денежного оборота предприятия; обеспечить приоритетность платежей по критерию их влияния на конечные результаты финансовой деятельности предприятия; в максимальной степени обеспечить необходимую абсолютную ликвидность денежного потока, т.е. платежеспособность предприятия в рамках краткосрочного периода.
Вывод по главе 2.
Таким образом, во второй главе работы была дана краткая технико-экономическая характеристика деятельности организации, бухгалтерский учет и документальное оформление операций по учету денежных средств на счетах в банке, совершенствование организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Было определено, что ООО «Алтес Механик» свободно определяет структуру бизнеса, численность работников, работников. Метод и система оплаты в трудовых договорах предусматривают ставки и оклады, основанные на государственных налогах, таких как минимальная заработная плата квалифицированных работников, а также устанавливают поощрительные выплаты, надбавки, пособия и другие виды поощрительных материалов.
ООО «Алтес Механик» является собственником имущества, приобретенного в процессе его хозяйственной деятельности. ООО «Алтес Механик» осуществляет владение, пользование и распоряжение находящимся в его собственности имуществом по своему усмотрению в соответствии с целями своей деятельности и назначением имущества.
В работе была дана краткая характеристика деятельности предприятия. ООО «Алтес Механик» было зарегистрировано 1 января 1995 года в соответствии с частью 1 Гражданского кодекса Российской Федерации и Федеральным законом Российской Федерации «О предприятиях с корпоративной ответственностью» от 8 января 1998 года. Российская Федерация о защите прав потребителей и на основании сертификата ООО «Алтес Механик», что не противоречит российскому законодательству. Целями деятельности ООО «Алтес Механик» являются расширение рынка товаров и услуг, а также извлечение прибыли.
Выручка за 2020 год достигла 341 999 000 рублей, тогда как за период с 2019 года она была самой низкой - 255 468 000 рублей. (то есть увеличение составило 86 531 000 рублей).
Величина прибыли от продаж за предыдущий год составила 1 410 000 руб. За весь анализируемый период значительно выросли финансовые результаты от продаж, до 346 000 рублей, или 32,5%.
Ведение бухгалтерского учета в ООО «Алтес Механик» регламентируется законодательством РФ и принятой учетной политикой организации. При формировании учетной политики согласно ПБУ 1/2008 необходимо учитывать особенности функционирования организации, ее отраслевую принадлежность и организационно-правовую форму. Учетная политика формируется главным бухгалтером и утверждается руководителем организации (директором).
Порядок и сроки передачи первичных документов в бухгалтерию для отражения в бухгалтерском учете, устанавливаются согласно утвержденному графику документооборота.
В организации ООО «Алтес Механик» используется система электронных расчетов «Клиент-Банк». Эта система позволяет осуществлять обмен информацией между банком и организацией и проводить безналичные расчеты.
Для учета денежных средств, вложенных в аккредитивы и чековые книжки, в организации ООО «Алтес Механик» предназначен счет 55 «Специальные счета в банках». Соответственно к нему открываются субсчета: 55-1 «Аккредитивы» и 55-2 «Чековые книжки», и др. Для открытия аккредитива или для получения чековой книжки денежные средства списываются с расчетного счета организации и зачисляются на счет 55 «Специальные счета в банках».
Таким образом, ситуацию на предприятии можно оценить положительно, так как ООО «Алтес Механик», не привлекая финансовых ресурсов на заемной основе, используя собственные резервы, сумело преодолеть трудности и увеличить за 2019-2020гг. остаток денежных средств на 772 тыс.руб.
Разработка платежного календаря позволит предприятию в максимально возможной степени синхронизировать положительный и отрицательный денежные потоки, повысив тем самым эффективность денежного оборота предприятия; обеспечить приоритетность платежей по критерию их влияния на конечные результаты финансовой деятельности предприятия; в максимальной степени обеспечить необходимую абсолютную ликвидность денежного потока, т.е. платежеспособность предприятия в рамках краткосрочного периода.
ЗАКЛЮЧЕНИЕ
Таким образом, в работе была достигнута поставленная цель - исследован порядок организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Достижению данной цели способствовало решению следующих задач:
- изучено нормативное регулирование учета денежных средств на счетах в банке;
- изучен синтетический и аналитический учет денежных средств на счетах в банке;
- изучен порядок документального оформления операций учета денежных средств на счетах в банке;
- дана краткая технико-экономическая характеристика деятельности организации;
- изучен порядок ведения бухгалтерского учета и документального оформления операций по учету денежных средств на счетах в банке;
- предложены меры по совершенствованию организации и ведения бухгалтерского учета денежных средств на счетах в банке.
В первой главе работы было изучено нормативное регулирование учета денежных средств на счетах в банке, синтетический и аналитический учет денежных средств на счетах в банке, а так же порядок документального оформления операций учета денежных средств на счетах в банке.
Было определено, что государственное регулирование движения денежных средств и их учета в Российской Федерации осуществляется многоступенчатой системой нормативно-правовых актов.
Современная система бухгалтерского учета очень требовательна к порядку отражения операций хозяйствующих субъектов, в частности связанных с денежными средствами.
Бухгалтерская отчетность должна содержать реальную и полную информацию о денежных средствах предприятия на отчетную дату и их потоках за отчетный период.
Основными целями бухгалтерского учета денежных средств является: контроль соблюдения законодательства в части использования денежных средств и соблюдения законодательства при расчетах; контроль сохранности денежных средств; непрерывный учет движения денежных средств предприятия; документальное оформление движения денежных средств; раскрытие информации о денежных средствах предприятия в отчетности.
Основным банковским документом и главным регистром аналитического учета операций по расчетным счетам, подтверждающим соответствующую операцию по зачислению денежных средств на расчетный счет или снятие их с расчетного счета, является выписка банка.
Сведения о движении денежных средств на расчетном счете содержатся в выписке с расчетного счета, которая представляет собой копию записей по расчетному счету конкретной организации.
Периодичность получения выписки с расчетного счета предопределяется количеством операций, произведенных банком за определенный промежуток времени.
Выписка из расчетного счета организации является банковским документом, дающим бухгалтеру достоверную информацию о состоянии счета и движении средств на расчетном счете организации.
Большая часть расчетов с юридическими и физическими лицами осуществляется безналичным способом. С этой целью организации открываются банковскими счетами.
Текущий счет является основной учетной записью и представляет собой неограниченный депозит организации. Он открыт для организаций с независимым балансом и их текущими активами. В то же время организации имеют право на неограниченное количество текущих счетов.
Во второй главе работы была дана краткая технико-экономическая характеристика деятельности организации, бухгалтерский учет и документальное оформление операций по учету денежных средств на счетах в банке, совершенствование организации и ведения бухгалтерского учета денежных средств на счетах в банке.
Было определено, что ООО «Алтес Механик» свободно определяет структуру бизнеса, численность работников, работников. Метод и система оплаты в трудовых договорах предусматривают ставки и оклады, основанные на государственных налогах, таких как минимальная заработная плата квалифицированных работников, а также устанавливают поощрительные выплаты, надбавки, пособия и другие виды поощрительных материалов.
ООО «Алтес Механик» является собственником имущества, приобретенного в процессе его хозяйственной деятельности. ООО «Алтес Механик» осуществляет владение, пользование и распоряжение находящимся в его собственности имуществом по своему усмотрению в соответствии с целями своей деятельности и назначением имущества.
В работе была дана краткая характеристика деятельности предприятия. ООО «Алтес Механик» было зарегистрировано 1 января 1995 года в соответствии с частью 1 Гражданского кодекса Российской Федерации и Федеральным законом Российской Федерации «О предприятиях с корпоративной ответственностью» от 8 января 1998 года. Российская Федерация о защите прав потребителей и на основании сертификата ООО «Алтес Механик», что не противоречит российскому законодательству. Целями деятельности ООО «Алтес Механик» являются расширение рынка товаров и услуг, а также извлечение прибыли.
Выручка за 2020 год достигла 341 999 000 рублей, тогда как за период с 2019 года она была самой низкой - 255 468 000 рублей. (то есть увеличение составило 86 531 000 рублей).
Величина прибыли от продаж за предыдущий год составила 1 410 000 руб. За весь анализируемый период значительно выросли финансовые результаты от продаж, до 346 000 рублей, или 32,5%.
В организации ООО «Алтес Механик» используется система электронных расчетов «Клиент-Банк». Эта система позволяет осуществлять обмен информацией между банком и организацией и проводить безналичные расчеты.
Для учета денежных средств, вложенных в аккредитивы и чековые книжки, в организации ООО «Алтес Механик» предназначен счет 55 «Специальные счета в банках». Соответственно к нему открываются субсчета: 55-1 «Аккредитивы» и 55-2 «Чековые книжки», и др. Для открытия аккредитива или для получения чековой книжки денежные средства списываются с расчетного счета организации и зачисляются на счет 55 «Специальные счета в банках».
Таким образом, ситуацию на предприятии можно оценить положительно, так как ООО «Алтес Механик», не привлекая финансовых ресурсов на заемной основе, используя собственные резервы, сумело преодолеть трудности и увеличить за 2019-2020гг. остаток денежных средств на 772 тыс.руб.
Разработка платежного календаря позволит предприятию в максимально возможной степени синхронизировать положительный и отрицательный денежные потоки, повысив тем самым эффективность денежного оборота предприятия; обеспечить приоритетность платежей по критерию их влияния на конечные результаты финансовой деятельности предприятия; в максимальной степени обеспечить необходимую абсолютную ликвидность денежного потока, т.е. платежеспособность предприятия в рамках краткосрочного периода.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Нормативно-правовые источники
- Гражданский кодекс Российской Федерации (ч. 2) от 26.01.1996. № 14-ФЗ (ред. от 09.03.2021 N 33-ФЗ).
- Налоговый кодекс Российской Федерации (ч. 2) от 05.08.2000 г. № 117-ФЗ (ред. от 28.01.2020 N 5-П).
- Федеральный закон «О бухгалтерском учете» от 6 декабря 2011 г. №402-ФЗ (ред. от 26.07.2019).
- Федеральный закон «О Центральном банке Российской Федерации (Банке России)» от 10.07.2002. № 86-ФЗ (ред. от 20.04.2021 N 92-ФЗ).
- Приказ Минфина РФ от 02.07.2010. № 66н «О формах бухгалтерской отчетности организаций» (ред. от 19.04.2019).
- Приказ Минфина РФ от 29.07.1998 г. № 34н «Об утверждении Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации» (ред. от 11.04.2018).
- Положение по бухгалтерскому учету «Бухгалтерская отчетность организации». ПБУ 4/99. Утверждено приказом Минфина РФ от 06.07.1999 №43н (ред. от 08.11.2010, с изм. от 29.01.2018).
- Положение по бухгалтерскому учёту «Доходы организации». ПБУ 9/99. Утверждено приказом Минфина РФ от 06.05.1999г. № 32н. (в ред. от 06.04.2021 г.).
- Положение по бухгалтерскому учету «Расходы организации». ПБУ 10/99. Утверждено приказом Минфина РФ от 06.05.1999г. №33н (ред. от 06.04.2021).
- Постановление Госкомстата РФ от 18.08.1998. № 88 «Об утверждении унифицированных форм первичной учетной документации по учету кассовых операций, по учету результатов инвентаризации» (ред. от 03.05.2000).
- Указание Банка России от 11.03.2020. № 3210-У «О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства» (в ред. Приказа Минфина РФ от 19.06.2017).
- Учебники, монографии, брошюры
- Блинкова, Т.Ф. Бухгалтерский финансовый учет: Учебное пособие / Т.Ф. Блинкова, Л.Г. Кочерева; Под ред. Н.А. Лытнева. - М.: Форум, 2017. - 32 c.
- Богаченко, В.М. Бухгалтерский учет: учебник / В.М. Богаченко. - РнД: Феникс, 2018. - 538 c.
- Гартвич, А. Бухгалтерский учет за 10 дней. / А. Гартвич. - СПб.: Питер, 2019. - 176 c.
- Гришкина, С.Н. Бухгалтерский учет. адаптивный курс / С.Н. Гришкина, О.В. Рожнова, Ю.В. Щербинина. - М.: Русайнс, 2019. - 188 c.
- Зонова, А.В. Бухгалтерский учет и анализ: Учебное пособие / А.В. Зонова, Л.А. Адамайтис. - М.: Магистр, 2018. - 416 c.
- Кондраков, Н. Бухгалтерский (финансовый, управленческий)учет: Учебник / Н. Кондраков. - М.: Проспект, 2019. - 512 c.
- Периодические издания
- Амирбекова Ш.Т. Учет в современных условиях.: учебное пособие / Ш.Т. Амирбекова // Совершенствование учета, анализа и контроля как механизмов информационного обеспечения устойчивого развития экономики, 2018. – № 2. – С. 38-41.
- Анциферова И.В. Бухгалтерский финансовый учет: учебное пособие / И.В. Анциферова. - М.: Дашков и Ко, 2016. - 800 с.
- Бачуринская И.Н., Арасланова К.В. Нормативное регулирование учета наличных денежных средств// В сборнике: Общество. Наука. Инновации (НПК-2018). сборник статей XVIII Всероссийская научно-практическая конференция: в 3 томах. Вятский государственный университет. 2018. С. 1046-1056.
- Бороненкова С.А. Комплексный экономический анализ в управлении предприятием: учеб. пособие / С.А. Бороненкова, М.В. Мельник. –М.: ФОРУМ: ИНФРА-М, 2018. – 352 с.
- Васильева Д.О. Повышение эффективности использования средств предприятия: учебное пособие / Д.О. Васильева // Финансы и страхование. Сборник статей научно-практического семинара, 2017. – С. 12-14.
- Воронина Л.И. Бухгалтерский учет: учебник / Л.И. Воронина, И.В. Осипова. - М.: Альфа-М, 2017. - 352 c.
- Гарифуллина А.А. Различные подходы к определению понятий «основные средства», их «оценка» и «амортизация»: учебное пособие / А.А. Гарифуллина // Молодой ученый, 2018. – №7. – С. 324-327.
- Грицун Н.А. Учет и анализ движения денежных средств// Актуальные вопросы современной экономики. 2020. № 4. С. 213-222.
- Давлетова Р.М. Учет и анализ основных средств: учебное пособие / Р.М. Давлетова. – Р-н/Д.: Феникс, 2018. – 317 с.
- Дьякова С.С. Особенности бухгалтерского и налогового учета: учебное пособие / C.С. Дьякова // Молодой ученый. – 2017. – №10. – С. 221-224.
- Евдокимова А.В. Внутренний аудит и контроль финансово-хозяйственной деятельности организации: практическое пособие / А.В. Евдокимова. – М.: Дашков и К, 2017. – 208 с.
- Есимкулова З.Б. Учет средств / З.Б. Есимкулова: учебное пособие // Актуальные вопросы экономических наук: материалы II Международной научной конференции. – Уфа. – 2018. – С. 59-62.
- Иневаткина А.В. Совершенствование учета средств / А.В. Иневаткина // Синергия наук. – 2017. – № 10. − С. 335-341.
- Кагарманова А.И. Методика анализа средств предприятия / А.И. Кагарманова // Научно-практический журнал Аллея Науки. – 2019. – №1(28) – С. 1-4.
- Касьянова Г.Ю. Основные средства. Бухгалтерский и налоговый учет: учебное пособие / Г.Ю. Касьянова. – М.: АБАК. – 2017. – 312 с.
- Керимов В.Э. Бухгалтерский финансовый учет: Учебник. - М.: Дашков и К, 2017. - 724 с.
- Кирикова И.А. Понятие и сущность учета средств: учебное пособие / И.А. Кирикова // Развитие информационного обеспечения предпринимательской деятельности. Межвузовский сборник трудов. – Саратов: Слово. – 2017. – С. 26-31.
- Ковалев В.В. Финансовый анализ: Управление капиталом. Выбор инвестиций. Анализ отчётности / В.В. Ковалев. – М.: Финансы и статистика, 2017. – 512 с.
- Кондраков Н.П. Бухгалтерский учет (финансовый и управленческий): учебник / Кондраков Н.П. – 5-е изд., перераб. и доп. – М.: ИНФРА -М, 2018. - 584 с.
- Коровина М.А. Первичные документы по учету основных средств / М.А. Коровина // Современная экономика: проблемы, перспективы, информационное обеспечение материалы VI международной научной конференции, посвященной 95-летию Кубанского ГАУ и 15-летию кафедры теории бухгалтерского учета. – 2017. – С. 50-53.
- Рябова М.А. Теория бухгалтерского учёта: учебное пособие / М.А. Рябова. - Ульяновск: УлГТУ, 2017. - 158 с.
- Скорикова Е.Н. Учет денежных средств в кассе организации// В сборнике: Сборник научных трудов по материалам XVII International scientific conference. 2019. С. 14-22.
- Сальникова А.И., Кулиш Н.В. Особенности учета денежных средств в кассе организации// В сборнике: актуальные проблемы науки и техники. Сборник трудов по материалам III Международного конкурса научно-исследовательских работ. Уфа, 2020. С. 97-101.
- Якубова Ф.Я. Учет кассовых операций в учреждениях и отражение их в 1С// В сборнике: Национальные экономические системы в контексте формирования глобального экономического пространства. Сборник научных трудов. Под общей редакцией З.О. Адамановой. Симферополь, 2021. С. 735-737.
- Костева Н.Н., Бичева И.В. Учет денежных средств// Colloquium-journal. 2019. № 9-8 (33). С. 42-43.
- Дрынкина Е.С. Учет денежных средств// В сборнике: НАУКА И МОЛОДЁЖЬ: НОВЫЕ ИДЕИ И РЕШЕНИЯ. материалы XIV Международной научно-практической конференции молодых исследователей. Волгоград, 2020. С. 205-206.
- Талалаева Ю.Н. Бухгалтерский и налоговый учет / Ю.Н. Талалаева // Консультант бухгалтера. – 2021. – №7. – С. 23-29.
- Церпенто С.И. Бухгалтерский учет в строительстве: учебное пособие / С.И. Церпенто, Н.В. Предеус. - М.: КноРус, 2017. – 540 c.
- Чуев И.Н. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / И.Н. Чуев, Л.Н. Чуева. – М.: Дашков и К, 2017. – 384 с.
- Шабля А.П. Бухгалтерский учет в строительстве / А.П. Шабля. – М.: Проспект, 2018. – 176 c.
- Шадрина Г.В. Экономический анализ: учебное пособие / Г.В. Шадрина. – М.: Юрайт, 2016. – 515 с.
- Шевелев А.Е. Бухгалтерский учет и анализ: учебник / А.Е. Шевелев, Е.В. Шевелева, Е.А. Шевелева. - М.: КноРус, 2018. - 64 c.
- Шеремет А.Д. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебное пособие / А.Д. Шеремет. – 2-е изд., доп. – М.: ИНФРА-М, 2017. – 374 с.
- Ширкина Е.А. Учет и аудит движения основных средств / Е.А. Ширкина. – М. Инфра-М, 2017. – 400 с.
- Электронные ресурсы
- Справочно-правовая система «КонсультантПлюс» [Электронный ресурс]. – Режим доступа: http://www.consultant.ru
ПРИЛОЖЕНИЯ
Приложение А
Бухгалтерский баланс ООО «Алтес Механик» за 2018-2020 гг.
| Активы | Код | 2018 | 2019 | 2020 |
| I. Внеоборотные активы | ||||
| Нематериальные активы | 1110 | 0 | 0 | 0 |
| Результаты исследований и разработок | 1120 | 0 | 0 | 0 |
| Нематериальные поисковые активы | 1130 | 0 | 0 | 0 |
| Материальные поисковые активы | 1140 | 0 | 0 | 0 |
| Основные средства | 1150 | 1292 | 927 | 758 |
| Доходные вложения в материальные ценности | 1160 | 0 | 0 | 0 |
| Финансовые вложения | 1170 | 0 | 0 | 0 |
| Выбытие ОС | 1180 | 0 | 0 | 0 |
| Прочие внеоборотные активы | 1190 | 0 | 0 | 0 |
| Итого по разделу I | 1100 | 1292 | 927 | 758 |
| II.Оборотные активы | ||||
| Запасы | 1210 | 49521 | 78025 | 61592 |
| Налог на добавленную стоимость | 1220 | 1875 | 909 | 2642 |
| Дебиторская задолженность | 1230 | 89769 | 90040 | 106111 |
| Финансовые вложения (за исключением денежных эквивалентов) | 1240 | 0 | 0 | 0 |
| Денежные средства и денежные эквиваленты | 1250 | 11559 | 1885 | 1594 |
| Прочие оборотные активы | 1260 | 751 | 751 | 751 |
| Итого по разделу II | 1200 | 153475 | 171610 | 172690 |
| Баланс | 1600 | 154767 | 172537 | 173448 |
| Пассив | ||||
| III. Капитал и резервы | ||||
| Уставный капитал | 1310 | 91 | 91 | 91 |
| Собственные акции, выкупленные у акционеров | 1320 | 0 | 0 | 0 |
| Переоценка внеоборотных активов | 1340 | 0 | 0 | 0 |
| Добавочный капитал (без переоценки) | 1350 | 0 | 0 | 0 |
| Резервный капитал | 1360 | 0 | 0 | 0 |
| Нераспределенная прибыль (непокрытый убыток) | 1370 | 6644 | 7580 | 8713 |
| Итого по разделу III | 1300 | 6735 | 7671 | 8804 |
| IV. Долгосрочные обязательства | ||||
| Заемные средства | 1410 | 0 | 0 | 0 |
| Отложенные налоговые обязательства | 1420 | 0 | 0 | 0 |
| Оценочные обязательства | 1430 | 0 | 0 | 0 |
| Прочие обязательства | 1450 | 0 | 0 | 0 |
| Итого по разделу IV | 1400 | 0 | 0 | 0 |
| V. Краткосрочные обязательства | ||||
| Заемные средства | 1510 | 59 | 59 | 2628 |
| Кредиторская задолженность | 1520 | 147973 | 164807 | 162017 |
| Доходы будущих периодов | 1530 | 0 | 0 | 0 |
| Оценочные обязательства | 1540 | 0 | 0 | 0 |
| Прочие обязательства | 1550 | 0 | 0 | 0 |
| Итого по разделу V | 1500 | 148032 | 164866 | 164644 |
| Баланс | 1700 | 154767 | 172537 | 173448 |
Приложение Б
Отчет о финансовых результатах ООО «Алтес Механик» за 2020 г.
| Наименование показателя | Код | 2019 | 2020 |
| Выручка | 2110 | 255468 | 341999 |
| Себестоимость продаж | 2120 | 254404 | 340589 |
| Валовая прибыль (убыток) | 2100 | 1064 | 1410 |
| Коммерческие расходы | 2210 | 0 | 0 |
| Управленческие расходы | 2220 | 0 | 0 |
| Прибыль (убыток) от продаж | 2200 | 1064 | 1410 |
| Доходы от участия в других организациях | 2310 | 0 | 0 |
| Проценты к получению | 2320 | 0 | 0 |
| Проценты к уплате | 2330 | 0 | 0 |
| Прочие доходы | 2340 | 6221 | 1074 |
| Прочие расходы | 2350 | 6114 | 1111 |
| Прибыль (убыток) до налогообложения | 2300 | 1171 | 1373 |
| Текущий налог на прибыль | 2410 | 234 | 241 |
| • в т.ч. постоянные налоговые обязательства (активы) | 2421 | 0 | 0 |
| Изменение отложенных налоговых обязательств | 2430 | 0 | 0 |
| Изменение отложенных налоговых активов | 2450 | 0 | 0 |
| Прочее | 2460 | 0 | 0 |
| Чистая прибыль (убыток) | 2400 | 937 | 1132 |
Сноски
- "Гражданский кодекс Российской Федерации (часть первая)" от 30.11.1994 N 51-ФЗ (ред. от 29.12.2017)
- "Налоговый кодекс Российской Федерации (часть вторая)" от 05.08.2000 N 117-ФЗ (ред. от 29.12.2017)
- Приказ Минфина России от 29.07.1998 N 34н (ред. от 29.03.2017) "Об утверждении Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации"
- Приказ Минфина РФ от 06.07.1999 N 43н (ред. от 08.11.2010) "Об утверждении Положения по бухгалтерскому учету "Бухгалтерская отчетность организации" (ПБУ 4/99)"
- Приказ Минфина РФ от 27.11.2006 N 154н (ред. от 24.12.2010) "Об утверждении Положения по бухгалтерскому учету "Учет активов и обязательств, стоимость которых выражена в иностранной валюте" (ПБУ 3/2006)"
- Приказ Минфина РФ от 31.10.2000 N 94н (ред. от 08.11.2010) "Об утверждении Плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкции по его применению"
- Указание Банка России от 11.03.2020 N 3210-У (ред. от 19.06.2017) "О порядке ведения кассовых операций юридическими лицами и упрощенном порядке ведения кассовых операций индивидуальными предпринимателями и субъектами малого предпринимательства"
- Указание Банка России от 07.10.2019 N 3073-У "Об осуществлении наличных расчетов"
- Приказ Минфина РФ от 13.06.1995 N 49 (ред. от 08.11.2010) "Об утверждении Методических указаний по инвентаризации имущества и финансовых обязательств"
- "Положение о правилах осуществления перевода денежных средств" (утв. Банком России 19.06.2012 N 383-П) (ред. от 05.07.2017)
- Кондраков Н. П. Бухгалтерский (финансовый, управленческий) учет : учебник / Н. П. Кондраков. - 3-е изд., перераб. и доп. - М. : Проспект, 2019. - 492 с.
- Талалаева Ю.Н. Бухгалтерский и налоговый учет / Ю.Н. Талалаева // Консультант бухгалтера. – 2020. – №7. – С. 23-29.
- Шабля А.П. Бухгалтерский учет в строительстве / А.П. Шабля. – М.: Проспект, 2018. – 176 c.
- Шевелев А.Е. Бухгалтерский учет и анализ: учебник / А.Е. Шевелев, Е.В. Шевелева, Е.А. Шевелева. - М.: КноРус, 2018. - 64 c.
- Скорикова Е.Н. Учет денежных средств организации// В сборнике: Сборник научных трудов по материалам XVII International scientific conference. 2019. С. 14-22.
- Костева Н.Н., Бичева И.В. Учет денежных средств// Colloquium-journal. 2019. № 9-8 (33). С. 42-43.
- Скорикова Е.Н. Учет денежных средств организации// В сборнике: Сборник научных трудов по материалам XVII International scientific conference. 2019. С. 14-22.
- Есимкулова З.Б. Учет средств / З.Б. Есимкулова: учебное пособие // Актуальные вопросы экономических наук: материалы II Международной научной конференции. – Уфа. – 2018. – С. 59-62.
- Есимкулова З.Б. Учет средств / З.Б. Есимкулова: учебное пособие // Актуальные вопросы экономических наук: материалы II Международной научной конференции. – Уфа. – 2018. – С. 59-62.
- Бочкарева, И.И. Бухгалтерский финансовый учет : учеб. / И.И. Бочкарева, Г. Г. Левина, Я. В. Соколов. – М.: Магистр, 2019. – 257 с
- Зонова, А.В. Бухгалтерский учет и анализ: Учебное пособие / А.В. Зонова, Л.А. Адамайтис. - М.: Магистр, 2018. - 416 c.
- Богаченко, В.М. Бухгалтерский учет: учебник / В.М. Богаченко. - РнД: Феникс, 2018. - 538 c.
- Богаченко, В.М. Бухгалтерский учет: учебник / В.М. Богаченко. - РнД: Феникс, 2018. - 538 c.
- Амирбекова Ш.Т. Учет в современных условиях.: учебное пособие / Ш.Т. Амирбекова // Совершенствование учета, анализа и контроля как механизмов информационного обеспечения устойчивого развития экономики, 2018. – № 2. – С. 38-41.
- Амирбекова Ш.Т. Учет в современных условиях.: учебное пособие / Ш.Т. Амирбекова // Совершенствование учета, анализа и контроля как механизмов информационного обеспечения устойчивого развития экономики, 2018. – № 2. – С. 38-41.
- Гришкина, С.Н. Бухгалтерский учет. адаптивный курс / С.Н. Гришкина, О.В. Рожнова, Ю.В. Щербинина. - М.: Русайнс, 2019. - 188 c.
- Федеральный закон от 06.12.2011 № 402 -ФЗ «О бухгалтерском учете» (ред. от 04.11.2020).
- Положение о бухгалтерском учете «Расходы организации» (ПБУ 10/1999), утвержденное приказом Министерства финансов Российской Федерации от 06.05.1999 № 33н