Введение
Во внешнеэкономической деятельности немаловажное внимание необходимо уделять проблеме неправильного определения таможенной стоимости при составлении таможенной декларации. Таможенная стоимость влияет на сумму уплачиваемых таможенных пошлин и налогов, ведь они исчисляются именно исходя из стоимости, указанной в таможенной декларации. Из этого следует сделать вывод, что таможенная стоимость оказывает большое влияние на экономическую составляющую внешнеторговой сделки. Именно поэтому декларанты стремятся занизить таможенную стоимость или, наоборот, завысить, чтобы получить из этого максимум выгоды.
Этим и подтверждается актуальность выбранной темы.
В соответствии со ст. 39 Таможенного кодекса Евразийского экономического союза таможенной стоимостью признается цена, фактически уплаченная или подлежащая уплате за товар при его продаже для вывоза на таможенную территорию Союза.
Предметом исследования является таможенная стоимость, а объектом – методы определения таможенной стоимости.
Целью исследования является изучить таможенную стоимость и методы ее определения, это достигается путем решения следующих задач:
- изучить понятие и сущность таможенной стоимости;
- проанализировать методы определения таможенной стоимости;
- изучить понятие и принципы контроля таможенной стоимости товара;
- проанализировать проблемные аспекты таможенной стоимости.
В данном исследовании используются следующие методы: изучение и анализ научной литературы по вопросу личного страхования, сравнение различных точек зрения, а также ознакомление со статистическими данными и их анализ.
В ходе написания реферативной работы автор изучил фундаментальные научные исследования отечественных и зарубежных ученых по обозначенной теме.
Понятие и сущность таможенной стоимости
Таможенная стоимость товаров играет значительную роль в сфере государственной регуляции внешнеэкономической деятельности. Будучи базой для начисления таможенных платежей, таможенная стоимость оказывает значительное влияние на поступление в государственный бюджет и состояние внутреннего производства. При определении таможенной стоимости сталкиваются интересы импортеров, которые стремятся к занижению таможенной стоимости, и таможенным органам, какие призванные контролировать достоверность декларирования таможенной стоимости. Оценка товаров для таможенных целей (определение таможенной стоимости) является одной из наиболее сложных процедур по таможенному делу, и от правил ее проведения зависит эффективность мероприятий тарифной регуляции.
Таможенная стоимость — товара-это цена, фактически уплаченная или подлежащая уплате за товары при продаже с целью экспорта в страну импорта, скорректированная с учетом установленных дополнительных начислений к этой цене.
Кроме того, в таможенную стоимость включаются еще и дополнительные начисления, которые прописаны в ст. 40 ТК ЕАЭС. К ним относятся, например:
- вознаграждение посредникам;
- расходы на тару и упаковку товара;
- расходы на погрузку, перевозку и разгрузку товара;
- расходы на страхование и лицензирование и др[1].
Необходимо отметить, что таможенная стоимость рассчитывается в валюте государства-члена ЕАЭС, на территории которого будут взиматься различные таможенные пошлины и налоги.
Таможенная стоимость не должна рассчитываться произвольно или фиктивно, она должна исчисляться на основании достоверной, количественно определяемой и документально подтвержденной информации.
Ей присущи следующие принципы:
‒ определение таможенной стоимости товаров осуществляется с применением одного из 6 методов;
‒ основой таможенной стоимости должна быть в максимально возможной степени стоимость сделки с ввозимыми товарами, т. е. цена, фактически уплаченная или подлежащая уплате за эти товары;
‒ должна быть соблюдена последовательность применения методов таможенной стоимости. Декларант имеет право выбрать очередность метода;
‒ таможенная стоимость товаров должна основываться только на достоверной информации и должна быть документально подтверждена;
‒ процедура по определению таможенной стоимости должна быть общеприемлема;
‒ таможенная стоимость не должна быть произвольной или фиктивной[2].
Она применяется в качестве основы для обложения товаров таможенными пошлинами и налогами, исчисляемыми по адвалорной ставке (то есть в процентах от таможенной стоимости). Следовательно, таможенная стоимость служит основой для расчета таможенных платежей[3].
Существенным признаком таможенной стоимости является то, что она является базой для начисления налогов и сборов. Используя разные методики определения таможенной стоимости, государство может усиливать фискальную направленность таможенных платежей, стимулировать товаропоток в определенном направлении или наоборот, препятствовать импорту или экспорту товара в случаях формирования таможенной стоимости согласно административно-фиксированной системы цен (минимальные или индикативные цены). Изменение методов оценки таможенной стоимости может быть дополнительным протекционистским барьером на пути импортных товаров, а не только увеличивать объемы таможенных начислений.
Кроме того, при определении таможенной стоимости наиболее остро сталкиваются интересы субъектов внешнеэкономической деятельности и государства в лице таможенного учреждения. Достаточно часто первые с целью уменьшения налоговой нагрузки и получения конкурентных преимуществ сознательно занижают таможенную стоимость, таможенное учреждение же, в свою очередь, должно контролировать таможенную стоимость с целью соблюдения порядка таможенного оформления и эффективного выполнения фискальной функции. Такое противоречие имеет объективный характер, поскольку ее подпочвой является реализация экономических интересов разных субъектов таможенных отношений.
Следовательно, таможенная стоимость является сложным явлением, которое отображает и закрепляет непростые отношения, связанные с налогообложением импортных товаров, в котором задействованы участники внешнеэкономической деятельности и государство в лице таможенных органов.
На основе анализа разнообразных толкований понятия таможенной стоимости товаров, приведенных выше, предлагаем общее определение, которое отображает на сегодня ее противоречивое содержание. Таможенная стоимость – это стоимость товара, фактически оплаченная или и, которая подлежит уплате при продаже товаров на экспорт в страну импорта, откорректированная с учетом установленных дополнительных расходов к этой стоимости, которая используется для таможенных целей, которая приобретает количественную форму в результате противоречивости интересов участников внешнеэкономической деятельности и государства в лице таможенных органов.
Следовательно, понятие таможенной стоимости является достаточно сложным по содержанию и структуре. Его важной характеристикой является то, что оно выступает как форма и количественная мера определенных экономических отношений, объект споров разных сторон. Внутреннее содержание таможенной стоимости заключается в цене товара при его продаже из страны экспорта в страну импорта с учетом определенных элементов. Однако внешне таможенная стоимость может выступать как результат регуляторной политики государства при определении базы налогообложения импортных товаров или как желаемая для импортеров величина, которая даст им возможность уменьшить свои платежи при таможенном оформлении.
Методы определения таможенной стоимости
Одним из важнейших условий ведения международной торговли является единообразие определения таможенной стоимости товаров. Для устранения противоречий при оценке таможенной стоимости товаров в таможенных системах различных государств, международные организации в области таможенного и торгового сотрудничества разработали и ввели единообразную систему определения таможенной стоимости товара.
Таможенная стоимость ввозимых товаров определяется путем последовательного применения шести методов расчета таможенной стоимости.
Для наглядности методы представлены в виде схемы на рис.1.
На практике, в большинстве случаев за основу расчетов берется первый метод определения таможенной стоимости- метод определения по стоимости сделки с ввозимыми товарами.
Последовательно рассмотрим все шесть методов определения таможенной стоимости.
Первый метод-определение таможенной стоимости по цене сделки с ввозимыми товарами. На основе данного метода таможенная стоимость определяется по цене сделки с ввозимыми товарами – фактически уплаченной или подлежащей уплате сумме-общему платежу покупателя продавцу за ввезенные на таможенную территорию ЕАЭС товары.
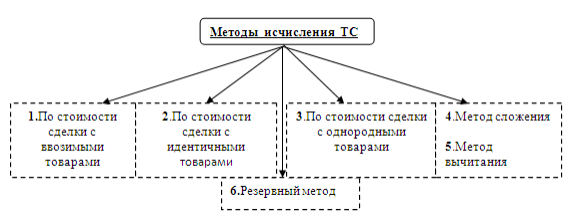
Рис.1 «Методы определения таможенной стоимости товара»
Такой метод предусматривает, что для определения таможенной стоимости товаров используется цена сделки, к которой добавляется сумма компонентов (которые и образуют цену сделки) если они не были включены в нее ранее (например, расходы на транспортировку до места ввоза).
Из цены сделки исключается сумма расходов, относящихся к транспортировке товаров от места ввоза до места доставки и дальнейшей реализации, если они уже включены в цену сделки ранее.
Но стоит обратить внимание на то, что применение данного метода невозможно при наличии условий, при которых для определения таможенной стоимости исключается использование цены сделки (одним из таких условий, например, является взаимозависимость участников сделки купли-продажи).
Второй метод-это определение таможенной стоимости по цене сделки с идентичными товарами. Данный метод применяется, если таможенную стоимость невозможно определить по первому методу.
Под идентичными понимаются товары, имеющие одинаковые во всех отношениях с оцениваемыми товарами характеристики, в том числе и физические; качество; страну происхождения.
Таможенная стоимость товаров определяется, исходя из цены сделки с идентичными товарами, которая была определена таможенными органами одновременно с ввозимыми товарами или примерно в то же время- в срок до 90 суток.
При этом, условия и объем ввозимых товаров должны быть одинаковы. При применении такого метода проводится сравнение торговых условий и объема ввозимых товаров и цены сделки с идентичными им товарами.
Так как указанные показатели имеют значительное влияние на стоимость сделки, при обнаружении в них явных отличий, проводится коррекция путем повышения/понижения цены сделки с такими товарами.
В случае указания нескольких цен сделки с такими товарами при определении таможенной стоимости используется наименьшая из них.
Если таможенную стоимость товара невозможно определить по первым двум методам, применяется третий метод- то есть метод определения таможенной стоимости по цене сделки с однородными товарами.
По своей структуре данный способ расчета во многом схож со вторым методом. Разница заключается только лишь в понятии «однородности» товаров. Однородные товары, как правило, не относятся к идентичным, но имеют ряд сходных характеристик и имеют в своей структуре группу похожих элементов. Благодаря этому однородные товары несут ту же функциональность, что и оцениваемая продукция, а также являются взаимозаменяемыми[4].
Суть метода состоит в том, что таможенная стоимость товаров определяется на основе цены сделки с однородными товарами, которая была определена таможенными органами единовременно с ввозимыми товарами или приблизительно в то же время (сроки во всех случая одинаковы и составляют так же до 90 суток).
Следующий (четвертый) метод-определение таможенной стоимости на основе вычитания стоимости. За основу при использовании этого метода берется цена единицы товара, по которой оцениваемые, идентичные или однородные товары продаются на таможенной территории наибольшей партией одновременно или приблизительно в одно время с ввозимым товаром.
При этом из стоимости единицы товара вычитаются затраты, характерные только для внутреннего рынка, которые не должны быть включены в таможенную стоимость (например, таможенные пошлины, расходы связанные с транспортировкой и продажей и другие).
Данный метод не может применяться, если до продажи на таможенной территории товары подверглись переработке или каким-либо другим способом утеряли свой первоначальный набор характеристик.
При отсутствии случаев продажи оцениваемых, идентичных или однородных товаров в таком же состоянии, в каком они находились на момент ввоза, может использоваться цена единицы товара, прошедшего переработку, с поправкой на добавленную стоимость (по заявлению декларанта).
Пятый метод-определение таможенной стоимости на основе сложения стоимости. Он применяется в случае невозможности определения таможенной стоимости на основе пяти вышеперечисленных методов. Следует обратить внимание на то, что декларант может воспользоваться этим методом еще до применения четвертого, при этом, в обязательном порядке уведомив таможенные органы.
Описываемый метод предусматривает, что таможенная стоимость складывается из суммы следующих затрат:
- на производство ввозимых товаров;
- затрат, характерных для продажи товаров того же вида;
- затраты на транспортировку, погрузочно-разгрузочные операции и страхование до ввоза товаров на таможенную территорию.
При использовании данного метода декларант должен быть готов в любой момент документально подтвердить входящие в таможенную стоимость затраты на основе общепризнанных принципов бухгалтерского учета.
Пожалуй, данный метод можно назвать самым сложным, так как далеко не каждый поставщик согласится предоставить калькуляцию себестоимости продукции.
Последний-резервный метод определения таможенной стоимости позволяет декларанту для определения таможенной стоимости еще раз применить все пять предыдущих методов, но при этом допускается определенная гибкость (например, 1-ый метод может применяться без ограничивающих или запрещающих условий и т.д.).
Данный метод запрещает устанавливать произвольную или фиктивную стоимость товара (использование продажной цены произведенных на таможенной территории ЕАЭС, товаров на внутреннем рынке или продажную цену товаров страны вывоза). Все ограничения распространяются не только на декларанта или его представителя, но и на таможенные органы[5].
Таким образом, применение таможенной стоимости, отличающейся от договорной цены, должно быть обосновано одним из вышеупомянутых методов.
Определение таможенной стоимости товаров - очень важный вопрос для многих участников внешнеэкономической деятельности, ведь именно от нее зависят размер таможенных пошлин и налогов, которые подлежат уплате в бюджет.
Система определения таможенной стоимости товара используется для целей:
1) обложения товаров пошлиной;
2) внешнеэкономической и таможенной статистики;
3) применения иных мер государственного регулирования торгово-экономических отношений.
Понятие и принципы контроля таможенной стоимости товара
Контроль таможенной стоимости товаров, перемещаемых через таможенную границу Таможенного Союза представляет собой комплекс мер, производимых таможенными органами с целью соблюдения обеспечения норм, установленных Таможенным кодексом ТС и Законом РФ» О таможенном тарифе», о проверке достоверности заявленных сведений о таможенной стоимости товаров лицами, правильности выбранных методов исчисления таможенной стоимости и расчетов ее величины.
Контроль таможенной стоимости товаров производится таможенными органами и их уполномоченными должностными лицами, которые являются частью системы, отвечающей за регулирование внешнеторговой деятельности. Для того, чтобы достичь объективности результатов контроля таможенной стоимости товаров, должна быть использована только та информация, которая имеет наиболее возможный сопоставимый вид с условием конкретной сделки[6].
В заключении важно обратить внимание на то, что контроль таможенной стоимости происходит в том случае, когда подлежат уплате таможенные пошлины и налоги, рассчитываемые с использованием таможенной стоимости. Вместе с этим таможенные пошлины и налоги подлежат уплате не только по отношению к товарам, перемещаемым через таможенную границу ТС и РФ, но также и в других случаях, когда товар не пересекает границу, но необходим для декларирования таможенным органом и в его отношении должны быть уплачены таможенные пошлины и налоги.
Проблемные аспекты таможенной стоимости
В настоящее время возникает множество ситуаций, когда заявленная таможенная стоимость вызывает сомнения у таможенных органов. Одной из проблем, возникающих в процессе определения таможенной стоимости товаров, является недостоверное декларирование таможенной стоимости, как способ уклонения от уплаты таможенных платежей. В таких случаях таможенный орган проводит контроль таможенной стоимости, проверяет правильность определения таможенной стоимости. Проводится контроль полноты представленных документов и сведений. Выявление и предотвращение ситуаций с недостоверным декларированием является неотъемлемой задачей таможенных органов[7].
Чаще всего происходит занижение таможенной стоимости, что приводит к недополучению платежей в федеральный бюджет с точки зрения фискальной функции и представляет серьезную проблему. С другой стороны, занижение таможенной стоимости связано с экспортом товаров, когда товары вывозятся по заниженной цене, это может привести к их дефициту на отечественном рынке. Таким образом, можно сделать вывод, что правильное определение таможенной стоимости имеет большое значение не только для реализации фискальной функции, но и также в целях защиты отечественных интересов.
В соответствии с нормами главы 5 Таможенного кодекса ЕАЭС таможенная стоимость определяется шестью методами определения таможенной стоимости.
В соответствии с указанным законодательством основным методом является метод 1. Таможенной стоимостью будет являться цена сделки или цена, фактически уплаченная за эти товары. Если цена сделки отсутствует или не может быть определена, то таможенная стоимость определяется в соответствии с последующими методами. Сущность метода 2 заключается в том, что таможенной стоимостью товаров является стоимость сделки с идентичными товарами, определенная по методу 1, это обязательное условие. Такие товары должны быть ввезены в одно и то же время, в равных количествах и на одном и том же коммерческом уровне, что и оцениваемые товары. Если эти характеристики отличаются, то цена сделки может быть подвергнута корректировке. Метод 3 заключается в том, что таможенной стоимостью таких товаров является стоимость сделки с однородными товарами, определенная по методу 1, это обязательное условие. Такие товары должны быть ввезены в одно и то же время, в равных количествах и на одном и том же коммерческом уровне, что и оцениваемые товары, и аналогично, как и по методу 2 цена сделки может быть подвергнута корректировке.
В основе метода вычитания лежит цена единицы товара, по которой он был продан на внутреннем рынке. Для определения объема расходов, которые необходимо вычесть из внутренней цены товара, нужно владеть необходимой информацией о величине этих расходах. По методу сложения таможенная стоимость определяется на основе затрат связанных с производством товаров, к которым прибавляются суммы прибыли и расходов. Для определения таможенной стоимости по данному методу необходимо знать информацию об издержках производства.
В случае если таможенная стоимость не может быть определена методами с 1–5, то она определяется в соответствии с методом 6- резервным. Это гибкое применение одной из вышеперечисленных ценовых основ. Чаще всего для расчета таможенной стоимости применяется только два метода это первый и шестой, что снижает возможность определить точную стоимость.
От правильности выбора метода определения таможенной стоимости зависит включение или невключение в стоимость товаров, тех или иных компонентов, а также их документальное подтверждение. Однако, кроме неправильного использования методов таможенной стоимости, имеют место быть и другие проблемы.
Немало важная проблема, возникающая в процессе определения таможенной стоимости, связана с ввозом, когда импортер завышает стоимость на товары, тем самым снижая налогооблагаемую базу, т. е. в итоге способствуя уменьшению поступлений в бюджет. Завышение таможенной стоимости представляет угрозу экономическим интересам государства[8].
В заключении следует отметить, что правильное определение таможенной стоимости важно не только для взимания платежей в бюджет, но и в целях обеспечения экономической безопасности страны. В целях защиты экономики страны необходимо правильно определять таможенную стоимость товаров, не допуская ее завышения и занижения. Проблема недостоверного декларирования таможенной стоимости товаров, остается одной из наиболее актуальных.
Заключение
В целом процесс определения таможенной стоимости можно разделить на три основных составляющей: экономическую, правовую и организационно-технологическую. Экономическая составляющая включает понятие таможенной стоимости и ее назначение, систему определения таможенной стоимости, ценовую информацию, а также порядок начисления, уплаты и взыскания таможенных платежей. Правовая составляющая содержит нормативно правовую базу, правила использование информации, а также права и обязанности декларанта и таможенного органа. Организационно-технологическая составляющая определяет процедуру декларирования и форму декларации таможенной стоимости, порядок определения и декларирования таможенной стоимости, а также технологию контроля таможенной стоимости и ее коррекции.
Если во время проведения таможенного контроля орган доходов и сборов не может аргументированно доказать, что заявленная декларантом таможенная стоимость товаров является неправильной, то применение второстепенных методов ее расчета невозможно. То есть заявленная субъектом внешнеэкономической деятельности таможенная стоимость должна определяться автоматически на основании первого метода.
Таможенный кодекс ЕАЭС выделяет 6 методов определения таможенной стоимости. Наиболее распространенным среди них является 1 метод - по стоимости сделки с ввозимыми товарами.
Как уже ранее было сказано, лица, которые перемещают товары через таможенную границу, не всегда правильно указывают таможенную стоимость. И делают это намеренно, используя различные махинации, чтобы уплачивать меньшие суммы таможенных платежей и налогов.
Недостоверное декларирование таможенной стоимости - это одна из актуальных проблем, встречающихся на практике.
Таким образом, на сегодня существуют проблемы в решении таможенных споров относительно определения таможенной стоимости импортированных товаров, а именно: отсутствие у органов государственной фискальной службы доверия к стоимости товара, отмеченной в договоре, и, как следствие, игнорированию основного метода определения таможенной стоимости и необоснованное использование шестое (резервного метода). Частично решить эту проблему сможет внедрение обмена информации и открытия доступа к базе данных из оформления экспортных деклараций для контроля стоимости экспортируемого товара.
Список использованных источников
- Антипова, А. Д. Особенности корректировки таможенной стоимости// Международный журнал гуманитарных и естественных наук. – 2020. – № 2-2(41). – С. 88-92. – DOI 10.24411/2500-1000-2020-10159.
- Васильева, В. В. Понятие и определение таможенной стоимости в государствах-членах ЕАЭС// Экономика и социум. – 2019. – № 3(58). – С. 147-150.
- Жирухина, Я. В. Определение таможенной стоимости: понятие, особенности и актуальные проблемы// Вестник молодых ученых Самарского государственного экономического университета. – 2020. – № 1(41). – С. 113-114.
- Никитюк, С. М. Категория "таможенная стоимость" в отечественном законодательстве// Вестник института: преступление, наказание, исправление. – 2018. – № 1(33). – С. 66-68.
- Мартюшева, А. А. Таможенная стоимость товаров и ее проблемные аспекты / А. А. Мартюшева. — Текст : непосредственный // Молодой ученый. — 2018. — № 47 (233). — С. 247-248
- Морозова, Е. В. Понятие и принципы контроля таможенной стоимости товара// Современное состояние и перспективы развития науки и образования: сборник научных трудов по материалам IV Международной научно-практической конференции, Анапа, 07 ноября 2019 года. – Анапа: Общество с ограниченной ответственностью «Научно-исследовательский центр экономических и социальных процессов» в Южном Федеральном округе, 2019. – С. 42-46.
- Сорокина, А. А. Таможенная стоимость товара и методы её определения// Современная наука: актуальные вопросы, достижения и инновации: сборник статей Международной научно-практической конференции. В 2 частях, Пенза, 05 марта 2018 года. – Пенза: МЦНС «Наука и Просвещение», 2018. – С. 91-94.
- Попова, А. С. Понятие и методы определения таможенной стоимости в государствах-членах ЕАЭС// Экономика и социум. – 2018. – № 6(49). – С. 940-945.
- Чупахина, П. А. Место и роль таможенной стоимости в системе таможенно-тарифного регулирования// Наука XXI века: актуальные направления развития. – 2017. – № 1-2. – С. 421-423.
Сноски
- Жирухина, Я. В. Определение таможенной стоимости: понятие, особенности и актуальные проблемы// Вестник молодых ученых Самарского государственного экономического университета. – 2020. – № 1(41). – С. 113-114.
- Мартюшева, А. А. Таможенная стоимость товаров и ее проблемные аспекты / А. А. Мартюшева. — Текст : непосредственный // Молодой ученый. — 2018. — № 47 (233). — С. 247-248
- Сорокина, А. А. Таможенная стоимость товара и методы её определения// Современная наука: актуальные вопросы, достижения и инновации: сборник статей Международной научно-практической конференции. В 2 частях, Пенза, 05 марта 2018 года. – Пенза: МЦНС «Наука и Просвещение», 2018. – С. 91-94.
- Сорокина, А. А. Таможенная стоимость товара и методы её определения// Современная наука: актуальные вопросы, достижения и инновации: сборник статей Международной научно-практической конференции. В 2 частях, Пенза, 05 марта 2018 года. – Пенза: МЦНС «Наука и Просвещение», 2018. – С. 91-94.
- Сорокина, А. А. Таможенная стоимость товара и методы её определения// Современная наука: актуальные вопросы, достижения и инновации: сборник статей Международной научно-практической конференции. В 2 частях, Пенза, 05 марта 2018 года. – Пенза: МЦНС «Наука и Просвещение», 2018. – С. 91-94.
- Морозова, Е. В. Понятие и принципы контроля таможенной стоимости товара// Современное состояние и перспективы развития науки и образования: сборник научных трудов по материалам IV Международной научно-практической конференции, Анапа, 07 ноября 2019 года. – Анапа: Общество с ограниченной ответственностью «Научно-исследовательский центр экономических и социальных процессов» в Южном Федеральном округе, 2019. – С. 42-46.
- Мартюшева, А. А. Таможенная стоимость товаров и ее проблемные аспекты / А. А. Мартюшева. — Текст : непосредственный // Молодой ученый. — 2018. — № 47 (233). — С. 247-248
- Мартюшева, А. А. Таможенная стоимость товаров и ее проблемные аспекты / А. А. Мартюшева. — Текст : непосредственный // Молодой ученый. — 2018. — № 47 (233). — С. 247-248