ВВЕДЕНИЕ
Внешнеторговая деятельность является одним из ключевых факторов экономического развития Российской Федерации. В условиях участия России в Евразийском экономическом союзе, трансформации логистических цепочек и переориентации торговых потоков на новые рынки значение правового обеспечения международных коммерческих сделок существенно возрастает. Центральным элементом такого обеспечения выступает внешнеторговый контракт — документ, который не только фиксирует согласованные сторонами условия сделки, но и является основой для совершения таможенных операций, определения таможенной стоимости товаров, исчисления таможенных платежей и осуществления валютного контроля.
Актуальность темы исследования обусловлена рядом факторов теоретического и практического характера.
Во-первых, внешнеторговый контракт занимает особое место в системе таможенного регулирования Российской Федерации. Как было установлено в ходе исследования, он одновременно выполняет коммерческую, правовую и контрольную функции: является базой для составления обеспечивающих поставку договоров, подтверждает для контролирующих органов намерение осуществить внешнеэкономическую сделку, а также обеспечивает соответствие операции нормам международного и национального законодательства. Для таможенных органов контракт является основным документом, на базе которого определяется таможенная стоимость товаров, от которой напрямую зависит размер таможенных пошлин и налогов. Данные контракта (описание товара, цена, валюта, условия поставки по Инкотермс) переносятся в соответствующие графы декларации на товары и становятся объектом таможенного контроля.
Во-вторых, правовая природа внешнеторгового контракта характеризуется двойственностью: с одной стороны, он является частноправовым актом, порождающим гражданско-правовые обязательства, с другой — его заключение и исполнение находятся под воздействием публично-правовых норм таможенного, валютного и налогового законодательства. Эта двойственность создаёт практические сложности при таможенном оформлении, связанные с несоответствием условий контракта требованиям таможенного законодательства, занижением таможенной стоимости, некорректным указанием базисных условий поставки и иными нарушениями.
В-третьих, в российском законодательстве до настоящего времени отсутствует легальное определение внешнеторгового контракта и единые нормативные требования к его форме и содержанию. Вопрос о правильном толковании внешнеэкономических сделок и выявлении их «внешнего» характера остаётся дискуссионным в науке. Одновременно практика показывает, что качество составления контракта напрямую влияет на эффективность и скорость прохождения таможенных процедур, а его несоответствие требованиям таможенного законодательства может повлечь корректировку таможенной стоимости, доначисление платежей, отказ в выпуске товаров или привлечение к административной ответственности.
Совокупность указанных обстоятельств определяет актуальность и практическую значимость исследования роли внешнеторгового контракта в процессе оформления таможенных документов при совершении таможенных операций.
Объект исследования — общественные отношения, возникающие в процессе использования внешнеторгового контракта при совершении таможенных операций в Российской Федерации.
Предмет исследования — нормативно-правовые акты, регулирующие порядок применения внешнеторгового контракта при таможенном оформлении, а также практика использования контрактных сведений при декларировании товаров, определении таможенной стоимости и применении таможенных процедур.
Цель исследования — комплексный анализ роли внешнеторгового контракта как основы для оформления таможенных документов при совершении таможенных операций и разработка предложений по совершенствованию механизма его применения в таможенном оформлении.
Для достижения поставленной цели определены следующие задачи:
- раскрыть понятие, сущность и правовую природу внешнеторгового контракта;
- исследовать структуру и существенные условия внешнеторгового контракта;
- определить роль внешнеторгового контракта в таможенном регулировании Российской Федерации;
- проанализировать использование внешнеторгового контракта как основания для определения таможенной стоимости товаров;
- исследовать порядок применения сведений из внешнеторгового контракта при декларировании товаров;
- рассмотреть значение контрактных условий при применении таможенных процедур и режимов;
- провести анализ практики таможенного оформления на основе внешнеторговых контрактов;
- выявить проблемы использования внешнеторговых контрактов при таможенных операциях;
- разработать предложения по совершенствованию механизма применения внешнеторговых контрактов в таможенном оформлении.
Методы исследования. В работе использованы общенаучные методы: анализ, синтез, сравнение, обобщение, системный подход. Применены также частнонаучные методы: формально-юридический метод, сравнительно-правовой метод, метод статистического анализа, метод анализа документов.
Информационная база исследования включает: международные правовые акты (Венская конвенция ООН 1980 г., Принципы УНИДРУА, правила Инкотермс 2020); наднациональное законодательство ЕАЭС (Таможенный кодекс ЕАЭС, решения Коллегии ЕЭК); национальное законодательство Российской Федерации (Гражданский кодекс РФ, Федеральные законы № 164-ФЗ, № 289-ФЗ, № 173-ФЗ, Инструкция Банка России № 181-И); научные публикации в рецензируемых журналах, размещённые в электронной библиотеке КиберЛенинка.
Теоретическая значимость работы состоит в систематизации научных подходов к определению понятия и правовой природы внешнеторгового контракта, обобщении норм международного и национального права, регулирующих его применение в системе таможенного регулирования.
Практическая значимость исследования заключается в том, что сформулированные выводы и предложения могут быть использованы участниками внешнеэкономической деятельности при составлении внешнеторговых контрактов с учётом требований таможенного законодательства, таможенными органами — при совершенствовании контрольных процедур.
Структура работы. Выпускная квалификационная работа состоит из введения, трёх глав, заключения и списка литературы.
Глава 1. Теоретические основы внешнеторговых контрактов в системе таможенного регулирования
1.1. Понятие, сущность и правовая природа внешнеторгового контракта
Внешнеторговый контракт занимает центральное место в системе правового обеспечения международной торговли и выступает основным документом, регулирующим отношения между участниками внешнеэкономической деятельности. Внешнеторговый контракт (или внешнеэкономический договор) представляет собой документ, регулирующий отношения между сторонами при купле-продаже товаров и услуг в международной торговле. Данное соглашение фиксирует условия сделки между резидентами разных стран. Именно этот документ позволяет закрепить права и обязанности сторон, устранить неоднозначности в толковании условий и снизить риски при осуществлении международных операций.
В научной литературе и нормативных правовых актах используется ряд терминов для обозначения данного вида соглашений. Среди них можно выделить такие понятия, как «внешнеэкономическая сделка», «внешнеторговая сделка», «международный торговый договор», «договор международной купли-продажи» и «международный коммерческий контракт». При этом термин «внешнеэкономическая сделка» является наиболее широким, поскольку охватывает не только торговые, но и иные виды сделок с иностранным элементом, включая строительные, кредитные и лизинговые соглашения[1].
Следует подчеркнуть, что в российском законодательстве отсутствует легальное определение внешнеторгового контракта, равно как и единообразное доктринальное толкование данной категории[2]. Впервые понятие «внешнеторговая сделка» было введено в ГК РСФСР 1964 г., однако и с тех пор единый подход к его определению не был выработан. Вопрос о правильном толковании внешнеэкономических сделок и выявлении их «внешнего» характера остаётся дискуссионным и вызывает споры среди теоретиков и практиков.
Верное толкование понятия внешнеторговой сделки имеет существенное практическое значение, поскольку нормативные источники и методы регулирования порядка заключения и исполнения внутригосударственных сделок значительно отличаются от нормативной базы и методов регулирования внешнеэкономических отношений[3]. Кроме того, внешнеторговые сделки обладают рядом специфических особенностей, которые непосредственно влияют на содержание контрактов.
Ключевым критерием, определяющим «внешний» характер контракта, является нахождение коммерческих предприятий сторон-контрагентов в разных государствах. Данный критерий (place of business) закреплён в Венской конвенции ООН о договорах международной купли-продажи товаров 1980 г.[4]. Российская Федерация, как правопреемница СССР, является участником данной Конвенции с 1991 г., и её положения составляют основу материально-правового регулирования международной купли-продажи товаров.
Таблица 1. Нормативно-правовые акты, регулирующие внешнеторговые контракты
| № | Наименование нормативно-правового акта | Предмет регулирования |
| 1 | Конвенция ООН о договорах международной купли-продажи товаров (Вена, 11 апреля 1980 г.) | Порядок заключения, права и обязанности сторон, ответственность по договорам международной купли-продажи товаров |
| 2 | Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 № 51-ФЗ | Общие положения о сделках, договорах, форме внешнеэкономической сделки (ст. 162) |
| 3 | Гражданский кодекс Российской Федерации (часть третья) от 26.11.2001 № 146-ФЗ | Коллизионное регулирование: автономия воли сторон (ст. 1210), применимое право при отсутствии соглашения сторон (ст. 1211) |
| 4 | Федеральный закон от 08.12.2003 № 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности» | Принципы и методы государственного регулирования ВЭД, тарифное и нетарифное регулирование |
| 5 | Федеральный закон от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле» | Порядок осуществления валютных операций, репатриация валютной выручки, постановка контрактов на учёт |
| 6 | Федеральный закон от 03.08.2018 № 289-ФЗ «О таможенном регулировании в Российской Федерации» | Таможенное декларирование, таможенный контроль, порядок определения таможенной стоимости на национальном уровне |
| 7 | Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о ТК ЕАЭС от 11.04.2017) | Единые правила таможенного регулирования в ЕАЭС, таможенные процедуры, методы определения таможенной стоимости |
| 8 | Инструкция Банка России от 16.08.2017 № 181-И | Порядок постановки контрактов на учёт в уполномоченных банках, представление подтверждающих документов при валютных операциях |
| 9 | Принципы международных коммерческих договоров УНИДРУА (редакция 2016 г.) | Общие правила заключения, исполнения и толкования международных коммерческих договоров (рекомендательный характер) |
| 10 | Международные правила толкования торговых терминов Инкотермс 2020 (ICC) | Распределение обязанностей, расходов и рисков между продавцом и покупателем при различных базисных условиях поставки |
Составлено по: Конвенция ООН о договорах международной купли-продажи товаров (Вена, 11.04.1980); Гражданский кодекс РФ (ч. 1, 3); Федеральные законы № 164-ФЗ, № 173-ФЗ, № 289-ФЗ; Таможенный кодекс ЕАЭС; Инструкция Банка России от 16.08.2017 № 181-И; Принципы УНИДРУА 2016; Инкотермс 2020.
На национальном уровне правовое регулирование внешнеторговых контрактов осуществляется:
- Федеральным законом от 08.12.2003 № 164-ФЗ «Об основах государственного регулирования внешнеторговой деятельности» (в ред. от 08.08.2024), который определяет основные принципы и методы государственного регулирования ВЭД[5],
- Гражданским кодексом Российской Федерации (ст. 1210, 1211) в части определения применимого права к договорным обязательствам с иностранным элементом[6].
Несоблюдение простой письменной формы влечёт недействительность внешнеэкономической сделки согласно п. 3 ст. 162 ГК РФ. Данное требование распространяется как на сам контракт, так и на вносимые в него изменения и дополнения.
Сущность внешнеторгового контракта не ограничивается функцией юридического оформления сделки. Он выступает базой для составления обеспечивающих поставку договоров (перевозки, хранения, страхования), подтверждает для контролирующих органов (таможни, налоговой инспекции и органов валютного контроля) намерение осуществить внешнеэкономическую сделку, а также подтверждает соответствие операции нормам международного и национального законодательства[7].
В системе таможенного регулирования внешнеторговый контракт занимает особое место. Для таможенных органов он является не только основанием для осуществления перевозки, но и основным документом, на базе которого определяется таможенная стоимость товара[8]. В контракте должны быть чётко прописаны порядок формирования цены, условия предоставления скидок (если они предусмотрены), а также условия поставки в соответствии с правилами Инкотермс. Именно условия поставки по Инкотермс являются отличительной особенностью внешнеторгового договора и применяются для целей таможенного оформления.
Согласно Федеральному закону от 03.08.2018 № 289-ФЗ «О таможенном регулировании в Российской Федерации», внешнеторговый контракт входит в перечень документов, предъявляемых при таможенном декларировании товаров. Полное указание в контракте сведений о товаре (наименование, характеристика, ассортимент, маркировка, упаковка, страна происхождения) позволяет обеспечить его идентификацию таможенными органами в ходе совершения таможенных операций и таможенного контроля.
Единых требований к составлению внешнеторгового договора не существует, поэтому содержание и структура контракта формируются в соответствии с требованиями каждой стороны и органов таможенного, налогового и валютного контроля[9]. Вместе с тем практика международной торговли выработала определённый набор существенных (обязательных) условий контракта. К ним относятся:
- предмет контракта,
- количество и качество товара,
- цена и общая сумма,
- базисные условия поставки,
- условия платежа,
- сроки поставки,
- ответственность сторон,
- порядок разрешения споров (арбитраж),
- реквизиты сторон[10].
При ведении внешнеторговой деятельности компании сталкиваются со специфическими рисками, которые нехарактерны для внутреннего рынка, что обусловлено как особенностями российского законодательства в таможенной, валютной, налоговой сферах и в сфере технического регулирования, так и страновыми рисками государств-контрагентов. Именно поэтому от качества составления внешнеторгового контракта зависит степень защищённости интересов участников ВЭД.
Внешнеторговый контракт является достаточно традиционным, консервативным документом, который вырабатывался на протяжении длительного времени в ходе развития международной коммерческой практики. Его структура включает расположенные в определённой последовательности и пронумерованные контрактные условия, каждое из которых представляет самостоятельный раздел, регулирующий конкретный вопрос, связанный с исполнением внешнеторговой сделки. При этом грамотный контракт не ограничивается только обязательными условиями, а содержит также дополнительные положения, которые призваны максимально облегчить исполнение сделки и предусмотреть возможные нюансы.
Отдельного внимания заслуживает валютно-финансовый аспект внешнеторгового контракта. Стороны контракта находятся в разных государствах и используют различные национальные валюты, что требует согласования валюты расчётов и механизма определения курса пересчёта. В соответствии с Федеральным законом от 10.12.2003 № 173-ФЗ «О валютном регулировании и валютном контроле» и Инструкцией Банка России от 16.08.2017 № 181-И, экспортные контракты на сумму свыше 6 млн руб. и импортные контракты свыше 3 млн руб. подлежат постановке на учёт в уполномоченном банке[11]. Данное требование подчёркивает роль внешнеторгового контракта не только как коммерческого соглашения, но и как инструмента государственного контроля в сфере ВЭД.
Правовая природа внешнеторгового контракта определяется его принадлежностью одновременно к нескольким правовым системам и отраслям права, что обусловливает сложность и многоуровневость его регулирования. В основе внешнеторговой деятельности лежит гражданско-правовая сделка, осложнённая иностранным элементом[12]. Как вид гражданско-правового договора купли-продажи (поставки) товаров, внешнеторговый контракт подчиняется общим правилам договорного права, нормам международного частного права и положениям Венской конвенции 1980 г.
Специфика правовой природы внешнеторгового контракта проявляется в его двойственном характере. С одной стороны, он является частноправовым актом, порождающим гражданско-правовые обязательства между контрагентами. С другой стороны, его заключение и исполнение находятся под воздействием публично-правовых норм таможенного, валютного и налогового законодательства. Необходимость соблюдения этих норм накладывает на внешнеторговый контракт дополнительные требования, отсутствующие у внутригосударственных сделок. Данная двойственность является одной из ключевых характеристик правовой природы рассматриваемого контракта.
Важнейшей чертой правовой природы внешнеторгового контракта выступает наличие иностранного элемента. В доктрине международного частного права сложилось несколько подходов к определению содержания этого элемента. Одни авторы при квалификации внешнеторговой сделки обращали внимание на субъектный состав участников, полагая, что к внешнеторговым относятся сделки, в которых хотя бы одна из сторон является иностранцем. Другие учёные считали, что квалификация должна осуществляться по принципу местонахождения сторон[13]. В современной доктрине и практике преобладает подход, основанный на критерии местонахождения коммерческих предприятий в разных государствах.
Следует отметить, что ГК РФ (раздел VI «Международное частное право», в ред. от 30.09.2013) отказался от терминов «внешнеторговая сделка» и «внешнеэкономическая сделка», сохранив общегражданский термин «сделка/договор»[14]. Однако это не означает утраты специфики данных правоотношений. Термин «сделка/договор» в контексте раздела VI ГК РФ должен толковаться через призму особенностей отношений, осложнённых иностранным элементом в соответствии со ст. 1186 ГК РФ.
Центральным вопросом правовой природы внешнеторгового контракта выступает проблема определения применимого права. Поскольку стороны контракта принадлежат к разным национальным правопорядкам, возникает коллизия — расхождение нормативных актов различных государств, регламентирующих одни и те же правоотношения. Разрешение данной коллизии осуществляется двумя основными методами:
- материально-правовым (посредством применения унифицированных международных норм),
- коллизионным (посредством отсылки к национальному праву определённого государства)[15].
Общей генеральной коллизионной привязкой практически всех внешнеэкономических сделок является автономия воли сторон. Принцип автономии воли считается наиболее гибкой формулой прикрепления, и его применение в наибольшей степени соответствует общему принципу свободы договора. В соответствии со ст. 1210 ГК РФ стороны договора могут при его заключении или в последующем выбрать по соглашению между собой право, которое подлежит применению к их правам и обязанностям[16]. При этом выбор применимого права может быть сделан как для контракта в целом, так и для отдельных его частей.
Принцип автономии воли сторон необходимо рассматривать в качестве особого правового института, с помощью которого происходит коллизионное регулирование внешнеэкономических отношений, но не в качестве коллизионной нормы как таковой[17]. В отличие от принципа свободы договора, предметом которого является материально-правовое регулирование, принцип автономии воли имеет коллизионно-правовой предмет регулирования. Вместе с тем автономия воли сторон не является абсолютной. Соглашения частных лиц не могут расширять сферу действия императивных норм публичного права, так как последние являются проявлением государственного суверенитета и подлежат применению по воле самого государства[18].
В случае отсутствия соглашения сторон о применимом праве действуют субсидиарные коллизионные нормы. Согласно ст. 1211 ГК РФ, при отсутствии соглашения сторон к договору применяется право страны, с которой договор наиболее тесно связан. Для договоров купли-продажи таковым признаётся право страны продавца, для договоров подряда — право страны подрядчика и т.д. Данный подход основан на принципе характерного исполнения, получившем широкое распространение в европейском коллизионном праве.
Многоуровневость правового регулирования внешнеторгового контракта проявляется в системе его источников. На международном уровне это Венская конвенция 1980 г. как основной акт материально-правовой унификации, а также Принципы международных коммерческих договоров УНИДРУА. Принципы УНИДРУА по своей природе не являются юридически обязательным документом, поэтому степень и широта их применения зависят от их авторитетности в деловых кругах[19]. Тем не менее они активно используются при толковании условий контрактов международными коммерческими арбитражами. При этом никакие нормы Принципов не ограничивают применение обязательных (императивных) положений национального, международного или наднационального происхождения.
На наднациональном уровне для Российской Федерации действует Таможенный кодекс Евразийского экономического союза (ТК ЕАЭС), вступивший в силу с 01.01.2018, который устанавливает единые правила таможенного регулирования на территории Союза. Внешнеторговый контракт в системе ЕАЭС рассматривается как документ, на основании которого осуществляется таможенное декларирование, определяется таможенная стоимость товаров и реализуются меры тарифного и нетарифного регулирования. Заключённые Россией двусторонние торговые, инвестиционные, налоговые, таможенные договоры определяют основные направления и сферы внешнеторговой деятельности, устанавливают правовые режимы деятельности российских и иностранных лиц, режимы таможенного обложения, транзита, расчётов.
Отдельным элементом правовой природы внешнеторгового контракта является система негосударственного регулирования. К ней относятся торговые обычаи (lex mercatoria), правила Инкотермс, типовые контракты международных торговых организаций. При заключении и формировании условий внешнеторгового контракта почти всегда применяются те или иные международные торговые обычаи и обыкновения[20]. Правила Инкотермс, разработанные Международной торговой палатой (ICC), определяют порядок распределения обязанностей, расходов и рисков между продавцом и покупателем в рамках различных базисных условий поставки. Актуальная редакция — Инкотермс 2020 — содержит 11 терминов, систематизированных по степени возрастания обязательств продавца.
Ещё одной особенностью правовой природы внешнеторгового контракта является специфика разрешения споров. Арбитражная оговорка включается в контракт с целью исключить применение к договору общих гражданско-процессуальных правил подсудности. Стороны вправе передать спор на рассмотрение международного коммерческого арбитража, в частности МКАС при ТПП РФ, Арбитражного института Торговой палаты г. Стокгольма или Арбитражного суда ICC. Выбор арбитражного органа определяется соглашением сторон и закрепляется в тексте контракта. При отсутствии арбитражной оговорки споры разрешаются государственными судами в соответствии с правилами международной подсудности. При разрешении трансграничных споров суды сталкиваются с необходимостью правовой квалификации спорных отношений, которая осуществляется, как правило, на основе норм национального права[21].
Таким образом, внешнеторговый контракт представляет собой многофункциональный правовой документ, который одновременно выполняет коммерческую, правовую и контрольную функции. Он фиксирует согласованные сторонами условия международной торговой сделки, определяет порядок распределения рисков и ответственности, а также обеспечивает возможность осуществления таможенного, валютного и налогового контроля со стороны уполномоченных государственных органов. Правовая природа внешнеторгового контракта характеризуется гражданско-правовой основой, осложнённой иностранным элементом; взаимодействием частноправовых и публично-правовых норм; многоуровневой системой источников регулирования, включающей международные конвенции, наднациональное право ЕАЭС, национальное законодательство и нормы негосударственного регулирования; особым порядком определения применимого права на основе принципа автономии воли сторон.
1.2. Структура и существенные условия внешнеторгового контракта
Внешнеторговый контракт как разновидность письменного договора имеет определённую структуру и содержание, которые вырабатывались на протяжении длительного времени в ходе развития международной коммерческой практики. В результате данный документ приобрёл в значительной степени стандартный, унифицированный вид. Структура внешнеторгового контракта включает расположенные в определённой логической последовательности и пронумерованные контрактные условия (положения), каждое из которых представляет собой самостоятельный раздел, регулирующий конкретный вопрос, связанный с исполнением сделки. Как правило, количество таких разделов составляет от 11 до 15[22].
Таблица 2. Структура внешнеторгового контракта купли-продажи
| № | Раздел контракта | Содержание раздела |
| 1 | Преамбула | Регистрационный номер, дата и место подписания, полные наименования сторон, их государственная принадлежность, статус (продавец/покупатель) |
| 2 | Предмет контракта | Наименование товара, характеристика, ассортимент, комплектность, количество, единицы измерения, страна происхождения |
| 3 | Цена и общая стоимость | Цена за единицу товара, общая сумма контракта, валюта цены, наименование базиса поставки по Инкотермс |
| 4 | Условия поставки | Базисные условия поставки по Инкотермс 2020, распределение обязанностей, расходов и рисков между сторонами |
| 5 | Сроки поставки | Календарные даты поставки, график отгрузки партий, дата отгрузки и дата поставки |
| 6 | Условия платежа | Валюта платежа, форма расчётов (аккредитив, инкассо, банковский перевод), сроки и порядок оплаты, валютная оговорка |
| 7 | Качество товара | Стандарты качества (ГОСТ, ISO), порядок подтверждения качества, процедура приёмки товара |
| 8 | Упаковка и маркировка | Требования к транспортной и потребительской упаковке, содержание маркировки, специальные обозначения |
| 9 | Ответственность сторон | Штрафные санкции, пени и неустойки за нарушение условий контракта, порядок предъявления рекламаций |
| 10 | Форс-мажор | Перечень обстоятельств непреодолимой силы, порядок и сроки уведомления, орган подтверждения (ТПП) |
| 11 | Арбитраж | Порядок разрешения споров, выбор арбитражного органа, применимое право |
| 12 | Прочие условия | Порядок внесения изменений, конфиденциальность, число экземпляров, срок действия контракта, язык договора |
| 13 | Юридические адреса и реквизиты | Юридические и почтовые адреса сторон, банковские реквизиты, подписи и печати уполномоченных лиц |
Составлено по: Меркушева О. Структура и содержание внешнеторгового контракта купли-продажи // Петербургский правовой портал, 2023; Контракт: виды, структура, условия, цена, образец внешнеторгового договора // ВЭД Информ; рекомендации письма ЦБ РФ от 15.07.1996 № 300.
Единых нормативных требований к форме и содержанию внешнеторгового контракта не установлено[23]. Вместе с тем в Российской Федерации действует документ, имеющий рекомендательный характер, — «Рекомендации по минимальным требованиям к обязательным реквизитам и форме внешнеторговых контрактов» (письмо ЦБ РФ от 15.07.1996 № 300)[24]. Данный документ определяет минимальный набор сведений, которые целесообразно включать в текст контракта в целях обеспечения его соответствия требованиям таможенного и валютного законодательства.
Текст контракта традиционно начинается с преамбулы. В ней указываются регистрационный номер контракта, дата и место его подписания, полные юридические наименования сторон, их государственная принадлежность, а также статус каждой из сторон — продавец и покупатель. Номер контракта, согласно рекомендациям, формируется из трёх групп знаков:
- код страны контрагента по международному классификатору «Страны мира»,
- код организации по ОКПО и порядковый номер документа в документообороте.
Преамбула также может содержать указание на документы, на основании которых действуют представители сторон (устав, доверенность).
Раздел «Предмет контракта» определяет существо сделки. В нём в краткой форме указывается вид внешнеторговой операции (купля-продажа, поставка, оказание услуг и т.д.), наименование товара, его полная характеристика, ассортимент, комплектность, модель, сведения о производителе и стране происхождения[25]. Если предметом контракта является товар со сложными техническими характеристиками, в контракт включается специальный раздел «Технические условия» или «Технические спецификации», содержащий детальное описание параметров продукции. В этом же разделе или в отдельной спецификации указывается количество товара с указанием единиц измерения.
Раздел «Цена и общая стоимость контракта» содержит цену за единицу товара и общую сумму контракта в валюте цены с указанием наименования базиса поставки по Инкотермс. Здесь же указываются наименование и код валюты в соответствии с классификатором валют, используемым для целей таможенного оформления. Цена товара может быть фиксированной, скользящей или определяемой к моменту поставки. Данный раздел имеет принципиальное значение для таможенных целей, поскольку именно цена контракта является базой для определения таможенной стоимости товара и, соответственно, размера таможенных платежей[26].
Раздел «Условия поставки» определяет базисные условия в соответствии с правилами Инкотермс (актуальная редакция — Инкотермс 2020). Базисными условиями поставок называют специальные условия, которые определяют обязанности продавца и покупателя по доставке товара, устанавливают момент перехода рисков случайной гибели или повреждения товара с продавца на покупателя, а также порядок распределения расходов[27]. Инкотермс 2020 содержит 11 терминов, классифицированных на четыре группы (E, F, C, D), каждая из которых отражает различную степень обязательств продавца[28].
Раздел «Сроки поставки» фиксирует календарные даты, к которым товар должен быть доставлен в пункты, определённые контрактом. Российское законодательство относит срок поставки к существенным условиям договора поставки (п. 3 ст. 455, ст. 506 ГК РФ). Если поставка осуществляется несколькими партиями, в контракте указывается график поставок с конкретными сроками отгрузки каждой партии.
Раздел «Условия платежа» регламентирует порядок расчётов между сторонами. В нём указываются:
- валюта платежа,
- способ определения курса пересчёта (если валюта цены и валюта платежа не совпадают),
- сроки и порядок осуществления платежей (предоплата, оплата по факту поставки, рассрочка),
- форма расчётов — аккредитив, инкассо или банковский перевод[29].
Данный раздел контролируется как банками (в рамках валютного контроля), так и таможенными органами. При осуществлении расчётов в иностранной валюте стороны могут включать в контракт валютную оговорку, устанавливающую фиксированный курс или привязку к действующему курсу на определённую дату.
Раздел «Качество товара» определяет совокупность свойств, определяющих пригодность товара для использования по назначению. Качество может определяться по стандарту (ГОСТ, ISO), по техническим условиям, по образцу, по описанию, по предварительному осмотру или по содержанию отдельных веществ. В данном разделе целесообразно указать порядок подтверждения качества (сертификаты, протоколы испытаний) и процедуру приёмки товара по качеству.
Раздел «Упаковка и маркировка» содержит требования к наружной (транспортной) и внутренней (потребительской) упаковке товара, а также к маркировке. Маркировка включает юридические данные о продавце и покупателе, номер контракта, специальные обозначения (указание на хрупкий или опасный груз), вес, габариты. Для целей таможенного оформления требования к упаковке и маркировке имеют существенное значение, поскольку на отдельные виды упаковки (например, деревянную) таможенные органы вправе потребовать дополнительные документы — фитосанитарный сертификат.
Раздел «Ответственность сторон» (штрафные санкции и рекламации) устанавливает порядок предъявления претензий при нарушении условий контракта и определяет размер ответственности. В нём прописываются штрафы, пени и неустойки за нарушение сроков поставки, несоответствие качества или количества товара, просрочку платежа. Размер штрафных санкций, как правило, не превышает 10 % от стоимости сделки[30]. Рекламационный акт, подписанный уполномоченным представителем независимой экспертной организации (например, Торгово-промышленной палаты), является документальным основанием для предъявления претензий.
Раздел «Форс-мажор» определяет перечень обстоятельств непреодолимой силы, освобождающих стороны от ответственности за неисполнение или ненадлежащее исполнение обязательств по контракту. К таким обстоятельствам обычно относят стихийные бедствия, военные действия, эпидемии, эмбарго, санкции, решения государственных органов, препятствующие исполнению контракта[31]. В разделе указываются порядок и сроки уведомления контрагента о наступлении форс-мажорных обстоятельств, а также организация, уполномоченная их подтверждать (как правило, ТПП соответствующей страны).
Раздел «Арбитраж» (разрешение споров) устанавливает порядок урегулирования разногласий между сторонами. Данная часть контракта именуется арбитражным соглашением (арбитражной оговоркой). В ней указывается, в какой стране и каким арбитражным органом будет рассматриваться спор в случае его возникновения. Наиболее распространёнными арбитражными институтами, указываемыми в контрактах с российскими участниками ВЭД, являются Международный коммерческий арбитражный суд при ТПП РФ, Арбитражный институт Торговой палаты г. Стокгольма и Арбитражный суд Международной торговой палаты (ICC).
Раздел «Прочие условия» может включать порядок внесения изменений в контракт, условия конфиденциальности, возможность привлечения третьих лиц, число экземпляров контракта, срок его действия, применимое право и язык договора[32]. Контракт завершается указанием юридических и почтовых адресов сторон, банковских реквизитов, подписей и печатей уполномоченных лиц с расшифровкой их должностей.
Все контрактные условия разделяются на обязательные (существенные) и дополнительные. С точки зрения российского гражданского права, к существенным условиям договора поставки относятся условия о предмете договора, наименовании товара, его количестве и сроках поставки (п. 1 ст. 432, п. 3 ст. 455, ст. 506 ГК РФ) [8]. Для внешнеторгового контракта перечень существенных условий расширяется: помимо предмета, количества и сроков, к ним относятся цена, условия поставки (базис), условия платежа, а также требования, установленные применимым правом[33]. Любое условие, включение которого в договор сторона считает необходимым, также становится существенным — если по такому условию не будет достигнуто соглашение, договор не считается заключённым[34].
Контрактные условия также классифицируются на типовые и индивидуальные. Типовые условия носят универсальный характер и переносятся из контракта в контракт без изменений (арбитражная оговорка, форс-мажор, порядок предъявления рекламаций). Индивидуальные условия присущи конкретной сделке и включают наименования сторон, предмет контракта, количество, качество, цену, сроки поставки, ставки штрафных санкций и иные цифровые показатели.
Спецификация является обязательным приложением к внешнеторговому контракту. Она представляет собой документ, детализирующий условия сделки по каждой товарной позиции: наименование товара, его количество, единицы измерения, цену за единицу и общую стоимость[35]. Спецификация подписывается обеими сторонами и имеет юридическую силу наравне с основным текстом контракта. При поставках несколькими партиями на каждую партию может оформляться отдельная спецификация.
Таким образом, структура внешнеторгового контракта представляет собой логически выстроенную систему разделов, каждый из которых регулирует конкретный аспект внешнеторговой сделки. Существенные условия контракта определяют его действительность и обеспечивают возможность исполнения обязательств сторонами, а также соблюдение требований таможенного, валютного и налогового законодательства.
1.3. Роль внешнеторгового контракта в таможенном регулировании РФ
Внешнеторговый контракт в системе таможенного регулирования Российской Федерации выполняет ряд функций, выходящих за рамки частноправового соглашения сторон. Он является основным коммерческим документом, на который опираются таможенные органы при совершении таможенных операций, проведении таможенного контроля, определении таможенной стоимости товаров и применении мер тарифного и нетарифного регулирования. Без предъявления внешнеторгового контракта или иного документа, подтверждающего совершение внешнеэкономической сделки, таможенное декларирование товаров, как правило, невозможно.
Правовой основой таможенного регулирования в Российской Федерации выступает Таможенный кодекс Евразийского экономического союза (ТК ЕАЭС), вступивший в силу с 01.01.2018 г.[36], а также Федеральный закон от 03.08.2018 № 289-ФЗ «О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации»[37]. Эти нормативные акты формируют единую систему таможенного администрирования, в которой внешнеторговый контракт занимает положение ключевого коммерческого документа сделки.
В соответствии со ст. 104 ТК ЕАЭС таможенное декларирование представляет собой заявление таможенному органу с использованием таможенной декларации сведений о товарах, об избранной таможенной процедуре и иных сведений, необходимых для выпуска товаров. Внешнеторговый контракт входит в перечень документов, подтверждающих заявленные в декларации сведения. Описание товара, зафиксированное в разделе «предмет контракта», при таможенном декларировании отражается в графе 31 декларации на товары «Грузовые места и описание товаров», валюта и цена контракта — в графах 22 и 42, а условия поставки по Инкотермс — в графе 20[38]. Таким образом, данные контракта напрямую переносятся в таможенную декларацию и становятся объектом таможенного контроля.
Одной из центральных функций внешнеторгового контракта в таможенном регулировании является его роль при определении таможенной стоимости товаров. Таможенная стоимость складывается из стоимости товара по внешнеторговому контракту (фактурной стоимости) и стоимости расходов по доставке товара до таможенной границы. В соответствии с главой 5 ТК ЕАЭС основным методом определения таможенной стоимости является метод по стоимости сделки с ввозимыми товарами (метод 1), при котором за основу берётся цена, фактически уплаченная или подлежащая уплате за товары по условиям внешнеторгового контракта[39]. Именно цена товара, зафиксированная в контракте, является исходной базой для расчёта таможенной стоимости, а от неё, в свою очередь, зависит размер таможенных пошлин и налогов.
При контроле таможенной стоимости таможенные органы анализируют условия внешнеторгового контракта на предмет достоверности заявленных сведений. В частности, проверяется соответствие цены товара рыночным ценам на аналогичную продукцию, наличие или отсутствие взаимосвязи между контрагентами, которая могла бы повлиять на стоимость сделки, а также полнота отражения всех дополнительных начислений к цене (транспортные расходы, страхование, лицензионные платежи и т.д.)[40]. Если таможенный орган устанавливает несоответствие заявленной стоимости рыночным показателям или выявляет признаки её занижения, он вправе принять решение о корректировке таможенной стоимости, что влечёт доначисление таможенных платежей.
Базисные условия поставки, определяемые в контракте на основе правил Инкотермс, играют особую роль при формировании таможенной стоимости. Они определяют момент перехода рисков и расходов от продавца к покупателю, что напрямую влияет на состав затрат, включаемых в таможенную стоимость. Например, при условии поставки EXW (франко-завод) в таможенную стоимость необходимо включить все транспортные расходы от склада продавца до таможенной границы ЕАЭС, тогда как при условии CIF (стоимость, страхование, фрахт) эти расходы уже включены в контрактную цену[41]. Правильное указание базиса поставки в контракте обеспечивает корректность таможенного оформления и снижает риск корректировки таможенной стоимости со стороны таможенных органов.
Федеральная таможенная служба (ФТС) России контролирует все внешнеторговые контракты, реализуя право регулирования деятельности в области ВЭД со стороны резидентов Российской Федерации. ФТС осуществляет регулирование внешнеэкономической деятельности не только при помощи тарифного регулирования (установление ставок таможенных пошлин), но и посредством нетарифных методов — количественных ограничений (квот), лицензирования, запретов на ввоз или вывоз отдельных категорий товаров[42]. Применение обоих видов мер непосредственно обусловлено содержанием внешнеторгового контракта: наименование товара определяет его классификацию по ТН ВЭД ЕАЭС и, соответственно, ставку пошлины, а также необходимость получения лицензий, сертификатов соответствия и иных разрешительных документов.
Внешнеторговый контракт также выступает инструментом обеспечения соблюдения мер нетарифного регулирования. Перед заключением контракта участник ВЭД должен проверить, не включён ли предмет сделки в перечень товаров, запрещённых к ввозу в ЕАЭС или вывозу из ЕАЭС, установленный Решением Коллегии Евразийской экономической комиссии от 21.04.2015 № 30. Кроме того, в отношении отдельных категорий товаров предусмотрена обязанность подтверждения соответствия продукции техническим регламентам, что может выражаться в обязательной сертификации или принятии декларации о соответствии. Отсутствие необходимых разрешительных документов является основанием для отказа в выпуске товаров таможенными органами.
Существенное значение внешнеторговый контракт имеет и в системе валютного контроля, осуществляемого таможенными органами. В соответствии с п. 3 ч. 1 ст. 254 Федерального закона № 289-ФЗ таможенные органы осуществляют контроль за валютными операциями, связанными с перемещением товаров через таможенную границу ЕАЭС, а также за соответствием проводимых валютных операций условиям лицензий и разрешений[43].
Внешнеторговый контракт, поставленный на учёт в уполномоченном банке в соответствии с Инструкцией Банка России от 16.08.2017 № 181-И, получает уникальный номер контракта (УНК), который указывается в декларации на товары и позволяет таможенным органам отслеживать связь между товарными и финансовыми потоками. Данный механизм направлен на предотвращение незаконного вывода капитала, невозврата валютной выручки и иных нарушений валютного законодательства.
На практике таможенные органы для исполнения контрольно-надзорных функций требуют представления внешнеторгового контракта в виде единого документа, подписанного сторонами[44]. Вместе с тем ТК ЕАЭС закрепил приоритет электронного таможенного декларирования, что предполагает переход к электронному документообороту между участниками ВЭД и таможенными органами. В рамках данного подхода документы, подтверждающие сведения, заявленные в декларации на товары, могут не представляться таможенному органу на бумажном носителе, если они ранее были представлены данному органу или могут быть получены из информационных систем. Однако вопросы признания электронных документов иностранного происхождения по-прежнему требуют системного решения.
Следует отметить, что в рамках системы управления рисками (СУР), закреплённой в ст. 376 ТК ЕАЭС, внешнеторговый контракт является объектом анализа при категорировании участников ВЭД по уровню риска. Таможенные органы оценивают условия контракта (цену, контрагента, страну происхождения, условия поставки) на предмет соответствия профилям рисков[45]. Участники ВЭД, которые систематически представляют достоверные сведения и имеют низкий уровень риска, получают возможность автоматической регистрации и автоматического выпуска таможенных деклараций, что значительно ускоряет прохождение таможенных процедур.
Внешнеторговый контракт играет также роль в реализации мер таможенного контроля после выпуска товаров. В соответствии со ст. 310 ТК ЕАЭС таможенный контроль может проводиться в течение трёх лет со дня выпуска товаров, а в отдельных случаях — до пяти лет. В рамках камеральных и выездных таможенных проверок таможенные органы запрашивают внешнеторговый контракт, приложения и дополнения к нему, а также иные коммерческие документы для проверки достоверности заявленных при декларировании сведений, правильности определения таможенной стоимости и классификации товаров[46].
Таким образом, роль внешнеторгового контракта в таможенном регулировании Российской Федерации является многоаспектной. Контракт выступает основой для таможенного декларирования товаров, определения таможенной стоимости и исчисления таможенных платежей, обеспечения соблюдения мер тарифного и нетарифного регулирования, осуществления валютного контроля, а также функционирования системы управления рисками.
Выводы по первой главе
Внешнеторговый контракт представляет собой гражданско-правовую сделку, осложнённую иностранным элементом, ключевым признаком которой является нахождение коммерческих предприятий сторон в разных государствах. В российском законодательстве отсутствует легальное определение данного вида контрактов. Правовая природа контракта характеризуется двойственностью: он одновременно является частноправовым актом и инструментом публично-правового контроля со стороны таможенных, валютных и налоговых органов. Регулирование осуществляется на международном (Венская конвенция 1980 г., Принципы УНИДРУА), наднациональном (ТК ЕАЭС), национальном (ГК РФ, ФЗ № 164-ФЗ, № 289-ФЗ, № 173-ФЗ) и негосударственном (Инкотермс 2020) уровнях.
Структура контракта включает от 11 до 15 разделов. К существенным условиям относятся предмет, количество, цена, сроки и условия поставки, условия платежа. Единых нормативных требований к форме контракта не установлено, однако полнота и корректность его условий определяют действительность контракта и возможность исполнения.
В системе таможенного регулирования РФ контракт является основой для таможенного декларирования, определения таможенной стоимости по методу стоимости сделки, обеспечения соблюдения мер тарифного и нетарифного регулирования, осуществления валютного контроля через механизм постановки на учёт с присвоением УНК, а также функционирования системы управления рисками. Качество составления контракта непосредственно влияет на скорость прохождения таможенных процедур и уровень рисков для участника ВЭД.
Глава 2. Использование условий внешнеторгового контракта при совершении таможенных операций
2.1. Внешнеторговый контракт и его базисные условия как основание для определения таможенной стоимости товаров
Внешнеторговый контракт представляет собой один из ключевых документов, обеспечивающих правовую основу перемещения товаров через таможенную границу Евразийского экономического союза (далее — ЕАЭС). Он выступает не только гражданско-правовой формой оформления сделки между сторонами, находящимися в разных государствах, но и источником сведений, используемых таможенными органами при совершении таможенных операций, прежде всего — при определении таможенной стоимости товаров, проверке подлинности заявленных характеристик товара и валютном контроле[47].
В соответствии с подходом, сложившимся в таможенной практике, внешнеторговый контракт (договор международной купли-продажи, договор поставки, бартерный договор, лизинговое соглашение и др.) содержит совокупность условий, которые используются при оформлении грузовой таможенной декларации, декларации таможенной стоимости и иных таможенных документов. К числу таких условий относятся предмет контракта, валютно-финансовые условия, порядок расчётов, а также базисные условия поставки, которые формируют основу исчисления таможенной стоимости перемещаемых товаров[48].
Таким образом, внешнеторговый контракт выполняет двойственную функцию: с одной стороны, он регулирует гражданско-правовые отношения сторон, с другой — выступает первичным носителем информации, подлежащей использованию и проверке в рамках таможенного контроля.
Существенными условиями внешнеторгового контракта, значимыми для таможенных целей, принято считать:
- наименование и характеристики товара, его количество и качество;
- цену единицы товара и общую сумму контракта; валюту цены и валюту платежа;
- условия и сроки поставки;
- порядок перехода права собственности;
- условия осуществления расчётов;
- базисные условия поставки со ссылкой на редакцию Инкотермс;
- ответственность сторон; порядок разрешения споров[49].
Именно эта совокупность положений позволяет таможенному органу установить действительную стоимость сделки и, при необходимости, скорректировать её в соответствии с требованиями таможенного законодательства ЕАЭС.
Правовой основой определения таможенной стоимости товаров, ввозимых на таможенную территорию ЕАЭС, служит глава 5 Таможенного кодекса ЕАЭС (статьи 37–45). В соответствии с пунктом 15 статьи 38 и пунктом 1 статьи 39 ТК ЕАЭС основой таможенной стоимости ввозимых товаров в максимально возможной степени должна быть стоимость сделки с ними, то есть цена, фактически уплаченная или подлежащая уплате за эти товары при их продаже для вывоза на таможенную территорию Союза, дополненная в соответствии со статьёй 40 ТК ЕАЭС[50]. Следовательно, именно согласованная сторонами в контракте цена товара является исходной величиной для расчёта таможенной стоимости, а условия её формирования напрямую зависят от содержания внешнеторгового договора.
Статья 39 ТК ЕАЭС устанавливает метод 1 — метод по стоимости сделки с ввозимыми товарами — как основной и приоритетный способ определения таможенной стоимости. Его применение возможно при соблюдении ряда условий:
- отсутствии ограничений в отношении прав покупателя на пользование и распоряжение товарами (за исключением допускаемых законом);
- независимости цены товара от условий, влияние которых не может быть количественно определено;
- отсутствии перехода части дохода от последующей перепродажи продавцу;
- а также при условии, что взаимосвязь продавца и покупателя не повлияла на цену сделки.
При невыполнении хотя бы одного из указанных условий метод 1 не применяется, и таможенная стоимость определяется по последующим методам, предусмотренным статьями 41–45 ТК ЕАЭС.
Цена, фактически уплаченная или подлежащая уплате за ввозимые товары, определяется как общая сумма всех платежей, произведённых или подлежащих осуществлению покупателем непосредственно продавцу или иному лицу в пользу продавца[51]. Вместе с тем в соответствии со статьёй 40 ТК ЕАЭС данная цена подлежит дополнению рядом начислений, прямо не включённых в неё, но экономически связанных с ввозом товаров. К таким дополнительным начислениям относятся:
- вознаграждение посредникам и брокерам (за исключением вознаграждения за закупку);
- расходы на тару и упаковку, если для таможенных целей они рассматриваются как единое целое с товаром;
- стоимость сырья, материалов и услуг, предоставленных покупателем бесплатно или по сниженной цене для производства ввозимых товаров;
- лицензионные и иные подобные платежи;
- расходы по перевозке (транспортировке) товаров до места прибытия на таможенную территорию Союза;
- расходы по погрузке, разгрузке и страхованию в связи с такой перевозкой.
При этом из цены сделки могут быть исключены расходы, понесённые после ввоза товаров (монтаж, обслуживание и т.п.), расходы на перевозку по территории Союза, а также пошлины, налоги и сборы, уплачиваемые в связи с ввозом, — при условии их документального подтверждения и выделения из общей цены[52].
Центральное место при соотнесении цены контракта и таможенной стоимости занимают базисные условия поставки, применение которых унифицировано Международными правилами толкования торговых терминов — Инкотермс. Действующей редакцией являются Инкотермс 2020, разработанные Международной торговой палатой и вступившие в силу с 1 января 2020 года. Инкотермс 2020 содержат 11 унифицированных правил, распределённых по четырём группам — E, F, C и D — по принципу возрастания объёма обязанностей продавца. Базисные условия поставки регламентируют распределение между продавцом и покупателем обязанностей по организации перевозки, страхованию, погрузочно-разгрузочным работам, выполнению экспортных и импортных таможенных формальностей, а также фиксируют момент перехода рисков случайной гибели или повреждения товара с продавца на покупателя[53].
Группа E представлена единственным термином — EXW («Франко завод»), который предполагает минимальные обязанности продавца: товар передаётся покупателю на складе продавца, после чего покупатель самостоятельно организует перевозку и несёт все связанные с ней расходы. В группу F включены термины FCA («Франко перевозчик»), FAS («Франко вдоль борта судна») и FOB («Франко борт»), в соответствии с которыми продавец обязан передать товар указанному покупателем перевозчику либо поместить его вдоль борта или на борту судна в порту отгрузки; основные расходы по международной перевозке и страхованию несёт покупатель[54]. В группе C находятся термины CFR («Стоимость и фрахт»), CIF («Стоимость, страхование и фрахт»), CPT («Перевозка оплачена до») и CIP («Перевозка и страхование оплачены до»):
- продавец оплачивает перевозку (а в случае CIF и CIP — и страхование) до согласованного пункта назначения, однако риск случайной гибели товара переходит к покупателю в момент передачи товара перевозчику. В группу D включены термины DAP («Поставка в месте»), DPU («Поставка на месте выгрузки») и DDP («Поставка с оплатой пошлины»);
- при этих условиях продавец несёт максимальный объём обязанностей, включая (при DDP) импортное таможенное оформление и уплату ввозных пошлин.
Значение базисных условий поставки для определения таможенной стоимости обусловлено тем, что они непосредственно влияют на структуру расходов, формирующих цену сделки. В зависимости от выбранного базиса в цену товара, указанную в инвойсе, могут быть уже включены расходы на перевозку, страхование и экспортное оформление либо, напротив, такие расходы будут осуществлены покупателем дополнительно[55]. Поскольку в соответствии со статьёй 40 ТК ЕАЭС к цене, фактически уплаченной или подлежащей уплате, прибавляются расходы по перевозке и страхованию до места прибытия товаров на таможенную территорию Союза, выбор базиса Инкотермс предопределяет перечень начислений, подлежащих прибавлению к цене, и, как следствие, величину таможенной стоимости[56].
Так, при поставке на условиях EXW цена товара практически не включает каких-либо транспортных или страховых расходов, в связи с чем покупатель обязан самостоятельно исчислить и добавить к заявленной таможенной стоимости все затраты, связанные с вывозом товара со склада продавца и его доставкой до границы ЕАЭС. При поставке на условиях FOB к цене товара добавляются расходы на морскую перевозку до порта прибытия и страхование. В случае применения базиса CIF цена инвойса уже содержит расходы на перевозку до порта назначения и страхование, однако при ввозе на территорию Союза из этой цены могут быть исключены документально подтверждённые расходы на доставку по территории ЕАЭС, если они выделены отдельной строкой. При использовании условий группы D (DAP, DPU, DDP) цена товара, как правило, включает весь комплекс расходов по доставке в согласованный пункт назначения, что требует отдельного выделения транспортных расходов после пересечения таможенной границы с целью их исключения из таможенной стоимости.
Таким образом, корректное определение таможенной стоимости предполагает обязательное соотнесение условий контракта, содержания инвойса, транспортных и страховых документов с выбранным базисом Инкотермс. На практике несоответствие базисного условия фактической схеме организации поставки, а также отсутствие документального подтверждения состава расходов, включённых в цену или подлежащих дополнительному начислению, является основанием для проведения таможенными органами дополнительной проверки и возможной корректировки таможенной стоимости. Контроль таможенной стоимости осуществляется в порядке, предусмотренном статьёй 313 ТК ЕАЭС и решениями Евразийской экономической комиссии, в том числе Решением Коллегии ЕЭК от 20 декабря 2012 г. № 283, утвердившим Правила применения метода определения таможенной стоимости по стоимости сделки с ввозимыми товарами.
Следует учитывать, что Инкотермс не подменяют собой внешнеторговый контракт, а лишь унифицируют его отдельные положения. Инкотермс не регулируют переход права собственности на товар, не устанавливают цену и порядок оплаты, не определяют последствия нарушения договорных обязательств[57]. Указанные вопросы подлежат самостоятельному согласованию сторонами в тексте контракта. В то же время корректная ссылка на конкретное базисное условие и редакцию Инкотермс существенно упрощает таможенное декларирование и минимизирует риск назначения дополнительных проверок.
Подводя итог, можно заключить, что внешнеторговый контракт выступает первоосновой определения таможенной стоимости товаров, перемещаемых через таможенную границу ЕАЭС, а его базисные условия поставки — ключевым фактором, определяющим структуру цены сделки и состав дополнительных начислений в соответствии со статьями 39 и 40 ТК ЕАЭС.
На практике структура базисных условий, применяемых во внешнеторговых контрактах при импорте товаров в Российскую Федерацию, неоднородна и определяется видом транспорта и сложившимися торговыми обыкновениями. Преобладают условия групп C и F Инкотермс 2020: при морских перевозках наиболее распространены базисы CIF («Стоимость, страхование и фрахт») и FOB («Франко борт»), а при автомобильных, железнодорожных и смешанных перевозках — FCA («Франко перевозчик»), CPT («Перевозка оплачена до»), CIP («Перевозка и страхование оплачены до») и DAP («Поставка в месте»). Выбор конкретного базиса определяет, какие транспортные и страховые расходы уже включены в контрактную цену, а какие подлежат дополнительному начислению к таможенной стоимости в соответствии со статьёй 40 ТК ЕАЭС.
Несмотря на многообразие применяемых базисов поставки, данные таможенной статистики внешней торговли приводятся к единому стоимостному базису. Согласно методологии ведения таможенной статистики, основанной на рекомендациях Статистической комиссии ООН и применяемой в государствах — членах ЕАЭС, статистическая стоимость импортируемых товаров рассчитывается по типу цен CIF, то есть включает стоимость самого товара, расходы по его доставке и страхованию до границы страны-импортёра (для водного транспорта — цена CIF российский порт, для иных видов транспорта — цена CIP граница Российской Федерации)[58].
Приведение всех контрактов независимо от фактически согласованного базиса Инкотермс к единой цене CIF обеспечивает сопоставимость данных и позволяет проводить анализ динамики и товарной структуры импорта.
Использование единого базиса CIF позволяет проанализировать динамику импорта Российской Федерации из третьих стран за 2021–2025 гг. По данным таможенной статистики ФТС России, объём импорта в этот период характеризовался разнонаправленной динамикой (таблица 3, рисунок 1)[59].
Таблица 3. Динамика импорта Российской Федерации в 2021–2025 гг. (в ценах CIF)
| Год | Стоимость импорта, млрд долл. США | Изменение к предыдущему году, % |
| 2021 | 293,4 | +26,8 |
| 2022 | 255,3 | −13,0 |
| 2023 | 285,1 | +11,7 |
| 2024 | 283,0 | −0,8 |
| 2025 | 279,0 | −1,4 |
Составлено автором по данным таможенной статистики ФТС России: Итоги внешней торговли Российской Федерации (2021–2025 гг.) // ФТС России : официальный сайт. URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026); Ежегодник «Таможенная служба Российской Федерации. 2024». Москва : ФТС России, 2025. С. 5–9.
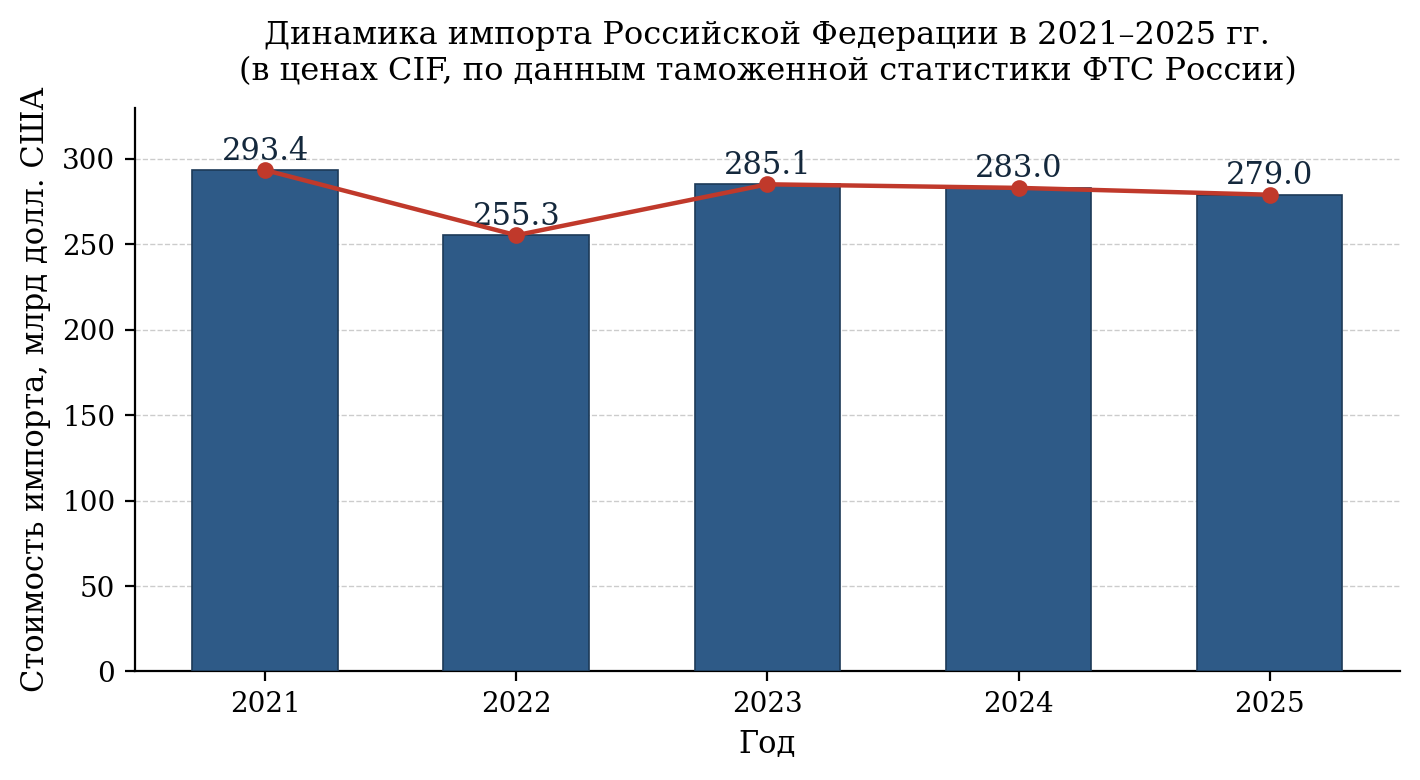
Рисунок 1 — Динамика импорта Российской Федерации в 2021–2025 гг. (в ценах CIF), млрд долл. США
Составлено автором по данным ФТС России (см. таблицу 3).
Как видно из таблицы 3 и рисунка 1, после рекордного для постсоветского периода уровня 2021 г. (293,4 млрд долл.) импорт сократился в 2022 г. до 255,3 млрд долл. (−13,0 %) под влиянием санкционных ограничений, разрыва прежних логистических цепочек и ухода ряда иностранных поставщиков. В 2023 г. произошло восстановление до 285,1 млрд долл. (+11,7 %) за счёт переориентации поставок на дружественные страны Азии и развития механизмов параллельного импорта. В 2024–2025 гг. наблюдалась стабилизация на уровне 283,0 и 279,0 млрд долл. соответственно при незначительном снижении (−0,8 % и −1,4 %), причём по итогам 2025 г. показатель оказался на 4,9 % ниже досанкционного уровня 2021 г. Сдержанная динамика 2025 г. во многом обусловлена укреплением реального курса рубля и умеренным внутренним спросом[60].
В географическом отношении импорт в 2025 г. формировался преимущественно за счёт стран Азиатского региона, на которые приходилось около 73 % внешнеторгового оборота; доля европейских стран снизилась до 18,6 %, американского континента составила 4,1 %, африканских стран — 3,9 %. Это отражает устойчивую переориентацию внешнеторговых контрактов на партнёров из третьих (дружественных) стран[61].
Товарная структура импорта в 2025 г. сохранила сложившуюся в предыдущие годы конфигурацию с преобладанием продукции машиностроения (таблица 4)[62].
Таблица 4. Товарная структура импорта Российской Федерации в 2025 г.
| Товарная группа | Удельный вес в импорте 2025 г., % | Справочно: 2024 г., % |
| Машины, оборудование и транспортные средства | 48,6 | 52,0 |
| Продукция химической промышленности, каучук | 19,0 | 18,9 |
| Продовольственные товары и сельскохозяйственное сырьё | 15,6 | 13,3 |
| Металлы и изделия из них | 6,3 | 6,3 |
| Текстиль, текстильные изделия и обувь | 6,0 | 6,4 |
| Прочие товары | 4,5 | 3,1 |
| Итого | 100,0 | 100,0 |
Составлено автором по данным таможенной статистики ФТС России: Итоги внешней торговли Российской Федерации в январе — декабре 2025 года // ФТС России : официальный сайт. URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026). Удельный вес отдельных товарных групп за 2025 г. рассчитан автором; справочные данные за 2024 г. приведены по итоговому докладу ФТС России за 2024 год.
Доминирующее положение машиностроительной продукции (почти половина стоимостного объёма импорта) отражает сохраняющуюся зависимость отечественной экономики от ввоза оборудования, транспортных средств и комплектующих. Снижение её доли с 52,0 % в 2024 г. до 48,6 % в 2025 г. сопровождалось ростом удельного веса продовольственных товаров и сельскохозяйственного сырья. Преобладание сложных, многокомпонентных и высокотехнологичных товаров в структуре импорта повышает значимость точного описания предмета во внешнеторговом контракте и корректного указания базиса поставки, поскольку именно по этим товарам наиболее вероятны разногласия при классификации по ТН ВЭД ЕАЭС и при контроле таможенной стоимости.
2.2. Анализ практики применения сведений из внешнеторгового контракта при декларировании товаров
Таможенное декларирование представляет собой заявление декларантом таможенному органу сведений о товарах, об избранной таможенной процедуре и иных сведений, необходимых для выпуска товаров. В соответствии со статьёй 105 Таможенного кодекса Евразийского экономического союза (далее — ТК ЕАЭС) при помещении товаров под таможенные процедуры используется декларация на товары (ДТ). Перечень сведений, подлежащих указанию в ДТ, установлен статьёй 106 ТК ЕАЭС и ограничивается данными, которые необходимы для исчисления и уплаты таможенных платежей, применения мер защиты внутреннего рынка, формирования таможенной статистики, контроля соблюдения запретов и ограничений, мер по защите прав на объекты интеллектуальной собственности, а также контроля соблюдения международных договоров и актов в сфере таможенного регулирования[63].
Значительная часть сведений, заявляемых в ДТ, формируется на основании внешнеторгового контракта и сопроводительных к нему коммерческих документов. В соответствии с подпунктом 1 пункта 1 статьи 106 ТК ЕАЭС в ДТ указываются сведения о заявляемой таможенной процедуре, о декларанте, таможенном представителе, отправителе, получателе, продавце и покупателе товаров, о транспортных средствах международной перевозки, о товарах (наименование, описание, код по ТН ВЭД ЕАЭС, происхождение, страна отправления и назначения, производитель, товарный знак, упаковка, цена, вес брутто и нетто, таможенная стоимость), об исчислении таможенных платежей, о сделке с товарами и её условиях, а также о документах, подтверждающих заявленные сведения[64].
На практике источниками сведений, подлежащих декларированию, выступают: собственно внешнеторговый контракт и дополнительные соглашения к нему, спецификации, инвойс (счёт-фактура), упаковочный лист, транспортные и страховые документы, сертификаты происхождения, разрешительные документы, банковские документы об оплате. Так, сведения о продавце и покупателе отражаются в графах 2 и 8 ДТ на основании соответствующих реквизитов контракта, данные о стоимостных показателях — в графе 22 «Валюта и общая сумма по счёту» и в графе 42 «Цена товара», где фиксируются валюта цены и стоимость декларируемой партии товара в соответствии с условиями контракта и инвойса. Базисное условие поставки по Инкотермс переносится из контракта в графу 20 ДТ «Условия поставки», а сведения о документах, подтверждающих заявленные сведения (контракт, дополнительные соглашения, инвойс, транспортные документы, сертификаты), указываются в графе 44 ДТ[65].
Документальное подтверждение сведений, заявленных в ДТ, регламентировано статьёй 108 ТК ЕАЭС. К таким документам относятся:
- документы, подтверждающие совершение сделки с товарами, а при их отсутствии — иные документы, подтверждающие право владения, пользования и (или) распоряжения товарами;
- документы, подтверждающие соблюдение запретов и ограничений; документы о происхождении товаров;
- документы, подтверждающие уплату таможенных платежей;
- документы, подтверждающие заявленную таможенную стоимость, и другие.
При электронном декларировании указанные документы загружаются в электронный архив документов декларанта в виде электронных документов, подписанных электронной подписью, а перечень таких документов указывается в графе 44 ДТ[66]. В соответствии с пунктом 7 статьи 109 ТК ЕАЭС подача декларации на товары не сопровождается обязательным представлением таможенному органу указанных документов, однако они должны быть у декларанта на момент подачи ДТ и подлежат представлению по запросу таможенного органа.
Помимо информационной функции, внешнеторговый контракт выполняет роль правового основания внешнеэкономической сделки и документа, подтверждающего её действительность для целей таможенного, валютного и налогового контроля. В контексте декларирования товаров значимыми для таможенных органов являются следующие положения контракта:
- наименование и характеристика товара (необходимы для его классификации по ТН ВЭД ЕАЭС и идентификации при таможенном контроле);
- количество и качество товара (используются при проверке соответствия сведений, заявленных в ДТ, фактически ввозимым партиям);
- цена и общая сумма контракта, валюта цены и платежа (служат основой исчисления таможенной стоимости и таможенных платежей);
- базисное условие поставки (определяет структуру расходов, включаемых в таможенную стоимость в соответствии со статьёй 40 ТК ЕАЭС);
- сроки и порядок оплаты (подтверждают реальность сделки и цену, фактически уплаченную или подлежащую уплате)[67].
После регистрации таможенной декларации все заявленные в ней сведения приобретают юридическое значение и подлежат проверке в рамках таможенного контроля, как до выпуска товаров, так и после. В соответствии со статьёй 119 ТК ЕАЭС выпуск товаров должен быть завершён таможенным органом в течение 4 часов с момента регистрации декларации, а при проведении дополнительных контрольных мероприятий — не позднее 1 рабочего дня, следующего за днём регистрации ДТ; при необходимости продления контроля срок выпуска может быть увеличен до 10 рабочих дней. В ходе проведения таможенного контроля сведения, содержащиеся во внешнеторговом контракте, сопоставляются с данными инвойса, транспортных и платёжных документов, а также с информацией, содержащейся в базах данных таможенных органов.
Особое значение при практическом применении сведений контракта имеет контроль таможенной стоимости. Согласно статье 313 ТК ЕАЭС таможенный контроль таможенной стоимости проводится как до, так и после выпуска товаров. При выявлении признаков недостоверного определения таможенной стоимости таможенный орган запрашивает у декларанта дополнительные документы и пояснения, а по результатам рассмотрения принимает решение о принятии заявленной таможенной стоимости либо о её корректировке. В целях единообразного применения норм таможенного законодательства Пленум Верховного Суда Российской Федерации в Постановлении от 26 ноября 2019 г. № 49 «О некоторых вопросах, возникающих в судебной практике в связи с вступлением в силу Таможенного кодекса Евразийского экономического союза» разъяснил ключевые положения, применяемые судами при рассмотрении соответствующих споров[68].
В частности, в пункте 6 Постановления Пленума Верховного Суда РФ № 49 закреплена презумпция достоверности информации, представленной декларантом; бремя опровержения указанной информации возложено на таможенный орган. В пункте 10 отмечено, что отличие заявленной декларантом стоимости сделки от ценовой информации, содержащейся в базах данных таможенных органов, по сделкам с идентичными или однородными товарами может рассматриваться как один из признаков недостоверного определения таможенной стоимости лишь при существенном характере такого отклонения[69].
Анализ судебной практики, сложившейся в последние годы, позволяет выделить типовые причины корректировки таможенной стоимости по результатам проверки сведений, содержащихся во внешнеторговом контракте:
- неустранимые противоречия между условиями контракта, инвойса и транспортных документов;
- отсутствие документального подтверждения оплаты товара в порядке и сроки, установленные контрактом;
- несоответствие заявленного базиса Инкотермс фактической схеме организации поставки;
- неполное отражение в контракте существенных условий, позволяющих количественно определить цену сделки;
- наличие признаков взаимосвязи между продавцом и покупателем, которая повлияла на цену товара[70].
В ряде случаев основанием для корректировки таможенной стоимости выступает невключение в неё сумм роялти и лицензионных платежей, связанных с ввозимыми товарами, а также сумм, уплачиваемых посредникам, в нарушение требований статьи 40 ТК ЕАЭС.
При рассмотрении споров о корректировке таможенной стоимости суды руководствуются также разъяснениями, содержащимися в пункте 14 Постановления Пленума Верховного Суда РФ № 49, согласно которым судебное разбирательство не должно подменять осуществление таможенного контроля в соответствующей административной процедуре. Это означает, что предметом судебной оценки, по общему правилу, являются только те документы и сведения, которые были представлены таможенному органу в ходе дополнительной проверки; иные доказательства могут быть приняты судом лишь при обосновании объективных препятствий для их более раннего представления.
Применительно к практике декларирования значимой является также возможность внесения изменений (дополнений) в сведения, заявленные в декларации на товары. В соответствии с пунктом 25 Постановления Пленума Верховного Суда РФ № 49 и Порядком, утверждённым Решением Коллегии Евразийской экономической комиссии от 10 декабря 2013 г. № 289, после выпуска товаров сведения в ДТ могут быть изменены по инициативе декларанта на основании вновь представленных документов, в том числе при обнаружении ошибок в реквизитах договора, транспортных документов, уникального номера контракта, присваиваемого банком при постановке контракта на учёт, наименования или кода страны отправления и назначения[71].
Следует отметить, что в практике деятельности таможенных органов выявление нарушений, связанных с использованием сведений внешнеторгового контракта, производится с применением системы управления рисками, предусмотренной главой 50 ТК ЕАЭС. К числу типичных нарушений относятся:
- занижение таможенной стоимости вследствие неполного отражения в цене сделки всех компонентов, предусмотренных статьёй 40 ТК ЕАЭС;
- недостоверная классификация товаров по ТН ВЭД ЕАЭС в результате неполного описания товара в контракте;
- непредставление сведений о лицензируемых товарах;
- фальсификация инвойсов и иных коммерческих документов[72].
Выявление таких нарушений влечёт корректировку таможенной стоимости, доначисление таможенных платежей, а при наличии признаков состава административного правонарушения — привлечение декларанта к ответственности по статье 16.2 Кодекса Российской Федерации об административных правонарушениях за недостоверное декларирование.
Резюмируя проведённый анализ, можно заключить, что внешнеторговый контракт выступает ключевым источником сведений, используемых при заполнении декларации на товары и осуществлении таможенного контроля. Правильное формулирование условий контракта, их согласованность с данными инвойса, транспортных и платёжных документов, а также своевременное документальное подтверждение заявленных сведений имеют определяющее значение для принятия таможенным органом заявленной таможенной стоимости и выпуска товаров без проведения дополнительных контрольных мероприятий. Сложившаяся судебная практика, обобщённая в Постановлении Пленума Верховного Суда РФ № 49, исходит из презумпции достоверности информации, представляемой декларантом
2.3. Контрактные условия при выборе применения таможенных процедур
Таможенная процедура определяется в статье 2 Таможенного кодекса Евразийского экономического союза (далее — ТК ЕАЭС) как совокупность норм, устанавливающих для таможенных целей условия и порядок использования товаров на таможенной территории Союза или за её пределами[73].
Перечень таможенных процедур закреплён в статье 127 ТК ЕАЭС и включает семнадцать видов процедур. К ним относятся: выпуск для внутреннего потребления, экспорт, таможенный транзит, таможенный склад, переработка на таможенной территории, переработка вне таможенной территории, переработка для внутреннего потребления, свободная таможенная зона, свободный склад, временный ввоз (допуск), временный вывоз, реимпорт, реэкспорт, беспошлинная торговля, уничтожение, отказ в пользу государства и специальная таможенная процедура.
В соответствии с пунктом 1 статьи 127 ТК ЕАЭС товары, перемещаемые через таможенную границу Союза, подлежат помещению под таможенные процедуры, если иное не установлено Кодексом.
Право выбора таможенной процедуры по общему правилу принадлежит декларанту. Именно декларант несёт ответственность за соблюдение условий и требований выбранной процедуры[74]. Согласно пункту 4 статьи 128 ТК ЕАЭС, обязанность по подтверждению соблюдения условий помещения товаров под заявленную таможенную процедуру возлагается на декларанта.
Декларант также вправе изменить выбранную процедуру на иную, поместив товары под новую процедуру путём подачи соответствующей декларации.
Выбор таможенной процедуры при декларировании зависит от ряда факторов, значительная часть которых определяется содержанием внешнеторгового контракта. К числу таких факторов относятся:
- направление перемещения товара (ввоз или вывоз);
- статус товара для таможенных целей (иностранный или товар Союза);
- предмет и цель сделки;
- срок нахождения товара на таможенной территории или за её пределами; условия оплаты и расчётов;
- перспективы дальнейшего использования товара (реализация, переработка, ремонт, демонстрация на выставке, возврат).
В связи с этим условия внешнеторгового контракта рассматриваются не только как основание для определения таможенной стоимости и заполнения сведений в декларации на товары, но и как материальная предпосылка выбора таможенной процедуры. Выбранная процедура предопределяет объём таможенных платежей, применение мер таможенно-тарифного регулирования, запретов и ограничений[75].
Наиболее распространённой таможенной процедурой при импорте товаров, поставляемых по классическому договору купли-продажи, является выпуск для внутреннего потребления (код ИМ40). В соответствии с главой 20 ТК ЕАЭС при её применении иностранные товары приобретают статус товаров Союза. Это влечёт уплату в полном объёме ввозных таможенных пошлин, налогов, специальных, антидемпинговых и компенсационных пошлин, а также соблюдение запретов и ограничений.
Контрактными предпосылками выбора данной процедуры являются:
- направленность сделки на приобретение товаров с целью их последующей свободной реализации на территории ЕАЭС;
- отсутствие обязательств по возврату товаров продавцу;
- установление в контракте цены, подлежащей полной оплате, и базиса поставки, предусматривающего ввоз товара без условий об обратном вывозе.
При заключении договоров, предусматривающих вывоз товаров с таможенной территории ЕАЭС без обязательства об их обратном ввозе, применяется таможенная процедура экспорта (код ЭК10), регулируемая главой 21 ТК ЕАЭС. Её использование связывается с условиями контракта, предусматривающими продажу товаров Союза иностранному покупателю с окончательным переходом права собственности и вывозом товаров за пределы таможенной территории[76].
Преобладание процедур выпуска для внутреннего потребления (код ИМ40) и экспорта (код ЭК10) подтверждается данными таможенной статистики. По итоговым материалам ФТС России именно эти две процедуры применяются при оформлении подавляющего большинства деклараций на товары, поскольку они опосредуют классические сделки купли-продажи, на которых построена основная часть внешнеторгового оборота[77].
По данным итогового доклада ФТС России за 2024 год, в течение года таможенными органами оформлено несколько миллионов деклараций на товары, из которых около 82 % зарегистрированы автоматически, а порядка 26 % выпущены автоматически; при этом на участников ВЭД низкого уровня риска пришлось 71 % всех оформленных деклараций и 76,8 % суммы подлежащих уплате таможенных платежей. Подавляющая часть этого объёма приходится на процедуры ИМ40 и ЭК10, тогда как иные процедуры — таможенный транзит, таможенный склад, переработка на (вне) таможенной территории, временный ввоз (допуск) и временный вывоз, реимпорт, реэкспорт и прочие — в совокупности занимают незначительную долю и применяются в специальных хозяйственных ситуациях[78].
Таким образом, во внешнеторговых контрактах, опосредующих приобретение товаров для свободного обращения на территории ЕАЭС либо их окончательную продажу за рубеж, наиболее востребованными являются именно процедуры выпуска для внутреннего потребления (ИМ40) и экспорта (ЭК10), двузначные коды которых указываются в графе 1 декларации на товары.
В рамках данной процедуры уплачиваются только вывозные таможенные пошлины в отношении отдельных категорий товаров, перечень которых устанавливается актами Правительства Российской Федерации.
Содержание внешнеторгового контракта приобретает особое значение при выборе процедур, предполагающих ограниченный режим использования товаров или условное освобождение от уплаты таможенных платежей. К таким процедурам относится, в частности, временный ввоз (допуск), предусмотренный главой 29 ТК ЕАЭС.
Указанная процедура применяется в отношении иностранных товаров, временно находящихся и используемых на таможенной территории Союза с условным освобождением (полным или частичным) от уплаты ввозных таможенных пошлин и налогов при условии их последующего вывоза.
Типичными контрактными основаниями выбора процедуры временного ввоза являются: договоры аренды, лизинга, договоры о безвозмездном пользовании, контракты на поставку оборудования для участия в выставках, испытаний и демонстрации, а также на поставку оборудования для временного использования в производственных целях. В контракте должны быть закреплены срок нахождения товара на таможенной территории, порядок его возврата, цель использования. Срок действия процедуры временного ввоза по общему правилу не превышает двух лет с возможностью продления[79].
При необходимости переработки иностранных товаров на таможенной территории Союза с последующим вывозом продуктов переработки применяется процедура переработки на таможенной территории (глава 24 ТК ЕАЭС). Основанием её применения выступает договор, предусматривающий выполнение операций по переработке в отношении иностранных товаров.
Контракт в этом случае должен содержать сведения о характере операций по переработке, сроках переработки, нормах выхода продуктов переработки, способе идентификации ввезённых товаров в продуктах переработки. Аналогичные требования к содержанию контракта предъявляются при применении процедуры переработки вне таможенной территории (глава 25 ТК ЕАЭС), в рамках которой товары Союза вывозятся за пределы таможенной территории для переработки с последующим ввозом продуктов переработки[80].
Важное значение контрактные условия имеют при выборе процедуры таможенного склада (глава 23 ТК ЕАЭС). Данная процедура применяется в случаях, когда декларант не планирует немедленного использования ввезённых иностранных товаров: например, в связи с отсутствием покупателя, необходимостью проведения маркетинговых исследований, ожиданием изменения рыночной конъюнктуры.
Процедура таможенного склада обеспечивает хранение товаров под таможенным контролем без уплаты таможенных пошлин и налогов на срок до трёх лет[81]. Её выбор, как правило, предопределяется заключением договоров, предусматривающих последующую реализацию товаров на территории Союза или их вывоз в зависимости от наступления определённых условий.
Процедуры реэкспорта (глава 32 ТК ЕАЭС) и реимпорта (глава 31 ТК ЕАЭС) применяются в случаях, когда контрактные отношения сторон предусматривают обратное перемещение товаров.
Процедура реэкспорта применяется для вывоза иностранных товаров, ранее ввезённых на таможенную территорию Союза, в том числе в связи с неисполнением условий внешнеторгового контракта, обнаружением несоответствия товара заявленным характеристикам или договорным требованиям. Реимпорт применяется для ввоза на территорию Союза товаров, ранее вывезенных в соответствии с процедурой экспорта, в том числе при их возврате покупателем.
Анализ практики применения таможенных процедур позволяет выделить типичные контрактные предпосылки выбора той или иной процедуры.
Если во внешнеторговом контракте зафиксирован факт купли-продажи товаров с переходом права собственности и отсутствует условие о возврате товаров, наиболее вероятным является выбор процедур выпуска для внутреннего потребления или экспорта. При наличии в контракте условий о временном использовании товаров, их переработке, аренде, лизинге, предоставлении в безвозмездное пользование применяются процедуры временного ввоза (вывоза) либо переработки.
Наличие в контракте условий об отложенной реализации, зависимости поставки от факторов будущего времени обусловливает применение процедуры таможенного склада. Условия об обратном перемещении товара вследствие нарушения договорных обязательств служат основанием выбора процедур реэкспорта и реимпорта.
Внешнеторговый контракт в этом отношении выступает основным документом, подтверждающим заявляемую таможенную процедуру, и включается в перечень документов, указываемых в графе 44 декларации на товары, в соответствии со статьёй 108 ТК ЕАЭС[82].
Обязательность соблюдения условий выбранной процедуры распространяется на весь период её действия. Нарушение этих условий влечёт обязанность по уплате таможенных платежей в полном объёме, а также меры ответственности, предусмотренные законодательством государств-членов.
Экономическая значимость выбора таможенной процедуры при заключении внешнеторгового контракта определяется возможностью применения разных правовых режимов использования товаров. Выбор процедуры влияет на величину и сроки уплаты таможенных платежей, объём применяемых мер нетарифного регулирования, правовой статус товара после его выпуска.
В связи с этим участнику внешнеэкономической деятельности целесообразно определять применимую таможенную процедуру ещё на стадии согласования условий контракта. Такой подход обеспечивает последовательное и непротиворечивое закрепление в контракте сведений о цене, валюте, базисе поставки, сроках, целях перемещения товара, характере операций, которые будут совершаться с ним после ввоза или вывоза.
Следует также отметить, что в соответствии с Решением Комиссии Таможенного союза от 20 сентября 2010 г. № 378 «О классификаторах, используемых для заполнения таможенных документов», для каждой таможенной процедуры установлен двузначный код, подлежащий указанию в графе 1 декларации на товары[83]. Этот код отражает выбор декларанта и является формальным закреплением применяемого правового режима.
Подводя итог, можно заключить, что содержание внешнеторгового контракта оказывает прямое влияние на выбор таможенной процедуры. Предмет, цель, сроки и характер сделки, закреплённые в контракте, определяют, под какую из семнадцати процедур, предусмотренных ТК ЕАЭС, может быть помещён товар.
Выводы по второй главе
Проведённое во второй главе исследование позволило сформулировать следующие выводы.
Во-первых, внешнеторговый контракт представляет собой основной документ международной сделки, содержание которого имеет ключевое значение для совершения таможенных операций. Его условия одновременно выступают правовым основанием перемещения товаров через таможенную границу ЕАЭС и источником сведений, используемых таможенными органами при осуществлении таможенного контроля.
Во-вторых, базисные условия поставки, закрепляемые в контракте со ссылкой на Инкотермс 2020, определяют распределение между продавцом и покупателем обязанностей по перевозке, страхованию и таможенному оформлению, а также момент перехода рисков. В соответствии с пунктом 15 статьи 38 и пунктом 1 статьи 39 ТК ЕАЭС основой таможенной стоимости ввозимых товаров является стоимость сделки, дополненная в соответствии со статьёй 40 ТК ЕАЭС. Следовательно, выбор базиса поставки напрямую влияет на структуру цены сделки и состав дополнительных начислений, формирующих таможенную стоимость.
В-третьих, сведения, содержащиеся во внешнеторговом контракте, используются при заполнении декларации на товары в соответствии со статьёй 106 ТК ЕАЭС. На их основе формируются данные о продавце и покупателе, цене товара, валюте, условиях поставки, а также сведения, указываемые в графе 44 ДТ. Сам контракт включается в перечень документов, подтверждающих заявленные сведения в порядке, установленном статьёй 108 ТК ЕАЭС.
В-четвёртых, анализ практики применения сведений контракта при декларировании товаров показал, что наиболее типичными основаниями для корректировки таможенной стоимости выступают противоречия между условиями контракта, инвойса и транспортных документов, несоответствие заявленного базиса Инкотермс фактической схеме поставки, а также отсутствие документального подтверждения заявленных сведений. Сложившаяся судебная практика, обобщённая в Постановлении Пленума Верховного Суда РФ от 26 ноября 2019 г. № 49, исходит из презумпции достоверности сведений, представленных декларантом, и возлагает бремя её опровержения на таможенный орган.
В-пятых, содержание внешнеторгового контракта оказывает прямое влияние на выбор таможенной процедуры, установленной статьёй 127 ТК ЕАЭС. Предмет, цель, сроки и характер сделки, зафиксированные в контракте, определяют, под какую из семнадцати таможенных процедур может быть помещён товар: выпуск для внутреннего потребления и экспорт применяются при классических сделках купли-продажи; временный ввоз (допуск) и временный вывоз — при договорах аренды, лизинга, безвозмездного пользования; переработка на таможенной территории и вне её — при переработческих контрактах; таможенный склад — при отложенной реализации; реэкспорт и реимпорт — при обратном перемещении товаров.
В-шестых, проведённый анализ таможенной статистики показал, что импорт Российской Федерации в 2021–2025 гг. после спада 2022 г. восстановился и стабилизировался на уровне около 279–285 млрд долл. (в ценах CIF), сохранив преобладание машиностроительной продукции (48,6 % в 2025 г.). При этом подавляющее большинство контрактов оформляется с применением таможенных процедур выпуска для внутреннего потребления (ИМ40) и экспорта (ЭК10), что подтверждает определяющую роль условий внешнеторгового контракта при совершении таможенных операций.
Глава 3. Проблемы применения внешнеторговых контрактов в таможенном оформлении и пути их решения
3.1. Выявление проблем при использовании внешнеторговых контрактов при осуществлении таможенных операций
Внешнеторговый контракт (договор международной купли-продажи товаров) является базовым документом внешнеэкономической деятельности и исходной точкой для совершения большинства таможенных операций. На основании контракта декларант формирует таможенную декларацию, заявляя в ней сведения о товаре, его стоимости, стране происхождения, условиях поставки и порядке расчётов.
В соответствии с правом Евразийского экономического союза контракт относится к документам, подтверждающим сведения, заявленные в таможенной декларации, и используется таможенным органом при контроле таможенной стоимости, классификации товаров по ТН ВЭД, происхождения товаров, а также при проверке соблюдения валютного законодательства[84]. Таким образом, контракт одновременно выполняет несколько функций: коммерческую (фиксирует условия сделки между сторонами), фискальную (служит основой расчёта таможенных платежей) и контрольную (является объектом проверки со стороны таможенных и иных контролирующих органов).
Двойственное положение контракта — как частноправового договора и одновременно публично-правового документа таможенного контроля — порождает основную сложность его применения. Условия, согласованные сторонами исходя из коммерческих интересов, не всегда соответствуют формализованным требованиям таможенного и валютного законодательства. Именно несоответствие условий контракта фактическим обстоятельствам поставки и требованиям нормативных актов выступает, по данным практики таможенного декларирования, ведущей причиной приостановки выпуска товаров, назначения дополнительных проверок и доначисления платежей[85]. Ниже последовательно рассмотрены шесть наиболее значимых проблем.
1. Неполнота и противоречивость сведений контракта, их расхождение с иными документами
Первая группа проблем связана с качеством подготовки самого контракта. На практике договоры нередко составляются формально, без учёта последующего таможенного декларирования: в них отсутствует точное наименование и технические характеристики товара, не оформлены спецификации и приложения, неполно указаны валюта, цена и порядок расчётов, реквизиты сторон.
При декларировании это приводит к расхождениям между контрактом, инвойсом, упаковочным листом, транспортными документами и таможенной декларацией — по наименованию, количеству, весу или цене товара. Поскольку контракт является документом, подтверждающим заявленные сведения, любое такое расхождение трактуется таможенным органом как признак недостоверного декларирования.
Отдельную сложность создаёт языковой фактор. Контракт и сопроводительные документы, составленные на иностранном языке, должны быть переведены на русский язык, а в ряде случаев перевод требует заверения[86]. Неточный перевод терминологии (например, описания товара или базиса поставки) порождает разночтения между документами и затрудняет проверку.
Последствия данной проблемы носят как организационный, так и правовой характер. С организационной точки зрения декларанту направляется запрос дополнительных документов, продлеваются сроки выпуска, товар может помещаться на временное хранение, что увеличивает издержки участника ВЭД. С правовой точки зрения недостоверное заявление сведений образует состав административного правонарушения по статье 16.2 КоАП РФ и влечёт наложение штрафа, а в части стоимости — её корректировку[87].
2. Затруднения с подтверждением таможенной стоимости и её корректировка (КТС)
Вторая проблема является, по сути, центральной, поскольку именно от таможенной стоимости зависит размер таможенных платежей. Основным методом её определения выступает метод по стоимости сделки с ввозимыми товарами (метод 1): согласно статье 39 ТК ЕАЭС базой служит цена, фактически уплаченная или подлежащая уплате по контракту, дополненная начислениями по статье 40 (расходы на перевозку до границы, страхование, упаковку, лицензионные платежи и др.)[88].
Применение метода 1 требует, чтобы цена была документально подтверждена и количественно определима. Однако таможенный орган в рамках системы управления рисками сопоставляет заявленную цену с ценовыми индикаторами по идентичным и однородным товарам. Если заявленная стоимость оказывается ниже этих индикаторов, инспектор направляет декларанту запрос документов и пояснений, обосновывающих цену[89].
Особое внимание уделяется сделкам между взаимосвязанными лицами. В таких случаях бремя доказывания того, что взаимосвязь продавца и покупателя не повлияла на цену, возлагается на декларанта; при недостаточности доказательств метод 1 не применяется. Сложности возникают и при учёте отдельных составляющих стоимости — в частности, лицензионных платежей (роялти): при невозможности точно соотнести их с ввезёнными товарами таможенный орган вправе определить их величину расчётным способом[90].
Если декларант не подтвердил заявленную стоимость, проводится её корректировка (КТС), влекущая доначисление платежей. Существенно, что корректировка возможна не только до выпуска, но и после него — в ходе камеральной проверки в течение трёх лет, а в отдельных случаях — пяти лет. Это создаёт длительную правовую неопределённность: товар уже реализован, а обязанность доплатить платежи возникает спустя значительное время.
Значительная часть подобных решений оспаривается в судебном порядке. Обзоры судебной практики показывают, что суды занимают неоднозначную позицию: одни решения таможни о корректировке признаются законными, другие отменяются как недостаточно обоснованные[91]. Это подтверждает, что качество и полнота контракта и приложений к нему прямо определяют исход спора о таможенной стоимости.
3. Неточное описание товара и ошибки классификации по ТН ВЭД
Третья проблема вытекает из первой и связана с описанием предмета сделки. Обобщённое или неполное описание товара в контракте не позволяет однозначно определить его классификационный код по ТН ВЭД ЕАЭС.
Значение кода определяется тем, что от него зависят ставка таможенной пошлины, размер НДС и акцизов, а также перечень разрешительных документов (сертификатов, деклараций о соответствии, лицензий) и применение запретов и ограничений. Поэтому неточность в описании товара автоматически переносится в декларацию и влияет на весь расчёт платежей.
Дополнительную сложность создаёт объективная неопределённость классификации: единого исчерпывающего справочника, охватывающего всё многообразие товаров, не существует, в связи с чем по сходным товарам встречаются различные решения. Таможенный орган нередко не соглашается с заявленным декларантом кодом и принимает собственное классификационное решение, причём вправе сделать это как до выпуска, так и в течение трёх лет после него.
Последствия ошибочной классификации серьёзны: помимо доначисления платежей и пеней, заявление недостоверного кода может квалифицироваться как административное, а при крупном размере неуплаченных платежей — и как уголовное правонарушение[92]. Снизить риск позволяет детальное описание товара и его характеристик непосредственно в контракте и спецификациях, а также получение предварительного классификационного решения.
4. Некорректное указание условий поставки (Инкотермс)
Четвёртая проблема касается базиса поставки. Условия Инкотермс распределяют между продавцом и покупателем расходы и риски, связанные с транспортировкой, погрузкой и страхованием товара. Эти расходы в зависимости от выбранного базиса подлежат включению в таможенную стоимость в качестве дополнительных начислений по статье 40 ТК ЕАЭС.
Так, при поставке на условиях EXW («франко-завод») транспортировка и страхование возлагаются на покупателя и в цену товара не входят, в связи с чем соответствующие расходы должны быть добавлены к таможенной стоимости. Напротив, при условиях группы D (например, DAP) расходы продавца по доставке уже включены в цену. Если базис поставки в контракте не указан либо не соответствует фактически понесённым расходам, таможенная стоимость формируется неверно.
Типичной ошибкой является либо необоснованное исключение транспортных и страховых затрат из стоимости, либо их двойной учёт. И то, и другое выявляется при таможенном контроле и становится самостоятельным основанием для запроса документов и последующей корректировки. Следовательно, корректное указание и подтверждение базиса поставки является обязательным условием правильного определения таможенной стоимости.
5. Несоответствие контракта требованиям валютного контроля
Пятая проблема обусловлена тем, что внешнеторговый контракт одновременно выступает объектом валютного контроля. При достижении установленных суммовых порогов контракт подлежит постановке на учёт в уполномоченном банке с присвоением уникального номера контракта (УНК); кроме того, в контракте должны быть зафиксированы сроки оплаты, поставки и репатриации денежных средств[93].
Законодательство возлагает на резидента обязанность своевременно представлять в банк сведения о валютных операциях и подтверждающие документы, а также обеспечивать возврат (репатриацию) денежных средств в установленные сроки. С 2025 года требования к постановке контрактов на учёт были уточнены, а контроль за репатриацией усилен[94]. Отсутствие в контракте чётких сроков расчётов или их нарушение влечёт административную ответственность по статье 15.25 КоАП РФ.
Ключевая особенность состоит в тесной взаимосвязи таможенного и валютного контроля. Федеральная таможенная служба и уполномоченные банки обмениваются сведениями о контрактах и поставках через единую информационную систему, поэтому противоречия между условиями договора, данными банковского учёта и таможенной декларации выявляются практически автоматически. Это приводит к задержкам в проведении платежей, дополнительным запросам и штрафам, в результате чего дефект контракта в валютной сфере непосредственно осложняет таможенное оформление.
6. Усложнение расчётов и применение посреднических схем в условиях санкционных ограничений
Шестая проблема носит современный характер и связана с внешними ограничениями. Из-за блокировки прямых платежей и отказов иностранных банков расчёты по контрактам всё чаще проводятся через посредников, банки и компании третьих стран, а сами цепочки поставок перестраиваются.
Это порождает разрыв между сторонами контракта и фактическими участниками расчётов и движения товара. Усложняется подтверждение прямой связи между конкретным контрактом, произведённой оплатой и ввезённым товаром, что повышает риск сомнений таможенного органа в достоверности заявленной стоимости и затрудняет прохождение валютного контроля.
Появление в схеме поставки агентских, транзитных и посреднических компаний нередко приводит к разрывам в документообороте и в цепочке исчисления НДС, в результате чего участник ВЭД сталкивается с проверками не только со стороны таможенных, но и налоговых органов[95]. Для подтверждения реальности поставки декларанту требуется представить полный комплект документов — контракт со всеми приложениями, инвойсы, транспортные и платёжные документы, — что в условиях усложнённых расчётов становится самостоятельной организационной проблемой.
Для систематизации изложенного типовые причины корректировки таможенной стоимости, выявляемые по результатам проверки сведений внешнеторгового контракта, обобщены в таблице 5.
Таблица 5. Причины корректировки таможенной стоимости после проверки сведений внешнеторгового контракта
| № | Причина корректировки | Краткая характеристика |
| 1 | Противоречия между документами | Неустранимые расхождения между условиями контракта, инвойса и транспортных документов по наименованию, количеству, весу или цене товара |
| 2 | Неподтверждённая оплата | Отсутствие документального подтверждения оплаты товара в порядке и сроки, установленные контрактом |
| 3 | Несоответствие базиса поставки | Заявленный базис Инкотермс не соответствует фактической схеме организации поставки и составу понесённых расходов |
| 4 | Неполнота существенных условий | Существенные условия контракта отражены неполно, что не позволяет количественно определить цену сделки |
| 5 | Взаимосвязь сторон | Наличие признаков взаимосвязи продавца и покупателя, повлиявшей на цену товара (метод 1 не применяется) |
| 6 | Невключение дополнительных начислений | Невключение в таможенную стоимость роялти, лицензионных платежей и сумм, уплачиваемых посредникам, в нарушение ст. 40 ТК ЕАЭС |
Составлено автором по: Постановление Пленума Верховного Суда РФ от 26.11.2019 № 49 (п. 6, 10); обзоры судебной практики по вопросам корректировки таможенной стоимости за 2023–2024 гг.; статьи 39, 40 ТК ЕАЭС.
Наряду с причинами корректировки таможенной стоимости целесообразно обобщить и виды нарушений, выявляемых таможенными органами в рамках системы управления рисками при проверке сведений, заявленных на основании внешнеторгового контракта (таблица 6).
Таблица 6. Нарушения, выявляемые таможенными органами при проверке сведений в контрактах
| № | Вид нарушения | Характеристика и последствия |
| 1 | Занижение таможенной стоимости | Неполное отражение в цене сделки компонентов, предусмотренных ст. 40 ТК ЕАЭС; влечёт корректировку стоимости и доначисление платежей |
| 2 | Недостоверная классификация по ТН ВЭД | Неполное описание товара в контракте приводит к неверному коду; таможенный орган изменяет код и доначисляет платежи |
| 3 | Непредставление сведений о лицензируемых товарах | Отсутствие разрешительных документов на товары, подлежащие лицензированию; основание для отказа в выпуске |
| 4 | Фальсификация коммерческих документов | Представление недостоверных инвойсов и иных документов; ответственность по ст. 16.2 КоАП РФ за недостоверное декларирование |
Составлено автором по: Недостоверное таможенное декларирование: правовые последствия // Brace Law Firm; глава 50 ТК ЕАЭС; статья 16.2 КоАП РФ.
Рассмотренные проблемы носят преимущественно документально-правовой характер и связаны не с самим институтом внешнеторгового контракта, а с дефектами его подготовки и несогласованностью условий с фактическими обстоятельствами сделки и требованиями законодательства.
Существенной их особенностью является взаимосвязанность: неточное описание товара влечёт ошибки классификации; ошибки классификации и неверно указанный базис поставки искажают таможенную стоимость; искажение стоимости и нарушение условий расчётов приводят к нарушениям валютного контроля.
3.2. Предложения по совершенствованию механизма применения внешнеторговых контрактов в таможенном оформлении
Выявленные в параграфе 3.1 проблемы носят преимущественно документально-правовой характер и связаны с дефектами подготовки контракта и несогласованностью его условий с требованиями таможенного и валютного законодательства.
Ниже по каждой из шести проблем предложено одно конкретное мероприятие.
1. Стандартизация структуры контракта и его предварительная проверка таможенным представителем
Данное мероприятие направлено на устранение первой проблемы — неполноты и противоречивости сведений контракта. Предлагается разрабатывать и применять типовую (унифицированную) форму внешнеторгового контракта, в которой закреплены все обязательные реквизиты: точное наименование и характеристики товара, его количество и цена, валюта, условия и сроки расчётов, базис поставки, реквизиты сторон, а также обязательное приложение спецификации на каждую партию.
Методической основой для определения минимального набора реквизитов служат рекомендации, исторически сформулированные в Письме Банка России от 15.07.1996 № 300 (рекомендательного характера), а также требования к сведениям, предусмотренные Инструкцией Банка России № 181-И[96]. Применение единой структуры исключает пропуск существенных условий и снижает риск расхождений между контрактом, инвойсом и таможенной декларацией.
Дополнительно предлагается до подписания контракта проводить его проверку силами таможенного представителя — лица, включённого в соответствующий реестр и обладающего необходимой квалификацией (институт таможенного представителя закреплён Федеральным законом № 289-ФЗ)[97]. Предварительная экспертиза позволяет заранее выявить условия, способные вызвать вопросы при декларировании, и устранить их до начала поставки.
2. Заблаговременное формирование комплекта документов, подтверждающих таможенную стоимость
Мероприятие направлено на вторую проблему — затруднения с подтверждением таможенной стоимости и риск её корректировки. Поскольку основой стоимости по методу 1 является цена сделки по контракту, документально подтверждённая и количественно определимая (ст. 39 ТК ЕАЭС), декларанту следует формировать доказательственную базу заранее, ещё до подачи декларации[98].
В комплект включаются документы, предусмотренные перечнем, утверждённым Решением Комиссии Таможенного союза от 20.09.2010 № 376: контракт со спецификациями и дополнительными соглашениями, инвойс, банковские и платёжные документы, прайс-лист производителя (предпочтительно заверенный торгово-промышленной палатой страны вывоза), экспортная декларация и транспортные документы[99]. Наличие полного и непротиворечивого комплекта позволяет подтвердить стоимость при дополнительной проверке и избежать корректировки.
Заблаговременная подготовка документов имеет и доказательственное значение при возможном споре. Постановление Пленума Верховного Суда РФ от 26.11.2019 № 49 ориентирует на оценку всей совокупности представленных декларантом доказательств, поэтому полнота комплекта прямо влияет на исход спора о таможенной стоимости в пользу участника ВЭД[100].
3. Получение предварительного решения о классификации товара по ТН ВЭД
Мероприятие устраняет третью проблему — ошибки классификации, вызванные неточным описанием товара. Предлагается до ввоза товара получать предварительное решение о его классификации по ТН ВЭД ЕАЭС. Порядок принятия таких решений установлен статьёй 18 Федерального закона № 289-ФЗ и статьями 23–27 ТК ЕАЭС[101].
Предварительное решение принимается таможенным органом по заявлению декларанта в установленный срок и однозначно определяет код товара; оно является обязательным для всех таможенных органов в течение срока действия (до пяти лет). Это исключает разногласия по коду при декларировании, устраняет риск его изменения таможенным органом и связанного с этим доначисления платежей.
Получение предварительного решения особенно целесообразно при регулярных поставках сложных или многокомпонентных товаров, классификация которых вызывает затруднения. Заявление подаётся с приложением технического описания товара, что одновременно дисциплинирует и точное описание предмета в самом контракте.
4. Чёткое закрепление базиса поставки и раздельное указание транспортных и страховых расходов
Мероприятие направлено на четвёртую проблему — некорректное указание условий поставки. Предлагается в каждом контракте однозначно указывать базис поставки по действующей редакции Инкотермс 2020, а транспортные, погрузочные и страховые расходы выделять отдельной позицией в контракте и инвойсе.
Такая детализация позволяет правильно произвести дополнительные начисления к цене товара в соответствии со статьёй 40 ТК ЕАЭС: расходы, не включённые в цену по условиям поставки, добавляются к таможенной стоимости, а уже включённые — не учитываются повторно[102]. Раздельный учёт стоимостных составляющих исключает как занижение, так и двойной учёт затрат и снижает вероятность дополнительной проверки таможенной стоимости.
5. Приведение условий контракта в соответствие с требованиями валютного контроля и сверка ведомости банковского контроля
Мероприятие устраняет пятую проблему — несоответствие контракта требованиям валютного контроля. Предлагается ещё на стадии составления контракта закреплять чёткие сроки оплаты, поставки и репатриации денежных средств, а при достижении установленных суммовых порогов своевременно ставить контракт на учёт в уполномоченном банке с присвоением уникального номера контракта (УНК)[103].
После каждого платежа или поставки рекомендуется сверять данные с ведомостью банковского контроля (ВБК). Регулярная сверка позволяет своевременно выявлять расхождения и при необходимости оформлять дополнительное соглашение об изменении сроков, не допуская их нарушения. Это снижает риск привлечения к административной ответственности по статье 15.25 КоАП РФ и предотвращает выявление противоречий при автоматическом обмене сведениями между таможенными органами и банками.
6. Включение в контракт адаптивных условий расчётов и формирование документов, подтверждающих реальность поставки
Мероприятие направлено на шестую проблему — усложнение расчётов и применение посреднических схем в условиях санкционных ограничений. Предлагается включать в контракт адаптивные (защитные) условия: возможность расчётов в национальных валютах, через банки и платёжных агентов третьих стран, а также порядок изменения условий при невозможности проведения платежа.
При использовании посреднических (агентских) схем особое значение приобретает полнота документооборота. Декларанту следует формировать комплект документов, подтверждающих реальность поставки и связь конкретного платежа с конкретным товаром: контракт и приложения, агентские договоры, инвойсы, транспортные и платёжные документы. Это позволяет подтвердить достоверность таможенной стоимости и снизить риск претензий со стороны как таможенных, так и налоговых органов.
Предложенные мероприятия систематизированы в таблице 7 с указанием характеристики каждого мероприятия и предполагаемого эффекта от его реализации.
Таблица 7. Предложения по совершенствованию механизма применения внешнеторговых контрактов в таможенном оформлении
| Наименование предложения | Характеристика мероприятия | Предполагаемый эффект |
| Стандартизация структуры контракта и предварительная проверка таможенным представителем | Применение унифицированной формы контракта со всеми обязательными реквизитами и спецификацией на каждую партию; проверка проекта контракта таможенным представителем до подписания | Исключение пропуска существенных условий и расхождений между контрактом, инвойсом и ДТ; снижение числа запросов и задержек выпуска |
| Заблаговременное формирование комплекта документов по таможенной стоимости | Подготовка до подачи ДТ контракта, спецификаций, инвойсов, банковских и платёжных документов, прайс-листа и экспортной декларации (перечень по Решению КТС № 376) | Подтверждение цены по методу 1, снижение риска корректировки стоимости, усиление доказательной базы в споре |
| Получение предварительного решения о классификации по ТН ВЭД | Обращение в таможенный орган за предварительным классификационным решением до ввоза товара (ст. 18 № 289-ФЗ, ст. 23–27 ТК ЕАЭС) | Однозначное определение кода товара (до 5 лет), устранение разногласий и доначислений из-за переклассификации |
| Чёткое закрепление базиса поставки и раздельный учёт расходов | Указание базиса по Инкотермс 2020 и выделение транспортных, погрузочных и страховых расходов отдельной позицией в контракте и инвойсе | Правильное исчисление дополнительных начислений по ст. 40 ТК ЕАЭС; исключение занижения и двойного учёта затрат |
| Приведение контракта в соответствие с валютным контролем и сверка ВБК | Закрепление сроков оплаты, поставки и репатриации, своевременная постановка контракта на учёт (УНК) и регулярная сверка с ведомостью банковского контроля | Снижение риска ответственности по ст. 15.25 КоАП РФ; устранение противоречий при обмене сведениями между ФТС и банками |
| Адаптивные условия расчётов и подтверждение реальности поставки | Включение в контракт защитных условий расчётов (национальные валюты, банки и агенты третьих стран) и формирование полного комплекта документов по агентским схемам | Подтверждение достоверности таможенной стоимости и связи платежа с товаром; снижение рисков претензий таможенных и налоговых органов |
Выполнено автором по источникам, использованным в настоящей работе: Инструкция Банка России от 16.08.2017 № 181-И; Решение Комиссии Таможенного союза от 20.09.2010 № 376; статьи 18, 23–27, 39, 40 ТК ЕАЭС; Федеральный закон от 03.08.2018 № 289-ФЗ; итоговый доклад ФТС России за 2024 год.
Выводы по главе 3
В третьей главе рассмотрены проблемы применения внешнеторговых контрактов при совершении таможенных операций и предложены пути их решения.
Установлено, что внешнеторговый контракт является базовым документом таможенного оформления и одновременно объектом таможенного и валютного контроля. Именно двойственность его положения — как коммерческого договора и публично-правового документа — порождает основные сложности применения.
Выявлено шесть ключевых проблем: неполнота и противоречивость сведений контракта; затруднения с подтверждением таможенной стоимости и её корректировка; ошибки классификации по ТН ВЭД из-за неточного описания товара; некорректное указание условий поставки по Инкотермс; несоответствие контракта требованиям валютного контроля; усложнение расчётов и применение посреднических схем в условиях санкций. Все проблемы носят документально-правовой характер и взаимосвязаны: дефект одного условия контракта порождает цепочку нарушений на последующих стадиях оформления.
По каждой проблеме предложено по одному мероприятию: стандартизация контракта и его предварительная проверка таможенным представителем; заблаговременное формирование комплекта документов по таможенной стоимости; получение предварительного решения о классификации; чёткое закрепление базиса поставки с раздельным учётом расходов; приведение условий контракта в соответствие с валютным законодательством и сверка ведомости банковского контроля; включение в контракт адаптивных условий расчётов и подтверждение реальности поставки.
Заключение
Целью настоящей работы являлось исследование роли внешнеторгового контракта в таможенном оформлении, выявление проблем его применения и разработка мер по их устранению. Проведённое исследование позволило сформулировать следующие выводы.
В первой главе установлена правовая природа внешнеторгового контракта. Он представляет собой гражданско-правовую сделку, осложнённую иностранным элементом, ключевым признаком которой является нахождение коммерческих предприятий сторон в разных государствах. Легальное определение данного вида контрактов в российском законодательстве отсутствует. Контракт характеризуется двойственной природой: он одновременно является частноправовым актом и инструментом публично-правового контроля со стороны таможенных, валютных и налоговых органов. Его регулирование осуществляется на международном, наднациональном, национальном и негосударственном уровнях. По структуре контракт включает от 11 до 15 разделов, а к существенным его условиям относятся предмет, количество, цена, сроки и условия поставки и платежа. В системе таможенного регулирования контракт выступает основой таможенного декларирования, определения таможенной стоимости, соблюдения мер тарифного и нетарифного регулирования, валютного контроля и функционирования системы управления рисками.
Во второй главе раскрыт механизм использования сведений контракта при совершении таможенных операций. Установлено, что базисные условия поставки по Инкотермс 2020 определяют распределение обязанностей и расходов сторон и тем самым напрямую влияют на структуру цены сделки и состав дополнительных начислений, формирующих таможенную стоимость в соответствии со статьями 39 и 40 ТК ЕАЭС. Сведения контракта используются при заполнении декларации на товары (ст. 106 ТК ЕАЭС), а сам контракт относится к документам, подтверждающим заявленные сведения (ст. 108 ТК ЕАЭС). Кроме того, предмет и характер сделки, зафиксированные в контракте, определяют выбор таможенной процедуры (ст. 127 ТК ЕАЭС). Анализ практики показал, что типичными основаниями для корректировки таможенной стоимости выступают противоречия между контрактом, инвойсом и транспортными документами, несоответствие заявленного базиса поставки фактической схеме и отсутствие документального подтверждения сведений.
Эмпирический анализ таможенной статистики подтвердил эти выводы на практике: в 2021–2025 гг. импорт Российской Федерации после спада 2022 г. восстановился и стабилизировался на уровне 279–285 млрд долл. (в ценах CIF, к которым приводятся данные таможенной статистики независимо от базиса Инкотермс), сохранив преобладание машиностроительной продукции (48,6 % в 2025 г.) и переориентацию на партнёров из третьих стран; при этом подавляющее большинство контрактов оформляется по процедурам выпуска для внутреннего потребления (ИМ40) и экспорта (ЭК10).
В третьей главе выявлены проблемы применения внешнеторговых контрактов и предложены пути их решения. Определены шесть ключевых проблем: неполнота и противоречивость сведений контракта; затруднения с подтверждением таможенной стоимости и её корректировка; ошибки классификации по ТН ВЭД; некорректное указание условий поставки; несоответствие контракта требованиям валютного контроля; усложнение расчётов и применение посреднических схем в условиях санкций. Установлено, что проблемы носят документально-правовой характер и взаимосвязаны. По каждой проблеме предложено по одному мероприятию: стандартизация контракта и его предварительная проверка таможенным представителем; заблаговременное формирование комплекта документов по таможенной стоимости; получение предварительного решения о классификации; чёткое закрепление базиса поставки с раздельным учётом расходов; приведение условий контракта в соответствие с валютным законодательством; включение в контракт адаптивных условий расчётов с подтверждением реальности поставки.
Таким образом, поставленная цель достигнута, а задачи решены. Общий вывод работы состоит в том, что качество составления внешнеторгового контракта напрямую определяет достоверность заявляемых таможенным органам сведений, скорость прохождения таможенных операций и уровень рисков для участника ВЭД.
Список использованных источников
- Нормативно-правовые акты
- Конвенция Организации Объединённых Наций о договорах международной купли-продажи товаров (Вена, 11 апреля 1980 г.) // Вестник Высшего Арбитражного Суда Российской Федерации. – 1994. – № 1. – С. 64–88.
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе ЕАЭС от 11.04.2017) // Официальный сайт Евразийского экономического союза. – URL: http://www.eaeunion.org (дата обращения: 27.03.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11.04.2017) (с изм. и доп.) // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 38. Общие положения о таможенной стоимости товаров // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_215315/f420e9c049a0a8c74f52650ef847e90342987f53/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 39. Метод по стоимости сделки с ввозимыми товарами (метод 1) // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_215315/56ed2c3d64a9fd41c7dd791e4d0e6be7e8fa967d/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 40. Дополнительные начисления к цене, фактически уплаченной или подлежащей уплате за ввозимые товары // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_215315/66248a91f91265e74f977a3bb45a5ec7cabbc456/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 106. Сведения, подлежащие указанию в декларации на товары // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_215315/0daeed9ecc04c8670e6c729f8f03ead00a931214/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 127. Применение таможенных процедур // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_215315/bc3e1a830da00f9f9683df84a61952ff4ac867eb/ (дата обращения: 20.04.2026).
- Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 № 51-ФЗ (ред. от 24.07.2023) // Собрание законодательства Российской Федерации. – 1994. – № 32. – Ст. 3301. – URL: https://www.consultant.ru/document/cons_doc_LAW_5142/ (дата обращения: 27.03.2026).
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 24.07.2023) // Собрание законодательства Российской Федерации. – 1996. – № 5. – Ст. 410. – URL: https://www.consultant.ru/document/cons_doc_LAW_9027/ (дата обращения: 27.03.2026).
- Гражданский кодекс Российской Федерации (часть третья) от 26.11.2001 № 146-ФЗ (ред. от 24.07.2023) // Собрание законодательства Российской Федерации. – 2001. – № 49. – Ст. 4552. – URL: https://www.consultant.ru/document/cons_doc_LAW_34154/ (дата обращения: 27.03.2026).
- Об основах государственного регулирования внешнеторговой деятельности : Федеральный закон от 08.12.2003 № 164-ФЗ (ред. от 08.08.2024) // Собрание законодательства Российской Федерации. – 2003. – № 50. – Ст. 4850. – URL: https://www.consultant.ru/document/cons_doc_LAW_45397/ (дата обращения: 27.03.2026).
- О валютном регулировании и валютном контроле : Федеральный закон от 10.12.2003 № 173-ФЗ (ред. от 19.12.2023) // Собрание законодательства Российской Федерации. – 2003. – № 50. – Ст. 4859.
- О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (ред. от 25.12.2023) // Собрание законодательства Российской Федерации. – 2018. – № 32 (ч. I). – Ст. 5082. – URL: https://www.consultant.ru/document/cons_doc_LAW_304093/ (дата обращения: 27.03.2026).
- Решение Комиссии Таможенного союза от 20.09.2010 № 378 «О классификаторах, используемых для заполнения таможенных документов» (с изм. и доп.) // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_104847/ (дата обращения: 20.04.2026).
- Решение Коллегии Евразийской экономической комиссии от 20.12.2012 № 283 «О применении метода определения таможенной стоимости товаров по стоимости сделки с ввозимыми товарами (метод 1)» // Официальный сайт Евразийской экономической комиссии. – URL: https://www.eurasiancommission.org/ (дата обращения: 20.04.2026).
- Постановление Пленума Верховного Суда Российской Федерации от 26.11.2019 № 49 «О некоторых вопросах, возникающих в судебной практике в связи с вступлением в силу Таможенного кодекса Евразийского экономического союза» // Альта-Софт: таможенные документы. – URL: https://www.alta.ru/tamdoc/19b00049/ (дата обращения: 20.04.2026).
- О порядке осуществления валютного контроля за обоснованностью оплаты резидентами импортируемых товаров : письмо ЦБ РФ от 15.07.1996 № 300 // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/ (дата обращения: 27.03.2026).
- Принципы международных коммерческих договоров УНИДРУА 2016 / Международный институт унификации частного права. – Рим : УНИДРУА, 2016. – 400 с.
- Инкотермс 2020 : правила ICC по использованию торговых терминов в национальной и международной торговле / Международная торговая палата. – Париж : ICC, 2019. – 196 с.
- Научная и учебная литература, интернет-источники
- Акопова, Е. С. Риски внешнеторговой деятельности и их минимизация при заключении внешнеторгового контракта / Е. С. Акопова, О. Н. Воронкова // Известия БГУ. – 2019. – № 1. – URL: https://cyberleninka.ru/article/n/riski-vneshnetorgovoy-deyatelnosti-i-ih-minimizatsiya-pri-zaklyuchenii-vneshnetorgovogo-kontrakta (дата обращения: 27.03.2026).
- Баландина, Г. В. Таможенное администрирование в России: какими должны быть современные процедуры / Г. В. Баландина, Ю. Ю. Пономарёв, С. Г. Синельников-Мурылёв // Экономическая политика. – 2020. – № 1. – URL: https://cyberleninka.ru/article/n/tamozhennoe-administrirovanie-v-rossii-kakimi-dolzhny-byt-sovremennye-protsedury (дата обращения: 27.03.2026).
- Базисные условия поставки Инкотермс 2020: значение, применение, особенности базисов поставки // Юридическая фирма «Правовест». – URL: https://pravorf.ru/blog/bazisnye-usloviya-postavki-inkoterms-2020-znachenie-primenenie-osobennosti-bazisov-postavki (дата обращения: 20.04.2026).
- Богуславский, М. М. Международное частное право : учебник / М. М. Богуславский. – 7-е изд., перераб. и доп. – Москва : Норма, 2023. – 672 с.
- Внешнеторговый контракт // Альта-Софт : ВЭД Глоссарий. – URL: https://www.alta.ru/information/glossarium/внешнеторговый_контракт/ (дата обращения: 27.03.2026).
- Внешнеторговый контракт // Eride : информационный портал. – URL: https://www.eride.ru/blog/vneshnetorgovyj-kontrakt/ (дата обращения: 27.03.2026).
- Внешнеторговый контракт как основной документ международной сделки: ключевые положения, подлежащие закреплению // ЦПО групп : правовой портал. – URL: https://pravorf.ru/blog/vneshnetorgovyy-kontrakt-kak-osnovnoy-dokument-mezhdunarodnoy-sdelki-klyuchevye-polozheniya-podlezhaschie-zakrepleniyu (дата обращения: 27.03.2026).
- Гюльвердиев, Р. Б. Определение понятия «внешнеторговый контракт»: конвергенционный подход / Р. Б. Гюльвердиев // Вестник Волгоградского государственного университета. Серия 5: Юриспруденция. – 2015. – № 4. – С. 117–123. – URL: https://cyberleninka.ru/article/n/opredelenie-ponyatiya-vneshnetorgovyy-kontrakt-konvergentsionnyy-podhod (дата обращения: 27.03.2026).
- Дармокрик, В. Ф. Пределы принципа автономии воли и право, применимое сторонами при выборе условий сделки в международных договорах / В. Ф. Дармокрик // Правовая культура. – 2016. – № 3. – С. 93–100. – URL: https://cyberleninka.ru/article/n/predely-printsipa-avtonomii-voli-i-pravo-primenimoe-storonami-pri-vybore-usloviy-sdelki-v-mezhdunarodnyh-dogovorah (дата обращения: 27.03.2026).
- Дмитриева, Г. К. Международное торговое право и право международной торговли: общее и особенное / Г. К. Дмитриева // Вестник Университета имени О. Е. Кутафина. – 2015. – № 2. – URL: https://cyberleninka.ru/article/n/mezhdunarodnoe-torgovoe-pravo-i-pravo-mezhdunarodnoy-torgovli-obschee-i-osobennoe (дата обращения: 27.03.2026).
- Заполнение графы 44 ДТ. Инструкция по заполнению таможенной декларации // Альта-Софт: справочно-информационный портал. – URL: https://www.alta.ru/education/declaration/gr44/ (дата обращения: 20.04.2026).
- Захаров, И. С. Внешнеторговая сделка как основание возникновения денежного обязательства / И. С. Захаров // Вестник Саратовской государственной юридической академии. – 2011. – № 6. – С. 109–114. – URL: https://cyberleninka.ru/article/n/vneshnetorgovaya-sdelka-kak-osnovanie-vozniknoveniya-denezhnogo-obyazatelstva (дата обращения: 27.03.2026).
- Инкотермс 2020 / Incoterms 2020: глоссарий ВЭД // Альта-Софт. – URL: https://www.alta.ru/information/glossarium/инкотермс_2020_incoterms_2020/ (дата обращения: 20.04.2026).
- Как применять ИНКОТЕРМС при заключении внешнеторгового контракта // Альта-Софт. – URL: https://www.alta.ru/articles/5892/ (дата обращения: 27.03.2026).
- Канашевский, В. А. Внешнеэкономические сделки: материально-правовое и коллизионное регулирование / В. А. Канашевский. – Москва : Волтерс Клувер, 2008. – 608 с.
- Контракт: виды, структура, условия, цена, образец внешнеторгового договора // ВЭД Информ : информационный портал. – URL: https://vedinform.com/customs/docs/kontrakt.html (дата обращения: 27.03.2026).
- Мажорина, М. В. Трансграничные договорные обязательства: проблема правовой квалификации / М. В. Мажорина // Право. Журнал Высшей школы экономики. – 2016. – № 2. – URL: https://cyberleninka.ru/article/n/transgranichnye-dogovornye-obyazatelstva-problema-pravovoy-kvalifikatsii (дата обращения: 27.03.2026).
- Меркушева, О. Структура и содержание внешнеторгового контракта купли-продажи / О. Меркушева // Петербургский правовой портал. – 2023. – URL: https://ppt.ru/news/94215 (дата обращения: 27.03.2026).
- Недостоверное таможенное декларирование: правовые последствия // Brace Law Firm : юридическая компания. – URL: https://brace-lf.com/informaciya/pravo-i-mezhdunarodnaya-torgovlya/nedostovernoe-tamozhennoe-deklarirovanie (дата обращения: 20.04.2026).
- Определение, структура и содержание внешнеторгового контракта // Межтрансавто : информационный портал. – URL: https://www.mezhtransavto.ru/info/foreign_trade_contract/ (дата обращения: 27.03.2026).
- О таможенных процедурах // Контур.Декларант : справочный портал для декларантов. – URL: https://support.kontur.ru/declarant/41291-o_tamozhennyx_procedurax (дата обращения: 20.04.2026).
- Памятка участнику ВЭД // Федеральная таможенная служба : официальный сайт. – URL: https://customs.gov.ru/uchastnikam-ved/spravochnaya-informacziya/pamyatka (дата обращения: 27.03.2026).
- Понятие и правовая природа внешнеэкономических сделок // Журнал «Право и экономика». – URL: https://dis.ru/library/653/34056/ (дата обращения: 27.03.2026).
- Порядок, система и методы определения таможенной стоимости // BRACE : правовой портал. – URL: https://brace-lf.com/informaciya/pravo-i-mezhdunarodnaya-torgovlya/poryadok-sistema-i-metody-opredeleniya-tamozhennoj-stoimosti (дата обращения: 27.03.2026).
- Развитие судебной практики по вопросам корректировки таможенной стоимости по стоимости сделки с однородными товарами // Russian Tax and Customs : юридическая компания. – URL: https://www.russiantaxandcustoms.com/news/tamozhennaya-stoimost/razvitie-sudebnoy-praktiki-po-voprosam-korrektirovki-tamozhennoy-stoimosti-po-stoimosti-sdelki-s-odn/ (дата обращения: 20.04.2026).
- Роганова, Д. Анализ таможенной стоимости при различных условиях поставки / Д. Роганова // VED24 : информационно-аналитический портал. – URL: https://ved24.com/analytics/expert/2021-04-19/darya-roganova-analiz-tamozhennoy-stoimosti-pri-razlichnykh-usloviyakh (дата обращения: 20.04.2026).
- Таможенная процедура : глоссарий ВЭД // Альта-Софт : справочно-информационный портал. – URL: https://www.alta.ru/information/glossarium/таможенная_процедура/ (дата обращения: 20.04.2026).
- Таможенная стоимость и инвойс: как правильно декларировать // Блог таможенного представителя «ДТ Иньер». – URL: https://inier.ru/blog-inier/oformlenie-dokumentov/tamozhennaya-stoimost-i-inkoterms-chto-ikh-svyazyvaet/ (дата обращения: 20.04.2026).
- Таможенное декларирование и выпуск товаров // Официальный сайт Федеральной таможенной службы России. – URL: https://customs.gov.ru/document/text/13218 (дата обращения: 20.04.2026).
- Таможенные процедуры: виды, правила и полная схема прохождения // MJR : информационно-аналитический портал. – URL: https://mjr.ru/blog/tamozhennye-protsedury/ (дата обращения: 20.04.2026).
- Таможенные процедуры: понятие, виды и примеры по ТК ЕАЭС // 4logs : информационно-аналитический портал в сфере логистики. – URL: https://4logs.ru/articles/tamozhennoe-oformlenie/tamozhennye-protsedury-ponyatie-vidy-i-primery-po-tk-eaes/ (дата обращения: 20.04.2026).
- Таможенные процедуры — их виды и особенности. Порядок и сроки помещения товаров под таможенные процедуры ТК ЕАЭС // UC Solution : информационный портал. – URL: https://ucsol.ru/tamozhennye-protsedury (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза: комментарий к главе 19 «Общие положения о таможенных процедурах» (статьи 127–128) // Эталон-онлайн : информационно-правовой портал. – URL: https://etalonline.by/novosti/mnenie/tamozhennyy-kodeks-evraziyskogo-ekonomicheskogo-soyuza/ (дата обращения: 20.04.2026).
- Тема 1.7. Внешнеторговый контракт: основные условия внешнеторгового контракта, необходимые для таможенного оформления // СПС «КонсультантПлюс». – URL: https://www.consultant.ru/document/cons_doc_LAW_47449/46352efb46b56411167f21c9c40828b82b3fc9f2/ (дата обращения: 20.04.2026).
- Условия внешнеторгового контракта // Inmarkon : информационный портал по ВЭД. – URL: https://inmarkon.ru/vneshneekonomicheskij-kontrakt-na-chto-obratit-vnimanie/ (дата обращения: 27.03.2026).
- ФТС России отвечает на вопросы участников ВЭД: декларирование товаров // Альта-Софт : экспертное мнение от 12.05.2022. – URL: https://www.alta.ru/expert_opinion/89861/ (дата обращения: 20.04.2026).
- Что такое таможенные процедуры: виды, особенности, применение и сроки // Банк Точка : информационный портал для участников ВЭД. – URL: https://tochka.com/knowledge/ved/chto-takoe-tamozhennye-procedury-vidy-i-osobennosti/ (дата обращения: 20.04.2026).
- Шавшина, В. П. Контроль таможенной стоимости товара / В. П. Шавшина // Арбитражные споры. – 2019. – № 2. – URL: https://arbspor.ru/articles/1066/ (дата обращения: 27.03.2026).
- Итоги внешней торговли Российской Федерации (2021–2025 гг.) // Федеральная таможенная служба : официальный сайт. – URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026).
- Итоги внешней торговли Российской Федерации в январе — декабре 2025 года // Федеральная таможенная служба : официальный сайт. – URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026).
- Таможенная служба Российской Федерации в 2024 году : ежегодный сборник // Федеральная таможенная служба : официальный сайт. Раздел «Деятельность» — «Ежегодные сборники по таможенной статистике». – URL: https://customs.gov.ru (дата обращения: 12.06.2026). – С. 5–9.
- Об итогах работы таможенных органов Российской Федерации в 2024 году и задачах на 2025 год : итоговый доклад (по материалам заседания коллегии ФТС России от 21.03.2025) // Федеральная таможенная служба : официальный сайт. Раздел «Деятельность» — «Результаты деятельности». – URL: https://customs.gov.ru (дата обращения: 12.06.2026).
- О Методологии ведения таможенной статистики внешней торговли и статистики взаимной торговли государств — членов Евразийского экономического союза : Решение Коллегии Евразийской экономической комиссии (с изм. и доп.). – Доступ из справ.-правовой системы «КонсультантПлюс».
Сноски
- Богуславский, М. М. Международное частное право : учебник / М. М. Богуславский. – 7-е изд., перераб. и доп. – Москва : Норма, 2023. – 672 с.
- Гюльвердиев, Р. Б. Определение понятия «внешнеторговый контракт»: конвергенционный подход / Р. Б. Гюльвердиев // Вестник Волгоградского государственного университета. Серия 5: Юриспруденция. – 2015. – № 4. – С. 117–123. – URL: https://cyberleninka.ru/article/n/opredelenie-ponyatiya-vneshnetorgovyy-kontrakt-konvergentsionnyy-podhod (дата обращения: 27.03.2026).
- Захаров, И. С. Внешнеторговая сделка как основание возникновения денежного обязательства / И. С. Захаров // Вестник Саратовской государственной юридической академии. – 2011. – № 6. – С. 109–114. – URL: https://cyberleninka.ru/article/n/vneshnetorgovaya-sdelka-kak-osnovanie-vozniknoveniya-denezhnogo-obyazatelstva (дата обращения: 27.03.2026).
- Конвенция Организации Объединённых Наций о договорах международной купли-продажи товаров (Вена, 11 апреля 1980 г.) // Вестник Высшего Арбитражного Суда Российской Федерации. – 1994. – № 1. – С. 64–88.
- Об основах государственного регулирования внешнеторговой деятельности : Федеральный закон от 08.12.2003 № 164-ФЗ (ред. от 08.08.2024) // Собрание законодательства Российской Федерации. – 2003. – № 50. – Ст. 4850. – URL: https://www.consultant.ru/document/cons_doc_LAW_45397/ (дата обращения: 27.03.2026).
- Гражданский кодекс Российской Федерации (часть третья) от 26.11.2001 № 146-ФЗ (ред. от 24.07.2023) // Собрание законодательства Российской Федерации. – 2001. – № 49. – Ст. 4552. – URL: https://www.consultant.ru/document/cons_doc_LAW_34154/ (дата обращения: 27.03.2026).
- Внешнеторговый контракт // Альта-Софт : ВЭД Глоссарий. – URL: https://www.alta.ru/information/glossarium/внешнеторговый\_контракт/ (дата обращения: 27.03.2026).
- О таможенном регулировании в Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (ред. от 25.12.2023) // Собрание законодательства Российской Федерации. – 2018. – № 32 (ч. I). – Ст. 5082. – URL: https://www.consultant.ru/document/cons_doc_LAW_304093/ (дата обращения: 27.03.2026).
- Меркушева, О. Структура и содержание внешнеторгового контракта купли-продажи / О. Меркушева // Петербургский правовой портал. – 2023. – URL: https://ppt.ru/news/94215 (дата обращения: 27.03.2026).
- Акопова Елена Сергеевна, Воронкова Оксана Николаевна Риски внешнеторговой деятельности и их минимизация при заключении внешнеторгового контракта // Известия БГУ. 2019. №1. URL: https://cyberleninka.ru/article/n/riski-vneshnetorgovoy-deyatelnosti-i-ih-minimizatsiya-pri-zaklyuchenii-vneshnetorgovogo-kontrakta (дата обращения: 27.03.2026).
- О валютном регулировании и валютном контроле : Федеральный закон от 10.12.2003 № 173-ФЗ (ред. от 19.12.2023) // Собрание законодательства Российской Федерации. – 2003. – № 50. – Ст. 4859.
- Дмитриева Г. К. Международное торговое право и право международной торговли: общее и особенное // Вестник Университета имени О. Е. Кутафина. 2015. №2. URL: https://cyberleninka.ru/article/n/mezhdunarodnoe-torgovoe-pravo-i-pravo-mezhdunarodnoy-torgovli-obschee-i-osobennoe (дата обращения: 27.03.2026).
- Понятие и правовая природа внешнеэкономических сделок // Журнал «Право и экономика». – URL: https://dis.ru/library/653/34056/ (дата обращения: 27.03.2026).
- Дмитриева Г. К. Международное торговое право и право международной торговли: общее и особенное // Вестник Университета имени О. Е. Кутафина. 2015. №2. URL: https://cyberleninka.ru/article/n/mezhdunarodnoe-torgovoe-pravo-i-pravo-mezhdunarodnoy-torgovli-obschee-i-osobennoe (дата обращения: 27.03.2026).
- Канашевский, В. А. Внешнеэкономические сделки: материально-правовое и коллизионное регулирование / В. А. Канашевский. – Москва : Волтерс Клувер, 2008. – 608 с.
- Гражданский кодекс Российской Федерации (часть третья) от 26.11.2001 № 146-ФЗ (ред. от 24.07.2023) // Собрание законодательства Российской Федерации. – 2001. – № 49. – Ст. 4552. – URL: https://www.consultant.ru/document/cons_doc_LAW_34154/ (дата обращения: 27.03.2026).
- Дармокрик Виктор Федорович Пределы принципа автономии воли и право, применимое сторонами при выборе условий сделки в международных договорах // Вестник СГЮА. 2016. №1 (108). URL: https://cyberleninka.ru/article/n/predely-printsipa-avtonomii-voli-i-pravo-primenimoe-storonami-pri-vybore-usloviy-sdelki-v-mezhdunarodnyh-dogovorah (дата обращения: 27.03.2026).
- Дармокрик, В. Ф. Пределы принципа автономии воли и право, применимое сторонами при выборе условий сделки в международных договорах / В. Ф. Дармокрик // Правовая культура. – 2016. – № 3. – С. 93–100. – URL: https://cyberleninka.ru/article/n/predely-printsipa-avtonomii-voli-i-pravo-primenimoe-storonami-pri-vybore-usloviy-sdelki-v-mezhdunarodnyh-dogovorah (дата обращения: 27.03.2026).
- Принципы международных коммерческих договоров УНИДРУА 2016 / Международный институт унификации частного права. – Рим : УНИДРУА, 2016. – 400 с.
- Канашевский, В. А. Внешнеэкономические сделки: материально-правовое и коллизионное регулирование / В. А. Канашевский. – Москва : Волтерс Клувер, 2008. – 608 с.
- Мажорина М. В. Трансграничные договорные обязательства: проблема правовой квалификации // Право. Журнал Высшей школы экономики. 2016. №2. URL: https://cyberleninka.ru/article/n/transgranichnye-dogovornye-obyazatelstva-problema-pravovoy-kvalifikatsii (дата обращения: 27.03.2026).
- Определение, структура и содержание внешнеторгового контракта // Межтрансавто : информационный портал. – URL: https://www.mezhtransavto.ru/info/foreign_trade_contract/ (дата обращения: 27.03.2026).
- Условия внешнеторгового контракта // Inmarkon : информационный портал по ВЭД. – URL: https://inmarkon.ru/vneshneekonomicheskij-kontrakt-na-chto-obratit-vnimanie/ (дата обращения: 27.03.2026).
- О порядке осуществления валютного контроля за обоснованностью оплаты резидентами импортируемых товаров : письмо ЦБ РФ от 15.07.1996 № 300 // КонсультантПлюс. – URL: https://www.consultant.ru/ (дата обращения: 27.03.2026).
- Внешнеторговый контракт как основной документ международной сделки: ключевые положения, подлежащие закреплению // ЦПО групп : правовой портал. – URL: https://pravorf.ru/blog/vneshnetorgovyy-kontrakt-kak-osnovnoy-dokument-mezhdunarodnoy-sdelki-klyuchevye-polozheniya-podlezhaschie-zakrepleniyu (дата обращения: 27.03.2026).
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 24.07.2023) // Собрание законодательства Российской Федерации. – 1996. – № 5. – Ст. 410. – URL: https://www.consultant.ru/document/cons_doc_LAW_9027/ (дата обращения: 27.03.2026).
- Меркушева, О. Структура и содержание внешнеторгового контракта купли-продажи / О. Меркушева // Петербургский правовой портал. – 2023. – URL: https://ppt.ru/news/94215 (дата обращения: 27.03.2026).
- Инкотермс 2020 : правила ICC по использованию торговых терминов в национальной и международной торговле / Международная торговая палата. – Париж : ICC, 2019. – 196 с.
- Акопова Елена Сергеевна, Воронкова Оксана Николаевна Риски внешнеторговой деятельности и их минимизация при заключении внешнеторгового контракта // Известия БГУ. 2019. №1. URL: https://cyberleninka.ru/article/n/riski-vneshnetorgovoy-deyatelnosti-i-ih-minimizatsiya-pri-zaklyuchenii-vneshnetorgovogo-kontrakta (дата обращения: 27.03.2026).
- Контракт: виды, структура, условия, цена, образец внешнеторгового договора // ВЭД Информ : информационный портал. – URL: https://vedinform.com/customs/docs/kontrakt.html (дата обращения: 27.03.2026).
- Внешнеторговый контракт как основной документ международной сделки: ключевые положения, подлежащие закреплению // ЦПО групп : правовой портал. – URL: https://pravorf.ru/blog/vneshnetorgovyy-kontrakt-kak-osnovnoy-dokument-mezhdunarodnoy-sdelki-klyuchevye-polozheniya-podlezhaschie-zakrepleniyu (дата обращения: 27.03.2026).
- Внешнеторговый контракт как основной документ международной сделки: ключевые положения, подлежащие закреплению // ЦПО групп : правовой портал. – URL: https://pravorf.ru/blog/vneshnetorgovyy-kontrakt-kak-osnovnoy-dokument-mezhdunarodnoy-sdelki-klyuchevye-polozheniya-podlezhaschie-zakrepleniyu (дата обращения: 27.03.2026).
- О порядке осуществления валютного контроля за обоснованностью оплаты резидентами импортируемых товаров : письмо ЦБ РФ от 15.07.1996 № 300 // КонсультантПлюс. – URL: https://www.consultant.ru/ (дата обращения: 27.03.2026).
- Меркушева, О. Структура и содержание внешнеторгового контракта купли-продажи / О. Меркушева // Петербургский правовой портал. – 2023. – URL: https://ppt.ru/news/94215 (дата обращения: 27.03.2026).
- Контракт: виды, структура, условия, цена, образец внешнеторгового договора // ВЭД Информ : информационный портал. – URL: https://vedinform.com/customs/docs/kontrakt.html (дата обращения: 27.03.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе ЕАЭС от 11.04.2017) // Официальный сайт Евразийского экономического союза. – URL: http://www.eaeunion.org (дата обращения: 27.03.2026).
- О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (ред. от 25.12.2023) // Собрание законодательства Российской Федерации. – 2018. – № 32 (ч. I). – Ст. 5082. – URL: https://www.consultant.ru/document/cons_doc_LAW_304093/ (дата обращения: 27.03.2026).
- Внешнеторговый контракт как основной документ международной сделки: ключевые положения, подлежащие закреплению // ЦПО групп : правовой портал. – URL: https://pravorf.ru/blog/vneshnetorgovyy-kontrakt-kak-osnovnoy-dokument-mezhdunarodnoy-sdelki-klyuchevye-polozheniya-podlezhaschie-zakrepleniyu (дата обращения: 27.03.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе ЕАЭС от 11.04.2017) // Официальный сайт Евразийского экономического союза. – URL: http://www.eaeunion.org (дата обращения: 27.03.2026).
- Порядок, система и методы определения таможенной стоимости // BRACE : правовой портал. – URL: https://brace-lf.com/informaciya/pravo-i-mezhdunarodnaya-torgovlya/poryadok-sistema-i-metody-opredeleniya-tamozhennoj-stoimosti (дата обращения: 27.03.2026).
- Как применять ИНКОТЕРМС при заключении внешнеторгового контракта // Альта-Софт. – URL: https://www.alta.ru/articles/5892/ (дата обращения: 27.03.2026).
- Внешнеторговый контракт // Eride : информационный портал. – URL: https://www.eride.ru/blog/vneshnetorgovyj-kontrakt/ (дата обращения: 27.03.2026).
- О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (ред. от 25.12.2023) // Собрание законодательства Российской Федерации. – 2018. – № 32 (ч. I). – Ст. 5082. – URL: https://www.consultant.ru/document/cons_doc_LAW_304093/ (дата обращения: 27.03.2026).
- Баландина Галина Владимировна, Пономарев Юрий Юрьевич, Синельников-Мурылев Сергей Германович Таможенное администрирование в России: какими должны быть современные процедуры // Экономическая политика. 2020. №1. URL: https://cyberleninka.ru/article/n/tamozhennoe-administrirovanie-v-rossii-kakimi-dolzhny-byt-sovremennye-protsedury (дата обращения: 27.03.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе ЕАЭС от 11.04.2017) // Официальный сайт Евразийского экономического союза. – URL: http://www.eaeunion.org (дата обращения: 27.03.2026).
- О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (ред. от 25.12.2023) // Собрание законодательства Российской Федерации. – 2018. – № 32 (ч. I). – Ст. 5082. – URL: https://www.consultant.ru/document/cons_doc_LAW_304093/ (дата обращения: 27.03.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11 апреля 2017 г.) (с изм. и доп.) // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 20.04.2026).
- Тема 1.7. Внешнеторговый контракт: основные условия внешнеторгового контракта, необходимые для таможенного оформления // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_47449/46352efb46b56411167f21c9c40828b82b3fc9f2/ (дата обращения: 20.04.2026).
- Тема 1.7. Внешнеторговый контракт: основные условия внешнеторгового контракта, необходимые для таможенного оформления // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_47449/46352efb46b56411167f21c9c40828b82b3fc9f2/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 39. Метод по стоимости сделки с ввозимыми товарами (метод 1) // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/56ed2c3d64a9fd41c7dd791e4d0e6be7e8fa967d/ (дата обращения: 20.04.2026).
- Инкотермс 2020 / Incoterms 2020: глоссарий ВЭД // Альта-Софт. — URL: https://www.alta.ru/information/glossarium/инкотермс_2020_incoterms_2020/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 40. Дополнительные начисления к цене, фактически уплаченной или подлежащей уплате за ввозимые товары // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/66248a91f91265e74f977a3bb45a5ec7cabbc456/ (дата обращения: 20.04.2026).
- Решение Коллегии Евразийской экономической комиссии от 20.12.2012 № 283 «О применении метода определения таможенной стоимости товаров по стоимости сделки с ввозимыми товарами (метод 1)» // Официальный сайт Евразийской экономической комиссии. — URL: https://www.eurasiancommission.org/ (дата обращения: 20.04.2026).
- Базисные условия поставки Инкотермс 2020: значение, применение, особенности базисов поставки // Юридическая фирма «Правовест». — URL: https://pravorf.ru/blog/bazisnye-usloviya-postavki-inkoterms-2020-znachenie-primenenie-osobennosti-bazisov-postavki (дата обращения: 20.04.2026).
- Роганова Д. Анализ таможенной стоимости при различных условиях поставки // VED24: информационно-аналитический портал. — URL: https://ved24.com/analytics/expert/2021-04-19/darya-roganova-analiz-tamozhennoy-stoimosti-pri-razlichnykh-usloviyakh (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 38. Общие положения о таможенной стоимости товаров // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/f420e9c049a0a8c74f52650ef847e90342987f53/ (дата обращения: 20.04.2026).
- Решение Коллегии Евразийской экономической комиссии от 20.12.2012 № 283 «О применении метода определения таможенной стоимости товаров по стоимости сделки с ввозимыми товарами (метод 1)» // Официальный сайт Евразийской экономической комиссии. — URL: https://www.eurasiancommission.org/ (дата обращения: 20.04.2026).
- О Методологии ведения таможенной статистики внешней торговли и статистики взаимной торговли государств — членов ЕАЭС : Решение Коллегии Евразийской экономической комиссии (с изм. и доп.) ; статистическая стоимость импорта определяется по типу цен CIF. — Доступ из справ.-правовой системы «КонсультантПлюс».
- Итоги внешней торговли Российской Федерации (2021–2025 гг.) // Федеральная таможенная служба : официальный сайт. — URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026).
- Итоги внешней торговли Российской Федерации (2021–2025 гг.) // Федеральная таможенная служба : официальный сайт. — URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026).
- Итоги внешней торговли Российской Федерации в январе — декабре 2025 года // Федеральная таможенная служба : официальный сайт. — URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026).
- Итоги внешней торговли Российской Федерации в январе — декабре 2025 года // Федеральная таможенная служба : официальный сайт. — URL: https://customs.gov.ru/statistic (дата обращения: 12.06.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11 апреля 2017 г.) (с изм. и доп.) // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза. Статья 106. Сведения, подлежащие указанию в декларации на товары // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/0daeed9ecc04c8670e6c729f8f03ead00a931214/ (дата обращения: 20.04.2026).
- Заполнение графы 44 ДТ. Инструкция по заполнению таможенной декларации // Альта-Софт: справочно-информационный портал. — URL: https://www.alta.ru/education/declaration/gr44/ (дата обращения: 20.04.2026).
- Таможенное декларирование и выпуск товаров // Официальный сайт Федеральной таможенной службы России. — URL: https://customs.gov.ru/document/text/13218 (дата обращения: 20.04.2026).
- Внешнеторговый контракт как основной документ международной сделки: ключевые положения, подлежащие закреплению // ЦПО групп: юридическая компания. — URL: https://pravorf.ru/blog/vneshnetorgovyy-kontrakt-kak-osnovnoy-dokument-mezhdunarodnoy-sdelki-klyuchevye-polozheniya-podlezhaschie-zakrepleniyu (дата обращения: 20.04.2026).
- Постановление Пленума Верховного Суда Российской Федерации от 26.11.2019 № 49 «О некоторых вопросах, возникающих в судебной практике в связи с вступлением в силу Таможенного кодекса Евразийского экономического союза» // Альта-Софт: таможенные документы. — URL: https://www.alta.ru/tamdoc/19b00049/ (дата обращения: 20.04.2026).
- Развитие судебной практики по вопросам корректировки таможенной стоимости по стоимости сделки с однородными товарами // Russian Tax and Customs: юридическая компания. — URL: https://www.russiantaxandcustoms.com/news/tamozhennaya-stoimost/razvitie-sudebnoy-praktiki-po-voprosam-korrektirovki-tamozhennoy-stoimosti-po-stoimosti-sdelki-s-odn/ (дата обращения: 20.04.2026).
- Развитие судебной практики по вопросам корректировки таможенной стоимости по стоимости сделки с однородными товарами // Russian Tax and Customs: юридическая компания. — URL: https://www.russiantaxandcustoms.com/news/tamozhennaya-stoimost/razvitie-sudebnoy-praktiki-po-voprosam-korrektirovki-tamozhennoy-stoimosti-po-stoimosti-sdelki-s-odn/ (дата обращения: 20.04.2026).
- Постановление Пленума Верховного Суда Российской Федерации от 26.11.2019 № 49 «О некоторых вопросах, возникающих в судебной практике в связи с вступлением в силу Таможенного кодекса Евразийского экономического союза» // Альта-Софт: таможенные документы. — URL: https://www.alta.ru/tamdoc/19b00049/ (дата обращения: 20.04.2026).
- Недостоверное таможенное декларирование: правовые последствия // Brace Law Firm: юридическая компания. — URL: https://brace-lf.com/informaciya/pravo-i-mezhdunarodnaya-torgovlya/nedostovernoe-tamozhennoe-deklarirovanie (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11 апреля 2017 г.) (с изм. и доп.) // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 20.04.2026).
- О таможенных процедурах // Контур.Декларант: справочный портал для декларантов. — URL: https://support.kontur.ru/declarant/41291-o_tamozhennyx_procedurax (дата обращения: 20.04.2026).
- Таможенные процедуры: понятие, виды и примеры по ТК ЕАЭС // 4logs: информационно-аналитический портал в сфере логистики. — URL: https://4logs.ru/articles/tamozhennoe-oformlenie/tamozhennye-protsedury-ponyatie-vidy-i-primery-po-tk-eaes/ (дата обращения: 20.04.2026).
- Таможенные процедуры — их виды и особенности. Порядок и сроки помещения товаров под таможенные процедуры ТК ЕАЭС // UC Solution: информационный портал. — URL: https://ucsol.ru/tamozhennye-protsedury (дата обращения: 20.04.2026).
- Таможенная служба Российской Федерации в 2024 году : ежегодный сборник // Федеральная таможенная служба : официальный сайт. Раздел «Деятельность» — «Ежегодные сборники по таможенной статистике». — URL: https://customs.gov.ru (дата обращения: 12.06.2026). — С. 5–9.
- Об итогах работы таможенных органов Российской Федерации в 2024 году и задачах на 2025 год : итоговый доклад (по материалам заседания коллегии ФТС России от 21.03.2025) // Федеральная таможенная служба : официальный сайт. Раздел «Деятельность» — «Результаты деятельности». — URL: https://customs.gov.ru (дата обращения: 12.06.2026).
- О таможенных процедурах // Контур.Декларант: справочный портал для декларантов. — URL: https://support.kontur.ru/declarant/41291-o_tamozhennyx_procedurax (дата обращения: 20.04.2026).
- Таможенные процедуры — их виды и особенности. Порядок и сроки помещения товаров под таможенные процедуры ТК ЕАЭС // UC Solution: информационный портал. — URL: https://ucsol.ru/tamozhennye-protsedury (дата обращения: 20.04.2026).
- Таможенная процедура: глоссарий ВЭД // Альта-Софт: справочно-информационный портал. — URL: https://www.alta.ru/information/glossarium/таможенная_процедура/ (дата обращения: 20.04.2026).
- Что такое таможенные процедуры: виды, особенности, применение и сроки // Банк Точка: информационный портал для участников ВЭД. — URL: https://tochka.com/knowledge/ved/chto-takoe-tamozhennye-procedury-vidy-i-osobennosti/ (дата обращения: 20.04.2026).
- Решение Комиссии Таможенного союза от 20.09.2010 № 378 «О классификаторах, используемых для заполнения таможенных документов» (с изм. и доп.) // СПС «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_104847/ (дата обращения: 20.04.2026).
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11.04.2017) : ст. 39, 40. — Доступ из справ.-правовой системы «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 31.05.2026).
- Проблемы таможенного декларирования товаров и транспортных средств // КиберЛенинка : научная электронная библиотека. — URL: https://cyberleninka.ru/article/n/problemy-tamozhennogo-deklarirovaniya-tovarov-i-transportnyh-sredstv (дата обращения: 31.05.2026).
- Риски ВЭД 2026: санкции, валютный контроль и налоговые проверки // Юридическая компания «Ветров и партнёры» : [сайт]. — URL: https://vitvet.com/articles/nalogi/otrasli/ved/ (дата обращения: 31.05.2026).
- Кодекс Российской Федерации об административных правонарушениях от 30.12.2001 № 195-ФЗ (в действующей редакции) : ст. 15.25, 16.2. — Доступ из справ.-правовой системы «КонсультантПлюс».
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11.04.2017) : ст. 39, 40. — Доступ из справ.-правовой системы «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 31.05.2026).
- Споры о таможенной стоимости: обзор судебной практики за 2023–2024 годы // Юрист компании : [сайт]. — URL: https://www.law.ru/article/28388-spory-o-tamojennoy-stoimosti-obzor-praktiki-za-2023-2024-gody (дата обращения: 31.05.2026).
- Риски ВЭД 2026: санкции, валютный контроль и налоговые проверки // Юридическая компания «Ветров и партнёры» : [сайт]. — URL: https://vitvet.com/articles/nalogi/otrasli/ved/ (дата обращения: 31.05.2026).
- Споры о таможенной стоимости: обзор судебной практики за 2023–2024 годы // Юрист компании : [сайт]. — URL: https://www.law.ru/article/28388-spory-o-tamojennoy-stoimosti-obzor-praktiki-za-2023-2024-gody (дата обращения: 31.05.2026).
- О валютном регулировании и валютном контроле : Федеральный закон от 10.12.2003 № 173-ФЗ (в действующей редакции). — Доступ из справ.-правовой системы «КонсультантПлюс».
- О валютном регулировании и валютном контроле : Федеральный закон от 10.12.2003 № 173-ФЗ (в действующей редакции). — Доступ из справ.-правовой системы «КонсультантПлюс».
- Указание Банка России от 06.08.2024 № 681-У (об уточнении порядка постановки внешнеторговых контрактов на учёт; вступило в силу с 11.01.2025) // Моё дело : [сайт]. — URL: https://www.moedelo.org/club/article-knowledge/valyutnyj-kontrol-dlya-yuridicheskih-lic (дата обращения: 31.05.2026).
- Риски ВЭД 2026: санкции, валютный контроль и налоговые проверки // Юридическая компания «Ветров и партнёры» : [сайт]. — URL: https://vitvet.com/articles/nalogi/otrasli/ved/ (дата обращения: 31.05.2026).
- Инструкция Банка России от 16.08.2017 № 181-И «О порядке представления резидентами и нерезидентами уполномоченным банкам подтверждающих документов и информации при осуществлении валютных операций, о единых формах учёта и отчётности по валютным операциям, порядке и сроках их представления». — Доступ из справ.-правовой системы «КонсультантПлюс».
- О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (в действующей редакции) : ст. 16, 18. — Доступ из справ.-правовой системы «КонсультантПлюс».
- Таможенный кодекс Евразийского экономического союза (приложение № 1 к Договору о Таможенном кодексе Евразийского экономического союза от 11.04.2017) : ст. 23–27, 39, 40. — Доступ из справ.-правовой системы «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_215315/ (дата обращения: 31.05.2026).
- О порядках декларирования, контроля и корректировки таможенной стоимости товаров (вместе с Перечнем документов, подтверждающих заявленную таможенную стоимость товаров) : Решение Комиссии Таможенного союза от 20.09.2010 № 376 (в действующей редакции). — Доступ из справ.-правовой системы «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_105055/ (дата обращения: 31.05.2026).
- О некоторых вопросах, возникающих в судебной практике в связи с применением Таможенного кодекса Евразийского экономического союза : Постановление Пленума Верховного Суда Российской Федерации от 26.11.2019 № 49. — Доступ из справ.-правовой системы «КонсультантПлюс». — URL: https://www.consultant.ru/document/cons_doc_LAW_218781/ (дата обращения: 31.05.2026).
- О таможенном регулировании в Российской Федерации и о внесении изменений в отдельные законодательные акты Российской Федерации : Федеральный закон от 03.08.2018 № 289-ФЗ (в действующей редакции) : ст. 16, 18. — Доступ из справ.-правовой системы «КонсультантПлюс».
- Халипов С. В. Таможенное право : учебник. — Москва : Кнорус, 2023. — 432 с.
- О валютном регулировании и валютном контроле : Федеральный закон от 10.12.2003 № 173-ФЗ (в действующей редакции). — Доступ из справ.-правовой системы «КонсультантПлюс».