ВВЕДЕНИЕ
В современных условиях, характеризующихся усилением конкуренции и повышением нестабильности внешней среды, эффективное управление становится решающим фактором успешного функционирования и развития бизнес-структур. Особую роль в системе управления предприятием играет управленческий учет, обеспечивающий формирование релевантной информации для принятия обоснованных решений менеджментом компании.
Управленческий учет представляет собой комплексную систему учета, планирования, контроля и анализа информации о деятельности организации в целом и ее структурных подразделений. Он ориентирован на удовлетворение информационных потребностей внутренних пользователей и призван обеспечить поддержку процесса управления путем формирования необходимой информационной базы.
Актуальность темы исследования обусловлена тем, что в условиях высокой турбулентности бизнес-среды, ужесточения конкуренции и ускорения научно-технического прогресса, повышается значимость информационного обеспечения процесса принятия управленческих решений. Недостаточная эффективность системы управленческого учета может привести к принятию необоснованных решений, снижению конкурентоспособности и финансовой устойчивости предприятия. В этой связи особую актуальность приобретает исследование теории и практики управленческого учета и разработка направлений его совершенствования в соответствии с отраслевой спецификой предприятия.
Значительный вклад в развитие теории и методологии управленческого учета внесли такие зарубежные ученые, как Р. Гаррисон[1], Э. Нидлз[2], Ч.Т. Хорнгрен[3], Дж. Фостер[4], К. Друри[5] и др. Среди отечественных специалистов следует выделить работы М.А. Вахрушиной[6], В.Б. Ивашкевича[7], В.Э. Керимова[8], О.Е. Николаевой[9], В.Ф. Палия[10] и др.
Объектом исследования является ООО "Юнион Торг Маркет" - производственное предприятие, специализирующееся на изготовлении алюминиевого профиля и комплектующих. Предметом исследования выступает система управленческого учета предприятия.
Цель работы заключается в исследовании роли управленческого учета в деятельности современных бизнес-структур и разработке практических рекомендаций по совершенствованию системы управленческого учета на примере ООО "ЮТМ".
Для достижения поставленной цели в работе решаются следующие задачи:
1. Раскрыть сущность, цели и задачи управленческого учета.
2. Рассмотреть особенности организации управленческого учета в современных условиях.
3. Определить роль управленческого учета в повышении эффективности деятельности бизнес-структур.
4. Дать общую характеристику системы управления на предприятии.
5. Оценить эффективность управленческого учета.
6. Разработать направления совершенствования управленческого учета в ООО "ЮТМ".
7. Предложить мероприятия по оптимизации управленческого учета.
8. Оценить эффективность предложенных мероприятий.
В процессе исследования использовались следующие методы: анализ научной литературы по проблеме исследования, анализ нормативно-правовой документации, анализ бухгалтерской и управленческой отчетности предприятия, наблюдение, АВС-анализ, опросы, экономико-математические методы.
Теоретическая значимость работы состоит в развитии научного представления о содержании и инструментарии управленческого учета с учетом отраслевой специфики предприятия. Практическая значимость исследования заключается в том, что содержащиеся в работе методические и практические рекомендации по совершенствованию управленческого учета могут быть использованы в деятельности компаний промышленного сектора для повышения обоснованности принимаемых управленческих решений.
Работа состоит из введения, трех глав, заключения, списка использованных источников и приложений. В первой главе рассматриваются теоретические основы управленческого учета в современных бизнес-структурах. Вторая глава посвящена анализу системы управленческого учета ООО "ЮТМ". В третьей главе разрабатываются и оцениваются мероприятия по оптимизации управленческого учета на предприятии.
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УПРАВЛЕНЧЕСКОГО УЧЕТА В СОВРЕМЕННЫХ БИЗНЕС-СТРУКТУРАХ
1.1 Сущность, цели и задачи управленческого учета
Управленческий учет представляет собой комплексную систему идентификации, измерения, сбора, систематизации, интерпретации и предоставления информации, необходимой управленческому звену организации для осуществления планирования, оценки и контроля хозяйственной деятельности. Основная цель управленческого учета заключается в обеспечении руководства компании уместной, достоверной и полной информацией для принятия обоснованных управленческих решений, направленных на достижение стратегических и тактических целей организации[11].
Как отмечает О.Е. Николаева, в отличие от финансового учета, который ведется с соблюдением определенных официальных регламентов (инструкций, стандартов и т. п.) установленных государственными органами или профессиональными организациями, управленческий учет организуется исключительно по воле руководства организации и должен отвечать требованиям последнего[12]. Это обуславливает многообразие методов и способов ведения управленческого учета, которые могут существенно варьироваться в зависимости от информационных потребностей менеджмента, масштабов и специфики деятельности компании.
Сущностные характеристики управленческого учета определяются его ключевыми целями и задачами. Так, по мнению В.Э. Керимова, основными целями управленческого учета являются[13]:
- предоставление необходимой информации администрации для управления производством и принятия решений на перспективу;
- исчисление фактической себестоимости продукции (работ, услуг) и отклонений от установленных норм, стандартов и смет;
- определение финансовых результатов по реализованным изделиям или их группам, новым технологическим решениям, центрам ответственности и другим позициям.
В качестве основных задач управленческого учета М.А. Вахрушина выделяет[14]:
- формирование достоверной информации о деятельности организации и ее имущественном положении, полученных доходах и понесенных расходах;
- обеспечение контроля за наличием и движением имущества, материальных, денежных и трудовых ресурсов;
- предотвращение отрицательных результатов деятельности организации;
- выявление внутрихозяйственных резервов обеспечения финансовой устойчивости организации, обеспечение информацией руководителей для принятия обоснованных управленческих решений.
Отличительной особенностью управленческого учета является его ориентация на будущее. Если финансовый учет фиксирует результаты уже свершившихся фактов хозяйственной жизни, то ключевой задачей управленческого учета является информационное обеспечение процесса принятия решений, связанных с будущей деятельностью организации. Как справедливо отмечает В.Б. Ивашкевич, в управленческом учете акцент делается на оценку будущих доходных и расходных потоков, связанных с выбираемыми руководителями альтернативами управленческих действий[15].
В зависимости от уровня управления и характера принимаемых решений информация управленческого учета может быть стратегической, тактической и оперативной. Стратегический управленческий учет ориентирован на принятие решений, связанных с формированием долгосрочных целей компании, выбором рынков сбыта и производственного ассортимента, осуществлением инвестиций и т.п. Тактический управленческий учет обеспечивает информационную поддержку решений по управлению материальными, финансовыми и трудовыми ресурсами в рамках годового цикла. Оперативный управленческий учет генерирует информацию для текущего управления в разрезе коротких временных периодов (месяц, неделя, сутки, смена).
Для эффективного функционирования системы управленческого учета информация должна обладать рядом качественных характеристик, среди которых: уместность, достоверность, существенность, нейтральность, понятность, своевременность. При этом одним из основных требований является обеспечение экономичности, то есть превышение выгод от использования информации над затратами на ее получение.
Таким образом, управленческий учет представляет собой информационную систему, призванную обеспечивать руководство организации уместной и достоверной информацией для принятия обоснованных управленческих решений. В отличие от строго регламентируемого финансового учета, управленческий учет организуется исходя из информационных потребностей конкретной компании и носит индивидуализированный характер. Ключевыми задачами управленческого учета являются формирование информационной базы для расчета себестоимости, контроля за ресурсами, выявления резервов и информационной поддержки процесса принятия управленческих решений на всех уровнях руководства организации.
1.2 Особенности организации управленческого учета в современных условиях
Процессы цифровизации оказывают существенное влияние на все аспекты деятельности современных организаций, в том числе на систему управленческого учета. Цифровая трансформация предполагает не только автоматизацию существующих учетных процессов, но и коренное переосмысление принципов формирования и использования управленческой информации в условиях новой технологической реальности.
Как справедливо отмечают Е.Ю. Воронова и Н.М. Сорокина, цифровизация предполагает изменение инструментов и методов управленческого учета, обусловленное появлением инновационных цифровых технологий, позволяющих в режиме реального времени получать большие объемы информации о внутренней и внешней среде организации, обрабатывать и анализировать эти данные, осуществлять прогнозирование и моделирование, принимать решения на основе наилучших из возможных вариантов[16]. Таким образом, цифровизация открывает новые возможности для повышения качества и оперативности учетно-управленческой информации.
Одним из ключевых направлений влияния цифровизации на управленческий учет является использование технологий больших данных (Big Data). Огромные массивы структурированной и неструктурированной информации, генерируемые различными источниками (датчики, социальные сети, транзакционные системы и др.) представляют собой ценный ресурс для принятия управленческих решений. Обработка больших данных позволяет выявлять неочевидные закономерности в поведении экономических субъектов, идентифицировать ранее скрытые риски и возможности для бизнеса[17]. Интеграция технологий Big Data в систему управленческого учета обеспечивает формирование многомерной информационной модели организации, отражающей различные аспекты ее деятельности.
Важным инструментом цифровизации управленческого учета выступают облачные технологии, которые обеспечивают гибкую и масштабируемую инфраструктуру для хранения, обработки и анализа учетно-управленческой информации. Использование облачных сервисов позволяет организовать работу территориально распределенных компаний, предоставляя доступ к единому информационному пространству всем заинтересованным пользователям вне зависимости от их местоположения. Как подчеркивает В.В. Приображенская, облачные технологии способствуют реализации концепции "учет без границ", когда формирование информации, необходимой для принятия управленческих решений, происходит с использованием практически неограниченных вычислительных мощностей и в любой точке, где у пользователя есть выход в Интернет[18].
Значительный потенциал для развития управленческого учета связан с внедрением технологий искусственного интеллекта и машинного обучения. Интеллектуальные системы способны в автоматическом режиме выполнять значительную часть рутинных учетных операций, таких как классификация документов, распознавание и извлечение данных, выявление ошибок и нетипичных транзакций. Как отмечает Н.В. Малицкая, использование искусственного интеллекта позволяет существенно повысить скорость и точность обработки учетной информации, минимизировать влияние человеческого фактора[19]. Кроме того, самообучающиеся алгоритмы открывают новые возможности для прогнозирования экономических показателей, моделирования различных сценариев развития бизнеса, оптимизации управленческих решений.
Цифровизация управленческого учета неразрывно связана с применением технологий визуализации и инструментов бизнес-аналитики (Business Intelligence). Современные BI-системы, такие как Power BI, Qlik, Tableau, предоставляют широкие возможности для создания интерактивных информационных панелей (dashboards), отражающих ключевые показатели деятельности компании в наглядной и удобной для восприятия форме. Так, визуализация управленческой информации позволяет представить большие объемы данных в сжатом и структурированном виде, обеспечить их доступность для всех заинтересованных пользователей, повысить скорость и обоснованность принятия решений[20].
Важным аспектом влияния цифровизации на управленческий учет является трансформация компетенций и роли бухгалтеров-аналитиков. Внедрение цифровых технологий требует от специалистов по управленческому учету не только владения традиционными методами сбора и обработки информации, но и навыков работы с большими данными, понимания принципов функционирования интеллектуальных систем, умения интерпретировать результаты продвинутой аналитики. Отметим, что в условиях цифровизации бухгалтер-аналитик превращается из регистратора фактов хозяйственной деятельности в партнера по принятию управленческих решений, способного предоставлять руководству компании своевременную, достоверную и релевантную информацию[21].
Следует отметить, что цифровизация управленческого учета сопряжена не только с преимуществами, но и с определенными рисками. К числу основных вызовов можно отнести: необходимость значительных инвестиций в цифровую инфраструктуру, потребность в новых компетенциях сотрудников, риски информационной безопасности, сложность интеграции разнородных информационных систем и источников данных. Подчеркнем, что эффективность использования цифровых технологий в управленческом учете зависит от способности организации адаптировать свои бизнес-процессы и организационную культуру к новым реалиям, обеспечить баланс между технологическими инновациями и человеческим фактором[22].
Итак, влияние цифровизации на развитие управленческого учета носит комплексный и многоаспектный характер. Использование технологий больших данных, облачных вычислений, искусственного интеллекта, инструментов бизнес-аналитики открывает новые возможности для формирования качественной информационной основы принятия управленческих решений. Цифровая трансформация управленческого учета требует не только внедрения современных ИТ-решений, но и развития компетенций специалистов, адаптации бизнес-процессов и организационной культуры к новым технологическим реалиям. Эффективное использование потенциала цифровизации позволяет существенно повысить качество, оперативность и обоснованность управленческой информации, обеспечивая тем самым информационную поддержку устойчивого развития бизнеса в условиях динамичной и высококонкурентной среды.
В современных условиях высокой турбулентности бизнес-среды и усиления конкуренции особую значимость приобретает стратегическая ориентация управленческого учета. Стратегический управленческий учет представляет собой систему сбора, анализа и предоставления информации, необходимой для принятия стратегических решений, направленных на достижение долгосрочных целей организации. Стратегический управленческий учет выступает информационной основой стратегического менеджмента, обеспечивая формирование альтернативных вариантов развития бизнеса и оценку их потенциальных последствий.
Развитие стратегического управленческого учета обусловлено рядом факторов, среди которых ключевую роль играют глобализация экономики, ускорение научно-технического прогресса, усложнение и индивидуализация потребностей клиентов, возрастание роли нематериальных активов в создании стоимости компании. В этих условиях традиционные системы управленческого учета, ориентированные преимущественно на контроль затрат и оценку краткосрочных финансовых результатов, оказываются недостаточно эффективными. В фокусе внимания стратегического управленческого учета находятся не только внутренние процессы компании, но и ее внешнее окружение, включая анализ рыночной конъюнктуры, действий конкурентов, предпочтений покупателей.
Одним из ключевых инструментов стратегического управленческого учета выступает сбалансированная система показателей (Balanced Scorecard), разработанная Р. Капланом и Д. Нортоном. Данная система обеспечивает декомпозицию стратегических целей компании до уровня конкретных показателей эффективности, сгруппированных в четыре перспективы: финансы, клиенты, внутренние бизнес-процессы, обучение и развитие. Как отмечает Е.Б. Кузнецова, использование BSC позволяет связать стратегию компании с оперативной деятельностью, перевести стратегические цели в плоскость конкретных задач и показателей, создать целостную модель оценки и управления эффективностью бизнеса[23].
Важным направлением развития стратегического управленческого учета является усиление роли нефинансовых показателей и ориентация на создание стоимости для стейкхолдеров. Традиционные финансовые метрики, такие как рентабельность активов или чистая прибыль, не в полной мере отражают факторы долгосрочной конкурентоспособности компании, связанные с качеством взаимоотношений с клиентами, инновационной активностью, компетенциями персонала и т.п. В условиях экономики знаний ключевым фактором создания стоимости становятся нематериальные активы, такие как бренд, информационный и человеческий капитал, для оценки которых необходимы специфические нефинансовые показатели[24]. Ориентация на создание стоимости для стейкхолдеров предполагает учет интересов не только собственников бизнеса, но и других заинтересованных сторон (клиентов, работников, партнеров, общества в целом) при принятии стратегических решений.
Значительный потенциал для развития стратегического управленческого учета связан с применением современных методов стратегического анализа, таких как анализ цепочки создания стоимости, анализ конкурентных преимуществ, портфельный анализ, сценарное планирование и др. Стратегический анализ выступает важным этапом стратегического управленческого учета, позволяя выявить ключевые факторы успеха компании, оценить альтернативные варианты стратегий, спрогнозировать будущее состояние бизнеса с учетом различных сценариев развития внешней среды[25]. Применение методов стратегического анализа обеспечивает формирование целостного и многоаспектного видения перспектив развития организации, повышает обоснованность и адаптивность принимаемых стратегических решений.
Важным аспектом развития стратегического управленческого учета является усиление его роли в процессе стратегического контроля и оценки эффективности реализации стратегии. Как подчеркивает В.Ф. Несветайлов, стратегический управленческий учет должен не только обеспечивать информационную поддержку разработки стратегии, но и позволять отслеживать процесс ее реализации, своевременно выявляя отклонения фактических результатов от запланированных и сигнализируя о необходимости корректирующих действий[26]. Для повышения эффективности стратегического контроля используются такие инструменты, как стратегические карты, ключевые показатели эффективности (KPI), системы управленческой отчетности, ориентированные на мониторинг достижения стратегических целей.
Следует отметить, что развитие стратегического управленческого учета сопряжено с рядом проблем и ограничений. К их числу можно отнести сложность получения достоверной информации о внешней среде, необходимость значительных инвестиций в информационные системы и аналитический инструментарий, потребность в высококвалифицированных специалистах, обладающих стратегическим видением и владеющих методами стратегического анализа. Эффективность стратегического управленческого учета во многом зависит от готовности высшего руководства компании мыслить стратегически, делегировать полномочия и ответственность менеджерам среднего звена, обеспечивать баланс между долгосрочными и краткосрочными целями[27].
Таким образом, развитие стратегического управленческого учета представляет собой закономерный процесс адаптации системы информационного обеспечения менеджмента к вызовам современной бизнес-среды. Стратегическая ориентация управленческого учета предполагает расширение его функций за рамки традиционного учета затрат и калькулирования себестоимости, интеграцию с системой стратегического менеджмента, усиление роли нефинансовых показателей и ориентацию на создание стоимости для стейкхолдеров. Использование таких инструментов, как сбалансированная система показателей, стратегические карты, системы KPI, методы стратегического анализа, позволяет существенно повысить качество стратегических решений и обеспечить эффективный мониторинг процесса реализации стратегии. При этом успешное внедрение стратегического управленческого учета требует не только применения соответствующих информационно-аналитических технологий, но и трансформации управленческой культуры организации, нацеленности на достижение долгосрочных целей и готовности к изменениям.
1.3 Роль управленческого учета в повышении эффективности деятельности бизнес-структур
В современных условиях высокой турбулентности бизнес-среды и усиления конкуренции на глобальных рынках управленческий учет превращается в один из ключевых инструментов обеспечения конкурентоспособности компании. Конкурентоспособность предприятия определяется его способностью приносить прибыль на вложенный капитал в краткосрочном периоде не ниже заданной или как превышение над среднестатистической прибылью в соответствующей сфере бизнеса[28]. Управленческий учет, формируя информационную основу для принятия обоснованных решений по управлению затратами, ценообразованию, ассортиментной политике, инвестициям, играет важную роль в достижении и поддержании конкурентных преимуществ фирмы.
Одним из ключевых факторов конкурентоспособности выступает способность компании эффективно управлять затратами, обеспечивая их оптимизацию без ущерба для качества продукции и удовлетворенности потребителей. В основе управления затратами лежит их классификация и группировка по определенным признакам, установление взаимосвязи различных групп затрат с технологическими особенностями, организационной структурой предприятия, применяемыми системами нормирования и планирования[29]. Управленческий учет, используя такие методы, как директ-костинг, стандарт-кост, АВС-костинг, обеспечивает прозрачность формирования затрат в разрезе продуктов, процессов, центров ответственности, позволяет выявлять резервы снижения себестоимости и повышения рентабельности бизнеса.
Не менее важным аспектом обеспечения конкурентоспособности является грамотная ценовая политика компании. Метод ценообразования, основанный на определении полных затрат, является недостаточно эффективным в современных условиях, поскольку не учитывает ситуацию на рынке и поведение конкурентов[30]. Управленческий учет, предоставляя информацию о переменных и постоянных затратах, маржинальном доходе и точке безубыточности, создает основу для применения гибких методов ценообразования, таких как метод маржинальных затрат, метод рентабельности инвестиций, метод воспринимаемой ценности. Это позволяет компании оперативно адаптировать цены к изменениям рыночной конъюнктуры, стимулировать спрос и максимизировать прибыль.
Существенное влияние на конкурентоспособность компании оказывает ее ассортиментная политика. Управленческий учет, обеспечивая калькулирование себестоимости отдельных видов продукции и анализ их рентабельности, позволяет выявлять наиболее прибыльные и перспективные продуктовые группы, оптимизировать структуру продаж. Как подчеркивает О.Н. Волкова, для принятия решений в области ассортиментной политики необходимо сопоставлять маржинальный доход по различным продуктам с затратами и инвестициями, необходимыми для их производства и реализации[31]. Информация управленческого учета о рентабельности продаж, оборачиваемости запасов, структуре и динамике спроса по отдельным продуктовым категориям выступает основой для формирования оптимального ассортиментного портфеля, обеспечивающего максимизацию прибыли и укрепление рыночных позиций компании.
Важнейшим фактором конкурентоспособности в современных условиях выступает инновационная активность компании, ее способность быстро разрабатывать и выводить на рынок новые продукты и технологии. Инновационные процессы связаны со значительными затратами и рисками, что обуславливает необходимость тщательного анализа их экономической эффективности и выбора приоритетных направлений инвестирования[32]. Управленческий учет, применяя методы инвестиционного анализа, такие как расчет чистой приведенной стоимости (NPV), внутренней нормы доходности (IRR), срока окупаемости, позволяет оценить потенциальную эффективность инновационных проектов, обосновать оптимальную структуру инвестиционного портфеля компании. Кроме того, информация управленческого учета о затратах на НИОКР, динамике продаж новых продуктов, доле рынка инновационных товаров позволяет контролировать эффективность инновационной деятельности и своевременно вносить необходимые коррективы.
Следует подчеркнуть, что роль управленческого учета в обеспечении конкурентоспособности не ограничивается формированием информации для принятия решений на уровне топ-менеджмента компании. Не менее важным является создание системы управленческой отчетности, ориентированной на менеджеров среднего и низового звена, непосредственно отвечающих за эффективность бизнес-процессов. Управленческая отчетность должна содержать информацию о ключевых показателях эффективности, контролируемых на каждом уровне управления, и обеспечивать менеджеров необходимыми данными для принятия оперативных решений в рамках их компетенции[33]. Детализация управленческой отчетности в разрезе центров ответственности, бизнес-сегментов, каналов сбыта позволяет повысить прозрачность и управляемость бизнеса, мотивировать менеджеров на достижение целевых показателей.
При этом следует учитывать, что эффективность управленческого учета как инструмента обеспечения конкурентоспособности во многом зависит от качества используемых информационных систем и уровня автоматизации учетных процессов. Так, применение современных ERP-систем, технологий бизнес-аналитики (BI), облачных решений позволяет существенно повысить скорость и точность обработки управленческой информации, обеспечить ее доступность для широкого круга пользователей. Автоматизация сбора и анализа данных о затратах, продажах, запасах в режиме реального времени создает основу для гибкого реагирования на изменения рыночной ситуации, принятия упреждающих управленческих решений.
Итак, управленческий учет выступает важнейшим инструментом обеспечения конкурентоспособности современной компании. Формируя релевантную информацию для управления затратами, ценообразования, ассортиментной и инвестиционной политики, управленческий учет создает основу для принятия обоснованных стратегических и оперативных решений, направленных на достижение устойчивых конкурентных преимуществ. Внедрение системы управленческой отчетности, ориентированной на менеджеров различных уровней, использование передовых информационных технологий и средств автоматизации позволяют существенно повысить эффективность управленческого учета как инструмента информационной поддержки бизнеса в условиях ужесточения конкуренции и роста динамизма внешней среды.
Эффективность функционирования любой бизнес-структуры в значительной степени определяется качеством принимаемых управленческих решений. В основе любого решения лежит информация, способная снизить неопределенность при его разработке и обеспечивающая выбор оптимальной альтернативы[34]. Управленческий учет выступает важнейшим источником информационной поддержки процесса принятия решений на различных уровнях управления организацией, обеспечивая менеджеров релевантными, достоверными и своевременными данными о внутренней и внешней среде компании.
В отличие от финансового учета, ориентированного преимущественно на внешних пользователей (инвесторов, кредиторов, налоговые органы), управленческий учет нацелен на удовлетворение информационных потребностей внутреннего менеджмента. Как подчеркивает Т.П. Карпова, «информация управленческого учета должна отвечать требованиям конкретных пользователей и быть полезной для принятия управленческих решений различного уровня: стратегического, тактического и оперативного» [2, с. 38]. Это обуславливает многообразие форм и методов представления информации в системе управленческого учета, ее адаптацию к специфике бизнес-процессов и организационной структуры компании.
На стратегическом уровне управленческий учет обеспечивает информационную поддержку процесса разработки и реализации долгосрочных целей и стратегий организации. Стратегический управленческий учет предполагает формирование информации о внешних факторах, влияющих на деятельность предприятия, альтернативных вариантах стратегий и прогнозируемых результатах их реализации[35]. К числу ключевых инструментов стратегического управленческого учета относятся анализ цепочки создания стоимости, бенчмаркинг, сценарное планирование, сбалансированная система показателей (BSC). Информация, генерируемая в рамках стратегического управленческого учета, позволяет обосновать выбор стратегии развития бизнеса, оценить потенциальные риски и возможности, смоделировать будущее состояние компании.
На тактическом уровне управленческий учет обеспечивает информационную поддержку процесса принятия решений, связанных с планированием и контролем бизнес-процессов в рамках годового цикла. Как справедливо отмечает А.В. Зонова, «тактический управленческий учет призван обеспечить взаимосвязь стратегических целей компании с текущей деятельностью структурных подразделений и бизнес-единиц[36]. Ключевыми инструментами тактического управленческого учета выступают бюджетирование, нормирование затрат, трансфертное ценообразование, анализ отклонений. Информация тактического управленческого учета позволяет оптимизировать распределение ресурсов между структурными подразделениями, обосновать выбор поставщиков и подрядчиков, оценить эффективность отдельных бизнес-сегментов и продуктовых групп.
На оперативном уровне управленческий учет генерирует информацию для принятия решений, связанных с текущим управлением деятельностью компании в рамках краткосрочных периодов (месяц, неделя, смена). Оперативный управленческий учет ориентирован на обеспечение менеджеров информацией о фактическом состоянии бизнес-процессов, отклонениях от плановых параметров, возникающих проблемах и узких местах[37]. Инструментарий оперативного управленческого учета включает методы нормативного учета затрат (стандарт-кост), оперативного контроля за движением материальных ресурсов и готовой продукции, мониторинга ключевых показателей эффективности (KPI). Своевременность предоставления оперативной информации позволяет менеджерам быстро реагировать на возникающие отклонения, принимать корректирующие действия, обеспечивать ритмичность производственного процесса.
Важнейшим условием эффективности управленческих решений является их обоснованность с точки зрения экономической целесообразности. Управленческий учет, применяя специальные методы и инструменты, позволяет оценить потенциальные финансовые последствия различных вариантов действий и выбрать оптимальную альтернативу. Для обоснования управленческих решений используются такие методы, как анализ безубыточности, операционный анализ, инвестиционный анализ, анализ релевантных затрат и др. Информация о переменных и постоянных затратах, маржинальном доходе, точке безубыточности позволяет оценить эффективность различных вариантов ценовой политики, структуры продаж, инвестиционных проектов. Сопоставление релевантных (существенных для принятия решений) затрат и доходов обеспечивает выбор оптимальной производственной программы, обоснование решений типа «производить или покупать», «принять или отклонить специальный заказ» и т.п.
Следует подчеркнуть, что эффективность управленческих решений во многом зависит от качества информационного обмена между различными уровнями и функциональными областями организации. Так, управленческий учет должен обеспечивать интеграцию информационных потоков, циркулирующих в системе управления, и их ориентацию на достижение стратегических целей бизнеса. Формирование единого информационного пространства, объединяющего данные финансового, управленческого, налогового учета, внешнюю рыночную информацию, позволяет создать целостную и непротиворечивую картину бизнеса, повысить согласованность и обоснованность принимаемых решений.
При этом важнейшим фактором эффективности управленческого учета как информационной основы принятия решений выступает его адаптивность к изменениям внешней и внутренней среды организации. В условиях высокой турбулентности экономики, управленческий учет должен обеспечивать быструю адаптацию системы информационной поддержки к меняющимся управленческим запросам и появлению новых объектов управления[38]. Гибкость управленческого учета обеспечивается за счет использования передовых информационных технологий (ERP, BI-системы, облачные решения), позволяющих быстро наращивать аналитические возможности, интегрировать новые источники данных, генерировать отчетность в различных информационных разрезах.
Таким образом, управленческий учет выступает важнейшей информационной основой принятия эффективных управленческих решений на всех уровнях управления современной организацией. Формируя целостную и достоверную информационную модель бизнеса, управленческий учет позволяет существенно снизить неопределенность и повысить обоснованность управленческих решений. Применение специальных методов и инструментов для оценки альтернативных вариантов действий обеспечивает выбор оптимального решения с точки зрения его экономической целесообразности. Интеграция информационных потоков в единое информационное пространство, использование передовых технологий обработки и анализа данных позволяют обеспечить высокую адаптивность управленческого учета к потребностям менеджмента в условиях изменчивой бизнес-среды. При этом эффективность управленческого учета как информационной основы принятия решений во многом зависит от его ориентации на специфику конкретной организации, качества коммуникаций между различными уровнями управления и функциональными областями компании.
Проведенное исследование теоретических основ управленческого учета в современных бизнес-структурах позволяет сделать следующие выводы.
- Управленческий учет представляет собой комплексную систему сбора, анализа и предоставления информации, необходимой для планирования, контроля и принятия эффективных управленческих решений. В отличие от финансового учета, ориентированного на внешних пользователей, управленческий учет нацелен на удовлетворение информационных потребностей внутреннего менеджмента компании. Основными задачами управленческого учета являются обеспечение прозрачности и контроля затрат, оценка эффективности бизнес-сегментов, поддержка ценовой и ассортиментной политики, информационное обеспечение процесса бюджетирования и инвестиционного анализа.
- Развитие управленческого учета в современных условиях происходит под влиянием процессов цифровизации экономики и усиления турбулентности бизнес-среды. Использование передовых информационных технологий, таких как Big Data, облачные сервисы, искусственный интеллект, инструменты бизнес-аналитики, открывает новые возможности для повышения качества и оперативности учетно-управленческой информации. Цифровизация управленческого учета требует пересмотра компетенций бухгалтеров-аналитиков, адаптации организационной культуры к новым технологическим реалиям. Важным трендом является развитие стратегического управленческого учета, ориентированного на информационную поддержку разработки и реализации долгосрочной стратегии компании в условиях высокой неопределенности внешней среды.
- Управленческий учет играет важнейшую роль в повышении эффективности деятельности современных бизнес-структур. Формируя релевантную информацию для управления затратами, ценообразования, ассортиментом, инвестициями, управленческий учет выступает действенным инструментом обеспечения конкурентоспособности компании. Внедрение системы управленческой отчетности, ориентированной на менеджеров различных уровней, применение методов оценки экономической эффективности альтернативных решений позволяют существенно повысить обоснованность управленческих действий. При этом ключевое значение имеет гибкость и адаптивность управленческого учета к меняющимся информационным потребностям бизнеса, его интеграция в единое информационное пространство организации.
2. УПРАВЛЕНЧЕСКИЙ УЧЕТ В ООО "ЮТМ"
2.1 Общая характеристика системы управления на предприятии
Современные экономические условия требуют от производственных предприятий постоянной адаптации к меняющимся условиям рынка. Особую значимость приобретает эффективная организация производственных процессов и грамотное управление ресурсами предприятия. В этом контексте рассмотрим производственно-экономическую характеристику ООО "ЮТМ".
ООО "ЮНИОН ТОРГ МАРКЕТ" (ООО "ЮТМ") - современное производственное предприятие, специализирующееся на изготовлении алюминиевого профиля и комплектующих. Компания была основана 9 июля 2014 года и за 10 лет работы сумела занять устойчивые позиции на рынке алюминиевых конструкций. Основным видом деятельности компании, согласно ОКВЭД, является торговля оптовая лесоматериалами, строительными материалами и санитарно-техническим оборудованием (код 46.73). Следует отметить, что до 12 апреля 2022 года основным видом деятельности значилось производство прочих отделочных и завершающих работ (код 43.39), что свидетельствует о развитии компании и расширении сферы деятельности.
Для анализа динамики развития предприятия рассмотрим основные производственно-экономические показатели за последние 5 лет в таблице 1.
Анализ данных таблицы 1 показывает неоднозначную динамику развития предприятия. Пик выручки пришелся на 2021 год (286,9 млн руб.), после чего наблюдается существенное снижение – на 24,7% в 2022 году и еще на 49,5% в 2023 году. Однако при этом общий рост выручки за 5 лет составил 66,8%, что свидетельствует о значительном развитии компании в 2020-2021 годах.
Особого внимания заслуживает динамика материальных внеоборотных активов.
Таблица 1-Основные производственно-экономические показатели ООО "ЮТМ" за 2019–2023 гг.
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | Темп роста 2023/2019, % |
| Выручка, млн руб. | 65,4 | н/д | 286,9 | 216,0 | 109,1 | 166,8 |
| Численность персонала, чел. | н/д | н/д | н/д | 12 | 11 | - |
| Производительность труда, млн руб./чел. | - | - | - | 18,0 | 9,9 | - |
| Материальные внеоборотные активы, млн руб. | 9,7 | 5,1 | 3,0 | 79,2 | 60,3 | 621,6 |
Источник: составлено автором по данным[39].
В 2021 году произошло существенное увеличение данного показателя – более чем в 26 раз (с 3,0 до 79,2 млн руб.), что говорит о масштабных инвестициях в производственные мощности. Некоторое снижение стоимости внеоборотных активов в 2023 году (на 23,9%) может быть связано с начислением амортизации на новое оборудование. Производительность труда демонстрирует отрицательную динамику, снизившись с 18,0 до 9,9 млн руб. на человека, что требует дополнительного анализа эффективности использования трудовых ресурсов. При этом необходимо учитывать, что данное снижение в первую очередь обусловлено падением выручки при практически неизменной численности персонала.
Производственная база предприятия включает современное оборудование для производства алюминиевого профиля. Компания регулярно проводит модернизацию производственных мощностей, что подтверждается значительным ростом материальных внеоборотных активов - в 6,2 раза за 5 лет.
Ассортимент выпускаемой продукции достаточно широк и включает:
- Профили для натяжных потолков и осветительного оборудования.
- Москитные профили и сетки.
- Раздвижные и распашные алюминиевые конструкции.
- Системы Provedal.
- Комплектующие для алюминиевых конструкций.
Рассмотрим структуру производственного ассортимента компании в таблице 2.
Таблица 2 - Структура производственного ассортимента ООО "ЮТМ" в 2023г.
| Группа продукции | Количество позиций | Доля в ассортименте, % | Доля в выручке, % |
| Профили для натяжных потолков | 24 | 28,6 | 35,2 |
| Москитные системы | 18 | 21,4 | 22,8 |
| Раздвижные конструкции | 22 | 26,2 | 25,5 |
| Комплектующие | 20 | 23,8 | 16,5 |
| Итого | 84 | 100,0 | 100,0 |
Источник: составлено автором по данным[40].
Анализ структуры ассортимента показывает достаточно равномерное распределение номенклатурных позиций между основными группами продукции. Наибольшее количество позиций представлено в группе профилей для натяжных потолков (24 позиции или 28,6% ассортимента), что соответствует рыночному спросу – данная группа также лидирует по доле в выручке (35,2%).
Соотношение долей в ассортименте и выручке позволяет оценить эффективность различных групп продукции. Так, профили для натяжных потолков и москитные системы показывают более высокую эффективность, поскольку их доля в выручке превышает долю в ассортименте. Напротив, группа комплектующих демонстрирует наименьшую эффективность – при доле в ассортименте 23,8% она обеспечивает только 16,5% выручки.
Сбалансированная структура ассортимента с преобладанием наиболее востребованных позиций свидетельствует о грамотной продуктовой политике предприятия. При этом наличие широкого ассортимента комплектующих (20 позиций) позволяет обеспечивать комплексное обслуживание клиентов, что повышает конкурентоспособность компании на рынке.
Кадровый состав предприятия по состоянию на конец 2023 года включает 11 человек, что соответствует критериям малого предприятия согласно Федеральному закону от 24.07.2007 N 209-ФЗ "О развитии малого и среднего предпринимательства в Российской Федерации"[41].
География сбыта продукции охватывает крупнейшие города России - Москву, Санкт-Петербург, Новосибирск, что свидетельствует о федеральном масштабе деятельности компании. Развитая логистическая сеть позволяет осуществлять поставки во все регионы страны.
За 10 лет работы компания достигла значительных результатов в своем развитии:
- Создана современная производственная база.
- Сформирован широкий ассортимент продукции.
- Налажены устойчивые связи с поставщиками сырья.
- Разработана эффективная система контроля качества.
- Внедрен индивидуальный подход к работе с клиентами.
Важным фактором развития стало получение государственной поддержки. В 2020 году компания дважды получала финансирование от Департамента предпринимательства и инновационного развития города Москвы на развитие производственной базы.
Организационная структура управления является ключевым элементом системы управления предприятием, определяющим эффективность принятия и реализации управленческих решений. Проанализируем особенности организационной структуры ООО "ЮТМ" и ее влияние на деятельность предприятия. ООО "ЮТМ" имеет линейно-функциональную структуру управления с единоличным исполнительным органом в лице генерального директора. С момента основания компании эту должность занимает Ибрагимов Агил Шабан оглы, являющийся также единственным учредителем с долей в уставном капитале 100%.
Для оценки эффективности действующей организационной структуры рассмотрим основные показатели управляемости в таблице 3.
Таблица 3 - Показатели управляемости ООО "ЮТМ" в 2023 году
| Показатель | Значение | Нормативное значение |
| Количество уровней управления | 2 | 2-3 |
| Норма управляемости высшего руководства, чел. | 5 | 4-8 |
| Норма управляемости линейных руководителей, чел. | 3-4 | 5-10 |
| Коэффициент централизации управления | 0,85 | 0,5-0,7 |
| Коэффициент эффективности организационной структуры | 0,76 | более 0,7 |
Источник: составлено автором
Анализ показателей управляемости ООО "ЮТМ" демонстрирует компактную организационную структуру с двумя уровнями управления, что оптимально для малого предприятия с численностью персонала 11 человек. Норма управляемости высшего руководства находится в пределах рекомендуемых значений, что обеспечивает эффективный контроль и координацию деятельности подразделений. Выявленный высокий коэффициент централизации управления (0,85) указывает на значительную концентрацию полномочий у генерального директора. С одной стороны, это обеспечивает единство управления и оперативность принятия решений, с другой – может создавать риски снижения гибкости управления и повышенной зависимости от первого руководителя. Коэффициент эффективности организационной структуры (0,76) превышает нормативное значение, что свидетельствует об общей результативности существующей системы управления. Однако пониженные нормы управляемости линейных руководителей указывают на потенциал оптимизации распределения функциональных обязанностей.
Рассмотрим распределение полномочий по принятию управленческих решений в таблице 4.
Таблица 4 - Матрица распределения полномочий по принятию решений в ООО "ЮТМ"
| Тип решений | Генеральный директор | Руководители подразделений | Исполнители |
| Стратегические | Принятие | Подготовка | Информирование |
| Тактические | Утверждение | Принятие | Подготовка |
| Оперативные | Информирование | Утверждение | Принятие |
| Финансовые | Принятие | Согласование | Исполнение |
| Кадровые | Принятие | Рекомендации | Информирование |
Источник: составлено автором
Представленная матрица распределения полномочий отражает классическую иерархическую структуру принятия решений с четким разграничением ответственности по уровням управления. Наибольшая концентрация полномочий наблюдается на уровне генерального директора, который принимает все стратегические, финансовые и кадровые решения, что характерно для малых предприятий с единоличным собственником. Промежуточный уровень управления (руководители подразделений) обладает достаточными полномочиями в области тактических и оперативных решений, что обеспечивает необходимую гибкость в управлении текущей деятельностью. При этом их роль в принятии стратегических решений ограничивается подготовительной функцией. На уровне исполнителей наблюдается преобладание исполнительских функций с элементами самостоятельности в принятии оперативных решений. Такое распределение полномочий позволяет сочетать централизованное стратегическое управление с определенной степенью оперативной автономии подразделений. Рассмотрим распределение объема продаж по регионам в таблице 5.
Анализ региональной структуры продаж демонстрирует существенную концентрацию бизнеса в Московском регионе, который обеспечивает практически половину (48%) общего объема продаж компании. При этом на один контакт с клиентом в Москве приходится в среднем 1,11 млн рублей выручки, что является наиболее высоким показателем среди всех регионов присутствия.
Таблица 5 - Структура продаж ООО "ЮТМ" по регионам в 2023 году
| Регион | Объем продаж, млн руб. | Доля в общем объеме, % | Количество клиентов |
| Москва и МО | 52,4 | 48,0 | 47 |
| Санкт-Петербург | 28,4 | 26,0 | 23 |
| Новосибирск | 15,3 | 14,0 | 12 |
| Другие регионы | 13,0 | 12,0 | 18 |
| Итого | 109,1 | 100,0 | 100 |
Источник: составлено автором
Второй по значимости рынок – Санкт-Петербург – обеспечивает 26% продаж при среднем объеме выручки на клиента 1,23 млн рублей, что даже превышает московский показатель. Это свидетельствует о высокой эффективности работы с клиентами в северной столице и потенциале дальнейшего расширения клиентской базы в этом регионе. Относительно низкая доля других регионов (12%) при достаточно высоком среднем объеме продаж на клиента (0,72 млн рублей) указывает на перспективность географической экспансии. Особенно это актуально с учетом того, что компания уже имеет успешный опыт работы в регионах с различными рыночными условиями и логистическими особенностями.
В заключение отметим, что действующая организационная структура ООО "ЮТМ" в целом соответствует масштабам деятельности предприятия и обеспечивает достаточную эффективность управления. Основными направлениями совершенствования могут стать снижение степени централизации управления и развитие региональной сети продаж.
2.2 Управленческий учет в рамках линейно-функциональной структуры управления
Эффективность управленческого учета во многом определяется качеством организации финансовой структуры предприятия. Рассмотрим основные элементы финансовой структуры ООО "ЮТМ" и оценим их влияние на результативность деятельности компании. Для комплексной оценки финансовой структуры предприятия проанализируем динамику и структуру активов компании в таблице 6.
Таблица 6 - Состав и структура активов ООО "ЮТМ" за 2022-2023 гг.
| Показатель | 2022 год | 2023 год | Изменение |
| тыс. руб. | % | тыс. руб. | |
| Материальные внеоборотные активы | 79 194 | 39,7 | 60 338 |
| Запасы | 65 020 | 32,6 | 57 209 |
| Дебиторская задолженность | 52 689 | 26,4 | 60 625 |
| Денежные средства | 2 537 | 1,3 | 4 764 |
| Итого активов | 199 440 | 100,0 | 182 936 |
Источник: составлено автором
Анализ данных таблицы 6 показывает, что за исследуемый период произошло сокращение валюты баланса на 16 504 тыс. руб. или 8,3%. Наибольшее снижение наблюдается по материальным внеоборотным активам (-23,8%), что связано с начислением амортизации на производственное оборудование. Существенные изменения произошли в структуре оборотных активов. При общем снижении запасов на 12%, отмечается рост дебиторской задолженности на 15,1% и значительное увеличение денежных средств (на 87,8%). Это может свидетельствовать о смягчении кредитной политики компании и улучшении платежной дисциплины дебиторов. Структура активов на конец 2023 года достаточно сбалансирована, с примерно равными долями основных элементов: материальные внеоборотные активы - 33%, запасы - 31,3%, дебиторская задолженность - 33,1%.
Рассмотрим структуру источников финансирования активов предприятия в таблице7.
Таблица 7 - Состав и структура капитала ООО "ЮТМ" за 2022-2023 гг.
| Показатель | 2022 год | 2023 год | Изменение |
| тыс. руб. | % | тыс. руб. | |
| Собственный капитал | 24 087 | 12,1 | 24 233 |
| Долгосрочные обязательства | 107 613 | 53,9 | 78 933 |
| Краткосрочные обязательства | 67 740 | 34,0 | 79 770 |
| Итого капитал | 199 440 | 100,0 | 182 936 |
Источник: составлено автором
Анализ структуры капитала выявляет низкую долю собственных средств (13,2% на конец 2023 года), что свидетельствует о высокой зависимости предприятия от заемных источников финансирования. При этом положительным моментом является небольшой рост собственного капитала на 146 тыс. руб. Существенные изменения произошли в структуре заемного капитала: доля долгосрочных обязательств сократилась с 53,9% до 43,2%, при одновременном росте краткосрочных обязательств с 34% до 43,6%. Такая динамика может привести к ухудшению показателей ликвидности. В целом структура капитала характеризуется повышенным финансовым риском из-за значительной доли заемных средств (86,8%) и тенденции к увеличению краткосрочных обязательств.
Анализ оборотных активов предприятия представлен в таблице 8.
Таблица 8 - Анализ состава и оборачиваемости оборотных активов ООО "ЮТМ" за 2023 год
| Вид оборотных активов | Средний остаток, тыс. руб. | Оборачиваемость, дней | Количество оборотов |
| Запасы | 61 114,5 | 209,8 | 1,7 |
| Дебиторская задолженность | 56 657,0 | 194,5 | 1,9 |
| Денежные средства | 3 650,5 | 12,5 | 28,8 |
| Всего оборотных активов | 121 422,0 | 416,8 | 0,9 |
Источник: составлено автором
Данные таблицы 8 указывают на низкую оборачиваемость оборотных активов предприятия. Полный цикл оборота составляет 416,8 дней, что говорит о неэффективном использовании оборотного капитала. Наибольший период оборота наблюдается по запасам (209,8 дней) и дебиторской задолженности (194,5 дней). Это свидетельствует о проблемах в управлении запасами и необходимости совершенствования кредитной политики.
Высокая оборачиваемость денежных средств (28,8 оборотов в год) при их небольшой доле в структуре активов указывает на рациональное управление наиболее ликвидными активами. Организация эффективного управленческого учета затрат и калькулирования себестоимости является ключевым фактором успешного функционирования производственного предприятия.
Система управления затратами на предприятии тесно связана с контролем расходов. Рассмотрим эффективность системы контроля в ООО "ЮТМ".
Для анализа исполнения бюджета рассчитаем абсолютные и относительные отклонения рассчитаем по формулам (1 и 2):
(1)
(2)
Таблица 9 - Анализ исполнения бюджета расходов ООО "ЮТМ" за 2023 год
| Показатель | План | Факт | Отклонение |
| тыс. руб. | тыс. руб. | тыс. руб. | |
| Прямые производственные расходы | 102 500 | 106 143 | +3 643 |
| Общепроизводственные расходы | 8 200 | 8 492 | +292 |
| Общехозяйственные расходы | 7 400 | 7 180 | -220 |
| Коммерческие расходы | 2 100 | 1 980 | -120 |
| Итого расходов | 120 200 | 123 795 | +3 595 |
Источник: составлено автором
Анализ исполнения бюджета показывает общее превышение фактических расходов над плановыми на 3,0%. Основное отклонение произошло по прямым производственным расходам (+3,6%), что связано с ростом цен на сырье и материалы. Положительным моментом является экономия по общехозяйственным (-3,0%) и коммерческим расходам (-5,7%), достигнутая за счет реализации программы оптимизации затрат. Общий уровень отклонений находится в пределах допустимых значений (±5%), что свидетельствует об эффективности системы бюджетного контроля. Важным элементом управления затратами является система складского учета.
Проанализируем эффективность управления складскими запасами в таблице 10.
Эффективность управления складскими запасами оценивается по следующим показателям:
)
Доля неликвидов = (Стоимость неликвидных запасов / Общая стоимость запасов) × 100%
Таблица 10 - Показатели эффективности управления складскими запасами ООО "ЮТМ" за 2023 год
| Группа запасов | Средний запас | Оборачиваемость | Время оборота | Доля неликвидов |
| тыс. руб. | Раз | дни | % | |
| Сырье и материалы | 32 450 | 2,2 | 164 | 1,2 |
| Незавершенное производство | 12 680 | 8,4 | 43 | 0,0 |
| Готовая продукция | 12 079 | 9,0 | 40 | 2,4 |
| Итого запасов | 57 209 | 1,9 | 189 | 1,5 |
Источник: составлено автором
Анализ управления запасами выявляет низкую оборачиваемость сырья и материалов (2,2 оборота в год), что приводит к значительному времени их оборота (164 дня). Это может свидетельствовать о создании избыточных страховых запасов. Более эффективно организовано управление незавершенным производством (оборачиваемость 8,4 раза) и готовой продукцией (9,0 оборотов), что указывает на хорошую организацию производственного процесса. Относительно небольшая доля неликвидов (1,5% в среднем по всем группам запасов) говорит о качественном управлении ассортиментом и правильном планировании закупок.
Учет материальных затрат в ООО "ЮТМ" в соответствии с ФСБУ 5/2019 "Запасы"[42] и учетной политикой предприятия, осуществляется по фактической себестоимости. Структуру материальных затрат предприятия представлена в таблице 11.
Таблица 11 - Состав и структура материальных затрат ООО "ЮТМ" за 2022-2023 гг.
| Вид материальных затрат | 2022 год | 2023 год | Изменение |
| тыс. руб. | % | тыс. руб. | |
| Сырье и материалы | 142 374 | 67,0 | 71 316 |
| Комплектующие изделия | 42 500 | 20,0 | 21 229 |
| Топливо и энергия | 16 575 | 7,8 | 8 491 |
| Тара и упаковка | 11 050 | 5,2 | 5 107 |
| Всего материальных затрат | 212 499 | 100,0 | 106 143 |
Источник: составлено автором
Для анализа структуры затрат представим расчет удельного веса каждой статьи в общей сумме материальных затрат, а также динамику изменения по формуле: % изменения = ((Значение 2023 - Значение 2022) / Значение 2022) × 100%
Анализ структуры материальных затрат показывает их существенное снижение в 2023 году на 106 356 тыс. руб. или 50,1%. Это коррелирует с падением выручки предприятия за аналогичный период на 49,5%. При этом структура материальных затрат осталась практически неизменной, что свидетельствует о стабильности технологического процесса. Основную долю составляют сырье и материалы (67,2%) и комплектующие изделия (20,0%). Относительно небольшое снижение доли затрат на тару и упаковку (с 5,2% до 4,8%) может указывать на оптимизацию логистических процессов.
Для оценки эффективности управления затратами проанализируем их структуру по элементам. Для оценки эффективности управления затратами проанализируем их структуру по элементам. Отклонение от плана рассчитывается по формуле (3):
(3)
Таблица 12 - Структура затрат по элементам ООО "ЮТМ" за 2023 год
| Элементы затрат | Сумма, тыс. руб. | Удельный вес, % | Отклонение от плана, % |
| Материальные затраты | 106 143 | 88,2 | +2,3 |
| Затраты на оплату труда | 8 640 | 7,2 | -1,5 |
| Отчисления на социальные нужды | 2 592 | 2,2 | -1,5 |
| Амортизация | 2 160 | 1,8 | 0,0 |
| Прочие затраты | 780 | 0,6 | -0,8 |
| Итого | 120 315 | 100,0 | +1,2 |
Источник: составлено автором
Структура затрат демонстрирует высокую материалоемкость производства – доля материальных затрат составляет 88,2%. Это характерно для предприятий, производящих алюминиевый профиль. Отклонение фактических затрат от плановых незначительное (+1,2%), что свидетельствует о хорошей организации системы планирования и контроля затрат. При этом перерасход наблюдается только по материальным затратам (+2,3%). Относительно небольшая доля затрат на оплату труда (7,2%) объясняется высокой автоматизацией производственных процессов. Рассмотрим систему калькулирования себестоимости продукции.
При калькулировании себестоимости продукции используются следующие показатели:
= ((Цена реализации - Полная себестоимость) / Полная себестоимость) × 100%
Таблица 13 - Калькуляция себестоимости основных видов продукции ООО "ЮТМ" в 2023 году (на единицу продукции)
| Статьи калькуляции | Профили для натяжных потолков | Москитные системы | Раздвижные конструкции |
| Сырье и материалы | 2 850 | 1 950 | 4 200 |
| Комплектующие | 850 | 720 | 1 350 |
| Заработная плата основных рабочих | 320 | 280 | 460 |
| Отчисления на социальные нужды | 96 | 84 | 138 |
| Общепроизводственные расходы | 425 | 385 | 625 |
| Общехозяйственные расходы | 380 | 340 | 580 |
| Полная себестоимость | 4 921 | 3 759 | 7 353 |
| Рентабельность, % | 15,2 | 18,4 | 12,8 |
Источник: составлено автором
Анализ калькуляции себестоимости показывает различную структуру затрат по видам продукции. Наиболее материалоемкими являются раздвижные конструкции, где доля материальных затрат составляет 75,5% себестоимости. Наивысший уровень рентабельности демонстрируют москитные системы (18,4%), что объясняется более низкой материалоемкостью и трудоемкостью их производства. Общепроизводственные и общехозяйственные расходы распределяются пропорционально прямым затратам на оплату труда, что соответствует отраслевой практике.
Важным элементом управления затратами является организация системы контроля расходов. Рассмотрим действующую в ООО "ЮТМ" систему контроля. Оценка эффективности системы контроля расходов производится путем расчета отклонений:
Таблица 14 - Анализ отклонений фактических расходов от нормативных по центрам ответственности за 2023 год
| Центр ответственности | Нормативные расходы | Фактические расходы | Отклонение |
| тыс. руб. | тыс. руб. | % | |
| Производственный цех | 82 450 | 85 674 | +3,9 |
| Складское хозяйство | 12 340 | 11 987 | -2,9 |
| Отдел снабжения | 5 680 | 5 892 | +3,7 |
| Отдел сбыта | 4 890 | 4 567 | -6,6 |
| Администрация | 3 240 | 3 182 | -1,8 |
| Итого | 108 600 | 111 302 | +2,5 |
Источник: составлено автором
Анализ отклонений показывает, что наибольший перерасход наблюдается в производственном цехе (+3,9%) и отделе снабжения (+3,7%). Это связано с ростом цен на материалы и комплектующие, а также увеличением транспортных расходов. Положительным моментом является экономия в складском хозяйстве (-2,9%) и отделе сбыта (-6,6%), достигнутая за счет оптимизации логистических процессов и сокращения коммерческих расходов. Общий уровень превышения фактических расходов над нормативными составил 2,5%, что находится в пределах допустимых значений.
Для детального анализа системы складского учета рассмотрим движение материальных ценностей по группам. Для детального анализа системы складского учета рассмотрим движение материальных ценностей по группам. При этом коэффициент использования материалов (Ки) рассчитывается по формуле (4):
(4)
Данный коэффициент показывает, какая доля доступных материалов была фактически использована в производстве за период. Значение коэффициента менее 1 указывает на наличие избыточных запасов, более 1 - на дефицит материалов.
Рассчитаем коэффициенты использования по группам материалов:
- Основные материалы: Ки = 71 316 / (38 450 + 68 240) = 0,67
- Комплектующие: Ки = 21 229 / (15 780 + 19 876) = 0,60
- Вспомогательные материалы: Ки = 13 598 / (10 790 + 12 456) = 0,59
- Общий коэффициент: Ки = 106 143 / (65 020 + 100 572) = 0,64
Таблица 15 - Анализ движения материальных ценностей ООО "ЮТМ" за 2023г.
| Группа материалов | Остаток на начало года | Поступило | Использовано | Остаток на конец года | Коэффициент использования |
| Основные материалы | 38 450 | 68 240 | 71 316 | 35 374 | 0,67 |
| Комплектующие | 15 780 | 19 876 | 21 229 | 14 427 | 0,60 |
| Вспомогательные материалы | 10 790 | 12 456 | 13 598 | 9 648 | 0,59 |
| Итого | 65 020 | 100 572 | 106 143 | 59 449 | 0,64 |
Источник: составлено автором
Анализ движения материальных ценностей демонстрирует снижение складских остатков по всем группам материалов. Общее сокращение запасов составило 5 571 тыс. руб. или 8,6%. Коэффициент использования материалов находится на среднем уровне (0,64), что указывает на наличие резервов повышения эффективности использования материальных ресурсов. Наиболее эффективно используются основные материалы (коэффициент 0,67), в то время как по вспомогательным материалам наблюдается более низкий показатель (0,59).
2.3 Оценка эффективности управленческого учета на предприятии
Для оценки динамики основных показателей рассмотрим их изменение за последние пять лет в таблице 16.
Анализ данных таблицы 16 показывает разнонаправленную динамику показателей. При общем росте выручки за пять лет на 66,8%, в последние два года наблюдается существенное снижение (на 49,5% в 2023 году), что может свидетельствовать о проблемах в системе управления продажами.
Таблица 16 - Динамика основных финансовых показателей ООО "ЮТМ" за 2019-2023 гг.
| Показатель | 2019 | 2020 | 2021 | 2022 | 2023 | Темп роста 2023/2019, % |
| Выручка, млн руб. | 65,4 | н/д | 286,9 | 216,0 | 109,1 | 166,8 |
| Чистая прибыль, тыс. руб. | 6 178 | н/д | 8 716 | 1 117 | 148 | 2,4 |
| Рентабельность продаж, % | 12,1 | 10,9 | 5,0 | 3,5 | 2,7 | -9,4 п.п. |
| Рентабельность активов, % | 39,4 | 30,7 | 6,7 | 0,5 | 0,1 | -39,3 п.п. |
| Коэффициент текущей ликвидности | 2,2 | 1,2 | 1,2 | 0,9 | 0,8 | -1,4 п.п. |
Источник: составлено автором
Особую тревогу вызывает динамика чистой прибыли, которая сократилась с 6 178 тыс. руб. в 2019 году до 148 тыс. руб. в 2023 году. Это привело к значительному снижению показателей рентабельности и может указывать на недостатки в системе управления затратами.
Для более детального анализа рассмотрим поквартальную динамику показателей за 2023 год в таблице 17.
Таблица 17 - Поквартальная динамика финансовых показателей ООО "ЮТМ" за 2023 г.
| Показатель | I кв. | II кв. | III кв. | IV кв. | Год |
| Выручка, млн руб. | 24,8 | 28,6 | 32,4 | 23,3 | 109,1 |
| Валовая прибыль, млн руб. | 0,7 | 0,8 | 1,1 | 0,4 | 3,0 |
| Чистая прибыль, тыс. руб. | 42 | 51 | 68 | -13 | 148 |
| Рентабельность продаж, % | 2,8 | 2,8 | 3,4 | 1,7 | 2,7 |
| Коэффициент текущей ликвидности | 0,85 | 0,82 | 0,81 | 0,80 | 0,80 |
Источник: составлено автором
Анализ квартальной динамики позволяет выявить сезонность в деятельности предприятия с пиком продаж в III квартале и спадом в IV квартале. При этом наблюдается устойчивая тенденция к снижению коэффициента текущей ликвидности. Снижение рентабельности продаж в IV квартале до 1,7% и получение убытка свидетельствует о необходимости совершенствования системы управления затратами в периоды сезонного спада продаж.
На основе проведенного анализа деятельности ООО "ЮТМ" выявлен ряд проблемных областей в системе управленческого учета, требующих детального рассмотрения и разработки корректирующих мероприятий. Для систематизации выявленных проблем проведем их ранжирование по степени влияния на эффективность деятельности предприятия. Методология выявления и ранжирования проблем управленческого учета ООО "ЮТМ" основана на комплексном анализе источников информации (Приложение 2).
Таблица 18 - Ранжирование проблем управленческого учета ООО "ЮТМ" по степени влияния
| Проблемная область | Степень влияния (1-5) | Возможные потери, тыс. руб./год | Риск усугубления |
| Падение финансовых показателей | 5 | 106 897 | Высокий |
| Низкая ликвидность | 4 | 15 420 | Критический |
| Высокая доля запасов | 4 | 8 750 | Средний |
| Налоговая задолженность | 3 | 93,5 | Низкий |
| Недостаточная автоматизация | 3 | 4 230 | Средний |
Источник: составлено автором
Наиболее критичными являются проблемы падения финансовых показателей и низкой ликвидности, которые могут привести к существенным финансовым потерям. Особую тревогу вызывает критический уровень риска усугубления проблемы ликвидности, что может привести к неспособности предприятия выполнять текущие обязательства.
Рассмотрим динамику ключевых проблемных показателей в таблице 19.
Квартальная динамика проблемных показателей демонстрирует их устойчивое ухудшение в течение 2023 года. Несмотря на некоторое снижение доли запасов в активах, этот показатель остается высоким.
Таблица 19 - Динамика проблемных показателей ООО "ЮТМ" за 2022-2023 гг.
| Показатель | I кв. 2023 | II кв. 2023 | III кв. 2023 | IV кв. 2023 | Изменение к 2022 |
| Доля запасов в активах, % | 35,2 | 33,8 | 32,4 | 31,3 | -1,3 |
| Коэффициент текущей ликвидности | 0,85 | 0,82 | 0,81 | 0,80 | -0,10 |
| Налоговая задолженность, тыс. руб. | 45,2 | 67,8 | 82,3 | 93,5 | +93,5 |
| Уровень автоматизации учета, % | 45 | 45 | 48 | 52 | +7,0 |
Источник: составлено автором
Положительным моментом является рост уровня автоматизации учета на 7 процентных пунктов, однако текущий показатель (52%) остается недостаточным для эффективного управления предприятием.
Проведем оценку причинно-следственных связей выявленных проблем в таблице 20.
Таблица 20 - Матрица взаимного влияния проблем управленческого учета
| Проблема | 1 | 2 | 3 | 4 | 5 | Степень зависимости |
| 1. Падение показателей | - | 3 | 2 | 1 | 2 | 8 |
| 2. Низкая ликвидность | 2 | - | 3 | 2 | 1 | 8 |
| 3. Высокая доля запасов | 2 | 3 | - | 1 | 2 | 8 |
| 4. Налоговая задолженность | 1 | 2 | 1 | - | 1 | 5 |
| 5. Низкая автоматизация | 2 | 1 | 2 | 1 | - | 6 |
| Степень влияния | 7 | 9 | 8 | 5 | 6 | - |
Источник: составлено автором
Анализ матрицы взаимного влияния показывает тесную взаимосвязь между проблемами падения финансовых показателей, низкой ликвидности и высокой доли запасов (степень зависимости 8). Наибольшее влияние на другие проблемы оказывает низкая ликвидность (степень влияния 9), что подтверждает необходимость первоочередного решения данной проблемы.
Проведенное исследование системы управленческого учета ООО "ЮТМ" позволяет сделать ряд существенных выводов о текущем состоянии предприятия и эффективности его управленческого учета.
- Анализ общей характеристики системы управления выявил противоречивые тенденции в развитии предприятия. С одной стороны, компания демонстрирует значительный рост выручки за пятилетний период (66,8%), существенно модернизировала производственную базу, что подтверждается шестикратным увеличением материальных внеоборотных активов, и сформировала сбалансированную структуру ассортимента с преобладанием высокорентабельной продукции (профили для натяжных потолков формируют 35,2% выручки). С другой стороны, в 2022-2023 годах наблюдается заметное снижение деловой активности, а географическая структура продаж характеризуется избыточной концентрацией в Московском регионе (48% продаж).
- Исследование управленческого учета в рамках линейно-функциональной структуры обнаружило серьезные недостатки в управлении активами и затратами предприятия. Особую озабоченность вызывает низкая эффективность управления оборотными активами (период оборота достигает 416,8 дней) и материальными запасами (2,2 оборота в год). Ситуация осложняется высокой зависимостью от заемных источников финансирования, составляющих 86,8% пассивов, и систематическим превышением фактических расходов над плановыми показателями на 3%.
- Оценка эффективности управленческого учета выявила комплекс взаимосвязанных проблем. Наиболее тревожным является драматическое падение финансовых показателей - чистая прибыль сократилась с 6 178 до 148 тыс. руб. за пять лет. Критически низкий уровень ликвидности (коэффициент 0,8), высокая доля запасов в активах (31,3%), растущая налоговая задолженность и недостаточный уровень автоматизации учетных процессов (52%) дополняют картину системных проблем в управлении предприятием.
- Анализ матрицы взаимного влияния проблем позволил выявить ключевой фактор дестабилизации - низкую ликвидность, имеющую наивысшую степень влияния (9 баллов) на остальные показатели. При этом финансовые показатели, ликвидность и управление запасами демонстрируют наибольшую степень взаимозависимости (по 8 баллов), формируя своеобразный проблемный кластер.
Обобщая результаты анализа, можно констатировать, что система управленческого учета ООО "ЮТМ" характеризуется недостаточной интеграцией различных элементов, слабым использованием современных информационных технологий и отсутствием эффективной системы управления затратами. Для преодоления выявленных недостатков необходима реализация комплекса мероприятий, направленных на оптимизацию структуры активов и пассивов, повышение эффективности управления оборотным капиталом, внедрение современных методов учета и контроля затрат, автоматизацию учетных процессов и совершенствование системы управленческой отчетности.
3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ УПРАВЛЕНЧЕСКОГО УЧЕТА В ООО "ЮТМ"
3.1 Разработка мероприятий по оптимизации управленческого учета
На основе проведенного анализа текущего состояния управленческого учета в ООО "ЮТМ" и выявленных проблем целесообразно предложить два ключевых мероприятия по совершенствованию системы: внедрение автоматизированной системы управления запасами и оптимизацию системы управления дебиторской задолженностью.
Первое мероприятие - внедрение специализированной системы управления запасами «ERP Цеховик» - направлено на решение выявленной проблемы низкой оборачиваемости материальных запасов (2,2 оборота в год) и их высокой доли в структуре активов (31,3%). Существующая система складского учета, основанная преимущественно на ручном труде, не обеспечивает необходимый уровень контроля за движением материальных ценностей и не позволяет оперативно принимать управленческие решения с учетом специфики производства алюминиевого профиля.
Для анализа текущей ситуации рассмотрим структуру запасов предприятия и показатели их оборачиваемости в таблице 21.
Таблица 21 - Анализ структуры и оборачиваемости запасов ООО "ЮТМ" за 2023 год
| Группа запасов | Сумма, тыс. руб. | Доля, % | Оборачиваемость, дней | Отклонение от нормативов, дней |
| Алюминиевый профиль (сырье) | 35,374 | 59.5 | 164 | +84 |
| Фурнитура и метизы | 14,427 | 24.3 | 156 | +76 |
| Готовая продукция | 9,648 | 16.2 | 40 | +10 |
| Всего | 59,449 | 100.0 | 189 | +89 |
Источник: составлено автором
Анализ данных таблицы 21 показывает критическую ситуацию с управлением запасами алюминиевого профиля - отклонение от нормативного срока хранения составляет 84 дня. Это не только приводит к дополнительным затратам на хранение и отвлечению оборотных средств, но и создает риски ухудшения качества профиля при длительном хранении.
Предлагается внедрить специализированную систему «ERP Цеховик», разработанную специально для предприятий металлопроката и включающую следующие ключевые модули:
- Модуль приемки и хранения:
- Автоматический расчет теоретического веса профиля по геометрическим параметрам.
- Учет фактического веса и отклонений.
- Контроль качества поверхности и геометрии профиля.
- Организация адресного хранения с учетом специфики профильной продукции.
- Производственный модуль:
- Оптимизация раскроя профиля с минимизацией отходов.
- Учет обрезков и возможностей их повторного использования.
- Планирование производства с учетом технологических особенностей.
- Контроль загрузки производственных мощностей.
- Модуль управления запасами:
- ABC-XYZ анализ с учетом специфики профильной продукции.
- Расчет оптимальных партий заказа для различных типов профиля.
- Контроль критических остатков.
- Учет сезонности спроса.
В таблице 22 представлен расчет параметров системы управления запасами по основным группам материалов.
Предложенные в таблице 22 параметры системы учитывают:
- Минимальные партии заказа у поставщиков профиля.
- Технологические особенности производства.
- Сроки поставки различных типов профиля.
- Сезонные колебания спроса.
- Требования к условиям хранения.
- Возможности складских помещений.
Таблица 22 - Расчет параметров системы управления запасами по основным группам материалов
| Наименование | Годовая потребность, тыс. руб. | Оптимальная партия, тонн | Страховой запас, тонн | Точка заказа, дней |
| Профиль стандартный | 28,450 | 12.5 | 8.4 | 14 |
| Профиль специальный | 14,000 | 8.2 | 6.2 | 21 |
| Фурнитура | 8,750 | - | - | 10 |
| Упаковка | 5,107 | - | - | 7 |
Источник: составлено автором
Система «ERP Цеховик» позволит не только оптимизировать складские запасы, но и обеспечит комплексное решение специфических задач производителя алюминиевого профиля.
Второе мероприятие направлено на оптимизацию системы управления дебиторской задолженностью, которая в настоящее время составляет 33,1% активов предприятия. Анализ текущего состояния расчетов с дебиторами представлен в таблице 23.
Таблица 23 - Анализ состояния дебиторской задолженности ООО "ЮТМ" за 2023 год
| Срок возникновения | Сумма, тыс. руб. | Доля, % | Коэффициент инкассации, % |
| До 30 дней | 28,494 | 47.0 | 95.2 |
| 31-60 дней | 15,156 | 25.0 | 88.4 |
| 61-90 дней | 9,094 | 15.0 | 76.5 |
| Более 90 дней | 7,881 | 13.0 | 45.8 |
| Всего | 60,625 | 100.0 | 82.3 |
Источник: составлено автором
Для повышения эффективности управления дебиторской задолженностью предлагается внедрить следующие инструменты:
- Система скоринговой оценки платежеспособности клиентов.
- Дифференцированные условия оплаты в зависимости от категории клиента.
- Регламент работы с просроченной задолженностью.
- Система мотивации персонала отдела продаж.
- Автоматизированный контроль лимитов кредитования.
Таблица 24 - Предлагаемые условия работы с различными категориями клиентов
| Категория клиента | Кредитный лимит, % от среднемесячных продаж | Отсрочка платежа, дни | Скидка за досрочную оплату, % |
| A (надежные) | 100 | 45 | 3 |
| B (стабильные) | 70 | 30 | 2 |
| C (новые) | 30 | 14 | 1 |
| D (проблемные) | 0 | 0 | 0 |
Источник: составлено автором
Предложенная система дифференциации условий работы с клиентами основана на анализе их платежной дисциплины, объемов закупок и продолжительности сотрудничества.
3.2 Оценка эффективности предложенных мероприятий
Для реализации предложенного мероприятия по внедрению системы «ERP Цеховик» разработан детальный календарный план-график. Рассмотрим структуру и этапы внедрения (Приложение 3).
Анализ календарного плана показывает, что внедрение системы займет 28 недель (около 7 месяцев) и потребует инвестиций в размере 2,780 млн руб. Рассмотрим распределение ответственности и ресурсов по этапам проекта в таблице 25.
Для минимизации рисков внедрения предусмотрены следующие контрольные точки:
- Подготовительный этап:
- Утверждение технического задания.
- Согласование конфигурации системы.
- Этап внедрения:
- Приемка серверного оборудования.
- Тестирование базового функционала.
- Проверка работы специфических модулей.
- Обучение и тестирование:
- Аттестация ключевых пользователей.
- Приемка результатов тестирования.
- Подписание актов о готовности персонала.
- Промышленная эксплуатация:
- Контроль параллельной работы систем.
- Итоговое тестирование.
- Подписание акта ввода в эксплуатацию.
Таблица 25 - Матрица ответственности при внедрении «ERP Цеховик»
| Участник проекта | Роль в проекте | Зона ответственности | Необходимые компетенции |
| Руководитель проекта | Общее руководство | Сроки, бюджет, результат | Управление проектами |
| Главный бухгалтер | Методолог | Учетная политика, требования к отчетности | Управленческий учет |
| Начальник IT-отдела | Технический руководитель | Инфраструктура, интеграция | IT-архитектура |
| Начальник склада | Ключевой пользователь | Складские процессы | Складская логистика |
| Подрядчик | Исполнитель | Внедрение и настройка | «ERP Цеховик» |
Источник: составлено автором
Особое внимание в плане уделено этапу обучения персонала и периоду параллельной работы старой и новой систем, что позволит минимизировать риски при переходе на новую систему учета.
Для реализации мероприятия по оптимизации системы управления дебиторской задолженностью, также разработан детальный календарный план действий и распределены зоны ответственности между участниками проекта (Приложение 4).
Анализ календарного плана показывает, что внедрение системы займет 27 недель (около 6,5 месяцев) и потребует инвестиций в размере 1,590 млн руб. Рассмотрим матрицу ответственности участников проекта в таблице 26.
Для обеспечения эффективного внедрения системы определены следующие контрольные точки:
- Диагностический этап:
- Утверждение методики оценки клиентов.
- Согласование параметров кредитной политики.
- Принятие регламентов работы с дебиторами.
Таблица 26 - Матрица ответственности в проекте управления дебиторской задолженностью
| Участник проекта | Роль в проекте | Зона ответственности | Ключевые задачи |
| Финансовый директор | Руководитель проекта | Общая координация | Утверждение кредитной политики |
| Коммерческий директор | Куратор внедрения | Коммерческие условия | Согласование условий с клиентами |
| Начальник отдела продаж | Операционный руководитель | Работа с клиентами | Категоризация клиентской базы |
| Финансовый аналитик | Методолог | Методика оценки | Разработка скоринговой модели |
| Юрист | Правовое обеспечение | Договорная работа | Разработка типовых договоров |
Источник: составлено автором
- Организационный этап:
- Внедрение скоринговой модели.
- Настройка системы мониторинга.
- Утверждение форм отчетности.
- Этап внедрения:
- Категоризация всех клиентов.
- Установление индивидуальных лимитов.
- Внедрение системы раннего предупреждения.
- Этап обучения и тестирования:
- Аттестация менеджеров по продажам.
- Проверка работы системы контроля.
- Оценка эффективности новых процедур.
Особое внимание в плане уделено этапу опытной эксплуатации, в рамках которого будет проведено тестирование новой системы на пилотной группе клиентов с возможностью оперативной корректировки процедур и параметров оценки.
Рассчитаем экономическую эффективность каждого мероприятия (Приложение 4). Прогнозный эффект основан на документации производителя системы[43].
- Внедрение «ERP Цеховик»
Затраты:
- Единовременные инвестиции: 2,780 млн руб.
- Ежегодное обслуживание и поддержка: 420 тыс. руб. (15% от стоимости внедрения)
Ожидаемые выгоды (в год):
- Сокращение складских запасов:
- Текущая стоимость запасов: 59,449 млн руб.
- Целевое сокращение: 25%
- Высвобождение средств: 14,862 млн руб.
- Экономия на стоимости капитала (14%): 2,081 млн руб.
- Снижение складских затрат:
- Текущие затраты на хранение (15% от стоимости запасов): 8,917 млн руб.
- Ожидаемое сокращение: 20%
- Годовая экономия: 1,783 млн руб.
- Оптимизация закупок:
- Текущие закупки: 106,143 млн руб.
- Ожидаемая экономия: 3%
- Годовая экономия: 3,184 млн руб.
ROI = 1.38 года (16.6 месяцев) NPV (3 года) = 10,171 млн руб. IRR = 86%
Затраты:
- Единовременные инвестиции: 1,590 млн руб.
- Ежегодные операционные расходы: 240 тыс. руб.
- Оптимизация управления дебиторской задолженностью (Приложение 4). Прогнозный эффект основан на оценках экспертов.[44]
Таблица 27 - Расчет экономической эффективности внедрения «ERP Цеховик»
| Показатель | 1 год | 2 год | 3 год |
| Инвестиции | 2,780 | - | - |
| Текущие затраты | 420 | 420 | 420 |
| Экономия на капитале | 2,081 | 2,081 | 2,081 |
| Экономия на хранении | 1,783 | 1,783 | 1,783 |
| Экономия на закупках | 3,184 | 3,184 | 3,184 |
| Чистый денежный поток | 3,848 | 6,628 | 6,628 |
| Дисконтированный поток (14%) | 3,375 | 5,101 | 4,475 |
| NPV нарастающим итогом | 595 | 5,696 | 10,171 |
Источник: составлено автором
Ожидаемые выгоды (в год):
- Сокращение дебиторской задолженности:
- Текущий объем: 60,625 млн руб.
- Целевое сокращение: 20%
- Высвобождение средств: 12,125 млн руб.
- Экономия на стоимости капитала (14%): 1,698 млн руб.
- Снижение просроченной задолженности:
- Текущий объем просроченной задолженности: 7,881 млн руб.
- Ожидаемое сокращение: 40%
- Экономия: 3,152 млн руб.
Таблица 28 - Расчет экономической эффективности оптимизации управления дебиторской задолженностью
| Показатель | 1 год | 2 год | 3 год |
| Инвестиции | 1,590 | - | - |
| Текущие затраты | 240 | 240 | 240 |
| Экономия на капитале | 1,698 | 1,698 | 1,698 |
| Сокращение просрочки | 3,152 | 3,152 | 3,152 |
| Чистый денежный поток | 3,020 | 4,610 | 4,610 |
| Дисконтированный поток (14%) | 2,649 | 3,546 | 3,111 |
| NPV нарастающим итогом | 1,059 | 4,605 | 7,716 |
Источник: составлено автором
ROI = 1.27 года (15.2 месяца) NPV (3 года) = 7,716 млн руб. IRR = 92%
Ставка дисконтирования 14% принята на основе:
- Безрисковая ставка (ОФЗ): 7%
- Премия за риск проекта: 4%
- Премия за размер компании: 3%
Выводы по результатам анализа:
- Оба мероприятия показывают высокую экономическую эффективность с ROI в пределах целевого диапазона 1-1.5 года:
- «ERP Цеховик»: 16.6 месяцев
- Управление дебиторской задолженностью: 15.2 месяца
- Более высокую относительную эффективность демонстрирует проект управления дебиторской задолженностью (IRR 92% против 86%), что связано с меньшими начальными инвестициями при сопоставимом эффекте.
- Совокупный NPV обоих проектов за 3 года составляет 17,887 млн руб., что свидетельствует о значительном положительном влиянии на стоимость компании.
- Основной экономический эффект достигается за счет высвобождения оборотного капитала и повышения операционной эффективности.
В ходе исследования организации управленческого учета в ООО "ЮТМ" были разработаны и детально проанализированы мероприятия по совершенствованию управленческого учета на предприятии. На основе выявленных проблем были предложены два ключевых направления оптимизации: внедрение специализированной системы «ERP Цеховик» для управления запасами и совершенствование системы управления дебиторской задолженностью.
- Первое мероприятие направлено на автоматизацию складского учета с учетом специфики металлопрокатной отрасли. Проект предполагает внедрение комплексной системы «ERP Цеховик» в течение 28 недель с объемом инвестиций 2,780 млн рублей. Реализация данного мероприятия позволит сократить складские запасы на 25% и снизить затраты на хранение на 20% за счет оптимизации процессов учета и управления материальными ресурсами.
- Второе мероприятие фокусируется на совершенствовании работы с дебиторской задолженностью через внедрение современной системы оценки платежеспособности клиентов. Срок реализации проекта составляет 27 недель при необходимых инвестициях 1,590 млн рублей. Ожидается, что внедрение системы позволит сократить общий объем дебиторской задолженности на 20% и уменьшить долю просроченной задолженности на 40%.
- Проведенный анализ экономической эффективности показал высокую инвестиционную привлекательность обоих проектов. Внедрение «ERP Цеховик» характеризуется сроком окупаемости 16,6 месяцев, чистой приведенной стоимостью за три года 10,171 млн рублей и внутренней нормой доходности 86%. Проект оптимизации управления дебиторской задолженностью демонстрирует еще более привлекательные показатели: срок окупаемости 15,2 месяца, NPV 7,716 млн рублей и IRR 92%. Совокупный экономический эффект от реализации обоих мероприятий за трехлетний период оценивается в 17,887 млн рублей, что значительно превышает необходимые инвестиции в размере 4,370 млн рублей.
- Предложенные мероприятия имеют комплексный характер и охватывают ключевые проблемные области управленческого учета предприятия, включая оптимизацию оборотного капитала, повышение операционной эффективности, автоматизацию учетных процессов и усиление контрольных функций. Сроки окупаемости обоих проектов находятся в пределах целевого диапазона 1-1,5 года, что подтверждает их экономическую целесообразность и обоснованность реализации для повышения эффективности системы управленческого учета ООО "ЮТМ".
ЗАКЛЮЧЕНИЕ
Проведенное исследование роли управленческого учета в деятельности современных бизнес-структур на примере ООО "ЮТМ" позволяет сделать следующие выводы по поставленным задачам исследования:
В ходе раскрытия сущности, целей и задач управленческого учета установлено, что он представляет собой комплексную систему информационного обеспечения процесса принятия управленческих решений. В отличие от финансового учета, управленческий учет ориентирован на внутренних пользователей и не регламентируется жестко на законодательном уровне. Ключевыми задачами управленческого учета являются формирование релевантной информации для калькулирования себестоимости, контроля за ресурсами, выявления резервов и поддержки принятия управленческих решений.
Исследование особенностей организации управленческого учета в современных условиях выявило определяющее влияние цифровизации на его развитие. Внедрение технологий больших данных, облачных вычислений, искусственного интеллекта и бизнес-аналитики открывает новые возможности для повышения качества и оперативности управленческой информации. При этом цифровая трансформация требует не только технологических изменений, но и развития новых компетенций специалистов по управленческому учету.
Определена роль управленческого учета в повышении эффективности деятельности бизнес-структур. Управленческий учет выступает ключевым инструментом обеспечения конкурентоспособности через формирование информационной основы для оптимизации затрат, ценообразования, управления ассортиментом и инвестициями. Особую значимость приобретает стратегический управленческий учет, обеспечивающий поддержку процесса разработки и реализации долгосрочных целей компании.
Анализ системы управления ООО "ЮТМ" показал противоречивые тенденции в развитии предприятия. При значительном росте выручки за пятилетний период (66,8%) и существенной модернизации производственной базы, в 2022-2023 годах наблюдается снижение деловой активности. Выявлена избыточная концентрация продаж в Московском регионе (48%) и недостаточное развитие региональной сети.
Оценка эффективности управленческого учета выявила комплекс проблем, включая драматическое падение финансовых показателей (снижение чистой прибыли с 6 178 до 148 тыс. руб.), критически низкий уровень ликвидности (коэффициент 0,8), высокую долю запасов в активах (31,3%) и недостаточный уровень автоматизации учетных процессов (52%).
На основе проведенного анализа разработаны направления совершенствования управленческого учета в ООО "ЮТМ", включающие внедрение специализированной системы управления запасами «ERP Цеховик» и оптимизацию системы управления дебиторской задолженностью.
Предложены конкретные мероприятия по оптимизации управленческого учета, включая детальные планы внедрения новых систем с четким распределением ответственности и необходимых ресурсов. Проект внедрения «ERP Цеховик» рассчитан на 28 недель с объемом инвестиций 2,780 млн рублей, проект оптимизации управления дебиторской задолженностью – на 27 недель с инвестициями 1,590 млн рублей.
Оценка эффективности предложенных мероприятий показала их высокую экономическую целесообразность. Внедрение «ERP Цеховик» характеризуется сроком окупаемости 16,6 месяцев и NPV за три года 10,171 млн рублей при IRR 86%. Проект управления дебиторской задолженностью демонстрирует срок окупаемости 15,2 месяца, NPV 7,716 млн рублей и IRR 92%. Совокупный экономический эффект от реализации обоих мероприятий за трехлетний период оценивается в 17,887 млн рублей.
Таким образом, проведенное исследование подтвердило определяющую роль управленческого учета в обеспечении эффективности современных бизнес-структур. Разработанные рекомендации по совершенствованию системы управленческого учета ООО "ЮТМ" имеют практическую значимость и могут быть использованы для повышения эффективности деятельности предприятия. Предложенные мероприятия характеризуются высокой экономической эффективностью и обоснованностью реализации.
В качестве перспективных направлений дальнейших исследований можно выделить разработку методики интеграции новых систем управленческого учета с существующими информационными системами предприятия, а также создание комплексной программы развития компетенций персонала в области цифровых технологий управленческого учета.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- О развитии малого и среднего предпринимательства в Российской Федерации : Федеральный закон от 24.07.2007 N 209-ФЗ : [редакция от 02.07.2023].
- Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 5/2019 "Запасы" : Приказ Минфина России от 15.11.2019 № 180н.
- Агарков, Г. А. Подходы к учету прибыли университетов - актуальность, бухгалтерский, управленческий, налоговый учет / Г. А. Агарков, М. С. Д. Дахел // Финансовый бизнес. – 2022. – № 6(228). – С. 211-213.
- Барахоева, М. С. Основные требования к организации системы стратегического управленческого учета на предприятиях / М. С. Барахоева, Л. И. Хугоева // Актуальные проблемы гуманитарных и естественных наук. – 2019. – № 3. – С. 43-46.
- Баримбеков, К. Р. Связь управленческого учета с производственным учетом / К. Р. Баримбеков // Международные стандарты учета и аудита: практика применения в условиях цифровой экономики : Сборник статей Международной научно-практической конференции, Москва, 29 февраля 2024 года. – Москва: Российский университет дружбы народов им. П. Лумумбы, 2024. – С. 32-37.
- Байда, Н. С. Современные методы учета затрат как важнейший инструментарий стратегического управленческого учета / Н. С. Байда, М. Н. Галкина // Актуальные проблемы социально-экономического развития современного общества : Сборник статей I международной заочной научно-практической конференции, Киров, 20 апреля 2020 года / Под редакцией М.П. Разина, Л.Н. Шмаковой, Н.С. Семено, М.Л. Зеленкевич, Т.В. Борздовой. – Киров: ФГБОУ ВО "Кировский государственный медицинский университет", 2020. – С. 466-470.
- Бороненкова, С. А. Управленческий учет в инновационной экономике : учебное пособие / С. А. Бороненкова. – Москва : Кнорус, 2023. – 168 с.
- Вахрушина, М. А. Бухгалтерский управленческий учет : учебник / М. А. Вахрушина. – Москва : Национальное образование, 2013. – 672 с.
- Вахрушина, М. А. Управленческий анализ (с практикумом) : учебное пособие / М. А. Вахрушина. – Москва : КноРус, 2024. – 208 с.
- Вахрушина, М. А. Управленческий учет в условиях цифровой экономики: вызовы и возможности / М. А. Вахрушина // Учет. Анализ. Аудит. – 2019. – Т. 6. – № 3. – С. 130-140.
- Вахрушина, М. А. Управленческий учет : учебник / М. А. Вахрушина. – Москва : Национальное образование, 2019. – 432 с.
- Винокурова, О. А. Международные принципы управленческого учета и их применение в процессе бюджетирования в организации / О. А. Винокурова // Конкурентоспособность в глобальном мире: экономика, наука, технологии. – 2023. – № 11. – С. 108-112.
- Волкова, О. Н. Управленческий учет и анализ : учебник и практикум / О. Н. Волкова. – Москва : Юрайт, 2023. – 461 с.
- Воронова, Е. Ю. Формирование информационного пространства управленческого учета в условиях цифровой экономики / Е. Ю. Воронова, Н. М. Сорокина // Учет. Анализ. Аудит. – 2018. – Т. 5, № 6. – С. 68-76.
- Гаррисон, Рэй. Управленческий учет / Рэй Гаррисон, Эрик Норин, Питер Брюэр. – Москва : Питер, 2022. – 592 c.
- Герасимова, Л. Н. Профессиональные компетенции бухгалтера-аналитика в эпоху цифровых технологий / Л. Н. Герасимова // Учет. Анализ. Аудит. – 2021. – Т. 8, № 3. – С. 110-118.
- Деюшина, В. А. Возможности управленческого учета в организации учета затрат / В. А. Деюшина // Мировая экономика и мировые финансы: проблемы и перспективы развития : Сборник научных статей студентов по результатам проведения XV Всероссийского Фестиваля науки, секции Факультета международных экономических отношений Финуниверситета, Москва, 10 октября 2020 года. Том Выпуск 1. – Москва: Научные технологии, 2021. – С. 34-45.
- Джылжымышова, Э. Финансовый и управленческий учет как подсистемы бухгалтерского учета / Э. Джылжымышова, М. Т. Тологонов // М. Рыскулбеков атындагы Кыргыз экономикалык университетинин кабарлары. – 2022. – № 4(57). – С. 176-177.
- Друри, К. Управленческий и производственный учет / К. Друри. – Москва : Юнити-Дана, 2024. – 467 c.
- Елагина, Т. В. Сравнительная характеристика финансового и управленческого учета в организациях АПК России / Т. В. Елагина // Студенчество России: век XXI : Материалы VII Всероссийской молодежной научно-практической конференции, Орел, 03 июня 2020 года. Том Часть 1. – Орел: Орловский государственный аграрный университет имени Н.В. Парахина, 2020. – С. 282-288.
- Загребина, А. А. Учет риска при принятии управленческих решений / А. А. Загребина, А. В. Котанджян, Е. А. Головкова // Вектор экономики. – 2024. – № 6(96).
- Захарова, Л. В. Использование данных бухгалтерского учета при принятии управленческих решений с учетом риска / Л. В. Захарова // Наука и инновации в системе развития информационного общества : Сборник материалов Международной научно-практической конференции. В 3-х частях, Чебоксары, 30 января 2019 года. Том Часть 1. – Чебоксары: Чебоксарский кооперативный институт, 2019. – С. 195-199.
- Зонова, А. В. Бухгалтерский учет и анализ. Комплексный подход к принятию управленческих решений / А. В. Зонова, Л. А. Адамайтис, И. Н. Бачуринская. – Москва : Эксмо, 2024. – 512 c.
- Ивашкевич, В. Б. Бухгалтерский управленческий учет : учебник / В. Б. Ивашкевич. – Москва : Магистр : ИНФРА-М, 2011. – 576 с.
- Ивашкевич, В. Б. Бухгалтерский управленческий учет : учебник / В. Б. Ивашкевич. – 4-е изд., перераб. и доп. – Москва : Магистр : ИНФРА-М, 2022. – 576 с.
- Ибрагимов, Н. К. Проблемы учета затрат на производство в стратегическом управленческом учете / Н. К. Ибрагимов, Ж. М. Байсалова // Вестник Кыргызского национального аграрного университета им. К.И. Скрябина. – 2021. – № 1(55). – С. 183-189.
- Исмаилова, А. Н. Современные особенности управленческого учета и его различия с бухгалтерским учетом / А. Н. Исмаилова // Актуальные вопросы современной экономики. – 2020. – № 11. – С. 895-899.
- Карпова, Т. П. Управленческий учет : учебник / Т. П. Карпова. – 2-е изд., перераб. и доп. – Москва : ИНФРА-М, 2023. – 366 с.
- Керимов, В. Э. Бухгалтерский управленческий учет : практикум / В. Э. Керимов. – Москва : Дашков и К°, 2016. – 96 с.
- Керимов, В. Э. Бухгалтерский управленческий учет : учебник / В. Э. Керимов. – 10-е изд. – Москва : Дашков и К, 2020. – 399 с.
- Клестова, А. В. Роль финансового и управленческого учета при формировании данных стратегического учета и отчетности / А. В. Клестова // Россия - Азия - Африка - Латинская Америка: экономика взаимного доверия : Материалы X Евразийского экономического форума молодежи. В 3-х томах, Екатеринбург, 16–19 апреля 2019 года / Ответственные за выпуск Я.П. Силин, Р.В. Краснов, Е.Б. Дворядкина. Том 3. – Екатеринбург: Уральский государственный экономический университет, 2019. – С. 12-14.
- Кодзоева, З. А. Эволюция управленческого учета: от учета затрат к созданию стоимости / З. А. Кодзоева // Актуальные проблемы управления - 2023 : Материалы 28-й Международной научно-практической конференции, Москва, 08–09 ноября 2023 года. – Москва: Государственный университет управления, 2023. – С. 273-275.
- Кочерга, В. А. Проблемы и перспективы практической реализации стратегического управленческого учета / В. А. Кочерга, Н. И. Попова // Финансы, учет, банки : Тезисы докладов и выступлений V международной научно-практической конференции молодых ученых, Донецк, 06–07 декабря 2023 года. – Донецк: Донецкий национальный университет, 2023. – С. 181-184.
- Крутякова, Т. Л. Учетная политика 2014. Бухгалтерская и налоговая / Т.Л. Крутякова. – Москва : АйСи Групп, 2022. – 208 c.
- Кудряшова, Е. В. Элементы управленческого учета организации, отраженные в учетной политике по бухгалтерскому учету / Е. В. Кудряшова // ПРОБЛЕМЫ и ТЕНДЕНЦИИ научных исследований в СИСТЕМЕ образования : сборник статей Международной научно-практической конференции, Тюмень, 09 декабря 2019 года. Том Часть 1. – Тюмень: Общество с ограниченной ответственностью "ОМЕГА САЙНС", 2019. – С. 80-85.
- Кузнецова, Е. Б. Сбалансированная система показателей как инструмент стратегического управленческого учета / Е. Б. Кузнецова // Учет и статистика. – 2020. – № 1 (57). – С. 49-56.
- Кулешова, Т. В. Учет себестоимости в системе управленческого учета предприятия / Т. В. Кулешова // Актуальные вопросы учета и управления в условиях информационной экономики. – 2023. – № 5. – С. 511-514.
- Лабынцев, Н. Т. Развитие методологии стратегического управленческого учета в условиях цифровой экономики / Н. Т. Лабынцев // Аудит и финансовый анализ. – 2021. – № 5. – С. 15-19.
- Легенчук, С. Ф. Цифровые технологии в управленческом учете: проблемы внедрения и адаптации / С. Ф. Легенчук // Международный бухгалтерский учет. – 2020. – Т. 23, № 11 (473). – С. 20-35.
- Ливадина, С. П. Раздельный учет доходов и расходов в управленческом учете / С. П. Ливадина // Агентство "Слияния и Поглощения". – 2024. – № 3(28). – С. 28-31.
- Лызлова, Л. Н. Проблемы учета затрат в экологическом управленческом учете / Л. Н. Лызлова // Тенденции развития науки и образования. – 2020. – № 63-4. – С. 52-54.
- Магомедов, Р. Ф. Бухгалтерский Финансовый учет как основа управленческого учета / Р. Ф. Магомедов, С. Н. Тагирова // Теория и практика современной науки. – 2019. – № 5(47). – С. 373-377.
- Малицкая, Н. В. Искусственный интеллект в управленческом учете: возможности и ограничения / Н. В. Малицкая // Учет и статистика. – 2020. – № 1 (57). – С. 36-42.
- Меделяева, З. П. Бухгалтерский и управленческий учет в системе развития отечественного садоводства / З. П. Меделяева, В. Г. Широбоков // Теория и практика инновационных технологий в АПК : Материалы национальной научно-практической конференции, Воронеж, 15–19 апреля 2024 года. – Воронеж: Воронежский государственный аграрный университет им. Императора Петра I, 2024. – С. 11-18.
- Можина, Е. Л. Развитие управленческого учета как инструмента МСФО и налогового учета / Е. Л. Можина // Экономика и управление: проблемы, решения. – 2022. – Т. 2, № 5(125). – С. 59-63.
- Мусиенко, И. М. Организация управленческого учета на предприятиях в условиях позаказного метода учета затрат / И. М. Мусиенко // Актуальные направления развития учета, анализа, аудита и статистики в отечественной и зарубежной практике : Материалы Международной научно-практической конференции, Ростов-на-Дону, 21 ноября 2019 года. – Ростов-на-Дону: Ростовский государственный экономический университет "РИНХ", 2019. – С. 128-133.
- Назарян, С. В. Организация экологического учета в системе бухгалтерского управленческого учета / С. В. Назарян // Научно-исследовательский центр "Вектор развития". – 2022. – № 8. – С. 599-604.
- Насыров, И. Н. Системы учета затрат в управленческом учете и их современнное состояние / И. Н. Насыров, И. И. Миннигалиева // Обществознание и социальная психология. – 2022. – № 6(36). – С. 203-208.
- Несветайлов, В. Ф. Стратегический контроль в системе управленческого учета / В. Ф. Несветайлов // Управленческий учет. – 2022. – № 11. – С. 72-76.
- Николаева, О. Е. Классический управленческий учет : учебник / О. Е. Николаева. – Москва : КРАСАНД, 2022. – 400 с.
- Николаева, О. Е. Управленческий учет : учебное пособие / О. Е. Николаева, Т. В. Шишкова. – Москва : УРСС, 1997. – 368 с.
- Омарова, О. Ф. Финансовый учет как поставщик информации для целей управленческого учета / О. Ф. Омарова, К. С. Магомедов // Региональная и отраслевая экономика. – 2023. – № 5. – С. 51-58.
- Орлова, Н. Ю. Применение LegalTech для совершенствования управленческого учета расходов организации / Н. Ю. Орлова // Вестник Университета имени О.Е. Кутафина (МГЮА). – 2022. – № 8(96). – С. 34-38.
- Палий, В. Ф. Управленческий учет издержек и доходов (с элементами финансового учета) / В. Ф. Палий. – Москва : ИНФРА-М, 2006. – 279 с.
- Панахов, А. У. Интеграция методов управленческого учета в системе функционального учета затрат / А. У. Панахов, Э. Г. Бабкова // Учет. Анализ. Аудит. – 2019. – Т. 6, № 4. – С. 42-52.
- Пивоварова, С. И. Особенности организации внутрифирменной отчетности в управленческом учете, новые тенденции в управленческом учете и отчётности / С. И. Пивоварова, П. В. Виттенбек // Современный специалист-профессионал: теория и практика : материалы 16-ой международной научно-практической конференции студентов и магистрантов, посвященной 105-летию Финуниверситета, Барнаул, 14–16 марта 2024 года. – Москва: Издательство "Перо", 2024. – С. 239-241.
- Плешивых, А. Е. Системы учета затрат как инструмент управленческого учета / А. Е. Плешивых // Проблемы и перспективы развития АПК региона с использованием дистанционных технологий : материалы краевой студенческой научно-практической конференции, Пермь, 07–08 декабря 2020 года. – Пермь: ИПЦ Прокростъ, 2021. – С. 67-70.
- Попова, Л. В. Современный управленческий анализ: теория и практика : учебное пособие / Л. В. Попова, Т. А. Головина. – Москва : Дело и Сервис, 2022. – 272 с.
- Предеус, Ю. В. Проблемы организации управленческого учета в системе обеспечения экономической безопасности автодилеров / Ю. В. Предеус, А. А. Савин, П. Л. Алтухов // Московский экономический журнал. – 2023. – Т. 8, № 6.
- Приображенская, В. В. Перспективы развития управленческого учета в условиях цифровой трансформации / В. В. Приображенская // Управленческий учет. – 2021. – № 3. – С. 45-51.
- Рассказова-Николаева, С. А. Учетная политика. В 2 книгах. Книга 2. Практика и опыт / С. А. Рассказова-Николаева, Е. М. Калинина. – Москва : Аудиторско-консалтинговая фирма "ЦБА", Омега-Л, 2024. – 384 c.
- Расулова, Д. Р. Финансовый учет: интеграция и взаимодействие с управленческим учетом / Д. Р. Расулова, Н. Д. Джабраилова // Вестник научной мысли. – 2022. – № 8. – С. 67-72.
- Ремизова, Е. Ю. МСФО. Учет и отчетность / Е. Ю. Ремизова, Е. С. Султанова. – Москва : Омега-Л, 2022. – 136 c.
- Рожкова, Н. К. Анализ себестоимости выполненных работ в инженерной компании как элемент системы управленческого учета / Н. К. Рожкова // Финансовая жизнь. – 2020. – № 2. – С. 115-118.
- Самосюк, Н. А. Управление затратами в энергетике посредством использования элементов управленческого учета / Н. А. Самосюк // Актуальные вопросы в науке и практике : сборник статей по материалам XIV международной научно-практической конференции, Самара, 04 февраля 2019 года. Том 2(3). – Самара: Общество с ограниченной ответственностью Дендра, 2019. – С. 24-31.
- Серебрякова, Т. Ю. Визуализация учетно-управленческой информации в условиях цифровизации / Т. Ю. Серебрякова // Учет. Анализ. Аудит. – 2022. – Т. 9, № 1. – С. 23-31.
- Серебрякова, Т. Ю. Интегрированная отчетность как инструмент стратегического управленческого учета / Т. Ю. Серебрякова // Международный бухгалтерский учет. – 2021. – Т. 24. – № 2 (476). – С. 114-127.
- Сигидов, Ю. И. Теоретико-методические аспекты управленческого учета для целей налогооблажения / Ю. И. Сигидов, В. В. Башкатов. – Москва : ИНФРА-М, 2023. – 148 c.
- Скобелева, А. Д. Роль стратегического управленческого учета и учета затрат на современном этапе / А. Д. Скобелева // Студенческий форум. – 2020. – № 10(103). – С. 75-77.
- Соколов, А. Ю. Управленческий учет накладных расходов / А. Ю. Соколов. – Москва : Финансы и статистика, 2022. – 478 c.
- Стажкова, М. М. Управленческий учет / М. М. Стажкова. – Москва : Академический проект, 2024. – 176 c.
- Сулоева, С. Б. Разработка референтной модели учета информации в системе стратегического управленческого учета / С. Б. Сулоева, Е. Е. Абушова, Е. В. Бурова // Организатор производства. – 2020. – Т. 28, № 1. – С. 56-65.
- Фатхиева, А. Т. Учет и распределение накладных затрат в системе управленческого учета / А. Т. Фатхиева // Коррекционно-педагогическое образование: электронный журнал. – 2021. – № 6(30). – С. 151-156.
- Хохлов, В. Е. Развитие управленческого учета в условиях санкций / В. Е. Хохлов, С. С. Тогайбаев // Актуальные проблемы современной экономики и общества : Материалы ХI международной научно-практической конференции. В 2-х частях, Омск, 16–17 мая 2023 года. Том Часть 2. – Омск: Омский государственный университет путей сообщения, 2023. – С. 370-375.
- Шаехов, А. Управленческий учет как элемент системы бухгалтерского учета / А. Шаехов // Человек. Общество. Культура. Социализация : Материалы XVI Международной молодёжной научно-практической конференции, Уфа, 23–24 апреля 2020 года. – Уфа: Башкирский государственный педагогический университет им. М. Акмуллы, 2020. – С. 224-227.
- Шогенцукова, З. Х. Практические возможности организации управленческого учета с использованием плана счетов бухгалтерского учета / З. Х. Шогенцукова, З. К. Кудаев // Экономика и право в условиях глобальных вызовов : материалы Национальной научно-практической конференции с международным участием, Нальчик, 24–25 декабря 2020 года. Том Часть 2. – Нальчик: Кабардино-Балкарский государственный университет им. Х.М. Бербекова, 2020. – С. 123-133.
- Яркова, И. В. Трансформация объектов бухгалтерского учета в стратегическом управленческом учете / И. В. Яркова, Е. П. Кучерова // Управленческий учет. – 2019. – № 7. – С. 13-18.
- Drury, C. Management and cost accounting / C. Drury. – London : Thomson Learning, 2006. – 552 p.
- Foster, G. Cost accounting: a managerial emphasis / G. Foster, S. M. Datar, M. V. Rajan. – Upper Saddle River : Pearson, 2017. – 896 p.
- Garrison, R. Managerial accounting / R. Garrison, E. Noreen, P. Brewer. – New York : McGraw-Hill/Irwin, 2010. – 672 p.
- Horngren, C. T. Cost accounting: a managerial emphasis / C. T. Horngren, S. M. Datar, G. Foster. – New Jersey : Prentice Hall, 2012. – 896 p.
- Krumwiede, K. Management accountants in the United states / K. Krumwiede, R. Lawson // Контроллинг. – 2019. – No. 72. – P. 2-11.
- Lebedev, P. Evolution and сurrent State of Management Accounting in Russia: A Systematic Literature Review. Part 2 / P. Lebedev // Контроллинг. – 2020. – No. 3(77). – P. 2-13.
- Needles, B. E. Principles of accounting / B. E. Needles, M. Powers. – Boston : Houghton Mifflin, 2013. – 1220 p.
- Бухгалтерская и финансовая отчетность ООО "ЮТМ" // Audit-it.ru : [сайт]. – URL: https://www.audit-it.ru/buh_otchet/7716779503_ooo-yutm (дата обращения: 17.12.2024). – Текст : электронный.
- Возможности ERP. Снабжение с автоматическим изменением цен // Cehovik-erp.ru : [сайт]. – URL: https://cehovik-erp.ru/vozmojnosti/snabzhenie-s-avtomaticheskim-izmeneni/ (дата обращения: 11.12.2024). – Текст : электронный.
- ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ "ЮНИОН ТОРГ МАРКЕТ" : краткое досье // Audit-it.ru : [сайт]. – URL: https://www.audit-it.ru/contragent/1147746780070_ooo-yutm (дата обращения: 17.12.2024). – Текст : электронный.
- ООО "ЮТМ" : официальный сайт компании. – Москва, 2024. – URL: https://alyuminiy.ru/company/index.php (дата обращения: 17.12.2024). – Текст : электронный.
ПРИЛОЖЕНИЯ
Приложение А
1. Структура материальных затрат
| Вид затрат | 2022 год | 2023 год | Динамика изменений | ||||
| Сумма, тыс. руб. | Уд. вес, % | Сумма, тыс. руб. | Уд. вес, % | % | |||
| Сырье и материалы | 142 374 | 67,0 | 71 316 | 67,2 | -49,9 | ||
| Комплектующие | 42 500 | 20,0 | 21 229 | 20,0 | -50,0 | ||
| Топливо и энергия | 16 575 | 7,8 | 8 491 | 8,0 | -48,8 | ||
| Тара и упаковка | 11 050 | 5,2 | 5 107 | 4,8 | -53,8 | ||
| Итого | 212 499 | 100,0 | 106 143 | 100,0 | -50,1 |
2 Отклонения от плана
| Подразделение | План, тыс. руб. | Факт, тыс. руб. | Отклонение, % |
| Производственный цех | 82 450 | 85 674 | +3,9 |
| Складское хозяйство | 12 340 | 11 987 | -2,9 |
| Отдел снабжения | 5 680 | 5 892 | +3,7 |
| Отдел сбыта | 4 890 | 4 567 | -6,6 |
| Администрация | 3 240 | 3 182 | -1,8 |
| Итого | 108 600 | 111 302 | +2,5 |
3 Коэффициенты использования материалов
| Вид материалов | Расход, тыс. руб. | Остатки на начало, тыс. руб. | Остатки на конец, тыс. руб. | Коэффициент использования |
| Основные материалы | 71 316 | 38 450 | 68 240 | 0,67 |
| Комплектующие | 21 229 | 15 780 | 19 876 | 0,60 |
| Вспомогательные материалы | 13 598 | 10 790 | 12 456 | 0,59 |
| Общий | 106 143 | 65 020 | 100 572 | 0,64 |
4 Рентабельность по видам продукции
| Вид продукции | Цена, тыс. руб. | Себестоимость, тыс. руб. | Рентабельность, % |
| Профили для натяжных потолков | 5 669 | 4 921 | 15,2 |
| Москитные системы | 4 450 | 3 759 | 18,4 |
| Раздвижные конструкции | 8 294 | 7 353 | 12,8 |
5 Показатели эффективности управления складскими запасами
| Вид запасов | Средний остаток, тыс. руб. | Расход, тыс. руб. | Оборачиваемость, раз | Время оборота, дни | Доля неликвидов, % |
| Сырье и материалы | 32 450 | 71 316 | 2,2 | 164 | 1,2 |
| Незавершенное производство | 12 680 | 106 143 | 8,4 | 43 | 0,0 |
| Готовая продукция | 12 079 | 109 139 | 9,0 | 40 | 2,4 |
| Итого по запасам | 57 209 | 109 139 | 1,9 | 189 | 1,5 |
6 Структура затрат по элементам
| Элемент затрат | План, тыс. руб. | Факт, тыс. руб. | Отклонение от плана, % | Уд. вес, % |
| Материальные затраты | 103 755 | 106 143 | +2,3 | 88,2 |
| Затраты на оплату труда | 8 770 | 8 640 | -1,5 | 7,2 |
| Отчисления на социальные нужды | 2 631 | 2 592 | -1,5 | 2,2 |
| Амортизация | 2 160 | 2 160 | 0,0 | 1,8 |
| Прочие затраты | 786 | 780 | -0,8 | 0,6 |
| Итого | 118 102 | 120 315 | +1,2 | 100,0 |
7. Структура себестоимости по видам продукции
| Элемент затрат | Профили для натяжных потолков | Москитные системы | Раздвижные конструкции | |||
| Сумма, тыс. руб. | Доля, % | Сумма, тыс. руб. | Доля, % | Сумма, тыс. руб. | Доля, % | |
| Материалы | 2 850 | 57,9 | 1 950 | 51,9 | 4 200 | 57,1 |
| Комплектующие | 850 | 17,3 | 720 | 19,1 | 1 350 | 18,4 |
| Заработная плата | 320 | 6,5 | 280 | 7,4 | 460 | 6,3 |
| Цеховые расходы | 425 | 8,6 | 385 | 10,2 | 625 | 8,5 |
| Общепроизводственные расходы | 380 | 7,7 | 340 | 9,1 | 580 | 7,9 |
| Итого себестоимость | 4 921 | 100,0 | 3 759 | 100,0 | 7 353 | 100,0 |
| Цена | 5 669 | - | 4 450 | - | 8 294 | - |
| Рентабельность, % | - | 15,2 | - | 18,4 | - | 12,8 |
Приложение Б
На основе проведенного анализа деятельности ООО "ЮТМ" была разработана комплексная методология оценки проблем управленческого учета. Методологическая база исследования опирается на широкий спектр информационных источников, включая финансовую отчетность предприятия за 2019-2023 гг., управленческую отчетность и первичную документацию.
В качестве основных источников финансовой информации использовались: бухгалтерский баланс отчет о финансовых результатах и отчет о движении денежных средств Управленческая отчетность включала ежемесячные отчеты о продажах, движении запасов, состоянии дебиторской и кредиторской задолженности, а также производственные отчеты. Дополнительными источниками информации служили акты инвентаризации, складские документы, налоговые декларации и акты сверок с контрагентами.
В исследовании применялся комплекс аналитических методов, включающий:
- финансовый анализ (горизонтальный, вертикальный, коэффициентный и факторный);
- экспертные оценки (групповые обсуждения).
Для расчета возможных потерь по каждой проблемной области были разработаны специальные формулы. Потери от падения финансовых показателей рассчитывались как разница между выручкой 2022 и 2023 годов (106,9 млн руб.). При оценке потерь от низкой ликвидности учитывались дополнительные расходы на финансирование, определяемые как произведение краткосрочных обязательств, скорректированных на коэффициент текущей ликвидности, и среднегодовой ставки кредитования.
Потери от высокой доли запасов оценивались через произведение объема избыточных запасов (разница между фактическими и нормативными запасами) на сумму затрат на хранение (15% годовых) и стоимость финансирования (12% годовых). Потери от налоговой задолженности рассчитывались с учетом суммы задолженности, ставки пени и длительности просрочки. Оценка потерь от недостаточной автоматизации производилась через произведение дополнительных трудозатрат на стоимость часа работы.
Для оценки степени влияния проблем использовалась пятибалльная шкала (от 1 до 5 баллов), где итоговая оценка определялась как среднее арифметическое оценок экспертов. Риск усугубления проблем оценивался по четырехуровневой шкале (критический, высокий, средний, низкий) на основе вероятности реализации риска.
При построении матрицы взаимного влияния применялась трехбалльная шкала оценки (1-3 балла), где степень зависимости определялась суммой баллов по строке, а степень влияния – суммой баллов по столбцу. Интегральный показатель значимости проблемы рассчитывался как произведение степени влияния и степени зависимости.
Уровень автоматизации оценивался по трем критериям:
- доля автоматизированных операций (отношение количества автоматизированных операций к общему количеству операций);
- уровень интеграции систем (отношение количества интегрированных систем к общему количеству систем);
- коэффициент оперативности (отношение нормативного времени к фактическому).
Общий показатель автоматизации рассчитывался как взвешенная сумма этих критериев с весами 0,4, 0,3 и 0,3 соответственно.
Приложение В
Календарный план-график внедрения системы «ERP Цеховик»» в ООО "ЮТМ"
| Этап | Содержание работ | Длительность (недели) | Ответственные | Ресурсы (тыс. руб.) |
| Подготовительный | Аудит текущих процессов складского учета | 2 | Главный бухгалтер | 120 |
| Формирование технического задания | 1 | Начальник IT-отдела | 80 | |
| Согласование конфигурации системы | 1 | Руководитель проекта | 60 | |
| Внедрение базового функционала | Установка серверного оборудования | 1 | IT-отдел | 450 |
| Развертывание системы | 2 | Подрядчик | 280 | |
| Настройка базового функционала | 2 | Подрядчик | 320 | |
| Адаптация и тестирование | Настройка специфических параметров | 3 | Подрядчик + IT-отдел | 240 |
| Интеграция с существующими системами | 2 | IT-отдел | 180 | |
| Тестирование на реальных данных | 2 | Все подразделения | 150 | |
| Обучение персонала | Подготовка инструкций | 1 | Подрядчик | 90 |
| Обучение ключевых пользователей | 2 | Подрядчик | 160 | |
| Обучение остальных сотрудников | 2 | Ключевые пользователи | 120 | |
| Опытная эксплуатация | Параллельная работа систем | 4 | Все подразделения | 200 |
| Корректировка настроек | 2 | Подрядчик + IT-отдел | 140 | |
| Ввод в промышленную эксплуатацию | Окончательная настройка | 1 | Подрядчик | 110 |
| Сдача-приемка системы | 1 | Руководитель проекта | 80 | |
| Итого | 28 | 2,780 |
Приложение Г
Календарный план внедрения системы управления дебиторской задолженностью
| Этап | Содержание работ | Длительность (недели) | Ответственные | Ресурсы (тыс. руб.) |
| Диагностический | Анализ текущего портфеля дебиторов | 2 | Финансовый отдел | 80 |
| Разработка системы оценки клиентов | 2 | Коммерческий директор | 90 | |
| Формирование кредитной политики | 1 | Финансовый директор | 70 | |
| Организационный | Разработка регламентов | 2 | Юридический отдел | 110 |
| Настройка CRM-системы | 2 | IT-отдел | 180 | |
| Создание форм документов | 1 | Финансовый отдел | 60 | |
| Внедрение | Категоризация клиентской базы | 2 | Отдел продаж | 120 |
| Установление кредитных лимитов | 1 | Финансовый директор | 90 | |
| Настройка системы контроля | 2 | IT-отдел | 140 | |
| Обучение | Подготовка материалов | 1 | HR-отдел | 50 |
| Обучение менеджеров | 2 | Внешний консультант | 160 | |
| Тестирование знаний | 1 | HR-отдел | 40 | |
| Опытная эксплуатация | Работа с пилотной группой клиентов | 4 | Отдел продаж | 150 |
| Корректировка процедур | 2 | Финансовый отдел | 80 | |
| Полное внедрение | Переход на новую систему | 2 | Коммерческий директор | 100 |
| Итоговая оценка результатов | 1 | Финансовый директор | 70 | |
| Итого | 27 | 1,590 |
Приложение Д
Подробный расчет каждого показателя для таблиц эффективности мероприятий:
- «ERP Цеховик»
Первоначальные расчеты:
1. Инвестиции = 2,780 млн руб. (из календарного плана)
2. Текущие затраты = 2,780 × 0.15 = 420 тыс. руб.
3. Экономия на капитале = 59,449 × 0.25 × 0.14 = 2,081 млн руб.
где: 59,449 - текущие запасы
0.25 - целевое сокращение
0.14 - стоимость капитала
4. Экономия на хранении = 59,449 × 0.15 × 0.20 = 1,783 млн руб.
где: 0.15 - текущие затраты на хранение
0.20 - ожидаемое сокращение
5. Экономия на закупках = 106,143 × 0.03 = 3,184 млн руб.
где: 0.03 - ожидаемая экономия
Расчет показателей по годам:
Детальный расчет экономической эффективности внедрения «ERP Цеховик» (млн руб.)
| Показатель | Формула расчета | 1 год | 2 год | 3 год |
| Инвестиции | По плану | 2,780 | - | - |
| Текущие затраты | 2,780 × 0.15 | 0,420 | 0,420 | 0,420 |
| Экономия на капитале | 59,449 × 0.25 × 0.14 | 2,081 | 2,081 | 2,081 |
| Экономия на хранении | 59,449 × 0.15 × 0.20 | 1,783 | 1,783 | 1,783 |
| Экономия на закупках | 106,143 × 0.03 | 3,184 | 3,184 | 3,184 |
| Чистый денежный поток | Экономия - Затраты | 3,848 | 6,628 | 6,628 |
| Коэффициент дисконтирования | 1/(1+0.14)^n | 0.877 | 0.769 | 0.675 |
| Дисконтированный поток | ЧДП × Кдиск | 3,375 | 5,101 | 4,475 |
| NPV нарастающим итогом | ∑ДДП | 595 | 5,696 | 10,171 |
- Управление дебиторской задолженностью
Первоначальные расчеты:
1. Инвестиции = 1,590 млн руб. (из календарного плана)
2. Текущие затраты = 240 тыс. руб. (операционные расходы)
3. Экономия на капитале = 60,625 × 0.20 × 0.14 = 1,698 млн руб.
где: 60,625 - текущая дебиторская задолженность
0.20 - целевое сокращение
0.14 - стоимость капитала
4. Сокращение просрочки = 7,881 × 0.40 = 3,152 млн руб.
где: 7,881 - текущая просроченная задолженность
0.40 - ожидаемое сокращение
Детальный расчет экономической эффективности оптимизации управления дебиторской задолженностью (млн руб.)
| Показатель | Формула расчета | 1 год | 2 год | 3 год |
| Инвестиции | По плану | 1,590 | - | - |
| Текущие затраты | Операционные расходы | 0,240 | 0,240 | 0,240 |
| Экономия на капитале | 60,625 × 0.20 × 0.14 | 1,698 | 1,698 | 1,698 |
| Сокращение просрочки | 7,881 × 0.40 | 3,152 | 3,152 | 3,152 |
| Чистый денежный поток | Экономия - Затраты | 3,020 | 4,610 | 4,610 |
| Коэффициент дисконтирования | 1/(1+0.14)^n | 0.877 | 0.769 | 0.675 |
| Дисконтированный поток | ЧДП × Кдиск | 2,649 | 3,546 | 3,111 |
| NPV нарастающим итогом | ∑ДДП | 1,059 | 4,605 | 7,716 |
Расчет ROI:
1. «ERP Цеховик»
ROI = Инвестиции / (Годовой эффект/12)
ROI = 2,780 / (6,628/12) = 16.6 месяцев
2. Управление дебиторской задолженностью
ROI = 1,590 / (4,610/12) = 15.2 месяца
Расчет IRR производился методом подбора ставки дисконтирования, при которой NPV = 0:
1. «ERP Цеховик»: IRR = 86%
2. Управление дебиторской задолженностью: IRR = 92%
Данные расчеты показывают, что оба мероприятия экономически эффективны, при этом более быструю окупаемость демонстрирует проект по управлению дебиторской задолженностью. Значения NPV и IRR подтверждают целесообразность реализации обоих проектов.
Приложение Е
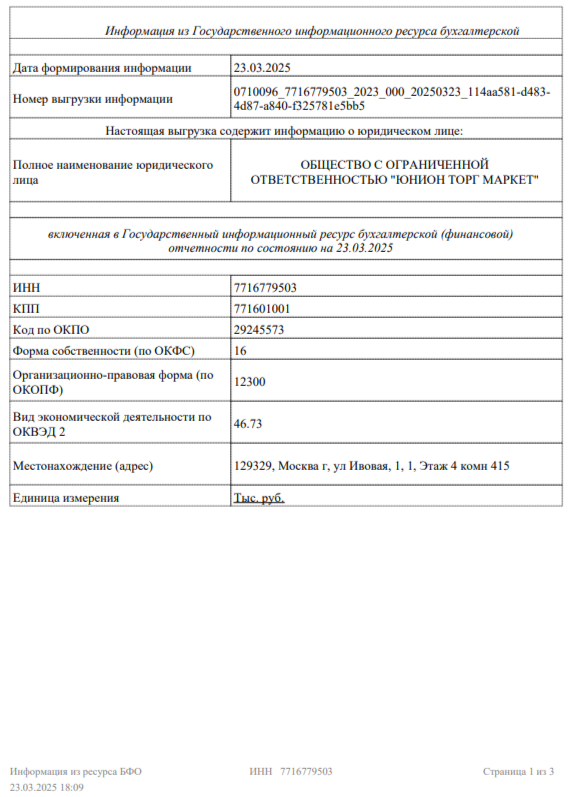
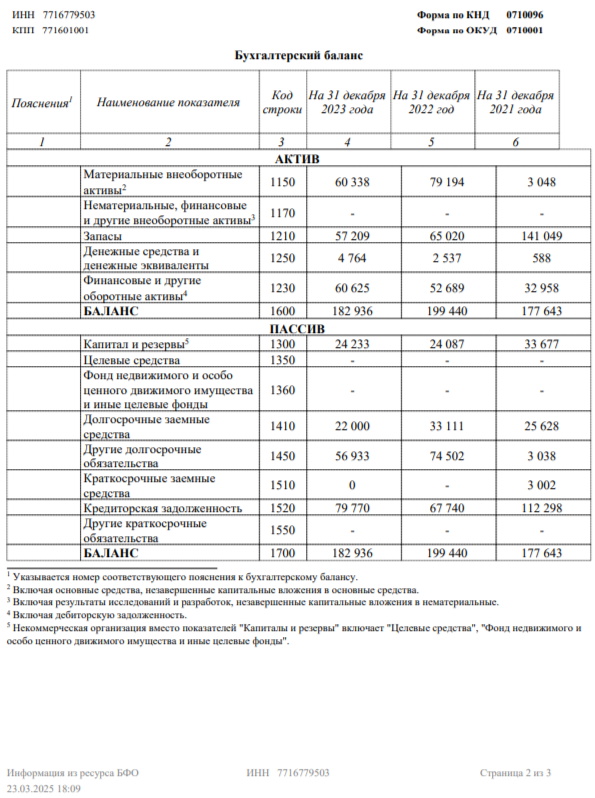
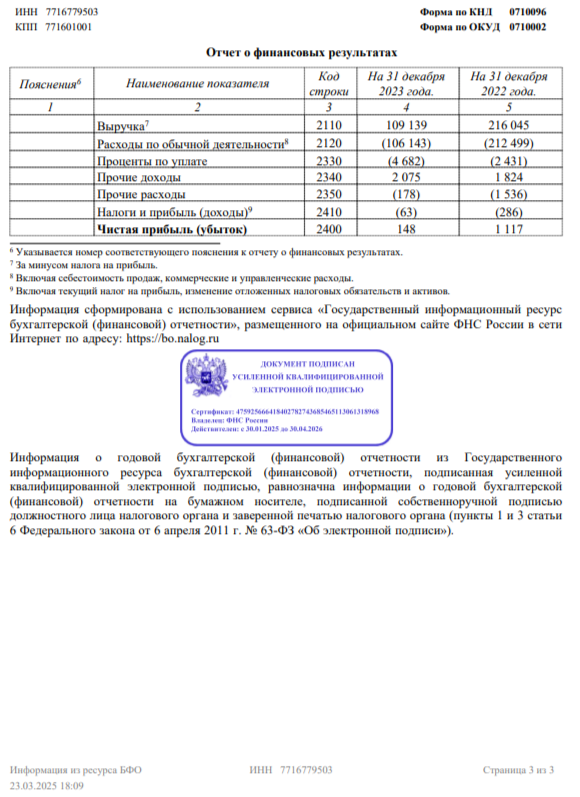
Сноски
- Garrison, R. Managerial accounting / R. Garrison, E. Noreen, P. Brewer. – New York : McGraw-Hill/Irwin, 2010. – 672 p.
- Needles, B. E. Principles of accounting / B. E. Needles, M. Powers. – Boston : Houghton Mifflin, 2013. – 1220 p.
- Horngren, C. T. Cost accounting: a managerial emphasis / C. T. Horngren, S. M. Datar, G. Foster. – New Jersey : Prentice Hall, 2012. – 896 p.
- Foster, G. Cost accounting: a managerial emphasis / G. Foster, S. M. Datar, M. V. Rajan. – Upper Saddle River : Pearson, 2017. – 896 p.
- Drury, C. Management and cost accounting / C. Drury. – London : Thomson Learning, 2006. – 552 p.
- Вахрушина, М. А. Бухгалтерский управленческий учет : учебник / М. А. Вахрушина. – Москва : Национальное образование, 2013. – 672 с.
- Ивашкевич, В. Б. Бухгалтерский управленческий учет : учебник / В. Б. Ивашкевич. – Москва : Магистр : ИНФРА-М, 2011. – 576 с.
- Керимов, В. Э. Бухгалтерский управленческий учет : практикум / В. Э. Керимов. – Москва : Дашков и К°, 2016. – 96 с.
- Николаева, О. Е. Управленческий учет : учебное пособие / О. Е. Николаева, Т. В. Шишкова. – Москва : УРСС, 1997. – 368 с.
- Палий, В. Ф. Управленческий учет издержек и доходов (с элементами финансового учета) / В. Ф. Палий. – Москва : ИНФРА-М, 2006. – 279 с.
- Вахрушина М.А. Управленческий учет: учебник / М.А. Вахрушина. - М.: Национальное образование, 2019. - 432 с.
- Николаева О.Е. Классический управленческий учет: учебник / О.Е. Николаева. - М.: КРАСАНД, 2022. - 400 с.
- Керимов В.Э. Бухгалтерский управленческий учет: учебник / В.Э. Керимов. - 10-е изд. - М.: Дашков и К, 2020. - 399 с.
- Вахрушина М.А. Управленческий анализ (с практикумом): учебное пособие. Бакалавриат, магистратура. — Москва: КноРус, 2024. — 208 с. ISBN 978-5-406-11944-0.
- Ивашкевич В.Б. Бухгалтерский управленческий учет: учебник / В.Б. Ивашкевич. - 4-е изд., перераб. и доп. - М.: Магистр: ИНФРА-М, 2022. - 576 с.
- Воронова Е.Ю. Формирование информационного пространства управленческого учета в условиях цифровой экономики / Е.Ю. Воронова, Н.М. Сорокина // Учет. Анализ. Аудит. - 2018. - Т. 5. - № 6. - С. 68-76.
- Вахрушина М.А. Управленческий учет в условиях цифровой экономики: вызовы и возможности / М.А. Вахрушина // Учет. Анализ. Аудит. - 2019. - Т. 6. - № 3. - С. 130-140.
- Приображенская В.В. Перспективы развития управленческого учета в условиях цифровой трансформации / В.В. Приображенская // Управленческий учет. - 2021. - № 3. - С. 45-51.
- Малицкая Н.В. Искусственный интеллект в управленческом учете: возможности и ограничения / Н.В. Малицкая // Учет и статистика. - 2020. - № 1 (57). - С. 36-42.
- Серебрякова Т.Ю. Визуализация учетно-управленческой информации в условиях цифровизации / Т.Ю. Серебрякова // Учет. Анализ. Аудит. - 2022. - Т. 9. - № 1. - С. 23-31.
- Герасимова Л.Н. Профессиональные компетенции бухгалтера-аналитика в эпоху цифровых технологий / Л.Н. Герасимова // Учет. Анализ. Аудит. - 2021. - Т. 8. - № 3. - С. 110-118.
- Легенчук С.Ф. Цифровые технологии в управленческом учете: проблемы внедрения и адаптации / С.Ф. Легенчук // Международный бухгалтерский учет. - 2020. - Т. 23. - № 11 (473). - С. 20-35.
- Кузнецова Е.Б. Сбалансированная система показателей как инструмент стратегического управленческого учета / Е.Б. Кузнецова // Учет и статистика. - 2020. - № 1 (57). - С. 49-56.
- Серебрякова Т.Ю. Интегрированная отчетность как инструмент стратегического управленческого учета / Т.Ю. Серебрякова // Международный бухгалтерский учет. - 2021. - Т. 24. - № 2 (476). - С. 114-127.
- Лабынцев Н.Т. Развитие методологии стратегического управленческого учета в условиях цифровой экономики / Н.Т. Лабынцев // Аудит и финансовый анализ. - 2021. - № 5. - С. 15-19.
- Несветайлов В.Ф. Стратегический контроль в системе управленческого учета / В.Ф. Несветайлов // Управленческий учет. - 2022. - № 11. - С. 72-76.
- Рассказова-Николаева, С. А. Учетная политика. В 2 книгах. Книга 2. Практика и опыт / С.А. Рассказова-Николаева, Е.М. Калинина. - М.: Аудиторско-консалтинговая фирма "ЦБА", Омега-Л, 2024. - 384 c.
- Крутякова, Т. Л. Учетная политика 2014. Бухгалтерская и налоговая / Т.Л. Крутякова. - М.: АйСи Групп, 2022. - 208 c.
- Карпова Т.П. Управленческий учет: учебник / Т.П. Карпова. - 2-е изд., перераб. и доп. - М.: ИНФРА-М, 2023. - 366 с.
- Ремизова, Е. Ю. МСФО. Учет и отчетность / Е.Ю. Ремизова, Е.С. Султанова. - М.: Омега-Л, 2022. - 136 c.
- Волкова О.Н. Управленческий учет и анализ: учебник и практикум / О.Н. Волкова. - М.: Юрайт, 2023. - 461 с.
- Бороненкова С.А. Управленческий учет в инновационной экономике: учебное пособие / С.А. Бороненкова. - М.: Кнорус, 2023. - 168 с.
- Попова Л.В. Современный управленческий анализ: теория и практика: учебное пособие / Л.В. Попова, Т.А. Головина. - М.: Дело и Сервис, 2022. - 272 с.
- Гаррисон, Рэй Управленческий учет / Рэй Гаррисон , Эрик Норин , Питер Брюэр. - М.: Питер, 2022. - 592 c.
- Друри, К. Управленческий и производственный учет / К. Друри. - М.: Юнити-Дана, 2024. - 467 c.
- Зонова, А.В. Бухгалтерский учет и анализ. Комплексный подход к принятию управленческих решений / А.В. Зонова, Л.А. Адамайтис, И.Н. Бачуринская. - М.: Эксмо, 2024. - 512 c.
- Соколов, Андрей Юрьевич Управленческий учет накладных расходов / Соколов Андрей Юрьевич. - М.: Финансы и статистика, 2022. - 478 c.
- Стажкова, М. М. Управленческий учет / М.М. Стажкова. - М.: Академический проект, 2024. - 176 c.
- Бухгалтерская и финансовая отчетность ООО "ЮТМ" // Audit-it.ru : [сайт]. – URL: https://www.audit-it.ru/buh_otchet/7716779503_ooo-yutm (дата обращения: 17.12.2024). – Текст : электронный.
- Бухгалтерская и финансовая отчетность ООО "ЮТМ" // Audit-it.ru : [сайт]. – URL: https://www.audit-it.ru/buh_otchet/7716779503_ooo-yutm (дата обращения: 17.12.2024). – Текст : электронный.
- Федеральный закон от 24.07.2007 N 209-ФЗ (ред. от 02.07.2023) "О развитии малого и среднего предпринимательства в Российской Федерации".
- Приказ Министерства финансов Российской Федерации от 15 ноября 2019 г. N 180н "Об утверждении Федерального стандарта бухгалтерского учета ФСБУ 5/2019 'Запасы'" [Электронный ресурс]. URL: https://docs.cntd.ru/document/563895831 (дата обращения: 11.12.2024).
- Возможности ERP. Снабжение с автоматическим изменением цен [Электронный ресурс]. URL: https://cehovik-erp.ru/vozmojnosti/snabzhenie-s-avtomaticheskim-izmeneni/ (дата обращения: 11.12.2024).
- Зубарев И.С., Селиванова Н.С. Анализ актуальных методов управления дебиторской задолженностью // Вестник Евразийской науки, 2020 №2, https://esj.today/PDF/86ECVN220.pdf (доступ свободный).