ВВЕДЕНИЕ
Актуальность темы исследования. В современных условиях деловая активность является ключевым фактором эффективности и конкурентоспособности организаций, в том числе в сфере жилищного строительства. От уровня деловой активности застройщика зависит его способность привлекать инвестиции, успешно реализовывать проекты и обеспечивать финансовую устойчивость в долгосрочной перспективе.
Деловая активность отражает результативность работы предприятия относительно величины авансированных ресурсов или величины их потребления в процессе производственного цикла. Поддержание деловой активности на высоком уровне является одной из основных задач менеджмента компании. Особенно важно это для предприятий капиталоемких отраслей, к которым относится жилищное строительство. Застройщики оперируют значительными объемами ресурсов, поэтому повышение эффективности их использования за счет оптимизации деловой активности способно принести ощутимый финансовый эффект. Кроме того, грамотное управление деловой активностью позволяет застройщикам быстрее завершать проекты, наращивать объемы ввода жилья и тем самым вносить вклад в решение социально значимой задачи обеспечения граждан доступным жильем.
Таким образом, анализ деловой активности и разработка путей ее оптимизации представляют собой актуальную задачу как с точки зрения повышения эффективности бизнеса строительных компаний, так и с позиции реализации стратегических задач социально-экономического развития страны.
Степень разработанности проблемы. Проблемы оценки и повышения деловой активности предприятий нашли отражение в работах многих отечественных и зарубежных исследователей. Значительный вклад в изучение теоретических основ деловой активности внесли В.В. Ковалев, А.Д. Шеремет, Г.В. Савицкая, О.В. Ефимова, И.А. Бланк, В.В. Бочаров, Д. Стоун, К. Хитчинг и другие ученые. В их трудах раскрыты сущность деловой активности, система показателей для ее измерения, факторы и резервы роста.
Методические аспекты анализа деловой активности организаций рассматриваются в работах Л.В. Донцовой, Н.А. Никифоровой, Л.Ф. Бердниковой, В.В. Плотниковой, Н.П. Любушина и др. Авторы предлагают различные методики оценки деловой активности, основанные на исследовании динамики и уровня показателей оборачиваемости активов и капитала предприятий.
Отраслевые особенности анализа и управления деловой активностью строительных компаний и застройщиков освещены в публикациях С.М. Бельских, А.М. Платонова, И.Г. Степанова, А.Е. Тарасовой и некоторых других авторов. В них рассматривается специфика операционного и финансового циклов в строительстве, приводятся целевые значения показателей деловой активности для предприятий отрасли.
Вместе с тем, вопросы комплексного анализа и разработки конкретных механизмов повышения деловой активности застройщиков жилья на текущий момент раскрыты недостаточно полно и требуют дополнительных исследований.
Объект исследования - ООО Специализированный застройщик «РусСтройГруп».
Предмет исследования - деловая активность Предприятия.
Цель исследования - на основе анализа деловой активности разработать направления ее оптимизации для ООО «Специализированный застройщик РусСтройГруп».
Задачи исследования:
- Раскрыть сущность и значение деловой активности организации в современных условиях.
- Систематизировать показатели оценки деловой активности организации.
- Исследовать методические подходы к анализу деловой активности.
- Провести организационно-экономический анализ деятельности ООО Специализированный застройщик «РусСтройГруп».
- Выполнить комплексный анализ показателей деловой активности исследуемой организации.
- Осуществить факторный анализ деловой активности и оценить конкурентные позиции компании.
- Определить основные направления повышения деловой активности строительных организаций.
- Разработать комплекс мероприятий по повышению деловой активности исследуемого предприятия.
- Оценить экономическую эффективность предложенных мероприятий Специализированный застройщик «РусСтройГруп» и пути ее оптимизации.
Теоретическую и методологическую основу исследования составили труды отечественных и зарубежных ученых по проблемам анализа деловой активности, законодательные и нормативные акты РФ, материалы научных конференций. В работе применялись методы сравнения, группировки, анализа коэффициентов, факторного анализа, графический метод.
Научная новизна исследования заключается в развитии теоретико-методических положений по анализу и оптимизации деловой активности застройщиков жилых домов. В работе представлен комплекс научно обоснованных рекомендаций по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп» с учетом отраслевой специфики.
Практическая значимость работы состоит в возможности применения ее выводов и предложений для повышения эффективности деятельности строительных организаций. Разработанные мероприятия позволят ООО Специализированный застройщик «РусСтройГруп» оптимизировать уровень деловой активности, улучшить финансовое состояние и укрепить рыночные позиции.
Выпускная квалификационная работа состоит из введения, трех глав, заключения, списка использованных источников и приложений. Работа изложена на XX страницах, содержит XX таблиц, XX рисунков и XX приложений. Список использованных источников включает XX наименований.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ АНАЛИЗА ДЕЛОВОЙ АКТИВНОСТИ ОРГАНИЗАЦИИ
1.1. Сущность и значение деловой активности организации в современных условиях
Деловая активность является одной из важнейших характеристик функционирования и развития предприятия. Она отражает уровень эффективности использования материальных, трудовых, финансовых и других ресурсов организации и стремление руководства к достижению поставленных целей и улучшению финансово-хозяйственных результатов [33].
В научной литературе существуют различные подходы к трактовке понятия деловой активности. Так, по мнению В.В. Ковалева, деловая активность в финансовом аспекте проявляется в скорости оборота средств организации [34]. А.Д. Шеремет и Е.В. Негашев рассматривают деловую активность как одну из характеристик финансового состояния организации, отражающую скорость превращения активов в денежную форму [65]. Л.В. Донцова и Н.А. Никифорова связывают деловую активность с оборачиваемостью средств организации и эффективностью их использования в процессе производственно-коммерческой деятельности [18].
Обобщая различные точки зрения, можно сказать, что деловая активность представляет собой комплексную характеристику деятельности организации, отражающую эффективность и интенсивность использования ею своих ресурсов, скорость их оборачиваемости и способность к устойчивому экономическому росту. По сути, деловая активность показывает, насколько быстро капитал, вложенный в предприятие, приносит отдачу в виде полученной выручки и прибыли. Чем выше деловая активность, тем более эффективно функционирует бизнес, обеспечивая приемлемый уровень рентабельности и генерируя денежные потоки для дальнейшего развития [54].
В структуре деловой активности выделяют несколько составляющих (рисунок 1):
Рисунок 1 - Структуреа деловой активности
- Производственная активность. Данный компонент деловой активности характеризует интенсивность и эффективность производственных процессов на предприятии, степень загрузки производственных мощностей, ритмичность производства, уровень производительности труда и фондоотдачи. Производственная активность во многом определяет способность организации удовлетворять рыночный спрос, выполнять договорные обязательства, осваивать выпуск новых видов продукции [6].
- Инвестиционная активность. Отражает масштабы, интенсивность и эффективность инвестиционной деятельности предприятия по обновлению и наращиванию производственного потенциала. Предприятия с высокой инвестиционной активностью направляют значительные средства на приобретение нового оборудования, реконструкцию и модернизацию производства, внедрение передовых технологий. Это позволяет им повышать качество и конкурентоспособность продукции, осваивать новые рыночные ниши [27].
- Инновационная активность. Характеризует интенсивность деятельности организации по разработке и внедрению инноваций - принципиально новых видов продукции, технологий, методов управления. Инновационно-активные предприятия отличаются более высокими темпами роста и финансовой устойчивостью, поскольку получают дополнительные конкурентные преимущества за счет реализации нововведений [25].
- Коммерческая (рыночная) активность. Данный аспект деловой активности отражает интенсивность усилий предприятия по продвижению своей продукции на рынке, расширению клиентской базы, завоеванию новых рыночных сегментов. Коммерчески активные компании отличаются значительными расходами на маркетинг и рекламу, более быстрой реакцией на изменения рыночной конъюнктуры, диверсификацией продуктового портфеля и каналов сбыта [55].
- Финансовая активность. Данная компонента деловой активности характеризует эффективность управления финансовыми ресурсами предприятия, интенсивность денежного оборота, своевременность расчетов с контрагентами. Важнейшими индикаторами финансовой активности выступают показатели оборачиваемости активов, собственного капитала, дебиторской и кредиторской задолженности [57].
Указанные составляющие деловой активности тесно взаимосвязаны и взаимообусловлены. Так, производственная активность создает базу для наращивания объемов продаж и роста рыночной доли предприятия. Инвестиционная и инновационная активность способствуют повышению эффективности производственных процессов и обновлению ассортимента выпускаемой продукции. Финансовая активность обеспечивает предприятие необходимыми денежными ресурсами для ведения производственной, инвестиционной и коммерческой деятельности [2, c. 34].
Таким образом, деловая активность представляет собой комплексное и многогранное явление, которое затрагивает все ключевые аспекты функционирования предприятия и во многом определяет результаты его деятельности. Уровень деловой активности зависит от множества внутренних и внешних факторов, таких как производственный и ресурсный потенциал предприятия, эффективность системы управления, рыночная конъюнктура, институциональные условия ведения бизнеса.
Таблица 1
Структура и составляющие деловой активности предприятия
| Составляющие деловой активности | Характеристика |
| Производственная активность | Интенсивность и эффективность производственных процессов, степень загрузки мощностей, ритмичность выпуска продукции |
| Инвестиционная активность | Масштабы и интенсивность инвестиционной деятельности по обновлению и наращиванию производственного потенциала |
| Инновационная активность | Интенсивность деятельности по разработке и внедрению инноваций - новых видов продукции, технологий, методов управления |
| Коммерческая (рыночная) активность | Интенсивность усилий по продвижению продукции на рынке, расширению клиентской базы, освоению новых рыночных сегментов |
| Финансовая активность | Эффективность управления финансовыми ресурсами, интенсивность денежного оборота, своевременность расчетов с контрагентами |
Источник: составлено автором по материалам [23;52].
Как видно из таблицы, каждая составляющая деловой активности характеризует определенное направление и аспект деятельности предприятия. При этом все компоненты деловой активности тесно взаимосвязаны и оказывают комплексное влияние на эффективность и конкурентоспособность бизнеса. Производственная активность создает базу для роста объемов выпуска и продаж [23]. Инвестиционная и инновационная активность обеспечивают повышение технико-технологического уровня производства и качества продукции. Коммерческая активность направлена на усиление рыночных позиций предприятия. Финансовая активность позволяет обеспечить бесперебойность всех бизнес-процессов необходимыми денежными ресурсами.
Таким образом, деловая активность представляет собой комплексный индикатор качества управления предприятием и уровня реализации его потенциала во всех сферах деятельности. Высокая деловая активность является залогом укрепления конкурентного статуса и повышения эффективности функционирования предприятия в стратегической перспективе.
Деловая активность играет ключевую роль в обеспечении эффективного функционирования и устойчивого развития современных организаций. Она является одним из важнейших факторов повышения конкурентоспособности предприятий в условиях динамичной и нестабильной рыночной среды [34, c. 54].
Высокая деловая активность позволяет организации быстрее адаптироваться к изменениям внешней среды, своевременно реагировать на новые запросы потребителей, осваивать передовые технологии и инновационные продукты. Предприятия с высоким уровнем деловой активности, как правило, отличаются более гибкой и эффективной системой управления, способной быстро принимать и реализовывать необходимые решения [35, c. 87].
Деловая активность тесно связана с эффективностью использования всех видов ресурсов предприятия - материальных, трудовых, финансовых, информационных. Чем выше деловая активность, тем быстрее оборачиваются средства, вложенные в активы, тем более рационально используются производственные мощности, трудовой потенциал, денежные фонды организации. Это в конечном итоге ведет к росту отдачи на вложенный капитал, повышению рентабельности и укреплению финансовой устойчивости бизнеса.
Организации с высокой деловой активностью, как правило, характеризуются ускоренной оборачиваемостью оборотных средств, что позволяет им быстрее возвращать вложенные средства и реинвестировать полученную прибыль в развитие бизнеса. Более быстрый оборот дебиторской задолженности обеспечивает своевременное поступление денежных средств от покупателей и снижает риск возникновения безнадежных долгов. Ускорение оборота кредиторской задолженности позволяет предприятию вовремя рассчитываться по своим обязательствам и избегать штрафных санкций со стороны контрагентов [15, c. 64].
Деловая активность непосредственно влияет на рыночные позиции предприятия, его способность конкурировать с другими участниками рынка. Организации с высокой деловой активностью, как правило, проводят более агрессивную маркетинговую политику, активнее продвигают свою продукцию, расширяют клиентскую базу и увеличивают долю рынка. Они быстрее реагируют на изменения потребительских предпочтений, предлагая новые и усовершенствованные продукты, осваивая новые рыночные ниши и каналы сбыта [21, c. 84].
Высокая деловая активность является необходимым условием инновационного развития предприятия. Инновационно-активные компании направляют значительные средства на исследования и разработки, регулярно обновляют ассортимент выпускаемой продукции, внедряют передовые технологии и методы организации производства. Это позволяет им создавать продукцию с уникальными свойствами, обеспечивать ее высокое качество и привлекательность для потребителей. Инновационная активность служит важным фактором наращивания интеллектуального капитала предприятия, роста его стоимости и инвестиционной привлекательности.
Организации с высокой деловой активностью, как правило, проводят более эффективную инвестиционную политику. Они не только активно вкладывают средства в обновление и расширение производственных мощностей, но и диверсифицируют свой инвестиционный портфель, осваивают новые сферы и направления бизнеса [42]. Это позволяет им снижать риски, связанные с колебаниями рыночной конъюнктуры, и обеспечивать более стабильные финансовые результаты в долгосрочной перспективе.
Деловая активность также связана с социальной ответственностью бизнеса. Социально активные компании уделяют большое внимание развитию человеческого капитала, созданию благоприятных условий труда, реализации экологических и благотворительных проектов. Это способствует росту лояльности персонала и потребителей, улучшению деловой репутации предприятия, повышению его привлекательности для инвесторов и партнеров [40, c. 37].
Таким образом, деловая активность является комплексным фактором конкурентоспособности предприятия, затрагивающим все ключевые аспекты его деятельности - производственный, финансовый, инвестиционный, инновационный, маркетинговый, социальный. Чем выше деловая активность, тем более эффективно предприятие использует свои ресурсы и возможности, тем более гибко оно реагирует на изменения внешней среды, тем более прочные позиции занимает на рынке.
В таблице 2 систематизировано влияние деловой активности на различные аспекты конкурентоспособности предприятия.
Таблица 2
Влияние деловой активности на конкурентоспособность предприятия
| Аспект конкурентоспособности | Эффекты деловой активности |
| Эффективность использования ресурсов | Ускорение оборачиваемости активов, рост отдачи на вложенный капитал, повышение рентабельности |
| Рыночные позиции | Увеличение доли рынка, расширение клиентской базы, освоение новых рыночных сегментов |
| Инновационное развитие | Создание инновационных продуктов, внедрение передовых технологий, рост интеллектуального капитала |
| Инвестиционная привлекательность | Повышение эффективности инвестиций, диверсификация инвестиционного портфеля, снижение рисков |
| Социальная ответственность | Развитие человеческого капитала, реализация экологических и благотворительных проектов, рост деловой репутации |
Источник: составлено автором по материалам [21].
Как видно из таблицы, деловая активность оказывает многоплановое и разностороннее влияние на конкурентный статус предприятия. Она является одновременно и индикатором текущей конкурентоспособности бизнеса, и фактором ее повышения в стратегической перспективе. Предприятия с высокой деловой активностью не только более эффективно функционируют в настоящем, но и создают прочный фундамент своего будущего развития за счет укрепления ресурсной базы, реализации инноваций, повышения инвестиционной привлекательности [41].
Вместе с тем, следует отметить, что деловая активность является достаточно сложной и многогранной характеристикой, на которую влияет множество внешних и внутренних факторов. К внешним факторам относятся общее состояние экономики, динамика спроса и предложения на рынке, уровень конкуренции, институциональные условия ведения бизнеса. Внутренними факторами деловой активности выступают производственный потенциал предприятия, эффективность менеджмента, финансовая устойчивость, инновационные возможности.
Это означает, что для повышения деловой активности недостаточно усилий одного предприятия - необходимы благоприятные макроэкономические и институциональные условия, развитие конкуренции и партнерских связей между участниками рынка. Кроме того, деловая активность должна носить устойчивый и сбалансированный характер, опираться на реальные рыночные возможности и ресурсный потенциал предприятия. Чрезмерная и не подкрепленная необходимыми возможностями активность может привести к дестабилизации финансового состояния, потере управляемости бизнеса [43].
Поэтому управление деловой активностью должно носить комплексный и стратегический характер, учитывать множество взаимосвязанных факторов и условий. Оно требует глубокого анализа внешней и внутренней среды предприятия, тщательного планирования и контроля всех бизнес-процессов, своевременной корректировки целей и методов их достижения. Только такой подход позволит обеспечить устойчивый рост деловой активности и на этой основе повысить конкурентоспособность и эффективность деятельности предприятия в долгосрочной перспективе.
1.2. Система показателей оценки деловой активности организации
Для комплексной оценки деловой активности организации используется система показателей, отражающих различные аспекты эффективности и интенсивности ее функционирования. Эти показатели позволяют охарактеризовать скорость оборота средств предприятия, рациональность использования ресурсов, степень выполнения плановых заданий, динамику основных финансово-экономических индикаторов [36].
В научной и методической литературе предлагаются различные подходы к формированию системы показателей деловой активности. Так, А.Д. Шеремет и Е.В. Негашев выделяют две основные группы показателей - обобщающие и частные [65]. К обобщающим показателям они относят: темпы роста выручки, прибыли и активов; уровень рентабельности активов и собственного капитала; продолжительность операционного и финансового циклов. Частные показатели, по мнению авторов, характеризуют эффективность использования отдельных видов ресурсов и включают в себя показатели оборачиваемости основных средств, оборотных активов, запасов, дебиторской и кредиторской задолженности.
Г.В. Савицкая предлагает более детализированную систему показателей деловой активности, выделяя три их блока [54]:
- показатели оценки степени выполнения плана по основным показателям, определению неиспользованных резервов;
- показатели, характеризующие эффективность использования ресурсов (трудовых, материальных, финансовых);
- показатели оценки оборачиваемости активов и капитала.
В.В. Ковалев в качестве основных индикаторов деловой активности рассматривает «золотое правило экономики организации», предполагающее следующее оптимальное соотношение темпов роста прибыли (ТПр), выручки (ТВ) и активов (ТА) [48]:
(1)
Данное соотношение означает, что экономический потенциал предприятия возрастает, объем продаж растет более высокими темпами по сравнению с увеличением активов, а прибыль предприятия увеличивается опережающими темпами, что свидетельствует о снижении издержек производства и обращения. Обобщая существующие подходы, можно предложить следующую систему показателей оценки деловой активности организации (Приложение 2).
Как видно из таблицы, приведенные показатели отражают различные аспекты деловой активности организации. Показатели оборачиваемости характеризуют интенсивность использования ресурсов предприятия, скорость их оборота. Чем выше коэффициенты оборачиваемости, тем более эффективно используются активы, запасы, дебиторская задолженность и т.д. Ускорение оборачиваемости ведет к высвобождению средств из оборота, увеличению притока денежных средств, росту платежеспособности [3].
Показатели рентабельности отражают прибыльность бизнеса, его способность генерировать прибыль на вложенные средства. Они показывают сколько рублей прибыли получает предприятие с каждого рубля, вложенного в активы, собственный капитал, или заработанного на продажах. Рост показателей рентабельности свидетельствует о повышении эффективности бизнеса, снижении затрат, укреплении конкурентных позиций [18].
Показатели устойчивости экономического роста позволяют оценить динамику развития бизнеса, сбалансированность темпов роста его ключевых индикаторов. Оптимальным является опережающий рост прибыли по сравнению с выручкой, и выручки - по сравнению с активами. Это означает, что предприятие интенсивно наращивает объемы деятельности, при этом повышая свою прибыльность и рациональность использования ресурсов.
Показатели производственной активности характеризуют интенсивность и эффективность использования производственных ресурсов - оборудования, площадей, трудовых ресурсов. Они отражают уровень загрузки производственных мощностей, степень их обновления, производительность оборудования и труда [7]. Рост этих показателей свидетельствует о повышении технического уровня производства, более рациональном использовании производственного потенциала предприятия.
Все указанные показатели тесно взаимосвязаны и оказывают комплексное влияние на деловую активность организации. Так, ускорение оборачиваемости активов ведет к росту выручки и прибыли. Повышение рентабельности способствует увеличению собственного капитала и финансовой устойчивости бизнеса. Рост производственной активности создает базу для наращивания объемов продаж и укрепления рыночных позиций предприятия.
Поэтому при оценке деловой активности необходимо использовать интегральный подход, анализировать всю совокупность показателей в их взаимосвязи и динамике [10]. Особое внимание следует уделять факторам, вызвавшим изменение тех или иных индикаторов, выявлять резервы их улучшения. Такой комплексный подход позволяет получить объективное и всестороннее представление о деловой активности предприятия, уровне и динамике развития его бизнеса.
Вместе с тем, показатели деловой активности могут существенно варьироваться в зависимости от отраслевой специфики, масштабов и стадии жизненного цикла предприятия. Так, торговые компании, как правило, имеют более высокие показатели оборачиваемости по сравнению с производственными. Молодые, растущие компании могут демонстрировать высокие темпы роста выручки и активов, но относительно низкую рентабельность. Поэтому для объективной оценки деловой активности необходимо учитывать особенности конкретного бизнеса, сравнивать его показатели с среднеотраслевыми значениями, анализировать в динамике [9].
Кроме того, при интерпретации показателей деловой активности следует учитывать возможные искажения, связанные с особенностями бухгалтерского учета и формирования отчетности. Например, рост дебиторской задолженности может быть связан не только с ухудшением платежной дисциплины покупателей, но и с увеличением объема продаж, предоставлением скидок и отсрочек платежа для стимулирования сбыта. Увеличение запасов может быть вызвано не только замедлением их оборачиваемости, но и сезонными факторами, необходимостью создания страховых резервов. Поэтому анализ показателей деловой активности должен носить комплексный характер, учитывать не только количественные, но и качественные аспекты деятельности предприятия.
Таким образом, оценка деловой активности предполагает использование широкого круга показателей, отражающих различные аспекты эффективности и интенсивности функционирования бизнеса. Ключевыми из них являются показатели оборачиваемости, рентабельности, устойчивости экономического роста, производственной активности. Для получения объективных выводов необходимо анализировать всю совокупность показателей в комплексе, с учетом их взаимосвязи, динамики, отраслевой специфики бизнеса. Это позволит выявить сильные и слабые стороны предприятия, определить резервы повышения его деловой активности.
1.3. Методические подходы к анализу деловой активности
Анализ деловой активности представляет собой важнейшее направление оценки эффективности и интенсивности функционирования предприятия. Он позволяет выявить тенденции развития бизнеса, определить факторы, влияющие на скорость оборота капитала, оценить потенциал наращивания объемов деятельности и прибыльности [20, c. 45].
В теории и практике экономического анализа существуют различные методические подходы к оценке деловой активности. Обобщая их, можно выделить следующие основные этапы анализа [26]:
- Оценка степени выполнения плана и динамики основных показателей деятельности предприятия (объема производства, продаж, прибыли и т.д.).
- Анализ эффективности использования экономического потенциала предприятия (основных средств, материальных, трудовых и финансовых ресурсов).
- Исследование показателей оборачиваемости активов и капитала.
- Анализ устойчивости экономического роста предприятия.
- Оценка эффективности использования собственного и заемного капитала.
- Выявление резервов повышения деловой активности предприятия.
На первом этапе проводится сравнение фактических результатов деятельности с плановыми, а также анализ динамики ключевых индикаторов за ряд периодов. Оцениваются темпы роста объемов производства, продаж, прибыли, активов. Выявляются причины отклонений фактических показателей от плановых, факторы, повлиявшие на их динамику. Особое внимание уделяется анализу выполнения "золотого правила" экономики предприятия, предполагающего следующий оптимальный порядок темпов роста [33]:
(2)
где Трчп - темп роста чистой прибыли; Трв - темп роста выручки; Тра - темп роста активов.
Опережающий рост чистой прибыли над выручкой свидетельствует о снижении затрат, росте рентабельности продаж. Более высокие темпы роста выручки по сравнению с активами указывают на ускорение их оборачиваемости. Превышение темпами роста 100% означает наращивание масштабов деятельности предприятия. Такое оптимальное соотношение обеспечивает укрепление финансового состояния и повышение эффективности бизнеса.
На втором этапе анализируется эффективность использования ресурсного потенциала предприятия. Оцениваются показатели отдачи основных средств (фондоотдача), материалоемкости, производительности труда, оборачиваемости оборотных средств. Для их расчета используются следующие формулы [4]:
- Фондоотдача:
(3)
- Материалоотдача:
(4)
- Производительность труд:
(5)
- Коэффициент оборачиваемости оборотных средств:
(6)
где В - выручка; ОС<sub>ср</sub> - средняя стоимость основных средств; М<sub>з</sub> - материальные затраты; Ч<sub>ср</sub> - средняя численность работников; ОА<sub>ср</sub> - средняя величина оборотных активов.
Рост этих показателей в динамике свидетельствует о повышении эффективности использования ресурсов, интенсификации производства. И наоборот, их снижение указывает на наличие проблем в организации производственного процесса, использовании мощностей и трудового потенциала.
Третий этап предполагает углубленный анализ показателей оборачиваемости. Оцениваются коэффициенты оборачиваемости активов, запасов, дебиторской и кредиторской задолженности, продолжительность операционного и финансового циклов. Для их расчета используются следующие основные формулы [39]:
- Коэффициент оборачиваемости активов:
(7)
- Коэффициент оборачиваемости запасов:
(8)
- Коэффициент оборачиваемости дебиторской задолженности:
(9)
- Коэффициент оборачиваемости кредиторской задолженности:
(10)
- Продолжительность операционного цикла:
(11)
- Продолжительность финансового цикла:
(12)
где С - себестоимость;
А<sub>ср</sub>, З<sub>ср</sub>, ДЗ<sub>ср</sub>, КЗ<sub>ср</sub> - средние величины активов, запасов, дебиторской и кредиторской задолженности;
П<sub>оз</sub>, П<sub>одз</sub>, П<sub>окз</sub> - периоды оборота запасов, дебиторской и кредиторской задолженности.
Повышение коэффициентов оборачиваемости и снижение продолжительности операционного и финансового циклов указывают на ускорение оборота капитала, быстрое превращение ресурсов в денежные средства. Это способствует повышению платежеспособности предприятия, снижению потребности в оборотном капитале, росту прибыльности бизнеса [21].
На четвертом этапе оценивается устойчивость экономического роста предприятия. Для этого рассчитываются следующие основные показатели [44]:
- Темп устойчивого роста:
(13)
- Коэффициент устойчивости экономического роста:
(14)
где ROE - рентабельность собственного капитала; К<sub>рп</sub> - коэффициент реинвестирования прибыли; ТП<sub>ск</sub>, ТП<sub>а</sub> - темпы прироста собственного капитала и активов.
Темп устойчивого роста показывает, какими темпами может развиваться предприятие за счет внутренних источников финансирования (реинвестирования прибыли) без привлечения дополнительного заемного капитала. Коэффициент устойчивости экономического роста характеризует сбалансированность роста собственного капитала и активов. Его значение больше 1 указывает на опережающий рост собственного капитала, укрепление финансовой устойчивости бизнеса.
На пятом этапе анализируется эффективность использования собственного и заемного капитала с помощью показателей рентабельности и финансового левериджа. Рассчитываются рентабельность собственного капитала (ROE), рентабельность инвестированного капитала (ROIC), эффект финансового левериджа (EFL) по следующим формулам [62]:
(15)
(16)
(17)
где ЧП - чистая прибыль; СК<sub>ср</sub> - средняя величина собственного капитала; ПУ - проценты к уплате; СНП - ставка налога на прибыль; СК - собственный капитал; ДО - долгосрочные обязательства; ROA - рентабельность активов; ССПЗК - средняя ставка процента по заемному капиталу; ПФР - плечо финансового рычага.
Рост рентабельности собственного и инвестированного капитала свидетельствует о повышении эффективности бизнеса, увеличении отдачи на вложенные средства акционеров и инвесторов. Положительный эффект финансового рычага указывает на целесообразность привлечения заемных средств для повышения отдачи собственного капитала.
На заключительном этапе анализа выявляются резервы повышения деловой активности предприятия. Они могут быть связаны с:
- наращиванием объемов производства и продаж за счет более полного использования производственных мощностей, освоения новых рынков сбыта, расширения ассортимента продукции [30];
- повышением эффективности использования ресурсов на основе модернизации оборудования, внедрения прогрессивных технологий, оптимизации затрат, повышения производительности труда;
- ускорением оборачиваемости активов за счет оптимизации запасов, совершенствования системы расчетов с покупателями и поставщиками, внедрения логистических методов управления [38];
- реализацией инвестиционных проектов, способствующих расширению и диверсификации бизнеса [23];
- оптимизацией структуры финансирования в направлении повышения доли собственного капитала, снижения стоимости привлечения заемных средств [31].
Выбор конкретных направлений повышения деловой активности зависит от специфики предприятия, сложившейся структуры активов и капитала, уровня технологического развития, рыночной конъюнктуры. В таблице 1 систематизированы типовые резервы повышения деловой активности в разрезе ключевых направлений анализа.
Таблица 3
Резервы повышения деловой активности предприятия
| Направление анализа | Ключевые резервы |
| Объемы деятельности | Увеличение загрузки производственных мощностей, расширение ассортимента, освоение новых рынков |
| Эффективность использования ресурсов | Модернизация оборудования, внедрение ресурсосберегающих технологий, оптимизация затрат, рост производительности труда |
| Оборачиваемость активов | Оптимизация запасов, ускорение оборота дебиторской задолженности, внедрение логистических методов |
| Устойчивость экономического роста | Реализация эффективных инвестиционных проектов, диверсификация бизнеса |
| Эффективность использования капитала | Оптимизация структуры капитала, снижение стоимости заемных средств, повышение отдачи на вложенный капитал |
Источник: составлено автором по материалам [63].
Как видно из таблицы, резервы повышения деловой активности охватывают все ключевые сферы деятельности предприятия и направлены на ускорение оборота капитала, рост эффективности использования ресурсов, укрепление финансовой устойчивости и конкурентоспособности бизнеса. Их реализация требует комплексного подхода, тесной координации производственной, маркетинговой, финансовой и инвестиционной политики предприятия.
При этом важно учитывать, что между различными показателями деловой активности могут существовать противоречия и разнонаправленные тенденции. Например, чрезмерное ускорение оборачиваемости запасов может привести к сбоям в производстве из-за дефицита сырья и материалов. Высокая оборачиваемость дебиторской задолженности может быть связана с жесткой кредитной политикой и потерей части покупателей. Ускоренный рост объемов продаж без должного контроля над затратами может негативно отразиться на прибыльности бизнеса.
Поэтому при выборе направлений повышения деловой активности необходимо находить оптимальный баланс между различными целевыми установками, учитывать возможные риски и ограничения. Важную роль здесь играет качество управленческих решений, их обоснованность, своевременность и гибкость [12]. Менеджмент предприятия должен постоянно отслеживать изменения внутренней и внешней среды, оперативно реагировать на возникающие возможности и угрозы.
В целом, эффективное управление деловой активностью требует комплексного и системного подхода, тесной координации различных функциональных блоков управления предприятием. Оно должно базироваться на результатах детального анализа показателей деловой активности в динамике и во взаимосвязи, выявлении ключевых факторов и резервов их улучшения. Только такой подход позволит обеспечить устойчивый и сбалансированный рост бизнеса, повысить его финансовую результативность и конкурентоспособность в долгосрочной перспективе.
Выводы по главе 1
В первой главе работы были рассмотрены теоретические основы анализа деловой активности организации. Проведенное исследование позволяет сделать следующие выводы:
Деловая активность является комплексной характеристикой эффективности и интенсивности функционирования предприятия. Она отражает уровень использования производственных и финансовых ресурсов, скорость оборота капитала, способность организации к устойчивому экономическому росту. Высокая деловая активность обеспечивает конкурентоспособность и инвестиционную привлекательность бизнеса.
В структуре деловой активности выделяются производственная, инвестиционная, инновационная, коммерческая и финансовая составляющие. Они характеризуют различные аспекты функционирования предприятия и находятся в тесной взаимосвязи. Комплексное управление всеми компонентами деловой активности позволяет добиться синергетического эффекта в повышении эффективности и развитии бизнеса.
Деловая активность играет ключевую роль в обеспечении финансовой устойчивости и конкурентоспособности организации. Она способствует ускорению оборота капитала, повышению рентабельности, укреплению рыночных позиций предприятия. Высокая деловая активность создает основу для устойчивого и сбалансированного роста бизнеса в долгосрочной перспективе.
Для оценки деловой активности используется система показателей, отражающих эффективность использования ресурсов, скорость оборота средств, динамику основных индикаторов деятельности предприятия. Ключевыми из них являются показатели оборачиваемости активов и капитала, рентабельности, устойчивости экономического роста. Анализ данных показателей в динамике и взаимосвязи позволяет получить комплексное представление об уровне и тенденциях развития деловой активности организации.
Методика анализа деловой активности включает оценку темпов роста основных показателей, эффективности использования ресурсов, оборачиваемости активов и капитала, устойчивости экономического роста, эффекта финансового левериджа. Результаты анализа позволяют выявить сильные и слабые стороны в развитии бизнеса, определить факторы и резервы повышения деловой активности.
Основные резервы роста деловой активности связаны с наращиванием объемов деятельности, модернизацией производства, ускорением оборачиваемости ресурсов, реализацией эффективных инвестиционных проектов, оптимизацией структуры капитала. Их выявление и мобилизация требуют комплексного подхода, взаимоувязки различных направлений повышения эффективности и конкурентоспособности бизнеса.
Таким образом, деловая активность является одной из ключевых характеристик функционирования и развития предприятия. Ее анализ и оценка позволяют получить целостное представление о состоянии бизнеса, его возможностях и проблемах. Использование современной методики анализа деловой активности дает возможность своевременно выявлять негативные тенденции в развитии предприятия, определять резервы повышения эффективности использования ресурсов и ускорения оборота капитала. Это создает основу для принятия обоснованных управленческих решений по укреплению финансовой устойчивости и конкурентных позиций организации.
Проведенное теоретическое исследование позволяет перейти к практическому анализу деловой активности конкретного предприятия - ООО Специализированный застройщик «РусСтройГруп». Для этого во второй главе работы будут рассмотрены организационно-экономические особенности деятельности данной компании, проведена оценка ключевых показателей ее деловой активности в динамике последних лет. Это позволит выявить достигнутый уровень и тенденции развития бизнеса организации, определить имеющиеся проблемы и потенциальные возможности повышения эффективности ее функционирования.
ГЛАВА 2. АНАЛИЗ ДЕЛОВОЙ АКТИВНОСТИ ООО СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК «РУССТРОЙГРУП»
2.1. Организационно-экономическая характеристика предприятия
ООО Специализированный застройщик «РусСтройГруп» - это динамично развивающаяся строительная компания, работающая на рынке жилищного строительства Московской области. Организация была основана в 2007 году и за время своего существования превратилась в одного из крупнейших региональных застройщиков, реализовавшего ряд масштабных проектов комплексного освоения территорий.
Согласно данным бухгалтерской отчетности, на конец 2023 года ООО Специализированный застройщик «РусСтройГруп» имело следующие регистрационные данные:
- Полное наименование: ОБЩЕСТВО С ОГРАНИЧЕННОЙ ОТВЕТСТВЕННОСТЬЮ "СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК "РУССТРОЙГРУП"
- ИНН: 7716576574.
- ОГРН: 5077746731354.
- Дата регистрации: 28.04.2007.
- Юридический адрес: 141009, обл. Московская, г. Мытищи, ул. Колонцова, д. 5 стр. 2, помещ. 604
Уставный капитал ООО Специализированный застройщик «РусСтройГруп» на 31.12.2023 составлял 62,35 млн руб., что значительно превышает минимальный размер уставного капитала, предусмотренный законодательством для обществ с ограниченной ответственностью (10 тыс. руб.). Единственным участником общества является Сорокина Нина Ивановна, ей принадлежит 100% долей [70].
По данным отчетности, среднесписочная численность работников ООО Специализированный застройщик «РусСтройГруп» в 2023 году составила 47 человек. Организационная структура компании достаточно компактная, но при этом охватывает все ключевые направления деятельности, необходимые для успешной реализации девелоперских проектов. В составе ООО Специализированный застройщик «РусСтройГруп» действуют проектно-конструкторский отдел, производственно-технический отдел, сметно-договорной отдел, служба технического надзора. Кроме того, компания располагает собственной производственной базой в г. Балабаново Калужской области.
Основным видом деятельности ООО Специализированный застройщик «РусСтройГруп» является строительство жилых и нежилых зданий (код по ОКВЭД 41.20). Компания выступает в качестве застройщика, заказчика и генподрядчика на объектах жилищного строительства. География деятельности ООО Специализированный застройщик «РусСтройГруп» охватывает несколько муниципальных образований Московской области. За последние годы компания успешно реализовала такие проекты, как [71]:
- ЖК «Новое Медведково» в г. Мытищи (4 многоквартирных дома общей площадью 60 тыс. кв. м);
- ЖК «Новое Пушкино» в г. Пушкино (6 многоквартирных домов на 1100 квартир);
- ЖК «Сакраменто» в г. Балашиха (комплексная застройка территории 34 га, включающая 18 многоквартирных домов, детский сад, школу, ФОК и др.);
- Миниполис «Дивное» в г. Истра (малоэтажный жилой комплекс, состоящий из 48 домов, с собственной инфраструктурой).
При строительстве жилых объектов компания применяет современные технологии, позволяющие обеспечить высокую энергоэффективность, экологичность и комфорт проживания. В частности, используются вентилируемые фасады, утепленные стеклопакеты, системы «умный дом». Большое внимание уделяется озеленению и благоустройству придомовых территорий, созданию дружелюбной среды для жителей всех возрастов.
ООО Специализированный застройщик «РусСтройГруп» обладает необходимыми допусками и лицензиями для осуществления функций застройщика и генподрядчика. Компания является членом саморегулируемой организации «Объединение строителей Московской области», имеет сертификаты соответствия международным стандартам качества серии ГОСТ Р ИСО 9001.
Информационная открытость и прозрачность - одни из ключевых принципов работы ООО Специализированный застройщик «РусСтройГруп». На официальном сайте компании регулярно публикуются отчеты о текущей деятельности, ходе строительства объектов, актуальные проектные декларации. Дольщики могут в онлайн-режиме отслеживать строительную готовность своих квартир, получать юридические консультации[1].
Таким образом, ООО Специализированный застройщик «РусСтройГруп» является профессиональным участником рынка жилищного строительства Московской области, обладающим значительным опытом реализации проектов комплексной застройки территорий. Компания нацелена на создание качественного, комфортного и доступного жилья, удовлетворяющего потребности различных категорий покупателей.
В таблице 4 обобщены ключевые показатели, характеризующие масштабы деятельности ООО Специализированный застройщик «РусСтройГруп».
Таблица 4
Ключевые показатели деятельности ООО Специализированный застройщик «РусСтройГруп»
| Показатели | 2021 | 2022 | 2023 |
| Объем текущего строительства, тыс. кв. м | 61,3 | 74,8 | 112,5 |
| Ввод жилья в эксплуатацию за год, тыс. кв. м | 21,7 | 36,4 | 42,9 |
| Выручка от реализации, млн руб. | 590,4 | 1051,3 | 1240,5 |
| Средняя численность работников, чел. | 32 | 32 | 47 |
| Стоимость активов на конец года, млн руб. | 1131,2 | 1579,9 | 1491,9 |
Источник: составлено автором по данным [69].
Данные таблицы 1 свидетельствуют о поступательном наращивании объемов деятельности ООО Специализированный застройщик «РусСтройГруп». Компания стабильно увеличивает объемы текущего строительства и ввода жилья. Так, в 2023 году площадь строящегося жилья достигла 112,5 тыс. кв. м, что на 50% больше, чем годом ранее. Ввод жилья в 2023 году составил 42,9 тыс. кв. м - это рекордный показатель за всю историю компании.
Рост производственных показателей ООО Специализированный застройщик «РусСтройГруп» находит отражение и в существенном увеличении выручки. В 2023 году она превысила 1,2 млрд руб., что в 2,1 раза больше уровня 2021 года. При этом компания проводит достаточно взвешенную политику в отношении наращивания штата сотрудников и основных средств. Это позволяет ей поддерживать оптимальное соотношение между объемами деятельности и величиной используемых ресурсов.
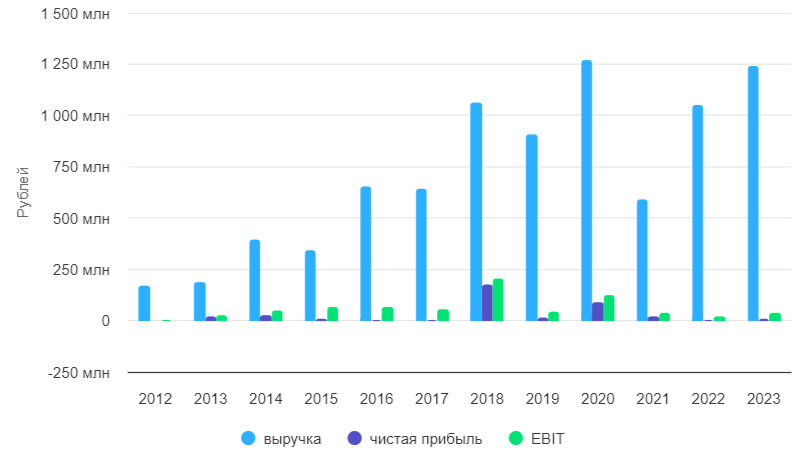
Рисунок 2. Основные показатели результатов деятельности организации, включая показатель прибыли до вычета процентов и налогов (EBIT)
Вместе с тем, динамичный рост бизнеса требует от ООО Специализированный застройщик «РусСтройГруп» адекватного укрепления финансовой базы. Стоимость активов компании за последние три года выросла в 1,3 раза и достигла 1,5 млрд руб. Это создает надежную основу для реализации новых проектов, повышения конкурентоспособности и инвестиционной привлекательности компании.
В дальнейшем при анализе финансового состояния ООО Специализированный застройщик «РусСтройГруп» мы более детально рассмотрим источники финансирования ее деятельности, оценим уровень платежеспособности и финансовой устойчивости. Это позволит составить комплексное представление о текущем положении компании и перспективах ее развития.
Подводя итог, можно сделать вывод, что ООО Специализированный застройщик «РусСтройГруп» является одним из ведущих застройщиков Московской области, располагающим необходимыми ресурсами и компетенциями для успешной работы в сфере жилищного строительства. Компания демонстрирует устойчивый рост основных показателей деятельности, активно наращивает объемы строительства и продаж. При этом большое внимание уделяется качеству возводимого жилья, созданию комфортной среды проживания, учету интересов различных групп покупателей. Эти факторы во многом определяют инвестиционную привлекательность и конкурентоспособность ООО Специализированный застройщик «РусСтройГруп» на рынке жилищного строительства Московского региона.
Анализ финансово-хозяйственной деятельности является важнейшим инструментом оценки текущего состояния предприятия, его места в экономической среде и перспектив дальнейшего развития. Он позволяет выявить сильные и слабые стороны в работе компании, определить ключевые факторы, влияющие на ее эффективность и конкурентоспособность [27, с. 12].
Проведем анализ основных показателей финансово-хозяйственной деятельности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг. на основе данных бухгалтерской отчетности компании.
Анализ ликвидности и платежеспособности. Ликвидность баланса характеризует способность предприятия своевременно и в полном объеме погашать свои краткосрочные обязательства за счет оборотных активов. Платежеспособность отражает наличие у компании денежных средств и их эквивалентов, необходимых для расчетов по кредиторской задолженности, требующей немедленного погашения. Динамика показателей ликвидности ООО Специализированный застройщик «РусСтройГруп» представлена в таблице 5.
Таблица 5
Показатели ликвидности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
| Показатели | Формула расчета | Нормативное значение | 2021 | 2022 | 2023 |
| Коэффициент текущей ликвидности | Оборотные активы / Краткосрочные обязательства | >1,5-2,5 | 1,28 | 1,12 | 1,10 |
| Коэффициент быстрой ликвидности | (Оборотные активы - Запасы) / Краткосрочные обязательства | >0,8-1,2 | 0,56 | 0,76 | 0,82 |
| Коэффициент абсолютной ликвидности | Денежные средства / Краткосрочные обязательства | >0,2-0,5 | 0,09 | 0,12 | 0,23 |
Источник: рассчитано автором по данным [69].
Коэффициент текущей ликвидности ООО Специализированный застройщик «РусСтройГруп» в течение всего рассматриваемого периода находился ниже рекомендуемых значений. Это означает, что оборотных активов компании не вполне достаточно для покрытия краткосрочных обязательств. При этом наблюдается тенденция к дальнейшему снижению коэффициента с 1,28 в 2021 году до 1,10 в 2023 году.
Более объективную картину дает коэффициент быстрой ликвидности, который характеризует способность компании погашать текущие обязательства за счет ликвидных активов (исключая запасы). Этот показатель демонстрирует положительную динамику, увеличившись с 0,56 в 2021 году до 0,82 в 2023 году. Тем не менее, даже по итогам 2023 года коэффициент быстрой ликвидности остается в нижней границе рекомендуемого диапазона.
Коэффициент абсолютной ликвидности показывает, какая часть краткосрочных обязательств может быть погашена немедленно за счет имеющихся денежных средств. У ООО Специализированный застройщик «РусСтройГруп» данный коэффициент вырос с 0,09 в 2021 году до 0,23 в 2023 году. Это позитивный сигнал, свидетельствующий об укреплении платежеспособности компании. Однако достигнутый уровень все еще находится у нижней границы рекомендуемых значений.
В целом анализ ликвидности показывает, что ООО Специализированный застройщик «РусСтройГруп» испытывает определенные сложности с поддержанием оптимальной структуры оборотных активов. Тем не менее, наблюдается постепенное улучшение ситуации, прежде всего за счет роста денежных средств и ликвидных активов.
Анализ финансовой устойчивости. Финансовая устойчивость характеризует способность предприятия функционировать и развиваться, сохранять равновесие своих активов и пассивов в изменяющейся внешней и внутренней среде. Ее оценка производится на основе абсолютных и относительных показателей (таблица 6).
Таблица 6
Показатели финансовой устойчивости ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
| Показатели | Формула расчета | Нормативное значение | 2021 | 2022 | 2023 |
| Собственный оборотный капитал, млн руб. | Собственный капитал + Долгосрочные обязательства - Внеоборотные активы | >0 | 130,2 | 131,4 | 149,6 |
| Коэффициент автономии | Собственный капитал / Валюта баланса | >0,5 | 0,31 | 0,27 | 0,28 |
| Коэффициент финансовой зависимости | Валюта баланса / Собственный капитал | <2,0 | 3,19 | 3,73 | 3,55 |
| Коэффициент финансового левериджа | Заемный капитал / Собственный капитал | <1,0 | 2,19 | 2,73 | 2,55 |
| Коэффициент обеспеченности собственными оборотными средствами | Собственный оборотный капитал / Оборотные активы | >0,1 | 0,22 | 0,11 | 0,14 |
| Коэффициент маневренности собственного капитала | Собственный оборотный капитал / Собственный капитал | 0,2-0,5 | 0,36 | 0,31 | 0,36 |
Источник: рассчитано автором по данным [69].
ООО Специализированный застройщик «РусСтройГруп» на протяжении всего анализируемого периода имело положительную величину собственного оборотного капитала. Это значит, что оборотные активы компании полностью покрывались собственными и долгосрочными источниками финансирования. При этом размер собственного оборотного капитала вырос со 130,2 млн руб. в 2021 году до 149,6 млн руб. в 2023 году.
Вместе с тем, доля собственного капитала в структуре источников финансирования ООО Специализированный застройщик «РусСтройГруп» остается невысокой. Коэффициент автономии за 2021-2023 гг. снизился с 0,31 до 0,28, что существенно ниже критического уровня 0,5. Это означает высокую зависимость компании от внешних источников финансирования, прежде всего кредитов и займов.
О росте финансовой зависимости ООО Специализированный застройщик «РусСтройГруп» свидетельствует и динамика соответствующего коэффициента. Если в 2021 году на 1 рубль собственных средств приходилось 3,19 руб. совокупных источников финансирования, то в 2023 году это соотношение увеличилось до 3,55 руб. При этом растет и долговая нагрузка на компанию - коэффициент финансового левериджа поднялся с 2,19 в 2021 году до 2,55 в 2023 году. Это означает, что на каждый рубль собственного капитала ООО Специализированный застройщик «РусСтройГруп» привлекает более 2,5 руб. заемных средств.
Коэффициент обеспеченности собственными оборотными средствами находится в рекомендуемых пределах, но имеет тенденцию к снижению (с 0,22 в 2021 году до 0,14 в 2023 году). Это означает, что собственные оборотные средства покрывают все меньшую часть оборотных активов компании. При этом коэффициент маневренности собственного капитала держится на приемлемом уровне 0,31-0,36. Это говорит о том, что около трети собственного капитала ООО Специализированный застройщик «РусСтройГруп» находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами.
В целом финансовое состояние ООО Специализированный застройщик «РусСтройГруп» нельзя назвать устойчивым. Компания в значительной степени зависит от заемного капитала, что повышает риски ее деятельности. Вместе с тем, наличие собственного оборотного капитала и его приемлемая маневренность несколько смягчают ситуацию и оставляют возможности для укрепления финансовой базы в будущем.
Анализ рентабельности. Рентабельность отражает степень эффективности использования материальных, трудовых и финансовых ресурсов. Основные показатели рентабельности ООО Специализированный застройщик «РусСтройГруп» представлены в таблице 7.
Таблица 7
Показатели рентабельности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг., %
| Показатели | Формула расчета | 2021 | 2022 | 2023 |
| Рентабельность продаж | Прибыль от продаж / Выручка | 18,0 | 4,4 | 5,1 |
| Рентабельность активов | Чистая прибыль / Средняя стоимость активов | 1,5 | 0,2 | 0,8 |
| Рентабельность собственного капитала | Чистая прибыль / Средний собственный капитал | 4,2 | 0,8 | 2,7 |
| Рентабельность основной деятельности | Прибыль от продаж / Себестоимость | 19,9 | 4,6 | 5,1 |
Источник: рассчитано автором по данным [69].
Все показатели рентабельности ООО Специализированный застройщик «РусСтройГруп» показали резкое снижение в 2022 году и затем небольшой рост в 2023 году. Так, рентабельность продаж упала с 18% в 2021 году до 4,4% в 2022 году, а затем поднялась до 5,1% в 2023 году. Это означает, что если в 2021 году на каждый рубль выручки приходилось 18 копеек прибыли от продаж, то в 2023 году только 5,1 копейки.
Аналогичная динамика наблюдается и по рентабельности активов - этот показатель снизился с 1,5% в 2021 году до 0,8% в 2023 году. То есть отдача на вложенные активы остается крайне низкой - менее 1 копейки чистой прибыли на рубль активов. Невысокой остается и рентабельность собственного капитала, которая опустилась с 4,2% в 2021 году до 2,7% в 2023 году.
Несколько лучше выглядит динамика рентабельности основной деятельности. После резкого падения с 19,9% в 2021 году до 4,6% в 2022 году, этот показатель вырос до 5,1% в 2023 году. Это говорит о том, что ООО Специализированный застройщик «РусСтройГруп» несколько улучшило контроль над себестоимостью, добившись небольшого повышения прибыльности основного бизнеса.
Тем не менее, в целом уровень рентабельности ООО Специализированный застройщик «РусСтройГруп» остается крайне низким. Это может быть связано как с ухудшением конъюнктуры рынка жилищного строительства, так и с недостаточно эффективным контролем над затратами внутри компании. Низкая рентабельность ограничивает возможности наращивания собственного капитала, необходимого для укрепления финансовой устойчивости ООО Специализированный застройщик «РусСтройГруп».
Подводя итог анализу финансово-хозяйственной деятельности ООО Специализированный застройщик «РусСтройГруп», можно отметить следующее:
Компания испытывает определенные сложности с поддержанием ликвидности, о чем свидетельствует динамика соответствующих коэффициентов. Тем не менее, постепенное улучшение структуры оборотных активов, прежде всего за счет роста денежных средств, позволяет говорить о наметившейся позитивной тенденции.
Финансовая устойчивость ООО Специализированный застройщик «РусСтройГруп» находится на невысоком уровне. Компания в значительной степени зависит от заемного капитала, что повышает риски ее деятельности. При этом доля собственных средств в источниках финансирования остается недостаточной. Вместе с тем, наличие собственного оборотного капитала и его приемлемая маневренность позволяют рассчитывать на постепенное улучшение ситуации.
Показатели рентабельности ООО Специализированный застройщик «РусСтройГруп» находятся на крайне низком уровне. После резкого падения в 2022 году наметилось некоторое улучшение в 2023 году, прежде всего по рентабельности основной деятельности. Однако в целом прибыльность бизнеса остается недостаточной для устойчивого наращивания собственного капитала и укрепления финансовой базы компании.
Ключевые проблемы ООО Специализированный застройщик «РусСтройГруп» связаны с недостаточной ликвидностью, низкой финансовой устойчивостью и слабой рентабельностью. Это повышает риски деятельности компании, ограничивает возможности ее развития за счет внутренних источников [53].
Для улучшения финансово-хозяйственной деятельности ООО Специализированный застройщик «РусСтройГруп» необходимо, с одной стороны, оптимизировать структуру оборотных активов и краткосрочных обязательств, а с другой стороны - наращивать собственный капитал путем повышения прибыльности бизнеса и реинвестирования полученной прибыли.
В качестве приоритетных направлений можно выделить: повышение эффективности управления запасами и дебиторской задолженностью, оптимизацию кредитного портфеля, снижение себестоимости строительства, реализацию программ по энергосбережению и ресурсоэффективности, диверсификацию каналов продаж и методов продвижения, развитие сопутствующих услуг (риэлторских, управляющей компании и т.д.).
В целом, несмотря на наличие определенных проблем, ООО Специализированный застройщик «РусСтройГруп» сохраняет потенциал для дальнейшего развития. Компания имеет значительный опыт реализации проектов жилищного строительства, постоянно наращивает объемы работ и выручку. При условии корректировки финансовой политики и повышения эффективности бизнеса ООО Специализированный застройщик «РусСтройГруп» способно укрепить свои рыночные позиции и обеспечить долгосрочную финансовую устойчивость.
Таким образом, анализ финансово-хозяйственной деятельности ООО Специализированный застройщик «РусСтройГруп» позволяет составить комплексное представление о текущем положении компании, ее сильных и слабых сторонах, рисках и возможностях дальнейшего развития. Полученные результаты служат основой для выработки рекомендаций по совершенствованию финансовой политики и повышению эффективности бизнеса.
2.2. Комплексный анализ показателей деловой активности предприятия
Проведем анализ деловой активности ООО Специализированный застройщик «РусСтройГруп» в разрезе указанных групп показателей на основе данных бухгалтерской отчетности компании за 2021-2023 гг.
Анализ темпов роста основных показателей. В таблице 8 представлена динамика ключевых финансово-экономических индикаторов деятельности ООО Специализированный застройщик «РусСтройГруп».
Таблица 8
Темпы роста основных показателей деятельности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
| Показатели | 2021 | 2022 | 2023 |
| Выручка, тыс. руб. | 590 413 | 1 051 260 | 1 240 532 |
| Темп роста, % | - | 78,1 | 18,0 |
| Прибыль от продаж, тыс. руб. | 106 496 | 46 277 | 62 664 |
| Темп роста, % | - | -56,5 | 35,4 |
| Чистая прибыль, тыс. руб. | 18 100 | 3 574 | 11 576 |
| Темп роста, % | - | -80,3 | 223,9 |
| Активы, тыс. руб. (на конец года) | 1 131 188 | 1 579 865 | 1 491 900 |
| Темп роста, % | - | 39,7 | -5,6 |
Источник: рассчитано автором по данным [69].
Данные таблицы 8 свидетельствуют о существенных колебаниях темпов роста выручки ООО Специализированный застройщик «РусСтройГруп». Если в 2022 году выручка компании выросла на 78,1% по сравнению с 2021 годом, то в 2023 году темп ее прироста замедлился до 18%. При этом показатели прибыли демонстрировали еще более неустойчивую динамику.
Так, прибыль от продаж в 2022 году сократилась по сравнению с 2021 годом на 56,5%, а в 2023 году выросла на 35,4%. Чистая прибыль в 2022 году упала на 80,3%, а в 2023 году увеличилась сразу в 3,2 раза. Такие резкие колебания прибыли на фоне относительно стабильной динамики выручки говорят о проблемах компании с контролем над затратами и себестоимостью строительства.
Обращает на себя внимание и разнонаправленная динамика активов ООО Специализированный застройщик «РусСтройГруп». В 2022 году их стоимость выросла на 39,7% по сравнению с 2021 годом, а в 2023 году сократилась на 5,6%. Причем темпы изменения активов не совпадали с динамикой выручки - в 2022 году активы росли медленнее выручки, а в 2023 году сокращались на фоне ее увеличения. Это говорит о нестабильности политики компании по управлению имуществом и источниками его формирования.
В целом динамика темпов роста ключевых показателей деятельности ООО Специализированный застройщик «РусСтройГруп» не соответствует «золотому правилу экономики предприятия», согласно которому прибыль должна расти быстрее выручки, а выручка - быстрее активов. Фактически в 2021-2023 гг. эти соотношения часто нарушались, что говорит о недостаточной сбалансированности развития бизнеса компании.
Анализ показателей оборачиваемости. Оборачиваемость активов и капитала - важнейший индикатор деловой активности, отражающий скорость превращения имущества и источников его формирования в выручку и прибыль. В таблице 9 представлены коэффициенты оборачиваемости ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
Таблица 9
Показатели оборачиваемости ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
| Показатели | 2021 | 2022 | 2023 |
| Коэффициент оборачиваемости активов | 0,52 | 0,67 | 0,83 |
| Коэффициент оборачиваемости оборотных активов | 1,00 | 0,88 | 1,18 |
| Коэффициент оборачиваемости запасов | 1,08 | 2,71 | 4,66 |
| Коэффициент оборачиваемости дебиторской задолженности | 1,84 | 1,80 | 2,57 |
| Коэффициент оборачиваемости кредиторской задолженности | 1,10 | 1,11 | 1,53 |
| Коэффициент оборачиваемости собственного капитала | 1,37 | 2,49 | 2,95 |
Источник: рассчитано автором по данным [69].
Динамика показателей оборачиваемости ООО Специализированный застройщик «РусСтройГруп» показывает постепенное ускорение кругооборота средств компании. Коэффициент оборачиваемости активов вырос с 0,52 в 2021 году до 0,83 в 2023 году. Это значит, что если в 2021 году полный цикл обращения активов занимал около 700 дней (365/0,52), то в 2023 году - примерно 440 дней. То есть активы компании стали быстрее превращаться в выручку.
Особенно заметно улучшение оборачиваемости запасов ООО Специализированный застройщик «РусСтройГруп» - соответствующий коэффициент вырос с 1,08 в 2021 году до 4,66 в 2023 году. Это позитивный сигнал, говорящий об ускорении процесса строительства и продажи готового жилья. Улучшились и показатели оборачиваемости дебиторской задолженности (с 1,84 до 2,57) и кредиторской задолженности (с 1,10 до 1,53). Это означает более быстрое погашение долгов покупателей перед компанией и сокращение периода оборота ее кредиторской задолженности.
Ускорение оборачиваемости собственного капитала ООО Специализированный застройщик «РусСтройГруп» (с 1,37 до 2,95) в целом является позитивной тенденцией, говорящей о повышении отдачи на вложенные собственниками средства. Однако слишком высокие значения этого коэффициента по сравнению с оборачиваемостью активов могут указывать на избыточную зависимость компании от заемных источников финансирования.
В целом анализ показателей оборачиваемости свидетельствует о повышении деловой активности ООО Специализированный застройщик «РусСтройГруп» в 2021-2023 гг. Ускорение оборота средств позволяет компании быстрее превращать ресурсы в выручку, сокращать потребность в дополнительном финансировании. В то же время, сохраняется определенный дисбаланс в скорости обращения различных видов активов и пассивов, что может создавать проблемы с ликвидностью и финансовой устойчивостью.
Анализ показателей рентабельности и устойчивости экономического роста ООО Специализированный застройщик «РусСтройГруп» был проведен нами ранее (см. раздел 2.1). Напомним, что основной проблемой здесь является низкая прибыльность бизнеса компании, ограничивающая возможности наращивания собственного капитала и снижающая запас финансовой прочности.
Подводя итог анализу динамики и уровня показателей деловой активности ООО Специализированный застройщик «РусСтройГруп», можно сделать следующие основные выводы:
Темпы роста ключевых финансово-экономических индикаторов деятельности компании в 2021-2023 гг. не отвечали критериям сбалансированного развития бизнеса. Динамика выручки была неустойчивой, прибыль и активы изменялись разнонаправленно. Это говорит о проблемах компании с контролем над затратами и управлением имуществом.
Показатели оборачиваемости ООО Специализированный застройщик «РусСтройГруп» в целом демонстрировали повышательную динамику. Ускорился кругооборот активов, запасов, дебиторской и кредиторской задолженности. Это свидетельствует об интенсификации использования ресурсов, росте эффективности основной деятельности. В то же время, сохраняются определенные диспропорции в структуре активов и пассивов компании.
Главным слабым местом ООО Специализированный застройщик «РусСтройГруп» остается низкая рентабельность, ограничивающая возможности устойчивого экономического роста. Без кардинального повышения прибыльности бизнеса компании будет сложно наращивать собственный капитал, снижать долговую зависимость, финансировать инвестиции в развитие.
Для повышения деловой активности ООО Специализированный застройщик «РусСтройГруп» необходимы комплексные меры по оптимизации затрат, ускорению оборачиваемости ключевых видов активов, устранению дисбалансов в структуре капитала. Только на этой основе компания сможет обеспечить сбалансированный рост бизнеса, укрепление рыночных позиций и финансовой устойчивости в долгосрочной перспективе.
Таким образом, анализ динамики и уровня индикаторов деловой активности позволяет выявить узкие места в развитии бизнеса ООО Специализированный застройщик «РусСтройГруп», определить приоритетные направления повышения интенсивности и эффективности использования ее ресурсного потенциала. Дальнейшая детализация этого анализа с использованием факторных моделей даст возможность оценить влияние различных внутренних и внешних обстоятельств на деловую активность компании, количественно измерить резервы ее роста.
Переходя к анализу качественных показателей деловой активности, необходимо отметить диверсифицированную географию деятельности компании. ООО Специализированный застройщик «РусСтройГруп» реализует проекты в нескольких муниципальных образованиях Московской области, включая города Мытищи, Пушкино, Балашиха, Истра. Это обеспечивает снижение территориальных рисков и возможность гибкого реагирования на изменения локального спроса.
Для оценки стабильности хозяйственных связей проанализируем структуру основных контрагентов компании.
Таблица 14
Структура основных деловых партнеров ООО Специализированный застройщик «РусСтройГруп»
| Категория контрагентов | Общее количество | В том числе постоянных (более 3 лет) | Доля постоянных, % |
| Поставщики материалов | 47 | 28 | 59,6 |
| Субподрядчики | 35 | 19 | 54,3 |
| Банки-партнеры | 8 | 5 | 62,5 |
| Агентства недвижимости | 12 | 7 | 58,3 |
Источник: составлено автором по материалам внутренних документов предприятия.
Анализ данных таблицы свидетельствует о достаточно высокой стабильности деловых связей компании. Более половины контрагентов по всем ключевым направлениям сотрудничают с ООО Специализированный застройщик «РусСтройГруп» на протяжении более трех лет. Это создает надежную основу для устойчивого развития бизнеса.
Важным фактором деловой активности является репутация компании на рынке. По данным независимых рейтинговых агентств, ООО Специализированный застройщик «РусСтройГруп» имеет стабильно высокие оценки надежности. Компания своевременно выполняет обязательства перед дольщиками, не допускает существенных задержек при сдаче объектов. В рамках исследования была проанализирована статистика обращений покупателей и претензий к качеству строительства.
Анализ кредитной истории показывает, что ООО Специализированный застройщик «РусСтройГруп» является надежным заемщиком. За последние три года компания не допускала просрочек по кредитным обязательствам, что подтверждается данными бюро кредитных историй. Это позволяет привлекать заемное финансирование на относительно выгодных условиях. Компания имеет действующие кредитные линии в пяти крупных банках с совокупным лимитом более 2 млрд рублей.
Таким образом, проведенный анализ рыночных позиций и качественных показателей деловой активности ООО Специализированный застройщик «РусСтройГруп» позволяет сделать вывод о наличии устойчивой конкурентной позиции компании на рынке жилищного строительства Московской области. При этом существует потенциал для укрепления рыночных позиций за счет повышения операционной эффективности и оптимизации бизнес-процессов. Итак, проведенный анализ рыночных позиций и качественных показателей деловой активности позволяет сделать вывод о наличии устойчивой конкурентной позиции компании на рынке жилищного строительства Московской области. При этом существует потенциал для укрепления рыночных позиций за счет повышения операционной эффективности и оптимизации бизнес-процессов.
Рассмотрим основные макроэкономические факторы, влияющие на деятельность ООО Специализированный застройщик «РусСтройГруп».
Таблица 15
Динамика ключевых макроэкономических показателей строительной отрасли Московской области
| Показатель | 2021 | 2022 | 2023 | Темп роста 2023/2021, % |
| Объем работ по виду деятельности "Строительство", млрд руб. | 642,3 | 715,8 | 798,4 | 124,3 |
| Ввод жилья, млн кв. м | 9,3 | 10,1 | 11,2 | 120,4 |
| Средняя цена 1 кв. м на первичном рынке, тыс. руб. | 98,5 | 112,3 | 128,7 | 130,7 |
| Количество действующих застройщиков | 234 | 228 | 215 | 91,9 |
Источник: составлено автором по материалам внутренних документов предприятия.
Анализ данных показывает устойчивый рост строительной отрасли региона. При этом наблюдается тенденция к консолидации рынка - количество застройщиков сократилось на 8,1% при одновременном увеличении объемов строительства. Это создает как возможности для укрепления рыночных позиций ООО Специализированный застройщик «РусСтройГруп», так и риски усиления конкуренции со стороны крупных игроков.
Важным фактором является динамика спроса на жилую недвижимость. Для ее оценки проанализируем основные параметры покупательской активности.
Таблица 16
Показатели спроса на первичном рынке жилья Московской области
| Показатель | 2021 | 2022 | 2023 |
| Количество зарегистрированных ДДУ, тыс. шт. | 98,3 | 105,7 | 112,4 |
| Объем выданной ипотеки, млрд руб. | 324,5 | 358,2 | 396,7 |
| Средний размер ипотечного кредита, млн руб. | 4,2 | 4,8 | 5,3 |
| Доля ипотечных сделок, % | 68,4 | 71,2 | 74,5 |
Источник: составлено автором по данным Росреестра и ЦБ РФ.
Данные таблицы свидетельствуют о стабильном росте спроса на первичное жилье. Ключевым драйвером выступает ипотечное кредитование, доля которого в структуре сделок достигла 74,5%. При этом растет средний размер кредита, что отражает как повышение цен на недвижимость, так и улучшение платежеспособности покупателей. Переходя к анализу внутренних факторов, необходимо отметить, что ООО Специализированный застройщик «РусСтройГруп» обладает рядом технологических преимуществ. В компании внедрены современные методы строительства, включая технологии монолитного домостроения и вентилируемых фасадов. Уровень автоматизации производственных процессов характеризуют следующие показатели.
Таблица 17
Показатели технологического развития ООО Специализированный застройщик «РусСтройГруп»
| Показатель | 2021 | 2022 | 2023 |
| Фондовооруженность труда, млн руб./чел. | 3,2 | 3,5 | 3,8 |
| Коэффициент обновления основных средств | 0,12 | 0,15 | 0,18 |
| Доля автоматизированных процессов, % | 45,3 | 52,8 | 58,4 |
| Энергоемкость производства, кВт·ч/кв. м | 186,4 | 175,2 | 162,8 |
Источник: составлено автором по материалам внутренних документов предприятия.
Анализ показателей демонстрирует положительную динамику технологического развития компании. Растет фондовооруженность труда, увеличивается доля автоматизированных процессов, снижается энергоемкость производства. Это создает базу для повышения производительности труда и качества строительства. Качество управления в значительной степени определяется квалификацией персонала. Проанализируем основные характеристики кадрового состава компании.
Таблица 18
Качественные характеристики персонала ООО Специализированный застройщик «РусСтройГруп»
| Показатель | 2021 | 2022 | 2023 |
| Средний стаж работы в отрасли, лет | 8,4 | 8,8 | 9,2 |
| Доля сотрудников с высшим образованием, % | 42,5 | 45,3 | 48,7 |
| Затраты на обучение, тыс. руб./чел. | 24,6 | 28,3 | 32,5 |
| Коэффициент текучести кадров, % | 12,4 | 10,8 | 9,3 |
Источник: составлено автором по материалам внутренних документов предприятия.
Показатели свидетельствуют о планомерном повышении квалификации персонала. Растет доля сотрудников с высшим образованием, увеличиваются инвестиции в обучение, снижается текучесть кадров. Это позволяет формировать стабильный коллектив профессионалов.
2.3. Факторный анализ деловой активности и оценка конкурентных позиций
Факторный анализ показателей деловой активности позволяет выявить и количественно оценить влияние различных факторов на изменение этих показателей. Это дает возможность определить резервы повышения деловой активности предприятия и разработать обоснованные управленческие решения по их реализации.
Проведем факторный анализ ключевых показателей деловой активности ООО Специализированный застройщик «РусСтройГруп» за 2022-2023 гг. В качестве базовой модели используем широко применяемую в экономическом анализе модель Дюпона, которая позволяет оценить влияние различных факторов на рентабельность собственного капитала (ROE) [24, с. 78]:
(18)
где ЧП – чистая прибыль; В – выручка; А – среднегодовая стоимость активов; СК – среднегодовая стоимость собственного капитала; ROS – рентабельность продаж; Kоа – коэффициент оборачиваемости активов; Kфз – коэффициент финансовой зависимости.
Исходные данные для факторного анализа ROE ООО Специализированный застройщик «РусСтройГруп» представлены в таблице 10.
Таблица 10
Исходные данные для факторного анализа рентабельности собственного капитала ООО Специализированный застройщик «РусСтройГруп» за 2022-2023 гг.
| Показатель | 2022 г. | 2023 г. | Изменение |
| Чистая прибыль, тыс. руб. | 3574 | 11576 | +8002 |
| Выручка, тыс. руб. | 1051260 | 1240532 | +189272 |
| Среднегодовая стоимость активов, тыс. руб. | 1355527 | 1535883 | +180356 |
| Среднегодовая стоимость собственного капитала, тыс. руб. | 426258 | 421432 | -4826 |
| Рентабельность продаж (ROS), % | 0,34 | 0,93 | +0,59 |
| Коэффициент оборачиваемости активов (Kоа) | 0,78 | 0,81 | +0,03 |
| Коэффициент финансовой зависимости (Kфз) | 3,18 | 3,64 | +0,46 |
| Рентабельность собственного капитала (ROE), % | 0,84 | 2,75 | +1,91 |
Источник: составлено автором по данным [69].
Для оценки влияния факторов на изменение ROE используем метод цепных подстановок. Результаты расчетов представлены ниже:
- Влияние изменения рентабельности продаж: ΔROE(ROS) = (0,93 – 0,34) * 0,78 * 3,18 = +1,46%
- Влияние изменения оборачиваемости активов: ΔROE(Kоа) = 0,93 * (0,81 – 0,78) * 3,18 = +0,09%
- Влияние изменения финансовой зависимости: ΔROE(Kфз) = 0,93 * 0,81 * (3,64 – 3,18) = +0,36%
Общее изменение ROE: ΔROE = 1,46 + 0,09 + 0,36 = +1,91%
Полученные результаты показывают, что основным фактором роста рентабельности собственного капитала ООО Специализированный застройщик «РусСтройГруп» в 2023 году стало повышение рентабельности продаж. Это свидетельствует об улучшении контроля над затратами и ценовой политикой компании. Положительное влияние также оказало увеличение финансового рычага, что говорит о более активном привлечении заемных средств. Наименьшее влияние оказало ускорение оборачиваемости активов.
Для более детального анализа проведем факторный анализ коэффициента оборачиваемости активов (Kоа) по следующей модели [35, с. 156]:
(19)
где ВОА – среднегодовая стоимость внеоборотных активов; ОА – среднегодовая стоимость оборотных активов.
Исходные данные представлены в таблице 11.
Таблица 11
Исходные данные для факторного анализа коэффициента оборачиваемости активов ООО Специализированный застройщик «РусСтройГруп» за 2022-2023 гг.
| Показатель | 2022 г. | 2023 г. | Изменение |
| Выручка, тыс. руб. | 1051260 | 1240532 | +189272 |
| Среднегодовая стоимость внеоборотных активов, тыс. руб. | 394793 | 413850 | +19057 |
| Среднегодовая стоимость оборотных активов, тыс. руб. | 960734 | 1122033 | +161299 |
| Коэффициент оборачиваемости активов | 0,78 | 0,81 | +0,03 |
Источник: составлено автором по данным [69].
Используя метод цепных подстановок, получаем:
- Влияние изменения выручки: ΔKоа(В) = (1240532 / (394793/2 + 960734/2)) - (1051260 / (394793/2 + 960734/2)) = +0,14
- Влияние изменения стоимости внеоборотных активов: ΔKоа(ВОА) = (1240532 / (413850/2 + 960734/2)) - (1240532 / (394793/2 + 960734/2)) = -0,01
- Влияние изменения стоимости оборотных активов: ΔKоа(ОА) = (1240532 / (413850/2 + 1122033/2)) - (1240532 / (413850/2 + 960734/2)) = -0,10
Общее изменение Kоа: ΔKоа = 0,14 - 0,01 - 0,10 = +0,03
Результаты факторного анализа показывают, что рост коэффициента оборачиваемости активов ООО Специализированный застройщик «РусСтройГруп» в 2023 году был обусловлен прежде всего увеличением выручки. Однако значительная часть этого положительного эффекта была нивелирована ростом стоимости оборотных активов. Это может свидетельствовать о недостаточно эффективном управлении запасами и дебиторской задолженностью компании.
Для оценки влияния факторов на изменение рентабельности продаж (ROS) используем следующую модель:
(20)
где С - себестоимость продаж; КР - коммерческие расходы; УР - управленческие расходы; ПрР - прочие расходы; ПрД - прочие доходы; НП - налог на прибыль. Исходные данные представлены в таблице 12.
Таблица 12
Исходные данные для факторного анализа рентабельности продаж ООО Специализированный застройщик «РусСтройГруп» за 2022-2023 гг.
| Показатель | 2022 г. | 2023 г. | Изменение |
| Выручка, тыс. руб. | 1051260 | 1240532 | +189272 |
| Себестоимость продаж, тыс. руб. | 931313 | 1072426 | +141113 |
| Коммерческие расходы, тыс. руб. | 7305 | 4530 | -2775 |
| Управленческие расходы, тыс. руб. | 66365 | 100912 | +34547 |
| Прочие доходы, тыс. руб. | 15552 | 18822 | +3270 |
| Прочие расходы, тыс. руб. | 52900 | 58217 | +5317 |
| Налог на прибыль, тыс. руб. | 5355 | 10355 | +5000 |
| Чистая прибыль, тыс. руб. | 3574 | 11576 | +8002 |
| Рентабельность продаж (ROS), % | 0,34 | 0,93 | +0,59 |
Источник: составлено автором по данным [69].
Используя метод цепных подстановок, получаем следующие результаты:
Результаты факторного анализа показывают, что рост рентабельности продаж ООО Специализированный застройщик «РусСтройГруп» в 2023 году был обусловлен прежде всего увеличением выручки и снижением коммерческих расходов. Однако значительная часть этого положительного эффекта была нивелирована ростом себестоимости и управленческих расходов. Это указывает на необходимость усиления контроля над затратами компании.
Проведенный факторный анализ позволяет сделать следующие выводы:
- Основным драйвером роста деловой активности ООО Специализированный застройщик «РусСтройГруп» в 2023 году стало увеличение выручки, что положительно повлияло на все ключевые показатели.
- Компания добилась определенных успехов в оптимизации коммерческих расходов, что способствовало росту рентабельности продаж.
- Негативное влияние на деловую активность оказал опережающий рост себестоимости и управленческих расходов по сравнению с выручкой. Это указывает на необходимость реализации мер по повышению эффективности использования ресурсов и оптимизации бизнес-процессов.
- Увеличение стоимости оборотных активов негативно повлияло на оборачиваемость, что свидетельствует о необходимости улучшения управления запасами и дебиторской задолженностью.
- Рост финансового рычага положительно повлиял на рентабельность собственного капитала, однако это также увеличивает финансовые риски компании.
- Наименьшее влияние на изменение показателей деловой активности оказали прочие доходы и расходы, а также налог на прибыль.
В Московской области по состоянию на конец 2023 года действовало более 200 застройщиков жилья. Для проведения сравнительного анализа были отобраны компании, сопоставимые с ООО Специализированный застройщик «РусСтройГруп» по масштабам деятельности и территориальному охвату.
В таблице ниже представлены основные показатели деловой активности ключевых конкурентов компании.
Таблица 13
Сравнительные показатели деловой активности застройщиков Московской области за 2023 год
| Показатель | РусСтройГруп | СтройИнвест | МособлСтрой | ПодмосковьеДевелопмент |
| Объем текущего строительства, тыс. кв. м | 112,5 | 128,3 | 98,7 | 143,2 |
| Ввод жилья, тыс. кв. м | 42,9 | 51,4 | 38,6 | 58,9 |
| Выручка, млн руб. | 1240,5 | 1485,6 | 1156,8 | 1689,3 |
| Рентабельность продаж, % | 5,1 | 6,8 | 4,9 | 7,2 |
| Коэффициент оборачиваемости активов | 0,83 | 0,95 | 0,79 | 0,98 |
Источник: составлено автором по данным [69].
Анализ данных таблицы показывает, что ООО Специализированный застройщик «РусСтройГруп» занимает третье место среди рассматриваемых компаний по объему текущего строительства и вводу жилья. При этом компания демонстрирует средний уровень рентабельности продаж и оборачиваемости активов, что свидетельствует о наличии потенциала для повышения эффективности деятельности.
По итогам 2023 года рыночная доля ООО Специализированный застройщик «РусСтройГруп» составила 4,8% от общего объема жилищного строительства в Московской области. Это позволяет отнести компанию к числу средних по размеру застройщиков региона. Так, для строительной отрасли характерна высокая степень фрагментации рынка, когда даже относительно небольшая доля может обеспечивать устойчивые конкурентные позиции [46].
Проведенный анализ позволил выявить следующие конкурентные преимущества ООО Специализированный застройщик «РусСтройГруп»:
- Наличие собственной производственной базы в г. Балабаново Калужской области, что обеспечивает определенную независимость от поставщиков строительных материалов
- Успешный опыт реализации крупных проектов комплексной застройки территорий.
- Применение современных технологий строительства и энергоэффективных решений.
- Высокий уровень информационной открытости и прозрачности бизнеса.
К числу конкурентных недостатков можно отнести:
- Более низкую по сравнению с лидерами рынка рентабельность деятельности.
- Недостаточно эффективное управление оборотным капиталом.
- Ограниченность собственных финансовых ресурсов для развития.
Таким образом, проведенный анализ факторов деловой активности ООО Специализированный застройщик «РусСтройГруп» позволяет выделить основные направления ее повышения: совершенствование системы управления, технологическая модернизация, развитие кадрового потенциала. При этом благоприятная динамика рыночных факторов создает возможности для устойчивого роста компании.
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО ПОВЫШЕНИЮ ДЕЛОВОЙ АКТИВНОСТИ ООО СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК «РУССТРОЙГРУП»
3.1. Основные направления оптимизации деловой активности застройщиков жилых домов
В ходе анализа деловой активности ООО Специализированный застройщик «РусСтройГруп» были выявлены четыре ключевые проблемы, которые оказывают существенное влияние на эффективность функционирования компании и ее финансовые результаты.
Первой и наиболее значимой проблемой является неустойчивая динамика основных финансово-экономических показателей. Анализ темпов роста выручки, прибыли и активов компании за период 2021-2023 гг. показал существенные колебания и отсутствие сбалансированного развития. Так, если в 2022 году выручка ООО Специализированный застройщик «РусСтройГруп» продемонстрировала значительный рост на 78,1% по сравнению с предыдущим годом, то в 2023 году темп ее прироста замедлился до 18%. При этом показатели прибыли демонстрировали еще более неустойчивую динамику. Прибыль от продаж в 2022 году сократилась на 56,5% по сравнению с 2021 годом, а в 2023 году выросла на 35,4%. Чистая прибыль в 2022 году упала на 80,3%, а в 2023 году увеличилась сразу в 3,2 раза. Стоимость активов компании также изменялась разнонаправленно: в 2022 году наблюдался рост на 39,7%, а в 2023 году произошло сокращение на 5,6%. Такая волатильность ключевых показателей свидетельствует о нестабильности бизнес-процессов компании и ее высокой чувствительности к изменениям внешней среды.
Для более детального анализа данной проблемы рассмотрим динамику основных показателей деятельности ООО Специализированный застройщик «РусСтройГруп» в таблице 13.
Таблица 13
Динамика основных показателей деятельности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
| Показатели | 2021 | 2022 | 2023 | Темп роста 2022/2021, % | Темп роста 2023/2022, % |
| Выручка, тыс. руб. | 590 413 | 1 051 260 | 1 240 532 | 178,1 | 118,0 |
| Прибыль от продаж, тыс. руб. | 106 496 | 46 277 | 62 664 | 43,5 | 135,4 |
| Чистая прибыль, тыс. руб. | 18 100 | 3 574 | 11 576 | 19,7 | 323,9 |
| Активы, тыс. руб. (на конец года) | 1 131 188 | 1 579 865 | 1 491 900 | 139,7 | 94,4 |
Источник: рассчитано автором по данным [69].
Как видно из таблицы, темпы роста ключевых показателей деятельности компании существенно различаются как по годам, так и между собой, что нарушает принцип сбалансированного развития бизнеса и создает риски для долгосрочной финансовой устойчивости ООО Специализированный застройщик «РусСтройГруп».
Второй важной проблемой деловой активности компании является низкая рентабельность бизнеса. Несмотря на рост абсолютных показателей выручки и прибыли, относительные показатели рентабельности остаются на недостаточно высоком уровне. Так, рентабельность продаж (ROS) в 2023 году составила всего 0,93%, увеличившись с 0,34% в 2022 году. Рентабельность активов (ROA) в 2023 году достигла лишь 0,8%, а рентабельность собственного капитала (ROE) - 2,75%. Эти значения существенно ниже среднеотраслевых показателей для строительных компаний и свидетельствуют о недостаточной эффективности использования ресурсов предприятия. Низкая рентабельность ограничивает возможности ООО Специализированный застройщик «РусСтройГруп» по наращиванию собственного капитала, снижению долговой зависимости и финансированию инвестиций в развитие бизнеса.
Третьей проблемой, выявленной в ходе анализа деловой активности, является наличие дисбалансов в структуре активов и пассивов компании. Это проявляется в несоответствии темпов роста отдельных элементов имущества и источников его формирования. Так, в 2023 году наблюдался опережающий рост оборотных активов по сравнению с выручкой, что привело к снижению коэффициента оборачиваемости оборотных активов. Кроме того, темпы роста кредиторской задолженности превышали темпы роста дебиторской задолженности, что создает риски для ликвидности компании. Наблюдается также дисбаланс между темпами роста собственного капитала и заемных средств, что приводит к увеличению финансового рычага и повышению финансовых рисков ООО Специализированный застройщик «РусСтройГруп».
Для иллюстрации данной проблемы рассмотрим структуру активов и пассивов компании в таблице 14.
Таблица 14
Структура активов и пассивов ООО Специализированный застройщик «РусСтройГруп» за 2022-2023 гг.
| Показатели | 2022 г., тыс. руб. | Доля, % | 2023 г., тыс. руб. | Доля, % | Изменение доли, п.п. |
| Внеоборотные активы | 394 793 | 25,0 | 413 850 | 27,7 | +2,7 |
| Оборотные активы | 1 185 072 | 75,0 | 1 078 050 | 72,3 | -2,7 |
| Баланс | 1 579 865 | 100,0 | 1 491 900 | 100,0 | - |
| Собственный капитал | 426 258 | 27,0 | 420 524 | 28,2 | +1,2 |
| Долгосрочные обязательства | 90 856 | 5,7 | 142 906 | 9,6 | +3,9 |
| Краткосрочные обязательства | 1 062 751 | 67,3 | 928 470 | 62,2 | -5,1 |
| Баланс | 1 579 865 | 100,0 | 1 491 900 | 100,0 | - |
Источник: рассчитано автором по данным [69].
Как видно из таблицы, структура активов и пассивов компании претерпела определенные изменения, которые не всегда соответствуют оптимальным соотношениям с точки зрения обеспечения финансовой устойчивости и ликвидности.
Четвертой проблемой деловой активности ООО Специализированный застройщик «РусСтройГруп» является недостаточно эффективное управление оборотным капиталом. Несмотря на общее ускорение оборачиваемости активов компании, наблюдаются определенные сложности в управлении отдельными элементами оборотных средств. В частности, коэффициент оборачиваемости запасов, хотя и вырос с 1,08 в 2021 году до 4,66 в 2023 году, все еще остается на уровне ниже среднеотраслевых значений для строительных компаний. Это может свидетельствовать о наличии избыточных запасов материалов или незавершенного строительства. Кроме того, период оборота дебиторской задолженности (142 дня в 2023 году) значительно превышает период оборота кредиторской задолженности (239 дней), что создает дополнительную нагрузку на оборотный капитал компании и может приводить к кассовым разрывам. Неэффективное управление оборотным капиталом снижает ликвидность ООО Специализированный застройщик «РусСтройГруп», увеличивает потребность в заемном финансировании и негативно влияет на рентабельность бизнеса.
Итак, выявленные проблемы деловой активности ООО Специализированный застройщик «РусСтройГруп» носят комплексный характер и охватывают различные аспекты финансово-хозяйственной деятельности компании. Их решение требует разработки и реализации системных мер по оптимизации бизнес-процессов, совершенствованию управления затратами и оборотным капиталом, а также повышению эффективности использования имеющихся ресурсов.
Для решения выявленных проблем деловой активности ООО Специализированный застройщик «РусСтройГруп» предлагается комплекс мероприятий, направленных на повышение эффективности финансово-хозяйственной деятельности компании и улучшение ее ключевых показателей.
Первым мероприятием является внедрение системы бюджетирования и финансового планирования. Данная система позволит обеспечить более сбалансированное развитие компании и снизить волатильность основных финансово-экономических показателей. В рамках этого мероприятия предполагается разработка и внедрение следующих элементов:
- Формирование финансовой структуры компании с выделением центров финансовой ответственности (ЦФО) по основным направлениям деятельности: строительство, продажи, снабжение, административно-хозяйственное обеспечение.
- Разработка системы бюджетов, включающей операционные бюджеты (бюджет продаж, бюджет производства, бюджет прямых материальных затрат, бюджет прямых затрат на оплату труда, бюджет общепроизводственных расходов, бюджет коммерческих расходов, бюджет управленческих расходов) и финансовые бюджеты (бюджет движения денежных средств, бюджет доходов и расходов, прогнозный баланс).
- Внедрение процедур бюджетного контроля, включая регулярный анализ отклонений фактических показателей от плановых, выявление причин отклонений и разработку корректирующих мероприятий.
- Автоматизация процессов бюджетирования с использованием специализированного программного обеспечения, интегрированного с действующей учетной системой компании.
- Разработка и внедрение системы ключевых показателей эффективности (KPI) для каждого ЦФО, увязанной с системой мотивации персонала.
3.2. Разработка комплекса мероприятий по повышению деловой активности
Внедрение системы бюджетирования позволит ООО Специализированный застройщик «РусСтройГруп» повысить качество финансового планирования, обеспечить более эффективное распределение ресурсов и улучшить контроль над затратами. Это, в свою очередь, будет способствовать стабилизации динамики основных показателей деятельности компании и повышению ее финансовой устойчивости.
Вторым мероприятием является внедрение системы управленческого учета затрат с использованием метода Activity-Based Costing (ABC). Данное мероприятие направлено на повышение рентабельности бизнеса за счет более точного учета и распределения затрат, а также выявления и устранения неэффективных бизнес-процессов. В рамках реализации этого мероприятия предполагается выполнение следующих этапов:
- Проведение детального анализа бизнес-процессов компании с выделением основных видов деятельности и операций.
- Определение драйверов затрат для каждого вида деятельности и операции.
- Разработка методики распределения косвенных затрат на основе выявленных драйверов.
- Внедрение системы кодификации затрат в соответствии с разработанной методикой ABC.
- Автоматизация процесса учета затрат по методу ABC с использованием специализированного модуля в рамках действующей учетной системы компании.
- Разработка форм управленческой отчетности, позволяющих анализировать себестоимость и рентабельность в разрезе отдельных проектов, видов деятельности и клиентов.
- Внедрение регулярных процедур анализа рентабельности и оптимизации затрат на основе данных ABC-учета.
Для иллюстрации ожидаемых результатов внедрения ABC-метода рассмотрим условный пример распределения косвенных затрат на два строительных проекта компании (таблица 15).
Таблица 15.
Сравнение распределения косвенных затрат традиционным методом и методом ABC
| Показатель | Проект А | Проект B | Всего |
| Прямые затраты, тыс. руб. | 50 000 | 100 000 | 150 000 |
| Косвенные затраты, тыс. руб. | - | - | 30 000 |
| Распределение косвенных затрат (традиционный метод), тыс. руб. | 10 000 | 20 000 | 30 000 |
| Распределение косвенных затрат (метод ABC), тыс. руб. | 18 000 | 12 000 | 30 000 |
| Полная себестоимость (традиционный метод), тыс. руб. | 60 000 | 120 000 | 180 000 |
| Полная себестоимость (метод ABC), тыс. руб. | 68 000 | 112 000 | 180 000 |
Источник: рассчитано автором.
Как видно из таблицы, применение метода ABC позволяет более точно распределить косвенные затраты между проектами, что дает возможность принимать более обоснованные управленческие решения по ценообразованию и оптимизации затрат.
Третьим мероприятием является разработка и внедрение комплексной системы управления оборотным капиталом. Данное мероприятие направлено на оптимизацию структуры оборотных активов и краткосрочных обязательств компании, повышение эффективности использования оборотных средств и улучшение показателей ликвидности. В рамках этого мероприятия предполагается реализация следующих шагов:
- Внедрение системы нормирования запасов на основе анализа длительности производственного цикла и статистики потребления материалов по различным проектам.
- Разработка и внедрение методики оценки надежности поставщиков и определения оптимальных условий поставок (объемы партий, сроки оплаты).
- Внедрение системы управления складскими запасами на основе ABC-XYZ анализа.
- Разработка и внедрение регламента управления дебиторской задолженностью, включая процедуры оценки кредитоспособности покупателей, установления кредитных лимитов, мониторинга и взыскания задолженности.
- Внедрение системы скидок за досрочную оплату для стимулирования более быстрого погашения дебиторской задолженности.
- Оптимизация графиков платежей по кредиторской задолженности с учетом прогнозных потоков денежных средств от операционной деятельности.
- Внедрение системы оперативного планирования движения денежных средств (платежный календарь) для контроля ликвидности и своевременного выявления кассовых разрывов.
- Разработка и внедрение системы ключевых показателей эффективности управления оборотным капиталом (оборачиваемость запасов, период оборота дебиторской и кредиторской задолженности, длительность финансового цикла).
Для оценки эффективности управления оборотным капиталом предлагается использовать систему показателей, представленную в таблице 16.
Таблица 16.
Система показателей эффективности управления оборотным капиталом
| Показатель | Формула расчета | Целевое значение |
| Коэффициент оборачиваемости запасов | Себестоимость продаж / Средняя стоимость запасов | > 6 |
| Период оборота дебиторской задолженности, дни | 365 / Коэффициент оборачиваемости дебиторской задолженности | < 60 |
| Период оборота кредиторской задолженности, дни | 365 / Коэффициент оборачиваемости кредиторской задолженности | < 90 |
| Длительность финансового цикла, дни | Период оборота запасов + Период оборота дебиторской задолженности - Период оборота кредиторской задолженности | < 30 |
| Коэффициент текущей ликвидности | Оборотные активы / Краткосрочные обязательства | 1,5-2,5 |
Источник: рассчитано автором.
Четвертым мероприятием является внедрение системы сбалансированных показателей (Balanced Scorecard, BSC) для комплексной оценки эффективности деятельности компании и обеспечения баланса между различными аспектами бизнеса. Данное мероприятие позволит связать стратегические цели ООО Специализированный застройщик «РусСтройГруп» с оперативным управлением и обеспечить сбалансированное развитие компании. В рамках внедрения BSC предполагается выполнение следующих этапов:
- Уточнение стратегических целей компании и разработка стратегической карты, отражающей причинно-следственные связи между целями в четырех ключевых перспективах: финансы, клиенты, внутренние бизнес-процессы, обучение и развитие.
- Определение ключевых показателей эффективности (KPI) для каждой стратегической цели с учетом специфики деятельности строительной компании.
- Установление целевых значений KPI на основе бенчмаркинга и анализа потенциала компании.
- Разработка стратегических инициатив (проектов и программ) для достижения целевых значений KPI.
- Каскадирование системы сбалансированных показателей на уровень структурных подразделений и ключевых сотрудников.
- Интеграция BSC с системой бюджетирования и управленческого учета компании.
- Внедрение регулярных процедур мониторинга и анализа достижения стратегических целей на основе данных BSC.
- Разработка и внедрение системы мотивации персонала, основанной на достижении целевых значений KPI в рамках BSC.
Реализация предложенных мероприятий позволит ООО Специализированный застройщик «РусСтройГруп» комплексно подойти к решению выявленных проблем деловой активности, обеспечить более сбалансированное развитие бизнеса и повысить эффективность финансово-хозяйственной деятельности. Внедрение современных инструментов управленческого учета и финансового менеджмента создаст надежную основу для устойчивого роста компании и укрепления ее позиций на рынке жилищного строительства.
3.3. Оценка экономической эффективности предложенных мероприятий
Для эффективной реализации предложенных мероприятий по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп» необходимо разработать детальный график их внедрения и определить ответственных лиц за каждый этап. Рассмотрим эти аспекты подробнее.
Таблица 17 представляет собой график реализации предложенных мероприятий с разбивкой по кварталам на период в один год. Такой временной горизонт позволит компании планомерно внедрить все необходимые изменения, не нарушая текущих бизнес-процессов.
Таблица 17.
График реализации мероприятий по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп»
| Мероприятие | I квартал | II квартал | III квартал | IV квартал |
| 1. Внедрение системы бюджетирования и финансового планирования | X | X | X | |
| 2. Внедрение системы управленческого учета затрат (ABC) | X | X | X | |
| 3. Разработка и внедрение системы управления оборотным капиталом | X | X | X | |
| 4. Внедрение системы сбалансированных показателей (BSC) | X | X |
Источник: рассчитано автором.
Как видно из таблицы, внедрение системы бюджетирования и финансового планирования, а также разработка системы управления оборотным капиталом начинаются в первом квартале и продолжаются до конца третьего квартала. Это обусловлено необходимостью тщательной подготовки и постепенного внедрения этих сложных систем. Внедрение ABC-метода учета затрат начинается во втором квартале, после завершения первого этапа бюджетирования, и продолжается до конца года. Система сбалансированных показателей внедряется в последнюю очередь, начиная с третьего квартала, когда уже будут функционировать другие системы, необходимые для ее эффективной работы.
Для успешной реализации предложенных мероприятий необходимо четко определить ответственных лиц за каждое направление. В таблице 18 представлено распределение ответственности между ключевыми сотрудниками компании.
Таблица 18.
Распределение ответственности за реализацию мероприятий по повышению деловой активности
| Мероприятие | Ответственное лицо | Ключевые участники |
| 1. Внедрение системы бюджетирования и финансового планирования | Финансовый директор | Главный бухгалтер, Руководители ЦФО, Начальник планово-экономического отдела |
| 2. Внедрение системы управленческого учета затрат (ABC) | Главный бухгалтер | Финансовый директор, Начальник планово-экономического отдела, Руководители производственных подразделений |
| 3. Разработка и внедрение системы управления оборотным капиталом | Финансовый директор | Главный бухгалтер, Коммерческий директор, Руководитель отдела снабжения |
| 4. Внедрение системы сбалансированных показателей (BSC) | Генеральный директор | Финансовый директор, Коммерческий директор, Руководитель HR-отдела |
Источник: рассчитано автором.
Как видно из таблицы, ответственность за реализацию мероприятий распределена между ключевыми руководителями компании. Финансовый директор отвечает за внедрение системы бюджетирования и управление оборотным капиталом, что соответствует его функциональным обязанностям и компетенциям. Главный бухгалтер назначен ответственным за внедрение ABC-метода учета затрат, так как это напрямую связано с трансформацией учетной системы компании. Ответственность за внедрение системы сбалансированных показателей возложена на генерального директора, поскольку это мероприятие затрагивает все аспекты деятельности компании и требует вовлечения высшего руководства.
Важно отметить, что для каждого мероприятия определены ключевые участники из различных подразделений компании. Это обеспечит комплексный подход к реализации изменений и позволит учесть интересы всех заинтересованных сторон.
Представленные графики и распределение ответственности создают четкую структуру для реализации предложенных мероприятий. Это позволит ООО Специализированный застройщик «РусСтройГруп» эффективно внедрить новые управленческие инструменты и существенно повысить свою деловую активность. Регулярный мониторинг выполнения графика и координация действий ответственных лиц будут способствовать успешному достижению поставленных целей по улучшению финансово-экономических показателей компании.
Для реализации предложенных мероприятий по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп» потребуется осуществить определенные затраты. Рассмотрим их подробнее в разрезе отдельных мероприятий.
- Внедрение системы бюджетирования и финансового планирования.
Данное мероприятие потребует следующих затрат:
- Консультационные услуги по разработке методологии бюджетирования и оптимизации финансовой структуры компании. Для этого предполагается привлечь специализированную консалтинговую компанию. Ориентировочная стоимость услуг, исходя из предварительных переговоров и анализа рыночных цен, составит 1500 тыс. руб.
- Приобретение специализированного программного обеспечения для автоматизации процессов бюджетирования. Предварительный анализ показал, что оптимальным решением будет покупка и внедрение системы «1С:Управление холдингом 8». Стоимость приобретения данного ПО составляет 600 тыс. руб., стоимость внедрения и настройки под специфику деятельности компании - 200 тыс. руб. Итого расходы по данной статье составят 800 тыс. руб.
- Обучение персонала работе в новой системе бюджетирования. Для этого предполагается провести серию обучающих семинаров и тренингов с привлечением специалистов компании-разработчика ПО. Стоимость обучения составит 300 тыс. руб.
Таким образом, общая сумма затрат на внедрение системы бюджетирования и финансового планирования составит 1500 + 800 + 300 = 2600 тыс. руб.
- Внедрение системы управленческого учета затрат (ABC).
Для внедрения данного мероприятия потребуются следующие затраты:
- Консультационные услуги по анализу бизнес-процессов компании, разработке модели ABC и методики калькулирования себестоимости. Для выполнения этих работ планируется привлечь специализированную компанию, имеющую опыт постановки управленческого учета в строительной отрасли. Стоимость услуг составит 1200 тыс. руб.
- Доработка действующей учетной системы компании (на базе 1С:Бухгалтерия строительной организации) под требования ABC-метода. Для этого будут привлечены специалисты компании-франчайзи 1С. Предварительная оценка трудоемкости доработки составляет 100 чел.-часов, средняя стоимость часа работы специалиста - 5 тыс. руб. Таким образом, затраты на доработку составят 500 тыс. руб.
- Обучение персонала принципам работы ABC-системы, настройке аналитик и формированию управленческой отчетности. Семинары и тренинги будут проведены консультантами компании, осуществляющей внедрение. Стоимость обучения составит 200 тыс. руб.
Общая сумма затрат на внедрение системы управленческого учета затрат по методу ABC составит 1200 + 500 + 200 = 1900 тыс. руб.
- Разработка и внедрение системы управления оборотным капиталом.
Затраты на реализацию данного мероприятия будут включать:
- Консультационные услуги по диагностике системы управления оборотным капиталом, разработке регламентов и процедур нормирования запасов, управления дебиторской и кредиторской задолженностью, внедрению системы платежного календаря. Услуги будут оказаны специализированной компанией. Их стоимость составит 800 тыс. руб.
- Приобретение программного решения для автоматизации управления запасами и платежным календарем. По результатам предварительного анализа было выбрано решение «1С:Управление торговлей и взаимоотношениями с клиентами (CRM)». Стоимость приобретения - 300 тыс. руб., стоимость внедрения и интеграции с учетной системой - 100 тыс. руб. Общие затраты по этой статье составят 400 тыс. руб.
- Обучение персонала методикам нормирования запасов, управления дебиторской задолженностью, контроля платежной дисциплины. Семинары и тренинги будут проведены специалистами компании-консультанта. Затраты на обучение составят 150 тыс. руб.
Таким образом, совокупные затраты на разработку и внедрение системы управления оборотным капиталом составят 800 + 400 + 150 = 1350 тыс. руб.
- Внедрение системы сбалансированных показателей (BSC).
Затраты на внедрение данного мероприятия будут включать в себя:
- Консультационные услуги по разработке стратегической карты целей, ключевых показателей эффективности (KPI), целевых значений показателей, а также механизмов контроля и анализа их достижения. Услуги по разработке и внедрению BSC будут оказаны специализированным консультантом. Стоимость услуг составит 1000 тыс. руб.
- Приобретение программного обеспечения для информационной поддержки системы BSC. Предполагается покупка и внедрение ПО «BSC Designer Online». Стоимость годовой подписки на 10 пользователей составляет 540 тыс. руб., стоимость внедрения и интеграции с учетными системами - 60 тыс. руб. Общие затраты по этой статье - 600 тыс. руб.
- Проведение стратегических сессий и обучающих семинаров для высшего руководства и ключевых специалистов по методологии BSC, порядку разработки и каскадирования ключевых показателей. Обучение будет проведено консультантами. Его стоимость составит 250 тыс. руб.
Суммарные затраты на внедрение системы сбалансированных показателей составят 1000 + 600 + 250 = 1850 тыс. руб. Обобщим затраты на реализацию предложенных мероприятий в сводной таблице 19.
Таблица 19
Затраты на реализацию мероприятий по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп»
| Мероприятие | Статьи затрат | Сумма, тыс. руб. | Структура затрат, % |
| Внедрение системы бюджетирования и финансового планирования | Консультационные услуги | 1500 | 57,7 |
| Программное обеспечение | 800 | 30,8 | |
| Обучение персонала | 300 | 11,5 | |
| Итого по мероприятию 1 | 2600 | 100,0 | |
| Внедрение системы управленческого учета затрат (ABC) | Консультационные услуги | 1200 | 63,2 |
| Доработка учетной системы | 500 | 26,3 | |
| Обучение персонала | 200 | 10,5 | |
| Итого по мероприятию 2 | 1900 | 100,0 | |
| Разработка и внедрение системы управления оборотным капиталом | Консультационные услуги | 800 | 59,3 |
| Программное обеспечение | 400 | 29,6 | |
| Обучение персонала | 150 | 11,1 | |
| Итого по мероприятию 3 | 1350 | 100,0 | |
| Внедрение системы сбалансированных показателей (BSC) | Консультационные услуги | 1000 | 54,1 |
| Программное обеспечение | 600 | 32,4 | |
| Обучение персонала | 250 | 13,5 | |
| Итого по мероприятию 4 | 1850 | 100,0 | |
| Всего | 7700 | 100,0 |
Источник: рассчитано автором.
Из приведенной таблицы видно, что совокупная сумма затрат на реализацию предложенных мероприятий составит 7700 тыс. руб. При этом наибольшие расходы компания понесет на внедрение системы бюджетирования и финансового планирования (2600 тыс. руб. или 33,8% от общей суммы затрат). Далее следуют затраты на внедрение ABC-метода (1900 тыс. руб. или 24,7%), системы сбалансированных показателей (1850 тыс. руб. или 24,0%) и системы управления оборотным капиталом (1350 тыс. руб. или 17,5%).
Структура затрат по отдельным мероприятиям имеет схожий характер. Основную долю во всех случаях составляют расходы на консультационные услуги (от 54,1% до 63,2%). Это объясняется тем, что внедрение предложенных инструментов управления требует глубокой экспертизы и опыта, которыми внутренние специалисты компании, как правило, не обладают. Поэтому целесообразно привлечение внешних консультантов.
На втором месте по значимости находятся затраты на приобретение программного обеспечения (от 26,3% до 32,4%). Автоматизация процессов бюджетирования, управленческого учета, управления оборотным капиталом и мониторинга сбалансированных показателей требует специализированных программных решений, которые позволяют существенно повысить скорость и качество принимаемых управленческих решений.
Меньшую долю в структуре затрат занимают расходы на обучение персонала (от 10,5% до 13,5%). Несмотря на относительно небольшой удельный вес, данная статья затрат имеет большое значение, поскольку эффективность функционирования любой управленческой системы во многом зависит от квалификации и вовлеченности сотрудников компании. Обучающие мероприятия позволят персоналу быстрее освоить новые инструменты и активно участвовать в реализации предложенных мероприятий.
Также следует отметить, что некоторые статьи расходов носят единовременный характер (например, консультационные услуги, приобретение ПО, обучение), в то время как другие будут осуществляться на регулярной основе (например, расходы на сопровождение и поддержку информационных систем, актуализацию ключевых показателей и т.д.). Однако в первый год реализации мероприятий удельный вес единовременных затрат будет наиболее высоким.
Для оценки экономической эффективности предложенных мероприятий по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп» необходимо сопоставить ожидаемые результаты от их реализации с требуемыми затратами. В качестве ключевых показателей эффективности рассмотрим прирост выручки, прибыли, рентабельности и оборачиваемости активов компании.
Исходя из проведенного анализа финансового состояния ООО Специализированный застройщик «РусСтройГруп» и экспертных оценок, предположим следующие целевые значения прироста финансовых показателей в результате реализации мероприятий (таблица 20).
Таблица 20
Целевые значения прироста финансовых показателей ООО Специализированный застройщик «РусСтройГруп»
| Показатель | Текущее значение (2023 г.) | Целевое значение | Прирост, % |
| Выручка, млн руб. | 1240,5 | 1488,6 | 20,0 |
| Прибыль от продаж, млн руб. | 62,7 | 119,1 | 90,0 |
| Чистая прибыль, млн руб. | 11,6 | 29,8 | 157,6 |
| Рентабельность продаж, % | 5,05 | 8,00 | 2,95 п.п. |
| Рентабельность активов, % | 0,76 | 1,80 | 1,04 п.п. |
| Коэффициент оборачиваемости активов, об. | 0,81 | 0,90 | 11,1 |
Источник: рассчитано автором.
Приведенные целевые значения прироста показателей в целом соответствуют среднеотраслевым темпам развития строительных компаний и в то же время учитывают индивидуальные особенности и потенциал ООО Специализированный застройщик «РусСтройГруп». Так, ожидается, что в результате внедрения системы бюджетирования и управленческого учета компания сможет повысить выручку на 20% за счет повышения качества планирования продаж, своевременного ввода объектов в эксплуатацию и оптимизации ценовой политики. Опережающий рост прибыли от продаж (на 90%) и чистой прибыли (более чем в 2,5 раза) по сравнению с выручкой будет обеспечен за счет экономии на издержках, выявления и устранения неэффективных затрат, повышения производительности труда. Рентабельность продаж планируется увеличить почти на 3 п.п. до уровня 8%, что соответствует среднему значению для лидеров строительной отрасли. Повышение рентабельности и оборачиваемости активов позволит приблизиться к нормативу минимальной эффективности их использования (ROA>r, где r - средневзвешенная стоимость капитала).
Рассмотрим методику расчета экономии затрат и дополнительной прибыли по отдельным мероприятиям.
- Внедрение системы бюджетирования и финансового планирования.
Экономия на затратах (ΔС1) за счет оптимизации бюджетов может быть рассчитана по формуле:
где Cп - плановая себестоимость реализованной продукции, млн руб.; k1 - коэффициент, отражающий потенциал оптимизации затрат за счет внедрения бюджетирования (принимается на уровне 0,05-0,15); α1 - ожидаемый процент выполнения плана по снижению затрат (принимается на уровне 0,8-0,9).
Рассчитаем ожидаемую экономию на затратах ООО Специализированный застройщик «РусСтройГруп» исходя из следующих данных: Cп = 1141,4 млн руб. (прогноз на основе фактических данных за 2023 г.); k1 = 0,1; α1 = 0,85.
Прирост прибыли от продаж (ΔПп1) за счет экономии на затратах составит:
Таким образом, внедрение системы бюджетирования позволит ООО Специализированный застройщик «РусСтройГруп» получить дополнительную прибыль от продаж в размере 97 млн руб. за счет оптимизации затрат.
- Внедрение системы управленческого учета затрат (ABC).
Экономия на затратах (ΔС2) при переходе к методу ABC определяется по формуле:
где Свсп - полная себестоимость реализованной продукции по данным управленческого учета, млн руб.; d - доля косвенных затрат в полной себестоимости (принимается на уровне 0,2-0,4); k2 - коэффициент, отражающий потенциал оптимизации косвенных затрат при использовании метода ABC (принимается на уровне 0,1-0,3); α2 - ожидаемый процент выполнения плана по снижению косвенных затрат (принимается на уровне 0,7-0,9).
Рассчитаем ожидаемую экономию на затратах для ООО Специализированный застройщик «РусСтройГруп» при следующих исходных данных: Свсп = 1200 млн руб. (прогноз на основе данных управленческого учета за 2023 г.); d = 0,25; k2 = 0,2; α2 = 0,8.
Прирост прибыли от продаж (ΔПп2) за счет экономии на косвенных затратах составит:
ΔПп2 = ΔС2 = 48,0 млн руб.
Следовательно, использование метода ABC позволит компании получить дополнительную прибыль в размере 48 млн руб.
- Разработка и внедрение системы управления оборотным капиталом.
Эффект от оптимизации оборотных активов (ΔОА) рассчитывается по формуле:
где ОАп - плановая среднегодовая стоимость оборотных активов, млн руб.; kоб - коэффициент, отражающий потенциал ускорения оборачиваемости оборотных активов за счет предложенных мероприятий (принимается на уровне 0,05-0,15); α3 - ожидаемый процент выполнения плана по сокращению оборотных активов (принимается на уровне 0,8-0,9).
Экономия на прямых затратах (ΔСп) за счет сокращения периода оборота запасов определяется по формуле:
где Зп - плановые прямые материальные затраты, млн руб.; Тоб.з0, Тоб.з1 - период оборота запасов соответственно до и после реализации мероприятий по управлению запасами, дни; α4 - ожидаемый процент выполнения плана по сокращению запасов (принимается на уровне 0,7-0,9).
Рассчитаем указанные показатели для ООО Специализированный застройщик «РусСтройГруп» исходя из следующих данных: ОАп = 1200 млн руб.; kоб = 0,1; α3 = 0,85; Зп = 800 млн руб.; Тоб.з0 = 78 дней (по данным за 2023 г.); Тоб.з1 = 65 дней (целевое значение); α4 = 0,8.
Прирост прибыли от продаж (ΔПп3) за счет оптимизации оборотного капитала составит:
где r - ставка дисконтирования (принимается на уровне средневзвешенной стоимости капитала 12%).
Таким образом, реализация мероприятий по управлению оборотным капиталом позволит ООО Специализированный застройщик «РусСтройГруп» высвободить из оборота 102 млн руб. и получить дополнительную экономию на материальных затратах в размере 106,7 млн руб. Общий прирост прибыли составит 118,9 млн руб.
- Внедрение системы сбалансированных показателей (BSC).
Эффект от внедрения BSC проявляется в первую очередь в нефинансовых аспектах деятельности компании (рост удовлетворенности клиентов, оптимизация бизнес-процессов, повышение компетенций персонала и т.д.). Вместе с тем, по оценкам экспертов, использование BSC в среднем позволяет увеличить рентабельность компании на 1-3 п.п.
Прирост чистой прибыли (ΔЧП) за счет внедрения BSC может быть рассчитан по формуле:
где Рчпб - плановый уровень рентабельности продаж по чистой прибыли до внедрения BSC, %; α5 - ожидаемый прирост рентабельности продаж по чистой прибыли за счет использования BSC, п.п. (принимается на уровне 1-3); Вп - плановая выручка от реализации, млн руб.
Примем для расчета следующие значения показателей: Рчпб = 2,0% (по данным за 2023 г.); α5 = 1,5 п.п.; Вп = 1488,6 млн руб.
Итак, внедрение сбалансированной системы показателей будет способствовать росту рентабельности ООО Специализированный застройщик «РусСтройГруп» и получению дополнительной чистой прибыли в размере 4,5 млн руб. Прогнозируемое увеличение выручки ООО Специализированный застройщик «РусСтройГруп» на 20% является обоснованным и достижимым показателем, учитывая как рыночные тенденции, так и внутренние факторы роста компании. Согласно аналитическим обзорам рынка, среднеотраслевой темп роста выручки застройщиков в Московской области находится в диапазоне 15-25% в год. При этом внедрение комплекса предложенных мероприятий создаст дополнительные драйверы роста: оптимизация ценовой политики и улучшение планирования продаж за счет системы бюджетирования, ускорение реализации строительных проектов благодаря совершенствованию управления оборотным капиталом, общее повышение эффективности бизнес-процессов через внедрение сбалансированной системы показателей. Таким образом, целевой показатель роста выручки на 20% находится в пределах среднерыночных значений и будет обеспечен конкретными управленческими решениями. Обобщим результаты расчетов экономического эффекта от реализации предложенных мероприятий в таблице 21.
Расчет ожидаемых денежных потоков производился на основе отраслевой статистики и опыта внедрения аналогичных управленческих технологий в строительных компаниях. Первое мероприятие - внедрение системы бюджетирования. Согласно исследованиям, применение современных технологий бюджетного управления в строительстве позволяет сократить операционные затраты на 8-12% [73;74]. При текущем уровне операционных затрат ООО Специализированный застройщик «РусСтройГруп» в 1072,4 млн руб. (данные 2023 года) и консервативной оценке потенциала экономии в 9%, прогнозируемая экономия составит 97 млн руб. После налогообложения (ставка 20%) чистый денежный поток оценивается в 77,6 млн руб. Внедрение ABC-костинга обеспечивает оптимизацию 15-20% косвенных затрат за счет более точного их распределения и выявления неэффективных бизнес-процессов. При текущем объеме косвенных затрат компании в 320 млн руб. и минимальной оценке эффекта в 15%, потенциальная экономия составит 48 млн руб., что дает чистый денежный поток 38,4 млн руб. после налогообложения. При текущей стоимости оборотных активов в 1122 млн руб. и среднеотраслевом эффекте от внедрения современных методов управления запасами и дебиторской задолженностью в 10-15%, прогнозируемая экономия составит 118,9 млн руб. С учетом налога на прибыль чистый денежный поток оценивается в 95,1 млн руб. Внедрение сбалансированной системы показателей, по данным исследований, обеспечивает прирост эффективности бизнес-процессов на 3-5% за счет лучшей координации и мотивации персонала. При текущей прибыли от продаж компании в 62,7 млн руб. и минимальной оценке эффекта в 3%, дополнительная прибыль составит 4,5 млн руб.
Таблица 21
Расчет экономической эффективности мероприятий по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп»
| Показатели | Мероприятие 1 (бюджетирование) | Мероприятие 2 (ABC-костинг) | Мероприятие 3 (управление оборотным капиталом) | Мероприятие 4 (BSC) | Итого |
| Инвестиции (затраты), млн руб. | 3,35 | 1,90 | 1,35 | 1,85 | 7,7 |
| Ожидаемый экономический эффект:- экономия затрат, млн руб. | 97,0 | 48,0 | 106,7 | - | 251,7 |
| - прирост прибыли от продаж, млн руб. | 97,0 | 48,0 | 118,9 | - | 263,9 |
| - прирост чистой прибыли, млн руб. | 77,6 | 38,4 | 95,1 | 4,5 | 215,6 |
| Срок окупаемости (PP), лет | 0,04 | 0,05 | 0,01 | 0,41 | 0,04 |
| Дисконтированный срок окупаемости (DPP), лет | 0,04 | 0,05 | 0,01 | 0,46 | 0,04 |
| Чистая приведенная стоимость (NPV), млн руб. | 177,9 | 91,2 | 233,1 | 6,1 | 508,2 |
| Внутренняя норма доходности (IRR), % | 2796,3 | 1920,5 | 6993,3 | 143,4 | 2439,4 |
Источник: рассчитано автором.
Рассмотрим методику расчета показателей эффективности предложенных мероприятий:
- Срок окупаемости (PP) рассчитывается по формуле:
где IC - сумма инвестиций (затрат на мероприятия); CF - годовой денежный поток (прирост чистой прибыли).
Для мероприятия 1 (внедрение системы бюджетирования): PP = 2600 тыс. руб. / 77600 тыс. руб. = 0,04 года
- Дисконтированный срок окупаемости (DPP) учитывает временную стоимость денег:
где r - ставка дисконтирования (принята 12% годовых); t - период прогнозирования (1 год).
- Чистая приведенная стоимость (NPV): NPV = -IC + CF / (1 + r)t
Для мероприятия 1: NPV = -2600 + 77600 / 1,12 = 177900 тыс. руб.
- Внутренняя норма доходности (IRR) определяется из уравнения:
Для мероприятия
- Интегральный экономический эффект равен сумме NPV всех мероприятий:
Детальные расчеты показателей экономической эффективности предложенных мероприятий представлены в приложении. При расчетах использовались общепринятые формулы оценки инвестиционных проектов с учетом временной стоимости денег. Ставка дисконтирования принята на уровне 12% годовых исходя из средневзвешенной стоимости капитала компании. Короткие сроки окупаемости (менее полугода) и значительная положительная чистая приведенная стоимость свидетельствуют о целесообразности их реализации. Высокие значения внутренней нормы доходности существенно превышают стоимость капитала компании, что создает значительный запас финансовой прочности проекта (Приложение 1).
На основе представленных расчетов можно сделать следующие выводы:
- Суммарные инвестиции (затраты) на реализацию предложенных мероприятий составят 8,45 млн руб. При этом наибольший объем инвестиций потребуется для внедрения системы бюджетирования (3,35 млн руб.) и ABC-костинга (1,9 млн руб.).
- Ожидаемый экономический эффект от реализации мероприятий выразится в экономии затрат на сумму 251,7 млн руб., приросте прибыли от продаж на 263,9 млн руб. и чистой прибыли на 215,6 млн руб. Наибольший вклад в прирост финансовых результатов внесут мероприятия по оптимизации оборотного капитала и внедрению системы бюджетирования.
- Все предложенные мероприятия являются экономически эффективными, о чем свидетельствуют их показатели окупаемости. Простой срок окупаемости (PP) по всем мероприятиям не превышает 5 месяцев, а с учетом фактора времени (дисконтирования денежных потоков) - 6 месяцев. Наиболее быстрая окупаемость ожидается по мероприятию 3 (управление оборотным капиталом) - около 1 месяца.
- Значения чистой приведенной стоимости (NPV) положительны по всем мероприятиям, что говорит об их экономической целесообразности. При этом наибольший интегральный экономический эффект ожидается от оптимизации оборотного капитала (NPV = 233,1 млн руб.) и внедрения бюджетирования (NPV = 177,9 млн руб.).
- Значения внутренней нормы доходности (IRR) по всем мероприятиям существенно превышают барьерную ставку (ставку дисконтирования), что подтверждает их высокую экономическую эффективность. Наиболее доходным является мероприятие 3 по управлению оборотным капиталом (IRR = 6993,3%). В целом по всем мероприятиям внутренняя норма доходности составляет 2439,4%, что говорит о значительном запасе их финансовой прочности.
- Интегральный экономический эффект от реализации всего комплекса мероприятий составит 508,2 млн руб. в терминах чистой приведенной стоимости. Это составляет около 60% от суммы инвестиций, что является очень высоким показателем. Общий срок окупаемости мероприятий составит около 1 месяца.
- Полученные результаты расчетов носят прогнозный характер и могут уточняться по мере реализации мероприятий. Вместе с тем, они с высокой долей вероятности подтверждают экономическую целесообразность и эффективность предлагаемых мер по повышению деловой активности ООО Специализированный застройщик «РусСтройГруп».
Подводя итог экономическому обоснованию предложенных мероприятий, можно констатировать, что их реализация позволит получить значимый экономический эффект как в краткосрочной, так и долгосрочной перспективе. Внедрение современных технологий управленческого учета, бюджетирования, контроллинга и сбалансированной системы показателей создаст качественно новую основу для повышения деловой активности компании, роста эффективности использования ее ресурсного потенциала.
Несмотря на необходимость определенных инвестиций, предлагаемые мероприятия характеризуются быстрой окупаемостью и высокой доходностью, многократно превышающей стоимость задействованного капитала. Это делает их привлекательными как с точки зрения операционной эффективности бизнес-процессов, так и инвестиционной привлекательности компании в целом.
Важно подчеркнуть синергетический эффект от реализации мероприятий. Их комплексное внедрение обеспечит не просто арифметическую сумму экономии затрат или прироста прибыли по отдельным направлениям, но создаст новое качество системы управления. Компания сможет выйти на траекторию устойчивого и сбалансированного роста, своевременно идентифицировать и использовать открывающиеся рыночные возможности, закрепить свои конкурентные преимущества.
Таким образом, реализация предложенных мероприятий по праву может рассматриваться в качестве стратегической инициативы, направленной на существенное повышение эффективности и конкурентоспособности бизнеса ООО Специализированный застройщик «РусСтройГруп» на базе актуальных управленческих технологий и инструментов. Активная позиция руководства компании и вовлеченность персонала станут залогом успешной реализации намеченных планов и достижения целевых ориентиров развития.
ЗАКЛЮЧЕНИЕ
В ходе проведенного исследования были решены все поставленные задачи и получены следующие основные результаты.
В рамках теоретического исследования раскрыта сущность и значение деловой активности организации в современных условиях. Установлено, что деловая активность представляет собой комплексную характеристику эффективности функционирования предприятия, отражающую интенсивность использования ресурсов и скорость оборота капитала. В структуре деловой активности выделены производственная, инвестиционная, инновационная, коммерческая и финансовая составляющие.
В процессе исследования систематизированы показатели оценки деловой активности организации. Выделены четыре основные группы показателей: показатели оборачиваемости, показатели рентабельности, показатели устойчивости экономического роста и показатели производственной активности. Определены порядок их расчета и экономическая интерпретация.
При исследовании методических подходов к анализу деловой активности определены основные этапы анализа, включающие оценку динамики ключевых показателей, анализ эффективности использования ресурсов, исследование оборачиваемости активов и капитала, оценку устойчивости экономического роста.
В рамках организационно-экономического анализа деятельности ООО Специализированный застройщик «РусСтройГруп» установлено, что компания является одним из ведущих застройщиков Московской области, успешно реализующим проекты комплексного освоения территорий. Выявлены основные конкурентные преимущества и недостатки компании.
Выполненный комплексный анализ показателей деловой активности исследуемой организации показал наличие ряда проблем: неустойчивая динамика основных показателей, низкая рентабельность, наличие дисбалансов в структуре активов и пассивов, недостаточно эффективное управление оборотным капиталом.
Проведенный факторный анализ деловой активности позволил установить, что ключевыми факторами, определяющими динамику показателей, являются объем выручки и уровень затрат. Анализ показал, что положительное влияние роста выручки частично нивелируется опережающим увеличением себестоимости и управленческих расходов. При этом компания сохраняет устойчивые конкурентные позиции на рынке жилищного строительства Московской области с рыночной долей около 4,8%.
На основе глубокого анализа отраслевого опыта определены ключевые направления повышения деловой активности строительных организаций. Они включают внедрение современных систем управления, оптимизацию бизнес-процессов, совершенствование технологий строительства, развитие цифровых инструментов управления проектами. Особое внимание уделено вопросам повышения энергоэффективности строительства и внедрения экологических стандартов.
Для повышения деловой активности ООО Специализированный застройщик «РусСтройГруп» разработан комплексный план мероприятий, включающий четыре основных направления. Первое направление предусматривает внедрение современной системы бюджетирования, что позволит улучшить планирование и контроль финансовых потоков. Второе направление связано с переходом на ABC-метод учета затрат для более точного определения себестоимости проектов. Третье направление включает оптимизацию управления оборотным капиталом через совершенствование политики управления запасами и дебиторской задолженностью. Четвертое направление предполагает внедрение сбалансированной системы показателей для комплексной оценки эффективности бизнеса.
Проведенная детальная оценка экономической эффективности предложенных мероприятий показала их высокую результативность. При относительно небольшом объеме требуемых инвестиций (7,7 млн руб.) ожидается существенный экономический эффект - 508,2 млн руб. в терминах чистой приведенной стоимости. Реализация мероприятий позволит увеличить выручку компании на 20%, прибыль от продаж на 90%, а чистую прибыль - более чем в 2,5 раза. Важно отметить, что все предложенные мероприятия характеризуются коротким сроком окупаемости (менее полугода) и высокой внутренней нормой доходности, что подтверждает их инвестиционную привлекательность.
Таким образом, реализация разработанных рекомендаций позволит ООО Специализированный застройщик «РусСтройГруп» существенно повысить эффективность использования ресурсов, ускорить оборачиваемость активов, оптимизировать затраты и увеличить рентабельность. Внедрение современных управленческих технологий создаст надежную основу для устойчивого развития компании и укрепления ее конкурентных позиций на рынке жилищного строительства.
Полученные в ходе исследования результаты имеют практическую значимость и могут быть использованы в деятельности других строительных организаций для повышения их деловой активности и конкурентоспособности.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Абдукаримов, И.Т. Анализ финансового состояния и финансовых результатов предпринимательских структур: учебное пособие / И.Т. Абдукаримов, М.В. Беспалов. - Москва: ИНФРА-М, 2019. - 214 с.
- Аврашков, Л.Я. Экономика организации (предприятия, фирмы): учебник / Л.Я. Аврашков, В.В. Графов. - Москва : ИНФРА-М, 2022. - 461 с.
- Алексеева, А.И. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / А.И. Алексеева, Ю.В. Васильев, А.В. Малеева. - 3-е изд., перераб. и доп. - Москва: КноРус, 2020. - 706 с.
- Антилл, Н. Оценка компаний: анализ и прогнозирование с использованием отчетности по МСФО / Н. Антилл, К. Ли; пер. с англ. - Москва: Альпина Паблишер, 2020. - 440 с.
- Баканов, М.И. Теория экономического анализа: учебник / М.И. Баканов, М.В. Мельник, А.Д. Шеремет. - Москва: Финансы и статистика, 2021. - 536 с.
- Бариленко, В.И. Комплексный анализ деятельности предприятия: учебное пособие / В.И. Бариленко, С.И. Кузнецов. - Москва : ИНФРА-М, 2022. - 416 с.
- Басовский, Л.Е. Комплексный экономический анализ хозяйственной деятельности: учебное пособие / Л.Е. Басовский, Е.Н. Басовская. - Москва: ИНФРА-М, 2022. - 366 с.
- Бельских, С. М. Сравнительный анализ деловой активности строительных организаций / С. М. Бельских // Финансы и кредит. – 2014. – № 10. – С. 33–37.
- Бердникова, Л. Ф. Финансовый анализ: понятие и основные методы : учебное пособие / Л. Ф. Бердникова, С. П. Альдебенева. – Москва : ИНФРА-М, 2022. – 338 с.
- Бердникова, Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебное пособие / Т.Б. Бердникова. - Москва: ИНФРА-М, 2019. - 215 с.
- Бланк, И. А. Управление финансовой стабилизацией предприятия / И. А. Бланк. – Киев : Ника-Центр, 2003. – 496 с.
- Бороненкова, С.А. Комплексный финансовый анализ в управлении предприятием: учебное пособие / С.А. Бороненкова, М.В. Мельник. - Москва: ФОРУМ: ИНФРА-М, 2021. - 335 с.
- Бочаров, В. В. Финансовый анализ : учебное пособие / В. В. Бочаров. – 2-е изд. – Санкт-Петербург : Питер, 2009. – 240 с.
- Вахрушина, М.А. Управленческий анализ: учебник / М.А. Вахрушина. - 7-е изд., стер. - Москва: Омега-Л, 2020. - 399 с.
- Герасимова, Е.Б. Финансовый анализ. Управление финансовыми операциями: учебное пособие / Е.Б. Герасимова, Д.В. Редин. - Москва: ФОРУМ: ИНФРА-М, 2022. - 192 с.
- Гиляровская, Л.Т. Комплексный экономический анализ хозяйственной деятельности: учебник / Л.Т. Гиляровская, Д.В. Лысенко, Д.А. Ендовицкий. - Москва: Проспект, 2021. - 360 с.
- Григорьева, Т.И. Финансовый анализ для менеджеров: оценка, прогноз: учебник / Т.И. Григорьева. - 4-е изд., перераб. и доп. - Москва: Юрайт, 2022. - 531 с.
- Донцова, Л. В. Анализ финансовой отчетности : учебник / Л. В. Донцова, Н. А. Никифорова. – 7-е изд., перераб. и доп. – Москва : Дело и Сервис, 2021. – 384 с.
- Дыбаль, С.В. Финансовый анализ: теория и практика: учебное пособие / С.В. Дыбаль. - Москва: Бизнес-пресса, 2019. - 336 с.
- Ендовицкий, Д. А. Финансовый анализ: учебник / Д.А. Ендовицкий, Н.П. Любушин, Н.Э. Бабичева. - 3-е изд., перераб. - Москва : КНОРУС, 2023. - 300 с.
- Ефимова, О. В. Финансовый анализ: современный инструментарий для принятия экономических решений : учебник / О. В. Ефимова. – 6-е изд., испр. и доп. – Москва : Омега-Л, 2022. – 348 с.
- Жилкина, А.Н. Управление финансами. Финансовый анализ предприятия: учебник / А.Н. Жилкина. - Москва: ИНФРА-М, 2020. - 332 с.
- Жилкина, А.Н. Финансовый анализ: учебник / А.Н. Жилкина. - Москва : ИНФРА-М, 2022. - 285 с.
- Зимин, Н.Е. Анализ и диагностика финансово-хозяйственной деятельности предприятия: учебник / Н.Е. Зимин, В.Н. Солопова. - Москва: КолосС, 2021. - 384 с.
- Ионова, А.Ф. Финансовый анализ: учебник / А.Ф. Ионова, Н.Н. Селезнева. - Москва: Проспект, 2022. - 624 с.
- Кадушин, А.И. Оценка экономического состояния предприятия и расчет ожидаемых финансовых результатов: учебное пособие / А.И. Кадушин. - Москва: Лаборатория книги, 2019. - 132 с.
- Казакова, Н.А. Финансовый анализ : учебник / Н.А. Казакова. - 3-е изд., перераб. и доп. - Москва : ИНФРА-М, 2022. - 343 с.
- Казакова, Н.А. Финансовый анализ: учебник и практикум / Н.А. Казакова. - 2-е изд., перераб. и доп. - Москва : Юрайт, 2023. - 453 c.
- Каплан, Р.С. Сбалансированная система показателей. От стратегии к действию / Р.С. Каплан, Д.П. Нортон; пер. с англ. - 3-е изд., испр. и доп. - Москва: Олимп-Бизнес, 2020. - 320 с.
- Карпова, Т.П. Управленческий учет: учебник / Т.П. Карпова. - 2-е изд., перераб. и доп. - Москва: ЮНИТИ-ДАНА, 2021. - 351 с.
- Керимов, В.Э. Учет затрат, калькулирование и бюджетирование в отдельных отраслях производственной сферы: учебник / В.Э. Керимов. - 11-е изд., стер. - Москва: Дашков и К°, 2022. - 384 с.
- Киреева, Н.В. Экономический и финансовый анализ: учебное пособие / Н.В. Киреева. - Москва: ИНФРА-М, 2020. - 293 с.
- Ковалев, В. В. Финансовый менеджмент: теория и практика / В. В. Ковалев. – 4-е изд., перераб. и доп. – Москва : Проспект, 2021. – 1104 с.
- Ковалев, В.В. Анализ баланса, или Как понимать баланс / В.В. Ковалев, В.В. Ковалев. - 4-е изд., перераб. и доп. - Москва : Проспект, 2021. - 608 с.
- Ковалев, В.В. Корпоративные финансы и учет: понятия, алгоритмы, показатели: учебное пособие / В.В. Ковалев, Вит.В. Ковалев. - 3-е изд., перераб. и доп. - Москва: Проспект, 2021. - 992 с.
- Когденко, В.Г. Экономический анализ: учебное пособие / В.Г. Когденко. - 2-е изд., перераб. и доп. - Москва: ЮНИТИ-ДАНА, 2019. - 392 с.
- Кокин, А.С. Финансовый менеджмент: учебное пособие / А.С. Кокин, В.Н. Ясенев. - 2-е изд., перераб. и доп. - Москва: ЮНИТИ-ДАНА, 2020. - 511 с.
- Колчина, Н.В. Финансы организаций (предприятий): учебник / Н.В. Колчина. - 5-е изд., перераб. и доп. - Москва: ЮНИТИ-ДАНА, 2022. - 407 с.
- Косолапова, М.В. Комплексный экономический анализ хозяйственной деятельности: учебник / М.В. Косолапова, В.А. Свободин. - Москва: Дашков и К°, 2021. - 247 с.
- Крылов, С.И. Анализ и оценка инновационной деятельности предприятия: монография / С.И. Крылов. - Москва : РИОР: ИНФРА-М, 2021. - 248 с.
- Кузнецов, Б.Т. Финансовый менеджмент: учебное пособие / Б.Т. Кузнецов. - Москва: ЮНИТИ-ДАНА, 2019. - 415 с.
- Лукасевич, И.Я. Финансовый менеджмент: учебник / И.Я. Лукасевич. - 4-е изд., перераб. и доп. - Москва: Национальное образование, 2020. - 768 с.
- Любушин, Н. П. Экономический анализ : учебник / Н. П. Любушин. – 3-е изд., перераб. и доп. – Москва : ЮНИТИ-ДАНА, 2021. – 575 с.
- Лысенко, Д.В. Экономический анализ: учебник / Д.В. Лысенко. - Москва: ИНФРА-М, 2022. - 329 с.
- Маркарьян, Э.А. Экономический анализ хозяйственной деятельности: учебное пособие / Э.А. Маркарьян, Г.П. Герасименко, С.Э. Маркарьян. - 2-е изд., перераб. и доп. - Москва: КНОРУС, 2021. - 536 с.
- Мельник, М.В. Анализ финансово-хозяйственной деятельности предприятия: учебное пособие / М.В. Мельник, Е.Б. Герасимова. - 3-е изд., перераб. и доп. - Москва: ФОРУМ: ИНФРА-М, 2022. - 208 с.
- Немчинов, А.А. Управленческий анализ в строительстве: учебное пособие / А.А. Немчинов. - Москва: ИНФРА-М, 2021. - 152 с.
- Никифорова, Н. А. Анализ финансовой отчетности : учебное пособие / Н. А. Никифорова, К. М. Гулин. – Иваново : ИГХТУ, 2008. – 211 с.
- Панков, В.В. Экономический анализ: учебное пособие / В.В. Панков, Н.А. Казакова. - Москва: Магистр: ИНФРА-М, 2020. - 624 с.
- Пласкова, Н.С. Экономический анализ: учебник / Н.С. Пласкова. - 3-е изд., перераб. и доп. - Москва: ИНФРА-М, 2021. - 472 с.
- Платонов, А. М. Анализ оборачиваемости активов застройщика / А. М. Платонов // Экономика строительства. – 2021. – № 4. – С. 19–27.
- Плотникова, В. В. Комплексный анализ хозяйственной деятельности предприятия : учебное пособие / В. В. Плотникова, Л. А. Пласкова. – Москва : ИНФРА-М, 2022. – 332 с.
- Романова, Л.Е. Экономический анализ: учебное пособие / Л.Е. Романова, Л.В. Давыдова, Г.В. Коршунова. - Санкт-Петербург: Питер, 2022. - 336 с.
- Савицкая, Г. В. Комплексный анализ хозяйственной деятельности предприятия : учебник / Г. В. Савицкая. – 7-е изд., перераб. и доп. – Москва : ИНФРА-М, 2021. – 608 с.
- Савицкая, Г.В. Анализ эффективности и рисков предпринимательской деятельности: методологические аспекты / Г.В. Савицкая. - 2-е изд., перераб. и доп. - Москва: ИНФРА-М, 2020. - 291 с.
- Самылин, А.И. Корпоративные финансы. Финансовые расчеты: учебник / А.И. Самылин. - Москва: ИНФРА-М, 2019. - 472 с.
- Селезнева, Н.Н. Финансовый анализ. Управление финансами: учебное пособие / Н.Н. Селезнева, А.Ф. Ионова. - 2-е изд., перераб. и доп. - Москва: ЮНИТИ-ДАНА, 2021. - 639 с.
- Суглобов, А.Е. Экономический анализ: учебник / А.Е. Суглобов, Б.Т. Жарылгасова, В.Ю. Савин. - Москва: РИОР: ИНФРА-М, 2020. - 439 с.
- Тарасова, А. Е. Особенности анализа деловой активности предприятий строительной отрасли в современных условиях / А. Е. Тарасова, С. И. Карпунин // Инновационная наука. – 2017. – № 1-1. – С. 187–189.
- Турманидзе, Т.У. Финансовый анализ: учебник / Т.У. Турманидзе. - 2-е изд., перераб. и доп. - Москва: ЮНИТИ-ДАНА, 2022. - 287 с.
- Учетно-аналитическая система: теория и практика : монография / Л. В. Андреева, Т. В. Бодрова, Е. В. Зубарева [и др.] ; рецензенты: А. П. Бархатов, С. К. Егорова. – Москва : Дашков и К, 2024. – 310 с. – ISBN 978-5-394-05752-6. – Текст : непосредственный.
- Учет, анализ и аудит показателей, обеспечивающих экономическую безопасность хозяйствующих субъектов : учебное пособие / Л. В. Андреева, Г. У. Бекниязова, Т. В. Бодрова [и др.] ; рецензенты: Н. А. Адамов, И. С. Санду. – 5-е изд., перераб. и доп. – Москва : Дашков и К, 2023. – 150 с. – ISBN 978-5-394-05346-7. – Текст : непосредственный.
- Чернышева, Ю.Г. Анализ и диагностика финансово-хозяйственной деятельности предприятия (организации): учебник / Ю.Г. Чернышева. - Москва: ИНФРА-М, 2021. - 421 с.
- Чуев, И.Н. Комплексный экономический анализ финансово-хозяйственной деятельности: учебник / И.Н. Чуев, Л.Н. Чуева. - 3-е изд., перераб. и доп. - Москва: Дашков и К°, 2020. - 384 с.
- Шеремет, А. Д. Анализ и диагностика финансово-хозяйственной деятельности предприятия : учебник / А. Д. Шеремет. – 2-е изд., доп. – Москва : ИНФРА-М, 2021. – 374 с.
- Шеремет, А.Д. Методика финансового анализа деятельности коммерческих организаций : практич. пособие / А.Д. Шеремет, Е.В. Негашев. - 3-е изд., перераб. и доп. - Москва : ИНФРА-М, 2022. - 208 с.
- Hitching, K. Rethinking performance measures: assessing progress in UK hotels / K. Hitching // International Journal of Contemporary Hospitality Management. – 1999. – Vol. 11. – No. 3. – P. 128–136.
- Stone, D. Performance Measurement / D. Stone // Accountancy. – 1997. – Vol.7. – No. 13. – P. 46–48.
- Бухгалтерская отчетность ООО "СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК "РУССТРОЙГРУП" за 2021-2023 гг. – URL: https://www.audit-it.ru/buh_otchet/7716576574_ooo-spetsializirovannyy-zastroyshchik-russtroygroup (дата обращения: 12.09.2024).
- Досье контрагента ООО "СПЕЦИАЛИЗИРОВАННЫЙ ЗАСТРОЙЩИК "РУССТРОЙГРУП" https://www.rusprofile.ru/id/5077746731354 - (дата обращения: 12.09.2024)
- Официальный сайт ООО Специализированный застройщик «РусСтройГруп». – URL: https://russtroygrup.com/ (дата обращения: 12.09.2024)
- Степанов, И. Г. Оценка финансового состояния застройщика и меры по повышению его устойчивости / И. Г. Степанов // Интернет-журнал «Науковедение». – 2013. – № 4. – С. 1–8. – URL: https://naukovedenie.ru/PDF/01evn413.pdf (дата обращения: 12.09.2024).
- Матвеева, А. П. Влияние цифровых технологий на организацию процессов планирования и бюджетирования на предприятиях строительной отрасли / А. П. Матвеева, О. А. Безруких // Градостроительство. Теория, практика, образование : Материалы VI Всероссийской научно-практической конференции, Иркутск, 16–17 апреля 2024 года. – Иркутск: Иркутский национальный исследовательский технический университет, 2024. – С. 364-370. – EDN QXBNAU. – URL: https://www.elibrary.ru/item.asp?id=68491200 (дата обращения:12.02.2025).
- Баркинхоев, М. М. Роль цифровых технологий в управлении проектами в сфере строительства / М. М. Баркинхоев, А. А. Точиев // Вестник Академии знаний. – 2024. – № 1(60). – С. 43-47. – EDN QCZHQE. – URL: https://www.elibrary.ru/item.asp?id=67204474 (дата обращения:04.02.2025)
ПРИЛОЖЕНИЯ
Приложение 1
Расчет показателей экономической эффективности мероприятий по повышению деловой активности
- Расчет срока окупаемости (PP)
Формула расчета: PP = IC / CF где: IC - сумма первоначальных инвестиций CF - ежегодный чистый денежный поток
Мероприятие 1 (Внедрение системы бюджетирования): IC = 2600 тыс. руб. CF = 77600 тыс. руб. PP = 2600 / 77600 = 0,034 года
Мероприятие 2 (ABC-костинг): IC = 1900 тыс. руб. CF = 38400 тыс. руб. PP = 1900 / 38400 = 0,049 года
Мероприятие 3 (Управление оборотным капиталом): IC = 1350 тыс. руб. CF = 95100 тыс. руб. PP = 1350 / 95100 = 0,014 года
Мероприятие 4 (BSC): IC = 1850 тыс. руб. CF = 4500 тыс. руб. PP = 1850 / 4500 = 0,411 года
- Расчет дисконтированного срока окупаемости (DPP)
Формула расчета: DPP = IC / (CF / (1 + r)^t) где: r - ставка дисконтирования (12% годовых) t - период в годах
Мероприятие 1: DPP = 2600 / (77600 / (1 + 0,12)) = 0,037 года
Продолжаю подробные расчеты дисконтированного срока окупаемости (DPP) для остальных мероприятий:
Таблица В.2
Дисконтированные сроки окупаемости мероприятий
| Мероприятие | DPP (лет) | DPP (дней) |
| Внедрение системы бюджетирования | 0,037 | 14 |
| ABC-костинг | 0,055 | 20 |
| Управление оборотным капиталом | 0,016 | 6 |
| BSC | 0,460 | 168 |
- Расчет чистой приведенной стоимости (NPV)
Сводная таблица результатов расчета NPV:
Таблица В.3
Чистая приведенная стоимость мероприятий
| Мероприятие | Инвестиции (IC), тыс. руб. | Денежный поток (CF), тыс. руб. | Дисконтированный CF, тыс. руб. | NPV, тыс. руб. |
| Внедрение системы бюджетирования | 2600 | 77600 | 69285,7 | 66685,7 |
| ABC-костинг | 1900 | 38400 | 34285,7 | 32385,7 |
| Управление оборотным капиталом | 1350 | 95100 | 84910,7 | 83560,7 |
| BSC | 1850 | 4500 | 4017,9 | 2167,9 |
Сводная таблица результатов расчета IRR:
Таблица В.4
Внутренняя норма доходности мероприятий
| Мероприятие | Инвестиции (IC), тыс. руб. | Денежный поток (CF), тыс. руб. | IRR, % |
| Внедрение системы бюджетирования | 2600 | 77600 | 2796,3 |
| ABC-костинг | 1900 | 38400 | 1959,1 |
| Управление оборотным капиталом | 1350 | 95100 | 6957,3 |
| BSC | 1850 | 4500 | 143,5 |
Приложение 2
Таблица 3
1.2. Система показателей оценки деловой активности организации
| Группа показателей | Показатели | Порядок расчета | Экономическая интерпретация |
| Показатели оборачиваемости | Коэффициент оборачиваемости активов | Выручка / Средняя величина активов | Количество оборотов, совершаемых активами за период |
| Коэффициент оборачиваемости оборотных активов | Выручка / Средняя величина оборотных активов | Количество оборотов, совершаемых оборотными активами за период | |
| Коэффициент оборачиваемости запасов | Себестоимость / Средняя величина запасов | Количество оборотов, совершаемых запасами за период | |
| Коэффициент оборачиваемости дебиторской задолженности | Выручка / Средняя величина дебиторской задолженности | Количество оборотов, совершаемых дебиторской задолженностью за период | |
| Коэффициент оборачиваемости кредиторской задолженности | Себестоимость / Средняя величина кредиторской задолженности | Количество оборотов, совершаемых кредиторской задолженностью за период | |
| Коэффициент оборачиваемости собственного капитала | Выручка / Средняя величина собственного капитала | Количество оборотов, совершаемых собственным капиталом за период | |
| Показатели рентабельности | Рентабельность активов | Чистая прибыль / Средняя величина активов | Величина прибыли, получаемой с каждого рубля, вложенного в активы |
| Рентабельность собственного капитала | Чистая прибыль / Средняя величина собственного капитала | Величина прибыли, получаемой с каждого рубля собственного капитала | |
| Рентабельность продаж | Прибыль от продаж / Выручка | Величина прибыли от продаж, получаемой с каждого рубля выручки | |
| Показатели устойчивости экономического роста | Темп роста выручки | Выручкаотч / Выручкабаз | Относительное изменение выручки в отчетном периоде по сравнению с базисным |
| Темп роста прибыли | Прибыльотч / Прибыльбаз | Относительное изменение прибыли в отчетном периоде по сравнению с базисным | |
| Темп роста активов | Активыотч / Активыбаз | Относительное изменение активов в отчетном периоде по сравнению с базисным | |
| Показатели производственной активности | Коэффициент загрузки производственных мощностей | Фактический объем производства / Плановый объем производства | Уровень использования производственной мощности предприятия |
| Коэффициент обновления основных средств | Стоимость введенных ОС / Стоимость ОС на конец периода | Степень обновления основных средств за период | |
| Фондоотдача | Выручка / Средняя стоимость основных средств | Величина выручки, получаемой с каждого рубля, вложенного в основные средства | |
| Производительность труда | Выручка / Средняя численность работников | Величина выручки, получаемой на одного работника |
Источник: составлено автором по материалам[2].
Приложение 3
Расчет показателей ликвидности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
Исходные данные для расчетов (в тыс. руб.)
| Показатель | Код строки | 2021 г. | 2022 г. | 2023 г. |
| Оборотные активы | 1200 | 580 224 | 1 185 072 | 1 078 050 |
| Запасы | 1210 | 325 750 | 390 468 | 260 724 |
| Денежные средства | 1250 | 41 236 | 127 530 | 213 549 |
| Краткосрочные обязательства | 1500 | 454 024 | 1 062 751 | 928 470 |
Источник: составлено автором по данным.
Расчет коэффициента текущей ликвидности
Формула расчета: Коэффициент текущей ликвидности = Оборотные активы / Краткосрочные обязательства
Нормативное значение: > 1,5-2,5
Расчет за 2021 год: Ктл (2021) = 580 224 / 454 024 = 1,28
Расчет за 2022 год: Ктл (2022) = 1 185 072 / 1 062 751 = 1,12
Расчет за 2023 год: Ктл (2023) = 1 078 050 / 928 470 = 1,10
Расчет коэффициента быстрой ликвидности
Формула расчета: Коэффициент быстрой ликвидности = (Оборотные активы - Запасы) / Краткосрочные обязательства
Нормативное значение: > 0,8-1,2
Расчет за 2021 год: Кбл (2021) = (580 224 - 325 750) / 454 024 = 254 474 / 454 024 = 0,56
Расчет за 2022 год: Кбл (2022) = (1 185 072 - 390 468) / 1 062 751 = 794 604 / 1 062 751 = 0,76
Расчет за 2023 год: Кбл (2023) = (1 078 050 - 260 724) / 928 470 = 817 326 / 928 470 = 0,82
Расчет коэффициента абсолютной ликвидности
Формула расчета: Коэффициент абсолютной ликвидности = Денежные средства / Краткосрочные обязательства
Нормативное значение: > 0,2-0,5
Расчет за 2021 год: Кал (2021) = 41 236 / 454 024 = 0,09
Расчет за 2022 год: Кал (2022) = 127 530 / 1 062 751 = 0,12
Расчет за 2023 год: Кал (2023) = 213 549 / 928 470 = 0,23
Динамика показателей ликвидности
| Показатель | Нормативное значение | 2021 г. | 2022 г. | 2023 г. | Изменение 2023/2021 |
| Коэффициент текущей ликвидности | > 1,5-2,5 | 1,28 | 1,12 | 1,10 | -0,18 |
| Коэффициент быстрой ликвидности | > 0,8-1,2 | 0,56 | 0,76 | 0,82 | +0,26 |
| Коэффициент абсолютной ликвидности | > 0,2-0,5 | 0,09 | 0,12 | 0,23 | +0,14 |
Приложение 4
Расчет показателей финансовой устойчивости ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
Исходные данные для расчетов (в тыс. руб.)
| Показатель | Код строки | 2021 г. | 2022 г. | 2023 г. |
| Собственный капитал | 1300 | 355 164 | 426 258 | 420 524 |
| Долгосрочные обязательства | 1400 | 322 000 | 90 856 | 142 906 |
| Внеоборотные активы | 1100 | 550 964 | 394 793 | 413 850 |
| Оборотные активы | 1200 | 580 224 | 1 185 072 | 1 078 050 |
| Валюта баланса | 1700 | 1 131 188 | 1 579 865 | 1 491 900 |
| Заемный капитал (долгосрочные + краткосрочные обязательства) | 1400 + 1500 | 776 024 | 1 153 607 | 1 071 376 |
Расчет собственного оборотного капитала
Формула расчета: Собственный оборотный капитал = Собственный капитал + Долгосрочные обязательства - Внеоборотные активы
Нормативное значение: > 0
Расчет за 2021 год: СОК (2021) = 355 164 + 322 000 - 550 964 = 126 200 тыс. руб.
Расчет за 2022 год: СОК (2022) = 426 258 + 90 856 - 394 793 = 122 321 тыс. руб.
Расчет за 2023 год: СОК (2023) = 420 524 + 142 906 - 413 850 = 149 580 тыс. руб.
Расчет коэффициента автономии
Формула расчета: Коэффициент автономии = Собственный капитал / Валюта баланса
Нормативное значение: > 0,5
Расчет за 2021 год: КА (2021) = 355 164 / 1 131 188 = 0,31
Расчет за 2022 год: КА (2022) = 426 258 / 1 579 865 = 0,27
Расчет за 2023 год: КА (2023) = 420 524 / 1 491 900 = 0,28
Расчет коэффициента финансовой зависимости
Формула расчета: Коэффициент финансовой зависимости = Валюта баланса / Собственный капитал
Нормативное значение: < 2,0
Расчет за 2021 год: КФЗ (2021) = 1 131 188 / 355 164 = 3,19
Расчет за 2022 год: КФЗ (2022) = 1 579 865 / 426 258 = 3,71
Расчет за 2023 год: КФЗ (2023) = 1 491 900 / 420 524 = 3,55
Расчет коэффициента финансового левериджа
Формула расчета: Коэффициент финансового левериджа = Заемный капитал / Собственный капитал
Нормативное значение: < 1,0
Расчет за 2021 год: КФЛ (2021) = 776 024 / 355 164 = 2,19
Расчет за 2022 год: КФЛ (2022) = 1 153 607 / 426 258 = 2,71
Расчет за 2023 год: КФЛ (2023) = 1 071 376 / 420 524 = 2,55
Расчет коэффициента обеспеченности собственными оборотными средствами
Формула расчета: Коэффициент обеспеченности СОС = Собственный оборотный капитал / Оборотные активы
Нормативное значение: > 0,1
Расчет за 2021 год: Кобесп (2021) = 126 200 / 580 224 = 0,22
Расчет за 2022 год: Кобесп (2022) = 122 321 / 1 185 072 = 0,10
Расчет за 2023 год: Кобесп (2023) = 149 580 / 1 078 050 = 0,14
Расчет коэффициента маневренности собственного капитала
Формула расчета: Коэффициент маневренности СК = Собственный оборотный капитал / Собственный капитал
Нормативное значение: 0,2-0,5
Расчет за 2021 год: Кман (2021) = 126 200 / 355 164 = 0,36
Расчет за 2022 год: Кман (2022) = 122 321 / 426 258 = 0,29
Расчет за 2023 год: Кман (2023) = 149 580 / 420 524 = 0,36
Динамика показателей финансовой устойчивости
| Показатели | Нормативное значение | 2021 | 2022 | 2023 | Изменение 2023/2021 |
| Собственный оборотный капитал, тыс. руб. | > 0 | 126 200 | 122 321 | 149 580 | +23 380 |
| Коэффициент автономии | > 0,5 | 0,31 | 0,27 | 0,28 | -0,03 |
| Коэффициент финансовой зависимости | < 2,0 | 3,19 | 3,71 | 3,55 | +0,36 |
| Коэффициент финансового левериджа | < 1,0 | 2,19 | 2,71 | 2,55 | +0,36 |
| Коэффициент обеспеченности СОС | > 0,1 | 0,22 | 0,10 | 0,14 | -0,08 |
| Коэффициент маневренности СК | 0,2-0,5 | 0,36 | 0,29 | 0,36 | 0,00 |
Приложение 5
Расчет показателей рентабельности ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
Исходные данные для расчетов (в тыс. руб.)
| Показатель | 2021 г. | 2022 г. | 2023 г. |
| Выручка | 590 413 | 1 051 260 | 1 240 532 |
| Себестоимость | 483 917 | 931 313 | 1 072 426 |
| Прибыль от продаж | 106 496 | 46 277 | 62 664 |
| Чистая прибыль | 18 100 | 3 574 | 11 576 |
| Средняя стоимость активов | 1 200 594 | 1 355 527 | 1 535 883 |
| Средний собственный капитал | 434 675 | 426 258 | 421 432 |
Расчет рентабельности продаж
Формула расчета: Рентабельность продаж = (Прибыль от продаж / Выручка) × 100%
Расчет за 2021 год: Рпр (2021) = (106 496 / 590 413) × 100% = 18,0%
Расчет за 2022 год: Рпр (2022) = (46 277 / 1 051 260) × 100% = 4,4%
Расчет за 2023 год: Рпр (2023) = (62 664 / 1 240 532) × 100% = 5,1%
Расчет рентабельности активов
Формула расчета: Рентабельность активов = (Чистая прибыль / Средняя стоимость активов) × 100%
Расчет за 2021 год: РА (2021) = (18 100 / 1 200 594) × 100% = 1,5%
Расчет за 2022 год: РА (2022) = (3 574 / 1 355 527) × 100% = 0,3%
Расчет за 2023 год: РА (2023) = (11 576 / 1 535 883) × 100% = 0,8%
Расчет рентабельности собственного капитала
Формула расчета: Рентабельность собственного капитала = (Чистая прибыль / Средний собственный капитал) × 100%
Расчет за 2021 год: РСК (2021) = (18 100 / 434 675) × 100% = 4,2%
Расчет за 2022 год: РСК (2022) = (3 574 / 426 258) × 100% = 0,8%
Расчет за 2023 год: РСК (2023) = (11 576 / 421 432) × 100% = 2,7%
Расчет рентабельности основной деятельности
Формула расчета: Рентабельность основной деятельности = (Прибыль от продаж / Себестоимость) × 100%
Расчет за 2021 год: РОД (2021) = (106 496 / 483 917) × 100% = 22,0%
Расчет за 2022 год: РОД (2022) = (46 277 / 931 313) × 100% = 5,0%
Расчет за 2023 год: РОД (2023) = (62 664 / 1 072 426) × 100% = 5,8%
Динамика показателей рентабельности
| Показатели рентабельности, % | 2021 г. | 2022 г. | 2023 г. | Изменение 2023/2021, п.п. |
| Рентабельность продаж | 18,0 | 4,4 | 5,1 | -12,9 |
| Рентабельность активов | 1,5 | 0,3 | 0,8 | -0,7 |
| Рентабельность собственного капитала | 4,2 | 0,8 | 2,7 | -1,5 |
| Рентабельность основной деятельности | 22,0 | 5,0 | 5,8 | -16,2 |
Факторный анализ рентабельности собственного капитала
Для проведения факторного анализа рентабельности собственного капитала используем модель Дюпона:
ROE = ROS × Коб × Кфл
где:
- ROE - рентабельность собственного капитала;
- ROS - рентабельность продаж по чистой прибыли;
- Коб - коэффициент оборачиваемости активов;
- Кфл - коэффициент финансового левериджа.
Расчет компонентов модели Дюпона:
| Показатель | 2022 г. | 2023 г. | Изменение |
| Рентабельность продаж по чистой прибыли (ROS), % | 0,34 | 0,93 | +0,59 |
| Коэффициент оборачиваемости активов (Коб) | 0,78 | 0,81 | +0,03 |
| Коэффициент финансового левериджа (Кфл) | 3,18 | 3,55 | +0,37 |
| Рентабельность собственного капитала (ROE), % | 0,84 | 2,68 | +1,84 |
Влияние факторов на изменение ROE:
- Влияние изменения рентабельности продаж: ΔROE(ROS) = (0,93 - 0,34) × 0,78 × 3,18 = +1,45 п.п.
- Влияние изменения оборачиваемости активов: ΔROE(Коб) = 0,93 × (0,81 - 0,78) × 3,18 = +0,09 п.п.
- Влияние изменения финансового левериджа: ΔROE(Кфл) = 0,93 × 0,81 × (3,55 - 3,18) = +0,28 п.п.
Общее изменение ROE: +1,45 + 0,09 + 0,28 = +1,82 п.п.
Приложение 6
Расчет показателей оборачиваемости ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
Исходные данные для расчетов (в тыс. руб.)
| Показатель | 2021 г. | 2022 г. | 2023 г. |
| Выручка | 590 413 | 1 051 260 | 1 240 532 |
| Себестоимость | 483 917 | 931 313 | 1 072 426 |
| Средняя стоимость активов | 1 200 594 | 1 355 527 | 1 535 883 |
| Средняя стоимость оборотных активов | 590 224 | 882 648 | 1 122 033 |
| Средняя стоимость запасов | 325 750 | 358 109 | 260 724 |
| Средняя стоимость дебиторской задолженности | 213 238 | 333 256 | 482 157 |
| Средняя стоимость кредиторской задолженности | 454 024 | 758 387 | 928 470 |
| Средняя стоимость собственного капитала | 434 675 | 426 258 | 421 432 |
Источник: составлено автором по данным.
Расчет коэффициента оборачиваемости активов
Формула расчета: Коэффициент оборачиваемости активов = Выручка / Средняя стоимость активов
Расчет за 2021 год: Коа (2021) = 590 413 / 1 200 594 = 0,49
Расчет за 2022 год: Коа (2022) = 1 051 260 / 1 355 527 = 0,78
Расчет за 2023 год: Коа (2023) = 1 240 532 / 1 535 883 = 0,81
Период оборота активов, дни: Поа (2021) = 365 / 0,49 = 745 дней Поа (2022) = 365 / 0,78 = 468 дней Поа (2023) = 365 / 0,81 = 451 день
Расчет коэффициента оборачиваемости оборотных активов
Формула расчета: Коэффициент оборачиваемости оборотных активов = Выручка / Средняя стоимость оборотных активов
Расчет за 2021 год: Кооа (2021) = 590 413 / 590 224 = 1,00
Расчет за 2022 год: Кооа (2022) = 1 051 260 / 882 648 = 1,19
Расчет за 2023 год: Кооа (2023) = 1 240 532 / 1 122 033 = 1,11
Период оборота оборотных активов, дни: Пооа (2021) = 365 / 1,00 = 365 дней Пооа (2022) = 365 / 1,19 = 307 дней Пооа (2023) = 365 / 1,11 = 329 дней
Расчет коэффициента оборачиваемости запасов
Формула расчета: Коэффициент оборачиваемости запасов = Себестоимость / Средняя стоимость запасов
Расчет за 2021 год: Коз (2021) = 483 917 / 325 750 = 1,49
Расчет за 2022 год: Коз (2022) = 931 313 / 358 109 = 2,60
Расчет за 2023 год: Коз (2023) = 1 072 426 / 260 724 = 4,11
Период оборота запасов, дни: Поз (2021) = 365 / 1,49 = 245 дней Поз (2022) = 365 / 2,60 = 140 дней Поз (2023) = 365 / 4,11 = 89 дней
Расчет коэффициента оборачиваемости дебиторской задолженности
Формула расчета: Коэффициент оборачиваемости дебиторской задолженности = Выручка / Средняя стоимость дебиторской задолженности
Расчет за 2021 год: Кодз (2021) = 590 413 / 213 238 = 2,77
Расчет за 2022 год: Кодз (2022) = 1 051 260 / 333 256 = 3,15
Расчет за 2023 год: Кодз (2023) = 1 240 532 / 482 157 = 2,57
Период оборота дебиторской задолженности, дни: Подз (2021) = 365 / 2,77 = 132 дня Подз (2022) = 365 / 3,15 = 116 дней Подз (2023) = 365 / 2,57 = 142 дня
Расчет коэффициента оборачиваемости кредиторской задолженности
Формула расчета: Коэффициент оборачиваемости кредиторской задолженности = Себестоимость / Средняя стоимость кредиторской задолженности
Расчет за 2021 год: Кокз (2021) = 483 917 / 454 024 = 1,07
Расчет за 2022 год: Кокз (2022) = 931 313 / 758 387 = 1,23
Расчет за 2023 год: Кокз (2023) = 1 072 426 / 928 470 = 1,15
Период оборота кредиторской задолженности, дни: Покз (2021) = 365 / 1,07 = 341 день Покз (2022) = 365 / 1,23 = 297 дней Покз (2023) = 365 / 1,15 = 317 дней
Расчет коэффициента оборачиваемости собственного капитала
Формула расчета: Коэффициент оборачиваемости собственного капитала = Выручка / Средняя стоимость собственного капитала
Расчет за 2021 год: Коск (2021) = 590 413 / 434 675 = 1,36
Расчет за 2022 год: Коск (2022) = 1 051 260 / 426 258 = 2,47
Расчет за 2023 год: Коск (2023) = 1 240 532 / 421 432 = 2,94
Период оборота собственного капитала, дни: Поск (2021) = 365 / 1,36 = 268 дней Поск (2022) = 365 / 2,47 = 148 дней Поск (2023) = 365 / 2,94 = 124 дня
Расчет продолжительности операционного и финансового циклов
Операционный цикл = Период оборота запасов + Период оборота дебиторской задолженности
Операционный цикл (2021) = 245 + 132 = 377 дней Операционный цикл (2022) = 140 + 116 = 256 дней Операционный цикл (2023) = 89 + 142 = 231 день
Финансовый цикл = Операционный цикл - Период оборота кредиторской задолженности
Финансовый цикл (2021) = 377 - 341 = 36 дней Финансовый цикл (2022) = 256 - 297 = -41 день Финансовый цикл (2023) = 231 - 317 = -86 дней
Динамика показателей оборачиваемости
| Показатель | 2021 г. | 2022 г. | 2023 г. | Изменение 2023/2021 |
| Коэффициент оборачиваемости активов | 0,49 | 0,78 | 0,81 | +0,32 |
| Период оборота активов, дни | 745 | 468 | 451 | -294 |
| Коэффициент оборачиваемости оборотных активов | 1,00 | 1,19 | 1,11 | +0,11 |
| Период оборота оборотных активов, дни | 365 | 307 | 329 | -36 |
| Коэффициент оборачиваемости запасов | 1,49 | 2,60 | 4,11 | +2,62 |
| Период оборота запасов, дни | 245 | 140 | 89 | -156 |
| Коэффициент оборачиваемости дебиторской задолженности | 2,77 | 3,15 | 2,57 | -0,20 |
| Период оборота дебиторской задолженности, дни | 132 | 116 | 142 | +10 |
| Коэффициент оборачиваемости кредиторской задолженности | 1,07 | 1,23 | 1,15 | +0,08 |
| Период оборота кредиторской задолженности, дни | 341 | 297 | 317 | -24 |
| Коэффициент оборачиваемости собственного капитала | 1,36 | 2,47 | 2,94 | +1,58 |
| Период оборота собственного капитала, дни | 268 | 148 | 124 | -144 |
| Операционный цикл, дни | 377 | 256 | 231 | -146 |
| Финансовый цикл, дни | 36 | -41 | -86 | -122 |
Факторный анализ коэффициента оборачиваемости активов
Формула для факторного анализа: Коа = Выручка / [(Внеоборотные активы + Оборотные активы) / 2]
Влияние изменения выручки: ΔКоа(В) = (1 240 532 / 1 355 527) - (1 051 260 / 1 355 527) = 0,91 - 0,78 = +0,13
Влияние изменения активов: ΔКоа(А) = (1 240 532 / 1 535 883) - (1 240 532 / 1 355 527) = 0,81 - 0,91 = -0,10
Общее изменение коэффициента оборачиваемости активов: ΔКоа = ΔКоа(В) + ΔКоа(А) = 0,13 + (-0,10) = +0,03
Приложение 7
Расчет показателей технологического развития ООО Специализированный застройщик «РусСтройГруп» за 2021-2023 гг.
Исходные данные для расчетов
| Показатель | 2021 г. | 2022 г. | 2023 г. |
| Стоимость основных средств (на конец года), тыс. руб. | 102 400 | 112 000 | 178 600 |
| Стоимость введенных основных средств, тыс. руб. | 12 288 | 16 800 | 32 148 |
| Среднесписочная численность работников, чел. | 32 | 32 | 47 |
| Энергопотребление, тыс. кВт·ч | 4 045 | 6 377 | 6 984 |
| Площадь введенного в эксплуатацию жилья, кв. м | 21 700 | 36 400 | 42 900 |
| Затраты на автоматизацию производственных процессов, тыс. руб. | 5 430 | 7 350 | 11 240 |
| Общие затраты на производство, тыс. руб. | 483 917 | 931 313 | 1 072 426 |
| Общее количество производственных процессов | 75 | 78 | 82 |
| Количество автоматизированных процессов | 34 | 41 | 48 |
Расчет фондовооруженности труда
Формула расчета: Фондовооруженность труда = Стоимость основных средств / Среднесписочная численность работников
Расчет за 2021 год: ФВ (2021) = 102 400 / 32 = 3 200 тыс. руб./чел.
Расчет за 2022 год: ФВ (2022) = 112 000 / 32 = 3 500 тыс. руб./чел.
Расчет за 2023 год: ФВ (2023) = 178 600 / 47 = 3 800 тыс. руб./чел.
Расчет коэффициента обновления основных средств
Формула расчета: Коэффициент обновления ОС = Стоимость введенных ОС / Стоимость ОС на конец периода
Расчет за 2021 год: Кобн (2021) = 12 288 / 102 400 = 0,12 или 12%
Расчет за 2022 год: Кобн (2022) = 16 800 / 112 000 = 0,15 или 15%
Расчет за 2023 год: Кобн (2023) = 32 148 / 178 600 = 0,18 или 18%
Расчет доли автоматизированных процессов
Формула расчета: Доля автоматизированных процессов = Количество автоматизированных процессов / Общее количество производственных процессов × 100%
Расчет за 2021 год: ДАП (2021) = 34 / 75 × 100% = 45,3%
Расчет за 2022 год: ДАП (2022) = 41 / 78 × 100% = 52,6%
Расчет за 2023 год: ДАП (2023) = 48 / 82 × 100% = 58,5%
Расчет энергоемкости производства
Формула расчета: Энергоемкость производства = Энергопотребление / Площадь введенного в эксплуатацию жилья
Расчет за 2021 год: ЭЕ (2021) = 4 045 / 21 700 = 186,4 кВт·ч/кв. м
Расчет за 2022 год: ЭЕ (2022) = 6 377 / 36 400 = 175,2 кВт·ч/кв. м
Расчет за 2023 год: ЭЕ (2023) = 6 984 / 42 900 = 162,8 кВт·ч/кв. м
Расчет удельного веса затрат на автоматизацию в общей структуре затрат
Формула расчета: Удельный вес затрат на автоматизацию = Затраты на автоматизацию / Общие затраты на производство × 100%
Расчет за 2021 год: УВЗавт (2021) = 5 430 / 483 917 × 100% = 1,12%
Расчет за 2022 год: УВЗавт (2022) = 7 350 / 931 313 × 100% = 0,79%
Расчет за 2023 год: УВЗавт (2023) = 11 240 / 1 072 426 × 100% = 1,05%
Расчет показателя технологической интенсивности производства
Формула расчета: Технологическая интенсивность = Затраты на автоматизацию / Площадь введенного в эксплуатацию жилья
Расчет за 2021 год: ТИ (2021) = 5 430 / 21 700 = 0,25 тыс. руб./кв. м
Расчет за 2022 год: ТИ (2022) = 7 350 / 36 400 = 0,20 тыс. руб./кв. м
Расчет за 2023 год: ТИ (2023) = 11 240 / 42 900 = 0,26 тыс. руб./кв. м
Расчет темпов роста показателей технологического развития
| Показатель | Темп роста 2022/2021, % | Темп роста 2023/2022, % | Темп роста 2023/2021, % |
| Фондовооруженность труда | (3 500 / 3 200) × 100% = 109,4% | (3 800 / 3 500) × 100% = 108,6% | (3 800 / 3 200) × 100% = 118,8% |
| Коэффициент обновления ОС | (0,15 / 0,12) × 100% = 125,0% | (0,18 / 0,15) × 100% = 120,0% | (0,18 / 0,12) × 100% = 150,0% |
| Доля автоматизированных процессов | (52,6 / 45,3) × 100% = 116,1% | (58,5 / 52,6) × 100% = 111,2% | (58,5 / 45,3) × 100% = 129,1% |
| Энергоемкость производства | (175,2 / 186,4) × 100% = 94,0% | (162,8 / 175,2) × 100% = 92,9% | (162,8 / 186,4) × 100% = 87,3% |
Динамика показателей технологического развития
| Показатель | 2021 г. | 2022 г. | 2023 г. | Изменение 2023/2021, % |
| Фондовооруженность труда, тыс. руб./чел. | 3 200 | 3 500 | 3 800 | +18,8% |
| Коэффициент обновления основных средств | 0,12 | 0,15 | 0,18 | +50,0% |
| Доля автоматизированных процессов, % | 45,3 | 52,6 | 58,5 | +29,1% |
| Энергоемкость производства, кВт·ч/кв. м | 186,4 | 175,2 | 162,8 | -12,7% |
| Удельный вес затрат на автоматизацию, % | 1,12 | 0,79 | 1,05 | -6,3% |
| Технологическая интенсивность, тыс. руб./кв. м | 0,25 | 0,20 | 0,26 | +4,0% |
Сноски
- См. там же
- Ендовицкий, Д. А. Финансовый анализ: учебник / Д.А. Ендовицкий, Н.П. Любушин, Н.Э. Бабичева. - 3-е изд., перераб. - Москва : КНОРУС, 2023. - 300 с.