ВВЕДЕНИЕ
Проблемы оценки эффективности деятельности предприятий аналогичны проблемам оценки эффективности общества в целом. Основными вопросами являются: как измерить эффективность производства и что является критерием эффективности
В современном мире все острее становится проблема выживания каждого хозяйствующего субъекта. Именно поэтому наиболее важной задачей остается оценка результатов экономической деятельности.
В условиях рыночной экономики и возрастающего числа конкурентов любое предприятия должно повышать эффективность своей деятельности и конкурентоспособность реализуемых услуг. Актуальность работы заключается в том, что в условиях нарастающей конкуренции фирмам становится все сложнее бороться за клиентов, поэтому поиск и использование новых технологий, повышающих качество оценки результатов экономической деятельности предприятия, способных повысить эффективность работы предприятия и становится важнейшей задачей.
Предметом исследования является экономическая деятельность предприятия.
Объектом исследования являются методы и средства оценки результатов экономической деятельности предприятия.
Цель работы изучить проблемы оценки результатов экономической деятельности предприятия, это достигается путем решения следующих задач:
- изучить понятие и сущность экономической эффективности деятельности предприятия;
- исследовать проблемы оценки эффективности деятельности предприятия;
- проанализировать основные показатели оценки хозяйственной деятельности предприятия;
- исследовать прибыль как основной финансовый результат деятельности предприятия;
- произвести оценку экономических показателей деятельности ООО «Воронежкомплект».
Структура курсовой работы состоит из введения, двух глав, объединяющих пять параграфов, заключения, списка использованных источников.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ОЦЕНКИ РЕЗУЛЬТАТОВ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
1.1. Понятие и сущность экономической эффективности деятельности предприятия
Экономическая эффективность любой деятельности в рыночной экономике является одним из важнейших условий ее осуществления. В условиях ограниченных ресурсов, которые можно использовать для удовлетворения потребностей, эффективное их использование становится обязательным фактором успешного развития. В связи с этим проблема оценки экономической эффективности предпринимательской деятельности всегда занимала особое место в экономической науке. В широком смысле под экономической эффективностью понимается социально-экономическая категория, связанная с развитием производительных сил и характером производственных отношений, присущих данному способу производства. В системе общественной эффективности категория экономической эффективности выражается через экономическую эффективность общественного производства.
Экономическая эффективность - это соотношение стоимости прибавочного продукта, полученного за счет реализации конкретного управленческого решения, и затрат на его подготовку и реализацию.
Социальную эффективность - рассматривается как результат достижения социальных целей для большего количества работников компании, за более короткий промежуток время, меньшим числом работников. Оценка эффективности управленческих решений на стадии разработки и принятия осуществляется с использованием количественных и качественных показателей, норм и стандартов[1].
К качественным показателям эффективности разработки управленческих решений относится следующие показатели:
- своевременность представления решения;
- степень научной обоснованности решений;
- вариантность расчетов, и применение технических средств в процессе разработки;
- ориентация на изучение и использование прогрессивного отечественного, зарубежного опыта.
Количественная оценка эффективности управленческих решений на стадии разработки и принятия решений заключаются в следующем направлениях:
- управленческий труд;
- результаты реализации решений;
- реализация решения.
Из существующих методов оценки экономической эффективности управленческих решений чаще используются следующие основные методы, которые представлены в таблице 1.
Таблица 1 - Методы оценки экономической эффективности
| Методы | Определения метода | Формула расчета |
| Косвенный метод | Это метод основывается на сравнении экономических показателей конечной продукции, полученных от реализации двух управленческих решений при одинаковом характере производства продукции. Дает возможность вместо рыночной стоимости управленческих решений использовать рыночную стоимость произведенной продукции и затраты на её производство. | где — коэффициент пропорциональности, учитывающий долю эффективности, приходящейся на управленческие решения (обычно К=0,4–0,5); П1, П2 — прибыль от реализации продукции соответственно при первом и втором варианте управленческих решений; З1, 32 — затраты на производство продукции соответственно при первом и втором варианте управленческих решений. |
| Метод по конечным результатам | Основан на расчете эффективности производства в целом и выделении из нее фиксированной части (К=0,2–0,3). Этот метод позволяет средства, которые можно выделить для поощрения работников. | где К — коэффициент пропорциональности, учитывающий долю эффективности, приходящейся на управленческие решения; П — прибыль от реализации продукции; З — затраты на производство продукции. |
| Метод по непосредственным результатам деятельности | Этот метод основан на оценке непосредственного эффекта от управленческих решений при достижении определенных целей. | где — стандарт на использование го ресурса для подготовки и реализации управленческих решений — реальное использование (затраты) го ресурса для подготовки и реализации. |
Финансовая устойчивость — это способность предприятия всегда осуществляется в необходимых объемах финансирование деятельности предприятия, либо за счет собственного и заемного капитала.
Цель анализа финансовой устойчивости заключается в том, чтобы постоянно проводить работу по его улучшению. Данный анализ показывает, по каким направлениям следует проводить работу, также дает возможность выявить наиболее существенные аспекты и недостатки[2].
Анализ устойчивости финансового состояния — это совокупность методов, позволяющих определить состояние дел предприятия в результате изучения результатов его деятельности.
Основными методами анализа финансового состояния предприятия предоставлены являются:
- Горизонтальный - данный метод позволяет выявить тенденции изменения статей отчетности или их групп. Ценность результатов горизонтального метода существенно снижается в условиях инфляции, но эти данные можно использовать при приведении сравнения показателя.
Вертикальный - этот метод предполагает определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на конечный результат. С помощью данного метода можно проводить межхозяйственные сравнения предприятий, а относительные показатели сглаживают негативное влияние инфляционных процессов.
Трендовый анализ - этот метод носит перспективный или прогнозный характер. С помощью трендового метода формируются возможные значения показателей в будущем.
Метод финансовых коэффициентов - данный метод показывает расчет отношений между отдельными позициями отчета или позициями разных форм отчетности, определение взаимосвязи показателей.
Сравнительный анализ - это метод дает возможность провести сравнительный анализ имеющихся сводных показателей деятельности подразделений предприятия и данных конкурентов в соответствии со среднеотраслевыми данными.
Факторный анализ - анализ дает возможность определить влияния отдельных факторов на результативный показатель с помощью детерминированных и стохастических приемов исследования. Все перечисленные методы анализа относятся к формализованным. Однако существуют и неформализованные методы.
Методы экспертных оценок это - различные формы экспертного опроса с последующим оцениванием и выбором наиболее предпочтительного варианта.
Метод сценариев - с помощью этого метода можно провести оценку вероятного хода развития определенных событий, а также предусмотреть последствия принятых решений.
Морфологический метод - это систематизация наборов альтернативных решений по возможным вариантам, их сопоставление и выборов сначала приемлемых, а затем наиболее эффективных вариантов. Факторы, которые оказывают влияние, на финансовое положение предприятия представлены на рисунке 2.
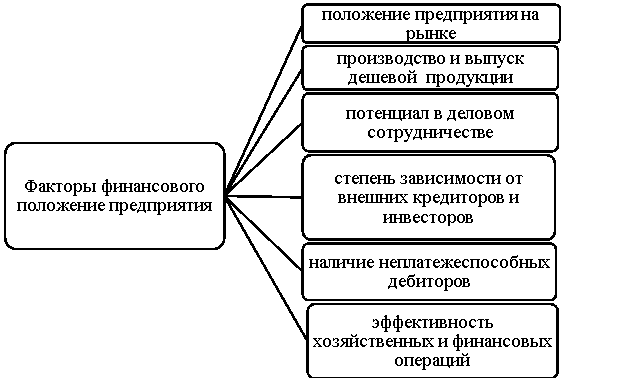
Рисунок 1 – Факторы, оказывающие влияние на финансовое положение предприятия
Экономическая эффективность может, выражена определенными показателями:
- Частные показатели экономической эффективности - характеризуют определенные стороны экономического производственного или коммерческого процесса.
К частным экономическим показателям относится:
- Производительность труда - показатель эффективности использования ресурсов труда, трудового фактора. Измеряется количеством продукции в натуральном или денежном выражении, произведенным одним работником за фиксированный промежуток времени.
- Фондоотдача - показатель, который отражает результативность и интенсивность использования основных средств. Формула фондоотдачи применяется в компаниях при анализе ее финансового состояния, показывая эффективность управления фондами в их динамике.
- Оборачиваемость оборотных средств показатель отражает, как быстро происходит производственный цикл. В нем участвуют фонды обращения и производственные фонды.
Окупаемость капитальных вложений, один из показателей эффективности капитальных вложений, отношение капитальных вложений к экономическому эффекту, получаемому благодаря этим вложениям.
- Обобщающие показатели экономической эффективности - характеризуют результативность деятельности всей экономической системы в целом.
- Прибыль - конечный финансовый результат деятельности предприятия; определяется как разность между выручкой и затратами.
На каждом предприятии формируется четыре показателя прибыли:
1. Балансовая прибыль - это общая прибыль организации от сбыта продукции и доходов, которые не относятся к основной деятельности и рассчитывается за определенный период времени.
2. Валовая прибыль - часть валового дохода компании, которая формируется после вычета всех обязательных расходов.
3. Прибыль, облагаемая налогом - часть валовой прибыли предприятия, которая служит базой для расчета налога, подлежащего внесению в бюджет.
4.Чистая прибыль - часть прибыли, остающаяся в распоряжении предприятия после внесения налогов и других платежей в бюджет.
Единого подхода к оценке эффективности деятельности предприятия не существует. В настоящее время любое предприятия ориентировано на большое число факторов и условий, действующих в постоянно меняющейся внешней среде. Как правило, для оценки эффективности деятельности предприятия проводят анализом финансово-экономического состояния[3].
1.2. Основные показатели оценки хозяйственной деятельности предприятия.11
Специалисты при анализе хозяйственной деятельности предприятия исследуют показатели в комплексе. Можно выделить несколько видов показателей. В соответствии с положенными в основу измерителей показателями, они могут быть:
- стоимостными;
- натуральными.
Самым распространенным типом показателей являются стоимостные экономические показатели, обобщающие хозяйственные явления разнородного характера. Когда предприятие использует больше одного вида материалов и сырья, то информация об общих суммах поступления, расходе и остатках предметов труда способна вычисляться только в стоимостных показателях.
Первичными являются натуральные показатели, стоимостные же являются вторичными, поскольку вычисляются на основе натуральных показателей. Такая экономическая категория, как себестоимость продукции, издержки, прибыль или убыток может быть измерена только в стоимостных показателях. В соответствии со стороной или операцией измерения явлений показатели могут быть количественные и качественные.
Для того чтобы вычислить результаты, которые допускают количественные измерения, используются количественные показатели. Значения количественных коэффициентов могут быть выражены в виде некоторого определенного числа, которое имеет экономический или физический смысл.
К таким показателям можно отнести:
- финансовые;
- рыночные показатели;
- показатели, которыми характеризуется эффективность бизнес-процесса;
- деятельность по обучению и развитию персонала.
Финансовые показатели включают в себя:
- чистую прибыль;
- сумму выручки;
- сумму постоянных и переменных издержек;
- оборачиваемость и рентабельность;
- ликвидность.
Рыночные показатели состоят из:
- объема продаж;
- доли рынка;
- роста и размера клиентской базы.
Показатели эффективности бизнес-процесса включают:
- показатели производительности труда;
- время выполнения заказа;
- производственного цикла;
- участие персонала, количество работников, которые прошли обучение.
Большая часть характеристик результатов работы предприятия и его отделов, а также сотрудников подлежит количественному измерению, но многие из них не поддаются количественному измерению, поэтому используются качественные показатели.
Измерение качественных показателей происходит с помощью экспертных оценок через наблюдение за результатами и процессом работы.
Сюда можно отнести такие показатели:
- удовлетворенности персонала;
- Относительная конкурентная позиция компании;
- Индекс удовлетворённости сотрудника командной работой;
- Уровень дисциплины;
- Качественное и своевременное предоставление документов;
- Соблюдение стандартов;
- Исполнение поручений руководства и др.
Качественные показатели представляют собой опережающие показатели, поскольку они оказывают воздействие на конечную работу предприятий и предупреждают о вероятных показателях количественного характера.
В соответствии с применением отдельно взятых показателей или их соотношений могут быть удельные и объемные показатели. К примеру, объем выпуска изделий, продаж или продукции представляют собой объемный показатель. Объемный показатель характеризует в целом объем экономического явления, они не являются первичными.
Вторичными показателями являются удельный показатель, который рассчитывается на основе объемных показателей.
К примеру, себестоимость продукции и стоимость являются объемными показателями, а отношение себестоимости к стоимости продукции являются удельным показателем, который отражает затраты на каждый рубль товарной продукции. Информация взята с сайта биржи
Анализ хозяйственной деятельности представляет собой функцию управления любого предприятия и предшествует действиям и решениям, обосновывая научное и производственное управление и увеличивая его эффективность и объективность.
Направления анализа хозяйственной деятельности включают в себя: анализ рентабельности, прибыли, собственного капитала, ликвидности и платежеспособности, финансовой устойчивости, использование заемного капитала, а также анализ движения денежных средств и анализ деловой активности.
1.3. Прибыль как основной финансовый результат деятельности предприятия
Прибыль представляет собой выражение в деньгах части финансовых накоплений, которые формируются компаниями. Выступая в качестве экономической категории, она приравнивается к финансовому итогу коммерческой деятельности и служит критерием, отражающим продуктивность труда. Также с помощью нее можно дать оценку качества выпускаемых товаров и услуг.
Прибыль оказывает мотивирующее влияние на любые расчеты в предпринимательской деятельности, на интенсификацию производства. Также прибыль представляет собой один из базовых критериев оценки деятельности компании с финансовой точки зрения. Благодаря полученной прибыли реализуется инвестирование значимых и запланированных мероприятий, при грамотном руководстве наблюдается развитие фирмы, растет фонд заработной платы сотрудникам компании.
Прибыль выступает не только основным средством, благодаря которому реализуются внутренние потребностей компании, но и оказывает существенное влияние на образование и увеличение ресурсов бюджетов, а также внебюджетных, благотворительных и иных фондов. Основная цель, которая преследуется при управлении прибылью - увеличение доходов владельцев компаний сейчас и в перспективе.
Это означает:
1. Получение как можно больше прибыли.
2. Сглаживание разницы между образуемой прибылью и уровнем возможного риска.
3. Увеличение уровня состава факторов образования прибыли.
4. Получение дохода для дальнейшего вложения собственниками фирмы в развитие своей компании.
5. Формирование, благодаря прибыли, необходимых вложений в соответствии с поставленными задачами собственниками компании.
6. Повышение стоимости компании на рынке.
7. Привлечение сотрудников в распределение прибыли.
Прибыль образуется в результате хозяйственной и финансовой деятельности компании.
Итак, перечислим главные типы прибыли:
- валовая прибыль представляет собой разницу между себестоимостью проданных товаров и услуг и выручкой от такой реализации за один и тот же отрезок времени. Величина такой прибыли применяется для оценивания продуктивности работы, как отделов компании, так и компании в целом;
- прибыль от продажи выпускаемых товаров и услуг представляет собой разницу между валовой прибылью и затратами на их производство за один и тот же отрезок времени. Отнимание затрат согласно стандартам в бухгалтерской сфере, приводит к разделению риска собственника компании от предполагаемой нереализации товаров и услуг. Величина прибыли от сбыта товаров и услуг применяется для характеристики продуктивности деятельности компании;
- прибыль от осуществляемой компанией деятельности в настоящее время, которая представляет собой величину дохода от реализации и суммарного итога от денежных операций. Такой тип прибыли применяется для характеристики финансовой деятельности компании;
- прибыль до налогообложения представляет собой финансовый итог от всей деятельности компании в целом. Сюда входит прибыль от продажи товаров и услуг и иная прибыль, связанная именно с этой компанией. Такую прибыль называют еще и балансовой. Она служит критерием экономической продуктивности деятельности всей компании;
- чистая прибыль представляет собой разницу между балансовой прибылью и налогом на прибыль.
Прибыль, выступая в качестве основной категории отношений на рынке, преследует некоторые функции.
Во-первых, она оценивает экономический результат, который был получен в процессе деятельности компании. Но все нюансы работы компании благодаря прибыли оценить просто нереально. Такого общего и уникального показателя просто не существует. По этой причине при изучении финансовой и хозяйственной деятельности применяют комплекс показателей. Роль прибыли заключается в том, что она представляет собой финансовый итог. Наряду с этим на значение прибыли, и ее увеличение влияют факторы, которые могут, как зависеть, так и не зависеть от приложенных усилий компании.
За областью влияния фирмы располагаются:
- конъюнктура рынка;
- цены на используемые ресурсы;
- нормы амортизационных отчислений.
Зависят от компании следующие факторы:
- цены на товары и услуги;
- заработная плата сотрудникам;
- объем работ;
- компетентность руководящего состава фирмы;
- конкурентоспособность выпускаемых товаров и услуг;
- организация производственного процесса;
- производительность труда;
- продуктивность предпринимаемых действий собственниками компании.
Все эти факторы воздействуют на прибыль не косвенно, а через объем и себестоимость проданных товаров и услуг, поэтому чтобы вычислить финансовый итог нужно сопоставить цену объема проданных товаров и услуг со стоимостью затрат на производство, выпуск и продажу данной продукции и услуг.
Во-вторых, прибыль - прекрасный мотиватор. Это объясняется тем, что она служит финансовым итогом деятельности всей компании и руководящего состава фирмы и базовым компонентом финансовых ресурсов организации.
Принцип самофинансирования в компании целиком и полностью зависит от прибыли. Часть чистой прибыли после уплаты налоговых и иных платежей, оставаясь в компании, должно хватить на дальнейшее функционирование и развитие фирмы и на заработную плату всем сотрудникам компании работников.
В-третьих, прибыль - основной источник формирования бюджетов на различных уровнях. Она поступает в бюджеты в виде налогов и вместе с иными поступлениями применяется для финансирования удовлетворения потребностей социума, обеспечения выполнения правительством своих функций и обязанностей, государственных инвестиционных, производственных, научно-технических и социальных программ.
Существуют 3 метода формирования прибыли:
- прямой метод, или метод прямого счета.
Данный метод предполагает, как общий расчет прибыли - по всему объему выпуска товаров или услуг, так и локальный - по каждому отдельно взятому типу товаров или группе продукции с последующим суммированием согласно объему производства;
- нормативный метод, который оценивает массу прибыли по коэффициенту рентабельности;
- контрольный или экономический, или аналитический метод, применимый и как контрольный, и как самостоятельный, предпочтительный в условиях инфляционной нестабильности.
В заключении хочется сказать, что значение прибыли огромно. Ведь именно она является основным показателем, по которому судят о состоянии компании. Ведь если фирма не получает прибыли от произведенных товаров и услуг, то у нее не будет средств на развитие, что повлечет за собой закрытие такой компании и роспуск сотрудников. Ведь в нашем, динамично меняющемся мире выигрывает тот, кто развивается, кто совершенствуется, кто приспосабливается к современным реалиям.
ГЛАВА 2. ОЦЕНКА РЕЗУЛЬТАТОВ ЭКОНОМИЧЕСКОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИТИЯ
2.1. Проблемы оценки эффективности деятельности предприятия
Оценка деятельности предприятия должна учитывать результаты и затраты производства. Однако практика показывает, что оценка производственных звеньев только с помощью показателей результатно-затратного подхода не всегда нацеливает их на достижение высоких конечных результатов деятельности, изыскание внутренних резервов и на деле не способствует повышению общей народнохозяйственной эффективности.
На деятельность предприятия оказывают влияние различные факторы. В зависимости от направленности действия все факторы можно разделить на внутренние и внешние.
Внутренние факторы можно объединить в следующие группы, связанные с:
- личностью руководителя и способностью его команды управлять предприятием в условиях рынка;
- ускорением НТП, инновационной политикой предприятия;
- совершенствованием организации производства и труда, управлением предприятием;
- организационно-правовой формой хозяйствования;
- созданием благоприятного социально-психологического климата в коллективе;
- спецификой производства и отрасли;
- качеством продукции, конкурентоспособностью управлением издержками и ценовой политикой;
- амортизационной и инвестиционной политикой.
Эффективность работы предприятия в условиях рынка в значительной степени зависит от внешних факторов, которые можно классифицировать в следующие группы, обусловленные динамикой внутреннего и мирового рынка, проявляющиеся в изменении спроса и предложения, а также в колебании цен; изменением политической обстановки как внутри страны, так и в более глобальном масштабе; инфляционными процессами; деятельностью государства.
В условиях рыночных отношений именно от государства, создающего цивилизованный рынок и правила игры на этом рынке, в значительной мере зависит эффективность деятельности предприятий.
Наряду с общими решающими факторами повышения эффективности производства для предприятий в настоящее время, на наш взгляд, актуальны прогресс науки и техники, повышение качества выпускаемой продукции и достижение высоких социальных результатов. Внедрение в производство научно-технических достижений обеспечивает переход к применению прогрессивных технологических процессов, созданию непрерывных схем выработки продукции, безотходных (или малоотходных) производств, экономии сырья и топливно-энергетических ресурсов, утилизации отходов производства.
Результатом совершенствования технической базы предприятий должен стать рост производительности труда. Совершенствование технологических процессов обеспечит комплексное использование всех компонентов сырья, уменьшение его потерь в процессе производства и сокращение отходов, что будет способствовать повышению степени использования вторичных ресурсов, вследствие чего снизится себестоимость и повысится качество выпускаемой продукции. Совершенствование техники и технологии является одним из путей улучшения использования основных производственных фондов, а, следовательно, роста фондоотдачи.
Как бы ни была развита и совершенна техника и технология, главной производительной силой, по-прежнему, остается непосредственно работник. Достижение высоких социальных результатов обеспечивается посредством повышения уровня образования и квалификации кадров, увеличения периода работоспособности и снижения уровня заболеваемости трудящихся, развития их творческих способностей, совершенствования системы стимулирования и поощрения. Учет социальных результатов позволяет более полно охарактеризовать достигнутый эффект и является важным стимулом дальнейшего роста эффективности производства.
Проблема повышения качества продукции в настоящее время является наиболее острой и злободневной. Вопросы обеспечения качества продукции являются первостепенными в реализации процессов управления предприятием, так как они оказывают значительное влияние на возможности его производства и сбыта, рост производительности и доходности. Высокий уровень качества продукции означает ускорение НТП (научно-технический прогресс), значительное стимулирование количественного спроса, совершенствование структуры товарооборота, увеличение и улучшение структуры экспорта, обеспечение доходности предпринимательской деятельности и продовольственной безопасности государства. Качество производственных результатов должно стать одним из решающих факторов повышения эффективности производства[4].
Эффективность является сложной и многоплановой категорией, сущность которой заключается в увеличении выпуска конкурентоспособной продукции в оптимальном количестве при минимальных затратах, вследствие применения и внедрения достижений НТП, улучшения качества, рационального использования сырьевых, производственных и социальных ресурсов.
В рыночных условиях основное внимание ученых-экономистов и практических работников сосредоточено на исследовании предпринимательской прибыли и рентабельности производства, то есть на локальных критериях экономической эффективности. Но прибыль конкретного товаропроизводителя включает лишь часть добавленной стоимости, значительная часть добавленной стоимости перераспределяется в другие сферы, и поэтому традиционный показатель рентабельности не может служить измерителем общесистемной экономической эффективности производства
Даже если провести оптимизацию структуры производства всех товаропроизводителей отрасли по критерию максимума прибыли, то в совокупности не удастся получить оптимально функционирующую отрасль, поскольку общесистемный критерий эффективности отрасли не является суммой локальных критериев. Поэтому оптимизацию функционирования любой сложной системы правомерно начинать сверху вниз, с постановки общесистемной цели и обоснования соответствующего критерия, построения «дерева целей» и «дерева критериев» эффективности по уровням управления.
В новых экономических условиях назрела необходимость более глубокого осмысления теории эффективности. Уровень эффективности производства отражает не только соотношение результата и затрат, но и степень использования его производственно-экономического потенциала. Когда он реализован полностью, то коэффициент эффективности производственной деятельности предприятия равен единице.
Как правило, под производственными возможностями общества или предприятия понимается в первую очередь объем выпуска продукции. Но, на наш взгляд, этого недостаточно. Не менее важны затраты на ее производство.
Следовательно, производственно-экономический потенциал предприятия - это его способность выработать и реализовать определенный объем качественной продукции при полном и рациональном использовании имеющихся ресурсов, получить валовой доход и прибыль.
Сущность экономической эффективности производства трактуется большинством экономистов как достижение максимальных результатов в интересах общества при минимально возможных затратах. Поэтому определение экономической эффективности производства должно базироваться на сопоставлении результата производства с совокупными затратами живого и прошлого труда, обусловившими данный результат[5].
Особый интерес в любой экономической ситуации вызывает соотношение между затратами и результатами деятельности организации. Объективная необходимость экономии общественного труда определяется в значительной мере тем, что общественные потребности в каждый данный отрезок времени превышают имеющиеся в распоряжении общества ресурсы – материальные, трудовые, финансовые. Отсюда и вытекает сущность экономической эффективности, заключающаяся в необходимости при данных ресурсах, путем их всемерной экономии обеспечивать в наибольшей степени увеличивающиеся общественные потребности.
Эффективность производства всегда выражает отношение эффекта к затратам, осуществленным на его получение. Определение эффективности требует применения методов количественного анализа, что предполагает установление критерия экономической эффективности, который в конечном итоге выражается в повышении производительности труда. Чем выше производительность труда, следовательно, ниже издержки производства, тем выше экономическая эффективность затрат труда.
Различают общую и сравнительную эффективность затрат труда. Как общая, так и сравнительная эффективность представляют собой относительную величину – отношение эффекта к затратам, его вызвавшим. Общая эффективность, в частности, может быть исчислена по каждому объекту капитальных вложений и новой техники в отдельности. Она характеризует общую величину отдачи (эффекта), которая получается в результате осуществления затрат. Сравнительная эффективность исчисляется при выборе одного из двух или более вариантов решения определенной производственной и хозяйственной задачи. Она характеризует экономические преимущества одного варианта по сравнению с другими.
Расчеты общей эффективности целесообразно проводить в процессе планирования для характеристики эффекта, который будет получен в результате выделяемых капитальных вложений, а также для оценки фактической экономической эффективности уже осуществленных затрат.
Расчеты сравнительной экономической эффективности производятся на стадиях планирования и проектирования объектов при сравнении возможных вариантов их осуществления. После того как вариант выбран, можно определять его общую эффективность. Величина общей эффективности зависит от целесообразности варианта, выбранного при расчете сравнительной эффективности.
В зависимости от характера процесса труда эффективность производства может выступать в виде технико-экономической и социально-экономической.
Технические и экономические аспекты эффективности характеризуют развитие основных факторов производства и результатив ность их использования.
Социальная эффективность решает конкретные социальные задачи (например, улучшение условий труда, охрана окружающей среды, качество жизни и т.д.). Обычно социальные результаты тесно связаны с экономическими, поскольку основу всякого прогресса составляет развитие материального производства.
Применительно к сферам применения выделяют такие формы эффективности, как локальная и частная.
Локальная эффективность определяется в разрезе отдельных звеньев народного хозяйства (предприятие, промышленный комплекс, отрасль, регион).
Частная эффективность отражает результативность использования в процессе производства отдельных видов затрат и ресурсов (рабочей силы, основных и оборотных фондов).
По объектам определения различаются следующие формы эффективности: действующего производства; технического перевооружения, реконструкции, расширения и нового строительства; капитальных вложений и новой техники; внешнеэкономической деятельности; охраны окружающей среды и др. Слагаемые эффективности производства формируются под воздействием разнообразных факторов технического, организационного, экономического и социального характера.
Классификация по основным направлениям развития и совершенствования производства отражает результативность использования затрат и ресурсов и включает следующие факторы: система государственного регулирования структуры производства; улучшение отраслевой и территориальной организации производства на основе развития концентрации, специализации, кооперирования и комбинирования; повышение культурно-технического и квалификационного уровня производственных кадров[6].
На современном этапе ключевыми в этой группе являются факторы прямого и косвенного государственного регулирования развития производства: государственное предпринимательство, государственное программирование, ценовое регулирование, регулирование формирования затрат на производство, регулирование оплаты труда, поощрительная амортизационная политика, налоговая политика, кредитное регулирование, структурное регулирование, активная социальная политика и т.д.
В зависимости от места реализации факторов эффективности они подразделяются на внутрипроизводственные, отраслевые и народнохозяйственные, с помощью которых достигается экономия общественного труда в разрезе отдельных звеньев управления производством.
К факторам данной группы относятся: на уровне предприятия - организационно-технические и социально-экономические факторы (ускорение научно-технического прогресса, совершенствование организации производства, труда и управления и пр.).
Основными показателями эффективности производства являются:
- производительность труда;
- капиталоемкость единицы ВВП или конкретных видов продукции;
- фондоотдача единицы основных фондов;
- материалоемкость единицы ВВП или конкретных видов продукции;
- соотношение экстенсивных и интенсивных факторов в приросте ВВП;
- конкурентоспособность выпускаемой продукции;
- срок окупаемости затрат и др.
К факторам, способствующим росту эффективности производства, относятся:
- ускорение научно-технического прогресса, использование в производстве достижений науки и передовых технологий;
- структурная перестройка хозяйства;
- освоение современного менеджмента; развитие специализации и кооперации; использование выгод международного разделения труда.
2.2. Оценка экономических показателей деятельности ООО «Воронежкомплект»
Основной задачей деятельности организации любой организационно-правовой формы это получение прибыли. ООО «Воронежкомплект» так же нацелена на получение максимальной прибыли. В следствие чего рассмотрим показатели финансового результата и в особенности две его разновидности.
1) Итог деятельности предприятия, сконцентрированный в денежной форме;
2) Динамическое изменение цены собственного капитала организации, образованное в процессе её экономической деятельности за определенный период времени.
Способ измерения результатов деятельности организации на основе бухгалтерской отчетности, который заключает в себя прибыли и убытки по учетным документам, не позволяет получить объективную оценку деятельности предприятий, на этом и основывается сложность выбора в учетной политике. На данный момент не существует единого определения элементов отчетности. Различная структура бухгалтерского и налогового осложняет формирование прибыли. Различия так же имеются между доходами и расходами, на основе данных показателей и формируется прибыль или убыток в организации.
Сущность прибыли это часть чистого дохода, созданного в результате производства и реализованного в сфере обращения, которую непосредственно получает предприятие.
Прибыль в рыночной экономике это:
- оплата услуг предпринимательской деятельности;
- финансовая награда за изобретательность, за талант в управлении компании;
- плата за риск, непредсказуемость результатов финансовой деятельности;
- доход, образованный в ходе монополизации (продавцом) определенных сфер деятельности на рынке.
В современной России все проблемы финансового состояния основываются на трех направлениях:
1. Нехватка денежных средств и как следствие низкая платёжеспособность;
2. Слабый уровень рентабельности;
3. Низкая уровень финансовой устойчивости.
Существуют следующие проблемы в финансовом состоянии:
1. Низкий уровень показателя получаемой прибыли;
2. Неграмотное распоряжение финансовыми ресурсами предприятия.
Все вышеперечисленные проблемы обладают едиными корнями:
1. Предприятие обладает недостаточными финансовыми результатами для поддержания стабильного финансового положения
2. Компания нерационально распоряжается результатами деятельности[7].
Именно поиск конкретной причины, вызвавшей ухудшение экономического состояния организации имеет особое значение. Основываясь на причине оперативно происходит выбор управленческих решений, нацеленых на оптимизацию финансового положения предприятия.
Финансовый результат, который формируется из доходов и расходов организации, классифицируется через определение капитала предприятия. А определение капитала в системе нормативного регулирования бухгалтерского учёта отсутствует, потому существует большая необходимость его совершенствования.
В качестве примера рассмотрим деятельность предприятия ООО «Воронежкомплект». Финансовые результаты деятельности нашей организации находят своё отражение в системе показателей и содержат исследования:
1. Изменения показателей за текущий анализируемый период;
2. Анализ структуры соответствующих показателей и динамику их изменений;
3. Анализ динамики изменений показателей финансовых результатов за ряд отчетных периодов.
Для расчёта показателей и оценки динамики показателей финансовых результатов деятельности предприятия, а также на основе факторов, которые на это влияют, составляется таблица, которые основываются на данных отчётности предприятия (таблица 2).
Таблица 2. Оценка экономических показателей деятельности и производственных ресурсов ООО «Воронежкомплект» за 2018-2020 гг.
| Показатели | 2018 г. | 2019 г. | 2020 г. | Темп роста, % | |
| 2019 г. к2018 г. | 2020 г. к2019 г. | ||||
| Выручка от продаж, тыс. руб. | 4794720 | 4795515 | 5023632 | 100,0 | 104,8 |
| Среднегодовая стоимость основныхпроизводственных средств, тыс. руб. | 236708 | 289541 | 281096 | 122,3 | 97 |
| Среднегодовая численностьработников, чел. | 117 | 120 | 114 | 102,6 | 95,0 |
| Автопарк | 21 | 21 | 21 | 100,0 | 100,0 |
Проведенная оценка показала, что в ООО «Воронежкомплект» в исследуемом периоде выручка от продаж характеризовалась неустойчивой динамикой. Положительной оценки заслуживает изменение в 2020 г.: значительное увеличение выручки от продаж на 4,8 %, в результате чего её объем составил 228110 тыс. руб. Это обстоятельство было обусловлено увеличением объемов реализации продукции ООО «Воронежкомплект».
Среднегодовая стоимость основных средств на предприятии имеет тенденцию к увеличению за 2018 и 2019 г на 22,3%. За последний анализируемый год данный показатель снизился на 3% и составляет 281096 тыс.руб. Производство сельскохозяйственной продукции на предприятии обслуживают 114 человек, в 2020 г. численность работников уменьшилась на 6 человек. С 2018 г. количество служебных автомобилей не изменилось, их всего 21. ООО «Воронежкомплект» получает доходы от материально-технического обеспечения АПК[8].
Таблица 3. Оценка финансовых результатов деятельности ООО «Воронежкомплект» за
2018-2020гг.
| Показатели | 2018 г. | 2019 г. | 2020 г. | Отклонение 2020 г. к 2018 г. | |
| (+/-) | % | ||||
| Выручка от продаж, тыс. руб. | 4794720 | 4795515 | 5023632 | 228912 | 104,8 |
| Себестоимость продаж, тыс. руб. | 4358980 | 4273013 | 4504586 | 145606 | 103,3 |
| Валовая прибыль (убыток) тыс. руб. | 435744 | 522502 | 519046 | 83302 | 119,1 |
| Прибыль (убыток) от продаж, тыс. руб. | 26943 | 98825 | 31080 | 4137 | 115,3 |
| Проценты к уплате | 86479 | 105104 | 86481 | 2 | 100,0 |
| Прочие доходы, тыс. руб. | 162179 | 102975 | 179839 | 17660 | 110,8 |
| Прочие расходы, тыс. руб. | 95214 | 82187 | 108949 | 13735 | 114,4 |
| Прибыль до налогообложения тыс.руб. | 7429 | 14634 | 16108 | 8679 | 216,8 |
| Чистая прибыль (убыток), тыс. руб. | 5718 | 9899 | 10022 | 4304 | 175,2 |
Оценив динамику изменения финансовых результатов, можем сделать вывод, что в 2018-2020 гг. деятельность ООО «Воронежкомплект» была прибыльной. За три года отмечается рост чистой прибыли почти в 2 раза (на 4304 тыс. руб.).
На это повлияло увеличение объёмов реализованной продукции и рост средней цены продукции. Прибыль до налогообложения выросла на 8679 тыс. руб. в 2020 году по сравнению с 2018 годом. Валовая прибыль в 2020 году возросла на 145610 по сравнению с 2018 годом. Для расчёта факторного анализа прибыли до вычета процентов, налогов и начисленной амортизации ООО «Воронежкомплект», составляется таблица, в которой используются данные отчётности предприятия из второй формы бухгалтерского баланса.
Таблица 4. Факторный анализ прибыли до вычета процентов, налогов и начисленной
амортизации ООО «Воронежкомплект» в 2020 г.
| Показатели | 2019 г. | 2020 г. | Отклонение (+ ; -) |
| Выручка (В), тыс. руб. | 4795515 | 5023632 | 228117 |
| Рентабельность продаж по EBITDA (R) | 13,2 | 12,1 | -1,1 |
| EBITDA - прибыль до вычета процентов и налогов и начисленной амортизации (П), тыс. руб. | 632341 | 610213 | -22128 |
| Изменение прибыли за счет выручки (R2019*ΔB) | 3011144,4 | ||
| Изменение прибыли за счет рентабельности (ΔR*B2019) | -5275067 | ||
| Изменение прибыли за счет неучтенных факторов (ΔR*ΔB) | -250929 |
Анализируя таблицу 4, мы видим рост прибыли за счёт выручки на 3011144,4 тыс. руб. за отчетный период.
Изменение прибыли за счёт рентабельности имеет отрицательную динамику за анализируемый период и составляет - 5275067 тыс. руб., это вызвано снижению показателя рентабельности продаж по EBITDA в 2020 году на 1,1%.
Изменение прибыли за счёт неучтенных факторов составляет -250929 тыс. руб., вызваны данные показатели спадом EBITDA на 22128 тыс. руб. за анализируемый период[9].
Таким образом, прибыль есть конечный финансово-экономический результат предприятия. Она играет главную роль в рыночном хозяйстве и принимает статус цели, что задаёт направление экономического поведения хозяйствующего субъекта, успех которого зависит от величины прибыли, а также алгоритма её распределения, включая налогообложение. Подводя итог, прибыль предприятия – основной фактор его экономического и социального развития, и предприятие заинтересовано в том, чтобы получить максимум прибыли, который необходимо обосновать аналитическими расчётами. В целях исполнения данной задачи каждый аналитик, занятый финансово-экономическим анализом, обязан серьёзно подготовить информационную базу и подстроить её к задачам и условиям анализа конкретной фирмы.
ЗАКЛЮЧЕНИЕ
В ходе проведенного исследования были достигнуты следующие задачи:
- изучено понятие и сущность экономической эффективности деятельности предприятия;
- исследованы проблемы оценки эффективности деятельности предприятия;
- проанализированы основные показатели оценки хозяйственной деятельности предприятия;
- исследована прибыль как основной финансовый результат деятельности предприятия;
- произведен анализ экономических показателей деятельности ООО «Воронежкомплект».
Исходя из проведенного исследования можно сделать следующие выводы:
Основными методами анализа финансового состояния предприятия предоставлены являются:
- Горизонтальный;
- Вертикальный;
- Трендовый анализ;
- Метод финансовых коэффициентов;
- Сравнительный;
- Факторный анализ.
На каждом предприятии формируется четыре показателя прибыли:
1. Балансовая прибыль;
2. Валовая прибыль;
3. Прибыль, облагаемая;
4.Чистая прибыль;
Таким образом, прибыль есть конечный финансово-экономический результат предприятия. Она играет главную роль в рыночном хозяйстве и принимает статус цели, что задаёт направление экономического поведения хозяйствующего субъекта, успех которого зависит от величины прибыли, а также алгоритма её распределения, включая налогообложение. Подводя итог, прибыль предприятия – основной фактор его экономического и социального развития, и предприятие заинтересовано в том, чтобы получить максимум прибыли, который необходимо обосновать аналитическими расчётами. В целях исполнения данной задачи каждый аналитик, занятый финансово-экономическим анализом, обязан серьёзно подготовить информационную базу и подстроить её к задачам и условиям анализа конкретной фирмы.
Тем не менее, единого подхода к оценке эффективности деятельности предприятия не существует. В настоящее время любое предприятия ориентировано на большое число факторов и условий, действующих в постоянно меняющейся внешней среде. Как правило, для оценки эффективности деятельности предприятия проводят анализом финансово-экономического состояния.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Агафонова, В. А. Экономическая эффективность деятельности предприятия / В. А. Агафонова // Молодой ученый. – 2020. – № 14(304). – С. 233-236.
- Адаменко, А. А. Оценка результатов коммерческой деятельности экономического субъекта / А. А. Адаменко, Д. В. Петров, О. В. Борода // Естественно-гуманитарные исследования. – 2020. – № 31(5). – С. 21-25.
- Алтухов, В. Е. Проблемы учёта и оценки финансового результата / В. Е. Алтухов // Финансовый вестник. – 2021. – № 1(52). – С. 13-17.
- Алферина, О. Н. Экономическая оценка результатов производственной деятельности предприятия: сущность и подходы / О. Н. Алферина // Вестник Алтайской академии экономики и права. – 2019. – № 10-1. – С. 5
- Гаврилова, А.Н. Финансовый менеджмент: Учебное пособие / А.Н. Гаврилова, Е.Ф. Сысоева, А.И. Барабанов. - М.: КноРус, 2015. - 432 c.
- Глущенко, А. В. Роль учетной политики в формировании финансовых результатов сельскохозяйственной организации [Электронный ресурс] / А. В. Глущенко, Н. А. Суздальцева // Режим доступа: http://cyberleninka.ru/article/n/roluchetnoyp. Дата обращения 20.03.2022
- Зайцева, Н.А. Финансовый менеджмент в туризме и гостиничном бизнесе: Учебное пособие / Н.А. Зайцева, А.А. Ларионова. - М.: АльфаМ, НИЦ ИНФРА-М, 2015. - 320 c.
- Кандрашина, Е.А. Финансовый менеджмент: Учебник / Е.А. Кандрашина. - М.: Дашков и К, 2016. 214 - 220 c.
- Кодацкий, В. П. Анализ прибыли предприятия / В. П. Кодацкий // Финансы. - 2015. - №12. - С. 62 - 74.
- Коласс, Б. Ф. Управление хозяйственной деятельностью предприятия: учебник / Б. Ф. Коласс. - М.: ЮНИТИ, 2015. - 576 с
- Мельникова, Н.С. Методический подход определения бизнеспроцессов хозяйствующих субъектов, которые нуждаются в изменениях / Н. С. Мельникова // Новая наука: от идеи к результату: Международное научное периодическое издание по итогам Международной научно-практической конференции – С. 146-150.
- Нардин, Д. С. Особенности оценки экономической эффективности предпринимательской деятельности / Д. С. Нардин. — // Молодой ученый. — 2019. — № 7 (7). — С. 95-98.
- Полякова, В. А. Практика использования финансового анализа для оценки результатов финансовой деятельности предприятия / В. А. Полякова, Е. В. Иода // Социально-экономические явления и процессы. – 2017. – Т. 12. – № 6. – С. 251-258.
- Рожков, И.М. Финансовый менеджмент: анализ финансово-экономического состояния и расчет денежных потоков предприятия: Практикум. № 1352 / И.М. Рожков. - М.: МИСиС, 2015. - 38 c.
- Сергеев, И.В. Экономика организации (предприятия) /Сергеев И.В., Веретенникова И.И. Учебник и практикум / Москва, 2016. Сер. 60 Бакалавр. Прикладной курс (6-е изд., пер. и доп).
- Черников, Ф. И. Экономический анализ и его роль в финансово-хозяйственной деятельности предприятия / Ф. И. Черников, И. А. Дидишев // Матрица научного познания. – 2021. – № 6-2. – С. 142-147.
- Чубурова, Ж. Т. Факторы, влияющие на экономическую эффективность деятельности предприятия / Ж. Т. Чубурова, Д. К. Чакеева // М. – 2021. – № 1(50). – С. 144-146.
Сноски
- Агафонова, В. А. Экономическая эффективность деятельности предприятия / В. А. Агафонова // Молодой ученый. – 2020. – № 14(304). – С. 233-236.
- Полякова, В. А. Практика использования финансового анализа для оценки результатов финансовой деятельности предприятия / В. А. Полякова, Е. В. Иода // Социально-экономические явления и процессы. – 2017. – Т. 12. – № 6. – С. 251-258.
- Зайцева, Н.А. Финансовый менеджмент в туризме и гостиничном бизнесе: Учебное пособие / Н.А. Зайцева, А.А. Ларионова. - М.: АльфаМ, НИЦ ИНФРА-М, 2015. - 320 c.
- Адаменко, А. А. Оценка результатов коммерческой деятельности экономического субъекта / А. А. Адаменко, Д. В. Петров, О. В. Борода // Естественно-гуманитарные исследования. – 2020. – № 31(5). – С. 21-25.
- Коласс, Б. Ф. Управление хозяйственной деятельностью предприятия: учебник / Б. Ф. Коласс. - М.: ЮНИТИ, 2015. - 576 с
- Нардин, Д. С. Особенности оценки экономической эффективности предпринимательской деятельности / Д. С. Нардин. — // Молодой ученый. — 2019. — № 7 (7). — С. 95-98.
- Чубурова, Ж. Т. Факторы, влияющие на экономическую эффективность деятельности предприятия / Ж. Т. Чубурова, Д. К. Чакеева // М. – 2021. – № 1(50). – С. 144-146.
- Алтухов, В. Е. Проблемы учёта и оценки финансового результата / В. Е. Алтухов // Финансовый вестник. – 2021. – № 1(52). – С. 13-17.
- Алтухов, В. Е. Проблемы учёта и оценки финансового результата / В. Е. Алтухов // Финансовый вестник. – 2021. – № 1(52). – С. 13-17.