ВВЕДЕНИЕ
Актуальность темы. Для любого предприятия, стремящегося к постоянному развитию, крайне важно адекватно оценивать собственное финансово хозяйственное состояние. Главной целью проведения финансового анализа на предприятии – является поиск проблем в области управления предприятием в целом и его финансовыми ресурсами в частности и последующее решение выявленных недостатков. Поэтому качественно проведенный анализ деятельности является эффективным инструментом для достижения поставленных целей.
Основным инструментом для оценки финансового состояния предприятия является финансовый анализ, который характеризует итоги его финансово экономической деятельности. Для принятия правильного решения необходимо проанализировать обеспеченность деятельности денежными ресурсами, эффективность и целесообразность их использования и размещения, финансовые взаимоотношения с партнерами и их платежеспособность. Анализ и оценка финансовых показателей необходимы для эффективного управления предприятием. С их помощью руководители предприятия могут осуществлять планирование, контроль, модернизировать и совершенствовать направления своей деятельности.
Целью данной работы – является проведение анализа эффективности финансово-хозяйственной деятельности и разработка мероприятий по ее совершенствованию на примере ООО «Интерпол».
Задачи работы:
- рассмотреть теоретические основы анализа эффективности финансово хозяйственной деятельности предприятия;
- дать краткую организационно-экономическую характеристику ООО СК «Интерпол»;
- провести анализ эффективности финансово-хозяйственной деятельности ООО СК «Интерпол»;
- разработать мероприятия по повышению эффективности финансово хозяйственной деятельности ООО СК «Интерпол».
Объект данной работы - ООО СК «Интерпол» основным видом деятельности, которого является промышленное строительство.
Предмет данной работы – финансово-хозяйственная деятельность
предприятия
Данная работа состоит из введения, Трех разделов, заключения, списка литературы. В первой главе рассматриваются теоретические основы анализа эффективности финансово-хозяйственной деятельности предприятия. Во втором разделе проводится анализ эффективности финансово-хозяйственной деятельности ООО СК «Интерпол». В третьем разделе разработаны мероприятия, направленные на укрепление финансового состояния предприятия, повышение финансовой устойчивости, ликвидности и платежеспособности; Увеличение уровня автоматизации деятельности и снижение дебиторской задолженности. В заключении приведены основные выводы, полученные в результате диагностирования, даны практические рекомендации.
Информационной базой выпускной квалификационной работы являются бухгалтерский баланс ООО СК «Интерпол» за 2015-2019 года, отчет о финансовых результатах.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ ПРОВЕДЕНИЯ ФИНАНСОВОГО АНАЛИЗА НА ПРЕДПРИЯТИИ
1.1 Сущность понятия анализа финансово-хозяйственной деятельности
Анализ финансово-хозяйственной деятельности является очень важным инструментом для повышения экономической эффективности, для улучшения финансового состояния и управленческой деятельности предприятия. По своей сути такой анализ — это выявление сущности, закономерностей, тенденций экономических процессов на основе изучения характера их протекания и изменения в пространстве и во времени.
Главной целью проведения финансового анализа на предприятии – является поиск проблем в области управления предприятием в целом и его финансовыми ресурсами в частности и последующее решение выявленных недостатков.
Одновременно с главной целью в процессе анализа так же решаются и другие задачи, например
Определение исходных условий для разработки производственных планов и программ на предстоящий период.
Улучшение научно-экономической целесообразности планов и нормативных актов.
Объективно и всесторонне изучить выполнение запланированных действий и соответствие стандартам качества продукции, работ и услуг.
Определение на сколько эффективно используются финансовые, материальные и трудовые ресурсы. Сбор аналитической информации для наиболее рациональных управленческих решений, направленных на изменение текущей деятельности и разработки долгосрочных планов. Для предприятия первостепенное значение имеет правильность постановки задач и выбор цели анализа финансово-хозяйственной деятельности предприятия. На основании поставленных целей и с учетом имеющихся возможностей определяется истинное состояние предприятия, разрабатывается поиск наиболее оптимальных решений и выбираются дальнейшие методы управления. Предметом анализа финансовой деятельности предприятия является анализ производственно-экономических результатов, финансового состояния, результатов социального развития и использования трудовых ресурсов, оценка состояния и использования основных средств
Анализ финансово- хозяйственной деятельности состоит из следующих направлений:
- презентация методов анализа производственной, хозяйственной, маркетинговой, деловой и другой деятельности предприятия;
- выявление основных методов анализа состояния и использования материальных, трудовых и финансовых ресурсов;
- определение способов повышения эффективности предприятия при помощи комплексного экономического анализа;
- оценка финансового состояния, финансового риска и риска банкротства;
- анализ конкурентоспособности производимой продукции, деловой активности и репутации;
- оценка использования предприятием основных средств и материальных ресурсов, количества запасов;
- оценка воздействия предприятия на экологию;
- анализ финансово- хозяйственной деятельности предприятия должен включать в себя оценку в ретроспекции т.е. оценку состояния объекта анализа в прошлом, диагноз т.е. описание настоящего состояния объекта в систематизированном виде и проспекцию т.е. прогноз будущего состояния объекта анализа.
Процесс экономического анализа складывается из анализа Финансовой отчетности предприятия и комплексного экономического анализа.
Содержание экономического анализа состоит из анализа финансовой отчетности предприятий и комплексного экономического анализа. Целью анализа финансовой отчетности предприятия является оценка финансового состояния предприятия и финансовых результатов его деятельности, а также определение позиции предприятия на рынке относительно прошлых, текущих и перспективных условий существования.
1.2 Методы анализа финансово-хозяйственной деятельности предприятия
Предметом экономического анализа является экономическая деятельность т.е. производственная, сбытовая, финансово-хозяйственная деятельность предприятия и его структурных подразделений. Это деятельность отражается в системе показателей учетных, отчетных, плановых и других документах.
У полученной в результате анализа информации имеется широкий круг пользователей, который в общем виде можно разделить на три большие группы.
- Собственники предприятия. Это акционеры и другие собственники предприятия, использующие данный анализ для оценки финансовых показателей таких как Эффективность вложенных ими средств.
- Внешние пользователи. К этой группе относятся органы государственного управления- налоговые, правоохранительные, контролирующие органы, следящие за исполнением обязательств по платежам в бюджет и соблюдению законодательства. Так же в эту группу входят инвесторы, банки, фондовые биржи, арбитражные суды, независимые аудиторы.
- Управленческий персонал. Менеджеры, руководители отделов, Которые используют полученную аналитическую информацию для повышения эффективности финансово хозяйственной деятельности организации.
Отличительной чертой экономического анализа является изучение Экономических показателей не в статическом виде, а в виде динамического исследования всех взаимосвязей и причин.
Метод экономического анализа представляет собой способ подхода к изучению финансово-экономических процессов в процессе их развития и дальнейшего развития. Основная особенность метода экономического анализа заключается в том, что для отражения хозяйственной деятельности экономического субъекта используется система экономических показателей, изучаются причины изменения этих показателей, выявляются взаимосвязи между ними, количественное влияние Показатели-факторы повышения эффективности производства.
Для проведения Экономического анализа используются различные приемы и способы. Наиболее часто используемые следующие, так называемые – классические приемы экономического анализа:
- сравнение;
- факторный анализ;
- балансовый метод;
- метод цепных подстановок;
- абсолютных разниц и т.д.
Один из самых распространенных приемов анализа- Сравнение. Используемые для оценки показатели сравниваются друг с другом, анализируются сравниваемые явления. Для правильного применения приема сравниваемые показатели должны быть сопоставимы по структуре и условиям формирования. Экономические показатели могут сравнивается по разным направлениям. Чтобы выявить степень выполнения (или невыполнения) задания отчетные данные сопоставляют с плановыми. Для того чтобы оценить направление развития и увидеть результаты работы в динамике показатели текущего периода сравниваются с показателями прошлых лет
Приемом сравнения также можно определить долю анализируемого хозяйственного субъекта на рынке, сравнив его показатели со средними показателями по отрасли. Неиспользованные резервы роста производства можно определить сравнением показателей анализируемого предприятия с высокорентабельными предприятиями по аналогичным показателям.
Сравнение применяется для определения количественного влияния фактора и определения резервов сопоставляя показатели результатов деятельности до и после применения того или иного мероприятия.
Для того чтобы держать под контролем использование тех или иных ресурсов необходимо наладить процесс постоянного сравнения фактических показателей и нормативных, а также норм расходов. В процессе сопоставления происходит выявление изменений тех или иных показателей.
Сравнительный анализ бывает следующих видов:
- горизонтальный анализ – особенностью данного вида является сравнение показателя(строки) с показателями предыдущих периодов;
- вертикальный анализ – в этом виде анализа финансовые показатели выражаются по отношению к определенному элементу, отраженному в отчетности, т.е. все показатели одного столбца делятся на один из этих показателей;
- трендовый анализ – Сравниваются текущие значения показателей с их прошлыми значениями. Тем самым выявляются закономерности этих изменений и определяются тенденции.
- одномерный сравнительный анализ – сопоставляются по одному несколько показателей одного объекта или нескольких объектов по единому показателю;
- многомерный сравнительный анализ – Результаты деятельности нескольких хозяйствующих субъектов сопоставляются по многим показателям.
Для выражения результатов метод сравнения использует показатели средние и относительные.
Средние показатели характеризуют анализируемые процессы и явления в обобщенном виде. Такие показатели определяются путем обработки однородных данных.
В экономическом анализе используются:
- средняя арифметическая (простая или взвешенная);
- средняя гармоническая;
- средняя хронологическая;
- средняя геометрическая;
- мода и медиана.
Простой подсчет итогов не дает полного описания показателя или объекта исследования, поэтому перед выполнением расчетов проводится предварительное описание совокупности. Это позволяет изучать экономические явления во взаимосвязи, взаимозависимости, выявлять влияние наиболее значимых факторов, выявлять определенные закономерности и тенденции, присущие этим явлениям и процессам. Группировка включает в себя классификацию явлений и процессов, а также причин и факторов, их вызывающих.
Невозможно группировать явления случайным образом, необходимо сделать осознанный выбор признаков. С помощью экономического анализа устанавливаются причинно-следственные связи, взаимозависимости и взаимозависимости, факторы, и только после этого - характер их влияния, основанный на построении групповых таблиц.
В экономическом анализе структурные группировки широко используются при изучении состава хозяйствующих субъектов (с точки зрения мощности, уровня автоматизации, стоимости основных средств и т. д.). Аналитические группировки предназначены для выявления взаимосвязи, взаимозависимости и взаимодействия изучаемых показателей, явлений, объектов.
Балансовый метод используется при наличии зависимости баланса и взаимозависимости между показателями. Для этого составляются специальные балансы (например, чтобы сбалансировать товарооборот с товарными ресурсами, составляют товарный баланс, для балансировки экономических активов и их источников составляется бухгалтерский баланс). Метод баланса эффективен в различных областях аналитической работы, но особенно широко он применяется при анализе финансового состояния предприятия, где бухгалтерский баланс служит основным источником информации.
Факторный анализ - это исследовательский метод, применяемый к набору наблюдаемых переменных, который стремится найти основные факторы (подмножества переменных), из которых были получены наблюдаемые переменные.
При помощи факторного анализа осуществляется выявление факторов, отвечающих за наличие линейных статистических связей между наблюдаемыми переменными. Например, такие факторы как - как объем продаж, отпускные цены и себестоимость продукции оказывают непосредственное влияние на величину прибыли от основной деятельности предприятия.
Обычно целью факторного анализа является помощь в интерпретации данных. Факторный аналитик надеется идентифицировать каждый фактор как представляющий конкретный теоретический фактор. Поэтому многие из отчетов факторного анализа призваны помочь в интерпретации факторов.
Факторный анализ бывает следующих типов:
- прямой факторный анализ- исследование проводится дедуктивным способом, т.е. от общего к частному;
- обратный факторный анализ- при этом виде исследования, данные анализируются индуктивным способом от отдельных факторов к обобщающим;
- детерминированный факторный анализ- это метод изучения влияния факторов, чья взаимосвязь с показателем эффективности является функциональной, то есть когда эффективный показатель представлен в форме произведения, частной или алгебраической суммы факторов;
- стохастический факторный анализ - Этот метод исследования влияния факторов, чья связь с результатом является неполным. Он имеет характер вероятностной корреляционной зависимости, поскольку изменение фактора может привести к нескольким значениям результата в зависимости от комбинации других факторов;
- статистический факторный анализ - используется при исследовании влияния факторов на показатели эффективности на соответствующую дату;
- динамический факторный анализ- это метод изучения причинноследственных связей в динамике;
- ретроспективный факторный анализ – метод при котором исследуются изменения показателей хозяйственной деятельности за предшествующие периоды;
- перспективный факторный анализ- изучаются изменение факторов и показателей в перспективе.
Метод средних и относительных величин. При использовании этого метода определяются средние значения показателей, отражающих финансово- хозяйственную деятельность предприятия, проводится расчет коэффициентов, характеризующих соотношения между различными показателями.
Абсолютные величины – это величины выражающие размеры, объёмы, уровни экономических процессов и явлений, получаемые в результате статистического наблюдения и сбора исходной информации. Они применяются в практике торговли в анализе и прогнозировании финансовой деятельности для оценки объема и спроса на конкретные товары, изделия и т.д.
Абсолютные величины характеризуются тем что имеют определенную размерность т.е. единицы измерения. В зависимости от различных причин и целей анализа применяются натуральные, денежные и трудовые единицы измерения. Естественные единицы измерения в основном соответствуют природным или потребительским свойствам предмета, продукта и выражаются в мерах длины, веса, стоимости и т.д. Относительные величины представляют собой частное от деления двух статистических величин и характеризуют количественное соотношение между ними.
При расчете относительных величин следует иметь в виду, что в числителе всегда находится показатель, отражающий то явление, которое изучается, то есть сравниваемый показатель, а в знаменателе — показатель, с которым производится сравнение, принимаемый за основание, или базу сравнения.
Анализ финансового состояния предприятия с использованием показателей относительных величин не способно в полной мере удовлетворить требованиям скорости принятия решения, которые предъявляет руководителю (менеджеру) рыночная действительность. Для создания целостного представления о происходящих экономических процессах и тенденции их развития используют средние величины. Они обеспечивают воссоздание общих признаков, которые могут быть задействованы как основания для расчета. При этом даже качественные характеристики иногда рассчитываются на основе знания средних значений требуемых качеств создаваемого результата
- 1.3 Система показателей финансового состояние предприятия
Главной целью анализа финансово-хозяйственного состояния организации является повышения эффективности деятельности предприятия при помощи использования выявленных, в результате анализа, резервов. Так же по итогам анализа определяются и устраняются существующие недостатки финансовой деятельности.
Для наиболее полной оценки деятельности важно определить уровень эффективности следующих показателей:
- использования активов;
- собственного капитала;
- рентабельность услуг.
- Показатели деловой активности
Так же необходимо оценить платежеспособность и степень финансовой устойчивости предприятия.
Показатели прибыли в российской и международной практике отличаются друг от друга что создает трудности при разработке методики их рассмотрения.
Для наилучшего понимания особенностей методик анализа финансовой отчетности, принятых в России и в мире рассмотрим каждую из них по отдельности.
В российской системе в отчете о финансовых результатах принято выделять следующие виды прибыли.
- Валовая прибыль – это прибыль, полученная при реализации какого-либо товара либо услуги за вычетом расходов. Она находится как разность между выручкой от продаж и себестоимостью реализованных товаров (услуг).
- Прибыль от продаж – это результат, полученный от реализации той или иной продукции. Ее определяют, как разность между валовой прибылью и коммерческими и управленческими расходами.
- Прибыль до налогообложения – прибыль от продаж и разница, полученная по прочим (отличным от основной деятельности) доходам.
- Чистая прибыль – часть прибыли до налогообложения, остающаяся в распоряжении предприятия после уплаты налогов, сборов, отчислений и других обязательных платежей в бюджет.
Международная практика использует в аналитической деятельности следующие виды прибыли [4].
- Валовая прибыль (Gross Profit) – разница между выручкой и стоимостью проданных товаров или услуг.
- Операционная прибыль (Operating Income - OI) –прибыль от основной (нормальной) деятельности равна разнице между доходами и расходами по обычным видам деятельности. Операционная прибыль эквивалентна прибыли от продаж
- Прибыль до вычета амортизации, финансовых расходов и налога на прибыль (Earnings Before Interest, Taxes, Depreciation and Amortization - EBIDTA) - показатель финансовой эффективности, который рассчитывается как разница между доходами и расходами, за исключением расходов на уплату процентов, налогов и амортизации.
- Прибыль до вычета налогов и финансовых расходов (Earnings Before Interest and Taxes - EBIT). Этот показатель является промежуточным, между валовой прибылью и чистой прибылью. Вычитание процентных и налоговых платежей позволяет абстрагироваться от структуры капитала предприятия (доли заемного капитала) и налоговых ставок.
- Чистая прибыль (Net Income Profit - NIP) – Это прибыль предприятия после уплаты налогов. В процессе анализа финансовых результатов исследуются объем, состав, структура и динамика прибыли. Прибыль и рентабельность, как основные финансовые показатели оздоровительных комплексов, являются показателями надежности и стабильного финансового состояния, то есть отражают способность финансировать свою деятельность, постоянно поддерживать платежеспособность.
Показатели, характеризующие рентабельность деятельности:
Рентабельность продаж – это процентное отношение суммы прибыли от продаж к выручке от реализации товаров или услуг. Чем выше данный показатель, тем лучше результаты от основной деятельности. Аналогичный показатель в зарубежной практике — это рентабельность продаж по операционной прибыли (Return on sales – ROS). Он отражает долю операционной прибыли (финансового результата обычной деятельности) в совокупной величине выручки от продаж и рассчитывается по формуле (1.1):
ROS = OI / R • 100, (1.1)
где ROS – рентабельность продаж по операционной прибыли;
OI – операционная прибыль;
R – выручка от продаж (Revenue).
Рентабельность активов – показывает, эффективность использования имущества предприятия, и определяется как отношение прибыли к средней величине активов. Этот показатель определяет прибыль полученную с каждого 1 руб., вложенного в активы. Данный показатель называют нормой прибыли, или экономической рентабельностью. Иностранным аналогом этого коэффициента является рентабельность совокупных активов (Return on assets – ROA). Она показывает, какая величина прибыли и финансовых расходов (Earnings Before Interest and Taxes – EBIT) приходится на каждую денежную единицу, вложенную в совокупные активы (Total Assets – TA) компании. Рентабельность совокупных активов определяется по формуле (1.2) [4]:
ROA = EBIT / TA • 100, (1.2)
где ROA – рентабельность совокупных активов;
EBIT – прибыль до вычета налогов и финансовых расходов;
TА – совокупные активы компании.
Рентабельность собственного капитала – с помощью этого коэффициента определяется зависимость между величиной инвестируемых собственных ресурсов и размером прибыли, полученной от их использования. В зарубежной практике –это рентабельность собственного капитала (Return on equity – ROE). Она показывает, какая величина чистой прибыли (Net Income Profit – NIP) приходится на каждую денежную единицу капитала, принадлежащего собственникам компании (Equity - Е) и определяется по формуле (1.3) [3]:
ROE = NIP / E • 100, (1.3)
где ROE – рентабельность собственного капитала;
NIP – чистая прибыль;
Е – собственный капитал.
На начальном этапе анализа финансово- хозяйственной деятельности предприятия оценивается имущественное состояние на начало и конец отчётного периода. После этого проводится анализ источников формирования капитала.
Основные показатели структуры капитала [5]:
Коэффициент автономии (коэффициент финансовой независимости), показатель определяющий долю средств, инвестированных в предприятие его владельцами, т.е. показывает долю собственного капитала в пассивах.
В российской практике нормальным считается значение: 0,5 и более (оптимальное 0,6 – 0,7). В Западной системе считается минимально допустимым до 30-40% собственного капитала. На изменение данного показателя сильно влияет соотношение в структуре предприятия вне оборотных и оборотных активов.
Чем больше доля внеоборотных активов, тем больше долгосрочных источников требуется для их финансирования, а значит больше должна быть доля собственного капитала (выше коэффициент автономии).
Формула для расчета коэффициента автономии имеет следующий вид(1.4)
Ка = СК / ВБ, (1.4)
где Ка – коэффициент автономии;
СК – собственный капитал;
ВБ – валюта баланса
Коэффициент финансовой устойчивости (коэффициент долгосрочной финансовой независимости) отражает объём источников финансирования, используемых предприятием в своей деятельности длительное время, другими словами долю собственного и долгосрочного заемного капитала в пассивах. Показывает, насколько стабильно положение компании и не грозят ли ей в ближайшем будущем какие-либо финансовые проблемы. Нормативным считается значение коэффициента – более 0,75.
Формула для расчета коэффициента имеет следующий вид (1.5) [3]
Кфу = (СК + ДО) / ВБ, (1.5)
где Кфу – коэффициент финансовой устойчивости;
ДО – долгосрочные обязательства.
аналог этого коэффициента в западной практике - это коэффициент капитализации (capitalization ratio) – это показатель, сравнивающий размер долгосрочной кредиторской задолженности с совокупными источниками долгосрочного финансирования, включающими помимо долгосрочной кредиторской задолженности собственный капитал организации. Коэффициент капитализации позволяет оценить достаточность у организации источника финансирования своей деятельности в форме собственного капитала.
Коэффициент соотношения заемных и собственных средств –показывает величину заемных средств, приходящихся на единицу собственного капитала. Этот коэффициент характеризует структуру капитала и общее финансовое состояние и представляет собой отношение заемного (привлеченного) капитала предприятия к собственному.
Значение данного показателя в норме меньше или равно 1. Формула для расчета показателя имеет следующий вид (1.6) [3]:
Кзс = ЗК + СК, (1.6)
где КЗс – коэффициент соотношения заемных и собственных средств;
ЗК – заемный капитал.
Аналог данного показателя в западной школе – это коэффициент финансового левериджа (debt-to-equity ratio). Он характеризует соотношение заемного и собственного капитала организации. Этот показатель принадлежит к группе важнейших показателей финансового положения предприятия, куда входят аналогичные по смыслу коэффициенты автономии и финансовой зависимости.
Коэффициент обеспеченности оборотных активов собственными средствами характеризует степень обеспеченности предприятия собственным оборотным капиталом, необходимым для финансовой устойчивости. Показатель используется как признак несостоятельности (банкротства) предприятия. Нормативное значение этого показателя от 0,1 до 0,5.
Формула для расчета показателя имеет следующий вид (1.7) [3]:
Ксос = (СК – ВА) / ОА, (1.7)
где КСОС – коэффициент обеспеченности собственными оборотными средствами;
ВА – внеоборотные активы;
ОА – оборотные активы.
В зарубежной практике данный показатель не имеет широкого применения. В иностранной литературе встречается следующий синоним: коэффициент обеспеченности собственным оборотным капиталом, Own Funds Ratio, Ratio of Own Working Capital.
Коэффициент гибкости собственного капитала показывает, сколько оборотного капитала находится в мобильной форме, что позволяет компании относительно свободно маневрировать ими. Стандартное значение индекса составляет 0,2-0,5. Чем ближе значение индикатора к верхней рекомендуемой границе, тем больше возможностей для финансового маневра предприятия.
Коэффициент отношение долга к EBITDA (Debt/EBITDA ratio) – это показатель платежеспособности организации.
Формула для расчета показателя имеет следующий вид (1.8):
Кде = О / EBITDA, (1.8)
где Кде – коэффициент отношения долга к EBITDA;
EBITDA – прибыль до вычета процентов, налогов и амортизации.
Коэффициенты ликвидности определяют способность предприятия погашать свои краткосрочные обязательства в течение отчетного периода. Смысл этих показателей заключается в сравнении величины текущих долгов предприятия и его оборотных средств, что должно обеспечить погашение этих долгов.
Рассмотрим наиболее важные коэффициенты использующиеся для обобщенной оценки платежеспособности предприятия.
Коэффициент текущей ликвидности (current ratio) характеризует отношение оборотных активов к краткосрочным обязательствам. Иностранный аналог - коэффициент рабочего капитала (working capital ratio). В мировой практике оптимальным считается коэффициент в диапазоне от 1,5 до 2,5. Если коэффициент текущей ликвидности меньше 1, то предприятия не может устойчиво расплачиваться с краткосрочными обязательствами. Коэффициент текущей ликвидности рассчитывается по формуле (1.9) [5]:
Ктл = ОА / КО, (1.9)
где КТл – коэффициент текущей ликвидности;
ОА – оборотные активы;
КО – краткосрочные обязательства.
Коэффициент абсолютной (денежной) ликвидности (cash ratio) отражает собой отношение самых ликвидных активов организации – денежных средств и краткосрочных финансовых вложений – к краткосрочным обязательствам. Нормой считается значение коэффициента в пределах 0,2-0,4. Коэффициент рассчитывается следующим образом (1.10) [5]:
Кдл = (ДС + КФВ) / КО, (1.10)
где КДЛ – коэффициент абсолютной (денежной) ликвидности;
ДС – денежные средства;
КФВ – краткосрочные финансовые вложения.
Коэффициент быстрой (промежуточной) ликвидности (quick ratio, acidtest ratio) показывает какая часть текущих обязательств может быть погашена за счет ожидаемых поступлений от дебиторов. Нормативное значение в пределах от 0,8 до 1,0. Коэффициент рассчитывается по следующей формуле (1.11) [5]:
Кбл = (ДС + КФВ + ДЗ) / КО , (1.11)
где КБЛ – коэффициент быстрой ликвидности;
ДЗ – краткосрочная дебиторская задолженность.
Вывод по разделу: изучив все вышеперечисленные теоретические аспекты, можно сделать следующий вывод – анализ финансово-хозяйственной деятельности как наука представляет собой систему специальных знаний, связанных с исследованием тенденций хозяйственного развития и выполняющая функцию управления, которая обеспечивает научность принятия решений. В данной работе проводится экономический анализ предприятия именно с точки зрения внутреннего пользования с целью оперативного и эффективного управления.
ГЛАВА 2. АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ООО СК «ИНТЕРПОЛ»
Общая характеристика предприятия ООО СК «Интерпол»
Общество с ограниченной ответственностью Строительная компания «Интерпол» (ООО СК «Интерпол») является динамичной и развивающейся компаний строительной отрасли.
На сегодняшний день Компания является одним из лидеров в Уральском регионе. За несколько лет своей деятельности завоевала репутацию надежного партнера и авторитет, как у заказчиков, так и у подрядных организаций, став своеобразным брендом на строительном рынке региона [2].
Строительная компания «Интерпол» оказывает полный спектр работ в области строительства и монтажа на технически сложных и опасных строительных объектах.
- Выполнение функций генерального подряда.
Одно из основных направлений деятельности компании. Функции генерального подрядчика в рамках корпоративной стратегии компании это полное управление процессом строительства, включающее техническую, технологическую, административную, кадровую, финансовую и прочие составляющие инвестиционно-строительного процесса [2].
- Устройство монолитных бетонных и железобетонных конструкций.
Компания осуществляет весь комплекс работ в данной области любого уровня сложности.
- Изготовление и монтаж металлоконструкций.
В компании имеются собственные производственные мощности, строительная техника, которая позволяет осуществлять полный цикл работ по данному направлению.
- Электромонтажные и пусконаладочные работы.
ООО СК «Интерпол» выполняет электромонтажные работы любого уровня сложности, а также производит сборку электрооборудования и электроизделий.
- Обустройство бетонных промышленных полов.
Строительная компания занимается обустройством промышленных бетонных полов различной степени сложности. Также в комплекс работ входит: планировка грунтов, подготовка щебеночного полотна до обустройства любого финишного покрытия.
Отметим, что именно обустройство бетонных промышленных полов является основным видом деятельности компании, которым она занимается с 2007 года, т.е. с момента открытия. ООО СК «Интерпол» является лидером в этой области. Компания одна из первых в Уральском федеральном округе изучила и стала применять в своей практике технологию лазерной укладки бетона. Также компания использует в своей работе инновационные материалы: топпинг, полимерные покрытия и т.д. таких работ на строительных объектах до одного производственного цикла.
Сведем все основные сведения об исследуемой организации в таблице 2.1.
Таблица 2.1
Сведения об ООО СК «Интерпол»
| №п/п | Данные | Характеристика |
| 1 | Юр. название | ООО СК «Интерпол» |
| 2 | Год создания | 2007 г. |
| 3 | Код видов экономической деятельности по ОКВЭД | Основной: 43.33 – Работы по устройству покрытий полов и облицовке стен Дополнительные: 41.20– Строительство жилых и нежилых зданий 42.21–Строительство инженерных коммуникаций для водоснабжения и водоотведения, газоснабжения 42.22.2 – Строительство местных линий электропередачи и связи |
| 4 | Форма собственности | Частная |
| 5 | Организационно-правовая форма | Общество с ограниченной ответственностью |
| 6 | Юр. адрес | 454092, г.Челябинск, ул. Елькина, 81, оф.103, 104, 105 |
Продолжение таблицы 2.1
| № п/п | Данные | Характеристика |
| 7 | Телефон | + 7 (351) 730-92-55 |
| 8 | Сайт | www.sk-interpol.ru |
| 9 | Директор | Кашка Сергей Викторович |
| 10 | Доля рынка (по УРФО) | 22 % |
| 11 | Численность сотрудников | 228 чел. |
| 12 | Организационная структура | Линейно-функциональная организационная структура (Приложение А) |
Руководство строительной компании «Интерпол» видит основным приоритетом своей деятельности развитие нескольких направлений работы:
- освоение новых промышленных объектов разных видов и уровней сложности;
- совершенствование материально-технической базы компании;
- внедрение высокоэффективной техники и инновационных материалов при строительстве.
Трудовой коллектив ООО СК «Интерпол» сформирован из специалистов высокого уровня квалификации. Все сотрудники компании владеют навыками работы, как с отечественными, так и с европейскими материалами и оборудованием. Это позволяет им выполнять любые строительные и монтажные работы разного уровня сложности, использую современные и передовые технологии.
Также в организации есть собственная производственная база, подъёмно-транспортные механизмы, свой транспортный парк, оборудование от лучших мировых компаний. А наличие средств малой механизации позволяет осуществлять весь полный комплекс работ для заказчиков в короткие сроки и на высоком уровне качества.
Миссия организации: Оказание строительных работ и услуг, которые в полной мере будут отвечать требованиям заказчиков и удовлетворять их запросы, а также соответствовать нормативным требованиям, быть безопасной и обеспечивать получение устойчивой прибыли.
В компании организована система контроля качества выполняемых строительных, монтажных и инженерных работ на основе внешних и внутренних стандартов и нормативно-правовых требований.
Для реализации договорных обязательств с заказчиками у ООО СК «Интерпол» есть вся разрешительная документация (нормативная и техническая). Также имеются и сертификаты соответствия, подтверждающие высокий уровень ее деятельности:
- Свидетельство от Саморегулируемой организации СРО «Союз строительных компаний Урала и Сибири» о вступлении. Компания получила допуск ко всем работам в области строительства, реконструкции, капительному ремонту.
- Свидетельство Национальное агентство контроля сварки (НАКС) подтверждает готовность организации к использованию аттестованных технологий сварки.
- Сертификат соответствия по Системе менеджмента качества ГОСТ ISO 9001-2011 (ISO 9001:2008).
- Сертификат соответствия по Системе экологического менеджмента ГОСТ ИСО 14001-2007 (ISO 14001:2004).
- Сертификат соответствия по Системе менеджмента безопасности труда и охраны здоровья ГОСТ Р 54934-2012/ OHSAS 18001:2007.
В компании «Интерпол» осуществляется как краткосрочное, так и долгосрочные планирование деятельность. Достижение стратегических целей обеспечивается достижением как операционных (регулярных, перманентно достигаемых) целей, так и проектных (уникальных по своему содержанию) целей.
Основой для построения вершины дерева целей становится набор стратегических целей, определяемых в рамках стратегии организации.
Представим стратегические и тактические цели организации в виде дерева целей(рисунок 2.1) Повысить рентабельность деятельности до 5 % к г.01.01.2024 Увеличить объем продаж и выручку компании на 15 % к г.01.06.2023 Увеличить долю рынка по России на 3 % к г.01.01.2023 - Работа с гос.заказами - Проведение рекламной компании - Поиск новых инвесторов и субподрядчиков - Выход на новые рынки- Поиск заказчиков и партнеров Внедрить новые технологии производства для сокращения времени одного производственного цикла на 15 % к 01.01.2022 г. - Поиск поставщиков - Заключение договоров - Обучение персонала, стажировки - Внедрение технологий в производственный процесс Увеличить чистую прибыль на 8 % к 01.09.2023 г. Снизить себестоимость единицы работ по всем направлениям в среднем на 9 % к 01.06.2022 - Использование иннновационных материалов - Минимизация брака - Обучение персонала - Повышение производительности труда - Внедрение CRM Повысить рентабельность деятельности до 5 % к г.01.01.2024 Увеличить объем продаж и выручку компании на 15 % к г.01.06.2023 Увеличить долю рынка по России на 3 % к г.01.01.2023 - Работа с гос.заказами - Проведение рекламной компании - Поиск новых инвесторов и субподрядчиков - Выход на новые рынки- Поиск заказчиков и партнеров Внедрить новые технологии производства для сокращения времени одного производственного цикла на 15 % к 01.01.2022 г. - Поиск поставщиков - Заключение договоров - Обучение персонала, стажировки - Внедрение технологий в производственный процесс Увеличить чистую прибыль на 8 % к 01.09.2023 г. Снизить себестоимость единицы работ по всем направлениям в среднем на 9 % к 01.06.2022 - Использование иннновационных материалов - Минимизация брака - Обучение персонала - Повышение производительности труда - Внедрение CRM
Рисунок 2.1 – Дерево целей для ООО СК «Интерпол»
Дерево целей компании представлено тремя уровнями целей: стратегические, тактические, оперативные. Для достижения целей третьего уровня указаны соответствующие мероприятия, которые компании необходимо выполнить. Все представленные цели деятельности компании соответствуют утвержденной Миссии и направлены на ее реализацию. Также отметим, что цели компании сформулированы с использованием принципа SMART, что свидетельствует о правильном подходе к процессу планирования финансовых и производственных показателей деятельности компании.
Таким образом, исследуемая в работе компания ООО СК «Интерпол» является одним из лидеров рынка в своей сфере. В компании существует своя материально-техническая база, работает высококвалифицированный персонал, применяются современные технологии и материалы при строительстве.
Далее для целей анализа текущей деятельности компании в сравнении с отечественным и зарубежным опытом проанализируем текущее положение строительной отрасли в России и за рубежом.
Динамика и перспективы развития строительной отрасли в России и за рубежом
В Российской Федерации рынок строительной отрасли находится в стадии стабилизации после спада в 2015 году. Доля всего объема рынка составляет около 3 % от Валового внутреннего продукта (ВВП) страны Российская экономика в целом сегодня характеризуется снижением инвестиционной активности за счет оттока иностранного капитала, а также сокращения инвестиционных программ отечественных финансовых организаций. Высок уровень инфляции. Экспертами предполагается частичное замещение западных инвестиций азиатскими, однако такие прогнозы выглядят излишне оптимистично.
Текущее положение рынка капитального строительства характеризуется снижением темпов инвестиционной активности, в том числе за счет оттока капитала из отрасли. Такое положение на рынке капитального строительства обусловлено рядом причин. Так, например, на ситуацию в отрасли повлияли инфляционные процессы в экономике, сокращение инвестиционных программ, недостаточная поддержка государства, рост ставок по кредитам. Все это привело к снижению уровня рентабельности деятельности строительных организаций.
В таблице 2.2 представим основные показатели рынка капитального строительства за период с 2013 по 2019 гг. на основании данных из источников [9]. Отметим, что данные будем приводить для частного рынка, без учета государственных компаний и государственного строительства.
Таблица 2.2
Динамика рынка капитального строительства в России в частном секторе.
| Год Показатель | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 |
| Количество частных строительных организаций, тыс. шт. | 201 | 214 | 223 | 219 | 202 | 210 | 214 |
| Количество рабочих мест в строительстве, млн.чел. | 2,7 | 3,5 | 3,8 | 3,7 | 2,8 | 3,1 | 3,2 |
| Введено в действие объектов капитального строительства, млн.м.кв | 76,1 | 80,5 | 84,1 | 80,1 | 72,1 | 73,8 | 74,1 |
| Объем работ, млрд.руб. | 5624,3 | 6109,5 | 6175,2 | 5735,2 | 5721,0 | 5992,3 | 6002,6 |
Динамика показателей рынка капитального строительства в частном секторе России в целом положительна. За период с 2013 по 2019 гг. наблюдается колебания основных показателей отрасли, вследствие кризисных явлений на рынке капитального строительства в период 2015-2016 гг. За последние два года наблюдается рост показателей, что свидетельствует о стабилизации отрасли. В целом за рассматриваемый период наблюдаются следующие тенденции:
- на 6,46 % выросло количество частных строительных организаций;
- на 18,51 % выросло количество трудовых ресурсов, занятых в сфере капитального строительства;
- на 2,62 % снизился ввод в действие объектов капитального строительства;
- на 6,72 % увеличился объем строительных работ.
Далее рассмотрим динамику роста рынка капитального строительства в разных странах мира. Для этого сопоставим объемы рынка с величиной ВВП каждой из стран. Данные представим за период с 2017 по 2019 гг.(рисунок 2.1).
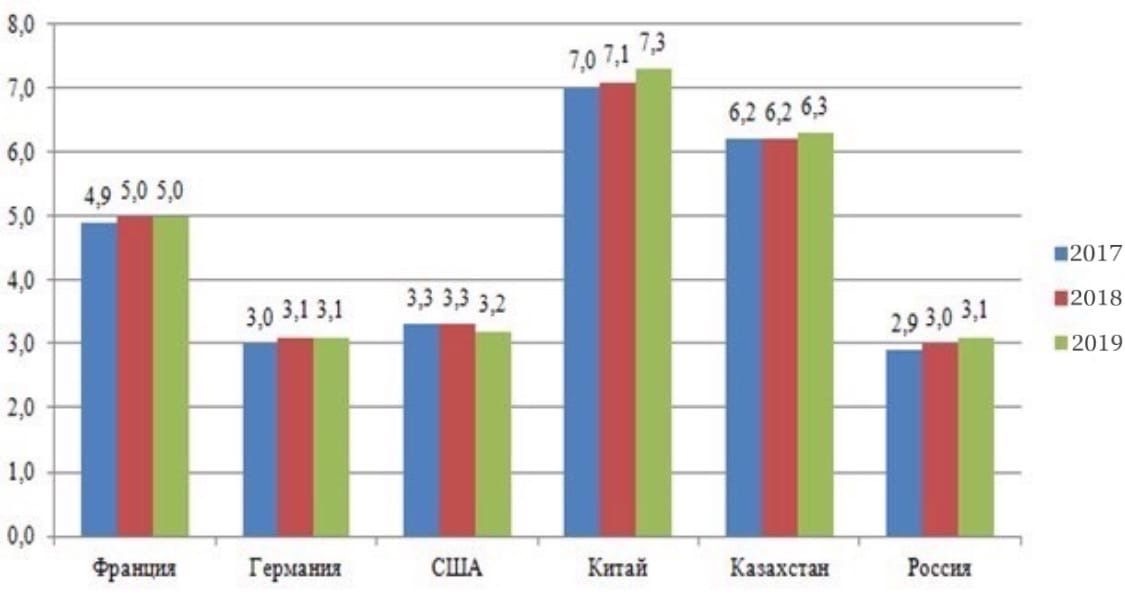
Рисунок 2.1 – Доля капитального строительства в ВВП стран, %
Наибольшая доля капитального строительства в ВВП страны присутствует в Китае (7,3 % от ВВП в 2019 г), где ежегодно растет количество частных строительных организаций и объемы строительного рынка в среднем на 2–3 % в год. В США наблюдается снижение доли капитального строительства в ВВП страны. В остальных странах наблюдается рост показателя, что свидетельствует о росте рынка капитального строительства в масштабах страны. При этом в России наблюдается один из самых низких значений. Максимальное значение доли капитального строительства в ВВП страны за последние 20 лет достигало только отметки 3,1 %. Рассмотрим какие есть барьеры и ограничивающие факторы на отечественном рынке капитального строительства, которые сдерживают развитие отрасли.
- Обязательное условие функционирование компании на рынке – лицензирование деятельности и вступление в Саморегулируемую организацию. Это усложняет процесс открытия компании и повышает уровень бюрократизации отрасли. Но данный фактор является не только сдерживающим, но и гарантирующим качество производимых работ.
- Нехватка высококвалифицированных кадров в отрасли. Большая часть основного состава сотрудников строительных организаций — это мигранты из стран дальнего и ближнего зарубежья.
- Недостаточно высокое качество отечественных строительных материалов. Это увеличивается себестоимость работ, так как компаниям приходится покупать материалы в иностранных компаниях.
- Нехватка инвестиций в отрасли. Большой срок окупаемости инвестиций делает это область менее приоритетной для инвесторов.
- Высокий уровень налогообложения в стране и недостаточная поддержка государства отрасли частного капитального строительства.
Для ликвидации этих значимых ограничений и поддержки строительной отрасли Правительством РФ была разработана и принята Стратегия инновационного развития строительной отрасли РФ на период до 2021 г. Данная стратегия направлена на создание условий для развития отрасли, повышения темпов строительства и качества работа, повышение рентабельности отрасли, притока инвестиций, повышение конкурентоспособности отечественных строительных компаний.
Далее обозначим перспективы развития отрасли капитального строительства в России и за рубежом. Для этого рассмотрим какие сегодня существуют инновации в данной области, поскольку именно они определяют вектор развития отрасли, позволяют упрощать и ускорять процесс строительства, снижать его стоимость, повышать жизненный цикл строительных объектов.
В отечественной практике капитального строительства существует большое количество инноваций как в области создания и использования новейших технологий, так и в области использования инновационных строительных материалов (рисунок 2.3).
2 Инновационные материалы Углепластик Фибра Стеновые ЖБИ -панели Торфоблоки Микроцемент Стекломагнезитовый лист Эковата Инфракрасные греющие панели Нанобетон 2 Инновационные материалы Углепластик Фибра Стеновые ЖБИ -панели Торфоблоки Микроцемент Стекломагнезитовый лист Эковата Инфракрасные греющие панели Нанобетон
1 Новые технологии возведения зданий
Полносборное..крупнопанельное строительство домов и зданий (по
принципу конструктора LEGO)
Использование заводских
заготовок с
опорой на монолитный каркас
Монолитно-каркасное строительство
с использованием съемной опалубки (создание единой конструкции)
Использование стальных тонкостенных конструкций с готовыми элементами
(кровельными, стеновыми и т.д.)
Технология Безригельного преднапряженного каркаса
Рисунок 2.3 – Инновации на рынке капитального строительства в России
Также отметим, что современными тенденциями в области капитального строительства являются:
- Использование экологичных материалов (со специальной экомаркировкой) при строительстве. В России с каждым годом все больше компаний, которые проходят сертификацию по международным экологическим стандартам в области строительства: LEED и BREEAM. Доля строительства по экостандартам в России составляет 3 % от вновь возводимых зданий. С каждым годом число компаний, производящих строительные работы по международным экостандартам становится все больше. На 2020 год таких компаний насчитывается всего 4, в их число входят такие крупные Московские компании как ООО «АйСиЭм Гласс Калуга», группа компаний «Технониколь» и др.
- Строительство ресурсосберегающих зданий. Использование энергосберегающих материалов с оптимальной теплоизоляцией на вводимых строительных объектах позволяет экономить потребление ресурсов на этапе эксплуатации зданий и сооружений. Пример такого энергосберегающего строительного объекта – дом GreenBalance в поселке Назарьево в Московской области.
- Внедрение принципов и основ Бережливого производства в капитальное строительство, что позволяет сократить издержки и повысить рентабельность деятельности строительных организаций.
- Внедрение IT-систем для автоматизации деятельности компаний строительной отрасли.
Рассмотрим ситуацию на рынке капитального строительства в других странах. Так, например, в Японии стоимость строительства разного рода объектов является достаточно дорогостоящим. Стоимость 1 кв.м. практически вдвое превышает стоимость жилых и не жилых помещений в США или других странах. Причиной этому является необходимость сертификации любой японской или ввозимой иностранной техники, материалов и т.д. в соответствии с Японским промышленным стандартом (JIS). Данная процедура является достаточно дорогостоящей.
Также в Японии (как и в других странах, например в США, Китае и др.) повсеместно используется BIM-технологии (Building Information Modeling) при проектировании, строительстве и дальнейшей эксплуатации строящихся объектов. Так, например, японская компания Nikken Sekkei использовала технологию BIM при строительстве аэропорта Narita.
Еще одной инновацией в строительстве разных стран является использование ИКТ – Информационно-коммуникационных технологий. Примером ИКТ является 3D-печать, аддитивные технологии в дизайне и проектировании. В Японии с использование ИКТ были построены такие здания, как Kawasaki Toshiba Building, NBF Osaki и др.
Также в мировой практике капитального строительства активно разрабатывают и внедряют инновационные материалы. В США группой ученых создан самый легкий строительный материал (плотность 0,9 мг на 1 см3).
Поскольку основным видом деятельности анализируемой в работе компании ООО СК «Интерпол» является обустройство промышленных бетонных полов, рассмотрим какие есть инновации в области изготовления бетона. На сегодняшний момент самой инновационной технологией при производстве бетона является применение частниц нано размера для создания высокопрочного бетона, который бы обладал высокой степенью долговечности (по разным расчетам в среднем это значение может достигнуть 500 лет эксплуатации). Передовыми зарубежными компаниями, которые работают в данной сфере являются Швейцарская компания «Zika», немецкая фирма «BASF», норвежская компания «Elkem» и др. В рамках своей деятельности строительная компания «Интерпол» активно сотрудничает с компанией «BASF» и использует в своей деятельности только качественные и современные материалы.
Анализ финансово-хозяйственной деятельности компании ООО СК «Интерпол»
В данном подпункте проведем анализ финансово-хозяйственной деятельности ООО СК «Интерпол» за период с 2015 по 2019 гг.
Основной целью данного анализа является: Поиск проблем в области управления предприятием в целом и его финансовыми ресурсами в частности и последующее решение выявленных недостатков;
Для осуществления этой цели потребуется произвести расчет и последующий анализ показателей финансово-хозяйственной деятельности организации.
Информационной базой для расчета показателей финансово-хозяйственной деятельности строительной компании «Интерпол» послужили данные бухгалтерской отчетности организации за последние пять лет: Бухгалтерский баланс и Отчет о финансовых результатах. Данные по бухгалтерской отчетности компании за данный период представлены в приложении Б.
Анализ финансово-хозяйственной деятельности ООО СК «Интерпол» будет включать в себя несколько разделов
- Анализ структуры бухгалтерской отчетности компании.
- Анализ финансовой устойчивости организации.
- Анализ ликвидности и платежеспособности.
- Анализ деловой активности.
Далее представим результаты и выводы по каждому разделу анализа финансового состояния ООО СК «Интерпол».
1. Анализ структуры бухгалтерской отчетности компании
В таблице 2.3 представим результаты горизонтального анализа данных бухгалтерского баланса ООО СК «Интерпол».
Таблица 2.3
Горизонтальный анализ данных бухгалтерского баланса ООО СК «Интерпол»
| Показатель | Прирост 2016/2015, % | Прирост 2017/2016, % | Прирост 2018/2017, % | Прирост 2019/2018, % | |
| АКТИВ | |||||
| I. Внеоборотные активы | |||||
| Нематериальные активы | - | - | - | - | |
| Основные средства | 23,00 | 228,68 | -33,59 | 10,42 | |
| Финансовые вложения | - | 1226,54 | -100,00 | - | |
| Отложенные налоговые активы | - | - | -100,00 | - | |
| Прочие внеоборотные активы | - | - | - | - | |
| Итого по разделу I | 26,24 | 254,23 | -39,95 | 10,42 | |
| II. Оборотные активы | |||||
| Запасы | -38,13 | -4,25 | 621,06 | -27,63 |
Продолжение таблицы 2.3
| Показатель | Прирост 2016/2015, % | Прирост 2017/2016, % | Прирост 2018/2017, % | Прирост 2019/2018, % |
| II. Оборотные активы | ||||
| НДС по приобретенным ценностям | - | 145,45 | -77,44 | 1028,36 |
| Дебиторская задолженность | -53,40 | 576,28 | -61,65 | 38,32 |
| Финансовые вложения | 730,16 | -85,45 | 167,47 | 99,96 |
| Денежные средства | - | -15,87 | 110,52 | -94,45 |
| Прочие оборотные активы | 114,04 | 176,70 | 1,96 | -100,00 |
| Итого по разделу II | -36,77 | 326,67 | -33,63 | 11,15 |
| БАЛАНС | -34,73 | 322,14 | -33,96 | 11,11 |
| ПАССИВ | ||||
| III. Капитал и резервы | ||||
| Уставный капитал | 0 | 0 | 0 | 0 |
| Нераспределенная прибыль | 69,47 | 130,19 | 100,55 | 45,65 |
| Итого па разделу III | 69,23 | 129,91 | 100,46 | 45,63 |
| IV. Долгосрочные обязательства | ||||
| Заемные средства | - | - | -69,07 | -100,00 |
| Итого по разделу IV | - | - | -69,07 | -100,00 |
| V. Краткосрочные обязательства | ||||
| Заемные средства | -100,00 | - | -65,88 | -100,00 |
| Кредиторская задолженность | -31,90 | 17,39 | 53,91 | 68,44 |
| Итого по разделу V | -35,33 | 24,54 | 47,03 | 66,20 |
| БАЛАНС | -34,73 | 322,14 | -33,96 | 11,11 |
По динамике показателей актива и пассива можно судить о том, что в 2017 году по сравнению с 2016 годом наблюдается резкое увеличение показателей деятельности организации. Относительный прирост показателей совокупных активов и пассивов за данный период составил 322,14 %. Эта тенденция обусловлена тем, что за этот период многократно увеличился объем основных средств (22868 %), дебиторской задолженности (576,28 %) и нераспределенной прибыли (130,19 %). Из-за роста данных показателей динамика показателей за 2018 год по отношению к 2017 году отрицательна. Но в целом, можно говорить о росте масштабов деятельности предприятия. В целом за пять лет деятельность организации увеличилась на 102 %.
Далее в таблице 2.4 представим данные вертикального анализа данных бухгалтерского баланса ООО СК «Интерпол».
Таблица 2.4
Вертикальный анализ данных бухгалтерского баланса ООО СК «Интерпол»
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| АКТИВ | |||||
| I. Внеоборотные активы | |||||
| Нематериальные активы | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Основные средства | 3,24 | 6,10 | 4,75 | 4,77 | 4,74 |
| Финансовые вложения | 0,00 | 0,16 | 0,50 | 0,00 | 0,00 |
| Отложенные налоговые активы | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Прочие внеоборотные активы | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Итого по разделу I | 3,24 | 6,26 | 5,25 | 4,77 | 4,74 |
| II. Оборотные активы | |||||
| Запасы | 16,50 | 15,64 | 3,55 | 38,73 | 25,23 |
| НДС по приобретенным ценностям | 0,00 | 0,04 | 0,02 | 0,01 | 0,08 |
| Дебиторская задолженность | 78,47 | 56,02 | 89,75 | 52,12 | 64,89 |
| Финансовые вложения | 1,57 | 20,00 | 0,69 | 2,79 | 5,03 |
| Денежные средства | 0,00 | 1,31 | 0,26 | 0,83 | 0,04 |
| Прочие оборотные активы | 0,22 | 0,73 | 0,48 | 0,74 | 0,00 |
| Итого по разделу II | 96,76 | 93,74 | 94,75 | 95,23 | 95,26 |
| БАЛАНС | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 |
| ПАССИВ | |||||
| III. Капитал и резервы | |||||
| Уставный капитал | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Нераспределенная прибыль | 0,57 | 1,48 | 0,81 | 2,45 | 3,21 |
| Итого па разделу III | 0,57 | 1,48 | 0,81 | 2,45 | 3,21 |
Продолжение таблицы 2.4
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| АКТИВ | |||||
| IV. Долгосрочные обязательства | |||||
| Заемные средства | 0,00 | 0,00 | 70,13 | 32,84 | 0,00 |
| Итого по разделу IV | 0,00 | 0,00 | 70,13 | 32,84 | 0,00 |
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| V. Краткосрочные обязательства | |||||
| Заемные средства | 5,01 | 0,00 | 1,67 | 0,86 | 0,00 |
| Кредиторская задолженность | 94,42 | 98,52 | 27,40 | 63,85 | 96,79 |
| Итого по разделу V | 99,43 | 98,52 | 29,07 | 64,71 | 96,79 |
| БАЛАНС | 100,00 | 100,00 | 100,00 | 100,00 | 100,00 |
Основную долю в активах компании занимают дебиторская задолженность и запасы. В пассивах основная долю занимает кредиторская задолженность. Такое соотношение является нормальным для отрасли, в которой функционирует организация.
Также представим результаты проведения горизонтального анализа данных Отчета о финансовых результатах ООО СК «Интерпол» (таблица 2.5).
Таблица 2.5
Горизонтальный анализ данных Отчета о финансовых результатах ООО СК «Интерпол»
| Показатель | Прирост 2016/2015, % | Прирост 2017/2016, % | Прирост 2018/2017, % | Прирост 2019/2018, % |
| Выручка | -1,26 | 77,67 | 33,98 | 14,17 |
| Себестоимость продаж | 11,04 | 83,41 | 25,43 | 28,57 |
| Валовая прибыль | -38,85 | 45,79 | 93,64 | -50,94 |
| Коммерческие расходы | 0 | 0 | 0 | 0 |
| Управленческие расходы | -40,00 | 2,85 | 87,22 | -41,83 |
| Прибыль от продаж | 2,67 | 946,54 | 106,88 | -67,94 |
Продолжение таблицы 2.5
| Показатель | Прирост 2016/2015, % | Прирост 2017/2016, % | Прирост 2018/2017, % | Прирост 2019/2018, % |
| Проценты к получению | 248,87 | 577,05 | -79,39 | 69,96 |
| Проценты к уплате | -80,95 | 9785,40 | 80,29 | -69,97 |
| Прочие доходы | -7,76 | 124,56 | -5,00 | 368,54 |
| Прочие расходы | -3,71 | 117,69 | 3,52 | 319,87 |
| Прибыль до налогообложения | 14,32 | 217,56 | 77,79 | 0,24 |
| Налог на прибыль | 14,27 | 217,54 | 77,80 | 37,03 |
| Чистая прибыль | 14,34 | 217,57 | 77,79 | -8,96 |
Аналогичная тенденция прослеживается и в данном отчете. В 2017 году наблюдается резкое увеличение чистой прибыли (217,57 %). Это связано с ростом количества заказов на строительные объекты за данный период. В 2019 году наблюдается снижение чистой прибыли на 8,96 % по сравнению с 2018 годом. Это вызвано ростом себестоимости продаж на 28,57 % при одновременном росте выручки организации всего на 14,17 %. Первоначально можно сделать предположение о снижении экономической эффективности деятельности предприятия в 2019 году. Но при этом чистая прибыль за 2019 год увеличилась по сравнению с 2015 годом на 487,73 %.
В таблице 2.6 сведем основные показатели, рассчитанные по данным бухгалтерской отчетности, на основе которых будут рассчитываться показатели для последующих разделов.
Таблица 2.6
Базовые показатели финансово-хозяйственной деятельности, тыс.руб.
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 1. Скорректированные внеоборотные активы (СВА) | 26955,2 | 34181 | 122573 | 72375,8 | 79915,3 |
| 2. Оборотные активы (ОА) | 930895 | 458702 | 2520176 | 1620514 | 1787226 |
| 3. Ликвидные активы (ЛА) | 479091 | 356043 | 1492852 | 635557 | 871884 |
Продолжение таблицы 2.6
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 4. Наиболее ликвидные оборотные активы (НЛОА) | 15413 | 136339 | 25675 | 64655 | 100406 |
| 5. Краткосрочная дебиторская задолженность (КДЗ) | 461498 | 215038 | 1454266 | 557738 | 771478 |
| 6. Собственные средства (СС) | 5599 | 9475 | 21784 | 43668 | 63592 |
| 7. Текущие обязательства организации (ТО) | 974601 | 630264 | 784946 | 1154098 | 1918058 |
2. Анализ финансовой устойчивости.
Значения и динамика показателей финансовой устойчивости компании ООО СК «Интерпол» представлена в таблице 2.7.
Таблица 2.7
Показатели финансовой устойчивости ООО СК «Интерпол»
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 | ||
| 1. Коэффициент автономии (по норме больше 0,6) | 0,01 | 0,01 | 0,01 | 0,02 | 0,03 | ||
| 2. Коэффициент маневренности (по норме больше 0,07) | -3,81 | -2,61 | -4,63 | -0,66 | -0,26 | ||
| 3. Отношение дебиторской задолженности к совокупным активам, % | 78,47 | 56,02 | 89,75 | 52,12 | 64,89 | ||
| 4. Рентабельность активов по чистой прибыли, % | 0,35 | 0,61 | 0,46 | 1,23 | 1,01 | ||
| 5. Рентабельность продаж, % | 0,28 | 0,32 | 0,58 | 0,77 | 0,61 | ||
| 6. Рентабельность собственного капитала, % | 60,55 | 40,91 | 56,50 | 50,11 | 31,33 |
продолжение таблицы 2.7
| Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 7. Доля кредитов в заемных средствах, % | 5,04 | 0,00 | 72,38 | 34,55 | 0,00 |
| 8. Коэффициент концентрации заемного капитала | 0,99 | 0,99 | 0,99 | 0,98 | 0,97 |
| 9. Коэффициент соотношения заемных и собственных средств (по норме менее 0,5) | 8,76 | 0,00 | 89,01 | 13,77 | 0,00 |
| 10. Показатель Альтмана Z | 1,23 | 1,85 | 1,60 | 2,04 | 1,69 |
| 11. Коэффициент иммобилизации | 0,03 | 0,07 | 0,06 | 0,05 | 0,05 |
| 12. Собственные оборотные средства (СОС), тыс. руб. | -26113 | -30557 | -120021 | -41480 | -30426 |
Значение и динамика коэффициента автономии или финансовой независимости находится в границах ниже нормы. Максимальное значение данного коэффициента 0,03, что свидетельствует о том, что только 3 % активов предприятия в 2019 году обеспечены собственными средствами.
Коэффициент маневренности собственных средств за весь период отрицателен. Это связано с тем, что скорректированные внеоборотные активы больше, чем значение собственных средств. Эта тенденция объясняется спецификой деятельности строительных организаций, когда для осуществления текущей деятельности требуется большое количество основных средств.
Доля дебиторской задолженности в совокупных активах за период с 2019 по 2016 гг. снизилась на 18 %, но при этом является значимой. Это обусловлено наличием дорогостоящих сделок, оплата по которым ожидается в течение определенного количества времени.
Показатели рентабельности ООО СК «Интерпол» имеют положительную динамику. Но несмотря на это, значение рентабельности за весь период не достигло среднеотраслевого значения в 6,5 %.
Коэффициент соотношения заемных средств к собственным в 2016 и 2019 году имеет нулевое значение, что обусловлено тем, что заемные средства в данные периоды отсутствуют. Так, например, в 2019 году компания погасила все имеющиеся кредиты.
Показатель Альтман Z рассчитывался по пятифакторной методике. Полученные значения данного показателя в 2016, 2018 и 2019 гг. входят в «серую» зону (зону неопределенности). Данная зона является пограничной между зоной финансового риска и финансовой устойчивостью.
Динамика коэффициента иммобилизации начиная с 2016 года отрицательно, что говорит о том, что увеличивается доля ликвидных активов в составе имущества компания и ООО СК «Интерпол» повышается возможность отвечать по своим текущим обязательствам.
В заключении анализа финансовой устойчивости ООО СК «Интерпол» определим к какому типу финансовой устойчивости относится предприятие
(таблица 2.8).
Таблица 2.8
Определение типа финансовой устойчивости ООО СК «Интерпол»
| Тип финансовой устойчивости | Соотношения | 2015 | 2016 | 2017 | 2018 | 2019 |
| 1. Абсолютная финансовая устойчивость | Сумма запасов и затрат < СОС | X | X | X | X | X |
| 2. Нормальная финансовая устойчивость | СОС < Сумма запасов и затрат < СОС+ Долгосрочные пассивы | X | X | да | X | X |
Продолжение таблицы 2.8
| Тип финансовой устойчивости | Соотношения | 2015 | 2016 | 2017 | 2018 | 2019 |
| 3. Неустойчивое финансовое положение | СОС + Долгосрочные пассивы < Сумма запасов и затрат < СОС + Долгосрочные пассивы + Краткосрочн ые кредиты и займы | да | да | X | да | да |
| 4. Кризисное финансовое состояние | СОС + Долгосрочные пассивы + Краткосрочные кредиты и займы < Сумма запасов и затрат | X | X | X | X | X |
Следовательно, компания ООО СК «Интерпол» характеризуется неустойчивым финансовым положением. Только в 2017 году компания имела нормальный тип финансовой устойчивости. Данные выводы, а также результаты расчетов в таблице 2.7 свидетельствует о необходимости повышения финансовой устойчивости ООО СК «Интерпол».
3. Анализ ликвидности и платежеспособности.
В таблице 2.9 представим расчет показателей ликвидности и платежеспособности анализируемой компании.
Таблица 2.9
Показатели ликвидности и платежеспособности ООО СК «Интерпол»
| № п/п | Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 1. Общие показатели | ||||||
| 1.1 | Денежные средства, тыс. руб. | 0 | 8387 | 7056 | 14854 | 825 |
| 1.2 | Краткосрочные финансовые вложения, тыс. руб. | 15413 | 127952 | 18619 | 49801 | 99581 |
Продолжение таблицы 2.9
| № п/п | Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 1.3 | Наиболее ликвидные активы (А1 = п.1.1+ п 1.2) | 15 41 3 | 136 339 | 25 675 | 64 655 | 100 406 |
| 1.4 | Быстро реализуемые активы (А2 = Краткосрочная дебиторская задолженность + Готовая продукция), тыс. руб. | 769 164 | 358 397 | 2 423 776 | 929 563 | 1 285 797 |
| 1.5 | Медленно реализуемые активы (А3 = Запасы + НДС + Долгосрочная дебиторская задолженность Прочие ОА), тыс. руб. | 163 911 | 104 971 | 109 311 | 704 115 | 501 429 |
| 1.6 | Труднореализуемые активы (А4 = Внеоборотные активы), тыс. руб. | 31 712 | 40 032 | 141 805 | 85 148 | 94 018 |
| 1.7 | Срочные обязательства (П1 = Кредиторская задолженность), тыс. руб. | 925 528 | 630 264 | 739 859 | 1 138 715 | 1 918 058 |
| 1.8 | Краткосрочные пассивы (П2 = Заемные средства + Прочие краткосрочные пассивы), тыс. руб. | 1 510 | 49 073 | 0 | 45 087 | 15 383 |
| 1.9 | Долгосрочные пассивы (П3= Долгосрочные заемные средства + Резервы предстоящих расходов), тыс. руб. | 0 | 0 | 1 893 837 | 585 715 | 0 |
| 1.10 | Устойчивые пассивы (П4 = Капитал), тыс. руб. | 5 599 | 9 475 | 21 784 | 43 668 | 63 592 |
Продолжение таблицы 2.9
| №п/п | Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 2. Показатели ликвидности и платежеспособности | ||||||
| 2.1 | Коэффициент абсолютной ликвидности = (А1)/(П1+П2). Норма > 0,15 | 0,02 | 0,20 | 0,03 | 0,05 | 0,05 |
| 2.2 | Коэффициент текущей ликвидности = (А1+А2+А3)/(П1+П2). Норма > 1,5 | 1,02 | 0,88 | 3,46 | 1,43 | 0,98 |
| 2.3 | Коэффициент быстрой ликвидности = (А1+А2)/(П1+П2). Норма > 1 | 0,85 | 0,73 | 3,31 | 0,84 | 0,72 |
| 2.4 | Общий показатель платежеспособности = (А1+0,5*А2+0,3*А3) / (П1+0,5*П2+0,3*П3). Норма > 1 | 0,48 | 0,53 | 0,97 | 0,55 | 0,46 |
| 2.5 | Текущая ликвидность = А1 + А2 – П1 – П2, тыс. руб. | -142 461 | -184 601 | 1 709 592 | -189 584 | -547 238 |
| 2.6 | Перспективная ликвидность = А3 – П3, тыс. руб. | 163 911 | 104 971 | -1784 526 | 118 400 | 501 429 |
| 2.7 | Коэффициент обеспеченности обязательств предприятия его активами | 1,01 | 1,01 | 1,01 | 1,03 | 1,03 |
Представим наглядно динамику показателей ликвидности и платежеспособности ООО СК «Интерпол» за анализируемый период (рисунок 2.4).
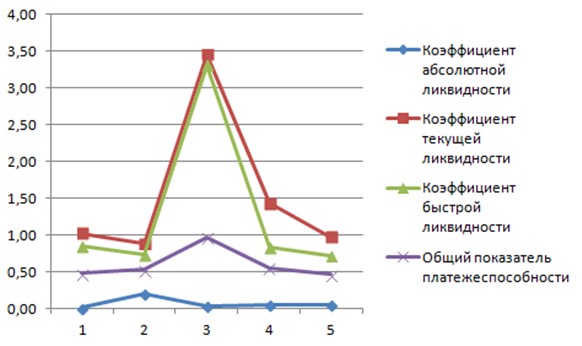
Рисунок 2.4 – Динамика показателей ликвидности и платежеспособности ООО СК «Интерпол» за 2016–2019 гг.
Коэффициент абсолютной ликвидности находится ниже нормативного значения, но при этом за последние три года он возрос, что означает рост платежеспособности организации за счет увеличения наиболее ликвидных активов по отношению к текущим обязательствам. На 2019 год всего 5 % текущих обязательств покрыты наиболее ликвидными активами.
Динамика показателей текущей и быстрой ликвидности схожи. Наблюдается резкий рост значения коэффициентов в 2017 году. Это обусловлено увеличением дебиторской задолженности на более чем 2 млрд. рублей. В целом значения показателя за последние два года ниже нормы, а общая динамика показателей отрицательна. В 2019 году ликвидных активов недостаточно для погашения текущих обязательств.
Общий показатель платежеспособности также находится в границах ниже нормы (в 2019 году это значение составило 0,46) и динамика данного показателя отрицательная. При этом у компании практически в два раза увеличивается перспективная ликвидность, и значение данного показателя в 2019 году достигает 501 429 тыс. руб.
Последний анализируемый показатель – это коэффициент обеспеченности обязательств предприятия его активами, который за период с 2016 по 2019 гг. имеет положительную динамику. Значение данного показателя выше 1. Это означает, что все обязательства ООО СК «Интерпол» обеспечены его активами.
Далее рассмотрим соотношение уровня ликвидности баланса для ООО СК «Интерпол» за 2019 год на основе соотношении в таблице 2.10.
Таблица 2.10
Соотношение активов и пассивов ООО СК «Интерпол» по их ликвидности в 2019 году.
| Вид актива | А1 | А2 | А3 | А4 |
| Значение, тыс. руб. | 100 406 | 1 785 714 | 501 429 | 94 018 |
| Вид пассива | П1 | П2 | П3 | П4 |
| Значение, тыс. руб. | 1 918 058 | 15 383 | 0 | 63 592 |
| Нормативное соотношение | А1 > П1 | А2 >> П2 | А3 > П3 | А4 << П4 |
| Выполнение условия для ООО СК «Интерпол» | Нет | Да | Да | Нет |
| В 2019 году баланса компании ООО СК «Интерпол» не выполняются два |
условия из таблицы. Можно сделать итоговый вывод, что ликвидность и платежеспособность компании находится на низком уровне.
4. Анализ деловой активности.
Расчет показателей деловой активности для ООО СК «Интерпол» представлен в таблице 2.11.
Таблица 2.11
Показателей деловой активности ООО СК «Интерпол»
| № п/п | Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 1 | Чистая прибыль, тыс. руб. | 3 390 | 3 876 | 12 309 | 21 884 | 19 924 |
| 2 | Валовая выручка, тыс. руб. | 1 216 360 | 1 201 029 | 2 133 814 | 2 858 857 | 3 263 866 |
| 3 | Коэффициент общей оборачиваемости капитала | 1,24 | 1,48 | 1,28 | 1,28 | 1,73 |
| 4 | Коэффициент оборачиваемости оборотных средств | 1,28 | 1,55 | 1,35 | 1,34 | 1,82 |
| 5 | Длительность одного оборота оборотных средств, дн. | 276,04 | 228,16 | 262,00 | 263,57 | 194,47 |
| 6 | Фондоотдача | 38,36 | 30,79 | 16,64 | 33,58 | 34,72 |
| 7 | Фондоемкость | 0,03 | 0,03 | 0,06 | 0,03 | 0,03 |
| 8 | Коэффициент оборачиваемости дебиторской задолженности | 1,58 | 3,35 | 0,88 | 3,08 | 2,54 |
| 9 | Длительность одного оборота дебиторской задолженности, дн. | 223,85 | 105,64 | 402,10 | 115,10 | 139,46 |
| 10 | Коэффициент оборачиваемости кредиторской задолженности | 1,31 | 1,91 | 2,88 | 2,51 | 1,70 |
| 11 | Длительность одного оборота кредиторской задолженности, дн. | 269,36 | 185,77 | 122,74 | 141,00 | 208,03 |
| 12 | Коэффициент оборачиваемости материальных средств | 7,52 | 11,97 | 22,14 | 4,14 | 6,51 |
Продолжение таблицы 2.11
| № п/п | Показатель | 2015 | 2016 | 2017 | 2018 | 2019 |
| 13 | Длительность одного оборота материальных средств, дн. | 47,07 | 29,56 | 15,99 | 85,56 | 54,39 |
| 14 | Продолжительность операционного цикла, дн. (п. 12 + п. 8). | 270,92 | 135,20 | 418,10 | 200,66 | 193,84 |
| 15 | Производительность труда, тыс.руб./чел. | 6 081,8 | 5 719,19 | 9 743,44 | 12 429,8 | 14 315,2 |
Значение и динамика показателей фондоотдача и фондоемкость свидетельствует о том, что в период с 2017 года наблюдается повышение эффективности использования основных средств ООО СК «Интерпол». За последние три года показатель фондоотдачи увеличился на 108 %.
Величина коэффициентов оборачиваемости (капитала, дебиторской задолженности, материальных средств) имеет положительную динамику. Рост коэффициентов оборачиваемости свидетельствует о том, что каждый рубль, вложенный в активы организации (в зависимости от вида коэффициента оборачиваемости), приносит компании больше выручки. При этом длительность одного оборотного цикла по видам показателей имеет обратную динамику, т.е. количество дней в обороте отдельного вида актива снижается и наблюдается ускорение оборота капитала организации в целом. В целом, продолжительность операционного цикла за рассматриваемый период снизилась на 77,08 дней. Высокое значение показателей длительности одного оборота является нормальным для строительной отрасли.
По результатам проведения анализа финансово-хозяйственной деятельности компании ООО СК «Интерпол» можно сделать следующие выводы:
- наблюдается рост балансовой стоимости анализируемой компании (за период с 2016 по 2019 гг. валюта баланса увеличилась на 102,18 %);
- основную долю в активах организации занимает дебиторская задолженность (64,89 % на 2019 год), в пассивах – кредиторская задолженность (96,79 % на 2019 год);
- собственные оборотные средства предприятия являются отрицательными из-за превышения стоимости внеоборотных активов над собственным капиталом организации, вызванного спецификой деятельности организации;
- общий тип финансовой устойчивости ООО СК «Интерпол» можно
охарактеризовать как неустойчивый;
- показатели рентабельности деятельности организации хоть и имеют положительную динамику, но не достигают среднеотраслевых значений;
- показатели ликвидности и платежеспособность организации находятся в границах ниже нормы, что в большей степени обусловлено высокими значениями кредиторской задолженности и низким уровнем собственного капитала организации;
- производительность труда персонала увеличивается за период более чем в два раза;
- показатели деловой активности имеют положительную динамику и свидетельствует о повышение отдачи от вложенных средств в активы компании.
Для определения последующих действий для повышения эффективности деятельности компании ООО СК «Интерпол» проведем SWOT-анализ и представим его результаты в следующей подпункте работы.
SWOT-анализ деятельности ООО СК «Интерпол»
SWOT-анализ является инструментом стратегического планирования деятельности организации. Данный анализ направлен на поиск стратегий, которые может реализовывать организация в условиях воздействия разных факторов. На первом этапе проведения SWOT-анализа нужно выявить влияющие факторы внешней и внутренней среды:
- S (Strengths) – сильные стороны организации;
- W (Weaknesses) – слабые стороны организации;
- O (Opportunities) – возможности внешней среды;
- T (Threats) – угрозы внешней среды.
Сформулируем полный перечень всех факторов, необходимых для проведения SWOT-анализа, ниже:
1. Сильные стороны ООО СК «Интерпол»:
- положительная репутация компании среди контрагентов и заказчиков;
- высококвалифицированный персонал;
- использование современного оборудования;
- наличие собственной материально-технической базы;
- высокий уровень производительности труда персонала.
2. Слабые стороны ООО СК «Интерпол»:
- низкий уровень финансовых результатов деятельности компании (недостаточно высокая рентабельность деятельности компании, низкий уровень ликвидности и финансовой устойчивости);
- высокий уровень себестоимости;
- большая величина дебиторской задолженности; – недостаточный уровень автоматизации деятельности.
3. Возможности внешней среды:
- рост спроса в строительной отрасли;
- заинтересованность государства в развитии строительной отрасли
(Стратегия инновационного развития строительной отрасли РФ)
- инновации на рынке строительной отрасли (материалы и технологии);
- наличие на рынке новых IT-разработок в строительной отрасли (CRMсистемы и программные комплексы).
4. Угрозы внешней среды:
- высокий уровень конкуренции в отрасли;
- рост цен на сырье и материалы;
- изменение курса иностранной валюты (компания закупает некоторые материалы из-за рубежа).
В таблице 2.12 представим результаты проведения модифицированного SWOT-анализа для ООО СК «Интерпол».
Таблица 2.12
SWOT-анализ для компании ООО СК «Интерпол»
| Факторы внешней среды Факторы внутренней среды | Возможности: - рост спроса в строительной отрасли - заинтересованность государства в развитии строительной отрасли- инновации на рынке строительной отрасли- наличие на рынке новых IT-разработок в строительной отрасли | Угрозы: - высокий уровень конкуренции в отрасли- рост требований к строительным объектам со стороны контрольных органов и заказчиков - рост цен на сырье и материалы - изменение курса иностранной валюты |
| Сильные стороны: - положительная репутация компании среди контрагентов и заказчиков - высококвалифицированный персонал- использование современного оборудования- наличие собственной материально-технической базы | 1.Расширение перечня предоставляемых услуг2.Увеличение доли рынка, выход на новые 3. Повышение рентабельности деятельности компании 4. Поиск новых заказчиков и партнеров | 1. Увеличение имиджа и доверия к компании как к партнеру, заказчику и работодателю 2. Рост внутреннего контроля качества строительных объектов 3. Оптимизация процесса строительства 4. Заключение контрактов с партнерами в рублях |
Продолжение таблицы 2.12
| Факторы внешней среды Факторы внутренней среды | Возможности: | Угрозы: |
| Слабые стороны: – низкий уровень финансовых результатов деятельности компании – высокий уровень себестоимости – большая величина дебиторской задолженности – недостаточный уровень автоматизации деятельности | 1. Необходимость автоматизации деятельности компании, внедрения CRMсистем 2. Повышение финансовой устойчивости и ликвидности за счет мероприятий по управлению дебиторской задолженностью 3. Внедрение инновационной технологии «преднапряженного каркаса» при строительстве для целей снижения себестоимости | 1. Ухудшение финансового состояния деятельности компании 2. Дальнейший рост себестоимости строительства 3. Потеря ключевых клиентов 4. Снижение доли рынка |
В результате проведенного SWOT-анализа для ООО СК «Интерпол» было выявлено несколько угроз.
- Ухудшение финансового состояния деятельности компании
- Дальнейший рост себестоимости строительства
- Потеря ключевых клиентов
- Снижение доли рынка
В результате можно сделать вывод, что компания нуждается в мероприятиях по повышению эффективности текущей деятельности. Иначе в будущем компанию может ожидать рост себестоимости строительства, снижение экономических показателей и потеря доли рынка. Подробное описание проекта по совершенствованию деятельности компании, описание плана мероприятий и расчет экономической эффективности от предложенного проекта будет представлено в следующем разделе.
ГЛАВА 3. РАЗРАБОТКА ПРЕДЛОЖЕНИЙ ПО СОВЕРШЕНСТВОВАНИЮ ДЕЯТЕЛЬНОСТИ ООО СК «ИНТЕРПОЛ»
3.1 Комплекс мероприятий по улучшению финансового состояния ООО СК «Интерпол»
- В предыдущей главе были выявлены такие проблемы в функционировании ООО СК «Интерпол», как:
- неудовлетворительное финансовое состояние: высокий уровень себестоимости, низкий уровень финансовой устойчивости, ликвидности и платежеспособности;
- недостаточный уровень автоматизации деятельности;
- высокая доля дебиторской задолженности в структуре баланса и ее рост за последние два года.
Компания нуждается в мероприятиях по повышению эффективности текущей деятельности. Иначе в будущем компанию может ожидать рост себестоимости строительства, снижение экономических показателей и потеря доли рынка.
Наличие данных проблем в организации сдерживают ее развитие, не позволяя добиться стратегических целей, обозначенных в дереве целей ООО СК «Интерпол» в пункте 2.1 данной работы.
Таким образом, требуется разработка комплекса мероприятий по совершенствованию текущей деятельности строительной компании. Далее в таблице 3.1 представим решения каждой из обозначенных проблем. При этом комплекс мероприятий по каждой выявленной проблеме будет представлен в кратком виде. Далее каждый из пунктов будет описан подробнее.
Таблица 3.1
Комплекс мероприятий по решению выявленных проблем в ООО СК «Интерпол»
| № п/ п | Проблема | Блок мероприятий |
| 1 | Неудовлетворительное финансовое состояние | Блок 1: Снижение себестоимости производства строительных работ за счет использования инновационной технологии «безригельного преднапряженного каркаса» (БПК-технология) Использование такой технологии позволит на 5 % снизить затраты компании на сырье и материалы. |
| 2 | Недостаточный уровень автоматизации деятельности | Блок 2: Внедрение CRM-системы под названием SalecapCRM для целей автоматизации и оптимизации деятельности специалистов и инженерно-технических работников между собой и с заказчиками. |
| 3 | Высокая доля дебиторской задолженности в структуре баланса и ее рост за последние два года | Блок 3: Мероприятия по управлению дебиторской задолженностью: аналитические (анализ структуры дебиторской задолженности, группировка дебиторов, входной контроль); организационные (работа с дебиторами, информирование); юридические (изменение договора с заказчиками, последующие механизмы работы с должниками, в т.ч. арбитражное делопроизводство). |
При этом отметим, что предложения из каждого блока, с одной стороны, являются самостоятельными, но с другой, должны реализовываться параллельно и при использовании системного подхода, т.е. комплексно. Далее в тексте опишем более детально мероприятия из каждого блока.
Блок 1 – Снижение себестоимости производства строительных работ.
БПК-технология является современной инновационной технологией на рынке производства строительных объектов, которая постепенно стала внедряться крупными строительными организациями. Суть технологии в том, что в процессе строительства предварительно необходимо подвергать напряжению арматурные элементы. Технология позволяет:
1) снизить себестоимость строительства до 25 %;
- повысить надежность строительных конструкций;
- повысить сроки сдачи объекта на 15 %;
- расширить архитектурно-планировочные возможности зданий сооружений;
- повысить удобство дальнейшей эксплуатации объектов.
Снижение себестоимости строительства будет происходить за счет снижения затрат на сопутствующие материалы. При этом возможности при конструировании объектов увеличатся, что несомненно заинтересует потенциальных заказчиков.
Снижение расхода затрат будет происходить на следующие материалы:
- сталь (в среднем на 12 %);
- бетон (в среднем на 10 %).
Для применения данной технологии необходимо провести следующие основные мероприятия:
- обучить персонал работать по новой технологии;
- заключить договор с поставщиками о поставке новых материалов;
- перестроить внутренние бизнес-процессы строительства объектов в связи со внедрением новой технологии;
- закупить оборудование для использования новой технологии.
Также, отметим, что использование данной технологии позволит увеличить выручку организации, поскольку данная технология позволяет не только снизить себестоимость по текущим заказам, но и получить новые заказы. Это связано с тем, что БПК-технология увеличивает масштабы и возможности строительства и теперь строительная компания сможет реализовывать такие проекты, которые раньше не могла. Так, например, БПК-технология позволяет возводить здания высотой пролетов до 12 метров.
Блок 2 – Внедрение CRM-системы SalecapCRM.
Программный комплекс SalecapCRM имеет адаптированную версию специально для строительных компаний. Функционал программного комплекса достаточно велик:
- учет и ведение клиентской базы и информации по всем прошлым, текущим проектам, а также проектам, находящимся на стадии согласования;
- ведение документооборота в организации по заказам: как внутреннего (между отделами), так и внешнего (с заказчиками);
- коммуникации с заказчиками, интеграция с сайтом, соц.сетями и т.д., сохранение истории переписки;
- контроль поступление денежных средств от заказчиков;
- коммуникации между персоналом организации.
Перечислим ниже преимущества использования данной программы для ООО СК «Интерпол»:
а) рост эффективности работы сотрудников;
б) повышение качества внутренних и внешних коммуникаций;
в) за счет автоматизации части бизнес-процессов нет необходимости увеличивать штат административного и инженерно-технического персонала при росте масштабов деятельности компании;
г) рост лояльности клиентов;
д) в режиме реального времени у руководства и сотрудников имеется доступ к материалам по проекту: можно посмотреть выполнение задач и положение дел на строительных объектах;
е) снижение времени (и соответственно затрат) на введение в должность новых сотрудников.
Для реализации предложений из данного блока необходимы затраты на покупку программного продукта SalecapCRM и его сопровождение, а также на обучение персонала. Но при этом планируется снижение административные расходы компании за счет автоматизации бизнес-процессов до 4 %.
Блок 3 – Мероприятия по управлению дебиторской задолженностью.
Для повышения финансовых показателей деятельности организации данный блок предложений является важным. Высокий уровень дебиторской задолженности приводит к тому, что ликвидность активов организации снижается. Одними из ключевых задач в деятельности организации является: снижение уровня дебиторской задолженности; повышение уровня ее оборачиваемости; снижения риска перевода части дебиторской задолженности из разряда краткосрочной в долгосрочную; снижения риска появления просроченной кредиторской задолженности.
Поясним, при разработке мероприятий по управлению дебиторской задолженностью нет необходимости покупать специализированные программные продукты. Все необходимые функции уже есть в SalecapCRM.
Для реализации мероприятий аналитической группы будет использоваться методика оценки платежеспособности потенциального заказчика. Строительная отрасль характеризуется большими сроками реализации договора и оплаты за произведенные работы, поэтому компании ООО СК «Интерпол» важно проводить данную оценку.
Оценка платежеспособности заказчика будет происходить не только до момента заключения договора, но и после, но всем периоде действия договора (1 раз в 6 месяцев, при необходимости чаще). Результатом этой оценки будет деление заказчиков на три группы, в зависимости от риска не возврата долга (или несвоевременной оплаты): низкий, средний, высокий. Деление заказчиков на группы определяет характер политики взаимодействия с ними анализируемой строительной компанией. Также по каждой группе будет отдельно присчитываться лимит по невыплатам.
Организационная группа включает в себя ряд мероприятий, направленных на усовершенствование работы с заказчиками по вопросам оплаты. В CRM-системе будет встроена функция информирования, уведомления заказчиков о необходимости оплаты, автоматически будут рассылаться напоминания.
Также предлагается создание плана работы с дебиторской задолженностью и регламента для работы с просроченной дебиторской задолженность. В рамках данного регламента будет определяться сроки ожидания оплаты, количество напоминаний, предпринимаемые меры для каждой группы заказчиков по фактору риска.
Регламент работы с дебиторской задолженностью ООО СК «Интерпол» будет включать:
- группа ответственных лиц по работе с дебиторской задолженностью, в т.ч. с просроченной, уровень их полномочий и ответственности;
- периодичность мер по контролю дебиторской задолженностью;
- порядок работы с просроченной дебиторской задолженностью по каждой группе заказчиков по уровню риска;
- форма отчетности и ее виды;
- процедура взаимодействия ответственных лиц с заказчиками и прочими внешними структурами (например, арбитражный суд).
Юридическая группа включает мероприятия по корректировке договоров с заказчиками, где будут указана необходимость контроля финансового состояния заказчика для целей минимизации риска неплатежей. Также будет скорректирован такой раздел договора как «порядок уплаты» и «действия сторон при просрочке оплаты». В него будут добавлен (или скорректирован) ряд требований и показателей. Так, например, будет указаны сроки и периодичность уведомлений, размер пени, вопросы досудебного урегулирования споров, условия подачи иска в арбитражный суд и т.д. При этом для каждой группы заказчиков в зависимости от группы риска будут вноситься свои соответствующие изменения.
Для реализации мероприятий данного блока будет необходимо:
1) создать должность менеджера по управлению дебиторской задолженностью и нанять сотрудника;
- привлечение юриста компании к решению вопроса возврата просроченной дебиторской задолженности;
- внедрить показатели, связанные со значением уровня дебиторской задолженности (а также уровнем оборачиваемости, длительностью цикла одного оборота и т.д.) в общую систему KPI, которая существует в организации. Это позволит премировать ряд ответственных сотрудников, в т.ч. вновь принятого менеджера на основе выполнения данных показателей;
- разработать план работы с дебиторской задолженностью;
- разработать и внедрить систему оценки платежеспособности потенциальных заказчиков;
- разработать форму отчетности для принятого менеджера по работе с дебиторской задолженности;
- внести корректировки в договор с заказчиками.
Выполнять обозначенные выше мероприятия будут участники проектной команды. Проектная команды будет состоять из ключевых работающих сотрудников в компании, а также ее состав дополнится вновь принятым менеджером по работе с дебиторской задолженность.
Возглавлять проектную команду будет руководитель проекта – генеральный директор. Всем участникам команды будут начисляться премии за участие в проекте в зависимости от их должностного оклада и роли в проекте.
В таблице 3.2 представим состав участников проектной команды и условия их премирования.
Таблица 3.2
Состав проектной команды ООО СК «Интерпол»
| Должность | Роль/Функционал | Должностной оклад, руб./мес. | Размер премии от участия в проекте, % | Ежемесячная сумма премии, руб./мес. |
| Директор по строительству | Отвечает за внедрение БПК-технологий и сопутствующих мероприятий | 50 000 | 10 | 5 000 |
| Главный инженер | Отвечает за материально-техническое обеспечение проекта | 55 000 | 10 | 5 500 |
| Офис-менеджер | Организация и контроль работы в CRM-системе | 40 000 | 10 | 4000 |
| IT-специалист | Организация и внедрения CRM-системы | 25 000 | 8 | 2000 |
| Начальник планово-экономического отдела | Отвечает за новый порядок работы с дебиторами | 35 000 | 10 | 3500 |
| Менеджер по работе с кредиторской задолженность ю | Подотчетен начальник планово-экономического отдела. Управляет дебиторской задолженностью | 28 000 | 12 | 3360 |
| Итого фонд премирования участников проекта, руб./мес. | 23 360 |
Размер премии для участников проектной команды рассчитывается от его должностного оклада по штатному расписанию в соответствии с процентами, указанными в таблице. Премии от участия в проекте сотрудникам будут сохраняться на протяжении всего периода разработки и функционирования проекта.
Далее составим совокупный перечень мероприятий по проекту с указанием сроков начала и длительности каждого их них. Для целей наглядности и систематизации данных представим весь перечень мероприятий в таблице 3.3 Введем следующие обозначения, которые будут использоваться в таблице:
ПМ – предшествующее мероприятие (указывается номер мероприятия, которое является предыдущим). Для обозначения такового используется порядковый номер мероприятий из первой колонки таблицы 3.2;
ДМ – длительность мероприятия, рассчитывается в календарных днях;
ДН – дата начала;
ДЗ – дебиторская задолженность;
ПЭО – планово-экономический отдел.
Таблица 3.3
План мероприятий по предлагаемому проекту для ООО СК «Интерпол»
| № п/п | Наименование мероприятия | ПМ | ДМ, дн. | ДН | Ответственный |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Этап № 1 – Анализ деятельности предприятия и постановка проблемы | |||||
| 1 | Общий анализ деятельности предприятия (анализ миссии, целей, стратегии) | 0 | 3 | 6.05.2020 | Начальник ПЭО |
| 2 | Анализ инноваций и тенденций рынка капитального строительства | 0 | 4 | 6.05.2020 | Директор по строительству |
| 3 | Анализ финансово-хозяйственной деятельности компании | 1 | 10 | 10.05.2020 | Начальник ПЭО |
| 4 | Постановка проблемы в деятельности компании, причины неудовлетворительного финансового состояния | 2;3 | 2 | 20.05.2020 | Директор по строительству, Начальник ПЭО |
Продолжение таблицы 3.3
| № п/п | Наименование мероприятия | ПМ | ДМ, дн. | ДН | Ответственный |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Этап № 1 – Анализ деятельности предприятия и постановка проблемы | |||||
| 5 | Определение направлений совершенствования деятельности организации | 4 | 6 | 21.05.2020 | Директор по строительству, Начальник ПЭО |
| 6 | Сбор проектной команды | 5 | 2 | 27.05.2020 | Генеральный директор |
| Этап № 2 – Разработка проектных мероприятий и их внедрение | |||||
| 7 | Изучение БПК-технологии, проведение бенчмаркинга | 6 | 22 | 29.05.2020 | Директор по строительству |
| 8 | Разработка технической и организационной документации по использованию БПК-технологии | 7 | 45 | 21.06.2020 | Директор по строительству, Главный инженер |
| 9 | Первичное обучение персонала работать по новой технологии | 7 | 90 | 21.06.2020 | Директор по строительству |
| 10 | Изменение текущих бизнес-процессов производства строительных объектов | 8 | 45 | 5.08.2020 | Директор по строительству |
| 11 | Заключить договор о поставке нового сырья и материалов | 8 | 10 | 5.08.2020 | Офис-менеджер |
| 12 | Закупка оборудования для использования БПК-технологии, ее аппробация | 8 | 35 | 5.08.2020 | Директор по строительству |
| 13 | Покупка доступа к программному продукту SalecapCRM | 6 | 5 | 29.05.2020 | IT-специалист |
| 14 | Обучение персонала работать в SalecapCRM | 6 | 30 | 29.05.2020 | IT-специалист, Офис-менеджер |
Продолжение таблицы 3.3
| № п/п | Наименование мероприятия | ПМ | ДМ, дн. | ДН | Ответственный |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Этап № 2 – Разработка проектных мероприятий и их внедрение | |||||
| 15 | Установка CRM-системы на всех компьютеры компании, предоставление допуска в программу всем ответственным лицам | 13; 14 | 23 | 29.06.2020 | IT-специалист |
| 16 | Поиск и прием на работу менеджера по работе с ДЗ и его включение в проектную команду, знакомство с организацией | 5 | 31 | 27.05.2020 | Офис-менеджер |
| 17 | Корректировка существующей на рынке методики оценки платежеспособности заказчика | 16 | 10 | 27.06.2020 | Менеджер по работе с ДЗ |
| 18 | Создание формы отчетности по управлению ДЗ, ее согласование | 17 | 5 | 8.07.2020 | Менеджер по работе с ДЗ, Начальник ПЭО |
| 19 | Создание плана и регламента работы с ДЗ | 17 | 15 | 8.07.2020 | Менеджер по работе с ДЗ |
| 20 | Заказ дополнительной функции в SalecapCRM по управлению ДЗ и автоматического информирования дебиторов о необходимости оплаты | 17; 18; 19 | 20 | 23.07.2020 | Менеджер по работе с ДЗ, ITспециалист |
| 21 | Корректировка структуры договора с заказчиками (внесение изменений в части оплат и просрочек) | 19 | 20 | 23.07.2020 | Офис-менеджер, Юрист |
| 22 | Разработка KPI по управлению ДЗ и встраивание их в общую систему KPI компании | 20; 21 | 10 | 14.08.2020 | Начальник ПЭО |
Продолжение таблицы 3.3
| № п/п | Наименование мероприятия | ПМ | ДМ, дн. | ДН | Ответственный |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Этап № 3 – Функционирование проекта | |||||
| 23 | Работа в SalecapCRM, получение обратной связи от заказчиков и персонала о работе в программе | 15 | 346 | 1.08.2020 | Офис-менеджер |
| 24 | Работа с заказчиками (текущими и новыми) по оценке их платежеспособности в зависимости от группы риска | 20; 21 | 333 | 14.08.2020 | Начальник ПЭО |
| 25 | Работа с дебиторами по вопросам оплаты и просрочки | 20; 21; 22 | 323 | 24.08.2020 | Менеджер по работе с ДЗ |
| 26 | Составление отчета по управлению ДЗ | 18; 20; 21 | 333 | 14.08.2020 | Менеджер по работе с ДЗ |
| 27 | Контроль показателей по динамике и структуре ДЗ | 22 | 323 | 24.08.2020 | Менеджер по работе с ДЗ |
| 28 | Закупка материалов для работы по БПК-технологии | 9; 10; 11; 12; | 11 | 01.03.2021 | Директор по строительству |
| 29 | Начало планирования и строительства объектов по БПК-технологии | 28 | 120 | 12.03.2021 | Директор по строительству |
| Этап № 4 – Подведение итогов по реализуемому проекту | |||||
| 30 | Оценка эффекта от предложений по проекты (расчет экономии себестоимости и прироста выручки) | 24 –29 | 20 | 12.07.2021 | Начальник ПЭО |
Продолжение таблицы 3.3
| № п/п | Наименование мероприятия | ПМ | ДМ, дн. | ДН | Ответственный | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| Этап № 4 – Подведение итогов по реализуемому проекту | ||||||
| 31 | Планирование финансовых показателей деятельности компании на среднесрочную перспективу, оценка результатов от проекта | 30 | 15 | 02.08.2021 | Начальник ПЭО | |
| 32 | Расчет фактических показателей экономической эффективности проекта | 31 | 10 | 18.08.2021 | Начальник ПЭО | |
| 33 | Премирование участников проектной команды за достижение показателей по проекту | 32 | 2 | 28.08.2021 | Начальник ПЭО | |
| 34 | Роспуск проектной команды, завершение проекта | 33 | 1 | 30.08.2021 | Генеральный директор |
Все итоговые мероприятия по проекту разбиты на 4 этапа:
- Анализ деятельности предприятия и постановка проблемы.
Длительность этапа 1 месяц. После проведения анализа финансово-хозяйственной деятельности предприятия и постановки проблемы будет собрана проектная команда. Состав проектной команды и размер премий был представлен ранее.
- Разработка проектных мероприятий и их внедрение.
Длительность этапа 4 месяца. На данном этапе собраны мероприятия по разработке проекта по трем ключевым блокам, указанным выше. Самым длительным мероприятием является обучение персонала работать по новой строительной технологии. Дополнительно поясним, что обучение будет разделено на теоретическую и практическую части. Все обучение будет внутренним с частичным отрывом от работы. При обучении разделов теоретической части будут использоваться в т.ч. дистанционные технологии. Практическая часть будет состоять из проведения мастер-классов и непосредственного обучения по работе с новыми материалами и оборудованием опытным приглашенными специалистом, знающим БПК-технологию. В рамках процесса обучения будут собраны обучающие группы из ключевых сотрудников компании.
Общая стоимость обучения будет складываться из затрат на проведения дистанционного обучения и оплаты услуг приглашенного эксперта.
Также, на данном этапе будет создана новая должность – менеджер по работе с дебиторской задолженностью. Раньше весь процесс работы по анализу дебиторской задолженности и контакты с дебиторами проходил через бухгалтера. Но это оказалось малоэффективно из-за нехватки временных ресурсов и перегрузки рабочего времени бухгалтера. Поэтому считается экономически целесообразным принять в организацию нового сотрудника, который бы отвечал за весь процесс работы с дебиторами.
Обучение по работе в программе SalecapCRM также будет проводиться дистанционно. Стоимость обучения персонала компании включена в стоимость покупки лицензии на данный программный продукт.
- Функционирование проекта.
На этапе функционирования проект проходит апробацию. Без данного этапа невозможно будет рассчитать экономический эффект от проекта. Длительность этапа 12 месяцев. Такая длительности этапа функционирования объясняется тем, что в сфере строительства есть фактор сезонности и зимой объем строительства снижается. Поскольку начала этапа функционирования приходится на осень и зиму, то старт работ по производству строительных объектов по новой технологии возможен только с конца марта 2021 года.
Оценка потенциальных заказчиков на предмет их платежеспособности и уровня риска будет проводиться перед процедурой подписания договора. При этом оценка дебиторов будет проводиться раз в полгода, но по необходимости периодичность проверки может измениться.
- Подведение итогов по реализуемому проекту.
Длительность этапа 1,5 месяца. На данном этапе подводятся итоги проекта, рассчитывается фактические показатели по экономической эффективности проекта, проводится всесторонний анализ результатов проекта. После чего участники проектной команды премируются, а сама команда распускается. После окончания данного этапа все проектные мероприятия этапа функционирования окончательно встраиваются в текущие бизнес-процессы компании.
Общая длительность проекта составляет 16 месяцев с мая 2020 по август 2021 г. В приложении В представлена диаграмма Ганта по проекту для ООО СК «Интерпол».
Конкретизируем цели проекта. Для этого составим дерево целей проекта по повышению финансовой устойчивости строительной компании ООО СК «Интерпол» (рисунок 3.1).
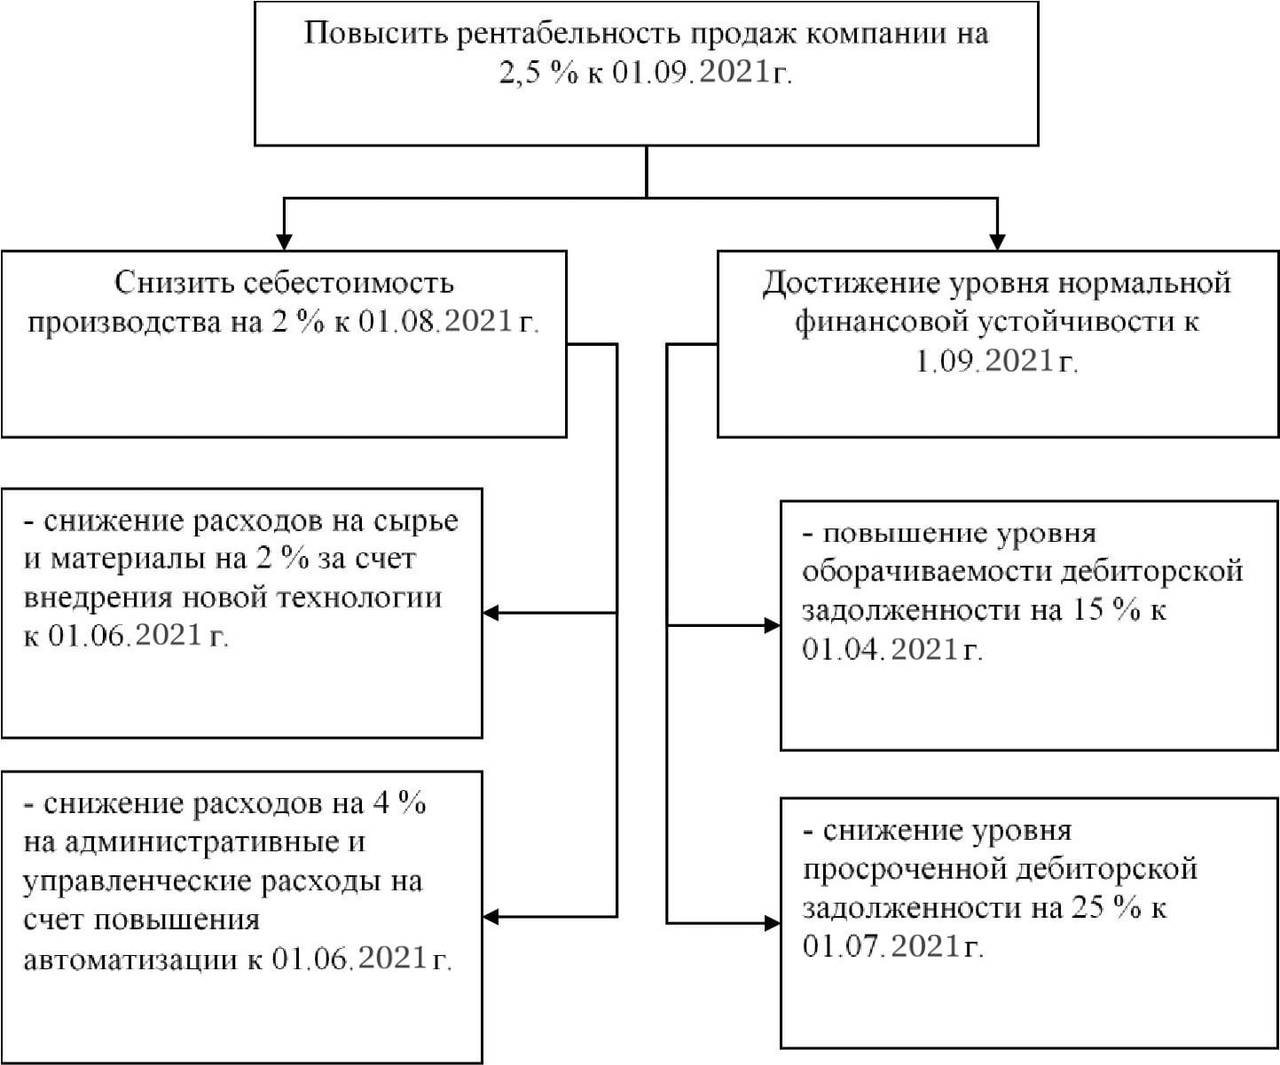
Рисунок 3.1 – Дерево целей для проекта для ООО СК «Интерпол»
Далее в следующем подпункте работы проведем расчет плановой экономической эффективности предложенных мероприятий. Для этого приведем данные по ожидаемому росту валовой выручки и снижению себестоимости строительства. Также будет рассчитан срок окупаемости проекта и уровень его рентабельности.
3.2 Расчет и обоснование экономической эффективности предложенного проекта для ООО СК «Интерпол»
На основание проведенного анализа финансово-хозяйственной деятельности рассматриваемого предприятия, выявлены отрицательные стороны введения деятельности
В данном подпункте работы оценим экономическую эффективность от предлагаемых мероприятий по проекту совершенствования деятельности компании ООО СК «Интерпол» и ее финансового положения. В предыдущем подпункте были подробно описаны все мероприятия, которые позволят увеличить чистую прибыль компании, снизить себестоимость производимых строительных работ, а также повысить эффективность внутренних бизнес-процессов. Поясним, что расчет доходов и расходов, а также показателей экономической эффективности проекта будем производить поквартально. Поскольку проект начинается с 05.2020 г. и длится до 08.2021г. включительно, в расчетах будут использоваться 6 кварталов: с 2 кв. 2020 г. по 3 кв. 2021 г.
Прежде чем проводить расчет и обоснование экономической эффективности проектных мероприятий для ООО СК «Интерпол» подробно распишем затраты на проект, предварительно разделив их на текущие и единовременные. К текущим будем относить затраты постоянного характера, которые повторяются на протяжении нескольких месяцев или всего проекта. Единовременные затраты на проект являются едино разовыми. Для начала в таблице 3.4 представим расчет единовременных затрат на проект.
Таблица 3.4
Единовременные затраты на проект для ООО СК «Интерпол»
| Мероприятие в рамках проекта | Статьи затрат и их описание | Период проекта, в котором были затраты | Общая сумма, тыс. руб. |
| Изучение БПК-технологии, проведение бенчмаркинга | Покупка доступа к платным информационным системам, платным сайтам. Стоимость доступа 2500 руб. | 2 кв. 2020 | 2,5 |
| Приобретение специализированной литературы на сумму 5000 руб. | 2 кв. 2020 | 5,0 | |
| Разработка технической и организационной документации по использованию БПК-технологии | Приглашение внешнего эксперта в данной области для оценки технической и организационной документации, разработанной компанией. Стоимость услуг за весь комплекс 30 000 руб. | 2 кв. 2020 | 30,0 |
| Первичное обучение персонала работать по новой технологии | Обучение будут проходить 50 сотрудников. Стоимость обучения 15 000 руб./чел. Общая стоимость = 50 чел.* 8 000 руб./чел. = | 3 кв. 2020 | 400,0 |
| Закупка оборудования для использования БПК-технологии | В первые два года компании потребуется инвестировать в покупку оборудования 7 млн.руб. Далее компания будет повышать объем строительства по БПК-технологии и затраты на оборудования увеличатся, т.к. потребуется дополнительные единицы техники. | 3 кв. 2020 | 7 000,0 |
Продолжение таблицы 3.4
| Мероприятие в рамках проекта | Статьи затрат и их описание | Период проекта, в котором были затраты | Общая сумма, тыс. руб. |
| Покупка доступа к программному продукту SalecapCRM | Стоимость приобретения программного продукта состоит из перечня затрат: - покупка доступа 70 000 руб. - установка CRM-системы 25 000 руб. - обучение персонала 30 000 руб. | 2 кв. 2020 | 125,0 |
| Итого единовременных затрат на проект | 7 562,5 |
Итоговое значение единовременных затрат на проект составило 7 562 500 рублей. Все затрат единовременного характера приходятся на 2 и 3 кварталы 2020 года. Наибольшую долю (92,6 %) в единовременных затратах занимают затрат на приобретение оборудования.
Все остальные пункты из плана мероприятий, которые не были включены в перечень затрат, являются частью функционала отдельных сотрудников, которые работают в организации. И дополнительно оплачиваться не будут. Так, например, обновление и корректировка договоров с заказчиками на предмет внесения изменений является функцией юриста. Данная функция входит в его должностные обязанности и дополнительно оплачиваться не будет. Или поиск сотрудника для новой должности менеджера по работе с дебиторской задолженностью будет входить в текущие обязанности менеджера по персоналу. Поэтому доплата ему производиться не будет. То же самое будет и в отношении отдельного рода текущих затрат на проект.
В таблице 3.5 представим расчет текущих затрат на проект.
Таблица 3.5
Текущие затраты на проект для ООО СК «Интерпол»
| Статьи затрат и их описание | Период проекта, в котором были затраты | Общая сумма, тыс. руб. |
| Премирование проектной команды. Ранее в таблице 3.2 был представлен расчет затрат на премии участникам проектной команды. Ежемесячные затраты на премии составили 23 360 рублей. 23 360руб.*15 мес. = 350 400 руб. Расходы на страховые взносы с фонды (тариф 30 %): 350 400 руб.*0,3 = 105 120 руб. | Ежемесячно, начиная с 06.2020 г. | 455,52 |
| Плата за ежемесячное обслуживание SalecapCRM – 5 000 руб./мес. 5 000 руб.*15 мес. = 75 000 руб. | Ежемесячно, начиная с 06.2020 г. | 75,0 |
| Затраты на обслуживание нового оборудования. Средняя величина затрат по прогнозным значениям составляет 16 500 руб./мес. 16 500 руб.* 12 мес. | Ежемесячно, начиная с 09.2020 | 198,0 |
| Затрат организационного характера: канцелярия, транспортные расходы и прочие статьи. В бюджет проекта на данную статью закладывается 8 000 руб./мес. 8 000 руб* 16 мес. | Ежемесячно, начиная с 05.2020 г. | 128,0 |
| Итого текущих затрат на проект | 856,52 |
Итоговое значение текущих затрат на проект для ООО СК «Интерпол» составит 856 520 рублей, из которых 53,18 % составляют затраты на премиальный фонд участников проектной команды. Далее сведем все затраты на проект (текущие и единовременные) вместе. Общий свод затрат представлен в таблице 3.6, где все затраты распределены по периодам реализации проекта.
Таблица 3.6
Бюджет затрат на реализацию проектных мероприятий
| Период проекта | Итогоединовременных затрат, тыс. руб. | Итого текущих затрат, тыс. руб. | Сумма затрат, тыс. руб. |
| 1 | 2 | 3 | 4 = 2+3 |
| 2 кв. 2020 г. | 162,5 | 51,368 | 213,868 |
| 3 кв. 2020 г. | 7400 | 146,604 | 7546,604 |
| 4 кв. 2020 г. | 0 | 179,604 | 179,604 |
| 1 кв. 2021 г. | 0 | 179,604 | 179,604 |
| 2 кв. 2021 г. | 0 | 179,604 | 179,604 |
| 3 кв. 2021 г. | 0 | 119,736 | 119,736 |
| Итого: | 7562,5 | 856,52 | 8419,02 |
Общая сумма затрат на проект составит 8 419 020 рублей, из которых 90 % составляют единовременные затраты, а 10 % текущие. На рисунке 3.2 представлена динамика текущих и единовременных затрат на всем протяжении проекта. Наблюдается резкое увеличение единовременных затрат в 3 квартале 2020 года. Это происходит из-за того, что в этом периоде будет приобретено дорогостоящее оборудования для работы по инновационной строительной БПК-технологии.
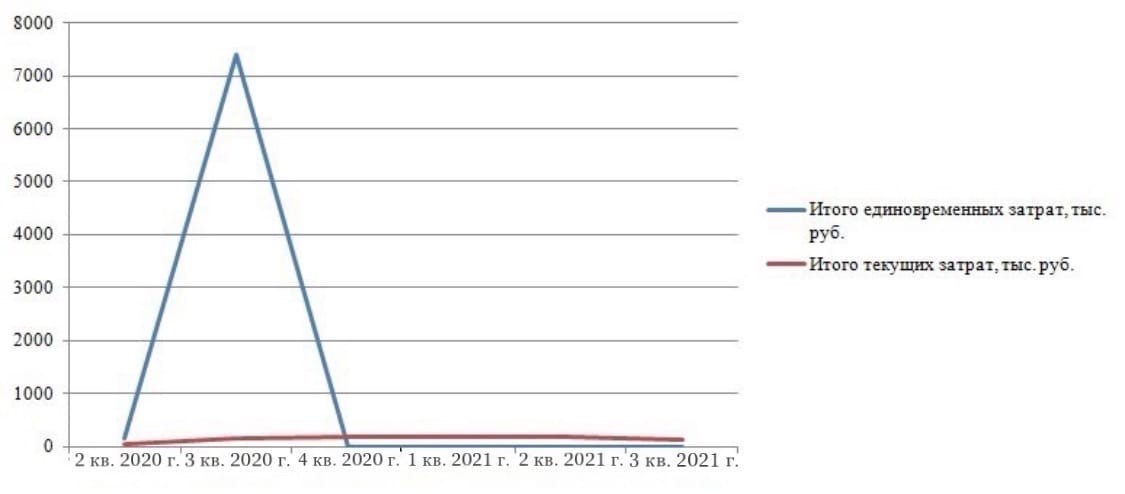
Рисунок 3.2 – Динамика текущих и единовременных затрат по проекту
Финансирование проекта предполагается за счет внутренних инвестиций, а точнее за счет чистой прибыли. В заемных средствах на проект нет необходимости. Компания обладает достаточным уровнем собственных средств.
Следующим шагом приведем обоснование и расчет доходов от проекта. В виде доходов от проекта будет выступать экономия на себестоимости производства строительных объектов и оптимизации внутренних бизнес-процессов, которая потом приведет к росту чистой прибыли компании. Рассмотрим экономические эффекты, которые ожидаются от внедрения проекта (таблица 3.7).
Таблица 3.7
Экономический эффект от проекта для ООО СК «Интерпол»
| Наименование блока мероприятий по проекту | Предполагаемый экономический эффект | Значение или динамика конкретного экономического показателя при внедрении проекта |
| Блок 1: Снижение себестоимости производства строительных работ за счет использования инновационной технологии «безригельного преднапряженного каркаса» (БПК-технология) | Экономия на сырье и материалах при производстве строительных работ | Снижение затрат на сырье и материалы на 5 %, за счет экономии затрат на: - бетоне (в среднем на 7 %); - арматуре (в среднем на 6 %). |
| Блок 2: Внедрение CRM-системы под названием SalecapCRM для целей автоматизации и оптимизации деятельности специалистов и инженерно-технических работников между собой и с заказчиками | Снижение затрат на административ но-хозяйственные расходы | 1. Снизятся расходы на коммуникации между сотрудниками, а также с заказчиками за счет: - снижения расходов на канцелярию (в среднем на 10 %); - командировки сотрудников (в среднем на 15 %); - снижение расходов на связь (в среднем на 10 %). 2. Рост автоматизации бизнес-процессов компании на 35 %. |
Продолжение таблицы 3.7
| Наименование блока мероприятий по проекту | Предполагаемый экономический эффект | Значение или динамика конкретного экономического показателя при внедрении проекта |
| Блок 3: Мероприятия по управлению дебиторской задолженностью | Рост финансовой устойчивости и ликвидности компании | 1. Повышение коэффициента оборачиваемости кредиторской задолженности на 15 %. 2. Достижение нормального типа финансовой устойчивости. 3. Снижение объема просроченной дебиторской задолженности на 25 %. |
Руководствуясь данными из таблицы 3.7 определим величину себестоимости производства строительных объектов для ООО СК «Интерпол». Для этого приведем расчет себестоимости с учетом проекта и без него и сравним разницу (таблица 3.8).
Таблица 3.8
Значение себестоимости до и после внедрения проекта ООО СК «Интерпол», тыс. руб.
| Показатель | 2 кв. 20 | 3 кв. 20 | 4 кв. 20 | 1 кв. 21 | 2 кв. 21 | 3 кв. 21 | Итого |
| Значения себестоимости без учета проекта (по плану) | |||||||
| Себестоимость, в т.ч.: | 752 450 | 767 499 | 775 174 | 782 926 | 790 755 | 791546 | 4660349 |
| Материалы и сырье | 300 980 | 307 000 | 310 070 | 313 170 | 316 302 | 316 618 | 1 864 140 |
| Топливо | 45 147 | 46 050 | 46 510 | 46 976 | 47 445 | 47 493 | 279 621 |
| Фонд оплаты труда | 210 686 | 214 900 | 217 049 | 219 219 | 221 411 | 221 633 | 1 304 898 |
| Амортизация | 75 245 | 76 750 | 77 517 | 78 293 | 79 075 | 79 155 | 466 035 |
| ОПР | 60 196 | 61 400 | 62 014 | 62 634 | 63 260 | 63 324 | 372 828 |
Продолжение таблицы 3.8
| Показатель | 2 кв. 20 | 3 кв. 20 | 4 кв. 20 | 1 кв. 21 | 2 кв. 21 | 3 кв. 21 | Итого |
| Значения себестоимости без учета проекта (по плану) | |||||||
| Общехозяйские расходы | 52 672 | 53 725 | 54 262 | 54 805 | 55 353 | 55 408 | 326 224 |
| Прочие расходы | 7 524 | 7 675 | 7 752 | 7 829 | 7 908 | 7 915 | 46 603 |
| Значения себестоимости при внедрении проекта (по плану) | |||||||
| Себестоимость, в т.ч.: | 752 450 | 767499 | 775 174 | 777 678 | 780316 | 776 991 | 4 630 107 |
| Материалы и сырье | 300 980 | 307000 | 310 070 | 306 969 | 303899 | 297 821 | 1 826 739 |
| Топливо | 45 147 | 46050 | 46 510 | 46 976 | 47445 | 47 493 | 279 621 |
| Фонд оплаты труда | 210 686 | 214900 | 217 049 | 219 219 | 221411 | 221 633 | 1 304 898 |
| Амортизация | 75 245 | 76750 | 77 517 | 79 843 | 82238 | 84 705 | 476 299 |
| Общепроизвод ственные расходы | 60 196 | 61 400 | 62 014 | 62 634 | 63 260 | 63 324 | 372 828 |
| Общехозяйские расходы | 52 672 | 53 725 | 54 262 | 54 208 | 54 154 | 54 100 | 323 120 |
| Прочие расходы | 7 524 | 7 675 | 7 752 | 7 829 | 7 908 | 7 915 | 46 603 |
Планируется постепенное снижение затрат на сырье и материалы за счет введения и постепенного освоения новой технологии. При этом произойдет рост затрат на амортизацию вследствие закупки нового оборудования и увеличения основных средств. Таким образом, общее снижение себестоимости на сырье и материалы от внедрения проектных мероприятий составит 2 %.
Далее представим расчет чистой прибыли компании, которую она получит при внедрении проекта и чистой прибыли, которую бы получила компания, если бы не внедряла проект (таблица 3.9). Разница данных показателей и будет являться доходом от проекта
Таблица 3.9
Определение доходов от проекта для ООО СК «Интерпол»
| Показатель, тыс. руб. | 2 кв. 20 | 3 кв. 20 | 4 кв. 20 | 1 кв. 21 | 2 кв. 21 | 3 кв. 21 |
| Значения при внедрении проекта (по плану) | ||||||
| Выручка | 815966,50 | 832285,83 | 844770,12 | 853217,82 | 863456,43 | 867773,71 |
| Себестоимость | 752450,00 | 767499,00 | 775173,99 | 782925,73 | 790754,99 | 791545,74 |
| Управленческие расходы | 49033,50 | 50504,51 | 52019,64 | 53580,23 | 55187,64 | 56843,27 |
| Проценты к получению | 550,25 | 566,76 | 583,76 | 601,27 | 619,31 | 637,89 |
| Проценты к уплате | 10262,25 | 10570,12 | 10887,22 | 11213,84 | 11550,25 | 11896,76 |
| Прочие доходы | 201 594,75 | 207 642,59 | 213 871,87 | 220 288,03 | 226 896,67 | 233 703,57 |
| Прочие расходы | 199 510,50 | 205 495,82 | 211 660,69 | 218010,51 | 224550,83 | 231 287,35 |
| Прибыль до налогообложения | 6 855,25 | 6 425,74 | 9 484,21 | 8 376,81 | 8 928,71 | 10 542,05 |
| Налог на прибыль | 1 371,05 | 1 285,15 | 1 896,84 | 1 675,36 | 1 785,74 | 2 108,41 |
| Чистая прибыль | 5 484,20 | 5 140,59 | 7 587,37 | 6 701,45 | 7 142,97 | 8 433,64 |
| Значения без учета проекта (по плану) | ||||||
| Выручка | 815 966,50 | 832 285,83 | 844 770,12 | 853 217,82 | 863 456,43 | 867 773,71 |
| Себестоимость | 752 450,00 | 767 499,00 | 775 173,99 | 777 677,80 | 780 315,77 | 776 990,81 |
| Управленческие расходы | 49 033,50 | 50 504,51 | 52 019,64 | 53 580,23 | 55 187,64 | 56 843,27 |
| Проценты к получению | 550,25 | 566,76 | 583,76 | 601,27 | 619,31 | 637,89 |
| Проценты к уплате | 10 262,25 | 10 570,12 | 10 887,22 | 11 213,84 | 11 550,25 | 11 896,76 |
| Прочие доходы | 201 594,75 | 207 642,59 | 213 871,87 | 220 288,03 | 226 896,67 | 233 703,57 |
| Прочие расходы | 199 510,50 | 205 495,82 | 211 660,69 | 218 010,51 | 224 550,83 | 23 1287,35 |
Продолжение таблицы 3.9
| Показатель, тыс. руб. | 2 кв. 20 | 3 кв. 20 | 4 кв. 20 | 1 кв. 21 | 2 кв. 21 | 3 кв. 21 |
| Значения без учета проекта (по плану) | ||||||
| Прибыль до налогообложения | 6 855,25 | 6 425,74 | 9484,21 | 13 624,74 | 19 367,92 | 2 5096,99 |
| Налог на прибыль | 1 371,05 | 1 285,15 | 1896,84 | 2 724,95 | 3 873,58 | 5 019,40 |
| Чистая прибыль | 2 кв. 20 | 3 кв. 20 | 4 кв. 20 | 1 кв. 21 | 2 кв. 21 | 3 кв. 21 |
| Определение доходов от проекта | ||||||
| Разница чистой прибыли | 5 484,20 | 5 140,59 | 7587,37 | 10 899,79 | 15 494,34 | 20 077,59 |
Итоговое значение дохода от проекта составит 24 193 660 рублей за весь период проекта. Проект начнет приносить доход, начиная с 1 кв. 2021 г. Поясним, что данные в таблице представлены усреднено. В компании фактор сезонности оказывает слабое влияние, поскольку в компании есть комплекс работ и заказов, которые компания может реализовывать в зимний период. Сведем все данные по доходам и затратам на проект в таблице 3.10.
Таблица 3.10
Бюджет проекта для ООО СК «Интерпол»
| Квартал, год | Доходы от проекта, тыс. руб. | Затрат на проект, тыс. руб. |
| 2 кв. 2020 г. | 0,00 | 213,868 |
| 3 кв. 2020 г. | 0,00 | 7 546,604 |
| 4 кв. 2020 г. | 0,00 | 179,604 |
| 1 кв. 2021 г. | 4 198,34 | 179,604 |
| 2 кв. 2021 г. | 8 351,37 | 179,604 |
| 3 кв. 2021 г. | 11 643,95 | 119,736 |
| ИТОГО | 24 193,66 | 8 419,02 |
Доходы от проекта превышают расходы на 15 774 640 рублей. Это будет составлять экономически эффект от проекта. Но для более точно оценки экономической целесообразности проекта рассчитаем относительные показатели его эффективности с учетом фактора времени. Для этих целей первоначально рассчитаем показатель нормы дисконта.
Норма дисконта отражает уровень доходности по альтернативным вложениям денежных средств. В зависимости от величины нормы дисконта инвестор принимает решения инвестировать в проект или нет. Показатель нормы дисконта может быть рассчитан несколькими способами. Для целей расчета нормы дисконта для данного проекта будет использовать следующая формула (3.1):
ND = a +b + c, (3.1)
где ND – норма дисконта;
а – величина ставки в процентах по альтернативным вложениям денежных
средств (приравнивается к уровню средней по рынку ставки по банковским вложениям);
b – значение прогнозного уровня инфляции в стране в процентах;
c – уровень рискованности проекта.
Для проекта по улучшению финансового состояния компании ООО СК «Интерпол» значения входящих в норму дисконта показателей будет следующим:
- показатель уровня доходов по альтернативным вложениям равен 5,5 %;
- прогнозный уровень инфляции равен 8 %;
- рискованность проекта оценивается как средняя, поэтому значение третьего показателя в формуле будет равно 6 %.
Итоговое значение показателя нормы дисконта для проекта равно 19,5 %. Причем найденное значение является годовым. Значение нормы дисконта за квартал будет составлять 4,875 %.
После нахождения значения показателя нормы дисконта определим на его основании динамику коэффициента дисконтирования. Данный коэффициент будет рассчитан для каждого периода проекта (то есть для каждого квартала).
Расчет и полученные значения коэффициента дисконтирования представлены в таблице 3.11.
Таблица 3.11
Определение коэффициента дисконтирования для проекта
| Квартал и год | Расчет коэффициента | Полученное значение |
| 2 кв. 2020 г. | 1 0 (1+ 0,04875) | 1 |
| 3 кв. 2020 г. | 1 1 (1+ 0,04875) | 0,953516091 |
| 4 кв. 2020 г. | 1 2 (1+ 0,04875) | 0,909192935 |
| 1 кв. 2021 г. | 1 3 (1+ 0,04875) | 0,866930093 |
| 2 кв. 2021 г. | 1 4 (1+ 0,04875) | 0,826631793 |
| 3 кв. 2021 г. | 1 5 (1+ 0,04875) | 0,788206716 |
Следующим шагом после расчета коэффициента дисконтирования идет расчет чистого дисконтированного дохода (ЧДД) и чистого текущего дохода (ЧТС). ЧДД является прибылью от реализованного проекта, скорректированной на фактор времени и рассчитывается как разница между дисконтированными доходами и дисконтированными затратами на проект.
Дисконтированные доходы рассчитываются путем перемножения доходов от проекта на величину коэффициента дисконтирования. Дисконтированные затраты определяются аналогично (таблица 3.12).
Таблица 3.12
Нахождение дисконтированных доходов и затрат от проекта
| Квартал и год | Коэффициент дисконтирова ния | Доходы от проекта, тыс. руб. | Затраты на проект, тыс. руб. | Дисконт-нные. доходы от проекта, тыс. руб. | Дисконт-нные. затраты на проект, тыс. руб. |
| 1 | 2 | 3 | 4 | 5 = 2 * 3 | 6 = 2 * 4 |
| 2 кв. 2020 г. | 1 | 0,00 | 213,87 | 0,00 | 213,87 |
| 3 кв. 2020 г. | 0,953516091 | 0,00 | 7546,60 | 0,00 | 7195,81 |
| 4 кв. 2020 г. | 0,909192935 | 0,00 | 179,60 | 0,00 | 163,29 |
| 1 кв. 2021 г. | 0,866930093 | 4198,34 | 179,60 | 3639,67 | 155,70 |
| 2 кв. 2021 г. | 0,826631793 | 8351,37 | 179,60 | 6903,51 | 148,47 |
| 3 кв. 2021 г. | 0,788206716 | 11643,95 | 119,74 | 9177,84 | 94,38 |
| ИТОГО | - | 24193,66 | 8419,02 | 19721,02 | 7971,52 |
ЧТС рассчитывается путем суммирования значений ЧДД на каждом расчетом шаге (квартале) нарастающим итогом. Расчет показателей ЧДД и ЧТС для проекта представлен в таблице 3.13.
Таблица 3.13
Определение показателей ДЧЧ и ЧТС для проекта ООО СК «Интерпол»
| Квартал и год | Дисконтированные доходы от проекта, тыс. руб. | Дисконтированные затраты на проект, тыс. руб. | ЧДД, тыс. руб. | ЧТС, тыс. руб. |
| 1 | 2 | 3 | 4 = 2 – 3 | 5 |
| 2 кв. 2020 г. | 0,00 | 213,87 | -213,87 | -213,87 |
| 3 кв. 2020 г. | 0,00 | 7195,81 | -7195,81 | -7409,68 |
| 4 кв. 2020 г. | 0,00 | 163,29 | -163,29 | -7572,97 |
| 1 кв. 2021 г. | 3639,67 | 155,70 | 3483,97 | -4089,01 |
| 2 кв. 2021 г. | 6903,51 | 148,47 | 6755,04 | 2666,04 |
| 3 кв. 2021 г. | 9177,84 | 94,38 | 9083,46 | 11749,50 |
| ИТОГО | 19721,02 | 7971,52 | 11749,50 | - |
Для наглядности представим динамику показателей ЧДД и ЧТС по проекту в виде графика (рисунок 3.3)
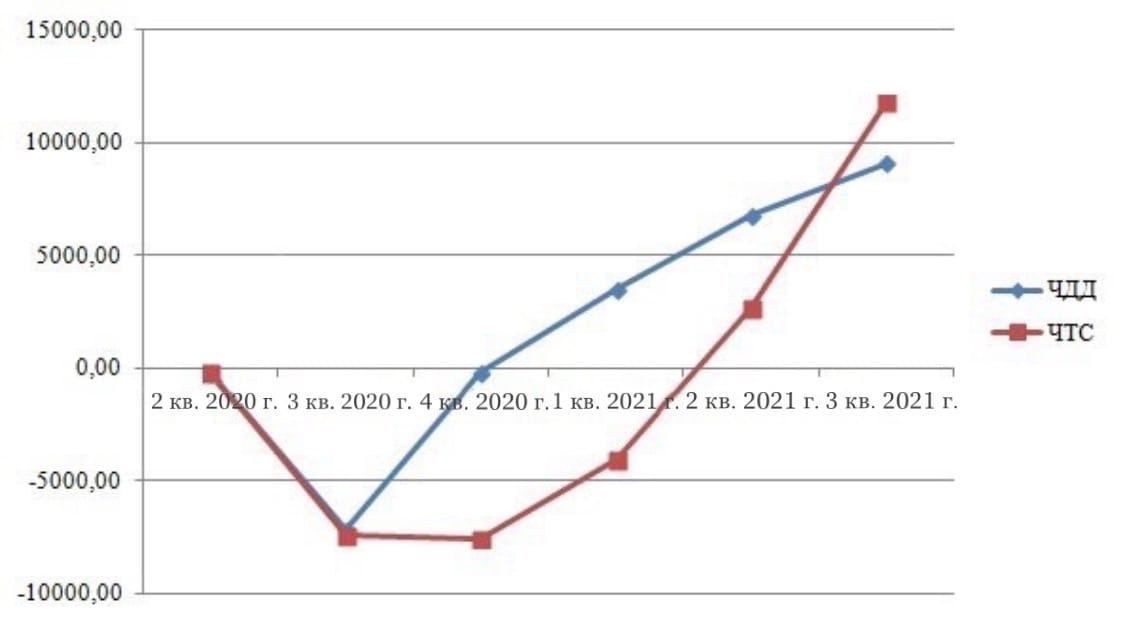
Рисунок 3.3 – Динамика ЧДД и ЧТС по проекту для ООО СК «Интерпол»
Положительное значение показателя ЧТС на последнем шаге свидетельствует о том, что проект с экономической точки зрения окупиться. Проект принесет компании за 16 месяцев чистый доход с поправкой на фактор времени в размере 11 749 500 рублей. Показатель ЧТС становится положительным в интервале времени со второго квартала 2021 года.
Для более точного подсчета срока окупаемости проекта воспользуемся формулой (3.2):
(3.2)
где: СО – срок окупаемости проекта;
m – количество периодов с отрицательным значением ЧТС;
ЧТСПО – последнее отрицательное значение ЧТС по модулю;
ЧДДСПО – значении ЧДД на расчетом шаге, следующим за тем, когда наблюдалось последнее отрицательное значение ЧТС.
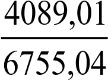
Для нашего проекта значение срока окупаемости будет равен 4,61 квартала (4 + = 4 + 0,61 = 4,61) или 13,83 месяцев.
Индекс доходности проекта равен отношению дисконтированных доходов от проекта к величине дисконтированных затрат. На основе данных таблицы 3.13 получим значение индекса доходности для проекта в размере 2,47
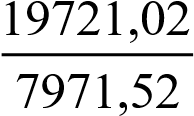
( ).
Соответственно, уровень рентабельности по проекту будет равен 147 % . (2,47 * 100 - 100)
На основании величина индекса доходности и рентабельности проекта можно предположить, что проект является эффективным и целесообразным с экономической точки зрения. Далее в таблице 3.14 сведем все рассчитанные показатели экономической эффективности по проекту.
Таблица 3.14
Экономические показатели по проекту
| Показатель, ед. измерения. | Значение для проекта | |
| Норма дисконта за квартал, % | 4,875 | |
| Доходы от внедрения проекта, тыс. руб. | 24 193,66 | |
| Затраты на разработку и реализацию проекта, тыс. руб. | 8 419,02 | |
| Дисконтированные расходы, тыс. руб. | 19 721,02 | |
| Дисконтированные затраты, тыс. руб. | 7 971,52 | |
| Сумма ЧДД, тыс. руб. | 11 749,50 | |
| ЧТС на последнем шаге, тыс. руб. | 11 749,50 | |
| Срок окупаемости, месяцев. | 13,83 | |
| Индекс доходности проекта, доли. | 2,47 | |
| Рентабельность проекта общая, % | 147 |
Таким образом, проект является экономически целесообразным и может быть рекомендован к внедрению. Его внедрение принесет компании дополнительный доход в размере 11 749 500 рублей. Проект окупиться за 13,83 месяцев.
Также представим плановые значения основных финансовых показателей на два последующих после окончания проекта года (2022 и 2023 гг.), на которые повлияет проектные мероприятия. Все показатели представим до проекта и после (таблица 3.15).
Таблица 3.15
Основные показатели финансово-хозяйственной деятельности ООО СК «Интерпол» до и после реализации проекта
| Показатель | Данные на последний отчетный 2019 г. | План на 2022 г. | План на 2023 г. |
| Основные показатели финансовой устойчивости | |||
| Коэффициент маневренности (по норме больше 0,07) | -0,26 | 0,05 | 0,08 |
| Рентабельность продаж, % | 0,61 | 2,00 | 2,39 |
Продолжение таблицы 3.15
| Показатель | Данные на последний отчетный 2019 г. | План на 2022 г. | План на 2023 г. |
| Показатели ликвидности и платежеспособности | |||
| Рентабельность собственного капитала, % | 31,33 | 65,21 | 80,69 |
| Показатель Альтмана Z | 1,69 | 3,32 | 3,63 |
| Тип финансовой устойчивости | Неустойчивый | Устойчивый | Устойчивый |
| Коэффициент абсолютной ликвидности Норма > 0,15 | 0,05 | 0,23 | 0,93 |
| Коэффициент текущей ликвидности. Норма > 1,5 | 0,98 | 4,58 | 10,54 |
| Коэффициент быстрой ликвидности. Норма > 1 | 0,72 | 2,45 | 5,67 |
| Общий показатель платежеспособности. Норма > 1 | 0,46 | 1,77 | 3,43 |
| Показатели деловой активности | |||
| Коэффициент оборачиваемости дебиторской задолженности | 2,54 | 4,86 | 5,57 |
| Длительность одного оборота дебиторской задолженности, дн. | 139,46 | 72,86 | 63,54 |
| Общая продолжительность операционного цикла, дн. | 193,84 | 141,37 | 128,77 |
Подведем итоги по динамике экономических показателей от реализации предложений по проекту для строительной компании, выбранной объектом исследования:
- проект приведет к росту финансовой устойчивости компании и достижению ее нормального типа;
- показатель маневренности капитала после проекта станет положительным и к концу 2023 г. впервые превысит нормативное значение;
- рентабельность продаж возрастет до планового значения 2,39 %;
- значение показателя Альтмана Z превысит уровень 2,9, что означает достижение уровня финансовой устойчивости (т.е. вхождение в «зеленую» зону);
- все показатели ликвидности и платежеспособности компании в плановом периоде будут расти и превысят нормативные значений.
Из показателей деловой активности в таблице 3.15 проанализированы только изменение коэффициента оборачиваемости дебиторской задолженности и продолжительность одного ее оборота, поскольку на улучшение этих показателей и был направлен проект. В динамике данных показателей наблюдаются положительные тенденции. Коэффициент оборачиваемости растет, а длительность одного оборота снижается. Изменение данных показателей повлиял и на изменение общей продолжительности операционного цикла организации, который снизится до 128,77 дней.
Выводы по разделу 3
В данном разделе дипломной работы представлен проект по улучшению финансового состояния ООО СК «Интерпол». Предложены мероприятия, которые направлены на снижение себестоимости и рост эффективности деятельности компании. Этими мероприятиями являются:
- снижение себестоимости производства строительных работ за счет использования инновационной технологии «без ригельного пред напряжённого каркаса» (БПК-технология) Использование такой технологии позволит на 5 % снизить затраты компании на сырье и материал;
- внедрение CRM-системы под названием SalecapCRM для целей автоматизации и оптимизации деятельности специалистов и инженернотехнических работников между собой и с заказчиками;
- мероприятия по управлению дебиторской задолженностью
Рассчитан бюджет проекта, определена и доказана его экономическая целесообразность;
ЗАКЛЮЧЕНИЕ
Целью выпускной квалификационной работы являлась проведение анализа эффективности финансово-хозяйственной деятельности и разработка мероприятий по ее совершенствованию на примере ООО «Интерпол».
Поставленная цель достигнута путем последовательного выполнения определенных в начале работы задач.
В первом разделе изложен анализ финансового состояния предприятия как составляющая финансового менеджмента. В данном разделе описываются основные методы и приемы анализа финансового состояния предприятий, а также современные подходы к организации анализа финансово – экономического состояния предприятий.
Во втором разделе была дана характеристика объекта исследования, проанализирована организационная структура управления предприятием. В данном разделе проведен анализ финансово-хозяйственной деятельности, на основе которого было выявлено текущее финансовое состояние предприятия. Была проанализирована ликвидность, платежеспособность баланса, финансовая устойчивость, рентабельность и деловая активность предприятия. На основе проведенного анализа в третьем разделе был разработан комплекс мероприятий, направленный на улучшение финансового состояния. Такими мероприятиями являются:
- снижение себестоимости производства строительных работ;
- внедрение CRM-системы SalecapCRM;
- мероприятия по управлению дебиторской задолженностью.
Результатом проведения разработанных мероприятий является общее снижение себестоимости на сырье и материалы на 2 %. Итоговое значение дохода от проекта составит 24 193 660 рублей за весь период проекта. Проект начнет приносить доход, начиная с 1 кв. 2021 г
- СПИСОК ИСПОЛЬЗУЕМОЙ ЛЕТЕРАТУРЫ
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (в ред. Федеральных законов от 26.07.2019 № 247-ФЗ
- Анализ и диагностика финансово-хозяйственной деятельности предприятия: П.П. Табурчака и др.; под редакцией, П.П. Табурчака. – Ростовна-Дону: Феникс, 2013. 349-352 с.
- Губин, В.Е. Анализ финансово-хозяйственной деятельности: Учебник/ В.Е. Губин. – М.: ИД ФОРУМ, НИЦ ИНФРА–М, 2013. – 336 c.
- Губина, О.В. Анализ финансово-хозяйственной деятельности. Практикум: Учебное пособие / О.В. Губина. – М.: ИД ФОРУМ, НИЦ ИНФРА-М, 2013. – 192 c.
- Донцова, Л.В. Анализ финансовой отчетности / Л.В. Донцова, Н.А.Никифорова. – М.: Дело и Сервис, 2011. – 144 с.
- Егорова, Е.И., Анализ и оценка финансового состояния предприятия / Е.И. Егорова, С.В. Гаврилова // Достижения вузовской науки. – 2014. – №9– 180-184 с.
- Савицкая, Г.В. Анализ хозяйственной деятельности предприятия: /Г.В. Савицкая. – 5-е изд., испр. и доп. – М.: ИНФРА-М, 2015. – 344 с.
- Учет, анализ и диагностика деятельности предприятия: Учеб. пособие / Гавриленко Т.Ю., Григоренко О.В., Ткаченко Е.К., Черненькая И.Г. – М., РУСАЙНС, 2016. 35-37 с.
- Шеремет А.Д. Теория экономического анализа: Учебник. /А.Д.Шеремет. – М.: ИНФРА-М, 2015. – 366 с.
- Официальный сайт города Челябинск. [Электронный ресурс]. – URL: https://cheladmin.ru/ru/
- Официальный сайт ООО СК «Интерпол».[Электронный ресурс]. – URL: http://www.sk-interpol.ru/
ПРИЛОЖЕНИЯ
ПРИЛОЖЕНИЕ А
- Организационная структура ООО СК «Интерпол»
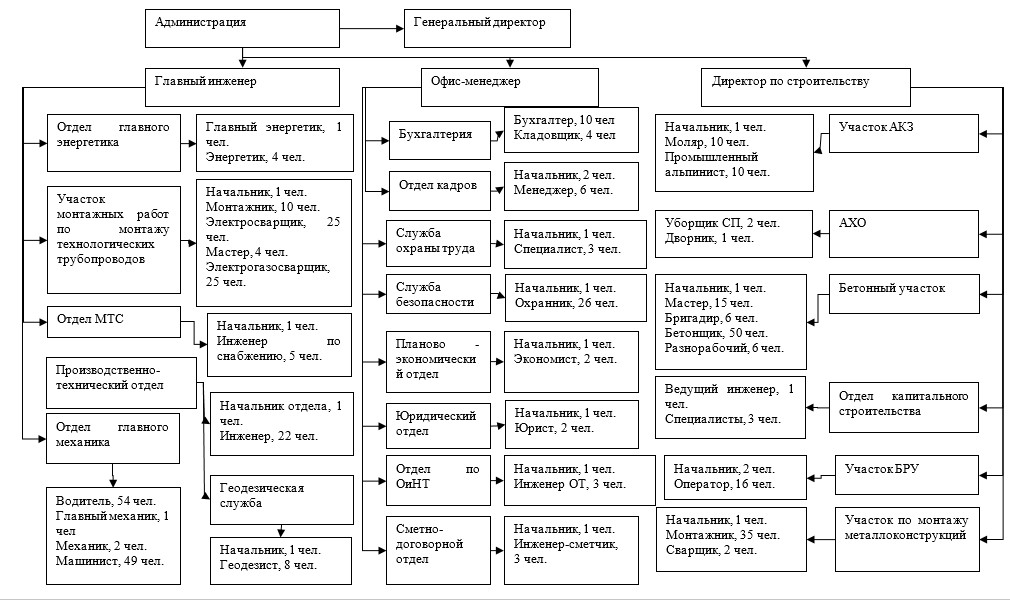
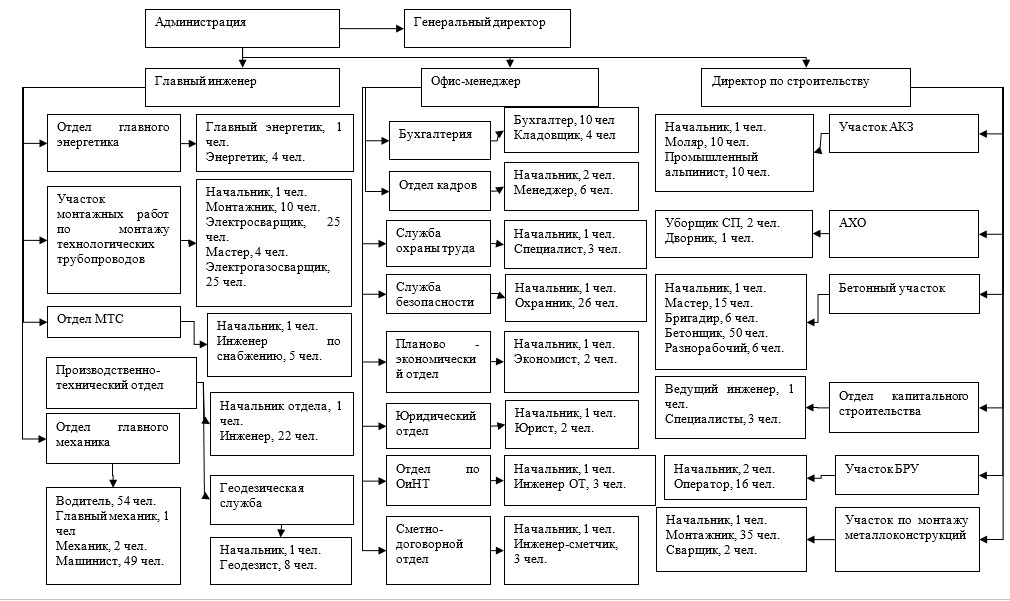
Рисунок А.1 – Организационная структура ООО СК «Интерпол Рисунок А.1 – Организационная структура ООО СК «Интерпол
ПРИЛОЖЕНИЕ Б
Данные бухгалтерской отчетности ООО СК «Интерпол»
Таблица Б.1 – Данные бухгалтерского баланса ООО СК «Интерпол», тыс. руб.
| Показатель | Код строки | 2015 | 2016 | 2017 | 2018 | 2019 |
| АКТИВ | ||||||
| I. Внеоборотные активы | ||||||
| Нематериальные активы | 1110 | 0 | 0 | 0 | 0 | 0 |
| Основные средства | 1150 | 31712 | 39007 | 128207 | 85148 | 94018 |
| Финансовые вложения | 1170 | 0 | 1025 | 13597 | 0 | 0 |
| Отложенные налоговые активы | 1180 | 0 | 0 | 1 | 0 | 0 |
| Прочие внеоборотные активы | 1190 | 0 | 0 | 0 | 0 | 0 |
| Итого по разделу I | 1100 | 31712 | 40032 | 141805 | 85148 | 94018 |
| II. Оборотные активы | ||||||
| Запасы | 1210 | 161731 | 100063 | 95806 | 690817 | 499917 |
| НДС по приобретенным ценностям | 1220 | 0 | 242 | 594 | 134 | 1512 |
| Дебиторская задолженность | 1230 | 769164 | 358397 | 2423776 | 929563 | 1285797 |
| Финансовые вложения | 1240 | 15413 | 127952 | 18619 | 49801 | 99581 |
| Денежные средства | 1250 | 0 | 8387 | 7056 | 14854 | 825 |
| Прочие оборотные активы | 1260 | 2180 | 4666 | 12911 | 13164 | 0 |
| Итого по разделу II | 1200 | 948488 | 599707 | 2558762 | 1698333 | 1887632 |
| БАЛАНС | 1600 | 980200 | 639739 | 2700567 | 1783481 | 1981650 |
| ПАССИВ | ||||||
| III. Капитал и резервы | ||||||
| Уставный капитал | 1310 | 20 | 20 | 20 | 20 | 20 |
| Нераспределенная прибыль | 1370 | 5579 | 9455 | 21764 | 43648 | 63572 |
| Итого па разделу III | 1300 | 5599 | 9475 | 21784 | 43668 | 63592 |
| IV. Долгосрочные обязательства | ||||||
| Заемные средства | 1410 | 0 | 0 | 1893837 | 585715 | 0 |
| Итого по разделу IV | 1400 | 0 | 0 | 1893837 | 585715 | 0 |
Продолжение таблицы Б.1
| V. Краткосрочные обязательства | ||||||
| Заемные средства | 1510 | 49073 | 0 | 45087 | 15383 | 0 |
| Кредиторская задолженность | 1520 | 925528 | 630264 | 739859 | 1138715 | 1918058 |
| Итого по разделу V | 1500 | 974601 | 630264 | 784946 | 1154098 | 1918058 |
| БАЛАНС | 1700 | 980200 | 639739 | 2700567 | 1783481 | 1981650 |
Таблица Б.2 – Данные Отчета о финансовых результатах ООО СК «Интерпол», тыс. руб.
| Показатель | Код строки | 2015 | 2016 | 2017 | 2018 | 2019 |
| Выручка | 2110 | 1216360 | 1201029 | 2133814 | 2858857 | 3263866 |
| Себестоимость продаж | 2120 | 916367 | 1017576 | 1866364 | 2340966 | 3009800 |
| Валовая прибыль | 2100 | 299993 | 183453 | 267450 | 517891 | 254066 |
| Коммерческие расходы | 2210 | 0 | 0 | 0 | 0 | 0 |
| Управленческие расходы | 2220 | 291863 | 175106 | 180095 | 337167 | 196134 |
| Прибыль от продаж | 2200 | 8130 | 8347 | 87355 | 180724 | 57932 |
| Проценты к получению | 2320 | 266 | 928 | 6283 | 1295 | 2201 |
| Проценты к уплате | 2330 | 4027 | 767 | 75821 | 136699 | 41049 |
| Прочие доходы | 2340 | 87460 | 80676 | 181169 | 172104 | 806379 |
| Прочие расходы | 2350 | 87591 | 84339 | 183600 | 190069 | 798042 |
| Прибыль до налогообложения | 2300 | 4238 | 4845 | 15386 | 27355 | 27421 |
| Налог на прибыль | 2410 | 848 | 969 | 3077 | 5471 | 7497 |
| Чистая прибыль | 2400 | 3390 | 3876 | 12309 | 21884 | 19924 |
ПРИЛОЖЕНИЕ В
Диаграмма Ганта для проекта ООО СК «Интерпол»
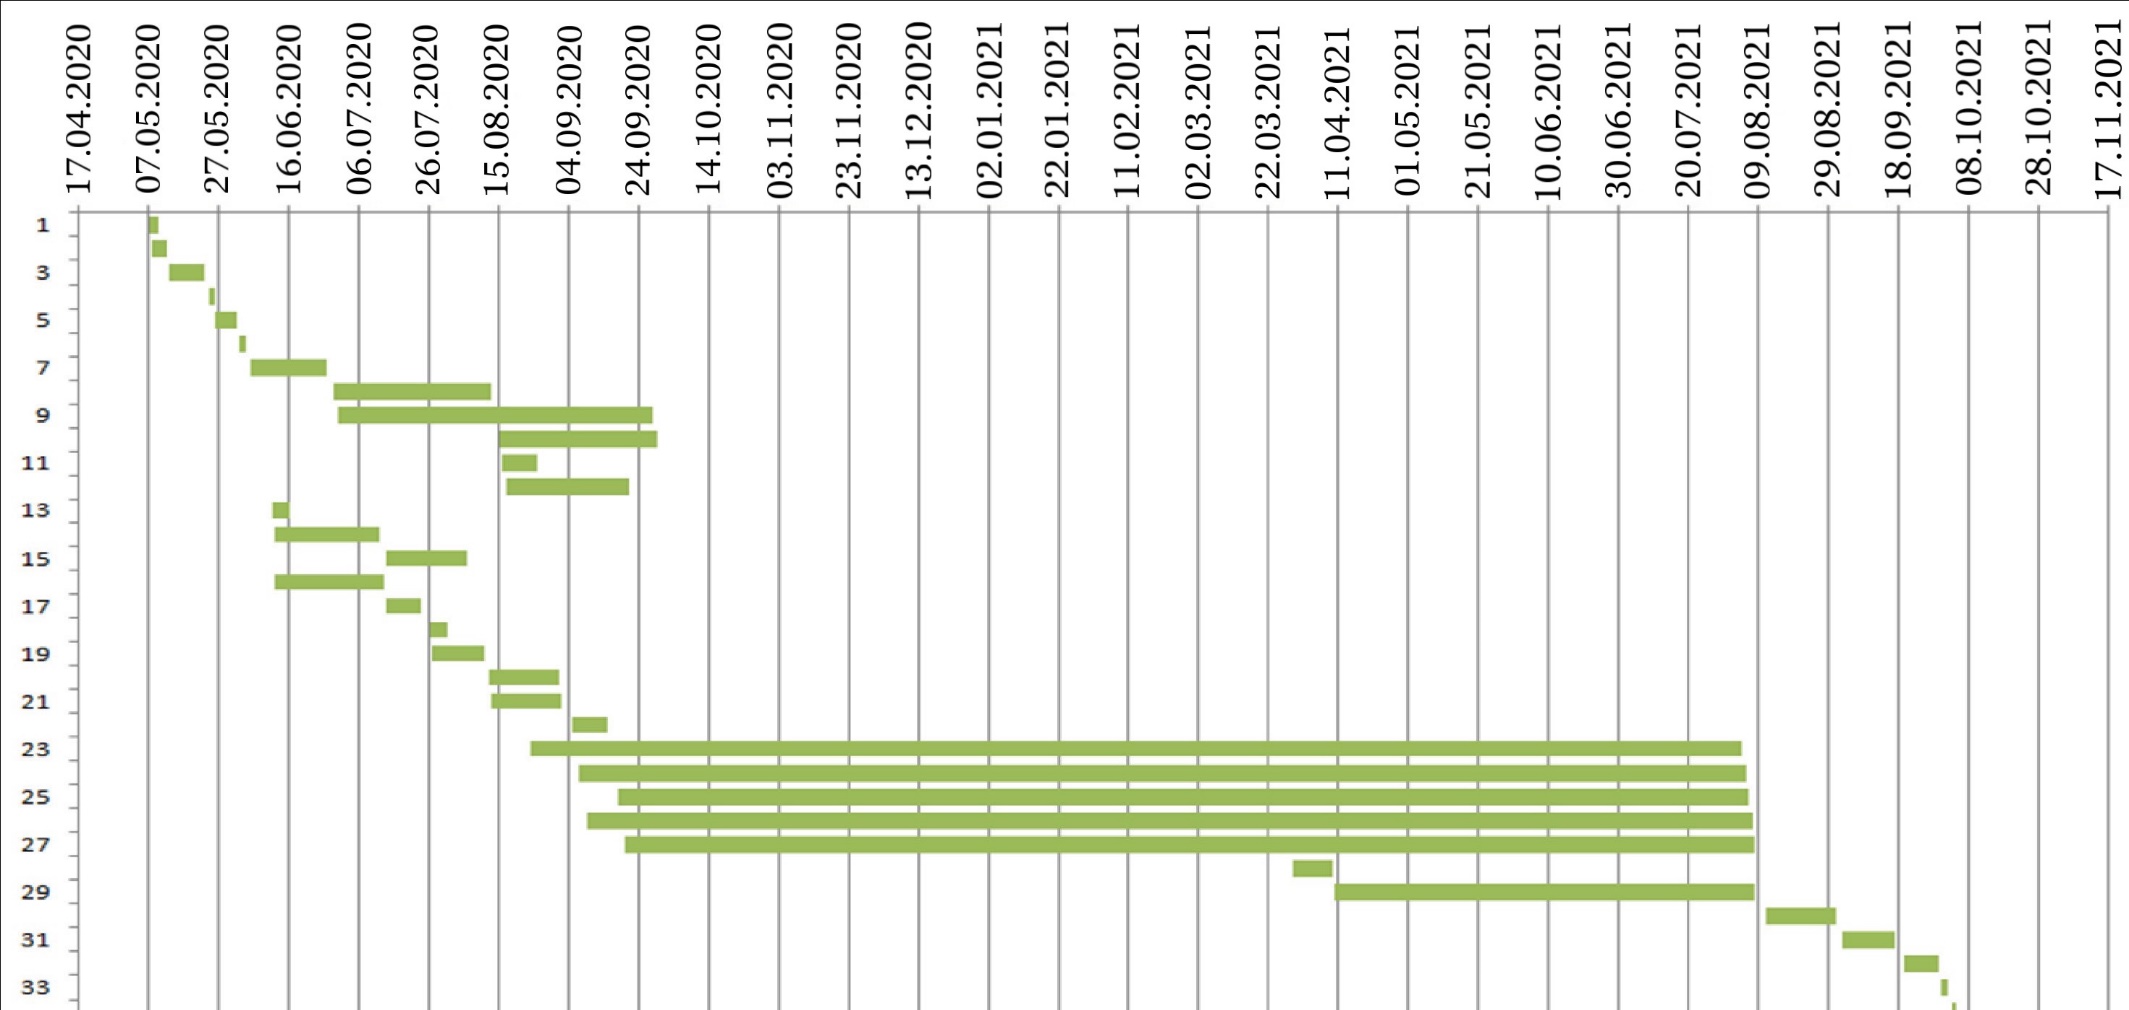
Рисунок В.1 – Диаграмма Ганта для проекта ООО СК «Интерпол»