ВВЕДЕНИЕ
Монетарная политика центральных банков является важнейшим инструментом макроэкономического регулирования в современных условиях. От ее эффективности в значительной степени зависит устойчивость национальных финансовых систем, темпы экономического роста, уровень занятости и инфляции.
В последние годы монетарная политика центральных банков претерпевает существенные изменения, связанные как с необходимостью преодоления последствий мирового финансового кризиса 2008-2009 годов, так и с новыми вызовами, обусловленными усилением глобальной экономической нестабильности, замедлением темпов экономического роста, обострением социальных проблем, растущим неравенством.
В этих условиях центральные банки вынуждены искать новые, нестандартные методы и инструменты денежно-кредитной политики, способные обеспечить финансовую стабильность, адекватные темпы денежного предложения, приемлемые процентные ставки. Меняются подходы к выбору ключевой ставки, применению различных видов рефинансирования банковского сектора, использованию процентной политики и количественных методов регулирования денежного предложения.
В условиях открытой экономики главная роль центральных банков заключается в регулировании деятельности коммерческих банков и обеспечении стабильности международной банковской системы. Однако, основным вызовом для них является достижение экономического роста, финансовой стабильности и низкой инфляции путем применения монетарной политики.
Актуальность темы исследования определяется следующими основными факторами:
- Изменение глобальных финансово-экономических условий и усиление нестабильности мировой экономики в результате затяжных кризисных явлений, геополитических конфликтов, растущей неопределенности перспектив развития. Все это побуждает центральные банки корректировать и адаптировать свою монетарную политику к меняющимся реалиям.
- Существенное расширение масштабов применения нестандартных монетарных инструментов центральными банками в последние годы, включая отрицательные процентные ставки, различные программы количественного смягчения, валютные интервенции и др. Эффективность и последствия этих мер вызывают широкие дискуссии в научном и экспертном сообществе.
Целью дипломной работы является исследование вопросов монетарной политики Центральных Банков и ее влияние на макроэкономику в современных условиях.
Предмет изучения - монетарная политика Центральных Банков в том числе Центрального Банка России.
Объект исследования - монетарная политика центральных банков в современных условиях.
Структура дипломной работы определяется поставленными целями и задачами, и включает: введение, основную часть, состоящую из трех глав, заключение и список использованной литературы.
1. ТЕОРЕТИЧЕСКИЕ АСПЕКТЫ МОНЕТАРНОЙ ПОЛИТИКИ ЦЕНТРАЛЬНЫХ БАНКОВ
1.1 Понятие и сущность монетарной политики центральных банков
Монетарная политика поддерживает ценовую стабильность и способствует устойчивому развитию экономики. Она влияет на инфляцию и создает благоприятную среду для инвестиций.
Меры монетарной политики влияют на экономическую активность и инфляцию. Это происходит через воздействие на совокупный спрос и издержки производства, что определяет функционирование механизма монетарной политики. Выбор режима монетарной политики основывается на специфике его работы.
Монетарный режим имеет систему целевых ориентиров и промежуточных ориентиров, которые помогают достичь конечной цели. Промежуточные ориентиры связаны с конечной целью, измеримы и подвержены влиянию центрального банка.
Использование промежуточных ориентиров необходимо из-за сложной связи между инструментами и целью монетарной политики. Сигналы, отправляемые центральным банком, проявляются на уровне цен с задержкой.
Монетарная политика не идеальна и обладает определенными преимуществами и недостатками.
К преимуществам монетарной политики могут быть отнесены:
I-отсутствие внутреннего лага;
Безрисковые и высоколиквидные сделки с государственными ценными бумагами обеспечиваются Центральным банком, что позволяет быстро принимать решение о покупке или продаже таких бумаг, после осознания экономической ситуации в стране. Населению и банкам не нужно беспокоиться о возможных проблемах с продажей этих бумаг, так как они являются надежными. Принятие мер по улучшению экономической ситуации происходит непосредственно после осознания этой ситуации.
- отсутствие эффекта вытеснения;
- Увеличение денежной массы в рамках денежно-кредитной политики оказывает стимулирующее воздействие на экономику, ускоряя снижение преобладающей процентной ставки. В свою очередь, снижение процентной ставки способствует увеличению инвестиций и других автономных расходов, которые проявляют чувствительность к колебаниям процентной ставки. Это последовательное развитие порождает мультипликативное увеличение выпуска.
- эффект мультипликатора;
Увеличение депозитов с использованием банковского мультипликатора имеет влияние на увеличение денежной массы. При этом, рост автономных расходов с помощью мультипликатора автономных расходов приводит к увеличению общего выпуска благодаря снижению процентной ставки и увеличению предложения денег. Таким образом, как монетарная, так и фискальная политика оказывают мультипликативное воздействие на экономику.
К недостаткам монетарной политики мы отнесем[1]:
- возможность инфляции;
Представители кейнсианского направления утверждают, что инфляция может возникнуть в результате роста предложения денег, который является основой стимулирующей монетарной политики, как в долгосрочной, так и в краткосрочной перспективе. Поэтому они рекомендуют использовать монетарную политику только в случае перегрева экономики, когда появляется инфляционный разрыв. Однако в период рецессии они считают, что следует применять стимулирующую фискальную политику, а не монетарную политику.
2 - Существование внешнего запаздывания обусловлено сложной природой и потенциальными сбоями, присущими механизму передачи денежных средств.
Кредитные возможности коммерческих банков быстро отражают результаты операций Центрального банка, связанных с покупкой и продажей государственных ценных бумаг. Временной интервал, называемый внешним лагом, проявляется во время корректировки денежной массы, при этом последующее влияние на экономику становится заметным благодаря изменениям величины выпуска.
Для достижения своих целей монетарная политика определяет свои цели и выбирает способы их достижения, подобно другим формам экономической политики. В принятии таких решений учитываются интересы различных участников политической системы, включая геополитические факторы.
Улучшение благосостояния населения и обеспечение максимальной занятости — это основные стратегические цели экономической политики государства, которая включает в себя как монетарную политику, так и бюджетно-фискальную политику.
В стремлении достичь оптимальных темпов экономического роста и установления макроэкономического равновесия регулирующая роль государства в экономике направлена на выполнение основных директив, изложенных в макроэкономической политике правительства. Эти цели включают достижение роста ВВП и снижение инфляции. Тем не менее, реальный макроэкономический ландшафт может внести свои коррективы в эту долгосрочную стратегию. Следовательно, эффективность государственного управления основывается на двух основополагающих принципах[2]:
- Функциональная эффективность, реализуемая посредством постановки целей.
- Оперативная эффективность, связанная с осуществлением государственной деятельности по выполнению поставленных задач.
Определение системы целей является исходным пунктом для формирования и реализации государственной монетарной политики. Однако, чтобы достичь стратегической цели экономической политики государства, необходимо использовать разнообразные политики и проводить мероприятия в рамках монетарной политики. Эти мероприятия, в свою очередь, обладают определенной спецификой и выполняются сравнительно медленно.
Среди обязанностей, возложенных на правительство, - выполнение многочисленных функций денежно-кредитного регулирования, наряду с регулированием рынка ценных бумаг и государственного долга, которые играют ключевую роль в формировании траектории денежно-кредитных и валютных отношений. Это выходит за рамки простого содействия проведению единой денежно-кредитной политики, предоставляя правительству прерогативу формулировать всеобъемлющую стратегию, регулирующую денежно-кредитную политику. Такая стратегия представляет собой иерархию целей, включающую конечные (стратегические), промежуточные и операционные (инструментальные) цели.
Для анализа достижимости конечных целей денежных властей используется теоретико-графовая модель, известная как иерархия целей монетарной политики. Исследование этой иерархии может быть проведено с разных ракурсов: определение необходимых и достаточных условий для достижения цели или определение оптимального сочетания инструментов для ее достижения.
1.2 Цели и средства монетарной политики центральных банка
В области современной денежно-кредитной экономики и денежно-кредитной теории существует широкий спектр точек зрения относительно денежно-кредитной реальности и денежно-кредитной политики, проводимой Центральным банком. Следует отметить, что в современную эпоху для определения сути денежно-кредитной политики используются различные методологии, при этом классический и кейнсианский подходы становятся основными парадигмами.
Классический подход основан на предположении о полной гибкости цен и заработной платы. Считается, что деньги нейтральны, так как рынок труда и рынки продуктов быстро адаптируются к изменениям в денежной массе.
Действие внешних шоков быстро возвращает все рынки в равновесие, поскольку реальные переменные, такие как инвестиционные решения и “выпуск новых банкнот”, полностью определяются реальными факторами экономики. Американский экономист Милтон Фридман (критик кейнсианской теории) считал, что наилучшая монетарная политика должна придерживаться правила постоянства денежной массы:
m=const; m>0 (1)
Влияние монетарной политики на экономику огромно и не всегда предсказуемо. Рассмотрим ситуацию, когда в стране происходит в I-ом перегрев экономики, и власти принимают меры для предотвращения возникновения финансового кризиса. Однако для принятия таких мер необходимо иметь достаточное количество данных и постоянно наблюдать за экономическими показателями.
Время наступило для II-го периода, и все это требует определенного времени. В III-м периоде происходит анализ данных, их подробное исследование и принятие соответствующих монетарных решений, которые будут соответствовать экономической ситуации. Однако реальное воздействие на экономику, включая денежную массу и другие макроэкономические параметры, которые контролируются монетарными властями, произойдет только в IV-м периоде. Именно тогда экономика начнет свое собственное восстановление и самоисцеление.
Схематическое изображение на рисунке №1 наглядно демонстрирует, что в случае реализации подобранных и начатых на практике сдерживающих мер монетарных властей, можно ожидать дестабилизации выпуска, усиления кризиса или препятствий для нового оживления и подъема.
Дестабилизация экономики и повышение волатильности — вот что может произойти из-за многочисленных лагов активной монетарной политики. Вместо активизации выпуска, она только способствует этим негативным последствиям. Для смягчения этих последствий рекомендуется использовать стабильное и долгосрочное монетарное правило, которое должно быть ясным и понятным всем участникам экономического процесса.
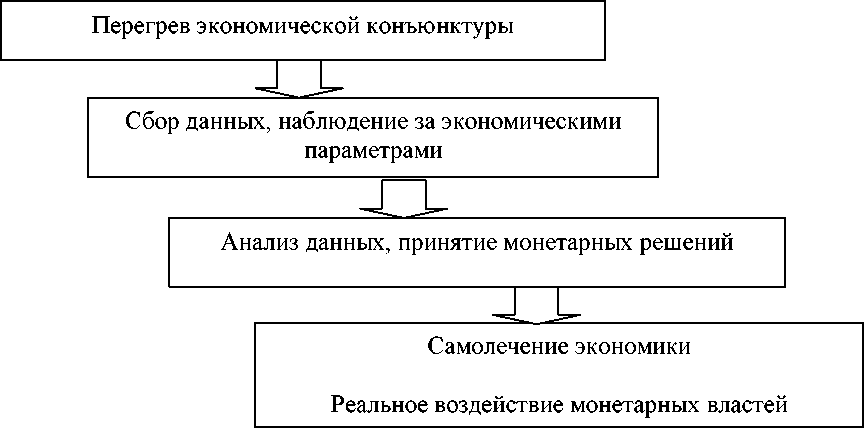
Рисунок 1 Влияние монетарной политики на экономику
Научные исследования и дискуссии о монетарной политике, ее необходимости, границах и результативности, стали активными. Ключевыми направлениями, как было указано выше, стали классическая и кейнсианская школы. Основное расхождение между этими подходами проявляется в их взглядах на динамику цен и заработной платы. В отличие от классической позиции, кейнсианская экономическая теория подчеркивает присущую экономическим структурам негибкость. Номинальные цены и заработная плата изменяются постепенно и могут не всегда последовательно и адекватно реагировать на денежно-кредитные корректировки. В рамках кейнсианской концепции обоснование негибкости номинальных цен находит объяснение в нескольких детерминантах.
По словам Стэнли Фишера, одним из способствующих факторов является сохраняющееся влияние прошлых инфляционных ожиданий. Фишер утверждает, что постоянное изменение ценовых контрактов без каких-либо затрат является маловероятным сценарием. Контракты заключаются на основе ценовых параметров, привязанных к предыдущим инфляционным ожиданиям, и процесс изменения этих контрактов сопряжен со значительными затратами. Следовательно, контракты, как правило, характеризуются долгосрочным характером, что делает цены относительно жесткими на протяжении всего срока действия контракта[3].
Во всех сферах экономики невозможно одновременно заключить контракты, так как они имеют краткосрочный характер, согласно аргументу Джона Тейлора[4]. В разных временных периодах разные контракты пересматриваются, что приводит к неравномерному и неодновременному изменению заработной платы в отраслях. В результате, ценовые показатели не являются гибкими в любой момент времени. Коллективные контракты, заключаемые профсоюзами, придают жесткость заработной плате, так как они заинтересованы в продлении, а не сокращении срока действия трудового договора. В современных развитых экономиках это относится к большинству, если не ко всем отраслям[5].
Несмотря на различные парадигмы денежно—кредитной политики, их объединяет общая черта - использование денежно-кредитной политики в качестве основной государственной стратегии надзора за всеобъемлющей кредитной и банковской системой. Эта всеобъемлющая стратегия включает в себя надзор за составом, структурой и динамикой денежной массы, инфляционными процессами, золотовалютными резервами и объемами инвестиций. Фундаментальная цель денежно-кредитной политики заключается в регулировании экономической среды, реализации стратегических целей экономического развития государства и повышении благосостояния его населения. Именно эта политика определяет динамику функционирования национальной денежно-кредитной системы[6].
При проведении современной денежно-кредитной политики разумно разграничивать два основных направления[7]:
- Поддержание и регулирование стабильности в денежно-кредитной и валютной сферах.
- Использование этих сфер в качестве инструментальных механизмов для оказания влияния на экономику и ее отдельные секторы.
Эти стратегические усилия подчеркивают многогранный характер денежно-кредитной политики как важнейшего инструмента формирования экономического ландшафта, воплощающего целостный подход к достижению целей национального развития.
Основной целью, преследуемой государством при осуществлении мер денежно-кредитной политики, является достижение макроэкономического равновесия как на товарном, так и на денежном рынках. Для эффективной реализации этой цели и достижения равновесия между спросом и предложением денег и кредита, наряду с установлением баланса во внешнеторговых отношениях, необходимое внимание уделяется координации с различными аспектами социально-экономического развития страны. Кроме того, важнейшим императивом является обеспечение экономической безопасности и продвижение национальных интересов на международной арене. Крайне важно подчеркнуть успешное осуществление этих мер, поскольку только с помощью таких всеобъемлющих инициатив можно обеспечить устойчивую финансовую стабильность.
Государство активно вмешивается в экономические процессы, чтобы обеспечить свои интересы и поддержать устойчивое развитие страны. Монетарная политика, включающая в себя регулирование предложения денег и процентных ставок, играет важную роль в достижении этой цели. Она также влияет на благосостояние граждан и отношения с другими странами, организациями и физическими лицами. Макроэкономическое равновесие, которое достигается через оптимальные темпы экономического роста, является главной задачей государственного регулирования экономики. Вся эта многогранная деятельность формирует основу валютной и денежно-кредитной сферы, которая служит защите интересов страны на мировой арене.
Для достижения общеэкономических целей Центральный банк страны использует совокупность целей и инструментов, которые составляют монетарную политику в узком смысле. В центре внимания этой политики находится регулирование денежной массы и, косвенно, спроса на деньги и кредит. Тем не менее, конечные цели денежно-кредитной политики относятся к всеобъемлющим макроэкономическим целям, которые остаются неизменными во всех странах с рыночной экономикой. Первоначально экономисты определили следующие стратегические цели:
- Поддержание высокого уровня занятости.
- Стимулирование экономического роста.
- Обеспечение стабильности цен.
- Поддержание стабильности процентных ставок.
- Обеспечение стабильности финансовых рынков.
- Поддержание стабильности на валютных рынках.
Долгосрочные стратегические цели монетарной политики теперь состоят из четырех элементов, так как стабильность процентных ставок и валютных рынков стали менее важными со временем. Реализация этих целей - это длительный процесс, рассчитанный на годы, поэтому Центральные банки действуют опосредованно, устанавливая промежуточные - среднесрочные цели.
В прошлом, до 1970-х годов, Центральные банки предпочитали не обнародовать свои цели монетарной политики, скрывая их от публики. Однако, сейчас промежуточные цели или целевые ориентиры монетарной политики стали четко определенными и количественными показателями. Выбор значений в иерархии целей и определение соответствующих инструментальных переменных - это то, чего стремится достичь монетарная политика. Эти целевые ориентиры имеют конкретное количественное значение.
Активное информационное взаимодействие Центральных банков с общественностью, осуществляемое через СМИ и публичные заявления, существенно повышает информированность и понимание рынка монетарной политики. В связи с этим в XXI веке Центральные банки полностью перестроили свой подход и теперь активно проводят вербальные интервенции, что позитивно сказалось на их монетарной политике. Это позволяет рынку сформировать свои ожидания от деятельности Центрального банка в среднесрочной перспективе и оценить результаты его работы.
В годовом отчете Центрального банка, который выпускается большинством стран, раскрываются цели банка. Власти также дают пояснения о монетарной политике и выступают на пресс-конференциях, официальных публикациях и докладах. Различные обстоятельства обуславливают необходимость постановки промежуточных целей при разработке стратегии монетарной политики. Центральный банк ставит перед собой более конкретные и доступные среднесрочные цели при реализации этой политики.
Согласно С.Р. Моисееву, номинальный якорь монетарной политики является объявленной целью политики Центрального банка. Он определяет номинальную переменную, которая играет роль цели политики в среднесрочной перспективе и за которую банк несет ответственность. Конечные цели монетарной политики, хотя и неизмеримы, и неопределимы в своем достижении, требуют времени для передачи импульсов монетарной политики к ним. Сложность возникает при оценке эффективности денежно-кредитной политики, когда полагаешься исключительно на ее конечные результаты.
Исходя из монетарной практики, номинальный якорь характеризовался тремя различными типами:
- Монетарный (в котором определенная совокупность денежной массы брала на себя роль якоря).
- Валютный (в качестве привязки используется обменный курс национальной валюты).
- Инфляционный (в качестве привязки используется заранее установленный целевой показатель инфляции).
Страны, которые применяют номинальный якорь, имеют более стабильный экономический рост и низкую инфляцию в сравнении с теми странами, где этот якорь не используется. В настоящее время многие центральные банки отдают предпочтение инфляционному якорю. Многие экономисты согласны с тем, что промежуточные цели имеют разнообразие.
Фредерик Мишкин выделил последующие промежуточные цели (поддающиеся количественной оценке ориентиры) денежно-кредитной политики как особо заслуживающие внимания:
- Денежные агрегаты (M1, M2, M3).
- Процентные ставки (краткосрочные или долгосрочные).
В сфере денежно-кредитной политики стремление достичь определенной цели обозначается как "таргетинг" (производное от английского термина "targeting" или "постановка целей"). Алгоритм таргетирования включает в себя три неотъемлемых компонента:
- Публичное провозглашение цели.
- Применение инструментов денежно-кредитной политики.
- Принятие на себя ответственности за результаты.
Существуют различные рамки денежно-кредитной политики, зависящие от назначенной номинальной переменной в качестве фокуса. Тем не менее, современные тенденции указывают на преобладающую склонность к определению конкретного режима в качестве промежуточной цели денежно-кредитной политики. В современном экономическом ландшафте используются пять различных типов таргетирования:
- Таргетирование процентных ставок.
- Денежное таргетирование.
- Таргетирование обменного курса.
- Таргетирование инфляции.
- Таргетирование номинального ВВП.
Термин "таргетирование" относится к использованию инструментов экономической политики, направленных на достижение количественных целей, которые подпадают под компетенцию органов денежно-кредитного регулирования. Модели денежно-кредитного регулирования, связанные с различными типами таргетирования, являются неотъемлемыми компонентами денежно-кредитной политики, проводимой центральными банками.
Эффективное использование инструментов денежно—кредитного регулирования в арсенале Центрального банка является обязательным условием для обеспечения умелого управления - основной задачи промежуточной цели. Кроме того, промежуточная цель должна демонстрировать последовательную и предсказуемую взаимосвязь с конечной целью денежно-кредитной политики, что является еще одним важным условием.
Однако при изучении режимов нацеливания возникают две специфические проблемы:
- Проблема, связанная с классификацией режимов нацеливания.
- Наличие проблемы эндогенности.
В контексте де-юре страна может официально одобрить политику плавающего обменного курса; однако при практической реализации Центральный банк может ограничить обменный курс неявным диапазоном или коридором, чтобы предотвратить дестабилизацию. И наоборот, может развиться сценарий, при котором Центральный банк утверждает, что его политика направлена на таргетирование денежной массы, однако его фактической целью является регулирование инфляции. Причины, стоящие за такими диспропорциями, могут быть связаны с опасениями по поводу потенциальной дестабилизации или неспособности (или нежелания) властей строго придерживаться заявленной политики.
Существует несколько вариантов таргетирования, которые наиболее широко применяются в международной практике. Эти варианты определяются в значительной степени степенью либерализации экономики, степенью независимости Центрального банка от Правительства, а также задачами и функциями, которые перед ним стоят в экономике.
Один из вариантов - таргетирование валютного курса, где промежуточной целью является обменный курс национальной валюты.
Другой вариант - денежное таргетирование, где промежуточной целью являются денежные агрегаты.
Прогноз инфляции является промежуточной целью монетарной политики, которая направлена на таргетирование инфляции.
В современных среднесрочных планах, разрабатываемых Центральным банком, управление операционными (инструментальными) целями играет ключевую роль в рамках иерархии денежно-кредитной политики. Это знаменует собой начальную фазу в цепочке передачи, которая определяет влияние Центрального банка на экономику. Наделенный исключительными полномочиями по выпуску валюты, центральный банк обладает возможностью регулировать либо цены, либо объем денежной массы. Когда цены подлежат регулированию, это приводит к контролю краткосрочных процентных ставок; альтернативно, регулируя объем денежной массы, центральный банк осуществляет контроль над денежной базой или ее составляющими, включая внутренний кредит, банковские резервы и чистые иностранные активы. Основной целью современных среднесрочных программ денежно-кредитной политики центральных банков является снижение уровня инфляции.
Операционные цели имеют два отличных признака:
- Временные рамки, в течение которых ожидается достижение цели (называемые горизонтом целеполагания).
- Количественное значение, присвоенное цели.
В последнем сценарии цель может проявляться в трех конфигурациях:
- Дальность действия цели.
- Наклонный коридор.
- Целевой уровень[8].
Центральный банк в краткосрочном периоде проводит детальный анализ развития национальной экономики для формирования системы операционных целей монетарной политики. Операционные цели, тактические и краткосрочные, позволяют Центральному банку влиять на экономику с помощью набора инструментов монетарной политики. Резервные агрегаты, такие как резервы и монетарная база, являются основными операционными целями для Центральных банков.
Выбор операционных целей зависит от таких факторов, как процентные ставки по краткосрочным межбанковским кредитам и процентные ставки по краткосрочным казначейским векселям. При выборе целей, необходимо учитывать измеримость, управляемость и предсказуемость.
1.3 Инструменты монетарной центральных политики
Центральные банки используют различные инструменты для проведения монетарной политики и влияния на денежно-кредитные условия в экономике.
Основными инструментами являются:
- Процентные ставки. Повышая или понижая ключевые процентные ставки, такие как ставка рефинансирования или ставка по операциям на открытом рынке, центральный банк может стимулировать или сдерживать кредитование коммерческих банков и совокупный спрос. Например, повышение ставок delиводит к удорожанию кредитов и сокращению инвестиционной и потребительской активности.
- Операции на открытом рынке. Центральный банк может проводить покупку или продажу государственных ценных бумаг для расширения или сокращения денежной массы. Расширение предложения денег через скупку активов стимулирует экономику, а продажа активов и изъятие денег имеет обратный эффект.
- Политика обязательных резервов. Изменяя нормы обязательного резервирования средств коммерческих банков, хранящихся на счетах в ЦБ, регулятор может влиять на кредитный потенциал банковской системы. Повышенные требования к резервам сокращают возможности кредитования.
- Валютные интервенции. Воздействуя на курс национальной валюты через покупку/продажу валюты на открытом рынке, центральный банк может повышать или понижать стоимость импортируемых товаров, тем самым влияя на инфляцию и платежный баланс.
Выбор того или иного инструмента или их комбинации зависит от конкретных задач монетарной политики - стимулирования экономического роста и занятости, поддержания ценовой стабильности, валютного курса и т.д.
Эффективность политики центрального банка также определяется наличием трансмиссионных механизмов, по которым импульсы от использования инструментов передаются в реальный сектор экономики. К таким механизмам относятся процентный и кредитный каналы, валютный курс, цены активов и инфляционные ожидания.
Например, понижение ключевой ставки центральным банком приводит к снижению процентных ставок для заемщиков в коммерческих банках (процентный канал). Это побуждает бизнес увеличивать инвестиционную активность на основе дешевых кредитов. Рост спроса на инвестиции стимулирует весь спрос в экономике, что и является целью монетарного смягчения в данном случае.
Итак, используя процентный инструмент, операции на открытом рынке, политику обязательных резервов и другие рычаги денежно-кредитного регулирования, центральные банки оказывают влияние на экономическую конъюнктуру и достижение целевых ориентиров монетарной политики. Эффективная политика предполагает оптимальный выбор и грамотное сочетание инструментов с учетом экономических условий.
В частности, в последние годы все большее применение в развитых и развивающихся странах находит политика количественного смягчения (QE). Суть ее заключается в масштабной скупке центральным банком финансовых активов, прежде всего государственных и ипотечных облигаций, для увеличения денежной массы в экономике.
Такая нетрадиционная денежно-кредитная политика используется, когда традиционные инструменты (процентные ставки, операции на открытом рынке) уже исчерпаны, а экономика все еще нуждается в стимулировании. QE призвана расширить кредитование реального сектора, снизить долгосрочные процентные ставки, поддержать инвестиционную и потребительскую активность.
Другим относительно новым направлением является макропруденциальная политика центральных банков, нацеленная на обеспечение финансовой стабильности. Ее инструменты включают дополнительные требования к капиталу и ликвидности банков, ограничения на выдачу валютных и потребительских кредитов, повышенные коэффициенты риска по отдельным активам, стресс-тестирование устойчивости банков и пр. Такая политика призвана снизить уязвимости финансовой системы к различным шокам.
Наконец, важно отметить вызовы, с которыми сталкивается монетарная политика центральных банков в текущих условиях. В их числе - высокая инфляция, замедление экономического роста, геополитические риски. В этих реалиях регуляторам приходится балансировать между борьбой с инфляцией и поддержанием экономической активности с помощью имеющихся инструментов. От их умелого и скоординированного применения во многом зависят перспективы постпандемического восстановления мировой экономики.
Таким образом, несмотря на накопленный опыт и широкий набор инструментов, монетарная политика центральных банков по-прежнему сталкивается с немалыми трудностями в быстро меняющихся экономических условиях современного мира.
В развивающихся странах трансмиссионный механизм монетарной политики, то есть передача её импульсов в реальный сектор экономики, сталкивается с рядом особенностей, снижающих эффективность стандартных инструментов регулирования.
Во-первых, это высокий уровень долларизации, когда значительная часть денежной массы и кредитов номинирована в иностранной валюте. В таких условиях изменение процентных ставок и проведение операций центробанка в национальной валюте слабо влияет на реальный сектор, где преобладает доллар.
Во-вторых, финансовые рынки развивающихся стран зачастую мелкие по размерам и слабо вовлечены в реальный сектор. Процентные каналы трансмиссии не работают из-за неразвитости финансового посредничества. Действия центробанка не приводят к изменению условий кредитования.
В-третьих, высокая инфляция и инфляционные ожидания домашних хозяйств и бизнеса делают экономику менее чувствительной к изменению процентных ставок регулятора. При этом резкие колебания валютного курса значительно влияют на инфляцию из-за высокой доли импорта, поэтому центробанк вынужден активно проводить валютные интервенции, что ограничивает применение других инструментов.
В-четвертых, банковская система развивающихся стран обычно слабее и менее устойчива, чем в развитых. Высокие кредитные риски, проблемы с капиталом и ликвидностью банков мешают полноценной трансмиссии денежно-кредитных импульсов в реальную экономику.
Так, в России в 1998-2008 гг. вследствие высокой "долларизации" экономики приходилось проводить политику таргетирования валютного курса рубля в ущерб процентному каналу трансмиссии. В то же время ряд развивающихся стран Юго-Восточной Азии смог добиться снижения долларизации и инфляции, что позволило им активнее задействовать процентный канал регулирования.
Таким образом структурные особенности развивающихся экономик снижают эффективность стандартных инструментов монетарной политики. Для преодоления этих ограничений требуется постепенная модернизация финансовой системы, повышение доверия к национальной валюте, снижение инфляционных ожиданий.
Монетарная политика центрального банка, нацеленная на макроэкономическую стабилизацию и поддержание ценовой динамики, и макропруденциальная политика, ориентированная на обеспечение финансовой стабильности, могут вступать в противоречия.
Жесткая денежно-кредитная политика, использующая инструменты повышения процентных ставок, ограничения роста денежной массы, валютные интервенции для сдерживания инфляции, с одной стороны, может способствовать замедлению экономики и росту проблемной задолженности компаний и домохозяйств из-за дороговизны кредитов.
Это ухудшает качество кредитных портфелей банков, повышает риски для их капитала и прибыльности, осложняет выполнение нормативов ликвидности. Так проявляется конфликт целей ценовой и финансовой стабильности.
С другой стороны, жёсткое регулирование банковского сектора (надбавки к коэффициентам риска, повышенные требования по капиталу и резервам, ограничения на валютные и потребительские ссуды) для повышения его устойчивости к возможным шокам сужает возможности кредитования экономики. Это мешает реализации стимулирующих мер центробанка через банковский канал трансмиссии.
Ярким примером стало введение нормативов жесткого банковского регулирования Базель III после глобального финансового кризиса 2008-2009 годов. Это негативно сказалось на способности банковской системы усиливать денежно-кредитные импульсы в период слабого восстановления мировой экономики, что вынудило центробанки прибегать к нетрадиционным мерам стимулирования типа количественного смягчения.
Итак, для эффективной реализации как монетарной, так и макропруденциальной политики требуется их тщательная координация и поиск разумного баланса между целями ценовой и финансовой стабильности. Главным ориентиром должно быть обеспечение устойчивого и инклюзивного экономического роста.
Эффективная макроэкономическая политика требует тесной координации и согласованности действий в области денежно-кредитного и бюджетно-налогового регулирования. И монетарные, и фискальные меры должны работать на общие цели.
В частности, в условиях экономического спада для стимулирования совокупного спроса и поддержки деловой активности необходим комплексный подход. Со стороны бюджетно-налоговой политики это может быть увеличение государственных расходов, снижение налогов, реализация инфраструктурных и иных проектов.
Со стороны денежно-кредитной политики центрального банка - смягчение условий рефинансирования для банков, понижение ключевой ставки, расширение ликвидности через инструменты количественного смягчения, валютные интервенции по ослаблению национальной валюты.
Такая координация бюджетно-налоговой и денежно-кредитной политики усиливает экспансионистский эффект для экономики. Рост ликвидности банковской системы сочетается с повышением спроса на кредитные ресурсы со стороны бизнеса на фоне оживления экономической активности.
В то же время в условиях перегрева экономики, когда инфляция выходит из-под контроля, необходима рестрикционная политика. Жёсткая монетарная политика (повышение ставок, ограничение денежной массы и кредитования) будет более результативной в борьбе с инфляционным давлением, если бюджетно-налоговая политика одновременно примет меры по ограничению спроса через сокращение госрасходов, повышение налогов, сжатие инвестиционных программ госкомпаний.
Ярким примером успешно координированной политики являются действия ФРС США и Минфина в период последних экономических кризисов. Сочетание масштабных программ количественного смягчения и бюджетного стимулирования позволило добиться восстановления экономики.
В заключение стоит отметить, что монетарная политика центральных банков опирается на широкий набор инструментов денежно-кредитного регулирования. Их эффективное использование зависит от понимания особенностей трансмиссионного механизма, условий и ограничений в каждой национальной экономике.
Важно учитывать взаимосвязи монетарной политики с мерами пруденциального регулирования банковской системы и бюджетно-налоговой политикой государства. Грамотная координация позволяет добиться максимальной результативности при решении задач обеспечения ценовой стабильности, устойчивого экономического роста и занятости.
Несмотря на достигнутые успехи денежно-кредитного регулирования, центральные банки сталкиваются с новыми вызовами в лице усиливающейся глобальной нестабильности, растущей инфляции и замедления роста. Актуальной задачей является адаптация монетарной политики к меняющимся реалиям с опорой на лучшие практики и постоянное совершенствование имеющихся инструментов.
2. МЕЖДУНАРОДНЫЕ ФИНАНСЫ И МОНЕТАРНАЯ ПОЛИТИКА
2.1 Инструменты монетарной политики: мировой опыт
В контексте проведения монетарной политики, Федеральная Резервная Система (ФРС) в Соединенных Штатах целенаправленно действует, ставя перед собой две ключевые цели: достижение высокого уровня занятости населения и обеспечение стабильности цен на рынке. Эти задачи отличают ФРС от других центральных банков мира, каждый из которых преследует свои уникальные цели, исходя из специфики своей страны. Именно выбор инструментов монетарной политики и подход к их применению подчеркивает уникальность работы Федеральной Резервной Системы США в глобальном масштабе.
Инструменты, используемые Федеральной резервной системой для регулирования экономики, включают четыре основных элемента. К ним относятся: регламентация минимального объема средств, которые финансовые учреждения обязаны держать в резерве на случай выполнения обязательств по вкладам клиентов, хотя в последнее время эффективность этого инструмента уменьшилась. Затем идут операции с государственными ценными бумагами, включая их куплю-продажу, что Федеральная резервная система осуществляет для управления денежным предложением. Также ФРС предоставляет краткосрочные займы коммерческим банкам под определенный процент, известный как дисконтная ставка. И, наконец, процент, по которому банки предоставляют друг другу займы на срок одни сутки, известен как ставка по федеральным фондам и является ключевым элементом финансовой системы.
Когда банки в Соединенных Штатах прибегают к использованию так называемого "дисконтного окна", это часто интерпретируется как признак их финансового бедствия, поскольку это означает, что они искали финансирование в других источниках, но безуспешно, и теперь обращаются к Федеральной резервной системе (ФРС) за помощью в качестве последней надежды. Из-за этого аспекта, американские банки обычно стараются избегать такого вида заимствований.
Федеральная резервная система задает дисконтную ставку, которая часто сбивает с толку журналистов и экономических аналитиков из-за ее схожести с процентной ставкой по федеральным фондам. Недавние действия ФРС по поддержанию более высокой учетной ставки по сравнению со ставкой по федеральным фондам направлены на стимулирование операций на рынке федеральных фондов, ключевого инструмента в реализации монетарной политики, при этом сохраняя свою роль кредитора последней инстанции на рынке.
В экономической системе Соединенных Штатов ключевые методы контроля денежной массы включают манипуляции с базовыми процентными ставками и стратегическое управление операциями на открытом рынке, задача которых лежит в компетенции Федеральной Резервной Системы (ФРС). В то время как Федеральный комитет по открытым рынкам (FOMC) активно участвует в торговле ценными бумагами, Совет управляющих ФРС занимается настройкой процентных ставок и формированием резервных нормативов. Принято считать, что установить номинальные процентные ставки ниже нуля невозможно, однако недавние десятилетия показали, что некоторые страны, включая европейские, рискнули перейти к политике отрицательных ставок. Тем не менее, такой подход не привел к значительному усилению экономического роста в этих регионах.
В период глобального финансового потрясения 2007-2009 годов, практика монетарного управления, осуществляемая Центральными банками по всему миру, испытала кардинальные преобразования. Ранее, когда экономическая обстановка была более предсказуемой, ключевой задачей этих институтов было обеспечение достаточности ликвидности в системе банков и настройка оптимального уровня процентных ставок для краткосрочных займов между банками, причём именно указанная Центральными банками процентная ставка служила весомым сигналом для рынка. Однако, когда наступил кризис, привычные методы регулирования, основанные на идее Центрального банка как последнего займодавца и фокусированные на манипулировании процентными ставками, оказались малоэффективными и не смогли принести ожидаемых результатов.
Таблица 1.
Ставки монетарной политики разных стран
| Страна | Ставка | Текущее значение | Дата последнего изменения | Текущее значение инфляции, % |
| Польша | Целевая ставка | 1,50 | 04.03.2015 | 2,0 |
| Чехия | Репо (2 недели) | 1,25 | 02.08.2018 | 2,3 |
| Сербия | Ключеваяполитическаяставка | 3,00 | 12.04.2018 | 2,4 |
| Бразилия | Целевая ставка | 6,50 | 21.03.2018 | 4,2 |
| Китай | Ориентир - кредиты (1 год) | 4,35 | 26.10.2015 | 2,1 |
| Ориентир - депозиты (1 год) | 1,50 | 26.10.2015 | ||
| Норматив резервов | 15,50 | 05.07.2018 | ||
| Индия | Обратное Репо | 6,50 | 01.08.2018 | 4,2 |
| Репо | 6,25 | 01.08.2018 | ||
| Мексика | Целевая ставка | 7,75 | 21.06.2018 | 4,8 |
| ЮАР | Ставка репо | 6,50 | 28.03.2018 | 5,1 |
| США | Ставки федеральных фондов - верхняя граница интервала | 2,00 | 13.06.2018 | 2,9 |
| Еврозона | Ставка рефинансирования | 0,00 | 16.03.2016 | 2,0 |
| СоединенноеКоролевство | Базовая ставка | 0,75 | 02.08.2018 | 2,5 |
| Япония | Овернайт | 0,10 | 19.12.2008 | 0,9 |
| Канада | Целевая ставка - овернайт | 1,50 | 11.07.2018 | 3,0 |
| Швейцария | 3M LIBOR - min | -1,25 | 15.01.2015 | 1,2 |
| 3M LIBOR - max | -0,25 | 15.01.2015 | ||
| Швеция | Репо | -0,50 | 11.02.2016 | 2,2 |
В связи с особыми условиями, банки центральные стран Запада оказались перед необходимостью создания и применения новых методов монетарного управления, отличающихся от традиционных подходов. Эти новые методы, отходящие от обычной, основывающейся на процентных ставках, стратегии Центрального банка, выделяются рядом особенностей. Отличия затрагивают способы регулирования, объем действий, проводимых Центральным банком, а также категории субъектов, получающих финансовую поддержку.
В современной экономической практике, в отличие от традиционных подходов монетарной регуляции, Центральные банки принимают более активную роль, нацеливаясь на прямое влияние на состояние экономики. Это достигается через инновационные методы, которые изменяют размеры и структуру балансов, а также риск, связанный с операциями Центральных банков. Эти новые методы получили различные наименования от экономистов, включая "балансовую монетарную политику", "политику количественного смягчения", "политику кредитного смягчения", и "расширенную кредитную поддержку", отражая их суть в различных аспектах. Инициированная монетарными властями экспансия денежной массы играет ключевую роль в этом процессе, маркируя собой новый этап в развитии монетарного регулирования, ориентированный на активное и целенаправленное влияние на экономику[9].
Давайте исследуем основные составляющие современных механизмов управления денежной политикой. В их число входят следующие аспекты:
1. Инициативы по предоставлению финансовой поддержки, которые разделяются на две основные категории:
- Программы, ориентированные на регулирование операций в секторе межбанковского займа;
- Инициативы, целящиеся в помощь финансовым институтам, не принадлежащим к банковской системе.
Целью первой категории инициатив является расширение возможностей для банковского сектора через увеличение доступности финансирования и рефинансирования, смягчение требований к залоговому обеспечению и кредитам, а также предоставление возможностей большему кругу заёмщиков. В основе этой стратегии лежит адаптированный вариант классической роли Центрального банка, который выступает в качестве спасательного кредитора в экстренных ситуациях.
В Соединенных Штатах и Великобритании, где инвестиционное финансирование опирается на фондовые рынки и где присутствует широкое влияние неофициальных финансовых институтов, Федеральная резервная система и Банк Англии активно внедряли программы, нацеленные на поддержку таких структур. В то время как в странах Европы, где преобладает банковская система финансирования, основное внимание было сосредоточено на помощи банковским организациям. Эти меры включали предоставление кредитов на условиях льготы, с перспективой длительного срока погашения и фиксированными низкими процентными ставками, что являлось усовершенствованием поздних методов финансовой поддержки[10].
2. Для регулирования долговой нагрузки разработаны специальные методики. Центральные банки активно участвуют в приобретении разнообразных финансовых обязательств, включая государственные ценные бумаги, частные корпоративные долги, банковские бонды, а также закладные, начиная с 2011 года. Это расширение спектра инвестиций помогло управляющим диверсифицировать портфолио.
3. Валютные свопы представляют собой механизм обмена валюты, который центральные банки используют для стабилизации национальной валютной системы, особенно в условиях финансового кризиса, когда возрастает спрос на иностранную валюту у банков, компаний и граждан страны.
3. Во времена экономических потрясений, определенные Центральные банки приняли необычные меры, включая активное увеличение объема денежной массы. Так, например, Банк Англии активно приобретал облигации, что приводило к накоплению средств на резервных и депозитных счетах коммерческих банков, влияя на общий объем денег в обороте. Список подобных нестандартных мероприятий мог изменяться со временем в зависимости от различных факторов, показывая гибкость и адаптивность монетарной стратегии в условиях нестабильности.
В результате применения "нестандартных" подходов в монетарном регулировании, Центральные банки существенно расширили арсенал инструментов для влияния на экономическую ситуацию и финансовый сектор. Это включает в себя не только выбор специфических финансовых механизмов для регулирования экономической активности, но и учет уникальных характеристик экономических систем различных стран, а также решение текущих задач монетарной политики. Важным показателем эффективности этих мер является невиданный ранее рост балансовых объемов Центральных банков, что является четким доказательством их активного внедрения и использования в практике.
2.2 Инструменты монетарной политики Банка России
Между 2008 и 2009 годами произошли значимые изменения в финансовой сфере России: кредитные учреждения снизили свои требования к государственным институтам на 15%, в то время как их денежные запасы в российской валюте сократились на 14%. Тем не менее, они активнее инвестировали в ценные бумаги, увеличив свои покупки на 7%. Взаимоотношения с населением также видоизменились: объем предоставленных кредитов снизился на 3%, а их долг перед Центральным банком России упал на 14%. В то же время, объем депозитов от российских резидентов в кредитных учреждениях вырос на 8%. Следующий год, 2010, принес ободряющие свидетельства оздоровления экономики страны, поскольку производственная активность начала оживать после кризиса, охватившего страну в 2009 году.
В течение второго квартала 2010 года, на фоне укрепления национальной валюты и сокращения интереса со стороны покупателей, продолжилось постепенное ослабление темпов роста цен, тенденция которого была заметна уже с второго квартала предыдущего года. Аналитики предполагают, что общий уровень инфляции за год окажется ниже запланированных показателей, заданных в рамках официально принятой финансовой стратегии государства на 2010 год.
Наблюдался повышенный интерес к рублю, что было связано с улучшением экономических показателей, таких как восходящий экономический тренд, укрепление национальной валюты и уменьшение инфляции, а также с прогрессом в направлении уменьшения зависимости экономики от иностранной валюты. Во втором квартале отмечен рост объема денежных средств в обращении, хотя после корректировки на сезонные факторы этот рост оказался менее значительным по сравнению с первым кварталом. Влияние на увеличение денежной массы оказывали вмешательства Центрального банка на рынке внутренней валюты и частичное покрытие бюджетного дефицита с привлечением средств из Резервного фонда страны.
В первой половине 2010 года динамика расширения объема денег в обороте в значительной мере опиралась на усиление чистых внешних активов в банковской сфере. Тем не менее, существенный вклад в этот процесс внесло и возобновление банковского кредитования, ставшее заметным положительным моментом. Второй квартал того же года отметился началом возрастания объема кредитов, что совпало с периодом высокой ликвидности на рынке денежных средств и увеличения депозитов в банках. Однако банки проявляли осторожность, предпочитая инвестировать в активы, которые представляли собой меньший риск и обладали высокой ликвидностью, что в некоторой степени ограничивало экспансию кредитования.
Второй квартал для Банка России был ознаменован продолжением стимулирующей монетарной стратегии, целью которой было поддержание гибкости монетарных условий. Это, вместе с выполненными шагами по ослаблению денежно-кредитной политики, впоследствии способствует не только увеличению объема кредитования за счет уже достигнутого эффекта, но и ожидается, что будет стимулировать дальнейший рост экономической активности и увеличение спроса на кредитные продукты[11].
Экономический подъем, несмотря на существующий негативный производственный разрыв, пока не приводит к увеличению инфляционных тенденций. Уровень роста цен для потребителей поддерживается на невысоком уровне. Значительное уменьшение прироста денежного оборота за предыдущий год и первую половину текущего года способствовало сдерживанию темпов инфляции в текущем году. С учетом замедления инфляции и стабильности ожиданий по инфляции, во втором квартале текущего года Центральный банк России продолжил политику понижения процентных ставок для улучшения кредитной доступности экономическим агентам и поддержки спроса.
С началом 2011 года вступило в силу увеличение процента взносов в специальные фонды с 26% до 34%, однако уже с первого дня 2012 года, этот показатель опустился до 30%. Такие изменения привели к увеличению расходов, связанных с наймом работников. В ответ на это, Министерство Финансов постановило прекратить использование средств Национального фонда благосостояния для поддержки мелкого и среднего бизнеса. Отчеты Центрального Банка России показывают, что в 2013 году скорость увеличения займов, предоставленных малому и среднему предпринимательству, снизилась до 15%, в то время как годом ранее этот показатель составлял 29%. Кроме того, всего 7-10% таких займов выдаются на период, превышающий три года[12].
В течение первых шести месяцев 2012 года экономика демонстрировала впечатляющие результаты, отмечая рост ВВП на 4,5%, что в значительной степени было спровоцировано укреплением внутреннего потребления. До конца сентября этого же года, ожидаемый рост составил примерно 4%. В этот же период, расходы граждан на товары и услуги увидели повышение на 6,8%, в то время как инвестиции в основные средства превысили показатели аналогичного интервала в прошлом году на 7,2%, что является значительным улучшением по сравнению с приростом на 5,0% в предыдущем году[13].
С учетом экономического подъема, наблюдалось также улучшение на рынке труда, где количество трудоустроенных лиц возросло, а уровень безработицы снизился до 5,2% среди экономически активного населения по сравнению с 6,0% в предыдущем году, что отражает общее улучшение состояния экономики.
В первой половине 2012 года наблюдалось постепенное снижение темпов инфляции, что стало продолжением тенденции, начатой в середине предыдущего года, сравнивая данные месяца с аналогичным периодом года, который шел за ним. Однако, начиная с июня, ситуация начала меняться, и к сентябрю инфляция не только возобновила свой рост, но и преодолела максимальный предел, установленный на этот год (5 - 6%).
Оценки показывают, что объем производства товаров и услуг оставался на уровне, близком к максимально возможному. В то же время, заметно замедлился рост цен на товары, не относящиеся к продовольственным категориям и не включающие бензин, что обусловлено их меньшей подверженностью к изменениям, вызванным колебаниями цен и решениями административного характера. Конкретно, увеличение цен на эти товары уменьшилось с 5,9% в начале года до 5,4% к сентябрю, если смотреть на изменения от месяца к соответствующему месяцу прошлого года.
На протяжении последних месяцев 2011 года и начала 2012 года, благодаря благоприятным условиям на внутренних и международных сельскохозяйственных рынках, наблюдалось снижение темпов роста цен на потребительские товары. Особо отмечалось снижение цен на продукты питания в апреле 2012 года, когда они упали до рекордно низкого уровня в 1,2% по сравнению с тем же месяцем предыдущего года. В частности, стоимость фруктов и овощей упала на 29,1% по сравнению с апрелем 2011 года. Дополнительным фактором, оказавшим влияние на понижение инфляции, стало решение о переносе индексации цен, контролируемых государством, с начала года на третий квартал.
За первую половину года наблюдалось постепенное замедление роста цен на потребительские товары, причем в апреле и мае они достигли наименьшего уровня роста, снизившись до 3,6% по сравнению с аналогичными месяцами предыдущего года. В то же время, базовая инфляция сократилась с 6% в начале года до 5,1% к концу мая. Следует отметить, что после мая цены на продовольственные товары начали расти быстрее, в результате чего в сентябре они оказались на 7,3% выше, чем в тот же месяц годом ранее. В сентябре 2011 года рост цен на продукты составил 6,4%. При этом, стоимость непродовольственных товаров и услуг, включая коммунальные, возросла в сентябре 2012 года менее значительно по сравнению с предыдущим годом. В общем, уровень инфляции подскочил до 6,6%, а базовая инфляция достигла отметки в 5,7%.
Активы служат гарантией для пассивов, что придает процессам, связанным с пассивными операциями центрального банка, второстепенное значение. Важность изучения пассивов особенно возрастает в периоды финансовой нестабильности и глобальных финансовых кризисов, которые для России часто выражаются в росте инфляции и падении стоимости рубля. Пассивные операции играют ключевую роль в обеспечении ресурсной базы центрального банка, что подчеркивается анализом пассивов как в России, так и в центральных банках развитых стран, выявляющим включение в эти ресурсы различных активов[14].
Важным элементом, формирующим обязательства центрального банка, являются банкноты, которые занимают существенную долю в его структуре. Интересно, что процесс выпуска банкнот связан с кредитованием коммерческих банков и подкрепляется их гарантиями, что указывает на особенности кредитной поддержки данного вида валюты. Кроме того, центральный банк выпускает банкноты для покупки золота и иностранной валюты, что позволяет ему активно участвовать в регулировании валютного курса через валютные интервенции, влияя тем самым на обменный курс национальной валюты.
Среди других элементов, определяющих структуру пассивов центрального банка, можно выделить депозиты коммерческих банков и правительства, резервы, а также капитал. Эти компоненты играют ключевую роль в обеспечении финансовой стабильности и эффективности операций центрального банка.
Ресурсы центрального банка во многом обусловлены активами, которые размещают здесь коммерческие банки и различные государственные органы, включая Министерство финансов и Казначейство. Эти активы включают средства, помещенные на специфические беспроцентные счета для осуществления расчетов, что представляет собой ключевую часть их функционирования. Кроме того, в рамках установленных требований по резервам, коммерческие финансовые учреждения вынуждены поддерживать определенный уровень средств непосредственно на счетах центрального банка. Эти средства могут быть размещены как на временной основе, так и доступны для снятия по требованию.
В ответ на глобальный экономический спад 2008 года, крупнейшие мировые банки, включая Федеральную резервную систему США, Европейский центральный банк и Банк Японии, столкнулись с колебаниями в структуре своих обязательств. Анализируя Банк России в тот же период, можно заметить увеличение общего объема его обязательств в годах 2008-2010, при этом до наступления кризиса ежегодный прирост достигал 45-48%. Тем не менее, в 2009 году фиксируется падение почти на 16%, что может указывать на процесс восстановления стабильности в системе денежного обращения (см. Приложение).
В период до 2014 года наблюдалось увеличение объема пассивов. Бумажные деньги и монеты в обороте, которые есть обязательства Центрального банка России, служат не только как высокоэффективные средства обращения, но и лежат в основе всей денежной системы, формируя денежную базу. Эти основные элементы денежной системы отличаются по уровню их доступности, возможностям их использования и степени их привязанности. Наиболее ликвидными считаются денежные средства, хранящиеся на счетах коммерческих банков и в кассах, а также средства на счетах в Центральном банке.
Когда речь идет о роли различных элементов в увеличении объема денег в экономике, не все они вносят одинаковый вклад. К примеру, деньги, которые коммерческие банки держат в качестве обязательных резервов, являются замороженными и не участвуют непосредственно в этом процессе. В то же время, средства, которые люди держат на всякий случай, могут рассматриваться как резервный потенциал, который может быть мобилизован[15].
В.Е. Маневич включает в список наиболее эффективных инструментов для управления денежной массой со стороны центрального банка следующее: купюры, находящиеся в обороте; депозиты кредитных учреждений; а также облигации, которые были эмитированы самим центральным банком. Эти инструменты отличаются высокой степенью влияния на экономические процессы.
В разделе "Ресурсы распространенного государственного управления" собраны такие элементы, как средства, находящиеся в ведении государства, резервы Центрального банка и другие виды обязательств. Важно понимать, что границы этих финансовых обязательств подвижны и варьируются в зависимости от принятых решений в рамках государственной денежно-кредитной политики[16].
В период экономических потрясений, прослеживается интересный тренд касательно наличных средств: их доля в экономическом обороте сократилась с 34,5% в 2006 году до 21% в 2009 году. Но начиная с 2010 года, был зафиксирован их рост, к примеру, в 2010 году он составил 33,8%. При этом, если смотреть на изменение объема этого элемента баланса в целом за рассматриваемый временной отрезок, то он показал более чем двукратное увеличение, достигнув практически 7,7 триллионов рублей.
В контексте обязательств Центрального банка, особенно выделяется категория "Денежные средства на счетах в Центральном банке России". Эта категория включает в себя как депозиты коммерческих банков, так и депозиты, принадлежащие государству.
В структуре обязательств кредитных учреждений на протяжении анализируемого временного отрезка, депозиты занимали значительную долю, достигая 62% от их общего объема. На конец 2009 года, сумма данных средств составила примерно 11,457 триллионов рублей. Важно отметить, что во времена экономических нестабильностей, объем депозитов увеличивается. Это объясняется стремлением банков минимизировать риски, связанные с инвестированием в альтернативные активы. Ключевыми составляющими депозитов являются средства на счетах до востребования, депозитные счета, а также обязательные резервы, размещенные в кредитных организациях.
Финансирование банковской системы происходит из различных источников, в том числе из федерального бюджета, бюджетов регионального и муниципального уровней, а также средств, находящихся в распоряжении государственных внебюджетных фондов.
В период с 2009 по 2010 годы произошло сокращение объема некоторых финансовых элементов в общей структуре долговых обязательств до 6,837 триллионов рублей, что представляло собой 42,6% от общего объема на начало 2011 года. Однако начиная с 2012 года наблюдался прирост средств, размещенных на счетах в Центральном банке Российской Федерации. Этот рост был поддержан увеличением вложений в различные категории, включая вклады государственных структур, которые занимали 29,4% от общего объема, депозиты от кредитных учреждений с 7,1%, а также средства нерезидентов, средства, привлеченные через операции РЕПО, и другие поступления. Значительное усиление позиций также продемонстрировали выпущенные Центральным банком ценные бумаги, зарегистрировав увеличение более чем на 3% в 2009 году.
Этот инструмент для управления ликвидностью становится всё более важным, что подчёркивается текущими тенденциями. До наступления 2009 года, большая часть государственных депозитов Российской Федерации складывалась благодаря финансовым резервам – преимущественно из Стабилизационного фонда, а также Фонда национального благосостояния, составлявших около 75% от общего объёма. Следовательно, основу пассивов формируют средства, выделенные из бюджета.
Таблица 2.
Средневзвешенные процентные ставки по депозитным операциям Банка России с 2008-2013 гг.
| Год | «до востребования» | «том- некст» (1 день) | «спот- некст» | «1 неделя» | «овернайт» | «спот/ неделя» | По всем видам депозитных операций |
| 2008 | 3,85 | 3,82 | 3,37 | 4,30 | - | 4,27 | 4,18 |
| 2009 | 6,03 | 6,03 | 5,84 | 6,54 | - | 6,57 | 6,47 |
| 2010 | 2,54 | 2,53 | - | 2,92 | 2,58 | - | 2,82 |
| 2011 | 3,25 | 3,25 | 3,25 | 3,3 | 3,25 | 3,3 | 3,27 |
| 2012 | 4,13 | 4,13 | 4,13 | 4,13 | 4,13 | 4,13 | 4,13 |
| 2013 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 | 4,5 |
Источник: Официальный сайт Центрального банка Российской Федерации www.cbr.ru (дата обращения: 17.03.2016)
В период между 2008 и 2013 годами, политика установления процентов по депозитам видоизменилась по сравнению с предшествующим временем. Существенно, что редко проводившаяся депозитная операция под названием «спот-некст» не оказывала значимого влияния на общую картину процентных ставок, позволяя её в большинстве случаев исключать из рассмотрения. В этом контексте, важно подчеркнуть, что минимальные границы диапазона процентных ставок определялись такими видами депозитов, как «до востребования» и «том-некст». Эти инструменты предоставляли финансовым учреждениям возможности, аналогичные размещению средств на однодневные депозиты в Банке России, выделяясь особенностью эффективного планирования ликвидности на время депозита.
В период 2012-2013 годов условия по процентным ставкам для всех депозитных операций были стандартизированы, не зависимо от их типа. В случае краткосрочного размещения средств всего на один день, финансовые учреждения избегают опасений относительно необходимости использования этих же ресурсов в дальнейшем. С другой стороны, при использовании депозитов "на требование", организациям предоставляется гибкость в возврате капитала по своему усмотрению, без обязательств по ежедневному переразмещению средств, что избавляет от регулярного оформления заявок и платежных поручений для перечисления в Банк России.
Экономические кризисы влияют на процентные ставки по депозитам, повышая их до 6,47% за все типы таких операций[17].
В период с 2004 по осень 2008 года, Банк России активизировал свои усилия по регулированию экономической ситуации, часто увеличивая ставки по депозитным операциям, чтобы контролировать объем денежного предложения в обороте. Несмотря на это, налогово-бюджетные меры продолжали играть главную роль в процессе уменьшения излишней денежной массы. Интересно отметить, что сумма средств, изымаемых Центральным банком через депозитные операции, составляла лишь треть от профицита федерального бюджета до финансового кризиса, ограничиваясь 500-600 миллиардами рублей в год.
Данные указывают на то, что политика Банка России в области депозитов не приносит ожидаемых результатов. Центральный банк стремится к управлению стоимостью заимствований в короткосрочной перспективе через манипулирование межбанковскими процентными ставками. Эти корректировки предполагается, что будут влиять на процентные ставки экономики в целом, но на практике полное воздействие зачастую не достигается.
Сложности, возникающие при проведении депозитных операций центральным банком, особенно остры в периоды, когда коммерческие банки испытывают дефицит ликвидности, что часто происходит во времена мировых финансовых потрясений. Это приводит к значительным изменениям в процентных ставках, затрагивающим как депозиты, так и кредиты.
Аналитическое исследование поднимает вопрос о неиспользованном до конца положительном влиянии, которое депозитные операции могут оказать на ликвидность как отдельных коммерческих банков, так и на всю банковскую систему в целом. В контексте оценки данного воздействия, важно для банков обратить внимание на объем депозитов, учитывая их срочность, а также на необходимость проведения сравнения этих объемов с суммами на корреспондентских счетах. Российские исследователи предлагают для такой оценки использовать метод вычисления среднего размера депозитов, исходя из их срочности.
В 2009 году международный финансовый кризис оказал значительное влияние на межбанковский рынок.
Информация указывает на то, что стоимость заемных средств для операций с ежедневной оплатой (MIACR) достигла отметки в 28% в годовом исчислении. При этом, влияние на их понижение оказало расширение программы рефинансирования, осуществляемой Центральным банком России для коммерческих банков. Стоит принять во внимание, что Центральный банк не раз принимал меры по уменьшению не только основной ставки рефинансирования, но и процентов по другим банковским операциям. Данные также показывают, что изменения в процентных ставках часто следовали сезонным тенденциям. Мы убеждены в том, что для усиления эффективности депозитных операций, проводимых Банком, целесообразно установить более высокое средневзвешенное значение процентных ставок, которое составило бы 6% в годовом выражении по всем категориям привлеченных средств.
В условиях текущей инфляции, увеличение процентных ставок вряд ли привлечет международный спекулятивный капитал. Многие считают, что подобный метод решения экономических проблем обходится слишком дорого, учитывая, что прибыль центрального банка в последние годы составляет почти 1% доходной части федерального бюджета. При этом, согласно федеральному закону о центральном банке (ФЗ № 86 от 10.07.2002 г.), его основная задача не заключается в генерации прибыли. В то же время, возможно, повышение затрат на процентные ставки по депозитам можно будет нивелировать за счет уменьшения расходов на управление[18].
Банк России активизировал борьбу с ростом инфляции, используя различные инструменты регулирования. В частности, большую часть излишней ликвидности он удалял, предлагая кредитным учреждениям краткосрочные депозиты под повышенные проценты, которые составляли основную долю задолженности, достигая 80-90%. Кроме того, Центральный банк привлекал средства, выпуская свои ценные бумаги. Пик активности таких манипуляций пришелся на середину 2007 года, совпав с периодом, когда приток иностранных денежных средств через транзакции текущих и капиталовых счетов сократился до минимума за многие годы[19].
Наблюдается значительное уменьшение процентных ставок для депозитов на срок "1 неделя" и "спот-неделя" в 2009 году, с уровня 7,25% до 4,00%, что демонстрирует общее падение на 44%. Это уменьшение, как мы видим, подчеркивает уменьшенную способность к поглощению ликвидности, учитывая одинаковые ставки по разным видам депозитов. В контексте использования бюджетных средств, размещение их на счетах в коммерческих банках действует как контрастный метод по сравнению с поглощением ликвидности. Эти средства представляют собой возможность для двух различных применений.
Обеспечение клиентов финансами на период вплоть до одного месяца служит решением для проблемы недостатка временных финансовых ресурсов. Тем не менее, использование бюджетных фондов для создания депозитов в частных банках можно считать заменой традиционным методам регулирования экономики. Существует противоречие между стратегиями Центрального банка и депозитными стратегиями Министерства финансов - последние подрывают действенность мер, применяемых Банком России. В общем, распределение федеральных средств через банковские депозиты может привести к нежелательным искажениям в экономике, основанной на рыночных законах. С точки зрения временных рамок, депозиты Минфина предлагают альтернативу краткосрочным займам, известным как "ломбардные кредиты".
В 2014-2015 годах, Банк России ставил перед собой задачу поддержания финансового равновесия в стране. Это требовало контроля за тем, чтобы рост цен оставался на низком уровне, что считалось критическим для обеспечения устойчивого экономического развития. При этом, безукоризненное функционирование финансовой системы считалось фундаментальным для успешной реализации национальной экономической стратегии, в том числе в области денежного обращения и кредитования.
Обязанности финансовой системы включают гарантии сохранения и преобразования накоплений в инвестиционные ресурсы, а также распределение рисков и обеспечение надежной работы систем расчетов. Сбои в этих функциях могут сорвать проведение денежно-кредитных стратегий и вызвать непредвиденные последствия для экономического благополучия.
Центральному банку России предстоит снижать инфляцию в среднесрочном периоде. Чтобы достичь этого без угрозы экономическому развитию, планы по инфляции выстраиваются с учетом динамики экономического роста и безопасности банковской системы и финансовых рынков, предусматривая постепенное движение к установленным целям.
В период с 2014 по 2016 годы, были установлены последовательные целевые показатели для темпов роста цен на товары и услуги, включаемые в индекс потребительских расходов. Инфляционные ориентиры были поставлены так: 5% в первый год, снижаясь до 4,5% в следующем, и достигая 4% к последнему году. Эти цели были определены с учетом различных экономических факторов и ориентированы на индекс, отслеживающий изменения стоимости разнообразного спектра продукции и услуг[20].
Выбор конкретного показателя в качестве основного определяющего фактора был основан на тонком наблюдении, что, хотя преобладающий индекс потребительских цен демонстрирует сравнительно меньшую волатильность и легче поддается манипулированию с помощью инструментов денежно-кредитной политики, он неадекватно отражает изменения в стоимости жизни по сравнению с общим индексом. Этот последний показатель приобретает первостепенное значение для определения механизмов, с помощью которых экономические субъекты формулируют свои прогнозы относительно инфляционной динамики. Стратегические инициативы, предпринятые Центральным банком России в период с конца 2014 года по середину 2015 года, были в основном направлены на оперативное смягчение возникающих кризисных явлений и предотвращение реализации наихудших сценариев в финансовой сфере. Благодаря смягчению требований к созданию резервов, относящихся к отдельным кредитным операциям, финансовым учреждениям была предоставлена свобода действий в обход начисления значительных резервов, тем самым уменьшив нагрузку на их капитальную базу.
Одновременно с общим стремлением оптимизировать эффективность управления кредитными ресурсами Центральный банк России осуществил ряд мер, направленных на повышение эффективности механизма, посредством которого колебания процентных ставок влияют на экономическую динамику. Эти меры включали укрепление инфраструктурной базы финансовых рынков, расширение их функциональных возможностей и совершенствование расчетного аппарата под эгидой Центрального банка.
Опережающее поведение экономических агентов в отношении предполагаемых инфляционных корректировок, наряду с изменением краткосрочных процентных ставок и различных экономических показателей, оказывает глубокое влияние на контуры инфляционных траекторий.
Слаженная эффективность стратегий макроэкономического управления в стране свидетельствует о совместных усилиях как Правительства Российской Федерации, так и Центрального банка. Реализация стабильной и согласованной налогово-бюджетной политики играет важную роль в достижении финансовой стабильности и поддержании всеобъемлющего экономического равновесия, тем самым служа краеугольным камнем устойчивого благосостояния на длительные временные периоды[21]. В рамках разработки и реализации денежно-кредитной политики Центральный банк России придает первостепенное значение взаимодействию с федеральными органами исполнительной власти. Эта система сотрудничества охватывает несколько ключевых аспектов: управление тарифами, квалифицированный надзор за бюджетными активами, размещенными на счетах в Центральном банке, наряду с агрегированием и распределением ресурсов как из Резервного фонда, так и из Фонда национального благосостояния[22].
В своей роли распорядителя денежно-кредитной стратегии Банк России рассматривает множество факторов, влияющих на колебания цен на товары и услуги, учитывая их неотъемлемую роль в качестве составляющих индекса потребительских цен, который является основой для определения целевых показателей инфляции. Несмотря на согласованные усилия Банка по организации контроля над инфляцией, неотложные обстоятельства могут ограничить его гибкость в реагировании из-за запаздывания с последствиями проводимой политики. Следовательно, признавая склонность к выраженным колебаниям инфляции в российских условиях, был очерчен допустимый диапазон отклонений, охватывающий потенциальные непредвиденные пертурбации.
Допустимые колебания уровня инфляции ограничены диапазоном, который превышает или уменьшает установленную цель на 1,5%. В случае, когда инфляция отступает от заданной цели, не важно по каким причинам, это становится поводом для корректировки монетарной политики. При этом, скорость, с которой инфляция стремится вернуться к заданному уровню, балансируется таким образом, чтобы избежать рисков, которые могут существенно замедлить или, наоборот, перегреть экономическую активность.
В структуре финансовой системы России отчетливо видна доминирующая роль банковских учреждений.
Анализируя финансовый сектор, можно отметить, что активы, принадлежащие банковским учреждениям, значительно превышают активы учреждений, не занимающихся кредитованием. Этот дисбаланс в активах может влиять на темпы роста финансового рынка, особенно учитывая, что уровень сбережений у населения остаётся недостаточно высоким. В контексте глобальной экономики, Россия занимает промежуточное положение среди развивающихся стран по показателям дохода на человека. В первом полугодии 2015 года средняя доходность на душу населения составила 27,3 тысяч рублей, что немного ниже, чем 27,8 тысяч рублей в предыдущем году. Если же рассматривать данные Организации экономического сотрудничества и развития (ОЭСР), скорректированные с учётом паритета покупательной способности, то в 2014 году среднегодовой доход российских домохозяйств достигал 19,3 тысяч долларов.
Финансовая поддержка проектной и инвестиционной деятельности осуществляется в соответствии с установленными параметрами, выраженными в долларах США[23].
Эффективность в секторе финансовых услуг оставляет желать лучшего, что выражается в неоптимальных экономических показателях. Хотя разрыв между процентными ставками по вкладам и кредитам находится на сравнительно стандартном уровне для экономик с развивающимися рынками, подробный анализ выявляет проблемы. Банковская система сталкивается с необходимостью компенсировать свои высокие операционные расходы через доходы, которые не имеют непосредственного отношения к их основному бизнесу — предоставлению кредитов. Это демонстрируется такими факторами, как доля доходов, не связанных с процентами, в общем объеме доходов и соотношение общих операционных расходов к активам.
Проблематика, с которой сталкивается финансовый рынок, может быть охарактеризована двумя ключевыми аспектами: раздробленностью структуры системы и сосредоточением значительной части активов в определенных сегментах. В России характерно, что активы, принадлежащие 10-15% фирм в каждом из сегментов, формируют до 80% общего объема активов по рынку. При этом, несмотря на широкий спектр финансовых посредников, действующих на российском финансовом рынке, наблюдается тенденция усиления концентрации активов[24]. К примеру, доля активов, находящихся в распоряжении пяти крупнейших банков, увеличилась с 52,7% до 53,6% к концу 2014 года, что продолжает тенденцию роста с предыдущего года, когда доля возросла с 50,3% до 52,7%.
В сфере финансов без участия банковского сектора заметно явление высокой концентрации активов: малая доля учреждений контролирует большую часть ресурсов. Так, к примеру, лишь под 14% страховщиков владеют 80% всех активов отрасли, причем ранее, в 2014 году, такую же долю ресурсов держали 57 компаний. В области негосударственного пенсионного обеспечения ситуация аналогична: 15% фондов управляют 80% всех пенсионных накоплений сектора, согласно статистике 2014 года. Что касается инвестиционных фондов, то 208 из них, что представляет менее 14% всех фондов, распоряжаются 80% активов. Однако наиболее выраженная концентрация активов характерна для рынка ценных бумаг: 9% его игроков, всего 62 организации, удерживают 80% активов[25].
Во время экономического спада, основной целью монетарной политики является стимулирование деловой активности и стимуляция роста спроса, чтобы облегчить выход из состояния кризиса. Это требует значительного уменьшения процентных ставок по широкому диапазону банковских услуг, даже если это может повысить риск инфляционных тенденций. Однако, вместо прямого изменения ставок центральным банком, эффективное снижение процентных ставок происходит через стратегические операции на рынке ценных бумаг. Стоит отметить, что основной фактор, который привёл к ускорению инфляции в 2015 году, был обусловлен падением стоимости рубля, а не избыточным спросом на денежные средства.
Чтобы замедлить инфляцию, важнее укреплять рубль, чем повышать процентные ставки. Центральный банк имеет возможность гарантировать стабильное укрепление рубля, даже когда сокращение иностранных активов и обязательств находится в состоянии баланса.
2.3 Современная стратегия монетарной политики
В 2023 году Центральный банк России дал зелёный свет руководящему документу, касающемуся государственной финансовой стратегии на следующий год и охватывающему также перспективу до 2026 года. Данный стратегический план, который предварительно прошёл обсуждение в высших эшелонах власти, в том числе в Госдуме, представлен в эпоху, когда Россия сталкивается с беспрецедентными внешними вызовами в виде санкций. Несмотря на ощутимые изменения в экономической среде страны, подходы к управлению финансовой системой остаются преемственными с теми, что служили основой в прошлом.
В условиях усиливающихся геополитических вызовов, Россия обращает внимание на новую стратегию экономического развития. В центре внимания теперь находятся внутренние факторы роста, которые становятся ключевыми для динамики экономики страны. Это движение в сторону экономической системы, основанной на создании предложения, было подчеркнуто Президентом В.В. Путиным 16 июня 2023 года.
Для достижения устойчивого развития экономики, акцент делается на укрепление внутренних рынков и наращивание внутренних инвестиций. Эти элементы становятся неотъемлемыми составляющими для обеспечения экономического прогресса в нынешней политической обстановке.
С началом роста спроса наблюдается явное превышение его над возможностями производства товаров и услуг, что выражается в их ограниченном предложении. Ключевыми причинами такой диспропорции стали высокие процентные ставки, нестабильность валютного курса и недостаток долгосрочного финансирования.
В контексте финансовых институтов России отмечается заметное сокращение объемов долгосрочных депозитов граждан, достигшее минимума за последние десять лет. Это указывает на уменьшение доверия к долгосрочному сохранению средств в банках.
Ссылаясь на конституционные положения, Банк России подтверждает свой основной мандат по защите и сохранению стабильности национальной валюты. Однако, несмотря на серьезные усилия, рубль по-прежнему относится к валютам, характеризующийся выраженной волатильностью.
Очевидно, что у России есть потенциальные возможности для смягчения колебаний валютных курсов. Тем не менее, активных мер по регулированию обменных курсов в настоящее время избегают в соответствии с соглашениями, заключенными под давлением международных организаций, особенно в условиях санкций, введенных некоторыми странами[26].
Внедрение более активного использования различных финансовых инструментов, таких как валютные коридоры, регулируемые корректировки обменного курса и валютные стратегии, обещает укрепить стабильность рубля.
На мировой экономической арене генерирование "длинных денег" в основном зависит от инициатив, предпринимаемых национальными финансовыми органами, в частности центральными банками, которые часто участвуют в приобретении государственных облигаций с длительным сроком погашения до 40 лет. Этот процедурный механизм облегчает вливание свежего капитала в оборот, тем самым поддерживая реализацию новых предприятий и целей. В тех случаях, когда центральные банки воздерживаются от покупки облигаций, альтернативные участники рынка берут на себя эту роль, стимулируя мобильность капитала между разрозненными секторами экономики, тем самым порождая сценарий, похожий на игру с нулевой суммой. Россия аналогичным образом обладает механизмами накопления долгосрочных финансовых резервов, что обеспечивает стране способность адаптироваться к изменениям в экономической среде.
Вопреки распространенным утверждениям, Центральный банк России утверждает, что центральные банки приступают к приобретению государственных облигаций исключительно в условиях, когда процентные ставки снизились до нуля, а альтернативные экономические паллиативные меры были исчерпаны. Тем не менее, это утверждение расходится с действительностью. На протяжении многих лет центральные банки крупнейших мировых экономик приступали к закупкам государственных облигаций, которые не зависели исключительно от преобладающих пороговых значений процентных ставок, независимо от того, являются ли они номинальными или нулевыми. Такие усилия способствовали укреплению их финансовой автономии по отношению к международным экономическим перипетиям и укрепили их выдающийся статус в глобальной финансовой архитектуре. Аналогичные стратегии недавно нашли применение на развивающихся рынках, даже в сценариях, когда национальные валюты сталкиваются с ограничениями по конвертации.
Банк России определил стратегические цели и инициативы в денежно-кредитной сфере страны на период с 2024 по 2026 год, подчеркнув необходимость соблюдения жестких финансовых мер для достижения цели по инфляции в 4%. В коммюнике, распространенном регулирующим органом, подчеркиваются прогнозы по ключевым экономическим показателям: прогнозируется, что к 2026 году российская экономика возобновит рост в пределах 1,5–2,5%, после фазы замедления в 2024 и 2025 годах, совпадающей с кульминацией фазы восстановления. Предполагается, что показатели инфляции в текущем году будут колебаться в пределах 7-7,5%, однако ari готова к улучшению в направлении установленного целевого показателя в следующем году[27].
Что касается ключевой ставки, то прогнозы Банка России таковы: в 2023 году она будет в среднем 9,9%, в 2024 году возрастет до 12,5–14,5%, затем в 2025 году снизится до 7,0-9,0%, и, наконец, в 2026 году установится на уровне 6–7% годовых. Эти меры и прогнозы направлены на стабилизацию экономической ситуации в стране и достижение оптимальных показателей инфляции и экономического роста.
Согласно анализу, представленному Центральным Банком, существует вероятность того, что рост глобальных геополитических тенденций может спровоцировать более глубокую фрагментацию мировой экономики, что, в свою очередь, ухудшит динамику деглобализационных процессов. Подобное развитие событий может стать причиной для увеличения экономических ограничений, влияющих на Россию, что, в конечном итоге, может вызвать снижение внешнего спроса на отечественные товары и проблемы с доступностью импортных компонентов. Эти факторы могут способствовать ускорению темпов инфляции, которая, согласно прогнозам, может достичь 6,1–7,8% к 2024 году, с последующим возвращением к нормативным показателям только к 2026 году.
Кроме того, в документах Центрального Банка указывается на "рисковый" сценарий, который предвещает потенциальное усиление норм и положений по денежно-кредитной политике, что может оказать дополнительное давление на финансовые учреждения, ухудшая их стабильность и общее положение в финансовой сфере.
В случае развития ситуации по такому пути, картина мировой экономики может резко измениться. Мы столкнемся с глобальным долговым коллапсом, который приведет к драматическому упадку стоимости нефти. Это будет иметь серьезные последствия для российской экономики, приводя к снижению ее показателей. Ожидается, что восстановление до уровня роста в 2-3% произойдет не раньше 2026 года. По предварительным оценкам, инфляция может ускориться до 11-13% в следующем году, в то время как процентная ставка может возрасти до 16-17%. Ожидается, что стабилизация инфляции на целевом уровне произойдет только к 2025 году.
В дополнение к этому, Центральный Банк обновил свои ожидания относительно структурного баланса ликвидности к концу текущего года. Ранее предполагалось, что баланс может колебаться между небольшим профицитом и дефицитом. Теперь же регулятор предвидит, что профицит может составить от 0 до 0,9 триллиона рублей. Прогнозы по увеличению объема наличных в обращении остаются неизменными и предполагают рост на уровне 2,5-3 триллиона рублей к завершению года.
3. ПЕРСПЕКТИВЫ МОНЕТАРНОЙ ПОЛИТИКИ ЦЕНТРАЛЬНЫХ БАНКОВ В СОВРЕМЕННЫХ УСЛОВИЯХ
3.1 Роль монетарной политики центральных банков в современных условиях
В современных условиях монетарная политика центральных банков играет ключевую роль в обеспечении макроэкономической стабильности, поддержании устойчивого экономического роста и достижении целевых показателей инфляции. От эффективности денежно-кредитного регулирования во многом зависят перспективы развития национальных экономик в условиях глобальных вызовов и растущей неопределенности.
Основными задачами монетарной политики Центробанков являются:
- Обеспечение ценовой стабильности. Центральные банки стремятся поддерживать низкий и стабильный уровень инфляции, что создает благоприятные условия для долгосрочного планирования, инвестиций и экономического роста. Для этого применяются такие инструменты, как регулирование ключевой ставки, проведение операций на открытом рынке, изменение нормативов резервирования для банков и др. Например, Банк России поставил цель по инфляции на уровне 4% и использует весь арсенал мер для ее достижения.
- Поддержание финансовой стабильности. Центробанки осуществляют надзор за банковской системой и финансовыми рынками, чтобы предотвращать накопление системных рисков и обеспечивать бесперебойное функционирование финансового сектора. Для этого применяются инструменты макропруденциальной политики - требования к капиталу и ликвидности банков, стресс-тестирование, контрциклическое регулирование и др. Кризис 2007-2009 гг. показал, насколько важна эта функция Центробанков.
- Поддержка экономического роста и занятости. Хотя не все центробанки имеют соответствующий мандат, на практике многие из них учитывают динамику ВВП и безработицы при принятии решений. Стимулирующая монетарная политика в виде снижения ставок и количественного смягчения призвана поддерживать кредитование экономики и совокупный спрос в периоды спада. И наоборот, ужесточение политики применяется для охлаждения экономики при риске «перегрева».
- Обеспечение стабильности национальной валюты. Для стран с формирующимися рынками, как Россия, очень важно избегать резких колебаний курса национальной валюты, чтобы снизить риски для финансовой стабильности, инфляции, долговой нагрузки компаний и населения. Центробанки могут использовать валютные интервенции, чтобы сглаживать чрезмерную волатильность на валютном рынке, хотя основным якорем должна быть внутренняя денежно-кредитная политика.
- Управление ожиданиями экономических агентов. От того, насколько доверие рынка и всего общества к политике центробанка, зависит эффективность трансмиссионного механизма. Поэтому сейчас центробанки уделяют большое внимание коммуникациям, разъясняя логику своих решений, публикуя прогнозы и обзоры. Растущая прозрачность позволяет закреплять инфляционные ожидания вблизи цели[28].
При реализации монетарной политики центральным банкам приходится постоянно реагировать на изменения внутренних и внешних условий, возникающие шоки и дисбалансы. Современный период характеризуется рядом серьезных вызовов:
- Высокие геополитические риски и неопределенность, которые могут провоцировать рост волатильности на финансовых рынках, колебания цен на сырье, ухудшение внешних условий торговли и заимствований. Это повышает сложность принятия решений в области монетарной политики.
- Ускорение инфляции в последние годы из-за нарушения логистических цепочек, роста мировых цен на продовольствие и энергоносители, отложенного спроса после пандемии. Центробанки сталкиваются с дилеммой между контролем над инфляцией и поддержанием восстановления экономик.
- Долговые проблемы частного и государственного секторов во многих странах. Рост долговой нагрузки может провоцировать финансовую нестабильность и ограничивать потенциал роста, а значит центробанкам приходится учитывать эти риски.
- Тенденции деглобализации и регионализации мировой экономики и торговли. Это может менять характер внешних шоков для отдельных стран и работу трансмиссионных каналов монетарной политики, что требует гибкой адаптации со стороны Центробанков.
- Ускорение цифровой трансформации финансовой сферы, развитие новых платежных технологий, рост рынка криптоактивов. Это открывает новые возможности, но и создает риски для Центробанков с точки зрения регулирования и сохранения контроля за денежным обращением. Многие страны начинают экспериментировать с цифровыми валютами Центробанков (CBDC)[29].
Учитывая эти тенденции и вызовы, центральные банки постоянно совершенствуют свои модели и инструменты, обмениваются опытом, координируют действия на международном уровне. Растет понимание важности синхронизации денежно-кредитной и фискальной политики, поддержки структурных реформ для повышения потенциала экономического роста. Кроме того, в фокусе Центробанков находится анализ климатических рисков и содействие устойчивому финансированию в целях декарбонизации.
В России денежно-кредитная политика в последние годы строится вокруг режима таргетирования инфляции и плавающего валютного курса. Банк России постепенно снижал инфляцию и инфляционные ожидания, что позволило перейти к нейтральной денежно-кредитной политике перед пандемией. Кризис 2020 г. потребовал масштабного смягчения, но затем регулятор начал цикл повышения ставки для сдерживания инфляционного давления. Теперь перед Банком России стоит задача вернуть инфляцию к цели 4% в условиях структурной перестройки экономики и ограничений на движение капитала. При этом важно поддерживать развитие внутреннего финансового рынка, повышать роль рубля во внешнеторговых расчетах, содействовать росту национальных сбережений и инвестиций.
Первостепенное значение монетарной политики для макроэкономической стабильности обусловлено ее влиянием на ключевые экономические переменные - инфляцию, процентные ставки, валютный курс, денежное предложение. Поддерживая ценовую стабильность, центральные банки создают благоприятные условия для долгосрочного планирования, снижают экономическую неопределенность, защищают покупательную способность национальной валюты. Как показывают многочисленные эмпирические исследования, высокая и волатильная инфляция негативно сказывается на темпах экономического роста, искажает ценовые сигналы, снижает эффективность инвестиций[30].
Не менее важна роль монетарной политики в сглаживании экономических циклов и поддержке экономического роста. Антициклическая направленность денежно-кредитной политики предполагает смягчение монетарных условий в период спада для стимулирования совокупного спроса и кредитной активности, и наоборот, ужесточение в условиях экономического бума для предотвращения "перегрева" и накопления дисбалансов. Мировой финансовый кризис 2007-2009 гг. наглядно продемонстрировал значимость приоритета финансовой стабильности для центральных банков, необходимость принимать во внимание динамику цен активов и кредитного цикла при принятии решений[31].
В арсенале современных Центробанков имеется широкий набор инструментов монетарной политики, позволяющий гибко реагировать на изменение макроэкономических условий. Основным инструментом выступает ключевая процентная ставка, определяющая стоимость заимствований на межбанковском рынке и влияющая на весь спектр рыночных ставок. Также активно применяются такие инструменты, как обязательные резервные требования, операции на открытом рынке, рефинансирование банков, валютные интервенции, программы количественного и кредитного смягчения[32].
При реализации монетарной политики центробанки сталкиваются с рядом объективных вызовов и ограничений. Прежде всего, это проблема временных лагов в воздействии монетарных импульсов на экономику. Так, для развитых стран временной лаг денежно-кредитной трансмиссии оценивается в 1-2 года[33]. Учет этих лагов критически важен для эффективной калибровки мер политики. Кроме того, на практике монетарные власти зачастую сталкиваются с ситуацией конфликта целей, например, между ценовой стабильностью и поддержкой экономической активности. Поиск баланса, позволяющего достичь приемлемых компромиссов - постоянный вызов для Центробанков[34].
В условиях глобализации мировой экономики и роста трансграничного перемещения капитала эффективность монетарной политики во многом зависит от степени доверия к центральному банку и прозрачности его коммуникации с рынками. Четкое разъяснение целей, логики принимаемых решений, публикация макроэкономических прогнозов позволяют снизить неопределенность, стабилизировать ожидания экономических агентов. Исследования показывают, что повышение информационной открытости Центробанков способствует снижению средней инфляции и волатильности инфляционных ожиданий[35].
Анализ практики ведущих центральных банков мира позволяет выявить некоторые общие закономерности и тренды в эволюции монетарной политики. В последние десятилетия наблюдается переход от фиксированных курсовых режимов к таргетированию инфляции, повышение транспарентности и независимости Центробанков, расширение мандата в сторону обеспечения финансовой стабильности, более активное использование макропруденциальных инструментов в связке с денежно-кредитной политикой[36].
Несмотря на общность вызовов, подходы Центробанков имеют страновую специфику, связанную со структурными особенностями экономик, глубиной финансовых рынков, факторами инфляции. Например, в США ФРС традиционно уделяет повышенное внимание динамике рынка труда, тогда как ЕЦБ в большей степени сфокусирован на ценовой стабильности. В то же время развивающиеся страны более подвержены внешним шокам и вынуждены учитывать динамику потоков капитала, цен на сырье[37].
Траектория процентных ставок и инфляции в 2010-е гг. существенно различалась по странам и регионам. Если в США и Великобритании переход к нормализации денежно-кредитной политики начался еще в 2015-2016 гг., то в еврозоне и Японии сохранялись околонулевые или отрицательные ставки вплоть до конца десятилетия. Уровень инфляции в большинстве развитых стран оставался ниже целевых ориентиров Центробанков (2%), что было обусловлено слабым инфляционным давлением, невысокими темпами роста ВВП и зарплат (см. Таблицу 1).
Таблица 3.
Динамика инфляции в ведущих развитых странах в 2010-2019 гг., %
| Страна/регион | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 |
| США | 1,6 | 3,2 | 2,1 | 1,5 | 1,6 | 0,1 | 1,3 | 2,1 | 1,9 | 2,3 |
| Еврозона | 1,6 | 2,7 | 2,5 | 1,4 | 0,4 | 0,2 | 0,2 | 1,5 | 1,8 | 1,2 |
| Япония | -0,7 | -0,3 | 0,0 | 0,4 | 2,7 | 0,8 | -0,1 | 0,5 | 1,0 | 0,5 |
| Великобритания | 3,3 | 4,5 | 2,8 | 2,6 | 1,5 | 0,0 | 0,7 | 2,7 | 2,5 | 1,8 |
Источник: IMF World Economic Outlook Database (October 2020). URL: https://www.imf.org/en/Publications/WEO/weo-database/2020/October (дата обращения: 14.04.2023).
Новым вызовом для монетарной политики в 2020-2021 гг. стала пандемия COVID-19, которая привела к беспрецедентному экономическому спаду, усилению дезинфляционного давления, растущим бюджетным дефицитам. В ответ центробанки существенно смягчили денежно-кредитные условия за счет снижения ставок к нулевым уровням, расширения программ количественного смягчения и кредитной поддержки. Однако уже в 2021 г. на фоне восстановления спроса и роста цен на сырье инфляция существенно ускорилась, создавая риски для среднесрочных целей Центробанков[38].
Важным приоритетом для монетарной политики становится координация с другими направлениями экономической политики государства - бюджетно-налоговой, структурной, макропруденциальной. Для стран с формирующимися рынками ключевое значение имеет обеспечение устойчивости государственных финансов, поскольку фискальная экспансия может подрывать эффективность мер центробанка. Структурные реформы, направленные на повышение гибкости рынков труда и производительности, способны усилить действие монетарных стимулов. В свою очередь, центробанки должны учитывать эффекты фискальной и структурной политики при калибровке своих мер[39].
В заключение можно отметить, что современные условия развития глобальной экономики ставят перед центральными банками комплексные вызовы, требующие постоянной адаптации операционных инструментов и концептуальных основ монетарной политики. Обеспечение ценовой и финансовой стабильности, поддержка экономического роста и занятости в условиях повышенной неопределенности и структурных сдвигов предполагают гибкое сочетание различных элементов политики с учетом страновой специфики и меняющихся внешних условий. Повышение прозрачности и подотчетности Центробанков, развитие систем анализа и прогнозирования, тесная координация с другими направлениями государственной политики будут иметь ключевое значение для эффективности и репутации монетарных властей.
3.2 Сближение векторов внутренней и внешней монетарной политики Центрального банка России как фактор развития
Сближение векторов внутренней и внешней монетарной политики Центрального банка России является важнейшим фактором устойчивого развития отечественной экономики в условиях глобальных вызовов и структурной трансформации. От эффективности координации денежно-кредитных мер, направленных на обеспечение ценовой и финансовой стабильности внутри страны, с одной стороны, и на достижение внешнеэкономических целей, с другой, во многом зависят перспективы долгосрочного роста и повышения благосостояния граждан.
Эволюция денежно-кредитной политики Банка России в 2000-е и 2010-е годы была обусловлена как структурными изменениями в российской экономике, так и shifts в глобальных макроэкономических условиях. За этот период произошел постепенный переход от режима управляемого валютного курса и таргетирования денежных агрегатов к режиму инфляционного таргетирования и плавающего валютного курса, что отражало рост зрелости финансовых рынков, повышение роли рыночных механизмов и укрепление доверия к политике центрального банка[40].
Ключевой вехой стал переход к инфляционному таргетированию в конце 2014 года. Его особенностями в российских условиях стали отказ от валютных интервенций и переход к плавающему курсу рубля, смещение операционной цели на ключевую ставку, расширение коммуникаций с рынками и обществом. Банк России объявил среднесрочную цель по инфляции на уровне 4% и принял обязательства по ее достижению. Эти изменения позволили повысить эффективность управления инфляционными ожиданиями, укрепить трансмиссионный механизм и усилить влияние политики на реальный сектор экономики[41].
В последнее десятилетие Банк России последовательно совершенствовал свою монетарную политику, приближая ее к лучшим мировым практикам. Ключевыми элементами модернизации стали:
- Переход к режиму таргетирования инфляции и плавающего валютного курса. С 2015 г. главной целью денежно-кредитной политики является поддержание годовой инфляции вблизи 4% постоянно. Это призвано обеспечить сохранность сбережений и доходов населения, снизить экономическую неопределенность, стимулировать инвестиции. Банк России воздействует на инфляцию через управление ключевой ставкой, влияющей на весь спектр процентных ставок в экономике. При этом курсовая политика строится на принципах гибкого курсообразования, с минимальным вмешательством регулятора в работу валютного рынка.
- Повышение открытости и прозрачности монетарной политики. Банк России регулярно публикует информацию о своих целях, прогнозах и решениях, проводит пресс-конференции, готовит аналитические обзоры, активно взаимодействует с экспертным сообществом и широкой общественностью. Это позволяет снизить неопределенность, закрепить инфляционные ожидания, повысить доверие к политике регулятора. Как показывают опросы, за последние годы выросла предсказуемость действий Банка России для участников рынка.
- Развитие инструментария денежно-кредитного регулирования. Процентная политика дополняется мерами по управлению ликвидностью, в том числе за счет расширения Ломбардного списка, проведения тонкой настройки и др. Совершенствуются инструменты макропруденциального регулирования, нацеленные на предотвращение системных рисков финансовой стабильности. Банк России участвует в развитии рынка производных финансовых инструментов, облегчающих управление процентными и валютными рисками.
Достижение целей монетарной политики невозможно без тесной координации с фискальной политикой государства. Бюджетные расходы и доходы, уровень государственного долга напрямую влияют на динамику инфляции, валютного курса и темпы экономического роста. Поэтому крайне важно обеспечить согласованность действий Банка России и Правительства РФ при формировании и реализации денежно-кредитной и бюджетно-налоговой политики.
Несбалансированная фискальная экспансия способна свести на нет усилия Центробанка по таргетированию инфляции и поддержанию устойчивых темпов роста. В то же время чрезмерно жесткая бюджетная консолидация может ограничить возможности монетарных властей по стимулированию совокупного спроса в периоды экономического спада. Поэтому крайне важно выстроить эффективные каналы коммуникации и координации между регулятором и правительством для обмена аналитическими оценками, прогнозами и согласования ключевых параметров политики.
Для обеспечения эффективной координации монетарной и фискальной политики можно предложить следующие конкретные шаги:
- Создание межведомственной рабочей группы с участием представителей Банка России, Министерства финансов, Министерства экономического развития. Группа должна регулярно проводить встречи для обсуждения текущей экономической ситуации, прогнозов, рисков и выработки согласованных решений. Важно наладить постоянный обмен данными и аналитикой между ведомствами.
- Синхронизация циклов бюджетного и монетарного планирования. График подготовки прогнозов, основных направлений политики и других программных документов Банка России и Правительства должен быть скоординирован. Это позволит учитывать планы друг друга и вырабатывать непротиворечивые ориентиры по инфляции, ВВП, процентным ставкам, бюджетному дефициту и др. параметрам.
- Разработка системы опережающих индикаторов фискальных рисков для денежно-кредитной политики. Это предполагает мониторинг динамики бюджетных доходов/расходов, госдолга и других фискальных показателей с целью раннего выявления угроз для ценовой и финансовой стабильности. При появлении тревожных сигналов Центробанк и Правительство должны оперативно корректировать свои действия.
Эти институциональные и операционные изменения во внутренней монетарной политике создали основу для более эффективной реализации внешнеэкономических задач, стоящих перед Банком России. Среди них можно выделить:
- Обеспечение стабильности курса рубля и платежного баланса. Гибкое курсообразование позволяет экономике лучше адаптироваться к внешним шокам, смягчая их влияние на внутренние экономические параметры. При этом Банк России сохраняет возможность проводить упреждающие или разовые валютные интервенции в случае угроз для финансовой стабильности. Принятая в 2018 г. конструкция бюджетного правила также направлена на снижение зависимости экономики и курса рубля от колебаний нефтяных цен.
- Поддержка конкурентоспособности российского экспорта. Политика таргетирования инфляции, не допуская чрезмерного укрепления реального курса рубля, способствует повышению ценовой конкурентоспособности отечественных товаров на мировых рынках. Кроме того, накопление международных резервов, которые на 01.05.2023 составляют около 593 млрд. долл., увеличивает запас прочности российской финансовой системы и косвенно поддерживает внешнюю торговлю.
- Содействие притоку иностранных инвестиций. Макроэкономическая стабильность, низкая инфляция и предсказуемость курсовой динамики являются важными факторами улучшения инвестиционного климата России. Хотя приток ПИИ сдерживается геополитическими рисками и структурными ограничениями, доля нерезидентов на рынке ОФЗ выросла с 3% в 2015 г. до 10,2% в 2019 г., в последние годы активизировались размещения российских эмитентов на внешних рынках.
- Расширение использования рубля в международных расчетах. За 2013-2020 гг. доля рубля в оплате экспорта выросла с 10% до 20,8%, импорта - с 28% до 29,6%, его доля в глобальных платежах SWIFT сейчас составляет 0,3%. Банк России стимулирует этот процесс, развивая инфраструктуру трансграничных расчетов, либерализуя требования к репатриации валютной выручки, заключая соглашения о расчетах в нацвалютах с другими центробанками.
- Углубление интеграции на пространстве ЕАЭС. Банк России активно участвует в координации монетарной и финансовой политики в рамках ЕАЭС, что важно для повышения роли объединения в мировой экономике и торговле. Гармонизация регулирования, развитие общего финансового рынка, расширение использования нацвалют, создание системы быстрых платежей и единой биржевой инфраструктуры будут способствовать наращиванию взаимных инвестиций и торговых потоков.
Для содействия углублению интеграционных процессов в рамках ЕАЭС и повышения роли объединения в мировой экономике целесообразно расширить использование национальных валют стран-участниц во взаимных расчетах и инвестициях. Это позволит снизить зависимость от доллара США как средства платежа и накопления, а также усилит суверенитет общего финансового пространства ЕАЭС.
В этих целях странам Союза следует активизировать заключение двусторонних соглашений о взаимном использовании национальных денежных единиц, формировать необходимую нормативно-правовую базу и финансовую инфраструктуру для бесперебойного проведения трансграничных расчетов в нацвалютах. Параллельно целесообразно развивать механизмы координации денежно-кредитной политики центральных банков ЕАЭС, включая согласование ориентиров динамики обменных курсов для ограничения чрезмерной волатильности.
При этом сближение внутреннего и внешнего векторов монетарной политики сталкивается с рядом объективных вызовов и противоречий, обусловленных структурными особенностями российской экономики:
- Высокая доля сырьевого экспорта, зависимость бюджета и платежного баланса от динамики мировых цен на сырье. Это повышает подверженность экономики внешним шокам и создает проциклический эффект для реального курса рубля (т.н. «голландская болезнь»).
- Существенная роль государства и компаний с госучастием в экономике и банковской системе. Это может снижать чувствительность финансовых потоков к сигналам денежно-кредитной политики и искажать действие рыночных механизмов.
- Незавершенность структурных реформ и недостаточная развитость институтов. Повышение эффективности и конкурентоспособности экономики требует активизации усилий по защите прав собственности, снижению регуляторных барьеров, развитию инфраструктуры и человеческого капитала.
Важно подчеркнуть, что эффективная координация внутренней и внешней монетарной политики невозможна без тесного взаимодействия Банка России с Правительством РФ, которое отвечает за реализацию структурной, бюджетной и внешнеэкономической политики. Согласование целей и инструментов, своевременный обмен информацией, четкое разграничение полномочий — все это критически важно для достижения стратегических ориентиров развития.
Кроме того, в условиях нарастания геополитических рисков и фрагментации мирохозяйственных связей объективно возрастает роль международного сотрудничества центральных банков - как на двусторонней основе, так и на многосторонних площадках (МВФ, Банк международных расчетов, Евразийский банк развития и др.). Это важно для своевременного выявления и упреждения системных рисков, обмена информацией и опытом, координации регуляторных подходов.
В то же время реализация монетарной политики в России сталкивается с рядом структурных вызовов, которые отражают особенности национальной экономики. Прежде всего, это высокая зависимость от динамики мировых цен на сырьевые товары и состояния платежного баланса. Колебания нефтяных котировок могут приводить к резким изменениям валютного курса, всплескам инфляции и волатильности на финансовых рынках[42]. Принятое в 2017 году бюджетное правило позволило несколько смягчить эти эффекты, но не устранило полностью зависимость экономики от внешних факторов.
Другим вызовом является недостаточная глубина и ликвидность финансовых рынков, ограничивающие работу процентного канала трансмиссионного механизма. Сохраняется высокая доля государства в банковском секторе, ограничена конкуренция, широко распространены субсидируемые кредиты. Все это снижает чувствительность кредитных и депозитных ставок к изменению ключевой ставки Банка России[43]. В таблице 4 представлена динамика ключевых показателей денежно-кредитной политики Банка России в 2013-2020 гг.
Таблица 4.
Динамика ключевых показателей ДКП Банка России в 2013-2020 гг.
| Показатель | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 |
| Ключевая ставка, % на конец года | 5,50 | 17,00 | 11,00 | 10,00 | 7,75 | 7,75 | 6,25 | 4,25 |
| Инфляция, % дек./дек. | 6,5 | 11,4 | 12,9 | 5,4 | 2,5 | 4,3 | 3,0 | 4,9 |
| Курс доллара США, руб., на конец года | 32,73 | 56,26 | 72,88 | 60,66 | 57,60 | 69,47 | 61,91 | 73,88 |
Источник: Банк России, Росстат.
Анализ данных показывает, что переход к инфляционному таргетированию позволил Банку России существенно снизить инфляцию с двузначных значений в 2014-2015 гг. до исторических минимумов в 2,5-3% в 2017-2019 гг. При этом потребовалось значительное повышение ключевой ставки в конце 2014 г. для сдерживания девальвационных и инфляционных эффектов. В дальнейшем по мере замедления инфляции и стабилизации ситуации на валютном рынке ставка постепенно снижалась, достигнув к концу 2020 г. рекордно низкого уровня в 4,25%.
Важно отметить взаимосвязь монетарной политики Банка России с внешнеэкономическими задачами. Обеспечивая стабильность цен и валютного курса, центральный банк косвенно поддерживает конкурентоспособность российского экспорта, большая часть которого относится к товарам с низкой добавленной стоимостью. Кроме того, последовательная монетарная политика, повышая доверие инвесторов и снижая страновую премию за риск, способствует притоку иностранных инвестиций в реальный и финансовый сектор[44]. Динамика прямых иностранных инвестиций в России представлена в таблице 5.
Таблица 5.
Приток прямых иностранных инвестиций в Россию в 2013-2020 гг., млрд. долл.
| Показатель | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 |
| Приток ПИИ | 69,2 | 22,0 | 6,9 | 32,5 | 28,6 | 8,8 | 31,7 | 9,7 |
Источник: Банк России.
Несмотря на волатильность потоков ПИИ, связанную с геополитическими факторами, в периоды ценовой и курсовой стабильности (2016-2017, 2019 гг.) наблюдался рост притока инвестиций. Это подтверждает значимость монетарной политики для формирования благоприятного инвестиционного климата.
Банк России как мегарегулятор финансового рынка также активно участвует в развитии интеграционных процессов в рамках ЕАЭС. Координация монетарных политик центральных банков стран Союза является важным фактором обеспечения макроэкономической и финансовой стабильности в регионе[45]. Ключевые направления сотрудничества включают:
- Гармонизацию принципов и операционных механизмов денежно-кредитной политики.
- Развитие и интеграцию платежных систем, унификацию требований к трансграничным переводам.
- Координацию политики в области обращения виртуальных валют.
- Реализацию согласованной политики по либерализации валютных отношений.
- Формирование общего биржевого пространства стран Союза.
Важнейшим направлением модернизации монетарной политики Банка России является цифровая трансформация. В 2020 году регулятор опубликовал консультативный доклад по цифровому рублю, а в 2022 году начал реализацию пилотных проектов с участниками рынка. Потенциальные преимущества внедрения цифровой валюты центрального банка включают рост охвата населения и бизнеса финансовыми услугами, снижение стоимости и повышение скорости платежей, развитие инновационных продуктов и сервисов[46]. При этом цифровой рубль, сочетая свойства наличных и безналичных денег, может повысить устойчивость денежного обращения и трансмиссионного механизма.
Для повышения эффективности трансмиссионного механизма денежно-кредитной политики и усиления ее влияния на реальный сектор экономики целесообразно активизировать меры по развитию рынков капитала в России. Глубокие и ликвидные рынки акций, облигаций, производных инструментов позволят более оперативно транслировать импульсы изменения процентных ставок в динамику кредитования реального сектора и стоимости заемного финансирования для компаний.
В этой связи приоритетными направлениями должны стать расширение практики выпуска акций и облигаций российскими эмитентами, развитие инфраструктуры инвестиционного банкинга и андеррайтинга, формирование пула институциональных инвесторов и маркетмейкеров. Важную роль также может сыграть развитие механизмов секьюритизации кредитов для повышения ликвидности банковских балансов и расширения возможностей рефинансирования.
Для развития рынков капитала в России и повышения эффективности трансмиссионного механизма монетарной политики можно предложить следующие конкретные меры:
- Стимулирование IPO и SPO российских компаний. Для этого необходимо упростить регуляторные требования к эмитентам, снизить издержки и сроки листинга. Важно предоставлять налоговые льготы компаниям, размещающим акции на бирже, а также инвесторам в эти бумаги. Минфин, ЦБ и Московская биржа должны проводить активную разъяснительную работу о преимуществах публичного статуса среди потенциальных эмитентов.
- Развитие рынка корпоративных облигаций. Следует либерализовать условия эмиссии облигаций, в частности, смягчить требования к обеспечению, ковенантам, раскрытию информации. Необходимо стандартизировать правила выпуска и обращения облигаций, а также внедрить электронный документооборот для ускорения и удешевления сделок. ЦБ мог бы временно выкупать в свой портфель часть выпусков качественных заемщиков для поддержания ликвидности рынка.
- Формирование широкого класса институциональных инвесторов - пенсионных, страховых фондов, коллективных схем инвестирования. Для этого требуется создать благоприятный налоговый режим для долгосрочных вложений, обеспечить эффективное регулирование и риск-менеджмент таких институтов. Важно стимулировать конкуренцию на рынке доверительного управления активами, повышать прозрачность и качество раскрываемой информации для инвесторов.
- Развитие инфраструктуры инвестбанкинга и профессиональных посредников. Необходимо либерализовать требования к капиталу и лицензированию инвестиционных банков, брокеров, управляющих компаний при сохранении надзора за их рисками. Следует внедрять современные электронные платформы для андеррайтинга, маркетмейкинга, клиринга и расчетов на фондовом рынке. Важна также подготовка квалифицированных кадров для инвестиционной индустрии на базе ведущих вузов.
В заключение отметим, что эволюция монетарной политики Банка России в последние два десятилетия была направлена на повышение ее эффективности и соответствия лучшим международным практикам в условиях структурных сдвигов в национальной экономике и вызовов глобальной среды. Дальнейшее развитие политики будет определяться трансформацией мандата Банка России и сочетанием традиционных и новых инструментов и подходов для достижения целей ценовой и финансовой стабильности, устойчивого роста. Среди приоритетов - координация с фискальной и структурной политикой государства, укрепление доверия к действиям регулятора, интеграция инновационных инструментов и практик в операционную деятельность, активное участие в формировании новой архитектуры глобальных и региональных финансов.
Итак, сближение внутреннего и внешнего контуров монетарной политики, обеспечивая синергетический эффект для развития российской экономики, требует от Банка России и других органов проведения комплексной, сбалансированной и последовательной стратегии. Она должна опираться на четкие ориентиры по инфляции и финансовой стабильности, соответствовать долгосрочным целям роста и технологической модернизации, учитывать меняющуюся конъюнктуру глобальных рынков и регуляторный ландшафт.
3.3 Перспективы монетарной политики центральных банков
Перспективы монетарной политики центральных банков в ближайшие годы будут определяться рядом глобальных трендов и вызовов, которые существенно трансформируют макроэкономическую и финансовую среду. Основными факторами, влияющими на выбор целей и инструментов денежно-кредитного регулирования, станут замедление роста мировой экономики, усиление инфляционного давления, нарастание долговых проблем, технологическая и климатическая повестка, а также геополитическая фрагментация.
Одной из ключевых задач для Центробанков станет поиск баланса между обеспечением ценовой стабильности и поддержанием экономической активности. После длительного периода низких темпов роста потребительских цен в последние годы инфляция существенно ускорилась под влиянием восстановительного спроса, нарушений производственно-логистических цепочек, роста цен на продовольствие и энергоносители. Так, в США индекс потребительских цен в марте 2022 г. вырос на 8,5% по сравнению с мартом 2021 г., что стало максимумом за последние 40 лет. В еврозоне инфляция в марте достигла рекордных 7,5%. Хотя в 2023-2024 гг. ожидается постепенное замедление инфляции, центробанки многих развитых стран уже начали цикл повышения процентных ставок и сворачивания программ количественного смягчения.
Вместе с тем, ужесточение монетарной политики несет риски для экономического роста, который и без того сдерживается структурными факторами (старение населения, высокая закредитованность, низкая производительность). По прогнозу МВФ, рост мирового ВВП замедлится с 6,1% в 2021 г. до 3,6% в 2022 г. и 2023 г. В этих условиях центробанки будут стремиться проводить постепенную нормализацию денежно-кредитной политики, чтобы не допустить рецессии или финансовой нестабильности. Как отметил глава ФРС США Дж. Пауэлл, денежные власти будут действовать осмотрительно и руководствоваться поступающими данными.
Другим серьезным вызовом станет рост долговой нагрузки государственного и частного секторов. На конец 2021 г. глобальный долг достиг 303 трлн. долл. (348% мирового ВВП), причем за 2020-2021 гг. он увеличился на 33 трлн. долл. на фоне масштабных антикризисных мер. Повышение процентных ставок усилит риски для стран с высоким уровнем задолженности, а также для развивающихся рынков, зависящих от притока капитала. Фрагментация мировых финансовых рынков из-за геополитической напряженности может дополнительно повысить стоимость заимствований. В этой ситуации Центробанки будут уделять повышенное внимание анализу рисков финансовой стабильности и эффективности трансмиссионного механизма монетарной политики.
В таблице 6 представлена динамика ключевых процентных ставок крупнейших Центробанков мира в 2020-2021 гг.
Таблица 6.
Динамика ключевых ставок ФРС США, ЕЦБ, Банка Англии и Банка Японии в 2020-2021 гг., %
| Центральный банк | Янв. 2020 | Март 2020 | Дек. 2020 | Янв. 2021 | Дек. 2021 |
| ФРС США | 1,50-1,75 | 0,00-0,25 | 0,00-0,25 | 0,00-0,25 | 0,00-0,25 |
| ЕЦБ | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Банк Англии | 0,75 | 0,10 | 0,10 | 0,10 | 0,25 |
| Банк Японии | -0,10 | -0,10 | -0,10 | -0,10 | -0,10 |
Источник: официальные сайты центральных банков.
Данные показывают масштабы монетарного смягчения в острую фазу пандемии в марте-апреле 2020 года. ФРС США снизила ставку до нулевой нижней границы, как и в 2008 году. ЕЦБ и Банк Японии сохранили ставки на прежних уровнях, но существенно нарастили программы покупки активов. Банк Англии впервые с 2016 года снизил ставку почти до нуля.
Долговременным вызовом для монетарной политики становятся структурные факторы, ограничивающие потенциал роста мировой экономики - старение населения, низкий рост производительности труда, усиление неравенства. В этих условиях Центробанки будут вынуждены проводить стимулирующую политику дольше и интенсивнее, что может повысить риски для финансовой стабильности и перегрева на рынке активов. При этом резкий рост инфляции в 2021-2022 гг. осложняет выбор между ужесточением политики для сдерживания цен и сохранением поддержки для восстановления экономики[47]. Таблица 7 иллюстрирует динамику инфляции в ведущих странах в 2019-2021 гг.
Таблица 7.
Динамика инфляции в ведущих развитых странах и России в 2019-2021 гг., %
| Страна | 2019 | 2020 | 2021 |
| США | 1,8 | 1,2 | 4,7 |
| Еврозона | 1,2 | 0,3 | 2,6 |
| Великобритания | 1,8 | 0,9 | 2,5 |
| Япония | 0,5 | 0,0 | -0,2 |
| Россия | 3,0 | 4,9 | 8,4 |
Источник: МВФ, Росстат.
Представленные данные показывают, что в 2021 году инфляция существенно ускорилась по сравнению с околонулевыми уровнями 2020 года. Наибольший рост цен наблюдался в США и России, где инфляция достигла многолетних максимумов. Это создает серьезные вызовы для Центробанков с точки зрения сворачивания монетарных стимулов.
Важнейшим приоритетом для монетарной политики в предстоящие годы станет учет факторов климатических изменений и перехода к низкоуглеродной экономике. Физические и переходные климатические риски могут оказать значительное влияние на макроэкономические переменные, динамику производительности и цен активов. Меры климатической политики (введение цен на углерод, "зеленые" субсидии и инвестиции) будут иметь последствия для инфляции, потенциального роста, платежных балансов и рисков финансовой стабильности. Центральные банки уже начинают включать климатические риски в свои макроэкономические модели, стресс-тесты, практику управления резервами и обеспечением. Активно обсуждаются перспективы "зеленого" количественного смягчения и учета климатических рисков в пруденциальном регулировании[48].
Также существенное влияние на перспективы монетарной политики окажет ускорение цифровой трансформации финансового сектора. Развитие новых платежных технологий, децентрализованных финансов (DeFi), криптоактивов несет в себе как возможности для повышения доступности и эффективности финансовых услуг, так и риски для денежного обращения и финансовой стабильности. В этих условиях многие центробанки (более 90 стран, где проживает свыше 90% мирового населения) изучают возможности выпуска собственных цифровых валют (CBDC). Их внедрение может серьезно трансформировать механизмы денежной эмиссии, трансмиссии монетарной политики, взаимодействия Центробанков с финансовыми посредниками и потребителями.
При этом важно учитывать риски, связанные с потенциальной дезинтермедиацией банковской системы, нарушением приватности данных, уязвимостью к кибератакам. Поэтому дизайн и правовые аспекты CBDC будут иметь критическое значение. Параллельно регуляторы продолжат развивать подходы по надзору за частными стейблкоинами и криптовалютами, стремясь интегрировать их в периметр регулирования. Активизируется международное сотрудничество Центробанков по этим вопросам, в том числе в рамках МВФ, Банка международных расчетов, Совета по финансовой стабильности.
Новым приоритетом для монетарной политики становится учет факторов изменения климата и перехода к низкоуглеродной экономике. Физические и транзитные климатические риски могут повлиять на макроэкономические и финансовые условия, динамику производительности и цен активов. В свою очередь, меры климатической политики правительств (введение цены на углерод, «зеленые» субсидии и инвестиции) будут иметь последствия для инфляции, экономического роста, платежных балансов, суверенных спредов.
Центробанки реагируют на эти вызовы по нескольким направлениям. Во-первых, включают климатические риски в макроэкономические модели и стресс-тесты финансовой стабильности. Во-вторых, интегрируют параметры устойчивого развития в свои программы покупки активов и залоговую политику. В-третьих, продвигают внедрение унифицированных стандартов климатической отчетности и раскрытия информации. Наконец, изучают роль монетарной политики в стимулировании «зеленых» инвестиций и снижении выбросов парниковых газов. Так, ЕЦБ планирует к 2024 г. учитывать климатические риски в оценке обеспечения по кредитным операциям, а Банк Англии - провести стресс-тестирование банков и страховщиков на устойчивость к различным сценариям изменения климата.
Усиление геополитических рисков и центробежных тенденций в мировой торговле и движении капитала создает дополнительные неопределенности для монетарной политики. Введение взаимных санкций, «финансовое оружие», фрагментация платежных систем усиливают риски для финансовой стабильности, повышают роль «тихих гаваней», способствуют дедолларизации международных расчетов. В этих условиях объективно возрастает значение трансграничного сотрудничества Центробанков для своевременного предупреждения системных рисков, а также региональных механизмов координации монетарной и финансовой политики.
Так, например, активизируется работа по формированию общего финансового рынка в ЕАЭС, растет роль двусторонних валютных свопов между Центробанками (объем которых достиг 1,5 трлн. долл.), повышается внимание к перспективам цифровых валют Центробанков для трансграничных платежей. Параллельно происходит фрагментация глобального валютного ландшафта: если в 1999 г. доля доллара США в мировых валютных резервах достигала 71%, то в 2021 г. она снизилась до 58,8%, постепенно растет использование альтернативных валют во внешней торговле и кредите.
Итак, в обозримом будущем центральные банки продолжат операционную и концептуальную модернизацию монетарной политики, адаптируя ее к меняющимся структурным и конъюнктурным реалиям. Гибкость и прозрачность политики, тщательный мониторинг широкого круга индикаторов, расширение набора инструментов и их точная настройка, акцент на финансовую стабильность, повышение роли макропруденциального регулирования и координация с фискальной политикой — все это будет определять эффективность Центробанков в достижении ценовой и финансовой стабильности в условиях неопределенности.
Наряду с решением тактических задач, связанных с краткосрочной волатильностью и экономическим циклом, регуляторам придется активно участвовать в структурной трансформации финансовых систем, создавая условия для устойчивого и инклюзивного роста, интегрируя технологические инновации и климатическую повестку в свои операционные рамки. Повышение открытости и подотчетности Центробанков, их репутации и доверия к их политике сохранится важным приоритетом и фактором успеха в решении стоящих перед ними задач.
Банк России как мегарегулятор финансового рынка и ключевой проводник государственной денежно-кредитной политики стоит перед необходимостью адаптации своих подходов и инструментов к меняющимся глобальным и внутренним вызовам. Чтобы обеспечить устойчивость российской экономики к шокам, поддержать ее структурную трансформацию и потенциал роста, требуется дальнейшее совершенствование аналитических и операционных основ монетарной политики с учетом лучших международных практик и страновой специфики.
Одним из приоритетов является развитие моделей оценки и прогнозирования проинфляционных эффектов монетарных и немонетарных факторов. Традиционные каналы влияния денежно-кредитной политики на инфляцию через регулирование процентных ставок и денежного предложения в современных условиях дополняются множеством других факторов - динамикой бюджетных расходов и доходов, тарифной политикой естественных монополий, немонетарными компонентами инфляции (продовольственными, регулируемыми ценами). Учет этих структурных особенностей российской экономики критически важен для повышения эффективности достижения цели по инфляции вблизи 4%. Банк России последовательно совершенствует свой прогнозный и аналитический инструментарий, дополняя модели общего равновесия (DSGE) секторальными моделями, платформами краткосрочного прогнозирования, анализом больших данных[49].
Другим важнейшим направлением является развитие систем мониторинга рисков финансовой стабильности с учетом новых вызовов цифровой трансформации и климатических изменений. Ускоренное внедрение технологий больших данных, машинного обучения, облачных сервисов приводит к изменению ландшафта рисков, появлению новых форм уязвимости к киберугрозам. Для своевременной идентификации системных рисков требуется интеграция в действующие системы риск-менеджмента новых индикаторов и методов, учитывающих взаимосвязанность участников рынка, трансграничные эффекты, стрессовые сценарии. Как показывает международный опыт, особое значение имеет координация микро- и макропруденциального регулирования, стресс-тестирования с денежно-кредитной политикой.
При использовании инструментов целевого рефинансирования для поддержки кредитования приоритетных сегментов экономики крайне важно обеспечить точную настройку и избежать возможных искажений на кредитном рынке. Излишнее субсидирование отдельных отраслей или заемщиков может привести к неэффективному распределению ресурсов, формированию «пузырей» на рынке и росту рисков для финансовой стабильности. Поэтому при реализации программ рефинансирования необходим тщательный анализ потенциальных последствий, использование рыночных критериев отбора проектов и ограничение объемов в целях недопущения чрезмерной экспансии отдельных сегментов кредитования.
Для точной настройки инструментов целевого рефинансирования и минимизации возможных искажений на кредитном рынке можно предложить следующие конкретные шаги:
- Четкое определение приоритетных отраслей и сегментов для рефинансирования. Критериями могут быть вклад в рост ВВП и занятости, влияние на инвестиционную активность и инновации, социальная значимость. Важно не размывать фокус программ и концентрировать ресурсы на ограниченном числе действительно важных направлений, регулярно пересматривая их перечень с учетом меняющейся экономической ситуации.
- Установление предельных объемов рефинансирования в привязке к капиталу банков и общим кредитным лимитам ЦБ. Это позволит избежать чрезмерной концентрации кредитования в субсидируемых сегментах и ограничит риски для отдельных банков и системы в целом. Доля льготных кредитов в портфелях банков не должна превышать разумные пределы (например, 10-15%), а совокупный объем программ рефинансирования можно лимитировать в процентах от кредитного портфеля и капитала банковского сектора.
- Использование рыночных критериев и процедур отбора проектов для рефинансирования. Банки должны применять стандартные процедуры оценки кредитных рисков, обеспечения, лимитов на заемщиков и концентрации рисков. Недопустимо кредитовать заведомо нежизнеспособные предприятия и проекты. ЦБ должен верифицировать качество процедур андеррайтинга в банках и вводить повышенные требования к резервированию и капиталу для льготных кредитов.
- Мониторинг и контроль целевого использования кредитов. Необходимо на уровне кредитных договоров четко определять цели кредита, график реализации проекта, ключевые контрольные точки. В случае нарушения условий целевого использования средств банки должны иметь право применять штрафы и требовать досрочного погашения кредитов. ЦБ также должен выборочно проверять сделки в рамках программ рефинансирования и применять надзорные меры к нарушителям.
- Регулярная оценка эффективности программ рефинансирования и их влияния на кредитный рынок. ЦБ и правительство должны анализировать достижение целевых показателей по объему и структуре кредитования, влиянию на инвестиции и экономический рост. Важно также оценивать косвенные эффекты - динамику кредитных ставок, стандартов выдачи кредитов, долговой нагрузки заемщиков. При выявлении искажений и «пузырей» параметры программ должны оперативно корректироваться.
Переход к низкоуглеродной экономике и реализация Парижского соглашения по климату также становятся важным фактором трансформации подходов Центробанков к управлению финансовыми рисками. По оценкам Банка России, потенциальные убытки российской финансовой системы от реализации физических климатических рисков могут составить 2,5-4,5% ВВП уже в среднесрочной перспективе. Чтобы предотвратить накопление "зеленых" рисков на балансах банков и компаний, необходима интеграция международных стандартов оценки и раскрытия климатических рисков (TCFD) в надзорную и регуляторную практику. Банк России активно включился в работу Сообщества Центробанков и надзорных органов по повышению экологичности финансовой системы (NGFS), разрабатывает сценарии климатического стресс-тестирования для оценки подверженности банков к переходным рискам.
В контексте структурной трансформации российской экономики в условиях сдержанного потенциала роста и повышенной неопределенности важной задачей становится поэтапное расширение роли Банка России в поддержке кредитования реального сектора и инвестиций. При сохранении приоритета ценовой стабильности целесообразно дополнить стандартные инструменты денежно-кредитной политики новыми механизмами целевого рефинансирования банков, позволяющими обеспечить доступ приоритетных отраслей и сегментов к долгосрочным кредитным ресурсам по низким ставкам. Банк России уже внедрил несколько специализированных инструментов рефинансирования - программы поддержки кредитования МСП, ипотеки, региональных инвестиционных проектов. Перспективные направления включают программы фондирования "зеленых" проектов, экспортного кредитования, инвестиций в инфраструктуру и инновационные отрасли. Таблица 8. иллюстрирует масштабы специализированных инструментов рефинансирования Банка России.
Таблица 8.
Структура задолженности по специнструментам рефинансирования Банка России, млрд руб.
| Инструмент | 01.01.2019 | 01.01.2020 | 01.01.2021 | 01.01.2022 |
| Кредиты постоянного действия | 7,9 | 5,1 | 8,1 | 2,9 |
| Кредиты под залог прав требования по кредитным договорам, обеспеченным договорами страхования ОАО «ЭКСАР» | 0,0 | 0,0 | 0,0 | 4,8 |
| Кредиты, обеспеченные поручительствами АО «Корпорация «МСП» | 98,7 | 139,1 | 112,6 | 60,4 |
| Кредиты на финансирование инвестиционных проектов | 282,2 | 210,0 | 153,2 | 164,4 |
| Кредиты на пополнение оборотных средств системообразующих предприятий | 0,0 | 0,0 | 455,4 | 124,4 |
| Итого | 388,8 | 354,2 | 729,3 | 356,9 |
Источник: Банк России
Как видно из данных, объемы задолженности по специнструментам существенно выросли в 2020-2021 гг., достигнув пика в 729 млрд руб. или 6,5% совокупных требований Банка России к кредитным организациям. Это отражает активизацию политики таргетированного рефинансирования в период острой фазы пандемического кризиса, когда многим предприятиям потребовалась экстренная кредитная поддержка для пополнения оборотных средств и сохранения занятости.
Ключевым трендом развития платежных систем и денежного обращения в мире становится активное изучение и экспериментирование Центробанков с цифровыми валютами (CBDC). Банк России одним из первых представил консультативный доклад о перспективах внедрения цифрового рубля, опираясь на результаты диалога с участниками рынка и экспертным сообществом. Потенциальные преимущества внедрения цифрового рубля включают повышение финансовой доступности и снижение стоимости платежей для бизнеса и граждан, усиление конкуренции на финансовом рынке, сокращение зависимости от внешней инфраструктуры, возможности для реализации инновационных продуктов и сервисов. В таблице 9 представлены этапы реализации проекта цифрового рубля
Таблица 9.
Этапы реализации проекта цифрового рубля
| Этап | Цели и задачи | Сроки |
| Изучение и консультации | Анализ возможностей и рисков, обсуждение с рынком, выпуск доклада | 2020-2021 |
| Платформа цифрового рубля | Формирование концепции, выбор технологий, начало создание платформы | 2022 |
| Пилотирование | Тестирование на ограниченном круге пользователей, доработка платформы | 2023 |
| Внедрение | Поэтапное подключение всех банков и клиентов, обеспечение полного функционала | С 2024 |
Источник: Банк России
Дизайн платформы цифрового рубля предусматривает двухуровневую розничную модель, сочетающую прямые расчеты через кошельки в Банке России с участием банков-посредников для открытия кошельков и поддержки клиентов. Предполагается полная конвертируемость цифровых рублей в наличные и безналичные по соотношению 1:1:1. Такая архитектура позволит использовать инфраструктуру цифрового рубля для создания государственных и частных смарт-контрактов, офлайн-расчетов, интеграции с цифровыми платформами.
При внедрении цифрового рубля критически важно тщательно оценить его влияние на конфигурацию банковского сектора, трансмиссионный механизм денежно-кредитной политики, параметры денежной массы. Международный опыт проектов CBDC показывает необходимость специальных мер для ограничения рисков дезинтермедиации, таких как лимиты на остатки в кошельках, дифференцированное резервирование и вознаграждение остатков цифровых валют. Банк России совместно с участниками рынка должен тщательно протестировать эти механизмы, чтобы минимизировать возможные негативные последствия для устойчивости банковской системы и кредитования экономики.
Поскольку климатическая повестка становится важнейшим приоритетом для правительств и регуляторов в большинстве стран мира, центральные банки играют все более активную роль в содействии переходу к низкоуглеродной экономике и управлении связанными рисками. Банк России уже включился в международную координацию действий в этой сфере, став членом Сообщества Центробанков и надзорных органов по повышению экологичности финансовой системы (NGFS) и присоединившись к Глобальному договору ООН. Ключевые направления "озеленения" деятельности Банка России включают:
- Разработку единой таксономии "зеленых" и "переходных" проектов для формирования рынка ответственного финансирования.
- Установление требований по раскрытию ESG-информации для эмитентов и финансовых институтов.
- Оценку климатических рисков финансовой системы, разработку сценариев углеродного стресс-тестирования.
- Изучение возможностей учета климатических факторов в денежно-кредитной политике (при принятии решений о покупке активов, ставках и сроках рефинансирования).
- Включение "зеленых" инструментов в портфели резервных и пенсионных активов.
Последовательная реализация этих мер будет способствовать достижению национальных целей низкоуглеродного развития, позволит минимизировать риски для участников рынка, связанные с "коричневыми" активами и климатическими шоками. Важно, чтобы скорость "озеленения" финансовой системы была скоординирована с динамикой структурной трансформации экономики, а регулятивные новации не создавали чрезмерной нагрузки на банки, компании и домохозяйства.
Вместе с тем, важно, чтобы скорость "озеленения" финансовой системы была скоординирована с динамикой структурной трансформации экономики в сторону низкоуглеродных отраслей, а регулятивные новации по учету ESG-факторов не создавали чрезмерной нагрузки на банки, компании и домохозяйства. Излишне форсированный переход к новым зеленым стандартам в сферах раскрытия информации, стресс-тестирования и т.д. может затормозить кредитование реального сектора, ограничить инвестиции в действующие производства. Требуется постепенный и сбалансированный подход к повышению "зеленых" требований с параллельным созданием стимулов и механизмов финансирования проектов устойчивого развития.
Для обеспечения сбалансированного перехода к "зеленой" финансовой системе, скоординированного с динамикой низкоуглеродной трансформации экономики, можно предложить следующие конкретные меры:
- Разработка детальной национальной стратегии устойчивого финансирования с количественными ориентирами и промежуточными этапами. Документ должен определять приоритетные направления "зеленых" инвестиций, меры по развитию рынка ESG-инструментов, принципы регулирования и раскрытия информации. Горизонт планирования должен составлять 10-15 лет для обеспечения предсказуемости и последовательности политики. Важно вовлечь в процесс подготовки и реализации стратегии все заинтересованные стороны - регуляторов, финансовые институты, эмитентов, инвесторов.
- Создание системы добровольных стандартов и руководств по учету ESG-факторов для финансовых институтов. На начальном этапе целесообразно использовать мягкие рекомендательные нормы, чтобы участники рынка могли постепенно адаптироваться к новым требованиям. Стандарты должны охватывать принципы ответственного инвестирования, оценку ESG-рисков, "зеленые" таксономии для классификации активов. Добровольные рекомендации должны сочетаться с мерами поощрения - рейтингами устойчивости банков, субсидиями и налоговыми льготами для "зеленого" кредитования.
- Внедрение «climate risk stress tests» для оценки влияния климатических рисков на стабильность отдельных банков и финансовой системы в целом. На начальном этапе результаты стресс-тестов должны использоваться в качестве аналитического инструмента, без установления жестких пруденциальных требований. Постепенно методология тестирования может усложняться, а его результаты - учитываться в нормативах резервирования и капитала банков. Важно донести до банков логику и подходы регулятора, чтобы обеспечить конструктивный диалог и постепенную адаптацию участников рынка.
- Развитие рынка "зеленых" облигаций для привлечения долгосрочного финансирования в низкоуглеродные проекты. Государство должно стимулировать этот процесс через субсидирование купонных ставок, налоговые вычеты для инвесторов, гранты и гарантии для эмитентов на этапе подготовки выпусков. Можно использовать инструменты секьюритизации "зеленых" кредитов с участием институтов развития для повышения привлекательности ценных бумаг. Центробанк на начальном этапе мог бы выкупать часть выпусков для поддержания ликвидности рынка и формирования бенчмарков доходности.
Эффективность монетарной политики Банка России в условиях растущей глобальной и региональной неопределенности во многом зависит от степени ее координации с другими направлениями экономической политики как внутри страны, так и в рамках интеграционных объединений, прежде всего ЕАЭС. Ключевой вызов связан с рисками фрагментации мировой финансовой архитектуры, геополитическими барьерами на пути движения капитала и расчетов. В этом контексте приоритетами для взаимодействия монетарных властей государств ЕАЭС должны стать:
- Укрепление устойчивости национальных валют, расширение сфер их использования во взаимной торговле и инвестициях.
- Развитие общего платежного пространства ЕАЭС, интеграция национальных платежных систем и систем передачи финансовых сообщений.
- Координация систем быстрых платежей центральных банков, изучение перспектив использования цифровых валют для трансграничных расчетов.
- Сближение стандартов и практик макропруденциальной политики, унификация норм регулирования и надзора на финансовых рынках.
Реализация этих мер будет способствовать снижению зависимости экономик ЕАЭС от доллара США, укреплению суверенитета и связанности общего финансового пространства, повышению роли национальных валют как средства накопления и платежа. Согласование принципов регулирования и надзора на наднациональном уровне поможет предотвратить риски регуляторного арбитража, обеспечить равные конкурентные условия для всех участников рынка.
В заключение, следует подчеркнуть, что выработка и реализация комплексной стратегии модернизации монетарной политики Центральных банков, обеспечивающей ее соответствие внутренним вызовам структурной трансформации экономики и новой конфигурации глобальных трендов и рисков - важнейший приоритет для поддержания макроэкономики и вектор постоянного совершенствования.
ЗАКЛЮЧЕНИЕ
Проведенное исследование показывает, что монетарная политика центральных банков играет ключевую роль в обеспечении макроэкономической и финансовой стабильности, создании условий для устойчивого экономического роста и повышения общественного благосостояния. В современных условиях, характеризующихся высокой неопределенностью, структурными сдвигами в глобальной экономике, технологической трансформацией и растущими геополитическими рисками, эффективность денежно-кредитного регулирования как никогда зависит от гибкости, прозрачности, последовательности и согласованности действий центробанков.
Анализ теоретических основ и мирового опыта реализации монетарной политики позволил сформулировать ряд предложений по повышению ее эффективности и адаптации к новым вызовам. Во-первых, центральным банкам следует активнее использовать инструменты макропруденциального регулирования в связке с денежно-кредитной политикой для ограничения системных рисков и поддержания финансовой стабильности. Во-вторых, необходимо расширять практику использования целевых инструментов рефинансирования для поддержки кредитования приоритетных секторов экономики, включая МСП, инфраструктурные и "зеленые" проекты. В-третьих, повышение открытости и подотчетности центробанков, развитие систем анализа и прогнозирования должны способствовать укреплению доверия экономических агентов и снижению неопределенности.
Применительно к России исследование показало, что монетарная политика Банка России в целом находится в русле современных тенденций и лучших практик мировых центробанков. Переход к режиму инфляционного таргетирования и плавающего курса позволил существенно снизить инфляцию, укрепить доверие к политике регулятора, повысить устойчивость экономики к внешним шокам. В то же время для повышения эффективности монетарной политики и содействия структурной трансформации российской экономики целесообразна реализация следующих мер:
- Развитие систем анализа и прогнозирования инфляции, позволяющих более точно оценивать роль монетарных и немонетарных факторов, влияние динамики курса рубля и инфляционных ожиданий. Это поможет своевременно идентифицировать риски отклонения инфляции от цели и принимать упреждающие меры.
- Постепенное внедрение инструментов целевого рефинансирования банков для стимулирования кредитования инвестиционных проектов, в том числе связанных с цифровой и "зеленой" трансформацией. При этом важно избегать искажений конкурентной среды и формирования "пузырей" на отдельных сегментах кредитного рынка.
- Активизация координации денежно-кредитной и бюджетной политики в части оценки влияния фискальных мер на инфляцию и инфляционные ожидания. Регулярный диалог Банка России с Правительством позволит синхронизировать их действия и избежать реализации противоречащих друг другу мер.
- Расширение взаимодействия с центробанками стран ЕАЭС в области согласования подходов к регулированию трансграничных потоков капитала, развития общей платежной инфраструктуры, координации политики обменных курсов для снижения волатильности на валютном рынке. Это будет способствовать более эффективному функционированию общего финансового рынка ЕАЭС.
- Реализация проекта цифрового рубля с учетом необходимости тщательной оценки его влияния на устойчивость банковской системы и эффективность денежно-кредитной трансмиссии. При этом следует избегать форсированных темпов внедрения и возможных рисков нарушения стабильности национальной платежной системы.
- Повышение роли рыночных индикаторов в механизме денежно-кредитной трансмиссии за счет развития рынков капитала, инструментов секьюритизации и хеджирования рисков. Это позволит укрепить связь монетарной политики с реальным сектором экономики и повысить ее действенность.
В целом, обеспечение долгосрочной результативности монетарной политики Банка России потребует ее тесной координации со стратегией структурной модернизации российской экономики, другими направлениями экономической политики - бюджетно-налоговой, конкурентной, региональной. Только согласованные действия государства и регулятора смогут создать благоприятные монетарные условия для диверсификации экономики, повышения ее конкурентоспособности и инновационного потенциала, ускорения темпов роста производительности труда и инвестиций.
Важным направлением совершенствования валютно-финансовых отношений России в современных условиях также является расширение использования рубля во внешнеторговых операциях, снижение зависимости от доллара как средства платежа и накопления. Этому могут способствовать заключение соглашений с ключевыми торговыми партнерами об использовании национальных валют, развитие инструментов хеджирования валютных рисков, либерализация ограничений на трансграничные операции в рублях. При этом важно избегать искусственного стимулирования дедолларизации и создания чрезмерной волатильности на валютном рынке.
Повышение эффективности монетарной политики центральных банков в современных условиях потребует непрерывной адаптации ее инструментов и операционных механизмов к новым вызовам и структурным изменениям в глобальной экономике. Способность своевременно реагировать на кризисные явления, поддерживать финансовую стабильность, содействовать инновационному развитию и росту общественного благосостояния будет критически значима для обеспечения долгосрочного доверия к центральным банкам и проводимой ими политике.
В заключение, необходимо подчеркнуть, что повышение эффективности монетарной политики центральных банков в современных условиях потребует непрерывной адаптации ее инструментов и операционных механизмов к новым вызовам и структурным изменениям в глобальной экономике. Способность своевременно реагировать на кризисные явления, поддерживать финансовую стабильность, содействовать инновационному развитию и росту общественного благосостояния будет критически значима для обеспечения долгосрочного доверия к центральным банкам и проводимой ими политике. При этом важнейшим условием результативности их деятельности станет активный диалог с экспертным сообществом и обществом, обеспечение прозрачности и подотчетности при принятии решений.
СПИСОК ЛИТЕРАТУРЫ
- Андрюшин С.А., Кузнецова В.В. Приоритеты денежно-кредитной политики Центральных банков в новых условиях // Банковское дело. – 2019. – № 7. – С. 12-20.
- Бердышев А.В. Правовые аспекты денежно-кредитной политики Банка России // Банковское право. – 2020. – № 4. – С. 7-12.
- Ващенко Т.В., Лиев А.О. Безинфляционный экономический рост и денежно-кредитная политика Банка России // Вестник МГИМО-Университета. – 2016. – № 2 (47). – C. 148-157. – DOI 10.24833/2071-8160-2016-2-47-148-157.
- Гамбаров Г.М., Мусаева М.У., Крупкина А.С. Денежно-кредитная политика Банка России: актуальные аспекты и перспективы развития // Финансы и кредит. – 2017. – Т. 23, № 47. – С. 2792 – 2808. – DOI 10.24891/fc.23.47.2792.
- Глазьев С.Ю. О таргетировании инфляции // Вопросы экономики. – 2015. – № 9. – С. 124-135.
- Дерябин В. Российский рубль в трансграничных операциях // Деньги и кредит, 2021, №10, с. 12-17
- Картаев, П. Влияние инфляционного таргетирования на экономический рост / П. Картаев. – Текст: электронный // Деньги и кредит. – 2017. – № 2. – С. 64-66. – URL: https://rjmf.econs.online/upload/iblock/9b4/9b4909de7d6ffe55025ba64fa57c9aa3.pdf (дата обращения: 14.04.2023)
- Красавина Л.Н. Концептуальные подходы к проблеме модернизации международных валютных, кредитных, финансовых отношений России в аспекте современных мировых вызовов // Деньги и кредит. – 2014. – № 10. – С. 45–52.
- Кудрин А., Горюнов Е., Трунин П. Стимулирующая денежно-кредитная политика: мифы и реальность // Вопросы экономики, 2017, № 5, с. 5-28
- Матовников М.Ю. Новая денежно-кредитная политика // Деньги и кредит. – 2015. – №1. – С. 25-34.
- Мау В., Улюкаев А. Глобальный кризис и вызовы экономической политики современной России // Вопросы экономики. – 2015. – № 2. – С. 5–25.
- Международные резервы Российской Федерации // Банк России. URL: https://cbr.ru/hd_base/mrrf/mrrf_7d/ (дата обращения: 05.04.2024)
- Мишкин Ф.С. Экономическая теория денег, банковского дела и финансовых рынков / Ф.С. Мишкин; пер. с англ. — 7-е изд. — М.: ООО «ИД Вильямс», 2013. — 880 с.
- Могилат, А.Н. Обзор основных каналов трансмиссионного механизма денежно-кредитной политики и инструментов их анализа в Банке России / А.Н. Могилат. – DOI 10.31477/rjmf.201703.03. – Текст: электронный // Деньги и кредит. – 2017. – № 9. – C. 3-9. – URL: https://rjmf.econs.online/en/2017/9/03/ (дата обращения: 14.04.2023).
- Моисеев С.Р. Денежно-кредитная политика: теория и практика: учебное пособие / С.Р. Моисеев. — 2-е изд., перераб. и доп. — Москва: МФПА, 2011. — 784 с.
- Моисеев, С.Р. Новации в практике центральных банков в условиях глобального финансового кризиса / С.Р. Моисеев, М.В. Ключников // Деньги и кредит. – 2010. – № 8. – С. 8-13.
- Набиуллина Э. Итоги деятельности Банка России по направлениям в области развития финансовых рынков и обеспечения их стабильности в 2022 году // Государственная Дума. 07.11.2022. URL: http://duma.gov.ru/news/54373/ (дата обращения: 05.04.2024)
- Основные направления единой государственной денежно-кредитной политики на 2023 год и период 2024 и 2025 годов (одобрено Советом директоров Банка России) // Банк России. URL: https://cbr.ru/about_br/publ/ondkp/ (дата обращения: 05.04.2024)
- Основные направления развития финансового рынка Российской Федерации на период 2023–2025 годов (проект) // Банк России. URL: http://www.cbr.ru/Content/Document/File/131935/onrfr_2023-2025.pdf (дата обращения: 05.04.2024)
- Пономаренко, А.А. Денежно-кредитная политика Банка России: стратегия и тактика / А.А. Пономаренко, А.М. Синяков, С.А. Васильев. – DOI 10.31477/rjmf.201902.05. – Текст: электронный // Деньги и кредит. – 2019. – Т. 78. – Вып. 2. – С. 54-75. – URL: https://rjmf.econs.online/en/2019/2/54/ (дата обращения: 14.04.2023).
- Розанова, Н.М. Денежно-кредитная политики: учебник и практикум для академического бакалавриата и магистратуры/Н.М. Розанова. - М.: Издательство Юрайт, 2018. - 410 с.
- Смирнова О.В. О денежно-кредитной политике Банка России // Деньги и кредит. – 2015. – № 11. – С. 3-8.
- Тарасова Г.М., Шарипов Б.М. Денежно-кредитная политика: учебное пособие / Г.М. Тарасова, Б.М. Шарипов. — Махачкала: АЛЕФ, 2019. — 252 с.
- Трунин П.В., Божечкова А.В., Киюцевская А.М. О чем говорит мировой опыт инфляционного таргетирования // Деньги и кредит. — 2015. — №4. — С. 61-67.
- Улюкаев А.В., Куликов М.В. Проблемы денежно-кредитной политики в условиях кризиса // Журнал Новой экономической ассоциации. – 2015. – № 2 (26). – С. 168–174.
- Фетисов Г.Г. Монетарная политика России: цели, инструменты и правила // Вопросы экономики. – 2008. – № 11. – C. 4-24.
- Швандар К.В., Анисимова А.А. Зарубежный опыт применения макропруденциальных инструментов и их влияние на экономический рост // Научно-исследовательский финансовый институт. Финансовый журнал. – 2018. – № 2. – C. 126-133.
- Юдаева, К.В. О возможностях, целях и механизмах денежно-кредитной политики в текущей ситуации / К.В. Юдаева. – DOI 10.31477/rjmf.201402.06. – Текст: электронный // Вопросы экономики. – 2014. – № 9. – С. 4-12. – URL: https://www.vopreco.ru/jour/article/view/1201 (дата обращения: 14.04.2023).
- Barro R.J., Gordon D.B. Rules, Discretion and Reputation in a Model of Monetary Policy // Journal of Monetary Economics. – 1983. – Vol. 12, Issue 1. – P. 101-121.
- Beckworth D. The Knowledge Problem in Monetary Policy: The Case for Nominal GDP Targeting // Cato Journal. — 2017. — Vol. 37, No. 2. — P. 337-352.
- Bernanke B.S., Gertler M. Inside the Black Box: The Credit Channel of Monetary Policy Transmission // Journal of Economic Perspectives. – 1995. – Vol. 9, No. 4. – P. 27-48. – DOI 10.1257/jep.9.4.27.
- Bernanke B.S., Mishkin F.S. Inflation Targeting: A New Framework for Monetary Policy? // Journal of Economic Perspectives. – 1997. – Vol. 11, No. 2. – P. 97-116. – DOI 10.1257/jep.11.2.97.
- Blinder A.S. Central-Bank Credibility: Why Do We Care? How Do We Build It? // American Economic Review. – 2000. – Vol. 90, No. 5. – P. 1421-1431. – DOI 10.1257/aer.90.5.1421.
- Carney, M. Guidance / M. Carney. – Текст: электронный // Speech at the CFA Society. – Toronto, 2012. – URL: https://www.bankofcanada.ca/2012/12/guidance/ (дата обращения: 14.04.2023).
- Clarida R., Galí J., Gertler M. The Science of Monetary Policy: A New Keynesian Perspective // Journal of Economic Literature. – 1999. – Vol. 37, No. 4. – P. 1661-1707. – DOI 10.1257/jel.37.4.1661.
- Goodfriend M., King R.G. The New Neoclassical Synthesis and the Role of Monetary Policy // NBER Macroeconomics Annual. – 1997. – Vol. 12. – P. 231-283.
- Kydland F.E., Prescott E.C. Rules Rather than Discretion: The Inconsistency of Optimal Plans // Journal of Political Economy. – 1977. – Vol. 85, No. 3. – P. 473-492.
- Martínez, J.F. Interactions Between Monetary Policy and Fiscal Policy: A Strategic Approach / J.F. Martínez, J.M. Marín. – Текст: электронный // Journal of Central Banking Theory and Practice. – 2020. – № 3. – P. 235-255. – URL: https://content.sciendo.com/view/journals/jcbtp/9/3/article-p235.xml (дата обращения: 14.04.2023).
- McCallum, B.T. Robustness Properties of a Rule for Monetary Policy // Carnegie-Rochester Conference Series on Public Policy. – 1988. – Vol. 29, Issue 1. – P. 173-203. – DOI 10.1016/0167-2231(88)90011-5.
- Mishkin F.S. Inflation Targeting in Emerging-Market Countries // American Economic Review. – 2000. – Vol. 90, No. 2. – P. 105-109. – DOI 10.1257/aer.90.2.105.
- Orphanides A. Monetary Policy Rules Based on Real-Time Data // American Economic Review. – 2001. – Vol. 91, No. 4. – P. 964-985. – DOI 10.1257/aer.91.4.964.
- Schmidt, S. Monetary policy in developing countries: a cross-country analysis / S. Schmidt. – Текст: электронный // Emerging Markets Finance and Trade. – 2019. – Vol. 55. – P. 2253–2269. – URL: https://www.tandfonline.com/doi/full/10.1080/1540496X.2019.1643710 (дата обращения: 14.04.2023).
- Stiglitz J.E., Weiss A. Credit Rationing in Markets with Imperfect Information // American Economic Review. – 1981. – Vol. 71, No. 3. – P. 393-410.
- Svensson, L.O. Monetary Policy after the Crisis / L.O. Svensson. – Cambridge, 2011. – DOI 10.3386/w16712. – Текст: электронный // Speech at the conference "Asia's role in the post-crisis global economy". – URL: https://www.nber.org/papers/w16712 (дата обращения: 14.04.2023).
- Svensson L.E.O. Inflation Forecast Targeting: Implementing and Monitoring Inflation Targets // European Economic Review. – 1997. – Vol. 41, Issue 6. – P. 1111-1146. – DOI 10.1016/S0014-2921(96)00055-4.
- Taylor J.B. Discretion versus Policy Rules in Practice // Carnegie-Rochester Conference Series on Public Policy. – 1993. – Vol. 39. – P. 195-214.
- Woodford M. Monetary Policy in the Information Economy // Economic Policy for the Information Economy. – Kansas City: Federal Reserve Bank of Kansas City, 2001. – P. 297-370.
Сноски
- Андрюшин С.А., Кузнецова В.В. Приоритеты денежно-кредитной политики Центральных банков в новых условиях // Банковское дело. – 2019. – № 7. – С. 12-20.
- Stiglitz J.E., Weiss A. Credit Rationing in Markets with Imperfect Information // American Economic Review. – 1981. – Vol. 71, No. 3. – P. 393-410.
- Orphanides A. Monetary Policy Rules Based on Real-Time Data // American Economic Review. – 2001. – Vol. 91, No. 4. – P. 964-985. – DOI 10.1257/aer.91.4.964.
- Taylor J.B. Discretion versus Policy Rules in Practice // Carnegie-Rochester Conference Series on Public Policy. – 1993. – Vol. 39. – P. 195-214.
- Martínez, J.F. Interactions Between Monetary Policy and Fiscal Policy: A Strategic Approach / J.F. Martínez, J.M. Marín. – Текст: электронный // Journal of Central Banking Theory and Practice. – 2020. – № 3. – P. 235-255. – URL: https://content.sciendo.com/view/journals/jcbtp/9/3/article-p235.xml (дата обращения: 14.04.2023).
- Stiglitz J.E., Weiss A. Credit Rationing in Markets with Imperfect Information // American Economic Review. – 1981. – Vol. 71, No. 3. – P. 393-410.
- Schmidt, S. Monetary policy in developing countries: a cross-country analysis / S. Schmidt. – Текст: электронный // Emerging Markets Finance and Trade. – 2019. – Vol. 55. – P. 2253–2269. – URL: https://www.tandfonline.com/doi/full/10.1080/1540496X.2019.1643710 (дата обращения: 14.04.2023).
- Barro R.J., Gordon D.B. Rules, Discretion and Reputation in a Model of Monetary Policy // Journal of Monetary Economics. – 1983. – Vol. 12, Issue 1. – P. 101-121.
- Мау В., Улюкаев А. Глобальный кризис и вызовы экономической политики современной России // Вопросы экономики. – 2015. – № 2. – С. 5–25.
- Моисеев, С.Р. Новации в практике центральных банков в условиях глобального финансового кризиса / С.Р. Моисеев, М.В. Ключников // Деньги и кредит. – 2010. – № 8. – С. 8-13.
- Селищев А.С. Деньги, кредит, банки. СПб.: Питер Пресс, 2010.- С.41
- Алтунян А.Г. Приоритеты монетарной политики в контексте национальных интересов. Вестник СПбГУ. Серия 5:Выпуск 1:2015- С.12
- Глазьев С.Ю. О таргетировании инфляции // Вопросы экономики. – 2015. – № 9. – С. 124-135.
- Розанова, Н.М. Денежно-кредитная политики: учебник и практикум для академического бакалавриата и магистратуры/Н.М. Розанова. - М.: Издательство Юрайт, 2018. - 410 с.
- Розанова, Н.М. Денежно-кредитная политики: учебник и практикум для академического бакалавриата и магистратуры/Н.М. Розанова. - М.: Издательство Юрайт, 2018. - 410 с.
- Маневич В.Е. Кейнсианская теория и российская экономика / В.Е. Маневич; Ин-т проблем рынка РАН. - М.: Наука, 2012. С. 114.
- Ромашова И.Б. Управление денежным капиталом // Финансы и кредит. - 2004. - №7. - С.13
- Нешитой А.С. Кризис 2008 года в России - следствие экономических реформ // Бизнес и банки. - 2009. - № 3. С. 3.
- Матвеева Т.Ю. Макроэкономика: Курс лекций для экономистов. - М., 2001. С.4
- Полторыхина С.В. Особенности финансовой политики на современном этапе в контексте модернизации российской экономики // Актуальные проблемы экономики и права. - 2013. -С.47
- Вешкин Ю. Г. , Авагян Г. Л. Банковские системы зарубежных стран : Курс лекций / - Москва : Экономистъ, 2004. - С.134
- Фетисов Г.Г. Инфляция и рост регулируемых цен // Финансы. - 2005. - № 7. - С.49
- Булатов А. С. Экономика. Учебник. 3-е изд., перераб. и доп. / Под ред. д-ра экон. наук проф. А. С. Булатова. - М.:2010. - С.79
- Трунин П.В., Божечкова А.В., Киюцевская А.М. О чем говорит мировой опыт инфляционного таргетирования // Деньги и кредит. — 2015. — №4. — С. 61-67.
- Глушкова Н. Б. Банковское дело : учебное пособие для вузов - Москва : Академический проект : Альма Матер, 2005. -С.60
- Дерябин В. Российский рубль в трансграничных операциях // Деньги и кредит, 2021, №10, с. 12-17
- Пономаренко, А.А. Денежно-кредитная политика Банка России: стратегия и тактика / А.А. Пономаренко, А.М. Синяков, С.А. Васильев. – DOI 10.31477/rjmf.201902.05. – Текст: электронный // Деньги и кредит. – 2019. – Т. 78. – Вып. 2. – С. 54-75. – URL: https://rjmf.econs.online/en/2019/2/54/ (дата обращения: 14.04.2023).
- Могилат, А.Н. Обзор основных каналов трансмиссионного механизма денежно-кредитной политики и инструментов их анализа в Банке России / А.Н. Могилат. – DOI 10.31477/rjmf.201703.03. – Текст: электронный // Деньги и кредит. – 2017. – № 9. – C. 3-9. – URL: https://rjmf.econs.online/en/2017/9/03/ (дата обращения: 14.04.2023).
- Основные направления единой государственной денежно-кредитной политики на 2023 год и период 2024 и 2025 годов (одобрено Советом директоров Банка России) // Банк России. URL: https://cbr.ru/about_br/publ/ondkp/ (дата обращения: 05.04.2024)
- Kartaev, P. Influence of Inflation Targeting on Economic Growth / P. Kartaev. – Текст: электронный // Деньги и кредит. – 2017. – № 2. – С. 64-66. – URL: https://rjmf.econs.online/upload/iblock/9b4/9b4909de7d6ffe55025ba64fa57c9aa3.pdf (дата обращения: 14.04.2023)
- Моисеев, С.Р. Новации в практике центральных банков в условиях глобального финансового кризиса / С.Р. Моисеев, М.В. Ключников // Деньги и кредит. – 2010. – № 8. – С. 8-13.
- Пономаренко, А.А. Денежно-кредитная политика Банка России: стратегия и тактика / А.А. Пономаренко, А.М. Синяков, С.А. Васильев. – DOI 10.31477/rjmf.201902.05. – Текст : электронный // Деньги и кредит. – 2019. – Т. 78. – Вып. 2. – С. 54-75. – URL: https://rjmf.econs.online/en/2019/2/54/ (дата обращения: 14.04.2023).
- Carney, M. Guidance / M. Carney. – Текст : электронный // Speech at the CFA Society. – Toronto, 2012. – URL: https://www.bankofcanada.ca/2012/12/guidance/ (дата обращения: 14.04.2023).
- Могилат, А.Н. Обзор основных каналов трансмиссионного механизма денежно-кредитной политики и инструментов их анализа в Банке России / А.Н. Могилат. – DOI 10.31477/rjmf.201703.03. – Текст : электронный // Деньги и кредит. – 2017. – № 9. – C. 3-9. – URL: https://rjmf.econs.online/en/2017/9/03/ (дата обращения: 14.04.2023).
- Svensson, L.O. Monetary Policy after the Crisis / L.O. Svensson. – Cambridge, 2011. – DOI 10.3386/w16712. – Текст: электронный // Speech at the conference "Asia's role in the post-crisis global economy". – URL: https://www.nber.org/papers/w16712 (дата обращения: 14.04.2023).
- Юдаева, К.В. О возможностях, целях и механизмах денежно-кредитной политики в текущей ситуации / К.В. Юдаева. – DOI 10.31477/rjmf.201402.06. – Текст: электронный // Вопросы экономики. – 2014. – № 9. – С. 4-12. – URL: https://www.vopreco.ru/jour/article/view/1201 (дата обращения: 14.04.2023).
- Schmidt, S. Monetary policy in developing countries: a cross-country analysis / S. Schmidt. – Текст: электронный // Emerging Markets Finance and Trade. – 2019. – Vol. 55. – P. 2253–2269. – URL: https://www.tandfonline.com/doi/full/10.1080/1540496X.2019.1643710 (дата обращения: 14.04.2023).
- Schmidt, S. Monetary policy in developing countries: a cross-country analysis / S. Schmidt. – Текст : электронный // Emerging Markets Finance and Trade. – 2019. – Vol. 55. – P. 2253–2269. – URL: https://www.tandfonline.com/doi/full/10.1080/1540496X.2019.1643710 (дата обращения: 14.04.2023).
- Martínez, J.F. Interactions Between Monetary Policy and Fiscal Policy: A Strategic Approach / J.F. Martínez, J.M. Marín. – Текст : электронный // Journal of Central Banking Theory and Practice. – 2020. – № 3. – P. 235-255. – URL: https://content.sciendo.com/view/journals/jcbtp/9/3/article-p235.xml (дата обращения: 14.04.2023).
- Дробышевский, С.М. Декомпозиция динамики макроэкономических показателей РФ на основе факторной модели / С.М. Дробышевский, М.Е. Мамонов. – DOI 10.31477/rjmf.201901.03. – Текст: электронный // Деньги и кредит. – 2019. – № 1. – С. 41-49.
- Основные направления единой государственной денежно-кредитной политики на 2015 год и период 2016 и 2017 годов / Банк России: официальный сайт. – 2014. – URL: https://www.cbr.ru/Content/Document/File/87358/on_2015(2016-2017).pdf (дата обращения: 14.04.2023).
- Кудрин А.Л. Влияние доходов от экспорта нефтегазовых ресурсов на денежно-кредитную политику России. Вопросы экономики. 2013;(3):4-19. https://doi.org/10.32609/0042-8736-2013-3-4-19
- Могилат, А.Н. Обзор основных каналов трансмиссионного механизма денежно-кредитной политики и инструментов их анализа в Банке России / А.Н. Могилат. – DOI 10.31477/rjmf.201703.03. // Деньги и кредит. – 2017. – № 9. – С. 3-9.
- Булатова, А.И. Влияние монетарной политики на экономический рост стран с развивающимися рынками / А.И. Булатова, Д.А. Балашова. – Текст : электронный // Экономика и управление: проблемы, решения. – 2017. – Т.3, № 9. – С. 9-12.
- Договор о Евразийском экономическом союзе (Подписан в г. Астане 29.05.2014) : (ред. от 01.10.2019). – Текст : электронный // Официальный сайт Евразийского экономического союза. – 2019. – URL: https://docs.eaeunion.org/docs/ru-ru/0003610/itia_05062014 (дата обращения: 14.04.2023).
- Цифровой рубль. Доклад для общественных консультаций / Банк России : официальный сайт. – 2020. – URL: https://cbr.ru/analytics/d_ok/dig_rub/ (дата обращения: 14.04.2023).
- Перспективы развития мировой экономики: политические вызовы на пути к устойчивому росту / Международный валютный фонд. – Вашингтон, 2021. – URL: https://www.imf.org/ru/Publications/WEO/Issues/2021/10/12/world-economic-outlook-october-2021 (дата обращения: 14.04.2023).
- Bolton, P. The green swan: Central banking and financial stability in the age of climate change / P. Bolton, M. Despres, L.A. Pereira da Silva. – Текст: электронный // Банк международных расчетов. – 2020. – URL: https://www.bis.org/publ/othp31.htm (дата обращения: 14.04.2023).
- Материалы по подготовке проекта Основных направлений единой государственной денежно-кредитной политики на 2022 год и период 2023 и 2024 годов / Банк России. – Москва, 2021. – URL: https://www.cbr.ru/about_br/publ/ondkp/on_2022_2024/ (дата обращения: 14.04.2023).