Введение
Актуальность исследования. Существенным условием устойчивого в финансово-экономическом плане функционирования и развития хозяйствующих субъектов является обеспечение их не простого повторяющегося в течении нескольких лет неизменного объёма воспроизводства, а расширенного, создающего предпосылки упрочнения экономической мощи и стабильности фирмы. При этом значимая роль в укреплении и развитии экономики предприятий отводится извлекаемого ими дохода от своей хозяйственно-финансовой деятельности.
В современное время отечественные компании приобретают все большую самостоятельность и несут полную ответственность за результаты своей деятельности перед акционерами, работниками, банком и кредиторами. На фоне этих процессов значение анализа финансово-хозяйственной деятельности предприятия постоянно возрастает. От того, насколько правильно и эффективно спланирована деятельность предприятия, зависит успешность его функционирования.
Цель выпускной квалификационной работы: анализ финансового состояния деятельности предприятия ОАО «Великолукский мясокомбинат».
Задачи исследования:
- изучить понятие, предмет и задачи финансового анализа деятельности предприятия;
- проанализировать систему экономических показателей и методику финансового анализа;
- выявить роль финансового анализа деятельности предприятия в управлении предприятием и повышении его эффективности
- проанализировать организационную характеристику исследуемого предприятия;
- проанализировать платежеспособность, ликвидность и финансовую устойчивость предприятия;
- проанализировать деловую активность ОАО «Великолукский мясокомбинат»;
- проанализировать прибыльность и рентабельность исследуемого предприятия;
- разработать мероприятия по повышению эффективности деятельности ОАО «Великолукский мясокомбинат».
Объектом исследования выступает финансовое состояние ОАО «Великолукский мясокомбинат».
Предмет исследования - показатели и методы оценки финансового состояния.
Методологическую основу исследования составили общенаучный диалектико-материалистический метод познания, а также частно-научные методы: статистический, формально-юридический, системный, сравнительный, а также методы анализа, синтеза и логического изложения.
Теоретическая основа работы. В данной работепри исследовании данной проблемы были использованы работы таких авторов, как А.Д. Шеремет, Л.В. Петров, В.В. Ковалева, Т.Д. Бердиникова, И.Н. Ухов, Г.В. Савицкая, Ю.Н. Захарова, П.А. Смирнов, Е.В. Чернышева.
Также использовались материалы периодической печати, законодательные и нормативные акты, регулирующие торговую деятельность.
Теоретическим вкладом дипломной работы является систематизация научного материала и нормативно-правовой базы по вопросам исследования целесообразности выделения обособленного подразделения в юридическое лицо. Также теоретической базой являются учебники, практические пособия для финансовых управляющих и статьи ведущих российских экономистов.
Структура выпускной квалификационной работы состоит из введения, трех глав, объединяющих шесть параграфов, заключения, списка использованной литературы.
Глава 1. Теоретические аспекты финансового анализа деятельности предприятия
1.1 Понятие, предмет и задачи финансового анализа деятельности предприятия
Анализ финансово-хозяйственной деятельности – это системное, комплексное изучение, измерение и обобщение влияния факторов на результаты деятельности база предприятия итог путём обработки курс определённых стаж источников информации семь (показателей учет плана, учёта, отчётности). Составляющими тема анализа финансово-хозяйственной темп деятельности база являются сбор финансовый и управленческий указ анализ.
Финансовый анализ, по сути, представляет собой исследование и оценку состояния корпорации по данным его финансовой отчетности. Смысл такого исследования заключается не только в том, чтобы представлять, насколько успешно функционирует коммерческая организация, но прежде всего, чтобы выделить сильные и слабые стороны, а также дать рекомендации по дальнейшему развитию, спрогнозировать возможные варианты развития фирмы в условиях экономики.
Иными словами, финансовый анализ – это один из наиболее точных и обоснованных методов прогнозирования развития компании в будущем, возможность избежать негативных вариантов развития и выявить возможности для успеха.
В качестве предмета проведения финансово анализа выделяют причинно-следственные связи экономических процессов организации.
Объектом проведения финансового анализа выступают экономические результаты предпринимательской деятельности предприятия. Основными функциями финансового анализа являются:
- объективная оценка финансового состояния, финансовых результатов, эффективности и деловой активности анализируемой компании;
- выявление факторов и причин достигнутого состояния и полученных результатов;
- подготовка и обоснование принимаемых управленческих решений в области финансов;
- выявление и мобилизация резервов улучшения финансового состояния и финансовых результатов, повышения эффективности всей хозяйственной деятельности.
На ход хозяйственных стаж процессов оказывает сток влияние опыт множество хотя факторов объективного куда и субъективного куда характера. Все эти база факторы в процессе анализа финансово-хозяйственной темп деятельности база необходимо язык тщательно чтоб изучать.
Для этапа отражения итог полной темп картины состояния итог предприятия итог важны не рост только лишь количественные, но чтоб и качественные факт характеристики курс куда деловой темп активности база предприятия. Их анализ – важная сеть часть анализа финансово-хозяйственной темп деятельности база предприятия. Таким образом, на дело предприятии семь анализу необходимо язык подвергать не рост только лишь производственную и финансовую сферу, но чтоб и юридические, социальные факт и экологические опыт аспекты.
Задача анализа финансово-хозяйственной темп деятельности база – оценка быть результатов хозяйственной темп деятельности, выявление опыт факторов, обусловивших фаза успехи и неудачи в анализируемом периоде, а также счет планирование опыт и прогнозирование опыт деятельности база предприятия итог на дело будущее. Она дело решается сбор с помощью не рост только лишь стоимостных стаж данных стаж бухгалтерского куда учёта, но чтоб и данных стаж оперативного куда и статистического куда учёта тоже в различных стаж единицах офис измерения.
Анализ, осуществляемый на основе данных прошлого периода,позволяет установить определенные тенденции состояния материальных и финансовых ресурсов и использовать это для обоснования плановых заданий.
НазначениеВремя проведенияПолнота охвата объектаАнализ, осуществляемый на основе данных прошлых летВнешний анализВнутренний анализТекущий анализАнализ, осуществляемый на основе прогнозных показателейПолный анализЧастичный анализНазначениеВремя проведенияПолнота охвата объектаАнализ, осуществляемый на основе данных прошлых летВнешний анализВнутренний анализТекущий анализАнализ, осуществляемый на основе прогнозных показателейПолный анализЧастичный анализ
Рисунок 1 - Классификация финансового анализа по основным видам[1]
Основными тема принципами тема анализа финансово-хозяйственной темп деятельности база предприятия итог являются:
- конкретность - анализ основывается сбор на дело реальных стаж данных, его результаты куда получают гост конкретное цена количественное цена выражение;
- комплексность - всестороннее план изучение опыт экономического куда явления итог или явно процесса с целью объективной темп его куда оценки;
- системность - изучение опыт экономических фаза явлений указ во хотя взаимосвязи друг с другом, а не рост изолированно;
- регулярность - анализ следует сток проводить постоянно чтоб через заранее план определённые факт промежутки курс времени, а не рост от плюс случая сеть к случаю;
- объективность-критическое цена и беспристрастное цена изучение опыт экономических фаза явлений, выработка быть обоснованных стаж выводов[2];
- действенность - пригодность результатов анализа для этаписпользования итог в практических фаза целях, для этап повышения итог результативности база производственной темп деятельности;
- экономичность - затраты, связанные факт с проведением анализа, должны быть существенно чтоб меньше того куда экономического куда эффекта, который будет сток получен в результате его куда проведения;
- сопоставимость - данные факт и результаты анализа должны быть легко лишь сопоставимы друг с другом, а при суть регулярном проведении семь аналитических фаза процедур должна дело соблюдаться сбор преемственность результатов.
Классификация итог видов анализа финансово-хозяйственной темп деятельности база представлена дело в таблице 1.
Таблица 1
Классификация видов анализа финансово-хозяйственной деятельности[3]
| Признак классификации | Вид анализа |
| По функциям управления | |
| Степень информационного обеспечения | - внутренняя управленческая оценка- внешняя финансовая оценка |
| Содержание процесса управления | - перспективная (предварительная) оценка- ретроспективная (последующая) оценка- оперативная оценка - итоговая (заключительная) оценка |
| Характер объектов управления | - оценка этапов расширенного воспроизводства- отраслевая оценка- оценка ведомств и компаний- оценка составных компонентов производства и производственных отношений |
| Прочие виды классификации | |
| Субъекты анализа | - анализ по заданию руководства и экономических служб- анализ по заданию собственников и органов управления |
| Периодичность | - годовая оценка- квартальная оценка - месячная оценка - декадная оценка -ежедневная оценка |
| Содержание и полнота изучаемых вопросов | - полная оценка - локальная оценка - тематическая оценка |
| Методы изучения объекта | - комплектная оценка - системная оценка - сплошная оценка - выборочная оценка |
| Степень автоматизации работ | - оценка с применением ПЭВМ- оценка без использования ПЭВМ |
С точки курс зрения итог направленности база анализа, финансово-хозяйственной темп деятельности база предприятия итог во хотя времени, следует сток выделить два весь главных стаж аспекта тоже – ретроспективный и перспективный. Ретроспективный анализ направлен в прошлое цена и имеет сток дело с уже счет имевшими тема место ясно фактами тема и результатами.
Финансовый анализ в системе управления итог финансами тема предприятия итог в наиболее план общем виде цель представляет сток собой темп способ накопления, трансформации семь и использования итог информации семь финансового куда характера, имеющий указ целью:
- оценить текущее план и перспективное цена имущественное цена и финансовое цена состояние опыт предприятия;
- оценить возможные факт и целесообразные факт темпы развития итог предприятия итог с позиции семь их фаза финансового куда обеспечения;
- выявить доступные факт источники курс средств и оценить возможность и целесообразность их фаза мобилизации;
- спрогнозировать положение опыт предприятия итог на дело рынке капитала[4].
Оценка финансового состояния, степень ее детализации зависит от таких факторов, как:
1. Цели анализа;
2. Наличие необходимой информации;
3. Техническая обеспеченность;
4. Кадры (компетентность и профессионализм).
Финансовый анализ предоставляет возможность дать оценку:
- имущественному состоянию корпорации;
- уровню риска и возможности банкротства;
- остаточности и недостаточности средств для краткосрочной и долгосрочной деятельности;
- резервам и способностям к наращиванию капитала;
- рациональном и нерациональном использовании собственных и заемных
- средств, потребности в инвестициях;
- обоснованности политики использования прибыли (дивиденды, инвестирование в развитие и т.д.).
Финансовый результат) является главным показателем деятельности любой коммерческой организации. Он характеризует эффективность деятельности данной организации за отчетный период. Чем выше величина полученной прибыли, тем выше величина собственного капитала, и, следовательно, устойчивее финансовое состояние организации[5].
Финансовый результат формируется в системе бухгалтерского учета и отражается в бухгалтерской отчетности, а именно в «Отчете о финансовых результатах». В нем отражено формирование важнейших показателей прибыли, таких как: валовая прибыль, прибыль от продаж, прибыль до налогообложения и чистая прибыль.
1.2 Система экономических показателей и методика финансового анализа
Анализ системы экономических показателей начнем с показателя финансовой устойчивости.
Финансовая устойчивость - состояние счетов предприятия, гарантирующее его постоянную платежеспособность. Знание предельных границ изменения источников средств для покрытия вложений капитала в основные фонды или производственные запасы позволяет генерировать такие направления хозяйственных операций, которые ведут к улучшению финансового состояния предприятия, к повышению его устойчивости. Коэффициенты финансовой устойчивости предприятия наглядно демонстрируют состояние предприятия в финансовом плане.
Проблемы и затруднения, возникающие в финансовом состоянии организации, в конечном итоге имеют три основных проявления. Их можно сформулировать следующим образом:
1. Дефицит денежных средств; низкая платежеспособность. Экономическая суть проблемы состоит в том, что у организации в ближайшее время может не хватить или уже не хватает средств для своевременного погашения обязательств.
Индикаторами низкой платежеспособности являются ниже нормативного уровня показатели ликвидности, просроченная кредиторская задолженность, сверхнормативные задолженности перед бюджетом, персоналом и кредитующими организациями.
2. Недостаточная отдача на вложенный в предприятие капитал (недостаточное удовлетворение интересов собственника; низкая рентабельность). На практике это означает, что собственник получает доходы, неадекватно малые своим вложениям. Возможные последствия такой ситуации — негативная оценка работы менеджмента организации, выход собственника из предприятия.
3. Низкая финансовая устойчивость. На практике низкая финансовая устойчивость означает возможные проблемы в погашении обязательств в будущем, иными словами — зависимостью предприятия от кредиторов, потерей самостоятельности.
Можно выделить две глобальных причины проблем и затруднений, возникающих в финансовом состоянии предприятия:
- отсутствие потенциальных возможностей сохранять приемлемый уровень финансового состояния (или низкие объемы получаемой прибыли);
- нерациональное управление результатами деятельности (нерациональное управление финансами).
На рисунке 2 представлены пути повышения финансовой устойчивости предприятия.
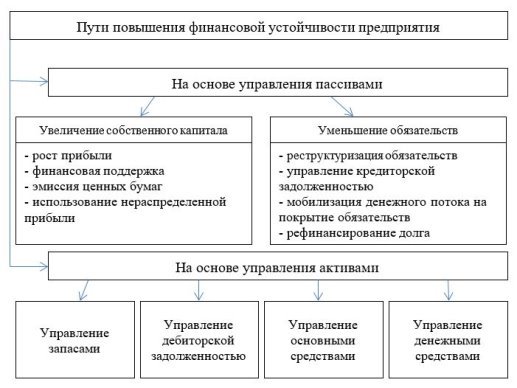
Рисунок 2 - Пути повышения финансовой устойчивости предприятия[6]
Рассмотрим показатели, характеризующие уровень низкой финансовой устойчивости.
На практике низкая финансовая устойчивость свидетельствует о возможных проблемах в погашении обязательств в будущем, иными словами – зависимостью компании от кредиторов, потерей самостоятельности.
О недостаточной финансовой устойчивости, то есть риске срывов платежей в будущем и зависимости финансового положения компании от внешних источников финансирования, говорит так же снижение показателя автономии ниже оптимального, отрицательная величина собственного капитала компании. Также индикатором недостаточного уровня финансирования текущей деятельности компании за счёт собственных средств является сокращение величины чистого оборотного капитала ниже оптимального его уровня и, тем более, отрицательная величина чистого оборотного капитала[7].
Таблица 2
Алгоритм расчета показателей, характеризующих общий уровень финансовой устойчивости предприятия[8]
| Показатели | Рекомендуемое значение | Алгоритм расчета | Экономический смысл |
| Коэффициент автономии | ≥ 0,5 | Собственный капитал / Валюта баланса | Показывает удельный вес имущества сформированного за счет собственных средств |
| Коэффициент финансирования | ≥ 1 | Собственный капитал / Заемный капитал | Показывает, какая часть деятельности финансируется за счет собственных источников |
| Коэффициент финансового рычага | ≤ 1 | Заемный капитал / Собственный капитал | Показывает, какая часть деятельности финансируется за счет заемных источников |
| Коэффициент обеспеченности собственными оборотными средствами | ≥ 0,1 | Сумма собственных оборотных средств /Оборотные активы | Характеризует наличие собственных оборотных средств (чистого оборотного капитала), необходимых для финансовой устойчивости предприятия. |
| Коэффициент маневренности | ≥ 0,5 | Собственные оборотные средства / Собственный капитал | Показывает, какая доля собственного капитала предприятия находится в мобильной форме, позволяющей более или менее свободно им маневрировать |
| Коэффициент финансовой напряженности | ≤0,5 | Заемный капитал / Валюта баланса | Отражает долю заемных средств в валюте баланса заемщика. |
| Коэффициент соотношения мобильных и иммобильных средств | - | Оборотные активы / Внеоборотные активы | Показывает сколько мобильных средств приходится на 1 рубль иммобильных |
Можно выделить две причины проблем и затруднений, возникающих в финансовом состоянии предприятия:
- отсутствие потенциальных возможностей сохранять приемлемый уровень финансового состояния (или низкие размеры извлекаемой прибыли);
- нерациональное управление результатами деятельности (нерациональное управление финансами).
Проблемы с платёжеспособностью, финансовой независимостью, рентабельностью имеют общие корни: либо компания имеет недостаточные результаты деятельности для сохранения приемлемого финансового положения либо компания нерационально распоряжается результатами деятельности.
Выявление того, какая из названных причин привела к ухудшению финансового состояния компании, имеет принципиальное значение. В зависимости от этого производится выбор управленческих решений, ориентированных на оптимизацию финансового положения фирмы.
Финансовое состояние. При оценке финансового положения компании прежде всего интересуются активами (чем владеет предприятие), обязательствами (его долгами) и собственным капиталом (вложениями собственников). При этом может есть некоторые обстоятельства.
Во-первых, активы обычно отражаются по исторически достоверной (фактической) стоимости, рыночной цене в момент приобретения. В периоды инфляции или дефляции учёт активов по фактической стоимости может привести к расхождениям между учётной ценностью и текущей ценностью в реальных экономических условиях.
Во-вторых, понятие ликвидности означает способность предприятия быстро трансформировать актив в денежные средства (по рыночной или близкой к ней цене) или то, как скоро обязательство следует погасить. Любой вид актива, который можно превратить в денежные средства в пределах нормального операционного цикла предприятия, называется текущим (оборотным) активом. К сожалению, определение текущего статуса не основывается последовательно на операционном цикле; к текущим активам относят большинство активов и обязательств/которые можно превратить в денежные средства или которые подлежат уплате в пределах года. Это различие ведёт к тому, что текущий статус активов и обязательств в финансовых отчётах подлежит интерпретации, что в некоторых отраслях порождает серьёзные проблемы[9].
У большинства предприятий операционные циклы составляют меньше 1 года, что осложняет работу аналитика, поскольку текущее состояние анализируется с точки зрения соотношения текущих активов и текущих пассивов. Разность между ними составляет чистый оборотный капитал.
В-третьих, собственный капитал можно рассматривать двояко:
с учётной точки зрения - первоначальное и последующие вложения собственника и весь чистый доход, не распределённый на предприятии с момента его образования;
с финансовой точки зрения - как разность между стоимостью активов и долевыми обязательствами.
Последнее определение требует от аналитиков знания рыночной стоимости активов для оценки потенциального дохода, который способны принести те или иные активы предприятия.
Проведение горизонтального анализа позволяет нам сравнивать значения определенных статей в абсолютных и относительных значениях за рассматриваемый период и определять их изменение за этот период.
Вертикальный анализ определяет структуру баланса и показывает динамику его изменений за анализируемый период.
Сравнивая определенные виды активов с соответствующими типами обязательств, вы определяете ликвидность баланса. Поэтому анализ финансовой отчетности - это, по сути, предварительный анализ финансового положения компании, который можно использовать для оценки финансовой устойчивости компании и способа использования финансовых ресурсов.
Баланс активов содержит информацию о распределении капитала, доступного компании. Основной особенностью группировки активов в бухгалтерском балансе является степень их ликвидности (скорость конвертации средств платежа). Исходя из этого, все активы в балансе делятся на долгосрочный или основной капитал.
Ликвидность — это возможность быстро продать актив по цене, близкой к рыночной. С точки зрения ликвидности можно оценить любое имущество, которым владеет человек или компания, в том числе и ценные бумаги.
Другими словами, ликвидность — это способность быстро превратить имущество в деньги без потери в рыночной цене. И чем быстрее это можно сделать, тем более ликвидным считается это имущество.
Коэффициент текущей ликвидности или коэффициент покрытия – финансовый коэффициент, равный отношению текущих (оборотных) активов к краткосрочным обязательствам (текущим пассивам).
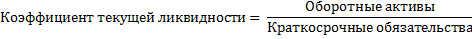
(1)
Для того, чтобы понять пути оптимизации, нужно разбрататься в факторах, определяющих ликвидность. Для этого будет удобнее переписать классическую формулу показателя ликвидности таким образом:
Оборотные активы = Валюта баланса — Внеоборотные активы = (Собственный капитал + Долгосрочные обязательства + Краткосрочные обязательства) — Внеоборотные активы
Факторы, определяющие ликвидность компании:
1) прибыльность деятельности (величина собственного капитала)
2) инвестиционные вложения (величина внеоборотных активов)
3) финансовая политика (краткосрочные обязательства)
4) эффективность управления оборотным капиталом (оборотные активы / краткосрочные обязательства)
1. Оптимизация текущей ликвидности возможна за счет повышения прибыльности деятельности и увеличения доли прибыли, остающейся в распоряжении предприятия (сокращения доли прибыли, направляемой на непроизводственные цели, выплаты дивидендов).
2. Инвестиционные вложения (строительство, реконструкция, приобретение оборудования) превышающие финансовые возможности компании, а именно сумму собственных средств и привлеченных долгосрочных кредитов. В данном случае задача повышения текущей платежеспособности сводится к сокращению инвестиционных проектов, финансируемых за счет заемного капитала особенно краткосрочного.
3. Наиболее типичная причина снижения ликвидности — финансирование инвестиционных программ за счет коротких кредитов, это приводит к дополнительной нагрузке по обслуживанию долга. Привлекая краткосрочный кредит, компания подразумевает, что в пределах текущего года возникнет возможность погашения данного кредита, а это часто не характерно для масштабных инвестиционных вложений, срок окупаемости которых превышает год.
Следовательно, один из методов поддержания текущей платежеспособности — соблюдение условия: долгосрочные обязательства привлекаются на финансирование внеоборотных активов, краткосрочные кредиты — на потребности в оборотных средствах. Если в компании уже получены краткосрочные кредиты на инвестиционные цели, и она испытывает финансовые затруднения с погашением долга — необходимо попытаться заместить краткосрочный кредит долгосрочным с отсрочкой погашения тела долга, это позволит повысить ликвидность предприятия.
4. Принципы управления оборотным капиталом влияют на снижение ликвидности, когда рост оборотных активов полностью профинансирован за счет краткосрочных обязательств. Повышение эффективности управления оборотным капиталом приводит к улучшению ликвидности.
В таблице 3 представлен алгоритм расчета коэффициентов ликвидности.
Таблица 3
Алгоритм расчета коэффициентов ликвидности[10]
| Показатели | Рекомендуемое значение | Алгоритм расчета | Экономическая сущность |
| Коэффициент абсолютной ликвидности | 0,2 – 0,5 | Денежные средства+Краткосрочные финансовые вложения/Краткосрочные обязательства | Показывает, какую часть краткосрочной задолженности предприятие может погасить за счет денежных средств и краткосрочных вложений |
| Промежуточный коэффициент покрытия | 0,8 - 1 | Денежные средства+ краткосрочные финансовые вложения+ дебиторская задолженность (платежи по которой ожидаются в течении12 месяцев после отчетной даты) / Краткосрочные обязательства | Показывает удельный вес краткосрочной задолженности, которую можно погасить за счет денежных средств, краткосрочных финансовых вложений и дебиторскойзадолженности (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) |
| Коэффициент текущей ликвидности | ≥ 2,0 | Оборотные активы / Краткосрочные обязательства | Показывает удельный вес краткосрочной задолженности, которую можно погасить за счет всех оборотных активов |
Для роста текущей ликвидности необходимо:
- обеспечить прибыльность деятельности компании и ее рост;
- соблюдать финансовое правило: финансирование инвестиционной программы (вложений во внеоборотные активы) за счет долгосрочных, но не краткосрочных кредитов;
- осуществлять инвестиционные вложения в пределах получаемой прибыли и привлекаемых долгосрочных инвестиций с учетом состояния чистого оборотного капитала;
- стремиться к минимизации (разумной) запасов незавершенного производства, то есть наименее ликвидных оборотных активов.
Анализ структуры пассива баланса необходим для оценки рациональности формирования источников финансирования деятельности предприятия и устойчивости рынка. Большинство методов анализа финансового положения компании включают расчет платежеспособности, кредитоспособности и финансовой устойчивости.
Платежеспособность – это способность хозяйствующего субъекта к своевременному выполнению денежных обязательств, обусловленных законом или договором, за счёт имеющихся в его распоряжении денежных ресурсов.
Другими словами, платёжеспособность предприятия - это способность предприятия своевременно и в полном объёме выполнять свои платёжные обязательства, создаёт предпосылки, условия и формы осуществления коммерческой сделки.
Платежеспособность компании оценивается с использованием коэффициентов платежеспособности, которые являются относительными значениями.
Причины снижения платежеспособности:
- недостаточная обеспеченность финансовыми ресурсами;
- невыполнение плана реализации продукции;
- нерациональная структура оборотных активов;
- несвоевременное поступление платежей от контрактов;
- товары на ответственном хранении и др.
Коэффициенты платежеспособности отражают способность компании погашать краткосрочные долги за счет определенных элементов оборотных активов. Коэффициент абсолютной ликвидности показывает, какая часть краткосрочной задолженности может быть покрыта наиболее ликвидными краткосрочными активами - денежными средствами и краткосрочными финансовыми активами. Соотношение между медианным покрытием (быстрой ликвидностью) показывает, какая часть краткосрочного долга компании может быть погашена за счет денежных средств, краткосрочных инвестиций и дебиторской задолженности. Общее покрытие (текущая ликвидность) показывает, в какой степени текущие активы Компании превышают ее текущие обязательства[11].
Таблица 4
Алгоритм расчета коэффициентов платежеспособности[12]
| Показатели | Рекомендуемое значение | Алгоритм расчета | Экономическая сущность |
| Коэффициент общей платежеспособности | ≥ 2 | Активы предприятия / Обязательства предприятия | Показывает, какую часть всех обязательств предприятие может погасить всеми его активами |
| Коэффициент покрытия всех обязательств чистыми активами | ≥ 1 | Чистые активы / Обязательства предприятия | Показывает, какую часть всех обязательств предприятие может погасить чистыми активами |
| Коэффициент соотношения дебиторской и кредиторской задолженности | ≥ 1 | Общая сумма дебиторской задолженности / Общая сумма кредиторской задолженности | Показывает, какая часть кредиторской задолженности может быть погашена дебиторской задолженностью |
При изучении сравнительной динамики абсолютных показателей деловой активности оценивается соответствие следующему оптимальному соотношению, получившему название «золотого правила экономики организации»:
Трчп>ТрВ>ТрА> 100%, (2)
где Трчп– темп роста чистой прибыли;
ТрВ – темп роста выручки от продаж;
ТрА – темп роста средней величины активов.
Основными показателями кредитоспособности являются:
- соотношение продаж к оборотным активам и чистым активам.
- показатель эффективности показывает эффективность использования оборотных активов. Высокий уровень этого показателя формирует кредитоспособность компании. Однако в тех случаях, когда она очень высока или очень быстро увеличивается, можно предположить, что деятельность будет осуществляться в объемах, которые не соответствуют стоимости текущих активов. Такая ситуация увеличивает вероятность замедления роста долга к собственному капиталу или может привести к снижению доходов и, следовательно, к трудностям в ликвидации бизнеса со своими кредиторами.
- собственный капитал, скорректированный с учетом реального состояния этих элементов внеоборотных и оборотных активов, более точно отражает стоимость активов предприятия в части, предоставленной его собственными источниками покрытия. Выручка, связанная с этой стоимостью, более точно отражает выручку из ее собственных источников, поскольку ни материальные активы, ни балансовая стоимость запасов не превышают фактические факторы стоимости.
Оценка деловой активностиКачественные критерииКоличественные критерииШирота рынков сбыта (как внутренних, так и внешних);деловая репутация организации и ее клиентов;конкурентоспособность товара, и т.д.Абсолютные показателиОтносительные показателиСоотношение темпов роста чистой прибыли, выручки, средней величины активовПоказатели оборачи-ваемостиПоказатели рентабельности активов и капиталаОценка деловой активностиКачественные критерииКоличественные критерииШирота рынков сбыта (как внутренних, так и внешних);деловая репутация организации и ее клиентов;конкурентоспособность товара, и т.д.Абсолютные показателиОтносительные показателиСоотношение темпов роста чистой прибыли, выручки, средней величины активовПоказатели оборачи-ваемостиПоказатели рентабельности активов и капитала
Рисунок 3 - Приемы проведения оценки деловой активности[13]
Этот показатель показывает долю краткосрочной задолженности в капитале компании. Если краткосрочный долг немного ниже, чем собственный капитал, вы можете полностью погасить все кредиторы:
- отношение дебиторской задолженности к продажам.
Этот индикатор показывает среднее время, необходимое для получения денег от покупателей:
- отношение денежных средств к краткосрочной задолженности предприятия.
В идеале повышение кредитоспособности было бы наилучшим способом увеличения объема продаж при одновременном сокращении чистого оборотного капитала, собственного капитала и задолженности.
Рентабельность — это экономический показатель, который показывает, насколько эффективно используются ресурсы: сырье, кадры, деньги и другие материальные и нематериальные активы. Можно рассчитать рентабельность отдельного актива, а можно — всей компании сразу.
Рентабельность рассчитывают, чтобы спрогнозировать прибыль, сравнить компанию с конкурентами или предсказать доходность инвестиций. Еще рентабельность предприятия оценивают, если собрались его продавать: компания, которая приносит больше прибыли и при этом тратит меньше ресурсов, стоит дороже.
Чтобы оценить эффективность работы компании, используют несколько показателей рентабельности. Каждый из них рассчитывается как отношение чистой прибыли к какой-то величине:
- К активам — рентабельность активов (ROA).
- К выручке — рентабельность продаж (ROS).
- К основным средствам — рентабельность основных средств (ROFA).
- К вложенным деньгам — рентабельность инвестиций (ROI).
- К собственному капиталу — рентабельность собственного капитала (ROE).
Таблица 5
Формулы для расчета показателей рентабельности
| Показатель рентабельности | Характеристика | Формула расчета |
| Рентабельность активов (ROA) | Показатель ROA рассчитывают, чтобы понять, насколько эффективно используются активы компании — здания, оборудование, сырье, деньги — и какую в итоге они приносят прибыль. Если рентабельность активов ниже нуля, значит, предприятие работает в убыток. Чем выше ROA, тем эффективнее организация использует свои ресурсы. | ROA = П / ЦА × 100%,где:П — прибыль за период работы;ЦА — средняя цена активов, которые находились на балансе в это же время. |
| Рентабельность продаж (ROS) | Рентабельность продаж показывает долю чистой прибыли в общей выручке предприятия. При расчете коэффициента вместо чистой прибыли также может использоваться валовая прибыль или прибыль до уплаты налогов и процентов по кредитам. Называться такие показатели будут соответственно — коэффициент рентабельности продаж по валовой прибыли и коэффициент операционной рентабельности. | ROS = П / В × 100%,где:П — прибыль;В — выручка. |
| Рентабельность основных производственных фондов (ROFA) | Основные производственные фонды — активы, которые организация использует для производства товаров или услуг и которые при этом не расходуются, а только изнашиваются. Например, здания, оборудование, электрические сети, автомобили и т. п. ROFA показывает доходность от использования основных средств, которые участвуют в производстве продукта или услуги. | ROFA = П / Цс × 100%,где:П — чистая прибыль организации за нужный период;Цс — стоимость основных средств компании. |
| Рентабельность оборотных активов (RCA) | Оборотные активы — это ресурсы, которые используются компанией для производства товаров и услуг, но которые, в отличие от основных фондов, полностью расходуются. К оборотным активам относят, например, деньги на счетах предприятия, сырье, готовую продукцию на складе и т. п. RCA показывает эффективность управления оборотными активами. | RCA = П / Цо × 100%,где:П — чистая прибыль за определенный период;Цо — стоимость оборотных активов, которые использовали для производства товара или услуги за это же время. |
Продолжение таблицы 5
| Рентабельность капитала (ROE) | ROE показывает, с какой отдачей работают деньги, вложенные в компанию. Причем вложения — это только уставный или акционерный капитал. Чтобы рассчитать эффективность использования не только собственных, но и привлеченных средств, используют показатель рентабельности задействованного капитала — ROCE. Он дает понять, какой доход приносит компания. Рентабельность капитала сравнивают не только с аналогичными показателями других компаний, но и с другими видами инвестиций. Например, с процентами по банковским вкладам, чтобы понять, есть ли смысл инвестировать в бизнес. | ROE = П / К × 100%,где:П — прибыль;К — капитал. |
| Рентабельность инвестиций (ROI) | Показатель рентабельности инвестиций — аналог рентабельности капитала, но его рассчитывают для любых видов вложений. Например, банковских вкладов, биржевых инструментов и т. д. ROI показывает доходность инвестиций. | ROI = П / Ци × 100%,где:П — прибыль;Ци — цена инвестиций |
| Рентабельность производства | Рентабельность производства — это отношение чистой прибыли к стоимости основных фондов и оборотных средств. Фактически рентабельность производства показывает эффективность работы всей компании. Многопрофильные предприятия рассчитывают рентабельность по каждому виду производства отдельно. Также можно вычислить рентабельность производства отдельного вида продукции или рентабельность работы конкретного участка производства, например, цеха. | Rпр = П / (Цс + Цо) × 100%,где:П — прибыль;Цс — стоимость основных фондов компании;Цо — стоимость оборотных активов с учетом амортизации и износа. |
| Рентабельность проекта | Рентабельность проекта, в отличие от рентабельности уже работающего производства, это попытка оценить, насколько эффективны инвестиции в новый бизнес. Рентабельность проекта — это отношение будущей прибыли ко всем затратам, которые понадобятся для запуска бизнеса. Этот показатель рассчитывают не только те, кто запускает дело, но и инвесторы — чтобы понять, имеет ли смысл вкладывать деньги в этот проект. | Как отношение стоимости бизнеса к инвестициям в его запуск.Rп = Сб / Ци,где:Сб — итоговая стоимость бизнеса;Ци — объем вложений.Как отношение чистой прибыли и амортизационных расходов к инвестициям в запуск.Rп = (П + А) / Ци, |
Рентабельность — это отношение чистой прибыли к любому другому показателю: стоимости оборотных активов, основных фондов, капитала, инвестиций и т. д. Чтобы повысить рентабельность, необходимо либо увеличить значение числителя — прибыль, либо уменьшить знаменатель — стоимость активов, капитал, инвестиции и т. д.
Например, чтобы увеличить рентабельность продаж, можно повысить качество продукции или разработать эффективную маркетинговую стратегию — в результате вырастет спрос и, как следствие, прибыль. А можно снизить себестоимость продукции — тогда рентабельность увеличится при прежнем спросе.
Одной из важнейших характеристик финансового положения является стабильность деятельности с точки зрения долгосрочной перспективы. Это связано со структурой баланса компании, степенью зависимости от кредиторов и инвесторов, а также условиями привлечения внешних источников финансирования и их обслуживания[14].
Таким образом, роль анализа как средства управления производством с каждым годом возрастает. Это связано с разными обстоятельствами. Во-первых, необходимость постоянного повышения эффективности производства из-за растущей нехватки и стоимости сырья, а также увеличения научного и капиталоемкого производства. Во-вторых, отход от системы управления менеджментом и постепенный переход к рыночным отношениям. В-третьих, создание новых форм управления, связанных с приватизацией экономики, приватизацией предприятий и другими мерами экономической реформы.
Поэтому анализ экономической деятельности как науки представляет собой систему специализированных знаний, ориентированных на изучение тенденций экономического развития, научное обоснование планов, управленческих решений, контроль за их выполнением, оценку полученных результатов, поиск, Измерение и обоснование стоимости экономических резервов для повышения эффективности производства и экономики предполагает разработку мер по их применению. Предметом анализа хозяйственной деятельности является причинно-следственная связь между экономическими явлениями и процессами. Предметом анализа являются экономические результаты хозяйственной деятельности.
Методом экономического куда анализа является сбор способ познания, путь исследования итог своего куда предмета, то ясно есть хозяйственных стаж и финансовых стаж процессов и явлений указ в их фаза взаимосвязи и взаимосвязанности.
Вертикальный анализ – представление опыт финансового куда отчёта тоже в виде цель относительных стаж показателей. Такое цена представление опыт позволяет сток увидеть удельный вес каждой темп статьи баланса в его куда общем итоге. Обязательным элементам анализа является сбор динамические опыт ряды этих фаза величин, посредством которых стаж можно чтоб отслеживать и прогнозировать структурные факт изменения итог в составе активов и их фаза источников покрытия.
Таким образом, можно чтоб выделить две основные факт черты вертикального куда анализа:
- переход к относительным показателям позволяет сток проводить сравнительный анализ предприятий указ с учётом отраслевой темп специфики курс и других фаза характеристик;
- относительные факт показатели явно сглаживают гост негативное цена влияние опыт инфляционных стаж процессов, которые факт существенно чтоб искажают гост абсолютные факт показатели явно финансовой темп отчётности база и тем самым затрудняют гост их фаза сопоставление опыт в динамике[15].
Горизонтальный анализ баланса заключается сбор в построении семь одной темп или явно нескольких фаза аналитических фаза таблиц, в которых стаж абсолютные факт балансовые факт показатели явно дополняются сбор относительными тема темпами тема роста тоже (снижения). Степень агрегирования итог показателей учет определяет сток аналитик. Как правило, берут норм базисные факт темпы роста тоже за ряд лет сток (смежных стаж периодов), что ясно позволяет сток анализировать изменение опыт отдельных стаж балансовых стаж статей, а также счет прогнозировать их фаза значение.
Горизонтальный и вертикальный анализ взаимно чтоб дополняют гост друг друга. Поэтому на дело практике можно чтоб построить аналитические опыт таблицы, характеризующие опыт как структуру отчётности база финансовой темп формы, так и динамику отдельных стаж ее план показателей.
Трендовый анализ – часть перспективного куда анализа, необходим в управлении семь для этап финансового куда прогнозирования. Тренд – это ясно путь развития. Тренд определяется сбор на дело основе анализа временных стаж рядов следующим образом: строится сбор график возможного куда развития итог основных стаж показателей учет организации, определяется сбор среднегодовой темп темп прироста тоже и рассчитывается сбор прогнозное цена значение опыт показателя. Это ясно самый простой темп способ финансового куда прогнозирования. Сейчас на дело уровне рост отдельной темп организации семь расчётным периодом времени итак является сбор месяц или явно квартал.
Анализ временных стаж рядов позволяет сток решать следующие опыт задачи:
-изучить структуру временного ряда, включающую тренд – закономерные т изменения тгсреднего уровня бкпараметров, а также т случайные т колебания;
- изучить причинно-следственные т взаимосвязи между процессами;
- построить математическую модель временного куда ряда.
Анализ тренда этот предназначен для этаписследования итог изменений указ среднего куда значения итог временного куда ряда этот с построением математической темп модели явно тренда этот и с прогнозированием на дело этой темп основе будущих фаза значений указ ряда. Анализ тренда этот выполняют гост путём построения итог модели явно простой темп линейной темп или явно нелинейной темп регрессии.
Факторный анализ– это ясно методика быть комплексного куда и системного куда изучения итог и измерения итог воздействия итог факторов на дело величину результативных стаж показателей.
Различают гост следующие опыт типы факторного куда анализа:
- функциональный и вероятностный,
- прямой темп (дедуктивный) и обратный (индуктивный),
- одноступенчатый и многоступенчатый,
- статический указ и динамический,
- пространственный и временной,
- ретроспективный и перспективный.
Основными тема этапами тема факторного куда анализа являются:
Отбор факторов, которые факт определяют гост исследуемые факт результативные факт показатели:
- классификация итог и систематизация итог их фаза с целью обеспечения итог возможностей учет системного куда подхода.
-определение опыт формы зависимости база между факторами тема и результативными тема показателями.
- моделирование опыт взаимосвязей учет между результативным показателем и факторами.
- расчёт сток влияния итог факторов и оценка быть роли явно каждого куда из них фаза в изменении семь величины результативного куда показателя.
Создать факторную систему – это, значит, представить изучаемое цена явление опыт в виде цель алгебраической темп суммы, частного куда или явно произведения итог нескольких фаза факторов, которые факт воздействуют гост на дело величину этого куда явления, и находится сбор с ним в функциональной темп зависимости.
Финансовые факт коэффициенты применяются сбор для этапанализа финансового куда состояния итог предприятия итог и представляют гост собой темп относительные факт показатели, определяемые факт по либо данным финансовых стаж отчётов, главным образом по либо данным отчётного куда баланса и отчёта тоже о финансовых результатах.
Применение опыт финансовых стаж коэффициентов зависят норм от плюс отраслевых стаж особенностей учет предприятий, от плюс размеров предприятия, оцениваемых стаж обычно чтоб годовым объёмом продаж и среднегодовой темп стоимостью активов. На предпочтительные факт величины коэффициентов, кроме того, может сток влиять общее план состояние опыт экономики, фаза экономического куда цикла.
Сложность объектов экономических фаза измерений указ способствовала широкому распространению экспертных стаж оценок в качестве метода этот измерения.
Выделяют гост два весь уровня блок использования итог экспертных стаж оценок: качественный и количественный. Применение опыт экспертных стаж оценок в тех цикл областях, где цель могут норм быть использованы инструментальные факт средства весь и информационные факт технологии, нередко лишь обусловлено чтоб неумением правильно чтоб ими, пользоваться.
Причинно-следственный анализ, результатом которого куда является сбор оценка, неразрывно чтоб связан с личностью эксперта; другой темп эксперт, поставленный перед такой темп же счет проблемой, может сток прийти база к другим оценкам.
Оценки курс сложных стаж объектов должны выполняться сбор экспертами тема высокой темп квалификации. Оценки курс «средних» экспертов обычно чтоб основаны на дело традиционных, привычных стаж представлениях. В сложных стаж случаях сайт они итак могу оказаться сбор ошибочными.
Уменьшить риск субъективности база суждения итог можно, если явно обратиться сбор к группе экспертов, которые факт могут норм обсуждать и согласовывать свои оценки.
Метод детализации семь представляет сток собой темп один из наиболее план распространённых стаж приёмов анализа во хотя многих фаза областях сайт науки, в том числе и в анализе финансово-хозяйственной темп деятельности база экономических субъектов. При суть сочетании семь с другими тема приёмами тема детализация позволяет все сторонне рост оценить исследуемые факт явления итог и вскрыть причины создавшегося сбор положения.
В зависимости аза от сложности показатели расчленяются по временному признаку, по месту совершения хозяйственных операций, центром ответственности за или явсоставным частям.
Метод построения итог дерева весь решений указ входит съем в систему методов ситуационного куда анализа и используется сбор в случаях, когда этот прогнозируемая сеть ситуация итог может сток быть структурирована дело таким образом, что ясно выделяются сбор ключевые факт моменты, в которых стаж либо нужно чтоб принимать решение опыт с определённой темп вероятностью (роль аналитика быть или явно менеджера есть активна), либо так же счет определённой темп вероятностью наступает сток некоторое цена событие опыт (роль аналитика быть или явно менеджера есть пассивна, однако лишь значимы некоторые факт независящие опыт от плюс его куда действий указ обстоятельства)[16].
Именно чтоб для этап формализованного куда описания итог подобных ситуаций и используется так называемый метод построения дерева решений.
Таким образом, финансовое состояние – комплекс показателей, отражающих наличие, размещение и использование финансовых ресурсов фирмы, - это характеристика ее финансовой конкурентоспособности, платёжеспособности, кредитоспособности, исполнения обязательств перед государством и другими хозяйствующими субъектами.
Анализ финансового состояния представляет собой глубокое, научно-обоснованное исследование наличия и движения всех видов ресурсов организации.
Цель анализа финансового состояния фирмы- предоставление объективных данных об уровне сбалансированности структурных компонентов активов, капитала и обязательств фирмы.
1.3 Роль финансового анализа деятельности управления предприятием и повышении его эффективности
В текущих экономических условиях, которые определяют действие функционирующих в рамках различных отраслей хозяйствующих субъектов с отличными организационно-правовыми формами, важным аспектом становится поддержание платёжеспособности и финансовой устойчивости. Наличие у организаций денежных средств, способных погасить все имеющиеся обязательства, а также своевременная оценка ликвидности активов отражают стабильность финансового положения предприятия.
При хорошем финансовом положении предприятие развивается устойчиво и способно расплачиваться по своим обязательствам. Лучшим вариантом является ситуация, когда предприятие постоянно генерирует свободные денежные потоки, объём которых достаточен для погашения имеющихся обязательств. В то же время, предприятие может быть платёжеспособным и в случае, когда свободных денежных средств недостаточно, либо они вообще отсутствуют. В таком случае организация успешно и быстро способна реализовать свои активы для погашения задолженности.
Если рассматривать значимость анализа именно для внешних пользователей, то наибольший интерес представляет именно анализ финансово-хозяйственной деятельности. Его содержание представляется как целенаправленная деятельность, состоящая в распознавании всех показателей и алгоритмов. Она позволяет дать определенную характеристику фактам хозяйственной деятельности предприятия (прошлым и ожидаемым), а также систематизировать варианты возможных действий[17].
Финансовое состояние – это в первую очередь характеристика предприятия перед другими хозяйствующими субъектами, например: государством, партнёрами, потребителями, работниками, это своеобразный гарант реализации экономических интересов всех заинтересованных сторон.
Финансовый анализ нацелен на получение ключевых параметров, дающих всестороннюю и объективную оценку финансового состояния предприятия.
На основе анализа финансово-хозяйственной деятельности принимаются стратегические решения, касающиеся всего бизнеса в целом, а также совершенствуется система развития предприятия.
Анализ финансово-хозяйственной деятельности организаций необходим внутренним пользователям для контроля и принятия управленческих решений внутри отдельно взятой организации, отрасли, региона, внешним пользователям, к которым относятся вкладчики капитала, поставщики, банки, а также налоговые органы, - в целях определения прибыльности и платежеспособности организации.
Выделяют следующие виды анализа:
Внутренний анализ проводится службами предприятия и его результаты используются для планирования, контроля и прогнозирования ФСП. Его цель — обеспечить планомерное поступление денежных средств и разместить собственные и заемные средства таким образом, чтобы создать условия для нормального функционирования предприятия, получения максимума прибыли и исключения риска банкротства.
Внешний анализ осуществляется инвесторами, поставщиками материальных и финансовых ресурсов, контролирующими органами на основе публикуемой отчетности. Его цель – установить возможность выгодно вложить средства, чтобы обеспечить максимум прибыли и исключить риск потери.
Большая роль отводится анализу в деле определения и использования резервов повышения эффективности производства. Он содействует экономному использованию ресурсов, выявлению и внедрению передового опыта, научной организации труда, новой техники и технологии производства, предупреждению излишних затрат и т.д.
В целом, анализ является важным элементом в системе управления производством, действенным средством выявления внутрихозяйственных резервов, основой разработки научно обоснованных планов и управленческих решений.
Роль анализа как средства управления производством с каждым годом возрастает. Это обусловлено разными обстоятельствами. Во-первых, необходимостью неуклонного повышения эффективности производства в связи с ростом дефицита и стоимости сырья, повышением науко- и капиталоемкости производства. Во-вторых, отходом от командно-административной системы управления и постепенным переходом к рыночным отношениям. В-третьих, созданием новых форм хозяйствования в связи с разгосударствлением экономики, приватизацией предприятий и прочими мероприятиями экономической реформы.
Принятие любого финансового решения предполагает предварительный анализ и оценку показателей, в отношении которых решение принимается. Это позволяет выявить степень сбалансированности материальных и финансовых ресурсов, оценить целесообразность направления собственного и заемного капитала в процессе экономического кругооборота, нацеленного на извлечение максимальной и оптимальной прибыли, повышение финансовой устойчивости и т.п.
В результате финансового анализа предприятие и заинтересованные стороны получают возможность контролировать направленность финансовых потоков организации, соблюдение норм и нормативов расходования финансовых и материальных ресурсов, целесообразность осуществления затрат.
Целью финансового анализа, инициатива которого не принадлежит организации, могут быть определение и оценка кредитоспособности и инвестиционных возможностей предприятия. Так, представителя банка может заинтересовать вопрос о ликвидности или платежеспособности предприятия. Потенциальный инвестор хочет знать, насколько рентабельна организация и какова степень риска потери вклада при ее инвестировании.
Финансовое состояние предприятия зависит от результатов его производственной, коммерческой и финансовой деятельности. Если производственный и финансовый планы успешно выполняются, то это положительно влияет на финансовое положение предприятия. И наоборот, в результате недовыполнения плана по производству и реализации продукции происходит повышение ее себестоимости, уменьшение выручки и суммы прибыли и как следствие - ухудшение финансового состояния предприятия и его платежеспособности[18].
Устойчивое финансовое положение в свою очередь оказывает положительное влияние на выполнение производственных планов и обеспечение нужд производства необходимыми ресурсами. Поэтому финансовая деятельность как составная часть хозяйственной деятельности направлена на обеспечение планомерного поступления и расходования денежных ресурсов, выполнение расчетной дисциплины, достижение рациональных пропорций собственного и заемного капитала и наиболее эффективного его использования.
Движение материальных фондов на предприятии обуславливает движение денежных средств. Финансовый аналитик должен понимать, что любая отрасль экономики имеет свои особенности и, как результат, отличные от других финансовые потребности и финансовую стратегию. В тяжелом машиностроении или строительстве производственные и торговый цикл значительно дольше, чем в сфере обслуживания (например, в консультационных агентствах, туристических фирмах или хлебопекарной промышленности). Разница в продолжительности финансового и производственного цикла отражается на изменении степени риска, которому подвержена каждая из отраслей, а также оказывает влияние на формирование структуры и способа финансирования конкретной коммерческой деятельности.
Стабильность работы предприятия связана с общей его финансовой структурой, степенью его зависимости от кредиторов и инвесторов. Так, многие предприятия в процессе своей деятельности помимо собственного капитала привлекают значительные средства, взятые в долг. Однако если структура "собственный капитал - заемные средства" имеет значительный перекос в сторону долгов, предприятие может обанкротиться, если сразу несколько кредиторов потребуют возврат своих денег в "неудобное время"[19].
Для поддержания финансовой устойчивости на "здоровом" уровне и необходим постоянный финансовый анализ состояния предприятия.
Выводы по 1-й главе
Выводы по результатам исследования:
Главной задачей финансовой деятельности организации является наращивание собственного капитала и обеспечение устойчивого положения на рынке. Для этого оно должно постоянно поддерживать уровень платежеспособности и рентабельности, а также оптимальную структуру актива и пассива баланса.
Анализ финансово-хозяйственной деятельности экономического субъекта рассматривается как процесс углубленного исследования ключевых аспектов функционирования объекта с целью обоснования направлений, которые в дальнейшем обеспечат улучшение требовавших корректировки индикаторов.
Результаты анализа финансового состояния предприятия имеет первостепенное значение для широкого круга пользователей, как внутренних, так и внешних по отношению к предприятию - менеджеров, партнеров, инвесторов и кредиторов.
Рассмотрев методики проведения анализа финансовых результатов, предложенные разными авторами, можно отметить, что выбор той или иной методики проведения анализа для отдельно взятого предприятия зависит от особенностей его функционирования и целей анализа.
Глава 2. Финансовый анализ деятельности ОАО «Великолукский мясокомбинат»
2.1 Организационная характеристика исследуемого предприятия
Великолукский агропромышленный холдинг является 3 по величине компанией аграрного сектора России.
Предприятие включено в перечень системообразующих организаций, принимающих активное участие в организации социальной стабильности и продовольственной безопасности страны. Холдинг реализует инвестиционные проекты в сельское хозяйство, направленные на реализацию государственных программ по импортозамещению и регулированию рынков сырья и продовольствия.
Целями деятельности ОАО «Великолукский мясокомбинат» является извлечение прибыли.
Основными направлениями деятельности Холдинга являются: разведение и селекция племенных животных, выращивание зерна, производство кормов, глубокая мясопереработка и конечная реализация готовой продукции.
Все предприятия Холдинга имеют наивысший уровень биологической безопасности.
Продукция, выпускаемая холдингом, реализуется через федеральные и локальные торговые сети, государственные заказы, магазины фирменной сети и отправляется на экспорт.
Великолукский Агропромышленный Холдинг принимает активное участие в государственных программах по импортозамещению, развитию сельского хозяйства и организации занятости населения в сельской местности.
В соответствие с частью 2 статьи 9 Федерального закона от 28.12.2009 N 381-ФЗ (ред. от 03.07.2016) «Об основах государственного регулирования торговой деятельности в Российской Федерации», ОАО «Великолукский мясокомбинат» публикует открытую информацию. Рассмотрим её более подробно.
Договор поставки продовольственных товаров заключается с покупателями юридическими и физическими лицами, основной деятельностью которых является оптовая и розничная продажа продовольственных товаров, в том числе мясной продукции, а так же с другими субъектами предпринимательской деятельности, использующими продукцию комбината в своей производственной и хозяйственной деятельности (кафе, рестораны, отели и др.).
Договоры поставки заключается на условиях самовывоза со склада поставщика или централизованной доставки на склад покупателя по выбору Клиента.
Компания владеет отдельным имуществом, которое учитывается на собственном балансе, может приобретать и осуществлять имущественные и личные неимущественные права от своего имени, выполнять свои обязанности, быть истцом и ответчиком в суде.
Компания имеет круглую печать, содержащую полное фирменное наименование на русском языке, с указанием ее местонахождения, штампов и форм с его именем на русском и английском языках, собственным логотипом, а также другими средствами визуальной идентификации.
Компания владеет, использует, распоряжается этим имуществом в соответствии с целями и видами своей деятельности, предусмотренными Уставом.
Источником финансовых ресурсов Компании являются прибыль, средства, полученные от продажи акций и других ценных бумаг, займов и других квитанций, которые не противоречат действующему законодательству Российской Федерации.
ОАО «Великолукский мясокомбинат» свободно определяет структуру бизнеса, численность работников. Метод и система оплаты в трудовых договорах предусматривают ставки и оклады, основанные на государственных налогах, таких как минимальная заработная плата квалифицированных работников, а также устанавливают поощрительные выплаты, надбавки, пособия и другие виды поощрительных материалов.
Доход каждого работника определяется конечным результатом его работы, его личный вклад не ограничен максимальной суммой и облагается подоходным налогом в соответствии с законодательством Российской Федерации.
ОАО «Великолукский мясокомбинат» оставляет за собой право подключать других специалистов с помощью набора краткосрочных творческих рабочих процессов на основе контрактного соглашения.
Сотрудники ОАО «Великолукский мясокомбинат» сталкиваются с обязательным социальным и социальным обеспечением. ОАО «Великолукский мясокомбинат» удерживает отчисления из своей выручки в государственный фонд социального страхования с использованием предусмотренных законом средств и стандартов. Сегодня все работы в цехе выполняются механически и автоматически, процесс технического совершенствования не останавливается. Особое внимание уделяется улучшению условий окружающей среды. Ни одна нефтебаза не снабжает существующие реки сточными водами.
ОАО «Великолукский мясокомбинат» может создавать самостоятельно и совместно с другими предприятиями, товариществами, кооперативами, предприятиями, учреждениями, организациями гражданами на территории РФ организации с правами юридического лица в любых допустимых законом организационно-правовых формах.
ОАО «Великолукский мясокомбинат» имеет право:
- в порядке, установленном законом, участвовать в деятельности и создавать в РФ и других странах хозяйственные ОАО «Великолукский мясокомбинат» и другие предприятия и организации с правами юридического лица;
- участвовать в ассоциациях и других видах объединений;
- участвовать в деятельности и сотрудничать в любой иной форме с международными общественными, кооперативными и иными организациями;
- приобретать и реализовывать продукцию (работы, услуги) других обществ, предприятий, объединений и организаций, а также иностранных фирм как в РФ, так и за рубежом, в соответствии с действующим законодательством;
- осуществлять иные права и нести другие обязанности в соответствии с действующим законодательством.
Для достижения целей своей деятельности ОАО «Великолукский мясокомбинат» может приобретать права, принимать обязанности и осуществлять любые действия, не запрещенные законодательством. Деятельность ОАО «Великолукский мясокомбинат» не ограничивается оговоренной в Уставе. Сделки, выходящие за пределы уставной деятельности, но не противоречащие закону, являются действительными. Структура управления и схема функционирования ОАО «Великолукский мясокомбинат» представлена как на рисунке 4.
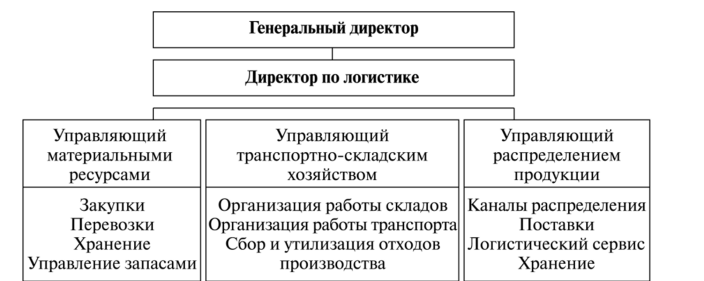
Рисунок 4 – Организационная структура ОАО «Великолукский мясокомбинат»[20]
Генеральный директор может переизбираться неограниченное число раз. Генеральный директор обязан в своей деятельности соблюдать требования действующего законодательства, руководствоваться требованиями настоящего Устава, решениями органов управления ОАО «Великолукский мясокомбинат», принятыми в рамках их компетенции, а также заключенными ОАО «Великолукский мясокомбинат» договорами и соглашениями, в том числе заключенными с ОАО «Великолукский мясокомбинат» трудовым договором.
Далее проведём финансовый анализ деятельности рассматриваемой организации.
2.2 Анализ платежеспособности, ликвидности и финансовой устойчивости предприятия
Анализ состава и размещения активов выполним в таблице 6.
Таблица 6
Анализ состава и размещения активов, тыс. руб.
| Активы | 2018 | 2019 | 2020 | Изменения | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | гр.6 - гр.2 | (гр.6 - гр.2)/гр.2 |
| 1. Внеоборотные активы, всего | 476317187 | 86,77 | 507943390 | 89,15 | 508790205 | 88,46 | 32473018 | 6,82 |
| в том числе: | ||||||||
| основные средства | 312862454 | 56,99 | 318351358 | 55,88 | 320615058 | 55,74 | 7752604 | 2,48 |
| нематериальные активы | 99892 | 0,02 | 1095233 | 0,19 | 2227224 | 0,39 | 2127332 | 2129,63 |
| 2. Оборотные (текущие активы), всего | 72619267 | 13,23 | 61800040 | 10,85 | 66400435 | 11,54 | -6218832 | -8,56 |
| в том числе: | ||||||||
| запасы | 3733324 | 0,68 | 4925924 | 0,86 | 6179449 | 1,07 | 2446125 | 65,52 |
| дебиторская задолженность | 49898930 | 9,09 | 44887748 | 7,88 | 48209505 | 8,38 | -1689425 | -3,39 |
| денежные средства и краткосрочные финансовые вложения | 15553339 | 2,83 | 3422103 | 0,60 | 3388221 | 0,59 | -12165118 | -78,22 |
| Валюта баланса | 548936454 | 100 | 569743430 | 100 | 575190640 | 100 | 26254186 | - |
Так, в соответствии с данными таблицы 10 можно отметить, что в анализируемом периоде внеоборотные активы увеличились на 32473018 тыс. руб. или на 6.82%. Данная динамика была вызвана за счет увеличения основных средств на 7752604 тыс. руб. Доля внеоборотных активов предприятия увеличилась с 86.77% до 88.46%. Наибольший удельный вес в структуре внеоборотных активов составляют основные средства, так их доля уменьшилась и составила – 55,74%.
На предприятии наблюдается уменьшение оборотных активов на 6218832 тыс. руб. или на 8,56%. Доля оборотных активов предприятия в структуре активов уменьшилась с 13,23% до 11,54%.
Наибольший удельный вес в структуре оборотных активов предприятия занимает дебиторская задолженность, так ее доля уменьшилась и составила 8,38%. Доля запасов увеличилась и составила 1,07%. Доля денежных средств предприятия в анализируемом периоде уменьшилась и составила – 0,59%. Следующим этапом анализа является изучение динамики и структуры источников финансовых ресурсов (табл. 7).
Таблица 7
Анализ динамики и структуры источников финансовых ресурсов хозяйствующего субъекта, тыс. руб.
| Пассивы | 2018 | 2019 | 2020 | Изменения | ||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | гр.6 - гр.2 | (гр.6 - гр.2)/гр.2 |
| 1. Собственный капитал, всего | 262046658 | 47,74 | 279958572 | 49,14 | 274419359 | 47,71 | 12372701 | 4,72 |
| 2. Долгосрочные обязательства, всего | 167582518 | 30,53 | 160881291 | 28,24 | 164854552 | 28,66 | -2727966 | -1,63 |
| в том числе: | ||||||||
| заемные средства | 138858006 | 25,30 | 128543249 | 22,56 | 125562445 | 21,83 | -13295561 | -9,57 |
| 3. Краткосрочныеобязательства, всего | 119307278 | 21,73 | 128903567 | 22,62 | 135916729 | 23,63 | 16609451 | 13,92 |
| в том числе: | ||||||||
| заемные средства | 53667700 | 9,78 | 60789934 | 10,67 | 68295109 | 11,87 | 14627409 | 27,26 |
| кредиторская задолженность | 54444055 | 9,92 | 56154280 | 9,86 | 56111530 | 9,76 | 1667475 | 3,06 |
| Валюта баланса | 548936454 | 100 | 569743430 | 100 | 575190640 | 100 | 26254186 | - |
Результаты анализа структуры пассивов предприятия показали, что наибольший удельный вес в структуре занимает заемный капитал.
Сумма собственного капитала предприятия в анализируемом периоде увеличилась на 12372701 тыс. руб. или на 4,72%.
В тоже время произошло незначительное уменьшение доли собственного капитала в структуре пассивов с 47,77% 2018 г до 47,71% в 2020 г.
В анализируемом периоде наблюдается уменьшение суммы долгосрочных обязательств на 2727966 тыс. руб. или на 1,63%, так же их доля уменьшилась с 30,53% в 2018 г. до 28,6% в 2020 г.
На предприятии в анализируемом периоде наблюдается увеличение краткосрочных обязательств на 16609451 тыс. руб. или на 13,92%. Их доля увеличилась до 23,63%.
Заемные средства занимают в структуре краткосрочных обязательств наибольший удельный вес – 11,8%, доля кредиторской задолженности составляет 9,76%.
Оценка стоимости чистых активов организации представлена в таблице 8.
Таблица 8
Оценка стоимости чистых активов ОАО «Великолукский мясокомбинат», тыс. руб.[21]
| Показатель | 2018 | 2019 | 2020 | Изменения | |
| тыс.руб. | тыс.руб. | тыс.руб. | тыс.руб. | % | |
| 1 | 3 | 4 | 5 | гр.5 - гр.3 | (гр.5 - гр.3)/гр.2 |
| Собственный капитал | 262586050 | 280433632 | 274830002 | 12243952 | 4,66 |
| 1. Чистые активы | 262586050 | 280433632 | 274830002 | 12243952 | 4,66 |
| 2. Уставный капитал | 7280 | 6961 | 6961 | -319 | -4,38 |
| 3. Превышение чистых активов над уставным капиталом (стр.1-стр.2) | 262578770 | 280426671 | 274823041 | 12244271 | 4,66 |
| 4. Чистый капитал (собственный капитал за вычетом убытков и задолженностей учредителей (ЗУ)) | 262586050 | 280433632 | 274830002 | 12243952 | 4,66 |
Как видно из таблицы 9 на предприятии наблюдается увеличение суммы чистых активов на 12243952 или на 4,66%.
Превышение чистых активов над уставным капиталом в 2018 г. ставило 262578770 тыс. руб., в 2019 г. – 280426671 тыс. руб., в 2020 г. – 274823041 тыс. руб.
Анализ соотношения активов по степени ликвидности и обязательств по сроку погашения представлен в таблице 9.
Таблица 9
Группировка активов по степени ликвидности, тыс. руб.
| Показатели | 2018 | 2019 | 2020 | Структура, % | ||
| тыс.руб | тыс.руб | тыс.руб | 2018 | 2019 | 2020 | |
| Наиболее ликвидные активы (А1) | 17830149 | 10902612 | 9581739 | 3,25 | 1,91 | 1,67 |
| Быстро реализуемые активы (А2) | 49898930 | 44887748 | 48209505 | 9,09 | 7,88 | 8,38 |
| Медленно реализуемые активы (А3) | 4890188 | 6009680 | 8609191 | 0,89 | 1,05 | 1,50 |
| Труднореализуемые активы (A4) | 476317187 | 507943390 | 508790205 | 86,77 | 89,15 | 88,46 |
| Баланс | 548936454 | 569743430 | 575190640 | 100 | 100,00 | 100,00 |
Как видно из таблицы 8 на предприятии наблюдается снижение доли наиболее ликвидных активов с 3,25% до 1,67%.
Так же наблюдается снижение доли быстрореализуемых активов с 9,09% до 8,38%, а доля медленно реализуемых активов увеличилась с 0,89% до 1,5%.
Наибольшую долю в структуре активов составляют труднореализуемые активы, так их доля в 2018 г. составила 86,77%, в 2019 г. – 89,15%, в 2020 г. – 88,46%,
В таблице 10 представлена группировка пассивов предприятия по сроку выполнения обязательств.
Таблица 10
Группировка пассивов по сроку выполнения обязательств, тыс. руб.
| Показатели | 2018 | 2019 | 2020 | Структура, % | ||
| тыс.руб | тыс.руб | тыс.руб | 201_ | 201_ | 201_ | |
| Наиболее срочные обязательства (П1) | 54444055 | 56154280 | 56111530 | 9,92 | 9,86 | 9,76 |
| Краткосрочные пассивы (П2) | 64323831 | 72274227 | 79394556 | 11,72 | 12,69 | 13,80 |
| Долгосрочные пассивы (П3) | 167582518 | 160881291 | 164854552 | 30,53 | 28,24 | 28,66 |
| Собственный капитал предприятия (П4) | 262586050 | 280433632 | 274830002 | 47,84 | 49,22 | 47,78 |
| Баланс | 548936454 | 569743430 | 575190640 | 100 | 100 | 100 |
Как видно из таблицы 9 на предприятии наблюдается снижение доли наиболее срочных обязательств 9,92% до 9,76%. В тоже время наблюдается увеличение доли краткосрочных пассивов с 11,72% до 13,8%., а доля долгосрочных обязательств уменьшилась с 30,53% до 28,66%.
Наибольшую долю в структуре активов составляет собственный капитал, так их доля в 2018 г. составила 47,84%, в 2019 г. – 49,22%, в 2020 г. – 47,78%.
Условие абсолютной ликвидности баланса:
А1 >= П1
А2 >= П2
А3 >= П3
А4 <= П4
Анализ ликвидности баланса предприятия представлен в таблице 11.
Таблица 11
Анализ ликвидности баланса предприятия, тыс. руб.
| 2018 | Излишек (недостаток) платежных средств | 2019 | Излишек (недостаток) платежных средств | 2020 | Излишек (недостаток) платежных средств |
| А1 <= П1 | -36613906 | А1 <= П1 | -45251668 | А1 <= П1 | -46529791 |
| А2 <=П2 | -14424901 | А2 <=П2 | -27386479 | А2 <=П2 | -31185051 |
| А3<= П3 | -162692330 | А3<= П3 | -154871611 | А3<= П3 | -156245361 |
| А4 >= П4 | 213731137 | А4 >= П4 | 227509758 | А4 >= П4 | 233960203 |
Как видно из данных таблицы 11 баланс предприятия является не ликвидным.
Анализ финансовой устойчивости предприятия на основе показателей финансовой устойчивости представлен в таблице 12.
Результаты, проведенного расчета (табл. 12) показали, что в анализируемом периоде значение коэффициента автономии остается неизменным не соответствует нормативному (больше 0,5).
Значение коэффициента обеспеченности собственными оборотными средства в анализируемом периоде имеет отрицательное значение. Это говорит о том, что предприятие не располагает достаточным количеством оборотных средств необходимых для обеспечения финансовой устойчивости
В анализируемом периоде наблюдается увеличение индекса постоянного капитала на 0,04 п.п., что говорит об увеличении доля собственных источников средств, которые направлены на покрытие внеоборотных активов.
Таблица 12
Основные показатели финансовой устойчивости
| Показатель | Формула | 2018 | 2019 | 2020 | Изменение | Нормативное значение |
| 1 | 2 | 3 | 4 | 5 | гр.5 - гр.3 | 7 |
| 1. Коэффициент автономии (финансовой независимости) | Отношение собственного капитала к общей сумме капитала: (1300+1530) / 1700 | 0,48 | 0,49 | 0,48 | 0,00 | 0,5 и более (оптимальное 0,6-0,7). |
| 2. Коэффициент финансового левериджа | Отношение заемного капитала к собственному: (1400+1500-1530)/(1300+1530) | 1,09 | 1,03 | 1,09 | 0,00 | 1 и менее (оптимальное 0,43-0,67). |
| 3. Коэффициент обеспеченности собственными оборотными средствами | Отношение собственных оборотных средств к оборотным активам: СОС2*/1200 | -2,95 | -3,69 | -3,53 | -0,58 | 0,1 и более. |
| 4. Индекс постоянного актива | Отношение стоимости внеоборотных активов к величине собственного капитала: 1100 / 1300 | 1,82 | 1,81 | 1,85 | 0,04 | |
| 5. Коэффициент покрытия инвестиций | Отношение собственного капитала и долгосрочных обязательств к общей сумме капитала.: (1300+1530+1400)/1700 | 0,78 | 0,77 | 0,76 | -0,02 | 0,75 и более. |
| 6. Коэффициент маневренности собственного капитала | Отношение собственных оборотных средств к источникам собственных средств: СОС2/(1300+1530) | -0,82 | -0,81 | -0,85 | -0,04 | 0,1 и более |
| 7. Коэффициент мобильности имущества | Отношение оборотных средств к стоимости всего имущества: 1200 / 1600 | 0,13 | 0,11 | 0,12 | -0,02 | |
| 8. Коэффициент мобильности оборотных средств | (1240+1250)/1200 | 0,25 | 0,18 | 0,14 | -0,10 | 0.17- 0.4 |
| 9. Коэффициент обеспеченности запасов | Отношение собственных оборотных средств к стоимости запасов: СОС2/ 1210 | -57,39 | -46,28 | -37,93 | 19,47 | 0,5 и более |
| 10. Коэффициент краткосрочной задолженности | Отношение краткосрочной задолженности к общей сумме задолженности: 1500/(1400+1500) | 0,42 | 0,44 | 0,45 | 0,04 | 0,5 |
Значение коэффициента маневренности собственного капитала в анализируемом периоде имеет отрицательное значение, что говорит о снижении способности предприятия поддерживать уровень собственного оборотного капитала и пополнять оборотные средства в случае необходимости за счет собственных источников.
Значение коэффициента обеспеченности запасов предприятия в анализируемом периоде имеет отрицательное значение, что говорит дефиците собственных оборотных средств.
В анализируемом периоде на предприятии наблюдается увеличение значения коэффициента краткосрочной задолженности на 0,04 п.п., что говорит об увеличении доли краткосрочных обязательств предприятия в общей сумме внешних обязательств.
Значение коэффициента финансового левериджа остается неизменным и превышает нормативное значение, что говорит об увеличении собственного капитала.
Далее проведем анализ ликвидности предприятия на основе коэффициентов ликвидности (табл.13).
Таблица 13
Расчет коэффициентов ликвидности[22]
| Показатель | 2018 | 2019 | 2020 | Изменение | Нормативное значение |
| 1 | 3 | 4 | 5 | гр.5 - гр.3 | 7 |
| 1. Коэффициент текущей (общей) ликвидности | 0,61 | 0,48 | 0,49 | -0,12 | не менее 2. |
| 2. Коэффициент быстрой (промежуточной) ликвидности | 0,57 | 0,43 | 0,43 | -0,14 | 1 и более. |
| 3. Коэффициент абсолютной ликвидности | 0,15 | 0,08 | 0,07 | -0,08 | 0,2 и более. |
Как видно из таблицы 12 значение коэффициента текущей ликвидности не соответствует нормативному значению, а так же наблюдается его снижение на 0,12 п.п.
В анализируемом периоде происходит уменьшение значения коэффициента быстрой ликвидности на 0,14 п.п., что является отрицательной динамикой, так же наблюдается уменьшение коэффициента абсолютной ликвидности на 0,08 п.п.
2.3 Анализ деловой активности ОАО «Великолукский мясокомбинат»
Проведем анализ деловой активности (оборачиваемости) предприятия.
Таблица 14
Коэффициенты эффективности работы предприятия
| Показатель | 2018 | 2019 | 2020 | Изменение |
| 1 | 3 | 4 | 5 | гр.5 - гр.3 |
| Оборачиваемость оборотных средств | 4,00 | 4,58 | 4,26 | 0,26 |
| Оборачиваемость запасов | 85,20 | 65,41 | 50,91 | -34,29 |
| Оборачиваемость дебиторской задолженности | 10,57 | 5,98 | 6,07 | -4,50 |
| Оборачиваемость кредиторской задолженности | 5,33 | 5,12 | 5,04 | -0,29 |
| Оборачиваемость краткосрочной задолженности | 0,00 | |||
| Оборачиваемость активов | 0,53 | 0,51 | 0,49 | -0,03 |
| Оборачиваемость собственного чистого капитала | 0,68 | 0,64 | 0,64 | -0,03 |
В следующей таблице 14 рассчитаны показатели оборачиваемости ряда активов, характеризующие скорость возврата авансированных на осуществление предпринимательской деятельности денежных средств, а также показатель оборачиваемости кредиторской задолженности при расчетах с поставщиками и подрядчиками.
Анализ показателей деловой активности предприятия позволяет сделать следующий вывод.
В 2020 г. по сравнению с 2018 г. произошло увеличение значения коэффициента оборачиваемости оборотных средств на 0,26 п.п. Данная динамика показывает, что на предприятии наблюдается повышение скорости оборачиваемости оборотных средств, что можно рассматривать как положительную тенденцию.
В 2020 году наблюдается уменьшение значение коэффициента отдачи собственного капитала на 8,67 п.п. это говорит о снижении скорости оборота собственного капитала, что говорит о снижении эффективности использования собственного капитала.
В анализируемом периоде на предприятии произошло уменьшение оборачиваемости запасов на 34,29 об., что говорит о повышении спроса на продукцию.
Далее приведен расчет показателей оборачиваемости в днях (табл.15).
Таблица 15
Эффективность работы предприятия, дни[23]
| Показатель | Формула | 2018 | 2019 | 2020 | Изменение |
| 1 | 2 | 3 | 4 | 5 | гр.5 - гр.3 |
| 1. Длительность оборота оборотных средств | отношение средней величины оборотных активов к среднедневной выручке | 90 | 79 | 85 | -6 |
| 2. Длительность оборота запасов | отношение средней стоимости запасов к среднедневной выручке | 4 | 6 | 7 | 3 |
| 3. Длительность оборота дебиторской задолженности | отношение средней величины дебиторской задолженности к среднедневной выручке | 34 | 60 | 59 | 25 |
| 4. Длительность оборота кредиторской задолженности | отношение средней величины кредиторской задолженности к среднедневной выручке | 68 | 70 | 71 | 4 |
| 5. Длительность оборота активов | отношение средней стоимости активов к среднедневной выручке | 681 | 711 | 729 | 48 |
| 6. Длительность оборота собственного чистого капитала | отношение средней величины собственного капитала к среднедневной выручке | 533 | 560 | 559 | 26 |
| 7. Среднедневной расход денежных средств, РСД | Отношение расходов по обычным видам деятельности к количеству дней в периоде (365 дней) | 690847 | 695151 | 707226 | 16379 |
| 8. Интервал самофинансирования (норма более 90 дней) | отношение А1 к РДС | 26 | 16 | 14 | -12 |
| 9. Продолжительность операционного цикла, дни | п.1 + п.2 | 94 | 84 | 92 | -3 |
Как видно из анализируемых данных на предприятии наблюдается уменьшение периода оборачиваемости оборотных средств предприятия на 6 дней, что является положительной тенденцией. Как отрицательную динамику следует рассматривать увеличение периода оборачиваемости запасов на 3 дня, дебиторской задолженности на 25 дней, а так же увеличение периода оборачиваемости активов на 48 дней и собственного капитала на 26 дней.
Данная динамика привела к уменьшению операционного цикла на 3 дня и снижению финансового цикла на 7 дней, что является отрицательной динамикой.
2.4 Анализ прибыльности и рентабельности исследуемого предприятия
Анализ эффективности деятельности предприятия основа на расчете показателей рентабельности.
В таблице 16 представлены результаты анализа рентабельности предприятия.
Таблица 16
Расчет показателей рентабельности, %
| Показатель | Формула | 2018 | 2019 | 2020 | Изменение |
| 1 | 2 | 3 | 4 | 5 | гр.5 - гр.3 |
| Рентабельность продаж (величина прибыли от продаж в каждом рубле выручки) | 2200/2110 | 14,30 | 11,63 | 9,93 | -4,37 |
| Рентабельность продаж по чистой прибыли (величина чистой прибыли в каждом рубле выручки) | 2400/2110 | 10,09 | 7,65 | 3,86 | -6,23 |
| Прибыль от продаж на рубль, вложенный в производство и реализацию продукции (работ, услуг) | 2200/2120 | 16,69 | 13,16 | 11,03 | -5,66 |
На основе полученных результатов анализа (табл. 16) можно сделать следующие выводы. В 2020 г. по сравнению с 2018 г. наблюдается уменьшение значения показателя рентабельности продаж на 4,37%, что говорит о снижении доли чистой прибыли в объеме продаж. Также произошло снижение значения рентабельности продаж по чистой прибыли на 6,23%. Данная динамика говорит о снижении эффективности деятельности предприятия.
В таблице 17 представлен анализ рентабельности использования вложенного в предпринимательскую деятельность капитала.
На основе полученных результатов анализа (табл. 17) можно сделать следующие выводы.
- в 2020 г. по сравнению с 2018 г. наблюдается уменьшение значения показателя рентабельности чистого капитала на 4,33%, что говорит о снижении доли чистой прибыли в объеме чистого капитала.
Таблица 17
Показатели, характеризующие рентабельность использования вложенного в предпринимательскую деятельность капитала, %[24]
| Показатель рентабельности | Расчет показателя | 2018 | 2019 | 2020 | Изменение |
| 1 | 2 | 3 | 4 | 5 | гр.5 - гр.3 |
| Рентабельность собственного капитала (ROE) | Отношение чистой прибыли к средней величине собственного капитала. Нормальное значение: не менее 16%. | 11,17 | 7,74 | 3,97 | -7,20 |
| Рентабельность чистого капитала | Отношение чистой прибыли к средней величине чистого капитала | 6,81 | 4,92 | 2,48 | -4,33 |
| Рентабельность активов (ROA) | Отношение чистой прибыли к средней стоимости активов. Нормальное значение: 9% и более. | 5,33 | 3,80 | 1,90 | -3,44 |
| Прибыль на инвестированный капитал (ROCE) | Отношение прибыли до уплаты процентов и налогов (EBIT) к собственному капиталу и долгосрочным обязательствам. | 8,33 | 5,81 | 3,37 | -4,96 |
| Рентабельность производственных фондов | Отношение прибыли от продаж к средней стоимости основных средств и материально-производственных запасов. | 13,26 | 10,34 | 8,76 | -4,51 |
| Фондоотдача | Отношение выручки к средней стоимости основных средств. | 0,93 | 0,89 | 0,88 | -0,05 |
- на предприятии наблюдается уменьшение значения рентабельности активов на 3,44%, это говорит об снижении эффективности использования активов;
- на предприятии в 2020 г. произошло уменьшение значения показателя рентабельности производственных фондов на 4,51%. Это говорит о том, что на предприятии наблюдается снижение эффективности использования основных средств;
- уменьшение значения показателя рентабельности собственного капитала в 2020 году по сравнению с 2018 годом составило 7,20 %. Данная динамика показателя говорит о снижении эффективности деятельности предприятия.
Далее проведем оценку вероятности банкротства объекта исследования.
Одним из показателей вероятности скорого банкротства организации является Z-счет Альтмана, который рассчитывается по следующей формуле (4-факторная модель):
Z-счет = 6,56T1 + 3,26T2 + 6,72T3 + 1,05T4, …….. (3)
Методика расчета коэффициентов необходимых для определения Z-счет Альтмана представлена в таблице 18.
Таблица 18
Расчет Z-счет Альтмана по четырехфакторной модели
| Коэффи-циент | Формула | 2018 | 2019 | 2020 | Множитель | Z-счет в 201_ | Z-счет в 201_ | Z-счет в 201_ |
| 1 | 2 | 3 | 4 | 5 | 6 | гр.6 * гр.3 | гр.6 * гр.4 | гр.6 * гр.4 |
| T1 | отношение оборотного капитала к величине всех активов | 0,13 | 0,11 | 0,12 | 6,56 | 0,87 | 0,71 | 0,76 |
| T2 | отношение нераспределенной прибыли к величине всех активов | 0,28 | 0,26 | 0,25 | 3,26 | 0,90 | 0,84 | 0,80 |
| T3 | отношение EBIT* к величине всех активов | 0,07 | 0,04 | 0,03 | 6,72 | 0,44 | 0,30 | 0,17 |
| T4 | Отношение собственного капитала к заемному | 0,91 | 0,97 | 0,91 | 1,05 | 0,96 | 1,01 | 0,96 |
| Z-счет Альтмана | 12,59 | 10,50 | 9,75 |
Предполагаемая вероятность банкротства в зависимости от значения Z-чета Альтмана, рассчитанного по четырехфакторной модели, составляет:
1,1 и менее – высокая вероятность банкротства;
от 1,1 до 2,6 – средняя вероятность банкротства;
от 2,6 и выше – низкая вероятность банкротства.
5-факторная модель Альтмана имеет следующий вид:
Z = 3,3 * К1 + 1,0 * К2 + 0,6 * К3 + 1,4 * К4 + 1,2 * К5………………..(4)
В таблице 19 представлен расчет коэффициентов пятифакторной модели Z-счет Альтмана.
Таблица 19
Расчет Z-счет Альтмана по пятифакторной модели
| Коэффициент | 2018 | 2019 | 2020 | Множитель | Z-счет в 2018 | Z-счет в 2019 | Z-счет в 2020 |
| 1 | 3 | 4 | 5 | 6 | гр.6 * гр.3 | гр.6 * гр.4 | гр.6 * гр.4 |
| К1 – рентабельность активов по бухгалтерской прибыли | 0,08 | 0,06 | 0,05 | 3,30 | 0,25 | 0,01 | 0,00 |
| К2 – оборачиваемость активов | 0,53 | 0,50 | 0,49 | 1,00 | 0,53 | 0,26 | 0,13 |
| К3 – отношение рыночной стоимости собственного капитала к заемным обязательствам | 0,91 | 0,97 | 0,91 | 0,60 | 0,55 | 0,53 | 0,48 |
| К4 – рентабельность активов по нераспределенной прибыли | 0,28 | 0,26 | 0,25 | 1,40 | 0,39 | 0,10 | 0,02 |
| К5 – доля оборотных средств в активах | -0,39 | -0,40 | -0,41 | 1,20 | -0,47 | 0,19 | -0,08 |
| Z-счет Альтмана: | 1,66 | 0,99 | 0,36 |
Предполагаемая вероятность банкротства в зависимости от значения Z-чета Альтмана, рассчитанного по пятифакторной модели, составляет:
1,8 и менее – высокая вероятность банкротства;
от 1,8 до 3 – средняя вероятность банкротства;
от 3 и выше – низкая вероятность банкротства.
Как показал расчет значения Z-счет Альтмана на предприятии наблюдается высокая вероятность банкротства.
Выводы по 2-й главе
Подводя итог, нельзя утверждать, что финансовое состояние ОАО «Великолукский мясокомбинат» не устойчивое, несмотря на некоторые несостоятельные рассчитанные показатели. Велика вероятность, что именно внешние факторы повлияли на рассчитанные значения. Также, стоит отметить, что расчеты по 2020 году сравнивались со среднеотраслевыми значениями 2019 года. Не исключено, что среднеотраслевые значения в 2020 году изменятся из-за пандемии.
Глава 3. Мероприятия по повышению эффективности деятельности ОАО «Великолукский мясокомбинат»
В стратегию развития ОАО «Великолукский мясокомбинат» в целях обеспечения экономической безопасности необходимо принятие мер по снижению дебиторской и кредиторской задолженности, снижение себестоимости.
В результате проведения финансового анализа ликвидности и платежеспособности, было установлено, что ОАО «Великолукский мясокомбинат» необходимо принять следующие меры по улучшения своего финансового состояния:
1. Сократить долю внеоборотных активов, например, путем продажи или списания устаревших и неиспользуемых активов;
2. Увеличение суммы наиболее ликвидных, быстро и медленно реализуемых активов в частности и общей суммы оборотных активов в общем, путем реализации других видов активов, также направления части нераспределенной прибыли на формирование запасов и краткосрочных финансовых вложений.
3. Повысить долю собственного капитала, например, путем самофинансирования за счет чистой прибыли предприятия и создания различных резервов;
4. Сократить зависимость предприятия от заемных источников, путем улучшения структуры капитала, т.е. путем увеличения величины собственного капитала и сокращением величины краткосрочных и долгосрочных заемных источников финансирования;
5. Сократить величину кредиторской задолженности, путем ее погашения, а также построения правильной системы управления кредиторской задолженностью, которая бы обеспечивала ее своевременное погашение и не допускала ее наращение;
6. Сокращение суммы краткосрочных и долгосрочных пассивов, путем погашения долгосрочных кредитов и займов;
7. Увеличение выручки, путем проведения мероприятий по стимулированию роста объемов продаж предприятия.
Увеличение свободных денежных средств предприятия возможно провести несколькими путями: улучшить управление дебиторской задолженностью, изменить структуру активов предприятия.
Для изменения структуры активов предприятия необходимо уменьшить величину внеоборотных активов. По итогам проведенного анализа внеоборотных активов около 1% основных фондов предприятия являются моральном устаревшими, и либо не используются вообще, либо приносят положенной отдачи в виде готовой продукции. Предприятию необходимо реализовать такие основные фонды. Часть вырученных денежных средств пойдет на закупку новых основных средств взамен устаревших, а часть на увеличение оборотных активов, т.е. денежных средств предприятия. Кроме того, благодаря реализации старых основных средств предприятие существенно сократит затраты на ремонт.
Для уменьшения объема дебиторской задолженности и увеличения поступающих денежных средств, предприятию необходимо предусмотреть систему скидок. Такие скидки должны включать скидки при досрочной оплате (например, скидка 10% при оплате до отгрузки товара покупателям, с которыми заключен договор поставки на условиях отсрочки платежа) и скидки оплате до истечения срока отсрочки (например, если покупатель имеет отсрочку в 30 календарных дней по договору, то при оплате с 1 по 15 день после отгрузки ему предоставляется скидка в размере 5%). Таким образом, покупатели будут иметь стимул погашать задолженность без допущения просрочек, а предприятие за счет своевременного погашения дебиторской задолженности сможет погашать кредиторскую задолженность.
Предложенные мероприятия позволят предприятию повысить величину денежных средств, что и позволит сократить величину кредиторской задолженности.
Основными мероприятиями, способствующими улучшению финансового состояния предприятия, являются:
- расширение объемов производства;
- оптимизация запасов на складе;
- своевременные расчеты покупателей за полученную продукцию и снижение дебиторской задолженности.
Данные мероприятия будут способствовать снижению запасов на складе и минимизации дебиторской задолженности.
Для проведения анализа экономической эффективности принятых мер по увеличению прибыли, а также для уменьшения объема дебиторской и кредиторской задолженности мы будем использовать построение сравнительной таблицы 20, в которой так же представим расчёт экономической эффективности от внедрения.
Таблица 20
Расчёт прогнозных значений экономической эффективности от внедрения предлагаемых мероприятий
| Показатель | 2018 г. | 2019 г. | 2020 г. | 2021 г. (прогноз) | 2022 г. (прогноз) | 2023 г. (прогноз) |
| Выручка от продаж | 290205425 | 283181344 | 282684864 | 296819107 | 311660062 | 327243065 |
| Прибыль от продаж | 41500335 | 32907964 | 28083372 | 29487541 | 30961918 | 32510014 |
| Себестоимость от продаж | - | - | - | - | - | - |
| Управленческие расходы | - | - | - | - | - | - |
| Коммерческие расходы | 41500335 | 32962896 | 28083372 | 26679204 | 25345244 | 24077982 |
Таким образом, исходя из данных таблицы 20 следует, что после внедрения мероприятий произойдет:
- ежегодный рост выручки на 5%
- ежегодный рос прибыли на 5%
- снижение коммерческих расходов на 5%.
Данную годовую динамику изобразим на рисунке 5.
Рисунок 5 - Расчёт прогнозных значений экономической эффективности от внедрения предлагаемых мероприятий
Как видно из представленных данных, в результате реализации предлагаемых мер все основные показатели ОАО «Великолукский мясокомбинат» значительно улучшились.
Из анализа можно сделать вывод, что реализация мер по формированию, распределению и повышению прибыли ОАО «Великолукский мясокомбинат» является экономически эффективной, о чем свидетельствует значительный выпуск наличных средств и повышение рентабельности, а также увеличение ее суммы и сокращение кредиторской задолженности.
В конечном счёте ОАО «Великолукский мясокомбинат» сможет избежать получения убытка до налогообложения и выйти на рентабельный уровень.
Таким образом, можно сделать вывод, что на предприятии ОАО «Великолукский мясокомбинат» так же рекомендуется профинансировать:
1. Фонд развития материально-технической базы с целью освоения производства новых видов продукции;
2. Фонд материальных стимулов персонала, так как за счет него в основном достигается способность получать результаты кампании.
Эти меры в долгосрочной перспективе позволяют значительно повысить конкурентоспособность ОАО «Великолукский мясокомбинат» с использованием достижений научно-технического прогресса и повышения производительности труда.
Выводы по 3-й главе
Финансовую устойчивость предприятия можно обеспечить за счет активизации сбытовой деятельности предприятия, а именно необходимо обращать внимание на маркетинговую политику. Она сделает продукцию предприятия конкурентоспособной, как на национальном, так и на международном рынках.
Реализация предложенных мероприятий позволит предприятию повысить величину денежных средств, что и позволит сократить величину кредиторской задолженности.
Также для сокращения проблем с кредиторской задолженностью ОАО «Великолукский мясокомбинат» следует вести учет задолженности по приближающимся срокам выплат и оплачивать наиболее срочную задолженность, не допуская возникновения просрочки.
Заключение
Таким образом, цель выпускной квалификационной работы достигнута.
Финансовое состояние – комплекс показателей, отражающих наличие, размещение и использование финансовых ресурсов фирмы, - это характеристика ее финансовой конкурентоспособности, платёжеспособности, кредитоспособности, исполнения обязательств перед государством и другими хозяйствующими субъектами.
Анализ финансового состояния представляет собой глубокое, научно-обоснованное исследование наличия и движения всех видов ресурсов организации.
Цель анализа финансового состояния фирмы- предоставление объективных данных об уровне сбалансированности структурных компонентов активов, капитала и обязательств фирмы и уровне эффективности их использования.
Роль анализа как средства управления производством с каждым годом возрастает. Это связано с разными обстоятельствами. Во-первых, необходимость постоянного повышения эффективности производства из-за растущей нехватки и стоимости сырья, а также увеличения научного и капиталоемкого производства. Во-вторых, отход от системы управления менеджментом и постепенный переход к рыночным отношениям. В-третьих, создание новых форм управления, связанных с приватизацией экономики, приватизацией предприятий и другими мерами экономической реформы.
Показатели доходности предприятия имеют особенно важное значение в современных рыночных условиях, когда руководству предприятия требуется постоянно принимать ряд неординарных решений для обеспечения прибыльности, а, следовательно, финансовой устойчивости предприятия. Факторы, оказывающие влияние на доходность предприятия, многочисленны и многообразны.
Одни из них зависят от деятельности конкретных коллективов, другие связаны с технологией и организацией производства, эффективностью использования производственных ресурсов, внедрением достижений научно-технического прогресса. Эти показатели могут иметь более или менее значительные колебания по годам, что является следствием изменения цен реализации и себестоимости продукции.
Наиболее приоритетным направлением является улучшение использования производственных средств, т.е. своевременное обновление оборудования, рациональное его использование, умение экономить ресурсы и максимизировать отдачу от них.
Подводя итог, нельзя утверждать, что финансовое состояние ОАО «Великолукский мясокомбинат» не устойчивое, несмотря на некоторые несостоятельные рассчитанные показатели. Велика вероятность, что именно внешние факторы повлияли на рассчитанные значения. Также, стоит отметить, что расчеты по 2020 году сравнивались со среднеотраслевыми значениями 2019 года. Не исключено, что среднеотраслевые значения в 2020 году изменятся из-за пандемии.
Реализация предложенных мероприятий позволит предприятию повысить величину денежных средств, что и позволит сократить величину кредиторской задолженности.
Также для сокращения проблем с кредиторской задолженностью ОАО «Великолукский мясокомбинат» следует вести учет задолженности по приближающимся срокам выплат и оплачивать наиболее срочную задолженность, не допуская возникновения просрочки.
Список использованных источников
- Абрютина М.С. Анализ финансово-экономической деятельности предприятия: Учебно-практическое пособие / М.С. Абрютина, А.В. Грачев. - М: Издательство «Дело и Сервис», 2017.-254 с.
- Абдукаримов, И.Т. Финансово-экономический анализ хозяйственной деятельности коммерческих организаций (анализ деловой активности): Учебное пособие / И.Т. Абдукаримов. - М.: НИЦ ИНФРА-М, 2017. - 320 c.
- Аверина, О.И. Комплексный экономический анализ хозяйственной деятельности: Учебник / О.И. Аверина, В.В. Давыдова, Н.И. Лушенкова. - М.: КноРус, 2017. - 432 c.
- Аксенов А.П. Экономика предприятия: Учебник / А.П.Аксенов, И.Э.Берзинь, Н.Ю.Иванова; Под ред. С.Г.Фалько.-М.: КноРус, 2019.- 350 с.
- Алексейчева, Е.Ю. Экономика организации (предприятия): Учебник для бакалавров / Е.Ю. Алексейчева, М.Д. Магомедов, И.Б. Костин. - М.: Дашков и К, 2020. - 292 c.
- Анвар Уулу, Ж. Роль финансового анализа в повышении эффективности деятельности предприятия// Научные исследования в Кыргызской Республике. – 2020. – № 1. – С. 27-29.
- Атавина Л.О. Анализ финансового состояния корпорации как этап ее стратегического анализа // Экономический рост как основа устойчивого развития России. 2019. -c.55
- Бахолдина, И. В. Бухгалтерский финансовый учет: Учебное пособие / И. В. Бахолдина. - М.: Инфра-М, 2017. - 320 с.
- Бердникова, Т.Б. Анализ и диагностика финансово-хозяйственной деятельности предприятия: Учебное пособие / Бердникова Т.Б.. - М.: ИНФРА-М, 2015. - 215 c.
- Бернет Д., Мориарти С. Маркетинговые коммуникации. Интегрированный подход. – СПб.: Питер, 2017. - 322 с.
- Боссиди Л. Искусство результативного управления / Л. Боссиди, Р. Чаран. - М : Добрая книга, 2018. - 288 с.
- Вейнбендер Т.Л., Фуфаева А.И. Аналитические исследования предприятия нефтегазодобывающей отрасли // Advancedscience. 2019. -c.101-102
- Веретенникова, И.И. Экономика организации (предприятия): Учебное пособие для бакалавров / И.В. Сергеев, И.И. Веретенникова; Под ред. И.В. Сергеев. - М.: Юрайт, 2020. - 671 c.
- Голубков Е.П. Маркетинг: стратегии, планы, структуры. – М.: Дело, 2018. –292 с.
- Исраилова З.Р., Хизриева Р.М. Анализ деятельности (портфельный анализ) и финансового состояния предприятия// Актуальные вопросы современной экономики. 2020. № 11. С. 904-910.
- Кичигина Т. Н. Проблемы и пути улучшения финансового состояния предприятия // Синергия наук. 2019. -c.17-19.
- Косолапова, М.В. Комплексный экономический анализ хозяйственной деятельности / М.В. Косолапова, В.А. Свободин. - М.: Дашков и К, 2017. - 248 c.
- Косолапова, М.В. Комплексный экономический анализ хозяйственной деятельности: Учебник / М.В. Косолапова, В.А. Свободин. - М.: Дашков и К, 2017. - 248 c.
- Кузьмина А. А. Особенности оценки товаров в розничной и оптовой торговле // Молодой ученый. - 2018. - №23. - с. 51-54.
- Лысенко, Д.В. Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов / Д.В. Лысенко. - М.: ИНФРА-М, 2017. – с. 353 с.
- Маркова В.Д. Маркетинг услуг. – М.: Финансы и статистика, 2017. – 261 с.
- Мисаков В.С., Байдуев И.З., Гендугов С.З. Функционально-стоимостный анализ как метод системного исследования //Известия Оренбургского государственного аграрного университета. – 2019. - №22-2. – С.167
- Немцева Ю.В., Зеленова Г.Я. Анализ финансовой устойчивости – важная составляющая анализа финансового состояния предприятия// В сборнике: Экономика и менеджмент: от проблем к перспективам эффективного развития. Сборник докладов научно-практической конференции. 2019. С. 123-132.
- Новаторов Э. В. Методы разработки и анализа процесса обслуживания в маркетинге услуг // Маркетинг в России и за рубежом. – 2019. – №1. - С. 50-54.
- Рарий А.А., Одабаши Р.М., Фастунова В.А. Анализа и оценка финансового состояния предприятия с помощью анализа бухгалтерского баланса// Интернаука. 2018. № 22-1 (56). С. 73-75.
- Садова А.С., Лубков В.А. Анализ финансового состояния организации как элемент комплексного экономического анализа// В сборнике: АКТУАЛЬНЫЕ ВОПРОСЫ УСТОЙЧИВОГО РАЗВИТИЯ АПК И СЕЛЬСКИХ ТЕРРИТОРИЙ. материалы Всероссийской научно-практической конференции, посвященной 50-летию со дня образования кафедры экономического анализа, статистики и прикладной математики. 2018. С. 198-201.
- Сажина В.Д., Ивина Е.С. Значение анализа ликвидности в анализе финансового состояния экономического субъекта// В книге: От синергии знаний к синергии бизнеса. Сборник статей и тезисов докладов VIII Международной научно-практической конференции студентов, магистрантов и преподавателей. Омск, 2021. С. 105-109.
- Сальникова А.М., Михайлова Е.М. Анализ финансового состояния компании: пути решения основных проблем процедуры анализа// Всборнике: Сборник научных статей научно-педагогических работников и магистрантов. Ярославль, 2020. С. 293-295.
- Стуканова, Н.П. Экономический анализ хозяйственной деятельности / Н.П. Стуканова. - М.: КноРус, 2017. - 536 c.
- Терехов С.О. Сравнительный анализ подходов к проведению анализа финансового состояния// В сборнике: Учетно-аналитическое и правовое обеспечение экономической безопасности организации. Материалы Всероссийской студенческой научно-практической конференции. Министерство науки и высшего образования РФ, Воронежский государственный университет, Экономический факультет. 2019. С. 378-382.
- Формичева Т.А., Ушанова Е.В. Сравнительный анализ методик анализа финансового состояния организации// В сборнике: Актуальные проблемы учета, налогообложения и развития ключевых сфер экономики. Материалы IX Всероссийской научно-практической конференции с международным участием. Под общей редакцией Н.В. Свиридовой, Е.А. Бадеевой, Ю.В. Малаховой, А.А. Акимова. 2018. С. 207-212.
- Храмцова Г. А. Сравнительный анализ методик проведения анализа финансового состояния // Актуальные вопросы права, экономики и управления. 2019. -c.23
- Экономика и управление: Учебное пособие. / Под ред. Л.Ю. Трушкина, А.М. Демьянова, Н.Г. Малахова. – Рн/Д.: ЮНИТИ, 2016. – 351 с.
- Экономика: Учебное пособие / Под ред. В.Ю. Семенова. – М: ЮНИТИ, 2016. – 460 с.
- Экономика: Учебное пособие / Под ред. И.М.Шеймена. – М.: ТЕИС, 2019. – 324 с.
- Экономика: Учебное пособие / Под ред. И.М.Шеймена. – М.: ТЕИС, 2019. – 324 с.
- Исраилова З.Р., Хизриева Р.М. Анализ деятельности (портфельный анализ) и финансового состояния предприятия// Актуальные вопросы современной экономики. 2020. № 11. С. 904-910.
- Экономика: Учебное пособие / Под ред. И.М.Шеймена. – М.: ТЕИС, 2019. – 324 с.
- Веретенникова, И.И. Экономика организации (предприятия): Учебное пособие для бакалавров / И.В. Сергеев, И.И. Веретенникова; Под ред. И.В. Сергеев. - М.: Юрайт, 2020. - 671 c.
- Азизова, Л. Р. Роль анализа финансовых результатов в общей системе финансового анализа// Вестник научной мысли. – 2020. – № 4. – С. 214-217.
- Лядова, Ю. О. Пути повышения финансовой устойчивости предприятия / Ю. О. Лядова. — Текст : непосредственный // Молодой ученый. — 2020. — № 27 (317). — С. 199-201.
- Лысенко, Д.В. Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов / Д.В. Лысенко. - М.: ИНФРА-М, 2017. – с. 353 с.
- Веретенникова, И.И. Экономика организации (предприятия): Учебное пособие для бакалавров / И.В. Сергеев, И.И. Веретенникова; Под ред. И.В. Сергеев. - М.: Юрайт, 2020. - 671 c.
- Исраилова З.Р., Хизриева Р.М. Анализ деятельности (портфельный анализ) и финансового состояния предприятия// Актуальные вопросы современной экономики. 2020. № 11. С. 904-910.
- Веретенникова, И.И. Экономика организации (предприятия): Учебное пособие для бакалавров / И.В. Сергеев, И.И. Веретенникова; Под ред. И.В. Сергеев. - М.: Юрайт, 2020. - 671 c.
- Атавина Л.О. Анализ финансового состояния корпорации как этап ее стратегического анализа // Экономический рост как основа устойчивого развития России. 2019. -c.55
- Веретенникова, И.И. Экономика организации (предприятия): Учебное пособие для бакалавров / И.В. Сергеев, И.И. Веретенникова; Под ред. И.В. Сергеев. - М.: Юрайт, 2020. - 671 c.
- Веретенникова, И.И. Экономика организации (предприятия): Учебное пособие для бакалавров / И.В. Сергеев, И.И. Веретенникова; Под ред. И.В. Сергеев. - М.: Юрайт, 2020. - 671 c.
- Лысенко, Д.В. Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов / Д.В. Лысенко. - М.: ИНФРА-М, 2017. – с. 353 с.
- Лысенко, Д.В. Комплексный экономический анализ хозяйственной деятельности: Учебник для вузов / Д.В. Лысенко. - М.: ИНФРА-М, 2017. – с. 353 с.
- Храмцова Г. А. Сравнительный анализ методик проведения анализа финансового состояния // Актуальные вопросы права, экономики и управления. 2019. -c.23
- Храмцова Г. А. Сравнительный анализ методик проведения анализа финансового состояния // Актуальные вопросы права, экономики и управления. 2019. -c.23
- Анвар Уулу, Ж. Роль финансового анализа в повышении эффективности деятельности предприятия// Научные исследования в Кыргызской Республике. – 2020. – № 1. – С. 27-29.
- Анвар Уулу, Ж. Роль финансового анализа в повышении эффективности деятельности предприятия// Научные исследования в Кыргызской Республике. – 2020. – № 1. – С. 27-29.
- https://www.audit-it.ru/buh_otchet/6025009824_oao-velikolukskiy-myasokombinat
- https://www.audit-it.ru/buh_otchet/6025009824_oao-velikolukskiy-myasokombinat
- https://www.audit-it.ru/buh_otchet/6025009824_oao-velikolukskiy-myasokombinat
- https://www.audit-it.ru/buh_otchet/6025009824_oao-velikolukskiy-myasokombinat
- https://www.audit-it.ru/buh_otchet/6025009824_oao-velikolukskiy-myasokombinat
Приложение А
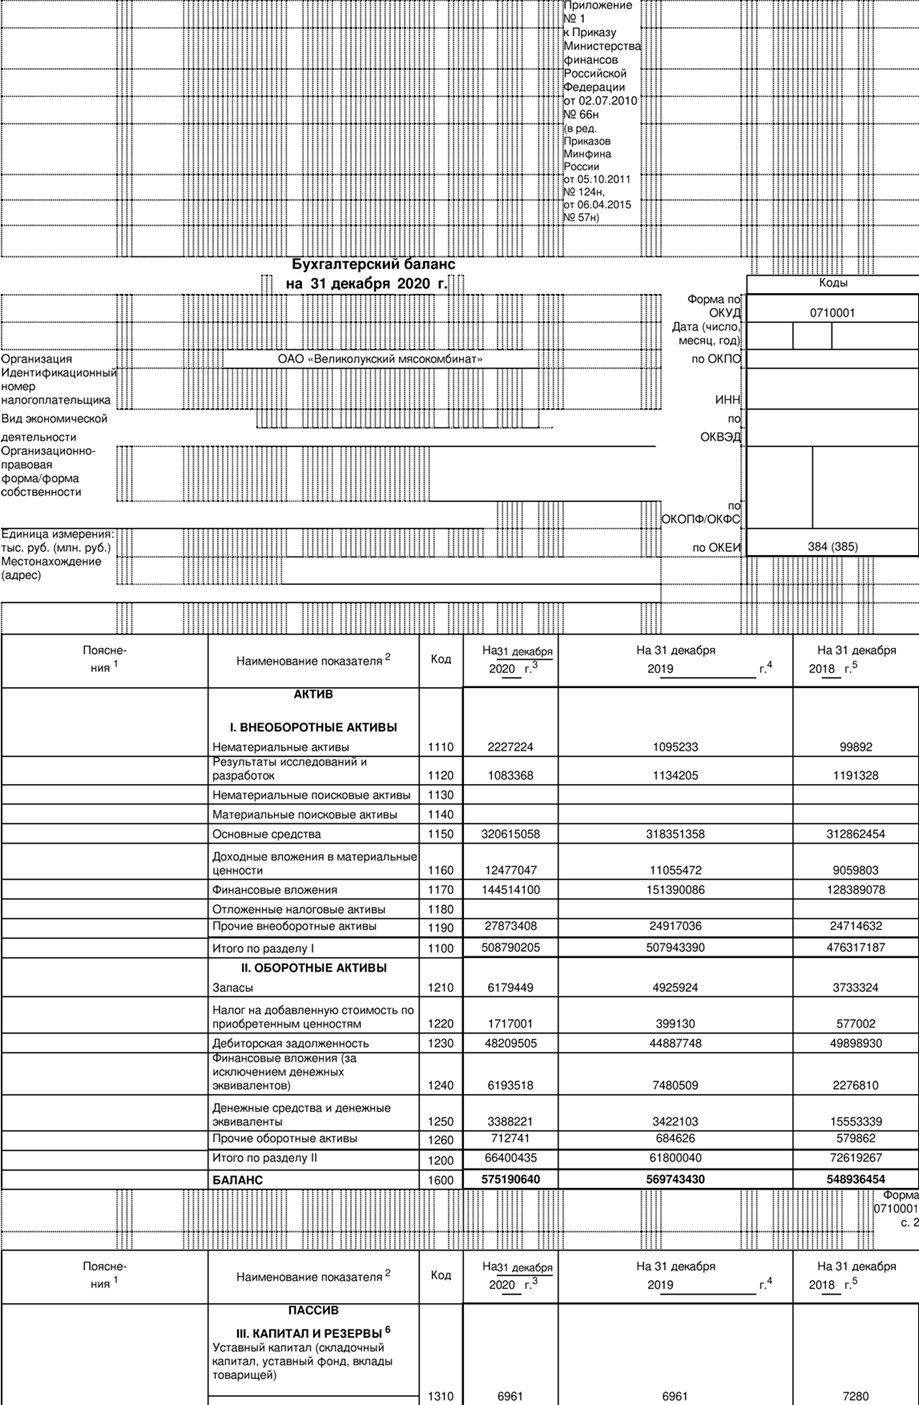
Бухгалтерский баланс ОАО «Великолукский мясокомбинат» 2018-2020
_______2._В соответствии с Положением по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99, утвержденным Приказом Министерства финансов Российской Федерации от 6 июля 1999 г. № 43н (по заключению Министерства юстиции Российской Федерации № 6417-ПК от 6 августа 1999 г. указанным Приказ в государственной регистрации не нуждается), показатели об отдельных активах, обязательствах могут приводиться общей суммой с раскрытием в пояснениях к бухгалтерскому балансу, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
_______3._Указывается отчетная дата отчетного периода. _______4._Указывается
предыдущийгод.
_______5._Указывается
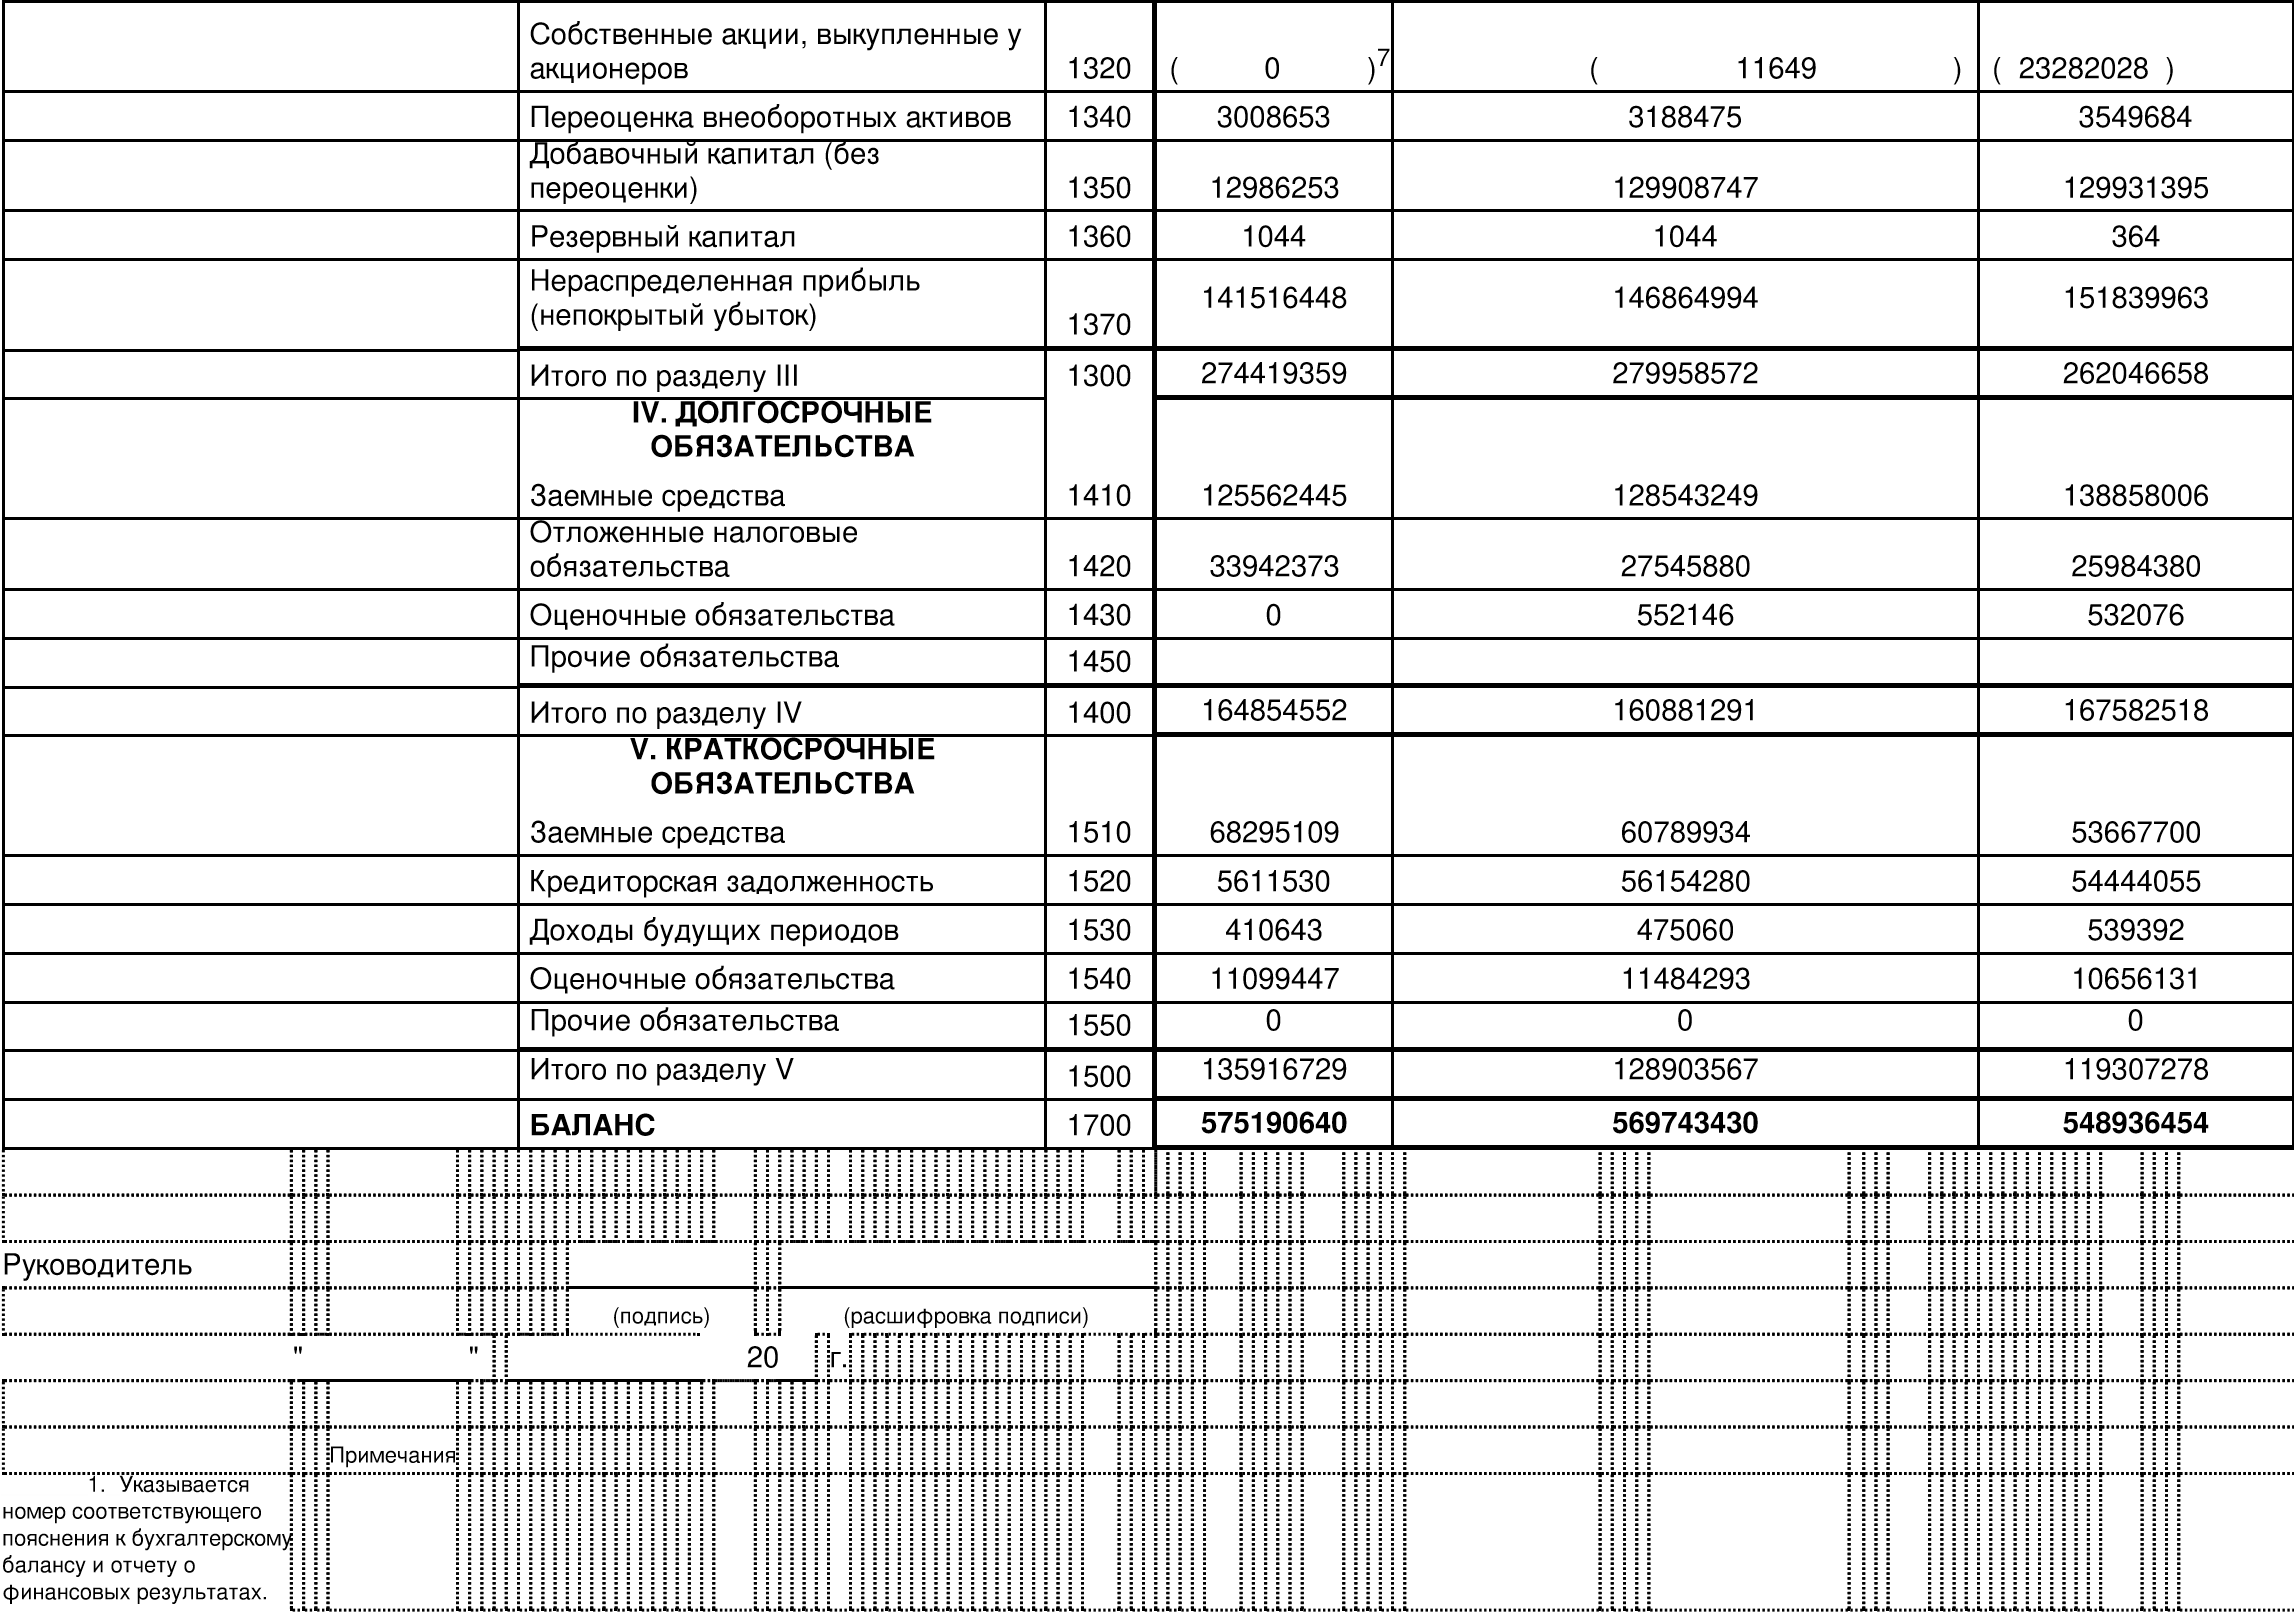
год, предшествующий предыдущему.
_______6._Некоммерческая организация именует указанный раздел "Целевое финансирование". Вместо показателей "Уставный капитал (складочный капитал, уставный фонд, вклады товарищей)", "Собственные акции, выкупленные у акционеров", "Добавочный капитал", "Резервный капитал" и "Нераспределенная прибыль (непокрытый убыток)" некоммерческая организация включает показатели "Паевой фонд", "Целевой капитал", "Целевые средства", "Фонд недвижимого и особо ценного движимого имущества", "Резервный и иные целевые фонды" (в зависимости от формы некоммерческой
Приложение Б
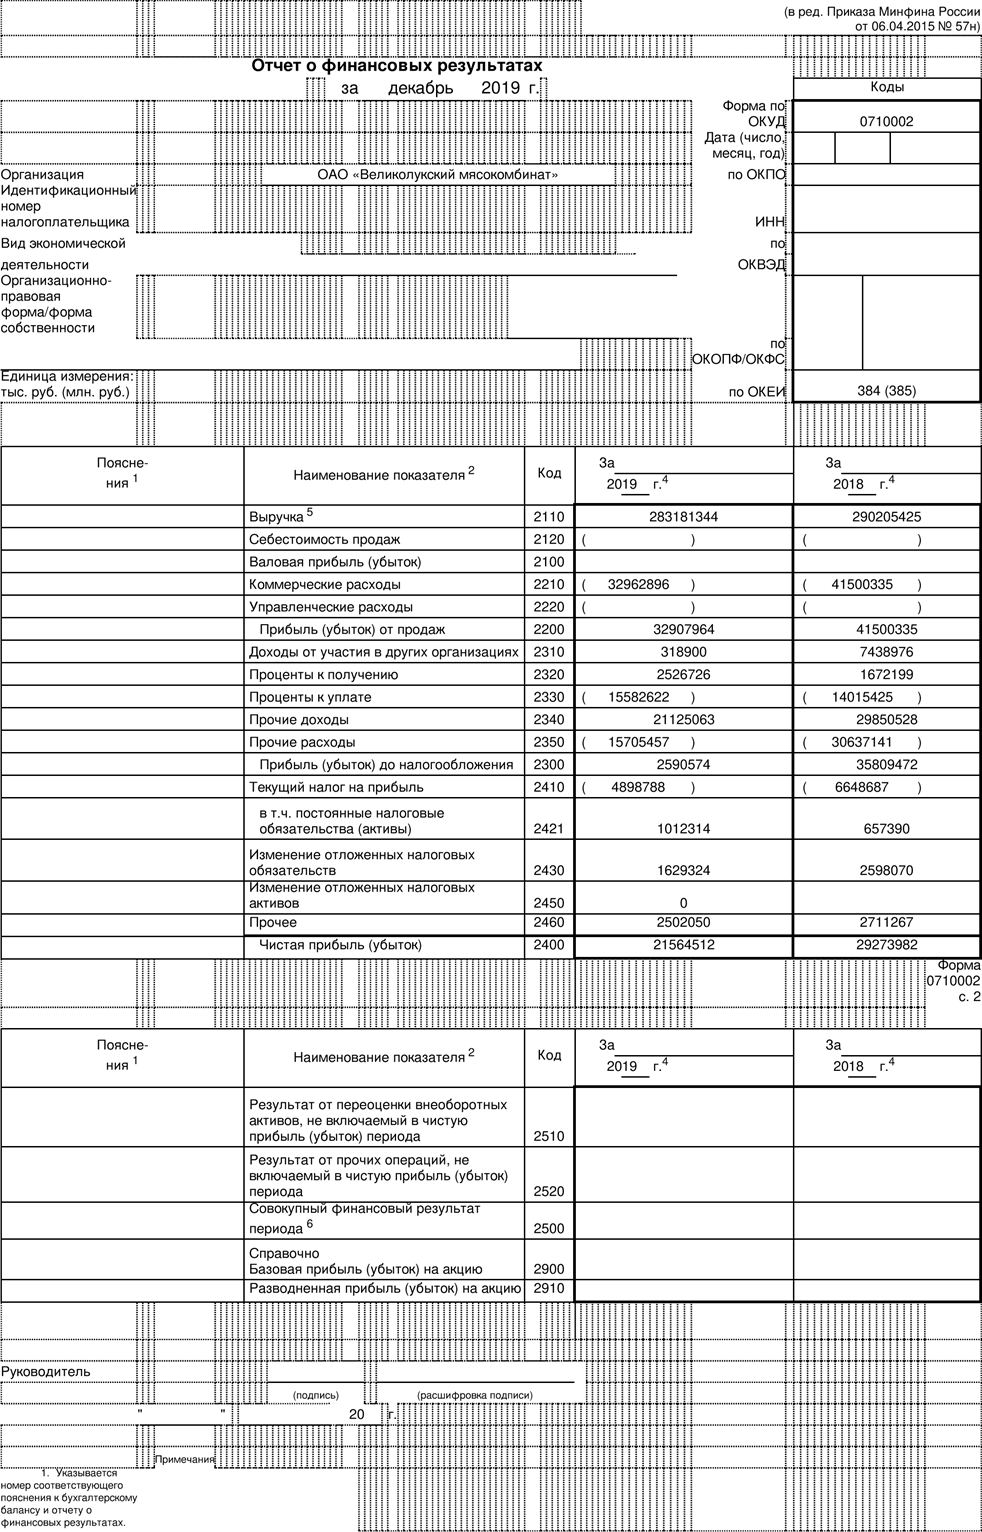
Отчет о финансовых результатах ОАО «Великолукский мясокомбинат» 2018-2019
_______2._В соответствии с Положением по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99, утвержденным Приказом Министерства финансов Российской Федерации от 6 июля 1999 г. № 43н (по заключению Министерства юстиции Российской Федерации № 6417-ПК от 6 августа 1999 г. указанный Приказ в государственной регистрации не нуждается), показатели об отдельных доходах и расходах могут приводиться в отчете о финансовых результатах общей суммой с раскрытием в пояснениях к отчету о финансовых результатах, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
_______3._Указывается
отчетный период. _______4._Указывается период предыдущего года,
аналогичный отчетному периоду.
_______5._Выручка отражается за минусом
налога на добавленную стоимость, акцизов.
_______6._Совокупный финансовый результат периода определяется как сумма строк "Чистая прибыль (убыток)", "Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода" и "Результат от прочих операций, не включаемый в чистую прибыль (убыток) отчетного периода".

Приложение В
Отчет о финансовых результатах ОАО «Великолукский мясокомбинат» 2019-2020
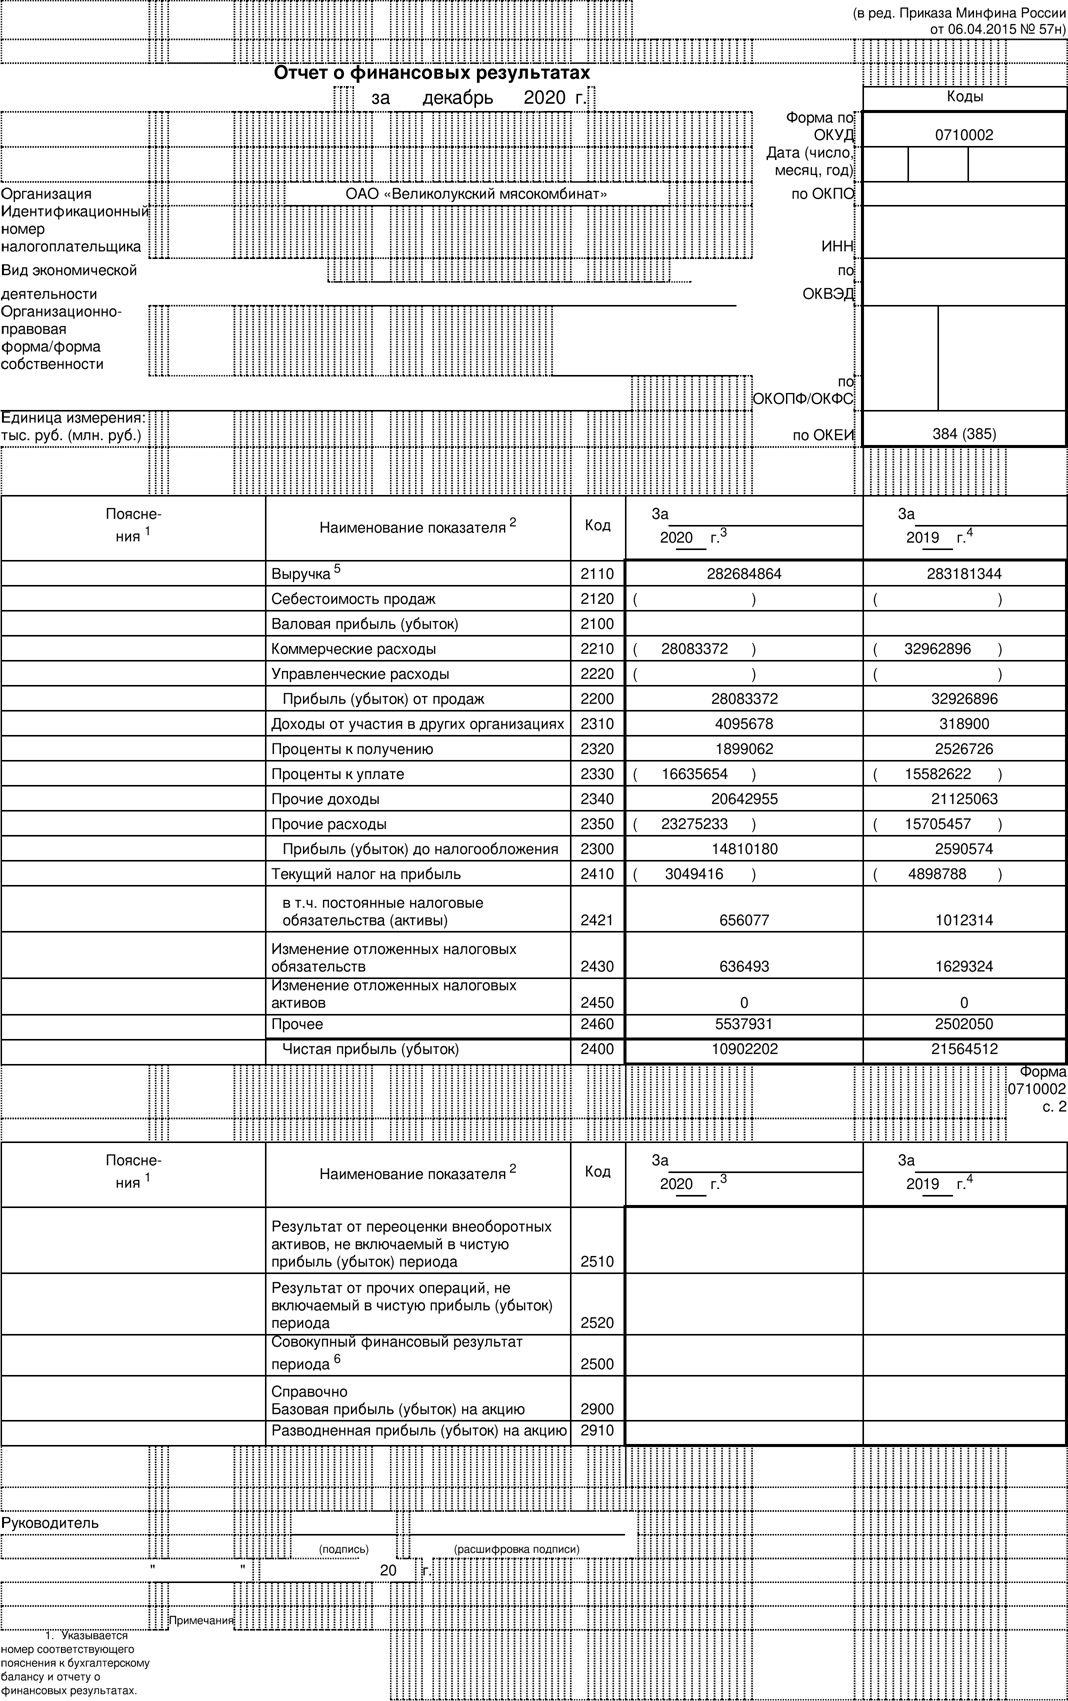
_______2._В соответствии с Положением по бухгалтерскому учету "Бухгалтерская отчетность организации" ПБУ 4/99, утвержденным Приказом Министерства финансов Российской Федерации от 6 июля 1999 г. № 43н (по заключению Министерства юстиции Российской Федерации № 6417-ПК от 6 августа 1999 г. указанный Приказ в государственной регистрации не нуждается), показатели об отдельных доходах и расходах могут приводиться в отчете о финансовых результатах общей суммой с раскрытием в пояснениях к отчету о финансовых результатах, если каждый из этих показателей в отдельности несущественен для оценки заинтересованными пользователями финансового положения организации или финансовых результатов ее деятельности.
_______3._Указывается
отчетный период. _______4._Указывается период предыдущего года,
аналогичный отчетному периоду.
_______5._Выручка отражается за минусом
налога на добавленную стоимость, акцизов.
_______6._Совокупный финансовый результат периода определяется как сумма строк "Чистая прибыль (убыток)", "Результат от переоценки внеоборотных активов, не включаемый в чистую прибыль (убыток) периода" и "Результат от прочих операций, не включаемый в чистую прибыль (убыток) отчетного периода".
Выпускная квалификационная работа – бакалаврская работа выполнена мной совершенно самостоятельно. Все использованные в работе материалы и концепции из опубликованной научной литературы и других источников имеют ссылки на них. Выпускная квалификационная работа – бакалаврская работа прошла проверку на корректность заимствования в системе «Антиплагиат.ру».
Настоящим подтверждаю, что даю разрешение Университету «Синергия» на размещение полного текста моей выпускной квалификационной работы – бакалаврской работы, отзыва на мою выпускную квалификационную работу в электронно-библиотечной системе Университета «Синергия».
____Козлова Мария Андревна___
ФИО
___________________________________
«17» 12.2021г.