ВВЕДЕНИЕ
XXI век является эпохой информационных технологий, когда наука достигает такого уровня, что многие специалисты называют ее «информационным взрывом» и «информационной революцией». Информационные технологии представляют собой сочетание технических, аппаратных и программных средств вычислительной техники, информатики и каналов связи, предназначенных для автоматизации процесса сбора, накопления, анализа и передачи различных массивов информации[1].
Сегодня одним из ключевых направлений всех ведущих таможенных служб мира является внедрение информационных систем и технологий, что способствует внешнеторговому развитию страны, увеличению эффективности таможенного администрирования, повышению качества предоставления таможенных услуг. Применение информационных систем и технологий в деятельности таможенных органов регламентировано на трех уровнях таможенного законодательства, при этом нормы национального законодательства стран ЕАЭС формируются, опираясь на нормы международных соглашений и рекомендаций.
Этим и подтверждается актуальность выбранной темы.
Предметом исследования являются информационные системы и технологии, а объектом – деятельность таможенных органов.
Целью исследования является изучить особенности информационных систем и технологий таможенных органов, это достигается путем решения следующих задач:
- проанализировать актуальные информационных системы и технологии таможенных органов Российской Федерации;
- выявить проблемы и их решения в области информационных систем и информационных технологий таможенных органов.
Анализ актуальных информационных систем и технологий таможенных органов Российской Федерации
Под информационными технологиями в общем смысле принято понимать процессы и методы поиска, сбора, хранения, обработки, предоставления, распространения информации, а также способы осуществления таких процессов и методов.
Проанализировав актуальную литературу по выбранной теме, можно выделить следующие информационные системы и технологии, которые активно используются таможенными органами Российской Федерации.
1. Внедрение действующей технологии электронного декларирования ЭД-2 началось в 2008 году, первая электронная декларация по данной технологической схеме была выпущена на Каширском таможенном посту. Масштабное внедрение данной технологии началось с 2009 года.
Принцип технологической схемы ЭД-2 заключается в том, что через специально оборудованный узел доступа передаются документы в электронном виде в «on-line» режиме, которые в дальнейшем используются таможенными органами в статистических целях. Алгоритм электронного декларирования, применяемый в настоящее время, закреплен Приказом ФТС России от 17.09.2013 № 1761[2].
Центры электронного декларирования и электронные таможни располагаются на территории, входящей в собственность государства, что тем самым позволяет ФТС РФ равномерно распределять места декларирования во всех регионах от участников внешнеэкономической деятельности.
Доступность работы ЦЭД для всех регионов является одним из главных преимуществ их функционирования, что стало возможным благодаря электронному обмену между участниками внешнеэкономической деятельности и должностными лицами таможенных органов.
Первая электронная таможня – Приволжская начала работать в 2018 году по приказу Председателя Правительства РФ Д.А. Медведева. И уже в 2018 году было подано в Приволжскую электронную таможню 33,6% от общего количества поданных ДТ. А в 2019 году было подано 67,9% электронных деклараций на товары (далее – ЭДТ).
С технологической точки зрения работа центров основана на удаленном выпуске товаров, который осуществляется на основе электронного взаимодействия между местом нахождения товаров и таможенным органом декларирования с помощью программных средств и технологий.
По результатам функционирования электронных таможен, уже сейчас можно сделать вывод об их эффективности, в частности за счет того, что:
- наблюдается ускорение таможенных формальностей (таможенных операций, таможенного контроля);
- рост внешнеторгового оборота;
- сокращение количества административных барьеров;
- снижение лишней нагрузки на добропорядочных участников внешнеэкономической деятельности;
- снижение коррупции;
- повышение эффективности работы таможен[3].
2. Удаленный выпуск товаров является важной составной частью технологии электронного декларирования с применением сети Интернет и позволяет декларанту подавать электронную таможенную декларацию в уполномоченный таможенный орган вне зависимости от местонахождения декларируемых товаров.
Первая ЭДТ с использованием технологии удаленного выпуска была зарегистрирована в 2011 году на Московском таможенном посту. Именно технология удаленного выпуска послужила началом открытия центров электронного декларирования.
Приказом ФТС РФ от 22.04.2011 № 845 «Об утверждении Порядка совершения таможенных операций при таможенном декларировании в электронной форме товаров, находящихся в регионе деятельности таможенного органа, отличного от места их декларирования» закреплен порядок совершения таможенных операций с применением технологии удаленного выпуска.
3. По мере развития электронного декларирования появилась еще одна из технологий - автоматический выпуск товаров. Первая декларация в автоматическом режиме была зарегистрирована в мае 2014 года. По данной технологии принятие решения о выпуске товаров производится информационной системой таможенных органов без участия должностного лица, что делает эту технологию максимально быстрой и прозрачной. Алгоритм автоматического выпуска представлен на рисунке 1[4].
Таким образом, внедрение и развитие технологии электронного декларирования послужило толчком к внедрению удаленного и автоматического выпуска товаров, что, безусловно, эффективно отражается на повышении качества предоставления таможенных услуг.
4. Еще одной перспективной технологией является «Единое окно», внедрением которого Россия занимается с 2014 года. «Единое окно» представляет собой единый электронный канал, по которому передается и обрабатывается информация, необходимая для осуществления внешнеторговых операций. При этом доступ к этому каналу имеется у всех министерств и ведомств, задействованных при контроле над реализацией данных внешнеторговых операций.
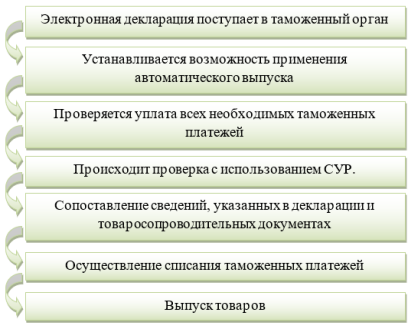
Рис. 1. Алгоритм технологии автоматического выпуска
Организация единого информационного взаимодействия в странах ЕАЭС устроена таким образом, что участник внешнеэкономической деятельности подает пакет документов в электронном виде в уполномоченный орган исполнительной власти, который в свою очередь путем межведомственного взаимодействия распространяет этот пакет документов между другими министерствами и ведомствами, задействованными в процессе контроля.
Однако на данном этапе, «Единое окно» находится на стадии внедрения в странах Союза, поэтому работают лишь его некоторые функции.
Полномасштабное внедрения данной системы станет очередным элементом совершенствования таможенных услуг, так как участник внешнеэкономической деятельности сможет подавать пакет документов один раз, следить за его движением в процессе контроля, тем самым получив несколько государственных услуг в одном месте.
5. Одной из самых перспективных информационных технологий на сегодняшний день является система прослеживаемости, работа над которой ФТС ведется в 2 направлениях:
прослеживаемость с помощью маркировки и технических средств таможенного контроля вручную;
документальная прослеживаемость.
Основные подходы к формированию механизма прослеживаемости товаров в России определены Концепцией создания и функционирования в Российской Федерации системы маркировки товаров средствами идентификации и прослеживаемости движения товаров, утвержденной распоряжением Правительства РФ от 28.12.2018 № 2963-р. В соответствии с Концепцией основной целью внедрения системы маркировки и прослеживаемости товаров является обеспечение получения оперативной и достоверной информации о движении товаров в рамках хозяйственной деятельности организаций.
Предполагается, что государственная информационная система будет построена на основе использования средств идентификации для обеспечения физической прослеживаемости. При этом система будет при необходимости интегрирована с инструментами документальной прослеживаемости для обеспечения непротиворечивости данных о движении товаров.
Создание механизма обеспечения прослеживаемости товаров является одним из основных прорабатываемых направлений на ближайшие несколько лет и позволит достичь качественно нового уровня в деятельности таможенных органов.
Над всеми информационными системами и технологиями, применяемыми в таможенных органах, регулярно ведется доработка, устранение неисправностей и возникающих проблем, их регулярное совершенствование занимает немало финансовых вложений, времени и трудов специалистов различных сфер деятельности, однако в результате все это, безусловно, эффективно отражается на качестве предоставления таможенных услуг.
Проблемы и их решения в области информационных систем и информационных технологий таможенных органов
В деятельности таможенной службы положительный результат от информационных технологий достигается благодаря планированию развития информационного общества в РФ на 2017 – 2030 годы.
Но стоит отметить, что, несмотря на наличие положительного эффекта от внедрения и эксплуатации информационных технологий, проблемы все-таки существуют. К ним можно отнести:
1. Не полная согласованность ЕАИС, а также других информационных ресурсов современным требованиям.
2. Отсутствие достаточного объема финансовых вложений, направленных на развитие инфраструктуры информационных технологий, применяемых в таможнях, автоматизацию новых задач, контролируемых ФТС России.
3. Малый показатель унификации программных и технических средств, составляющих информационную инфраструктуру таможенных служб.
4. Ошибки в форматах форм электронных документов, что влечет искажение и неполное предоставление информации.
5. Сбои в работе программного обеспечения и каналов связи, связанные с неравномерностью покрытия территории РФ каналами высокоскоростной связи[5].
Для незамедлительного поиска и устранения выявленных проблемных моментов следует взаимодействовать со всеми органами, осуществляющими контрольные функции, вовлеченными в схему движения товаров через границу РФ, вести диалог с представителями бизнеса.
Например, одной из проблем является несовершенство процедур, связанных с вопросами электронного декларирования. Так как все таможенные процедуры могут совершаться только в рабочее время, то утром наблюдается скопление значительного массива деклараций на серверах. Это безусловно приводит к замедлению работоспособности задействованных информационных систем. На удаленных пунктах пропуска чаще всего имеется только спутниковая связь, наблюдается отсутствие информационной инфраструктуры, при том, что потоки информации ежегодно увеличиваются.
Так же, в настоящий момент таможенной службой разработано достаточное количество перспективных информационных технологий, однако из-за отсутствия квалифицированных кадров, не подготовленности технических средств, масштабности внедрения такие системы применяются недостаточно интенсивно.
Активное использование информационных систем создает дополнительные риски при использовании таких технологий, как удаленный выпуск и автоматический выпуск. Данные системы могут увеличить риск ухода от уплаты таможенных платежей. Переход на обмен коммерческой информацией в электронном виде, получение доступа в автоматическом режиме к информационным ресурсам государственных органов требуют усиления степени защищенности информационных ресурсов, увеличения спектра мер по обеспечению информационной безопасности.
В целях противодействия нарушения таможенного законодательства предлагается повысить эффективность применения элементов системы управления рисками.
Для решения выявленных проблем можно представить направления, которые будут положительно влиять на развитие информационных таможенных систем и технологий:
1. Усовершенствование системы, направленной на гарантированное обеспечение безопасности информационных ресурсов таможенных органов с учетом постоянно увеличивающегося количества угроз со стороны мирового информационного пространства.
2. Переход к использованию в работе единых программно-технических комплексов.
3. Организация развития центров обработки данных для нужд ФТС России и региональных таможенных управлений.
4. Реализация мероприятий, направленных на всестороннее использование в таможенном деле инноваций в области новейших информационных технологий.
5. Обеспечение развития ЕАИС, а также модернизация системы межведомственного электронного взаимодействия и применяемых информационных технологий[6].
Достижение данных целей возможно, если применяемые информационные системы будут соответствовать современным требованиям, своевременно внедряться новые разработки, будет автоматизирован большой круг задач, решаемых таможенными органами и реализована система межведомственного электронного взаимодействия путем организации информационного обмена, а также создание главного распределенного центра нового поколения для обработки данных таможенных органов
ЗАКЛЮЧЕНИЕ
Под информационными технологиями в общем смысле принято понимать процессы и методы поиска, сбора, хранения, обработки, предоставления, распространения информации, а также способы осуществления таких процессов и методов.
В процессе исследования мы выявили следующие актуальные информационные технологии и системы, активно используемые таможенными органами РФ:
- технология электронного декларирования ЭД-2;
- технология электронного декларирования с применением сети Интернет;
- автоматический выпуск товаров;
- «Единое окно» представляет собой единый электронный канал, по которому передается и обрабатывается информация, необходимая для осуществления внешнеторговых операций;
- система прослеживаемости.
Таким образом, несмотря на ощутимую эффективность от внедрения информационных систем и технологий в деятельность таможенных органов, с их развитием регулярно возникают проблемы технического, финансового, субъективного и объективного характера, что в принципе объяснимо. Ведь происходит полная перестройка системы работы таможенных органов, что требует немало финансовых, временных и кадровых ресурсов.
Повышение эффективности деятельности таможенных органов и качества информационного взаимодействия таможни и бизнеса напрямую связано с внедрением информационных технологий, которые позволят выйти таможенной системе на новый уровень и достигнуть всех стратегических ориентиров на дальнейшую перспективу.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Борисова, Е. М. Проблемные вопросы применения таможенными органами информационных технологий// Ученые записки Санкт-Петербургского имени В.Б. Бобкова филиала Российской таможенной академии. – 2020. – № 4(76). – С. 33-38.
- Боздунова, А. А. Особенности развития информационных систем в деятельности таможенных органов// Приоритетные направления инновационной деятельности в промышленности: Сборник научных статей по итогам пятой международной научной конференции, Казань, 30–31 мая 2020 года. – Казань: Общество с ограниченной ответственностью "КОНВЕРТ", 2020. – С. 19-20.
- Ворона А.А. «Повышение качества предоставления таможенных услуг в центрах электронного декларирования» // Петербургский экономический журнал. № 2. 2019 г. С. 154-164.
- Ефимов А.В., Макрусев В.В. Информационно-техническое обеспечение управления таможенными органами: инновационные подходы и решения // Стратегии бизнеса № 12 (56). 2018 г. С. 16-21.
- Кузнецова, Е. В. Роль информационных систем и технологий в деятельности таможенных органов// Наукосфера. – 2020. – № 11-1. – С. 204-211.
- Павлова, Я. В. Проблемы использования информационных технологий в таможенных органах// Бюллетень инновационных технологий. – 2019. – Т. 3. – № 3(11). – С. 31-34.
- Сальникова А.В. Центры электронного декларирования как основа электронной таможни // Вестник СИБиИТ № 3 (27). 2018 г. С. 49-53.
- Сырбу, К. П. Роль информационных технологий в деятельности таможенных органов// Современная Российская наука: актуальные вопросы, достижения и инновации : сборник статей Всероссийской научно-практической конференции, Пенза, 23 февраля 2021 года. – Пенза: "Наука и Просвещение" (ИП Гуляев Г.Ю.), 2021. – С. 188-190.
Сноски
- Сырбу, К. П. Роль информационных технологий в деятельности таможенных органов// Современная Российская наука: актуальные вопросы, достижения и инновации : сборник статей Всероссийской научно-практической конференции, Пенза, 23 февраля 2021 года. – Пенза: "Наука и Просвещение" (ИП Гуляев Г.Ю.), 2021. – С. 188-190.
- Кузнецова, Е. В. Роль информационных систем и технологий в деятельности таможенных органов// Наукосфера. – 2020. – № 11-1. – С. 204-211.
- Кузнецова, Е. В. Роль информационных систем и технологий в деятельности таможенных органов// Наукосфера. – 2020. – № 11-1. – С. 204-211.
- Кузнецова, Е. В. Роль информационных систем и технологий в деятельности таможенных органов// Наукосфера. – 2020. – № 11-1. – С. 204-211.
- Павлова, Я. В. Проблемы использования информационных технологий в таможенных органах// Бюллетень инновационных технологий. – 2019. – Т. 3. – № 3(11). – С. 31-34.
- Павлова, Я. В. Проблемы использования информационных технологий в таможенных органах// Бюллетень инновационных технологий. – 2019. – Т. 3. – № 3(11). – С. 31-34.