ВВЕДЕНИЕ
Современная финансовая система функционирует в условиях глобализации экономических процессов, характеризующейся свободным движением капиталов, развитием информационных технологий и усложнением финансовых инструментов. Данные обстоятельства, создавая благоприятные условия для экономического развития, одновременно открывают возможности для использования финансовой инфраструктуры в противоправных целях. Легализация доходов, полученных преступным путём, представляет собой одну из наиболее серьёзных угроз стабильности финансовых систем, подрывающую основы рыночной экономики и верховенства права.
Отмывание денег как социально-экономический феномен неразрывно связано с функционированием банковской системы. Кредитные организации в силу своего центрального положения в системе денежного обращения выступают первичным звеном, через которое преступные доходы вводятся в легальный финансовый оборот. Именно банки обеспечивают проведение расчётных операций, открытие и ведение счетов, осуществление переводов денежных средств — то есть тех операций, без которых легализация преступных доходов была бы существенно затруднена или невозможна. Данное обстоятельство предопределяет особую роль банков в системе противодействия отмыванию денег и возлагает на них значительный объём обязанностей по выявлению и предотвращению подозрительных операций.
Правовое регулирование деятельности банков в сфере противодействия легализации преступных доходов представляет собой комплексный межотраслевой институт, объединяющий нормы банковского, финансового, административного и уголовного права. Эффективность данного регулирования непосредственно влияет на способность государства противостоять организованной преступности, коррупции, терроризму и иным угрозам национальной безопасности. В условиях постоянного совершенствования методов легализации преступных доходов правовые механизмы противодействия требуют регулярной актуализации и адаптации к новым вызовам.
Актуальность темы исследования обусловлена рядом факторов теоретического и практического характера. Во-первых, масштабы легализации преступных доходов в мировой экономике остаются значительными: по оценкам Управления ООН по наркотикам и преступности, ежегодный объём отмываемых средств составляет от 2 до 5% мирового ВВП. Во-вторых, российская система противодействия легализации преступных доходов находится в стадии активного развития: за период 2020–2024 гг. Банком России отозваны лицензии более чем у 100 кредитных организаций, значительная часть которых была связана с нарушениями законодательства о ПОД/ФТ. В-третьих, внедрение платформы «Знай своего клиента» существенно трансформировало механизмы взаимодействия банков и регулятора, однако правовое осмысление данных изменений в научной литературе пока недостаточно. В-четвёртых, принятие в 2024 г. нового регуляторного пакета Европейского союза, включающего Регламент 2024/1624 и создание наднационального органа AMLA, формирует новые стандарты регулирования, анализ которых представляет интерес для совершенствования российского законодательства.
Степень разработанности темы исследования. Проблематика правового регулирования противодействия легализации преступных доходов привлекает внимание как отечественных, так и зарубежных исследователей.
В отечественной науке значительный вклад в разработку теоретических основ финансового мониторинга внёс М. М. Прошунин, исследовавший правовые аспекты идентификации клиентов и организации внутреннего контроля в кредитных организациях. Вопросы взаимодействия государства и банков в системе ПОД/ФТ детально рассмотрены в работах Л. П. Королевой, проанализировавшей механизмы координации деятельности компетентных органов и субъектов первичного финансового мониторинга. Современные вызовы банковского комплаенса исследованы Е. Г. Черновой и Н. А. Львовой, обратившими внимание на проблемы баланса между эффективностью противодействия отмыванию и операционными издержками кредитных организаций. Сравнительно-правовые аспекты регулирования ПОД/ФТ разработаны в трудах А. В. Шашковой, исследовавшей международно-правовые механизмы и тенденции их развития.
Среди зарубежных исследователей следует отметить работы профессора Кардиффского университета М. Леви (M. Levi), посвящённые криминологическим аспектам финансовых преступлений и эффективности систем противодействия отмыванию денег. Экономические последствия легализации преступных доходов исследованы профессором Утрехтского университета Б. Унгер (B. Unger), разработавшей методологию оценки масштабов отмывания денег. Вопросы регулирования банковской деятельности в сфере ПОД/ФТ в США рассмотрены в работах Дж. Мадингера (J. Madinger), обобщившего практический опыт применения Bank Secrecy Act. Европейская модель регулирования проанализирована в исследованиях К. Александера (K. Alexander), посвящённых гармонизации законодательства ЕС в сфере противодействия финансовым преступлениям.
Вместе с тем динамичное развитие законодательства, внедрение новых технологических решений (платформа ЗСК) и принятие актуальных международных стандартов обусловливают необходимость продолжения научных исследований в данной области.
Объектом исследования выступают общественные отношения, возникающие в процессе осуществления банками деятельности по противодействию легализации (отмыванию) доходов, полученных преступным путём, и финансированию терроризма.
Предметом исследования являются нормы российского и зарубежного законодательства, регулирующие деятельность банков в сфере противодействия легализации преступных доходов, международные стандарты ФАТФ, практика их применения, а также доктринальные положения науки банковского и финансового права.
Целью исследования является анализ правового регулирования деятельности банков в сфере противодействия легализации преступных доходов, выявление проблем правоприменения и разработка предложений по совершенствованию законодательства на основе изучения международного опыта.
Достижение поставленной цели предполагает решение следующих задач:
- исследовать понятие и правовую природу легализации (отмывания) доходов, полученных преступным путём;
- проанализировать уголовно-правовую характеристику составов преступлений, предусмотренных статьями 174 и 174.1 Уголовного кодекса Российской Федерации;
- рассмотреть международные принципы и стандарты противодействия легализации преступных доходов;
- определить место банковского права в системе правового регулирования противодействия легализации преступных доходов;
- исследовать компетенцию банка как субъекта противодействия легализации преступных доходов;
- проанализировать механизмы надзора Банка России и Росфинмониторинга в сфере ПОД/ФТ;
- рассмотреть соотношение института банковской тайны и обязанностей банка по раскрытию информации;
- исследовать международные стандарты ФАТФ и их влияние на банковский сектор;
- проанализировать развитие европейского законодательства в сфере ПОД/ФТ;
- провести сравнительный анализ национальных моделей регулирования США, Германии и Швейцарии; — разработать предложения по совершенствованию правового регулирования деятельности банков в сфере противодействия легализации преступных доходов в Российской Федерации.
Методологическую основу исследования составляют общенаучные методы познания: анализ и синтез, индукция и дедукция, системный и структурно-функциональный подходы. Применены частнонаучные методы юридической науки: формально-юридический метод при анализе нормативных правовых актов, сравнительно-правовой метод при исследовании зарубежного законодательства, историко-правовой метод при рассмотрении эволюции регулирования ПОД/ФТ. Использован метод правового моделирования при разработке предложений по совершенствованию законодательства.
Теоретическая значимость исследования состоит в систематизации научных представлений о правовом регулировании деятельности банков в сфере противодействия легализации преступных доходов, выявлении тенденций развития международных стандартов и национальных моделей регулирования, формулировании теоретических выводов о соотношении публичных и частных интересов в системе финансового мониторинга.
Практическая значимость исследования определяется возможностью использования сформулированных предложений по совершенствованию законодательства в нормотворческой деятельности, а также применением выводов исследования в практической деятельности кредитных организаций при построении систем внутреннего контроля в целях ПОД/ФТ.
Структура работы обусловлена целью и задачами исследования. Работа состоит из введения, трёх глав, объединяющих десять параграфов, заключения и списка использованных источников.
ГЛАВА 1. ПРАВОВЫЕ ОСНОВЫ ПРОТИВОДЕЙСТВИЯ ЛЕГАЛИЗАЦИИ ПРЕСТУПНЫХ ДОХОДОВ В БАНКОВСКОЙ ДЕЯТЕЛЬНОСТИ
1.1. Понятие и состав правонарушений, связанных с легализацией преступных доходов, в российском банковском праве
Правовое регулирование противодействия легализации (отмыванию) доходов, полученных преступным путем, занимает в современной российской правовой системе центральное место в обеспечении финансовой безопасности государства и устойчивости национального экономического порядка. В условиях высокой мобильности капитала, цифровизации банковской деятельности и усложнения финансовых схем легализация преступных доходов превращается из вспомогательного элемента пост преступного поведения в самостоятельный механизм институционального превращения криминальной выгоды в ресурс экономической активности. Легализация не является пассивным «использованием» преступного дохода, а выступает актом переопределения его правового режима, направленным на устранение связи между происхождением имущества и его включенностью в хозяйственный оборот. Именно эта трансформационная природа определяет ее повышенную общественную опасность.
Нормативную основу регулирования составляют положения Федерального закона от 7 августа 2001 г. № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма», определяющие легализацию как совершение финансовых операций или иных сделок с имуществом, полученным в результате преступления, в целях придания правомерного вида владению, пользованию или распоряжению таким имуществом[1]. Уже сама конструкция данной нормы указывает на целевой характер поведения: отмыванием признается не любое обращение имущества преступного происхождения, а лишь такое, которое формирует впечатление легитимности его участия в экономическом обороте.
Уголовно-правовая квалификация действий по легализации преступного дохода закреплена в ст. 174 и 174.1 Уголовного кодекса Российской Федерации. Статья 174 УК РФ устанавливает ответственность за придание правомерного вида владению, пользованию или распоряжению имуществом, добытым преступным путем другими лицами, в то время как ст. 174.1 УК РФ предусматривает ответственность за легализацию доходов, полученных самим виновным[2]. Это разграничение фиксирует различие моделей криминального поведения: «чужое отмывание» и «самолегализация». Однако система признает, что в обоих случаях мы имеем дело не с продолжением предикатного состава, а с новым, самостоятельным преступлением, имеющим иной объект посягательства, иную цель и самостоятельную общественную опасность.
В Постановлении Пленума Верховного Суда Российской Федерации от 7 июля 2015 г. № 32 «О судебной практике по делам о легализации (отмывании) денежных средств или иного имущества, приобретенных преступным путем», сформулирован принципиально важный подход: для квалификации по ст. 174 и 174.1 УК РФ не требуется наличие вступившего в законную силу приговора по предикатному преступлению[3]. Преступное происхождение имущества может быть установлено совокупностью доказательств, включая отсутствие легальных источников дохода, анализ транзакционного поведения, экономическую нецелесообразность операций и факты структурирования транзитных переводов (п. 5 ППВС № 32). Это разъяснение устраняет риски привязки квалификации к завершенности расследования предикатного состава и подчеркивает самостоятельность легализации как уголовно-правового явления.
Объектом легализации выступают общественные отношения по обеспечению прозрачности финансового оборота и законности происхождения экономических ресурсов. Вред причиняется не индивидуальному субъекту (хотя он может быть потерпевшим в предикатном преступлении), а экономическому порядку как структурному элементу публичного блага. Включение преступных доходов в легальный оборот приводит к искажению рыночных механизмов, подрыву доверия к финансовым институтам и формированию устойчивой материальной базы организованной преступности и коррупционных практик, что влечет угрозу стабильности экономического и государственного порядка.
Предметом преступления являются денежные средства или иное имущество, полученные преступным путем. Понятие «имущество» раскрывается через ст. 128 Гражданского кодекса Российской Федерации, включающую вещи (включая наличные деньги и документарные ценные бумаги), иное имущество, в том числе имущественные права (включая безналичные денежные средства, в том числе цифровые рубли, бездокументарные ценные бумаги, цифровые права); результаты работ и оказание услуг; охраняемые результаты интеллектуальной деятельности и приравненные к ним средства индивидуализации (интеллектуальная собственность); нематериальные блага[4]. В п. 2 Постановления Пленума Верховного Суда РФ № 32 прямо указывается, что имущество в смысле ст. 174–174.1 УК РФ включает любые объекты гражданского оборота, если они воплощают стоимость преступного происхождения. Значимым является не материально-вещественный носитель, а экономическая ценность, которая была получена в результате преступления и теперь выводится в легальный оборот.
В то же время Пленум формулирует исключение: если предмет преступления относится к объектам ограниченного или запрещенного оборота (например, оружие, наркотические средства и иные объекты, перечисленные в ст. 186, 191, 220, 222, 222.1, 228.1 УК РФ), то совершение с ним сделки квалифицируется по специальной норме, без совокупности со ст. 174 или 174.1 УК РФ. Однако последующее обращение вырученных денежных средств в операции, направленные на маскировку происхождения, образует состав легализации. Тем самым законодатель проводит границу между незаконным оборотом и изменением правового статуса полученной стоимости.
Объективная сторона легализации выражается в совершении финансовых операций или иных сделок, направленных на придание имуществу видимости правомерности. В научной литературе подчеркивается, что юридически значимым является изменение правового режима имущества, а не само движение капитала. Как указывают А.В. Макаров, А.С. Жукова и Т.Д. Макаренко, легализация является процессом институционального «встраивания» криминальной стоимости в легальную экономику, что обеспечивает устойчивое воспроизводство преступной выгоды через экономические регуляторы[5].
В банковской практике «маскирующие» действия реализуются через цепочки транзитных переводов, использование номинальных лиц, фиктивных договорных схем, раздробление сумм, операции с цифровыми активами, формирование ложного экономического профиля деятельности. Однако количество операций и техническая сложность цепочки не являются юридически обязательными признаками: достаточно одной операции, если она объективно направлена на искажение связи между источником и использованием имущества[6].
Субъект преступлений, предусмотренных ст. 174 и 174.1 УК РФ, является общим — уголовной ответственности подлежит любое вменяемое физическое лицо, достигшее шестнадцатилетнего возраста. Однако специфика банковской сферы предопределяет наличие практически значимого подтипа субъекта — лиц, обладающих доступом к финансовым инструментам, механизмам транзакционного контроля и документарному отражению операций. Речь идет не о «специальном субъекте» в смысле конструкции состава, а о криминологически и экономически выделяемой группе, чья профессиональная или организационная роль создает возможность формирования правдоподобной схемы маскировки происхождения имущества.
Именно поэтому Федеральный закон № 115-ФЗ устанавливает персонифицированные обязанности должностных лиц кредитных организаций по идентификации клиентов, выявлению бенефициарных владельцев, документированию экономического смысла операций и принятию решений о приостановлении операций[7]. Нарушение этих обязанностей, сопряженное с осведомленностью о преступном происхождении средств, — основание для квалификации действий работников банка как пособничества или соучастия в легализации. Таким образом, субъект состава в уголовно-правовом смысле является общим, но реальная криминогенная структура легализации нередко носит институциональный характер, где банковская инфраструктура выступает не только механизмом проведения операций, но и пространством реализации умысла.
Субъективная сторона легализации характеризуется прямым умыслом и специальной целью, выражающейся в придании правомерного вида владению, пользованию или распоряжению имуществом, полученным преступным путем. Цель не выводится автоматически из самого факта совершения операции и должна быть доказана по совокупности объективных признаков. Верховный Суд Российской Федерации подчеркивает, что простое расходование имущества преступного происхождения без попытки изменить его правовой статус не образует состава. Это принципиально отличает легализацию от продолжаемого владения уже добытой преступной выгодой.
Показательно, что данная позиция подтверждается судебной практикой. В Определении Верховного Суда РФ от 29.04.2008 № 9-008-6 суд указал, что не любое распоряжение имуществом преступного происхождения образует легализацию: ответственность по ст. 174 УК РФ наступает лишь при наличии действий, направленных на создание видимости законного владения и распоряжения имуществом, а не при его простом использовании в быту или потреблении. Суд подчеркнул, что юридически значимым является не сам факт оборота имущества, а его целенаправленное «введение» в легальный экономический контур посредством придания ему правомерного вида[8]. Иначе говоря, предметом оценки становится не движение средств как таковое, а изменение их правового статуса через маскировку происхождения.
Знание о преступном происхождении имущества — обязательный элемент субъективной стороны — в правоприменении действительно редко подтверждается прямыми признаниями. Поэтому суды исходят из того, что оно может быть установлено косвенно, через анализ поведения лица и характера совершаемых операций: экономическая необоснованность сделки, отсутствие разумной деловой цели, использование номинальных участников, многоступенчатое перемещение средств через взаимосвязанные счета, искаженное указание назначения платежей. Однако такая производная оценка допустима только при условии, что она связана с доказанной специальной целью — приданием имуществу видимости правомерного происхождения. При отсутствии целевого компонента квалификация возвращается в рамки предикатного поведения и не образует легализации.
На практике осведомленность лица о преступном происхождении имущества и наличие цели маскировки часто не подтверждаются прямыми признаниями, однако могут быть установлены по совокупности объективных индикаторов. В Определении Верховного Суда РФ от 10.12.2008 № 45-О08-89 суд признал доказанными действия по легализации, поскольку последовательность сделок, отсутствие разумного экономического обоснования операций, использование номинальных посредников и многоступенчатое транзитное движение средств свидетельствовали о целенаправленном создании иллюзии правомерного происхождения имущества. Суд указал, что экономическая нелогичность и искусственность схемы могут выступать доказательством знания и специальной цели придания правомерного вида при условии, что они подтверждаются анализом роли лица в организации и координации операций[9].
В научной литературе подчеркивается, что смысловой центр субъективной стороны легализации — не в получении выгоды, а в создании правового «фасада» нормальности имущества. Как отмечают А.В. Макаров, А.С. Жукова и Т.Д. Макаренко, легализация представляет собой стадию институционального восстановления стоимости, при которой криминальная выгода «встраивается в устойчивые экономические структуры и начинает функционировать в качестве легитимного финансового ресурса», тем самым формируя материальную базу для дальнейшего воспроизводства преступной активности[10].
Таким образом, легализация преступных доходов в банковской сфере предстает как самостоятельное уголовно-правовое явление, в котором объективные и субъективные признаки состава отражают не механическое «перемещение» стоимости, а процесс системного преобразования ее правового статуса. Объективная сторона выражается в действиях по изменению режима владения имуществом, приводящих к утрате связи между его происхождением и текущей экономической ролью; субъективная сторона заключается в осмысленной и целенаправленной маскировке, направленной на включение этого имущества в легальный оборот. Банк в этой конструкции выполняет функцию порогового институционального фильтра: именно на уровне банковских операций возможно раннее выявление несоответствия между экономическим смыслом и юридическим оформлением сделки, что превращает кредитную организацию в ключевого субъекта превентивной защиты публичного финансового порядка.
Поэтому эффективность уголовно-правовой модели противодействия легализации зависит не от жесткости санкций, а от точности разграничения превентивного банковского контроля и доказательной логики уголовной ответственности. Если эти уровни смешиваются — либо разрушается устойчивость финансового оборота, либо нейтрализуется криминологическая функция уголовного закона.
1.2. Международные принципы и пределы вмешательства государства в сферу банковской деятельности в части противодействия легализации преступных доходов
Противодействие легализации преступных доходов в сфере банковской деятельности осуществляется в условиях, когда государство обязано одновременно обеспечивать финансовую безопасность и соблюдать конституционные гарантии свободы экономической деятельности, охраны собственности и тайны банковских операций. Именно поэтому правовое регулирование данной сферы неизбежно строится на сочетании механизмов контроля и ограничений этих механизмов, что задает пределы государственного вмешательства. Эти пределы носят нормативно закрепленный, институциональный и ценностный характер, отражая как внутренние правовые рамки, так и международные стандарты правового регулирования.
Отправной точкой выступают конституционные принципы, определяющие свободу хозяйственного оборота. Согласно ст. 8 Конституции Российской Федерации, в стране признаются и защищаются равным образом частная, государственная, муниципальная и иные формы собственности, что формирует исходное требование нейтральности государства по отношению к субъектам экономических отношений и исключает возможность введения чрезмерных ограничений, ведущих к деформации конкурентной среды[11]. Статья 34 Конституции РФ дополнительно закрепляет право каждого свободно использовать свои способности и имущество для предпринимательской и иной не запрещенной законом экономической деятельности[12]. Этот конституционный принцип фиксирует презумпцию правомерности имущественного оборота и тем самым определяет пределы вмешательства государства: любые ограничения предпринимательской деятельности допускаются только в целях защиты публичных интересов и на условиях их соразмерности.
Конституционная защита личной свободы и неприкосновенности личности (ст. 22 Конституции РФ) опосредованно распространяется и на сферу банковской деятельности, поскольку распоряжение собственными денежными средствами является элементом автономии частной жизни[13]. Это означает, что ограничение доступа к банковским операциям допустимо только в силу федерального закона и в пределах установленной процедурой. Произвольное блокирование средств, отказ в обслуживании или вмешательство в финансовую активность без законных оснований противоречит конституционным гарантиям. Особое значение имеет и ст. 23 Конституции РФ, закрепляющая тайну переписки, телефонных переговоров, а также иных сообщений[14]. В российской правоприменительной практике ст. 23 Конституции РФ рассматривается в системной связи с законодательством о банковской деятельности, поскольку защита сведений о счетах и финансовых операциях непосредственно относится к сфере охраны частной. Статья 55 Конституции РФ определяет общий стандарт допустимости ограничений прав и свобод: они могут быть введены только федеральным законом, лишь для достижения конституционно значимых целей, и только в той мере, в какой это необходимо для их достижения[15]. Данный принцип пропорциональности играет ключевую роль при оценке правомерности мер банковского контроля и вмешательства органов финансового мониторинга.
Банковская тайна как специальный конституционно-правовой институт конкретизирована в ст. 26 Федерального закона «О банках и банковской деятельности»[16]. В соответствии с ней банки обязаны обеспечивать конфиденциальность сведений о счетах, вкладах и операциях клиентов, а передача таких сведений допускается лишь в случаях, прямо предусмотренных федеральным законодательством, включая положения Федерального закона от 7 августа 2001 г. № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». Таким образом, сама структура законодательства о противодействии легализации предполагает баланс частной и публичной сфер: с одной стороны, государство получает инструменты контроля, с другой — закрепляются гарантии от произвольного вторжения в финансовую деятельность.
Однако пределы вмешательства государства не сводятся только к конституционным гарантиям. Важным источником их определения являются международные стандарты финансового контроля, разработанные в целях борьбы с легализацией преступных доходов. Эти стандарты конструируют методологические принципы, обеспечивающие совместимость государственного контроля с защитой частных прав.
В международном регулировании ключевое значение имеют фундаментальные принципы, закрепленные в Рекомендациях Группы разработки финансовых мер борьбы с отмыванием денег (FATF)[17]. Эти принципы не устанавливают конкретные механизмы вмешательства, а задают общую рамку, определяющую допустимую степень государственного контроля.
Во-первых, принцип риск-ориентированного подхода (Risk-Based Approach) означает, что меры государственного вмешательства должны быть дифференцированы и применяться пропорционально уровню риска конкретных операций, клиентов и сегментов финансовой системы. FATF подчеркивает, что универсальный тотальный контроль недопустим, поскольку приводит к блокированию добросовестной экономической активности и нарушает финансовую доступность (financial inclusion). Таким образом, риск-ориентированный подход выступает не только техническим элементом финансового мониторинга, но и правовым принципом, согласующимся с конституционными гарантиями: ст. 34 Конституции РФ закрепляет свободу экономической деятельности, а ст. 55 устанавливает критерий допустимой меры ограничения прав.
Во-вторых, принцип транспарентности бенефициарного владения (Beneficial Ownership Transparency) устанавливает обязанность государства обеспечивать реальное выявление конечных владельцев активов, однако не допускает вторжения в частную сферу сверх необходимого. Его пределом выступает конституционная гарантия тайны частной жизни и собственности (ст. 23–24 Конституции РФ): раскрытие информации возможно только в рамках закона и при наличии обоснованного государственного интереса.
В-третьих, принцип международного сотрудничества (International Cooperation) допускает обмен финансовой информацией между государствами, но только при соблюдении требований правовой процедуры, включая необходимость судебного или административного решения. Его конституционный предел задается ст. 46 Конституции РФ (право на судебную защиту) и ст. 61 Конституции РФ (гарантии граждан при передаче данных иностранным государствам).
Наконец, принцип недопустимости избыточных ограничений (Proportionality and Least Restrictive Measures) указывает, что меры ПОД/ФТ должны быть эффективными, но не могут разрушать механизмы законного финансового обмена. FATF прямо указывает, что чрезмерный контроль приводит к уходу операций в серую и криптовалютную сферу, что снижает прозрачность системы и ослабляет ее устойчивость.
Отдельное значение для определения пределов участия банков в механизме противодействия легализации имеют Вольфсбергские принципы (Wolfsberg AML Principles)[18]. В рамках этих принципов банк обязан осуществлять базовую и углубленную идентификацию клиентов (Customer Due Diligence и Enhanced Due Diligence), что включает проверку источника происхождения средств, статуса клиента, его деловой репутации и риска вовлеченности в противоправную деятельность. При выявлении повышенного уровня риска (например, в отношении политически значимых лиц или клиентов из юрисдикций с низким уровнем финансового контроля) банк проводит расширенные процедуры подтверждения данных.
Кроме того, Вольфсбергские принципы предписывают банку осуществлять непрерывный мониторинг транзакционной активности с целью выявления операций, не соответствующих заявленному профилю клиента или экономической логике его деятельности. Особое значение придается контролю корреспондентских банковских отношений, где банк обязан анализировать систему внутреннего контроля партнера и оценивать его способность предотвращать отмывание доходов.
При этом банк сохраняет обязанность документального фиксирования (recordkeeping) всех выполненных процедур идентификации и мониторинга, что необходимо для подтверждения добросовестности банка и передачи информации уполномоченным органам при наличии оснований.
Ключевой вывод Вольфсбергских принципов заключается в том, что банк не выполняет функций уголовного расследования: он не устанавливает виновность, не собирает доказательств преступного происхождения средств и не квалифицирует действия клиента с точки зрения уголовного закона. Его роль ограничивается выявлением подозрительных операций и последующим информированием уполномоченного органа финансового мониторинга.
Такое распределение компетенций обеспечивает сохранение баланса между публичными и частными интересами: банк выполняет функцию превентивного фильтра, но не вторгается в сферу правосудия, что соответствует принципу разделения властей и конституционной гарантии отсутствия произвольного вмешательства в частную экономическую деятельность. Научная доктрина также подтверждает необходимость ограничения государственного вмешательства пределами правового регулирования. Исследователи отмечают, что в условиях расширения системы финансового мониторинга существует риск формализации контроля, когда меры комплаенса выполняются банками номинально, без реальной аналитической функции[19]. Как отмечает Л.П. Королева, действующая система передачи сообщений от банков в Росфинмониторинг сталкивается с проблемой низкой приоритетности данных и перегрузки каналов мониторинга, что снижает способность государства выделять действительно высокорисковые операции[20]. Аналогичную позицию развивают А.В. Романова и А.В. Винокуров, подчеркивающие дублирование функций контроля между Банком России и Росфинмониторингом, приводящее к размыванию ответственности органов надзора и формализации комплаенс-процедур в кредитных организациях[21]. Тем самым эффективность системы ПОД/ФТ зависит не от жесткости мер, а от точности и разумности их применения, от соблюдения принципа дифференциации вмешательства.
Таким образом, предел вмешательства государства в сферу банковской деятельности формируется не произвольно, а в результате согласования международных стандартов (FATF, Базельские принципы, Вольфсбергские подходы) и конституционных гарантий (ст. 8, 22, 23, 34, 55 Конституции РФ). Указанные принципы показывают, что эффективное противодействие легализации невозможно ни при чрезмерной либерализации, ни при чрезмерном ужесточении контроля.
Для российской практики ключевым остается вопрос качества, а не масштаба вмешательства: чтобы финансовый мониторинг был результативным, меры должны быть адресными и основанными на реальной оценке риска, а не на формальном исполнении требований. Именно в этом направлении развивается современное регулирование — от «универсального подозрения» к аналитической, дифференцированной модели контроля субъектов и операций.
1.3 Место и роль банковского права в обеспечении правопорядка в экономике посредством противодействия легализации преступных доходов
Одним из ключевых каналов, используемых для легализации преступных доходов, в современных условиях остается банковский сектор. Это объясняется высокой концентрацией финансовых потоков, многообразием банковских услуг и значительными объемами совершаемых операций, что создает объективные возможности для сокрытия истинного происхождения средств. Как отмечает Аликулува И.Ф., именно через банковскую систему осуществляется перераспределение денежных ресурсов и поддерживается функционирование хозяйственного оборота, что делает данный сектор чрезвычайно чувствительным к проявлениям финансовой преступности[22].
Указанные особенности функционирования банковского сектора объективно обусловливают необходимость его повышенного контроля со стороны государства в рамках системы противодействия легализации преступных доходов и финансированию терроризма. В соответствии с Федеральным законом № 115-ФЗ кредитные организации обязаны проводить идентификацию клиентов, анализировать совершаемые операции, выявлять сделки, имеющие признаки подозрительных, и направлять соответствующие сведения в уполномоченные органы – Росфинмониторинг и Банк России.
Эти меры превентивного контроля формируют правовой механизм, который препятствует проникновению криминальных доходов в экономический оборот. Фактически на банки возложена функция «первичной фильтрации» финансовых операций, позволяющая выявлять аномальное поведение клиентов, схемы обналичивания, дробления, сокрытия бенефициаров и иные способы отмывания доходов. Правовые требования к организации внутреннего контроля, порядку принятия решений, уровню подготовки сотрудников и ответственности за нарушения являются элементами комплексной системы, обеспечивающей поддержание правопорядка в финансовой сфере.
При этом исследователи подчеркивают, что функция банков по противодействию легализации преступных доходов в России начала формироваться задолго до принятия специального законодательства. Уже в 1990-е годы кредитные организации участвовали в механизмах валютного и таможенно-банковского контроля, фактически выполняя роль инструмента предотвращения незаконного вывода капитала за рубеж. Таким образом, исторически банки стали одним из первых институтов, вовлеченных в систему защиты экономического правопорядка. Для реализации этих обязанностей внутри кредитных организаций формируется специализированная система финансового мониторинга, включающая организационно-функциональные, методологические и контрольные элементы. Данная система включает разработку внутренних документов, обучение сотрудников, назначение специального должностного лица, ответственного за ПОД/ФТ, и проведение регулярной оценки соответствия внутренних процедур требованиям законодательства. Структура системы внутреннего контроля в целях ПОД/ФТ представлена на схеме ниже, отражающей ключевые направления ее формирования и функционирования.
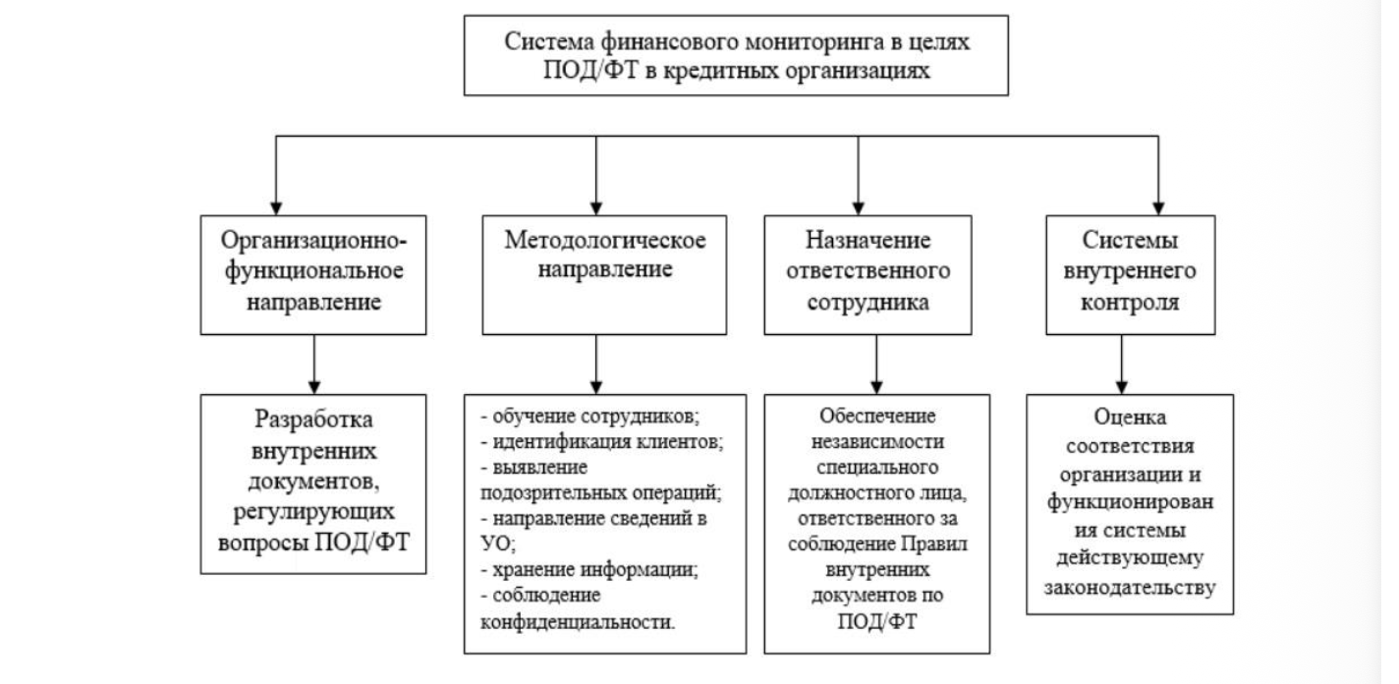
Рис. 1. Система финансового мониторинга в кредитных организациях в целях ПОД/ФТ.[23]
Представленная схема демонстрирует системный характер организации финансового мониторинга в кредитных организациях. Как подчеркивает Кулешова Л.В. и соавторы, эффективность ПОД/ФТ достигается не за счет отдельных процедур, а благодаря их интеграции в единую управленческую и контрольную конструкцию, обеспечивающую непрерывный мониторинг и своевременное выявление рисков[24].В этом контексте схема отражает ключевой вывод исследования: результативность противодействия легализации преступных доходов определяется целостностью и согласованностью внутренних механизмов банка, включающих нормативное регулирование, исполнение процедур и контроль их качества. Такая модель позволяет рассматривать финансовый мониторинг как комплексную систему, направленную на поддержку правопорядка в финансовой сфере.
Дополнительно важно отметить, что банковский сектор в современной системе ПОД/ФТ обладает статусом субъекта первичного противодействия. Более 90% сведений о подозрительных операциях, поступающих в Росфинмониторинг, формируются именно кредитными организациями, что подчеркивает их ведущую роль в выявлении теневых финансовых потоков еще на ранних стадиях. Эта статистика указывает на то, что эффективная деятельность банков является ключевым условием функционирования всей национальной системы противодействия легализации преступных доходов.
В научной литературе подчеркивается, что именно на уровне кредитных организаций формируется фундаментальный пласт превентивного финансового контроля. Так, Курьянова И.В. отмечает, что банки выполняют не только техническую функцию сбора и передачи информации, но и становятся активным элементом правового механизма выявления и фильтрации операций, связанных с повышенными рисками отмывания средств. По ее мнению, эффективная организация финансового мониторинга внутри банков обеспечивает «первичное правоприменение» норм ПОД/ФТ, поскольку большинство незаконных финансовых схем пресекаются до того, как информация доходит до правоохранительных органов[25]. Такой подход иллюстрирует непосредственную связь между уровнем качества банковского контроля и общим состоянием экономического правопорядка в государстве.
Кроме того, важность банковского сектора в обеспечении правопорядка обусловлена тем, что кредитные организации обладают уникальным доступом к информации о клиентах и структуре их финансовой активности. Как отмечают Ляпин А.Е. и Мустафина С.Ю., способность банков выявлять аномалии и нетипичные транзакции основана на комплексном использовании процедур идентификации, анализа рисков и автоматизированных систем отслеживания операций. Они указывают, что банки фактически превращаются в аналитические центры, способные оценивать не только формальные признаки подозрительности, но и поведенческие модели, характерные для структур теневой экономики[26]. Это придает банковскому праву качественно новое содержание — оно становится не просто регулятором, а инструментом формирования устойчивой правовой среды. Не менее значимой является роль Банка России как органа нормативного и методологического регулирования. В своих разъяснениях и положениях регулятор формирует единые стандарты внутреннего контроля, обязательные для всех кредитных организаций. Эти стандарты обеспечивают сопоставимость, прозрачность и унификацию процедур ПОД/ФТ. Такая система позволяет минимизировать риски, связанные с разнородностью практик на уровне отдельных банков, и обеспечивает поддержание единого правового пространства в финансовом секторе. Именно через регулятивные акты Банка России нормы банковского права приобретают реальную эффективность и «встраиваются» в повседневную работу кредитных организаций.
В совокупности эти элементы подтверждают, что банковское право играет структурообразующую роль в обеспечении правопорядка в экономике. Оно определяет обязанности банков, формирует стандарты прозрачности финансовых операций и обеспечивает инструменты предотвращения правонарушений. Благодаря этому банковское право становится не только отраслью финансового законодательства, но и важнейшим компонентом системы экономической безопасности, направленным на защиту финансовой системы от криминального влияния и обеспечение устойчивости экономических отношений.
Выводы по главе 1
Легализация преступных доходов представляет собой самостоятельное общественно опасное деяние, посягающее не на интересы отдельного собственника, а на структурные основы экономической безопасности государства. Ее сущность заключается не в простом использовании преступной выгоды, а в целенаправленном изменении правового статуса имущества с целью придания ему видимости законного происхождения (ст. 174, 174.1 УК РФ).
Международные стандарты (Рекомендации ФАТФ, Вольфсбергские принципы) определяют пределы государственного вмешательства в банковскую деятельность: контроль должен быть риск-ориентированным, соразмерным и не нарушать конституционные гарантии свободы экономической деятельности (ст. 34 Конституции РФ), банковской тайны (ст. 26 ФЗ «О банках») и принципа пропорциональности ограничений (ст. 55 Конституции РФ).
Кредитные организации выступают субъектами первичного финансового мониторинга: более 90% сообщений о подозрительных операциях, поступающих в Росфинмониторинг, формируются именно банками. Через систему внутреннего контроля (идентификация клиентов, анализ операций, документирование) банки осуществляют «первичное правоприменение» норм ПОД/ФТ, предотвращая включение криминальных средств в легальный оборот еще до стадии уголовного преследования.
Банк России обеспечивает унификацию стандартов внутреннего контроля и риск-ориентированный надзор, формируя единую правовую среду для всей банковской системы. Таким образом, банковское право выполняет системообразующую функцию в обеспечении экономического правопорядка, сочетая публичные интересы финансовой безопасности с защитой частных прав участников оборота.
ГЛАВА 2. БАНК КАК СУБЪЕКТ ПРАВООТНОШЕНИЙ В СФЕРЕ ПРОТИВОДЕЙСТВИЯ ЛЕГАЛИЗАЦИИ ПРЕСТУПНЫХ ДОХОДОВ
2.1. Компетенция банка в осуществлении функций по выявлению фактов легализации (отмывания) преступных доходов
Кредитные организации в современной российской системе противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма занимают ключевое место, выступая субъектами первичного финансового мониторинга. Именно на уровне банковских операций формируется первичный массив информации о движении денежных средств, составе участников расчетов и характере финансового поведения клиентов, что объективно предопределяет ведущую роль банков в выявлении операций, потенциально связанных с легализацией преступных доходов. Данное положение подтверждается как нормативным регулированием, так и доктриной: в научной литературе указывается, что основная доля сведений, поступающих в Росфинмониторинг, формируется именно кредитными организациями, что позволяет рассматривать банки в качестве фундаментального элемента национальной системы ПОД/ФТ[27].
Нормативное содержание компетенции кредитной организации в сфере ПОД/ФТ раскрывается не только через меры, перечисленные в ст. 4, и критерии обязательного контроля, закрепленные в ст. 6 Федерального закона № 115-ФЗ, но прежде всего через комплекс обязанностей, установленный ст. 7 указанного закона. Именно ст. 7 формирует юридическую конструкцию “первичного мониторинга”: идентификацию клиентов, представителей, выгодоприобретателей и бенефициарных владельцев, организацию внутреннего контроля, запрос документов и сведений, а также право (и обязанность в предусмотренных законом случаях) отказать в совершении операции либо в обслуживании при невозможности исполнения требований закона. Дополнительно ст. 8 Федерального закона № 115-ФЗ предусматривает механизм приостановления операций при наличии установленных законом оснований, что подчеркивает превентивную природу мер финансового мониторинга. При этом применение банком мер ПОД/ФТ предполагает их соотнесение с конкретными обстоятельствами обслуживания и операциями клиента и не допускает формального характера. Наконец, ст. 9.1 Федерального закона № 115-ФЗ закрепляет рамку контроля (надзора) в сфере ПОД/ФТ как проверку соблюдения требований закона и актов, принятых в его развитие, что позволяет рассматривать обязанности банка и их последующую оценку (в том числе в суде) как элементы единого правового механизма противодействия легализации преступных доходов.
Компетенция банка в рассматриваемой сфере имеет строго нормативный характер и не может быть сведена к усмотрению кредитной организации: она формируется как совокупность юридических обязанностей и правомочий, прямо предусмотренных Федеральным законом № 115-ФЗ и подзаконными актами, принятыми в его развитие. Участие банка в механизме ПОД/ФТ носит императивный характер, поскольку кредитная организация одновременно выступает субъектом частноправовых отношений с клиентом и исполнителем публично значимых функций финансовой безопасности, обеспечивая выявление и пресечение операций, потенциально связанных с легализацией преступных доходов и финансированием терроризма.
Реализация указанной компетенции обеспечивается посредством создания и функционирования системы внутреннего контроля. В правовом смысле внутренний контроль представляет собой институциональную форму, в рамках которой нормы 115-ФЗ трансформируются в устойчивые организационные и процедурные решения: утверждаются правила внутреннего контроля, распределяются полномочия между подразделениями и должностными лицами, устанавливаются процедуры идентификации и мониторинга операций, обеспечивается подготовка и обучение персонала. Требования к правилам внутреннего контроля кредитной организации в целях ПОД/ФТ в настоящее время детально закреплены в Положении Банка России от 18.06.2025 № 860-П, которое устанавливает обязательные элементы правил внутреннего контроля, структуру программ внутреннего контроля и требования к их применению с учетом риск-ориентированного подхода[28]. Предметом оценки (в том числе при внешнем контроле соблюдения 115-ФЗ) выступают полнота и актуальность правил внутреннего контроля, соблюдение процедур идентификации и мониторинга, организация обучения и проверки знаний сотрудников, а также надлежащее документирование (фиксация) решений и действий уполномоченных должностных лиц; практическая значимость соблюдения процедурной корректности при реализации “антиотмывочных” мер подтверждается судебной практикой: по делу № А73-15419/2018 суд признал неправомерным фактическое затягивание банком прекращения отношений и закрытия счета под предлогом AML-мотивов, указав на необходимость соблюдения установленного порядка исполнения обязанностей по договору банковского счета[29].
Существенное значение в реализации полномочий банка занимают процедуры идентификации клиентов и надлежащей проверки (customer due diligence), традиционно обозначаемые в доктрине и практике как принцип «знай своего клиента» (KYC). В российском праве данные процедуры получили нормативное выражение через обязанность кредитных организаций идентифицировать клиентов, их представителей и выгодоприобретателей, а также подтверждать достоверность полученных сведений[30]. Содержательно KYC и due diligence включают установление личности и правового статуса клиента, определение целей и предполагаемого характера деловых отношений, формирование риск-профиля, а также регулярное обновление информации и мониторинг операций в течение всего периода обслуживания. Суды при рассмотрении споров исходят из того, что запрос документов и ограничительные меры в рамках KYC-процедур должны быть соотнесены с конкретными обстоятельствами обслуживания и операциями клиента и не могут применяться формально; такая позиция отражена, в частности, в деле № А40-155642/2022, где банк приостановил дистанционное обслуживание и потребовал документы «по 115-ФЗ», а Верховный Суд РФ указал на необходимость оценки обоснованности подобных действий и недопустимость их формального применения без связи с конкретным риском[31].
Следует подчеркнуть, что due diligence в банковской практике не ограничивается формальной проверкой анкетных данных. Она предполагает аналитическую оценку экономического смысла операций и их соответствия заявленному профилю клиента, а при выявлении повышенного уровня риска — применение усиленных мер проверки. В литературе обоснованно отмечается, что именно сочетание формализованных требований и аналитического подхода позволяет банкам выполнять функцию превентивного фильтра, предотвращающего использование финансовой системы для отмывания преступных доходов[32].
В современных условиях реализация компетенции кредитных организаций в сфере выявления фактов легализации преступных доходов все в большей степени осуществляется с использованием цифровых и автоматизированных инструментов финансового мониторинга. Банковские процедуры идентификации клиентов, оценки рисков и анализа операций опираются на специализированные информационные системы, позволяющие осуществлять непрерывный мониторинг транзакционной активности, формировать риск-профили клиентов и выявлять отклонения от их типичного финансового поведения. Применение автоматизированных моделей оценки уровня риска и алгоритмических фильтров позволяет кредитным организациям обеспечивать своевременное выявление операций, обладающих признаками обязательного контроля либо подозрительного характера, а также снижать степень влияния субъективного усмотрения при принятии соответствующих решений. Несмотря на автоматизацию мониторинга, юридическая ответственность за оценку операций и принятие решений сохраняется за уполномоченными должностными лицами кредитной организации, а результаты выявления и проверки подлежат надлежащему документированию в рамках процедур внутреннего контроля[33].
Информационная составляющая компетенции банка в сфере ПОД/ФТ реализуется через формализованные процедуры передачи сведений в уполномоченный орган и обмена информацией с регулятором. Так, порядок представления кредитными организациями и филиалами иностранных банков в уполномоченный орган (Росфинмониторинг) сведений и информации в соответствии со ст. 7, 7.5 и 7.11 Федерального закона № 115-ФЗ детально урегулирован Указанием Банка России от 17.06.2025 № 7081-У, что обеспечивает единообразие состава сведений, форматов и сроков направления сообщений. Одновременно риск-ориентированная инфраструктура финансового мониторинга поддерживается механизмами обмена информацией между кредитными организациями и Банком России: Положение Банка России от 13.05.2022 № 794-П устанавливает порядок и сроки представления банками информации в Банк России и доведения Банком России информации до кредитных организаций во исполнение ст. 7.6 и 7.7 Федерального закона № 115-ФЗ, что позволяет учитывать регуляторную оценку риска при формировании риск-профиля клиента и выборе усиленных мер проверки[34]. При этом судебная практика подчеркивает, что реализация банком “антиотмывочных” обязанностей не может подменяться квазисанкционными механизмами, не предусмотренными законом. Так, в деле № А40-237747/2023 банк применил по сути заградительный тариф (комиссию) к клиенту, обосновывая его “комплаенс-проверками” и ссылками на 115-ФЗ, однако Верховный Суд РФ указал, что подобная комиссия не является установленной законом мерой ПОД/ФТ и не может использоваться как штрафная санкция за действия/бездействие клиента в рамках AML-процедур[35].
Существенным элементом компетенции банка является выявление операций, подлежащих обязательному контролю. Перечень таких операций и критерии их отнесения к обязательному контролю прямо закреплены в ст. 6 Федерального закона № 115-ФЗ[36]. Практическая реализация данной обязанности требует от банков внедрения автоматизированных и процедурных механизмов, позволяющих своевременно фиксировать операции по установленным признакам, обеспечивать полноту и корректность сведений, а также направлять соответствующую информацию в уполномоченный орган в предусмотренные законом сроки. Наряду с обязательным контролем банк обязан выявлять и подозрительные операции, то есть такие операции, которые по совокупности признаков могут быть связаны с легализацией преступных доходов или финансированием терроризма, даже при отсутствии формальных пороговых критериев.
При этом компетенция банка не сводится исключительно к информационной функции. Законодательство о ПОД/ФТ предусматривает возможность и обязанность кредитных организаций применять предупредительные меры, направленные на снижение риска вовлечения в противоправную деятельность. К таким мерам относятся запрос у клиента дополнительных документов и сведений, отказ в совершении операции, а в предусмотренных законом случаях — отказ в открытии счета либо прекращение договорных отношений[37]. В правовом смысле данные действия не являются санкциями, а выступают формой реализации риск-ориентированного подхода и исполнения императивных требований финансового мониторинга. Указанный подход согласуется с позицией Верховного Суда РФ, который в практике по спорам о “заградительных” комиссиях указал на недопустимость подмены мер ПОД/ФТ квазисанкциями, не предусмотренными законом[38].
Реализация полномочий банка в сфере ПОД/ФТ осуществляется в условиях постоянного надзора и методологического сопровождения со стороны Банка России. В соответствии с положениями Федерального закона № 115-ФЗ, а также Федерального закона от 10 июля 2002 г. № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» Банк России осуществляет надзор за соблюдением кредитными организациями требований законодательства о противодействии легализации (отмыванию) доходов и финансированию терроризма и обеспечивает организацию их взаимодействия с Росфинмониторингом. Одновременно регулятор выполняет нормативно-методологическую функцию, разрабатывая и издавая положения и указания, направленные на унификацию и повышение качества банковских процедур финансового мониторинга[39]. В результате банковская система интегрируется в национальную систему ПОД/ФТ как ее первичное звено, взаимодействующее с органом финансовой разведки и правоохранительными органами.
Таким образом, компетенция банка в выявлении фактов легализации преступных доходов представляет собой комплекс взаимосвязанных полномочий и обязанностей, включающих организацию внутреннего контроля, реализацию процедур KYC и due diligence, выявление операций обязательного и подозрительного характера, применение предупредительных мер и обеспечение информационного взаимодействия с уполномоченными органами. Указанная компетенция носит публично-правовой характер и направлена на защиту устойчивости финансовой системы и экономического правопорядка, что позволяет рассматривать кредитные организации не только как участников гражданского оборота, но и как институциональных субъектов обеспечения финансовой безопасности государства.
2.2. Контроль и надзор со стороны уполномоченных государственных органов за деятельностью банков в указанной сфере
Система надзора в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма (ПОД/ФТ) в Российской Федерации основана на разграничении полномочий между уполномоченными органами государственного контроля (надзора) в сфере ПОД/ФТ. В соответствии со статьей 9.1 Федерального закона от 7 августа 2001 г. № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» контроль (надзор) в сфере ПОД/ФТ осуществляется органами в соответствующей сфере деятельности, а в случае отсутствия таких органов — уполномоченным органом (Росфинмониторингом), что в совокупности обеспечивает охват как кредитных организаций (через надзор Банка России), так и иных субъектов финансового мониторинга[40]. Такая модель соответствует международным стандартам ФАТФ, предусматривающим назначение компетентного органа для надзора за каждым сектором финансового рынка. Банк России оценивает эффективность систем внутреннего контроля банков, тогда как Росфинмониторинг выполняет функции финансовой разведки: принимает и анализирует сообщения об операциях, подлежащих обязательному контролю, и подозрительных операциях, имеющих признаки связи с ПОД/ФТ, выявляет тенденции преступной деятельности и формирует информационную базу для правоохранительных органов[41].
Полномочия Банка России в сфере надзора закреплены статьей 56 Федерального закона от 10 июля 2002 г. № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)», наделяющей регулятора правом осуществлять банковский надзор, включая контроль за соблюдением требований законодательства о ПОД/ФТ[42]. В рамках надзорных полномочий Банк России осуществляет дистанционный надзор и проводит инспекционные проверки[43]. Предметом проверок является не формальное наличие правил внутреннего контроля (ПВК), а их практическая эффективность: адекватность оценки рисков ПОД/ФТ в соответствии с пунктом 1.4 Положения Банка России от 18 июня 2025 г. № 860-П, полнота идентификации клиентов и бенефициарных владельцев, своевременность представления сообщений в Росфинмониторинг, компетентность специального должностного лица, ответственного за реализацию правил внутреннего контроля[44]. При выявлении несоответствий регулятор применяет меры воздействия в порядке статьи 74 Федерального закона № 86-ФЗ (в том числе выдает предписания об устранении нарушений, ограничивает отдельные операции и (или) взыскивает штраф), а также инициирует применение мер административной ответственности в предусмотренных законом случаях[45].
Особое значение в надзорной деятельности имеет оценка квалификации и деловой репутации должностных лиц кредитных организаций. В соответствии со ст. 60 Федерального закона от 10 июля 2002 г. № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» Банк России в установленном им порядке оценивает соответствие единоличного исполнительного органа кредитной организации, его заместителей, членов коллегиального исполнительного органа, главного бухгалтера (а также иных лиц, прямо указанных в законе) квалификационным требованиям и требованиям к деловой репутации. Указанная норма предусматривает также отдельный порядок оценки специального должностного лица, ответственного за реализацию правил внутреннего контроля кредитной организации в целях ПОД/ФТ. При выявлении несоответствия установленным требованиям Банк России требует замены соответствующих должностных лиц. Такая мера носит превентивный характер и направлена на снижение институциональных рисков нарушений в сфере ПОД/ФТ, связанных с недостаточной компетентностью либо ненадлежащей деловой репутацией управленческого и контрольного звена кредитной организации.
Росфинмониторинг, в отличие от Банка России, не осуществляет надзор за кредитными организациями, но выполняет три ключевые функции в системе ПОД/ФТ. Во-первых, Служба принимает от банков сообщения об операциях, подлежащих обязательному контролю (статья 6 ФЗ № 115-ФЗ), и подозрительных операциях (статья 7 ФЗ № 115-ФЗ), анализирует их и при наличии признаков преступной деятельности передает материалы в правоохранительные органы[46]. Во-вторых, Росфинмониторинг координирует деятельность надзорных органов в области ПОД/ФТ, включая взаимодействие с Банком России по вопросам методологии надзора и обмена информацией о рисках[47]. В-третьих, Служба осуществляет непосредственный надзор за субъектами, не подчиняющимися специализированным регуляторам (страховые брокеры, лизинговые компании, риелторы), что позволяет охватить все сегменты финансового рынка. Показательно, что суды рассматривают споры, связанные с проверками Росфинмониторинга: в постановлении Верховного Суда РФ от 05.06.2015 № 308-АД14-595 по делу ООО «Ломбард-Сити» анализировались выводы проверки территориального управления Росфинмониторинга и вопросы квалификации нарушений по статье 15.27 КоАП РФ[48].
Критически важным элементом взаимодействия Банка России и Росфинмониторинга является механизм учета оценки рисков при осуществлении внутреннего контроля. Статьи 7.6–7.8 Федерального закона № 115-ФЗ закрепляют механизм использования кредитными организациями информации Банка России об отнесении клиентов-юридических лиц и индивидуальных предпринимателей к группам риска совершения подозрительных операций, а также правила поведения банков при обслуживании клиентов с учетом присвоенной группы риска[49]. Банк России, получая от Росфинмониторинга информацию о рисках, доводит ее до кредитных организаций через платформу «Знай своего клиента» (ЗСК). При этом информация платформы ЗСК носит для кредитных организаций вспомогательный характер, а окончательная оценка добросовестности и уровня риска клиента осуществляется банком самостоятельно[50]. По данным Зассеева Ч.С., по состоянию на 31 декабря 2023 г. платформа охватывала 7 млн клиентов: 96,7% отнесены к низкому уровню риска, 1,9% — к среднему, 1,4% — к высокому[51]. Внедрение платформы ЗСК привело к снижению объема подозрительных операций: объем обналичивания денежных средств по картам сократился с 26,1 млрд до 14,6 млрд руб., а объем подозрительных операций по исполнительным документам — в 2,7 раза[52]. Таким образом, взаимодействие органов создает замкнутый цикл: банки передают информацию в Росфинмониторинг → Служба анализирует ее и выявляет риски → информация о рисках передается Банку России → регулятор доводит ее до банков через платформу ЗСК → банки корректируют свои системы внутреннего контроля.
Основанием для применения наиболее строгой меры воздействия — отзыва лицензии — служит пункт 6.1 части первой статьи 20 Федерального закона от 2 декабря 1990 г. № 395-1 «О банках и банковской деятельности». Данная норма, введенная Федеральным законом от 29 декабря 2014 г. № 484-ФЗ, предусматривает отзыв лицензии при неоднократном в течение одного года нарушении требований пункта 5 статьи 4, статей 6, 7 (за исключением пункта 3 статьи 7), 7.2, 7.3, 7.5 и иных норм Федерального закона № 115-ФЗ[53]. До введения пункта 6.1 нарушения требований статей 6 и 7 Федерального закона № 115-ФЗ учитывались Банком России как элемент общего нарушения банковского законодательства (пункт 6 части первой статьи 20 Федерального закона № 395-1). Согласно исследованию Гончаровой М.В. и Недоспасовой В.В., в период 2006–2009 гг. нарушения требований статей 6 и 7 Федерального закона № 115-ФЗ учитывались Банком России как элемент общего нарушения банковского законодательства (пункт 6 части первой статьи 20 Федерального закона № 395-1), что послужило основанием для отзыва лицензий у 51 (2006 г.), 44 (2007 г.), 7 (2008 г.) и 10 (2009 г.) банков соответственно»[54].
Судебная практика подтверждает законность привлечения банков к ответственности за нарушения требований финансового мониторинга. Так, Верховный Суд РФ в постановлении от 16.11.2015 № 305-АД15-13225 по делу № А40-211233/2014 (ЗАО «Банк ФИНАМ») признал обоснованным вывод Банка России о ненадлежащем осуществлении внутреннего контроля при направлении в уполномоченный орган сообщения, содержавшего недостоверные сведения об операции, подлежащей обязательному контролю; действия банка квалифицированы по части 2 статьи 15.27 КоАП РФ[55].
Эффективность надзорной деятельности оценивается по критериям, установленным международными стандартами ФАТФ: «природа и характер надзорных мероприятий должны согласовываться с выявленными рисками ПОД/ФТ, т.е. в секторе, где выше риск, интенсивность надзорных мероприятий должна быть выше»[56]. Банк России реализует риск-ориентированный подход при планировании проверок, фокусируясь на кредитных организациях с выявленными ранее нарушениями, работающих с клиентами из «рискованных» секторов экономики (торговля наличными, игорный бизнес, криптовалютные операции) или осуществляющих операции с юрисдикциями, не обеспечивающими адекватный финансовый мониторинг. Однако исследование Зассеева Ч.С. выявляет проблему формального подхода ряда банков к оценке рисков: 23% кредитных организаций присваивают клиентам низкий уровень риска без анализа их операционной деятельности, что снижает эффективность надзорного воздействия[57].
Таким образом, система надзора за деятельностью банков в сфере ПОД/ФТ представляет собой взаимодополняющий механизм, в котором Банк России оценивает качество систем внутреннего контроля и применяет меры воздействия, а Росфинмониторинг обеспечивает информационную поддержку надзора через анализ операционных потоков и передачу данных о рисках. Внедрение платформы «Знай своего клиента» и усиление координации между надзорными органами способствовали снижению объемов подозрительных операций. Вместе с тем сохраняется проблема формального подхода части банков к оценке рисков, что требует дальнейшего совершенствования методологии надзорной деятельности и повышения ответственности должностных лиц кредитных организаций за качество систем внутреннего контроля.
2.3. Санкционный комплаенс и пределы банковской тайны: выявление схем обхода, замораживание активов; отчетность и обмен данными с правоохранительными и надзорными органами
Как показано в предыдущих разделах, кредитные организации выступают ключевым звеном национальной системы противодействия легализации преступных доходов, осуществляя функции первичного финансового мониторинга и взаимодействуя с уполномоченными органами в рамках установленных процедур. Рассмотренные механизмы внутреннего контроля, надзора Банка России и информационного обмена с Росфинмониторингом приобретают особое значение в контексте санкционного комплаенса, где вопросы раскрытия банковской тайны и ограничения операций клиентов становятся критически важными для обеспечения финансовой безопасности.
Под санкционным комплаенсом в настоящем исследовании понимается совокупность организационных и правовых мер кредитной организации, направленных на предотвращение участия в операциях, нарушающих международные ограничительные режимы. Санкционные риски интегрируются в систему противодействия легализации преступных доходов и финансированию терроризма (ПОД/ФТ) вследствие их общей цели — предотвращения использования финансовой системы в целях, угрожающих международной и национальной безопасности[58].
Институт банковской тайны, как отмечалось ранее, традиционно рассматривается как фундаментальный элемент банковского права, гарантирующий конфиденциальность информации о клиентах. Согласно ст. 26 Федерального закона от 2 декабря 1990 г. № 395-1 «О банках и банковской деятельности», кредитные организации гарантируют тайну об операциях, о счетах и вкладах своих клиентов и корреспондентов[59]. Однако в условиях современных вызовов финансовой безопасности — борьбы с легализацией преступных доходов, финансированием терроризма и обходом санкционных ограничений — институт банковской тайны подвергается значительному ограничению. Эти ограничения не являются произвольными: они четко определены законодательством и обусловлены публичными интересами обеспечения финансовой стабильности и национальной безопасности.
Ключевым механизмом ограничения банковской тайны выступает Федеральный закон от 7 августа 2001 г. № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма». Статья 7.1-1 данного закона устанавливает, что предоставление уполномоченному органу информации и документов организациями, осуществляющими операции с денежными средствами или иным имуществом, в целях и порядке, которые предусмотрены настоящим Федеральным законом, не является нарушением служебной, банковской, налоговой, коммерческой тайны и тайны связи[60]. Таким образом, раскрытие информации в целях ПОД/ФТ и санкционного комплаенса исключается из понятия «разглашение банковской тайны» и не влечет ответственности кредитной организации.
Особое значение в контексте санкционного комплаенса приобретает механизм выявления схем обхода ограничительных мер. Как отмечалось в разделе 2.1, кредитные организации осуществляют мониторинг операций клиентов в рамках системы внутреннего контроля, требования к которой установлены Положением Банка России от 18 июня 2025 г. № 860-П. В приложении № 2 к данному Положению перечислены признаки операций, свидетельствующих о возможном осуществлении легализации преступных доходов. К числу таких признаков относятся: операции с большим количеством контрагентов-физических лиц (более 10 в день, более 50 в месяц), значительные объемы списания и зачисления безналичных денежных средств между физическими лицами, операции, связанные с оборотом цифровой валюты, предоставление клиентом недостоверных сведений или сведений, которые невозможно проверить[61].
Эти критерии получили подтверждение в судебной практике. Так, в определении Судебной коллегии по гражданским делам Шестого кассационного суда общей юрисдикции от 21 января 2024 г. по делу № 8Г-28786/2024 (Мартынов Ф.С. против ПАО «Сбербанк России») суд подтвердил правомерность действий банка по ограничению доступа клиента к системе дистанционного банковского обслуживания при выявлении операций с признаками сомнительных[62]. Суд установил, что по счетам истца в период с 25 марта по 26 августа 2023 г. проводились операции, соответствующие признакам, указанным в действовавшем на тот момент Положении № 375-П и Методических рекомендациях Банка России от 6 сентября 2021 г. № 16-МР: безналичные переводы от большого количества физических лиц, большой объем операций (оборот по дебету составил 569 990,15 тыс. руб., по кредиту — 575 829,31 тыс. руб.), поступающие денежные средства в кратчайшие сроки списывались со счетов клиента в полном объеме, имели место операции по криптобиржам (в частности, Binance)[63].
Суд отметил, что операции по счетам клиента соответствовали признакам, указанным в Методических рекомендациях № 16-МР: необычно большое количество контрагентов-физических лиц (более 10 в день), значительные объемы операций по списанию и зачислению безналичных денежных средств между физическими лицами, в течение 12 часов и более одних суток проводились операции по зачислению и списанию денежных средств, средний остаток денежных средств на банковском счете на конец операционного дня не превышал 10% от среднедневного объема операций⁸. Представленные клиентом документы (скриншоты операций на криптобирже Binance, расписки, справки 2-НДФЛ) не соотносились по суммам с оборотами по карте и не подтверждали легальность источника денежных средств[64]. Суд пришел к выводу, что действия банка по приостановлению проведения операций по счету истца соответствовали положениям ФЗ № 115-ФЗ и были направлены на предотвращение совершения сомнительных операций[65].
Положения статьи 7 Федерального закона № 115-ФЗ не устанавливают исчерпывающего перечня сведений, подлежащих обязательному фиксированию, тем самым позволяя кредитной организации самостоятельно определять объем соответствующих сведений[66]. Факт предоставления истцом запрашиваемых Банком документов не является достаточным основанием для признания операций неподозрительными: окончательное решение принимается банком на основе анализа, сравнения с имеющейся информацией и рыночной практики, сопоставления с признаками подозрительных операций и оценки объемов проводимых операций¹¹.
Особое внимание в контексте санкционного комплаенса требует механизм замораживания (блокирования) активов, регулируемый ст. 7.5 ФЗ № 115-ФЗ. Согласно данной норме, организации, осуществляющие операции с денежными средствами или иным имуществом, незамедлительно применяют меры по замораживанию (блокированию) денежных средств или иного имущества при наличии оснований полагать, что они связаны с финансированием терроризма, экстремистской деятельностью или распространением оружия массового уничтожения[67]. Важно отметить, что решение о замораживании принимается кредитной организацией самостоятельно, без предварительного согласования с Росфинмониторингом или получения судебного решения. Такой подход обеспечивает оперативность реагирования на угрозы финансовой безопасности, но одновременно создает риски для прав клиентов. Однако судебная практика подтверждает правомерность действий банков при наличии объективных оснований для замораживания активов. В деле Мартынова суд указал, что банк действовал в рамках возложенных на него публично-правовых обязанностей по осуществлению контроля за расчетными операциями, а ограничение доступа к онлайн-сервисам не лишало клиента возможности получения денежных средств при условии представления документов, подтверждающих правомерность операций[68].
Система отчетности кредитных организаций в сфере санкционного комплаенса носит многоуровневый характер и регулируется комплексом нормативных актов. Согласно ст. 7 Федерального закона № 115-ФЗ, организации, осуществляющие операции с денежными средствами или иным имуществом, обязаны документально фиксировать информацию о совершаемых клиентами операциях и представлять сведения в уполномоченный орган (Росфинмониторинг) не позднее трех рабочих дней[69].
Обмен данными с надзорными органами осуществляется в рамках полномочий Банка России по осуществлению банковского надзора. Согласно ст. 58 Федерального закона «О Центральном банке Российской Федерации (Банке России)», кредитные организации обязаны предоставлять Банку России информацию, необходимую для осуществления его функций[70].
Взаимодействие с правоохранительными органами регулируется п. 2 ст. 857 Гражданского кодекса РФ, который допускает раскрытие банковской тайны по постановлению следователя или суда в рамках уголовного дела[71]. Однако в целях ПОД/ФТ и санкционного комплаенса раскрытие информации возможно без судебного решения — на основании прямого указания ФЗ № 115-ФЗ.
Кредитные организации также обязаны представлять информацию в иные государственные органы в случаях, предусмотренных законодательством. Согласно ст. 26 Федерального закона «О банках и банковской деятельности», справки по операциям, счетам и вкладам физических и юридических лиц представляются кредитными организациями федеральному органу исполнительной власти, осуществляющему функции по выработке и реализации государственной политики и нормативно-правовому регулированию в сфере регистрации некоммерческих организаций, в целях осуществления государственного контроля за соблюдением законодательства Российской Федерации об иностранных агентах[72]. Банк России не вправе раскрывать и предоставлять третьим лицам полученные при осуществлении лицензионных, надзорных и контрольных функций сведения об операциях, о счетах и вкладах кредитных организаций, их клиентов и корреспондентов[73].
Особое значение приобретает обмен информацией между участниками банковских групп и холдингов. Статья 7 ФЗ № 115-ФЗ устанавливает, что организации, осуществляющие операции с денежными средствами или иным имуществом, которые являются участниками банковской группы или банковского холдинга, вправе обмениваться информацией и документами в целях противодействия легализации преступных доходов при соблюдении установленных требований[74]. Вместе с тем такие организации не вправе предоставлять информацию и документы в рамках обмена информацией и документами, если в отношении организации установлен запрет на обмен информацией и документами и их использование[75].
Важным аспектом санкционного комплаенса является выявление схем обхода санкционных ограничений через использование криптовалют и цифровых активов. Как следует из дела Мартынова, операции с криптобиржами (в частности, Binance) при отсутствии подтверждающих документов и экономического смысла операций расцениваются банками как имеющие признаки сомнительных[76].
Еще одним распространенным способом обхода санкций является использование самозанятых лиц для дробления крупных операций на множество мелких платежей, не подпадающих под обязательный контроль. В таких случаях кредитные организации применяют анализ паттернов поведения: если множество счетов самозанятых лиц связаны с одним бенефициарным владельцем или используются для проведения операций в интересах одного юридического лица, такие операции квалифицируются как единая сделка и подлежат обязательному контролю[77].
Санкционный комплаенс тесно связан с реализацией специальных экономических мер, предусмотренных Федеральным законом от 30 декабря 2006 г. № 281-ФЗ «О специальных экономических мерах». Согласно ст. 3.1 данного закона, при наличии оснований полагать, что денежные средства или иное имущество принадлежат лицам, включенным в перечни для применения специальных экономических мер, кредитные организации обязаны незамедлительно приостановить операции с такими средствами и имуществом[78].
Эффективность санкционного комплаенса напрямую зависит от уровня правовой культуры банковских работников и качества систем внутреннего контроля. Современные кредитные организации обязаны формировать культуру соответствия требованиям законодательства (compliance culture), при которой каждый сотрудник осознает свою ответственность за выявление и предотвращение нарушений²⁵. Это включает регулярное обучение персонала, обновление правил внутреннего контроля с учетом изменений законодательства и практики применения санкций, а также внедрение автоматизированных систем мониторинга операций.
Вместе с тем необходимо учитывать баланс между требованиями финансовой безопасности и правами клиентов. Избыточное применение ограничительных мер может привести к нарушению прав добросовестных клиентов и снижению доверия к банковской системе. Поэтому судебная практика требует от банков обоснованности принимаемых решений. В деле Мартынова суд подчеркнул, что действия банка были правомерны именно потому, что основывались на объективных признаках сомнительных операций, закрепленных в нормативных актах Банка России[79]. При этом суд отметил, что ограничение доступа к онлайн-сервисам не лишало клиента права распоряжаться своими денежными средствами: клиент мог обратиться в отделение банка и получить наличные средства при условии представления документов, подтверждающих правомерность операций[80].
Таким образом, санкционный комплаенс трансформирует юридическую природу банковской тайны, переводя ее из категории субъективного права клиента в режим функционально ограниченной конфиденциальности, существующей постольку, поскольку она не препятствует реализации публичных задач финансовой безопасности. Пределы банковской тайны в этой сфере четко определены законодательством: раскрытие информации допускается в целях противодействия легализации преступных доходов, финансированию терроризма и обходу санкционных ограничений. Выявление схем обхода санкций осуществляется на основе анализа операций клиента с применением объективных критериев, закрепленных в Положении Банка России от 18 июня 2025 г. № 860-П и Методических рекомендациях Банка России от 6 сентября 2021 г. № 16-МР.Замораживание активов применяется кредитными организациями самостоятельно при наличии оснований полагать, что средства связаны с противоправной деятельностью. Отчетность и обмен данными с надзорными и правоохранительными органами обеспечивают координацию усилий в сфере финансовой безопасности.
Судебная практика подтверждает правомерность действий банков при наличии объективных оснований для ограничения операций клиентов, одновременно требуя обоснованности и соразмерности принимаемых мер. Эффективность санкционного комплаенса зависит от баланса между публичными интересами финансовой безопасности и правами частных лиц, а также от уровня правовой культуры банковских работников и качества систем внутреннего контроля.
Вывод по главе 2
Анализ компетенции банков, механизмов государственного надзора и санкционного комплаенса позволяет сформулировать следующие выводы.
Во-первых, кредитные организации выполняют двойственную функцию: они выступают одновременно субъектами частноправовых отношений с клиентами и исполнителями публично значимых функций финансовой безопасности. Эта двойственность закреплена в ст. 7 ФЗ № 115-ФЗ, которая устанавливает комплекс обязанностей по идентификации клиентов, организации внутреннего контроля, выявлению подозрительных операций и применению предупредительных мер.
Во-вторых, система надзора в сфере ПОД/ФТ построена на разделении полномочий: Банк России оценивает качество систем внутреннего контроля и применяет меры воздействия, а Росфинмониторинг выполняет функции финансовой разведки. Взаимодействие органов создает замкнутый цикл: банки передают информацию в Росфинмониторинг → Служба анализирует ее и выявляет риски → информация о рисках передается Банку России → регулятор доводит ее до банков через платформу «Знай своего клиента» → банки корректируют свои системы внутреннего контроля.
В-третьих, санкционный комплаенс интегрируется в систему ПОД/ФТ вследствие общей цели — предотвращения использования финансовой системы в целях, угрожающих международной и национальной безопасности. Механизм замораживания активов (ст. 7.5 ФЗ № 115-ФЗ) применяется кредитными организациями самостоятельно, без предварительного согласования с Росфинмониторингом или получения судебного решения, что обеспечивает оперативность реагирования на угрозы финансовой безопасности.
В-четвертых, санкционный комплаенс трансформирует юридическую природу банковской тайны, переводя ее из категории субъективного права клиента в режим функционально ограниченной конфиденциальности, существующей постольку, поскольку она не препятствует реализации публичных задач финансовой безопасности. Раскрытие информации допускается в целях противодействия легализации преступных доходов, финансированию терроризма и обходу санкционных ограничений.
Таким образом, эффективность системы противодействия легализации преступных доходов и санкционного комплаенса зависит от баланса между публичными интересами финансовой безопасности и правами частных лиц, а также от уровня правовой культуры банковских работников и качества систем внутреннего контроля. Судебная практика подтверждает правомерность действий банков при наличии объективных оснований для ограничения операций клиентов, одновременно требуя обоснованности и соразмерности принимаемых мер.
ГЛАВА 3. МЕЖДУНАРОДНЫЙ ОПЫТ И СРАВНИТЕЛЬНЫЙ АНАЛИЗ ПРАВОВОГО РЕГУЛИРОВАНИЯ ПРОТИВОДЕЙСТВИЯ ЛЕГАЛИЗАЦИИ ПРЕСТУПНЫХ ДОХОДОВ
3.1. Международные стандарты противодействия легализации преступных доходов и участие банков
Формирование международной системы противодействия легализации преступных доходов представляет собой результат многолетней эволюции правовых механизмов, обусловленной осознанием мировым сообществом транснационального характера финансовых преступлений. Отмывание денежных средств по своей природе не признает государственных границ, что объективно требует координации усилий различных юрисдикций и выработки унифицированных стандартов регулирования[81].
Становление международно-правовой базы противодействия отмыванию доходов началось с принятия Конвенции ООН о борьбе против незаконного оборота наркотических средств и психотропных веществ (Венская конвенция) в 1988 г. Данный документ впервые на международном уровне закрепил определение легализации преступных доходов и установил обязанность государств-участников криминализировать соответствующие деяния. Венская конвенция заложила концептуальную основу понимания отмывания денег как самостоятельного состава преступления, что принципиально отличало ее от предшествующих подходов, рассматривавших легализацию исключительно как продолжение предикатного преступления[82].
Дальнейшее развитие международно-правового регулирования связано с принятием Конвенции ООН против транснациональной организованной преступности (Палермская конвенция) в 2000 г., которая существенно расширила перечень предикатных преступлений и усилила механизмы международного сотрудничества. Палермская конвенция распространила требования о криминализации отмывания на доходы от всех серьезных преступлений, преодолев ограниченность Венской конвенции сферой наркопреступности. Тем самым был сформирован универсальный подход к определению объекта противодействия легализации[83].
Таблица 1
Эволюция международно-правовой базы противодействия легализации преступных доходов
| Документ | Год принятия | Ключевые положения | Значение для банковского сектора |
| Венская конвенция ООН | 1988 г. | Первое международное определение отмывания денег; криминализация легализации доходов от наркопреступлений | Формирование концептуальной основы обязательств финансовых посредников |
| Палермская конвенция ООН | 2000 г. | Расширение перечня предикатных преступлений; механизмы конфискации и международного сотрудничества | Распространение требований мониторинга на все категории серьезных преступлений |
| 40 Рекомендаций ФАТФ | 1990 г., ред. 2012 г., 2025 г. | Универсальные стандарты ПОД/ФТ; риск-ориентированный подход; требования к финансовым институтам | Детализация обязанностей банков по идентификации клиентов, мониторингу операций, отчетности |
| Варшавская конвенция Совета Европы | 2005 г. | Интеграция противодействия отмыванию и финансированию терроризма; механизмы возврата активов | Унификация европейских стандартов банковского комплаенса |
| Регламент ЕС 2024/1624 | 2024 г. | Прямое действие норм ПОД/ФТ в государствах-членах; создание AMLA; лимит наличных платежей 10 000 евро | Гармонизация требований к кредитным организациям на территории ЕС |
Источник: составлено автором по данным[84],[85].
Анализ представленных данных свидетельствует о последовательном расширении предмета международно-правового регулирования противодействия легализации преступных доходов. Если первоначально внимание концентрировалось исключительно на криминализации деяний, то современные документы содержат детальные требования к превентивным мерам, реализуемым частным сектором. Особую значимость приобретает переход от формального соответствия требованиям к оценке эффективности национальных систем ПОД/ФТ, что отражается в методологии взаимных оценок ФАТФ. Примечательно также поступательное движение от рекомендательного характера международных стандартов к их обязательной юридической силе. Принятие Регламента ЕС 2024/1624 ознаменовало качественно новый этап, когда нормы противодействия отмыванию получили прямое действие на территории государств-членов без необходимости имплементации в национальное законодательство. Данный подход призван устранить разнобой в применении директив и обеспечить единообразие требований к финансовым институтам. Центральное место в современной архитектуре международного противодействия отмыванию денег занимает Группа разработки финансовых мер борьбы с отмыванием денег (ФАТФ), созданная в 1989 г. по инициативе стран «Большой семерки». ФАТФ выполняет функции международного стандарт устанавливающего органа, разрабатывающего рекомендации в сфере ПОД/ФТ и оценивающего соответствие национальных систем государств этим стандартам[86]. Основополагающим документом ФАТФ являются 40 Рекомендаций, которые в совокупности формируют всеобъемлющую систему мер противодействия отмыванию денег и финансированию терроризма. Данные рекомендации охватывают следующие ключевые направления: криминализация отмывания денег и финансирования терроризма; превентивные меры для финансовых институтов и определенных нефинансовых предприятий и профессий; институциональные и иные меры, необходимые для функционирования системы ПОД/ФТ; международное сотрудничество[87]. Принципиальное значение имеет внедрение ФАТФ риск-ориентированного подхода, который предполагает концентрацию ресурсов и усилий на областях с наиболее высокими рисками отмывания денег. В соответствии с данным подходом государства и частные организации должны проводить оценку рисков, выявлять наиболее уязвимые секторы и применять соразмерные меры контроля. Для банковского сектора это означает необходимость дифференциации процедур проверки клиентов в зависимости от присвоенного уровня риска[88].
Таблица 2
Рекомендации ФАТФ и их применение в банковском секторе
| Группа рекомендаций | Номера | Содержание | Обязанности банков |
| Политика и координация в сфере ПОД/ФТ | Р. 1–2 | Оценка рисков; применение риск-ориентированного подхода; национальная координация | Проведение внутренней оценки рисков; разработка политики управления рисками ОД/ФТ |
| Отмывание денег и конфискация | Р. 3–4 | Криминализация отмывания; конфискация и обеспечительные меры | Выявление операций, связанных с предикатными преступлениями; содействие конфискации |
| Финансирование терроризма и ФРОМУ | Р. 5–8 | Криминализация ФТ; целевые финансовые санкции; НКО | Замораживание активов террористов; мониторинг операций с НКО высокого риска |
| Превентивные меры | Р. 9–23 | Надлежащая проверка клиентов; ведение записей; ПЕП; корреспондентские отношения | Идентификация клиентов (KYC); постоянный мониторинг; усиленная проверка (EDD) |
| Прозрачность юридических лиц | Р. 24–25 | Бенефициарные владельцы юридических лиц и образований | Установление конечных бенефициаров; проверка структуры собственности |
| Полномочия компетентных органов | Р. 26–35 | ПФР; надзор; санкции; правоохранительные органы | Направление сообщений о подозрительных операциях; взаимодействие с надзорными органами |
| Международное сотрудничество | Р. 36–40 | Взаимная правовая помощь; экстрадиция; обмен информацией | Обеспечение трансграничного обмена данными; соблюдение требований иностранных юрисдикций |
Источник: составлено автором по данным[89].
Представленная структура рекомендаций демонстрирует комплексный характер требований ФАТФ, охватывающих все аспекты функционирования системы ПОД/ФТ. При этом на банковский сектор возлагается основная нагрузка по реализации превентивных мер, что обусловлено центральной ролью кредитных организаций в финансовой системе.
Особого внимания заслуживает группа рекомендаций о надлежащей проверке клиентов (Р. 10–19), которая устанавливает требования к идентификации и верификации клиентов, бенефициарных владельцев, а также к постоянному мониторингу деловых отношений. ФАТФ предусматривает три уровня проверки: стандартная (CDD), упрощенная (SDD) для клиентов низкого риска и усиленная (EDD) для клиентов высокого риска. Последняя применяется, в частности, в отношении политически значимых лиц (ПЕП), клиентов из юрисдикций высокого риска и при установлении корреспондентских банковских отношений.
Механизм взаимных оценок ФАТФ представляет собой инструмент контроля за соответствием национальных систем ПОД/ФТ международным стандартам. В рамках четвертого раунда взаимных оценок применяется обновленная методология, оценивающая не только техническое соответствие рекомендациям, но и эффективность системы по 11 непосредственным результатам. Государства, демонстрирующие стратегические недостатки, включаются в списки юрисдикций повышенного внимания («серый список») или юрисдикций высокого риска («черный список»), что влечет репутационные и экономические последствия[90].
Российская Федерация является членом ФАТФ с 2003 г. и активно участвует в деятельности организации. По результатам взаимной оценки 2019 г. Россия получила преимущественно высокие рейтинги как по техническому соответствию, так и по эффективности системы ПОД/ФТ. В отчете о взаимной оценке отмечены сильные стороны российской системы, включая качество работы Росфинмониторинга, эффективность взаимодействия компетентных органов и высокий уровень автоматизации процессов финансовой разведки[91].
Всемирный банк и Международный валютный фонд выступают партнерами ФАТФ в реализации глобальной программы противодействия отмыванию денег. Данные организации оказывают техническую помощь государствам в совершенствовании национальных систем ПОД/ФТ, проводят оценки соответствия международным стандартам и финансируют проекты по укреплению институционального потенциала. Всемирный банк также разработал методологию оценки рисков отмывания денег на национальном уровне, которая широко применяется государствами при подготовке отчетов о национальной оценке рисков[92].
Наряду с межправительственными механизмами существенное значение для банковского сектора имеют отраслевые инициативы саморегулирования, важнейшей из которых являются Вольфсбергские принципы. Группа Вольфсберга была создана в 2000 г. крупнейшими международными банками с целью разработки стандартов управления финансовыми рисками и противодействия финансовым преступлениям. В настоящее время в группу входят 13 глобальных системно значимых банков, включая Deutsche Bank, HSBC, JPMorgan Chase, UBS и другие[93].
Вольфсбергские принципы охватывают различные аспекты банковского комплаенса и включают:
- принципы по противодействию отмыванию денег в частном банковском обслуживании (2012 г.);
- принципы по корреспондентским банковским отношениям (2014 г.);
- руководство по надлежащей проверке клиентов (2022 г.);
- принципы по управлению санкционным риском (2019 г.);
- руководство по мониторингу платежей (2021 г.).
Таблица 3
Сравнительный анализ требований ФАТФ и Вольфсбергских принципов к банкам
| Критерий | Рекомендации ФАТФ | Вольфсбергские принципы |
| Правовой статус | Международный стандарт, имплементируемый в национальное законодательство | Отраслевой стандарт саморегулирования, добровольное применение |
| Сфера применения | Все финансовые институты и определенные нефинансовые организации | Частный банкинг, корреспондентские отношения, трейд-финансирование |
| Идентификация клиентов | Установление и верификация личности клиента и бенефициарного владельца | Детализированные процедуры KYC для состоятельных клиентов; расширенный перечень документов |
| ПЕП | Усиленная проверка; одобрение высшего руководства; установление источника средств | Дополнительные требования для близких родственников и связанных лиц; постоянный мониторинг |
| Корреспондентские отношения | Запрет на отношения с банками-оболочками; проверка респондента | Детальная оценка системы ПОД/ФТ респондента; анкетирование по стандартной форме |
| Мониторинг операций | Постоянный мониторинг деловых отношений; выявление необычных операций | Типологии подозрительных операций для частного банкинга; пороговые значения |
| Сообщения о подозрительных операциях | Обязанность направления сообщений в ПФР | Критерии эскалации подозрительной активности; процедуры принятия решений |
Источник: составлено автором по данным[94],[95].
Сопоставление рекомендаций ФАТФ и Вольфсбергских принципов выявляет их взаимодополняющий характер. ФАТФ устанавливает базовые требования, обязательные для всех финансовых институтов, тогда как Вольфсбергские принципы детализируют процедуры применительно к специфическим направлениям банковской деятельности. При этом Вольфсбергские принципы нередко устанавливают более высокие стандарты, чем минимальные требования ФАТФ, что отражает стремление крупнейших банков минимизировать репутационные и регуляторные риски.
Практическая значимость Вольфсбергских принципов состоит в формировании единообразных подходов к управлению рисками ОД/ФТ в международном банковском сообществе. Анкета Вольфсберга для оценки контрагентов стала отраслевым стандартом при установлении корреспондентских отношений, позволяя банкам получать структурированную информацию о системе ПОД/ФТ респондента. Это существенно снижает транзакционные издержки и обеспечивает сопоставимость данных о различных финансовых институтах.
Вместе с тем необходимо отметить определенные ограничения добровольных отраслевых инициатив. Вольфсбергские принципы разрабатываются и принимаются узким кругом глобальных банков, что порождает вопросы о легитимности данных стандартов и их учете интересов иных участников финансового рынка. Кроме того, добровольный характер принципов не гарантирует их универсального применения, особенно банками из развивающихся стран[96].
Современные тенденции развития международных стандартов противодействия отмыванию денег характеризуются несколькими ключевыми направлениями. Во-первых, наблюдается усиление внимания к эффективности систем ПОД/ФТ в противовес формальному соответствию требованиям. ФАТФ акцентирует внимание на достижении конкретных результатов: предотвращении отмывания денег, конфискации преступных доходов, привлечении виновных к ответственности[97].
Во-вторых, расширяется предметная сфера регулирования за счет включения новых рисков и угроз. Обновления рекомендаций ФАТФ последних лет касаются противодействия финансированию распространения оружия массового уничтожения, регулирования виртуальных активов и их провайдеров, а также использования цифровой идентификации. Это требует от банков постоянной адаптации систем внутреннего контроля к меняющимся требованиям.
В-третьих, усиливается роль информационных технологий в системе ПОД/ФТ. ФАТФ поощряет ответственное использование инновационных решений, включая искусственный интеллект, машинное обучение и анализ больших данных для повышения эффективности выявления подозрительной активности. Одновременно разрабатываются рекомендации по управлению рисками, связанными с применением новых технологий[98].
Трехстадийная модель легализации преступных доходов, признанная ФАТФ и международным академическим сообществом, выделяет стадии размещения (placement), расслоения (layering) и интеграции (integration). Понимание данной модели имеет принципиальное значение для построения эффективных систем банковского мониторинга. На стадии размещения преступные доходы вводятся в финансовую систему, что делает банки первой линией защиты. Стадия расслоения предполагает создание сложных цепочек транзакций для затруднения отслеживания средств, где банки должны выявлять признаки такой активности. На стадии интеграции легализованные средства возвращаются в легальную экономику, что требует мониторинга инвестиционных операций и приобретения дорогостоящих активов[99].
Таким образом, международные стандарты противодействия легализации преступных доходов образуют многоуровневую систему, включающую обязательные нормы международных конвенций, рекомендательные стандарты ФАТФ и добровольные отраслевые инициативы. Банки занимают центральное место в данной системе как субъекты первичного финансового мониторинга, на которых возлагается основная нагрузка по выявлению и предотвращению незаконных финансовых операций. Эффективное функционирование системы ПОД/ФТ требует постоянной координации между международными организациями, национальными регуляторами и частным сектором при соблюдении принципа соразмерности применяемых мер выявленным рискам.
3.2. Развитие европейского законодательства и регулирования банковской деятельности в сфере противодействия легализации преступных доходов
Европейский союз традиционно выступает одним из лидеров в формировании правовых механизмов противодействия легализации преступных доходов. Эволюция европейского законодательства в данной сфере демонстрирует последовательное движение от минимальной гармонизации национальных правовых систем к созданию единого регуляторного пространства с унифицированными требованиями к финансовым институтам. Анализ этого опыта представляет существенный интерес для совершенствования российской системы ПОД/ФТ и определения перспективных направлений развития банковского комплаенса[100].
Становление европейской системы противодействия отмыванию денег началось с принятия Первой директивы ЕС по борьбе с отмыванием денег (1AMLD) в 1991 г. Данный документ стал ответом на рекомендации ФАТФ 1990 г. и был направлен на предотвращение использования финансовой системы Сообщества для легализации доходов от наркопреступлений. Первая директива установила базовые требования к идентификации клиентов кредитными и финансовыми учреждениями, обязанность хранения документации не менее пяти лет, а также обязанность сообщать компетентным органам о подозрительных операциях. При этом сфера применения директивы ограничивалась исключительно доходами от незаконного оборота наркотиков, что отражало приоритеты международной повестки того периода[101].
Вторая директива (2AMLD), принятая в 2001 г., существенно расширила предмет регулирования. Перечень предикатных преступлений был дополнен мошенничеством, коррупцией и иными деяниями, причиняющими ущерб финансовым интересам Европейского сообщества. Одновременно расширился круг обязанных субъектов: помимо банков и финансовых учреждений, требования директивы распространились на инвестиционные компании, пункты обмена валют, операторов денежных переводов, а также на представителей определенных профессий — нотариусов, независимых юристов, бухгалтеров при совершении определенных операций[102].
Третья директива (3AMLD) 2005 г. ознаменовала качественно новый этап развития европейского регулирования. В ее основу был положен риск-ориентированный подход, рекомендованный ФАТФ, что позволило перейти от формального выполнения требований к оценке реальных рисков отмывания денег. Директива ввела дифференцированные меры проверки клиентов: упрощенные процедуры для клиентов низкого риска и усиленную проверку для клиентов высокого риска, включая политически значимых лиц (ПЕП). Впервые на уровне ЕС было установлено требование об идентификации бенефициарных владельцев юридических лиц, что стало важным шагом в обеспечении прозрачности корпоративных структур[103].
Таблица 4
Эволюция директив Европейского союза по противодействию отмыванию денег
| Директива | Год принятия | Ключевые нововведения | Требования к банкам |
| 1AMLD (91/308/EEC) | 1991 г. | Первые требования к идентификации клиентов; обязанность сообщать о подозрительных операциях; фокус на доходах от наркопреступлений | Базовая идентификация клиентов; хранение документов 5 лет; информирование компетентных органов |
| 2AMLD (2001/97/EC) | 2001 г. | Расширение перечня предикатных преступлений; включение нефинансовых профессий в число обязанных субъектов | Мониторинг операций, связанных с мошенничеством и коррупцией; взаимодействие с аудиторами и юристами |
| 3AMLD (2005/60/EC) | 2005 г. | Риск-ориентированный подход; идентификация бенефициарных владельцев; категория ПЕП; интеграция противодействия ФТ | Дифференцированная проверка клиентов (CDD, SDD, EDD); усиленный контроль ПЕП; установление бенефициаров |
| 4AMLD (2015/849) | 2015 г. | Национальные реестры бенефициарных владельцев; расширенный перечень ПЕП; оценка рисков на уровне ЕС | Доступ к реестрам бенефициаров; усиленная проверка внутренних ПЕП; учет наднациональной оценки рисков |
| 5AMLD (2018/843) | 2018 г. | Регулирование криптовалютных платформ; открытый доступ к реестрам бенефициаров; централизованные реестры банковских счетов | Мониторинг операций с виртуальными активами; взаимодействие с криптобиржами; предоставление данных ПФР |
| 6AMLD (2018/1673) | 2018 г. | Унификация состава преступления отмывания; расширенная уголовная ответственность; минимальные санкции 4 года | Выявление операций по 22 категориям предикатных преступлений; ответственность за пособничество |
| 7AMLD (2024/1640) | 2024 г. | Механизмы надзора; полномочия ПФР; создание AMLA; единая точка доступа к информации | Унифицированные надзорные требования; взаимодействие с AMLA; стандартизированная отчетность |
Источник: составлено автором по данным[104],[105].
Анализ эволюции директив ЕС выявляет несколько устойчивых тенденций. Прежде всего, наблюдается последовательное расширение предмета регулирования: от узкого фокуса на наркопреступлениях к охвату всех серьезных преступлений и, наконец, к включению финансирования терроризма и распространения оружия массового уничтожения. Данная динамика отражает изменение понимания угроз финансовой безопасности и необходимость комплексного подхода к их нейтрализации.
Другой значимой тенденцией является усиление требований к прозрачности. Если первые директивы концентрировались на идентификации непосредственных клиентов банков, то последующие акты установили обязанность выявления конечных бенефициарных владельцев, создания публичных реестров и обеспечения доступа компетентных органов к банковской информации. Это свидетельствует о признании того факта, что эффективное противодействие отмыванию невозможно без преодоления корпоративной непрозрачности.
Четвертая директива (4AMLD) 2015 г. закрепила обязанность государств-членов создавать национальные реестры бенефициарных владельцев юридических лиц и обеспечивать доступ к ним компетентных органов и обязанных субъектов. Директива также расширила категорию политически значимых лиц, включив в нее не только иностранных, но и внутренних ПЕП, что устранило существовавшую асимметрию в требованиях. Важным нововведением стало введение наднациональной оценки рисков отмывания денег, проводимой Европейской комиссией, результаты которой обязанные субъекты должны учитывать при построении собственных систем управления рисками[106]. Пятая директива (5AMLD) 2018 г. стала ответом на новые вызовы, связанные с развитием финансовых технологий и выявленными недостатками существующего регулирования. Публикация «Панамских документов» в 2016 г. продемонстрировала масштабы использования офшорных структур для сокрытия бенефициарных владельцев и уклонения от налогообложения, что потребовало усиления мер прозрачности. Директива распространила требования ПОД/ФТ на поставщиков услуг обмена виртуальных валют и кастодиальных кошельков, установила открытый публичный доступ к реестрам бенефициарных владельцев компаний и предусмотрела создание централизованных реестров банковских счетов в государствах-членах[107]. Шестая директива (6AMLD) 2018 г. сконцентрировалась на уголовно-правовых аспектах противодействия отмыванию денег. Ее принципиальным нововведением стала унификация определения состава преступления отмывания денег на уровне ЕС посредством установления согласованного перечня из 22 категорий предикатных преступлений, включая налоговые, экологические преступления и киберпреступления. Директива установила минимальный срок лишения свободы за отмывание денег — 4 года, что существенно превышает санкции, предусмотренные законодательством ряда государств-членов. Важным положением стало распространение уголовной ответственности на случаи «самоотмывания» (self-laundering), когда лицо легализует доходы от совершенного им же предикатного преступления[108]. Качественно новый этап развития европейского регулирования связан с принятием в мае 2024 г. комплексного пакета мер, включающего Регламент о противодействии отмыванию денег (AML Regulation), Седьмую директиву (7AMLD) и Регламент о создании Европейского органа по противодействию отмыванию денег (AMLA). Данный пакет представляет собой наиболее масштабную реформу системы ПОД/ФТ в истории Европейского союза и направлен на устранение фрагментации регулирования между государствами-членами[109].
Принципиальное значение имеет выбор правовой формы основного акта — регламента вместо директивы. В отличие от директив, требующих транспозиции в национальное законодательство и допускающих вариативность имплементации, регламент обладает прямым действием и применяется единообразно на всей территории ЕС. Это призвано устранить различия в толковании и применении норм ПОД/ФТ, которые создавали возможности для регуляторного арбитража и затрудняли трансграничную деятельность финансовых институтов[110].
Таблица 5
Ключевые положения Регламента ЕС 2024/1624 о противодействии отмыванию денег
| Область регулирования | Содержание требований | Последствия для банков |
| Лимит наличных платежей | Установление единого лимита 10 000 евро для наличных платежей; обязанность идентификации при платежах 3 000–10 000 евро | Отказ от проведения операций сверх лимита; дополнительные процедуры идентификации |
| Бенефициарные владельцы | Расширенные требования к идентификации; пороговое значение владения 25%; каскадный подход при невозможности установления | Углубленная проверка корпоративных структур; документирование процедуры установления бенефициара |
| Криптоактивы | Полный охват поставщиков услуг в сфере криптоактивов; запрет анонимных кошельков; travel rule для переводов | Интеграция криптопровайдеров в систему ПОД/ФТ; мониторинг операций с виртуальными активами |
| Третьи страны высокого риска | Унифицированный перечень стран; обязательные усиленные меры; ограничения на корреспондентские отношения | Применение EDD ко всем клиентам из списка; пересмотр существующих отношений |
| Футбольный сектор | Включение профессиональных клубов и агентов в число обязанных субъектов | Новые категории клиентов высокого риска; специфические процедуры проверки |
| Предметы роскоши | Распространение требований на торговцев предметами роскоши стоимостью от 10 000 евро | Мониторинг операций по приобретению дорогостоящих товаров |
Источник: составлено автором по данным[111].
Анализ положений Регламента 2024/1624 свидетельствует о стремлении европейского законодателя охватить регулированием все каналы, потенциально используемые для отмывания денег. Установление единого лимита наличных платежей в размере 10 000 евро призвано ограничить использование наличных денежных средств как инструмента легализации преступных доходов. Ранее государства-члены устанавливали различные пороговые значения (от 1 000 евро в Греции до полного отсутствия ограничений в ряде стран), что создавало неравные условия и стимулировало перемещение подозрительных операций в юрисдикции с менее строгим регулированием.
Распространение требований ПОД/ФТ на новые категории обязанных субъектов — профессиональные футбольные клубы, футбольных агентов и торговцев предметами роскоши — отражает результаты типологических исследований, выявивших высокую уязвимость данных секторов для отмывания денег. Непрозрачность трансферных сделок, использование денежных средств неизвестного происхождения для приобретения клубов и дорогостоящих товаров неоднократно фиксировались в докладах ФАТФ и национальных подразделений финансовой разведки. Банки, обслуживающие данные категории клиентов, должны учитывать повышенные риски при проведении процедур надлежащей проверки.
Создание Европейского органа по противодействию отмыванию денег (Anti-Money Laundering Authority, AMLA) представляет собой институциональную инновацию, не имеющую аналогов в мировой практике. AMLA, штаб-квартира которого размещена во Франкфурте-на-Майне, наделяется полномочиями прямого надзора за наиболее рисковыми трансграничными финансовыми институтами, координации деятельности национальных надзорных органов и подразделений финансовой разведки, а также разработки технических стандартов применения законодательства ПОД/ФТ. С 2025 г. AMLA приступило к осуществлению надзорных функций, а с 2026 г. планируется начало прямого надзора за отдельными кредитными организациями[112].
Таблица 6
Полномочия и функции Европейского органа по противодействию отмыванию денег (AMLA)
| Функция | Содержание | Взаимодействие с банками |
| Прямой надзор | Непосредственный надзор за отобранными финансовыми институтами высокого риска (до 40 организаций); проведение проверок; применение санкций | Банки под прямым надзором подчиняются требованиям AMLA; возможность наложения штрафов до 10% годового оборота |
| Координация надзора | Разработка единых стандартов надзора; координация деятельности национальных органов; проведение тематических проверок | Унификация надзорных ожиданий; устранение различий в подходах между юрисдикциями |
| Поддержка ПФР | Координация деятельности подразделений финансовой разведки; обеспечение обмена информацией; совместный анализ | Улучшение качества обратной связи от ПФР; ускорение обработки сообщений о подозрительных операциях |
| Разработка стандартов | Подготовка проектов регуляторных технических стандартов; методические рекомендации; типологии | Единообразное толкование требований; практическое руководство по применению норм |
| Оценка рисков | Проведение наднациональной оценки рисков ОД/ФТ; анализ трансграничных угроз | Информационная база для внутренней оценки рисков банков; приоритизация мер контроля |
Источник: составлено автором по данным[113],[114].
Создание AMLA знаменует переход от децентрализованной модели надзора, при которой ответственность несли исключительно национальные органы, к гибридной системе с элементами наднационального контроля. Данное решение обусловлено выявленными недостатками существующей архитектуры: крупные финансовые скандалы последних лет (Danske Bank, Swedbank, Deutsche Bank) продемонстрировали неспособность национальных регуляторов эффективно контролировать трансграничную деятельность финансовых институтов. Фрагментация надзора позволяла банкам концентрировать высокорисковые операции в юрисдикциях с менее строгим контролем.
Вместе с тем модель прямого наднационального надзора сопряжена с определенными рисками. Ограниченное число организаций под прямым надзором AMLA (до 40) оставляет основную массу финансовых институтов под контролем национальных органов, что сохраняет потенциал для различий в надзорных практиках. Кроме того, эффективность работы AMLA будет зависеть от качества взаимодействия с национальными регуляторами и подразделениями финансовой разведки, что требует выстраивания сложных координационных механизмов.
Седьмая директива (7AMLD) дополняет Регламент 2024/1624, устанавливая требования к организации национальных систем ПОД/ФТ, которые не могут быть унифицированы на наднациональном уровне в силу различий в правовых традициях государств-членов. Директива определяет минимальные стандарты деятельности подразделений финансовой разведки, требования к надзорным органам и механизмы их взаимодействия. Особое внимание уделяется обеспечению доступа ПФР к банковской информации через централизованные реестры счетов и созданию единой точки доступа к данным о бенефициарных владельцах на уровне ЕС[115].
Влияние европейского регулирования на банковский сектор проявляется в нескольких измерениях. Во-первых, существенно возрастают требования к системам внутреннего контроля кредитных организаций. Банки обязаны обеспечить соответствие своих процедур унифицированным стандартам, что требует значительных инвестиций в инфраструктуру комплаенса, информационные системы и обучение персонала. По оценкам отраслевых ассоциаций, расходы европейских банков на соблюдение требований ПОД/ФТ превышают 20 млрд евро ежегодно[116].
Во-вторых, усиливается регуляторное давление и ужесточаются санкции за нарушения. Регламент 2024/1624 предусматривает возможность наложения штрафов в размере до 10% годового оборота группы или до 10 млн евро, в зависимости от того, какая сумма больше. Для системно значимых банков это может означать санкции в миллиарды евро, что создает мощные стимулы к обеспечению соответствия требованиям. Опыт крупных штрафов, наложенных американскими регуляторами на европейские банки (HSBC — 1,9 млрд долларов в 2012 г., BNP Paribas — 8,9 млрд долларов в 2014 г.), демонстрирует реальность подобных рисков[117].
В-третьих, трансформируются бизнес-модели банков в сторону более консервативного подхода к клиентской базе. Явление «де-рискинга» (de-risking) — отказа от обслуживания целых категорий клиентов или географических регионов, воспринимаемых как высокорисковые, — получило широкое распространение в европейском банковском секторе. Банки прекращают корреспондентские отношения с финансовыми институтами из юрисдикций высокого риска, отказывают в обслуживании клиентам из определенных отраслей (криптовалютный бизнес, игорная индустрия), ограничивают денежные переводы в отдельные страны. Данная практика, хотя и снижает регуляторные риски для банков, создает проблемы финансовой инклюзии и затрудняет легитимную экономическую деятельность[118].
Оценивая европейский опыт регулирования ПОД/ФТ, следует отметить его комплексный и системный характер. Европейский союз создал одну из наиболее развитых в мире правовых систем противодействия отмыванию денег, охватывающую все ключевые аспекты: превентивные меры, надзор, уголовную ответственность и международное сотрудничество. Переход к прямому регулированию посредством регламентов и создание наднационального органа надзора представляют собой инновационные решения, направленные на преодоление фрагментации и повышение эффективности системы.
Вместе с тем европейская модель не лишена недостатков. Высокая степень детализации требований создает значительную регуляторную нагрузку на финансовые институты, что особенно ощутимо для небольших банков с ограниченными ресурсами. Формалистический подход к соблюдению требований нередко превалирует над реальной оценкой рисков, что снижает эффективность системы. Кроме того, экстерриториальное применение европейских норм порождает конфликты юрисдикций и создает неопределенность для финансовых институтов, работающих на глобальных рынках.
Для российской системы ПОД/ФТ европейский опыт представляет интерес в нескольких аспектах. Во-первых, заслуживает внимания механизм наднациональной оценки рисков, который может быть адаптирован для координации усилий в рамках интеграционных объединений с участием России (ЕАЭС, СНГ). Во-вторых, опыт создания централизованных реестров бенефициарных владельцев и банковских счетов может быть использован для повышения прозрачности корпоративных структур в России. В-третьих, практика прямого наднационального надзора за системно значимыми финансовыми институтами заслуживает изучения применительно к банковским группам, действующим на территории нескольких государств[119].
Таким образом, европейское законодательство в сфере противодействия легализации преступных доходов прошло путь от минимальной гармонизации национальных норм до создания единого регуляторного пространства с прямым действием унифицированных требований и наднациональным надзором. Данная эволюция отражает осознание транснационального характера угроз отмывания денег и необходимости координированного ответа на них. Банковский сектор несет основную нагрузку по реализации требований ПОД/ФТ, что требует значительных инвестиций в системы комплаенса и трансформации бизнес-моделей. Опыт Европейского союза, при всех его особенностях, содержит элементы, представляющие интерес для совершенствования российского законодательства и практики противодействия легализации преступных доходов в банковском секторе.
3.3. Национальные модели правового регулирования банковской деятельности в сфере противодействия легализации преступных доходов
Изучение национальных моделей правового регулирования противодействия легализации преступных доходов позволяет выявить различные подходы к организации банковского комплаенса, сформировавшиеся под влиянием специфики правовых систем, исторических традиций и особенностей финансовых рынков. Соединенные Штаты Америки, Федеративная Республика Германия и Швейцарская Конфедерация представляют собой три принципиально различные модели, анализ которых имеет существенное значение для совершенствования российского законодательства в данной сфере[120].
Соединенные Штаты Америки исторически являются пионером в создании системы противодействия отмыванию денег. Принятый в 1970 г. Закон о банковской тайне (Bank Secrecy Act, BSA) стал первым в мире комплексным нормативным актом, устанавливающим обязанности финансовых институтов по ведению записей и отчетности в целях предотвращения финансовых преступлений. Несмотря на название, данный закон фактически ограничивает банковскую тайну, обязывая кредитные организации раскрывать информацию о клиентах и операциях государственным органам[121].
Американская модель характеризуется развитой системой обязательной отчетности. Банки обязаны представлять в Сеть по борьбе с финансовыми преступлениями (Financial Crimes Enforcement Network, FinCEN) два основных вида отчетов: отчеты о валютных операциях (Currency Transaction Reports, CTR) при проведении наличных операций на сумму свыше 10 000 долларов и отчеты о подозрительной деятельности (Suspicious Activity Reports, SAR) при выявлении признаков отмывания денег или иных финансовых преступлений. По данным FinCEN, в 2023 г. финансовые институты США представили более 4,6 млн отчетов о подозрительной деятельности, что свидетельствует о масштабах системы мониторинга[122].
Принятие Закона о противодействии отмыванию денег 2020 г. (Anti-Money Laundering Act of 2020, AMLA) ознаменовало наиболее значительную реформу американской системы ПОД/ФТ за последние два десятилетия. Закон интегрирован в Закон о национальной обороне на 2021 финансовый год и вносит существенные изменения в BSA. Ключевым нововведением стало создание реестра бенефициарных владельцев компаний, администрируемого FinCEN, что устраняет давний пробел американского законодательства. Закон также усиливает защиту информаторов, расширяет полномочия правоохранительных органов и устанавливает приоритеты в сфере ПОД/ФТ, которые финансовые институты обязаны учитывать при построении систем внутреннего контроля[123].
Особенностью американской модели является применение экстерриториального принципа, согласно которому требования законодательства США распространяются на иностранные банки, проводящие операции в долларах через американскую финансовую систему. Данный подход обеспечивается механизмом корреспондентских счетов: иностранные банки, желающие проводить долларовые расчеты, вынуждены поддерживать корреспондентские отношения с американскими банками и соблюдать требования BSA. Нарушение этих требований влечет риск отключения от долларовой системы расчетов, что фактически означает изоляцию от глобальных финансовых рынков[124].
Практика применения американского законодательства характеризуется жесткими санкциями за нарушения. Штрафы, налагаемые американскими регуляторами на банки за несоблюдение требований ПОД/ФТ, достигают беспрецедентных размеров. В 2012 г. банк HSBC выплатил 1,9 млрд долларов за нарушения в сфере противодействия отмыванию денег мексиканских наркокартелей. В 2014 г. французский банк BNP Paribas был оштрафован на 8,9 млрд долларов за нарушение санкционного режима. Подобные санкции создают мощные стимулы для финансовых институтов инвестировать в системы комплаенса и превышать минимальные регуляторные требования[125].
Федеративная Республика Германия представляет континентальную европейскую модель регулирования ПОД/ФТ, характеризующуюся детальной законодательной регламентацией и интеграцией в правовую систему Европейского союза. Основу немецкого законодательства в данной сфере составляет Закон об отмывании денег (Geldwäschegesetz, GwG), первоначально принятый в 1993 г. и неоднократно реформировавшийся в целях имплементации директив ЕС. Действующая редакция закона, вступившая в силу в 2017 г. с последующими изменениями, транспонирует положения Четвертой и Пятой директив ЕС[126].
Немецкая система ПОД/ФТ характеризуется распределением надзорных функций между несколькими органами. Федеральное управление финансового надзора (Bundesanstalt für Finanzdienstleistungsaufsicht, BaFin) осуществляет надзор за соблюдением банками и иными финансовыми институтами требований GwG. Подразделение финансовой разведки (Financial Intelligence Unit, FIU) функционирует в структуре Генеральной таможенной дирекции и отвечает за получение, анализ и передачу сообщений о подозрительных операциях. BaFin регулярно публикует разъяснения и рекомендации по применению GwG, что обеспечивает единообразие правоприменительной практики[127].
Отличительной особенностью немецкой модели является создание электронного Реестра транспарентности (Transparenzregister), в который юридические лица, товарищества и иные правовые образования обязаны вносить сведения о своих бенефициарных владельцах. Данный реестр функционирует с 2017 г. и обеспечивает доступ к информации о конечных бенефициарах как компетентным органам, так и обязанным субъектам при проведении процедур надлежащей проверки клиентов. С 2020 г. в соответствии с требованиями 5AMLD реестр стал публично доступным, что существенно повышает прозрачность корпоративных структур[128].
Немецкое законодательство устанавливает строгие ограничения на использование наличных денежных средств при приобретении недвижимости. С 2023 г. покупка недвижимости за наличные запрещена полностью; расчеты должны осуществляться исключительно через банковские счета, что позволяет отслеживать происхождение средств. Аналогичный запрет установлен для криптовалют, которые также не могут использоваться для оплаты недвижимости. Данные ограничения направлены на противодействие одной из наиболее распространенных схем легализации преступных доходов — приобретению недвижимости за средства неизвестного происхождения[129].
Швейцарская Конфедерация традиционно ассоциируется с институтом банковской тайны, однако в последние десятилетия страна существенно трансформировала свое законодательство в направлении усиления противодействия отмыванию денег. Основу регулирования составляет Федеральный закон о противодействии отмыванию денег и финансированию терроризма (Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung, GwG), принятый в 1997 г. и неоднократно реформировавшийся[130].
Швейцарская модель характеризуется сочетанием государственного надзора и развитой системы саморегулирования. Федеральный орган надзора за финансовыми рынками (Eidgenössische Finanzmarktaufsicht, FINMA) осуществляет надзор за банками и иными финансовыми посредниками, подлежащими лицензированию. Для нефинансовых посредников (адвокатов, нотариусов, трастовых управляющих) функционирует система саморегулируемых организаций, которые устанавливают правила противодействия отмыванию денег для своих членов и контролируют их соблюдение. FINMA утверждает регламенты СРО и признает их в качестве минимальных стандартов[131].
Подразделением финансовой разведки в Швейцарии является Бюро по связи с вопросами отмывания денег (Meldestelle für Geldwäscherei, MROS), входящее в структуру Федерального управления полиции. MROS получает сообщения о подозрительных операциях от финансовых посредников, анализирует их и при наличии оснований передает материалы в правоохранительные органы. По данным MROS, количество сообщений о подозрительной деятельности последовательно возрастает: если в 2018 г. было получено около 6 100 сообщений, то в последующие годы этот показатель продолжал увеличиваться, что свидетельствует об усилении внимания финансовых посредников к вопросам ПОД/ФТ[132].
Таблица 7
Сравнительный анализ национальных моделей правового регулирования ПОД/ФТ в банковском секторе
| Критерий | США | Германия | Швейцария |
| Основной законодательный акт | Bank Secrecy Act 1970 г. (в ред. AMLA 2020 г.) | Geldwäschegesetz 2017 г. (в ред. 2026 г.) | Geldwäschereigesetz 1997 г. (в ред. 2023 г.) |
| Орган надзора за банками | FinCEN, OCC, Federal Reserve, FDIC | BaFin | FINMA |
| Подразделение финансовой разведки | FinCEN | FIU Germany (в составе Генеральной таможенной дирекции) | MROS (в составе Федерального управления полиции) |
| Порог отчетности по наличным операциям | 10 000 USD | Идентификация при операциях от 10 000 EUR; запрет наличных при покупке недвижимости | 100 000 CHF (для разовых операций) |
| Реестр бенефициарных владельцев | Создается с 2024 г. (Corporate Transparency Act) | Transparenzregister с 2017 г., публичный доступ с 2020 г. | Отсутствует единый публичный реестр |
| Экстерриториальное действие | Да, для долларовых операций | Ограниченное (в рамках права ЕС) | Ограниченное |
| Максимальные штрафы | До удвоенной суммы операции или 1 млн USD за нарушение; практика — миллиарды долларов | До 5 млн EUR или 10% оборота | Административные санкции FINMA; уголовные санкции до 500 000 CHF |
Источник: составлено автором по данным[133],[134].
Сравнительный анализ представленных моделей выявляет существенные различия в институциональной архитектуре систем ПОД/ФТ. Американская модель характеризуется централизацией функций финансовой разведки в FinCEN при одновременном распределении надзорных полномочий между несколькими федеральными регуляторами в зависимости от типа финансового института. Немецкая модель предполагает разграничение функций надзора (BaFin) и финансовой разведки (FIU), при этом последняя интегрирована в систему таможенных органов. Швейцарская модель отличается сочетанием государственного надзора FINMA за банками с саморегулированием в отношении иных финансовых посредников.
Различия в пороговых значениях отчетности и ограничениях на использование наличных отражают специфику национальных финансовых систем и оценку рисков. Наиболее строгие ограничения установлены в Германии, где покупка недвижимости за наличные полностью запрещена. США и Швейцария сохраняют возможность наличных операций, но с обязательной отчетностью при превышении пороговых значений. Практика показывает, что строгие ограничения на использование наличных существенно затрудняют легализацию преступных доходов на стадии размещения (placement).
Примечательно различие подходов к созданию реестров бенефициарных владельцев. Германия, следуя требованиям директив ЕС, создала публично доступный Реестр транспарентности. США длительное время не имели подобного реестра, что было предметом критики со стороны ФАТФ и Transparency International; только в 2024 г. вступили в силу требования Закона о корпоративной прозрачности о представлении сведений о бенефициарных владельцах в FinCEN. Швейцария до настоящего времени не создала единого публичного реестра, что остается одним из уязвимых мест ее системы ПОД/ФТ.
Таблица 8
Обязанности банков в сфере ПОД/ФТ: сравнительный анализ по юрисдикциям
| Обязанность | США | Германия | Швейцария | Россия (для сравнения) |
| Идентификация клиента (KYC) | Программа идентификации клиентов (CIP); верификация по государственным документам | Идентификация по §§ 10–13 GwG; верификация по документам или видеоидентификация | Идентификация по ст. 3–5 GwG; форма A для физлиц, форма K для юрлиц | Идентификация по ст. 7 ФЗ-115; верификация по документам |
| Установление бенефициарного владельца | Обязательно с 2018 г. (CDD Rule); порог 25% | Обязательно; порог 25%; запрос в Transparenzregister | Обязательно; форма A (декларация бенефициара) | Обязательно; порог 25% (ст. 3 ФЗ-115) |
| Постоянный мониторинг | Обязателен; периодичность определяется риском | Обязателен; обновление данных в соответствии с риском | Обязателен; периодическая проверка актуальности | Обязателен (ст. 7 ФЗ-115); не реже 1 раза в год для высокого риска |
| Усиленная проверка ПЕП | Иностранные и внутренние ПЕП; одобрение руководства | Иностранные и внутренние ПЕП; § 15 GwG | Иностранные ПЕП обязательно; внутренние — при повышенном риске | Иностранные ПЕП, должностные лица международных организаций (ст. 7.3 ФЗ-115) |
| Сообщения о подозрительных операциях | SAR в FinCEN в течение 30 дней | Незамедлительное сообщение в FIU | Немедленное сообщение в MROS; блокировка активов на 5 дней | ОЭС в Росфинмониторинг не позднее 3 рабочих дней |
| Хранение документов | 5 лет | 5 лет | 10 лет | 5 лет (ст. 7 ФЗ-115) |
| Внутренний контроль | AML Compliance Officer; независимый аудит; обучение персонала | Ответственный сотрудник (Geldwäschebeauftragter); внутренние правила | Ответственный сотрудник; внутренние директивы | Специальное должностное лицо; правила внутреннего контроля |
Источник: составлено автором по данным[135],[136],[137].
Анализ обязанностей банков в сфере ПОД/ФТ демонстрирует высокую степень конвергенции требований различных юрисдикций, что обусловлено ориентацией на единые стандарты ФАТФ. Все рассмотренные страны предусматривают обязательную идентификацию клиентов и бенефициарных владельцев, постоянный мониторинг деловых отношений, усиленную проверку политически значимых лиц, обязанность сообщать о подозрительных операциях и хранить документацию. Вместе с тем детали регулирования существенно различаются, что создает определенные сложности для банков, работающих в нескольких юрисдикциях.
Существенное различие наблюдается в подходах к категории политически значимых лиц. США и Германия распространяют требования усиленной проверки как на иностранных, так и на внутренних ПЕП. Швейцария традиционно применяла усиленные меры только к иностранным ПЕП, хотя реформа 2023 г. усилила внимание к внутренним ПЕП при наличии повышенного риска. Российское законодательство в этом отношении ближе к швейцарской модели, распространяя специальные требования преимущественно на иностранных публичных должностных лиц, что может рассматриваться как направление для возможного совершенствования.
Сроки хранения документации также различаются: Швейцария устанавливает наиболее продолжительный срок — 10 лет, тогда как США, Германия и Россия ограничиваются пятилетним сроком. Более длительный срок хранения обеспечивает возможность расследования сложных схем отмывания, которые могут выявляться спустя значительное время после совершения операций, однако создает дополнительную нагрузку на финансовые институты в части хранения и защиты данных.
Значительный интерес представляет практика применения санкций за нарушения законодательства о ПОД/ФТ. Американская модель отличается наиболее жестким подходом: штрафы в миллиарды долларов, уголовное преследование должностных лиц банков, соглашения об отсроченном уголовном преследовании (deferred prosecution agreements) создают мощные стимулы для соблюдения требований. Европейские юрисдикции традиционно применяли более мягкие санкции, однако тенденция к ужесточению очевидна. Скандал с Danske Bank, через эстонский филиал которого в 2007–2015 гг. было проведено подозрительных транзакций на сумму около 200 млрд евро, продемонстрировал недостаточность существовавших надзорных механизмов и стимулировал реформирование европейской системы[138].
Для российской системы ПОД/ФТ опыт рассмотренных юрисдикций представляет практический интерес в нескольких аспектах. Американский опыт демонстрирует эффективность жестких санкций как инструмента обеспечения соблюдения требований; вместе с тем экстерриториальное применение американского законодательства создает риски для российских банков, работающих с долларовыми операциями. Немецкий опыт создания публичного Реестра транспарентности заслуживает изучения в контексте повышения прозрачности российских корпоративных структур. Швейцарская модель саморегулирования может быть частично использована применительно к нефинансовым посредникам, хотя полный перенос данного подхода в российские условия представляется затруднительным в силу различий в правовых традициях[139].
Общей тенденцией для всех рассмотренных юрисдикций является усиление внимания к технологическим решениям в сфере ПОД/ФТ. Использование искусственного интеллекта и машинного обучения для выявления подозрительных операций, применение технологий распределенного реестра для обеспечения прозрачности, автоматизация процедур надлежащей проверки клиентов — эти направления активно развиваются как регуляторами, так и финансовыми институтами. Данный опыт особенно актуален для России, где платформа «Знай своего клиента» уже продемонстрировала эффективность автоматизированного подхода к оценке рисков[140].
Таким образом, анализ национальных моделей правового регулирования ПОД/ФТ в банковском секторе США, Германии и Швейцарии выявляет как общие черты, обусловленные ориентацией на стандарты ФАТФ, так и существенные различия, определяемые спецификой правовых систем и историческими традициями. Американская модель характеризуется жесткими санкциями и экстерриториальным действием, немецкая — детальной регламентацией и интеграцией в право ЕС, швейцарская — сочетанием государственного надзора и саморегулирования. Каждая из моделей содержит элементы, представляющие интерес для совершенствования российского законодательства: механизмы обеспечения соблюдения требований, инструменты повышения корпоративной прозрачности, технологические решения для автоматизации процедур комплаенса. Критическое осмысление зарубежного опыта позволяет сформулировать направления развития отечественной системы противодействия легализации преступных доходов с учетом национальной специфики и интеграционных обязательств России.
3.4. Направления совершенствования правового регулирования деятельности банков в сфере противодействия легализации преступных доходов в Российской Федерации
Проведенный анализ международных стандартов и зарубежного опыта правового регулирования противодействия легализации преступных доходов позволяет выявить направления совершенствования российского законодательства в данной сфере. При формулировании предложений необходимо учитывать как передовой международный опыт, так и специфику российской правовой системы, институциональную архитектуру финансового мониторинга и практические возможности реализации тех или иных мер. Механическое заимствование зарубежных моделей без адаптации к национальным условиям неизбежно приводит к снижению эффективности регулирования и возникновению системных противоречий[141].
Российская система противодействия легализации преступных доходов, сформированная на основе Федерального закона от 7 августа 2001 г. № 115-ФЗ и развитая в последующих нормативных актах, в целом соответствует международным стандартам ФАТФ. Об этом свидетельствуют результаты взаимной оценки 2019 г., по итогам которой Россия получила преимущественно высокие рейтинги как по техническому соответствию рекомендациям, так и по эффективности системы. Вместе с тем сравнительный анализ с ведущими зарубежными юрисдикциями выявляет определенные резервы для совершенствования, реализация которых способна повысить результативность противодействия отмыванию денег при одновременной оптимизации регуляторной нагрузки на банковский сектор[142].
Первое направление совершенствования: создание единого публичного реестра бенефициарных владельцев юридических лиц
Одним из ключевых направлений совершенствования российской системы ПОД/ФТ является создание единого централизованного реестра бенефициарных владельцев юридических лиц с обеспечением доступа к нему как компетентных органов, так и обязанных субъектов. Данное предложение основывается на анализе европейского опыта, прежде всего Германии, где Реестр транспарентности (Transparenzregister) функционирует с 2017 г. и продемонстрировал свою эффективность в обеспечении корпоративной прозрачности[143].
В настоящее время российское законодательство возлагает обязанность по установлению бенефициарных владельцев на самих юридических лиц (статья 6.1 Федерального закона № 115-ФЗ) и на организации, осуществляющие операции с денежными средствами или иным имуществом, при проведении идентификации клиентов (статья 7 Федерального закона № 115-ФЗ). Юридические лица обязаны располагать информацией о своих бенефициарных владельцах, регулярно ее обновлять и представлять по запросам уполномоченных органов или организаций финансового сектора. Однако централизованный реестр, аккумулирующий данную информацию и обеспечивающий ее верификацию, в России отсутствует[144].
Отсутствие централизованного реестра порождает ряд системных проблем. Во-первых, каждый банк вынужден самостоятельно устанавливать бенефициарных владельцев клиентов, что приводит к дублированию усилий и значительным издержкам. По экспертным оценкам, процедуры установления бенефициарных владельцев составляют до 30% трудозатрат подразделений комплаенса кредитных организаций. При этом один и тот же клиент может обслуживаться в нескольких банках, каждый из которых проводит аналогичные проверки независимо друг от друга[145].
Во-вторых, качество информации о бенефициарных владельцах существенно варьируется в зависимости от ресурсов и компетенций конкретного банка. Крупные системно значимые кредитные организации располагают развитыми аналитическими подразделениями и доступом к коммерческим базам данных, тогда как небольшие банки вынуждены полагаться преимущественно на сведения, представленные самими клиентами. Это создает неравные условия и потенциальные возможности для использования менее требовательных банков в схемах легализации преступных доходов.
В-третьих, отсутствие единого реестра затрудняет деятельность правоохранительных органов и Росфинмониторинга по выявлению и расследованию случаев отмывания денег. Для получения информации о бенефициарных владельцах компетентные органы вынуждены направлять запросы в многочисленные организации, что требует времени и не гарантирует полноты и актуальности получаемых сведений.
Создание единого реестра бенефициарных владельцев позволит устранить указанные проблемы. Реестр должен вестись уполномоченным государственным органом — предпочтительно Федеральной налоговой службой, которая уже ведет Единый государственный реестр юридических лиц и располагает необходимой инфраструктурой. Юридические лица будут обязаны представлять в реестр сведения о своих бенефициарных владельцах при государственной регистрации и обновлять их при изменении соответствующей информации в установленные сроки.
Таблица 9
Сравнительный анализ моделей реестров бенефициарных владельцев
| Характеристика | Германия (Transparenzregister) | США (FinCEN BOI) | Предлагаемая модель для России |
| Ведущий орган | Bundesanzeiger Verlag (по поручению Министерства финансов) | FinCEN (Министерство финансов) | ФНС России (предпочтительно) или Росфинмониторинг |
| Обязанные субъекты | Юридические лица, товарищества, трасты | Корпорации и LLC, зарегистрированные в США | Юридические лица, зарегистрированные в ЕГРЮЛ |
| Порог владения | 25% капитала или голосов; контроль иным образом | 25% капитала; существенный контроль | 25% капитала или голосов (соответствует ст. 3 ФЗ-115) |
| Доступ компетентных органов | Полный, без ограничений | Полный, без ограничений | Полный, без ограничений |
| Доступ обязанных субъектов | Полный, для целей надлежащей проверки | Ограниченный (через компетентные органы) | Полный, для целей идентификации клиентов |
| Публичный доступ | Да (с 2020 г., с ограничениями после решения Суда ЕС 2022 г.) | Нет | Ограниченный (базовые сведения без персональных данных) |
| Санкции за непредставление | Штраф до 150 000 EUR | Штраф до 500 USD/день; уголовная ответственность до 2 лет | Административная ответственность; отказ в регистрации изменений |
| Верификация данных | Ограниченная; ответственность на обязанном лице | Ограниченная | Сопоставление с данными ЕГРЮЛ, ФНС, иных реестров |
Источник: составлено автором по данным[146],[147].
Анализ зарубежных моделей свидетельствует о возможности различных подходов к организации реестра бенефициарных владельцев. Германская модель предполагает широкий доступ к реестру, включая обязанных субъектов и (с определенными ограничениями) общественность. Американская модель, напротив, ограничивает доступ преимущественно компетентными органами. Для России представляется целесообразным промежуточный вариант: полный доступ для компетентных органов и обязанных субъектов при ограниченном публичном доступе к базовым сведениям без раскрытия персональных данных бенефициарных владельцев.
Существенным преимуществом предлагаемой модели является возможность интеграции реестра бенефициарных владельцев с существующими информационными системами. Сведения реестра могут сопоставляться с данными ЕГРЮЛ, налоговой отчетностью, информацией о доходах физических лиц, что позволит выявлять несоответствия и признаки использования номинальных владельцев. Банки получат возможность автоматизированного запроса сведений о бенефициарных владельцах клиентов, что существенно ускорит процедуры идентификации и снизит операционные издержки.
Реализация данного предложения потребует внесения изменений в Федеральный закон № 115-ФЗ в части установления обязанности юридических лиц представлять сведения о бенефициарных владельцах в централизованный реестр, определения порядка доступа к реестру и ответственности за непредставление или представление недостоверных сведений. Одновременно потребуется внесение изменений в Федеральный закон от 8 августа 2001 г. № 129-ФЗ «О государственной регистрации юридических лиц и индивидуальных предпринимателей» для интеграции процедур представления сведений о бенефициарных владельцах в процесс государственной регистрации.
Второе направление совершенствования: введение ограничений на использование наличных денежных средств при совершении крупных сделок
Вторым направлением совершенствования российского законодательства является введение ограничений на использование наличных денежных средств при совершении сделок с недвижимым имуществом и иных крупных сделок. Данное предложение основывается на анализе опыта Европейского союза, где Регламент 2024/1624 установил единый лимит наличных платежей в размере 10 000 евро, а также Германии, полностью запретившей использование наличных при приобретении недвижимости с 2023 г.[148].
Сектор недвижимости традиционно рассматривается как одна из наиболее уязвимых сфер для легализации преступных доходов. Приобретение недвижимости позволяет преступникам конвертировать незаконно полученные денежные средства в легальные активы, обеспечивающие сохранность стоимости и возможность последующей реализации. ФАТФ неоднократно указывала на высокие риски отмывания денег через сделки с недвижимостью и рекомендовала государствам усиливать контроль в данном секторе[149].
В настоящее время российское законодательство не устанавливает прямых ограничений на использование наличных денежных средств при приобретении недвижимости физическими лицами. Статья 861 Гражданского кодекса Российской Федерации предусматривает возможность осуществления расчетов между гражданами как наличными деньгами, так и в безналичном порядке. Указание Банка России от 9 декабря 2019 г. № 5348-У устанавливает предельный размер расчетов наличными между юридическими лицами в рамках одного договора — 100 000 рублей, однако данное ограничение не распространяется на расчеты с участием физических лиц.
Таким образом, физическое лицо вправе приобрести недвижимость любой стоимости за наличные денежные средства. При этом обязанности по идентификации сторон сделки и информированию о ней Росфинмониторинга возлагаются на нотариусов (при нотариальном удостоверении), риелторов (при оказании посреднических услуг) и банки (при проведении расчетов через счета). Однако при расчетах наличными без привлечения посредников контроль существенно ослабевает, что создает возможности для легализации преступных доходов[150].
Введение ограничений на использование наличных при сделках с недвижимостью существенно затруднит легализацию преступных доходов на стадии размещения (placement). При безналичных расчетах через банковские счета информация о сторонах сделки, суммах и источниках средств фиксируется и может быть проанализирована как самим банком в рамках мониторинга операций, так и компетентными органами при необходимости. Это обеспечивает прослеживаемость денежных потоков, которая отсутствует при наличных расчетах.
Конкретные параметры ограничений могут варьироваться. Наиболее мягким вариантом является установление порогового значения, при превышении которого расчеты наличными запрещаются (по примеру лимита ЕС в 10 000 евро, что эквивалентно примерно 1 млн рублей). Более строгий вариант предполагает полный запрет наличных расчетов при приобретении недвижимости независимо от суммы сделки (по примеру Германии). Промежуточным решением может быть обязательное декларирование источника наличных средств при совершении сделки с недвижимостью на сумму свыше установленного порога.
Для российских условий представляется целесообразным поэтапное введение ограничений. На первом этапе может быть установлен лимит наличных расчетов при сделках с недвижимостью в размере 3 млн рублей с обязательным декларированием источника средств при сделках от 1 млн рублей. На втором этапе, по мере адаптации участников рынка, лимит может быть снижен до 1 млн рублей. На третьем этапе возможен переход к полному запрету наличных расчетов при сделках с недвижимостью.
Реализация данного предложения потребует внесения изменений в Гражданский кодекс Российской Федерации, Федеральный закон № 115-ФЗ и законодательство о государственной регистрации недвижимости. Необходимо установить обязанность подтверждения безналичного характера расчетов при государственной регистрации перехода права собственности на недвижимое имущество. Органы регистрации прав должны отказывать в регистрации при отсутствии соответствующего подтверждения или при превышении установленного лимита наличных расчетов.
Третье направление совершенствования: распространение требований усиленной проверки на национальных публично значимых лиц
Третьим направлением совершенствования российского законодательства является распространение требований усиленной проверки на национальных публично значимых лиц (ПЗЛ), также именуемых внутренними политически значимыми лицами (ПЕП). В настоящее время Федеральный закон № 115-ФЗ устанавливает специальные требования преимущественно в отношении иностранных публичных должностных лиц, тогда как международная практика и стандарты ФАТФ предполагают единообразный подход ко всем категориям ПЕП независимо от их гражданства и места осуществления полномочий[151].
Согласно Рекомендации 12 ФАТФ, финансовые учреждения обязаны применять усиленные меры надлежащей проверки в отношении как иностранных, так и внутренних ПЕП. Различие состоит лишь в подходе: для иностранных ПЕП усиленная проверка обязательна во всех случаях, тогда как для внутренних ПЕП она применяется при выявлении повышенного риска. Однако на практике большинство развитых юрисдикций применяют единообразные требования ко всем категориям политически значимых лиц[152].
Действующая редакция статьи 7.3 Федерального закона № 115-ФЗ устанавливает требования к обслуживанию иностранных публичных должностных лиц, должностных лиц публичных международных организаций, а также лиц, замещающих (занимавших) государственные должности Российской Федерации, должности членов Совета директоров Банка России, должности федеральной государственной службы, назначение на которые осуществляется Президентом или Правительством Российской Федерации. Таким образом, определенная категория внутренних ПЕП уже охвачена специальным регулированием. Вместе с тем перечень является исчерпывающим и не включает региональных и муниципальных должностных лиц, руководителей государственных корпораций и компаний с государственным участием, высших должностных лиц политических партий и иные категории, рекомендованные ФАТФ.
Опыт зарубежных юрисдикций свидетельствует о целесообразности расширения перечня национальных ПЗЛ. В США и Германии требования усиленной проверки распространяются на все категории политически значимых лиц без дифференциации по признаку гражданства. Четвертая директива ЕС (4AMLD) прямо установила обязанность применения усиленных мер как к иностранным, так и к внутренним ПЕП, устранив ранее существовавшую асимметрию. Регламент ЕС 2024/1624 подтвердил и детализировал данный подход[153].
Таблица 10
Сравнительный анализ регулирования национальных публично значимых лиц
| Характеристика | Россия (действующее регулирование) | ЕС (Регламент 2024/1624) | Предлагаемые изменения |
| Категории охваченных лиц | Ограниченный перечень федеральных должностей (ст. 7.3 ФЗ-115) | Все внутренние ПЕП по расширенному перечню | Расширение до полного перечня ФАТФ |
| Региональные должностные лица | Не включены | Включены | Включить губернаторов, региональных министров, депутатов законодательных собраний |
| Муниципальные должностные лица | Не включены | Включены (крупные муниципалитеты) | Включить глав административных центров субъектов РФ |
| Руководители госкорпораций | Частично (отдельные должности) | Включены | Включить руководителей всех госкорпораций и компаний с госучастием >50% |
| Члены семьи | Включены | Включены | Сохранить; уточнить перечень родственников |
| Близкие деловые партнеры | Включены | Включены | Сохранить; детализировать критерии |
| Срок сохранения статуса после оставления должности | Не установлен прямо | 12 месяцев минимум; далее — по оценке риска | Установить 12 месяцев с возможностью продления |
| Подход к применению | Обязательная усиленная проверка | Риск-ориентированный; усиленная проверка при повышенном риске | Риск-ориентированный с презумпцией повышенного риска |
Источник: составлено автором по данным[154].
Расширение перечня национальных публично значимых лиц обусловлено несколькими факторами. Во-первых, коррупционные риски не ограничиваются федеральным уровнем власти; региональные и муниципальные должностные лица также располагают значительными полномочиями и могут быть вовлечены в коррупционные схемы с последующей легализацией полученных доходов. Во-вторых, руководители крупных государственных корпораций и компаний с государственным участием управляют значительными финансовыми потоками и активами, что создает аналогичные риски. В-третьих, единообразный подход ко всем категориям ПЕП упрощает правоприменение и исключает необходимость проведения сложной дифференциации.
Вместе с тем расширение перечня ПЗЛ должно сопровождаться внедрением риск-ориентированного подхода к применению усиленных мер. Механическое распространение максимально жестких требований на всех должностных лиц создаст чрезмерную регуляторную нагрузку на банки и неоправданные неудобства для самих ПЗЛ. Целесообразно предусмотреть возможность применения стандартных процедур проверки в отношении национальных ПЗЛ при условии документированной оценки риска как низкого или умеренного. Усиленные меры должны применяться при выявлении факторов повышенного риска: необычных операций, несоответствия операций официальным доходам, связей с высокорисковыми юрисдикциями и т.д.
Реализация данного предложения потребует внесения изменений в статью 7.3 Федерального закона № 115-ФЗ в части расширения перечня национальных публично значимых лиц и установления риск-ориентированного подхода к применению усиленных мер проверки. Банк России должен будет разработать методические рекомендации по оценке рисков в отношении национальных ПЗЛ и критерии применения усиленной проверки. Росфинмониторинг может обеспечить ведение актуального перечня должностей, относящихся к категории ПЗЛ, либо интеграцию с существующими реестрами государственных должностей.
Таким образом, на основе проведенного сравнительного анализа международных стандартов и зарубежного опыта правового регулирования противодействия легализации преступных доходов сформулированы три направления совершенствования российского законодательства. Создание единого публичного реестра бенефициарных владельцев обеспечит прозрачность корпоративных структур, снизит издержки банков на идентификацию клиентов и повысит эффективность деятельности правоохранительных органов. Введение ограничений на использование наличных при сделках с недвижимостью затруднит легализацию преступных доходов на стадии размещения и обеспечит прослеживаемость денежных потоков в высокорисковом секторе. Распространение требований усиленной проверки на национальных публично значимых лиц устранит асимметрию в регулировании и приведет российское законодательство в полное соответствие со стандартами ФАТФ. Реализация данных предложений требует комплексного подхода, включающего внесение изменений в законодательство, разработку подзаконных актов и методических рекомендаций, а также создание необходимой информационной инфраструктуры.
Выводы по главе 3
Международная система ПОД/ФТ представляет собой многоуровневую архитектуру, включающую обязательные нормы конвенций ООН, рекомендательные стандарты ФАТФ и отраслевые инициативы саморегулирования (Вольфсбергские принципы). Банковский сектор занимает центральное место в данной системе как субъект первичного финансового мониторинга, формирующий более 90% сообщений о подозрительных операциях. Ключевой тенденцией современного развития является переход от оценки формального соответствия требованиям к оценке реальной эффективности национальных систем ПОД/ФТ.
Европейский союз демонстрирует последовательное движение от минимальной гармонизации к созданию единого регуляторного пространства. Принятие Регламента 2024/1624 и создание наднационального органа AMLA знаменуют качественно новый этап, когда нормы ПОД/ФТ получают прямое действие без необходимости имплементации в национальное законодательство. Данный опыт представляет интерес для координации усилий в рамках интеграционных объединений с участием России.
Сравнительный анализ национальных моделей США, Германии и Швейцарии выявляет как общие черты, обусловленные ориентацией на стандарты ФАТФ, так и существенные различия в институциональной архитектуре, пороговых значениях отчётности и санкционных механизмах. Американская модель характеризуется жёсткими санкциями и экстерриториальным действием, немецкая — детальной регламентацией и публичным реестром бенефициарных владельцев, швейцарская — сочетанием государственного надзора и саморегулирования.
На основе проведённого анализа сформулированы три направления совершенствования российского законодательства: создание единого публичного реестра бенефициарных владельцев юридических лиц, введение ограничений на использование наличных денежных средств при сделках с недвижимостью и распространение требований усиленной проверки на национальных публично значимых лиц. Реализация данных предложений позволит повысить эффективность противодействия легализации преступных доходов, снизить издержки банковского комплаенса и привести российское законодательство в полное соответствие с международными стандартами ФАТФ.
ЗАКЛЮЧЕНИЕ
Проведённое исследование правового регулирования деятельности банков в сфере противодействия легализации преступных доходов позволяет сформулировать следующие выводы.
Легализация (отмывание) доходов, полученных преступным путём, представляет собой процесс придания правомерного вида владению, пользованию или распоряжению денежными средствами или иным имуществом, приобретёнными в результате совершения преступления. Правовая природа данного явления характеризуется двойственностью: с одной стороны, легализация выступает самостоятельным составом преступления, с другой — является продолжением предикатного преступления, направленным на сокрытие его следов и использование преступных доходов. Трёхстадийная модель отмывания денег (размещение, расслоение, интеграция), признанная ФАТФ и международным академическим сообществом, имеет принципиальное значение для построения эффективных систем банковского мониторинга, поскольку каждая стадия характеризуется специфическими признаками, подлежащими выявлению.
Уголовно-правовое противодействие легализации преступных доходов в Российской Федерации осуществляется посредством применения статей 174 и 174.1 Уголовного кодекса Российской Федерации. Разграничение данных составов проводится по субъекту преступления: статья 174 устанавливает ответственность за легализацию доходов, полученных другими лицами, тогда как статья 174.1 криминализирует так называемое «самоотмывание». Обязательным признаком субъективной стороны выступает специальная цель — придание правомерного вида владению, пользованию и распоряжению указанными денежными средствами или иным имуществом. Постановление Пленума Верховного Суда Российской Федерации от 7 июля 2015 г. № 32 конкретизирует признаки составов преступлений и формирует единообразную судебную практику, однако отдельные вопросы квалификации остаются дискуссионными.
Международные принципы противодействия легализации преступных доходов сформированы на основе Венской конвенции ООН 1988 г., Палермской конвенции 2000 г. и Варшавской конвенции Совета Европы 2005 г. Данные документы устанавливают обязанность государств криминализировать отмывание денег, обеспечить конфискацию преступных доходов и развивать международное сотрудничество. Российская Федерация является участницей указанных конвенций, что предопределяет соответствие национального законодательства международным стандартам и обязательствам.
Банковское право занимает центральное место в системе правового регулирования противодействия легализации преступных доходов, поскольку именно нормы банковского законодательства определяют статус кредитных организаций как субъектов первичного финансового мониторинга, устанавливают их права и обязанности, регламентируют порядок взаимодействия с компетентными органами. Комплексный характер регулирования ПОД/ФТ проявляется во взаимодействии норм банковского, финансового, административного и уголовного права, образующих единый правовой механизм противодействия отмыванию денег.
Компетенция банка как субъекта противодействия легализации преступных доходов включает обязанности по идентификации клиентов и бенефициарных владельцев, оценке и присвоению уровня риска, мониторингу операций, выявлению подозрительных транзакций, формированию и направлению сообщений в Росфинмониторинг, применению мер по замораживанию (блокированию) денежных средств, а также хранению информации и документов. Федеральный закон от 7 августа 2001 г. № 115-ФЗ и Положение Банка России от 18 июня 2025 г. № 860-П детализируют указанные обязанности и устанавливают требования к организации внутреннего контроля в кредитных организациях.
Надзор в сфере ПОД/ФТ в банковском секторе осуществляется Банком России и Росфинмониторингом в пределах их компетенции. Банк России как мегарегулятор финансового рынка контролирует соблюдение кредитными организациями требований законодательства о ПОД/ФТ в рамках пруденциального надзора, применяя меры воздействия вплоть до отзыва лицензии. Росфинмониторинг выполняет функции подразделения финансовой разведки, осуществляя сбор, обработку и анализ информации об операциях, подлежащих контролю. Внедрение платформы «Знай своего клиента» существенно трансформировало механизмы взаимодействия регулятора и поднадзорных организаций, обеспечив централизованную оценку рисков клиентов и снизив нагрузку на добросовестных участников рынка.
Институт банковской тайны и обязанности банка по раскрытию информации в целях ПОД/ФТ находятся в состоянии диалектического противоречия. Банковская тайна защищает интересы клиентов и обеспечивает доверие к банковской системе, тогда как обязанности по раскрытию информации направлены на защиту публичных интересов в сфере противодействия преступности. Законодатель разрешает данное противоречие путём установления исчерпывающего перечня случаев, когда раскрытие информации допускается без согласия клиента, и определения субъектов, имеющих право на получение такой информации. Судебная практика подтверждает правомерность отказа банков в проведении операций и расторжения договоров банковского счёта при выявлении признаков подозрительной деятельности.
Группа разработки финансовых мер борьбы с отмыванием денег (ФАТФ) выступает ключевым международным стандартоустанавливающим органом в сфере ПОД/ФТ. 40 Рекомендаций ФАТФ формируют всеобъемлющую систему мер противодействия отмыванию денег и финансированию терроризма, обязательную для применения государствами-членами. Риск-ориентированный подход, внедрённый ФАТФ, предполагает концентрацию ресурсов на областях с наиболее высокими рисками и позволяет оптимизировать регуляторную нагрузку на финансовые институты. Вольфсбергские принципы дополняют стандарты ФАТФ, детализируя процедуры банковского комплаенса применительно к частному банковскому обслуживанию, корреспондентским отношениям и иным специфическим направлениям деятельности.
Европейский союз демонстрирует последовательное движение от минимальной гармонизации национальных норм к созданию единого регуляторного пространства с прямым действием унифицированных требований. Эволюция директив ЕС (от 1AMLD 1991 г. до 7AMLD 2024 г.) характеризуется расширением предмета регулирования, усилением требований к прозрачности и ужесточением санкций. Принятие Регламента 2024/1624 и создание наднационального органа AMLA знаменуют качественно новый этап, когда нормы ПОД/ФТ получают прямое действие на территории государств-членов без необходимости имплементации в национальное законодательство.
Сравнительный анализ национальных моделей регулирования США, Германии и Швейцарии выявляет как общие черты, обусловленные ориентацией на стандарты ФАТФ, так и существенные различия в институциональной архитектуре, пороговых значениях отчётности и санкционных механизмах. Американская модель характеризуется жёсткими санкциями и экстерриториальным действием законодательства, немецкая — детальной регламентацией и публичным Реестром транспарентности, швейцарская — сочетанием государственного надзора FINMA и саморегулирования. Каждая из моделей содержит элементы, представляющие интерес для совершенствования российского законодательства.
На основе проведённого анализа сформулированы следующие предложения по совершенствованию правового регулирования деятельности банков в сфере противодействия легализации преступных доходов в Российской Федерации:
Во-первых, целесообразно создание единого централизованного реестра бенефициарных владельцев юридических лиц с обеспечением доступа к нему компетентных органов и обязанных субъектов. Данная мера позволит повысить прозрачность корпоративных структур, снизить издержки банков на идентификацию клиентов и улучшить качество информации о конечных бенефициарах. Реестр может вестись Федеральной налоговой службой на базе существующей инфраструктуры ЕГРЮЛ с интеграцией данных из различных государственных информационных систем.
Во-вторых, представляется обоснованным введение ограничений на использование наличных денежных средств при совершении сделок с недвижимым имуществом. Установление лимита наличных расчётов (поэтапно от 3 млн до 1 млн рублей с последующим полным запретом) существенно затруднит легализацию преступных доходов на стадии размещения и обеспечит прослеживаемость денежных потоков в высокорисковом секторе экономики.
В-третьих, необходимо распространение требований усиленной проверки на расширенный перечень национальных публично значимых лиц, включая региональных и муниципальных должностных лиц, руководителей государственных корпораций и компаний с государственным участием. Данная мера устранит существующую асимметрию в регулировании и приведёт российское законодательство в полное соответствие со стандартами ФАТФ при одновременном внедрении риск-ориентированного подхода к применению усиленных мер.
Реализация сформулированных предложений требует внесения изменений в Федеральный закон от 7 августа 2001 г. № 115-ФЗ, Гражданский кодекс Российской Федерации, законодательство о государственной регистрации юридических лиц и недвижимости, а также разработки соответствующих подзаконных актов Банка России и Росфинмониторинга.
Таким образом, правовое регулирование деятельности банков в сфере противодействия легализации преступных доходов представляет собой динамично развивающийся комплексный институт, требующий постоянного совершенствования с учётом эволюции международных стандартов, зарубежного опыта и потребностей правоприменительной практики. Банки занимают центральное место в системе ПОД/ФТ как субъекты первичного финансового мониторинга, на которых возлагается основная нагрузка по выявлению и предотвращению незаконных финансовых операций. Эффективное функционирование системы противодействия легализации преступных доходов требует постоянной координации между международными организациями, национальными регуляторами и частным сектором при соблюдении принципа соразмерности применяемых мер выявленным рискам.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- I. Нормативные правовые акты
- Российская Федерация
- Конституция Российской Федерации : принята всенародным голосованием 12 декабря 1993 г. (с изменениями, одобренными в ходе общероссийского голосования 01.07.2020) // СПС «КонсультантПлюс».
- Гражданский кодекс Российской Федерации (часть первая) от 30.11.1994 № 51-ФЗ (ред. от 31.07.2025) // Собрание законодательства РФ. — 1994. — № 32. — Ст. 3301.
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 31.07.2025) // Собрание законодательства РФ. — 1996. — № 5. — Ст. 410.
- Уголовный кодекс Российской Федерации от 13.06.1996 № 63-ФЗ (ред. от 15.10.2025) // Собрание законодательства РФ. — 1996. — № 25. — Ст. 2954.
- Федеральный закон от 02.12.1990 № 395-1 «О банках и банковской деятельности» (ред. от 31.07.2025) // Собрание законодательства РФ. — 1996. — № 6. — Ст. 492.
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ред. от 23.05.2025) // Собрание законодательства РФ. — 2001. — № 33 (ч. I). — Ст. 3418.
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (ред. от 31.07.2025) // Собрание законодательства РФ. — 2002. — № 28. — Ст. 2790.
- Федеральный закон от 30.12.2006 № 281-ФЗ «О специальных экономических мерах и принудительных мерах» (ред. от 08.08.2024) // Собрание законодательства РФ. — 2007. — № 1 (ч. 1). — Ст. 44.
- Положение Банка России от 02.03.2012 № 375-П «О требованиях к правилам внутреннего контроля кредитной организации в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» // Вестник Банка России. — 2012. — № 15.
- Положение Банка России от 13.05.2022 № 794-П «О порядке и сроках представления кредитными организациями в Банк России информации в соответствии с Федеральным законом "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма"» // Вестник Банка России. — 2022. — № 45.
- Положение Банка России от 18.06.2025 № 860-П «О требованиях к правилам внутреннего контроля кредитной организации в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и экстремистской деятельности» // Вестник Банка России. — 2025. — № 48.
- Постановление Пленума Верховного Суда РФ от 07.07.2015 № 32 «О судебной практике по делам о легализации (отмывании) денежных средств или иного имущества, приобретенных преступным путем, и о приобретении или сбыте имущества, заведомо добытого преступным путем» // Бюллетень Верховного Суда РФ. — 2015. — № 9.
- Определение Верховного Суда РФ от 29.04.2008 № 9-008-6 // СПС «КонсультантПлюс».
- Определение Верховного Суда РФ от 10.12.2008 № 45-О08-89 // СПС «КонсультантПлюс».
- Постановление Верховного Суда РФ от 05.06.2015 № 308-АД14-595 по делу ООО «Ломбард-Сити» // СПС «ГАРАНТ».
- Постановление Верховного Суда РФ от 16.11.2015 № 305-АД15-13225 по делу № А40-211233/2014 // СПС «КонсультантПлюс».
- Определение Верховного Суда РФ от 19.09.2023 № 305-ЭС23-16119 по делу № А40-155642/2022 // СПС «КонсультантПлюс».
- Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 26.12.2024 № 305-ЭС24-16889 по делу № А40-237747/2023 // СПС «КонсультантПлюс».
- Определение Судебной коллегии по гражданским делам Шестого кассационного суда общей юрисдикции от 21.01.2024 по делу № 8Г-28786/2024 // СПС «ГАРАНТ».
- Постановление Арбитражного суда Дальневосточного округа от 19.06.2019 № Ф03-2330/2019 по делу № А73-15419/2018 // СПС «КонсультантПлюс».
- Международные акты и акты зарубежных государств
- Международные стандарты по противодействию отмыванию денег, финансированию терроризма и финансированию распространения оружия массового уничтожения : Рекомендации ФАТФ : (февр. 2012 г., обновл. версия — окт. 2025 г.). — Париж : FATF/OECD, 2025. — 132 с.
- Директива (ЕС) 2015/849 Европейского Парламента и Совета от 20 мая 2015 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (4AMLD) // Official Journal of the European Union. — 2015. — L 141. — P. 73–117.
- Директива (ЕС) 2018/843 Европейского Парламента и Совета от 30 мая 2018 г., вносящая изменения в Директиву 2015/849 (5AMLD) // Official Journal of the European Union. — 2018. — L 156. — P. 43–74.
- Директива (ЕС) 2018/1673 Европейского Парламента и Совета от 23 октября 2018 г. о борьбе с отмыванием денег уголовно-правовыми средствами (6AMLD) // Official Journal of the European Union. — 2018. — L 284. — P. 22–30.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.
- Директива (ЕС) 2024/1640 Европейского Парламента и Совета от 31 мая 2024 г. о механизмах противодействия отмыванию денег (7AMLD) // Official Journal of the European Union. — 2024. — L 1640. — P. 1–67.
- Bank Secrecy Act of 1970 : (as amended through Anti-Money Laundering Act of 2020, Pub. L. 116-283, Jan. 1, 2021). — Washington, D.C. : U.S. Government Publishing Office, 2021.
- Geldwäschegesetz (GwG) : Gesetz über das Aufspüren von Gewinnen aus schweren Straftaten : (zuletzt geändert durch Gesetz vom 04.02.2026, BGBl. I S. 33). — Berlin : Bundesministerium der Justiz, 2026.
- Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung (GwG) : vom 10. Okt. 1997 : (Stand am 1. Jan. 2023). — Bern : Bundeskanzlei, 2023.
- II. Научная и учебная литература
- Агамагомедова, С. А. Мировые стандарты в сфере противодействия отмыванию преступных доходов и финансированию терроризма: актуальные вопросы / С. А. Агамагомедова // Международное право и международные организации. — 2025. — № 1. — С. 12–28.
- Аксентьев, А. А. Типичные схемы отмывания денег в российской практике: анализ судебных решений / А. А. Аксентьев // Вестник Саратовской государственной юридической академии. — 2024. — № 2 (157). — С. 178–190.
- Аликулиева, И. Ф. Финансовый мониторинг в банковской сфере / И. Ф. Аликулиева // Проблемы науки. — 2017. — № 26 (108). — С. 45–48.
- Гончарова, М. В. Противодействие легализации (отмыванию) доходов, полученных преступным путем, как средство минимизации риска потери коммерческим банком деловой репутации / М. В. Гончарова, В. В. Недоспасова // Финансовая аналитика: проблемы и решения. — 2011. — № 10. — С. 32–38.
- Григорьева, Н. Л. Опыт зарубежных стран в противодействии легализации денежных средств или иного имущества, полученных преступным путем: проблемы и перспективы / Н. Л. Григорьева // Вестник Челябинского государственного университета. Серия: Право. — 2023. — Т. 8, № 4. — С. 45–52.
- Гриненко, А. В. Противодействие легализации (отмыванию) доходов, полученных преступным путем. Уголовно-правовые, уголовно-процессуальные и криминалистические аспекты : монография / А. В. Гриненко, А. В. Коляда, С. Н. Хорьяков ; под ред. А. В. Гриненко. — Москва : Проспект, 2022. — 208 с.
- Долбня, А. А. Развитие системы финансового мониторинга Российской Федерации / А. А. Долбня // Финансы и кредит. — 2021. — Т. 27, № 3 (807). — С. 541–562.
- Ефимова, Л. Г. Банковское право : в 2 т. Т. 1 : Банковская система Российской Федерации / Л. Г. Ефимова. — Москва : Статут, 2010. — 404 с.
- Зассеев, Ч. С. Регулирование и надзор Банка России в сфере противодействия отмыванию денежных средств и финансированию терроризма / Ч. С. Зассеев // Диалог. — 2025. — № 2 (32). — С. 58–67.
- Зимовец, А. В. Легализация доходов, полученных преступным путем: обзор типовых схем и анализ тенденций / А. В. Зимовец, О. А. Синиченко // Теневая экономика. — 2023. — Т. 7, № 3. — С. 187–200.
- Исакова, Э. Т. Региональные особенности соблюдения требований FATF / Э. Т. Исакова, Н. Ю. Танющева // Финансы и кредит. — 2023. — Т. 29, № 8 (836). — С. 1742–1766.
- Ковалева, С. Е. Роль банков в противодействии легализации теневых доходов / С. Е. Ковалева // Финансовый журнал. — 2012. — № 2. — С. 115–124.
- Королева, Л. П. О взаимодействии государства и банков в борьбе с отмыванием доходов и финансированием терроризма / Л. П. Королева // ЭКО. — 2023. — № 11 (593). — С. 142–163.
- Кулешова, Л. В. Финансовый мониторинг в кредитных организациях / Л. В. Кулешова, А. В. Фролов, С. Ю. Шамрина // Современная экономика: проблемы и решения. — 2023. — № 3. — С. 139–151.
- Курьянова, И. В. Финансовый мониторинг: раскрытие сущности и содержания в банковской сфере / И. В. Курьянова // Научный вестник: финансы, банки, инвестиции. — 2017. — № 4 (41). — С. 82–89.
- Ляпин, А. Е. Финансовый мониторинг как средство борьбы с преступлениями против собственности и подрывом финансов организаций / А. Е. Ляпин, С. Ю. Мустафина // Вестник экономической безопасности. — 2020. — № 4. — С. 204–208.
- Макаров, А. В. Проблемы уголовно-правового противодействия легализации (отмыванию) доходов, полученных преступным путем / А. В. Макаров, А. С. Жукова, Т. Д. Макаренко // Всероссийский криминологический журнал. — 2018. — № 3. — С. 443–452.
- Мендрук, К. С. Роль банковского сектора в противодействии легализации (отмыванию) доходов, полученных преступным путем / К. С. Мендрук // Форум молодежной науки. — 2021. — № 4. — С. 28–34.
- Мяханова, А. Н. Ответственность за легализацию (отмывание) денежных средств или иного имущества, полученных преступным путем: китайский опыт / А. Н. Мяханова, Ж. П. Гунзынов, Д. В. Синьков // Baikal Research Journal. — 2024. — Т. 15, № 2. — С. 580–592.
- Николаев, Д. А. Межведомственное взаимодействие в сфере противодействия отмыванию доходов: проблемы и перспективы развития / Д. А. Николаев // Теневая экономика. — 2025. — Т. 9, № 3. — С. 201–214.
- Попов, Н. К. Концептуальные подходы развития национальной системы финансового мониторинга в банковском секторе / Н. К. Попов // Экономика и управление: проблемы, решения. — 2024. — Т. 1, № 2 (143). — С. 68–76.
- Прошунин, М. М. Правовые вопросы идентификации клиентов для целей финансового мониторинга / М. М. Прошунин // Вестник РУДН. Серия: Юридические науки. — 2009. — № 5. — С. 48–56.
- Прошунин, М. М. Финансовый мониторинг : учебное пособие / М. М. Прошунин, М. А. Татчук. — 3-е изд., перераб. и доп. — Москва : РУСАЙНС, 2021. — 340 с.
- Романова, А. В. О регулировании и взаимодействии банков с Росфинмониторингом в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма / А. В. Романова, А. В. Винокуров // Модели, системы, сети в экономике, технике, природе и обществе. — 2017. — № 3 (23). — С. 64–72.
- Суханова, И. В. Риск-ориентированный подход как инструмент противодействия отмыванию денежных средств в коммерческом банке / И. В. Суханова // Управленческий учёт. — 2022. — № 11. — С. 304–312.
- Тимошенко, Е. В. Уязвимости национальной системы противодействия отмыванию доходов и финансированию терроризма: анализ и меры по нейтрализации / Е. В. Тимошенко // Финансы и кредит. — 2023. — Т. 29, № 5 (833). — С. 1098–1118.
- Чернова, Е. Г. Противодействие отмыванию денег в банковской системе: современные вызовы и решения / Е. Г. Чернова, Н. А. Львова // Вестник Санкт-Петербургского университета. Экономика. — 2022. — Т. 38, № 2. — С. 252–278.
- Шаповалов, М. А. Развитие инструментов управления риском противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, как элемента комплаенс кредитной организации / М. А. Шаповалов // Банковское дело. — 2024. — № 4. — С. 56–64.
- Шашкова, А. В. Международно-правовое регулирование противодействия отмыванию денег: современные тенденции / А. В. Шашкова // Вестник МГИМО-Университета. — 2021. — Т. 14, № 3. — С. 138–157.
- Яковлев, А. И. AML/CFT-комплаенс в банковском секторе: международный опыт и российская практика / А. И. Яковлев // Банковское право. — 2023. — № 2. — С. 45–58.
- III. Интернет-ресурсы
- Банк России. Платформа «Знай своего клиента» (платформа ЗСК) : [официальный сайт]. — URL: https://cbr.ru/counteraction_m_ter/platform_zsk (дата обращения: 09.02.2026).
- Федеральная служба по финансовому мониторингу : [официальный сайт]. — URL: https://www.fedsfm.ru (дата обращения: 09.02.2026).
- Financial Crimes Enforcement Network (FinCEN) : [official website]. — Washington, D.C. — URL: https://www.fincen.gov (дата обращения: 01.03.2026).
- Swiss Financial Market Supervisory Authority (FINMA) : [official website]. — Bern. — URL: https://www.finma.ch (дата обращения: 01.03.2026).
- Wolfsberg Group. Wolfsberg AML Principles : [official website]. — URL: https://www.wolfsberg-principles.com (дата обращения: 01.03.2026).
- Financial Action Task Force (FATF) : [official website]. — Paris. — URL: https://www.fatf-gafi.org (дата обращения: 01.03.2026).
- FATF. Methodology for Assessing Compliance with the FATF Recommendations. — URL: https://www.fatf-gafi.org/en/publications/Mutualevaluations/Fatf-methodology.html (дата обращения: 01.03.2026).
- FATF. Mutual Evaluation of the Russian Federation (2019). — URL: https://www.fatf-gafi.org/en/publications/Mutualevaluations/Mer-russian-federation-2019.html (дата обращения: 01.03.2026).
- Евразийская группа по противодействию легализации преступных доходов и финансированию терроризма (ЕАГ) : [официальный сайт]. — URL: https://eurasiangroup.org (дата обращения: 01.03.2026).
- Anti-Money Laundering Authority (AMLA) : [official website]. — Frankfurt am Main. — URL: https://www.amla.europa.eu (дата обращения: 01.03.2026).
- European Commission. Anti-money laundering and countering the financing of terrorism. — URL: https://finance.ec.europa.eu/financial-crime/anti-money-laundering-and-countering-financing-terrorism_en (дата обращения: 01.03.2026).
- European Banking Authority (EBA). AML/CFT. — URL: https://www.eba.europa.eu/regulation-and-policy/anti-money-laundering-and-countering-financing-terrorism (дата обращения: 01.03.2026).
- Financial Crimes Enforcement Network (FinCEN) : [official website]. — Washington, D.C. — URL: https://www.fincen.gov (дата обращения: 01.03.2026).
- FinCEN. Beneficial Ownership Information Reporting. — URL: https://www.fincen.gov/boi (дата обращения: 01.03.2026).
- U.S. Department of the Treasury. Office of Foreign Assets Control (OFAC). — URL: https://ofac.treasury.gov (дата обращения: 01.03.2026).
- Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) : [official website]. — Bonn. — URL: https://www.bafin.de (дата обращения: 01.03.2026).
- BaFin. Geldwäscheprävention. — URL: https://www.bafin.de/DE/Aufsicht/Geldwaeschebekaempfung (дата обращения: 01.03.2026).
- Transparenzregister Deutschland : [official website]. — URL: https://www.transparenzregister.de (дата обращения: 01.03.2026).
- Swiss Financial Market Supervisory Authority (FINMA) : [official website]. — Bern. — URL: https://www.finma.ch (дата обращения: 01.03.2026).
- FINMA. Anti-money laundering and combating the financing of terrorism. — URL: https://www.finma.ch/en/supervision/combating-money-laundering (дата обращения: 01.03.2026).
- Money Laundering Reporting Office Switzerland (MROS). — URL: https://www.fedpol.admin.ch/fedpol/en/home/kriminalitaet/geldwaescherei.html (дата обращения: 01.03.2026).
- Wolfsberg Group : [official website]. — URL: https://www.wolfsberg-principles.com (дата обращения: 01.03.2026).
- Wolfsberg Group. Wolfsberg AML Principles. — URL: https://www.wolfsberg-principles.com/publications (дата обращения: 01.03.2026).
- Basel Institute on Governance. Basel AML Index. — URL: https://baselgovernance.org/basel-aml-index (дата обращения: 01.03.2026).
- Transparency International : [official website]. — URL: https://www.transparency.org (дата обращения: 01.03.2026).
- International Monetary Fund. AML/CFT. — URL: https://www.imf.org/en/Topics/Financial-Integrity (дата обращения: 01.03.2026).
- World Bank. Combating Money Laundering and Terrorist Financing. — URL: https://www.worldbank.org/en/topic/financialsector/brief/anti-money-laundering (дата обращения: 01.03.2026).
Сноски
- Статья 3 Федерального закона от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- "Уголовный кодекс Российской Федерации" от 13.06.1996 N 63-ФЗ (ред. от 15.10.2025) // Система ГАРАНТ: URL: https://internet.garant.ru
- Постановление Пленума Верховного Суда РФ от 7 июля 2015 г. N 32 "О судебной практике по делам о легализации (отмывании) денежных средств или иного имущества, приобретенных преступным путем, и о приобретении или сбыте имущества, заведомо добытого преступным путем"// Система ГАРАНТ: URL: https://internet.garant.ru
- "Гражданский кодекс Российской Федерации (часть первая)" от 30.11.1994 N 51-ФЗ (ред. от 31.07.2025) // Система ГАРАНТ: URL: https://internet.garant.ru
- Макаров Андрей Владимирович, Жукова Александра Сергеевна, Макаренко Тамара Дмитриевна Проблемы уголовно-правового противодействия легализации (отмыванию) доходов, полученных преступным путем // Всероссийский криминологический журнал. 2018. №3. URL: https://cyberleninka.ru/article/n/problemy-ugolovno-pravovogo-protivodeystviya-legalizatsii-otmyvaniyu-dohodov-poluchennyh-prestupnym-putem (дата обращения: 06.11.2025).
- Постановление Пленума Верховного Суда РФ от 7 июля 2015 г. N 32 "О судебной практике по делам о легализации (отмывании) денежных средств или иного имущества, приобретенных преступным путем, и о приобретении или сбыте имущества, заведомо добытого преступным путем"// Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- Определение Верховного Суда РФ от 29.04.2008 N 9-008-6 Приговор суда по делу о кражах дорогостоящих легковых автомобилей иностранного производства в крупном и особо крупном размерах изменен: осужденным частично переквалифицированы действия, снижено наказание, один из осужденных освобожден из-под стражи // СПС Консультант Плюс
- Определение Верховного Суда РФ от 10.12.2008 N 45-О08-89 Приговор по делу о мошенничестве, приобретении, сбыте и легализации имущества, заведомо добытого преступным путем, коммерческом подкупе оставлен без изменения, так как вина осужденных подтверждается совокупностью доказательств, исследованных в суде, их действиям дана правильная юридическая оценка, наказание назначено с учетом характера и степени общественной опасности совершенных ими преступлений, данных о личности каждого// СПС Консультант Плюс
- Макаров Андрей Владимирович, Жукова Александра Сергеевна, Макаренко Тамара Дмитриевна Проблемы уголовно-правового противодействия легализации (отмыванию) доходов, полученных преступным путем // Всероссийский криминологический журнал. 2018. №3. URL: https://cyberleninka.ru/article/n/problemy-ugolovno-pravovogo-protivodeystviya-legalizatsii-otmyvaniyu-dohodov-poluchennyh-prestupnym-putem (дата обращения: 06.11.2025).
- "Конституция Российской Федерации" (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020)// СПС Консультант Плюс
- "Конституция Российской Федерации" (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020)// СПС Консультант Плюс
- "Конституция Российской Федерации" (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020)// СПС Консультант Плюс
- "Конституция Российской Федерации" (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020)// СПС Консультант Плюс
- "Конституция Российской Федерации" (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020)// СПС Консультант Плюс
- Федеральный закон от 02.12.1990 N 395-1 (ред. от 31.07.2025) "О банках и банковской деятельности"// СПС Консультант Плюс
- Financial Action Task Force (FATF). International Standards on Combating Money Laundering and the Financing of Terrorism and Proliferation: The FATF Recommendations. Updated 2025
- Wolfsberg AML Principles. URL: https://www.sanctions.io/blog/wolfsberg-aml-principles#:~:text=The%20principles%20cover%20a%20broad%20spectrum%20of,currencies%20*%20Enhancing%20guidance%20on%20beneficial%20ownership
- Агамагомедова Саният Абдулганиевна Мировые стандарты в сфере противодействия отмыванию преступных доходов и финансированию терроризма: актуальные вопросы // Международное право и международные организации. 2025. №1. URL: https://cyberleninka.ru/article/n/mirovye-standarty-v-sfere-protivodeystviya-otmyvaniyu-prestupnyh-dohodov-i-finansirovaniyu-terrorizma-aktualnye-voprosy
- Королева Л. П. О ВЗАИМОДЕЙСТВИИ ГОСУДАРСТВА И БАНКОВ В БОРЬБЕ С ОТМЫВАНИЕМ ДОХОДОВ И ФИНАНСИРОВАНИЕМ ТЕРРОРИЗМА // ЭКО. 2023. №11 (593). URL: https://cyberleninka.ru/article/n/o-vzaimodeystvii-gosudarstva-i-bankov-v-borbe-s-otmyvaniem-dohodov-i-finansirovaniem-terrorizma
- Романова Анна Валерьевна, Винокуров Андрей Вячеславович О регулировании и взаимодействии банков с Росфинмониторингом в сфере противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма // Модели, системы, сети в экономике, технике, природе и обществе. 2017. №3 (23). URL: https://cyberleninka.ru/article/n/o-regulirovanii-i-vzaimodeystvii-bankov-s-rosfinmonitoringom-v-sfere-protivodeystviya-legalizatsii-otmyvaniyu-dohodov-poluchennyh
- Аликулиева Илона Ферудиновна Финансовый мониторинг в банковской сфере // Проблемы Науки. 2017. №26 (108). URL: https://cyberleninka.ru/article/n/finansovyy-monitoring-v-bankovskoy-sfere (дата обращения: 28.11.2025).
- Мендрук К. С. РОЛЬ БАНКОВСКОГО СЕКТОРА В ПРОТИВОДЕЙСТВИИ ЛЕГАЛИЗАЦИИ (ОТМЫВАНИЮ) ДОХОДОВ, ПОЛУЧЕННЫХ ПРЕСТУПНЫМ ПУТЕМ // Форум молодежной науки. 2021. №4. URL: https://cyberleninka.ru/article/n/rol-bankovskogo-sektora-v-protivodeystvii-legalizatsii-otmyvaniyu-dohodov-poluchennyh-prestupnym-putem (дата обращения: 30.11.2025).
- Кулешова , Л. В., Фролов , А. В., & Шамрина , С. Ю. (2023). Финансовый мониторинг в кредитных организациях. Современная экономика: проблемы и решения, 3, 139-151. извлечено от https://journals.vsu.ru/meps/article/view/11244
- Курьянова Ирина Владимировна Финансовый мониторинг: раскрытие сущности и содержания в банковской сфере // Научный вестник: финансы, банки, инвестиции. 2017. №4 (41). URL: https://cyberleninka.ru/article/n/finansovyy-monitoring-raskrytie-suschnosti-i-soderzhaniya-v-bankovskoy-sfere (дата обращения: 30.11.2025).
- Андрей Евгеньевич Ляпин, Светлана Юрьевна Мустафина ФИНАНСОВЫЙ МОНИТОРИНГ КАК СРЕДСТВО БОРЬБЫ С ПРЕСТУПЛЕНИЯМИ ПРОТИВ СОБСТВЕННОСТИ И ПОДРЫВОМ ФИНАНСОВ ОРГАНИЗАЦИЙ // Вестник экономической безопасности. 2020. №4. URL: https://cyberleninka.ru/article/n/finansovyy-monitoring-kak-sredstvo-borby-s-prestupleniyami-protiv-sobstvennosti-i-podryvom-finansov-organizatsiy (дата обращения: 30.11.2025).
- Ковалева Софья Евгеньевна Роль банков в противодействии легализации теневых доходов // Финансовый журнал. 2012. №2. URL: https://cyberleninka.ru/article/n/rol-bankov-v-protivodeystvii-legalizatsii-tenevyh-dohodov (дата обращения: 02.02.2026).
- Положение Банка России от 18 июня 2025 г. № 860-П "О требованиях к правилам внутреннего контроля кредитной организации, филиала иностранного банка, через который иностранный банк осуществляет деятельность на территории Российской Федерации, в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и экстремистской деятельности"// Система ГАРАНТ: URL: https://internet.garant.ru
- Постановление Арбитражного суда Дальневосточного округа от 19.06.2019 № Ф03-2330/2019 по делу № А73-15419/2018 [Электронный ресурс]. — URL: https://normativ.kontur.ru/document?documentId=338350&moduleId=7(дата обращения: 09.02.2026).
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями). Ст. 7 // Система ГАРАНТ: URL: https://internet.garant.ru
- Определение Верховного Суда РФ от 19.09.2023 № 305-ЭС23-16119 по делу № А40-155642/2022 [Электронный ресурс]. — URL: https://legalacts.ru/sud/opredelenie-verkhovnogo-suda-rf-ot-19092023-n-305-es23-16119-po-delu-n-a40-1556422022/ (дата обращения: 09.02.2026).
- М. М. Прошунин Правовые вопросы идентификации клиентов для целей финансового мониторинга // Вестник РУДН. Серия: Юридические науки. 2009. №5. URL: https://cyberleninka.ru/article/n/pravovye-voprosy-identifikatsii-klientov-dlya-tseley-finansovogo-monitoringa (дата обращения: 09.02.2026).
- Положение Банка России от 18 июня 2025 г.№ 860-П "О требованиях к правилам внутреннего контроля кредитной организации, филиала иностранного банка, через который иностранный банк осуществляет деятельность на территории Российской Федерации, в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и экстремистской деятельности"// Система ГАРАНТ: URL: https://internet.garant.ru
- Положение Банка России от 13 мая 2022 г. N 794-П "О порядке и сроках представления кредитными организациями в Банк России информации в соответствии с абзацем первым пункта 1 статьи 76 Федерального закона "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма", сроках и объеме доведения Банком России информации до кредитных организаций в соответствии с абзацем вторым пункта 1 статьи 76 Федерального закона "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма", порядке и объеме информирования кредитными организациями Банка России в соответствии с пунктом 8 статьи 77 Федерального..." // Система ГАРАНТ: URL: https://internet.garant.ru
- Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 26.12.2024 № 305-ЭС24-16889 по делу № А40-237747/2023 [Электронный ресурс]. — URL: https://legalacts.ru/sud/opredelenie-sudebnoi-kollegii-po-ekonomicheskim-sporam-verkhovnogo-suda-rossiiskoi-federatsii-ot-26122024-n-305-es24-16889-po-delu-n-a40-2377472023/ (дата обращения: 09.02.2026).
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- Определение Судебной коллегии по экономическим спорам Верховного Суда РФ от 26.12.2024 № 305-ЭС24-16889 по делу № А40-237747/2023 [Электронный ресурс]. — URL: https://legalacts.ru/sud/opredelenie-sudebnoi-kollegii-po-ekonomicheskim-sporam-verkhovnogo-suda-rossiiskoi-federatsii-ot-26122024-n-305-es24-16889-po-delu-n-a40-2377472023/ (дата обращения: 09.02.2026).
- Положение Банка России от 18 июня 2025 г. № 860-П "О требованиях к правилам внутреннего контроля кредитной организации, филиала иностранного банка, через который иностранный банк осуществляет деятельность на территории Российской Федерации, в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и экстремистской деятельности"// Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральная служба по финансовому мониторингу. Надзорная деятельность [Электронный ресурс]. URL: https://www.fedsfm.ru/activity/supervisory (дата обращения: 09.02.2026)
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (ред. от 31.07.2025) // Собрание законодательства РФ. 2002. № 28. Ст. 2790.
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (ред. от 31.07.2025) // Собрание законодательства РФ. 2002. № 28. Ст. 2790.
- Положение Банка России от 18 июня 2025 г. № 860-П "О требованиях к правилам внутреннего контроля кредитной организации, филиала иностранного банка, через который иностранный банк осуществляет деятельность на территории Российской Федерации, в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, финансированию терроризма и экстремистской деятельности"// Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» (ред. от 31.07.2025) // Собрание законодательства РФ. 2002. № 28. Ст. 2790.
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральная служба по финансовому мониторингу. Надзорная деятельность [Электронный ресурс]. URL: https://www.fedsfm.ru/activity/supervisory (дата обращения: 09.02.2026).
- Постановление Верховного Суда РФ от 05.06.2015 № 308-АД14-595 по делу ООО «Ломбард-Сити» // Система ГАРАНТ: URL: https://internet.garant.ru
- Федеральный закон от 7 августа 2001 г. N 115-ФЗ "О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма" (с изменениями и дополнениями) // Система ГАРАНТ: URL: https://internet.garant.ru
- Банк России. Что такое платформа «Знай своего клиента» (платформа ЗСК): ответы на часто задаваемые вопросы (раздел: «Как должен поступить банк, если он присвоил клиенту …, а Банк России — высокий (или наоборот)?») [Электронный ресурс]. URL: https://cbr.ru/counteraction_m_ter/platform_zsk (дата обращения: 09.02.2026).
- Зассеев Чермен Сарматович Регулирование и надзор Банка России в сфере противодействия отмыванию денежных средств и финансированию терроризма // Диалог. 2025. №2 (32). URL: https://cyberleninka.ru/article/n/regulirovanie-i-nadzor-banka-rossii-v-sfere-protivodeystviya-otmyvaniyu-denezhnyh-sredstv-i-finansirovaniyu-terrorizma (дата обращения: 09.02.2026).
- Там же (52. С. 62)
- Федеральный закон от 02.12.1990 № 395-1 «О банках и банковской деятельности» (ред. от 23.05.2025) // Собрание законодательства РФ. 1990. № 2. Ст. 24.
- Гончарова М. В., Недоспасова В. В. Противодействие легализации (отмыванию) доходов, полученных преступным путем, как средство минимизации риска потери коммерческим банком деловой репутации // Финансовая аналитика: проблемы и решения. 2011. №10. URL: https://cyberleninka.ru/article/n/protivodeystvie-legalizatsii-otmyvaniyu-dohodov-poluchennyh-prestupnym-putem-kak-sredstvo-minimizatsii-riska-poteri-kommercheskim (дата обращения: 09.02.2026).
- Постановление Верховного Суда РФ от 16.11.2015 № 305-АД15-13225 по делу № А40-211233/2014 (ЗАО «Банк ФИНАМ»). URL: https://dogovor-urist.ru/судебная_практика/дело/305-ад15-13225/ (дата обращения: 09.02.2026)
- Федеральная служба по финансовому мониторингу. Надзорная деятельность [Электронный ресурс]. URL: https://www.fedsfm.ru/activity/supervisory (дата обращения: 09.02.2026).
- Зассеев Чермен Сарматович Регулирование и надзор Банка России в сфере противодействия отмыванию денежных средств и финансированию терроризма // Диалог. 2025. №2 (32). URL: https://cyberleninka.ru/article/n/regulirovanie-i-nadzor-banka-rossii-v-sfere-protivodeystviya-otmyvaniyu-denezhnyh-sredstv-i-finansirovaniyu-terrorizma (дата обращения: 09.02.2026).
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ред. от 23.05.2025) // СПС «ГАРАНТ». URL: https://www.garant.ru
- Федеральный закон от 02.12.1990 № 395-1 «О банках и банковской деятельности» (в ред. от 22.07.2024) // СПС «ГАРАНТ». URL: https://www.garant.ru
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ред. от 23.05.2025), Ст. 7 // СПС «ГАРАНТ». URL: https://www.garant.ru
- Там же. Ст. 7.1-1
- Там же. Ст. 6, п. 1
- Там же. П. 1.7
- Положение Банка России от 02.03.2012 № 375-П «О требованиях к правилам внутреннего контроля кредитной организации в целях противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» // Вестник Банка России. 2012. № 15. Прилож. № 2
- Определение СК по гражданским делам Шестого кассационного суда общей юрисдикции от 21.01.2024 по делу № 8Г-28786/2024 // СПС «Гарант»
- Там же.
- Там же.
- Определение СК по гражданским делам Шестого кассационного суда общей юрисдикции от 21.01.2024 по делу № 8Г-28786/2024 // СПС «Гарант»
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ред. от 23.05.2025), Ст. 7 // СПС «ГАРАНТ». URL: https://www.garant.ru
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)» // СПС «ГАРАНТ». URL: https://www.garant.ru
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ // СЗ РФ. 1996. № 5. Ст. 410. Ст. 857, п. 2.
- Федеральный закон от 2 декабря 1990 г. N 395-I "О банках и банковской деятельности" // СПС «ГАРАНТ». URL: https://www.garant.ru
- Там же.
- Федеральный закон от 07.08.2001 № 115-ФЗ «О противодействии легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма» (ред. от 23.05.2025), Ст. 7 // СПС «ГАРАНТ». URL: https://www.garant.ru
- Там же.
- Определение СК по гражданским делам Шестого кассационного суда общей юрисдикции от 21.01.2024 по делу № 8Г-28786/2024 // СПС «ГАРАНТ». URL: https://www.garant.ru
- Ефимова Л.Г. Банковское право. М.: Статут, 2010. Т. 1: Банковская система Российской Федерации. С. 191. (СПС «КонсультантПлюс»).
- Федеральный закон от 30.12.2006 № 281-ФЗ «О специальных экономических мерах» // СЗ РФ. 2006. № 52 (ч. 1). Ст. 5574. Ст. 3.1.
- Определение СК по гражданским делам Шестого кассационного суда общей юрисдикции от 21.01.2024 по делу № 8Г-28786/2024 // СПС «КонсультантПлюс».
- Там же.
- Исакова, Э. Т. Региональные особенности соблюдения требований FATF / Э. Т. Исакова, Н. Ю. Танющева // Финансы и кредит. — 2023. — Т. 29, № 8 (836). — С. 1742–1766.
- Григорьева, Н. Л. Опыт зарубежных стран в противодействии легализации денежных средств или иного имущества, полученных преступным путем: проблемы и перспективы / Н. Л. Григорьева // Вестник Челябинского государственного университета. Серия: Право. — 2023. — Т. 8, № 4. — С. 45–52.
- Шашкова, А. В. Международно-правовое регулирование противодействия отмыванию денег: современные тенденции / А. В. Шашкова // Вестник МГИМО-Университета. — 2021. — Т. 14, № 3. — С. 138–157.
- Международные стандарты по противодействию отмыванию денег, финансированию терроризма и финансированию распространения оружия массового уничтожения : Рекомендации ФАТФ : (февр. 2012 г., обновл. версия — окт. 2025 г.). — Париж : FATF/OECD, 2025. — 132 с.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.
- Хачиров, Т. В. Парадоксы черного списка Группы разработки финансовых мер борьбы с отмыванием денег / Т. В. Хачиров // Теневая экономика. — 2023. — Т. 7, № 4. — С. 301–316.
- Долбня, А. А. Развитие системы финансового мониторинга Российской Федерации / А. А. Долбня // Финансы и кредит. — 2021. — Т. 27, № 3 (807). — С. 541–562.
- Суханова, И. В. Риск-ориентированный подход как инструмент противодействия отмыванию денежных средств в коммерческом банке / И. В. Суханова // Управленческий учет. — 2022. — № 11. — С. 304–312.
- Международные стандарты по противодействию отмыванию денег, финансированию терроризма и финансированию распространения оружия массового уничтожения : Рекомендации ФАТФ : (февр. 2012 г., обновл. версия — окт. 2025 г.). — Париж : FATF/OECD, 2025. — 132 с.
- Тимошенко, Е. В. Уязвимости национальной системы противодействия отмыванию доходов и финансированию терроризма: анализ и меры по нейтрализации / Е. В. Тимошенко // Финансы и кредит. — 2023. — Т. 29, № 5 (833). — С. 1098–1118.
- Королева, Л. П. О взаимодействии государства и банков в борьбе с отмыванием доходов и финансированием терроризма / Л. П. Королева // ЭКО. — 2023. — № 11 (593). — С. 142–163.
- Прошунин, М. М. Финансовый мониторинг : учебное пособие / М. М. Прошунин, М. А. Татчук. — 3-е изд., перераб. и доп. — Москва : РУСАЙНС, 2021. — 340 с.
- Чернова, Е. Г. Противодействие отмыванию денег в банковской системе: современные вызовы и решения / Е. Г. Чернова, Н. А. Львова // Вестник Санкт-Петербургского университета. Экономика. — 2022. — Т. 38, № 2. — С. 252–278.
- Международные стандарты по противодействию отмыванию денег, финансированию терроризма и финансированию распространения оружия массового уничтожения : Рекомендации ФАТФ : (февр. 2012 г., обновл. версия — окт. 2025 г.). — Париж : FATF/OECD, 2025. — 132 с.
- Яковлев, А. И. AML/CFT-комплаенс в банковском секторе: международный опыт и российская практика / А. И. Яковлев // Банковское право. — 2023. — № 2. — С. 45–58.
- Гриненко, А. В. Противодействие легализации (отмыванию) доходов, полученных преступным путем. Уголовно-правовые, уголовно-процессуальные и криминалистические аспекты : монография / А. В. Гриненко, А. В. Коляда, С. Н. Хорьяков ; под ред. А. В. Гриненко. — Москва : Проспект, 2022. — 208 с.
- Шаповалов, М. А. Развитие инструментов управления риском противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, как элемента комплаенс кредитной организации / М. А. Шаповалов // Банковское дело. — 2024. — № 4. — С. 56–64.
- Попов, Н. К. Концептуальные подходы развития национальной системы финансового мониторинга в банковском секторе / Н. К. Попов // Экономика и управление: проблемы, решения. — 2024. — Т. 1, № 2 (143). — С. 68–76.
- Зимовец, А. В. Легализация доходов, полученных преступным путем: обзор типовых схем и анализ тенденций / А. В. Зимовец, О. А. Синиченко // Теневая экономика. — 2023. — Т. 7, № 3. — С. 187–200.
- Григорьева, Н. Л. Опыт зарубежных стран в противодействии легализации денежных средств или иного имущества, полученных преступным путем: проблемы и перспективы / Н. Л. Григорьева // Вестник Челябинского государственного университета. Серия: Право. — 2023. — Т. 8, № 4. — С. 45–52.
- Шашкова, А. В. Международно-правовое регулирование противодействия отмыванию денег: современные тенденции / А. В. Шашкова // Вестник МГИМО-Университета. — 2021. — Т. 14, № 3. — С. 138–157.
- Яковлев, А. И. AML/CFT-комплаенс в банковском секторе: международный опыт и российская практика / А. И. Яковлев // Банковское право. — 2023. — № 2. — С. 45–58.
- Чернова, Е. Г. Противодействие отмыванию денег в банковской системе: современные вызовы и решения / Е. Г. Чернова, Н. А. Львова // Вестник Санкт-Петербургского университета. Экономика. — 2022. — Т. 38, № 2. — С. 252–278.
- Директива (ЕС) 2024/1640 Европейского Парламента и Совета от 31 мая 2024 г. о механизмах противодействия отмыванию денег (7AMLD) // Official Journal of the European Union. — 2024. — L 1640. — P. 1–67.
- Директива (ЕС) 2018/1673 Европейского Парламента и Совета от 23 октября 2018 г. о борьбе с отмыванием денег уголовно-правовыми средствами (6AMLD) // Official Journal of the European Union. — 2018. — L 284. — P. 22–30.
- Исакова, Э. Т. Региональные особенности соблюдения требований FATF / Э. Т. Исакова, Н. Ю. Танющева // Финансы и кредит. — 2023. — Т. 29, № 8 (836). — С. 1742–1766.
- Тимошенко, Е. В. Уязвимости национальной системы противодействия отмыванию доходов и финансированию терроризма: анализ и меры по нейтрализации / Е. В. Тимошенко // Финансы и кредит. — 2023. — Т. 29, № 5 (833). — С. 1098–1118.
- Мяханова, А. Н. Ответственность за легализацию (отмывание) денежных средств или иного имущества, полученных преступным путем: китайский опыт / А. Н. Мяханова, Ж. П. Гунзынов, Д. В. Синьков // Baikal Research Journal. — 2024. — Т. 15, № 2. — С. 580–592.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.
- Королева, Л. П. О взаимодействии государства и банков в борьбе с отмыванием доходов и финансированием терроризма / Л. П. Королева // ЭКО. — 2023. — № 11 (593). — С. 142–163.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.
- Долбня, А. А. Развитие системы финансового мониторинга Российской Федерации / А. А. Долбня // Финансы и кредит. — 2021. — Т. 27, № 3 (807). — С. 541–562.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.
- Директива (ЕС) 2024/1640 Европейского Парламента и Совета от 31 мая 2024 г. о механизмах противодействия отмыванию денег (7AMLD) // Official Journal of the European Union. — 2024. — L 1640. — P. 1–67.
- Прошунин, М. М. Финансовый мониторинг : учебное пособие / М. М. Прошунин, М. А. Татчук. — 3-е изд., перераб. и доп. — Москва : РУСАЙНС, 2021. — 340 с.
- Шаповалов, М. А. Развитие инструментов управления риском противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, как элемента комплаенс кредитной организации / М. А. Шаповалов // Банковское дело. — 2024. — № 4. — С. 56–64.
- Попов, Н. К. Концептуальные подходы развития национальной системы финансового мониторинга в банковском секторе / Н. К. Попов // Экономика и управление: проблемы, решения. — 2024. — Т. 1, № 2 (143). — С. 68–76.
- Гриненко, А. В. Противодействие легализации (отмыванию) доходов, полученных преступным путем. Уголовно-правовые, уголовно-процессуальные и криминалистические аспекты : монография / А. В. Гриненко, А. В. Коляда, С. Н. Хорьяков ; под ред. А. В. Гриненко. — Москва : Проспект, 2022. — 208 с.
- Николаев, Д. А. Межведомственное взаимодействие в сфере противодействия отмыванию доходов: проблемы и перспективы развития / Д. А. Николаев // Теневая экономика. — 2025. — Т. 9, № 3. — С. 201–214.
- Григорьева, Н. Л. Опыт зарубежных стран в противодействии легализации денежных средств или иного имущества, полученных преступным путем: проблемы и перспективы / Н. Л. Григорьева // Вестник Челябинского государственного университета. Серия: Право. — 2023. — Т. 8, № 4. — С. 45–52.
- Bank Secrecy Act of 1970 : (as amended through Anti-Money Laundering Act of 2020, Pub. L. 116-283, Jan. 1, 2021). — Washington, D.C. : U.S. Government Publishing Office, 2021.
- Financial Crimes Enforcement Network (FinCEN) : official website. — Washington, D.C. — URL: https://www.fincen.gov (дата обращения: 01.03.2026).
- Шашкова, А. В. Международно-правовое регулирование противодействия отмыванию денег: современные тенденции / А. В. Шашкова // Вестник МГИМО-Университета. — 2021. — Т. 14, № 3. — С. 138–157.
- Яковлев, А. И. AML/CFT-комплаенс в банковском секторе: международный опыт и российская практика / А. И. Яковлев // Банковское право. — 2023. — № 2. — С. 45–58.
- Чернова, Е. Г. Противодействие отмыванию денег в банковской системе: современные вызовы и решения / Е. Г. Чернова, Н. А. Львова // Вестник Санкт-Петербургского университета. Экономика. — 2022. — Т. 38, № 2. — С. 252–278.
- Geldwäschegesetz (GwG) : Gesetz über das Aufspüren von Gewinnen aus schweren Straftaten : (zuletzt geändert durch Gesetz vom 04.02.2026, BGBl. I S. 33). — Berlin : Bundesministerium der Justiz, 2026.
- Долбня, А. А. Развитие системы финансового мониторинга Российской Федерации / А. А. Долбня // Финансы и кредит. — 2021. — Т. 27, № 3 (807). — С. 541–562.
- Исакова, Э. Т. Региональные особенности соблюдения требований FATF / Э. Т. Исакова, Н. Ю. Танющева // Финансы и кредит. — 2023. — Т. 29, № 8 (836). — С. 1742–1766.
- Тимошенко, Е. В. Уязвимости национальной системы противодействия отмыванию доходов и финансированию терроризма: анализ и меры по нейтрализации / Е. В. Тимошенко // Финансы и кредит. — 2023. — Т. 29, № 5 (833). — С. 1098–1118.
- Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung (GwG) : vom 10. Okt. 1997 : (Stand am 1. Jan. 2023). — Bern : Bundeskanzlei, 2023.
- Swiss Financial Market Supervisory Authority (FINMA) : official website. — Bern. — URL: https://www.finma.ch (дата обращения: 01.03.2026).
- Прошунин, М. М. Финансовый мониторинг : учебное пособие / М. М. Прошунин, М. А. Татчук. — 3-е изд., перераб. и доп. — Москва : РУСАЙНС, 2021. — 340 с.
- Bank Secrecy Act of 1970 : (as amended through Anti-Money Laundering Act of 2020, Pub. L. 116-283, Jan. 1, 2021). — Washington, D.C. : U.S. Government Publishing Office, 2021.
- Geldwäschegesetz (GwG) : Gesetz über das Aufspüren von Gewinnen aus schweren Straftaten : (zuletzt geändert durch Gesetz vom 04.02.2026, BGBl. I S. 33). — Berlin : Bundesministerium der Justiz, 2026.], [Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung (GwG) : vom 10. Okt. 1997 : (Stand am 1. Jan. 2023). — Bern : Bundeskanzlei, 2023.
- Bank Secrecy Act of 1970 : (as amended through Anti-Money Laundering Act of 2020, Pub. L. 116-283, Jan. 1, 2021). — Washington, D.C. : U.S. Government Publishing Office, 2021.
- Geldwäschegesetz (GwG) : Gesetz über das Aufspüren von Gewinnen aus schweren Straftaten : (zuletzt geändert durch Gesetz vom 04.02.2026, BGBl. I S. 33). — Berlin : Bundesministerium der Justiz, 2026.
- Bundesgesetz über die Bekämpfung der Geldwäscherei und der Terrorismusfinanzierung (GwG) : vom 10. Okt. 1997 : (Stand am 1. Jan. 2023). — Bern : Bundeskanzlei, 2023.
- Шаповалов, М. А. Развитие инструментов управления риском противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, как элемента комплаенс кредитной организации / М. А. Шаповалов // Банковское дело. — 2024. — № 4. — С. 56–64.
- Попов, Н. К. Концептуальные подходы развития национальной системы финансового мониторинга в банковском секторе / Н. К. Попов // Экономика и управление: проблемы, решения. — 2024. — Т. 1, № 2 (143). — С. 68–76.
- Николаев, Д. А. Межведомственное взаимодействие в сфере противодействия отмыванию доходов: проблемы и перспективы развития / Д. А. Николаев // Теневая экономика. — 2025. — Т. 9, № 3. — С. 201–214.
- Тимошенко, Е. В. Уязвимости национальной системы противодействия отмыванию доходов и финансированию терроризма: анализ и меры по нейтрализации / Е. В. Тимошенко // Финансы и кредит. — 2023. — Т. 29, № 5 (833). — С. 1098–1118.
- Королева, Л. П. О взаимодействии государства и банков в борьбе с отмыванием доходов и финансированием терроризма / Л. П. Королева // ЭКО. — 2023. — № 11 (593). — С. 142–163.
- Geldwäschegesetz (GwG) : Gesetz über das Aufspüren von Gewinnen aus schweren Straftaten : (zuletzt geändert durch Gesetz vom 04.02.2026, BGBl. I S. 33). — Berlin : Bundesministerium der Justiz, 2026.
- Долбня, А. А. Развитие системы финансового мониторинга Российской Федерации / А. А. Долбня // Финансы и кредит. — 2021. — Т. 27, № 3 (807). — С. 541–562.
- Шаповалов, М. А. Развитие инструментов управления риском противодействия легализации (отмыванию) доходов, полученных преступным путем, и финансированию терроризма, как элемента комплаенс кредитной организации / М. А. Шаповалов // Банковское дело. — 2024. — № 4. — С. 56–64.
- Geldwäschegesetz (GwG) : Gesetz über das Aufspüren von Gewinnen aus schweren Straftaten : (zuletzt geändert durch Gesetz vom 04.02.2026, BGBl. I S. 33). — Berlin : Bundesministerium der Justiz, 2026.
- Bank Secrecy Act of 1970 : (as amended through Anti-Money Laundering Act of 2020, Pub. L. 116-283, Jan. 1, 2021). — Washington, D.C. : U.S. Government Publishing Office, 2021.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.
- Зимовец, А. В. Легализация доходов, полученных преступным путем: обзор типовых схем и анализ тенденций / А. В. Зимовец, О. А. Синиченко // Теневая экономика. — 2023. — Т. 7, № 3. — С. 187–200.
- Аксентьев, А. А. Типичные схемы отмывания денег в российской практике: анализ судебных решений / А. А. Аксентьев // Вестник Саратовской государственной юридической академии. — 2024. — № 2 (157). — С. 178–190.
- Международные стандарты по противодействию отмыванию денег, финансированию терроризма и финансированию распространения оружия массового уничтожения : Рекомендации ФАТФ : (февр. 2012 г., обновл. версия — окт. 2025 г.). — Париж : FATF/OECD, 2025. — 132 с.
- Хачиров, Т. В. Парадоксы черного списка Группы разработки финансовых мер борьбы с отмыванием денег / Т. В. Хачиров // Теневая экономика. — 2023. — Т. 7, № 4. — С. 301–316.
- Директива (ЕС) 2015/849 Европейского Парламента и Совета от 20 мая 2015 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (4AMLD) // Official Journal of the European Union. — 2015. — L 141. — P. 73–117.
- Регламент (ЕС) 2024/1624 Европейского Парламента и Совета от 31 мая 2024 г. о предотвращении использования финансовой системы для целей отмывания денег или финансирования терроризма (AML Regulation) // Official Journal of the European Union. — 2024. — L 1624. — P. 1–188.