ВВЕДЕНИЕ
Строительная отрасль является одним из ключевых секторов национальной экономики, оказывающим существенное влияние на социально-экономическое развитие страны. Согласно данным Федеральной службы государственной статистики, объем работ, выполненных по виду деятельности «Строительство», в январе-октябре 2024 года составил 12 542,1 млрд. рублей, что составляет 102,2% к уровню соответствующего периода 2023 года. За десять месяцев 2024 г. было возведено 9,5 тыс. многоквартирных домов, а общая площадь жилых помещений, построенных индивидуальными застройщиками, составила 58,1 млн кв. метров, или 66,4% от общего объема жилья, введенного в эксплуатацию[1]. В условиях современных экономических вызовов, цифровой трансформации и возрастающих требований к качеству и безопасности строительных объектов особое значение приобретает эффективная система внутреннего контроля.
Внутренний контроль в строительной отрасли представляет собой комплексную систему, охватывающую организационную структуру, методики и процедуры, принятые руководством для упорядоченного и эффективного ведения хозяйственной деятельности. Данная система обеспечивает соблюдение нормативных требований, сохранность активов, предотвращение ошибок и мошенничества, а также своевременное выявление отклонений от установленных параметров. В организациях строительной отрасли внутренний контроль имеет свою специфику, обусловленную особенностями строительного производства, включая длительность производственного цикла, территориальную разобщенность объектов и множественность участников строительного процесса.
Актуальность темы исследования обусловлена рядом факторов. В условиях экономической нестабильности и санкционного давления возрастает потребность в повышении эффективности финансово-хозяйственной деятельности строительных организаций, что невозможно без развития систем внутреннего контроля. Цифровая трансформация строительной отрасли, предусмотренная Стратегией развития строительной отрасли и жилищно-коммунального хозяйства РФ на период до 2030 г., открывает новые возможности для автоматизации контрольных процедур и повышения их эффективности. Кроме того, высокий уровень рисков мошенничества в строительной сфере требует внедрения современных методов контроля, направленных на их минимизацию. Особую актуальность тема исследования приобретает для государственных учреждений, осуществляющих контрольные функции в строительной отрасли, включая ФБУ РосСтройКонтроль, деятельность которого направлена на обеспечение качества и безопасности строительства объектов федерального значения.
Степень разработанности темы исследования достаточно высока как в отечественной, так и в зарубежной научной литературе. Среди российских исследователей значительный вклад в развитие теории и методологии внутреннего контроля в строительной отрасли внесли Сафонова М.Ф., изучавшая вопросы формирования системы комплаенс-контроля в организациях строительной отрасли; Слабинская И.А. и Ткаченко Ю.А., разработавшие методики организации процедур внутреннего контроля в строительстве; Марченко Ю.В., исследовавший особенности внутреннего контроля в организациях-застройщиках; Свиридова Т.С., проанализировавшая специфику проведения внутреннего контроля в организациях строительной отрасли.
Среди зарубежных авторов следует выделить работы Uzoigwe S., Atoofi M., Lewis H. и Onyedikachukwu N., исследовавших проблемы устойчивого развития строительной отрасли и роль внутреннего контроля в их решении; Джабраиловой Н.Д. и Махмудовой Р.С., проанализировавших особенности постановки системы внутреннего контроля в отечественной и зарубежной практике; Удовыдченко И.В., изучавшего процесс эволюции контрольно-надзорной деятельности в зарубежных странах и России; Ерыкалина М.И. и Продановой Н.А., исследовавших основные модели построения системы внутреннего контроля в различных странах. Несмотря на значительное количество исследований, вопросы развития внутреннего контроля финансово-хозяйственной деятельности в государственных учреждениях строительной отрасли, в частности в ФБУ РосСтройКонтроль, остаются недостаточно изученными.
Объект исследования - система внутреннего контроля в ФБУ РосСтройКонтроль.
Предметом исследования выступают методы, инструменты и организационно-экономические механизмы развития системы внутреннего контроля в ФБУ РосСтройКонтроль.
Цель исследования - разработка теоретических положений и практических рекомендаций по развитию системы внутреннего контроля финансово-хозяйственной деятельности в ФБУ РосСтройКонтроль на основе риск-ориентированного подхода и современных цифровых технологий.
В соответствии с поставленной целью определены следующие задачи исследования:
- Исследовать роль внутреннего контроля в деятельности организаций строительной отрасли.
- Систематизировать методы и инструменты внутреннего контроля в строительной отрасли.
- Проанализировать отечественный и зарубежный опыт организации внутреннего контроля в строительной сфере.
- Провести организационно-экономическую характеристику ФБУ РосСтройКонтроль.
- Проанализировать существующую систему внутреннего контроля в ФБУ РосСтройКонтроль.
- Выявить проблемы и недостатки в системе внутреннего контроля ФБУ РосСтройКонтроль.
- Разработать и обосновать риск-ориентированную модель внутреннего контроля в ФБУ РосСтройКонтроль.
- Предложить методику автоматизации процессов внутреннего контроля с применением современных цифровых технологий.
- Рассчитать экономическую эффективность предложенных мероприятий и разработать дорожную карту их внедрения.
Методологической основой исследования послужили общенаучные методы познания: анализ и синтез, индукция и дедукция, сравнение и обобщение. В работе также использованы специальные методы исследования: системный анализ, статистические методы обработки данных, экономико-математическое моделирование, метод экспертных оценок, SWOT-анализ. Для обработки и анализа данных применялись современные программные продукты Microsoft Excel.
На защиту выносятся следующие положения:
- Разработанная риск-ориентированная модель внутреннего контроля финансово-хозяйственной деятельности, адаптированная для специфики ФБУ РосСтройКонтроль.
- Методика автоматизации контрольных процедур с использованием современных цифровых технологий.
- Система оценки эффективности внутреннего контроля в учреждениях строительной отрасли и дорожная карта внедрения предложенных мероприятий.
Теоретическая значимость исследования заключается в развитии теоретических положений и методологических подходов к организации внутреннего контроля финансово-хозяйственной деятельности в учреждениях строительной отрасли. Результаты исследования расширяют научные представления о специфике внутреннего контроля в государственных учреждениях, осуществляющих контрольные функции в строительной сфере, и вносят вклад в развитие теории риск-ориентированного контроля.
Практическая значимость исследования состоит в возможности применения разработанных методик и рекомендаций для совершенствования системы внутреннего контроля в ФБУ РосСтройКонтроль и аналогичных учреждениях строительной отрасли. Предложенная риск-ориентированная модель внутреннего контроля и методика автоматизации контрольных процедур могут быть использованы для повышения эффективности финансово-хозяйственной деятельности и минимизации рисков мошенничества в строительных организациях различных форм собственности.
Структура работы определена целью и задачами исследования и включает введение, три главы, заключение, список использованной литературы.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ВНУТРЕННЕГО КОНТРОЛЯ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ В СТРОИТЕЛЬНОЙ ОТРАСЛИ
1.1 Роль внутреннего контроля в деятельности организаций строительной отрасли
Внутренний контроль представляет собой непрерывный процесс, осуществляемый руководством и сотрудниками организации, направленный на получение достаточной уверенности в достижении целей в области эффективности деятельности, достоверности финансовой отчетности и соблюдения применимого законодательства[2]. Как отмечают Слабинская И.А. и Ткаченко Ю.А., внутренний контроль в строительстве – это комплексная система, включающая контроль технологических процессов, финансово-экономических показателей и соответствия нормативным требованиям[3].
Строительная отрасль имеет ряд характерных особенностей, которые непосредственно влияют на организацию и функционирование системы внутреннего контроля. Светкина И.А. и соавторы выделяют следующие специфические черты строительной деятельности: производство единичных объектов капитального строительства, нестационарность и временный характер строительного производства, разноплановость функций участников строительного процесса, многоэтапные расчеты с контрагентами, территориальная удаленность объектов строительства, длительный технологический цикл и высокая наукоемкость[4].
Необходимо отметить, что система внутреннего контроля в строительных организациях выполняет ряд специфических функций, обусловленных особенностями отрасли. Кумышева М.М. и Сижажева С.С. выделяют следующие ключевые функции внутреннего контроля в строительстве: информационную, предупреждающую, регулирующую и защитную[5]. Информационная функция обеспечивает руководство актуальными и достоверными сведениями о ходе реализации строительных проектов, финансовом состоянии организации и соблюдении нормативных требований. Предупреждающая функция направлена на своевременное выявление потенциальных рисков и отклонений от плановых показателей. Регулирующая функция обеспечивает оперативное устранение выявленных отклонений и корректировку деятельности организации. Защитная функция способствует сохранности активов строительной организации и предотвращению мошеннических действий.
Эффективность системы внутреннего контроля в строительных организациях во многом зависит от ее соответствия организационной структуре компании и специфике реализуемых проектов. Пилипенко А.В. отмечает, что «организация внутреннего контроля на предприятии должна учитывать особенности его деятельности, масштабы и структуру управления»[6]. В строительной отрасли данное положение приобретает особую актуальность, поскольку структура управления строительными проектами часто имеет матричный характер с участием различных функциональных подразделений и временных проектных команд.
Современные тенденции развития строительной отрасли, в том числе внедрение информационных технологий и цифровизация бизнес-процессов, оказывают значительное влияние на трансформацию системы внутреннего контроля. Воропаев И.А. подчеркивает, что современные тенденции и методические аспекты формирования системы внутреннего контроля в инвестиционно-строительной сфере связаны с интеграцией контрольных функций в цифровую среду управления строительными проектами[7]. Это позволяет обеспечить непрерывность контроля, повысить его оперативность и снизить влияние человеческого фактора на результаты контрольных мероприятий.
Существенное влияние на организацию внутреннего контроля в строительной отрасли оказывают регуляторные требования, устанавливаемые на федеральном и региональном уровнях. Анпилов С.М. отмечает, что проблемы правового регулирования в строительной отрасли и пути их решения непосредственно связаны с развитием систем внутреннего контроля строительных организаций[8]. В частности, требования Градостроительного кодекса РФ, СНиП, ГОСТ и других нормативных документов определяют ключевые параметры и процедуры контроля на различных этапах строительства.
Мордвинова Е.С. указывает на то, что система внутреннего контроля в строительстве формируется на основе пяти базовых элементов: контрольная среда, оценка рисков, процедуры контроля, информация и коммуникация, мониторинг[9]. Эффективно функционирующая СВК позволяет своевременно выявлять отклонения от заданных параметров и вносить необходимые коррективы в деятельность строительной организации.
Ключевая роль внутреннего контроля в строительной отрасли заключается в обеспечении прозрачности финансово-хозяйственной деятельности. Как отмечает Марченко Ю.В., четко определенные процессы и процедуры, основанные на передовом опыте внутреннего контроля, могут укрепить партнерские отношения между руководителями проектов и бухгалтерией, что позволяет этим подразделениям работать совместно для снижения рисков, улучшения финансовых показателей и обеспечения общего успеха проекта[10].
Исследования Милославской М.М. и Егоровой Е.В. показывают, что внутренний контроль выступает эффективным инструментом предотвращения мошенничества в строительной отрасли. Авторы отмечают, что строительная отрасль известна тем, что имеет долгую историю мошенничества из-за специфики строительных процессов и операционной среды, которые делают ее более восприимчивой к схемам подобного рода, чем другие отрасли[11]. В условиях экономической нестабильности и санкционного давления возрастает мотивация для совершения мошеннических действий, что подчеркивает необходимость внедрения эффективных процедур внутреннего контроля.
Внутренний контроль способствует повышению качества строительства. Как отмечают Филиппов А.А. и Полякова И.Ю., совершенствование систем строительного контроля напрямую влияет на эффективность деятельности строительной компании[12]. Современные подходы к организации внутреннего контроля предполагают использование инновационных технологий, в том числе цифровых решений, что способствует повышению точности и оперативности контрольных мероприятий.
Особую актуальность система внутреннего контроля приобретает при реализации инвестиционно-строительных проектов с участием нескольких организаций. Светкина И.А., Буйницкий Г.Г. и Зотова А.С. отмечают, что участники ИСП выполняют разные функции, взаимозависимы друг от друга, являются партнерами, и им постоянно приходится обмениваться разного уровня профессиональной информацией[13]. В этих условиях внутренний контроль обеспечивает согласованность действий всех участников строительного процесса и минимизацию рисков.
Растегаева Ф.С. и Нафикова Р.Р. обращают внимание на то, что в современных условиях происходит цифровизация системы внутреннего контроля, что повышает ее эффективность и расширяет возможности[14]. Цифровизация затрагивает такие процессы, как электронный документооборот, проведение аналитических процедур, проверка контрагентов и оценка базы данных по выполняемым договорам.
Чернов С.В. подчеркивает, что особенности организации строительного контроля подрядных организаций связаны с необходимостью учета сложной структуры взаимоотношений между участниками строительного процесса[15]. Эффективный внутренний контроль должен охватывать все уровни управления и все этапы реализации строительного проекта.
Значимую роль в повышении эффективности внутреннего контроля играет риск-ориентированный подход. Оценка внутреннего контроля строительной организации с точки зрения риск-ориентированного подхода позволяет сконцентрировать контрольные процедуры на наиболее проблемных участках, что повышает эффективность контрольных мероприятий[16].
Внутренний контроль в строительной отрасли имеет и социальную значимость. Строительный контроль в совокупности с государственным строительным надзором обеспечивает качество и безопасность строительства, что имеет прямое влияние на жизнь и здоровье граждан[17].
В условиях санкционного давления и цифровой трансформации, как отмечают Ляцкова Е.О. и Пивень И.Г., совершенствование внутреннего контроля в строительных организациях становится фактором устойчивого развития[18]. Внедрение современных методов контроля позволяет строительным компаниям адаптироваться к изменяющимся условиям внешней среды и обеспечивать непрерывность бизнес-процессов.
Таким образом, система внутреннего контроля играет ключевую роль в обеспечении эффективности, прозрачности и законности деятельности строительных организаций. Она способствует повышению качества строительных работ, предотвращению мошенничества, минимизации рисков и обеспечению устойчивого развития организаций строительной отрасли в современных экономических условиях. Как отмечает Мордвинова Е.С., «структурированный внутренний контроль является самоусиливающимся. Поддержание регулярного цикла выставления счетов и обеспечение точной сверки доходов используется для сравнения бюджета с фактическим положением. Также обязательный регулярный пересмотр цифр позволяет выявить проблемы на ранней стадии, чтобы при необходимости можно было скорректировать счета, планы проекта и результаты[19].
1.2 Методы и инструменты внутреннего контроля в строительной отрасли
Эффективность системы внутреннего контроля в строительной отрасли во многом определяется выбором и применением соответствующих методов и инструментов контроля, адаптированных к специфике отрасли. Формирование комплекса методов и инструментов внутреннего контроля должно учитывать уникальные особенности строительных организаций, такие как длительность производственного цикла, многоэтапность технологических процессов, территориальная разобщенность объектов строительства, множественность участников инвестиционно-строительного процесса.
Методы внутреннего контроля в строительстве представляют собой совокупность приемов и способов, применяемых для исследования состояния контролируемых объектов[20]. Авторы выделяют документальные и фактические методы контроля. Документальные методы направлены на изучение документации, связанной со строительством, в то время как фактические методы позволяют установить реальное состояние объектов путем их непосредственного наблюдения.
Развивая данную концепцию, Свиридова Т.С. обращает внимание на то, что в строительной отрасли особое значение приобретают методы контроля, обеспечивающие проверку соответствия выполняемых работ проектной документации и нормативным требованиям. К таким методам относятся «внутренний контроль соответствия указаниям по производству работ, инструкциям, техническим правилам, технологической последовательности, который ведется во время производства непосредственно на рабочих местах прорабами, мастерами и бригадирами»[21].
Подчеркнем важность финансовых методов внутреннего контроля, включающих контроль над выставлением счетов, взысканием платежей и признанием выручки. При правильной структуре финансовые методы контроля предоставляют руководителям проектов информацию о финансовом положении проекта[22]. Регулярный пересмотр финансовых показателей, включая банковские выверки, сроки погашения дебиторской и кредиторской задолженности, график выполнения работ, позволяет своевременно выявлять и устранять финансовые проблемы. Милославская М.М. и Егорова Е.В. акцентируют внимание на методах контроля, направленных на предотвращение мошенничества в строительной отрасли. К таким методам авторы относят разделение обязанностей, двойное утверждение платежей, сверку материальных ценностей, контроль закупок и поставок[23]. Эти методы позволяют минимизировать риски мошенничества, связанные с хищением материалов, откатами при закупках и фальсификацией документов. Современные тенденции в развитии методов и инструментов внутреннего контроля в строительстве связаны с цифровизацией и автоматизацией контрольных процедур. Растегаева Ф.С. и Нафикова Р.Р. отмечают, что цифровизация системы внутреннего контроля затрагивает такие процессы, как электронный документооборот между структурными подразделениями и участниками инвестиционно-строительного проекта, проведение аналитических процедур, проверка контрагентов, оценка базы данных по выполняемым договорам[24]. Одним из инновационных методов внутреннего контроля в строительстве является использование беспилотных летательных аппаратов (БПЛА). Как отмечает Мышков Е.С., дроны, квадрокоптеры осуществляют облеты, съемки на разных высотах в целях инспектирования, выявляют дефекты на строительной площадке, обнаруживают нарушения производственного процесса[25]. Данный метод контроля позволяет получать объективную информацию о состоянии строительного объекта, не зависит от погодных условий и обеспечивает доступ к труднодоступным участкам строительства. Значительные перспективы в развитии методов внутреннего контроля в строительстве связаны с внедрением BIM-технологий (Building Information Modeling). BIM-технологии позволяют создавать цифровые модели зданий и сооружений, что обеспечивает возможность контроля на всех этапах строительства – от проектирования до ввода объекта в эксплуатацию[26]. Применение BIM-технологий способствует повышению качества проектных решений, сокращению сроков строительства и минимизации рисков. Для систематизации методов и инструментов внутреннего контроля в строительной отрасли предлагается следующая классификационная таблица (таблица 1).
Таблица 1
Классификация методов и инструментов внутреннего контроля в строительной отрасли
| Группа методов | Методы контроля | Инструменты контроля | Применение в строительной отрасли |
| Документальные методы | Формальная проверка, арифметическая проверка, нормативная проверка, встречная проверка | Акты выполненных работ, сметная документация, договоры подряда, журналы производства работ | Контроль соответствия документации нормативным требованиям, выявление ошибок в расчетах и документации |
| Фактические методы | Инвентаризация, обследование, наблюдение, экспертиза | Дроны, камеры видеонаблюдения, контрольно-измерительные приборы | Контроль фактического наличия и состояния объектов, соответствия выполненных работ проекту |
| Аналитические методы | Экономический анализ, статистический анализ, сравнение, группировка | Программное обеспечение для анализа данных, электронные таблицы | Выявление отклонений от плановых показателей, анализ эффективности использования ресурсов |
| Цифровые методы | BIM-моделирование, цифровые двойники, дистанционная инвентаризация, автоматизированнй мониторинг | BIM-системы, цифровые платформы, мобильные приложения, датчики IoT | Создание цифровых моделей объектов, контроль в режиме реального времени, автоматизация контрольных процедур |
Источник: составлено автором по данным[27],[28],[29].
Следует отметить, что документальные и фактические методы контроля представляют собой традиционные подходы к организации внутреннего контроля в строительной отрасли. Данные методы обеспечивают проверку документации и фактического состояния строительных объектов, что позволяет выявлять несоответствия между плановыми и фактическими показателями. Однако эти методы имеют ограничения, связанные с высокой трудоемкостью и влиянием человеческого фактора на результаты контроля.
Аналитические методы внутреннего контроля предоставляют возможность проведения углубленного анализа финансово-хозяйственной деятельности строительной организации. Они позволяют выявлять тенденции, оценивать эффективность использования ресурсов и прогнозировать потенциальные риски. Применение современных программных продуктов значительно повышает эффективность аналитических методов, обеспечивая быструю обработку больших массивов данных и визуализацию результатов анализа.
Особый интерес представляют цифровые методы внутреннего контроля, которые становятся все более актуальными в условиях цифровой трансформации строительной отрасли. Данные методы обеспечивают возможность непрерывного мониторинга строительных процессов, автоматизацию контрольных процедур и повышение точности контроля. Внедрение BIM-технологий, цифровых двойников и Интернета вещей (IoT) создает качественно новый уровень внутреннего контроля, основанный на интеграции всех участников строительного процесса в единую информационную среду.
Применение методов и инструментов внутреннего контроля в строительной отрасли имеет существенную специфику на различных этапах реализации строительного проекта. На предпроектной стадии ключевую роль играют методы аналитического контроля, направленные на оценку инвестиционной привлекательности проекта, анализ рисков и возможностей. Предеус Ю.В. подчеркивает важность методики внутреннего контроля финансовых результатов строительной организации на этапе планирования проекта, что позволяет обеспечить обоснованность инвестиционных решений и минимизировать риски убытков[30].
На стадии проектирования особое значение приобретают методы документального контроля, обеспечивающие соответствие проектной документации нормативным требованиям и техническим заданиям. Совершенствование порядка проведения строительного контроля на этапе проектирования позволяет предотвратить значительное количество проблем на последующих стадиях реализации проекта[31]. Внедрение BIM-технологий на данном этапе обеспечивает возможность автоматизированного контроля проектных решений и выявления коллизий.
В процессе строительства наибольшую эффективность демонстрируют фактические методы контроля, включая инспектирование, обследование и экспертизу выполняемых работ. Иванов И.В. выделяет несколько видов строительного контроля при производстве строительно-монтажных работ: входной контроль проектной документации, материалов и оборудования; операционный контроль отдельных строительных процессов; приемочный контроль строительно-монтажных работ; инспекционный контроль[32]. Каждый из этих видов контроля требует применения специфических инструментов и методик.
Особую сложность представляет контроль качества скрытых работ, которые после завершения последующих этапов строительства становятся недоступными для непосредственного наблюдения. В этой связи возрастает роль инструментальных методов контроля с использованием специализированного оборудования. Чернов С.В. отмечает, что «особенности организации строительного контроля подрядных организаций включают обязательное документирование результатов контроля скрытых работ и промежуточную приемку ответственных конструкций»[33].
На стадии ввода объекта в эксплуатацию преобладают комплексные методы контроля, включающие проверку соответствия фактических параметров объекта проектным значениям, анализ исполнительной документации и испытание инженерных систем. Городенский Д.Н. подчеркивает, что «строительный контроль как инструмент повышения качества строительства на заключительных этапах обеспечивает соответствие объекта требованиям технических регламентов и проектной документации»[34].
Эффективность применения различных методов и инструментов внутреннего контроля зависит от ряда факторов, включая квалификацию персонала, техническое оснащение и организационную культуру строительной компании. Как отмечают Иванникова Н.А. и соавторы, структура и последовательность организации эффективного процесса проведения строительного контроля должны учитывать специфику конкретного проекта и возможности контролирующих подразделений[35].
Практическая реализация методов и инструментов внутреннего контроля в строительной отрасли требует комплексного подхода, учитывающего специфику конкретной организации и особенности реализуемых проектов. Как отмечает Филиппов А.А. и Полякова И.Ю., повышение эффективности деятельности строительной компании путем совершенствования систем строительного контроля возможно только при условии интеграции различных методов контроля в единую систему, охватывающую все этапы и аспекты строительного процесса[36].
Таким образом, методы и инструменты внутреннего контроля в строительной отрасли представляют собой динамично развивающуюся систему, в которой традиционные подходы дополняются и трансформируются под влиянием цифровых технологий. Эффективное применение комплекса методов и инструментов контроля позволяет строительным организациям обеспечивать качество строительства, минимизировать риски и повышать экономическую эффективность деятельности.
1.3 Отечественный и зарубежный опыт организации внутреннего контроля в строительной сфере
Организация эффективной системы внутреннего контроля в строительной отрасли является одним из ключевых факторов обеспечения качества, безопасности и экономической эффективности строительства как в России, так и за рубежом. Анализ отечественного и международного опыта позволяет выявить наиболее эффективные практики и определить перспективные направления развития систем внутреннего контроля в российских строительных организациях.
Анализируя опыт отдельных стран в организации внутреннего контроля в строительной сфере, следует отметить уникальные национальные практики, которые могут представлять интерес для адаптации в российских условиях. В Германии сформирована многоуровневая система контроля качества строительства, включающая государственный надзор, ведомственный контроль и внутренний контроль строительных организаций. Особенность немецкой модели состоит в высокой степени интеграции всех уровней контроля и четком разграничении ответственности. Процесс эволюции контрольно-надзорной деятельности в зарубежных странах и России демонстрирует постепенный переход от жесткого регулирования к сбалансированной системе контроля с значительной долей саморегулирования[37].
Сингапурская модель организации внутреннего контроля в строительной сфере характеризуется высоким уровнем цифровизации и интеграцией в единую национальную платформу «BuildSG», которая обеспечивает взаимодействие всех участников строительного процесса. Внутренний контроль строительных организаций в Сингапуре тесно связан с системой сертификации Green Mark, стимулирующей применение экологически безопасных технологий и материалов. Данный опыт представляет интерес в контексте реализации Стратегии развития строительной отрасли и жилищно-коммунального хозяйства РФ на период до 2030 г., предусматривающей цифровую трансформацию отрасли[38].
Японский опыт организации внутреннего контроля в строительной сфере базируется на философии всеобщего управления качеством (TQM) и принципе «кайдзен» – непрерывного совершенствования процессов. Особенностью японской модели является интеграция функций контроля в операционную деятельность и вовлечение всех сотрудников в процессы обеспечения качества. Тарануха Н.Л. и Шишкина А.А. отмечают, что роль государственного строительного надзора и строительного контроля в обеспечении качества и безопасности строительства в японской модели заключается в создании стимулов для развития корпоративных систем контроля[39].
В контексте цифровой трансформации строительной отрасли особый интерес представляет опыт Великобритании в применении концепции «Digital Built Britain», предусматривающей внедрение BIM-технологий и цифровых двойников для контроля строительных объектов на всех этапах жизненного цикла. Мышков Е.С. указывает, что сфера строительного контроля в период цифровизации отрасли строительства требует комплексного подхода, основанного на интеграции традиционных методов контроля с инновационными технологиями[40].
Анализ международных трендов в развитии внутреннего контроля в строительной сфере позволяет выделить несколько ключевых тенденций: переход от контроля соответствия к контролю эффективности, развитие превентивного контроля, интеграция контрольных функций в бизнес-процессы, цифровизация контрольных процедур и развитие культуры самоконтроля. Эти тенденции формируют перспективные направления развития систем внутреннего контроля в строительной отрасли.
Практический опыт внедрения зарубежных практик внутреннего контроля в российских строительных организациях демонстрирует необходимость их адаптации к отечественным условиям. Лапидус А.А. и Щукин А.Ю. отмечают, что передача функций строительного контроля технического заказчика и подрядчика аутсорсинговой компании, широко применяемая в зарубежной практике, в российских условиях требует учета специфики нормативного регулирования и сложившейся практики взаимодействия участников строительного процесса[41]. Аналогичные вызовы возникают при внедрении других зарубежных практик, что обусловливает необходимость разработки адаптированных моделей организации внутреннего контроля, учитывающих специфику российской строительной отрасли.
В Российской Федерации нормативно-правовую основу организации внутреннего контроля в строительной сфере составляет ряд законодательных актов, включая Градостроительный кодекс РФ, Федеральный закон «О бухгалтерском учете», Информацию Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности»[42]. Как отмечает Корнейчук И.А., теоретические и практические аспекты государственного регулирования финансового контроля в сфере строительства формируют комплексную систему, направленную на обеспечение прозрачности и законности строительных процессов[43].
Отечественный опыт организации внутреннего контроля в строительной сфере характеризуется преимущественно функциональным подходом. Согласно исследованиям Сафоновой М.Ф. и Марченко Ю.В., в российской практике формирование системы комплаенс-контроля в организациях строительной отрасли осуществляется на основе интеграции контрольных функций в организационную структуру компании[44]. Авторы отмечают, что внутренний контроль в отечественных строительных организациях часто ориентирован на проверку соответствия деятельности нормативным требованиям и внутренним регламентам.
Значительный вклад в развитие отечественной практики внутреннего контроля в строительстве внесло внедрение риск-ориентированного подхода. Как указывает Бражкина Ю.С., оценка внутреннего контроля строительной организации с точки зрения риск-ориентированного подхода позволяет сконцентрировать контрольные процедуры на наиболее проблемных участках[45]. Этот подход предполагает идентификацию, оценку и управление рисками на всех этапах строительства, что повышает эффективность контрольных мероприятий.
В последние годы в России активно развивается практика применения цифровых технологий в системах внутреннего контроля строительных организаций. Сфера строительного контроля в период цифровизации отрасли строительства претерпевает значительные трансформации, связанные с внедрением BIM-технологий, автоматизированных систем мониторинга и беспилотных летательных аппаратов[46]. Цифровизация контрольных процессов повышает их точность, оперативность и эффективность.
Зарубежный опыт организации внутреннего контроля в строительной сфере характеризуется более длительной историей развития и высоким уровнем стандартизации. Постановка системы внутреннего контроля в зарубежной практике базируется на международных стандартах, таких как COSO (Committee of Sponsoring Organizations of the Treadway Commission), SOX (Sarbanes-Oxley Act), ISO (International Organization for Standardization)[47]. Эти стандарты формируют методологическую основу для организации эффективных систем внутреннего контроля.
В странах Европейского Союза, США и Канаде широкое распространение получила концепция трех линий защиты», которая предполагает разделение функций внутреннего контроля между операционным менеджментом (первая линия), функциями управления рисками и комплаенса (вторая линия) и внутреннего аудита (третья линия). Ерыкалин М.И. и Проданова Н.А. отмечают, что «основные модели при построении системы внутреннего контроля в зарубежных странах ориентированы на интеграцию контрольных механизмов в бизнес-процессы и обеспечение независимости контрольных функций[48].
Анализируя процесс эволюции контрольно-надзорной деятельности в зарубежных странах и России, подчеркивает, что в развитых странах наблюдается тенденция к переходу от прямого административного контроля к стимулированию добровольного соблюдения нормативных требований через систему экономических стимулов и санкций[49].
Для систематизации и сравнительного анализа отечественного и зарубежного опыта организации внутреннего контроля в строительной сфере представим следующую таблицу (таблица 2).
Так, следует отметить существенные различия в подходах к организации внутреннего контроля в отечественной и зарубежной практике. В российской строительной отрасли преобладает функциональный подход, при котором контрольные функции распределены между различными структурными подразделениями и интегрированы в организационную структуру компании.
Таблица 2
Сравнительный анализ отечественного и зарубежного опыта организации внутреннего контроля в строительной сфере
| Критерий сравнения | Отечественный опыт | Зарубежный опыт (США, ЕС, Канада, Япония) |
| Нормативное регулирование | Градостроительный кодекс РФ, ФЗ «О бухгалтерском учете», Информация Минфина России № ПЗ-11/2013 | Международные стандарты COSO, SOX, ISO 19011, стандарты профессиональной практики внутренних аудиторов IIA |
| Подход к организации | Преимущественно функциональный, интеграция в организационную структуру | Концепция «трех линий защиты», интеграция в бизнес-процессы |
| Ориентация контроля | Соответствие нормативным требованиям и внутренним регламентам | Управление рисками и повышение эффективности деятельности |
| Степень независимости | Недостаточная независимость контрольных функций от операционной деятельности | Высокая степень независимости контрольных функций |
| Цифровизация | Начальная стадия внедрения цифровых технологий (BIM, БПЛА) | Высокий уровень цифровизации, применение AI, IoT, Big Data |
| Взаимодействие с внешними контролирующими органами | Преимущественно формальное, ориентация на выполнение требований | Партнерские отношения, обмен информацией, совместные контрольные мероприятия |
Источник: составлено автором.
В зарубежной практике доминирует процессный подход, основанный на концепции «трех линий защиты», что обеспечивает более высокий уровень независимости контрольных функций и системный охват всех бизнес-процессов.
Существенные различия наблюдаются в ориентации контрольных мероприятий. В российской практике внутренний контроль преимущественно направлен на проверку соответствия деятельности нормативным требованиям и внутренним регламентам, что обусловлено жесткой системой государственного регулирования строительной отрасли. В зарубежной практике акцент делается на управление рисками и повышение эффективности деятельности, что способствует развитию превентивного контроля и минимизации рисков на всех этапах строительства.
Значительный разрыв наблюдается в уровне цифровизации контрольных процессов. В российских строительных организациях внедрение цифровых технологий находится на начальной стадии, в то время как в зарубежной практике широко применяются технологии искусственного интеллекта, интернета вещей и больших данных для автоматизации контрольных процедур и повышения их эффективности. Этот фактор определяет перспективные направления развития систем внутреннего контроля в российских строительных организациях.
Изучение зарубежного опыта организации внутреннего контроля позволяет выявить наиболее эффективные практики, которые могут быть адаптированы к российским условиям. Среди таких практик следует выделить внедрение концепции «трех линий защиты», повышение независимости контрольных функций, развитие риск-ориентированного подхода и цифровизацию контрольных процессов. Организация системы внутреннего контроля должна учитывать специфику отрасли, особенности бизнес-процессов и уровень развития информационных технологий в компании.
Таким образом, сравнительный анализ отечественного и зарубежного опыта организации внутреннего контроля в строительной сфере свидетельствует о необходимости дальнейшего развития и совершенствования российской практики с учетом передового международного опыта. Интеграция лучших зарубежных практик, адаптированных к российским условиям, позволит повысить эффективность систем внутреннего контроля в отечественных строительных организациях и обеспечить их устойчивое развитие в условиях цифровой трансформации отрасли.
Выводы по главе 1
Проведенное в первой главе исследование теоретических основ внутреннего контроля финансово-хозяйственной деятельности в строительной отрасли позволяет сделать следующие выводы.
Внутренний контроль играет ключевую роль в обеспечении эффективности, прозрачности и законности деятельности строительных организаций. Он способствует повышению качества строительных работ, предотвращению мошенничества, минимизации рисков и обеспечению устойчивого развития организаций. Специфика строительной отрасли, включая длительность производственного цикла, территориальную разобщенность объектов, многоэтапность технологических процессов и множественность участников строительного процесса, определяет особенности организации системы внутреннего контроля.
Методы и инструменты внутреннего контроля в строительной отрасли представляют собой динамично развивающуюся систему, в которой традиционные подходы (документальные, фактические, аналитические) дополняются и трансформируются под влиянием цифровых технологий. Современные тенденции развития связаны с внедрением BIM-технологий, использованием беспилотных летательных аппаратов, цифровых двойников и технологий Интернета вещей, что создает качественно новый уровень внутреннего контроля.
Сравнительный анализ отечественного и зарубежного опыта организации внутреннего контроля в строительной сфере выявил существенные различия в подходах. В российской практике преобладает функциональный подход, ориентированный на соответствие нормативным требованиям, в то время как зарубежный опыт характеризуется процессным подходом, основанным на концепции «трех линий защиты» и ориентированным на управление рисками и повышение эффективности.
Перспективные направления развития систем внутреннего контроля в российских строительных организациях связаны с интеграцией лучших зарубежных практик, адаптированных к отечественным условиям, развитием риск-ориентированного подхода и цифровизацией контрольных процессов, что будет способствовать повышению эффективности строительной отрасли в целом.
ГЛАВА 2. АНАЛИЗ СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ФБУ РОССТРОЙКОНТРОЛЬ
2.1 Организационно-экономическая характеристика ФБУ РосСтройКонтроль
Федеральное бюджетное учреждение "Федеральный центр строительного контроля" (ФБУ "РОССТРОЙКОНТРОЛЬ") является подведомственной организацией Министерства строительства и жилищно-коммунального хозяйства Российской Федерации. Учреждение создано относительно недавно – на основании приказа Минстроя России от 8 апреля 2019 г. № 210/пр, однако его история началась значительно раньше. ФБУ "РОССТРОЙКОНТРОЛЬ" образовано путем реорганизации ФБУ "Центральная научно-техническая библиотека по строительству и архитектуре", которое функционировало с 1930 г. Такая трансформация отражает стратегический курс государства на совершенствование системы контроля в строительной отрасли и консолидацию контрольных функций в рамках единой специализированной организации.
Правовой статус ФБУ "РОССТРОЙКОНТРОЛЬ" определяется его принадлежностью к категории федеральных бюджетных учреждений, что накладывает определенную специфику на порядок осуществления деятельности, механизмы финансирования и систему управления. Учреждение действует на основании устава, утвержденного Министерством строительства и жилищно-коммунального хозяйства РФ, и руководствуется в своей деятельности Бюджетным кодексом РФ, Федеральным законом "О бухгалтерском учете", Градостроительным кодексом РФ и другими нормативно-правовыми актами федерального и ведомственного уровня.
Организационная структура ФБУ "РОССТРОЙКОНТРОЛЬ" построена по функционально-территориальному принципу, что обусловлено географическим масштабом деятельности учреждения и необходимостью обеспечения присутствия в различных регионах страны. Центральный аппарат расположен в Москве, помимо него функционируют 58 региональных подразделений по всей территории Российской Федерации. Такая структура обеспечивает эффективное выполнение функций строительного контроля на федеральных объектах в различных субъектах РФ и оперативное реагирование на возникающие проблемы.
Высшим должностным лицом является генеральный директор Щербинин В.С., осуществляющий общее руководство деятельностью учреждения на основе единоначалия. В его непосредственном подчинении находятся первый заместитель генерального директора, курирующий общие вопросы управления, заместитель по вопросам строительства, отвечающий за техническую политику, заместитель по сопровождению приоритетных проектов, координирующий работу по ключевым федеральным программам, и заместитель по цифровому развитию, обеспечивающий внедрение современных информационных технологий в деятельность учреждения.
Центральный аппарат включает ряд ключевых подразделений, обеспечивающих выполнение основных функций учреждения. Производственное управление отвечает за непосредственную реализацию функций строительного контроля и координацию работы региональных подразделений. Управление капитального строительства курирует вопросы технического надзора и экспертизы проектной документации. Управление сопровождения инвестиционных программ обеспечивает контроль реализации федеральных проектов, а Управление специальных видов контроля осуществляет специализированные проверки и экспертизы, требующие особой квалификации.
Основным направлением деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" является осуществление строительного контроля на объектах федерального значения. Учреждение выступает единственным поставщиком услуг строительного контроля для ряда государственных программ, включая программу "Строительство", "Обеспечение доступным и комфортным жильем и коммунальными услугами граждан РФ", федеральный проект "Инфраструктурное меню". В рамках строительного контроля федеральных объектов учреждение осуществляет комплексную проверку соответствия выполняемых работ проектной документации, техническим регламентам и нормативным требованиям.
Помимо строительного контроля, учреждение осуществляет технический надзор, включающий систематическое наблюдение за строительным процессом, контроль соответствия выполняемых работ проектным решениям, проверку качества применяемых материалов и конструкций. Экспертиза проектной документации является еще одним важным направлением деятельности и представляет собой комплексную оценку технических решений, применяемых материалов и технологий, соответствия проекта требованиям безопасности и эффективности.
Финансовое обеспечение деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" осуществляется из нескольких источников, что характерно для бюджетных учреждений. Основным источником являются бюджетные ассигнования, которые направляются на выполнение государственного задания по осуществлению строительного контроля на федеральных объектах. Помимо бюджетного финансирования, учреждение получает доходы от приносящей доход деятельности, которые формируются за счет оказания платных услуг в области строительного контроля, технического надзора и экспертизы проектной документации.
Таблица 3
Основные финансовые показатели ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2024 гг. (тыс. руб.)
| Показатель | 2021 г. | 2022 г. | 2023 г. | 2024 г. | Абсолютное отклонение 2024/2021 | Темп роста 2024/2021, % |
| Доходы - всего | 3,245,678 | 3,892,450 | 4,568,920 | 5,251,258 | 2,005,580 | 161.8 |
| в том числе: | ||||||
| Субсидии на выполнение государственного задания | 2,789,450 | 3,256,780 | 3,845,670 | 4,345,607 | 1,556,157 | 155.8 |
| Целевые субсидии | 245,890 | 378,450 | 412,680 | 454,948 | 209,058 | 185.0 |
| Доходы от платных услуг | 210,338 | 257,220 | 310,570 | 450,703 | 240,365 | 214.3 |
| Расходы - всего | 3,198,567 | 3,845,670 | 4,498,340 | 5,175,091 | 1,976,524 | 161.8 |
| в том числе: | ||||||
| Оплата труда и начисления | 2,245,890 | 2,678,450 | 3,123,560 | 3,560,858 | 1,314,968 | 158.6 |
| Закупка товаров, работ, услуг | 789,567 | 945,780 | 1,112,890 | 1,290,952 | 501,385 | 163.5 |
| Прочие расходы | 163,110 | 221,440 | 261,890 | 323,281 | 160,171 | 198.2 |
| Профицит/дефицит | 47,111 | 46,780 | 70,580 | 76,167 | 29,056 | 161.7 |
Источник: составлено автором по данным бухгалтерской отчетности.
Финансовые показатели деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" за период 2021-2024 гг. демонстрирует устойчивую положительную динамику всех ключевых индикаторов. Совокупные доходы учреждения увеличились на 61.8%, достигнув в 2024 г. 5,251,258 тыс. руб., что свидетельствует о значительном расширении масштабов деятельности. Структура доходов отражает особенности финансирования бюджетного учреждения – основную долю (около 83%) составляют субсидии на выполнение государственного задания, которые выросли на 55.8% и достигли в 2024 г. 4,345,607 тыс. руб.
Наиболее динамичный рост наблюдается по статье доходов от платных услуг – увеличение составило 114.3% за анализируемый период, в абсолютном выражении прирост составил 240,365 тыс. руб. Это свидетельствует о существенном укреплении позиций учреждения на рынке строительного контроля и растущем признании его экспертного потенциала среди заказчиков. Особенно заметное увеличение произошло в 2024 г., когда доходы от платных услуг выросли на 45.1% по сравнению с предыдущим годом, что связано с расширением спектра предоставляемых услуг и внедрением инновационных методов строительного контроля с применением цифровых технологий.
Расходы учреждения росли пропорционально доходам и увеличились на 61.8% за весь исследуемый период. В структуре расходов преобладают затраты на оплату труда и начисления на выплаты по оплате труда, составляющие 68.8% от общего объема расходов в 2024 г. Их рост на 58.6% обусловлен как увеличением численности персонала, так и повышением уровня оплаты труда специалистов. В 2024 г. наблюдалось замедление темпов роста расходов на оплату труда (14.0% по сравнению с 16.6% в 2023 г.), что свидетельствует о повышении эффективности использования трудовых ресурсов и оптимизации организационной структуры учреждения.
Важным показателем эффективности финансового менеджмента ФБУ "РОССТРОЙКОНТРОЛЬ" является стабильное превышение доходов над расходами. За рассматриваемый период профицит увеличился на 61.7% и составил в 2024 г. 76,167 тыс. руб. Наибольший прирост профицита наблюдался в 2023 г. (50.9% по сравнению с 2022 г.), что свидетельствует о существенном повышении эффективности финансового управления. В 2024 г. темпы роста профицита замедлились до 7.9%, что отражает более консервативную финансовую политику учреждения в условиях макроэкономической нестабильности.
Анализ деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" за период 2021-2024 гг. демонстрирует устойчивую положительную динамику не только финансовых, но и операционных показателей. Количество объектов под контролем увеличилось с 458 в 2021 г. до 897 в 2024 г., показав рост на 95.9%. Это свидетельствует о значительном расширении масштабов деятельности учреждения и повышении его роли в системе строительного контроля федеральных объектов. Объем проверенных строительно-монтажных работ также демонстрирует существенный рост – с 245.3 млрд рублей в 2021 г. до 452.7 млрд рублей в 2024 г. (увеличение на 84.6%).
Кадровый потенциал учреждения продолжает укрепляться. Среднесписочная численность персонала увеличилась с 425 человек в 2021 г. до 645 человек в 2024 г. (рост на 51.8%). Расширение штата сопровождается повышением квалификации сотрудников и внедрением современных методов работы, что обеспечивает необходимый уровень экспертизы в условиях усложнения технологических решений в строительстве. В 2024 г. была реализована комплексная программа повышения квалификации специалистов в области цифровых технологий строительного контроля, что способствовало повышению эффективности контрольных мероприятий.
Территориальное развитие организации характеризуется увеличением количества региональных подразделений с 45 до 64 за анализируемый период, что обеспечивает более полный охват федеральных строительных объектов на территории страны. В 2024 г. были открыты 6 новых региональных подразделений, преимущественно в регионах с высокой инвестиционной активностью в сфере федерального строительства. Расширение региональной сети позволяет оперативно реагировать на потребности в строительном контроле в различных субъектах РФ и обеспечивает своевременное выявление и устранение нарушений.
Эффективность контрольной деятельности подтверждается показателями выявления и устранения нарушений. За исследуемый период количество выявленных нарушений увеличилось с 12.4 до 21.8 тысяч, при этом эффективность их устранения повысилась с 87.5% до 93.2%. Это свидетельствует о совершенствовании методов контроля и повышении результативности работы с подрядными организациями, что в конечном итоге способствует повышению качества строительства объектов федерального значения.
Таким образом, анализ организационно-экономической характеристики ФБУ "РОССТРОЙКОНТРОЛЬ" показывает, что учреждение динамично развивается, наращивает свой потенциал и эффективно выполняет функции строительного контроля на федеральных объектах. Сочетание бюджетного финансирования с доходами от приносящей доход деятельности обеспечивает финансовую устойчивость организации и создает основу для её дальнейшего развития в условиях растущих требований к качеству и безопасности строительных объектов.
2.2 Анализ существующей системы внутреннего контроля в ФБУ РосСтройКонтроль
Система внутреннего контроля финансово-хозяйственной деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" представляет собой комплексный механизм, направленный на обеспечение достоверности финансовой информации, сохранности активов, соблюдения законодательных требований и повышение эффективности деятельности учреждения. Данная система сформирована в соответствии с требованиями федерального законодательства, ведомственных нормативных актов Минстроя России и внутренних регламентов организации.
Нормативно-правовую основу системы внутреннего контроля составляют Бюджетный кодекс РФ, Федеральный закон от 06.12.2011 № 402-ФЗ "О бухгалтерском учете", Приказ Минфина России от 01.12.2010 № 157н, а также внутренние документы учреждения. Ключевым локальным нормативным актом является Положение о внутреннем контроле, утвержденное приказом генерального директора, которое определяет цели, задачи, принципы и процедуры контроля, полномочия и ответственность субъектов контроля, порядок организации и проведения контрольных мероприятий.
Организационная структура системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" имеет многоуровневый характер и охватывает все уровни управления. На высшем уровне функционирует Комиссия по внутреннему контролю, возглавляемая заместителем генерального директора по экономике и финансам. В состав комиссии входят руководители ключевых подразделений, включая главного бухгалтера, начальника юридического отдела и начальника отдела внутреннего контроля. Комиссия осуществляет общую координацию контрольных мероприятий, утверждает планы проверок, рассматривает их результаты и принимает решения по выявленным нарушениям.
Таблица 4
Организационная структура системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ"
| Уровень контроля | Субъекты контроля | Основные функции | Периодичность контрольных мероприятий |
| Стратегический уровень | Комиссия по внутреннему контролю | Утверждение политики внутреннего контроля, планирование контрольных мероприятий, рассмотрение результатов проверок | Ежеквартально |
| Тактический уровень | Отдел внутреннего контроля | Разработка методик контроля, координация контрольных мероприятий, выявление системных нарушений | Ежемесячно |
| Оперативный уровень | Ответственные за внутренний контроль в структурных подразделениях | Текущий контроль операций, первичная проверка документации | Постоянно |
| Функциональный уровень | Специализированные подразделения (бухгалтерия, юридический отдел, отдел кадров) | Контроль в рамках функциональных обязанностей | В соответствии с регламентами |
| Проектный уровень | Ответственные за контроль по проектам | Контроль целевого использования средств по конкретным проектам | В соответствии с графиком проекта |
Источник: составлено автором.
Стратегический уровень, представленный Комиссией по внутреннему контролю, обеспечивает системность и плановость контрольных мероприятий, что подтверждается регулярностью заседаний комиссии (не реже одного раза в квартал) и документированием принимаемых решений. Тактический уровень, реализуемый Отделом внутреннего контроля, обеспечивает методическое единство контрольных процедур и их соответствие нормативным требованиям.
Оперативный и функциональный уровни контроля интегрированы в повседневную деятельность структурных подразделений, что способствует своевременному выявлению отклонений и нарушений. Особое внимание заслуживает проектный уровень контроля, который учитывает специфику деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" по осуществлению строительного контроля на федеральных объектах. Данный уровень обеспечивает прозрачность расходования средств и целевое использование ресурсов в рамках конкретных проектов.
Важнейшим структурным элементом системы внутреннего контроля является Отдел внутреннего контроля, являющийся специализированным подразделением, осуществляющим методическое обеспечение и координацию контрольных мероприятий. В составе отдела выделены секторы контроля финансово-хозяйственной деятельности, контроля строительных проектов и контроля расчетных операций. Численность отдела составляет 12 человек, что свидетельствует о значимости данного направления в деятельности учреждения.
Методология внутреннего контроля в ФБУ "РОССТРОЙКОНТРОЛЬ" основана на риск-ориентированном подходе, предполагающем концентрацию контрольных процедур на наиболее критичных областях деятельности. В учреждении разработана и внедрена методика оценки рисков, включающая идентификацию рисков, их ранжирование по вероятности и потенциальному ущербу, а также определение контрольных процедур, направленных на минимизацию выявленных рисков.
Система контрольных процедур включает предварительный, текущий и последующий контроль. Предварительный контроль осуществляется на этапе планирования операций и заключения договоров. Текущий контроль интегрирован в повседневные бизнес-процессы и направлен на своевременное выявление отклонений. Последующий контроль реализуется в форме плановых и внеплановых проверок, инвентаризаций и ревизий.
Особое внимание в системе внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" уделяется контролю закупочной деятельности, так как данная область связана с высокими рисками нерационального расходования бюджетных средств. В учреждении функционирует постоянно действующая закупочная комиссия, осуществляющая контроль обоснованности закупок, соответствия процедур законодательным требованиям и эффективности расходования средств.
В рамках цифровой трансформации деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" активно внедряются информационные технологии в систему внутреннего контроля. Учреждение использует программный комплекс "1С: Бухгалтерия государственного учреждения 8", интегрированный с системой "Электронный бюджет", что обеспечивает автоматизацию контрольных процедур и повышение их эффективности. Внедрена система электронного документооборота, обеспечивающая прозрачность и прослеживаемость операций, а также сокращение времени на проведение контрольных мероприятий.
Таблица 5
Показатели эффективности системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" за 2021-2024 гг.
| Показатель | 2021 г. | 2022 г. | 2023 г. | 2024 г. | Темп роста 2024/2021, % |
| Количество проведенных контрольных мероприятий | 245 | 287 | 312 | 348 | 142.0 |
| Выявлено нарушений в финансово-хозяйственной деятельности | 87 | 95 | 103 | 115 | 132.2 |
| Сумма выявленных финансовых нарушений (тыс. руб.) | 12,450 | 13,870 | 15,240 | 16,780 | 134.8 |
| Количество принятых корректирующих мер | 92 | 106 | 127 | 152 | 165.2 |
| Доля устраненных нарушений (%) | 85.2 | 89.5 | 92.7 | 94.6 | 111.0 |
| Экономический эффект от реализации контрольных мероприятий (тыс. руб.) | 18,750 | 22,540 | 25,980 | 31,420 | 167.6 |
| Количество автоматизированных контрольных процедур | 32 | 47 | 68 | 95 | 296.9 |
Источник: составлено автором.
За период 2021-2024 гг. количество проведенных контрольных мероприятий увеличилось на 42.0%, что свидетельствует о расширении масштабов контрольной деятельности. При этом наблюдается более умеренный рост количества выявляемых нарушений (32.2%), что может быть интерпретировано как повышение дисциплины и качества работы структурных подразделений под влиянием эффективной системы контроля.
Особого внимания заслуживает динамика показателя доли устраненных нарушений, который увеличился с 85.2% в 2021 г. до 94.6% в 2024 г. Это свидетельствует о повышении результативности контрольных мероприятий и эффективности механизмов устранения выявленных нарушений. Существенный рост экономического эффекта от реализации контрольных мероприятий (на 67.6% за анализируемый период) подтверждает значимость системы внутреннего контроля в обеспечении эффективного использования ресурсов учреждения.
Наиболее динамичный рост демонстрирует показатель количества автоматизированных контрольных процедур – увеличение в 2.97 раза за 2021-2024 гг. Это отражает активное внедрение информационных технологий в систему внутреннего контроля и соответствует общей стратегии цифровой трансформации ФБУ "РОССТРОЙКОНТРОЛЬ". Автоматизация контрольных процедур способствует повышению их оперативности, объективности и сокращению трудозатрат на проведение проверок.
Важной составляющей системы внутреннего контроля является взаимодействие с внешними контролирующими органами, включая Федеральное казначейство, Счетную палату РФ и ведомственные контрольные органы Минстроя России. ФБУ "РОССТРОЙКОНТРОЛЬ" осуществляет тесное сотрудничество с органами Федерального казначейства в рамках системы казначейского сопровождения государственных контрактов. Данное взаимодействие реализуется через санкционирование расходов, контроль целевого использования средств и мониторинг показателей исполнения контрактов.
Таким образом, анализ существующей системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" свидетельствует о ее комплексном характере, охватывающем все уровни управления и направления деятельности учреждения. Система характеризуется четкой организационной структурой, методологической обоснованностью, высоким уровнем автоматизации и демонстрирует положительную динамику показателей эффективности. При этом существует потенциал для дальнейшего совершенствования системы внутреннего контроля, особенно в части внедрения современных цифровых технологий и развития риск-ориентированного подхода.
2.3 Выявление проблем и недостатков в системе внутреннего контроля ФБУ РосСтройКонтроль
Комплексный анализ системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ", проведенный в рамках настоящего исследования, позволил выявить ряд существенных проблем и недостатков, снижающих эффективность контрольных мероприятий и ограничивающих возможности дальнейшего развития учреждения. Выявление данных проблем осуществлялось с использованием комплекса методов, включая анализ документации, интервьюирование ответственных лиц, наблюдение за контрольными процедурами, сравнительный анализ с лучшими практиками организации внутреннего контроля в аналогичных организациях.
Первичный анализ организационной структуры системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" выявил проблему недостаточной интеграции контрольных функций в повседневную деятельность структурных подразделений. Несмотря на формальное наличие ответственных за внутренний контроль в каждом подразделении, их деятельность часто носит эпизодический характер и не обеспечивает непрерывность контрольных процедур. Это приводит к снижению оперативности выявления нарушений и увеличению временного лага между возникновением проблемы и принятием корректирующих мер.
Существенной организационной проблемой является отсутствие четкого разграничения полномочий и ответственности между различными уровнями контроля. Наблюдается дублирование контрольных функций Отделом внутреннего контроля и функциональными подразделениями, что приводит к нерациональному использованию трудовых ресурсов и снижению мотивации сотрудников. При этом ряд областей деятельности остается недостаточно охваченным контрольными процедурами, что создает потенциальные риски для учреждения.
Методологическая база внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" характеризуется фрагментарностью и недостаточной системностью. Анализ внутренних регламентов показал, что они преимущественно ориентированы на формальное соответствие законодательным требованиям и не учитывают специфику деятельности учреждения в сфере строительного контроля. Отсутствуют детализированные методики проведения контрольных мероприятий по отдельным направлениям деятельности, что снижает их результативность и создает предпосылки для субъективизма при оценке выявленных нарушений.
Существенной проблемой является несовершенство используемой методики оценки рисков. Действующая в учреждении модель ориентирована преимущественно на финансовые риски и не обеспечивает комплексную оценку операционных, технологических и репутационных рисков. Отсутствует систематический подход к актуализации реестра рисков, что приводит к его несоответствию изменяющимся условиям деятельности учреждения. В результате контрольные ресурсы распределяются неэффективно, а значимые риски могут оставаться вне зоны внимания системы внутреннего контроля.
Таблица 7
Основные проблемы и недостатки в системе внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ"
| Категория проблем | Выявленные недостатки | Проявления и последствия | Степень критичности (1-5) |
| Организационные проблемы | Недостаточная интеграция контрольных функций в деятельность подразделений | Эпизодический характер контроля, снижение оперативности выявления нарушений | 4 |
| Дублирование контрольных функций | Нерациональное использование трудовых ресурсов, снижение мотивации персонала | 3 | |
| Несбалансированность контрольных мероприятий по объектам контроля | Избыточный контроль отдельных процессов при недостаточном охвате других | 4 | |
| Методологические проблемы | Фрагментарность методической базы | Снижение результативности контрольных мероприятий, субъективизм в оценке нарушений | 5 |
| Несовершенство методики оценки рисков | Неэффективное распределение контрольных ресурсов, неполный охват значимых рисков | 5 | |
| Отсутствие единых стандартов документирования результатов контроля | Затруднения при анализе результатов и мониторинге устранения нарушений | 3 | |
| Технологические проблемы | Недостаточная интеграция информационных систем | Дублирование информации, затруднения при консолидации данных | 4 |
| Ограниченная функциональность ПО в части аналитики | Трудоемкость формирования аналитических отчетов, снижение оперативности | 4 | |
| Низкий уровень автоматизации контрольных процедур | Высокая трудоемкость контроля, зависимость от человеческого фактора | 5 | |
| Кадровые проблемы | Недостаточная квалификация персонала в области цифровых технологий | Ограниченные возможности использования современных методов контроля | 3 |
| Отсутствие системы мотивации за результаты контрольной деятельности | Формальный подход к выполнению контрольных функций | 4 | |
| Недостаточная численность персонала в региональных подразделениях | Неполный охват контрольными мероприятиями региональных объектов | 3 | |
| Проблемы взаимодействия | Недостаточная координация между центральным аппаратом и региональными подразделениями | Несогласованность контрольных мероприятий, дублирование функций | 4 |
| Слабое информационное взаимодействие с внешними контролирующими органами | Несвоевременное получение информации о изменениях требований | 3 |
Источник: составлено автором.
Так, наиболее критичными являются методологические и технологические проблемы, получившие максимальную оценку 5 баллов по шкале критичности. Фрагментарность методической базы и несовершенство методики оценки рисков создают фундаментальные ограничения для эффективного функционирования системы внутреннего контроля, поскольку затрагивают базовые принципы ее организации. Низкий уровень автоматизации контрольных процедур существенно снижает их оперативность и результативность, а также создает дополнительную нагрузку на персонал.
Организационные проблемы, включая недостаточную интеграцию контрольных функций в деятельность подразделений и несбалансированность контрольных мероприятий, также имеют высокий уровень критичности (4 балла). Они приводят к неэффективному распределению контрольных ресурсов и снижению общей результативности системы внутреннего контроля. Особое внимание следует обратить на проблему недостаточной координации между центральным аппаратом и региональными подразделениями, что особенно актуально с учетом территориально распределенной структуры ФБУ "РОССТРОЙКОНТРОЛЬ".
Кадровые проблемы, хотя и имеют меньшую оценку критичности, создают существенные ограничения для развития системы внутреннего контроля. Отсутствие системы мотивации за результаты контрольной деятельности приводит к формальному подходу при выполнении контрольных функций, что снижает их эффективность. Недостаточная квалификация персонала в области цифровых технологий ограничивает возможности использования современных методов контроля и автоматизации контрольных процедур.
В процессе анализа документооборота в системе внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" выявлена проблема избыточности и дублирования документации. Установлено, что подразделения формируют различные по форме, но сходные по содержанию отчеты о результатах контрольных мероприятий, что увеличивает трудозатраты и создает сложности при консолидации и анализе информации. При этом отсутствуют единые форматы представления данных о выявленных нарушениях и принятых мерах по их устранению.
Значительной проблемой является недостаточная интеграция информационных систем, используемых в различных контрольных процессах. В учреждении функционируют несколько информационных систем, включая "1С: Бухгалтерия государственного учреждения 8", система электронного документооборота, программные комплексы для ведения проектного учета и контроля исполнения контрактов. Однако эти системы функционируют автономно, что требует многократного ввода одних и тех же данных и затрудняет формирование комплексных аналитических отчетов.
Особую проблему представляет ограниченная функциональность используемого программного обеспечения в части аналитики и отчетности. Существующие программные решения не обеспечивают возможности гибкой настройки аналитических отчетов в соответствии со специфическими потребностями различных уровней управления. В результате подготовка информативных отчетов для руководства требует значительных трудозатрат и часто осуществляется с использованием внесистемных инструментов.
Анализ процедур внутреннего контроля выявил проблему недостаточной автоматизации контрольных процедур. Большинство контрольных мероприятий осуществляется вручную, что увеличивает их трудоемкость и создает риски ошибок, связанных с человеческим фактором. Особенно остро данная проблема проявляется при проведении аналитических контрольных процедур, требующих обработки больших массивов данных.
В системе внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" выявлена проблема недостаточной координации между центральным аппаратом и региональными подразделениями. Это проявляется в несогласованности проводимых контрольных мероприятий, отсутствии единых стандартов их документирования и разных подходах к оценке выявленных нарушений. Результатом является снижение общей эффективности системы контроля и возникновение локальных практик, не соответствующих единой методологии.
Существенным недостатком является слабое информационное взаимодействие с внешними контролирующими органами. Отсутствие эффективных механизмов обмена информацией с Федеральным казначейством, Счетной палатой РФ и ведомственными контрольными органами Минстроя России приводит к несвоевременному получению информации об изменениях требований и выявленных системных нарушениях, что ограничивает возможности превентивного контроля.
Анализ кадрового обеспечения системы внутреннего контроля выявил проблему недостаточной численности персонала, особенно в региональных подразделениях. Это приводит к неполному охвату контрольными мероприятиями региональных объектов и снижению их периодичности. При этом отсутствует система распределения контрольных ресурсов в зависимости от уровня риска объектов контроля, что приводит к неэффективному использованию кадрового потенциала.
Таким образом, проведенный анализ выявил комплекс взаимосвязанных проблем в системе внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ", включающий организационные, методологические, технологические, кадровые проблемы и недостатки взаимодействия. Данные проблемы существенно ограничивают эффективность контрольных мероприятий и создают препятствия для дальнейшего развития системы внутреннего контроля. Наиболее критичными являются фрагментарность методической базы, несовершенство методики оценки рисков и низкий уровень автоматизации контрольных процедур. Решение выявленных проблем требует комплексного подхода, учитывающего их взаимосвязь и влияние на общую результативность системы внутреннего контроля.
Выводы по главе 2
В результате проведенного анализа системы внутреннего контроля финансово-хозяйственной деятельности ФБУ "РОССТРОЙКОНТРОЛЬ" можно сделать следующие выводы.
ФБУ "РОССТРОЙКОНТРОЛЬ" является динамично развивающейся организацией, демонстрирующей устойчивую положительную динамику основных финансово-экономических показателей. За период 2021-2024 гг. совокупные доходы учреждения увеличились на 61.8%, количество объектов под контролем выросло на 95.9%, а среднесписочная численность персонала – на 51.8%. Организационная структура учреждения построена по функционально-территориальному принципу и включает центральный аппарат в Москве и 64 региональных подразделения, что обеспечивает эффективное выполнение функций строительного контроля на федеральных объектах.
Система внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ" имеет многоуровневый характер и охватывает все направления деятельности учреждения. Организационная структура системы контроля включает Комиссию по внутреннему контролю, специализированный Отдел внутреннего контроля и ответственных за контрольные функции в структурных подразделениях. Система контрольных процедур основана на риск-ориентированном подходе и включает предварительный, текущий и последующий контроль.
Несмотря на общую положительную динамику показателей эффективности системы внутреннего контроля, выявлен ряд существенных проблем и недостатков. К наиболее критичным относятся фрагментарность методической базы, несовершенство методики оценки рисков, низкий уровень автоматизации контрольных процедур, недостаточная интеграция информационных систем и слабая координация между центральным аппаратом и региональными подразделениями. Выявленные проблемы снижают эффективность контрольных мероприятий и создают ограничения для дальнейшего развития системы внутреннего контроля.
Результаты анализа формируют основу для разработки комплекса мероприятий по совершенствованию системы внутреннего контроля ФБУ "РОССТРОЙКОНТРОЛЬ", направленных на устранение выявленных недостатков и повышение эффективности контрольной деятельности учреждения.
ГЛАВА 3. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО СОВЕРШЕНСТВОВАНИЮ СИСТЕМЫ ВНУТРЕННЕГО КОНТРОЛЯ ФБУ РОССТРОЙКОНТРОЛЬ
3.1 Разработка и внедрение риск-ориентированной модели внутреннего контроля в ФБУ РосСтройКонтроль
Анализ системы внутреннего контроля ФБУ «РосСтройКонтроль», проведённый во второй главе, выявил существенные недостатки действующей методики оценки рисков: преимущественная ориентация на финансовые риски, отсутствие систематического подхода к актуализации реестра рисков, неэффективное распределение контрольных ресурсов. Для устранения указанных недостатков предлагается разработка и внедрение комплексной риск-ориентированной модели внутреннего контроля, адаптированной к специфике деятельности учреждения.
Риск-ориентированная модель внутреннего контроля представляет собой систему организационных, методических и технологических решений, обеспечивающих концентрацию контрольных ресурсов на наиболее критичных областях деятельности учреждения. Предлагаемая модель базируется на международных стандартах COSO ERM (Enterprise Risk Management) и адаптирована с учётом требований российского законодательства и специфики деятельности ФБУ «РосСтройКонтроль» как государственного учреждения, осуществляющего строительный контроль на федеральных объектах.
Архитектура предлагаемой риск-ориентированной модели включает четыре взаимосвязанных блока: идентификация рисков, оценка рисков, управление рисками и мониторинг рисков. Каждый блок содержит конкретные процедуры и инструменты, обеспечивающие системность и непрерывность риск-ориентированного контроля.
Архитектура предлагаемой риск-ориентированной модели представлена на рисунке 1.
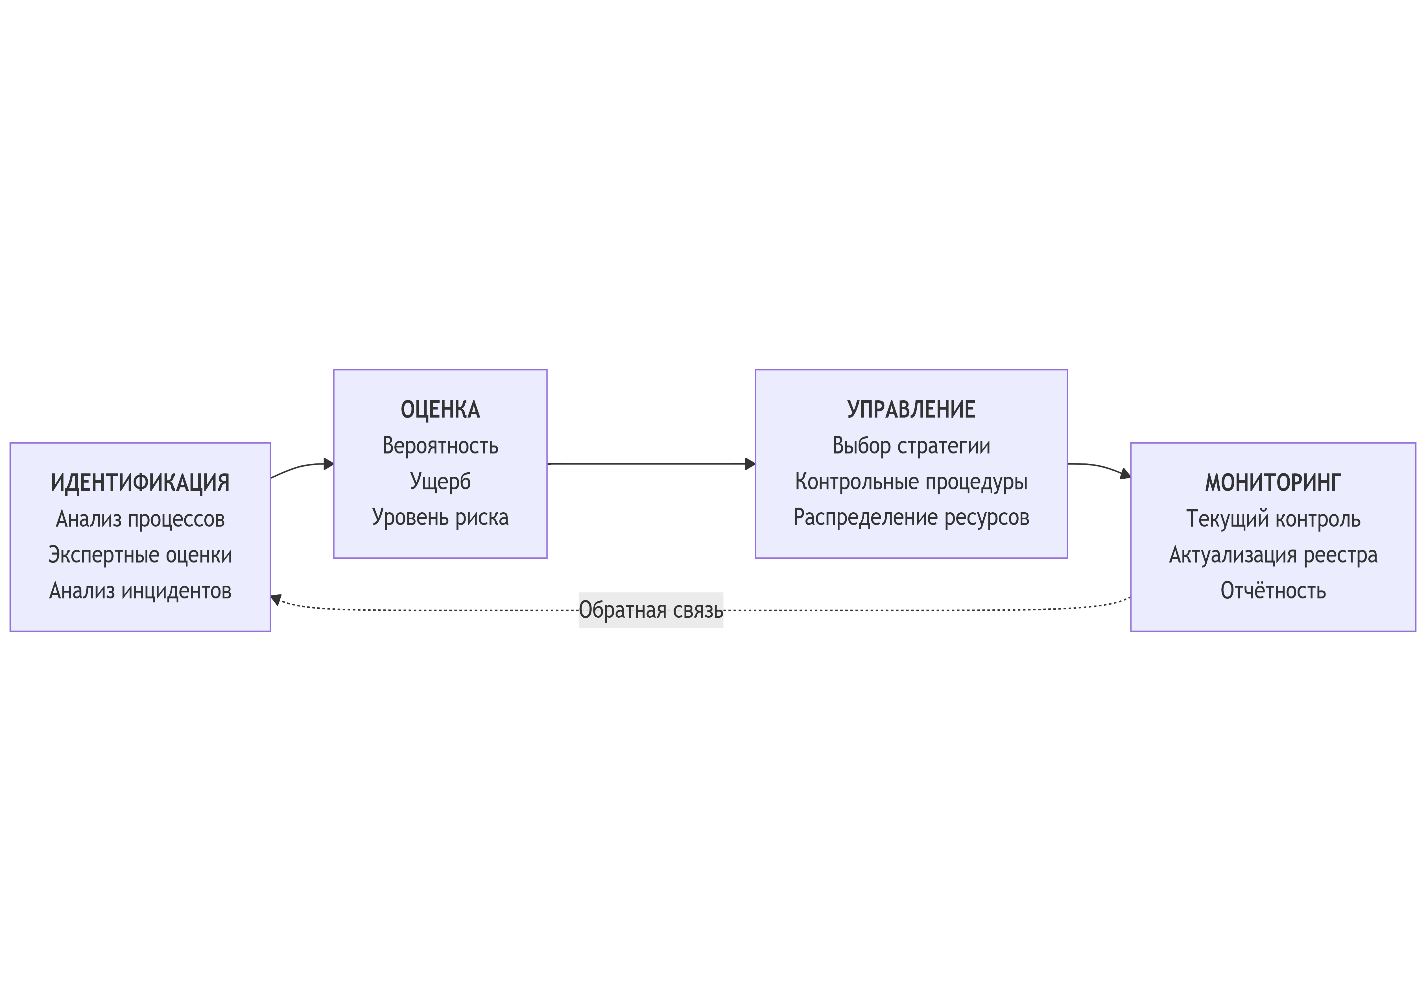
Рисунок 1 — Архитектура риск-ориентированной модели внутреннего контроля ФБУ «РосСтройКонтроль»
Источник: составлено автором.
Представленная модель включает четыре взаимосвязанных блока, образующих непрерывный цикл управления рисками. Ключевой особенностью модели является наличие обратной связи между блоком мониторинга и блоком идентификации, что обеспечивает постоянную актуализацию реестра рисков и адаптацию контрольных процедур к изменяющимся условиям деятельности учреждения.
Блок идентификации рисков предусматривает систематическое выявление потенциальных угроз для достижения целей учреждения. С учётом специфики деятельности ФБУ «РосСтройКонтроль» предлагается классификация рисков по шести категориям: операционные риски, финансовые риски, риски строительного контроля, кадровые риски, технологические риски и репутационные риски. Данная классификация расширяет действующую в учреждении систему, которая ограничивалась преимущественно финансовыми рисками.
Таблица 8
Классификация рисков ФБУ «РосСтройКонтроль» в рамках риск-ориентированной модели
| Категория рисков | Подкатегории | Источники возникновения | Объекты воздействия |
| Операционные риски | Риски бизнес-процессов, риски документооборота, риски взаимодействия подразделений | Несовершенство регламентов, человеческий фактор, сбои в коммуникациях | Эффективность деятельности, сроки выполнения работ |
| Финансовые риски | Бюджетные риски, риски нецелевого использования средств, риски дебиторской задолженности | Нарушения бюджетной дисциплины, ошибки планирования | Финансовая устойчивость, исполнение государственного задания |
| Риски строительного контроля | Риски качества контроля, риски пропуска нарушений, риски несвоевременного контроля | Недостаточная квалификация, перегрузка персонала | Качество строительства федеральных объектов |
| Кадровые риски | Риски текучести, риски квалификации, риски мотивации | Конкуренция на рынке труда, недостаточное обучение | Кадровый потенциал, качество работы |
| Технологические риски | Риски ИТ-инфраструктуры, риски информационной безопасности, риски устаревания технологий | Износ оборудования, кибератаки | Непрерывность деятельности |
| Репутационные риски | Риски негативных публикаций, риски претензий заказчиков | Ошибки в работе, конфликтные ситуации | Деловая репутация учреждения |
Источник: составлено автором.
Блок оценки рисков предполагает количественную и качественную оценку идентифицированных рисков по двум параметрам: вероятность реализации и величина потенциального ущерба. Для оценки предлагается использовать пятибалльную шкалу, позволяющую обеспечить достаточную дифференциацию рисков при сохранении практической применимости методики.
Вероятность реализации риска оценивается следующим образом: 1 балл — маловероятно (менее 10% в течение года); 2 балла — низкая вероятность (10–25%); 3 балла — средняя вероятность (25–50%); 4 балла — высокая вероятность (50–75%); 5 баллов — очень высокая вероятность (более 75%).
Величина потенциального ущерба оценивается с учётом финансовых потерь, влияния на репутацию и операционную деятельность: 1 балл — незначительный ущерб (до 500 тыс. руб.); 2 балла — умеренный ущерб (500 тыс. — 2 млн руб.); 3 балла — существенный ущерб (2–10 млн руб.); 4 балла — значительный ущерб (10–50 млн руб.); 5 баллов — критический ущерб (более 50 млн руб. или угроза прекращения деятельности).
Уровень риска определяется как произведение оценок вероятности и ущерба, что позволяет ранжировать риски по степени критичности и определять приоритеты контрольных мероприятий. На основании расчётного значения уровня риска формируется матрица рисков, являющаяся ключевым инструментом планирования контрольной деятельности.
Таблица 9
Матрица рисков ФБУ «РосСтройКонтроль»
| Вероятность / Ущерб | 1 (незначительный) | 2 (умеренный) | 3 (существенный) | 4 (значительный) | 5 (критический) |
| 5 (очень высокая) | 5 — средний | 10 — средний | 15 — высокий | 20 — критический | 25 — критический |
| 4 (высокая) | 4 — низкий | 8 — средний | 12 — высокий | 16 — высокий | 20 — критический |
| 3 (средняя) | 3 — низкий | 6 — средний | 9 — средний | 12 — высокий | 15 — высокий |
| 2 (низкая) | 2 — низкий | 4 — низкий | 6 — средний | 8 — средний | 10 — средний |
| 1 (маловероятно) | 1 — низкий | 2 — низкий | 3 — низкий | 4 — низкий | 5 — средний |
Источник: составлено автором.
Примечание: критический уровень (16–25) — немедленное реагирование; высокий уровень (12–15) — усиленный контроль; средний уровень (5–10) — стандартный контроль; низкий уровень (1–4) — мониторинг.
На основании проведённого анализа деятельности ФБУ «РосСтройКонтроль» и экспертных оценок сформирован реестр ключевых рисков учреждения с указанием их оценки и приоритета контрольных мероприятий.
Таблица 10
Реестр ключевых рисков ФБУ «РосСтройКонтроль»
| № | Наименование риска | Категория | Вероятность | Ущерб | Уровень риска | Приоритет контроля |
| 1 | Пропуск существенных нарушений при строительном контроле | Риски строительного контроля | 3 | 5 | 15 | Высокий |
| 2 | Нецелевое использование бюджетных средств | Финансовые риски | 2 | 5 | 10 | Средний |
| 3 | Несвоевременное проведение контрольных мероприятий | Операционные риски | 4 | 4 | 16 | Критический |
| 4 | Утечка конфиденциальной информации | Технологические риски | 2 | 4 | 8 | Средний |
| 5 | Увольнение ключевых специалистов | Кадровые риски | 3 | 4 | 12 | Высокий |
| 6 | Ошибки в актах выполненных работ | Операционные риски | 4 | 3 | 12 | Высокий |
| 7 | Нарушения при закупочных процедурах | Финансовые риски | 3 | 4 | 12 | Высокий |
| 8 | Сбои информационных систем | Технологические риски | 3 | 3 | 9 | Средний |
| 9 | Недостаточная квалификация персонала в регионах | Кадровые риски | 4 | 3 | 12 | Высокий |
| 10 | Претензии заказчиков по качеству контроля | Репутационные риски | 2 | 4 | 8 | Средний |
Источник: составлено автором.
Блок управления рисками предусматривает выбор стратегии реагирования на каждый идентифицированный риск и разработку соответствующих контрольных процедур. Предлагается использовать четыре базовые стратегии управления рисками: избежание риска (отказ от деятельности, генерирующей риск), снижение риска (внедрение контрольных процедур), передача риска (страхование, аутсорсинг) и принятие риска (для рисков с низким уровнем).
Выбор стратегии управления рисками и периодичности контрольных мероприятий определяется уровнем риска, что отражено на рисунке 2.
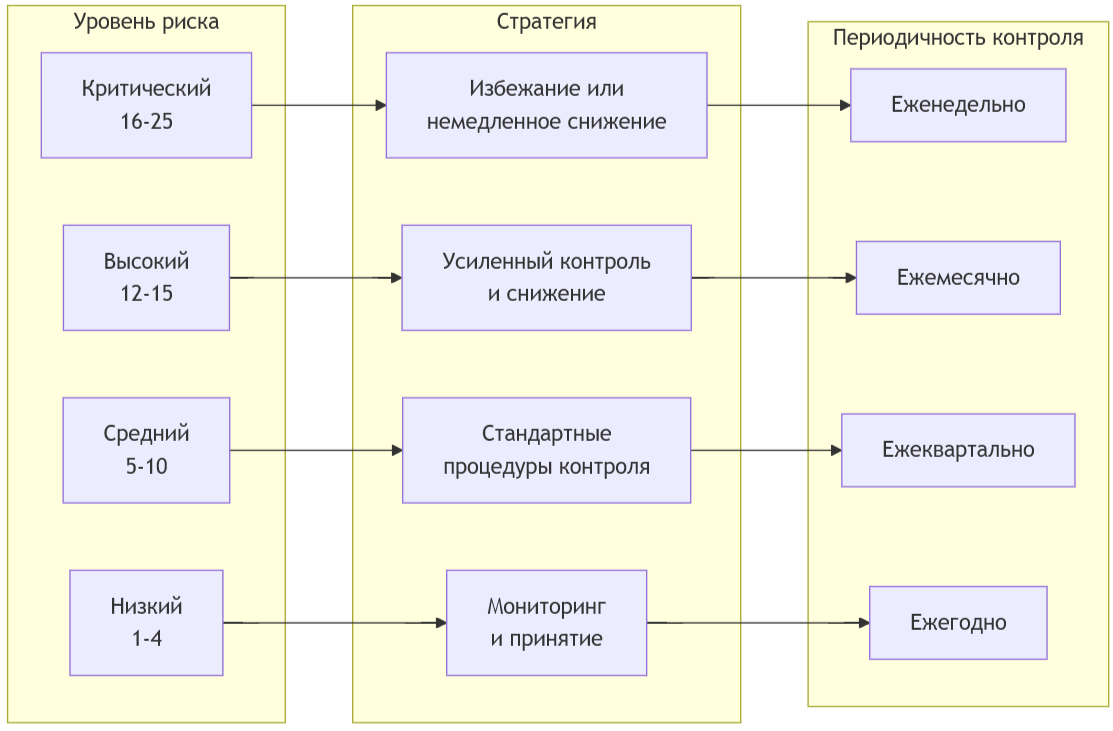
Рисунок 2 — Алгоритм выбора стратегии управления рисками и периодичности контроля
Источник: составлено автором.
Данный алгоритм обеспечивает дифференцированный подход к организации контрольных мероприятий в зависимости от уровня риска. Для рисков критического уровня предусмотрен еженедельный контроль с применением стратегии избежания или немедленного снижения, тогда как риски низкого уровня требуют лишь ежегодного мониторинга, что позволяет оптимизировать использование ограниченных контрольных ресурсов учреждения.
Для рисков критического и высокого уровня разработаны детализированные контрольные процедуры. В частности, для риска № 3 «Несвоевременное проведение контрольных мероприятий» (уровень 16, критический) предлагается внедрение автоматизированной системы мониторинга сроков с эскалацией на уровень руководства при отклонении более 5 рабочих дней, еженедельная отчётность по статусу контрольных мероприятий, перераспределение нагрузки между региональными подразделениями.
Для риска № 1 «Пропуск существенных нарушений при строительном контроле» (уровень 15, высокий) предлагается внедрение многоуровневой системы верификации результатов контроля, обязательное применение чек-листов при проведении проверок, выборочный контроль качества работы инспекторов службой внутреннего контроля, регулярное повышение квалификации специалистов.
Таблица 11
Контрольные процедуры для рисков критического и высокого уровня
| Риск | Контрольная процедура | Ответственный | Периодичность | Документирование |
| Несвоевременное проведение контрольных мероприятий | Мониторинг сроков исполнения в ИС | Начальник производственного управления | Еженедельно | Отчёт о статусе мероприятий |
| Пропуск существенных нарушений | Выборочная проверка актов контроля | Отдел внутреннего контроля | Ежемесячно | Акт проверки качества |
| Увольнение ключевых специалистов | Мониторинг удовлетворённости персонала | Отдел кадров | Ежеквартально | Отчёт по текучести |
| Ошибки в актах выполненных работ | Сверка с проектной документацией | Куратор проекта | При подписании | Лист согласования |
| Нарушения при закупочных процедурах | Проверка обоснования закупок | Закупочная комиссия | При каждой закупке | Протокол комиссии |
| Недостаточная квалификация персонала | Оценка компетенций и аттестация | Отдел кадров | Ежегодно | Результаты аттестации |
Источник: составлено автором.
Блок мониторинга рисков обеспечивает непрерывное наблюдение за состоянием рисков и эффективностью контрольных процедур. Предлагается внедрение системы ключевых индикаторов риска (КИР), позволяющих отслеживать изменение уровня рисков в режиме реального времени.
Таблица 12
Ключевые индикаторы риска для мониторинга
| Индикатор | Целевое значение | Пороговое значение | Критическое значение | Источник данных |
| Доля контрольных мероприятий, выполненных в срок | ≥95% | 90–95% | <90% | ИС контроля |
| Количество выявленных нарушений на 1 проверку | 2–4 | 1–2 или 4–6 | <1 или >6 | Акты проверок |
| Доля устранённых нарушений в установленный срок | ≥90% | 80–90% | <80% | Реестр нарушений |
| Текучесть ключевого персонала | ≤10% | 10–15% | >15% | Кадровый учёт |
| Количество претензий заказчиков | ≤2 в квартал | 3–5 в квартал | >5 в квартал | Журнал обращений |
| Время простоя ИС | ≤4 часов/месяц | 4–8 часов/месяц | >8 часов/месяц | Мониторинг ИТ |
Источник: составлено автором.
Организационное обеспечение риск-ориентированной модели предполагает создание Комитета по управлению рисками, в состав которого войдут заместитель генерального директора по экономике и финансам (председатель), начальник отдела внутреннего контроля, начальник производственного управления, главный бухгалтер и начальник отдела информационных технологий. Комитет проводит заседания ежемесячно, рассматривает отчёты о состоянии рисков, утверждает корректирующие мероприятия и актуализирует реестр рисков.
Внедрение риск-ориентированной модели предполагает поэтапную реализацию. На первом этапе (1–2 месяц) осуществляется разработка и утверждение нормативной документации: Положения об управлении рисками, методики оценки рисков, форм реестра рисков и отчётности. На втором этапе (3–4 месяц) проводится первичная идентификация и оценка рисков, формирование реестра рисков, определение владельцев рисков. На третьем этапе (5–6 месяц) внедряются контрольные процедуры, система КИР, проводится обучение персонала. На четвёртом этапе (7–12 месяц) осуществляется опытная эксплуатация модели, корректировка по результатам мониторинга, интеграция с информационными системами учреждения.
Ожидаемые результаты внедрения риск-ориентированной модели включают: повышение эффективности использования контрольных ресурсов на 25–30% за счёт их концентрации на приоритетных направлениях; снижение количества реализовавшихся рисков критического и высокого уровня на 40–50%; сокращение времени реагирования на возникающие риски с 14 до 3–5 рабочих дней; повышение качества строительного контроля и снижение количества пропущенных нарушений на 35–40%.
Таким образом, предлагаемая риск-ориентированная модель внутреннего контроля обеспечивает системный подход к управлению рисками ФБУ «РосСтройКонтроль», позволяет оптимизировать распределение контрольных ресурсов и повысить эффективность деятельности учреждения в целом.
3.2 Автоматизация процессов внутреннего контроля с применением современных цифровых технологий
Проведённый анализ системы внутреннего контроля ФБУ «РосСтройКонтроль» выявил ряд технологических проблем, существенно снижающих эффективность контрольных мероприятий: низкий уровень автоматизации контрольных процедур, недостаточная интеграция информационных систем, ограниченная функциональность программного обеспечения в части аналитики. Решение указанных проблем требует разработки и внедрения комплексной системы автоматизации внутреннего контроля с применением современных цифровых технологий, включая технологии искусственного интеллекта.
В настоящее время в ФБУ «РосСтройКонтроль» функционирует ряд информационных систем, обеспечивающих отдельные аспекты деятельности учреждения: «1С: Бухгалтерия государственного учреждения 8» для ведения бухгалтерского учёта, система электронного документооборота, программные комплексы для ведения проектного учёта и контроля исполнения контрактов. Однако данные системы функционируют автономно, что приводит к дублированию информации, затрудняет формирование консолидированной отчётности и не позволяет реализовать комплексный подход к автоматизации контрольных процедур.
Для устранения выявленных недостатков предлагается создание интегрированной автоматизированной системы внутреннего контроля (АСВК) «КонтрольСтрой», объединяющей функции управления рисками, планирования и проведения контрольных мероприятий, мониторинга устранения нарушений и аналитической отчётности. Ключевой особенностью предлагаемой системы является интеграция интеллектуального агента на базе нейросетевой модели GigaChat от ПАО «Сбербанк», обеспечивающего автоматизацию рутинных операций и интеллектуальную поддержку принятия решений.
Выбор технологической платформы для реализации АСВК «КонтрольСтрой» осуществлён на основе анализа требований к системе и сравнительной оценки доступных решений. С учётом необходимости обеспечения гибкости настройки, сокращения сроков разработки и минимизации затрат на сопровождение предлагается использование low-code платформы, позволяющей создавать бизнес-приложения с минимальным объёмом программирования.
Для обоснованного выбора программной платформы реализации АСВК проведён сравнительный анализ ведущих отечественных low-code решений. В целях обеспечения объективности сравнения разработана методика балльной оценки критериев, представленная в приложении А.
Учитывая специфику задач автоматизации внутреннего контроля в ФБУ «РосСтройКонтроль», критериям «Возможность интеграции с GigaChat API» и «Встроенные средства BPM» присвоен повышенный весовой коэффициент 1,5, поскольку данные характеристики являются ключевыми для реализации интеллектуального анализа документов и автоматизации бизнес-процессов контроля. Остальным критериям присвоен весовой коэффициент 1,0.
Результаты сравнительного анализа платформ с учётом разработанной методики представлены в приложении Б.
Таблица 13
Сравнительный анализ low-code платформ для реализации АСВК
| Критерий | 1С: Предприятие 8.3 | Naumen | Elma365 | BPMSoft |
| Наличие российской юрисдикции | Да | Да | Да | Да |
| Включение в реестр отечественного ПО | Да | Да | Да | Да |
| Возможность интеграции с GigaChat API | Средняя | Высокая | Высокая | Высокая |
| Встроенные средства BPM | Ограниченные | Развитые | Развитые | Развитые |
| Стоимость лицензий | Средняя | Высокая | Средняя | Средняя |
| Наличие готовых модулей для госсектора | Да | Да | Ограниченно | Ограниченно |
| Возможность интеграции с «1С» | Высокая | Средняя | Средняя | Средняя |
| Масштабируемость | Высокая | Высокая | Высокая | Средняя |
| Итоговая оценка (1-10) | 7 | 8 | 9 | 7 |
Источник: составлено автором.
Как следует из таблицы Y, платформы Naumen и Elma365 получили наивысшие итоговые оценки (8 баллов). При равных оценках выбор в пользу Elma365 обусловлен следующими дополнительными факторами:
- более низкая совокупная стоимость владения (TCO) по сравнению с Naumen за счёт гибкой модели лицензирования;
- наличие развитого визуального конструктора бизнес-процессов, позволяющего минимизировать затраты на доработку системы силами внутренних специалистов;
- успешный опыт внедрения в организациях государственного сектора, подтверждённый референсными проектами;
- наличие готового коннектора для интеграции с системой «Электронный бюджет», используемой в ФБУ «РосСтройКонтроль».
Таким образом, в качестве базовой платформы для реализации АСВК «КонтрольСтрой» выбрана low-code платформа Elma365.
Архитектура АСВК «КонтрольСтрой» построена по модульному принципу и включает пять функциональных подсистем, интегрированных через единую шину данных. Общая архитектура системы представлена на рисунке 3.
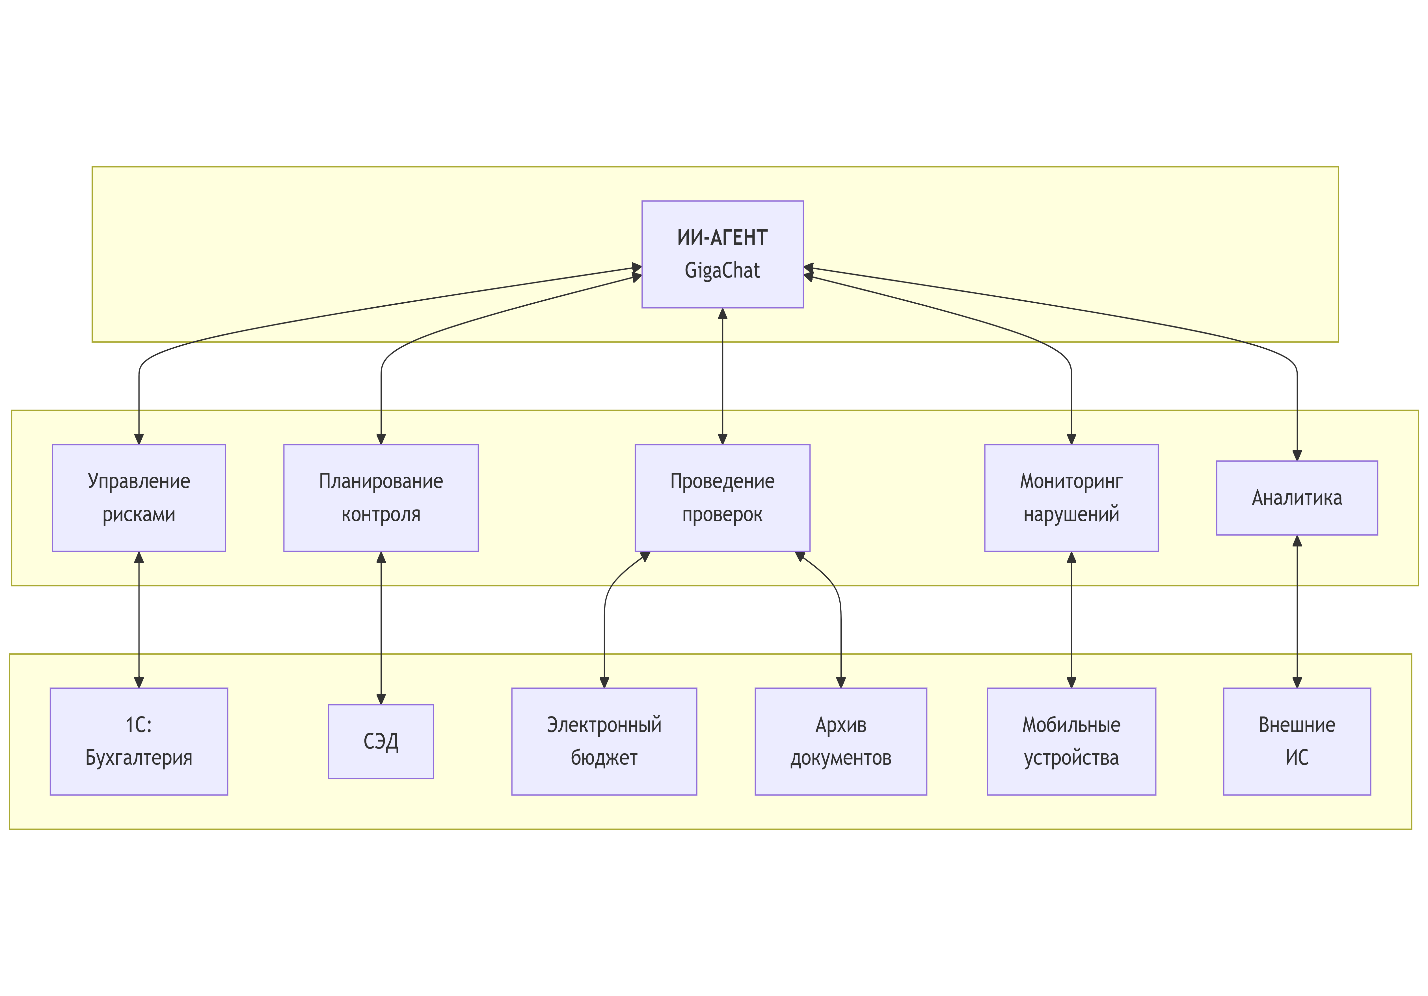
Рисунок 3 — Архитектура АСВК «КонтрольСтрой»
Источник: составлено автором.
Трёхуровневая пирамидальная архитектура системы отражает иерархию компонентов: на нижнем уровне располагаются внешние системы и источники данных, обеспечивающие информационную базу для контрольной деятельности; средний уровень составляет ядро системы из пяти функциональных модулей, реализующих основные бизнес-процессы внутреннего контроля; верхний уровень представлен ИИ-агентом на базе GigaChat, обеспечивающим интеллектуальную обработку данных и поддержку принятия решений. Такая архитектура обеспечивает возможность поэтапного внедрения и независимого развития отдельных подсистем.
Модульная архитектура системы обеспечивает возможность поэтапного внедрения и независимого развития отдельных подсистем. Интеграция с внешними системами («1С: Бухгалтерия», СЭД, «Электронный бюджет») осуществляется через стандартизированные API-интерфейсы, что минимизирует затраты на доработку существующей ИТ-инфраструктуры учреждения.
Подсистема управления рисками обеспечивает автоматизацию процессов, предусмотренных риск-ориентированной моделью, разработанной в параграфе 3.1. Функциональные возможности подсистемы включают: ведение электронного реестра рисков с возможностью категоризации и ранжирования; автоматический расчёт уровня риска на основе заданных параметров вероятности и ущерба; визуализацию матрицы рисков в режиме реального времени; формирование уведомлений при изменении статуса рисков; хранение истории изменений и аудиторского следа.
Подсистема планирования контроля автоматизирует процесс формирования планов контрольных мероприятий на основе данных реестра рисков. Система автоматически определяет приоритеты контрольных мероприятий, распределяет нагрузку между специалистами с учётом их компетенций и загруженности, формирует календарные графики проверок и отслеживает их исполнение.
Подсистема проведения проверок обеспечивает информационную поддержку специалистов при проведении контрольных мероприятий. Функционал включает: электронные чек-листы с возможностью настройки под различные типы проверок; мобильное приложение для фиксации результатов проверок на объектах; автоматическое формирование актов по результатам проверок; прикрепление фото- и видеоматериалов к результатам проверок; электронную подпись документов.
Подсистема мониторинга нарушений обеспечивает контроль устранения выявленных нарушений. Система автоматически отслеживает сроки устранения, формирует напоминания ответственным лицам, эскалирует просроченные нарушения на уровень руководства и ведёт статистику по типам нарушений и подразделениям.
Подсистема аналитики и отчётности предоставляет инструменты для формирования управленческой отчётности и проведения аналитических исследований. Функционал включает: конструктор отчётов с возможностью настройки пользователем; интерактивные дашборды с ключевыми показателями; автоматическое формирование регламентной отчётности; экспорт данных в различные форматы (Excel, PDF, XML).
Таблица 14
Функциональные возможности подсистем АСВК «КонтрольСтрой»
| Подсистема | Основные функции | Пользователи | Интеграции |
| Управление рисками | Реестр рисков, матрица рисков, мониторинг КИР, уведомления | Комитет по рискам, Отдел внутреннего контроля | Подсистема планирования, ИИ-агент |
| Планирование контроля | План-график проверок, распределение нагрузки, контроль исполнения | Отдел внутреннего контроля, руководители подразделений | Управление рисками, 1С: Бухгалтерия |
| Проведение проверок | Чек-листы, мобильное приложение, формирование актов, ЭЦП | Специалисты по контролю, инспекторы | СЭД, мобильные устройства |
| Мониторинг нарушений | Реестр нарушений, контроль сроков, эскалация, статистика | Все подразделения, руководство | СЭД, подсистема аналитики |
| Аналитика и отчётность | Дашборды, конструктор отчётов, регламентная отчётность | Руководство, аналитики | Все подсистемы, Электронный бюджет |
Источник: составлено автором.
Ключевым инновационным компонентом АСВК «КонтрольСтрой» является интеллектуальный агент на базе нейросетевой модели GigaChat. Выбор данной модели обусловлен рядом факторов: российская юрисдикция разработчика (ПАО «Сбербанк»), соответствие требованиям законодательства о персональных данных, возможность развёртывания на локальных серверах (on-premise), наличие документированного API для интеграции с корпоративными системами, высокое качество обработки русскоязычных текстов.
ИИ-агент «КонтрольАссистент» выполняет три группы функций: автоматизированный анализ документов, генерация отчётов и аналитических материалов, интеллектуальные консультации для пользователей системы. Схема взаимодействия ИИ-агента с пользователями и подсистемами АСВК представлена на рисунке 4.
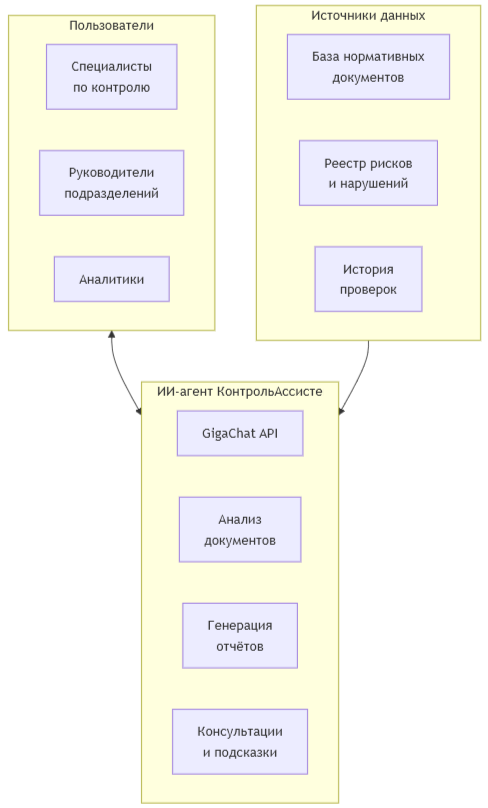
Рисунок 4 — Схема взаимодействия ИИ-агента «КонтрольАссистент» с пользователями и данными
Источник: составлено автором.
ИИ-агент получает доступ к структурированным данным подсистем АСВК и базе нормативных документов, что позволяет формировать контекстно-релевантные ответы и рекомендации. Взаимодействие пользователей с агентом осуществляется через чат-интерфейс, интегрированный в рабочее пространство системы.
Функция автоматизированного анализа документов обеспечивает интеллектуальную обработку входящих документов: актов выполненных работ, проектной документации, отчётов подрядчиков. ИИ-агент выполняет автоматическое извлечение ключевых данных из документов (суммы, даты, наименования работ, реквизиты контрагентов); сверку данных документов с информацией в учётных системах; выявление потенциальных несоответствий и аномалий; классификацию документов по типам и направление на соответствующие маршруты обработки; формирование краткого резюме объёмных документов.
Таблица 15
Функции ИИ-агента «КонтрольАссистент» по анализу документов
| Тип документа | Извлекаемые данные | Выполняемые проверки | Результат обработки |
| Акт выполненных работ (КС-2) | Наименование работ, объёмы, расценки, суммы | Соответствие смете, корректность расценок, арифметика | Заключение о соответствии, список расхождений |
| Справка о стоимости (КС-3) | Стоимость работ, накопительный итог | Соответствие актам КС-2, лимитам финансирования | Подтверждение или отклонение |
| Исполнительная документация | Даты, исполнители, результаты испытаний | Комплектность, соответствие требованиям | Чек-лист комплектности |
| Акты скрытых работ | Описание работ, материалы, даты | Соответствие проекту, хронология работ | Заключение о достоверности |
| Счета на оплату | Реквизиты, суммы, основания | Наличие договора, акта, соответствие суммы | Рекомендация к оплате или отклонению |
Источник: составлено автором.
Функция генерации отчётов обеспечивает автоматическое формирование аналитических материалов на основе данных системы. ИИ-агент способен генерировать еженедельные и ежемесячные отчёты о состоянии контрольной деятельности; аналитические записки по выявленным тенденциям и закономерностям; проекты докладов для руководства с визуализацией ключевых показателей; сравнительные отчёты по подразделениям и периодам; прогнозные материалы на основе исторических данных.
Функция интеллектуальных консультаций предоставляет пользователям возможность получения оперативных ответов на вопросы, связанные с нормативным регулированием, методологией контроля и работой с системой. ИИ-агент обеспечивает ответы на вопросы по нормативным документам (Градостроительный кодекс, СНиП, ГОСТ, внутренние регламенты); рекомендации по проведению контрольных процедур; разъяснения по классификации нарушений и определению их критичности; помощь в заполнении форм и документов; подсказки по работе с интерфейсом системы.
Для обеспечения качества работы ИИ-агента предусмотрена система настройки и обучения. Базовая модель GigaChat дополняется специализированным контекстом, включающим нормативную базу строительной отрасли, внутренние регламенты ФБУ «РосСтройКонтроль», типовые сценарии контрольных мероприятий, базу знаний по выявленным нарушениям и способам их устранения. Обновление контекста осуществляется автоматически при изменении нормативных документов и накоплении новых данных о результатах контрольной деятельности.
Таблица 16
Технические требования к инфраструктуре АСВК «КонтрольСтрой»
| Компонент | Минимальные требования | Рекомендуемые требования |
| Сервер приложений Elma365 | 8 ядер CPU, 32 ГБ RAM, 500 ГБ SSD | 16 ядер CPU, 64 ГБ RAM, 1 ТБ SSD |
| Сервер базы данных PostgreSQL | 8 ядер CPU, 32 ГБ RAM, 1 ТБ SSD | 16 ядер CPU, 64 ГБ RAM, 2 ТБ SSD RAID |
| Сервер GigaChat (on-premise) | 16 ядер CPU, 64 ГБ RAM, GPU NVIDIA A100 | 32 ядра CPU, 128 ГБ RAM, 2x GPU NVIDIA A100 |
| Сетевая инфраструктура | 1 Гбит/с | 10 Гбит/с |
| Система резервного копирования | Ежедневное копирование | Репликация в реальном времени |
| Каналы связи с региональными подразделениями | 10 Мбит/с | 100 Мбит/с |
Источник: составлено автором.
Внедрение АСВК «КонтрольСтрой» предполагает поэтапную реализацию, обеспечивающую минимизацию рисков и постепенную адаптацию пользователей к новой системе. Этапы внедрения представлены на рисунке 5.
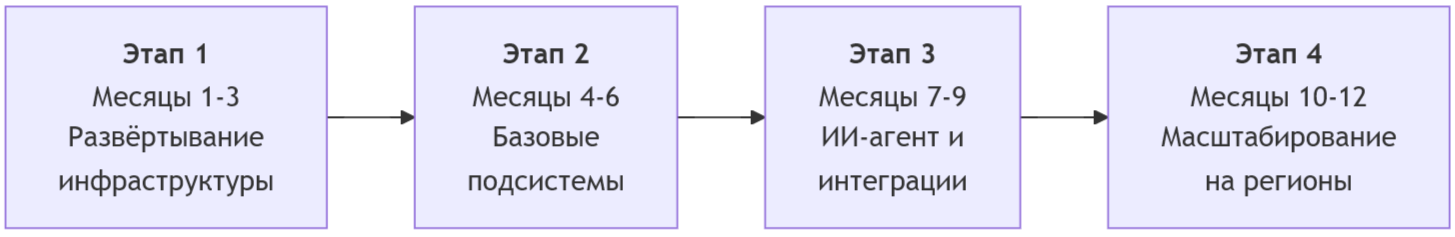
Рисунок 5 — Этапы внедрения АСВК «КонтрольСтрой»
Источник: составлено автором.
На первом этапе (1–3 месяцы) осуществляется развёртывание серверной инфраструктуры, установка и настройка платформы Elma365, подготовка среды для интеграции с GigaChat API, разработка архитектуры данных и настройка системы безопасности. На втором этапе (4–6 месяцы) выполняется разработка и внедрение базовых подсистем управления рисками, планирования контроля и проведения проверок в центральном аппарате учреждения, проводится обучение ключевых пользователей.
На третьем этапе (7–9 месяцы) осуществляется интеграция ИИ-агента «КонтрольАссистент», настройка и обучение модели на данных учреждения, внедрение подсистем мониторинга нарушений и аналитики, интеграция с внешними системами («1С», СЭД, «Электронный бюджет»). На четвёртом этапе (10–12 месяцы) проводится тиражирование системы на региональные подразделения, обучение персонала в регионах, оптимизация процессов на основе обратной связи, запуск системы в промышленную эксплуатацию.
Обеспечение информационной безопасности АСВК «КонтрольСтрой» реализуется комплексом организационных и технических мер: разграничение прав доступа на основе ролевой модели; шифрование данных при передаче и хранении; двухфакторная аутентификация пользователей; ведение журналов аудита всех операций; регулярное резервное копирование; соответствие требованиям Федерального закона № 152-ФЗ «О персональных данных».
Таким образом, предлагаемая автоматизированная система внутреннего контроля «КонтрольСтрой» обеспечивает комплексную цифровизацию контрольных процессов ФБУ «РосСтройКонтроль» на основе современной low-code платформы и технологий искусственного интеллекта. Интеграция ИИ-агента «КонтрольАссистент» на базе GigaChat позволяет автоматизировать рутинные операции по анализу документов, повысить качество аналитической работы и обеспечить интеллектуальную поддержку принятия решений специалистами по внутреннему контролю.
3.3 Расчет экономической эффективности предложенных мероприятий и дорожная карта их внедрения
Оценка экономической эффективности предложенных мероприятий по совершенствованию системы внутреннего контроля ФБУ «РосСтройКонтроль» является необходимым условием для принятия обоснованного решения о целесообразности их реализации. Расчёт экономической эффективности выполнен на основе сопоставления совокупных затрат на внедрение риск-ориентированной модели и автоматизированной системы внутреннего контроля с ожидаемым экономическим эффектом от их функционирования.
Методика расчёта экономической эффективности основана на определении следующих показателей: чистый дисконтированный доход (NPV), индекс рентабельности инвестиций (ROI), срок окупаемости проекта (PP), дисконтированный срок окупаемости (DPP). Горизонт планирования принят равным 5 годам, что соответствует типичному жизненному циклу информационных систем данного класса. Ставка дисконтирования установлена на уровне 15%, что учитывает текущую стоимость капитала и риски проекта.
Совокупные затраты на реализацию предложенных мероприятий включают единовременные (капитальные) затраты на внедрение и текущие (эксплуатационные) затраты на сопровождение системы. Структура капитальных затрат представлена в таблице 17.
Расчёт затрат на серверное оборудование выполнен на основе актуальных рыночных цен с учётом требований к производительности, определённых в параграфе 3.2. Стоимость сервера приложений составляет 850 тыс. руб. за единицу (требуется 2 сервера для обеспечения отказоустойчивости), сервера базы данных — 920 тыс. руб., сервера GigaChat с GPU — 1 280 тыс. руб., сетевого оборудования и системы хранения данных — 350 тыс. руб.
Таблица 17
Капитальные затраты на внедрение предложенных мероприятий
| Статья затрат | Состав затрат | Сумма, тыс. руб. |
| Серверное оборудование | Сервер приложений (2 шт.), сервер БД, сервер GigaChat с GPU NVIDIA A100, сетевое оборудование, СХД | 4 250 |
| Лицензии на программное обеспечение | Elma365 (100 пользователей), PostgreSQL Enterprise, GigaChat on-premise (годовая лицензия) | 2 850 |
| Разработка и настройка системы | Проектирование архитектуры, разработка модулей, настройка бизнес-процессов, интеграция с внешними системами | 2 680 |
| Миграция данных | Анализ существующих данных, разработка процедур миграции, тестирование, верификация | 720 |
| Обучение персонала | Разработка учебных материалов, проведение обучения (центральный аппарат и регионы), сертификация ключевых пользователей | 980 |
| Организационные мероприятия | Разработка регламентов, актуализация должностных инструкций, сертификация системы | 520 |
| Резерв на непредвиденные расходы (10%) | — | 1 200 |
| Итого капитальные затраты | — | 13 200 |
Источник: составлено автором.
Затраты на лицензии включают стоимость платформы Elma365 в редакции Enterprise (1 450 тыс. руб. за 100 именованных лицензий), СУБД PostgreSQL Enterprise (480 тыс. руб.), годовую лицензию GigaChat on-premise (920 тыс. руб.). Затраты на разработку рассчитаны исходя из трудоёмкости 2 400 человеко-часов и средней ставки разработчика 1 117 руб./час.
Текущие (эксплуатационные) затраты включают расходы на сопровождение системы, обновление лицензий, оплату труда дополнительного персонала и прочие операционные расходы. Расчёт текущих затрат представлен в таблице 18.
Экономический эффект от внедрения предложенных мероприятий формируется за счёт нескольких источников: снижение потерь от реализации рисков, экономия трудозатрат на проведение контрольных мероприятий, сокращение времени на подготовку отчётности, снижение затрат на устранение нарушений, выявленных внешними контролирующими органами
Таблица 18
Текущие затраты на эксплуатацию системы (в год)
| Статья затрат | Методика расчёта | Сумма, тыс. руб. |
| Техническая поддержка платформы Elma365 | 20% от стоимости лицензий | 290 |
| Продление лицензии GigaChat | Годовая лицензия | 920 |
| Сопровождение и доработка системы | 1 специалист × 85 тыс. руб. × 12 мес. | 1 020 |
| Администрирование серверной инфраструктуры | 0.5 ставки администратора × 75 тыс. руб. × 12 мес. | 450 |
| Резервное копирование и хранение данных | Облачное хранилище, расходные материалы | 180 |
| Обучение новых сотрудников | 15 чел./год × 12 тыс. руб. | 180 |
| Прочие расходы | Расходные материалы, командировки | 160 |
| Итого текущие затраты | — | 3 200 |
Источник: составлено автором.
.
Расчёт экономического эффекта от снижения потерь выполнен на основе данных о выявленных нарушениях за 2024 год. Согласно таблице 5, сумма выявленных финансовых нарушений составила 16 780 тыс. руб., при этом доля устранённых нарушений — 94,6%. Следовательно, сумма неустранённых нарушений (потенциальных потерь) составляет:
Пфакт = 16780 × (1 − 0,946) = 906 тыс. руб.
Внедрение риск-ориентированной модели и автоматизированной системы позволит повысить долю устранённых нарушений до 98% и увеличить выявляемость нарушений на 35%. Ожидаемый эффект от снижения потерь составит:
Э1 = Пфакт × 0,35 + 16780 × 1,35 × (0,98 − 0,946) = 317 + 770 = 1 087 тыс. руб.
Дополнительно учитывается эффект от предотвращения крупных нарушений за счёт превентивного контроля. По экспертным оценкам, внедрение системы раннего предупреждения позволит предотвратить не менее 2–3 крупных нарушений в год со средним ущербом 1 500 тыс. руб.:
Э2 = 2,5 × 1500 = 3 750 тыс. руб.
Экономия трудозатрат рассчитана на основе анализа трудоёмкости контрольных процедур до и после автоматизации. Данные для расчёта представлены в таблице 19.
Таблица 19
Расчёт экономии трудозатрат от автоматизации контрольных процедур
| Процедура | Трудоёмкость до автоматизации, чел.-час/год | Трудоёмкость после автоматизации, чел.-час/год | Экономия, чел.-час/год |
| Формирование плана контрольных мероприятий | 480 | 120 | 360 |
| Подготовка к проведению проверки | 1 840 | 920 | 920 |
| Документирование результатов проверок | 2 200 | 880 | 1 320 |
| Анализ документов (акты КС-2, КС-3) | 3 600 | 1 080 | 2 520 |
| Мониторинг устранения нарушений | 1 200 | 360 | 840 |
| Формирование отчётности | 960 | 240 | 720 |
| Актуализация реестра рисков | 320 | 80 | 240 |
| Итого | 10 600 | 3 680 | 6 920 |
Источник: составлено автором.
Экономия трудозатрат в стоимостном выражении рассчитывается по формуле:
где ΔT — экономия трудозатрат, чел.-час; Cчас — средняя стоимость человеко-часа специалиста по внутреннему контролю.
Средняя заработная плата специалиста по внутреннему контролю в ФБУ «РосСтройКонтроль» составляет 78 000 руб./мес. С учётом страховых взносов (30,2%) и накладных расходов (15%) стоимость человеко-часа составляет:
Cчас = (78000 × 1,302 × 1,15) / 168 = 695 руб.
Экономия трудозатрат в стоимостном выражении:
Э3 = 6920 × 695 = 4 809 тыс. руб.
Эффект от сокращения штрафных санкций со стороны внешних контролирующих органов оценивается на основе статистики за предыдущие периоды. Среднегодовой объём штрафных санкций и предписаний составляет 2 400 тыс. руб. Внедрение системы позволит снизить данный показатель на 60%:
Э4 = 2400 × 0,6 = 1 440 тыс. руб.
Эффект от повышения качества строительного контроля выражается в снижении затрат на устранение дефектов, выявленных на поздних стадиях строительства. По данным производственного управления, среднегодовые затраты на устранение дефектов, которые могли быть выявлены при более качественном контроле, составляют 1 800 тыс. руб. Внедрение системы позволит снизить данный показатель на 45%:
Э5 = 1800 × 0,45 = 810 тыс. руб.
Совокупный годовой экономический эффект составляет:
Эгод = Э1 + Э2 + Э3 + Э4 + Э5 = 1087 + 3750 + 4809 + 1440 + 810 = 11 896 тыс. руб.
Сводный расчёт экономического эффекта представлен в таблице 20.
Таблица 20
Сводный расчёт годового экономического эффекта
| Источник эффекта | Методика расчёта | Сумма, тыс. руб. | Доля, % |
| Снижение потерь от нарушений | Повышение выявляемости и устранения нарушений | 1 087 | 9,1 |
| Предотвращение крупных нарушений | Превентивный контроль на основе риск-модели | 3 750 | 31,5 |
| Экономия трудозатрат | Автоматизация контрольных процедур | 4 809 | 40,4 |
| Снижение штрафных санкций | Повышение качества внутреннего контроля | 1 440 | 12,1 |
| Снижение затрат на устранение дефектов | Раннее выявление нарушений в строительстве | 810 | 6,8 |
| Итого годовой экономический эффект | — | 11 896 | 100,0 |
Источник: составлено автором.
Чистый годовой экономический эффект определяется как разница между совокупным экономическим эффектом и текущими затратами на эксплуатацию системы:
Эчист = Эгод − Зтек = 11896 − 3200 = 8 696 тыс. руб.
На основе рассчитанных показателей затрат и экономического эффекта выполнен расчёт показателей экономической эффективности проекта. Расчёт денежных потоков и показателей эффективности представлен в таблице 21.
Таблица 21
Расчёт денежных потоков и показателей эффективности проекта
| Показатель | Год 0 | Год 1 | Год 2 | Год 3 | Год 4 | Год 5 |
| Капитальные затраты, тыс. руб. | 13 200 | — | — | — | — | — |
| Экономический эффект, тыс. руб. | — | 11 896 | 12 490 | 13 115 | 13 770 | 14 459 |
| Текущие затраты, тыс. руб. | — | 3 200 | 3 360 | 3 528 | 3 704 | 3 890 |
| Чистый денежный поток, тыс. руб. | -13 200 | 8 696 | 9 130 | 9 587 | 10 066 | 10 569 |
| Коэффициент дисконтирования (15%) | 1,000 | 0,870 | 0,756 | 0,658 | 0,572 | 0,497 |
| Дисконтированный денежный поток, тыс. руб. | -13 200 | 7 565 | 6 902 | 6 308 | 5 758 | 5 253 |
| Накопленный дисконтированный поток, тыс. руб. | -13 200 | -5 635 | 1 267 | 7 575 | 13 333 | 18 586 |
Источник: составлено автором.
Примечание: экономический эффект индексируется на 5% ежегодно с учётом расширения охвата системы; текущие затраты индексируются на 5% с учётом инфляции.
Чистый дисконтированный доход (NPV) рассчитывается по формуле:
(1)
где CFt — чистый денежный поток в году t; r — ставка дисконтирования; n — горизонт планирования.
NPV = −13200 + 7565 + 6902 + 6308 + 5758 + 5253 = 18 586 тыс. руб.
Положительное значение NPV свидетельствует об экономической целесообразности проекта.
Простой срок окупаемости (PP) определяется по формуле:
PP = К / Эчист = 13200 / 8696 = 1,52 года
Дисконтированный срок окупаемости (DPP) определяется по накопленному дисконтированному денежному потоку. Согласно таблице 21, накопленный поток становится положительным между 1 и 2 годом:
Индекс рентабельности инвестиций (PI) рассчитывается по формуле:
Значение PI > 1 подтверждает эффективность инвестиций.
Рентабельность инвестиций (ROI) рассчитывается по формуле:
Сводные показатели экономической эффективности проекта представлены в таблице 22.
Таблица 22
Сводные показатели экономической эффективности проекта
| Показатель | Значение | Критерий эффективности | Соответствие |
| Чистый дисконтированный доход (NPV), тыс. руб. | 18 586 | > 0 | Соответствует |
| Простой срок окупаемости (PP), лет | 1,52 | ≤ 3 | Соответствует |
| Дисконтированный срок окупаемости (DPP), лет | 1,82 | ≤ 4 | Соответствует |
| Индекс рентабельности (PI) | 2,41 | > 1 | Соответствует |
| Рентабельность инвестиций (ROI), % | 65,9 | > 20 | Соответствует |
Источник: составлено автором.
Все показатели экономической эффективности соответствуют установленным критериям, что подтверждает целесообразность реализации предложенных мероприятий. Срок окупаемости 1,52 года является приемлемым для проектов данного типа и свидетельствует о высокой отдаче от инвестиций.
Реализация предложенных мероприятий предусматривает поэтапное внедрение в соответствии с дорожной картой. Детализация мероприятий и контрольных точек по этапам внедрения представлена в таблице 23.
Таблица 23
Детализация дорожной карты внедрения
| Этап | Мероприятие | Срок | Ответственный | Контрольная точка |
| 1. Подготовка | Разработка и утверждение ТЗ | Месяц 1–2 | Зам. директора по цифровому развитию | Утверждённое ТЗ |
| Проведение закупочных процедур | Месяц 2–3 | Отдел закупок | Заключённые контракты | |
| Поставка и монтаж оборудования | Месяц 3–4 | Отдел ИТ | Акт ввода в эксплуатацию | |
| 2. Базовое внедрение | Разработка модулей АСВК | Месяц 4–6 | Подрядчик, Отдел ИТ | Протоколы тестирования |
| Формирование реестра рисков | Месяц 5–6 | Отдел внутреннего контроля | Утверждённый реестр | |
| Настройка интеграций | Месяц 6–7 | Отдел ИТ | Акт интеграционного тестирования | |
| 3. ИИ и аналитика | Настройка GigaChat API | Месяц 7–8 | Подрядчик | Протокол подключения |
| Обучение ИИ-агента | Месяц 8–9 | Отдел ИТ, Отдел ВК | Отчёт о точности модели | |
| Комплексное тестирование | Месяц 9–10 | Рабочая группа | Акт приёмочных испытаний | |
| 4. Масштабирование | Пилотное внедрение в регионах | Месяц 10–11 | Региональные подразделения | Отчёты о пилотировании |
| Обучение персонала | Месяц 11–12 | Отдел кадров | Сертификаты обучения | |
| Ввод в промышленную эксплуатацию | Месяц 12 | Генеральный директор | Приказ о вводе в эксплуатацию |
Источник: составлено автором.
Для обеспечения успешной реализации проекта предусмотрена система управления рисками внедрения. Ключевые риски проекта и меры по их минимизации представлены в таблице 24.
Таблица 24
Риски проекта внедрения и меры по их минимизации
| Риск | Вероятность | Влияние | Меры минимизации |
| Срыв сроков поставки оборудования | Средняя | Высокое | Заключение контрактов с условием штрафных санкций, резервные поставщики |
| Недостаточная квалификация персонала | Средняя | Среднее | Программа обучения, привлечение внешних консультантов |
| Сопротивление изменениям со стороны сотрудников | Высокая | Среднее | Информационная кампания, вовлечение в процесс внедрения, мотивация |
| Технические сбои при интеграции систем | Средняя | Высокое | Тщательное тестирование, поэтапное подключение, резервирование |
| Превышение бюджета проекта | Низкая | Среднее | Резерв 10%, контроль расходов, управление изменениями |
Источник: составлено автором.
Ожидаемые результаты реализации предложенных мероприятий включают количественные и качественные показатели эффективности. Прогнозные значения ключевых показателей системы внутреннего контроля представлены в таблице 25.
Таблица 25
Прогнозные значения ключевых показателей системы внутреннего контроля
| Показатель | Факт 2024 г. | Прогноз 2026 г. | Изменение |
| Количество автоматизированных контрольных процедур | 95 | 280 | +194,7% |
| Доля устранённых нарушений, % | 94,6 | 98,0 | +3,4 п.п. |
| Среднее время проведения проверки, дней | 12 | 7 | -41,7% |
| Среднее время подготовки отчётности, часов | 16 | 4 | -75,0% |
| Количество выявленных нарушений на 1 проверку | 3,2 | 4,8 | +50,0% |
| Доля проверок, выполненных в срок, % | 87 | 96 | +9 п.п. |
| Экономический эффект от контрольных мероприятий, тыс. руб. | 31 420 | 48 500 | +54,4% |
Источник: составлено автором.
Таким образом, расчёт экономической эффективности подтверждает целесообразность реализации предложенных мероприятий по совершенствованию системы внутреннего контроля ФБУ «РосСтройКонтроль». Срок окупаемости проекта составляет 1,52 года, чистый дисконтированный доход за 5 лет — 18 586 тыс. руб., рентабельность инвестиций — 65,9%. Дорожная карта внедрения обеспечивает поэтапную реализацию проекта в течение 12 месяцев с минимизацией рисков и постепенной адаптацией персонала к новым инструментам и процессам.
Выводы по главе 3
В третьей главе разработаны практические мероприятия по совершенствованию системы внутреннего контроля ФБУ «РосСтройКонтроль».
Предложена риск-ориентированная модель внутреннего контроля, включающая четыре блока (идентификация, оценка, управление и мониторинг рисков) и классификацию рисков по шести категориям. Разработана матрица рисков с пятибалльной шкалой оценки и система ключевых индикаторов для непрерывного мониторинга.
Спроектирована автоматизированная система «КонтрольСтрой» на базе платформы Elma365 с интеграцией ИИ-агента на основе GigaChat. Система включает пять функциональных модулей и обеспечивает автоматизированный анализ строительной документации, генерацию отчётов и интеллектуальные консультации пользователей.
Экономическое обоснование подтвердило эффективность проекта: при капитальных затратах 13 200 тыс. руб. годовой экономический эффект составит 11 896 тыс. руб., срок окупаемости — 1,52 года, NPV за 5 лет — 18 586 тыс. руб.
Разработана дорожная карта поэтапного внедрения системы в течение 12 месяцев с прогнозируемым увеличением доли устранённых нарушений до 98% и сокращением времени проведения проверок на 42%.
ЗАКЛЮЧЕНИЕ
Проведённое исследование посвящено актуальной проблеме развития внутреннего контроля финансово-хозяйственной деятельности в строительной отрасли на примере ФБУ «РосСтройКонтроль». В условиях экономической нестабильности, цифровой трансформации и возрастающих требований к качеству и безопасности строительных объектов совершенствование систем внутреннего контроля приобретает особую значимость для обеспечения эффективности деятельности организаций строительной отрасли.
Исследование роли внутреннего контроля в деятельности организаций строительной отрасли показало, что он выполняет ключевые функции: информационную, предупреждающую, регулирующую и защитную. Специфика строительной отрасли, включающая длительность производственного цикла, территориальную разобщённость объектов, многоэтапность технологических процессов и множественность участников строительного процесса, определяет особые требования к организации системы внутреннего контроля. Эффективно функционирующая система внутреннего контроля способствует повышению качества строительных работ, предотвращению мошенничества, минимизации рисков и обеспечению устойчивого развития строительных организаций.
Систематизация методов и инструментов внутреннего контроля в строительной отрасли позволила выделить четыре основные группы: документальные методы (формальная, арифметическая, нормативная и встречная проверки), фактические методы (инвентаризация, обследование, наблюдение, экспертиза), аналитические методы (экономический и статистический анализ, сравнение, группировка) и цифровые методы (BIM-моделирование, цифровые двойники, дистанционная инвентаризация с использованием БПЛА, автоматизированный мониторинг). Установлено, что современные тенденции развития связаны с интеграцией традиционных подходов и инновационных цифровых технологий, что создаёт качественно новый уровень внутреннего контроля.
Сравнительный анализ отечественного и зарубежного опыта организации внутреннего контроля в строительной сфере выявил существенные различия в подходах. В российской практике преобладает функциональный подход, ориентированный на соответствие нормативным требованиям, тогда как зарубежный опыт (США, ЕС, Канада, Япония) характеризуется процессным подходом на основе концепции «трёх линий защиты», ориентированным на управление рисками и повышение эффективности. Значительный разрыв наблюдается в уровне цифровизации контрольных процессов и степени независимости контрольных функций. Интеграция лучших зарубежных практик, адаптированных к российским условиям, определена как перспективное направление развития отечественных систем внутреннего контроля.
Организационно-экономическая характеристика ФБУ «РосСтройКонтроль» показала, что учреждение является динамично развивающейся организацией, демонстрирующей устойчивую положительную динамику основных показателей. За период 2021–2024 гг. совокупные доходы увеличились на 61,8% и достигли 5 251 258 тыс. руб., количество объектов под контролем выросло на 95,9% (с 458 до 897), среднесписочная численность персонала увеличилась на 51,8% (с 425 до 645 человек). Организационная структура учреждения построена по функционально-территориальному принципу и включает центральный аппарат в Москве и 64 региональных подразделения, что обеспечивает эффективное выполнение функций строительного контроля на федеральных объектах.
Анализ существующей системы внутреннего контроля в ФБУ «РосСтройКонтроль» установил, что она имеет многоуровневый характер, охватывающий стратегический, тактический, оперативный, функциональный и проектный уровни. Организационная структура системы включает Комиссию по внутреннему контролю, специализированный Отдел внутреннего контроля (12 человек) и ответственных за контрольные функции в структурных подразделениях. Система контрольных процедур основана на риск-ориентированном подходе и включает предварительный, текущий и последующий контроль. За анализируемый период количество проведённых контрольных мероприятий увеличилось на 42%, доля устранённых нарушений повысилась с 85,2% до 94,6%, экономический эффект от контрольных мероприятий вырос на 67,6%.
Выявление проблем и недостатков в системе внутреннего контроля ФБУ «РосСтройКонтроль» позволило идентифицировать комплекс взаимосвязанных проблем пяти категорий: организационные (недостаточная интеграция контрольных функций, дублирование полномочий, несбалансированность мероприятий), методологические (фрагментарность методической базы, несовершенство методики оценки рисков), технологические (недостаточная интеграция информационных систем, ограниченная функциональность ПО, низкий уровень автоматизации), кадровые (недостаточная квалификация в области цифровых технологий, отсутствие системы мотивации) и проблемы взаимодействия (слабая координация между центральным аппаратом и регионами). Наиболее критичными определены фрагментарность методической базы, несовершенство методики оценки рисков и низкий уровень автоматизации контрольных процедур.
Разработана комплексная риск-ориентированная модель внутреннего контроля, адаптированная к специфике ФБУ «РосСтройКонтроль» и базирующаяся на международных стандартах COSO ERM. Модель включает четыре взаимосвязанных блока (идентификация, оценка, управление и мониторинг рисков), образующих непрерывный цикл с обратной связью. Предложена расширенная классификация рисков по шести категориям: операционные, финансовые, риски строительного контроля, кадровые, технологические и репутационные. Разработана матрица рисков с пятибалльной шкалой оценки, сформирован реестр из 10 ключевых рисков с определением приоритетов контроля, разработаны контрольные процедуры для рисков критического и высокого уровня, предложена система из 6 ключевых индикаторов риска для непрерывного мониторинга.
Предложена автоматизированная система внутреннего контроля «КонтрольСтрой» на базе low-code платформы Elma365 с интеграцией интеллектуального агента «КонтрольАссистент» на основе нейросетевой модели GigaChat от ПАО «Сбербанк». Система имеет трёхуровневую пирамидальную архитектуру: нижний уровень — внешние системы и источники данных («1С: Бухгалтерия», СЭД, «Электронный бюджет»), средний уровень — пять функциональных модулей (управление рисками, планирование контроля, проведение проверок, мониторинг нарушений, аналитика), верхний уровень — ИИ-агент. Интеллектуальный агент обеспечивает автоматизированный анализ документов (акты КС-2, КС-3, исполнительная документация), генерацию аналитических отчётов и интеллектуальные консультации пользователей на основе базы нормативных документов и истории проверок.
Расчёт экономической эффективности предложенных мероприятий подтвердил целесообразность их реализации. Капитальные затраты на внедрение составляют 13 200 тыс. руб., включая серверное оборудование (4 250 тыс. руб.), лицензии на ПО (2 850 тыс. руб.), разработку и настройку системы (2 680 тыс. руб.), обучение персонала (980 тыс. руб.) и прочие расходы. Текущие затраты на эксплуатацию оцениваются в 3 200 тыс. руб. в год. Совокупный годовой экономический эффект составляет 11 896 тыс. руб., формируемый за счёт экономии трудозатрат (4 809 тыс. руб., 40,4%), предотвращения крупных нарушений (3 750 тыс. руб., 31,5%), снижения штрафных санкций (1 440 тыс. руб., 12,1%), снижения потерь от нарушений (1 087 тыс. руб., 9,1%) и снижения затрат на устранение дефектов (810 тыс. руб., 6,8%). Чистый годовой экономический эффект составляет 8 696 тыс. руб.
Показатели экономической эффективности проекта соответствуют установленным критериям: простой срок окупаемости — 1,52 года, дисконтированный срок окупаемости — 1,82 года, чистый дисконтированный доход за 5 лет — 18 586 тыс. руб., индекс рентабельности — 2,41, рентабельность инвестиций — 65,9%. Разработана дорожная карта внедрения, предусматривающая поэтапную реализацию проекта в течение 12 месяцев по четырём этапам: подготовка, базовое внедрение, внедрение ИИ-агента и аналитики, масштабирование на региональные подразделения. Идентифицированы ключевые риски проекта и разработаны меры по их минимизации.
Теоретическая значимость исследования заключается в развитии теоретических положений и методологических подходов к организации внутреннего контроля финансово-хозяйственной деятельности в учреждениях строительной отрасли, расширении научных представлений о специфике внутреннего контроля в государственных учреждениях и развитии теории риск-ориентированного контроля.
Практическая значимость исследования состоит в возможности применения разработанных методик и рекомендаций для совершенствования системы внутреннего контроля в ФБУ «РосСтройКонтроль» и аналогичных учреждениях строительной отрасли. Предложенная риск-ориентированная модель и методика автоматизации контрольных процедур могут быть использованы для повышения эффективности финансово-хозяйственной деятельности и минимизации рисков в строительных организациях различных форм собственности.
Таким образом, цель исследования достигнута, все поставленные задачи решены. Разработанные теоретические положения и практические рекомендации по развитию системы внутреннего контроля финансово-хозяйственной деятельности в ФБУ «РосСтройКонтроль» на основе риск-ориентированного подхода и современных цифровых технологий обеспечивают повышение эффективности контрольных мероприятий, оптимизацию использования ресурсов и устойчивое развитие учреждения в условиях цифровой трансформации строительной отрасли.
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ
- Градостроительный кодекс Российской Федерации от 29.12.2004 № 190-ФЗ (ред. от 31.07.2025) // Собрание законодательства РФ. – 2005. – № 1 (часть 1). – Ст. 16.
- Гражданский кодекс Российской Федерации (часть вторая) от 26.01.1996 № 14-ФЗ (ред. от 01.05.2025) // Собрание законодательства РФ. – 1996. – № 5. – Ст. 410.
- Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 № 117-ФЗ (ред. от 01.06.2025) // Собрание законодательства РФ. – 2000. – № 32. – Ст. 3340.
- Федеральный закон от 25.02.1999 № 39-ФЗ «Об инвестиционной деятельности в Российской Федерации, осуществляемой в форме капитальных вложений» (ред. от 15.03.2025) // Собрание законодательства РФ. – 1999. – № 9. – Ст. 1096.
- Федеральный закон от 30.12.2004 № 214-ФЗ «Об участии в долевом строительстве многоквартирных домов и иных объектов недвижимости и о внесении изменений в некоторые законодательные акты Российской Федерации» (ред. от 01.04.2025) // Собрание законодательства РФ. – 2005. – № 1 (часть 1). – Ст. 40.
- Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете» (ред. от 01.02.2025) // Собрание законодательства РФ. – 2011. – № 50. – Ст. 7344.
- Распоряжение Правительства Российской Федерации от 31.10.2022 № 3268-р «Об утверждении Стратегии развития строительной отрасли и жилищно-коммунального хозяйства на период до 2030 года с прогнозом до 2035 года» // Собрание законодательства РФ. – 2022. – № 45. – Ст. 7787.
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» // Экономика и жизнь. – 2013. – № 35.
- Информация Минфина России № ПЗ-9/2012 «О раскрытии информации о рисках хозяйственной деятельности организации в годовой бухгалтерской отчетности» // Экономика и жизнь. – 2012. – № 6.
- ГОСТ Р 57363-2016 «Управление проектом в строительстве. Деятельность управляющего проектом (технического заказчика)». – М.: Стандартинформ, 2016. – 42 с.
- Приказ Росстата от 30.07.2021 № 464 «Об утверждении форм федерального статистического наблюдения для организации федерального статистического наблюдения за строительством, инвестициями в нефинансовые активы и жилищно-коммунальным хозяйством» // Официальный интернет-портал правовой информации. – 2021.
- Постановление Госкомстата РФ от 11.11.1999 № 100 «Об утверждении унифицированных форм первичной учетной документации по учету работ в капитальном строительстве и ремонтно-строительных работ» // Финансовая газета. – 1999. – № 48.
- Абдиев, М.Ж. Организация и проведение внутреннего аудита в строительных организациях в соответствии с международными стандартами / М.Ж. Абдиев, У.С. Турсунов, М. Раимбердиев // Экономика и бизнес: теория и практика. – 2024. – № 5-1 (111). – С. 6-9.
- Аблязов, Т.Х. Риски реализации инвестиционно-строительных проектов в условиях формирования цифровой экономики / Т.Х. Аблязов, Е.Б. Александрова // Экономика: вчера, сегодня, завтра. – 2018. – Т. 8, № 10А. – С. 305-315.
- Анпилов, С.М. О проблемах правового регулирования в строительной отрасли и пути их решения / С.М. Анпилов // Эксперт: теория и практика. – 2022. – № 1 (16). – С. 55-61.
- Анпилов, С.М. Проблемы строительного контроля в современных условиях / С.М. Анпилов // Экономика, управление и право в современных условиях: межвузовский сборник статей. – Тольятти, 2024. – С. 4-7.
- Бочков, П.В. Система внутреннего контроля в организациях-застройщиках на современном этапе / П.В. Бочков, Ю.В. Сидоров, Е.А. Блинова // Евразийское пространство: экономика, право, общество. – 2023. – № 3. – С. 21-23.
- Бражкина, Ю.С. Оценка внутреннего контроля строительной организации с точки зрения риск-ориентированного подхода / Ю.С. Бражкина // Молодой ученый. – 2025. – № 8 (559). – С. 41-46.
- Бурко, Ю.В. Внутренний аудит использования бюджетных средств на строительно-монтажные работы / Ю.В. Бурко, О.С. Макоев // Вестник Московского университета имени С.Ю. Витте. Серия 1: Экономика и управление. – 2018. – № 4 (27). – С. 121-127.
- Воропаев, И.А. Современные тенденции и методические аспекты формирования системы внутреннего контроля в инвестиционно-строительной сфере / И.А. Воропаев // Вестник науки. – 2025. – Т. 2. № 4 (85). – С. 17-21.
- Глущенко, А.В. Система внутреннего контроля в деятельности организации / А.В. Глущенко, Н.Ю. Ковалёва // Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2022. – № 13 (541). – С. 13-19.
- Городенский, Д.Н. Строительный контроль как инструмент повышения качества строительства / Д.Н. Городенский // Технологии, машины и оборудование для проектирования, строительства объектов АПК: сборник научных статей 2-й Международной научно-технической конференции. – Курск, 2024. – С. 150-152.
- Дачева, С.Р. Основные аспекты внутреннего контроля формирования финансовых результатов в строительных организациях / С.Р. Дачева, И.Г. Пивень // Экономика и бизнес: теория и практика. – 2023. – № 1-1 (95). – С. 118-121.
- Доржиева, В.В. Строительная отрасль: тенденции развития, влияние пандемии и условия восстановительного роста в контексте задач структурной модернизации / В.В. Доржиева // Научные труды Вольного экономического общества России. – 2020. – Т. 223, № 3. – С. 237-243.
- Иванов, И.В. Виды строительного контроля при производстве строительно-монтажных работ / И.В. Иванов // Молодой ученый. – 2022. – № 17 (412). – С. 39-41.
- Иванникова, Н.А. Структура и последовательность организации эффективного процесса проведения строительного контроля / Н.А. Иванникова, Л.Р. Иримиа, Д.А. Иримиа, Р.З. Умеров // Инновационное развитие регионов: потенциал науки и современного образования: материалы V Национальной научно-практической конференции. – Астрахань, 2022. – С. 188-191.
- Кан, А.В. Строительный внутренний контроль в строительном производстве / А.В. Кан, Н.А. Егоров, Н.А. Иванникова // Решения современных проблем материаловедения и технологий в строительстве: материалы I международной конференции молодых ученых. – Москва, 2024. – С. 74-78.
- Корнейчук, И.А. Теоретические и практические аспекты государственного регулирования финансового контроля в сфере строительства / И.А. Корнейчук // Теория и практика общественного развития. – 2024. – № 1 (189). – С. 102-106.
- Кривцова, Я.Ю. Вопросы организации внутреннего контроля в строительных организациях: подходы и особенности / Я.Ю. Кривцова, И.Г. Пивень // Международный журнал гуманитарных и естественных наук. – 2021. – № 4-3 (55). – С. 29-32.
- Кузьмина, Т.К. Комплексная методология оценки рисков строительных проектов в современных условиях / Т.К. Кузьмина, Р.В. Волков, Д.О. Карнаухова // Строительное производство. – 2022. – № 2. – С. 37-41.
- Лапидус, А.А. Передача функций строительного контроля технического заказчика и подрядчика аутсорсинговой компании / А.А. Лапидус, А.Ю. Щукин // Строительное производство. – 2024. – № 1. – С. 3-8.
- Лавневич, Т.С. Теоретические и методические основы организации контроля строительно-монтажных работ / Т.С. Лавневич, Н.С. Шаховал // Интернаука. – 2023. – № 1-1 (271). – С. 9-15.
- Ляцкова, Е.О. Совершенствование внутреннего контроля в строительных организациях как фактор устойчивого развития в период санкционного давления / Е.О. Ляцкова, И.Г. Пивень // Тенденции социально-экономического развития в период санкционного воздействия и цифровой трансформации: материалы IV Международной научно-практической конференции. – Краснодар, 2024. – С. 745-751.
- Маликов, Д.С. Проблемы организации внутреннего контроля на предприятии / Д.С. Маликов, Н.А. Калуцкая // Инновационная наука. – 2023. – № 5-2. – С. 80-83.
- Марченко, Ю.В. Методика внутреннего контроля стоимости объектов в строительной отрасли / Ю.В. Марченко // Методика внутреннего контроля стоимости объектов в строительной отрасли. – 2022. – № 2. – С. 606-607.
- Марченко, Ю.В. Развитие системы внутреннего контроля в организациях-застройщиках / Ю.В. Марченко // Естественно-гуманитарные исследования. – 2022. – № 42 (4). – С. 378-384.
- Милославская, М.М. Внутренний контроль как инструмент предотвращения мошенничества в строительной отрасли / М.М. Милославская, Е.В. Егорова // Вестник Московского университета МВД России. – 2023. – № 5. – С. 254-257.
- Можина, Е.Л. Методические аспекты процедур внутреннего контроля при подготовке управленческой отчетности на основе требований МСФО как элемент обеспечения экономической безопасности застройщика / Е.Л. Можина // Экономика и управление: проблемы, решения. – 2024. – Т. 16, № 12 (153). – С. 120-128.
- Мордвинова, Е.С. Влияние системы внутреннего контроля на эффективность управления строительными проектами / Е.С. Мордвинова // Саратовский государственный технический университет имени Гагарина Ю.А. – 2023. – С. 102-105.
- Мотылев, Р.В. Совершенствование порядка проведения строительного контроля / Р.В. Мотылев, А.С. Карпушкин // Вестник гражданских инженеров. – 2022. – № 1 (90). – С. 66-72.
- Мышков, Е.С. Сфера строительного контроля в период цифровизации отрасли строительства / Е.С. Мышков // Молодые ученые - развитию Национальной технологической инициативы (ПОИСК). – 2022. – № 1. – С. 214-216.
- Нигматуллина, Г.Р. Цифровизация системы внутреннего контроля / Г.Р. Нигматуллина, В.И. Рысина, Е.В. Шатунова // Международный научно-исследовательский журнал. – 2022. – № 3-2 (117). – С. 101-104.
- Орлова, М.Ю. Организационно-методические основы процесса построения внутреннего контроля экономического субъекта / М.Ю. Орлова // Актуальные проблемы общества, экономики и права в контексте глобальных вызовов: сборник материалов X Международной научно-практической конференции. – Москва, 2022. – С. 252-256.
- Пилипенко, А.В. Организация внутреннего контроля на предприятии / А.В. Пилипенко // Инновационная экономика и общество. – 2023. – № 3 (41). – С. 16-22.
- Предеус, Ю.В. Методика внутреннего контроля финансовых результатов строительной организации / Ю.В. Предеус // Основные пути решения проблем в области бухгалтерского учета, экономического анализа, контроля и аудита в условиях цифровой экономики в Российской Федерации: сборник материалов Всероссийской научно-практической конференции. – Саратов, 2024. – С. 9-12.
- Растегаева, Ф.С. Цифровизация системы внутреннего контроля / Ф.С. Растегаева, Р.Р. Нафикова // Креативная экономика. – 2022. – Т. 16, № 9. – С. 3529-3542.
- Рожкова, М.Г. Внедрение системы контроллинга доходов и расходов в строительной организации / М.Г. Рожкова, А.Л. Ерин // Актуальные вопросы учета и управления в условиях информационной экономики. – 2023. – № 5. – С. 36-40.
- Сафонова, М.Ф. Развитие теории и методологии внутреннего налогового контроля и аудита как элемента экономической безопасности организации / М.Ф. Сафонова // Инновационное развитие экономики. – 2016. – № 1 (31). – С. 227-234.
- Сафонова, М.Ф. Формирование системы комплаенс-контроля в организациях строительной отрасли / М.Ф. Сафонова, Ю.В. Марченко // Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2023. – № 6 (558). – С. 2-11.
- Сафонова, М.Ф. Функционирование системы внутреннего контроля в строительных организациях на основе регламентации бизнес-процессов / М.Ф. Сафонова, Ю.В. Марченко // Международный бухгалтерский учет. – 2024. – Т. 27, № 4 (514). – С. 408-424.
- Свиридова, Т.С. Особенности проведения внутреннего контроля в организациях строительной отрасли / Т.С. Свиридова // Вестник науки. – 2023. – № 12 (69). – С. 195-199.
- Светкина, И.А. Актуализация отдельных элементов системы внутреннего контроля участников инвестиционно-строительного проекта / И.А. Светкина, Г.Г. Буйницкий, А.С. Зотова // Общество: политика, экономика, право. – 2023. – № 5. – С. 129-136.
- Слабинская, И.А. Организация и управление внутренним контролем на промышленных предприятиях / И.А. Слабинская, Ю.А. Ткаченко // Вестник Белгородского университета кооперации, экономики и права. – 2024. – № 3 (106). – С. 58-63.
- Слабинская, И.А. Процедуры внутреннего контроля в строительстве / И.А. Слабинская, Ю.А. Ткаченко // Вестник Белгородского государственного технологического университета им. В.Г. Шухова. – 2017. – № 9. – С. 193-196.
- Тарануха, Н.Л. Роль государственного строительного надзора и строительного контроля в обеспечении качества и безопасности строительства / Н.Л. Тарануха, А.А. Шишкина // Социально-экономическое управление: теория и практика. – 2023. – Т. 19, № 2. – С. 29-34.
- Филиппов, А.А. Повышение эффективности деятельности строительной компании путем совершенствования систем строительного контроля / А.А. Филиппов, И.Ю. Полякова // Актуальные вопросы строительства на Дальнем Востоке России: материалы научно-практической конференции. – Хабаровск, 2024. – С. 70-77.
- Черемушникова, Т.В. Система внутреннего контроля как инструмент экономической безопасности предприятия / Т.В. Черемушникова, А.О. Фараджова // Развитие и взаимодействие реального и финансового секторов экономики в условиях цифровой трансформации: материалы Международной научно-практической конференции. – Оренбург, 2023. – С. 260-264.
- Чернов, С.В. Особенности организации строительного контроля подрядных организаций / С.В. Чернов // Тенденции развития науки и образования. – 2023. – № 103-8. – С. 124-127.
- Ядричева, К.Д. Методология контроля инвестиционно-строительной деятельности / К.Д. Ядричева, Н.С. Пронин // Научное сообщество студентов XXI столетия. Экономические науки: сборник статей по материалам CXXXIV студенческой международной научно-практической конференции. – Новосибирск, 2024. – С. 88-90.
ПРИЛОЖЕНИЯ
Приложение А
Методика балльной оценки критериев выбора платформы
| Тип оценки | Значение критерия | Балл |
| Бинарная оценка | Да (соответствует) | 2 |
| Нет (не соответствует) | 0 | |
| Качественная оценка | Высокая / Развитые | 2 |
| Средняя / Ограниченные | 1 | |
| Низкая / Отсутствуют | 0 |
Приложение Б
Сравнительный анализ low-code платформ для реализации АСВК
| Критерий | Вес | 1С: Предприятие 8.3 | Naumen | Elma365 | BPMSoft |
| Наличие российской юрисдикции | 1,0 | Да (2) | Да (2) | Да (2) | Да (2) |
| Включение в реестр отечественного ПО | 1,0 | Да (2) | Да (2) | Да (2) | Да (2) |
| Возможность интеграции с GigaChat API | 1,5 | Средняя (1) | Высокая (2) | Высокая (2) | Высокая (2) |
| Встроенные средства BPM | 1,5 | Ограниченные (1) | Развитые (2) | Развитые (2) | Развитые (2) |
| Стоимость лицензий | 1,0 | Средняя (1) | Высокая (0) | Средняя (1) | Средняя (1) |
| Наличие готовых модулей для госсектора | 1,0 | Да (2) | Да (2) | Ограниченно (1) | Ограниченно (1) |
| Возможность интеграции с «1С» | 1,0 | Высокая (2) | Средняя (1) | Средняя (1) | Средняя (1) |
| Масштабируемость | 1,0 | Высокая (2) | Высокая (2) | Высокая (2) | Средняя (1) |
| Сумма баллов | — | 13 | 13 | 13 | 12 |
| Взвешенная сумма баллов | — | 14,5 | 16,0 | 16,0 | 15,0 |
| Итоговая оценка (шкала 1–10) | — | 7 | 8 | 8 | 7 |
Примечание: в скобках указаны балльные оценки согласно методике (таблица Х). Итоговая оценка рассчитана путём нормирования взвешенной суммы баллов к 10-балльной шкале по формуле: Оценка = (Взвешенная сумма / Максимально возможная взвешенная сумма) × 10, где максимально возможная взвешенная сумма составляет 20 баллов.
Сноски
- Федеральная служба государственной статистики. О социально-экономическом положении России. Январь-октябрь 2024 года [Электронный ресурс] // Государственное автономное учреждение «Управление государственной экспертизы и ценообразования Республики Татарстан по строительству и архитектуре». – URL: https://gosekspertiza.tatarstan.ru/index.htm/news/2366762.htm (дата обращения: 20.09.2025)
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» // Экономика и жизнь. – 2013. – № 35.
- Слабинская, И.А. Процедуры внутреннего контроля в строительстве / И.А. Слабинская, Ю.А. Ткаченко // Вестник Белгородского государственного технологического университета им. В.Г. Шухова. – 2017. – № 9. – С. 193-196.
- Светкина, И.А. Актуализация отдельных элементов системы внутреннего контроля участников инвестиционно-строительного проекта / И.А. Светкина, Г.Г. Буйницкий, А.С. Зотова // Общество: политика, экономика, право. – 2023. – № 5. – С. 129-136.
- Городенский, Д.Н. Строительный контроль как инструмент повышения качества строительства / Д.Н. Городенский // Технологии, машины и оборудование для проектирования, строительства объектов АПК: сборник научных статей 2-й Международной научно-технической конференции. – Курск, 2024. – С. 150-152.
- Пилипенко, А.В. Организация внутреннего контроля на предприятии / А.В. Пилипенко // Инновационная экономика и общество. – 2023. – № 3 (41). – С. 16-22.
- Кривцова, Я.Ю. Вопросы организации внутреннего контроля в строительных организациях: подходы и особенности / Я.Ю. Кривцова, И.Г. Пивень // Международный журнал гуманитарных и естественных наук. – 2021. – № 4-3 (55). – С. 29-32.
- Анпилов, С.М. О проблемах правового регулирования в строительной отрасли и пути их решения / С.М. Анпилов // Эксперт: теория и практика. – 2022. – № 1 (16). – С. 55-61.
- Мордвинова, Е.С. Влияние системы внутреннего контроля на эффективность управления строительными проектами / Е.С. Мордвинова // Саратовский государственный технический университет имени Гагарина Ю.А. – 2023. – С. 102-105.
- Марченко, Ю.В. Методика внутреннего контроля стоимости объектов в строительной отрасли / Ю.В. Марченко // Методика внутреннего контроля стоимости объектов в строительной отрасли. – 2022. – № 2. – С. 606-607.
- Милославская, М.М. Внутренний контроль как инструмент предотвращения мошенничества в строительной отрасли / М.М. Милославская, Е.В. Егорова // Вестник Московского университета МВД России. – 2023. – № 5. – С. 254-257.
- Филиппов, А.А. Повышение эффективности деятельности строительной компании путем совершенствования систем строительного контроля / А.А. Филиппов, И.Ю. Полякова // Актуальные вопросы строительства на Дальнем Востоке России: материалы научно-практической конференции. – Хабаровск, 2024. – С. 70-77.
- Светкина, И.А. Актуализация отдельных элементов системы внутреннего контроля участников инвестиционно-строительного проекта / И.А. Светкина, Г.Г. Буйницкий, А.С. Зотова // Общество: политика, экономика, право. – 2023. – № 5. – С. 129-136.
- Растегаева, Ф.С. Цифровизация системы внутреннего контроля / Ф.С. Растегаева, Р.Р. Нафикова // Креативная экономика. – 2022. – Т. 16, № 9. – С. 3529-3542.
- Чернов, С.В. Особенности организации строительного контроля подрядных организаций / С.В. Чернов // Тенденции развития науки и образования. – 2023. – № 103-8. – С. 124-127.
- Бражкина, Ю.С. Оценка внутреннего контроля строительной организации с точки зрения риск-ориентированного подхода / Ю.С. Бражкина // Молодой ученый. – 2025. – № 8 (559). – С. 41-46.
- Тарануха, Н.Л. Роль государственного строительного надзора и строительного контроля в обеспечении качества и безопасности строительства / Н.Л. Тарануха, А.А. Шишкина // Социально-экономическое управление: теория и практика. – 2023. – Т. 19, № 2. – С. 29-34.
- Ляцкова, Е.О. Совершенствование внутреннего контроля в строительных организациях как фактор устойчивого развития в период санкционного давления / Е.О. Ляцкова, И.Г. Пивень // Тенденции социально-экономического развития в период санкционного воздействия и цифровой трансформации: материалы IV Международной научно-практической конференции. – Краснодар, 2024. – С. 745-751.
- Можина, Е.Л. Методические аспекты процедур внутреннего контроля при подготовке управленческой отчетности на основе требований МСФО как элемент обеспечения экономической безопасности застройщика / Е.Л. Можина // Экономика и управление: проблемы, решения. – 2024. – Т. 16, № 12 (153). – С. 120-128.
- Мышков, Е.С. Сфера строительного контроля в период цифровизации отрасли строительства / Е.С. Мышков // Молодые ученые - развитию Национальной технологической инициативы (ПОИСК). – 2022. – № 1. – С. 214-216.
- Свиридова, Т.С. Особенности проведения внутреннего контроля в организациях строительной отрасли / Т.С. Свиридова // Вестник науки. – 2023. – № 12 (69). – С. 195-199.
- Мотылев, Р.В. Совершенствование порядка проведения строительного контроля / Р.В. Мотылев, А.С. Карпушкин // Вестник гражданских инженеров. – 2022. – № 1 (90). – С. 66-72.
- Милославская, М.М. Внутренний контроль как инструмент предотвращения мошенничества в строительной отрасли / М.М. Милославская, Е.В. Егорова // Вестник Московского университета МВД России. – 2023. – № 5. – С. 254-257.
- Растегаева, Ф.С. Цифровизация системы внутреннего контроля / Ф.С. Растегаева, Р.Р. Нафикова // Креативная экономика. – 2022. – Т. 16, № 9. – С. 3529-3542.
- Мышков, Е.С. Сфера строительного контроля в период цифровизации отрасли строительства / Е.С. Мышков // Молодые ученые - развитию Национальной технологической инициативы (ПОИСК). – 2022. – № 1. – С. 214-216.
- Абдиев, М.Ж. Организация и проведение внутреннего аудита в строительных организациях в соответствии с международными стандартами / М.Ж. Абдиев, У.С. Турсунов, М. Раимбердиев // Экономика и бизнес: теория и практика. – 2024. – № 5-1 (111). – С. 6-9.
- Бочков, П.В. Система внутреннего контроля в организациях-застройщиках на современном этапе / П.В. Бочков, Ю.В. Сидоров, Е.А. Блинова // Евразийское пространство: экономика, право, общество. – 2023. – № 3. – С. 21-23.
- Глущенко, А.В. Система внутреннего контроля в деятельности организации / А.В. Глущенко, Н.Ю. Ковалёва // Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2022. – № 13 (541). – С. 13-19.
- Дачева, С.Р. Основные аспекты внутреннего контроля формирования финансовых результатов в строительных организациях / С.Р. Дачева, И.Г. Пивень // Экономика и бизнес: теория и практика. – 2023. – № 1-1 (95). – С. 118-121.
- Предеус, Ю.В. Методика внутреннего контроля финансовых результатов строительной организации / Ю.В. Предеус // Основные пути решения проблем в области бухгалтерского учета, экономического анализа, контроля и аудита в условиях цифровой экономики в Российской Федерации: сборник материалов Всероссийской научно-практической конференции. – Саратов, 2024. – С. 9-12.
- Лавневич, Т.С. Теоретические и методические основы организации контроля строительно-монтажных работ / Т.С. Лавневич, Н.С. Шаховал // Интернаука. – 2023. – № 1-1 (271). – С. 9-15.
- Иванов, И.В. Виды строительного контроля при производстве строительно-монтажных работ / И.В. Иванов // Молодой ученый. – 2022. – № 17 (412). – С. 39-41.
- Чернов, С.В. Особенности организации строительного контроля подрядных организаций / С.В. Чернов // Тенденции развития науки и образования. – 2023. – № 103-8. – С. 124-127.
- Городенский, Д.Н. Строительный контроль как инструмент повышения качества строительства / Д.Н. Городенский // Технологии, машины и оборудование для проектирования, строительства объектов АПК: сборник научных статей 2-й Международной научно-технической конференции. – Курск, 2024. – С. 150-152.
- Иванникова, Н.А. Структура и последовательность организации эффективного процесса проведения строительного контроля / Н.А. Иванникова, Л.Р. Иримиа, Д.А. Иримиа, Р.З. Умеров // Инновационное развитие регионов: потенциал науки и современного образования: материалы V Национальной научно-практической конференции. – Астрахань, 2022. – С. 188-191.
- Филиппов, А.А. Повышение эффективности деятельности строительной компании путем совершенствования систем строительного контроля / А.А. Филиппов, И.Ю. Полякова // Актуальные вопросы строительства на Дальнем Востоке России: материалы научно-практической конференции. – Хабаровск, 2024. – С. 70-77.
- Ядричева, К.Д. Методология контроля инвестиционно-строительной деятельности / К.Д. Ядричева, Н.С. Пронин // Научное сообщество студентов XXI столетия. Экономические науки: сборник статей по материалам CXXXIV студенческой международной научно-практической конференции. – Новосибирск, 2024. – С. 88-90.
- Распоряжение Правительства Российской Федерации от 31.10.2022 № 3268-р «Об утверждении Стратегии развития строительной отрасли и жилищно-коммунального хозяйства на период до 2030 года с прогнозом до 2035 года» // Собрание законодательства РФ. – 2022. – № 45. – Ст. 7787.
- Тарануха, Н.Л. Роль государственного строительного надзора и строительного контроля в обеспечении качества и безопасности строительства / Н.Л. Тарануха, А.А. Шишкина // Социально-экономическое управление: теория и практика. – 2023. – Т. 19, № 2. – С. 29-34.
- Мышков, Е.С. Сфера строительного контроля в период цифровизации отрасли строительства / Е.С. Мышков // Молодые ученые - развитию Национальной технологической инициативы (ПОИСК). – 2022. – № 1. – С. 214-216.
- Лапидус, А.А. Передача функций строительного контроля технического заказчика и подрядчика аутсорсинговой компании / А.А. Лапидус, А.Ю. Щукин // Строительное производство. – 2024. – № 1. – С. 3-8.
- Информация Минфина России № ПЗ-11/2013 «Организация и осуществление экономическим субъектом внутреннего контроля совершаемых фактов хозяйственной жизни, ведения бухгалтерского учета и составления бухгалтерской (финансовой) отчетности» // Экономика и жизнь. – 2013. – № 35.
- Корнейчук, И.А. Теоретические и практические аспекты государственного регулирования финансового контроля в сфере строительства / И.А. Корнейчук // Теория и практика общественного развития. – 2024. – № 1 (189). – С. 102-106.
- Сафонова, М.Ф. Формирование системы комплаенс-контроля в организациях строительной отрасли / М.Ф. Сафонова, Ю.В. Марченко // Бухгалтерский учет в бюджетных и некоммерческих организациях. – 2023. – № 6 (558). – С. 2-11.
- Бражкина, Ю.С. Оценка внутреннего контроля строительной организации с точки зрения риск-ориентированного подхода / Ю.С. Бражкина // Молодой ученый. – 2025. – № 8 (559). – С. 41-46.
- Кузьмина, Т.К. Комплексная методология оценки рисков строительных проектов в современных условиях / Т.К. Кузьмина, Р.В. Волков, Д.О. Карнаухова // Строительное производство. – 2022. – № 2. – С. 37-41.
- Ляцкова, Е.О. Совершенствование внутреннего контроля в строительных организациях как фактор устойчивого развития в период санкционного давления / Е.О. Ляцкова, И.Г. Пивень // Тенденции социально-экономического развития в период санкционного воздействия и цифровой трансформации: материалы IV Международной научно-практической конференции. – Краснодар, 2024. – С. 745-751.
- Можина, Е.Л. Методические аспекты процедур внутреннего контроля при подготовке управленческой отчетности на основе требований МСФО как элемент обеспечения экономической безопасности застройщика / Е.Л. Можина // Экономика и управление: проблемы, решения. – 2024. – Т. 16, № 12 (153). – С. 120-128.
- Дачева, С.Р. Основные аспекты внутреннего контроля формирования финансовых результатов в строительных организациях / С.Р. Дачева, И.Г. Пивень // Экономика и бизнес: теория и практика. – 2023. – № 1-1 (95). – С. 118-121.