ВВЕДЕНИЕ
Анализ финансовых результатов позволяет выявить факторы, определяющие величину и динамику прибыли, оценить эффективность использования ресурсов организации, определить резервы роста рентабельности. В условиях динамично меняющейся внешней среды своевременный и качественный анализ приобретает особую значимость для обеспечения устойчивого развития организации.
Актуальность темы исследования обусловлена рядом факторов. Во-первых, с 1 января 2025 г. ставка налога на прибыль организаций повышена с 20% до 25%, что существенно влияет на величину чистой прибыли и требует адаптации подходов к управлению финансовыми результатами. Во-вторых, продолжается реформирование системы нормативного регулирования бухгалтерского учета: с 2025 г. обязателен к применению ФСБУ 4/2023 «Бухгалтерская (финансовая) отчетность» [11], с 2027 г. вступает в силу ФСБУ 9/2025 «Доходы», кардинально меняющий порядок признания выручки. В-третьих, возрастающая конкуренция в сфере гостиничного бизнеса требует от организаций повышения операционной эффективности, что невозможно без качественного учета и анализа финансовых результатов.
Теоретические и методические аспекты учета и анализа финансовых результатов исследованы в трудах многих отечественных ученых. Существенный вклад в развитие методологии анализа хозяйственной деятельности и финансовых результатов внесла Г.В. Савицкая, в работах которой представлен комплексный подход к факторному анализу прибыли и рентабельности, включающий оценку влияния внешних и внутренних факторов на финансовые показатели [47]. Методические основы финансового анализа и диагностики финансово-хозяйственной деятельности разработаны А.Д. Шереметом, предложившим систему показателей рентабельности и методику их факторного анализа с использованием модели Дюпона [55]. Вопросы управленческого учета и маржинального анализа исследованы М.А. Вахрушиной, обосновавшей применение методов CVP-анализа для принятия управленческих решений [22]. Вместе с тем практические аспекты совершенствования учета и анализа финансовых результатов в организациях гостиничной индустрии с учетом современных изменений законодательства требуют дополнительного исследования.
Объектом исследования является финансово-хозяйственная деятельность ООО «Мойка 22» — гостиничного комплекса, расположенного в Санкт-Петербурге.
Предметом исследования выступают теоретические, методические и практические аспекты бухгалтерского учета и анализа финансовых результатов организации.
Целью работы является разработка рекомендаций по совершенствованию учета и анализа финансовых результатов ООО «Мойка 22» на основе исследования теоретических положений и оценки действующей практики.
Для достижения поставленной цели необходимо решить следующие задачи:
- раскрыть экономическую сущность и классификацию финансовых результатов деятельности организации;
- исследовать нормативно-правовое регулирование учета финансовых результатов в Российской Федерации;
- рассмотреть методические подходы к анализу финансовых результатов и показателей рентабельности;
- изучить порядок формирования и бухгалтерский учет финансовых результатов в организации;
- провести анализ финансовых результатов и рентабельности деятельности ООО «Мойка 22»;
- выполнить оценку действующей системы учета и выявить недостатки;
- разработать рекомендации по совершенствованию учета и анализа финансовых результатов;
- оценить экономическую эффективность предложенных мероприятий.
В процессе исследования применялись общенаучные методы познания: анализ и синтез, индукция и дедукция, сравнение, обобщение, систематизация. Для решения поставленных задач использовались специальные методы экономического анализа: горизонтальный и вертикальный анализ отчетности, факторный анализ методом цепных подстановок, коэффициентный анализ, маржинальный анализ (CVP-анализ), расчет показателей рентабельности, метод Дюпона. При оценке экономической эффективности применялись методы инвестиционного анализа: расчет чистой приведенной стоимости (NPV), внутренней нормы доходности (IRR), срока окупаемости, индекса рентабельности.
Теоретическая значимость работы заключается в систематизации подходов к определению сущности финансовых результатов, обобщении классификаций финансовых результатов по различным признакам, сравнительном анализе авторских методик анализа финансовых результатов, исследовании изменений нормативного регулирования учета доходов и расходов в связи с введением новых федеральных стандартов.
Практическая значимость работы состоит в том, что разработанные рекомендации могут быть использованы в деятельности ООО «Мойка 22» для повышения качества информационного обеспечения управления финансовыми результатами.
Структура работы обусловлена целью и задачами исследования. Работа состоит из введения, трех глав, заключения, списка использованных источников и приложений.
1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ УЧЕТА И АНАЛИЗА ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
1.1. Экономическая сущность и классификация финансовых результатов деятельности организации
В современных условиях рыночной экономики финансовые результаты выступают ключевым критерием оценки эффективности функционирования любого хозяйствующего субъекта. Вопросы устойчивого и безубыточного развития занимают особое место в системе финансов предприятия, определяя его конкурентоспособность, инвестиционную привлекательность и перспективы дальнейшего роста [19, с. 646]. Финансовый результат как экономическая категория отражает итог всей хозяйственной деятельности организации и служит основой для принятия стратегических управленческих решений.
Финансовые результаты выступают одной из ключевых категорий, требующих внимательного изучения, поскольку именно они формируют ресурсную базу для самофинансирования предприятия, наращивания объемов его хозяйственной деятельности и стимулирования деловой активности [39, с. 155]. На основе данных, получаемых в ходе анализа и оценки рассматриваемых показателей, можно сделать выводы о корректности избранного направления развития организации, состоянии ее финансовой устойчивости и перспективах ведения хозяйственной деятельности [38, с. 12].
В современной экономической литературе сформировался ряд подходов к раскрытию содержания понятия «финансовый результат», что объясняется неодинаковым видением сущности данной экономической категории среди исследователей. Часть авторов трактует финансовые результаты как совокупность нескольких самостоятельных показателей, другие исследователи понимают их как единый обобщающий итог хозяйственной деятельности, а третья группа ученых акцентирует внимание на связи рассматриваемой категории с изменением величины собственного капитала организации.
С точки зрения Г.В. Савицкой, финансовые результаты следует понимать как индикаторы хозяйственной деятельности предприятия, причем центральное место среди них занимают прибыль до налогообложения, чистая прибыль и уровень рентабельности [47, с. 89]. Отличительной чертой такой позиции выступает фокусирование на ограниченном круге первостепенных индикаторов, благодаря которым обеспечивается комплексная характеристика результативности хозяйствования.
И.А. Лысов придерживается иной точки зрения, согласно которой финансовый результат служит обобщающим показателем при проведении анализа и оценке эффективности работы хозяйствующего субъекта на различных стадиях ее формирования [38, с. 13]. При подобном понимании финансовые результаты предстают итоговыми величинами, формирующимися посредством последовательного сведения и обобщения вспомогательных финансовых индикаторов.
О.С. Пышненко и Л.А. Пошелюк рассматривают финансовый результат в качестве экономического итога деятельности компании, имеющего денежное выражение; при этом воздействие на структуру капитала выражается через увеличение либо снижение собственного капитала по итогам отчетного периода [38, с. 13]. В этом определении на первый план выходит увязка финансовых результатов с балансовыми показателями организации.
Существующие подходы к определению сущности финансовых результатов систематизированы в таблице 1.
Таблица 1 — Подходы к определению понятия «финансовый результат»
| Автор | Определение | Ключевой акцент |
| Г.В. Савицкая | Показатели деятельности предприятия, главными из которых являются прибыль до налогообложения, чистая прибыль и уровень рентабельности | Совокупность конкретных показателей |
| И.А. Лысов | Обобщающий показатель анализа и оценки эффективности деятельности хозяйствующего субъекта на определенных этапах его формирования | Итоговый агрегированный показатель |
| О.С. Пышненко, Л.А. Пошелюк | Экономический итог хозяйственной деятельности компании, выраженный в денежной форме, влияющий на прирост или уменьшение собственного капитала | Связь с изменением капитала |
Продолжение таблицы 1
| Н.С. Лукьянчикова | Денежная оценка эффективности деятельности компании при помощи различных финансовых показателей | Денежное измерение эффективности |
| М.А. Вахрушина | Разница между доходами и расходами организации, формирующая основу для оценки результативности управления | Соотношение доходов и расходов |
Источник: составлено автором по данным [22; 38; 40; 47].
Общим для всех определений является признание финансового результата в качестве показателя, характеризующего эффективность деятельности организации и выраженного в денежной форме [18; 53]. При этом большинство авторов связывают финансовые результаты с категориями прибыли и рентабельности. Вместе с тем наблюдаются различия в степени детализации понятия. Г.В. Савицкая конкретизирует состав показателей финансовых результатов, тогда как И.А. Лысов рассматривает их как единый обобщающий показатель. Подход О.С. Пышненко и Л.А. Пошелюк отличается акцентом на балансовых последствиях формирования финансового результата, что расширяет понимание данной категории за пределы отчета о финансовых результатах.
Представляется обоснованным синтезировать рассмотренные подходы и определить финансовый результат как денежное выражение экономического итога хозяйственной деятельности организации, формируемого как разница между полученными доходами и понесенными расходами, отражающего эффективность использования ресурсов и влияющего на величину собственного капитала. Такое определение объединяет содержательный аспект (разница доходов и расходов), формальный аспект (денежное выражение) и результативный аспект (влияние на капитал).
Финансовый результат деятельности организации может принимать две формы: положительную (прибыль) и отрицательную (убыток). Прибыль свидетельствует о том, что доходы организации превышают ее расходы, что создает возможности для развития, инвестирования и выплаты дивидендов собственникам. Убыток, напротив, означает превышение расходов над доходами и при систематическом характере может привести к утрате финансовой устойчивости и банкротству [14, с. 45].
Группировка финансовых результатов проводится с использованием различных классификационных признаков. Сводная таблица с формулами расчета соответствующих показателей вынесена в приложение В.
С позиций последовательности формирования финансового результата принято разграничивать несколько разновидностей прибыли, каждая из которых соотносится с определенной стадией трансформации доходов организации. По мнению Н.П. Кондракова, к числу таких разновидностей относятся валовая прибыль, прибыль от продаж, прибыль до налогообложения и чистая прибыль [35, с. 312].
Чистая прибыль выступает завершающим финансовым результатом работы организации и исчисляется путем уменьшения прибыли до налогообложения на величину текущего налога на прибыль с учетом динамики отложенных налоговых активов и обязательств. Именно эта часть прибыли поступает в распоряжение организации и может расходоваться на выплату дивидендов, пополнение резервных фондов, а также на финансирование капитальных вложений [14, с. 52].
С точки зрения периодичности возникновения финансовые результаты делятся на регулярные, или систематические, и нерегулярные, имеющие случайный либо разовый характер. Регулярные финансовые результаты возникают в ходе осуществления основной деятельности организации и обладают устойчивым повторяющимся характером. Нерегулярные результаты обусловлены единовременными хозяйственными операциями, такими как реализация основных средств, получение страховых возмещений или списание задолженности [40, с. 880].
В зависимости от источников формирования принято разграничивать финансовые результаты, образующиеся от реализации продукции (работ, услуг), от реализации имущества и имущественных прав, а также внереализационные финансовые результаты. Подобный подход к группировке создает условия для углубленного анализа структуры доходов и расходов организации и помогает обнаружить наиболее доходные направления хозяйствования [33, с. 30].
К числу индикаторов, отражающих финансовый результат деятельности организации, относятся показатели прибыли, рентабельности и ликвидности [39, с. 155]. Показатели прибыли позволяют судить об абсолютной величине финансового результата. Через показатели рентабельности раскрывается относительная эффективность хозяйствования за счет сопоставления прибыли с использованными ресурсами либо с полученными доходами. Показатели ликвидности напрямую к финансовым результатам не относятся, однако имеют с ними тесную взаимосвязь, поскольку отражают возможности организации формировать денежные потоки для исполнения принятых обязательств.
На формирование финансовых результатов оказывает влияние множество факторов, которые принято подразделять на внешние и внутренние. К внешним факторам относятся: общеэкономическая ситуация в стране и регионе; уровень инфляции; налоговая политика государства; конъюнктура рынка; уровень конкуренции в отрасли; цены на ресурсы [50, с. 102]. Данные факторы находятся вне зоны контроля организации, однако должны учитываться при планировании и прогнозировании финансовых результатов.
Внутренние факторы находятся под контролем менеджмента организации и включают: объем производства и продаж; структуру и ассортимент продукции; уровень себестоимости; ценовую политику; эффективность использования ресурсов; качество управления [55, с. 134]. Воздействие на внутренние факторы позволяет целенаправленно управлять финансовыми результатами, повышая их величину. А.Д. Шеремет подчеркивает, что при анализе прибыли необходимо учитывать влияние инфляции, которая искажает реальную величину финансовых результатов [55, с. 142].
Финансовые результаты выполняют ряд важных функций в экономике организации. Оценочная функция состоит в том, что прибыль характеризует эффективность деятельности и служит критерием для сравнения с другими организациями. Стимулирующая функция проявляется в том, что прибыль является источником материального поощрения работников и собственников. Воспроизводственная функция реализуется через направление прибыли на расширение и модернизацию производства. Фискальная функция выражается в том, что прибыль служит базой для исчисления налогов, формирующих доходы бюджета [14, с. 48].
Для предприятий малого бизнеса, к которым относится большинство организаций сферы услуг, финансовые результаты имеют особое значение. А.В. Глущенко и Н.А. Малий отмечают, что малые предприятия характеризуются ограниченными финансовыми ресурсами, высокой зависимостью от внешней среды, упрощенной организационной структурой [24, с. 1095]. В этих условиях положительный финансовый результат является не только показателем эффективности, но и условием выживания организации.
Таким образом, финансовый результат представляет собой комплексную экономическую категорию, отражающую итог хозяйственной деятельности организации в денежном выражении. Многообразие подходов к определению данного понятия свидетельствует о его сложности и многоаспектности. Классификация финансовых результатов по различным основаниям позволяет структурировать информацию для целей анализа и управления. Понимание сущности, видов и факторов формирования финансовых результатов создает теоретическую базу для организации их учета и проведения аналитических процедур, направленных на повышение эффективности деятельности хозяйствующих субъектов.
1.2. Нормативно-правовое регулирование учета финансовых результатов в Российской Федерации
Система нормативного регулирования бухгалтерского учета в России традиционно рассматривается как четырехуровневая иерархическая структура, где каждый последующий уровень конкретизирует и детализирует положения предыдущего [20, с. 34]. Первый уровень составляют законодательные акты федерального значения. Второй уровень представлен федеральными стандартами бухгалтерского учета. Третий уровень включает методические указания и рекомендации Министерства финансов Российской Федерации. Четвертый уровень формируют внутренние документы организации, в первую очередь учетная политика (рисунок 1).
Учетная политика организацииРабочий план счетовГрафик документооборотаУчетная политика организацииРабочий план счетовГрафик документооборотаIV УРОВЕНЬОрганизационныйIV УРОВЕНЬОрганизационныйМетодические указанияРекомендации МинфинаИнформационные сообщенияМетодические указанияРекомендации МинфинаИнформационные сообщенияIII УРОВЕНЬ МетодическийIII УРОВЕНЬ МетодическийII УРОВЕНЬНормативныйII УРОВЕНЬНормативныйПБУ 9/99, ПБУ 10/99ФСБУ 4/2023, ФСБУ 5/2019План счетовПБУ 9/99, ПБУ 10/99ФСБУ 4/2023, ФСБУ 5/2019План счетовФЗ №402-ФЗ О бухгалтерском учетеНалоговый кодекс РФФЗ №402-ФЗ О бухгалтерском учетеНалоговый кодекс РФI УРОВЕНЬЗаконодательныйI УРОВЕНЬЗаконодательный
Рисунок 1 - Четырёхуровневая система нормативного регулирования бухгалтерского учёта в РФ
Основным документом первого уровня является Федеральный закон от 06.12.2011 № 402-ФЗ «О бухгалтерском учете». Он закрепляет единые требования к ведению бухгалтерского учета и составлению бухгалтерской (финансовой) отчетности, а также формирует правовую основу регулирования этой сферы [1]. К объектам бухгалтерского учета закон относит факты хозяйственной жизни, активы, обязательства, источники финансирования деятельности, доходы, расходы и иные объекты — в случаях, предусмотренных федеральными стандартами.
Применительно к учету финансовых результатов Федеральный закон № 402-ФЗ обязывает экономический субъект вести бухгалтерский учет непрерывно — с момента государственной регистрации и до прекращения деятельности [1]. Каждый факт хозяйственной жизни оформляется первичным учетным документом, данные которого своевременно регистрируются и накапливаются в учетных регистрах. Это позволяет полно отразить доходы и расходы, формирующие финансовый результат организации.
Закон закрепляет также требование достоверности бухгалтерской отчетности: достоверной признается отчетность, составленная по правилам нормативных актов о бухгалтерском учете [1]. Для учета финансовых результатов это требование принципиально, поскольку прибыль и рентабельность — основные показатели, по которым внешние и внутренние пользователи судят об эффективности работы организации.
Налоговый кодекс Российской Федерации, и в первую очередь глава 25 «Налог на прибыль организаций», устанавливает порядок определения налоговой базы по налогу на прибыль и тем самым напрямую влияет на конечный финансовый результат [2]. Налоговый учет ведется параллельно с бухгалтерским, причем правила признания доходов и расходов в этих системах нередко расходятся. Из-за этого организации вынуждены применять специальные механизмы, заданные ПБУ 18/02.
С 1 января 2025 г. действуют поправки, внесенные Федеральным законом от 12.07.2024 № 176-ФЗ. Основная ставка налога на прибыль организаций повысилась с 20 до 25% [3]. По новой схеме 8% поступает в федеральный бюджет, а 17% — в бюджеты субъектов Российской Федерации. Повышение прямо влияет на величину чистой прибыли и заставляет организации пересматривать подходы к финансовому планированию.
Второй уровень нормативного регулирования образуют федеральные стандарты бухгалтерского учета. Для учета финансовых результатов наиболее важны два положения по бухгалтерскому учету — «Доходы организации» (ПБУ 9/99) и «Расходы организации» (ПБУ 10/99) [5; 6]. Они определяют, как в бухгалтерском учете формируется информация о доходах и расходах коммерческих организаций, являющихся юридическими лицами по российскому законодательству.
Федеральные стандарты ФСБУ 5/2019 «Запасы» и ФСБУ 6/2020 «Основные средства» влияют на формирование финансовых результатов через механизмы оценки и списания соответствующих активов [9; 10]. ФСБУ 5/2019 устанавливает порядок формирования себестоимости запасов и их последующей оценки, в том числе создание резерва под обесценение. От этого напрямую зависит себестоимость продаж, а значит — и валовая прибыль организации.
ФСБУ 6/2020 регламентирует порядок начисления амортизации основных средств. Суммы амортизации входят в расходы организации и сказываются на финансовом результате [10]. Стандарт допускает разные способы начисления амортизации — линейный, способ уменьшаемого остатка, способ списания пропорционально количеству продукции, что дает организации возможность распределять расходы между отчетными периодами с учетом своих задач.
Программа разработки федеральных стандартов бухгалтерского учета на 2022–2026 гг., утвержденная приказом Минфина России от 22.02.2022 № 23н, очерчивает направления развития нормативного регулирования бухгалтерского учета в России [4]. Программа предусматривает разработку новых стандартов, сближающих российские правила учета с международными стандартами финансовой отчетности, что должно повысить качество и сопоставимость финансовой информации.
Знаковым событием в регулировании учета доходов стало утверждение Федерального стандарта бухгалтерского учета ФСБУ 9/2025 «Доходы» приказом Минфина России от 16.05.2025 № 56н [12]. Стандарт разработан на базе МСФО (IFRS) 15 «Выручка по договорам с покупателями» и принципиально меняет российский подход к признанию выручки. Применять ФСБУ 9/2025 обязательно с отчетности за 2027 г., однако организация может перейти на него досрочно — уже с 2025 г.
ФСБУ 9/2025 закрепляет пятиступенчатую модель признания выручки. Она включает идентификацию договора с покупателем, идентификацию обязанностей к исполнению, определение цены сделки, распределение этой цены между обязанностями к исполнению и собственно признание выручки по мере выполнения обязанностей [62]. Данная модель представлена на рисунке 2. Этот подход существенно отличается от действующего порядка по ПБУ 9/99 и потребует от организаций большой подготовительной работы по перестройке учетных процессов.
5.Признание выручки по мере исполнения5.Признание выручки по мере исполнения4.Распределение цены на обязанности4.Распределение цены на обязанности2.Идентификация обязанностей к исполнению2.Идентификация обязанностей к исполнению3.Определение цены сделки3.Определение цены сделки1.Идентификация договора1.Идентификация договора
Рисунок 2 - Пятиступенчатая модель признания выручки по ФСБУ 9/2025
По новому стандарту выручка признается в момент передачи покупателю контроля над товаром или услугой, а не в момент перехода права собственности, как закреплено в действующем ПБУ 9/99 [63]. Изменение концептуальное и может привести к заметным расхождениям в моменте признания выручки по отдельным операциям. Прежде всего это касается долгосрочных договоров, договоров с множественными элементами и договоров с переменным вознаграждением.
Для организаций сферы услуг, к которым относятся и предприятия гостиничного бизнеса, ФСБУ 9/2025 предусматривает специальные правила признания выручки по договорам на оказание услуг [62]. Если услуга потребляется покупателем одновременно с ее оказанием, выручка признается по мере оказания. Для большинства услуг гостиниц это означает признание выручки в момент оказания услуги, что соответствует сложившейся практике.
Минфин России подготовил и проект ФСБУ «Расходы», который должен заменить действующее ПБУ 10/99 [13]. Проект вводит двухуровневую классификацию расходов, отличающуюся от привычного деления на расходы по обычным видам деятельности и прочие. Обязательное применение нового стандарта запланировано с отчетности за 2027 г. — это синхронизирует переход с ФСБУ 9/2025 «Доходы».
Комплексное обновление стандартов по учету доходов и расходов нацелено на то, чтобы повысить качество информации о финансовых результатах и сделать ее сопоставимой с отчетностью по международным стандартам. Вместе с тем переход на новые стандарты потребует от организаций серьезных усилий: придется перерабатывать учетную политику, настраивать информационные системы, обучать персонал.
Третий уровень нормативного регулирования образуют методические указания, инструкции и разъяснения Министерства финансов Российской Федерации. К нему относятся информационные сообщения Минфина России, поясняющие порядок применения федеральных стандартов, и методические рекомендации по отдельным вопросам бухгалтерского учета. Обязательного характера эти документы не имеют, но в них даются важные разъяснения, помогающие практикующим бухгалтерам корректно применять стандарты.
Четвертый уровень нормативного регулирования — это внутренние документы организации, главный из которых — учетная политика [35, с. 45]. Применительно к учету финансовых результатов учетная политика определяет способ признания выручки (по мере отгрузки или, в отдельных случаях, по мере оплаты), состав и порядок списания коммерческих и управленческих расходов, а также методику формирования себестоимости продукции (работ, услуг).
Особую значимость учетная политика приобретает в связи с предстоящим переходом на ФСБУ 9/2025 «Доходы». Организациям предстоит заранее проанализировать структуру заключаемых договоров, выявить обязанности к исполнению, выбрать подходы к распределению цены сделки и закрепить выбранные способы учета в учетной политике [62]. Те, кто переходит на новый стандарт досрочно, должны внести соответствующие изменения в учетную политику уже в 2025–2026 гг.
Система нормативного регулирования учета финансовых результатов в России характеризуется динамичным развитием, обусловленным процессами конвергенции с международными стандартами финансовой отчетности. За последние годы были приняты новые федеральные стандарты по учету запасов, основных средств, капитальных вложений, аренды, бухгалтерской отчетности. Предстоящее введение ФСБУ 9/2025 «Доходы» и ФСБУ «Расходы» завершит модернизацию нормативной базы учета финансовых результатов.
Одновременно следует отметить, что российская система регулирования сохраняет определенную специфику, связанную с необходимостью параллельного ведения бухгалтерского и налогового учета. Различия в правилах признания доходов и расходов для целей бухгалтерского учета и налогообложения создают дополнительную нагрузку на учетные службы организаций и требуют применения механизмов ПБУ 18/02 для отражения отложенных налогов.
Повышение ставки налога на прибыль с 2025 г. усиливает значимость налогового планирования и оптимизации налоговой нагрузки легальными способами. Организациям целесообразно более внимательно подходить к структурированию хозяйственных операций, выбору способов амортизации, формированию резервов и другим элементам учетной политики, влияющим на величину налогооблагаемой прибыли.
1.3. Методические подходы к анализу финансовых результатов и показателей рентабельности
Анализ финансовых результатов выступает одним из приоритетных направлений оценки результативности хозяйствующего субъекта и формирует информационный базис для выработки управленческих решений, к которому обращаются как руководство организации, так и специалисты, отвечающие за отдельные участки работы [16; 21; 42]. Целевая установка такого анализа состоит в определении финансового положения предприятия, выявлении детерминант убыточности или невысокой рентабельности и обосновании мер, способствующих оздоровлению его финансового состояния [38, с. 12; 39, с. 155]. К числу разрешаемых задач относят контроль исполнения планов реализации продукции, установление факторов формирования результатов, общую оценку деятельности с выявлением её слабых сторон и изыскание резервов прироста прибыли [19, с. 647].
В экономической науке методы исследования финансовых результатов систематизируются на дедуктивные и индуктивные [38, с. 13]. Преобладающая часть применяемого инструментария относится к дедуктивной группе: первоначально оцениваются совокупные результаты деятельности, затем изучаются показатели по её отдельным направлениям и рассчитываются требуемые коэффициенты, что обеспечивает переход от обобщённой оценки к детализированному рассмотрению факторов.
Методический инструментарий анализа включает несколько последовательно реализуемых этапов [27, с. 131]. На первом этапе финансовые результаты устанавливаются через систему показателей (выручка, себестоимость, прибыль, прочие доходы и расходы) на основе Отчёта о финансовых результатах. Второй этап — горизонтальный анализ, предполагающий расчёт темпов роста и прироста показателей во временном разрезе с сопоставлением данных отчётного и предшествующих периодов. Применительно к выручке дополнительно задействуются трендовый, сравнительный и сегментный анализ, выявляющие сезонные колебания, положение предприятия в отрасли и наиболее доходные направления деятельности [39, с. 156]. Третий этап — вертикальный анализ, раскрывающий структуру и удельные веса валовой прибыли, прибыли от продаж, прибыли до налогообложения и чистой прибыли в составе выручки. Четвёртый этап представлен факторным анализом (прямым и обратным), исследующим влияние отдельных факторов на результативный показатель посредством детерминированных или стохастических методов [27, с. 132].
При проведении факторного анализа изменения чистой прибыли методом обратного синтеза используется аддитивная модель [27, с. 132]:
где ∆ — символ изменения; ЧП — чистая прибыль; В — выручка; С — себестоимость; КР — коммерческие расходы; УР — управленческие расходы; ПД — прочие доходы; ПР — прочие расходы; СНП — текущий налог на прибыль.
Цель коэффициентного анализа — оценить эффективность работы компании через показатели рентабельности и эффективности использования отдельных активов. Чаще всего здесь применяются показатели рентабельности продаж и рентабельности собственного капитала.
В отечественной экономической литературе сложилось несколько авторских методик анализа финансовых результатов, и у каждой из них свои особенности и слабые места. Их обзор помогает подобрать наиболее подходящий инструментарий для конкретных условий хозяйствования.
В отечественной экономической литературе сложился ряд авторских методик анализа финансовых результатов, различающихся последовательностью этапов, степенью детализации и составом учитываемых факторов.
Методика Г.В. Савицкой охватывает четыре этапа: вертикальный анализ финансовых показателей, исследование структуры выручки, расчёт коэффициентов рентабельности в динамике и факторный анализ прибыли; её сильной стороной выступает сопоставление показателей с данными предшествующих периодов и значениями конкурентов при одновременной повышенной трудоёмкости [47, с. 156; 38, с. 14]. Подход А.Д. Шеремета базируется на исчислении базовых коэффициентов эффективности, определении абсолютных и относительных показателей прибыли, выявлении факторов её формирования, корректировке на темп инфляции и маржинальном анализе, что обеспечивает учёт инфляционного фактора при отсутствии сопоставлений с конкурентами [55, с. 127; 38, с. 14].
Алгоритм А.Ф. Ионовой и Н.Н. Селезнёвой предполагает изучение структуры выручки и видов прибыли, идентификацию факторов формирования показателей, расчёт прибыли с поправкой на инфляцию, оценку устойчивости валовой прибыли, исследование Отчёта о движении денежных средств и анализ рентабельности, отличаясь проработанностью процедуры при высокой трудозатратности [32]. Методика Н.В. Войтоловского, А.П. Калининой и И.И. Мазуровой характеризуется восьмиэтапной структурой и двумя альтернативными вариантами факторного анализа операционной прибыли — детализированным и экспресс-анализом, с дополнительным сегментным анализом и сравнением фактической прибыли с нормативной [23, с. 312; 38, с. 15]. Подход С.М. Пястолова включает формирование системы показателей, горизонтально-вертикальный и факторный анализ прибыли, исчисление показателей рентабельности и левериджа, оценку оборачиваемости текущих активов и выделяется проработанностью информационной базы, уступая иным методикам по глубине этапов [45, с. 178; 38, с. 15].
Сопоставительный обзор позволяет констатировать общие черты рассмотренных методик: движение от обобщающих показателей к частным, обязательное применение горизонтального, вертикального и факторного анализа, исчисление коэффициентов рентабельности (ROA, ROE, ROS); расхождения проявляются в степени детализации этапов, учёте инфляционного фактора и наличии конкурентного бенчмаркинга [39, с. 156]. В этой связи для полноценной оценки финансовых результатов представляется обоснованным сочетание нескольких методик с поправкой на отраслевую специфику и управленческие цели предприятия, обеспечивающее задействование сильных сторон каждого подхода и нивелирование присущих им ограничений [38, с. 16].
Факторный анализ рентабельности позволяет выявить причины изменения показателей и определить резервы их повышения [34]. Одной из наиболее распространенных моделей факторного анализа рентабельности является модель Дюпона, которая раскладывает рентабельность собственного капитала на составляющие факторы [28].
Операционный рычаг (леверидж) характеризует степень чувствительности прибыли к изменению выручки и рассчитывается как отношение маржинальной прибыли к прибыли от продаж [51, с. 102]. Высокое значение операционного рычага означает, что при изменении выручки прибыль изменяется в большей степени. Для предприятий с высокой долей постоянных затрат характерен высокий операционный рычаг, что увеличивает как потенциальную прибыль при росте продаж, так и риск убытков при их снижении.
CVP-анализ (анализ «затраты — объем — прибыль») представляет собой комплексный инструмент, объединяющий анализ точки безубыточности, запаса финансовой прочности и операционного рычага [22, с. 195]. Данный анализ позволяет моделировать различные сценарии развития организации, оценивать влияние изменения цен, объемов, структуры затрат на финансовый результат. CVP-анализ широко применяется при обосновании управленческих решений по ценообразованию, выбору ассортимента, определению оптимального объема производства.
Прогнозирование финансовых результатов на основе анализа чувствительности факторов позволяет оценить, как изменение отдельных параметров повлияет на прибыль организации [29]. Анализ чувствительности предполагает последовательное изменение каждого фактора при фиксированных значениях остальных и оценку влияния этого изменения на результативный показатель. Это позволяет выявить факторы, оказывающие наибольшее влияние на прибыль, и сконцентрировать управленческие усилия на их оптимизации.
Принятие управленческих решений на основе концепции маржинального анализа предполагает использование информации о маржинальной прибыли для обоснования различных альтернатив [51, с. 103]. При принятии решений о принятии или отклонении специального заказа, о производстве или покупке комплектующих, о прекращении или продолжении деятельности сегмента релевантной является информация о маржинальной прибыли, а не о полной себестоимости продукции [31; 52].
Анализ ликвидности, хотя и не является непосредственно анализом финансовых результатов, тесно связан с ним и дополняет оценку финансового состояния организации [39, с. 157]. Коэффициенты ликвидности — текущей, быстрой, абсолютной — характеризуют способность компании погашать краткосрочные обязательства. Анализ структуры активов позволяет оценить соотношение ликвидных и неликвидных активов для определения финансовой гибкости организации [44].
Информационной базой анализа финансовых результатов служит бухгалтерская (финансовая) отчетность организации [45, с. 175]. Основным источником информации является отчет о финансовых результатах, содержащий данные о выручке, себестоимости, различных видах прибыли. Бухгалтерский баланс предоставляет информацию о стоимости активов и капитала, необходимую для расчета показателей рентабельности. Отчет о движении денежных средств позволяет оценить способность организации генерировать денежные потоки.
Современные тенденции развития анализа финансовых результатов связаны с применением информационных технологий и автоматизацией аналитических процедур [25, с. 253]. Программные продукты для анализа финансовых результатов позволяют автоматизировать расчеты, визуализировать данные, проводить сценарное моделирование [26]. Использование специализированного программного обеспечения повышает оперативность и точность анализа, снижает трудоемкость аналитических процедур.
Рассмотренные методические подходы к анализу финансовых результатов образуют целостную систему аналитических инструментов, позволяющих всесторонне оценить эффективность деятельности организации. При выборе конкретных методов и показателей необходимо учитывать специфику анализируемой организации, цели анализа, доступность информации. Комплексное применение горизонтального, вертикального, факторного и коэффициентного анализа в сочетании с маржинальным анализом обеспечивает формирование полной картины финансовых результатов и создает основу для принятия обоснованных управленческих решений, направленных на повышение эффективности деятельности организации.
Таким образом, финансовый результат представляет собой комплексную экономическую категорию, отражающую итог хозяйственной деятельности организации в денежном выражении. Анализ различных подходов к определению данного понятия показал, что большинство исследователей рассматривают финансовые результаты как денежную оценку эффективности деятельности компании, формируемую как разница между доходами и расходами и влияющую на величину собственного капитала. Классификация финансовых результатов по стадиям формирования (валовая прибыль, прибыль от продаж, прибыль до налогообложения, чистая прибыль), по характеру деятельности (от обычных видов деятельности и прочие), по периодичности получения создает методологическую основу для организации учета и проведения аналитических процедур.
Система находится в процессе активного реформирования: с 2025 г. применяется ФСБУ 4/2023, повышена ставка налога на прибыль до 25%, с 2027 г. вступит в силу ФСБУ 9/2025 «Доходы». Указанные изменения формируют новые условия функционирования организаций и требуют адаптации учетных процессов.
Методические подходы к анализу финансовых результатов включают горизонтальный, вертикальный, факторный и коэффициентный анализ, а также маржинальный анализ и CVP-анализ. Сравнение авторских методик (Г.В. Савицкой, А.Д. Шеремета, А.Ф. Ионовой и Н.Н. Селезневой, Н.В. Войтоловского и др.) показало, что для полноценного анализа целесообразно комбинировать несколько методов, что позволяет использовать достоинства каждого из них и повысить качество управленческих решений.
2. ОРГАНИЗАЦИЯ УЧЕТА И АНАЛИЗ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ В ООО «МОЙКА 22»
2.1. Организационно-экономическая характеристика
ООО «Мойка 22»
Общество с ограниченной ответственностью «Мойка 22» является коммерческой организацией, осуществляющей деятельность в сфере гостиничного бизнеса и общественного питания на территории Санкт-Петербурга. Наименование организации происходит от ее юридического адреса — набережная реки Мойки, дом 22, где располагается исторический гостиничный комплекс в центральной части города.
Организация зарегистрирована в качестве юридического лица 30 октября 2003 г. и на момент проведения исследования функционирует на рынке гостиничных услуг более 22 лет. Данный срок существенно превышает средний возраст организаций в отрасли гостиничного бизнеса, который составляет около 9 лет, что свидетельствует об устойчивости бизнес-модели и накопленном опыте работы в конкурентной среде.
ООО «Мойка 22» осуществляет деятельность в организационно-правовой форме общества с ограниченной ответственностью, что соответствует коду 12300 по Общероссийскому классификатору организационно-правовых форм. Данная форма является наиболее распространенной для организаций среднего бизнеса в сфере услуг, поскольку обеспечивает ограничение ответственности участников и гибкость в управлении [20, с. 156]. Основные регистрационные данные организации систематизированы в таблице 2.
Таблица 2 - Общие сведения об ООО «Мойка 22»
| Параметр | Значение |
| Полное наименование | Общество с ограниченной ответственностью «Мойка 22» |
| ИНН / КПП | 7813193464 / 784101001 |
| ОГРН | 1037867009817 |
| Дата государственной регистрации | 30 октября 2003 г. |
| Юридический адрес | 191186, г. Санкт-Петербург, наб. Реки Мойки, д. 22 |
| Уставный капитал | 381 881 тыс. руб. |
| Форма собственности | Частная собственность (код 16) |
Продолжение таблицы 2
| Система налогообложения | Общая система налогообложения |
| Генеральный директор | Ворсов Роберт Наилевич (с 08.06.2023) |
| Учредитель | ООО «Хотел Проперти Холдингс» (100%) |
Источник: составлено автором по данным ЕГРЮЛ.
Величина уставного капитала в 381 881 тыс. руб. значительно превышает минимальный размер, установленный законодательством для обществ с ограниченной ответственностью (10 тыс. руб.), что свидетельствует о серьезных намерениях учредителей и создает дополнительные гарантии для кредиторов. Единственным участником организации является ООО «Хотел Проперти Холдингс» с долей 100%, что характерно для гостиничного бизнеса, где управляющие компании владеют несколькими объектами недвижимости.
Основным видом экономической деятельности, согласно ОКВЭД, является «Деятельность гостиниц и прочих мест для временного проживания» (код 55.10). Помимо основного вида деятельности, организация осуществляет ряд дополнительных видов деятельности, обеспечивающих комплексность предоставляемых услуг: деятельность ресторанов (код 56.10), розничная торговля пищевыми продуктами (код 47.11), аренда недвижимого имущества (код 68.20).
Для осуществления розничной продажи алкогольной продукции организация имеет лицензию № 78РПО0005532, выданную Комитетом по промышленной политике, инновациям и торговле Санкт-Петербурга сроком действия до 17 октября 2026 г. Организация имеет три зарегистрированных товарных знака, что свидетельствует о внимании к защите интеллектуальной собственности и формированию узнаваемого бренда.
Для оценки экономического потенциала организации проведен анализ основных показателей деятельности за 2023–2025 гг. (таблица 3).
Таблица 3 - Основные экономические показатели деятельности ООО «Мойка 22» за 2023–2025 гг.
| Показатель | 2023 г. | 2024 г. | 2025 г. | Темп роста 2025/2023, % | Уд. вес в выручке 2025 г., % |
| Выручка, тыс. руб. | 692 415 | 821 807 | 963 983 | 139,2 | 100,0 |
| Гостиничные услуги (проживание) | 460 779 | 619 921 | 683 856 | 148,4 | 70,9 |
| Ресторанная деятельность | 160 922 | 160 044 | 221 165 | 137,4 | 22,9 |
| Аренда | 70 714 | 41 843 | 58 962 | 83,3 | 6,2 |
| Себестоимость продаж, тыс. руб. | 425 316 | 532 353 | 659 037 | 154,9 | 68,4 |
| Гостиничные услуги (проживание) | 265 285 | 398 941 | 237 253 | 89,4 | 24,6 |
| Ресторанная деятельность | 111 474 | 100 812 | 329 519 | 295,6 | 34,2 |
| Аренда | 48 558 | 32 600 | 92 265 | 190 | 9,6 |
| Валовая прибыль, тыс. руб. | 267 099 | 289 454 | 304 946 | 114,1 | |
| Прибыль от продаж, тыс. руб. | 161 905 | 178 378 | 169 072 | 104,4 | |
| Чистая прибыль, тыс. руб. | (24 828) | 90 895 | 121 834 | ||
| Среднесписочная численность, чел. | 135 | 138 | 150 | 111,1 | |
| Производительность труда, тыс. руб./чел. | 5 129 | 5 955 | 6 427 | 125,3 | |
| Стоимость активов, тыс. руб. | 1 250 562 | 1 268 340 | 1 264 362 | 101,1 | |
| Оборотные активы | 69 240 | 137 704 | 196 371 | 283,6 | |
| Внеоборотные активы | 1 181 322 | 1 130 636 | 1 067 991 | 90,4 | |
| Собственный капитал, тыс. руб. | 315 167 | 357 532 | 479 366 | 152,1 |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22».
Вместе с тем обращает на себя внимание опережающий рост себестоимости (154,9%) по сравнению с выручкой (139,2%), что привело к крайне незначительному росту прибыли от продаж (104,4 %). Данная тенденция требует детального анализа в последующих разделах исследования. Структура выручки отражает многопрофильность деятельности организации: в 2025 г. гостиничные услуги обеспечили 70,9% выручки (683 856 тыс. руб.), услуги общественного питания — 22,9% (221 165 тыс. руб.), аренда недвижимости — 6,2% (58 962 тыс. руб.).
Структура активов организации характеризуется преобладанием внеоборотных активов (84,5% на конец 2025 г.), что типично для гостиничной индустрии с высокой капиталоемкостью [48, с. 234]. Основные средства составляют 1 032 713 тыс. руб., включая здание гостиничного комплекса и инвестиционную недвижимость. В структуре пассивов доля собственного капитала увеличилась с 25,2% в 2023 г. до 37,9% в 2025 г., что свидетельствует о повышении финансовой устойчивости. Долгосрочные обязательства сократились с 355 181 тыс. руб. в 2023 г. до 181 803 тыс. руб. в 2025 г. в связи с погашением кредитов. Чистые активы на 31.12.2025 составили 479 366 тыс. руб., что превышает уставный капитал и соответствует требованиям законодательства.
Вместе с тем показатели ликвидности находятся ниже нормативных значений: коэффициент текущей ликвидности составляет 0,33 при норме 1,5–2,0, коэффициент автономии — 0,38 при норме 0,5. Такая ситуация характерна для капиталоемких отраслей, однако создает риски потери платежеспособности и требует контроля за денежными потоками [43, с. 178].
Таким образом, ООО «Мойка 22» представляет собой устойчиво функционирующую организацию гостиничной индустрии с более чем двадцатилетним опытом работы. Организация демонстрирует рост выручки и чистой прибыли, наращивает собственный капитал, повышает производительность труда. Выявленные проблемные области — опережающий рост себестоимости, низкие показатели ликвидности, рост дебиторской задолженности — будут детально рассмотрены при анализе финансовых результатов и разработке рекомендаций.
2.2. Порядок формирования и бухгалтерский учет финансовых результатов в организации
Учет финансовых результатов в ООО «Мойка 22» осуществляется в соответствии с положениями Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете», ПБУ 9/99 «Доходы организации», ПБУ 10/99 «Расходы организации», ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций», а также Плана счетов бухгалтерского учета и Инструкции по его применению [1; 5; 6; 7; 8]. Учетная политика организации, утвержденная приказом генерального директора, определяет порядок признания доходов и расходов, распределения затрат и формирования итогового финансового результата за отчетный период.
Финансовый результат деятельности ООО «Мойка 22» определяется как разница между доходами, полученными организацией, и расходами, связанными с осуществлением ее деятельности. В соответствии с действующими правилами бухгалтерского учета доходы и расходы организации группируются по обычным видам деятельности и прочим операциям [5; 6]. Такой подход обеспечивает последовательное формирование показателей прибыли: валовой прибыли, прибыли от продаж, прибыли до налогообложения и чистой прибыли [35, с. 312].
К доходам от обычных видов деятельности ООО «Мойка 22» относится выручка от оказания гостиничных услуг, услуг общественного питания, сдачи имущества в аренду, а также прочих сопутствующих услуг. Данные направления деятельности являются систематическими и непосредственно связаны с основной хозяйственной деятельностью организации. В 2025 г. основная часть выручки была сформирована гостиничными услугами, что соответствует отраслевой специфике исследуемой организации.
Для учета финансовых результатов в ООО «Мойка 22» применяются счета раздела VIII «Финансовые результаты» Плана счетов бухгалтерского учета: счет 90 «Продажи», счет 91 «Прочие доходы и расходы», счет 99 «Прибыли и убытки», счет 84 «Нераспределенная прибыль (непокрытый убыток)» [8; 36; 58]. Использование указанных счетов позволяет последовательно отражать финансовый результат от обычных видов деятельности, прочих операций, налогообложения и последующего закрытия отчетного года.
Счет 90 «Продажи» используется для обобщения информации о доходах и расходах по обычным видам деятельности. По кредиту субсчета 90.01 отражается выручка от оказания услуг, по дебету субсчетов 90.02, 90.07 и 90.08 — себестоимость продаж, коммерческие и управленческие расходы. Итоговый финансовый результат от продаж определяется на субсчете 90.09 «Прибыль/убыток от продаж» с последующим списанием на счет 99 «Прибыли и убытки» [8; 56, с. 284].
Таблица 4 – Пример текущих хозяйственных операций по оказанию услуг проживания за месяц
| № п/п | Содержание текущей операции | Дт | Кт | Сумма, руб. |
| 1 | На расчетный счет поступила предоплата за бронирование номеров | 51 | 62.02 | 1 300 000,00 |
| 2 | Предоплата зачтена в счет оказания услуг проживания гостей | 62.02 | 62.01 | 1 300 000,00 |
| 3 | Оказаны услуги проживания. Признана выручка от оказания услуг проживания | 62.01 | 90.01.1 | 1 300 000,00 |
| 4 | Начислен НДС с выручки от оказания услуг | 90.03 | 68.02 | 0,00* |
| 5 | Отражен приход приобретенных материалов (моющие средства, шампунь, гель, щетки для чистки обуви) | 10.01 | 60.01 | 30 000,00 |
| 6 | Отражена оплата с расчетного счета поступивших материалов | 60.01 | 51 | 30 000,00 |
| 7 | Отражены расходы за оказание услуг по размещению рекламы в 2ГИС | 44 | 60.01 | 80 000,00 |
| 8 | Отражена оплата с расчетного счета за размещение рекламы в 2ГИС | 60.01 | 51 | 80 000,00 |
| 9 | Отражены расходы за оказание услуг агрегатора OneTwoTrip | 44 | 60.01 | 100 000,00 |
| 10 | Отражена оплата с расчетного счета за оказание услуг агрегатора OneTwoTrip | 60.01 | 51 | 100 000,00 |
| 11 | Начислена амортизация здания гостиницы за месяц | 20.01 | 02.01 | 80 000,00 |
| 12 | Стоимость использованных материалов за месяц списана в расходы | 20.01 | 10.01 | 30 000,00 |
| 13 | Отражены расходы за коммунальные услуги (отопление, водоснабжение, электроэнергию) за месяц | 20.01 | 60.01 | 180 000,00 |
| 14 | Отражена оплата по расчетному счету за коммунальные услуги (отопление, водоснабжение, электроэнергию) за месяц | 60.01 | 51 | 180 000,00 |
| 15 | Отражены расходы по страхованию здания гостиницы за месяц | 20 | 76.01 | 15 000,00 |
| 16 | Начислена заработная плата горничным, портье, администраторам, за месяц | 20 | 70 | 150 000,00 |
| 17 | Начислены страховые взносы с заработной платы горничным, портье, администраторам, за месяц | 20 | 69 | 45 000,00 |
| 18 | Начислена заработная плата административному персоналу (генеральному директору, заместителю генерального директора, работникам бухгалтерии) за месяц | 26 | 70 | 200 000,00 |
Продолжение таблицы 4
| 19 | Начислены страховые взносы с заработной платы административному персоналу (генеральному директору, заместителю генерального директора, работникам бухгалтерии) за месяц | 26 | 69 | 90 000,00 |
| 20 | Отражено оказание услуг маркетинга | 44 | 60 | 150 000,00 |
| 21 | Оплата услуг маркетинга | 60 | 51 | 150 000,00 |
*Согласно п.п. 19 п. 1 ст. 164 Налогового кодекса Российской Федерации (НК РФ), налогообложение НДС при оказании услуг по предоставлению мест для временного проживания в гостиницах и иных средствах размещения производится по налоговой ставке 0%.
Источник: составлено автором по данным учетной политики и рабочего плана счетов ООО «Мойка 22».
В последний день месяца осуществляется формирование финансового результата оказанных услуг проживания за месяц (таблица 5).
Таблица 5 – Пример формирования финансового результата оказанных услуг проживания за месяц
| №п/п | Содержание операций закрытие месяца | Дт | Кт | Сумма |
| 1 | Списание коммерческих расходов оказанных услуг проживания за месяц | 90.07.1 | 44 | 330 000,00 |
| 2 | Формирование себестоимости оказанных услуг проживания за месяц | 90.02.1 | 20.01 | 500 000,00 |
| 3 | Списание управленческих расходов оказанных услуг проживания за месяц | 90.08.1 | 26 | 290 000,00 |
| 4 | Определение финансового результата оказанных услуг проживания за месяц | 90.01.1 | 90.09.1 | 1 300 000,00 |
| 5 | Определение финансового результата оказанных услуг проживания за месяц | 90.09.1 | 90.02.1,90.07.1,90.08.1 | 1 120 000,00 |
| 6 | Финансовый результат (прибыль) от оказания услуг проживания за месяц | 90.09.1 | 99.01 | 180 000,00 |
Источник: составлено автором по данным учетной политики и рабочего плана счетов ООО «Мойка 22».
Пример текущих хозяйственных операций по оказанию услуг питания за месяц представлен в таблице 6.
Таблица 6 – Пример текущих хозяйственных операций по оказанию услуг питания за месяц
| № п/п | Содержание операции | Дт | Кт | Сумма, руб. |
| 1 | На расчетный счет поступила предоплата за услуги питания | 51 | 62.02 | 420 000,00 |
| 2 | Предоплата зачтена в счет оказания услуг питания | 62.02 | 62.01 | 420 000,00 |
| 3 | Признана выручка от оказания услуг питания | 62.01 | 90.01.2 | 420 000,00 |
| 4 | Начислен НДС с выручки от оказания услуг питания | 90.03.2 | 68.02 | 70 000,00 |
| 5 | Отражен приход приобретенных продуктов питания | 10.01 | 60.01 | 50 000,00 |
| 6 | Отражена оплата с расчетного счета за продукты питания | 60.01 | 51 | 50 000,00 |
| 7 | Отражен приход приобретенных материалов (скатерти, моющие средства, посуда) | 10.01 | 60.01 | 80 000,00 |
| 8 | Отражена оплата с расчетного счета за материалы (скатерти, моющие средства, посуда) | 60.01 | 51 | 80 000,00 |
| 9 | Начислена амортизация здания ресторана за месяц | 20.01 | 02.01 | 40 000,00 |
| 10 | Стоимость использованных материалов за месяц списана в расходы | 20.01 | 10.01 | 130 000,00 |
| 11 | Отражены расходы за коммунальные услуги (отопление, водоснабжение, электроэнергию) за месяц | 20.01 | 60.01 | 100 000,00 |
| 12 | Отражена оплата по расчетному счету за коммунальные услуги (отопление, водоснабжение, электроэнергию) за месяц | 60.01 | 51 | 100 000,00 |
| 13 | Начислена заработная плата поварам, мойщикам посуды, заведующему производства, официантам, барменам за месяц | 20 | 70 | 150 000,00 |
| 14 | Начислены страховые взносы с заработной платы поварам, мойщикам посуды, заведующему производства, официантам, барменам за месяц | 20 | 69 | 45 000,00 |
Источник: составлено автором по данным учетной политики и рабочего плана счетов ООО «Мойка 22».
В последний день месяца осуществляется формирование финансового результата оказанных услуг питания за месяц (таблица 7).
Таблица 7 – Пример формирования финансового результата оказанных услуг питания за месяц
| № п/п | Содержание операции | Дт | Кт | Сумма, руб. |
| 1 | Формирование себестоимости услуг питания за месяц | 90.02.2 | 20.01 | 465 000,00 |
| 2 | Определение финансового результата услуг питания за месяц | 90.01.2 | 90.09.2 | 420 000,00 |
Продолжение таблицы 7
| 3 | Определение финансового результата услуг питания за месяц | 90.09.2 | 90.02.2 | 465 000,00 |
| 4 | Финансовый результат (убыток) от оказания услуг питания за месяц | 99.01.2 | 90.09.2 | 45 000,00 |
Источник: составлено автором по данным учетной политики и рабочего плана счетов ООО «Мойка 22».
Приведенные операции иллюстрируют типовую последовательность формирования финансового результата от оказания услуг проживания: от признания выручки и связанных с ней расходов до закрытия счета 90 на счет 99.
Аналитический учет по счету 90 в ООО «Мойка 22» организован по видам деятельности: гостиничные услуги, услуги общественного питания, аренда недвижимости. Такая детализация позволяет сопоставлять доходы и расходы по основным направлениям бизнеса и оценивать вклад каждого направления в формирование финансового результата. Для организации гостиничного бизнеса данный аналитический разрез имеет особое значение, поскольку отдельные направления деятельности отличаются по структуре затрат, уровню маржинальности и характеру спроса [24, с. 1096].
Аналитический учет затрат, формирующих себестоимость услуг, ведется по счету 20 «Основное производство». Внутренняя детализация затрат осуществляется в разрезе видов деятельности и элементов затрат. К основным элементам относятся материальные затраты, затраты на оплату труда, отчисления на социальные нужды, амортизация и прочие затраты. Данный порядок позволяет увязать итоговую себестоимость, отраженную в отчете о финансовых результатах, с внутренними регистрами бухгалтерского учета организации.
Следует уточнить, что в публичной бухгалтерской отчетности отдельная строка «материальные затраты» не раскрывается. В отчете о финансовых результатах отражается итоговый показатель себестоимости продаж. Поэтому данные о материальных затратах, оплате труда, страховых взносах, амортизации и прочих затратах используются в работе как внутренняя расшифровка себестоимости продаж, сформированная на основании агрегированных данных бухгалтерского учета организации. Такой подход соответствует практической задаче исследования, поскольку для анализа структуры себестоимости недостаточно только итоговой строки отчета о финансовых результатах [43, с. 167].
Выручка в бухгалтерском учете ООО «Мойка 22» признается при выполнении условий, предусмотренных ПБУ 9/99: организация имеет право на получение дохода, сумма выручки может быть определена, услуга оказана, а экономические выгоды могут быть получены [5]. Для гостиничных услуг момент признания выручки связан с оказанием услуги проживания, для услуг общественного питания — с фактом реализации продукции и услуг, для аренды — с начислением арендной платы за соответствующий период.
Себестоимость оказанных услуг формируется на счете 20 «Основное производство». В составе себестоимости отражаются затраты, непосредственно связанные с оказанием услуг: материальные ресурсы, оплата труда персонала, страховые взносы, амортизация основных средств, коммунальные и иные расходы. Для гостиничной организации значимыми статьями являются расходы на содержание номерного фонда, материалы для обслуживания гостей, коммунальные услуги, амортизация здания и оборудования, а также расходы на персонал [48, с. 245].
Коммерческие расходы ООО «Мойка 22» учитываются на счете 44 «Расходы на продажу». В их состав входят затраты на рекламу, продвижение услуг, комиссионные вознаграждения посредникам и онлайн-платформам бронирования, представительские и иные расходы, связанные с реализацией услуг. Управленческие расходы учитываются на счете 26 «Общехозяйственные расходы» и включают административные затраты, связанные с управлением организацией. При закрытии отчетного периода коммерческие и управленческие расходы списываются на финансовый результат от продаж.
Сводные показатели формирования финансового результата ООО «Мойка 22» представлены в приложение Г [22; 27; 35; 41; 48; 49; 55].
В отличие от бухгалтерской проводки, которая оформляет конкретный факт хозяйственной жизни, данная таблица содержит агрегированные показатели за отчетные периоды. Поэтому в ней отражены не отдельные корреспонденции счетов, а порядок формирования финансового результата на основе данных отчета о финансовых результатах и внутренней сводной расшифровки бухгалтерского учета.
По таблице можно сделать вывод, что в 2025 г. ООО «Мойка 22» увеличило выручку на 142 176 тыс. руб., или на 17,3%. При этом себестоимость продаж выросла более высокими темпами — на 126 684 тыс. руб., или на 23,8%. В результате валовая прибыль увеличилась только на 15 492 тыс. руб., или на 5,4%, что заметно ниже темпа роста выручки. Такая динамика указывает на усиление затратной нагрузки и требует более внимательного контроля структуры себестоимости.
Наибольший прирост внутри себестоимости пришелся на материальные затраты, которые увеличились на 51 186 тыс. руб., или на 32,1%. Данный показатель не является самостоятельной строкой публичной бухгалтерской отчетности, а представляет собой внутреннюю расшифровку счета 20 «Основное производство» по элементам затрат. К материальным затратам в организации относятся расходы на продукты питания, хозяйственные и расходные материалы, материалы для обслуживания номерного фонда, моющие средства и иные ресурсы, непосредственно связанные с оказанием услуг. Именно поэтому при анализе себестоимости необходимо использовать не только отчет о финансовых результатах, но и внутренние регистры бухгалтерского учета.
Прибыль от продаж в 2025 г. составила 169 072 тыс. руб., что на 9 306 тыс. руб. меньше показателя 2024 г. Снижение прибыли от продаж при росте выручки показывает, что основная проблема состоит не в объеме реализации, а в ухудшении соотношения между доходами и операционными расходами. Наиболее значимыми факторами стали рост себестоимости и коммерческих расходов. Такая ситуация делает детализацию учета по видам деятельности и элементам затрат не формальной процедурой, а необходимым условием управления финансовым результатом.
Прочие доходы и расходы учитываются на счете 91 «Прочие доходы и расходы». По кредиту счета 91 отражаются прочие доходы, включая положительные курсовые разницы и иные поступления, не относящиеся к обычным видам деятельности. По дебету счета 91 отражаются прочие расходы, в том числе проценты по кредитам и займам, услуги банков, отрицательные курсовые разницы и иные расходы [6; 8]. Сальдо прочих доходов и расходов ежемесячно списывается на счет 99 «Прибыли и убытки».
В 2025 г. прочие доходы ООО «Мойка 22» составили 103 639 тыс. руб., прочие расходы — 69 596 тыс. руб. Разница между ними сформировала положительное сальдо в размере 34 043 тыс. руб. Вместе с тем для определения влияния прочих операций на прибыль до налогообложения необходимо учитывать также проценты к получению и проценты к уплате. С учетом процентов итоговый результат по прочим операциям составил отрицательную величину: 99 тыс. руб. - 35 581 тыс. руб. + 103 639 тыс. руб. - 69 596 тыс. руб. = -1 439 тыс. руб.
Следовательно, прибыль до налогообложения за 2025 г. сформировалась следующим образом: прибыль от продаж 169 072 тыс. руб. была уменьшена на отрицательное сальдо прочих операций в размере 1 439 тыс. руб. В результате прибыль до налогообложения составила 167 633 тыс. руб. Такой порядок расчета соответствует структуре отчета о финансовых результатах и позволяет избежать смешения собственно прочих доходов и расходов с процентными доходами и расходами.
Налог на прибыль и связанные с ним корректировки отражаются с применением счета 99 «Прибыли и убытки» и норм ПБУ 18/02 [7]. В 2025 г. разница между прибылью до налогообложения и чистой прибылью составила 45 799 тыс. руб. Данная величина включает налог на прибыль и иные налоговые корректировки, отражаемые в отчете о финансовых результатах. В связи с этим при обобщении данных целесообразно показывать не только текущий налог, но и общий налоговый эффект, влияющий на чистую прибыль.
Чистая прибыль ООО «Мойка 22» за 2025 г. составила 121 834 тыс. руб. По окончании отчетного года счет 99 закрывается на счет 84 «Нераспределенная прибыль (непокрытый убыток)». Такая операция является частью реформации баланса и отражает завершение процесса формирования финансового результата за год [35, с. 318]. За анализируемый период дивиденды участнику не выплачивались, а полученная прибыль направлялась на развитие организации и покрытие убытка прошлых лет.
На начало 2025 г. нераспределенная прибыль имела отрицательное значение — 84 349 тыс. руб. По итогам 2025 г. за счет полученной чистой прибыли убыток прошлых лет был покрыт, и нераспределенная прибыль составила положительную величину 37 485 тыс. руб. Данная динамика свидетельствует о восстановлении накопленного финансового результата организации, однако не устраняет необходимости контроля операционной эффективности, поскольку прибыль от продаж за период снизилась.
Бухгалтерский учет в ООО «Мойка 22» автоматизирован с использованием программного продукта «1С:Бухгалтерия предприятия». Программа обеспечивает ведение синтетического и аналитического учета, формирование регистров бухгалтерского учета, подготовку бухгалтерской и налоговой отчетности. Для учета операций гостиничного бизнеса дополнительно используется специализированная система управления отелем, данные которой применяются при отражении выручки и расчетов с клиентами. Автоматизация учетных процессов повышает оперативность обработки информации и создает основу для управленческой аналитики [25, с. 253; 46, с. 150].
При этом качество учета финансовых результатов зависит не только от автоматизации, но и от глубины аналитических разрезов [17]. Для ООО «Мойка 22» принципиально важно, чтобы выручка, себестоимость, коммерческие и управленческие расходы сопоставлялись по видам деятельности. Без такого сопоставления невозможно определить, какие направления деятельности формируют основной доход, какие имеют более высокую рентабельность, а какие создают дополнительную нагрузку на общий финансовый результат.
Внутренние данные организации используются в работе в агрегированном виде, поскольку детальные первичные документы и полные регистры бухгалтерского учета содержат внутреннюю информацию организации. Для целей исследования достаточно сводной расшифровки показателей, позволяющей увязать данные публичной бухгалтерской отчетности с аналитикой по счетам 20, 44, 90, 91 и 99. Такой подход не подменяет данные отчетности, а дополняет их информацией, необходимой для анализа структуры финансового результата.
Отдельного внимания требует вопрос обязательного аудита. В публичной бухгалтерской отчетности ООО «Мойка 22» содержится указание на обязательность аудита, однако так заключение в открытом источнике не представлено. Данное обстоятельство целесообразно рассматривать как фактор, требующий дополнительной проверки и контроля со стороны организации, поскольку наличие аудиторского заключения повышает доверие пользователей к отчетности и снижает риск претензий к ее достоверности [1; 64].
Таким образом, бухгалтерский учет финансовых результатов в ООО «Мойка 22» построен на применении счетов 90, 91, 99 и 84, что соответствует действующему Плану счетов и требованиям нормативного регулирования. Положительной стороной является наличие аналитического учета по видам деятельности и возможность использования внутренних расшифровок для анализа структуры себестоимости. Вместе с тем проведенное рассмотрение показывает, что наиболее уязвимым участком остается детализация затрат и их увязка с конкретными направлениями деятельности. Именно эта информация имеет решающее значение для управления прибылью, поскольку рост выручки сам по себе не обеспечивает улучшения финансового результата при опережающем увеличении себестоимости и коммерческих расходов.
2.3. Анализ финансовых результатов и рентабельности деятельности ООО «Мойка 22»
Информационной базой анализа послужили бухгалтерский баланс и отчет о финансовых результатах ООО «Мойка 22» (Приложение Д). Динамика показателей капитала, внеоборотных активов и общей величины активов изображена на рисунке в приложение Е.
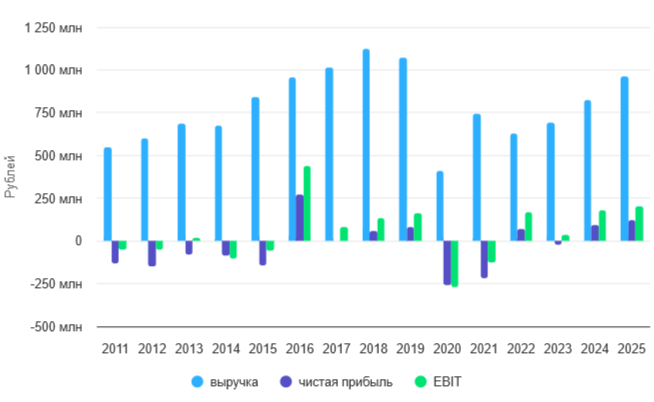
Судить об изменении финансовых результатов организации за последние годы можно по показателям, приведенным на рисунке в приложение Ж.
Информационной базой анализа финансовых результатов ООО «Мойка 22» послужили бухгалтерский баланс, отчет о финансовых результатах, а также внутренняя сводная расшифровка показателей по видам деятельности. Применение только публичной бухгалтерской отчетности позволяет оценить общий финансовый результат организации, однако для управленческих целей этого недостаточно, поскольку гостиничные услуги, общественное питание, аренда недвижимости имеют различную структуру затрат и разный вклад в прибыль от продаж.
Анализ финансовых результатов проводится с использованием горизонтального и вертикального анализа, оценки рентабельности, факторного анализа прибыли от продаж и маржинального анализа [57; 59]. Такой подход соответствует методике комплексного анализа, при которой сначала изучается динамика абсолютных показателей, затем структура доходов и расходов, после чего выявляется влияние отдельных факторов на финансовый результат [27, с. 131; 43, с. 167].
Горизонтальный и вертикальный анализ позволяют определить, за счет каких показателей сформировалась итоговая прибыль организации, а также оценить соотношение выручки, себестоимости, расходов и прибыли. Основные показатели отчета о финансовых результатах ООО «Мойка 22» представлены в таблице 8.
Таблица 8 — Анализ финансовых результатов ООО «Мойка 22» за 2023–2025 гг.
| Показатель | 2023 г., тыс. руб. | 2024 г., тыс. руб. | 2025 г., тыс. руб. | Изменение 2025/2024, тыс. руб. | Темп прироста2025/2024, % | Уд. вес в выручке 2025 г., % |
| Выручка | 692 415 | 821 807 | 963 983 | +142 176 | 17,3 | 100,0 |
| в т.ч.: Гостиничные услуги (проживание) | 460 779 | 619 921 | 683 856 | +63 935 | 10,3 | 70,9 |
| Ресторанная деятельность | 160 922 | 160 044 | 221 165 | +61 121 | 38,1 | 22,9 |
| Аренда | 70 714 | 41 843 | 58 962 | +17 119 | 40,9 | 6,12 |
| Себестоимость продаж | 425 316 | 532 353 | 659 037 | +126 684 | 23,8 | 68,4 |
| в т.ч.: Гостиничные услуги (проживание) | 265 285 | 398 941 | 237 253 | -161 688 | -40,5 | 24,6 |
| Ресторанная деятельность | 111 474 | 100 812 | 329 519 | +228 707 | 226,8 | 34,2 |
| Аренда | 48 558 | 32 600 | 92 265 | +59 665 | 183 | 9,6 |
| Валовая прибыль | 267 099 | 289 454 | 304 946 | +15 492 | 5,4 | 31,6 |
| Коммерческие расходы | 16 891 | 35 497 | 52 854 | +17 357 | 4,8 | 5,5 |
| Управленческие расходы | 88 303 | 75 579 | 83 020 | +7 441 | 9,8 | 8,6 |
| Прибыль от продаж | 161 905 | 178 378 | 169 072 | -9 306 | -5,2 | 17,5 |
| Результат по прочим операциям и процентам | -183 494 | -47 753 | -1 439 | +46 314 | 97 | 0,1 |
| Прибыль до налогообложения | -21 589 | 130 625 | 167 633 | +37 008 | 28,3 | 17,4 |
| Налог на прибыль и иные корректировки | -3 239 | -39 730 | -45 799 | +6 069 | 15,3 | 4,8 |
| Чистая прибыль | -24 828 | 90 895 | 121 834 | +30 939 | 34 | 12,6 |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22».
Данные таблицы 8 показывают, что величина выручки ООО «Мойка 22» увеличивалась следующим образом:
- выручка ООО «Мойка 22» в 2024 г. увеличилась по сравнению с 2023 г. на 18,7 % (на 129 392 тыс. руб.);
- выручка в 2025 г. увеличилась по сравнению с 2024 г. на 17,3 % (на 142 176 тыс. руб.);
- в целом за период 2023–2025 гг. темп прироста выручки составил 39,2 % (увеличение выручки с 692 415 тыс. руб. до 963 983 тыс. руб., т.е. на 271 568 тыс. руб.).
Такая динамика свидетельствует о расширении объема деятельности организации и восстановлении спроса на услуги гостиничного комплекса. Вместе с тем рост выручки сам по себе не привел к увеличению прибыли от продаж, поскольку расходы росли более высокими темпами.
Так, величина себестоимости продаж, согласно показателей, приведенных в Таблице 8, изменялась следующим образом:
- себестоимость продаж ООО «Мойка 22» в 2024 г. увеличилась по сравнению с 2023 г. на 25,2 % (на 107 037 тыс. руб.);
- себестоимость продаж а в 2025 г. увеличилась по сравнению с 2024 г. на 23,8 % (на 126 684 тыс. руб.);
- в целом за период 2023–2025 гг. прирост величины себестоимости продаж составил 55 % (увеличение себестоимости продаж с 425 316 тыс. руб. до 659 037 тыс. руб., т.е. на 233 721 тыс. руб.).
Вместе с тем, анализ изменения удельного веса показателей себестоимости в выручке наглядно демонстрирует негативное влияние на прибыль опережающего роста себестоимости в сравнении с ростом выручки:
- удельный вес себестоимости в выручке в 2023 г. достиг 61,4%, тогда как валовая прибыль составила 38,6% выручки;
- удельный вес себестоимости в выручке в 2024 г. достиг 64,8%, тогда как валовая прибыль составила 35,2% выручки;
- удельный вес себестоимости в выручке в 2025 г. достиг 68,4%, тогда как валовая прибыль составила 31,6% выручки;
Это означает, что на каждый рубль выручки в 2023 г. приходилось 61 коп. себестоимости, в 2024 г. – около 65 коп. себестоимости, в 2025 г. более 68 коп. себестоимости.
Рост доли себестоимости в выручке снижает возможности организации по формированию прибыли от основной деятельности и требует более детального контроля затрат.
Что касается валовой прибыли, анализ выше приведенных данных показывает:
- валовая прибыль ООО «Мойка 22» в 2024 г. увеличилась по сравнению с 2023 г. на 8,4 % (на 22 355 тыс. руб.);
- валовая прибыль в 2025 г. увеличилась по сравнению с 2024 г. на 5,4 % (на 15 422 тыс. руб.);
- в целом за период 2023–2025 гг. прирост величины валовой прибыли составил 14,2 % (увеличение валовой прибыли с 267 099 тыс. руб. до 304 946 тыс. руб., т.е. на 37 847 тыс. руб.).
Таким образом, наблюдается снижение темпов прироста валовой прибыли за период 2023 г. – 2025 г. за счет увеличения удельного веса показателей себестоимости в выручке организации.
Далее стоит более подробно рассмотреть влияние финансовых показателей по отдельным видам деятельности организации с целью выявления наиболее рентабельных направлений деятельности и определения негативного влияния конкретных направлений на совокупные финансовые показатели.
При детальном рассмотрении финансовых показателей трех основных видов деятельности организации выявлены следующие факторы:
Распределение выручки по видам деятельности. Основной объем выручки поступает от гостиничной деятельности (проживание): в 2023 г. – 67 % от общего объема выучки (460 779 тыс. руб.), в 2024 г. – 75 % от общего объема выручки (619 921 тыс. руб.), в 2025 г. – 71 % от общего объема выручки (683 856 тыс. руб.).
Второе место по объемам выручки в общей массе занимает ресторанная деятельность: в 2023 г. – 23 % от общего объема выучки (160 922 тыс. руб.), в 2024 г. – 19 % от общего объема выручки (160 044 тыс. руб.), в 2025 г. – 23 % от общего объема выручки (221 165 тыс. руб.).
Незначительную роль играет деятельность, связанная с арендой: в 2023 г. – 10 % от общего объема выучки (70 714 тыс. руб.), в 2024 г. – 5 % от общего объема выручки (41 843 тыс. руб.), в 2025 г. – 6 % от общего объема выручки (58 962 тыс. руб.).
Анализ приведенных выше данных показывает значительный прирост объемов выручки от гостиничных услуг в 2024 г. относительно показателей 2023 г. – 34,5 %, что в денежном выражении составляет 159 142 тыс. руб., в 2025 г. относительно 2024 г. – 10,3 % (69 935 тыс. руб.), а в целом за период 2023 г. – 2025 г. прирост выручки от оказанных гостиничных услуг составил 48,4 % (233 077 тыс. руб.).
Выручка от ресторанной деятельности демонстрирует в 2024 г. относительно 2023 г. незначительное снижение – 0,5 % (-878 тыс. руб.), а в 2025 г. относительно 2024 г. существенный прирост – 38,2 % (61 121 тыс. руб.). В целом же, за период 2023 г. – 2025 г. прирост выручки от ресторанной деятельности составил 37,4 % (60 243 тыс. руб.), что свидетельствует о развитии данного направления деятельности.
Выручка от аренды нестабильна: в 2024 г. относительно 2023 г. значительно сокращается – на 40,8 % (- 28 871 тыс. руб.), а в 2025 г. относительно 2024 г. существенный прирост – 40,9 % (17 119 тыс. руб.). В целом же, за период 2023 г. – 2025 г. сокращение выручки от аренды составило 16,6 % (- 11 752 тыс. руб.).
Распределение себестоимости по видам деятельности. Себестоимость гостиничной деятельности (проживание): в 2023 г. – 62 % от общего объема выучки (265 285 тыс. руб.), в 2024 г. – 75 % от общего объема выручки (398 941 тыс. руб.), в 2025 г. – 36 % от общего объема выручки (237 253 тыс. руб.).
Удельный вес себестоимости ресторанной деятельности: в 2023 г. – 26 % от общего объема выучки (111 474 тыс. руб.), в 2024 г. – 19 % от общего объема выручки (100 812 тыс. руб.), в 2025 г. – 50 % от общего объема выручки (329 519 тыс. руб.).
Удельный вес себестоимости аренды: в 2023 г. – 11 % от общего объема выучки (48 558 тыс. руб.), в 2024 г. – 6 % (32 600 тыс. руб.), в 2025 г. – 14 % (92 265 тыс. руб.).
Анализ себестоимости по видам деятельности за период 2023 г. - 2025 г. показывает снижение себестоимости гостиничных услуг на 10,6 % (28 032 тыс. руб.), в то время как себестоимость ресторанной деятельности выросла в 3 раза (прирост 195,6 % - 218 045 тыс. руб.), а себестоимость аренды выросла в 2 раза (прирост 90 % - 43 707 тыс. руб.).
Валовая прибыль по видам деятельности. Наиболее прибыльным направлением деятельности являются гостиничные услуги (проживание). Доля прибыли от оказания гостиничных услуг в общей величине валовой прибыли составляет в 2023 г. 73%, в 2024 г. – 76 %. В 2025 г. только этот вид деятельности продемонстрировал прибыльность – 446 603 тыс. руб., что на 28,9 % больше предыдущего года и на 128,4 % больше показателя 2023 г. Такой рост обусловлен увеличением объема выручки по данному виду деятельности, с одной стороны, и сокращением себестоимости – с другой. Рентабельность данного направления деятельности составила в 2023 г. – 42,04 %, в 2024 г. – 35,6 %, в 2025 г. – 65,3 %. Таким образом, можно сделать вывод о финансовой стабильности данного вида деятельности.
Относительно ресторанной деятельности можно сказать следующее: в 2023 г. и 2024 г. рентабельность данного направления составляла 30,7 % и 37 % соответственно при стабильном уровне выручки и себестоимости, что положительно характеризует организацию этого вида деятельности. Однако, в 2025 г. наблюдается резкое увеличение затратного механизма ( на 226,9 % по сравнению с 2024 г. при увеличении выручки всего лишь на 38,2 %), что повлекло за собой убыток в размере 108 354 тыс. руб., который в значительной степени оказал негативное влияние на общую величину валовой прибыли организации, снизив ее более, чем на 24 %.
По деятельности, связанной с арендой, также наблюдается отрицательная динамика относительно показателей валовой прибыли. Уже в 2024 г. имеет место снижение рентабельности данного направления на 9,2 % относительно 2023 г. (рентабельность в 2023 г. составляет 31,3 %, в 2024 г. – 22,1 %) за счет следующих факторов: снижение объема выручки и увеличения удельного веса себестоимости. В 2025 г. ситуация значительно ухудшилась. Не смотря на прирост выручки на 40,9 % по сравнению с 2024 г., организация получила убыток в размере 33 303 тыс. руб. по причине резкого роста себестоимости (на 183 %). Таким образом, данный вид деятельности также убыточен и требует незамедлительных решений по сокращению затратного механизма, а также поиска более прибыльных контрактов.
Прибыль от продаж снизилась с 178 378 тыс. руб. в 2024 г. до 169 072 тыс. руб. в 2025 г. При этом чистая прибыль, напротив, увеличилась с 90 895 тыс. руб. до 121 834 тыс. руб. Данная ситуация показывает разнонаправленность финансовых результатов: операционная эффективность основной деятельности ухудшается, но итоговая чистая прибыль растет за счет улучшения результата по прочим операциям и сокращения процентной нагрузки. Такая структура прибыли не может рассматриваться как полностью устойчивая, поскольку долгосрочная финансовая устойчивость организации должна опираться прежде всего на прибыль от обычных видов деятельности [39, с. 156].
Для целей управления финансовыми результатами особое значение имеет анализ по видам деятельности. В бухгалтерской отчетности отражается общий результат организации, однако для оценки эффективности гостиничного комплекса необходимо определить, какие направления формируют наибольший объем выручки и прибыли. В связи с этим в таблице 9 проведена управленческая оценка финансового результата по видам деятельности за 2025 г. на основе внутренней сводной расшифровки счета 90 «Продажи» и аналитических данных по счетам затрат. Общие коммерческие и управленческие расходы распределены между направлениями пропорционально выручке.
Таблица 9 — Управленческая оценка финансового результата ООО «Мойка 22» по видам деятельности за 2025 г.
| Вид деятельности | Выручка, тыс. руб. | Доля в выручке, % | Себестоимость и распределенные операционные расходы, тыс. руб. | Прибыль сегмента, тыс. руб. | Рентабельность продаж, % |
| Гостиничные услуги | 683 856 | 70,9 | 333 643 | 350 213 | 51,2 |
| Ресторанная деятельность | 221 165 | 22,9 | 360 692 | -139 527 | - |
| Аренда недвижимости | 58 962 | 6,2 | 100 576 | -41 614 | - |
| Итого | 963 983 | 100,0 | 794 911 | 169 072 | 17,5 |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22» и внутренней сводной расшифровки бухгалтерского учета организации.
В 2025 г. гостиничный сегмент остается ключевым источником как выручки (70,9%), так и операционной прибыли (350 213 тыс. руб.) при рентабельности 51,2%. Аренда и услуги общественного питания продемонстрировали убыток - данное направление требует прицельного контроля себестоимости, норм списания продуктов и эффективности использования производственных мощностей. Совокупная прибыль сегментов равна общей прибыли от продаж организации за 2025 г. (169 072 тыс. руб.), что подтверждает согласованность расчета.
Для выявления причин изменения прибыли от продаж проведен факторный анализ. В качестве результативного показателя используется прибыль от продаж, которая определяется как разница между выручкой, себестоимостью продаж, коммерческими и управленческими расходами. Такая модель позволяет установить, какое влияние на финансовый результат оказали рост выручки и изменение отдельных видов расходов [49, с. 298].
Факторная модель прибыли от продаж имеет следующий вид:
где ПП — прибыль от продаж; В — выручка; С — себестоимость продаж; КР — коммерческие расходы; УР — управленческие расходы.
Результаты факторного анализа прибыли от продаж представлены в таблице 10.
Таблица 10 — Факторный анализ прибыли от продаж ООО «Мойка 22» за 2024–2025 гг.
| Фактор | Расчет влияния | Величина влияния, тыс. руб. | Доля в отрицательном влиянии затратных факторов, % |
| Изменение выручки | 963 983 − 821 807 | 142 176 | — |
| Изменение себестоимости продаж | −(659 037 − 532 353) | -126 684 | 83,6 |
| Изменение коммерческих расходов | −(52 854 − 35 497) | -17 357 | 11,5 |
| Изменение управленческих расходов | −(83 020 − 75 579) | -7 441 | 4,9 |
| Совокупное отрицательное влияние затрат | — | -151 482 | 100,0 |
| Совокупное изменение прибыли от продаж | 169 072 − 178 378 | -9 306 | — |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22».
Факторный анализ показывает, что положительное влияние роста выручки составило 142 176 тыс. руб. Однако оно было полностью перекрыто увеличением затрат на 151 482 тыс. руб. В результате прибыль от продаж снизилась на 9 306 тыс. руб. Следовательно, ключевая причина ухудшения операционного результата состоит не в недостаточном объеме реализации, а в опережающем росте себестоимости и расходов периода.
Наибольшее отрицательное влияние оказал рост себестоимости продаж — 126 684 тыс. руб., или 83,6% совокупного отрицательного влияния затратных факторов. Коммерческие расходы снизили прибыль еще на 17 357 тыс. руб., управленческие расходы — на 7 441 тыс. руб. С учетом результатов сегментного анализа можно сделать вывод, что приоритетными направлениями управленческого контроля должны стать себестоимость гостиничных услуг и услуг общественного питания, а также коммерческие расходы, связанные с продвижением и каналами продаж.
Рост коммерческих расходов особенно значим для гостиничного бизнеса, поскольку значительная часть продаж может осуществляться через онлайн-платформы бронирования, туристические агентства и иные посреднические каналы. При отсутствии детальной аналитики по каналам продаж невозможно определить, какие источники бронирований обеспечивают приемлемую доходность, а какие снижают прибыль за счет высоких комиссий. Поэтому анализ коммерческих расходов должен быть связан не только с общей суммой затрат, но и с оценкой эффективности каждого канала привлечения клиентов [25, с. 254].
Для оценки относительной эффективности деятельности организации рассчитаны показатели рентабельности в таблице 11. В отличие от абсолютных показателей прибыли, рентабельность позволяет сопоставить полученный финансовый результат с выручкой, себестоимостью, активами и собственным капиталом. Это дает возможность оценить не только масштаб прибыли, но и эффективность использования ресурсов организации.
Таблица 11 — Показатели рентабельности ООО «Мойка 22» за 2023–2025 гг.
| Показатель | Формула расчета | 2023 г. | 2024 г. | 2025 г. | Изменение 2025/2023 |
| Рентабельность продаж, % | Прибыль от продаж / Выручка × 100 | 23,3 | 21,7 | 17,5 | -5,8 |
| Рентабельность продукции, % | Прибыль от продаж / Себестоимость × 100 | 38 | 33,5 | 25,7 | -12,3 |
| Валовая рентабельность, % | Валовая прибыль / Выручка × 100 | 38,5 | 35,2 | 31,6 | -6,9 |
| Рентабельность по чистой прибыли, % | Чистая прибыль / Выручка × 100 | - | 11,1 | 12,6 | 1,5 |
| Рентабельность активов, % | Чистая прибыль / Средняя стоимость активов × 100 | 2,0 | 7,2 | 9,6 | 7,6 |
| Рентабельность собственного капитала, % | Чистая прибыль / Средняя стоимость собственного капитала × 100 | 7,6 | 27,0 | 29,1 | 21,5 |
| Оборачиваемость активов, раз | Выручка / Средняя стоимость активов | 0,56 | 0,65 | 0,76 | 0,2 |
| Мультипликатор собственного капитала, раз | Активы / Собственный капитал | 3,96 | 3 ,74 | 3,03 | -0,93 |
| Рентабельность по EBIT, % | EBIT / Выручка × 100 | 13,5 | 22,1 | 21,1 | 7,6 |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22».
Анализ показателей рентабельности выявляет разнонаправленные тенденции. Показатели, рассчитанные на основе прибыли от продаж, ухудшаются. Рентабельность продаж снизилась с 23,3% в 2023 г. до 17,5% в 2025 г.; рентабельность продукции уменьшилась с 38% до 25,7%; валовая рентабельность — с 38,5% до 31,6%. Эти показатели характеризуют эффективность основной деятельности, поэтому их снижение является наиболее значимым негативным сигналом.
Одновременно показатели, рассчитанные на основе чистой прибыли, демонстрируют положительную динамику. Рентабельность по чистой прибыли увеличилась с 11,1% до 12,6%, рентабельность активов — с 2,0% до 9,6%, рентабельность собственного капитала — с 7,6% до 29,1%. Однако такая динамика объясняется не только улучшением текущей деятельности, но и изменением результата по прочим операциям, а также снижением процентных расходов. Поэтому рост чистой рентабельности не должен скрывать проблему снижения прибыльности продаж.
Для дополнительной оценки рентабельности собственного капитала может использоваться модель Дюпона, согласно которой ROE зависит от трех факторов: рентабельности по чистой прибыли, оборачиваемости активов и финансового рычага [55, с. 156]. За 2023–2025 гг. рост ROE был обеспечен прежде всего увеличением чистой маржи и ускорением оборачиваемости активов. При этом мультипликатор собственного капитала снизился с 3,96 до 3,03. С точки зрения рентабельности это ограничивает эффект финансового рычага, но с позиции устойчивости является положительной тенденцией, поскольку указывает на снижение зависимости от заемного капитала.
Для предприятий гостиничной индустрии с высокой долей постоянных расходов важное значение имеет маржинальный анализ (таблица 12). Он позволяет определить точку безубыточности, запас финансовой прочности и силу операционного рычага [15]. Данные показатели характеризуют чувствительность прибыли к изменению выручки и помогают оценить устойчивость бизнеса при изменении спроса [22, с. 195; 51, с. 102].
Таблица 12 — Показатели маржинального анализа ООО «Мойка 22» за 2024–2025 гг.
| Показатель | 2024 г. | 2025 г. | Изменение |
| Выручка, тыс. руб. | 821 807 | 963 983 | 142 176 |
| Переменные затраты, тыс. руб. | 319 412 | 395 422 | 76 010 |
| Маржинальная прибыль, тыс. руб. | 502 395 | 568 561 | 66 166 |
| Постоянные затраты, тыс. руб. | 324 017 | 399 489 | 75 472 |
| Прибыль от продаж, тыс. руб. | 178 378 | 169 072 | -9 306 |
| Коэффициент маржинальной прибыли | 0,611 | 0,590 | -0,021 |
| Точка безубыточности, тыс. руб. | 530 143 | 677 100 | 146 957 |
| Запас финансовой прочности, тыс. руб. | 291 664 | 286 883 | -4 781 |
| Запас финансовой прочности, % | 35,5 | 29,8 | -5,7 п.п. |
| Операционный рычаг, раз | 2,82 | 3,36 | 0,54 |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22» и внутренней сводной расшифровки затрат организации.
Данные таблицы 13 показывают, что маржинальная прибыль ООО «Мойка 22» в 2025 г. увеличилась на 66 166 тыс. руб., однако постоянные затраты выросли более существенно — на 75 472 тыс. руб. В результате прибыль от продаж снизилась на 9 306 тыс. руб. Это подтверждает ранее сделанный вывод о том, что увеличение выручки не обеспечило улучшения операционного результата из-за роста затратной нагрузки.
Точка безубыточности увеличилась с 530 143 тыс. руб. до 677 100 тыс. руб. Это означает, что организации требуется больший объем выручки для покрытия всех затрат. Запас финансовой прочности снизился с 35,5% до 29,8%, то есть устойчивость организации к возможному снижению выручки уменьшилась. Для гостиничного бизнеса, зависящего от сезонности, туристического потока и загрузки номерного фонда, такая динамика требует регулярного контроля и планирования продаж.
Операционный рычаг увеличился с 2,82 до 3,36. Это означает, что при изменении выручки на 1% прибыль от продаж может измениться примерно на 3,36%. Высокая сила операционного рычага характерна для капиталоемких организаций с большой долей постоянных расходов, однако она повышает риск резкого снижения прибыли при падении загрузки. Поэтому управленческий анализ финансовых результатов должен включать не только расчет прибыли и рентабельности, но и мониторинг точки безубыточности, загрузки номерного фонда и структуры затрат.
Проведенный анализ позволяет выделить несколько ключевых тенденций в формировании финансовых результатов ООО «Мойка 22». Во-первых, организация демонстрирует устойчивый рост выручки и чистой прибыли. За 2023–2025 гг. выручка увеличилась на 271 568 тыс. руб., а чистая прибыль — на 121 834 тыс. руб. Это свидетельствует о сохранении спроса на услуги организации и способности наращивать положительный итоговый финансовый результат.
Во-вторых, рост прибыль от продаж снижается два года подряд: с 161 905 тыс. руб. в 2023 г. до 169 072 тыс. руб. в 2025 г. Основной причиной выступает опережающий рост себестоимости и коммерческих расходов. Такое соотношение показателей указывает на необходимость смещения акцента с оценки общей выручки на анализ операционной эффективности. Для управления прибылью важно не только увеличивать продажи, но и понимать, за счет каких направлений деятельности и с какой затратной нагрузкой они формируются.
В-третьих, анализ по видам деятельности показывает, что гостиничные услуги являются основным источником как выручки, так и прибыли, аренда недвижимости обеспечивает наибольшую рентабельность, а услуги общественного питания имеют низкий уровень рентабельности и требуют более детального контроля себестоимости. Следовательно, управление финансовыми результатами ООО «Мойка 22» должно строиться на раздельном анализе сегментов, а не только на общей оценке отчета о финансовых результатах.
В-четвертых, рост чистой прибыли во многом связан с улучшением результата по прочим операциям и снижением процентных расходов. Такая динамика положительно влияет на итоговые показатели, но не устраняет проблему снижения прибыли от продаж. Поэтому в качестве приоритетного направления дальнейшего совершенствования учета и анализа следует рассматривать развитие внутренней аналитики по видам деятельности, элементам затрат, каналам продаж и центрам ответственности.
Таким образом, анализ финансовых результатов и рентабельности ООО «Мойка 22» показал, что организация сохраняет прибыльность и демонстрирует рост чистой прибыли, однако качество формирования финансового результата требует улучшения. Главная проблема заключается в снижении операционной рентабельности при росте выручки. Наиболее значимыми факторами выступают увеличение себестоимости, рост коммерческих расходов и недостаточная детализация аналитической информации по видам деятельности. Выявленные тенденции определяют необходимость разработки рекомендаций по совершенствованию учета и анализа финансовых результатов.
3. СОВЕРШЕНСТВОВАНИЕ УЧЕТА И АНАЛИЗА ФИНАНСОВЫХ РЕЗУЛЬТАТОВ В ООО «МОЙКА 22»
3.1. Оценка действующей системы учета и выявленные недостатки
Оценка действующей системы учета финансовых результатов ООО «Мойка 22» позволяет выделить ряд положительных аспектов. Во-первых, в организации применяется автоматизированная форма ведения бухгалтерского учета с использованием программного продукта «1С:Бухгалтерия», что обеспечивает оперативность обработки учетной информации, снижение трудоемкости учетных работ и формирование регистров бухгалтерского учета в установленном порядке. Использование специализированной системы управления отелем позволяет накапливать первичную информацию по операциям гостиничного бизнеса и передавать ее в бухгалтерскую систему для отражения выручки, расчетов с клиентами и иных операций.
Во-вторых, в организации сформирована система синтетического учета финансовых результатов с применением счетов 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки», 84 «Нераспределенная прибыль (непокрытый убыток)». Указанная система соответствует Плану счетов бухгалтерского учета и обеспечивает последовательное формирование финансового результата от обычных видов деятельности, прочих операций, налогообложения и последующей реформации баланса [8; 35, с. 318].
В-третьих, ООО «Мойка 22» использует аналитический учет по видам деятельности. Доходы организации группируются по основным направлениям: гостиничные услуги, услуги общественного питания, аренда недвижимости. Наличие такого аналитического разреза является важным преимуществом, поскольку организация осуществляет многопрофильную деятельность, а отдельные направления имеют различную структуру затрат и неодинаковый уровень рентабельности.
Вместе с тем результаты анализа, проведенного во второй главе, показывают, что действующая система учета и анализа финансовых результатов в большей степени ориентирована на формирование обязательной бухгалтерской отчетности, чем на регулярное управленческое сопровождение финансового результата. Основная проблема состоит не в отсутствии учетной информации, а в недостаточной формализации аналитических разрезов, регламентов и управленческих отчетов, необходимых для контроля себестоимости, коммерческих расходов и рентабельности по видам деятельности.
Систематизация выявленных недостатков представлена в таблице 13.
Таблица 13 — Недостатки действующей системы учета и анализа финансовых результатов в ООО «Мойка 22»
| № п/п | Область | Выявленный недостаток | Последствия |
| 1 | Раскрытие информации о отчетности | В открытых источниках не обнаружено аудиторское заключение при наличии в отчетности признака обязательного аудита | Необходимость дополнительной проверки статуса аудита, возможные репутационные и контрольные риски |
| 2 | Аналитический учет затрат | Недостаточная формализация аналитики себестоимости по элементам и статьям затрат в разрезе видов деятельности | Затруднение контроля причин роста себестоимости и оценки эффективности отдельных направлений |
| 3 | Учет коммерческих расходов | Недостаточная детализация коммерческих расходов по каналам продаж и видам маркетинговых мероприятий | Сложность оценки эффективности расходов на продвижение и посреднические каналы продаж |
| 4 | Управленческий учет | Отсутствие закрепленной системы учета затрат по центрам ответственности | Невозможность оценить вклад подразделений в общий финансовый результат |
| 5 | Бюджетирование | Отсутствие формализованной системы бюджетирования финансовых результатов | Отсутствие плановых ориентиров и регулярного план-факт анализа |
| 6 | Дебиторская задолженность | Недостаточная регламентация контроля сроков погашения дебиторской задолженности | Риск замедления оборачиваемости, ухудшения ликвидности и возникновения просроченной задолженности |
| 7 | Анализ финансовых результатов | Отсутствие регламентированной системы мониторинга финансовых и отраслевых показателей | Несвоевременное выявление негативных тенденций и запаздывание управленческих решений |
| 8 | Внутренний контроль | Отсутствие самостоятельного регламента внутренней проверки учетных и аналитических данных | Повышение риска ошибок в управленческой отчетности и недостаточная независимая оценка учетных процессов |
Источник: составлено автором по данным [1; 8; 22; 25; 46; 64] и результатам анализа внутренней сводной расшифровки бухгалтерского учета организации.
Одним из вопросов, требующих уточнения, является раскрытие информации об аудиторском заключении. По данным публичной бухгалтерской отчетности ООО «Мойка 22», отчетность содержит признак обязательного аудита, однако аудиторское заключение за 2025 год в открытом источнике не обнаружено. Понятие обязательный аудит включает в себя проверку на предмет её достоверности бухгалтерской (финансовой) отчётности организации. В статье 5 Федерального закона от 30 декабря 2008 года №307-ФЗ «Об аудиторской деятельности» установлены критерии, согласно которых определяются организации, подлежащие обязательному аудиту.
ООО «Мойка 22» подлежит обязательному аудиту согласно пункта 4 ст 5 указанного выше закона: Организации (за исключением органов государственной власти, органов местного самоуправления, государственных и муниципальных учреждений, государственных и муниципальных унитарных предприятий, сельскохозяйственных кооперативов, союзов этих кооперативов, организаций потребительской кооперации), соответствующие хотя бы одному из следующих условий:
- доход, полученный от осуществления предпринимательской деятельности, который определяется в порядке, установленном законодательством Российской Федерации о налогах и сборах, за год, непосредственно предшествовавший отчётному году, составляет более 800 миллионов рублей;
- сумма активов бухгалтерского баланса по состоянию на конец года, непосредственно предшествовавшего отчётному году, составляет более 400 миллионов рублей.
Кроме того, дополнительные положения данного закона устанавливают следующие условия:
- обязательный аудит проводится ежегодно.
- проверку осуществляют только аудиторские организации.
- если отчётность освобождена от обязательного аудита по одному из оснований, предусмотренных законом, но подлежит аудиту по иному основанию, установленному законом, проведение аудита всё равно необходимо.
- Минфин ежегодно публикует перечень организаций, для которых обязателен аудит отчётности, с указанием нормативного акта, устанавливающего эту обязанность, и вида проверяемой отчётности.
- За непроведение обязательного аудита или нарушение сроков предоставления аудиторского заключения предусмотрена административная ответственность.
Таким образом, бухгалтерская (финансовая) отчетность ООО «Мойка 22» за 2025 г. подлежит обязательному аудиту в связи с тем, что валюта актива баланса составляет свыше 400 млн. руб. и выручка - свыше 800 млн. руб. в предыдущем (2024) году, Но, данная организация проводит аудит только лишь в конце года, следующего за отчетным (например, за 2024 г. аудит был проведен и опубликован только в конце 2025 г.).Данное обстоятельство не следует без дополнительной проверки квалифицировать как нарушение, поскольку необходимо учитывать дату составления заключения, срок его представления и фактический статус аудиторской проверки. Вместе с тем отсутствие заключения в открытом доступе снижает прозрачность отчетности для внешних пользователей и требует контроля со стороны организации.
Наиболее существенный управленческий недостаток связан с детализацией себестоимости. Во второй главе установлено, что в 2025 г. себестоимость продаж увеличилась на 126 684 тыс. руб., или на 23,8%, тогда как выручка выросла на 17,3%. При этом прибыль от продаж снизилась на 9 306 тыс. руб. Такая динамика показывает, что основным ограничителем роста финансового результата является не объем реализации, а затратная нагрузка. Поэтому для управления прибылью организации недостаточно видеть только итоговую строку себестоимости в отчете о финансовых результатах.
Внутренняя сводная расшифровка позволяет выделить материальные затраты, оплату труда, страховые взносы, амортизацию и прочие затраты. Однако для управленческих целей данной детализации недостаточно, если она не формируется регулярно по каждому виду деятельности. Гостиничные услуги, общественное питание, аренда недвижимости различаются по структуре себестоимости, уровню переменных и постоянных затрат, а также по рентабельности. Следовательно, аналитика должна обеспечивать не только обобщенный расчет себестоимости, но и контроль затрат по сегментам бизнеса.
Отдельной проблемой выступает учет коммерческих расходов. За 2023–2025 гг. коммерческие расходы увеличились с 16 891 тыс. руб. до 52 854 тыс. руб., то есть более чем в три раза. Рост данных расходов сам по себе не является отрицательным явлением, если он приводит к увеличению загрузки, выручки и прибыли. Однако при отсутствии аналитики по каналам продаж невозможно определить, какие расходы на продвижение обеспечивают положительный результат, а какие только увеличивают нагрузку на прибыль от продаж.
Недостаточная формализация управленческого учета проявляется также в отсутствии закрепленной системы учета затрат по центрам ответственности. Организационная структура ООО «Мойка 22» включает подразделения, которые могут рассматриваться как центры затрат или центры прибыли: служба приема и размещения, служба номерного фонда, служба питания, инженерно-техническая служба, административный блок. При отсутствии регулярной оценки по центрам ответственности управленческий контроль сосредоточен на организации в целом, тогда как причины отклонений могут возникать на уровне конкретного подразделения.
Существенным недостатком остается отсутствие формализованного бюджетирования финансовых результатов. Для гостиничного бизнеса бюджетирование имеет особое значение, поскольку спрос на услуги зависит от сезонности, загрузки номерного фонда, ценовой политики, деловой активности в городе и туристического потока. При отсутствии бюджета доходов и расходов организация не имеет утвержденной базы для сравнения фактических показателей с плановыми и не может своевременно выявлять отклонения.
Анализ балансовых показателей также указывает на необходимость усиления контроля дебиторской задолженности. В 2025 г. дебиторская задолженность увеличилась до 122 688 тыс. руб. Рост задолженности при низком уровне текущей ликвидности усиливает риск кассовых разрывов и требует регулярного контроля сроков погашения. Для организации, работающей с физическими лицами, корпоративными клиентами, туристическими агентствами и иными посредниками, важно разделять задолженность по группам контрагентов, срокам возникновения и степени риска.
Для определения очередности устранения выявленных недостатков проведена оценка их существенности и влияния на управление финансовыми результатами. Результаты представлены в таблице 14.
Таблица 14 — Оценка существенности выявленных недостатков системы учета и анализа финансовых результатов
| Недостаток | Существенность | Влияние на управление | Приоритет устранения |
| Неурегулированность вопроса раскрытия аудиторского заключения в открытом источнике | Высокая | Репутационные и контрольные риски, снижение прозрачности отчетности | Первоочередной |
| Недостаточная аналитика себестоимости по видам деятельности и статьям затрат | Высокая | Невозможность точно определить причины роста себестоимости | Первоочередной |
| Недостаточная аналитика коммерческих расходов по каналам продаж | Высокая | Сложность оценки эффективности маркетинга и посреднических каналов | Первоочередной |
| Отсутствие регулярного план-факт анализа | Высокая | Запоздалое выявление отклонений по выручке, расходам и прибыли | Первоочередной |
Продолжение таблицы 14
| Отсутствие учета по центрам ответственности | Средняя | Недостаточная персонализация ответственности за финансовый результат | Среднесрочный |
| Недостаточная регламентация контроля дебиторской задолженности | Средняя | Риск ухудшения ликвидности и роста просроченной задолженности | Среднесрочный |
| Отсутствие отдельного регламента внутренней проверки управленческих данных | Низкая | Риск ошибок в аналитических отчетах | Долгосрочный |
Источник: составлено автором по результатам анализа [22; 25; 43; 46; 64].
Данные таблицы 15 показывают, что первоочередного внимания требуют вопросы, непосредственно влияющие на достоверность и полезность информации о финансовых результатах. К ним относятся уточнение статуса аудиторского заключения, детализация себестоимости, аналитика коммерческих расходов и внедрение план-факт анализа. Именно эти недостатки связаны с выявленной во второй главе проблемой: рост выручки не сопровождается ростом прибыли от продаж.
Среднесрочные мероприятия должны быть направлены на развитие управленческого учета по центрам ответственности, контроль дебиторской задолженности. Эти направления не заменяют бухгалтерский учет, а дополняют его информацией, необходимой для принятия управленческих решений. В условиях гостиничного бизнеса важно видеть не только итоговую прибыль, но и загрузку номерного фонда, доходность номера, эффективность каналов продаж и вклад отдельных подразделений.
Таким образом, действующая система учета финансовых результатов в ООО «Мойка 22» обеспечивает выполнение обязательных требований бухгалтерского учета и формирование отчетности. Вместе с тем ее управленческая функция реализована недостаточно полно. Основная проблема заключается в том, что учетная информация не всегда преобразуется в регулярную аналитическую отчетность, необходимую для контроля себестоимости, коммерческих расходов, рентабельности сегментов и отклонений от плановых показателей. Устранение выявленных недостатков требует не столько полной перестройки учетной системы, сколько ее методологического развития: детализации аналитики, закрепления регламентов и формирования регулярных управленческих отчетов.
3.2. Рекомендации по совершенствованию учета и анализа финансовых результатов
С учетом выявленных недостатков рекомендации по совершенствованию учета и анализа финансовых результатов ООО «Мойка 22» целесообразно сосредоточить на трех основных направлениях: детализация аналитического учета себестоимости и коммерческих расходов; внедрение системы бюджетирования финансовых результатов; разработка системы регулярного мониторинга ключевых показателей эффективности. Указанные направления непосредственно связаны с результатами анализа, проведенного во второй главе, поскольку позволяют контролировать факторы, влияющие на снижение прибыли от продаж и операционной рентабельности.
Отдельно следует урегулировать вопрос раскрытия информации об аудиторском заключении. Для этого организации необходимо проверить фактический статус аудиторской проверки, наличие заключения, сроки его составления и порядок представления в соответствующий информационный ресурс. Если заключение сформировано, целесообразно обеспечить корректное раскрытие информации о нем. Если аудиторская проверка не завершена, необходимо определить ответственных лиц и сроки завершения процедуры. Данное мероприятие носит организационно-контрольный характер и направлено на повышение прозрачности отчетности.
Основные рекомендации по совершенствованию учета и анализа финансовых результатов представлены в таблице 15.
Таблица 15 — Направления совершенствования учета и анализа финансовых результатов ООО «Мойка 22»
| Выявленная проблема | Рекомендуемое мероприятие | Ожидаемый результат |
| Недостаточная детализация себестоимости по видам деятельности | Введение многоуровневой аналитики по счету 20 «Основное производство» | Возможность контроля структуры себестоимости по направлениям деятельности |
| Недостаточная аналитика коммерческих расходов | Введение аналитики по счету 44 «Расходы на продажу» в разрезе каналов продаж и видов продвижения | Оценка эффективности коммерческих расходов и каналов привлечения клиентов |
| Отсутствие регулярного план-факт анализа | Внедрение бюджета доходов и расходов, бюджета продаж и бюджета движения денежных средств | Формирование плановых ориентиров и контроль отклонений |
| Отсутствие мониторинга отраслевых показателей | Внедрение системы KPI для гостиничного бизнеса и финансового анализа | Оперативный контроль загрузки, выручки, рентабельности и ликвидности |
| Недостаточная персонализация ответственности | Развитие учета по центрам ответственности | Закрепление ответственности руководителей подразделений за финансовые показатели |
Источник: составлено автором по результатам анализа [22; 25; 43; 46; 55].
Предложенные мероприятия не требуют изменения базовой модели бухгалтерского учета, так как действующая система счетов уже позволяет формировать данные о выручке, себестоимости, коммерческих расходах и финансовом результате. Основная задача заключается в расширении аналитических разрезов и закреплении порядка формирования управленческой отчетности. Это особенно важно для организации, где несколько направлений деятельности формируют единый финансовый результат.
Рекомендации должны внедряться последовательно. На первом этапе целесообразно настроить аналитику затрат и коммерческих расходов, поскольку именно эти показатели оказали наибольшее влияние на снижение прибыли от продаж. На втором этапе следует внедрить бюджетирование, чтобы обеспечить плановые ориентиры.
Рекомендация 1. Детализация аналитического учета себестоимости и коммерческих расходов
Анализ финансовых результатов показал, что в 2025 г. себестоимость продаж ООО «Мойка 22» увеличилась более высокими темпами, чем выручка. Это привело к снижению прибыли от продаж и рентабельности основной деятельности. Для устранения указанной проблемы рекомендуется формализовать многоуровневую систему аналитического учета затрат по счету 20 «Основное производство».
Первый уровень аналитики должен отражать вид деятельности: гостиничные услуги, услуги общественного питания, аренда недвижимости. Второй уровень — элемент затрат: материальные затраты, оплата труда, страховые взносы, амортизация, прочие затраты. Третий уровень — статья затрат, используемая для управленческого контроля. Такой подход позволит увязать данные бухгалтерского учета с управленческим анализом и обеспечить регулярное формирование отчетов по себестоимости [6; 22, с. 198].
Рекомендуемая структура аналитического учета себестоимости представлена в таблице 16.
Таблица 16 — Рекомендуемая структура аналитического учета себестоимости ООО «Мойка 22»
| Счет | Аналитика 1-го уровня | Аналитика 2-го уровня | Аналитика 3-го уровня |
| 20.1 | Гостиничные услуги | Материальные затраты | Расходные материалы для номерного фонда, моющие средства, текстиль, материалы для обслуживания гостей |
| 20.1 | Гостиничные услуги | Оплата труда | Оплата труда службы приема и размещения, службы номерного фонда, прочего персонала гостиничного направления |
| 20.1 | Гостиничные услуги | Амортизация | Амортизация здания, оборудования номерного фонда, инвентаря |
| 20.1 | Гостиничные услуги | Прочие затраты | Коммунальные услуги, текущий ремонт, обслуживание оборудования |
| 20.2 | Услуги общественного питания | Материальные затраты | Продукты питания, напитки, посуда, инвентарь, расходные материалы |
| 20.2 | Услуги общественного питания | Оплата труда | Оплата труда работников кухни, зала, бара, room-service |
| 20.2 | Услуги общественного питания | Прочие затраты | Коммунальные расходы, ремонт оборудования, услуги сторонних организаций |
Продолжение таблицы 16
| 20.3 | Аренда недвижимости | Амортизация и содержание объекта | Амортизация помещений, коммунальные услуги, ремонт и обслуживание |
| 20.4 | Прочие услуги | Элементы затрат по характеру услуги | Статьи затрат, определяемые исходя из содержания услуги |
Источник: составлено автором по данным [6; 8; 22; 35].
Можно отметить, что предлагаемая структура не изменяет порядок признания расходов в бухгалтерском учете, а уточняет порядок их аналитического накопления. При отражении хозяйственной операции бухгалтеру необходимо указывать не только счет учета, но и вид деятельности, элемент затрат и статью затрат. Например, списание материалов для обслуживания номерного фонда может отражаться по счету 20.1 с аналитикой «гостиничные услуги — материальные затраты — расходные материалы для номерного фонда».
Преимущество данной системы состоит в том, что она позволяет сформировать отчет о себестоимости по каждому направлению деятельности. Это особенно важно с учетом результатов анализа по видам деятельности: гостиничные услуги обеспечивают основную часть прибыли, аренда недвижимости характеризуется высокой рентабельностью, а услуги общественного питания имеют более низкую рентабельность. Следовательно, себестоимость необходимо контролировать не только в целом по организации, но и по каждому сегменту.
Для настройки данной системы в программе «1С:Бухгалтерия» необходимо создать дополнительные аналитические признаки к счету 20 и закрепить их в учетной политике или внутреннем регламенте управленческого учета. Цифровизация учетных процессов позволяет реализовать такую детализацию без полного изменения действующей информационной системы, поскольку современные программные продукты поддерживают настройку дополнительных субконто и управленческих отчетов [25, с. 253; 46, с. 150].
Аналогичный подход следует применить к коммерческим расходам. В 2025 г. коммерческие расходы составили 52 854 тыс. руб. и увеличились по сравнению с 2024 г. на 17 357 тыс. руб. Для оценки их эффективности необходимо вести аналитику по каналам продаж и видам продвижения. Рекомендуемая структура аналитики коммерческих расходов представлена в таблице 17.
Таблица 17 — Рекомендуемая структура аналитического учета коммерческих расходов ООО «Мойка 22»
| Счет / аналитика | Направление учета | Содержание расходов | Управленческое назначение |
| 44.1 | Комиссии каналам продаж | Комиссии онлайн-платформ, туристических агентств, корпоративных посредников | Оценка стоимости привлечения клиента по каждому каналу |
| 44.2 | Реклама и продвижение | Интернет-реклама, наружная реклама, полиграфия, PR-мероприятия | Оценка эффективности рекламных мероприятий |
| 44.3 | Прямые продажи | Расходы на поддержку собственного сайта, программ лояльности, прямых коммуникаций с клиентами | Сравнение прямых продаж с посредническими каналами |
| 44.4 | Представительские расходы | Деловые встречи, мероприятия, сопровождение корпоративных клиентов | Контроль целевого характера представительских затрат |
| 44.5 | Прочие коммерческие расходы | Иные расходы, связанные с реализацией услуг | Обобщение расходов, не относящихся к основным группам |
Источник: составлено автором по данным [8; 22; 25; 46].
Данная аналитика позволит оценивать, какие каналы продаж обеспечивают наибольшую выручку и какую долю коммерческих расходов они формируют. Для гостиничной организации это имеет существенное значение, поскольку реализация услуг может осуществляться через разные каналы: прямые обращения клиентов, корпоративные договоры, туристические агентства, онлайн-платформы и иные посреднические механизмы. Без раздельного учета таких расходов невозможно определить фактическую доходность каждого канала.
Комиссии и расходы на продвижение целесообразно отражать на основании первичных документов и отчетов соответствующих каналов продаж. В управленческом отчете необходимо сопоставлять сумму выручки, полученную через канал, с расходами на его обслуживание. На этой основе можно рассчитывать долю коммерческих расходов в выручке по каждому каналу и принимать решения о перераспределении рекламного бюджета.
Результатом внедрения аналитики по счетам 20 и 44 должен стать ежемесячный управленческий отчет о структуре затрат и рентабельности направлений деятельности. Примерная форма такого отчета представлена в таблице 18.
Таблица 18 — Форма управленческого отчета о структуре затрат и финансовом результате по видам деятельности
| Показатель | Гостиничные услуги | Услуги общественного питания | Аренда недвижимости | Итого |
| Выручка, тыс. руб. | 786 434 | 243 282 | 66 037 | 1 095 753 |
| Себестоимость продаж, тыс. руб. | 493 720 | 155 215 | 51 430 | 700 365 |
| в том числе материальные затраты | 252 947 | 84 650 | 36 745 | 374 341 |
| затраты на оплату труда | 115 200 | 28 800 | 3 600 | 147 600 |
| страховые взносы | 34 790 | 8 698 | 1 087 | 44 575 |
| амортизация | 38 900 | 12 034 | 3 266 | 54 200 |
| прочие затраты | 51 883 | 21 034 | 6 731 | 79 648 |
| Валовая прибыль, тыс. руб. | 292 714 | 88 067 | 14 607 | 395 388 |
| Коммерческие расходы, тыс. руб. | 31 457 | 9 731 | 2 641 | 43 830 |
| Управленческие расходы, тыс. руб. | 55 050 | 17 030 | 4 623 | 76 703 |
| Прибыль сегмента, тыс. руб. | 206 207 | 61 306 | 7 343 | 274 855 |
| Рентабельность продаж, % | 26,2% | 25,2% | 11,1% | 25,1% |
Источник: составлено автором.
Использование такого отчета позволит регулярно оценивать не только общий финансовый результат, но и вклад каждого направления деятельности в прибыль организации. Это устранит один из главных недостатков действующей системы анализа, когда данные по видам деятельности используются ограниченно и не всегда превращаются в регулярную управленческую отчетность.
Общие расходы, которые невозможно прямо отнести к конкретному направлению деятельности, целесообразно распределять по закрепленной базе. В качестве базы может использоваться выручка, фонд оплаты труда, площадь используемых помещений или иная экономически обоснованная величина. Выбранный порядок распределения необходимо закрепить во внутреннем регламенте, чтобы обеспечить сопоставимость данных за разные периоды.
Рекомендация 2. Внедрение системы бюджетирования финансовых результатов
Вторым направлением совершенствования является внедрение системы бюджетирования финансовых результатов. Проведенный анализ показал, что при росте выручки прибыль от продаж снижается, а запас финансовой прочности сокращается. В такой ситуации организации необходимы плановые ориентиры по выручке, себестоимости, коммерческим расходам, управленческим расходам и прибыли.
Бюджетирование позволяет заранее определить ожидаемые финансовые результаты и сопоставлять их с фактическими данными. Для гостиничного бизнеса данная система особенно важна из-за сезонности спроса. Выручка гостиницы зависит от загрузки номерного фонда, средней цены номера, структуры клиентов, мероприятий в городе, деловой активности и туристического потока. Поэтому планирование должно проводиться не только на год, но и с разбивкой по месяцам [22, с. 195; 48, с. 245].
В ООО «Мойка 22» рекомендуется внедрить следующие бюджетные формы: бюджет продаж, бюджет себестоимости, бюджет коммерческих и управленческих расходов, бюджет доходов и расходов, бюджет движения денежных средств. Назначение указанных бюджетов представлено в таблице 19.
Таблица 19 — Рекомендуемые бюджетные формы для ООО «Мойка 22»
| Бюджетная форма | Основное содержание | Периодичность формирования | Ответственный исполнитель |
| Бюджет продаж | План выручки по гостиничным услугам, общественному питанию, аренде и прочим услугам | Ежегодно с разбивкой по месяцам | Руководители направлений, главный бухгалтер |
| Бюджет себестоимости | План затрат по видам деятельности, элементам и статьям затрат | Ежегодно с ежемесячным контролем | Главный бухгалтер, руководители подразделений |
| Бюджет коммерческих расходов | План расходов на каналы продаж, рекламу и продвижение | Ежегодно с ежемесячным контролем | Руководитель продаж / маркетинга, главный бухгалтер |
| Бюджет управленческих расходов | План административных и общехозяйственных расходов | Ежегодно с ежеквартальной корректировкой | Главный бухгалтер, административный блок |
| Бюджет доходов и расходов | Сводный план прибыли от продаж, прибыли до налогообложения и чистой прибыли | Ежегодно с ежемесячным план-факт анализом | Главный бухгалтер |
| Бюджет движения денежных средств | План поступлений и платежей, контроль кассовых разрывов | Ежемесячно | Главный бухгалтер, финансовый ответственный |
| Прогнозный баланс | Оценка активов, обязательств и капитала на конец периода | Ежеквартально | Главный бухгалтер |
Источник: составлено автором по данным [22; 43; 55].
Бюджет продаж гостиничных услуг должен формироваться на основе показателей загрузки номерного фонда и средней цены номера. Для расчета плановой выручки может использоваться следующая формула:
где Впл — плановая выручка от гостиничных услуг; ЧН — количество номеров; Д — количество дней в плановом периоде; Кзагр — плановый коэффициент загрузки; ADR — средняя цена номера.
Для услуг общественного питания бюджет продаж может формироваться исходя из планируемого количества посетителей и среднего чека. Для аренды недвижимости — исходя из условий заключенных договоров аренды. Для прочих услуг — на основании фактической динамики предшествующих периодов и ожидаемого спроса. Такой подход обеспечивает связь бюджета с реальными факторами формирования выручки.
Бюджет себестоимости рекомендуется формировать с разделением затрат на переменные и постоянные. Переменные затраты зависят от загрузки, количества гостей и объема оказанных услуг. Постоянные затраты сохраняются независимо от краткосрочного изменения выручки. Такое разделение необходимо для маржинального анализа, расчета точки безубыточности и оценки запаса финансовой прочности [22, с. 195; 51, с. 102].
Форма бюджета доходов и расходов представлена в таблице 20.
Таблица 20 — Форма бюджета доходов и расходов ООО «Мойка 22»
| Показатель | План, тыс. руб. | Факт, тыс. руб. | Отклонение, тыс. руб. | Отклонение, % | Причина отклонения |
| Выручка | 91 313 | 100 310 | 8 997 | 9,9% | 1.увеличение объема продаж 2.увеличение стоимости услуг |
| в том числе гостиничные услуги | 65 536 | 72350 | 6813,8 | 10,4% | 1.увеличение объема продаж 2.увеличение стоимости услуг |
| услуги общественного питания | 20 273 | 22350 | 2076,5 | 10,2% | 1.увеличение объема продаж 2.увеличение стоимости услуг |
| аренда недвижимости | 5 503 | 5610 | 106,88 | 1,9% | увеличение стоимости аренды |
| Себестоимость продаж | 58 364 | 64 036 | 5 672 | 9,7% | 1.увеличение объема продаж 2.контроль затрат (экономия, прирост меньше, чем прирост выручки) |
| в том числе гостиничные услуги | 41 143 | 45 580 | 4 437 | 10,8% | 1.увеличение объема продаж 2. рост цен |
| услуги общественного питания | 12 935 | 14 170 | 1 235 | 9,6% | 1.увеличение объема продаж2.контроль затрат (экономия, прирост меньше, чем прирост выручки) |
| аренда недвижимости | 4 286 | 4 286 | 0 | 0,0% |
Продолжение таблицы 20
| Валовая прибыль | 32 949 | 36 274 | 3 325 | 10,1% | 1.увеличение стоимости услуг 2.контроль затрат 3.увеличение стоимости аренды |
| в том числе гостиничные услуги | 24 393 | 26 770 | 2 377 | 9,7% | 1.увеличение объема продаж 2.увеличение стоимости услуг |
| услуги общественного питания | 7 339 | 8 180 | 841 | 11,5% | 1.увеличение объема продаж 2.увеличение стоимости услуг |
| аренда недвижимости | 1 217 | 1 324 | 107 | 8,8% | увеличение стоимости аренды |
| Коммерческие расходы | 3 653 | 3 450 | -203 | -5,5% | контроль затрат |
| Управленческие расходы | 6 392 | 6 250 | -142 | -2,2% | контроль затрат |
| Прибыль от продаж | 22 905 | 26 574 | 3 669 | 16,0% | 1.увеличение объема продаж 2.увеличение стоимости услуг 3.увеличение стоимости аренды 4. контроль затрат |
| Рентабельность продаж, % | 25,1% | 26,5% | 0 | 5,6% | 1.увеличение объема продаж 2.увеличение стоимости услуг 3.увеличение стоимости аренды 4. контроль затрат |
| Прибыль от продаж | 8 333 | 8 330 | -3 | 0,0% | |
| Прочие доходы и расходы | 5 000 | 5 100 | 100 | 2,0% | увеличение суммы процентов к уплате за счет дополнительного кредитования |
| Налог на прибыль и иные корректировки | 6 559 | 7 451 | 892 | 13,6% | 1.увеличение объема продаж 2.увеличение стоимости услуг 3.увеличение стоимости аренды |
Окончание таблицы 20
| Чистая прибыль | 19 678 | 22 353 | 2 675 | 13,6% | 1. увеличение объема продаж 2. увеличение стоимости услуг 3. увеличение стоимости аренды 4. контроль затрат |
| Рентабельность, % | 21,6% | 22,3% | 0,7% | 1. увеличение объема продаж 2. увеличение стоимости услуг 3. увеличение стоимости аренды 4. контроль затрат |
Источник: составлено автором по данным [22; 43; 55].
План-факт анализ по форме таблицы 20 рекомендуется проводить ежемесячно. Существенными могут признаваться отклонения, превышающие установленный внутренним регламентом порог. По каждому существенному отклонению необходимо указывать причину и ответственное подразделение. Такой порядок позволит не только фиксировать отклонения, но и формировать управленческие решения по их устранению.
Для ООО «Мойка 22» особое значение имеет контроль отклонений по себестоимости и коммерческим расходам. Именно эти статьи оказали наибольшее влияние на снижение прибыли от продаж. Если отклонение по себестоимости связано с ростом цен на материалы, услуги подрядчиков или оплату труда, управленческие меры должны быть направлены на пересмотр норм расхода, условий закупок и загрузки персонала. Если отклонение возникает по коммерческим расходам, требуется оценка эффективности конкретных каналов продаж.
Регламент бюджетного процесса должен включать сроки подготовки бюджетов, порядок согласования, ответственных исполнителей, правила корректировки и форму отчетности об исполнении бюджета. Бюджет на следующий год целесообразно утверждать до начала планового периода, а корректировку проводить ежеквартально при существенном изменении внешних или внутренних условий деятельности.
Рекомендация 3. Разработка системы мониторинга ключевых показателей эффективности
Третьим направлением совершенствования является разработка системы мониторинга ключевых показателей эффективности. В настоящее время анализ финансовых результатов проводится преимущественно по итогам отчетного периода. Такой подход не позволяет своевременно выявлять ухудшение операционных показателей и принимать корректирующие меры. Для повышения качества управления финансовыми результатами необходим регулярный мониторинг финансовых и отраслевых KPI.
Система KPI должна объединять две группы показателей. Первая группа — финансовые показатели, характеризующие прибыльность, затраты, ликвидность и оборачиваемость. Вторая группа — отраслевые показатели гостиничного бизнеса, отражающие загрузку номерного фонда, среднюю цену номера и выручку на номер. Совмещение этих групп показателей позволяет оценивать не только итоговую прибыль, но и причины ее формирования [25, с. 254; 55, с. 156]. Рекомендуемая система показателей представлена в таблице 21.
Таблица 21 — Рекомендуемая система ключевых показателей эффективности ООО «Мойка 22»
| Группа показателей | Показатель | Формула расчета | Периодичность | Ответственный |
| Отраслевые KPI | Загрузка номерного фонда | Проданные номеро-ночи / доступные номеро-ночи × 100% | Ежедневно / ежемесячно | Служба приема и размещения |
| Отраслевые KPI | ADR — средняя цена номера | Выручка от номерного фонда / проданные номеро-ночи | Ежедневно / ежемесячно | Служба приема и размещения |
| Отраслевые KPI | RevPAR — выручка на доступный номер | Выручка от номерного фонда / доступные номеро-ночи | Ежедневно / ежемесячно | Служба приема и размещения |
| Отраслевые KPI | Средний чек услуг питания | Выручка от услуг питания / количество гостей | Ежемесячно | Служба питания |
| Финансовые KPI | Рентабельность продаж | Прибыль от продаж / выручка × 100% | Ежемесячно | Главный бухгалтер |
| Финансовые KPI | Валовая рентабельность | Валовая прибыль / выручка × 100% | Ежемесячно | Главный бухгалтер |
| Финансовые KPI | Доля себестоимости в выручке | Себестоимость продаж / выручка × 100% | Ежемесячно | Главный бухгалтер |
| Финансовые KPI | Доля коммерческих расходов в выручке | Коммерческие расходы / выручка × 100% | Ежемесячно | Главный бухгалтер |
| Финансовые KPI | Рентабельность по чистой прибыли | Чистая прибыль / выручка × 100% | Ежемесячно | Главный бухгалтер |
| Ликвидность и задолженность | Коэффициент текущей ликвидности | Оборотные активы / краткосрочные обязательства | Ежемесячно | Главный бухгалтер |
| Ликвидность и задолженность | Оборачиваемость дебиторской задолженности | Выручка / средняя дебиторская задолженность | Ежемесячно | Главный бухгалтер |
| Ликвидность и задолженность | Доля просроченной дебиторской задолженности | Просроченная задолженность / общая дебиторская задолженность × 100% | Ежемесячно | Главный бухгалтер |
Источник: составлено автором по данным [25; 43; 48; 55].
Целевые значения KPI должны устанавливаться не произвольно, а на основании бюджета, фактических данных прошлых периодов и управленческих целей организации. Например, целевая рентабельность продаж определяется в бюджете доходов и расходов, а целевые значения загрузки и ADR — в бюджете продаж. Такой подход обеспечивает связь KPI с планированием и исключает формальный характер мониторинга.
Для каждого показателя необходимо определить допустимые и критические отклонения. При допустимом отклонении показатель включается в отчет с пояснением причины. При критическом отклонении должен запускаться порядок управленческого реагирования: анализ причин, определение ответственного подразделения и подготовка корректирующих мероприятий. Особенно важно контролировать показатели рентабельности продаж, доли себестоимости и коммерческих расходов, поскольку именно они отражают качество формирования прибыли от основной деятельности.
Мониторинг KPI рекомендуется организовать в форме ежемесячного управленческого отчета. Структура такого отчета представлена в таблице 22.
Таблица 22 — Форма ежемесячного отчета о ключевых показателях эффективности ООО «Мойка 22»
| Показатель | План | Факт | Отклонение | Статус отклонения | Причина отклонения | Управленческое действие |
| Загрузка номерного фонда | ||||||
| ADR | ||||||
| RevPAR | ||||||
| Выручка | ||||||
| Себестоимость продаж | ||||||
| Доля себестоимости в выручке | ||||||
| Коммерческие расходы |
Продолжение таблицы 22
| Доля коммерческих расходов в выручке | ||||||
| Прибыль от продаж | ||||||
| Рентабельность продаж | ||||||
| Чистая прибыль | ||||||
| Дебиторская задолженность |
Источник: составлено автором по данным [25; 43; 46; 55].
Данный отчет должен формироваться главным бухгалтером совместно с ответственными подразделениями не позднее установленного внутренним регламентом срока после окончания отчетного месяца. Данные по загрузке, ADR и RevPAR могут формироваться на основании специализированной системы управления отелем, а финансовые показатели — на основании данных бухгалтерского учета и управленческих расшифровок.
Преимущество предложенной формы состоит в том, что она объединяет плановые, фактические и аналитические данные. Руководство организации получает не только цифры, но и пояснение причин отклонений, а также перечень управленческих действий. Это позволяет использовать отчет не как формальную таблицу, а как инструмент управления финансовым результатом.
Для обеспечения практической реализации предложенных рекомендаций необходимо утвердить регламент совершенствования учета и анализа финансовых результатов. Основные этапы внедрения представлены в таблице 23.
Таблица 23 — План внедрения рекомендаций по совершенствованию учета и анализа финансовых результатов ООО «Мойка 22»
| Этап | Содержание работ | Ответственные лица | Результат |
| 1 | Проверка статуса аудиторского заключения и порядка раскрытия информации о нем | Генеральный директор, главный бухгалтер | Уточнен статус аудита, снижены репутационные и контрольные риски |
Продолжение таблицы 24
| 2 | Разработка справочников видов деятельности, элементов затрат, статей затрат и каналов продаж | Главный бухгалтер, руководители подразделений | Подготовлена методическая основа аналитического учета |
| 3 | Настройка аналитики по счетам 20 и 44 в учетной системе | Главный бухгалтер, специалист по учетной системе | Обеспечено накопление данных по видам деятельности и статьям затрат |
| 4 | Разработка форм управленческих отчетов по себестоимости, коммерческим расходам и рентабельности сегментов | Главный бухгалтер | Введена регулярная управленческая отчетность |
| 5 | Формирование бюджета продаж, бюджета себестоимости, БДР и БДДС | Главный бухгалтер, руководители направлений | Утверждены плановые показатели финансовых результатов |
| 6 | Внедрение ежемесячного план-факт анализа | Главный бухгалтер, руководители подразделений | Обеспечен контроль отклонений от бюджета |
| 7 | Введение системы KPI и ежемесячного отчета руководству | Главный бухгалтер, служба приема и размещения, служба питания | Организован регулярный мониторинг финансовых и отраслевых показателей |
| 8 | Корректировка регламентов и обучение ответственных сотрудников | Генеральный директор, главный бухгалтер | Закреплен порядок применения новой системы учета и анализа |
Источник: составлено автором по данным [22; 25; 31; 46].
Реализация предложенного плана позволит связать бухгалтерский учет, внутреннюю аналитику, бюджетирование и мониторинг KPI в единую систему управления финансовыми результатами. При этом основная часть мероприятий может быть выполнена на базе действующей учетной системы, поскольку речь идет прежде всего о настройке аналитических разрезов, регламентов и отчетных форм.
Важным условием эффективности является закрепление ответственности. Главный бухгалтер должен отвечать за корректность учетных данных и формирование финансовых отчетов, руководители подразделений — за объяснение отклонений и выполнение мероприятий по их устранению, генеральный директор — за утверждение бюджетов, целевых показателей и управленческих решений. Такое распределение ответственности соответствует логике учета по центрам ответственности [22, с. 198].
3.3. Оценка экономической эффективности предложенных мероприятий
Оценка экономической эффективности предложенных мероприятий проводится путем сопоставления затрат на их внедрение с ожидаемым экономическим эффектом [60; 61]. В расчет включены только те результаты, которые могут быть выражены в денежной форме: снижение себестоимости за счет усиления контроля затрат, оптимизация коммерческих расходов по каналам продаж и сокращение возможных потерь по дебиторской задолженности. Организационный эффект от уточнения статуса аудиторского заключения, повышения прозрачности отчетности и улучшения внутреннего контроля в денежную оценку не включается, поскольку его влияние носит преимущественно качественный характер.
Предложенные мероприятия не предполагают полной замены действующей учетной системы. Их реализация связана прежде всего с настройкой аналитических разрезов в программе «1С:Бухгалтерия», разработкой управленческих отчетных форм, внедрением бюджетирования и системы мониторинга ключевых показателей эффективности. Поэтому затраты разделяются на две группы: единовременные затраты на внедрение (таблица 24) и ежегодные дополнительные затраты на поддержание системы.
Таблица 24 — Единовременные затраты на реализацию рекомендаций
| № п/п | Статья затрат | Расчет | Сумма, тыс. руб. |
| 1 | Доработка программы «1С:Бухгалтерия» | 270 | |
| 1.1 | Настройка аналитических разрезов к счетам 20 и 44 | 40 час. × 2,375 тыс. руб. | 95 |
| 1.2 | Разработка управленческих отчетных форм | 5 форм × 26 тыс. руб. | 130 |
| 1.3 | Настройка обмена данными с системой управления отелем | 20 час. × 2,25 тыс. руб. | 45 |
| 2 | Разработка методологии и внутренних регламентов | 195 | |
| 2.1 | Регламент бюджетного процесса | 30 час. × 3 тыс. руб. | 90 |
| 2.2 | Положение о системе KPI и формах отчетности | 24 час. × 2,9 тыс. руб. | 70 |
| 2.3 | Справочники статей затрат, видов деятельности и каналов продаж | 14 час. × 2,5 тыс. руб. | 35 |
Продолжение таблицы 24
| 3 | Обучение персонала | 132 | |
| 3.1 | Обучение сотрудников бухгалтерии | 4 чел. × 15 тыс. руб. | 60 |
| 3.2 | Обучение руководителей подразделений | 6 чел. × 12 тыс. руб. | 72 |
| 4 | Организационные расходы на внедрение | 223 | |
| 4.1 | Отвлечение персонала на этапе внедрения | 0,5 ставки × 3 мес. × 100 тыс. руб. | 150 |
| 4.2 | Тестирование и опытная эксплуатация отчетных форм | расчетно | 50 |
| 4.3 | Прочие организационные расходы | 3% от суммы затрат по п. 1–4.2 | 23 |
| Итого единовременные затраты | 820 |
Источник: составлено автором по данным [22; 25; 46] и результатам расчетов.
Общий объем единовременных затрат на реализацию предложенных мероприятий составляет 820 тыс. руб. Наибольшая часть затрат приходится на доработку учетной системы — 270 тыс. руб., или 32,9% общей суммы. Это связано с необходимостью настройки аналитики по счетам 20 «Основное производство» и 44 «Расходы на продажу», а также разработки управленческих отчетных форм по видам деятельности, статьям затрат и каналам продаж.
Вторая значимая группа затрат — организационные расходы на внедрение, которые составляют 223 тыс. руб. Они связаны с тестированием новой системы, опытной эксплуатацией отчетов и временным отвлечением работников от текущих обязанностей. Данные расходы являются обоснованными, поскольку внедрение управленческой аналитики требует не только технической настройки, но и изменения порядка работы с учетной информацией.
Затраты на разработку регламентов и обучение персонала также имеют существенное значение. Без утвержденных регламентов бюджетирования, KPI и аналитического учета внедрение системы может остаться формальным. Поэтому методологическая часть мероприятий рассматривается как обязательное условие получения экономического эффекта от предложенных рекомендаций.
После внедрения системы организация будет нести дополнительные ежегодные расходы, связанные с технической поддержкой, обновлением отчетных форм и дополнительной нагрузкой на бухгалтерскую службу. Расчет таких затрат представлен в таблице 25.
Таблица 25 — Ежегодные дополнительные затраты на поддержание предложенной системы
| № п/п | Статья затрат | Расчет | Сумма, тыс. руб. |
| 1 | Техническая поддержка и обновление отчетных форм | 4 час./мес. × 12 мес. × 1 тыс. руб. | 48 |
| 2 | Дополнительная нагрузка на бухгалтерию при формировании управленческой отчетности и план-факт анализе | 0,1 ставки × 12 мес. × 90 тыс. руб. | 108 |
| Итого ежегодные дополнительные затраты | 156 |
Источник: составлено автором по данным [25; 46] и результатам расчетов.
Данные таблицы 25 показывают, что ежегодные дополнительные затраты составят 156 тыс. руб. Основная их часть связана с дополнительной нагрузкой на бухгалтерию, поскольку формирование управленческих отчетов, контроль отклонений и подготовка аналитических пояснений требуют регулярного участия специалистов. При этом речь не идет о создании отдельной службы или существенном расширении штата, так как расчеты могут выполняться на базе действующей бухгалтерской службы.
Техническая поддержка и обновление отчетных форм оцениваются в 48 тыс. руб. в год. Эти затраты необходимы для корректировки отчетов при изменении структуры деятельности, статей затрат, каналов продаж или форм управленческой отчетности. С учетом автоматизации учета такие расходы являются умеренными и не создают значительной нагрузки на финансовый результат организации.
Следовательно, предложенные мероприятия имеют относительно невысокий уровень текущих расходов. Основная нагрузка приходится на момент внедрения, а в последующие периоды затраты будут связаны преимущественно с сопровождением системы и поддержанием ее актуальности.
Экономический эффект от реализации рекомендаций формируется по трем направлениям. Первое направление — снижение себестоимости продаж за счет усиления контроля затрат по видам деятельности, элементам и статьям [54]. Второе направление — оптимизация коммерческих расходов путем анализа эффективности каналов продаж и маркетинговых мероприятий. Третье направление — снижение возможных потерь по дебиторской задолженности за счет регулярного мониторинга сроков ее погашения.
Расчет эффекта от снижения себестоимости выполнен по формуле:
где Эс — экономический эффект от снижения себестоимости; С — себестоимость продаж за 2025 г.; Кс — расчетный коэффициент снижения себестоимости.
Себестоимость продаж ООО «Мойка 22» за 2025 г. составила 659 037 тыс. руб. При консервативной оценке принимается минимальное снижение себестоимости на 0,06%. Тогда экономический эффект составит:
Данный эффект может быть получен за счет более точного контроля материальных затрат, расходов на оплату труда, прочих затрат и своевременного выявления отклонений по отдельным направлениям деятельности. При этом расчет не предполагает резкого сокращения расходов, а отражает минимальный результат от усиления управленческого контроля.
Расчет эффекта от оптимизации коммерческих расходов выполнен по формуле:
где Экр — экономический эффект от оптимизации коммерческих расходов; КР — коммерческие расходы за 2025 г.; Кк — расчетный коэффициент снижения коммерческих расходов.
Коммерческие расходы ООО «Мойка 22» за 2025 г. составили 52 854 тыс. руб. При снижении указанных расходов на 0,5% эффект составит:
Такой эффект может быть достигнут за счет перераспределения расходов между каналами продаж, выявления неэффективных рекламных мероприятий и контроля комиссий посредников. Для гостиничного бизнеса это особенно важно, поскольку разные каналы привлечения клиентов имеют различную стоимость и по-разному влияют на рентабельность продаж [25, с. 254].
Расчет эффекта от снижения возможных потерь по дебиторской задолженности выполнен по формуле:
где Эдз — экономический эффект от снижения потерь по дебиторской задолженности; ДЗ — величина дебиторской задолженности; Ксп — расчетный коэффициент возможного списания; Кпр — доля предотвращенных потерь.
Дебиторская задолженность ООО «Мойка 22» на конец 2025 г. составила 122 688 тыс. руб. Задолженность сформирована по расчётам с корпоративными клиентами, туристическими агентствами и системами онлайн-бронирования, для которых предусмотрена постоплата по итогам расчётного периода. Услуги физлицам оплачиваются при заселении и в дебиторской задолженности практически не участвуют.
При расчетном уровне возможных потерь 0,5% и предотвращении 10% таких потерь экономический эффект составит:
Данный эффект связан с внедрением регулярного контроля дебиторской задолженности по срокам возникновения, группам контрагентов и уровню риска. Такой контроль необходим в связи с тем, что наблюдается кратное увеличение дебиторской задолженности в период с 2023 г. по 2025 г. ( с 3 520 тыс. руб. до 122 688 тыс. руб.). На конец 2025 г. не наблюдается сомнительной и (или) безнадежной дебиторской задолженности, но при таком резком увеличении возможно возникновение подобных явлений, что крайне нежелательно. Хотя рассчитанная сумма является небольшой по сравнению с эффектом от контроля себестоимости, она имеет значение для улучшения ликвидности и снижения риска списания безнадежной задолженности. Сводный расчет годового экономического эффекта представлен в таблице 26.
Таблица 26 — Расчет годового экономического эффекта от реализации рекомендаций
| № п/п | Источник эффекта | База расчета, тыс. руб. | Расчетный коэффициент | Эффект, тыс. руб. |
| 1 | Снижение себестоимости продаж | 659 037 | 0,06% | 395 |
| 2 | Оптимизация коммерческих расходов | 52 854 | 0,50% | 264 |
| 3 | Снижение возможных потерь по дебиторской задолженности | 122 688 | 0,05% | 61 |
| Валовой годовой экономический эффект | 720 | |||
| 4 | Ежегодные дополнительные затраты | 156 | ||
| Чистый годовой экономический эффект | 564 |
Источник: составлено автором по данным бухгалтерской отчетности ООО «Мойка 22» и результатам расчетов.
Данные таблицы 26 показывают, что валовой годовой экономический эффект от внедрения предложенных мероприятий составит 720 тыс. руб. Наибольший вклад в его формирование вносит снижение себестоимости продаж — 395 тыс. руб., или 54,9% общего эффекта. Это соответствует результатам анализа, проведенного во второй главе, где было установлено, что именно рост себестоимости оказал наибольшее отрицательное влияние на прибыль от продаж.
Вторым по значимости источником эффекта является оптимизация коммерческих расходов — 264 тыс. руб., или 36,7% валового эффекта. Данное направление также является обоснованным, поскольку коммерческие расходы ООО «Мойка 22» в 2025 г. существенно выросли и требуют более детального контроля по каналам продаж. Внедрение аналитики по счету 44 позволит не только фиксировать сумму расходов, но и оценивать их отдачу.
После вычета ежегодных дополнительных затрат чистый годовой экономический эффект составит 564 тыс. руб. Данный показатель используется для последующего расчета срока окупаемости, рентабельности инвестиций, чистой приведенной стоимости и других показателей эффективности.
Простой срок окупаемости рассчитывается по формуле:
где PP — простой срок окупаемости; И — единовременные затраты; Эч — чистый годовой экономический эффект.
Следовательно, единовременные затраты на реализацию мероприятий окупятся примерно за 1 год и 5 месяцев. Для управленческого проекта, направленного на совершенствование учета и анализа, такой срок окупаемости является приемлемым, поскольку мероприятия не требуют капитальных вложений в основные средства и сохраняют эффект в последующие периоды.
Рентабельность инвестиций рассчитывается по формуле:
Полученное значение показывает, что на каждый рубль единовременных затрат организация может получить около 0,69 руб. чистого годового эффекта. Это подтверждает экономическую целесообразность внедрения предложенных мероприятий при условии их практического применения, а не формального закрепления в регламентах.
Для более полной оценки эффективности рассчитана чистая приведенная стоимость проекта. Расчет NPV выполнен на трехлетний период, поскольку предложенные мероприятия имеют организационно-управленческий характер и их эффект может проявляться в течение нескольких отчетных периодов. В качестве расчетной ставки дисконтирования принята ставка 18%, отражающая требуемую доходность проекта с учетом управленческого риска.
Формула расчета NPV имеет следующий вид:
где NPV — чистая приведенная стоимость; И — единовременные затраты; Эч — чистый годовой экономический эффект; r — ставка дисконтирования; t — номер года.
Расчет NPV представлен в таблице 27.
Таблица 27 — Расчет чистой приведенной стоимости проекта
| Год | Денежный поток, тыс. руб. | Коэффициент дисконтирования | Дисконтированный поток, тыс. руб. |
| 0 | -820 | 1,000 | -820 |
| 1 | 564 | 0,847 | 478 |
| 2 | 564 | 0,718 | 405 |
| 3 | 564 | 0,609 | 343 |
| Итого NPV | 406 |
Источник: составлено автором по данным [43; 55] и результатам расчетов.
Данные таблицы 27 показывают, что чистая приведенная стоимость проекта составляет 406 тыс. руб. Положительное значение NPV означает, что дисконтированный экономический эффект превышает величину первоначальных затрат. Следовательно, проект может быть признан экономически целесообразным по критерию чистой приведенной стоимости.
Важно отметить, что расчет выполнен только на трехлетнем горизонте. Фактически разработанные регламенты, аналитические справочники и отчетные формы могут использоваться организацией и в последующие периоды. Поэтому реальный эффект при сохранении системы управленческого учета может быть выше расчетного.
Положительное значение NPV также показывает, что даже при консервативной оценке эффекта предложенные мероприятия создают дополнительную экономическую ценность. Основной причиной этого является невысокий уровень первоначальных затрат и возможность внедрения рекомендаций на базе действующей учетной системы.
Внутренняя норма доходности определяется как ставка дисконтирования, при которой NPV проекта равна нулю. Расчет произведен методом подбора. При ставке дисконтирования 47% значение NPV составляет около +2 тыс. руб., при ставке 48% — около -7 тыс. руб. Следовательно, внутренняя норма доходности составляет примерно 47%.
IRR ≈ 47%.
Полученное значение существенно превышает принятую в расчете ставку дисконтирования 18%, что дополнительно подтверждает эффективность проекта. Индекс рентабельности инвестиций рассчитывается по формуле:
Значение PI больше 1, следовательно, сумма дисконтированных выгод превышает первоначальные затраты. Сводные показатели экономической эффективности представлены в таблице 28.
Таблица 28 — Сводные показатели экономической эффективности предложенных мероприятий
| Показатель | Значение | Критерий эффективности | Соответствие критерию |
| Единовременные затраты | 820 тыс. руб. | — | — |
| Ежегодные дополнительные затраты | 156 тыс. руб. | — | — |
| Валовой годовой экономический эффект | 720 тыс. руб. | > 0 | Да |
| Чистый годовой экономический эффект | 564 тыс. руб. | > 0 | Да |
| Простой срок окупаемости | 1,45 года | менее 3 лет | Да |
| Рентабельность инвестиций, ROI | 68,8% | > 20% | Да |
| Чистая приведенная стоимость, NPV | 406 тыс. руб. | > 0 | Да |
| Внутренняя норма доходности, IRR | 47% | > 18% | Да |
| Индекс рентабельности, PI | 1,50 | > 1 | Да |
Источник: составлено автором по данным [43; 55] и результатам расчетов.
Данные таблицы 28 подтверждают экономическую целесообразность реализации предложенных мероприятий. Все рассчитанные показатели соответствуют установленным критериям эффективности. Проект имеет положительный чистый годовой эффект, окупается менее чем за два года, формирует положительную чистую приведенную стоимость и имеет индекс рентабельности выше единицы.
Особое значение имеет срок окупаемости 1,45 года. Для мероприятий по совершенствованию учета и анализа такой срок является приемлемым, поскольку внедрение не связано с крупными капитальными вложениями и может быть реализовано в рамках действующей информационной инфраструктуры организации. При этом ожидаемый эффект связан не с разовой экономией, а с регулярным повышением качества управления затратами и финансовыми результатами.
Внутренняя норма доходности 47% показывает, что проект имеет достаточный запас устойчивости по сравнению с принятой ставкой дисконтирования. Это особенно важно с учетом того, что расчет выполнен в консервативном варианте и не включает качественные эффекты, связанные с повышением прозрачности отчетности, улучшением контроля и снижением управленческих рисков.
Для проверки устойчивости расчетов проведен анализ чувствительности проекта к изменению ключевых параметров [30]. Он позволяет определить, сохранит ли проект эффективность при снижении ожидаемого эффекта или увеличении текущих расходов. Результаты представлены в таблице 29.
Таблица 29 — Анализ чувствительности экономической эффективности предложенных мероприятий
| Сценарий | Чистый годовой эффект, тыс. руб. | Срок окупаемости, лет | NPV за 3 года, тыс. руб. | Вывод |
| Базовый сценарий | 564 | 1,45 | 406 | Проект эффективен |
| Снижение валового эффекта на 10% | 492 | 1,67 | 250 | Проект сохраняет эффективность |
| Снижение валового эффекта на 20% | 420 | 1,95 | 93 | Проект сохраняет эффективность |
| Рост единовременных затрат на 20% | 564 | 1,74 | 242 | Проект сохраняет эффективность |
| Рост ежегодных затрат на 20% | 533 | 1,54 | 339 | Проект сохраняет эффективность |
| Снижение валового эффекта на 20% и рост ежегодных затрат на 20% | 389 | 2,11 | 25 | Проект сохраняет минимальную эффективность |
Источник: составлено автором по данным [43; 55] и результатам расчетов.
Анализ чувствительности показывает, что предложенные мероприятия сохраняют экономическую эффективность даже при ухудшении расчетных условий. При снижении валового экономического эффекта на 20% чистый годовой эффект составит 420 тыс. руб., срок окупаемости увеличится до 1,95 года, а NPV останется положительной. Это означает, что проект имеет запас устойчивости по ключевому параметру — величине ожидаемой экономии.
При росте единовременных затрат на 20% проект также остается эффективным: срок окупаемости составит 1,74 года, а NPV — 242 тыс. руб. Даже в комбинированном неблагоприятном сценарии, когда валовой эффект снижается на 20%, а ежегодные расходы увеличиваются на 20%, NPV сохраняет положительное значение. Это подтверждает, что предложенные мероприятия не являются чрезмерно рискованными для организации.
Следовательно, экономическая эффективность рекомендаций обеспечивается не за счет завышенных расчетных эффектов, а за счет умеренного объема затрат и практической направленности мероприятий. Основной экономический результат связан с тем, что организация получает возможность регулярно выявлять причины роста себестоимости, контролировать коммерческие расходы, сопоставлять плановые и фактические показатели, а также оценивать результативность отдельных направлений деятельности.
Наряду с денежным эффектом предложенные мероприятия обеспечивают ряд качественных результатов. К ним относятся повышение прозрачности данных о финансовых результатах, усиление ответственности руководителей подразделений, улучшение контроля за затратами, сокращение времени на подготовку управленческой информации и повышение обоснованности управленческих решений. Эти результаты не включены в расчет NPV и срока окупаемости, но имеют существенное значение для устойчивого развития организации.
Внедрение аналитики по счетам 20 и 44 позволит формировать информацию о себестоимости и коммерческих расходах не только в целом по организации, но и по видам деятельности. Это особенно важно с учетом того, что анализ во второй главе выявил различия в рентабельности гостиничных услуг, общественного питания, аренды недвижимости и прочих услуг. Такая информация будет использоваться для принятия решений о развитии отдельных направлений, пересмотре структуры затрат и корректировке ценовой политики.
Внедрение бюджетирования обеспечит организацию плановыми ориентирами. Ежемесячный план-факт анализ позволит своевременно выявлять отклонения по выручке, себестоимости, коммерческим расходам и прибыли от продаж. В результате управление финансовыми результатами станет более оперативным, а негативные тенденции будут обнаруживаться не по итогам года, а в течение отчетного периода.
Система KPI дополнит бухгалтерскую отчетность управленческими показателями, необходимыми для гостиничного бизнеса. Контроль загрузки номерного фонда, средней цены номера, выручки на доступный номер, рентабельности продаж и доли себестоимости в выручке позволит связать финансовые результаты с операционными факторами. Это повысит качество анализа и создаст основу для регулярного управленческого мониторинга.
Таким образом, расчет экономической эффективности подтверждает целесообразность реализации предложенных мероприятий. При единовременных затратах 820 тыс. руб. и ежегодных дополнительных затратах 156 тыс. руб. чистый годовой экономический эффект составит 564 тыс. руб. Простой срок окупаемости равен 1,45 года, рентабельность инвестиций — 68,8%, чистая приведенная стоимость за три года — 406 тыс. руб., внутренняя норма доходности — около 47%, индекс рентабельности — 1,50. Все показатели соответствуют критериям эффективности, что позволяет признать предложенные мероприятия экономически обоснованными.
Реализация рекомендаций позволит ООО «Мойка 22» повысить качество информационного обеспечения управления финансовыми результатами, усилить контроль себестоимости и коммерческих расходов, внедрить план-факт анализ и обеспечить регулярный мониторинг ключевых показателей. В совокупности это создаст условия для повышения операционной эффективности и более устойчивого формирования прибыли от основной деятельности.
ЗАКЛЮЧЕНИЕ
В результате проведенного исследования поставленная цель выпускной квалификационной работы достигнута и решены все задачи.
Система регулирования и учета финансовых результатов находится в процессе активного реформирования: с 2025 г. применяется ФСБУ 4/2023, повышена ставка налога на прибыль до 25%, с 2027 г. вступает в силу ФСБУ 9/2025 «Доходы», вводящий пятиступенчатую модель признания выручки на основе концепции передачи контроля.
Сравнение авторских методик Г.В. Савицкой, А.Д. Шеремета, А.Ф. Ионовой и Н.Н. Селезневой, Н.В. Войтоловского и др. показало целесообразность комбинирования нескольких методов для обеспечения комплексности анализа. Для предприятий сферы услуг с высокой долей постоянных затрат особое значение приобретает маржинальный анализ, позволяющий определить точку безубыточности, запас финансовой прочности и чувствительность прибыли к изменению выручки.
ООО «Мойка 22» является гостиничным комплексом, функционирующим на рынке Санкт-Петербурга более 22 лет. Организация осуществляет деятельность в нескольких направлениях: гостиничные услуги — 70,9% выручки, услуги общественного питания —22,9%, аренда недвижимости — 6,2%. Среднесписочная численность работников составляет 150 человек. За анализируемый период выручка организации увеличилась на 39,2% и достигла 964 млн руб., чистая прибыль возросла до 122 млн руб. Вместе с тем выявлен опережающий рост себестоимости по сравнению с выручкой, снижение прибыли от продаж и низкие показатели ликвидности.
Бухгалтерский учет финансовых результатов в ООО «Мойка 22» организован с применением счетов 90 «Продажи», 91 «Прочие доходы и расходы», 99 «Прибыли и убытки» и 84 «Нераспределенная прибыль (непокрытый убыток)». Аналитический учет ведется по основным видам деятельности организации. При этом детализация себестоимости по элементам затрат, включая материальные затраты, оплату труда, страховые взносы, амортизацию и прочие затраты, использована как внутренняя сводная расшифровка строки 2120 отчета о финансовых результатах и данных счета 20 «Основное производство».
Анализ финансовых результатов выявил разнонаправленные тенденции. Прибыль от продаж снизилась на 4,4% за два года, рентабельность продаж уменьшилась с 23,3% до 17,5%. В 2025 г. по сравнению с 2024 г. выручка увеличилась на 17,3%, однако себестоимость выросла на 23,8%, коммерческие расходы — на 48,9%, управленческие расходы — на 9,8%. Факторный анализ показал, что наибольшее отрицательное влияние оказал рост себестоимости продаж, на который пришлось 83,6% совокупного отрицательного влияния затратных факторов. Запас финансовой прочности снизился с 35,5% до 29,8%, операционный рычаг увеличился с 2,82 до 3,36.
Управленческая оценка финансовых результатов по видам деятельности показала в 2025 г. гостиничный сегмент остается ключевым источником как выручки (70,9%), так и операционной прибыли (350 213 тыс. руб.) при рентабельности 51,2%. Аренда и услуги общественного питания продемонстрировали убыток - данное направление требует прицельного контроля себестоимости, норм списания продуктов и эффективности использования производственных мощностей. Совокупная прибыль сегментов равна общей прибыли от продаж организации за 2025 г. (169 072 тыс. руб.), что подтверждает согласованность расчета.
Оценка действующей системы учета выявила ряд существенных недостатков: недостаточная детализация аналитического учета себестоимости по элементам и статьям затрат в разрезе видов деятельности; отсутствие аналитики коммерческих расходов по каналам продаж; отсутствие системы учета затрат по центрам ответственности; отсутствие формализованной системы бюджетирования; недостаточный контроль дебиторской задолженности; отсутствие регламентированной системы мониторинга финансовых и отраслевых показателей. Кроме того, в открытом источнике не обнаружено аудиторское заключение при наличии в отчетности признака обязательного аудита, что требует дополнительной проверки со стороны организации.
Для устранения выявленных недостатков разработаны три ключевые рекомендации. Первая рекомендация предусматривает детализацию аналитического учета себестоимости и коммерческих расходов с формированием трехуровневой системы аналитики: по видам деятельности, элементам затрат и статьям затрат. Для коммерческих расходов предложена детализация по каналам продаж и видам продвижения, что позволит оценить эффективность каждого канала. Вторая рекомендация направлена на внедрение системы бюджетирования финансовых результатов, включающей бюджет продаж, бюджет себестоимости, бюджет доходов и расходов, бюджет движения денежных средств и ежемесячный план-факт анализ. Третья рекомендация предполагает разработку системы мониторинга ключевых показателей эффективности, включающей финансовые KPI и отраслевые показатели гостиничного бизнеса: загрузку, ADR, RevPAR.
Экономическая эффективность предложенных мероприятий подтверждена расчетами. Единовременные затраты на реализацию рекомендаций составляют 820 тыс. руб., ежегодные дополнительные затраты — 156 тыс. руб. Годовой экономический эффект формируется за счет снижения себестоимости на 395 тыс. руб., оптимизации коммерческих расходов на 264 тыс. руб. и снижения возможных потерь по дебиторской задолженности на 61 тыс. руб. Валовой годовой эффект составляет 720 тыс. руб., чистый годовой эффект — 564 тыс. руб. Простой срок окупаемости составляет 1,45 года, рентабельность инвестиций — 68,8%, чистая приведенная стоимость за 3 года — 406 тыс. руб., внутренняя норма доходности — 47%, индекс рентабельности — 1,50.
Таким образом, реализация разработанных рекомендаций направлена на повышение качества информационного обеспечения управления финансовыми результатами ООО «Мойка 22», усиление контроля себестоимости и коммерческих расходов, внедрение регулярного план-факт анализа и создание основы для принятия обоснованных управленческих решений. Предложенные мероприятия позволят своевременно выявлять негативные тенденции, оценивать эффективность отдельных направлений деятельности и повышать устойчивость формирования прибыли от основной деятельности.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- О бухгалтерском учете : Федеральный закон от 06.12.2011 № 402-ФЗ (ред. от 12.12.2023). — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 15.03.2026).
- Налоговый кодекс Российской Федерации. Часть вторая : Федеральный закон от 05.08.2000 № 117-ФЗ (ред. от 29.11.2024). — Глава 25 «Налог на прибыль организаций». — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 18.03.2026).
- О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации : Федеральный закон от 12.07.2024 № 176-ФЗ. — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 22.03.2026).
- Об утверждении программы разработки федеральных стандартов бухгалтерского учета на 2022–2026 годы : Приказ Минфина России от 22.02.2022 № 23н (ред. от 03.04.2025). — Текст : электронный // СПС «ГАРАНТ». — URL: https://base.garant.ru (дата обращения: 25.03.2026).
- Доходы организации : Положение по бухгалтерскому учету (ПБУ 9/99) : утв. приказом Минфина России от 06.05.1999 № 32н (ред. от 27.11.2020). — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 12.03.2026).
- Расходы организации : Положение по бухгалтерскому учету (ПБУ 10/99) : утв. приказом Минфина России от 06.05.1999 № 33н (ред. от 06.04.2015). — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 12.03.2026).
- Учет расчетов по налогу на прибыль организаций : Положение по бухгалтерскому учету (ПБУ 18/02) : утв. приказом Минфина России от 19.11.2002 № 114н (ред. от 20.11.2018). — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 14.03.2026).
- План счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и Инструкция по его применению : утв. приказом Минфина России от 31.10.2000 № 94н (ред. от 08.11.2010). — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 10.03.2026).
- Запасы : Федеральный стандарт бухгалтерского учета ФСБУ 5/2019 : утв. приказом Минфина России от 15.11.2019 № 180н. — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 16.03.2026).
- Основные средства : Федеральный стандарт бухгалтерского учета ФСБУ 6/2020 ; Капитальные вложения : ФСБУ 26/2020 : утв. приказом Минфина России от 17.09.2020 № 204н (ред. от 30.05.2022). — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 17.03.2026).
- Бухгалтерская (финансовая) отчетность : Федеральный стандарт бухгалтерского учета ФСБУ 4/2023 : утв. приказом Минфина России от 04.10.2023 № 157н. — Текст : электронный // СПС «КонсультантПлюс». — URL: http://www.consultant.ru (дата обращения: 20.03.2026).
- Доходы : Федеральный стандарт бухгалтерского учета ФСБУ 9/2025 : утв. приказом Минфина России от 16.05.2025 № 56н. — Текст : электронный // Минфин России. — URL: https://minfin.gov.ru (дата обращения: 28.03.2026).
- Проект ФСБУ «Расходы» (планируемый на замену ПБУ 10/99) : подготовлен Минфином России. — Текст : электронный // Минфин России. — URL: https://minfin.gov.ru (дата обращения: 30.03.2026).
- Абдукаримов, И. Т. Анализ финансового состояния и финансовых результатов предпринимательских структур : учебное пособие / И. Т. Абдукаримов, М. В. Беспалов. — Москва : ИНФРА-М, 2023. — 214 с. — ISBN 978-5-16-006404-8.
- Агафонова, Н. П. Анализ точки безубыточности в сельскохозяйственных организациях Краснодарского края / Н. П. Агафонова, А. Д. Маркова, В. А. Савельева // Естественно-гуманитарные исследования. — 2024.
- Анализ финансовой отчетности : учебник / под ред. М. А. Вахрушиной. — 4-е изд., перераб. и доп. — Москва : ИНФРА-М, 2024. — 434 с.
- Бердичевская, В. О. Развитие системы бухгалтерского учета в условиях цифровой экономики / В. О. Бердичевская // Вестник НГУЭУ. — 2022. — № 1. — С. 138–147. — DOI: 10.34020/2073-6495-2022-1-138-147.
- Богатова, Т. А. Анализ финансовых результатов деятельности организации / Т. А. Богатова, Н. В. Алексеева, С. А. Шигильчева // Вестник Российского университета кооперации. — 2024.
- Буценко, М. С. Учет и анализ финансовых результатов предприятия / М. С. Буценко ; науч. рук. О. О. Андреева // Научные труды ФГБОУ ВО СПбГАУ. — 2024. — С. 646–649.
- Бухгалтерский учет : учебник / под ред. проф. В. Г. Гетьмана. — 3-е изд., перераб. и доп. — Москва : ИНФРА-М, 2023. — 591 с. — ISBN 978-5-16-016279-9.
- Васильева, Н. К. Методические подходы к оценке финансовых результатов деятельности сельскохозяйственных организаций / Н. К. Васильева, Е. В. Сидорчукова // Естественно-гуманитарные исследования. — 2022.
- Вахрушина, М. А. Бухгалтерский управленческий учет : учебник / М. А. Вахрушина. — Москва : КноРус, 2023. — 392 с. — ISBN 978-5-406-10943-4.
- Влияние изменения ставки налога на прибыль с 1 января 2025 года на бухгалтерский учет и бухгалтерскую отчетность : [аналитический обзор]. — Текст : электронный // Юникон. — 2024. — URL: https://www.unicon.ru/insights/rsbu/income_tax_rate_from_1.01.2025_accounting_and_financial_statements/ (дата обращения: 05.03.2026).
- Войтоловский, Н. В. Экономический анализ : учебник для вузов / Н. В. Войтоловский, А. П. Калинина, И. И. Мазурова. — 8-е изд., перераб. и доп. — Москва : Юрайт, 2023. — 631 с.
- Глущенко, А. В. Организация учета финансовых результатов малого предприятия в условиях аутсорсинга / А. В. Глущенко, Н. А. Малий // Международный бухгалтерский учет. — 2022. — № 10. — С. 1094–1117.
- Горобец, Д. В. Программные продукты, применяемые для анализа финансовых результатов: теоретический аспект / Д. В. Горобец, М. В. Матюнина // Проблемы экономики и юридической практики. — 2024. — № 2. — С. 252–256. — DOI: 10.24412/2308-264X-2024-2-252-256.
- Губанова, Е. В. Бухгалтерский учет и анализ финансовых результатов организации / Е. В. Губанова, Т. Н. Фатеева // Вестник Алтайской академии экономики и права. — 2024. — № 9-1. — С. 29–37. — DOI: 10.17513/vaael.3694.
- Гуменюк, В. О. Этапы анализа финансовых результатов деятельности предприятия / В. О. Гуменюк ; науч. рук. Л. Р. Батукова // Актуальные проблемы авиации и космонавтики : материалы XI Международной научно-практической конференции. — Красноярск : СибГУ им. М. Ф. Решетнева, 2025. — Т. 3. — С. 131–132.
- Дудина, О. И. Анализ финансовых показателей деятельности на примере сельскохозяйственной организации / О. И. Дудина, В. Д. Давлетгулова // Научное обозрение. Экономические науки. — 2023. — № 4. — С. 22–27.
- Завгородняя, Е. В. Прогнозирование финансовых результатов деятельности коммерческой организации на основе анализа чувствительности факторов / Е. В. Завгородняя, Е. В. Сидорчукова, А. В. Мацко // Экономика и социум. — 2024. — № 11-1 (126). — С. 1120–1128.
- Иванова, Н. А. Особенности принятия управленческих решений высокотехнологичными компаниями на основе маржинального анализа / Н. А. Иванова, В. А. Варфоломеева // Вестник Волжского университета им. В. Н. Татищева. — 2022.
- Измалкова, И. В. Цифровизация процессов учета в контексте развития экономики в современных условиях / И. В. Измалкова, Г. И. Поленникова, Л. Ю. Татаренко // Вестник Алтайской академии экономики и права. — 2023. — № 6-1. — С. 47–54.
- Ионова, А. Ф. Финансовый анализ : учебник / А. Ф. Ионова, Н. Н. Селезнева. — Москва : ТК Велби, Проспект, 2006. — 624 с.
- Карцева, К. А. Анализ финансовых результатов предприятия / К. А. Карцева // Вестник науки. — 2023. — № 2 (59). — Т. 3. — С. 29–37. — ISSN 2712-8849.
- Керимов, В. Э. Бухгалтерский учет в условиях антикризисного управления : учебное пособие / В. Э. Керимов, А. А. Ситнов, М. А. Лукашков [и др.] ; под ред. проф. В. Э. Керимова. — 2-е изд., стер. — Москва : Дашков и К°, 2022. — 312 с.
- Кондраков, Н. П. Бухгалтерский учет (финансовый и управленческий) : учебник / Н. П. Кондраков. — 5-е изд., перераб. и доп. — Москва : ИНФРА-М, 2025. — 584 с. — ISBN 978-5-16-020234-1.
- Коське, М. С. Трансформация бухгалтерской профессии: обзор современных тенденций и перспектив / М. С. Коське, И. В. Воюцкая, Ю. Г. Мишучкова // Вестник Оренбургского государственного университета. — 2022.
- Куприянова, Л. М. Финансовый анализ : учебное пособие / Л. М. Куприянова. — Москва : ИНФРА-М, 2023. — 157 с. — ISBN 978-5-16-016300-0.
- Леонова, О. А. Отечественные методы анализа финансовых результатов предприятия / О. А. Леонова, О. В. Кравченко // Вестник Международного института рынка. — 2024. — № 1. — С. 12–16. — ISSN 1998-9520.
- Лугуева, С. Н. Анализ финансовых результатов деятельности предприятия по данным бухгалтерской отчетности / С. Н. Лугуева, Р. О. Гаджиева // Научные труды Дагестанского государственного университета народного хозяйства. — 2024. — С. 155–157.
- Лукьянчикова, Н. С. Сущность финансовых результатов и их классификация / Н. С. Лукьянчикова // Синергия наук. — 2023. — № 79. — С. 877–889.
- Матюнина, М. В. Методы анализа отчета о финансовых результатах / М. В. Матюнина, А. А. Авраменко // Ученые записки Крымского федерального университета им. В. И. Вернадского. — 2023.
- Нюхня, И. В. Бухгалтерский учет в контексте цифровизации экономики / И. В. Нюхня // Инновации и инвестиции. — 2022. — № 10.
- Пласкова, Н. С. Финансовый анализ деятельности организации : учебник / Н. С. Пласкова. — 3-е изд., перераб. и доп. — Москва : ИНФРА-М, 2023. — 372 с. — ISBN 978-5-16-018324-4.
- Пласкова, Н. С. Экономический анализ : учебник / Н. С. Пласкова, Н. А. Проданова. — Москва : ИНФРА-М, 2026. — 324 с. — ISBN 978-5-16-020113-9.
- Пястолов, С. М. Основы экономики, менеджмента и маркетинга : учебник / С. М. Пястолов. — Москва : КноРус, 2021. — 246 с.
- Рикматуллаев, Г. Р. Автоматизация управленческого учета / Г. Р. Рикматуллаев, О. Ф. Омарова // Инновационная экономика: информация, аналитика, прогнозы. — 2023. — № 4. — С. 148–154. — DOI: 10.47576/2411-9520_2023_4_148.
- Савицкая, Г. В. Анализ хозяйственной деятельности предприятия : учебник / Г. В. Савицкая. — Москва : ИНФРА-М, 2019. — 378 с.
- Савицкая, Г. В. Комплексный анализ хозяйственной деятельности предприятия : учебник / Г. В. Савицкая. — 7-е изд., перераб. и доп. — Москва : ИНФРА-М, 2024. — 608 с. — ISBN 978-5-16-018752-5.
- Савицкая, Г. В. Экономический анализ : учебник / Г. В. Савицкая. — 15-е изд., испр. и доп. — Москва : ИНФРА-М, 2025. — 587 с. — ISBN 978-5-16-020083-5.
- Саранцева, Е. Г. Анализ финансовых результатов в принятии управленческих решений / Е. Г. Саранцева // Вестник Алтайской академии экономики и права. — 2024. — № 10-1. — С. 101–105. — DOI: 10.17513/vaael.3782.
- Сидорчукова, Е. В. Принятие управленческих решений на основе концепции маржинального анализа / Е. В. Сидорчукова, Д. С. Верба, А. Д. Маркова // Естественно-гуманитарные исследования. — 2024.
- Следина, Е. Н. Анализ финансовых результатов деятельности организации / Е. Н. Следина, А. Г. Алексеева, В. Л. Пархоменко // Russian Economic Bulletin. — 2022. — Т. 5, № 6. — С. 120–127.
- Травкина, Е. А. Оптимизация себестоимости как стратегическое направление повышения прибыльности предприятия / Е. А. Травкина. — Текст : электронный // Вектор экономики. — 2024. — URL: https://vectoreconomy.ru (дата обращения: 02.04.2026).
- Черкесова, Э. Ю. Оценка и пути повышения уровня финансовой грамотности субъектов малого предпринимательства / Э. Ю. Черкесова, Д. Д. Миронова // Вестник Алтайской академии экономики и права. — 2022. — № 10-1. — С. 174–181. — DOI: 10.17513/vaael.2446.
- Чернышева, Ю. Г. Анализ и диагностика финансово-хозяйственной деятельности предприятия (организации) : учебник / Ю. Г. Чернышева. — Москва : ИНФРА-М, 2023. — 421 с. — ISBN 978-5-16-012750-7.
- Шеремет, А. Д. Анализ и диагностика финансово-хозяйственной деятельности предприятия : учебник / А. Д. Шеремет. — 2-е изд., доп. — Москва : ИНФРА-М, 2024. — 374 с. — ISBN 978-5-16-018982-6.
- Шеремет, А. Д. Бухгалтерский учет и анализ : учебник / А. Д. Шеремет, Е. В. Старовойтова ; под общ. ред. А. Д. Шеремета. — 3-е изд., перераб. и доп. — Москва : ИНФРА-М, 2024. — 472 с.
- Шеремет, А. Д. Методика финансового анализа деятельности коммерческих организаций : практическое пособие / А. Д. Шеремет, Е. В. Негашев. — 2-е изд., перераб. и доп. — Москва : ИНФРА-М, 2022. — 208 с. — ISBN 978-5-16-003068-5.
- Шокумова, Р. Е. Оценка эффективности финансовых результатов организации / Р. Е. Шокумова // Прогрессивная экономика. — 2024. — № 40 (98). — DOI: 10.47576/2949-1878.2024.40.98.021.
- Юдина, А. С. Оценка эффективности финансово-хозяйственной деятельности ООО «Вендор» / А. С. Юдина, Е. А. Кулягина // Научный лидер. — 2024. — № 6 (156).
- ФСБУ 9/2025 «Доходы»: нововведения, когда применять и как подготовиться к переходу : [аналитический обзор]. — Текст : электронный // БУХ.1С. — 2025. — URL: https://buh.ru/articles/fsbu-9-2025-dokhody-novovvedeniya-kogda-primenyat-i-kak-podgotovitsya-k-perekhodu.html (дата обращения: 01.04.2026).
- ФСБУ 9/2025 «Доходы»: основные изменения : [аналитический обзор]. — Текст : электронный // Группа «Деловой Профиль». — 2025. — URL: https://delprof.ru/press-center/experts-pubs/fsbu-9-2025-dokhody-osnovnye-izmeneniya/ (дата обращения: 07.04.2026).
- Brealey, R. A. Principles of Corporate Finance / R. A. Brealey, S. C. Myers, F. Allen. — New York : McGraw-Hill Education, 2020. — 928 p.
- Foster, G. Financial Statement Analysis / G. Foster. — New Jersey : Prentice Hall, 1986. — 213 p.
- Gitman, L. J. Principles of Managerial Finance / L. J. Gitman, C. J. Zutter. — Boston : Pearson, 2015. — 768 p.
- при изменении имени, фамилии, отчества – паспорт, свидетельство о смене имени, фамилии или отчества; – при смене места жительства (прописки) – паспорт с отметкой о новом месте жительстве; – при вступлении в брак – свидетельство о вступлении в брак, паспорт с новой фамилией (в случае смены фамилии); – при расторжении брака – свидетельство о расторжении брака, паспорт с новой фамилией (в случае смены фамилии); – при рождении ребенка – свидетельство о рождении ребенка; – при получении образования, повышении квалификации: диплом, удостоверение, свидетельство и др.; – при получении награды, звания – подтверждающий документ: приказ, распоряжение, наградной лист, свидетельство и др.; – при изменении сведений воинского учета – военный билет и другие документы об изменении сведений, необходимых для ведения воинского учета;
- незамедлительно сообщить Работодателю либо непосредственному руководителю о возникновении ситуации, представляющей угрозу жизни и здоровью людей, сохранности имущества Работодателя (в т. ч. имущества третьих лиц, находящегося у Работодателя, если Работодатель несет ответственность за сохранность этого имущества); – исполнять иные обязанности, предусмотренные трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, локальными нормативными актами, трудовым договором, коллективным договором и соглашениями.
ПРИЛОЖЕНИЕ А
Положение ООО «Мойка 22» об организации работы в области охраны труда
I. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Настоящее Положение разработано в соответствии с Трудовым кодексом РФ и иными нормативными правовыми актами, содержащими нормы трудового права. Настоящее Положение устанавливает основные направления работы по охране и безопасности труда в ООО «Мойка 22», распределение обязанностей по обеспечению выполнения работ в области охраны труда в ООО «Мойка 22» между работодателем и работниками и является локальным нормативным актом ООО «Мойка 22». 1.2. Охрана труда – система сохранения жизни и здоровья работников в процессе трудовой деятельности, включающая в себя правовые, социально-экономические, организационно-технические, санитарно-гигиенические и иные мероприятия. Настоящее Положение содержит требования по охране труда и обязательно к исполнению работодателем и всеми работниками ООО «Мойка 22»
при ведении ими любых видов деятельности в процессе трудовых отношений, в том числе при эксплуатации электротехнического и другого оборудования, разработке технологических процессов, организации производства и труда.
II. ПРАВА И ОБЯЗАННОСТИ РАБОТОДАТЕЛЯ И РАБОТНИКА В ОБЛАСТИ ОХРАНЫ ТРУДА
2.1. Работодатель обязан создать безопасные условия труда в ООО «Мойка 22» исходя из комплексной оценки технического и организационного уровня рабочего места, а также исходя из оценки факторов производственной среды и трудового процесса, которые могут привести к нанесению вреда здоровью работников.
Работодатель обязан обеспечить: – организацию охраны труда работников ООО «Мойка 22» в соответствии с действующим законодательством РФ и иными отраслевыми нормативными актами и настоящим Положением; – безопасность работников при эксплуатации зданий, сооружений, оборудования, осуществлении технологических процессов, а также эксплуатации применяемых в производстве инструментов, сырья и материалов; – создание и функционирование системы управления охраной труда; – соответствие каждого рабочего места государственным нормативным требованиям охраны труда; – систематическое выявление опасностей и профессиональных рисков, их регулярный анализ и оценку; – реализацию мероприятий по улучшению условий и охраны труда; – разработку мер, направленных на обеспечение безопасных условий и охраны труда, оценку уровня профессиональных рисков перед вводом в эксплуатацию производственных объектов, вновь организованных рабочих мест; – режим труда и отдыха работников в соответствии с трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права; – приобретение за счет собственных средств и выдачу средств индивидуальной защиты и смывающих средств, прошедших подтверждение соответствия в установленном законодательством Российской Федерации о техническом регулировании порядке, в соответствии с требованиями охраны труда и установленными нормами работникам, занятым на работах с вредными и (или) опасными условиями труда, а также на работах, выполняемых в особых температурных условиях или связанных с загрязнением; – оснащение средствами коллективной защиты; – обучение по охране труда, в том числе обучение безопасным методам и приемам выполнения работ, обучение по оказанию первой помощи пострадавшим на производстве, обучение по использованию (применению) средств индивидуальной защиты, инструктаж по охране труда, стажировку на рабочем месте (для определенных категорий работников) и проверку знания требований охраны труда; – организацию контроля за состоянием условий труда на рабочих местах, соблюдением работниками требований охраны труда, а также за правильностью применения ими средств индивидуальной и коллективной защиты; – проведение специальной оценки условий труда; – в случаях, предусмотренных трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, организацию проведения за счет собственных средств обязательных предварительных (при поступлении на работу) и периодических (в течение трудовой деятельности) медицинских осмотров, других обязательных медицинских осмотров, обязательных психиатрических освидетельствований работников, внеочередных медицинских осмотров работников в соответствии с медицинскими рекомендациями, химико-токсикологических исследований наличия в организме человека наркотических средств, психотропных веществ и их метаболитов с сохранением за работниками места работы (должности) и среднего заработка на время прохождения указанных медицинских осмотров, обязательных психиатрических освидетельствований, химико-токсикологических исследований; – недопущение работников к исполнению ими трудовых обязанностей без прохождения в установленном порядке обучения по охране труда, в том числе обучения безопасным методам и приемам выполнения работ, обучения по оказанию первой помощи пострадавшим на производстве, обучения по использованию (применению) средств индивидуальной защиты, инструктажа по охране труда, стажировки на рабочем месте (для определенных категорий работников) и проверки знания требований охраны труда, обязательных медицинских осмотров, обязательных психиатрических освидетельствований, а также в случае медицинских противопоказаний; – принятие мер по предотвращению аварийных ситуаций, сохранению жизни и здоровья работников при возникновении таких ситуаций, а также по оказанию первой помощи пострадавшим; – расследование и учет несчастных случаев на производстве и профессиональных заболеваний, учет и рассмотрение причин и обстоятельств событий, приведших к возникновению микроповреждений (микротравм); – санитарно-бытовое обслуживание и медицинское обеспечение работников в соответствии с требованиями охраны труда, а также доставку работников, заболевших на рабочем месте, в медицинскую организацию в случае необходимости оказания им неотложной медицинской помощи; – обязательное социальное страхование работников от несчастных случаев на производстве и профессиональных заболеваний; – информирование работников об условиях и охране труда на их рабочих местах, о существующих профессиональных рисках и их уровнях, а также о мерах по защите от воздействия вредных и (или) опасных производственных факторов, имеющихся на рабочих местах, о предоставляемых им гарантиях, полагающихся им компенсациях и средствах индивидуальной защиты, об использовании приборов, устройств, оборудования и (или) комплексов (систем) приборов, устройств, оборудования, обеспечивающих дистанционную видео-, аудио- или иную фиксацию процессов производства работ, в целях контроля за безопасностью производства работ; – разработку и утверждение локальных нормативных актов по охране труда; – ведение реестра (перечня) нормативных правовых актов (в том числе с использованием электронных вычислительных машин и баз данных), содержащих требования охраны труда, а также доступ работников к актуальным редакциям таких нормативных правовых актов; – соблюдение установленных для отдельных категорий работников ограничений на привлечение их к выполнению работ с вредными и (или) опасными условиями труда; – приостановление при возникновении угрозы жизни и здоровью работников производства работ, а также эксплуатации оборудования, зданий или сооружений, осуществления отдельных видов деятельности, оказания услуг до устранения такой угрозы; – при приеме на работу инвалида или в случае признания работника инвалидом создание для него условий труда, в том числе производственных и санитарно-бытовых, в соответствии с индивидуальной программой реабилитации или абилитации инвалида, а также обеспечение охраны труда. Работник обязан: – соблюдать требования охраны труда, установленные законами и иными нормативными правовыми актами, а также настоящим Положением; – правильно использовать производственное оборудование, инструменты, сырье и материалы, применять технологию; – следить за исправностью используемых оборудования и инструментов в пределах выполнения своей трудовой функции; – использовать и правильно применять средства индивидуальной и коллективной защиты; – проходить в установленном порядке обучение по охране труда, в том числе обучение безопасным методам и приемам выполнения работ, обучение по оказанию первой помощи пострадавшим на производстве, обучение по использованию (применению) средств индивидуальной защиты, инструктаж по охране труда, стажировку на рабочем месте (для определенных категорий работников) и проверку знания требований охраны труда; – незамедлительно поставить в известность своего непосредственного руководителя о выявленных неисправностях используемых оборудования и инструментов, нарушениях применяемой технологии, несоответствии используемых сырья и материалов, приостановить работу до их устранения; – немедленно извещать своего непосредственного или вышестоящего руководителя о любой известной ему ситуации, угрожающей жизни и здоровью людей, о нарушении работниками и другими лицами, участвующими в производственной деятельности работодателя, требований охраны труда, о каждом известном ему несчастном случае, происшедшем на производстве, или об ухудшении состояния своего здоровья, в том числе о проявлении признаков профессионального заболевания, острого отравления; – проходить обязательные предварительные (при поступлении на работу) и периодические (в течение трудовой деятельности) медицинские осмотры, другие обязательные медицинские осмотры и обязательные психиатрические освидетельствования, а также внеочередные медицинские осмотры по направлению работодателя, и (или) в соответствии с нормативными правовыми актами, и (или) медицинскими рекомендациями; – соблюдать требования пожарной безопасности, установленные законами и иными нормативными правовыми актами, а также Инструкцией о мерах пожарной безопасности.
Работник имеет право на: – рабочее место, соответствующее требованиям охраны труда; – обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний в соответствии с федеральным законом; – получение достоверной информации от работодателя об условиях и охране труда на рабочем месте, о существующих профессиональных рисках и их уровнях, а также о мерах по защите от воздействия вредных и (или) опасных производственных факторов; – отказ от выполнения работы в случае возникновения опасности для его жизни и здоровья вследствие нарушения требований охраны труда до устранения такой опасности, за исключением случаев, предусмотренных федеральными законами, до устранения такой опасности; – обеспечение средствами индивидуальной и коллективной защиты и смывающими средствами, прошедшими подтверждение соответствия в установленном законодательством Российской Федерации о техническом регулировании порядке, в соответствии с требованиями охраны труда за счет средств работодателя; – обучение по охране труда за счет средств работодателя; – дополнительное профессиональное образование или профессиональное обучение за счет средств работодателя в случае ликвидации рабочего места вследствие нарушения работодателем требований охраны труда; – гарантии и компенсации в связи с работой с вредными и (или) опасными условиями труда, включая медицинское обеспечение, в порядке и размерах не ниже установленных законодательством, и трудовым договором; – обращение к работодателю по вопросам охраны труда; – личное участие или участие через своих представителей в рассмотрении вопросов, связанных с обеспечением безопасных условий труда на его рабочем месте, и в расследовании происшедшего с ним несчастного случая на производстве или профессионального заболевания, а также в рассмотрении причин и обстоятельств событий, приведших к возникновению микроповреждений (микротравм); – внеочередной медицинский осмотр в соответствии с нормативными правовыми актами и (или) медицинскими рекомендациями с сохранением за ним места работы (должности) и среднего заработка на время прохождения указанного медицинского осмотра.
III. СООТВЕТСТВИЕ ПРОИЗВОДСТВЕННЫХ ОБЪЕКТОВ ТРЕБОВАНИЯМ ОХРАНЫ ТРУДА
3.1. Производственное оборудование и технологические процессы в ООО «Мойка 22» должны соответствовать требованиям охраны труда. 3.2. Запрещаются применение при производстве работ вредных или опасных веществ, материалов, продукции, товаров и оказание услуг, для которых не разработаны методики и средства метрологического контроля, токсикологическая (санитарно-гигиеническая, медико-биологическая) оценка которых не проводилась. 3.3. Производственное оборудование, транспортные средства, технологические процессы, средства индивидуальной и коллективной защиты работников, в том числе иностранного производства, должны соответствовать требованиям охраны труда, установленным в России.
IV. ОРГАНИЗАЦИЯ ОХРАНЫ ТРУДА
4.1. В целях обеспечения соблюдения требований охраны труда, проведения контроля за их выполнением в ООО «Мойка 22» создается комиссия по охране труда. Порядок создания, состав комиссии и ее функции определяются в порядке, установленном действующим законодательством. Обо всех выявленных нарушениях требований охраны труда и имеющихся замечаниях ответственное лицо комиссии по охране труда сообщает генеральному директору ООО «Мойка 22» для принятия мер по устранению нарушений и привлечению виновных работников к ответственности.
4.2. Согласно действующим нормативным правовым актам в ООО «Мойка 22» проводятся мероприятия по: – проведению проверок, контролю и оценке состояния охраны и условий безопасности труда; – проведению профилактических мероприятий по предупреждению производственного травматизма и совершенствованию системы управления охраной труда; – обучению и проверке знаний по охране труда у работников.
4.3. Работодатель обеспечивает прохождение работниками инструктажа и обучения по охране труда с периодичностью, установленной действующими нормативными правовыми актами.
4.4. Работодатель обеспечивает наличие в помещениях технических средств пожаротушения (огнетушители, пожарные краны, ящики с песком, пожарные щиты с набором первичных средств пожаротушения). Система контроля за соблюдением требований пожарной безопасности включает в себя комплекс мер, установленных Инструкцией о мерах пожарной безопасности.
4.5. Обеспечение санитарно-бытового и лечебно-профилактического обслуживания работников ООО «Мойка 22» в соответствии с требованиями охраны труда возлагается на работодателя. В этих целях в ООО «Мойка 22» по установленным нормам оборудуются санитарно-бытовые помещения, обеспечивается наличие аптечки, укомплектованной набором лекарственных средств и препаратов для оказания первой помощи.
4.6. Перевозка в лечебные учреждения или к месту жительства работников, пострадавших от несчастных случаев на производстве и профессиональных заболеваний, а также по иным медицинским показаниям производится транспортными средствами работодателя либо за его счет.
V. ОРГАНИЗАЦИЯ РАССЛЕДОВАНИЯ НЕСЧАСТНЫХ СЛУЧАЕВ
НА ПРОИЗВОДСТВЕ
5.1. Порядок расследования несчастных случаев на производстве определяются действующим трудовым законодательством.
VI. РАЗРАБОТКА МЕРОПРИЯТИЙ ПО ОХРАНЕ И УЛУЧШЕНИЮ УСЛОВИЙ ТРУДА
6.1. Мероприятия по улучшению условий и охраны труда разрабатываются в ООО «Мойка 22» на основе Примерного перечня ежегодно реализуемых работодателем мероприятий по улучшению условий и охраны труда, ликвидации или снижению уровней профессиональных рисков либо недопущению повышения их уровней, утв. Приказом Минтруда России № 771н от 29 октября 2021 г. 6.2. Конкретный перечень мероприятий по улучшению условий и охраны труда и снижению уровней профессиональных рисков исходя из специфики деятельности ООО «Мойка 22» на каждый календарный год утверждается приказом генерального директора ООО «Мойка 22». 6.3. Контроль за осуществлением мероприятий по охране труда проводит генеральный директор ООО «Мойка 22».
VII. ЗАКЛЮЧИТЕЛЬНЫЕ ПОЛОЖЕНИЯ
7.1. Все вопросы, не урегулированные настоящим Положением, регулируются Трудовым кодексом РФ, действующим трудовым законодательством РФ и иными нормативными правовыми актами, содержащими нормы трудового права.
ПРИЛОЖЕНИЕ Б
Правила внутреннего распорядка ООО «Мойка 22»
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Настоящие сверх ООО «Мойка 22» (далее – Правила) разработаны в соответствии с Трудовым кодексом РФ и иными нормативными правовыми актами, содержащими нормы трудового права, и являются локальным нормативным актом ООО «Мойка 22».
1.2. Правила внутреннего трудового распорядка регламентируют порядок приема и увольнения работников, основные права, обязанности и ответственность сторон трудового договора, режим работы, время отдыха, применяемые к работникам меры поощрения и взыскания, а также иные вопросы регулирования трудовых отношений в ООО «Мойка 22».
1.3. Настоящие Правила разработаны в целях укрепления трудовой дисциплины, эффективной организации труда, рационального использования рабочего времени, повышения качества работ и производительности труда.
1.4. Вопросы, связанные с применением настоящих Правил, решаются Генеральным директором ООО «Мойка 22», а в случаях, предусмотренных действующим законодательством и настоящими Правилами, – совместно или по согласованию с профсоюзным комитетом.
1.5. Действие настоящих Правил распространяется на всех работников ООО «Мойка 22», за исключением положений, определяющих режим труда и отдыха в отношении работников, которым в соответствии с трудовым договором установлен отличающийся от общего режим труда и отдыха (разд. 6 и 7 настоящих Правил).
1.6. Трудовые обязанности и права работников конкретизируются в трудовых договорах и должностных инструкциях, являющихся неотъемлемой частью трудовых договоров.
1.7. Местом хранения настоящих Правил является отдел кадров ООО «Мойка 22». Копии настоящих Правил вывешиваются в структурных подразделениях на видном месте.
2. ПОРЯДОК ПРИЕМА, ПЕРЕВОДА И ПЕРЕМЕЩЕНИЯ РАБОТНИКОВ
2.1. Работники реализуют право на труд путем заключения с Работодателем письменного трудового договора.
2.2. Лицо, поступающее на работу, предъявляет Работодателю: – паспорт или иной документ, удостоверяющий личность; – трудовую книжку установленного образца и (или) сведения о трудовой деятельности (за исключением случаев, когда трудовой договор заключается впервые); – документ, подтверждающий регистрацию в системе индивидуального (персонифицированного) учета (в т. ч. в форме электронного документа) или страховое свидетельство обязательного пенсионного страхования (за исключением случаев, когда трудовой договор заключается впервые и гражданин не имеет открытого индивидуального лицевого счета); – документы воинского учета – для военнообязанных и лиц, подлежащих призыву на военную службу; – документ об образовании, о квалификации или наличии специальных знаний – при поступлении на работу, требующую специальных знаний или специальной подготовки; – иные документы согласно требованиям действующего законодательства (например, отдельным категориям работников может потребоваться справка о наличии (отсутствии) судимости и (или) факта уголовного преследования либо о прекращении уголовного преследования по реабилитирующим основаниям и др.).
В установленных законодательством случаях перед оформлением приема на работу организуется проведение обязательного предварительного медосмотра работника.
2.3. Если претендент на работу в течение двух лет, предшествующих поступлению на работу в ООО «Мойка 22», замещал должность государственной или муниципальной службы, которая включена в перечень, установленный нормативными правовыми актами РФ, то он обязан сообщить работодателю сведения о последнем месте службы.
2.4. В случае отсутствия у лица, поступающего на работу, трудовой книжки в связи с ее утратой или повреждением Работодатель обязан по письменному заявлению этого лица (с указанием причины отсутствия трудовой книжки) оформить новую трудовую книжку. В установленных случаях оформляется дубликат трудовой книжки. По заявлению работника в установленном порядке оформляется переход на электронную трудовую книжку (сведения о трудовой деятельности).
2.5. Запрещается требовать при приеме на работу документы, представление которых не предусмотрено законодательством.
2.6. Трудовой договор заключается в письменной форме, составляется в двух экземплярах, каждый из которых подписывается работником и Генеральным директором ООО «Мойка 22» (уполномоченным им лицом). Один экземпляр трудового договора передается работнику, другой хранится в отделе кадров ООО «Мойка 22». Получение работником экземпляра трудового договора должно подтверждаться подписью работника на экземпляре трудового договора, хранящемся в отделе кадров ООО «Мойка 22».
2.7. Трудовой договор, не оформленный в письменной форме, считается заключенным, если работник приступил к работе с ведома или по поручению Генерального директора ООО «Мойка 22» (уполномоченного им лица). При фактическом допущении работника к работе Работодатель обязан оформить с ним трудовой договор в письменной форме не позднее трех рабочих дней со дня фактического допущения работника к работе.
2.8. При заключении трудового договора в нем по соглашению сторон может быть предусмотрено условие об испытании работника в целях проверки его соответствия поручаемой работе. Срок испытания для работника не может превышать трех месяцев, а для директора ООО «Мойка 22» и его заместителей, главного бухгалтера и его заместителей, руководителей филиалов, представительств или иных обособленных структурных подразделений организации – шести месяцев, если иное не установлено федеральным законом. При заключении трудового договора на срок от двух до шести месяцев испытание не может превышать двух недель.
В срок испытания не включаются периоды, когда работник фактически отсутствовал на работе.
Условие об испытании не применяется, если работнику в соответствии с Трудовым кодексом РФ, иными федеральными законами нельзя устанавливать испытание при приеме на работу.
2.9. Прием на работу оформляется трудовым договором. Работодатель заключает трудовые договоры с работником на неопределенный срок, а в случаях, предусмотренных Трудовым кодексом РФ, иными федеральными законами, – срочный трудовой договор. Срочный трудовой договор заключается на срок не более пяти лет, если иной срок не установлен Трудовым кодексом РФ, иными федеральными законами.
Если заключается срочный трудовой договор, то в него обязательно включается условие о сроке его действия и обстоятельствах (причинах), послуживших основанием для его заключения в соответствии с Трудовым кодексом РФ или иным федеральным законом. Если в трудовом договоре условие о сроке его действия отсутствует, то трудовой договор заключен на неопределенный срок.
На основании заключенного трудового договора издается приказ о приеме на работу, который объявляется работнику под подпись в трехдневный срок со дня фактического начала работы. Содержание приказа должно соответствовать условиям заключенного трудового договора.
2.10. На всех работников, проработавших свыше пяти дней и для которых работа в ООО «Мойка 22» является основной, работники отдела кадров ООО «Мойка 22» ведут трудовые книжки в порядке, установленном действующим законодательством. Исключением являются следующие случаи: – работник подал письменное заявление о переходе на электронную трудовую книжку (предоставлении ему работодателем сведений о трудовой деятельности в соответствии со ст. 66.1 Трудового кодекса РФ); – работник впервые поступает на работу после 31 декабря 2020 года.
2.11. При поступлении работника на работу или при переводе его в установленном порядке на другую работу (в ООО «Мойка 22») работник отдела кадров ООО «Мойка 22» обязан: а) ознакомить работника с объемом и содержанием порученной работы, условиями труда и системой оплаты труда, разъяснить его права и обязанности; б) ознакомить работника с настоящими Правилами, коллективным договором, иными локальными нормативными актами, действующими в ООО «Мойка 22» и непосредственно связанными с трудовой деятельностью работника; в) ознакомить работника с перечнем сведений, составляющих коммерческую тайну; г) проинструктировать работника по охране труда, технике безопасности, производственной санитарии, гигиене труда, противопожарной охране и другим правилам работы.
2.12. Перевод на другую работу и перемещение производятся в порядке, установленном законодательством РФ.
Перевод на другую работу допускается только с письменного согласия работника, за исключением случаев, установленных Трудовым кодексом. Для оформления перевода на другую работу в письменной форме заключается дополнительное соглашение, составляемое в двух экземплярах, каждый из которых подписывается работником и Генеральным директором ООО «Мойка 22» (уполномоченным им лицом). Один экземпляр соглашения передается работнику, другой хранится в отделе кадров ООО «Мойка 22». Получение работником экземпляра соглашения подтверждается подписью работника на экземпляре соглашения, хранящемся в отделе кадров ООО «Мойка 22».
Перевод работника на другую работу оформляется приказом, изданным на основании дополнительного соглашения к трудовому договору. Приказ, подписанный Генеральным директором ООО «Мойка 22» (уполномоченным им лицом), объявляется работнику под подпись.
Не требует согласия работника на перемещение его на другое рабочее место, в другое структурное подразделение, расположенное в той же местности, если это не влечет за собой изменения определенных сторонами условий трудового договора.
2.13. Квота для приема на работу инвалидов в ООО «Мойка 22» составляет 2 процента от среднесписочной численности работников. Конкретное количество созданных и выделенных рабочих мест для инвалидов в пределах квоты утверждается приказом Генерального директора ООО «Мойка 22» ежеквартально до 10-го числа месяца, следующего за отчетным кварталом.
Численность работников в целях исполнения квоты определяется исходя из среднесписочной численности работников ООО «Мойка 22» за предыдущий квартал без учета работников представительств и филиалов организации, расположенных в других субъектах РФ, а также численности работников, условия труда на рабочих местах которых отнесены к вредным или опасным условиям труда по результатам специальной оценки условий труда.
3. ПОРЯДОК РАСТОРЖЕНИЯ ТРУДОВОГО ДОГОВОРА
3.1. Прекращение трудового договора может иметь место только по основаниям, предусмотренным законодательством.
3.2. Работники имеют право расторгнуть трудовой договор, заключенный на неопределенный срок, предупредив об этом Работодателя письменно по общему правилу не менее чем за две недели, если иной срок предупреждения в отношении отдельных категорий работников не установлен действующим законодательством.
3.3. По договоренности между работником и Работодателем трудовой договор может быть расторгнут и до истечения срока предупреждения об увольнении.
3.4. Прекращение трудового договора оформляется приказом Генерального директора ООО «Мойка 22», с которым работник должен быть ознакомлен под подпись. В случае, когда приказ о прекращении трудового договора невозможно довести до сведения работника или работник отказывается ознакомиться с ним под подпись, на приказе производится соответствующая запись.
3.5. До истечения срока предупреждения об увольнении работник имеет право в любое время отозвать свое заявление. Увольнение в этом случае не производится, если на его место не приглашен в письменной форме другой работник, которому в соответствии с законодательством не может быть отказано в заключении трудового договора.
3.6. Днем увольнения считается последний день работы, за исключением случаев, когда работник фактически не работал, но за ним в соответствии с законодательством сохранялось место работы (должность).
3.7. При увольнении в последний рабочий день работник обязан сдать выполненную работу, всю документацию, материалы, рабочие проекты, вернуть имущество, переданное ему для исполнения трудовых обязанностей, а также ключи, печати и штампы, пропуск для прохождения в здание ООО «Мойка 22» и т.д.
3.8. В день увольнения Работодатель обязан выдать работнику его трудовую книжку с внесенной в нее записью об увольнении (если она ведется Работодателем) или предоставить сведения о трудовой деятельности у Работодателя (если работник в установленном порядке отказался от ведения бумажной трудовой книжки либо впервые был принят на работу по трудовому договору после 31 декабря 2020 года). Записи в трудовую книжку (если она ведется Работодателем), информация в сведения о трудовой деятельности об основании и причине увольнения должны вноситься в точном соответствии с формулировками действующего законодательства и со ссылкой на соответствующую статью Трудового кодекса РФ.
В день увольнения Работодатель обязан выдать работнику документы, связанные с работой, а также заверенные надлежащим образом копии документов, связанных с работой. В день увольнения работнику выдаются (помимо трудовой книжки): – расчетный листок по зарплате (окончательному расчету при увольнении); – сведения о трудовой деятельности по форме СТД-Р (если на работника сведения о его трудовой деятельности ведутся в электронном виде); – раздел 1 ЕФС-1. Если нужна выписка из сведений о страховом стаже за периоды, истекшие до 1 января 2023 года, то применяется форма СЗВ-СТАЖ; – раздел 3 "Персонифицированные сведения о застрахованных лицах" единого расчета по страховым взносам; – справка о доходах и НДФЛ.
3.9. В случае если в день прекращения трудового договора выдать трудовую книжку или предоставить сведения о трудовой деятельности работнику невозможно в связи с его отсутствием либо отказом от их получения, Работодатель обязан направить работнику уведомление о необходимости явиться за трудовой книжкой либо дать согласие на ее отправление по почте или направить работнику по почте заказным письмом с уведомлением сведения о трудовой деятельности на бумажном носителе, заверенные надлежащим образом. Трудовую книжку работодатель пересылает по территории России и за ее пределы.
Работнику, не получившему трудовую книжку после увольнения, она выдается на основании его письменного обращения в течение трех рабочих дней со дня получения Работодателем данного обращения.
Если после увольнения работник не получил сведения о трудовой деятельности у работодателя, они предоставляются на основании обращения работника указанным в нем способом: – на бумажном носителе, заверенные надлежащим образом; – или в форме электронного документа, подписанного усиленной квалифицированной электронной подписью. Сведения о трудовой деятельности выдаются не позднее трех рабочих дней со дня такого обращения (в письменной форме или направленного по электронной почте в порядке, установленном приказом Генерального директора ООО «Мойка 22»).
Трудовые книжки (дубликаты трудовых книжек), не полученные работниками при увольнении, работодатель хранит до востребования в соответствии с требованиями к их хранению, установленными законодательством РФ об архивном деле.
3.10. В день увольнения Работодатель обязан произвести с работником окончательный расчет. Если работник в день увольнения не работал, то соответствующие суммы должны быть выплачены не позднее следующего дня после предъявления уволенным работником требования о расчете.
4. ОСНОВНЫЕ ПРАВА И ОБЯЗАННОСТИ РАБОТОДАТЕЛЯ
4.1. Работодатель имеет право: – заключать, изменять и расторгать трудовые договоры с работниками в порядке и на условиях, которые установлены Трудовым кодексом РФ, иными федеральными законами; – вести коллективные переговоры и заключать коллективные договоры; – поощрять работников за добросовестный эффективный труд; – требовать от работников исполнения ими трудовых обязанностей и бережного отношения к имуществу Работодателя (в т. ч. к имуществу третьих лиц, находящемуся у Работодателя, если Работодатель несет ответственность за сохранность этого имущества) и других работников, соблюдения настоящих Правил; – требовать от работника вежливого поведения и не допускать: грубого поведения; любого вида высказываний и действий дискриминационного характера по признакам пола, возраста, расы, национальности, языка, гражданства, социального, имущественного или семейного положения, политических или религиозных предпочтений; угроз, оскорбительных выражений или реплик, действий, препятствующих нормальному общению или провоцирующих противоправное поведение; – реализовывать права согласно законодательству о специальной оценке условий труда; – привлекать работников к дисциплинарной и материальной ответственности в порядке, установленном Трудовым кодексом РФ, иными федеральными законами; – принимать локальные нормативные акты; – создавать объединения работодателей в целях представительства и защиты своих интересов и вступать в них; – проводить самостоятельно оценку соблюдения требований трудового законодательства и иных нормативных правовых актов, содержащих нормы трудового права (самообследование); – пользоваться иными правами, предусмотренными трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, локальными нормативными актами, коллективным договором, соглашениями и трудовым договором.
4.2. Работодатель обязан: – соблюдать трудовое законодательство и иные нормативные правовые акты, содержащие нормы трудового права, локальные нормативные акты, условия коллективного договора, соглашений и трудовых договоров; – предоставлять работникам работу, обусловленную трудовым договором; – обеспечивать безопасность и условия труда, соответствующие государственным нормативным требованиям охраны труда; – обеспечивать работников оборудованием, инструментами, технической документацией и иными средствами, необходимыми для исполнения ими трудовых обязанностей; – обеспечивать равную оплату за труд равной ценности; – выплачивать в полном размере причитающуюся работникам зарплату в сроки, установленные в соответствии с Трудовым кодексом РФ, коллективным договором, настоящими Правилами, трудовыми договорами; – предоставлять представителям работников полную и достоверную информацию, необходимую для заключения коллективного договора, соглашения и контроля за их выполнением; – знакомить работников под подпись с принимаемыми локальными нормативными актами, непосредственно связанными с их трудовой деятельностью; – создавать условия, обеспечивающие участие работников в управлении ООО «Мойка 22» в предусмотренных Трудовым кодексом, иными федеральными законами и коллективным договором формах; – обеспечивать бытовые нужды работников, связанные с исполнением ими трудовых обязанностей; – осуществлять обязательное социальное страхование работников в порядке, установленном федеральными законами; – возмещать вред, причиненный работникам в связи с исполнением ими трудовых обязанностей, а также компенсировать моральный вред в порядке и на условиях, которые установлены законодательством; – вести коллективные переговоры, а также заключать коллективный договор в порядке, установленном действующим законодательством; – своевременно выполнять предписания федерального органа исполнительной власти, уполномоченного на осуществление федерального государственного надзора за соблюдением трудового законодательства и иных нормативных правовых актов, содержащих нормы трудового права, других федеральных органов исполнительной власти, осуществляющих государственный контроль (надзор) в установленной сфере деятельности, уплачивать штрафы, наложенные за нарушения трудового законодательства и иных нормативных правовых актов, содержащих нормы трудового права; – отстранять от работы работников в случаях, предусмотренных Трудовым кодексом РФ, иными нормативными правовыми актами РФ; – предоставлять работникам предусмотренные Трудовым кодексом РФ гарантии при прохождении диспансеризации; – осуществлять учет и рассмотрение обстоятельств и причин, приведших к возникновению микротравм работников; – исполнять иные обязанности, предусмотренные трудовым законодательством, иными нормативными правовыми актами, содержащими нормы трудового права, коллективным договором, соглашениями, локальными трудовыми актами и трудовыми договорами.
5. ОСНОВНЫЕ ПРАВА И ОБЯЗАННОСТИ РАБОТНИКОВ
5.1. Работник имеет право: – на заключение, изменение и расторжение трудового договора в порядке и на условиях, которые установлены Трудовым кодексом РФ, иными федеральными законами; – предоставление ему работы, обусловленной трудовым договором; – рабочее место, соответствующее государственным нормативным требованиям охраны труда и условиям, предусмотренным коллективным договором; – своевременную и в полном объеме выплату зарплаты в соответствии со своей квалификацией, сложностью труда, количеством и качеством выполненной работы; – отдых, обеспечиваемый установлением нормальной продолжительности рабочего времени, сокращенного рабочего времени для отдельных профессий и категорий работников, предоставлением еженедельных выходных дней, нерабочих праздничных дней, оплачиваемых ежегодных отпусков; – полную достоверную информацию об условиях труда и требованиях охраны труда на рабочем месте; – подготовку и дополнительное профессиональное образование в порядке, установленном Трудовым кодексом РФ, иными федеральными законами; – объединение, включая право на создание профессиональных союзов и вступление в них для защиты своих трудовых прав, свобод и законных интересов; – участие в управлении ООО «Мойка 22» в предусмотренных Трудовым кодексом РФ, иными федеральными законами и коллективным договором формах; – ведение коллективных переговоров и заключение коллективных договоров и соглашений через своих представителей, а также на информацию о выполнении коллективного договора, соглашений; – защиту своих трудовых прав, свобод и законных интересов всеми не запрещенными законом способами; – разрешение индивидуальных и коллективных трудовых споров, включая право на забастовку, в порядке, установленном Трудовым кодексом РФ, иными федеральными законами; – возмещение вреда, причиненного ему в связи с исполнением трудовых обязанностей, и компенсацию морального вреда в порядке, установленном Трудовым кодексом РФ, иными федеральными законами; – обязательное социальное страхование в случаях, предусмотренных федеральными законами; – предоставление предусмотренных Трудовым кодексом РФ гарантий при прохождении диспансеризации; – иные права, предусмотренные трудовым законодательством и иными нормативными правовыми актами, содержащими нормы трудового права, локальными нормативными актами, трудовым договором, коллективным договором и соглашениями.
5.2. Работник обязан: – добросовестно исполнять свои трудовые обязанности, возложенные на него трудовым договором; – соблюдать настоящие Правила, трудовую дисциплину; – выполнять установленные нормы труда; – соблюдать требования по охране труда и обеспечению безопасности труда; – бережно относиться к имуществу Работодателя (в т. ч. к имуществу третьих лиц, находящемуся у Работодателя, если Работодатель несет ответственность за сохранность этого имущества) и других работников; – вести себя вежливо и не допускать грубого поведения; любого вида высказываний и действий дискриминационного характера по признакам пола, возраста, расы, национальности, языка, гражданства, социального, имущественного или семейного положения, политических или религиозных предпочтений; угроз, оскорбительных выражений или реплик, действий, препятствующих нормальному общению или провоцирующих противоправное поведение; – соблюдать запрет работодателя на использование в личных целях инструментов, приспособлений, техники, оборудования, документации и иных средств, в том числе сети Интернет, предоставленных работодателем работнику для исполнения трудовых обязанностей; – соблюдать запрет работодателя на курение в помещениях офиса вне оборудованных зон, предназначенных для этих целей; – соблюдать запрет работодателя на употребление в рабочее время алкогольных напитков, наркотических и токсических веществ; – соблюдать правила внешнего вида, установленные работодателем; – соблюдать действующий у работодателя контрольно-пропускной режим; – в случае невыхода на работу в связи с временной нетрудоспособностью или по иной причине в этот же день известить о причинах невыхода своего непосредственного руководителя любым доступным способом – по телефону, электронной почте или иным способом; – сообщать работодателю о получении микротравмы; – согласовывать с непосредственным руководителем или директором ООО «Мойка 22» день (дни) прохождения диспансеризации, которая предусмотрена законом. Чтобы подтвердить прохождение диспансеризации, работник должен представить справку из медицинской организации. Срок – не позднее следующего рабочего дня со дня прохождения диспансеризации; – сообщать работодателю об изменении своих персональных данных в целях своевременной актуализации сведений в кадровых документах, получения гарантий и компенсаций, установленных законом или локальными актами организации, а также сдачи работодателем корректной отчетности. Для этого работник должен в течение 5 (пяти) рабочих дней с даты получения документа, подтверждающего изменения, представить в отдел кадров:
Круг обязанностей, которые выполняет каждый работник по своей специальности, квалификации, должности, определяется трудовым договором и (или) должностной инструкцией.
6. РАБОЧЕЕ ВРЕМЯ
6.1. Общий для всех работников режим рабочего времени устанавливается настоящими Правилами. Если режим работы конкретного работника отличается от установленного в настоящих Правилах, продолжительность рабочего дня, время начала и окончания работы, время перерывов в работе определяются в соответствии с трудовым договором.
6.2. Нормальная продолжительность рабочего времени в ООО «Мойка 22» составляет 40 часов в неделю. Для работников с нормальной продолжительностью рабочего времени устанавливается следующий режим рабочего времени: – пятидневная рабочая неделя с двумя выходными днями – субботой и воскресеньем; – продолжительность ежедневной работы составляет 8 часов; – начало работы – 9.00; – перерыв для отдыха и питания – с 13.00 до 14.00; – окончание работы – 18.00.
6.3. Отдельным категориям работников устанавливается сокращенная продолжительность рабочего времени и неполное рабочее время в соответствии с Трудовым кодексом РФ.
По желанию работника и согласованию с работодателем ему может быть установлен режим неполного рабочего времени – неполный рабочий день или неполная рабочая неделя. При этом неполный рабочий день может быть разделен на части с учетом пожеланий работника и производственных целей.
Работодатель обязан установить неполное рабочее время по просьбе беременной женщины, одного из родителей (опекуна, попечителя) ребенка в возрасте до 14 лет (ребенка-инвалида в возрасте до 18 лет) или работника, который ухаживает за больным членом семьи в соответствии с медицинским заключением.
Неполное рабочее время указанным работникам устанавливается на удобный для них срок, но не более чем на период наличия обстоятельств, которые являются основанием для обязательного установления неполного рабочего времени.
6.4. Перечень должностей (профессий), при исполнении трудовых обязанностей, по которым устанавливается ненормированный рабочий день, устанавливается приказом Генерального директора ООО «Мойка 22».
Ненормированный рабочий день не может быть установлен работникам, которые заняты на работах с вредными или опасными условиями труда, несовершеннолетним, инвалидам I и II группы, а также работникам, которым установлен неполный рабочий день.
6.5. Привлечение работника к сверхурочным работам производится Организацией в исключительных случаях в порядке, предусмотренном Трудовым кодексом, на основании приказа Генерального директора ООО «Мойка 22».
6.6. Привлечение работников к работе в выходные и нерабочие праздничные дни производится в порядке, установленном Трудовым кодексом РФ. О работе в выходные и нерабочие праздничные дни издается приказ Генеральным директором ООО «Мойка 22».
По желанию работника, работавшего в выходной или нерабочий праздничный день, ему может быть предоставлен другой день отдыха. В этом случае работа в выходной или нерабочий праздничный день оплачивается в одинарном размере, а день отдыха оплате не подлежит. День отдыха по желанию работника может быть использован в течение одного года со дня работы в выходной или нерабочий праздничный день либо присоединен к отпуску, предоставляемому в указанный период.
В случае если на день увольнения работника имеется день отдыха за работу в выходной или нерабочий праздничный день, не использованный им в период работы в ООО «Мойка 22», в день увольнения работнику выплачивается разница между оплатой работы в выходной или нерабочий праздничный день и фактически произведенной оплатой работы в этот день. Указанная разница выплачивается работнику за все дни отдыха за работу в выходные или нерабочие праздничные дни, не использованные им в период трудовой деятельности у данного работодателя.
6.7. Работодатель ведет учет времени, фактически отработанного каждым работником, в табеле учета рабочего времени.
До начала работы каждый работник должен отметить свой приход на работу, а по окончании – уход с помощью системы автоматического контроля времени.
6.8. Направление работников в служебные командировки осуществляется в соответствии с законодательством РФ на основании письменного решения работодателя на определенный срок для выполнения служебного поручения вне места постоянной работы. Время нахождения работника в командировке отмечается в журнале учета командировок.
7. ВРЕМЯ ОТДЫХА
7.1. Общий для всех работников режим отдыха устанавливается настоящими Правилами. Если режим отдыха конкретного работника отличается от установленного в настоящих Правилах, продолжительность ежегодного отпуска, выходные дни, время перерывов в работе определяются в соответствии с трудовым договором.
7.2. Работникам предоставляется следующее время отдыха: – перерыв для отдыха и питания с 13.00 до 14.00 продолжительностью один час в течение рабочего дня; – два выходных дня – суббота, воскресенье; – нерабочие праздничные дни в соответствии со ст. 112 Трудового кодекса РФ; – ежегодный отпуск.
7.3. Работникам предоставляется ежегодный основной оплачиваемый отпуск продолжительностью 28 (двадцать восемь) календарных дней. Удлиненный основной оплачиваемый отпуск предоставляется в случаях, предусмотренных Трудовым кодексом РФ и иными федеральными законами. По соглашению между работником и Работодателем ежегодный оплачиваемый отпуск может быть разделен на части. При этом хотя бы одна из частей этого отпуска должна быть не менее 14 календарных дней.
7.4. Очередность и порядок предоставления ежегодных оплачиваемых отпусков устанавливается Работодателем с учетом пожеланий работников в графике отпусков, который составляется на каждый календарный год не позднее чем за две недели до наступления календарного года с учетом мнения выборного органа первичной профсоюзной организации и доводится до сведения всех работников.
7.6. При желании работника использовать ежегодный оплачиваемый отпуск в отличный от предусмотренного в графике отпусков период работник обязан согласовать это с Работодателем путем подачи письменного заявления не позднее чем за две недели до предполагаемого отпуска. Изменение сроков предоставления отпуска в этом случае производится по соглашению сторон.
7.7. Право на использование отпуска за первый год работы возникает у работника по истечении шести месяцев его непрерывной работы у Работодателя. По соглашению сторон оплачиваемый отпуск работнику может быть предоставлен и до истечения шести месяцев.
7.8. Отдельным категориям работников Работодатель обязан предоставить ежегодный оплачиваемой отпуск до истечения шести месяцев непрерывной работы по их заявлению в соответствии с Трудовым кодексом РФ.
7.9. Работники, направленные на обучение работодателем или поступившие самостоятельно на обучение по имеющим государственную аккредитацию программам бакалавриата, специалитета или магистратуры по заочной и очно-заочной формам обучения и успешно осваивающие эти программы, имеют право на дополнительные отпуска с сохранением среднего заработка в соответствии с Трудовым кодексом РФ.
7.10. Работник, который является родителем, опекуном или попечителем ребенка-инвалида в возрасте до 18 лет, имеет право на четыре дополнительных оплачиваемых выходных дня в календарном месяце. Указанные дни работник может использовать ежемесячно либо суммировать их в течение календарного года и использовать однократно до 24 дней подряд.
Даты использования накопленных дополнительных выходных дней для ухода за ребенком-инвалидом работник должен согласовать с работодателем заранее. Для этого работник не позднее чем за три недели до начала следующего календарного года сообщает в отдел кадров работодателя пожелания о датах использования накопленных дополнительных выходных дней для ухода за ребенком-инвалидом в следующем календарном году. С учетом пожеланий работника работодатель ежегодно составляет график использования дополнительных выходных дней для ухода за ребенком-инвалидом не позднее чем за две недели до начала следующего календарного года.
Чтобы оформить дополнительные оплачиваемые выходные дни для ухода за ребенком-инвалидом, работник должен предоставить в отдел кадров заявление по установленной форме не позднее чем за две недели до даты начала отдыха вне зависимости от того, берет работник выходные дни согласно графику или использует выходные дни вне графика.
На основании заявления работника и документов, которые подтверждают право работника на использование дополнительных оплачиваемых выходных дней для ухода за ребенком-инвалидом, работодатель издает приказ о предоставлении дополнительных оплачиваемых выходных дней для ухода за ребенком-инвалидом.
7.11. По семейным обстоятельствам и другим уважительным причинам работнику может быть предоставлен отпуск без сохранения зарплаты на согласованное с Работодателем количество дней. Отпуск без сохранения зарплаты предоставляется на основании письменного заявления работника и оформляется приказом Генерального директора ООО «Мойка 22». Отдельным категориям работников в соответствии с Трудовым кодексом РФ Работодатель обязан по их просьбе предоставить отпуск без сохранения зарплаты.
7.12. Работникам, работающим в режиме ненормированного рабочего дня, предоставляется ежегодный дополнительный оплачиваемый отпуск продолжительностью от 3 до 12 календарных дней в зависимости от занимаемой должности и режима рабочего времени. Перечень должностей, условия и порядок предоставления такого отпуска устанавливаются приказом Генерального директора ООО «Мойка 22».
7.13. В случае направления работника, который работает в ООО «Мойка 22» по совместительству, в командировку по основному месту работы ему предоставляется дополнительный оплачиваемый отпуск по должности (профессии), которую он занимает в качестве совместителя. Дополнительный отпуск предоставляется Работодателем на период командировки по основному месту работы на основании письменного заявления работника. Внешний совместитель прикладывает к указанному заявлению заверенную копию приказа о направлении его в командировку по основному месту работы. В случае направления работника, который работает в ООО «Мойка 22» по основному месту работы, в командировку по совместительству ему предоставляется дополнительный оплачиваемый отпуск по должности (профессии), которую он занимает в качестве основного работника. Дополнительный отпуск предоставляется Работодателем на период командировки по совместительству на основании письменного заявления работника. Работник, который работает по совместительству у другого работодателя, прикладывает к указанному заявлению заверенную копию приказа о направлении его в командировку по совместительству.
8. ОПЛАТА ТРУДА
8.1. Система оплаты труда, установленная в ООО «Мойка 22», определяется Положением об оплате труда и конкретизируется в трудовом договоре.
Зарплата работника, полностью отработавшего норму часов и выполнившего нормы труда, не может быть менее установленного минимального размера оплаты труда.
8.2. Выплата зарплаты производится в рублях в кассе ООО «Мойка 22».
8.3. Зарплата может перечисляться в безналичной денежной форме на указанный работником счет в банке на условиях, определенных трудовым договором.
8.4. Зарплата работникам ООО «Мойка 22» выплачивается в следующие сроки: за первую половину месяца (аванс) – 20-го числа текущего месяца, за вторую половину месяца – 5-го числа следующего месяца.
Аванс выплачивается с учетом фактически отработанного времени, но не менее 1000 (Одной тысячи) руб.
При совпадении дня выплаты с выходным или нерабочим праздничным днем выплата зарплаты производится накануне этого дня.
8.5. Оплата отпуска производится не позднее чем за три календарных дня до его начала.
8.6. Учет рабочего времени, отработанного каждым работником, ведется лицом, назначенным приказом Генерального директора ООО «Мойка 22».
8.7. В период отстранения от работы (недопущения к работе) зарплата работнику не начисляется, за исключением случаев, предусмотренных Трудовым кодексом РФ или иными федеральными законами. В случаях отстранения от работы работника, который не прошел обучение и проверку знаний и навыков в области охраны труда либо обязательный медицинский осмотр не по своей вине, ему производится оплата за все время отстранения от работы как за простой.
8.8. Оплата сверхурочной работы производится исходя из размера зарплаты работника, установленного в соответствии с действующей у работодателя системой оплаты труда, включая компенсационные и стимулирующие выплаты, за первые два часа работы не менее чем в полуторном размере, за последующие часы – не менее чем в двойном размере.
По желанию работника сверхурочная работа вместо повышенной оплаты может компенсироваться предоставлением дополнительного времени отдыха согласно времени, отработанному сверхурочно. Работник указывает желаемую компенсацию в согласии на привлечение к сверхурочной работе.
9. ГАРАНТИИ РАБОТНИКУ ПРИ ВРЕМЕННОЙ НЕТРУДОСПОСОБНОСТИ
9.1. При временной нетрудоспособности ООО «Мойка 22» выплачивает работнику пособие по временной нетрудоспособности в соответствии с федеральным законодательством.
9.2. Основанием для назначения и выплаты пособия по временной нетрудоспособности является листок нетрудоспособности, который формируется в форме электронного документа и размещается в информационной системе страховщика, а также выдается в форме документа на бумажном носителе отдельным категориям застрахованных лиц, для которых установлены особенности порядка назначения и выплаты пособий.
10. МЕРЫ ПООЩРЕНИЯ
10.1. За образцовое и добросовестное выполнение трудовых обязанностей, повышение производительности труда, улучшение качества продукции, продолжительную и безупречную работу, новаторство в труде и за другие достижения в работе применяются следующие поощрения: – объявление благодарности; – выдача премии; – награждение ценным подарком; – награждение почетной грамотой.
10.2. Порядок применения поощрений в виде премий в ООО «Мойка 22» определяется Положением о премировании работников.
10.3. Поощрения оформляются приказом Генерального директора ООО «Мойка 22» с указанием вида поощрения и его основания. Информация о поощрении доводится до сведения работника и заносится в его трудовую книжку.
10.4. При применении мер поощрения обеспечивается сочетание морального и материального стимулирования труда.
10.5. Профсоюзный комитет за успехи в труде выдвигает работников для морального и материального поощрения, устанавливает дополнительные льготы и преимущества отличившимся работникам за счет средств, выделенных на эти цели.
10.6. Работодатель вправе с письменного согласия работника поручить ему работу по наставничеству – оказанию другому работнику помощи в овладении навыками работы на производстве или на рабочем месте. Содержание, сроки и форма выполнения работы по наставничеству устанавливаются в трудовом договоре работника или дополнительном соглашении к нему. Наставникам выплачивается доплата в размере от 10 000 руб. до 30 000 руб. Конкретный размер доплаты устанавливается в трудовом договоре работника или дополнительном соглашении к нему в зависимости от сложности, содержания и объема работы по наставничеству. Работник имеет право досрочно отказаться от наставничества, а работодатель – досрочно отменить поручение о наставничестве, предупредив об этом другую сторону не менее чем за три рабочих дня.
11. ДИСЦИПЛИНАРНЫЕ ВЗЫСКАНИЯ
11.1. Нарушение трудовой дисциплины, то есть неисполнение или ненадлежащее исполнение по вине работника возложенных на него трудовых обязанностей, влечет за собой применение мер дисциплинарного характера, а также применение иных мер, предусмотренных действующим законодательством.
11.2. За нарушение трудовой дисциплины Работодатель применяет следующие дисциплинарные взыскания: а) замечание; б) выговор; в) увольнение по соответствующим основаниям, предусмотренным Трудовым кодексом РФ.
11.3. Прогулом считается отсутствие на работе более четырех часов подряд в течение рабочего дня либо в течение всего рабочего дня (смены) без уважительных причин.
11.4. Правом наложения и снятия дисциплинарных взысканий обладает Генеральный директор ООО «Мойка 22». Он имеет право вместо применения дисциплинарного взыскания передать вопрос о нарушении трудовой дисциплины на рассмотрение профсоюзного комитета.
11.5. До применения дисциплинарного взыскания Работодатель должен затребовать от работника объяснение в письменной форме.
11.6. Отказ работника дать объяснение не может служить препятствием для применения взыскания. Если по истечении двух рабочих дней после затребования указанное объяснение работником не представлено, то составляется соответствующий акт.
11.7. За каждый дисциплинарный проступок может быть наложено только одно дисциплинарное взыскание. Дисциплинарные взыскания применяются Работодателем непосредственно за обнаружение проступка, но не позднее одного месяца со дня его обнаружения, не считая времени болезни или пребывания работника в отпуске, а также времени, необходимого на учет мнения профсоюзного комитета.
11.8. Дисциплинарное взыскание не может быть применено позднее шести месяцев со дня совершения проступка, а по результатам ревизии, проверки финансово-хозяйственной деятельности или аудиторской проверки – позднее двух лет со дня его совершения. В указанные сроки не включается время производства по уголовному делу.
11.9. За каждое нарушение трудовой дисциплины может быть применено только одно дисциплинарное взыскание.
11.10. В случае применения взыскания должны учитываться тяжесть совершенного проступка, обстоятельства, при которых он совершен, предшествующая работа и отношение работника к труду.
11.11. Приказ Работодателя о применении дисциплинарного взыскания с указанием мотивов его применения объявляется работнику, подвергнутому взысканию, под подпись в трехдневный срок со дня его издания, не считая времени отсутствия работника на работе. Если работник отказывается ознакомиться с указанным приказом под подпись, то составляется соответствующий акт.
11.12. Если в течение года со дня применения дисциплинарного взыскания работник не будет подвергнут новому дисциплинарному взысканию, то он считается не имеющим дисциплинарного взыскания.
11.13. Если работник не допустил нового нарушения дисциплины и проявил себя как добросовестный работник, Работодатель может до истечения года издать приказ о снятии дисциплинарного взыскания по собственной инициативе, просьбе самого работника, ходатайству его непосредственного руководителя или профсоюзного комитета.
11.14. В течение срока действия дисциплинарного взыскания меры поощрения, указанные в п. 9.1 настоящих Правил, к Работнику не применяются.
12. ОТВЕТСТВЕННОСТЬ СТОРОН ТРУДОВОГО ДОГОВОРА
12.1. Ответственность Работника:
12.1.1. За совершение Работником дисциплинарного проступка, то есть неисполнение или ненадлежащее исполнение Работником по его вине возложенных на него трудовых обязанностей, Работодатель привлекает Работника к дисциплинарной ответственности.
12.1.2. Работодатель применяет к Работнику дисциплинарные взыскания с учетом норм ст. 192-193 Трудового кодекса РФ и разд. 10 настоящих Правил.
12.1.3. Работодатель имеет право привлекать Работника к материальной ответственности в порядке, установленном Трудовым кодексом РФ и иными федеральными законами.
12.1.4. Трудовым договором или заключаемыми в письменной форме дополнительными соглашениями к трудовому договору может конкретизироваться материальная ответственность сторон этого договора.
12.1.5. Расторжение трудового договора после причинения ущерба не влечет за собой освобождение Работника от материальной ответственности, предусмотренной Трудовым кодексом РФ или иными федеральными законами.
12.1.6. Материальная ответственность Работника наступает в случае причинения им ущерба Работодателю в результате виновного противоправного поведения (действий или бездействия), если иное не предусмотрено Трудовым кодексом РФ или иными федеральными законами.
12.1.7. Работник, причинивший прямой действительный ущерб Работодателю, обязан его возместить. Неполученные доходы (упущенная выгода) взысканию с Работника не подлежат.
12.1.8. Работник освобождается от материальной ответственности, если ущерб возник вследствие: – действия непреодолимой силы; – нормального хозяйственного риска; – крайней необходимости или необходимой обороны; – неисполнения Работодателем обязанности по обеспечению надлежащих условий для хранения имущества, вверенного Работнику.
12.1.9. За причиненный ущерб Работник несет материальную ответственность в пределах своего среднего месячного заработка, если иное не предусмотрено Трудовым кодексом РФ или иными федеральными законами.
12.1.10. В случаях, предусмотренных Трудовым кодексом РФ или иными федеральными законами, на Работника может возлагаться материальная ответственность в полном размере причиненного ущерба. Полная материальная ответственность Работника состоит в его обязанности возмещать причиненный Работодателю прямой действительный ущерб в полном размере.
12.1.11. Письменные договоры о полной индивидуальной или коллективной (бригадной) материальной ответственности могут заключаться с работниками, достигшими возраста 18 лет и непосредственно обслуживающими или использующими денежные, товарные ценности или иное имущество.
12.1.12. Размер ущерба, причиненного Работником Работодателю при утрате и порче имущества, определяется по фактическим потерям, исчисляемым исходя из рыночных цен, действующих на день причинения ущерба, но не может быть ниже стоимости имущества по данным бухгалтерского учета с учетом степени износа этого имущества.
12.1.13. Истребование от Работника письменного объяснения для установления причины возникновения ущерба является обязательным. В случае отказа или уклонения Работника от представления указанного объяснения составляется соответствующий акт.
12.1.14. Взыскание с виновного Работника суммы причиненного ущерба, не превышающей среднего месячного заработка, производится по распоряжению Работодателя. Распоряжение может быть сделано не позднее одного месяца со дня окончательного установления Работодателем размера причиненного Работником ущерба.
12.1.15. Если месячный срок истек или Работник не согласен добровольно возместить причиненный Работодателю ущерб, а сумма причиненного ущерба, подлежащая взысканию с Работника, превышает его средний месячный заработок, то взыскание может осуществляться только судом.
12.1.16. Работник, виновный в причинении ущерба Работодателю, может добровольно возместить его полностью или частично. По соглашению сторон трудового договора допускается возмещение ущерба с рассрочкой платежа. В этом случае Работник представляет Работодателю письменное обязательство о возмещении ущерба с указанием конкретных сроков платежей. В случае увольнения Работника, который дал письменное обязательство о добровольном возмещении ущерба, но отказался возместить указанный ущерб, непогашенная задолженность взыскивается в судебном порядке.
12.1.17. С согласия Работодателя Работник может передать ему для возмещения причиненного ущерба равноценное имущество или исправить поврежденное имущество.
12.1.18. Возмещение ущерба производится независимо от привлечения Работника к дисциплинарной, административной или уголовной ответственности за действия или бездействие, которыми причинен ущерб Работодателю.
12.1.19. В случае увольнения без уважительных причин до истечения срока, обусловленного трудовым договором или соглашением об обучении за счет средств Работодателя, Работник обязан возместить затраты, понесенные Работодателем на его обучение, исчисленные пропорционально фактически не отработанному после окончания обучения времени, если иное не предусмотрено трудовым договором или соглашением об обучении.
12.2. Ответственность Работодателя:
12.2.1. Материальная ответственность Работодателя наступает в случае причинения ущерба Работнику в результате виновного противоправного поведения (действий или бездействия), если иное не предусмотрено Трудовым кодексом РФ или иными федеральными законами. Расторжение трудового договора после причинения ущерба не влечет за собой освобождение Работодателя от материальной ответственности, предусмотренной Трудовым кодексом РФ или иными федеральными законами.
12.2.2. Работодатель, причинивший ущерб Работнику, возмещает этот ущерб в соответствии с Трудовым кодексом РФ и иными федеральными законами.
12.2.3. Трудовым договором или заключаемыми в письменной форме дополнительными соглашениями к трудовому договору может конкретизироваться материальная ответственность Работодателя.
12.2.4. Работодатель обязан возместить Работнику не полученный им заработок во всех случаях незаконного лишения Работника возможности трудиться.
12.2.5. Работодатель, причинивший ущерб имуществу Работника, возмещает этот ущерб в полном объеме. Размер ущерба исчисляется по рыночным ценам, действующим на день возмещения ущерба. При согласии Работника ущерб может быть возмещен в натуре.
12.2.6. Работник направляет Работодателю заявление о возмещении ущерба. Работодатель обязан рассмотреть поступившее заявление и принять соответствующее решение в десятидневный срок со дня его поступления. В случае несогласия с решением Работодателя или неполучения ответа в установленный срок Работник имеет право обратиться в суд.
12.2.7. При нарушении Работодателем установленного срока выплаты зарплаты, оплаты отпуска, выплат при увольнении и (или) других выплат, причитающихся Работнику, Работодатель обязан выплатить их с уплатой процентов (денежной компенсации) в размере не ниже 1/150 действующей в это время ключевой ставки ЦБ РФ от не выплаченных в срок сумм за каждый день задержки начиная со следующего дня после установленного срока выплаты по день фактического расчета включительно.
12.2.8. Моральный вред, причиненный Работнику неправомерными действиями или бездействием Работодателя, возмещается Работнику в денежной форме в размерах, определяемых соглашением сторон трудового договора.
11.2.9. Иные виды ответственности применяются в соответствии с законодательством РФ.
13. ПОРЯДОК ОБЕСПЕЧЕНИЯ РАБОТНИКОВ СПЕЦОДЕЖДОЙ И ФОРМЕННОЙ ОДЕЖДОЙ
13.1. В целях доведения до сведения клиентов информации о принадлежности работника к ООО «Мойка 22» работники, которые постоянно общаются с клиентами во время исполнения своих трудовых обязанностей, обеспечиваются форменной одеждой за счет средств Работодателя. Перечень таких работников утверждается приказом Работодателя.
13.2. Форменная одежда передается работнику во временное пользование и выдается на время исполнения им трудовых обязанностей. Форменная одежда не передается в собственность работников ООО «Мойка 22». Факты передачи работнику форменной одежды, а также возврата ее в случае увольнения фиксируются в соответствующем журнале.
13.3. При исполнении трудовых обязанностей работники, указанные в п. 13.1 настоящих Правил, должны быть одеты в форменную одежду, которая выдана им Работодателем.
13.4. Работники, занятые на работах с вредными и (или) опасными условиями труда, а также на работах, выполняемых в особых температурных или связанных с загрязнением условиях, обеспечиваются за счет средств Работодателя специальной одеждой, специальной обувью и другими средствами индивидуальной защиты в соответствии с Правилами, утв. Приказом Минтруда России № 766н от 29 октября 2021 г., и Едиными типовыми нормами, утв. Приказом Минтруда России № 767н от 29 октября 2021 г.
14. ПОРЯДОК ВСТУПЛЕНИЯ В СИЛУ И ВНЕСЕНИЯ ИЗМЕНЕНИЙ
14.1. Настоящие Правила вступают в силу с момента утверждения Генеральным директором ООО «Мойка 22» и действуют до их отмены (принятия новых Правил).
14.2. Изменения (дополнения) в настоящие Правила вносятся на основании приказа Генерального директора ООО «Мойка 22».
15. ЗАКЛЮЧИТЕЛЬНЫЕ ПОЛОЖЕНИЯ
15.1. Все вопросы, не урегулированные настоящими Правилами, регулируются Трудовым кодексом РФ, действующим законодательством РФ и иными нормативными правовыми актами.
ПРИЛОЖЕНИЯ В
Формулы расчета показателей финансовых результатов
| № п/п | Наименование показателя | Формула расчета | Условные обозначения |
| 1. Абсолютные показатели финансовых результатов | |||
| 1.1 | Валовая прибыль | ВП = В − С | ВП — валовая прибыль; В — выручка; С — себестоимость продаж |
| 1.2 | Прибыль от продаж | ПП = ВП − КР − УР | ПП — прибыль от продаж; ВП — валовая прибыль; КР — коммерческие расходы; УР — управленческие расходы |
| 1.3 | Прибыль до налогообложения | ПДН = ПП + ПД − ПР | ПДН — прибыль до налогообложения; ПП — прибыль от продаж; ПД — прочие доходы; ПР — прочие расходы |
| 1.4 | Чистая прибыль | ЧП = ПДН − ТНП ± ΔОНА ± ΔОНО | ЧП — чистая прибыль; ПДН — прибыль до налогообложения; ТНП — текущий налог на прибыль; ΔОНА — изменение отложенных налоговых активов; ΔОНО — изменение отложенных налоговых обязательств |
| 1.5 | Маржинальная прибыль | МП = В − Зпер | МП — маржинальная прибыль; В — выручка; Зпер — переменные затраты |
| 2. Относительные показатели финансовых результатов (рентабельность) | |||
| 2.1 | Рентабельность продаж | ROS = (ПП / В) × 100% | ROS — рентабельность продаж; ПП — прибыль от продаж; В — выручка |
| 2.2 | Рентабельность продукции | Rпр = (ПП / С) × 100% | Rпр — рентабельность продукции; ПП — прибыль от продаж; С — себестоимость продаж |
| 2.3 | Рентабельность активов | ROA = (ЧП / Аср) × 100% | ROA — рентабельность активов; ЧП — чистая прибыль; Аср — среднегодовая стоимость активов |
| 2.4 | Рентабельность собственного капитала | ROE = (ЧП / СКср) × 100% | ROE — рентабельность собственного капитала; ЧП — чистая прибыль; СКср — среднегодовая стоимость собственного капитала |
| 2.5 | Рентабельность оборотных активов | RОА = (ЧП / ОАср) × 100% | RОА — рентабельность оборотных активов; ЧП — чистая прибыль; ОАср — среднегодовая стоимость оборотных активов |
| 3. Показатели CVP-анализа | |||
| 3.1 | Точка безубыточности (в натуральном выражении) | Qкр = Зпост / (Ц − Зпер.ед) | Qкр — критический объем продаж; Зпост — постоянные затраты; Ц — цена единицы продукции; Зпер.ед — переменные затраты на единицу |
| 3.2 | Точка безубыточности (в стоимостном выражении) | Вкр = Зпост / Кмп | Вкр — критический объем выручки; Зпост — постоянные затраты; Кмп — коэффициент маржинальной прибыли |
| 3.3 | Коэффициент маржинальной прибыли | Кмп = МП / В | Кмп — коэффициент маржинальной прибыли; МП — маржинальная прибыль; В — выручка |
| 3.4 | Запас финансовой прочности | ЗФП = В − Вкр | ЗФП — запас финансовой прочности; В — фактическая выручка; Вкр — критический объем выручки |
| 3.5 | Запас финансовой прочности (в %) | ЗФП% = ((В − Вкр) / В) × 100% | ЗФП% — запас финансовой прочности в процентах |
| 3.6 | Операционный рычаг (леверидж) | ОР = МП / ПП | ОР — сила воздействия операционного рычага; МП — маржинальная прибыль; ПП — прибыль от продаж |
| 4. Показатели факторного анализа прибыли | |||
| 4.1 | Изменение чистой прибыли (аддитивная модель) | ΔЧП = ΔВ + ΔС + ΔКР + ΔУР + ΔПД + ΔПР − ΔТНП | Δ — изменение соответствующего показателя |
| 4.2 | Влияние объема продаж на прибыль | ΔПП(V) = ПП₀ × (Iv − 1) | ΔПП(V) — изменение прибыли за счет объема; ПП₀ — прибыль базисного периода; Iv — индекс изменения объема продаж |
| 4.3 | Влияние структуры продаж на прибыль | ΔПП(стр) = ПП' − ПП₀ × Iv | ПП' — прибыль при фактическом объеме и структуре, но базовых ценах и себестоимости |
| 5. Показатели динамики | |||
| 5.1 | Абсолютное изменение | ΔП = П₁ − П₀ | ΔП — абсолютное изменение показателя; П₁ — значение отчетного периода; П₀ — значение базисного периода |
| 5.2 | Темп роста | Тр = (П₁ / П₀) × 100% | Тр — темп роста |
| 5.3 | Темп прироста | Тпр = ((П₁ − П₀) / П₀) × 100% | Тпр — темп прироста |
ПРИЛОЖЕНИЯ Г
Сводные показатели формирования финансового результата ООО «Мойка 22» за 2024–2025 гг.
| Показатель | Бухгалтерский счет / источник формирования | 2024 г., тыс. руб. | 2025 г., тыс. руб. | Изменение, тыс. руб. | Темп прироста, % |
| Выручка, всего | счет 90-1, строка 2110 отчета о финансовых результатах | 821 807 | 963 983 | 142 176 | 17,3 |
| в том числе гостиничные услуги | счет 90-1, аналитика по видам деятельности | — | 619 921 | — | — |
| услуги общественного питания | счет 90-1, аналитика по видам деятельности | — | 160 044 | — | — |
| аренда недвижимости | счет 90-1, аналитика по видам деятельности | — | 41 843 | — | — |
| прочие услуги | счет 90-1, аналитика по видам деятельности | — | 142 175 | — | — |
| Себестоимость продаж, всего | счет 20 / 90-2, строка 2120 отчета о финансовых результатах | 532 353 | 659 037 | 126 684 | 23,8 |
| в том числе материальные затраты | внутренняя расшифровка счета 20 по элементам затрат | 159 706 | 210 892 | 51 186 | 32,1 |
| затраты на оплату труда | внутренняя расшифровка счета 20 по элементам затрат | 165 541 | 204 502 | 38 961 | 23,5 |
| отчисления на социальные нужды | внутренняя расшифровка счета 20 по элементам затрат | 49 662 | 61 351 | 11 689 | 23,5 |
| амортизация | внутренняя расшифровка счета 20 по элементам затрат | 90 500 | 105 447 | 14 947 | 16,5 |
| прочие затраты | внутренняя расшифровка счета 20 по элементам затрат | 66 944 | 76 845 | 9 901 | 14,8 |
| Валовая прибыль | расчетно: выручка минус себестоимость продаж | 289 454 | 304 946 | 15 492 | 5,4 |
| Коммерческие расходы | счет 44 / 90-5, строка 2210 отчета о финансовых результатах | 35 497 | 52 854 | 17 357 | 48,9 |
| Управленческие расходы | счет 26 / 90-6, строка 2220 отчета о финансовых результатах | 75 579 | 83 020 | 7 441 | 9,8 |
| Прибыль от продаж | счет 90-9, строка 2200 отчета о финансовых результатах | 178 378 | 169 072 | -9 306 | -5,2 |
| Проценты к получению | счет 91-1, строка 2320 отчета о финансовых результатах | 184 | 99 | -85 | -46,2 |
| Проценты к уплате | счет 91-2, строка 2330 отчета о финансовых результатах | 51 358 | 35 581 | -15 777 | -30,7 |
| Прочие доходы | счет 91-1, строка 2340 отчета о финансовых результатах | 97 839 | 103 639 | 5 800 | 5,9 |
| Прочие расходы | счет 91-2, строка 2350 отчета о финансовых результатах | 94 418 | 69 596 | -24 822 | -26,3 |
| Прибыль до налогообложения | счет 99, строка 2300 отчета о финансовых результатах | 130 625 | 167 633 | 37 008 | 28,3 |
| Налог на прибыль и иные налоговые корректировки | счет 99, данные отчета о финансовых результатах | 39 730 | 45 799 | 6 069 | 15,3 |
| Чистая прибыль | счет 99 / 84, строка 2400 отчета о финансовых результатах | 90 895 | 121 834 | 30 939 | 34,0 |
ПРИЛОЖЕНИЯ Д
Бухгалтерская (финансовая) отчетность ООО «Мойка 22»
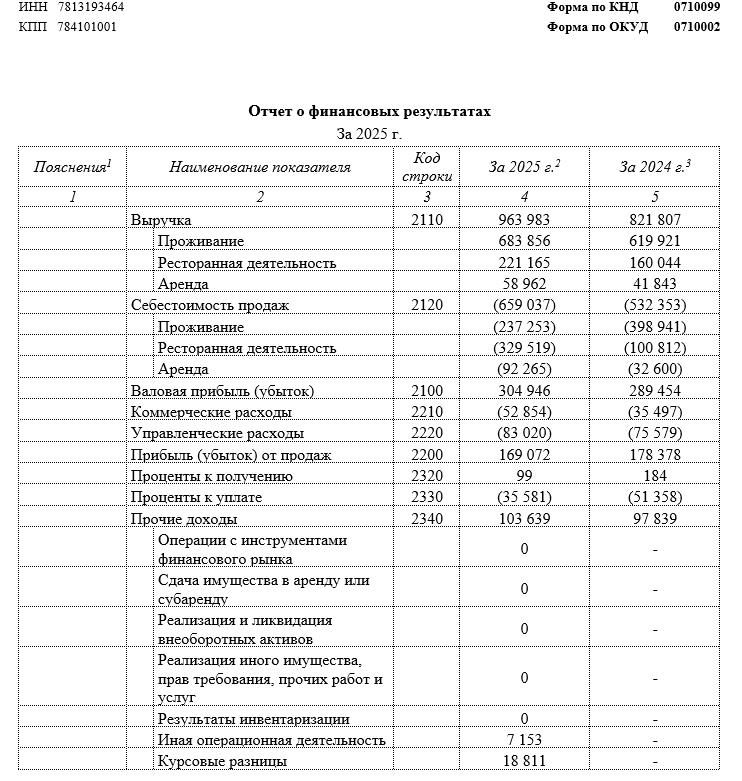
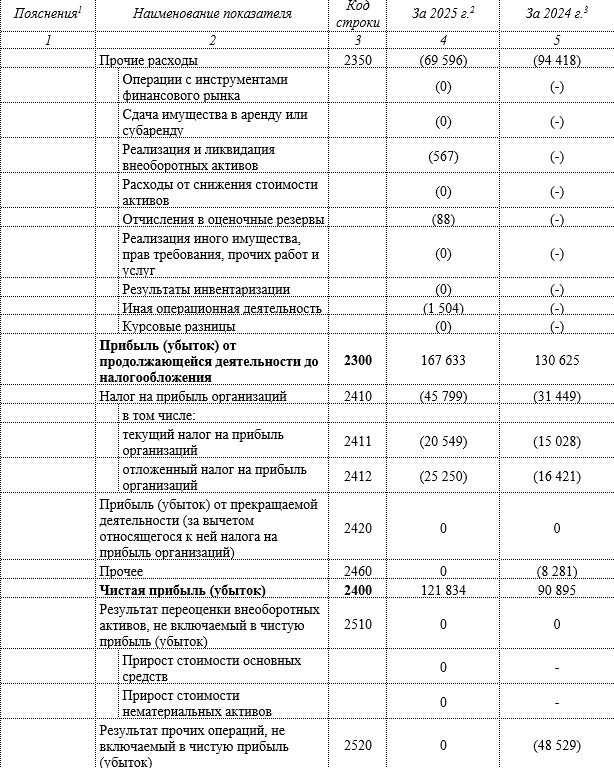
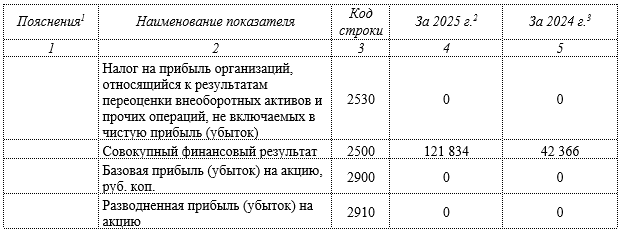
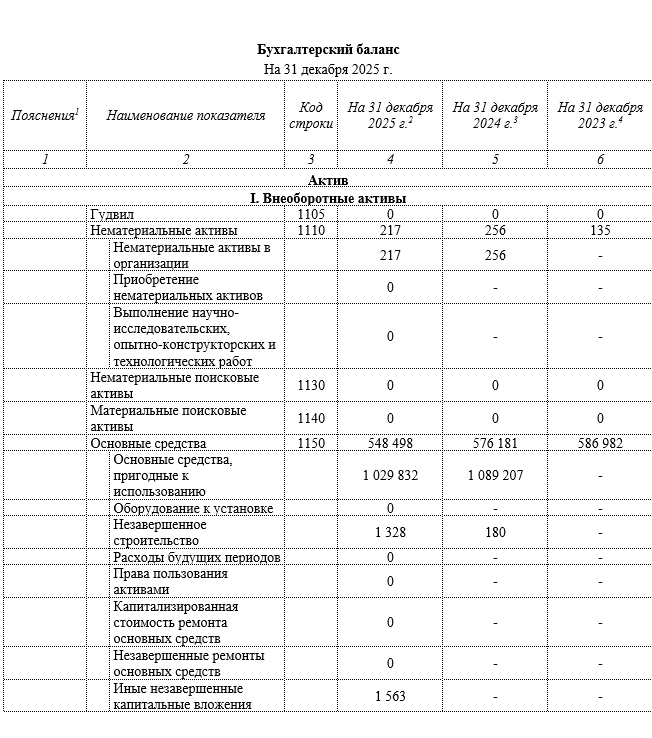
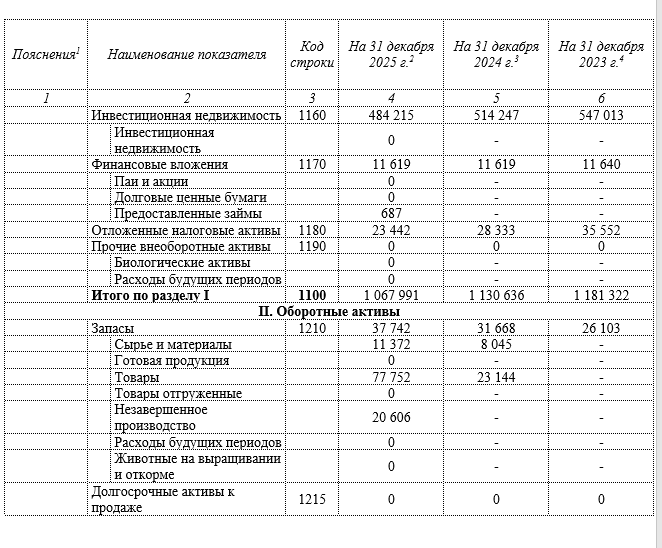
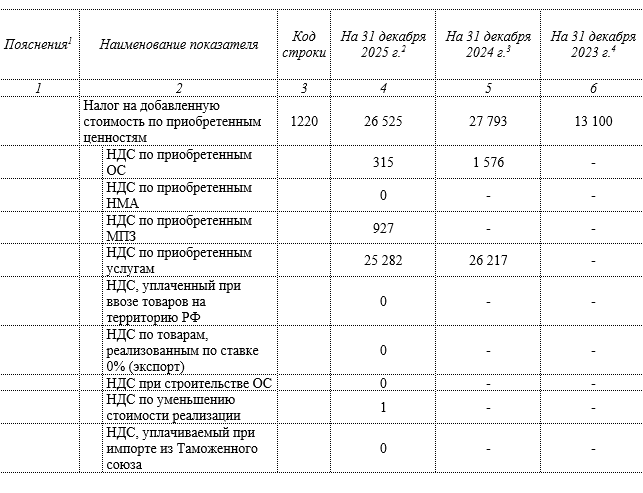
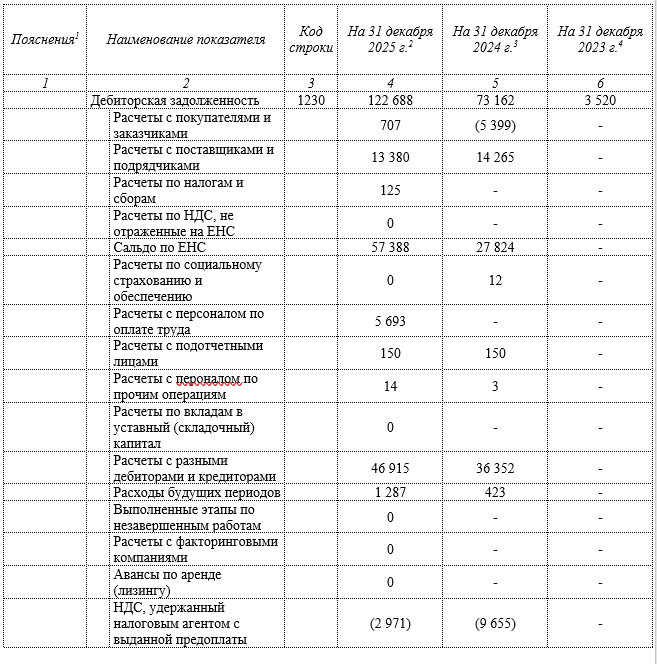
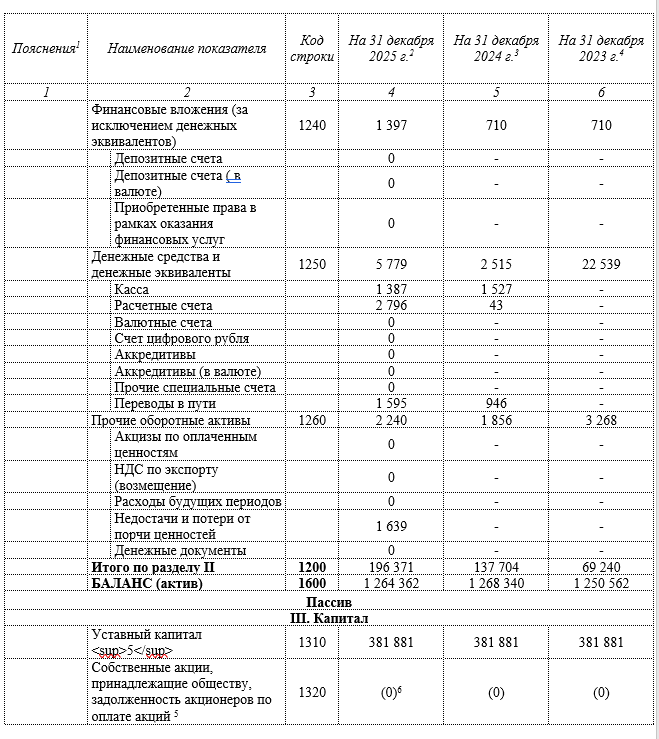
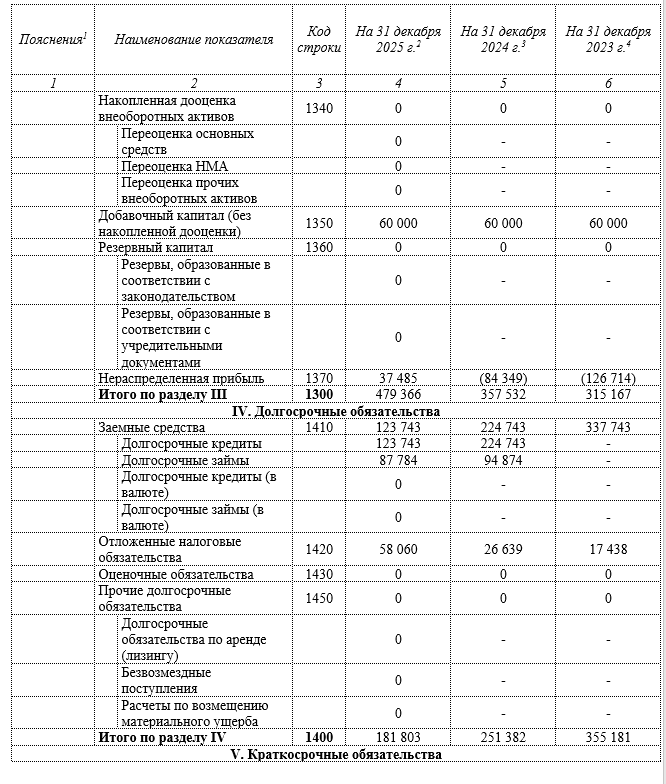
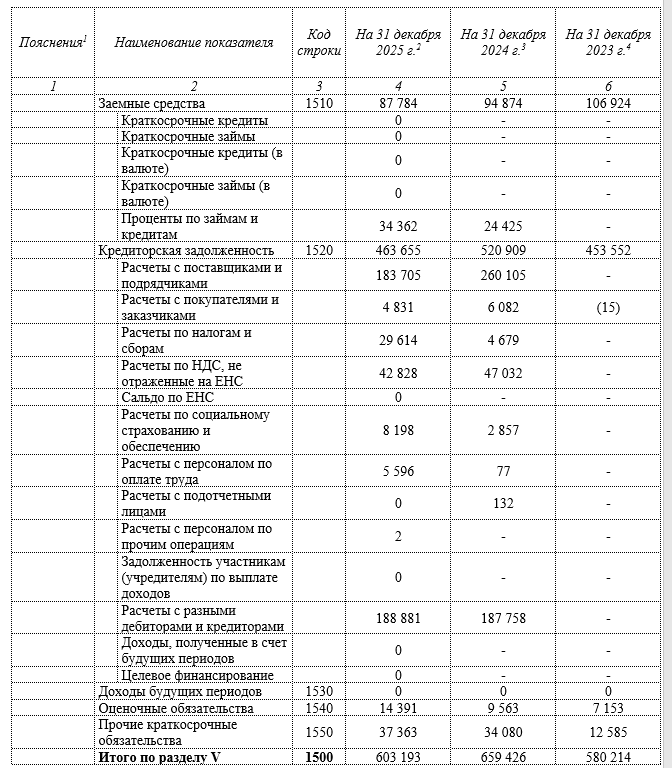
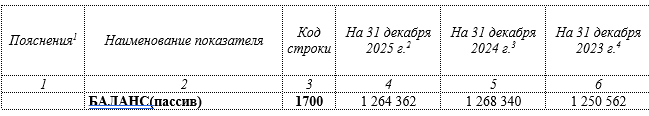
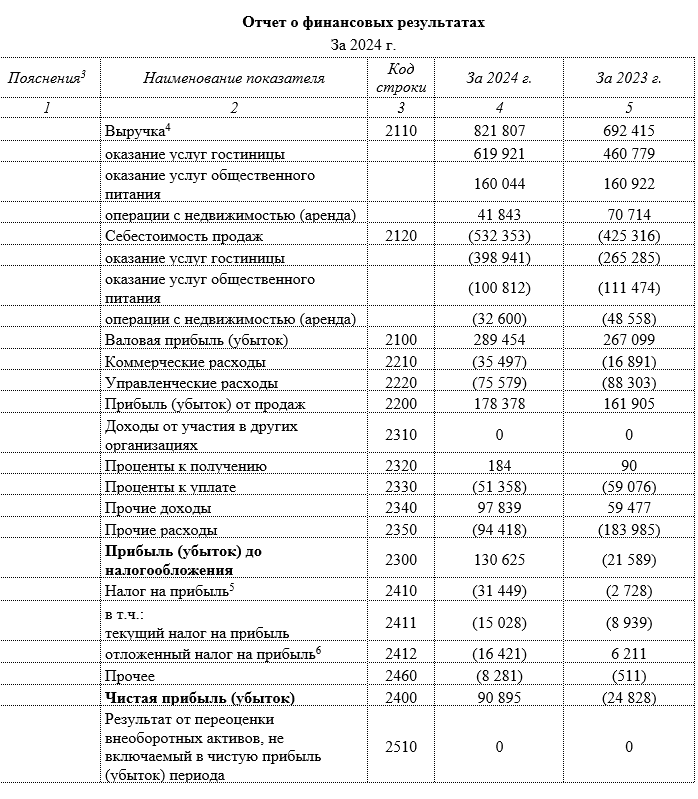
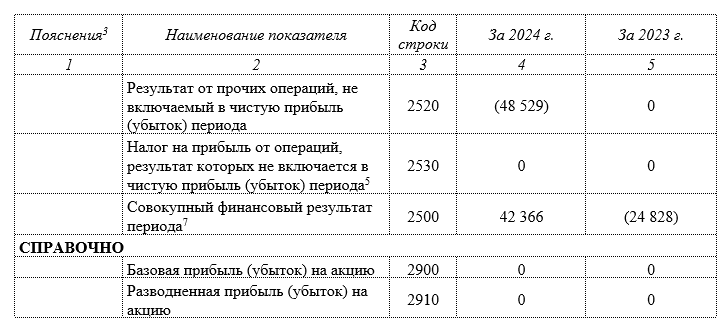
ПРИЛОЖЕНИЯ Е
Динамика показателей капитала, внеоборотных активов и общей величины активов
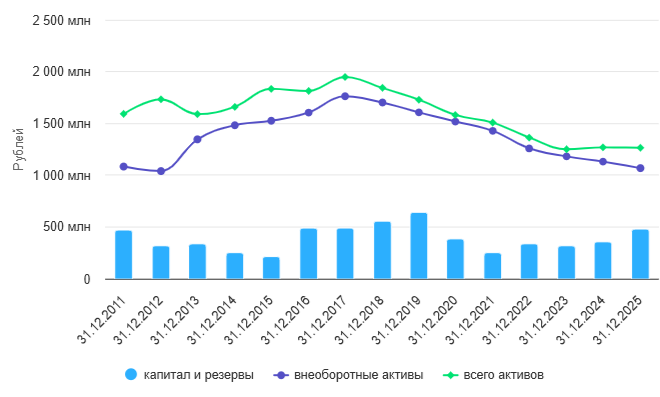
ПРИЛОЖЕНИЯ Ж
Динамика финансовых результатов ООО «Мойка 22» за 2011-2025 гг.