ВВЕДЕНИЕ
В настоящее время большое количество населения обращается в банковские организации, поэтому осуществление кредитно-валютных действий – это широкая сфера деятельности, которой занимается большое количество банковских организаций. Законодательство Российской Федерации регулирует действия банков и банковских организаций, но тем не менее банковская деятельность часто подвергается нарушениям законов, соответственно, является объектом юридической ответственности. Одной из форм юридической ответственности является уголовная ответственность, которая также регулируется российским законодательством. Безусловно, это необходимо для поддержания устойчивости банковской системы в стране, а также для обеспечения безопасности населения, которое обращается в банки и банковские организации.
Данная тема актуальна как для потенциальных клиентов, так и для работников банковских организаций, так как осуществление банковской деятельности является важным аспектом жизни многих людей. Необходимо знать и понимать, к каким последствиям могут привести незаконные действия в сфере банковского дела.
Уголовный Кодекс Российской Федерации – основной нормативный правовой акт, регулирующий преступления в банковской сфере. Он содержит специальный состав преступления, то есть совокупность объективных и субъективных признаков, характеризующих, согласно уголовному законодательству, определённое общественно опасное деяние, как преступление.
Объектом исследования являются преступления в сфере банковской деятельности.
Предмет исследования – нормативно-правовые акты, регулирующие преступления в сфере банковской деятельности.
Целью исследования является изучить особенности правового регулирования преступлений в сфере банковской деятельности.
Задачи исследования:
- изучить общую характеристику преступлений в сфере банковской деятельности;
- проанализировать классификацию видов преступлений в сфере банковской деятельности;
- проанализировать уголовную ответственность за незаконную банковскую деятельность;
- проанализировать тактику допроса подозреваемого в совершении преступления в сфере банковской деятельности
- проанализировать методику расследования преступлений в сфере банковской деятельности;
- выявить специальные меры предупреждения преступлений в сфере банковской деятельности;
- выявить методы борьбы с преступлениями в сфере банковской деятельности;
- выявить актуальные проблемы уголовного законодательства в сфере регулирования банковской деятельности.
При написании работы автор использовал следующие методы исследования: анализ, дедукция, изучение, обобщение, логика, сравнение различных точек зрения, индукция.
Нормативной базой выпускной квалификационной работы послужили отечественные федеральные законы, которые регулируют отношения в сфере банковской деятельности, Конституция РФ, подзаконные нормативно-правовые акты РФ.
Теоретической основой послужили труды отечественных авторов, по выбранной теме, российских ученых и юристов, которые были посвящены вопросам преступлений в сфере банковской деятельности. К основным источникам, которые были использованы, при написании выпускной квалификационной работы, можно отнести труды следующих специалистов: Алферьева М.А., Амелькина Н.А., Бачиева А.В., Боярский Д.И., Боярский Д.И., Бурдуковская, Е. С., Бучнев, С. В., Гайдук В.С., Жолумбаев М.К., Копенов А.Ж., Завражных В.В., Карпова С.В., Кененбаева С.М., Кененбаев С.М., Кольцов А.А., Минакова А.С., Ратникова Н.Д.. Самойлович, А. Г., Серов А.С., Смирнов А.М., Тищенко, Е. И. и др.
Методологическую базу исследования составила совокупность социологического, статистического, формально-юридического и сравнительно-правового методов.
Структура выпускной квалификационной работы включает содержание, введение, три главы, объединяющие восемь параграфов, заключение и список использованных источников.
ГЛАВА 1. ТЕОРЕТИЧЕСКИЕ ОСНОВЫ ПРЕСТУПЛЕНИЙ В СФЕРЕ БАНКОВСКОЙ ДЕЯТЕЛЬНОСТИ
Общая характеристика преступлений в сфере банковской деятельности
Банковская деятельность является наиболее криминогенной в финансовой сфере, при этом большая часть преступлений, приходится на коммерческие банки. Наблюдается рост преступлений, совершаемых с использованием компьютерных технологий, электронных средств доступа и систем телекоммуникаций.
Безопасность в банковской сфере рассматривается нами как специфический вид деятельности при осуществлении банковских операций, обеспечивающий ее финансовую устойчивость и развитие, предупреждение преступлений и финансовых правонарушений, содержание которой определяется внутренними и внешними угрозами.
Банковская сфера – это не только основа экономического развития, но и наиболее привлекательный канал незаконного оборота и «отмывания» денежных средств, совершения противоправных финансовых операций, их вовлечение в экономику. Банковская система Российской Федерации является частью кредитно-финансовой системы, которая включает в себя Банк России, кредитные организации, а также представительства иностранных банков[1].
Содержание понятия "преступления в банковской сфере" ни в законодательстве, ни в теории уголовного права не раскрывается. Также, как и отсутствует законодательные дефиниции "банковской деятельности" и "преступления в сфере банковской деятельности". Содержание раскрывается благодаря системному толкованию гражданского законодательства, в том числе, федерального закона "О банках и банковской деятельности" от 2 декабря 1990 г. № 395-1.
В настоящее время банковская деятельность определяется как предпринимательская деятельность кредитных организаций, ориентированная на планомерную реализацию банковских операций. УК РФ также рассматривает деятельность кредитных организаций в качестве синонима осуществления банковских операций.
В 2019 году отмечен рост выявленных преступлений в сфере экономической деятельности (36543, или +21,6 %), в том числе: преступлений, связанных с финансово-кредитной системой (29833, или +9,3 %) и внешнеэкономической деятельностью (950, или +8,9 %). Опасным является осуществление преступной деятельности в составе организованной группы либо преступного сообщества (преступной организации) (9693, или +4,7 %), что характерно для кредитно-финансовой системы[2].
Незаконная банковская деятельность, согласно ст. 172 Уголовного кодекса Российской Федерации, представляет собой противоправное систематическое совершение действий (бездействий) связанных с оказанием банковских услуг. Время, в течение которого эта деятельность будет осуществляться, не имеет значения для признания ее уголовно-наказуемой. Например, для наличия признаков незаконной банковской деятельности достаточно юридическому лицу, не имеющему соответствующей лицензии и не зарегистрированному в качестве кредитной организации, осуществлять привлечение денежных вкладов у населения под проценты.
К банковским операциям, согласно Федеральному закону от 2 декабря 1990 г. № 395-1 «О банках и банковской деятельности», относятся привлечение денежных средств физических и юридических лиц во вклады, размещение средств, открытие счетов, а также их ведение, переводы, инкассация денежных средств, векселей, платежных документов, купля-продажа иностранной валюты в наличной и безналичной формах, привлечение во вклады и размещение драгоценных металлов, выдача банковских гарантий, осуществление переводов денежных средств[3].
Незаконная банковская деятельность является противоправным деянием в области экономической деятельности, которое предусмотрено статьей 172 УК РФ. С объективной стороны представляет собой реализацию банком своей деятельности (операций) без регистрации; без лицензии, когда лицензия является обязательной; условия лицензирования нарушены. Привлечение к уголовной ответственности наступает в результате причинения крупного ущерба гражданам, организациям или государству, либо в результате извлечение дохода в крупном размере.
В отличие от других видов предпринимательской деятельности, банковская деятельность может осуществляться исключительно после того, как пройдет регистрацию в Банке России. После того как кредитная организация будет зарегистрирована, она обязана предоставить в Банк России подтверждение полной оплаты уставного капитала и только после этого, получает специальное разрешение–лицензию. В данной лицензии указываются банковские операции, на осуществление которых эта кредитная организация имеет право и валюта, в которой эти банковские операции могут проводиться.
Отдельные банковские операции, которые требуют лицензии, могут осуществлять не только банки, но и другие небанковские, кредитные организации (такие как конторы или пункты обмена валюты).
Как незаконную банковскую деятельность нужно рассматривать деятельность банка или, например, небанковской кредитной организации, которая ведется во время обжалования в суде решения об отказе в регистрации, а также продолжение выполнения банковских операций, несмотря на решение суда об аннулировании регистрации.
Самовольное несоблюдение требований по регистрации и отсутствие необходимых лицензий следует рассматривать как нарушение порядка ведения банковской деятельности. Незаконной банковской деятельностью будет считаться деятельность той организации, чей уставный капитал был оплачен (или сформирован) в нарушении гражданского законодательства и Закона «О банках и банковской деятельности».
Квалифицирующими признаками незаконной банковской деятельности является совершение этого преступления:
- организованной группой;
- с извлечением дохода в крупном размере;
- лицом, ранее судимым за незаконную банковскую деятельность или незаконное предпринимательство[4].
Незаконной является такая деятельность, когда в нарушении ст. 55 Гражданского кодекса РФ, в учредительных документах кредитных организаций не указаны представительства, которые созданы ими, филиалы и отделения. Обычно, такие структуры и подразделения осуществляют свою деятельность без регистрации их в установленном порядке. Не редко случается и то, что банки нарушают требования ст. 5 Федерального Закона «О банках и банковской деятельности», устанавливающей для банков запрет на занятие иной, кроме банковской, деятельностью. Но следует иметь ввиду, что ни в коем случае нельзя признавать банковскими операциями гражданско-правовые сделки, на проведение которых не требуется выдача лицензии или специальная регистрация в качестве кредитной организации. Так, не будет считаться преступной совершение разовых сделок и договоров займа, купли-продажи валюты. Учитывая то, что норма статьи 172 УК РФ по своей сути признает незаконным совершение без лицензии (разрешения) банковских операций, предполагается целесообразным вносить соответствующие изменения в данную норму.
Классификация видов преступлений в сфере банковской деятельности
Банковская сфера как объект уголовно-правовой охраны ввиду совершаемых банковских операций и сделок отличается многообразием общественных отношений, которые не могут быть представлены в качестве единого защищаемого уголовным законом блага. Поэтому мы исходим из целесообразности классификации преступлений, совершаемых в банковской сфере, по нескольким основаниям, определяющим их специфику.
К преступлениям в банковской сфере может быть отнесен достаточно широкий круг посягательств, в той или иной степени связанных с деятельностью банков.
По объекту уголовно-правовой охраны следует выделить:
1) преступления против собственности, совершаемые в банковской сфере (ст. 159, 159.1, 160 УК РФ). Они могут совершаться как клиентами банков, так и их сотрудниками или при их участии в процессе осуществления банковских операций. Способом их совершения является преимущественно обман или злоупотребление доверием;
2) преступления в сфере экономической деятельности (ст. 172, 174, 174.1, 176, 177, 183, 186, 187, 193 УК РФ). Они являются более распространенными. В основе мотивации этих преступлений – экономическая выгода (в виде получения льготных кредитов, заключения контрактов, привлечения инвестиций и т. д.). Банковская сфера наиболее чувствительна к высоким технологиям, используемым при совершении преступлений с помощью поддельных кредитных или расчетных банковских карт[5];
3) преступления против интересов службы в коммерческих и иных организациях (ст. 201, 204 УК РФ). Данные нормы отражают специфику субъектов преступления, их сферу деятельности. Это, прежде всего, лица, выполняющие управленческие функции в коммерческой или иной организации, содержание которых закреплено в примечании к ст. 201 УК РФ;
4) по субъекту следует выделить преступления, совершаемые общим субъектом (ст. 159 и ч. 1, 2, 4 ст. 160 УК РФ) и специальным (ч. 3 ст. 160, п. «б» ч. 3 ст. 174, п. «б» ч. 3 ст. 174.1, ст. 201 УК РФ), отражающие особенности квалификации. Специфика рассматриваемых субъектов преступлений, на наш взгляд, определена своеобразностью нарушаемых банковских отношений, возможностью совершения тех или иных действий, образующих объективную сторону состава преступления. Это, в свою очередь, позволяет определить лицо, совершившее преступление;
5) преступления в банковской сфере могут совершаться как единолично, так в соучастии (п. «а» ч. 4 ст. 159, ч. 4 ст. 159, п. «а» ч. 2 ст. 172, п. «а» ч. 4 ст. 174, п. «а» ч. 4 ст. 174.1, ч. 3 ст. 185, ч. 2. ст. 185.2, ч. 2 ст. 185.3, ч. 2 ст. 185.4, ч. 2 ст. 187 УК РФ). Совершение этих преступлений осложняет установление форм соучастия, к примеру организованной группы, или преступного сообщества;
Преступное сообщество (преступная организация) отличается от иных видов преступных групп, в том числе от организованной группы, более сложной внутренней структурой, наличием цели совместного совершения тяжких или особо тяжких преступлений для получения прямо или косвенно финансовой или иной материальной выгоды[6];
6) иные преступления, посягающие на банковскую сферу, которые могут совершаться самостоятельно или в совокупности с другими составами (ст. 210 УК РФ) и др.
Рассмотрим виды нарушений банковского законодательства, которые подвергаются уголовной ответственности.
Одной из наиболее значимой статьёй Уголовного кодекса Российской Федерации, касающейся только банковской сферы, является статья 172, в которой содержится требование к банковской организации осуществлять свою деятельность с регистрацией или со специальным разрешением (лицензией). За нарушение данного пункта статьи предусмотрена уголовная ответственность в виде штрафа, принудительных работ или лишения свободы со штрафом. Кроме того, если данное деяние квалифицируется, как совершенное организованной группой или сопряженное с извлечением дохода в особо крупном размере, то для лица (лиц), совершившего преступление предусмотрено наказание в виде принудительных работ на срок до пяти лет либо лишения свободы на срок до семи лет со штрафом в размере до одного миллиона рублей или в размере заработной платы или иного дохода, осужденного за период до пяти лет либо без такового.
Таким образом, нарушитель банковского законодательства может понести уголовную ответственность различных видов. Виды санкций варьируются от штрафа в крупном размере, до лишения свободы на срок до семи лет. Решение по конкретному делу будет приниматься судом.
Но нарушается не только 172 статья Уголовного Кодекса Российской Федерации, содержащая предписания о незаконной банковской деятельности, но и другие статьи, имеющие отношение к преступлениям в сфере экономической деятельности. К ним относят:
- статью 174 «Легализация (отмывание) денежных средств или иного имущества, приобретенных другими лицами преступным путем»,
- статью 177 «Злостное уклонение от погашения кредиторской задолженности»,
- статью 180 «Незаконное использование товарного знака»,
- статью 183 «Незаконные получение и разглашение сведений, составляющих коммерческую, налоговую или банковскую тайну»,
- статью 185 «Злоупотребления при эмиссии ценных бумаг»,
- статью 186 «Изготовление, хранение, перевозка или сбыт поддельных денег или ценных бумаг»,
- статью 195 «Неправомерные действия при банкротстве»,
- статью 196 «Преднамеренное банкротство», статью 197 «Фиктивное банкротство»,
- статью 199 «Уклонение от уплаты налогов и (или) сборов с организации» и другие[7].
Если говорить о мошенничестве в банковской сфере, то под ним понимают обманное обращение в собственность (владение) любого имущества или права на него; имущества, принадлежащего банку или иной кредитной организации:
- совершенное с использованием банковских операций или документов;
- совершенное с использованием своего служебного положения;
- совершенное с использованием лжебанка или иной лжекредитной организации.
В связи с тем, что банковские отношения разнообразны по своим формам, мошенничества в данной сфере могут совершаться различными способами. Изучение и анализ общественно опасных деяний позволяет их классифицировать на виды в зависимости от способа совершения мошеннических действия. Так, можно выделить:
а) мошенничество с банковскими картами:
- кража персональной информации;
- кража либо намеренная утеря банковской карты;
- мошенничество через Интернет либо телефон;
- изготовление дубликата карты;
- двойная транзакция;
- кража данных по карте либо ПИН кода в банкомате;
б) депозитное мошенничество:
- занижение официальной суммы депозита в банковских документах;
- списание денежных средств с депозитного счета клиента;
в) кредитное мошенничество:
- оформление кредита по чужим пас портным данным;
- незаконное перечисление денежных средств на чужие счета;
г) мошенничество в расчетно-кассовом обслуживании:
- фальшивые банкноты;
- всевозможные отчисления с банковского счета клиента[8].
Первую группу образуют хищения денежных средств путем их получения по поддельным банковским документам и ценным бумагам, например: расчетным чекам, векселям, депозитным сертификатам и т. д.
Вторую группу составляют хищения денежных средств вкладчиков и инвесторов, полученных под обещание выплаты высоких процентов либо выполнения иных обязательств (по принципу финансовых пирамид или иных «пирамид»). Суть такого мошенничества заключается в том, что обязательства перед новыми вкладчиками выполняются на первом этапе за счет поступления средств новых инвесторов и их обмана.
К следующей группе относится кредитное мошенничество, т. е. хищение денежных средств путем получения различных кредитов в связи с предоставлением под ложной документации. В этом случае обман заключается:
- в представлении заведомо ложных сведений;
- представлении заведомо недостоверных сведений;
- представлении заведомо ложных и недостоверных сведений.
Данный вид мошенничества в банковской сфере является самым распространенным, и злоумышленники используют его чаще других. Потенциальный заемщик пре доставляет банку или иному кредитору заведомо ложные и (или) недостоверные сведения в виде документов, подтверждающих его мнимую платежеспособность, которые в дальнейшем должны быть тщательно проверены кредитной организацией.
Четвертую группу образует мошенничество с использованием банковских карт (чужих или поддельных кредитных, расчетных или иных платежных). Данный вид мошенничества является сравнительно новым, так как сами кредитные, расчетные и иные платежные карты появились в России совсем недавно[9].
Распространенный характер в кредитно-банковской системе приобрели преступления против собственности, чаще всего совершаемые путем мошенничества и присвоения вверенного имущества — хищения денежных средств с использованием подложных платежных документов и поддельных банковских гарантий, фальшивых авизо, безвозвратное получение и нецелевое использование льготных кредитов. Среди типичных преступлений следует отметить также «отмывание» криминальных доходов, финансовые аферы с деньгами вкладчиков, должностные злоупотребления банковских служащих.
В зависимости от субъекта в структуре преступности в кредитно-банковской сфере целесообразно различать:
1) преступления, совершаемые руководителями банков и других кредитных организаций. Преступления, совершаемые руководителями банков и других кредитных организаций, отличаются повышенной общественной опасностью. Это связано с особыми функциями данных организаций в финансовой системе и экономике в целом. Жертвами преступлений становятся значительные группы субъектов экономических отношений;
2) преступления бухгалтерских служащих банков. Особое место занимают преступления, совершаемые с использованием методов бухгалтерского учета. Их субъектами являются ответственные сотрудники бухгалтерии. Бухгалтерские служащие по сравнению с другими категориями банковских служащих наиболее активно вовлечены в незаконные операции.
В небольших банках, где бухгалтерам, ведающим индивидуальными бухгалтерскими книгами и бухгалтерскими книгами сбережений, разрешено иметь доступ к наличным деньгам, гроссбуху и другим банковским записям, и документам, поле для их криминальной деятельности значительно расширяется по сравнению с крупными банками. Нечестный служащий не только достаточно свободно может получить наличные деньги, но имеет к тому же значительные возможности для утаивания своих растрат. Ему довольно просто скрыть недостачу в своем отделе путем манипуляции по ее сокрытию в учетных документах, и наоборот.
Служащие, отвечающие за бухгалтерские книги сбережений, имеют возможность обманывать банки, в которых они работают, манипулируя процентами по сберегательным счетам. Это осуществляется путем завышения фактических процентов, начисляемых на различные счета, и использования суммы, предоставленной в завышении, для компенсации фиктивных расходов — либо против счета клиента, либо против контрольного счета;
3) преступления, совершаемые другими категориями банковских служащих. Наиболее уязвимыми для злоупотреблений являются банковские кредитные и вексельные отделы[10].
Для совершения злоупотреблений в кредитных и вексельных отделах банковские служащие чаще всего подделывают на векселях подписи клиентов. Существование поддельных векселей иногда обнаруживается во время их просмотра должностными лицами, знакомыми с подписями заемщиков.
Недобросовестные сотрудники присваивают банковские деньги в свои карманы путем занижения дохода, полученного в форме ссудных процентов и скидок по займам, или завышения суммы возврата процентов, когда займы погашаются досрочно.
Имеют место случаи выдачи фиктивных займов, оформленных на подставных или вымышленных получателей по несуществующим адресам или по адресам лиц, не имеющих никакого отношения к этим займам.
В течение дня или к моменту закрытия банка его служащие, подающие инкассо чеков и других документов, готовят бланки дебета и кредита, показывающие сумму, которую бухгалтер, ведущий общую бухгалтерскую книгу, должен иметь по дебету и кредиту ссудных счетов за день. Для сокрытия растраты служащие иногда занижают проводки по кредиту и завышают проводки по дебету;
4) преступления должников (заемщиков, ссудополучателей). Эта категория преступлений наиболее характерна для банковской сферы, поскольку кредитование является одной из наиболее массовых и одновременно уязвимых в криминологическом отношении банковских операций. Преступлениями, посягающими на интересы банка при осуществлении ссудных операций, являются: мошенничество, незаконное получение кредита, а также преступления, связанные с банкротством (преднамеренное, фиктивное банкротство, неправомерные действия при банкротстве);
5) преступления, связанные с банкротством. К ним относятся преднамеренное банкротство, фиктивное банкротство и неправомерные действия при банкротстве;
6) преступления против установленных государством условий и порядка осуществления банковской деятельности. К ним относятся незаконная банковская деятельность, незаконные получение и разглашение сведений, составляющих коммерческую или банковскую тайну, легализация (отмывание) денежных средств или имущества, приобретенных незаконным путем, компьютерные преступления[11].
Представленная выше классификация мошенничества в банковской сфере свидетельствует о том, что виды мошенничества в такой сфере очень разнообразны. Более того, мошенники стали активно использовать достижения технического прогресса, в этой связи появляются новые изощренные виды мошеннических действий в указанной области.
Проведя анализ различных видов банковских преступлений, можно прийти к выводу, что они, так же, как и другие преступления, делятся на три группы – небольшой, средней тяжести и тяжкие преступления. В связи с этим и различаются санкции по каждому нарушению. Наиболее часто в качестве наказания встречается штраф в особо крупном размере, а также лишение свободы со штрафом.
ГЛАВА 2. ОСНОВНЫЕ АСПЕКТЫ РАССЛЕДОВАНИЯ ПРЕСТУПЛЕНИЙ В БАНКОВСКОЙ СФЕРЕ
Уголовная ответственность за незаконную банковскую деятельность.19
Банк – лицензированное финансовое учреждение, прошедшее регистрацию с учетом требований законодательства. Некоторые структуры могут работать без получения специального статуса. В эту группу входят ломбарды, МФО, страховщики, пенсионные фонды и другие организации. Банковская деятельность подконтрольна ЦБ РФ.
Согласно Федеральному Закону №395-1 «О банках и банковской деятельности» (статье 5) банк должен получить лицензию для решения следующих задач:
- принятие вкладов от населения;
- обслуживание счетов;
- решение вопросов инкассации;
- проведение финансовых расчетов;
- осуществление сделок с валютой других стран;
- размещение драгоценных металлов и др[12].
Если кредитная организация осуществляет операции, не входящие в данный перечень, то они относятся к незаконной банковской деятельности.
Ответственность за совершение незаконной банковской деятельности предусматривается статьей 172 Уголовного Кодекса Российской Федерации (УК РФ) (табл. 1).
Любое преступление содержит в себе четыре элемента: объект, объективная сторона, субъект и субъективная сторона.
Таблица 1 – Незаконная банковская деятельность (статья 172 УК РФ)
| Объект преступления | Общественные отношения, связанные с осуществлением банковской деятельности |
| Объективная сторона преступления | Деяние: осуществление банковской деятельности (банковских операций): 1) без регистрации; 2) без специального разрешения (лицензии) в случаях, когда такое обязательно; 3) с нарушением лицензионных требований и условий. Последствие: причинение крупного ущерба гражданам, организациям или государству, либо с извлечением дохода в крупном размере |
| Субъект преступления | Вменяемое физическое лицо, достигшее 16 лет |
| Субъективная сторона преступления | Прямой или косвенный умысел |
| Конструкция состава преступления | Материальный состав преступления (если причиняется крупный ущерб). Формальный состав преступления (в случае извлечения дохода в крупном размере). |
Каждый элемент состава преступления имеет свои особенности и характеризуется определёнными признаками, которые специфически проявляются в конкретном составе преступления.
Объект преступления – это совокупность общественных отношений, охраняемых уголовным законом под угрозой наказания. Данные общественные отношения перечислены во 2 статье Уголовного Кодекса Российской Федерации[13].
Объективная сторона преступления – это совокупность юридически значимых, указанных в уголовном законе признаков, характеризующих внешнюю сторону общественно опасного посягательства, запрещённого Уголовным Кодексом Российской Федерации под угрозой наказания. Данный элемент раскрывается путём характеристики действия или бездействия, а также путём указания на место, время, способ, средства, орудия и обстановку совершения общественно опасного деяния. Иными словами, объективную сторону составляют обстоятельства совершённого преступления, которые позволяют квалифицировать его и установить лицо, совершившее общественно опасно деяние.
Субъект преступления – это физическое, вменяемое лицо, достигшее минимального возраста, с наступлением которого наступает уголовная ответственность, совершившее общественно опасное деяние. Это конкретный человек или группа лиц, выполняющие объективную сторону преступления. Следует отличать субъект преступления от личности преступления, которая характеризуется, как система социально значимых черт и свойств личности человека, возникающих и развивающихся под воздействием неблагоприятных условий общественной среды, проявляющихся вовне посредством сознания и воли в виде совершения преступлений и аморальных деяний.
Субъективная сторона преступления – это внутреннее психическое отношение лица к совершённому им общественно опасному деянию и наступившим общественно опасным последствиям, выраженная виной в виде умысла или неосторожности, мотивом и целями совершения преступления, а также определённым эмоциональным состоянием психики виновного в момент совершения преступления. Иными словами, субъективной стороной являются факторы, влияющие на субъект преступления, которые повлияли на действия или бездействия лица, совершившего преступление[14].
Каждый из представленных четырёх элементов состава преступления играет важную роль при определении наличия преступления, его вида, а также санкций, применяемых к преступнику. Таким образом, любое совершённое деяние будет считаться преступным только при наличии всех элементов состава преступления.
По данной статье виновные лица могут понести следующее наказание:
- штраф;
- принудительные работы;
- реальный срок лишения свободы, сопряженный или нет с дополнительным видом наказания.
Максимальное наказание, которое может понести лицо, виновное в незаконном осуществлении банковской деятельности, составляет семь лет лишения свободы с сопутствующим дополнительным видом наказания в пределах санкции статьи (штраф или лишение дохода, полученного за последнее время – до 5 лет).
В настоящее время в следственных органах бытует практика при наличии признаков состава преступления, предусмотренного ч.2 ст.172 УК РФ (по принципу наличия организованной группы) вменять виновным лицам соответствующую часть ст.210 УК РФ, предусматривающую ответственность за организацию преступного сообщества. Такая практика связана с тем, что любое функционирование площадок по совершению незаконного обналичивания денег, предполагает четкое распределение ролей и функций между всеми субъектами незаконной банковской деятельности, состав которой образует идеальную совокупность преступлений со статьей 210 УК РФ[15].
Трудность доказательства преступления состоит в определении нарушения. Для этого используются знания экспертов. Именно их заключения рассматриваются судебным органом перед принятием постановления. Главный критерий – размер ущерба, нанесенного клиентам заведения. При этом учитываются только реальные цифры. Если в результате незаконной банковской деятельности пострадало от 2-х и более лиц, ущерб суммируется.
В состав незаконного дохода входит прибыль, полученная от предоставления услуг без учета расходов на организацию процесса.
Признаки незаконной банковской деятельности:
- совершение противоправных действий одним человеком или группой субъектов по сговору;
- получение крупной прибыли от незаконной работы в банковском секторе;
- причинение финансового вреда клиентам в особо крупном размере (физическим лицам, юридическим лицам) осуществление деяний, описанных в УК РФ (ст. 172) с применением служебного положения[16].
При оценке обстоятельств и определении степени вины учитываются все указанные факторы.
Эксперты уверены, что одна из главных причин нарушения законодательства в сфере банковской деятельности – ответ на ужесточение законов. Так, увеличение налогов для предпринимателей заставляет последних переводить часть прибыли в теневой сектор экономики. Некоторые организации, в том числе в банковской сфере, пытаются сэкономить деньги и обойти лицензирование.
В целом, эксперты выделяют следующие причины нарушения закона в банковской сфере:
Экономические. В эту категорию входит снижение активности клиентов, увеличение стоимости услуг и неспособность угнаться на текущим объемом рыночных предложений.
Правовые. Во время деятельности банка часто возникают противоречия с позиции законодательства. Отмечаются слабые места в вопросах законодательства и деятельности служб безопасности. Возникают вопросы и по регулированию работы финансовых структур в случае их банкротства.
Политические. К причинам нарушений в вопросах банковской деятельности часто относят слабую поддержку финансовых структур со стороны государственных органов власти.
Организационные. К незаконной работе банков часто приводит недостаточный контроль со стороны ЦБ РФ.
Информационно-психологические. Косвенным фактором, культивирующим незаконную банковскую деятельность, является низкий уровень финансовой грамотности населения.
В первой части статьи 172 УК РФ предусмотрена ответственность за осуществление банковских сделок или ведение финансовой деятельности без лицензирования или регистрации в уполномоченных органах.
Дополнительное условие для наказания – нанесение ущерба от 1,5 млн рублей физическим лицам, стране или компаниям.
Виды наказания: Штраф от 100 000 до 300 000 р.
В качестве альтернативного наказания может штраф в размере заработной платы или другая прибыль виновной стороны за срок от 12 до 24 месяцев. Работы по принуждению на период до 48 месяцев. Лишение свободы до 4-х лет[17].
Наказание: Принудительные работы на срок до 60 месяцев. Лишение свободы на срок до 7 лет. В качестве дополнительной меры могут применяться штрафные санкции в размере до 1 млн рублей или заработной платы виновной стороны за срок до 60 месяцев.
По мнению юристов, квалификация преступления по статье 172 УК РФ должна иметь систематический характер. Следовательно, для наказания необходимо совершить от двух и более незаконных сделок. Чтобы избежать уголовного наказания, необходимо вести деятельность в соответствии с российским законодательством, посредством официального оформления и получения лицензии.
Тактика допроса подозреваемого в совершении преступления в сфере банковской деятельности
Допрос относится к числу наиболее часто используемых следственных действий, в том числе и по делам о преступлениях в сфере банковской деятельности. Успех расследования уголовных дел зачатую зависит от того, насколько грамотно следователь сможет собрать и проверить доказательства, в том числе и посредством производства допроса.
При расследовании рассматриваемых преступлений круг лиц, подлежащих допросу, весьма велик, т. к. подобного рода преступления совершаются разными способами и квалифицируется по нескольким статьям Уголовного кодекса Российской Федерации.
Подразделениями управления экономической безопасности и противодействия коррупции ведется активная работа по пресечению противоправной деятельности организованных групп, осуществляющих обналичивание денежных средств, использующих в преступных схемах юридические и физические лица, зарегистрированные на подставных лиц, подконтрольных фигурантам.
Данная преступная деятельность квалифицируется по ст. 172 УК РФ («Незаконная банковская деятельность»). В рамках расследования уголовных дел по указанным статьям ведется активная работа по обращению денежных средств, добытых преступным путем, в доход государства.
Дополнительно возбуждаются уголовные дела по признакам преступлений, предусмотренных ст. 173.1 УК РФ («Незаконное образование (создание, реорганизация) юридического лица»), ст. 173.2 УК РФ («Незаконное использование документов для образования (создание, реорганизация) юридического лица»).
Расследование ни одного преступления не обходится без такого основополагающего следственного действия, как допрос, на что указывают многие ученые.
Тактическое обеспечение допроса по уголовным делам в сфере банковской деятельности базируется на общих положениях криминалистической тактики, и при расследовании преступлений в сфере банковской деятельности необходимо наиболее верно выбрать тактику ведения допроса подозреваемого. При этом с учетом характерной специфики допрашиваемых от следователя требуется достаточно высокий уровень коммуникативной компетенции.
Однако на практике очень редко встречаются следователи, которые обладают навыками общения с подозреваемыми (обвиняемыми) по уголовным делам, возбужденным по преступлениям в сфере банковской деятельности. В ходе проведенного нами интервьюирования 30-ти респондентов было выявлено, что это обусловлено несколькими факторами, чаще всего субъективными, например, недостаточность времени для изучения соответствующей литературы, отсутствие образования в сфере экономики и банковской деятельности, незнание тонкостей в области экономики, небольшой опыт работы и др[18].
Определение предмета допроса, доказательств и материалов, которые могут быть использованы для разоблачения виновных лиц, последовательность проведения допросов при наличии нескольких подозреваемых, а также возможность сформулировать вопросы и определить их последовательность — все эти факторы должен учитывать следователь при подготовке к допросу подозреваемых и обвиняемых по уголовным делам рассматриваемой категории.
Предметом допроса по рассматриваемой нами категории дел являются:
- время, место, способ, последствия, т. е. обстоятельства, связанные с событием преступления;
- технические аспекты реализации преступных действий;
- виды носителей электронной информации, используемые для совершения преступления;
- действия, производимые с носителями электронной информации;
- сведения о порядке проведения расчетных операций, технических особенностях электронной системы, которая подверглась воздействию и др.;
- обстоятельства, подтверждающие или опровергающие виновность конкретных лиц и мотивы их действий, влияющие на степень и характер ответственности подозреваемого;
- характер и размер ущерба, нанесенного преступлением;
- сведения о потерпевшем;
Пристальное изучение документов, содержащих сведения о проведении конкретной финансовой операции, нормативно-правовых актов, касающихся деятельности финансовой организации, а также изучение лог-файлов системы безопасности финансовой организации и лог-файлов, полученных у интернетпровайдера, поможет при подготовке к допросу подозреваемого и обвиняемого в совершении преступления в сфере банковской деятельности.
Немаловажным этапом подготовки к допросу подозреваемого по рассматриваемой нами категории преступлений является своевременное назначение экспертиз, т. к. их данные могут подтвердить или опровергнуть показания подозреваемого.
Всесторонний анализ финансово-хозяйственной деятельности банка (учредительные, уставные, регистрационные документы, документы бухгалтерского учета и отчетности, различные черновые записи, отражающие мошеннические операции) должен стать первостепенной задачей на первоначальном этапе расследования преступлений в сфере банковской деятельности.
В ходе допроса с разрешения следователя специалисты могут задавать допрашиваемому уточняющие и конкретизирующие вопросы, не выходя за рамки своей компетенции, обращать внимание следователя на замеченные неточности и несоответствия в ответах допрашиваемого на поставленные вопросы. Кроме того, они могут давать квалифицированные пояснения по возникающим специальным вопросам.
До начала проведения допроса необходимо оценить оперативную информацию, на основе которой можно сформулировать вопросы, ответы на которые будут иметь большое значение для расследования уголовного дела, также необходимо получить и изучить информацию о личности допрашиваемого и проанализировать уже имеющиеся в деле доказательства. Необходимо иметь ввиду, что, многие из преступников, совершающих преступления в указанной сфере, имеют высшее образование (финансово-экономическое, юридическое), опыт работы в финансовых органах и знают все особенности, в том числе и изъяны в сфере банковской деятельности, что может помочь им избежать ответственности. Все это поможет следователю принять меры по установлению психологического контакта с подозреваемым, а также спрогнозировать возможную линию его поведения в процессе допроса[19].
Характер задаваемых вопросов в каждом конкретном случае расследования зависит от сложившейся следственной ситуации, но в большинстве случаев следователь должен выяснять следующую информацию:
- как давно имеет навыки работы по проведению тех или иных банковских операций;
- условия и порядок их совершения;
- условия и порядок наступления ответственности за невыполнение взятых обязательств;
- уровень организации информационной безопасности организации;
- когда возник преступный умысел, что повлияло на это решение;
- почему выбрал именно данный объект для преступного посягательства;
- каковы мотивы совершения преступления;
- какова цель незаконного завладения денежными средствами;
- кто инициатор преступления, распределение ролей между участниками преступления;
- характер связей между коммерческими структурами, фигурирующими в подложных документах и связей их руководителей; имелись ли между ними договорные отношения;
- какие конкретные действия по подготовке к преступлению совершались допрашиваемым;
- осуществлялось ли предварительное изучение объекта преступного посягательства;
- открывались ли фиктивные предприятия (интернет-магазины) или фиктивные электронные счета в банках;
- происходило ли получение платежной карты (для перевода похищенных денежных средств и т. п.) и т. п.;
- правомерен ли его доступ к сети организации и работа в ней;
- закреплены ли за ним по месту работы реквизиты доступа к банковским компьютерным ресурсам для проведения электронных расчетов;
- использовалось ли вредоносное компьютерное обеспечение и где оно было взято.
Допрос подозреваемого, особенно на начальном этапе, должен быть наиболее объемным, касаться всех блоков преступной деятельности, ведь повторный допрос по аналогичным вопросам может сопровождаться отказом от ранее данных показаний. Желательно предложить допрашиваемому собственноручно нарисовать схему того или иного процесса. Кроме того, нужно предоставить допрашиваемому возможность подкрепить свои слова ссылкой на документальное подтверждение, вещественные доказательства, которые помогут детализировать, подтвердить или опровергнуть полученные показания. Перечень вопросов, требующих выяснения, определяется конкретной следственной ситуацией, сложившейся на начальном этапе расследования, и обстоятельствами, которые подлежат доказыванию.
На сегодняшний день набирает популярность проведение судебно-психологических экспертиз, объектом исследования которых являются видеозаписи с зафиксированными показаниями.
В ч. 6 ст. 164 УПК РФ указано, что следователем могут быть применены технические средства с предупреждением об их применении участвующих в следственном действии лиц. Часть 2 ст. 166 УПК РФ предусматривает возможность использования стенографирования, фотографирования, киносъемки, аудио- и видеозаписи при проведении следственных действий.
Предусмотренные законом возможности использования дополнительных средств фиксации различных процессуальных мероприятий приобретают значение действенных гарантий в вопросах объективизации познания обстоятельств уголовного дела и обеспечения прав и свобод участвующих лиц.
При производстве следственного действия положительный результат от применения видеосъемки напрямую зависит от качества подготовки места его проведения. При ведении видеосъёмки допроса подозреваемого необходимо выбрать наиболее удачное место для размещения технического средства, таким образом, чтобы кадром охватывались все участвующие в допросе лица, а сам допрашиваемый подозреваемый или обвиняемый был расположен так, чтобы были видны его голова, руки, туловище и ноги. Этот аспект очень важен для фиксации поведения допрашиваемого подозреваемого (обвиняемого), его мимики, жестикуляции, реакции на задаваемые следователем вопросы. Это обусловлено назначением дополнительного исследования поведения допрашиваемого специалистом-психологом, который при использовании специальных методик может определить правдивость или недостоверность данных показаний, хотя такие выводы и будут носить ориентирующее значение полученной таким образом криминалистически значимой информации. При этом необходимо учитывать, что материалы видеофиксации будут являться дополнительными носителями информации о результатах допроса, т. е. приложением к его письменному протоколу, а не самостоятельным вещественным доказательством.
Также в настоящее время в условиях пандемии всё большую актуальность приобретает возможность производства дистанционного допроса с использованием информационно-телекоммуникационных технологий (систем видео-конференц-связи) в ходе предварительного расследования. Особенно их использование было бы актуально в случаях нахождения допрашиваемого в следственном изоляторе либо в местах лишения свободы, в отдалении от места расследования. Подобные технологии давно применяются при осуществлении правосудия. 23 ноября 2018-го. вступил в силу Федеральный закон от 12 ноября 2018 г. № 410-ФЗ, закрепивший использование видео-конференц-связи при рассмотрении дел об административных правонарушениях. Кроме того, Стратегией развития информационного общества в Российской Федерации на 2017—2030 гг. предусмотрено развитие информационной и коммуникационной инфраструктуры Российской Федерации, обеспечение поэтапного перехода государственных органов к использованию инфраструктуры электронного правительства[20].
Таким образом, современный уровень развития технического прогресса даёт возможность широкого применения в уголовном судопроизводстве различных технических средств фиксации, особенно видеозаписи. Однако технические и процессуальные возможности применения современных технических средств остаются не в полной мере востребованными следователями при производстве следственных действий в связи с несовершенством уголовно-процессуального законодательства; отсутствием достаточного финансирования органов, ведущих расследование; отсутствием сотрудничества между различными структурными подразделениями и ведомствами на должном уровне, а также рядом иных причин.
Обобщая вышесказанное, стоит отметить, что процесс расследования преступлений зависит от целого ряда факторов, в который, безусловно, помимо качественного применения научно-технических средств, входит определенный уровень умений и навыков тех, кто их применяет. Использование видеосъёмки процесса допроса подозреваемых и обвиняемых не только отразит ход и результаты следственного действия, но и зафиксирует поведение допрашиваемого, обеспечит гарантию отсутствия психологического или физического воздействия на подозреваемого (обвиняемого).
Методика расследования преступлений в сфере банковской деятельности
За последние несколько лет в Российской Федерации наблюдается высокий уровень экономических преступлений. Они негативно влияют на материальное состояние государства, а также на физические и юридические лица, в частности.
На данный момент в области борьбы с экономическими преступлениями сформирована система мер, которые существенно снижают их уровень (рисунок 1).
Многие люди, которые совершают экономические преступления, имеют серьезные знания в сфере экономики.
Специалисты отмечают, что данные преступления, как правило, совершаются под воздействием желания человека получить наибольшую прибыль «нечестным» путем, скрыть свои финансовые проблемы в компании, снизить уровень налогообложения путем подлога реальных финансовых показателей.
Эта преступная деятельность имеет связь с такими системами, как: экономическая и политическая, что способствует развитию коррупции в государственных структурах. Следовательно, растет недоверие граждан к органам власти.
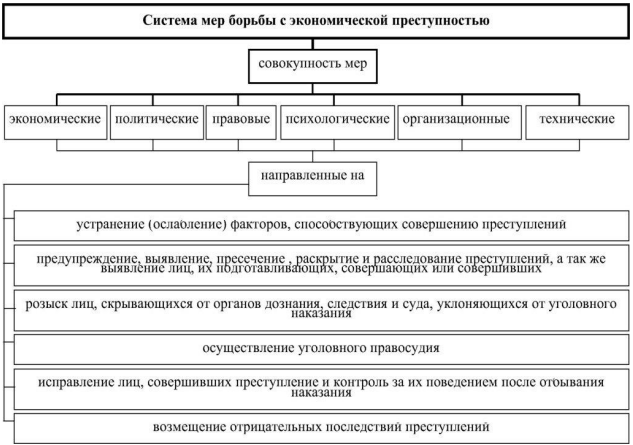
Рис. 1. Система мер, которые существенно снижают их уровень
Отметим также основных субъектов борьбы с экономической преступностью (рисунок 2).
Заявление о нарушении некоторым лицом законодательства в плане реализации расчетов с физическими, юридическими лицами подается в соответствующие инстанции, при необходимости более скорого разрешения конфликта – в прокуратуру. Когда заявление было зарегистрировано, следователь начинает проверку, в ходе которой нужно получить первоначальную информацию, путем опроса заявителя[21].
Если произошло возбуждение уголовного дела, следователь должен составить согласованный план следственных и оперативно-розыскных мероприятий. В нем отражается событие преступления, версии, полученные в процессе анализа ситуации, и список следственных действий для проверки выдвинутых гипотез.
Этот документ должен быть подписан следователем и руководителями подразделений, затем приобщен к уголовному делу. Перед тем, как составлять такой план, необходимо проанализировать ситуацию. Экономические преступления имеют разнообразный характер и являются для следователей трудной задачей.
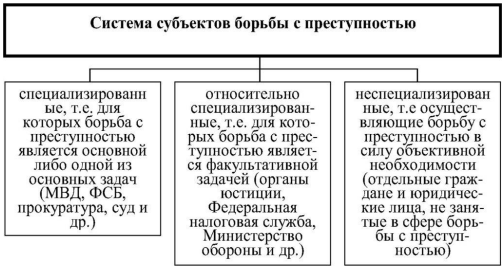
Рис. 2. Основные субъекты борьбы с экономическими преступлениями
Система преступлений в сфере экономической деятельности сегодня включает:
- преступления, которые «покушаются» на основы реализуемой предпринимательской и банковской деятельности (ст. 169–173, 179, 183, 184, 195–197 УК РФ);
- преступления, которые основаны на отдельных неправомерных действиях с разного рода имуществом, купленным преступным путем (ст. 174–175 УК РФ);
- преступления, которые «покушаются» на основы кредитно-финансовой деятельности (ст. 176, 177, 185–187 УК РФ);
- преступления с экономической монополией (ст. 178, 180, 181, 191, 192 УК РФ);
- преступления, основанные на перемещении за границу или из-за границы материальных ценностей (ст. 189, 190, 193 УК РФ);
- преступления, которые посягают на уже существующую систему налогов и сборов в Российской Федерации[22].
Методика расследования экономических преступлений – это родовая криминалистическая методика, объединяющая положения криминалистической техники и криминалистической тактики в их специфическом преломлении применительно к условиям и задачам расследования экономических преступлений. На данный момент, методики расследования экономических преступлений базируются на особенностях отдельных правонарушений. Выделенные нами ранее экономические преступления, несут в себе специфический подтекст их осуществления. Тем самым, особенности их расследования таятся в понимании того, как могло быть совершено данное преступление.
Специалисты считают, что наилучшим средством раскрытия экономических преступлений сегодня является формирование модели возможных путей его совершения. С помощью алгоритма совершения преступлений возможно осуществление подбора данных, формирования обособленных вариантов поиска достоверной информации в экономическом поле, скрытой от следователя.
Методика реализации расследования должна включать в себя шаги полной проверки поступающих сигналов, исследования финансовых показателей некоторой компании, или лица, на которое поступила жалоба. Любой предприниматель должен осознавать имеющиеся риски при реализации экономической деятельности. Зачастую, экономические преступления совершаются не умышленно, а в связи с несоблюдением тех или иных норм законодательства.
Большую роль в раскрытии экономических преступлений сегодня имеют органы внутренних дел. В органах внутренних дел для выявления расследования преступлений участвует не одно подразделение, а несколько, они выполняют различную деятельность по поиску недостоверных данных или подлогов в финансовой отчетности.
Обычно участвуют четыре участника:
1. сотрудник подразделения, который выполняет оперативно-розыскную деятельность;
2. ревизор – осуществляющий документальные проверки и ревизии;
3. следователь;
4. эксперт-экономист.
Стадия определения экономических преступлений включает в себя оперативно-розыскные мероприятия, которые помогают определить список лиц, имеющих отношение к преступлению. Также значимой деталью является нахождение места расположения документов, в которых имеется истинная информация о совершаемых финансово-хозяйственных операциях той или иной компании или структуры.
Когда проходят оперативно-розыскные мероприятия нужно соблюдать своевременное изъятие и сохранность документации, в которой находится информация о финансово-хозяйственной деятельности. Ведь она имеет те данные, которые формируют предмет доказывания по экономическим преступлениям. В начальном этапе следует осуществить обыск и выемку, а также мероприятия для нахождения «второй бухгалтерии», «черновых записей» и т.д.
Экспресс-анализ экономической и другой информации, связанной с преступлением, определение всех субъектов, имеющих отношение к преступлению, необходимо проводить на самом начальном этапе. Далее предъявляются обвинения, и производится допросы обвиняемых, судебные экспертизы.
Все это осуществляется на основе документов, которые содержат информацию о финансово-хозяйственной деятельности, они должны быть приобщены к уголовному делу.
К примеру, стоит выделить следующие виды оперативно-розыскных мероприятий:
скрытое наблюдение;
проверка финансовой и бухгалтерской документации;
прослушивание телефона и т.д[23].
Также нельзя не упомянуть то, что преступления несут большую опасность, ведь от людей, которые их совершают, зависят многие аспекты деятельности организаций, в том числе и государственных. Только использование приемов криминалистической техники и тактики помогают успешно раскрывать такие преступления.
Можно сказать, что сегодня выработано достаточное количество мер для осуществления борьбы с экономическими преступлениями, но полноценной совокупности или методики для расследования до сих пор не создано. В связи с этим, вопрос рассмотрения методик расследования экономических преступлений до сих пор очень актуален.
Подводя итог, можно сказать, что главная задача методики расследования экономических преступления отражается в снабжении работников правоохранительных органов всеми необходимыми теоретическими и практическими знаниями, которые впоследствии смогут помочь в раскрытии и расследовании преступлений, и даже в предотвращении появления повторных случаев.
ГЛАВА 3. АНАЛИЗ ПРОБЛЕМ И МЕТОДОВ БОРЬБЫ С ПРЕСТУПЛЕНИЯМИ В СФЕРЕ БАНКОВСКОЙ ДЕЯТЕЛЬНОСТИ
Специальные меры предупреждения преступлений в сфере банковской деятельности
Сегодня государство проводит активную борьбу, нацеленную на минимизацию количества правонарушений в сфере банковской деятельности.
Предупредительные и профилактические мероприятия, осуществляемые в банковской сфере – это деятельность государственных органов и общественных институтов, направленная на применение определенных механизмов сдерживания, противодействия, преодоления причин, детерминирующих преступления в банковской сфере и посягающие на закрепленный порядок осуществления банковской деятельности.
Профилактические и предупредительные мероприятия в области банковской деятельности представляют собой комплекс элементов, включающих в себя:
- объектов, осуществляющих предупредительную деятельность;
- субъектов, проводящих данную работу;
- проведение различных мероприятий, направленных на предотвращение посягательств и предупреждение преступлений при осуществление различных банковских операций[24].
Предупредительные и профилактические мероприятия представляют собой систему мер, осуществляемых различными субъектами. Субъектами предупредительного воздействия являются специализированные и неспециализированные группы. Если говорить о специализированных субъектах, то к ним относится государство в лице правоохранительных органов и объединений граждан, целенаправленно проводящих определенные превентивные мероприятия.
Самые разнообразные меры предупредительного и профилактического воздействия нашли описания в криминологической науке, их классификация осуществляется следующим образом:
- по зарегистрированному количеству и уровню,
- по основным целям и направленностям,
- по задачам применения,
- по масштабу проведения,
- по правовой характеристике субъекта воздействия,
- порядком интенсивности проводимых мероприятий и основному содержанию данных мероприятий.
Специальные меры предупреждения преступности в сфере экономики - совокупность мер, непосредственно направленных на легализацию не только общих причин преступности, но и конкретных преступных проявлений, формирующих рассматриваемый сегмент преступности.
В условиях рыночной экономики предупредительную деятельность на специально-криминологическом уровне напрямую выполняют субъекты финансово-кредитной системы, главным образом, средствами и силами служб безопасности. По большей части именно они влияют на стабильную и надежную работу главных подразделений банков (валютный отдел, кредитный отдел, управление по ценным бумагам и др.), инвестиционно-финансовых и страховых компаний. Работа службы безопасности финансово-кредитных учреждений оказывает существенное содействие в уменьшении рисков. Поэтому они являются ключевым инструментом в системе обеспечения всесторонней безопасности, а также защиты собственности финансово-кредитных организаций.
Специально-криминологические меры предупреждения, которые выполняют непосредственно сами участники финансово-кредитной системы, содержат в себе следующее:
1. Установление сотрудничества между органами внутренних дел и сторонами кредитно-финансовых отношений для того, чтобы предупредить и пресечь преступные посягательства.
2. Формирование системы информационного взаимодействия между финансово-кредитными учреждениями.
3. Анализ преступной обстановки в сфере деятельности субъекта кредитно-финансовой системы.
4. Подготовка специалистов в финансово-кредитной области, их обучение совершенным способам противодействия противоправным проявлениям[25].
Одной из основных задач сегодня является формирование системы информационного взаимодействия между субъектами кредитно-финансовой сферы и органами внутренних дел, что в современных условиях становится самой важной специальной мерой, направленной на предупреждение преступлений в области экономики. Необходимо отметить, что практически любая служба безопасности субъектов кредитно-финансовой системы с использованием своих филиалов и представительств формирует свою собственную модель преждевременного уведомления в связи с кредитной спецификой и инвестиционной политики и, потребностями клиентов в определённых финансовых услугах. Для достижения же общей для всех сторон финансово-кредитных отношений цели - предупреждение преступлений - открывается реальная возможность для того, чтобы взаимовыгодно информационно взаимодействовать. На основе такой кооперации предоставляется большая возможность в получении информации, а также осуществляется количественное и качественное повышение объёма полезной информации, которая необходима для подробного анализа.
Среди мер исключительно специализированного характера, которые нацелены на оптимизацию банковской системы и имеющие существенное значение для предупреждения преступлений в этой сфере, главными на сегодняшний день можно считать:
1. последовательное внедрение в практику различных форм и технологий финансового менеджмента;
2. создание условий для полномерного функционирования единой общероссийской банковской системы;
3. осуществление мер, направленных на защиту банковской системы России от результатов глобального финансового кризиса;
4. ограничение монополистической деятельности и создание условий для добросовестной конкуренции в банковской сфере;
5. стимулирование участия банков в решении социальных проблем государства в сфере национальных производственных инвестиций c одновременным предоставлением гарантий инвесторам от возможного ущерба;
6. развитие системы контроля, включая общественный, за деятельностью финансово-кредитных учреждений;
7. дальнейшее формирование прогрессивных систем страхования банковских депозитов;
8. усиление влияния государства в регулировании деятельности иностранных банковских компаний, уравнивание правового статуса российских и иностранных банков в предпринимательской деятельности;
9. увеличение качества аудиторских проверок c одновременным достижением сбалансированности решения задач по установлению прозрачности банковской отчётности и соблюдению интересов банков;
10.cтимулиpoвaниe развития инфраструктуры, являющейся существенно важной для поддержания безопасности кредитных организаций.
Еще одна группа мер непосредственно связана c решением организационных вопросов по сотрудничеству служб безопасности банков совместно c правоохранительными органами в предупреждении, выявлении, раскрытии и расследовании преступлений в сфере банковского кредитования. Организация взаимодействия между органами власти и кредитными организациями для предупреждения и пресечения преступных посягательств является также необходимым и часто единственным законным средством. Установление прямого взаимодействия, чёткой организации действий между органами внутренних дел и субъектами государственных структур, осуществляющих регулирование и защиту финансово-кредитной (в том числе банковской) сферы, позволили продуктивнее проводить предупредительные мероприятия. На сегодняшний день существуют соглашения о взаимодействии между Министерством внутренних дел, с одной стороны, и Центральным Банком России, Ассоциацией российских банков, Государственной корпорацией «Агентство по страхованию вкладов», с другой стороны.
17 мая 2004 г. было заключено Соглашение о взаимодействии между Министерством внутренних дел Российской Федерации и Центральным банком Российской Федерации. Как указано в данном соглашении, «в целях своевременного выявления и предотвращения правонарушений в финансово-кредитной сфере, поддержания стабильности банковской системы Российской Федерации, защиты интересов вкладчиков, кредиторов и противодействия легализации доходов, полученных преступным путём, и финансированию терроризма. Соглашение действует на федеральном и региональном уровнях и распространяется на подразделения системы органов внутренних дел и территориальные учреждения Банка России».
23 октября 2006 г. Государственная корпорация «Агентство по страхованию вкладов» (АСВ) и Министерство внутренних дел Российской Федерации подписали соглашение о взаимодействии. «Соглашением предусмотрено, что АСВ при выявлении в ходе проведения процедур ликвидации обстоятельств, которые свидетельствуют о наличии признаков преступлений, будет направлять соответствующие материалы в органы внутренних дел и всеми силами способствовать их расследованию в установленном законом порядке».
МВД России, в свою очередь, обязано осуществлять контроль за тем, как территориальные подразделения органов внутренних дел рассматривают данные материалы, а также оно должно обеспечить взаимодействие с АСВ вовремя доследственных проверок и расследования уголовных дел. Министерство Внутренних Дел будет уведомлять АСВ обо всех процессуальных решениях, которые были приняты оперативными работниками и следователями касаемо указанных материалов. Также, по обращениям АСВ, Министерство Внутренних Дел, будет осуществлять меры в рамках закона, которые будут направлены на то, чтобы обеспечить деятельность представителей конкурсного управляющего в случаях противодействия их законным действиям[26].
Из содержания представленных соглашений вытекает, что Центральный Банк и Государственная корпорация «Агентство по страхованию вкладов» при выявлении у кредитных организаций фактов, подтверждающих наличие признаков преступлений, должны направлять соответствующие материалы в органы внутренних дел. Кроме того, они обязуются всячески способствовать их расследованию в соответствии с отечественным законодательством.
Таким образом, вышеуказанные государственные организации направляют в правоохранительные органы не только заявление о наличии признаков преступления у собственников или топ-менеджеров кредитной организации, но и все материалы финансовой и служебной проверки по выявленному факту.
Среди специальных мер предупреждения преступности в сфере банковской деятельности особое место занимает использование технических мер предупреждения кредитных преступлений. Это по большей части связано с усовершенствованием компьютерных технологий и их внедрением в банковскую и финансово-кредитную сферы. К техническим мерам относится разработка способов выявления таких документов, которые были подделаны при выдаче кредита и обеспечение данными способами, в необходимом количестве, всех сотрудников учреждений и предприятий, которые связаны с документами или с наличным денежным обращением. Также среди данных мер можно выделить оснащение магнитными, ламповыми и другими видами детекторов, при помощи которых можно выполнить быструю проверку документов на их подлинность.
Существенную роль в борьбе с нелегальным получением кредита и злостным уклонением от погашения кредитором своей задолженности играют информационные меры предупреждения. Функцию по формированию у членов общества нравственной позиции осуществляют средства массовой информации. СМИ могут как положительно, так и отрицательно повлиять на претворение в жизнь определённых мероприятий, направленных на пресечение указанных преступлений. В настоящее время, предприниматели на высоком уровне пользуются возможностями средств массовой информации, когда возникают конфликты с правоохранительными органами, делая, таким образом, намек на ангажированность сотрудников и конкретность целей проводимых проверок. Предполагается, что, истинно освещая проблемы преступности и борьбы с ней, средства массовой информации могут сделать очень много для её предупреждения и изменения условий, которые способствуют совершению общественно опасных деяний.
Подводя итог всему вышесказанному, стоит сказать, что применение специально криминологических мер предупреждения преступлений в сфере банковской деятельности имеет колоссальное значение. Предупреждение преступлений в банковской и финансово-кредитной сферах является неотъемлемой частью социального управления и подразумевает проведение комплекса технических, экономических, организационно-производственных, правовых и воспитательных мер, ориентированных на исправление личности правонарушителя и нейтрализацию или снижение действия обстоятельств, порождающих различного рода преступлений. Как показывает практика, специальные меры, непосредственно направленные на предупреждение преступлений в указанных ранее областях, прямо или опосредованно сужают поле злоупотреблений, затрудняют, а в отдельных случаях противодействуют перерастанию менее опасных финансовых и хозяйственных правонарушений в уголовно наказуемые деяния.
Методы борьбы с преступлениями в сфере банковской деятельности.46
Говоря о мерах предупреждения преступлений в банковской деятельности, можно акцентировать внимание на следующих важнейших общих мерах:
- совершенствование системы контроля;
- создание условий для добросовестной конкуренции;
- совершенствование механизмов управления в системе финансового менеджмента;
- усиление государственной деятельности и надзора за иностранными банковскими организациями и пр[27].
В соответствии с перечнем мер, приведенных автором, хотелось бы сформировать вывод, что комплекс представленных мер - это общие направления предупреждения преступлений в области банковской деятельности. Основная задача представленных мероприятий - создание «здоровой» и качественной среды для развития и совершенствования финансовых отношений в рамках банковской деятельности, а также эффективное функционирование и реализация банковской деятельности.
Помимо всего прочего, стоит отметить, что предупреждение преступлений в области банковской деятельности - это основа формирования экономической безопасности страны. В соответствии с ФЗ-182 «Об основах системы профилактики правонарушений в Российской Федерации» ключевое значение отдается обеспечению экономической безопасности, которая достигается, в том числе, путем создания эффективной и законно функционирующей банковской деятельности.
Одним из ключевых методов борьбы с преступлениями в банковской сфере - это предотвращение незаконной банковской деятельности, которая нашла отражение в ст. 172 УК РФ. Законодательством предусмотрены как штрафные санкции, так и лишение свободы за представленное правонарушение. Однако современное положение дел показывает, что система предотвращения незаконной банковской деятельности работает неэффективно.
Следует более активно и эффективно вести борьбу с нарушениями в данной области со стороны органов государственной власти. Автор приводит мнение, что в настоящее время полностью отсутствует эффективный и результативный механизм в системе обеспечения контрольных функций и защиты от неправомерных посягательств. Все это, несомненно, приводит к развитию теневого капитала, который, в свою очередь, является источником внедрения элементов преступности в банковскую сферу.
Решение представленной проблемы возможно благодаря проведению профилактической и систематической надзорной деятельностью со стороны государственных органов власти.
Здесь важно осуществлять проверочные действия руководящих лиц и бухгалтеров в том или ином банке на соответствие требований Закона о банковской деятельности ФЗ-3952. Это позволит минимизировать уровень реализации преступности, потому как большую угрозу банковской безопасности представляют собой как раз-таки бывшие сотрудники банковских учреждений, которые в дальнейшем уходят в теневую незаконную деятельность. Соответственно, проведение профилактической работы с данной категорией сотрудников и реализация контрольных мер - основа формирования качественной политики в системе противодействия преступлениям в области банковской деятельности.
Помимо всего прочего, авторы Е.В. Зубенко и К.В. Калашников в своей статье, относительно исследования противодействия экономической преступности в банковской сфере, указывают на то, что одним из эффективных методов борьбы с незаконной банковской деятельностью является создание нормативно-правовой базы, в рамках которой будет осуществляться эффективное взаимодействие и функционирование подразделение ОЭБиПК ОВД и государственные контролирующие органы, среди которых особое значение имеют:
- Банк России;
- Росфинмониторинг;
- Федеральная налоговая служба[28].
Именно благодаря представленному взаимодействию и эффективному банковскому регулированию в данном направлении будет создан единый интегрированный банк данных коллективного пользования и обмена особой информацией, где будет производиться учет интересов всех субъектов правоотношений.
Изучая позицию автора, можно свидетельствовать об эффективности внедрения данного метода борьбы с незаконной банковской деятельностью, потому как это позволит в дальнейшем наладить систему взаимодействия и функционирования между всеми участниками правовых отношений в данной области.
Стоит отметить, что одним из самых распространенных и актуальных проблем в системе банковской безопасности является противодействие кибератакам.
В современных условиях информационные технологии распространяются во всех отраслях, в том числе, и в банковском секторе, это влечет к развитию такой проблемы, как кибератака, и с развитием ИКТ у злоумышленников создаются все новые способы для совершения противоправных действий. В соответствии с данными, предоставленными Лабораторией Касперского уровень ущерба в российской банковской системе, по состоянию на 2020 год, составил более 8 млрд долларов, что свидетельствует о действительно высоком статусе изучаемой проблемы.
Противодействие преступлениям в данной области должно базироваться на следующих методах и действиях:
- систематическое обновление системы информационной безопасности в банковских учреждениях;
- своевременное проведение профилактически компьютерных преступлений;
- построение тесного взаимодействия правоохранительных органов, а также органов, обеспечивающих безопасность ЦБ и его территориальных подразделений;
- ужесточение мер борьбы с данными видами преступлений;
- создание специализированных подразделений, занимающихся борьбой с киберпреступностью и т.д.
На основании предложенных по результатам изучения методов борьбы с киберпреступностью, можно сделать вывод, что представленная методика представляет собой универсальный набор действий, который возможно и даже необходимо применить в рамках борьбы с иными видами преступлений в банковской сфере. Это обусловлено тем, что борьба должна быть направлена на несколько важнейших направлений:
- профилактика;
- контроль;
- совершенствование деятельности;
- создание специальных структурных подразделений;
- стимулирование процессов взаимодействия между различными подразделениями и т.д.
Все представленные направления - это основа формирования методов борьбы с незаконной банковской деятельностью в современной практике.
Примечательно, что изучением киберпреступлений и методов борьбы с данными видим правонарушений занимались очень многие ученые. Исследователи предлагают усовершенствовать и укрепить обратную связь между кредитно-финансовыми организациями и теми организациями, которые специализируются на обнаружении и устранении киберугроз, а также с государственными органами, которые будут заниматься привлечением преступников к ответственности. Представленный механизм взаимодействия - это действенный и эффективный механизм, базирующийся на совместной работе организаций, способный снизить риск кибератак уже на ранних сроках их подготовки или оперативно способствовать нейтрализации атак, которые все-таки удалось провести. Данный подход позволит достичь одну из самых важных целей в данной области - предотвращать угрозы банковским организациям. Не стоит игнорировать тот факт, что одним из важнейших элементов в системе противодействия преступности в области банковской деятельности является своевременная профилактика и предотвращение, потому как бороться с уже осуществимыми банковскими преступлениями гораздо сложнее, чем ликвидировать их на этапе формирования и планирования со стороны злоумышленников[29].
На основании проделанной работы можно сделать вывод, что в современных условиях существует множество вариаций осуществления преступной деятельности в банковской сфере. Противодействие данным преступлениям - это важнейшая и, одновременно, сложнейшая задача, стоящая как перед представителями финансовых организациях, так и перед государственными органами. Проведенное исследование показало, что большое количество авторов обращали свое внимание на проблему в данной области, что способствовало разработке множества методов противодействия банковской преступности. Однако важно применять изучаемые методы комплексно и организовывать самую значимую задачу в представленной области - противодействие преступности, которое возможно благодаря совместной и слаженной работе финансово-кредитных организаций и государственных органов.
Актуальные проблемы уголовного законодательства в сфере регулирования банковской деятельности
Состав преступления, предусматривающий ответственность за незаконное предпринимательство (ст. 171 УК РФ) выступает общей нормой по отношению к составу о незаконной банковской деятельности (ст. 172 УК РФ). Диспозиции указанных статей являются бланкетными, соответственно, подлежат применению в системном единстве с положениями иных нормативных правовых актов.
Незаконное предпринимательство является криминальным, если виновное лицо осуществляет предпринимательскую деятельность, которая соответствует всем критериям предъявляем к ней ст. 2 ГК РФ: самостоятельность, риск, систематичность, направленность на извлечение прибыли. Банковская является специфическим видом предпринимательской деятельности, поэтому она также должна соответствовать приведенным критериям.
Для квалификации деяния по ч. 1 ст. 171 УК РФ лицо должно осуществлять предпринимательскую деятельность без регистрации или без лицензии, если такое деяние причинило крупный ущерб гражданам, организациям или государству либо сопряжено с извлечением дохода в крупном размере. Незаконная банковская деятельность является преступной, если лицо осуществляет банковскую деятельность (банковские операции) без регистрации или без специального разрешения (лицензии), если такая деятельность повлекла такие же последствия, как и в диспозиции ст. 171 УК РФ. Таким образом, необходимо точно устанавливать объект преступного посягательства для правильной квалификации в каждом отдельном случае во избежание необоснованного смешения объекта и объективной стороны составов преступлений, предусмотренных ст. ст. 171и 172 УК РФ[30].
Согласно Федеральным законам «О банках и банковской деятельности» и «О Центральном банке Российской Федерации (Банке России)» любой банк подлежит обязательной государственной регистрации в качестве юридического лица. Регистрация осуществляется в органах юстиции в порядке, установленном законом. В соответствии с законом кредитной организацией является юридическое лицо на основании специального разрешения (лицензии) Центрального банка Российской Федерации (Банка России) имеющее право осуществлять банковские операции. Банком признается такая кредитная организация, которая управомочена осуществлять такие банковские операции, как: привлечение во вклады денежных средств физических и юридических лиц; размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности и открытие и ведение банковских счетов физических и юридических лиц.
В ст. 172 УК РФ деяние сформулировано, как «банковская деятельность» и к тому же в скобках указан термин «банковские операции». Таким образом, законодатель приравнял данные понятия, однако представляется, 453 что определение «банковская деятельность» шире, составной частью которого являются «банковские операции». Легальных определений указанных понятий в российском законодательстве нет. Теория банковского права изобилует определениями. В подавляющем большинстве доктринальных определений встречается одинаковые признаки, а содержанием банковской деятельности являются банковские операции и банковские сделки. Можно выделить ряд особенностей такой деятельности:
- наличие всех признаков предпринимательской деятельности, закрепленных в ст. 2 ГК РФ;
- специальные субъекты (кредитные организации и Центральный банк);
- необходимость получения лицензии от уполномоченного органа.
Кроме упомянутых признаков стоит отметить, что основным ее содержанием является систематическое совершение банковских операций и банковских сделок, а равно организационные мероприятия, призванные обеспечить совершение таких операций и сделок.
Статья 5 Федерального закона «О банках и банковской деятельности» содержит только перечень банковских операций и сделок, при этом не раскрывает их сущность. Исходя из содержания ст. 172, Закон признает преступным только банковские операции. То есть запрета на осуществление банковских сделок Уголовный Кодекс РФ не закрепил. Таким образом, для целей верной квалификации необходимо обращаться лишь к ч. 1 ст. 5 Федерального закона «О банках и банковской деятельности». Данный вывод имеет практическое значение для квалификации по ст. 172 УК РФ, так как по смыслу закона операции осуществляет только одна сторона – кредитная организация, то есть субъект преступления должен обладать специальными статусом. В отличие от субъектов банковской сделки, которую совершают две равноправные стороны. Кроме того, содержанием банковских операций выступают правоотношения между Банком России и кредитной организацией. Исходя из вышеизложенного, если признать, что под действие ст. 172 УК РФ подпадает незаконная банковская деятельность в виде банковских операций, то субъектом рассматриваемого состава может выступать только лицо, обладающее реальными полномочиями принимать решения о проведении незаконных банковских операций, т.е. соответствующие должностные лица (руководители) кредитных организаций, банков и небанковских кредитных организаций или их учредители. Если же понимать под незаконной банковской деятельностью осуществление и банковских операций, и сделок, то субъекта преступления необходимо признавать общим[31].
Стоит отметить, что проблема определения субъекта незаконной банковской деятельности являлась предметом рассмотрения Конституционного Суда Российской Федерации. В своем Определении КС РФ от 17.07.2014 № 1743-О «Об отказе в принятии к рассмотрению жалобы гражданки Никулиной Елены Владимировны на нарушение ее конституционных прав положениями статьи 172 Уголовного кодекса Российской Федерации» указал, что ст. 172 УК РФ позволяет привлекать к уголовной ответственности лицо, не являющееся работником кредитной организации, то есть формально не являющееся субъектом данного преступления, указывая при этом на взаимосвязь ее положений с положениями других нормативных правовых актов, а также с нормами Общей части УК РФ и отнеся субъекта рассматриваемого преступления к разряду общих.
Таким образом, для целей разграничения составов преступления, предусматривающих ответственность за незаконные предпринимательство и банковскую деятельность необходимо отказаться от полного бланкетного характера рассматриваемых норм. Закрепить в ст. 172 УК РФ определения понятий банковской деятельности и банковских операций для целей УК РФ. Вынести в Примечание к ст. 172 УК РФ или дополнить ее квалифицирующим признаком – совершение преступления с использованием своего служебного положения, а равно лицом, служащим банка, или иной кредитной организации. Данные изменения позволят разрешить вопрос, относительно неясности субъекта преступления, и его объективной стороны, что поспособствует правильной квалификации общественно опасных деяний.
ЗАКЛЮЧЕНИЕ
Банковская деятельность направлена на обеспечение устойчивости национальной валюты Российской Федерации, но прежде всего она аккумулирует денежные вклады физических и юридических лиц, и в связи с этим подвергается постоянному преступному посягательству. По мере совершенствования и развития банковской системы, улучшения механизмов осуществления различных банковских операций, все более изощреннее становятся преступные посягательства на кредитную сферу, что привело к необходимости совершенствования уголовно-правового законодательства, и поэтому на сегодняшний день банковская деятельность является важнейшим объектом уголовно – правовой охраны.
Проведя анализ различных видов банковских преступлений, можно прийти к выводу, что они, так же, как и другие преступления, делятся на три группы – небольшой, средней тяжести и тяжкие преступления. В связи с этим и различаются санкции по каждому нарушению. Наиболее часто в качестве наказания встречается штраф в особо крупном размере, а также лишение свободы со штрафом.
Так же, можно сделать вывод о функционировании уголовного законодательства в сфере банковского дела в РФ. Законодатель предусматривает уголовную ответственность по определённым видам преступлений, совершаемых банками и банковскими организациями. Некоторые банки прекращают свою работу в связи с нарушениями банковского законодательства, а организаторы и исполнители преступления несут уголовную ответственность.
Процесс расследования преступлений зависит от целого ряда факторов, в который, безусловно, помимо качественного применения научно-технических средств, входит определенный уровень умений и навыков тех, кто их применяет. Использование видеосъёмки процесса допроса подозреваемых и обвиняемых не только отразит ход и результаты следственного действия, но и зафиксирует поведение допрашиваемого, обеспечит гарантию отсутствия психологического или физического воздействия на подозреваемого (обвиняемого).
Применение специально криминологических мер предупреждения преступлений в сфере банковской деятельности имеет колоссальное значение. Предупреждение преступлений в банковской и финансово-кредитной сферах является неотъемлемой частью социального управления и подразумевает проведение комплекса технических, экономических, организационно-производственных, правовых и воспитательных мер, ориентированных на исправление личности правонарушителя и нейтрализацию или снижение действия обстоятельств, порождающих различного рода преступлений. Как показывает практика, специальные меры, непосредственно направленные на предупреждение преступлений в указанных ранее областях, прямо или опосредованно сужают поле злоупотреблений, затрудняют, а в отдельных случаях противодействуют перерастанию менее опасных финансовых и хозяйственных правонарушений в уголовно наказуемые деяния.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
- Нормативно-правовые акты
- Конституция Российской Федерации (принята всенародным голосованием 12.12.1993 с изменениями, одобренными в ходе общероссийского голосования 01.07.2020) // Собрание законодательства Российской Федерации. – 2009.- № 4. – Ст. 445.
- «Уголовно-исполнительный кодекс Российской федерации» от 08.01.1997 № 1-ФЗ (ред. От 05.04.2021)// “Российская газета” №9, 16.01.1997
- Федеральный закон «О банках и банковской деятельности» от 02.12.1990 N 395-1.
- Учебные пособия и монография
- Актуальные проблемы Общей части уголовного права. Учебник. / под ред. Подройкина И. А., Фаргиев И. А. — М.: Проспект. 2020. 544 с.
- Бриллиантов А. В. Уголовное право в таблицах и определениях. 2-е издание, исправленное и дополненное. — М.: Эксмо. 2019. 624 с.
- Голубовский В. Ю. Уголовное право России. Общая и Особенная части. Учебник. — М.: Проспект. 2020. 736 с.
- Игнатов А.Н. Уголовное право России: Учебник для вузов / Игнатов А. Н., Красиков Ю. А. — М.: Издательская группа «НОРМА», 2019. — 639 с.
- Кропачев Н.М. Уголовное право России: Общая часть: Учебник / Кропачев Н. М., Волженкин Б. В., Орехов В. В. — СПб.: Издательский Дом СПб. Государственного университета, 2019. — 1064 с.
- Сверчков В. В. Курс уголовного права. Общая часть. Учебник (комплект из 2 книг). / под ред. Томин В. Т. — М.: Юрайт. 2017. 854 с.
- Статьи
- Багдасарян, Е. Г. Проблемы, связанные с совершенствованием законодательства об уголовной ответственности за незаконную банковскую деятельность// В сборнике: Уголовное законодательство России: основные проблемы применения и направления совершенствования. Сборник материалов I Международной научно-практической конференции. 2019. С. 11-15.
- Баркинхоев, И. М. Методы борьбы с преступлениями в сфере банковской деятельности// Правовой альманах. – 2021. – № 2(6). – С. 13-18.
- Брюханова, Е. А. Понятие незаконной банковской деятельности и объективные признаки состава ст. 172 УК РФ// Символ науки: международный научный журнал. – 2019. – № 10. – С. 44-47.
- Дворников, Д. С. Тактика допроса подозреваемого в совершении преступления в сфере банковской деятельности// Криминалистика: вчера, сегодня, завтра. – 2020. – № 4(16). – С. 24-31.
- Долганов, С. И. Новые подходы к классификации видов преступлений в сфере банковской деятельности с учетом грейдирования// СПЕРАНСКИЕ чтения. Общество, государство, личность: проблемы взаимодействия в современных условиях: Сборник статей V Международной научно-практической конференции, Петрозаводск, 05 апреля 2020 года. – Петрозаводск: Международный центр научного партнерства «Новая Наука», 2020. – С. 29-32.
- Елфимова, В. А. Уголовная ответственность за незаконную банковскую деятельность// Технологические инновации в современном мире : Сборник статей по материалам международной научно-практической конференции, Уфа, 28 ноября 2019 года. – Уфа: Общество с ограниченной ответственностью "Научно-издательский центр "Вестник науки", 2019. – С. 48-52.
- Киселева, А. С. Специальные меры предупреждения преступлений в сфере банковской деятельности// E-Scio. – 2019. – № 12(39). – С. 133-141.
- Костюк, М. Ф. Понятие и система преступлений в банковской сфере// Евразийская адвокатура. – 2019. – № 3(40). – С. 82-84.
- Кузнецова, Д. А. Особенности предварительной проверки на стадии возбуждения уголовного дела по делам о преступлениях, совершаемых в сфере банковской деятельности// Международный журнал гуманитарных и естественных наук. – 2020. – № 3-2(42). – С. 161-165.
- Кузнецов, С. К. Общая характеристика преступлений в сфере кредитно-банковской деятельности по УК РФ 1996 года (понятие, система, виды преступлений, причины)// Расследование преступлений: проблемы и пути их решения. – 2018. – № 1(19). – С. 68-75.
- Лапин, В. О. Современное состояние противодействия преступлениям в сфере незаконной банковской деятельности и актуальные проблемы их расследования// Проблемные вопросы экономики и права : Сборник тезисов и статей Международной научно-практической конференции, Москва, 15 октября 2019 года. – Москва: ИП Черняева Ю.И., 2019. – С. 117-124.
- Лепихин, А. В. Понятие банковской деятельности через призму субъектов банковской системы и её значение для установления объективных признаков состава преступления, предусмотренного ст. 172 УК РФ// Вестник Казанского юридического института МВД России. – 2017. – № 1(27). – С. 116-120.
- Миклашевская, В. А. Преступления в сфере банковской деятельности в системе экономической преступности// 77-я научная конференция студентов и аспирантов Белорусского государственного университета: материалы конференции в 3 ч., Минск, 11–22 мая 2020 года. – Минск: Белорусский государственный университет, 2021. – С. 901-904.
- Олимпиев, А. Ю. Общая характеристика преступлений в сфере кредитно-банковской деятельности по УК РФ 1996 г. (понятие, система, виды преступлений, причины)// Вестник экономической безопасности. – 2019. – № 2. – С. 145-152.
- Осипова, Д. С. Финансовое мошенничество. Актуальные проблемы// В сборнике: современная юриспруденция: актуальные вопросы, достижения и инновации. Сборник статей XXXI Международной научно-практической конференции. Пенза, 2021. С. 74-77.
- Отцель, Р. А. Преступления в сфере банковской деятельности: состояние, тенденции и проблемы предупреждения// В книге: проблемы юридической науки в исследованиях студентов магистратуры. Сборник научных статей. Ростов-на-Дону, 2018. С. 345-348.
- Пойманова, Л. А. Мошенничество в банковской сфере: понятие, признаки, виды// Сибирский юридический вестник. – 2018. – № 2(81). – С. 84-89.
- Сапельченкова, Е. В. Методика расследования экономических преступлений// Юриспруденция в теории и на практике: актуальные вопросы и современные аспекты: сборник статей VI Международной научно-практической конференции, Пенза, 05 октября 2020 года. – Пенза: "Наука и Просвещение" (ИП Гуляев Г.Ю.), 2020. – С. 90-93.
- Трунцевский, Ю. В. Развитие российского уголовного законодательства об ответственности за преступления в сфере банковской деятельности// Безопасность бизнеса. – 2020. – № 3. – С. 26-30.
- Чуракова, М. А. Незаконная банковская деятельность: некоторые проблемы квалификации и соотношения со смежными составами преступлений// Актуальные проблемы права и управления глазами молодежи: материалы V Международной научной студенческой конференции, Тула, 29 ноября 2018 года / под общ. ред. Д.А. Овчинникова. – Тула: Автономная некоммерческая организация высшего образования Институт законоведения и управления ВПА, 2018. – С. 451-454.
- Шестакова, А. С. Функционирование уголовного законодательства в банковской сфере// Modern Science. – 2021. – № 9-1. – С. 78-83.
- Костюк, М. Ф. Понятие и система преступлений в банковской сфере// Евразийская адвокатура. – 2019. – № 3(40). – С. 82-84.
- Костюк, М. Ф. Понятие и система преступлений в банковской сфере / М. Ф. Костюк, А. А. Голиусов // Евразийская адвокатура. – 2019. – № 3(40). – С. 82-84.
- Брюханова, Е. А. Понятие незаконной банковской деятельности и объективные признаки состава ст. 172 УК РФ / Е. А. Брюханова // Символ науки: международный научный журнал. – 2019. – № 10. – С. 44-47.
- Уголовная ответственность за незаконную банковскую деятельность / В. Ф. Симкина, Ф. И. Фаткуллина, Д. Н. Янбухтина, Р. А. Иксанов // Аллея науки. – 2018. – Т. 8. – № 5(21). – С. 126-129.
- Костюк, М. Ф. Понятие и система преступлений в банковской сфере// Евразийская адвокатура. – 2019. – № 3(40). – С. 82-84.
- Костюк, М. Ф. Понятие и система преступлений в банковской сфере// Евразийская адвокатура. – 2019. – № 3(40). – С. 82-84.
- Шестакова, А. С. Функционирование уголовного законодательства в банковской сфере// Modern Science. – 2021. – № 9-1. – С. 78-83.
- Пойманова, Л. А. Мошенничество в банковской сфере: понятие, признаки, виды// Сибирский юридический вестник. – 2018. – № 2(81). – С. 84-89.
- Пойманова, Л. А. Мошенничество в банковской сфере: понятие, признаки, виды// Сибирский юридический вестник. – 2018. – № 2(81). – С. 84-89.
- Олимпиев, А. Ю. Общая характеристика преступлений в сфере кредитно-банковской деятельности по УК РФ 1996 г. (понятие, система, виды преступлений, причины)// Вестник экономической безопасности. – 2019. – № 2. – С. 145-152.
- Олимпиев, А. Ю. Общая характеристика преступлений в сфере кредитно-банковской деятельности по УК РФ 1996 г. (понятие, система, виды преступлений, причины)// Вестник экономической безопасности. – 2019. – № 2. – С. 145-152.
- Уголовная ответственность за незаконную банковскую деятельность// Аллея науки. – 2018. – Т. 8. – № 5(21). – С. 126-129.
- Шестакова, А. С. Функционирование уголовного законодательства в банковской сфере// Modern Science. – 2021. – № 9-1. – С. 78-83.
- Шестакова, А. С. Функционирование уголовного законодательства в банковской сфере// Modern Science. – 2021. – № 9-1. – С. 78-83.
- Елфимова, В. А. Уголовная ответственность за незаконную банковскую деятельность// Технологические инновации в современном мире : Сборник статей по материалам международной научно-практической конференции, Уфа, 28 ноября 2019 года. – Уфа: Общество с ограниченной ответственностью "Научно-издательский центр "Вестник науки", 2019. – С. 48-52.
- Уголовная ответственность за незаконную банковскую деятельность// Аллея науки. – 2018. – Т. 8. – № 5(21). – С. 126-129.
- Елфимова, В. А. Уголовная ответственность за незаконную банковскую деятельность// Технологические инновации в современном мире : Сборник статей по материалам международной научно-практической конференции, Уфа, 28 ноября 2019 года. – Уфа: Общество с ограниченной ответственностью "Научно-издательский центр "Вестник науки", 2019. – С. 48-52.
- Дворников, Д. С. Тактика допроса подозреваемого в совершении преступления в сфере банковской деятельности// Криминалистика: вчера, сегодня, завтра. – 2020. – № 4(16). – С. 24-31.
- Дворников, Д. С. Тактика допроса подозреваемого в совершении преступления в сфере банковской деятельности// Криминалистика: вчера, сегодня, завтра. – 2020. – № 4(16). – С. 24-31.
- Дворников, Д. С. Тактика допроса подозреваемого в совершении преступления в сфере банковской деятельности// Криминалистика: вчера, сегодня, завтра. – 2020. – № 4(16). – С. 24-31.
- Сапельченкова, Е. В. Методика расследования экономических преступлений// Юриспруденция в теории и на практике: актуальные вопросы и современные аспекты : сборник статей VI Международной научно-практической конференции, Пенза, 05 октября 2020 года. – Пенза: "Наука и Просвещение" (ИП Гуляев Г.Ю.), 2020. – С. 90-93.
- Сапельченкова, Е. В. Методика расследования экономических преступлений// Юриспруденция в теории и на практике: актуальные вопросы и современные аспекты : сборник статей VI Международной научно-практической конференции, Пенза, 05 октября 2020 года. – Пенза: "Наука и Просвещение" (ИП Гуляев Г.Ю.), 2020. – С. 90-93.
- Сапельченкова, Е. В. Методика расследования экономических преступлений// Юриспруденция в теории и на практике: актуальные вопросы и современные аспекты : сборник статей VI Международной научно-практической конференции, Пенза, 05 октября 2020 года. – Пенза: "Наука и Просвещение" (ИП Гуляев Г.Ю.), 2020. – С. 90-93.
- Киселева, А. С. Специальные меры предупреждения преступлений в сфере банковской деятельности// E-Scio. – 2019. – № 12(39). – С. 133-141.
- Киселева, А. С. Специальные меры предупреждения преступлений в сфере банковской деятельности// E-Scio. – 2019. – № 12(39). – С. 133-141.
- Киселева, А. С. Специальные меры предупреждения преступлений в сфере банковской деятельности// E-Scio. – 2019. – № 12(39). – С. 133-141.
- Баркинхоев, И. М. Методы борьбы с преступлениями в сфере банковской деятельности// Правовой альманах. – 2021. – № 2(6). – С. 13-18.
- Баркинхоев, И. М. Методы борьбы с преступлениями в сфере банковской деятельности// Правовой альманах. – 2021. – № 2(6). – С. 13-18.
- Баркинхоев, И. М. Методы борьбы с преступлениями в сфере банковской деятельности// Правовой альманах. – 2021. – № 2(6). – С. 13-18.
- Чуракова, М. А. Незаконная банковская деятельность: некоторые проблемы квалификации и соотношения со смежными составами преступлений// Актуальные проблемы права и управления глазами молодежи: материалы V Международной научной студенческой конференции, Тула, 29 ноября 2018 года / под общ. ред. Д.А. Овчинникова. – Тула: Автономная некоммерческая организация высшего образования Институт законоведения и управления ВПА, 2018. – С. 451-454.
- Чуракова, М. А. Незаконная банковская деятельность: некоторые проблемы квалификации и соотношения со смежными составами преступлений// Актуальные проблемы права и управления глазами молодежи: материалы V Международной научной студенческой конференции, Тула, 29 ноября 2018 года / под общ. ред. Д.А. Овчинникова. – Тула: Автономная некоммерческая организация высшего образования Институт законоведения и управления ВПА, 2018. – С. 451-454.